Hongkong
 China




没有本地账户,与国内伙伴以人民币结算几乎无从谈起;而近几年银行的准入门槛明显收紧。以下梳理银行会审查企业哪些方面、企业可以开立哪些账户,以及怎样走完流程而不被退回。
企业为什么需要一个本地账户
本地账户把结算链条中的中间环节去掉:企业直接以人民币支付供应商、收取货款,省下二次兑换的成本,跨境资金的真实性审核也更顺畅。设在自贸区内的企业还多一层便利——可以享受更为简化的跨境操作。
账户不是”方便与否”的问题,而是能不能正常开展业务的前提。没有它,每一笔交易都得绕道。
需要单独说明的是,部分银行对持俄罗斯护照的受益所有人相对开放:只要股权结构清晰、经营目的说得通,与境外交易对手的结算就能稳定运转。
企业可以开立哪些账户
不同用途对应不同账户,建议在提交申请前先把结构想清楚。
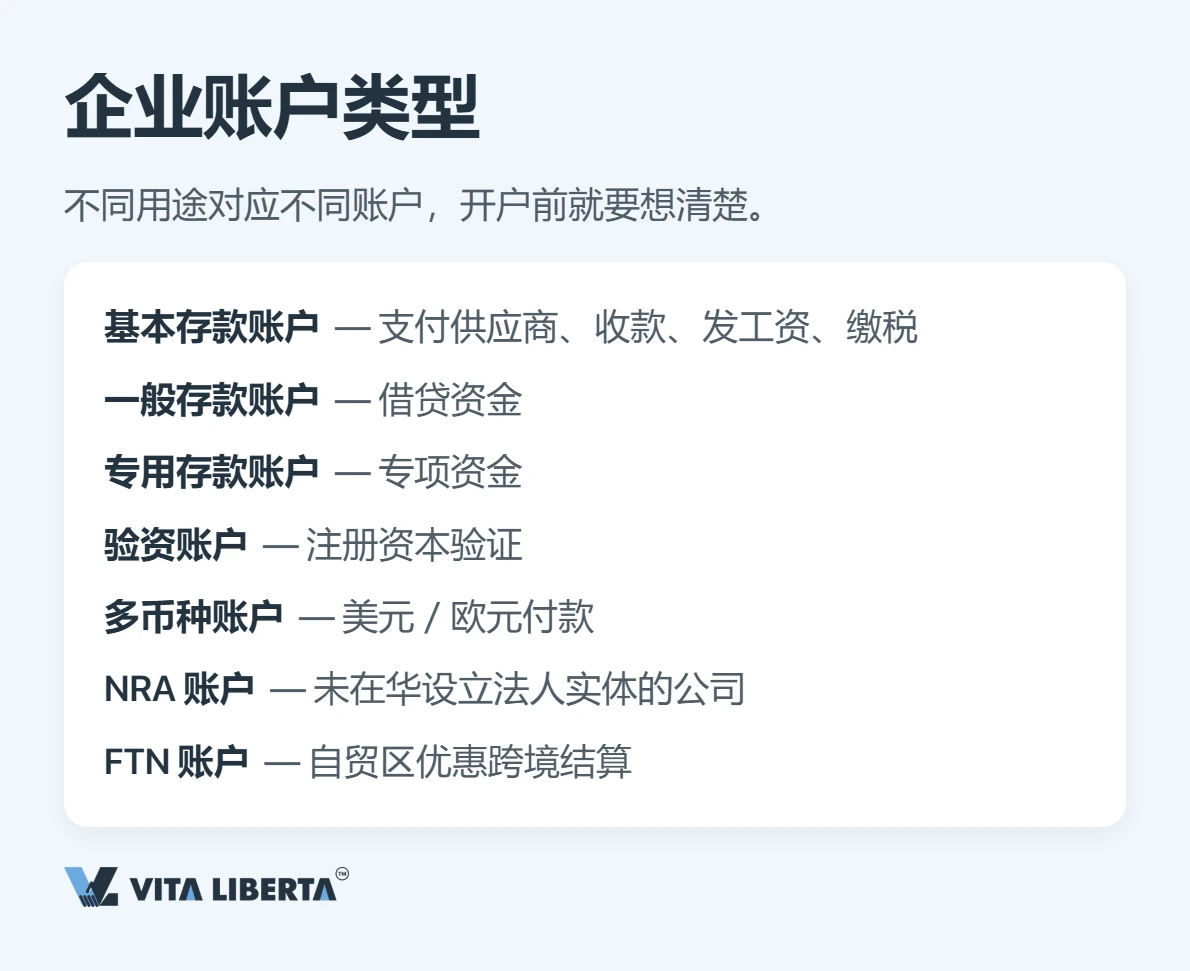
基本户与其他账户
基本存款账户承担日常经营:付供应商货款、收取收入、发放工资、缴纳税款。一家企业只能开立一个基本户。随着业务扩展,再逐步增开:
- 一般存款账户——办理借入资金相关业务;
- 专用存款账户——用于专项资金与特定项目;
- 开办初期的验资账户。
对未来现金流预判得越准确,银行越容易为你搭出合适的账户结构。
外币账户与境外企业的 NRA 账户
需要以美元或欧元结算时,银行会开立多币种账户。而尚未在境内设立法人实体的公司,可以采用 NRA(非居民账户,Non-Resident Account)形式。银行对香港公司开立此类账户最为积极,新加坡、阿联酋、英国等注册地同样可行。
这种情形下,银行对经济实质的审查更严:贸易与物流类业务最容易通过。在自贸区内,还可开立跨境操作条件更宽松的 FT/FTN 自由贸易账户。
账户背后的三家监管机构:人民银行、外汇局与金融监管总局
监管职责由三家分担。中国人民银行负责总体规则与本币结算;国家外汇管理局负责外汇业务与跨境资金流动;对银行自身的监管则归国家金融监督管理总局。
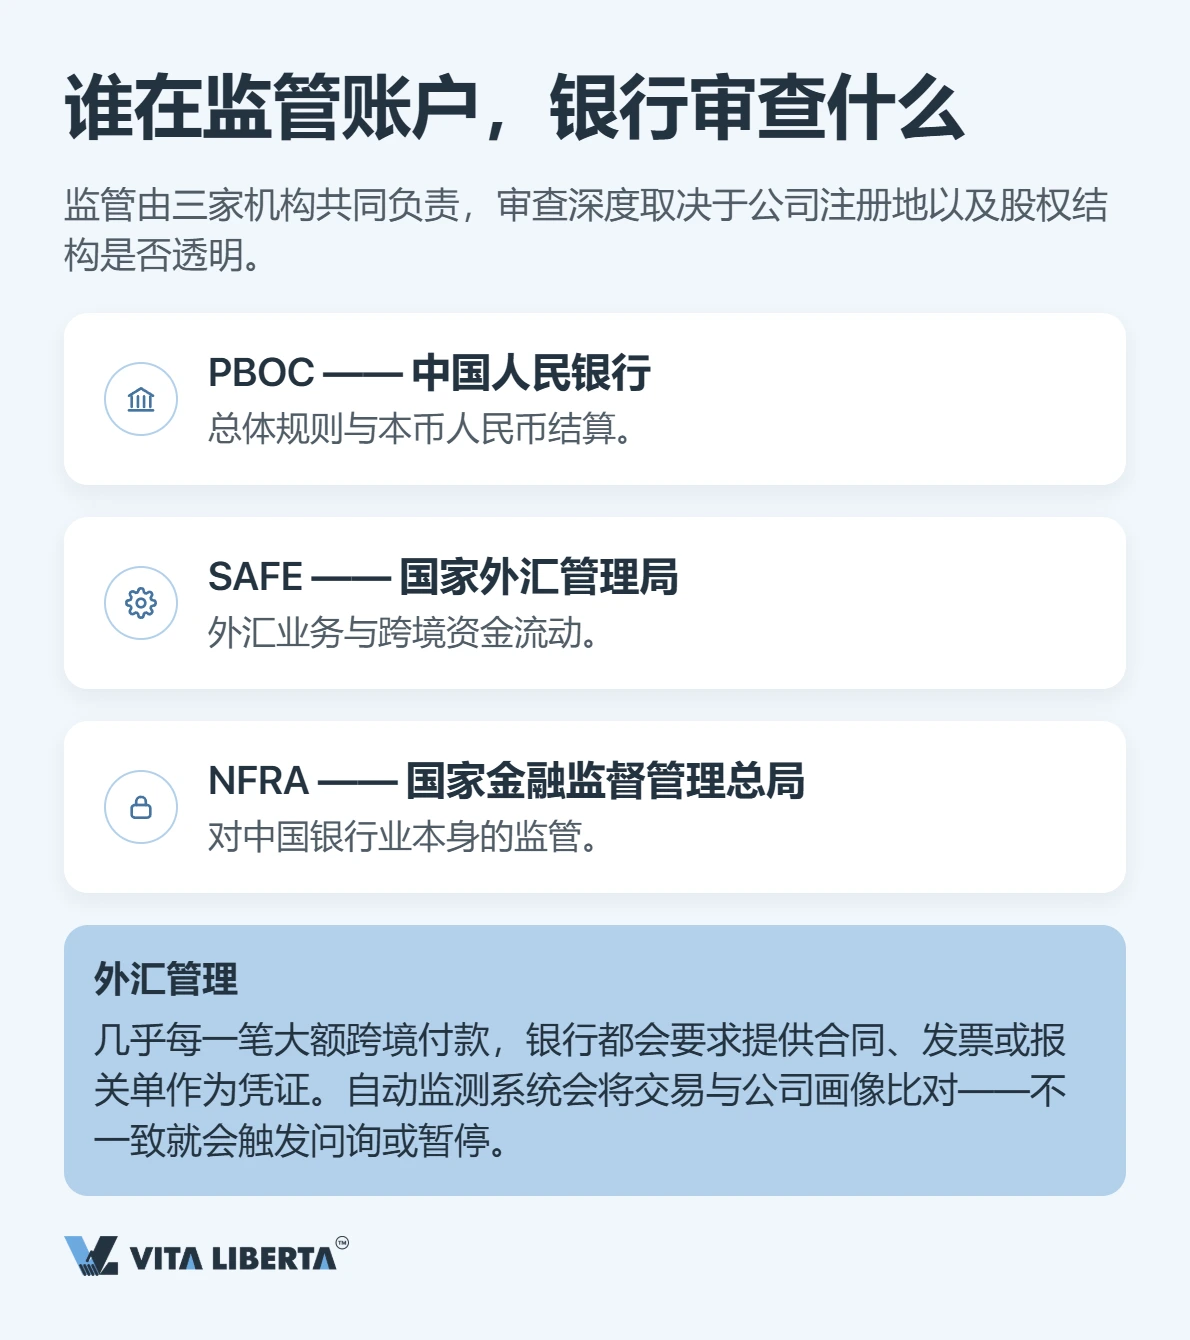
外汇真实性审核意味着:几乎每一笔大额跨境付款,银行都会要求以合同、发票或报关单佐证。系统会将交易与企业申报的经营概况自动比对,一旦对不上,就会触发问询甚至暂停。
按企业类型划分的审核尺度
审核深浅取决于两点:企业注册在哪里,以及股权是否看得清。
境内企业与外商独资企业
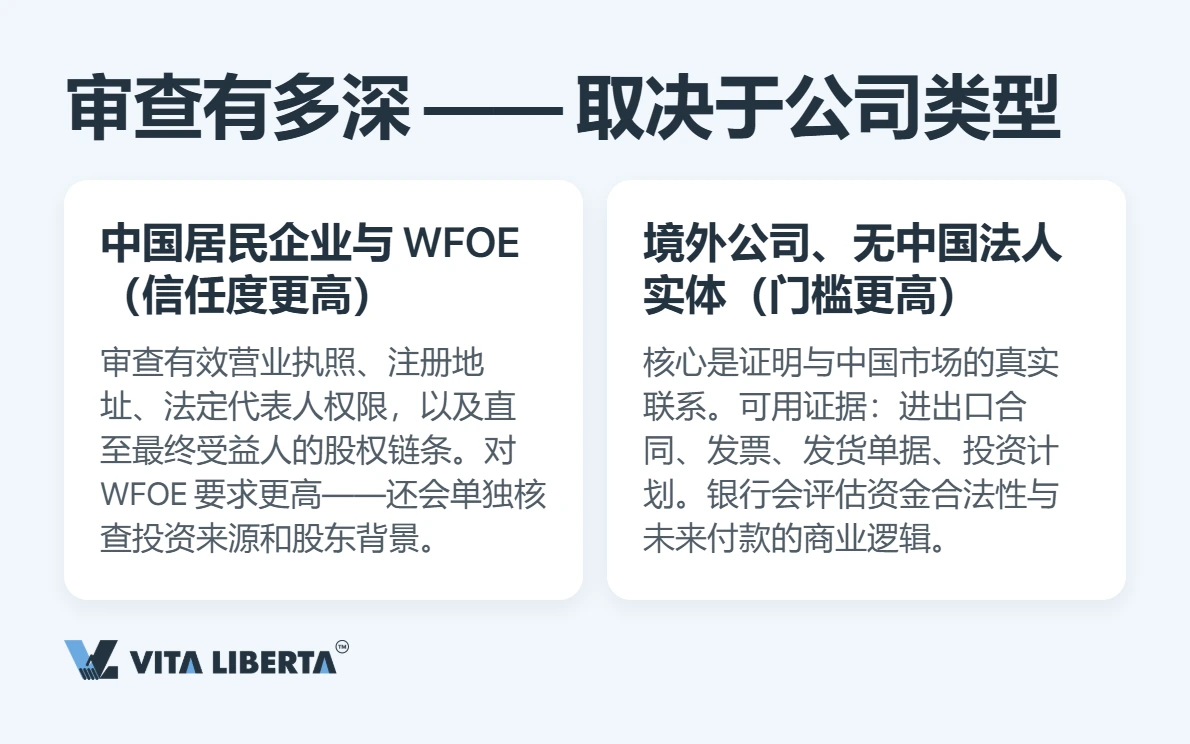
银行对境内注册企业——包括外商独资企业(WFOE)——的信任度最高。审核重点包括:营业执照是否正常有效、注册地址、法定代表人与授权代表的权限范围,以及一直穿透到最终受益所有人的股权链条。外商独资企业的门槛更高:投资资金从何而来、股东声誉如何,会被单独审视。
在境内无法人实体的境外企业
这是难度最高的一档。核心是证明企业确实与中国市场存在真实业务关联,可以用进出口合同、发票、供货单证与投资计划来支撑。银行逐案裁量,权衡资本的合法性与后续付款的商业合理性。
开立银行账户有困难?
- 按业务挑选银行
- 准备开户文件
- 兼顾非居民要求

需要哪些材料、如何办理认证
标准材料由注册文件与章程、财务与税务报表、经营情况说明,以及董事和受益所有人的护照与地址证明组成。境外文件需由有资质的译者译成中文,并办理海牙认证(apostille);来自非公约国家的文件仍需领事认证。各类查册与报表须为近期出具,通常不超过三个月。
| 材料 | 用途 |
|---|---|
| 注册证书 | 证明企业真实存在 |
| 章程及设立文件 | 反映股权结构与权限 |
| 财务与税务报表 | 说明企业实际经营 |
| 董事与受益所有人文件 | 身份识别与客户尽职调查 |
| 银行资信证明(按需) | 佐证商业信誉 |
开户流程:环节、时间与到场要求
部分银行接受先行线上提交扫描件预审,但对公账户无法全程线上开立:启用环节必须由本人到场完成身份核实。流程如下:
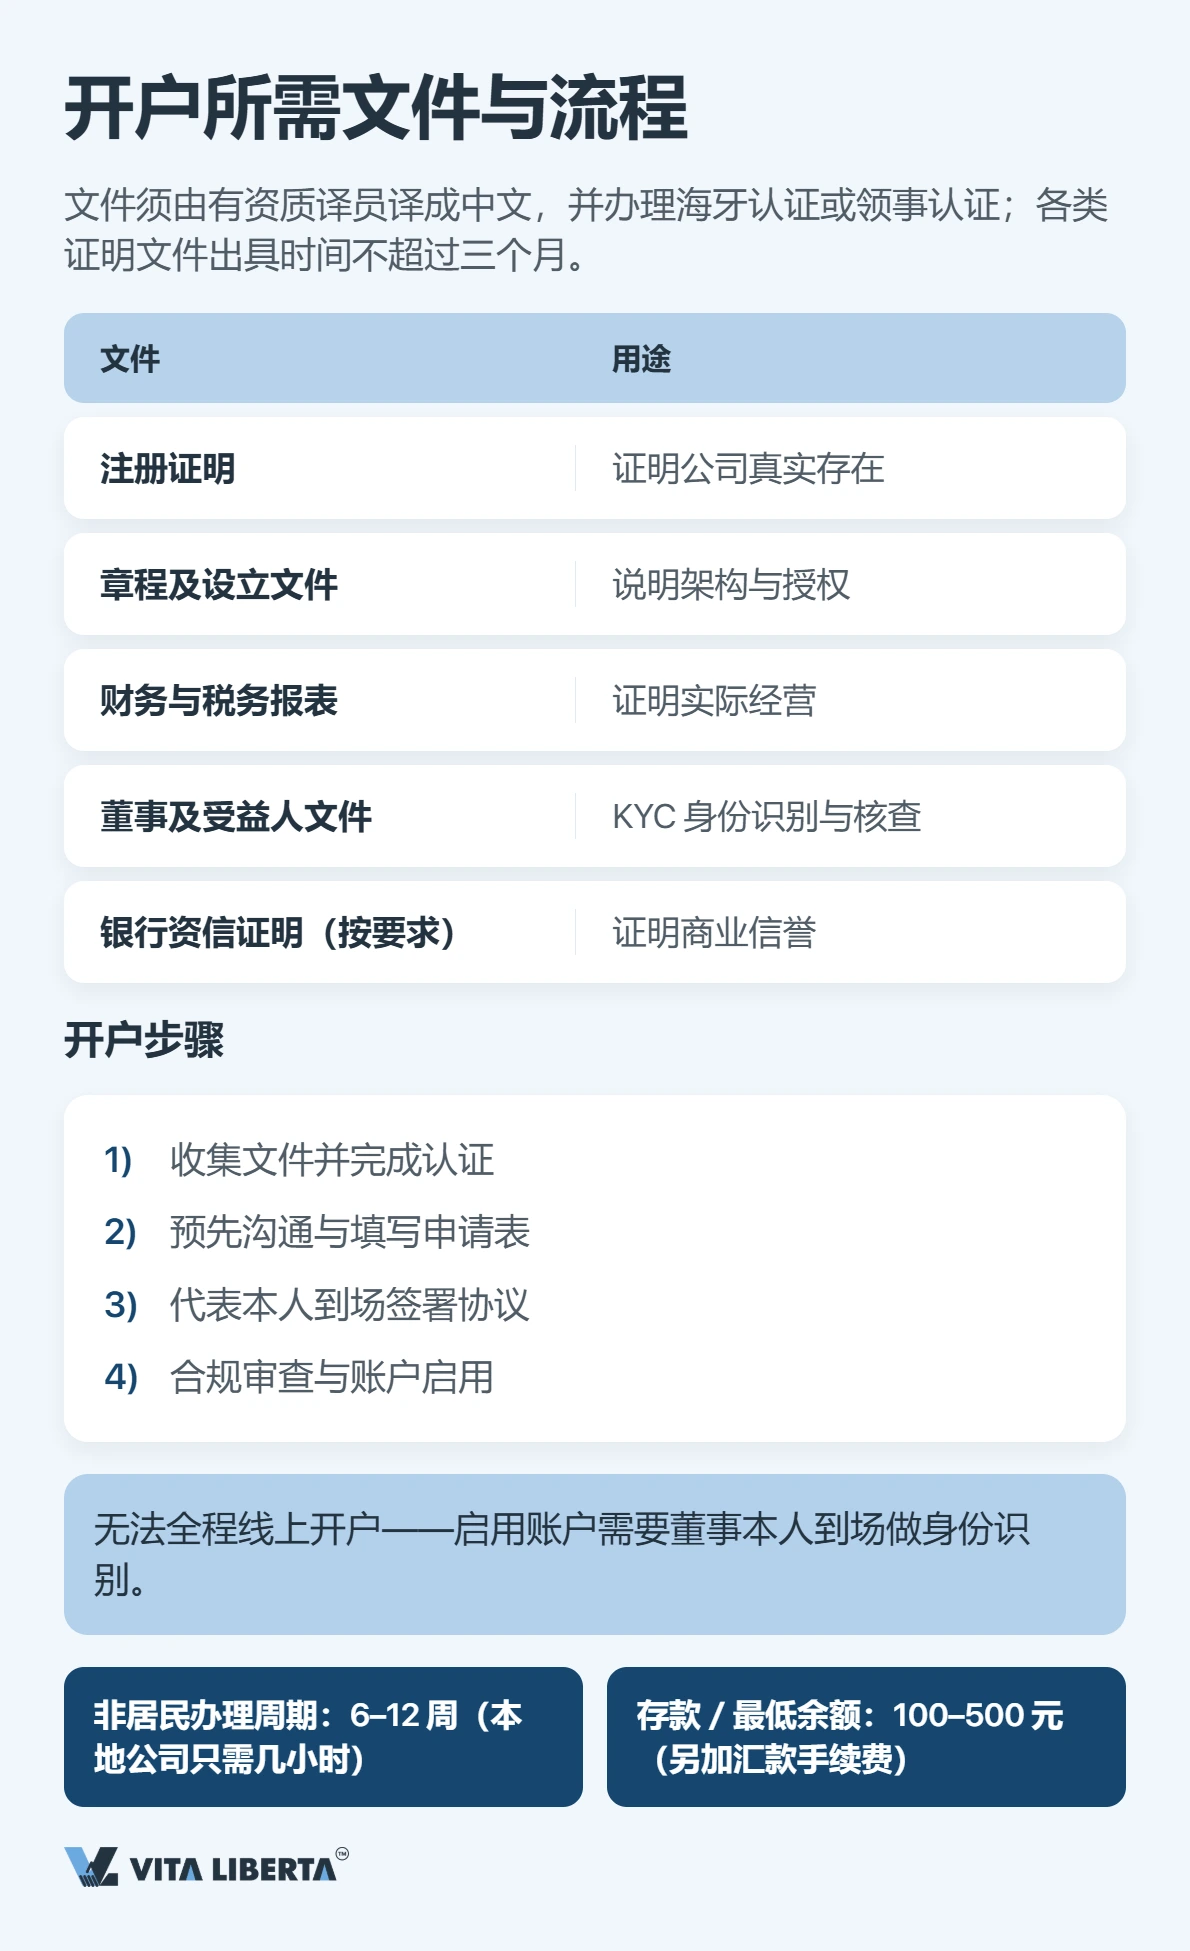
- 收集材料并完成认证。
- 与银行预沟通并填写开户申请表。
- 法定代表人到场签署协议。
- 合规审查与账户启用。
法定代表人须本人到场面签;仅在少数情形下允许持授权书的代理人办理。境外主体的审核平均需要 6 至 12 周,而境内企业往往数小时内即可办结。
开户与维护成本
开户本身费用不高,真正需要留意的是:多数承接外国客户的银行都要求存入一笔保证金并维持最低余额。市场参考区间为 100 至 500 元人民币,此外还有跨行转账与外汇汇款的手续费。具体金额和余额门槛由各家银行自行确定,因此提交申请前先问清收费标准。
银行为什么拒绝开户,怎样降低风险
被拒几乎从来不是因为少了某一份材料——通常是银行判断这份风险不值得承担。最常见的失分点:
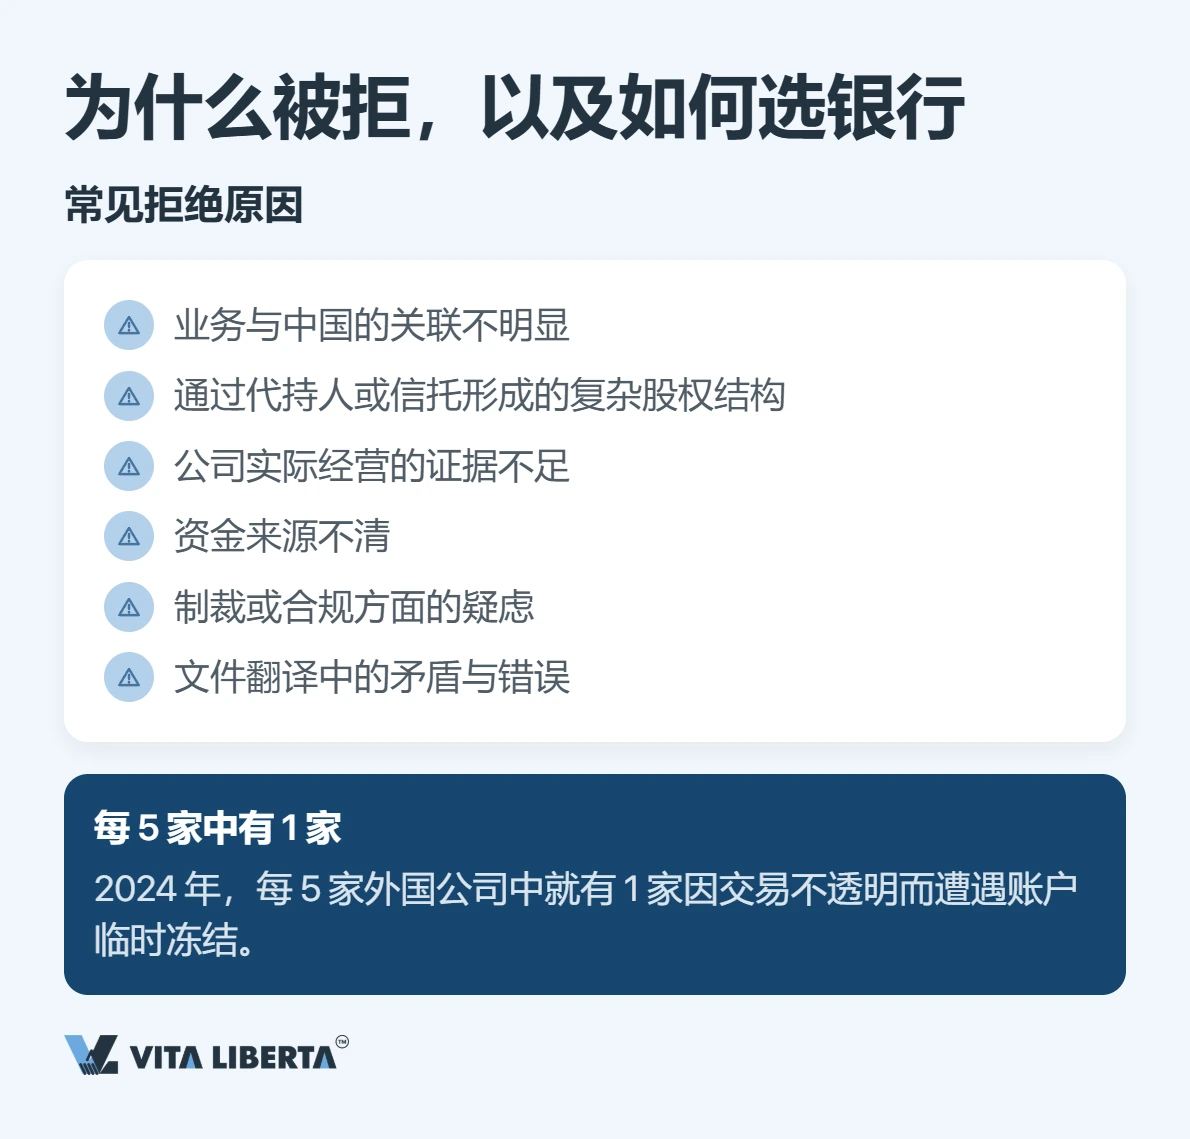
- 业务与中国的关联不明显;
- 通过代持人或信托层层嵌套、股权看不清;
- 能证明企业真实经营的证据不足;
- 资金来源说不清;
- 涉及制裁或合规敏感;
- 文件翻译前后不一致、表述不准确。
“银行批的不是一摞材料,而是一套讲得通的商业逻辑。申请人提前把钱从哪来、为什么偏要在这里开户讲清楚,审核速度能快好几倍,”从事对华企业支持业务的合伙人安德烈·拉古京(Andrey Lagutin)如是说。
据市场估算,2024 年每五家外国企业中就有一家因交易不透明而遭遇账户临时冻结。因此开户之后同样要按期更新材料,并为大额付款准备好用途说明。
选银行时看什么
各家机构在对境外主体的开放程度、外币产品线以及审批节奏上差别不小。较稳妥的做法,是优先考虑已经积累了外国客户服务经验的大型银行。
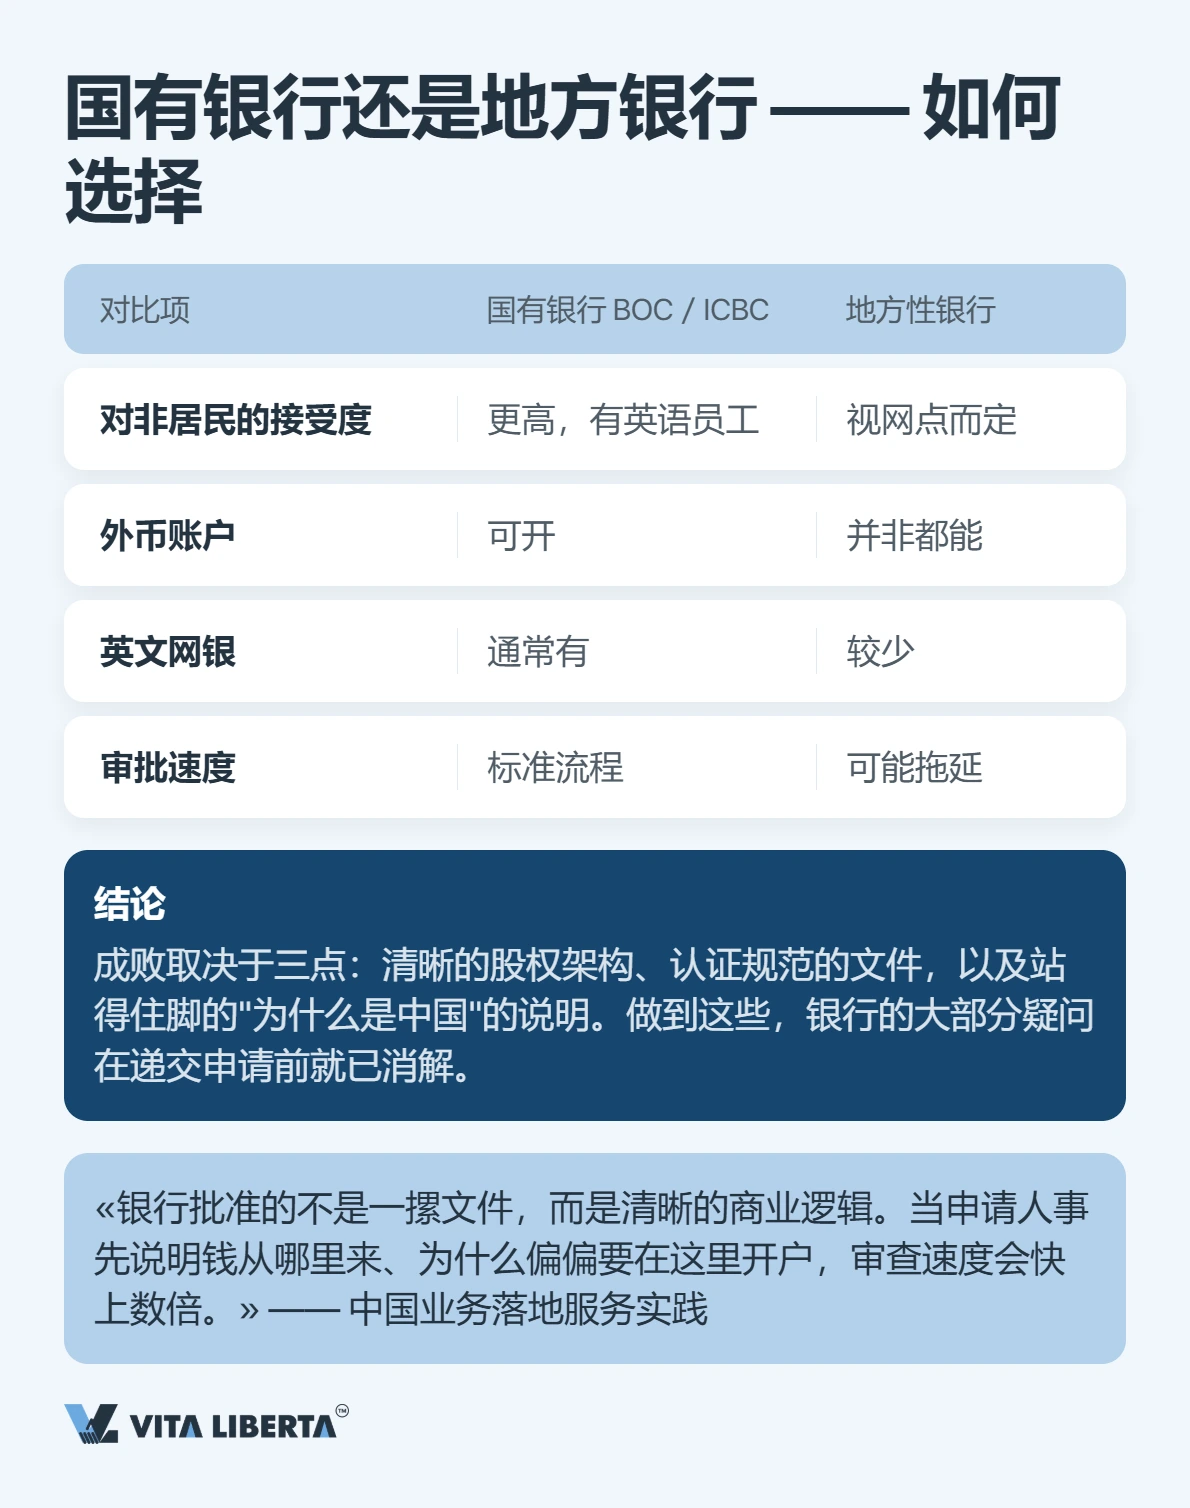
| 项目 | 大型国有银行(中国银行、工商银行) | 区域性银行 |
|---|---|---|
| 对境外主体的开放度 | 较高,配有英语人员 | 视网点而定 |
| 外币账户 | 可以开立 | 并非都能办 |
| 英文企业网银 | 一般具备 | 相对少见 |
| 审批速度 | 标准流程 | 可能拖长 |
选择应当与企业注册地和业务性质挂钩,而不是只看银行名气。
需要在中国开立公司账户?
- 全程协助开户
- 处理外汇管制
- 加快审批进度

结语
开立对公账户完全可行,但它是一个项目,不是一道手续。成败取决于三件事:股权结构讲得清、材料认证不留缺口、企业与中国的业务关联说得有分量。提前自查一遍材料、把经营目的表述清楚,银行的大部分疑问在递交申请之前就已经消解。
说明:以上为中国内地的监管规则,不适用于香港特别行政区与澳门特别行政区,两地银行体系与外汇制度均自成一体。
专家署名:谢尔盖·科农(Sergey Konon),中国业务合伙人
常见问题
不能全程线上办理。个别银行接受线上提交申请表与扫描件预审,但账户须在代表本人到网点完成身份核实后方可启用。
不一定。未在境内注册的外国企业可以申请 NRA 账户,但必须证明其业务与中国市场存在真实关联。
常见参考为 100 至 500 元人民币。具体金额与最低余额门槛,由所选银行和账户类别确定。
把文件认证与合规审查一并计入,通常在一个半月到三个月之间;境内企业办结要快得多。
决定权在风险画像:与中国缺乏业务关联、股权结构不透明、资金来源存疑,这些因素的分量都超过材料在形式上的齐备。