Hongkong
 China




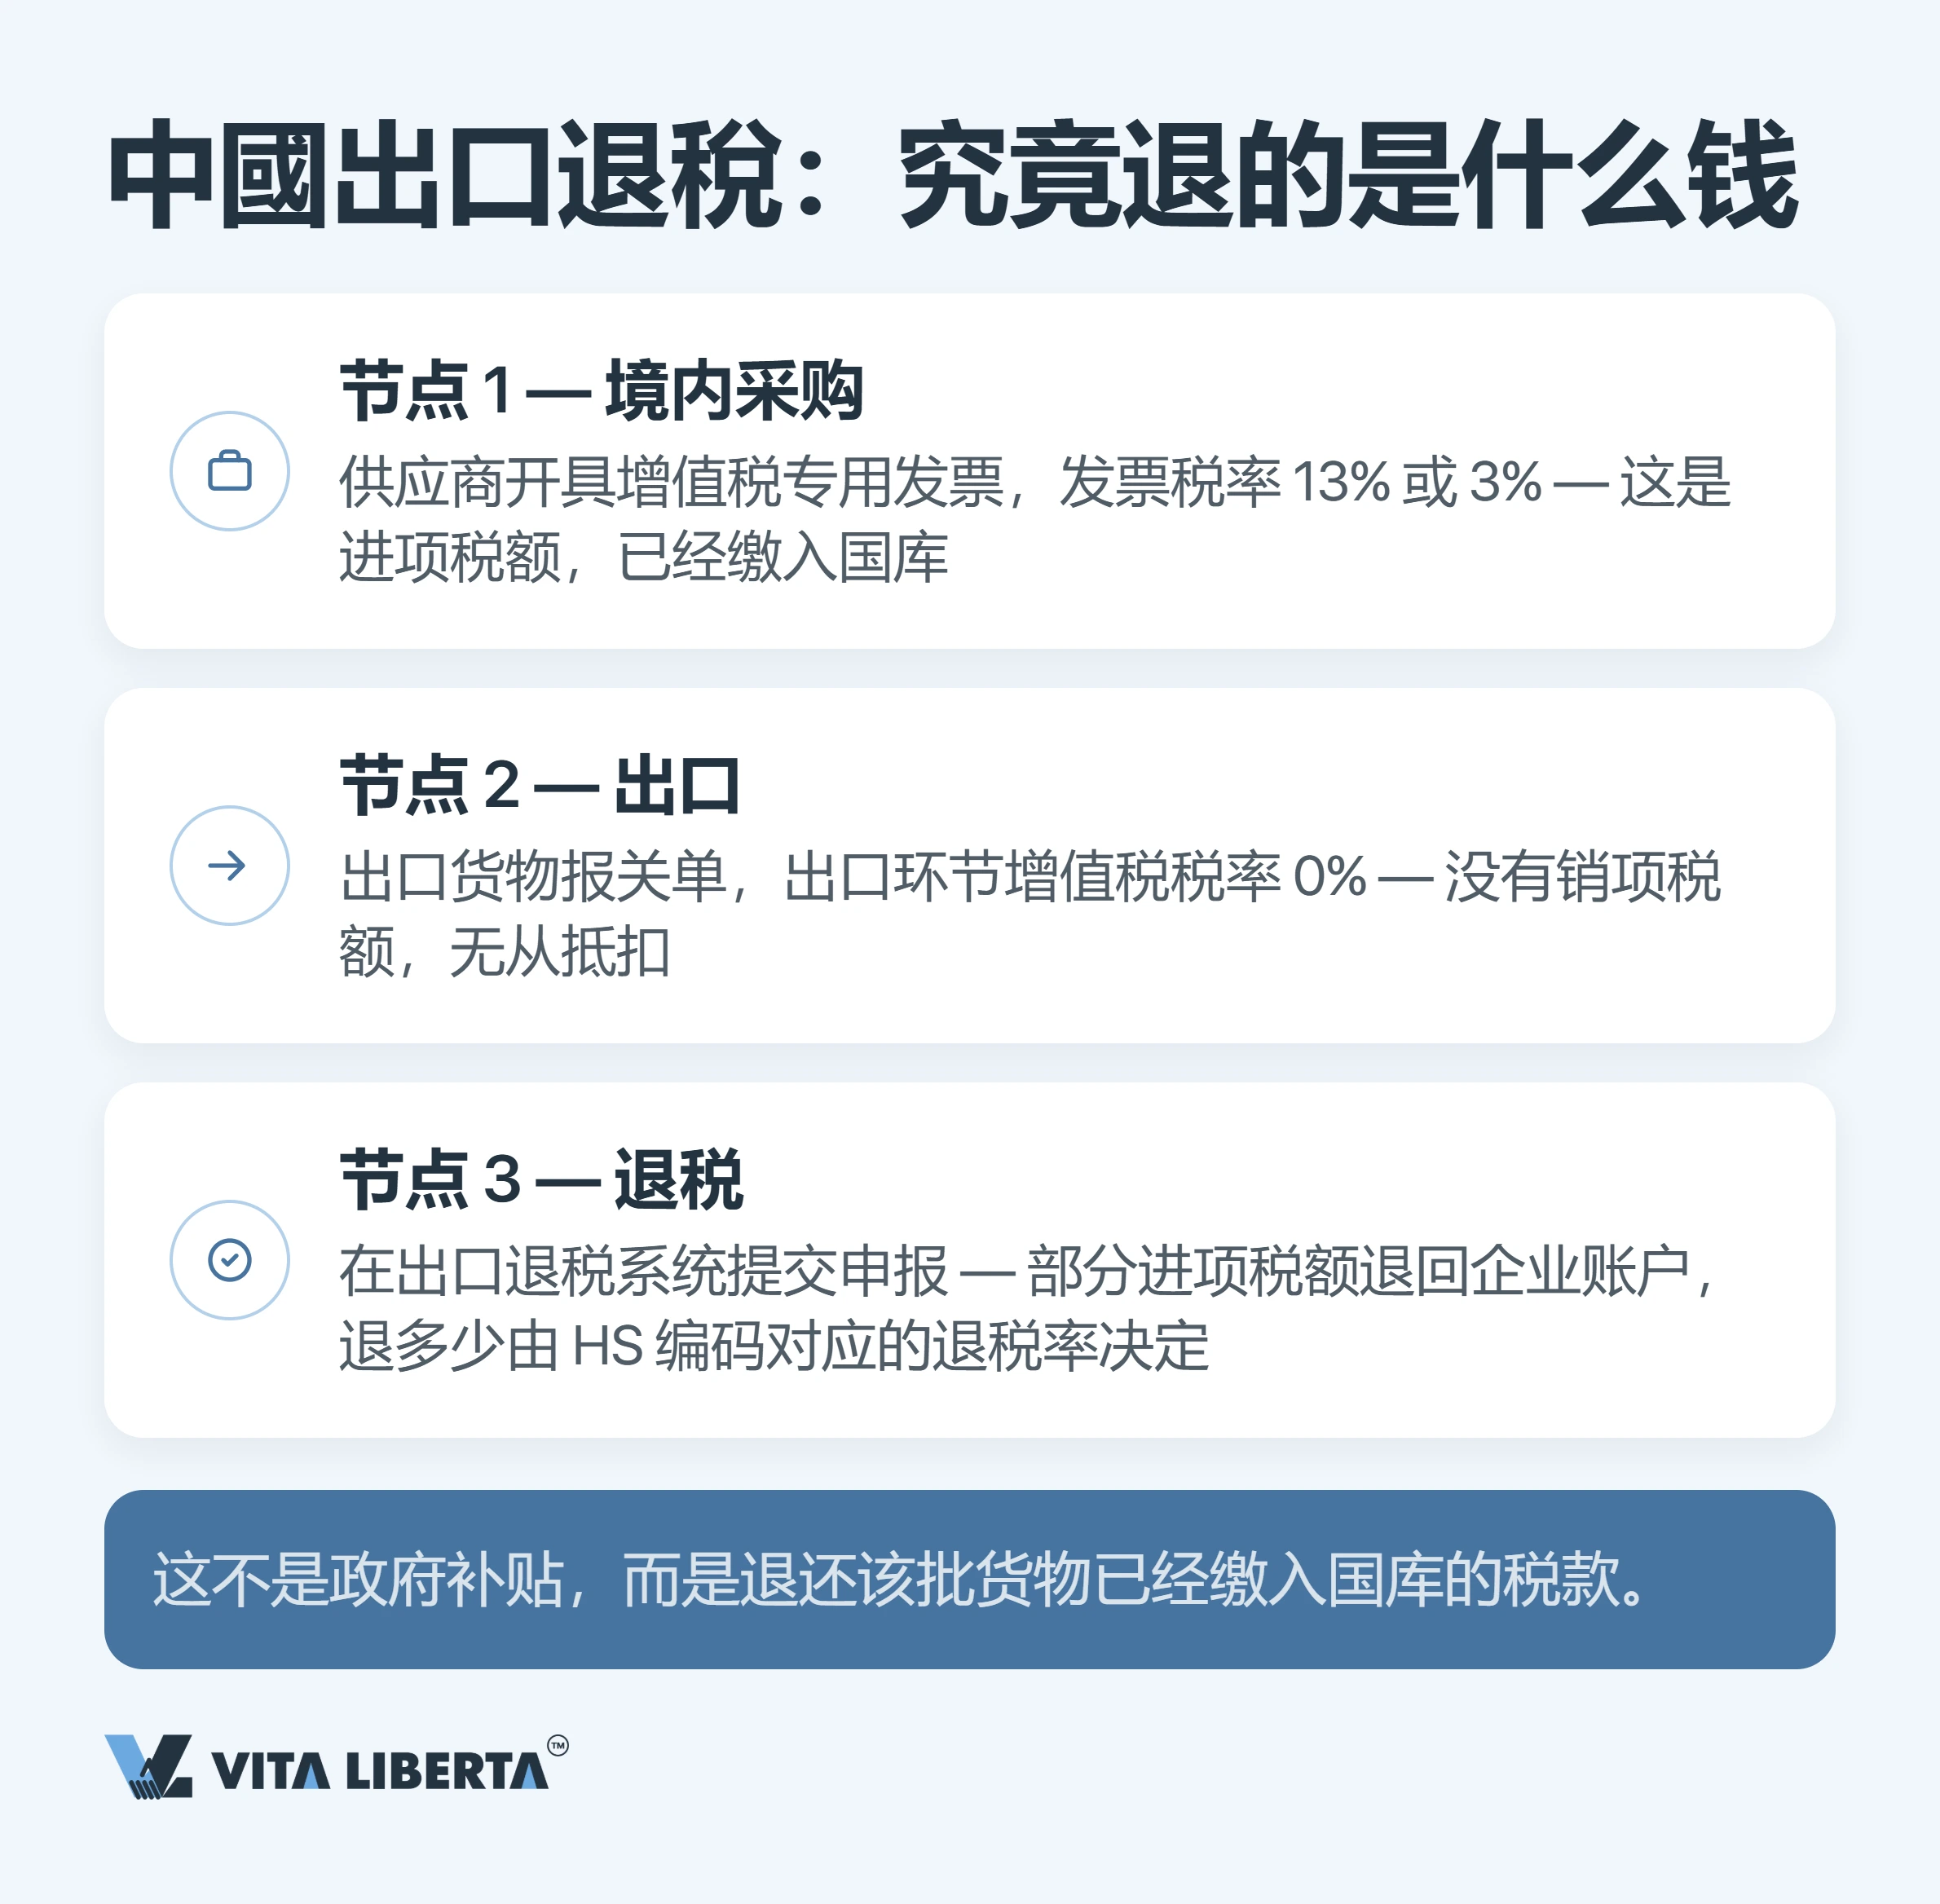
外贸圈里常把出口退税说成”直接省下13%的成本”。国库的算法却不一样:这批货当初交进去多少税,就退回多少,一元也不会多给。
不少人心里的退税,像商场门口的退税柜台:递上小票,当场拿钱。真实的机制更像两套数据库逐条比对,商品名称差一个字,钱就可能被压上好几个月。
核心问题:
“我们每年在广州采购大约300万元的货。工厂一直说能退13%的增值税,报价里已经让过利了。后来我在中国注册了自己的公司,用自己的名义出口,结果只退回3%。剩下的10%去哪儿了?”
在华经营贸易公司的外国老板,最常来问的就是这类问题。答案藏在制度本身:国库只退它从这批货上收到过的钱。出口退税退的是进项税额,不是补贴。
法律依据也已经换了。《中华人民共和国增值税暂行条例》自2026年1月1日起失效,接替它的是两部法规:
- 《中华人民共和国增值税法》(主席令第四十一号,2024年12月25日通过);
- 《中华人民共和国增值税法实施条例》(国务院令第826号)。
出口货物照旧适用零税率。至于退税怎么办,改由两份同日起适用的全国性文件规定:
- 财政部 税务总局公告2026年第11号;
- 国家税务总局公告2026年第5号(退(免)税管理办法)。
机制本身没有变。
三个变量:身份、编码、办法
能退多少,同时取决于三件事:出口企业的纳税人身份、商品编码对应的退税率、适用的计算办法。错一个,好处就全部归零。
谁能申报:一般纳税人
退税权跟着境内出口企业走,而不是跟着货主走。有两种申报方式:
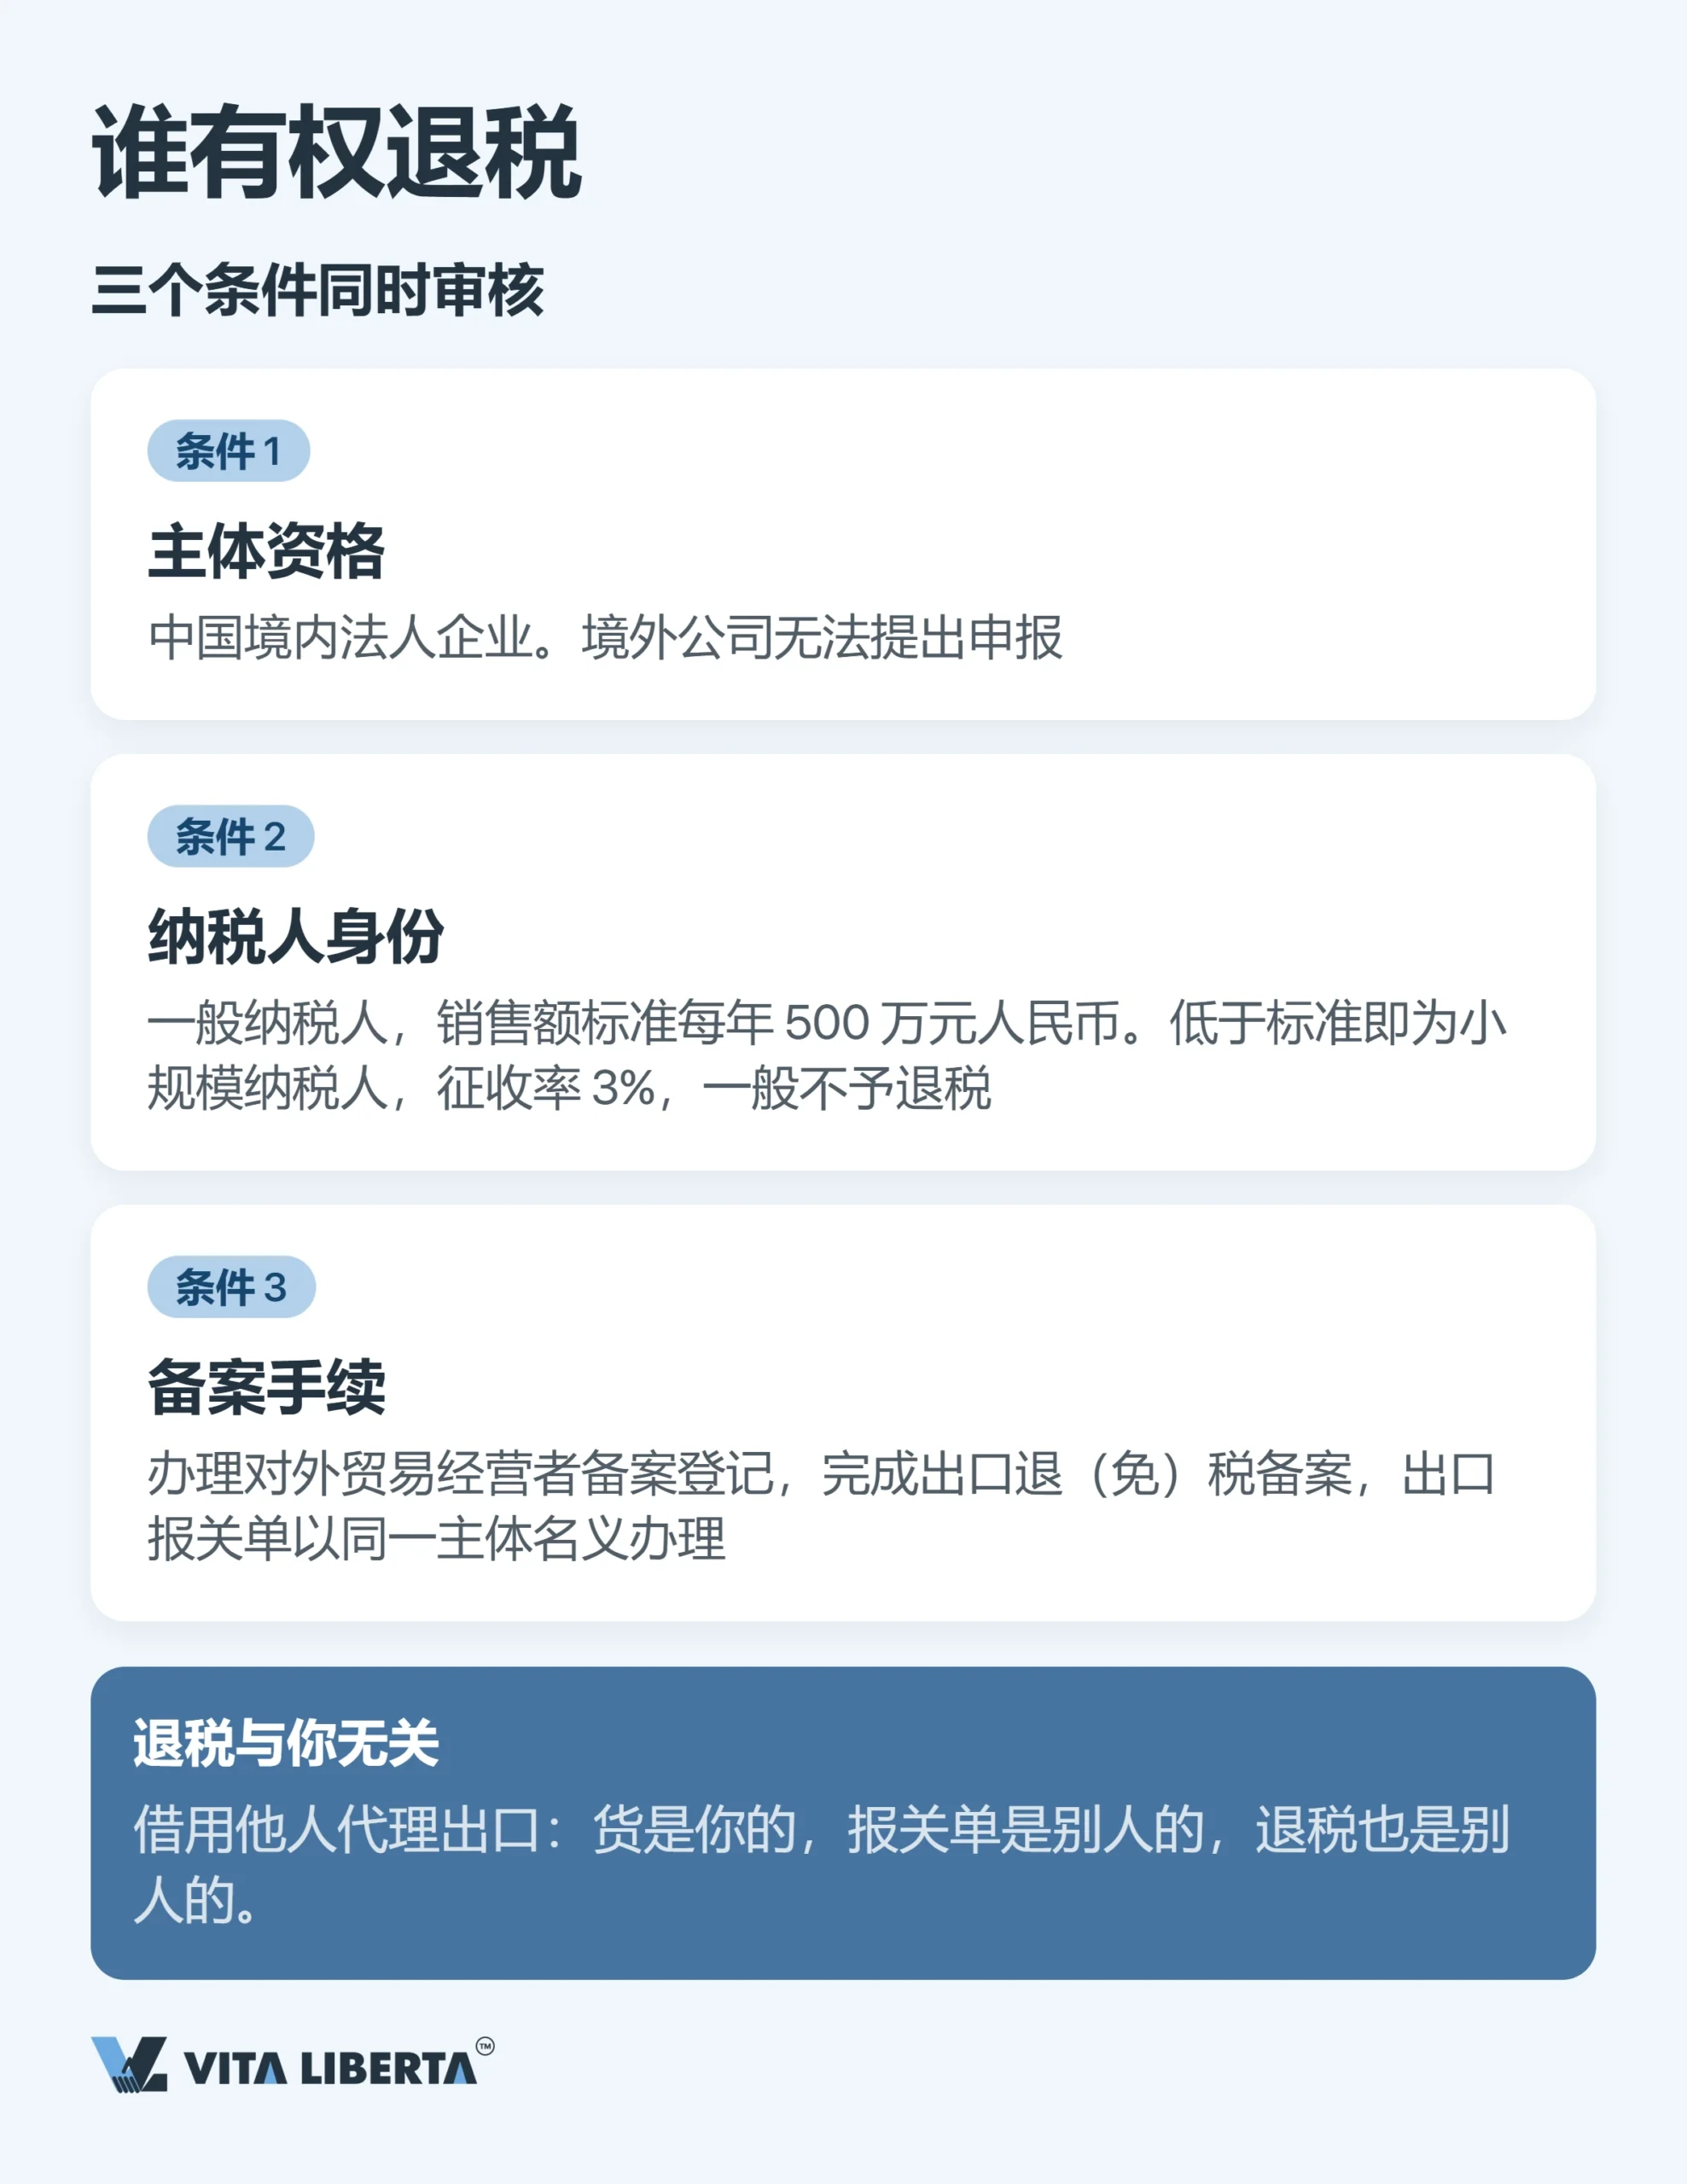
- 以自己名义出口的企业直接申报;
- 委托出口时,由委托方凭受托方开具的《代理出口货物证明》申报。
在中国境内没有法人实体的境外公司,无权申请退税。
身份上必须是一般纳税人。按《增值税法》,年应税销售额不超过500万元的属于小规模纳税人。不过,会计核算健全的企业可以主动登记为一般纳税人,不必等销售额到线。小规模纳税人按3%征收率计税;截至2026年10月10日,1%的优惠征收率执行到2027年12月31日。其出口货物免征增值税,但进项税不退。
另外两件手续:
- 最迟在首次申报时办好出口退(免)税备案;
- 对外贸易经营者备案登记已于2022年12月30日随《对外贸易法》修正取消,不必再单独办理。
国际采购商常踩一个代价不小的坑:借别人的公司出口。供应商或中间商以自己名义、按自己的合同出口,退税就归对方。如果出口企业只是把名义”借”给别人的交易,按现行规定,这批货不但拿不到退税,还要按内销缴纳增值税。
退税率:看HS编码,不看发票
发票上写着13%,不代表账上能收到13%。出口退税率挂在商品的海关编码上。原则上它等于该商品的增值税税率,但财政部和国家税务总局对部分商品下调过(比如降到9%或6%),有的干脆归零。各编码的现行退税率,以退税率文库为准。
还有一道上限。外贸企业取得的增值税专用发票,如果票面税率低于退税率,就按两者中较低的那个退(财政部 税务总局公告2026年第11号,第三条):
- 小规模纳税人供应商开3%的票,出口企业就只能退3%,哪怕编码对应的是13%;
- 票面是1%的优惠征收率,退税就只有1%。
前面那个案例里少掉的10个百分点,就是这么来的。
小建议: 签合同前先按HS编码查好退税率。报关单一放行,编码就再也改不了。
外贸企业和生产企业,算法不同
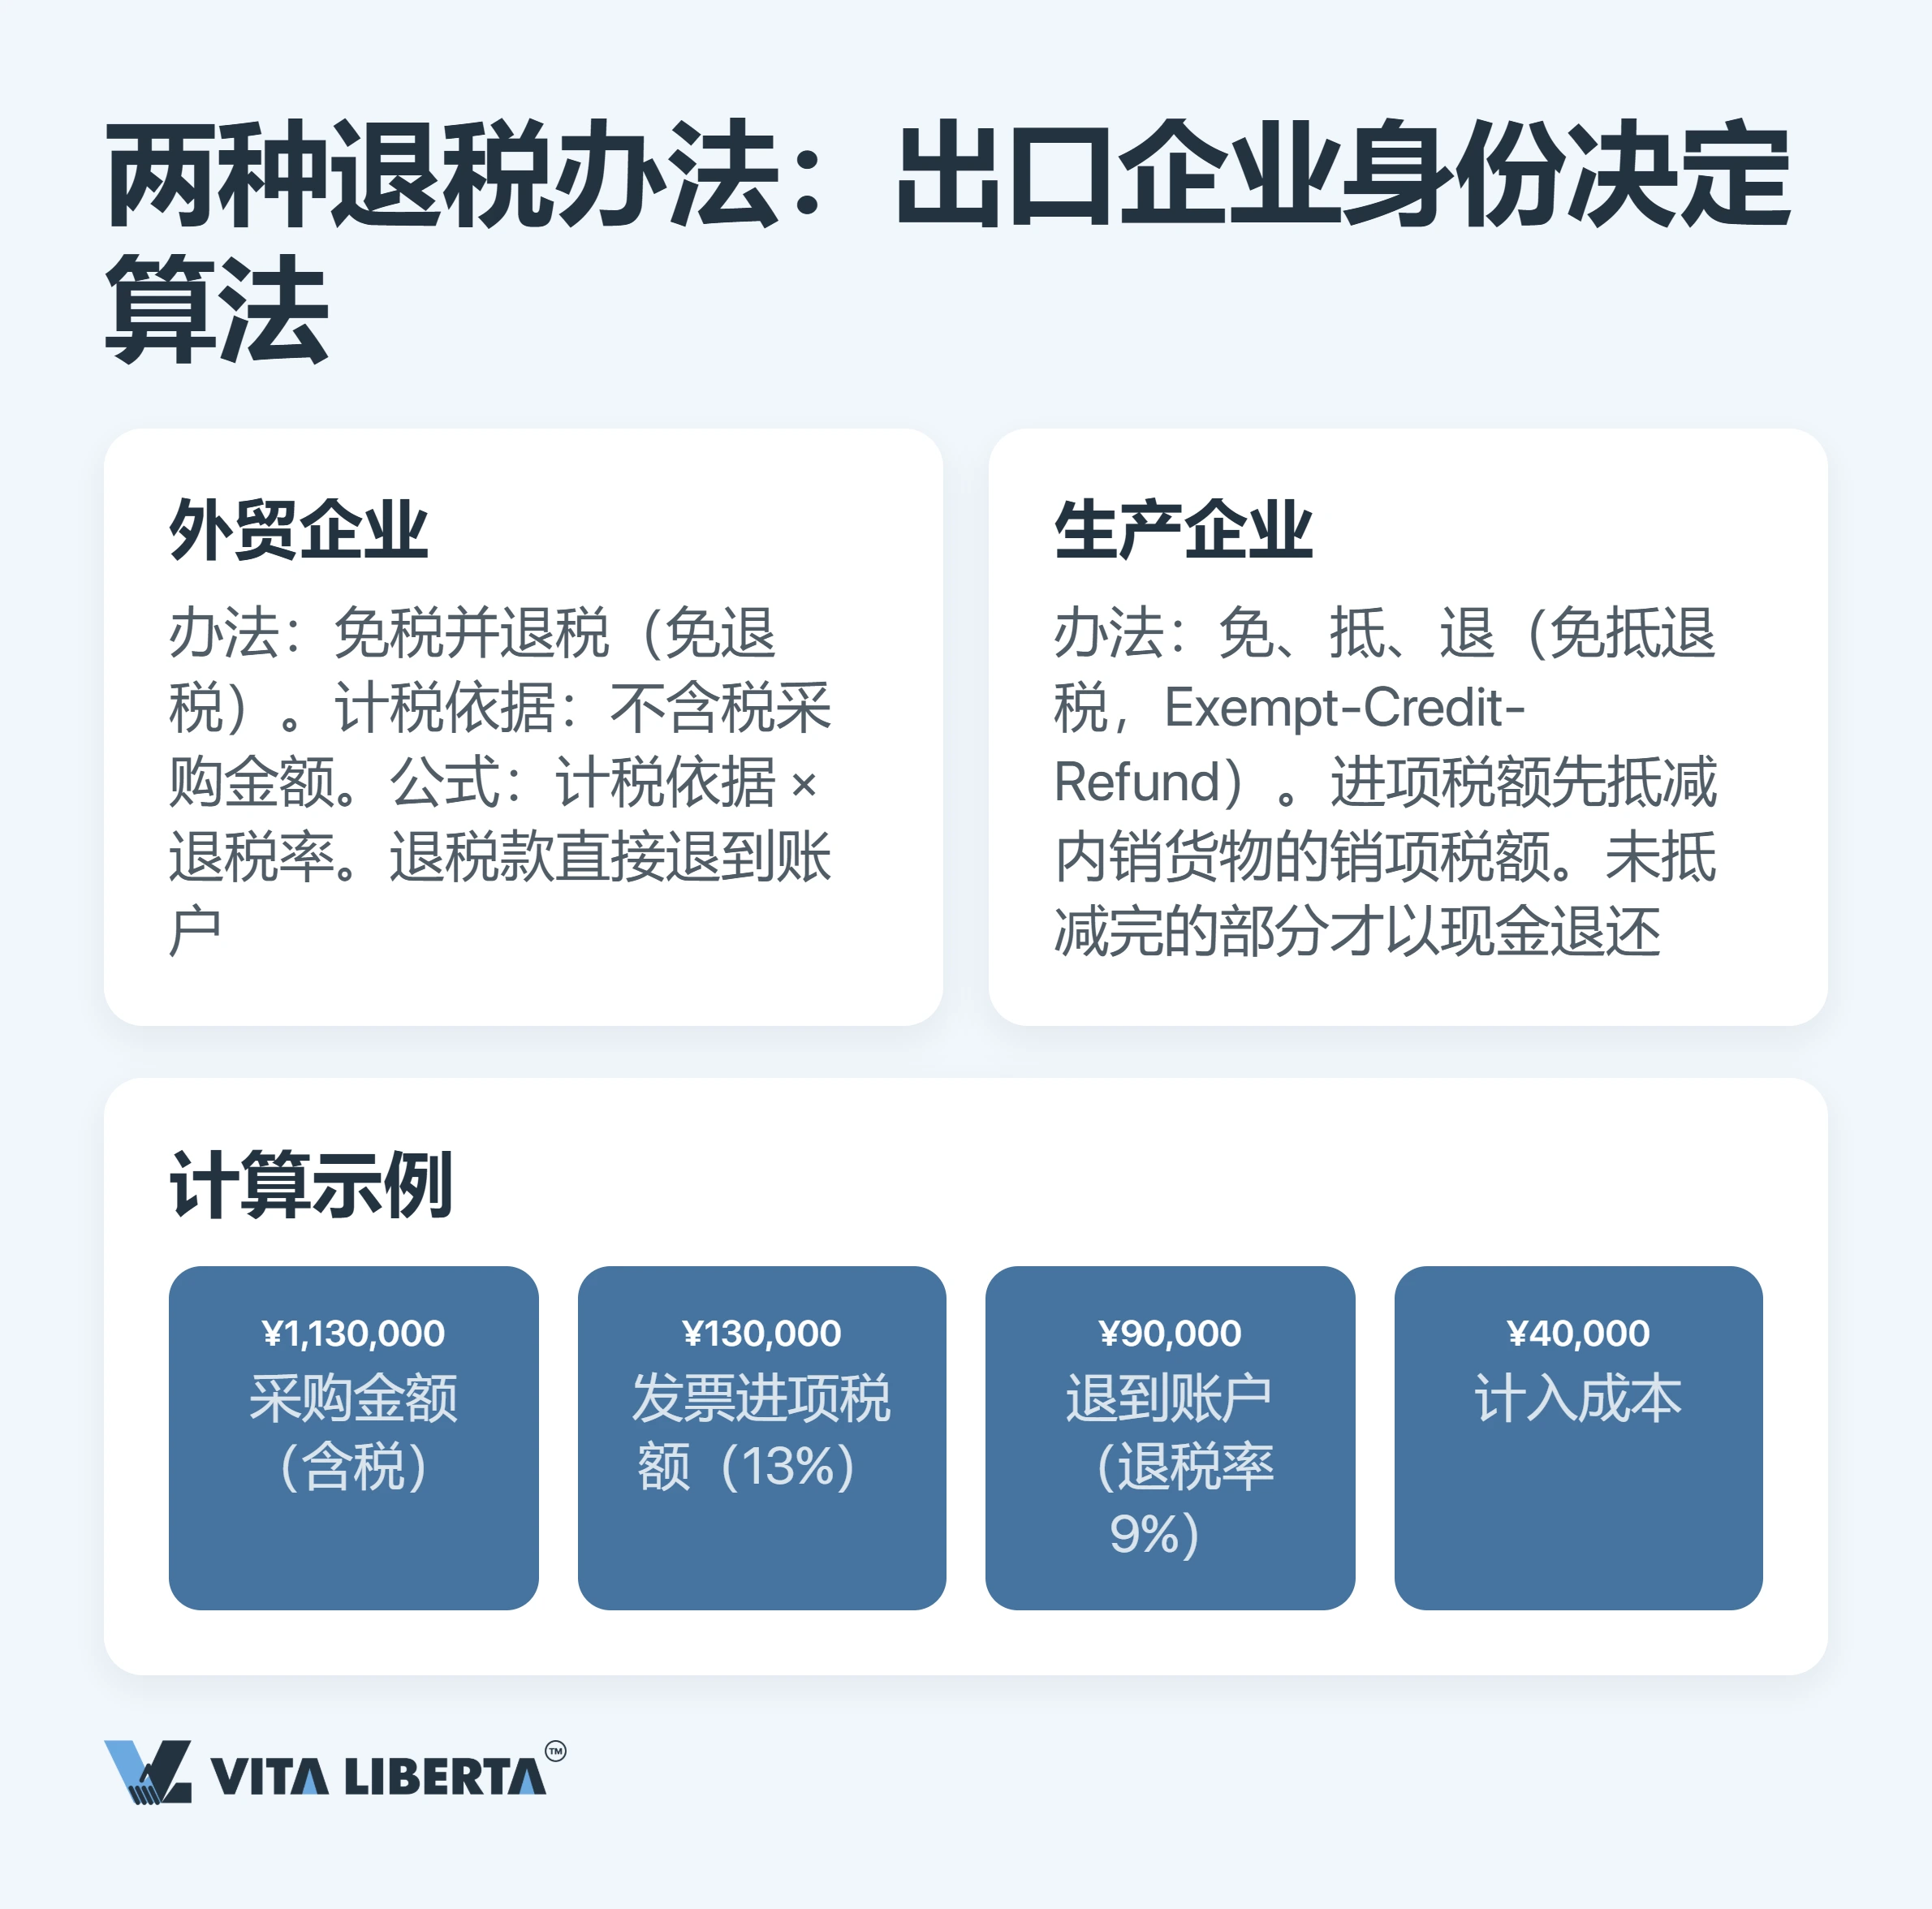
- 外贸企业适用”免退税”:不含税采购额乘以退税率。
- 生产企业适用”免抵退税”:进项税先抵减内销的销项税,抵不完的余额才退现金。
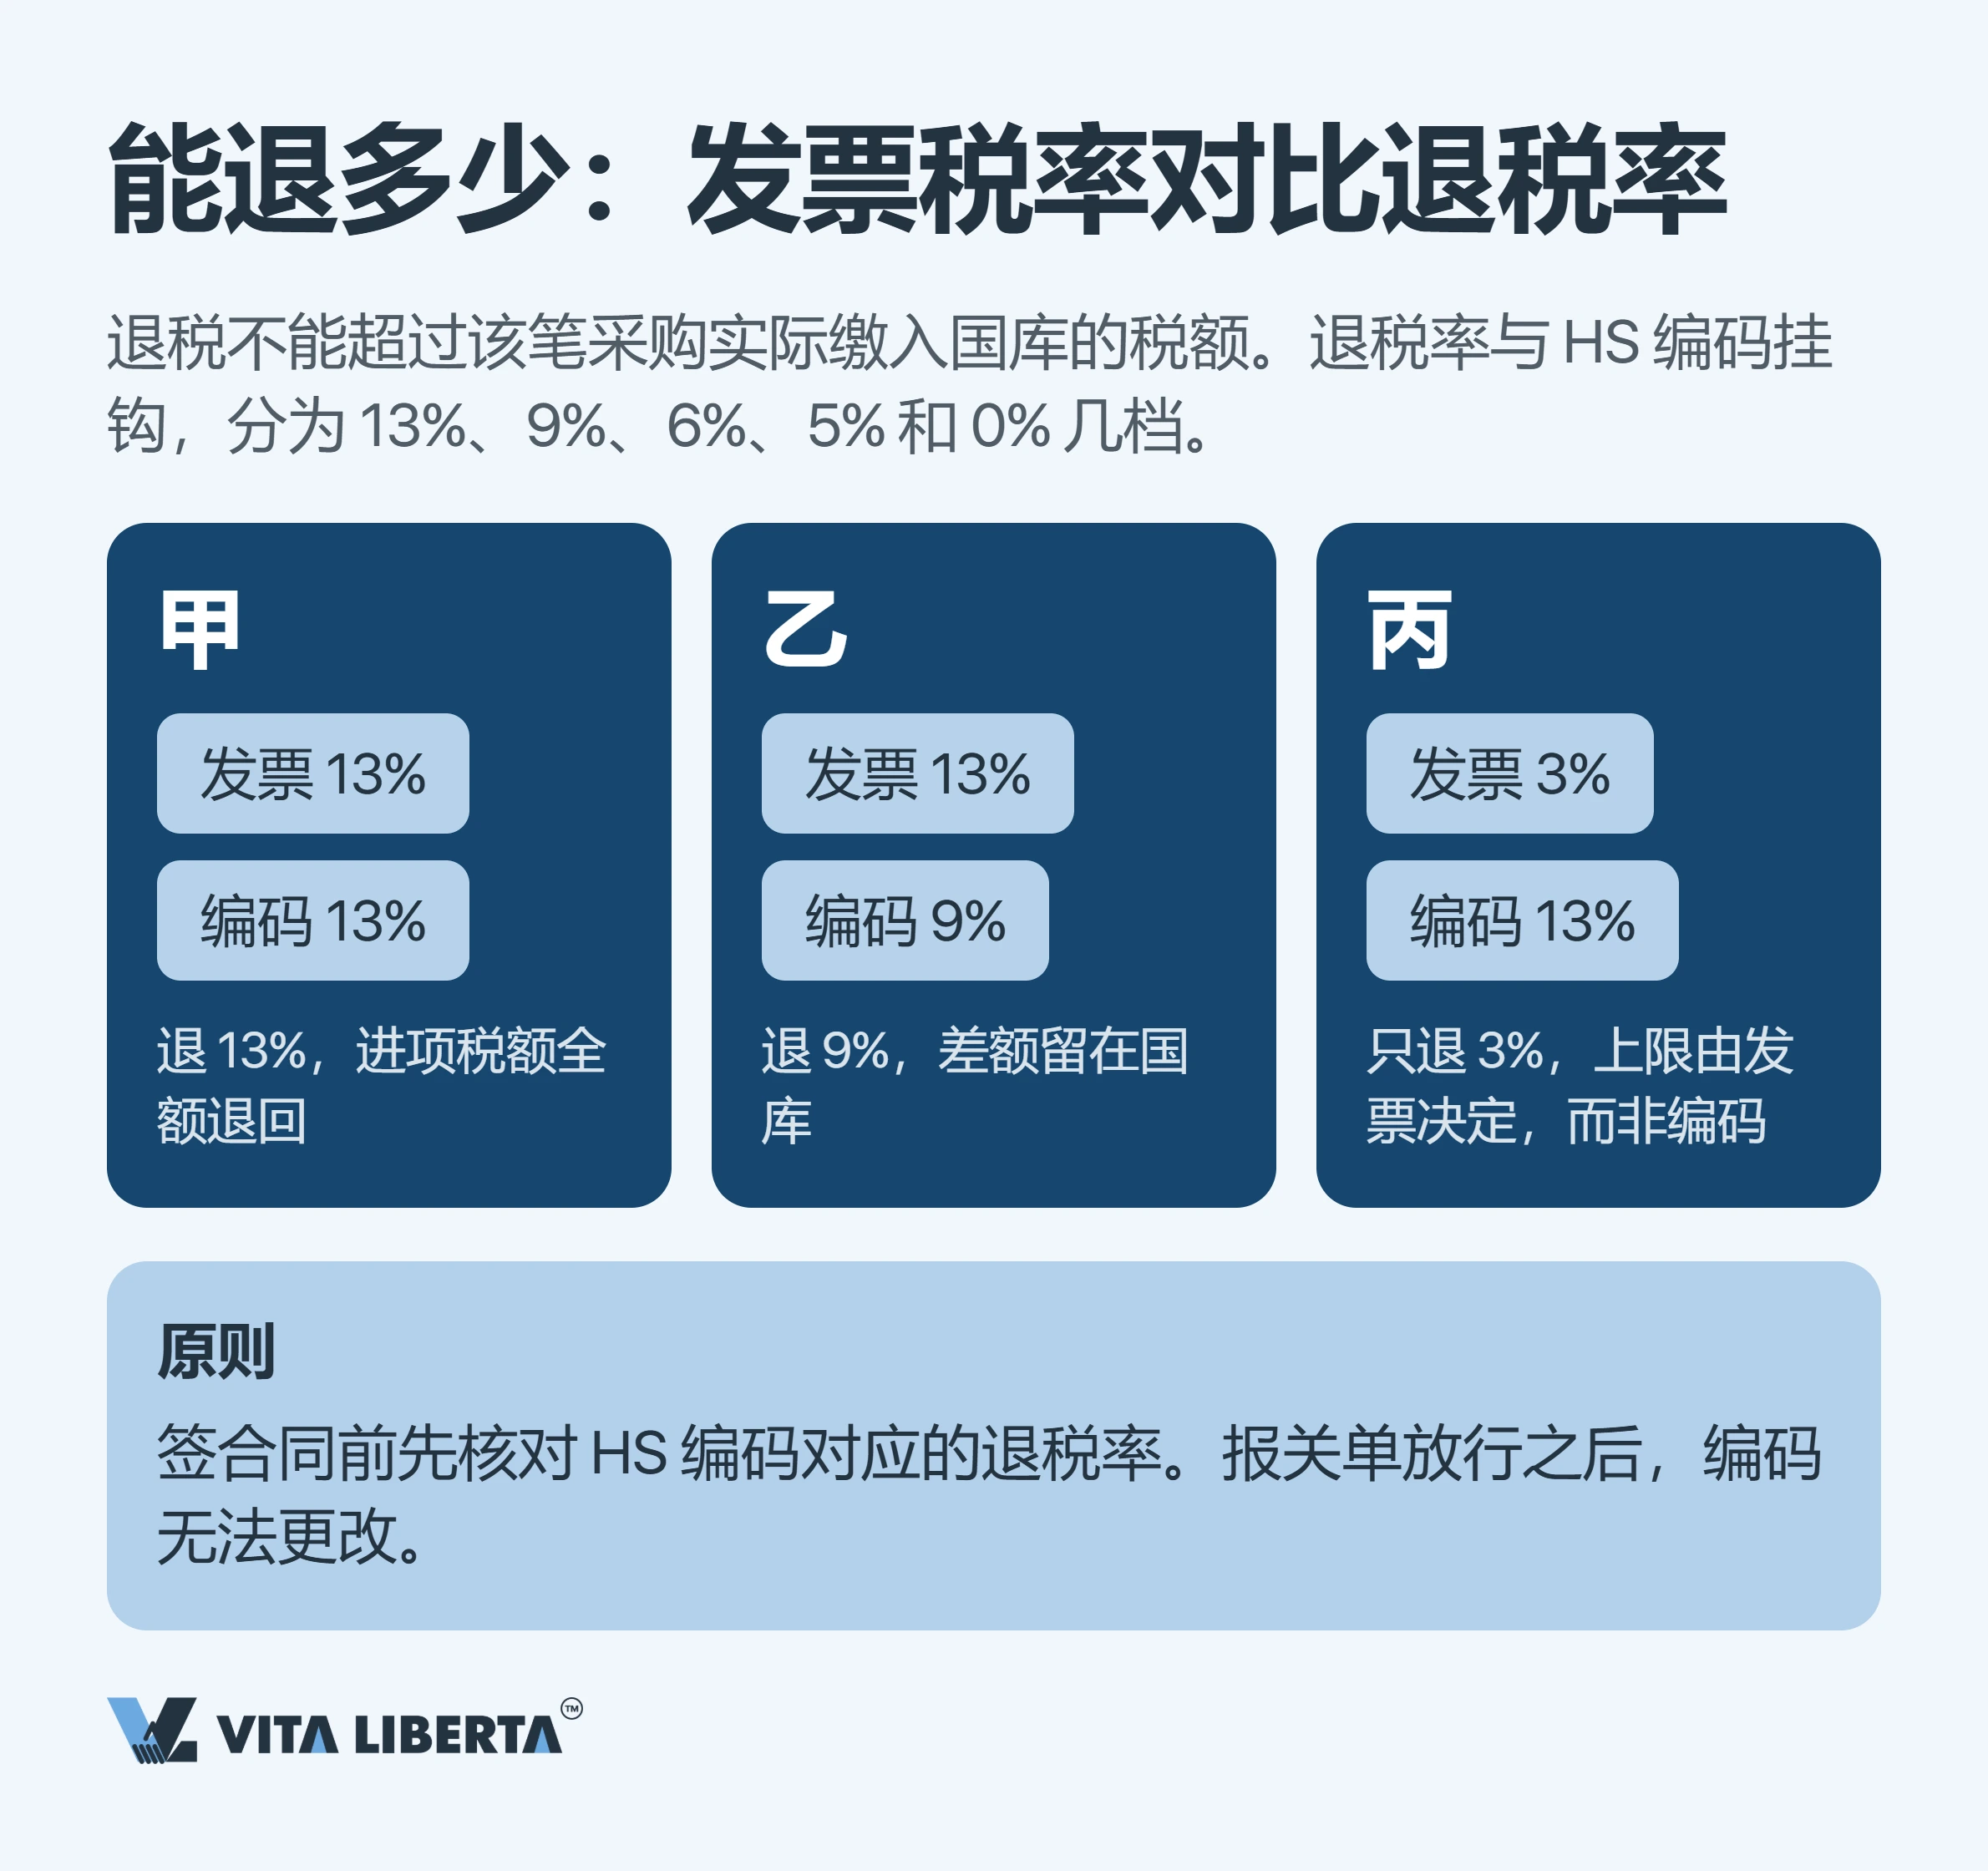
算一笔账:
| 项目 | 金额(元) |
| 采购额(取得13%专用发票) | 1,130,000 |
| 进项税 | 130,000 |
| 按9%退税率退回 | 90,000 |
| 永久留在成本里 | 40,000 |
结论:退税不是”退13%”的权利,而是三个变量的函数。出口企业能直接掌控的只有一个,就是选择一般纳税人供应商。

单证与期限:流程卡在哪里
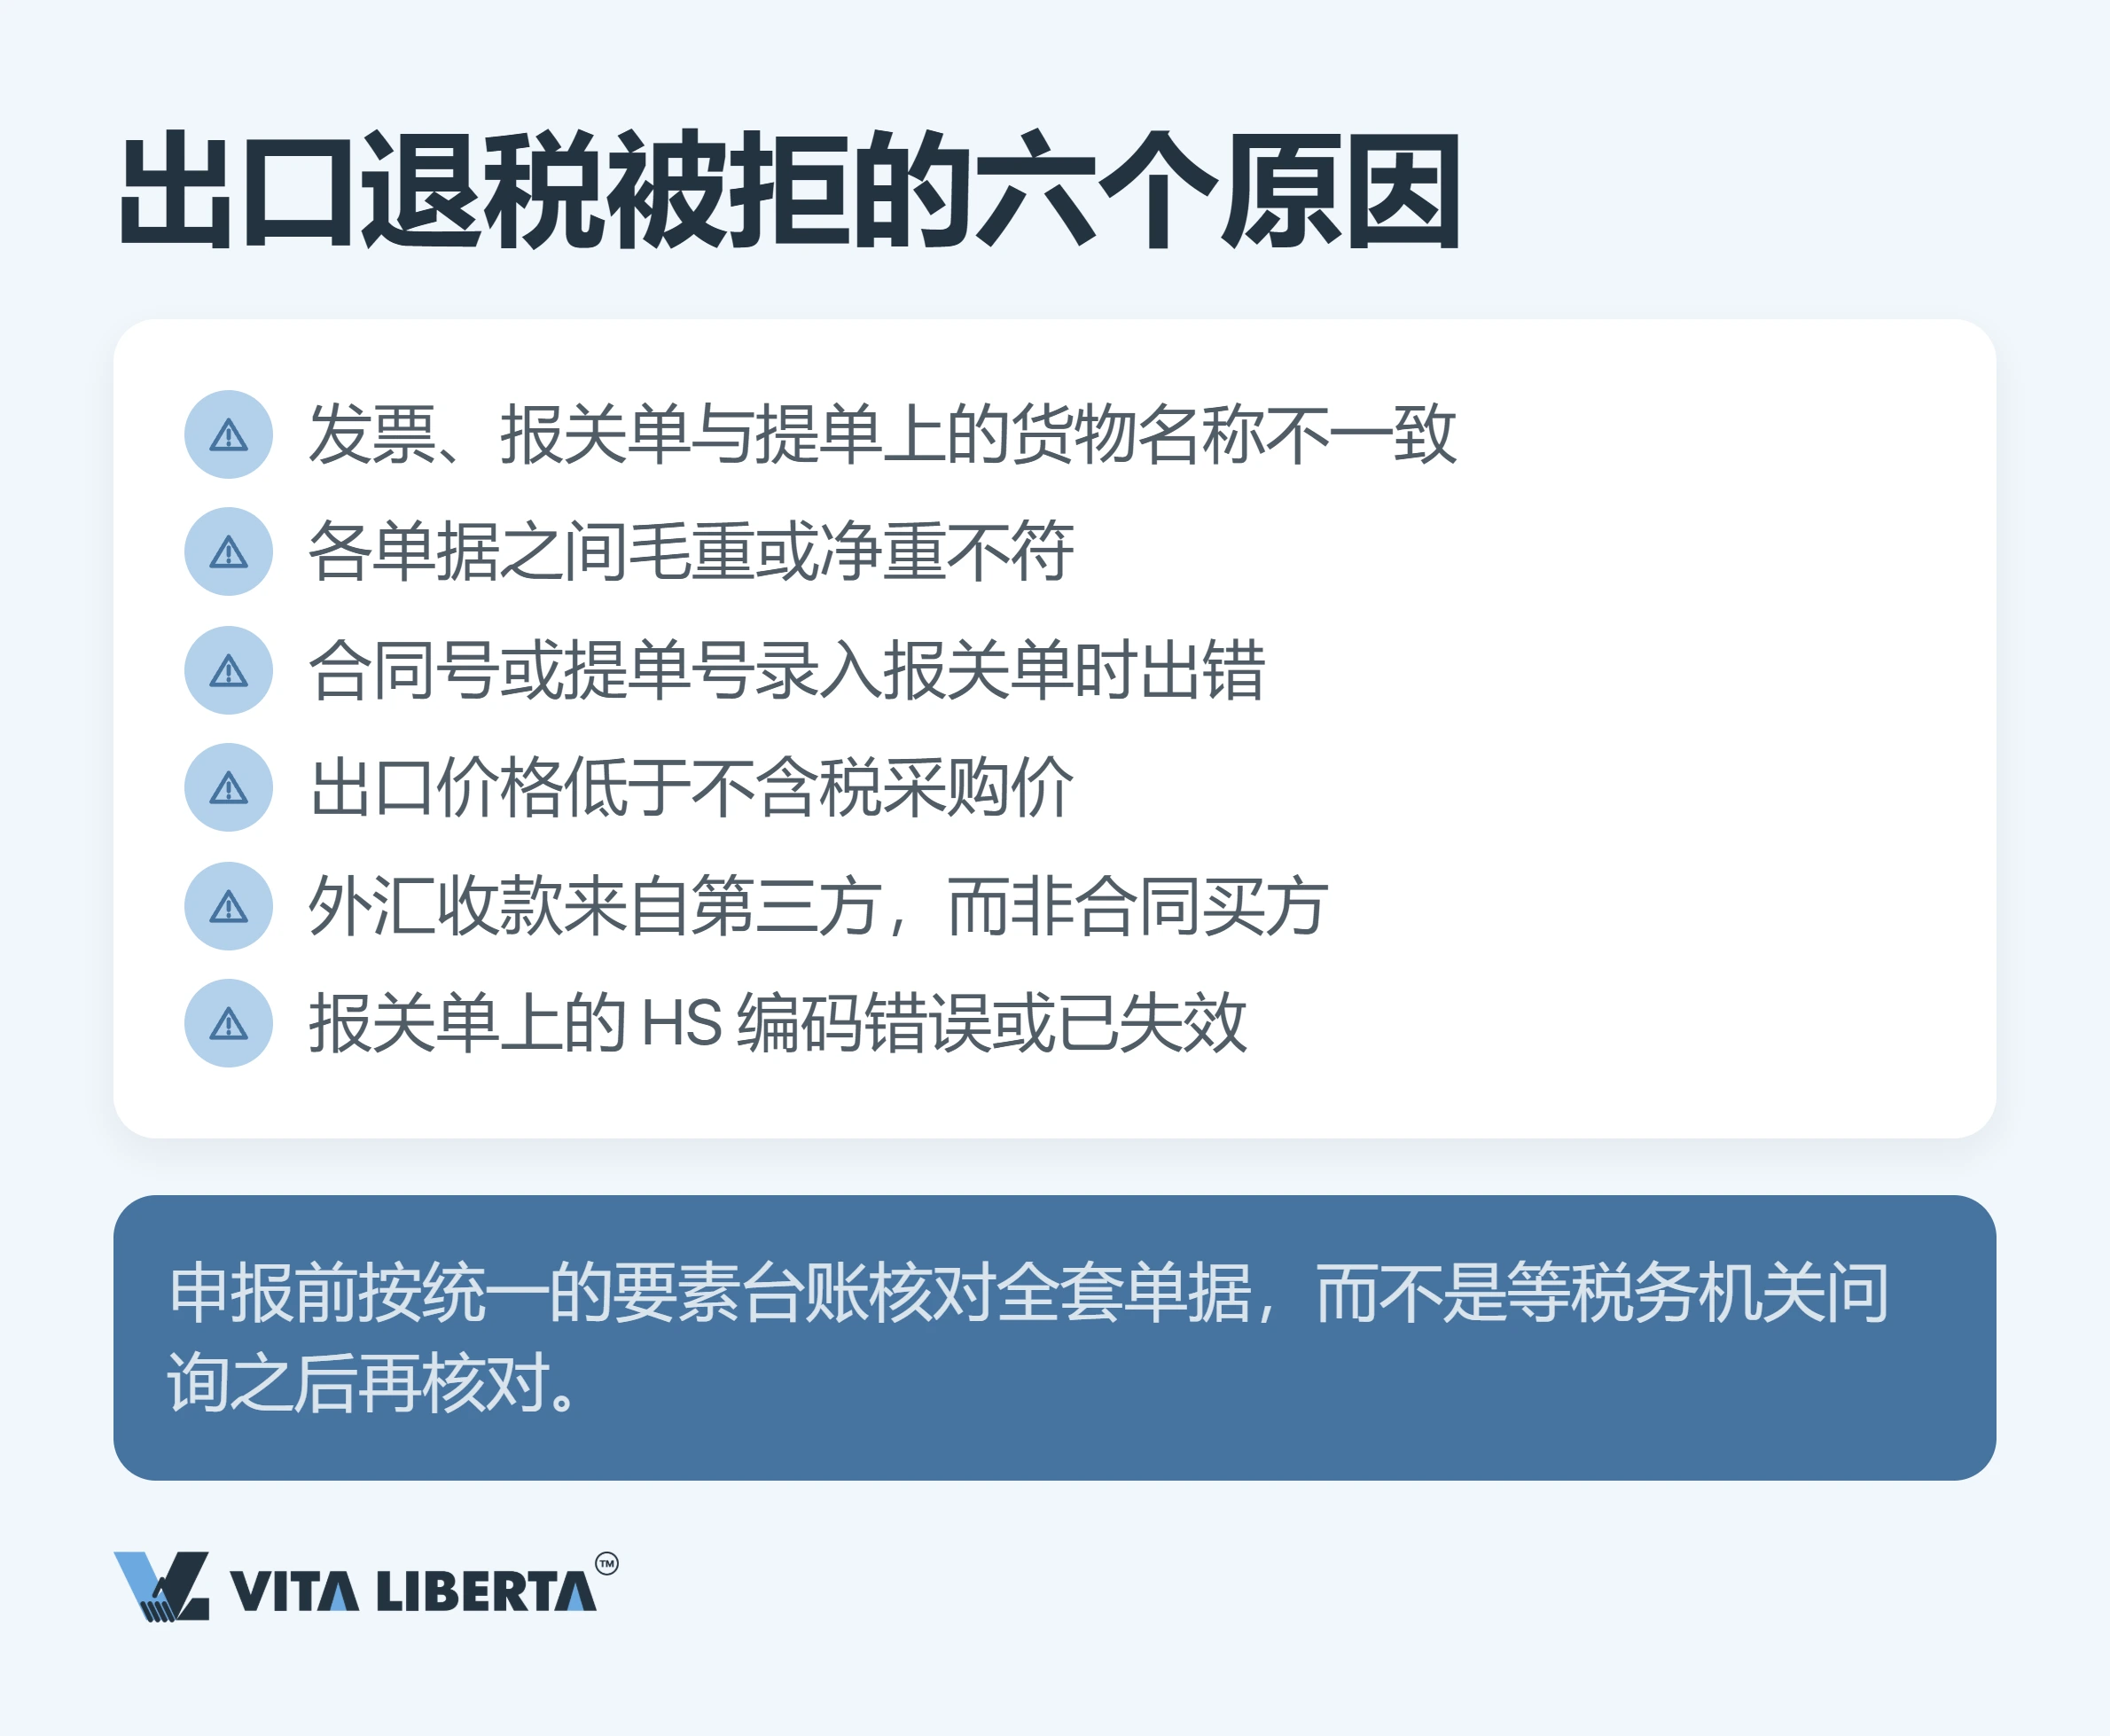
被拒退,很少是因为条款本身有争议,几乎都是单证之间的数据对不上。
单证:多一个字的代价
申报时报送的。 外贸企业向税务机关报送:
- 供应商开具的增值税专用发票;
- 出口报关单(委托出口则为受托方的《代理出口货物证明》);
- 采购和出口的电子明细。
税务机关会拿这些数据与海关电子信息核对。
留存备查、不必报送的:
- 购销合同;
- 提单或其他运输单据;
- 国内段和国际段的运费发票;
- 与报关行的委托协议。
这些材料要在申报后15日内收齐、编好目录,留存10年(国家税务总局公告2026年第5号,第44—45条)。
必须对得上的。 报关单和发票上的商品名称、计量单位必须一致。以下情况不只是退不了税,这批货还要按内销征税(同上,第23条、第57条):
- 发票上的名称或数量与供应商的发货单据不符;
- 报关单上的名称、数量或重量与运输单据不符,且超出合理损耗。
价格。 现行文件里没有”低于采购价出口即不予退税”的单独规定。但采购价或出口价明显偏高又说不出正当理由的,这批货会从退税改为免税,进项税不再退还(财政部 税务总局公告2026年第11号,第九条)。
期限:三个阶段,首次申报更重
官方并没有”三个月办结”的说法。但从出货到到账,实际常常要好几个月,这件事应该写进资金计划,而不是放在备注里。
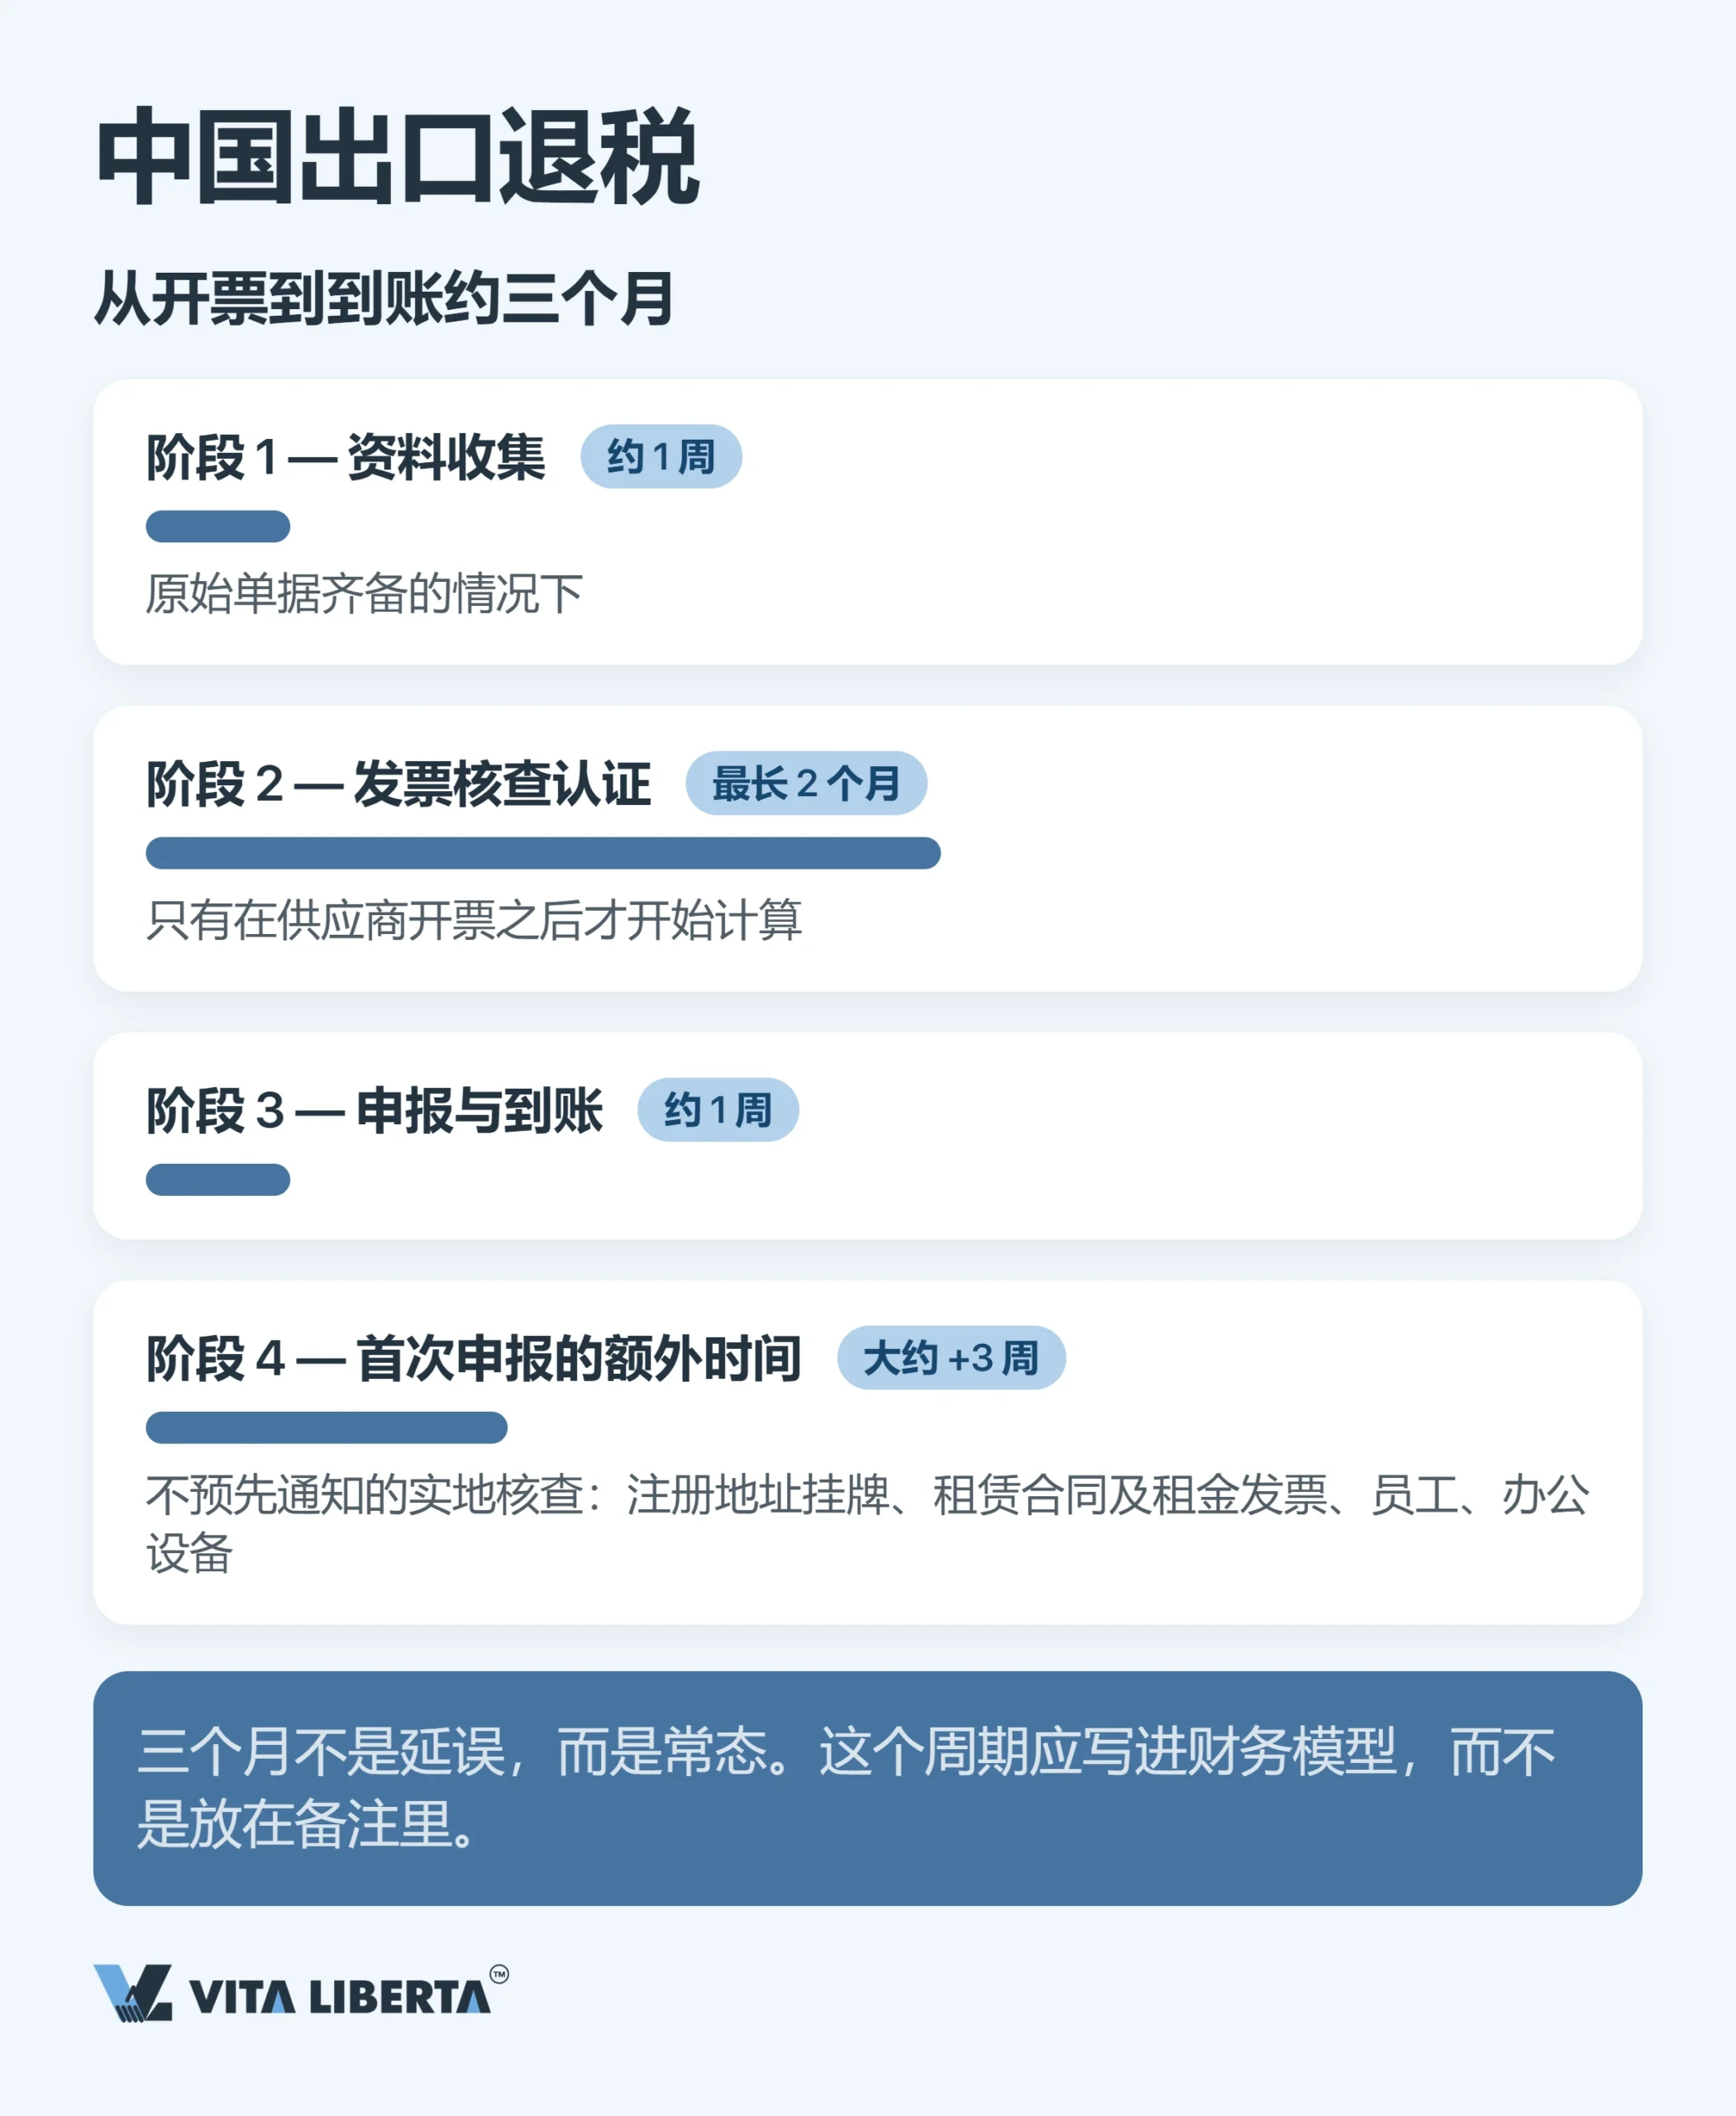
- 收集资料:原始单据齐全的话,大约一周。
- 等发票开出并在电子系统里确认:最长、最难预估的一段。供应商开了票,流程才算真正开始。
- 申报和到账:税务机关没有疑点时,用时反而较短。
硬期限是有的:
- 从出口次月起,到次年4月30日前申报;同一日期前,外汇也要收回来。
- 错过的,可以带着收汇材料补报,但最晚不超过出口之日起36个月。
过了这条线,2026年1月1日以后出口的货物一律按内销缴纳增值税(财政部 税务总局公告2026年第11号,第九条;国家税务总局公告2026年第5号,第48条)。
首次申报要单独准备。属于国家税务总局所列情形的,税务机关可以实地核查,出口企业必须配合(国家税务总局公告2026年第5号,第52条)。核查看的是真实经营的痕迹:注册地址有没有招牌,有没有租赁合同和房租发票,有没有员工和办公设备。
| 环节 | 规则怎么写 | 实务中的风险 |
| 发票确认 | 退税凭供应商的增值税专用发票申报;数据与供应商、海关的电子信息一致,税务机关才受理(国家税务总局公告2026年第5号,第18条、第26条) | 等票、等确认最耗时,应从第一天起计入现金流,而不是留到最后 |
| 退税率锁定时点 | 适用哪档退税率,以报关单上的出口日期为准(财政部 税务总局公告2026年第11号,第三条) | 签约、付款、报关申报的日期都不影响;调整当月,只看出口日期 |
| 收汇 | 出口次年4月30日前收汇;收汇材料由企业留存,特定情形可按规定清单视同收汇(国家税务总局公告2026年第5号,第48—51条) | 没收汇又不符合视同收汇的,不予退税;已退的税款要追回 |
| 企业类别 | 出口企业分为四个管理类别,参考纳税信用级别(A、B、M、C、D)确定 | 类别越低,人工审核越多;第四类企业每次申报都要附收汇材料(国家税务总局公告2026年第5号,第49条) |
2026年的变化
在部分行业收缩出口激励,已经成为系统性方向。清单调整的速度,比供应商改报价单还快。
从9%到6%再到零:2026年第2号公告影响谁
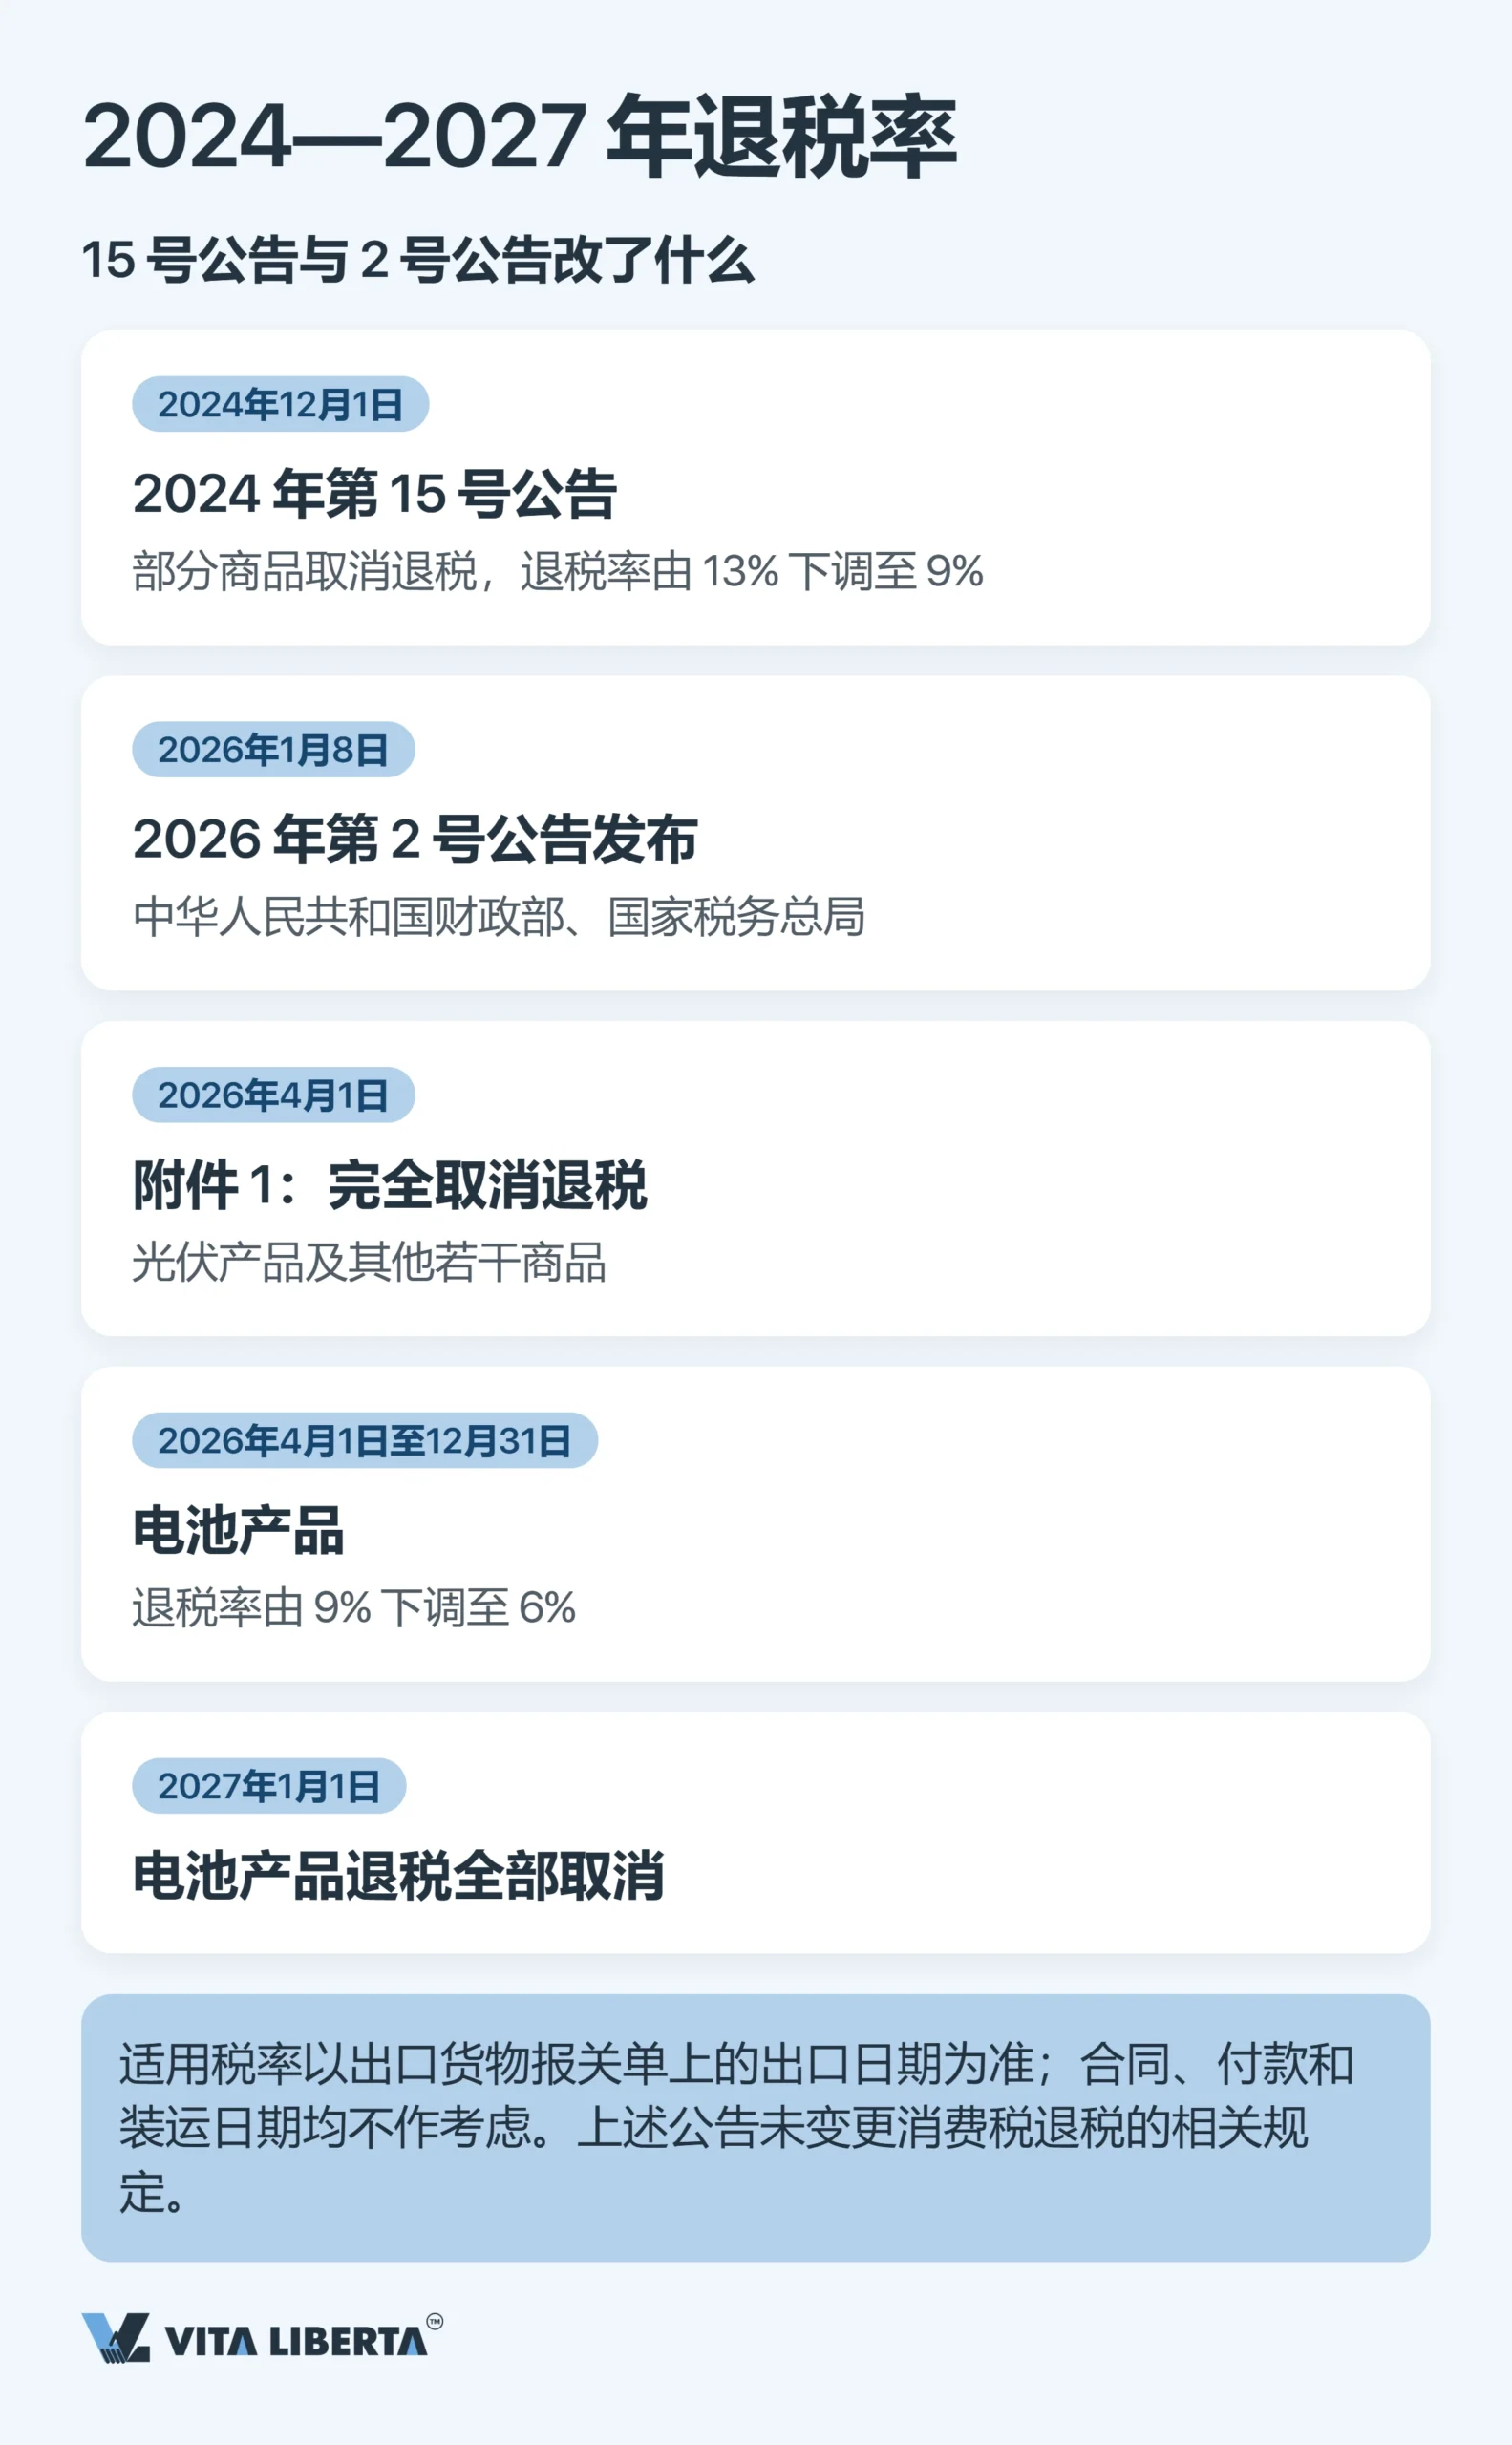
光伏组件出口企业,自2026年4月1日起一分退税都拿不到。这是2026年第2号公告(财政部 税务总局公告2026年第2号)的直接后果,该公告由财政部与国家税务总局于2026年1月8日联合签发。要记住三点:
- 附件1,退税归零。 光伏产品及清单所列的其他部分货物,自2026年4月1日起不再退还增值税。
- 电池,留有过渡期。 2026年4月1日至12月31日,退税率由9%降至6%;2027年1月1日起全部取消。
- 看出口日期,不看成交日期。 适用哪档退税率,由报关单上的出口日期决定;报关单的申报日期、付款日期都不起作用。
这是此前政策的延续。2024年第15号公告(财政部 税务总局公告2024年第15号)自2024年12月1日起:
- 取消了铝材、铜材等部分商品的出口退税;
- 把部分成品油、光伏、电池和部分非金属矿物制品的退税率由13%调到9%。
2026年第2号公告还专门写明:清单中的应税消费品,出口环节消费税的退(免)税办法维持不变。
重要提示: 取消退税不等于禁止出口,只是把9%—13%的税负转进了出厂价。供应商只说”增值税退税全取消了”,却拿不出附件里的具体编码,这时该向对方要依据,而不是去改采购预算。
退税这笔账:不是额外利润,而是止损
普通转售里,退税并不创造利润。它退回的是早已含在采购价里的税;不去申报,就等于把货值的9%—13%白白送给国库。真正的收益只出现在两种情形:
- 供应商自己不出口、合规经营,必须开专票。这部分进项税归出口企业,而过去它被摊进了价格。
- 向自己不办退税的中小工厂采购。大型出口企业都是自己全额退,没有可让的空间。
结论:这套程序的经济意义不在于赚,而在于不亏。每年采购300万元、发票税率13%,进项税约34.5万元。单证没备齐,退税率13%时损失的就是这一整笔,退税率9%时约23.9万元。

外贸企业出口退税:策略要点
这套制度的核心悖论在于:国家把程序形式化到了极致,发票、编码、电子核验、与海关全链条比对一应俱全;同时又通过附件清单留了一个”手动开关”,一纸公告就能改写。
- 退税率是变量,不是常数。 签约前按HS编码在退税率文库里核对。原则上等于增值税税率,但部分商品已下调或为零。
- 退税权跟着出口企业走。 在中国拥有具备一般纳税人身份的自有法人,是把税款留给自己、而不是留给中间商的唯一办法。它可以自营出口,也可以委托代理出口。
- 退税到账有滞后。 等供应商开票、确认要拖上数月,而申报和收汇都卡在次年4月30日。这是营运资金的参数,不是记账细节。
所以,出口退税不该被当成交易收尾时的手续,而应该在挑选供应商、确定商品编码时就算进去。签约前就算清退税率的企业,掌控的是成本;报关放行后才想起退税的企业,只能记录损失。
常见问题
不能直接申请。只有具备一般纳税人身份的境内法人才能办理退税:以自己名义出口,或者委托代理出口并取得受托方开具的《代理出口货物证明》。解决办法:设立自己的出口公司;或者与出口企业签合同,把转让退税收益的义务写进价格。
最多按专用发票上的税率退,也就是3%;如果供应商适用1%优惠征收率(执行到2027年12月31日),就只有1%。HS编码对应的退税率再高,也抬不高这个上限。解决办法:采购量稳定的话,3%和13%之间的差额,通常足以覆盖换成一般纳税人供应商的成本。
按4月的退税率。3月申报本身保不住什么:稽核人员看的是”出口日期”一栏,而不是申报日期。差额由合同中承担这一风险的一方负担。解决办法:在退税率调整前后的过渡月份,合同里写清出口日期顺延时差额由谁承担,报关环节别放任不管。
典型原因:发票与报关单的商品名称或计量单位不一致;报关单与运输单据的名称、数量或重量不一致;没有按期收汇;采购价或出口价明显偏高且没有正当理由。其中部分不一致,不仅退不了税,还要按内销征收增值税。解决办法:申报前按一份统一的信息台账逐项核对,而不是等税务机关发函后再补救。
价格会上涨,涨幅正好等于工厂过去从国库拿回的那部分。附件1商品自2026年4月1日起取消退税。电池在2026年12月31日前按6%(原为9%)退税,2027年1月1日起全部取消。解决办法:要求供应商提供HS编码,自己对照清单核实。只说”增值税取消了”却给不出编码,是谈判手法,不是涨价的理由。