Hongkong
 China




中国本土に進出する外国企業が、最初から大規模な投資を行うことはまれです。多くの場合、まず小規模な拠点を置き、需要を見極め、取引先の工場と関係を築き、ブランドの信頼性を高めます。この役割を担うのが駐在員事務所です。限られた予算で、中国における合法的な拠点を持つことができます。本記事では、必要書類、登記にかかる期間、想定しておくべき税負担について解説します。
駐在員事務所の法的な位置づけ
駐在員事務所(正式名称:外国企業常駐代表機構、Representative Office)は、外国企業が中国に設ける拠点で、独立した法人格を持ちません。つまり、別会社ではなく本社の一部として扱われ、事務所の債務や責任は最終的に本社が負います。設立の申請は市場監督管理局(SAMR)が審査します。同局が発行する登記証は、その後の銀行口座開設、人員の手続き、税務登記の基礎となります。
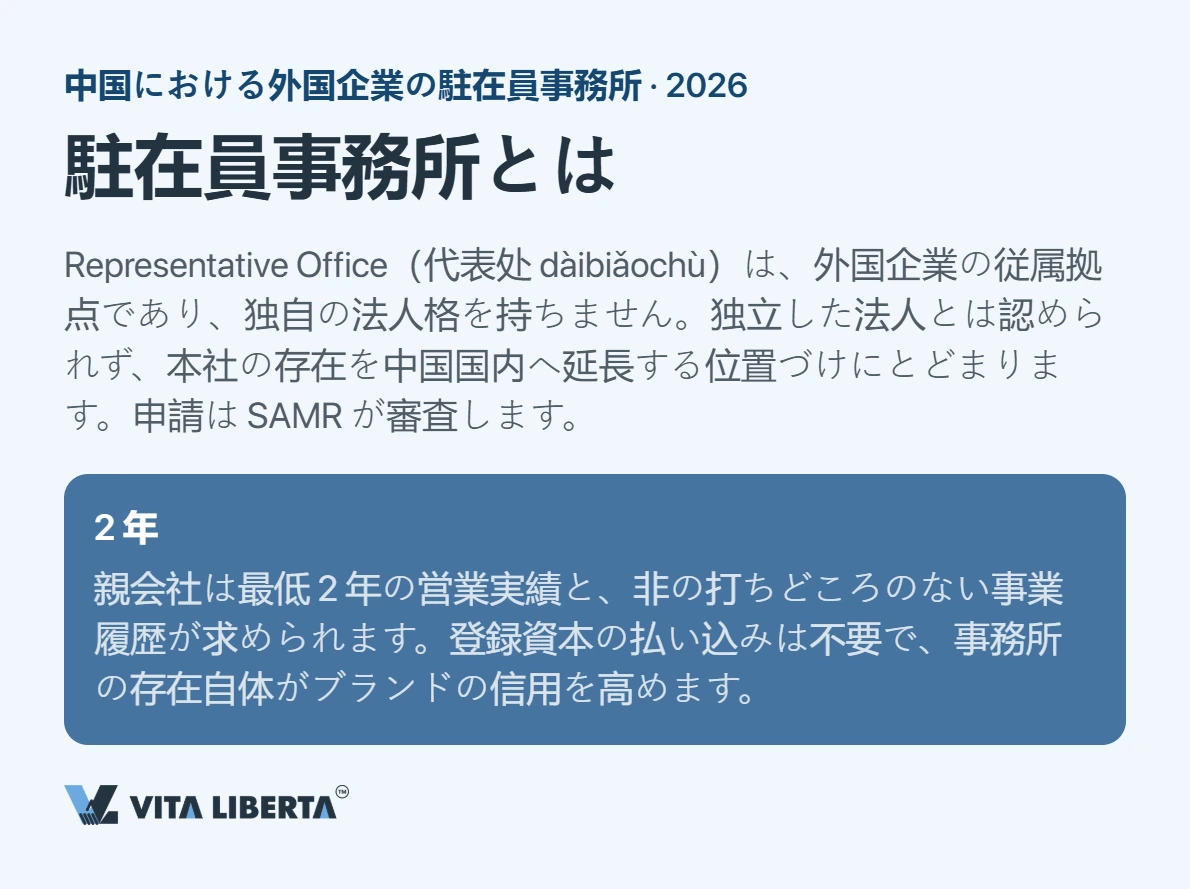
申請には条件があります。本社が設立から2年以上経過しており、事業上の問題がないことが必要です。設立して間もない企業は対象外となるため、中国進出を検討する企業グループは、早めに体制づくりを進めることが一般的です。
メリットと制約
最大のメリットは設立が比較的容易であることです。一方で、認められる活動範囲はかなり限られています。
認められている活動
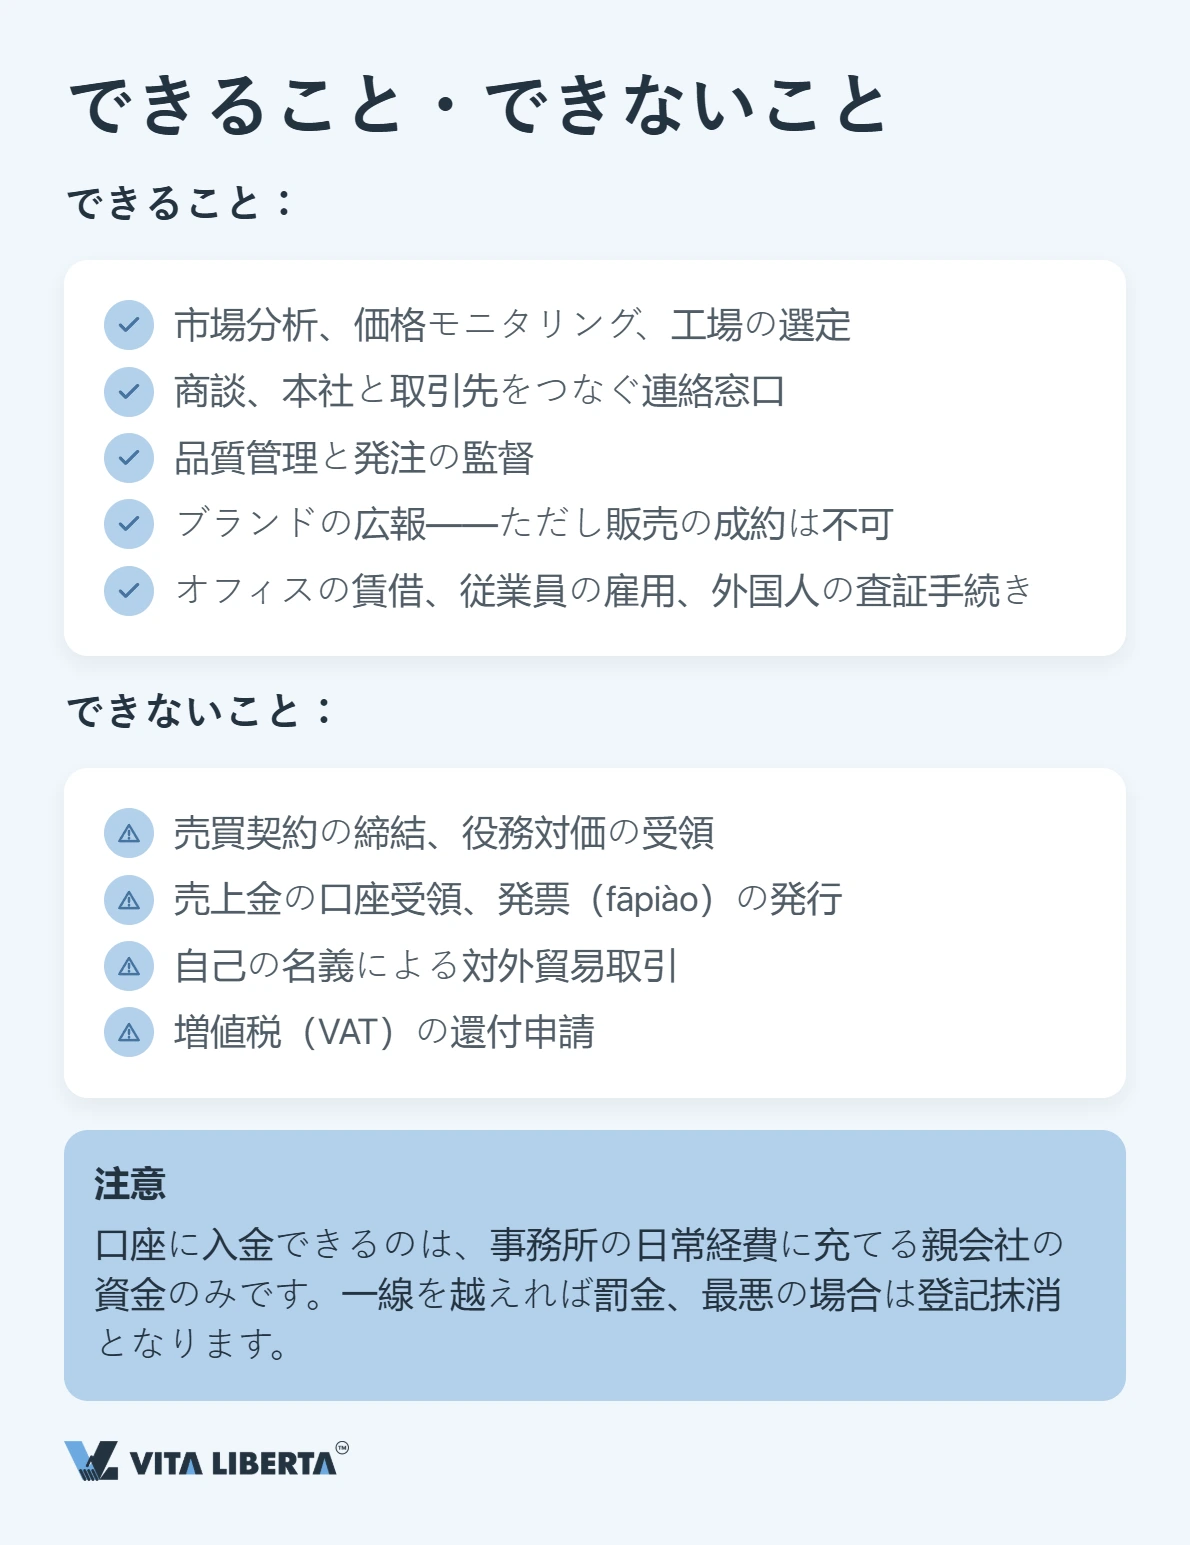
駐在員事務所は、市場調査や価格動向の把握、委託先工場の選定を行うことができます。本社と中国の取引先との間で連絡や交渉の窓口にもなれます。生産現場での品質管理や、受注案件の進捗管理も可能です。本社製品の宣伝活動も行えますが、販売契約は本社が締結する必要があります。このほか、事務所の賃借、スタッフの雇用、外国籍社員のビザ手続きの支援も行えます。
さらに、登録資本金は不要です。実際にオフィスを構えることで、中国の取引先に対して長期的に市場に取り組む姿勢を示すこともできます。
禁止されている活動
駐在員事務所は、売買契約の締結や、サービスの対価の受領ができません。売上代金を口座で受け取ることも、発票(中国の正式な領収書・請求書)を発行することもできません。自社名義での輸出入業務や、増値税の還付申請も認められていません。
⚠️ 口座の資金に注意。 駐在員事務所の口座に入金できるのは、本社から送金される事務所の運営経費に限られます。これに違反すると、まず罰金が科され、重大な場合は登記が抹消されることがあります。
登記に必要な書類
書類の準備は最も手間がかかる工程で、遅れの原因にもなりやすい部分です。当局は各書類の真正性を細かく確認するため、本社の書類は早めに中国語へ翻訳し、認証手続きを済ませておく必要があります。
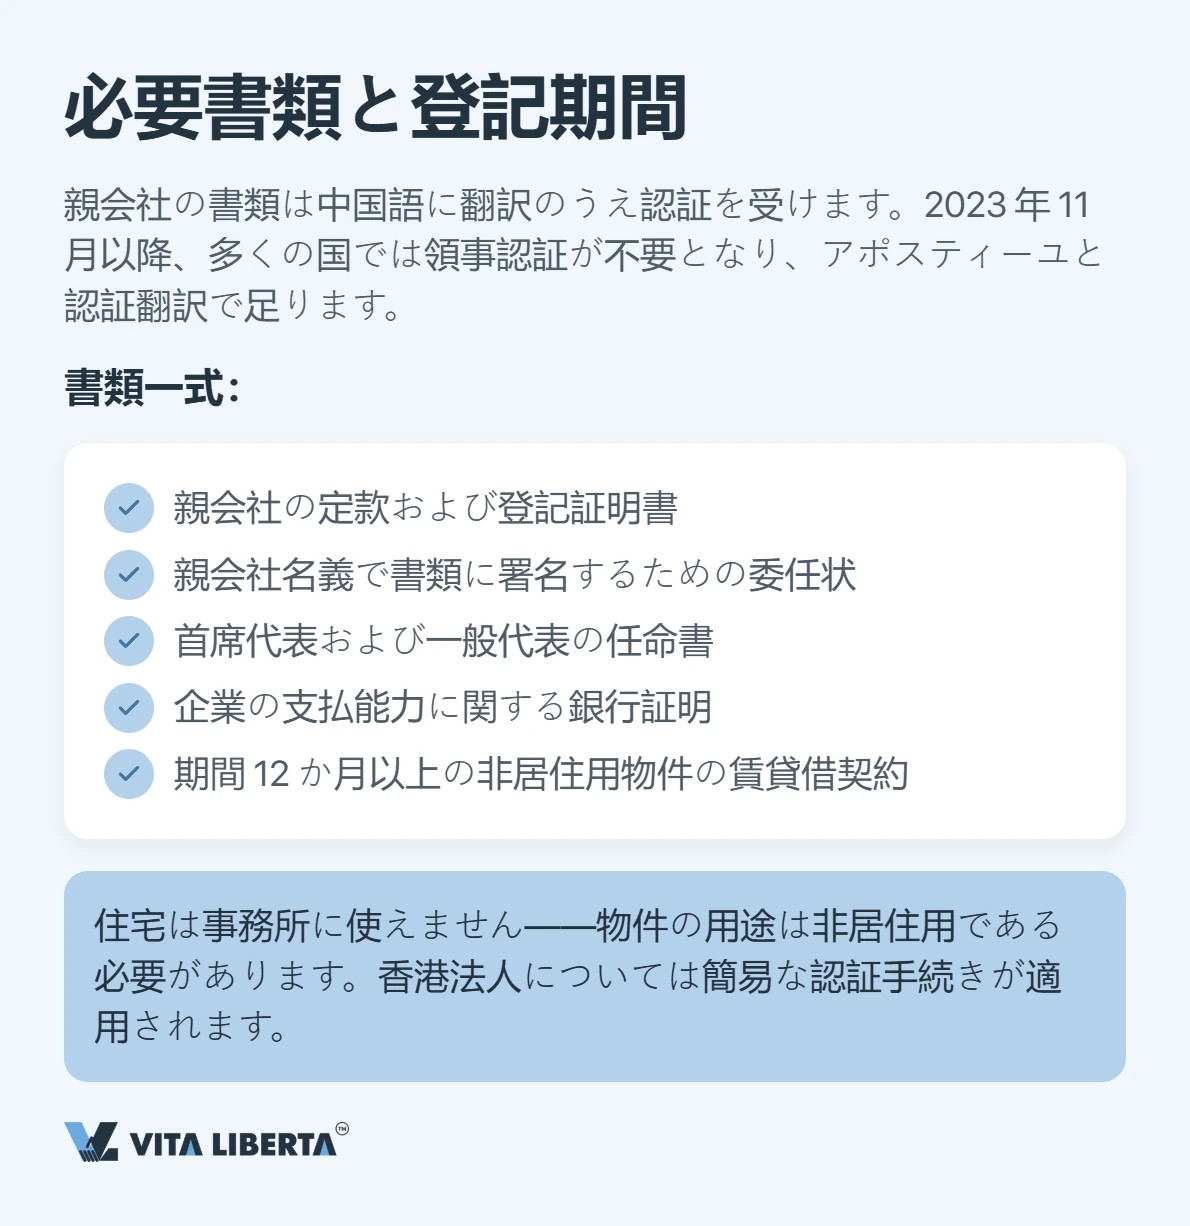
基本的な書類は次のとおりです。
- 本社の定款および履歴事項全部証明書(登記簿謄本)
- 本社を代表して署名する権限を与える委任状
- 首席代表および代表の任命書
- 取引銀行が発行する資金信用証明
- 非住居用物件の賃貸借契約書(契約期間12か月以上)
2023年11月、中国で「外国公文書の認証を不要とする条約」(アポスティーユ条約)が発効しました。日本を含む多くの国では領事認証が不要となり、アポスティーユと認証済みの翻訳で足りるようになっています。香港企業については、簡素化された手続きが適用されます。なお、住居用物件は事務所として認められないため、非住居用の物件を用意する必要があります。
駐在員事務所の設立をご検討ですか?
- 駐在員事務所の適否を判定
- WFOEと目的別に比較
- 形態上の制約を解説

登記の流れと期間
手続きは次の順番で進みます。
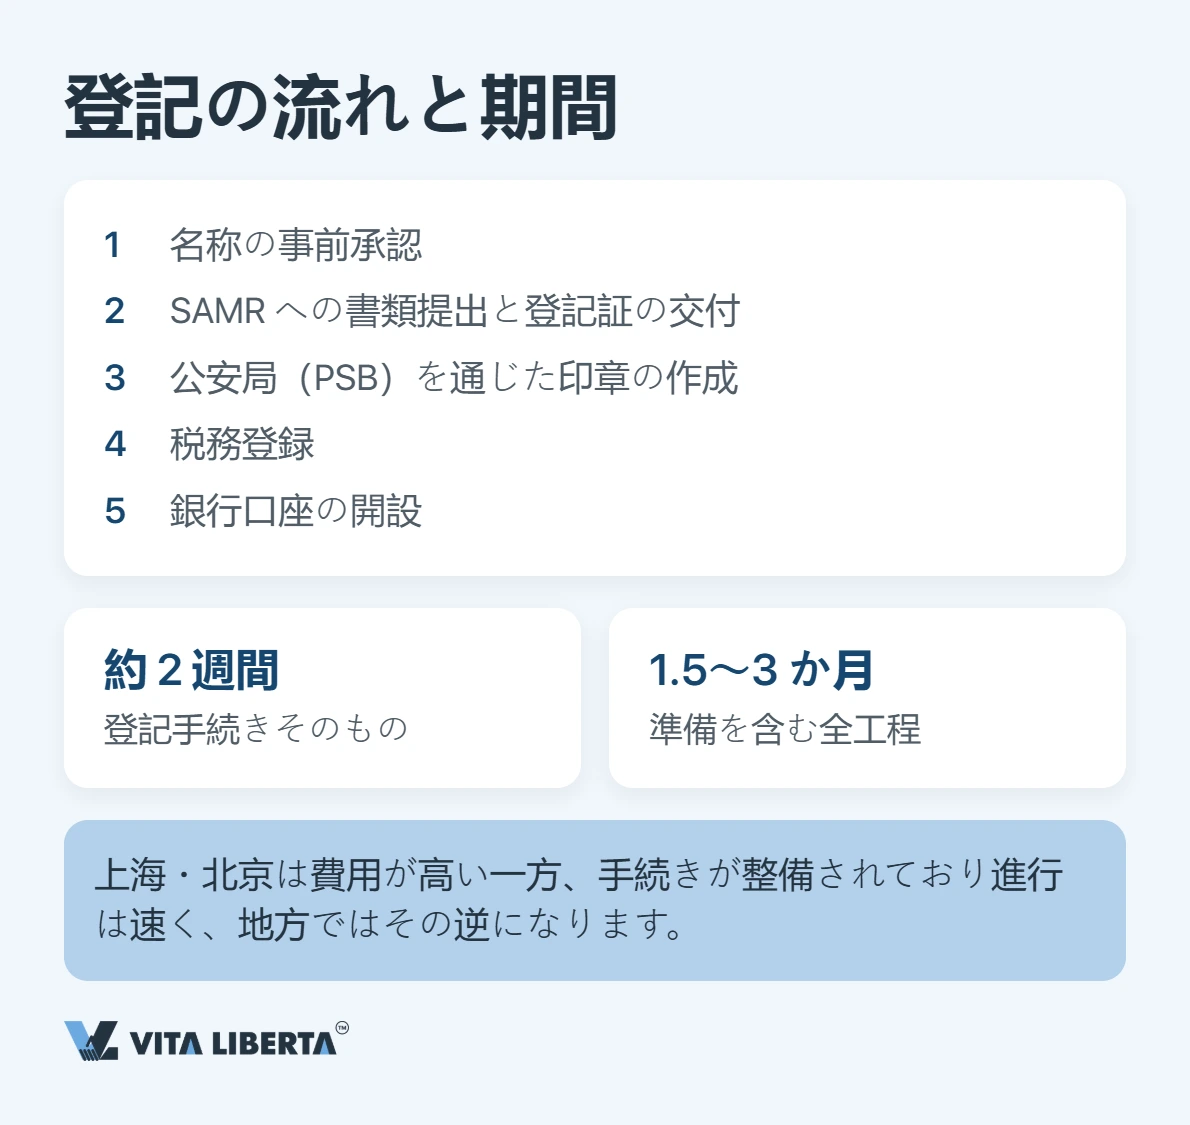
- 名称の事前確認:名称は、国名、本社の中国語名称、「代表処」(Representative Office)の文言で構成されます。
- 市場監督管理局への申請書類の提出と登記証の取得
- 公安局での承認と印章の作成
- 税務登記
- 銀行口座の開設
登記そのものは約2週間、その後の手続きにさらに2週間程度かかります。書類準備の期間を含めると、全体で1か月半から3か月ほどが目安です。上海や北京では手数料が比較的高めですが、手続きに慣れているため処理は早い傾向があります。地方都市では、その逆になることが多いようです。
設立費用と維持費用
| 費用項目 | 区分 | 備考 |
|---|---|---|
| 書類の認証・翻訳 | 一時費用 | 書類の量による |
| 登記手数料 | 一時費用 | 比較的少額 |
| 印章作成・口座開設 | 一時費用 | 比較的少額 |
| コンサルタント報酬 | 一時費用 | 地域により異なる |
| 家賃・記帳・税金・社会保険料 | 継続費用 | 主な支出 |
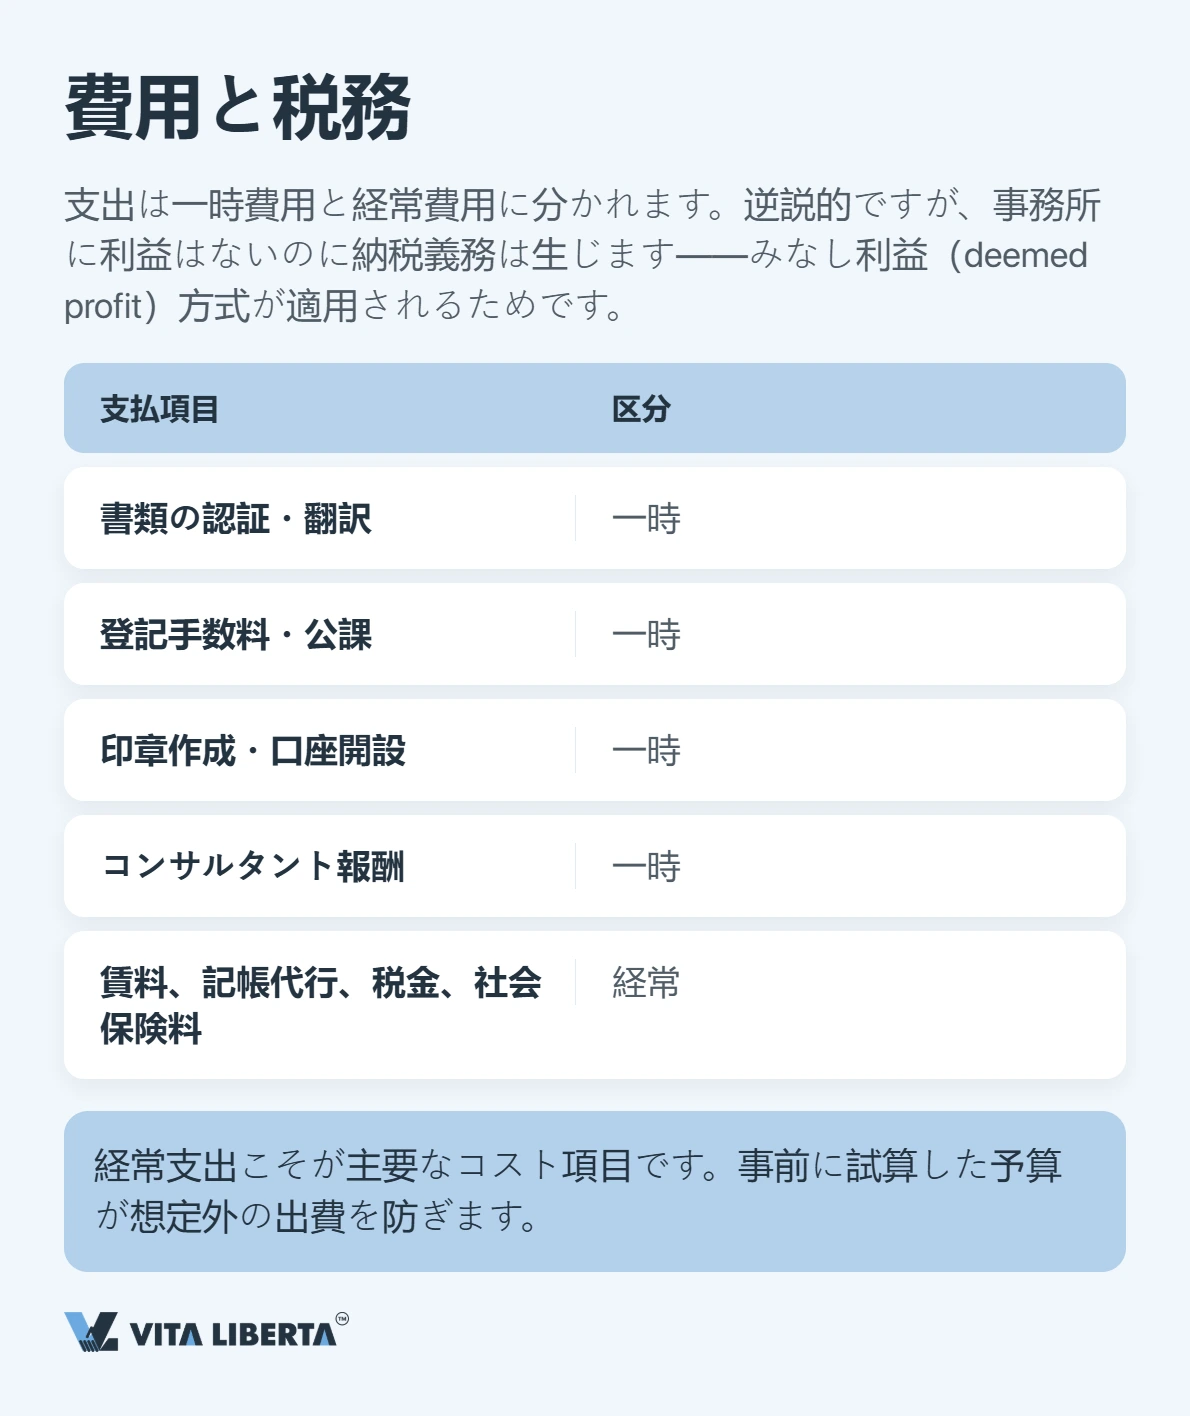
本社が海外にあり、現地の業務を代理人に任せる場合は特に、事前に予算を立てておくことが重要です。
駐在員事務所の課税
駐在員事務所には利益がありませんが、それでも税金はかかります。課税はみなし利益(deemed profit)の考え方に基づいて行われ、収入ではなく経費を基準とします。経費に一定の利益率を加えて課税所得を算定し、その額に企業所得税と増値税が課されます。
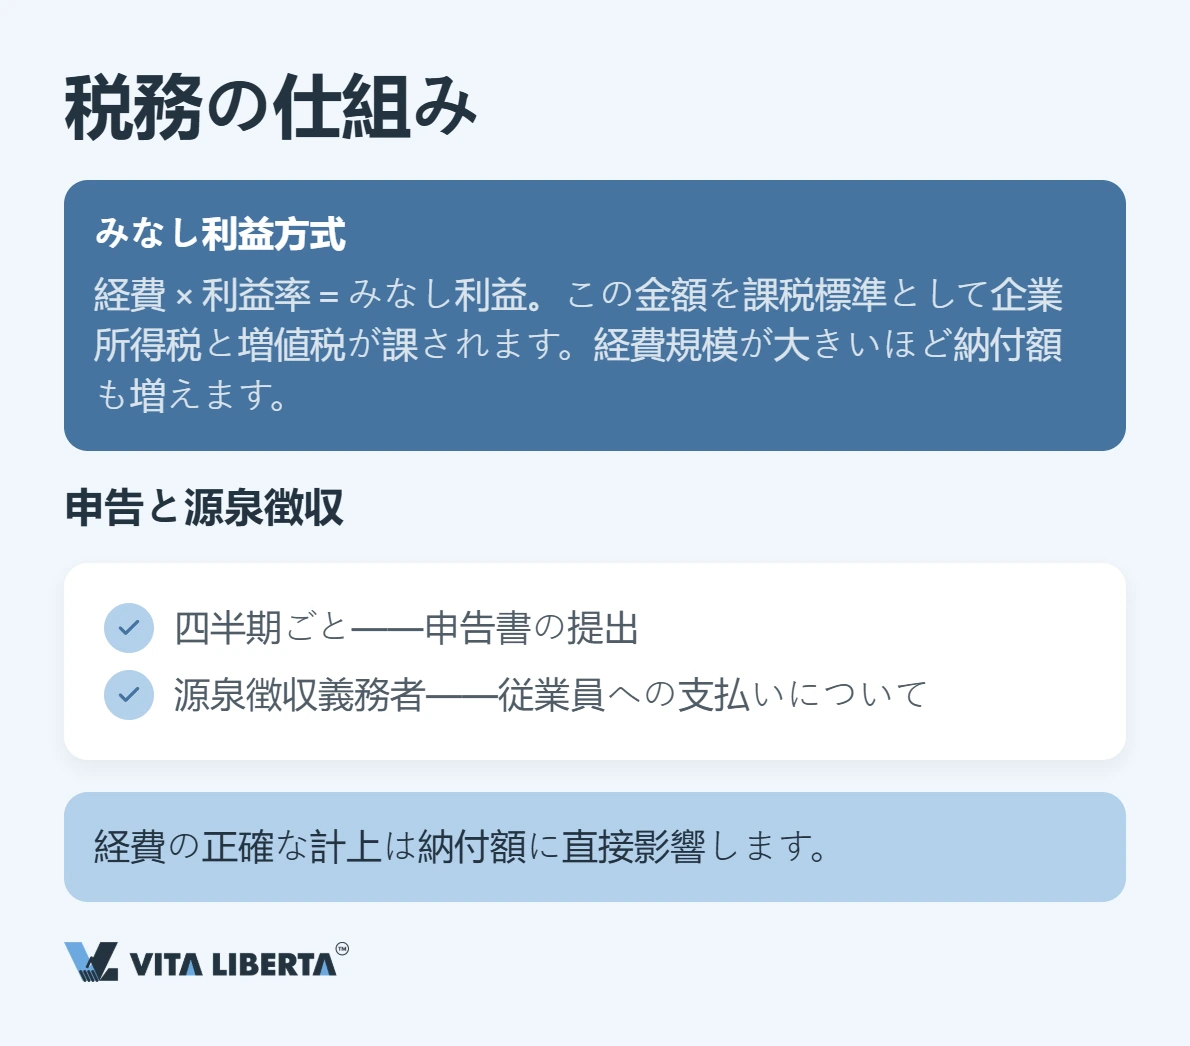
つまり、経費が多いほど税額も大きくなります。申告は四半期ごとに行います。また、従業員に給与を支払う際には、事務所が源泉徴収義務者となります。そのため、経費をどのように記帳・区分するかが、納税額に直接影響します。
人員配置・ビザ・採用
駐在員事務所には首席代表1名と数名の代表を置くことができ、外国籍の人数には上限があります。外国籍社員には、Zビザ(就労ビザ)と就業許可の取得が必要で、いずれも毎年更新します。
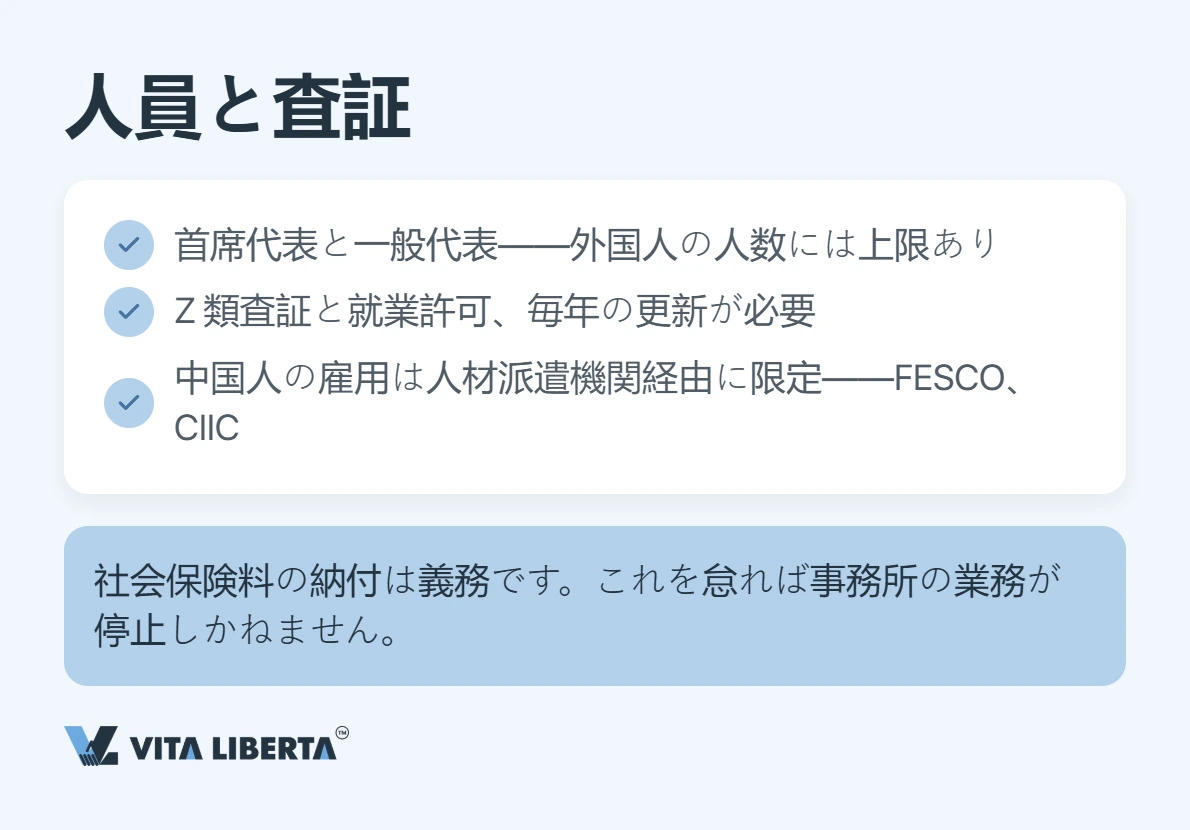
駐在員事務所は、中国籍の従業員を直接雇用することができません。FESCOやCIICなど、認可を受けた人材派遣機関を通じて採用します。社会保険料の納付も義務です。これらのルールに違反すると重大な違反とみなされ、事務所の運営が止まるおそれがあります。
年度報告・記帳・閉鎖
駐在員事務所は帳簿を備え、毎年、登記機関に年度報告を提出し、申告時には監査報告書を添付する必要があります。期限は厳守が必要で、遅れると罰金や口座凍結につながることがあります。
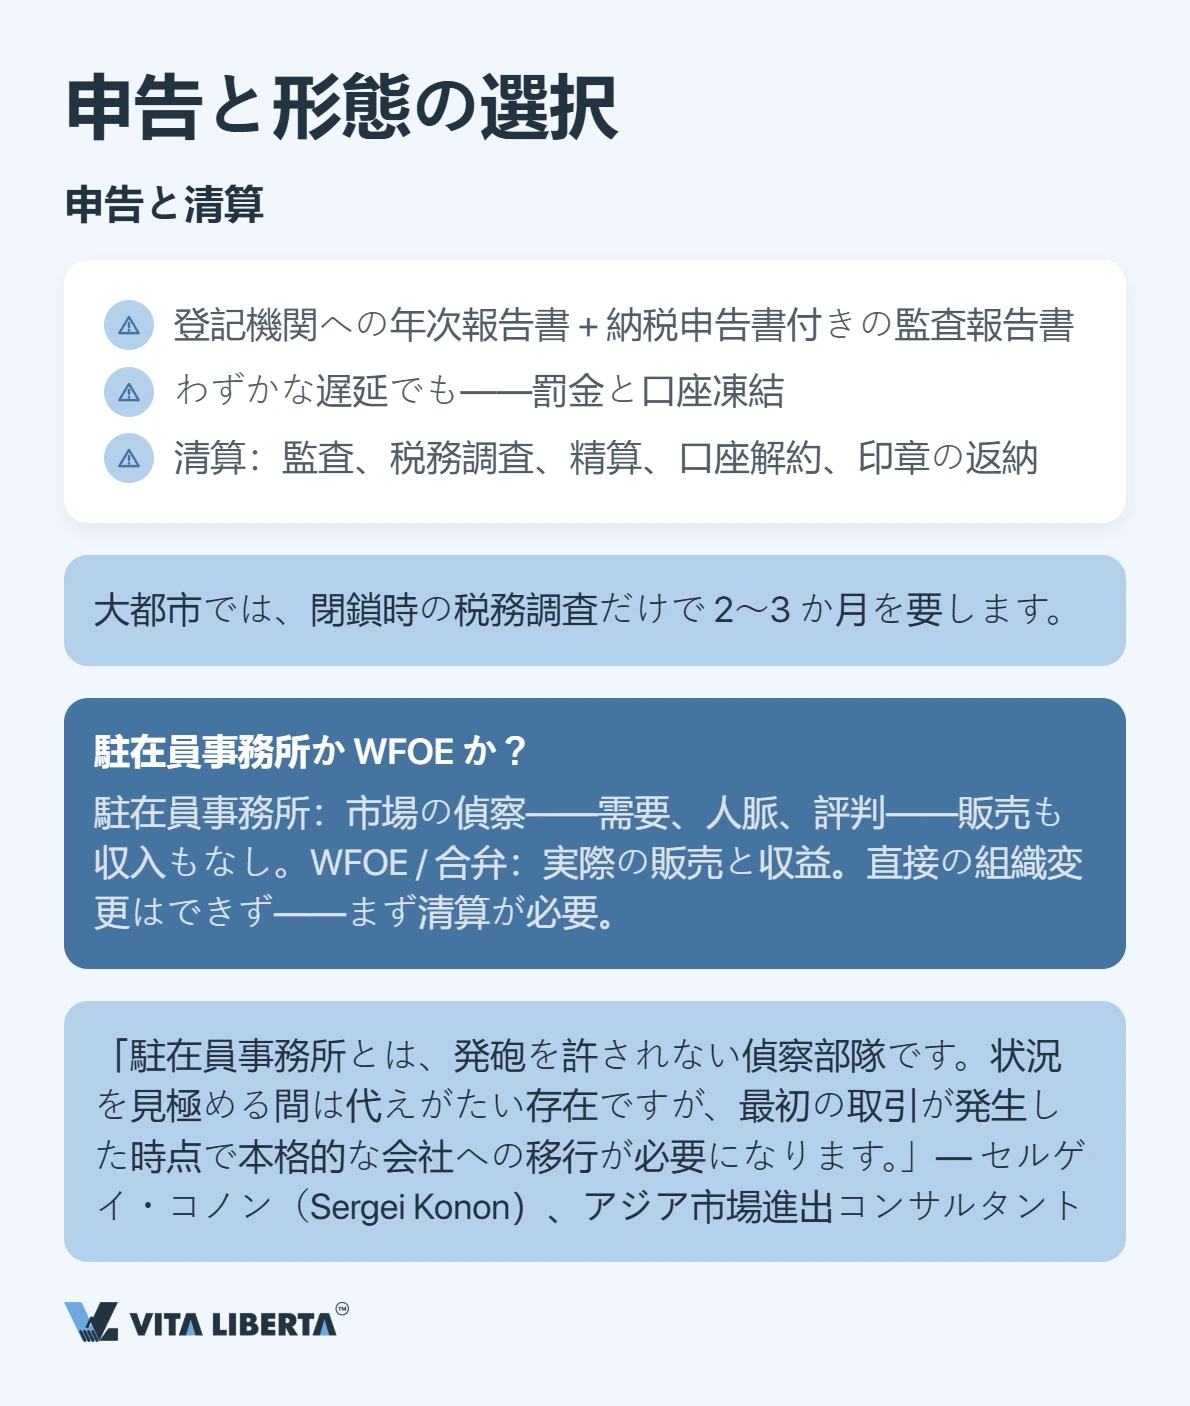
事務所の閉鎖は、設立よりも時間がかかります。監査、税務当局による調査、債務の清算、口座の解約、印章の返納といった手続きが必要です。大都市では税務調査だけで2〜3か月かかることも多いため、閉鎖時の負担も設立段階から考慮しておくと安心です。
中国での事務所開設の準備は?
- 事務所設立をワンストップで
- 登記と届出を代行
- 開設まで全面サポート

駐在員事務所と現地法人(WFOE)の選び方
市場調査、需要の確認、人脈づくりが目的であれば、駐在員事務所で十分に対応できます。しかし、中国で販売を行い売上を得る段階に進むなら、外資独資企業(WFOE)や合弁企業などの現地法人が必要になります。
「駐在員事務所は、発砲を許されていない偵察部隊のようなものです。状況を調べる段階では欠かせませんが、最初の取引が発生した時点で、現地法人への移行が必要になります」と、アジア市場進出コンサルタントのセルゲイ・コノン(Sergey Konon)は説明します。
注意点として、駐在員事務所をそのままWFOEへ組織変更することはできません。まず事務所を閉鎖し、その後で新たな法人を登記する必要があります。
まとめると、駐在員事務所は、中国に拠点を置くための負担が比較的少なく柔軟な方法です。登録資本金は不要で、オフィスの賃借やチームの編成も合法的に行えますが、販売や独自の収入を得ることはできません。行政手続きや定期的な報告に対応できる企業に適した形態です。書類をしっかり準備し、経験のある専門家の支援を受けることで、申請の差し戻しや手続きの遅れのリスクを大きく減らすことができます。
セルゲイ・コノン 中国業務責任者
よくある質問
できません。登記には、賃貸借契約書で証明された非住居用の所在地が必要です。バーチャルオフィスは認められません。
通常は6〜10週間程度です。都市や、アポスティーユ付き書類の準備状況によって変わります。
可能ですが、認可を受けた人材派遣機関を通じる必要があります。中国籍の人を直接雇用することはできません。
経費を基準に算定したみなし利益に対して、企業所得税と増値税が課されます。
必要です。少なくとも、正式な取引に使う人民元口座を開設します。