Hongkong
 China




美元结算要经两次兑换、多家中转行,回款慢又蚀汇率差;改用人民币跨境结算,账目统一、成本更低、资金最快”日结”。本文讲清楚怎样一步步把外贸收付换成人民币。
为什么改用人民币结算
外贸企业用美元收付,往往要在”人民币→外币→人民币”之间来回兑换。每换一次都蚀一道买卖差价,还要付汇兑手续费;跨境链条里的每一家中转行,也各收一笔费用。改用人民币跨境结算,就把中间这一环省掉。好处相当实在:
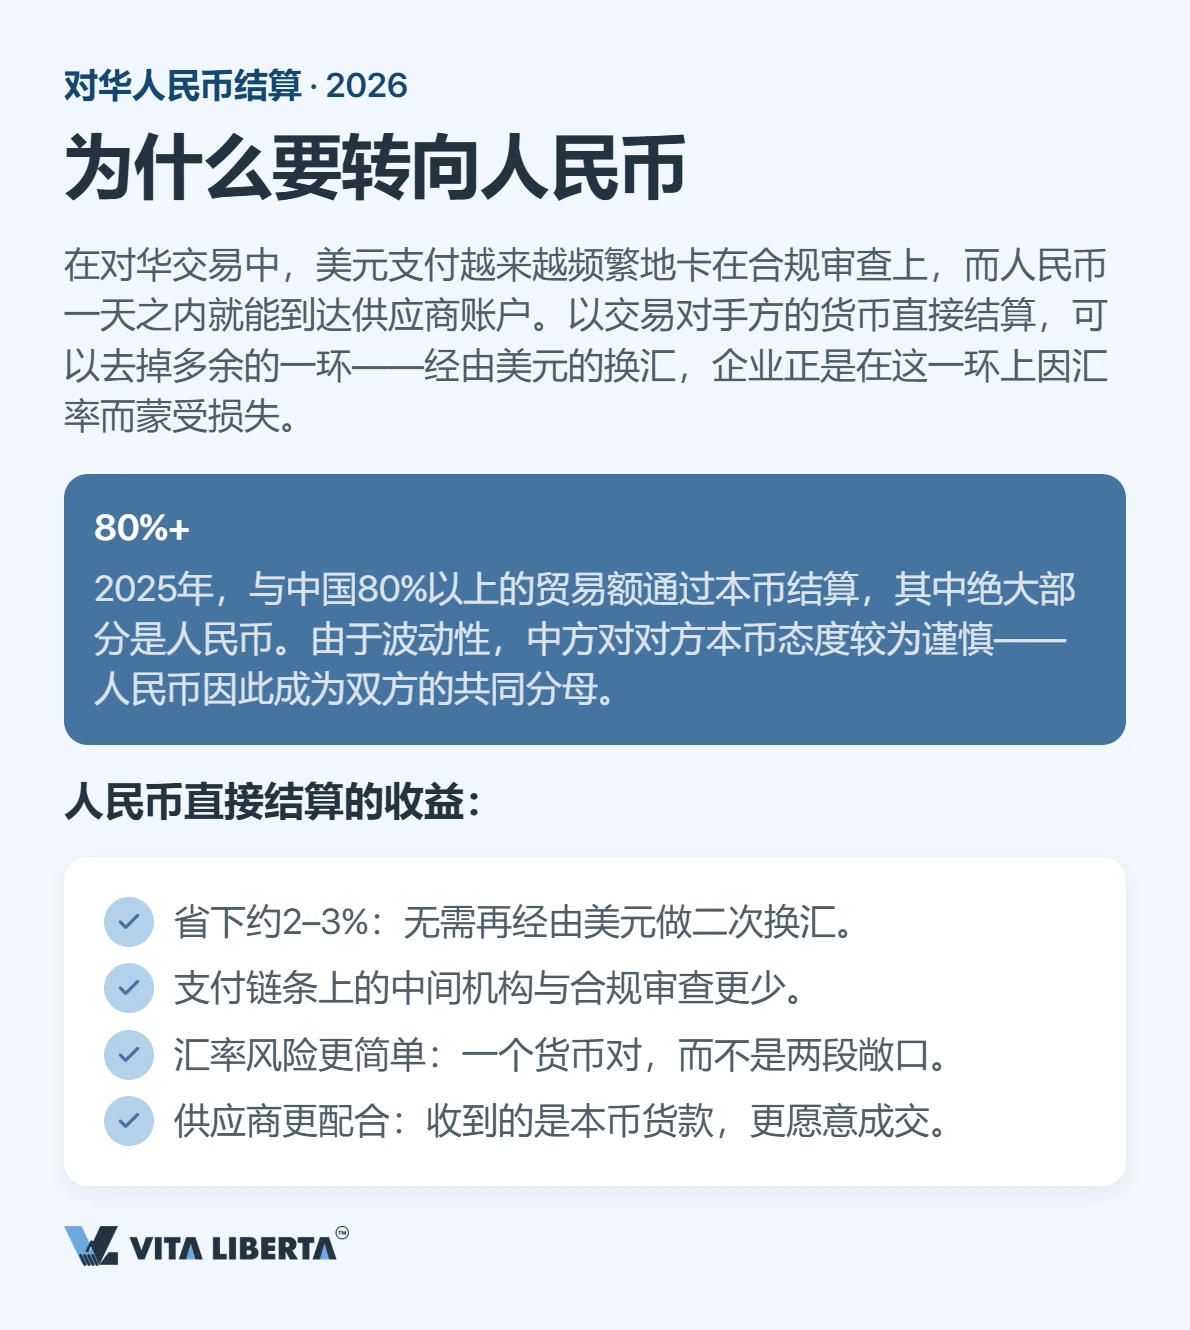
- 省汇兑开支:直接减少汇兑手续费与买卖差价——人民银行估算,以人民币结算的境外进口商可节省最高约 3% 的”隐性成本”,这也让你的报价更有竞争力;
- 减少对冲成本:无需为规避汇率风险而买入远期结售汇、期权等衍生品,节约财务成本;
- 简化财务核算:记账与成本核算统一用人民币,账目更清晰,便于经营分析;
- 流程更简:跨境人民币结算不纳入外汇核销管理,一般无需办理出口收汇联网核查,出口退税时通常也无需提供外汇核销单;
- 到账更快:借助人民币跨境支付系统(CIPS),优质企业可实现线上无纸化操作,资金最快”日结”,显著缩短回款周期。
从趋势看,人民币在跨境贸易结算中的占比逐年提升,如今约有三成中国对外贸易以人民币结算,人民币已成为对外交易日益重要的计价与结算货币。
境内 CNY 与境外 CNH:一笔钱怎么走
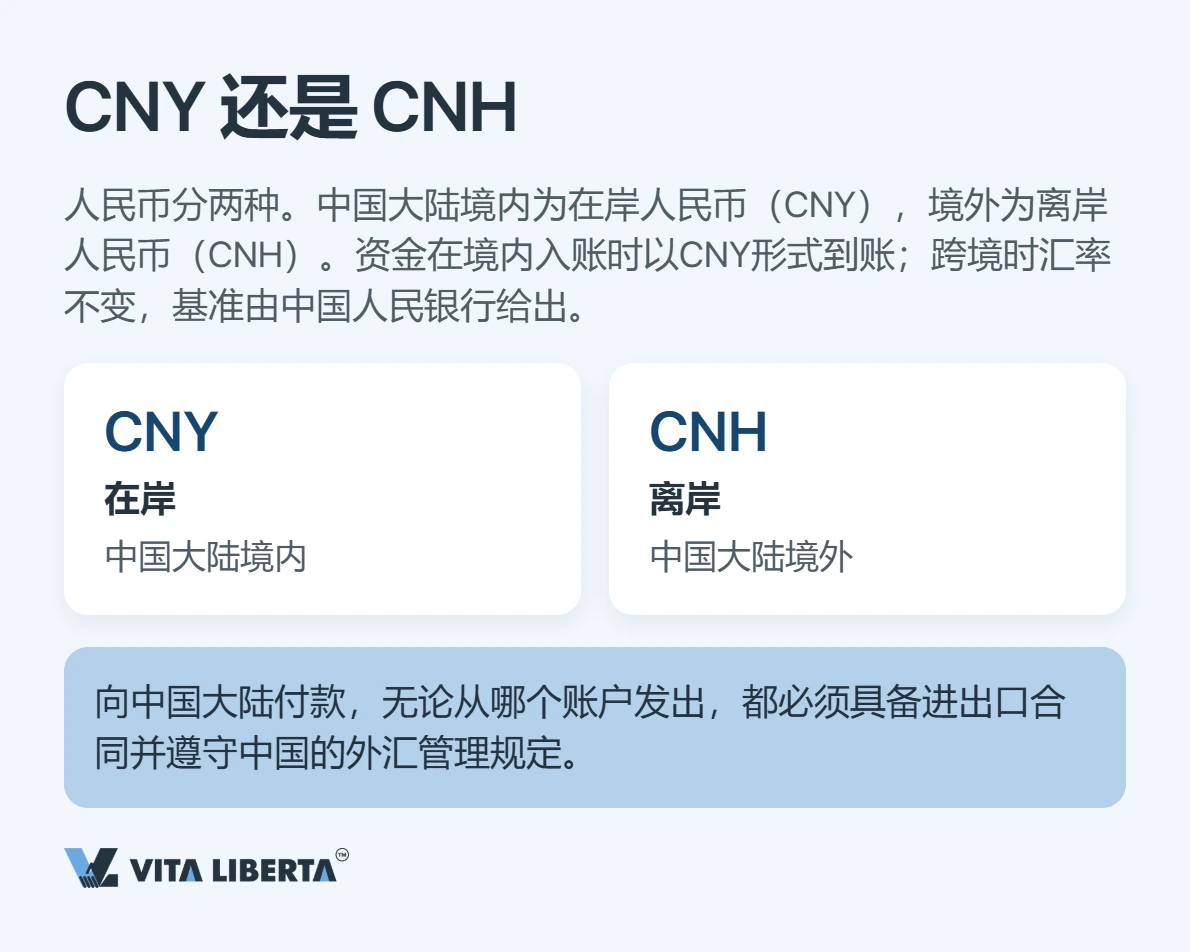
人民币在境内外分两个市场。境内交易的是在岸人民币(CNY),受人民银行通过每日中间价管理,即期只能在中间价上下约 2% 区间浮动;境外流通的是离岸人民币(CNH),按国际供求自由浮动。对外贸企业而言,你在境内收付的始终是 CNY;真正的差别发生在境内外银行之间的后台结算——境外买家/供应商持有的是 CNH,资金过境后以 1:1 入账为 CNY,无需再兑一次。两地价格对美元并不完全相等,其间的价差(spread)就是跨境人民币收付的第一重隐性成本。
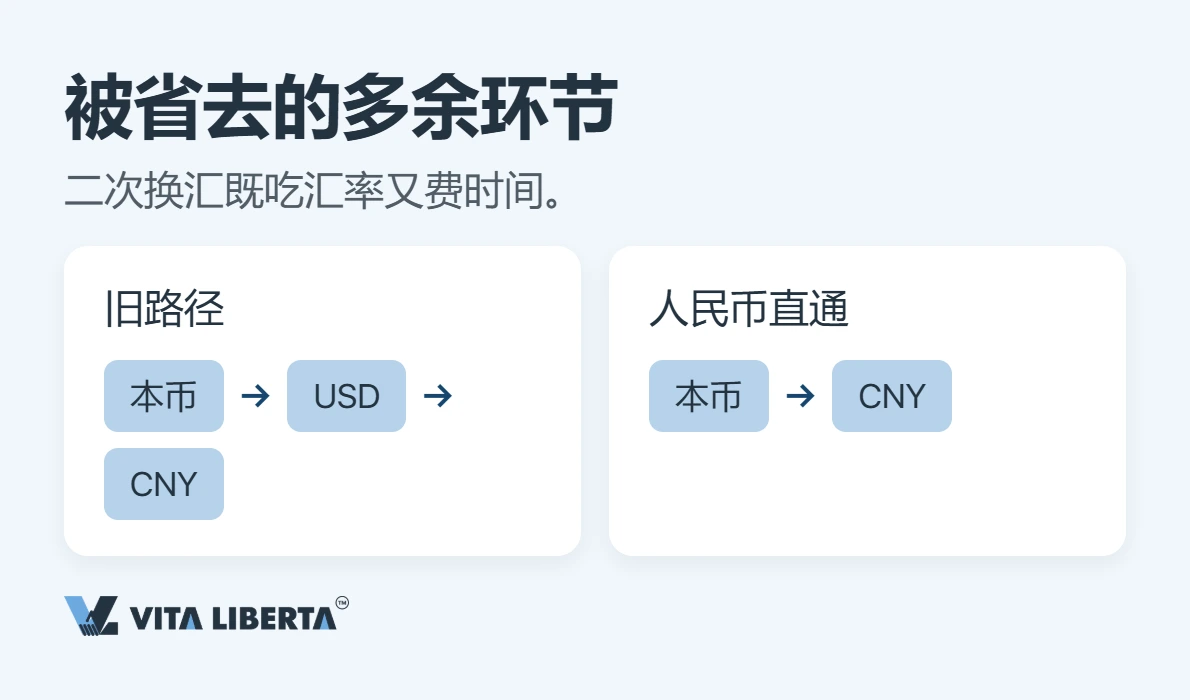
第一步:在合同里把结算货币定死
有两条干净的路径。
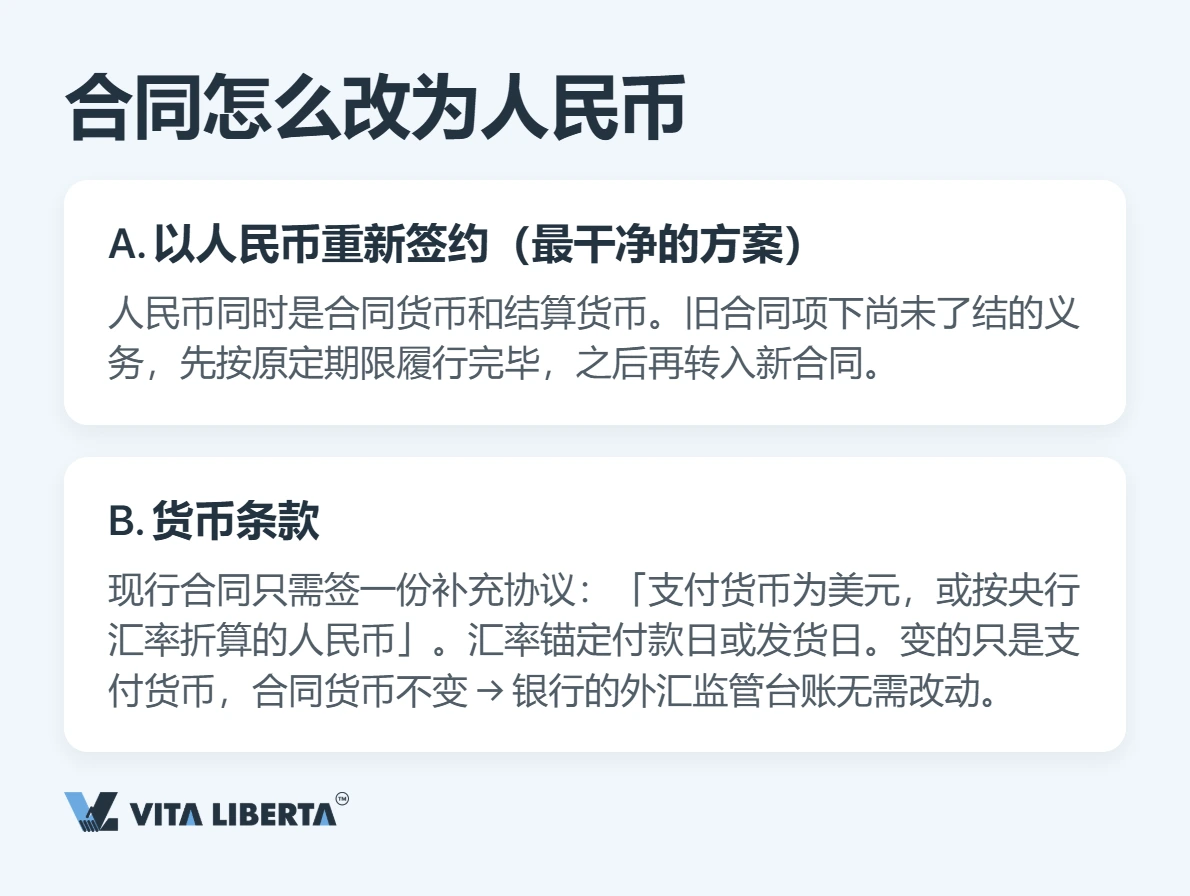
签订人民币计价合同。 最整齐的做法,是签一份以人民币同时作为计价货币和结算货币的合同。若旧合同仍有未了结义务,先按原定期限履行,再切换到新合同。
加入货币条款。 对现行的外币计价合同,补一份附约即可,在付款条款中约定”结算货币为美元或人民币,按约定基准(中间价)在收/付款日或交货日折算”。只改结算货币、保留计价货币不变,银行的后续审核也更简便。(若采用信用证方式,可将原美元信用证改为人民币信用证,由境外买家在付款行开立,议付行通知后再发货收款。)
想改用人民币结算?
- 设置人民币付款
- 兼顾中国外汇管制
- 降低制裁与冻结风险

第二步:向银行开办跨境人民币结算业务
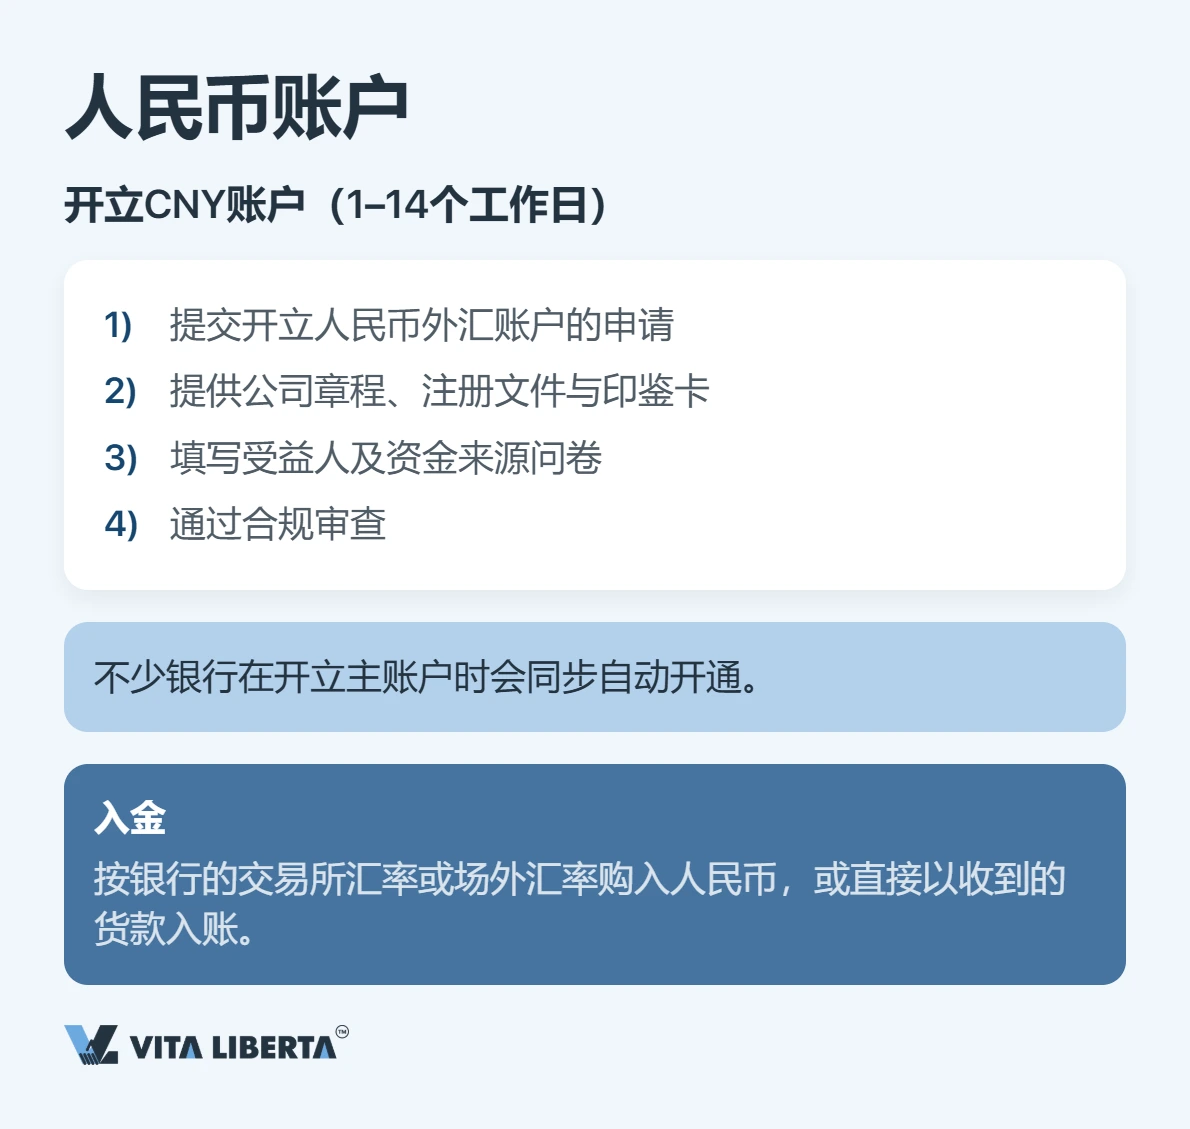
外贸企业通常无需另开新账户,重点是向具备资格的银行申请开办跨境人民币结算业务,并确认交易对手已具备人民币收付条件(其境外银行须为 CIPS 参与行或有稳定人民币通道)。开办事项一般 1 至 14 个工作日内可办妥,需要:
- 向主管银行提出跨境人民币结算业务申请;
- 提供营业执照、进出口经营资质及相关贸易背景材料;
- 按银行要求填写受益人及资金来源信息;
- 通过合规(KYC)审核。
第三步:一笔跨境付款实际怎么走
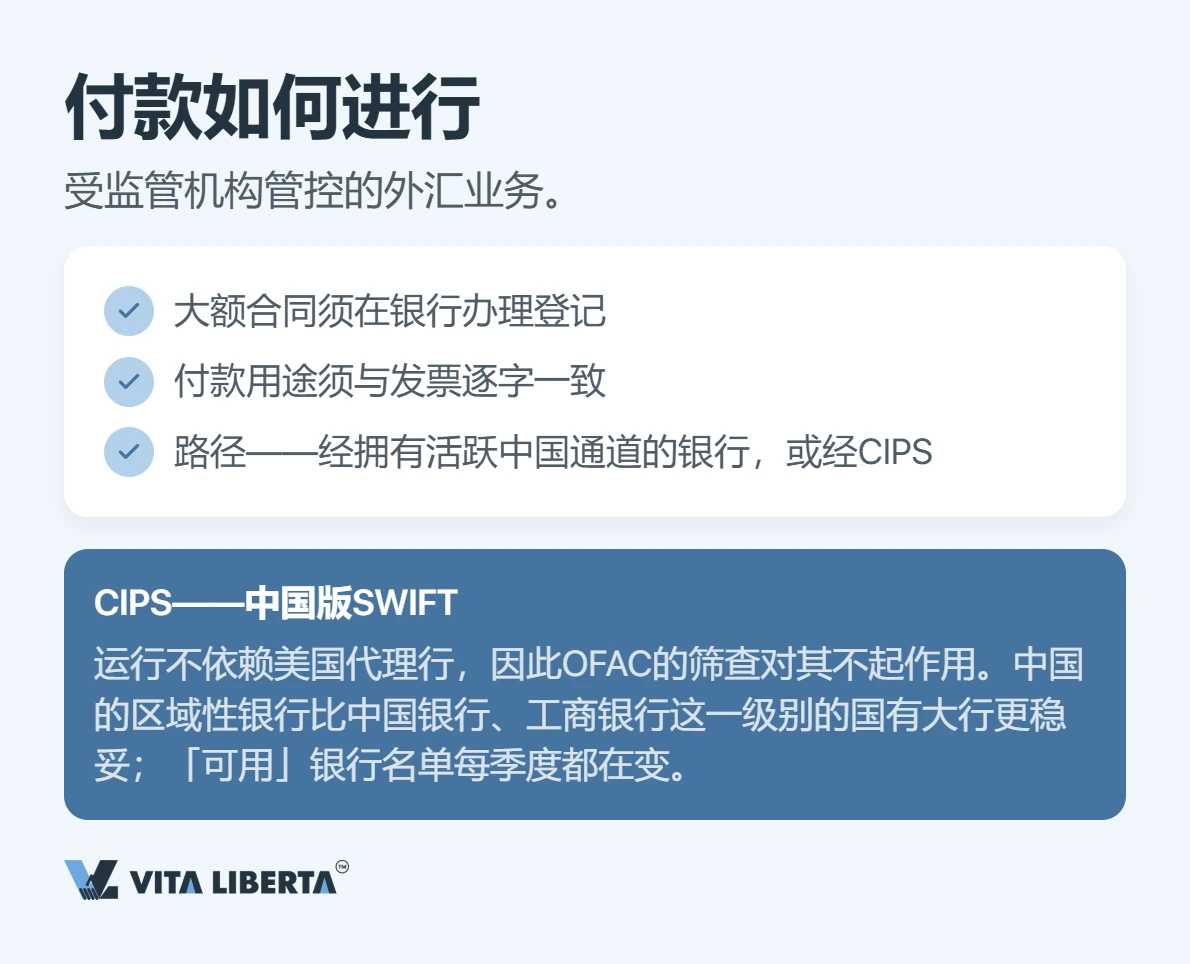
人民币跨境收付有两条路:经有稳定人民币通道的银行,或经 CIPS(人民币跨境支付系统)——由人民银行监管、2015 年上线的人民币清算结算基础设施。CIPS 只清算人民币,企业不直接接入,须经参与行办理。
有两点务必到位。一是境外交易对手须先在其结算银行于 RCPMIS(人民币跨境收付信息管理系统) 完成一次性登记,方可收付境外人民币。二是每笔跨境人民币收付都要填写交易编码与用途,款项用途必须与发票、合同逐字相符。此外,境内所有具有进出口经营资格的企业均可依法在经常项目下开展人民币结算;较大额或异常资金流会触发相应审核。
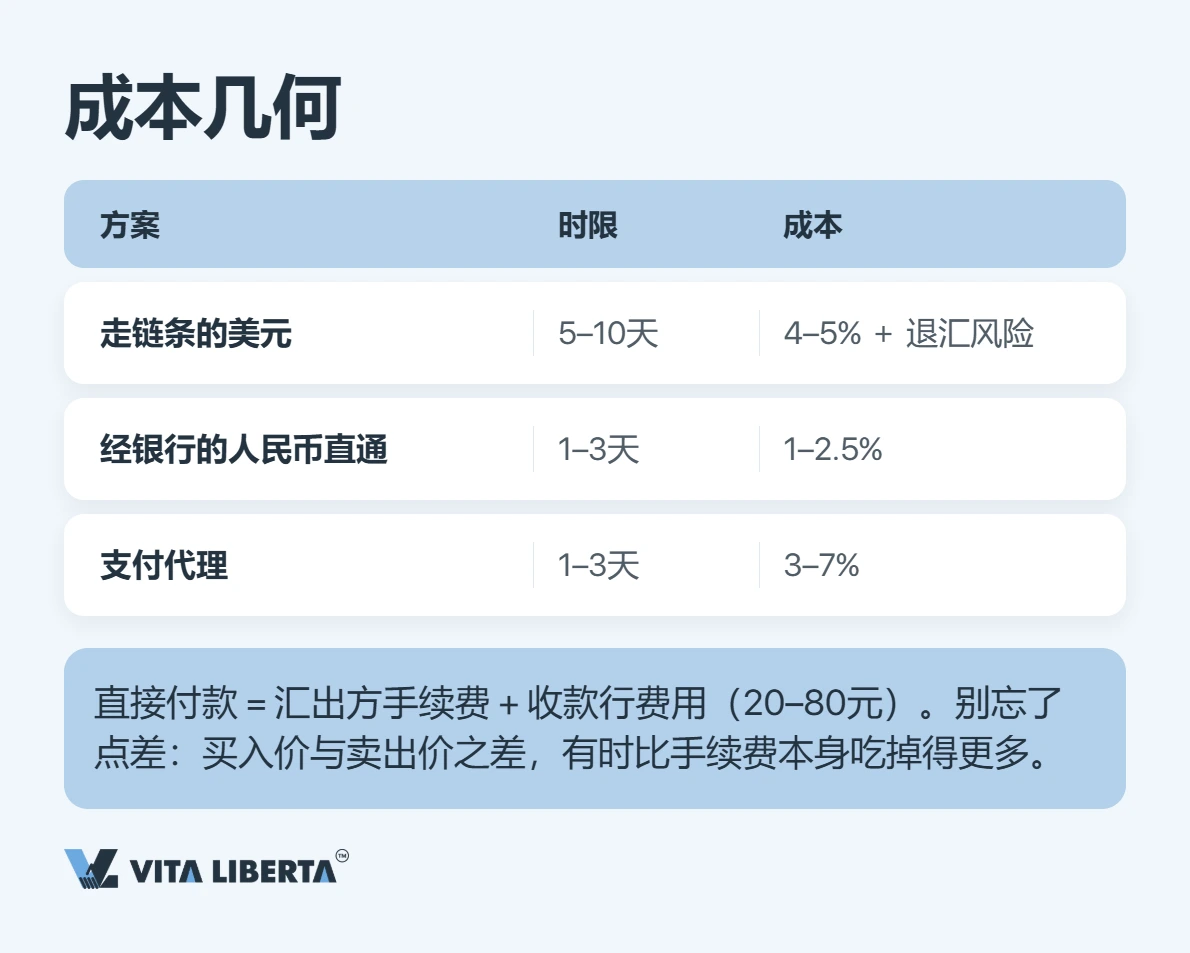
结算成本对比
| 结算方式 | 时间 | 成本 |
|---|---|---|
| 美元结算(需两次兑换) | 5–10 天 | 4–5% + 退汇风险 |
| 人民币直接结算 | 1–3 天 | 1–2.5% |
| 第三方支付代理 | 1–3 天 | 3–7% |
一笔人民币直接收付的成本,是汇出方手续费加收款行费用(约 20–80 元)。别忘了汇价差:在岸与离岸之间的买卖价差,有时”吃”得比手续费本身还多。
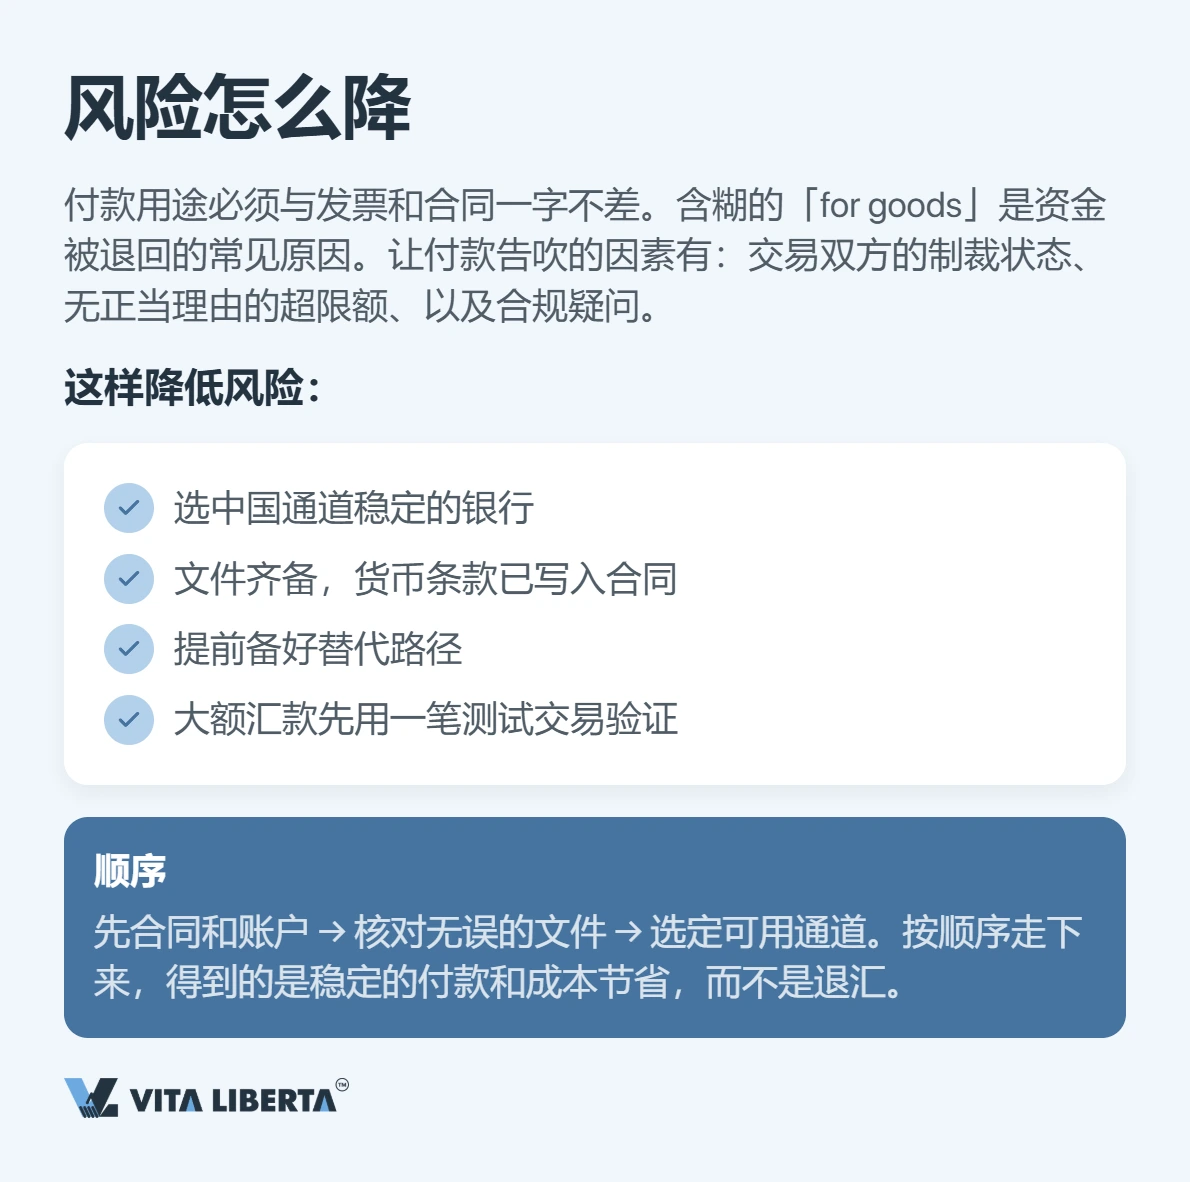
⚠️ 款项用途要一字不差。 跨境人民币收付的用途/附言必须完全对应发票与合同。含糊的”货款/for goods”是款项被退回或被拦截的常见原因。
风险与合规
与外币结算相比,人民币结算最需要防的不是汇率,而是资金来路。近年频繁出现的情形是:客户提出”找人代付人民币”,出口企业用境内对私账户收 RMB 货款,几天后账户就被异地经侦要求冻结——多因代付渠道的人民币来路不明,甚至落入洗钱陷阱。稳妥做法:坚持对公账户、按真实贸易背景收付、款项用途与单证一致、拒绝来路不明的代付,并对大额收付先用小额测试单验证通道。
“改用人民币,不是’在付款栏把美元改成人民币’这么简单。先把合同和结算业务办妥,再备齐对得上的单证,最后才是选通道。按顺序走的企业,收到的是稳定的收付和实实在在的降本,而不是退汇和冻结。”
——谢尔盖·科农(Sergey Konon),中国对外贸易结算顾问
准备向中国伙伴付款?
- 代办人民币付款
- 挑选银行与结算方案
- 全程外汇操作支持

小结
转向人民币跨境结算,归纳为四步:用货币条款修订合同(或另签人民币计价合同)、向银行开办跨境人民币结算业务、备齐逐项对得上的单证、选一条行得通的通道。合起来算,人民币比美元链更省、更可预测,还能简化退税与核算。从合同和结算业务入手,填对款项用途,收付就能顺畅不卡壳。
常见问题
先在合同里把结算货币定为人民币(新签或加货币条款),再向银行开办跨境人民币结算业务,并确认境外交易对手具备人民币收付条件。收付既可经有人民币通道的银行,也可通过 CIPS 参与行办理。
省去”人民币→外币→人民币”的兑换环节,直接减少手续费和买卖差价;无需买远期结售汇对冲,财务成本更低。同时不纳入外汇核销、出口退税申报更简便,合同、发票、收付款金额也完全一致。
CNY 是境内在岸人民币,受人民银行中间价管理;CNH 是境外离岸人民币,按国际市场供求浮动。你境内收付的是 CNY,境外对手持有 CNH,资金过境后以 1:1 转换,两者对美元的报价存在价差。
不一样。SWIFT 是传递报文指令的网络;CIPS 是为人民币跨境交易做清算与结算的支付系统。企业不能直接接入 CIPS,须经参与行办理。
最大的坑是资金来路。切勿用对私账户收货款、也别接受来路不明的”代付”,否则账户可能被经侦冻结。坚持对公、按真实贸易背景收付、用途与单证一致,大额先做测试单。