Hongkong
 China




外资在中国受挫,问题很少出在产品本身,更多是进入之前就已注定:组织形式选错,合同把争议交给不利的法院,合作方无人核实。与此同时,竞争正在加剧。商务部数据显示,2025年全国新设外商投资企业70392家,同比增长19.1%。入场者越多,门槛越高,每一次失误的成本也越大。
核心问题
“我们按50%预付款的条件向中国发了一批货,合同约定由我们本国的法院管辖。结果买方是一家空壳公司:钱没了,余款没人付,想追讨就得在本国和中国各打一场官司。发货之前,我们到底错在哪里?”
这类咨询是初入中国市场的企业最常提出的问题之一。
进入之前的战略误判
第一类错误与律师、税务无关,而是视角问题:把中国当作一个均质市场,又凭习惯选定经营形式。这两个决定,都会在此后多年持续”收费”。
为什么”进入中国”是个错误目标
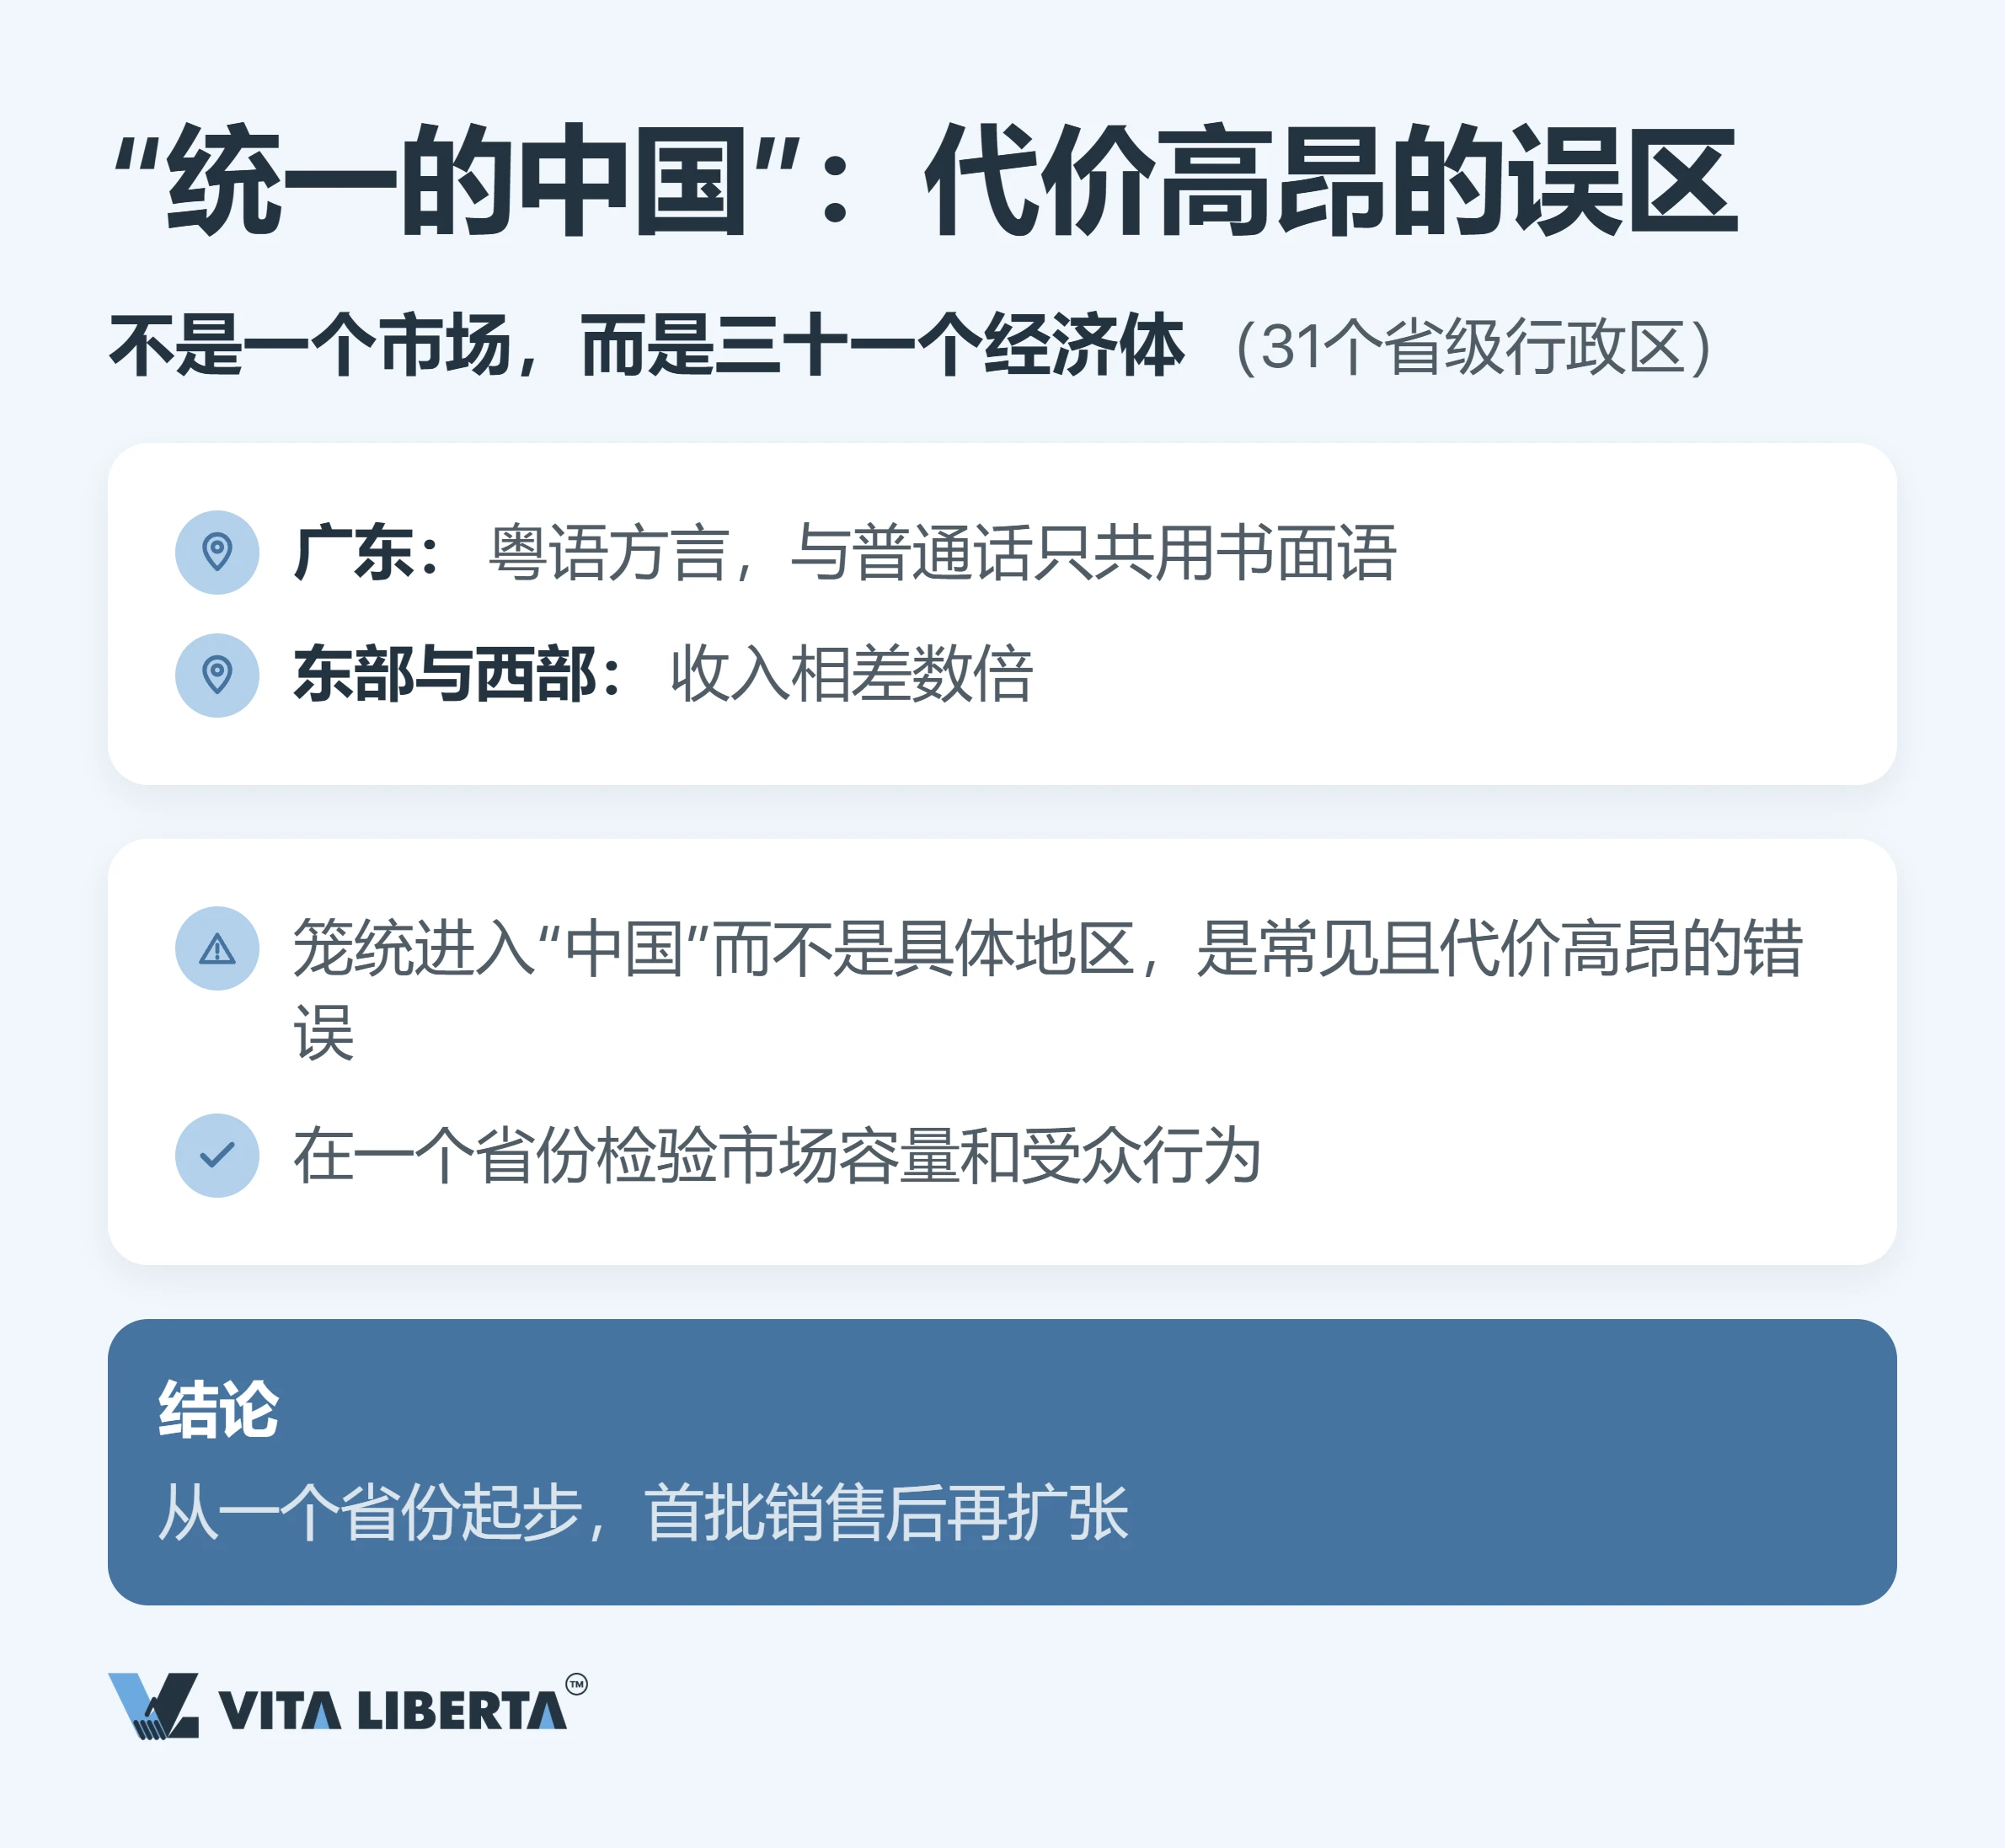
不妨把中国看成31个国家。全国31个省级行政区,每一个的体量都相当于一个国家。广东通行粤语,它和普通话之间相通的只有书面文字。东部和西部之间,收入差距可达数倍。所以,国际企业把目标定为”中国”而不是某个具体地区,是一个常见又代价不菲的错误。先锁定一个省份落地,启动之后再扩张。
外商独资、中外合资还是代表处:三种形式不可互换
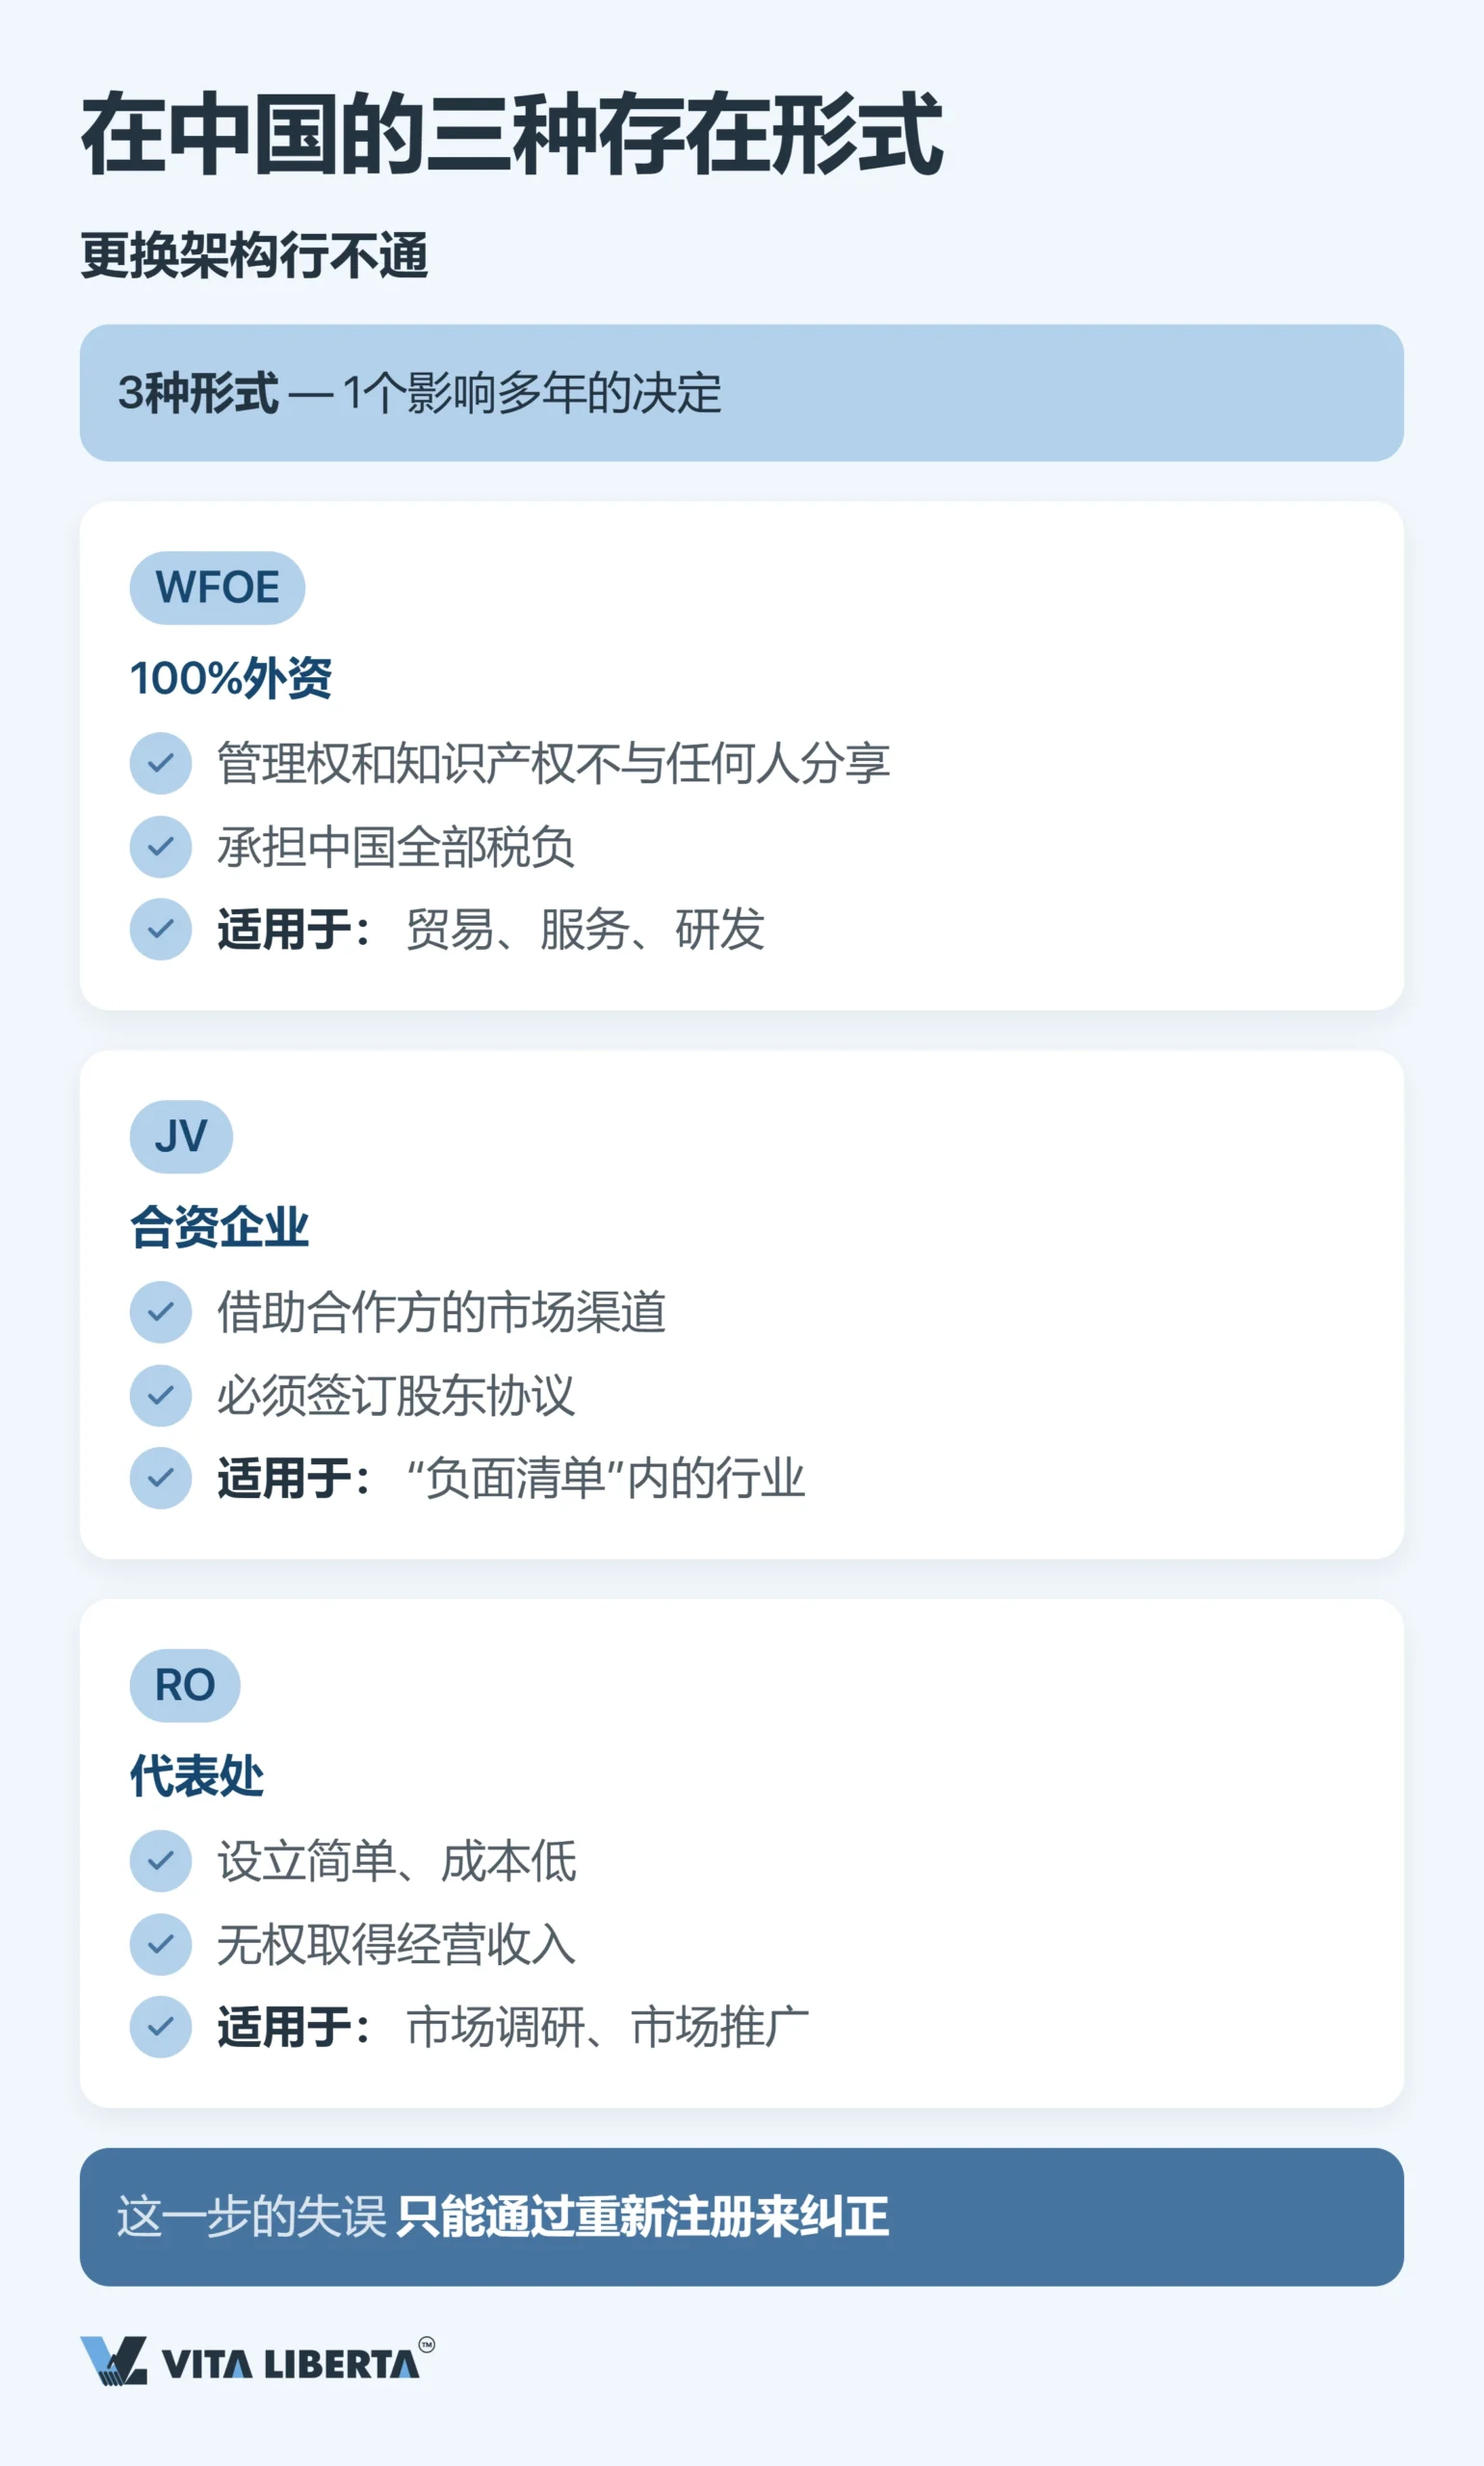
第二个误判,是随手选定组织形式。可选的只有三种,彼此替代不了。
先说背景。《中华人民共和国外商投资法》自2020年1月1日起施行,此后外商投资企业一律按《中华人民共和国公司法》规定的组织形式设立。”WFOE”只是习惯叫法,指外国投资者100%持股的有限责任公司。依照原中外合资经营企业法、外资企业法设立的企业,过渡期已于2024年12月31日届满,现在必须按新规调整组织形式。
外商独资企业:您自己说了算。 资本全部来自境外,经营管理和知识产权都不必与人分享。
中外合资企业(JV):不得不选时才选。 当《外商投资准入特别管理措施(负面清单)(2024年版)》要求所在行业必须有中方股东时,才需要采用。该清单由国家发展改革委、商务部令第23号发布,自2024年11月1日起施行,共29条限制措施,制造业领域的外资准入限制已全部清零。
代表处(RO):只有橱窗,没有收银台。 可以做市场推广和联络协调,但不能取得经营收入。
形式一旦选错,唯一的补救办法就是重新注册。
| 形式 | 您得到什么 | 您受什么约束 | 适用场景 |
| 外商独资企业(资本全部外资) | 完全控制,知识产权有保障 | 承担全部中国税负 | 贸易、服务、研发 |
| 中外合资企业(JV) | 借助合作方进入其市场 | 控制权与合作方共享;章程为必备文件 | 负面清单所列行业 |
| 代表处(RO) | 不设法人也能有驻点 | 不得取得收入、开展销售;年度报告须附经费审计(3月1日至6月30日) | 市场调研、品牌推广 |
法律架构:结构在哪里断裂
形式定下来,接着是搭架构,经验丰富的投资者也常在这里摔跟头。三个关键点:资本、公章、管辖。第三点往往被低估。即便合同选择适用外国法,中国法律中的强制性规定照样直接适用,不以当事人意愿为转移。外国法院的判决,也要在中国获得承认和执行才有实际意义。
注册资本:期限一到,个人要担责
在中国,注册资本不是可以随意填写的数字,而是股东欠公司的一笔出资义务。如今,这笔义务有了明确的到期日。
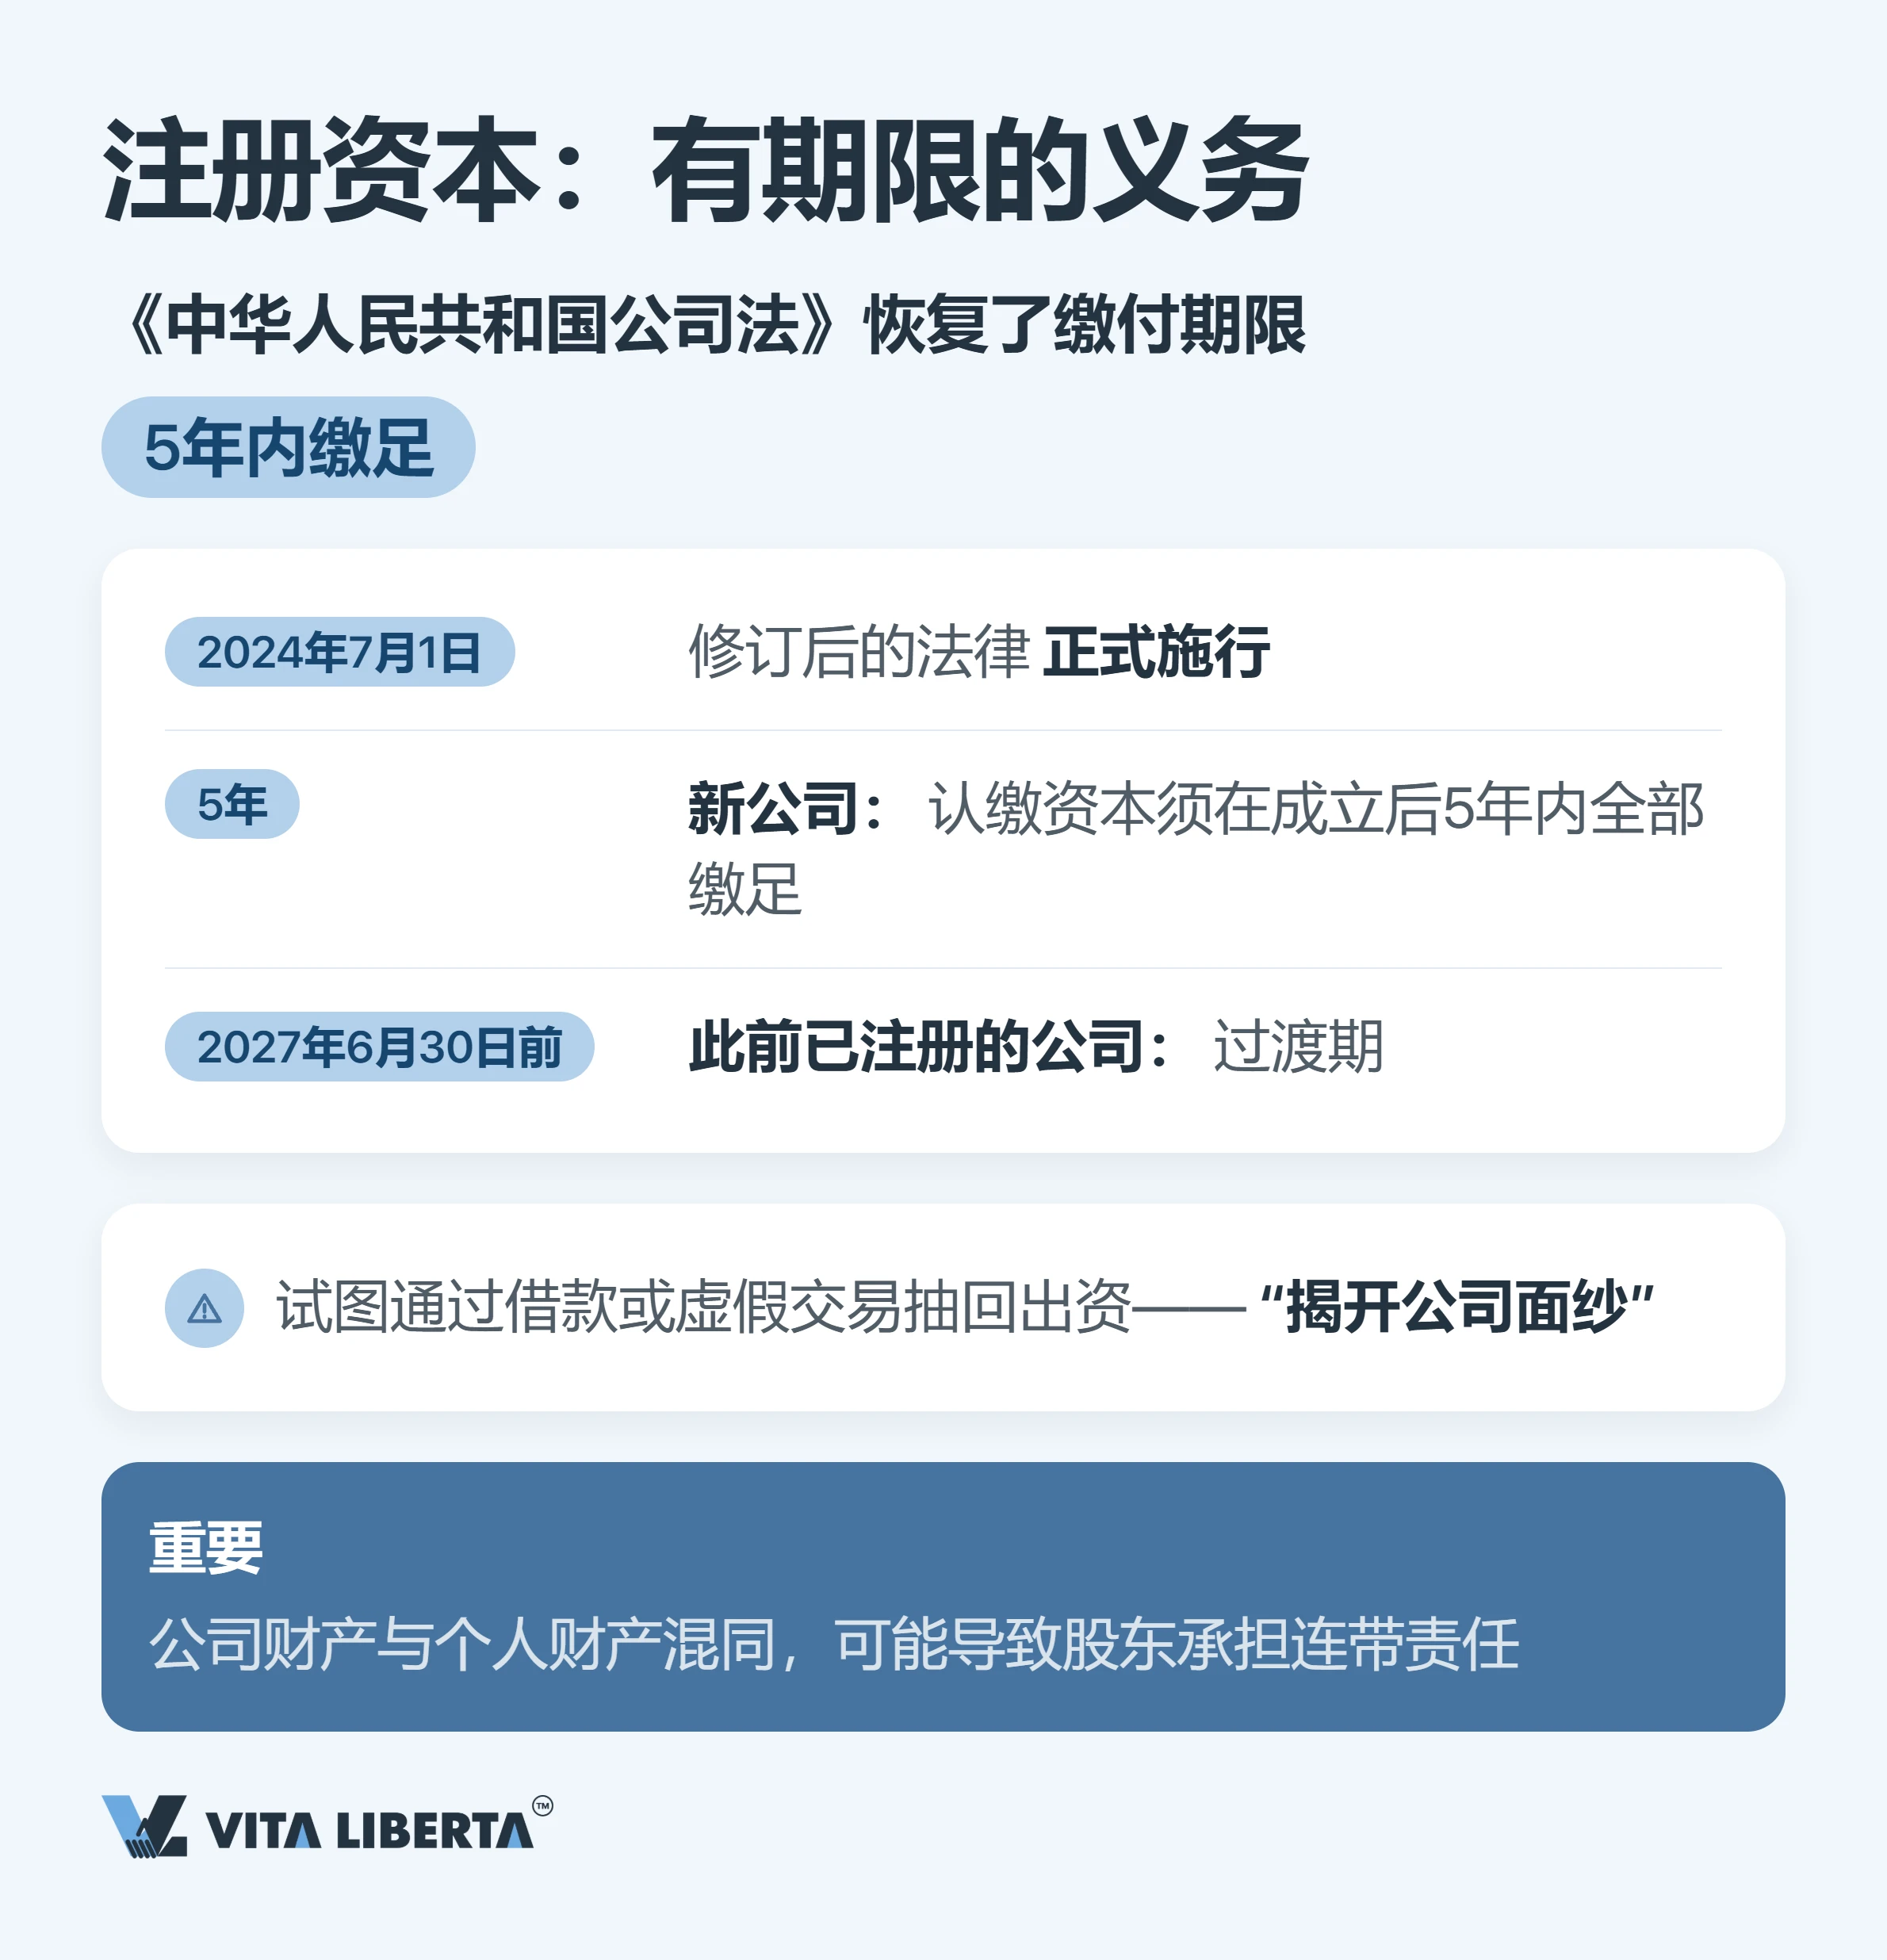
期限。 修订后的《公司法》(主席令第十五号)自2024年7月1日起施行,重新设定了出资期限。多数外商独资企业是有限责任公司,公司成立后,股东有五年时间把认缴的资本全部实缴到位。
2024年6月30日前已登记的公司怎么办?国务院令第784号设置了过渡安排。以2027年7月1日为节点,看剩余出资期限还有多长。超过五年的,须在2027年6月30日前调整到五年以内并写入章程,也就是最迟在2032年6月30日前完成实缴。股份有限公司没有这五年:须在2027年6月30日前缴足认购股份的股款。
违规的代价。 如果借款或虚构交易把已缴资本转回,就构成抽逃出资。股东要把抽走的出资退回来,负有责任的董事与该股东一起对公司损失承担连带赔偿责任。
重要提示: 用公司卡支付个人消费,或以其他任何方式混同公司与个人财产,都可能引发”刺破公司面纱”(法人人格否认)。股东如果借公司的独立人格逃避公司债务,就要和公司一起对这些债务承担连带责任。
公章与法定代表人:公司可能”停摆”的地方
在中国公司里,签字的分量有限,真正的控制力在公章和登记在册的法定代表人手中。自2024年7月1日起,《公司法》第三十五条解决了最典型的僵局:变更登记申请书改由新任法定代表人签署,原持章人不能再通过登记机关阻挠更换。但开户、签约和大量其他事务仍然离不开公章,”抢公章”依旧是公司纠纷中的常见情节。公章由谁掌控,应在设立之初就安排妥当,而不是等纠纷爆发后再争。

税务陷阱:常设机构与利润汇出
很多投资者的税务模型是边走边补,结果多缴了税。25%的企业所得税只是计算优惠的起点,不是终点。取得高新技术企业资格后,税率降为15%。
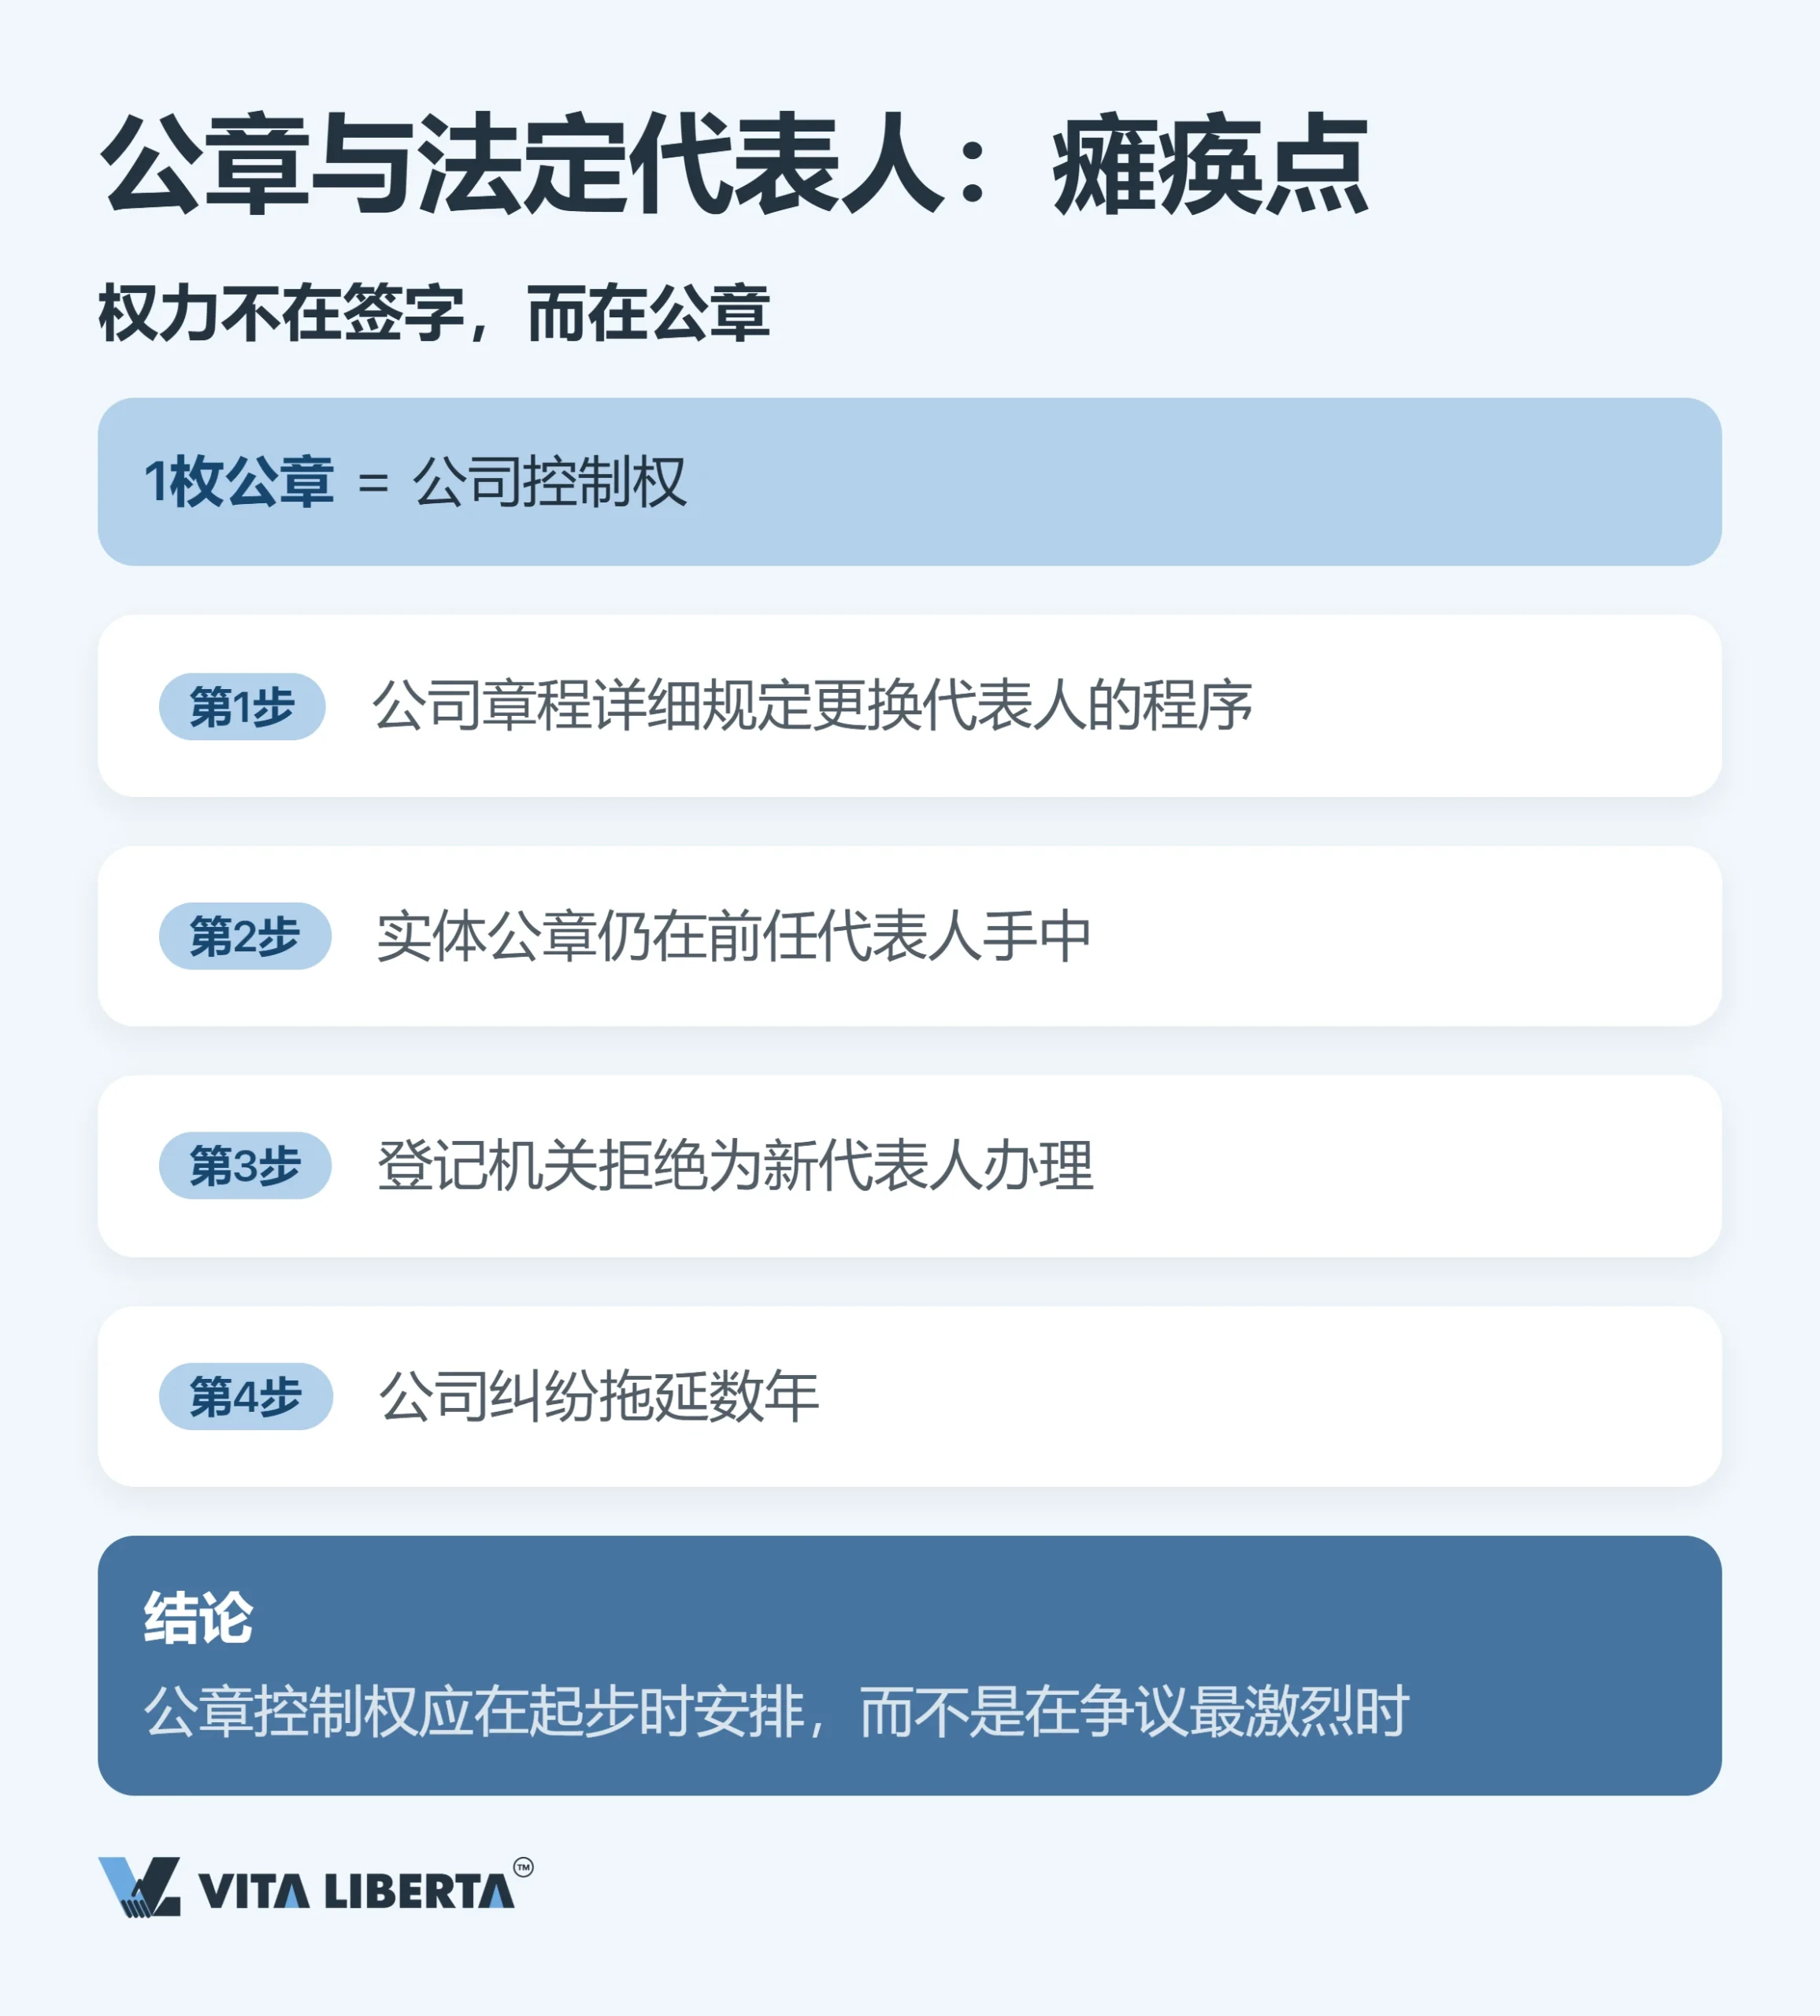
小型微利企业的实际税负是5%:应纳税所得额只按25%计入,再适用20%的税率。只要年应纳税所得额在300万元以内、从业人数不超过300人、资产总额不超过5000万元,且所在行业不属于限制类或禁止类,就能享受。政策执行至2027年12月31日(财政部 税务总局公告2023年第12号)。
三类错误代价最高。
其一:没登记就开展经营。 一旦被税务机关认定构成常设机构,与之相关的全部利润都要在中国纳税。
其二:直接持股、不做规划。 股息汇出境外时,要扣缴10%的预提所得税。如果由一家香港控股公司直接持股25%以上,并具备受益所有人身份,税率可降到5%,依据是《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》。香港是独立的税收管辖区,这里提到香港,只因为它是控股公司所在地。国家税务总局按实质判断受益所有人身份,会看控股公司是否开展实质性经营活动(国家税务总局公告2018年第9号)。架构如果主要是为了拿到优惠税率而搭建,就享受不到5%。
不打算把利润汇出的投资者,还有另一项工具。境外投资者在2025—2028年间,用在中国境内取得的分配利润在境内直接投资,可以按投资额的10%抵免应纳税额;当年抵免不完的部分,可以结转到以后年度(财政部 税务总局 商务部公告2025年第2号,执行至2028年12月31日)。
其三:灰色操作。 在金税四期下,税务机关会把数电票(自2024年12月1日起在全国推广)数据与纳税申报以及银行和其他部门的信息进行比对。
| 架构问题 | 后果 | 解决办法 |
| 经营活动构成常设机构 | 归属于常设机构的利润在中国纳税 | 设立外商投资企业,拆分职能 |
| 股息直接汇出 | 扣缴10%预提所得税 | 香港控股公司:直接持股25%以上+受益所有人身份(控股公司有实质经营)→ 5% |
| 财产混同 | 股东对公司债务承担连带责任 | 公司与股东分账核算 |
合作方与商标:两道信任缺口
进入市场之后,有两个风险会直接冲击您的资金:没核实过的合作方,以及没保护好的品牌。
空壳公司:最常被跳过的核查
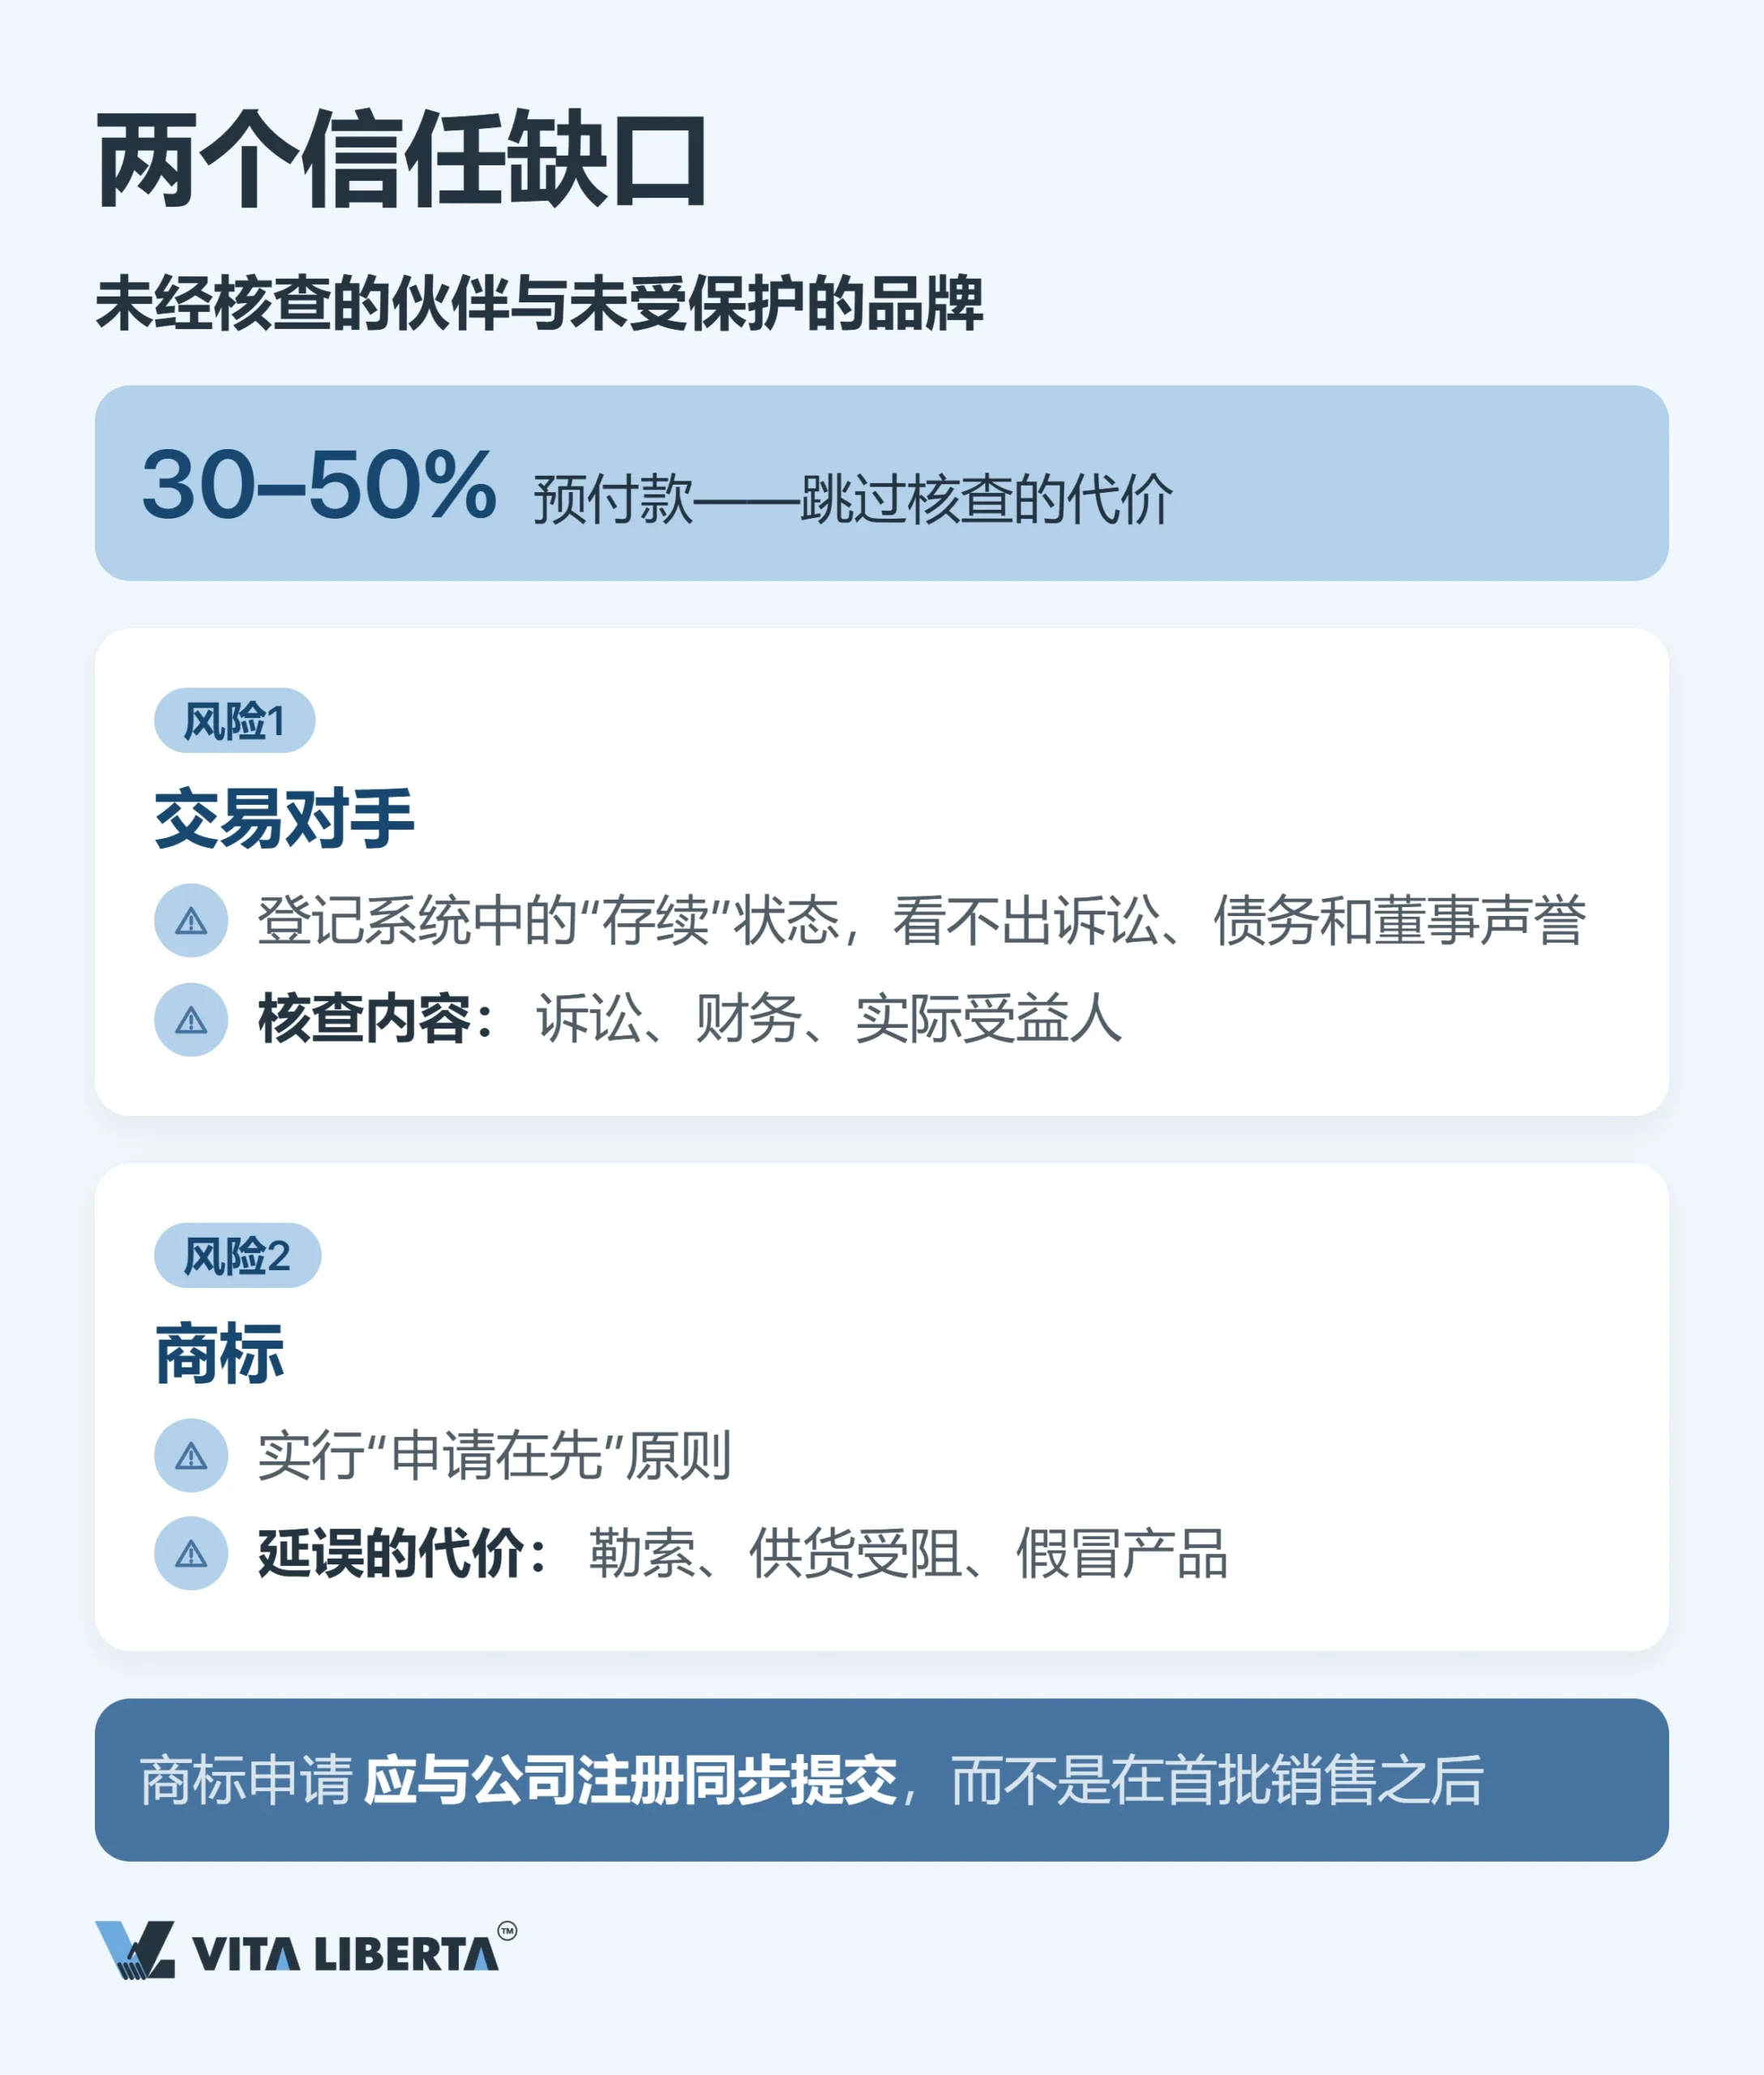
设局的人,赌的就是您只查到登记信息为止。为此,他们早早搭好布景:整洁的办公室、礼貌的员工、像模像样的网站。等30%—50%的预付款一到账,人就消失了。
所以,核查确实要从登记信息开始。用企业登记时获得的18位统一社会信用代码(USCC),到国家企业信用信息公示系统(gsxt.gov.cn)查询。这一步省不得,但能给出的信息有限。”存续”状态既看不出涉诉情况和欠款,也看不出董事过往的记录。
因此,真正的核查要从三个方向同时展开:涉诉、财务、最终受益人。没有哪一个单一信号能证明对方可靠。
商标抢注:谁先申请归谁
中国实行申请在先原则,商标归先提出申请的一方,而不是先使用的一方。进入市场前不注册,您很可能发现自己的品牌名已被竞争对手或前合作伙伴抢先申请。接下来就是勒索、断供和仿冒。
新修订的《中华人民共和国商标法》(主席令第七十七号)于2026年6月26日通过,自2027年1月1日起施行,对抢注明显收紧:不以使用为目的、明显超出正常经营需要提出的商标申请,不予注册。
商标注册不是收尾工作,而是进入市场准备的一部分。

进入中国市场:战略结论
中国市场的悖论在于,它既高度形式化,又颇具弹性。公章、发票、五年实缴期,与优惠税率以及《鼓励外商投资产业目录(2025年版)》同时存在。新版目录由国家发展改革委、商务部发布,自2026年2月1日起施行,共1679条,比2022年版增加205条。两面都看得懂的人,才能胜出。
进入前就拍板。 组织形式、管辖安排、持股架构,事后再改代价很高。
算清个人风险。 公司财产不是创始人的钱包。
先护品牌、再核合作方, 都要在第一笔交易前完成,而不是事后补救。
归根结底,进入中国市场的常见错误不是一张禁令清单,而是一张决策地图,帮助您把进入市场变成可控的项目。起步阶段的文件工作不是官僚流程的终点,而是进入全球最大市场的地基。
关于进入中国市场常见错误的5个关键问题
试水阶段不必。可以通过经销商或跨境电商店铺先验证需求。但要掌控定价、保护技术,就需要自己的法人主体,最常见的是外商独资企业。商标可以单独处理:外国企业不在中国设立主体,也能通过依法设立的商标代理机构提交申请。结论:先想清楚是试水还是规模化。形式要服从目标,而不是反过来。
分水岭是负面清单。所在行业没有限制,又需要完全掌控技术,就选外商独资企业。清单要求有中方股东,或者合作方能为您打开所需的门路,就选中外合资企业。结论:向当地市场监督管理局提交材料之前,先完成负面清单核查。组织形式会决定未来多年的税负和用工安排。
新设公司自成立之日起有五年时间全部缴足。2024年7月1日前成立的公司,须在2027年6月30日前把剩余出资期限缩短到五年以内并写入章程;对有限责任公司来说,就是最迟在2032年6月30日前实缴到位。风险不在期限本身,而在于把已缴资本再拿回来的冲动。抽走的钱要退回,参与其中的董事要和股东一起赔偿公司损失。如果为了逃避公司债务而混同公司与个人资金,这些债务就要由您个人承担。结论:提前规划出资节奏,公私资金严格分开。
不要只看登记信息。一家公司可以显示”存续”,实际上却官司缠身、债务累累,董事也是您绝不会合作的人。空壳公司正是利用这个盲区,在收到30%—50%的预付款后消失。结论:委托全面核查,覆盖涉诉、财务和最终受益人。尽量把预付款拆成几期,每一期与对应的交货节点挂钩。
在进入市场之前。中国实行申请在先原则。晚一步,您的名字就可能被竞争对手或前合作伙伴注册,随之而来的是勒索和断供。结论:注册公司的同时提交商标申请,不要等到首批销售之后。