Hongkong
 China




同一批货,可能因报关单上一两行的差异就多付13%。本文梳理增值税如何运作,以及企业在哪里多缴、又在哪里能把钱拿回来。
税制怎么运作
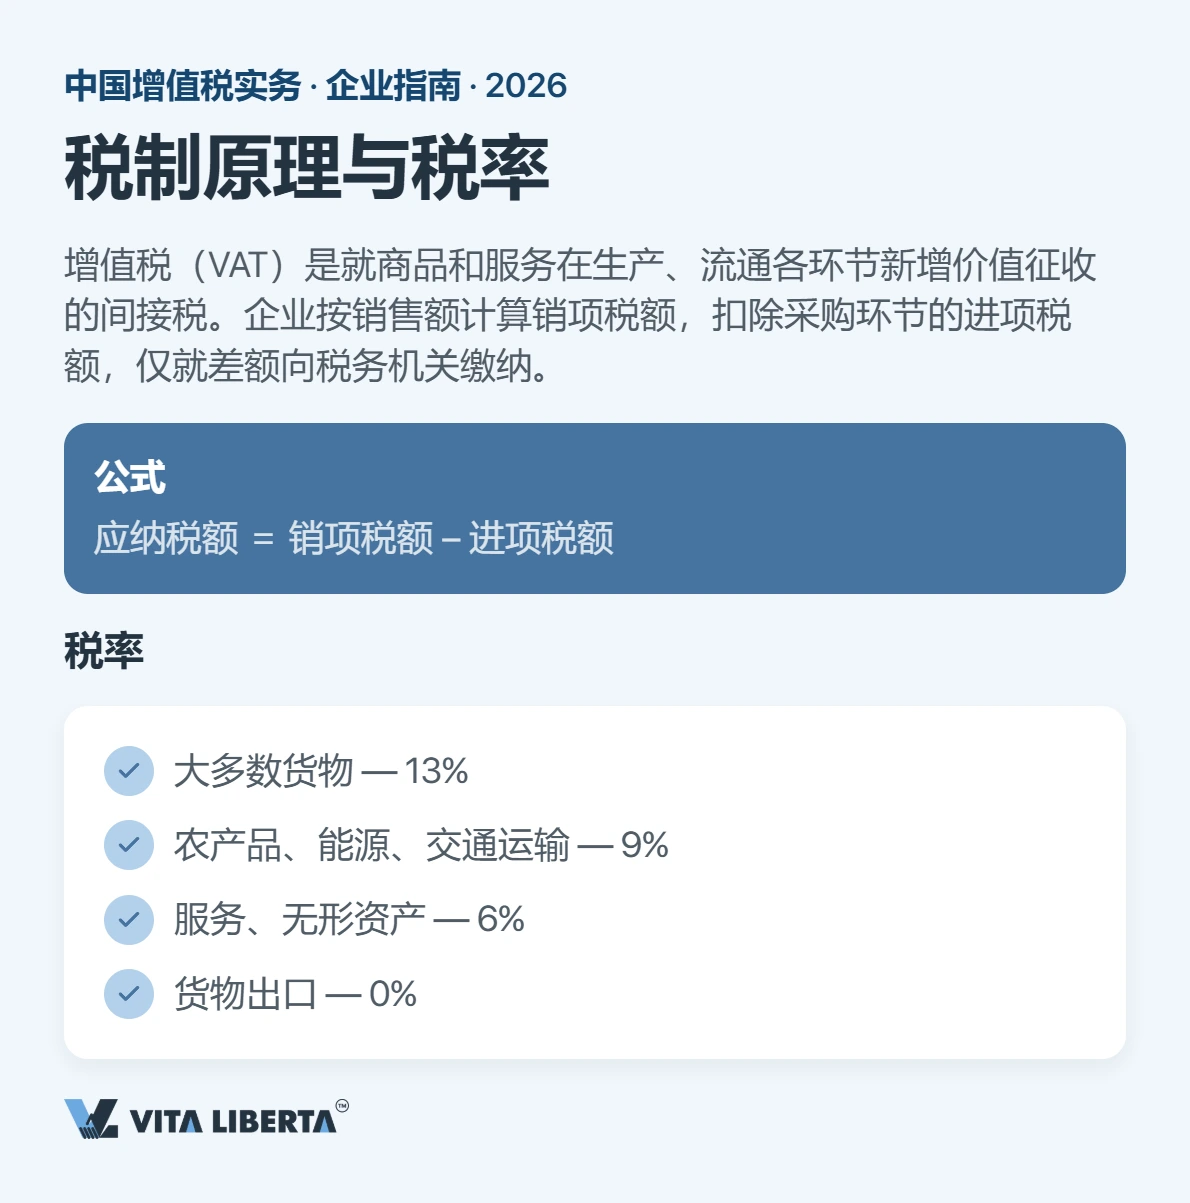
增值税(VAT)是就生产与流通各环节增值额征收的间接税。企业按销售计算销项税额,扣除采购时支付的进项税额,差额才是应向国库缴纳的金额。纳税人分两类:可以抵扣的一般纳税人,以及适用简易计税办法的小规模纳税人。
增值税税率
| 类别 | 税率 |
|---|---|
| 大部分货物 | 13% |
| 农产品、能源、交通运输 | 9% |
| 服务、无形资产 | 6% |
| 出口货物 | 0% |
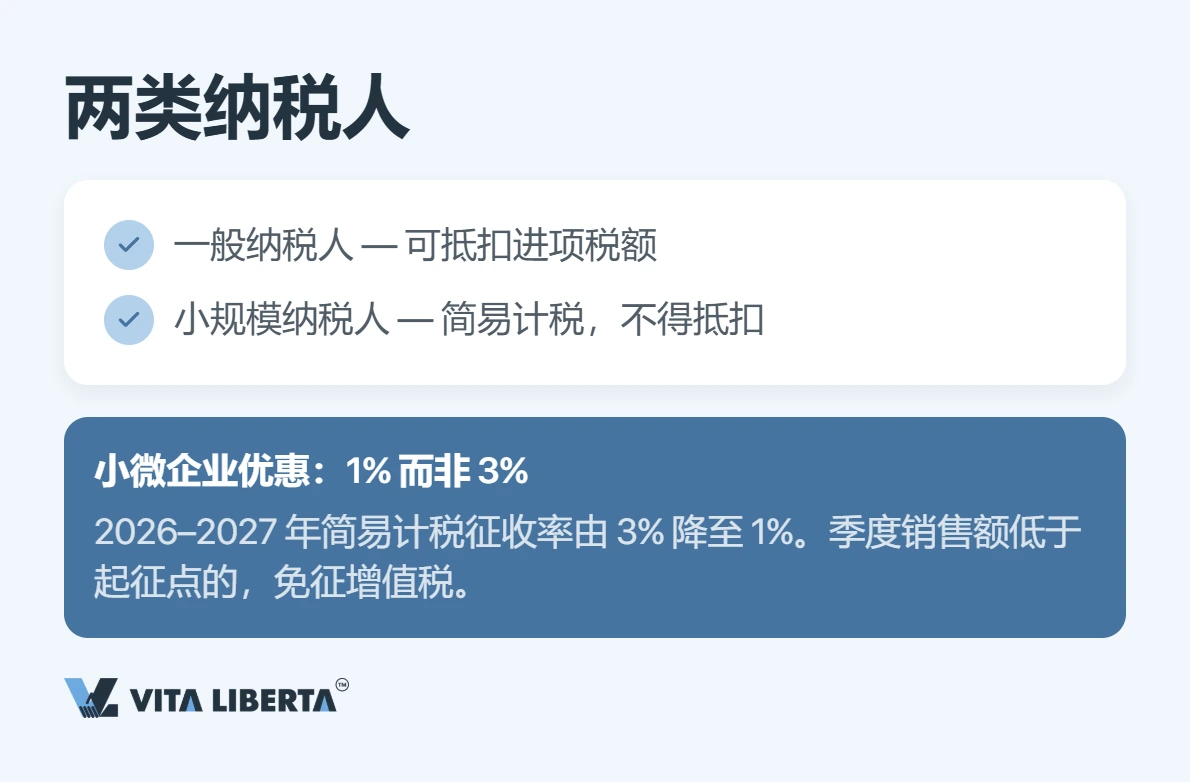
小微企业优惠
小规模纳税人适用简易计税,2026—2027年按1%而非3%的征收率缴纳;季度销售额低于起征点的,可以直接免征。举例来说,软件开发、咨询服务属于6%的服务类别。
进项税额与专用发票
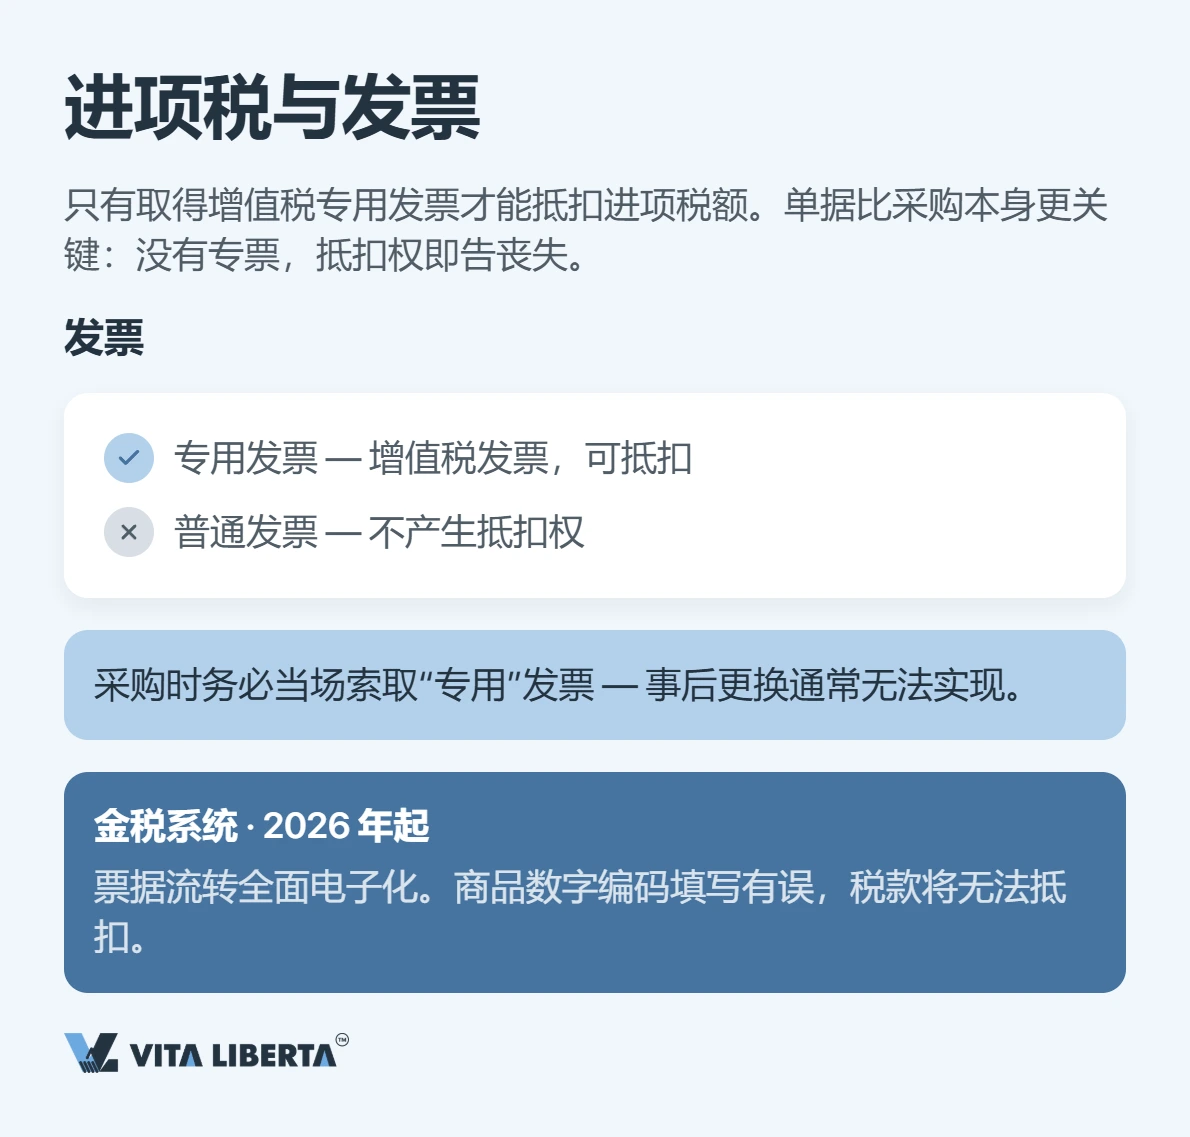
进项税额只有凭增值税专用发票才能抵扣。普通发票不产生抵扣权,因此采购时务必当场要求开具”专用”发票。自2026年起发票全面数字化并接入金税系统:商品数字编码一旦填错,税额根本无法抵扣。
进口环节增值税
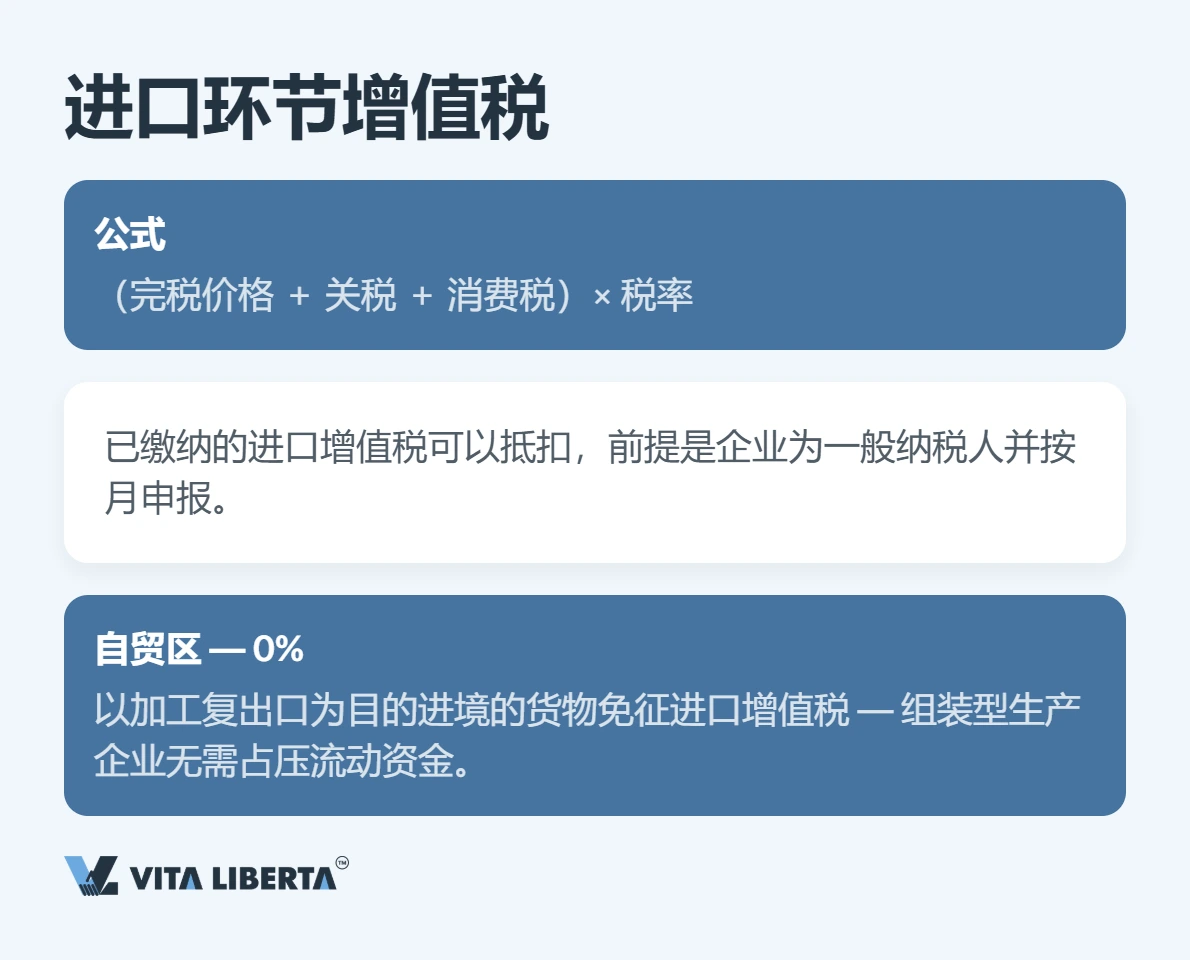
进口增值税按下式计算:(关税完税价格 + 关税 + 消费税)× 税率。企业具备一般纳税人资格并按月申报的,已缴税额可以抵扣。另一项优势是综合保税区:为加工后复出口而进入区内的货物免征进口环节增值税,对不愿占用流动资金的组装型生产十分实用。
出口退税
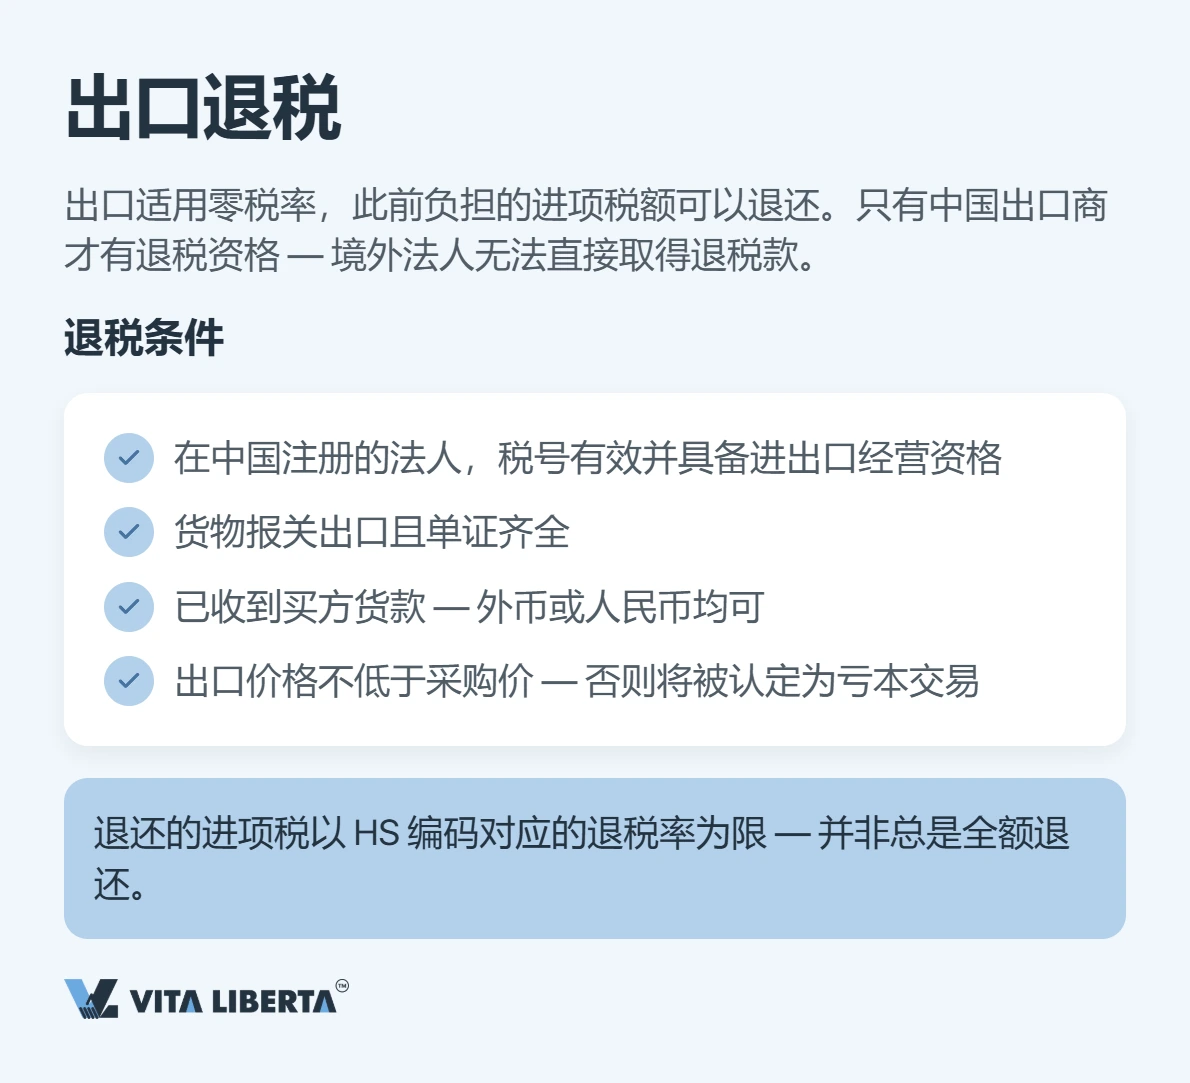
出口适用零税率,此前已缴的进项税额可以申请退还。
谁能申请、需要什么条件
申请主体必须是在中国境内注册的出口企业。所需条件包括:
- 境内法人主体、有效税号及对外贸易经营者备案;
- 货物经海关报关出口,单证齐备;
- 收到境外购买方付款——外币或人民币均可;
- 出口价格不低于采购价(否则会被认定为亏本交易)。
进项税额只在该货物(按HS编码)适用的出口退税率范围内退还——未必是全额。退税率以《出口退税率文库2026A版》为准。生产企业适用免抵退税办法,外贸企业适用免退税办法,两者计算路径不同。
流程与时效
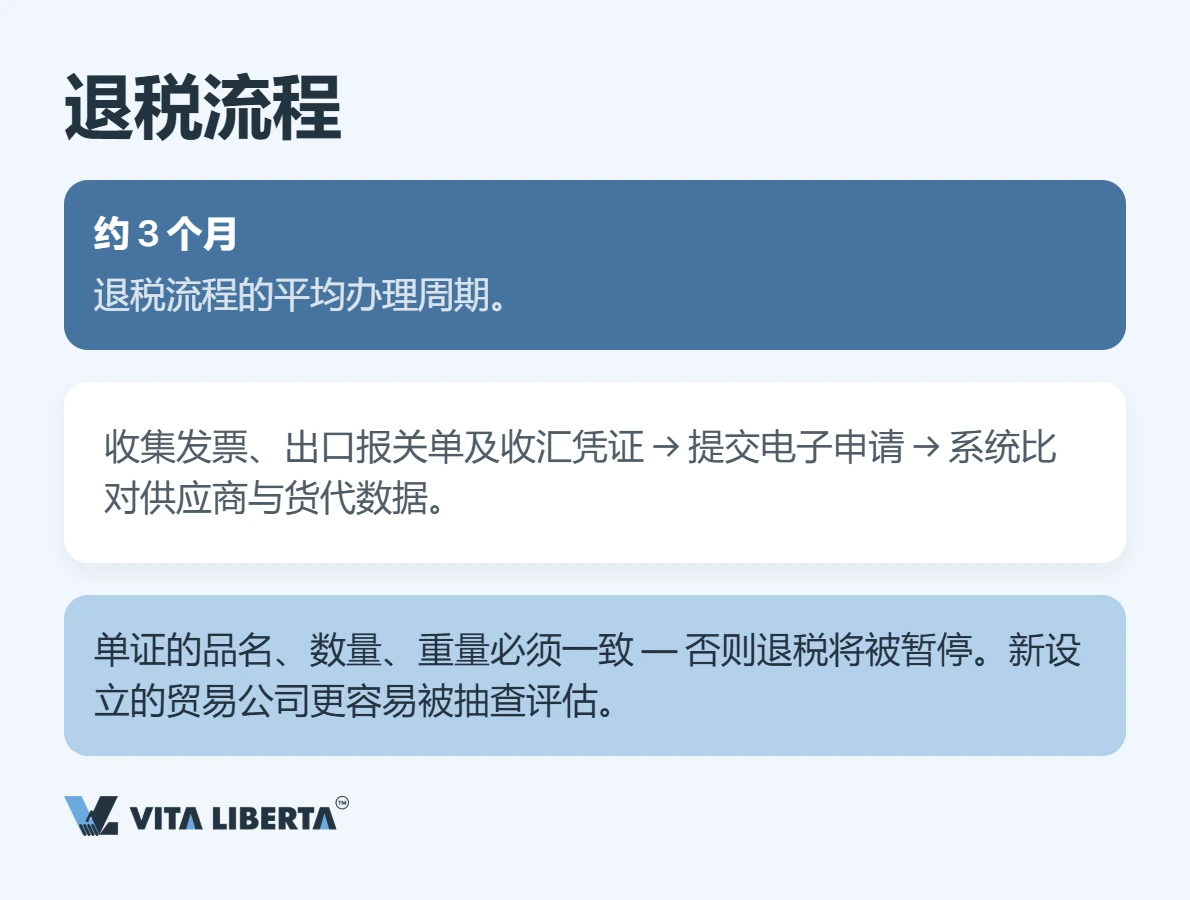
整个流程平均约三个月:备齐专用发票、出口货物报关单与结汇凭证,网上提交申报,系统再与供应商及物流数据比对。所有单证在品名、数量与重量上必须一致,否则退税会被暂缓。首次办理出口退(免)税的,应先完成出口退(免)税备案。新设立的贸易企业最常被抽中案头审核。
搞不清中国增值税税率?
- 按业务厘清税率
- 核实退税资格
- 计入纳税人身份

2026年有哪些变化
2026年1月1日起施行新的增值税法,《增值税暂行条例》同时废止:税率本身不变,但征管与数字化监管更趋严格;同时,进项税额大于销项税额的部分,纳税人可以选择结转下期抵扣或者申请退还,这一点由法律予以明确。国家税务总局2026年第5号公告发布的《出口业务增值税和消费税退(免)税管理办法》,取代了施行十余年的2012年第24号公告。
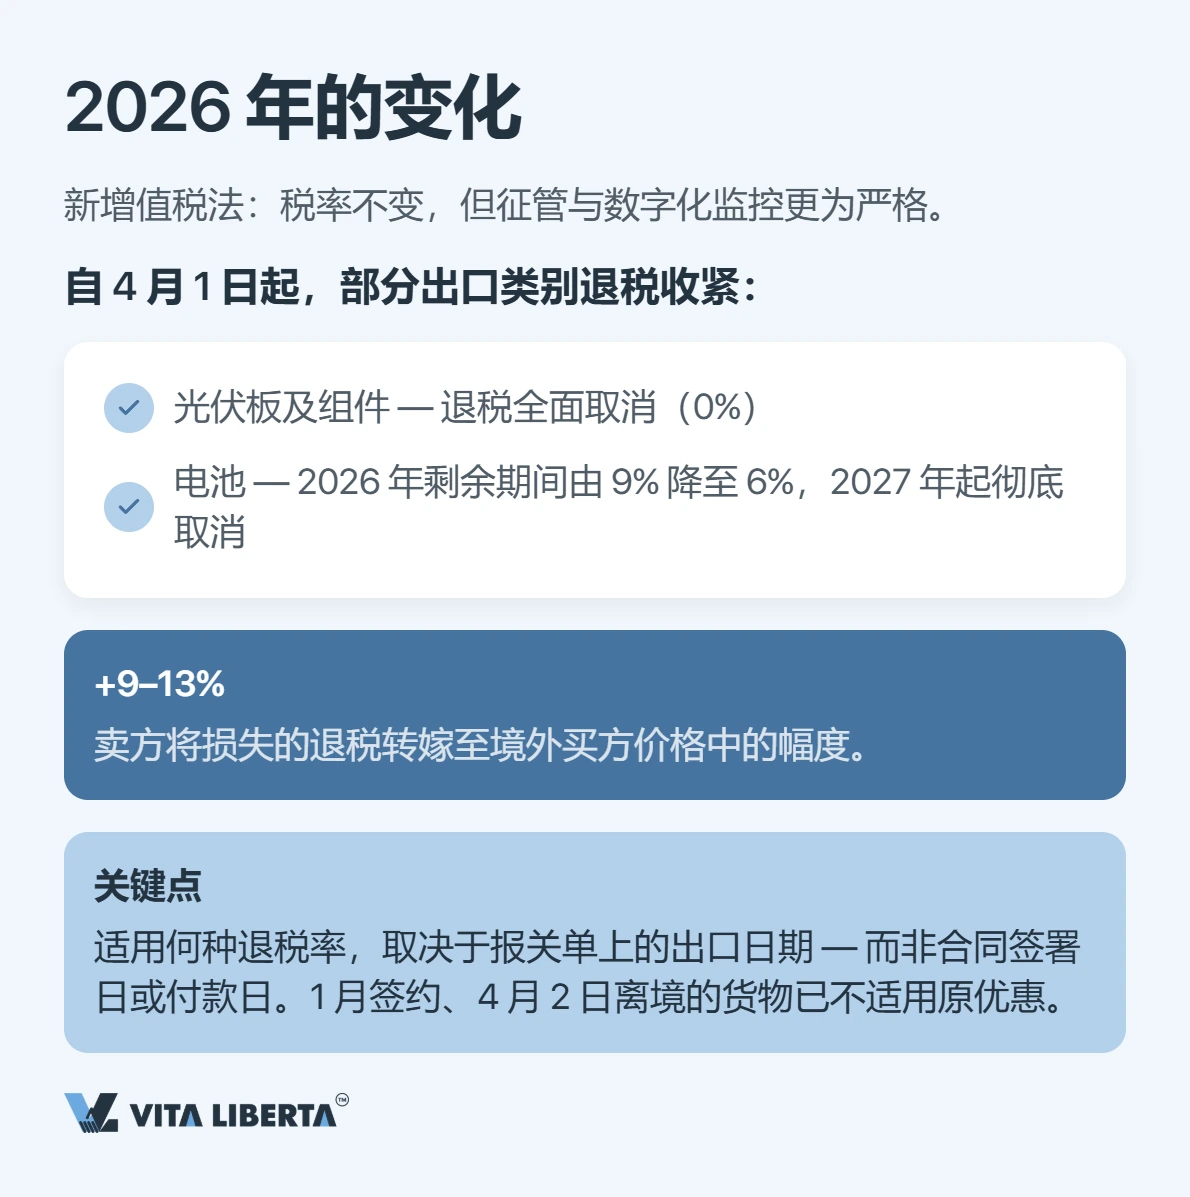
在行业政策层面,根据《财政部 税务总局公告2026年第2号》:自2026年4月1日起,取消光伏等产品(清单共249项)增值税出口退税;电池产品(清单共22项)出口退税率自2026年4月1日至12月31日由9%下调至6%,自2027年1月1日起取消。上述产品中征收消费税的,出口消费税政策不作调整。
⚠️ 关键所在: 适用哪一档退税率,以出口货物报关单注明的出口日期界定,而非合同签署日或付款日。一批货若在4月2日按一份1月的合同离境,就不再适用原有退税率。
行业解读认为,此次调整旨在遏制低价内卷式竞争、降低反补贴调查风险;对企业而言,退税额的减少会直接进入成本与报价,相关品类的对外报价普遍上浮约9%—13%。
境外单位提供服务的增值税
境外单位和个人在境内发生应税交易的,以购买方为扣缴义务人——即由境内企业代扣代缴。按照国务院规定委托境内代理人申报缴纳税款的除外;境外方在境内设有登记机构的,由该机构负责计算与缴纳。对于采购境外咨询、IT、工程服务的境内企业而言,这意味着合同报价与扣缴义务必须在签约阶段就谈清楚,否则容易产生价税争议。
需要处理中国增值税?
- 增值税一般纳税人登记
- 出口退税
- 申报跟进支持

风险与常见错误
- 供应商把出口业务按内销处理,把税款留在自己手里——最多损失13%;
- 绕开报关、经由香港、越南或阿联酋中转出口,无法办理退税;
- 专用发票与报关单品名不符,退税被暂缓;
- 存在逃税、骗取出口退税、虚开增值税专用发票记录的,不得适用相关退税办法;纳税信用等级同样影响审核节奏。
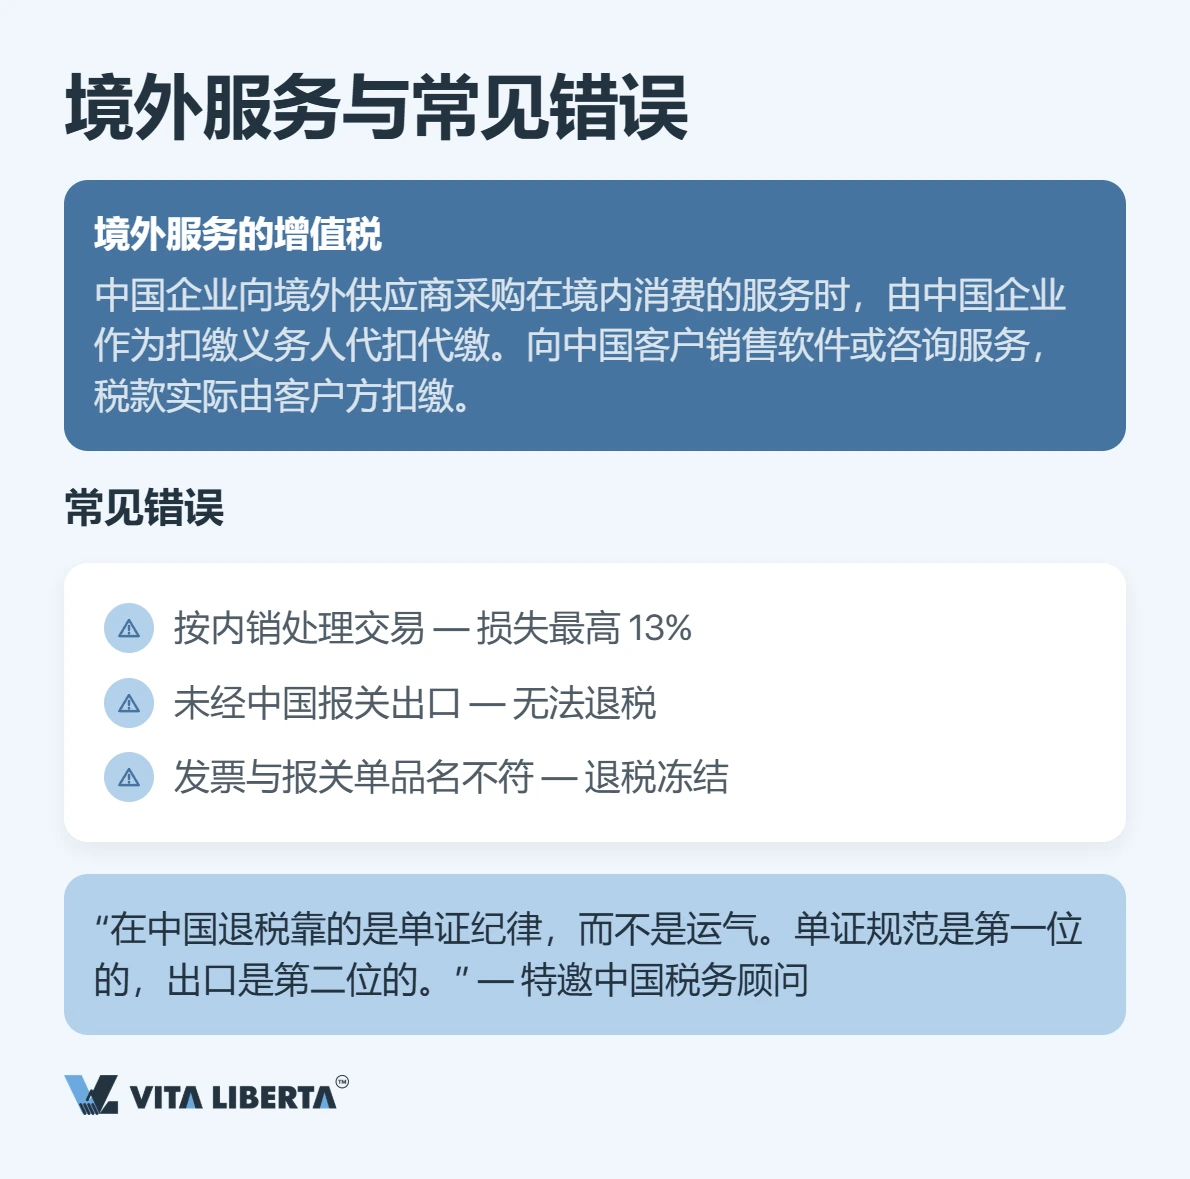
“退增值税靠的是单证纪律,而不是运气。绝大多数被拒,源于单证不符或发票开具有误,而不是税务机关刁难。单证在先,出口在后。”
— 谢尔盖·科农(Sergey Konon),中国税务顾问
增值税可归结为13/9/6/0%的税率,以及一套在2026年更严格、全面数字化的退(免)税机制。企业宜先查清自家产品在退税率文库中的适用税率,把专用发票理顺,并紧盯报关单上的出口日期——税才不会变成隐形亏损。
提示: 增值税制度适用于内地。香港、澳门为单独税区,不征收增值税,内地增值税规则不延伸适用于两地;向港澳出口货物,按出口业务相关规定办理。
常见问题
基本税率为大部分货物13%;9%涵盖农产品、交通运输与建筑材料;6%适用于现代服务业;出口货物适用零税率。小规模纳税人适用简易计税,2026—2027年按1%的征收率缴纳,而非通常的3%。
可以。出口适用零税率并可退还进项税额。申请主体须为办理了出口退(免)税备案的一般纳税人,退还金额按各产品对应的出口退税率确定,往往与征税税率不一致。
根据财政部、税务总局2026年第2号公告,自4月1日起取消光伏等产品增值税出口退税;电池产品退税率由9%下调至6%,2027年1月1日起取消。适用哪一档,以报关单注明的出口日期界定,而非合同日期。
在海关环节按关税完税价格加关税(属于消费税应税货物的再加消费税)乘以适用税率征收。货物类别决定适用13%、9%还是6%。
不征收。香港是单独税区,不设增值税,这与内地不同。这是两地税制的根本差异之一,在规划出货与报价时需要留意。