Hongkong
 China




Las normas chinas para cumplimentar una declaración de exportación describen 49 casillas. Casi todas se rellenan siguiendo instrucciones: el conocimiento de embarque, la factura y las tablas de referencia de la aduana dictan su contenido. Las dos últimas se reservan para los datos del declarante y las anotaciones de la aduana. Una casilla funciona de otra manera: su contenido se decide mucho antes del embarque.
El problema de fondo:
«Compramos un lote en Yiwu, el proveedor lo envió y nos mandó un escaneo de la declaración. Nuestro agente de aduanas lo miró y dijo: en la casilla pone 1039, así que nadie recuperó el impuesto y el precio era otro desde el principio. ¿Por qué no me lo dijeron antes del envío?»
Es una de las consultas más habituales de los importadores que compran en los grandes mercados mayoristas chinos. Lo que está en juego se mide en puntos porcentuales del contrato.
La regla que rige esta casilla se aplica desde el 1 de febrero de 2019. La introdujo un anexo del Anuncio n.º 18 de 2019 de la Administración General de Aduanas de China (GACC) (海关总署公告2019年第18号, 关于修订《中华人民共和国海关进出口货物报关单填制规范》的公告), que revisó las normas para cumplimentar las declaraciones de importación y exportación. La GACC lo firmó el 22 de enero de ese año. Las normas tienen alcance nacional y siguen vigentes en 2026.
La casilla 14 por dentro: cómo funciona el código de supervisión
La modalidad de supervisión (监管方式, customs supervision code) no es un trámite estadístico. De ella dependen el tratamiento fiscal, el juego de documentos y la rapidez del despacho.
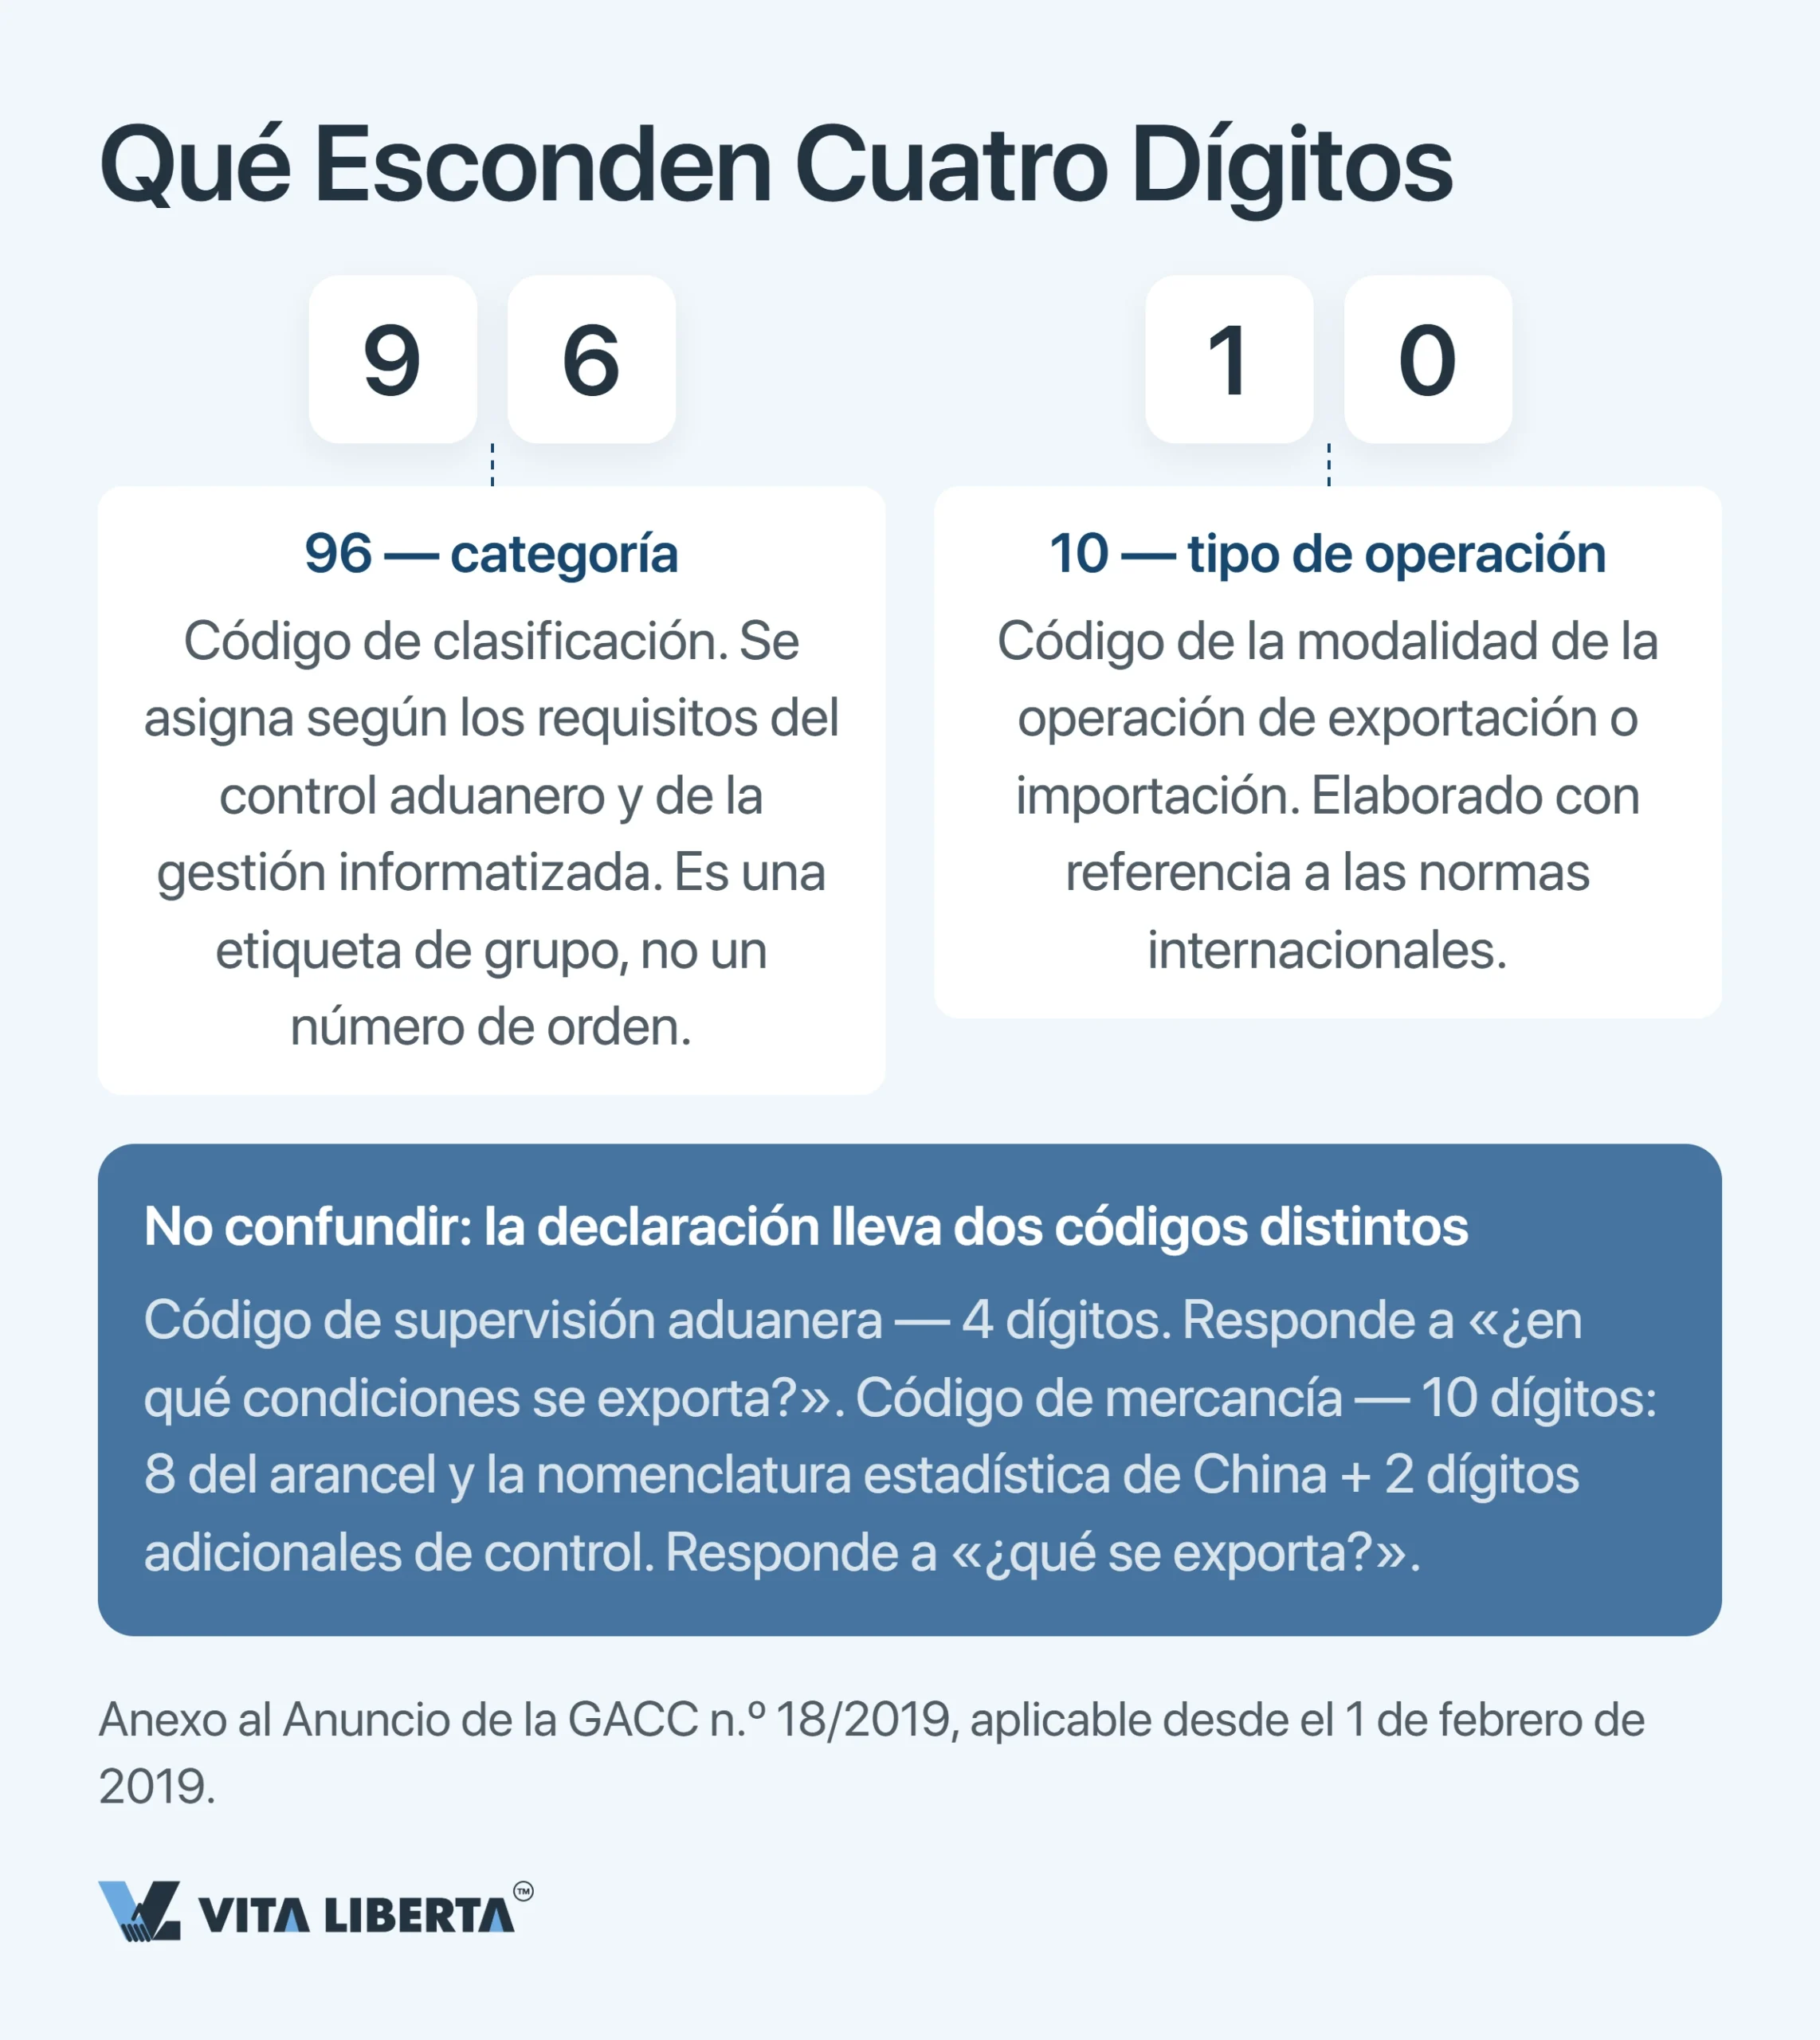
Cómo se lee 9610: dos dígitos de categoría y dos de operación
Desmontemos el código cifra a cifra.
El primer par clasifica. La aduana lo asigna según lo que exigen la supervisión y el control informatizado. Marca una categoría, no un puesto en una lista: el «96» de 9610 y el «98» de 9810 no colocan una modalidad por delante de la otra.
El segundo par describe la operación. Codifica la forma de la transacción de importación o exportación, y esta parte se diseñó teniendo en cuenta las normas internacionales.
No lo confunda con el campo vecino. El código de la mercancía, en la misma declaración, tiene diez dígitos: ocho proceden del arancel y de la clasificación estadística de China, y otros dos forman un par adicional de control. El código de mercancía responde a qué se exporta. El de supervisión, a en qué condiciones.
Una declaración, un código, una licencia: nada que retocar
Las normas prohíben de forma expresa combinar dos regímenes en una misma declaración. El Anuncio 18/2019 reserva una sola posición por declaración para la modalidad de supervisión. El campo de la licencia funciona igual: cabe un número y no hay sitio para un segundo.
Una vez que la aduana acepta la declaración, por regla general ya no se puede modificar. La corrección o anulación solo es posible en los casos y por el procedimiento que fija la GACC. Es un trámite aparte que exige justificación, no un simple cambio de cifra.
Un error frecuente y caro del comprador extranjero es enterarse del código por el escaneo, cuando la mercancía ya ha salido. Para entonces el régimen ya ha fijado el resultado fiscal de la operación y su precio. En la práctica, su agente de aduanas mira la casilla 14, no las garantías del vendedor.
Conclusión: pida el escaneo de la declaración con esta casilla cumplimentada antes de pagar el saldo, no después del envío. Después ya no queda nada que renegociar.
0110 frente a 1039: devolución del IVA o exención sin devolución
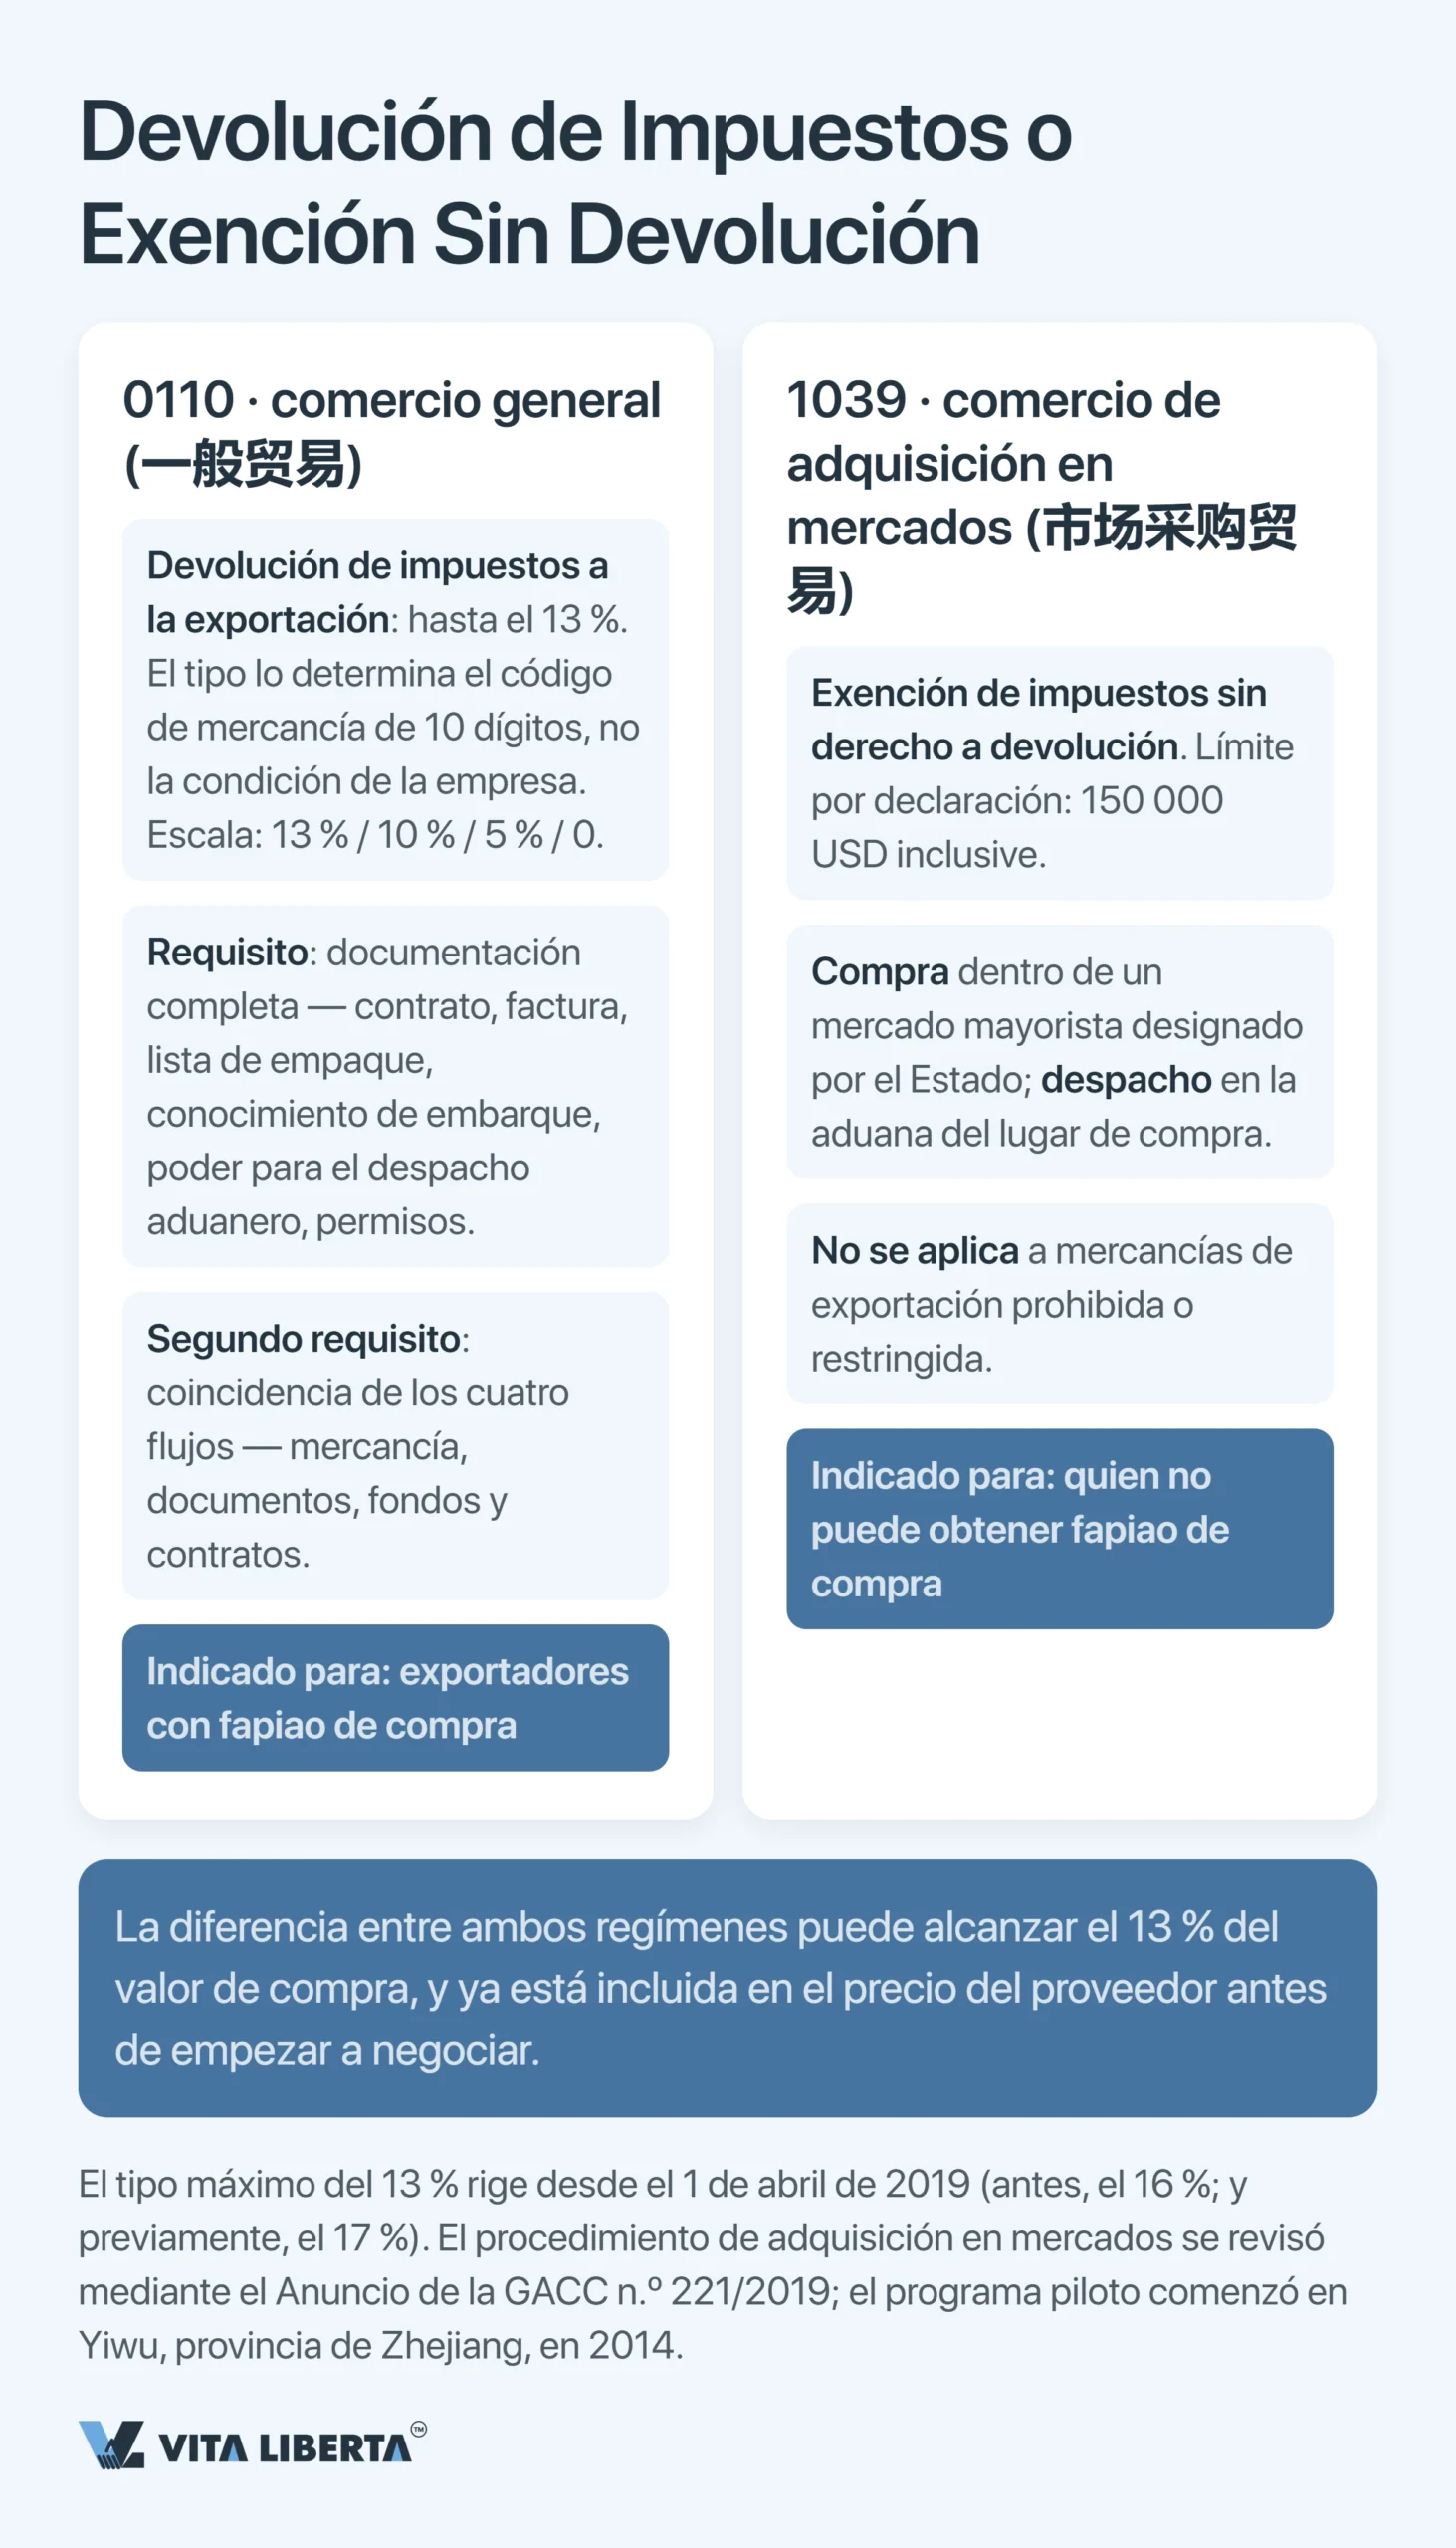
La exportación tradicional se divide según una sola pregunta: ¿tiene el remitente un fapiao especial de IVA de entrada (增值税专用发票) por la mercancía comprada?
0110: un fapiao a cambio del 13 %
El 13 % es un techo, no una promesa. Es el tipo máximo de devolución del IVA a la exportación desde el 1 de abril de 2019 (财政部 税务总局 海关总署公告2019年第39号). Antes era el 16 %, y antes aún, el 17 %.
Desde el 20 de marzo de 2020 los tipos de devolución se agrupan en cuatro niveles: 13 %, 9 %, 6 % y 0 % (财政部 税务总局公告2020年第15号). El tipo concreto depende del código del producto en la base de tipos de devolución de la Administración Estatal de Impuestos (退税率文库), y esa base se revisa periódicamente.
Un ejemplo: desde el 1 de abril de 2026 los productos fotovoltaicos y otras partidas se quedaron sin devolución. Las baterías pasaron del 9 % al 6 % hasta el 31 de diciembre de 2026, y desde el 1 de enero de 2027 pierden la devolución por completo (财政部 税务总局公告2026年第2号).
También cuenta la condición fiscal del exportador:
- Si es pequeño contribuyente, su exportación está exenta de IVA, pero sin devolución.
- Si usted compra a un pequeño contribuyente, el tipo de devolución no puede superar el tipo impositivo de ese proveedor.
El código 0110 («comercio general», 一般贸易) es el régimen en el que ese tipo se cobra íntegro. El precio que se paga son los documentos: contrato, factura, lista de bultos, conocimiento de embarque, poder para el despacho y permisos. Además, cuatro flujos tienen que cuadrar entre sí: mercancía, documentos, dinero y contrato.
Desde el 1 de enero de 2026, la devolución y la exención del IVA a la exportación se rigen por la Ley del IVA de la RPC (中华人民共和国增值税法) y por el anuncio conjunto n.º 11 de 2026 del Ministerio de Hacienda y la Administración Estatal de Impuestos (财政部 税务总局公告2026年第11号). Este anuncio sustituyó a la antigua circular 财税〔2012〕39号.
Para las exportaciones a partir de 2026, los plazos quedan así:
- La solicitud de devolución se presenta hasta el 30 de abril del año siguiente.
- Si se le pasa esa fecha, aún puede pedirla dentro de los 36 meses siguientes a la fecha de la declaración de exportación. Debe adjuntar la prueba de que llegó el cobro en divisas.
- Pasados 36 meses, la exportación tributa como una venta interior.
1039: tope de 150 000 dólares y mercados mayoristas
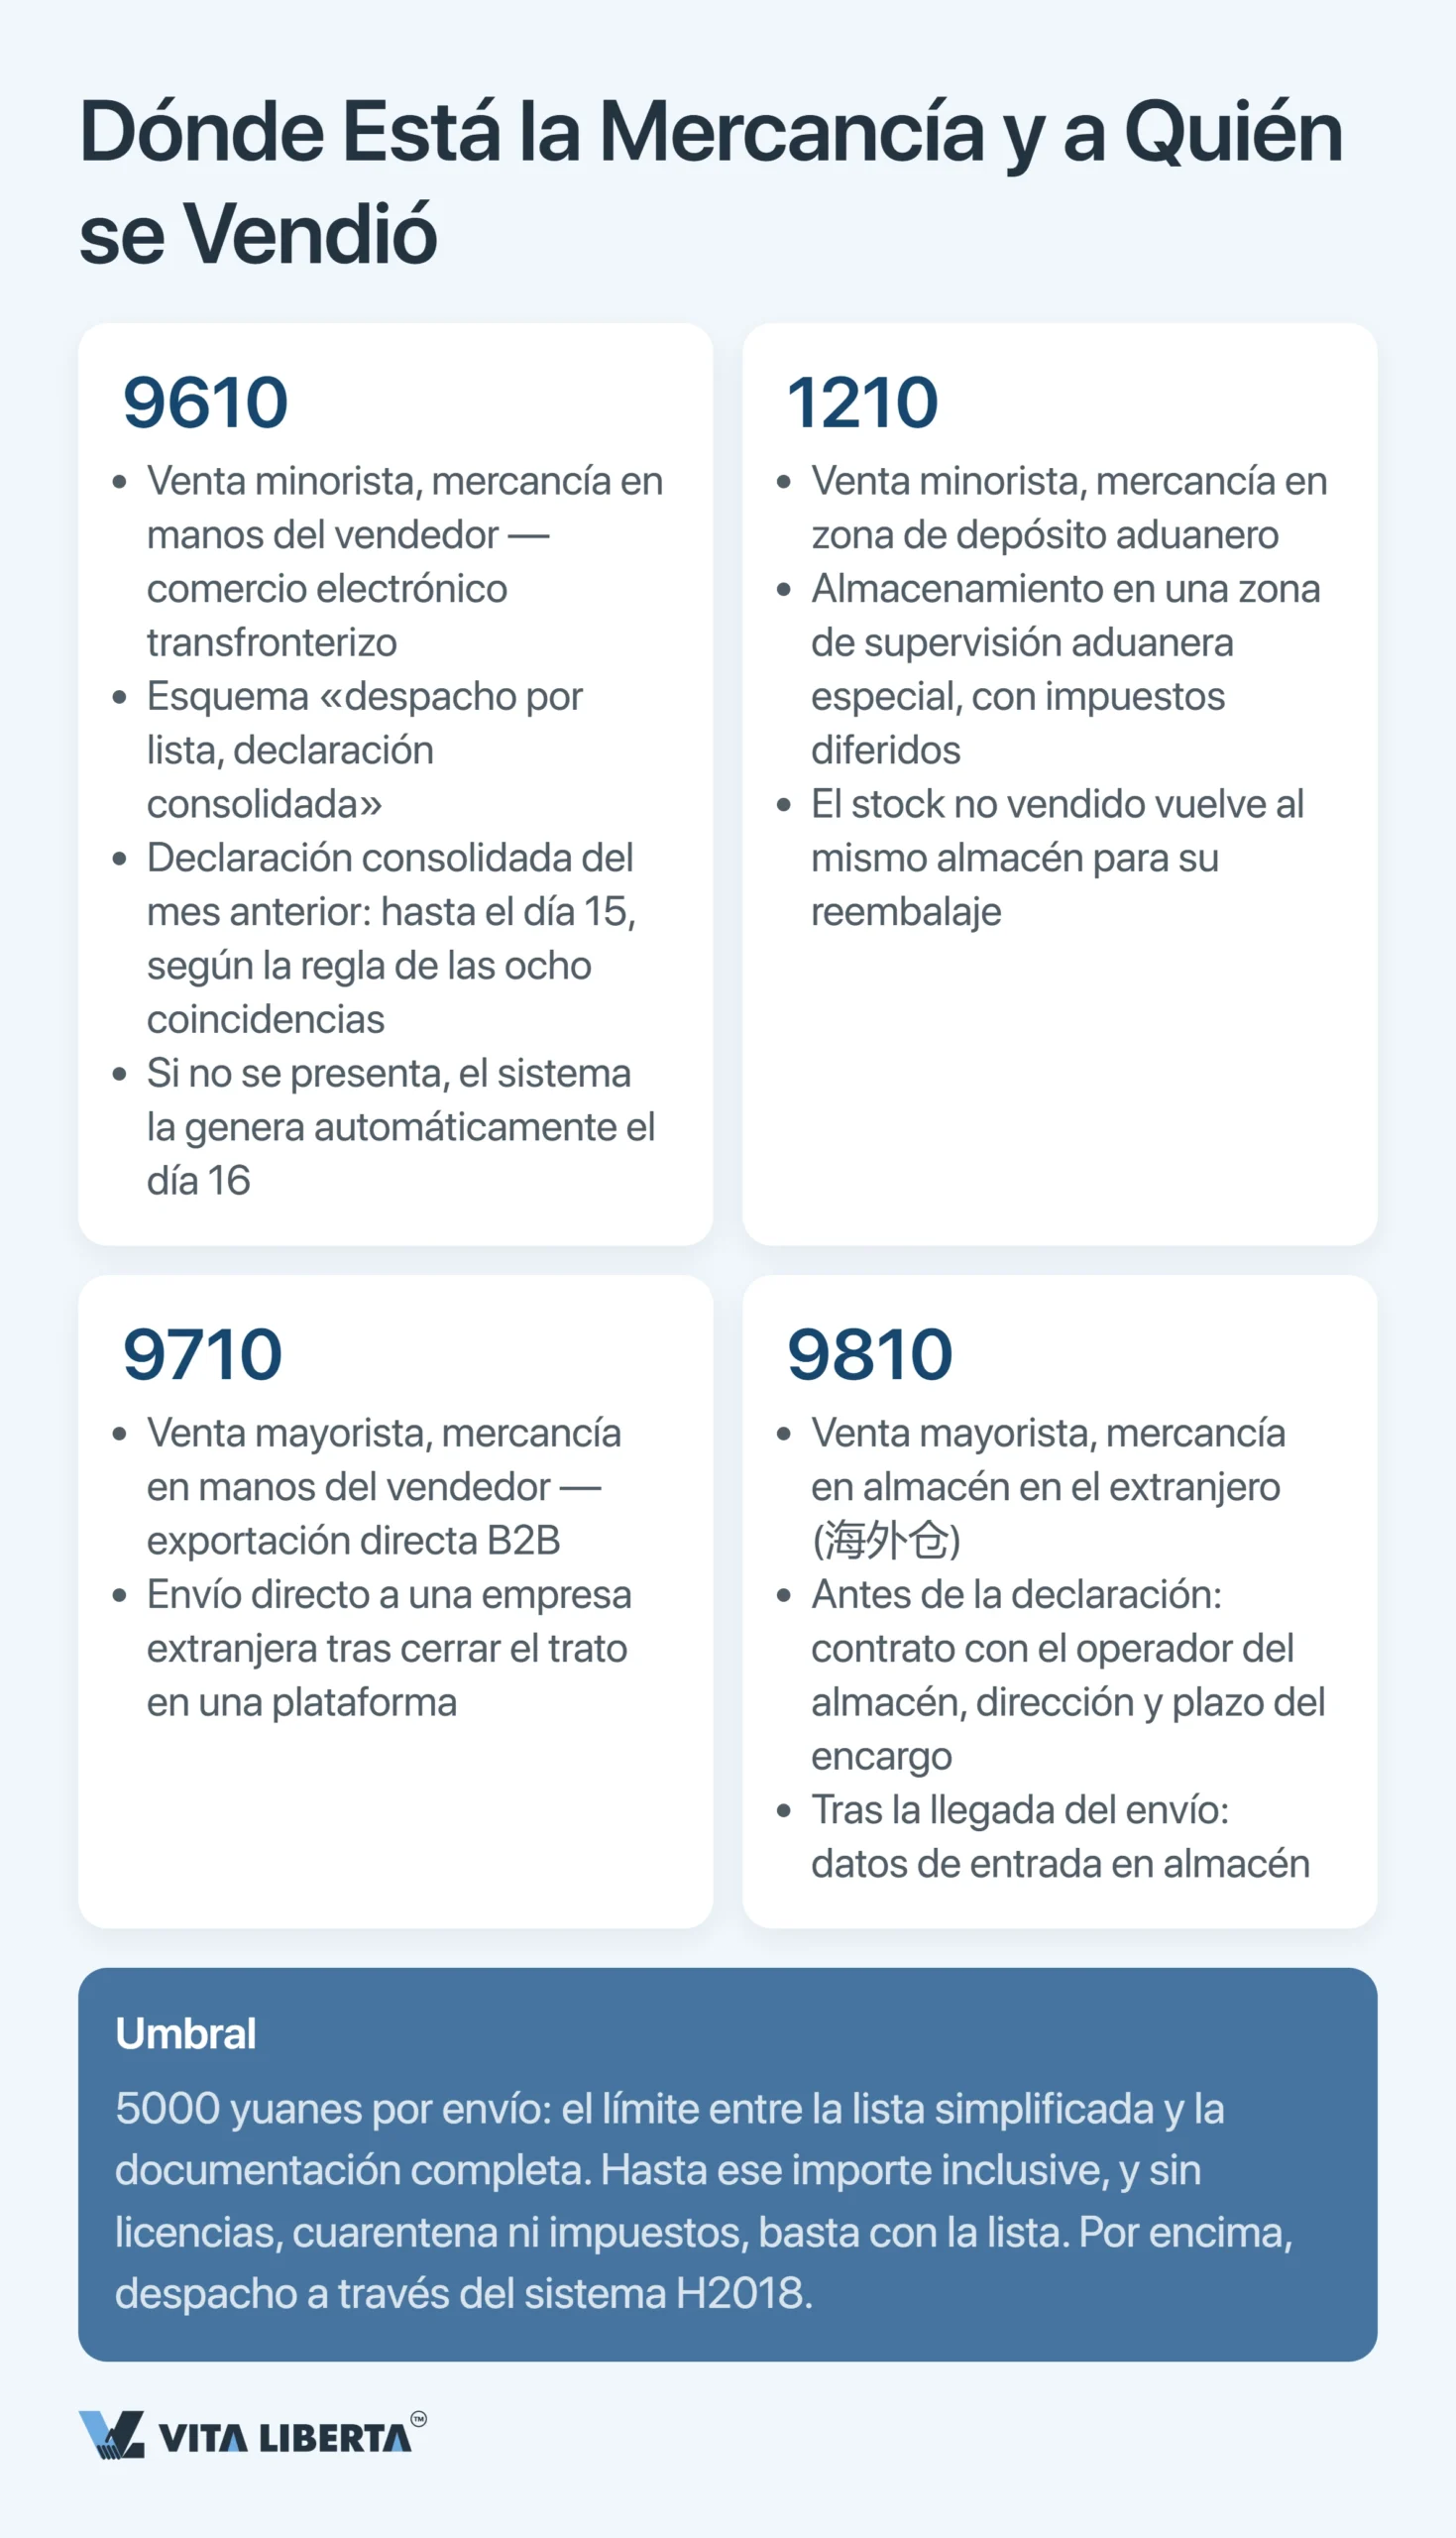
Con este código el precio ya viene sin impuesto, así que no hay nada que devolver. El comercio de compras en mercado (市场采购贸易, market procurement trade) concede la exención sin derecho a devolución, y esa es su razón de ser: se creó para operadores que no pueden conseguir un fapiao de entrada.
La aduana comprueba tres condiciones estrictas a la vez:
- Valor. Como máximo 150 000 dólares estadounidenses por declaración, ese importe incluido.
- Lugar. Se compra dentro de un mercado reconocido por el Estado y se despacha en la aduana del lugar de compra.
- Mercancía. Los artículos prohibidos o restringidos a la exportación quedan fuera.
Todo empezó con un proyecto piloto en Yiwu (provincia de Zhejiang) en 2013. Hoy el régimen solo funciona en mercados reconocidos por el MOFCOM y otros organismos: varias decenas repartidas por distintas provincias. El procedimiento aduanero lo revisó el Anuncio de la GACC n.º 221 de 2019 (海关总署公告2019年第221号).
Comprobamos el código de supervisión
- Revisión de la casilla 14
- Cotejo del régimen contractual
- Evaluación de la devolución fiscal

9610, 1210, 9710, 9810: los códigos del comercio electrónico
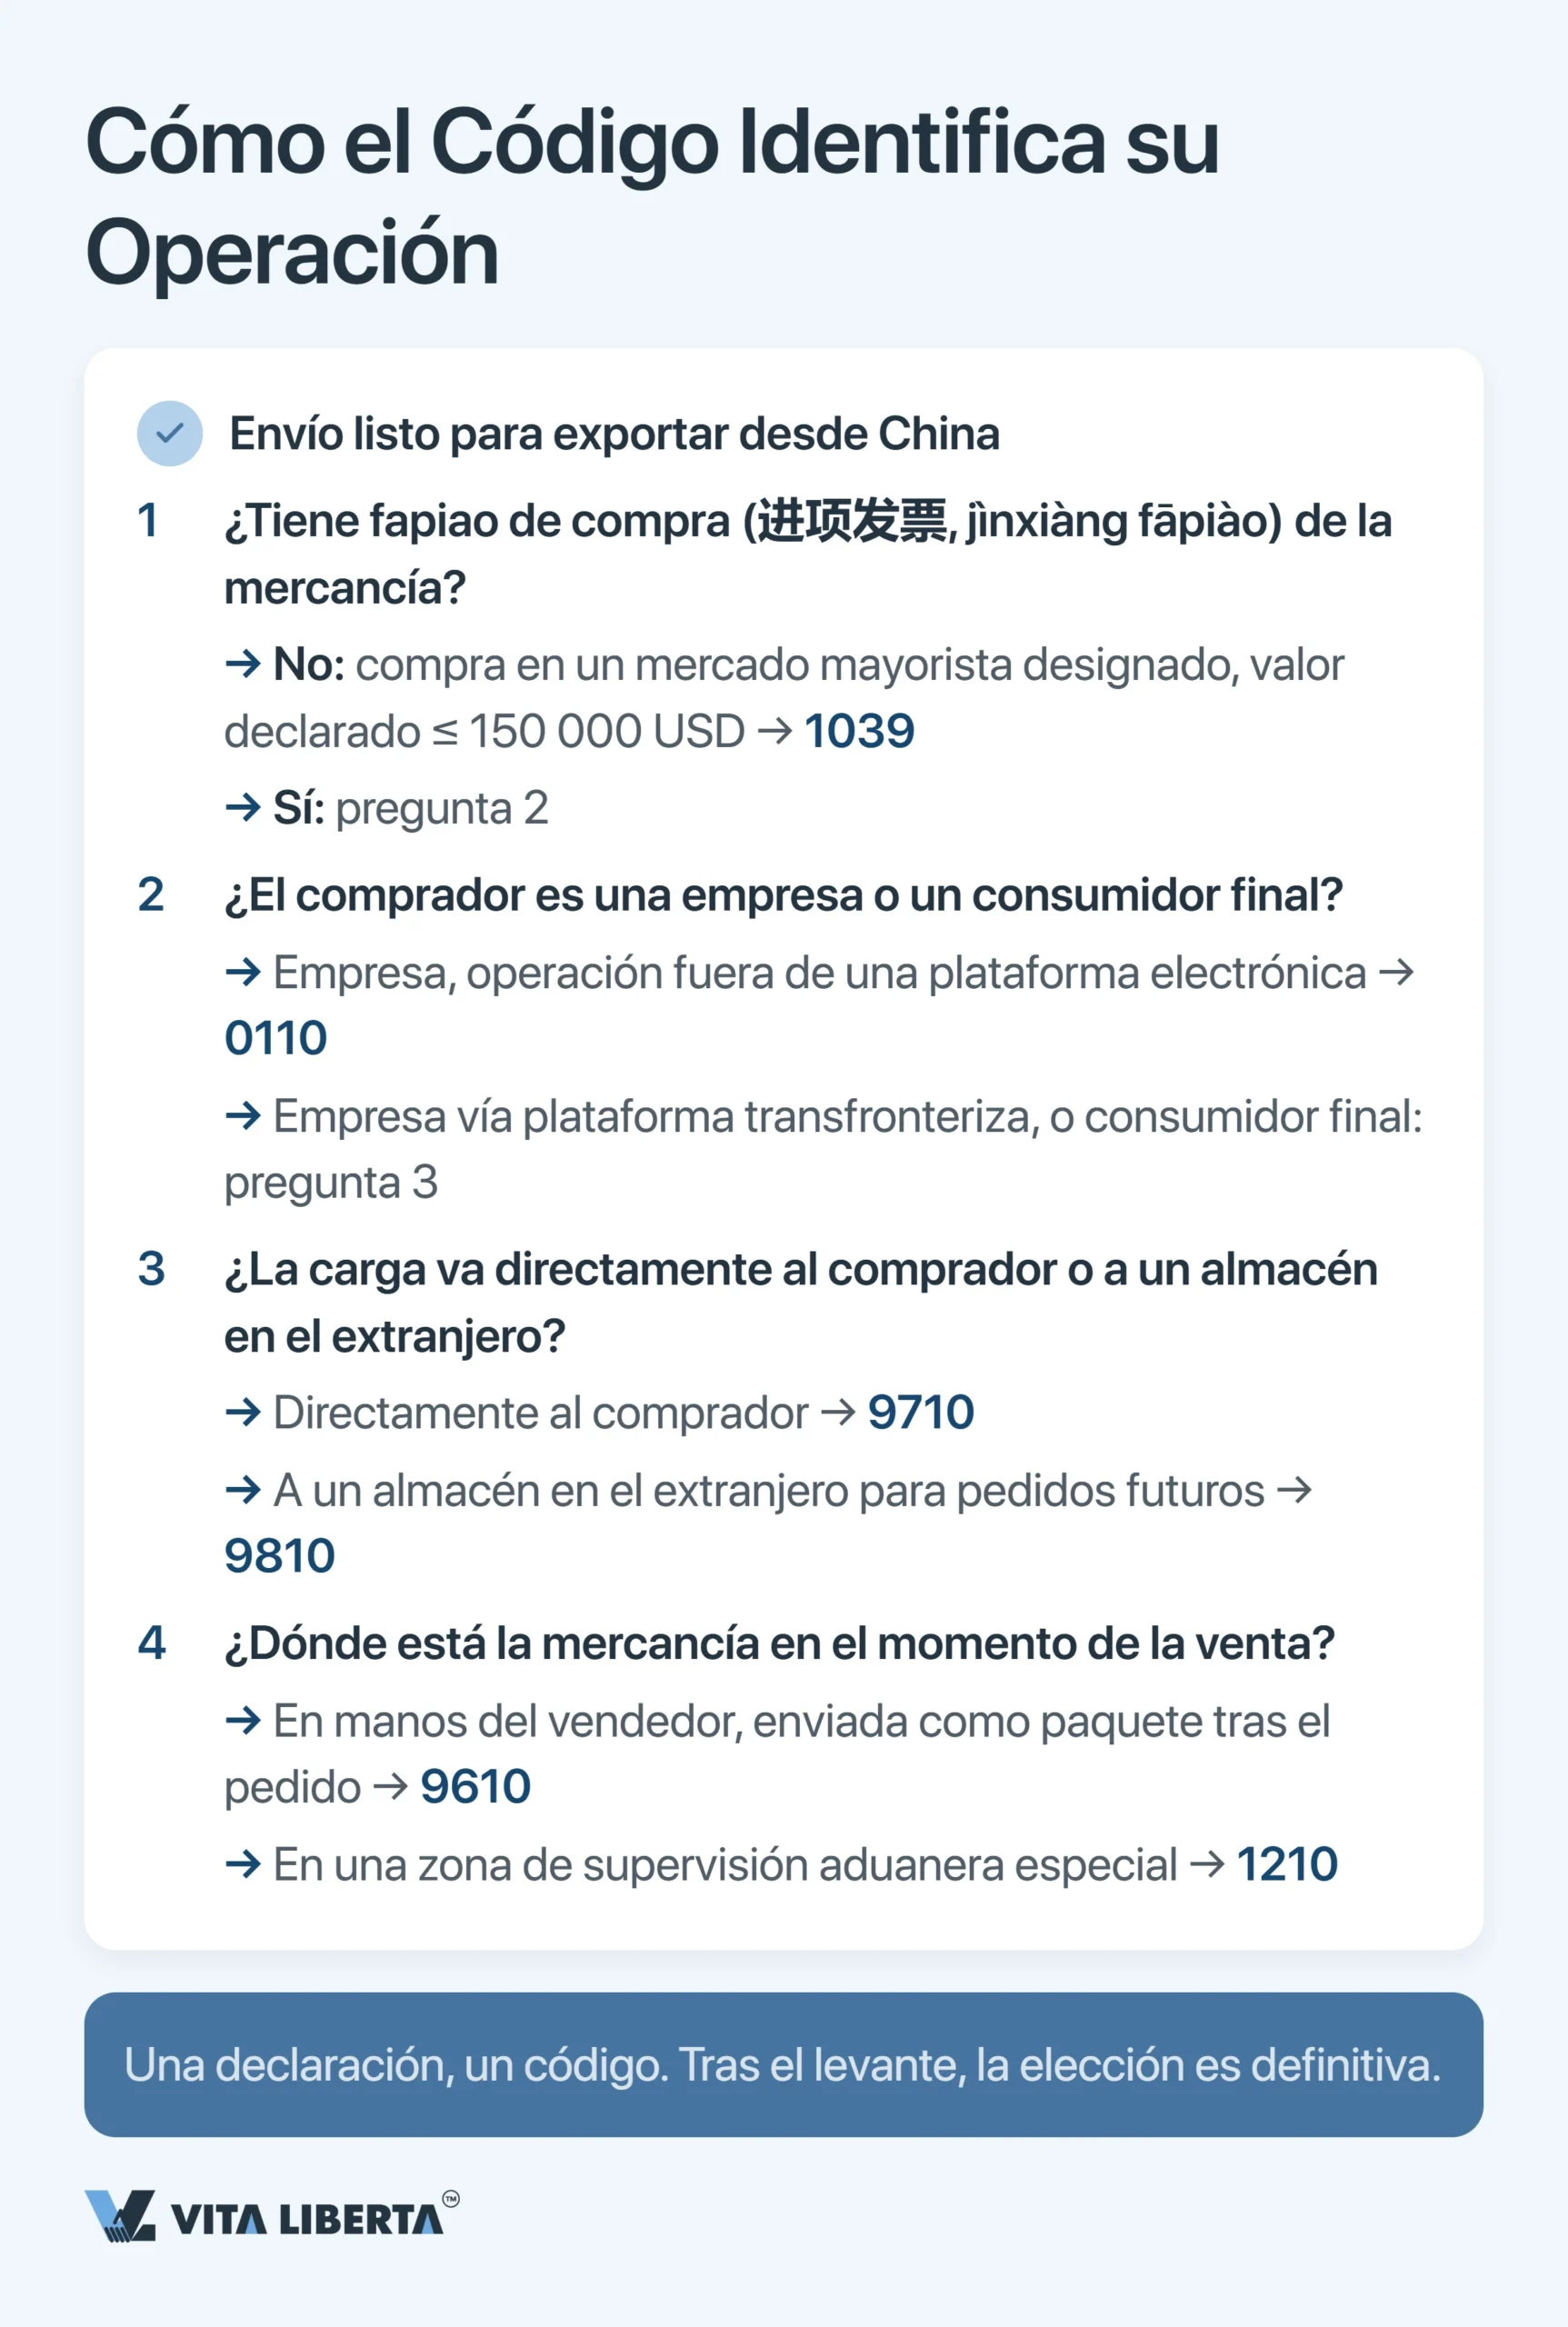
La plataforma de venta no es lo que distingue a estos cuatro códigos. Lo que los separa es el momento en que cambia la propiedad y el lugar donde está la carga cuando se cierra la venta.
De 9610 a 1210: venta directa o venta desde un almacén en depósito
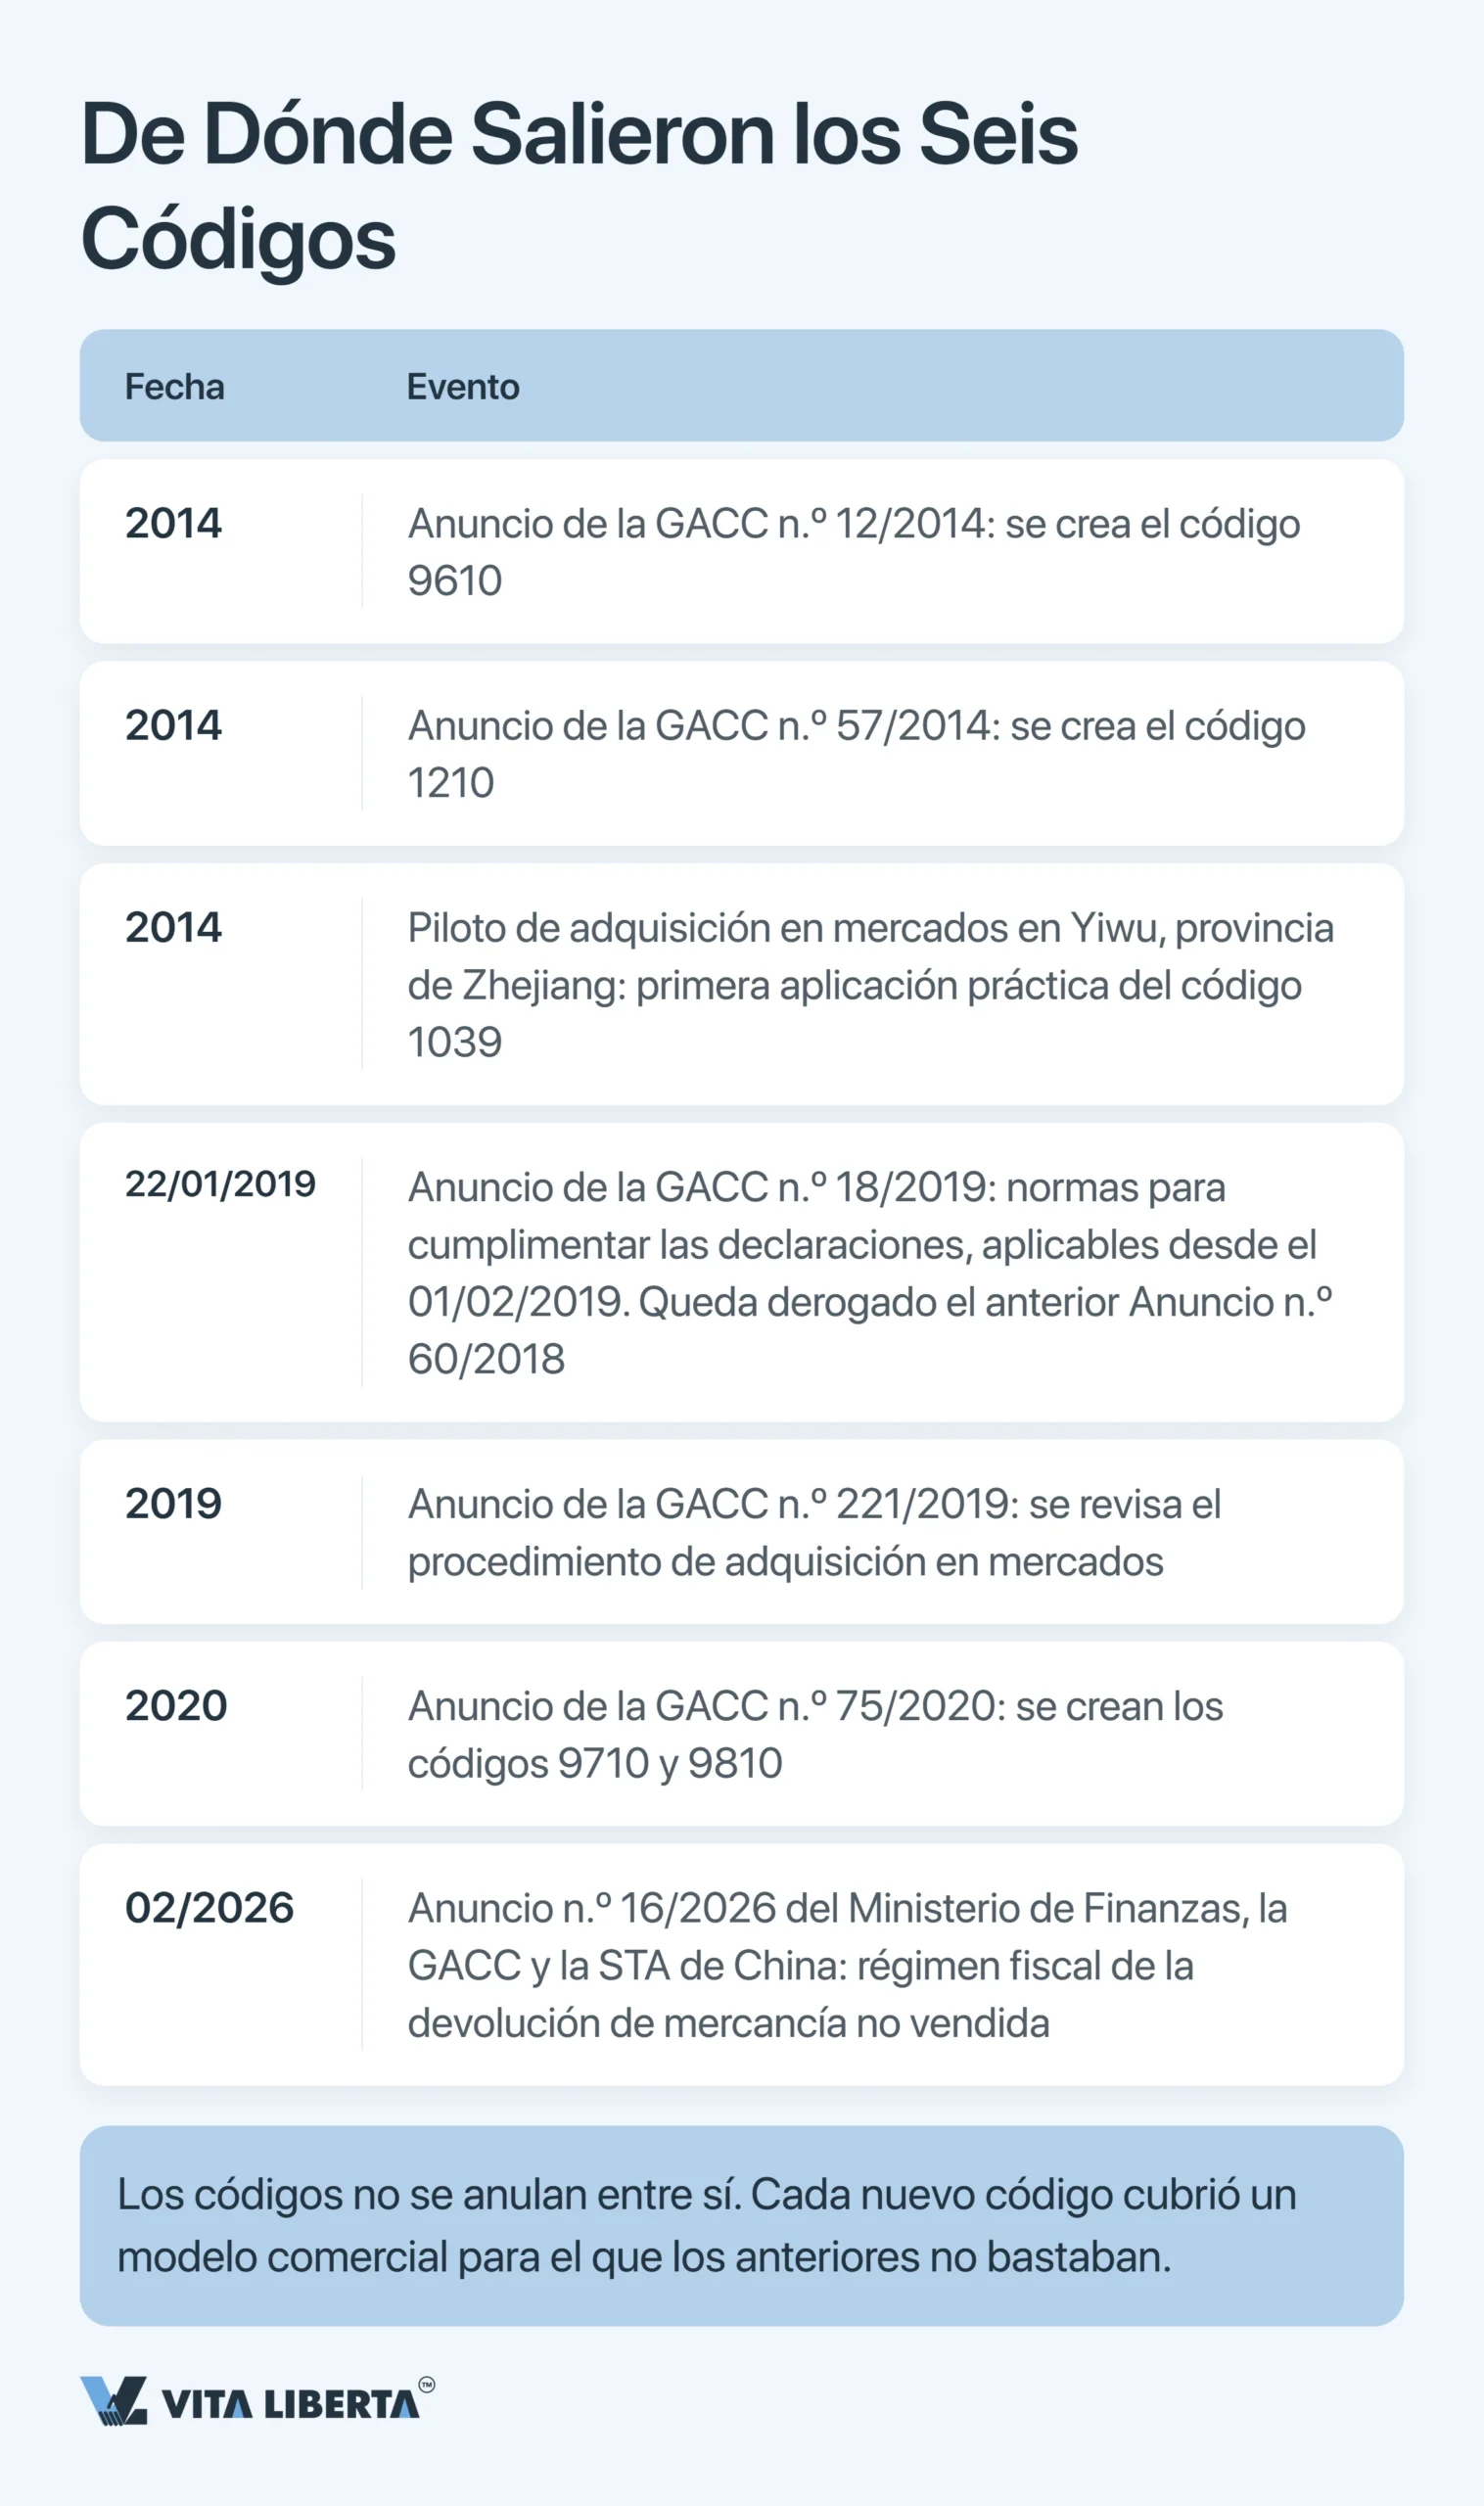
El código 9610 nació con el Anuncio de la GACC n.º 12 de 2014 (海关总署公告2014年第12号). Funciona con el esquema «despacho por lista, declaración consolidada» (清单核放、汇总申报):
- la aduana libera la lista de envíos con rapidez;
- la declaración consolidada del mes anterior se presenta hasta el día 15;
- las líneas se agrupan con la regla de las ocho coincidencias: mismo remitente, mismo medio de transporte, mismo país de destino, mismo código de diez dígitos, etc.;
- si usted no la presenta, el día 16 el sistema la compone por su cuenta.
El 1210 quedó fijado en el Anuncio de la GACC n.º 57 de 2014 (海关总署公告2014年第57号), y su lógica es la inversa. La mercancía entra de antemano en una zona de supervisión aduanera especial. Para el proveedor, meter la mercancía en la zona y vendérsela a un residente de la zona o a un comprador extranjero equivale a exportar. Por eso el derecho a la devolución del IVA nace ya en esa fase (Anuncio 11/2026). El stock que no se vende no vuelve desde otro continente: regresa al mismo almacén para reempaquetarlo e intentarlo otra vez.
Un consejo con margen de seguridad: fije su plazo interno el día 14. Si el 15 cae en fin de semana o festivo, el plazo se traslada al primer día hábil siguiente (海关总署公告2018年第194号). Aun así, planificar la presentación para el último día es mala idea.
Venta al por mayor y almacén en el extranjero: 9710 y 9810
Los dos códigos los añadió el Anuncio de la GACC n.º 75 de 2020 (海关总署公告2020年第75号), vigente desde el 1 de julio de 2020.
Los 5000 yuanes marcan la frontera entre la lista y la declaración completa:
- Hasta 5000 CNY, si el envío no requiere licencia, inspección ni pago de impuestos: el exportador elige entre una lista simplificada en el sistema unificado de comercio electrónico transfronterizo y una declaración en el sistema H2018.
- Más de 5000 CNY: el despacho va solo por H2018.
El segundo código se malinterpreta a menudo. El 9810 no es una solución de almacenaje, sino una modalidad de declaración. Antes de presentar la declaración, el exportador envía a la aduana los datos electrónicos de reserva de espacio en un almacén en el extranjero (海外仓; 订仓单). Desde el 15 de diciembre de 2024 ya no hace falta registrar la modalidad 9810 por separado en la aduana (海关总署公告2024年第167号).
| Código | Qué es según la norma | Parámetro clave | Norma de referencia | Comentario práctico |
| 0110 | Comercio general | Devolución de hasta el 13 % | Devolución del IVA: 财政部 税务总局公告2026年第11号 | Se confirma, con matiz. El tipo se lee por el código de mercancía; si se compra a un pequeño contribuyente, es más bajo |
| 1039 | Compras en mercado | ≤ 150 000 dólares por declaración | 海关总署公告2019年第221号 | Exige comprobación estricta: exención sin devolución, aquí no existe ningún «descuento por el IVA» |
| 1210 | Comercio electrónico en depósito | Almacenaje en zona de supervisión especial | 海关总署公告2014年第57号 | Se confirma. Lo no vendido vuelve dentro de China, no desde otro continente |
| 9610 | Comercio electrónico transfronterizo | Declaración consolidada hasta el día 15 | 海关总署公告2014年第12号; 海关总署公告2018年第194号 | Requiere ajuste. Saltarse el plazo no acarrea multa, pero el sistema compone la declaración con sus propios criterios |
| 9710 | Exportación directa B2B | Umbral de 5000 CNY por envío | 海关总署公告2020年第75号 | Se confirma, con matiz. El umbral se calcula por envío, no por contrato |
| 9810 | Exportación a almacén en el extranjero | Datos de reserva del almacén (订仓单) | 海关总署公告2020年第75号; 海关总署公告2024年第167号 | Exige comprobación estricta: sin datos de reserva, la aduana no admite la declaración; desde el 15.12.2024 no hace falta registrar la modalidad |
2026: qué cambió el Anuncio n.º 16-2026
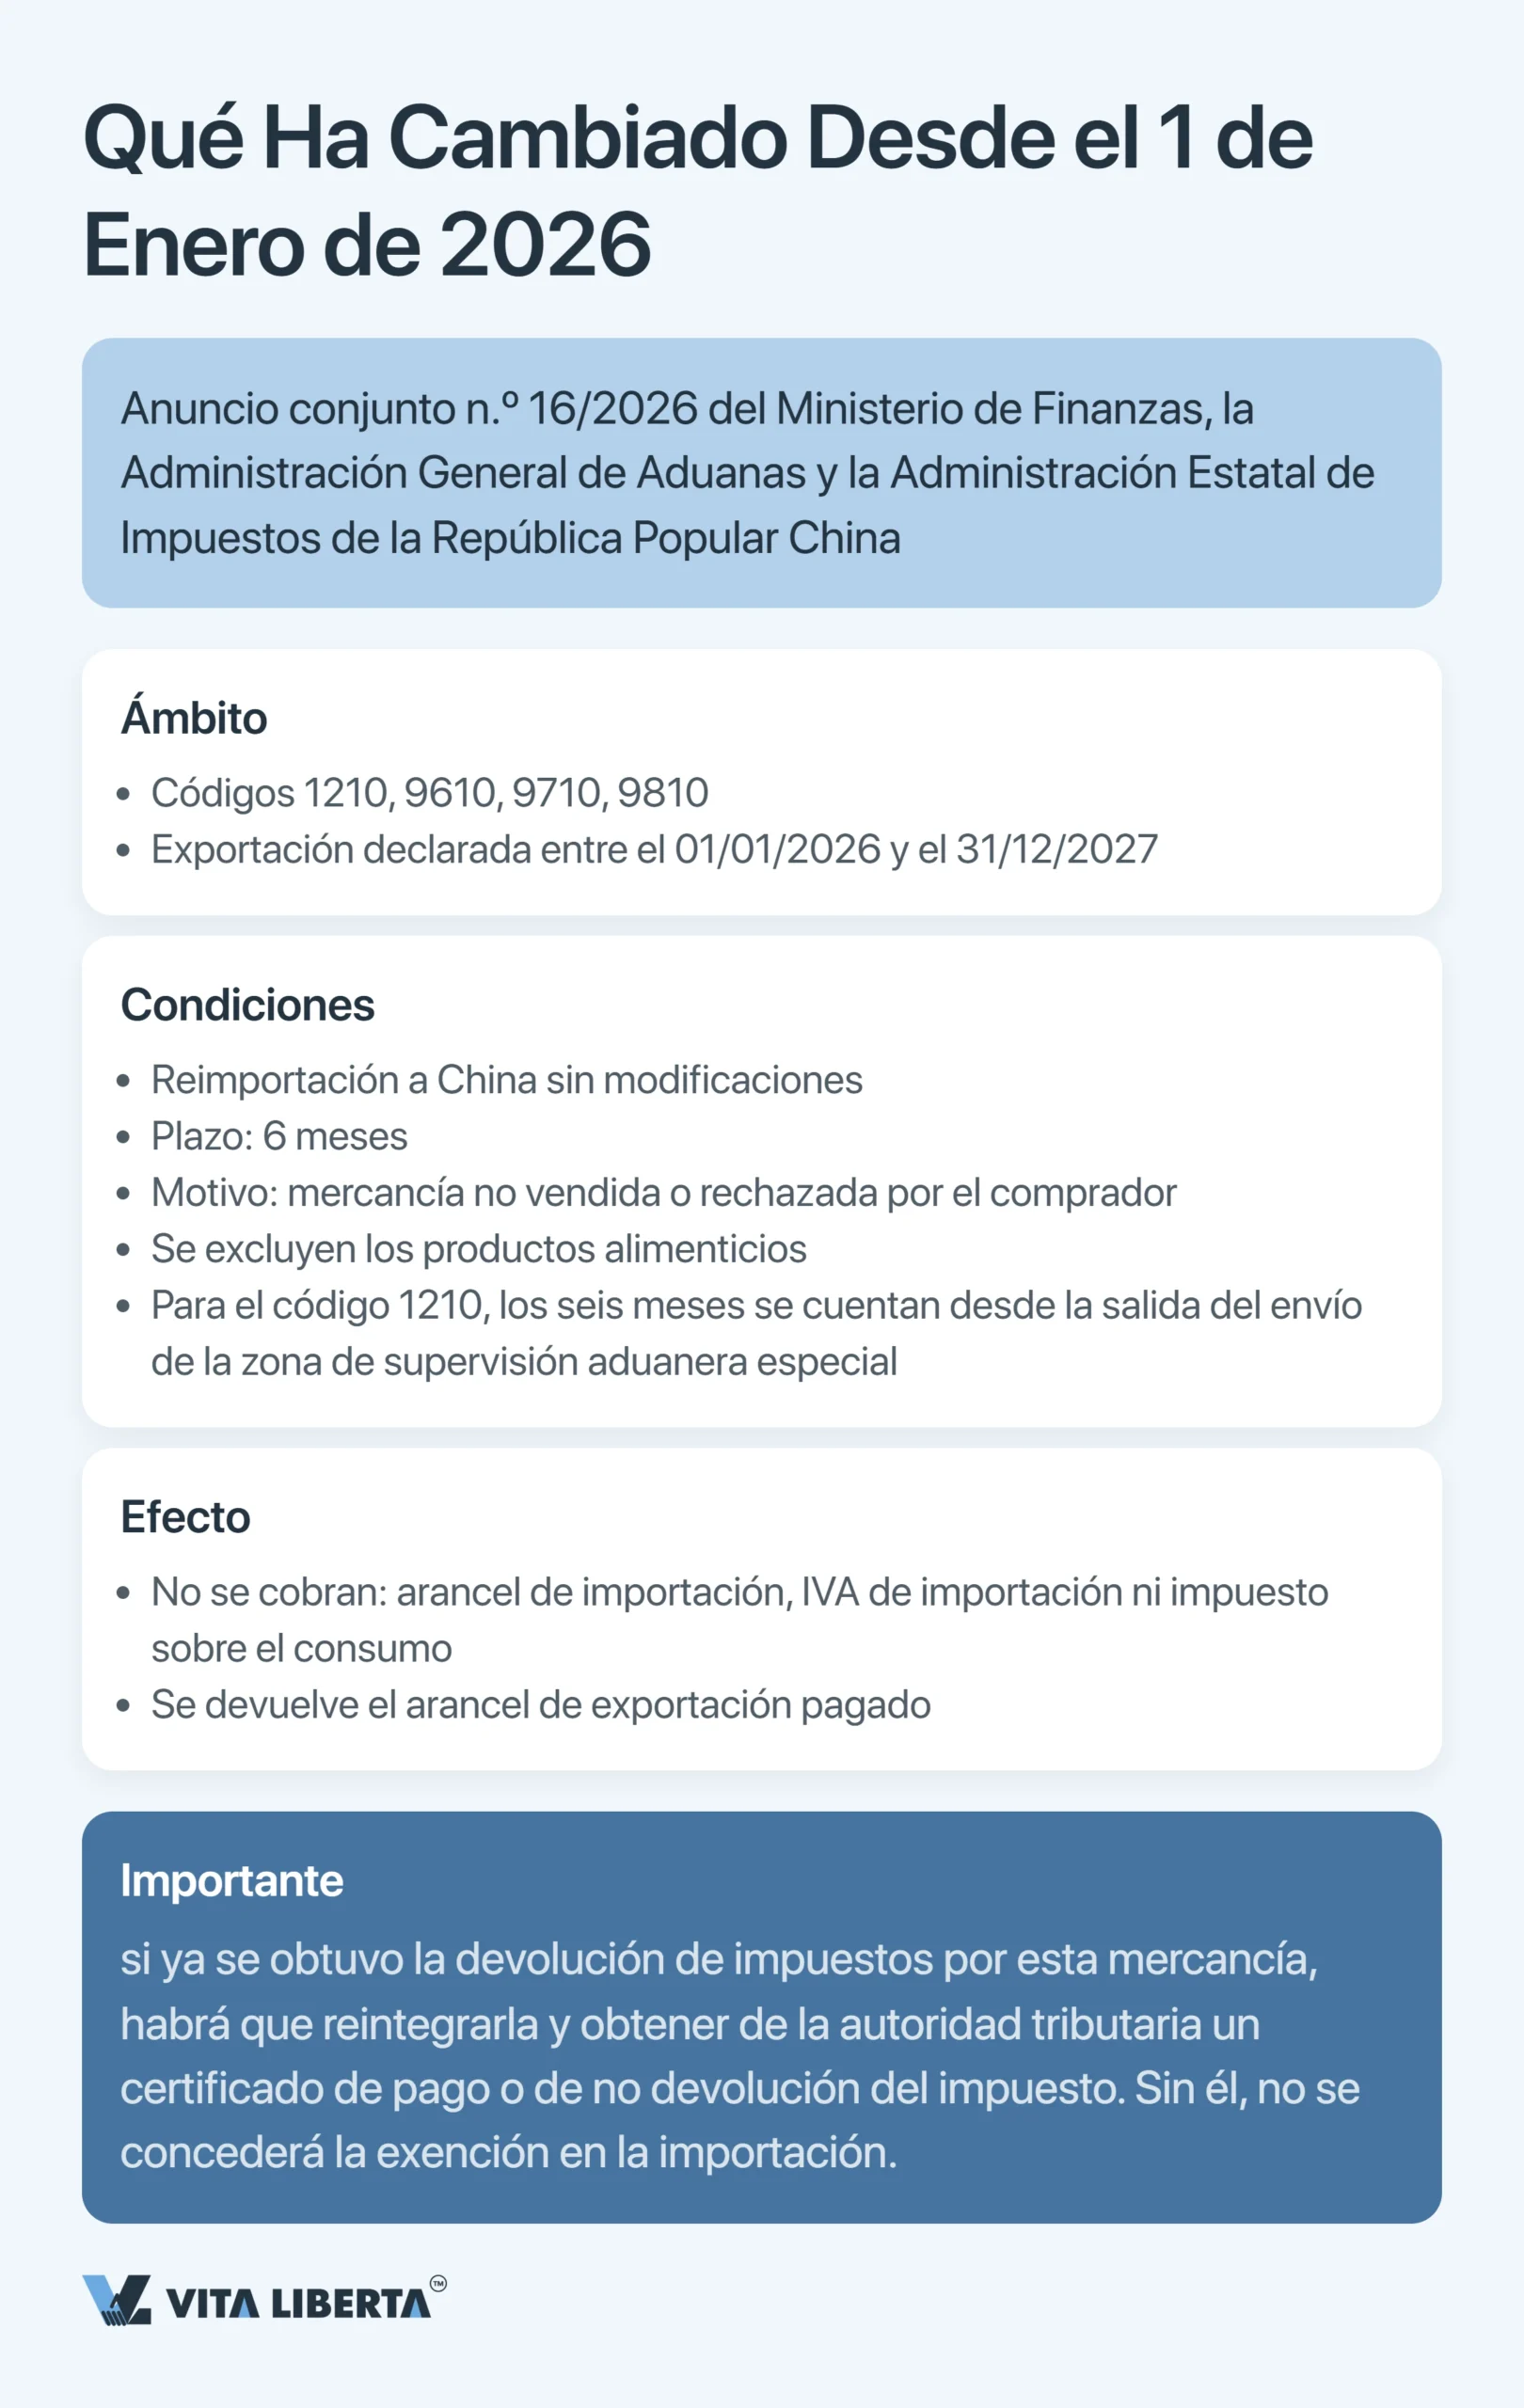
En febrero de 2026 actuaron en bloque tres organismos: el Ministerio de Hacienda, la GACC y la Administración Estatal de Impuestos. Su anuncio conjunto n.º 16 de 2026 (财政部 海关总署 税务总局公告2026年第16号) lleva fecha del 6 de febrero.
El anuncio prorroga a 2026–2027 un alivio que cubría las exportaciones desde 2023 hasta finales de 2025. Vuelve a atacar un viejo quebradero de cabeza del comercio electrónico: sacar la mercancía era fácil, traerla de vuelta resultaba casi imposible.
Así funciona en la práctica. Imagine que declaró un envío bajo 1210, 9610, 9710 o 9810 y que la declaración lleva fecha de 2026 o de 2027. La mercancía no se vende, o el comprador la rechaza. A partir de ahí tiene seis meses para reingresarla en China tal como salió.
Si cumple el plazo, en la frontera no le cobran ni arancel, ni IVA en la entrada, ni impuesto sobre el consumo. Además, el derecho de exportación que pagó a la salida se le devuelve. Los alimentos son la única categoría que queda fuera.
Hay dos detalles que se escapan con facilidad:
- El IVA y el impuesto sobre el consumo abonados al exportar van por otra vía: se tratan igual que en la devolución de una mercancía vendida en el mercado interior.
- En el 1210, el reloj arranca cuando la carga sale de la zona de supervisión aduanera especial.
Hay también una trampa para quien ya cobró la devolución. Si la mercancía que vuelve ya le generó un reembolso, tendrá que reintegrarlo según las normas vigentes. Además, debe pedir a la oficina tributaria un certificado de que el impuesto se reingresó o nunca se devolvió. Sin ese papel, la aduana no aplica la exención en la importación.
En resumen, el alivio tiene un objetivo muy concreto. No añade códigos a la lista ni suprime ningún requisito de declaración. Lo único que desaparece es el coste de equivocarse al prever la demanda.
Elegimos el régimen de exportación
- Selección del código adecuado
- Revisión de topes y umbrales
- Acompañamiento hasta el despacho

Códigos de supervisión aduanera de China: conclusiones estratégicas
La casilla 14 es el dato más rígido de la declaración: un código, una oportunidad, sin correcciones. Paradójicamente, se ha convertido en su herramienta más flexible. Seis regímenes lo cubren todo, desde un contenedor que sale de fábrica bajo contrato hasta un paquete enviado a un almacén en el extranjero a la espera de un pedido futuro.
El código se elige antes de la operación, no después. Tras el despacho deja de ser un parámetro y pasa a ser un hecho del que se ocupan los abogados.
La economía sigue al código. La diferencia entre 0110 y 1039 puede llegar al 13 % del precio de compra sin IVA, y el proveedor ya la ha metido en su precio antes de empezar a negociar.
Atención al corte de finales de 2027. El alivio por devoluciones no alcanza a lo declarado después del último día de 2027, y los códigos clásicos 0110 y 1039 quedan fuera de él.
Así, los cuatro dígitos de una declaración china dejan de ser el parte de una operación ya cerrada. Pasan a ser un parámetro de su economía: se fija al elegir proveedor y diseñar la entrega, no se lee en un escaneo a toro pasado.
Preguntas frecuentes
Ese número indica el régimen con el que la aduana china despachó su mercancía. Por él se sabe si el remitente cobró la devolución del impuesto, qué documentación se reunió y qué restricciones se aplicaron. Qué hacer: compárelo con las condiciones del contrato antes de pagar el saldo.
Nunca hubo nada que devolver. En las compras en mercado la mercancía está exenta y el exportador no tiene derecho a devolución, así que el precio nunca incluyó una parte de impuesto que reembolsar. Qué hacer: si la devolución le importa, exija el despacho en un régimen que la permita (normalmente el 0110) y pida ver el fapiao especial de entrada.
El 9810. Su exportador debe transmitir a la aduana por vía electrónica los datos de reserva del almacén (订仓单) antes de presentar la declaración. Registrar la modalidad aparte en la aduana dejó de ser necesario el 15 de diciembre de 2024. Qué hacer: cierre la reserva con el almacén antes del primer envío.
No basta con sobrescribirlo. Cada declaración admite un solo código de supervisión, y el despacho lo deja fijado. Corregirlo después exige un procedimiento de rectificación aparte. Qué hacer: cierre el régimen mientras todavía negocia el precio.
Sí, si se cumplen tres condiciones. La mercancía salió bajo 1210, 9610, 9710 o 9810 con una declaración fechada en 2026 o 2027. Vuelve en su estado original dentro de seis meses. Y no es un alimento. En ese caso no paga arancel, IVA de importación ni impuesto sobre el consumo al reingresarla. Qué hacer: si se cobró la devolución por ese stock, tenga listo el certificado de reintegro o de no devolución del impuesto antes de que llegue la mercancía.