Hongkong
 China




सीमा शुल्क घोषणा की दो पंक्तियों के कारण वही माल 13% तक महंगा हो सकता है। समझते हैं कि चीनी VAT कैसे काम करता है और कारोबार कहाँ पैसा गँवाता है, कहाँ वापस पाता है।
कर की संरचना
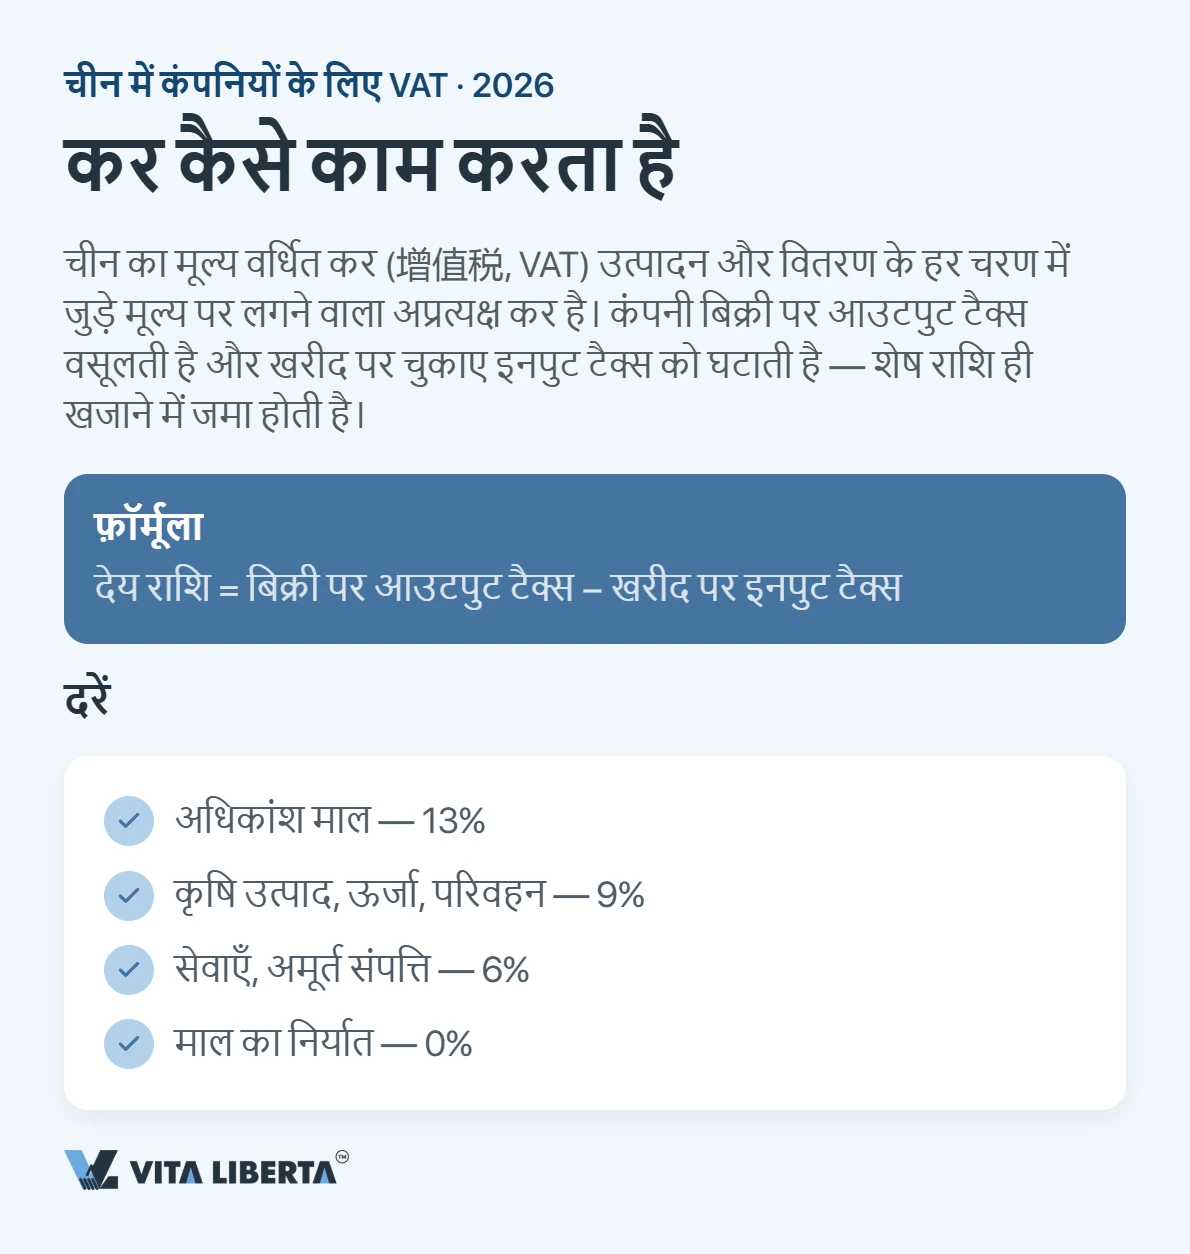
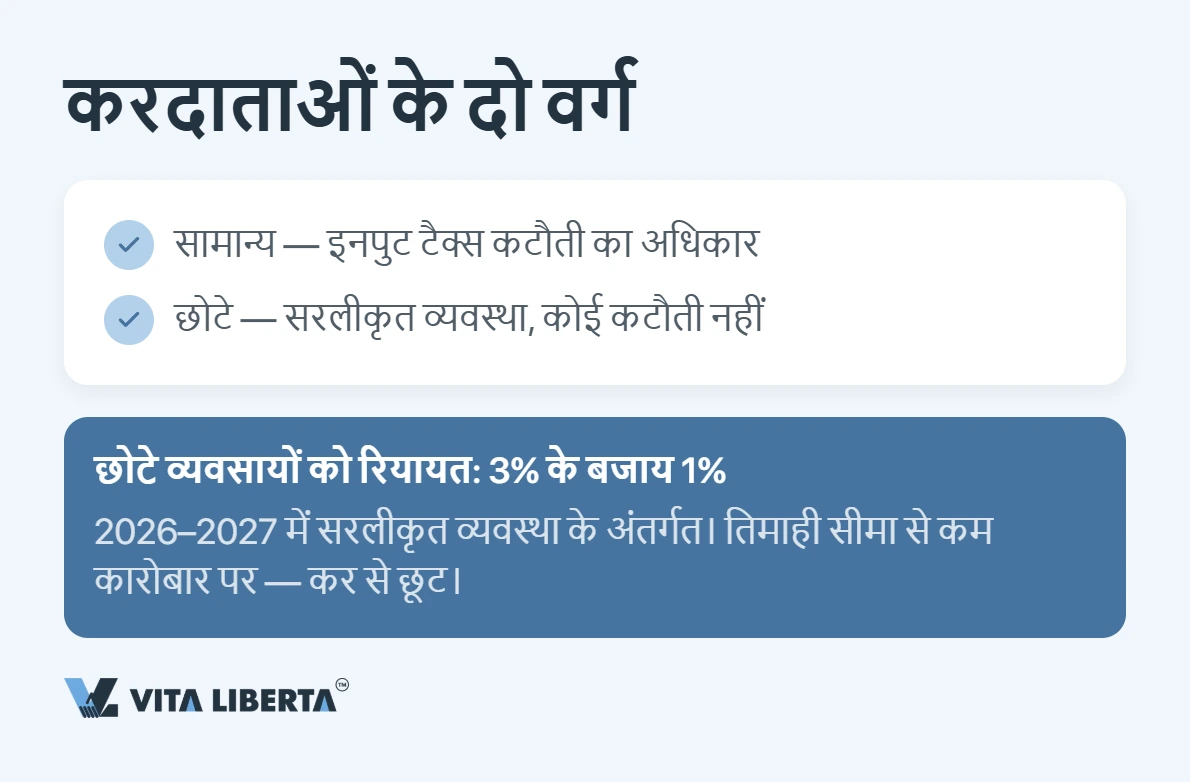
चीन में VAT (增值税) एक अप्रत्यक्ष कर है, जो उत्पादन और वितरण के हर चरण पर जुड़े मूल्य पर लगता है। कंपनी अपनी बिक्री पर आउटपुट टैक्स जोड़ती है और खरीद पर चुकाया गया इनपुट टैक्स घटाती है — खज़ाने में केवल अंतर जाता है। करदाता दो श्रेणियों में बँटे हैं: सामान्य करदाता, जिन्हें क्रेडिट का अधिकार है, और लघु करदाता, जिन पर सरलीकृत व्यवस्था लागू होती है।
VAT की दरें
| श्रेणी | दर |
|---|---|
| अधिकांश वस्तुएँ | 13% |
| कृषि उत्पाद, ऊर्जा, परिवहन | 9% |
| सेवाएँ, अमूर्त संपत्ति | 6% |
| वस्तुओं का निर्यात | 0% |
छोटे कारोबार को राहत
सरलीकृत व्यवस्था में लघु करदाता 2026–2027 के दौरान 3% के बजाय 1% की दर से भुगतान करता है, और तिमाही सीमा से कम कारोबार होने पर पूरी छूट भी मिल सकती है। उदाहरण के लिए सॉफ़्टवेयर डेवलपमेंट और कंसल्टिंग 6% वाली सेवा श्रेणी में आते हैं।
इनपुट टैक्स और fapiao
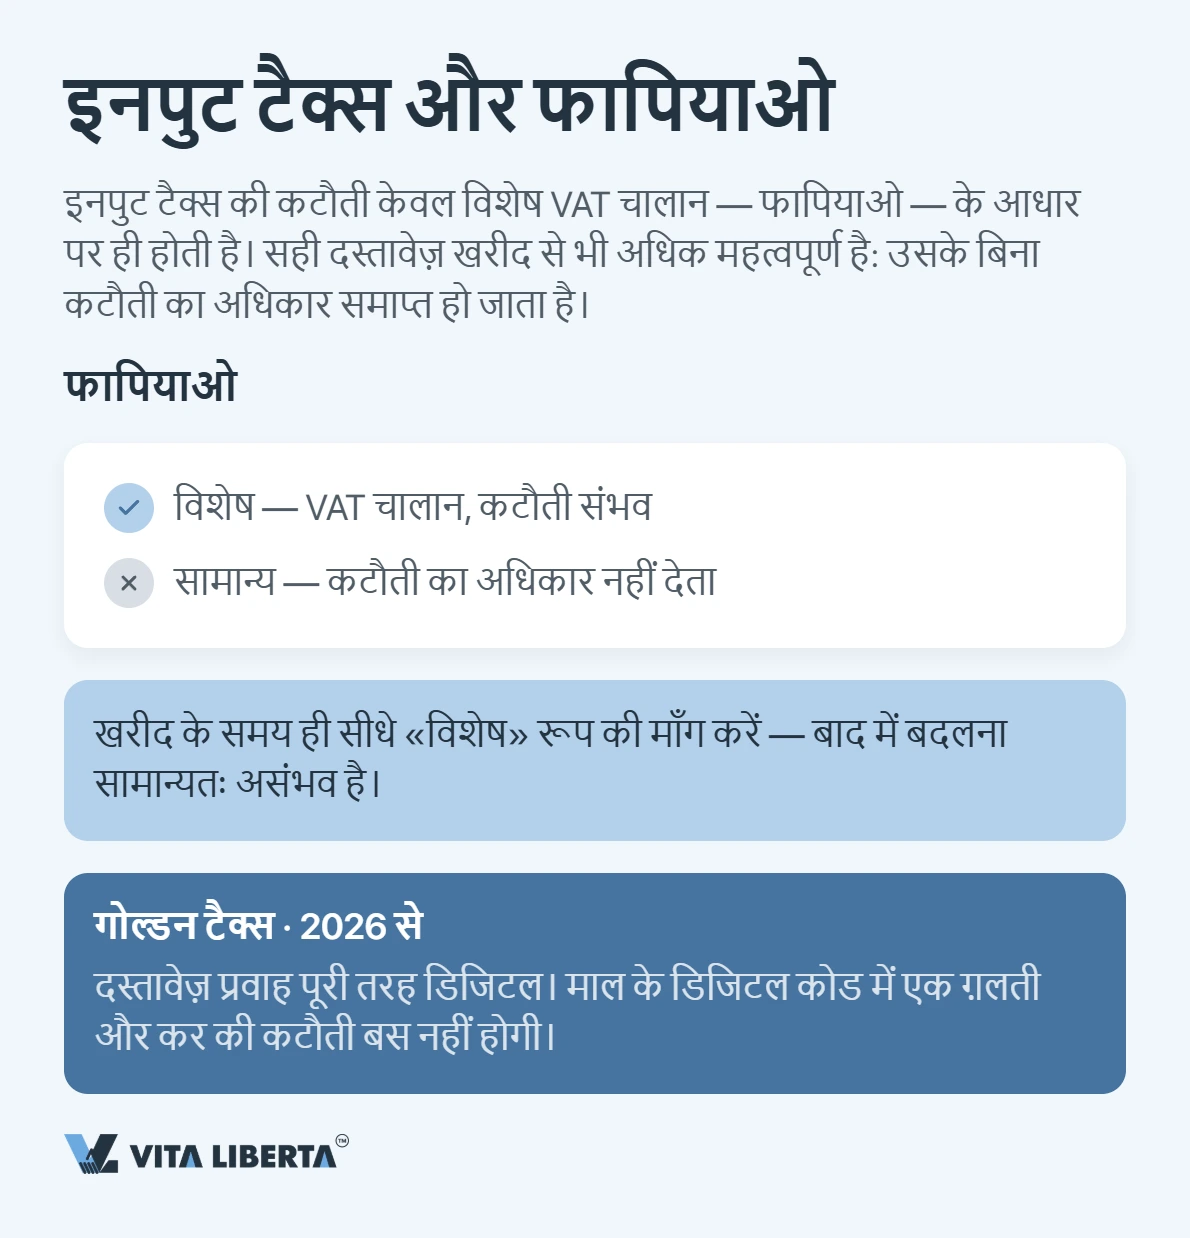
इनपुट टैक्स की कटौती केवल विशेष VAT इनवॉइस — fapiao के आधार पर संभव है। सामान्य इनवॉइस से क्रेडिट का अधिकार नहीं मिलता, इसलिए खरीद के समय ही “विशेष” प्रारूप की माँग करनी चाहिए। 2026 से पूरा इनवॉइस चक्र इलेक्ट्रॉनिक है और गोल्डन टैक्स सिस्टम से जुड़ा है: उत्पाद के डिजिटल कोड में एक गलती और कर की कटौती ही नहीं मिलेगी।
भारतीय आयातक के लिए अहम बात: जो सप्लायर “fapiao नहीं देता”, वह आंशिक रूप से औपचारिक कर व्यवस्था के बाहर काम कर रहा है। वह रिफंड का दावा नहीं कर सकता — यानी उसका FOB भाव संभवतः उस कर-छूट को नहीं दर्शाता जो रिफंड से मिलती है। सप्लायर मूल्यांकन में यह एक सस्ता और कारगर सवाल है।
आयात पर VAT (चीन के भीतर)
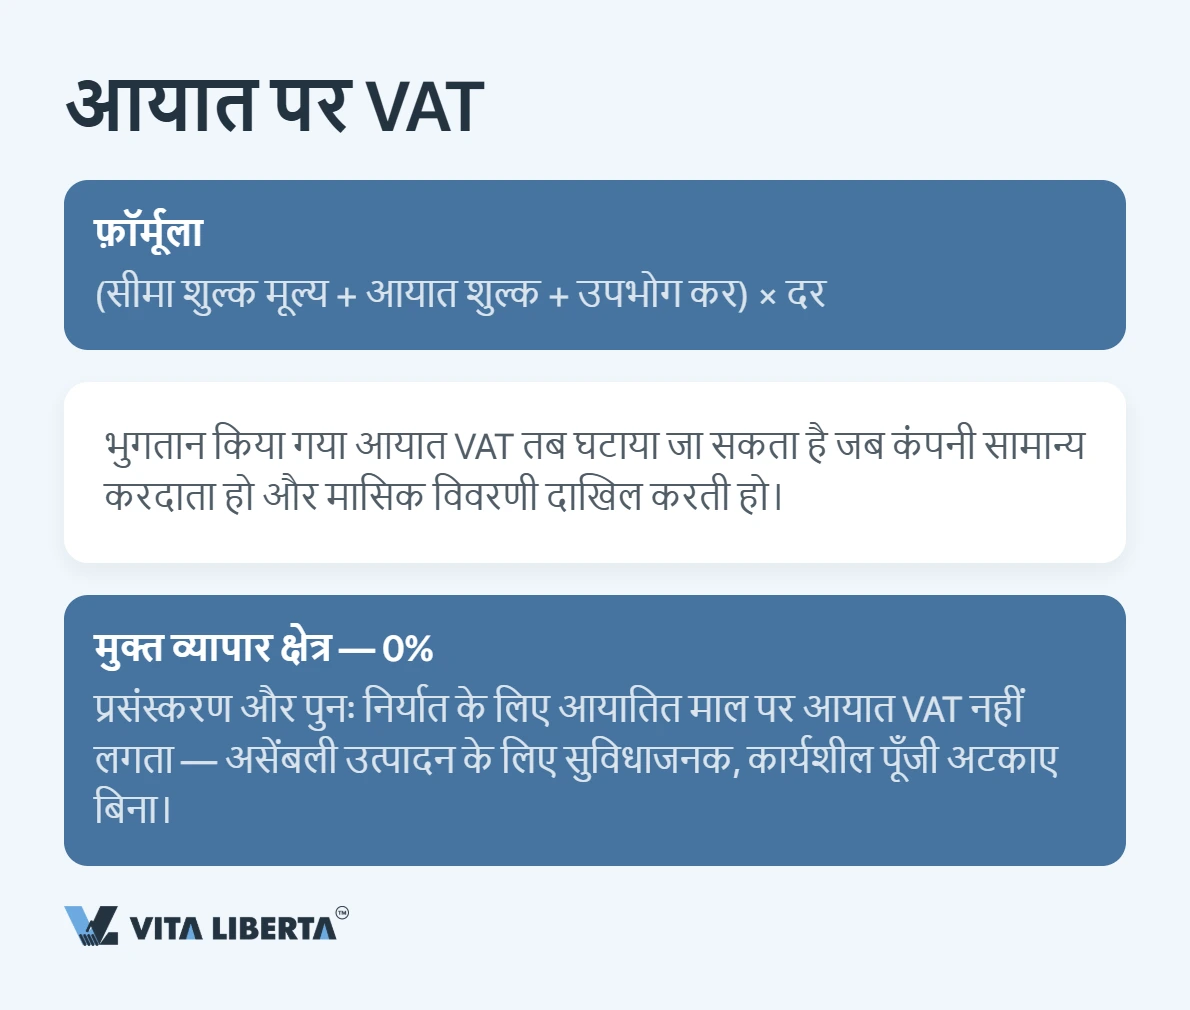
आयात VAT की गणना इस सूत्र से होती है: (सीमा शुल्क मूल्य + शुल्क + उपभोग कर) × दर। यदि कंपनी सामान्य करदाता है और मासिक रिटर्न भरती है तो चुकाई गई राशि क्रेडिट योग्य है। एक अलग लाभ मुक्त व्यापार क्षेत्रों का है: प्रसंस्करण और पुनर्निर्यात के लिए वहाँ लाए गए माल पर आयात VAT नहीं लगता — असेंबली इकाइयों के लिए यह कार्यशील पूँजी बचाता है।
निर्यात पर VAT रिफंड
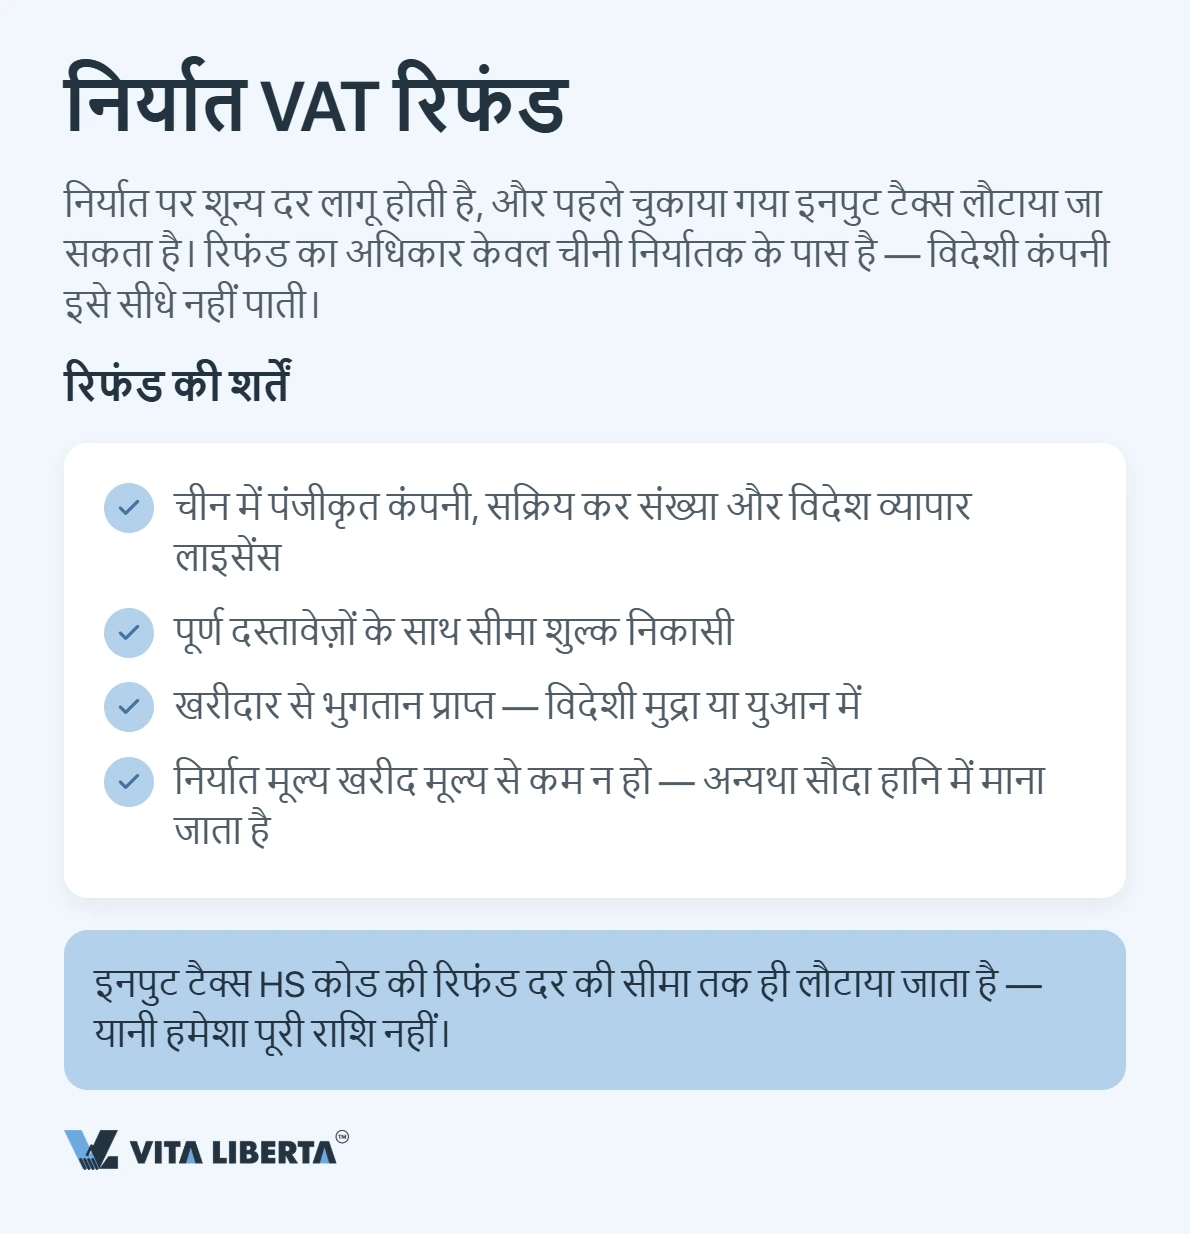
निर्यात शून्य दर पर है और पहले चुकाया गया इनपुट टैक्स वापस मिल सकता है।
कौन, किन शर्तों पर दावा कर सकता है
रिफंड का दावा केवल चीन में पंजीकृत निर्यातक कर सकता है। आवश्यक शर्तें:
- चीन में अधिवासित कानूनी इकाई, सक्रिय कर संख्या और विदेश व्यापार लाइसेंस;
- पूरे दस्तावेज़ों के साथ माल का सीमा शुल्क से निकलना;
- विदेशी खरीदार से भुगतान प्राप्त होना — विदेशी मुद्रा या युआन में;
- निर्यात मूल्य खरीद मूल्य से कम न हो (अन्यथा सौदा घाटे का माना जाएगा)।
इनपुट टैक्स केवल उस वस्तु के लिए HS कोड के अनुसार तय रिफंड दर की सीमा तक लौटता है — हमेशा पूरी चुकाई गई राशि नहीं। विदेशी कानूनी इकाई को रिफंड सीधे नहीं मिलता; श्रृंखला में एक चीनी कंपनी का होना ज़रूरी है।
प्रक्रिया और समय
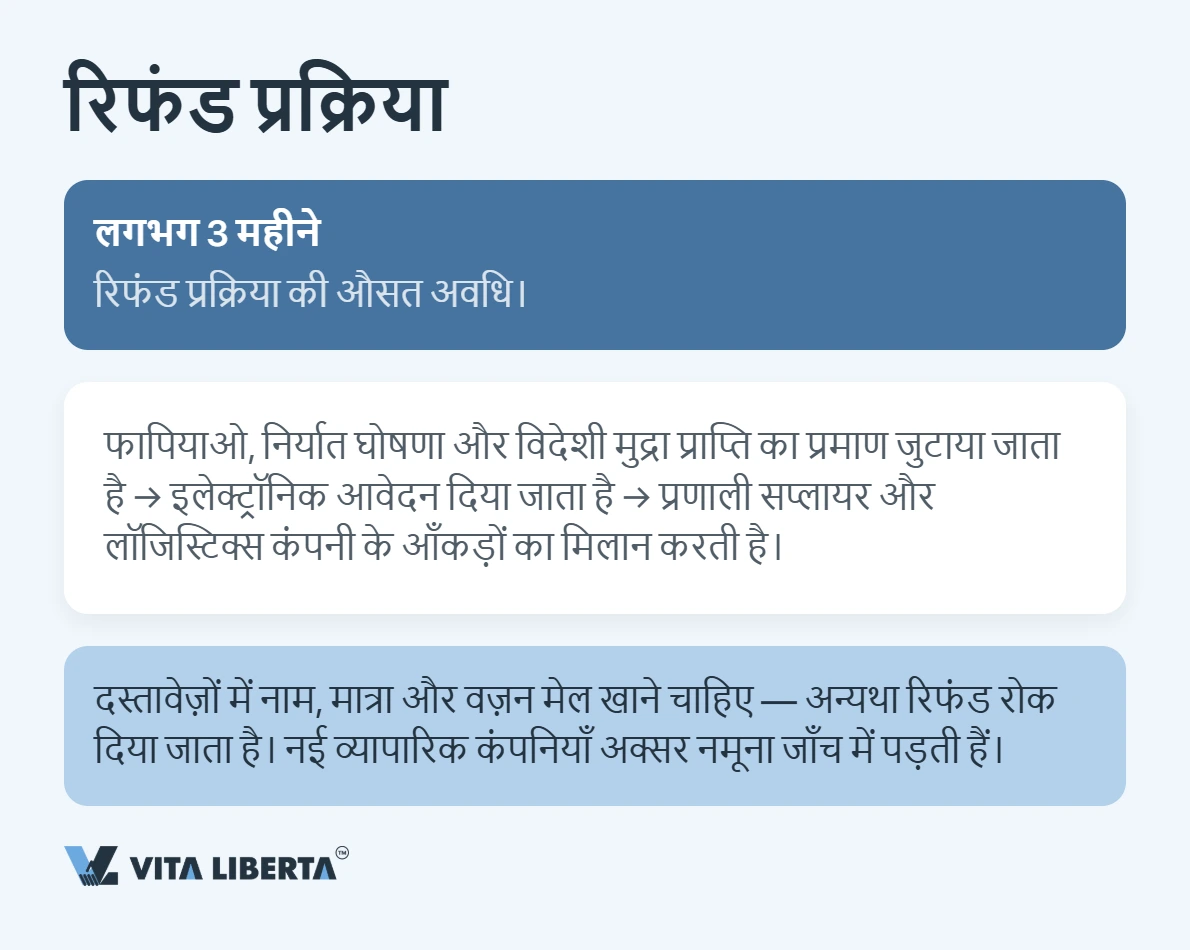
प्रक्रिया में औसतन लगभग तीन महीने लगते हैं: fapiao, निर्यात घोषणा और विदेशी मुद्रा प्राप्ति का प्रमाण जुटाया जाता है, इलेक्ट्रॉनिक आवेदन दिया जाता है, फिर सिस्टम सप्लायर और लॉजिस्टिक्स के आँकड़ों से मिलान करता है। सभी दस्तावेज़ों में नाम, मात्रा और वज़न एक जैसे होने चाहिए, वरना रिफंड रोक दिया जाता है। नई ट्रेडिंग फर्में सबसे अधिक बार डेस्क जाँच में आती हैं।
चीन की वैट दरों में उलझे हुए हैं?
- व्यवसाय के अनुसार दरें
- रिफंड पात्रता की जाँच
- करदाता स्थिति के अनुसार

2026 में क्या बदला
2026 की शुरुआत से नया VAT कानून लागू है: दरें वही हैं, पर नियंत्रण और डिजिटल प्रशासन कहीं अधिक सख़्त हो गए हैं। और 1 अप्रैल से कई निर्यात श्रेणियों में रिफंड घटाया गया — सोलर पैनल और मॉड्यूल से यह पूरी तरह हटा, जबकि बैटरियों पर दर 2026 के शेष हिस्से के लिए 9% से घटाकर 6% कर दी गई, और 2027 से पूरी तरह समाप्त होगी।
⚠️ सबसे अहम बिंदु: कौन-सी रिफंड दर लागू होगी, यह सीमा शुल्क घोषणा में दर्ज निर्यात तिथि से तय होता है — अनुबंध पर हस्ताक्षर की तारीख या भुगतान के दिन से नहीं। जनवरी के समझौते के तहत 2 अप्रैल को देश से निकली खेप पुरानी दर के दायरे में नहीं आएगी।
छूटा हुआ रिफंड विक्रेता कीमत में जोड़ देते हैं, इसलिए इन श्रेणियों में विदेशी खरीदार की लागत लगभग 9–13% बढ़ी है।
विदेशी सेवा प्रदाताओं पर VAT
जब कोई चीनी कंपनी विदेशी प्रदाता से ऐसी सेवाएँ लेती है जिनका उपभोग चीन में होता है — कंसल्टिंग, IT, इंजीनियरिंग — तो कर काटने की ज़िम्मेदारी उसी चीनी कंपनी की होती है, withholding agent के रूप में। यदि विदेशी पक्ष का चीन में पंजीकृत प्रतिष्ठान है, तो गणना और भुगतान वही करता है। चीनी ग्राहक को सॉफ़्टवेयर या परामर्श बेचने वाली भारतीय कंपनी के लिए यह ठोस मुद्दा है: कर व्यावहारिक रूप से ग्राहक के छोर पर कट जाता है। अनुबंध में ही तय कर लें कि मूल्य कर सहित है या नहीं।
चीन के वैट में मदद चाहिए?
- VAT करदाता पंजीकरण
- निर्यात VAT रिफंड
- रिटर्न में निरंतर सहायता

जोखिम और आम गलतियाँ
- सप्लायर सौदे को निर्यात के बजाय घरेलू बिक्री में दर्ज कर कर अपने पास रख लेता है — 13% तक का नुकसान;
- चीनी घोषणा को दरकिनार कर हांगकांग, वियतनाम या UAE के रास्ते माल निकालने पर रिफंड नहीं मिलता;
- fapiao और घोषणा में वस्तु के नाम का अंतर रिफंड को रोक देता है;
- विदेशी लाभकारी स्वामी वाली फर्मों से अधिक सवाल पूछे जाते हैं — दस्तावेज़, बैंक विवरण और पते का प्रमाण।
“चीन में VAT वापस पाना किस्मत का नहीं, दस्तावेज़ी अनुशासन का मामला है। अधिकांश अस्वीकृतियाँ कागज़ों की असंगति या गलत fapiao से पैदा होती हैं, कर अधिकारी की सख़्ती से नहीं। पहले दस्तावेज़ों में व्यवस्था, निर्यात उसके बाद।”
— सर्गेई कोनोन (Sergey Konon), चीन मामलों के कर सलाहकार
चीनी VAT का सार 13/9/6/0% की दरें और वह रिफंड तंत्र है जो 2026 में सख़्त और पूरी तरह डिजिटल हो गया। विदेशी कारोबार के लिए बेहतर यही है कि चीनी कानूनी इकाई के ज़रिए काम किया जाए, विशेष fapiao व्यवस्थित रखे जाएँ और निर्यात तिथि पर नज़र रखी जाए। पहले अपने उत्पाद की रिफंड दर जाँचें, फिर खेप की योजना बनाएँ — तभी कर छिपे घाटे में नहीं बदलेगा।
भारतीय पाठक के लिए: यह सौदे का चीनी छोर है, जो शिपमेंट से पहले तय होता है। भारत में प्रवेश पर BCD, Social Welfare Surcharge और IGST का अलग हिसाब बनता है, जो HSN कोड पर निर्भर है। मुख्यभूमि चीन के नियम हांगकांग और मकाऊ पर लागू नहीं होते।
अक्सर पूछे जाने वाले प्रश्न
आधार दर अधिकांश वस्तुओं के लिए 13% है; 9% में कृषि उत्पाद, परिवहन और निर्माण सामग्री आते हैं; 6% आधुनिक सेवाओं पर लगता है; निर्यात शून्य दर पर है। सरलीकृत व्यवस्था में लघु करदाता को 2026–2027 में सामान्य 3% के बजाय 1% की रियायती दर मिलती है।
हाँ। निर्यात शून्य दर पर है और इनपुट टैक्स वापस पाने का अधिकार मिलता है। दावा केवल वही सामान्य करदाता कर सकते हैं जो निर्यातक के रूप में पंजीकृत हों, और राशि उत्पाद-विशेष रिफंड दरों से तय होती है, जो अक्सर मानक दर से अलग होती हैं।
1 अप्रैल से कई उत्पाद समूहों में यह लाभ घटाया या पूरी तरह हटाया गया — सोलर पैनल जैसे फोटोवोल्टिक उत्पादों से रिफंड पूरी तरह समाप्त हो गया। बैटरियों पर दर पहले घटाई गई और 2027 से शून्य हो जाएगी। आधार सीमा शुल्क घोषणा की निर्यात तिथि है, अनुबंध की तारीख नहीं।
यह सीमा शुल्क पर, सीमा शुल्क मूल्य में शुल्क (और लागू होने पर उपभोग कर) जोड़कर बनी राशि पर लागू दर से वसूला जाता है। उत्पाद का प्रकार तय करता है कि दर 13, 9 या 6 प्रतिशत होगी।
नहीं। हांगकांग एक अलग कर क्षेत्र है और मुख्यभूमि के विपरीत वहाँ मूल्य वर्धित कर है ही नहीं। यह दोनों अधिकार-क्षेत्रों के बुनियादी अंतरों में से एक है और शिपमेंट की योजना बनाते समय इसे ध्यान में रखना चाहिए।