Hongkong
 China




लगभग सभी निर्देशों के अनुसार भरे जाते हैं: बिल ऑफ लैडिंग, इनवॉइस और कस्टम की संदर्भ तालिकाएँ उनकी सामग्री तय करती हैं। आख़िरी दो कॉलम घोषणाकर्ता के विवरण और कस्टम की टिप्पणियों के लिए हैं। सिर्फ़ एक कॉलम अलग तरह से काम करता है: उसकी सामग्री शिपमेंट से बहुत पहले तय हो जाती है।
असली समस्या
«हमने Yiwu से एक लॉट ख़रीदा, सप्लायर ने माल भेज दिया और घोषणा का स्कैन भेजा। हमारे CHA ने एक नज़र देखकर कहा: इस कॉलम में 1039 लिखा है, यानी किसी को टैक्स वापसी नहीं मिली और कीमत शुरू से ही अलग हिसाब से तय हुई थी। शिपमेंट से पहले यह बात मुझे किसी ने क्यों नहीं बताई?»
चीन के बड़े थोक बाज़ारों से ख़रीदने वाले आयातकों का यह सबसे आम सवालों में से एक है। दाँव पर लगी रकम अनुबंध मूल्य के प्रतिशत में मापी जाती है।
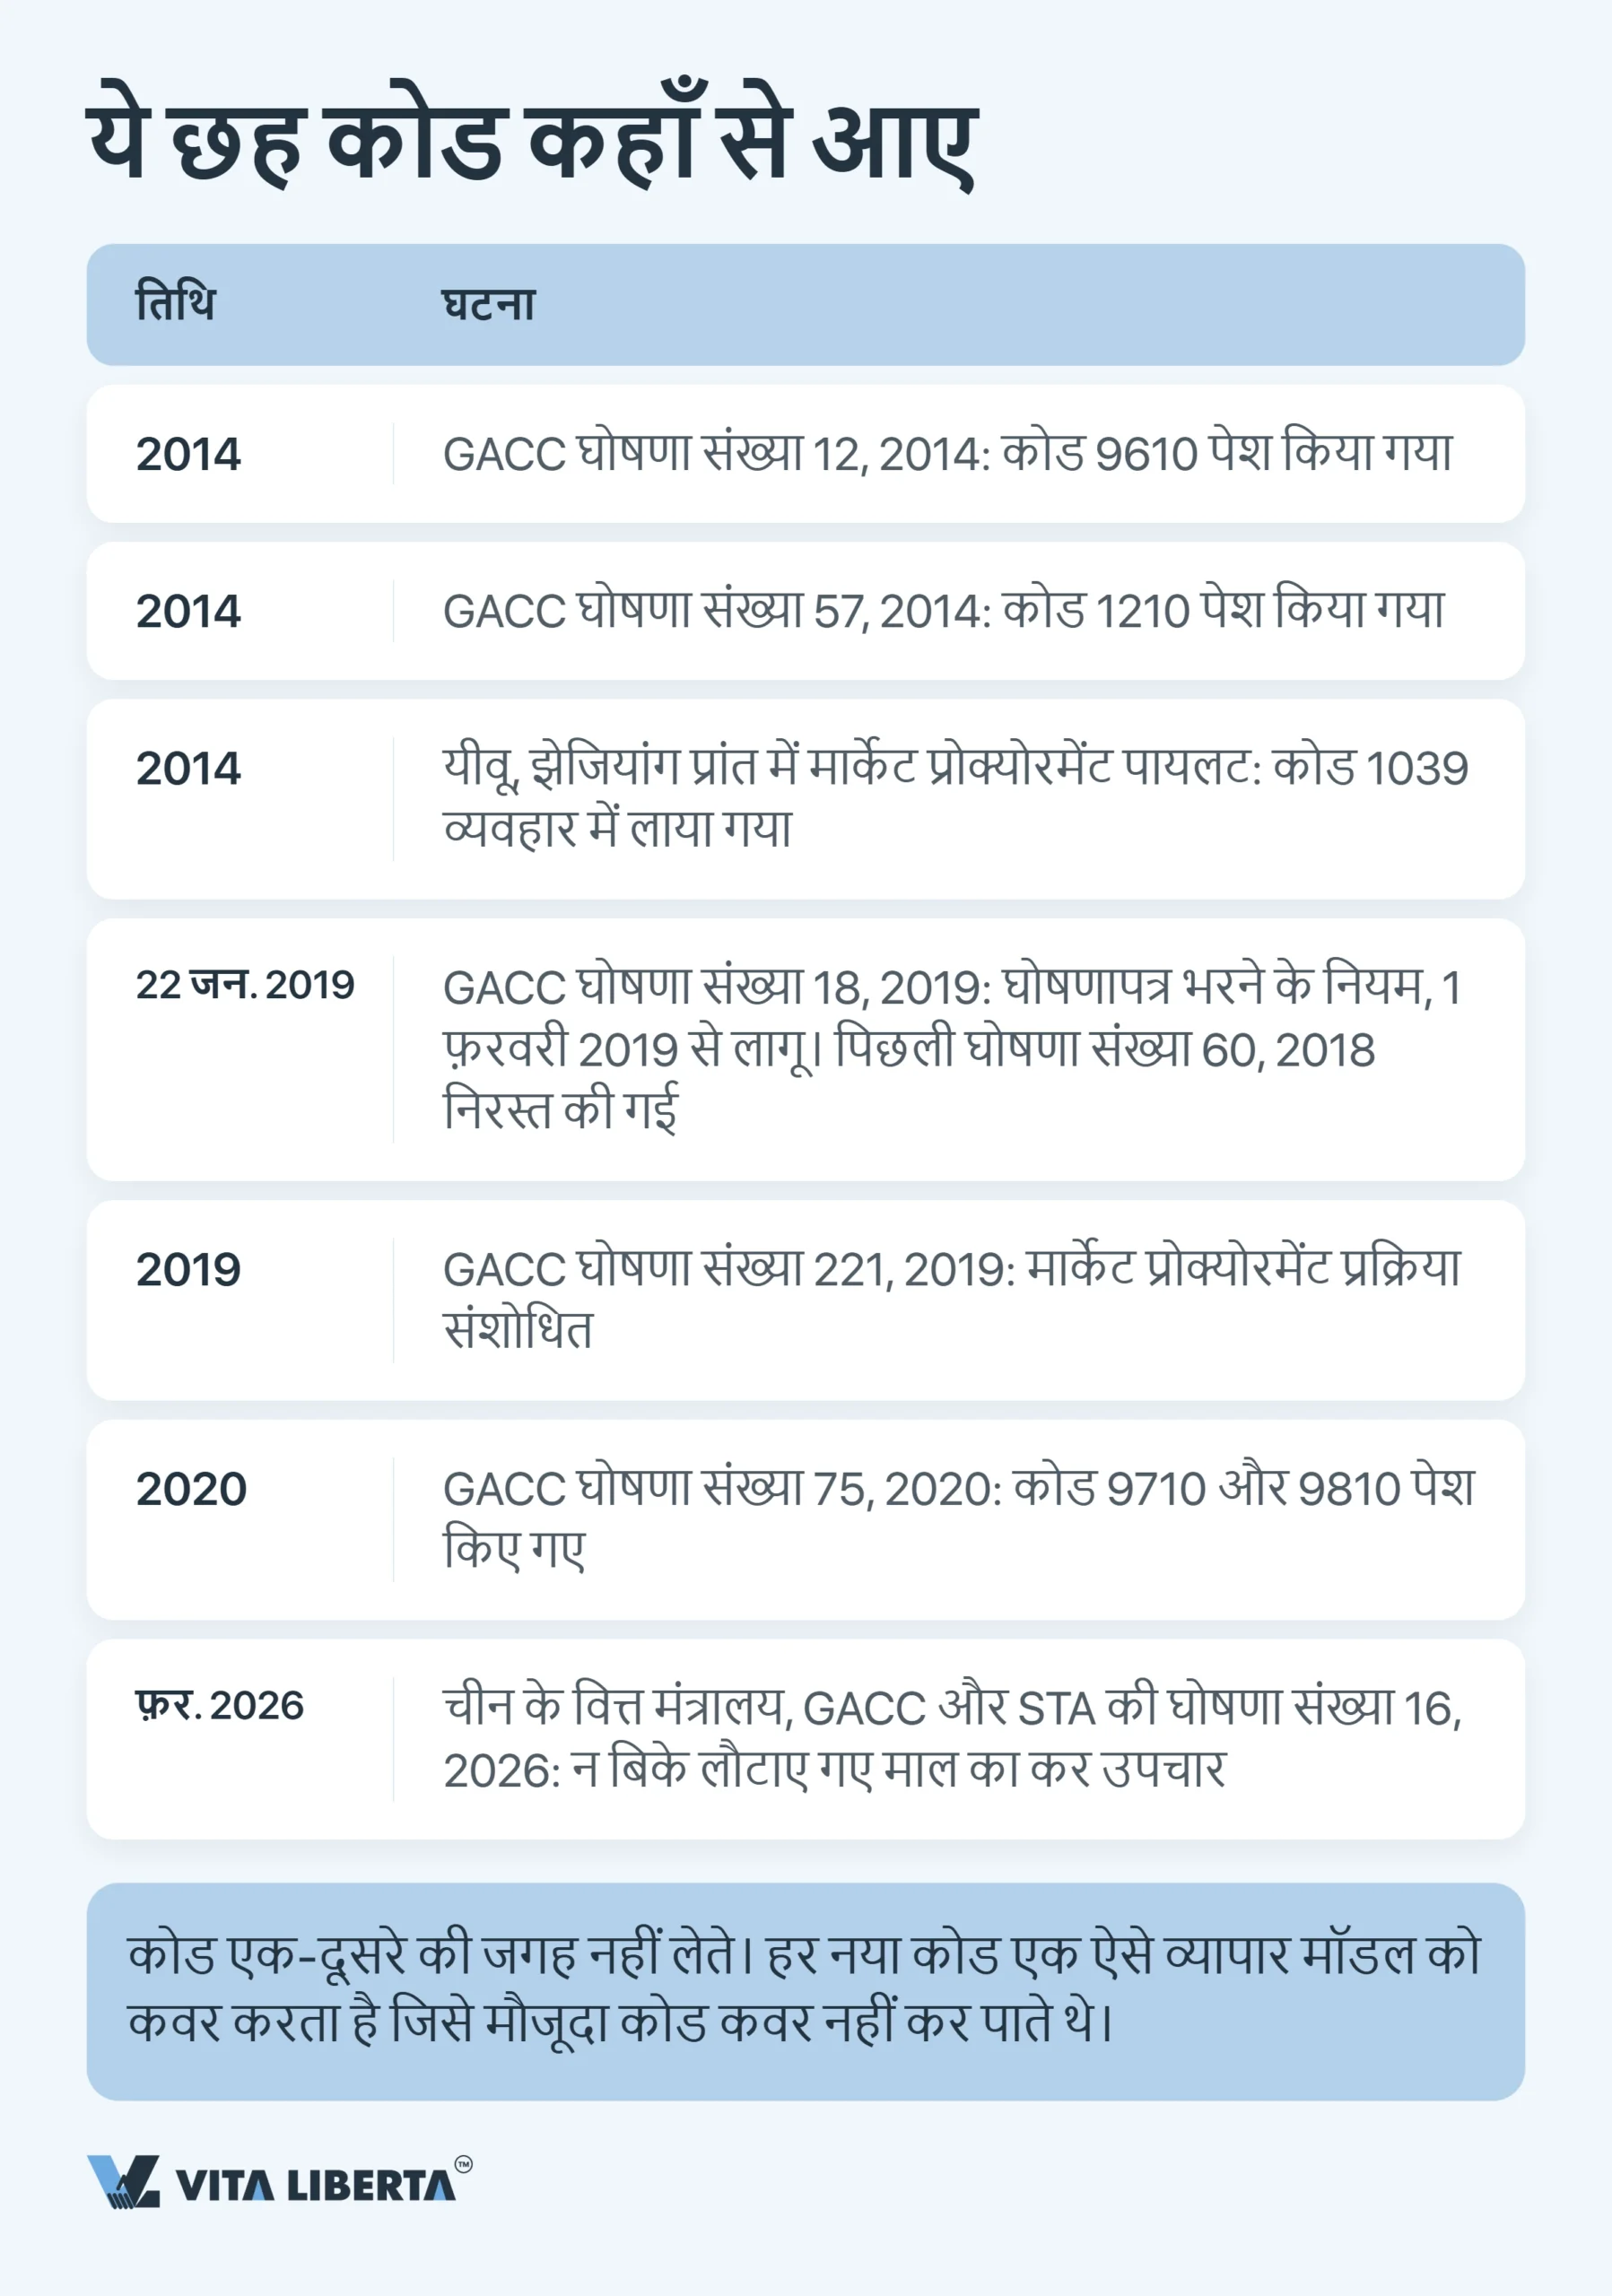
इस कॉलम का नियम 1 फ़रवरी 2019 से लागू है। यह चीन के सामान्य सीमा शुल्क प्रशासन (GACC) की 2019 की घोषणा संख्या 18 (海关总署公告2019年第18号, 关于修订《中华人民共和国海关进出口货物报关单填制规范》的公告) के परिशिष्ट से आया। इसी घोषणा ने आयात और निर्यात घोषणाएँ भरने के नियमों में संशोधन किया था। GACC ने इस पर उसी वर्ष 22 जनवरी को हस्ताक्षर किए। ये नियम पूरे देश में लागू होते हैं और 2026 में भी प्रभावी हैं।
कॉलम 14 को समझें: पर्यवेक्षण कोड कैसे काम करता है
पर्यवेक्षण पद्धति (监管方式, customs supervision code) कोई सांख्यिकीय औपचारिकता नहीं है। कर व्यवहार, दस्तावेज़ों का सेट और क्लियरेंस की रफ़्तार इसी पर निर्भर करते हैं।
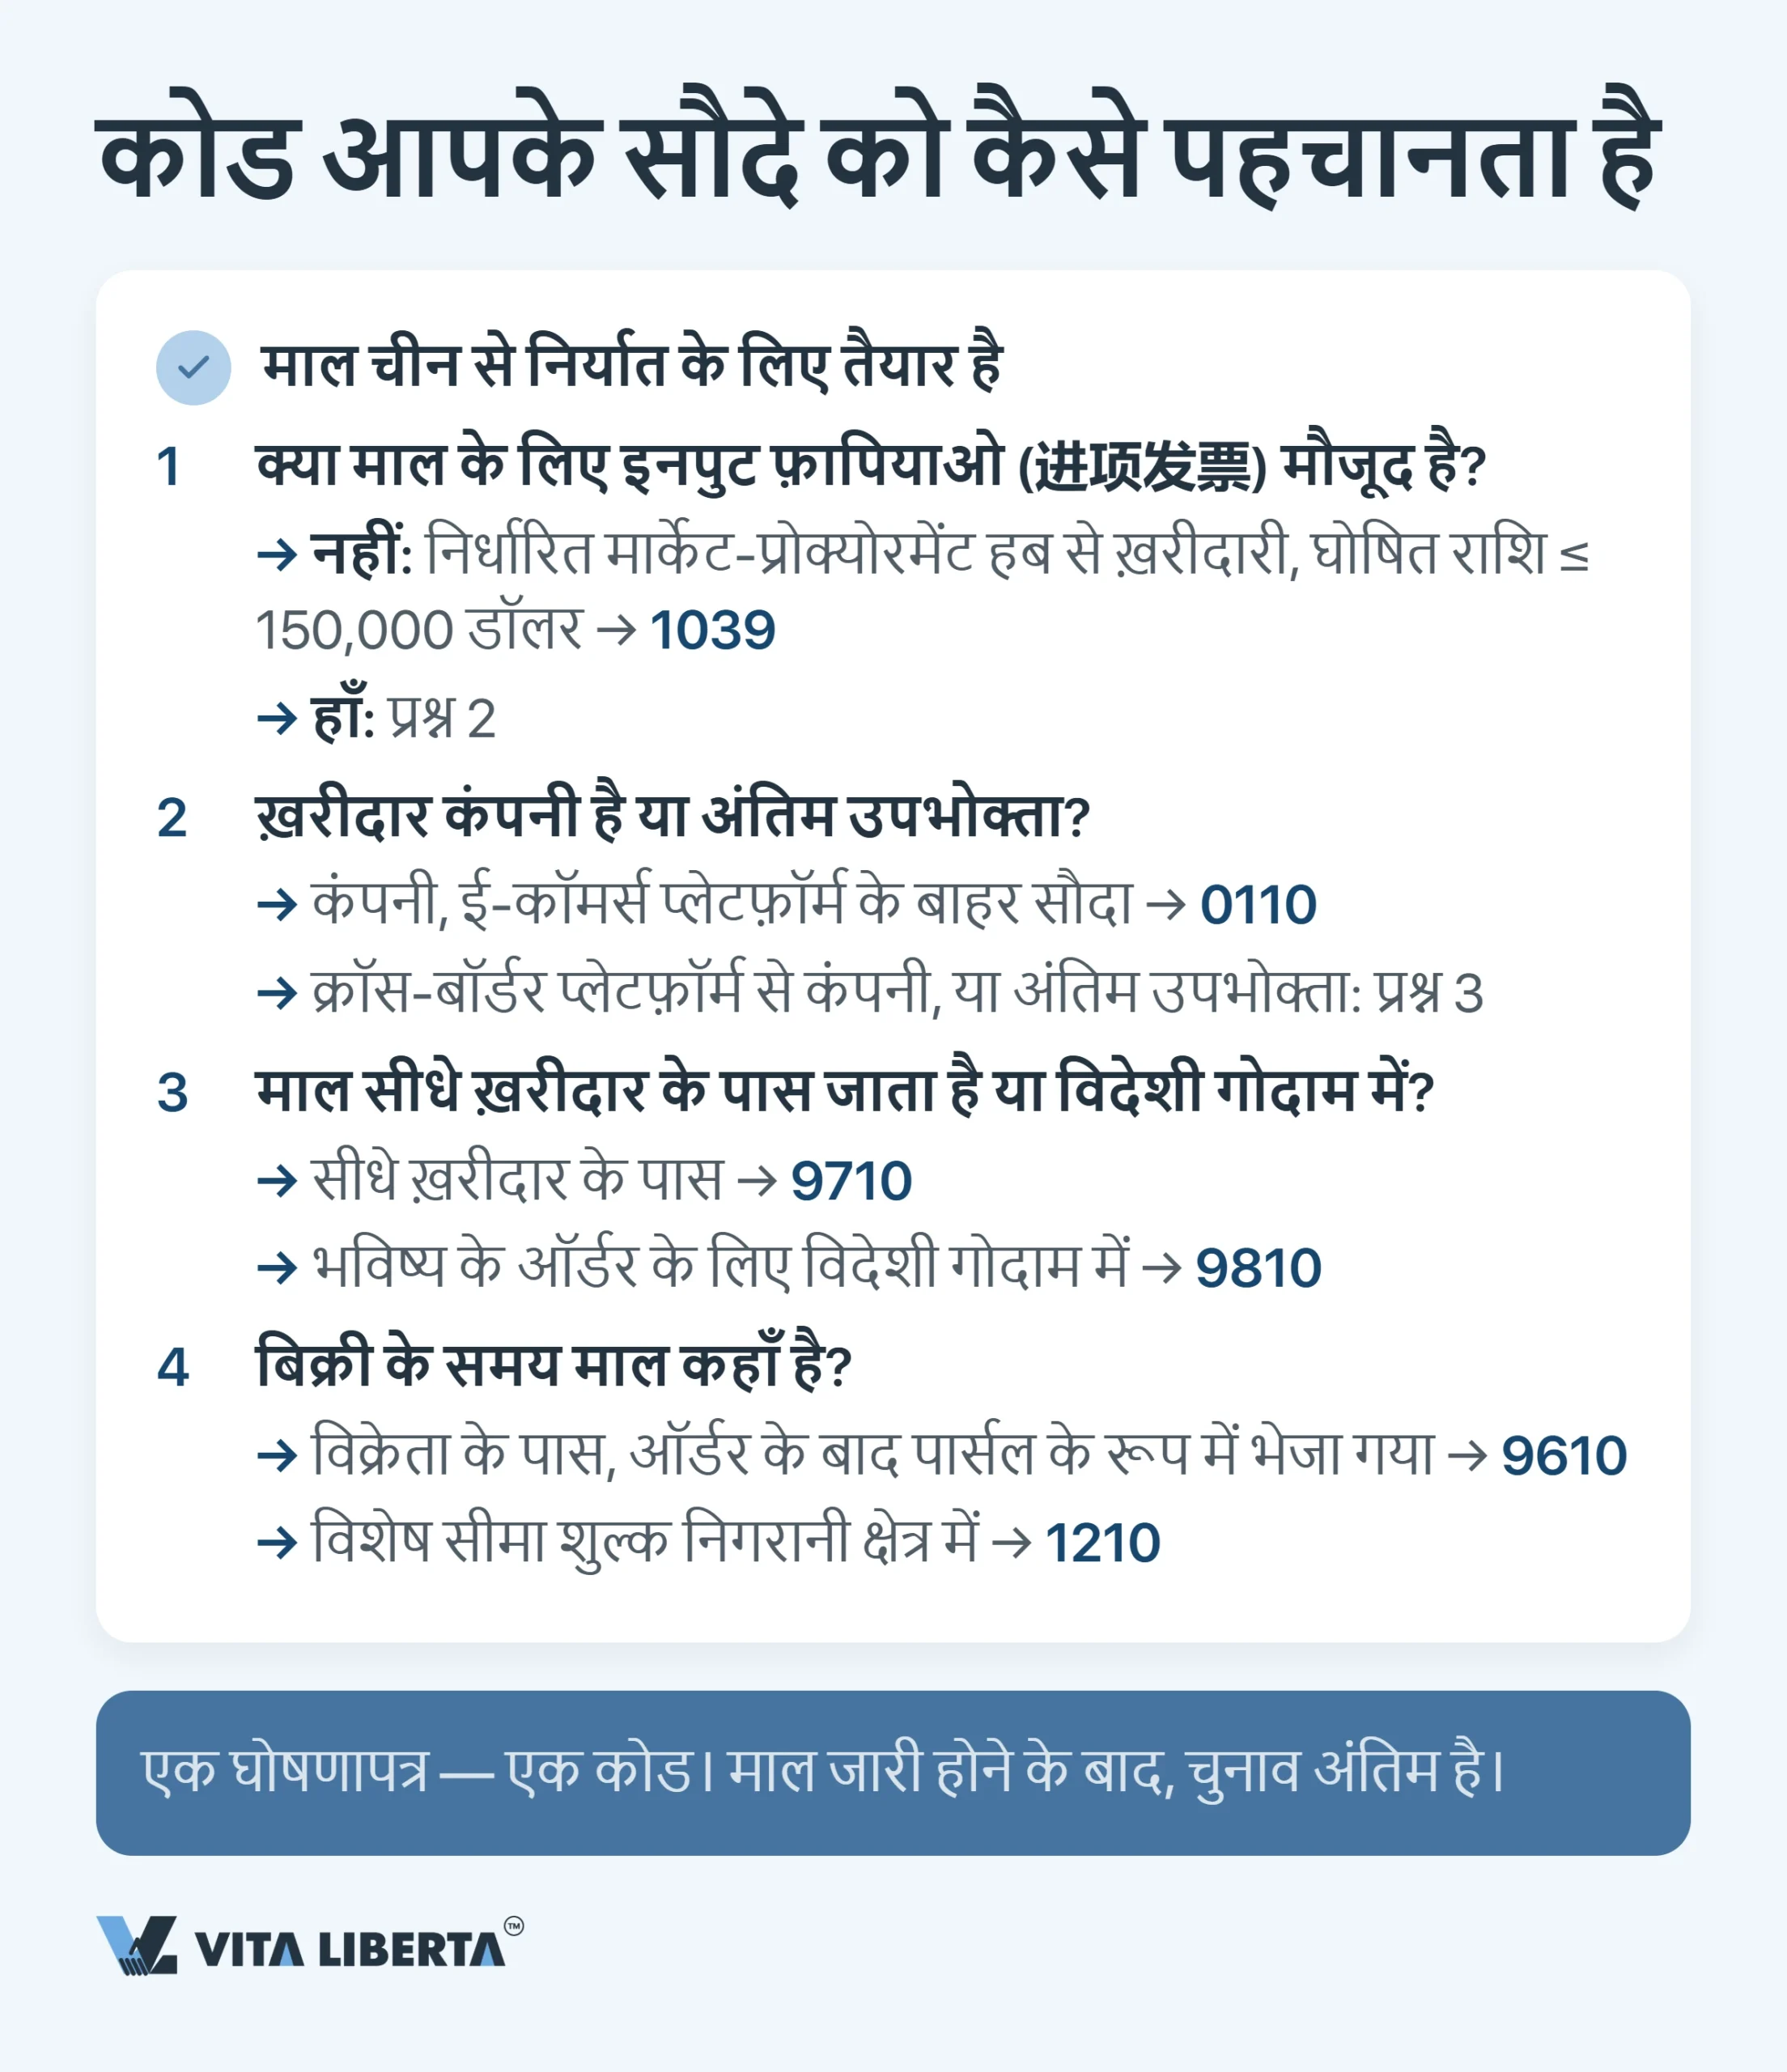
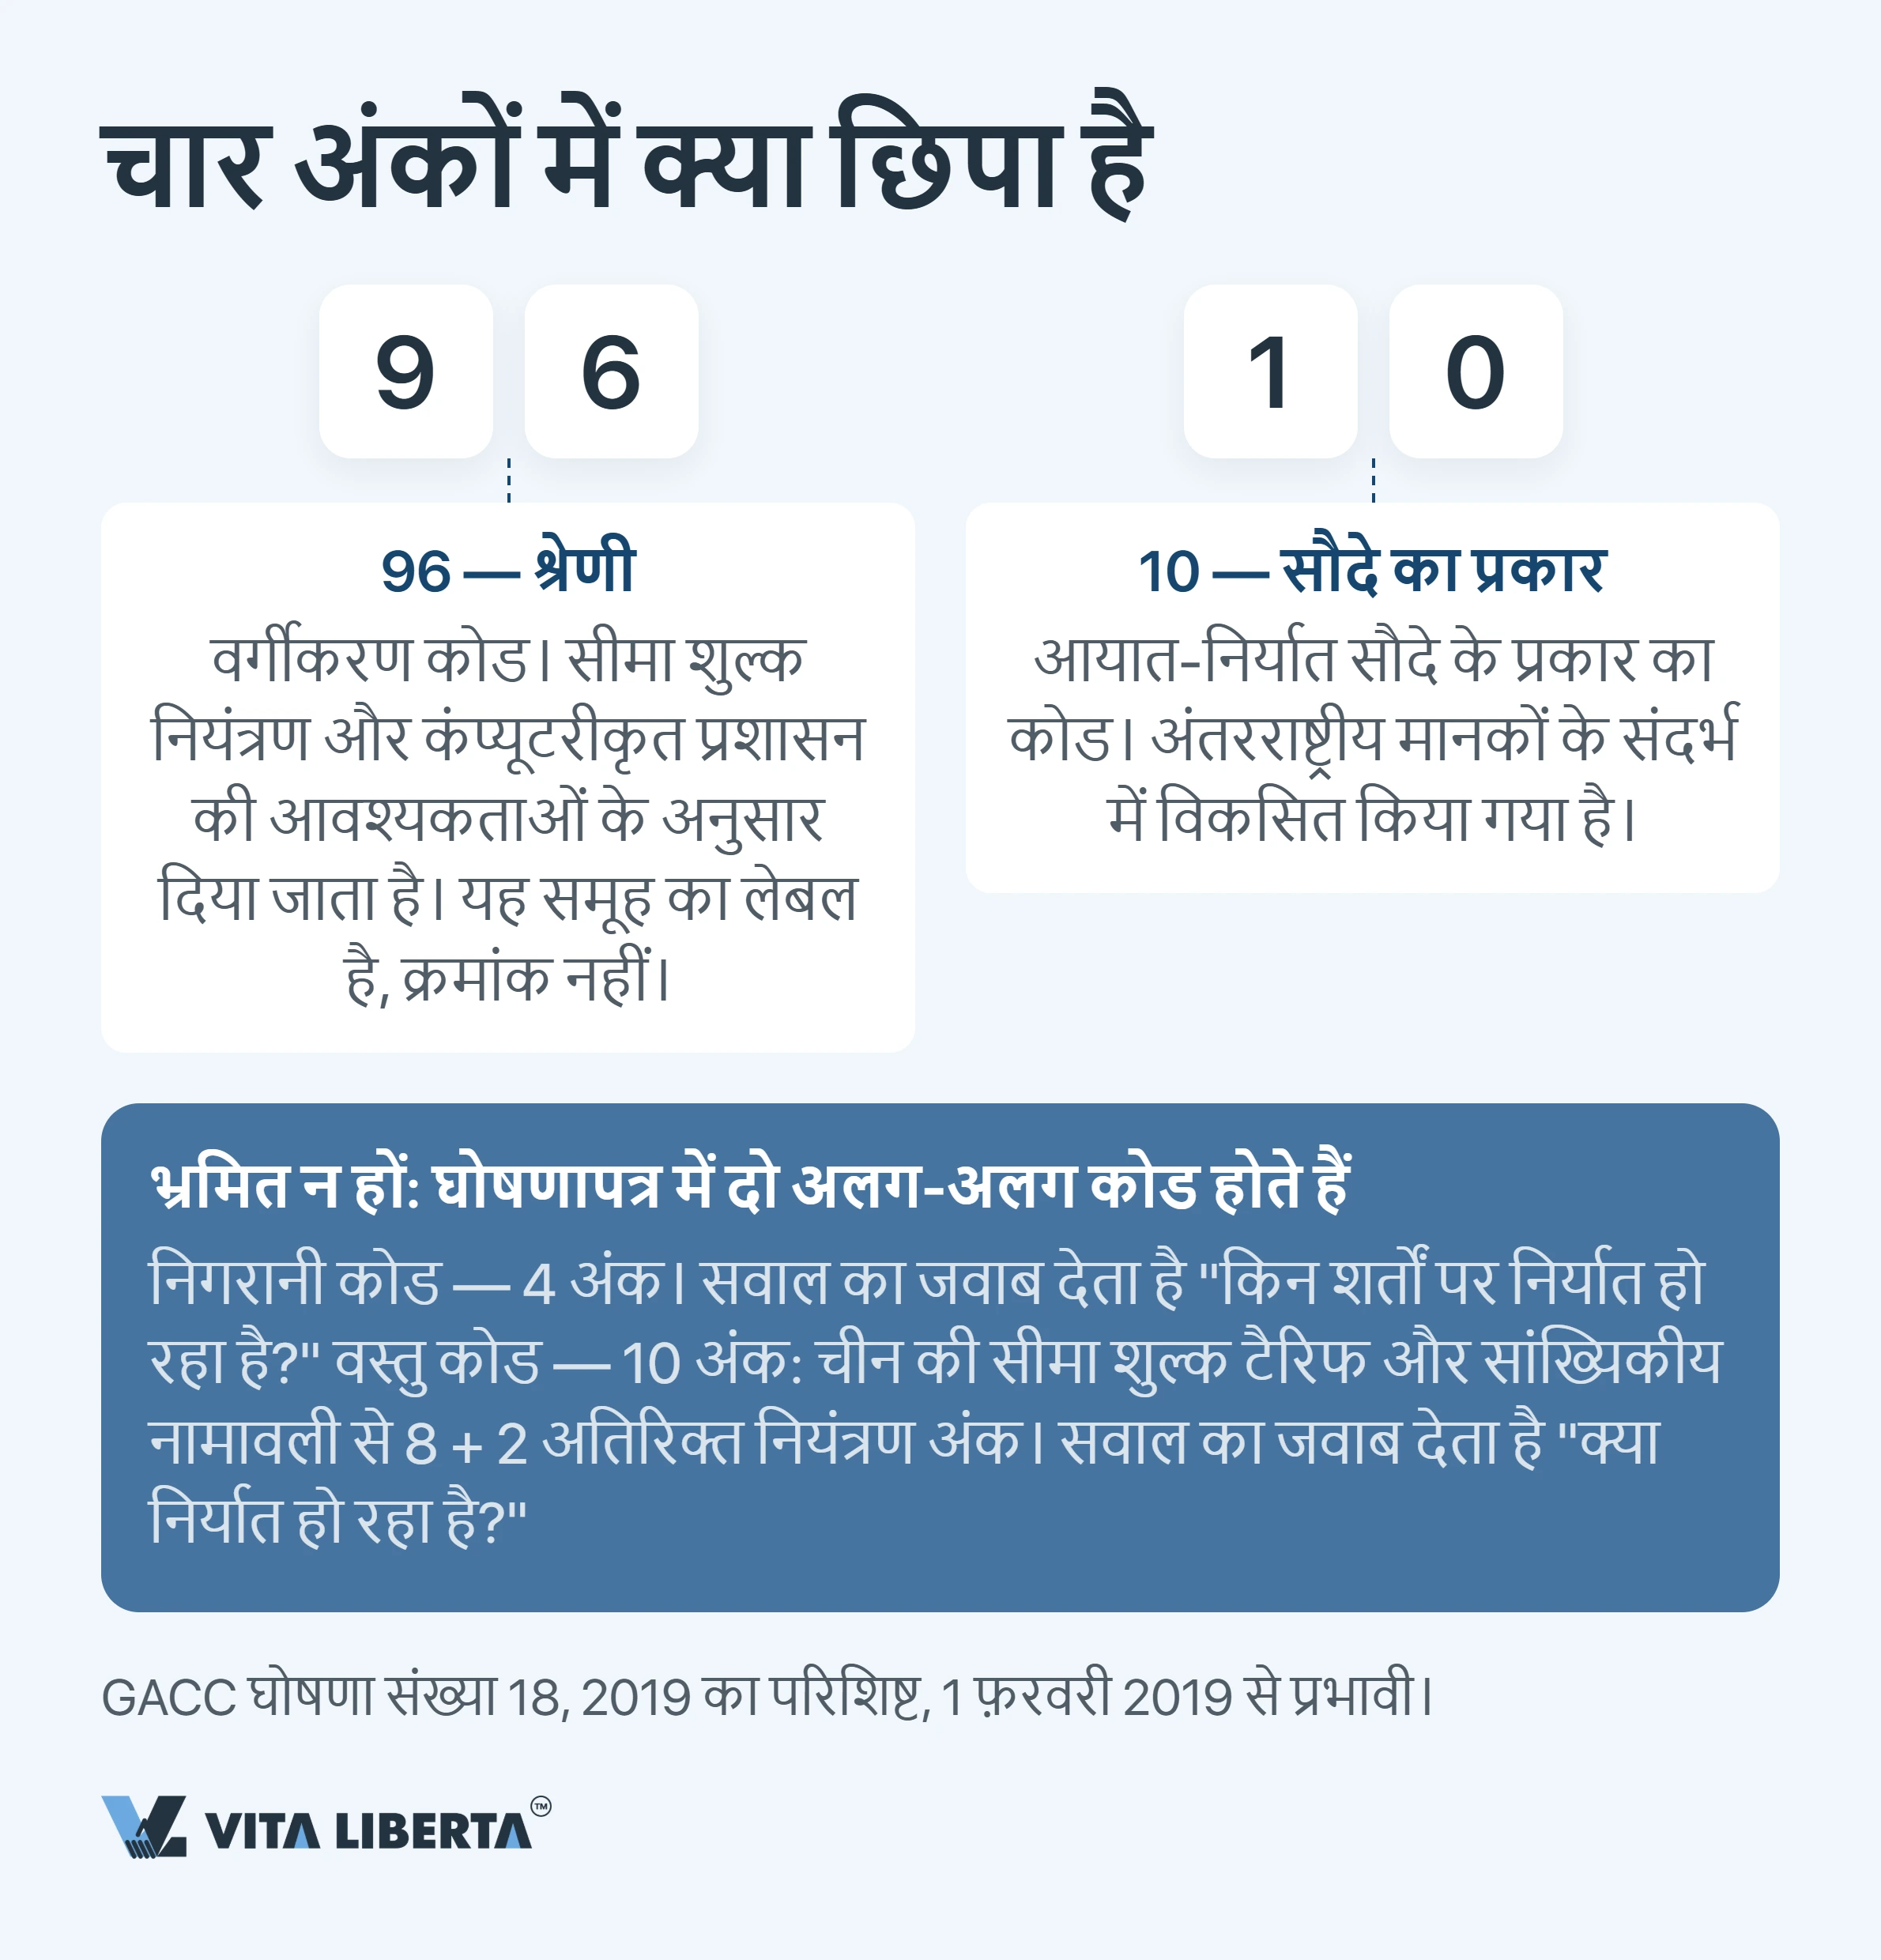
9610 को कैसे पढ़ें: दो अंक श्रेणी के, दो अंक सौदे के
कोड को अंक-दर-अंक खोलकर देखें।
पहले दो अंक वर्गीकरण करते हैं। कस्टम इन्हें पर्यवेक्षण और कंप्यूटरीकृत नियंत्रण की ज़रूरत के हिसाब से तय करता है। ये एक श्रेणी का संकेत हैं, क्रम का नहीं: 9610 का «96» और 9810 का «98» किसी पद्धति को दूसरी से आगे नहीं रखते।
आख़िरी दो अंक सौदे का वर्णन करते हैं। ये आयात या निर्यात लेन-देन के रूप को कोड करते हैं, और यह हिस्सा अंतरराष्ट्रीय मानकों को ध्यान में रखकर बनाया गया है।
पास वाले कॉलम से भ्रमित न हों। उसी घोषणा में वस्तु कोड दस अंकों का होता है: आठ अंक चीन की टैरिफ़ और सांख्यिकीय वर्गीकरण से आते हैं, और दो अंक अतिरिक्त पर्यवेक्षण जोड़ी होते हैं। वस्तु कोड बताता है कि आप क्या निर्यात कर रहे हैं। पर्यवेक्षण कोड बताता है कि किन शर्तों पर।
एक घोषणा, एक कोड, एक लाइसेंस: बदलाव की कोई गुंजाइश नहीं
नियम एक घोषणा में दो व्यवस्थाएँ मिलाने पर साफ़ तौर पर रोक लगाते हैं। घोषणा 18/2019 हर घोषणा में पर्यवेक्षण पद्धति के लिए केवल एक स्थान देती है। लाइसेंस वाला कॉलम भी ऐसा ही है: एक नंबर, दूसरे के लिए जगह नहीं।
कस्टम द्वारा घोषणा स्वीकार कर लेने के बाद सामान्य रूप से उसे बदला नहीं जा सकता। सुधार या रद्दीकरण केवल उन मामलों में और उसी प्रक्रिया से संभव है जो GACC ने तय की है। यह कारण बताकर चलने वाली अलग प्रक्रिया है, कोई अंक बदल देने जितनी आसान बात नहीं।
विदेशी ख़रीदारों की एक आम और महँगी गलती है: क्लियरेंस के बाद स्कैन देखकर कोड का पता चलना। तब तक व्यवस्था सौदे का कर परिणाम और उसकी कीमत दोनों तय कर चुकी होती है। व्यवहार में आपका CHA कॉलम 14 देखता है, विक्रेता के आश्वासन नहीं।
निष्कर्ष: बकाया भुगतान करने से पहले ही इस कॉलम को भरी हुई घोषणा का स्कैन माँगें, शिपमेंट के बाद नहीं। उसके बाद मोलभाव के लिए कुछ नहीं बचता।
0110 या 1039: VAT वापसी या बिना वापसी की छूट
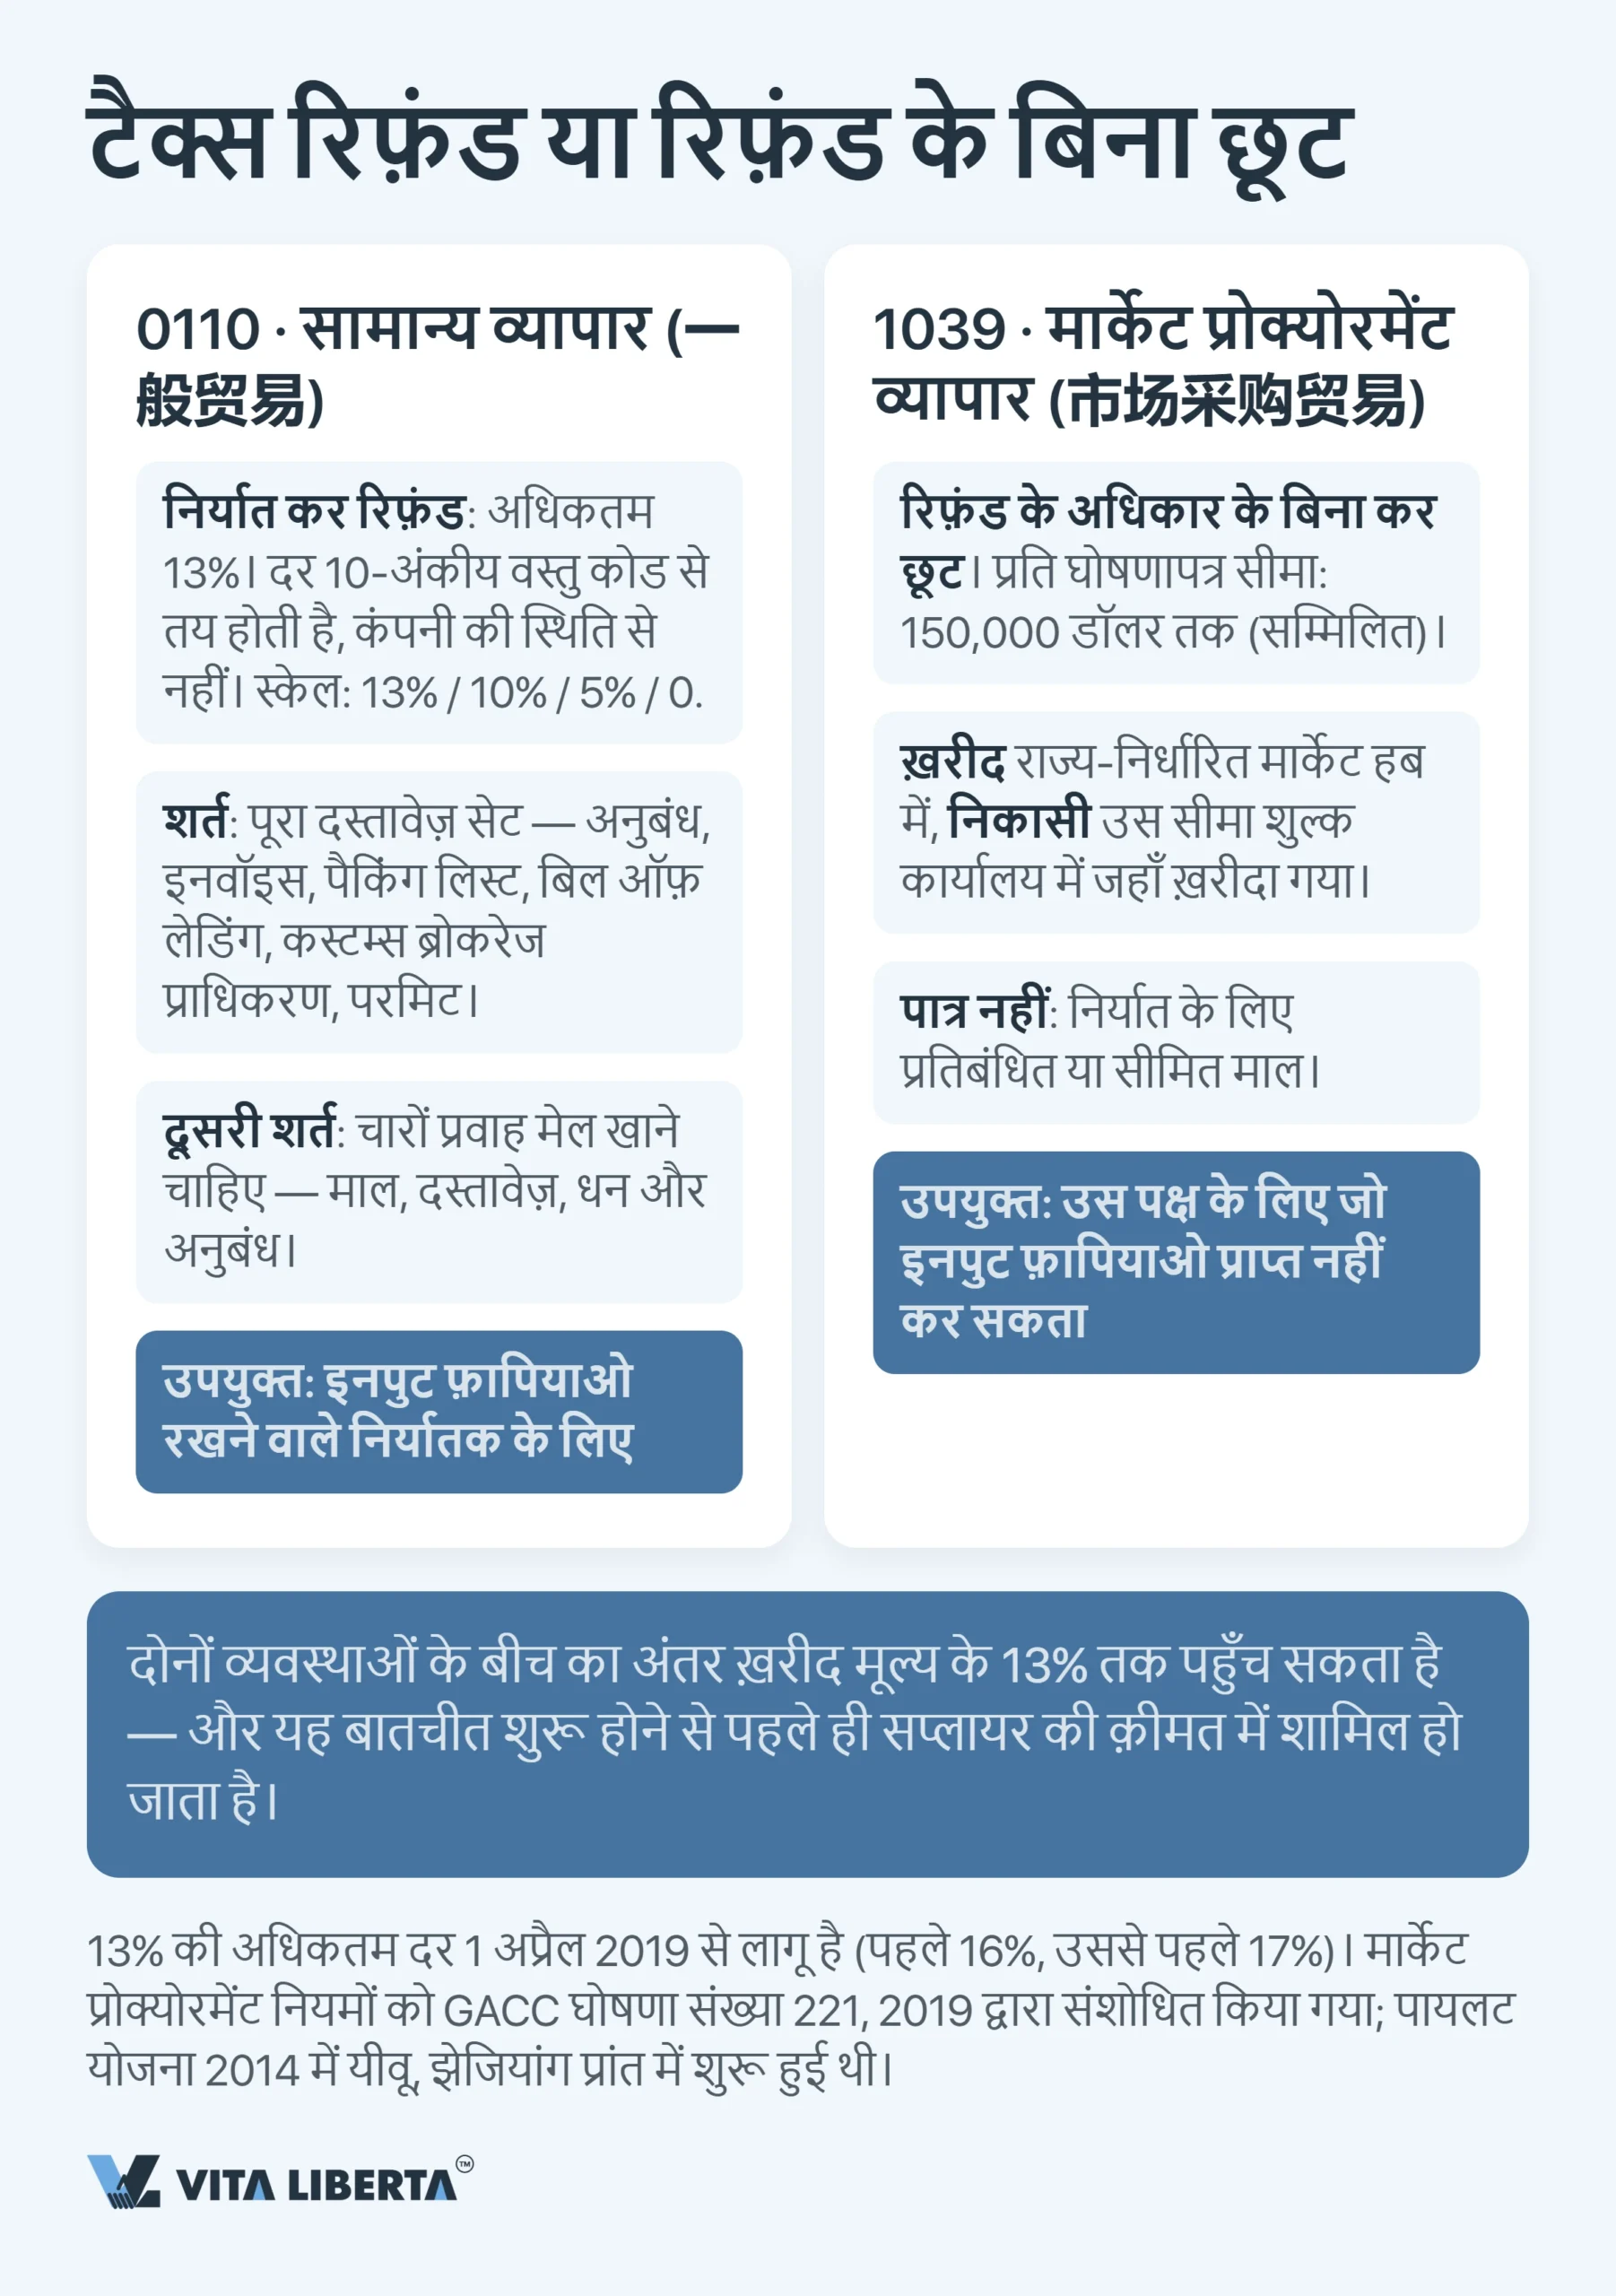
पारंपरिक निर्यात एक ही सवाल पर बँटता है: क्या भेजने वाले के पास ख़रीदे गए माल का इनपुट विशेष VAT इनवॉइस (फापियाओ, 增值税专用发票) है?
0110: फापियाओ के बदले 13%
13% एक ऊपरी सीमा है, वादा नहीं। 1 अप्रैल 2019 से निर्यात पर VAT वापसी की यही अधिकतम दर है (财政部 税务总局 海关总署公告2019年第39号)। इससे पहले यह 16% थी और उससे भी पहले 17%।
20 मार्च 2020 से वापसी दरें चार स्तरों में रखी गई हैं: 13%, 9%, 6% और 0% (财政部 税务总局公告2020年第15号)। किसी उत्पाद की दर राज्य कर प्रशासन के रिफंड दर डेटाबेस (退税率文库) में उसके कोड से तय होती है, और यह डेटाबेस समय-समय पर संशोधित होता है।
उदाहरण के लिए, 1 अप्रैल 2026 से फ़ोटोवोल्टिक उत्पादों और कई अन्य वस्तुओं की वापसी बंद हो गई। बैटरियों की दर 31 दिसंबर 2026 तक 9% से घटकर 6% हुई, और 1 जनवरी 2027 से उनकी वापसी पूरी तरह ख़त्म हो जाएगी (财政部 税务总局公告2026年第2号)।
निर्यातक की कर स्थिति भी मायने रखती है:
- यदि वह लघु करदाता है, तो उसका निर्यात VAT से मुक्त है, लेकिन वापसी नहीं मिलती।
- यदि आप लघु करदाता से ख़रीदते हैं, तो वापसी दर उस सप्लायर की कर दर से अधिक नहीं हो सकती।
कोड 0110 («सामान्य व्यापार», 一般贸易) वह व्यवस्था है जिसमें यह दर पूरी मिलती है। इसकी कीमत है दस्तावेज़: अनुबंध, इनवॉइस, पैकिंग लिस्ट, बिल ऑफ लैडिंग, कस्टम घोषणा की पावर ऑफ़ अटॉर्नी और अनुमति-पत्र। साथ ही चार प्रवाह आपस में मेल खाने चाहिए: माल, दस्तावेज़, पैसा और अनुबंध।
1 जनवरी 2026 से निर्यात पर VAT की वापसी और छूट चीन के VAT क़ानून (中华人民共和国增值税法) और वित्त मंत्रालय तथा राज्य कर प्रशासन की 2026 की संयुक्त घोषणा संख्या 11 (财政部 税务总局公告2026年第11号) से नियंत्रित होती है। इस घोषणा ने पुराने परिपत्र 财税〔2012〕39号 की जगह ली है।
2026 से होने वाले निर्यात के लिए समय-सीमाएँ इस प्रकार हैं:
- वापसी का आवेदन अगले वर्ष 30 अप्रैल तक करना होता है।
- यदि यह तारीख़ निकल जाए, तो निर्यात घोषणा की तारीख़ से 36 महीनों के भीतर भी आवेदन किया जा सकता है, बशर्ते विदेशी मुद्रा प्राप्ति का प्रमाण संलग्न हो।
- 36 महीने बीत जाने पर उस निर्यात पर घरेलू बिक्री की तरह कर लगता है।
1039: 150,000 डॉलर की सीमा और थोक बाज़ार
इस कोड में कीमत पहले से ही कर-रहित होती है, इसलिए वापस करने को कुछ होता ही नहीं। बाज़ार खरीद व्यापार (市场采购贸易, market procurement trade) बिना वापसी के अधिकार वाली छूट देता है, और यही इसका उद्देश्य है: यह उन कारोबारियों के लिए बना है जो इनपुट इनवॉइस हासिल नहीं कर पाते।
कस्टम तीन सख़्त शर्तें एक साथ जाँचता है:
- मूल्य: प्रति घोषणा अधिकतम 150,000 अमेरिकी डॉलर, यह राशि सहित।
- स्थान: ख़रीद राज्य द्वारा मान्यता प्राप्त बाज़ार क्षेत्र के भीतर हो, और क्लियरेंस ख़रीद वाले स्थान के कस्टम कार्यालय में हो।
- माल: निर्यात के लिए प्रतिबंधित या सीमित वस्तुएँ इसमें शामिल नहीं हैं।
सब कुछ 2013 में Yiwu (झेजियांग प्रांत) में एक पायलट परियोजना से शुरू हुआ। आज यह व्यवस्था केवल MOFCOM और अन्य विभागों द्वारा मान्यता प्राप्त बाज़ारों में चलती है, जिनकी संख्या विभिन्न प्रांतों में कुछ दर्जन है। कस्टम प्रक्रिया को GACC की 2019 की घोषणा संख्या 221 (海关总署公告2019年第221号) से संशोधित किया गया।
माल चीन से निकलने से पहले पर्यवेक्षण कोड जाँचें
- घोषणा के कॉलम 14 की समीक्षा
- व्यवस्था का अनुबंध से मिलान
- कर वापसी का आकलन

9610, 1210, 9710, 9810: ई-कॉमर्स के कोड
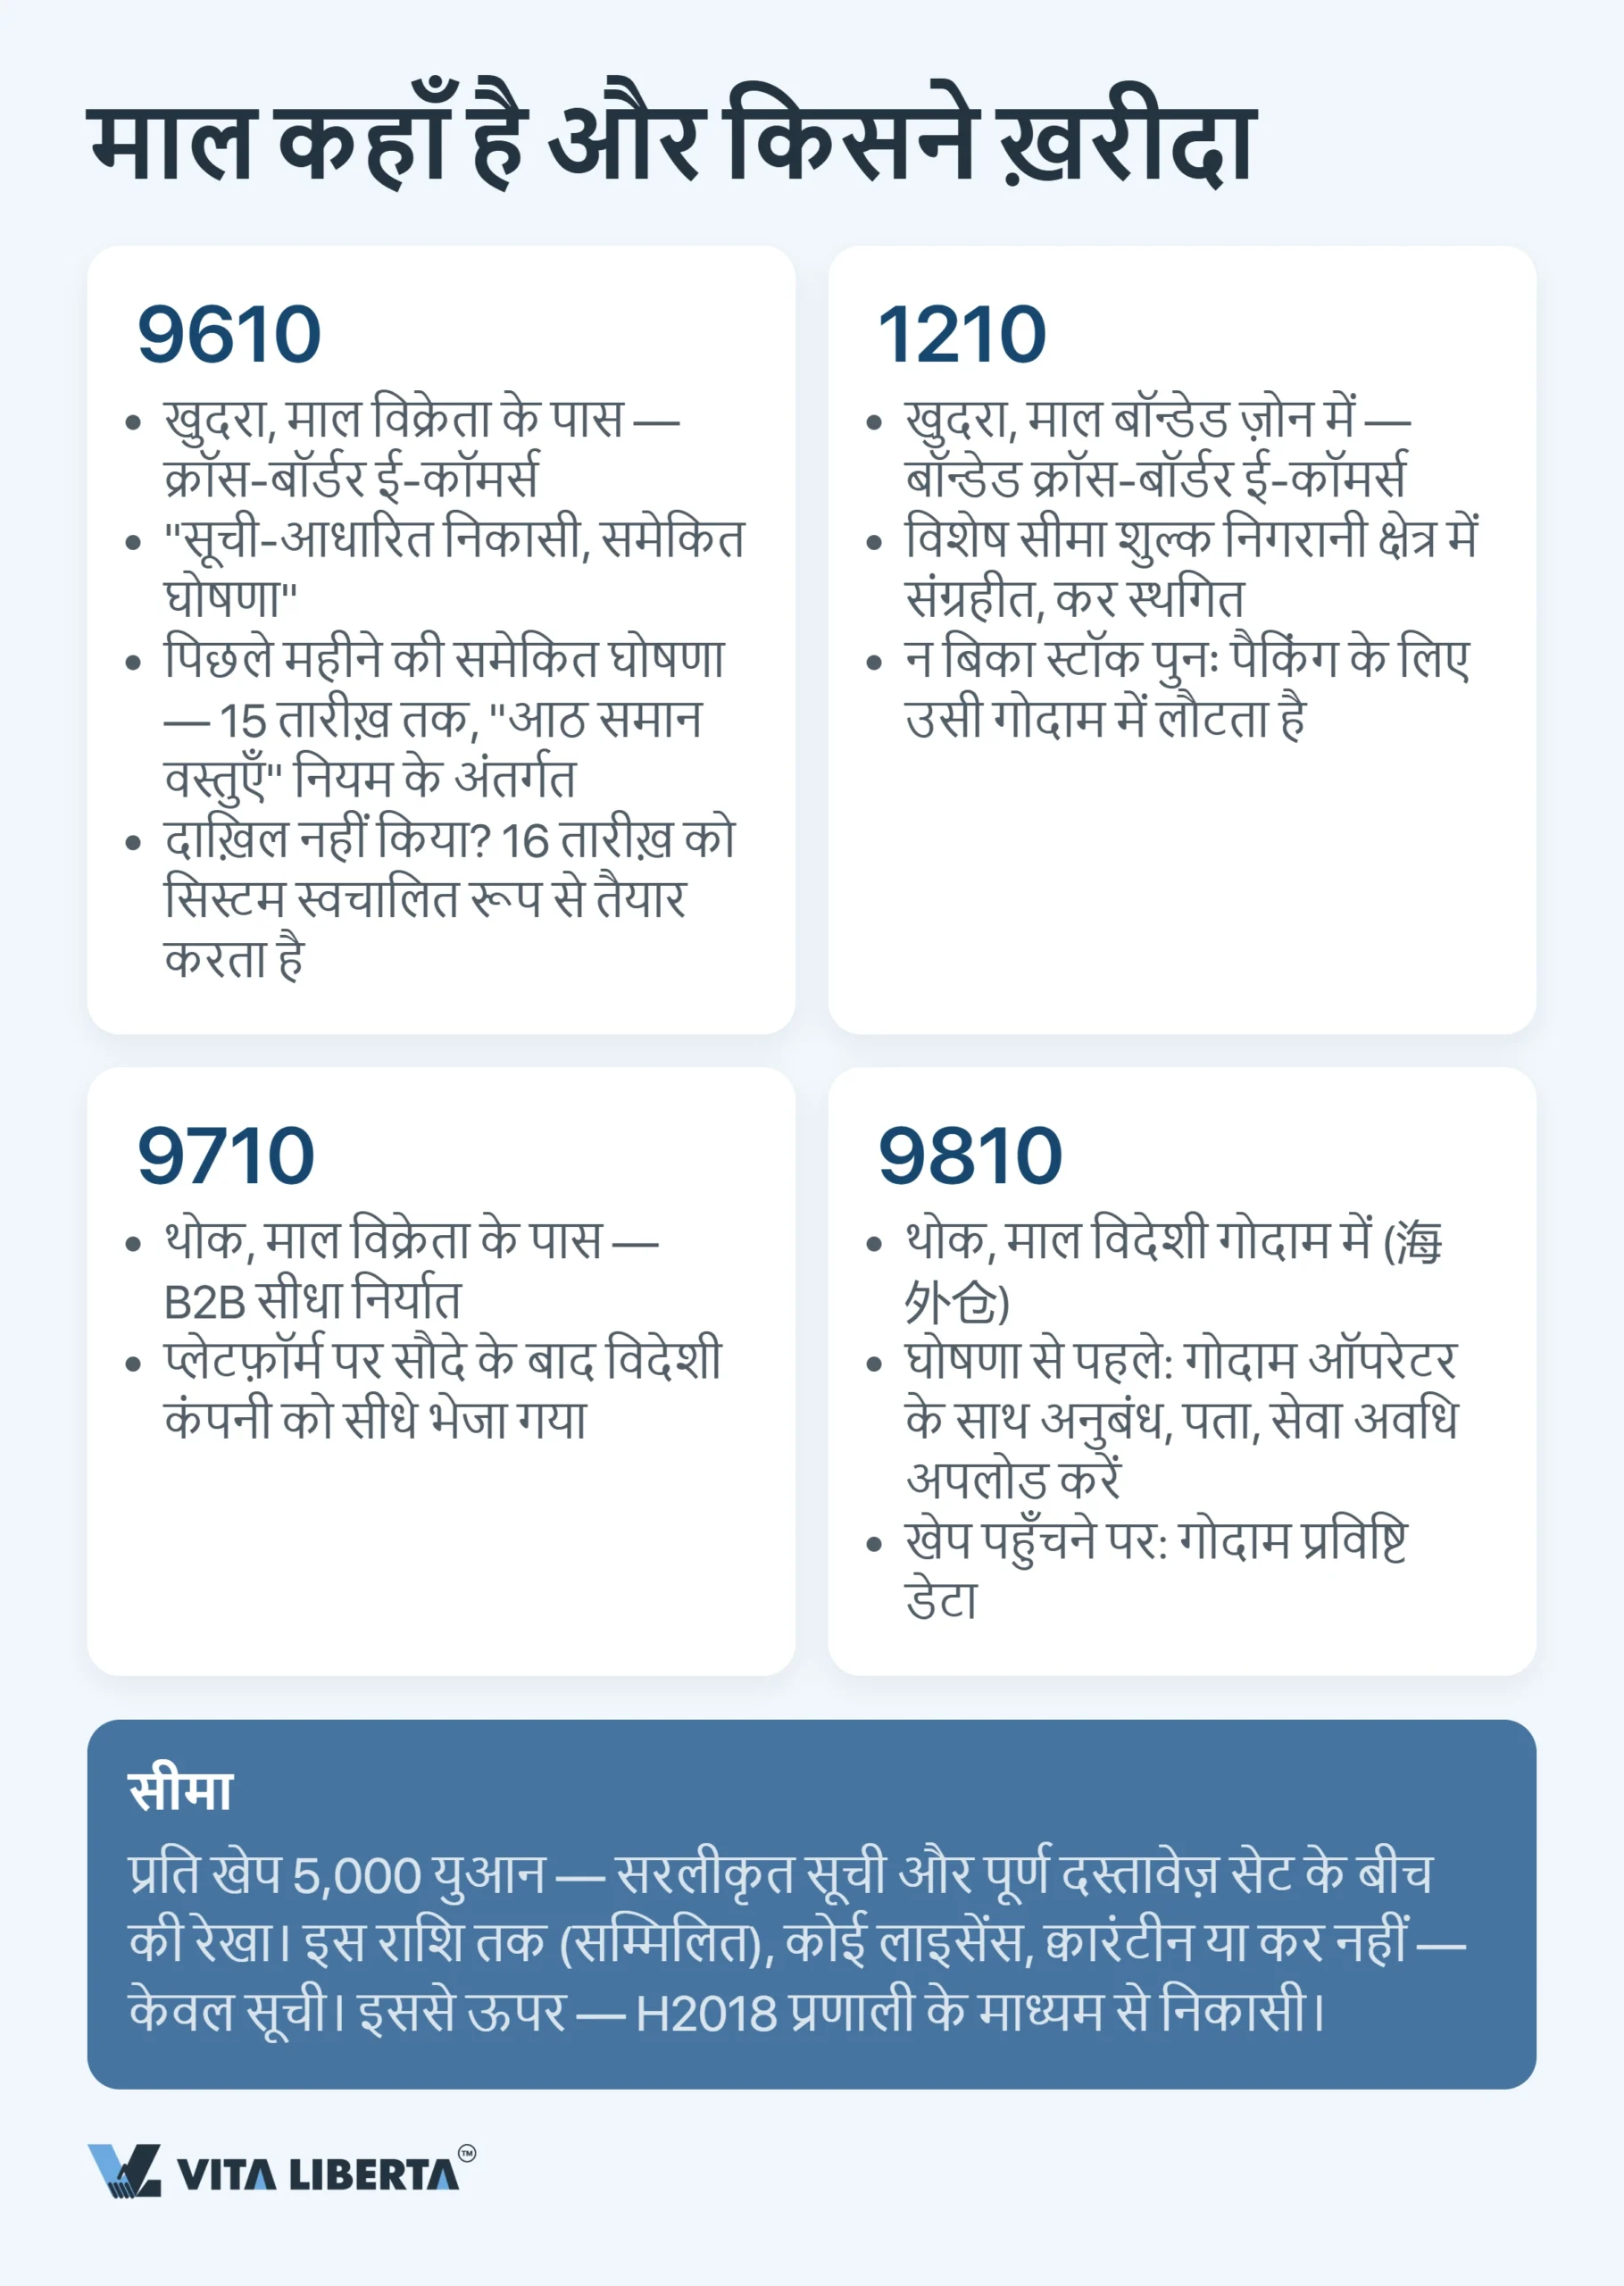
इन चार कोडों को अलग करने वाली चीज़ बिक्री प्लेटफ़ॉर्म नहीं है। फ़र्क़ इस बात का है कि स्वामित्व किस क्षण बदलता है और बिक्री के समय माल कहाँ होता है।
9610 से 1210 तक: सीधी खुदरा बिक्री और बॉन्डेड वेयरहाउस से खुदरा बिक्री
9610 को GACC की 2014 की घोषणा संख्या 12 (海关总署公告2014年第12号) से बनाया गया। यह «सूची से क्लियरेंस, संयुक्त घोषणा» (清单核放、汇总申报) व्यवस्था पर चलता है:
- कस्टम शिपमेंट सूची जल्दी मंज़ूर करता है।
- पिछले महीने की संयुक्त घोषणा 15 तारीख़ तक जमा करनी होती है।
- पंक्तियाँ आठ समानताओं के नियम से जोड़ी जाती हैं: वही भेजने वाला, वही परिवहन साधन, वही गंतव्य देश, वही दस अंकों वाला कोड, आदि।
- यदि आप जमा नहीं करते, तो 16 तारीख़ को सिस्टम ख़ुद घोषणा तैयार कर देता है।
1210 को GACC की 2014 की घोषणा संख्या 57 (海关总署公告2014年第57号) से तय किया गया, और इसका तर्क उलटा है। माल पहले से ही विशेष कस्टम पर्यवेक्षण क्षेत्र में रख दिया जाता है। सप्लायर के लिए, माल को क्षेत्र में लाना और क्षेत्र के निवासी या विदेशी ख़रीदार को बेचना निर्यात माना जाता है। इसलिए VAT वापसी का अधिकार इसी चरण में बन जाता है (घोषणा 11/2026)। न बिका हुआ स्टॉक किसी दूसरे महाद्वीप से वापस नहीं लाना पड़ता: वह उसी वेयरहाउस में लौटता है, दोबारा पैक होता है और फिर से बिक्री के लिए जाता है।
सुरक्षित रहने की एक सलाह: अपनी आंतरिक समय-सीमा 14 तारीख़ रखें। यदि 15 तारीख़ सप्ताहांत या सार्वजनिक अवकाश पर पड़ती है, तो समय-सीमा अगले पहले कार्यदिवस तक बढ़ जाती है (海关总署公告2018年第194号)। फिर भी आख़िरी दिन पर जमा करने की योजना बनाना अच्छा विचार नहीं है।
थोक और विदेशी वेयरहाउस: 9710 और 9810
दोनों कोड GACC की 2020 की घोषणा संख्या 75 (海关总署公告2020年第75号) से जोड़े गए, जो 1 जुलाई 2020 से लागू है।
पाँच हज़ार युआन सूची और पूर्ण घोषणा के बीच की सीमा है:
- 5,000 CNY तक, यदि शिपमेंट को लाइसेंस, निरीक्षण या कर भुगतान की ज़रूरत नहीं है: निर्यातक सीमा-पार ई-कॉमर्स की एकीकृत प्रणाली में सरलीकृत सूची और H2018 प्रणाली में घोषणा में से कोई एक चुन सकता है।
- 5,000 CNY से ऊपर: क्लियरेंस केवल H2018 से होता है।
दूसरा कोड अक्सर ग़लत समझा जाता है। 9810 भंडारण का कोई समाधान नहीं, बल्कि घोषणा का एक तरीका है। घोषणा जमा करने से पहले निर्यातक विदेशी वेयरहाउस में जगह की बुकिंग का इलेक्ट्रॉनिक डेटा (海外仓; 订仓单) कस्टम को भेजता है। 15 दिसंबर 2024 से 9810 पद्धति को कस्टम में अलग से पंजीकृत कराने की ज़रूरत नहीं है (海关总署公告2024年第167号)।
| कोड | नियमों के अनुसार परिभाषा | मुख्य पैरामीटर | आधार | व्यावहारिक टिप्पणी |
| 0110 | सामान्य व्यापार | 13% तक वापसी | VAT वापसी: 财政部 税务总局公告2026年第11号 | सही, पर टिप्पणी के साथ। दर वस्तु कोड से देखें; लघु करदाता से ख़रीद पर कम होती है |
| 1039 | बाज़ार खरीद | प्रति घोषणा ≤ 150,000 डॉलर | 海关总署公告2019年第221号 | सख़्त जाँच ज़रूरी: बिना वापसी की छूट, यहाँ कोई «VAT छूट वाली कीमत» नहीं होती |
| 1210 | बॉन्डेड ई-कॉमर्स | विशेष पर्यवेक्षण क्षेत्र में भंडारण | 海关总署公告2014年第57号 | सही। न बिका माल चीन के भीतर लौटता है, दूसरे महाद्वीप से नहीं |
| 9610 | सीमा-पार ई-कॉमर्स | 15 तारीख़ तक संयुक्त घोषणा | 海关总署公告2014年第12号; 海关总署公告2018年第194号 | सुधार ज़रूरी। समय-सीमा चूकने पर जुर्माना नहीं, पर सिस्टम अपने मानदंडों से घोषणा बनाता है |
| 9710 | B2B सीधा निर्यात | प्रति शिपमेंट 5,000 CNY सीमा | 海关总署公告2020年第75号 | सही, पर टिप्पणी के साथ। सीमा प्रति शिपमेंट गिनी जाती है, अनुबंध के हिसाब से नहीं |
| 9810 | विदेशी वेयरहाउस को निर्यात | वेयरहाउस बुकिंग डेटा (订仓单) | 海关总署公告2020年第75号; 海关总署公告2024年第167号 | सख़्त जाँच ज़रूरी: बुकिंग डेटा के बिना घोषणा स्वीकार नहीं; 15.12.2024 से पंजीकरण की ज़रूरत नहीं |
2026: घोषणा संख्या 16-2026 ने क्या बदला
फ़रवरी 2026 में तीन संस्थाओं ने मिलकर क़दम उठाया: वित्त मंत्रालय, GACC और राज्य कर प्रशासन। उनकी 2026 की संयुक्त घोषणा संख्या 16 (财政部 海关总署 税务总局公告2026年第16号) पर 6 फ़रवरी की तारीख़ है।
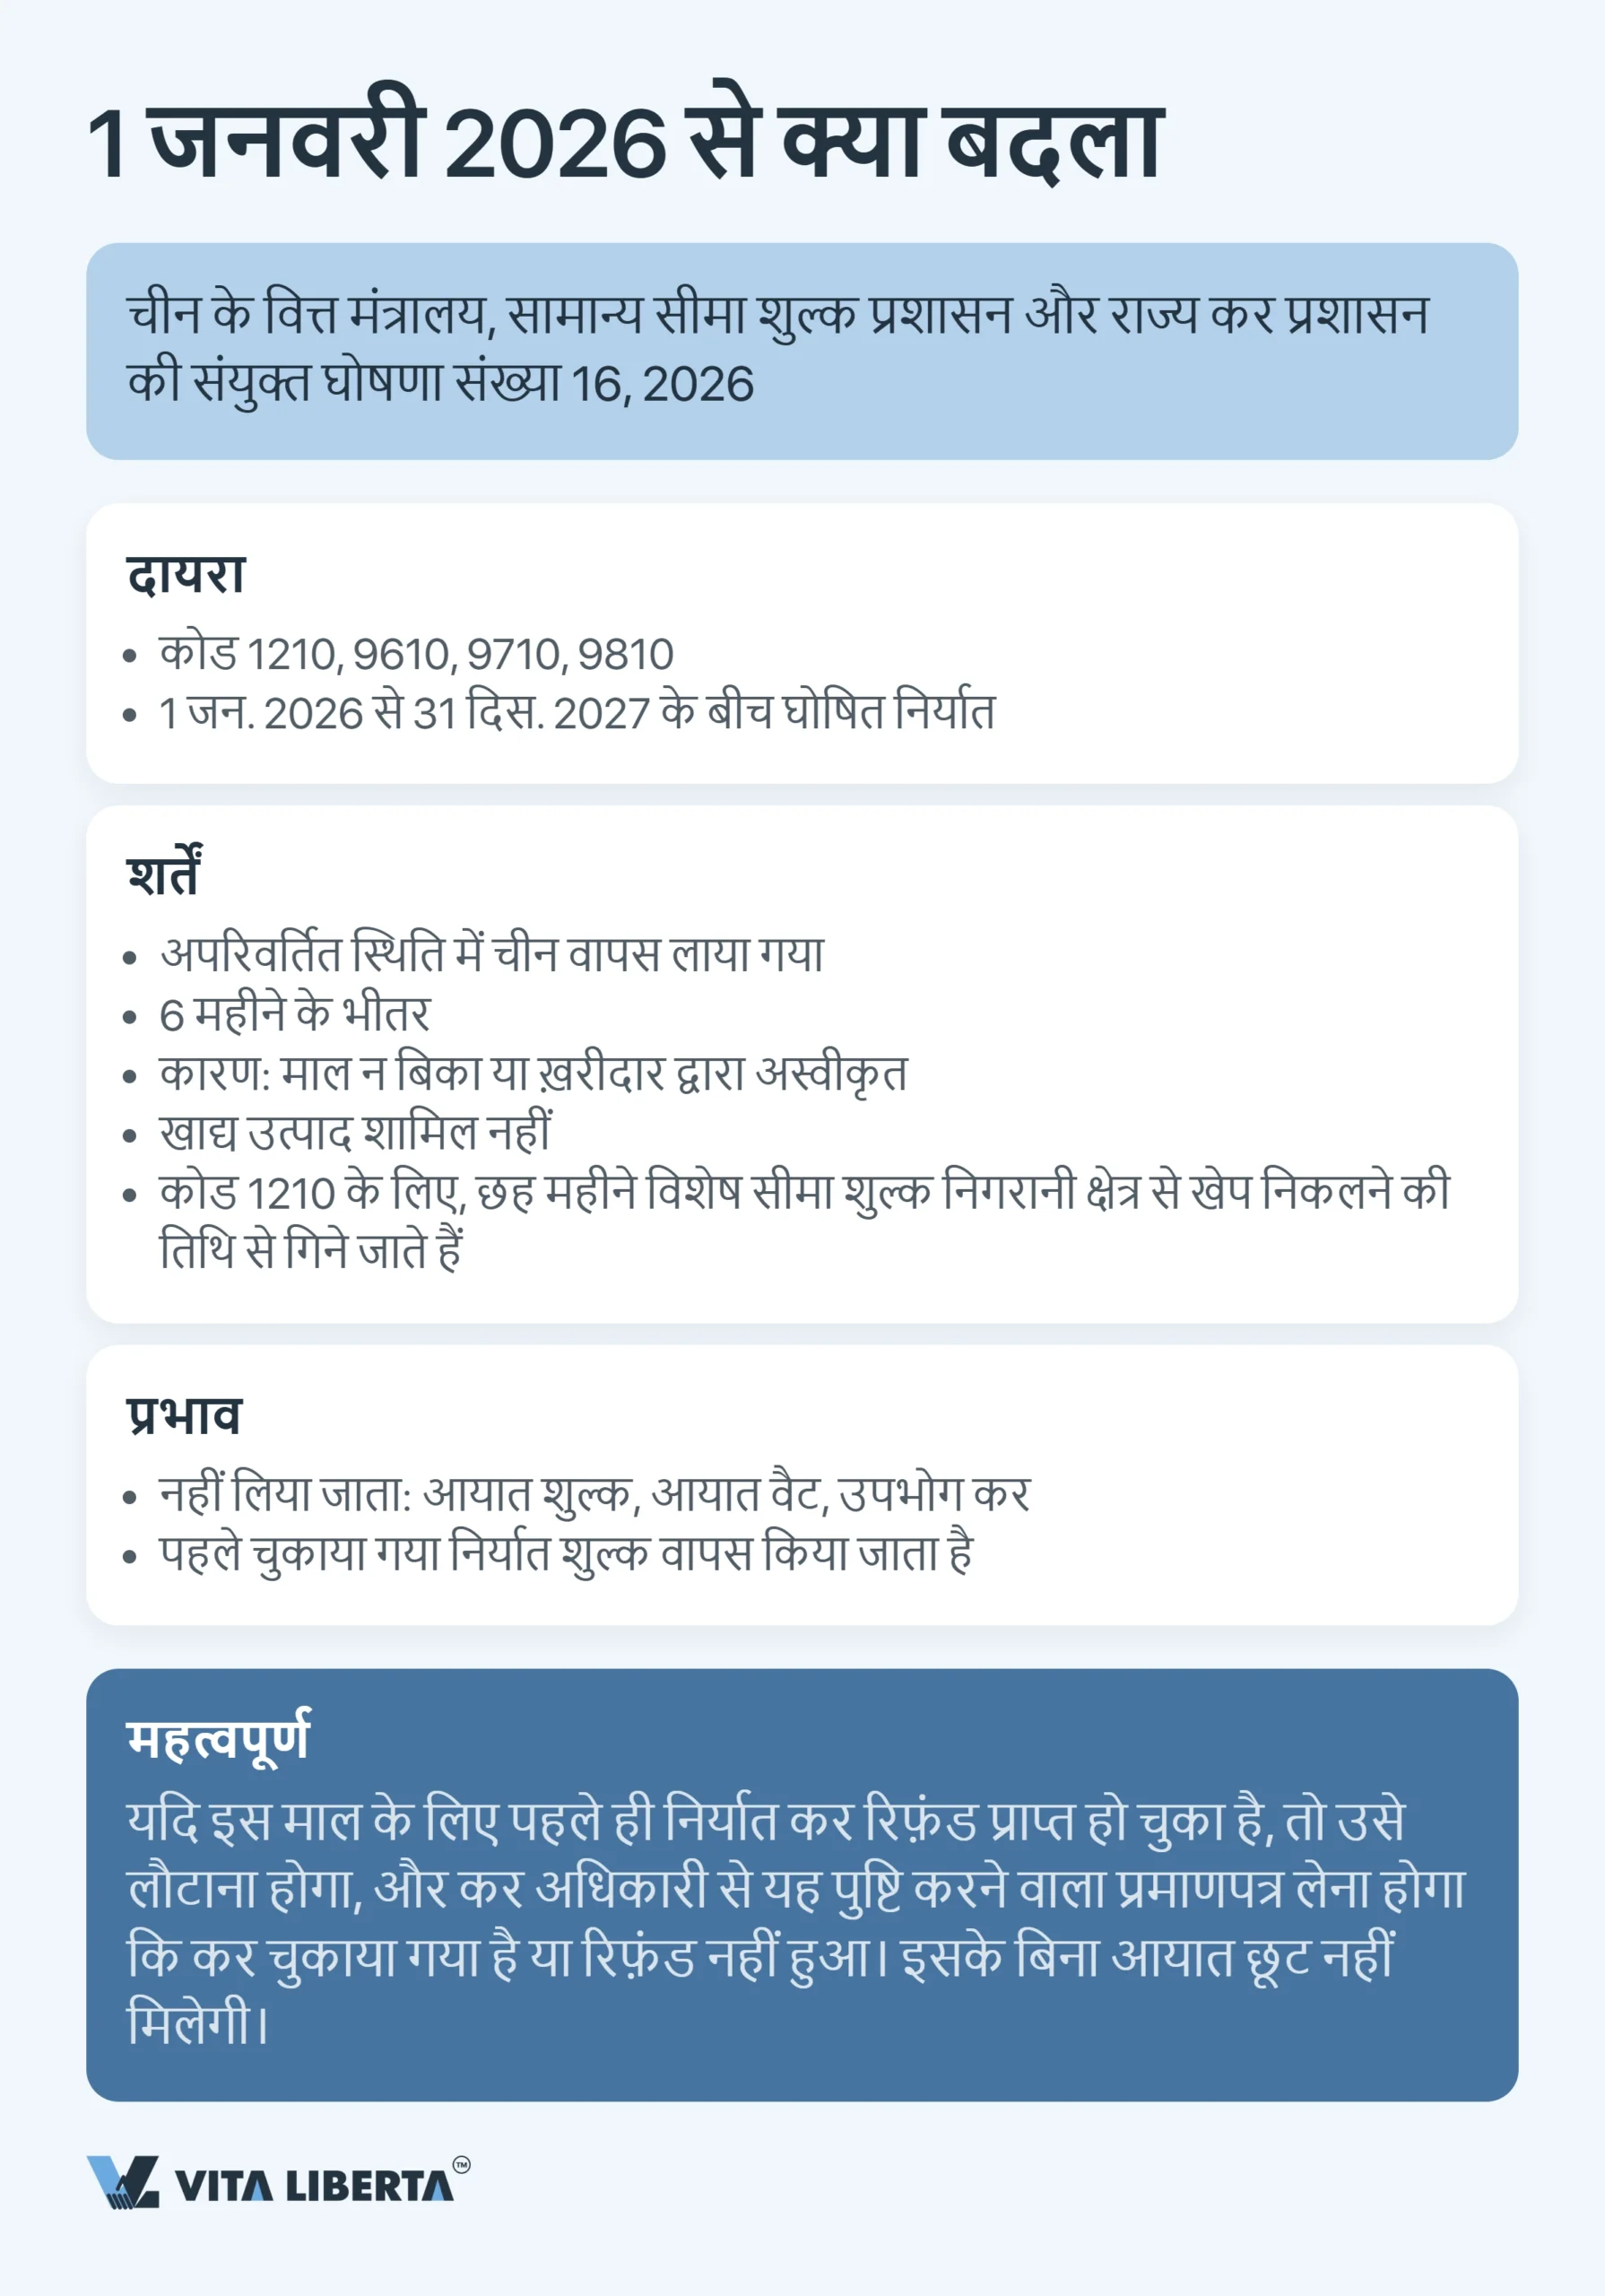
यह घोषणा उस राहत को 2026–2027 तक बढ़ाती है जो पहले 2023 से 2025 के अंत तक के निर्यात पर लागू थी। यह ई-कॉमर्स की एक पुरानी परेशानी को फिर से संबोधित करती है: माल बाहर भेजना आसान था, वापस लाना लगभग असंभव।
व्यवहार में यह ऐसे काम करता है। मान लीजिए आपने कोई शिपमेंट 1210, 9610, 9710 या 9810 के तहत घोषित किया, और घोषणा की तारीख़ 2026 या 2027 की है। माल नहीं बिका, या ख़रीदार ने लौटा दिया। अगर यह माल छह महीने के भीतर उसी हालत में चीन लौटता है जिसमें बाहर गया था, तो प्रवेश पर कुछ नहीं लिया जाता: न आयात शुल्क, न सीमा पर VAT, न उपभोग कर। बाहर जाते समय चुकाया गया निर्यात शुल्क भी आपको लौटा दिया जाता है। केवल खाद्य पदार्थ इससे बाहर हैं।
दो बातें आसानी से छूट जाती हैं:
- निर्यात के समय चुकाया गया VAT और उपभोग कर अलग रास्ते से चलते हैं: इन्हें उसी तरह संभाला जाता है जैसे घरेलू बिक्री वाले माल की वापसी में।
- 1210 में समय की गिनती तब से शुरू होती है जब माल विशेष कस्टम पर्यवेक्षण क्षेत्र से बाहर निकलता है।
जिन्हें पहले ही वापसी मिल चुकी है, उनके लिए एक जाल भी है। यदि लौटने वाले माल पर आपको पहले कर वापसी मिल चुकी है, तो उसे मौजूदा नियमों के अनुसार लौटाना होगा। साथ ही कर विभाग से यह प्रमाण-पत्र लेना होगा कि कर दोबारा चुका दिया गया है या कभी वापस नहीं हुआ था। इस दस्तावेज़ के बिना कस्टम आयात पर छूट लागू नहीं करेगा।
संक्षेप में, यह राहत बहुत सीमित लक्ष्य वाली है। यह सूची में कोई नया कोड नहीं जोड़ती और घोषणा की कोई शर्त नहीं हटाती। ख़त्म होती है सिर्फ़ माँग का ग़लत अनुमान लगाने की कीमत।
बिना नुकसान के चीन से निर्यात व्यवस्था चुनें
- आपके आपूर्ति मॉडल के अनुसार कोड का चयन
- सीमाओं और न्यूनतम सीमाओं की जाँच
- क्लियरेंस तक साथ

चीन के कस्टम पर्यवेक्षण कोड: रणनीतिक निष्कर्ष
कॉलम 14 घोषणा का सबसे कठोर हिस्सा है: एक कोड, एक मौका, कोई सुधार नहीं। विरोधाभास यह है कि यही उसका सबसे लचीला औज़ार बन गया है। छह व्यवस्थाएँ हर स्थिति को कवर करती हैं, अनुबंध के तहत फ़ैक्टरी से निकलने वाले कंटेनर से लेकर भविष्य के ऑर्डर के लिए पहले से विदेशी वेयरहाउस भेजे गए पार्सल तक।
कोड सौदे से पहले चुना जाता है, बाद में नहीं। क्लियरेंस के बाद यह बदला जा सकने वाला पैरामीटर नहीं रहता, बल्कि ऐसा तथ्य बन जाता है जिससे वकील निपटते हैं।
अर्थशास्त्र कोड के पीछे चलता है। 0110 और 1039 के बीच का अंतर VAT रहित ख़रीद मूल्य के 13% तक पहुँच सकता है, और सप्लायर इसे बातचीत शुरू होने से पहले ही अपनी कीमत में जोड़ चुका होता है।
2027 के अंत की कट-ऑफ़ पर ध्यान दें। वापसी वाली राहत 2027 के आख़िरी दिन के बाद घोषित निर्यात पर लागू नहीं होती, और पारंपरिक कोड 0110 और 1039 भी इसके दायरे से बाहर हैं।
इस तरह चीनी घोषणा के चार अंक अब किसी पूरे हो चुके सौदे का रिकॉर्ड भर नहीं रहते। वे सौदे के अर्थशास्त्र का एक पैरामीटर हैं: इसे सप्लायर चुनते और डिलीवरी की संरचना बनाते समय तय किया जाता है, बाद में स्कैन से पढ़ा नहीं जाता।
अक्सर पूछे जाने वाले प्रश्न
यह संख्या बताती है कि चीनी कस्टम ने आपका माल किस व्यवस्था के तहत छोड़ा। इससे पता चलता है कि भेजने वाले को कर वापसी मिली या नहीं, कौन-से दस्तावेज़ तैयार हुए और कौन-से प्रतिबंध लागू हुए। क्या करें: बकाया भुगतान से पहले इसे अनुबंध की शर्तों से मिलाएँ।
वापस करने को कभी कुछ था ही नहीं। बाज़ार खरीद व्यापार में माल कर-मुक्त होता है और निर्यातक को वापसी का अधिकार नहीं होता, इसलिए कीमत में लौटाने लायक कोई कर हिस्सा था ही नहीं। क्या करें: यदि वापसी आपके लिए अहम है, तो उस व्यवस्था में क्लियरेंस पर ज़ोर दें जो इसकी अनुमति देती है (आम तौर पर 0110), और इनपुट विशेष इनवॉइस दिखाने को कहें।
9810। निर्यातक को घोषणा जमा करने से पहले वेयरहाउस बुकिंग डेटा (订仓单) इलेक्ट्रॉनिक रूप से कस्टम को भेजना होता है। 15 दिसंबर 2024 से इस पद्धति का कस्टम में अलग पंजीकरण ज़रूरी नहीं है। क्या करें: पहली शिपमेंट से पहले वेयरहाउस से बुकिंग पक्की कर लें।
सिर्फ़ उस पर दोबारा लिखकर नहीं। हर घोषणा में एक ही पर्यवेक्षण कोड होता है, और क्लियरेंस उसे पक्का कर देता है। बाद में सुधार के लिए अलग सुधार प्रक्रिया चाहिए। क्या करें: कीमत पर बातचीत के दौरान ही व्यवस्था तय कर लें।
हाँ, यदि तीन शर्तें एक साथ पूरी हों। माल 1210, 9610, 9710 या 9810 के तहत 2026 या 2027 की तारीख़ वाली घोषणा से निर्यात हुआ हो। वह छह महीने के भीतर मूल स्थिति में लौटे। और वह खाद्य पदार्थ न हो। ऐसे में दोबारा प्रवेश पर आप आयात शुल्क, आयात VAT या उपभोग कर नहीं चुकाते। क्या करें: यदि इस स्टॉक पर वापसी ली गई थी, तो माल पहुँचने से पहले कर दोबारा चुकाने या वापसी न होने का प्रमाण-पत्र तैयार रखें।