Hongkong
 China




上海の口座に資金が着金しました。それでも、外貨管理の仕組みが「通す」までは、その資金を使うことはできません。 中国本土は資本の自由港ではありません。人民元は一部のみ交換可能で、その線引きは国が管理しています。貿易取引は自由に流れる一方、資本の動きは厳しく監視されます。この制度を運営しているのが国家外貨管理局(State Administration of Foreign Exchange、SAFE。以下「外貨管理局」)です。そして、登記を済ませただけの会社を実際に動く企業に変えるのが、外貨管理局での外貨登記です。
よくある悩み: 「WFOE(外商独資企業)の資本金を払い込みました。欧州のサプライヤーから設備の請求書が届き、銀行も送金を受け付けたのですが、その後支払いが止められ、船荷証券(B/L)の提出を求められました。会社もある、資金もある、それなのにお金が動きません。何を見落としたのでしょうか。」 外国企業の経営者から最も多く寄せられる相談の一つです。見落とされがちなのは、中国での外貨の仕組みは会社設立の後ではなく、設立と同時に組み立てる必要があるという点です。
外貨管理局と中国の外貨管理の全体像
外貨管理局は中国人民銀行(People’s Bank of China、PBOC)の管轄下にあり、居住者によるすべての外貨取引を監督しています。制度は二つの柱で成り立っています。取引を二つの区分に分けること、そして実際の審査を商業銀行に委ねることです。
経常項目と資本項目:交換可能性の境目
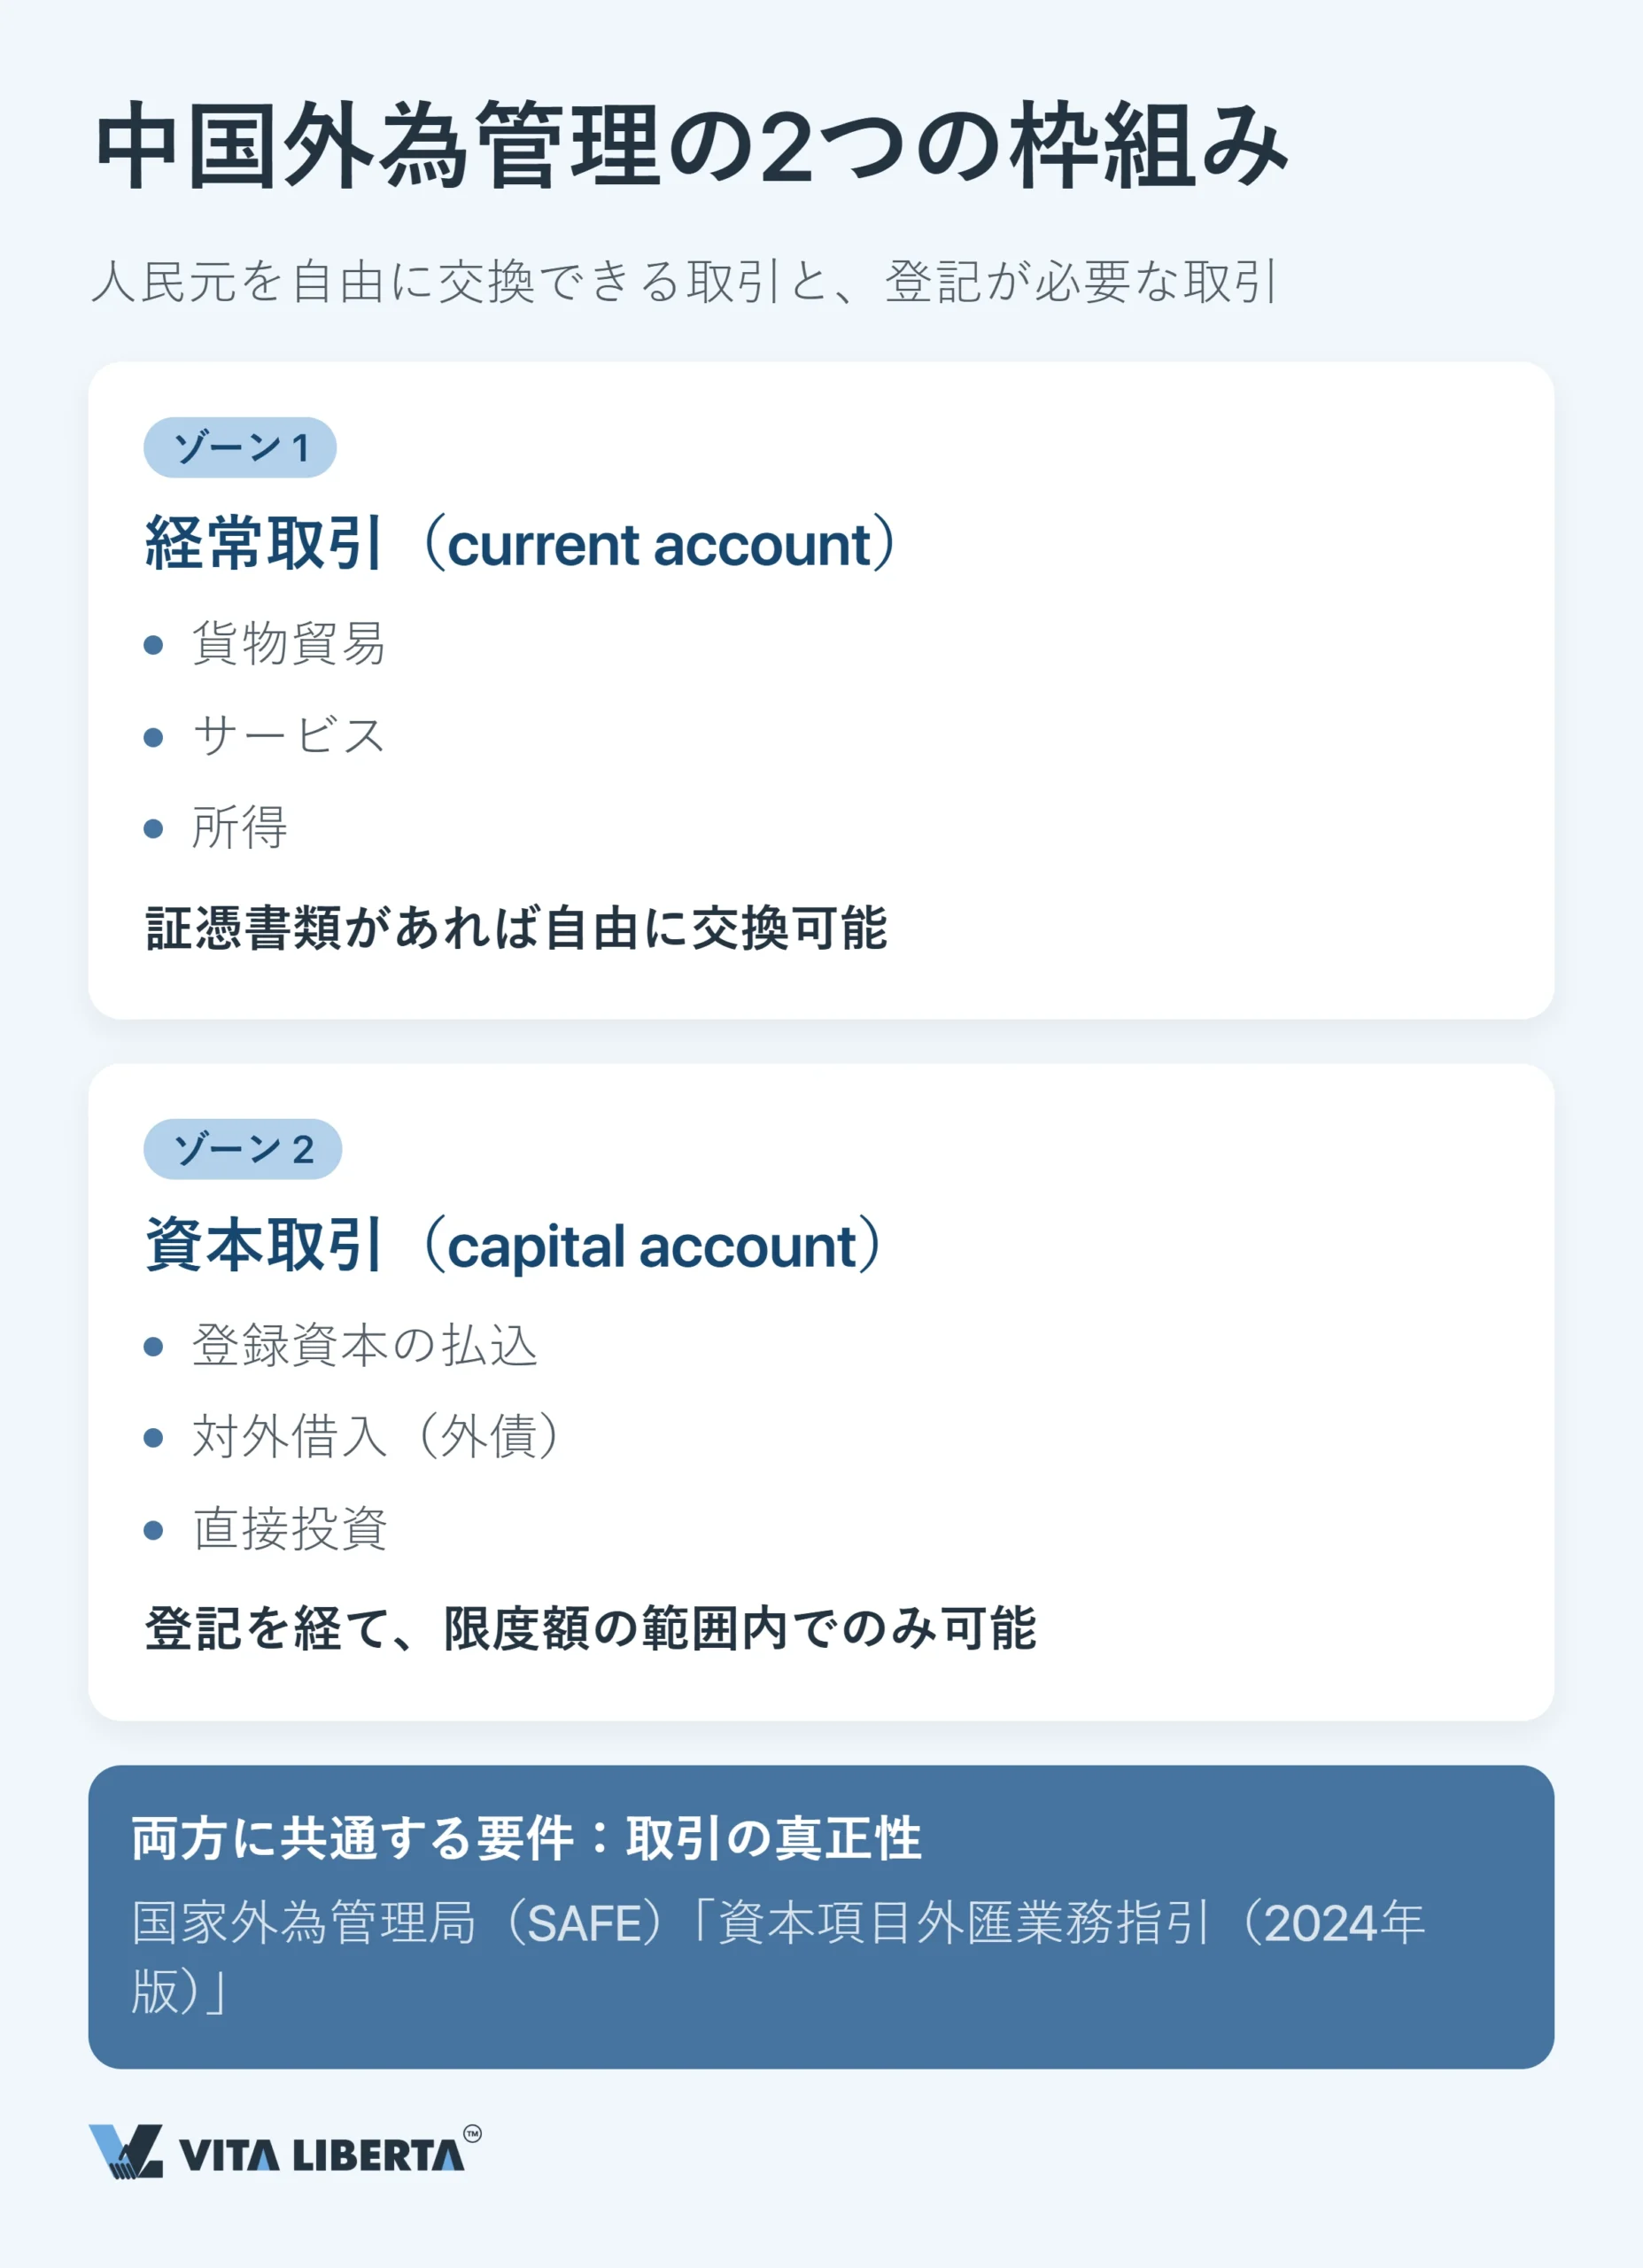
この区分は技術的な細部ではありません。「何を国外に持ち出せるか」という、最も重要な問いへの答えになります。 支払いが貨物、サービス、収益に関するものであれば、経常項目に当たります。裏付け書類があれば自由に交換できます。資本金の払込み、海外からの借入れ、直接投資を行う場合は資本項目です。ここでは登記を済ませ、限度の範囲内でなければ資金は動きません。 取引の実在を証明できなければ、この自由も意味を持ちません。銀行は、すべてのクロスボーダー送金の背後に実際の取引があることを確認しなければなりません。この義務は、銀行による顧客・取引審査に関する外貨管理局の規定(银行外汇展业管理办法(试行)、外貨管理局公告2023年第1号)に基づいています。資本項目の手続きは外貨管理局のガイドライン(资本项目外汇业务指引(2024年版)、汇发〔2024〕12号)に段階ごとに定められ、2024年5月6日から施行されています。一部の手続きは2025年9月15日から汇发〔2025〕43号(以下「43号通知」)により簡素化されました。銀行が問うのは支払いの目的ではなく、その背後の取引が本物かどうかです。
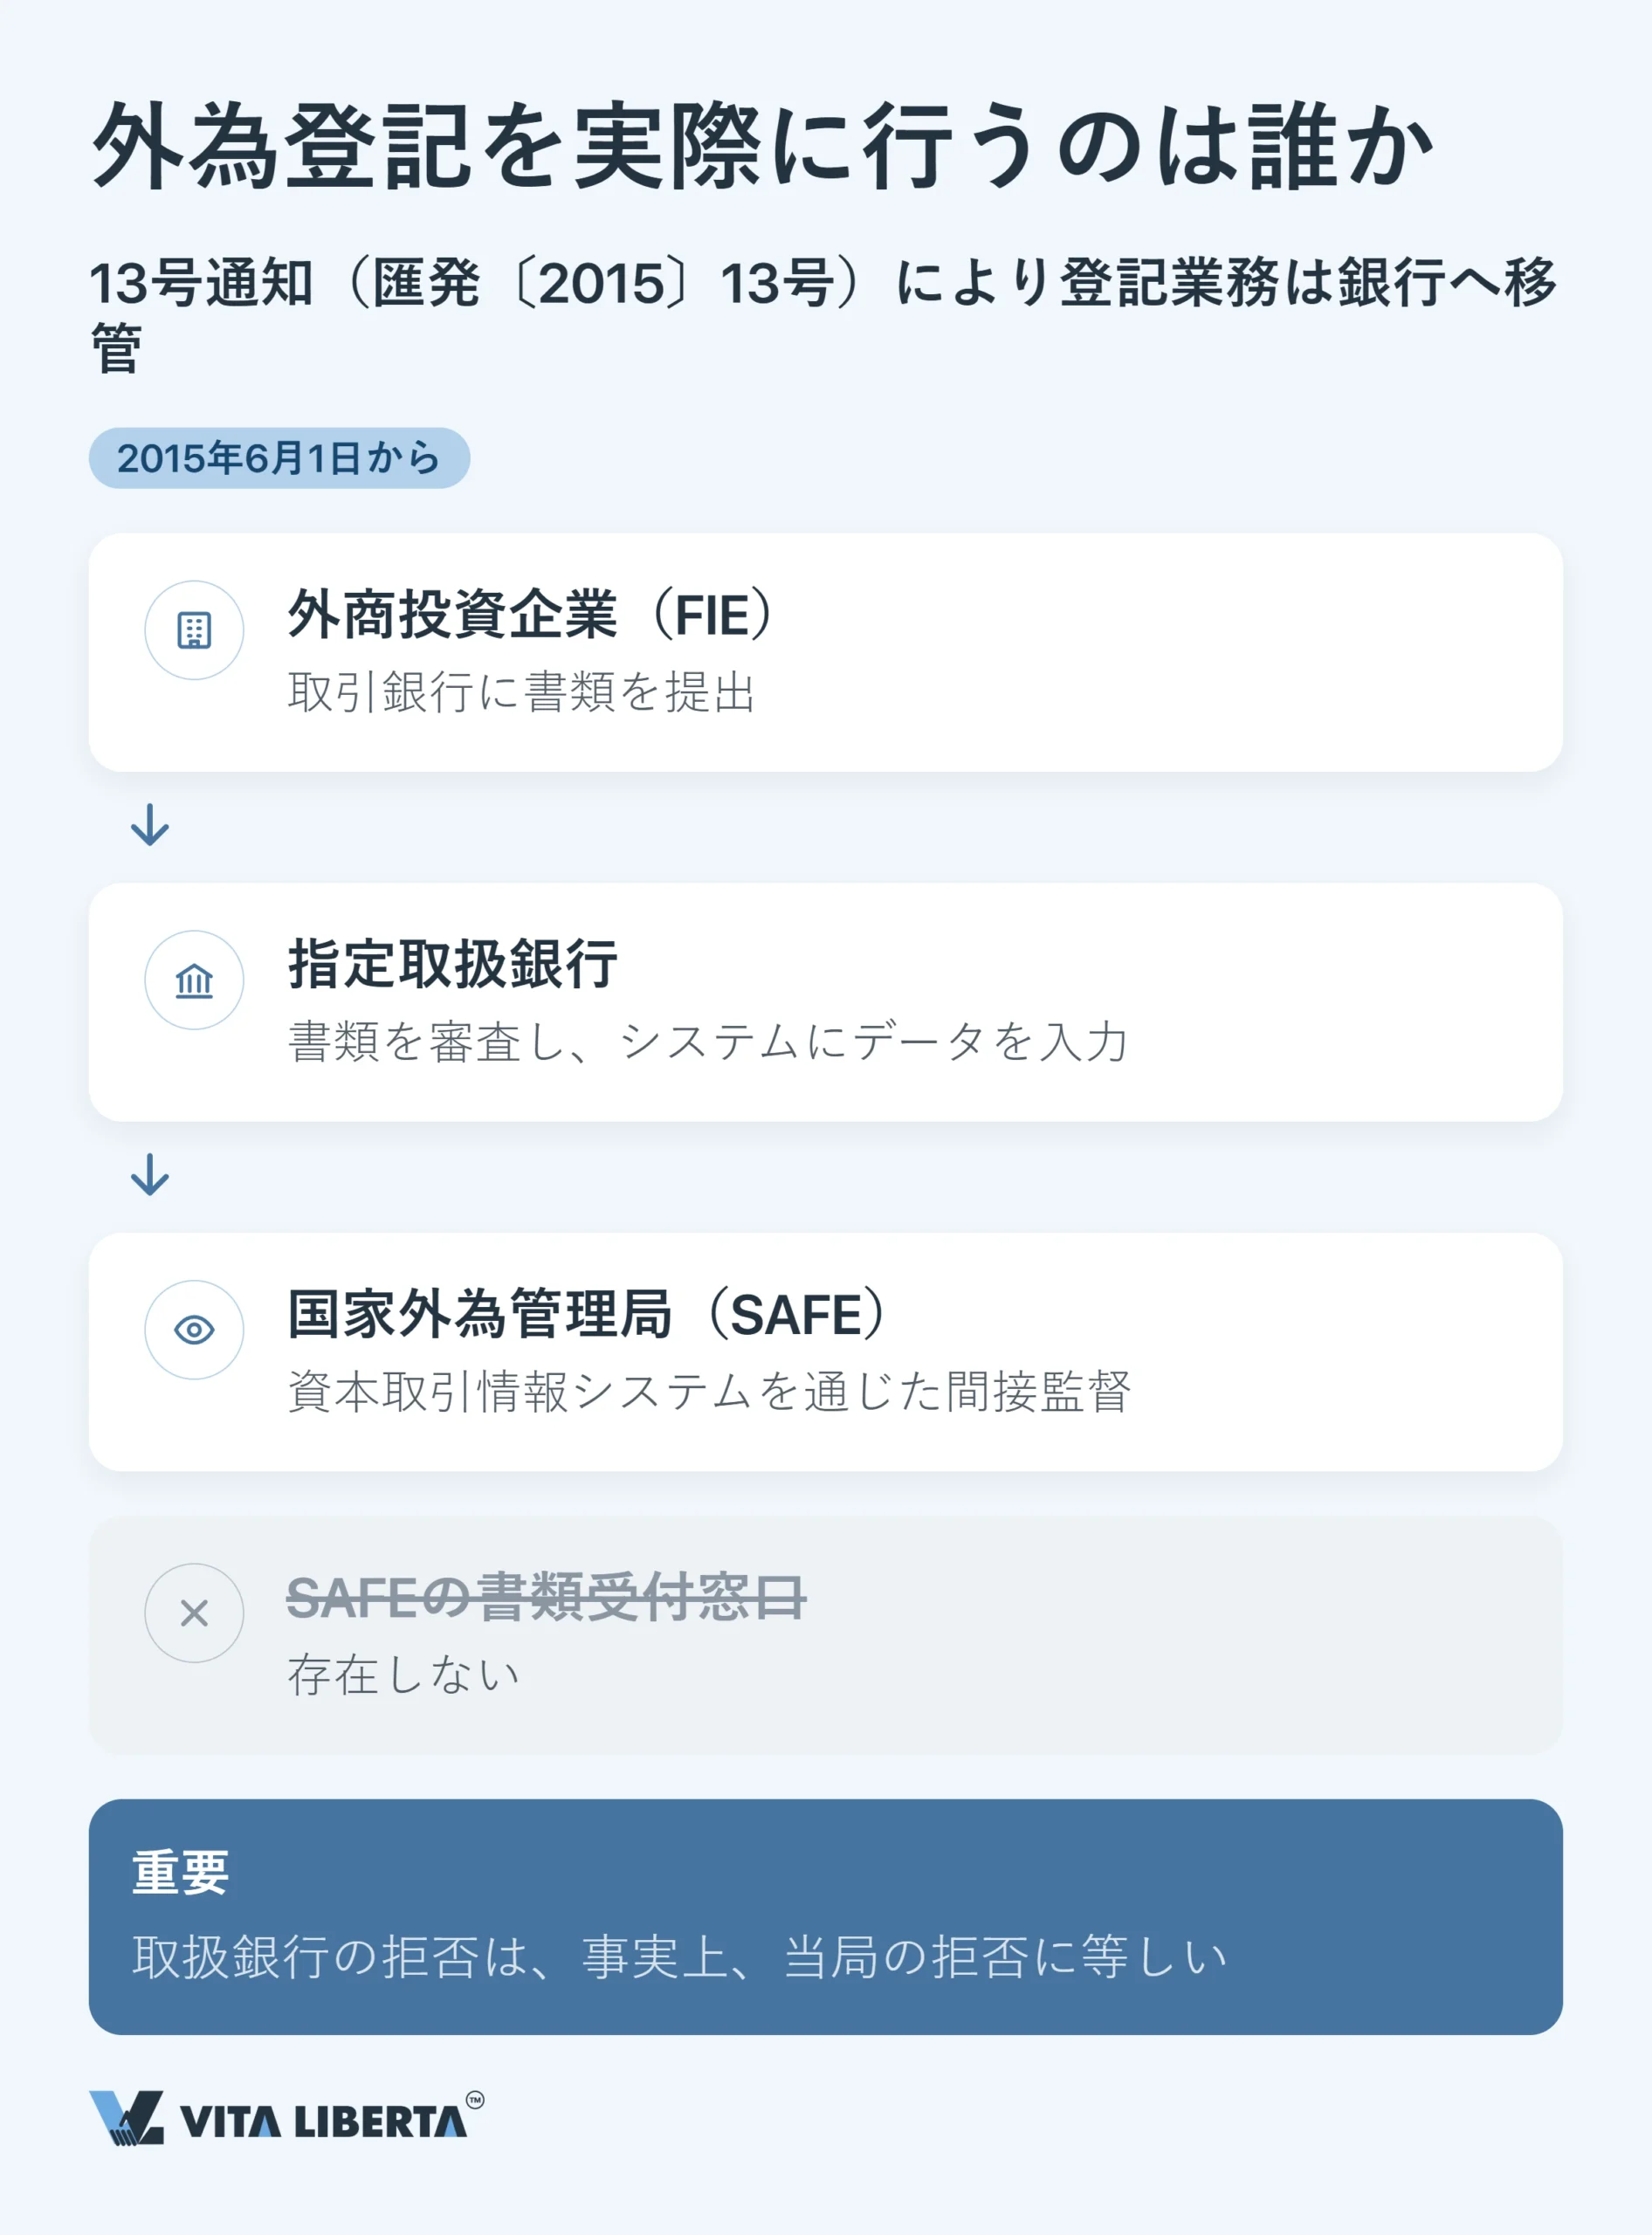
登記を行うのは外貨管理局の窓口ではなく、取引銀行です
初めての方は、外貨登記の書類を提出する外貨管理局の窓口を探しがちです。しかし、その窓口はすでにありません。13号通知(国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知、汇发〔2015〕13号)により、2015年6月1日から直接投資の外貨登記は指定銀行に移管されました。外貨管理局は資本項目情報システムを通じて間接的に監督しています。 実務上、これは大きな変化です。最初に向き合う外貨の規制当局は、行政機関ではなく銀行になります。銀行が外貨管理局のシステムに情報を入力し、書類を確認し、一件ごとの支払いの可否を判断します。
ご注意: 取扱銀行に断られた場合、実質的には規制当局に断られたのと同じです。外貨管理局に直接異議を申し立てても意味がなく、事前に銀行と取引内容をすり合わせておくほうがはるかに確実です。
設立時の登記:資本金口座と資本金の払込み
最初の外貨登記は「いずれ」ではなく、資本金口座を開設し、登録資本金(registered capital)を払い込む時点で発生します。改正された中華人民共和国会社法(中华人民共和国公司法、2023年改正、2024年7月1日施行)により、資本金は設立日から5年以内に全額払い込む必要があります。2024年6月30日以前に設立された会社で、残りの払込期限が5年を超える場合は、2027年6月30日までに5年以内へ短縮しなければなりません。
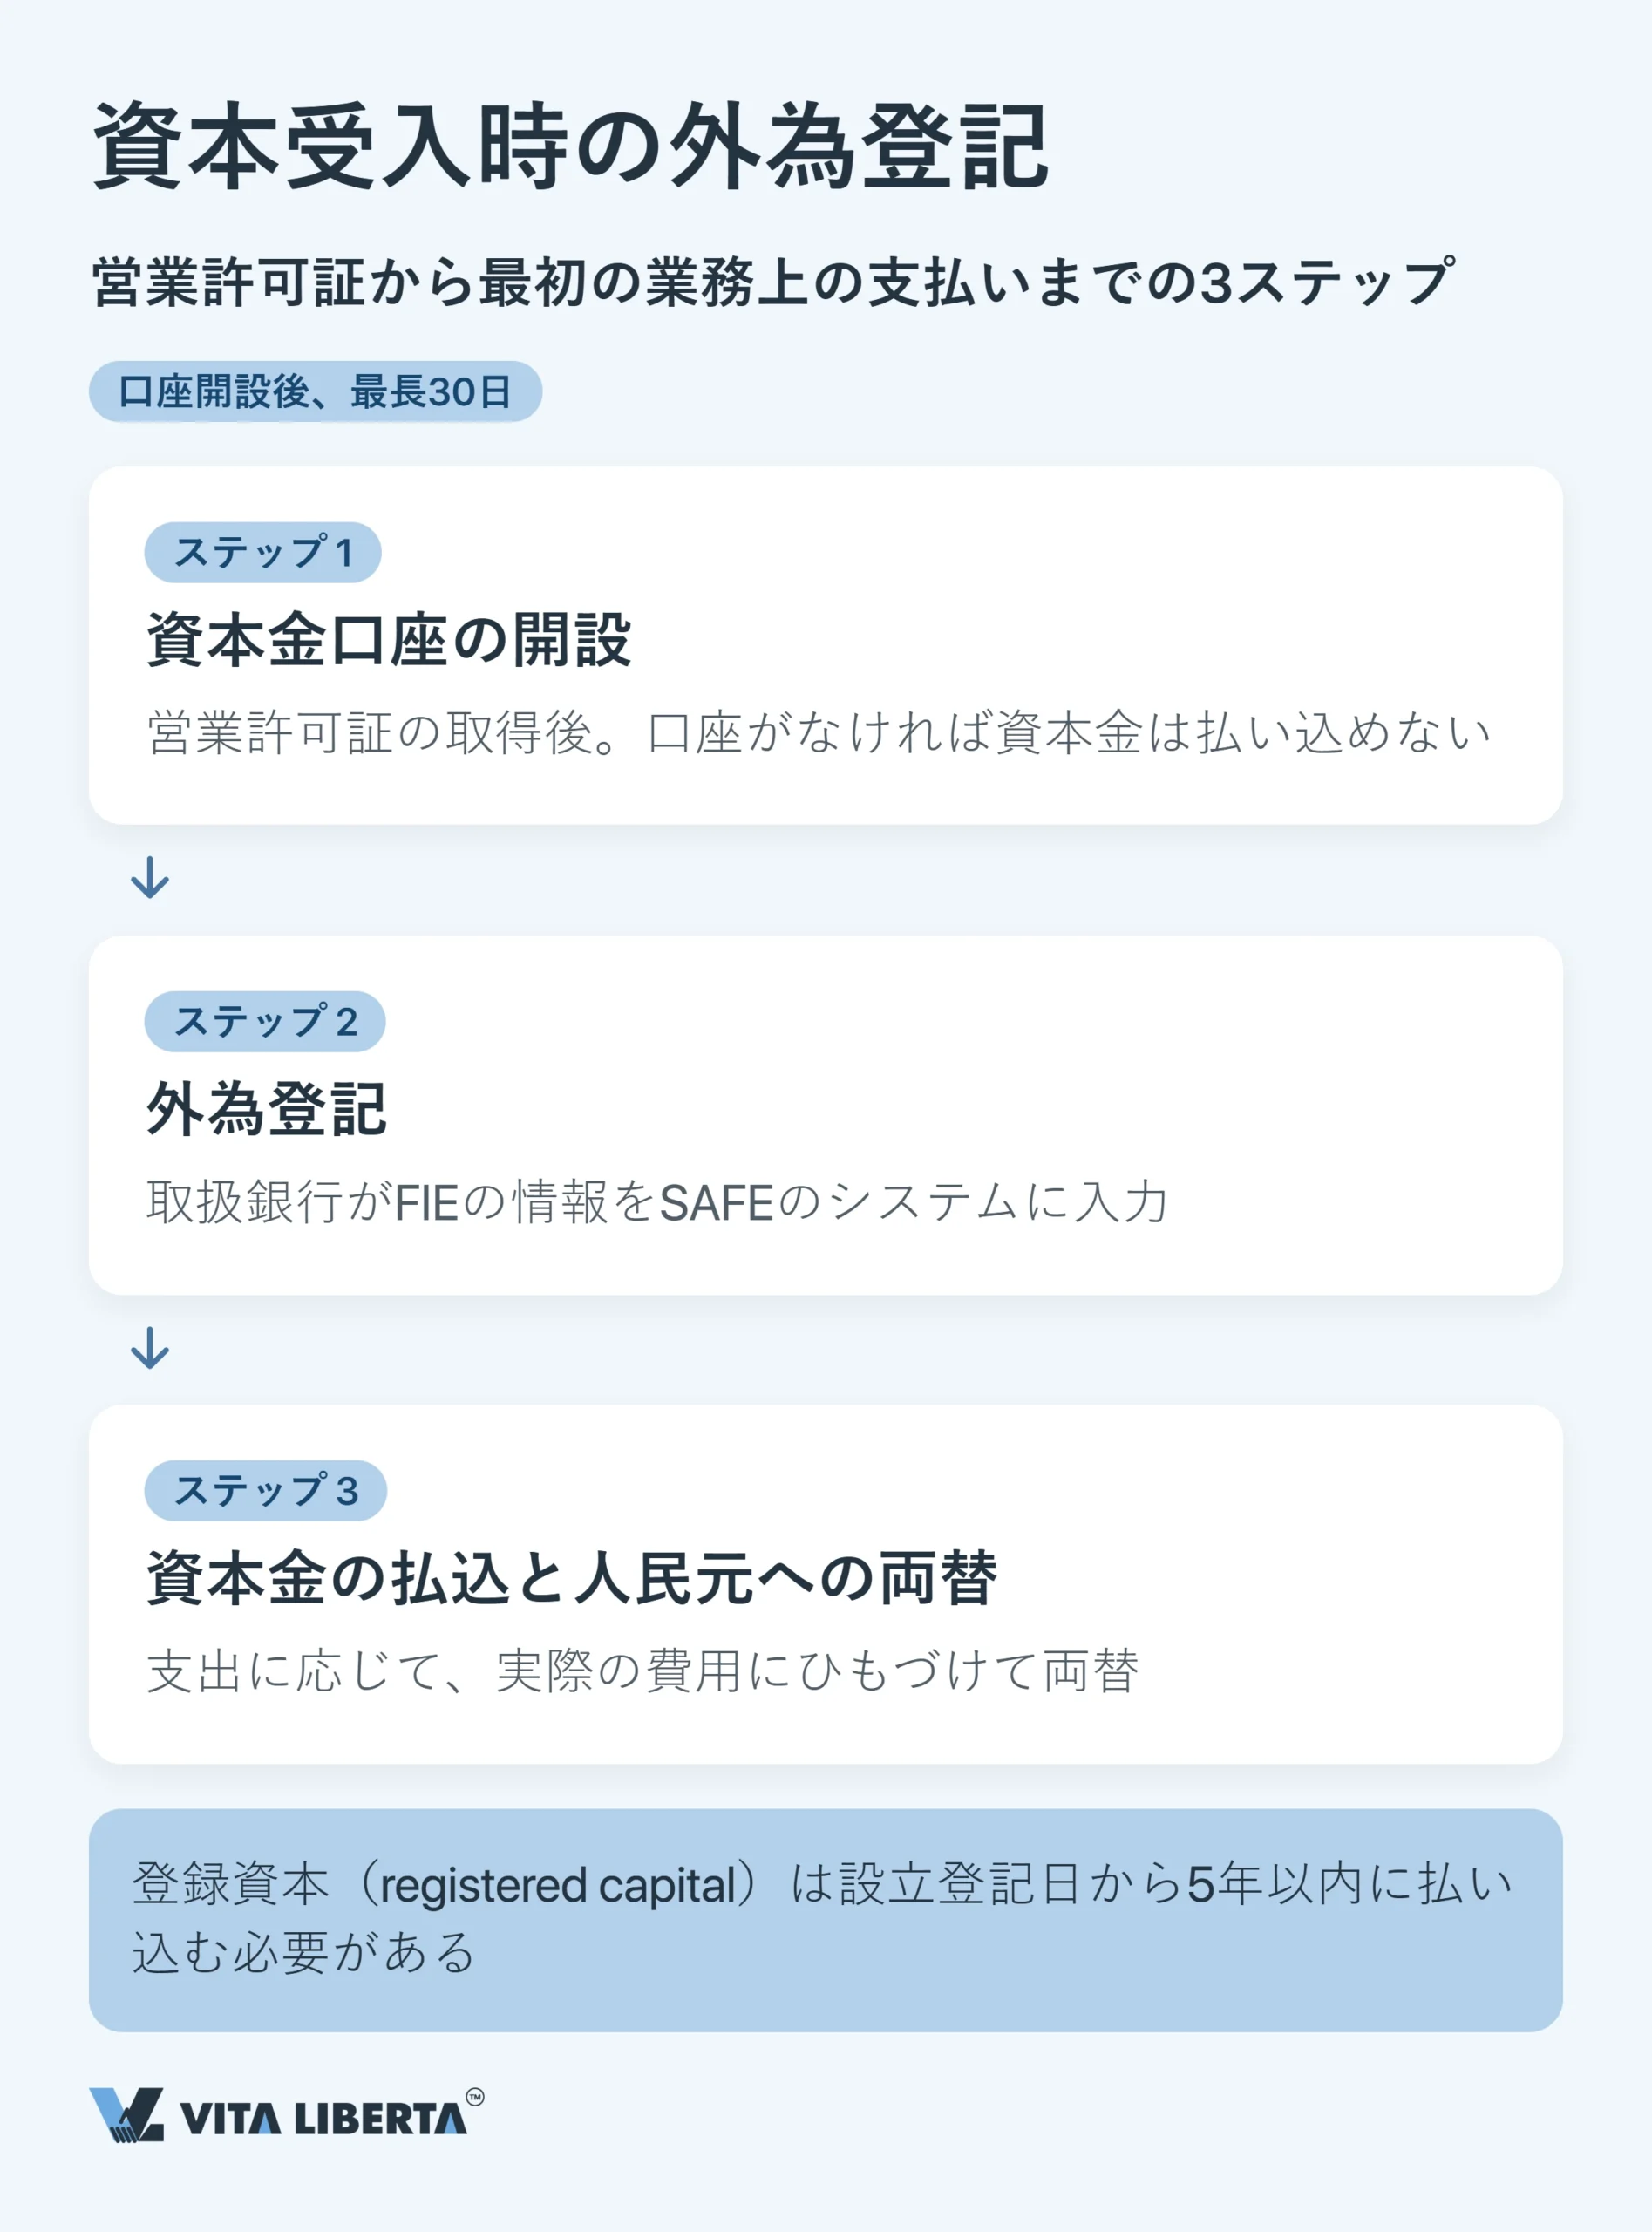
| 段階 | 登記内容と手続き先 | 実務上の時期とリスク |
| 銀行での外商投資企業登記 | 取扱銀行が外商投資企業の基本情報(外商投资企业基本信息登记)を外貨管理局のシステムに登録 | 営業許可証の取得後、資本金口座の開設前に行います。未登記では口座を開設できません |
| 資本金口座の開設 | 指定銀行に資本金受入れ専用の口座を開設 | 外商投資企業登記に基づいて開設します。この口座がなければ資本金を受け入れられません |
| 資本金の払込みと人民元転 | 外貨が入金されます。2015年6月1日以降はいつでも人民元に転換でき(自由元転、意愿结汇、19号通知=汇发〔2015〕19号)、人民元は支払時まで別口座で保管されます | 自由なのは元転のみです。資本金からの支出は一件ごとに銀行が書類で確認し、禁止用途は「ネガティブリスト」(16号通知=汇发〔2016〕16号、2025年9月15日から43号通知で縮小)に定められています |
株主借入れと過少資本の上限
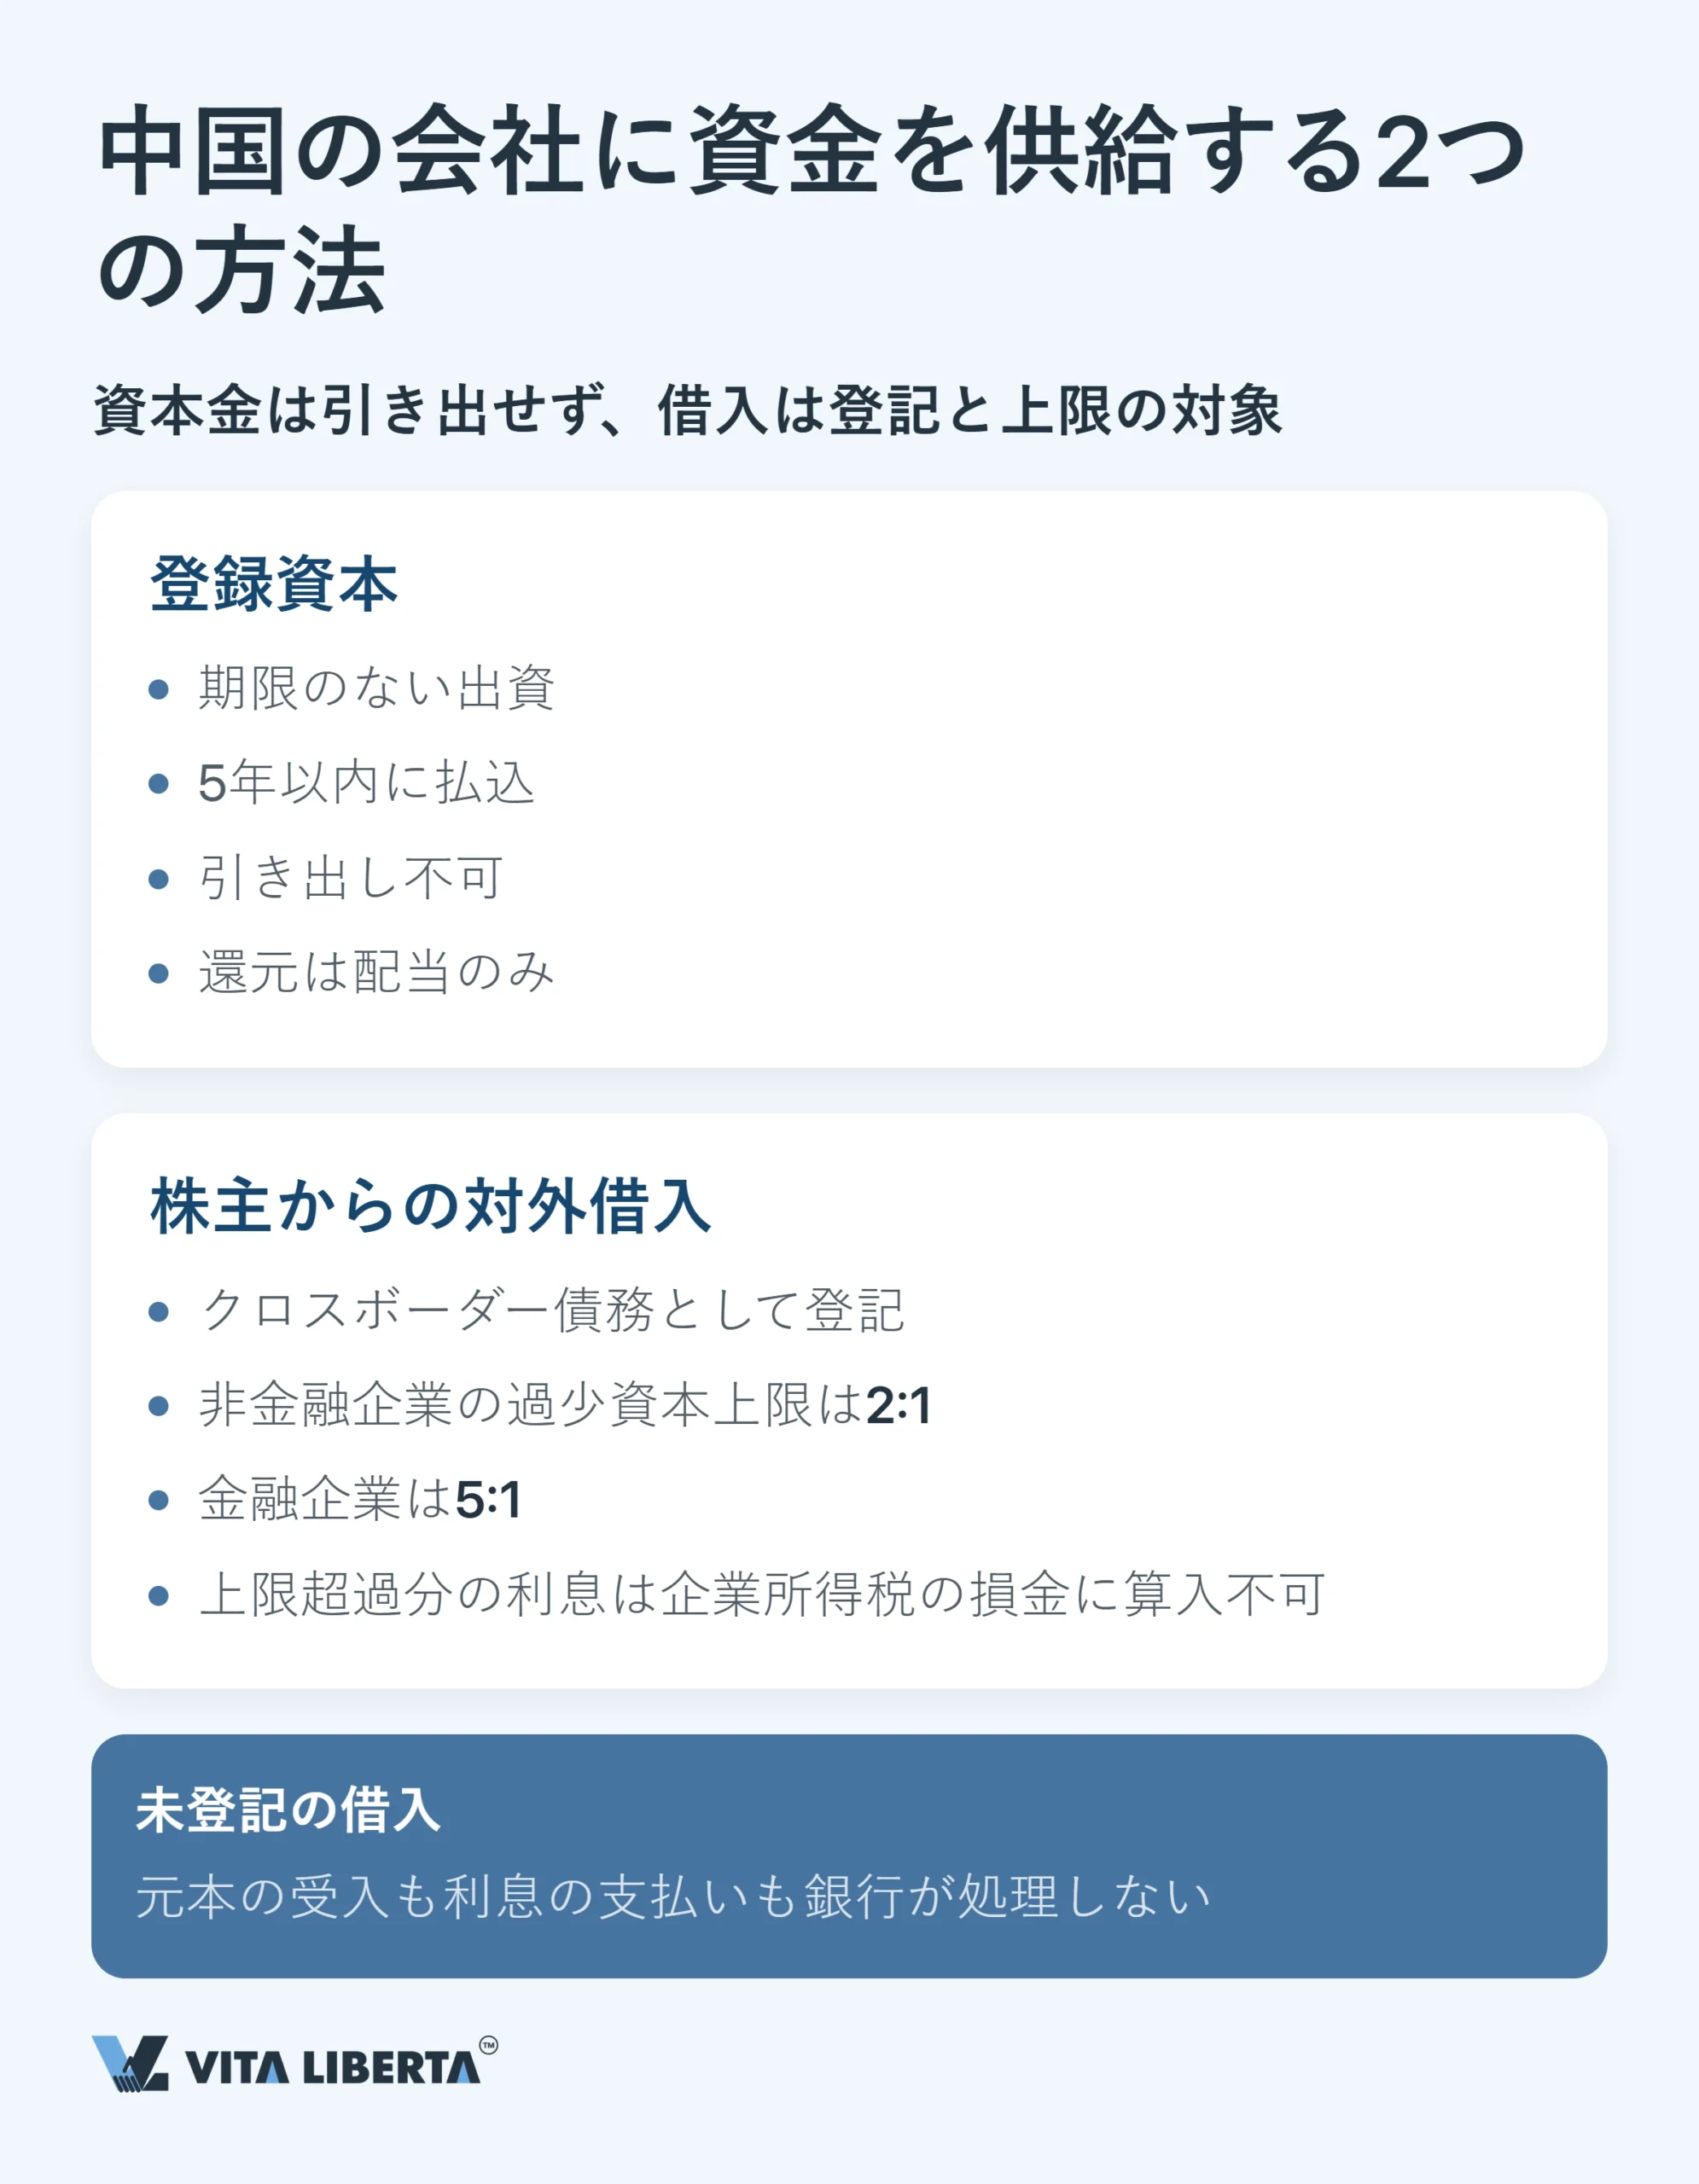
株主からの借入れで会社に資金を供給することもできます。ただし、「自分の会社」への自由な送金ではありません。外貨の枠に縛られる、登記が必要な対外債務です。さらに利息には、過少資本に関する税務上の上限がかかります。
負債資本比率(税務ルール)。 関連者からの借入金利息を企業所得税の計算上損金に算入できるのは、負債が資本の2倍(非金融企業)、または5倍(金融企業)以内の場合に限られます(财税〔2008〕121号)。それ以上借りることは禁止されていません。超過部分の利息が損金にならないだけです。海外からいくら借りられるかは、別の外貨上の枠で決まります。外商投資企業は「投注差」方式(投資総額と登録資本金の差額)か、マクロプルーデンス方式(银发〔2017〕9号)のいずれかを選択します。
外債登記。 借入れはクロスボーダー債務として登記します(外债登记管理办法、汇发〔2013〕19号)。外貨管理局の規定では資金を引き出す3営業日前までに行う必要があり、地域によっては銀行が手続きを行います。登記がなければ、元本の受入れも利息の送金も銀行で止められます。
現場の実務。 浙江省寧波のコンサルタントによると、検査担当者はまず、申告された借入目的と口座の実際の資金の動きを照合するといいます。

経常項目:貿易・サービス代金の審査
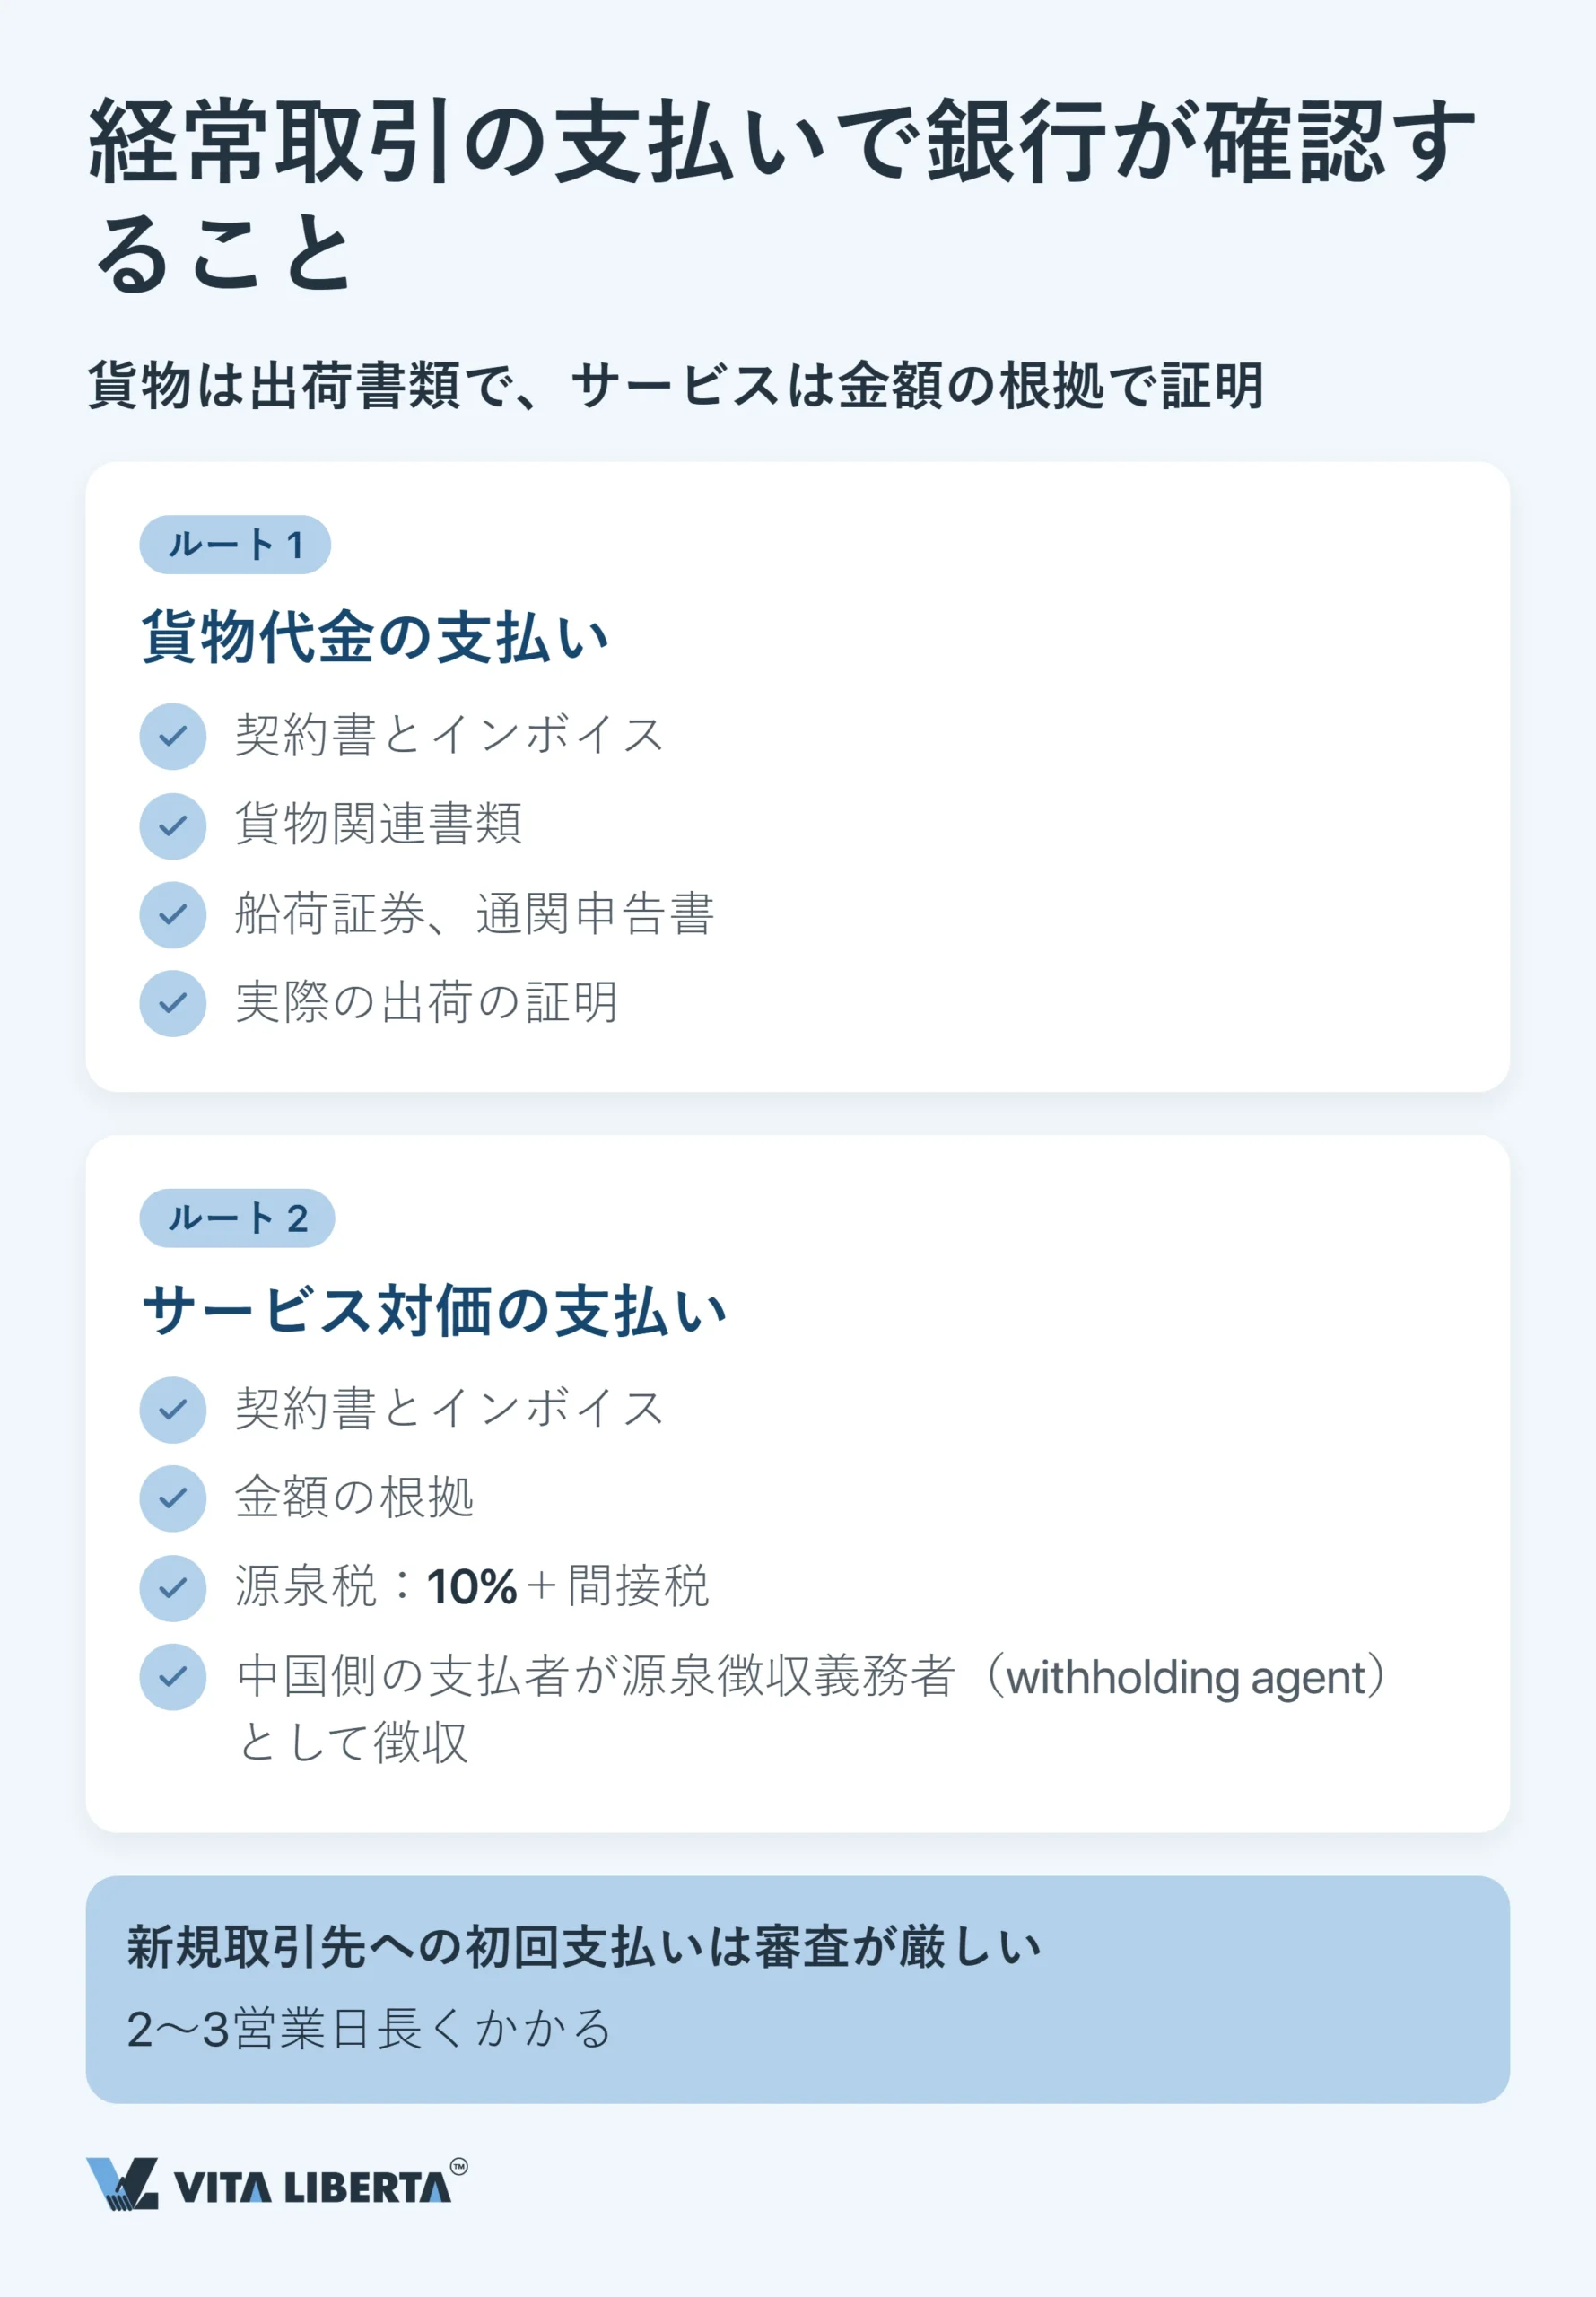
経常項目では、口座に資金があるだけでは足りません。取引が実在することを示して初めて、銀行は支払いを通します。貨物代金であれば、船積書類と輸出の証明(インボイス、契約書、必要に応じて船荷証券や通関申告書)が求められます。サービス代金であれば、金額の根拠を説明します。新しい取引先への初回の支払いは常に審査が厳しく、入金される輸出代金の確認には2〜3営業日余分にかかります。
サービス代金:中国側の支払者が税金を源泉徴収
中国の実情に合わせて価格を見直さなかった外国企業が、損失を被りやすいポイントです。中国企業が海外のサービス提供者に支払う際、中国企業は源泉徴収義務者(withholding agent)として、支払額から税金を差し引いてから送金します。 中心となる税は増値税です。中華人民共和国増値税法(中华人民共和国增值税法、2026年1月1日施行)とその実施条例(国务院令第826号)では、海外の提供者が中国国内の買い手に提供するサービスは、中国国内で消費されたものとみなされます。例外は、全面的に国外の現地で消費されるサービスだけです。2021年9月1日以降、この増値税には付加税(都市維持建設税、教育費附加)は課されません(财政部 税务总局公告2021年第28号)。 企業所得税は、サービスの提供場所によって決まります。すべて国外で提供するなら課税されません。専門スタッフが中国国内で業務を行う場合は恒久的施設(PE)とされる可能性があり、その規則に従って課税されます。10%の源泉徴収税率はサービス代金には適用されません。対象はロイヤルティ(ソフトウェアのライセンス料を含む)、利息、賃貸料、配当といった受動的所得です。 要するに、契約で税負担者を定めていなければ、提供者の受取額は想定より少なくなり、それに気づくのは入金後です。
利益の本国送金:配当を送金するための4つの条件
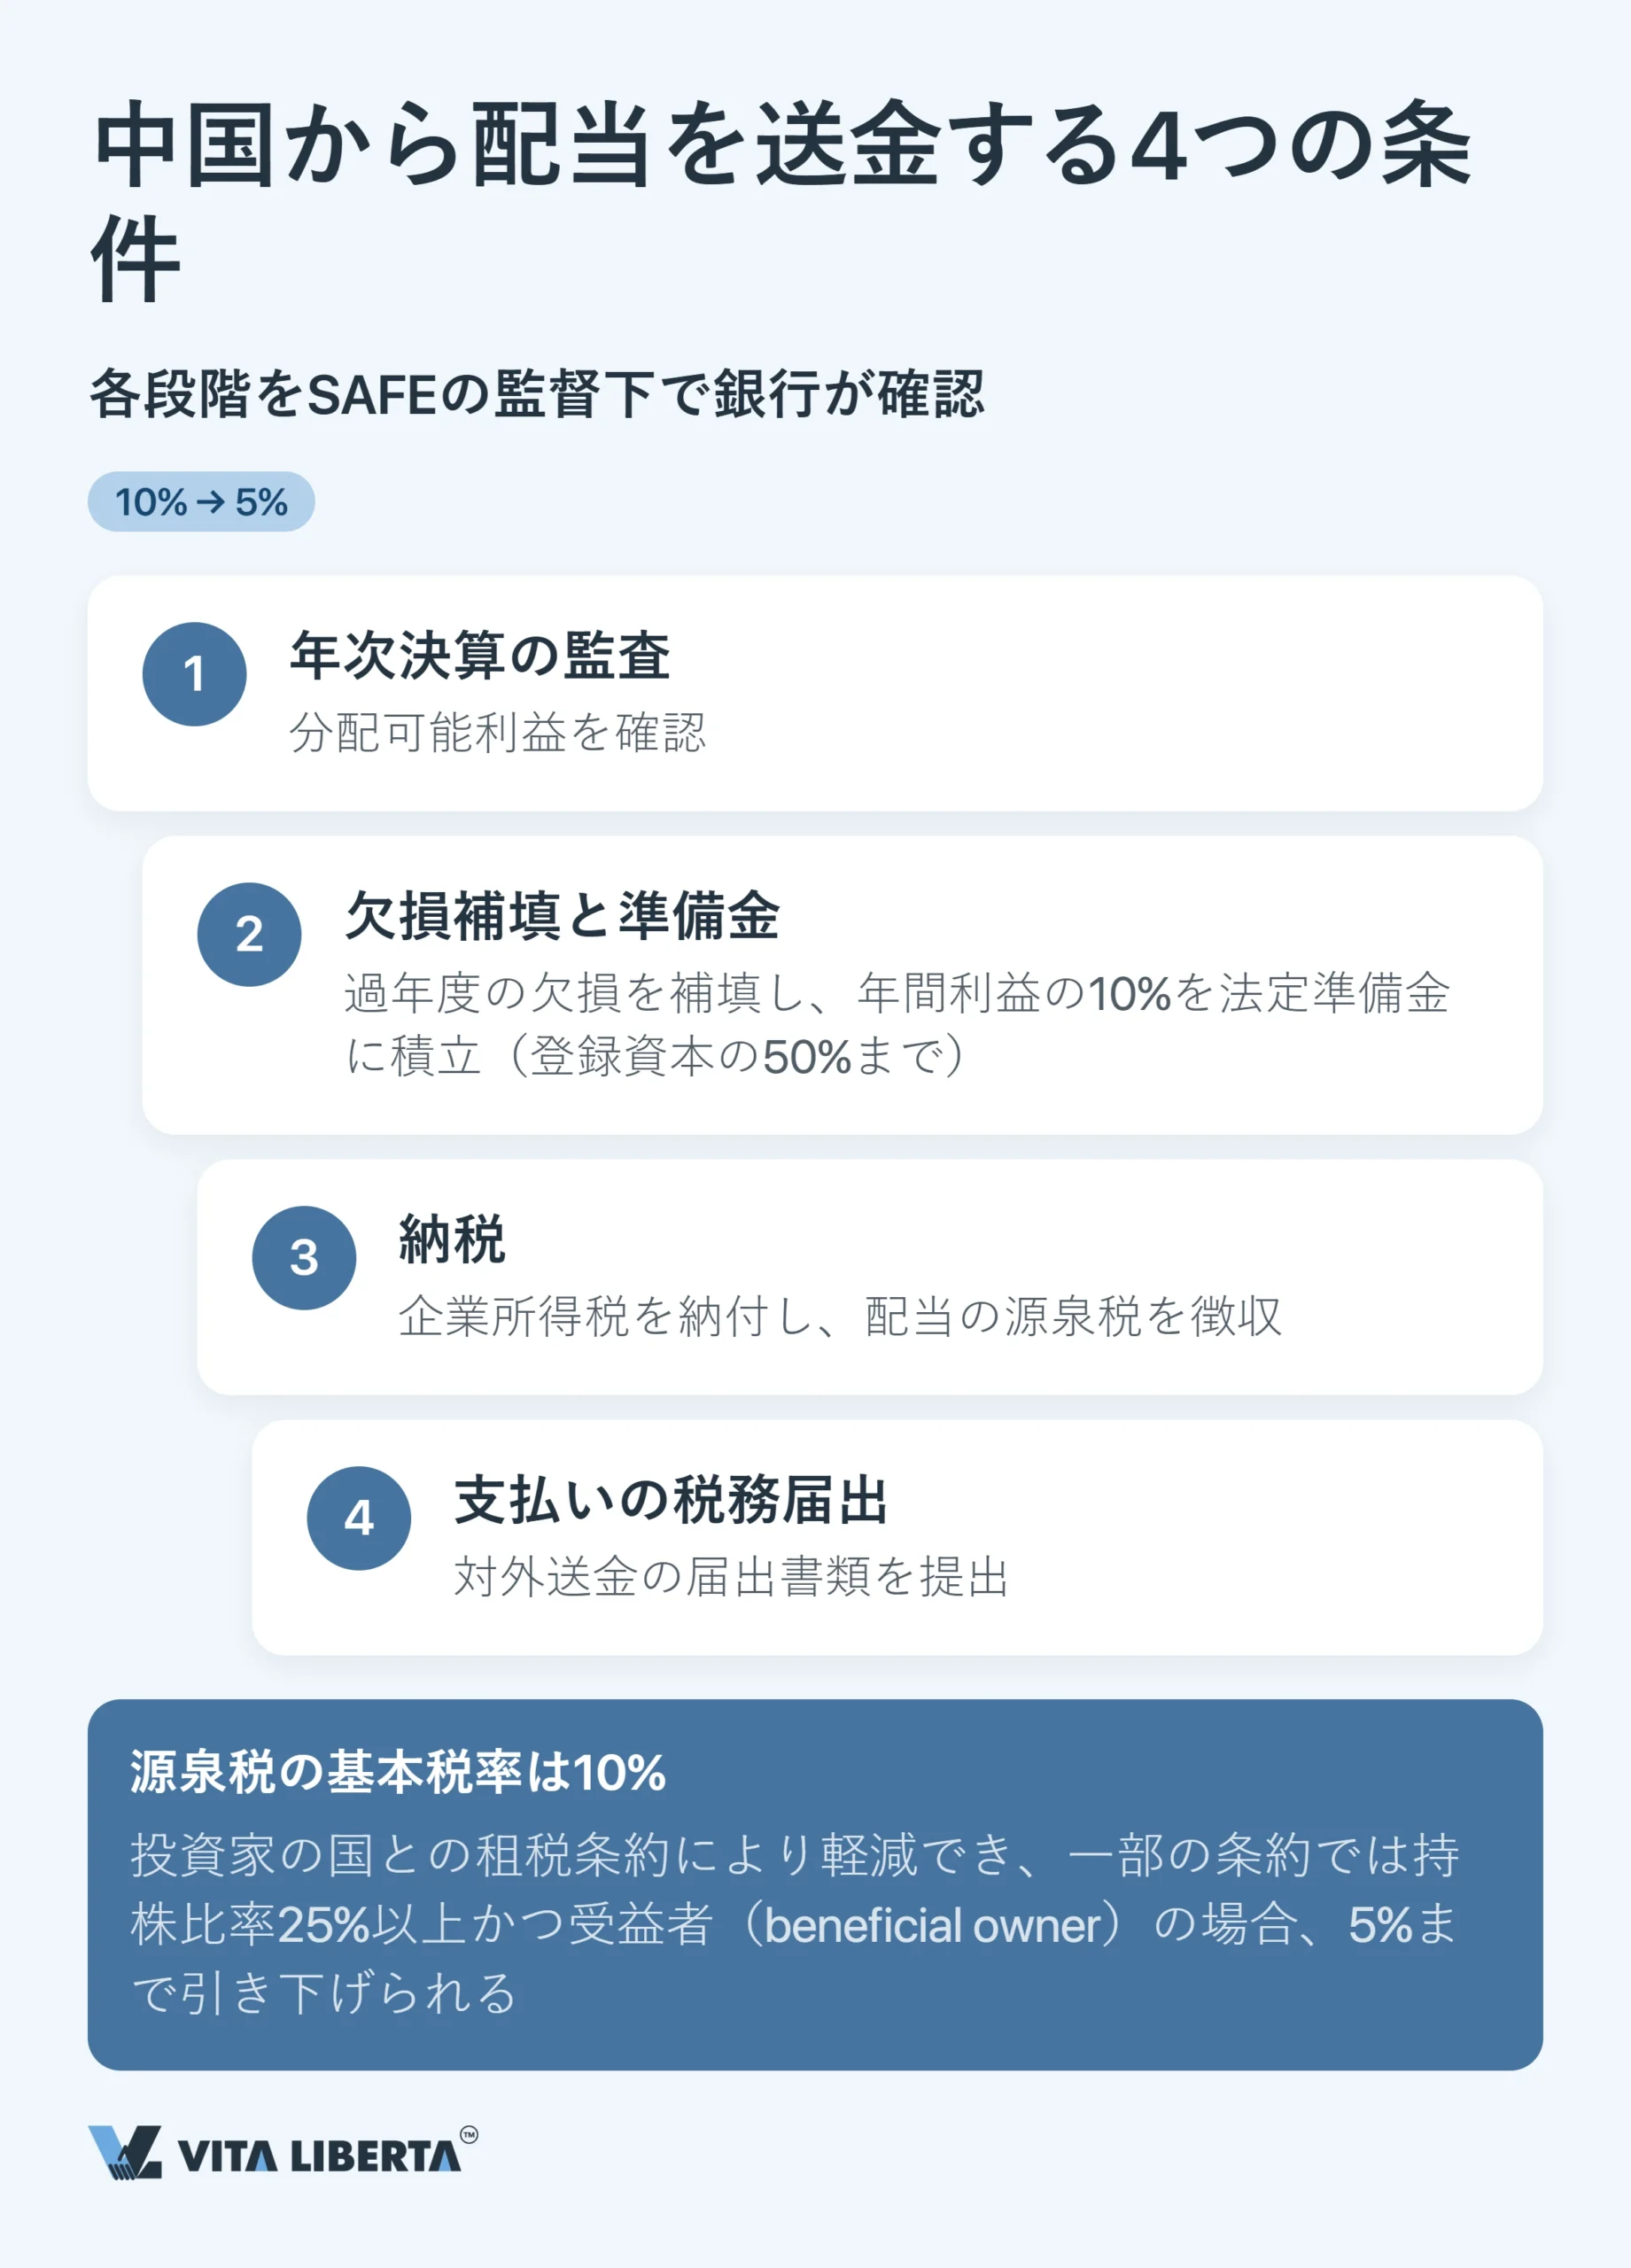
中国から利益を持ち出すことは、外貨管理の規律すべての行き着く先です。配当を支払えるのは4つの条件を満たした後に限られ、銀行が外貨管理局の監督の下でそれぞれを確認します。
| 条件 | 証明する内容 | 誤った場合の代償 |
| 年次監査 | 監査で配当可能利益が確認されていること。5万米ドル相当を超える送金では、銀行が監査済み財務諸表と利益分配決議を確認します(汇发〔2017〕3号) | 監査がなければ、基準額を超える送金申請は受理されません |
| 欠損補填と積立金 | 過年度の欠損を補填し、年間利益の10%を積立金に繰り入れていること(登録資本金の50%に達するまで) | 欠損が残ったままの配当は違法な分配となります |
| 納税 | 企業所得税を納付し、配当にかかる税を源泉徴収していること | 税務処理が済んでいなければ送金されません |
| 支払の税務届出 | 5万米ドル相当を超える一回の支払いについて、対外支払税務届出(对外支付税务备案、国家税务总局 国家外汇管理局公告2013年第40号)。同一契約につき一度、初回支払い前に行います | 初回の配当送金が数週間から数か月遅れます |
要するに、配当は好きなときに引き出せる金庫ではありません。厳格に記録された一連の手続きの最後に出てくるものです。
源泉税率と租税条約による軽減
10%は、非居住者に支払う配当に対する源泉所得税の基本税率で、あらゆる優遇はこの数字を基準にします。中国と投資家の所在国との租税条約によって税率が下がる場合があり、条約によっては5%まで軽減されます。一般的な条件は、受取人が法人であること、一定割合(多くは25%)以上を保有していること、そしてその所得の受益者(beneficial owner)であることです。 軽減は自動的には適用されません。受取人が条約の要件を満たすかどうかを自ら判断し、中国側の源泉徴収義務者に《非居民纳税人享受协定待遇信息报告表》を提出して適用を受けます。税務上の居住者証明や受益者であることの資料は受取人が保管し、後日の税務当局の確認に備えます(国家税务总局公告2019年第35号、受益者の判定基準は国家税务总局公告2018年第9号)。正確な税率と保有割合の基準は、個々の条約によって異なります。報告表を提出しなければ、標準の10%が源泉徴収されます。 送金以外の選択肢として、再投資があります。2025年1月1日から2028年12月31日までの間に、中国企業から受け取った配当を中国国内の直接投資に充てた場合、再投資額の10%をその後の中国源泉所得にかかる税額から控除でき、再投資した利益にかかる源泉徴収は繰り延べられます(财政部 税务总局 商务部公告2025年第2号)。外貨面でも2025年9月15日から簡素化され、外貨建ての利益を投資先企業の資本金口座に直接入金して、中国国内で再投資できるようになりました(43号通知)。

中国の外貨管理:戦略的なまとめ
中国の制度には矛盾があります。厳格な資本規制と、経常項目の自由な交換が共存しているのです。配当送金を遅らせるのと同じ仕組みが、実際の輸出代金はすんなり通します。勝つのは制度を回避しようとする企業ではなく、最初から外貨の仕組みを整えておく企業です。
- 外貨登記は口座開設と同時に行い、最初の支払いが止まってから対応するのは避けましょう。
- 会計上、資本項目と経常項目の資金を分けて管理しましょう。人民元転も税務もそれに左右されます。
- 利益送金のための書類は早めに準備しましょう。監査、積立金、納税、受益者の証明です。
このように、外貨管理局での登記は参入時の官僚的な障壁ではなく、予測可能なキャッシュフローの骨組みです。規制当局への義務は会社の資金を管理する道具へと変わり、外貨管理は障害から、資金の安全なルートを示す地図へと変わります。
よくある質問
外貨管理局へ別途出向く必要はありません。2015年6月1日以降(13号通知、汇发〔2015〕13号)、直接投資の外貨登記は指定銀行が行い、外貨管理局はシステムを通じて間接的に監督しています。対応策:外貨登記を資本金口座の開設と同じ段階に組み込めば、数週間を節約できます。
はい。2015年6月1日以降、外商投資企業は外貨建て資本金をいつでも人民元に転換できます(自由元転、意愿结汇、汇发〔2015〕19号)。人民元は支払時まで専用口座で保管されます。管理の重点は支出に移っており、資本金からの支払いは一件ごとに銀行が書類で確認し、禁止用途は「ネガティブリスト」に定められています。対応策:為替相場を見て元転のタイミングを選び、家賃・給与・仕入れなど各支出の書類を事前に用意しておきましょう。
中国側の支払者は源泉徴収義務者として、サービスが中国で消費される場合に増値税を差し引きます。この増値税に付加税はかかりません。企業所得税が生じるのは、サービスが中国国内で提供され、恒久的施設に当たる場合だけです。10%の源泉徴収はロイヤルティ、利息などの受動的所得が対象で、サービス代金には適用されません。対応策:契約で税負担者を明記し、価格に織り込みましょう。
配当の送金は、監査、欠損の補填、積立金への10%の繰入れ、納税を終えてからに限られます。5万米ドル相当を超える送金では、銀行が利益分配決議、監査済み財務諸表、支払の税務届出の証明を確認します。対応策:送金の直前ではなく、決算を締めた直後から書類の準備を始めましょう。
中国が締結した租税条約の多くは基本の10%を5%に下げることを認めていますが、通常は25%以上を保有し、所得の受益者に当たる法人に限られます。対応策:ご自身の国の条約で正確な基準と税率を確認し、居住者証明と受益者であることの資料を早めにそろえましょう。これらの書類は事前に提出するものではなく、調査に備えて保管しておくものです。軽減を受けるための報告表は源泉徴収義務者に提出します。