Hongkong
 China




中国の輸出申告書の記入規範には 49 の欄があります。ほとんどは指示どおりに埋めれば足ります。船荷証券、インボイス、税関のマスタデータで記入内容が決まり、最後の 2 欄は申告者情報と税関の記載に充てられます。ただ 1 つだけ性質の異なる欄があり、その中身は出荷のはるか前に決まっています。
核心となる問題: 「義烏でまとまった量を仕入れ、サプライヤーが出荷して申告書のスキャンを送ってきました。通関業者は一目見て、『この欄は 1039 ですね。つまり誰も税金の還付を受けておらず、価格の前提が最初から違います』と言いました。なぜ出荷前に教えてもらえなかったのでしょうか。」
中国の大規模卸売市場を通じて調達する輸入者から、最も多く寄せられる相談の一つです。影響額は契約金額の数パーセントに及びます。
この欄の記入ルールは 2019 年 2 月 1 日から適用されています。根拠は、中国海関総署(GACC)公告 2019 年第 18 号(海关总署公告2019年第18号、輸出入貨物通関申告書記入規範の改正に関する公告)の附属書で、海関総署が同年 1 月 22 日に署名しました。全国一律に適用され、2026 年現在も有効です。
第 14 欄を読み解く:監督管理方式コードの仕組み
監督管理方式(监管方式、customs supervision code)は、統計上の形式的な項目ではありません。税務処理、必要書類、通関のスピードがここで分かれます。
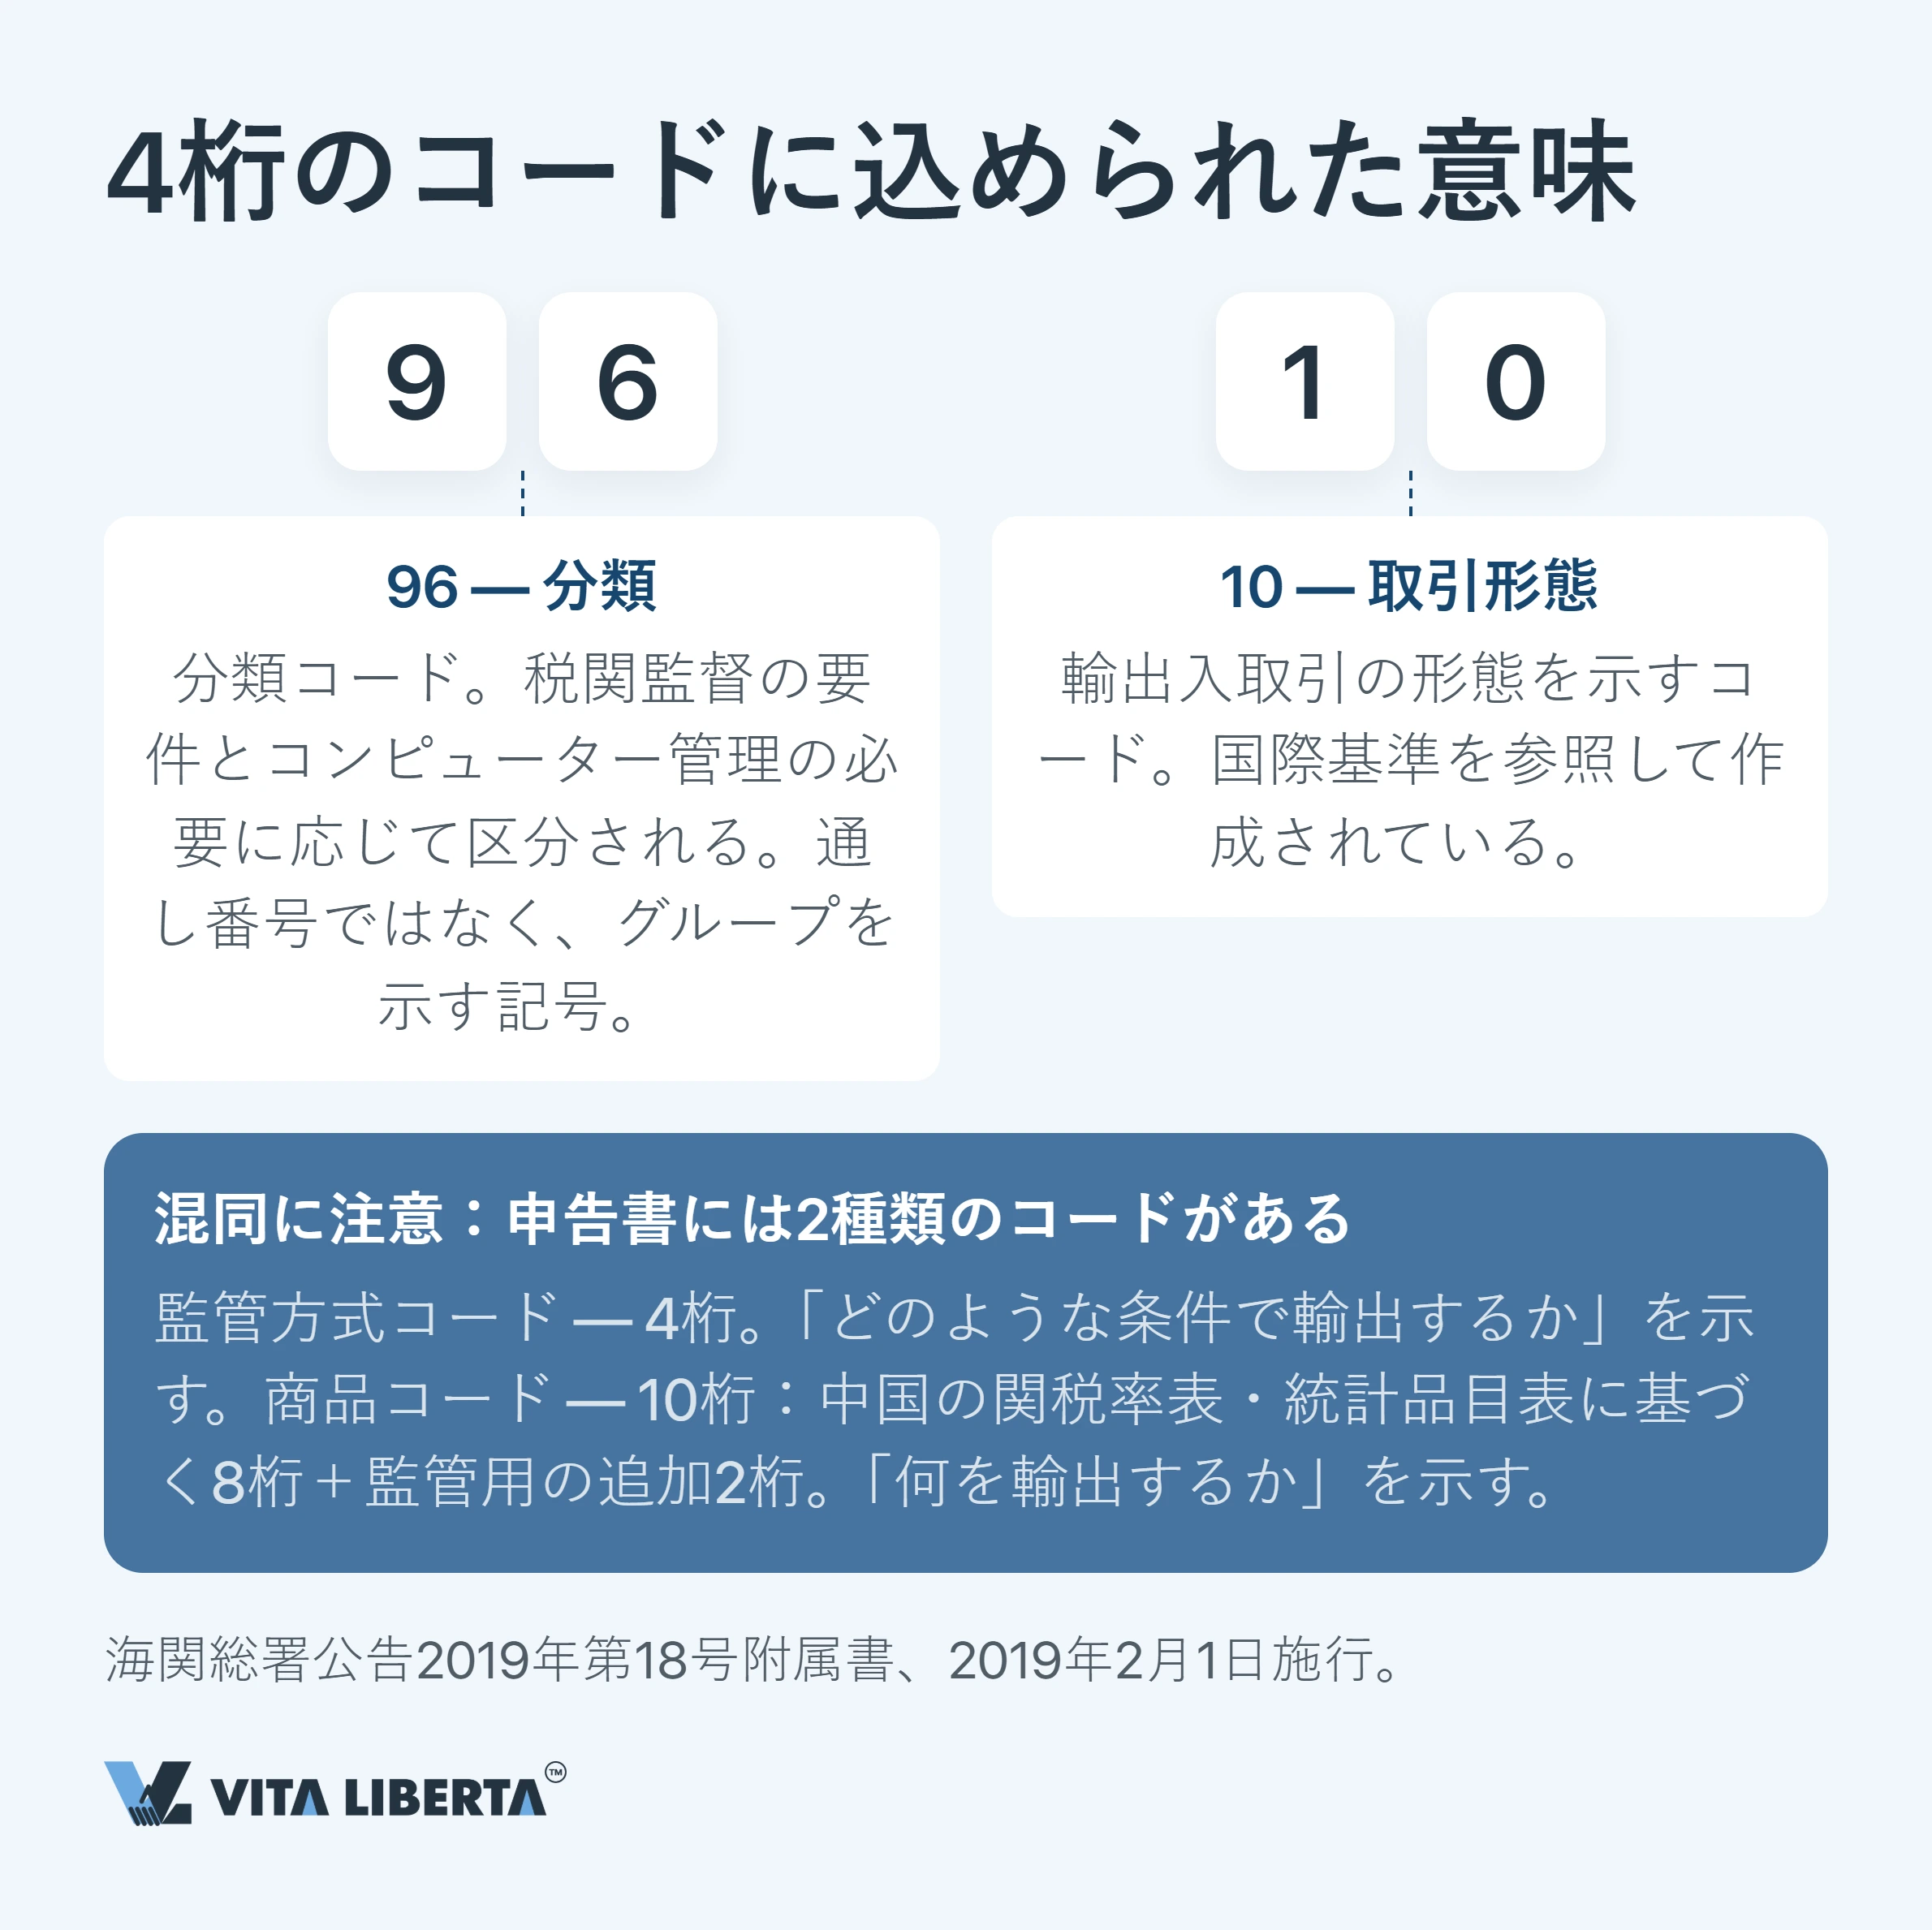
9610 の読み方:上 2 桁が分類、下 2 桁が取引
1 桁ずつ分解してみましょう。
上 2 桁は分類です。税関が、監督管理とシステム管理の必要に応じて割り当てます。順位ではなくカテゴリーを示す目印なので、9610 の「96」と 9810 の「98」に優劣はありません。
下 2 桁は取引を表します。輸出入取引の形態を符号化したもので、この部分は国際基準を踏まえて設計されています。
隣の欄と混同しないようご注意ください。同じ申告書にある商品コードは 10 桁です。8 桁は中国の関税率表と統計品目分類から取られ、残りの 2 桁は追加の監督管理番号です。商品コードは「何を輸出するか」、監督管理方式コードは「どの条件で輸出するか」を示します。
1 申告書・1 コード・1 許可証:修正の余地はない
1 通の申告書に 2 つの方式を併記することは、規定で明確に禁じられています。公告 18/2019 は、監督管理方式の記入枠を 1 通につき 1 つしか設けていません。許可証欄も同様で、番号は 1 つしか入りません。
税関が受理した申告書は、原則として変更できません。修正や取消しが認められるのは、海関総署が定めたケースと手続に限られます。理由の説明を伴う別の手続であり、数字を書き換えれば済む話ではありません。
海外の買い手によくある高くつく失敗が、通関後にスキャンを見て初めてコードを知ることです。その時点で、方式はすでに取引の税務上の結果と価格を確定させています。実務上、通関業者が確認するのは第 14 欄であって、売り手の口約束ではありません。
結論として、残金を支払う前に、この欄が記入済みの申告書スキャンを求めてください。出荷後では、もう交渉の余地は残っていません。
0110 と 1039:増値税還付か、還付なしの免税か
従来型の輸出は、1 つの問いで二分されます。発送者は、仕入れた商品について仕入側の増値税専用発票(ファーピャオ、增值税专用发票)を持っているかどうかです。
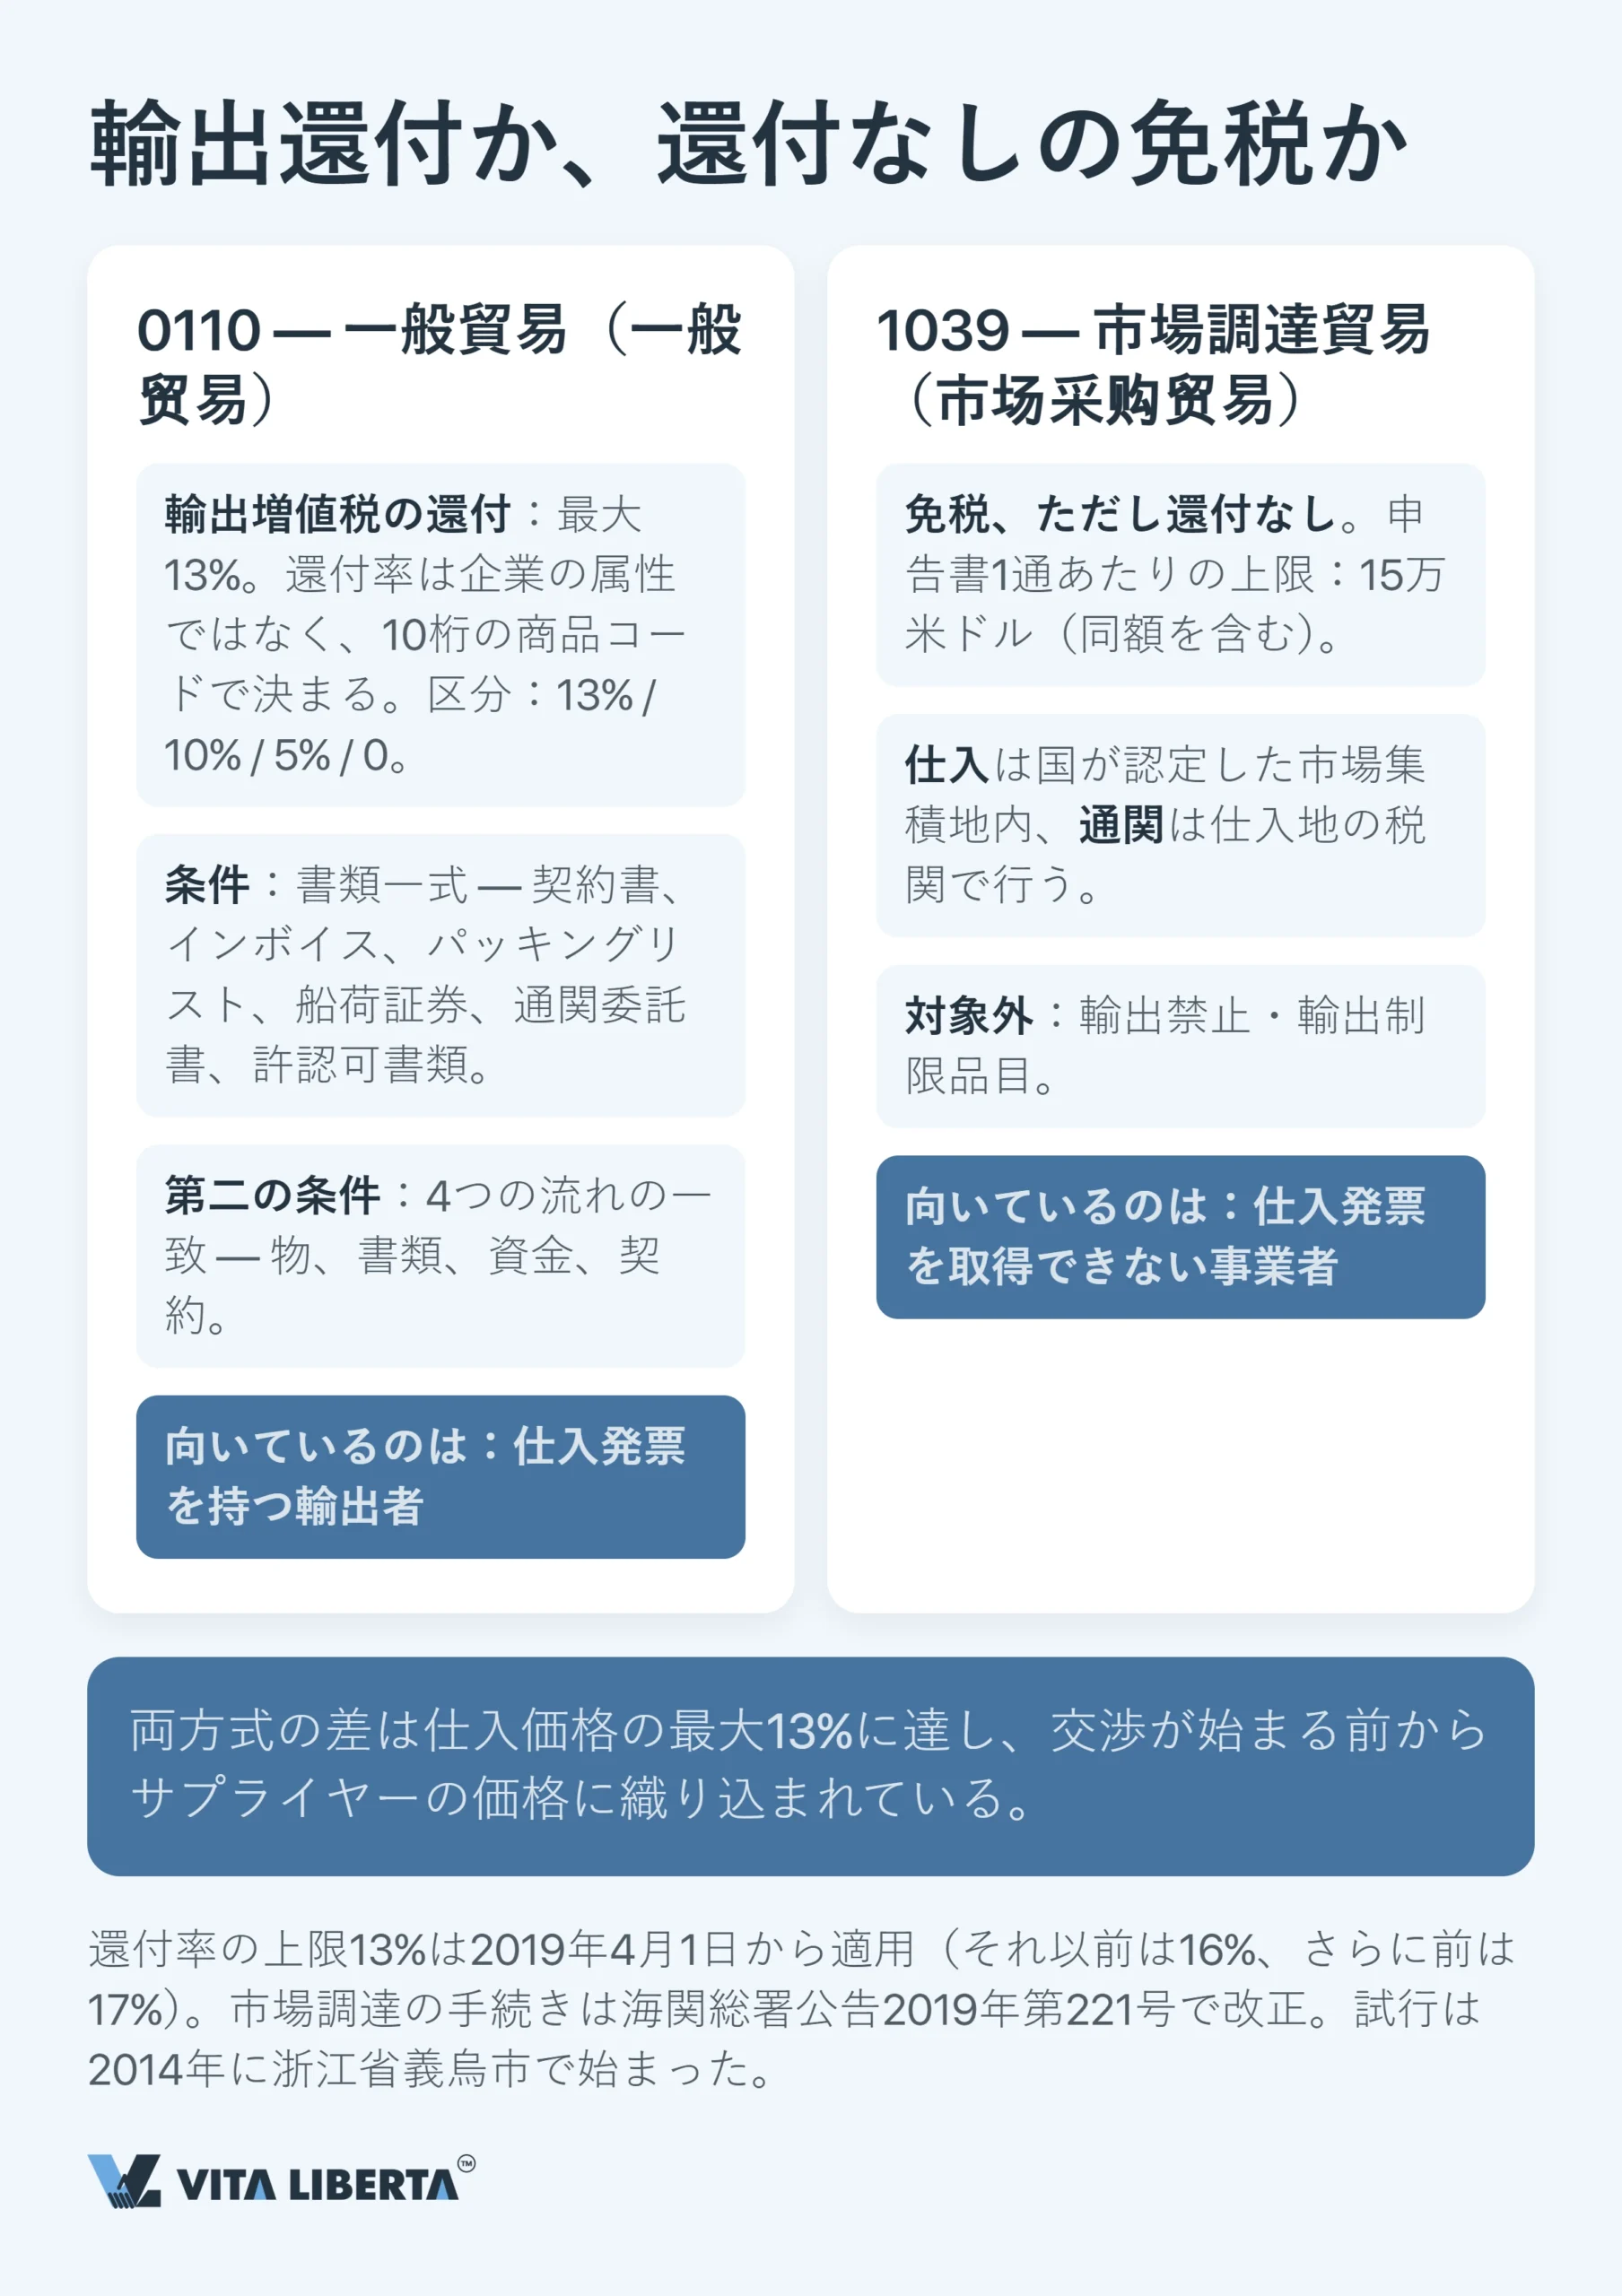
0110:発票と引き換えの 13%
13%は上限であって、約束ではありません。2019 年 4 月 1 日以降の輸出増値税還付率の最高水準です(财政部 税务总局 海关总署公告2019年第39号)。それ以前は 16%、さらに前は 17%でした。
2020 年 3 月 20 日以降、還付率は 13%、9%、6%、0%の 4 段階に整理されています(财政部 税务总局公告2020年第15号)。個々の商品の還付率は、国家税務総局の還付率データベース(退税率文库)でのその商品のコードによって決まり、このデータベースは定期的に見直されます。
例えば、2026 年 4 月 1 日以降、太陽光発電製品をはじめとする一部の品目は還付の対象外になりました。電池は 2026 年 12 月 31 日まで 9%から 6%に引き下げられ、2027 年 1 月 1 日からは還付そのものがなくなります(财政部 税务总局公告2026年第2号)。
輸出者の納税者区分も重要です。
- 小規模納税者の輸出は、増値税が免除されますが、還付はありません。
- 小規模納税者から仕入れた場合、還付率はその仕入先の税率を超えることができません。
コード 0110(「一般貿易」、一般贸易)は、この還付率を満額で受けられる方式です。その代わりに書類がそろっている必要があります。契約書、インボイス、パッキングリスト、船荷証券、通関委託書、各種許可書類です。さらに、貨物・書類・資金・契約の 4 つの流れが一致していなければなりません。
2026 年 1 月 1 日からは、輸出時の増値税の還付と免除は「中華人民共和国増値税法」(中华人民共和国增值税法)と、財政部・国家税務総局の共同公告 2026 年第 11 号(财政部 税务总局公告2026年第11号)に基づいて行われます。同公告は、旧通知「财税〔2012〕39号」に代わるものです。
2026 年以降の輸出の期限は次のとおりです。
- 還付申請は翌年 4 月 30 日までに行います。
- この期限を過ぎても、輸出申告日から 36 カ月以内であれば、外貨代金の受領を示す書類を添えて申請できます。
- 36 カ月を過ぎると、その輸出は国内販売として課税されます。
1039:15 万ドルの上限と卸売市場
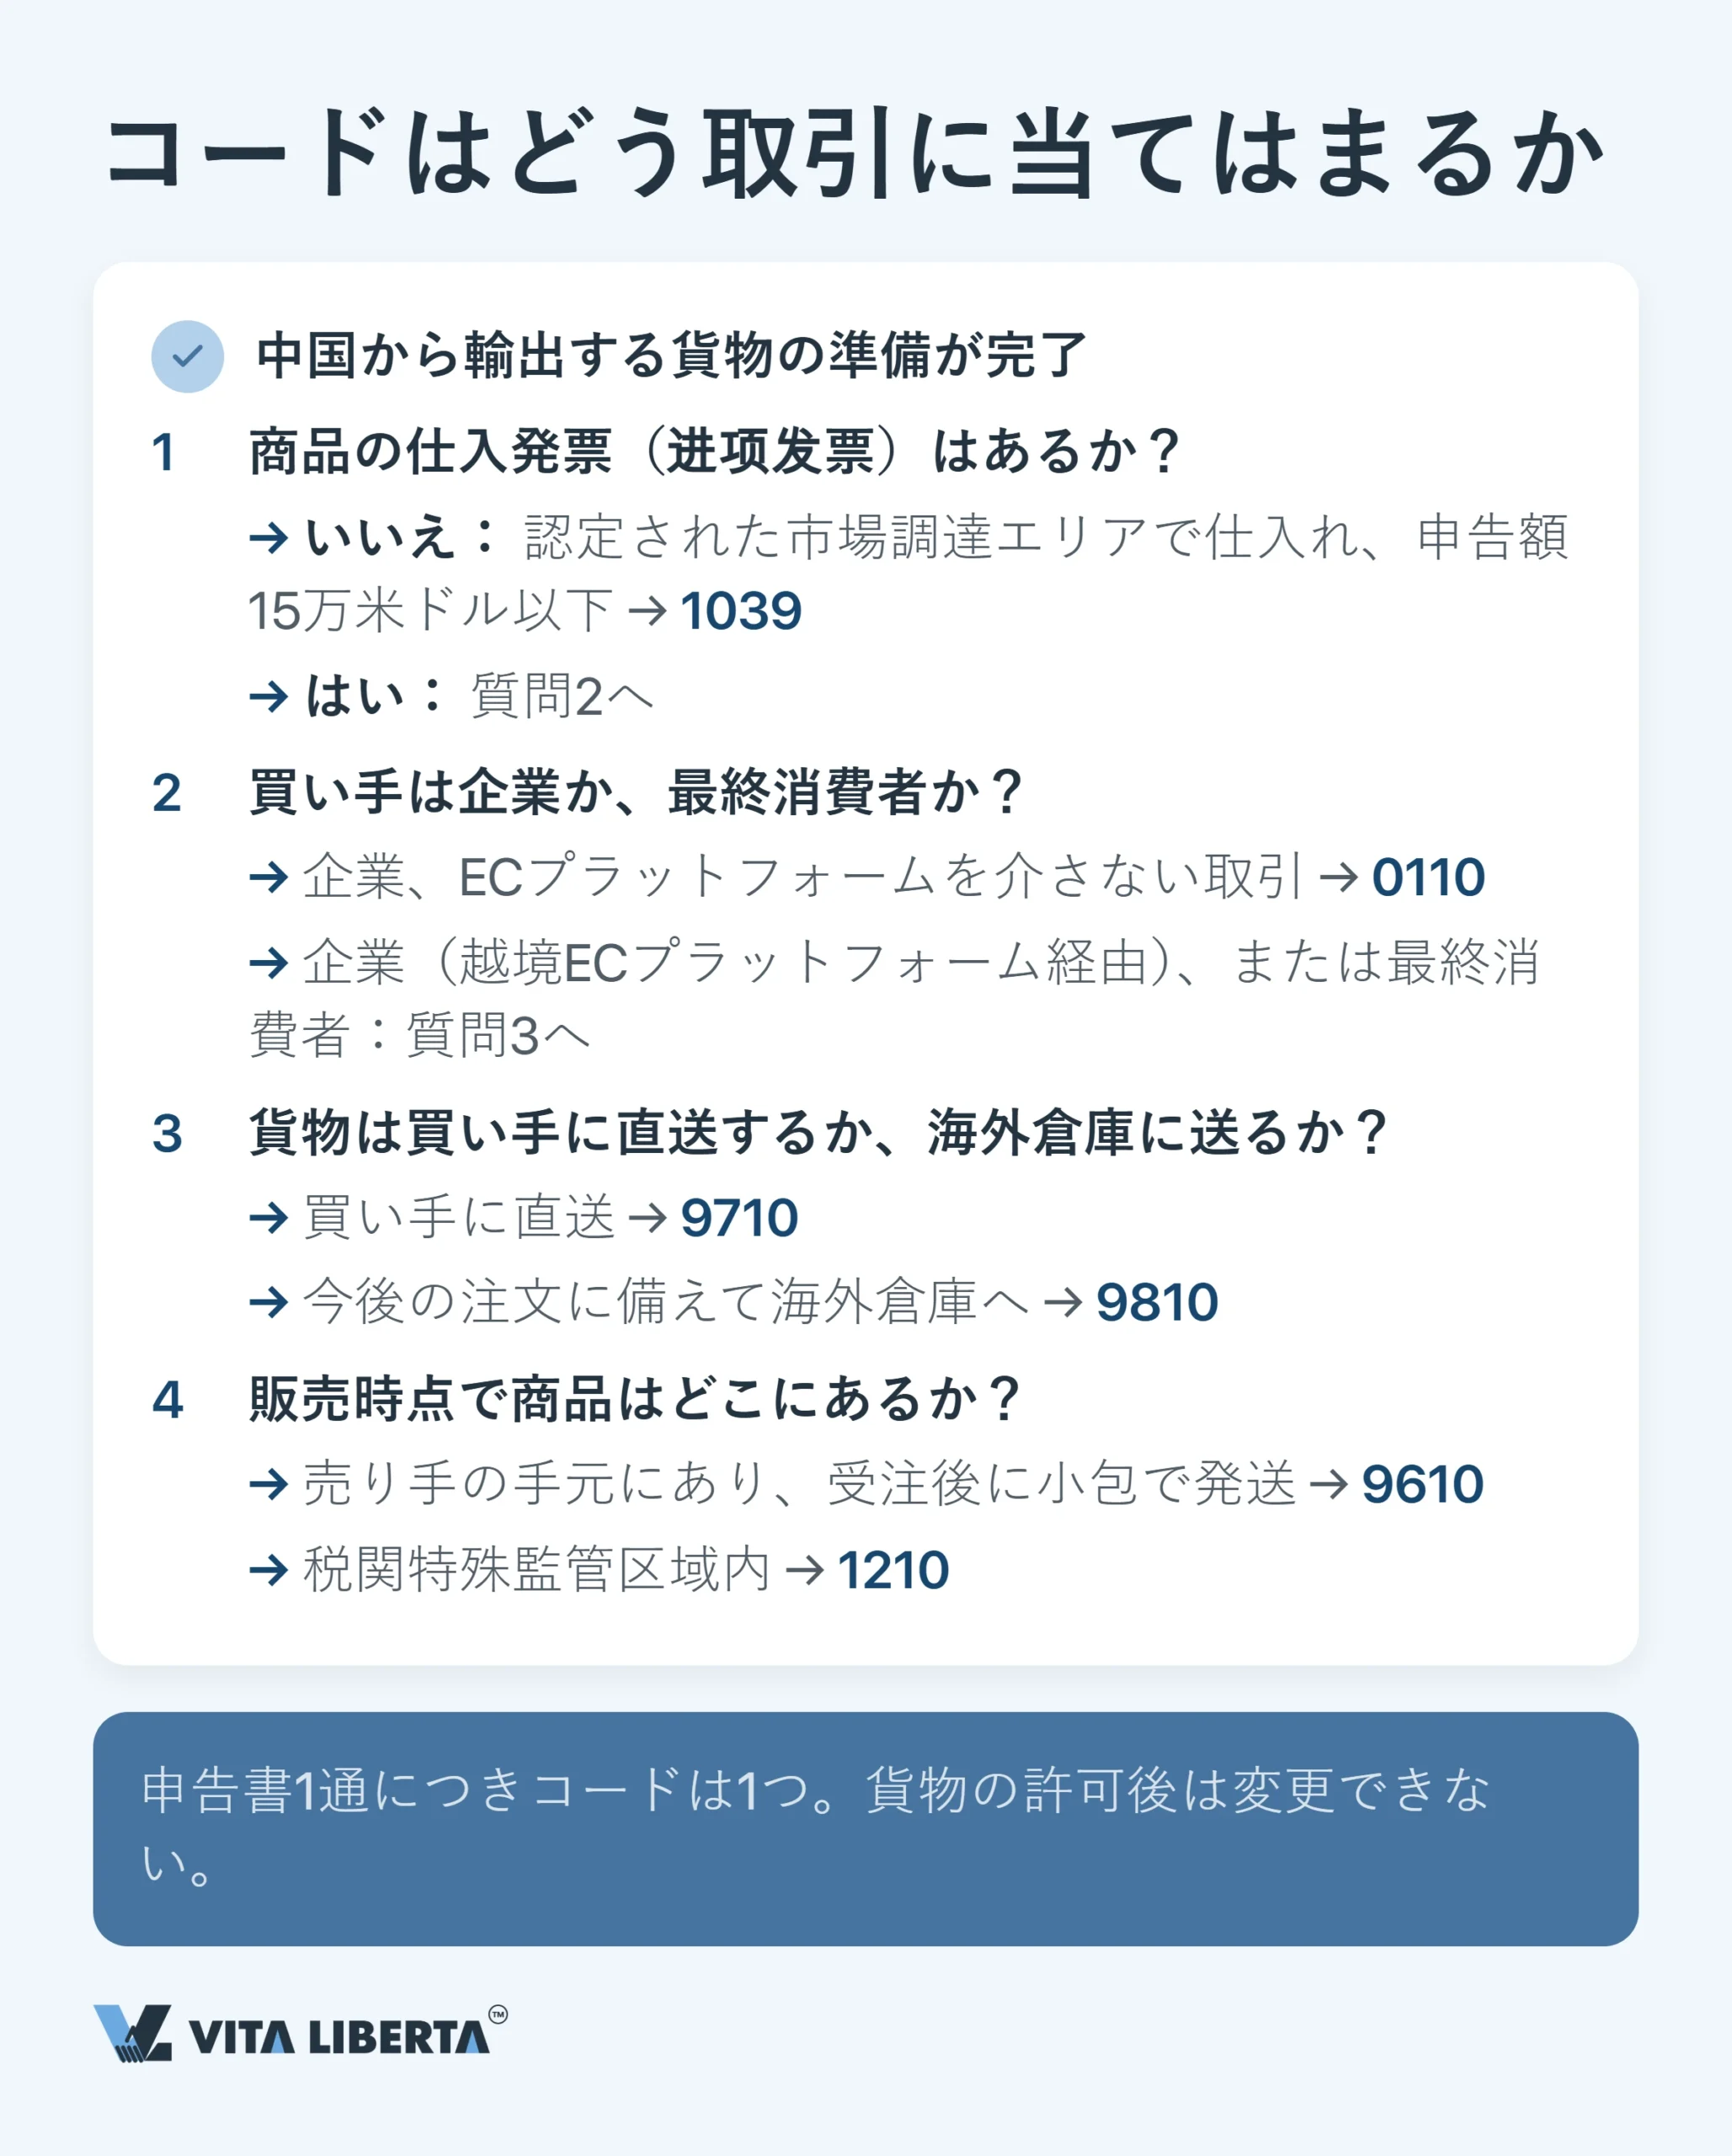
このコードでは、価格はもともと税抜きです。還付するものが最初からありません。市場調達貿易(市场采购贸易、market procurement trade)は還付なしの免税を認める方式で、それこそがこの方式の存在意義です。仕入側の発票を入手できない事業者のために作られました。
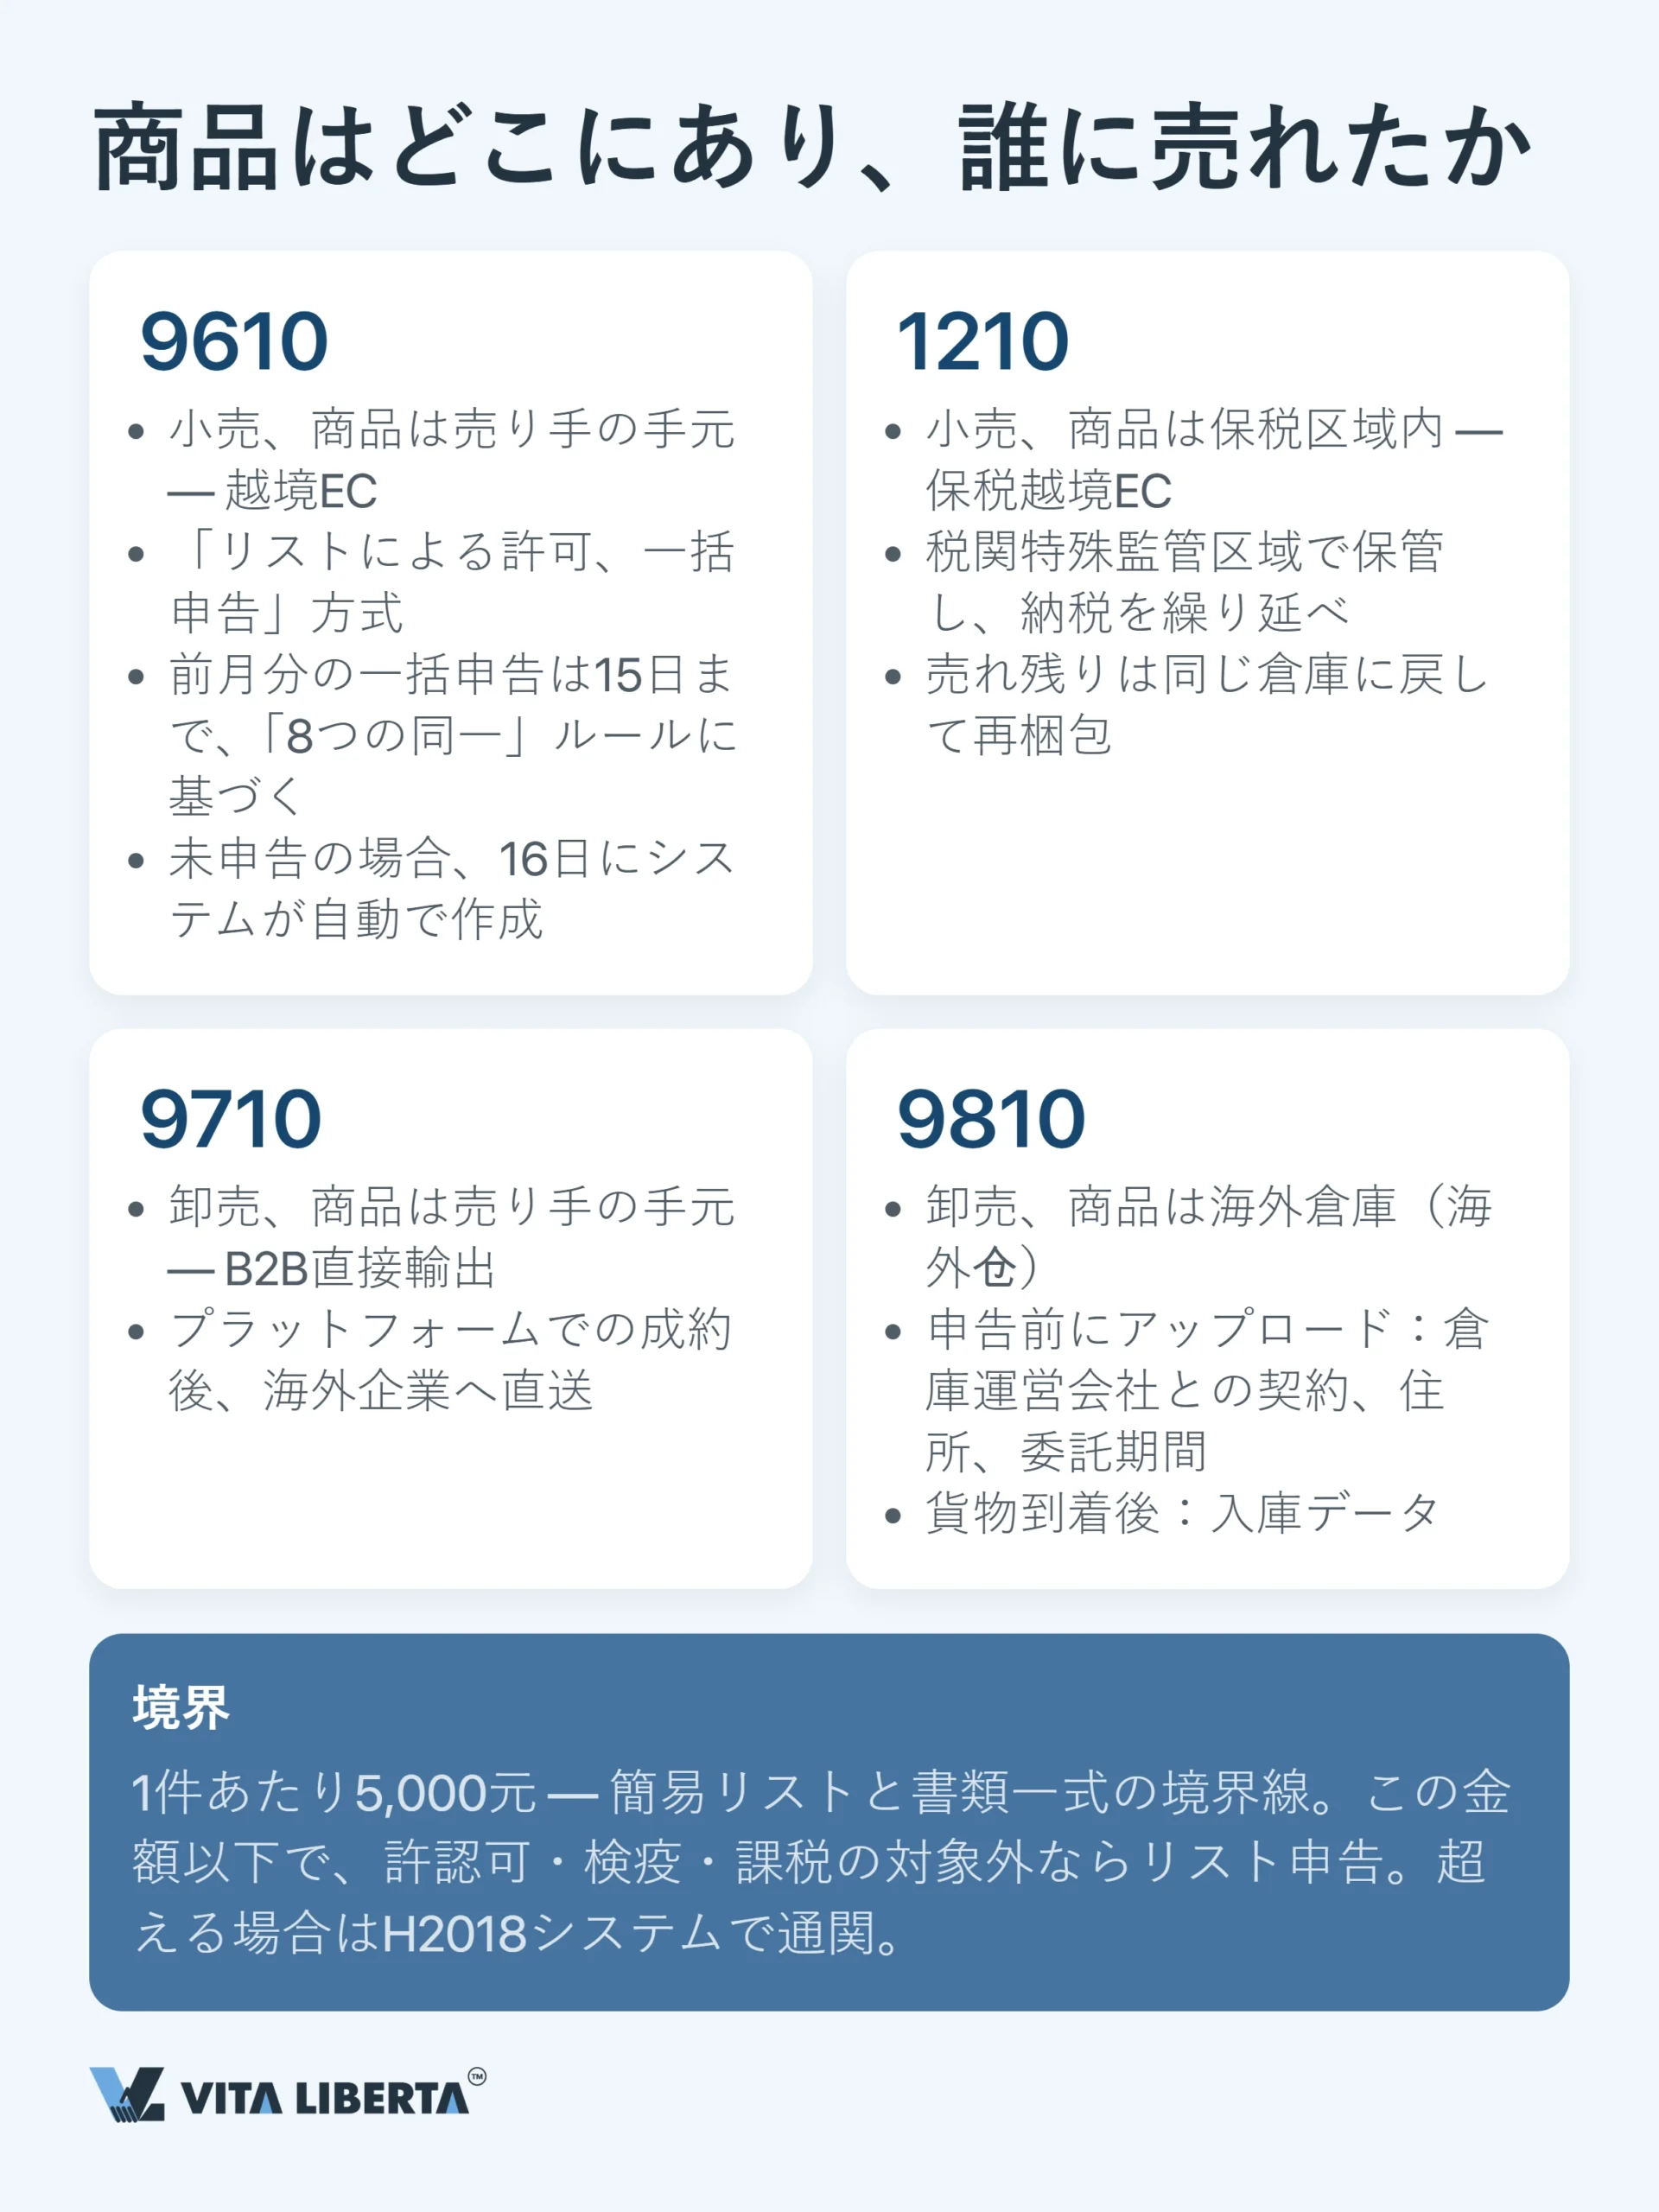
税関は、3 つの厳しい条件を同時に確認します。
- 金額: 申告書 1 通あたり最大 15 万米ドル(同額を含む)。
- 場所: 国が認定した市場集積地の中で仕入れ、仕入地の税関で通関すること。
- 商品: 輸出禁止品目と輸出制限品目は対象外です。
始まりは 2013 年、浙江省義烏でのパイロット事業でした。現在この方式は、商務部(MOFCOM)など関係部門が認定した市場でのみ利用でき、その数は各省合わせて数十カ所です。税関手続は、海関総署公告 2019 年第 221 号(海关总署公告2019年第221号)で改正されています。

9610・1210・9710・9810:越境 EC のコード
4 つのコードを分けるのは、販売プラットフォームではありません。所有権が移るタイミングと、取引成立時に貨物がどこにあるかです。
9610 から 1210 へ:直送の小売と保税倉庫からの小売
9610 は海関総署公告 2014 年第 12 号(海关总署公告2014年第12号)で設けられ、「リストで通関、まとめて申告」(清单核放、汇总申报)の仕組みで運用されます。
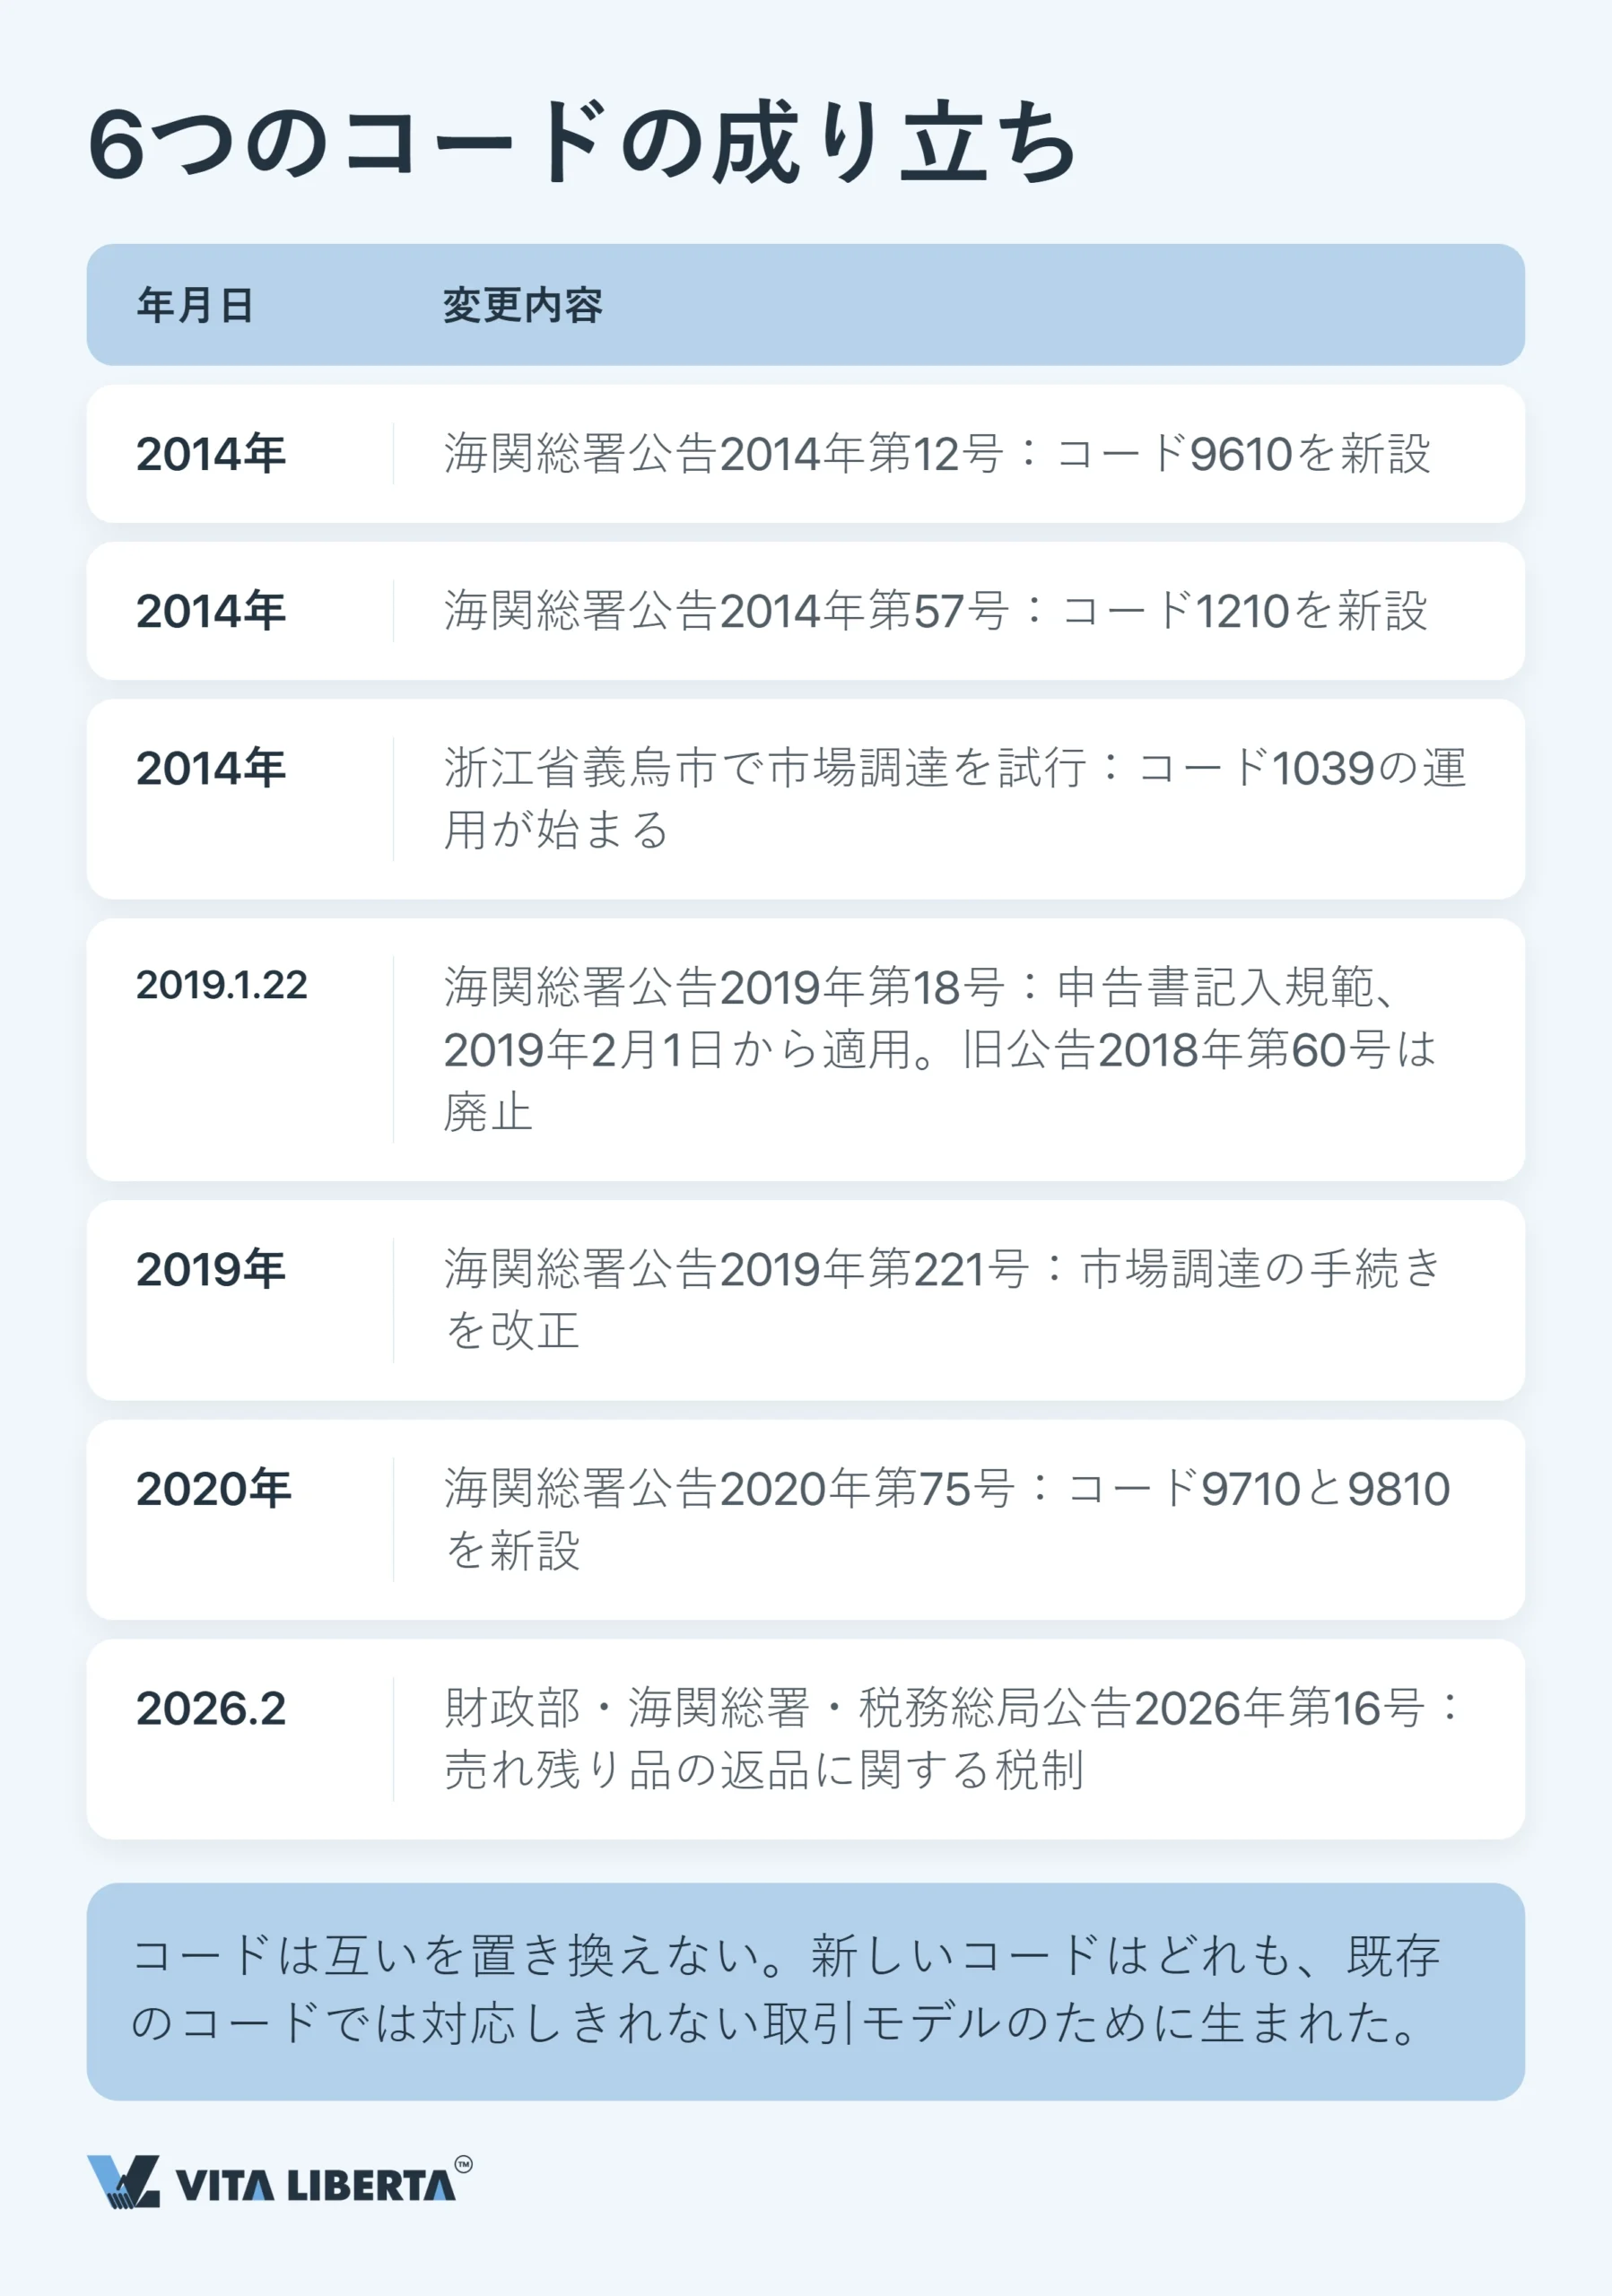
- リストは迅速に通関されます。
- 前月分の合算申告は 15 日までに行います。
- 合算は「8 つの同一」ルールでまとめます。同一の発送者、同一の輸送手段、同一の仕向国、同一の 10 桁コードなどです。
- 申告しなかった場合は、16 日にシステムが自動的に申告書を作成します。
1210 は海関総署公告 2014 年第 57 号(海关总署公告2014年第57号)で定められ、考え方は逆になります。貨物はあらかじめ税関特殊監督管理区域に搬入されます。サプライヤーにとっては、貨物を区域に搬入し、区域内の事業者または海外の買い手に販売した時点で輸出とみなされます。そのため、増値税還付の権利はこの段階ですでに生じます(公告 11/2026)。売れ残った在庫は別の大陸から戻すのではなく、同じ倉庫に戻して詰め替え、もう一度販売に挑めます。
余裕を持たせるコツとして、社内の期限は 14 日に設定してください。15 日が土日祝日に当たる場合は翌営業日に延長されますが(海关总署公告2018年第194号)、最終日に申告する計画を立てるのはやはり得策ではありません。
卸売と海外倉庫:9710 と 9810
どちらも海関総署公告 2020 年第 75 号(海关总署公告2020年第75号)で追加され、2020 年 7 月 1 日から施行されています。
5,000 元が、リストと正式な申告書の分かれ目です。
- 5,000 元以下で、許可・検査・納税のいずれも必要ない貨物は、越境 EC 統一システムでの簡易リストか、H2018 システムでの申告書かを、輸出者が選べます。
- 5,000 元超の場合は、H2018 での通関に限られます。
2 つ目のコードは誤解されがちです。9810 は保管サービスではなく、申告の方式です。申告書を出す前に、輸出者は海外倉庫のスペース予約に関する電子データ(海外仓;订仓单)を税関に送信します。2024 年 12 月 15 日以降、9810 の方式を税関に別途登録する必要はなくなりました(海关总署公告2024年第167号)。
| コード | 規範上の定義 | 主要パラメータ | 根拠法令 | 実務上のコメント |
| 0110 | 一般貿易 | 還付率最大 13% | 増値税還付:财政部 税务总局公告2026年第11号 | 妥当、ただし補足あり。還付率は商品コードで確認。小規模納税者からの仕入れでは低くなる |
| 1039 | 市場調達貿易 | 申告書 1 通あたり 15 万ドル以下 | 海关总署公告2019年第221号 | 厳格な確認が必要:還付なしの免税であり、「増値税分の値引き」は存在しない |
| 1210 | 保税越境 EC | 税関特殊監督管理区域での保管 | 海关总署公告2014年第57号 | 妥当。売れ残りは中国国内で戻り、他の大陸から戻す必要はない |
| 9610 | 越境 EC | 15 日までに合算申告 | 海关总署公告2014年第12号;海关总署公告2018年第194号 | 要修正。期限を過ぎても罰金はないが、システムが独自の基準で申告書を作成する |
| 9710 | 越境 EC B2B 直接輸出 | 1 件あたり 5,000 元の基準 | 海关总署公告2020年第75号 | 妥当、ただし補足あり。基準は出荷 1 件ごとで、契約単位ではない |
| 9810 | 越境 EC 海外倉庫輸出 | 倉庫予約データ(订仓单) | 海关总署公告2020年第75号;海关总署公告2024年第167号 | 厳格な確認が必要:予約データがなければ申告書は受理されない。2024 年 12 月 15 日以降は登録不要 |
2026 年:公告第 16 号で何が変わったか
2026 年 2 月、財政部・海関総署・国家税務総局の 3 部門が足並みをそろえました。共同公告 2026 年第 16 号(财政部 海关总署 税务总局公告2026年第16号)の日付は 2 月 6 日です。
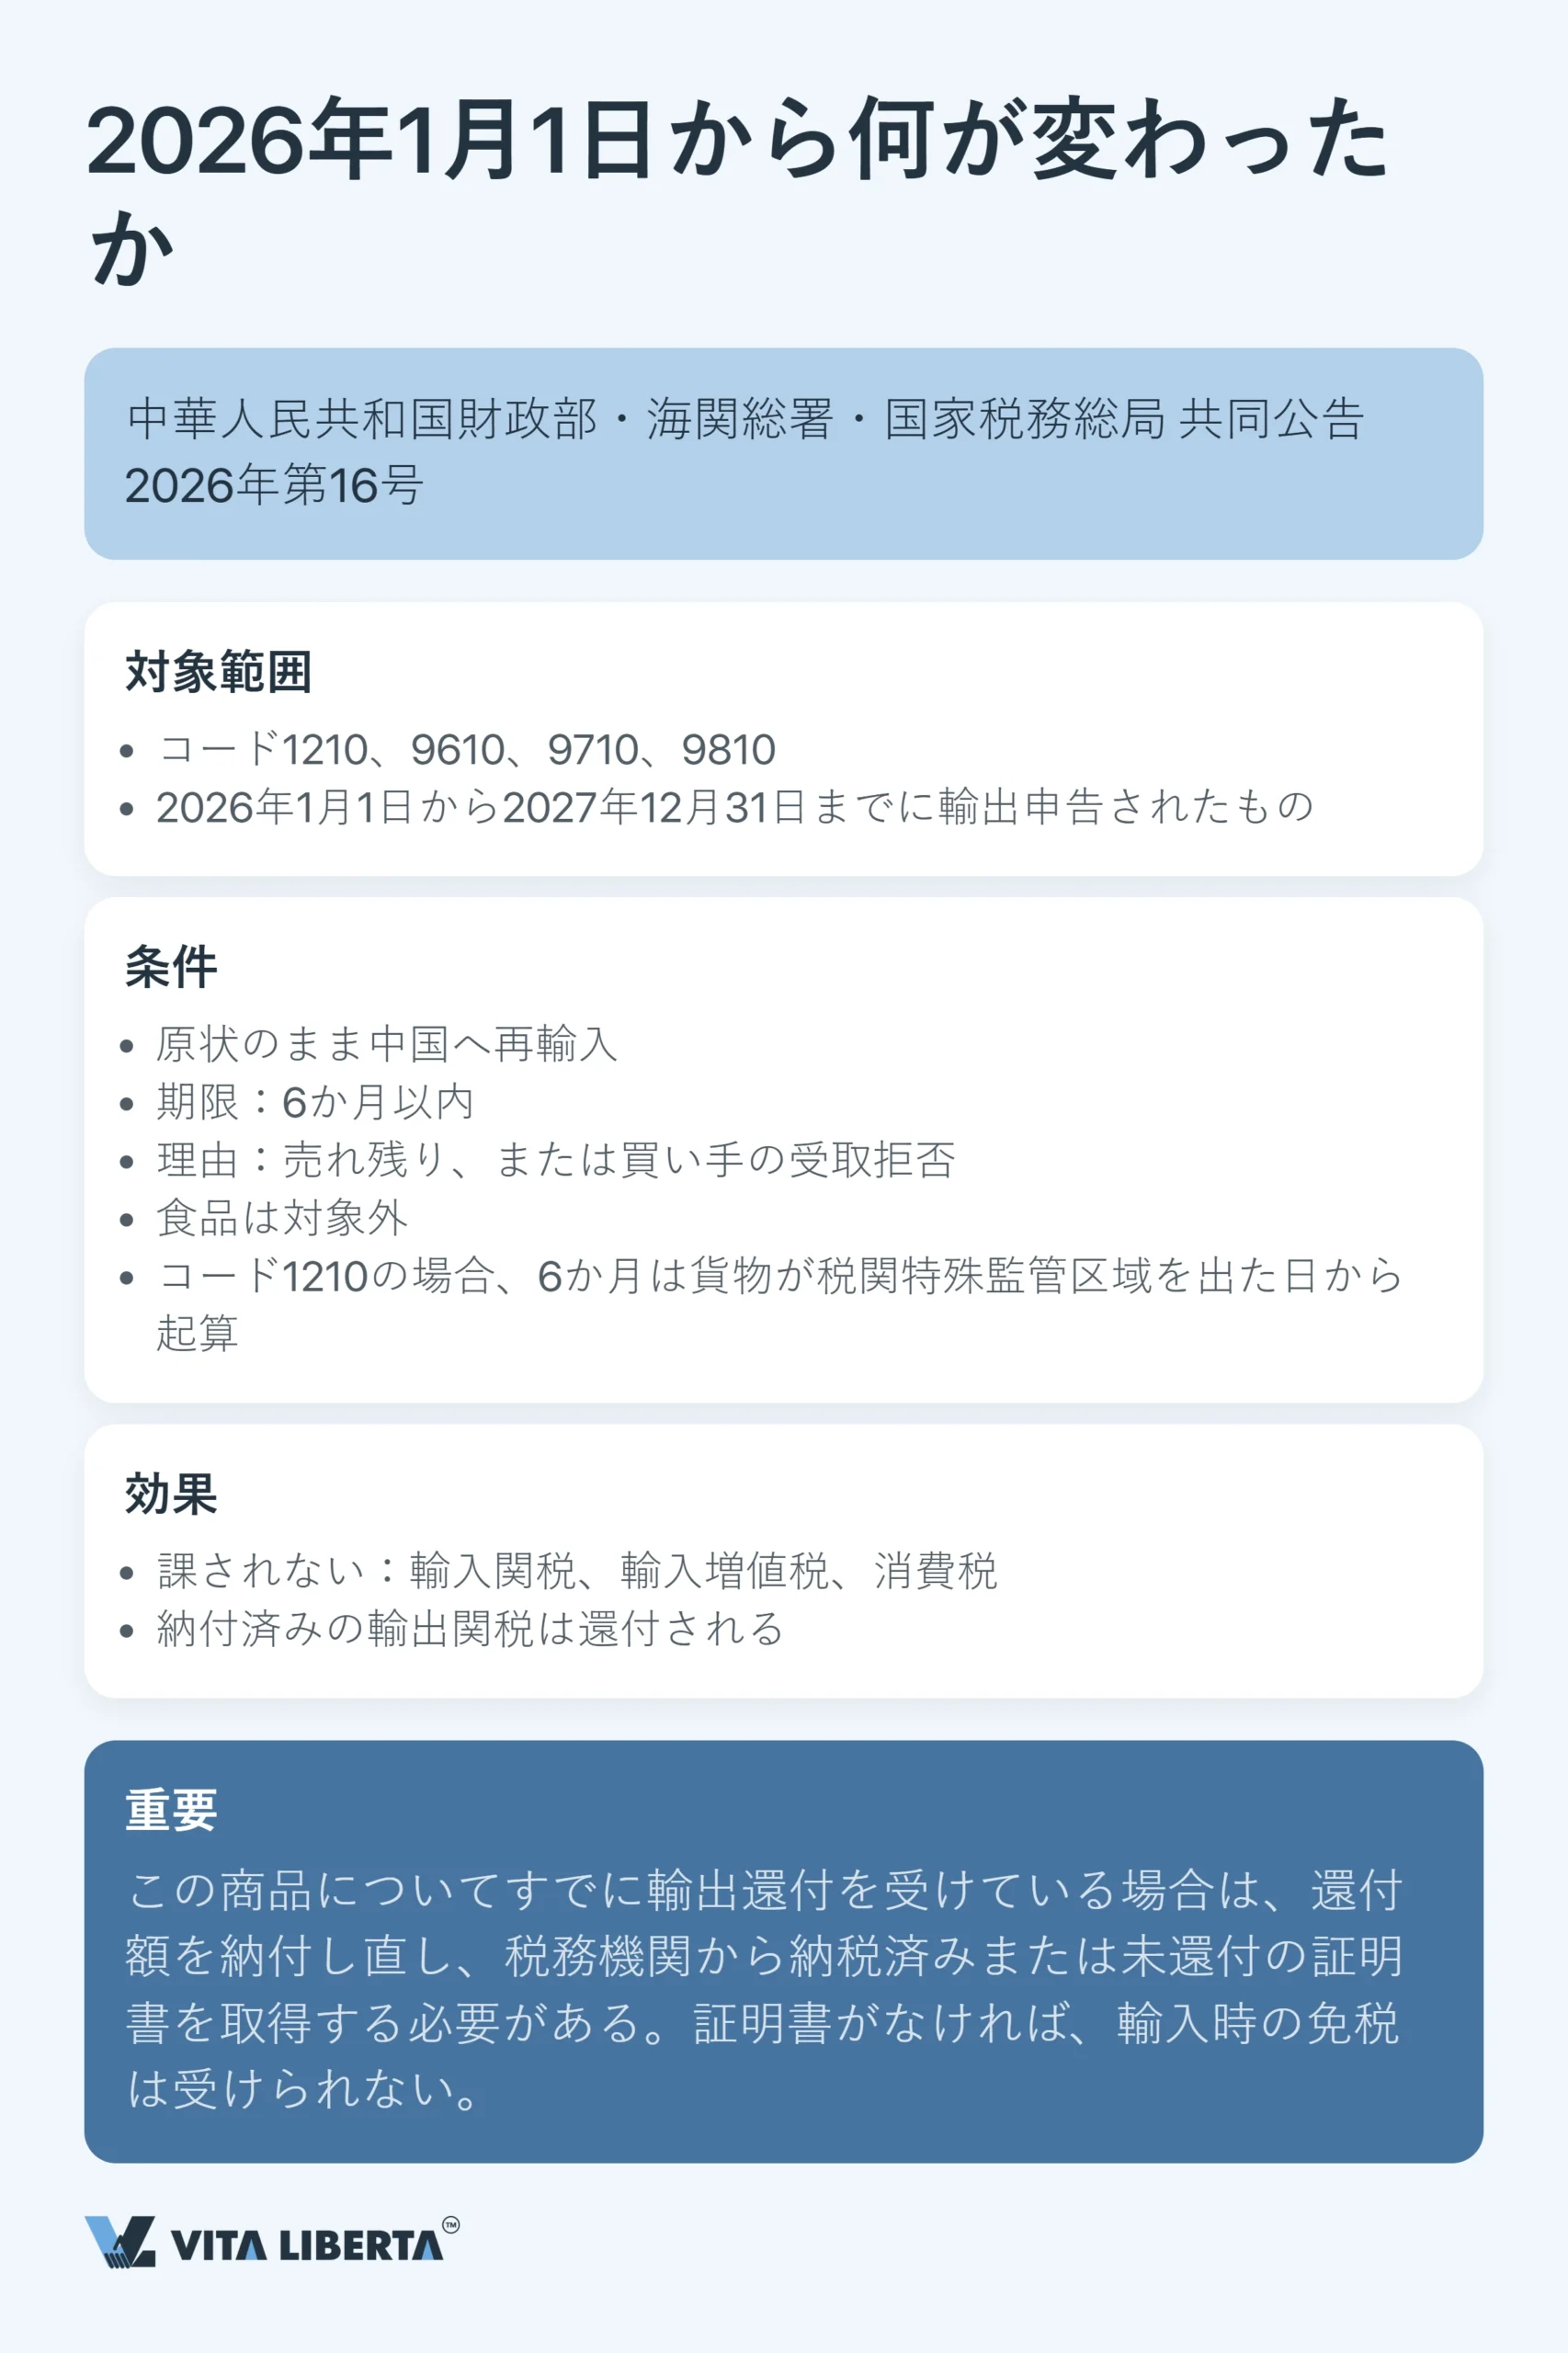
この公告は、2023 年から 2025 年末までの輸出を対象としていた優遇を、2026〜2027 年に延長するものです。越境 EC の昔からの悩みである「出すのは簡単、戻すのは至難」に、改めて手当てをしています。
実際にはこう使います。たとえば 1210、9610、9710、9810 のいずれかで輸出申告し、申告日が 2026 年か 2027 年だったとします。商品が売れない、あるいは買い手から返品されました。この商品を出国時と同じ状態のまま 6 カ月以内に中国へ戻せば、再輸入の際には何も課されません。関税も、国境での増値税も、消費税もかかりません。さらに、出国時に納めた輸出関税も戻ってきます。対象外となるのは食品だけです。
見落としやすい点が 2 つあります。
- 輸出時に納めた増値税と消費税は別ルートで扱われ、国内で販売した商品が返品された場合と同じルールで処理します。
- 1210 では、貨物が税関特殊監督管理区域を出た時点から期間を数え始めます。
すでに還付を受けた方には落とし穴があります。戻ってくる商品で還付を受けていた場合は、現行ルールに従ってその分を返納しなければなりません。あわせて、税務当局から「税金を返納済み、または還付を受けていない」ことを示す証明書を取得する必要があります。この書類がなければ、税関は輸入時の免除を適用しません。
要するに、この優遇の狙いはごく限られています。コードが増えるわけでも、申告の要件が減るわけでもありません。なくなるのは、需要を読み違えたときのコストだけです。

中国の税関監督管理方式コード:戦略的な結論
第 14 欄は、申告書の中で最も融通の利かない項目です。コードは 1 つ、チャンスは 1 回、修正はできません。逆説的ですが、それが申告書で最も柔軟な道具になっています。6 つの方式で、契約に基づいて工場から出るコンテナから、将来の注文に備えて海外倉庫へ送る小包まで、あらゆるケースをカバーできます。
コードは取引の前に選ぶもので、後から確認するものではありません。 通関後は調整できるパラメータではなくなり、弁護士が扱う既成事実になります。
採算はコードで決まります。 0110 と 1039 の差は税抜き仕入価格の 13%に達することがあり、サプライヤーは交渉が始まる前からそれを見積もりに織り込んでいます。
2027 年末の締め切りにご注意ください。 返送優遇は、2027 年の最終日より後に申告された輸出には及びません。従来型の 0110 と 1039 も対象外です。
つまり、中国の申告書にある 4 桁の数字は、終わった取引の記録ではなくなります。取引の採算を左右するパラメータであり、サプライヤーを選び、納品の仕組みを設計する段階で決めるものです。後からスキャンで読み取るものではありません。
よくある質問
この番号は、中国の税関がどの方式で貨物を通関させたかを示しています。そこから、発送者が税金の還付を受けたか、どの書類がそろえられたか、どの制限がかかったかがわかります。残金を支払う前に、契約条件と照らし合わせてください。
もともと還付されるものはありませんでした。市場調達貿易では貨物は免税で、輸出者に還付を受ける権利はありません。ですから、価格に戻ってくる税金分が含まれたことは一度もありません。還付を重視されるなら、還付が認められる方式(通常は 0110)での通関を求め、仕入側の専用発票の提示を依頼してください。
9810 です。輸出者は、申告書を出す前に倉庫の予約データ(订仓单)を電子的に税関へ送信しなければなりません。2024 年 12 月 15 日からは、この方式を税関に別途登録する必要はなくなりました。最初の出荷までに、倉庫側と予約を確定させてください。
単純に書き換えることはできません。申告書 1 通に入るコードは 1 つだけで、通関時点で確定します。後から直すには、別の修正手続が必要です。価格交渉の段階で方式を決めておいてください。
はい、3 つの条件がそろえば可能です。貨物が 1210、9610、9710、9810 のいずれかで、2026 年か 2027 年の日付の申告書により輸出されていること。6 カ月以内に元の状態のまま戻ること。そして食品ではないことです。この場合、再輸入時に関税、輸入段階の増値税、消費税はかかりません。その在庫で還付を受けていた場合は、貨物が到着する前に、税金の返納済みまたは未還付を示す証明書を準備してください。