Hongkong
 China




中国側から提示される給与は税引前の金額です。実際に口座へ入るのは別の数字であり、その差の少なくない部分は、年に一度の選択によって動きます。
誰が、何に対して納めるのか
外国籍であることが免税の理由になることはありません。居住者も非居住者も中国本土で課税対象となり、両者を分けるのは、税務当局が及びうる所得の範囲だけです。
居住者か、非居住者か
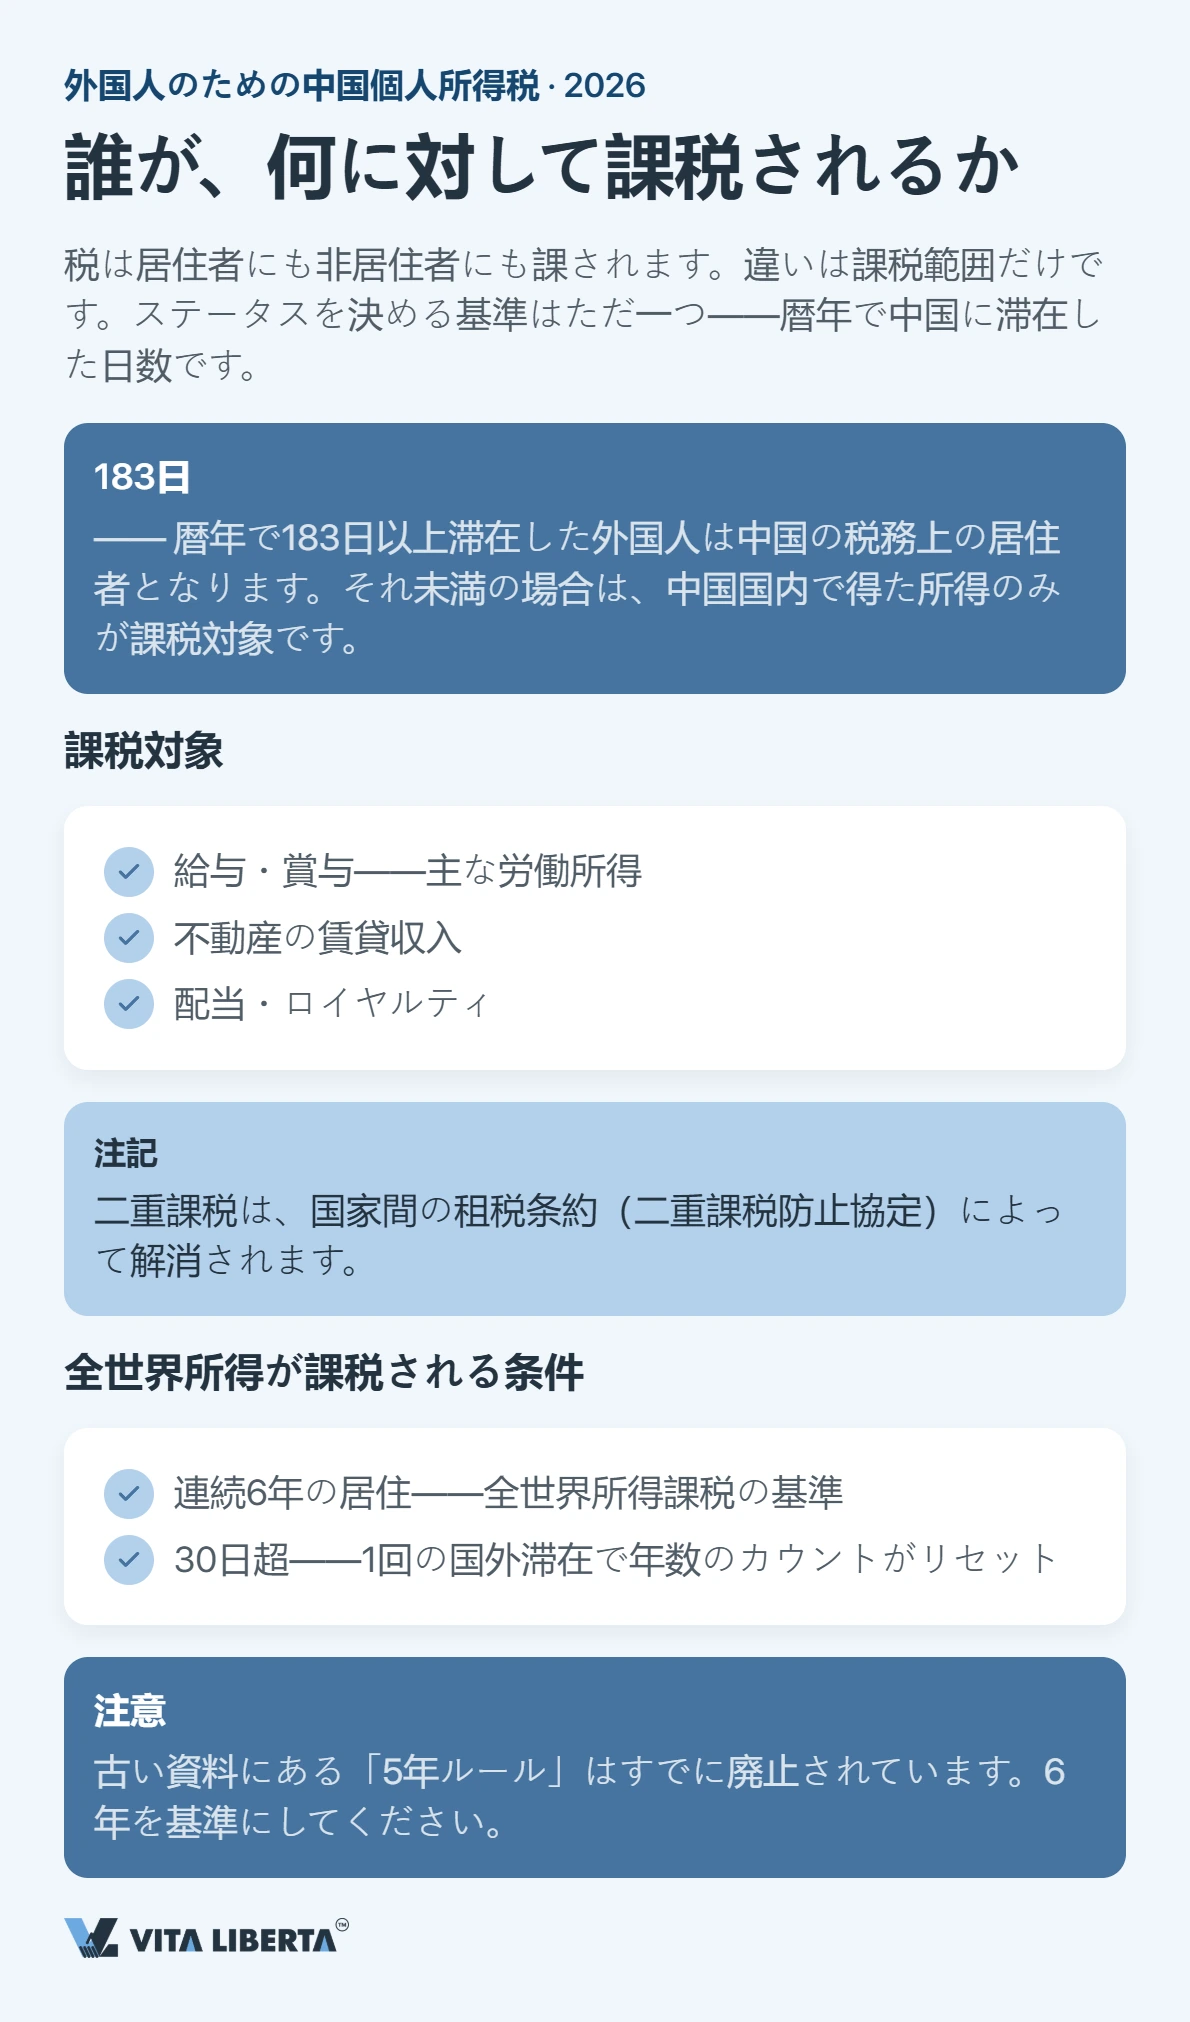
境界線は、一暦年内における中国国内での滞在日数183日です。これを超えれば税務上の居住者となり、中国国内で得た所得に対して課税されます。国外源泉所得まで課税が及ぶには、はるかに長い期間を要します。183日以上の居住が連続6年に達することが要件であり、いずれかの年度に1回30日を超える出国があれば、その連続年数はリセットされます(財政部・税務総局公告2019年第34号、および個人所得税法実施条例第4条)。なお、6年の起算は2019年1月1日からとされており、それ以前の滞在年度は算入されません。いまだに「5年ルール」と記す古い資料は、この改正を反映していないものです。
納税義務が生じれば、給与・賞与に加え、不動産賃貸収入、配当、使用料も対象となります。同一の所得が二重に課税されることを防ぐのが租税条約の役割であり、日中租税条約もこの配分を定めています。
税率:七段階の超過累進
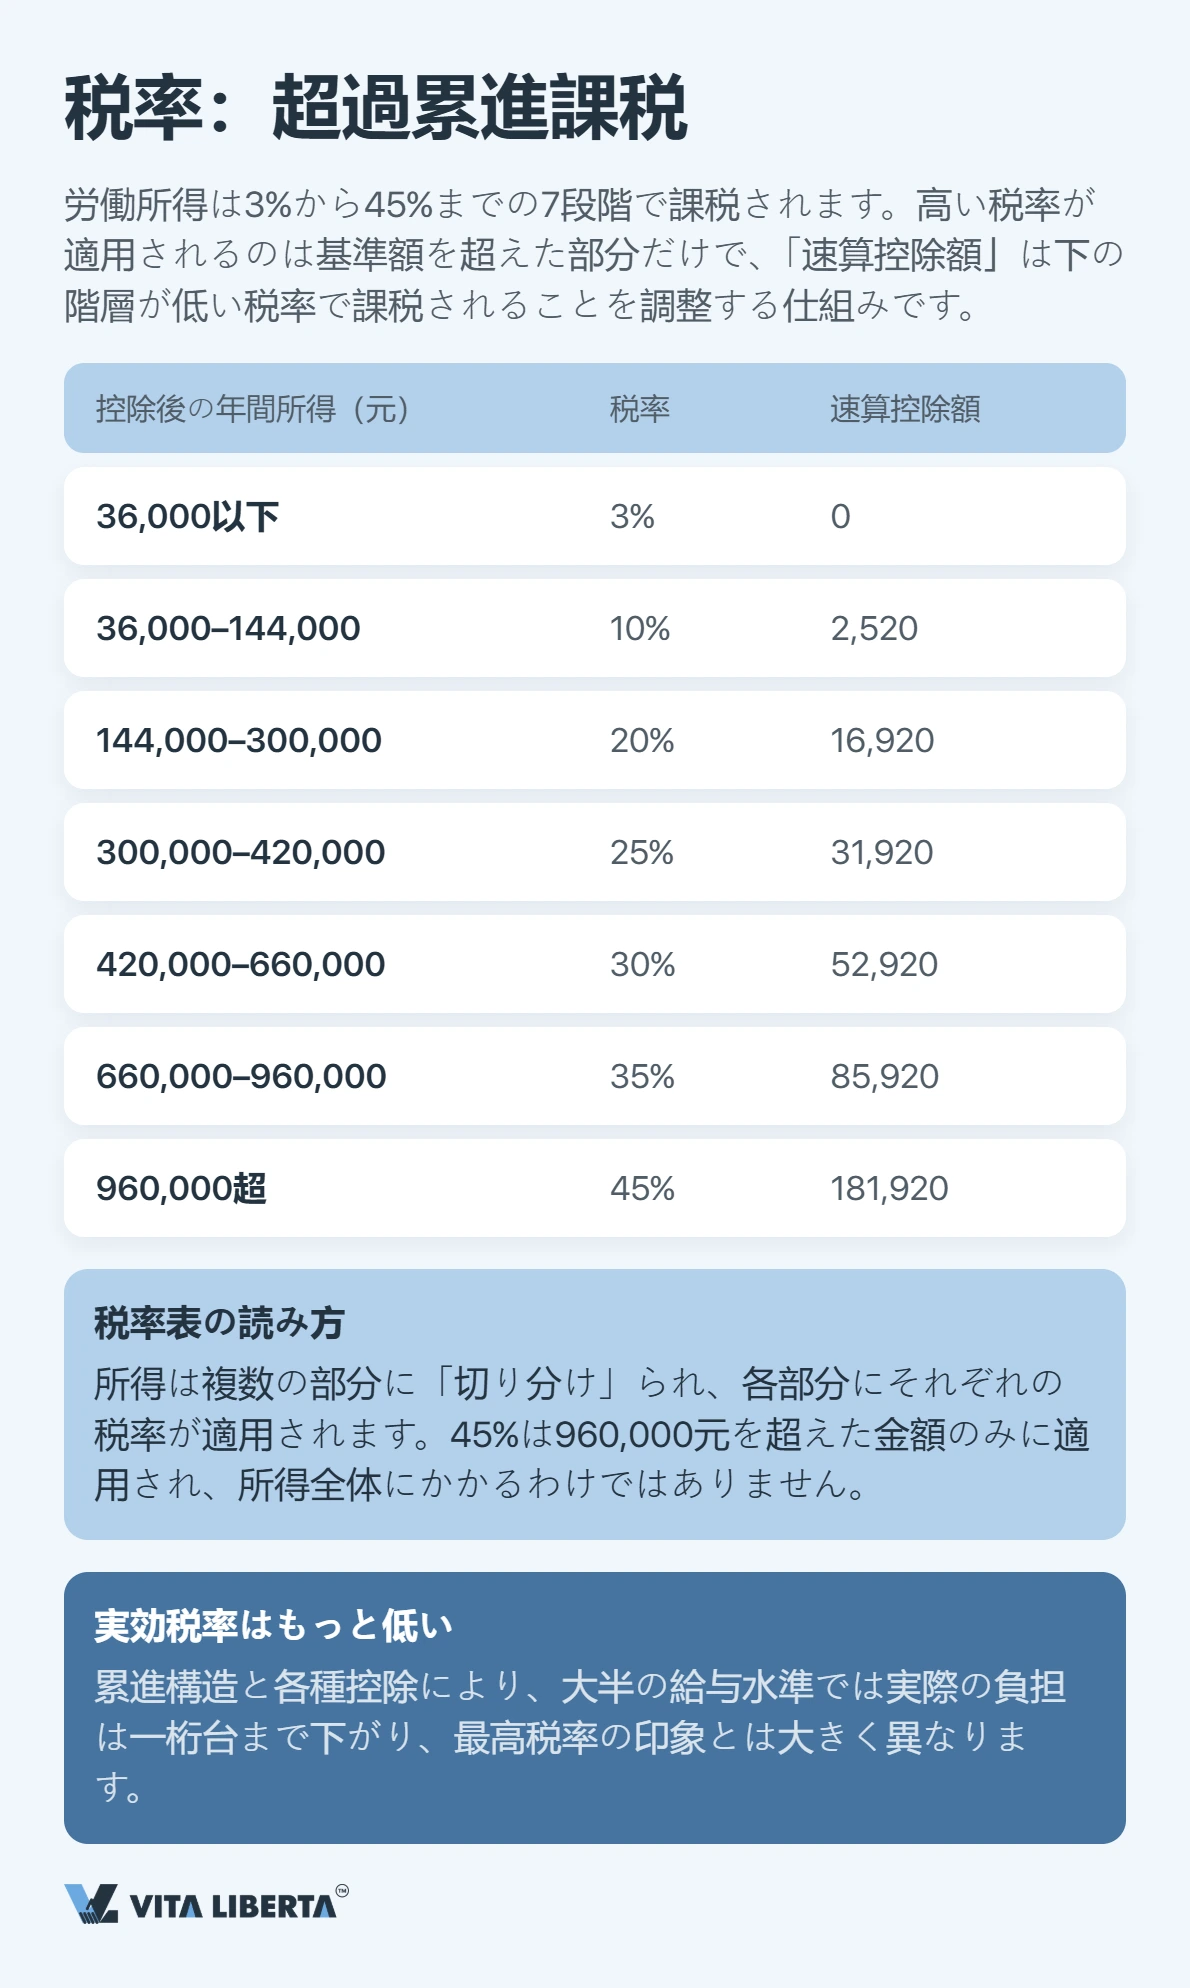
給与所得には七段階の超過累進税率が適用され、下限は3%、上限は45%です。高い税率は各区分の基準額を超えた部分にのみ適用されます。45%という数字が実際の税負担を表すことがほぼないのは、このためです。
| 年間課税所得(元) | 税率 | 速算控除額 |
|---|---|---|
| 36,000以下 | 3% | 0 |
| 36,000~144,000 | 10% | 2,520 |
| 144,000~300,000 | 20% | 16,920 |
| 300,000~420,000 | 25% | 31,920 |
| 420,000~660,000 | 30% | 52,920 |
| 660,000~960,000 | 35% | 85,920 |
| 960,000超 | 45% | 181,920 |
計算の仕組み
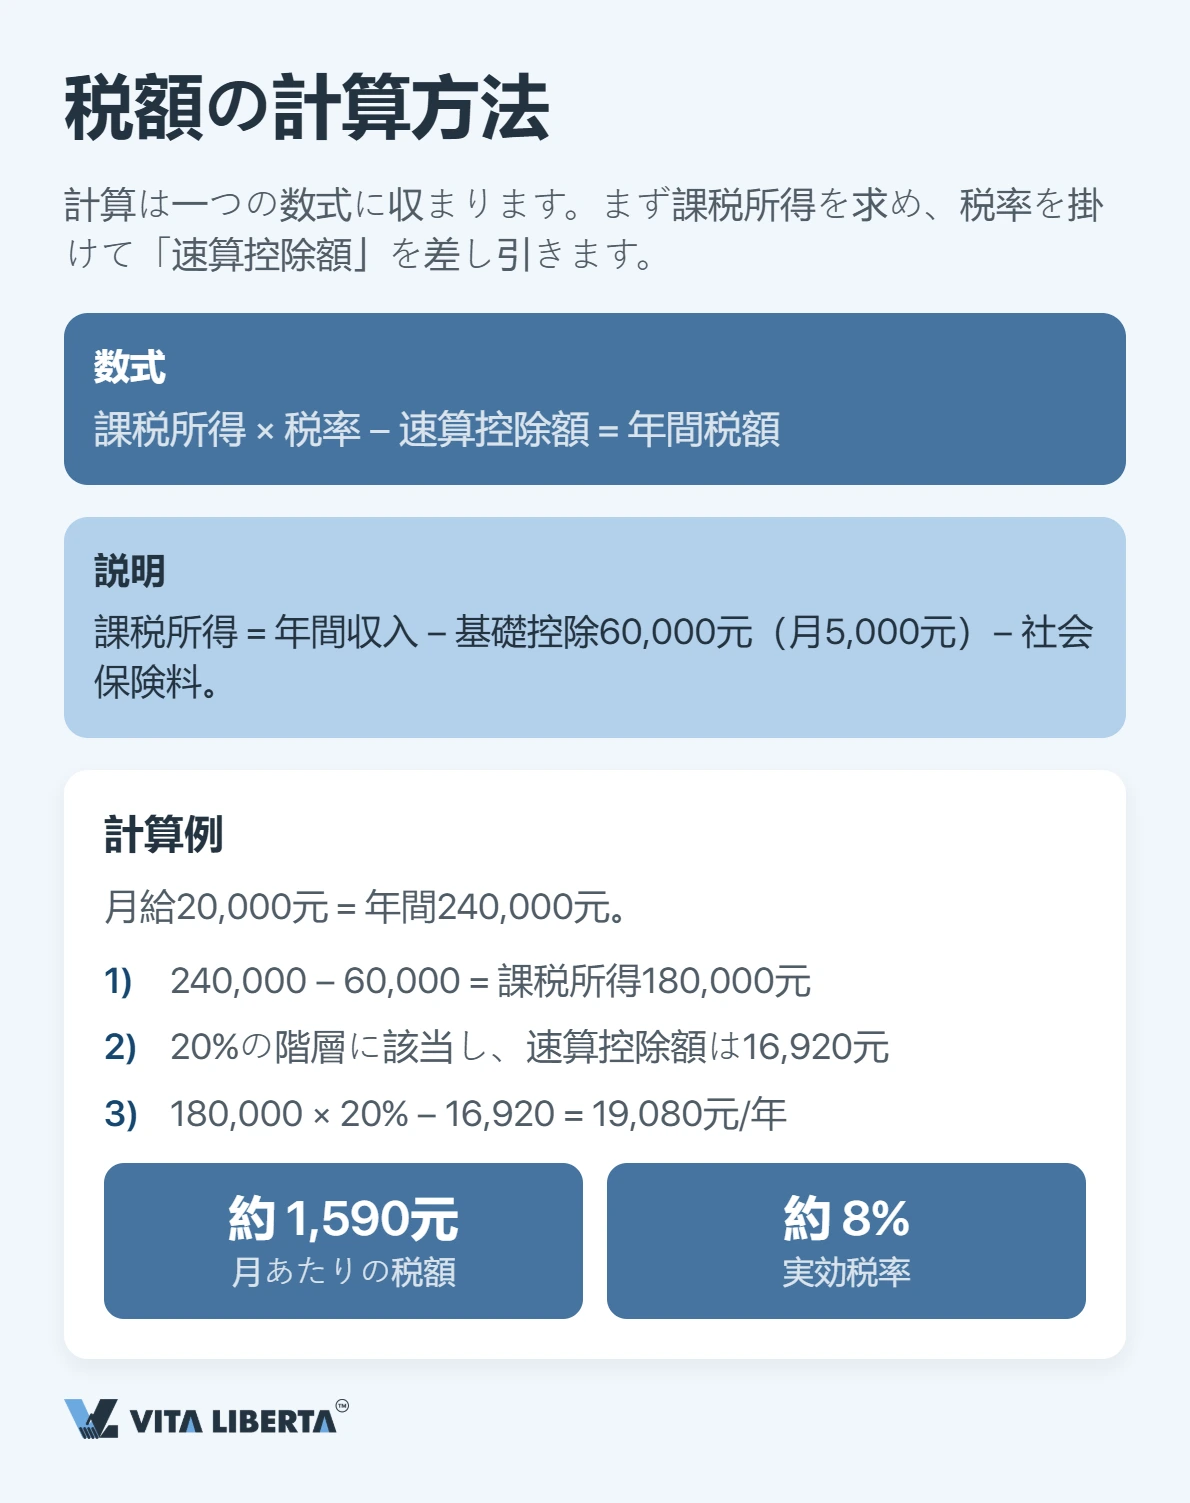
計算はひとつの式に収まります。
費用控除額と速算控除額
税率を当てる前に、年間所得から二つを差し引きます。年60,000元の費用控除額(月額5,000元として計上)と、納付済みの社会保険料です。残額に該当区分の税率を乗じ、その区分に対応する速算控除額を差し引きます。この速算控除額の役割はひとつだけで、下位区分の所得がすでに低い税率で課税されている事実を調整することにあります。これがなければ、第一区分を超えるすべての納税者が過大に課税されることになります。
数字で追ってみます。 月給20,000元は年間240,000元です。60,000元を控除すると課税所得は180,000元となり、20%の区分に入ります。この区分の速算控除額は16,920元です。
180,000 × 20% − 16,920 = 年間19,080元 — 月あたり約1,590元、実効税率はおよそ8%です。名目上の区分は20%でしたが、実際の負担はその半分にも届きません。
源泉徴収は月割りの均等額ではなく累計方式で行われるため、手取りは年度が進むにつれて静かに目減りします。1月は多く見え、11月はそうではない、という形になります。
従業員の個人所得税を試算します
- 従業員の税額を試算
- 各種控除・優遇も反映
- 税務上の居住性を確認

外国人が使える控除と優遇
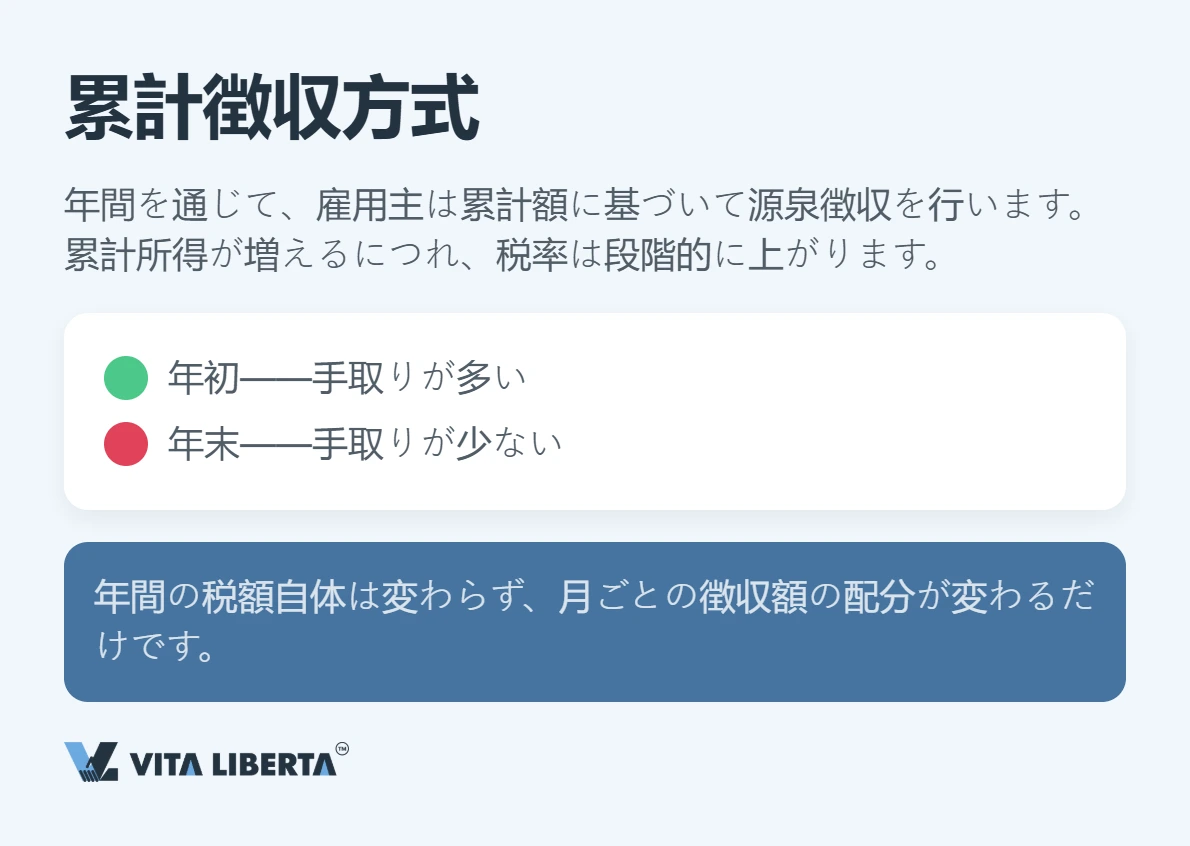
課税ベースはさらに圧縮できますが、それを利用するには一方を選び、他方を閉じる必要があります。
専項附加控除か、非課税手当か
ひとつは居住者に認められる専項附加控除で、子女教育、高齢の父母の扶養、住宅ローン利息、住宅賃料、継続教育、重大疾病医療が対象となります。もうひとつは外国人向けに設けられてきた制度で、住宅手当、子女教育費、語学研修費などを現物または実費精算の形で支給する場合、課税所得に算入されません。この外国人向けの措置は2027年12月31日まで延長されています。
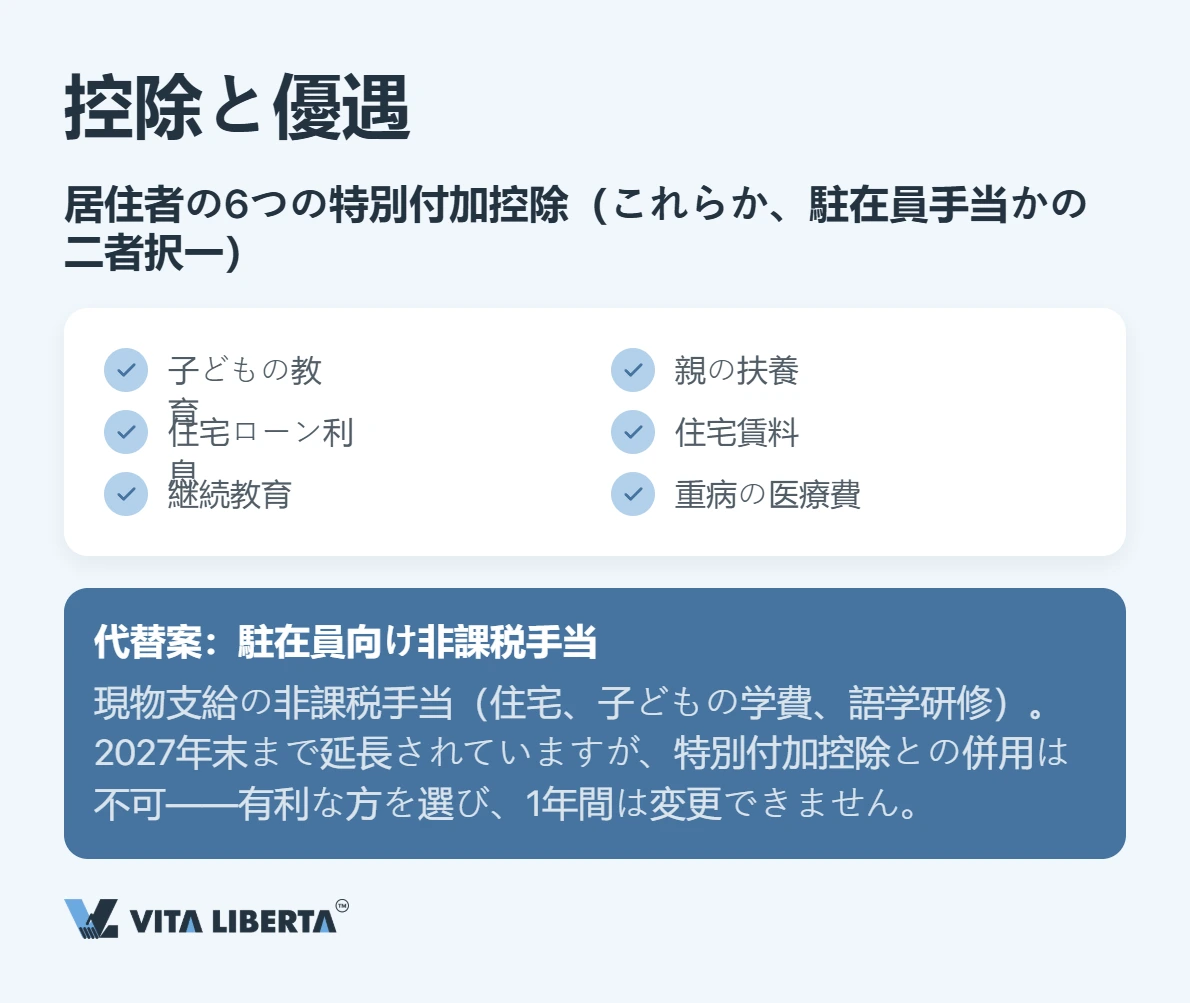
両者の併用は認められません。選択は年度単位で、一度選べばその納税年度内は変更できないため、年度が始まる前に有利不利を計算しておく価値があります。関係証憑は月次で整理し、保管しておく必要があります。
社会保険料と源泉徴収
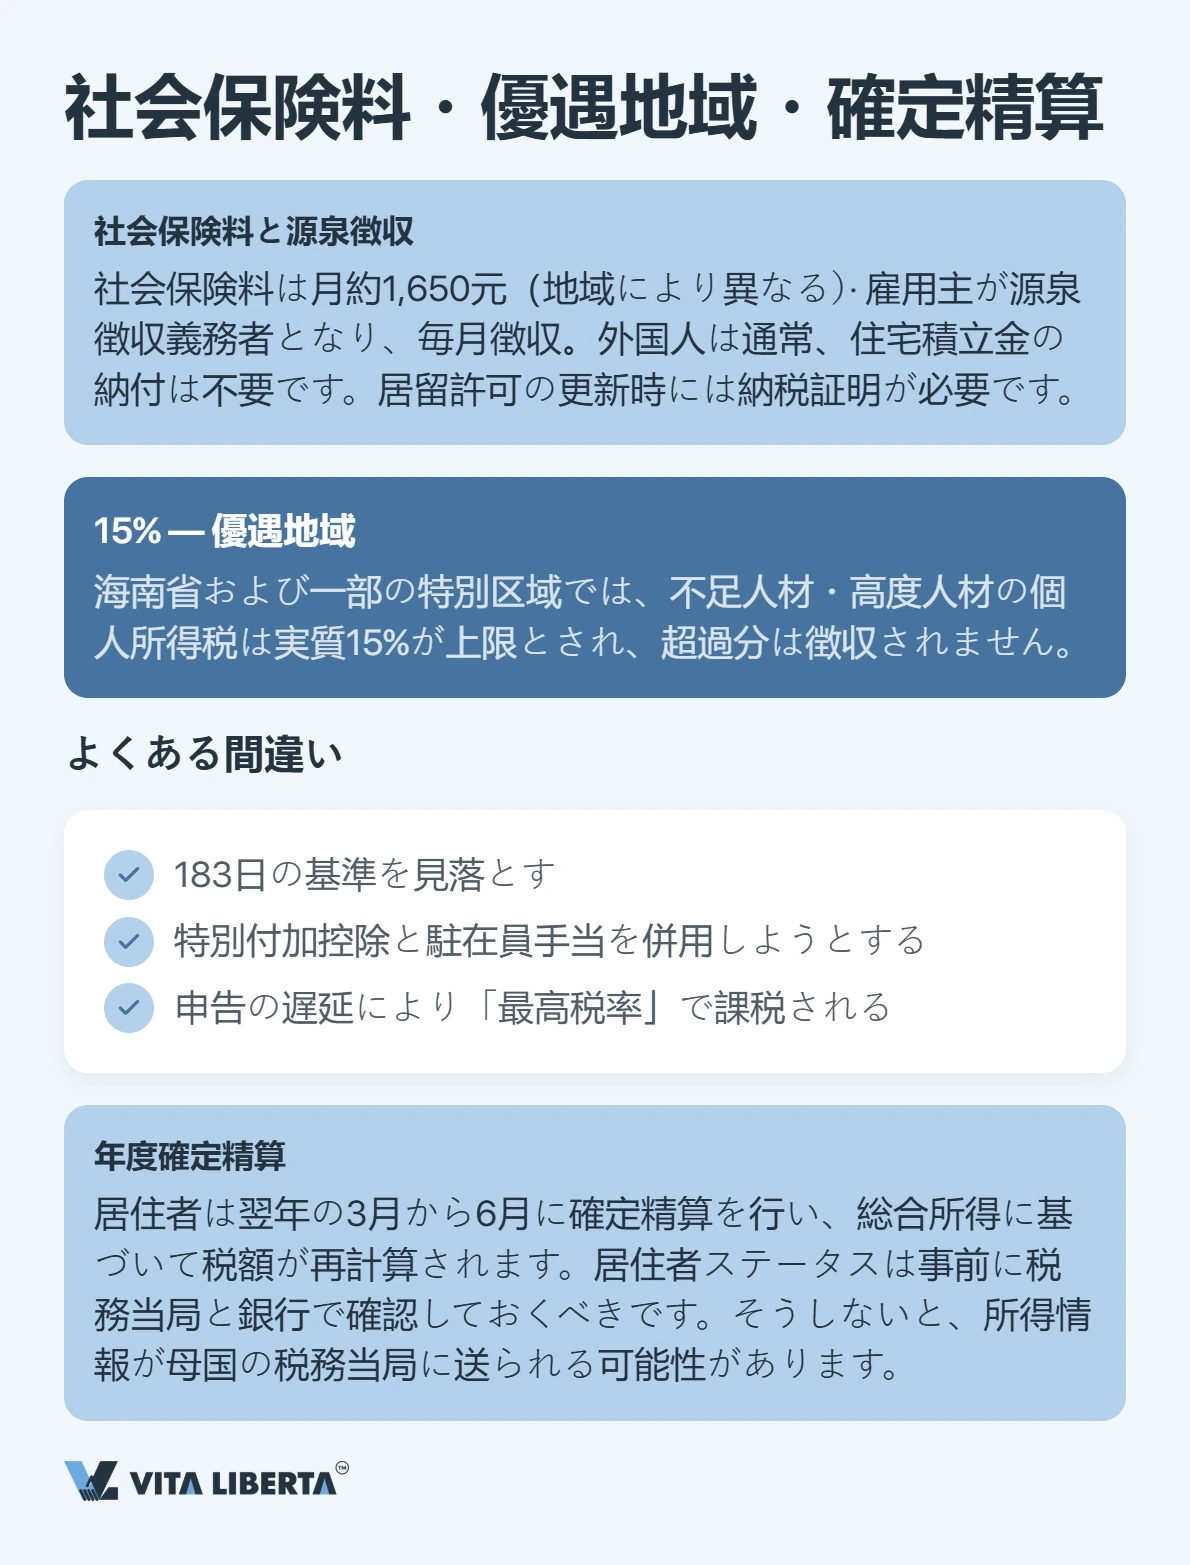
実務は勤務先が担います。会社が源泉徴収義務者として毎月計算し納付するため、外国人従業員の多くは月次の手続きを自ら行うことはありません。社会保険料は多くの都市で外国人にも加入が義務づけられており(1,650元程度を目安に、統括地域によって変動します)、住宅積立金については通常求められません。
早い段階で知っておくべき実務上の帰結がひとつあります。居留許可の延長手続きでは、納税済みであることを示す証明の提出が必要になります。
優遇税率と特定地域
所在地によって結論は変わります。海南自由貿易港および一部の特定地域では、不足する高度外国人材について個人所得税の実効負担が15%を上限とされ、通常の計算でこの上限を超える部分は徴収されません。
従業員の税務手続きを代行します
- 税務登記の代行
- 個人所得税の計算と納付
- 加算税・過払いを回避

期限と落とし穴
⚠️ 重要: 居住者としての身分は、問題が生じる前に主管税務機関と取引銀行の双方で確認しておくことをお勧めします。曖昧なままにすると、所得情報が日本の税務当局へ渡る可能性があります。
居住者は翌年の春に年度確定申告(汇算清缴)を行い、年間の総合所得に基づいて税額が再計算され、過不足が精算されます。問題の大半は三点に集中します。183日という基準に対する日数計算の誤り、専項附加控除と非課税手当を同時に使おうとすること、そして申告期限の徒過です。
「着任したばかりの方が最も陥りやすいのは、最高税率で税額をおおまかに見積もってしまうことです。実際には超過累進と各種控除により実効税率は一桁台まで下がることが多く、優遇措置の組み合わせを適切に選べば、年間で相応の金額を節約できます」
— セルゲイ・コノン(Sergey Konon)、中国税務コンサルタント
超過累進と各種控除の組み合わせこそが、中国の個人所得税が名目上の上限とかけ離れる理由です。税率表は確かに45%まで達しますが、適用されるのはすでに控除を経た課税ベースであり、しかも段階的に適用されます。中位の給与水準であれば、実効税率は一桁に収まることが少なくありません。結果を左右するのは三点、すなわち居住日数の管理、その年度に確定させる優遇の組み合わせ、そして翌春の確定申告を期限内に済ませることです。まず課税ベースを固め、次に控除を選び、手取りの評価は最後に回してください。
注記:以上は中国本土の規定です。香港特別行政区およびマカオ特別行政区はそれぞれ独立した税制を有しており、本稿の税率・控除・申告義務はいずれも適用されません。
よくある質問
3%から45%までの七段階の超過累進税率が適用され、国籍による違いはありません。居住者も非居住者も同じ税率表をたどり、所得が高いほど上位の区分に届くという構造です。対応:年間課税所得を算出し、該当区分の税率と速算控除額で税額を試算してください。
一暦年内の滞在が183日に達した時点です。これを下回る場合は国内源泉所得のみが課税対象となります。国外源泉所得が対象に入るのは、居住が連続6年に達した後です。対応:入出国日を年度ごとに記録し、183日と30日超の出国の有無を管理してください。
月額5,000元の費用控除額は当然に差し引かれます。居住者はさらに、子女教育、住宅賃料、住宅ローン利息、医療費、高齢親族の扶養によって課税ベースを圧縮できます。もう一方の選択肢である外国人向け非課税手当は、2027年末まで延長されています。対応:年度が始まる前に両方式で税額を比較し、有利な方を選んでください。
会社が源泉徴収義務者として納付します。税額を計算して給与から差し引き、そのまま納付するため、従業員本人が送金手続きを行うことはありません。対応:毎月の給与明細で源泉徴収額と社会保険料の控除を確認してください。
三つは同一制度の変種ではなく、それぞれ独立した税制です。本土の税率表は45%まで上がり、香港の税率は明らかに低く、マカオは独自の税階を持ちます。加えて海南や深圳などの地域では、重点人材について15%の上限が設けられています。対応:勤務地と契約主体を確定させたうえで、その地域の税制で試算してください。