Hongkong
 China




中国で会社を設立するには数週間あれば足りますが、閉じるには数か月を要します。そして放置された会社は、罰金とブラックリストへの登録を静かに積み上げていきます。正しい撤退の進め方を整理します。
設立より清算が難しい理由
抹消手続きには、税務当局、市場監督管理局(SAMR)、税関、外貨管理当局の足並みをそろえた承認が必要です。実務上、手続きが止まる箇所はほぼ一つに集約されます——承認されない税務報告です。撤退の理由はさまざまです。
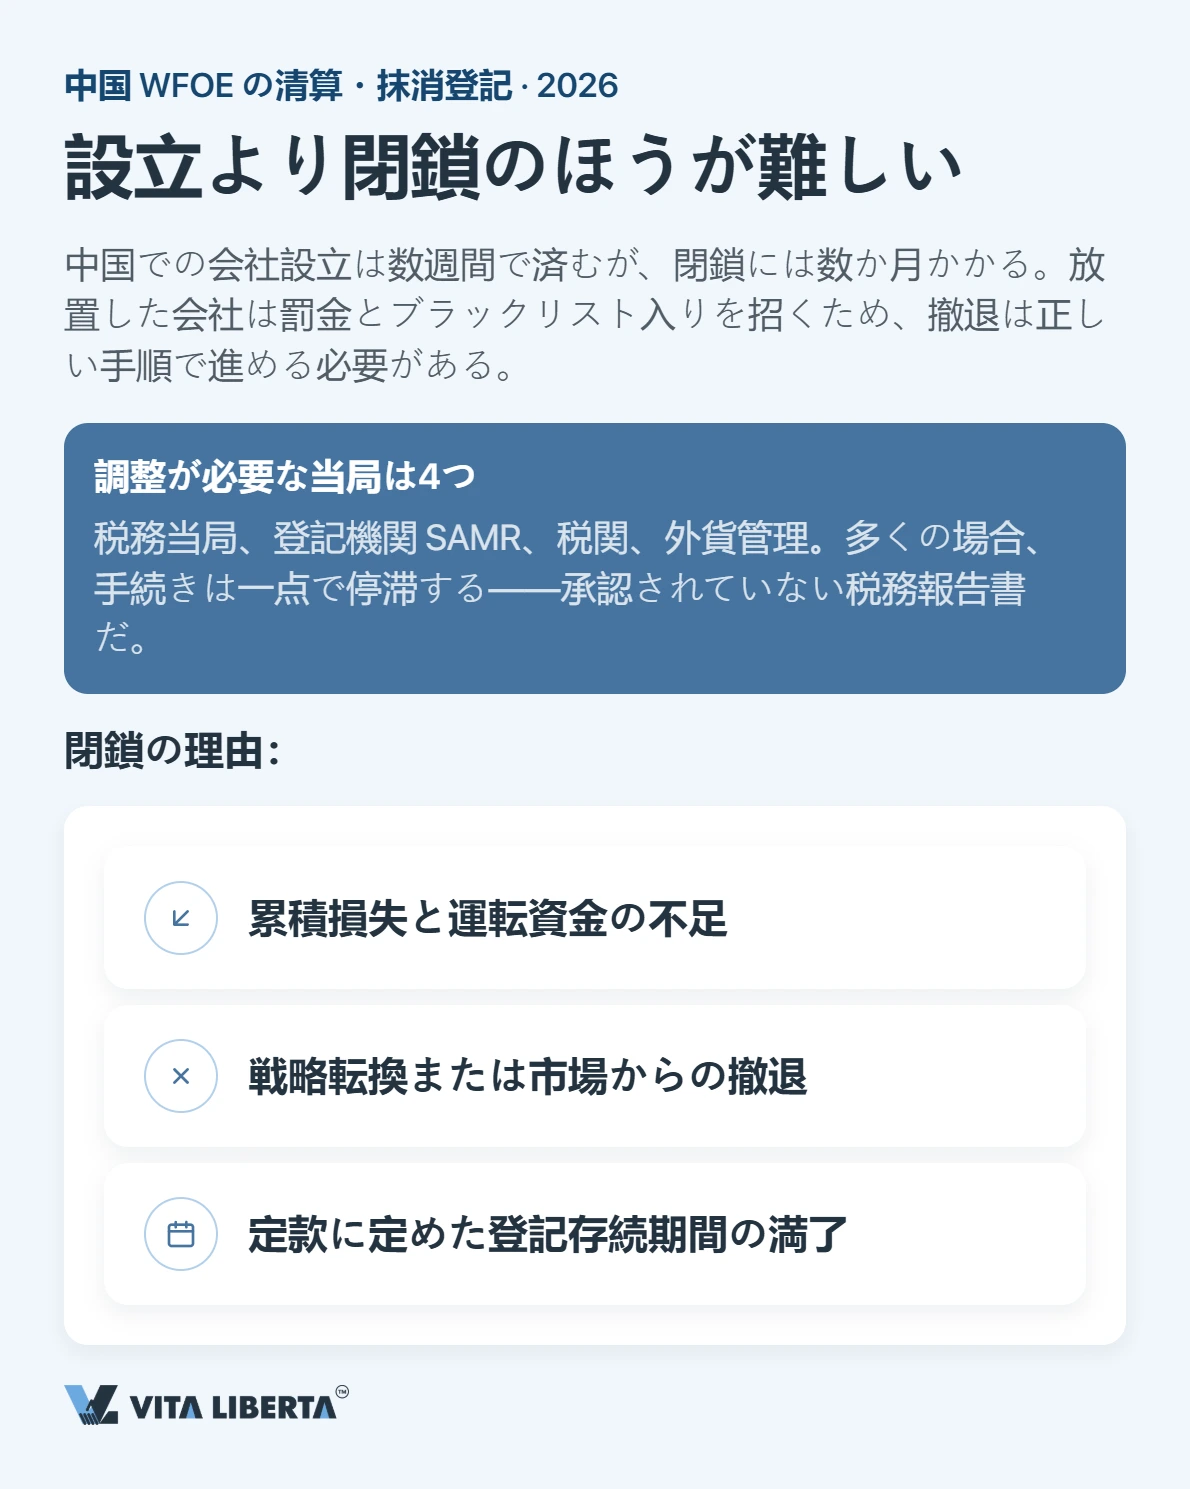
- 累積損失と運転資金の不足
- 戦略の転換、または市場からの撤退
- 定款に定めた経営期間の満了
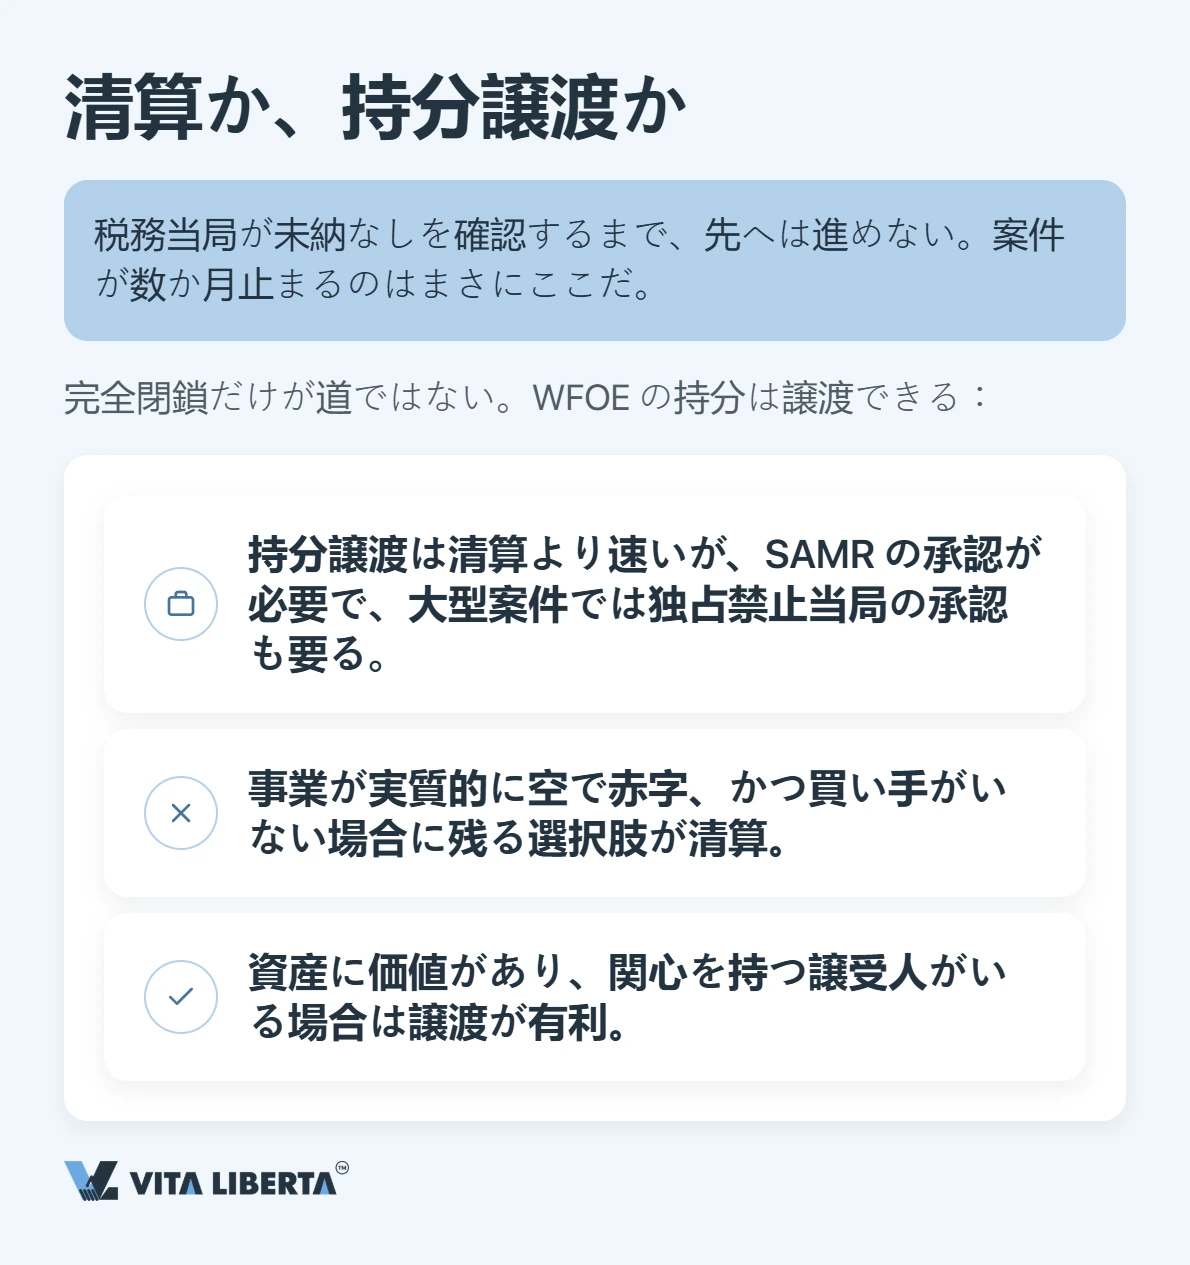
税務当局が未納税の不存在を確認するまで、次の工程には進めません。案件が数か月にわたって滞留するのは、まさにこの段階です。
清算か、持分譲渡か
全面的な清算だけが選択肢ではありません。WFOE の持分は中国側または外国の買い手に譲渡できます。清算より短期間で済みますが、市場監督管理局の承認を要し、大型案件では独占禁止当局の審査も必要です。事業価値のある資産と譲受希望者がある場合は譲渡が有利です。中身がなく赤字が続く会社であれば、残る道は清算です。
手続きの流れ
手順は法律で定められており、順序を入れ替えることはできません。
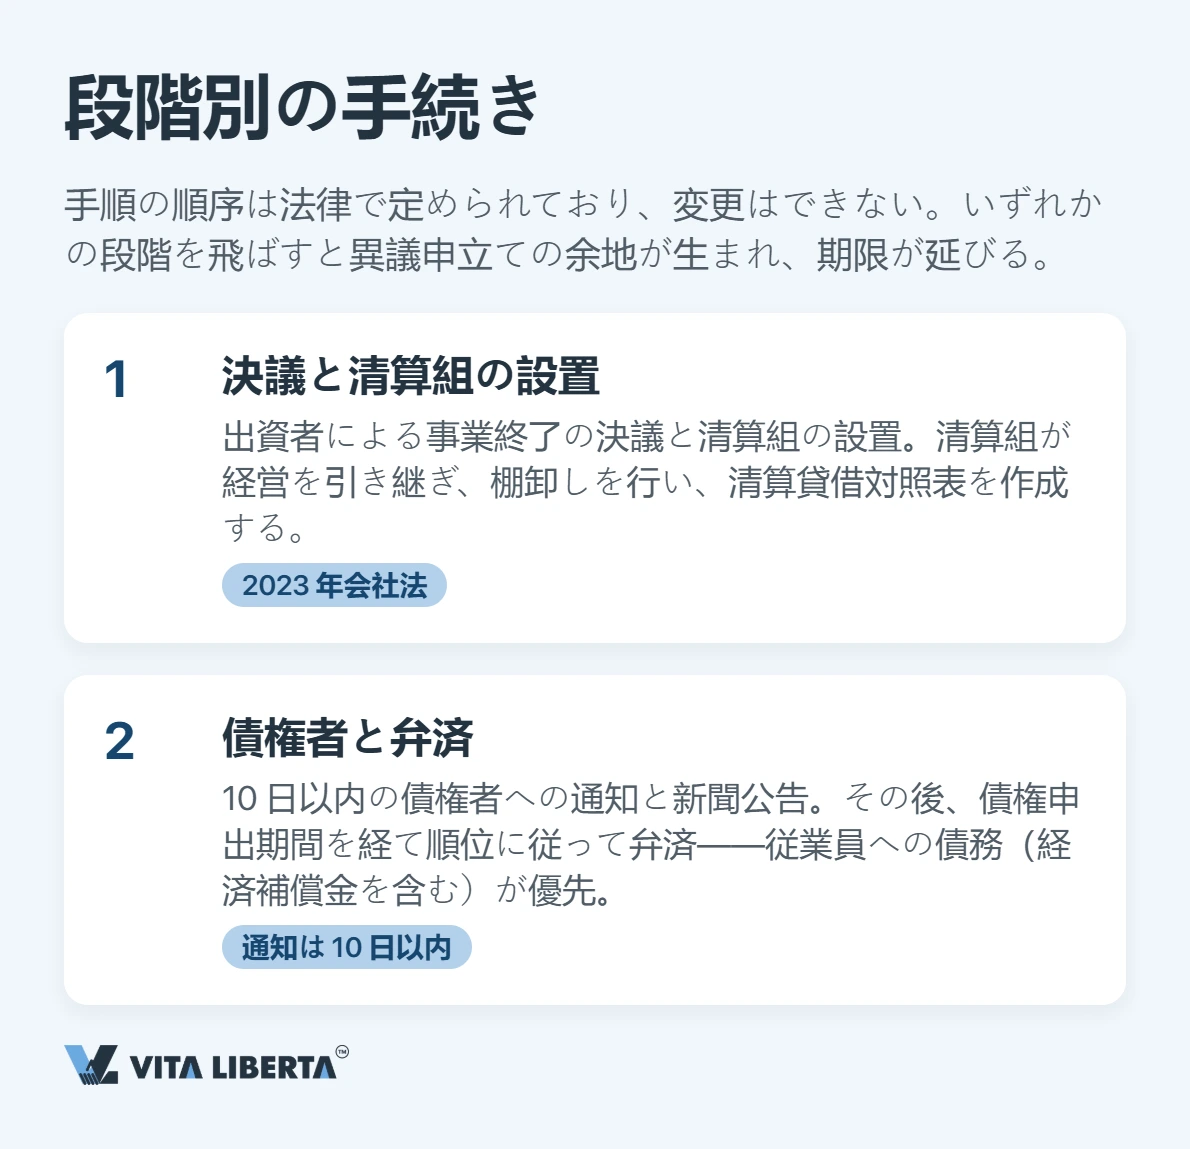
解散決議と清算委員会
出発点は出資者による解散決議と、清算委員会の設置です。清算委員会が経営を引き継ぎ、資産の棚卸しを行い、清算貸借対照表を作成します。2023年改正会社法により、清算委員会は法定期間内に設置しなければならず、以後は同委員会が各当局に対して会社を代表します。
債権者への通知と弁済
解散決議から 10日以内に債権者へ通知し、あわせて公告を行います。その後、債権届出期間を経て、法定の優先順位に従って弁済します。従業員への債務(経済補償金を含む)が最優先です。いずれかの工程を省略すると、後に争われる余地を残します。
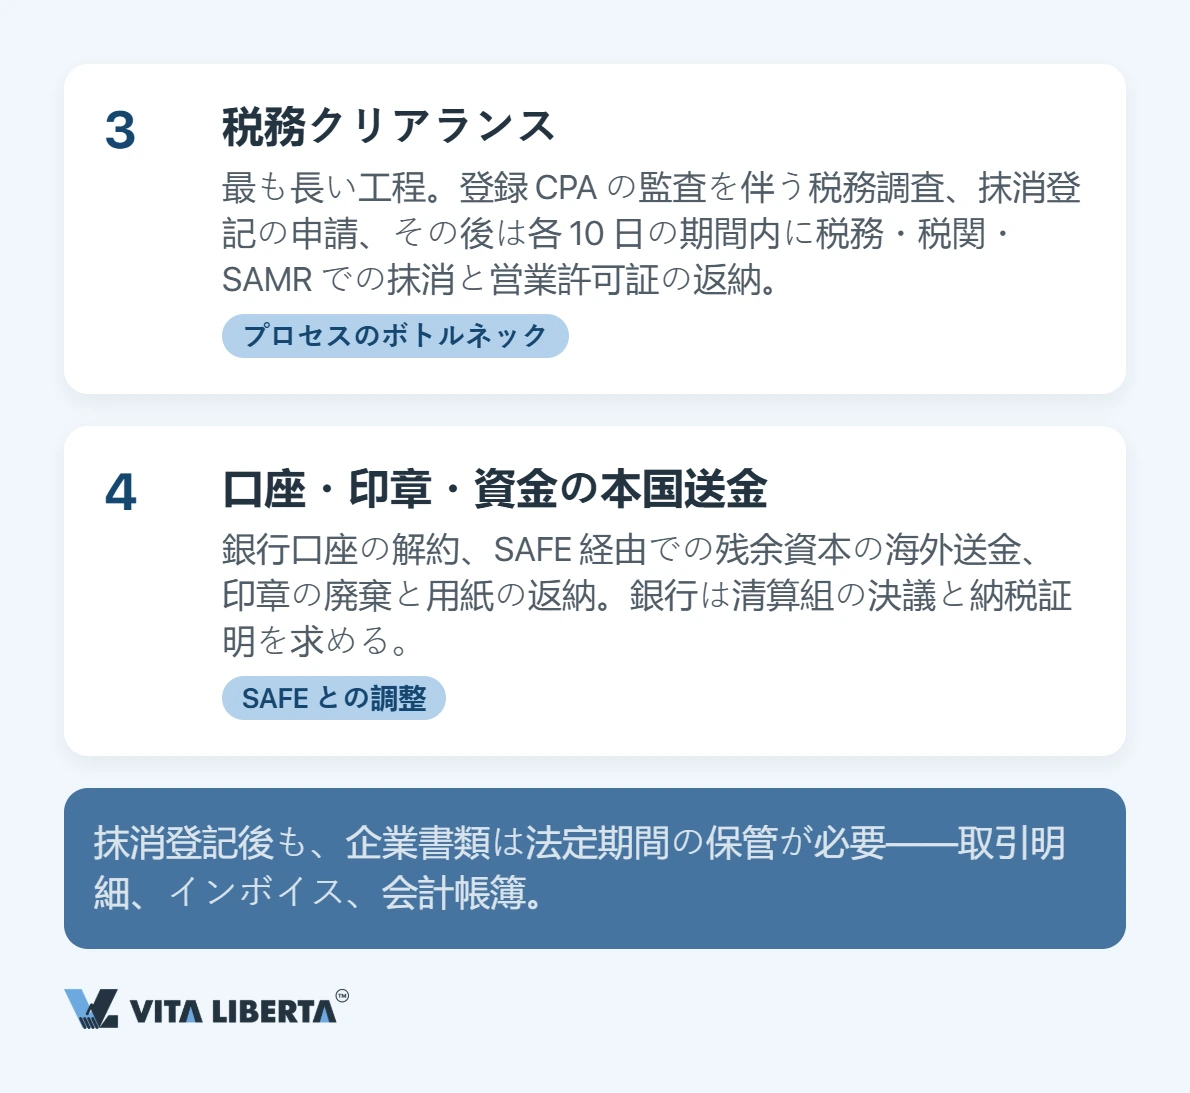
税務クリアランスと抹消登記
ここが最も時間を要する部分です。まず、認可を受けた会計師事務所(公認会計士)が作成する監査報告書にもとづき税務調査を受け、税務登記の抹消(清税証明)を取得します。その後に初めて、10日単位の期限内で税務・税関(貿易型・製造型 WFOE の場合)・市場監督管理局の登記を抹消し、営業許可証が取り消されます。税務報告がクリアにならない限り、手続き全体が止まります。
銀行口座・公章・資金送金
最終段階では、銀行口座を閉鎖し、外貨管理当局(SAFE)の確認を経て残余資本を海外へ送金し、社印(公章)を無効化して各種書式を返納します。銀行は残余財産の分配に関する清算委員会の決議と納税証明の提出を求めます。書類は法定期間にわたって保管が必要です。
中国法人の閉鎖が必要ですか?
- 抹消の手順と期間を試算
- 債務と義務を洗い出し
- 清算計画を策定

所要期間
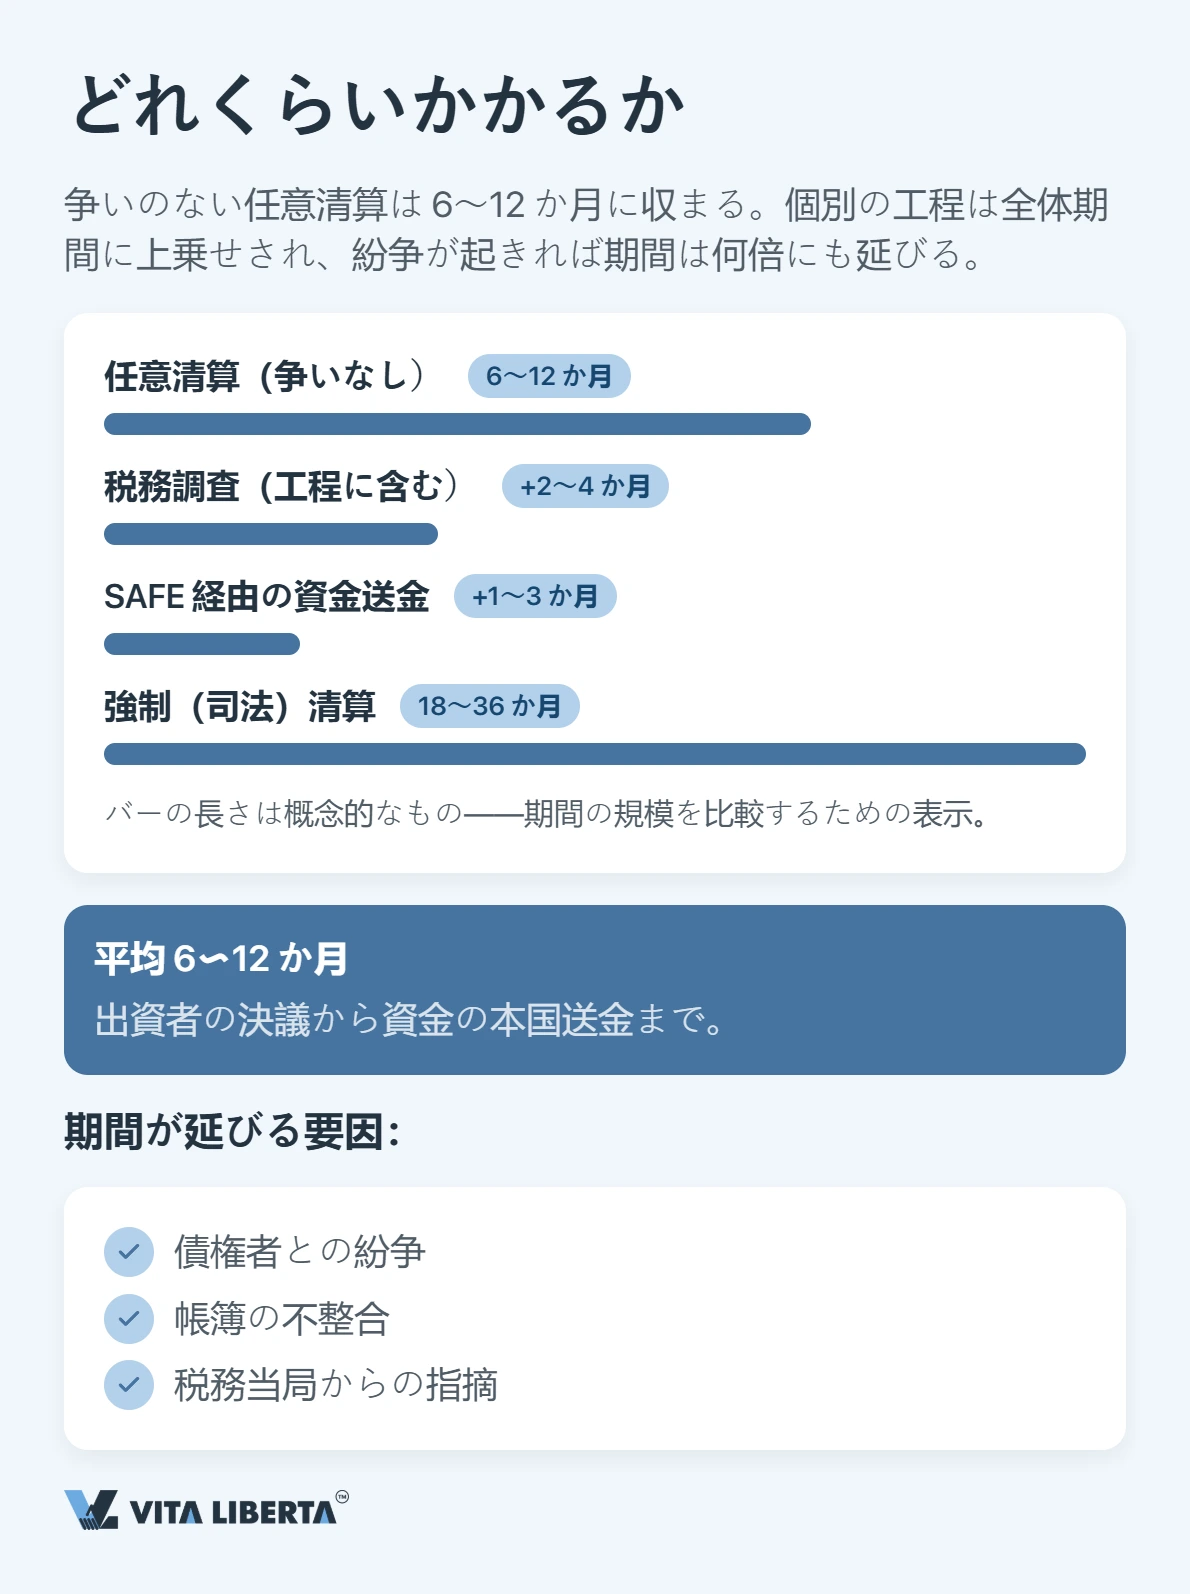
| 想定される状況 | 期間 |
|---|---|
| 任意清算(紛争なし) | 6~12か月 |
| 税務調査(手続きに含まれる) | +2~4か月 |
| SAFE を通じた資金送金 | +1~3か月 |
| 強制(司法)清算 | 18~36か月 |
債権者との紛争、帳簿の不一致、税務当局の指摘があれば、期間はさらに延びます。
必要書類
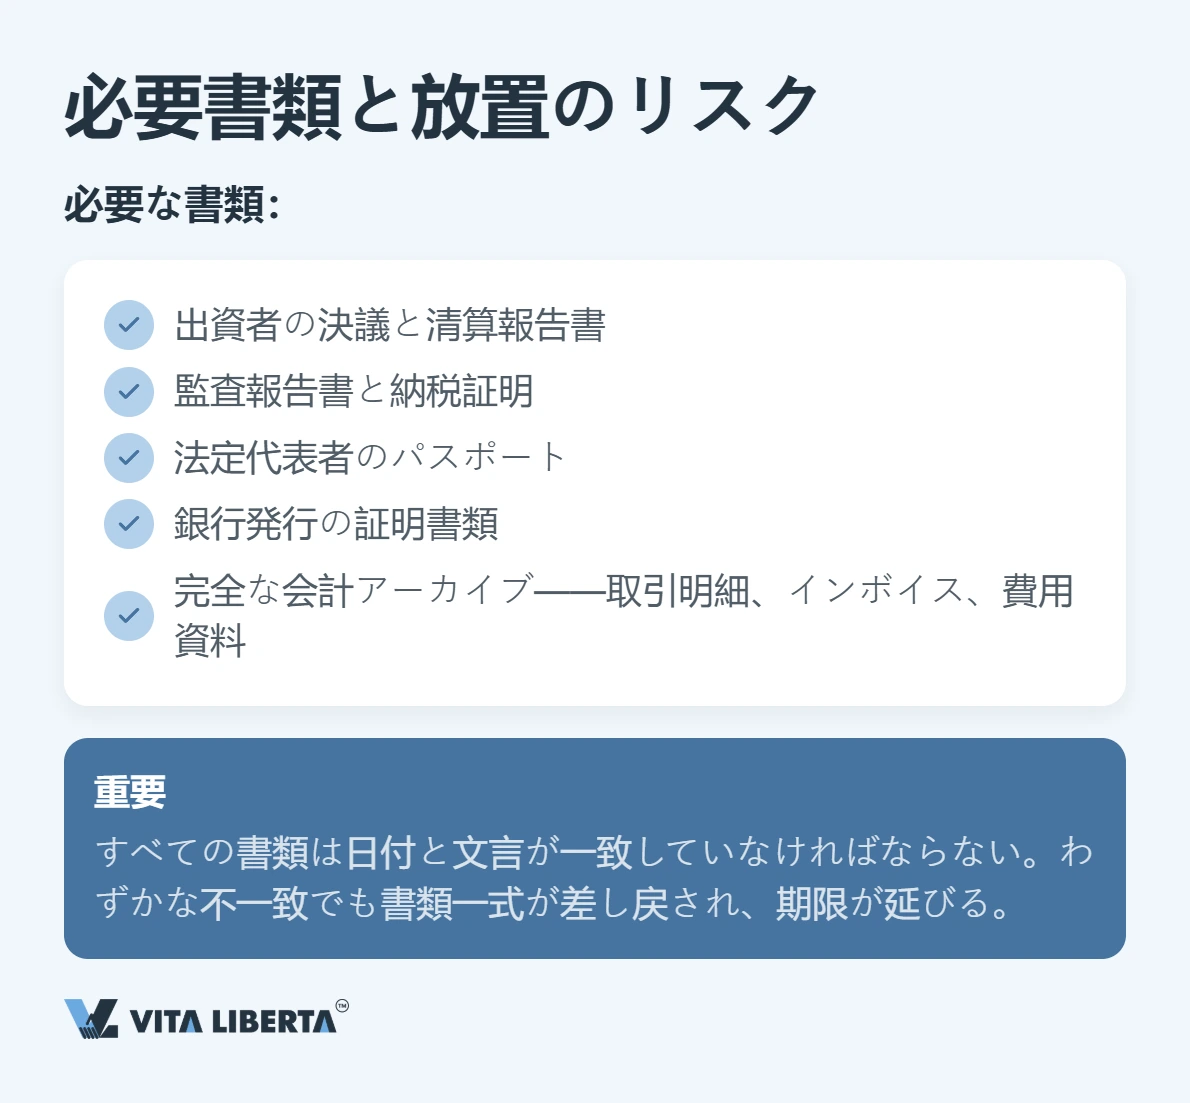
- 出資者の決議および清算報告書
- 監査報告書と納税証明
- 法定代表人のパスポート
- 銀行発行の証明書類
- 会計帳簿一式——取引明細、インボイス、経費資料
⚠️ 重要: すべての書類は日付と表現が一致している必要があります。書類間にわずかな食い違いがあるだけで、当局は一式を差し戻し、審査期日が後ろ倒しになります。
WFOEの清算をご計画ですか?
- 会社清算をワンストップで
- 税務局・銀行との折衝
- 罰金なく安全に清算

会社を放置した場合の代償
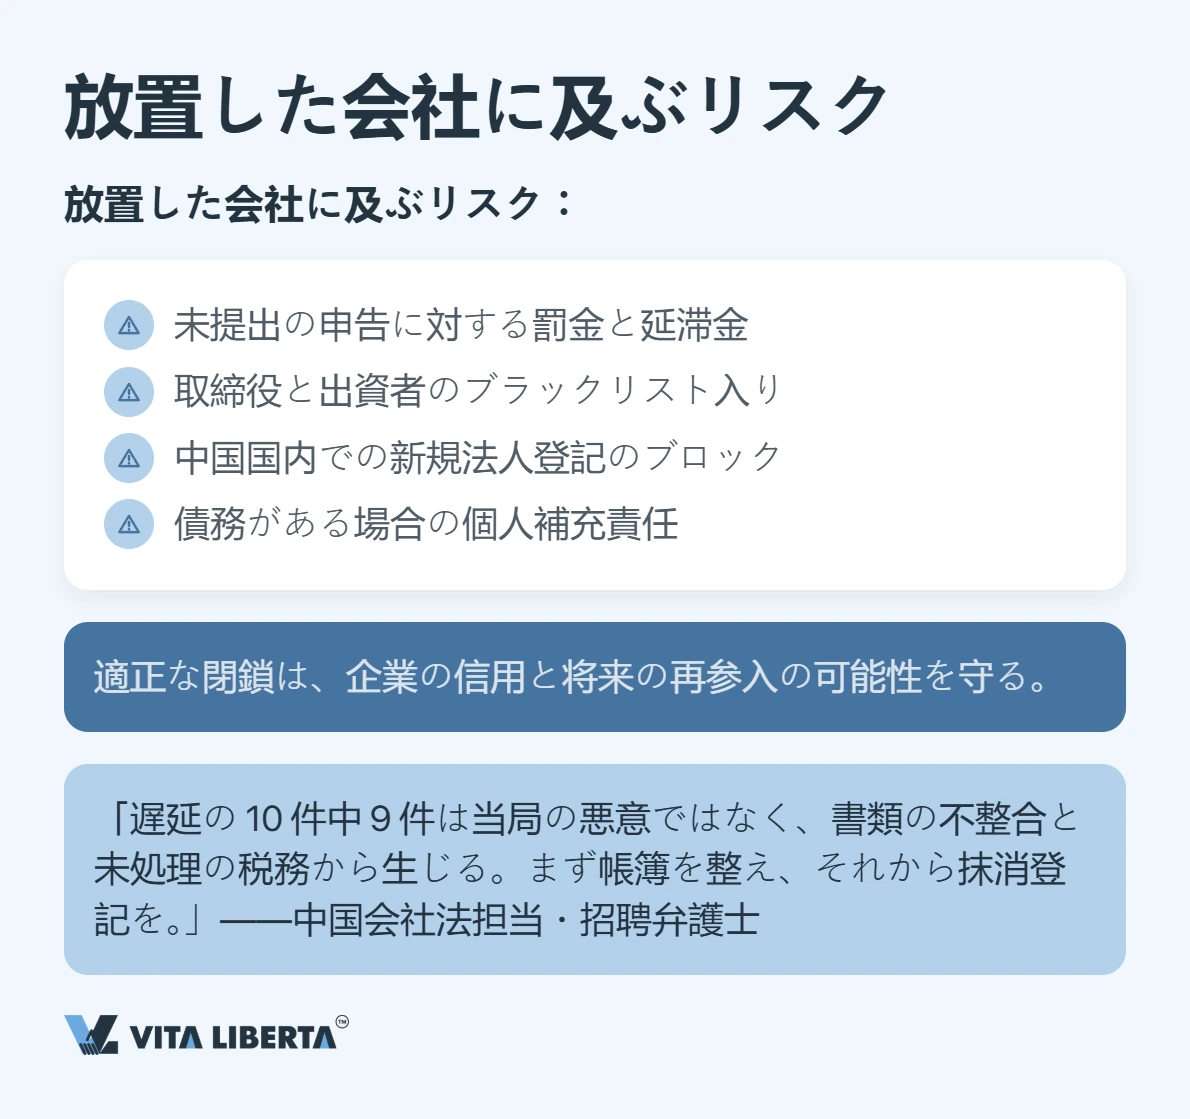
WFOE を清算せずに事業だけ止めた場合、影響は積み上がっていきます。
- 未申告に対する罰金および延滞金
- 董事・出資者のブラックリストへの登録
- 中国国内での新規設立の停止
- 債務がある場合の個人責任(補充的責任)
一方、適正な清算は評判を守り、将来ふたたび市場へ戻る可能性を残します。
「中国で損失を出さずに会社を閉じられるかどうかは、規律と手順の順序にかかっています。遅延の十件のうち九件は、当局の悪意ではなく、書類の不整合と未処理の税務から生じます。まず帳簿を整え、その上で抹消登記に進むべきです。」
— セルゲイ・コノン(Sergey Konon)、中国会社法コンサルタント
WFOE の清算は、管理可能ではあるものの長期にわたる手続きです。出資者の決議、清算委員会、債権者への弁済、税務クリアランス、そして SAFE を通じた送金という流れをたどり、平均で半年から1年を要します。各段階の順序を守り、書類の整合性を保てば、罰金や遅延を伴わずに撤退でき、中国での次の事業に向けた扉も開いたまま残ります。
適用範囲: 本稿は中国本土の現地法人を対象としています。香港およびマカオは独自の会社法と税制を採用しており、ここで述べた本土の税務・外貨管理の規定は適用されません。
よくある質問
清算は法定の手続きに沿って進めます。出資者が解散を決議し、清算委員会を設置し、税務当局および債権者への支払いを済ませ、各種許認可を抹消し、銀行口座を閉鎖して社印を返納します。事業を止めるだけでは足りず、一連の手続きを完了させる必要があります。
短期間では終わりません。通常は数か月に及び、1年を超えることも少なくありません。最も時間を要するのは税務調査と税務登記の抹消で、当局が операционный期間全体の申告内容を詳細に照合するためです。
必須です。税務登記の抹消は避けて通れず、最も負担の大きい工程です。当局は事業期間全体の計算内容を確認し、税務がクリアにならない限り清算を完了できません。
きわめてリスクが高い対応です。放置された会社はブラックリストに登録され、董事や出資者は罰金、新規会社設立の制限、査証(ビザ)の問題といった制約に直面します。適正に清算するほうが、結果的に負担は小さくなります。
持分譲渡は会社を買い手へ引き継ぐ方法で、清算より短期間で済みますが、市場監督管理局の承認(大型案件では独占禁止当局の審査)が必要です。清算は会社を完全に消滅させる手続きで、買い手のない実体のない会社や赤字会社に適しています。