Hongkong
 China




中国ビジネスの失敗原因が製品そのものにあることは、実はそれほど多くありません。多くの場合、問題は進出前の段階で生じています。事業に合わない法人形態、紛争を不利な裁判所に委ねる契約、誰も確認していない取引先などです。競争も激しさを増しています。商務部(MOFCOM)によると、2025年に外国投資家が中国で新たに設立した外商投資企業(FIE)は70,392社で、前年比19.1%増でした。参入者が増えるほど参入のハードルは上がり、一つひとつのミスの代償も大きくなります。
よくあるご相談
「中国向けに商品を50%前払いの条件で出荷し、管轄裁判所を自国とする契約を結びました。ところが買い手は実体のないペーパーカンパニーでした。代金は戻らず、残金も支払われません。回収するには自国と中国で二度の訴訟が必要です。出荷前の段階で、私たちはどこで間違えたのでしょうか。」
こうしたご相談は、中国市場に初めて参入する企業から特に多く寄せられます。
進出前の戦略ミス
最初の失敗は、弁護士や税務の問題ではなく、中国の「見方」の問題です。中国を一つの均質な市場ととらえ、法人形態を慣れで選んでしまう。この二つの判断は、何年にもわたって代償を伴います。
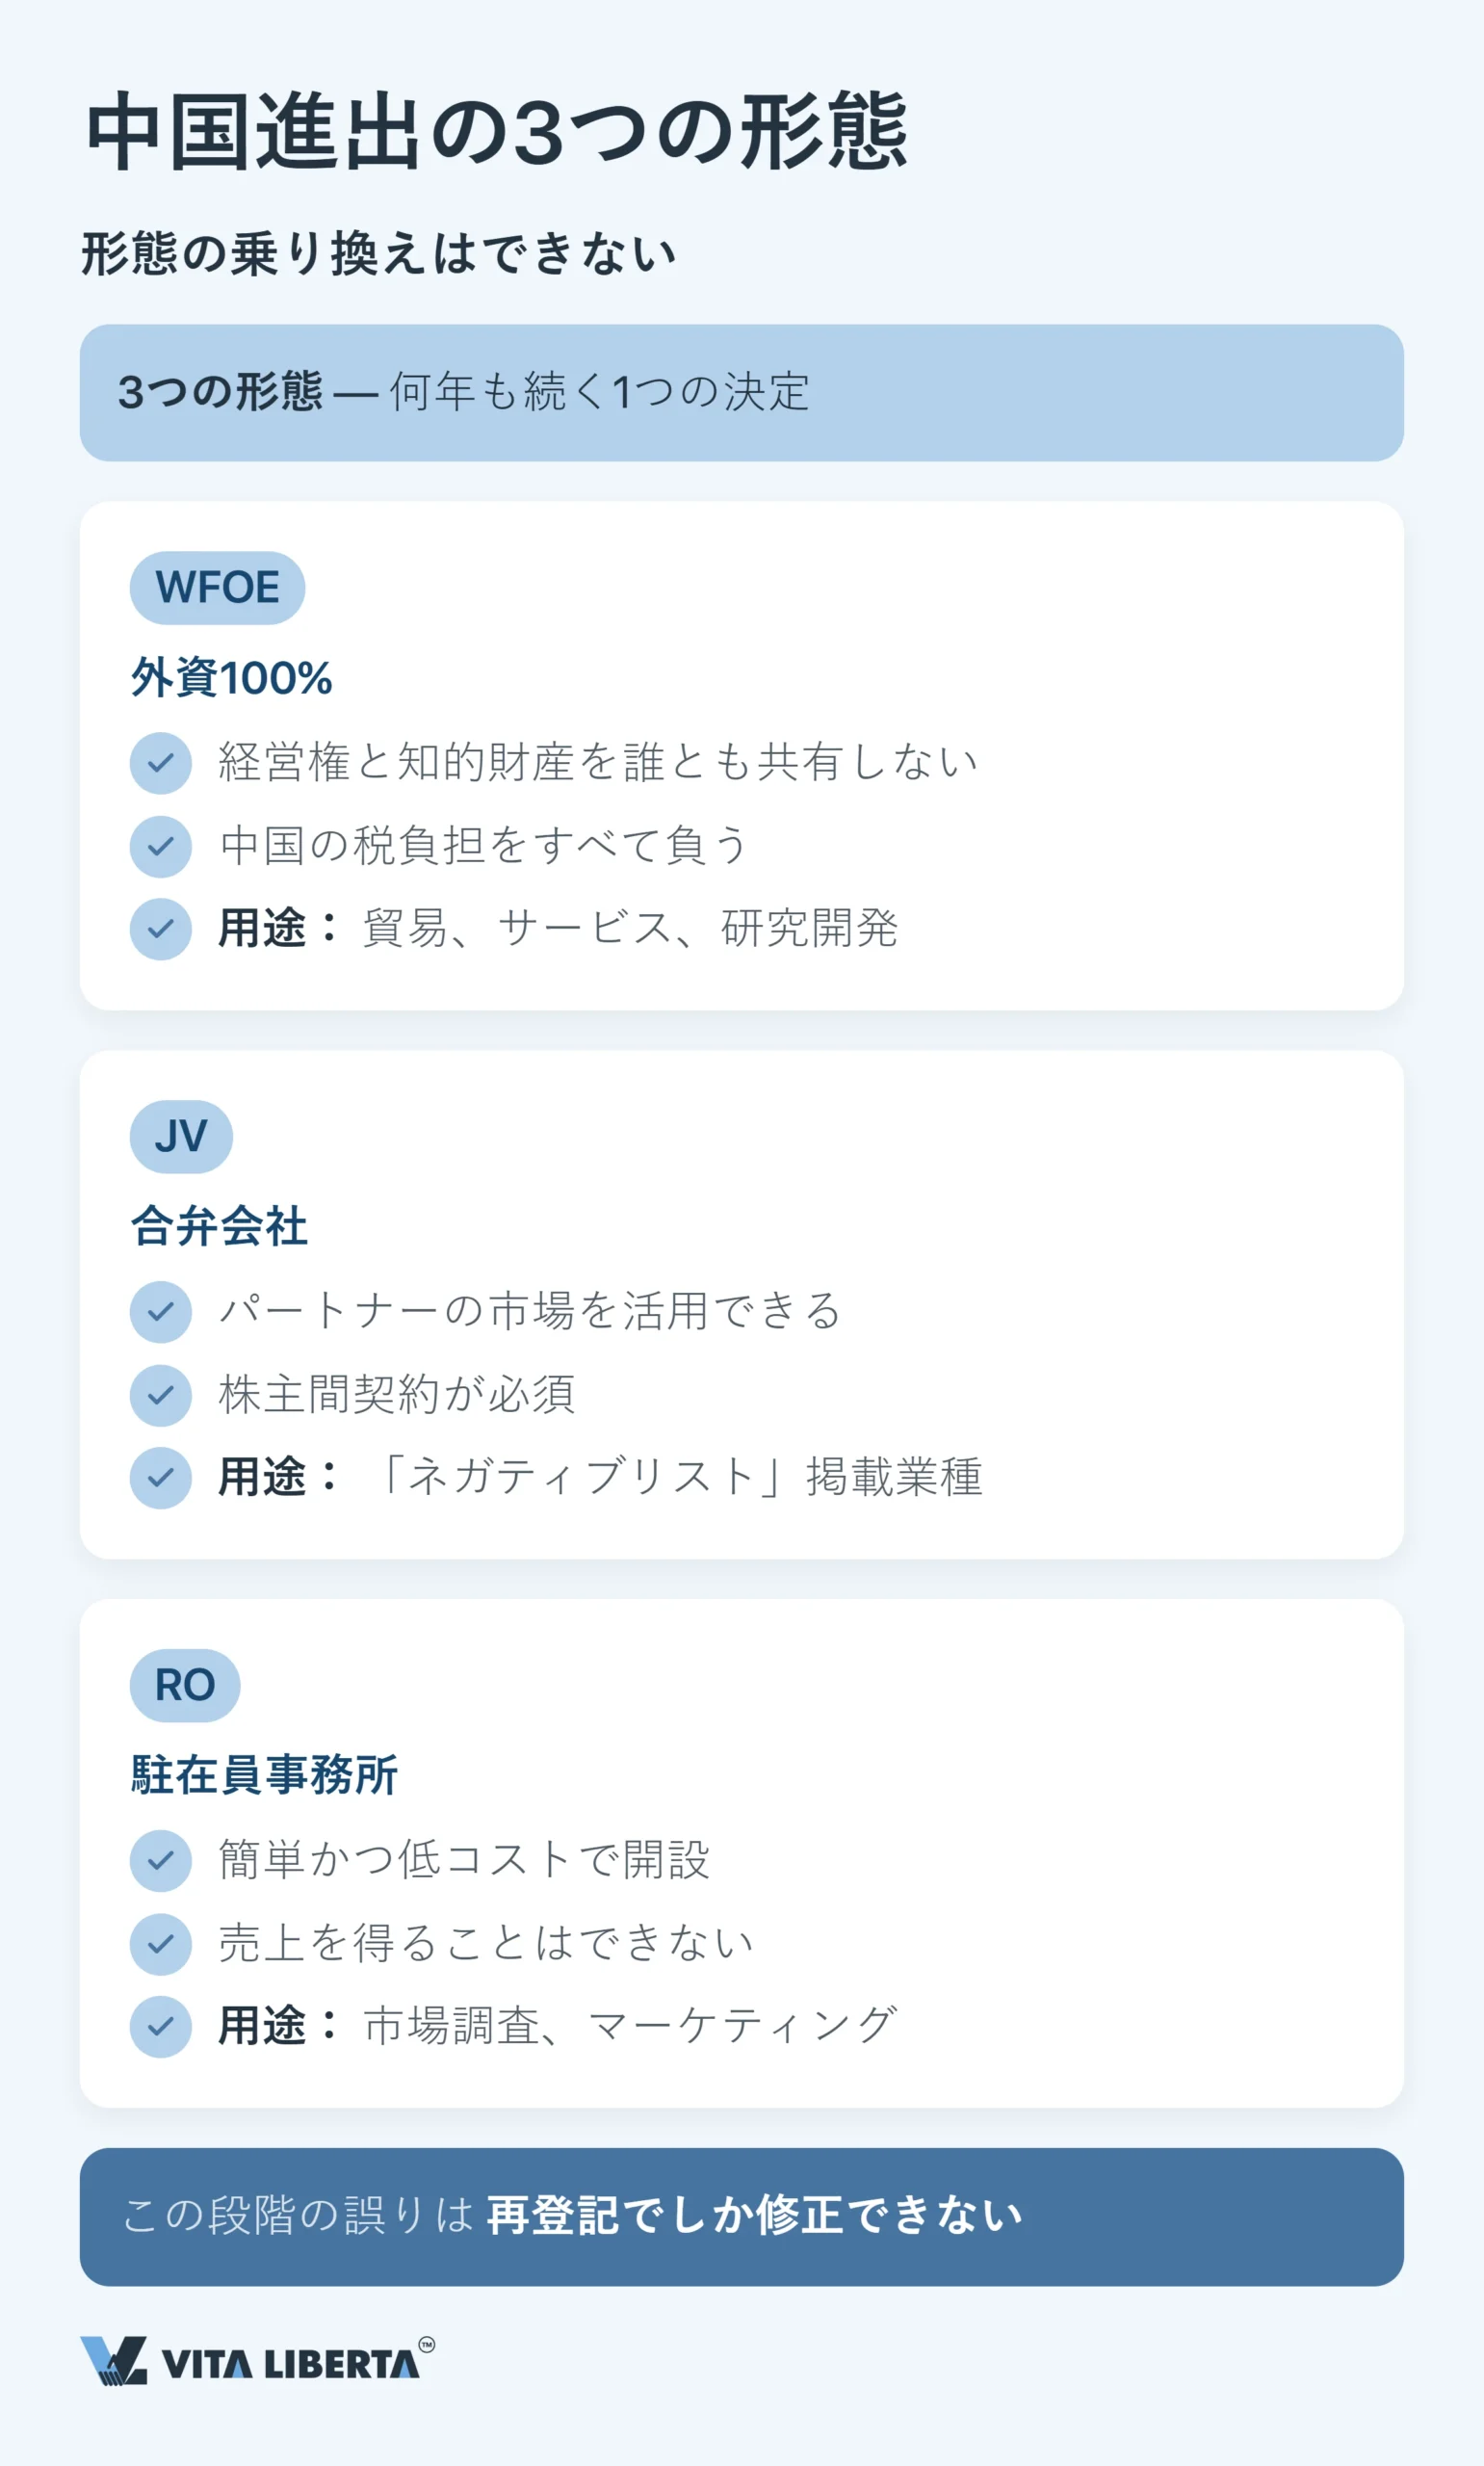
「中国に進出する」という目標設定の落とし穴
中国は一つの国というより、31の国の集まりと考えるべきです。省級の行政区画は31あり、それぞれが一国に匹敵する規模を持っています。広東省で話される広東語と普通話(標準中国語)の共通点は書き言葉だけです。東部と西部では所得に数倍の開きがあります。そのため、国際企業が特定の地域ではなく「中国」全体を狙うのは、よくある、しかも高くつく失敗です。まず一つの省に絞って立ち上げ、規模の拡大はその後に検討しましょう。
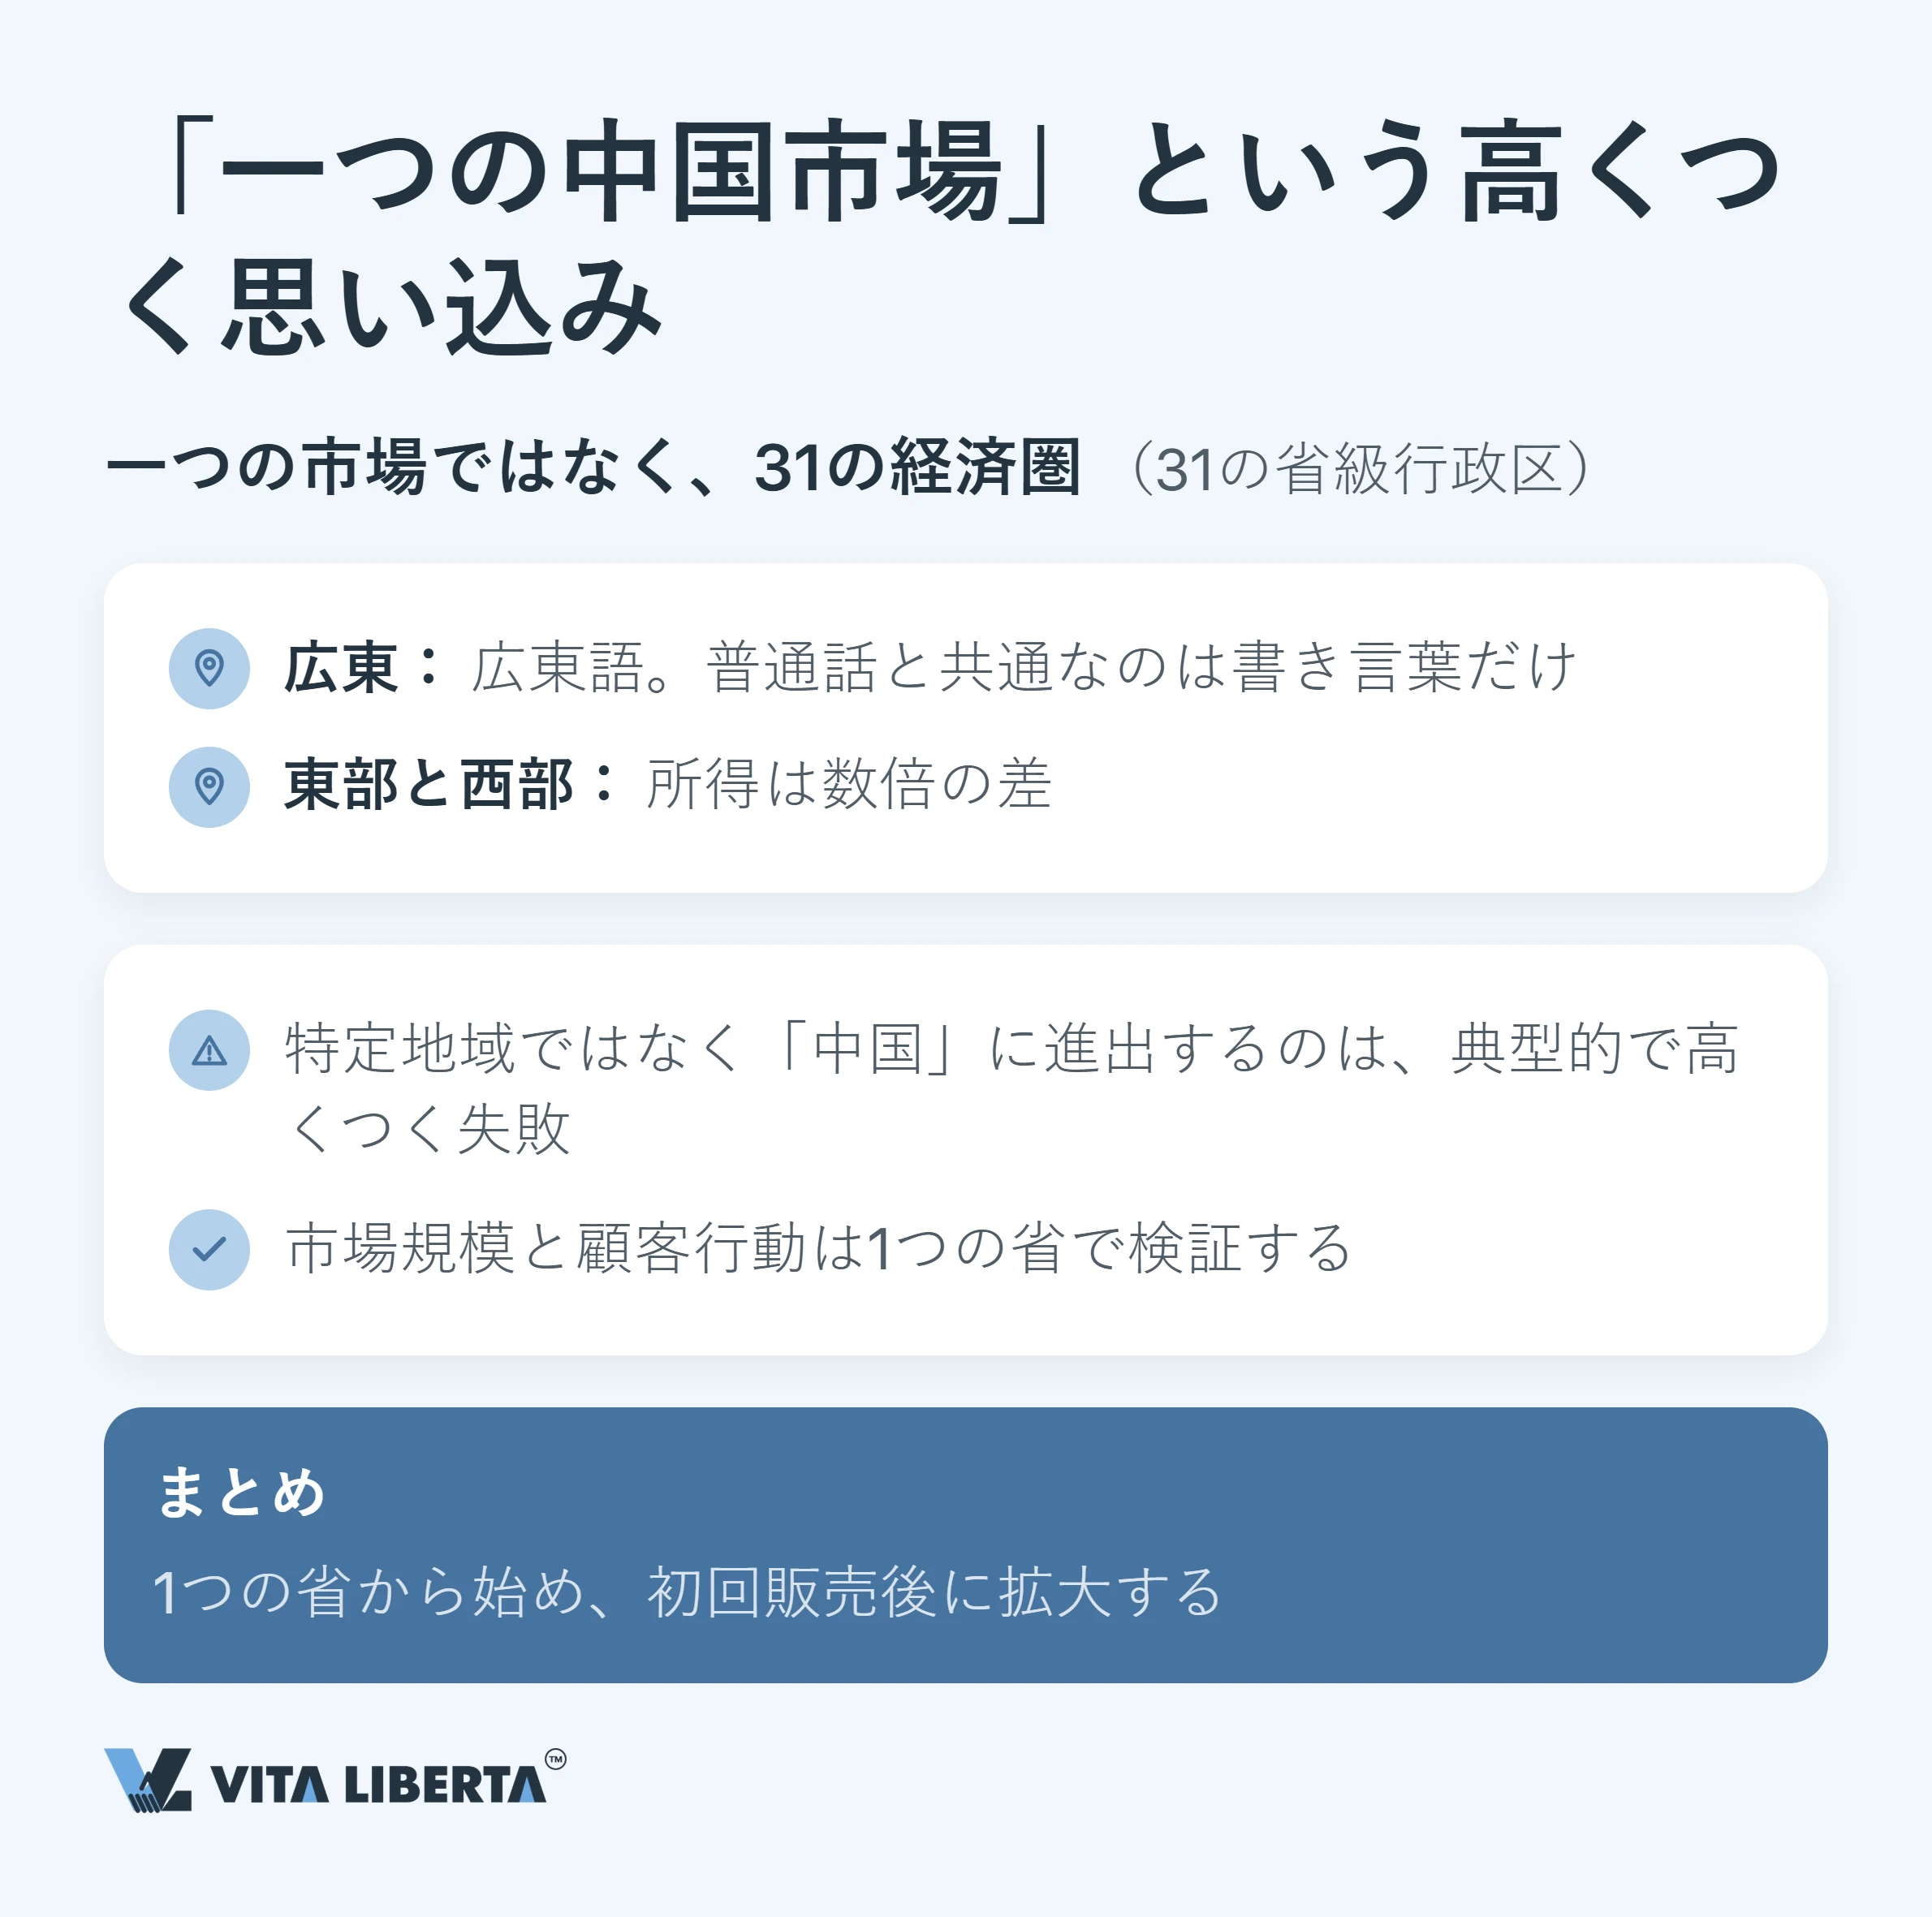
独資・合弁・駐在員事務所――三つの形態は置き換えられません
二つ目の失敗は、形態をなんとなく選んでしまうことです。選択肢は三つしかなく、互いの代わりにはなりません。
まず背景です。2020年1月1日に中華人民共和国外商投資法(中华人民共和国外商投资法)が施行されました。それ以降、外資系企業は中国会社法が定める組織形態で設立されています。「WFOE(独資企業)」とは、外国投資家が資本の100%を持つ有限責任会社の通称にすぎません。旧合弁企業法や旧外資企業法に基づいて設立された会社は、2024年12月31日で経過期間が終了しました。該当する会社は、現在の新しいルールに合わせて組織形態を改める必要があります。
- 独資企業:すべてを自社で決められます。 資本が全額外資のため、経営も知的財産も他者と分け合う必要がありません。
- 合弁企業(JV):やむを得ない場合の選択肢です。 「外商投資参入特別管理措置(ネガティブリスト)(2024年版)」(外商投资准入特别管理措施(负面清单)(2024年版))が、業種に応じて中国側パートナーを求める場合に必要になります。同リストは国家発展改革委員会・商務部の第23号令(国家发展改革委 商务部令第23号)で定められ、2024年11月1日から施行されています。制限措置は29項目で、製造業に関する制限はすべて撤廃されました。
- 駐在員事務所(RO):レジのないショーウィンドウです。 マーケティングや連絡調整はできますが、売上を計上することはできません。
形態の選択を誤った場合、取れる手段は登記のやり直ししかありません。
| 形態 | 得られるもの | 制約 | 向いているケース |
| 独資企業(資本は全額外資) | 完全な支配権、知的財産の保護 | 中国の税負担をすべて負う | 貿易、サービス、研究開発 |
| 合弁企業(JV) | パートナーの市場へのアクセス | 支配権をパートナーと分け合う。定款(章程)は必須 | ネガティブリスト対象の業種 |
| 駐在員事務所(RO) | 法人を設けずに拠点を持てる | 売上・販売は不可。費用監査付きの年次報告(3月1日〜6月30日) | 市場調査、マーケティング |
法的な枠組み:ストラクチャーが崩れるポイント
形態が決まれば、次は全体の設計です。ここでは経験豊富な投資家でもつまずきます。注意すべきは、資本金、公章、管轄の三点です。三つ目は特に軽視されがちです。準拠法を自国法にしても、中国の絶対的強行法規は当事者の意思にかかわらず適用されます。また、外国判決は中国で承認・執行されるまで、紙の上の結論にすぎません。
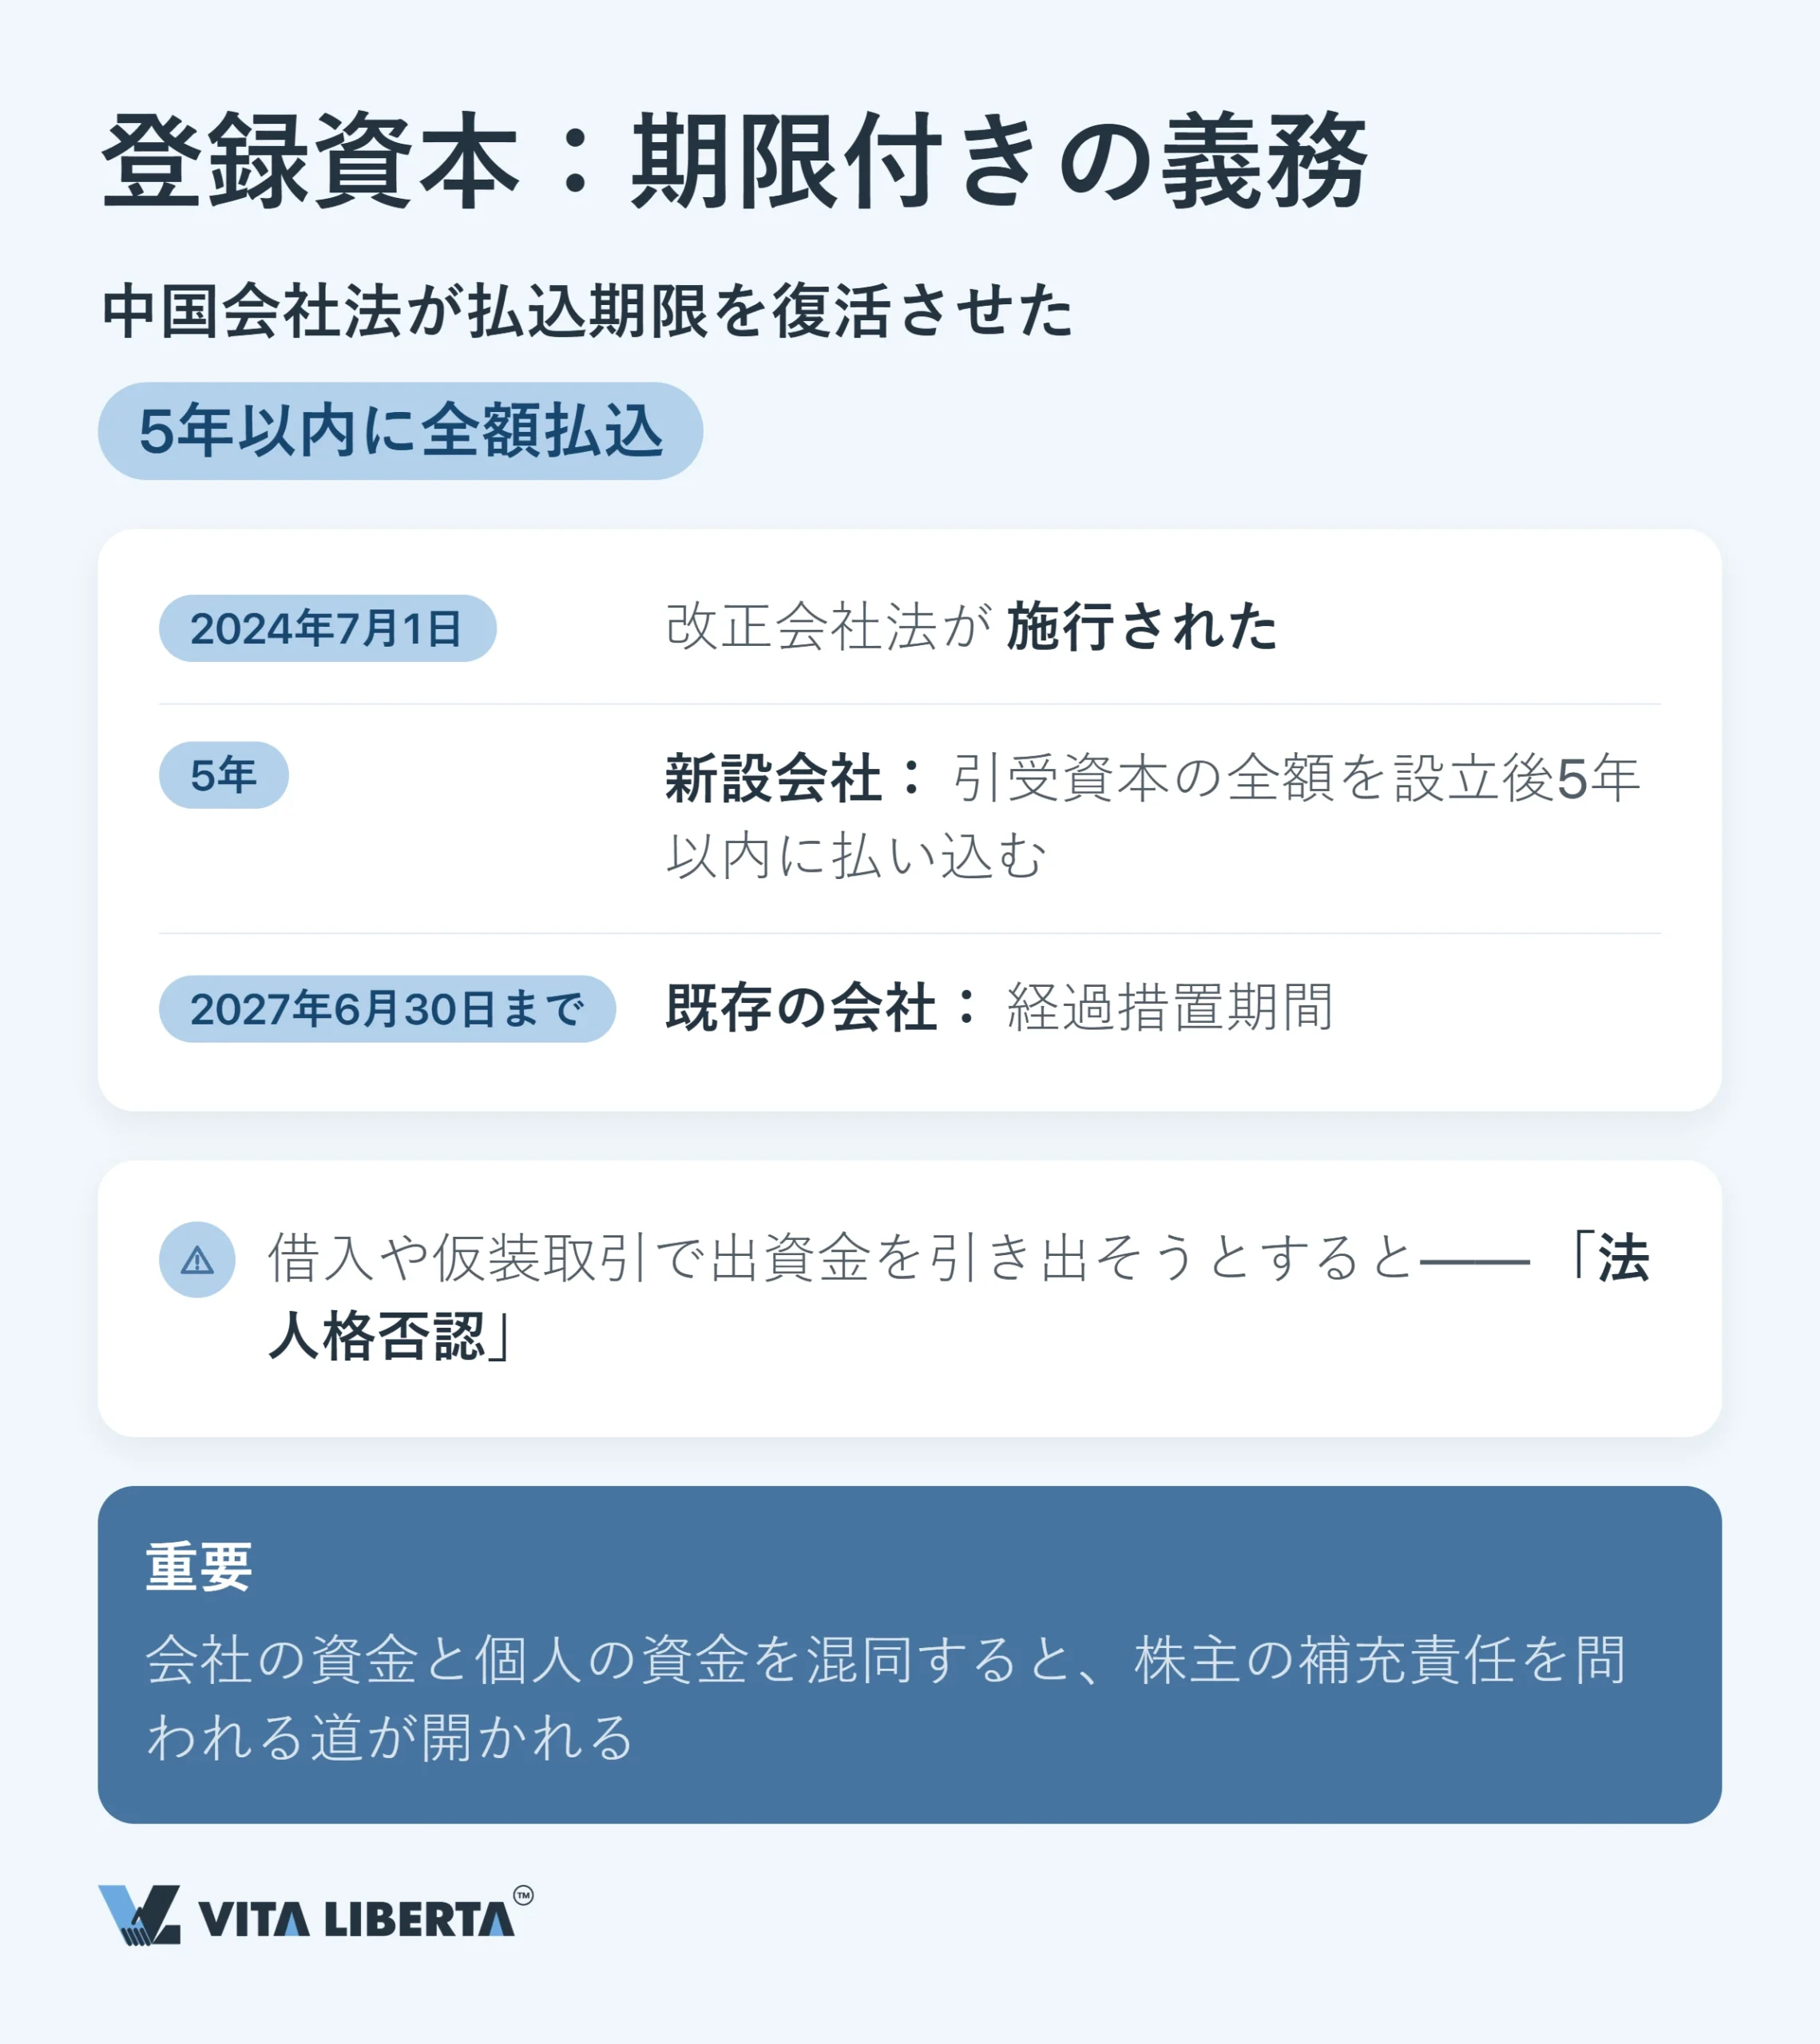
登録資本金:個人の責任を伴う払込期限
中国の登録資本金は、自由に決められる数字ではありません。自社に対する「債務」と考えるべきものであり、今ではこの債務に期限があります。
期限。 改正会社法(中华人民共和国公司法、主席令第十五号)は2024年7月1日から施行され、払込期限が復活しました。独資企業の多くは有限責任会社であり、設立から5年以内に引受資本の全額を払い込まなければなりません。
2024年6月30日より前に登記した会社はどうなるのでしょうか。国務院令第784号(国务院令第784号)による経過措置があります。2027年7月1日時点で払込期間がどれだけ残っているかを確認してください。5年を超えていれば、2027年6月30日までに5年以内へ短縮し、定款に記載します。つまり、遅くとも2032年6月30日までに払込みを完了することになります。株式会社にはこの5年の猶予はなく、2027年6月30日までに株式の払込みを全額完了する必要があります。
違反した場合の代償。 払い込んだ資金を借入金や架空取引の形で引き出すと、出資の不正引き出し(抽逃出资)に当たります。株主は引き出した資金を返還しなければなりません。これに関与した取締役も、会社が被った損害について株主と連帯して責任を負います。
重要: 会社のカードで私的な支出をするなど、会社の資金と個人の資金を混同すると、法人格否認(いわゆる「会社のベールの剥奪」)につながるおそれがあります。株主が会社の独立性を濫用して会社の債務を逃れようとした場合、その債務について会社と連帯して責任を負います。
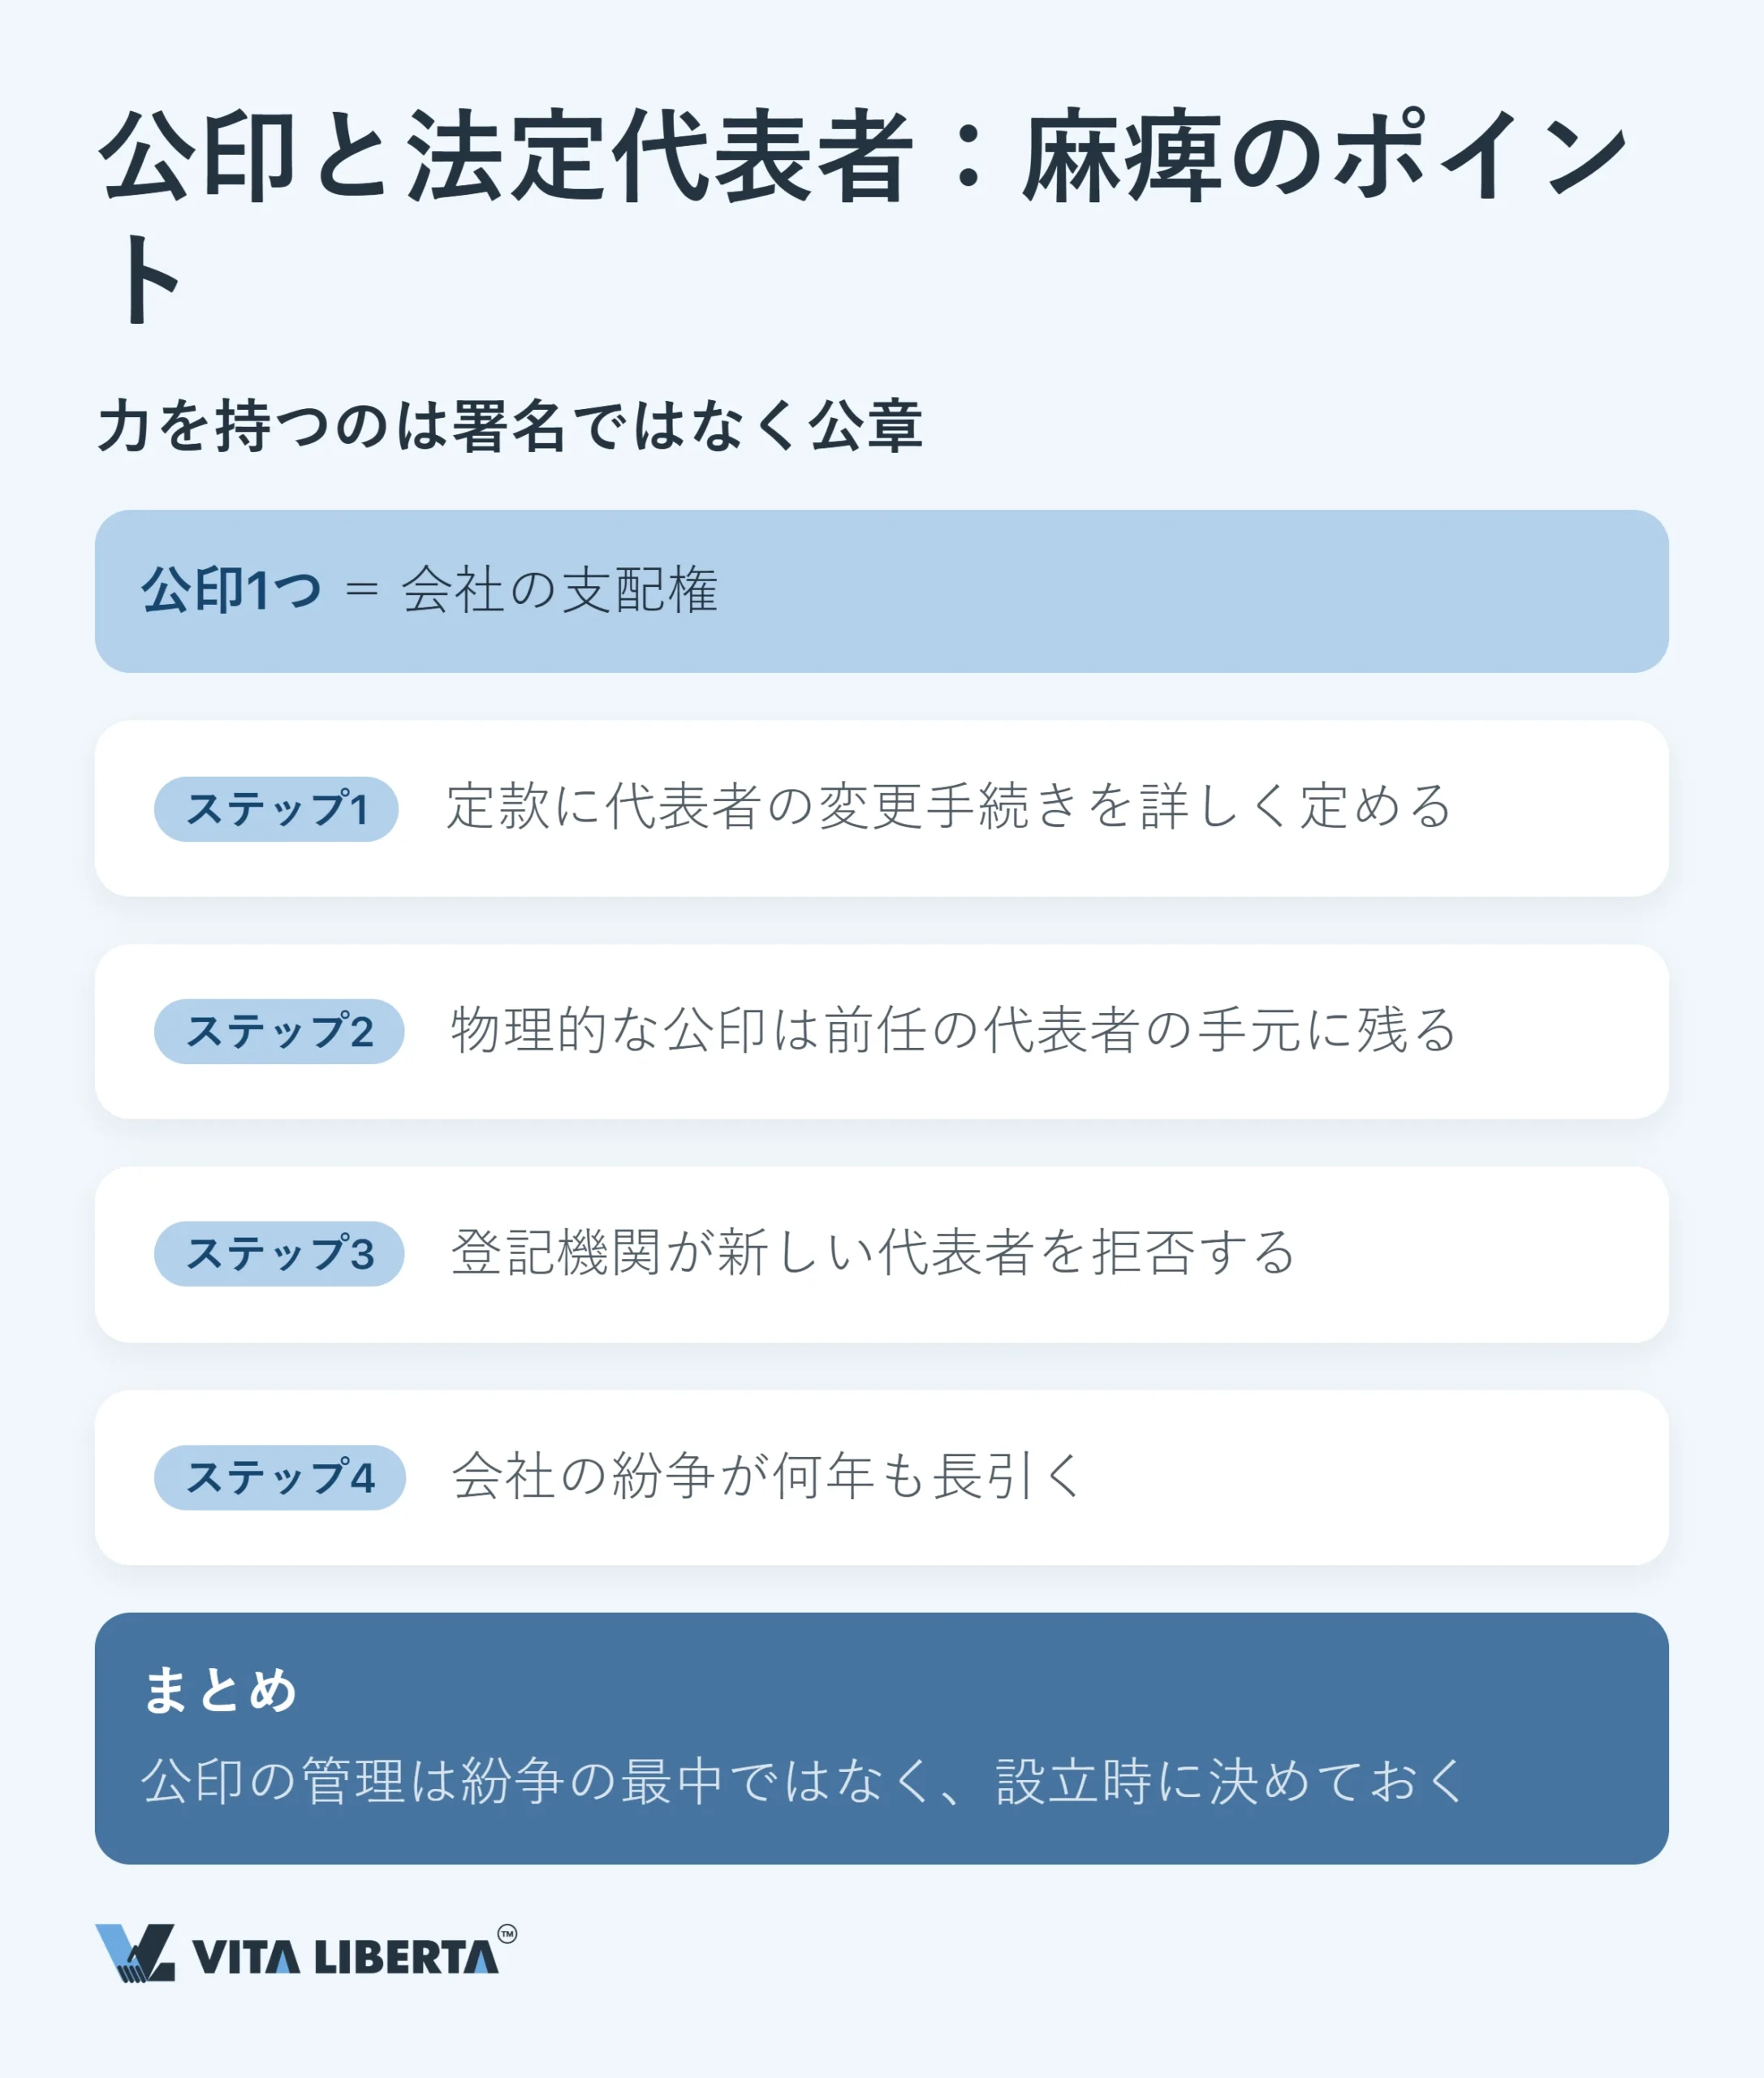
公章と法定代表者:会社が機能停止しかねないポイント
中国企業では、署名の重みは限られています。実権を握るのは公章(会社の公印)と、法定代表者として登記された人物です。2024年7月1日以降、会社法第35条によって典型的な膠着状態は解消されました。変更登記の申請書には新しい法定代表者が署名するため、公章を握る側が登記機関で交代を阻むことはもうできません。それでも銀行手続や契約など多くの場面で公章は欠かせず、公章をめぐる争いは今も会社紛争の典型的な構図です。公章の管理権限は、紛争の最中ではなく設立段階で決めておきましょう。

税務の落とし穴:恒久的施設と利益の本国送金
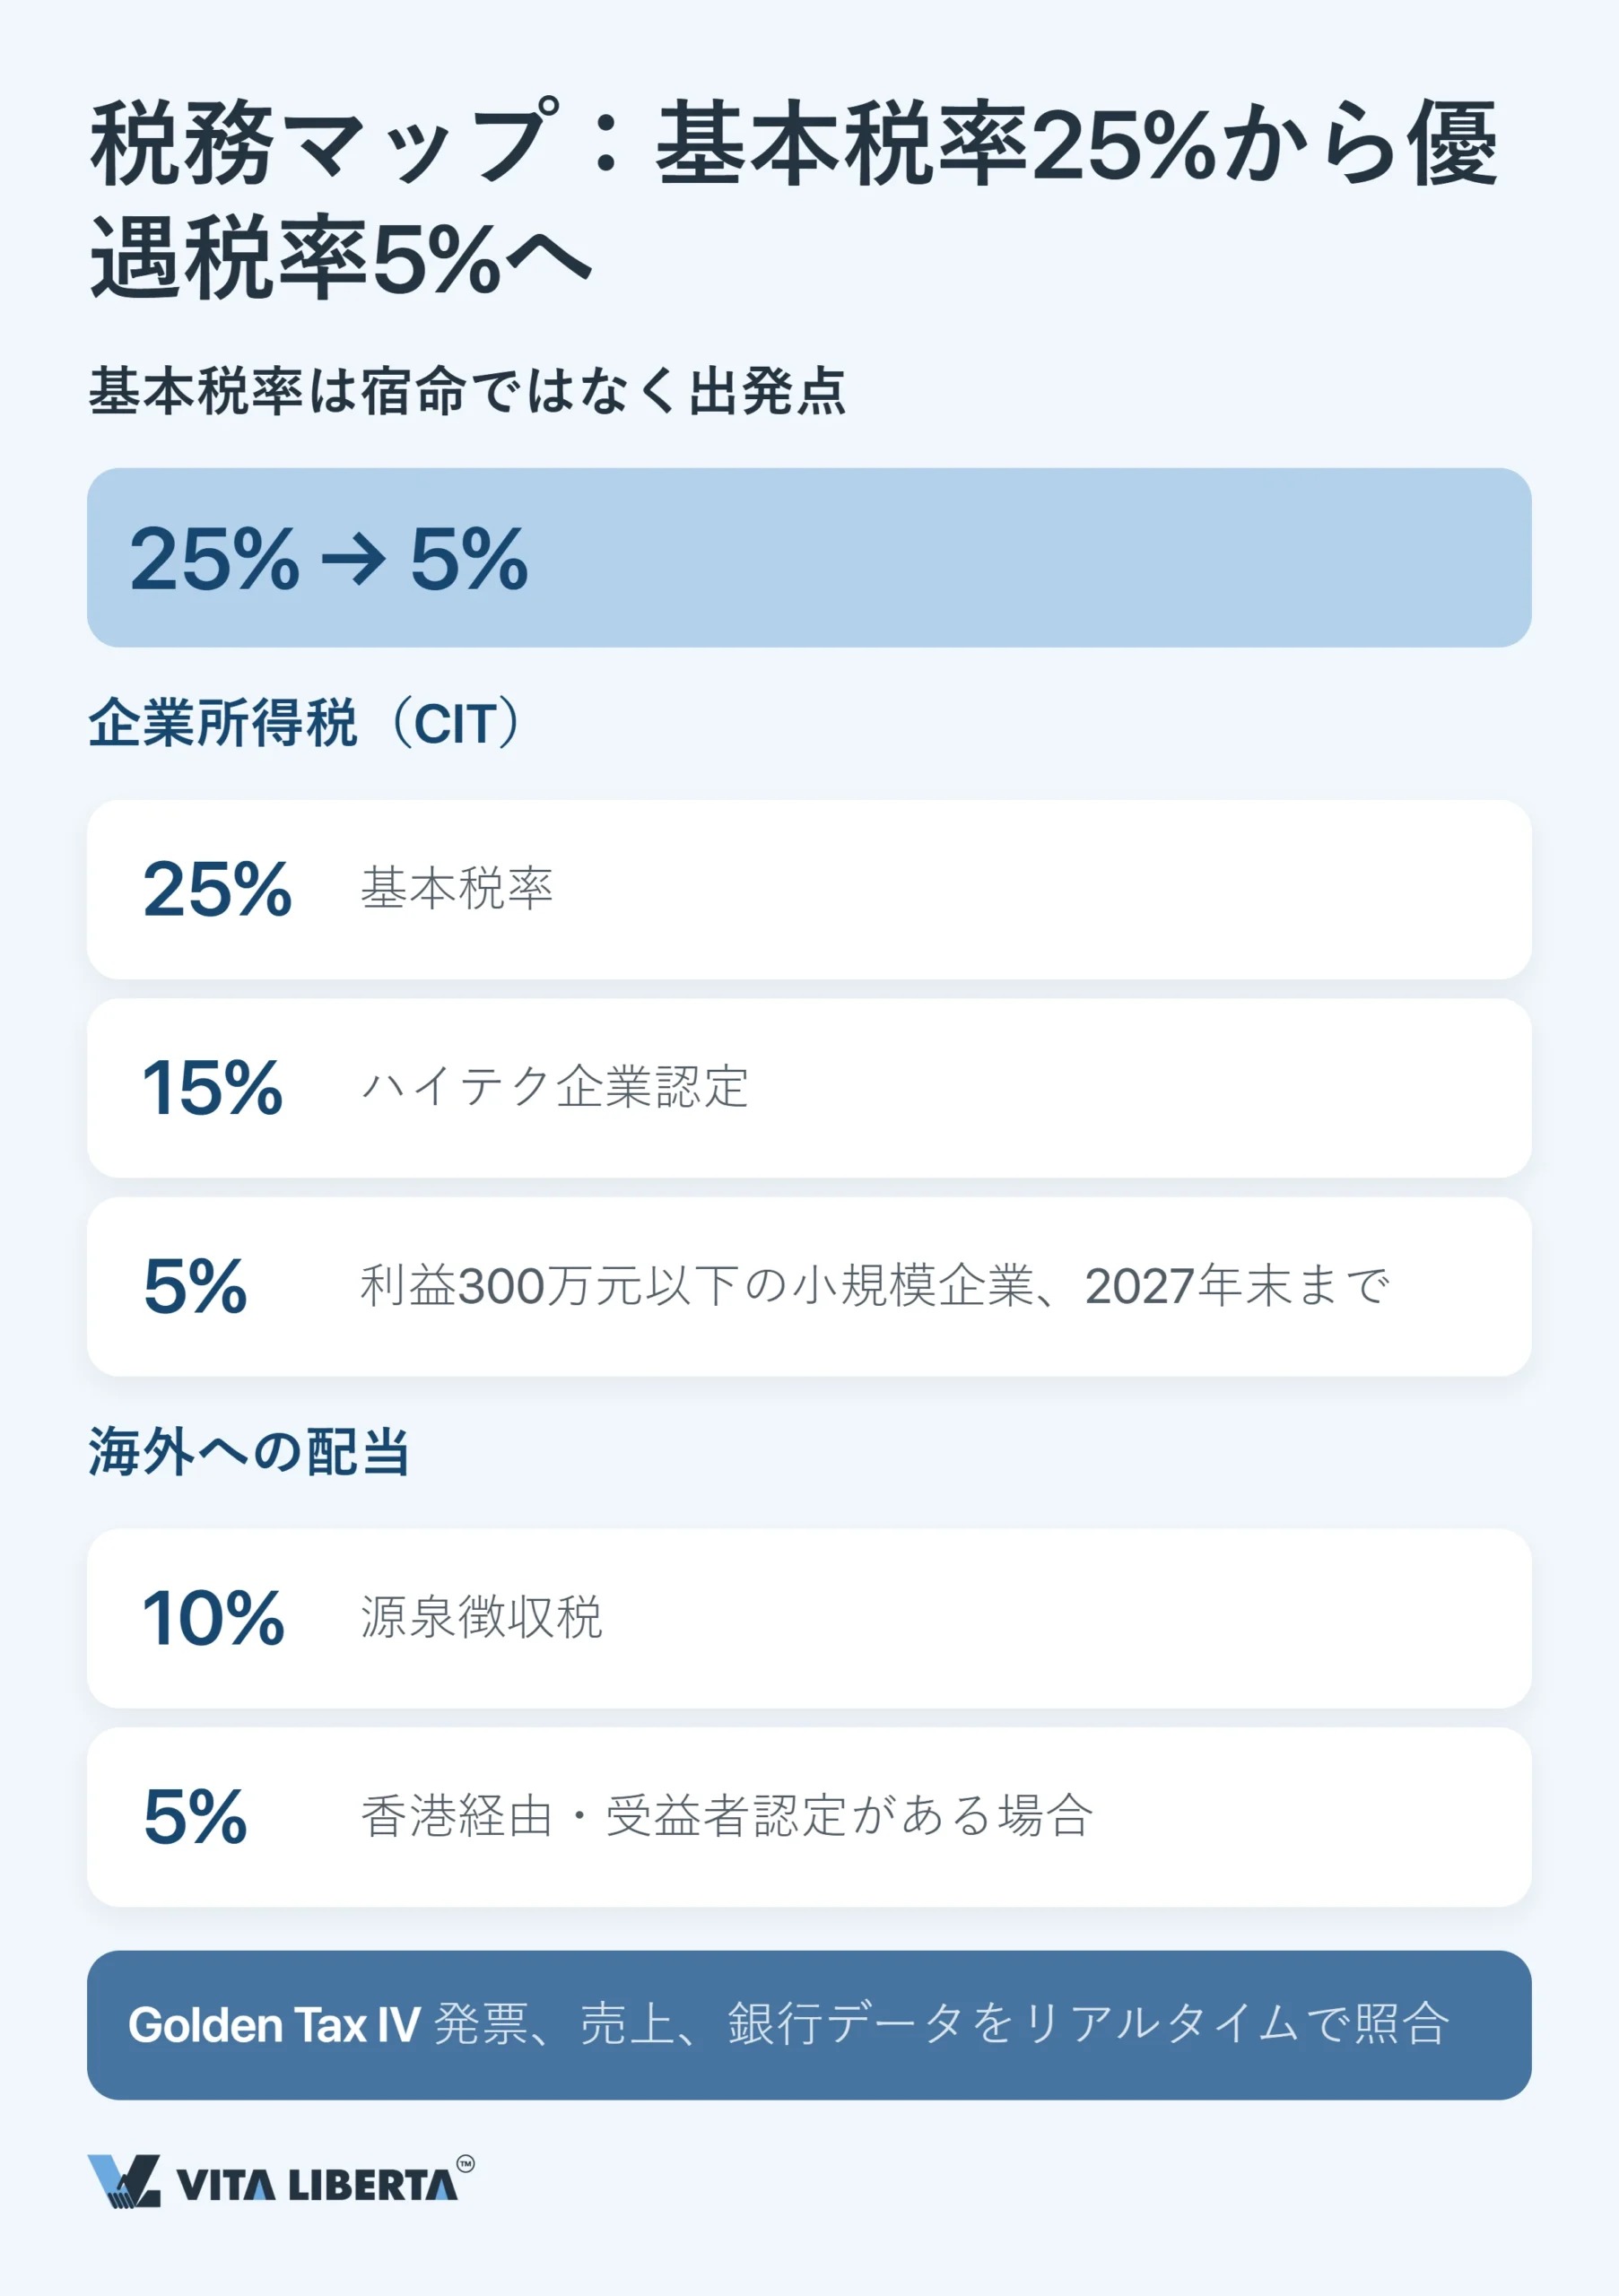
税務モデルを走りながら組み立て、結果として税金を払い過ぎてしまう投資家は少なくありません。25%の企業所得税(CIT)は優遇措置の出発点であって、最終的な税率ではありません。ハイテク企業の認定を受ければ15%に下がります。
小型薄利企業(小型微利企业)の実効税率は5%です。課税所得の25%だけが課税標準に算入され、そこに20%の税率がかかります。対象になるのは、年間の課税所得が300万人民元以下、従業員数が300人以下、資産総額が5,000万人民元以下で、かつ制限業種・禁止業種に当たらない企業です。この優遇は2027年12月31日まで適用されます(財政部・税務総局公告2023年第12号)。
特に高くつく失敗は三つあります。
一つ目:登記をせずに事業を行うこと。 税務当局に恒久的施設(PE)と認定されると、それに関連する利益はすべて中国で課税されます。
二つ目:直接保有のまま何も計画しないこと。 国外へ送金する配当には10%の源泉税がかかります。間に香港の持株会社を置き、25%以上を直接保有して受益所有者の地位を満たせば、税率は5%に下がります。根拠は、中国本土と香港の二重課税回避の取決め(内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排)です。香港は独立した税務管轄区であり、ここでは持株会社の所在地として触れているにすぎません。国家税務総局(STA、国家税务总局)は受益所有者の地位を実質で判断し、持株会社に実際の事業活動があるかどうかも確認します(国家税務総局公告2018年第9号)。主に優遇税率を得る目的で組まれたストラクチャーには、5%は適用されません。
利益を中国に残す方針の場合にも、使える制度があります。2025年から2028年の間に、中国で得た配当を国内で直接再投資すると、投資額の10%を自社の税額から控除できます。控除しきれなかった分は翌年以降に繰り越せます(財政部・税務総局・商務部公告2025年第2号、2028年12月31日まで有効)。
三つ目:「グレー」な手法です。 金税四期(金税四期)のもとで、税務当局はデジタル発票(数电票、2024年12月1日から全国で運用)のデータを、申告内容や銀行・他官庁からの情報と突き合わせています。
| ストラクチャーの欠陥 | 生じる結果 | 対処法 |
| 活動がPEに該当する | PEに帰属する利益が中国で課税される | FIEを登記し、機能を分離する |
| 配当を直接送金する | 10%の源泉税 | 香港持株会社:直接保有25%以上+受益所有者の地位(持株会社に実体ある事業)→ 5% |
| 資産を混同する | 会社の債務について株主が連帯責任を負う | 会社と株主の会計を分ける |
取引先と商標:二つの信頼の綻び
進出後には、二つのリスクが直接資金に打撃を与えます。確認していない取引先と、守られていないブランドです。
ペーパーカンパニー:多くの企業が省いてしまう確認
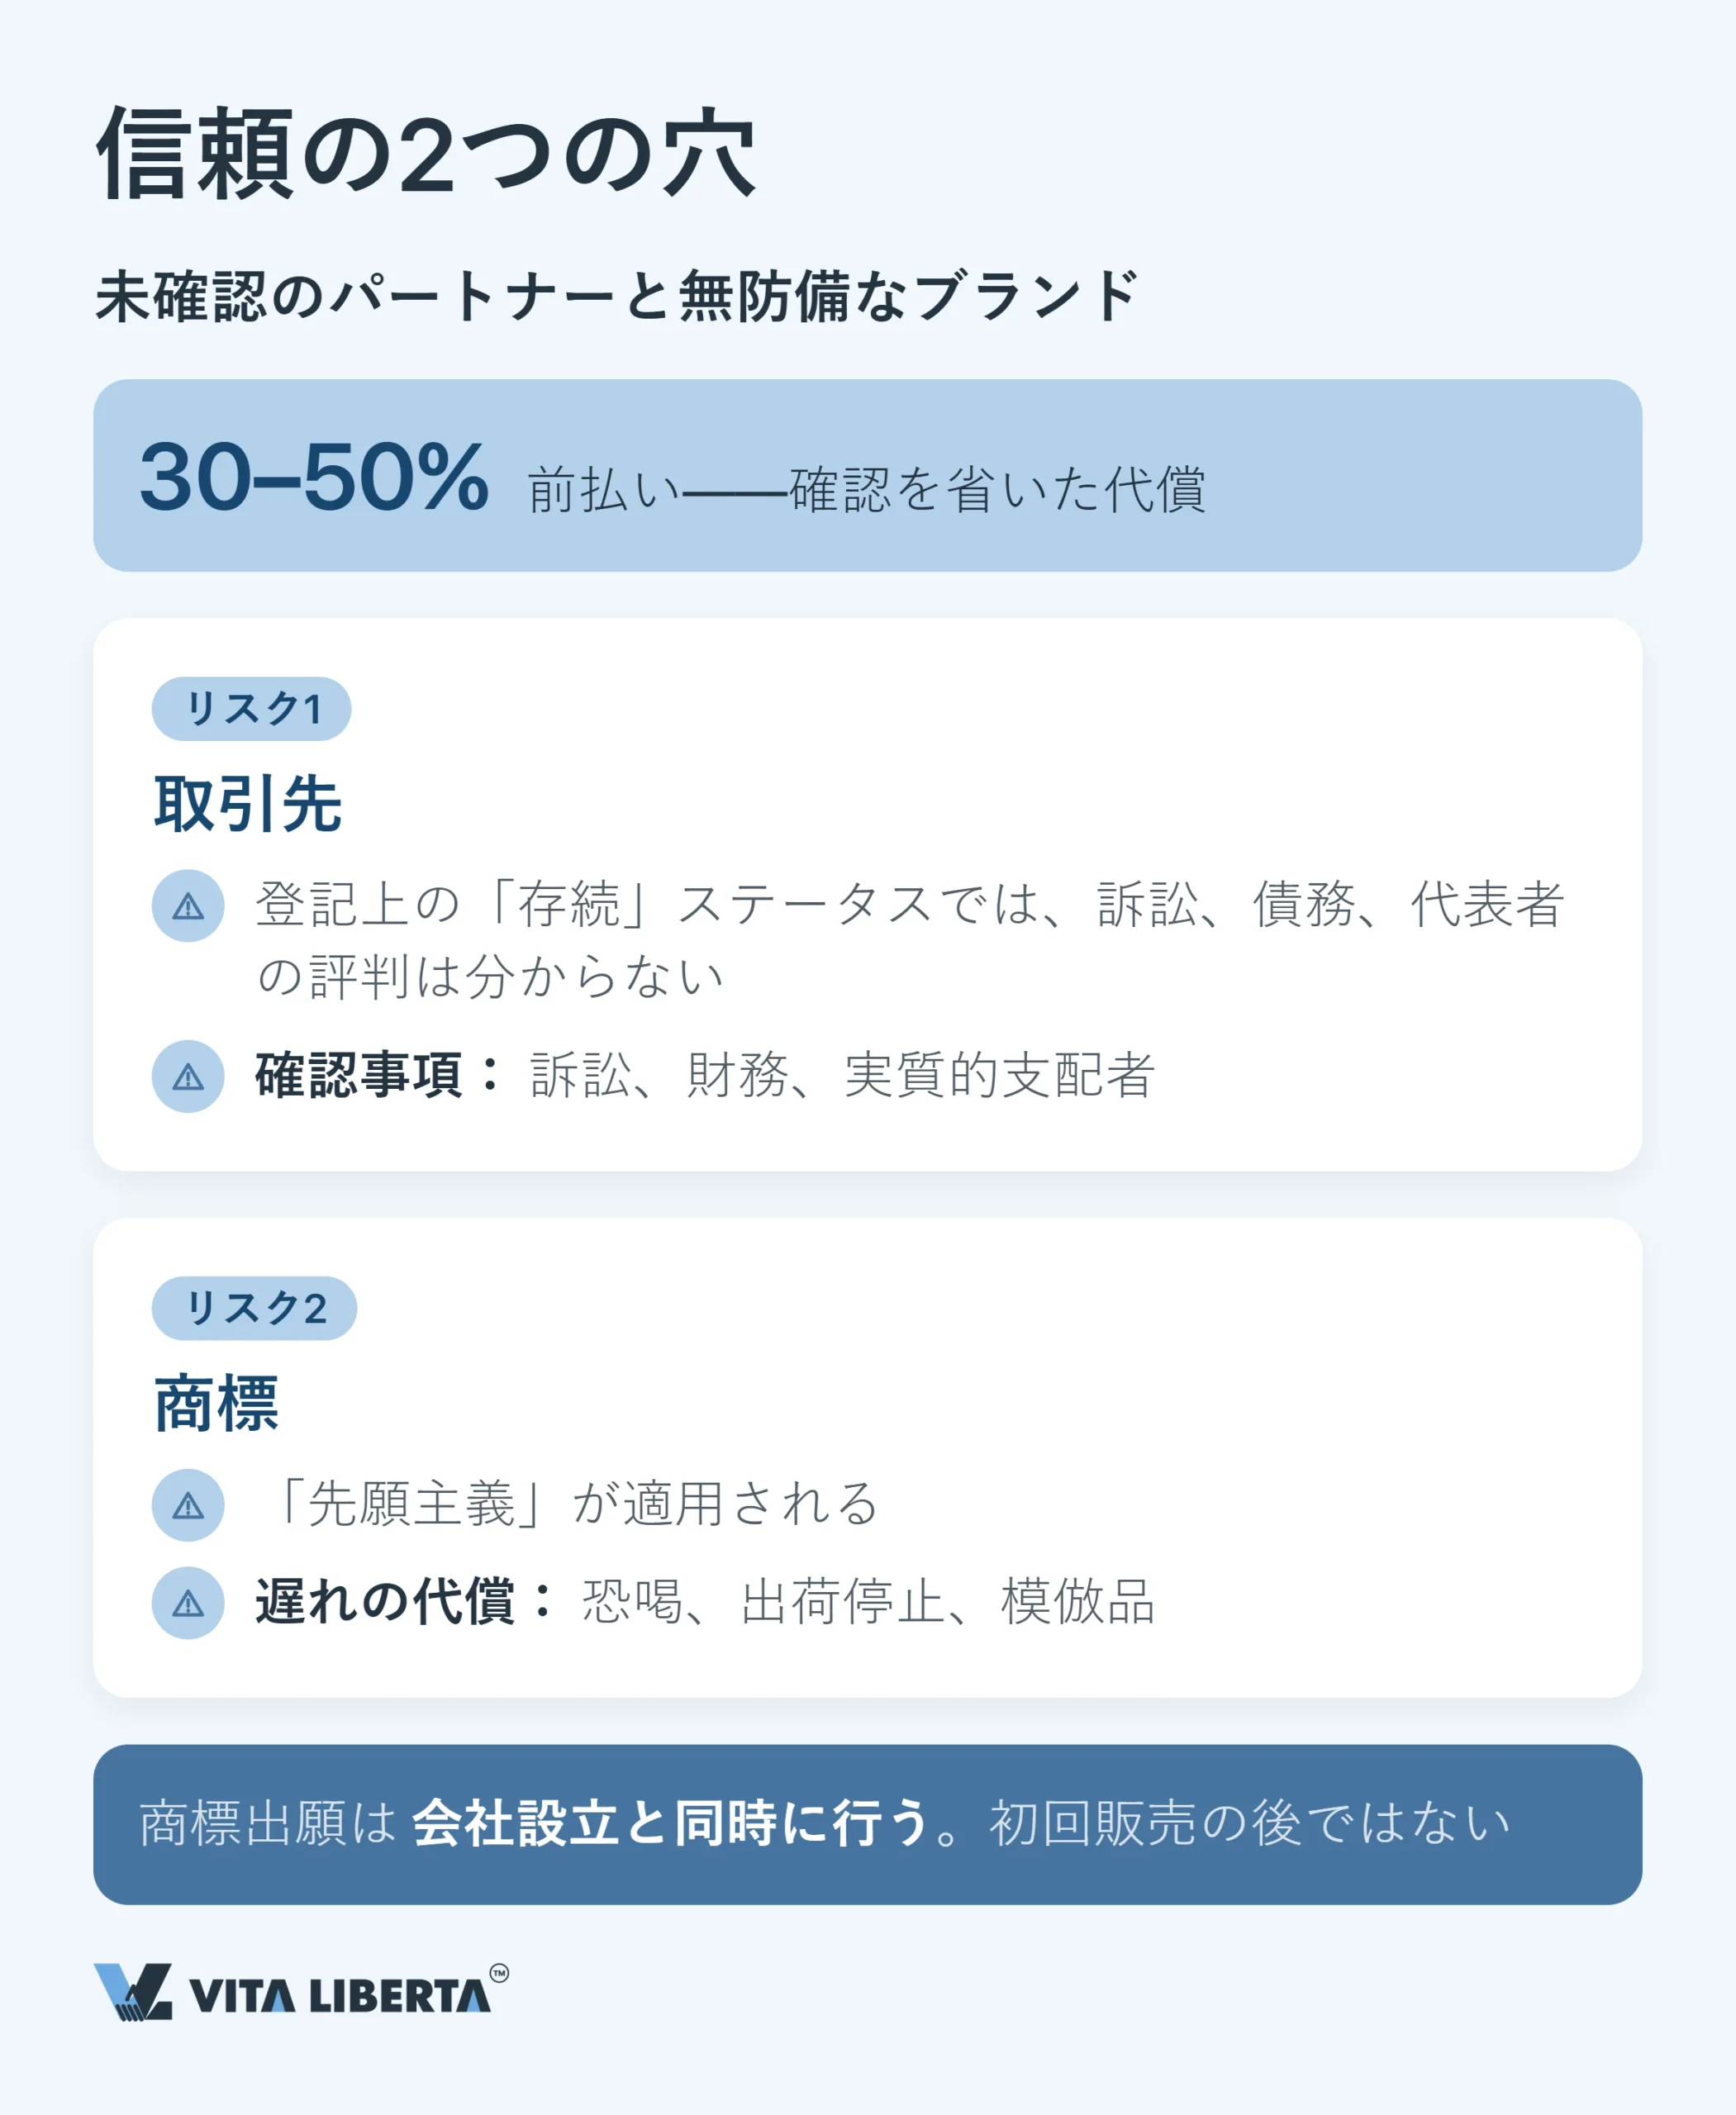
詐欺を仕掛ける側は、相手が公的な登記情報の確認だけで済ませることを前提にしています。そのために、整った事務所、丁寧な社員、体裁のよいウェブサイトといった「舞台装置」を用意します。そして30〜50%の前払金が振り込まれた途端に姿を消します。
ですから、登記情報の確認から始めること自体は正解です。会社が登記時に付与される18桁のコード(统一社会信用代码、USCC)を使い、国の公開データベースである国家企業信用情報公示システム(国家企业信用信息公示系统、gsxt.gov.cn)で照会します。欠かせない手順ですが、得られる情報は限られています。「存続」という表示からは、訴訟の有無も、債務の状況も、取締役の経歴もわかりません。
本当の確認は、訴訟、財務、実質的支配者の三方向から同時に行う必要があります。誠実さを証明する単一のサインは存在しません。
商標の冒認出願:先に出願した者が勝つ
中国は先願主義を採っており、商標は先に使った者ではなく、先に出願した者のものになります。進出前に登録していなければ、自社のブランド名がすでに競合や元パートナーに出願されていることもあり得ます。その後に待っているのは、恐喝まがいの買い取り要求、出荷の妨害、そして模倣品です。
改正された中華人民共和国商標法(主席令第七十七号)は2026年6月26日に可決され、2027年1月1日から施行されます。冒認出願への対応は厳しくなります。使用を目的とせず、通常の事業上の必要を明らかに超える出願は、登録が拒絶されます。
商標登録は最後の仕上げではなく、進出準備の一部です。

中国進出:戦略上の結論
中国市場の逆説は、厳格な形式主義と柔軟性が同居している点にあります。公章、発票、5年の払込期限と並んで、優遇税率や奨励外商投資産業目録(鼓励外商投资产业目录(2025年版))が存在します。国家発展改革委員会と商務部が承認した新版は2026年2月1日から施行され、項目数は1,679と、2022年版より205項目増えました。両面を読み解ける企業が勝ち残ります。
- 進出前に決める。 法人形態、管轄、持分構成は、後から変えると高くつきます。
- 個人のリスクを計算する。 会社の資産は創業者の財布ではありません。
- ブランドを守り、取引先を確認する。 最初の取引の前に行い、後回しにしないことです。
つまり、中国進出でよくある失敗とは禁止事項の一覧ではなく、進出を管理可能なプロジェクトに変えるための意思決定の地図です。立ち上げ時の書類手続は官僚的なゴールではなく、世界最大の市場にアクセスするための土台なのです。
中国進出の失敗に関する5つの重要な質問
テスト段階では必要ありません。需要の確認は、代理店や越境ECのストアで行えます。ただし、価格をコントロールし、技術を守るには自社の法人が必要で、多くの場合は独資企業です。商標は別に考えることができます。外国企業は中国に法人がなくても、中国で登録された商標代理機関を通じて出願できます。結論:テストなのか本格展開なのかを先に決めましょう。目的に合わせて形態を選ぶのであって、その逆ではありません。
分かれ目はネガティブリストです。業種が開放されていて技術を完全に管理したいなら、独資企業を選びます。リストが現地パートナーを求めている場合や、パートナーが必要な道を開いてくれる場合は、合弁企業です。結論:地元の市場監督管理局(市场监督管理局)に書類を提出する前に、リストを確認してください。形態は、今後何年にもわたって税負担と人員体制を左右します。
新設会社には、登記から5年以内に全額を払い込む猶予があります。2024年7月1日より前に設立した会社は、2027年6月30日までに残りの払込期間を5年以内に短縮し、定款に定める必要があります。有限責任会社であれば、遅くとも2032年6月30日までに払い込むことになります。リスクは期限そのものではなく、払い込んだ資金を引き出したくなる誘惑にあります。引き出した資金は返還しなければならず、関与した取締役も会社の損害について株主と共に責任を負います。会社の債務を逃れるために会社と個人の資金を混同すれば、その債務を個人で負うことになります。結論:資本金の払込みは早めに計画し、個人の資金と会社の資金は必ず分けて管理してください。
登記情報だけを信用しないことです。登記上は「存続」でも、実際には訴訟や債務を多数抱え、取締役は到底取引できない人物ということもあります。ペーパーカンパニーはまさにこの死角を突き、30〜50%の前払金を受け取った後に姿を消します。結論:訴訟・財務・実質的支配者を含む包括的な調査を依頼してください。可能であれば前払金を分割し、各回の支払いを納品の段階に連動させましょう。
進出前です。中国は先願主義のため、出遅れると競合や元パートナーに自社の名称を登録されるおそれがあります。その後に待っているのは、恐喝まがいの要求と出荷の妨害です。結論:商標出願は会社設立と並行して行い、最初の販売の後に回さないでください。