Hongkong
 China




調達の現場では、中国の増値税(日本の消費税に相当する付加価値税)の輸出還付が「原価13%引き」のように語られることが少なくありません。ところが国庫の計算は異なります。対象の貨物について納められた分を、そのまま返すにすぎません。1元たりとも上乗せはありません。
手続きを、百貨店の免税カウンターのように想像される方も多いでしょう。レシートを出せば、その場で現金が戻るというイメージです。実際の仕組みは、二つのデータベースを一行ずつ突き合わせる作業に近いものです。品名の一文字の違いだけで、入金が数か月止まることもあります。
問題の核心:
「広州で年間およそ300万元を仕入れています。工場は『13%の増値税を還付で取り戻しており、その分は価格に反映済み』と説明していました。そこで中国に自社の法人を設立し、自社名義で輸出したところ、戻ってきたのは3%でした。残りの10%はどこへ消えたのでしょうか。」
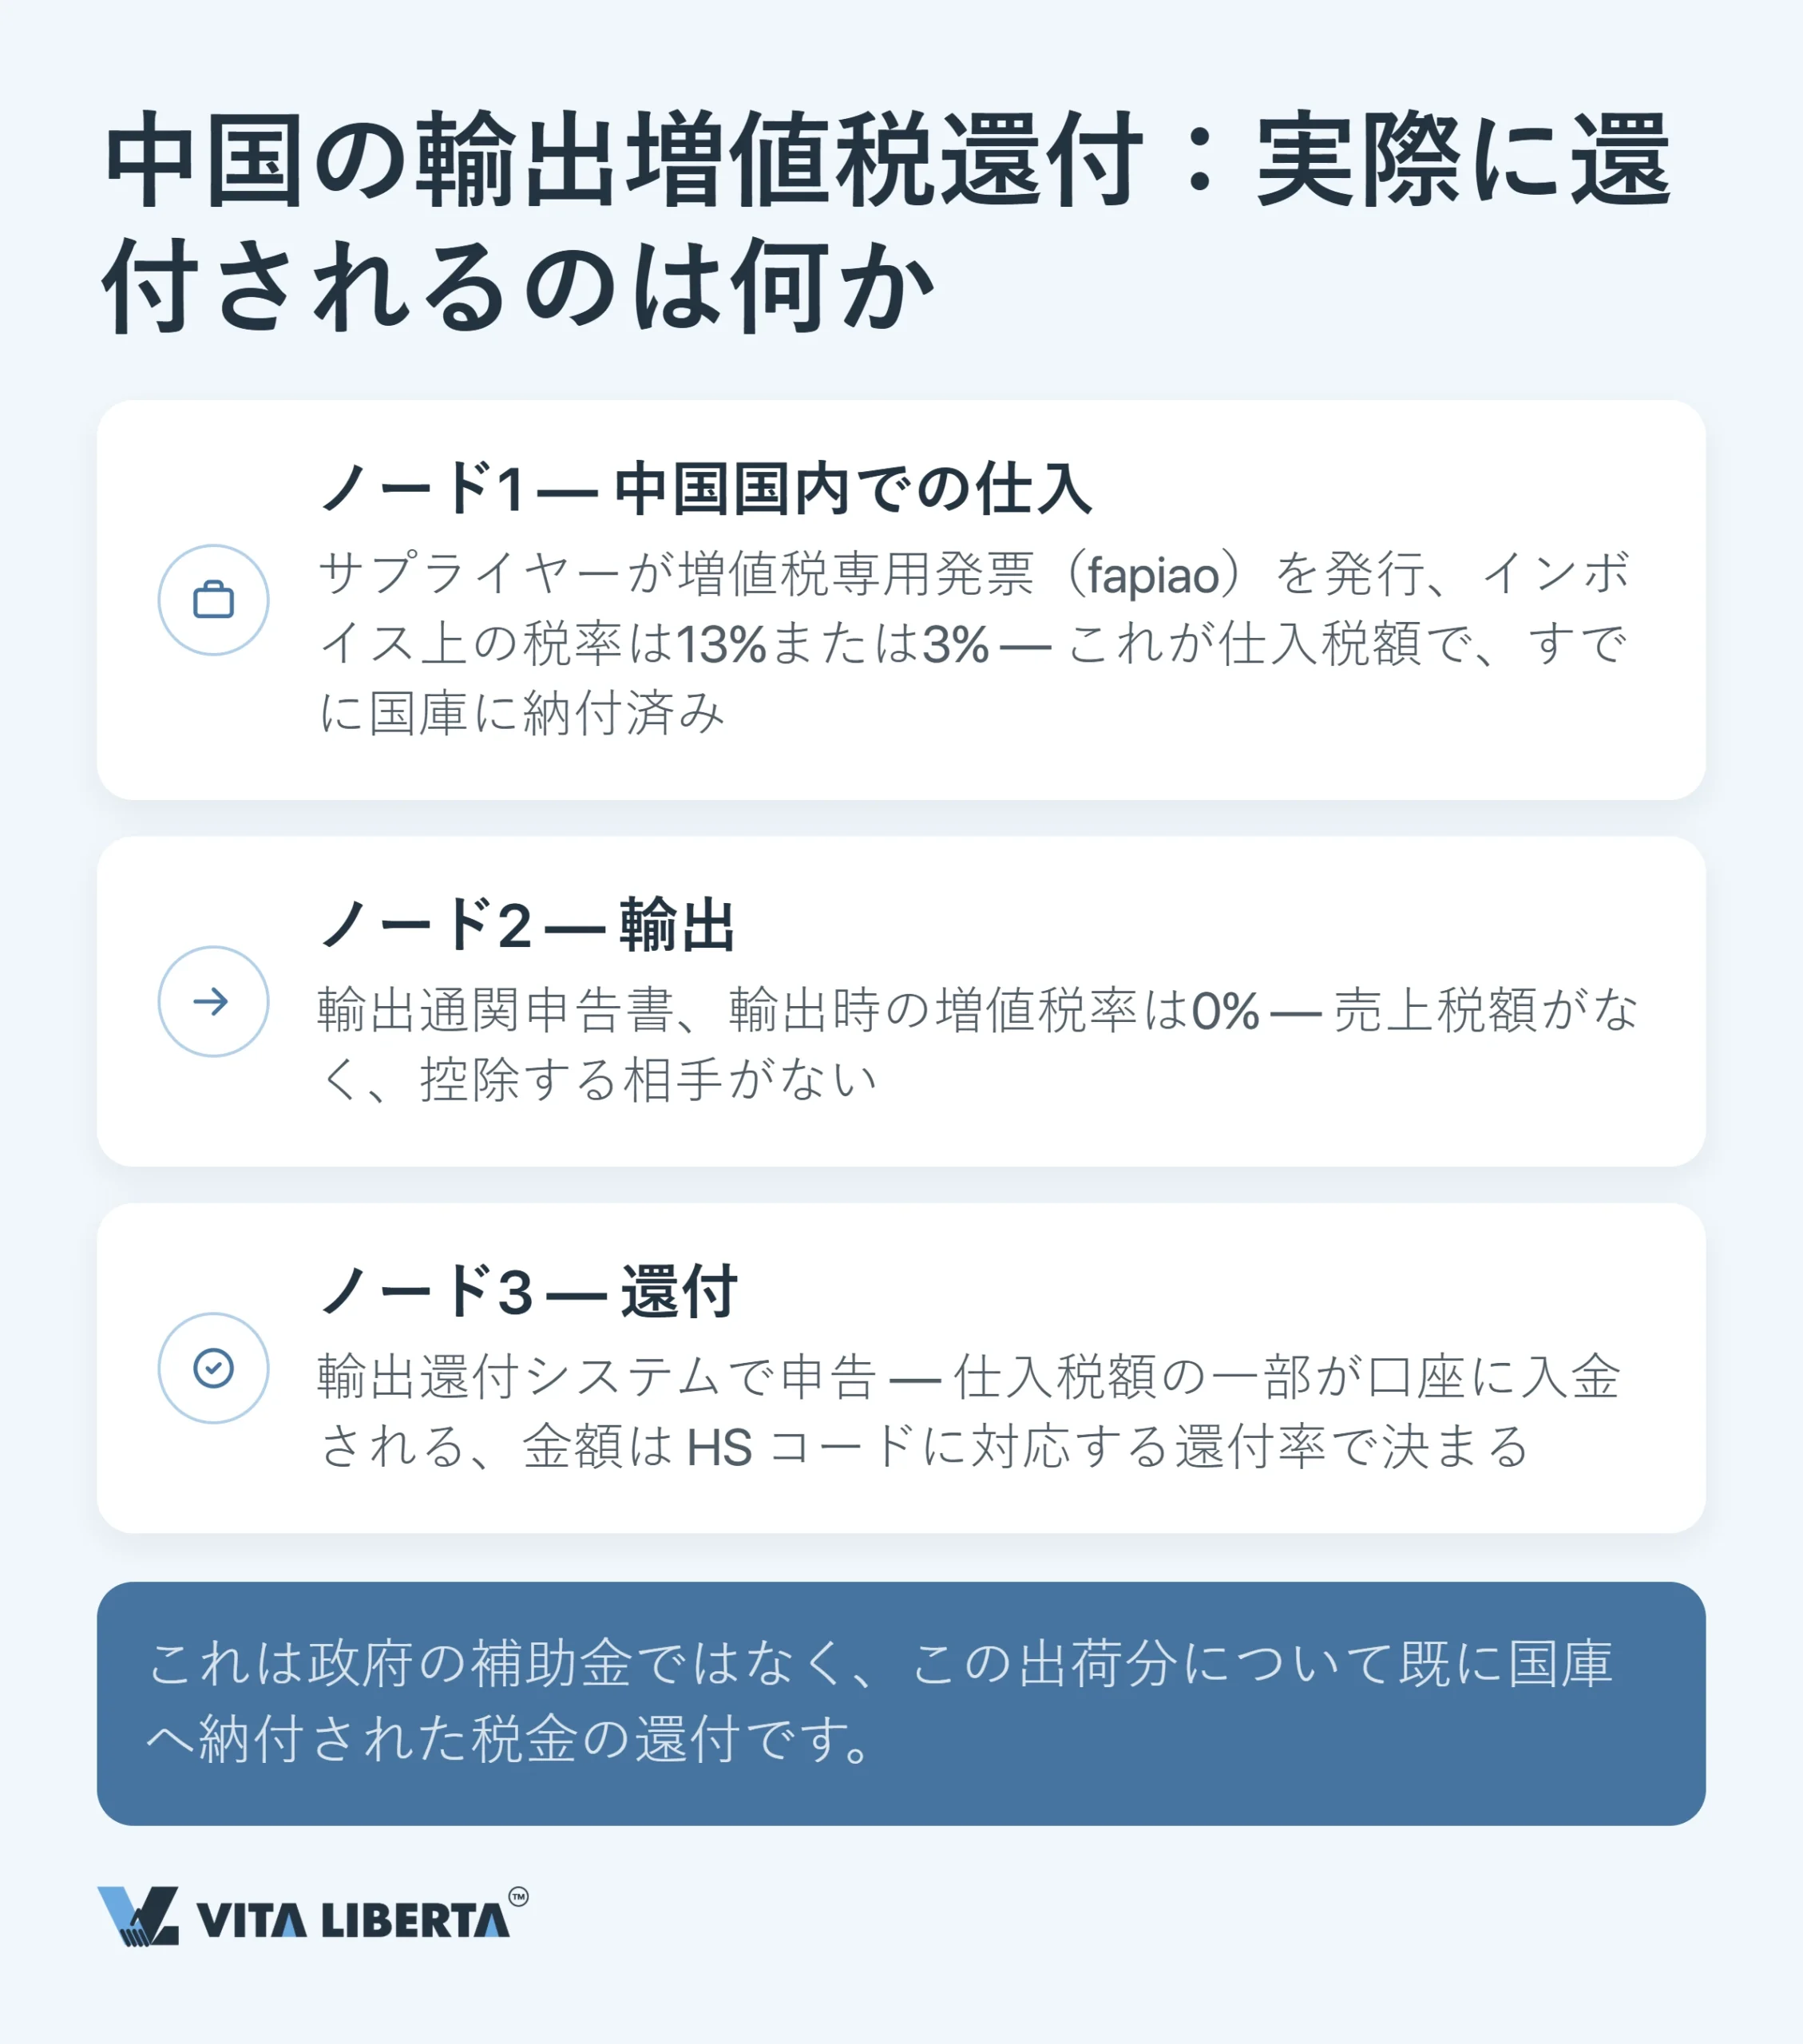
中国で貿易会社を経営する外国人オーナーから、最も多く寄せられるご相談の一つです。答えは制度の構造そのものにあります。国庫が返すのは、その貨物について一度受け取った金額だけです。輸出還付(export tax rebate)が戻すのは仕入時の増値税(input VAT)であり、補助金ではありません。
法的な枠組みも刷新されました。「中華人民共和国増値税暫定条例」(中华人民共和国增值税暂行条例)は2026年1月1日に失効し、代わりに次の二つが施行されています。
- 「中華人民共和国増値税法」(中华人民共和国增值税法、主席令第41号、2024年12月25日採択)
- その実施条例(中华人民共和国增值税法实施条例、国務院令第826号)
貨物の輸出には引き続きゼロ税率が適用されます。還付の手続きは、2026年1月1日から適用される新しい全国共通の文書へ移りました。
- 財政部と国家税務総局の共同公告(财政部 税务总局公告2026年第11号)
- 還付管理規則(国家税务总局公告2026年第5号)
仕組みそのものは変わっていません。
三つの要素:納税者区分・コード・計算方式
結果は三つの要素で同時に決まります。輸出企業の納税者区分、商品コードに対応する還付率、そして計算方式です。どれか一つでも誤れば、メリットはすべて失われます。
申請できるのは誰か:一般納税者であること
還付を受ける権利は、貨物の所有者ではなく、輸出を行う中国法人に付きます。申請の形は二つです。
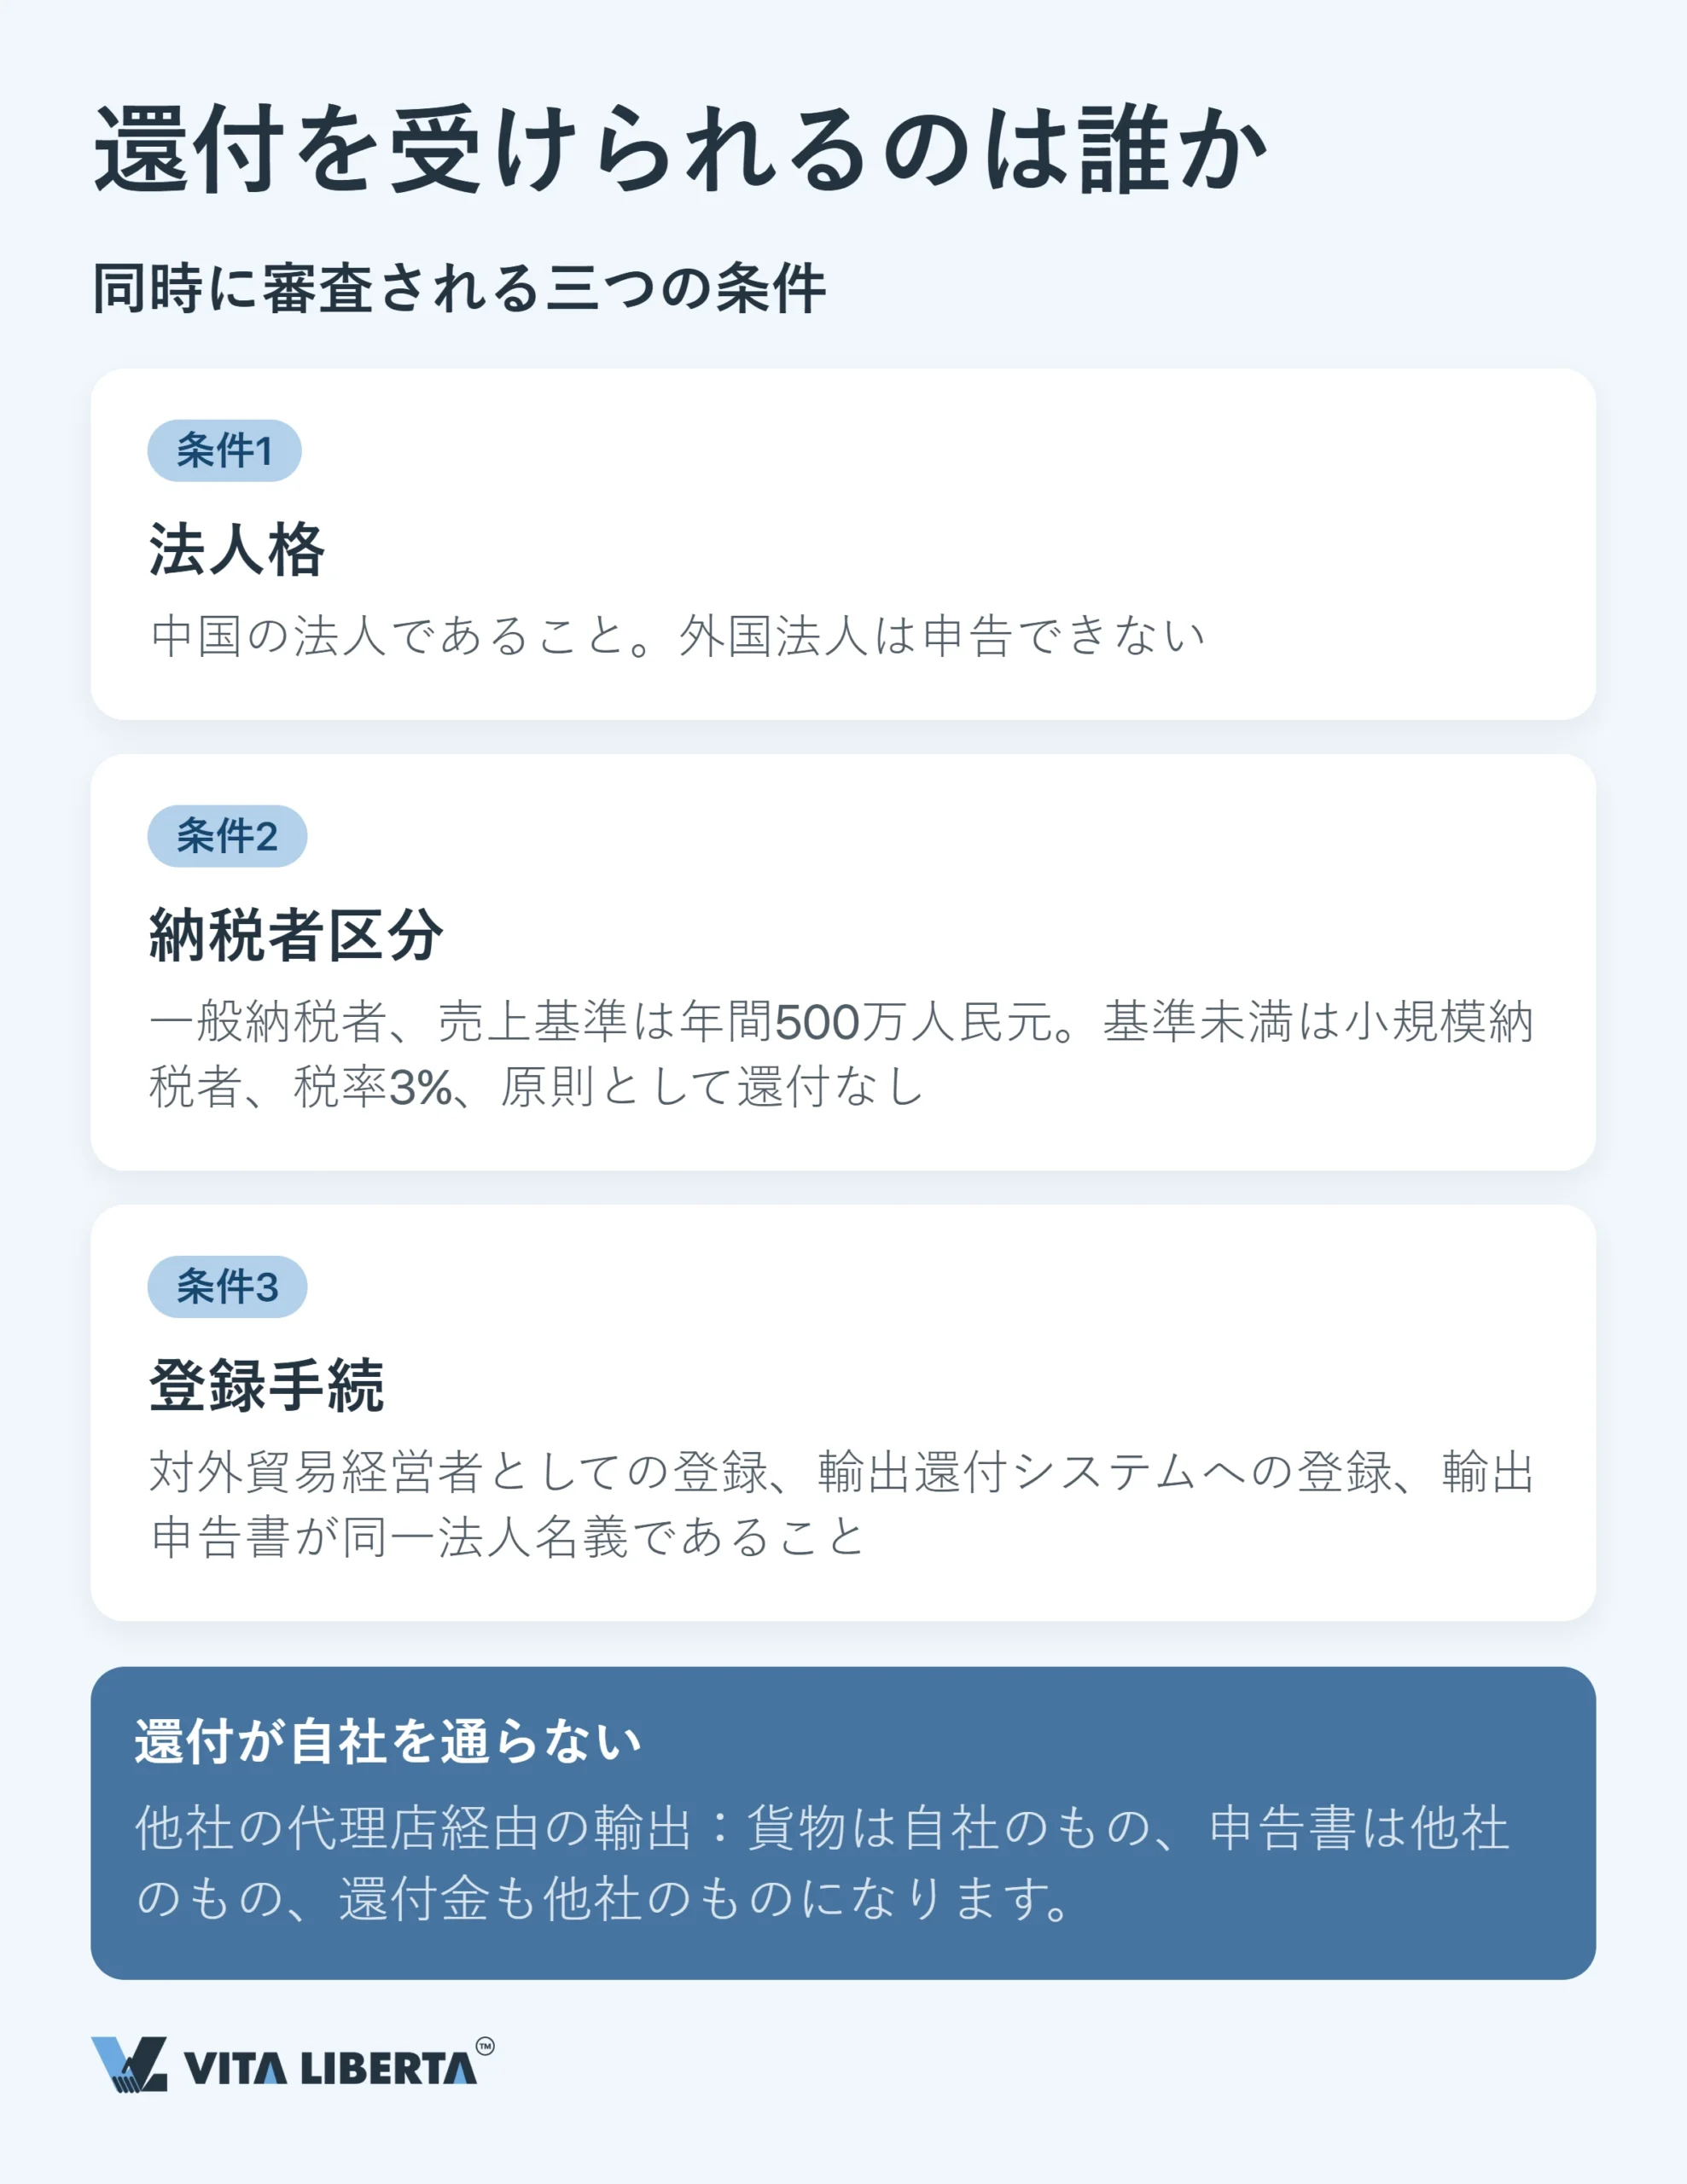
- 自社名義で輸出する企業が申請する。
- 代理人に輸出を委託する場合(委託輸出、委托出口)は、委託元の企業が、代理人の発行する輸出証明(《代理出口货物证明》)に基づいて申請する。
中国国内に法人を持たない外国企業には、還付を受ける権利がありません。
必要なのは一般納税者(General VAT Taxpayer)の資格です。中国の増値税法では、年間の課税売上高が500万元以下の企業が小規模納税者(Small-scale Taxpayer)とされます。ただし、会計処理が整っていれば、この基準に達する前でも任意で一般納税者として登録できます。
小規模納税者は3%の徴収率で増値税を納めます(2026年10月10日時点では、2027年12月31日まで1%の優遇徴収率が適用されます)。その輸出は免税となりますが、仕入時の増値税は還付されません。
手続き面では、次の二点も押さえておく必要があります。
- 輸出還付(免税)の届出(出口退(免)税备案)は、遅くとも初回の申請時までに済ませる。
- 対外貿易経営者の別途登録は、2022年12月30日の対外貿易法改正で廃止されたため、もはや不要。
ここから、海外のバイヤーが陥りやすく、しかも高くつく誤りが見えてきます。他社の名義を借りて輸出することです。サプライヤーや仲介業者が自社名義・自社契約で輸出すれば、還付はその会社のものになります。さらに、輸出企業が他人の取引に名義だけを「貸す」場合、現行ルールでは還付を受けられないばかりか、その貨物は国内販売として増値税の課税対象になります。
還付率:決めるのはHSコードであり、発票ではない
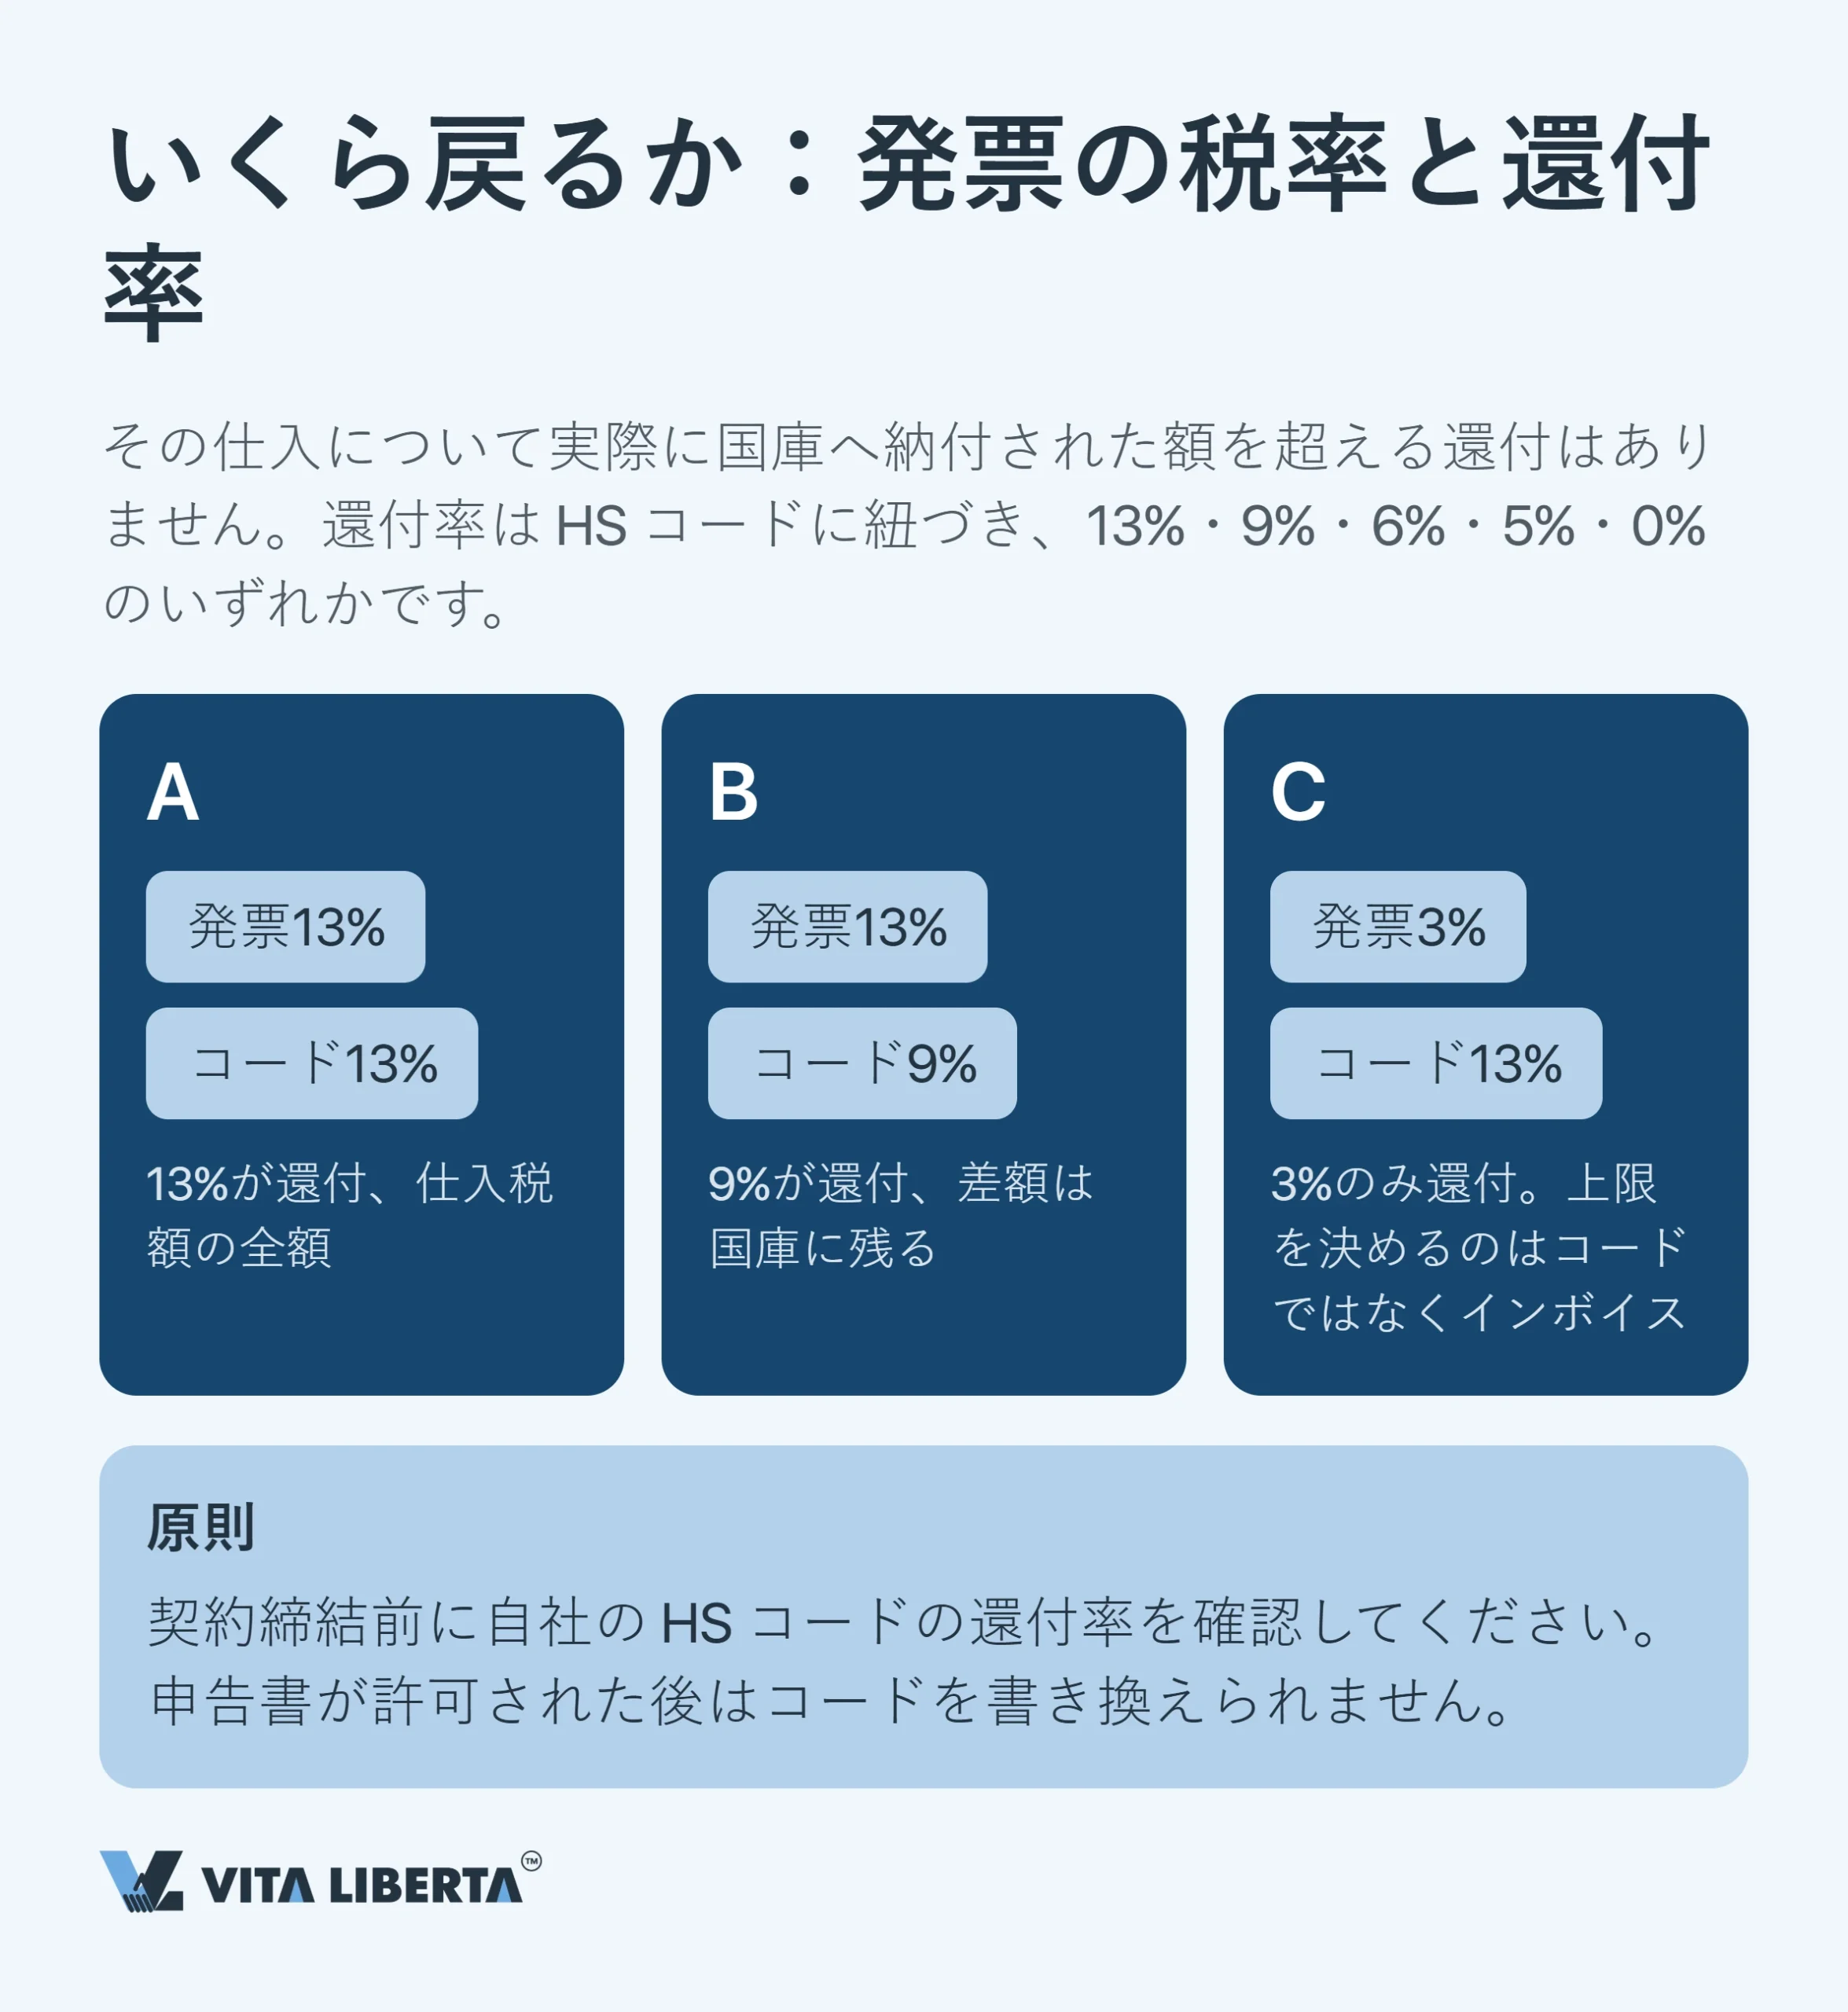
請求書に13%と書かれていても、口座に13%が戻るとは限りません。輸出還付率(export tax rebate rate、出口退税率)は、商品の税関コードに紐づいています。原則として商品の増値税率と同じですが、財政部と国家税務総局の決定により、一部の品目は引き下げられ(例えば9%や6%)、あるいはゼロにされています。コードごとの現行値は、還付率データベース(退税率文库)で公表されています。
さらに上限のルールがあります。サプライヤーが還付率より低い税率で増値税専用発票を発行した場合、輸出を行う貿易会社には二つの税率のうち低いほうで還付されます(财政部 税务总局公告2026年第11号、第三項)。
- 小規模納税者のサプライヤーが3%で発票を発行した場合、コード上は13%でも、輸出企業が受け取れるのは3%です。
- 発票に1%の優遇徴収率が記載されていれば、還付は1%です。
冒頭の例で生じた10ポイントの差は、まさにこれによるものです。
実務上のポイント: 契約前にHSコードで還付率を確認してください。輸出申告書が許可された後は、コードを書き換えることはできません。
貿易会社と生産企業では計算方法が異なる
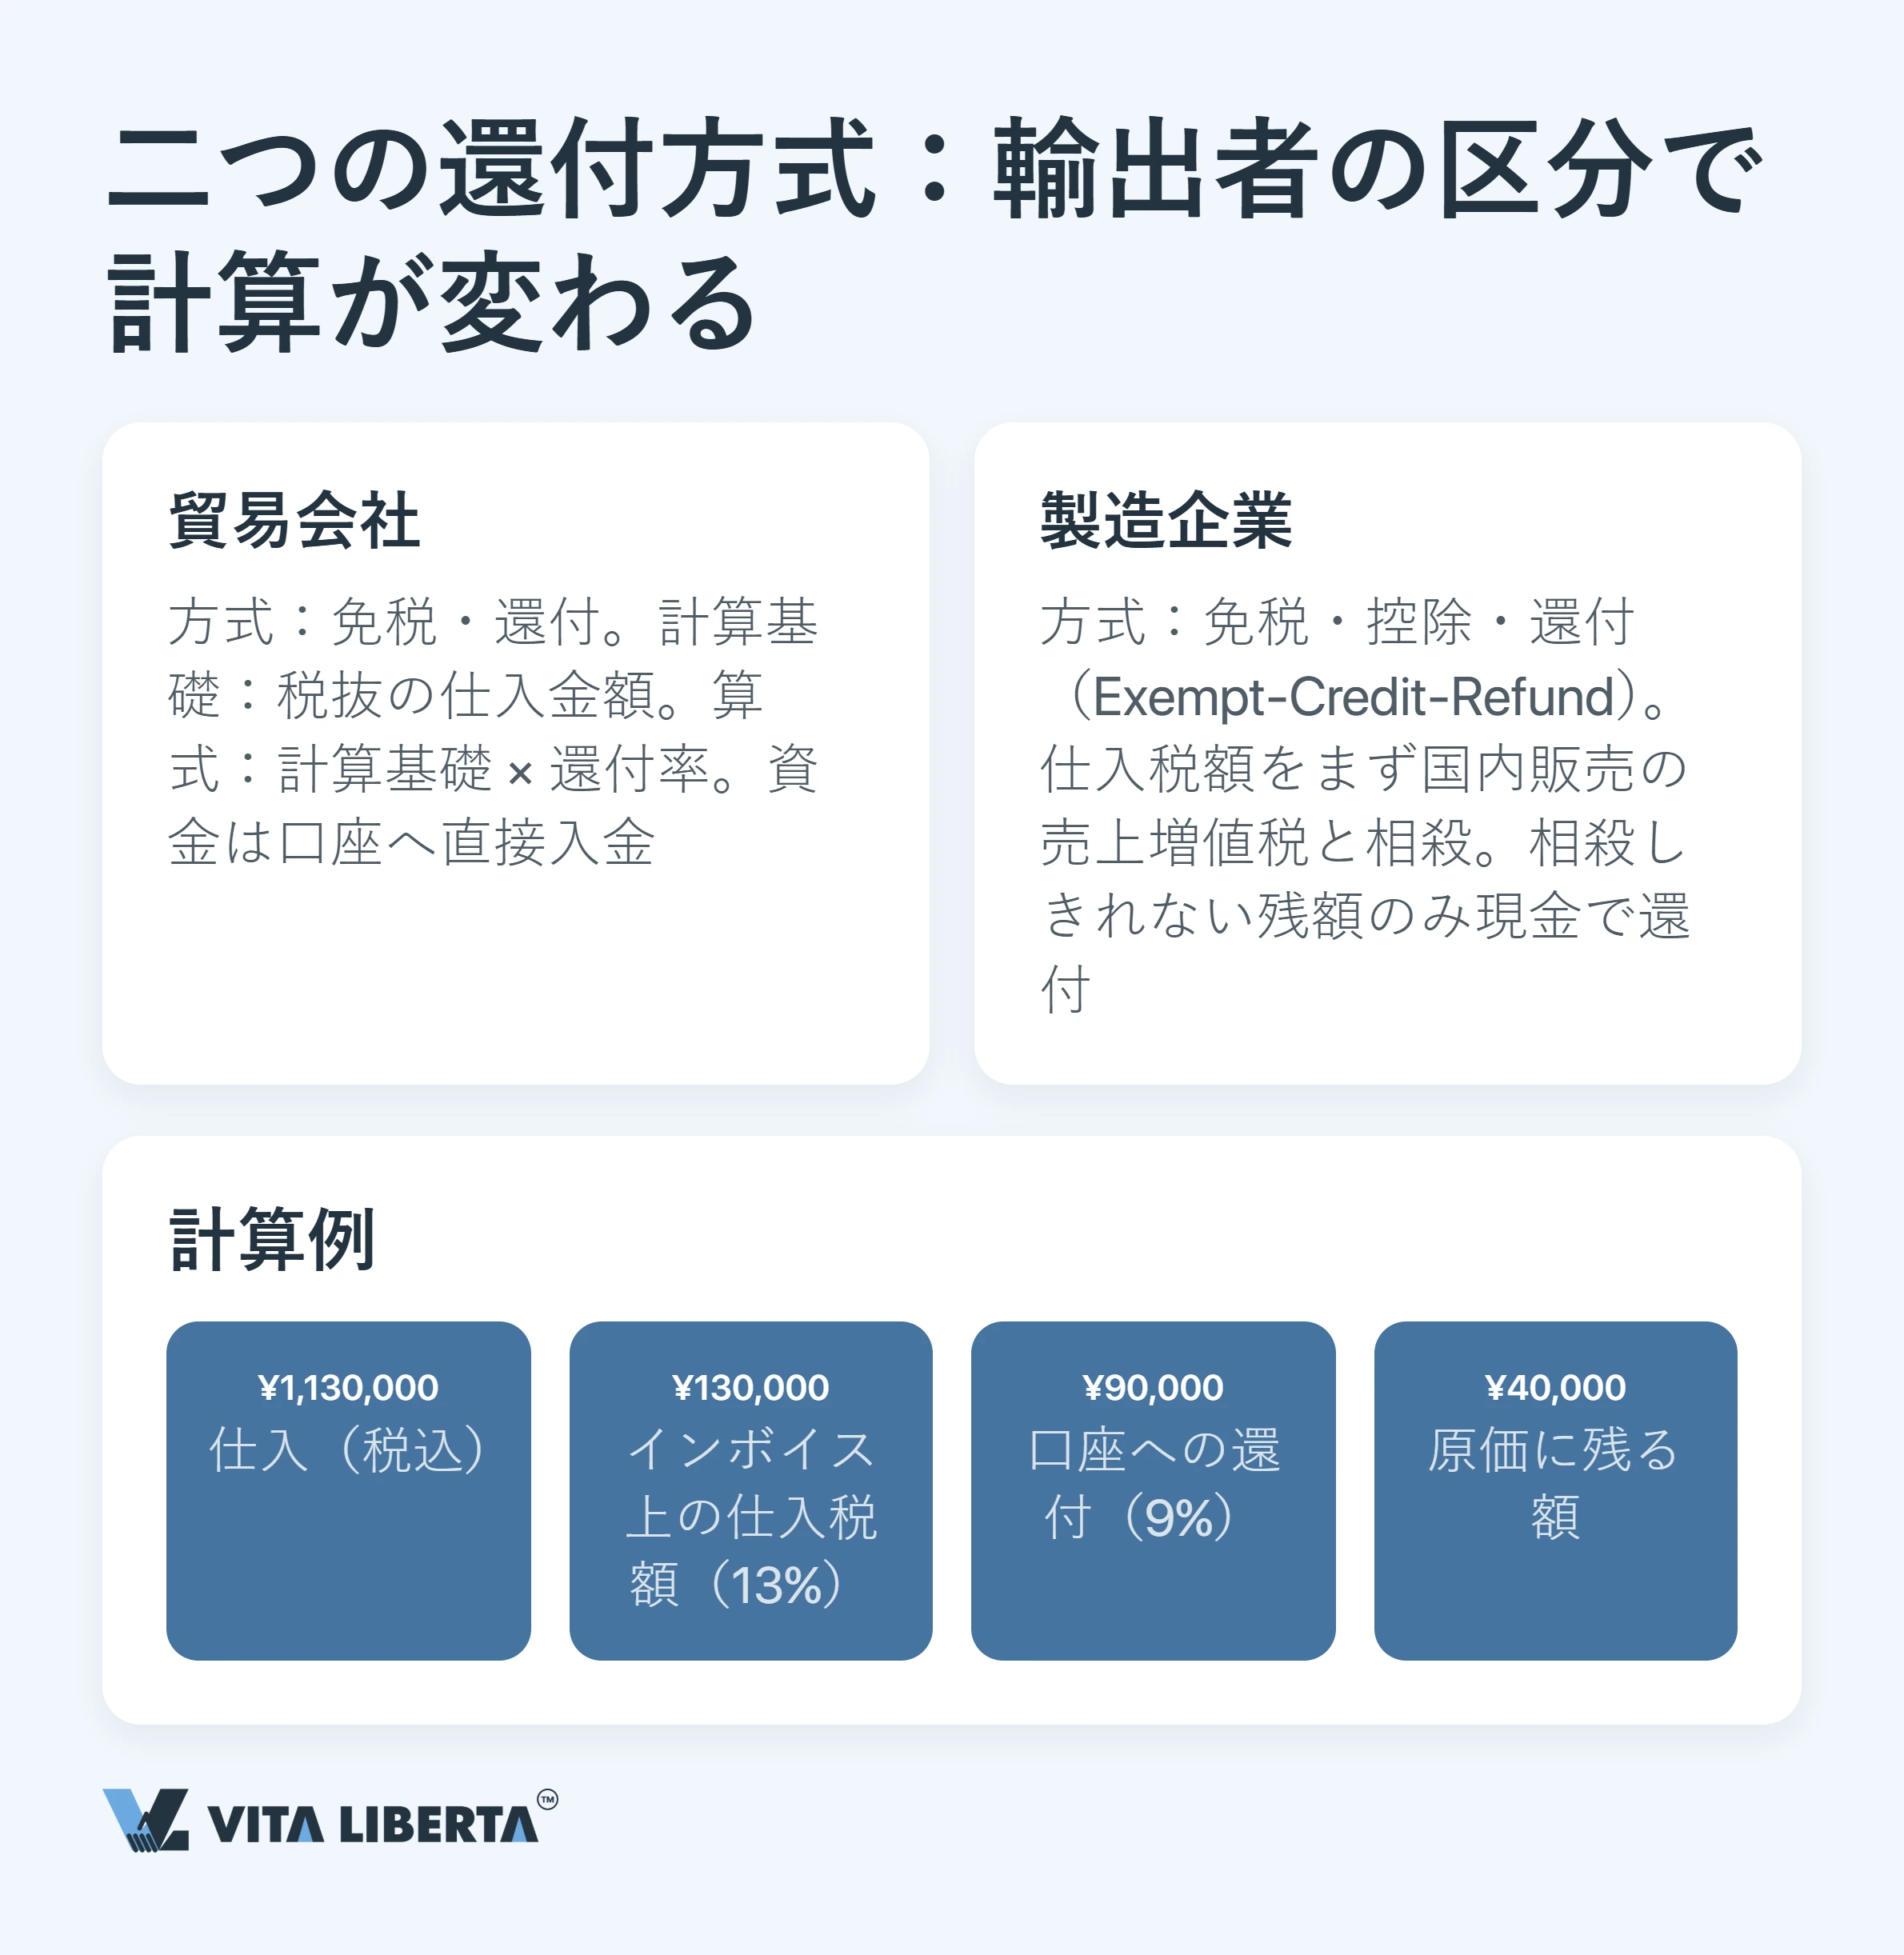
貿易会社には「免税・還付」方式が適用されます。税抜の仕入額に還付率を掛けた金額が基礎です。
生産企業は「免税・控除・還付」方式(Exempt-Credit-Refund)です。仕入増値税はまず国内販売の売上増値税と相殺され、控除しきれなかった残額だけが現金で還付されます。
具体的に計算してみます。
| 項目 | 金額(元) |
| 仕入額(13%の専用発票) | 1,130,000 |
| 仕入増値税 | 130,000 |
| 還付率9%で戻る額 | 90,000 |
| 原価に永久に残る額 | 40,000 |
つまり還付は「13%を受け取る権利」ではなく、三つの変数の結果です。そのうち輸出企業が直接コントロールできるのは一つだけ、一般納税者のサプライヤーを選ぶことです。

書類と期限:手続きはどこで止まるのか
還付が拒否される原因が、解釈の分かれる条文であることはまれです。ほとんどは、書類どうしのデータの食い違いによるものです。
書類一式:一文字の違いが招く代償
申請時に提出するもの。 貿易会社は税務機関に次の書類を提出します。
- サプライヤーの増値税専用発票(增值税专用发票)
- 輸出通関申告書(委託輸出の場合は代理人の《代理出口货物证明》)
- 仕入・輸出の電子明細
税務機関はこれらを税関の電子データと照合します。
提出せず保管するもの。
- 売買契約書
- 船荷証券その他の運送書類
- 国内・国際輸送の運賃発票
- 通関業者との委託契約
これらは申請後15日以内に揃えて目録を作成し、10年間保管しなければなりません(国家税务总局公告2026年第5号、第44〜45条)。
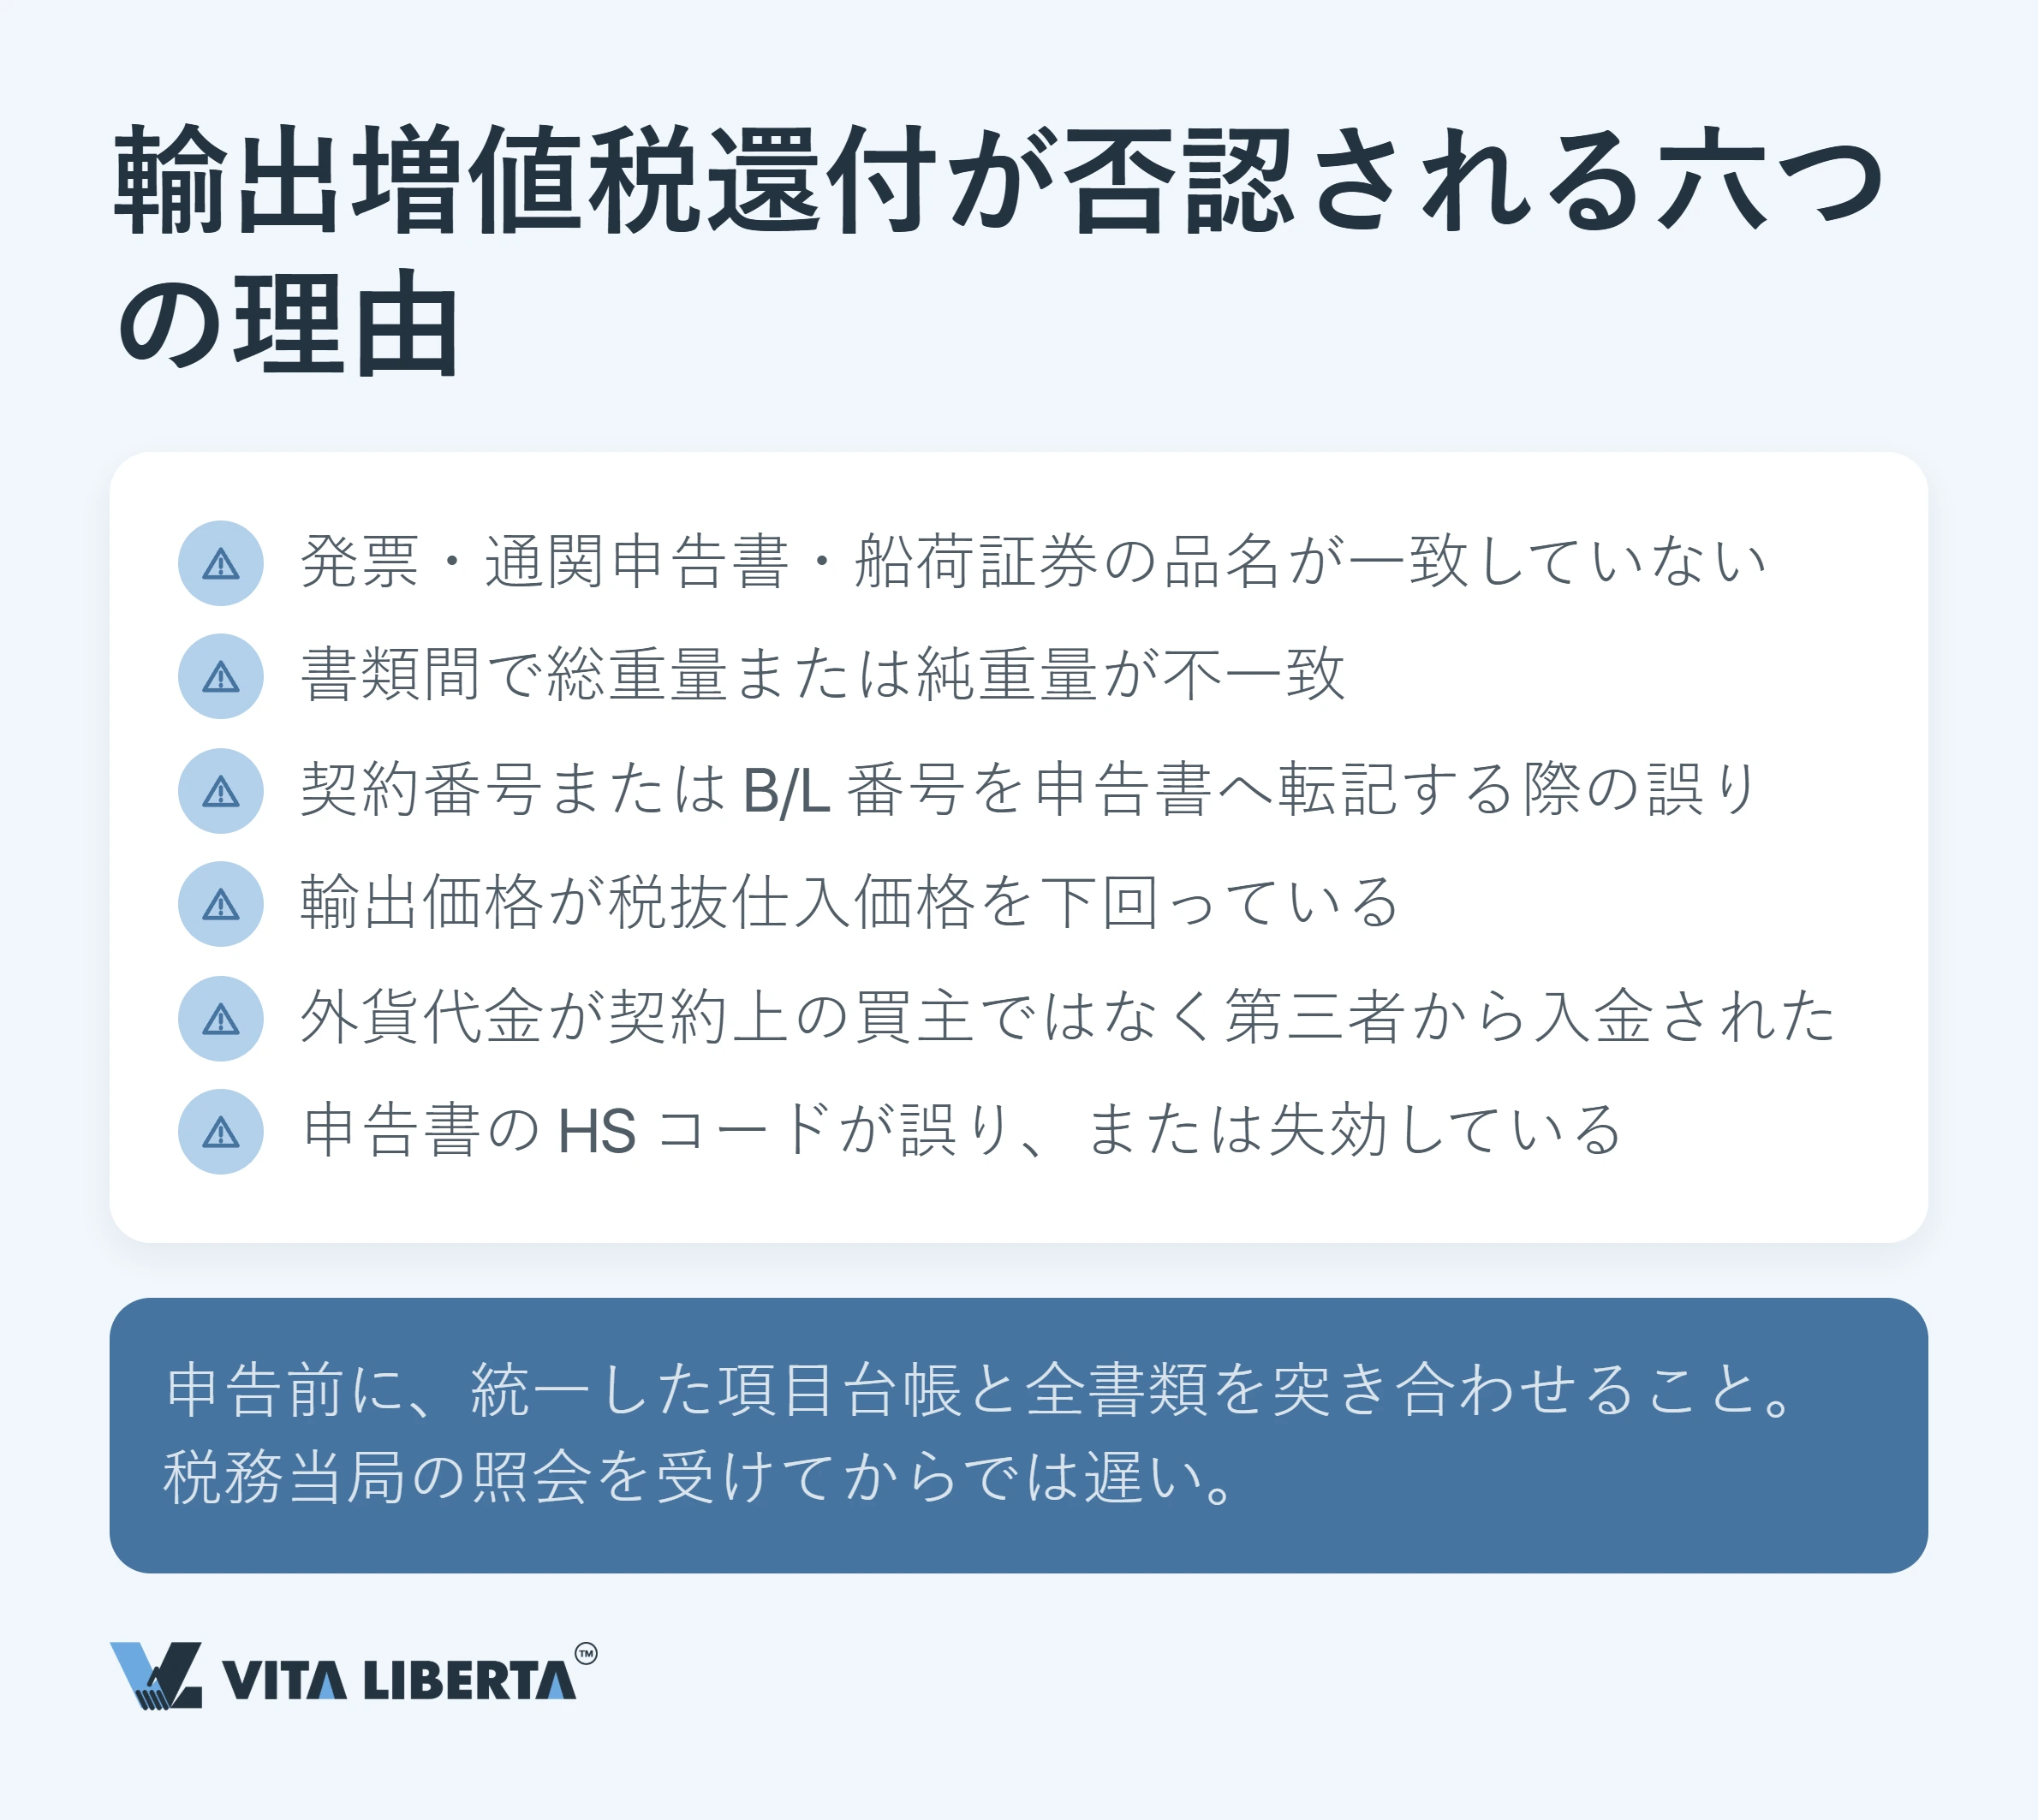
一致していなければならないもの。 申告書と発票の品名・計量単位は一致している必要があります。次のような食い違いは還付を失うだけでは済まず、その貨物は国内販売として課税されます(同、第23条・第57条)。
- 発票の品名・数量が、サプライヤーの出荷書類と一致しない場合
- 申告書の品名・数量・重量が、自然減耗の範囲を超えて運送書類と一致しない場合
価格。 仕入価格を下回る輸出がそれだけで拒否につながるという規定は、現行の文書にはありません。ただし、仕入価格または輸出価格が合理的な理由なく明らかに高すぎる場合、その貨物は還付対象から外れ、仕入増値税の還付のない単なる免税扱いに切り替えられます(财政部 税务总局公告2026年第11号、第九項)。
期限:三つの段階と、負担の大きい初回申請
「3か月」という公式の基準はありません。とはいえ実務では、出荷から入金まで数か月かかることも珍しくありません。これは脚注ではなく、資金繰りの計画に織り込むべき事項です。
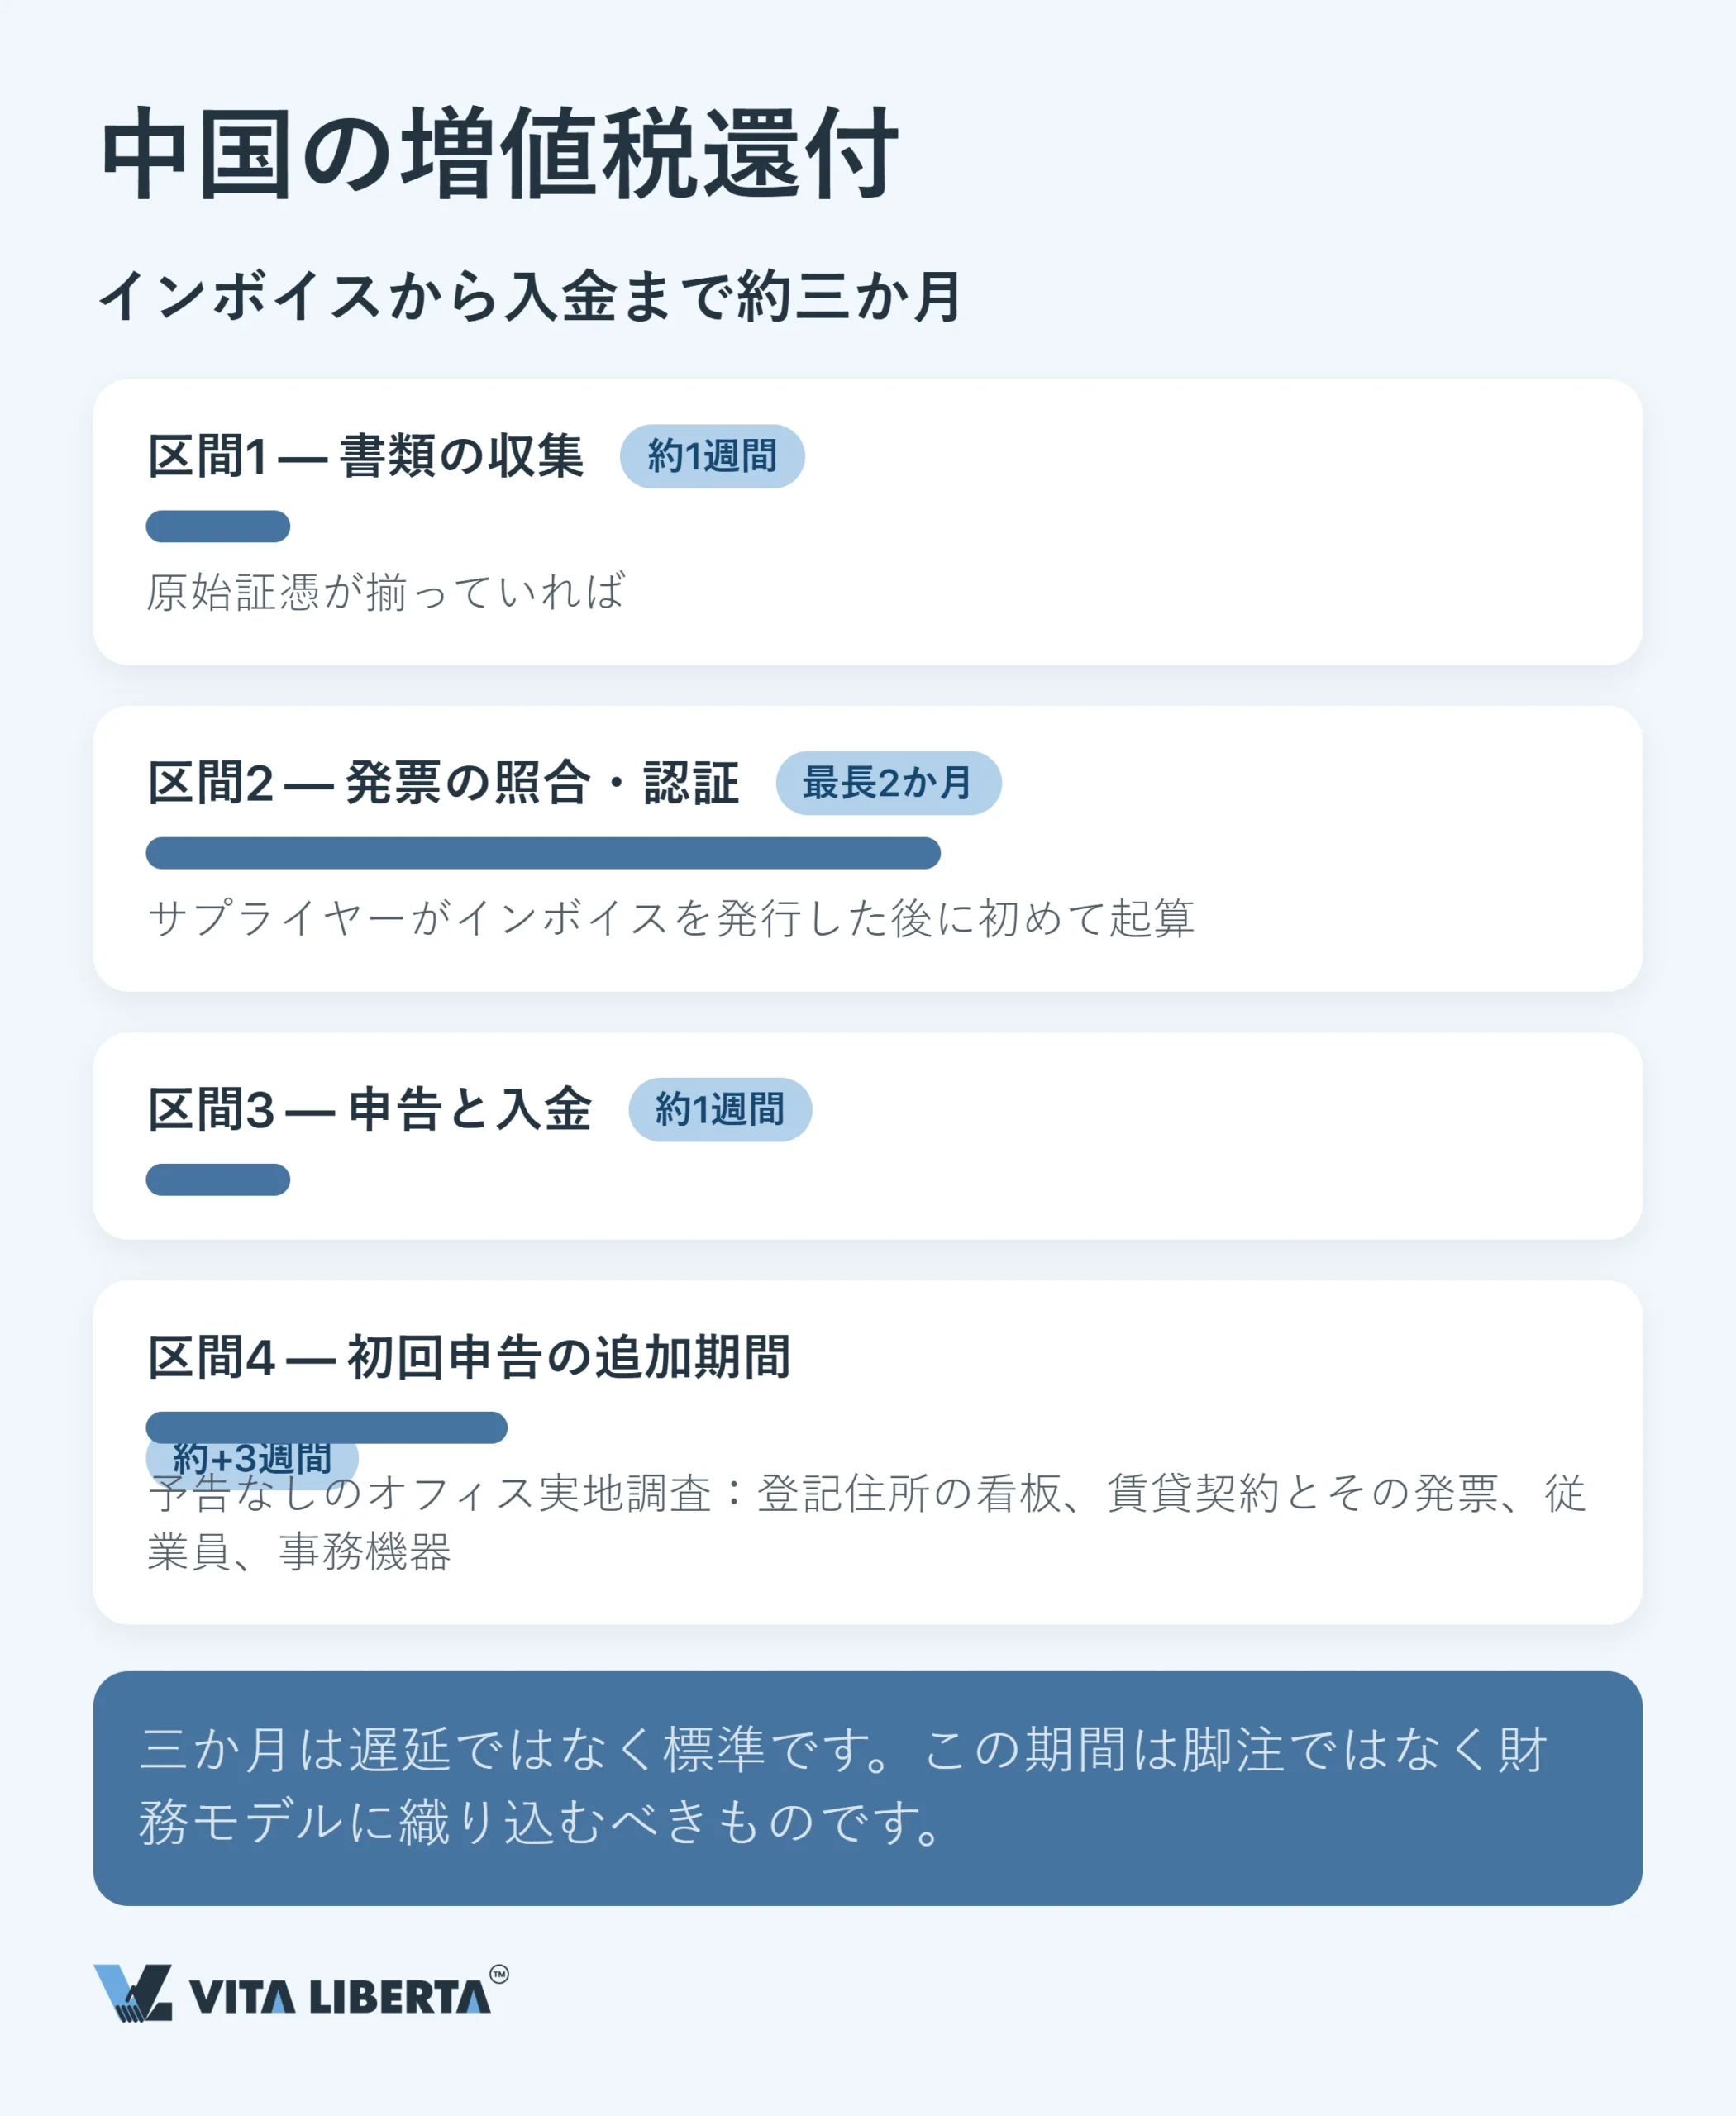
- 書類の収集:基礎書類が揃っていれば、およそ1週間です。
- 発票の発行と電子システム上での確認待ち:最も長く、予測しにくい段階です。サプライヤーが発票を発行して初めて、手続きが動き出します。
- 申請と入金:税務機関から照会がなければ、比較的短期間で済みます。
一方で、動かせない期限もあります。
- 申請は、輸出日の翌月から翌年4月30日までに行います。同じ日までに外貨の回収も必要です。
- 期限を過ぎても、回収を証明する書類を添えれば後から申請できますが、輸出日から36か月が上限です。
- それを過ぎると、2026年1月1日以降に輸出された貨物は国内販売とみなされ、増値税が課されます(财政部 税务总局公告2026年第11号、第九項/国家税务总局公告2026年第5号、第48条)。
初回の申請は、別途しっかり準備しておくべきです。国家税務総局が定める一覧に該当する場合、税務機関は実地調査(实地核查)を行うことができ、輸出企業はこれに協力する義務があります(国家税务总局公告2026年第5号、第52条)。調査で確認されるのは、実際に事業を営んでいる痕跡です。登記住所の看板、賃貸契約書と家賃の発票、従業員、事務機器などです。
| 手続きの節目 | 規則の定め | 実務とリスク |
| 発票の確認 | 還付はサプライヤーの増値税専用発票に基づいて申請し、データがサプライヤー・税関の電子情報と一致して初めて受理されます(国家税务总局公告2026年第5号、第18条・第26条) | 発票と確認を待つ期間が最も長いため、手続きの最後ではなく最初から資金繰りに織り込みます |
| 還付率が確定する時点 | 適用される還付率は、通関申告書に記載された輸出日(出口日期)で決まります(财政部 税务总局公告2026年第11号、第三項) | 契約日・支払日・申告書の提出日は影響しません。還付率が変わる月には輸出日だけがすべてを左右します |
| 外貨回収 | 輸出の翌年4月30日までに回収が必要で、証憑は企業が保管します。特定の場合は所定の一覧に基づきみなし回収(视同收汇)が認められます(国家税务总局公告2026年第5号、第48〜51条) | 回収がなく、みなし回収の根拠もなければ還付はされず、支払済みの還付も取り消されます |
| 輸出企業の分類 | 輸出企業は納税信用ランク(A・B・M・C・D)を踏まえ、四つの管理区分(出口企业管理类别)に分けられます | 区分が低いほど手作業の審査が増え、第4類の企業は申請のたびに外貨回収の書類を添付します(国家税务总局公告2026年第5号、第49条) |
2026年に何が変わったか
一部の業種で輸出インセンティブを縮小する流れは、すでに体系的な方針になっています。リストの見直しは、サプライヤーが価格表を更新するよりも速いペースで進んでいます。
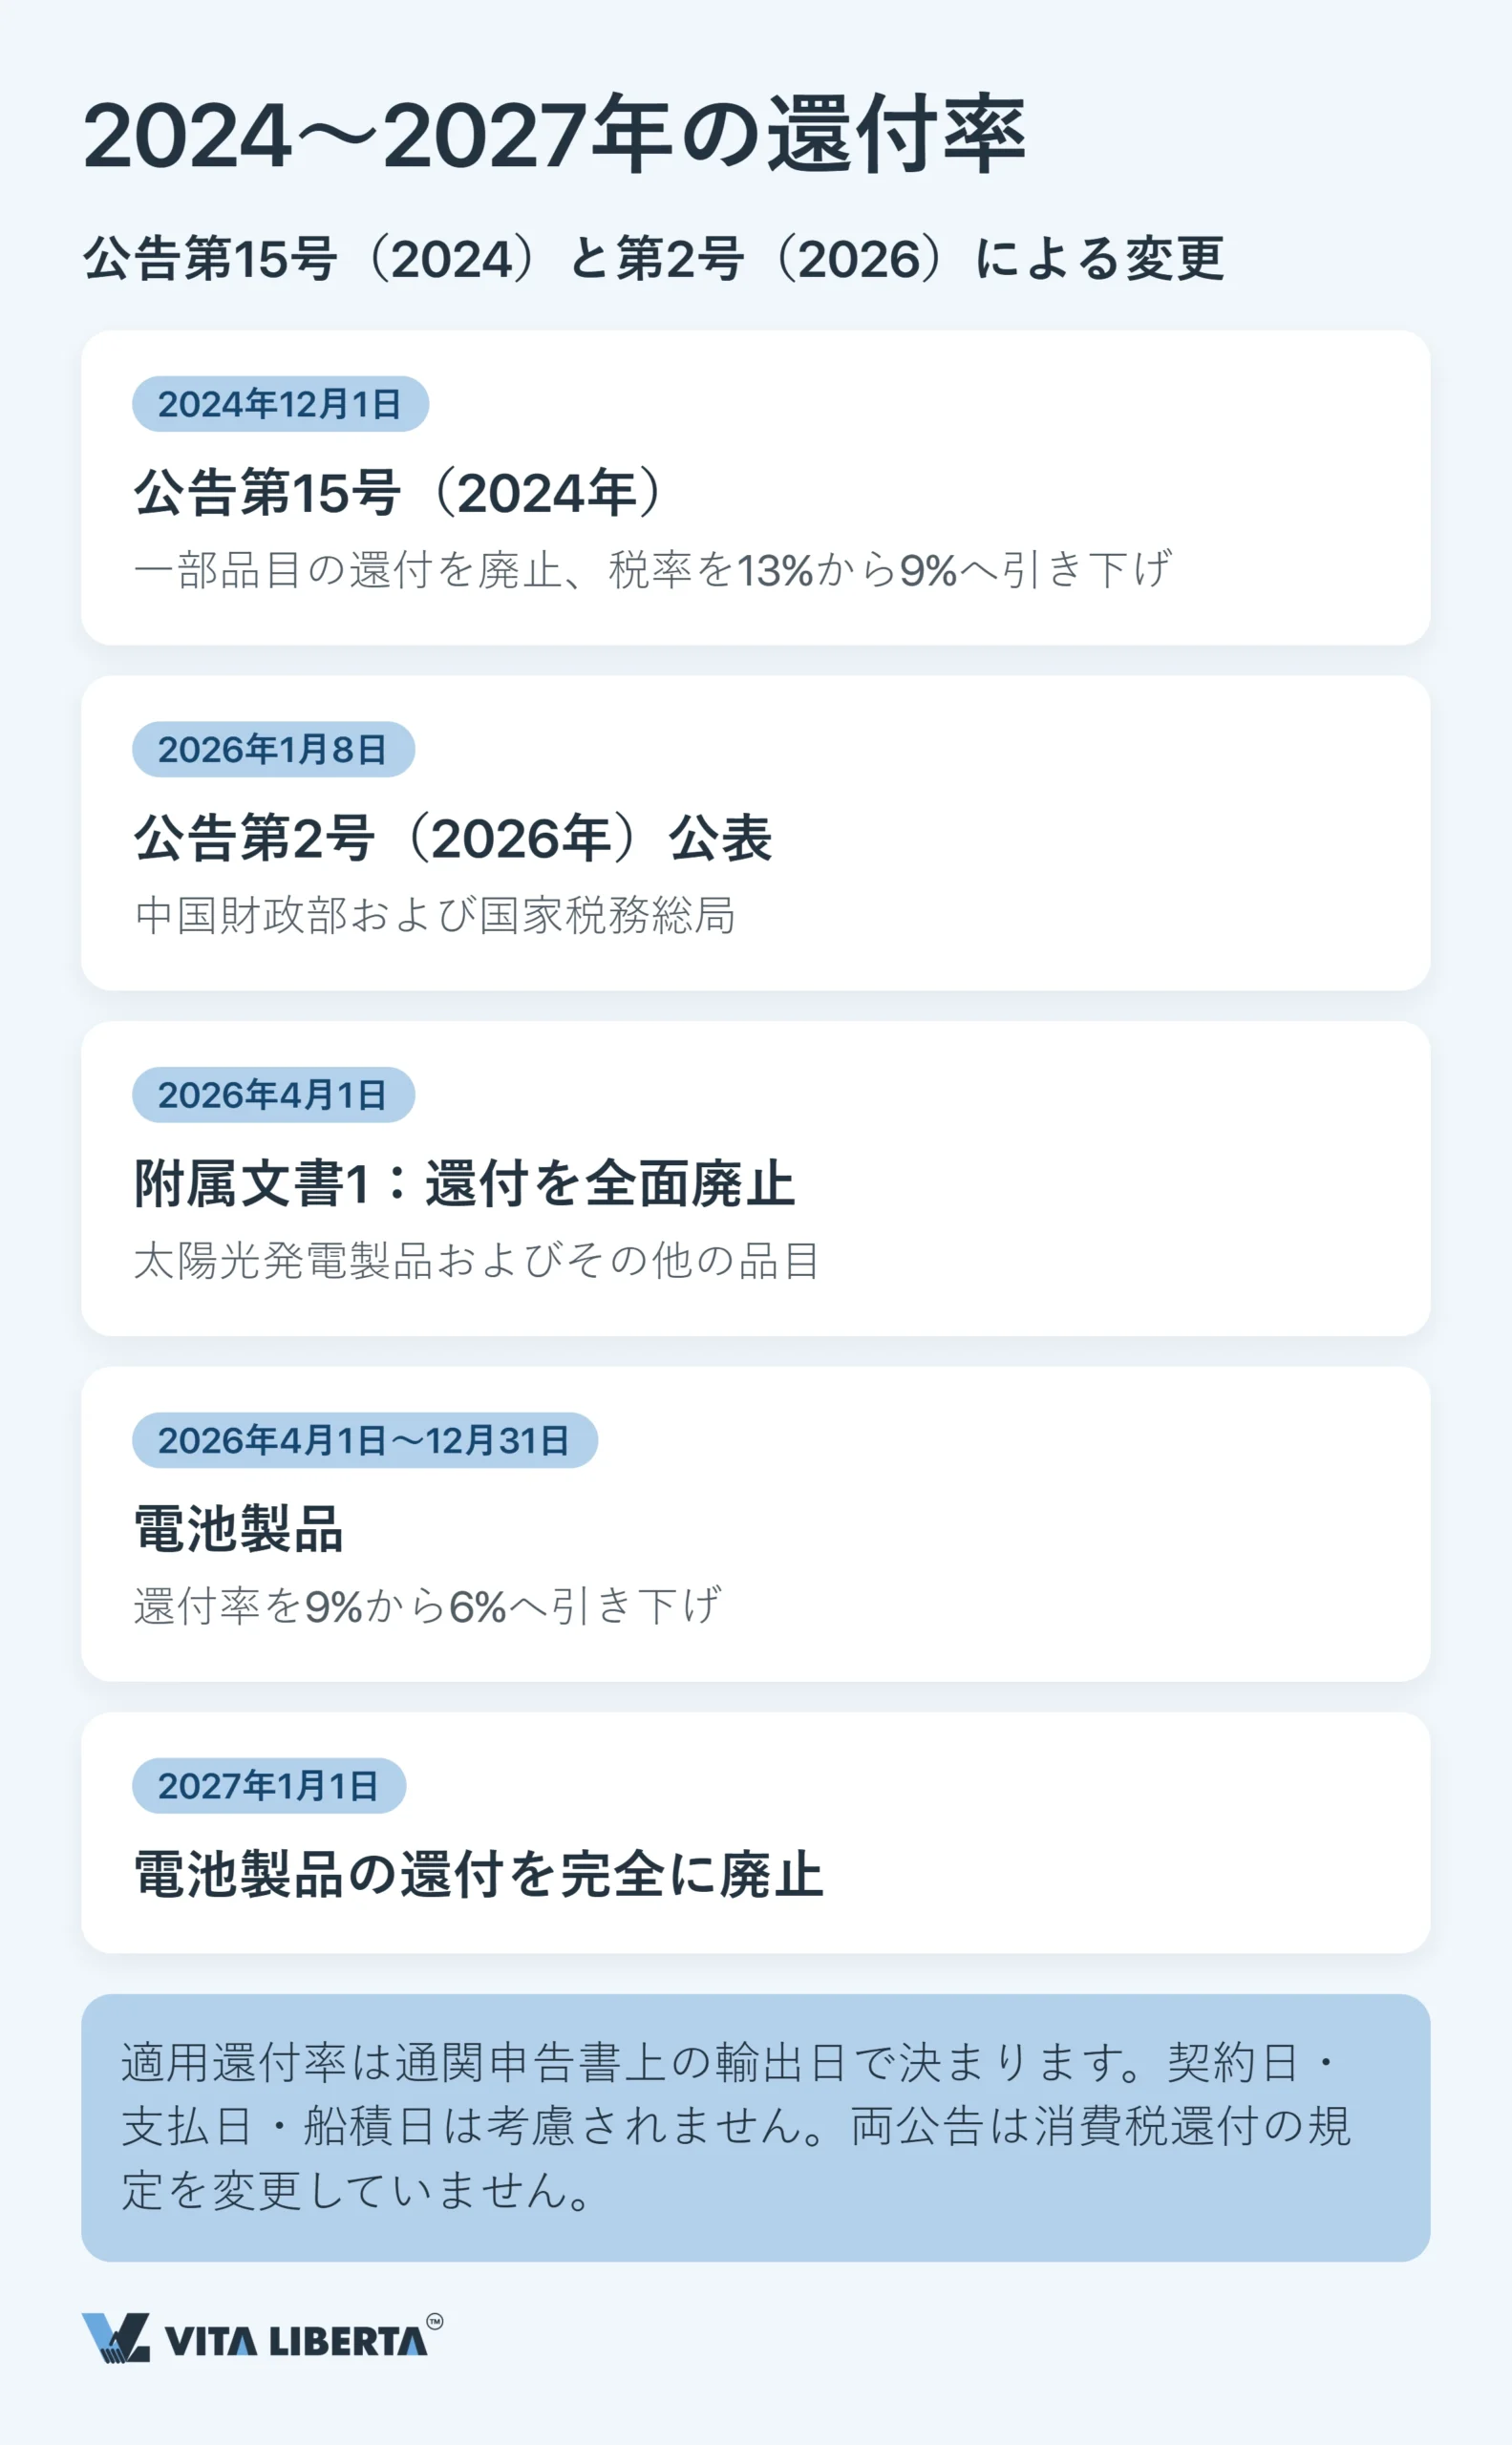
9%から6%、そしてゼロへ:2026年第2号公告の影響範囲
2026年4月1日以降、太陽光モジュールの輸出企業が受け取れる還付はゼロです。これは2026年第2号公告(财政部 税务总局公告2026年第2号)の直接の結果です。この公告は、中国財政部が国家税務総局(STA、国家税务总局)と共同で2026年1月8日に署名しました。押さえるべき点は三つです。
- 附属書1は還付ゼロ。 太陽光発電製品とリスト掲載のその他の一部品目は、2026年4月1日から増値税還付の対象外となりました。
- 電池には移行期間。 2026年4月1日から12月31日までは、還付率が9%から6%に引き下げられます。2027年1月1日以降は全面廃止です。
- 基準は輸出日であり、取引日ではない。 適用される還付率は、通関申告書に記載された輸出日(出口日期)で決まります。申告書の提出日(申报日期)や支払日は関係ありません。
これは以前からの流れの延長です。2024年第15号公告(财政部 税务总局公告2024年第15号)は2024年12月1日に施行され、次の措置をとりました。
- アルミ・銅の圧延品などの還付を廃止
- 一部の石油製品、太陽光発電、電池、一部の非金属鉱物製品の還付率を13%から9%へ引き下げ
2026年第2号公告は、リストに含まれる消費税課税品について、輸出時の消費税の還付・免税の扱いは変わらないことも別途明記しています。
重要: 還付の廃止は輸出の禁止ではありません。9〜13%分の税負担が工場渡し価格へ移るだけです。附属書の具体的なコードを示さずに「増値税の還付が全面廃止された」と主張するサプライヤーには、購買予算を見直す前にまず根拠の提示を求めてください。
還付の経済性:利益の上乗せではなく、損失の防止
通常の転売では、還付が利益を生むことはありません。仕入価格にすでに含まれている税金を取り戻すだけです。申請しなければ、貨物価額の9〜13%を国庫に差し出すことになります。実質的なメリットが生じるのは、次の二つの場合に限られます。
- 自ら輸出を行わず、適正に営業していて専用発票の発行義務があるサプライヤー。その仕入増値税は輸出企業のものになり、以前のように価格に埋もれることはありません。
- 自社で還付手続きを行わない中小規模の工場からの仕入れ。大手の輸出企業は自ら全額を還付で回収しているため、分け合う余地がそもそもありません。
結局のところ、この手続きの経済的な意味は「稼ぐ」ことではなく「失わない」ことにあります。年間300万元を13%の発票で仕入れる場合、仕入増値税はおよそ34万5,000元です。書類が揃わなければ、還付率13%ならその全額を、9%でも約23万9,000元を失うことになります。

中国の輸出増値税還付:戦略的なポイント
この制度の根本的な逆説は、国が手続きを極限まで形式化した点にあります。発票、コード、電子照合、税関との全面的な突き合わせまで整っています。その一方で、附属書のリストを通じた「手動調整」の余地を残しており、公告一本で内容が書き換わります。
- 還付率は定数ではなく変数です。 契約前にHSコードで還付率データベース(退税率文库)を確認してください。原則は増値税率と同じですが、引き下げやゼロの品目もあります。
- 還付の権利は輸出企業に付きます。 一般納税者の資格を持つ自社の中国法人を持つことが、税額を仲介業者ではなく自社に残す唯一の方法です。輸出は自社名義でも、委託契約に基づく代理人経由でも行えます。
- 還付は遅れて入金されます。 サプライヤーの発票とその確認を待つだけで数か月かかり、申請と外貨回収はいずれも翌年4月30日が期限です。これは会計上の細部ではなく、運転資金の問題です。
したがって中国の輸出増値税還付は、取引の最後に片付ける手続きではありません。サプライヤーと商品コードを選ぶ段階で織り込んでおくべき要素です。契約前に還付率を計算する企業は原価をコントロールできますが、通関許可の後で思い出す企業にできるのは、損失を記帳することだけです。
よくある質問
直接はできません。還付を受けられるのは、一般納税者の資格を持つ中国法人だけです。その法人が自社名義で輸出するか、代理人に輸出を委託して輸出証明(《代理出口货物证明》)を受け取る必要があります。対応策としては、中国に自社の輸出会社を設けるか、還付による利益を還元する義務を価格に組み込んだ契約を輸出企業と結ぶことが考えられます。
戻るのは最大でも、仕入先の専用発票に記載された税率までです。つまり3%で、1%の優遇徴収率(2027年12月31日まで適用)が使われていれば1%です。HSコード上の還付率が高くても、この上限は引き上げられません。対応策としては、取引量が安定していれば、3%と13%の差額で一般納税者のサプライヤーへ切り替えるコストを十分にまかなえるのが一般的です。
4月の還付率です。3月に提出したこと自体では何も守られません。審査担当者が見るのは「輸出日」(出口日期)欄であって、申告書の提出日(申报日期)ではないからです。差額は、契約上そのリスクを引き受けた側が負担します。対応策として、還付率が変わる前後の月には、輸出日がずれた場合の負担者を契約に明記し、通関手続きを成り行き任せにしないことです。
代表的な原因は次のとおりです。発票と申告書で品名や計量単位が異なる、申告書と運送書類で品名・数量・重量が異なる、外貨が期限内に回収されていない、仕入価格または輸出価格が理由なく明らかに高すぎる。こうした食い違いの一部は、還付の拒否にとどまらず、国内販売として増値税が課される結果を招きます。対応策としては、税務機関から照会が来てから慌てるのではなく、申請前に統一した情報台帳で書類一式を突き合わせておくことです。
上昇幅は、工場がこれまで国庫から取り戻していた金額とちょうど同じです。附属書1の品目は2026年4月1日から還付の対象外となりました。電池は2026年12月31日まで9%ではなく6%で還付され、2027年1月1日以降は還付が全面的に廃止されます。対応策としては、HSコードの開示を求めてリストと照合してください。コードを示さない「増値税がなくなった」という説明は交渉上の駆け引きであって、値上げの根拠にはなりません。