Hongkong
 China




中国の税制は壁というより改札に近い仕組みです。誰でも通過できますが、一歩ごとに記録が残り、申告内容と自動的に照合されます。
よくあるご相談
「杭州に独資企業(WFOE)があり、利益に25%の税金を払っています。同じ工業団地の隣の会社は、売上は同じくらいなのに15%です。会計担当は『うちの処理に問題はない』と言います。では、なぜ税額が違うのでしょうか。」
このようなご相談は、貿易を足がかりに中国へ進出し、設立後に税務上の地位を一度も見直していない企業から多く寄せられます。答えはほぼ必ず三つの点にあります。貴社がどの区分の納税者か、受け取る証憑の質、そしてスケジュール管理です。
誰が納め、誰が確認するのか:3層の予算と一つの徴収機関
税収は中央・省・市の予算に配分されますが、徴収と管理は一つの組織が担っています。外資企業にとっては、申告窓口が一つで、すべての取引情報が一つのデータベースに集約されることを意味します。
国家税務総局、金税四期、電子発票:リアルタイムの照合
徴収を担うのは国家税務総局(State Taxation Administration、STA)です。2018年には、省級以下の旧国税局(国税)と地方税務局(地税)がこの体制に統合されました。申告はすべて電子で行われ、第4世代の「金税システム」(Golden Tax System Phase IV、金税四期)が申告書、銀行の入出金、発行済みの請求書を自動で突き合わせます。税務官が一件ずつ確認する必要はありません。
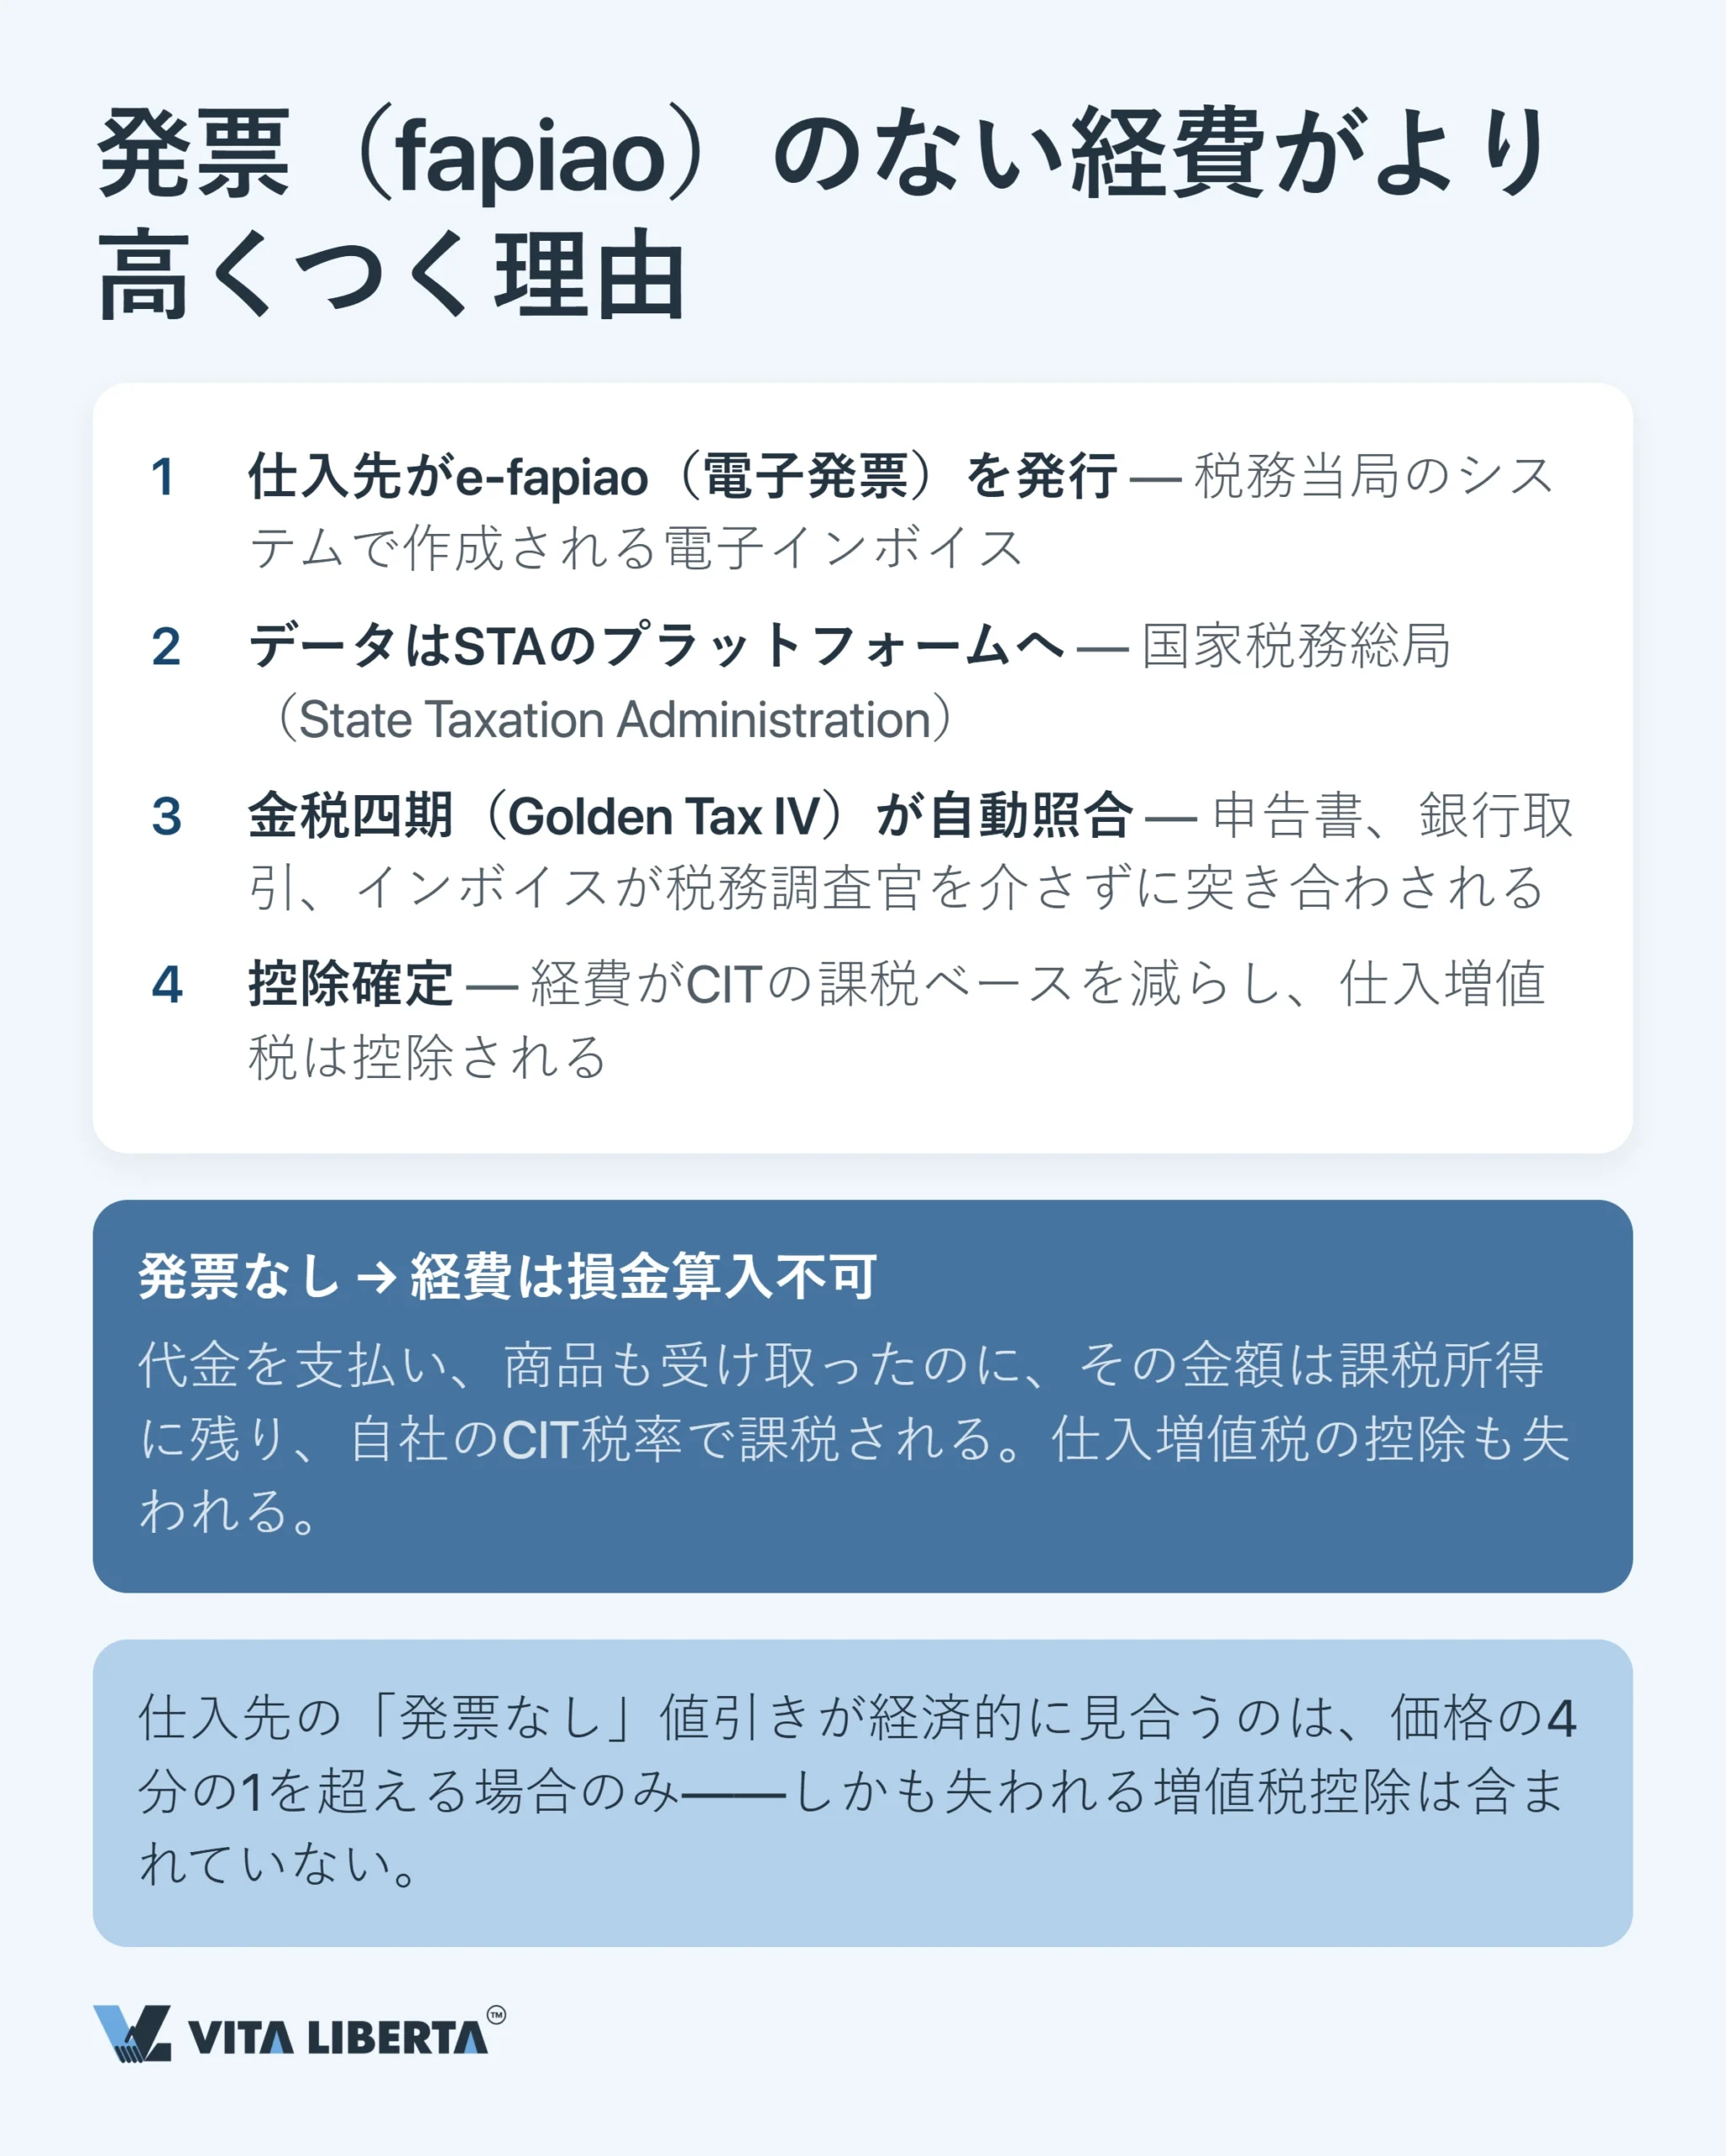
電子発票(fapiao)は経理上の形式ではなく、損金算入のための鍵です。2024年12月1日から、全面デジタル化電子発票(数電票)が全国で運用されています(国家税務総局公告2024年第11号)。発票のない支出は、代金を支払い、商品が届いていても、課税所得を押し上げます。
国家税務総局の税前控除証憑に関する規定(国家税務総局公告2018年第28号)では、増値税の課税対象となる物品やサービスを購入した場合、控除の根拠は発票とされています。その他の証憑が認められるのは一部のケースに限られます。発票は企業所得税の年度確定申告が締め切られる前、つまり翌年5月31日までに入手しなければなりません。それ以降に入手した場合も遡って費用計上できますが、遡及できるのは最長5年です。
外資企業によくある、しかも高くつく失敗があります。欧州の慣行に倣って中国の委託先から自由書式のインボイスを受け取り、年度確定申告の段階で控除の穴に気づくケースです。結論として、中国のコンプライアンスは申告書からではなく、受け取る証憑から始まります。
居住企業、非居住企業、恒久的施設:境界線はどこか
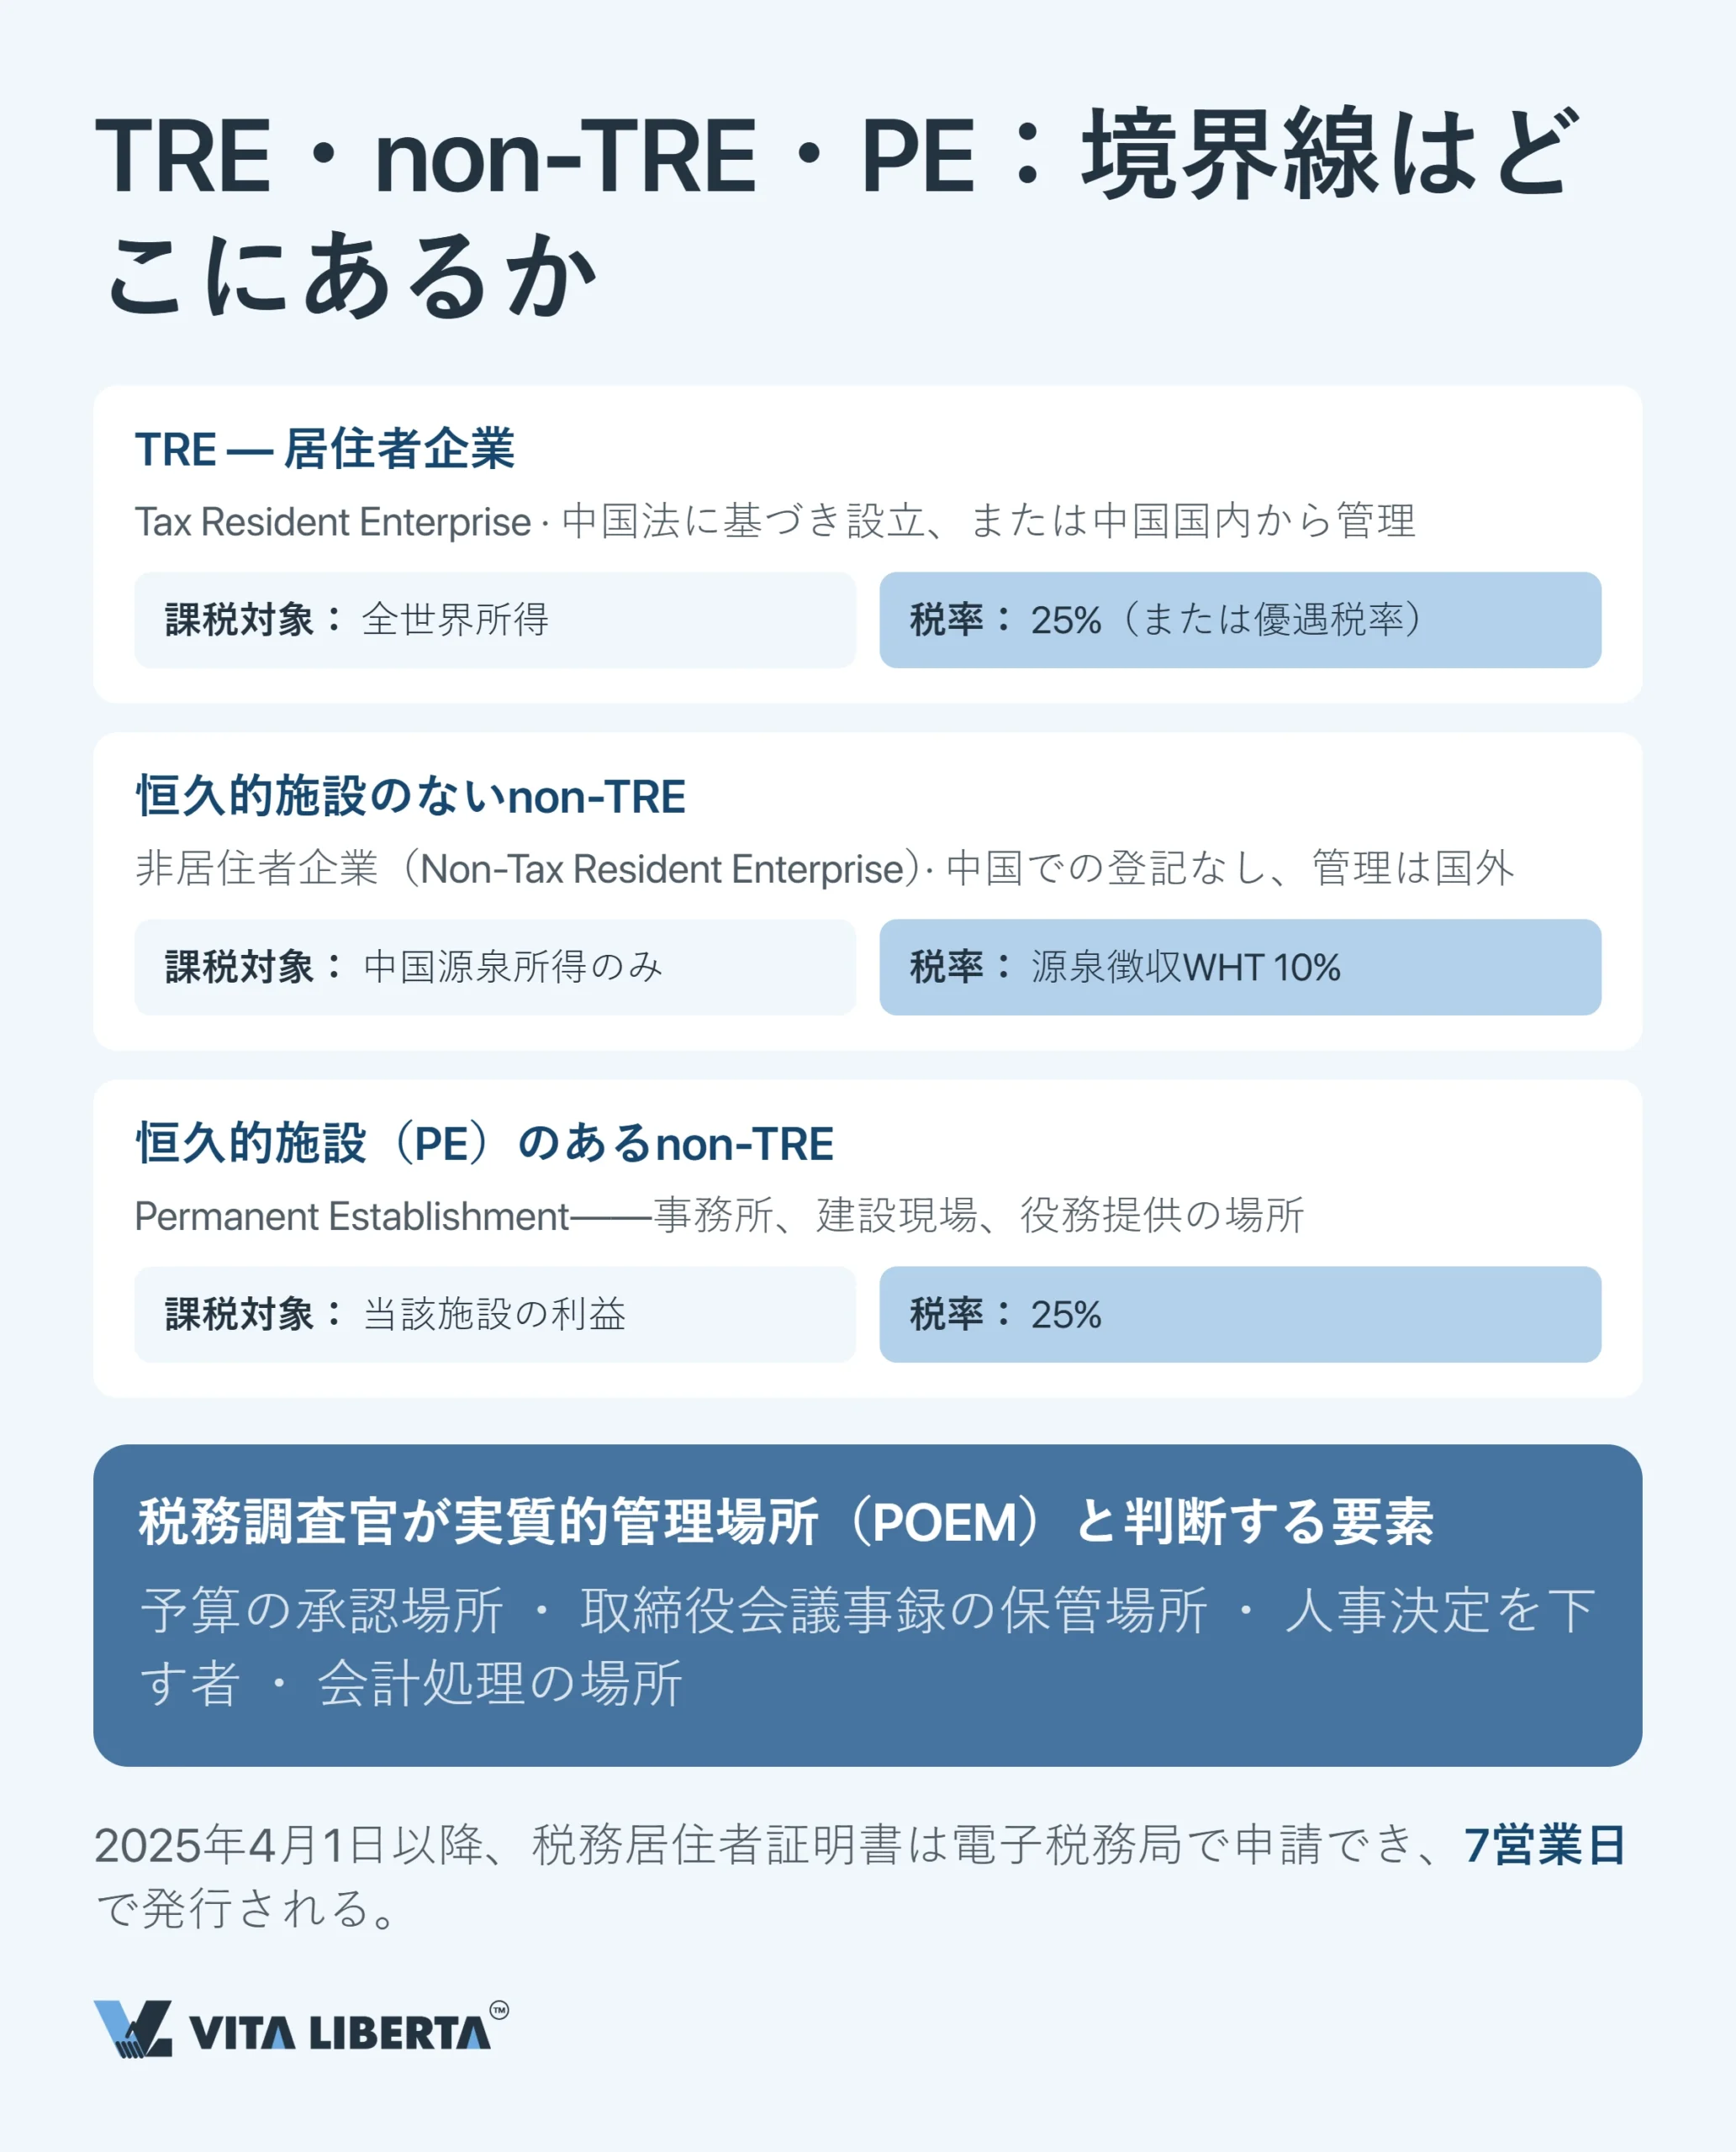
納税者としての地位が義務の範囲を決めます。貴社は中国法に基づいて設立されていますか。それなら居住企業(Tax Resident Enterprise、TRE)です。国外で設立されていても、中国国内から経営されていますか。その場合も居住企業です。いずれも全世界所得を申告します。
非居住企業(non-TRE)は中国源泉所得についてのみ責任を負います。ただし、事務所、建設現場、役務提供の場所といった恒久的施設(Permanent Establishment、PE)を持つと、その施設の利益は一般の規定に従って課税されます。
実際の管理機構(place of effective management、POEM)の所在地は、登記住所ではなく実態で判断されます。予算はどこで承認されているか。議事録はどこに保管されているか。人事は誰が決めているか。
実務上のポイントです。2025年4月1日から、中国の税務居住者証明書は新しい手続きで発行されています(国家税務総局公告2025年第4号)。税務機関が自ら地位を判定できる場合、証明書は7営業日以内に発行されます。中国居住者は、この証明書で国外の租税条約上の特典を受けます。一方、中国から外国株主へ配当を支払う際には、株主自身の居住地で発行された居住者証明書が必要です。送金の週になってからではなく、早めに取得してください。
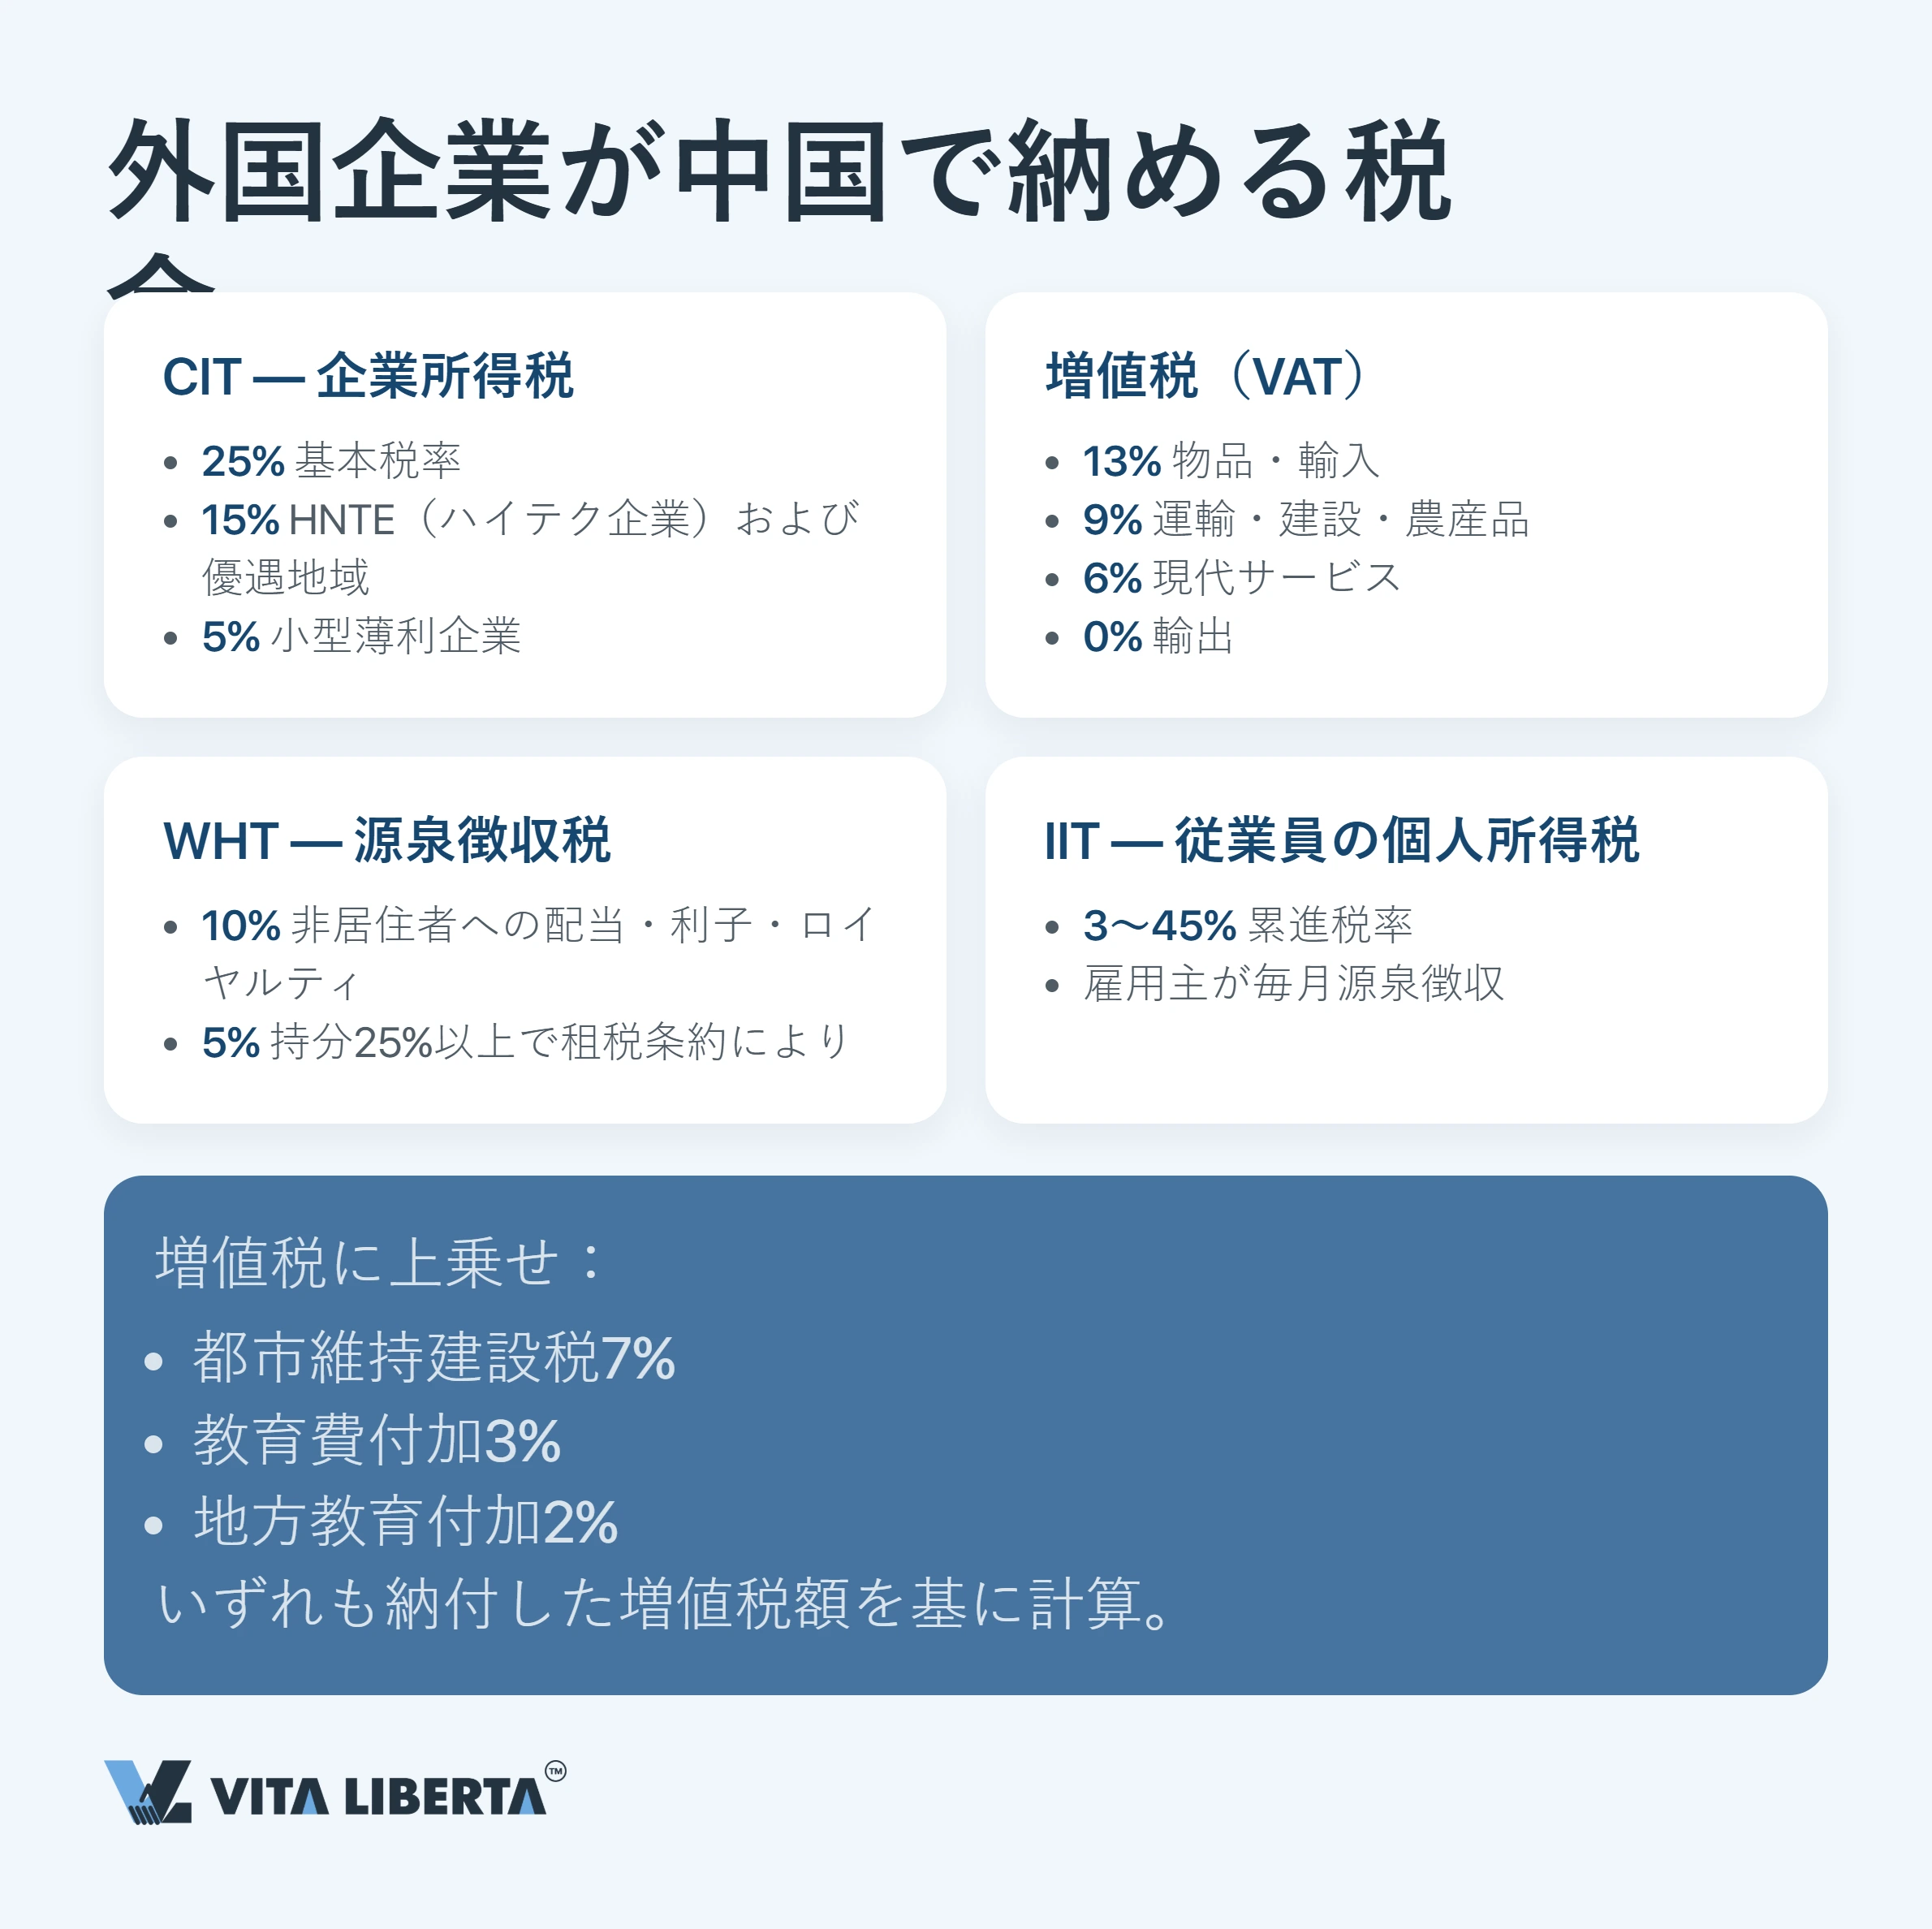
企業所得税:基本税率25%から15%、5%へ
25%は企業所得税(Corporate Income Tax、CIT)の出発点であり、すべての優遇措置はここを基準にしています。法的根拠は「中華人民共和国企業所得税法」(以下、企業所得税法)です。課税所得は、収入から証憑のある費用と過年度の欠損金を差し引いて計算します。
欠損金の繰越期間は5年です。ハイテク企業(高新技術企業、HNTE)と科技型中小企業は10年で、資格を取得した年より前の5年間に生じた欠損金にも適用されます(財税〔2018〕76号)。
| 貴社の区分 | 税率 | 要件 | 税務当局が見るポイント | 適用範囲・期間・根拠 |
| 一般企業(独資企業、合弁企業) | 25% | 特別な地位なし | すべての支出に発票と事業上の目的があるか | 全国、期限なし(企業所得税法) |
| ハイテク企業(HNTE) | 15% | 認定、研究開発費の比率、知的財産権 | 時期:優遇は証書の発行年度から適用。証書の期限が切れる年は15%で予定納付できるが、12月31日までに再認定されなければ、その年の税額を25%で追加納付 | 全国、証書の有効期間は3年(国家税務総局公告2017年第24号) |
| 小型薄利企業 | 5%(実効) | 課税所得300万元以下、従業員300人以下、資産総額5,000万元以下 | 三つの基準を同時に満たしているか | 全国、2027年12月31日まで(財政部 税務総局公告2023年第12号) |
| 海南自由貿易港の企業 | 15% | 海南の奨励類産業目録に該当する事業と実体(サブスタンス) | 事務所、従業員、運営費が区域内にあるか。郵便上の住所だけでは不可 | 海南省、2027年12月31日まで(財税〔2020〕31号、財税〔2025〕3号で延長) |
| 上海臨港新片区の企業 | 15% | 集積回路、人工知能、バイオ医薬、民間航空に限定。2020年以降に区域内で登録。実際の生産または研究開発 | 区域内の生産・研究拠点と、優遇対象リストへの掲載 | 上海臨港新片区、設立日から5年(財税〔2020〕38号) |
| 深圳前海の企業 | 15% | 前海の奨励類産業目録に該当する事業と実体 | 事務所、従業員、運営費が区域内にあるか。郵便上の住所だけでは不可 | 深圳前海、2027年12月31日まで(財税〔2021〕30号、財税〔2024〕13号、財税〔2026〕3号で延長) |
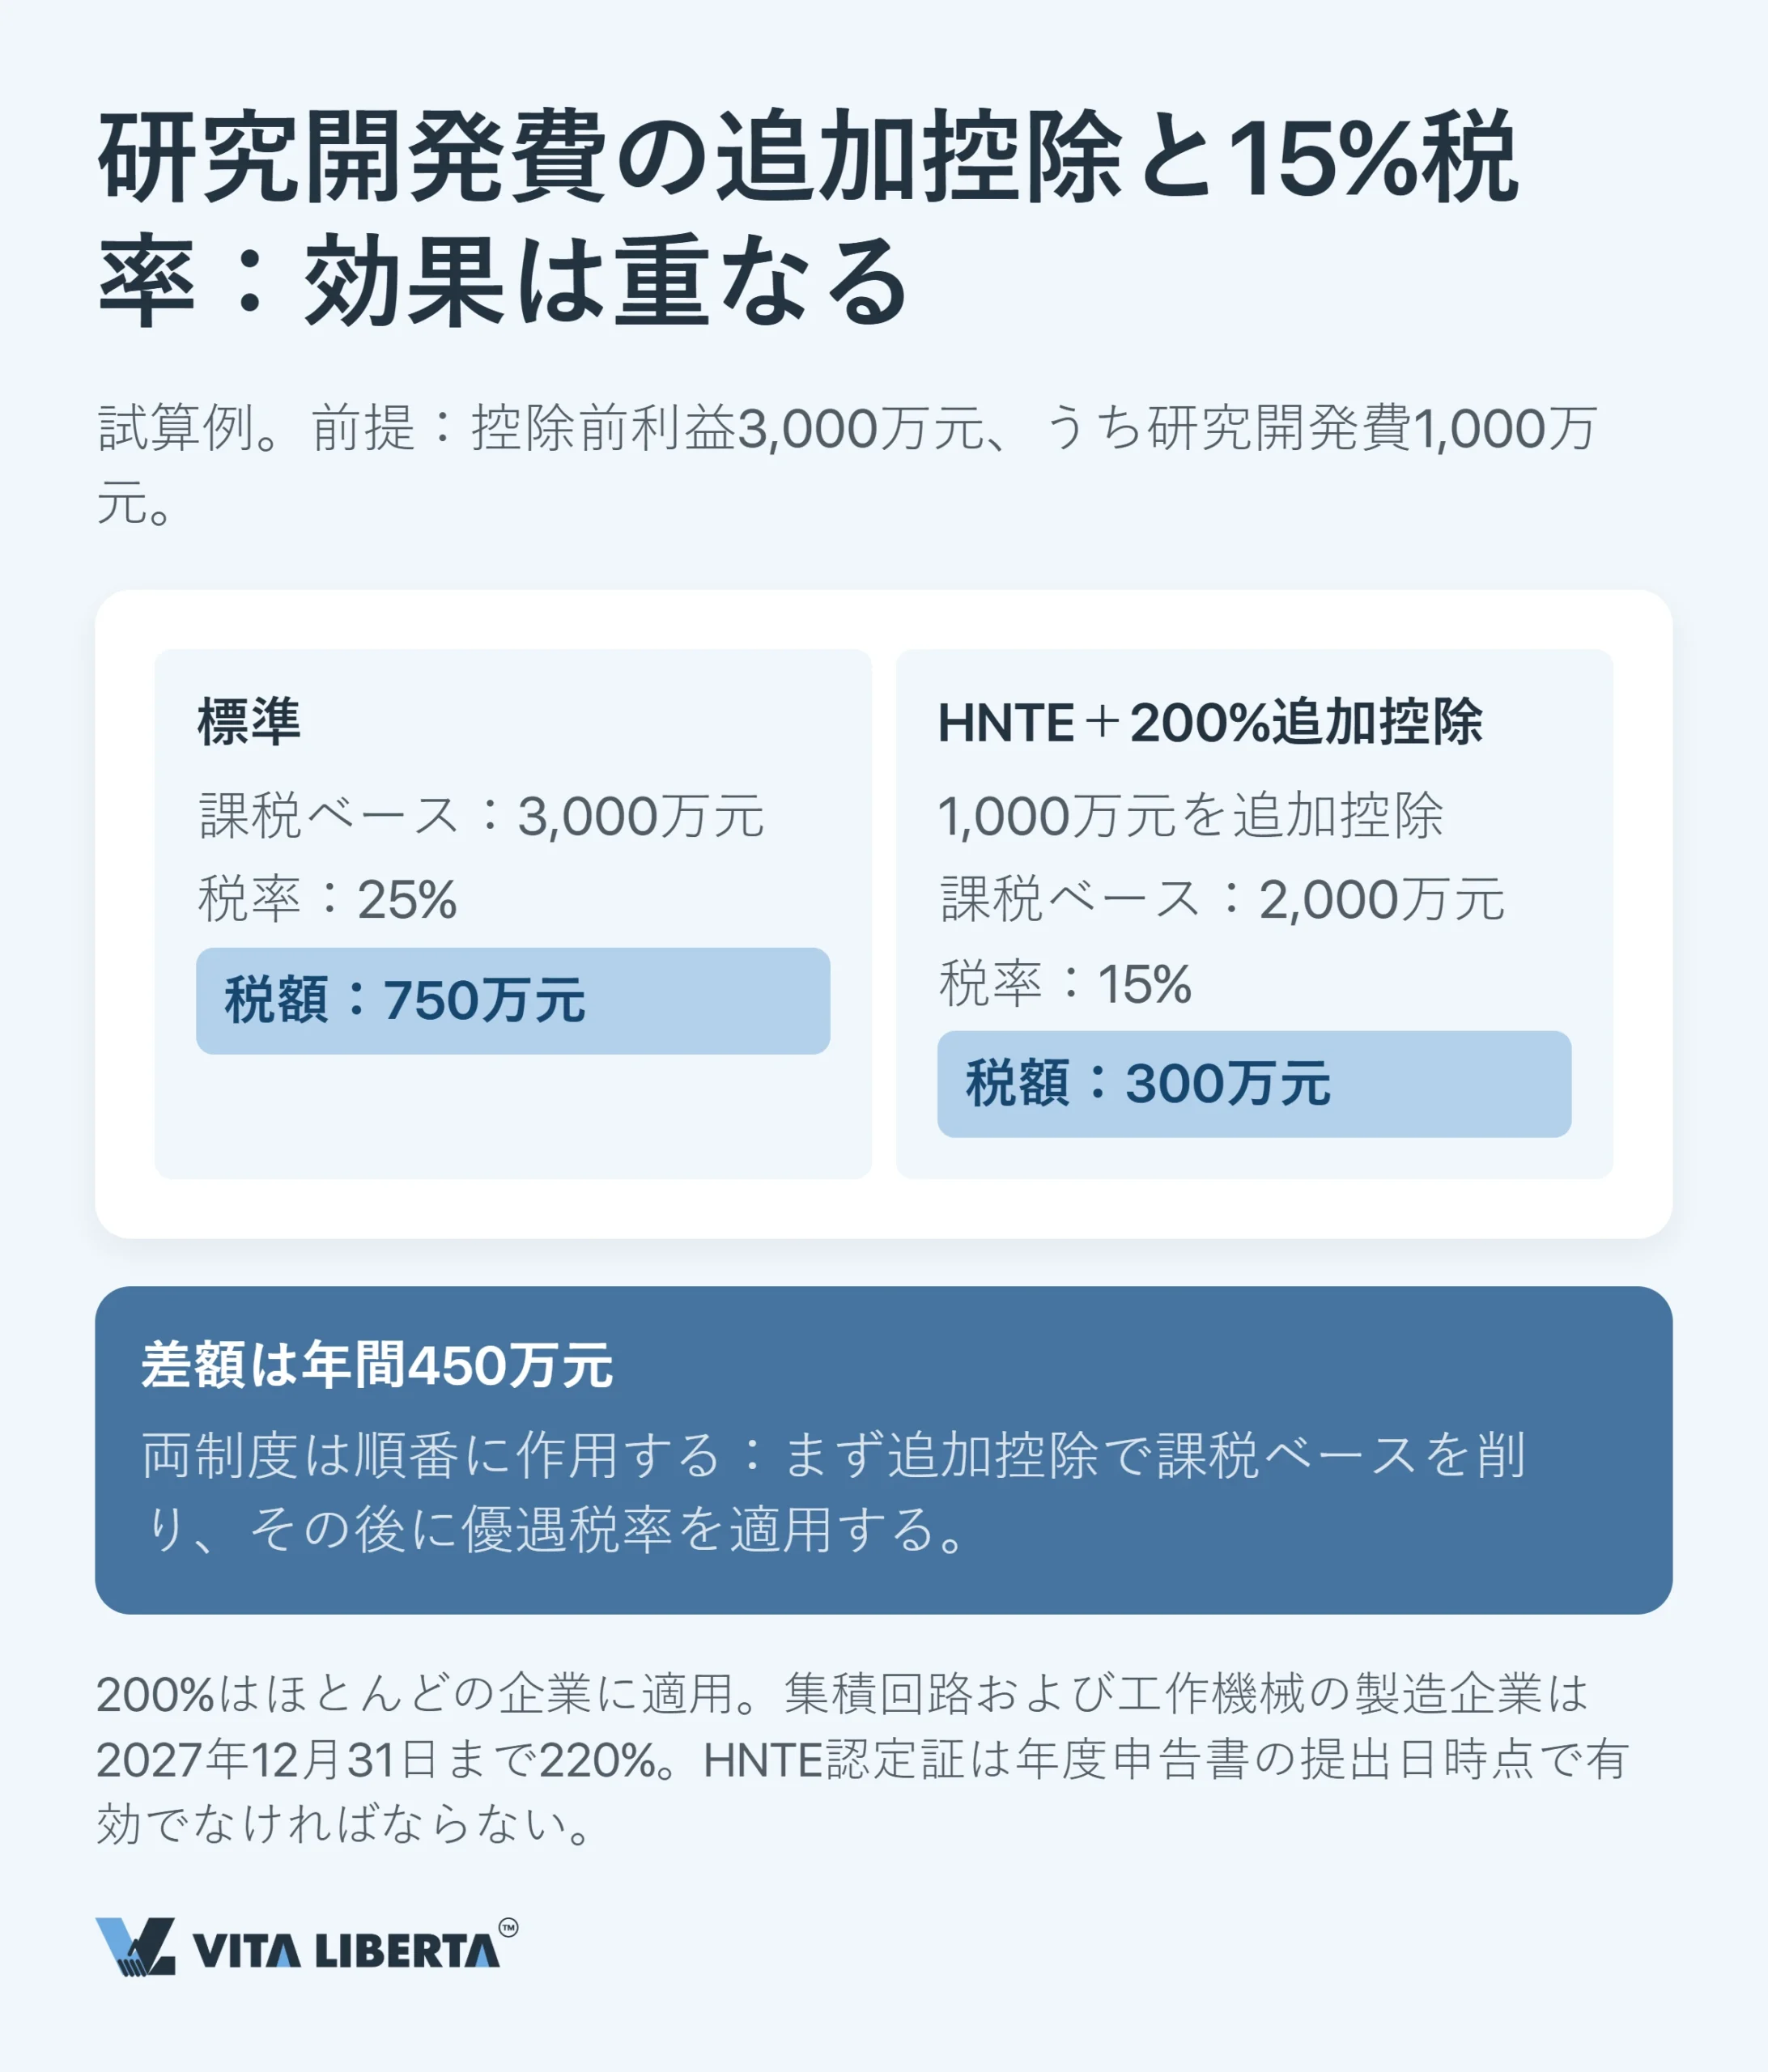
税率に加えて、研究開発費の割増控除があります。実際の支出額の200%を控除できます(財政部 税務総局公告2023年第7号)。集積回路企業(製造、設計、装置、材料、パッケージング、テスト)と先端工作機械(工業母機)メーカーは、2027年12月31日まで220%を控除できます(財政部 税務総局 国家発展改革委 工業和信息化部公告2023年第44号)。
すべての業種が対象ではありません。卸売・小売、リース・ビジネスサービスなどは除外されており、貿易型の独資企業はこの制度を当てにできません。
二つの制度は併用できます。割増控除でまず課税所得を圧縮し、そこに15%を適用します。つまり、25%と15%の差の10ポイントは法律が自動的に与えるものではありません。毎年立証し続ける書類一式なのです。

増値税と発票:13%、9%、6%、ゼロ
2026年1月1日から、中国の付加価値税である増値税について「中華人民共和国増値税法」(主席令第41号、2024年12月25日採択)が施行され、従来の暫定条例が法律に格上げされました。同日、実施条例(国務院令第826号)も施行されています。税率は変わっていません。物品と輸入は13%。交通運輸、建設、農産物、水道・電気・ガスなどの公共資源は9%。現代サービスは6%。輸出はゼロ税率です。
小規模納税者か一般納税者か:500万元の境界線
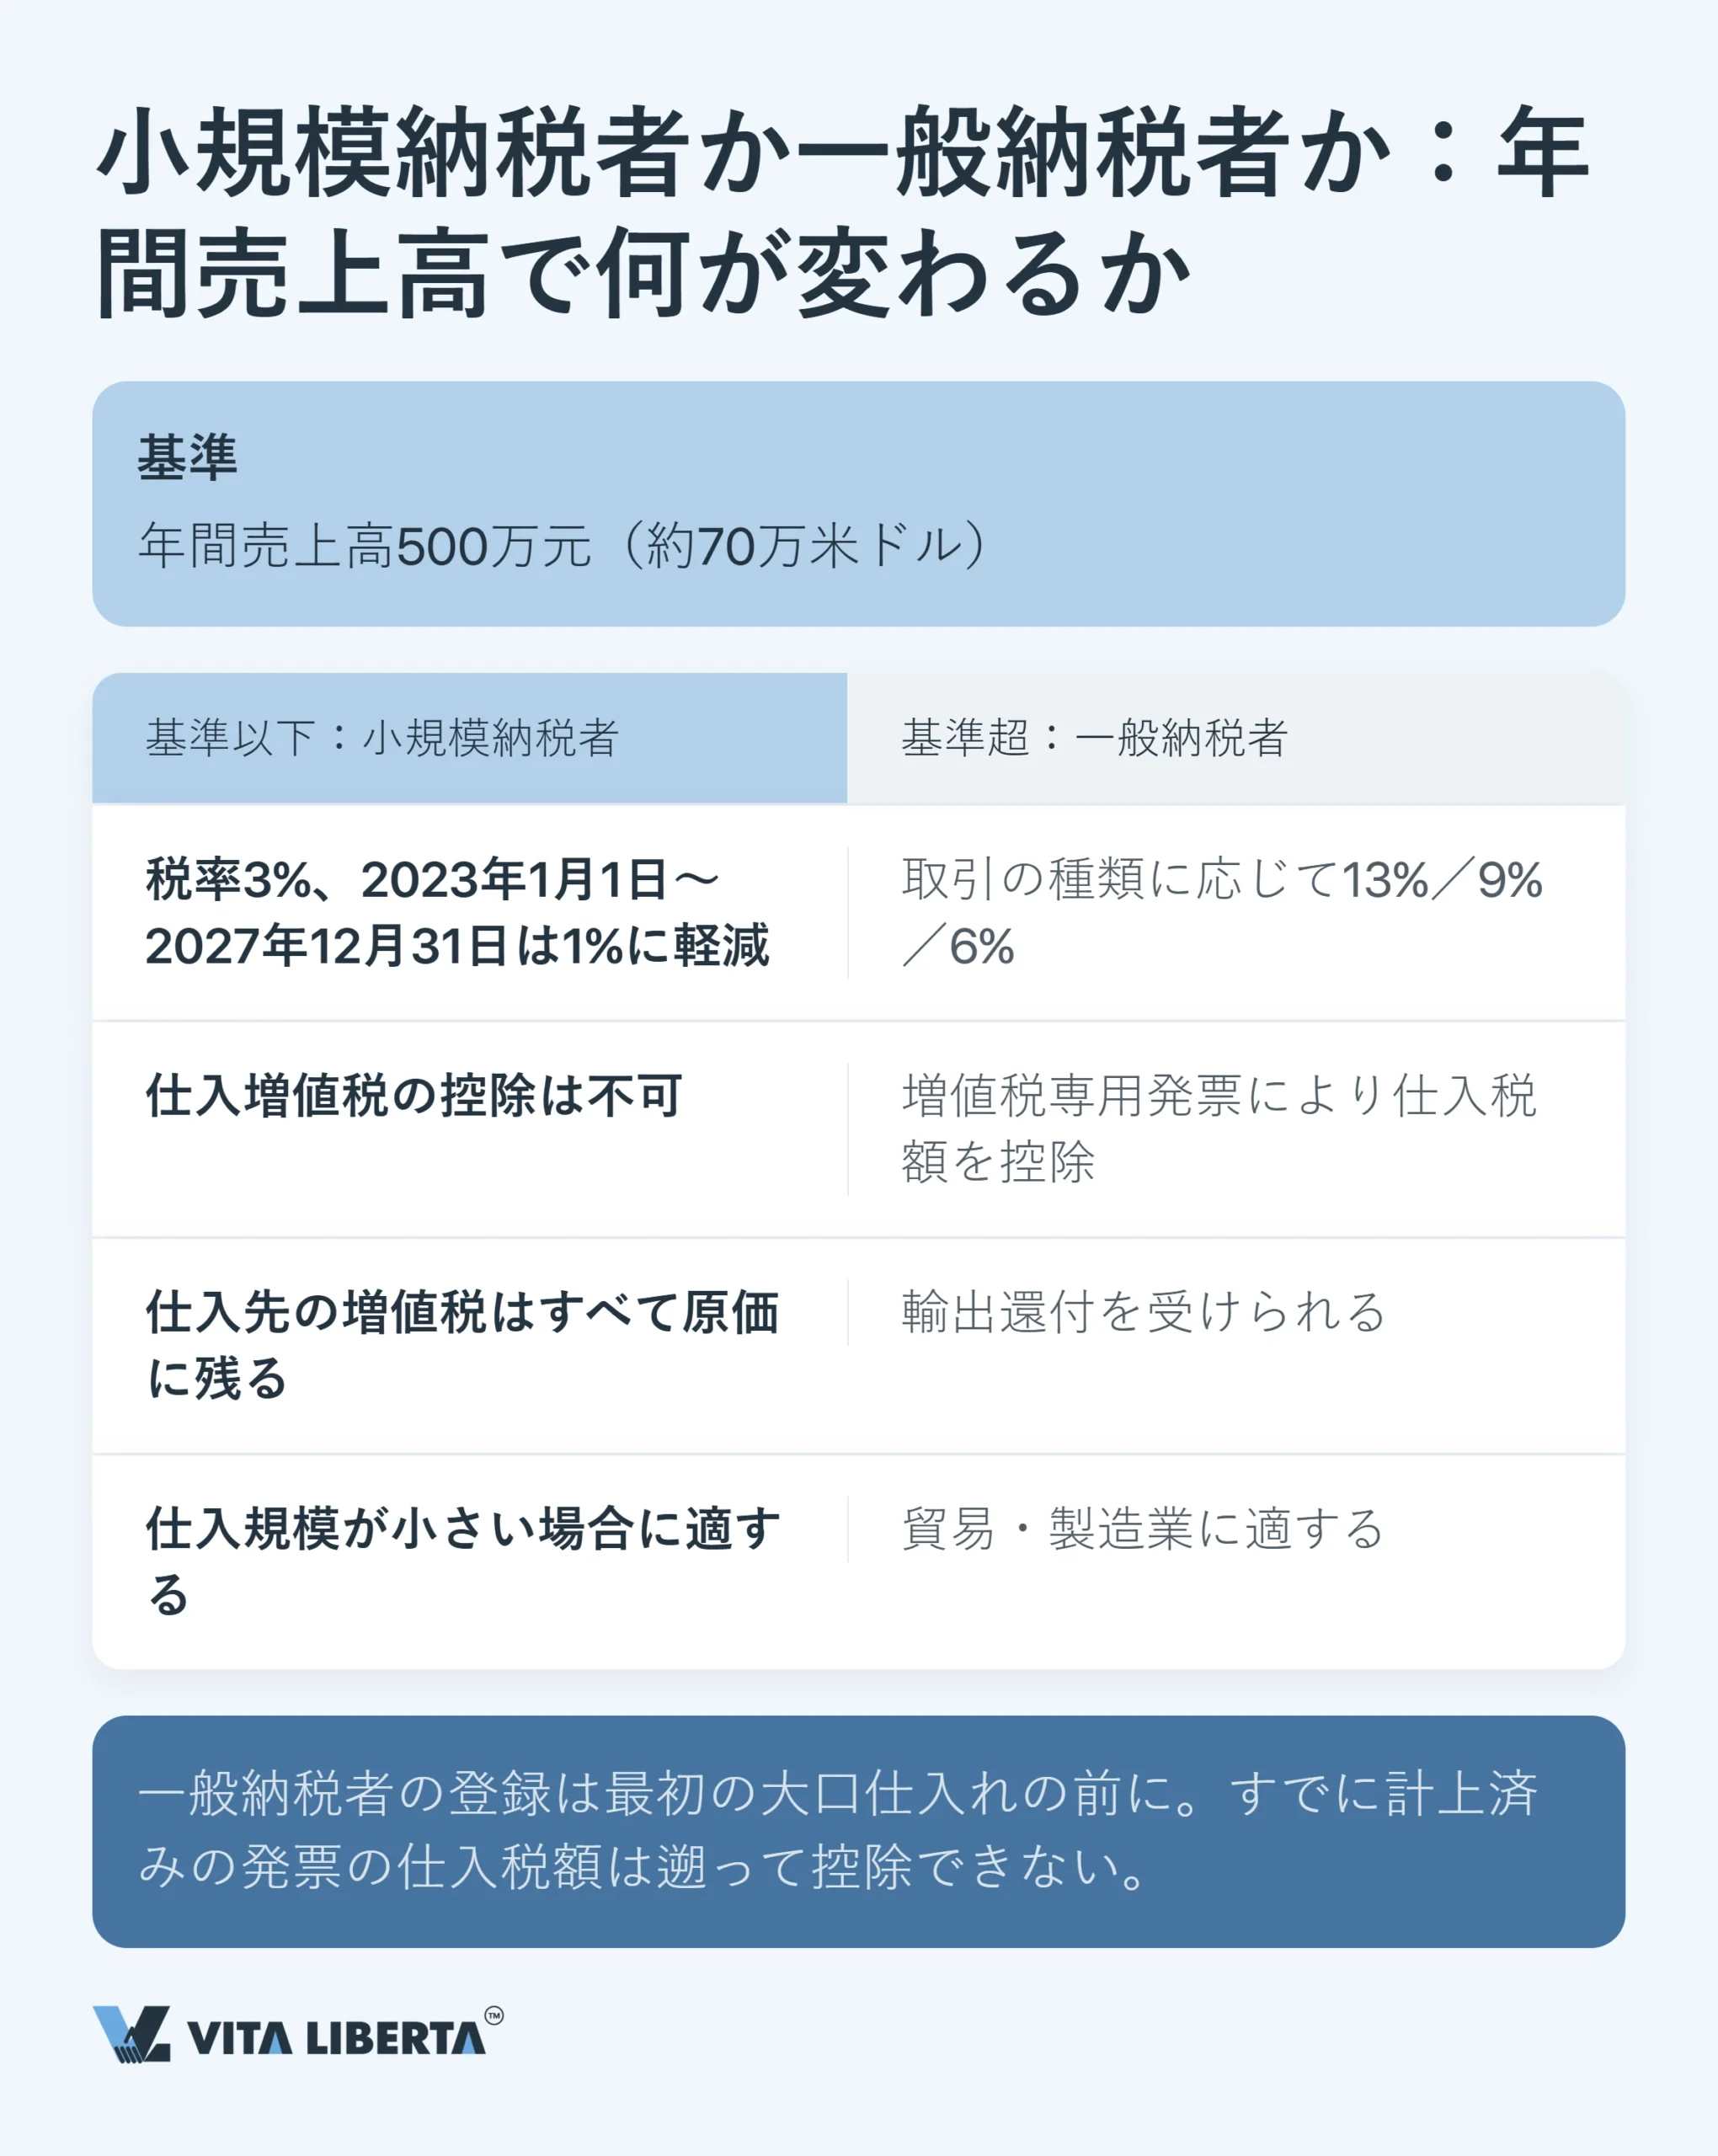
年間売上高500万元(中国人民銀行の2026年10月8日のレートで約74.2万米ドル)を境に、企業は二つの制度に分かれます。
境界線より下:小規模納税者(small-scale taxpayer)。徴収率は一律3%です。2026年1月1日から2027年12月31日までは、不動産の販売・賃貸と土地使用権の譲渡を除くすべての課税取引について1%に軽減されます(財政部 税務総局公告2026年第10号。2023〜2025年には財政部 税務総局公告2023年第19号で同様の軽減を実施)。月の売上高が10万元以下(四半期30万元以下)であれば、増値税は免除されます。一方、仕入税額控除はできず、仕入先が上乗せした増値税はすべて原価になります。
境界線より上:一般納税者(general taxpayer)。13%・9%・6%の税率を適用し、増値税専用発票に基づいて仕入税額を控除します。増値税にはさらに三つの付加税がかかります。都市維持建設税(市街地で7%)、教育費付加3%、地方教育付加2%です。いずれも売上高ではなく、実際に納付した増値税額を基準に計算します。
余裕をもった助言です。貿易会社は、最初の大口仕入れの前に一般納税者として登録してください。後からでは、すでに計上した発票の仕入税額を遡って控除することはできません。
輸出還付:2026年4月1日からの変更
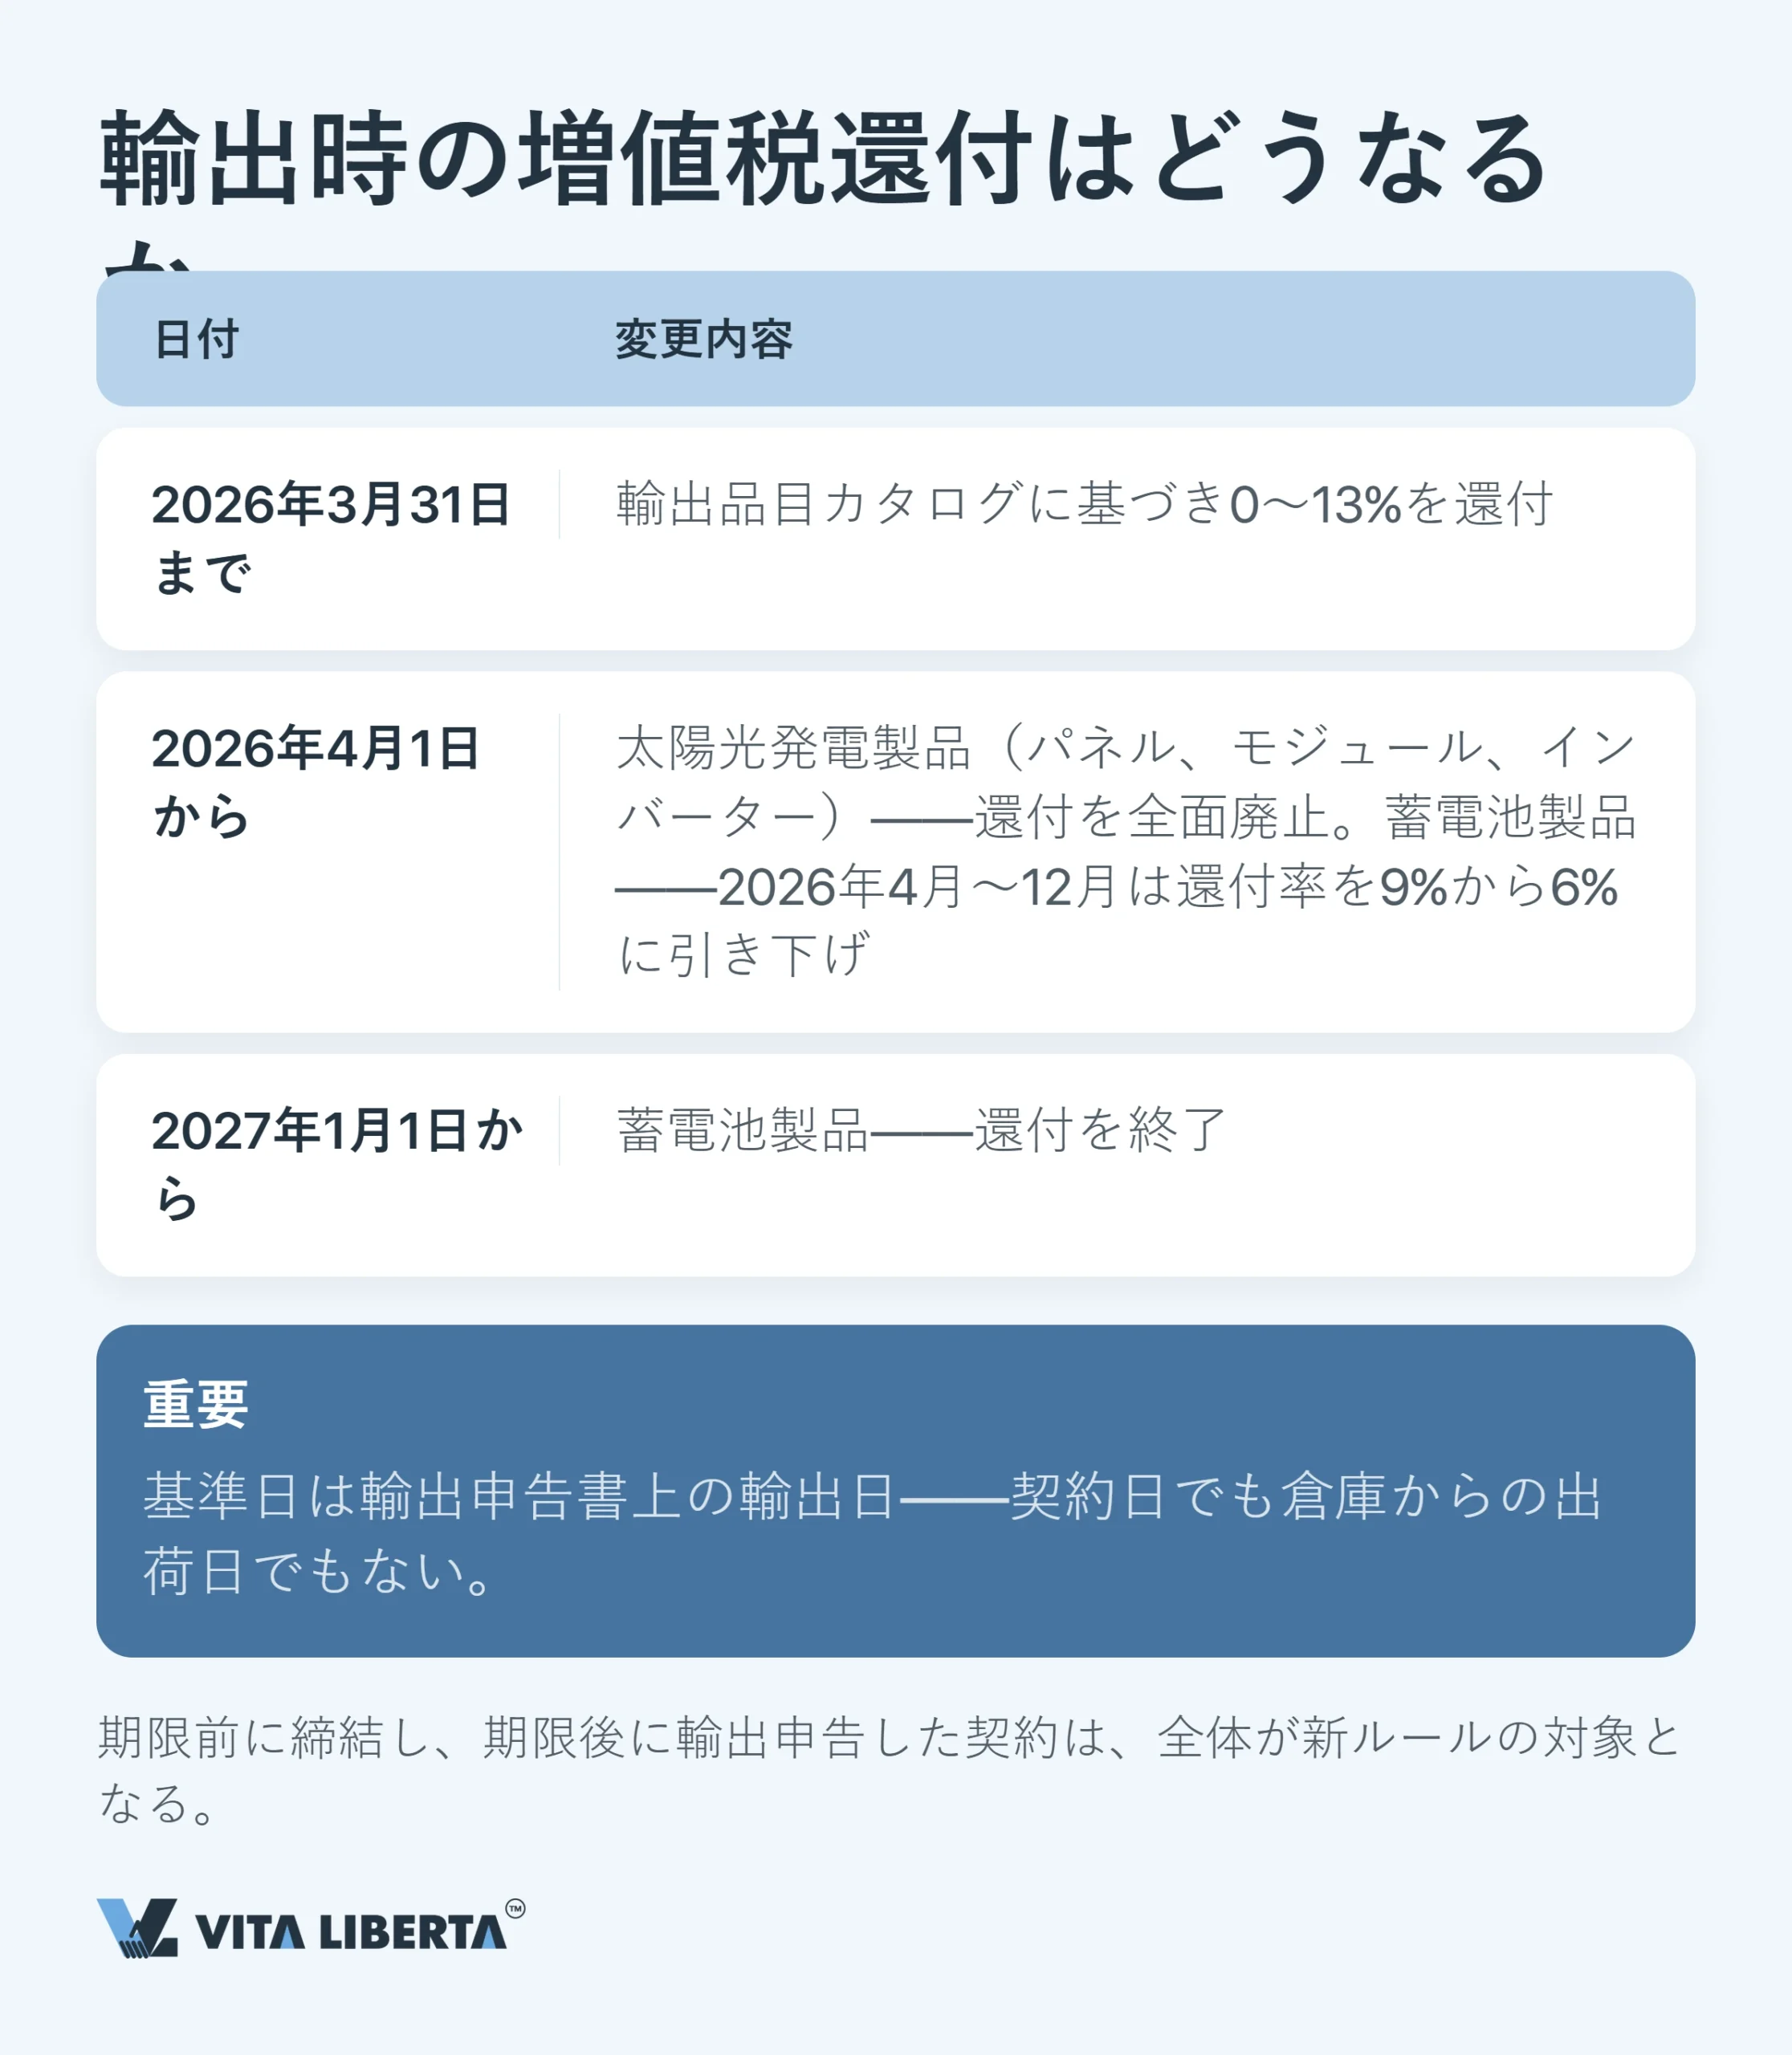
輸出はゼロ税率で、仕入税額は品目コードに応じて0〜13%の範囲で還付されます。2026年4月1日から、この支援が縮小されました(財政部 税務総局公告2026年第2号、2026年1月8日公布)。太陽光発電製品は還付がなくなりました。電池製品は2026年4〜12月に9%から6%へ下がり、2027年1月1日からは還付がゼロになります。
言い換えれば、電池の輸出企業は3ポイント、太陽光発電製品の輸出企業は9%すべてを失います。この分は今後、輸出企業の利益から差し引かれます。
どちらの規定が適用されるかは、輸出申告書に記載された輸出日で決まります。倉庫からの出荷日や入金日ではありません。
重要:2026年4月より前に締結した契約でも、申告がそれ以降であれば新しい規定が全面的に適用されます。出荷計画を誤ると、還付率の差にロットの規模を掛けた分が損失になります。
利益の送金と税務カレンダー:源泉税10%と5月31日
中国で稼ぐことと、そのお金を中国から持ち出すことは、別々の手続きです。条件も、確認する機関も異なります。
非居住者への配当:10%、5%、受益所有者
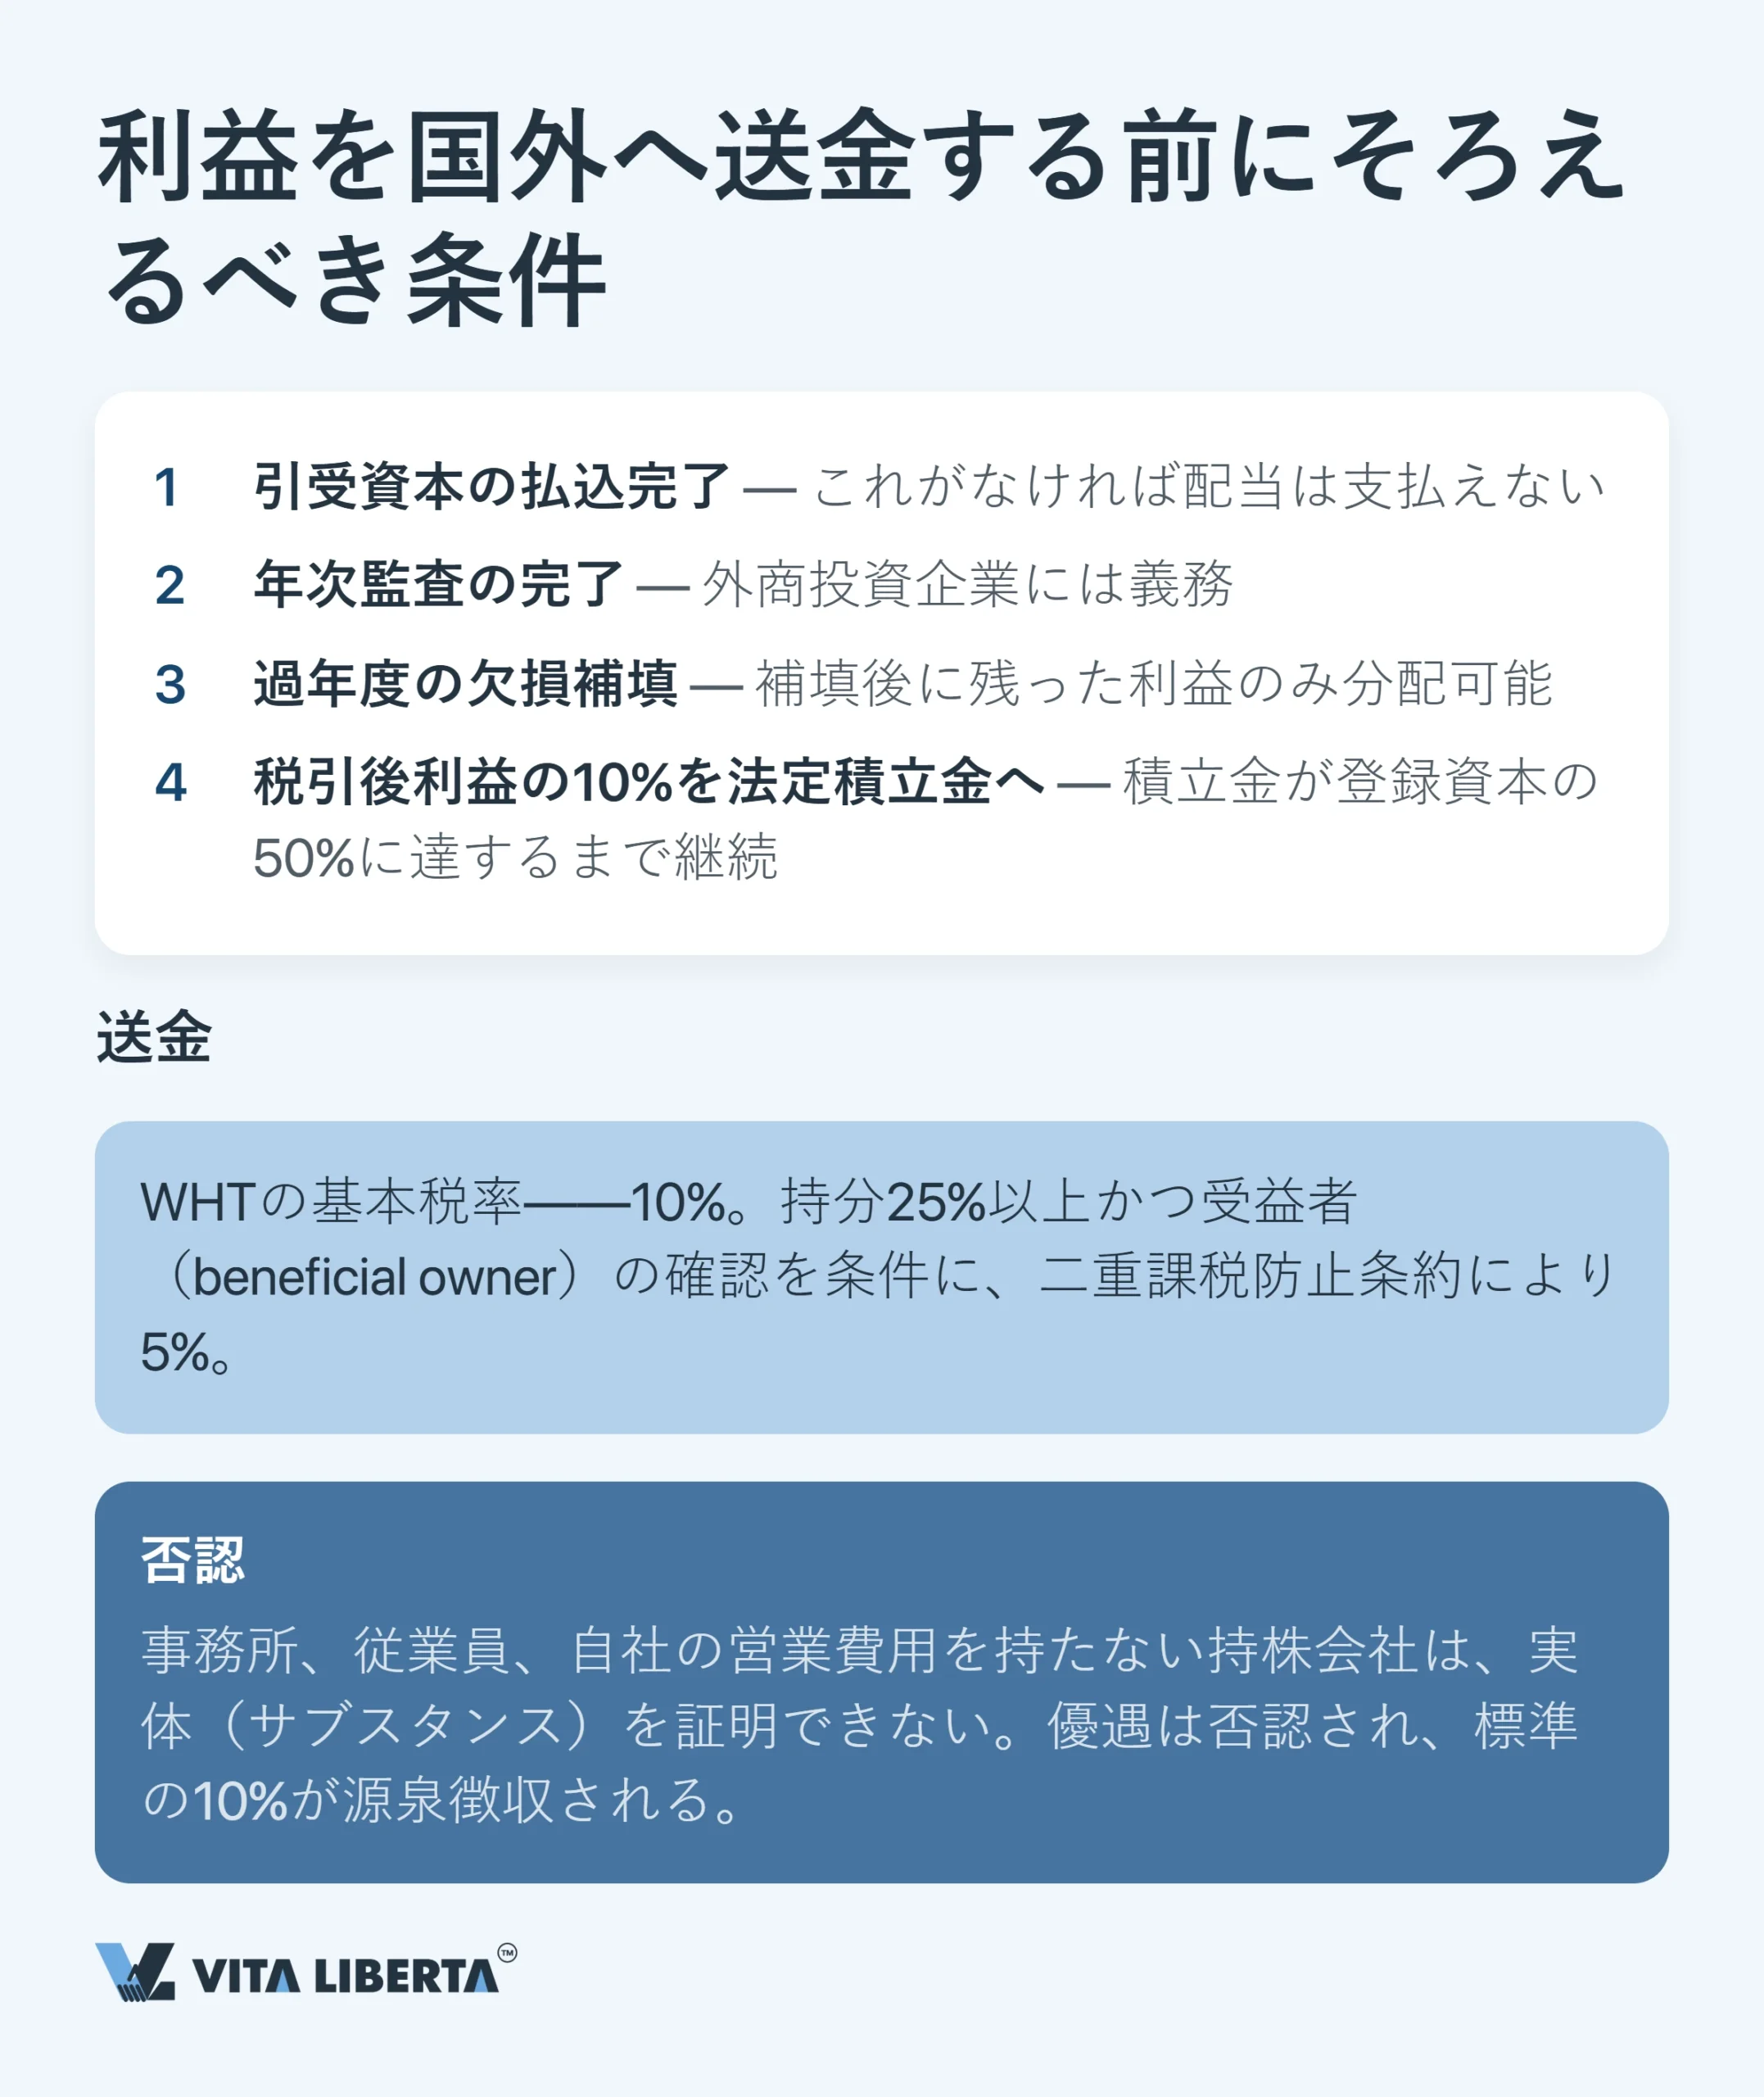
配当にかかる税金は、株主自身が納めるわけではありません。中国の会社が源泉徴収義務者(withholding agent)として源泉徴収税(Withholding Tax、WHT)を差し引き、国庫に納めます。基本税率は10%です。租税条約(DTT)によって5%まで下がる場合がありますが、条件は条約ごとに異なります。たとえばロシアと中国の租税条約では、直接保有25%以上かつ投資額8万ユーロ以上が5%の条件です。香港の持株会社は、内地と香港の租税協定(内地和香港税收安排)により、直接保有25%以上で5%が適用されます。なお、日中租税条約では配当の限度税率は10%で、5%への軽減はありません。
送金の前に、四つの条件がそろっている必要があります。引受資本が全額払い込まれていること。年度監査が終わっていること。過年度の欠損金が補填されていること。そして税引後利益の10分の1が法定積立金に繰り入れられていること。この繰り入れは、積立金が登録資本の半分に達するまで続きます。さらに、1回の支払いが5万米ドルを超える場合、銀行は対外支払税務届出(对外支付税务备案)を済ませてからでなければ送金しません(国家税務総局・国家外貨管理局公告2013年第40号、以下「40号公告」)。
もう一つの高くつく失敗が、事務所も従業員も自らの経費もない持株会社です。税務当局は取引の実態から所得の真の受取人を判断します。実体がなければ優遇は否認され、標準の10%で源泉徴収されます。
送金に代わる選択肢が再投資です。2025〜2028年に外国投資者が受け取った利益を中国国内の奨励類産業へ直接投資し、5年以上保有すると、再投資額の10%を自らの納税額から控除できます(財政部 税務総局 商務部公告2025年第2号、全国一律の措置)。
期限と遅延のコスト
| 時期 | 必要な手続き | 遅れた場合 |
| 毎月15日まで | 増値税と、源泉徴収した個人所得税の申告 | 未納額に対し1日0.05%の延滞金 |
| 四半期末から15日以内 | 企業所得税の予定納付 | 同じく1日0.05%。年度確定申告で売上高について説明を求められる |
| 5月31日 | 前年度の企業所得税の確定申告 | 未納分に1日0.05%。申告しなければ最高2,000元、重大な場合は最高1万元の罰金。納税しなければ未納額の50%以上5倍以下の罰金 |
| 配当の分配前 | 監査と積立金への10%繰り入れ | 銀行が外貨送金を行わない |
| 1回5万米ドル超の支払いの前 | 対外支払税務届出 | 銀行が外貨送金を行わない |
5月31日は企業の1年の締めくくりです。6月1日からは、年度分の未納税額に毎日延滞金がかかります。四半期の予定納付が1日でも遅れた場合と同じ仕組みです。並行して、居住者に該当する外国人従業員は、3月1日から6月30日までに個人所得税(Individual Income Tax、IIT)の年度確定申告を行います。

中国の税制:戦略的な結論
中国の税制の最大の逆説は、極めて厳格な形式主義と手厚い優遇措置が同居していることです。発票のない費用は一切認められず、すべての仕訳が金税四期でスキャンされます。その一方で、同じ制度が研究開発費を倍額控除し、税率を25%から15%に下げてくれます。勝つのは、後者を得るために前者を徹底する企業です。
イノベーション型企業
二本立てで臨みます。ハイテク企業認定で15%を確保し、並行して200〜220%の割増控除を受けます。書類は毎年立証が必要です。証書の期限が切れる年の年末までに更新できなければ、その年は25%で再計算されます。
貿易・製造型企業
重心は発票と増値税の納税者区分です。最初の仕入れの前に制度を選び、受け取る証憑を厳格に管理することは、事後のどんな節税策よりも価値があります。
外国株主を持つグループ
居住性、恒久的施設、持株会社の実体が、利益を5%で出せるか10%になるかを決めます。これらは送金の時点ではなく、進出の段階で組み立てるものです。
つまり中国の税金は、ただ受け入れるしかない費用項目ではありません。納税者としての地位、所在区域、証憑管理、スケジュールによって事前に設定できる、財務モデルのパラメーターなのです。
よくある質問
その可能性は高いと言えます。居住企業(TRE)には、中国法に基づいて設立された会社だけでなく、実際の管理機構(POEM)が中国にある会社も含まれます。税務当局は実態を見ます。予算を承認するのは誰か、取締役会の議事録はどこにあるか、人事を決めるのは誰か、帳簿はどこでつけているか。結果として、中国源泉所得だけでなく全世界所得に25%が課されます。対応策:経営を中国国外に置く必要がある場合は、議事録、決議、往復書簡、帳簿をすべて国外で作成・保管し、書面で示してください。
ハイテク企業(High and New Technology Enterprise)の資格は認定によって与えられ、複数の基準を同時に満たす必要があります。売上高に占める研究開発費の比率、自社保有の知的財産権、技術人材の比率、ハイテク製品の売上比率です。重要なのは時期です。優遇は証書に記載された発行年度から適用されます。証書の期限が切れる年は15%で予定納付できますが、12月31日までに再認定されなければ、1年分を25%で追加納付します(国家税務総局公告2017年第24号)。対応策:再認定を5月31日と同じ動かせない期限としてスケジュールに組み込んでください。そうしないと、その年は25%になります。
見るべきは値引き額ではなく、税引後に残る額です。発票のない費用は損金になりません。その金額は課税所得に残り、企業所得税率で課税されます。25%なら、仕入価格の4分の1未満の値引きは経済的に損失です。しかも、仕入税額控除を失う分はまだ含まれていません。対応策:支払時ではなく契約時に発票を求め、仕入先の発行義務を契約書に明記してください。
基本の源泉税は10%です。租税条約で5%に下がることがありますが、条件は条約によります。ロシアと中国の条約では、出資比率25%以上かつ投資額8万ユーロ以上が必要です。香港の持株会社は、出資比率25%以上で、所得の受益所有者であることを証明できれば5%が適用されます。配当の前に必要なのは、引受資本の全額払込み、年度監査、過年度欠損金の補填、そして積立金が登録資本の50%に達するまでの税引後利益10%の繰り入れです。1回5万米ドルを超える送金には、さらに対外支払税務届出が求められます。対応策:配当を決議する前に、株主の居住地で発行された居住者証明書と、持株会社の実体を示す資料をそろえてください。
製品群によって異なります。太陽光発電製品は2026年4月1日から還付が廃止されました。電池製品は2026年4〜12月に9%から6%へ下がり、2027年1月1日から還付がなくなります。どちらにも共通するルールは一つです。契約日や出荷日ではなく、輸出申告書の輸出日が基準になります。対応策:基準日以降に出荷する既存契約の利益率を計算し直し、申告前に価格を再交渉してください。