Hongkong
 China




リゾート地として知られてきた島が、いつの間にか中国で最も大胆な税制改革の試験場になりました。日本企業はそこから何を持ち帰れるのでしょうか。
この島は何なのか
中国の各種自由貿易区のなかで、ここほど規則の緩い場所はありません。税制、税関、外貨の動き——海南はそのいずれも、この島のためだけに書かれた制度で処理します。地理も後押しします。南に進めばASEAN、往来はすでにRCEPの枠組みに収まり、島の背後には14億人の国内市場が広がっています。一方に低い税負担、もう一方に航路、という構図です。
日系企業にとっても遠い話ではありません。すでに物流・小売・製造の各分野で進出が進み、海口市内には日本企業向けの窓口機能も整備されつつあります。
補足として、本稿で述べる制度は海南を通じた中国本土に関するものです。本土の規則は香港特別行政区およびマカオ特別行政区には適用されません。両地域は独自の税制・関税制度を維持しています。
「独立した税関区域」の仕組み
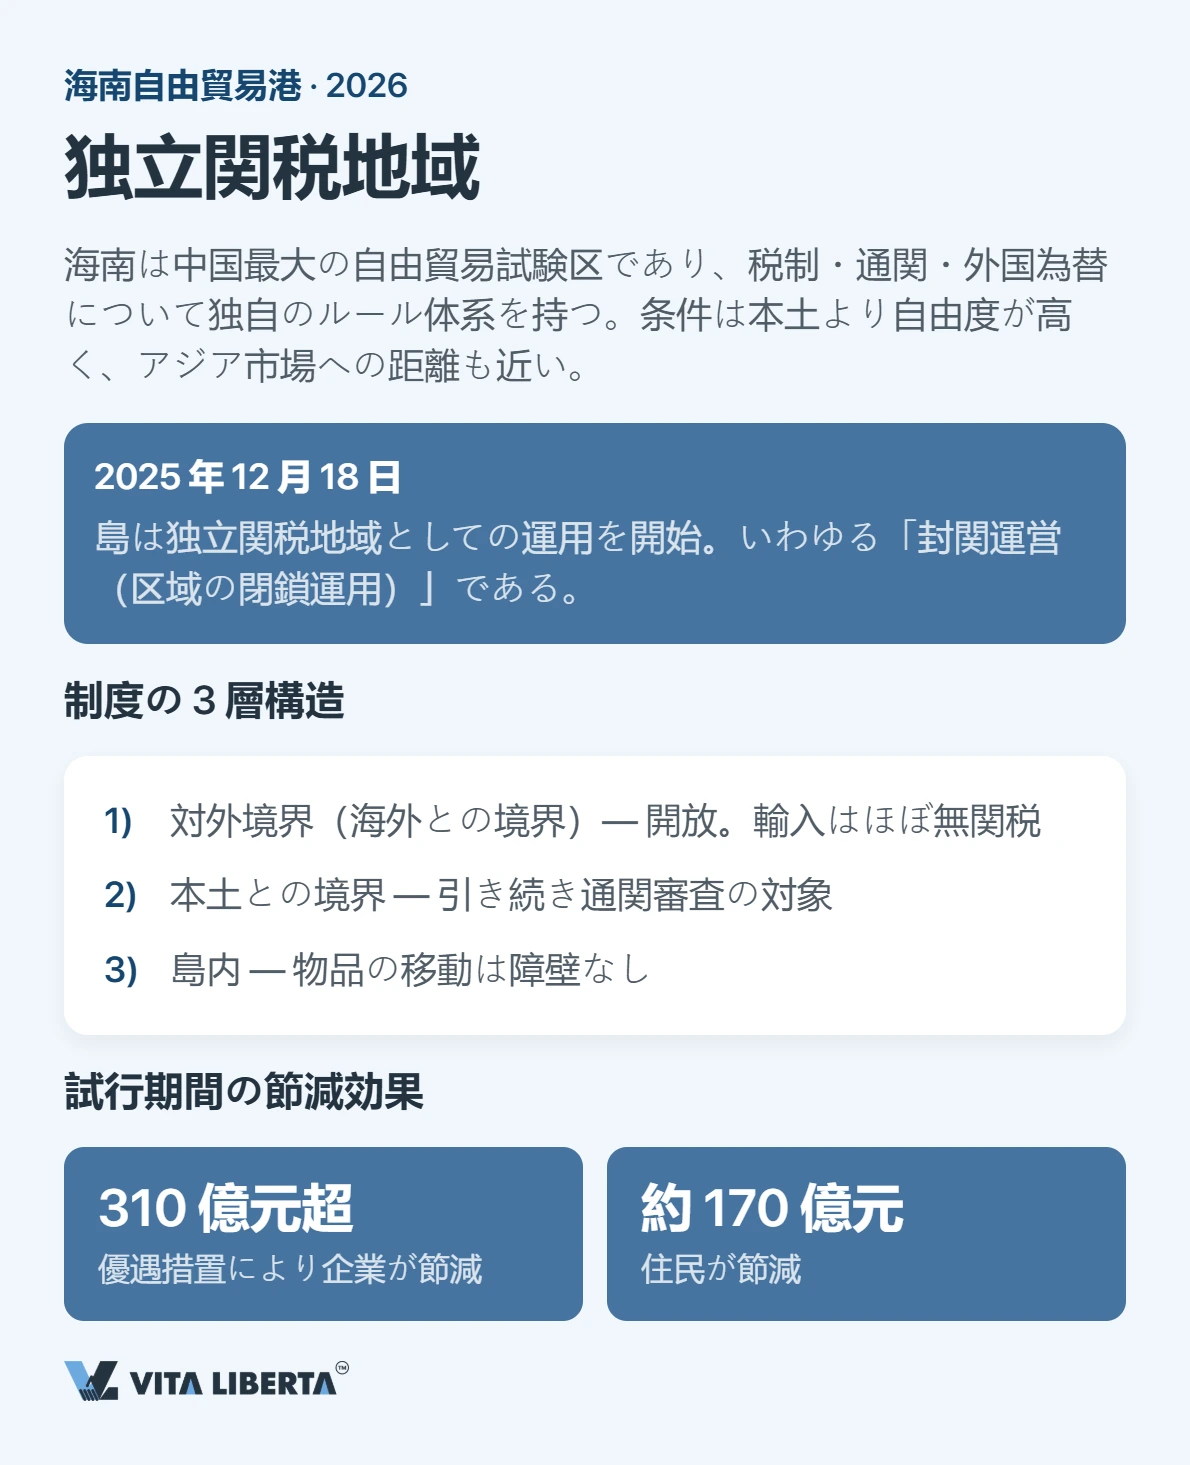
2025年12月18日、島全体が独自の税関境界の内側で運営を開始しました。いわゆる全島封関運営です。封じ込めではなく、監督を三つの層に分ける設計です。対外側の境界——海外市場に面した一線——では、貨物はほぼ無税で通過します。本土と接する内側の二線は税関検査の対象として残ります。その間では、貨物が島内を滞りなく流通します。試行期間を通算すると、企業が納めずに済んだ額は310億元を超え、住民側では約170億元と公式に試算されています。
税制が与えるもの
優遇は二本立てです。企業向けと個人向けに分かれます。
利益への課税は15%
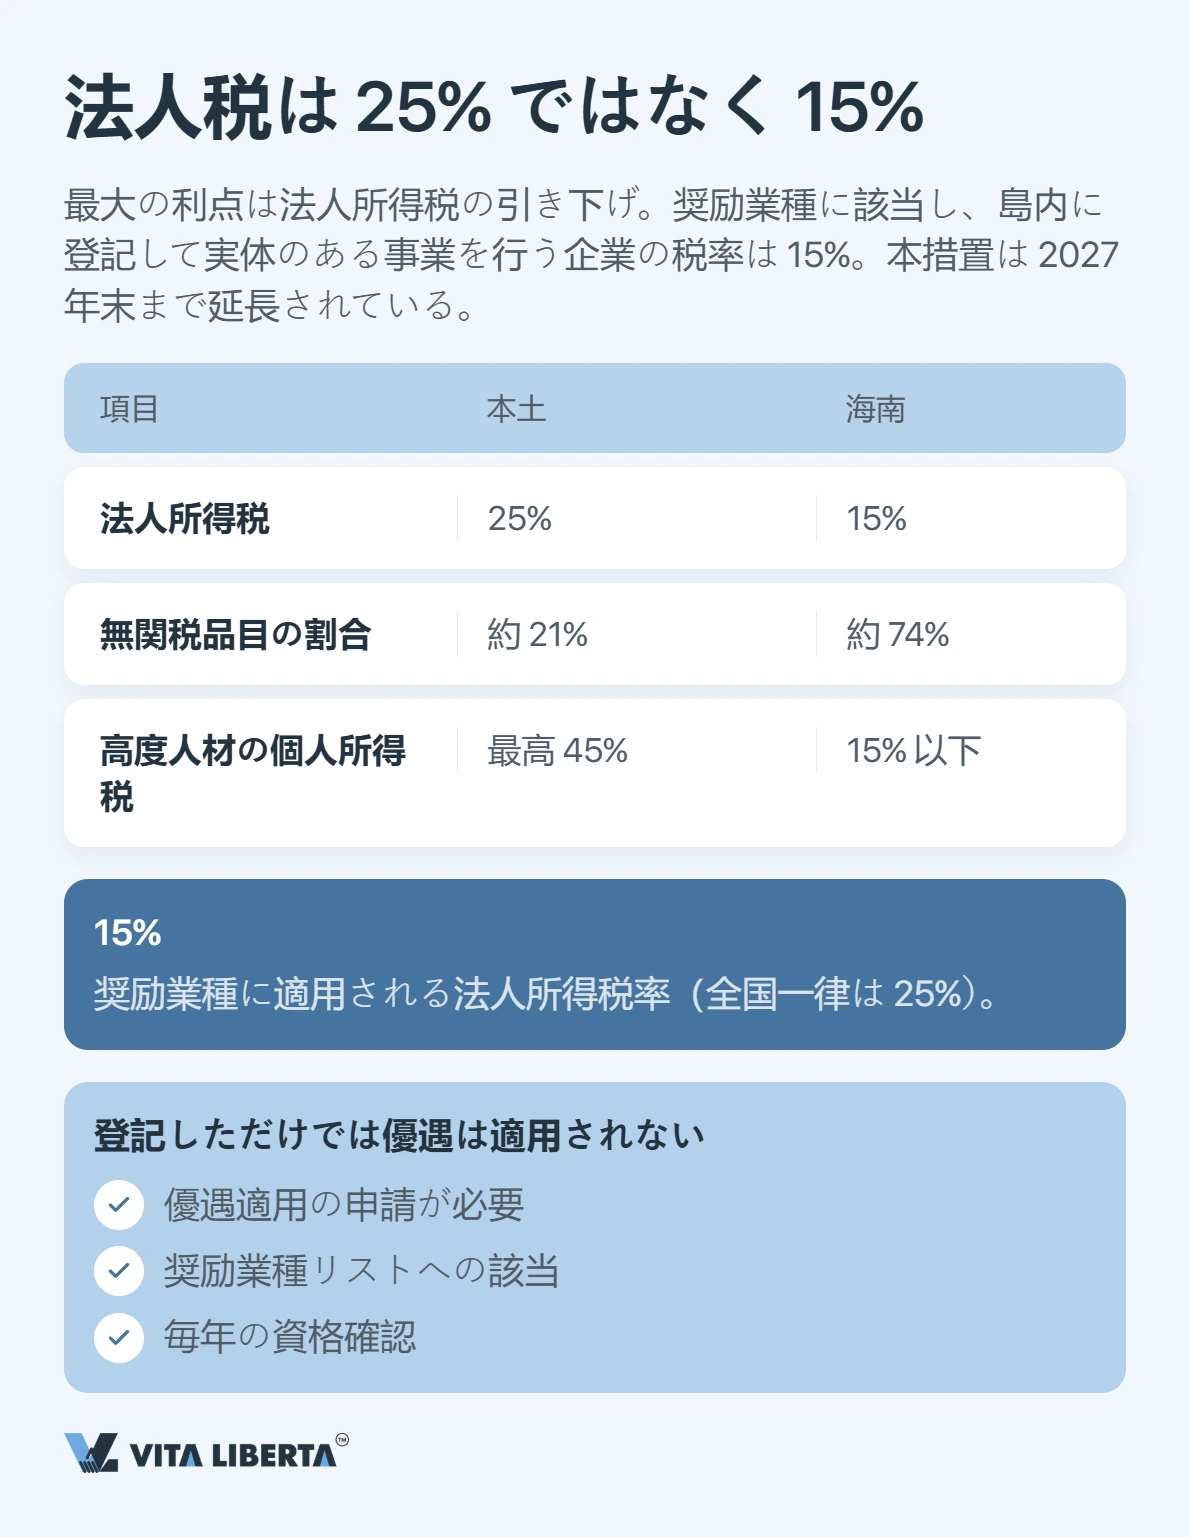
まず企業が利益に対して負う税から。中国の他地域では25%ですが、海南では15%に下がります。ただし対象は、事業内容が奨励類産業目録に載っており、登記だけでなく実際の事業運営が島内にある企業に限られます。財政部は適用期限を2027年末日まで延長しました。近隣と比べると、香港の利得税は16.5%、シンガポールは17%ですから、海南はその両方を下回ります。
| 項目 | 中国本土(その他地域) | 海南自由貿易港 |
|---|---|---|
| 企業利益への課税 | 25% | 15% |
| ゼロ関税の品目比率 | 約21% | 約74% |
| ハイエンド人材の個人所得税 | 最高45% | 15%で頭打ち |
⚠️ 留意点:登記しただけで税率が下がるわけではありません。申告により適用を受ける必要があり、事業が奨励類産業目録に収まっていること、さらに資格を毎年確認することが前提です。実質的運営の審査で見られるのは実体そのもの——実際に誰が経営し、誰を雇い、帳簿と資産がどこにあるか。加えて、奨励類事業からの収入が主たる売上のおおむね60%を占めることが求められます。
個人所得税の15%上限と償却
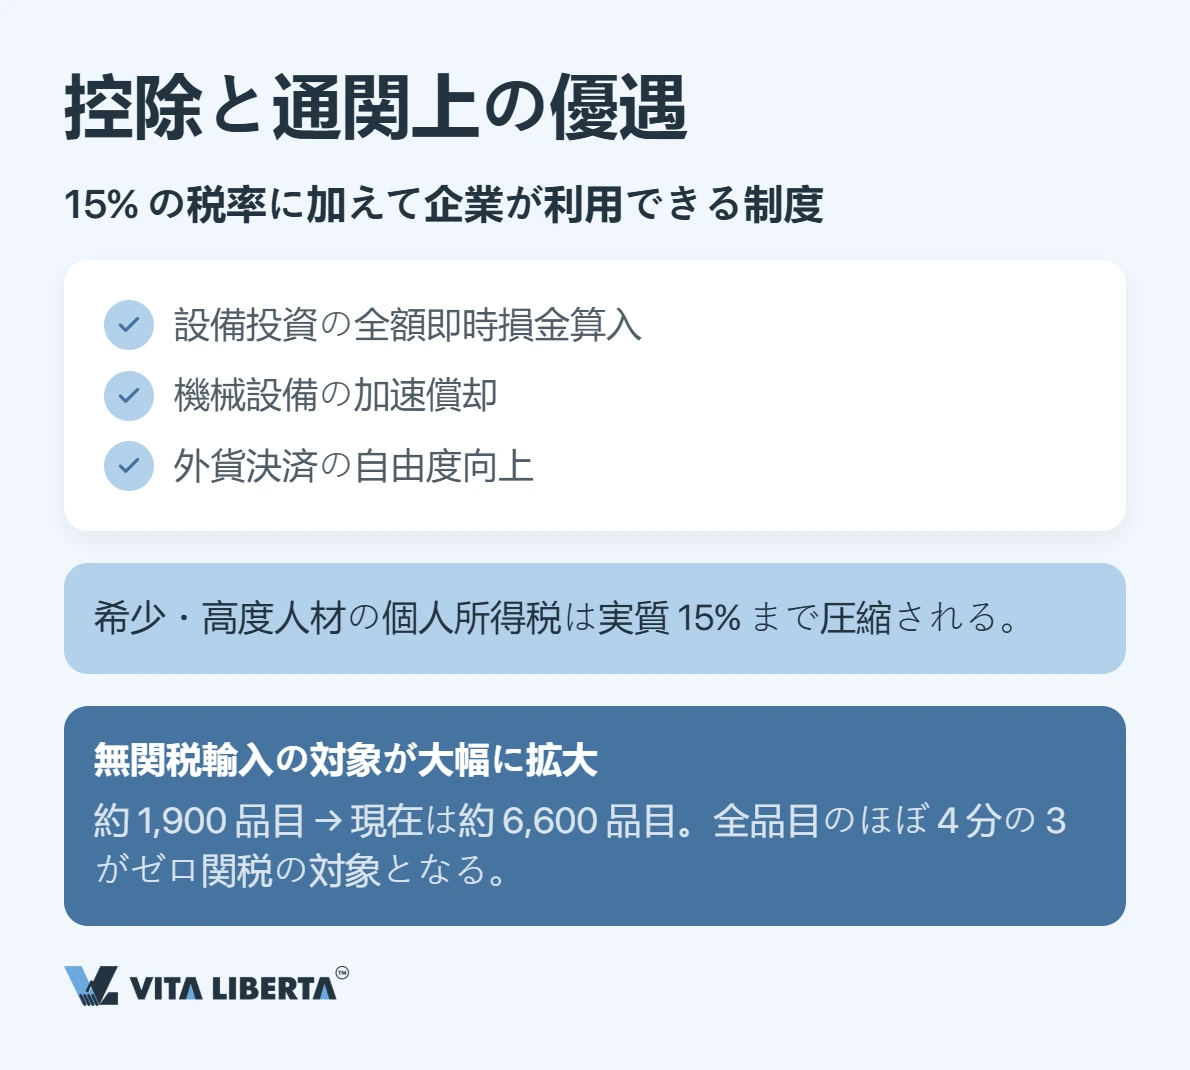
不足しているハイエンド人材には、同じ数字が本人の所得にも適用されます。個人所得税の実質負担が15%を超える部分は徴収されません。あわせて企業側は次を利用できます。
- 対象となる資本的支出の一括損金算入;
- 設備の加速度償却;
- 外貨建て決済のより柔軟な取り扱い。
海南の税制優遇にご関心は?
- 貴社への効果を試算
- 2026年の適用可否を確認
- 節税額をシミュレーション

関税面の緩和
関税表を見ると変化は明白です。約1,900品目だったリストが約6,600品目になりました。「全品目の74%」という数字はここから来ています。方式も変わりました。無税で入るものを列挙するのではなく、課税されるものを列挙する——つまりネガティブリスト方式であり、その目録に載っていないものはすべて輸入税なしで通ります。
本土向け出荷が無関税になる条件
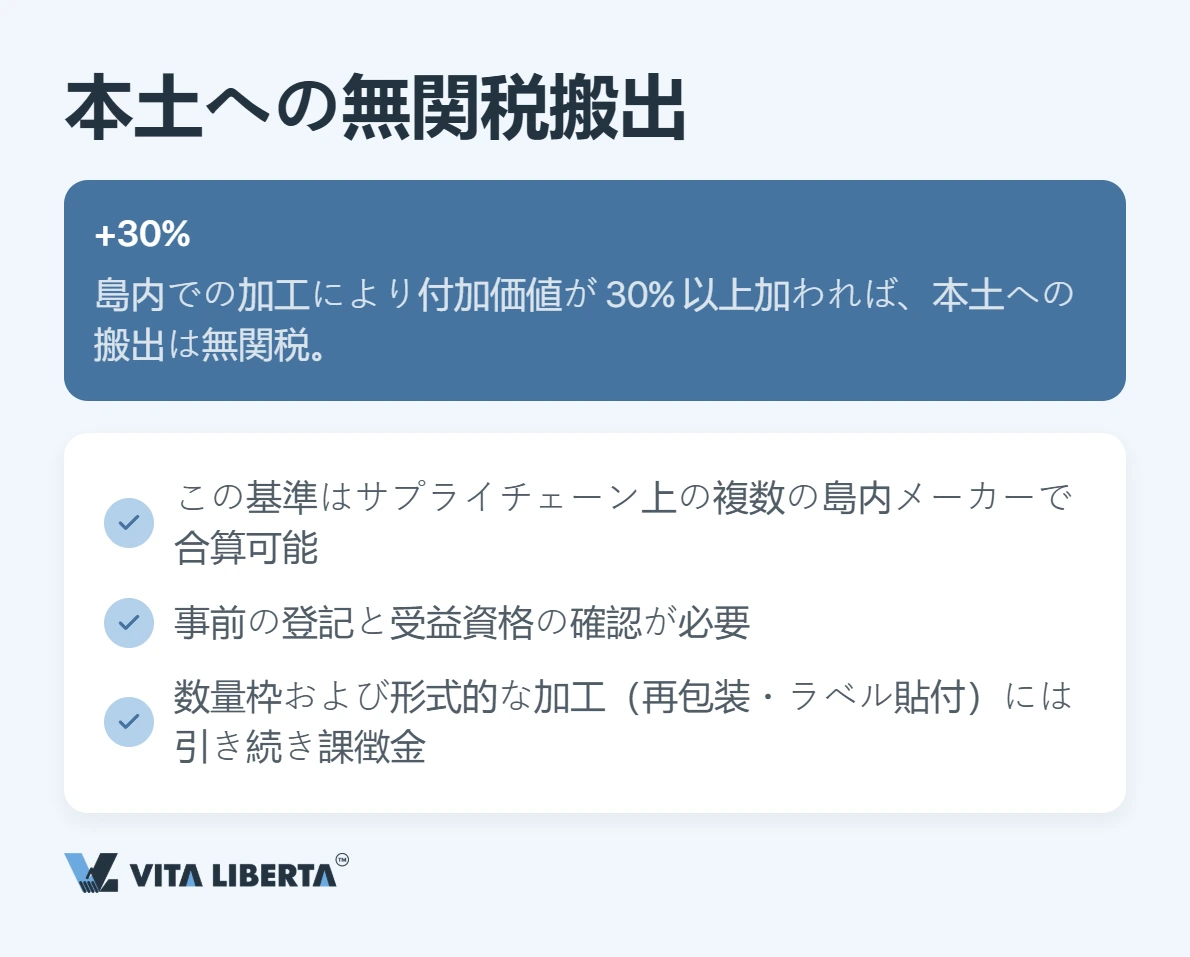
完成品を本土へ送る際、関税が免除される条件はひとつです。島内での作業によって30%以上の付加価値が生じていること。注意点は三つあります。
- サプライチェーンに島内の複数事業者が関与する場合、その寄与は上流・下流を通じて合算して30%に達すれば足ります;
- 享受主体としての登録・認定を事前に済ませておく必要があります;
- 数量割当の対象品目は引き続き課税され、加工したように見えるだけのもの——包装の入れ替えやラベル貼付のみ——も認められません。
島内での法人設立
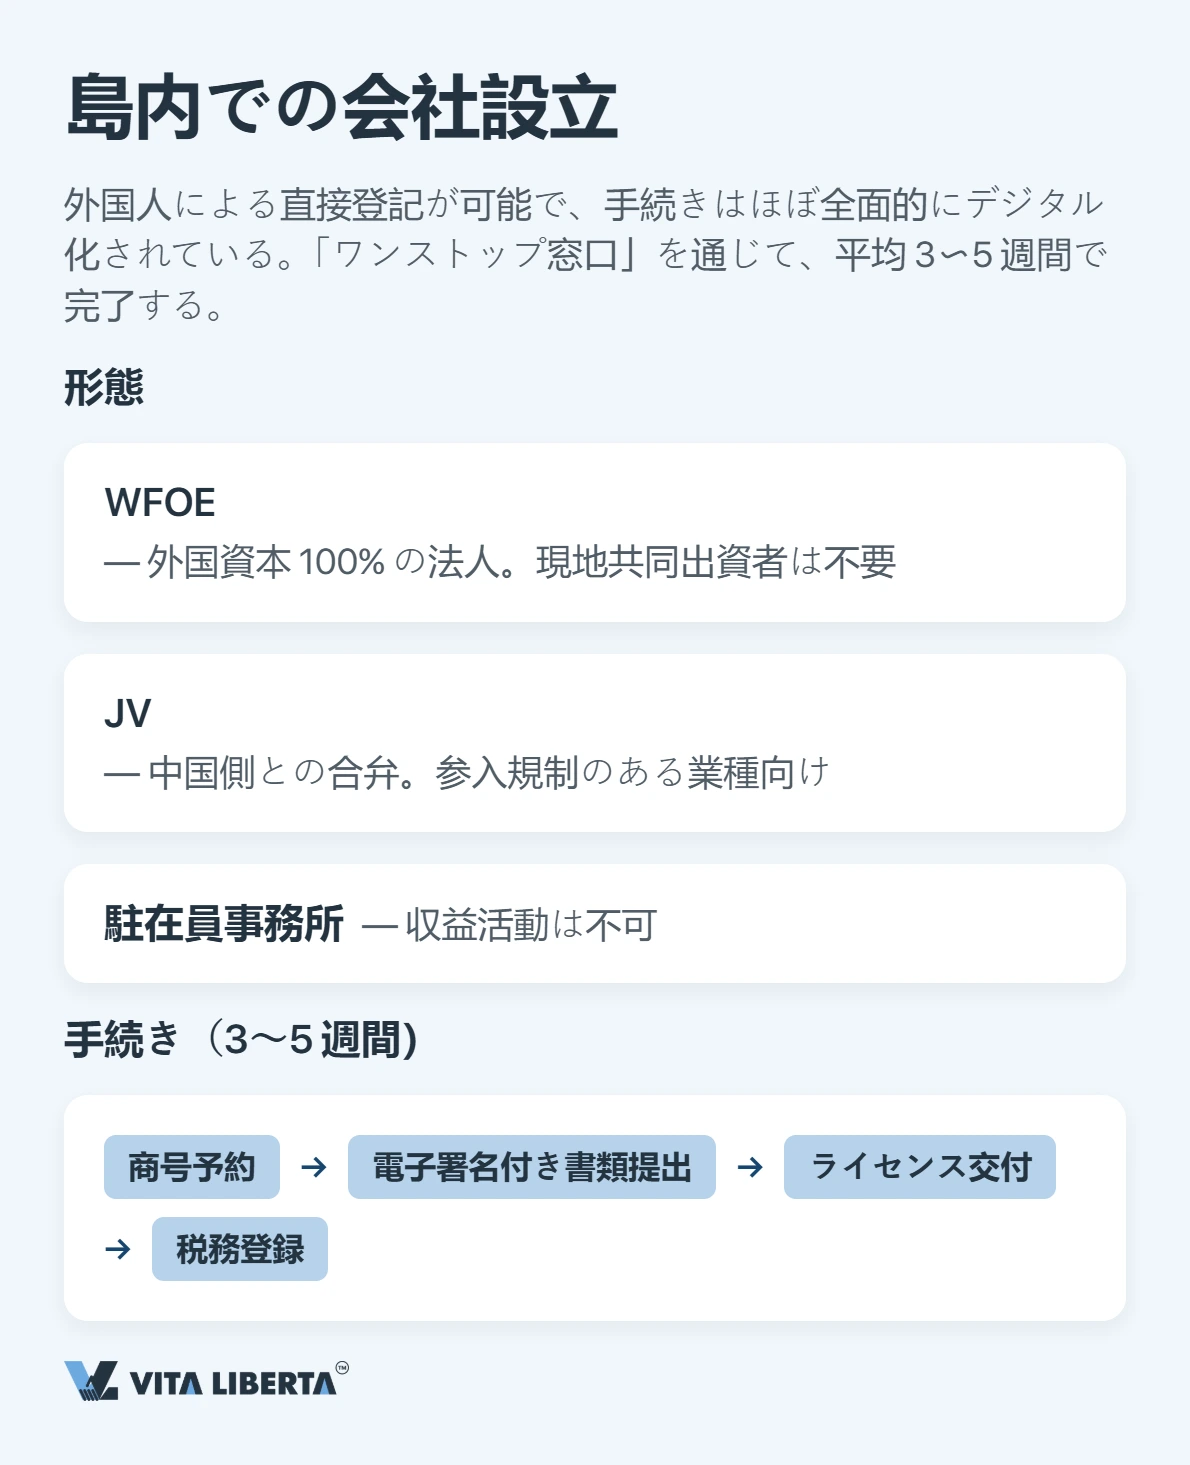
外国投資家は自らの名義で登記でき、手続きのほぼ全段階がオンライン化されています。
形態と「ワンストップ窓口」
選択肢は三つです。
- 独資企業(WFOE)——全額外資、中国側の共同出資者は不要;
- 合弁企業(JV)——中国側パートナーとの共同出資。業種がネガティブリストに残る場合に必要;
- 駐在員事務所——連絡業務のみで、収益活動は認められません。
統一された電子登記プラットフォーム上では、通常3~5週間で一通り完了します。名称の事前確認(予約は最長半年有効)→電子署名による書類提出→営業許可証の交付→税務登記、という順です。外貨手続きは本土より軽く、資本の海外への戻しも以前より容易になりました。
海南での事業展開をお考えですか?
- 自由貿易港での登記
- 税制優遇の申請代行
- 案件を一貫サポート

恩恵が大きいのは誰か、リスクはどこか
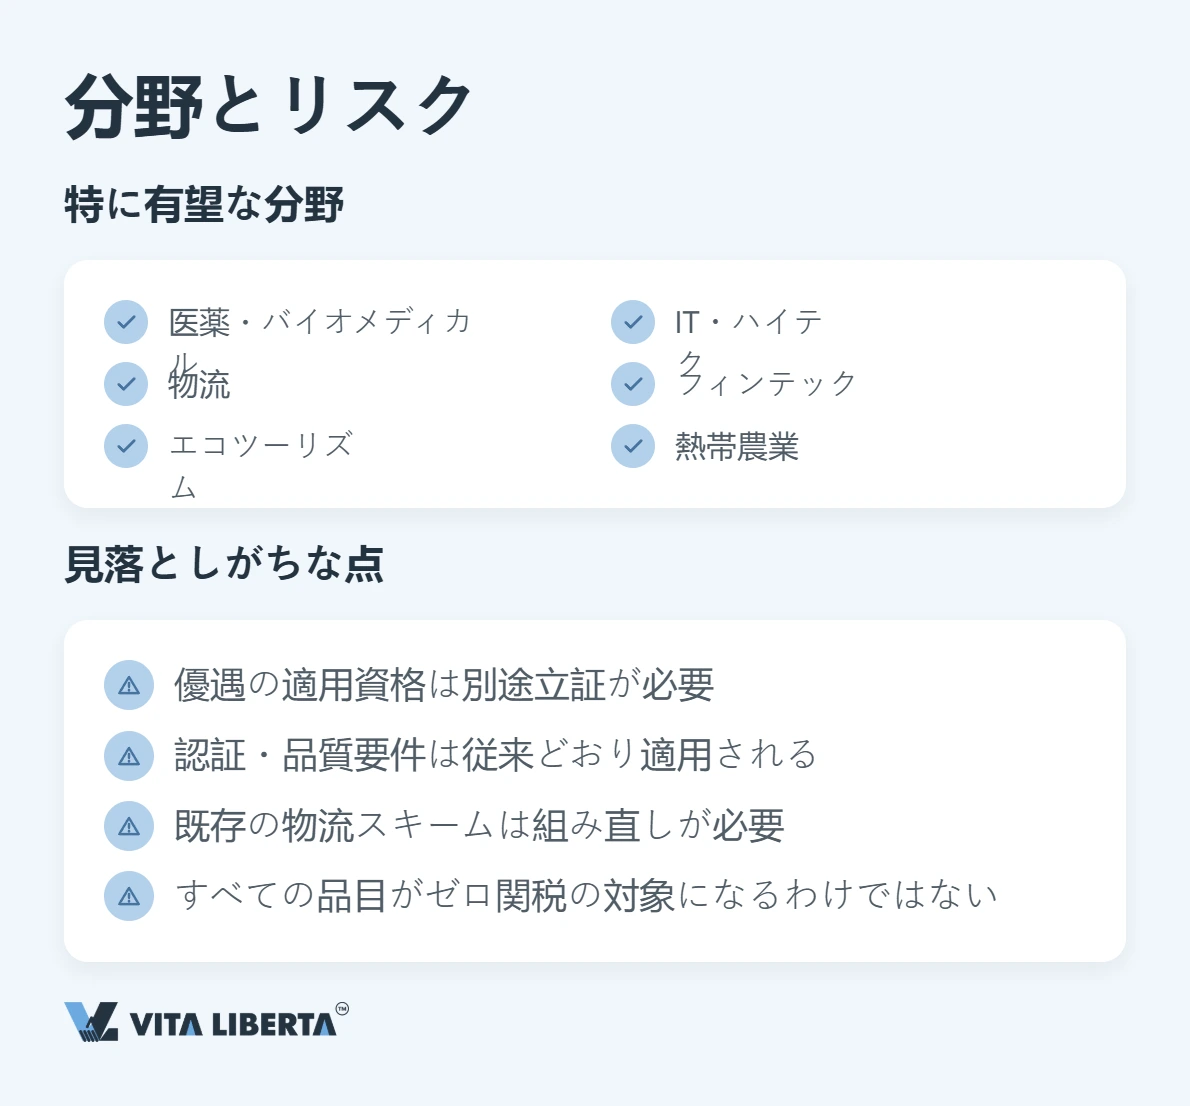
最も明確に恩恵を受けるのは重点分野です:医薬・バイオメディカル、IT・ハイテク、物流、フィンテック、エコツーリズム、熱帯農業。
初日に見落とされがちな点:
- 優遇を受ける資格は別途立証が必要です;
- 認証や品質に関する要求は一切緩んでいません;
- 既存の物流ルートは組み直しになります;
- すべての製品がゼロ税率に乗るわけではなく、制限リストは依然として存在します。
「この島は『ボタンひとつのオフショア』ではありません。適した産業を軸にあらかじめ体制を組み、要件を満たし続ける企業にとってのみ、優遇は継続的な利益になります。そうでなければ、節税は一度きりで、見通しの立たないものに終わります」
—— セルゲイ・コノン(Sergey Konon)、中国対外貿易コンサルタント
2026年を迎えた海南は、二つの意味で実務基盤として機能します。税負担を圧縮する場としてと、中国市場への入口としてです——利益に15%、個人所得税の圧縮、大半の品目でゼロ関税、そして速い立ち上げ。着手の順序としては、自社の業種を奨励類リストと突き合わせ、形態を決め(多くは独資)、無関税輸出に必要な加工増値率を計算し、認証費用を見込んでおくことです。
専門家署名: セルゲイ・コノン、中国対外貿易コンサルタント
よくある質問
四つの利点が同時に揃うためです。利益への課税が軽く、需要の高い専門人材には自身の税に上限があり、幅広い品目がゼロ関税で入り、通関も速くなりました。島内での使用を前提に留まる限り、輸入品の多くは輸入関税・輸入増値税・消費税の三つを同時に免れます。
2025年12月中旬以降、海南は独立した税関区域として運営されています。端的に言えば、対外側の扉は開かれ、本土への移動地点が検査の場となり、島内では貨物が自由に取引されます。本土へ向かった時点で、通常の輸入取扱いに戻ります。
15%です。対象は海南に登記し、そこで奨励類分野の事業を実際に行っている企業に限られます。全国の基準は25%で、軽減税率は2027年末まで確保されています。
ゼロ関税の枠は認定を受けた享受主体に限定され、島内に留まる貨物が対象です。奨励類産業の製品はその後、島内での加工が価値の30%以上を占める場合に限り、無関税で本土へ移すことができます。
海南を中国への入口とし、越境業務の拠点としたい貿易系企業、技術・サービス系プロジェクトに適します。譲れない条件は二つ——実体を伴う現地法人として登記すること、そして海南を経由するルートに合わせて物流を組み直すことです。