Hongkong
 China




Pense no sistema tributário chinês como uma catraca, não como um muro. Todo mundo pode passar, mas cada passo fica registrado e é conferido automaticamente com a sua declaração.
O problema central: “Temos uma WFOE em Hangzhou e pagamos 25% sobre o lucro. A empresa vizinha, no mesmo parque industrial e com o mesmo faturamento, paga 15%. Nosso contador garante que está tudo certo. Então por que a conta é diferente?” Esse tipo de pergunta chega, na maioria das vezes, de empresas que entraram no mercado pelo comércio e nunca revisaram o próprio enquadramento tributário depois do início das operações. A resposta quase sempre está em três pontos: o tipo de contribuinte que você é, a qualidade dos documentos que você recebe e o calendário.
Quem paga e quem fiscaliza: três esferas de orçamento, um só fisco
O que você recolhe na China é dividido entre o orçamento central, o da província e o do município, mas um único órgão administra tudo. Para a empresa estrangeira, isso significa um só canal para as obrigações e uma só base de dados com todas as suas operações.
STA, Golden Tax IV e e-fapiao: cruzamento em tempo real
Quem arrecada é a Administração Tributária Estatal (State Taxation Administration, STA, 国家税务总局). Em 2018, as antigas repartições nacionais (国税) e locais (地税), da província para baixo, foram unificadas dentro dela. Tudo é entregue por meio eletrônico. O chamado Sistema Tributário Dourado de quarta geração (Golden Tax System Phase IV, 金税四期) confronta declarações, movimentações bancárias e notas emitidas sem precisar de nenhum fiscal.
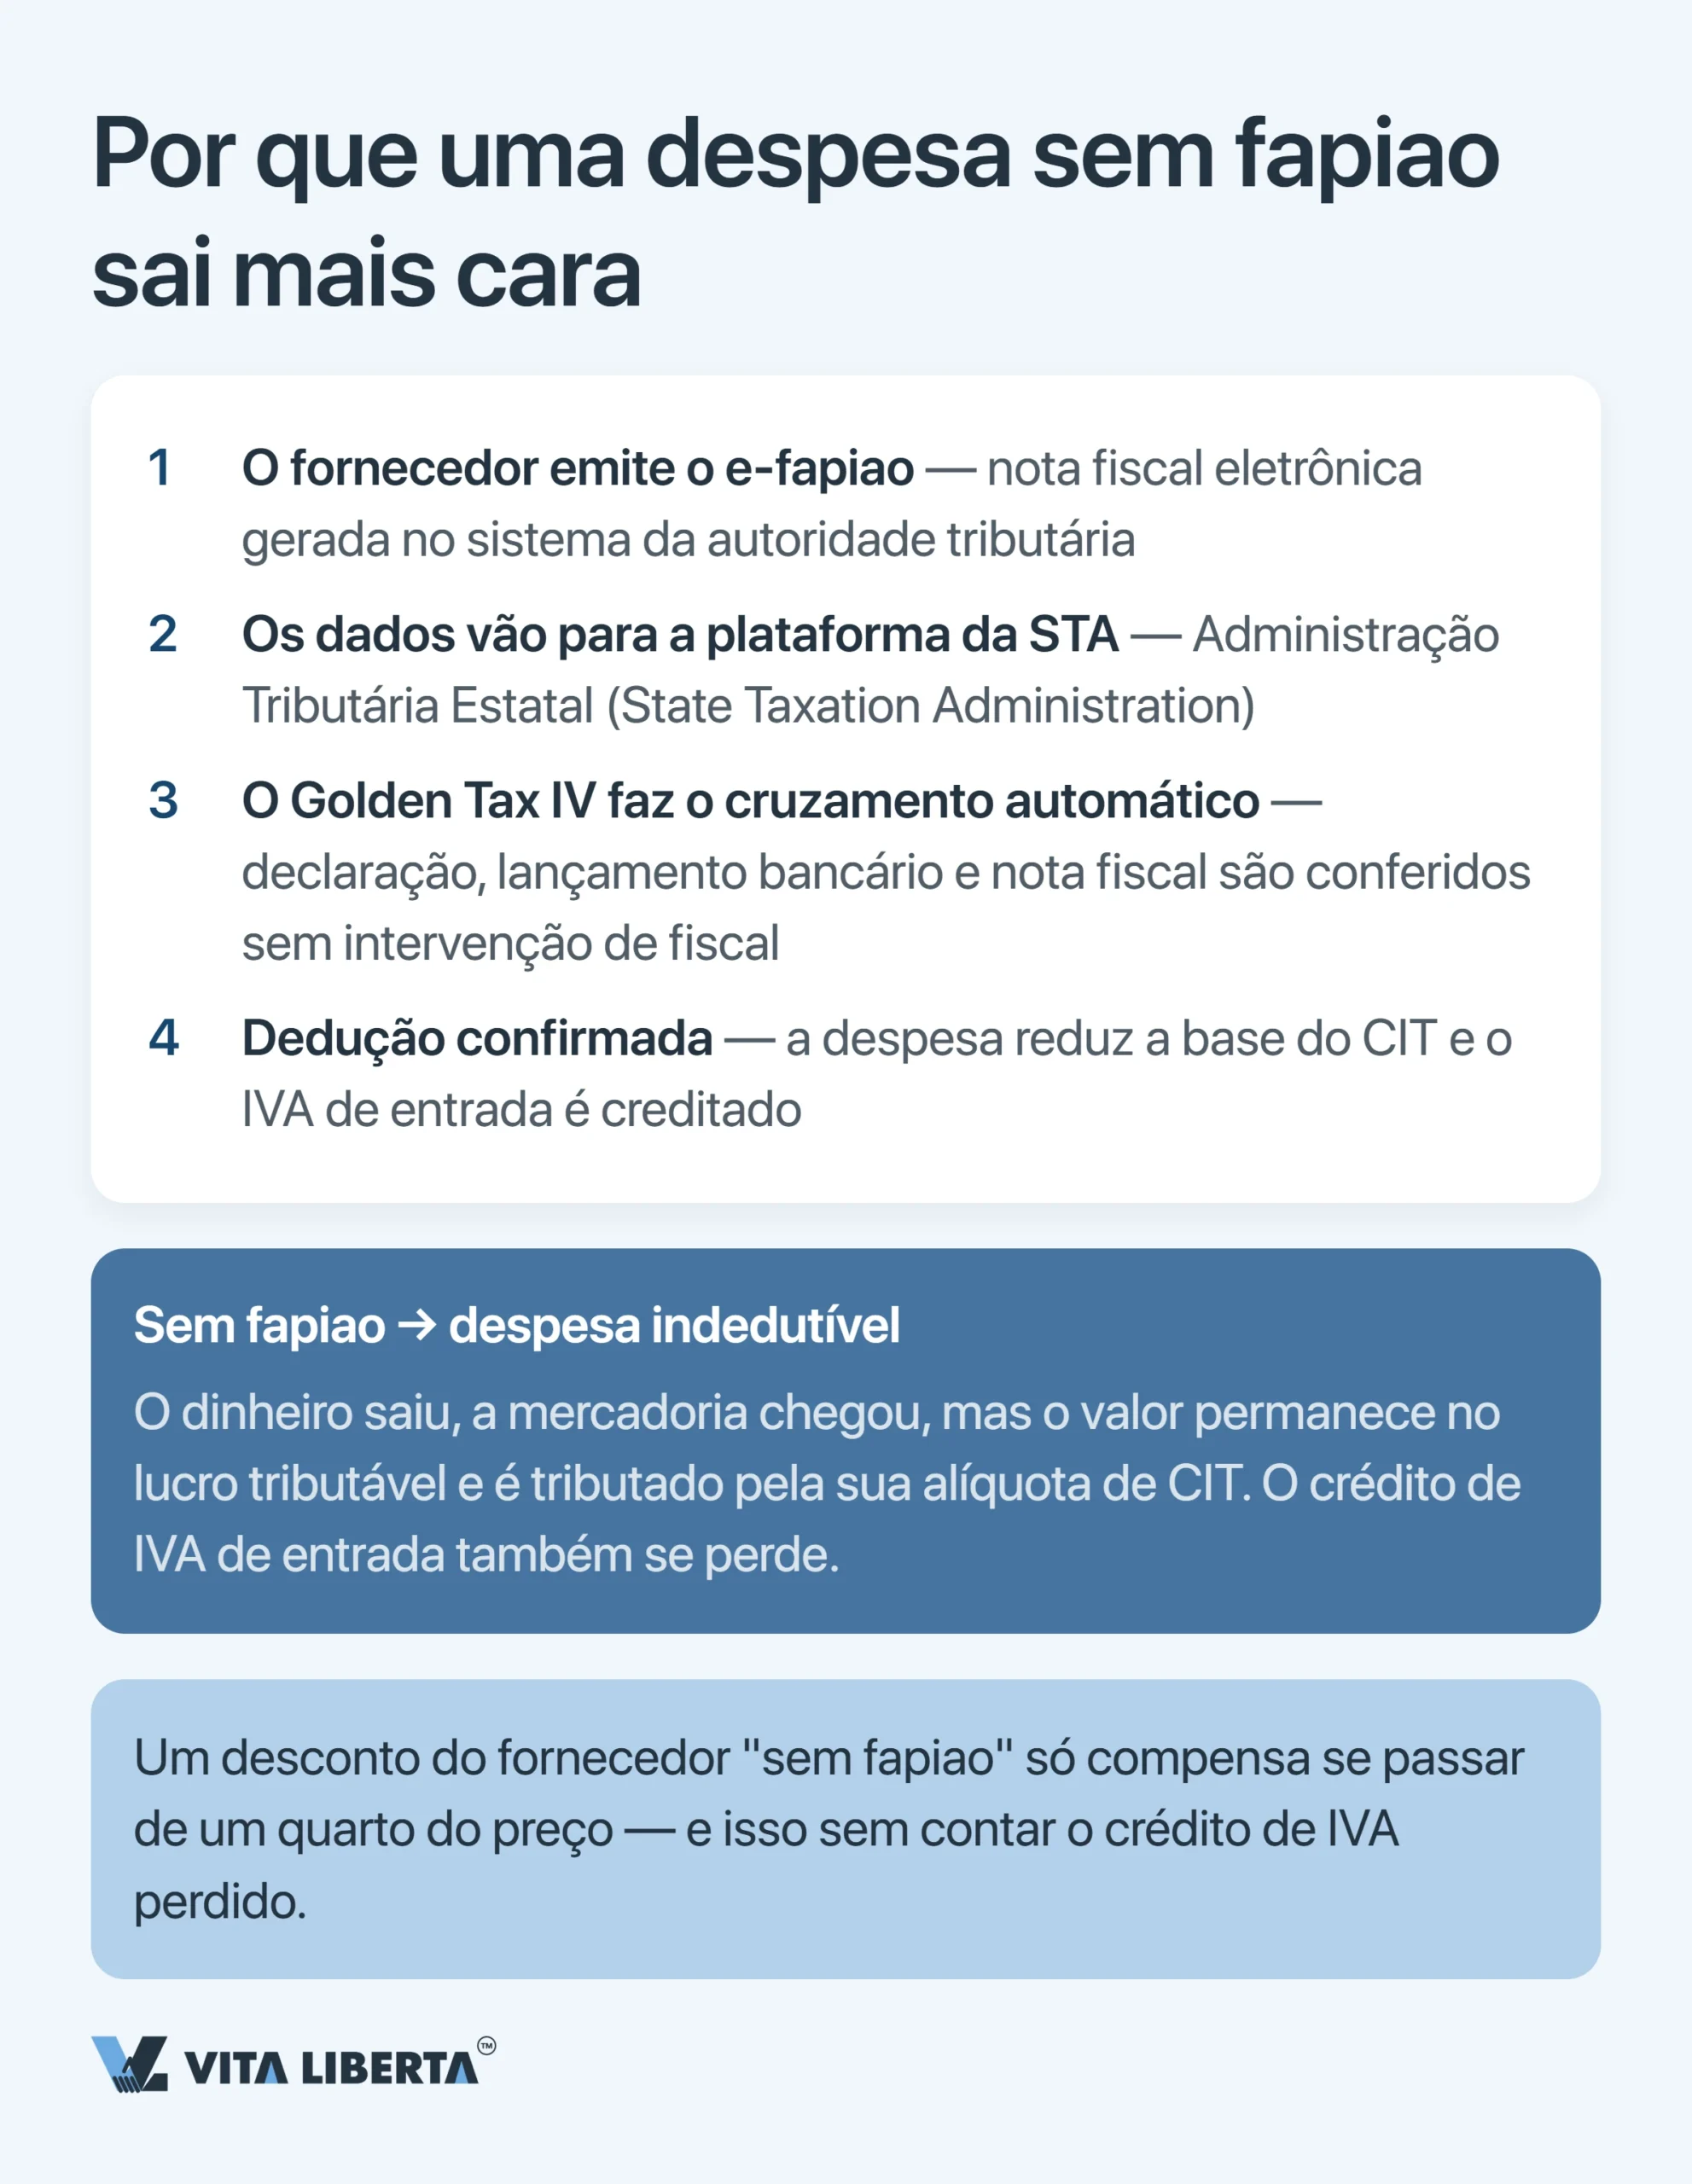
O fapiao eletrônico — o equivalente chinês da nota fiscal — não é burocracia contábil: é ele que dá direito à dedução. Desde 1º de dezembro de 2024, os fapiao totalmente digitais (数电票) valem em todo o país (国家税务总局公告2024年第11号). Despesa sem fapiao aumenta o seu lucro tributável, mesmo que o dinheiro já tenha ido para o fornecedor e a mercadoria já esteja com você.
Pelas regras da STA sobre documentos para dedução de despesas (国家税务总局公告2018年第28号), quando você compra bens ou serviços sujeitos ao IVA, a base da dedução é o fapiao; outros documentos só são aceitos em casos específicos. O prazo para obtê-lo é o fechamento do ajuste anual do CIT: 31 de maio do ano seguinte. Se o documento chegar depois, ainda dá para lançar a despesa retroativamente, mas no máximo cinco anos para trás.
Um erro comum, e caro, de empresas internacionais: aceitar de um prestador chinês uma fatura em formato livre, como se faz na Europa, e só descobrir o rombo nas deduções no ajuste anual. Moral da história: na China, a conformidade começa pelo documento que entra, não pela declaração que sai.
TRE, non-TRE e estabelecimento permanente: onde passa a linha
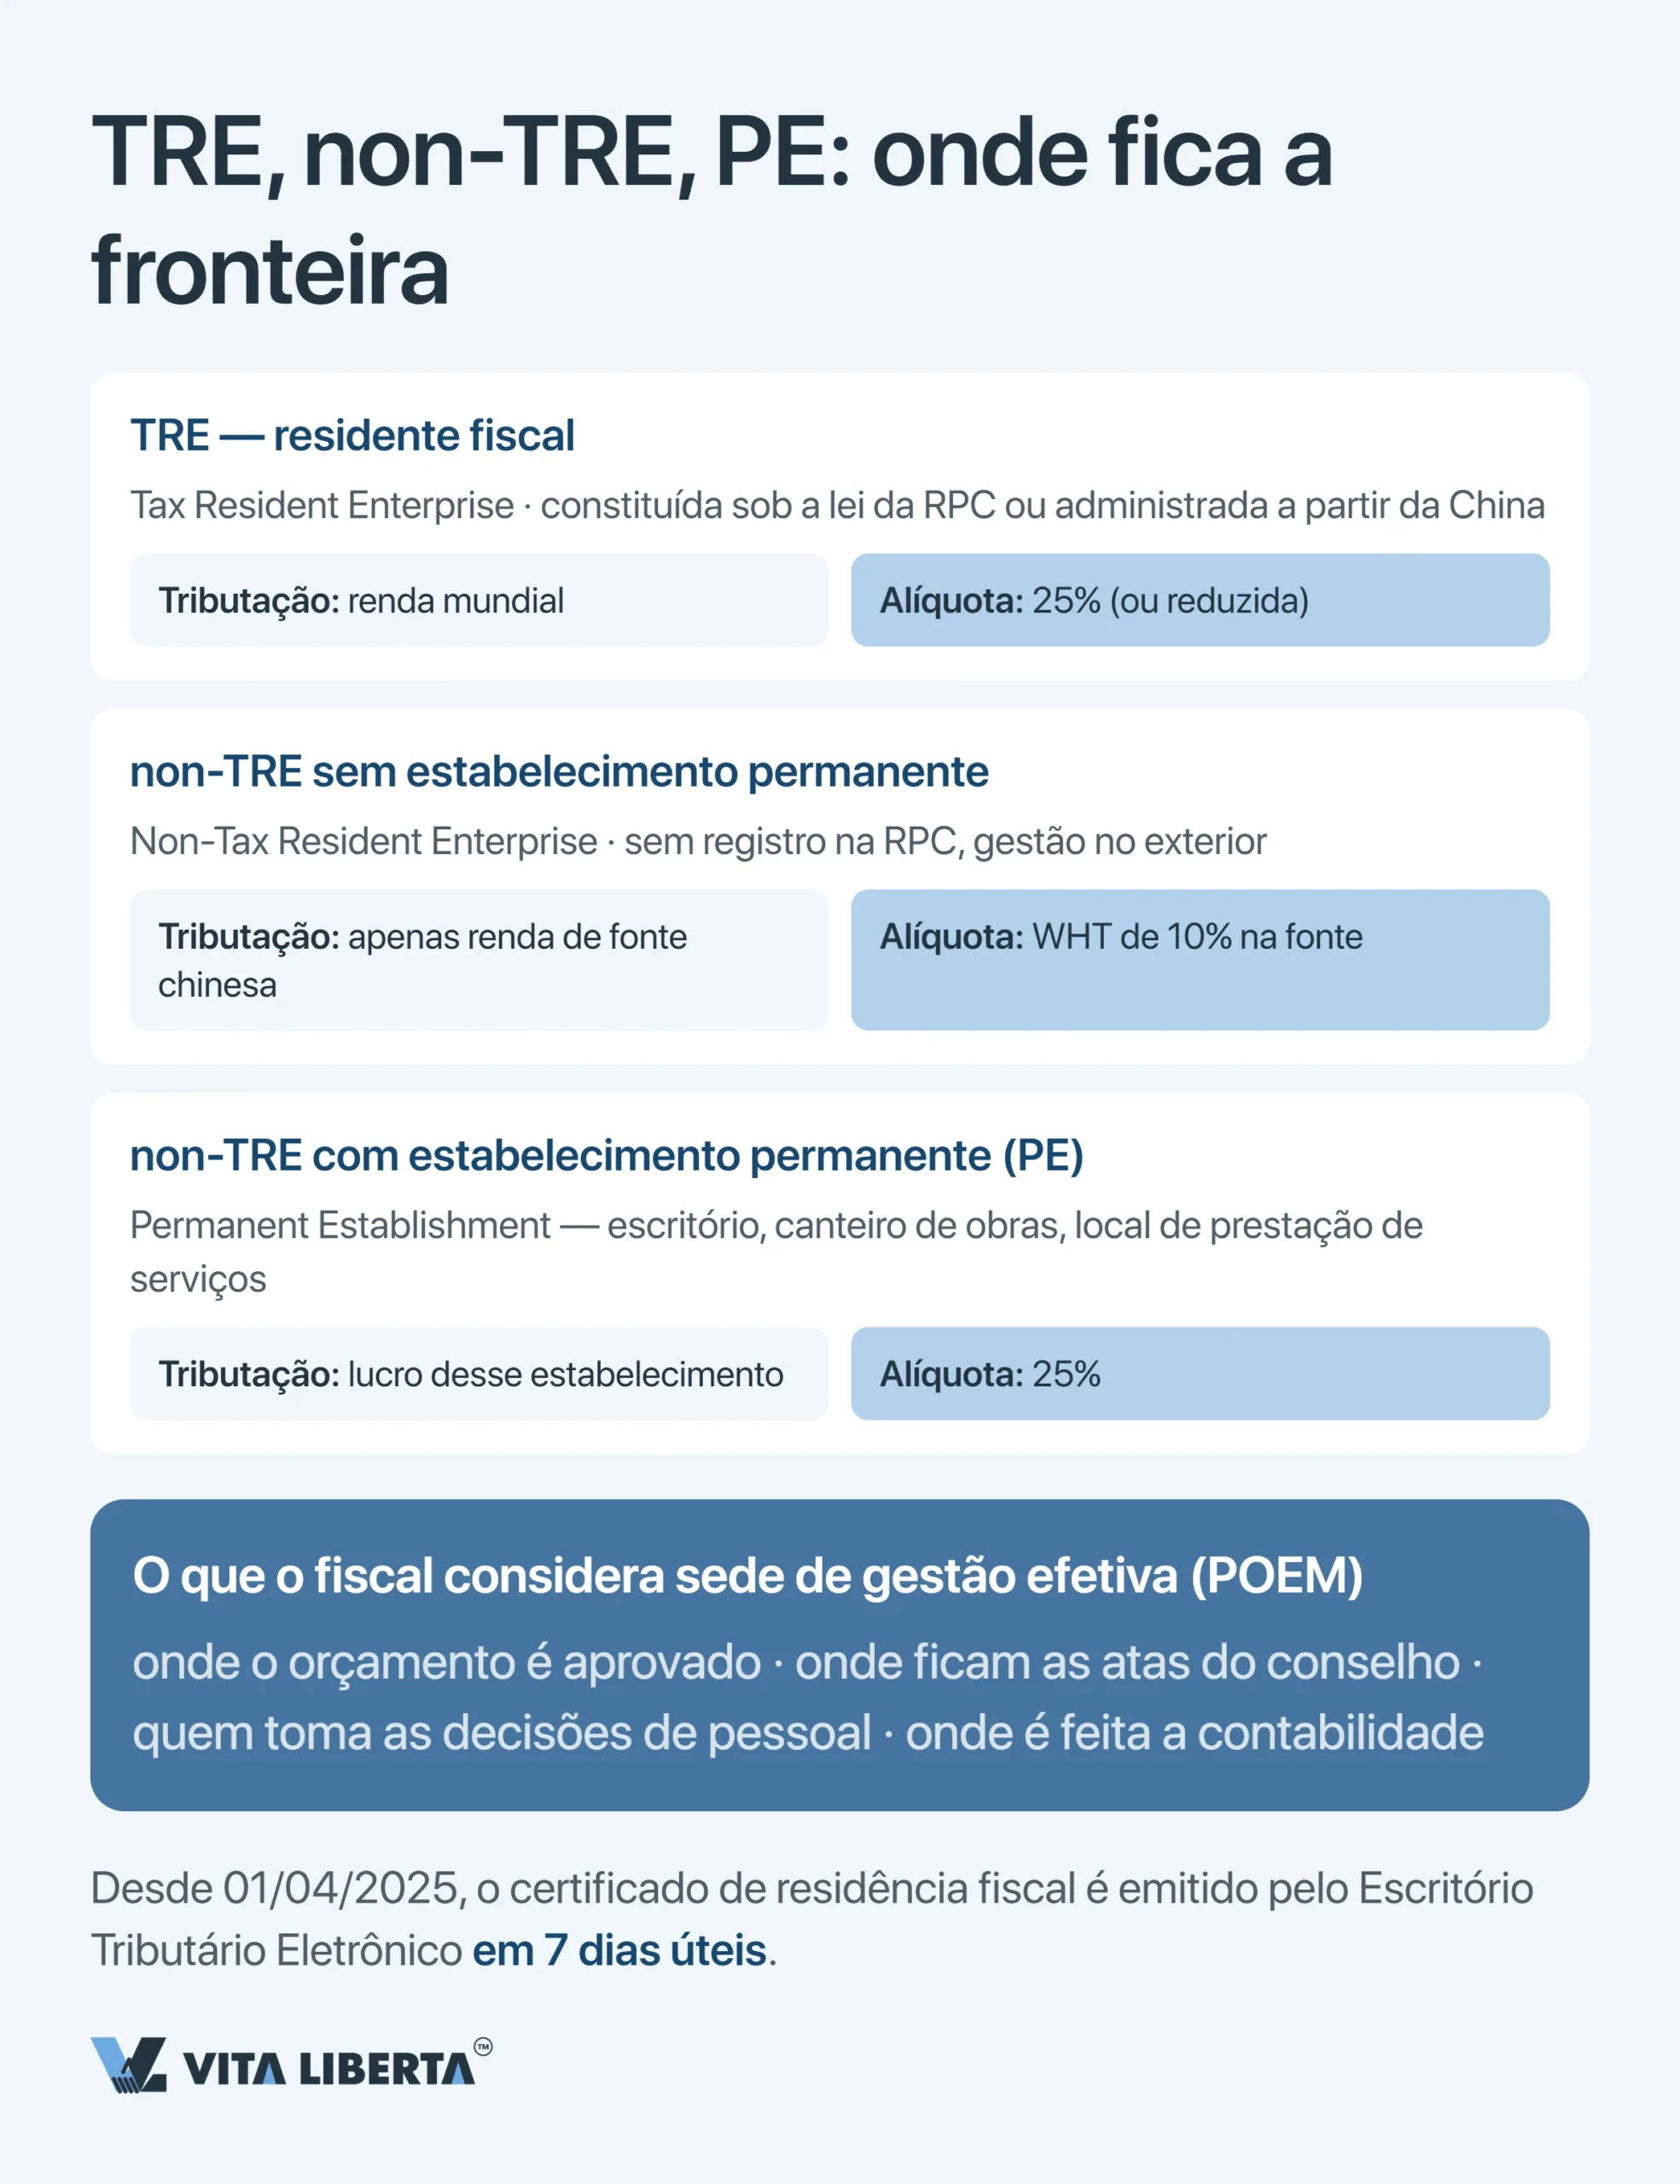
É o seu enquadramento que define o tamanho das obrigações. Sua empresa foi constituída segundo a lei chinesa? Ela é residente fiscal (Tax Resident Enterprise, TRE). Foi constituída fora, mas é administrada a partir da China? Também é residente. Nos dois casos, declara a renda mundial.
A não residente (non-TRE) responde apenas pela renda de fonte chinesa — até ter um estabelecimento permanente (Permanent Establishment, PE), como um escritório, um canteiro de obras ou um local de prestação de serviços. A partir daí, o lucro desse estabelecimento é tributado pelas regras gerais.
O local de gestão efetiva (place of effective management, POEM) o fiscal procura na prática, não no endereço do registro. Onde o orçamento é aprovado? Onde ficam as atas? Quem decide sobre pessoal?
Um detalhe prático: desde 1º de abril de 2025 vale um novo procedimento para a emissão do certificado chinês de residência fiscal (国家税务总局公告2025年第4号). Se a repartição conseguir definir o seu status sozinha, o certificado sai em sete dias úteis. Um residente na China precisa dele para usar acordos de dupla tributação no exterior. Já para receber dividendos da China, o acionista estrangeiro precisa de um certificado de residência emitido na jurisdição dele. Peça com antecedência — não na semana da remessa.
CIT: dos 25% padrão para 15% e 5%
Toda vantagem do imposto de renda corporativo (Corporate Income Tax, CIT) na China é medida a partir de 25%. A base legal é a Lei do Imposto de Renda das Empresas da RPC (中华人民共和国企业所得税法), daqui em diante Lei do CIT. A base de cálculo é a receita menos as despesas comprovadas e os prejuízos de anos anteriores.
O prejuízo pode ser compensado durante 5 anos. Empresas de alta e nova tecnologia (HNTE) e PMEs de base tecnológica (科技型中小企业) têm 10 anos, prazo que alcança os prejuízos dos cinco anos anteriores ao ano em que obtiveram o status (财税〔2018〕76号).
| Quem é você | Alíquota do CIT | O que é preciso | O que o fiscal confere | Alcance, prazo e norma |
| Empresa comum (WFOE, JV) | 25% | Nenhum status especial | Se cada despesa tem fapiao e finalidade comercial | Nacional; sem prazo final (Lei do CIT) |
| Empresa de alta e nova tecnologia (HNTE) | 15% | Certificação, peso do P&D, direitos de propriedade intelectual | Os prazos: o benefício vale a partir do ano de emissão do certificado; no ano em que ele vence, a antecipação é feita a 15%, mas, se o status não for confirmado até 31 de dezembro, o imposto do ano é complementado até 25% | Nacional; certificado válido por 3 anos (国家税务总局公告2017年第24号) |
| Empresa de pequeno porte e baixo lucro | 5% (efetiva) | Lucro de até 3 milhões de yuans (~US$ 445 mil pela cotação do Banco Popular da China de 6,7367 CNY por dólar em 08/10/2026), até 300 funcionários, ativos de até 50 milhões de yuans | Se os três limites são respeitados ao mesmo tempo | Nacional; até 31/12/2027 (财政部 税务总局公告2023年第12号) |
| Empresa no Porto de Livre Comércio de Hainan | 15% | Atividade incentivada pelo catálogo de Hainan, mais substância real | Escritório, equipe e custos operacionais dentro da zona — só um endereço de correspondência não basta | Província de Hainan; até 31/12/2027 (财税〔2020〕31号, prorrogado pelo 财税〔2025〕3号) |
| Empresa na zona de Lingang (Xangai) | 15% | Apenas circuitos integrados, inteligência artificial, biofarmacêutica e aviação civil; registro na zona a partir de 2020; produção ou P&D reais | Base de produção ou pesquisa dentro da zona e inclusão na lista de beneficiários | Xangai, nova zona de Lingang; 5 anos a partir da constituição (财税〔2020〕38号) |
| Empresa na zona de Qianhai (Shenzhen) | 15% | Atividade incentivada pelo catálogo de Qianhai, mais substância real | Escritório, equipe e custos operacionais dentro da zona — só um endereço de correspondência não basta | Shenzhen, zona de Qianhai; até 31/12/2027 (财税〔2021〕30号, 财税〔2024〕13号, prorrogado pelo 财税〔2026〕3号) |
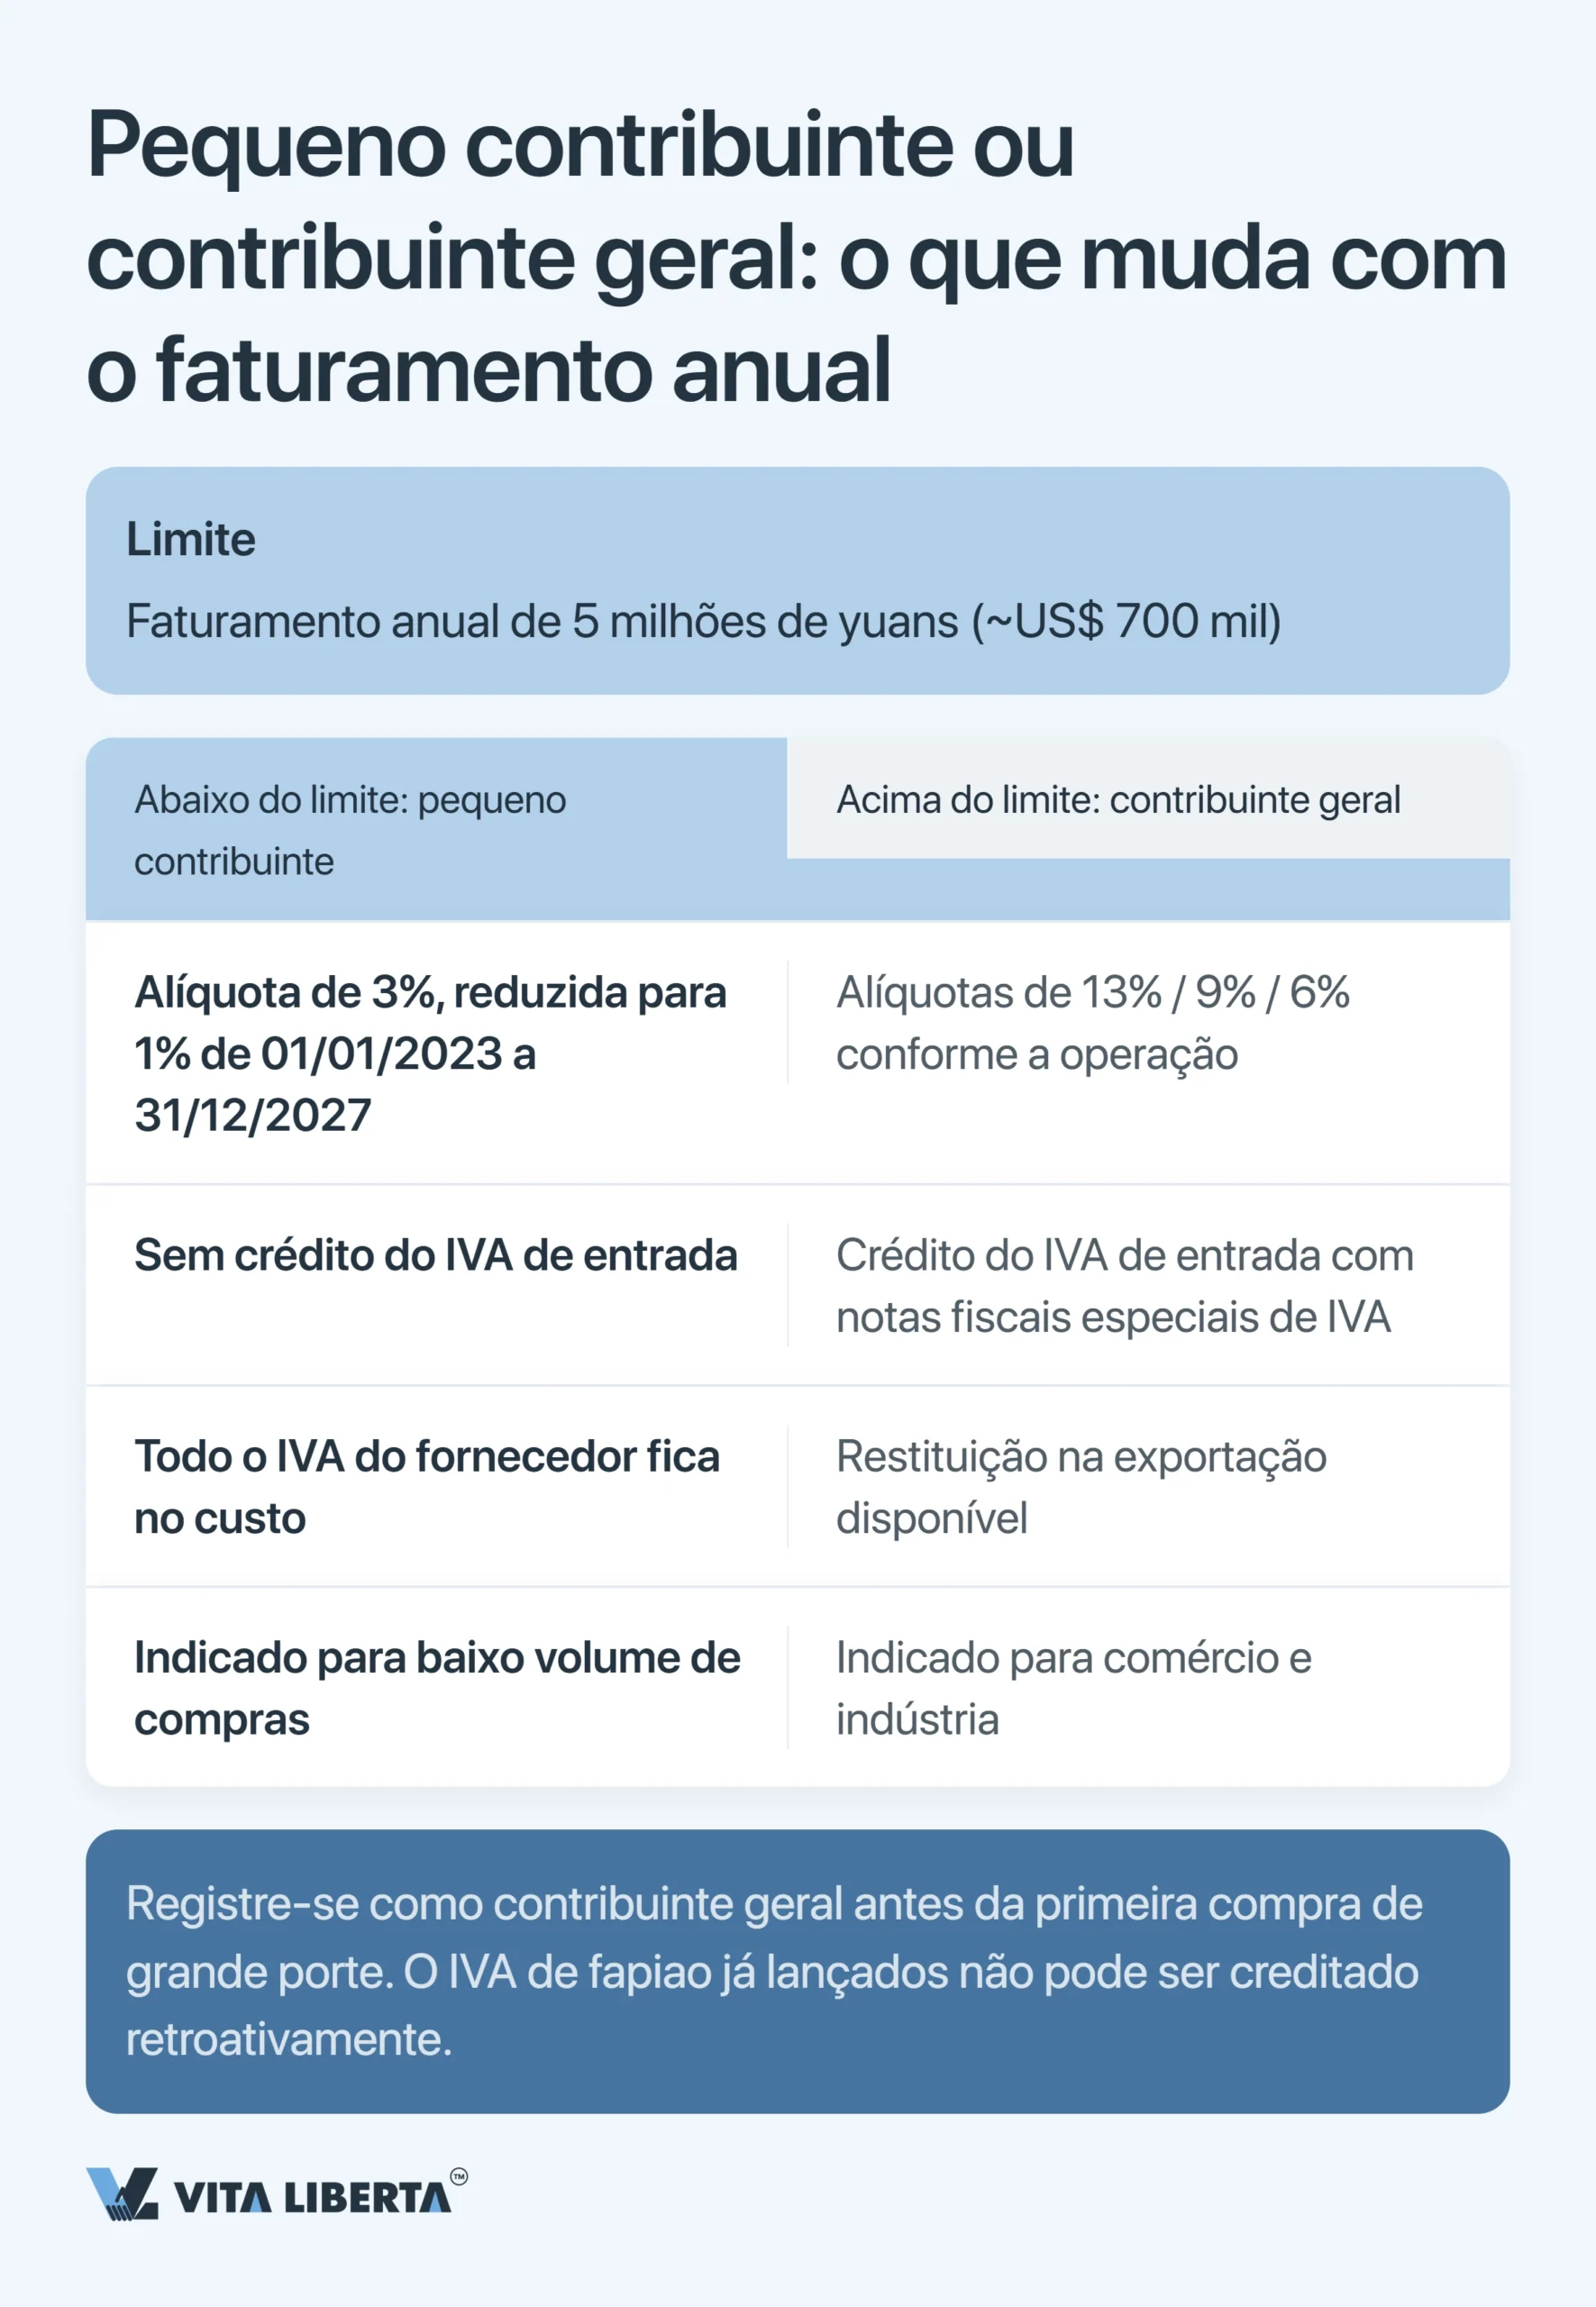
Por cima da alíquota funciona a superdedução de P&D: você deduz 200% do gasto efetivo (财政部 税务总局公告2023年第7号). Empresas de circuitos integrados (fabricação, projeto, equipamentos, materiais, encapsulamento e testes) e fabricantes de máquinas-ferramenta avançadas (工业母机) deduzem 220% até 31/12/2027 (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号).
Nem todo setor tem acesso. Comércio atacadista e varejista, locação e serviços empresariais, entre outros, ficam de fora — por isso uma WFOE comercial não pode contar com ela.
Os dois mecanismos se somam: a dedução encolhe a base antes que os 15% sejam aplicados. Resumindo, os dez pontos entre 25% e 15% não vêm de graça na lei. São um dossiê que você precisa sustentar todo ano.
Escolhemos o regime tributário certo para sua empresa na China
- Análise de enquadramento e residência
- Direito à alíquota de 15%
- Carga tributária antes do registro

IVA e fapiao: 13, 9, 6 e zero
Desde 1º de janeiro de 2026, o IVA chinês (增值税) tem lei própria: a Lei do Imposto sobre Valor Agregado da RPC (中华人民共和国增值税法, 主席令第四十一号, aprovada em 25/12/2024), que elevou o antigo regulamento provisório ao nível de lei. No mesmo dia passou a valer o regulamento de aplicação (国务院令第826号). As alíquotas continuaram as mesmas. Mercadorias e importações pagam 13%. Transporte, construção, produtos agrícolas e serviços de utilidade pública ficam em 9%. Serviços modernos pagam 6%. A exportação sai com alíquota zero.
Pequeno porte ou contribuinte geral: a linha dos 5 milhões de yuans
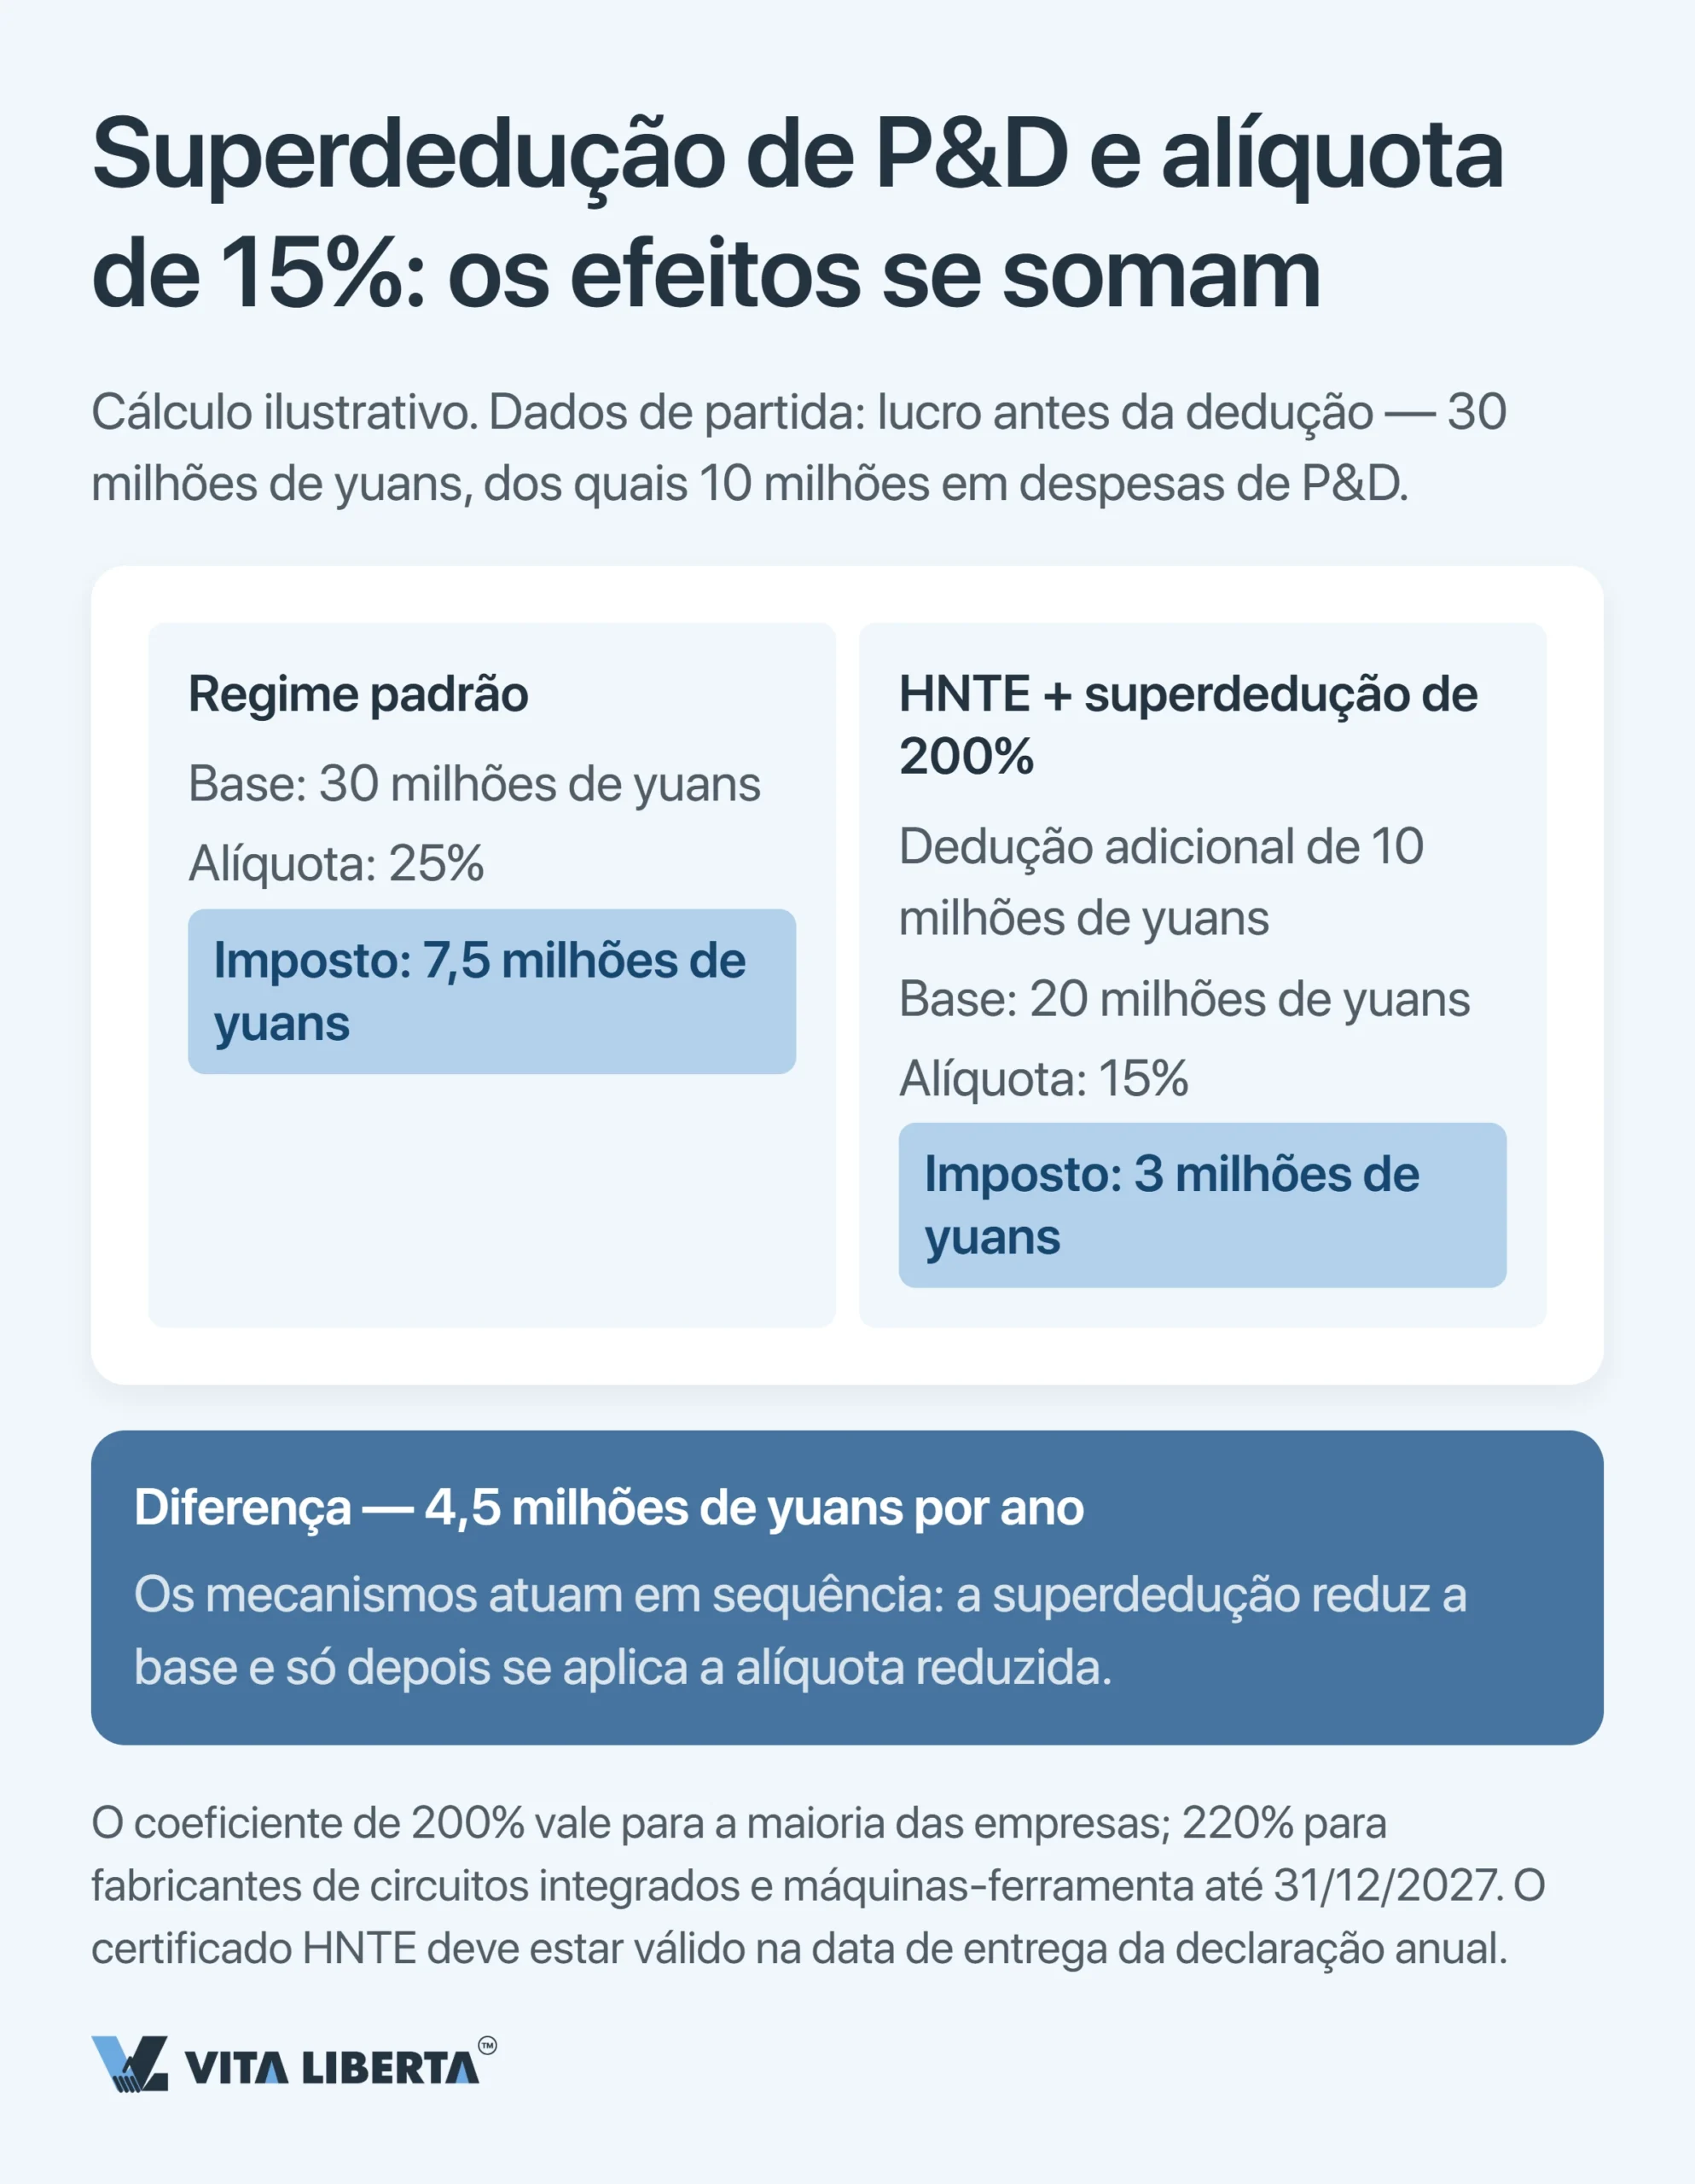
Uma receita anual de 5 milhões de yuans (~US$ 742 mil pela cotação do Banco Popular da China em 08/10/2026) separa as empresas em dois regimes.
Abaixo da linha: contribuinte de pequeno porte (small-scale taxpayer). A alíquota única é de 3%. De 1º de janeiro de 2026 a 31 de dezembro de 2027 você paga 1% em todas as operações tributáveis, menos venda e locação de imóveis e transferência de direitos sobre terra (财政部 税务总局公告2026年第10号; em 2023–2025, um benefício semelhante valia pelo 财政部 税务总局公告2023年第19号). Faturando até 100 mil yuans por mês (300 mil por trimestre), você não paga IVA. Em compensação, não há crédito na entrada: todo o IVA cobrado pelos fornecedores vira custo.
Acima da linha: contribuinte geral (general taxpayer). Você aplica 13, 9 ou 6% e toma crédito do IVA de entrada com notas especiais. Sobre o IVA incidem ainda três adicionais: o imposto de manutenção e construção urbana (7% dentro do perímetro urbano), a contribuição para a educação de 3% e a contribuição local para a educação de 2%. Os três são calculados sobre o IVA recolhido, não sobre o faturamento.
Dica com margem de segurança: se a sua empresa é comercial, peça o enquadramento como contribuinte geral antes da primeira compra grande, e não depois. O IVA dos fapiao já lançados não vira crédito retroativamente.
Restituição do IVA na exportação: o que mudou em 1º de abril de 2026
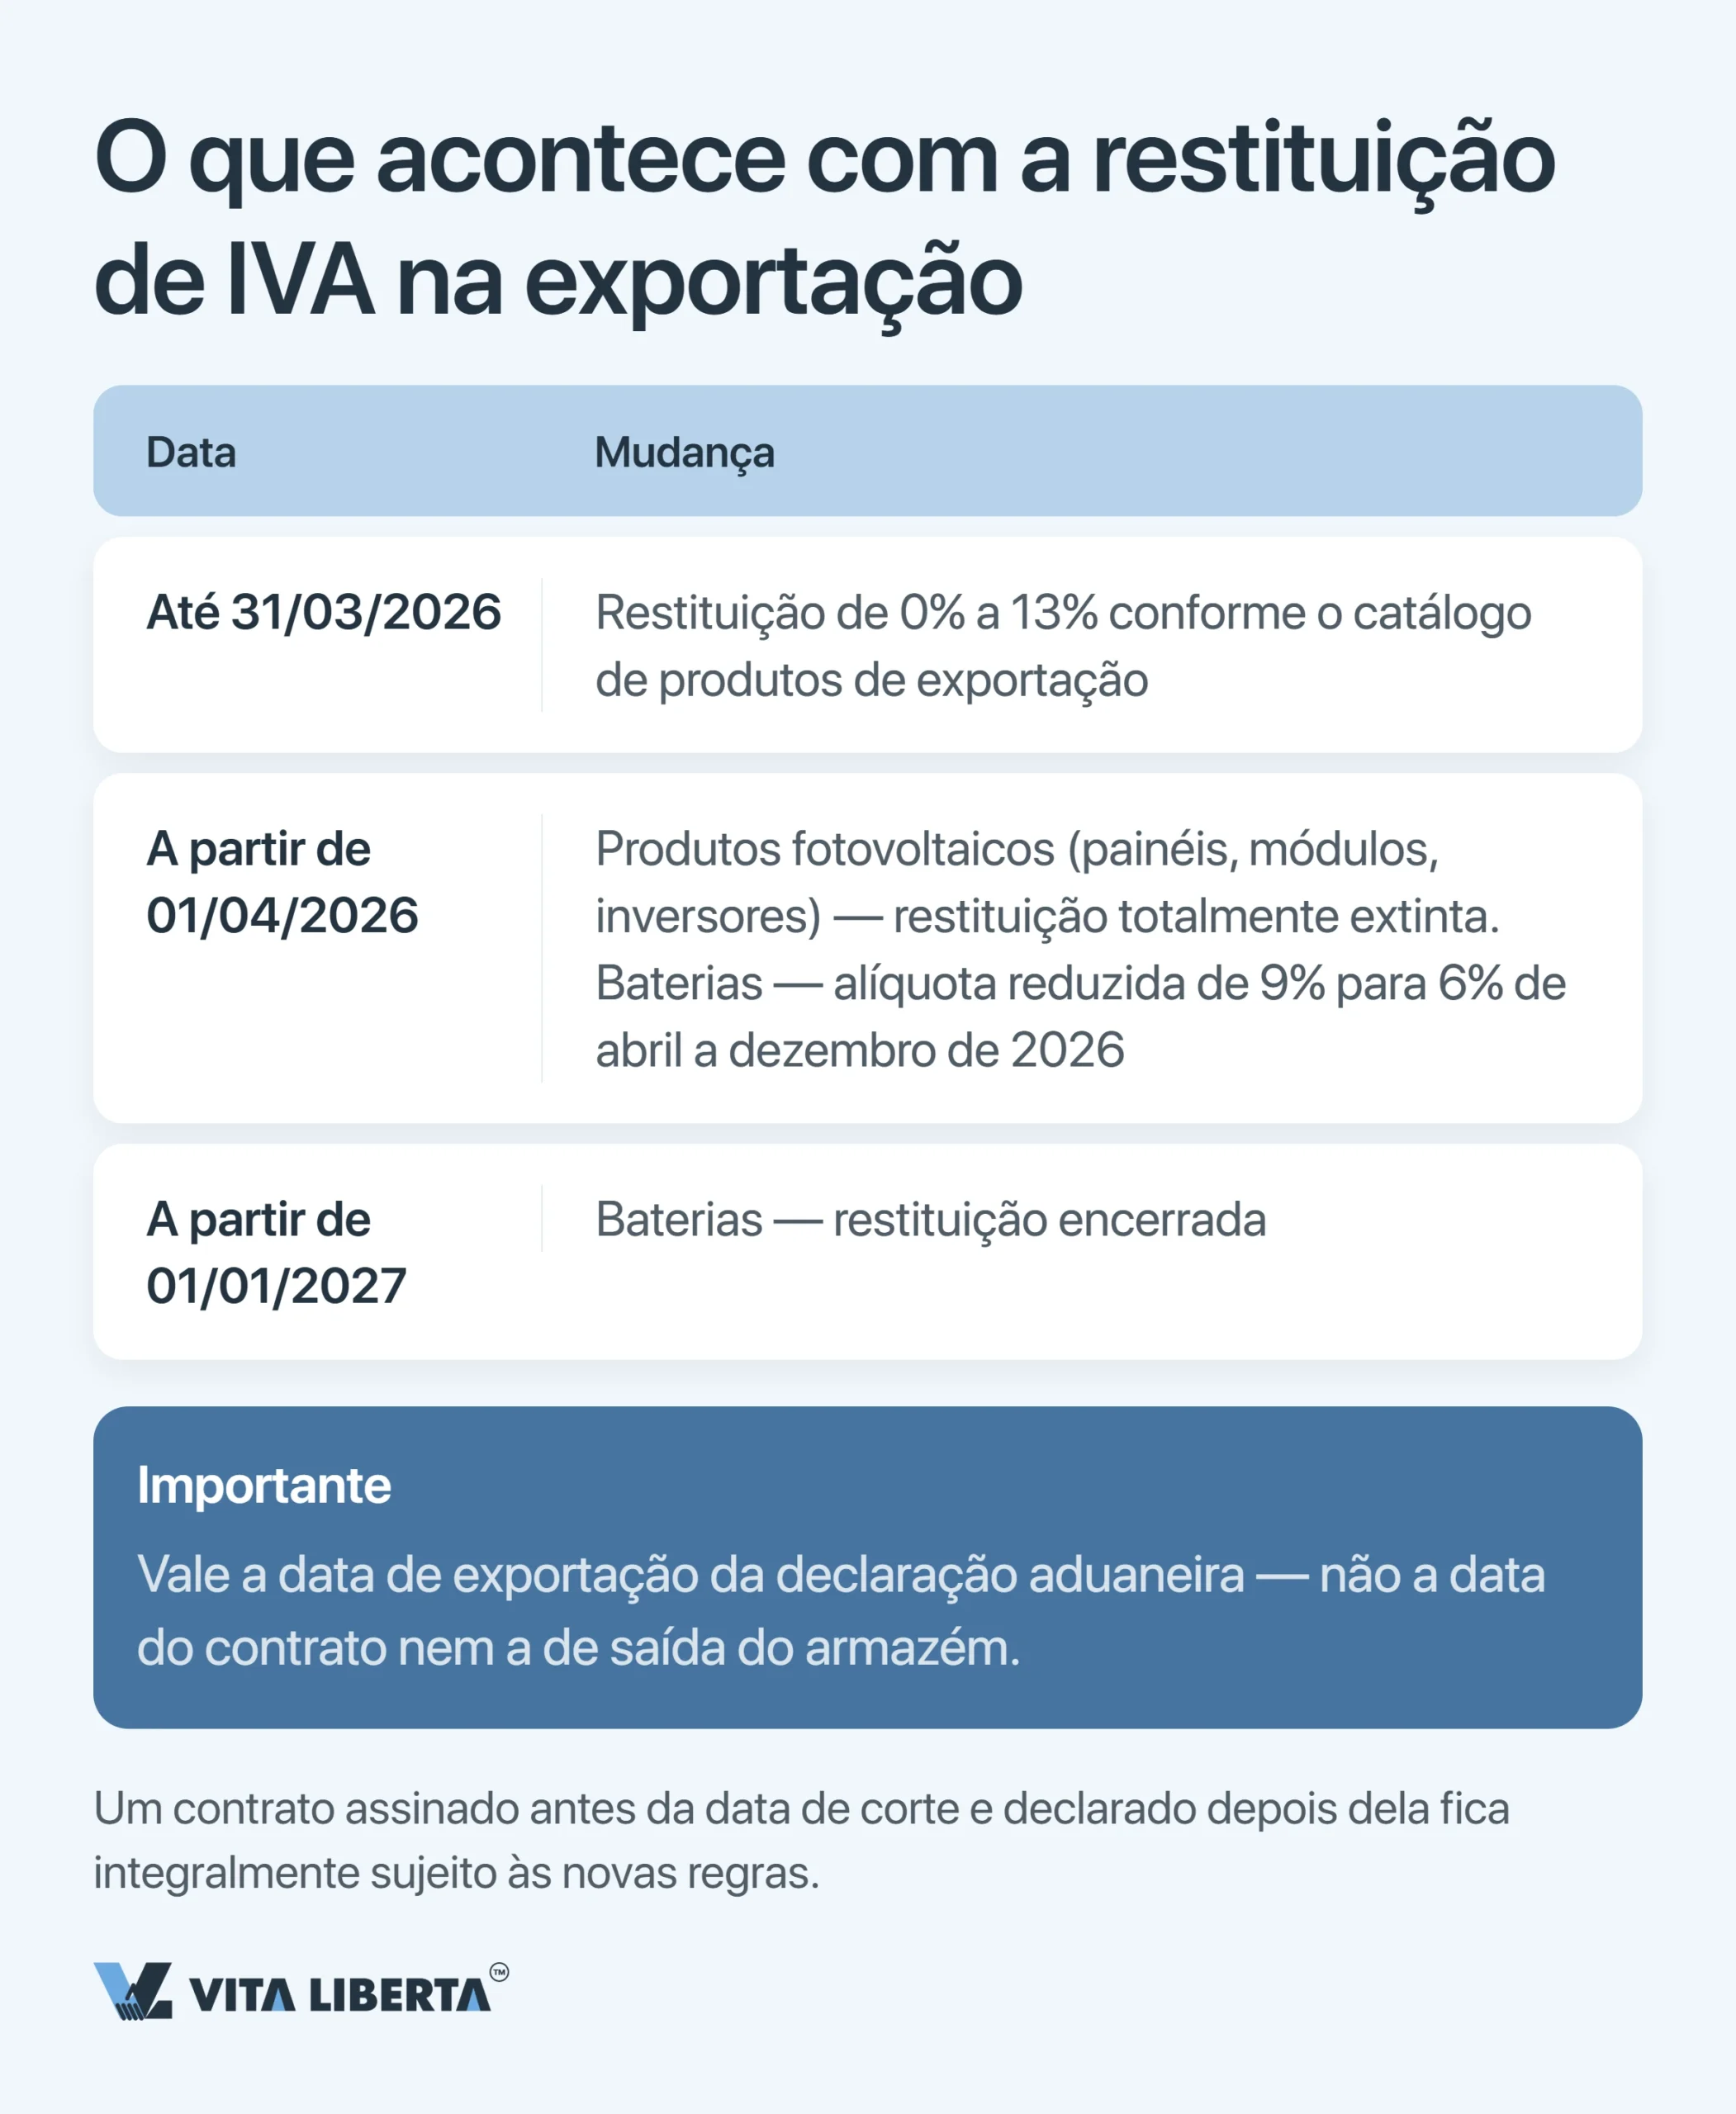
A exportação tem alíquota zero, e o IVA de entrada volta para você em percentual de 0 a 13%, conforme a posição da mercadoria na tarifa. A partir de 1º de abril de 2026 esse apoio encolheu (财政部 税务总局公告2026年第2号, de 08/01/2026). Produtos fotovoltaicos deixaram de receber qualquer valor. Baterias caem de 9% para 6% entre abril e dezembro de 2026 e, desde 1º de janeiro de 2027, não recebem mais nada.
Na prática, quem exporta baterias perde três pontos, e quem exporta fotovoltaicos perde os nove. Esse valor agora sai da margem do exportador.
O que vale é a data de exportação registrada na declaração aduaneira — não a saída do armazém, nem a data do pagamento.
Importante: um contrato que você assinou antes de abril de 2026, mas declarou depois, cai inteiramente nas novas regras. Errar o planejamento dos embarques custa a diferença entre as alíquotas multiplicada pelo volume do lote.
Remessa de lucros e calendário: retenção de 10% e o 31 de maio
Ganhar dinheiro na China e tirar esse dinheiro da China são dois processos diferentes, com exigências diferentes e fiscais diferentes.
Dividendos para não residentes: 10%, 5% e o beneficiário efetivo
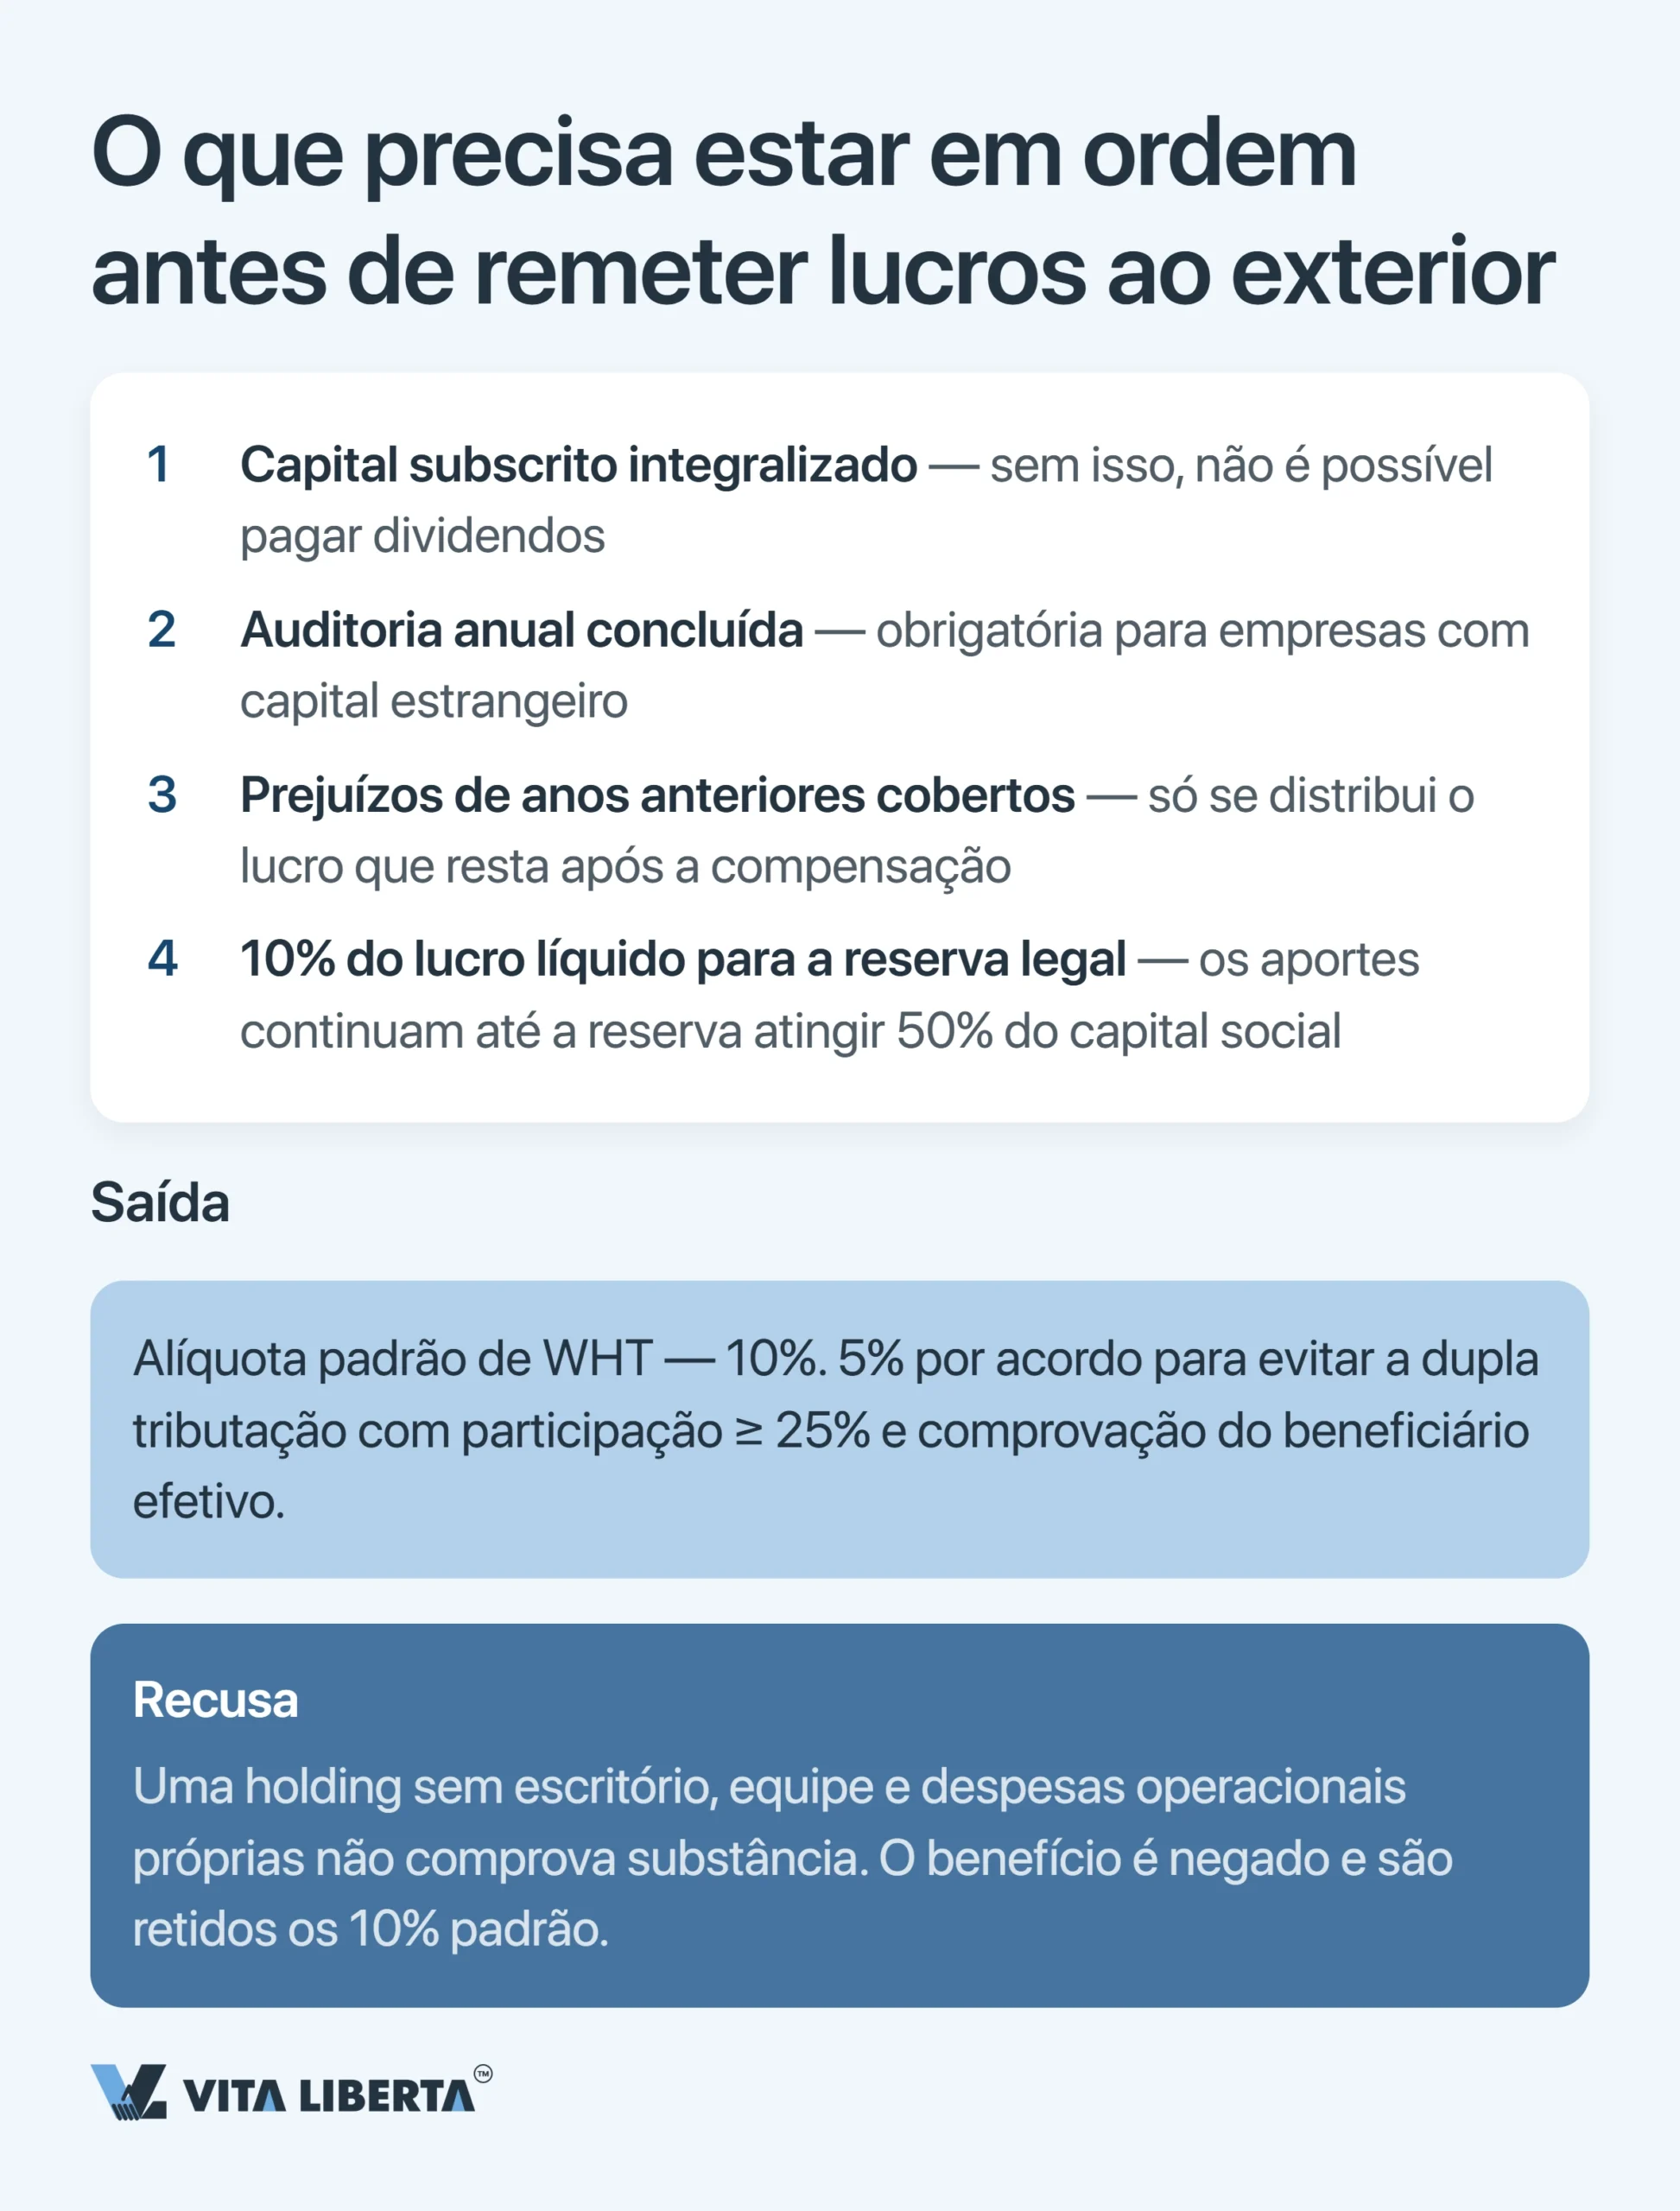
Quem recolhe não é você: a empresa chinesa atua como agente de retenção (withholding agent), desconta o imposto retido na fonte (Withholding Tax, WHT) e repassa ao fisco. O ponto de partida é 10%. Um acordo para evitar a dupla tributação (ADT) pode baixar para 5%, mas cada acordo tem suas condições. No ADT entre Rússia e China, por exemplo, os 5% exigem participação direta de pelo menos 25% e investimento de pelo menos 80 mil euros. Uma holding de Hong Kong chega aos 5% pelo acordo entre a China continental e Hong Kong (内地和香港税收安排) com participação direta mínima de 25%.
Para a remessa sair, quatro condições precisam estar cumpridas. O capital subscrito foi integralizado. A auditoria anual terminou. Os prejuízos de anos anteriores foram cobertos. E um décimo do lucro líquido foi para o fundo de reserva obrigatório — aporte que continua até o fundo chegar à metade do capital registrado. Além disso, em um pagamento único acima de US$ 50 mil, o banco só processa a remessa depois do registro fiscal do pagamento (对外支付税务备案), conforme o 国家税务总局 国家外汇管理局公告2013年第40号 (daqui em diante, Comunicado 40).
Outro erro caro: holding sem escritório, sem equipe e sem despesas próprias. O fiscal avalia quem de fato recebe a renda pela substância das operações. Sem substância, ele nega o benefício e retém os 10% padrão.
A alternativa à remessa é reinvestir. Entre 2025 e 2028, o investidor estrangeiro pode aplicar o lucro recebido em investimento direto em setores incentivados dentro da China e mantê-lo por pelo menos 5 anos. Em troca, 10% do valor reinvestido é abatido do imposto dele (财政部 税务总局 商务部公告2025年第2号, medida de âmbito nacional).
Prazos e o preço do atraso
| Quando | O que entregar | O que acontece se atrasar |
| Todo mês, até o dia 15 | Declaração de IVA e do IIT retido | Acréscimo moratório de 0,05% ao dia sobre o valor devido |
| 15 dias após o fim do trimestre | Antecipação do CIT | Os mesmos 0,05% ao dia, e perguntas sobre o faturamento no ajuste anual |
| 31 de maio | Declaração anual do CIT do ano anterior | 0,05% ao dia sobre o que não foi pago. Não entregou a declaração? Multa de até 2 mil yuans, ou até 10 mil em casos graves (art. 62 da Lei da RPC sobre a Administração da Arrecadação Tributária, 中华人民共和国税收征收管理法). Não pagou o imposto? Multa de 50% a cinco vezes o valor devido (art. 64 da mesma lei) |
| Antes da distribuição de dividendos | Auditoria e aporte de 10% ao fundo de reserva | O banco não faz a remessa em moeda estrangeira |
| Antes de cada pagamento único acima de US$ 50 mil | Registro fiscal do pagamento (对外支付税务备案) | O banco não faz a remessa em moeda estrangeira |
O 31 de maio fecha o ano societário. A partir de 1º de junho, todo imposto anual em aberto passa a gerar acréscimo diário — o mesmo mecanismo que começa no primeiro dia de atraso de cada antecipação trimestral. Em paralelo, os funcionários estrangeiros com residência fiscal fazem o próprio ajuste anual do imposto de renda da pessoa física (Individual Income Tax, IIT), de 1º de março a 30 de junho.
Remetemos lucros da China sem bloqueios
- Dossiê de beneficiário efetivo
- Auditoria e fundo de reserva
- Redução da retenção para 5%

Sistema tributário da China: conclusões estratégicas
O grande paradoxo chinês é que um formalismo contábil extremo convive com incentivos generosos. O Estado não aceita despesa sem fapiao e passa cada lançamento pelo Golden Tax IV, mas esse mesmo Estado dobra a sua dedução de P&D e baixa a alíquota de 25% para 15%. Sai na frente quem cumpre a primeira exigência justamente para conquistar a segunda.
Se a sua empresa inova. Dois trilhos ao mesmo tempo: a certificação HNTE para os 15% e a superdedução de 200–220%. O dossiê é confirmado todo ano. Se o status não for renovado até o fim do ano em que o certificado vence, aquele ano é recalculado a 25%.
Se a sua empresa comercializa ou fabrica. O centro de gravidade é o fapiao e o enquadramento no IVA. Escolher o regime antes da primeira compra e manter disciplina com os documentos recebidos vale mais que qualquer otimização feita depois.
Se há um acionista estrangeiro no grupo. Residência, estabelecimento permanente e substância da holding decidem se o lucro sai a 5% ou a 10%. Tudo isso se monta na entrada, não no dia da remessa.
No fim das contas, imposto na China não é uma linha de custo que você simplesmente aceita. É um parâmetro do seu modelo financeiro, ajustado com antecedência por meio do enquadramento, da zona, da gestão de documentos e do calendário.
Perguntas frequentes
É bem provável. A constituição pela lei chinesa é só um dos caminhos para o status de residente (TRE); o outro é ter o local de gestão efetiva (POEM) na China. O fiscal olha a realidade: quem aprova o orçamento, onde estão as atas do conselho, quem decide sobre pessoal, onde fica a contabilidade. A consequência: a empresa passa a pagar 25% sobre a renda mundial, e não só sobre o que ganha na China. O que fazer: se a gestão precisa ficar fora da China, deixe isso documentado — atas, deliberações, correspondência e contabilidade mantidas fora do país.
O status de High and New Technology Enterprise vem por certificação, e é preciso atender a vários critérios de uma vez: o peso do gasto com P&D na receita, propriedade intelectual própria, a proporção de pessoal especializado e a fatia de produtos de alta tecnologia nas vendas. Atenção às datas. Os 15% valem a partir do ano que consta no certificado como data de emissão. No ano em que ele vence, você pode antecipar a 15%, mas, se o status não for confirmado até 31 de dezembro, o imposto do ano inteiro é complementado até 25% (国家税务总局公告2017年第24号). O que fazer: coloque a recertificação no calendário com a mesma firmeza do 31 de maio; caso contrário, o ano passa a 25%.
Não compare o desconto; compare o que sobra dele depois do imposto. Sem fapiao, a compra não é dedutível: o valor fica na base tributável e paga a sua alíquota de CIT. Com 25%, qualquer desconto menor que um quarto do preço dá prejuízo — e isso sem contar o crédito de IVA que você perde. O que fazer: exija o fapiao na assinatura do contrato, não no pagamento, e deixe a obrigação de emissão escrita no contrato.
A retenção de partida é de 10%. Um acordo de dupla tributação pode reduzi-la a 5%, nas condições de cada acordo: no ADT entre Rússia e China, é preciso participação de pelo menos 25% e investimento de pelo menos 80 mil euros. Uma holding de Hong Kong chega aos 5% com pelo menos 25%, desde que comprove ser a beneficiária efetiva da renda. Antes do pagamento, confira quatro pontos: capital subscrito integralizado, auditoria anual concluída, prejuízos anteriores cobertos e 10% do lucro líquido destinados ao fundo de reserva até ele chegar à metade do capital registrado. Um pagamento único acima de US$ 50 mil exige ainda o registro fiscal do pagamento (对外支付税务备案). O que fazer: reúna o certificado de residência do sócio, emitido na jurisdição dele, e as provas de substância da holding antes de aprovar o dividendo.
Depende do produto. Fotovoltaicos estão sem restituição desde 1º de abril de 2026. Baterias caíram de 9% para 6% em abril–dezembro de 2026 e perdem a restituição em 1º de janeiro de 2027. A regra é a mesma para os dois: vale a data de exportação da declaração aduaneira, não a do contrato nem a do embarque. O que fazer: refaça a conta da margem dos contratos em andamento com embarque após a data de corte e renegocie o preço enquanto o lote não foi declarado.