Hongkong
 China




Registrar a empresa abre a primeira porta. Logo atrás vem outra, e dali em diante as obrigações acessórias não param mais. É nesse ponto que a maioria dos investidores estrangeiros tropeça.
O problema central: «Abrimos uma WFOE em Ningbo e já estamos no quarto mês de operação. O contador saiu de férias e, de repente, percebi que não sei o básico. O IVA é mensal ou trimestral? O relatório anual vai até que data? Onde está esse calendário que a gente deveria seguir?»
Recebemos perguntas assim o tempo todo. Quem encara o calendário fiscal chinês como uma formalidade única depois da abertura da empresa acaba surpreendido. É uma grade de datas fixas, e cada uma que passa em branco custa um acréscimo moratório e chama a atenção do fisco. Vamos desmontá-la por horizonte.
Calendário tributário na China: três horizontes de prazos
Sua empresa na China continental não declara em um único calendário, e sim em três ao mesmo tempo. A lei chinesa do imposto de renda das empresas (中华人民共和国企业所得税法) a enquadra como 居民企业, empresa residente. Seja qual for o ritmo, tudo desemboca no mesmo lugar: a plataforma da Administração Tributária Estatal (国家税务总局, STA na sigla em inglês).
Mensal, trimestral, anual: por que cada tributo tem seu próprio ritmo
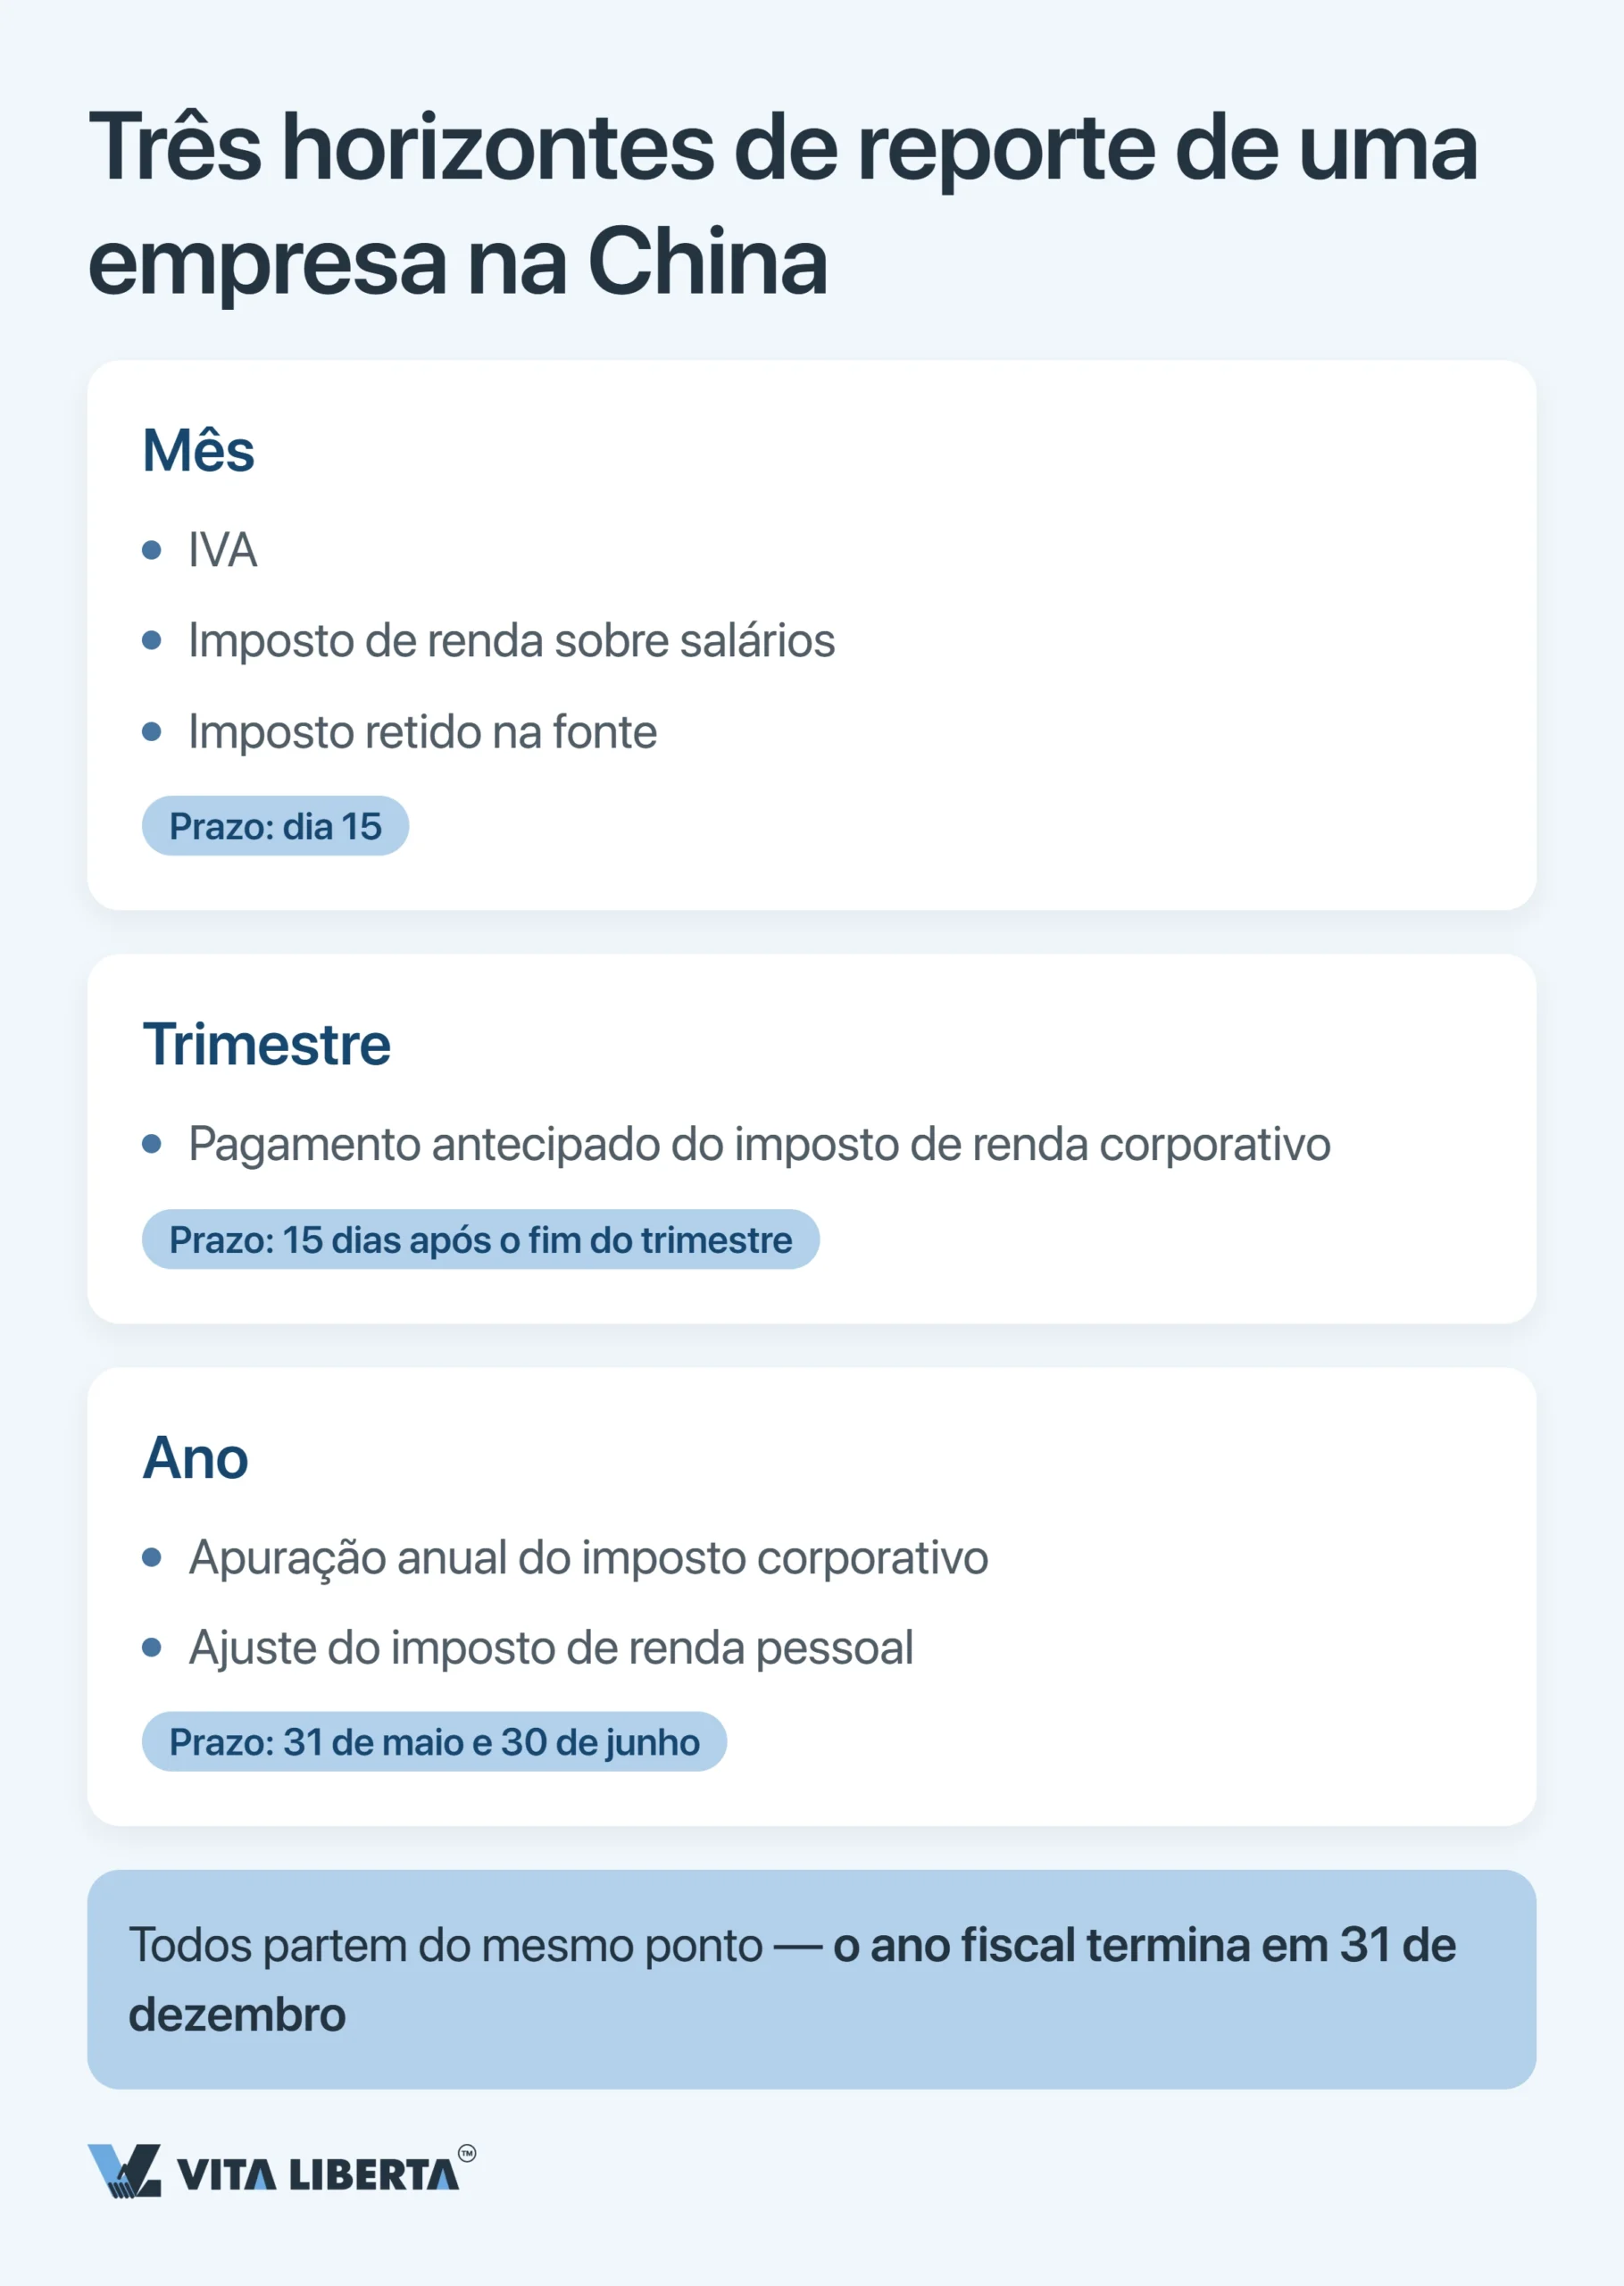
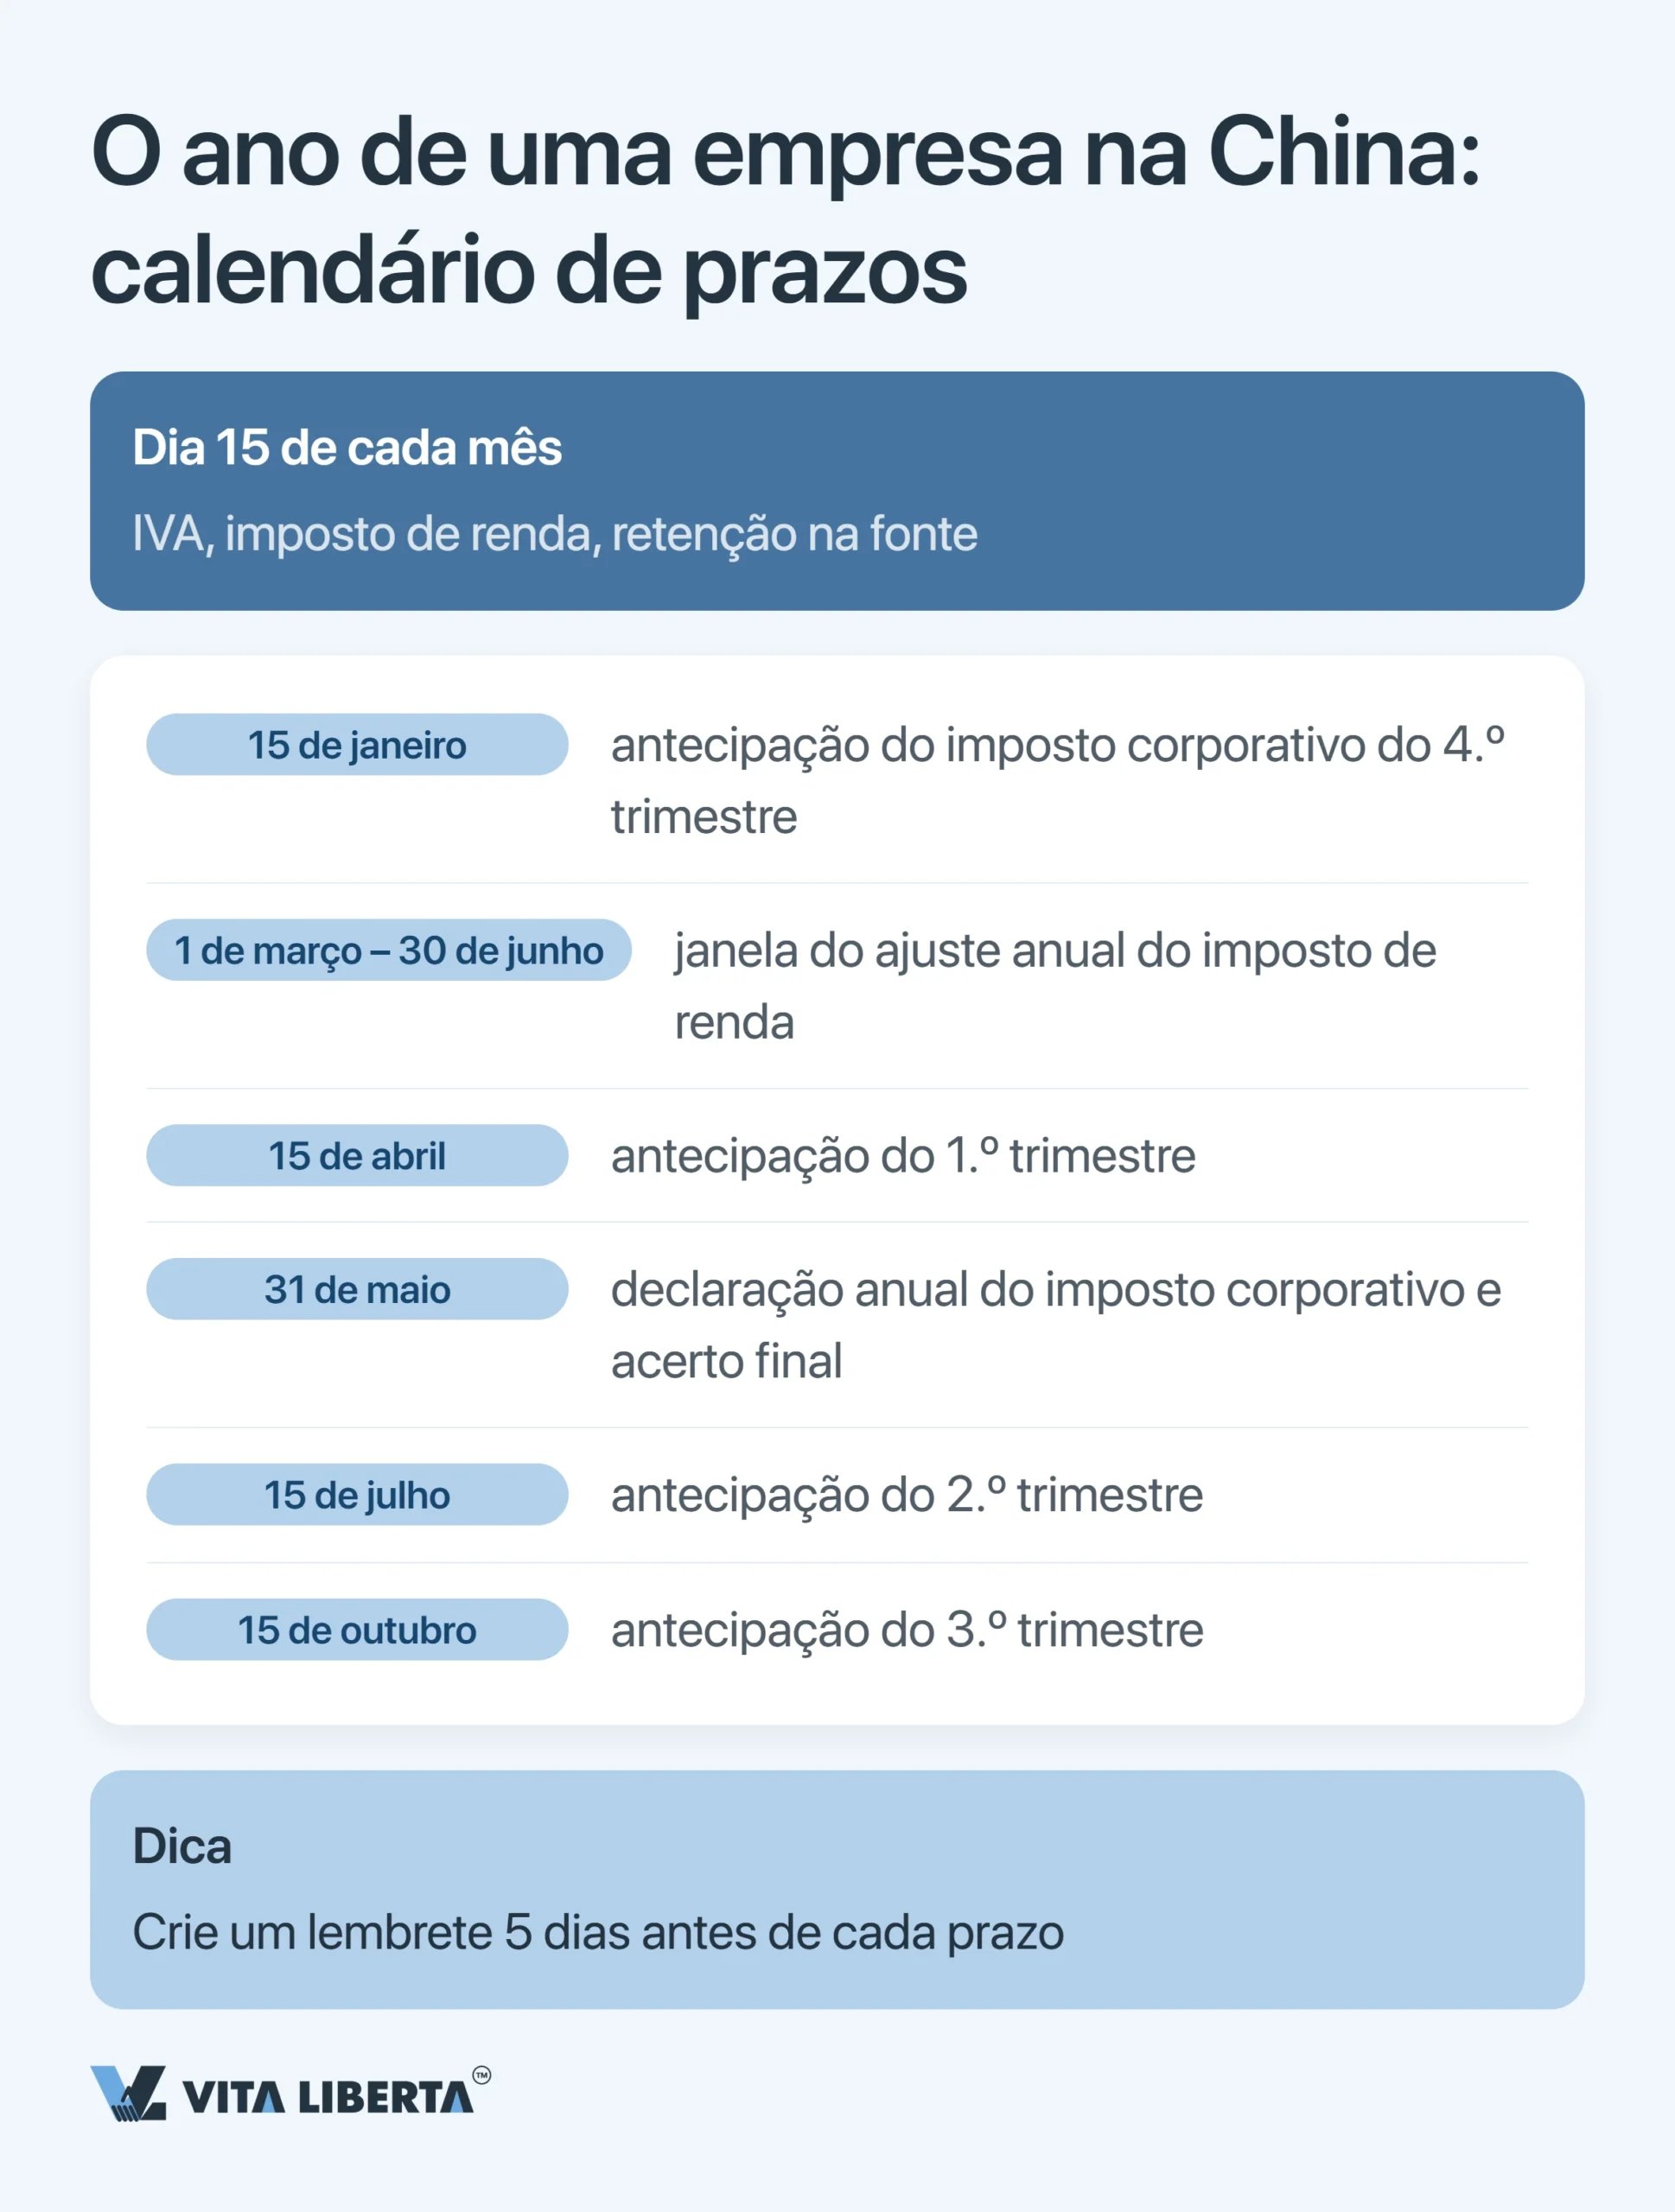
Pense em três relógios. O IVA e as retenções sobre a folha batem o mês. As antecipações sobre o lucro batem o trimestre. Uma vez por ano, você fecha o imposto de renda da empresa e as pessoas físicas fazem o ajuste do IIT. Todos partem do mesmo instante: 31 de dezembro, quando o ano fiscal se encerra. Eis a grade completa:
| O que se declara | Quando vence | Onde costuma dar errado |
| IVA | O fisco define mês ou trimestre; a declaração entra até o dia 15 depois desse período | Alfândega, bancos e outros órgãos também repassam seus dados de IVA ao fisco |
| Antecipação do CIT | Trimestral; pagamento até o dia 15 após o fim do trimestre | O 1º trimestre vence em meados de abril (em 2026, em 20 de abril). É a data que mais empresas esquecem |
| Declaração anual do CIT | Uma vez por ano; até 31 de maio, cinco meses depois de 31 de dezembro | Comprove primeiro os requisitos de qualquer incentivo e só depois declare |
| IIT retido na folha | Mensal; o valor retido sai da sua conta até o dia 15 do mês seguinte | Quem recolhe e responde é a empresa, não o empregado |
| Ajuste anual do IIT | Uma vez por ano, na janela de março a junho (1º de março – 30 de junho) | Obrigatório em dois casos: pedido de restituição, ou mais de 120 mil yuans ganhos no ano somados a mais de 400 yuans ainda a pagar |
| Relatório anual da empresa (年报) | Uma vez por ano, de 1º de janeiro a 30 de junho, no 国家企业信用信息公示系统 (sistema nacional de divulgação de informações de crédito empresarial) | Sem a entrega, a empresa entra na 经营异常名录, a lista de empresas com operações anormais |
O dia 15 caiu em fim de semana ou feriado? Então a data se desloca. A STA publica todo ano a lista dessas prorrogações. Para 2026 ela veio no ofício 税总办征科函〔2025〕64号, e três meses mudam: abril passa para o dia 20, outubro para o 26 e novembro para o 16.
E-Tax e Golden Tax IV: por que não dá para «empurrar» um prazo
Quase todas as declarações da empresa são feitas online, pela sua conta no 电子税务局, o portal da receita eletrônica (E-Tax). A lei também permite ir pessoalmente à repartição fiscal ou mandar a declaração pelo correio. Na prática, as empresas quase nunca fazem isso.
O que pesa de verdade é o destino dos dados. O fisco os confere digitalmente na quarta geração do Golden Tax («Imposto Dourado»). A Lei do IVA dá a base legal desse cruzamento: as autoridades fiscais trocam informações com a alfândega, os reguladores de mercado, o Banco Popular da China (PBOC) e os reguladores financeiros. E cada operação tem um fapiao por trás — o documento fiscal chinês que cumpre o papel da nossa nota fiscal.
Por isso, a tática de «pagar depois, quietinho» não funciona. Quando dois órgãos enxergam números diferentes, o cruzamento acusa. As empresas que levaram para a China seus processos de origem sem adaptá-los são as que mais se queimam aqui — e o erro sai caro.
IVA na China: o mês fecha no dia 15
Encare o dia 15 como uma linha. Depois dela, o faturamento tributável do mês anterior está encerrado. Desde 1º de janeiro de 2026, o IVA tem lei própria: 中华人民共和国增值税法 (Ordem Presidencial nº 41), com seu regulamento, o 实施条例 aprovado pela Ordem nº 826 do Conselho de Estado.
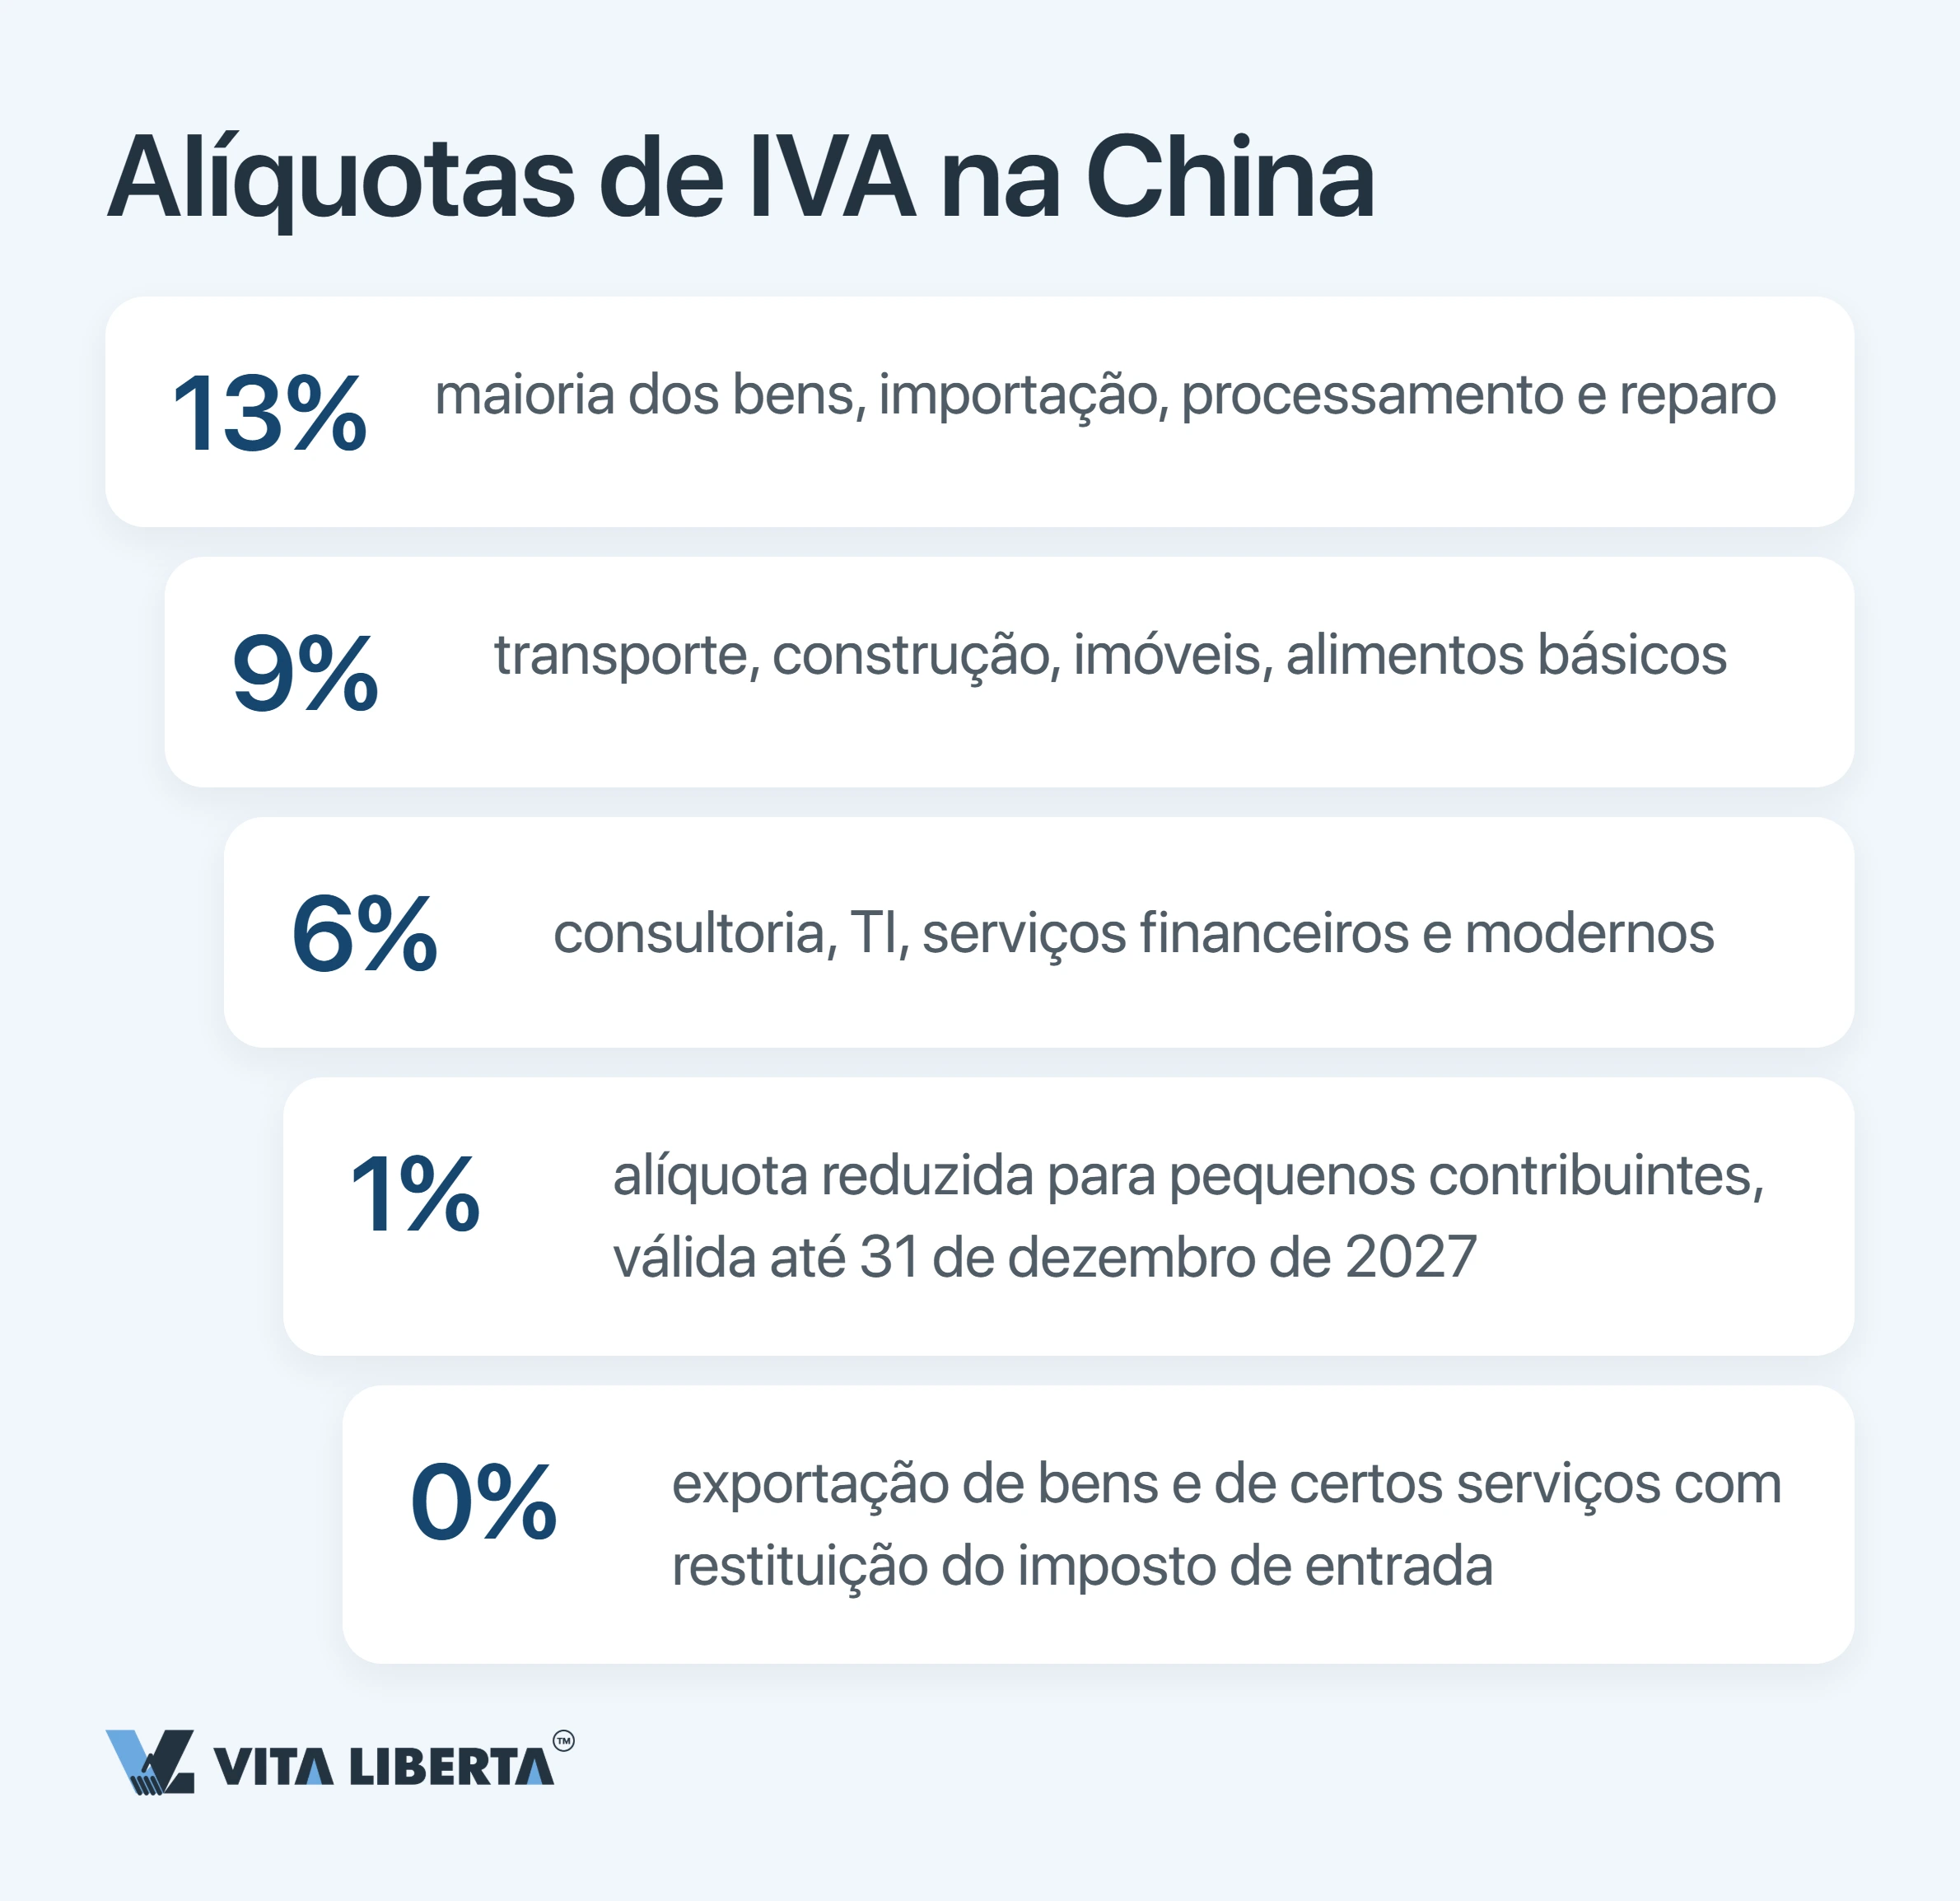
Se você é contribuinte geral, o dia 15 é quando declara e paga o valor líquido: o IVA destacado nas vendas menos o IVA pago nas compras. As alíquotas são três — 13, 9 ou 6% —, e os bens exportados saem com alíquota zero.
Para o contribuinte de pequena escala é mais simples: uma alíquota única de 3%. Melhor ainda: entre 1º de janeiro de 2026 e 31 de dezembro de 2027, ela cai para apenas 1%. Ficam de fora só a venda ou locação de imóveis e a transferência de direitos sobre terras. A redução vem do 财政部 税务总局公告2026年第10号.
Contribuinte geral ou de pequena escala: seu enquadramento define a periodicidade
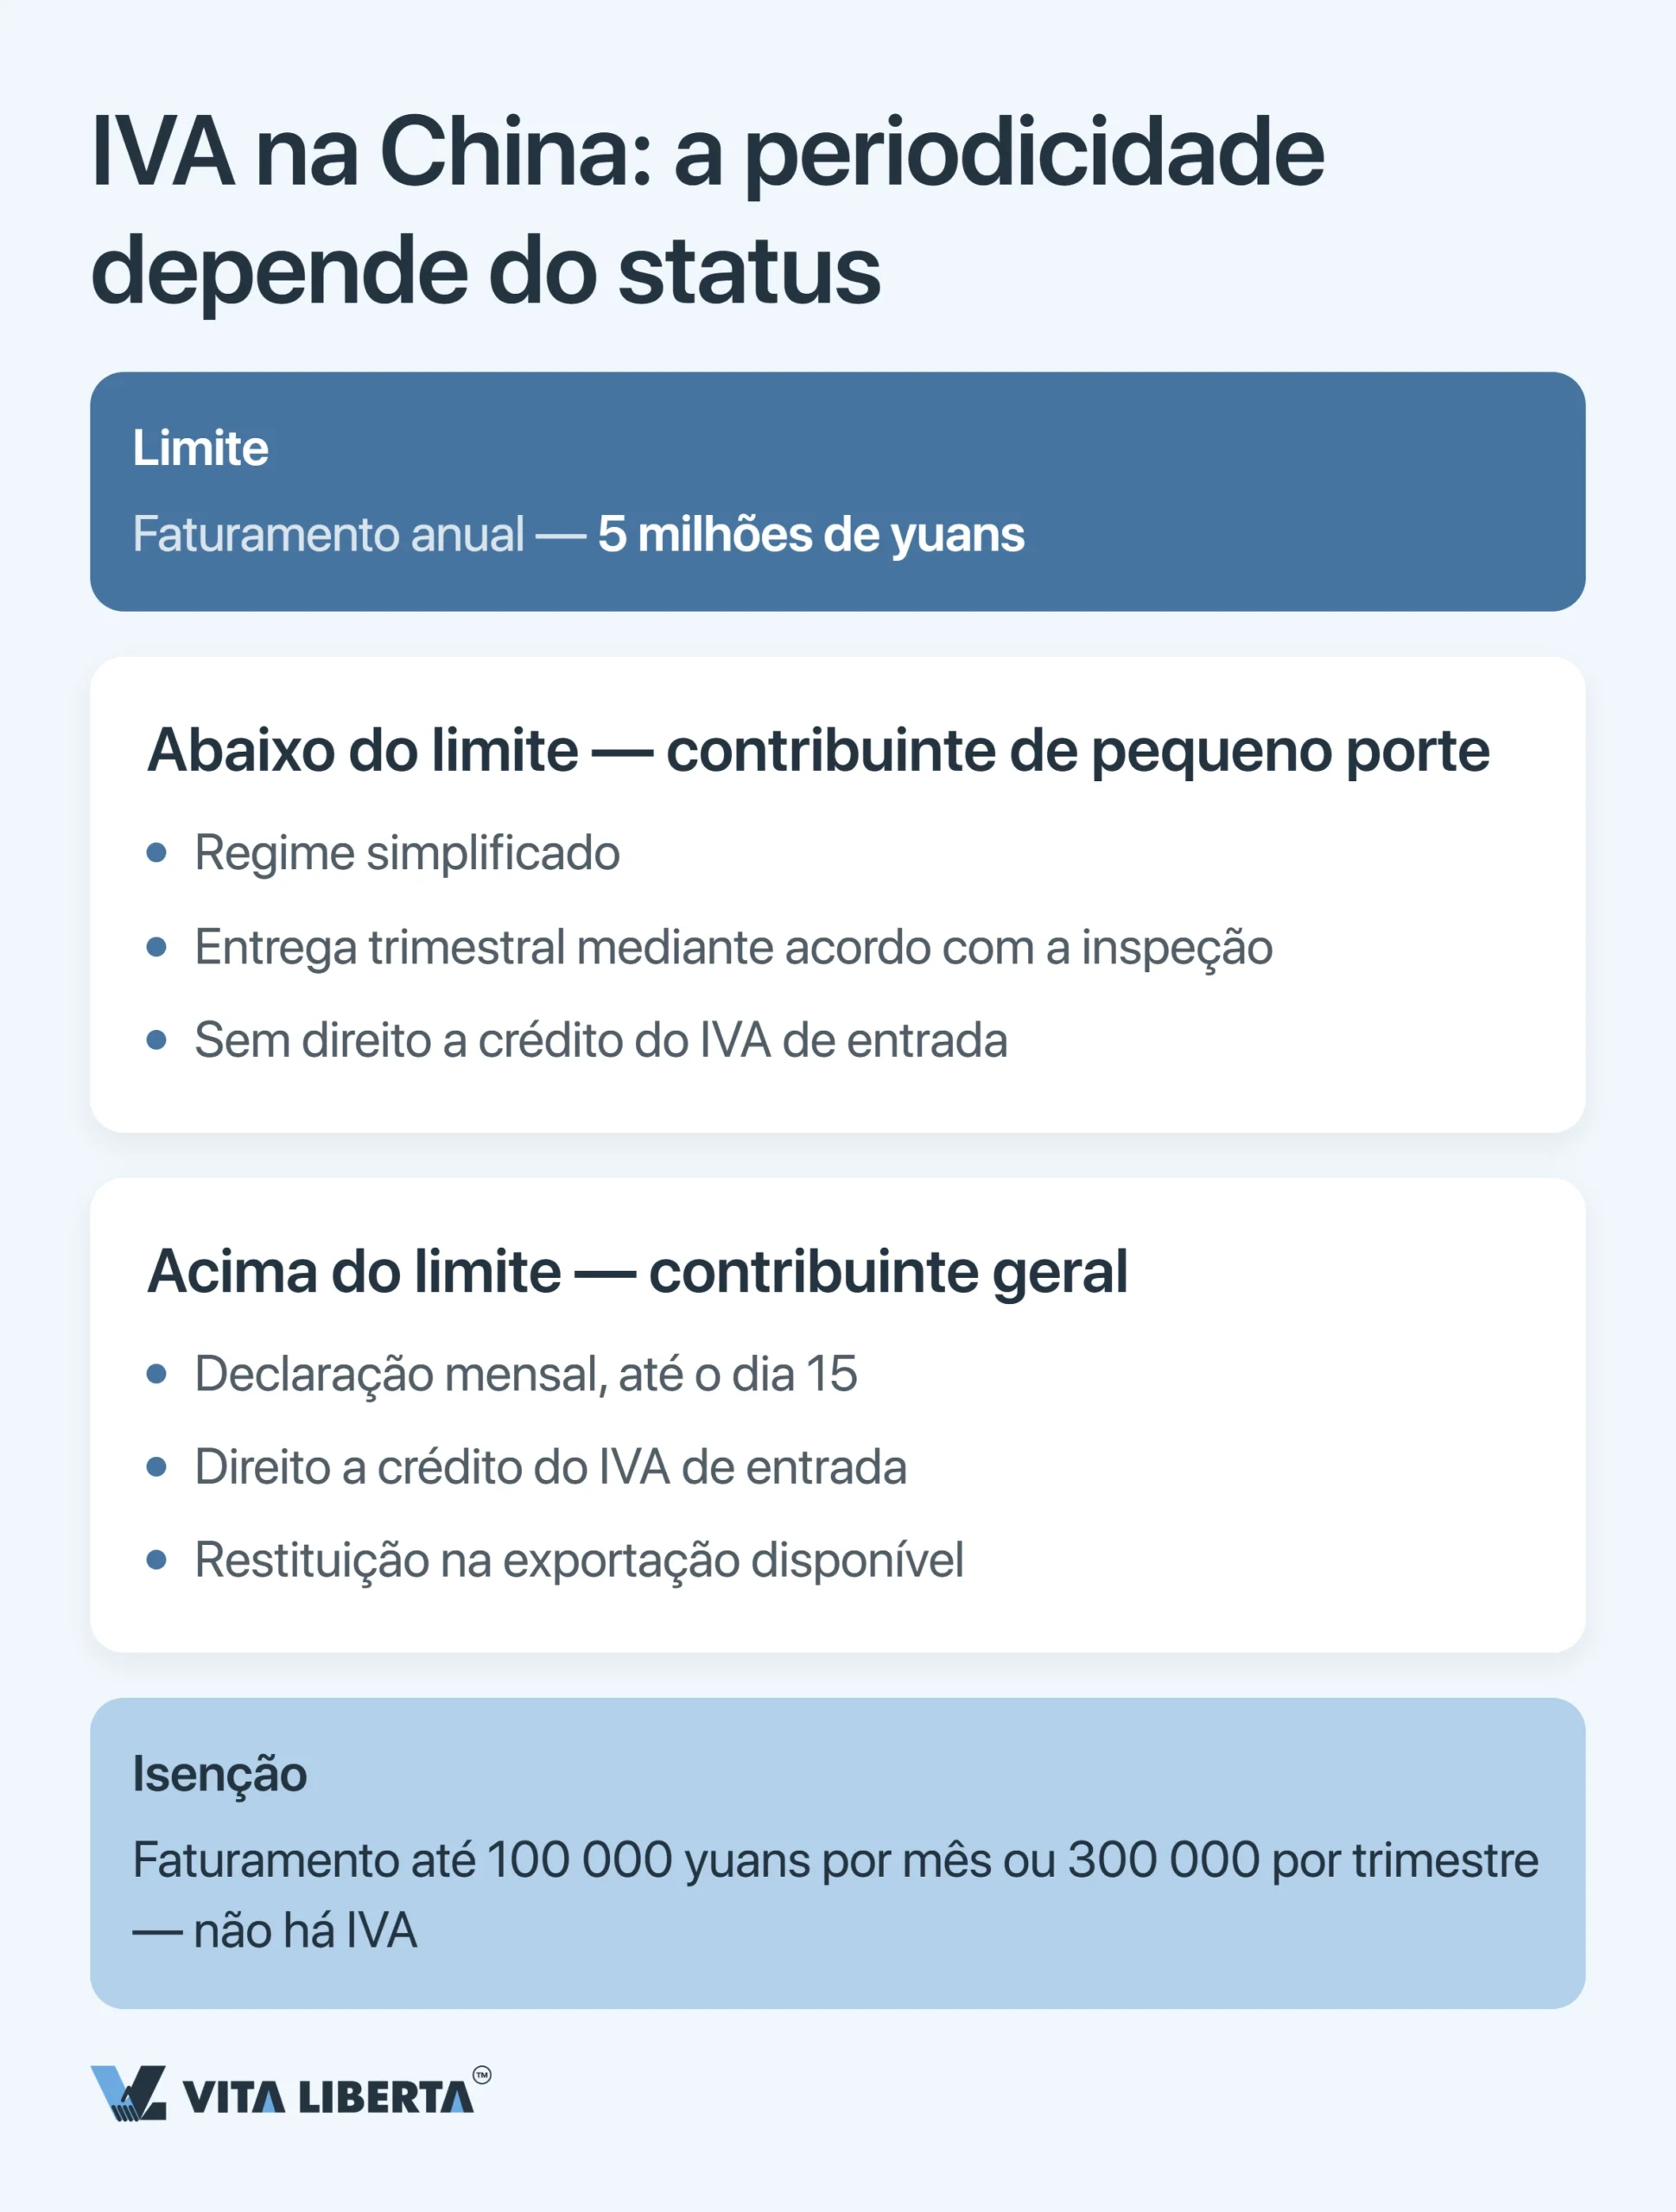
O enquadramento dita o ritmo. A linha divisória são 5 milhões de yuans de vendas tributáveis no ano. Abaixo dela, você é contribuinte de pequena escala. Acima, passa ao regime geral, em que o IVA das compras vira crédito dedutível. Nem é preciso esperar a linha: com a contabilidade em ordem, dá para optar antes pelo regime geral.
Declarar todo mês ou todo trimestre não é escolha sua. O fisco olha o tamanho do seu imposto e define o período. O contribuinte de pequena escala conta ainda com um limite de isenção (起征点): em 2026–2027, 100 mil yuans por mês ou 300 mil yuans por trimestre. Se as vendas ficarem abaixo, não há IVA a pagar — mas a declaração precisa ser entregue mesmo assim. Se atingirem o limite, todo o faturamento é tributado.
Imagine uma startup em Shenzhen. Assim que as vendas anuais passam de 5 milhões de yuans, ela migra para o regime geral e começa a aproveitar o crédito de IVA. Com que frequência vai declarar, quem decide depois é o fisco.
Verificamos seus prazos fiscais na China
- Auditoria dos seus prazos fiscais
- Montagem do seu calendário de obrigações
- Controle das entregas pelo E-Tax

Imposto de renda das empresas na China: das antecipações trimestrais ao prazo de 31 de maio
A lei chinesa o chama de 企业所得税; em inglês, os consultores falam em CIT. Na prática, ele é pago em dois tempos: antecipações ao longo do ano e um acerto final quando o ano termina.
Antecipação trimestral do CIT: 15 dias após o fim do trimestre
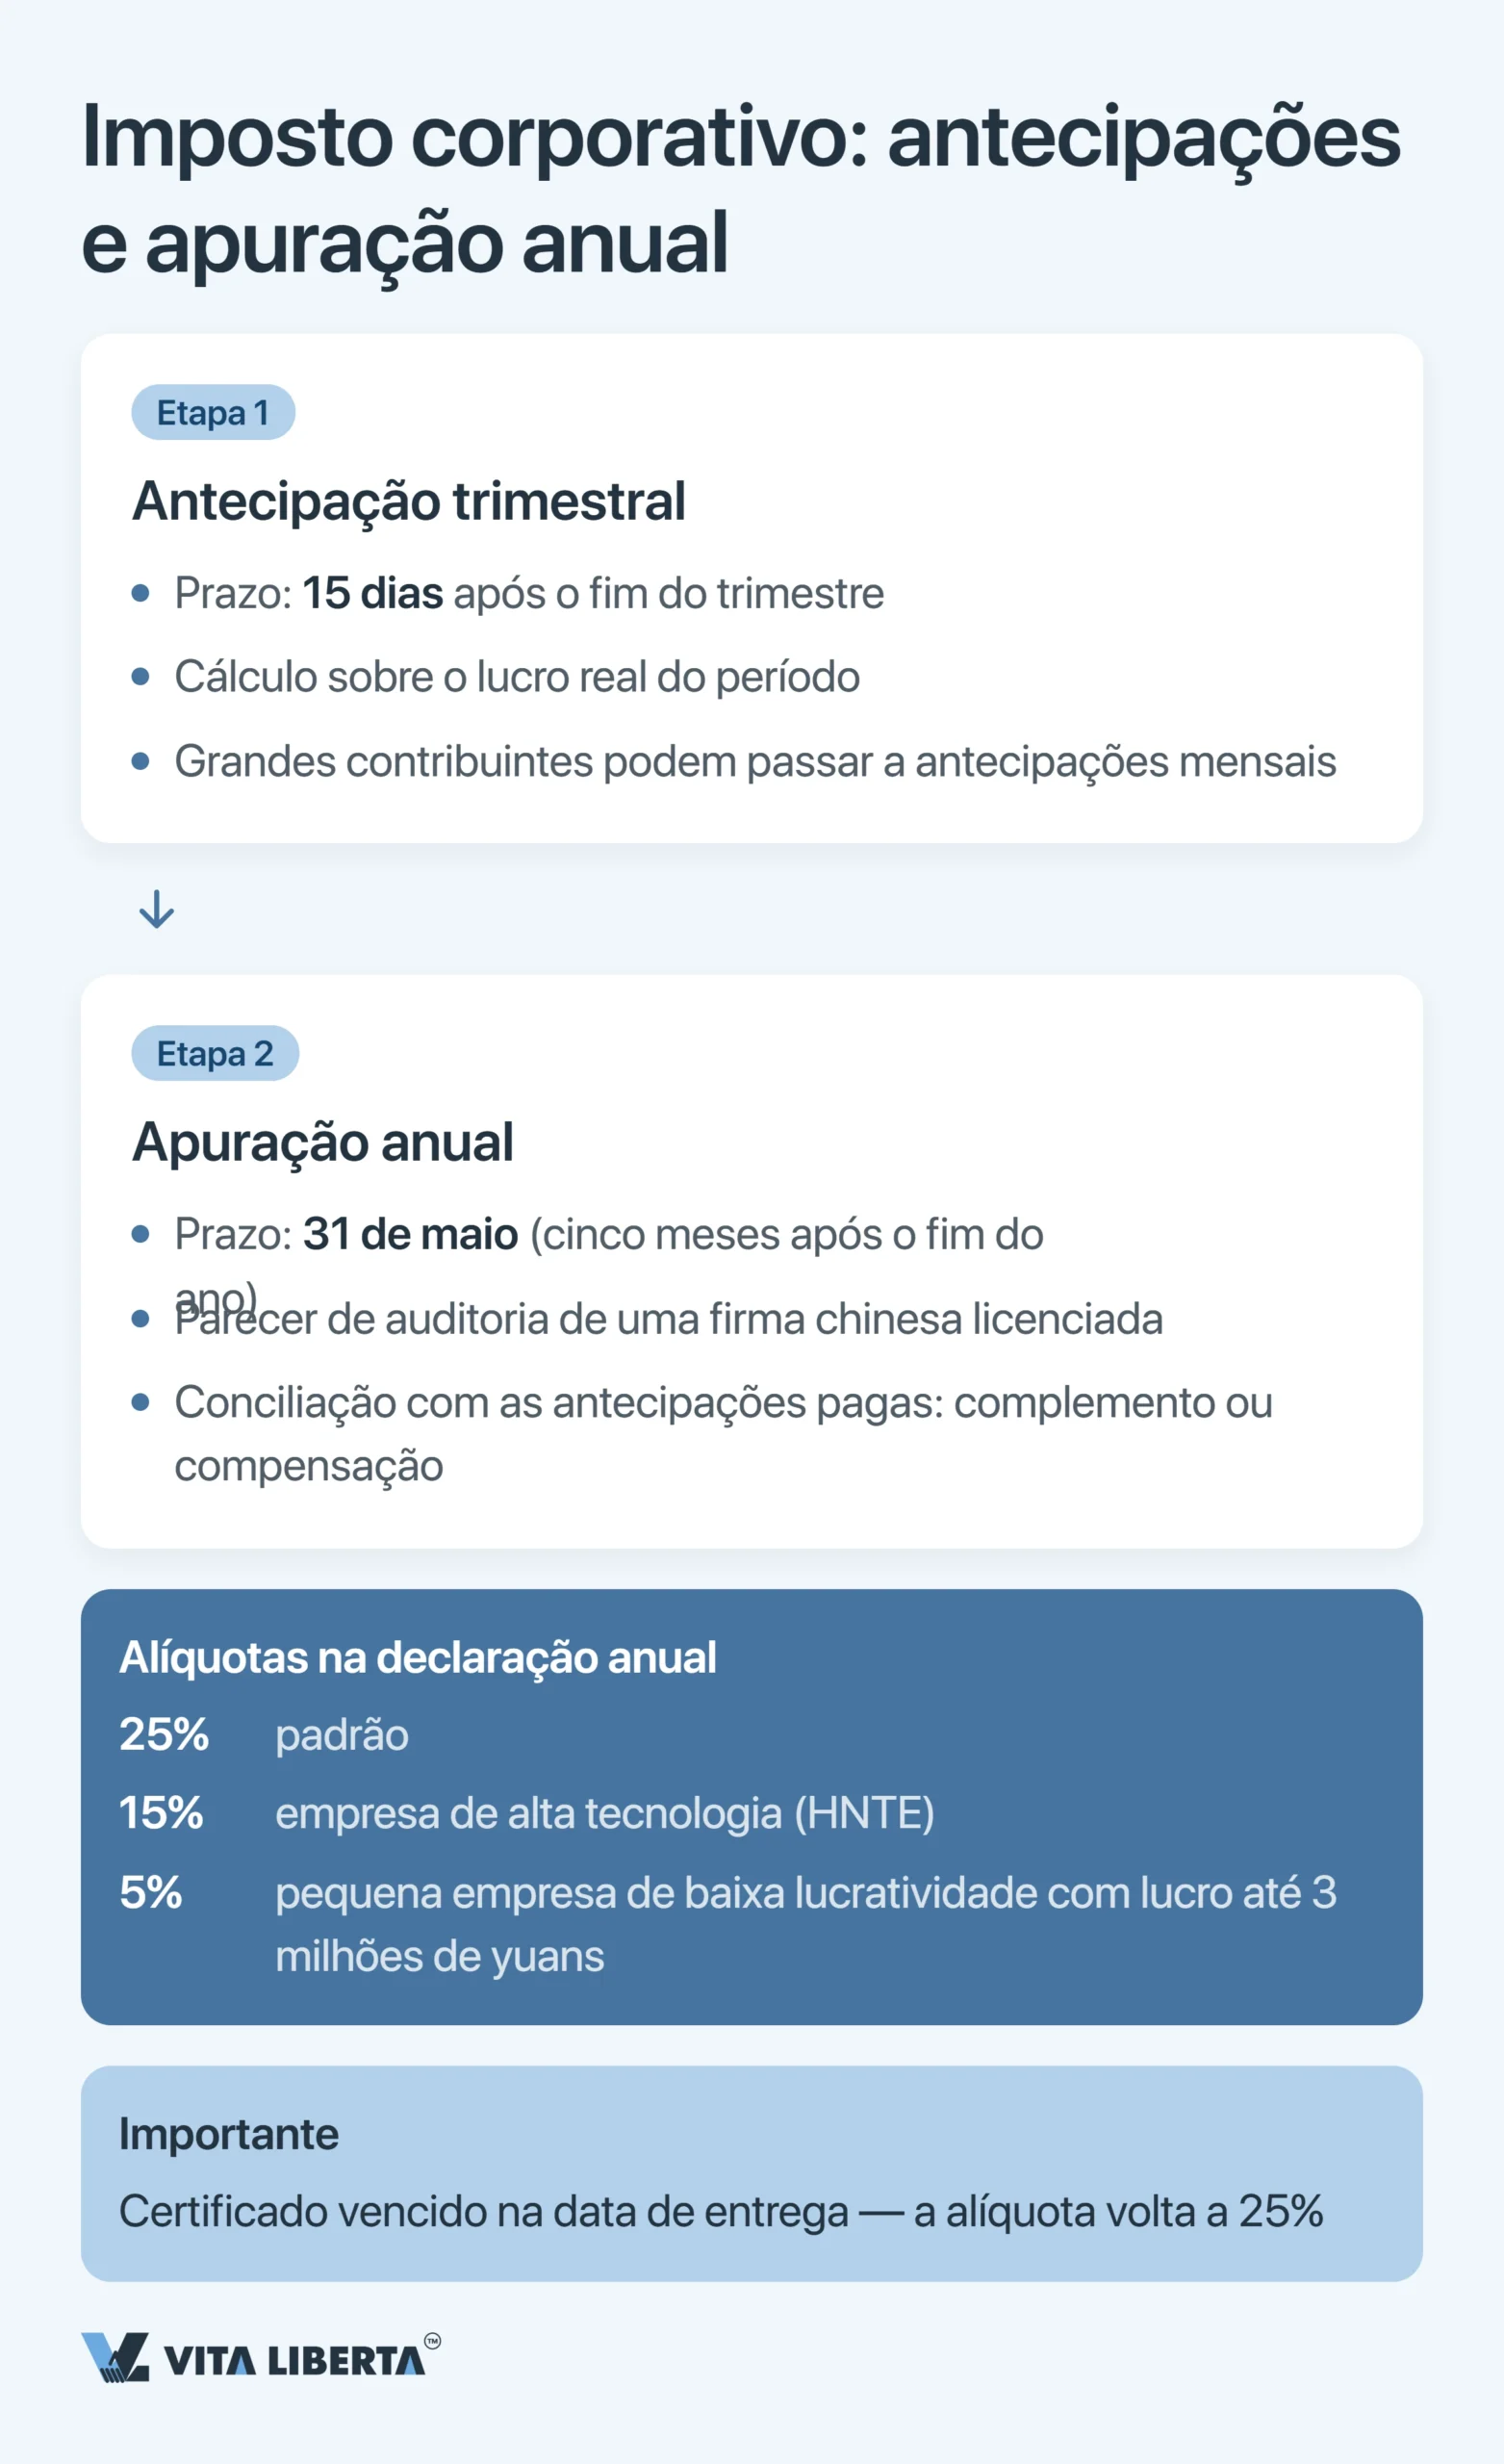
Assim que um trimestre termina, você tem até o dia 15 para entregar a declaração da antecipação e pagar. No 1º trimestre isso costuma ser 15 de abril, embora em 2026 um feriado tenha empurrado a data para 20 de abril. O 2º trimestre vence em 15 de julho, e os seguintes seguem a mesma lógica. A antecipação é calculada sobre o lucro efetivo do trimestre. O fisco pode passar grandes contribuintes para antecipações mensais, mas uma WFOE típica continua no trimestral.
Declaração anual do CIT: auditoria, incentivos e o 31 de maio
Depois vem o acerto. Você tem cinco meses a partir do fechamento, então o último dia é 31 de maio. As demonstrações financeiras seguem junto com a declaração. Precisam ser auditadas? Não há regra nacional exigindo isso, mas a prática local varia — vale perguntar cedo à sua repartição fiscal.
A declaração anual também é o momento em que os incentivos são conferidos. Com o status HNTE (empresa de alta e nova tecnologia), a alíquota cai para 15%. Quem se enquadra como 小型微利企业 — pequena empresa de lucro reduzido — paga na prática 5% até 31 de dezembro de 2027, nos termos do 财政部 税务总局公告2023年第12号. Os requisitos:
- lucro tributável de até 3 milhões de yuans;
- no máximo 300 empregados;
- ativo total de até 50 milhões de yuans;
- atividade fora das listas de setores restritos ou proibidos.
Aqui está a armadilha. Se você não conseguir demonstrar que cumpriu as condições durante o ano inteiro — por exemplo, o certificado HNTE não estava válido —, o fisco recalcula o imposto pela alíquota cheia de 25%. Muitas autuações começam exatamente aqui.
Folha de pagamento e retenções na China: IIT, encargos sociais e imposto retido na fonte todo mês
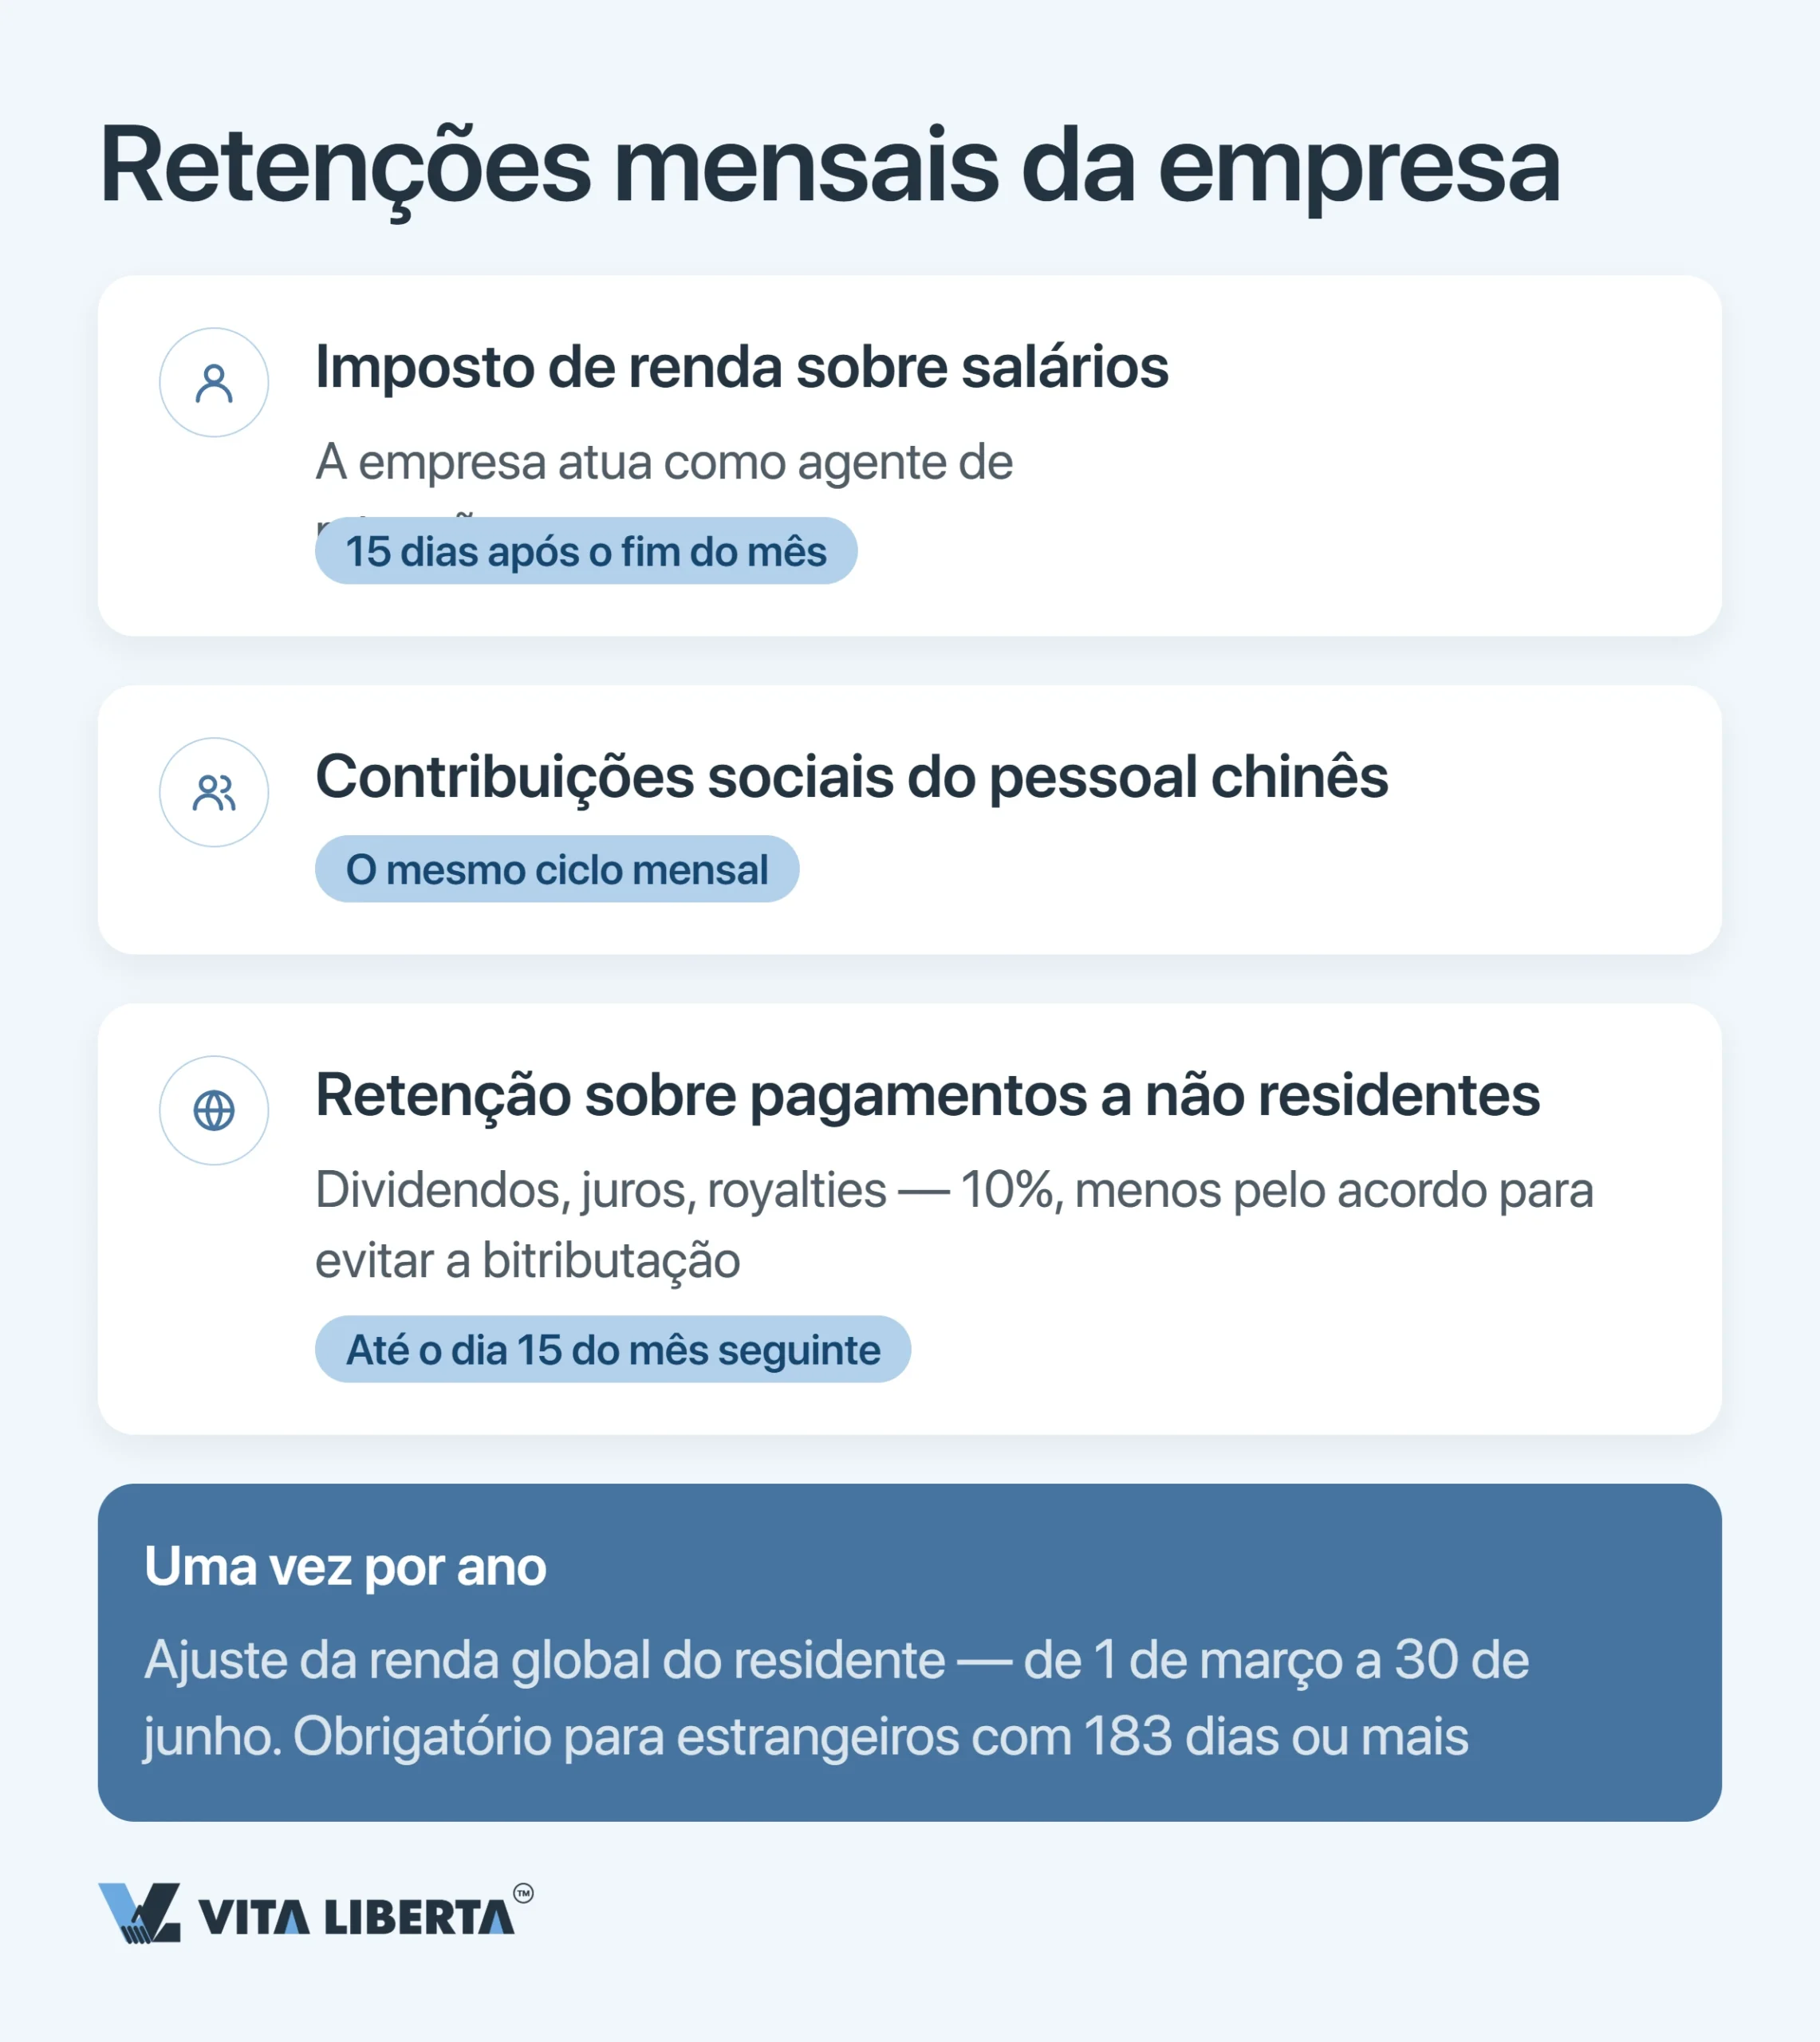
Com o primeiro salário pago, sua empresa ganha uma nova função: arrecadar imposto para o Estado. Reter o imposto de renda da pessoa física (IIT) do salário não é opcional; a lei atribui essa obrigação ao empregador. Depois, você tem até o dia 15 do mês seguinte para recolher o valor. As contribuições sociais do pessoal chinês costumam seguir o mesmo ritmo mensal, mas datas e bases exatas são definidas localmente — confira as regras da sua cidade.
Há ainda o dinheiro que sai da China. Ao remeter dividendos, juros ou royalties a um beneficiário no exterior, você retém 10% como imposto retido na fonte (WHT) — ou menos, se houver acordo para evitar a dupla tributação. São 7 dias, a partir do momento em que surge a obrigação, para declarar e recolher. No caso de dividendos, o prazo começa no dia em que o dinheiro efetivamente sai (国家税务总局公告2017年第37号). Paga um fornecedor estrangeiro por serviços ou royalties? Então você, como comprador, também retém o IVA na condição de agente fiscal.
Ajuste anual do IIT: de 1º de março a 30 de junho
Uma vez por ano, as pessoas físicas também acertam as contas com o fisco. Elas ajustam o imposto sobre a renda abrangente (综合所得) do ano que acabou, numa janela de quatro meses que abre em 1º de março e fecha em 30 de junho. Não vale só para chineses: o estrangeiro que passa 183 dias ou mais na China se torna residente e entra na mesma regra.
Nem todo mundo precisa participar. Você está dentro se pedir restituição. Também está se duas coisas acontecerem ao mesmo tempo: ganhou mais de 120 mil yuans no ano e o imposto ainda devido passa de 400 yuans. Juridicamente, a obrigação é da pessoa, não da empresa, embora o empregador possa cuidar disso pelos funcionários.
Um deslize comum é confundir essa janela com a declaração do CIT. A do IIT vai de março a junho; a do CIT tem uma única data, 31 de maio. Coloque as duas em linhas separadas da sua agenda.
Multas por atraso na China: 0,05% ao dia e até 500%
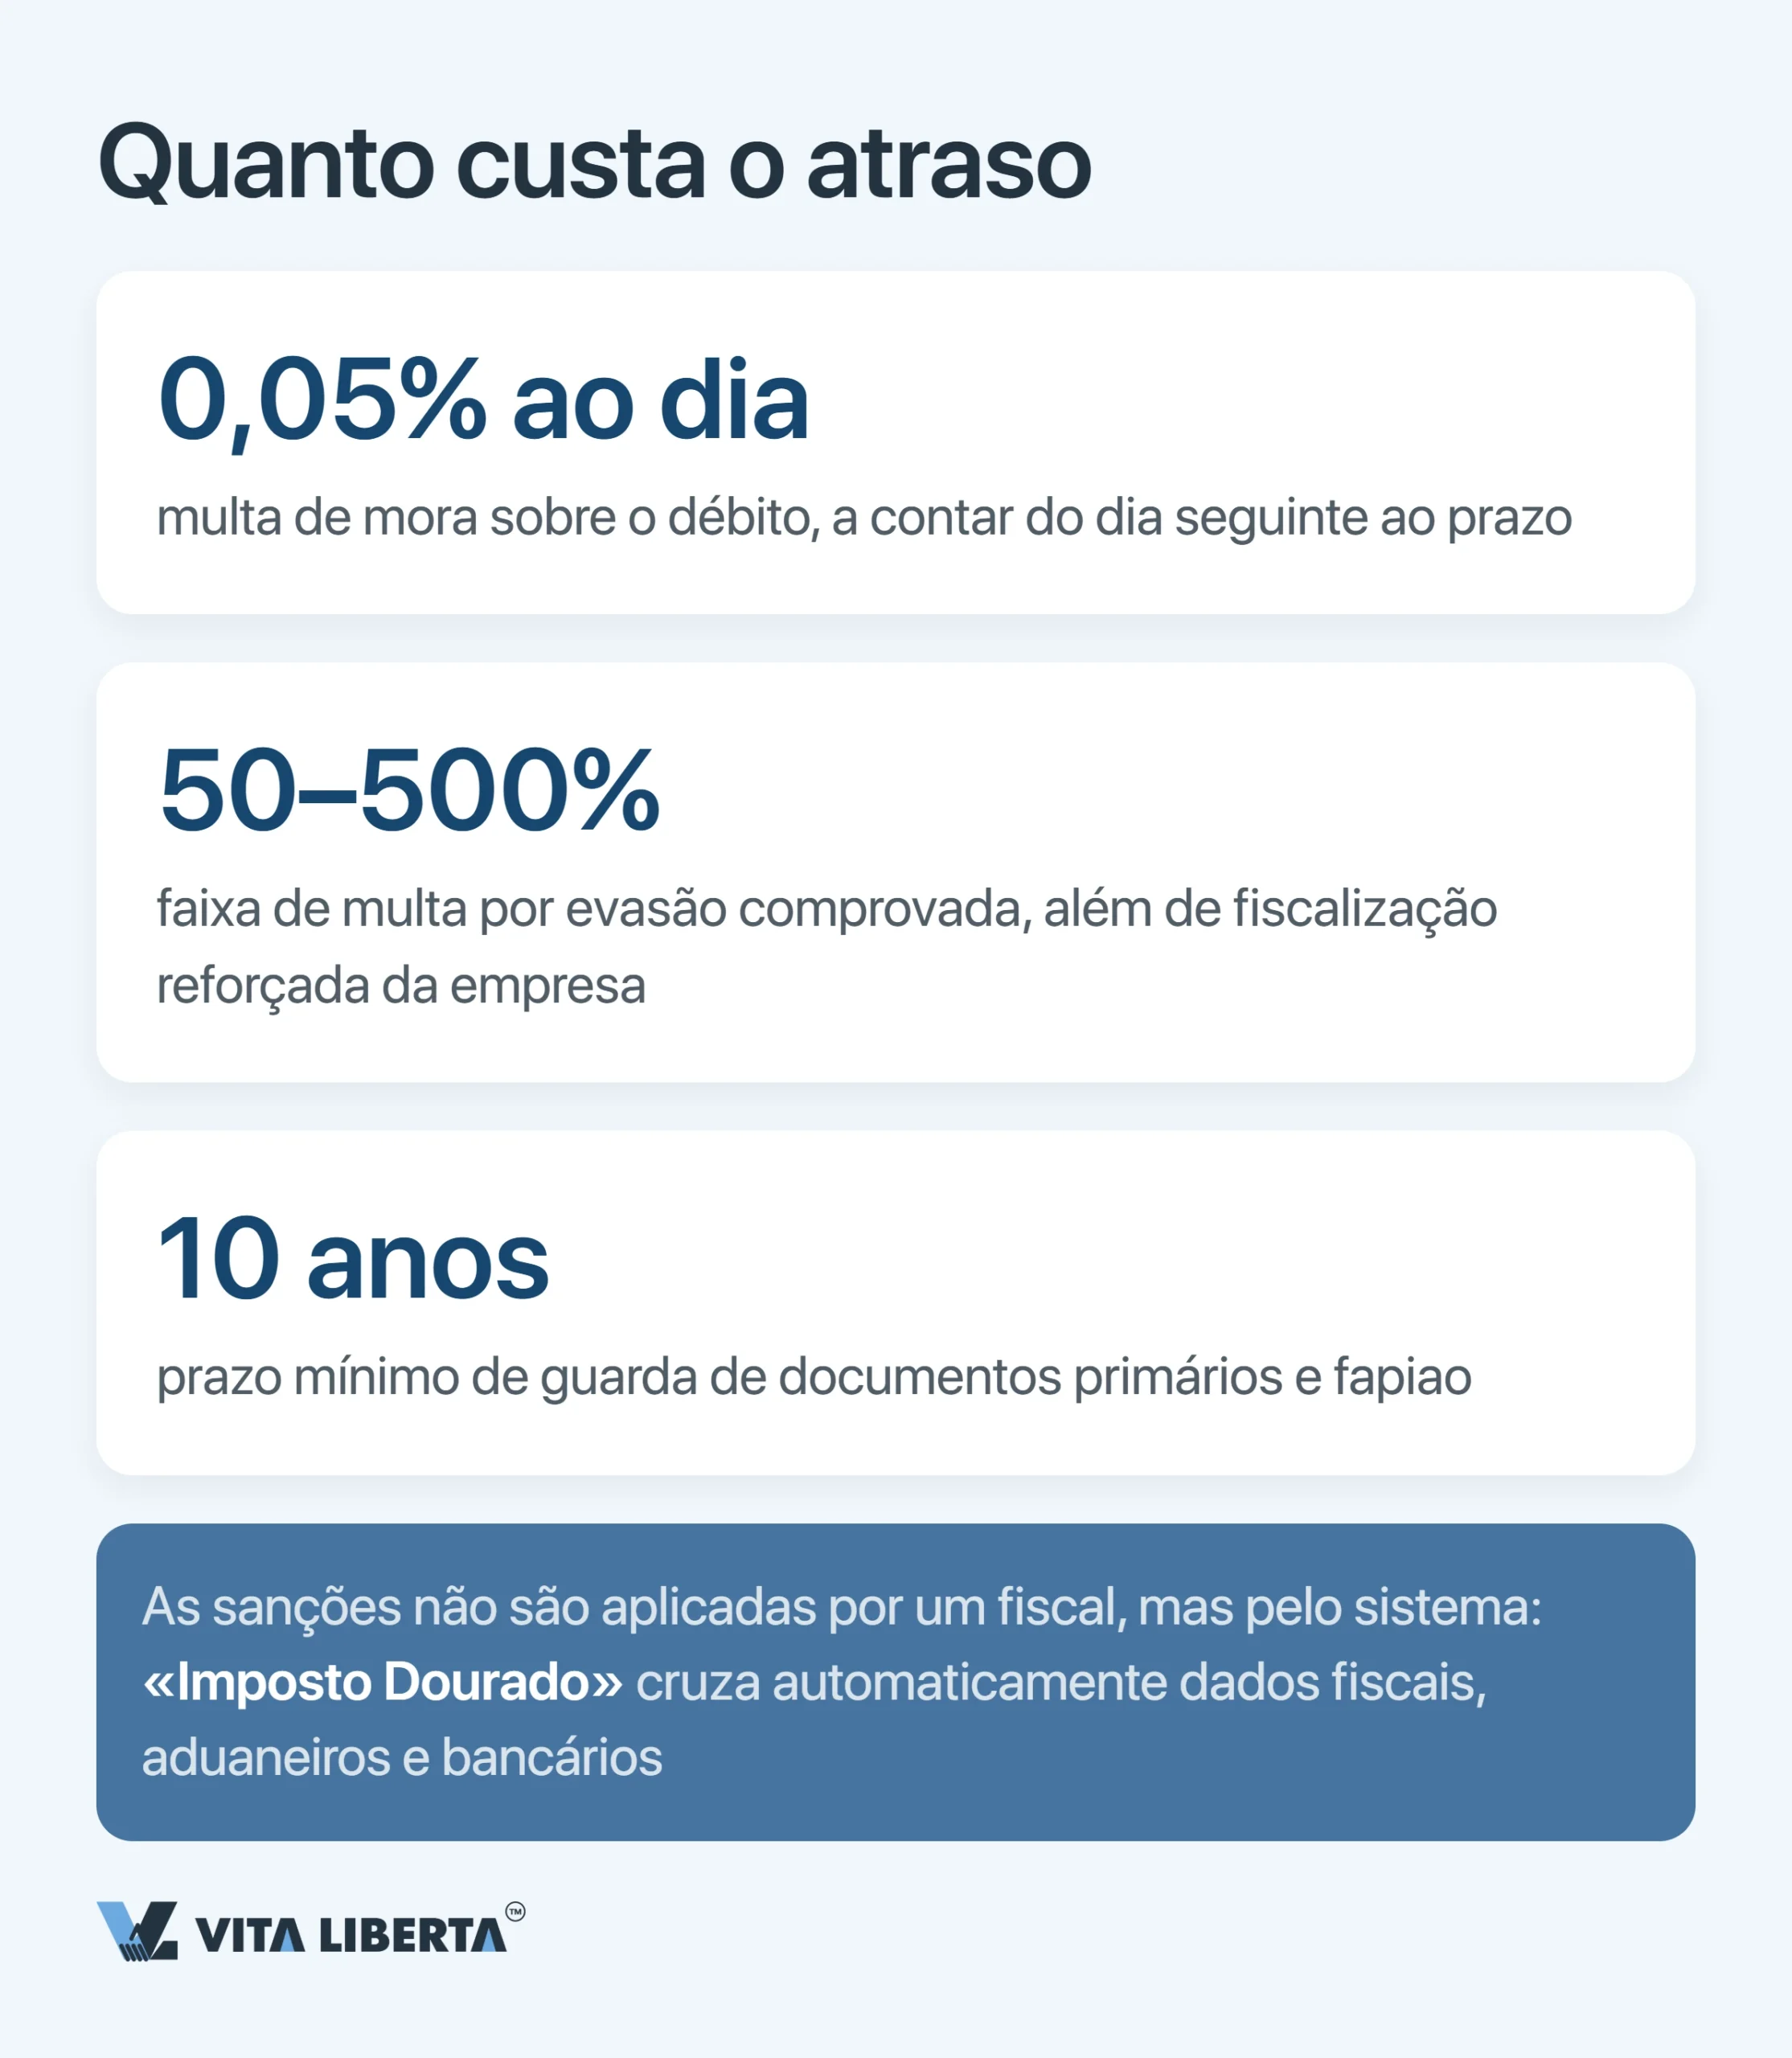
Ninguém senta para calcular o seu acréscimo: o sistema faz isso sozinho. No dia seguinte ao vencimento começa a correr um acréscimo moratório de 0,05% sobre o imposto não pago, e ele cresce todo santo dia (art. 32 da lei de administração tributária, 中华人民共和国税收征收管理法).
Sonegação deliberada é outro patamar. Se o fisco a comprovar, a multa vai de metade a cinco vezes o imposto sonegado — de 50% a 500% (art. 63) —, e a empresa passa a ser monitorada de perto. Entregar a declaração atrasada é uma infração à parte: no máximo 2 mil yuans, ou até 10 mil yuans em casos graves. E guarde a documentação: documentos primários e registros contábeis por 30 anos; declarações, por 10.
| O que deu errado | Quanto custa | O que ajuda |
| Pagou com atraso | 0,05% do débito acrescido a cada dia | Recolha já o imposto e o acréscimo: cada dia soma mais |
| Entregou a declaração com atraso | Até 2 mil yuans; de 2 mil a 10 mil yuans em casos graves | Entregue a declaração na data que o fisco fixar |
| Sonegou | Multa de 50–500% do imposto | Retifique a declaração e pague antes de qualquer fiscalização; isso pode ser considerado na fixação da multa |
| Deixou a documentação bagunçar | Perde o crédito e se expõe a uma fiscalização no local | Mantenha contabilidade separada e arquive documentos primários e fapiaos por 30 anos |
Importante: se você não retiver o imposto em um pagamento ao exterior, o fisco cobra o tributo do beneficiário estrangeiro. Sua empresa também não escapa: como agente, recebe multa de 50–300% do valor que deveria ter retido (art. 69 da mesma lei).
Colocamos sob controle seu calendário tributário
- Gestão de IVA, CIT e IIT
- Declaração anual e auditoria
- Proteção contra acréscimos e multas

Calendário tributário na China: conclusões estratégicas
Eis o paradoxo. A China deixou a entrega quase trivial — alguns cliques no E-Tax. Mas a mesma engrenagem digital não perdoa nada: quando os órgãos cruzam dados, cada lacuna aparece.
Planeje por horizonte. IVA: mensal ou trimestral. IIT: mensal. Antecipações do CIT: trimestrais. Anual: declaração do CIT até 31 de maio; ajuste do IIT e relatório anual da empresa até 30 de junho. O imposto retido na fonte funciona diferente: corre a cada pagamento a não residente, 7 dias por vez.
Crie um lembrete 5 dias antes de cada vencimento e confira com a lista anual de prorrogações da STA. Cada data perdida é cobrada por dia.
Verifique seu status HNTE ou de pequena empresa antes da declaração anual, não no momento de entregá-la.
Assim, o calendário tributário deixa de ser burocracia e vira ferramenta de fluxo de caixa: você sabe quando o dinheiro sai da conta, se planeja e não paga acréscimos depois do fato.
Perguntas frequentes
Tudo gira em torno da periodicidade. Ao passar de 5 milhões de yuans de faturamento anual, a empresa vira contribuinte geral; a de pequena escala também pode migrar antes, por opção. O fisco define o período, mês ou trimestre, e a declaração vence até o dia 15 depois dele. Nossa dica: defina o enquadramento desde o primeiro dia, para que a equipe saiba se trabalha no ciclo mensal ou trimestral.
Atrasou, começa o acréscimo. A declaração anual vence cinco meses depois do fechamento do ano, em 31 de maio. Nossa dica: prepare cedo as demonstrações financeiras, que seguem junto com a declaração, e pergunte à sua repartição fiscal se elas precisam ser auditadas.
A empresa cuida disso como agente fiscal: desconta o IIT do seu salário e recolhe até o dia 15 do mês seguinte. Nossa dica: faça o ajuste anual entre 1º de março e 30 de junho se quiser restituição ou se tiver mais de 120 mil yuans ganhos e mais de 400 yuans devidos.
O custo cresce dia a dia: 0,05% do imposto não pago por dia de atraso. Comprovada a sonegação, a multa chega a 50–500% do imposto. Nossa dica: retifique a declaração e pague por iniciativa própria antes do início de uma fiscalização; isso pode ser levado em conta na fixação da multa.
Deixou de reter, espere uma autuação. Dividendos, juros e royalties enviados a não residente sofrem retenção de 10%, que um acordo contra a dupla tributação pode reduzir. O imposto é recolhido em até 7 dias após o pagamento. Nossa dica: peça com antecedência ao beneficiário o certificado de residência fiscal para aplicar a alíquota do acordo.