Гонконг
 Китай




Ключевая проблема: «Мы открыли WFOE в Нинбо, работаем четвёртый месяц. Бухгалтер ушёл в отпуск, а я вдруг понял, что не знаю элементарного: НДС — это раз в месяц или раз в квартал? Годовой отчёт — до какого числа? Где вообще этот календарь, по которому мы обязаны жить?»
Такие обращения — одни из самых частых. Налоговый календарь в Китае — не разовая формальность после открытия фирмы, а сетка жёстких дат, пропуск которых оборачивается пенёй и надзором. Разложим её по трём горизонтам.
Отчётный цикл компании в Китае: три горизонта сроков
Резидент материкового Китая — в терминологии Закона КНР о налоге на прибыль предприятий (中华人民共和国企业所得税法) это 居民企业, resident enterprise, — отчитывается не по единому графику, а по трём разным. Все три потока сходятся в одном окне: на платформе налогового ведомства — Государственного налогового управления (国家税务总局, по-английски State Taxation Administration, STA).
Ежемесячно, ежеквартально, ежегодно: почему налоги живут в разном ритме
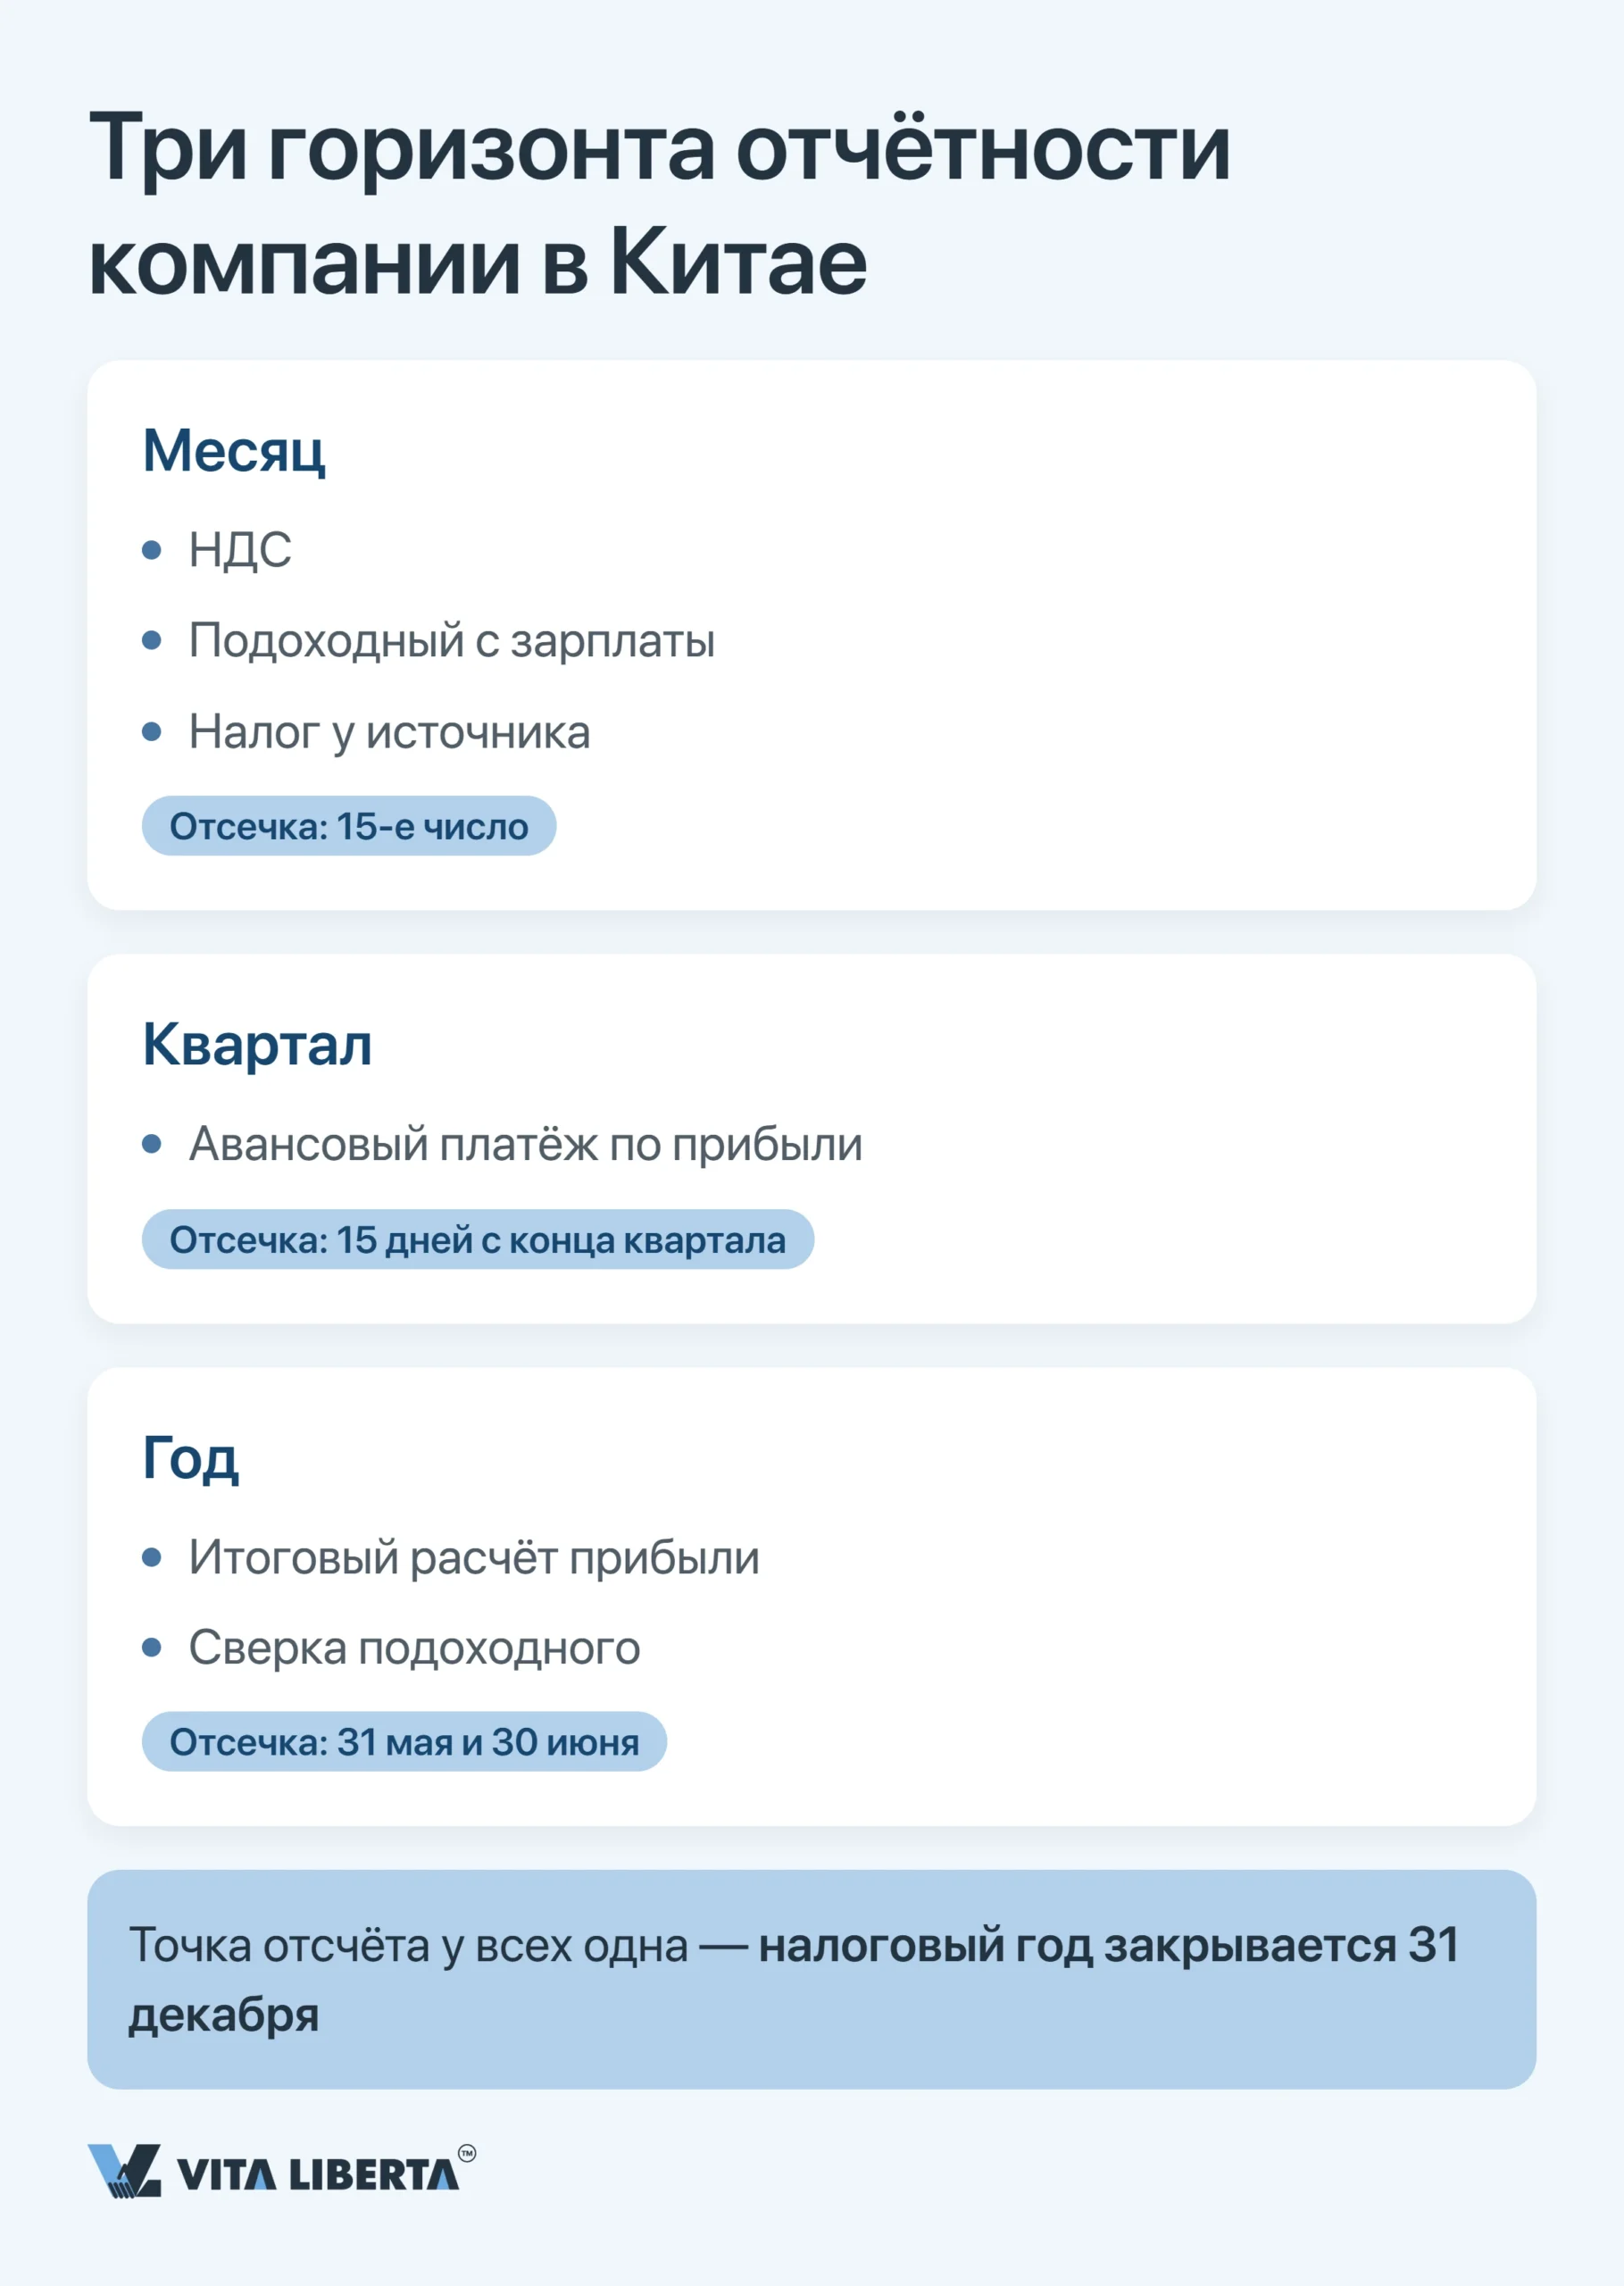
Помесячный такт — у НДС и зарплатных удержаний. Квартальный — у авансов по прибыли. Годовой — у итогового расчёта прибыли и сверки по подоходному налогу физлиц. Точка отсчёта общая: 31 декабря замыкает налоговый год, и от этой отсечки раскручивается вся отчётность следующих месяцев. Собранная в одну сетку картина выглядит так:
| Налог | Периодичность и крайний срок | Практический риск |
| НДС на добавленную стоимость | Помесячно или поквартально — налоговый период устанавливает налоговый орган; декларация — в течение 15 дней после окончания периода | Данные по НДС налоговые органы получают также от таможни, банков и других ведомств |
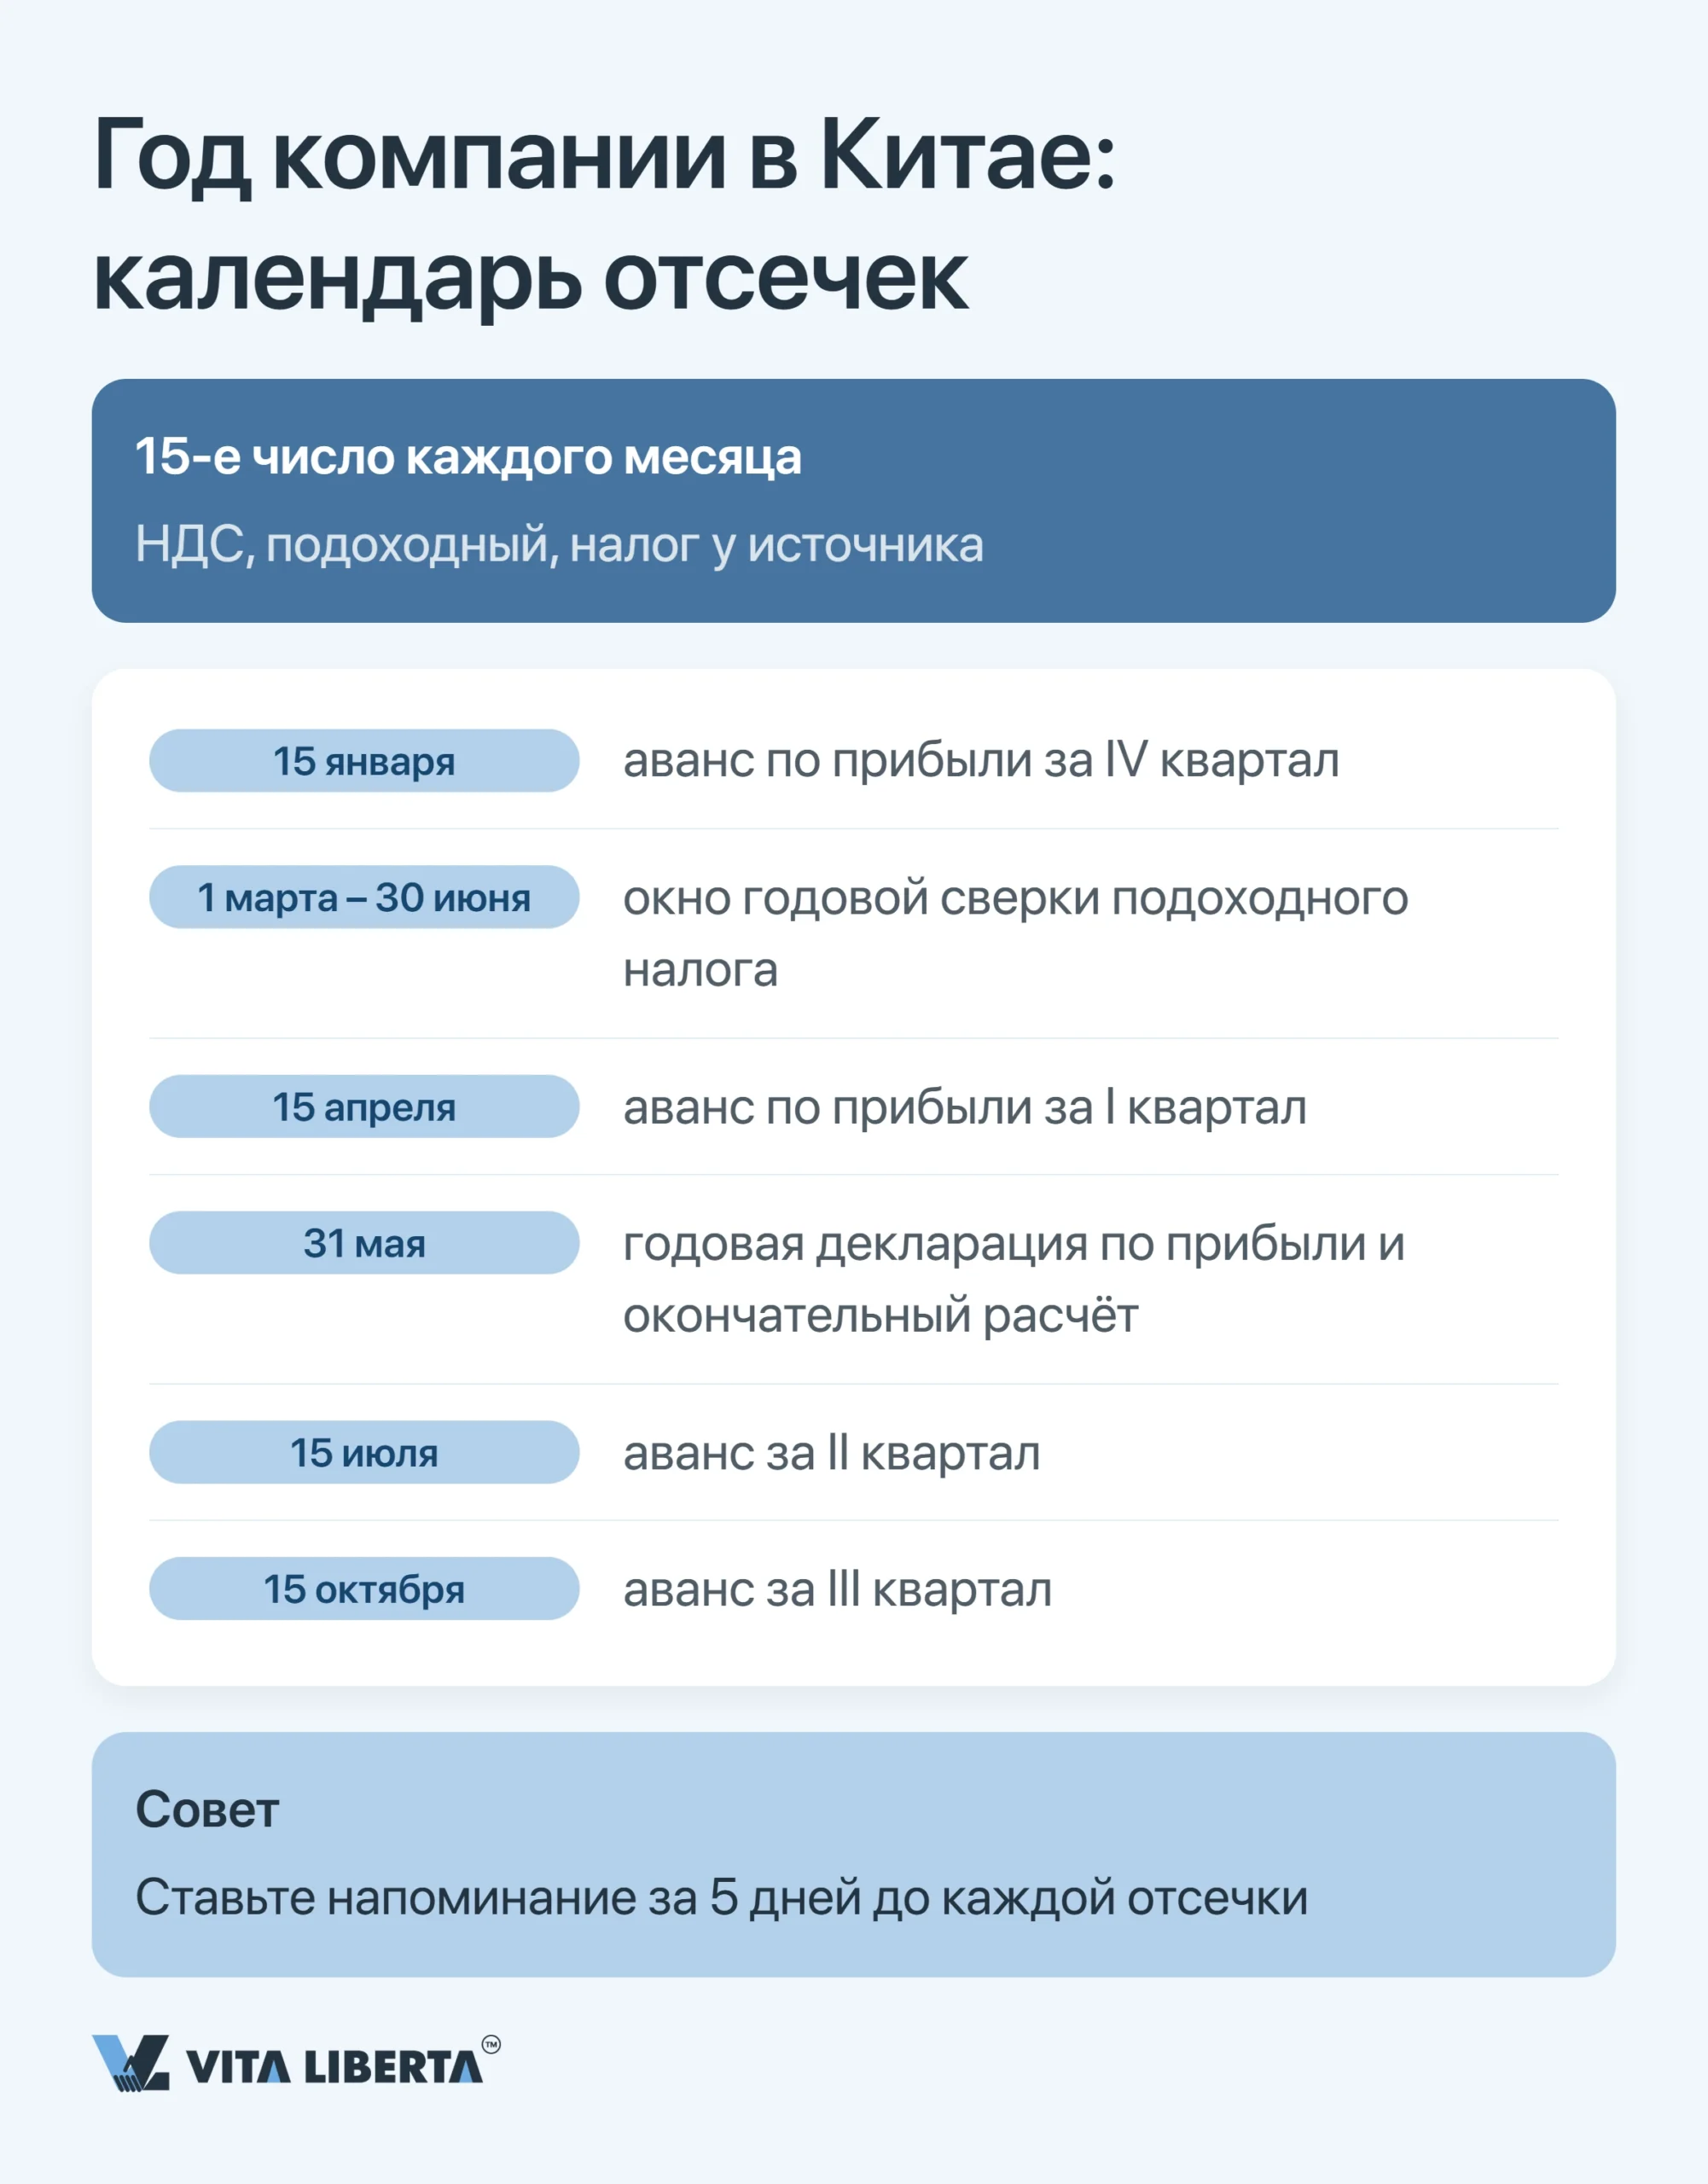
| Прибыль, авансовый платёж | Поквартально; на аванс отводится 15 дней с конца квартала | Срок по первому кварталу — середина апреля (в 2026 году — 20 апреля); про эту дату забывают чаще всего |
| Прибыль, годовой расчёт | Раз в год; пятимесячный горизонт от 31 декабря замыкается 31 мая | Условия льгот нужно подтвердить до подачи декларации |
| Подоходный с зарплаты, удержание | Помесячно; на перечисление удержанного — 15 дней с конца месяца | Платит и отвечает компания-агент, не сотрудник |
| Подоходный, годовая сверка | Раз в год; окно тянется с 1 марта по 30 июня | Обязательна, если физлицо заявляет возврат налога или если доход за год выше 120 тыс. юаней, а доплата — выше 400 юаней |
| Годовой отчёт о предприятии (年报) | Раз в год; с 1 января по 30 июня — через Национальную систему раскрытия информации о предприятиях (国家企业信用信息公示系统) | За неподачу компанию вносят в список предприятий с нарушениями (经营异常名录) |
Если 15-е число выпадает на выходной или праздник, срок переносится. ГНУ ежегодно публикует график таких переносов. На 2026 год он утверждён письмом 税总办征科函〔2025〕64号: апрельский срок продлён до 20 апреля, октябрьский — до 26 октября, ноябрьский — до 16 ноября.
E-Tax и Golden Tax IV: почему дедлайн нельзя «подвинуть»
Основной канал подачи — электронный: кабинет налогоплательщика на портале электронной налоговой службы (电子税务局, E-Tax). Закон допускает и подачу непосредственно в налоговом органе или почтой, но на практике отчётность компании идёт через E-Tax. Механика важнее правила. Цифровую сверку налоговая ведёт в системе «Золотой налог» (Golden Tax четвёртого поколения). Основа для неё закреплена в Законе КНР об НДС: налоговые органы обмениваются данными с таможней, органами рыночного регулирования, НБК и финансовыми регуляторами. Каждую операцию при этом подпирает счёт-фактура фапяо. Отсюда вывод — тактика «доплачу тихо позже» бессмысленна: расхождения между данными ведомств выявляются при сверке. На этом чаще всего обжигаются компании, перенёсшие в Китай домашние процессы без адаптации, — ошибка недешёвая.
НДС: месяц закрывается 15-м числом
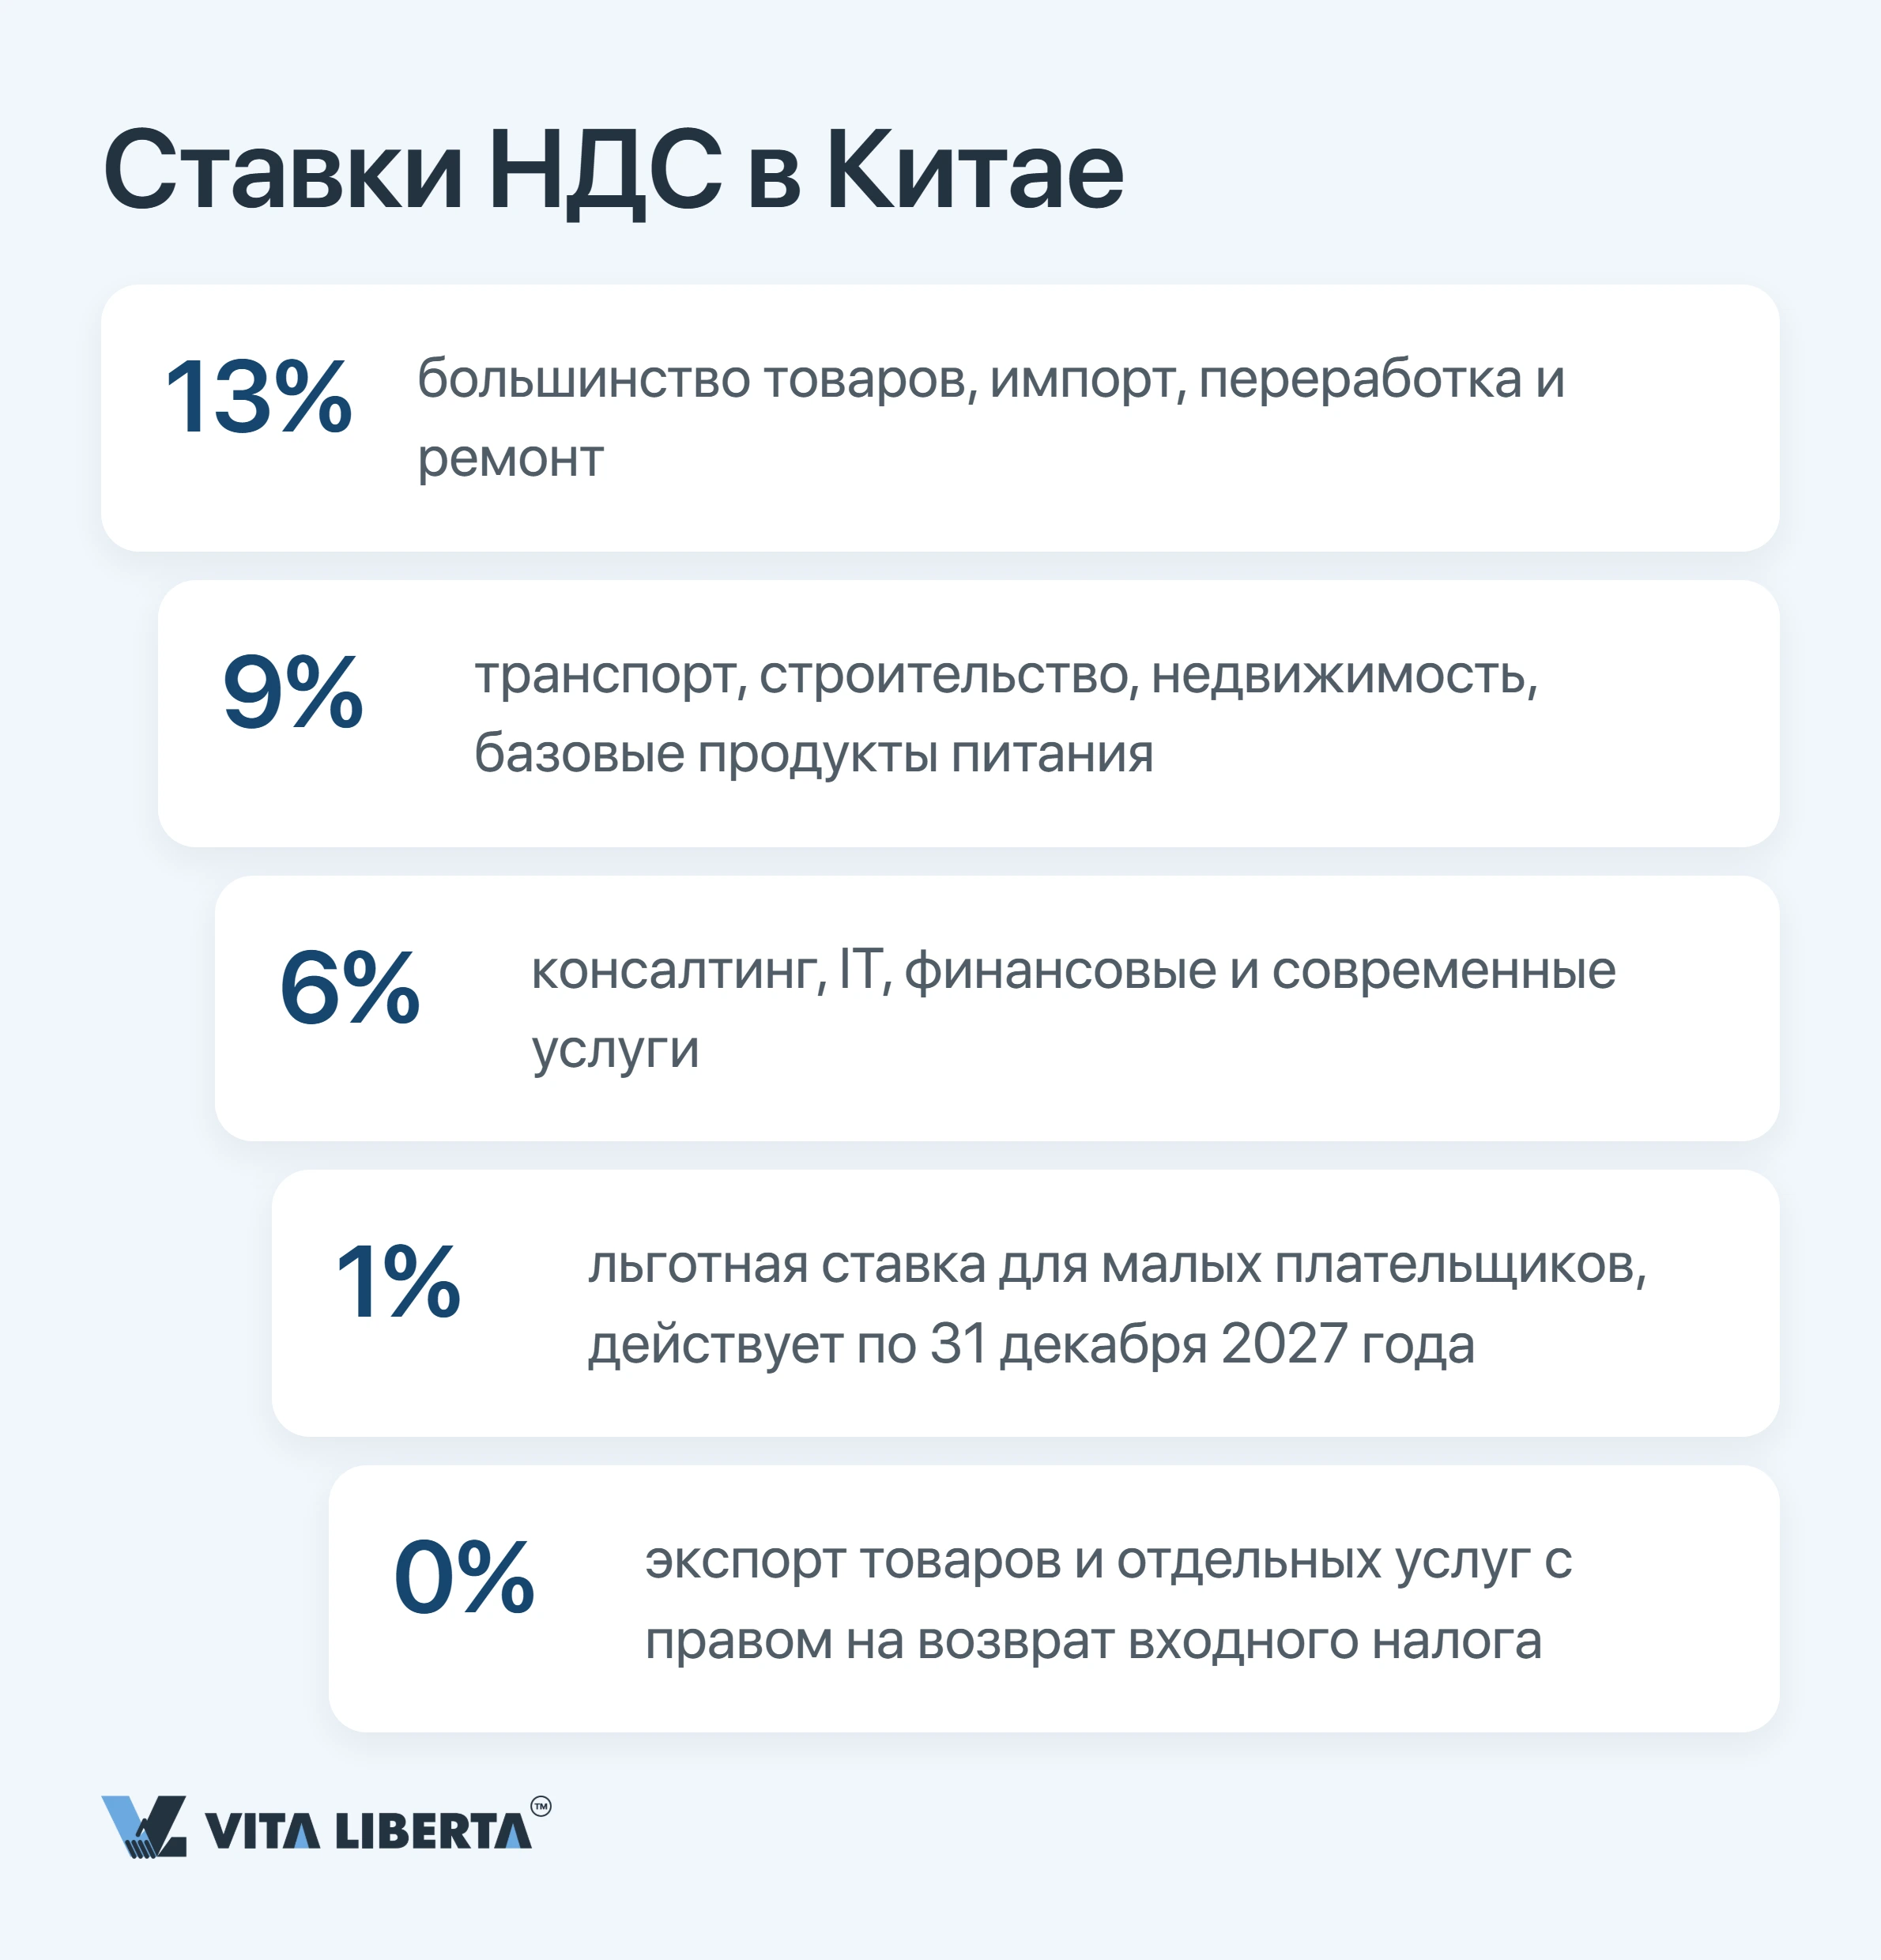
15-е число — рубеж, за которым остаётся прошедший месяц по обороту, облагаемому налогом на добавленную стоимость. С 01.01.2026 НДС регулируется Законом КНР об НДС (中华人民共和国增值税法, 主席令第四十一号) и Положением о его применении (中华人民共和国增值税法实施条例, 国务院令第826号). К этому дню общий плательщик сдаёт декларацию и гасит дельту между тем НДС, что выставил, и тем, что уплатил поставщикам. Ставки идут тремя ступенями — 13, 9 и 6 процентов, для экспорта товаров — 0%. Малые плательщики считают налог по упрощённой ставке 3%. С 01.01.2026 по 31.12.2027 она снижена до 1% по всем операциям, кроме продажи и аренды недвижимости и передачи прав на землю. Основание — 财政部 税务总局公告2026年第10号.
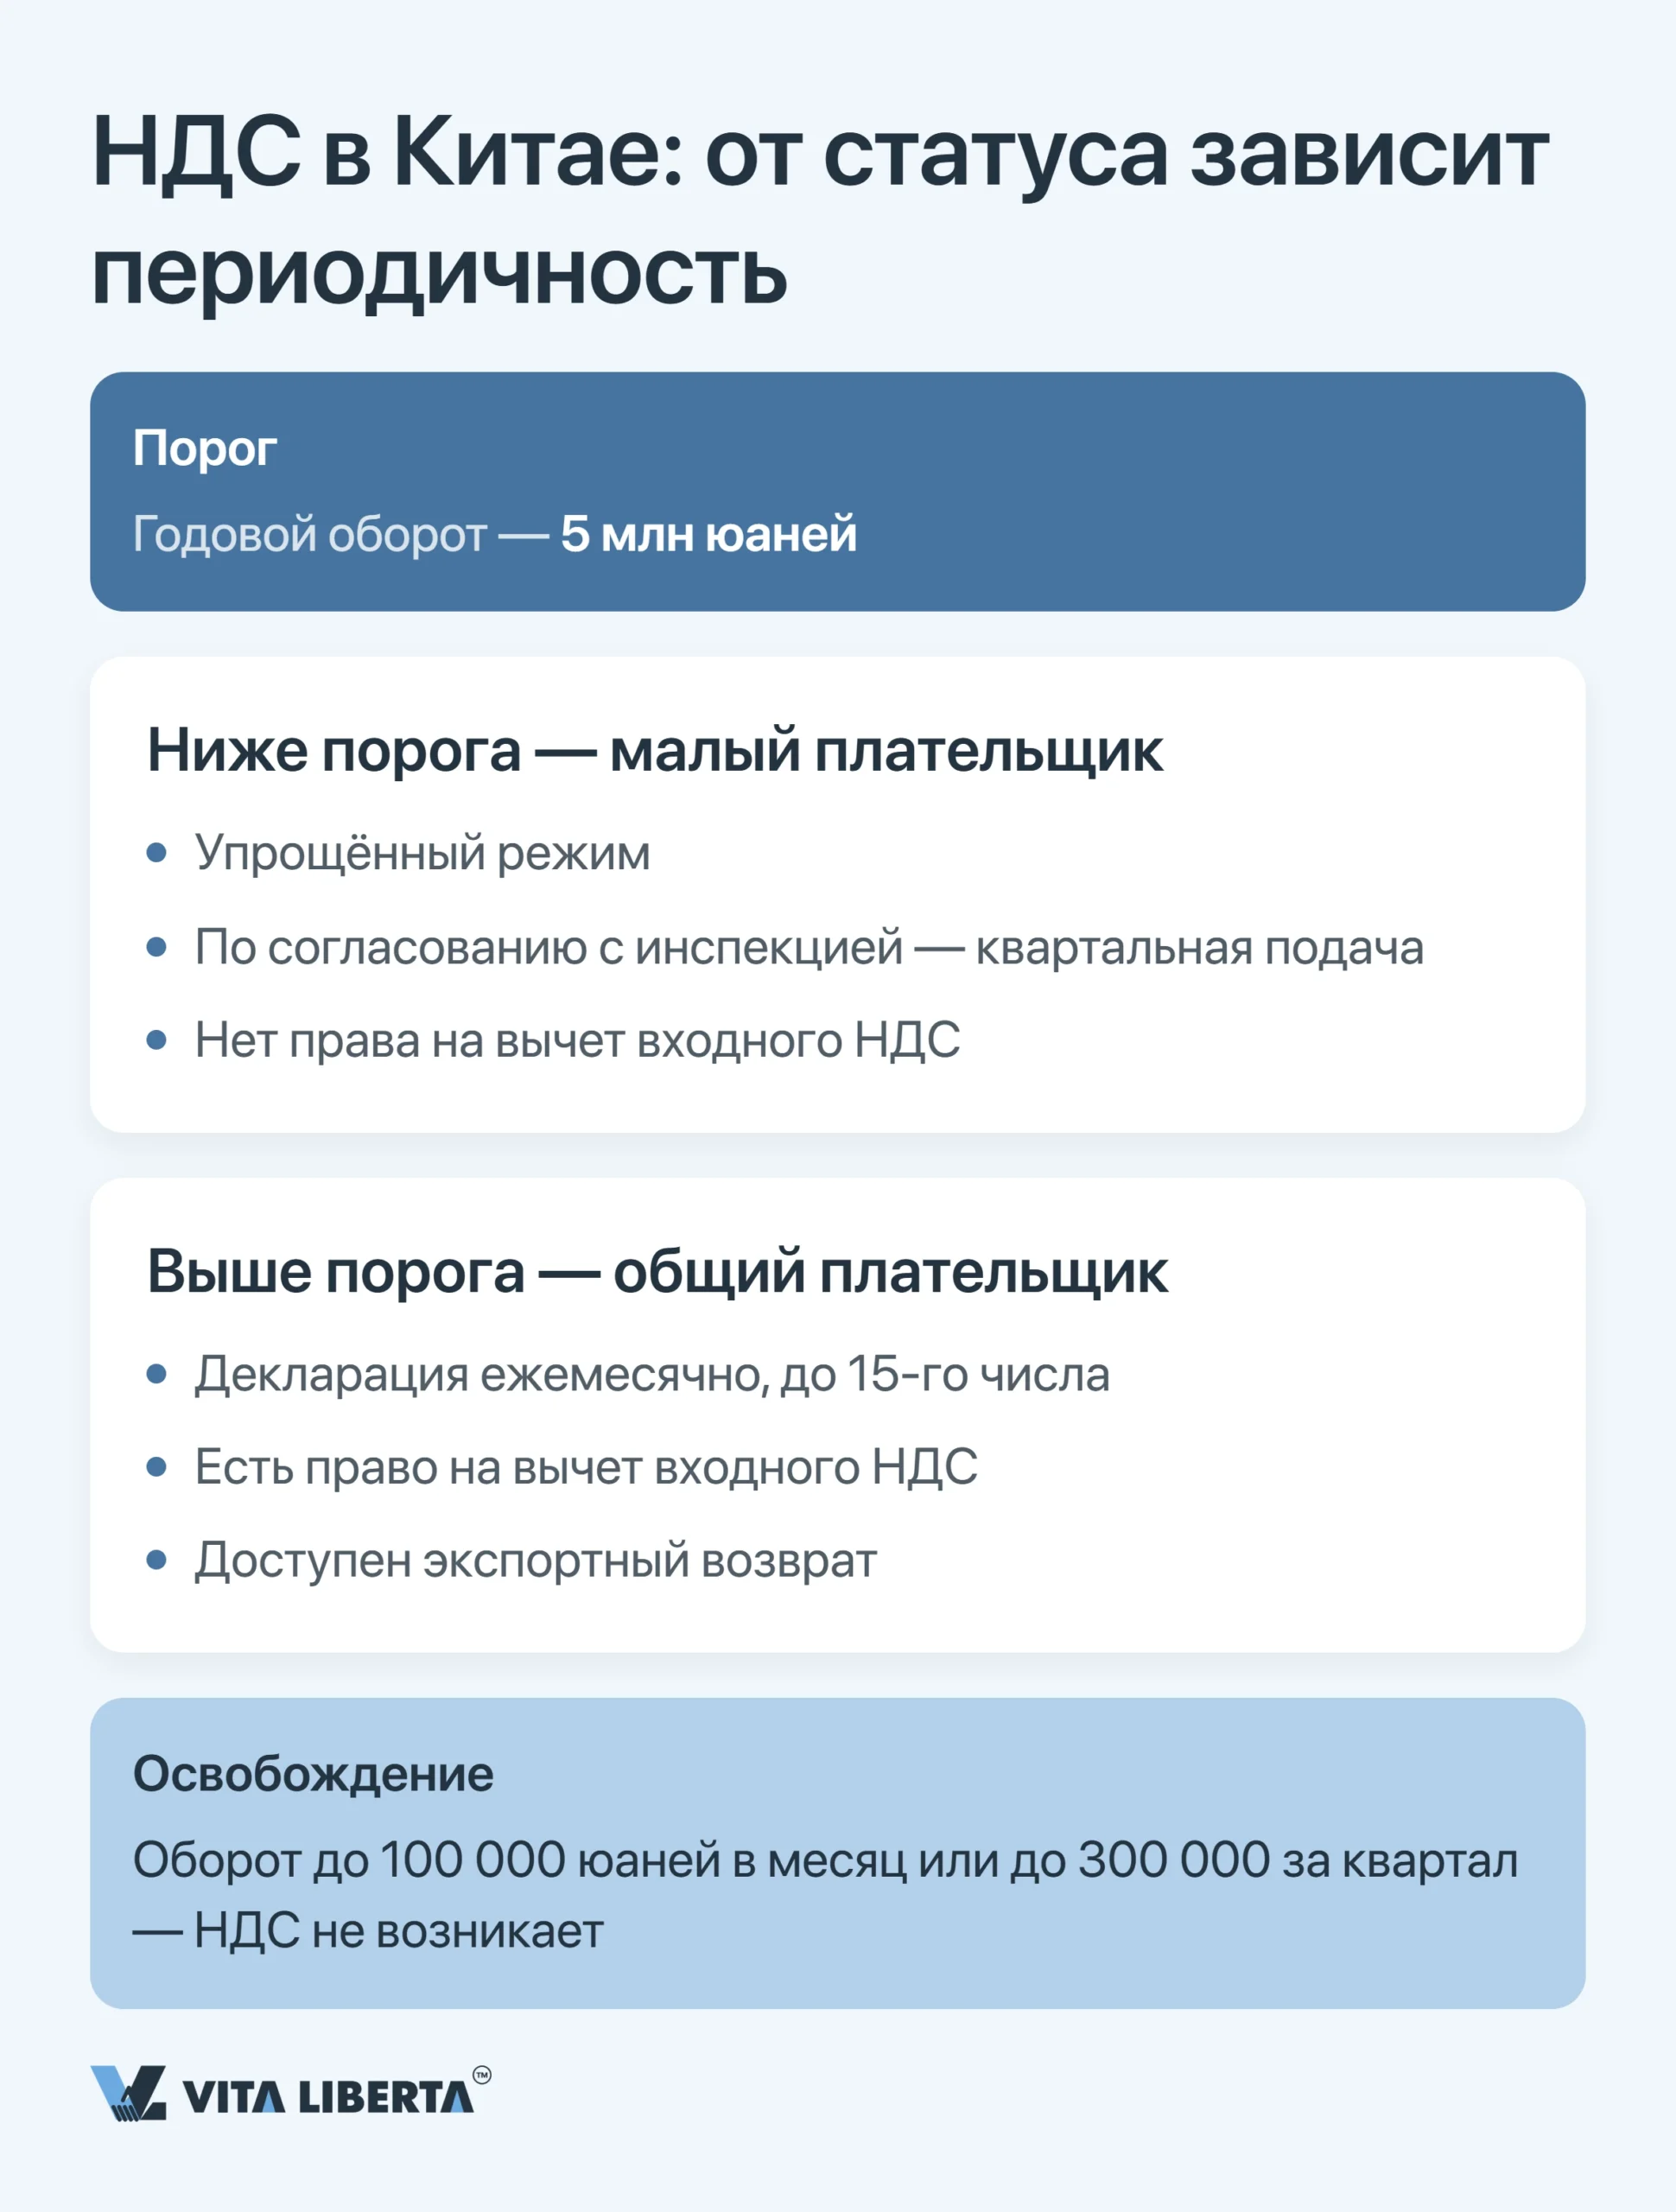
Общий плательщик или малый: от статуса зависит периодичность
Ритм задаёт статус. Малый плательщик — это компания с годовым облагаемым оборотом не выше 5 млн юаней. Перешёл рубеж — становишься общим плательщиком с правом на вычет входного налога. Малый плательщик с надлежащим учётом может зарегистрироваться общим и добровольно, не дожидаясь порога. Конкретный налоговый период — месяц или квартал — устанавливает налоговый орган исходя из суммы налога. Для малых плательщиков действует необлагаемый минимум (起征点): с 01.01.2026 по 31.12.2027 — 100 тысяч юаней за месяц или 300 тысяч за квартал. Ниже минимума НДС не уплачивается, но декларация всё равно подаётся. Если минимум достигнут, налог считается со всего оборота. Для стартапа в Шэньчжэне арифметика прозрачна: превысил годовой оборот в 5 миллионов — переходишь в общий режим с вычетами, а период подачи определит налоговый орган.
Не уверены, что успеваете к дедлайнам в Китае?
- Аудит ваших налоговых сроков
- Настройка отчётного календаря
- Контроль подачи через E-Tax

Налог на прибыль: от квартальных авансов к дедлайну 31 мая
Прибыль облагается налогом на прибыль предприятий (企业所得税) по Закону КНР о налоге на прибыль предприятий; в англоязычной практике его зовут Corporate Income Tax. Администрируется он в две стадии: сперва авансы поквартально, затем итоговая годовая сверка.
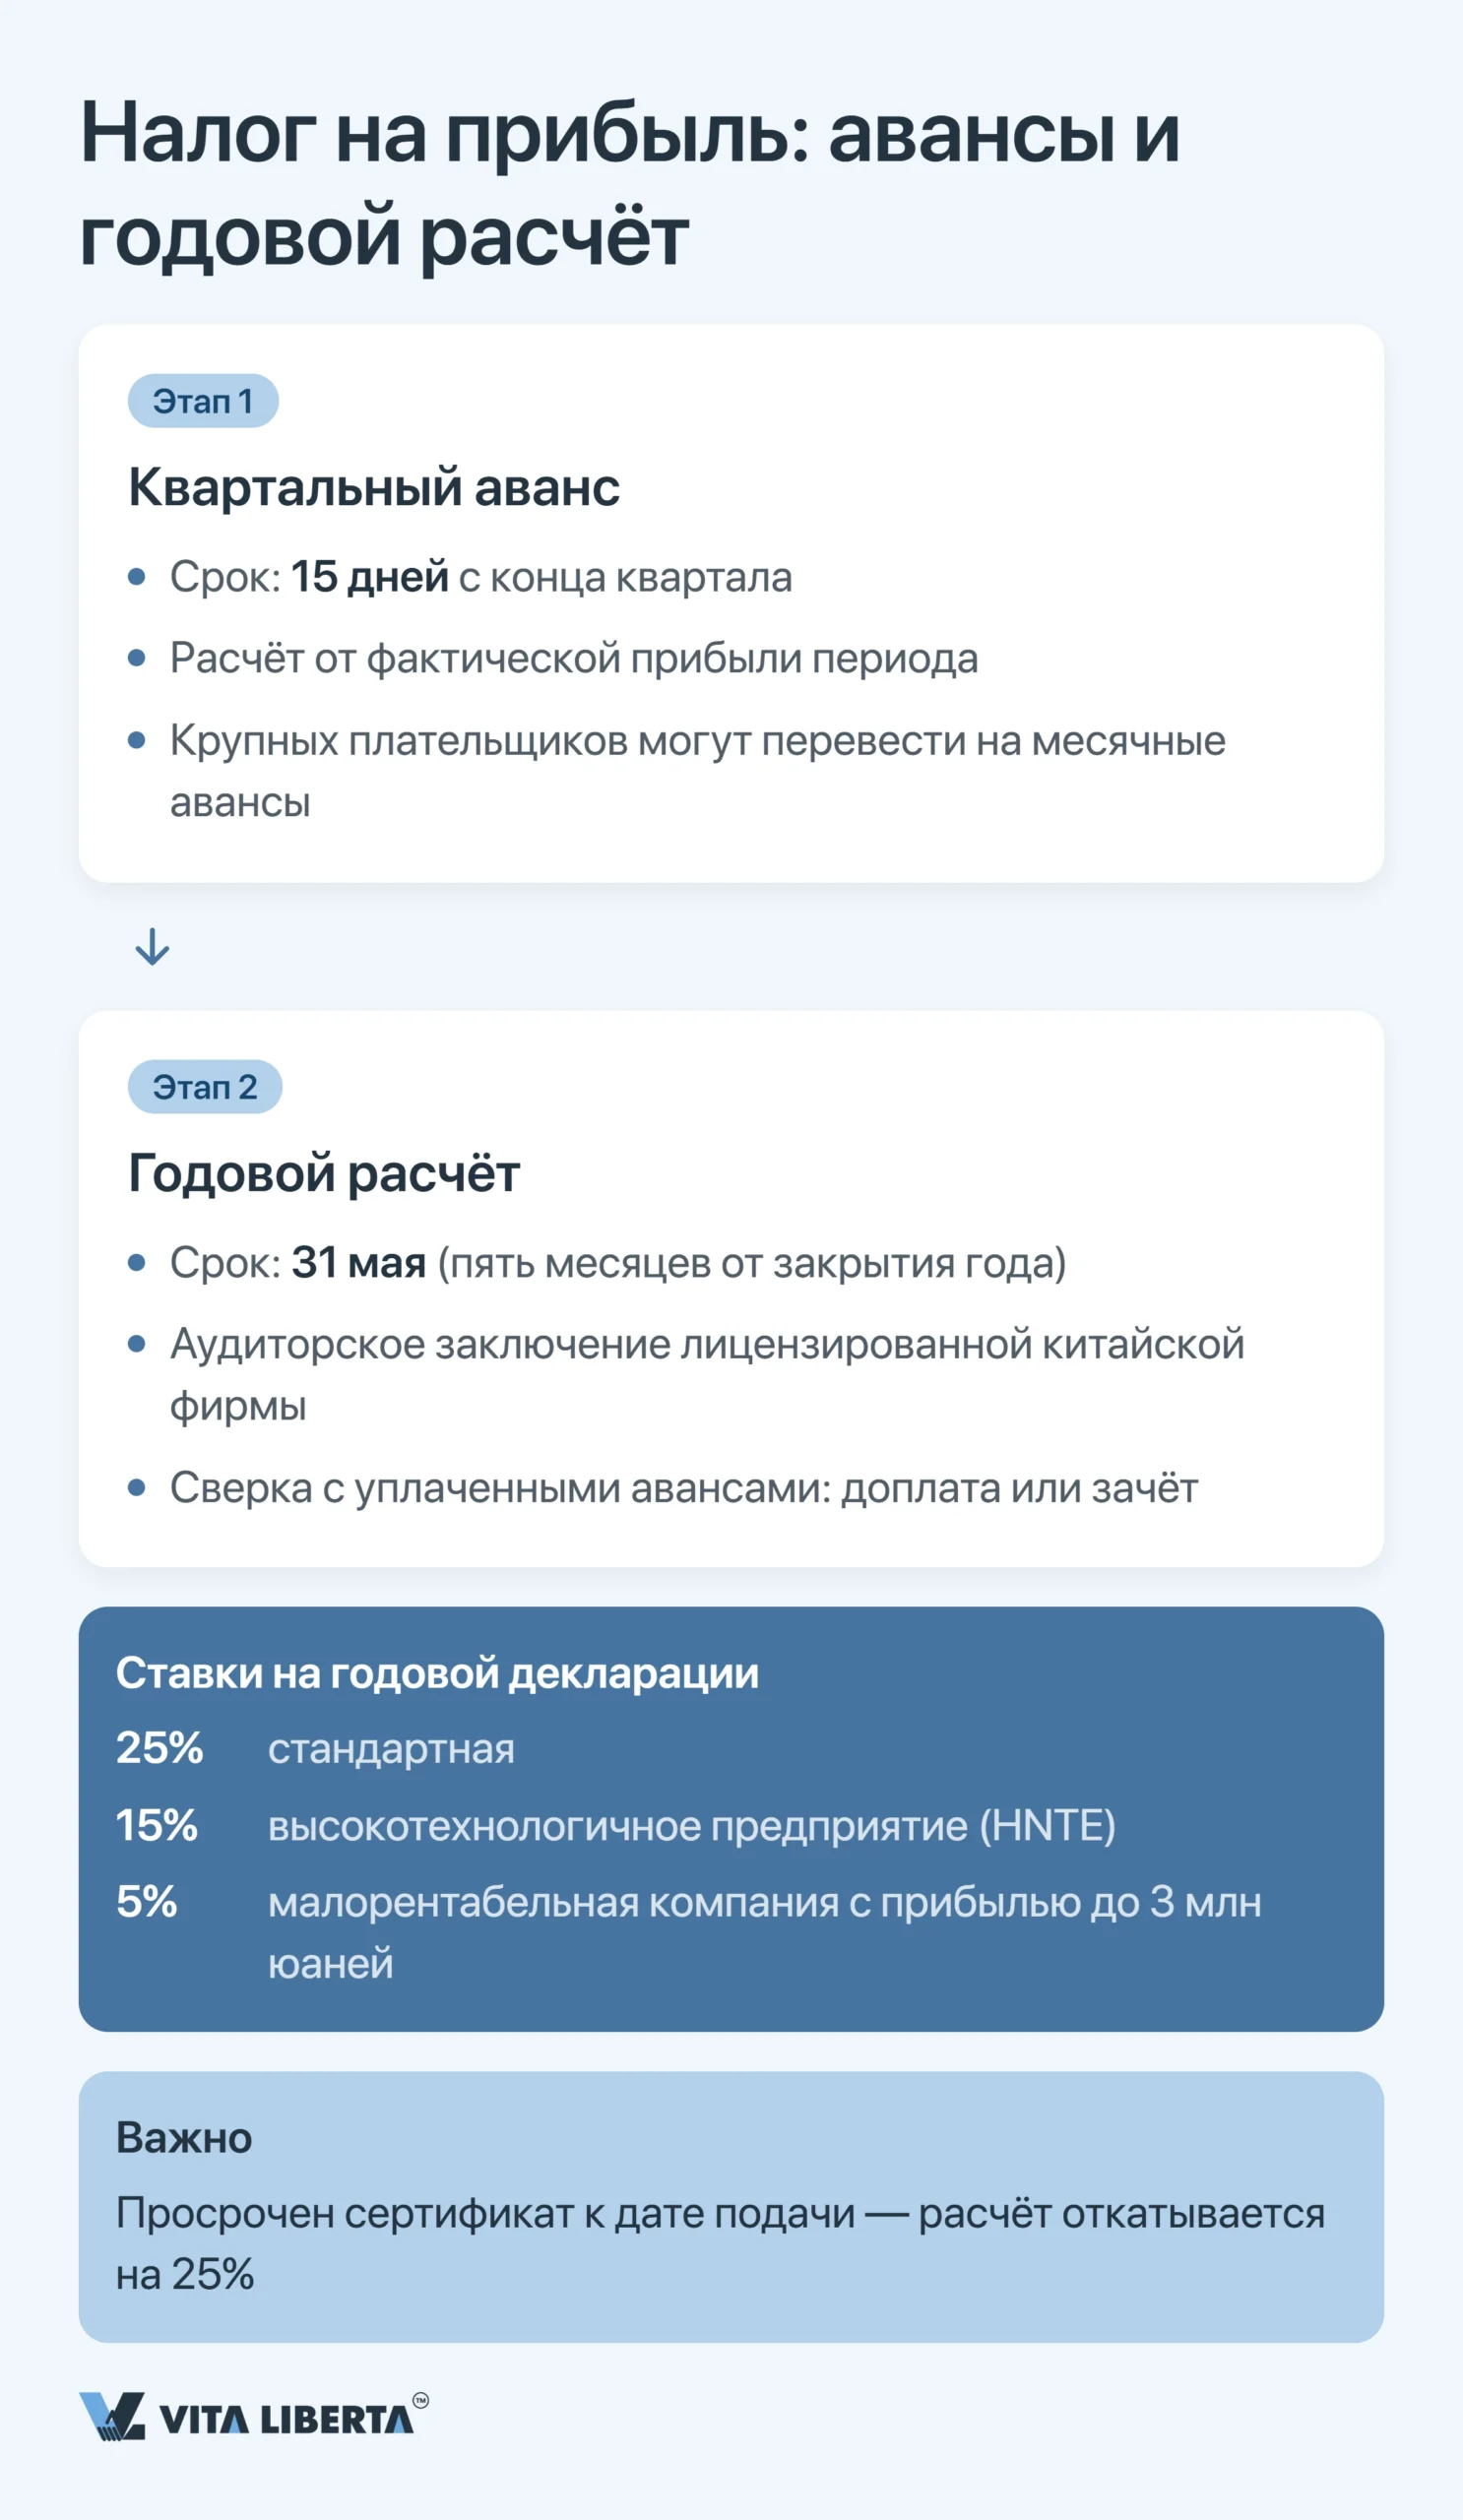
Квартальный аванс: 15-дневное окно после отсечки
Закрылся квартал — на авансовую декларацию и платёж дано 15 дней. По итогам первого квартала рубеж обычно падает на 15 апреля (в 2026 году из-за праздника он перенесён на 20 апреля), второго — на 15 июля, дальше по той же логике. Считают от фактической прибыли периода. Крупного плательщика инспекция может перевести на помесячные авансы, но у большинства WFOE горизонт остаётся квартальным.
Годовой расчёт: аудит, льготы и та самая дата 31 мая
Год замыкает финальная сверка. На неё отведён пятимесячный горизонт от закрытия периода — то есть крайняя точка сдвигается на 31 мая. К годовой декларации прикладывается финансовая (бухгалтерская) отчётность. Общегосударственного требования прикладывать аудиторское заключение нет, но местная практика различается — требования своей инспекции лучше уточнить заранее. Тут же проверяется право на льготу. Высокотехнологичному предприятию со статусом HNTE положены пониженные 15%. Малое малорентабельное предприятие (小型微利企业) до 31.12.2027 фактически платит 5% по 财政部 税务总局公告2023年第12号. Для этого нужны налогооблагаемая прибыль до 3 млн юаней, не более 300 работников, активы до 50 млн юаней и отрасль, не отнесённая к ограниченным или запрещённым. Ловушка проста: если условия льготы за год не подтверждены — например, статус HNTE не действовал, — налог пересчитают по стандартным 25%, и это одна из типовых причин доначислений.
Зарплата и удержания: подоходный, соцвзносы и налог у источника в месячном ритме
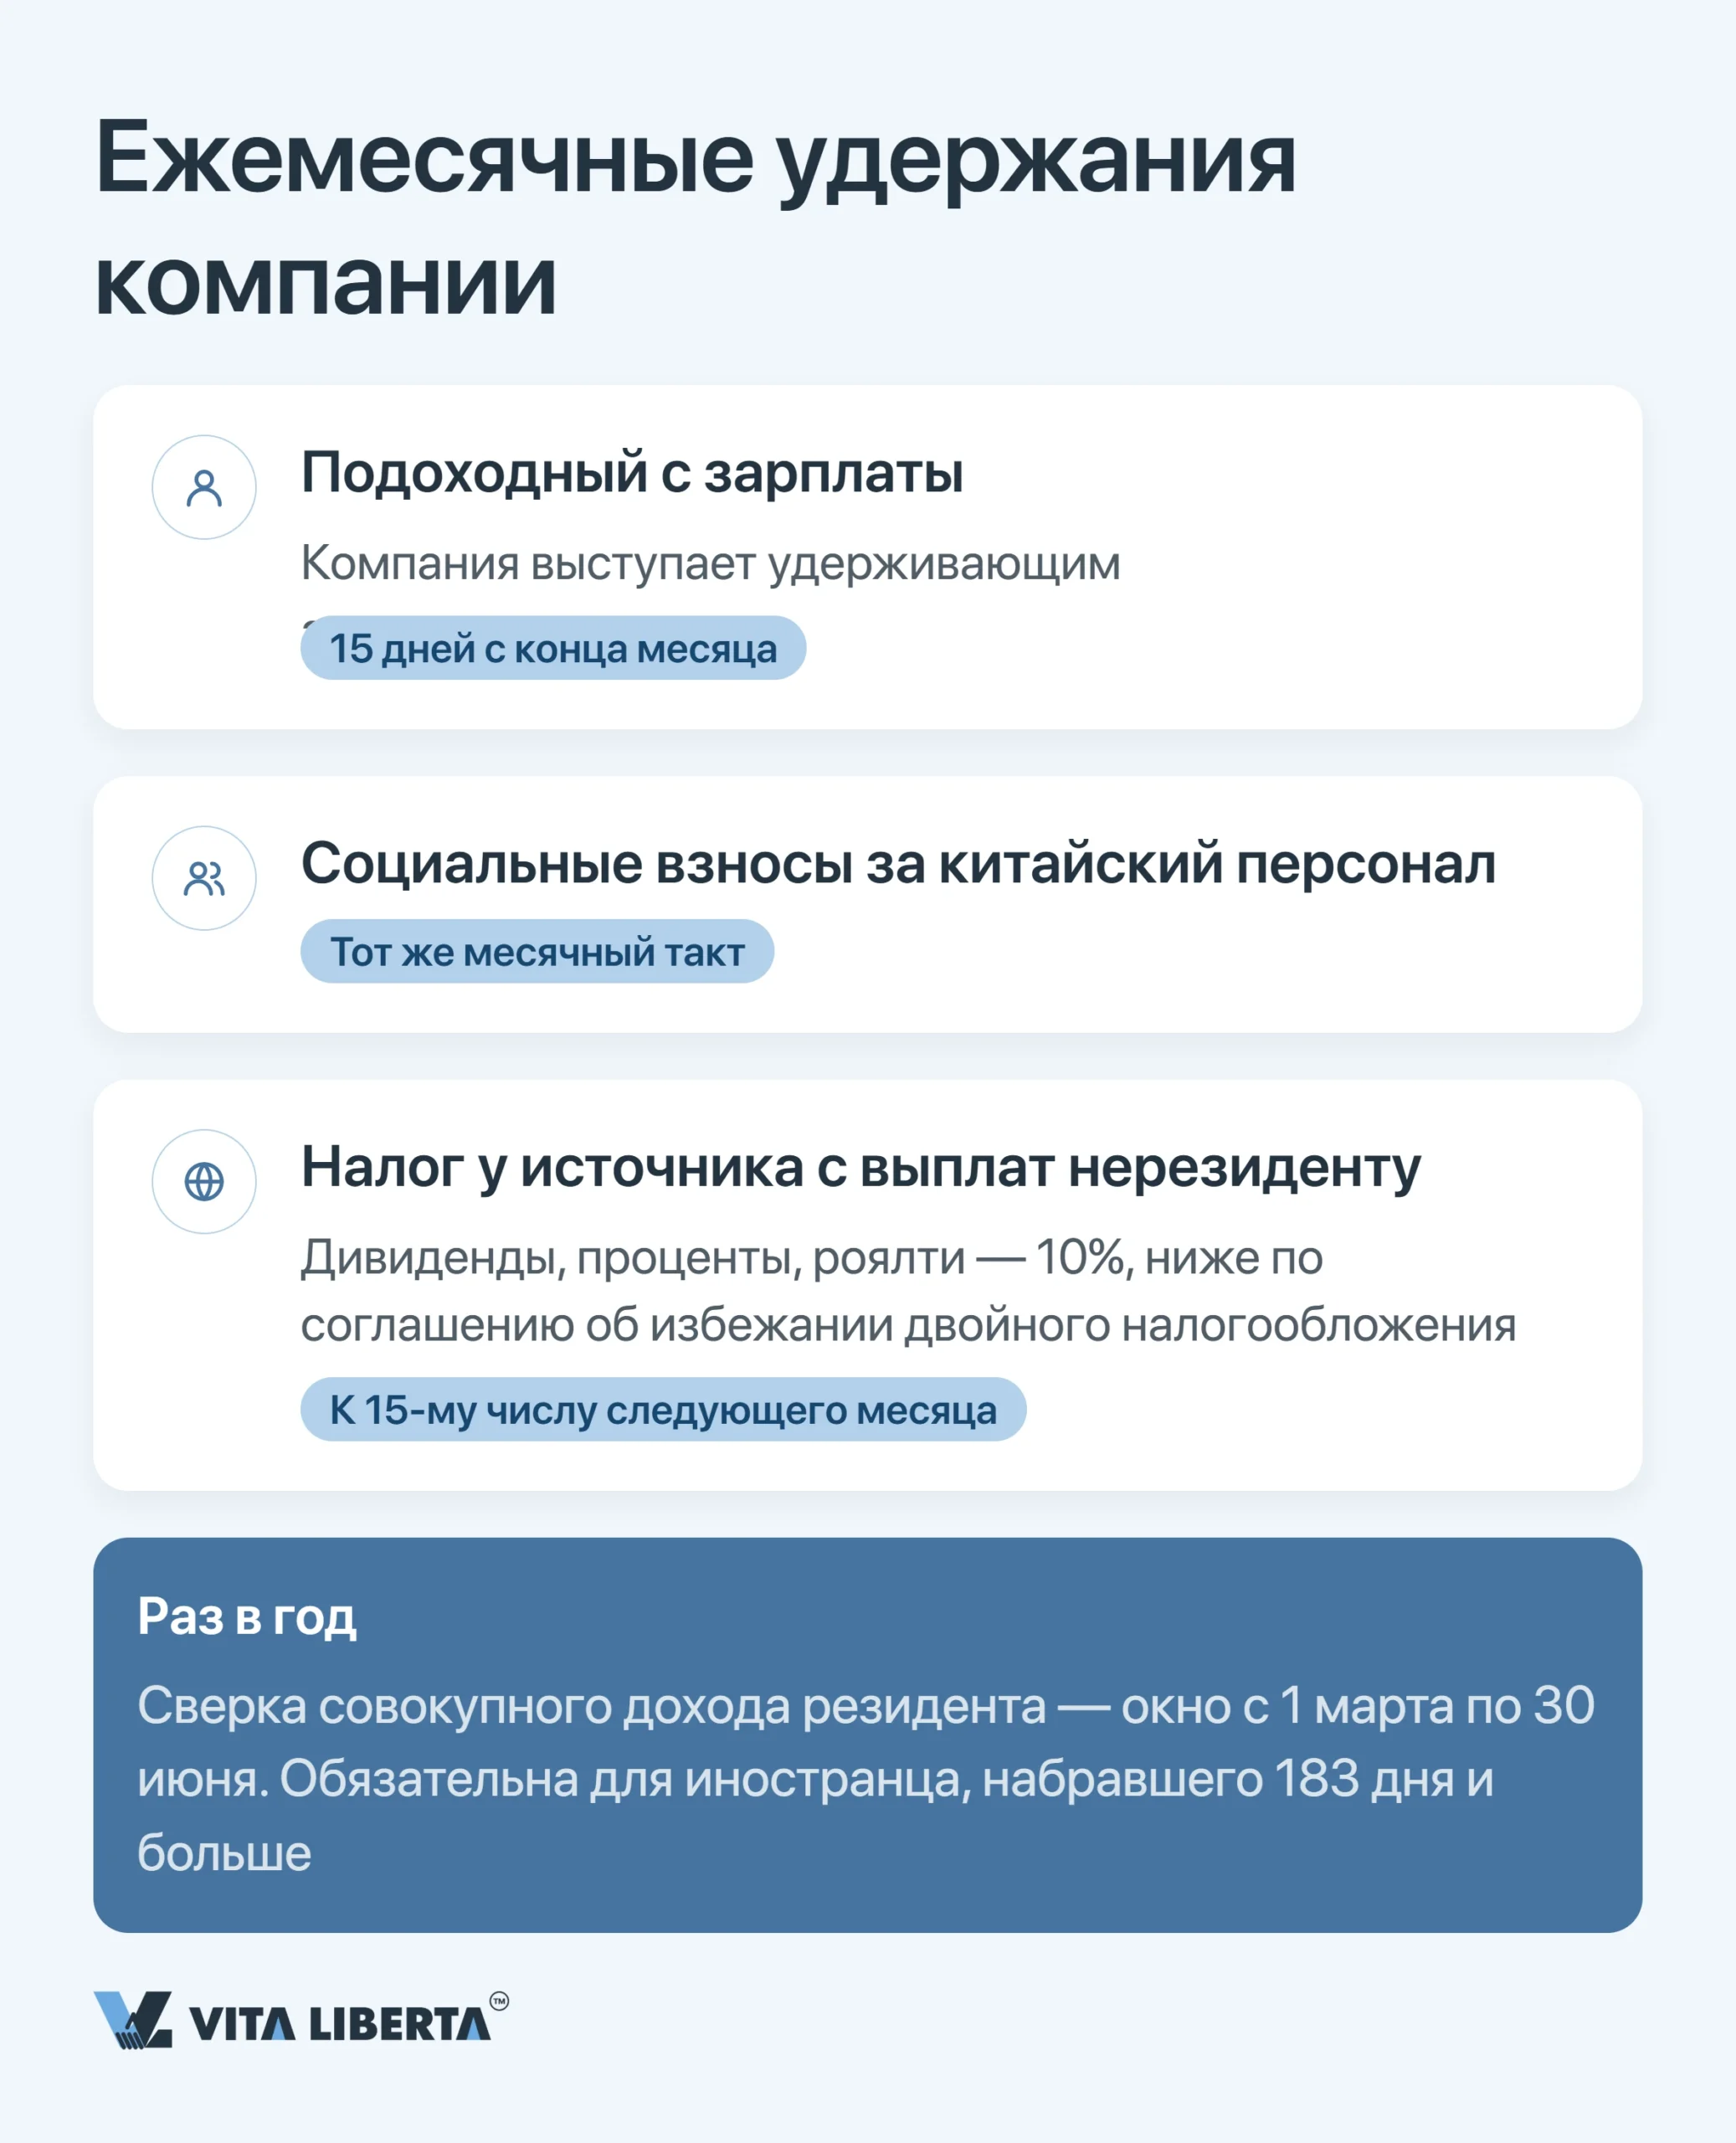
Выплачивая зарплату, компания надевает роль удерживающего агента — по-английски withholding agent. Снять с работника индивидуальный подоходный налог (в международной аббревиатуре IIT) — не её опция, а прямая обязанность. На перевод удержанного в бюджет отведено 15 дней с конца месяца. В том же месячном такте обычно уходят и социальные взносы за китайский персонал, но точные сроки и базы взносов устанавливаются на местном уровне.
Параллельно течёт ещё один поток. При выплате пассивных доходов за рубеж срабатывает удержание у источника — withholding tax, сокращённо WHT. Дивиденды, проценты, роялти нерезиденту облагаются по десятипроцентной ставке (соглашение об избежании двойного налогообложения способно её опустить). Задекларировать и перечислить налог агент обязан в течение 7 дней с даты возникновения обязанности по удержанию; по дивидендам это день фактической выплаты (国家税务总局公告2017年第37号). Если компания в КНР оплачивает иностранному контрагенту услуги или роялти, она как покупатель удерживает и НДС в качестве налогового агента.
Годовая сверка подоходного: с 1 марта по 30 июня
Раз в год к помесячному ритму добавляется сверка. Резидент по совокупному доходу проходит её в окне с 1 марта по 30 июня следующего года; резидентом становится, в том числе, иностранец, набравший 183 дня и больше. Сверка обязательна, если физлицо заявляет возврат налога или если его годовой доход превысил 120 тыс. юаней, а доплата — 400 юаней. Это обязанность самого физлица, хотя компания может подать сверку за сотрудника. Ключевой нюанс — не спутать два срока: широкое окно этой сверки (март–июнь) не совпадает с точечной датой годового отчёта по прибыли (31 мая).
Что стоит опоздание: 0,05% в день и штраф до 500%
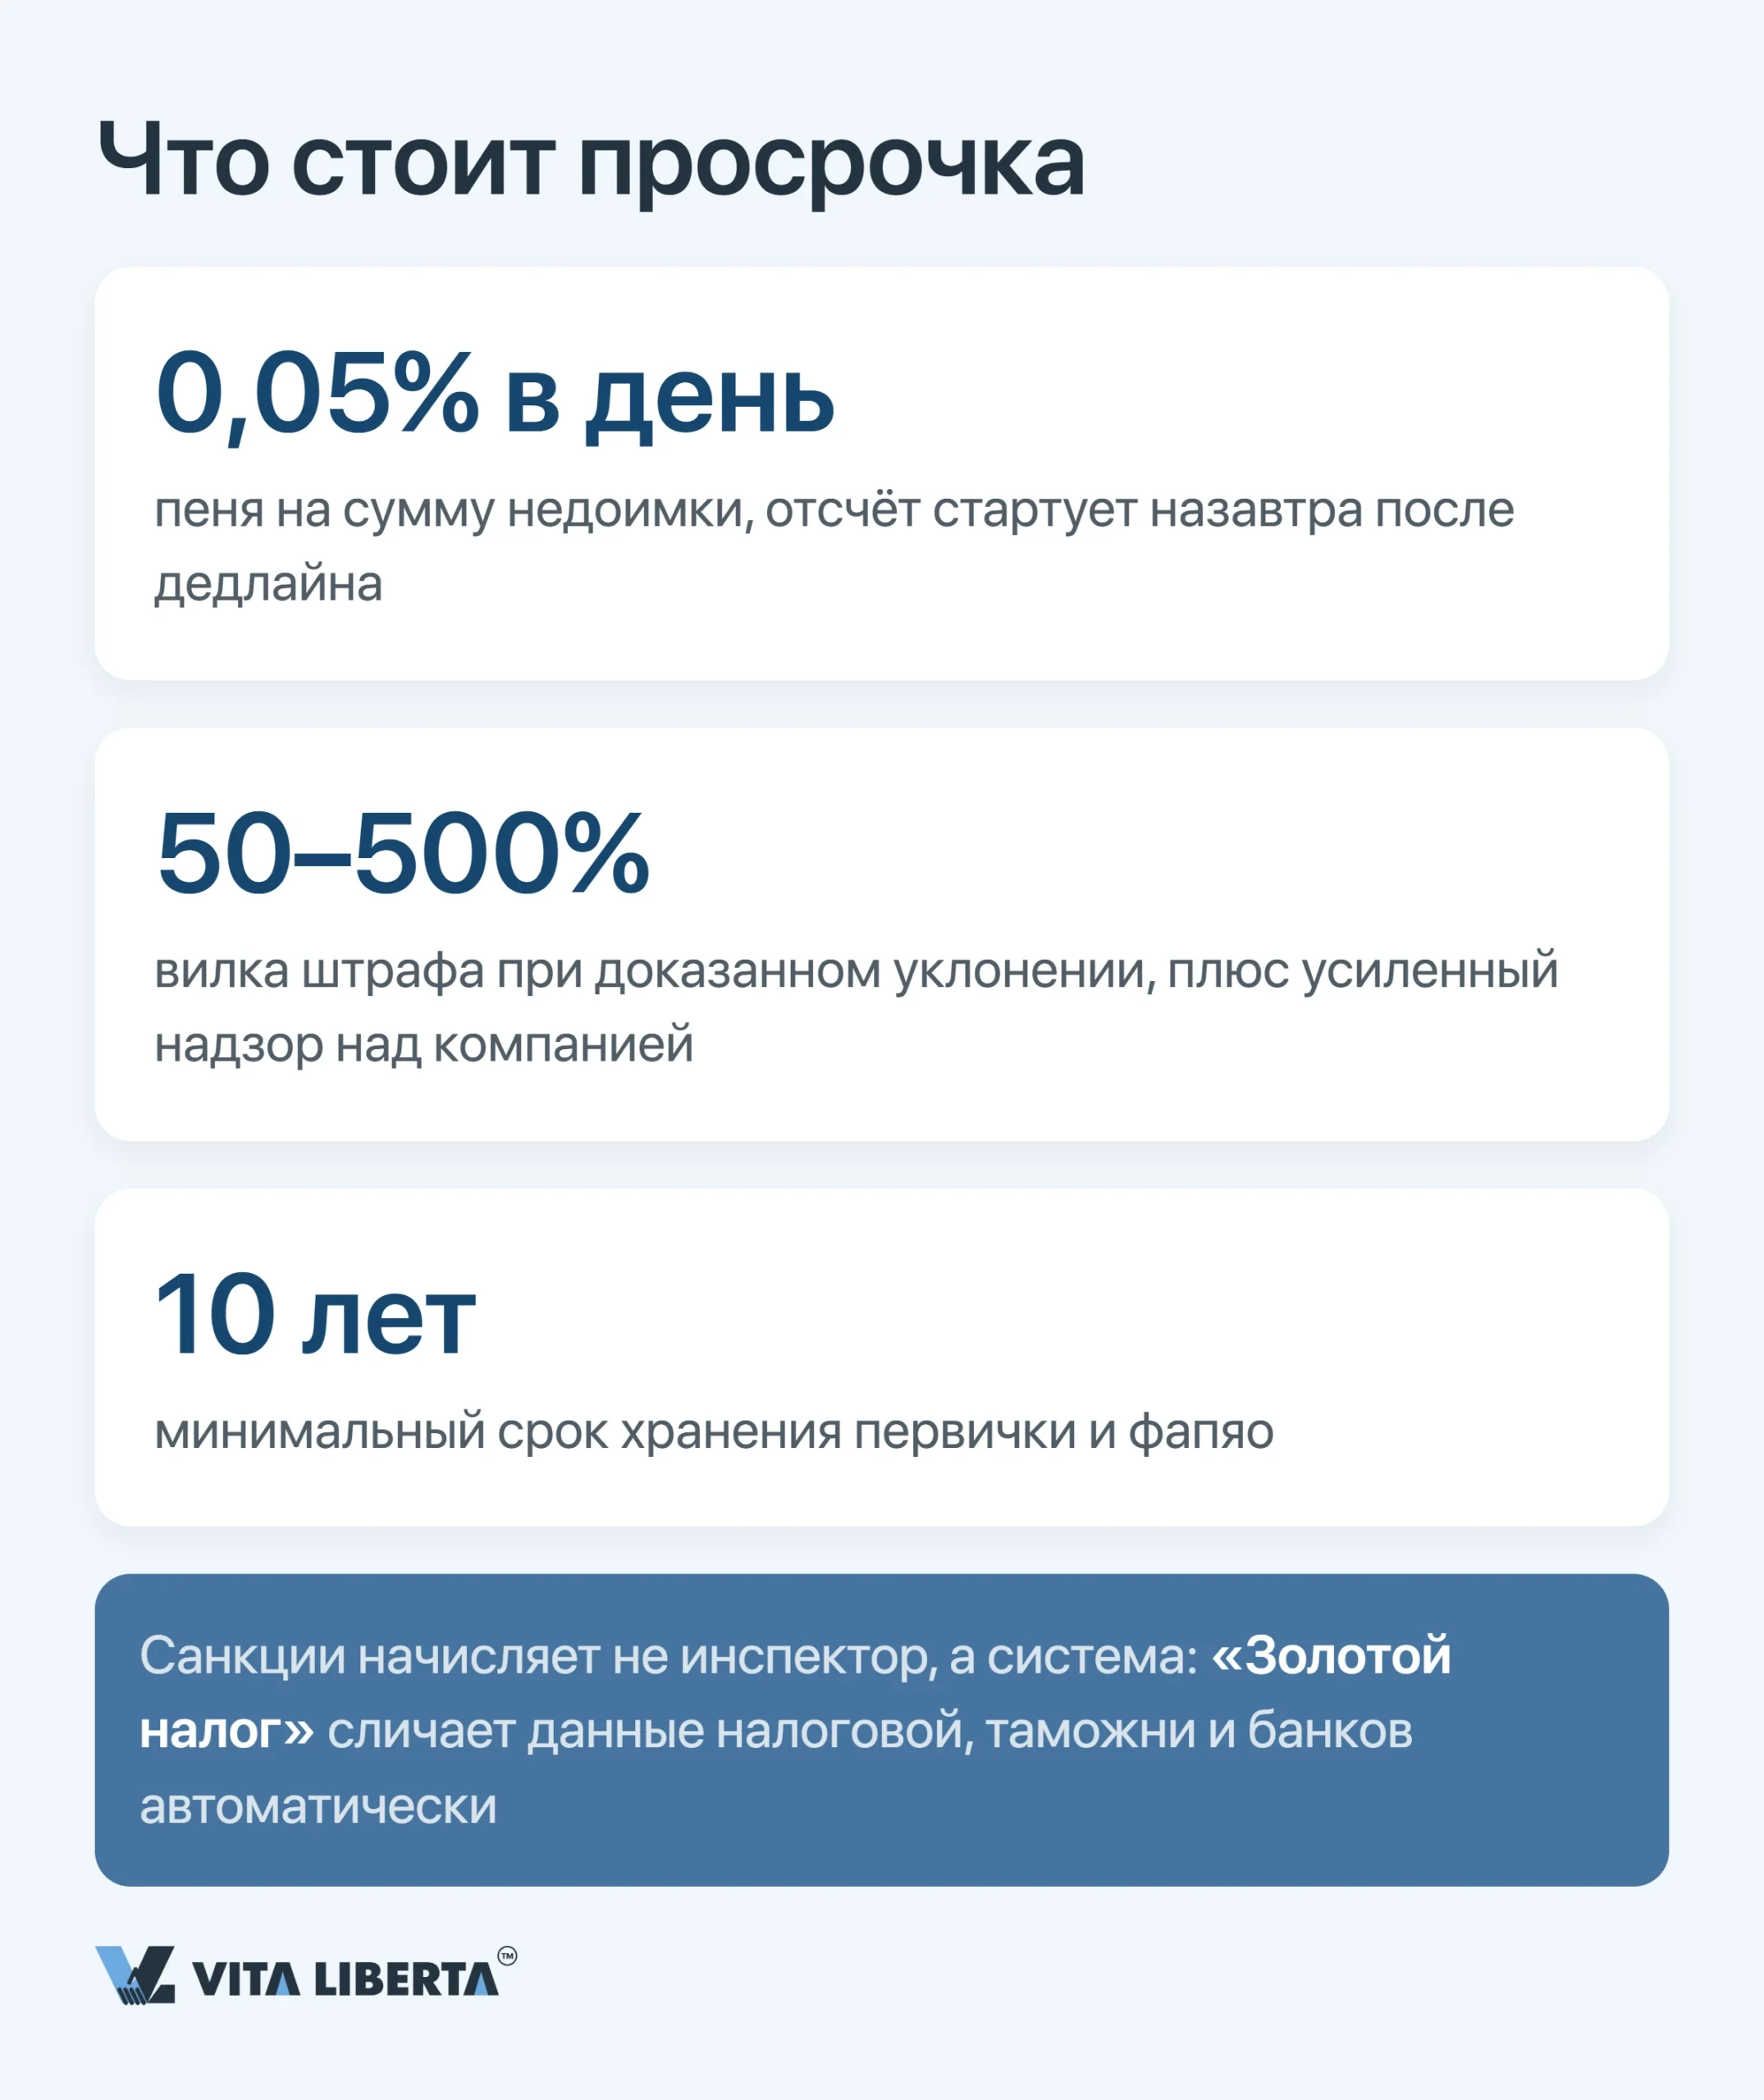
Санкции здесь считает не инспектор, а система — автоматически. Каждый просроченный день добавляет к недоимке 0,05% пени (ст. 32 Закона КНР об администрировании налогов, 中华人民共和国税收征收管理法), отсчёт стартует назавтра после дедлайна. Докажут умысел на уклонение — вилка штрафа раскроется от половины недоплаты до пятикратной, то есть в диапазоне 50–500% (ст. 63 того же закона), а компанию поставят на усиленный контроль. Опоздание с самой декларацией штрафуется отдельно: до 2 000 юаней, в серьёзных случаях — до 10 000 юаней. Первичные документы и бухгалтерские регистры хранятся 30 лет, налоговые декларации — 10 лет.
| Нарушение | Санкция | Как снять / смягчить |
| Опоздали с уплатой | Ежедневные 0,05% пени на недоимку | Гасить недоимку и пеню без промедления — счётчик тикает посуточно |
| Опоздали с декларацией | Штраф до 2 000 юаней, в серьёзных случаях — от 2 000 до 10 000 юаней | Подать декларацию в срок, который установит инспекция |
| Уклонились от налога | Штраф в вилке 50–500% суммы | Уточнить декларацию и доплатить добровольно до проверки — это может учитываться при определении размера штрафа |
| Развалили документооборот | Снятие вычета, риск выездной проверки | Раздельный учёт плюс архив первички и фапяо на 30 лет |
Важно: если компания не удержит налог у источника при выплате нерезиденту, налог взыщут с получателя дохода. Саму компанию как налогового агента оштрафуют на 50–300% неудержанной суммы (ст. 69 Закона КНР об администрировании налогов).
Налоговый календарь компании в Китае: стратегические выводы
В этом и парадокс китайской системы: тотальная цифровизация, которая упрощает саму подачу до нескольких кликов в E-Tax, одновременно не прощает ни одного опоздания — межведомственная сверка выявляет разрыв.
Стройте отчётность от трёх горизонтов: месяц или квартал (НДС), месяц (подоходный), квартал (авансы по прибыли), год (расчёт прибыли до 31 мая, сверка подоходного и годовой отчёт о предприятии до 30 июня). Налог у источника считается от каждой выплаты нерезиденту: 7 дней.
Ставьте внутренние напоминания за 5 дней до каждой отсечки и сверяйтесь с ежегодным графиком переносов ГНУ — цена пропуска считается ежедневно.
Проверяйте статус льгот (HNTE, малорентабельность) заранее, до годовой декларации, а не в момент подачи.
Таким образом, налоговый календарь в Китае перестаёт быть бюрократическим бременем и становится инструментом управления денежным потоком: тот, кто заранее знает даты списаний, планирует cash-flow, а не гасит пени задним числом.
Возьмём налоговый календарь вашей компании в Китае под контроль
- Ведение НДС, CIT и IIT
- Годовая декларация и аудит
- Защита от пеней и штрафов
5 ключевых вопросов и ответов о налоговом календаре компании в Китае
Часто задаваемые вопросы
Цена вопроса — регулярность. Стоит годовому обороту перейти 5 млн юаней, и плательщик становится общим; малый плательщик может стать общим и добровольно. Период подачи — месяц или квартал — устанавливает налоговый орган, декларация подаётся в течение 15 дней после окончания периода. Решение: определите статус на старте, чтобы заранее выстроить месячный или квартальный ритм.
Пропуск дедлайна включает пеню. На годовой отчёт по прибыли отведён пятимесячный горизонт от закрытия периода — крайняя точка приходится на 31 мая. Решение: заранее подготовьте финансовую отчётность, которая прикладывается к декларации, и уточните, требует ли ваша инспекция аудиторское заключение.
Ответственность лежит на фирме как на налоговом агенте. Подоходный удерживается из зарплаты и перечисляется в течение 15 дней после месяца. Решение: резиденту годовая сверка в окне 1 марта — 30 июня нужна, если он заявляет возврат налога или если доход за год выше 120 тыс. юаней, а доплата — выше 400 юаней.
Счёт идёт по дням. Каждый просроченный день стоит 0,05% от недоимки, а при доказанном уклонении штраф достигает 50–500% налога. Решение: добровольно уточнить декларацию и доплатить до начала проверки — это может учитываться при определении размера штрафа.
Пропустишь удержание — получишь доначисление. С дивидендов, процентов и роялти нерезиденту снимают десятипроцентный налог у источника (соглашение об избежании двойного налогообложения способно опустить эту планку). Перечислить его нужно в течение 7 дней с даты выплаты. Решение: заранее запросите у контрагента сертификат налогового резидентства для льготной ставки.