Гонконг
 Китай




Администрирует этот режим Государственное управление валютного контроля (State Administration of Foreign Exchange, SAFE) — и именно постановка на валютный учёт превращает зарегистрированную компанию в реально работающую.
Ключевая проблема: «Я оплатил уставный капитал WFOE, поставщик из Европы выставил инвойс за оборудование, банк принял перевод — а платёж заморозили и требуют коносамент. Компания есть, деньги есть, а движения нет. Что я упустил?»
Такие обращения — одни из самых частых от иностранных предпринимателей, недооценивших: валютный контур бизнеса в КНР выстраивается не после регистрации компании, а вместе с ней.
SAFE и архитектура валютного контроля КНР
SAFE действует под эгидой Народного банка Китая (People’s Bank of China, PBOC) и администрирует все операции резидентов с иностранной валютой. Логика системы держится на двух опорах: разделении операций на два контура и делегировании фактической проверки коммерческим банкам.
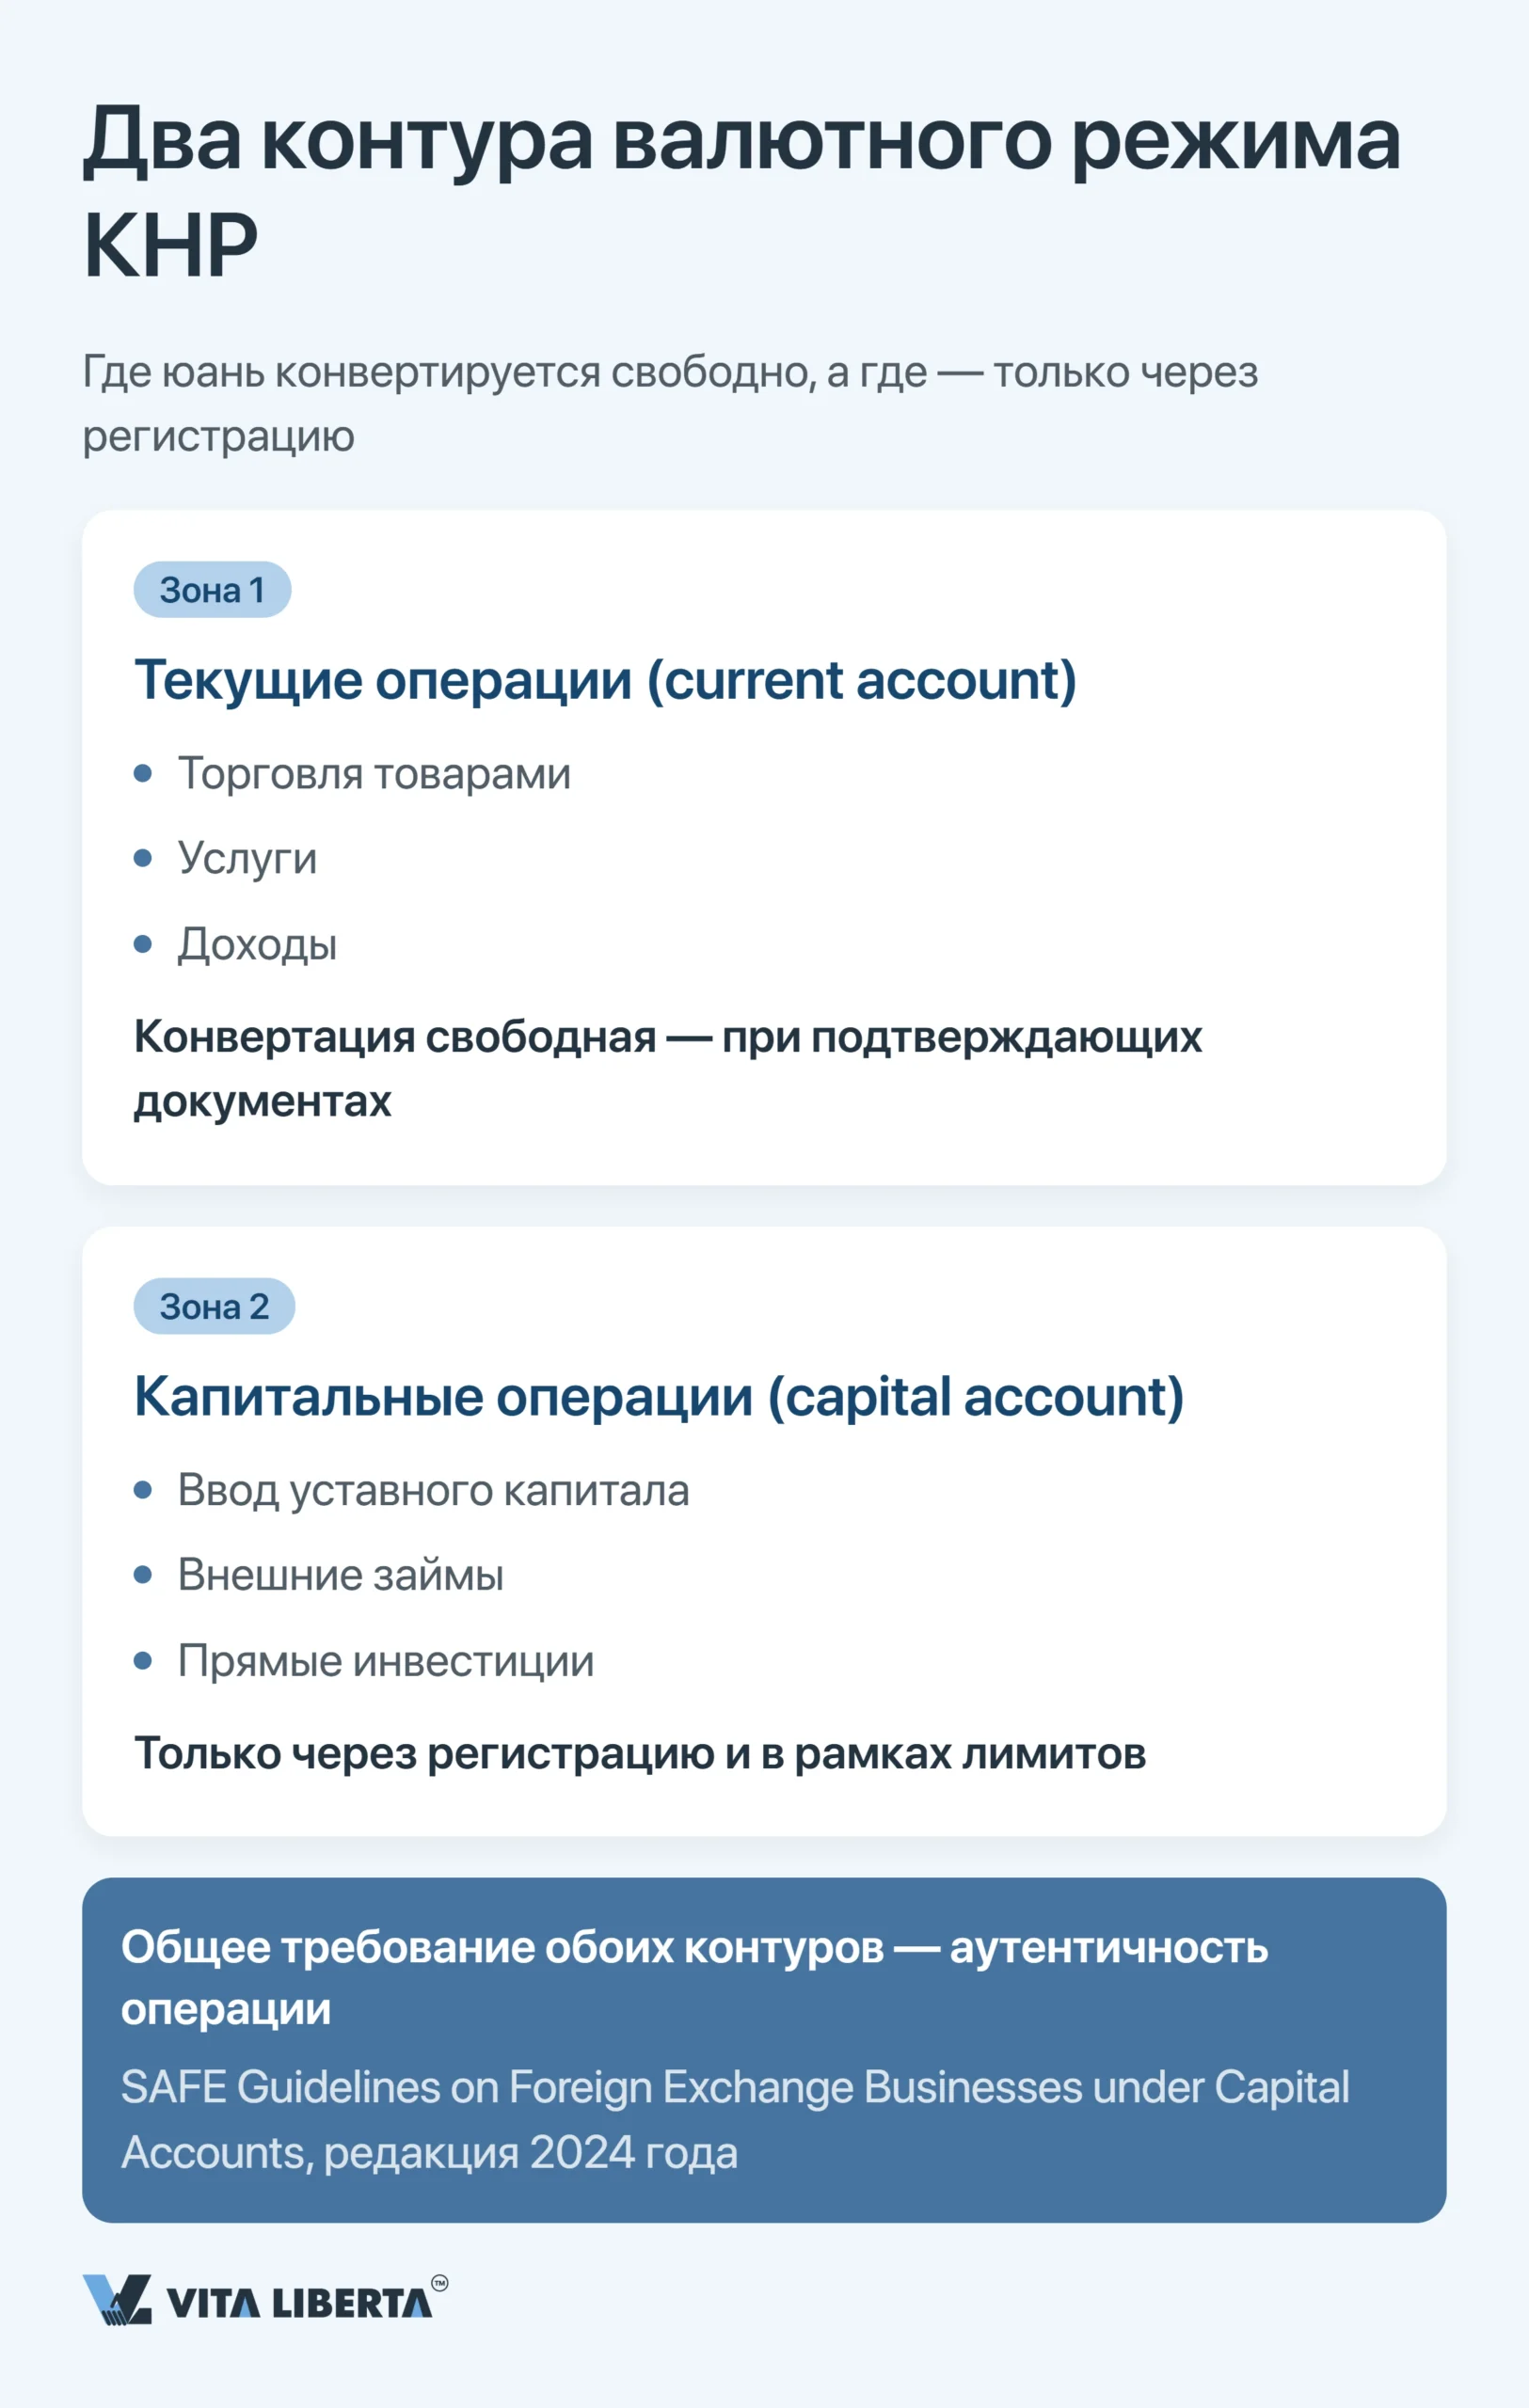
Текущие и капитальные операции: где проходит граница конвертируемости
Граница между двумя контурами — это не техническая деталь, а главный ответ на вопрос «что можно вывести». Текущие операции (current account) — торговля товарами, услуги, доходы — конвертируются свободно при наличии подтверждающих документов. Капитальные операции (capital account) — ввод уставного капитала, внешние займы, прямые инвестиции — допускаются только через регистрацию и в рамках лимитов.
Свобода здесь мнимая для того, кто не готов подтверждать сделку. Банки обязаны проверять реальность хозяйственной операции за трансграничным платежом — это закреплено в правилах SAFE о проверке клиентов и сделок банками (银行外汇展业管理办法(试行), SAFE公告2023年第1号). Порядок операций по капитальному счёту детально расписан в SAFE Guidelines on Foreign Exchange Businesses under Capital Accounts (资本项目外汇业务指引(2024年版), 汇发〔2024〕12号, действует с 06.05.2024); часть процедур упрощена с 15.09.2025 уведомлением SAFE 汇发〔2025〕43号. Банк не спрашивает «зачем» — он проверяет, реальна ли хозяйственная операция за платежом.
Банк вместо окошка SAFE: кто на самом деле проводит регистрацию
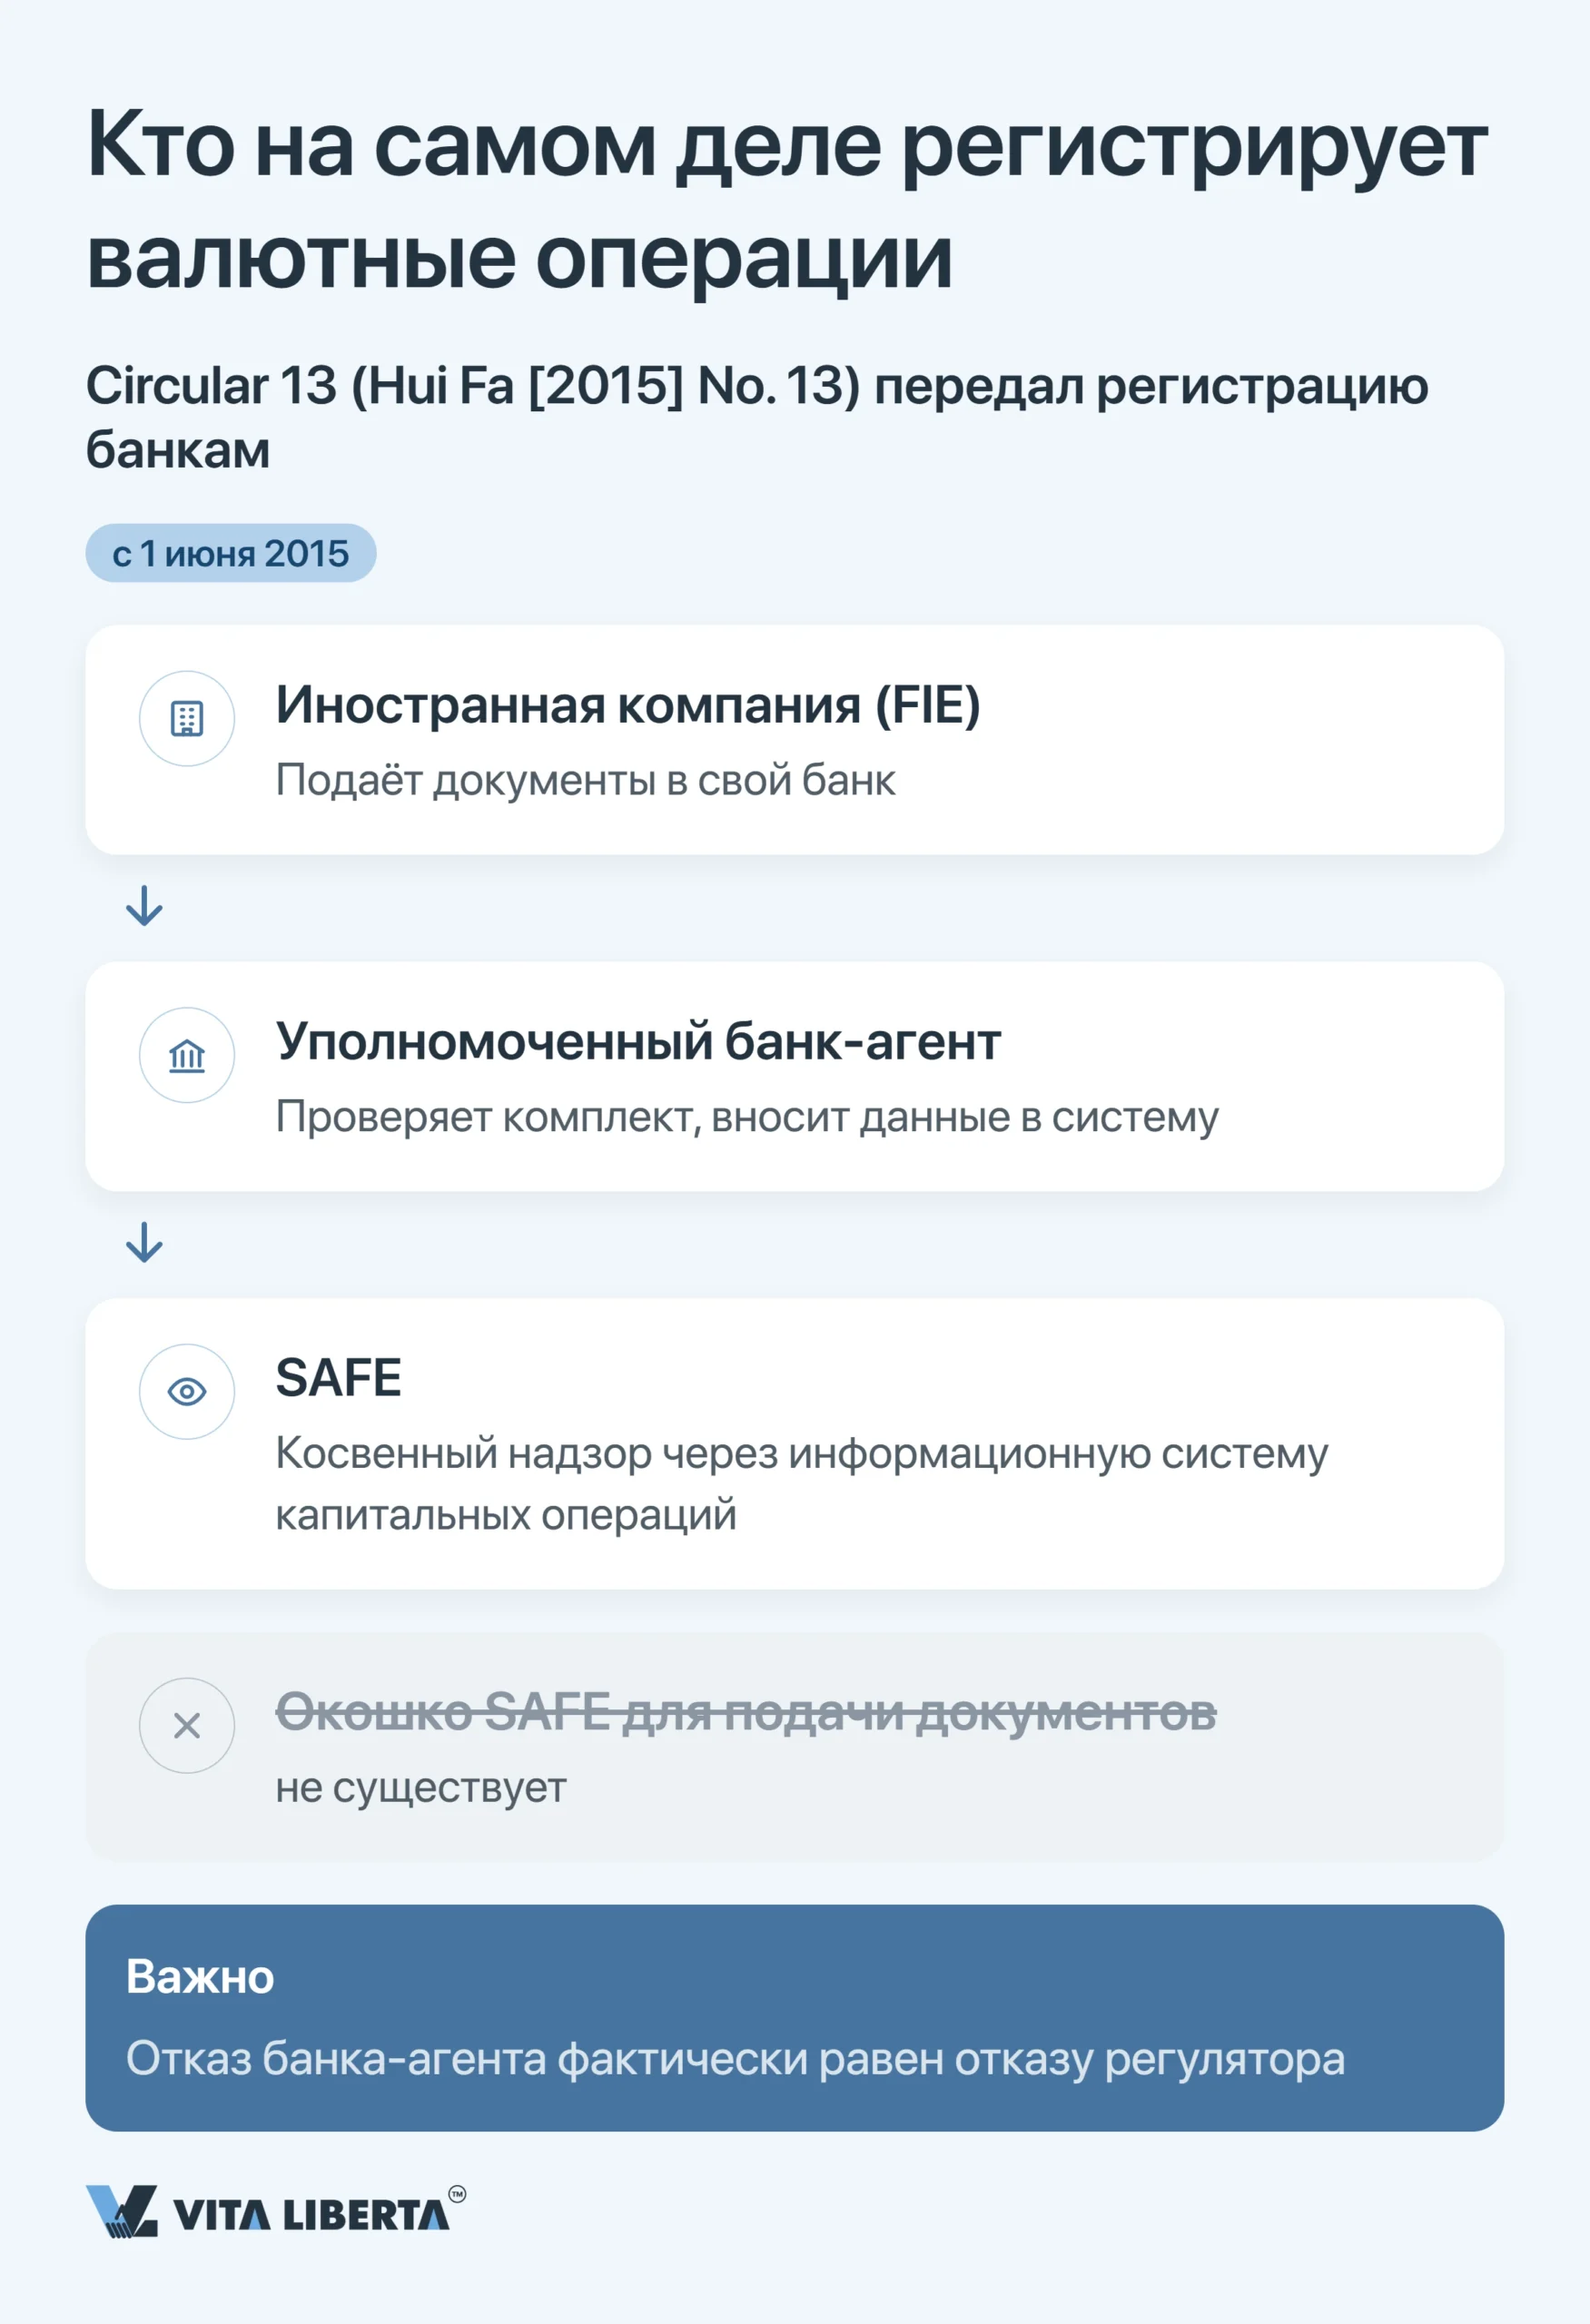
Распространённая ошибка новичка — искать «окошко SAFE», куда несут документы на валютную регистрацию. Такого окна давно нет. Согласно уведомлению SAFE 国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知 (Circular 13, 汇发〔2015〕13号), с 1 июня 2015 года регистрация валютных операций по прямым инвестициям передана уполномоченным банкам, а SAFE осуществляет косвенный надзор через информационную систему капитальных операций.
Это меняет практику радикально: вашим первым валютным регулятором становится не ведомство, а банк-агент. Он вносит данные в систему SAFE, проверяет комплект и решает судьбу платежа.
Важно: отказ банка-агента фактически равен отказу регулятора — обжаловать его в SAFE напрямую бессмысленно, проще заранее согласовать сделку с банком.
Регистрация на входе: капитальный счёт и внесение уставного капитала
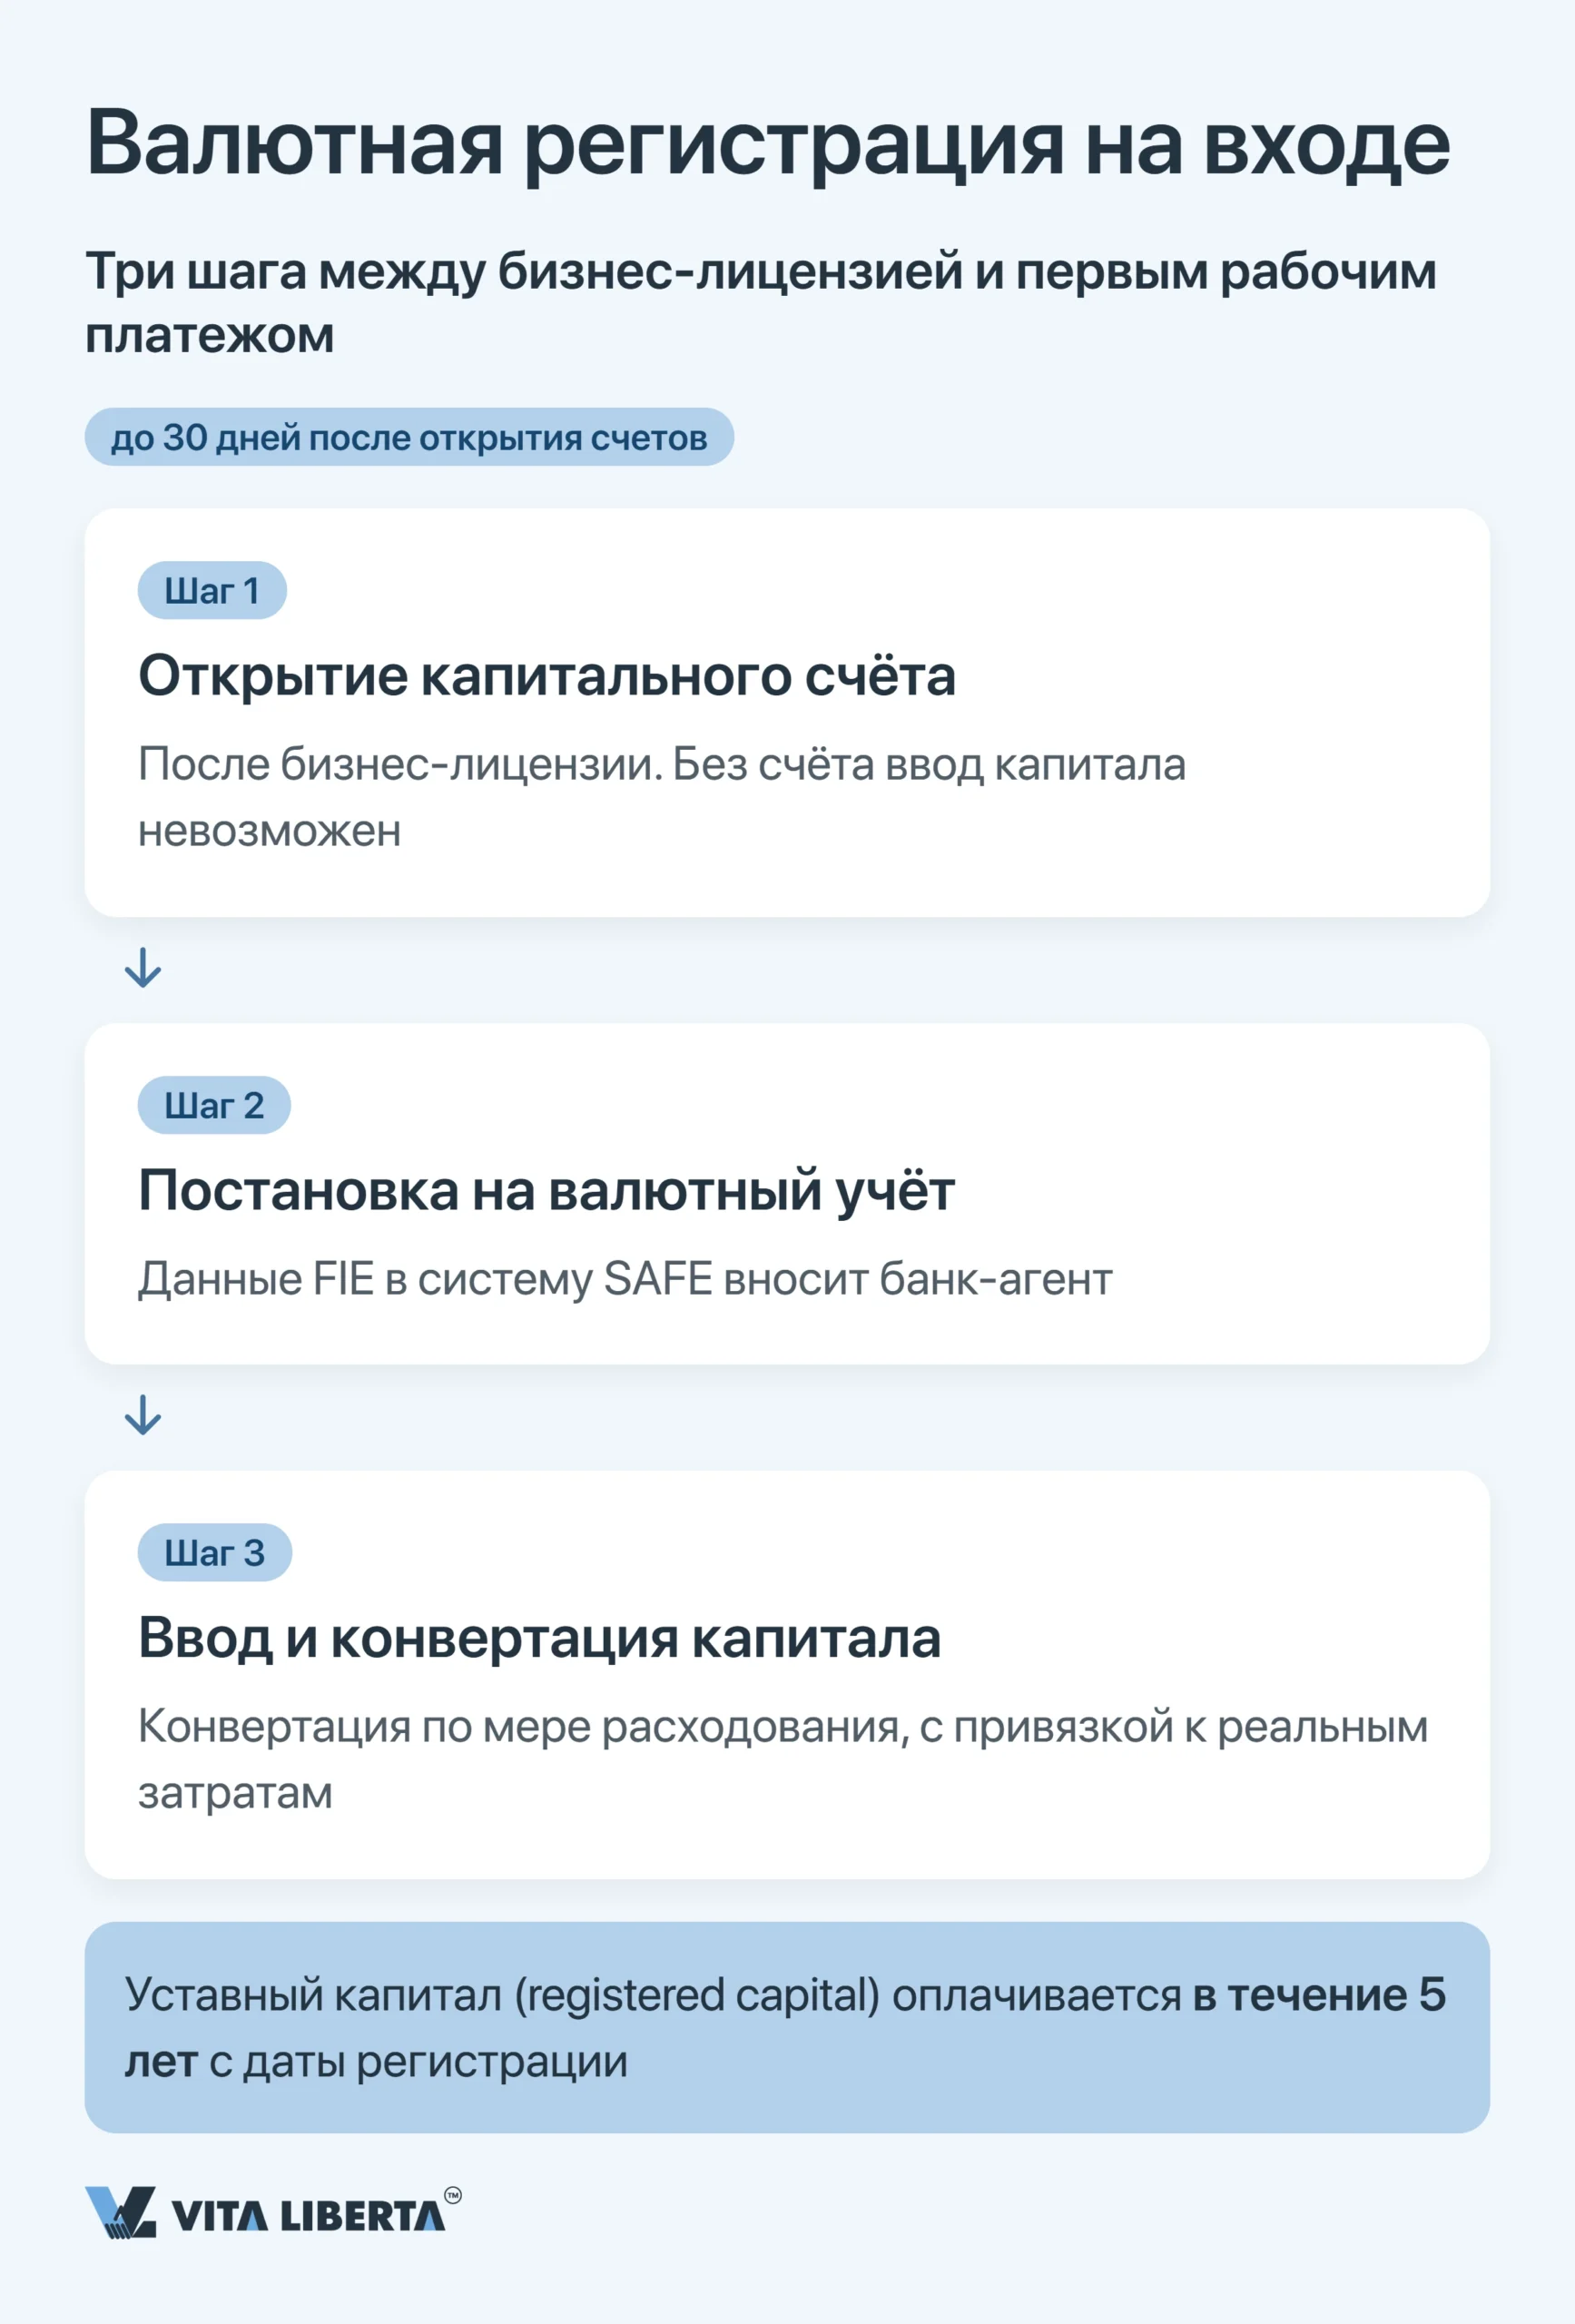
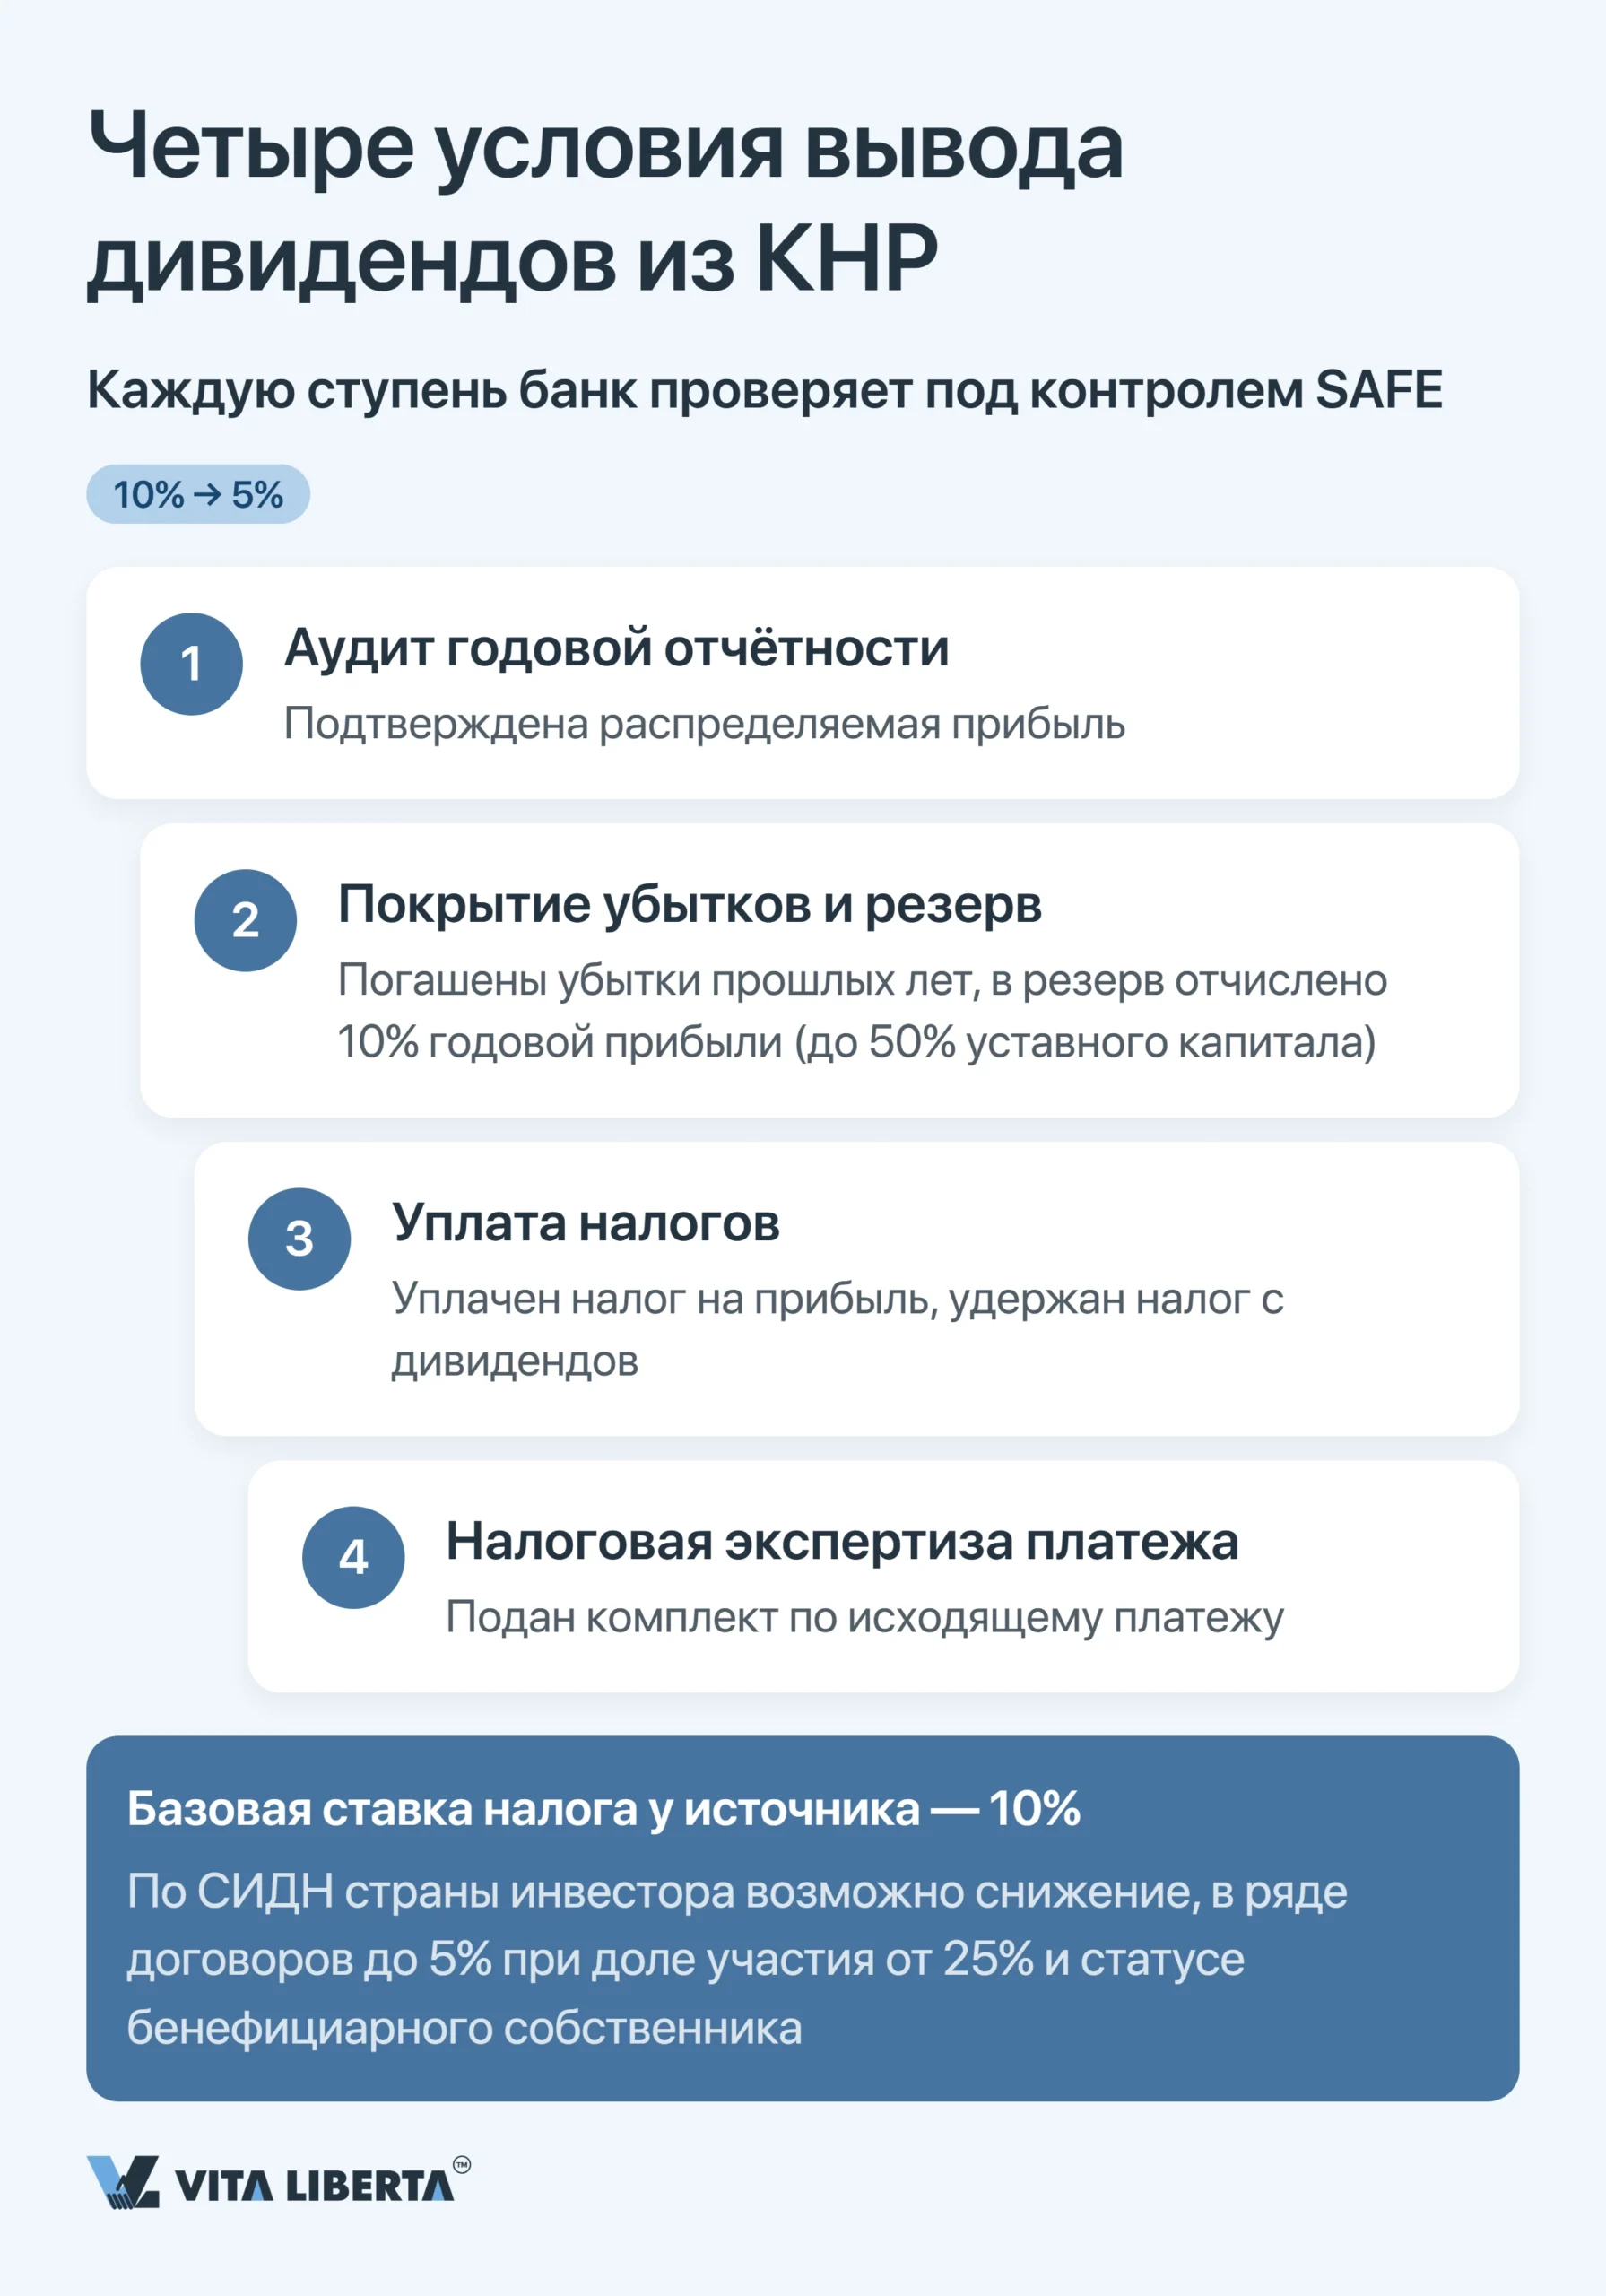
Первая валютная регистрация происходит не «когда-нибудь потом», а в момент заведения капитального счёта и ввода уставного капитала (registered capital) — оплатить его теперь нужно в течение 5 лет с даты регистрации по реформе Закона КНР об обществах (中华人民共和国公司法 в редакции 2023 года, действует с 01.07.2024). Компании, зарегистрированные до 30.06.2024, должны до 30.06.2027 сократить оставшийся срок оплаты до 5 лет, если он превышает этот предел.
| Этап | Что регистрируется и где | Практический срок и риск |
| Регистрация FIE в банке | Банк-агент вносит базовые данные FIE (外商投资企业基本信息登记) в систему SAFE | Проводится после получения бизнес-лицензии и до открытия капитального счёта; без неё счёт не откроют |
| Открытие капитального счёта | Специальный счёт для приёма капитала в уполномоченном банке | Открывается на основании регистрации FIE; без него ввод капитала невозможен |
| Ввод и конвертация капитала | Инвалюта зачисляется; с 01.06.2015 её можно конвертировать в юани в любой момент (意愿结汇, 汇发〔2015〕19号), юани хранятся на отдельном счёте до платежа | Свобода — только в конвертации: каждый расход из капитала банк проверяет по документам, запрещённые направления закреплены в «негативном списке» (汇发〔2016〕16号, сокращён с 15.09.2025 уведомлением 汇发〔2025〕43号) |
Внешний заём акционера и лимит тонкой капитализации
Финансировать компанию можно и займом от акционера, но это не свободный перевод денег «своей же фирме», а регистрируемый внешний долг под валютным лимитом, а проценты по нему — под налоговым лимитом тонкой капитализации.
Соотношение долга к капиталу (налоговое правило). Проценты по займам от связанных лиц уменьшают налог на прибыль, только пока долг не превышает капитал в 2 раза для нефинансовых компаний и в 5 раз — для финансовых (财税〔2008〕121号). Заём сверх лимита не запрещён, но проценты по превышению не уменьшают налог на прибыль. Сколько компания вправе занять из-за рубежа, определяет отдельный валютный лимит: FIE выбирает модель «投注差» (разница между общим объёмом инвестиций и уставным капиталом) или макропруденциальную модель (银发〔2017〕9号).
Регистрация долга. Внешний заём ставится на учёт как трансграничное обязательство (外债登记管理办法, 汇发〔2013〕19号) — по правилам SAFE не позднее чем за 3 рабочих дня до получения средств; в ряде регионов эту регистрацию проводит банк. Без регистрации банк не пропустит ни поступление тела займа, ни выплату процентов.
Практика на местах. По наблюдению консультантов в Нинбо (провинция Чжэцзян), инспектор в первую очередь сверяет заявленную цель займа с фактическим движением средств по счёту.
Пройдём валютную регистрацию в Китае без заморозки платежей
- Открытие капитального счёта
- Постановка на учёт в SAFE
- Согласование сделки с банком
Текущие операции: контроль торговых и сервисных платежей
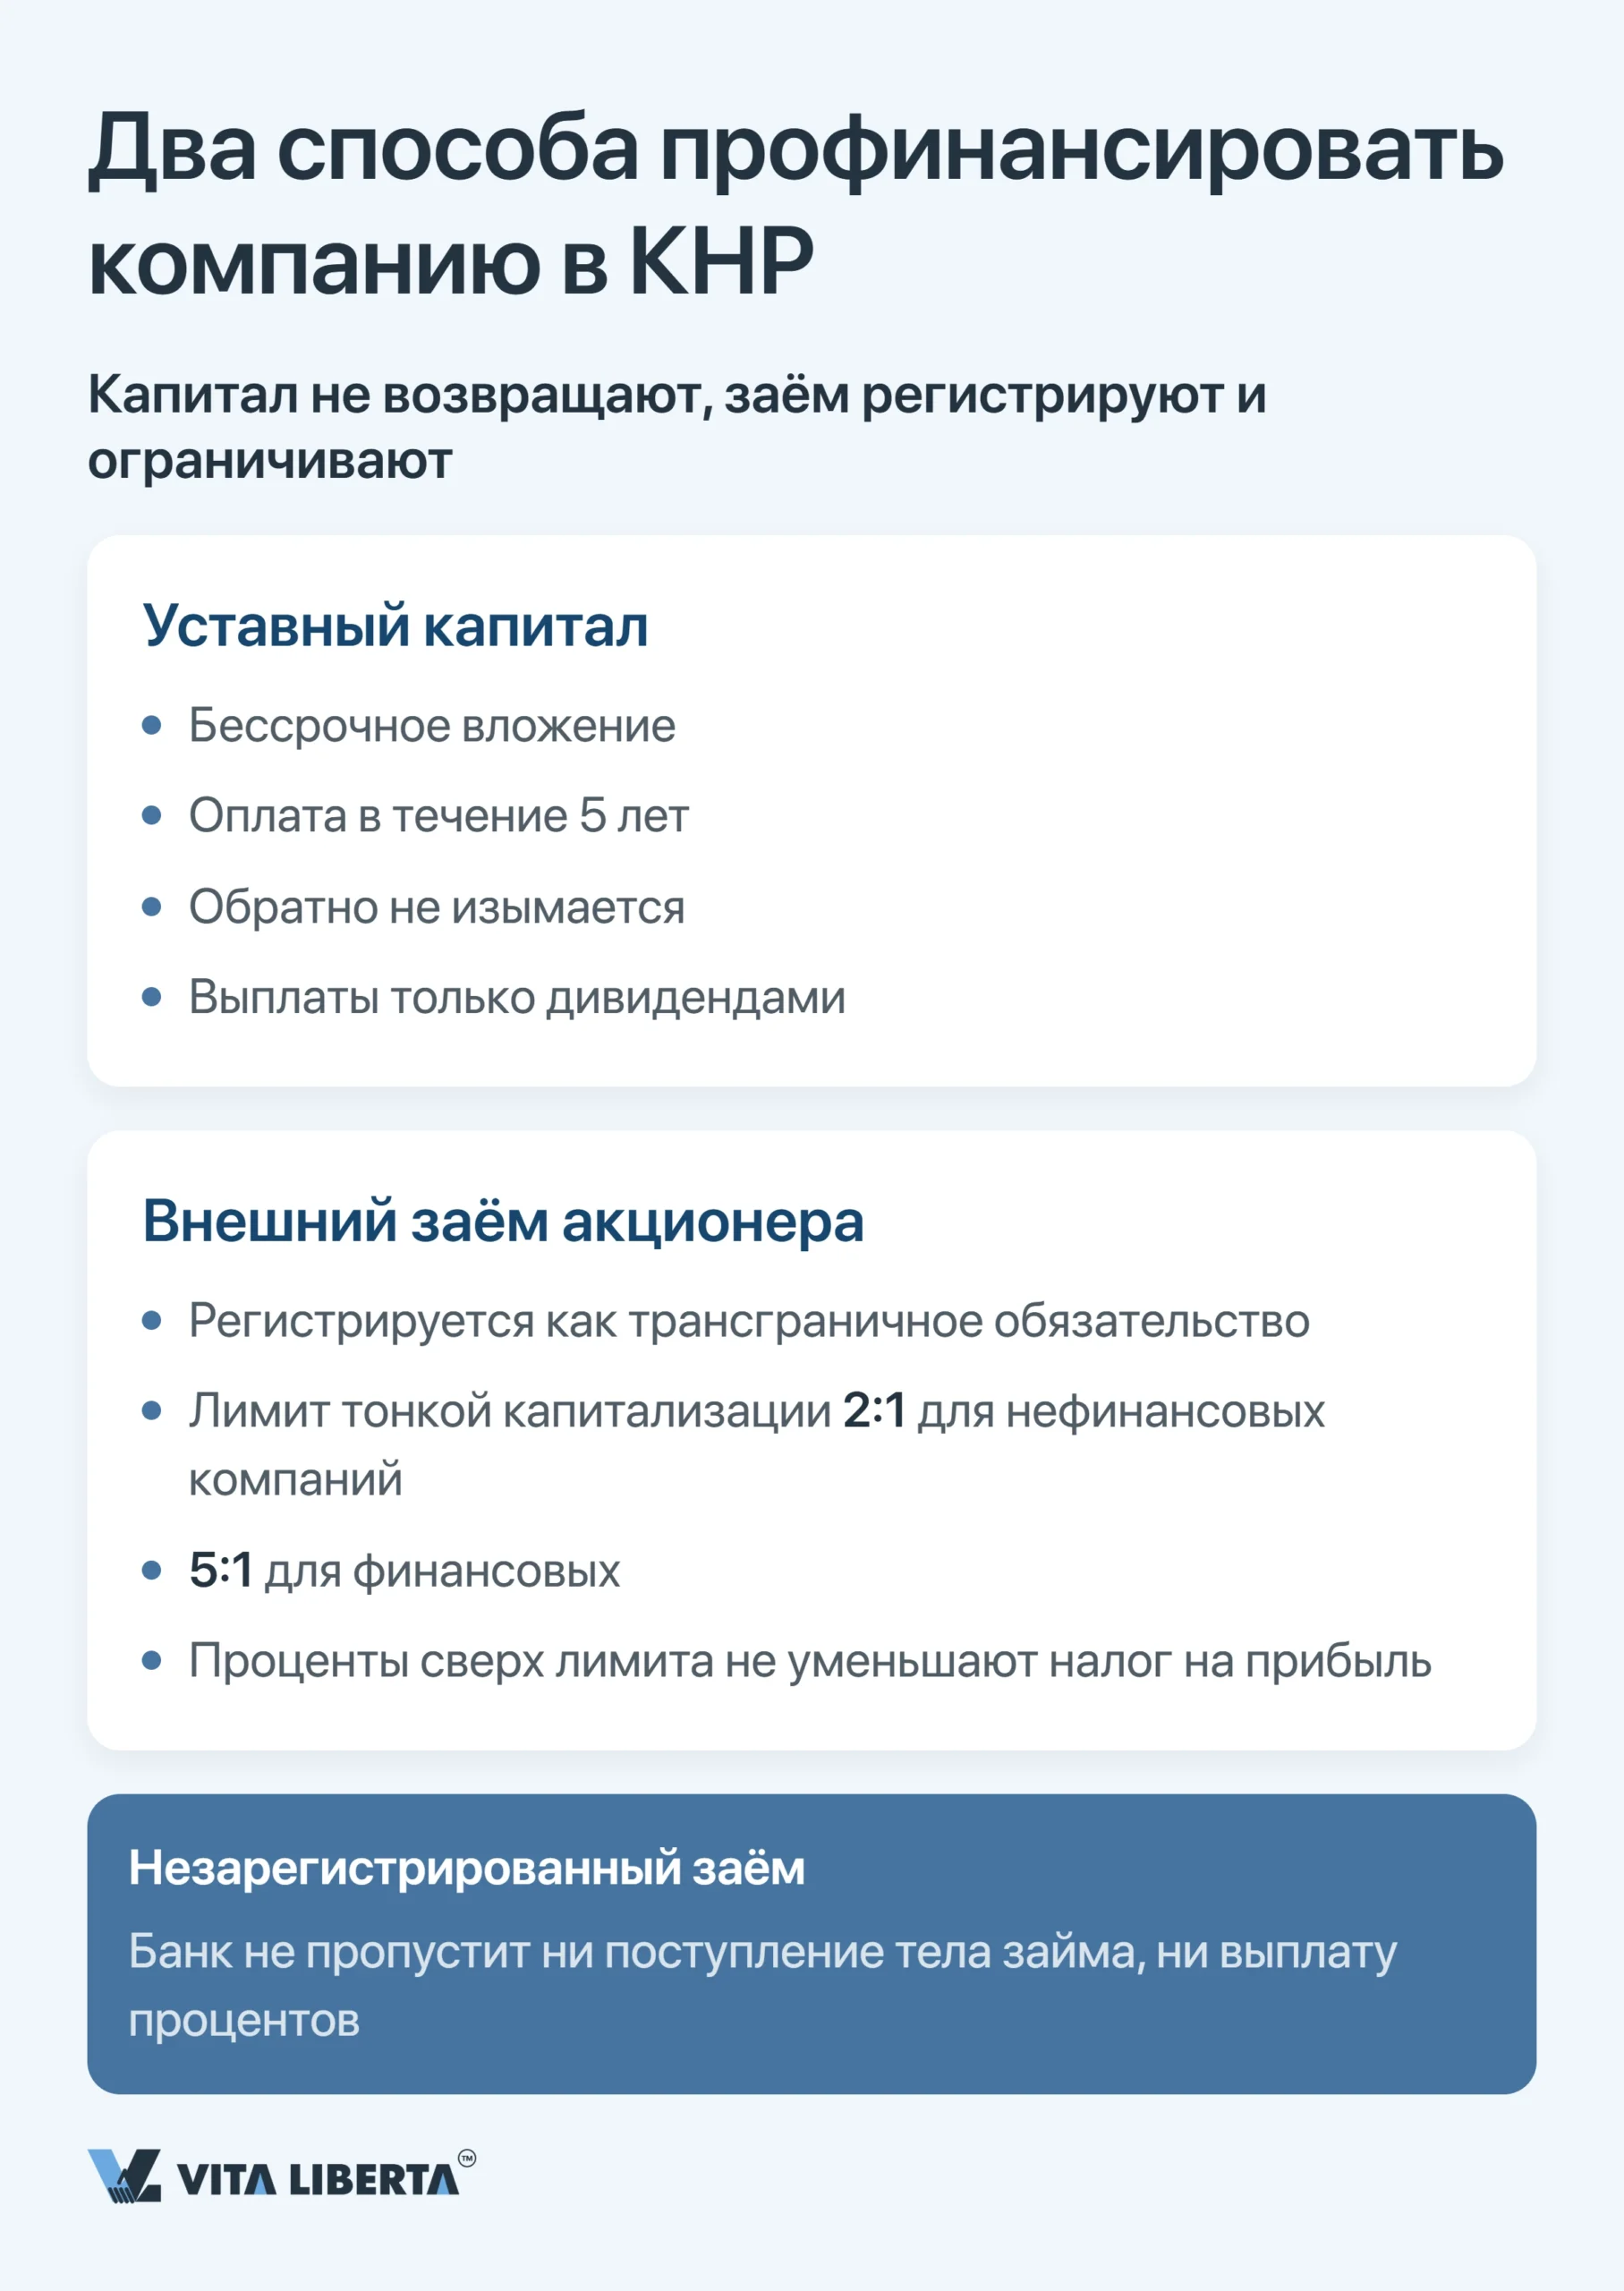
По текущим операциям банк пропускает платёж не по факту наличия денег, а по факту доказанной реальности сделки. За товар он запрашивает товаросопроводительные документы и подтверждение вывоза (инвойс, контракт, при необходимости коносамент и таможенную декларацию); за услугу — обоснование суммы. Первый платёж по новому контрагенту всегда строже: контроль поступлений экспортной выручки на входе занимает на 2–3 рабочих дня дольше.
Платёж за услуги: китайский плательщик как налоговый агент
Здесь скрыта распространённая и дорогостоящая ошибка иностранцев, не адаптировавших цену под китайские реалии: при оплате услуг иностранному поставщику китайский плательщик выступает налоговым агентом (withholding agent) и удерживает налоги из суммы платежа.
Главный налог здесь — НДС. По Закону КНР об НДС (中华人民共和国增值税法, действует с 01.01.2026) и Положению о его применении (国务院令第826号) услуга иностранного поставщика, проданная лицу в КНР, считается потреблённой в Китае, кроме услуг, полностью потреблённых на месте за рубежом. Добавочные сборы — городской налог на строительство и образовательные сборы — с такого НДС с 01.09.2021 не взимаются (财政部 税务总局公告2021年第28号).
Налог на прибыль зависит от того, где оказана услуга. Услуги, полностью оказанные за пределами КНР, им не облагаются. Если же специалисты поставщика работают в Китае, у него может возникнуть постоянное представительство и налог на прибыль по его правилам. Ставка удержания 10% применяется не к услугам, а к пассивным доходам: роялти (в том числе за лицензию на ПО), процентам, аренде, дивидендам.
Итог: если налоги не заложены в контракт, поставщик получает меньше, чем рассчитывал, — и узнаёт об этом уже по факту.
Репатриация прибыли: четыре условия вывода дивидендов
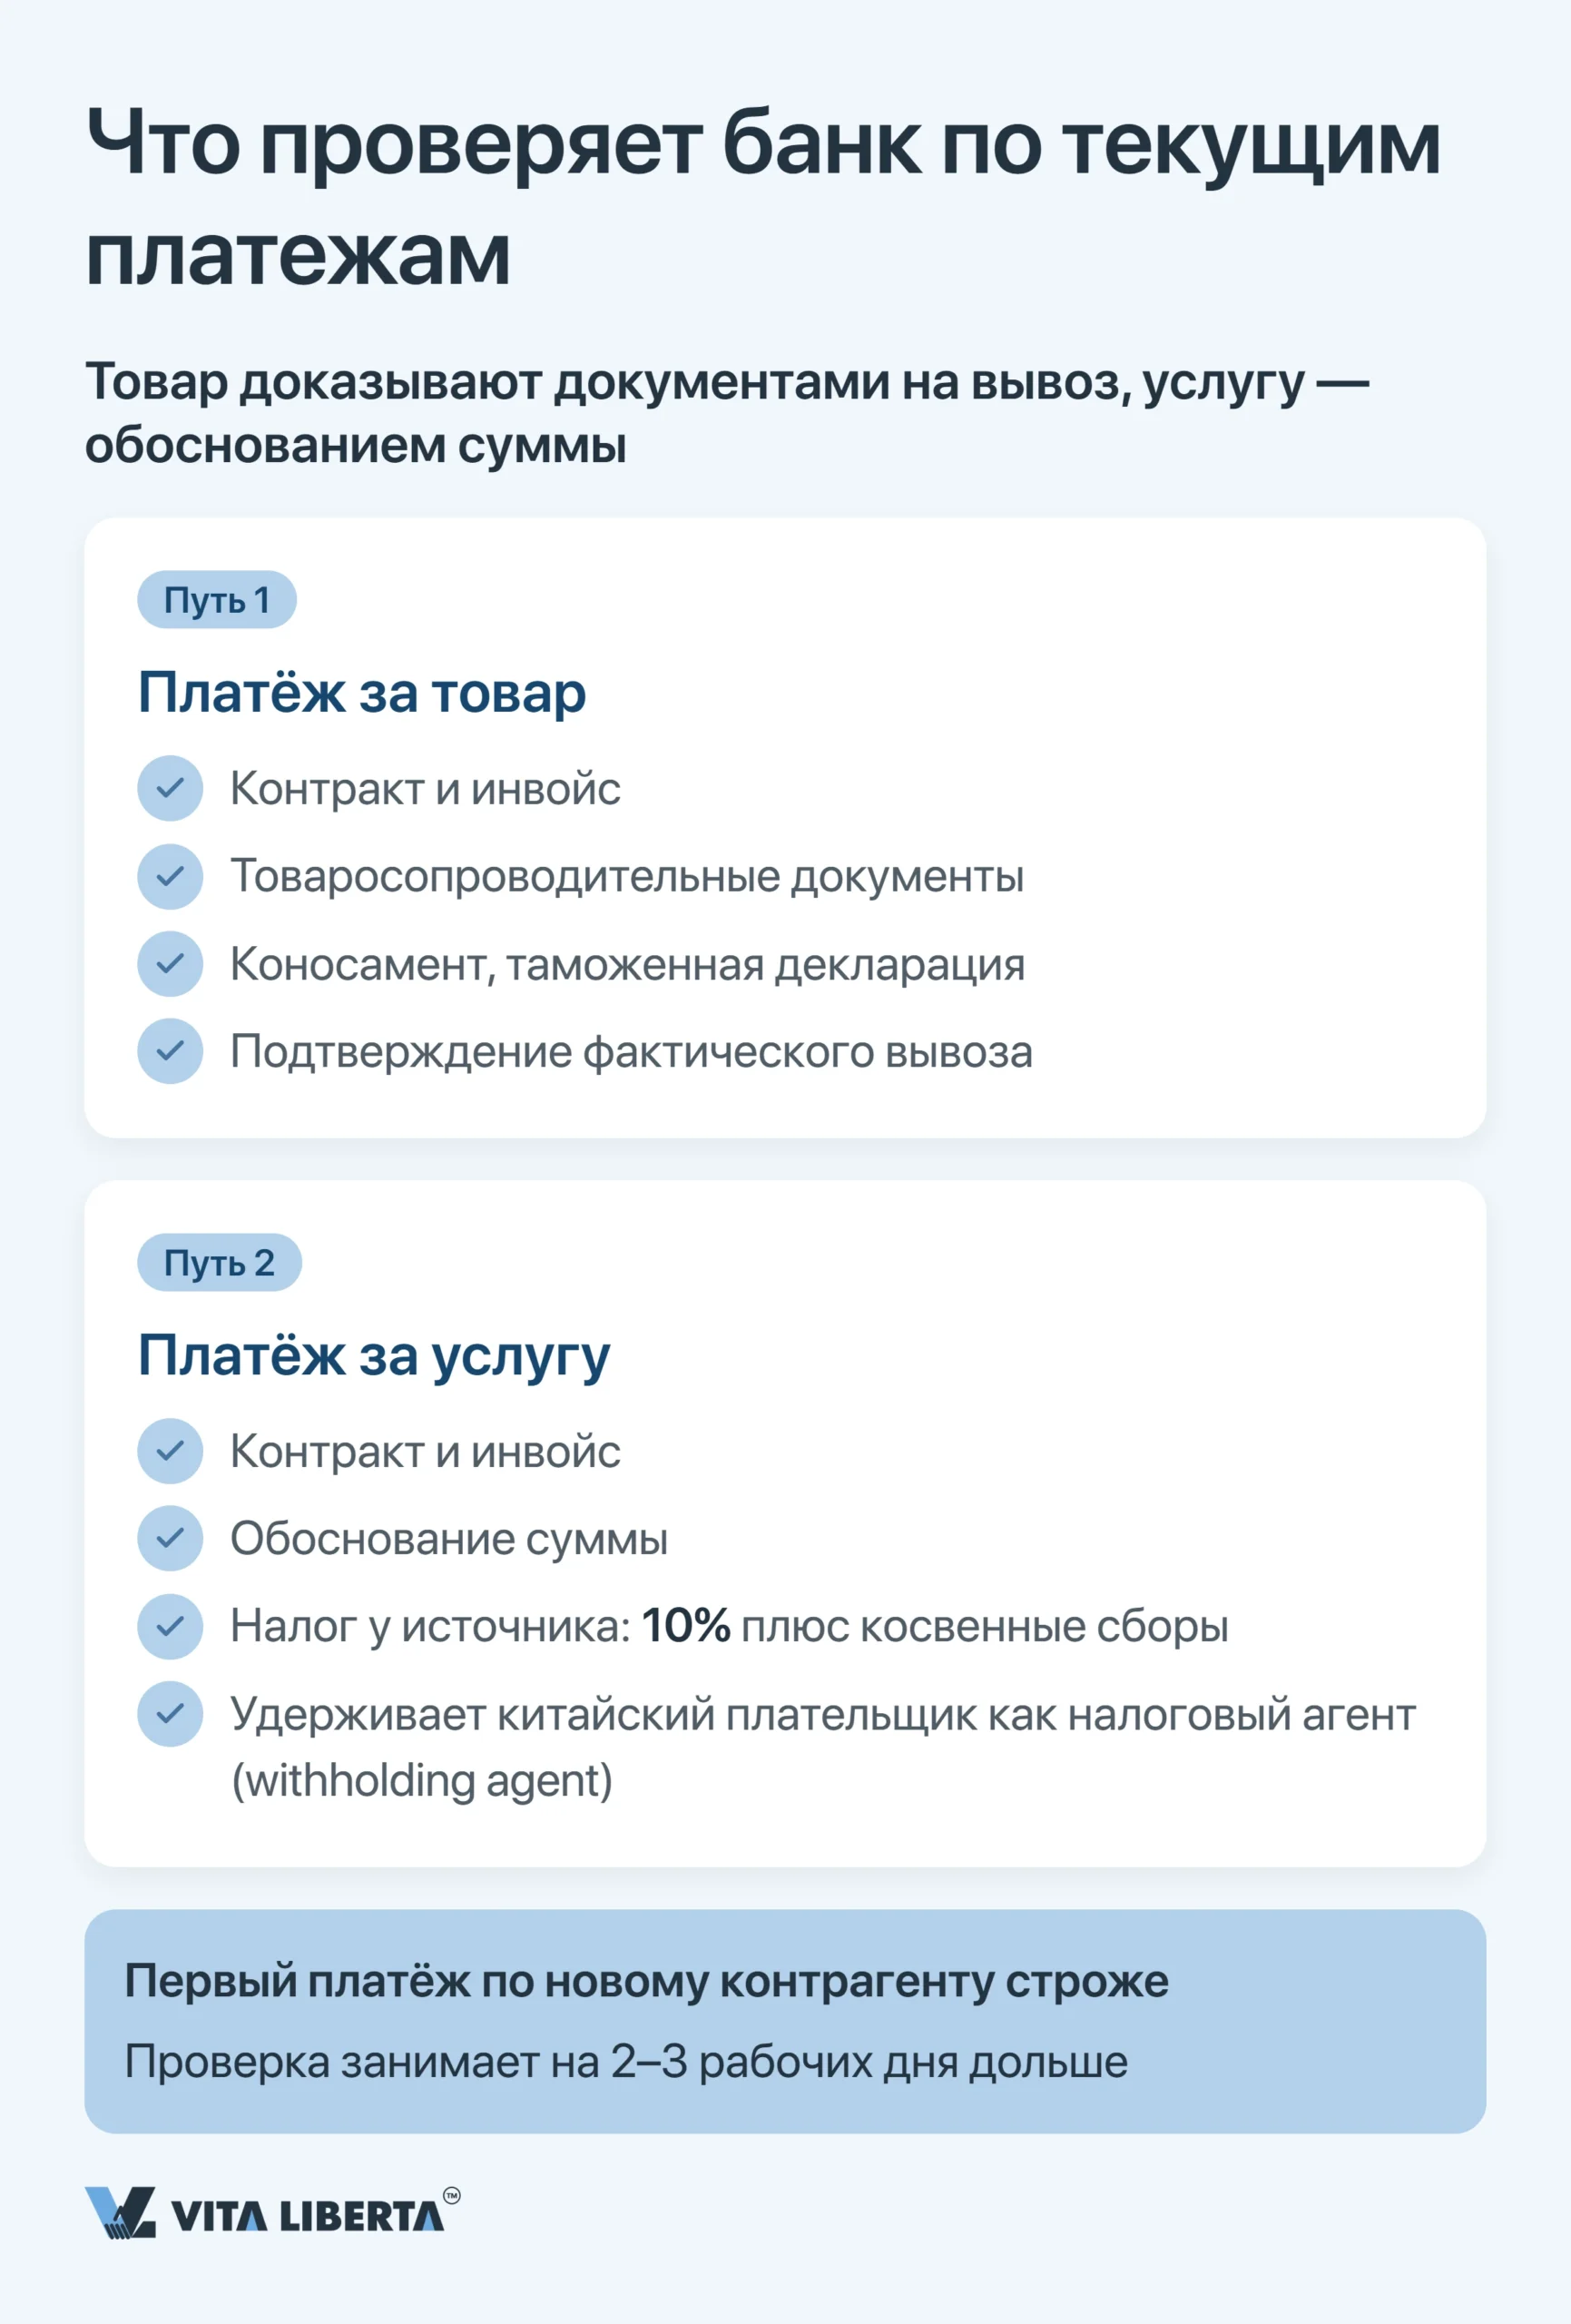
Вывести прибыль за рубеж — финал, к которому ведёт вся валютная дисциплина. Дивиденды разрешены только после того, как пройдены четыре условия; каждое из них банк проверяет под контролем SAFE.
| Условие перевода | Что подтверждаете | Цена ошибки |
| Аудит годовой отчётности | Наличие распределяемой прибыли по аудиту; при переводе свыше 50 000 USD в эквиваленте банк проверяет аудированную отчётность и решение о распределении прибыли (汇发〔2017〕3号) | Без аудита банк не примет заявку на перевод свыше порога |
| Покрытие убытков и резерв | Погашены убытки прошлых лет; в резерв отчислено 10% годовой прибыли (до 50% уставного капитала) | Выплата «поверх убытков» — незаконное распределение |
| Уплата налогов | Уплачен налог на прибыль и удержан налог с дивидендов | Перевод без налогового расчёта не выпустят |
| Налоговая регистрация платежа | Для разового платежа свыше 50 000 USD в эквиваленте — регистрация исходящего платежа в налоговом органе (对外支付税务备案, 国家税务总局 国家外汇管理局公告2013年第40号); по одному договору — один раз, до первого платежа | Первая выплата задерживается на недели-месяцы |
Итог: дивиденды — не касса, из которой берут по желанию, а платёж на выходе из строго документированной цепочки.
Ставка налога у источника и снижение по СИДН
10% — базовая ставка налога у источника (withholding tax) на дивиденды нерезиденту, от которой считаются все преференции. Соглашение об избежании двойного налогообложения (СИДН, DTA) между КНР и страной инвестора может снижать её — в ряде договоров до 5% — при условии, что получатель является компанией с долей участия от определённого порога (нередко от 25%) и признан бенефициарным собственником дохода.
Это не автоматическое право: получатель сам оценивает, соответствует ли он условиям договора, и заявляет льготу через китайского налогового агента, передав ему форму 《非居民纳税人享受协定待遇信息报告表》. Документы о налоговом резидентстве и статусе бенефициара хранятся у получателя для последующей проверки налоговым органом (国家税务总局公告2019年第35号; критерии бенефициара — 国家税务总局公告2018年第9号). Точная ставка и порог зависят от конкретного договора; без формы налоговый агент удержит стандартные 10%.
Альтернатива выводу — реинвестирование
Если иностранный инвестор направляет полученные от китайской компании дивиденды на прямые инвестиции в КНР в период с 01.01.2025 по 31.12.2028, он вправе зачесть 10% от суммы реинвестиций в счёт налога, удерживаемого с его последующих доходов из Китая, а удержание налога с реинвестированной прибыли откладывается (财政部 税务总局 商务部公告2025年第2号). С 15.09.2025 упрощена и валютная часть: прибыль в иностранной валюте можно реинвестировать внутри КНР напрямую, зачислив её на капитальный счёт компании — получателя инвестиций (汇发〔2025〕43号).
Выведем прибыль из Китая без переплаты налога
- Проверка условий репатриации
- Досье под налог у источника
- Подтверждение бенефициара для СИДН

Валютный контроль в Китае: стратегические выводы
Парадокс китайского режима в том, что жёсткий контроль движения капитала уживается со свободной конвертацией текущих операций. Одна и та же система, которая тормозит вывод дивидендов, беспрепятственно пропускает оплату реального экспорта. Выигрывает не тот, кто пытается её обойти, а тот, кто выстраивает валютный контур на старте.
- Регистрируйте валютные операции синхронно с открытием счетов, а не после первого зависшего платежа.
- Разделяйте в учёте капитальные и текущие потоки — от этого зависит и конвертация, и налоги.
- Готовьте досье под вывод прибыли заранее: аудит, резерв, налоги и подтверждение бенефициара.
Таким образом, регистрация в SAFE — не бюрократический барьер на въезде, а каркас предсказуемого cash-flow. Обязанность перед регулятором превращается в инструмент управления денежным потоком компании, а сам валютный контроль из препятствия становится картой безопасных маршрутов для ваших денег.
Часто задаваемые вопросы
Отдельного визита в SAFE не требуется — с 1 июня 2015 года (Circular 13, 汇发〔2015〕13号) валютную регистрацию по прямым инвестициям проводит уполномоченный банк, а SAFE надзирает косвенно через свою систему. Решение: закладывайте валютную постановку на учёт в тот же этап, что и открытие капитального счёта, — это экономит недели.
Да — с 1 июня 2015 года FIE вправе конвертировать валютный капитал в юани в любой момент (意愿结汇, 汇发〔2015〕19号); юани хранятся на специальном счёте до оплаты. Контроль перенесён на расходы: каждый платёж из капитала банк проверяет по документам, а запрещённые направления закреплены в «негативном списке». Решение: выбирайте момент конвертации с учётом курса, а документы под каждый расход (аренда, зарплата, закупки) готовьте заранее.
Китайский плательщик как налоговый агент удерживает НДС, если услуга потребляется в Китае; добавочные сборы с такого НДС не взимаются. Налог на прибыль возникает, только если услуги оказаны в КНР и привели к постоянному представительству; удержание 10% применяется к роялти, процентам и другим пассивным доходам, а не к оплате услуг. Решение: заранее прописывайте в контракте, кто несёт налог, и закладывайте его в цену.
Дивиденды выводятся только после аудита отчётности, покрытия убытков и отчисления 10% в резервный фонд, уплаты налогов; при переводе свыше 50 000 USD в эквиваленте банк проверяет решение о распределении прибыли, аудированную отчётность и отметку о налоговой регистрации платежа. Решение: начинайте готовить досье сразу после закрытия года, не дожидаясь момента перевода.
Многие СИДН, заключённые КНР, допускают снижение до 5% вместо базовых 10%, но обычно только для компании с долей участия от 25% и при статусе бенефициарного собственника дохода. Решение: сверьте точный порог и ставку в договоре вашей юрисдикции и заранее соберите документы о резидентстве и статусе бенефициара — их не подают заранее, а хранят на случай проверки; форму для применения льготы передают налоговому агенту.