Hongkong
 China




Son iki alan beyan sahibinin bilgilerine ve gümrük şerhlerine ayrılmıştır. Tek bir alan farklı işler: Bu alanın içeriği sevkiyattan çok önce belirlenir.
Asıl sorun: «Yiwu’dan bir parti mal aldık, tedarikçi sevk etti ve beyannamenin taramasını gönderdi. Gümrük müşavirimiz bakar bakmaz şöyle dedi: Alanda 1039 yazıyor, yani kimse vergi iadesi almamış ve fiyat baştan farklı hesaplanmış. Bunu neden sevkiyattan önce kimse söylemedi?»
Bu, Çin’in büyük toptan pazarları üzerinden alım yapan ithalatçıların en sık sorduğu sorulardan biridir. Söz konusu tutar, sözleşme bedelinin yüzdesiyle ölçülür.
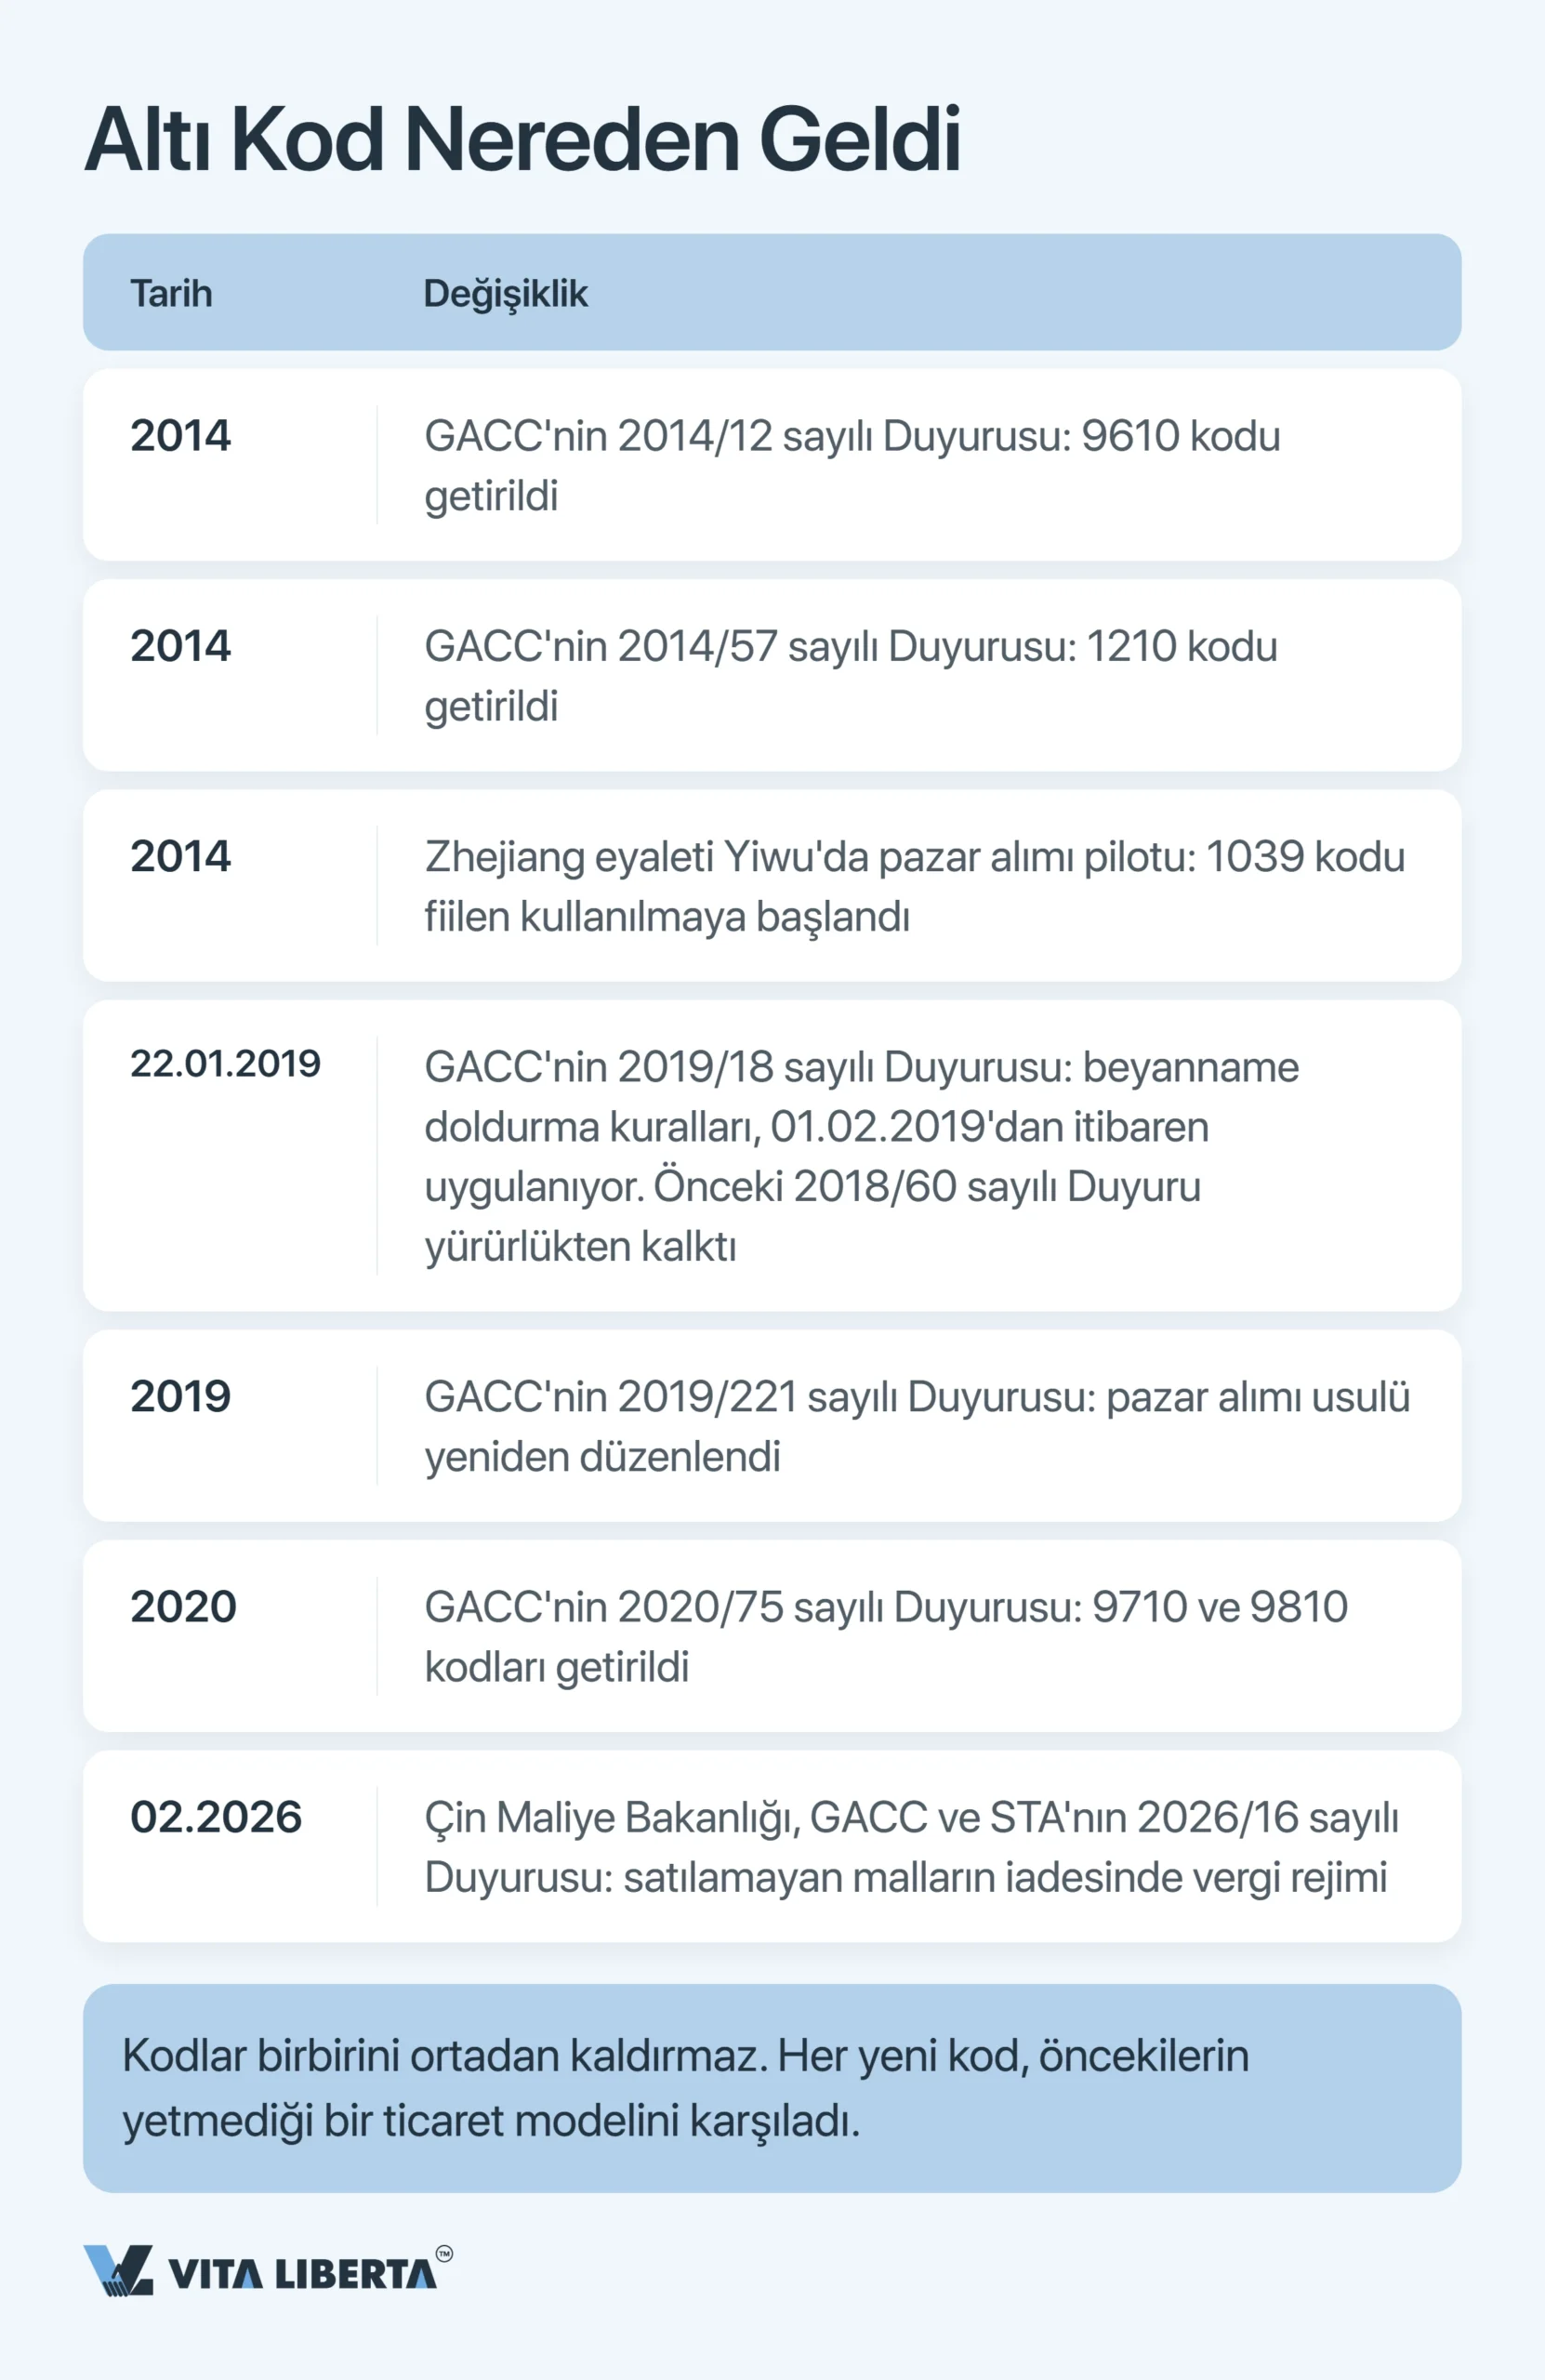
Bu alanı düzenleyen kural 1 Şubat 2019’dan beri uygulanıyor. Kural, Çin Gümrük Genel İdaresi’nin (GACC) 2019 yılı 18 sayılı Tebliği’nin (海关总署公告2019年第18号, 关于修订《中华人民共和国海关进出口货物报关单填制规范》的公告) ekiyle getirildi. Bu tebliğ, ithalat ve ihracat beyannamelerinin doldurulma kurallarını revize etti ve GACC tarafından aynı yılın 22 Ocak tarihinde imzalandı. Kurallar ülke genelinde geçerlidir ve 2026’da da yürürlüktedir.
14. alanın içi: denetim kodu nasıl işler
Denetim yöntemi (监管方式, customs supervision code) istatistiksel bir formalite değildir. Vergi uygulaması, belge seti ve gümrükten çekme hızı buna bağlıdır.
9610 nasıl okunur: iki hane kategori, iki hane işlem
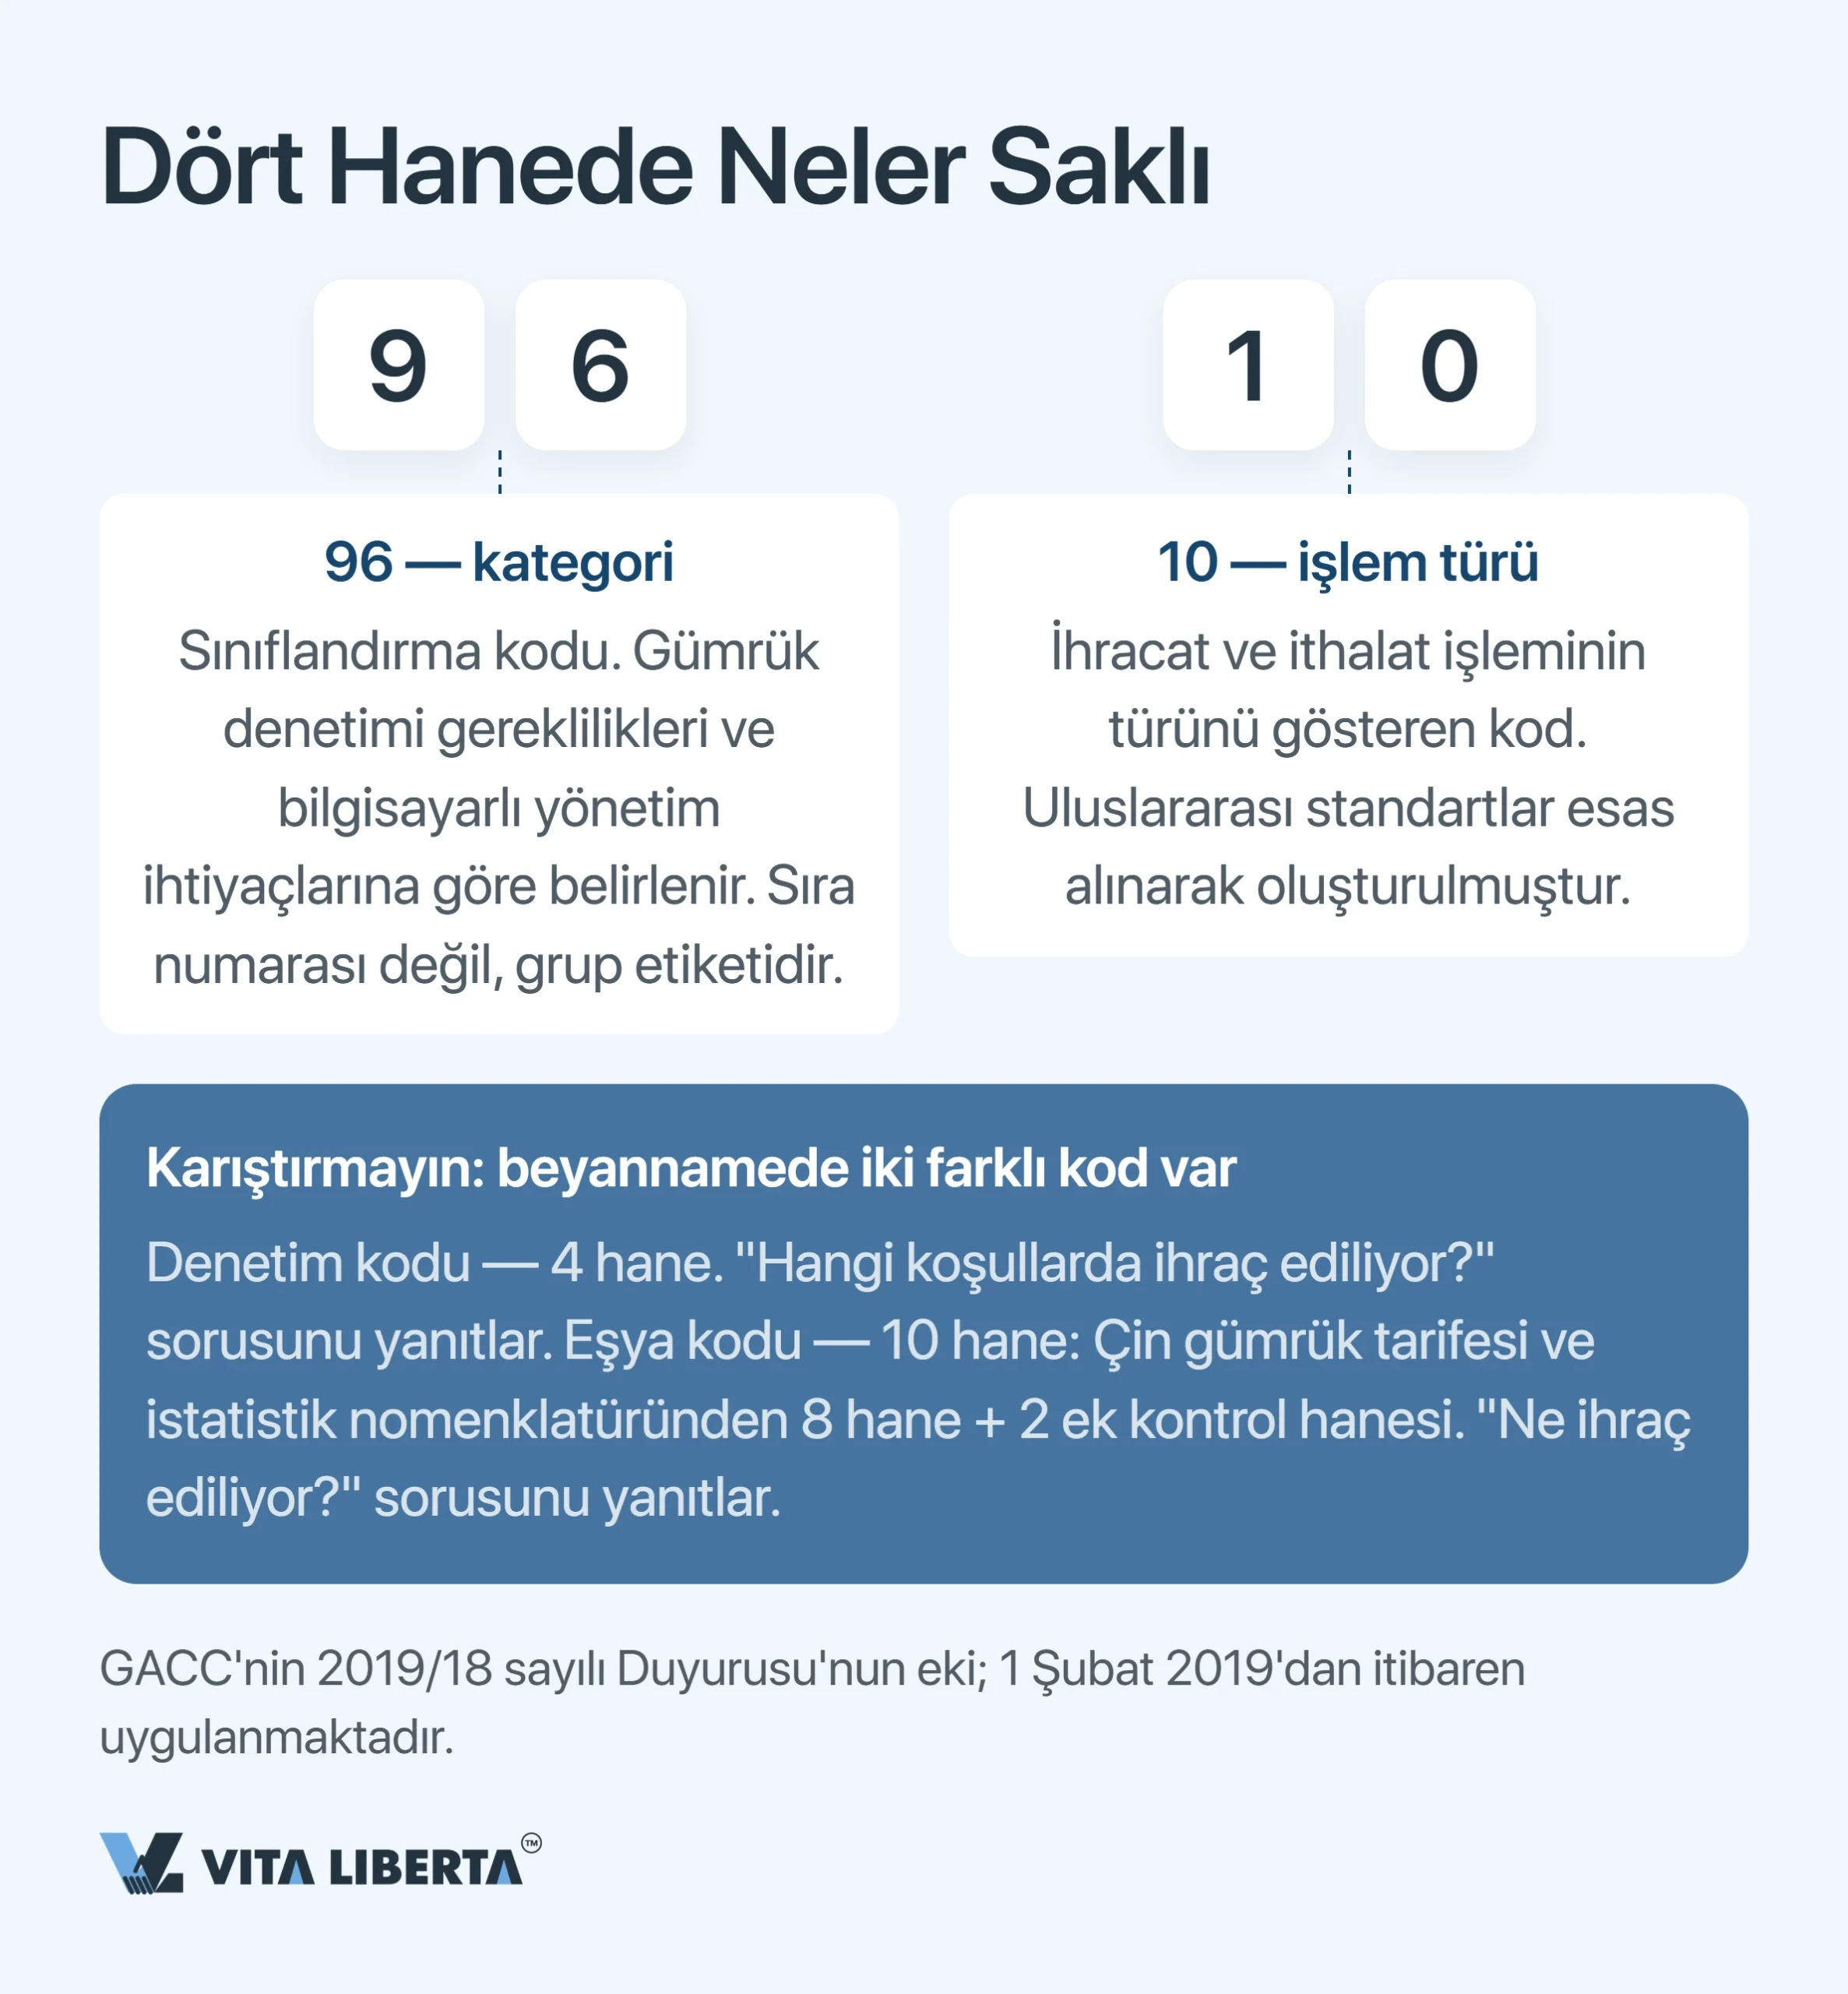
Kodu hane hane ayıralım.
İlk iki hane sınıflandırır. Gümrük bunları denetimin ve elektronik kontrolün gerektirdiği şekilde atar. Bir sıralamayı değil, bir kategoriyi gösterirler: 9610’daki «96» ile 9810’daki «98», bir yöntemi diğerinin önüne koymaz.
Son iki hane işlemi tanımlar. İthalat veya ihracat işleminin biçimini kodlar ve bu kısım uluslararası standartlar dikkate alınarak tasarlanmıştır.
Yan alanla karıştırmayın. Aynı beyannamedeki eşya kodu on hanelidir: sekiz hane Çin gümrük tarifesinden ve istatistik sınıflandırmasından gelir, iki hane ise ek denetim çiftidir. Eşya kodu neyi ihraç ettiğinizi, denetim kodu ise hangi koşullarla ihraç ettiğinizi söyler.
Bir beyanname, bir kod, bir lisans: düzeltme alanı yok
Kurallar, tek beyannamede iki rejimin birleştirilmesini açıkça yasaklar. 18/2019 sayılı Tebliğ, her beyannamede denetim yöntemi için tek bir yer ayırır. Lisans alanı da aynı şekilde işler: bir numara sığar, ikincisine yer yoktur.
Gümrük beyannameyi kabul ettikten sonra, kural olarak artık değiştiremezsiniz. Düzeltme veya iptal, yalnızca GACC’nin belirlediği hallerde ve usulle mümkündür. Bu, gerekçe isteyen ayrı bir prosedürdür, basit bir rakam değişikliği değildir.
Yabancı alıcıların sık yaptığı ve pahalıya patlayan hata, kodu gümrükten çekildikten sonra taramadan öğrenmektir. O noktada rejim, işlemin vergi sonucunu ve fiyatını çoktan sabitlemiş olur. Uygulamada gümrük müşaviriniz satıcının güvencelerine değil, 14. alana bakar.
Sonuç: Bakiye ödemesini yapmadan önce bu alanı doldurulmuş beyanname taramasını isteyin, sevkiyattan sonra değil. Sevkiyattan sonra yeniden pazarlık edilecek bir şey kalmaz.
0110 mu 1039 mu: KDV iadesi mi, iadesiz muafiyet mi
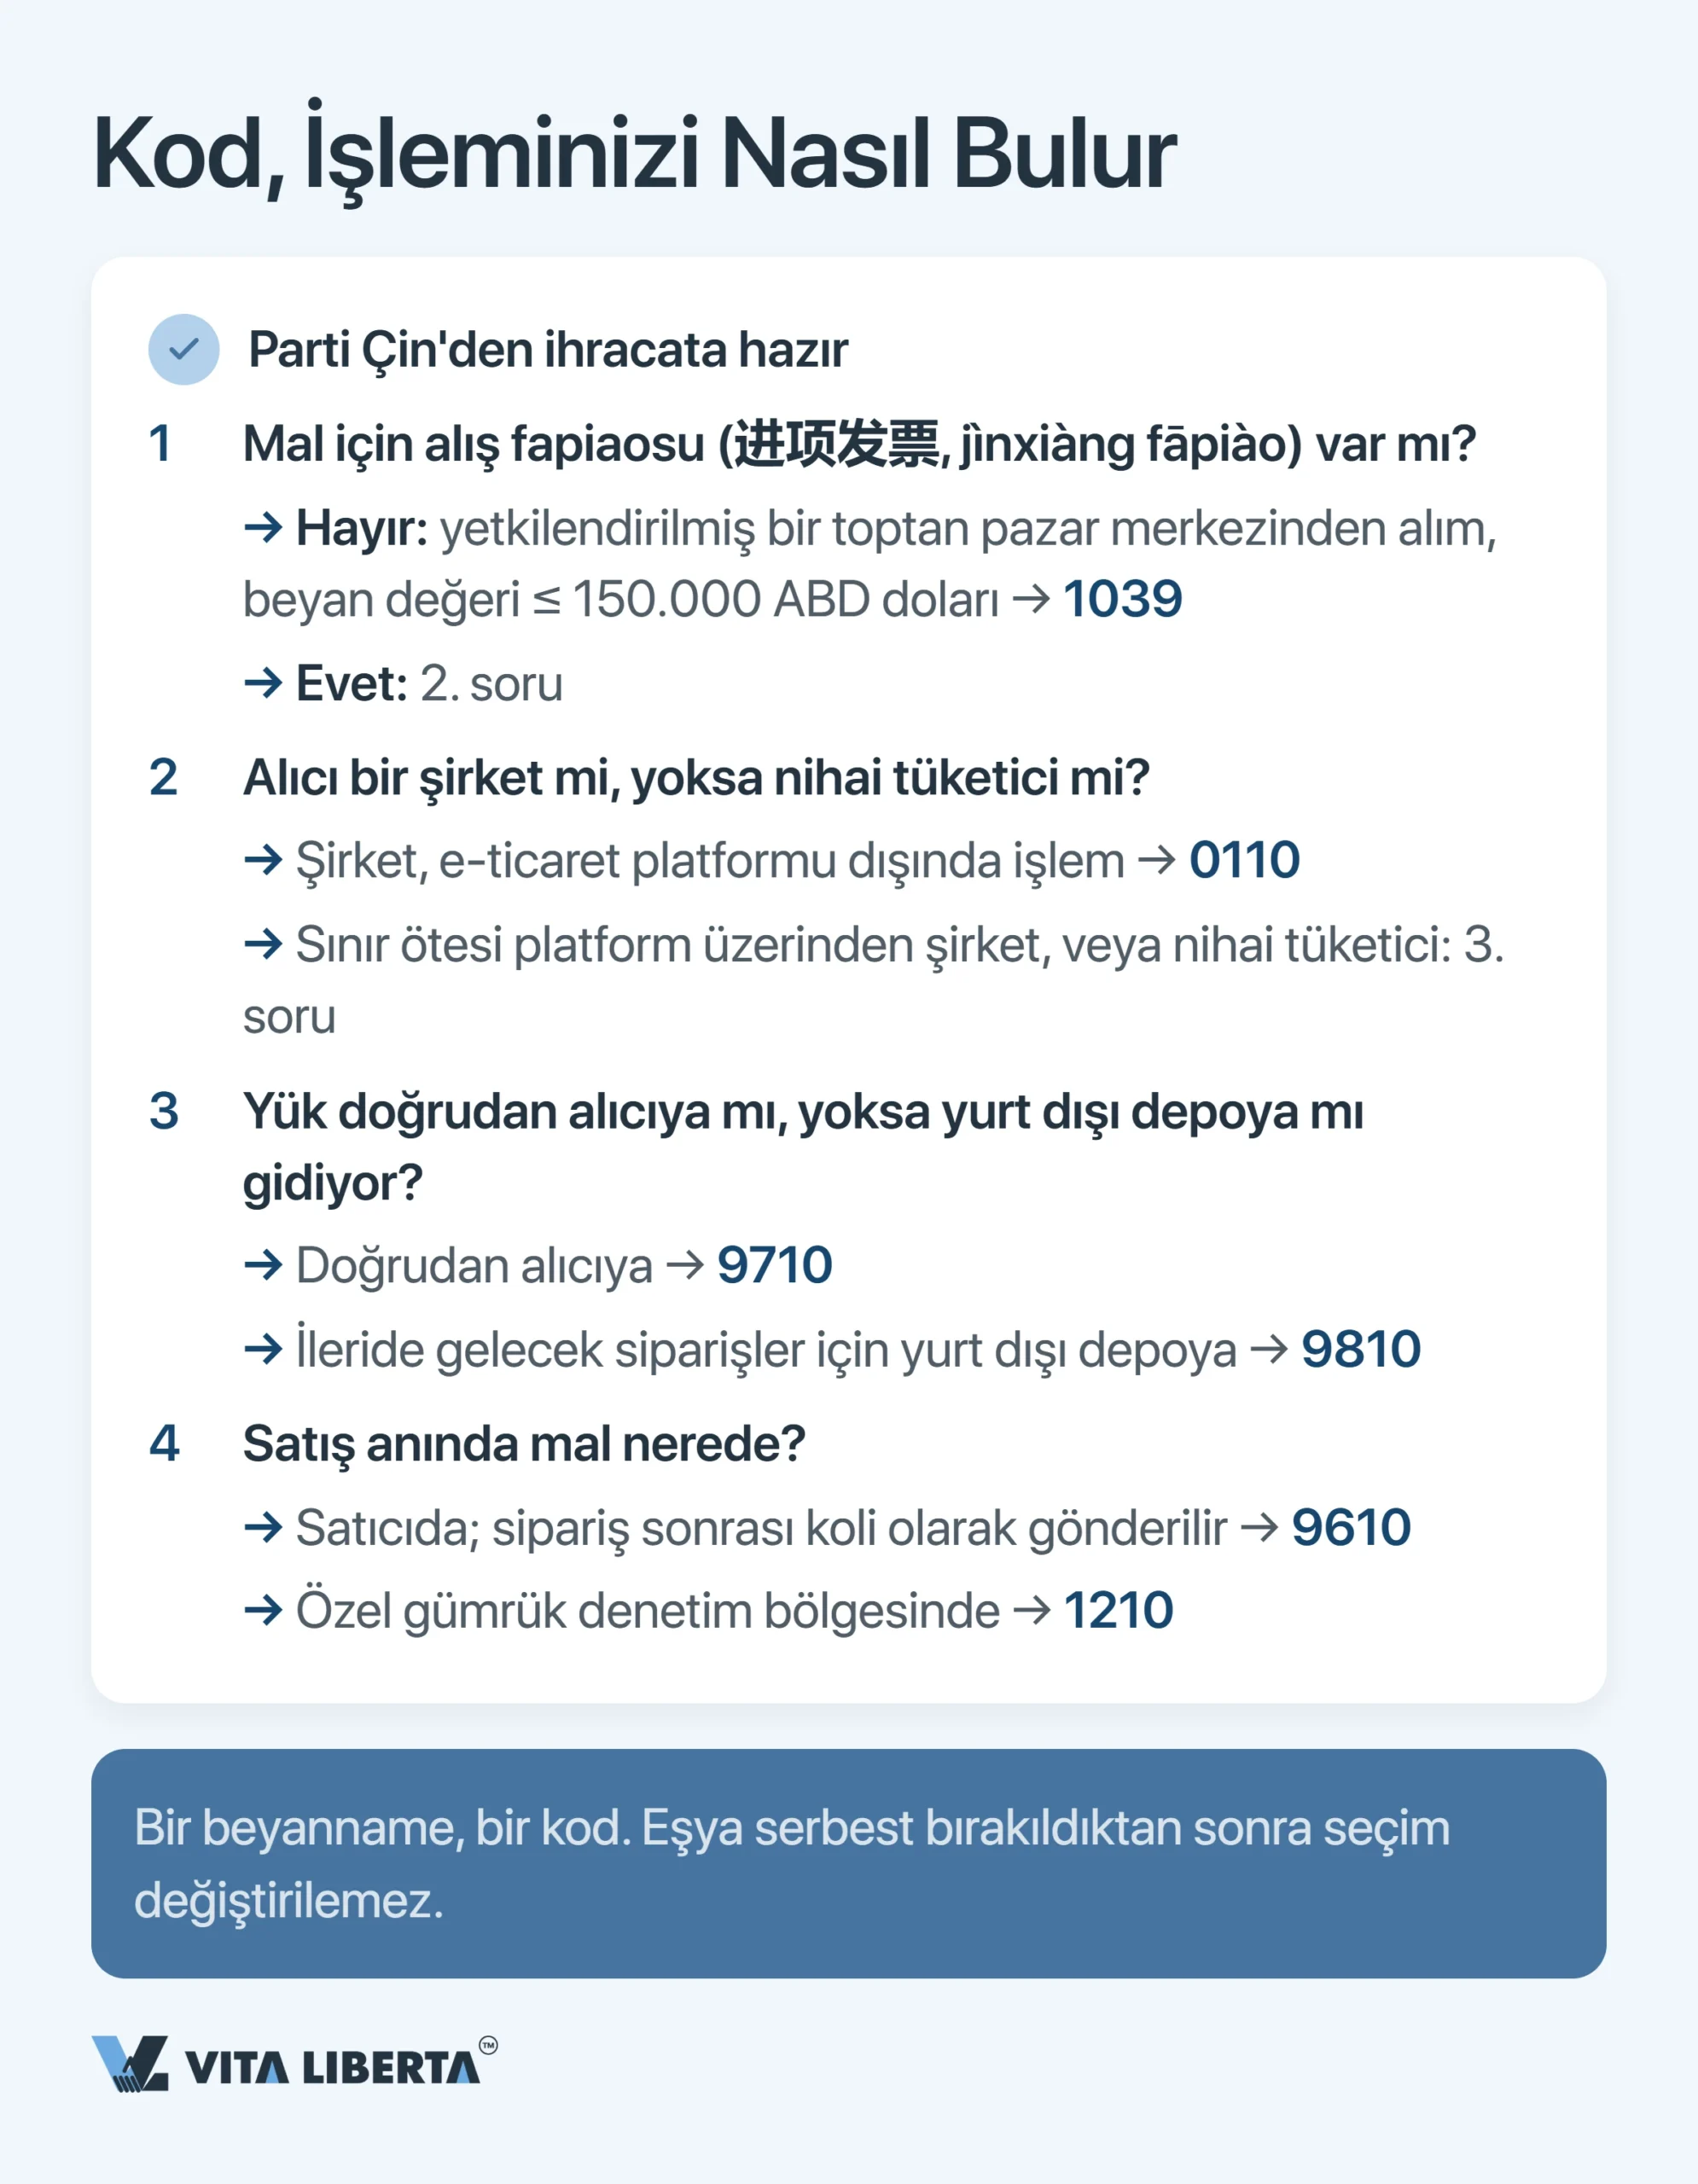
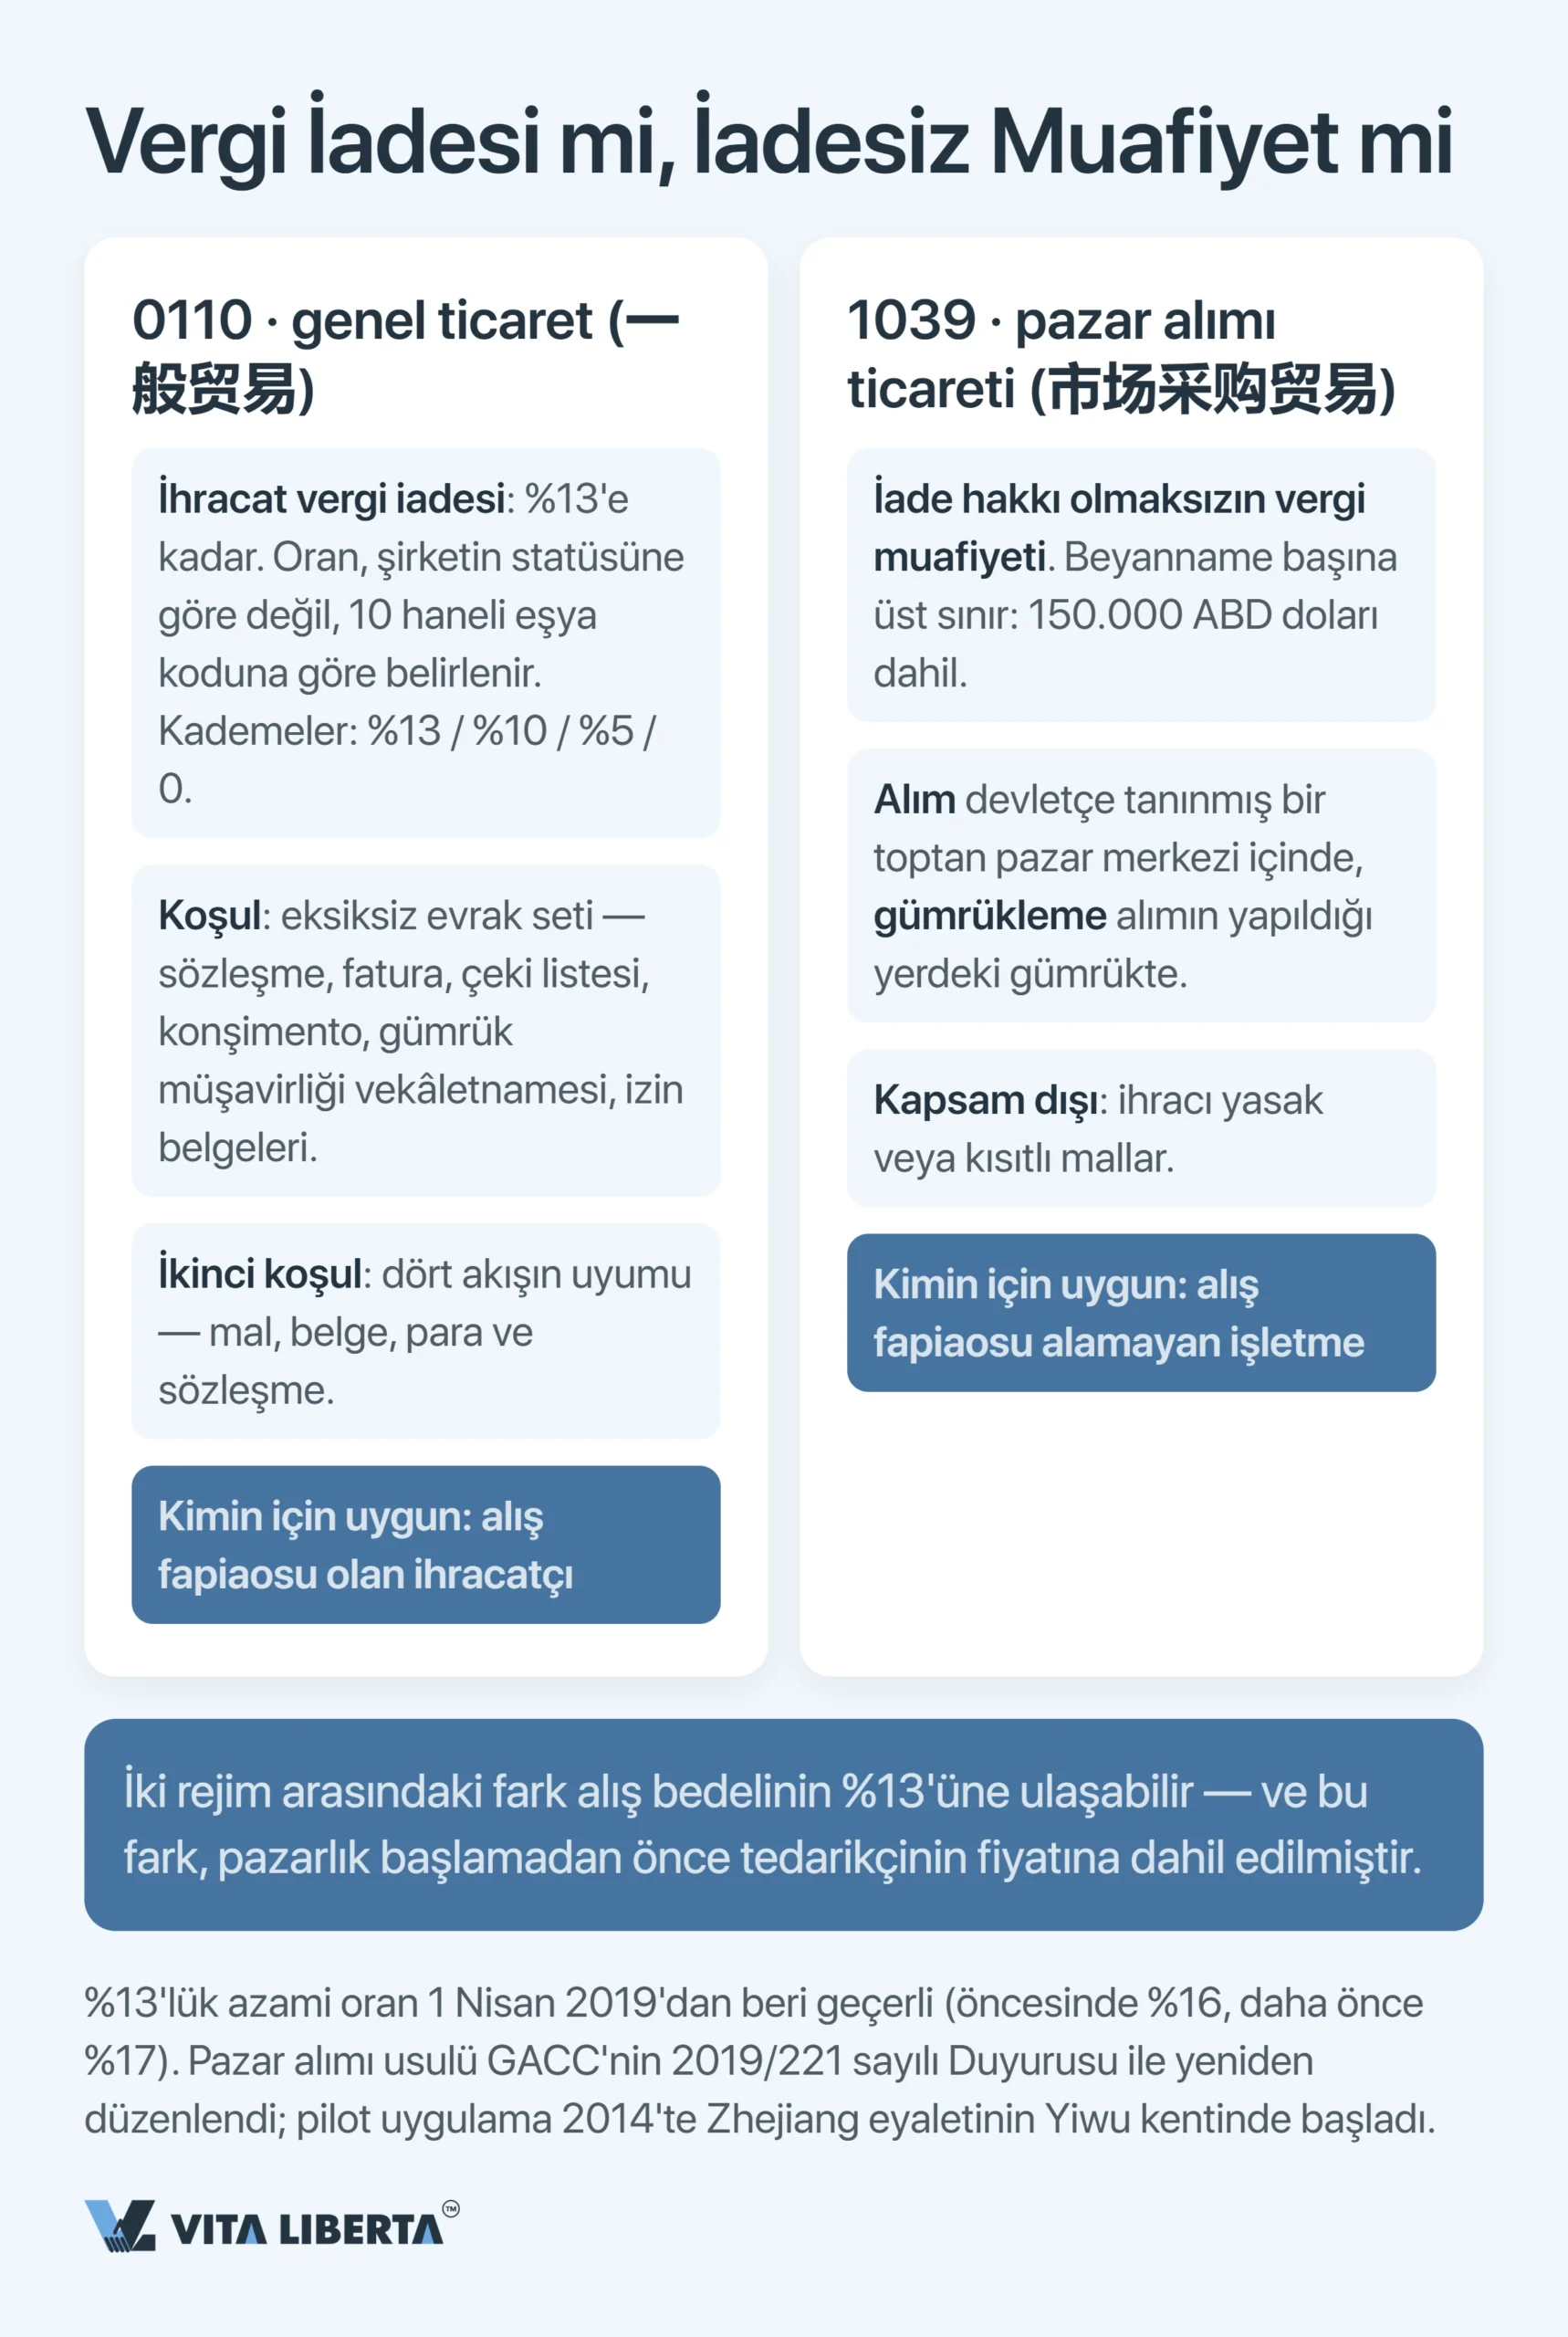
Geleneksel ihracat tek bir soruyla ikiye ayrılır: Gönderici, satın aldığı mal için alış tarafında özel KDV faturasına (fapiao, 增值税专用发票) sahip mi?
0110: fapiao karşılığında %13
%13 bir tavandır, vaat değildir. 1 Nisan 2019’dan bu yana ihracatta KDV iadesinin en yüksek oranı budur (财政部 税务总局 海关总署公告2019年第39号). Öncesinde %16, daha da önce %17’ydi.
20 Mart 2020’den bu yana iade oranları dört kademede toplanır: %13, %9, %6 ve %0 (财政部 税务总局公告2020年第15号). Bir ürünün oranı, Devlet Vergi İdaresi’nin iade oranları veri tabanındaki (退税率文库) koduna göre belirlenir ve bu veri tabanı düzenli olarak güncellenir.
Bir örnek: 1 Nisan 2026’dan itibaren fotovoltaik ürünler ve bir dizi başka kalem iadeyi kaybetti. Pillerde oran 31 Aralık 2026’ya kadar %9’dan %6’ya indi; 1 Ocak 2027’den itibaren ise iade tamamen kalkıyor (财政部 税务总局公告2026年第2号).
İhracatçının vergi statüsü de önemlidir:
- Küçük mükellefse ihracatı KDV’den muaftır, ancak iade almaz.
- Küçük mükelleften alım yaparsanız, iade oranı o tedarikçinin vergi oranını aşamaz.
0110 kodu («genel ticaret», 一般贸易), bu oranın tamamının alındığı rejimdir. Bedeli belgelerdir: sözleşme, fatura, çeki listesi, konşimento, gümrük vekâletnamesi ve izin belgeleri. Ayrıca dört akışın birbiriyle örtüşmesi gerekir: mal, belge, para ve sözleşme.
1 Ocak 2026’dan itibaren ihracatta KDV iadesi ve muafiyeti, Çin Halk Cumhuriyeti KDV Kanunu (中华人民共和国增值税法) ile Maliye Bakanlığı ve Devlet Vergi İdaresi’nin 2026 yılı 11 sayılı ortak Tebliği (财政部 税务总局公告2026年第11号) ile düzenlenir. Bu tebliğ, eski 财税〔2012〕39号 genelgesinin yerini aldı.
2026’dan itibaren yapılan ihracatta süreler şöyledir:
- İade başvurusu, izleyen yılın 30 Nisan tarihine kadar yapılır.
- Bu tarihi kaçırırsanız, döviz gelirinin geldiğini gösteren belgeyi ekleyerek ihracat beyannamesi tarihinden itibaren 36 ay içinde yine başvurabilirsiniz.
- 36 ay geçtikten sonra ihracat, yurt içi satış gibi vergilendirilir.
1039: 150 bin dolar sınırı ve toptan pazarlar
Bu kodla fiyat zaten vergiden arındırılmıştır, yani iade edilecek bir şey yoktur. Pazar alım ticareti (市场采购贸易, market procurement trade) iade hakkı olmaksızın muafiyet tanır ve varlık nedeni de budur: alış faturası alamayan işletmeler için kurulmuştur.
Gümrük üç katı koşulu aynı anda kontrol eder:
- Değer: Beyanname başına en fazla 150.000 ABD doları, bu tutar dahil.
- Yer: Alım, devletçe tanınmış bir pazar bölgesinin içinde yapılır; gümrükleme alım yerindeki gümrük idaresinde gerçekleşir.
- Mal: İhracatı yasak veya kısıtlı olan eşya kapsam dışıdır.
Her şey 2013’te Yiwu’da (Zhejiang eyaleti) başlayan bir pilot uygulamayla başladı. Bugün rejim yalnızca MOFCOM ve diğer kurumların tanıdığı pazarlarda işliyor; farklı eyaletlerde birkaç düzine pazar var. Gümrük prosedürü, GACC’nin 2019 yılı 221 sayılı Tebliği (海关总署公告2019年第221号) ile revize edildi.
Mal Çin’den çıkmadan önce denetim kodunu kontrol edin
- Beyannamenin 14. alanının incelenmesi
- Rejimin sözleşmeyle karşılaştırılması
- Vergi iadesinin değerlendirilmesi

9610, 1210, 9710, 9810: e-ticaret kodları
Bu dört kodu birbirinden ayıran satış platformu değildir. Ayırt edici olan, mülkiyetin el değiştirdiği an ve satış gerçekleştiğinde malın nerede olduğudur.
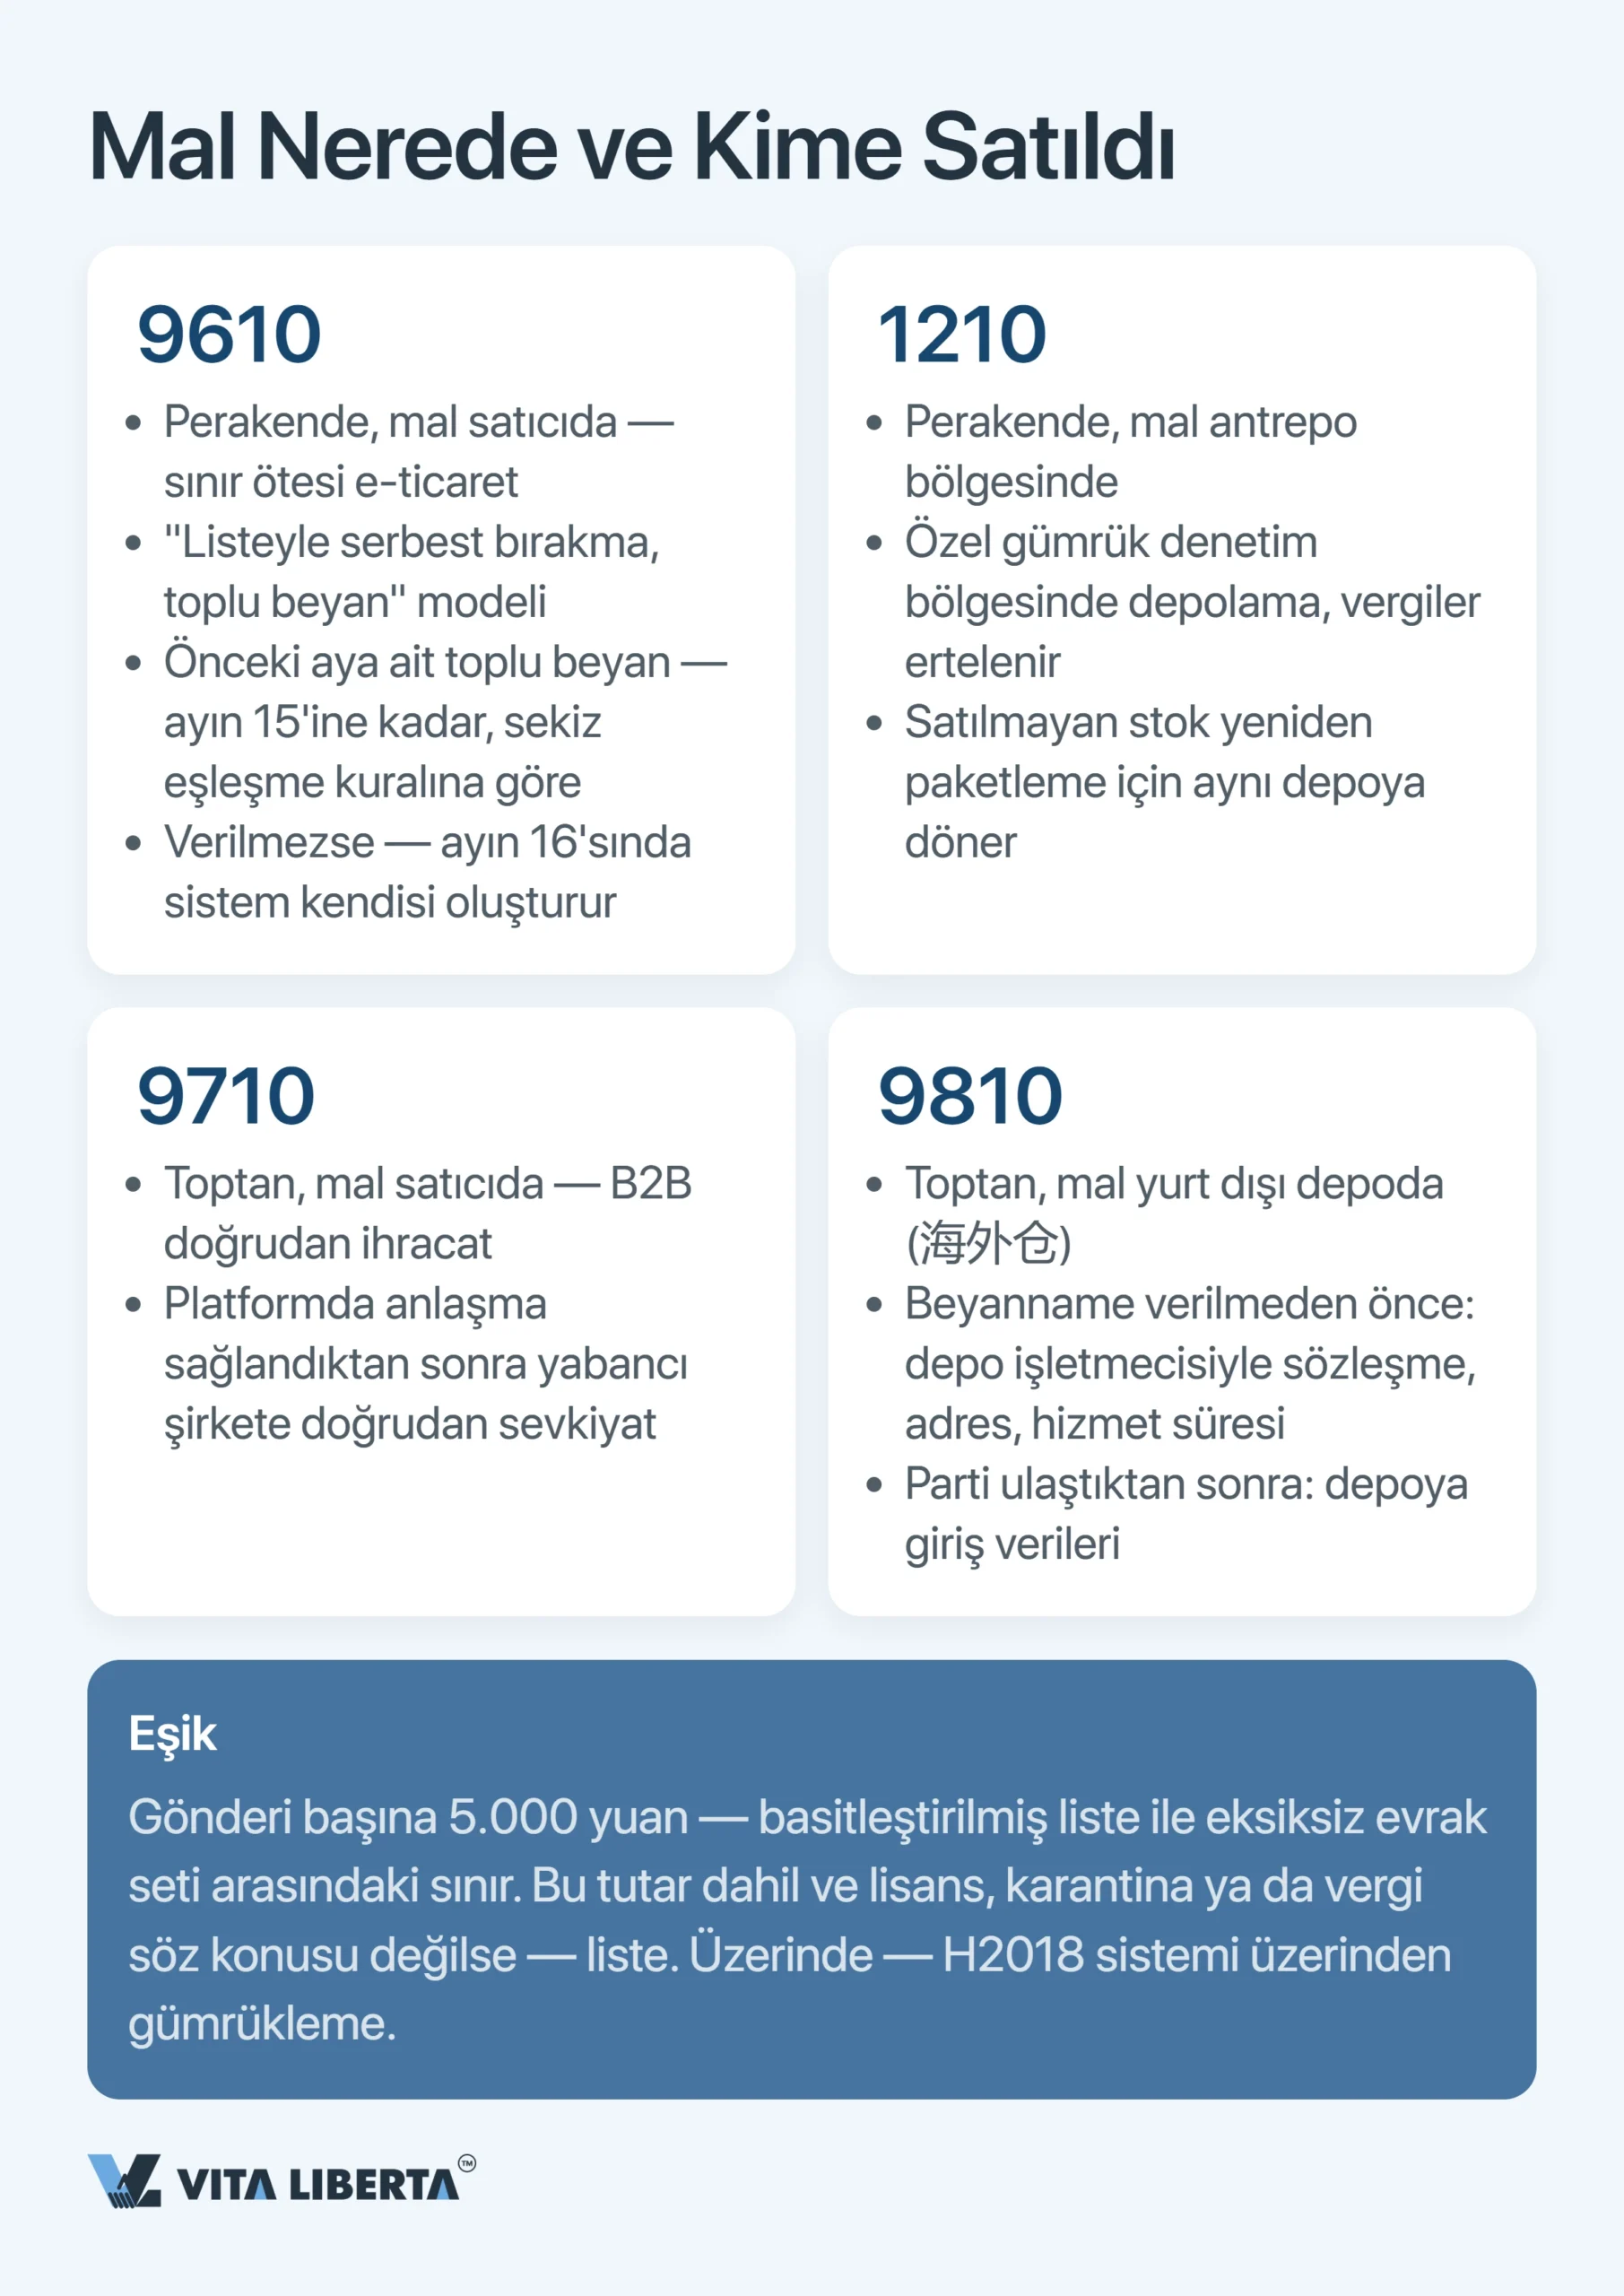
9610’dan 1210’a: doğrudan perakende ve antrepodan perakende
9610, GACC’nin 2014 yılı 12 sayılı Tebliği (海关总署公告2014年第12号) ile getirildi ve «listeyle gümrükleme, toplu beyan» (清单核放、汇总申报) modeliyle işler:
- Gümrük sevkiyat listesini hızla serbest bırakır.
- Önceki aya ait toplu beyan ayın 15’ine kadar verilir.
- Kalemler sekiz eşleşme kuralına göre birleştirilir: aynı gönderici, aynı taşıma şekli, aynı varış ülkesi, aynı on haneli kod vb.
- Beyan vermezseniz, ayın 16’sında sistem beyannameyi kendisi oluşturur.
1210, GACC’nin 2014 yılı 57 sayılı Tebliği (海关总署公告2014年第57号) ile belirlendi ve mantığı tam tersidir. Mal önceden özel gümrük denetim bölgesine konur. Tedarikçi açısından, malın bölgeye sokulup bölgede yerleşik birine veya yabancı bir alıcıya satılması ihracat sayılır. Bu nedenle KDV iadesi hakkı daha bu aşamada doğar (11/2026 sayılı Tebliğ). Satılmayan stok başka bir kıtadan geri gelmez; aynı depoya döner, yeniden ambalajlanır ve ikinci bir şans bulur.
Güvenlik payı bırakan bir öneri: İç son tarihinizi ayın 14’ü olarak belirleyin. Ayın 15’i hafta sonuna veya resmî tatile denk gelirse süre, izleyen ilk iş gününe kayar (海关总署公告2018年第194号). Yine de başvuruyu son güne planlamak kötü bir fikirdir.
Toptan satış ve yurt dışı depo: 9710 ve 9810
Her iki kod da GACC’nin 2020 yılı 75 sayılı Tebliği (海关总署公告2020年第75号) ile eklendi ve 1 Temmuz 2020’den beri yürürlükte.
Beş bin yuan, liste ile tam beyanname arasındaki sınırdır:
- 5.000 CNY’ye kadar, sevkiyat lisans, muayene veya vergi ödemesi gerektirmiyorsa: İhracatçı, sınır ötesi e-ticaretin birleşik sistemindeki basitleştirilmiş liste ile H2018 sistemindeki beyanname arasında seçim yapar.
- 5.000 CNY’nin üzerinde: Gümrükleme yalnızca H2018 üzerinden yapılır.
İkinci kod sıklıkla yanlış anlaşılır. 9810 bir depolama çözümü değil, bir beyan yöntemidir. Beyannameyi vermeden önce ihracatçı, yurt dışındaki bir depoda yer rezervasyonuna ilişkin elektronik verileri (海外仓; 订仓单) gümrüğe iletir. 15 Aralık 2024’ten bu yana 9810 yönteminin gümrükte ayrıca kaydettirilmesi gerekmiyor (海关总署公告2024年第167号).
| Kod | Mevzuattaki tanımı | Temel parametre | Dayanak | Uygulamacı yorumu |
| 0110 | Genel ticaret | %13’e kadar iade | KDV iadesi: 财政部 税务总局公告2026年第11号 | Doğru, ancak not var. Oran eşya koduna göre okunur; küçük mükelleften alımda düşer |
| 1039 | Pazar alım ticareti | Beyanname başına ≤ 150.000 dolar | 海关总署公告2019年第221号 | Sıkı kontrol gerekir: iadesiz muafiyet; burada «KDV indirimi» diye bir şey yoktur |
| 1210 | Antrepolu e-ticaret | Özel denetim bölgesinde depolama | 海关总署公告2014年第57号 | Doğru. Satılmayan mal Çin içinde döner, başka kıtadan değil |
| 9610 | Sınır ötesi e-ticaret | Ayın 15’ine kadar toplu beyan | 海关总署公告2014年第12号; 海关总署公告2018年第194号 | Düzeltme gerekir. Süreyi kaçırmak cezaya yol açmaz, ama sistem beyannameyi kendi ölçütlerine göre oluşturur |
| 9710 | B2B doğrudan ihracat | Sevkiyat başına 5.000 CNY eşiği | 海关总署公告2020年第75号 | Doğru, ancak not var. Eşik sözleşmeye göre değil, sevkiyat başına hesaplanır |
| 9810 | Yurt dışı depoya ihracat | Depo rezervasyon verileri (订仓单) | 海关总署公告2020年第75号; 海关总署公告2024年第167号 | Sıkı kontrol gerekir: Rezervasyon verisi olmadan beyanname kabul edilmez; 15.12.2024’ten beri kayıt gerekmez |
2026: 16 sayılı Tebliğ neyi değiştirdi
Şubat 2026’da üç kurum birlikte hareket etti: Maliye Bakanlığı, GACC ve Devlet Vergi İdaresi. Ortak 2026 yılı 16 sayılı Tebliğ (财政部 海关总署 税务总局公告2026年第16号) 6 Şubat tarihini taşıyor.
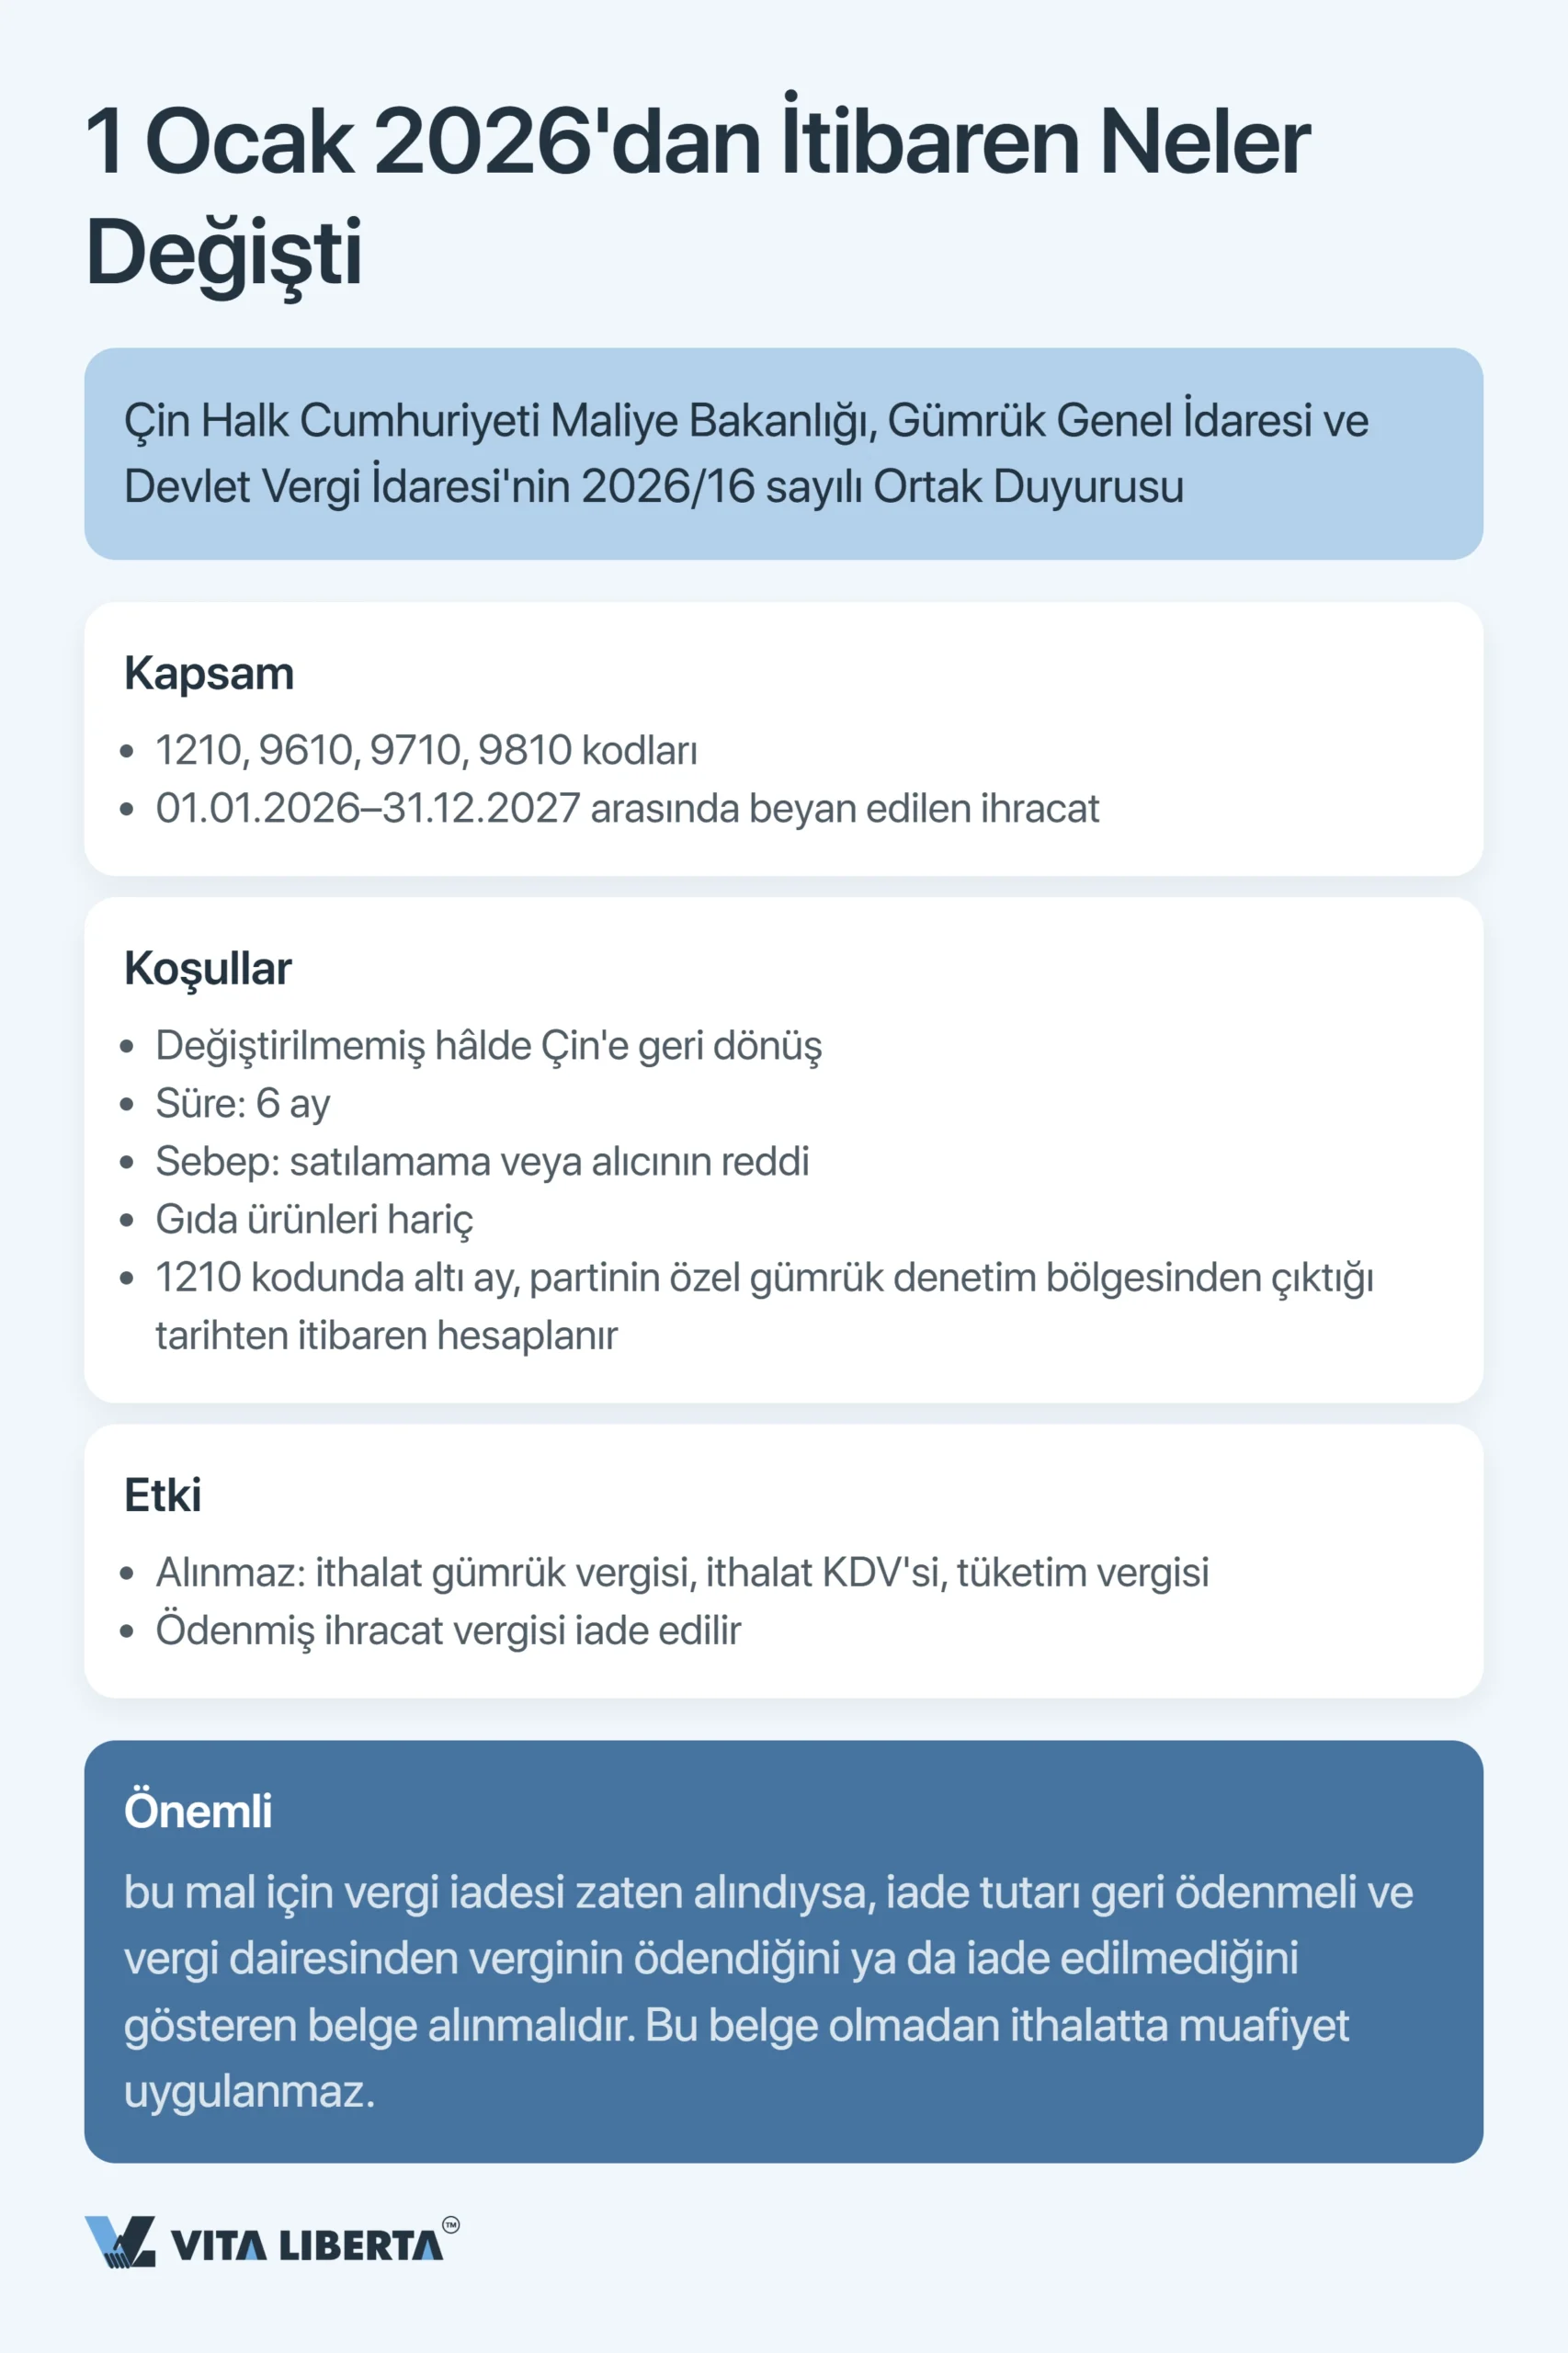
Tebliğ, 2023’ten 2025 sonuna kadar yapılan ihracatı kapsayan bir kolaylığı 2026–2027’ye uzatıyor. Böylece e-ticaretin eski bir derdini yeniden ele alıyor: Malı çıkarmak kolaydı, geri getirmek neredeyse imkânsızdı.
Uygulamada şöyle işler. Bir sevkiyatı 1210, 9610, 9710 veya 9810 koduyla beyan ettiğinizi ve beyanname tarihinin 2026 ya da 2027’de olduğunu varsayalım. Mal satılmadı ya da alıcı iade etti. Mal, çıktığı hâliyle altı ay içinde Çin’e dönerse, girişte hiçbir şey alınmaz: ne gümrük vergisi, ne sınırda KDV, ne de tüketim vergisi. Çıkışta ödediğiniz ihracat vergisi de size geri ödenir. Kapsam dışında kalan tek kategori gıdadır.
Gözden kaçması kolay iki ayrıntı var:
- İhracatta ödenen KDV ve tüketim vergisi ayrı bir yoldan ilerler: yurt içinde satılmış bir malın iadesindeki kurallara göre işlem görür.
- 1210’da süre, malın özel gümrük denetim bölgesinden çıktığı andan itibaren işlemeye başlar.
İadeyi zaten almış olanlar için bir tuzak da var. Geri dönen mal size daha önce vergi iadesi kazandırdıysa, bu iadeyi yürürlükteki kurallara göre geri ödemeniz gerekir. Ayrıca vergi dairesinden, verginin yeniden ödendiğini ya da hiç iade edilmediğini gösteren bir belge almanız gerekir. Bu belge olmadan gümrük, ithalattaki muafiyeti uygulamaz.
Kısacası bu kolaylığın hedefi oldukça dardır. Listeye yeni kod eklemez, beyan şartlarının hiçbirini kaldırmaz. Ortadan kalkan tek şey, talebi yanlış tahmin etmenin maliyetidir.
Çin’den ihracat rejimini kayıpsız seçin
- Tedarik modelinize uygun kod seçimi
- Limit ve eşiklerin kontrolü
- Gümrükten çekilene kadar destek

Çin gümrük denetim kodları: stratejik çıkarımlar
- alan, beyannamenin en katı verisidir: tek kod, tek şans, düzeltme yok. Paradoks şu ki, beyannamenin en esnek aracı da bu alandır. Altı rejim, sözleşmeyle fabrikadan çıkan konteynerden gelecekteki bir sipariş için önceden yurt dışı depoya gönderilen pakete kadar her durumu kapsar.
Kod işlemden önce seçilir, sonra değil. Gümrükten çekildikten sonra artık ayarlanabilir bir parametre değil, avukatların ilgilendiği bir olgudur.
Ekonomi kodu takip eder. 0110 ile 1039 arasındaki fark, KDV hariç alış fiyatının %13’üne ulaşabilir ve tedarikçi bunu pazarlık başlamadan fiyatına yansıtmıştır.
2027 sonundaki kesim tarihine dikkat edin. İade kolaylığı, 2027’nin son gününden sonra beyan edilen ihracatı kapsamaz; klasik 0110 ve 1039 kodları da kapsam dışındadır.
Böylece Çin beyannamesindeki dört rakam, tamamlanmış bir işlemin kaydı olmaktan çıkar. İşlemin ekonomisini belirleyen bir parametreye dönüşür: Tedarikçiyi seçerken ve teslimat yapısını kurarken belirlenir, sonradan bir taramadan okunmaz.
Sıkça sorulan sorular
Bu sayı, Çin gümrüğünün malınızı hangi rejimle serbest bıraktığını gösterir. Göndericinin vergi iadesi alıp almadığını, hangi belgelerin hazırlandığını ve hangi kısıtlamaların uygulandığını buradan anlarsınız. Ne yapmalı: Bakiyeyi ödemeden önce kodu sözleşme şartlarıyla karşılaştırın.
İade edilecek bir şey hiç yoktu. Pazar alım ticaretinde mal muaftır ve ihracatçının iade hakkı yoktur; dolayısıyla fiyatın içinde geri verilecek bir vergi payı hiçbir zaman olmadı. Ne yapmalı: İade sizin için önemliyse, buna izin veren bir rejimle (genellikle 0110) gümrükleme yapılmasında ısrar edin ve alış tarafındaki özel faturayı görmek isteyin.
9810. İhracatçınız, beyannameyi vermeden önce depo rezervasyon verilerini (订仓单) gümrüğe elektronik olarak iletmek zorundadır. 15 Aralık 2024’ten beri bu yöntemin gümrükte ayrıca kaydettirilmesi gerekmiyor. Ne yapmalı: İlk sevkiyattan önce rezervasyonu depoyla kesinleştirin.
Üzerine yazılarak değiştirilemez. Her beyanname tek bir denetim kodu taşır ve serbest bırakma bu kodu sabitler. Sonradan düzeltmek için ayrı bir düzeltme prosedürü gerekir. Ne yapmalı: Rejimi, hâlâ fiyat pazarlığı yaparken belirleyin.
Evet, üç koşul bir araya gelirse. Mal 1210, 9610, 9710 veya 9810 koduyla, 2026 ya da 2027 tarihli bir beyannameyle ihraç edilmiş olmalı. Altı ay içinde orijinal hâliyle geri dönmeli. Ve gıda olmamalı. Bu durumda yeniden girişte gümrük vergisi, ithalat KDV’si veya tüketim vergisi ödemezsiniz. Ne yapmalı: Bu stok için iade alındıysa, mal varmadan önce verginin yeniden ödendiğini veya iade edilmediğini gösteren belgeyi hazırlayın.