Hongkong
 China




Çin, şirketlere yönelik en önemli vergi teşvikini açık kurallarla ve sabit bir bedelle sunar. Kazanan, teknolojiyle uğraşan değil, bunu rakam ve belgeyle kanıtlayabilen şirkettir.
Temel sorun
“Hangzhou’da tamamen yabancı sermayeli bir şirketimiz (WFOE) var. Kendi geliştirmemiz, kadrolu mühendislerimiz ve dünya çapında satılan bir ürünümüz var. Neden bir ticaret şirketi gibi %25 ödüyoruz da iş parkındaki komşumuz %15 ödüyor? Yeterince teknolojik değil miyiz?”
Sektör tek başına hiçbir şeyi belirlemez, belirleyici olan eşiklerdir. Kurumlar vergisi (Corporate Income Tax, CIT), şirketiniz altı sayısal göstergeyi kanıtlayıp yüksek ve yeni teknoloji işletmesi (High and New Technology Enterprise, HNTE) statüsünü aldığında düşer. Aşağıda paketin içeriğini, girişin maliyetini ve statünün genellikle nerede kaybedildiğini bulacaksınız.
HNTE paketi: %15 oran ve üç araç daha
Tanınma size yalnızca yüksek teknoloji işletmelerine açık iki avantaj sağlar: %15 oran ve uzatılmış zarar mahsubu. Diğer ikisi, yani Ar-Ge süper indirimi ve personel eğitim gideri indirimi, sıradan şirketlere de açıktır. Ancak statüyle birleştiğinde en yüksek etkiyi verir.
Her araç hesaplamanın farklı bir noktasında devreye girer. Süper indirim en başta, matrah oluşurken çalışır; indirimli oran ise en son adımda uygulanır.
%25’ten %15’e: 10 milyon kârda bir milyon yuan
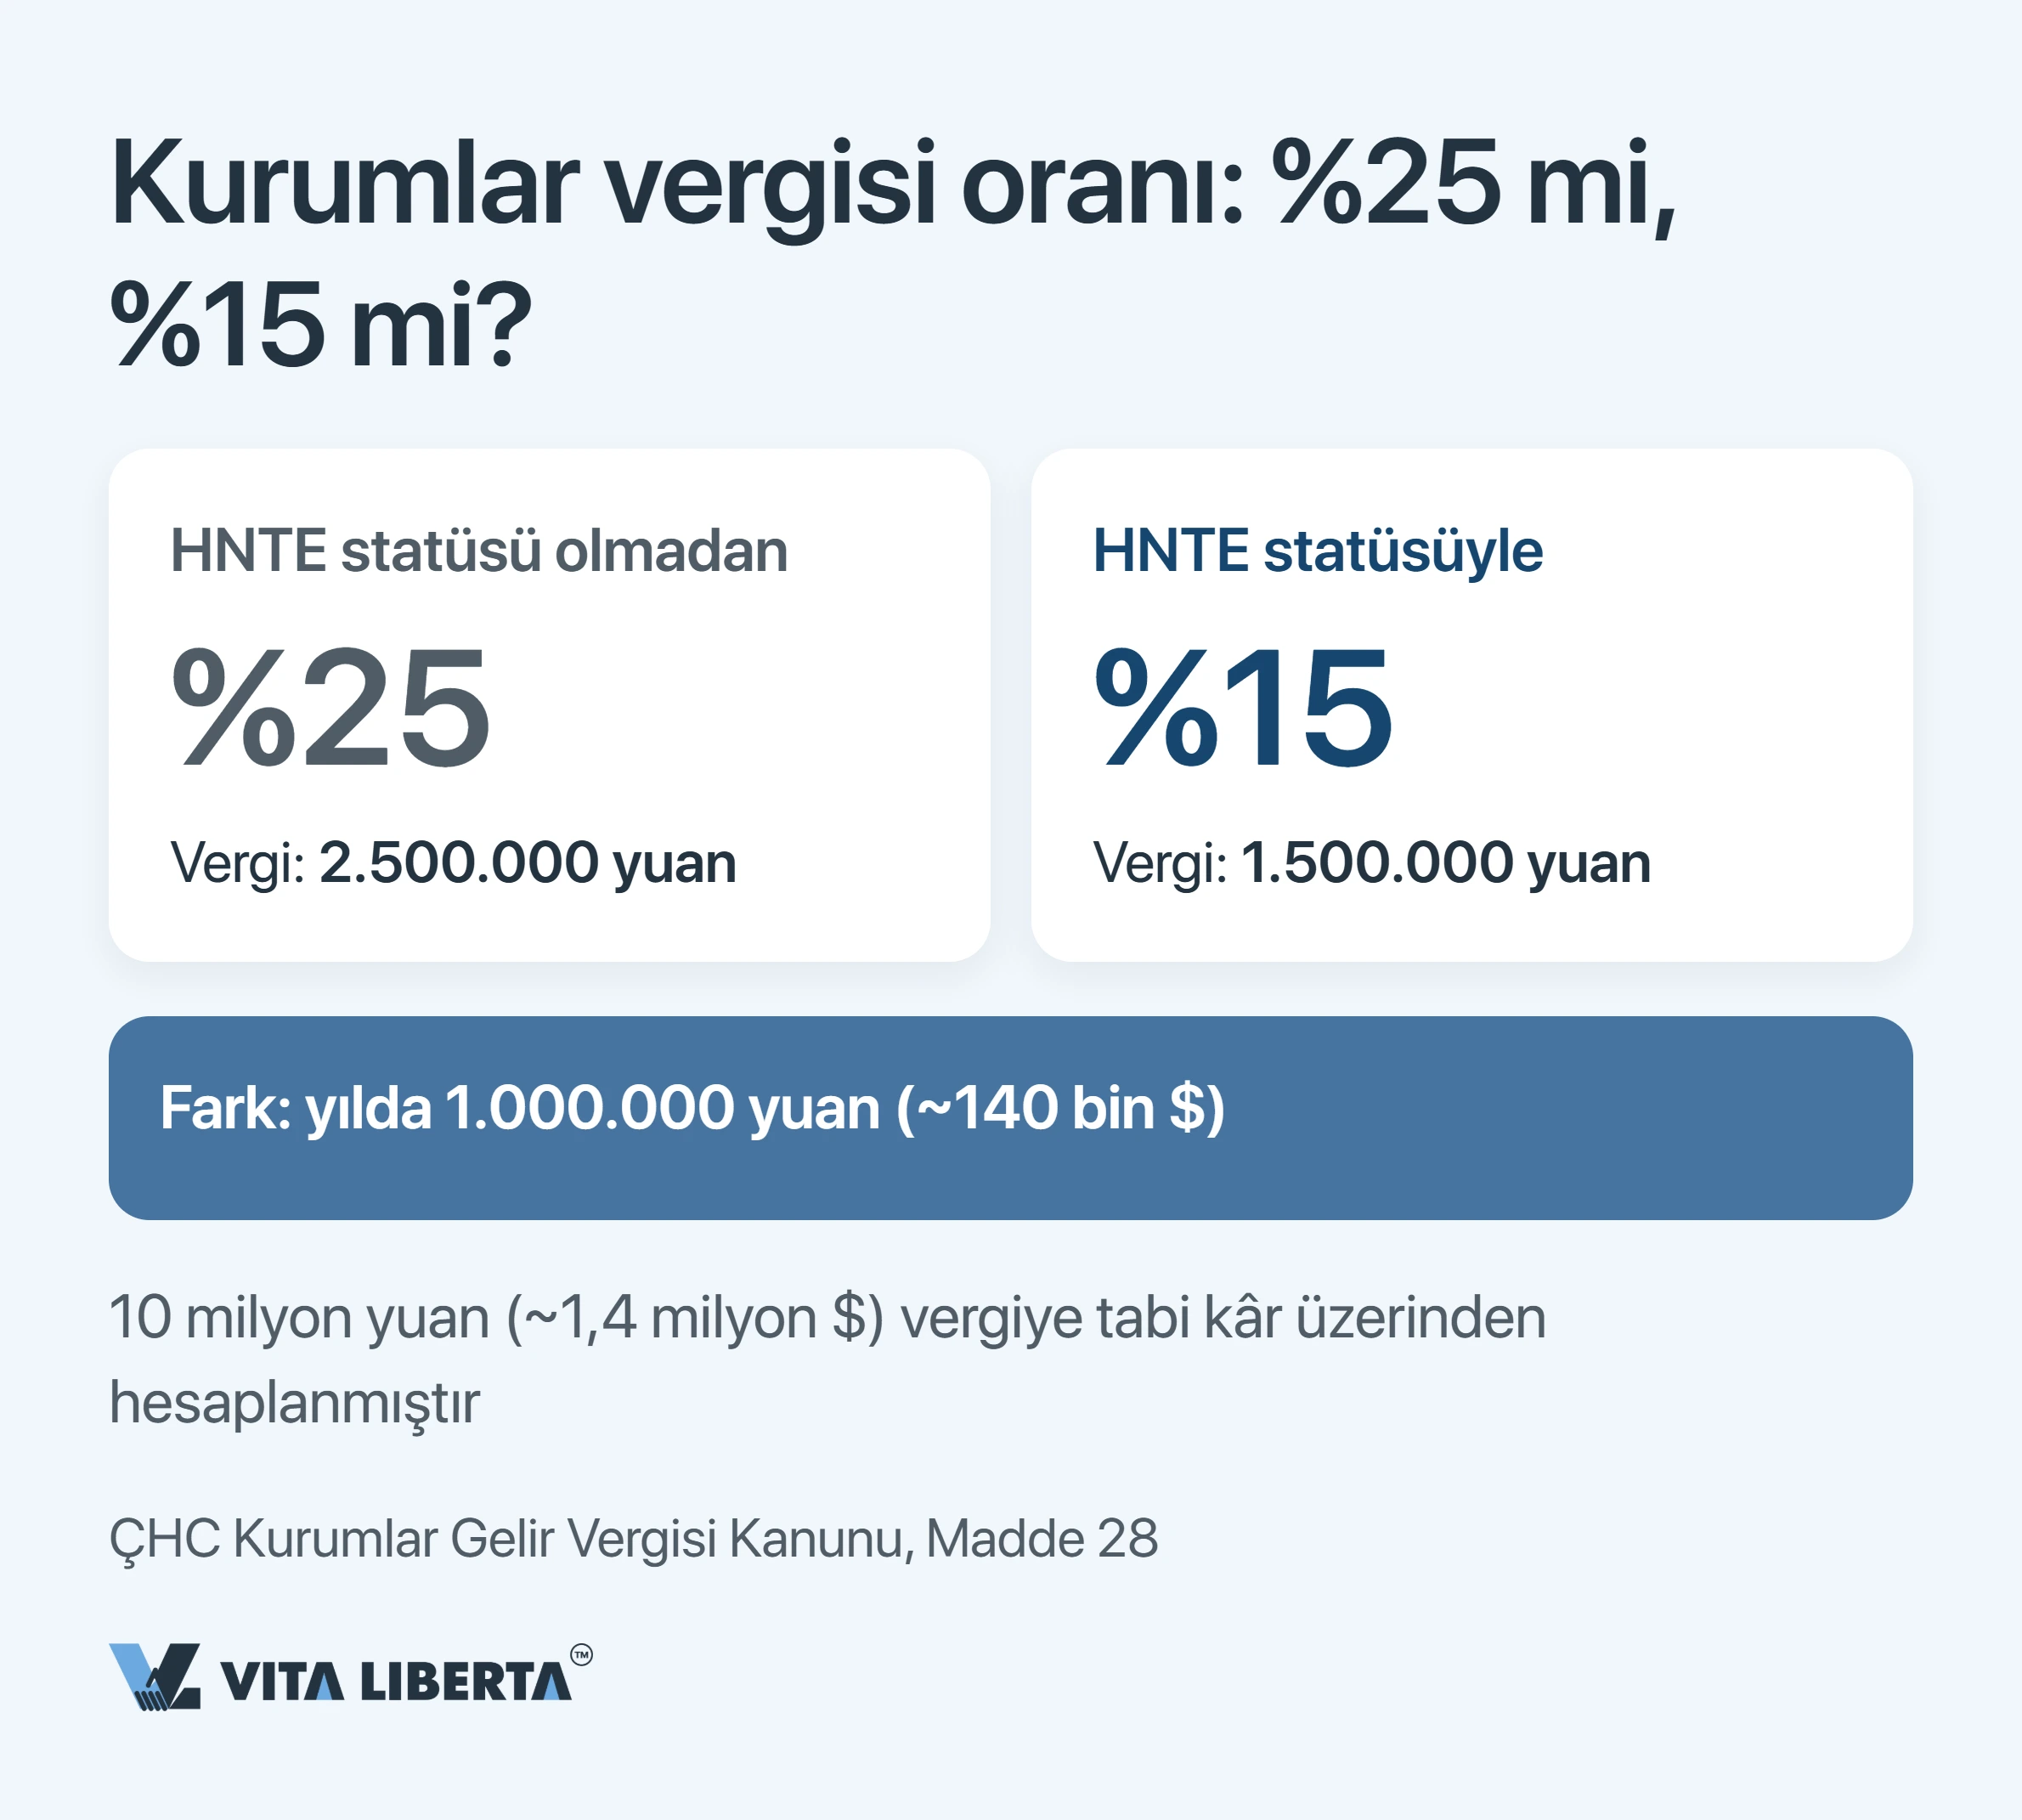
Rakamdan başlayalım. 10 milyon yuan kâr (yaklaşık 1,4 milyon USD), standart rejimde 2,5 milyon vergi demektir. Statüyle 1,5 milyon ödersiniz.
Bir milyon yuanlık bu farkın (yaklaşık 140 bin USD) dayanağı Çin Halk Cumhuriyeti Kurumlar Vergisi Kanunu’nun (中华人民共和国企业所得税法) 28. maddesidir. Madde, tanınan işletmeleri %25’lik temel orandan çıkarır ve onlar için %15’i belirler.
%15, sertifikanın verildiği vergi yılından itibaren uygulanır ve o yılın kârının tamamını kapsar (国家税务总局公告2017年第24号). Sertifikanızın sona erdiği yılda, yeniden tanınmaya kadar üç aylık geçici vergileri %15 ile ödemeye devam edebilirsiniz. Ancak 31 Aralık’a kadar yeni sertifika gelmezse, o yılın vergisini standart %25 oranına tamamlarsınız.
Teşviki şirket kendisi uygular ve belgeleri inceleme için saklar. Vergi idaresi hakkınızı beyanname verildikten sonra kontrol eder. Tanınma şartlarının sağlanmadığı ortaya çıkarsa statü iptal edilir ve vergi, şirketin şartları kaybettiği yıldan itibaren yeniden tarh edilir.
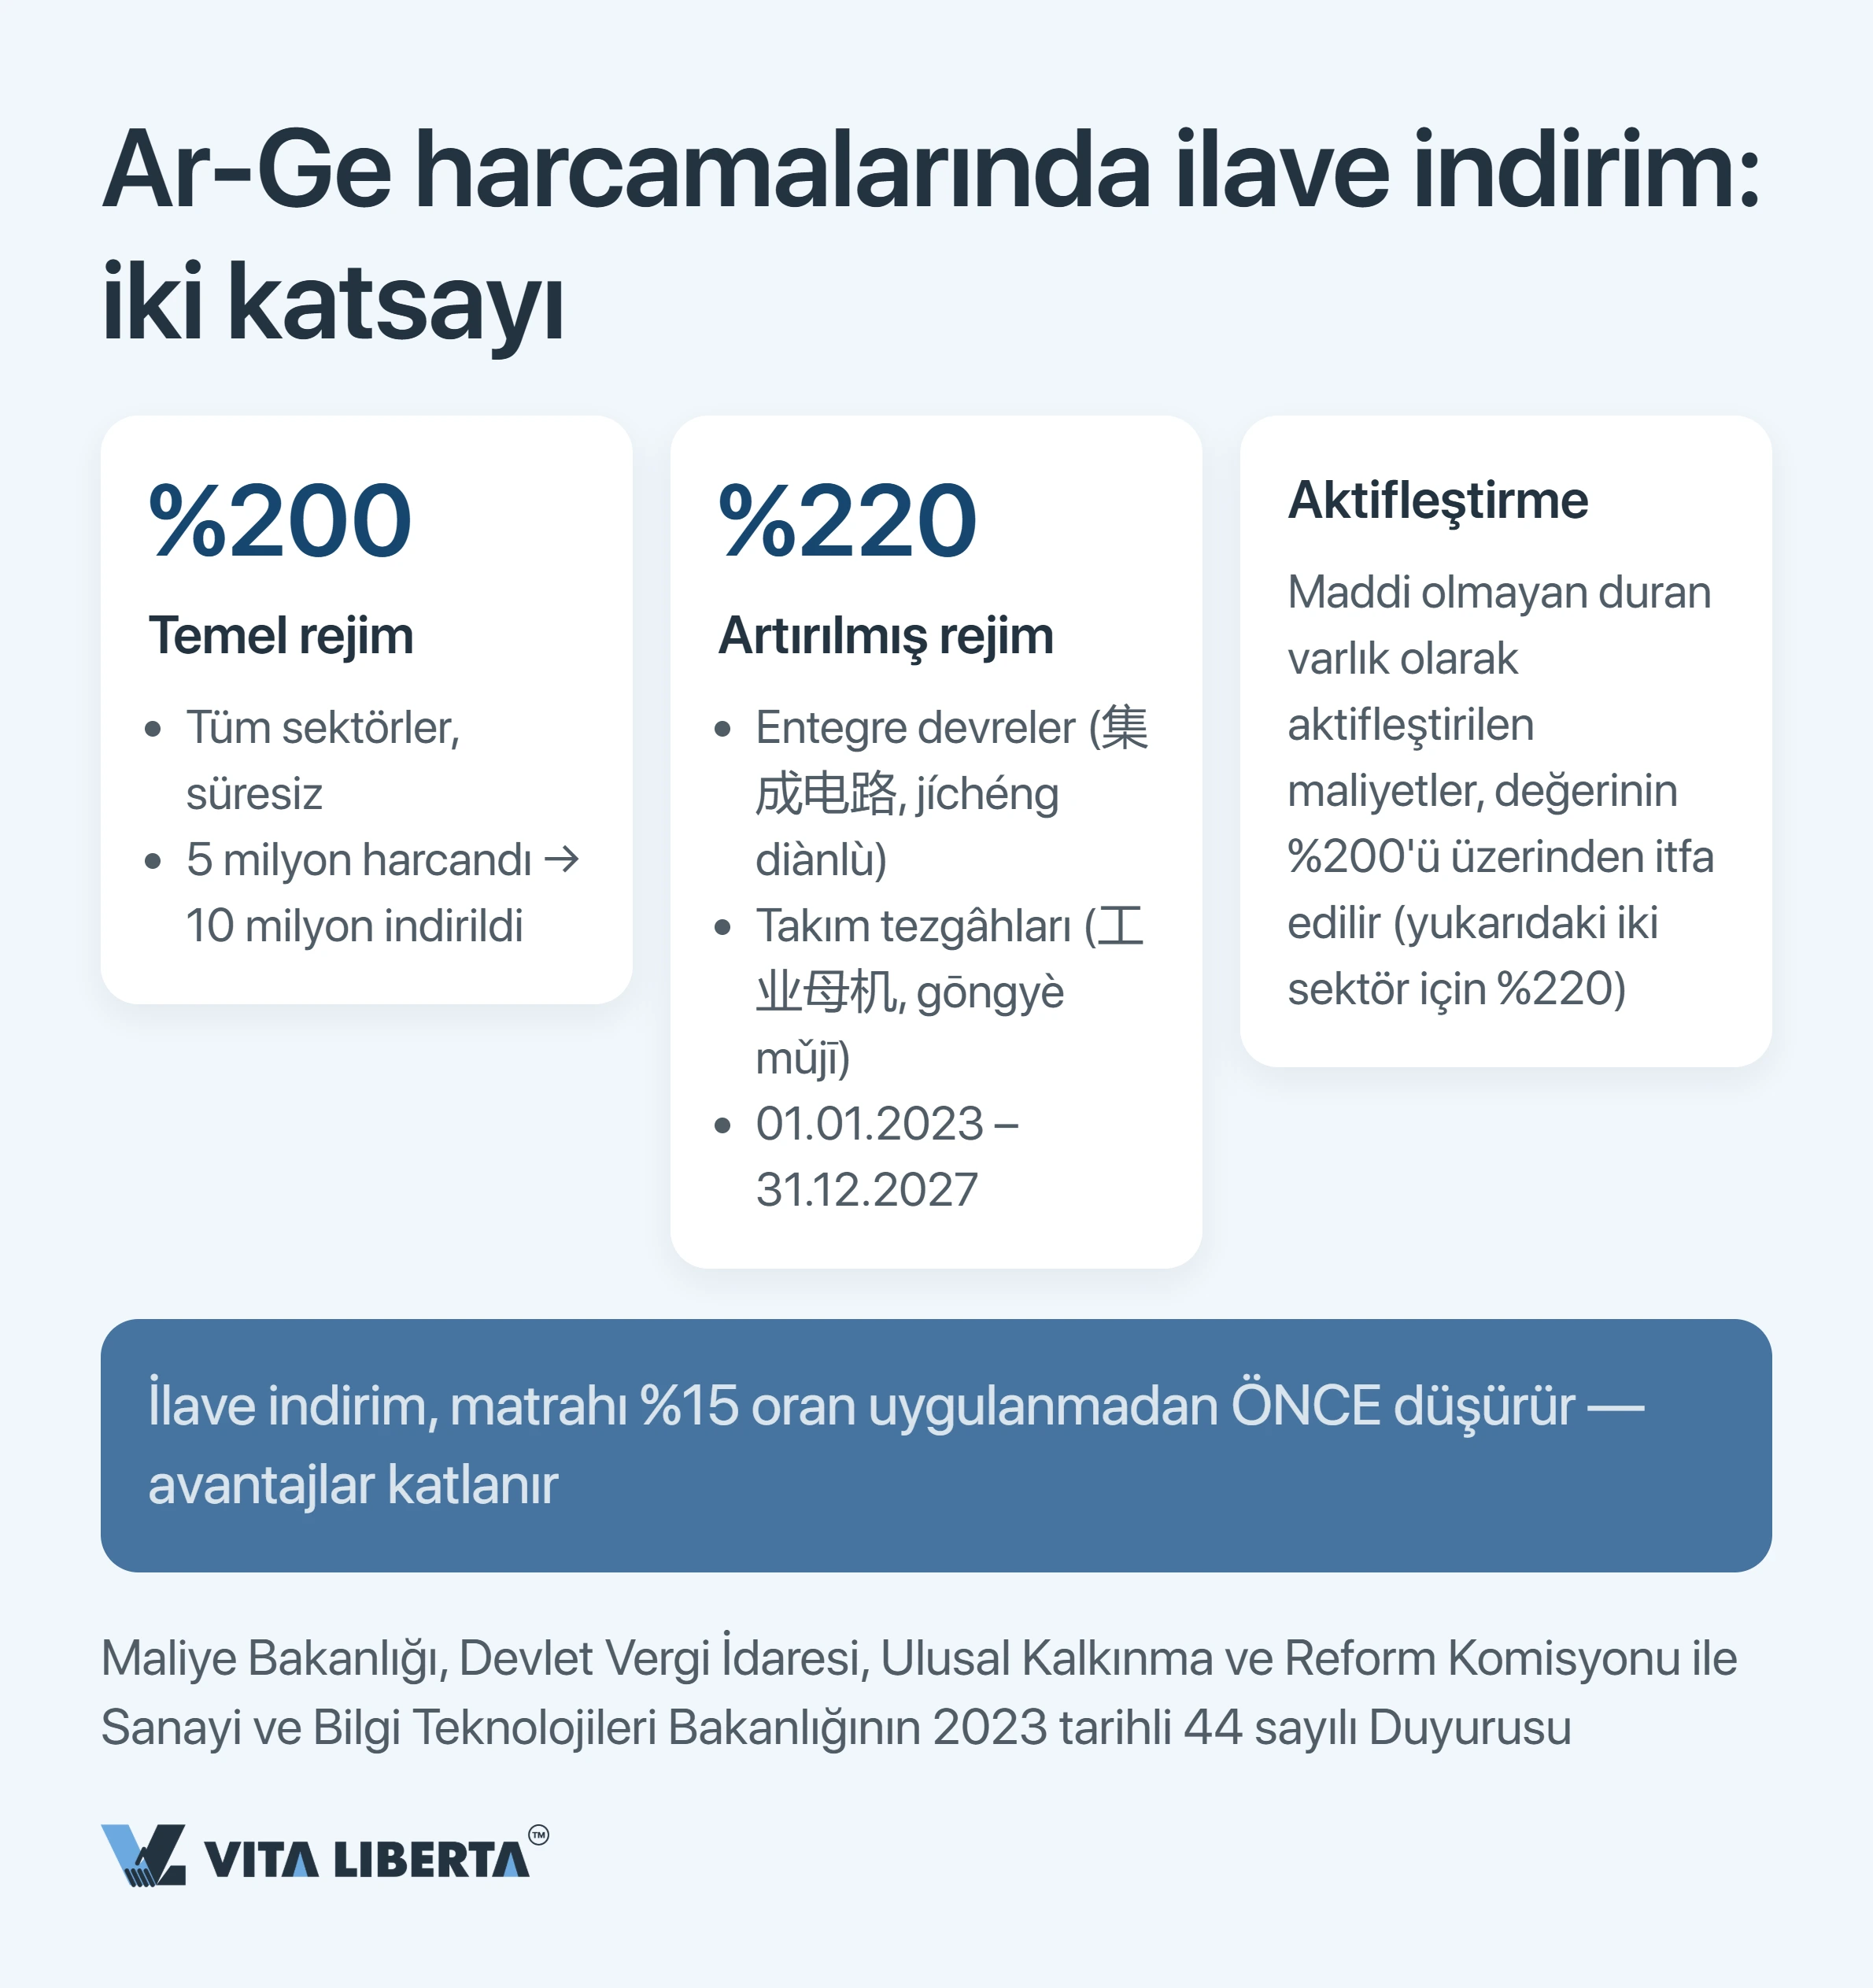
Ar-Ge süper indirimi: herkese %200, iki sektöre %220
Süper indirim önce matrahı küçültür, %15 ise kalan kısma uygulanır. İki teşvik birbirini çarpar ve bu birleşik etki, statünün peşine düşmenin asıl nedenidir.
Temel kural çift indirimdir. Araştırma ve geliştirme (Ar-Ge) harcamanızın iki katını matrahtan düşersiniz: gerçek maliyet artı %100. Geliştirmeye 5 milyon yuan harcarsanız matrah 10 milyon azalır. %200 katsayısı budur.
1 Ocak 2023’ten bu yana kuralın bitiş tarihi yoktur (财政部 税务总局公告2023年第7号) ve HNTE statüsü gerektirmez. Ancak tütün sanayii, otelcilik ve yeme-içme, toptan ve perakende ticaret, gayrimenkul, kiralama ve işletme hizmetleri ile eğlence sektörü kapsam dışıdır.
%220 iki sektöre, 2027 sonuna kadar. Maliye Bakanlığı, Devlet Vergi İdaresi, NDRC ve MIIT’in ortak duyurusu (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, “44 sayılı duyuru”), yüksek katsayıyı entegre devre (集成电路) ve takım tezgâhı (工业母机, industrial mother machines) üreticilerine ayırır. 1 Ocak 2023 ile 31 Aralık 2027 arasında bu şirketler %100 yerine %120 ilave indirim yapar. Liste usulünün uygulandığı durumlarda hak, NDRC ve MIIT’in her yıl mart sonuna kadar Maliye Bakanlığı’na ve Devlet Vergi İdaresi’ne ilettiği listeyle belirlenir.
Aktifleştirme katsayıyı yükseltmez, uygulama şeklini değiştirir. Maddi olmayan duran varlık oluşturan Ar-Ge harcamaları tek seferde düşülmez; büyütülmüş bir tutar üzerinden itfa edilir. Genel rejimde bu tutar varlık maliyetinin %200’ü, entegre devre ve takım tezgâhında %220’sidir. Daha yüksek bir “üçüncü” katsayı yoktur.
Pay bırakan bir ipucu: Yıllık beyannameyi beklemeniz gerekmez. Süper indirimi temmuzda verilen 2. çeyrek geçici vergisinde ilk yarıyıl harcamalarıyla, ekimde verilen 3. çeyrek geçici vergisinde ise dokuz aylık harcamalarla talep edebilirsiniz (国家税务总局 财政部公告2023年第11号). Tek şart var: Ar-Ge harcamalarının yardımcı (ayrı) kaydı projenin ilk gününden tutulmalı, martta geriye dönük toplanmamalıdır.
Zararlar 10 yıl taşınır, eğitim ücret toplamının %8’ine sığar
Standart zarar mahsubu süresi beş yıldır. Yüksek teknoloji işletmesi ve teknoloji odaklı KOBİ (科技型中小企业) için bu süre iki katına çıkar: statüye sahip olunan yıldan önceki beş yılın zararları 10 yıl taşınabilir (财税〔2018〕76号).
Kural mütevazı görünür, ama uzun döngülü Ar-Ge projelerini kurtaran tam da odur. Dört yıl nakit yakıp yedinci yılda kâra geçen bir geliştirme projesi düşünün. Beş yıllık sürede bu indirim tamamen kaybolurdu.
Personel eğitim giderleri ücret toplamının %8’ine kadar indirilebilir, aşan kısım sonraki dönemlere aktarılır. 1 Ocak 2018’den bu yana bu sınır yalnızca HNTE’lere değil, tüm işletmelere uygulanır (财税〔2018〕51号).
Ulusal tedbirlere bölgesel olanlar eklenir. Shenzhen’den Hangzhou’ya kadar yüksek teknoloji sanayi geliştirme bölgelerinde yerel yönetimler hibe ve destek ekler. Karşılığında gerçek ekonomik varlık isterler: ofis, personel ve işleyen muhasebe.
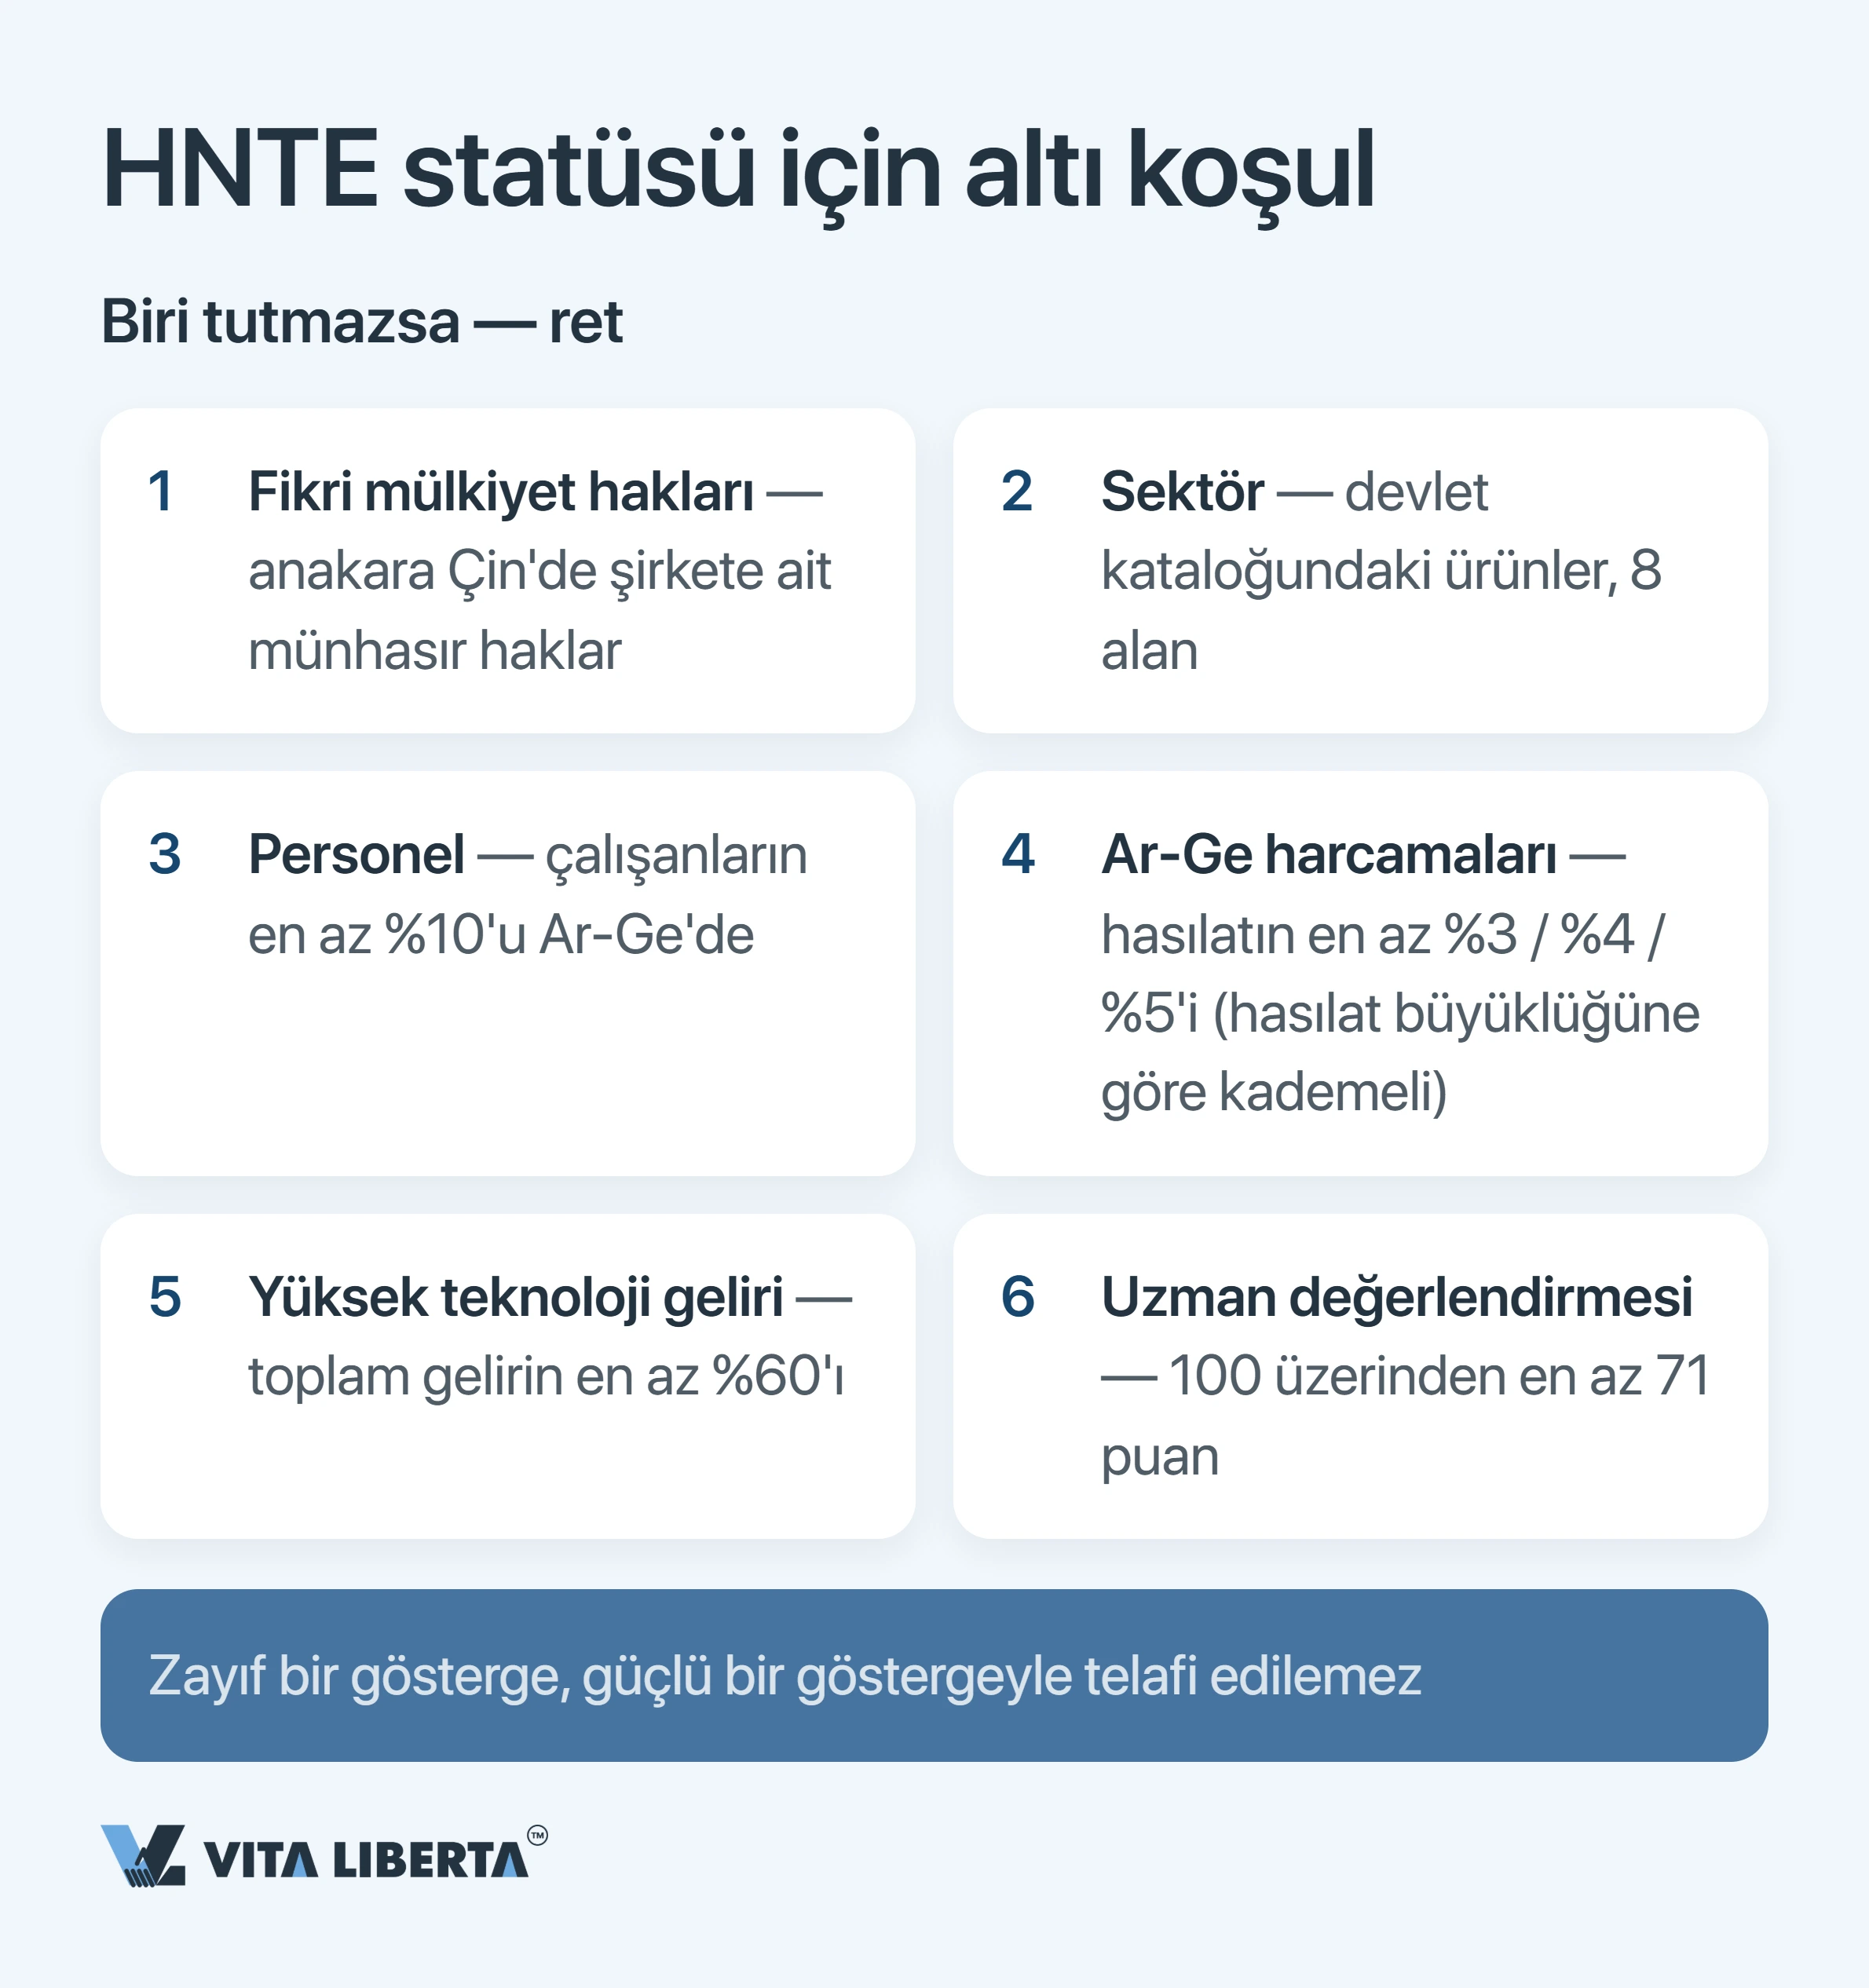
Altı tanınma eşiği ve 100 üzerinden 71 puan
Tanınma, Yüksek ve Yeni Teknoloji İşletmelerinin Tanınmasına İlişkin İdari Tedbirler’in (高新技术企业认定管理办法, 国科发火〔2016〕32号, “32 sayılı genelge”) 11. maddesindeki kapalı şartlar listesine göre yapılır. Ayrıntılar uygulama kılavuzunda (国科发火〔2016〕195号) yer alır.
Temel eşik altı tanedir. Birinde başarısız olursanız başvurunun tamamı düşer; güçlü bir gösterge zayıf olanı telafi etmez.
madde iki şekli şart daha içerir. Başvuru tarihinde şirket en az bir yıldır kayıtlı olmalıdır. Başvurudan önceki bir yıl içinde ise ciddi bir iş kazası, ağır bir ürün kalitesi ihlali veya çevre mevzuatı ihlali yaşanmamış olmalıdır.
32 sayılı genelge hâlâ 2016 tarihli metniyle yürürlüktedir. Revizyonu 28 Temmuz 2025’te duyuruldu, ancak Ekim 2026 itibarıyla yeni metin yayımlanmadı.
| Kriter | Şart | Dikkat edilecek nokta |
| Fikri mülkiyet | İşletme, ana ürün (hizmet) çekirdek teknolojisini destekleyen fikri mülkiyetin sahibidir. Haklar kendi geliştirmesi, satın alma, bağış ya da birleşme yoluyla edinilmiş olabilir | Statü yalnızca anakara Çin’de kayıtlı yerleşik işletmeye açıktır; Hong Kong, Makao ve Tayvan şirketleri kapsam dışıdır. Yabancı ana şirketin patenti sayılmaz; lisans, münhasır olsa bile mülkiyetin yerini tutmaz, haklar Çin tüzel kişisine devredilmelidir. Faydalı model, endüstriyel tasarım ve yazılım telif hakları (II. kategori) yalnızca bir başvuruda kullanılabilir |
| Sektör | Ana ürün (hizmet) çekirdek teknolojisi “Devletin Öncelikli Desteklediği Yüksek ve Yeni Teknoloji Alanları” (国家重点支持的高新技术领域) kapsamındadır | 8 alan: elektronik ve bilgi teknolojileri; biyoteknoloji ve yeni tıp; havacılık ve uzay; yeni malzemeler; yüksek teknoloji hizmetleri; yeni enerji ve enerji tasarrufu; kaynaklar ve çevre; ileri imalat ve otomasyon |
| Ar-Ge personeli | Ar-Ge ve ilgili inovasyon faaliyetlerinde çalışan bilimsel ve teknik personel, yıllık toplam çalışan sayısının en az %10’udur | Çalışanların %60’ının Ar-Ge’de olması gerektiğini okuyabilirsiniz; bu yanlıştır. %60 personel sayısıyla değil, gelirle ilgilidir |
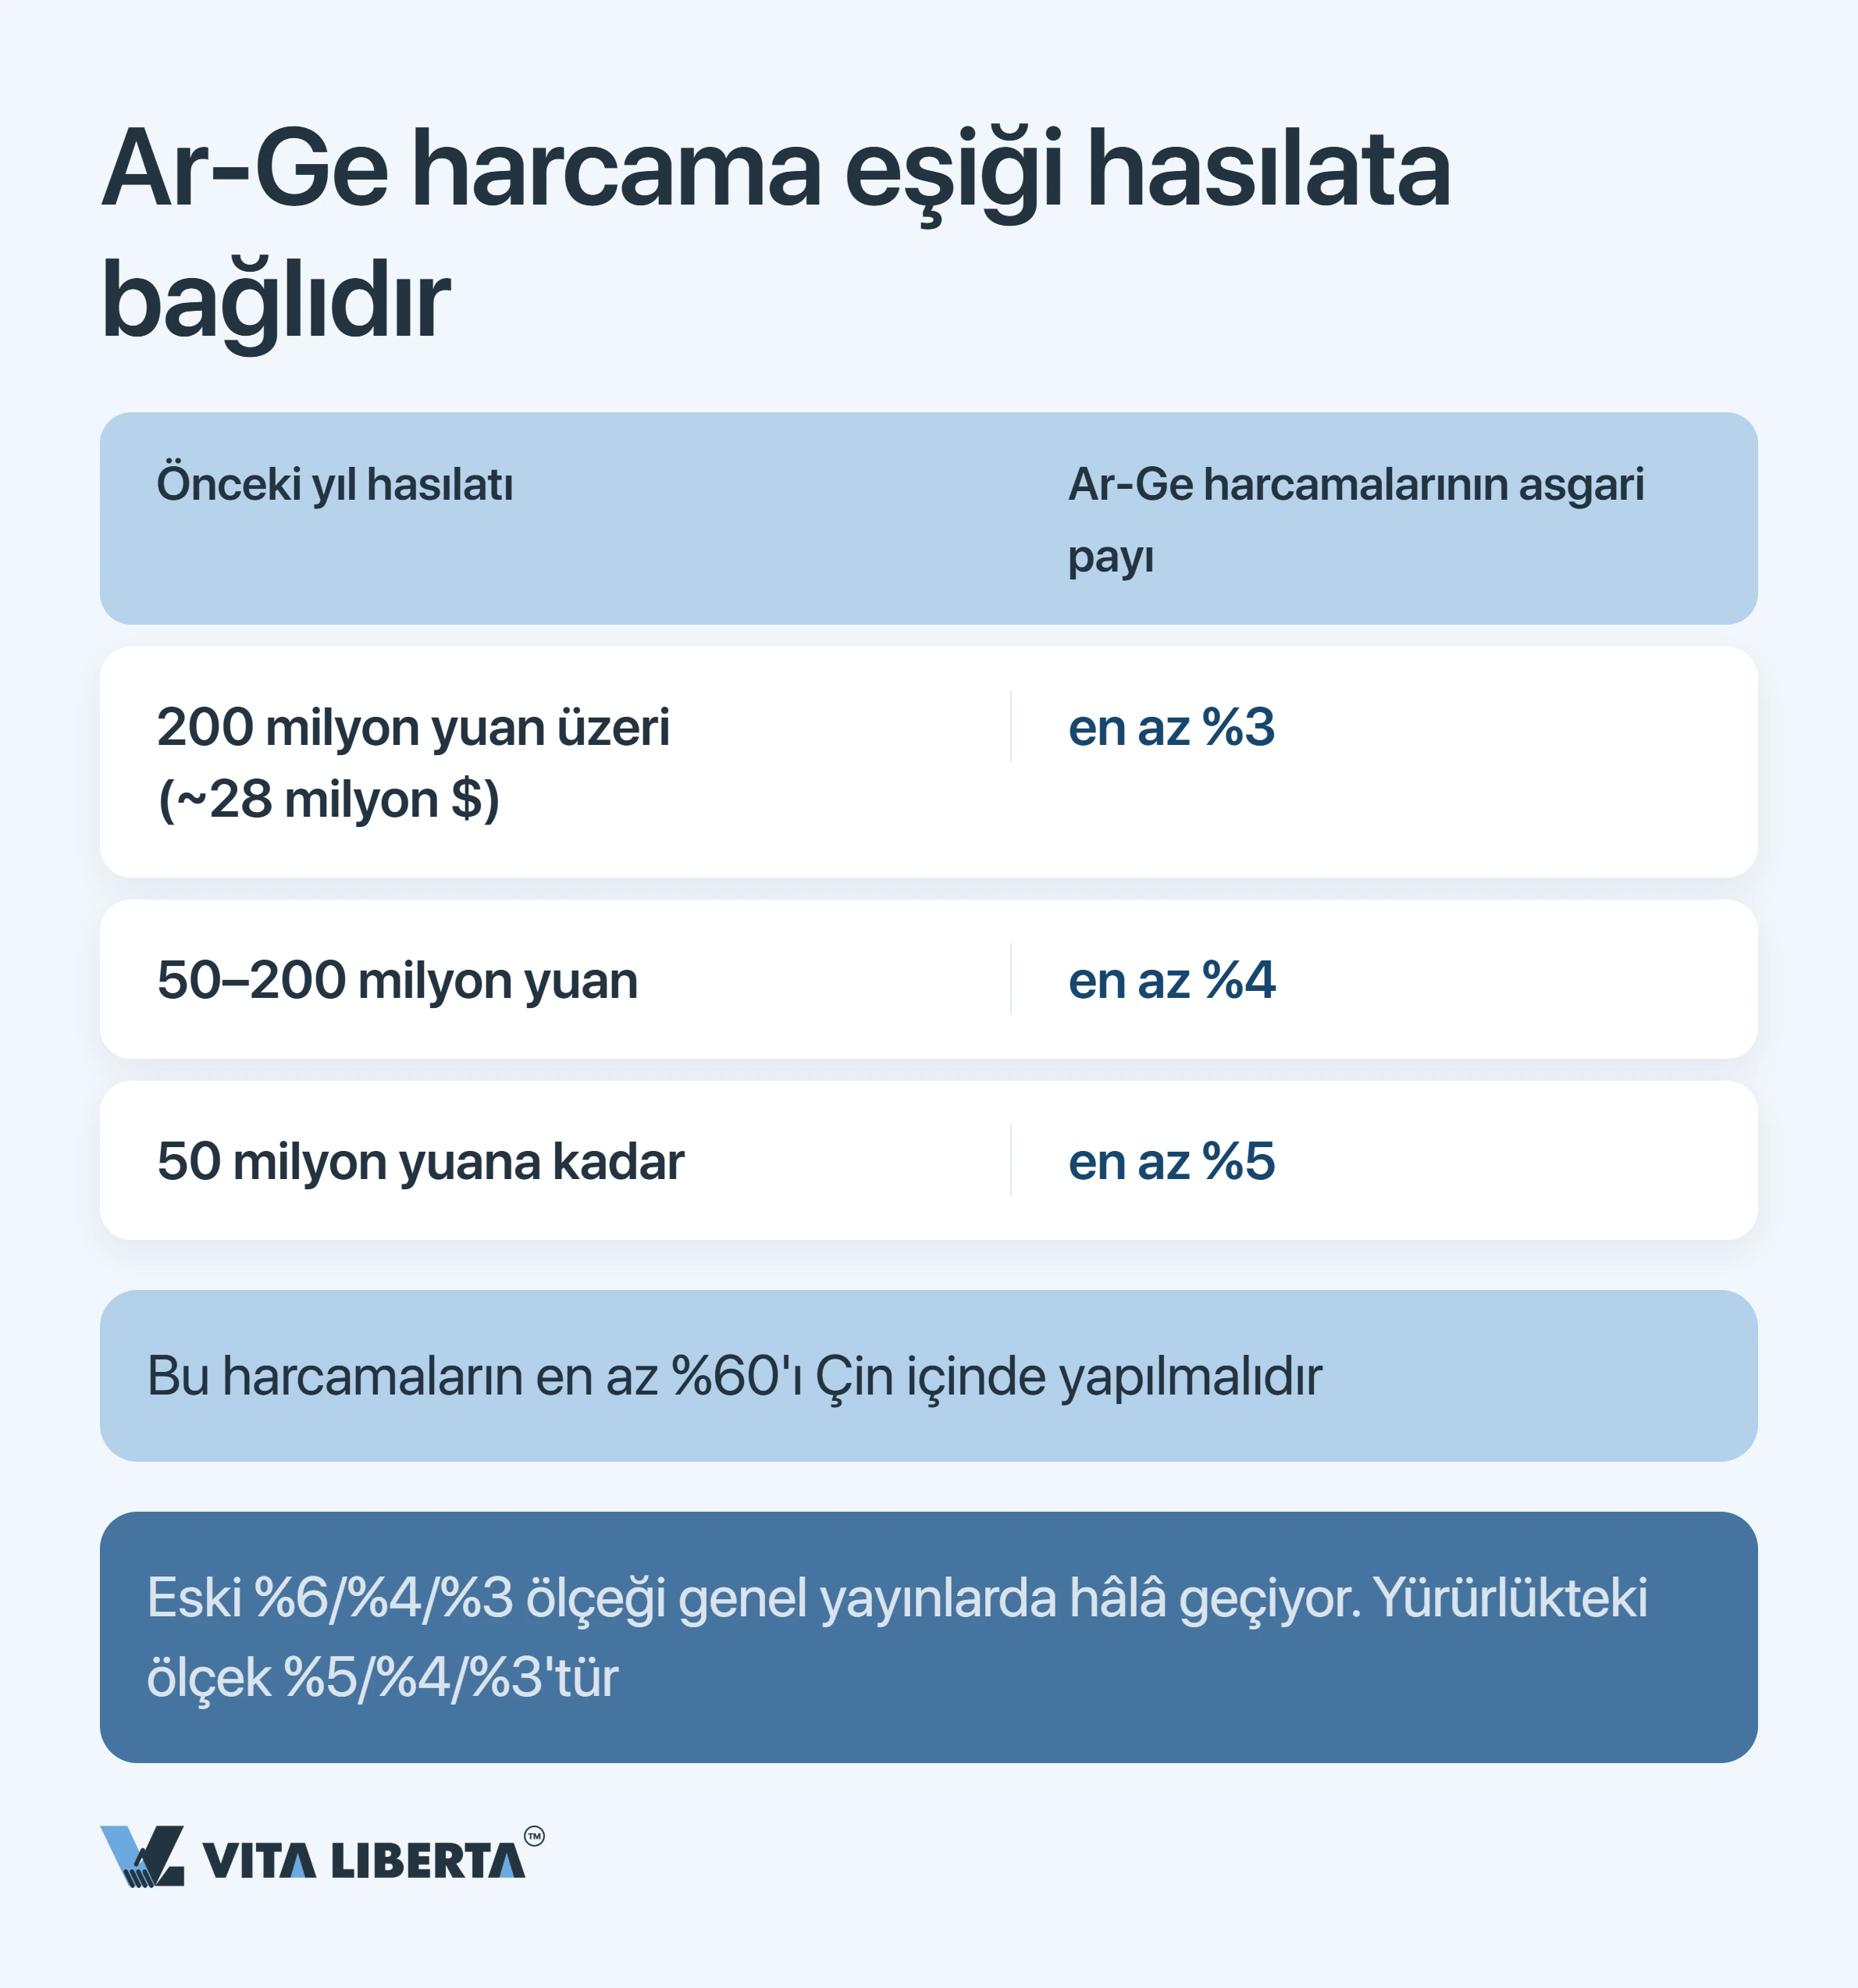
| Ar-Ge harcamasının satışa oranı | Son üç mali yıldaki Ar-Ge harcamalarının aynı dönem satış hasılatına oranı: son yıl hasılatı 50 milyon yuana kadar (dahil) ise en az %5; 50–200 milyon arası %4; 200 milyon üzeri %3 | Tüm Ar-Ge harcamalarının en az %60’ı Çin’de yapılmalıdır. Grubun yurt dışındaki Ar-Ge merkezi bu eşiği aşmanızı sağlamaz |
| Yüksek teknoloji geliri | Son yılda yüksek teknoloji ürün (hizmet) gelirleri aynı yıl toplam gelirin en az %60’ıdır | Toplam gelir kurumlar vergisi kurallarına göre (toplam gelir eksi vergi dışı gelirler) hesaplanır ve olağan dışı gelirleri içerir. Başkasının ekipmanının distribütörlüğü, ürün ne kadar ileri olursa olsun bu %60’a girmez |
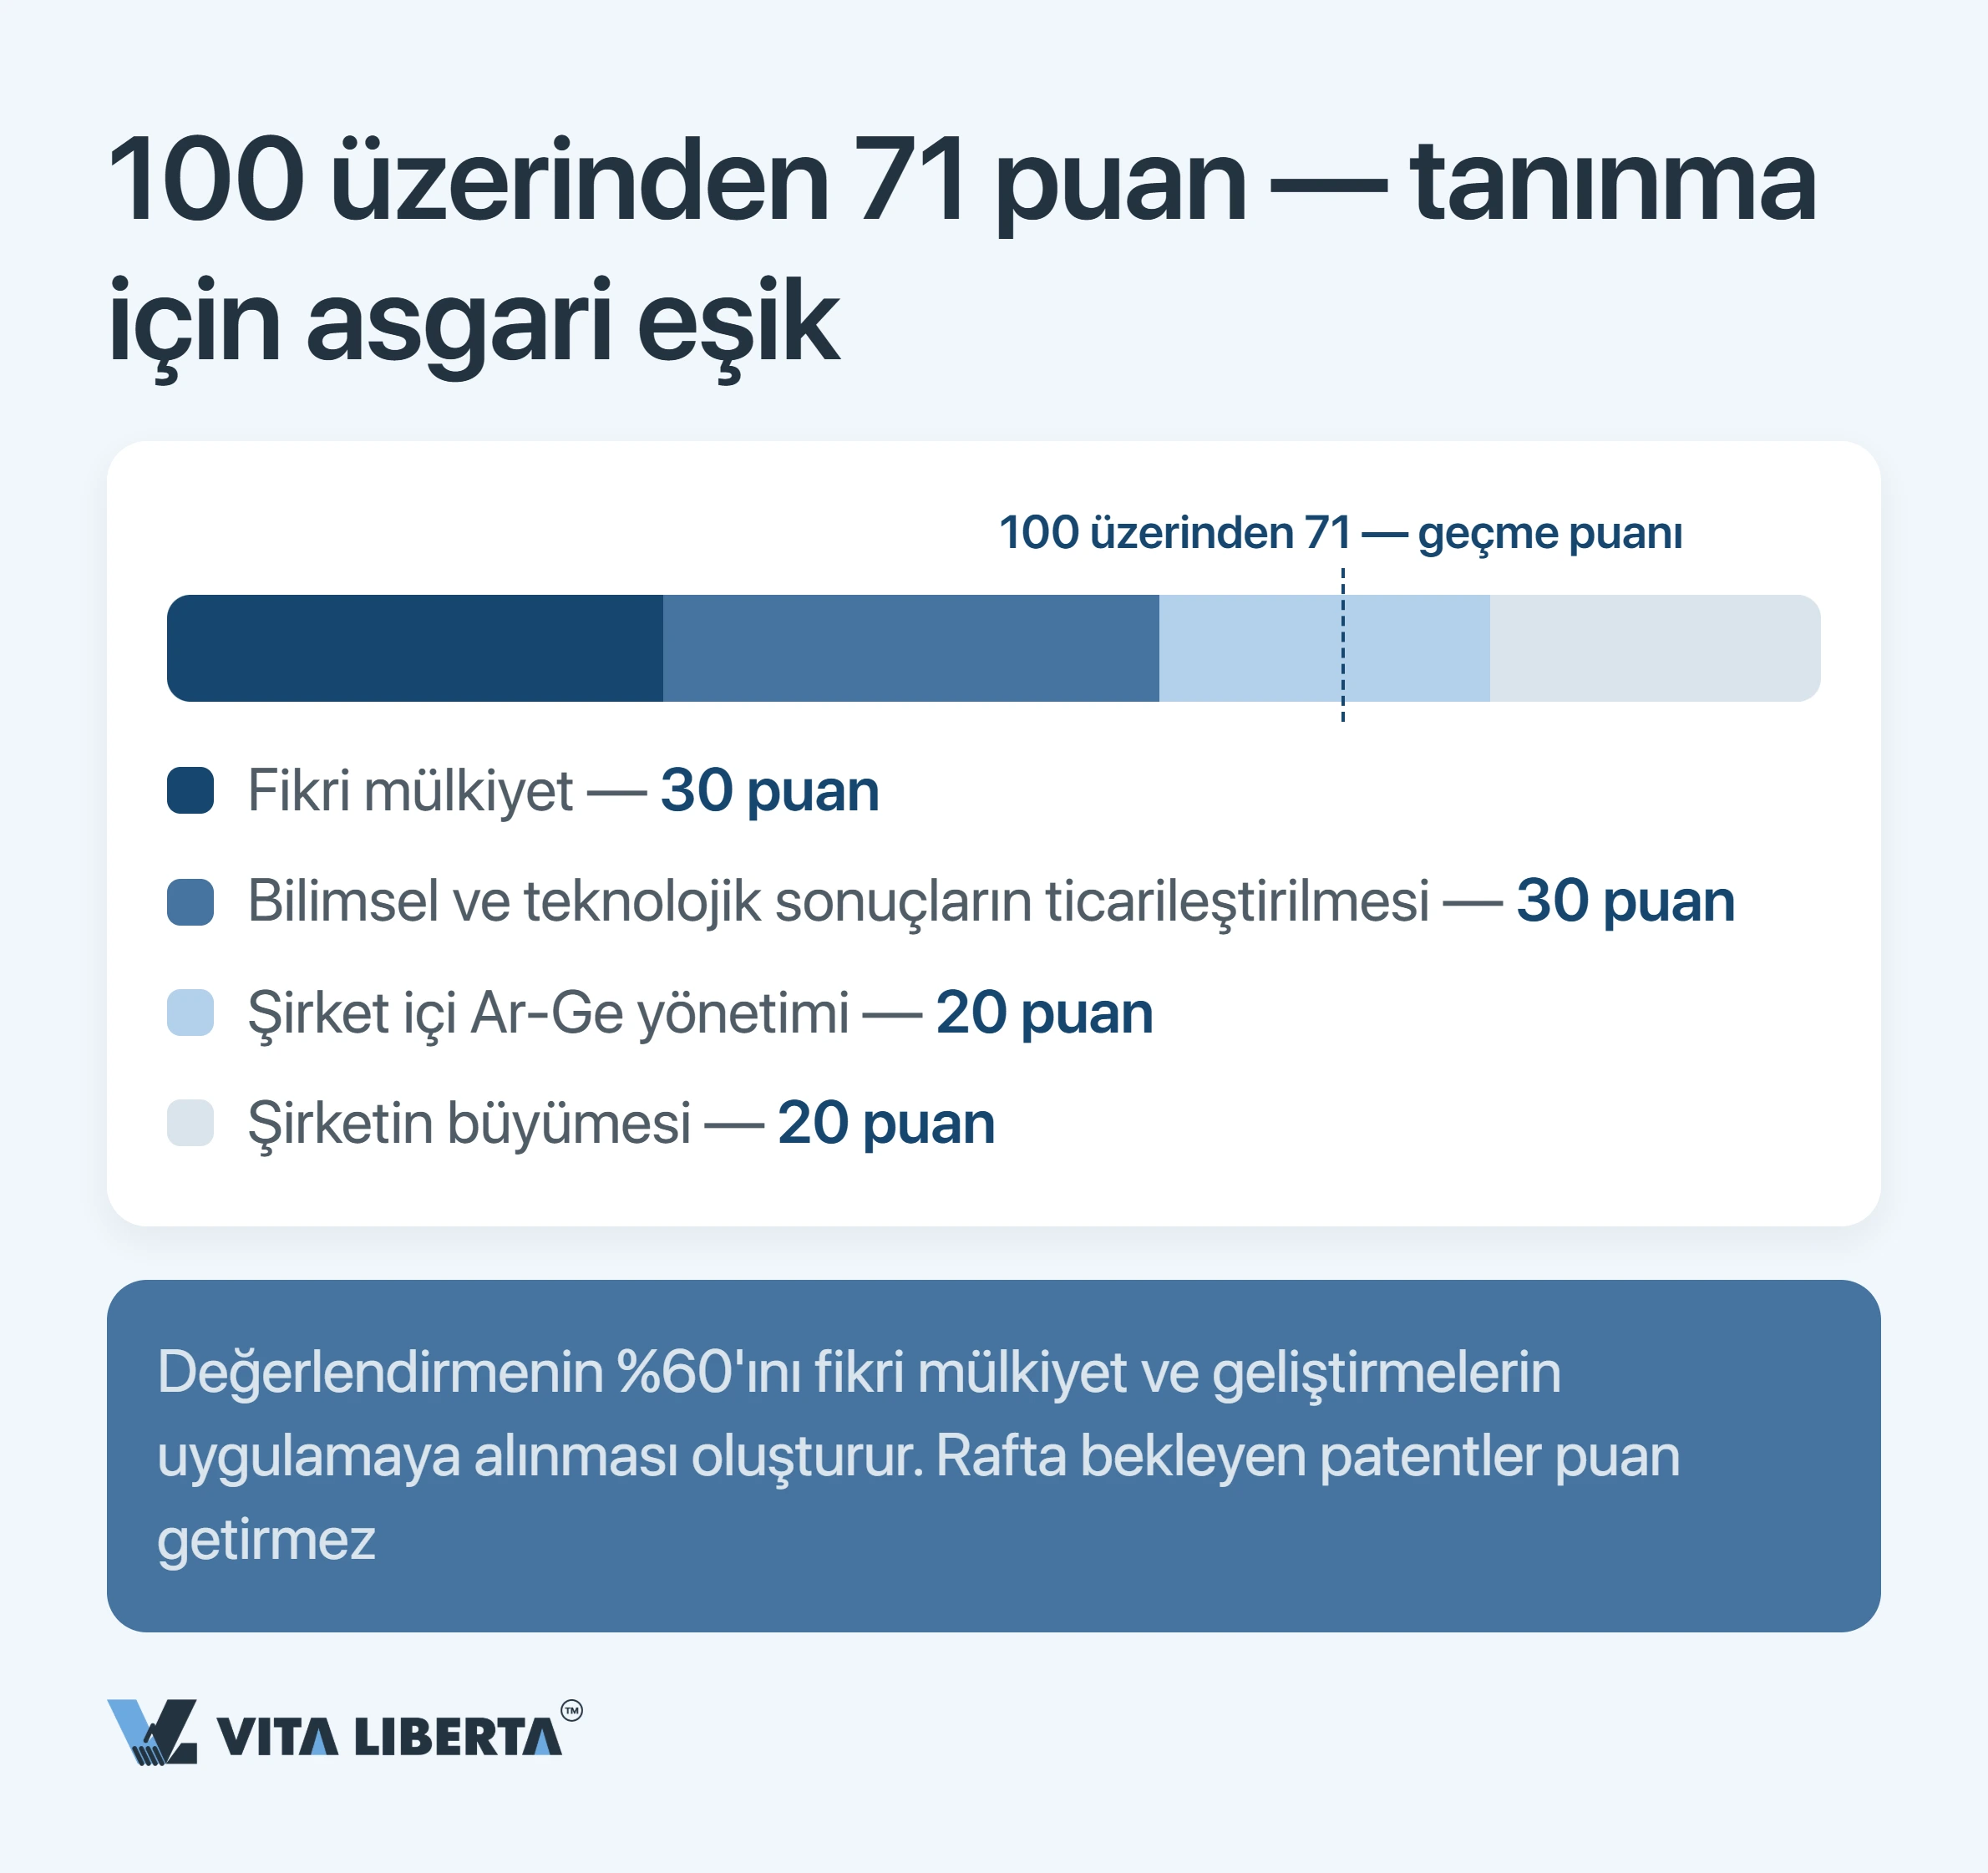
| Uzman değerlendirmesi | İnovasyon kapasitesi dört blokta toplam 100 üzerinden en az 71 puan alır | Ağırlıklar eşit değildir: fikri mülkiyet ve Ar-Ge sonuçlarının ticarileştirilmesi 30’ar puan; Ar-Ge yönetim organizasyonu ve büyüme göstergeleri 20’şer puan |
Eski rehberlerden hazırlanıyorsanız bir tuzak daha var: Bazıları hâlâ 2008 tedbirlerindeki (国科发火〔2008〕172号) %6/%4/%3 Ar-Ge ölçeğini aktarıyor. 32 sayılı genelge, hasılatı 50 milyon yuana kadar olan şirketlerin eşiğini %6’dan %5’e indirdi; güncel ölçek %5/%4/%3’tür. 40 milyon yuan hasılatta bu bir puanlık fark, boşa planlanmış 400 bin yuanlık geliştirme bütçesi demektir.
Çin’de HNTE statüsünü şekli gerekçelerle ret almadan edinin
- Altı eşiğin kontrolü
- Dosya ve denetim hazırlığı
- Başvuru sürecinde destek

HNTE sertifikası nasıl alınır: başvuru, değerlendirme, üç bakanlık
Burada hiçbir şey otomatik değildir. Başvuru yaparsınız; statü, çok aşamalı bir değerlendirmeden sonra verilir.
Dosyanızı il veya ayrı planlama statüsündeki şehrin tanıma kurumu (认定机构) inceler. Bu kurumu yerel bilim ve teknoloji, maliye ve vergi birimleri birlikte oluşturur. Ulusal düzeyde rejimden üç kurum sorumludur: Bilim ve Teknoloji Bakanlığı (MOST), Maliye Bakanlığı (MOF) ve Devlet Vergi İdaresi (STA).
Dosya nereye ve hangi dönemde verilir
Başvuru tarihinde şirketiniz en az bir yıldır anakara Çin’de kayıtlı olmalıdır. Başvuru, ulusal platform “Yüksek Teknoloji İşletmesi Tanıma Yönetim Ağı” (高新技术企业认定管理工作网, www.innocom.gov.cn) üzerinden yapılır.
Kabul dönemlerini iller ve şehirler açar, takvimler de belirgin şekilde farklıdır. 2026’da Pekin başvuruları üç partide aldı; son tarihler 15 Mayıs, 17 Temmuz ve 24 Eylül’dü. Şanghay ise 10 Ekim 2026’da kapanan tek bir dönem açtı.
| Aşama | Zamanlama | Ne, nereye sunulur |
| Öz değerlendirme | Dönemden 2–3 ay önce | Altı eşik için iç hesaplama, patent ve yazılım envanteri |
| Platform kaydı | Dönem açılmadan önce | Şirketin kayıt bilgileri, 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Başvurunun sunulması | İlin kabul dönemi | Fikri mülkiyet belgeleri, Ar-Ge raporu, Ar-Ge harcamalarının özel denetimi, yüksek teknoloji gelir denetimi ve personel verileri, il tanıma kurumuna |
| Değerlendirme ve ilan | 3–6 ay | Uzman değerlendirmesi, listenin ilanı, sertifikanın verilmesi |
| Oranın uygulanması | Yıllık beyanname | Teşvik bilgileri kurumlar vergisi beyannamesinde; dosya inceleme için şirkette kalır |
Son üç yılın Ar-Ge harcamalarının ve son yılın yüksek teknoloji gelirinin özel denetimini yetkili bir Çinli denetim veya vergi danışmanlığı firması hazırlar. İçindeki her harcama uygun bir belgeyle desteklenmelidir. Çin içi alımlarda bu genellikle fapiao’dur (发票, elektronik 数电票 dahil). Belgesiz harcama matraha girmez; ne süper indirimde ne de tanınma eşiğinde kullanılabilir.
Üç yıllık geçerlilik: statü en sık nerede kaybedilir
Tek günlük boşluk size %25’ten koca bir yıla mal olur. Sertifika verildiği tarihten itibaren üç yıl geçerlidir. Yeniden tanınma sona erme yılında talep edilir ve iş yükü ilk başvuruya yakındır.
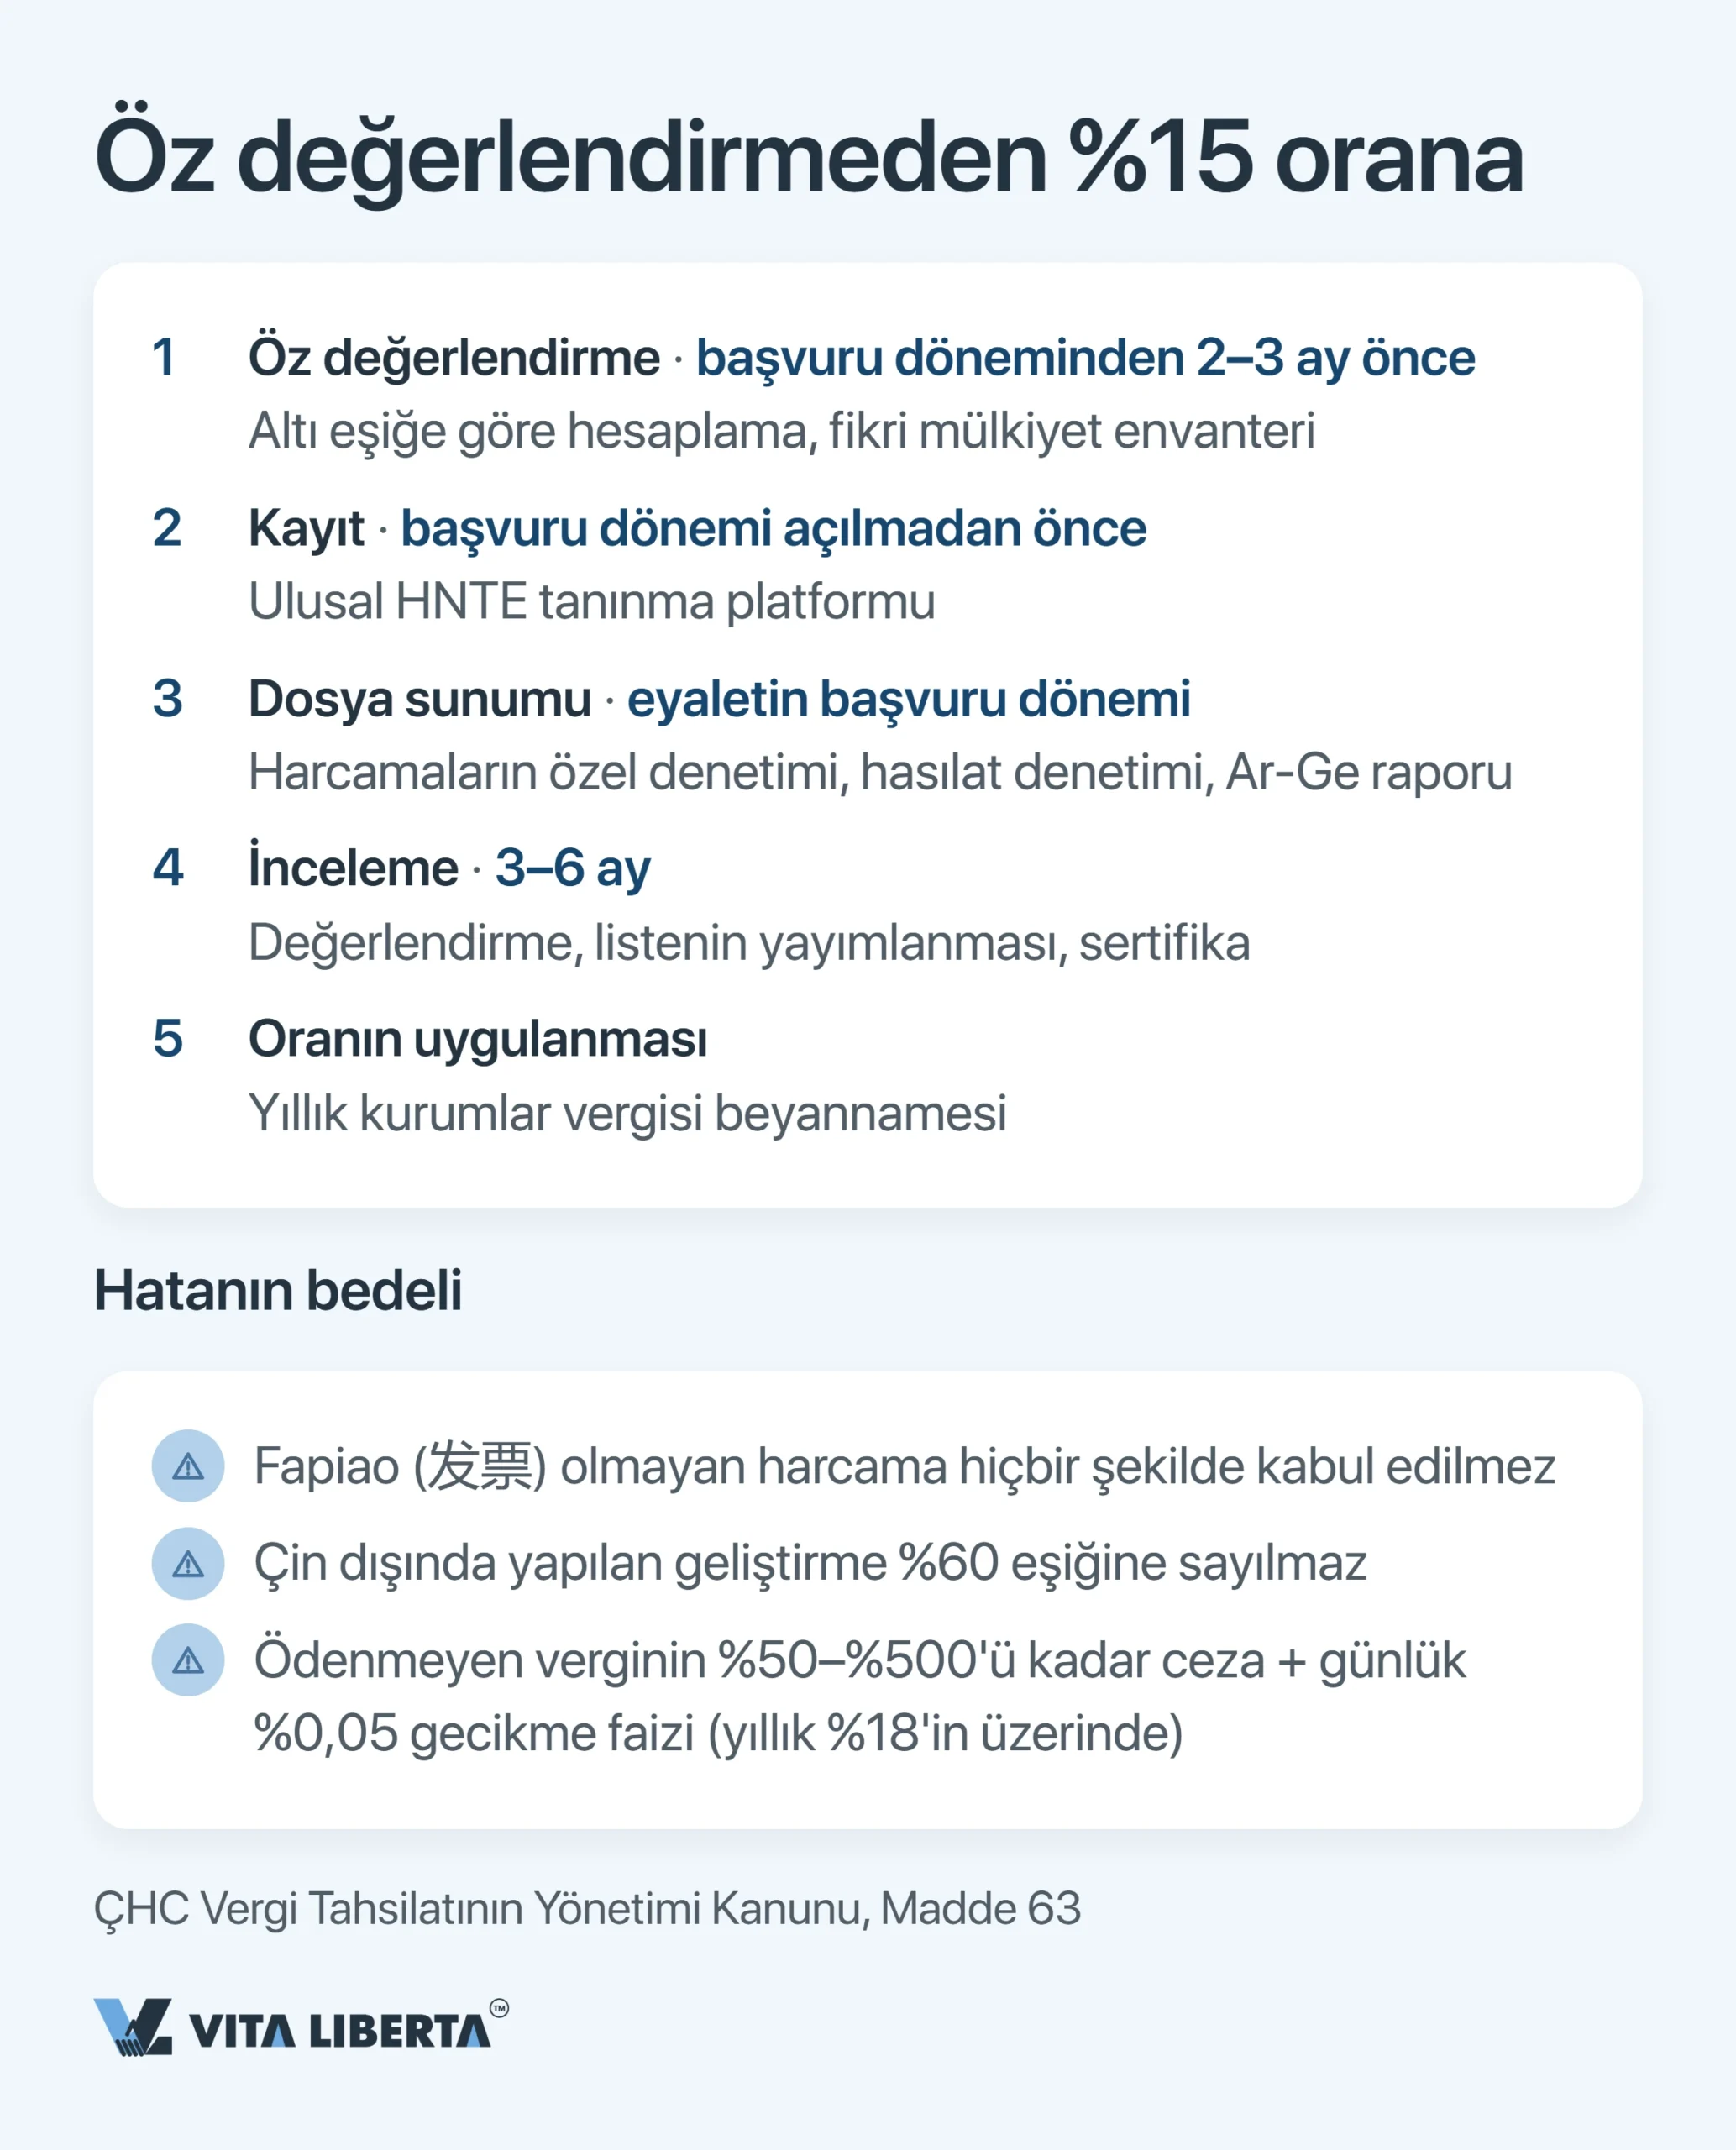
O yılın sonunda yeni sertifika yoksa, geçici vergiler %15’ten ödenmiş olsa bile tüm yılın vergisi standart %25’ten yeniden hesaplanır.
“Tarihi takip etmek” yetmez. Sona ermeden altı ay önce kesin bir kontrol noktası belirleyin. O tarihte üç şey hazır olmalı: güncel Ar-Ge harcama denetimi, güncellenmiş fikri mülkiyet portföyü ve başarılı bir distribütörlük yılının yüksek teknoloji gelir payını %60’ın altına çekmediğinin teyidi.
Yeniden tanınmalar arasında da raporlama gerekir. Şirket her yıl 高新技术企业认定管理工作网 üzerinde yıllık gelişim raporunu (年度发展情况报表) doldurur. Unvan değişikliği ile tanınma şartlarıyla bağlantılı önemli değişiklikler (bölünme, birleşme, yeniden yapılanma, faaliyet alanı değişikliği) üç ay içinde tanıma kurumuna bildirilir. Bu değişikliklerden sonra şartlar sağlanmıyorsa statü, değişikliğin olduğu yıldan itibaren kaldırılır.
Özetle: Statü bir sicil kaydı değildir. Altı göstergeyi üç yıl üst üste normda tutma taahhüdüdür.
Teşviki kaybettiren üç hata: müfettişin kontrol listesi
İnceleme üç noktaya bakar. Her biri, süreçlerini Çin uygulamasına uyarlamamış uluslararası şirketlerin sık yaptığı ve pahalıya mal olan bir hatadır.
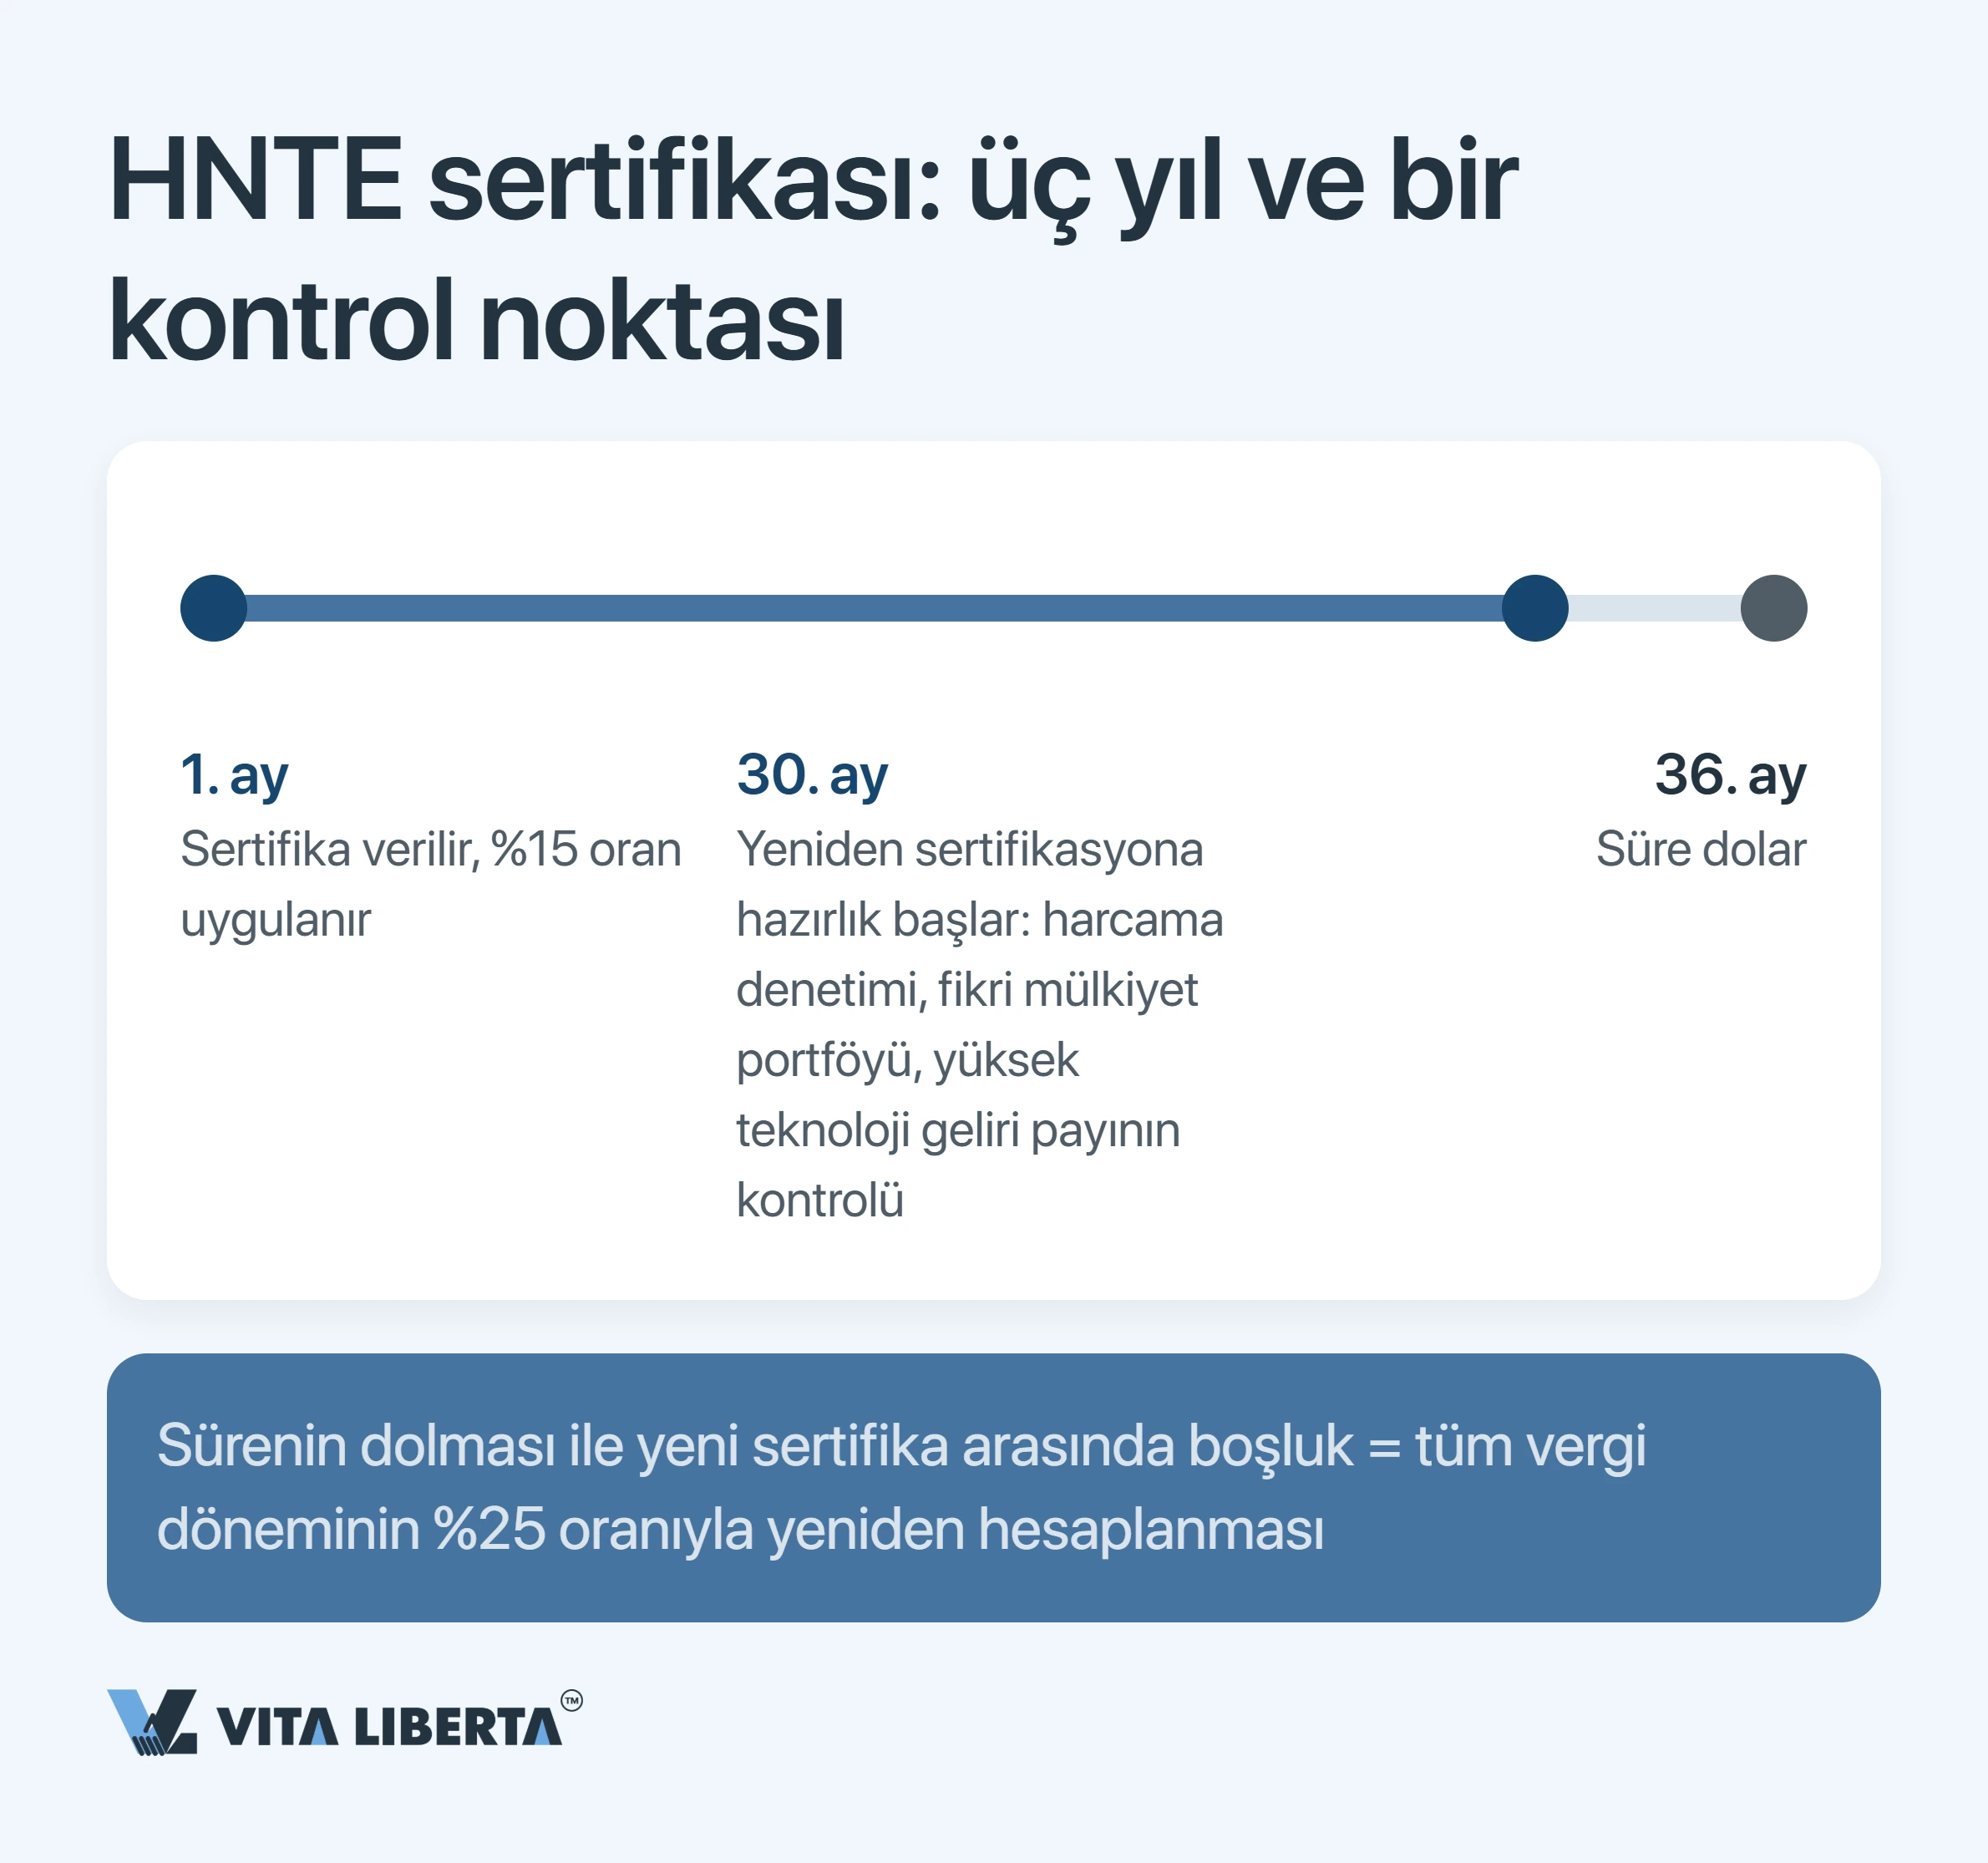
Uygun belge yoksa harcama da yoktur. Çin içi alımlarda belge fapiao’dur. Yurt dışından alınan mal ve hizmetlerde ise yabancı tedarikçinin faturası veya makbuzu ile ilgili vergilerin ödendiğini gösteren belgeler gerekir (国家税务总局公告2018年第28号). Birincil belgesi olmayan grup içi maliyet dağıtımları gider sayılmaz: indirim uygulanmaz, Ar-Ge harcama eşiği de tutmaz.
ÇHC dışında geliştirme. Harcamaların %60’ının ülke içinde yapılması şartı, yaygın “Ar-Ge Avrupa’da, üretim Çin’de” modelini çökertir.
HNTE statüsünü küçük ve düşük kârlı işletme rejimiyle birleştirmeye çalışmak. İki rejim birleşmez; birini seçersiniz.
Önemli: Teşvikin haksız uygulanması vergi kaçırma (偷税) olarak nitelendirilirse, Çin Halk Cumhuriyeti Vergi Tahsilatı Yönetimi Kanunu’nun (中华人民共和国税收征收管理法) 63. maddesi uygulanır ve ödenmeyen verginin %50’si ile %500’ü arasında para cezası kesilir. Gecikme faizi aynı kanunun 32. maddesine göre ayrıca işler: günlük %0,05, yani yıllık %18’in üzerinde.
Özetle: Teşvik girişte değil çıkışta, yani beyanname ve inceleme aşamasında test edilir. O noktada muhasebeyi yeniden kurmak için artık çok geçtir.
HNTE yeniden tanınmasında %15 oranınızı koruyun
- Ar-Ge harcamalarının denetimi
- Yüksek teknoloji gelirinin takibi
- İncelemede teşvikin savunulması

Çin’de HNTE teşvikleri: stratejik sonuçlar
Rejimin paradoksu şudur: Devlet en cömert oranını inovasyonun kendisi için değil, belgelenmesi için öder. Kasada duran bir patent tek puan getirmez. Kusursuz ayrı kayıt, denetim ve fapiao ile desteklenen sıradan bir geliştirme ise %15 oran ve %200 süper indirim getirir.
İşe alımdan ve bütçeden önce eşikleri hesaplayın. Ar-Ge harcama payı ve yüksek teknoloji gelir payı yönetilebilir, ama yıl planlanırken; beyannameden hemen önce martta değil.
Dosyayı geliştirmeyle paralel kurun. Yardımcı kayıt, fapiao ve fikri mülkiyetin Çin tüzel kişisi adına tescili, %25’lik bir yıldan ucuzdur.
- aya bir kontrol noktası koyun. Yeniden tanınma bir formalite değil, altı eşiğin tamamının yeniden savunulmasıdır.
Böylece HNTE sertifikası bir vergi kaleminden stratejik bir varlığa dönüşür. Yatırımcı, banka ve il yönetimi karşısında şirketinizin teknolojik niteliğinin devlet onayı işlevini görür. Kurumlar vergisi indirimi bu itibarın bir bonusudur, tersi değil.
Sıkça sorulan sorular
Kabul edilmez. Çekirdek fikri mülkiyetin bizzat anakara Çin’de kurulmuş işletmeye ait olması gerekir; Hong Kong, Makao ve Tayvan bu kapsamın dışındadır. Çözüm: Başvuru dönemi açılmadan önce mülkiyeti Çin tüzel kişisine devredin ve devrin tescili için zaman ayırın. Lisans, münhasır olsa bile tanınmada sayılmaz.
Eşik tutmayacak. Ar-Ge harcamalarının en az %60’ı ÇHC’de yapılmalı ve uygun belgelerle, Çin içi alımlarda genellikle fapiao ile kanıtlanmalıdır. Çözüm: Çin’e en azından hem %60 şartını hem de gereken harcama/hasılat oranını (büyüklüğe göre %5/%4/%3) aynı anda karşılayacak iş hacmini taşıyın.
10 milyon yuan kârda %25’ten %15’e geçiş yılda bir milyon yuan kazandırır. %200 süper indirim ise matrahın kendisini küçülterek bunun üzerine ek tasarruf sağlar. Altı şart vardır: Çin’de fikri mülkiyet, devlet listesinden bir sektör, çalışanların en az %10’u Ar-Ge’de, %5/%4/%3 ölçeğine uygun Ar-Ge harcaması, en az %60 yüksek teknoloji geliri ve uzman değerlendirmesinde en az 71 puan. Çözüm: Başvurudan önce altı şartın tamamı için öz değerlendirme yapın.
Bir yılı %25’ten ödersiniz. Sertifika üç yıl geçerlidir; sona erme yılı bitmeden yeni sertifika alınamazsa, geçici vergiler %15’ten ödenmiş olsa bile tüm yılın vergisi standart orandan yeniden hesaplanır. Vergi idaresi hakkınızı beyannameden sonra da kontrol edebilir. Çözüm: Sona ermeden altı ay önce başlayın: Ar-Ge harcama denetimi, yüksek teknoloji gelir payının kontrolü ve fikri mülkiyet portföyünün güncellenmesi.
Hayır. İki indirimli oran toplanmaz, yalnızca biri uygulanır; Ar-Ge süper indirimi ise her iki durumda da kullanılabilir. Küçük ve düşük kârlı işletme rejimi (小型微利企业) 31 Aralık 2027’ye kadar geçerlidir (财政部 税务总局公告2023年第12号): vergiye tabi kârın %25’i %20 oranla vergilendirilir, yani efektif oran %5’tir. Şartlar: yıllık vergiye tabi kâr en fazla 3 milyon yuan, çalışan sayısı en fazla 300, varlıklar en fazla 50 milyon yuan (üç aylık ortalamalara göre). HNTE ise büyüklük sınırı olmaksızın tüm kâra %15 ve 10 yıllık zarar mahsubu sağlar. Çözüm: Tahmini kâr üzerinden iki senaryoyu da hesaplayın. Üç sınırın tamamında kaldığınız sürece küçük işletme oranı daha düşüktür. Vergiye tabi kâr 3 milyon yuanı aştığı anda bu rejim tamamen kapanır ve HNTE daha avantajlı hale gelir.