Hongkong
 China




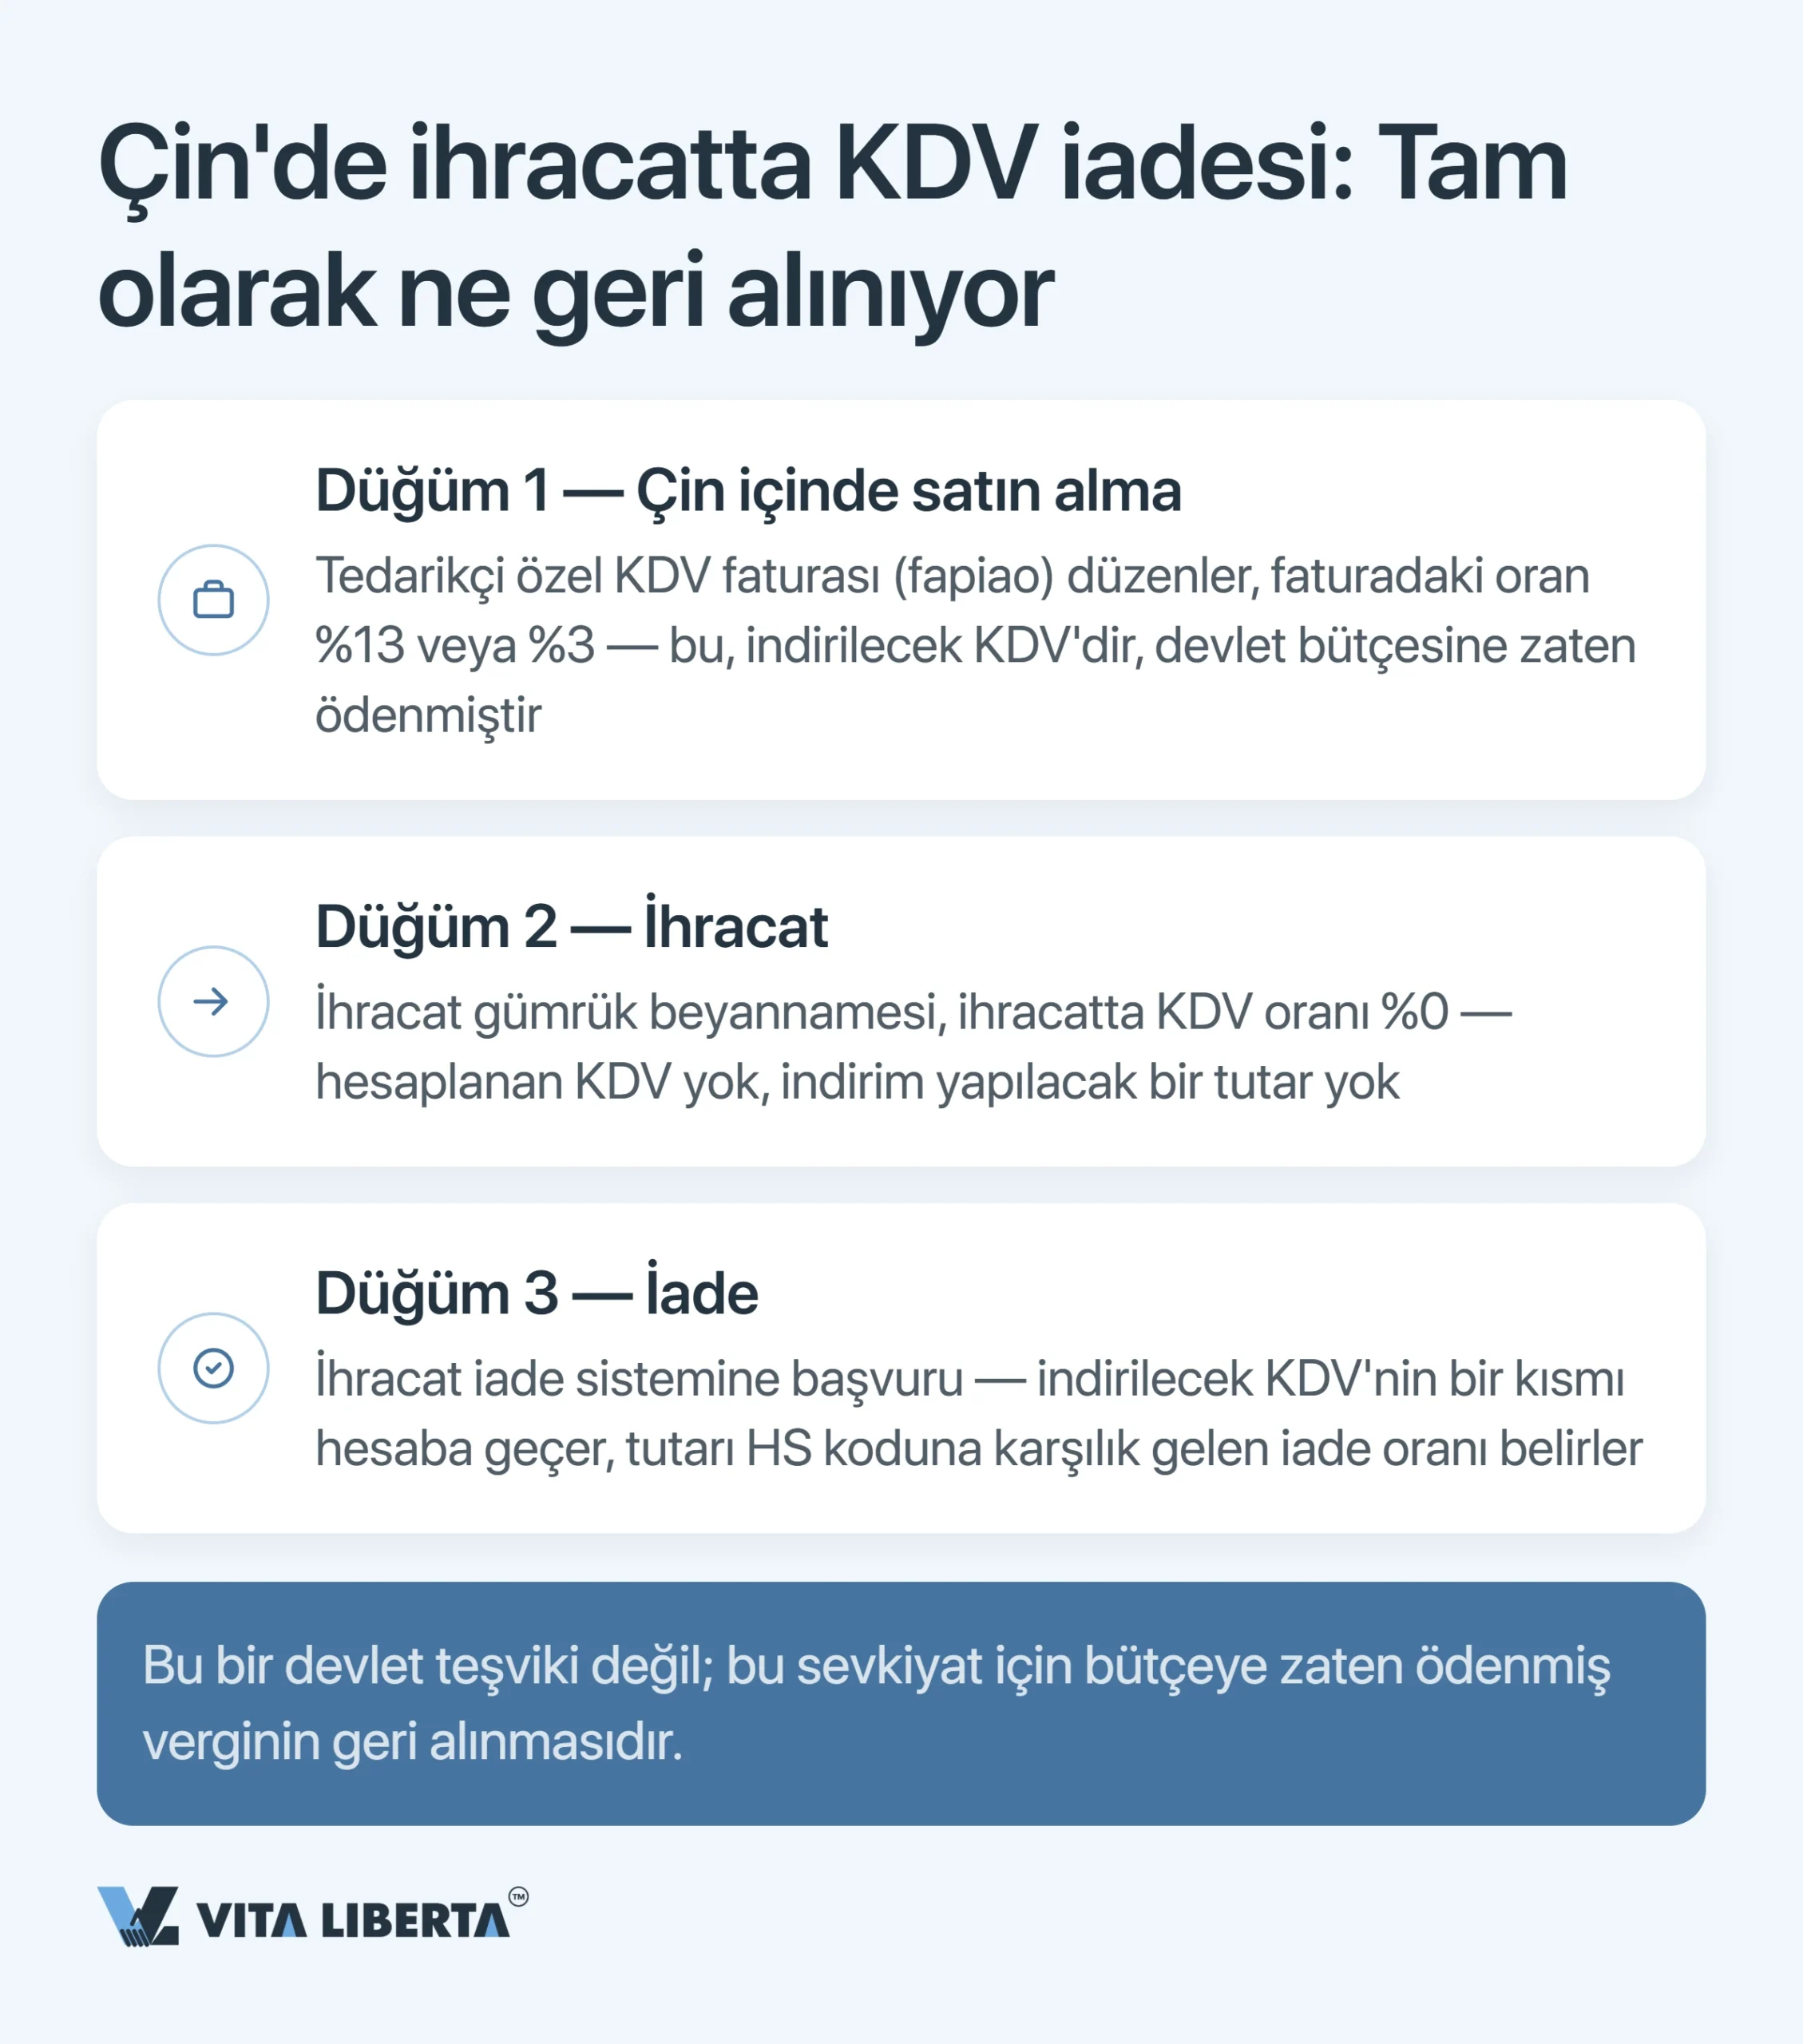
Tedarik dünyasında Çin KDV’sinin (增值税) ihracattaki iadesi, maliyet fiyatından %13 indirim gibi pazarlanır. Çin hazinesi ise başka türlü hesaplar: ilgili partiden ne tahsil ettiyse tam olarak onu geri verir, üstüne tek bir yuan bile eklemez.
Pek çok kişi bu süreci havalimanındaki tax free gişesine benzetir: fişi uzatırsınız, parayı alırsınız. Gerçek mekanizma ise iki veri tabanının satır satır karşılaştırılmasına daha yakındır. Ürün tanımındaki tek bir harf farkı, ödemeyi aylarca dondurabilir.
Sorunun özü:
“Guangzhou’dan yılda yaklaşık 3 milyon yuanlık alım yapıyoruz. Fabrika %13 KDV’yi iade olarak geri aldığını ve fiyata bunu zaten yansıttığını söylüyordu. Çin’de kendi şirketimi kurdum, onun adına ihracat yaptım ve %3 iade aldım. Kalan %10 nereye gitti?”
Çin’de ticaret şirketi sahibi yabancılardan en sık aldığımız sorulardan biri budur. Cevap, sistemin kendi yapısında saklıdır: hazine, o parti için bir zamanlar tahsil ettiğini geri verir. İhracat vergi iadesi (export tax rebate) girdi KDV’sini (input VAT) iade eder, bir teşvik değildir.
Hukuki çerçeve de yenilendi. Çin Halk Cumhuriyeti KDV Geçici Yönetmeliği (中华人民共和国增值税暂行条例) 1 Ocak 2026’da yürürlükten kalktı. Yerine iki düzenleme geldi:
- ÇHC Katma Değer Vergisi Kanunu (中华人民共和国增值税法, 41 sayılı Cumhurbaşkanlığı Kararnamesi, 25.12.2024’te kabul edildi);
- kanunun Uygulama Yönetmeliği (中华人民共和国增值税法实施条例, 826 sayılı Devlet Konseyi Kararnamesi).
Mal ihracatı sıfır oranlı olmaya devam ediyor. İade prosedürü ise 01.01.2026’dan itibaren uygulanan yeni ulusal düzenlemelere taşındı:
- Maliye Bakanlığı ile Devlet Vergi İdaresi’nin ortak duyurusu (财政部 税务总局公告2026年第11号);
- İade İdaresi Kuralları (国家税务总局公告2026年第5号).
Mekanizmanın kendisi değişmedi.
Üç belirleyici: statü, kod, yöntem
Sonucu aynı anda üç unsur belirler: ihracatçının vergi statüsü, ürün koduna bağlı iade oranı ve hesaplama yöntemi. Bunlardan yalnızca birinde yapılan hata, avantajı tamamen ortadan kaldırır.
Kimler iade alabilir: genel mükellef
İade hakkı malın sahibini değil, ihracatı yapan Çin tüzel kişisini izler. Başvurunun iki yolu vardır:
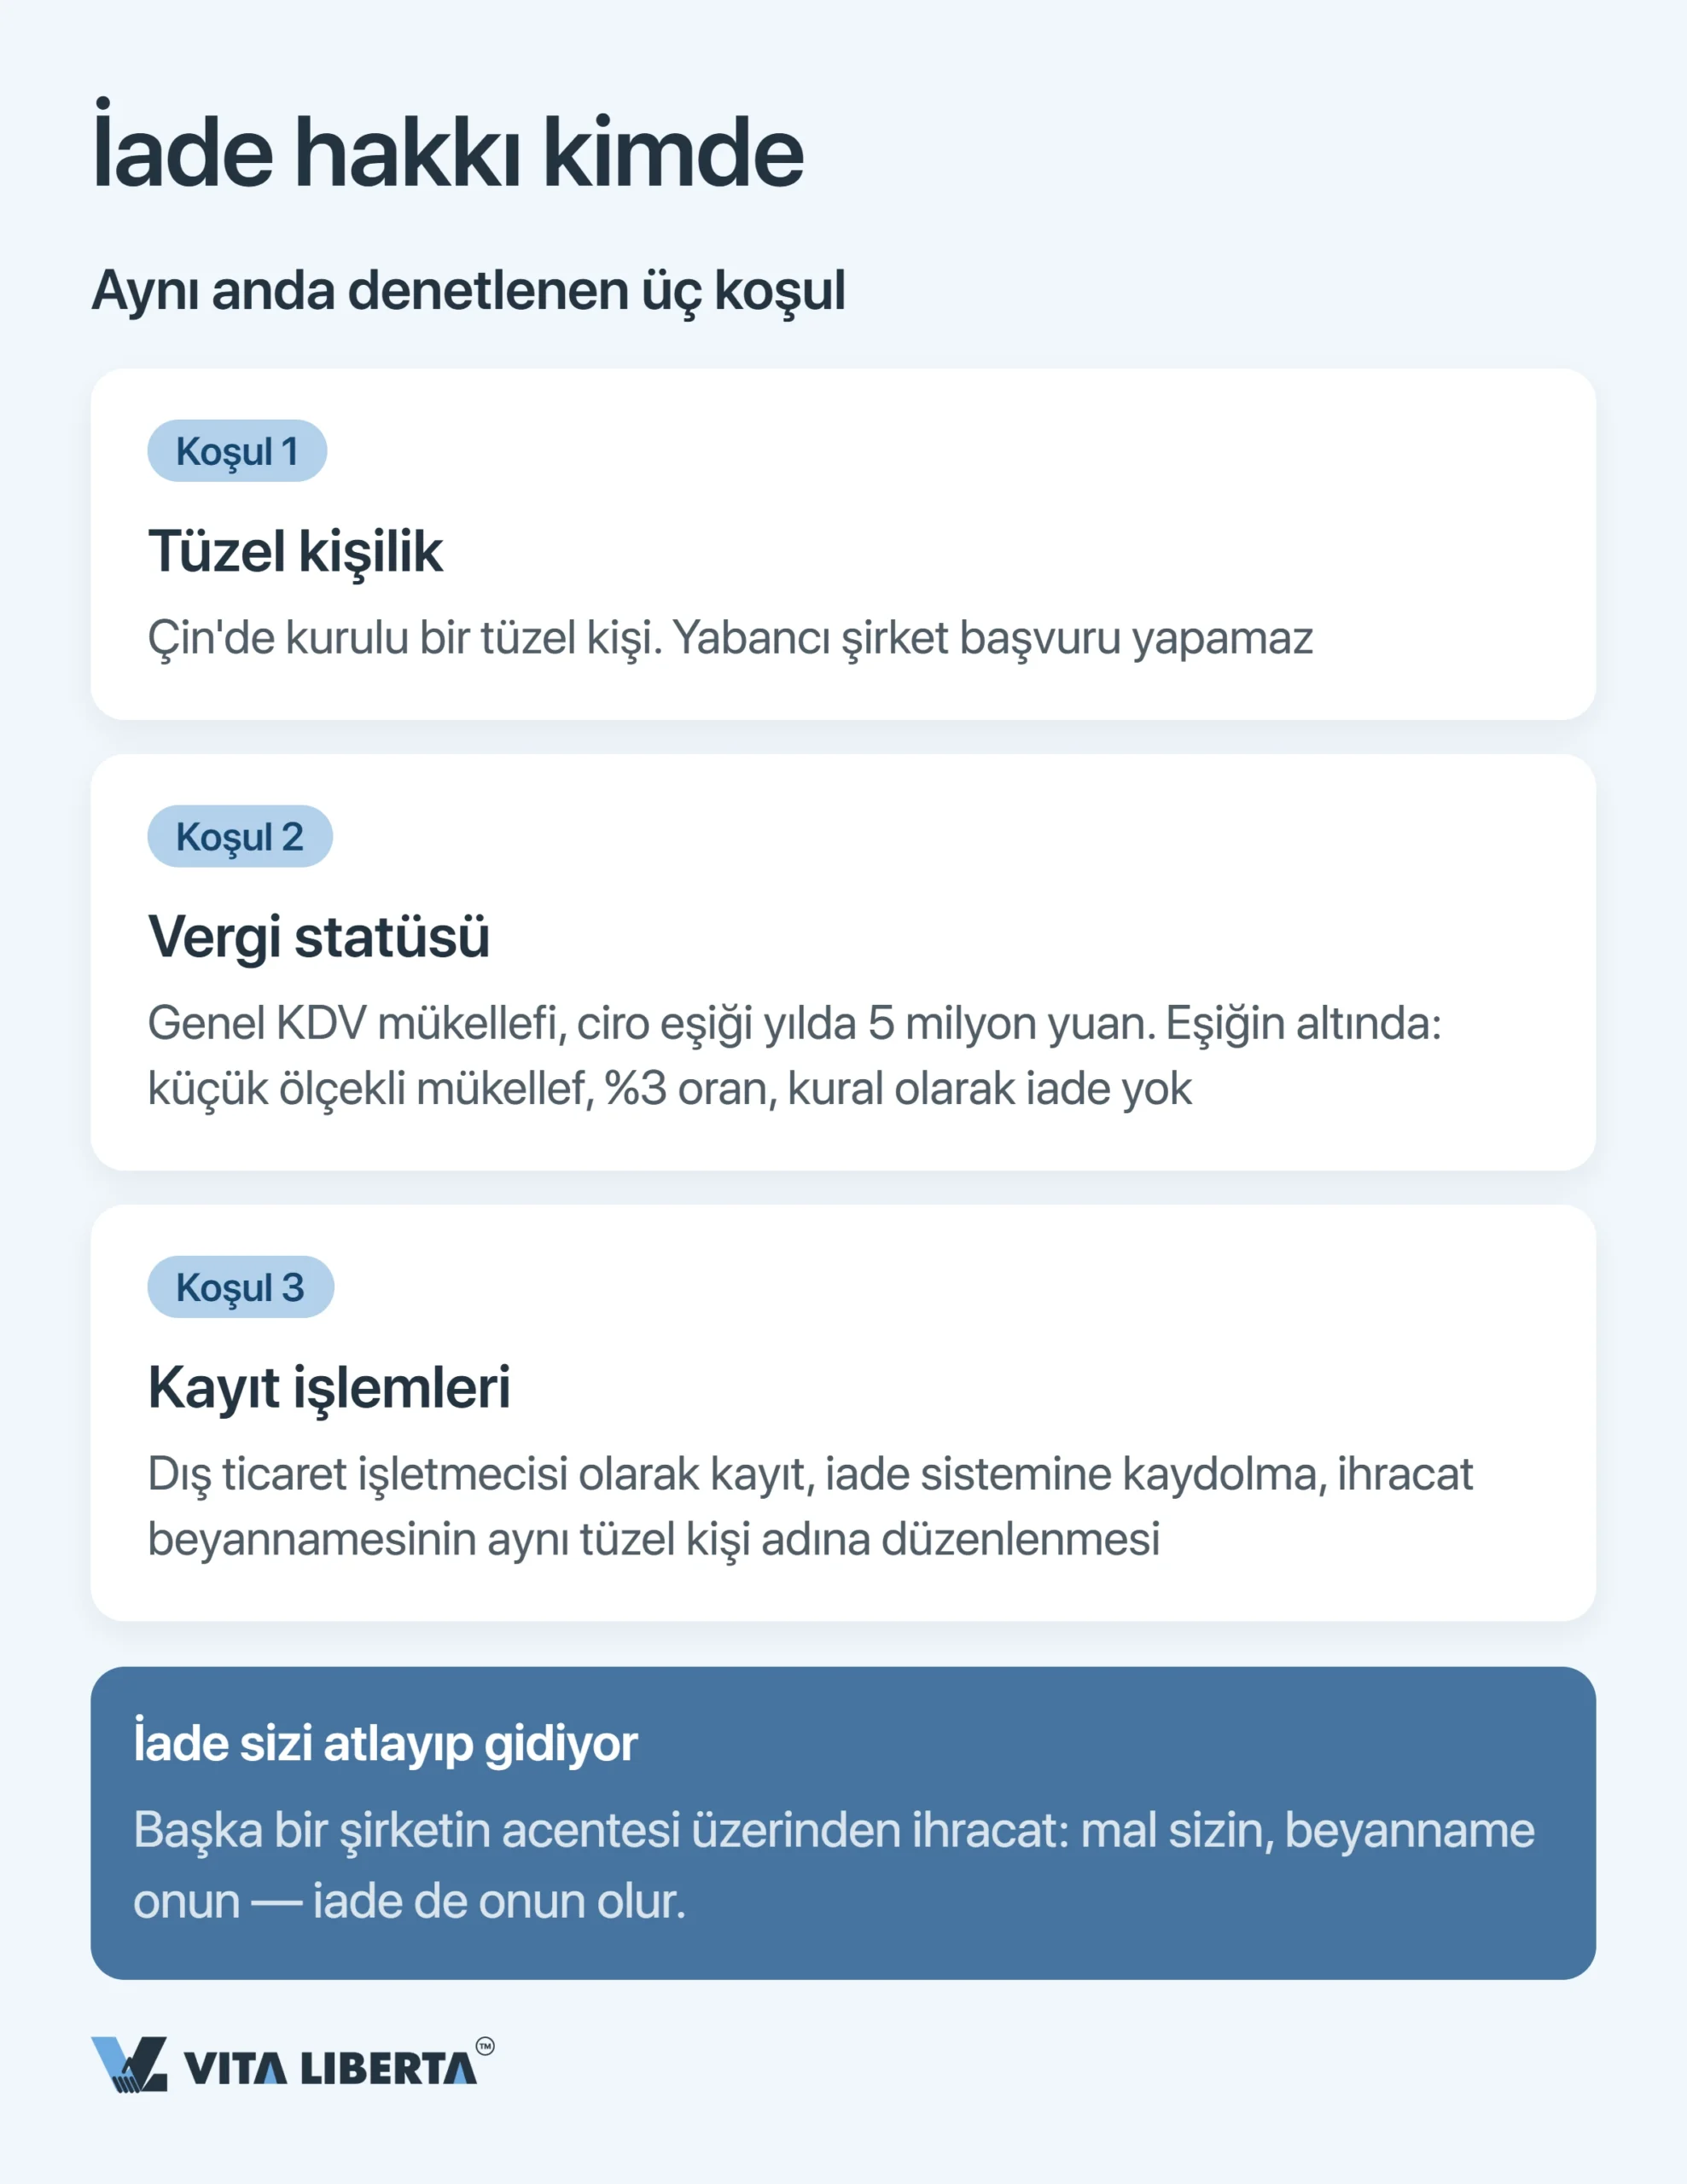
- kendi adına ihracat yapan şirket başvurur;
- ihracat bir acente üzerinden vekâlet sözleşmesiyle (委托出口) yapılıyorsa, vekâlet veren şirket, acentenin düzenlediği ihracat belgesine (《代理出口货物证明》) dayanarak başvurur.
Çin’de tüzel kişiliği olmayan yabancı bir şirketin iade hakkı hiç yoktur.
İhracatçının genel KDV mükellefi (General VAT Taxpayer) statüsünde olması gerekir. Çin KDV Kanunu’na göre yıllık vergiye tabi cirosu 5 milyon yuanı aşmayan şirket küçük ölçekli mükelleftir (Small-scale Taxpayer). Ancak muhasebesini düzgün tutan bir şirket, bu eşiğe ulaşmayı beklemeden gönüllü olarak genel mükellef kaydı yaptırabilir.
Küçük ölçekli mükellef KDV’yi %3 götürü oranla öder; 10.10.2026 itibarıyla 31.12.2027’ye kadar %1’lik indirimli oran uygulanmaktadır. İhracatı KDV’den muaftır, ancak girdi KDV’si iade edilmez.
Tabloyu iki işlem tamamlar:
- ihracatçının iade sistemine kaydı (出口退(免)税备案) en geç ilk başvuruyla birlikte yapılmalıdır;
- dış ticaret operatörü olarak ayrıca kayıt 30.12.2022’den beri gerekmiyor, çünkü ÇHC Dış Ticaret Kanunu’ndaki bir değişiklik bu kaydı kaldırdı.
Uluslararası alıcıların sık yaptığı ve pahalıya mal olan hata da buradan doğar: başkasının şirketi üzerinden ihracat yapmak. Tedarikçi ya da aracı kendi adına ve kendi sözleşmesiyle ihracat yaparsa iade onda kalır. İhracatçı adını yalnızca başkasının işine “ödünç veriyorsa”, mevcut kurallar daha da ileri gider: parti iadeyi kaybetmekle kalmaz, iç piyasa satışı gibi KDV’ye de tabi tutulur.
İade oranı: belirleyen fatura değil, GTİP
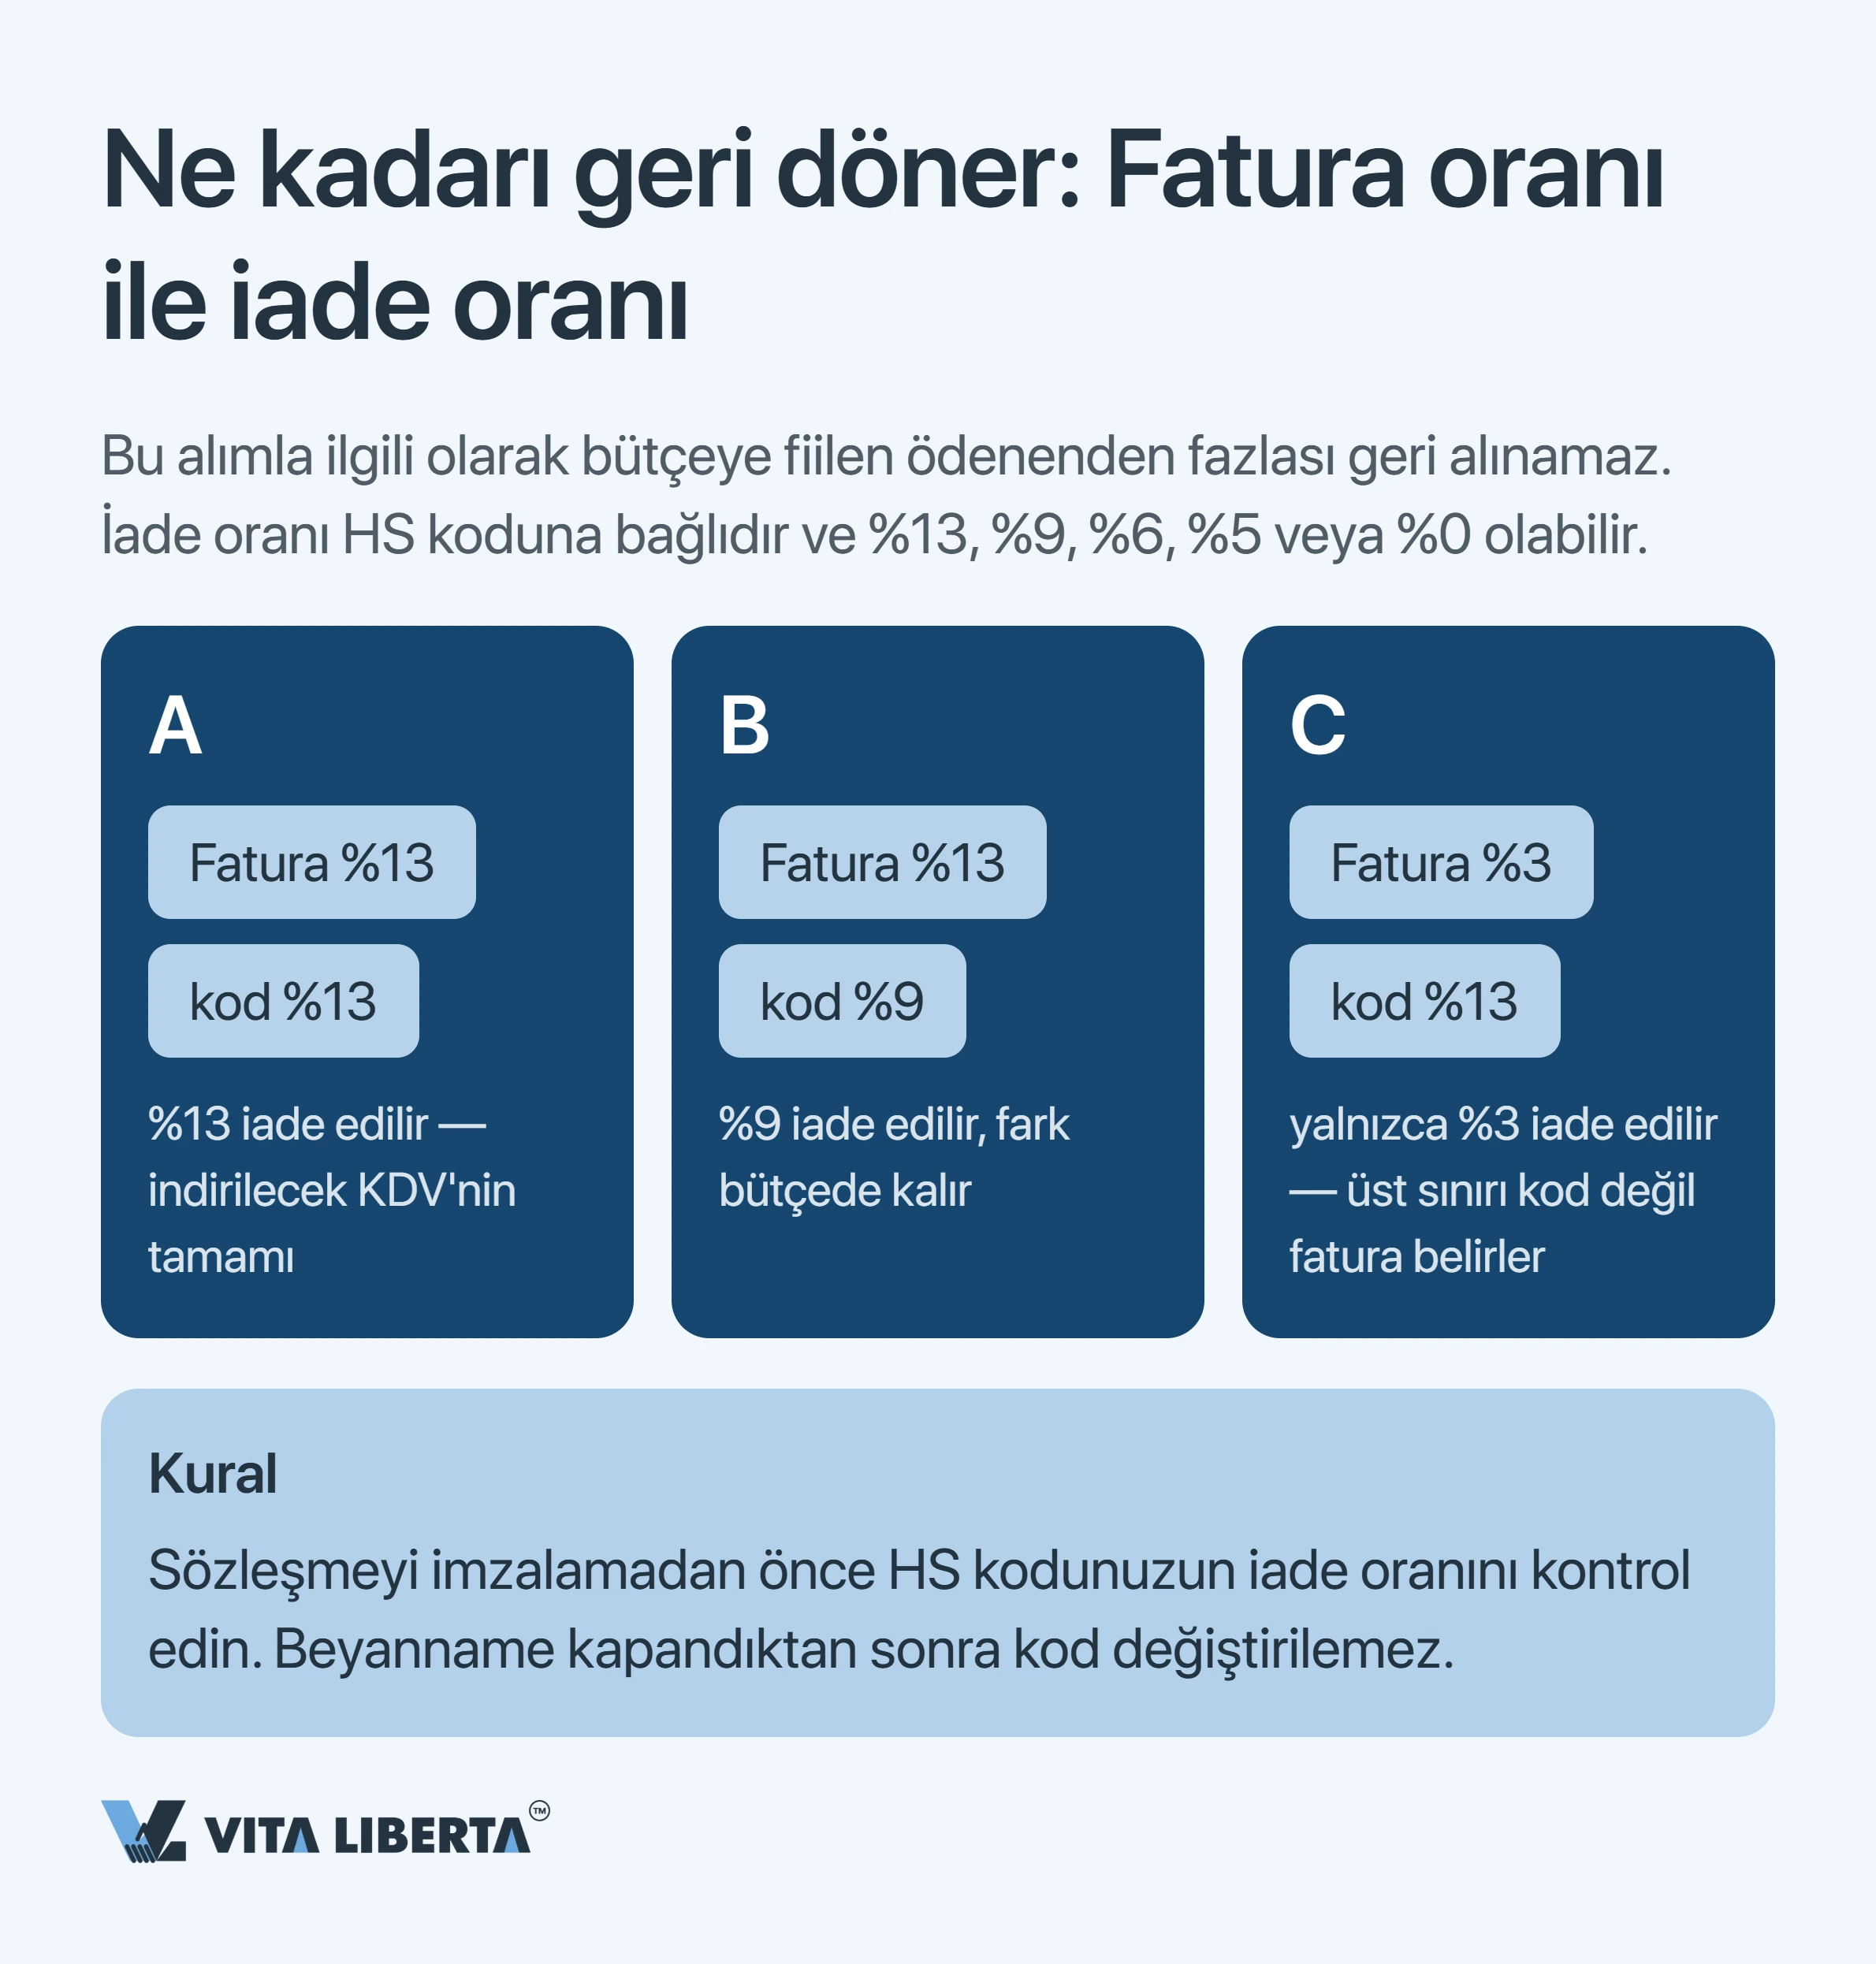
Faturada %13 yazması, hesaba %13 gireceği anlamına gelmez. İade oranı (export tax rebate rate, 出口退税率) ürünün gümrük koduna, yani GTİP’ine (HS koduna) bağlıdır. Kural olarak ürünün KDV oranına eşittir. Ancak Maliye Bakanlığı ve Devlet Vergi İdaresi bazı pozisyonlarda oranı düşürmüş (örneğin %9 veya %6’ya) ya da sıfırlamıştır. Her kodun güncel değeri iade oranları veri tabanında (退税率文库) yayımlanır.
Bir de tavan vardır. Tedarikçi özel KDV faturasını (fapiao) iade oranının altındaki bir oranla düzenlediyse, ihracatçı ticaret şirketi iki orandan düşük olanı alır (财政部 税务总局公告2026年第11号, III. bölüm):
- küçük ölçekli mükellef tedarikçi %3’lük fatura kesti: ihracatçı, kod %13 öngörse bile %3 alır;
- faturada %1’lik indirimli oran var: iade %1 olur.
Yukarıdaki örnekteki 10 puanlık farkın açıklaması tam olarak budur.
Pratik ipucu: sözleşmeyi imzalamadan önce iade oranını GTİP’e göre kontrol edin. Gümrük beyannamesi bir kez onaylandıktan sonra kod değiştirilemez.
Ticaret şirketi ile üretici farklı hesaplar
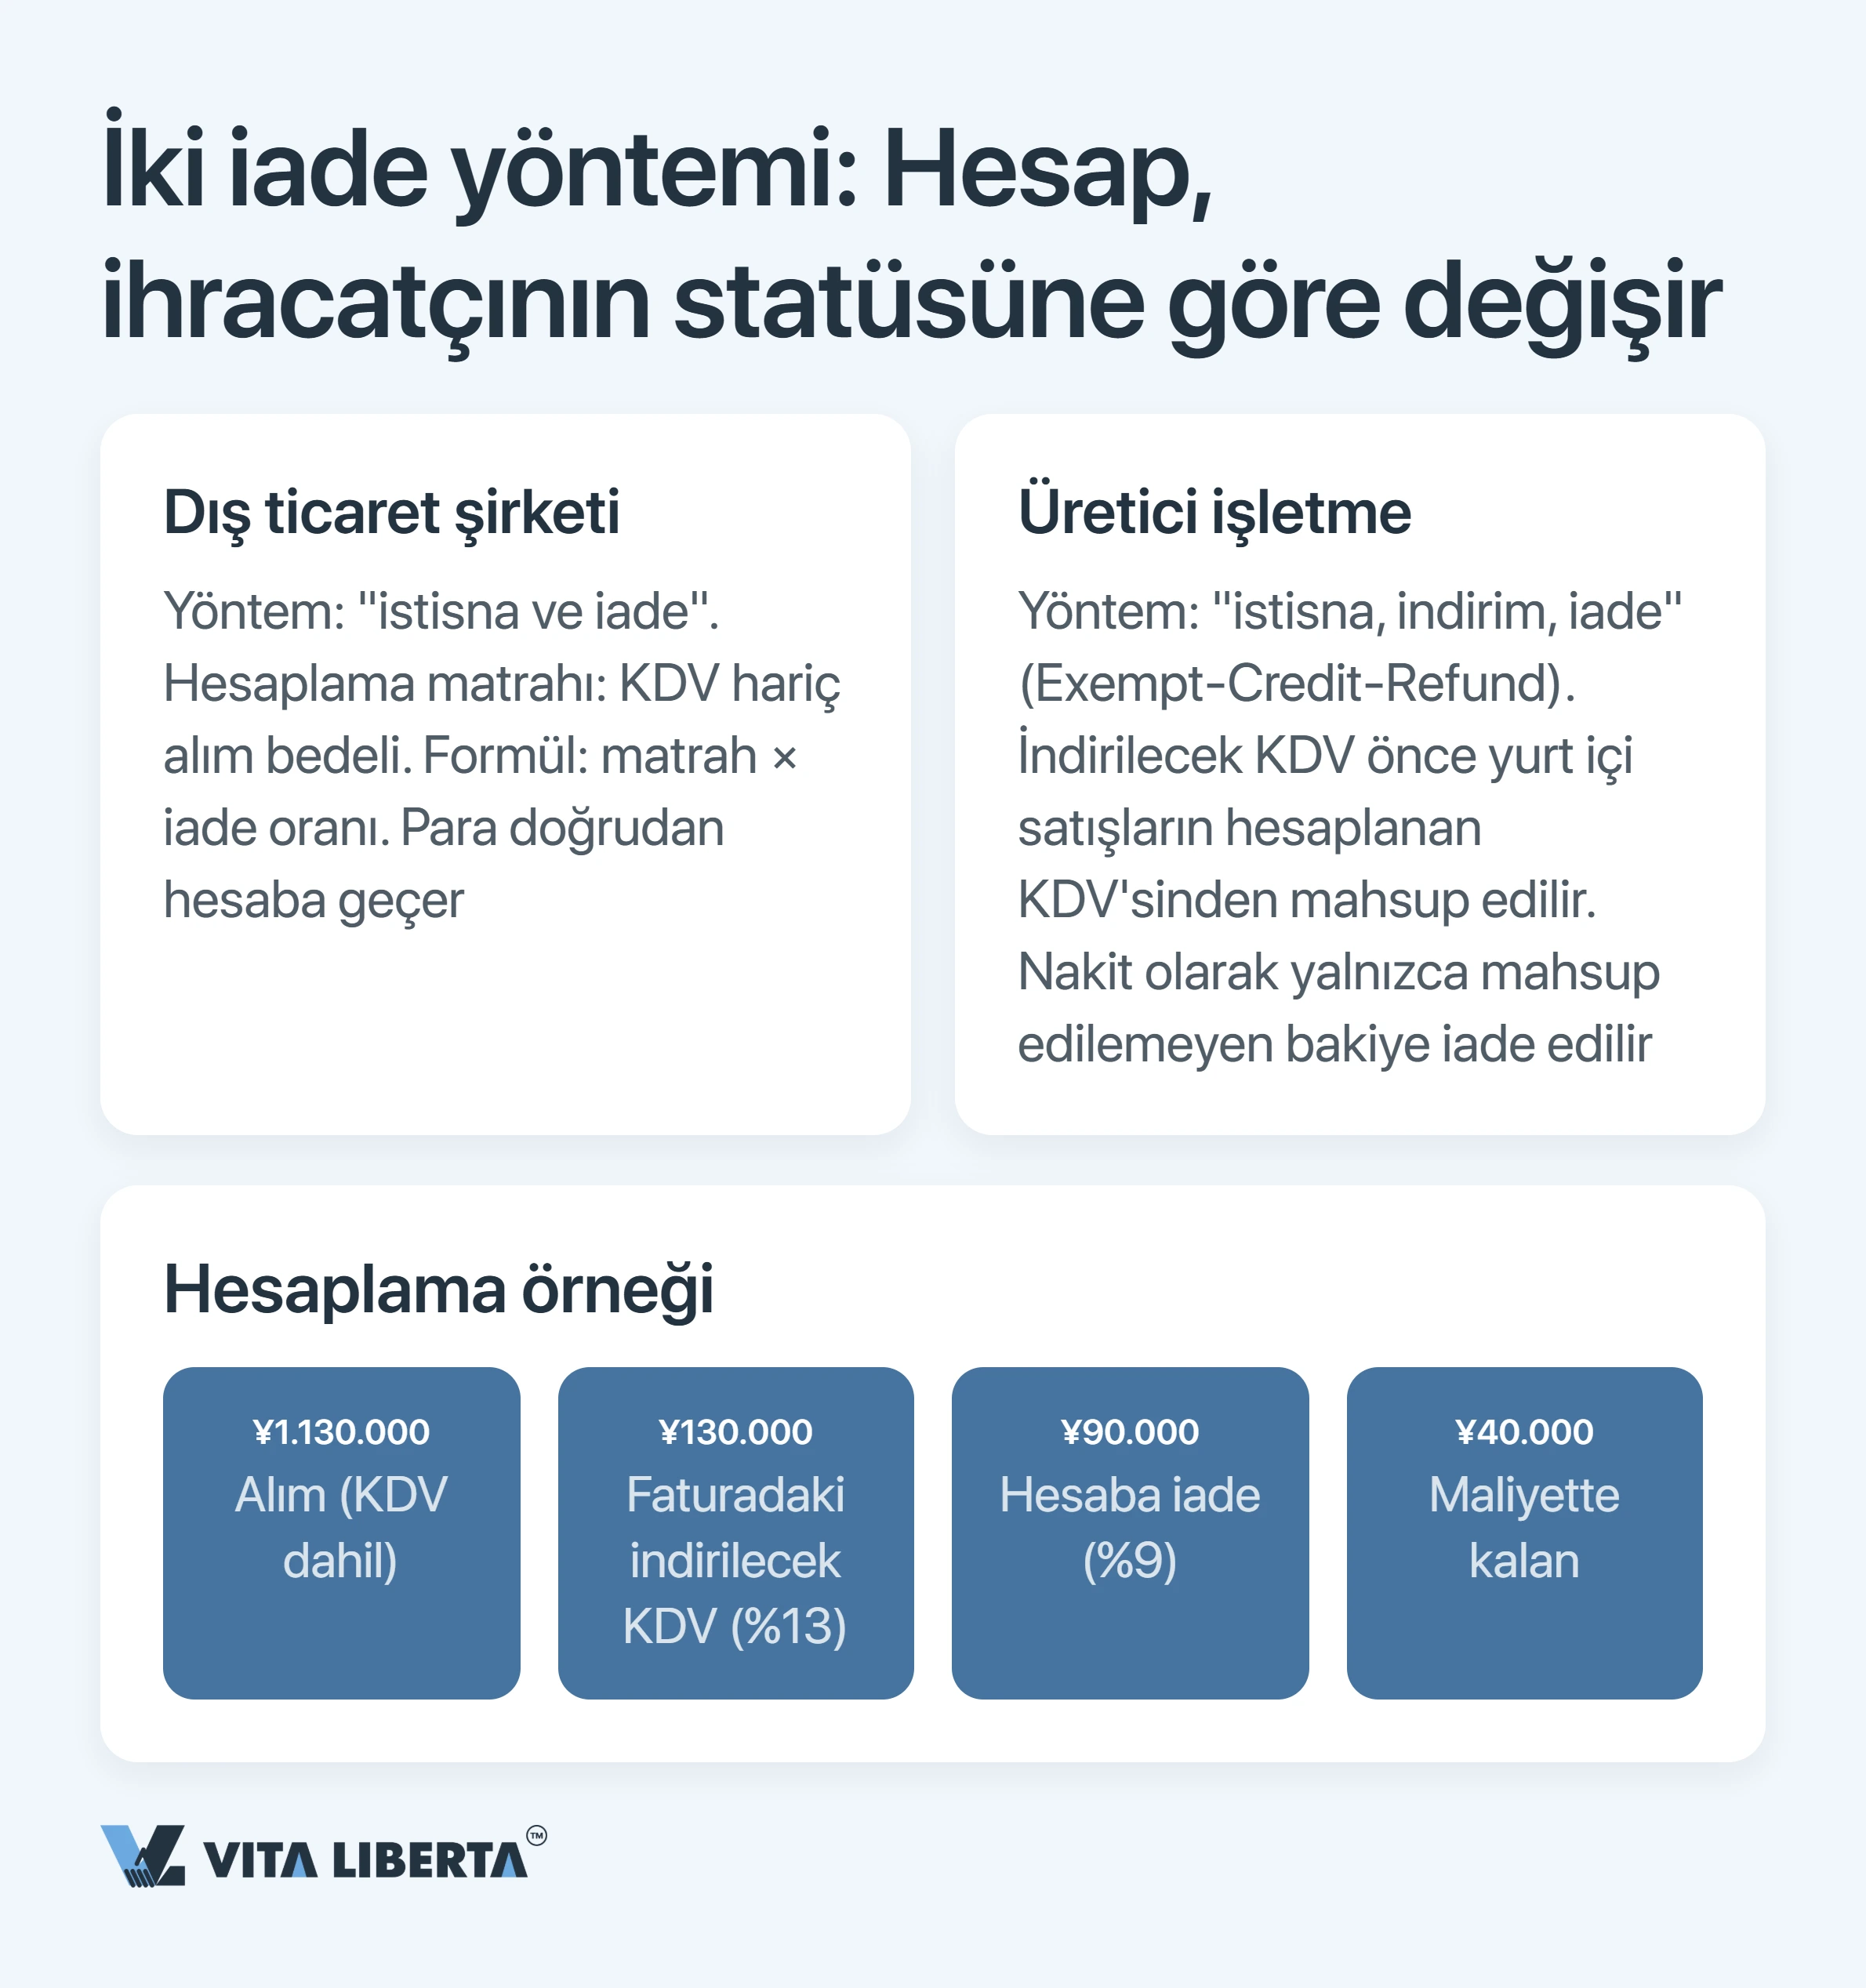
- Dış ticaret şirketi: “muafiyet ve iade” yöntemini kullanır. Matrah, KDV hariç alış bedelinin iade oranıyla çarpımıdır.
- Üretici: “muafiyet, mahsup, iade” (Exempt-Credit-Refund) yöntemini uygular. Girdi KDV’si önce yurt içi satışlardan doğan KDV ile mahsup edilir, yalnızca karşılanamayan bakiye nakit olarak iade edilir.
Rakamlarla:
| Kalem | Tutar, yuan |
| %13’lük faturayla alım | 1.130.000 |
| Girdi KDV’si | 130.000 |
| %9 iade oranıyla geri dönen | 90.000 |
| Kalıcı olarak maliyette kalan | 40.000 |
Sonuç: iade %13’lük bir hak değil, üç değişkenin sonucudur. İhracatçının doğrudan kontrol ettiği tek değişken, genel mükellef statüsündeki bir tedarikçiyi seçmektir.
Çin’de ihracat KDV iadesini retsiz alın
- GTİP’e göre iade oranı kontrolü
- Belge dosyası denetimi
- Ödemeye kadar takip

Belgeler ve süreler: süreç nerede tıkanıyor
Ret nadiren tartışmalı bir hükümden kaynaklanır. Neredeyse her zaman belgeler arasındaki veri uyumsuzluğundan gelir.
Dosya: fazladan tek karakterin bedeli
Başvuruyla birlikte verilenler. Ticaret şirketi vergi idaresine şunları sunar:
- tedarikçinin özel KDV faturası (增值税专用发票);
- ihracat gümrük beyannamesi ya da acente üzerinden ihracatta acentenin belgesi 《代理出口货物证明》;
- elektronik alım ve ihracat listeleri.
Karşılaştırma, gümrüğün elektronik verileriyle yapılır.
Sunulmayıp saklananlar.
- alım ve satış sözleşmeleri;
- konşimento veya diğer taşıma belgeleri;
- yurt içi ve uluslararası navlun faturaları;
- gümrük müşaviriyle yapılan sözleşme.
Bunların başvurudan sonraki 15 gün içinde toplanıp listelenmesi ve 10 yıl saklanması gerekir (国家税务总局公告2026年第5号, md. 44–45).
Uyuşması gerekenler. Gümrük beyannamesi ile faturadaki ürün adı ve ölçü birimi aynı olmalıdır. Bazı uyumsuzlukların bedeli iadeyi kaybetmekle sınırlı kalmaz, parti yurt içi satış gibi vergilendirilir (aynı kurallar, md. 23 ve 57). Bu durum şu hallerde ortaya çıkar:
- faturadaki ad veya miktar, tedarikçinin sevk belgelerinden farklıysa;
- beyannamedeki ad, miktar veya ağırlık, doğal fireyi aşacak şekilde taşıma belgelerinden farklıysa.
Fiyat. Yürürlükteki düzenlemelerde, alış fiyatının altında ihracatın tek başına retle sonuçlanacağına dair ayrı bir kural yoktur. Ancak alış veya ihracat fiyatı açıkça ve gerekçesiz şekilde şişirilmişse, parti iade rejiminden çıkarılıp girdi KDV’si iade edilmeyen düz muafiyete geçirilir (财政部 税务总局公告2026年第11号, IX. bölüm).
Süreler: üç aşama ve daha ağır ilk başvuru
Resmî bir “üç ay” süresi yoktur. Uygulamada ise sevkiyatla tahsilat arasında çoğu zaman aylar geçer. Bu, dipnotlara değil finansal modele ait bir konudur.
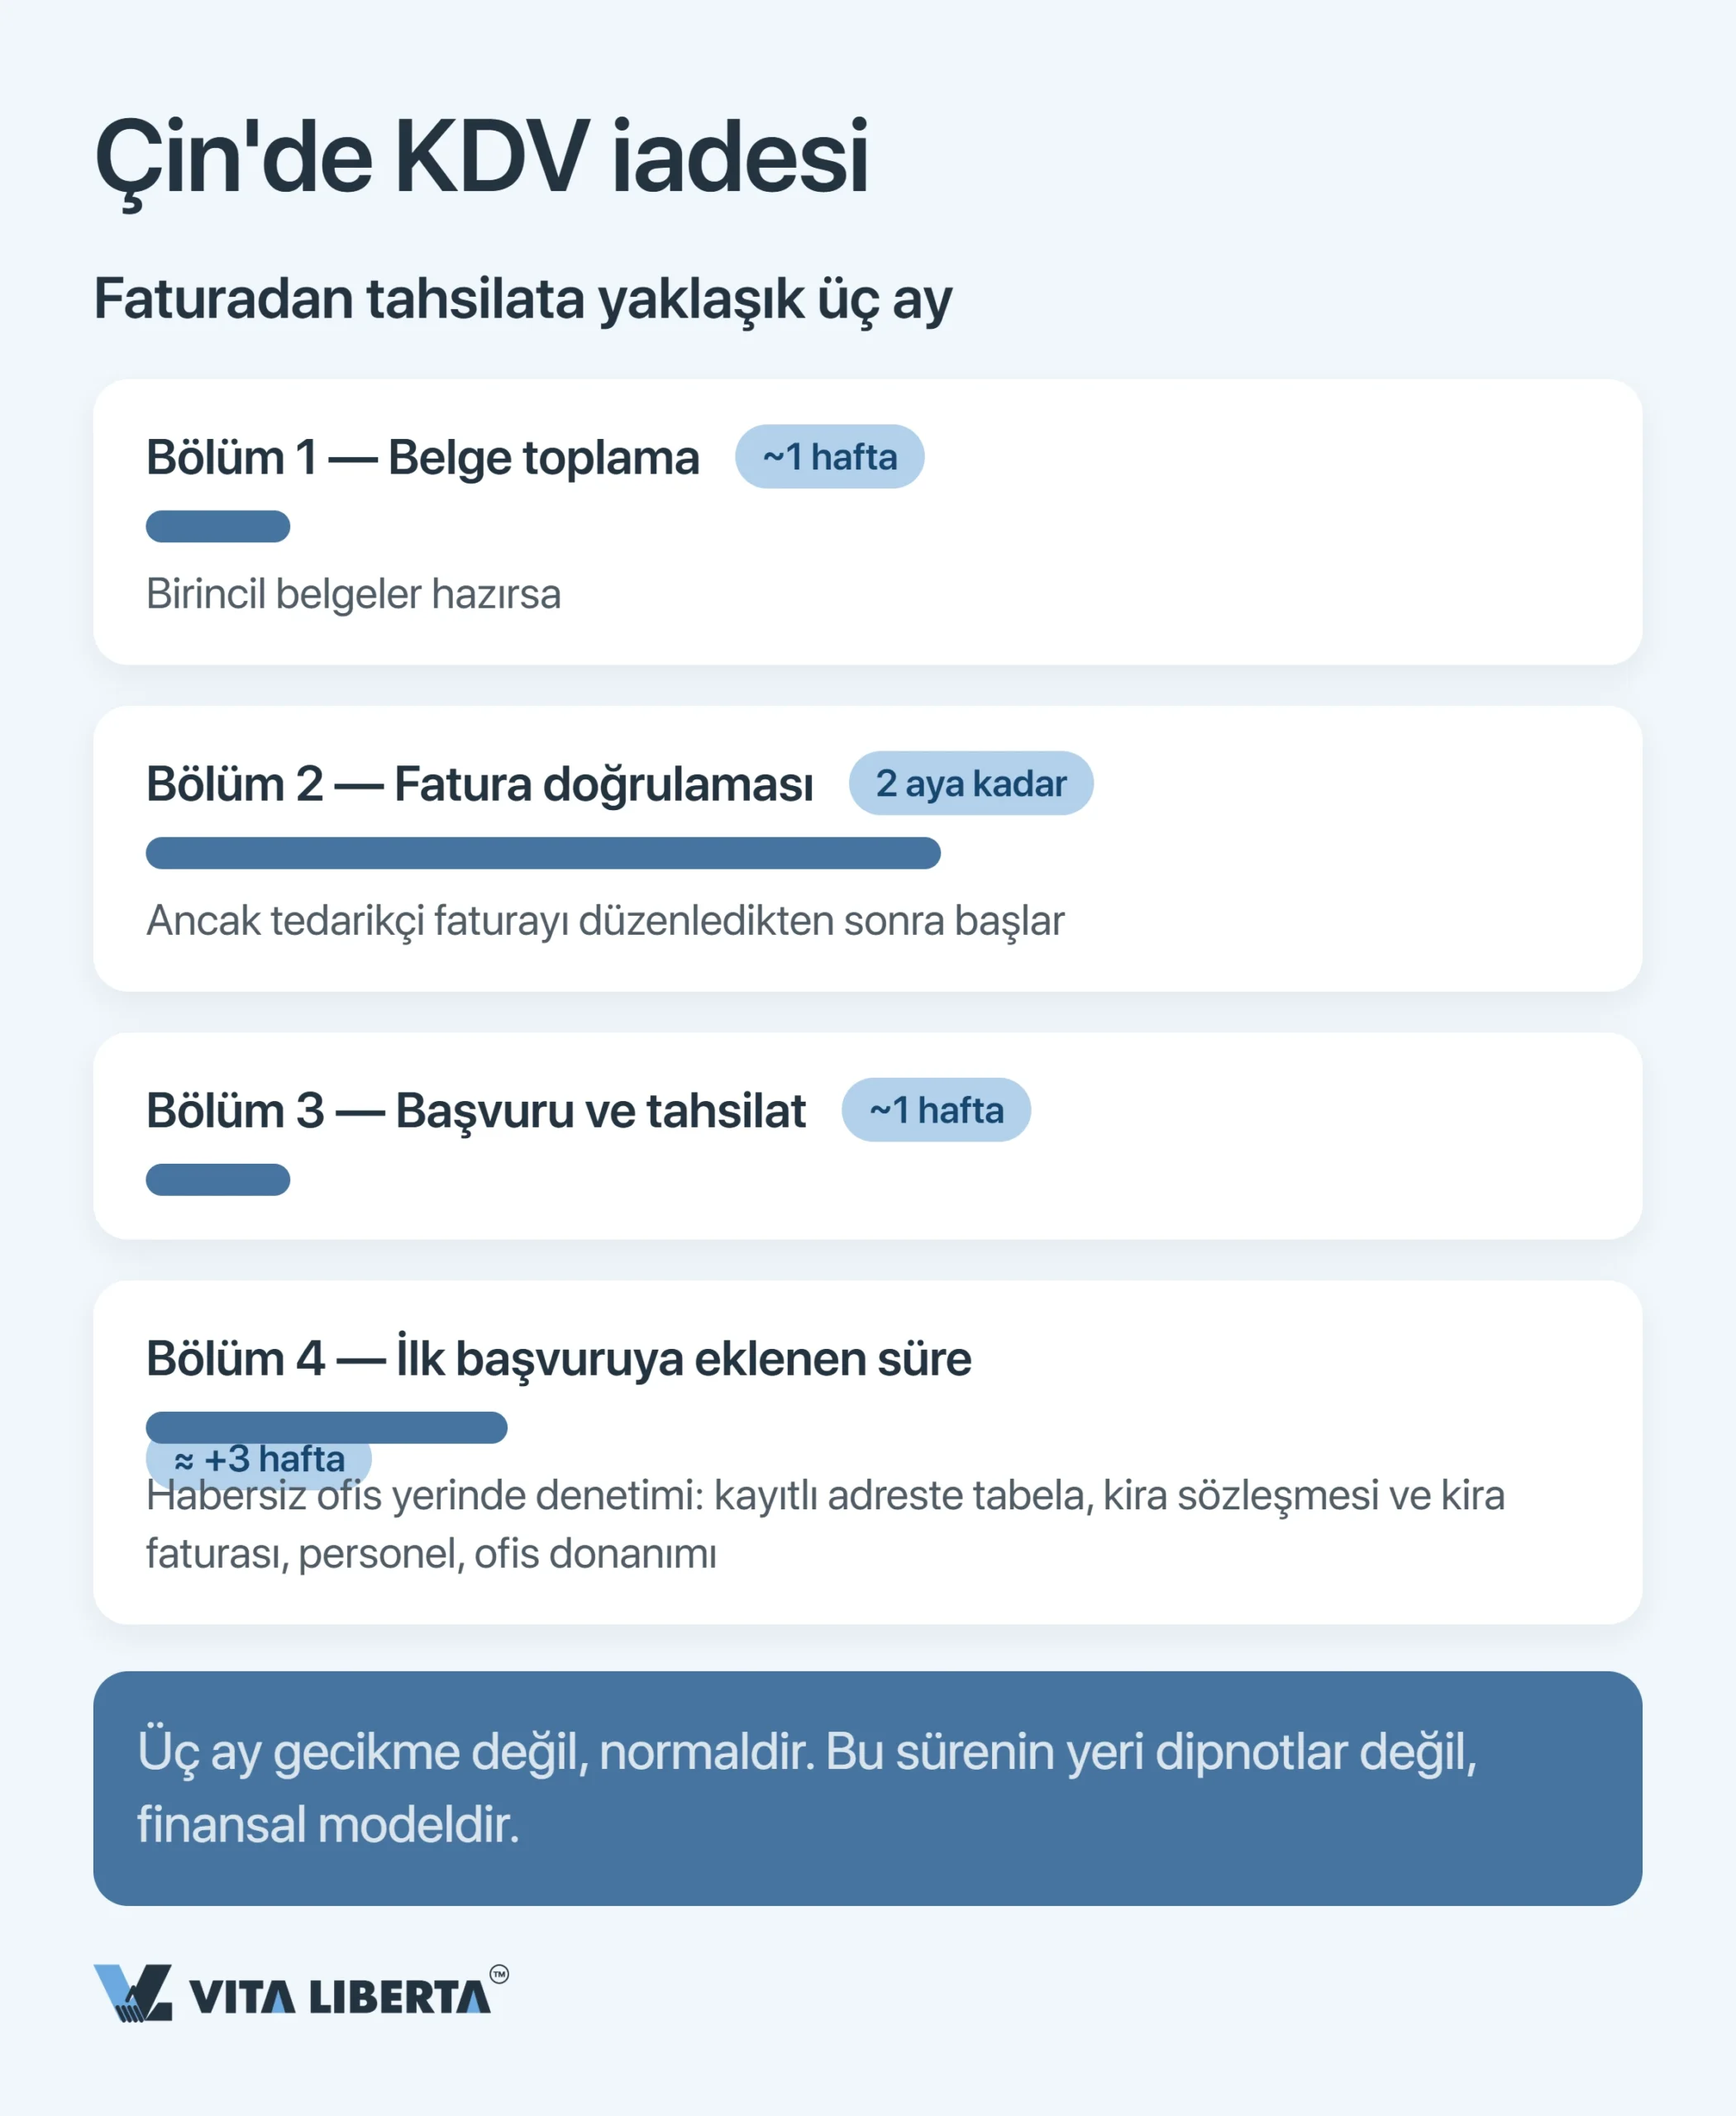
- Belgeleri toplamak, temel evrak hazırsa yaklaşık bir hafta sürer.
- Faturayı ve elektronik sistemdeki onayını beklemek en uzun ve en öngörülemez aşamadır. Süreç ancak tedarikçi faturayı kestikten sonra gerçekten başlar.
- Başvuru ve ödeme, denetimin sorusu yoksa daha kısa sürer.
Bununla birlikte kesin sınırlar vardır:
- Başvuru, ihracat tarihini izleyen aydan bir sonraki yılın 30 Nisan’ına kadar yapılır. Döviz tahsilatının da aynı tarihe kadar tamamlanması gerekir.
- Süreyi kaçıran, tahsilatı kanıtlayarak sonradan başvurabilir, ancak ihracat tarihinden itibaren en geç 36 ay içinde.
- Bu süre geçince, 01.01.2026’dan itibaren ihraç edilen parti iç piyasada satılmış sayılır ve KDV’ye tabi olur (财政部 税务总局公告2026年第11号, IX. bölüm; 国家税务总局公告2026年第5号, md. 48).
İlk başvuruya ayrıca hazırlanmak gerekir. Devlet Vergi İdaresi’nin onaylı listesindeki durumlarda vergi idaresi yerinde inceleme (实地核查) yapabilir ve ihracatçı buna katılmak zorundadır (国家税务总局公告2026年第5号, md. 52). İncelemede gerçek faaliyetin izleri aranır: kayıtlı adreste tabela, kira sözleşmesi ve kira faturası, personel, ofis ekipmanı.
| Süreç adımı | Kurallar ne diyor | Uygulama ve risk |
| Fatura onayı | İade, tedarikçinin özel faturasına dayanarak istenir; vergi idaresi başvuruyu ancak veriler tedarikçinin ve gümrüğün elektronik kayıtlarıyla uyuşursa kabul eder (国家税务总局公告2026年第5号, md. 18 ve 26) | Fatura ve onay beklemek en uzun aşamadır; sürecin sonunda değil, en başta nakit akışına dahil edilir |
| Oranın sabitlendiği an | İade oranı, gümrük beyannamesindeki ihracat tarihine (出口日期) göre belirlenir (财政部 税务总局公告2026年第11号, III. bölüm) | İmza, ödeme ve beyanname tarihi rakamı değiştirmez; oran değişen ayda yalnızca ihracat tarihi belirleyicidir |
| Döviz tahsilatı | Tahsilat, ihracatı izleyen yılın 30 Nisan’ına kadar yapılmalıdır; belgeler ihracatçıda kalır, belirli durumlarda onaylı listeye göre tahsil edilmiş sayılma (视同收汇) kabul edilir (国家税务总局公告2026年第5号, md. 48–51) | Tahsilat ve tahsil edilmiş sayılma gerekçesi yoksa iade ödenmez, ödenmiş olan da geri alınır |
| İhracatçı kategorisi | İhracatçılar, vergi kredi notları (A, B, M, C, D) dikkate alınarak dört kategoriye (出口企业管理类别) ayrılır | Kategori düştükçe manuel kontroller artar; 4. kategorideki ihracatçı her başvuruya döviz tahsilat belgelerini ekler (国家税务总局公告2026年第5号, md. 49) |
2026’da neler değişti
Belirli sektörlerde ihracat teşviklerinin azaltılması artık sistematik bir politika haline geldi. Listeler, tedarikçilerin fiyat listelerini güncellemesinden daha hızlı revize ediliyor.
%9’dan %6’ya, sonra sıfıra: 2/2026 sayılı duyuru kimi etkiliyor
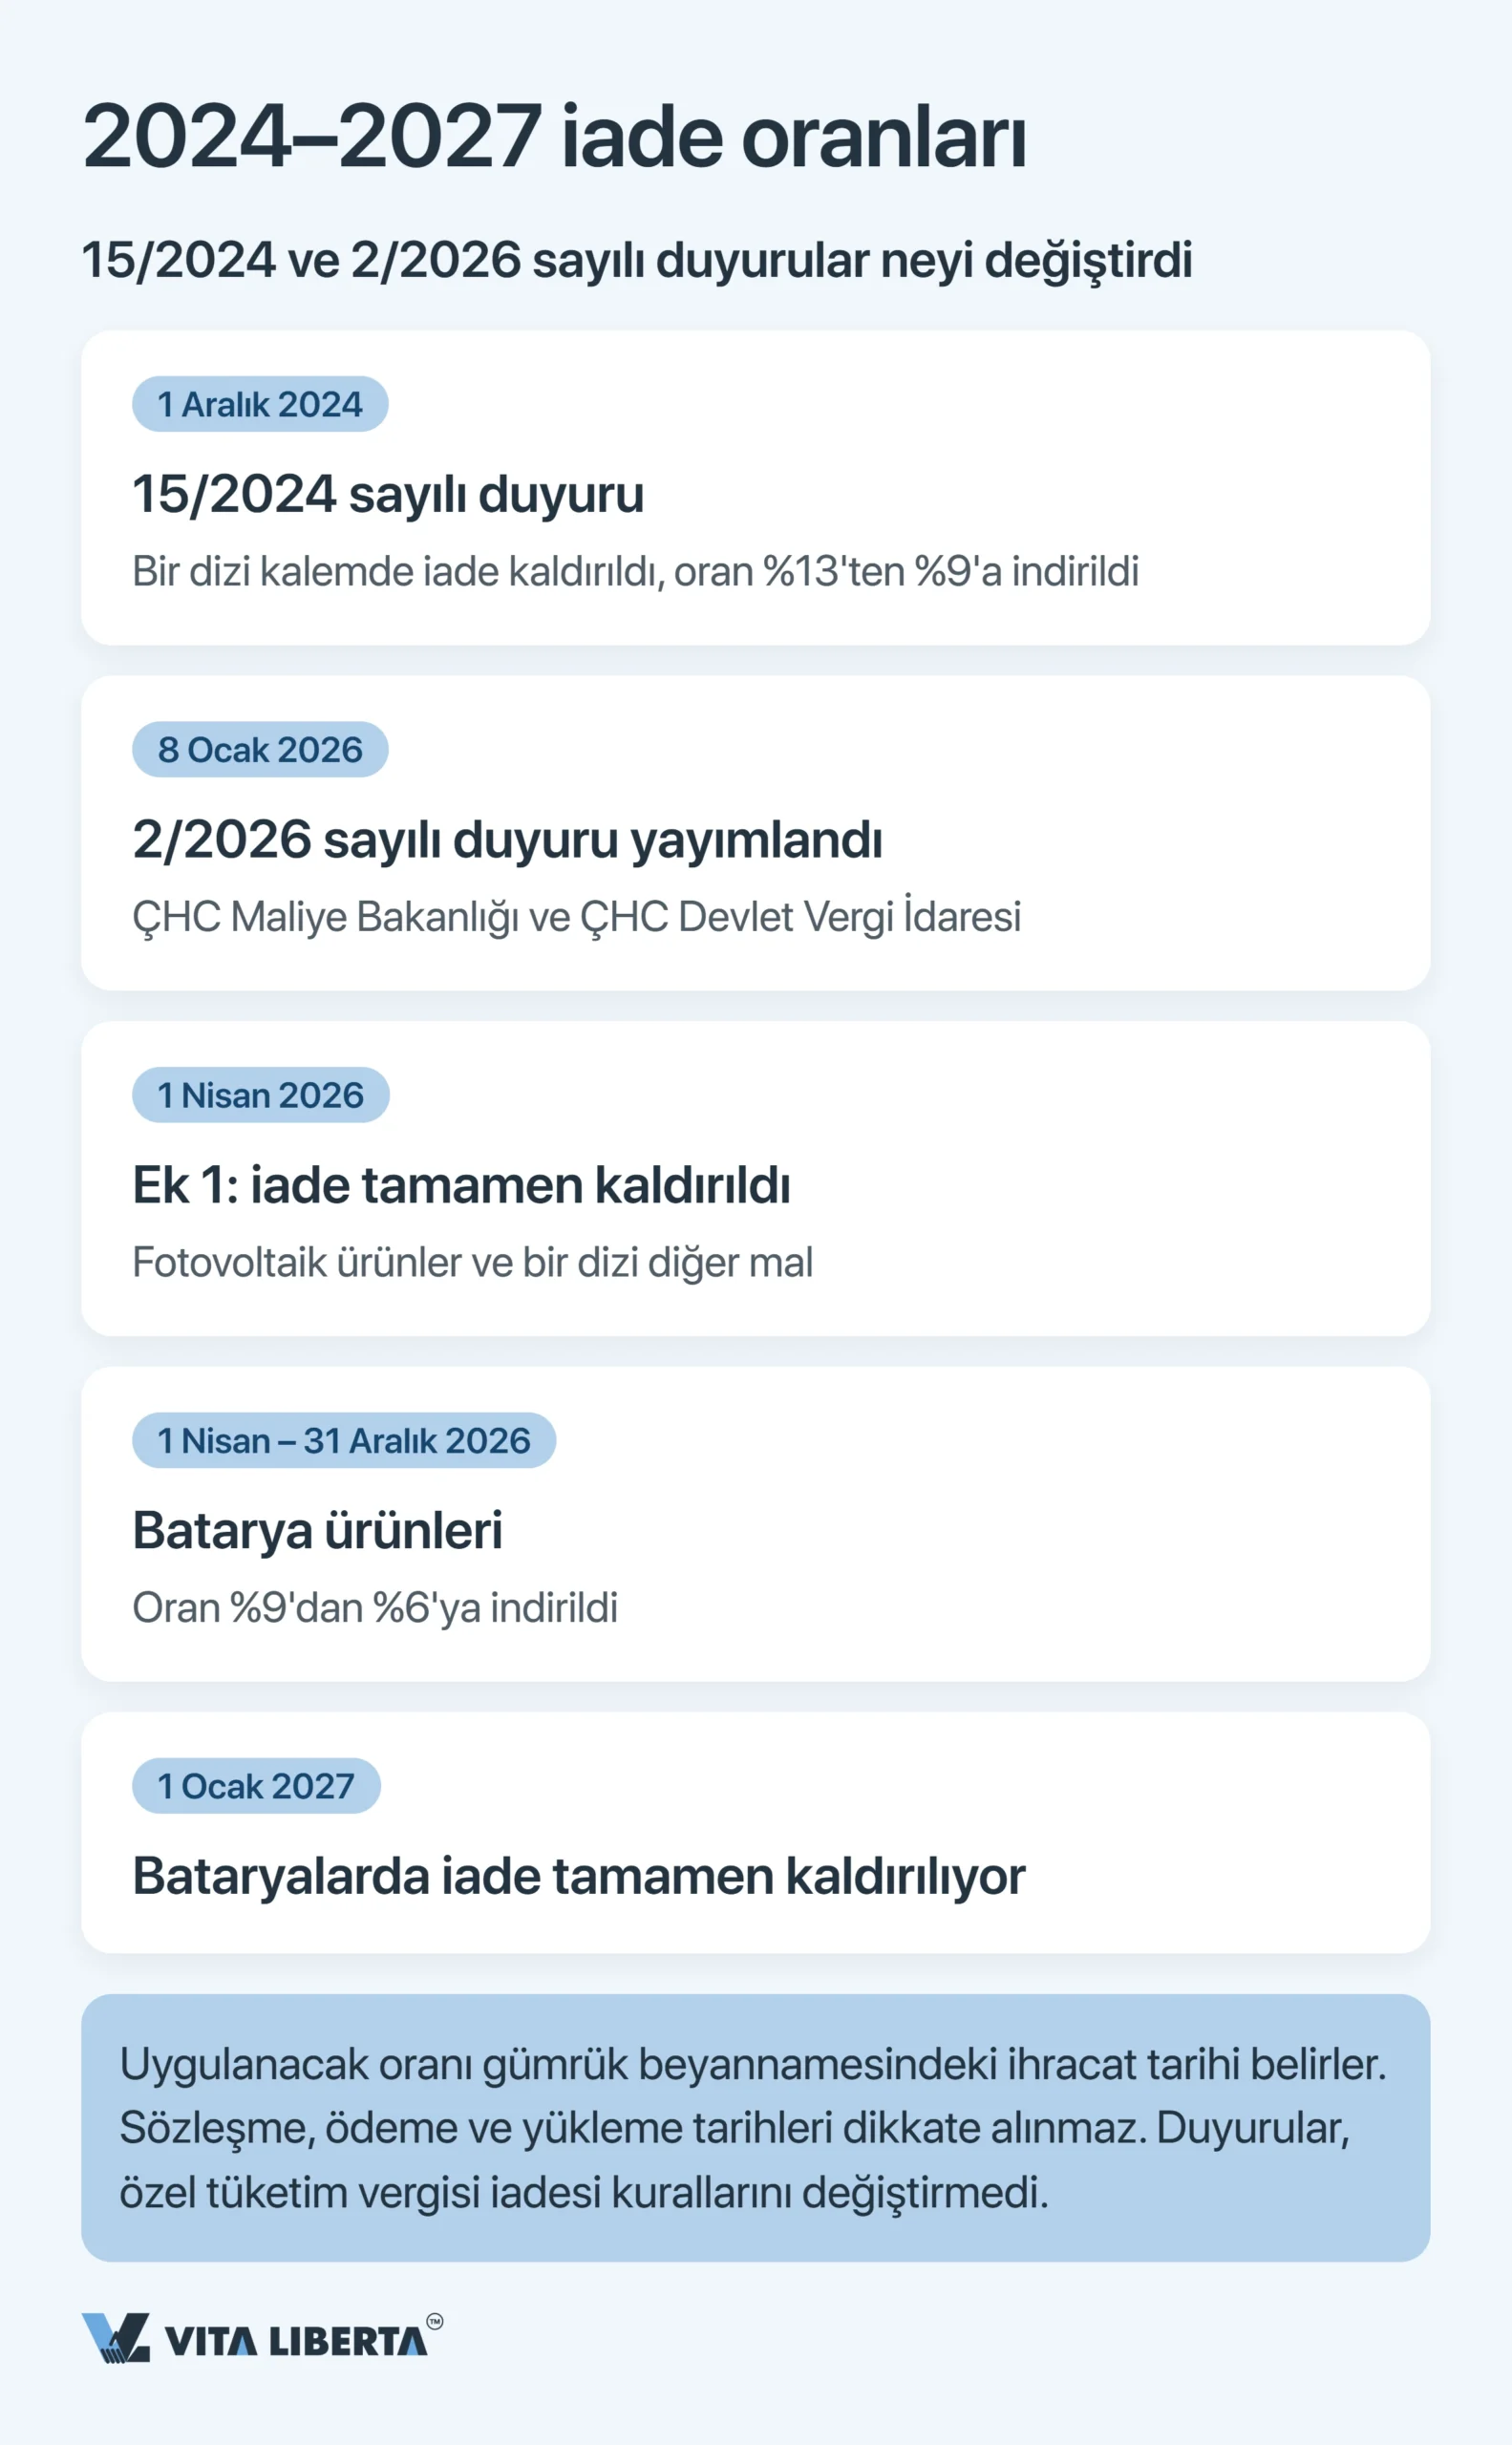
1 Nisan 2026’dan bu yana güneş modülü ihracatçısı hiçbir iade almıyor. Bu, ÇHC Maliye Bakanlığı’nın Devlet Vergi İdaresi (STA, 国家税务总局) ile birlikte 8 Ocak 2026’da imzaladığı 2/2026 sayılı duyurunun (财政部 税务总局公告2026年第2号) doğrudan sonucudur. Akılda tutulması gereken üç nokta:
- Ek 1: sıfır iade. Fotovoltaik ürünler ve listedeki diğer bazı mallar, 1 Nisan 2026’dan itibaren KDV iadesini kaybetti.
- Bataryalar: geçiş koridoru. 1 Nisan–31 Aralık 2026 arasında oran %9’dan %6’ya iniyor. 1 Ocak 2027’den itibaren iade tamamen kaldırılıyor.
- Esas alınan, işlem değil ihracat tarihi. Uygulanacak oranı gümrük beyannamesindeki ihracat tarihi (出口日期) belirler. Beyanname tarihi (申报日期) ve ödeme tarihinin bir etkisi yoktur.
Bu, daha önce başlayan bir çizginin devamıdır. 15/2024 sayılı duyuru (财政部 税务总局公告2024年第15号) 1 Aralık 2024’te yürürlüğe girdi ve:
- alüminyum ve bakır haddelenmiş ürünlerle bazı diğer kalemlerde iadeyi kaldırdı;
- bazı petrol ürünleri, fotovoltaik, bataryalar ve belirli metal dışı mineral ürünlerde oranı %13’ten %9’a düşürdü.
2/2026 sayılı duyuru ayrıca, listelerindeki özel tüketim vergisine tabi mallar için ihracatta tüketim vergisinin iade ve muafiyet usulünün değişmediğini belirtir.
Önemli: iadenin kaldırılması ihracatı yasaklamaz, sadece %9–13’lük vergi yükünü fabrika çıkış fiyatına aktarır. Ek’ten belirli bir kod göstermeden “KDV’nin genel olarak kaldırıldığını” söyleyen bir tedarikçiden, satın alma bütçenizi revize etmeden önce gerekçe isteyin.
İadenin ekonomisi: ek marj değil, zarara karşı koruma
Sıradan bir yeniden satışta iade kâr yaratmaz. Alış fiyatına zaten gömülü olan bir vergiyi geri getirir; talep etmemek, parti değerinin %9–13’ünü hazineye hediye etmek demektir. Gerçek kazanç yalnızca iki durumda ortaya çıkar:
- Kendisi ihracat yapmayan, kayıtlı çalışan ve özel fatura kesmek zorunda olan bir tedarikçi. Bu girdi KDV’si artık fiyatın içinde erimek yerine ihracatçıya kalır.
- İade işlemlerini kendisi yürütmeyen küçük veya orta ölçekli bir fabrika. Büyük ihracatçılar her şeyi kendileri geri alır ve paylaşacak bir şeyleri kalmaz.
Kısacası sürecin ekonomik anlamı kazanmak değil, kaybetmemektir. %13’lük faturalarla yıllık 3 milyon yuanlık alımda girdi KDV’si yaklaşık 345.000 yuan eder. Eksik bir dosya, %13 iade oranında bu tutarın tamamına, %9’da ise yaklaşık 239.000 yuana mal olur.
Çin’de ihracat şirketinizi doğru kurun
- Genel mükellef statüsü
- Model seçimi: kendi adınıza ya da acente üzerinden ihracat
- İade sistemine kayıt

Çin’de ihracat KDV iadesi: stratejik sonuçlar
Sistemin temel paradoksu şudur: devlet süreci fatura, kod, elektronik doğrulama ve gümrükle uçtan uca karşılaştırma ile azami ölçüde biçimselleştirdi. Aynı zamanda ek listeler aracılığıyla elle yönetilebilir bıraktı ve tek bir duyuru bu listeleri yeniden yazabiliyor.
- İade oranı sabit değil, değişkendir. Sözleşmeden önce GTİP üzerinden iade oranları veri tabanında (退税率文库) kontrol edin. Kural olarak KDV oranına eşittir, ancak bazı pozisyonlarda düşürülmüş veya sıfırdır.
- İade hakkı ihracatçıyı izler. Çin’de genel mükellef statüsünde kendi tüzel kişiliğinize sahip olmak, vergiyi aracıya bırakmak yerine kendinizde tutmanın tek yoludur. Bu şirket kendi adına veya vekâlet sözleşmesiyle bir acente üzerinden ihracat yapabilir.
- İade gecikmeli gelir. Tedarikçinin faturasını ve onayını beklemek süreci aylara yayar; başvuru ve döviz tahsilatı ise izleyen yılın 30 Nisan’ıyla sınırlıdır. Bu bir muhasebe ayrıntısı değil, işletme sermayesi parametresidir.
Bu nedenle Çin’deki ihracat KDV iadesi, işlemin sonundaki bir formalite olarak değil, tedarikçi ve ürün kodu seçilirken belirlenen bir parametre olarak ele alınmalıdır. İade oranını imzadan önce hesaplayan şirket maliyetini yönetir. Gümrük onayından sonra hatırlayan şirket ise yalnızca zararlarını kaydeder.
Sıkça sorulan sorular
Doğrudan alamaz. İade yalnızca genel mükellef statüsündeki bir Çin tüzel kişisine yapılır. Bu şirket malı kendi adına ihraç eder ya da bir acenteye vekâlet verip ondan ihracat belgesini (《代理出口货物证明》) alır. Çözüm: Çin’de kendi ihracat şirketinizi kurmak ya da iade avantajını size aktarma yükümlülüğünü fiyata yansıtan bir sözleşmeyi bir ihracatçıyla imzalamak.
En fazla tedarikçinin özel faturasındaki oran kadar, yani %3. İndirimli %1’lik oranı (31.12.2027’ye kadar geçerli) uyguluyorsa %1. GTİP’e bağlı iade oranı bu tavanı yükseltmez. Çözüm: düzenli hacimlerde %3 ile %13 arasındaki fark, genel mükellef bir tedarikçiye geçişin maliyetini genellikle rahatça karşılar.
Nisan oranı uygulanır. Beyannamenin martta verilmesi tek başına hiçbir şeyi korumaz, çünkü denetçi beyanname tarihine (申报日期) değil “ihracat tarihi” (出口日期) alanına bakar. Farkı, sözleşmede bu riski üstlenen taraf karşılar. Çözüm: geçiş aylarında ihracat tarihinin kaymasını kimin karşılayacağını yazılı olarak belirleyin ve gümrük işlemlerini kendi haline bırakmayın.
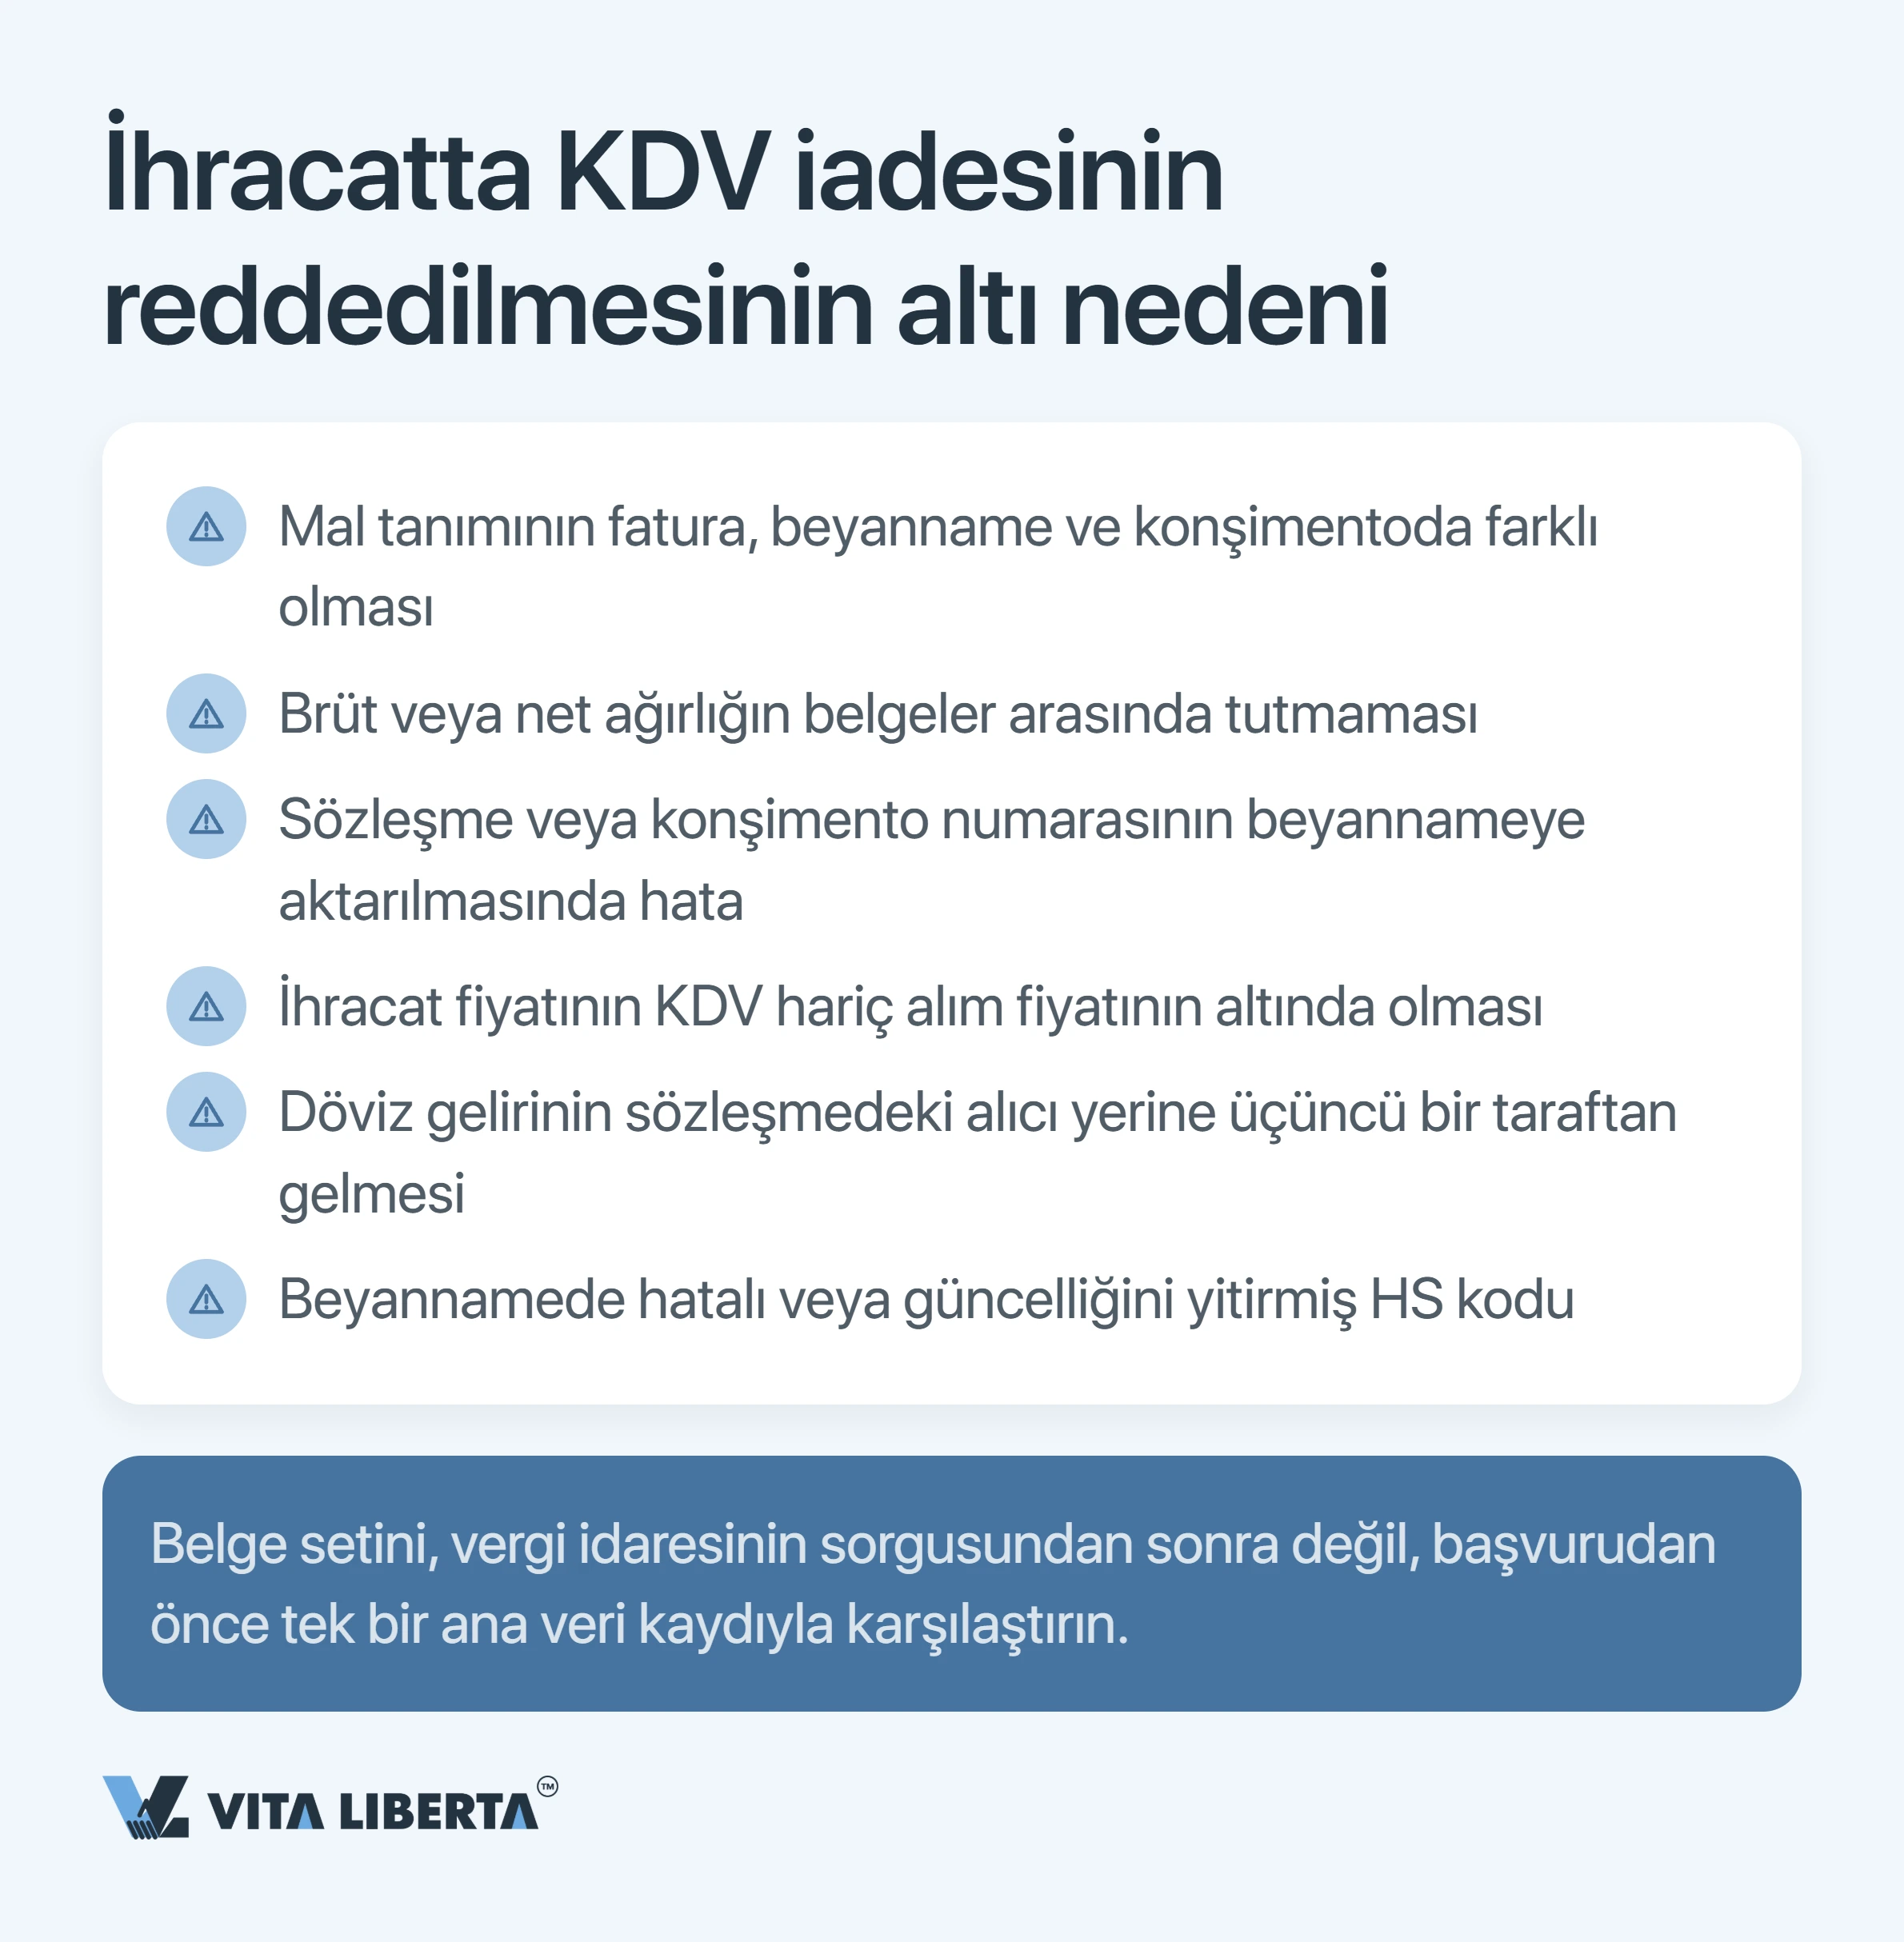
Tipik gerekçeler şunlardır: fatura ile beyanname arasında ürün adı veya ölçü birimi farkı; beyanname ile taşıma belgeleri arasında ad, miktar veya ağırlık farkı; dövizin zamanında tahsil edilmemesi; alış veya ihracat fiyatının gerekçesiz biçimde açıkça şişirilmiş olması. Bu uyumsuzlukların bir kısmı yalnızca retle değil, iç satış gibi KDV hesaplanmasıyla sonuçlanır. Çözüm: dosyayı vergi idaresi sormadan önce, başvurudan önce tek bir ortak veri kaydıyla karşılaştırmak.
Fiyat, fabrikanın daha önce hazineden geri aldığı tutar kadar artacaktır. Ek 1’deki kalemler 1 Nisan 2026’dan itibaren iadeyi kaybetti. Bataryalar 31 Aralık 2026’ya kadar %9 yerine %6’da kalıyor, 1 Ocak 2027’den itibaren ise iadeleri tamamen kaldırılıyor. Çözüm: GTİP’i isteyin ve listeyle karşılaştırın. Kod göstermeden “bizde KDV kaldırıldı” demek bir pazarlık taktiğidir, zam gerekçesi değil.