Hongkong
 China




Kapatmak neden kurmaktan zor
Tasfiye; vergi idaresinin, piyasa düzenleyicisinin (SAMR), gümrüğün ve döviz otoritesinin eşgüdümlü onayını gerektirir. Uygulamada süreç neredeyse hep aynı noktada tıkanır: onaylanmamış bir vergi raporu. Kapatma nedenleri değişir:
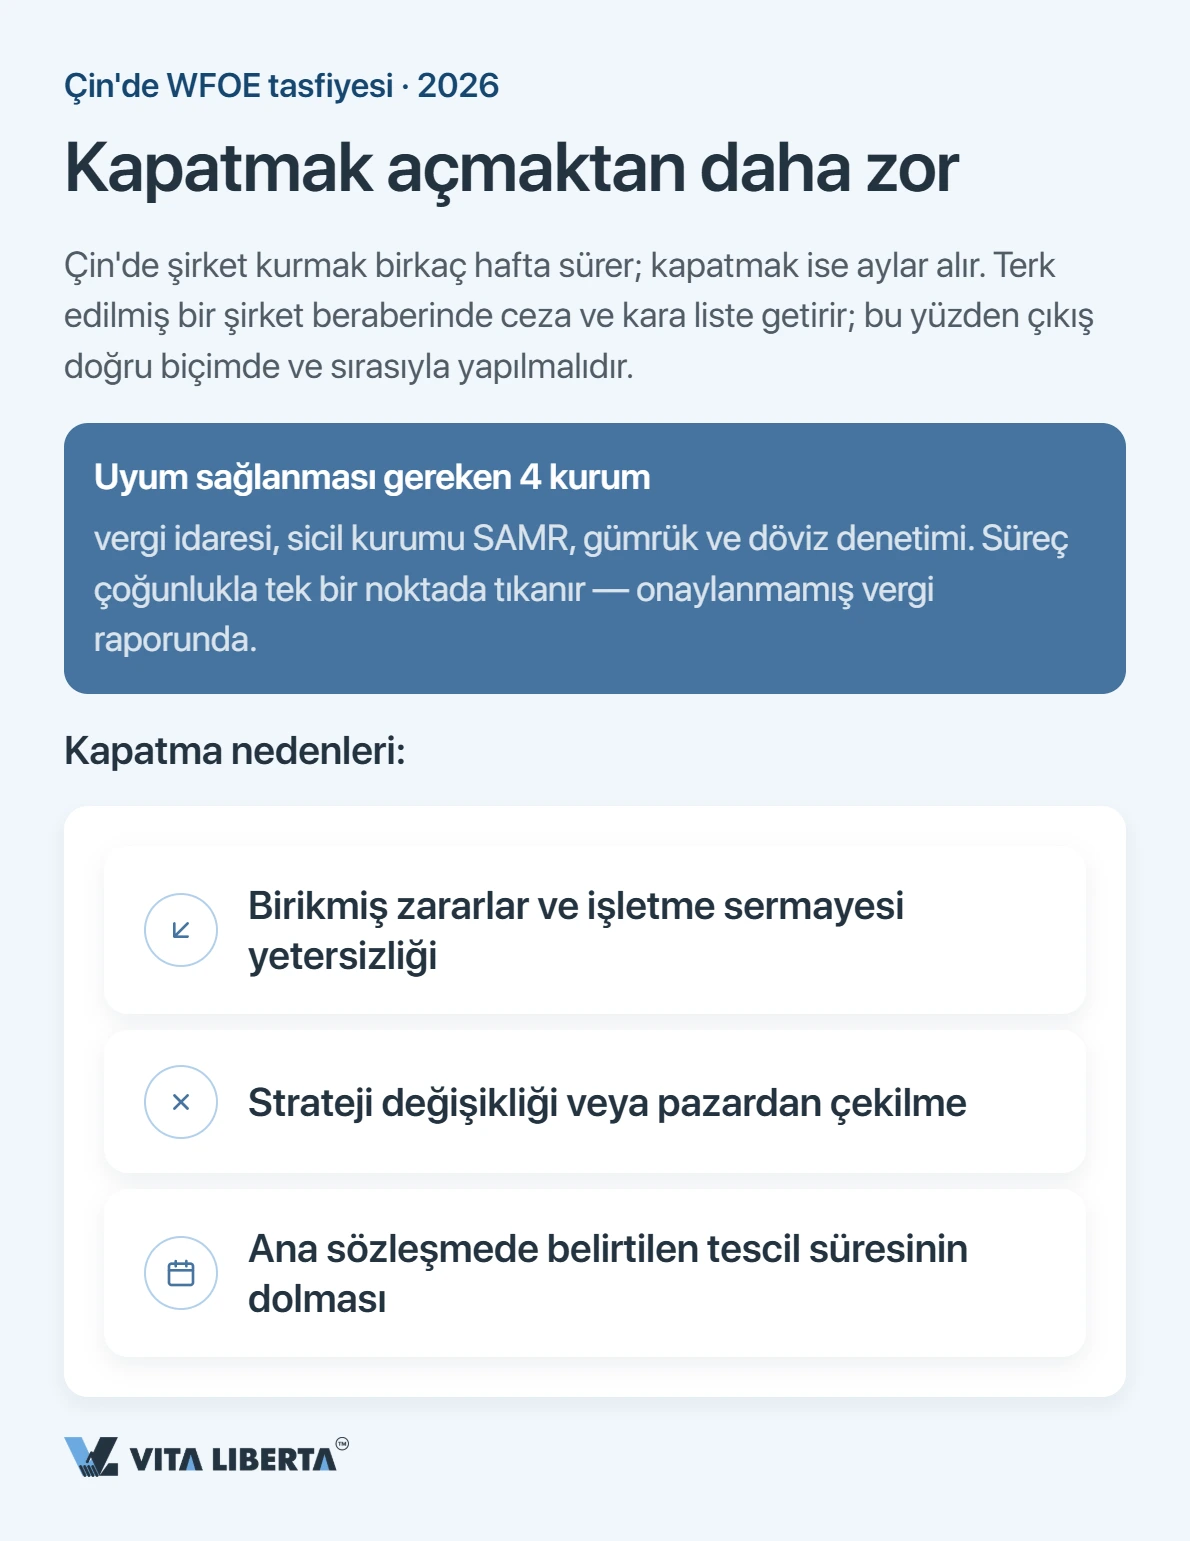
- birikmiş zararlar ve işletme sermayesi yetersizliği;
- strateji değişikliği ya da pazardan tamamen çıkış;
- ana sözleşmede belirtilen faaliyet süresinin dolması.
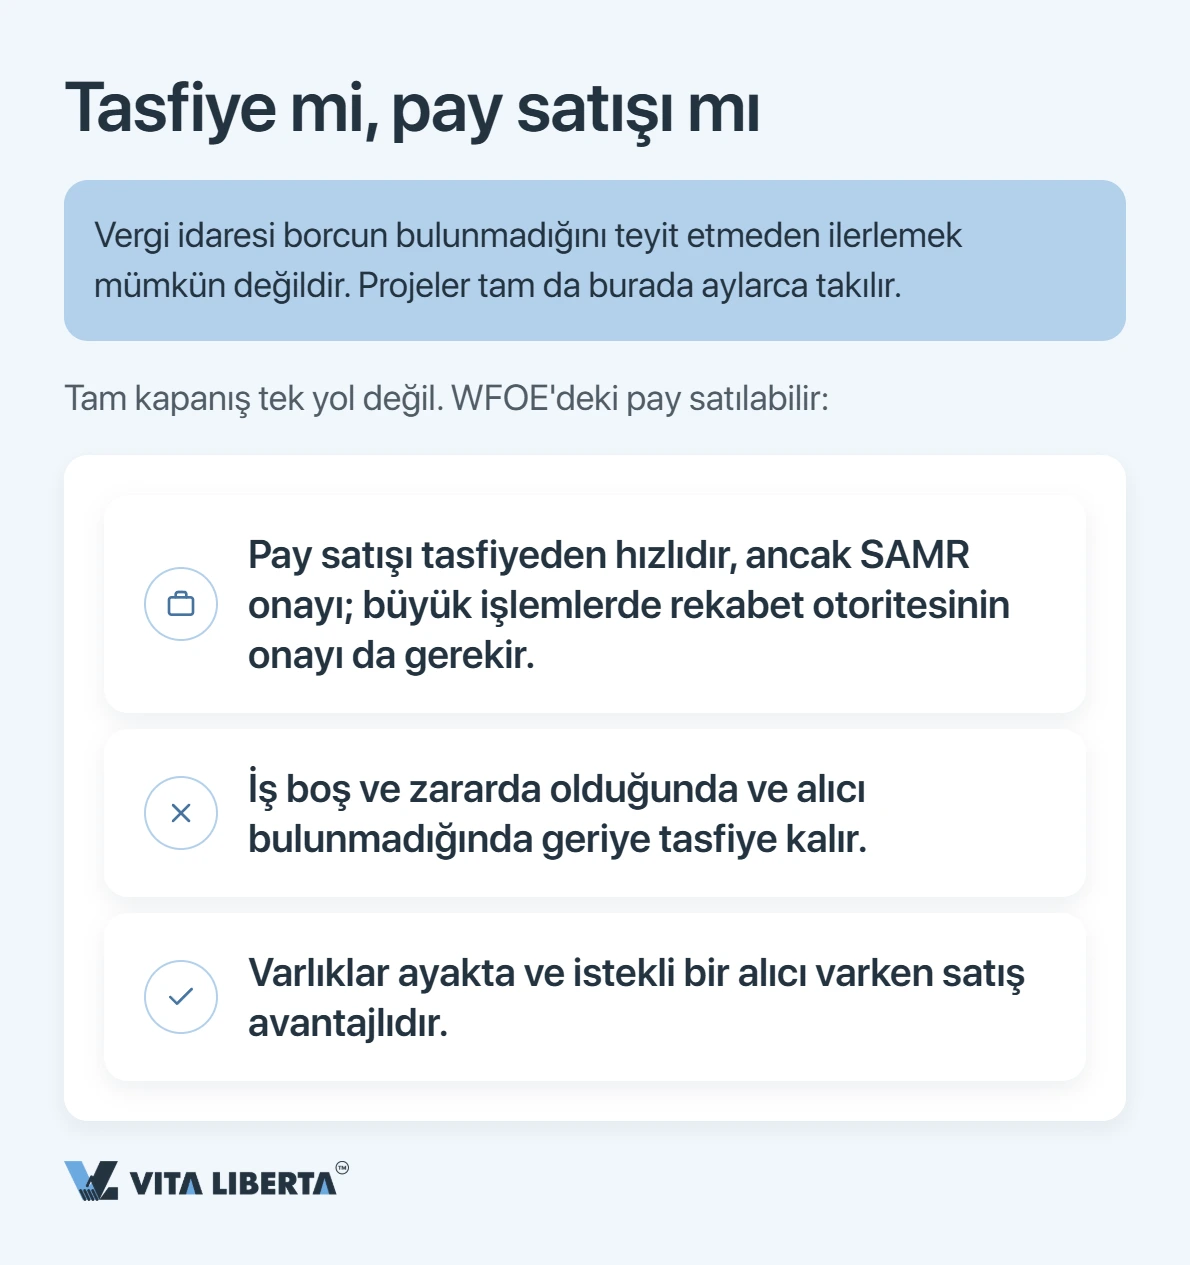
Vergi idaresi borç bulunmadığını teyit etmeden hiçbir adım ilerlemez — dosyaların aylarca beklediği yer tam olarak burasıdır.
Tasfiye mi, hisse devri mi
Tamamen kapatmak tek yol değil. WFOE’deki pay, Çinli ya da yabancı bir alıcıya devredilebilir: tasfiyeden hızlıdır, ancak SAMR onayı, büyük işlemlerde ise rekabet otoritesinin izni gerekir. Şirketin işe yarar varlıkları ve istekli bir alıcısı varsa devir mantıklıdır; faaliyet boşalmış ve zarardaysa geriye tasfiye kalır.
Adım adım prosedür
Adımların sırası kanunla belirlenmiştir ve değiştirilemez.
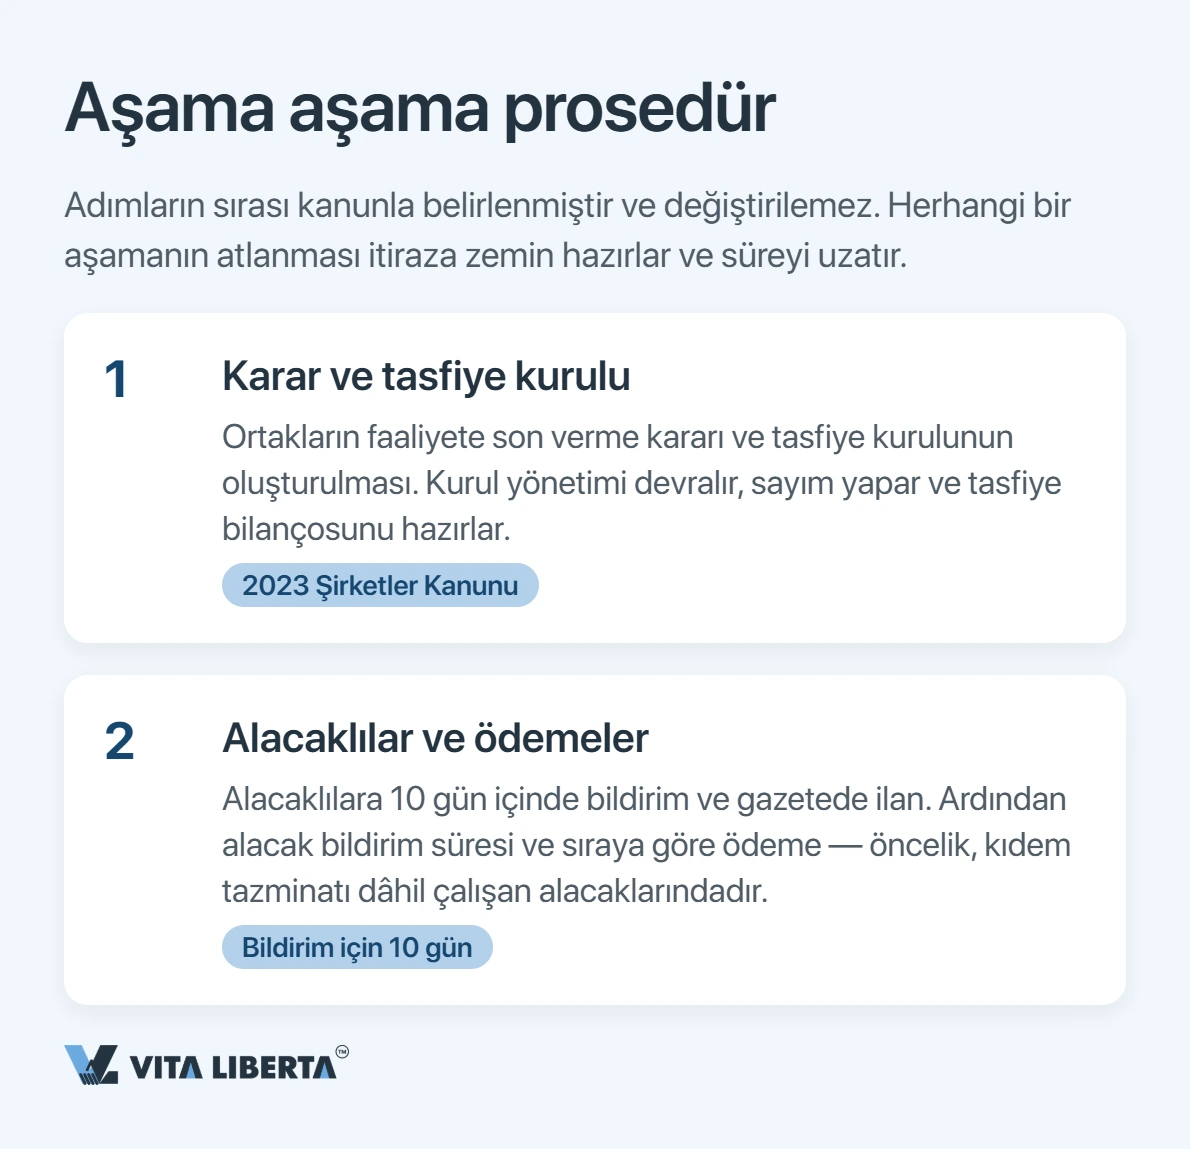
Karar ve tasfiye komisyonu
Başlangıç noktası, ortakların faaliyeti sonlandırma kararı ve bir tasfiye komisyonunun kurulmasıdır. Komisyon yönetimi devralır, varlık sayımını yapar ve tasfiye bilançosunu hazırlar. 2023’te revize edilen Şirketler Kanunu’na göre komisyon yasal süre içinde kurulmalıdır ve bu andan itibaren şirketi tüm makamlar nezdinde komisyon temsil eder.
Alacaklılar ve ödemeler
Alacaklılara karardan itibaren 10 gün içinde bildirim yapılır ve ilan yayımlanır. Ardından alacak bildirimi için süre açılır; sonrasında ödemeler kanuni öncelik sırasına göre yapılır — kıdem tazminatı dahil çalışan alacakları önceliklidir. Atlanan her adım, sonradan itiraz zemini yaratır.
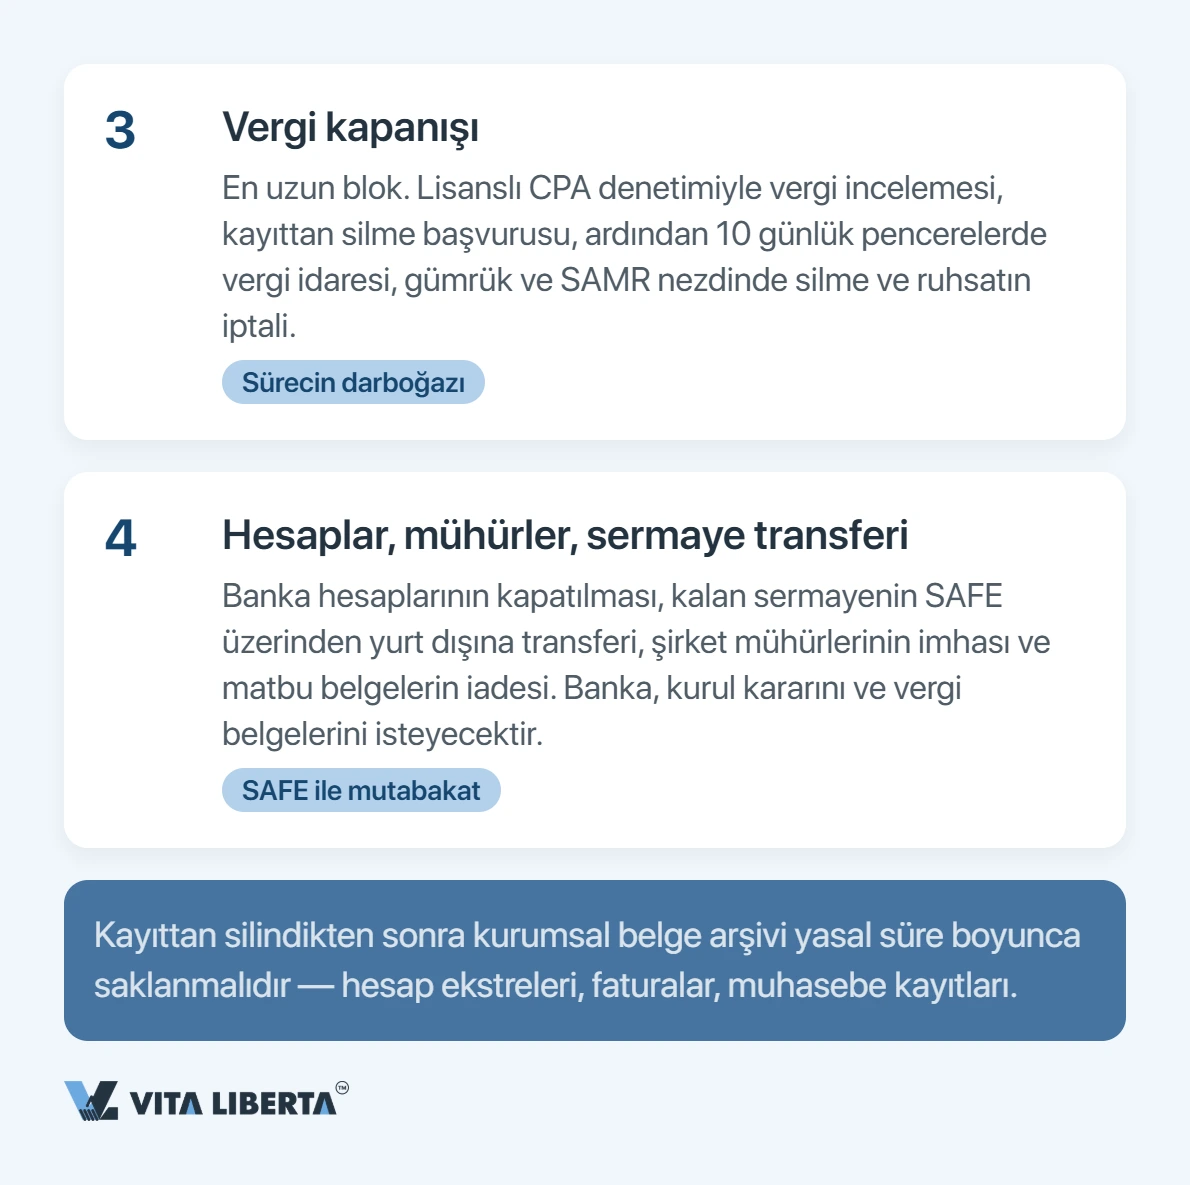
Vergi kapanışı ve sicilden terkin
En uzun bölüm budur. Önce, lisanslı bir denetim/muhasebe firmasının (CPA) hazırladığı denetim raporuna dayanan vergi incelemesi yapılır ve vergi borcu yoktur belgesi alınır. Ancak bundan sonra, art arda gelen 10 günlük pencerelerde vergi idaresi, gümrük (ticaret ve üretim WFOE’leri için) ve SAMR nezdindeki kayıtlar silinir, faaliyet belgesi iptal edilir. Temiz bir vergi raporu olmadan tüm süreç donar.
Hesaplar, mühürler ve sermaye transferi
Son aşamada banka hesapları kapatılır, kalan sermaye döviz otoritesinin (SAFE) onayıyla yurt dışına aktarılır, şirket mühürleri iptal edilir ve kurumsal formlar teslim edilir. Banka, komisyonun kalan bakiyenin dağıtımına ilişkin kararını ve vergi belgelerini isteyecektir; belge arşivi de kanuni süre boyunca saklanmalıdır.
Çin’deki şirketinizi kapatmanız mı gerekiyor?
- Süre ve aşamaları belirleriz
- Borç ve yükümlülük kontrolü
- Net bir kapanış planı

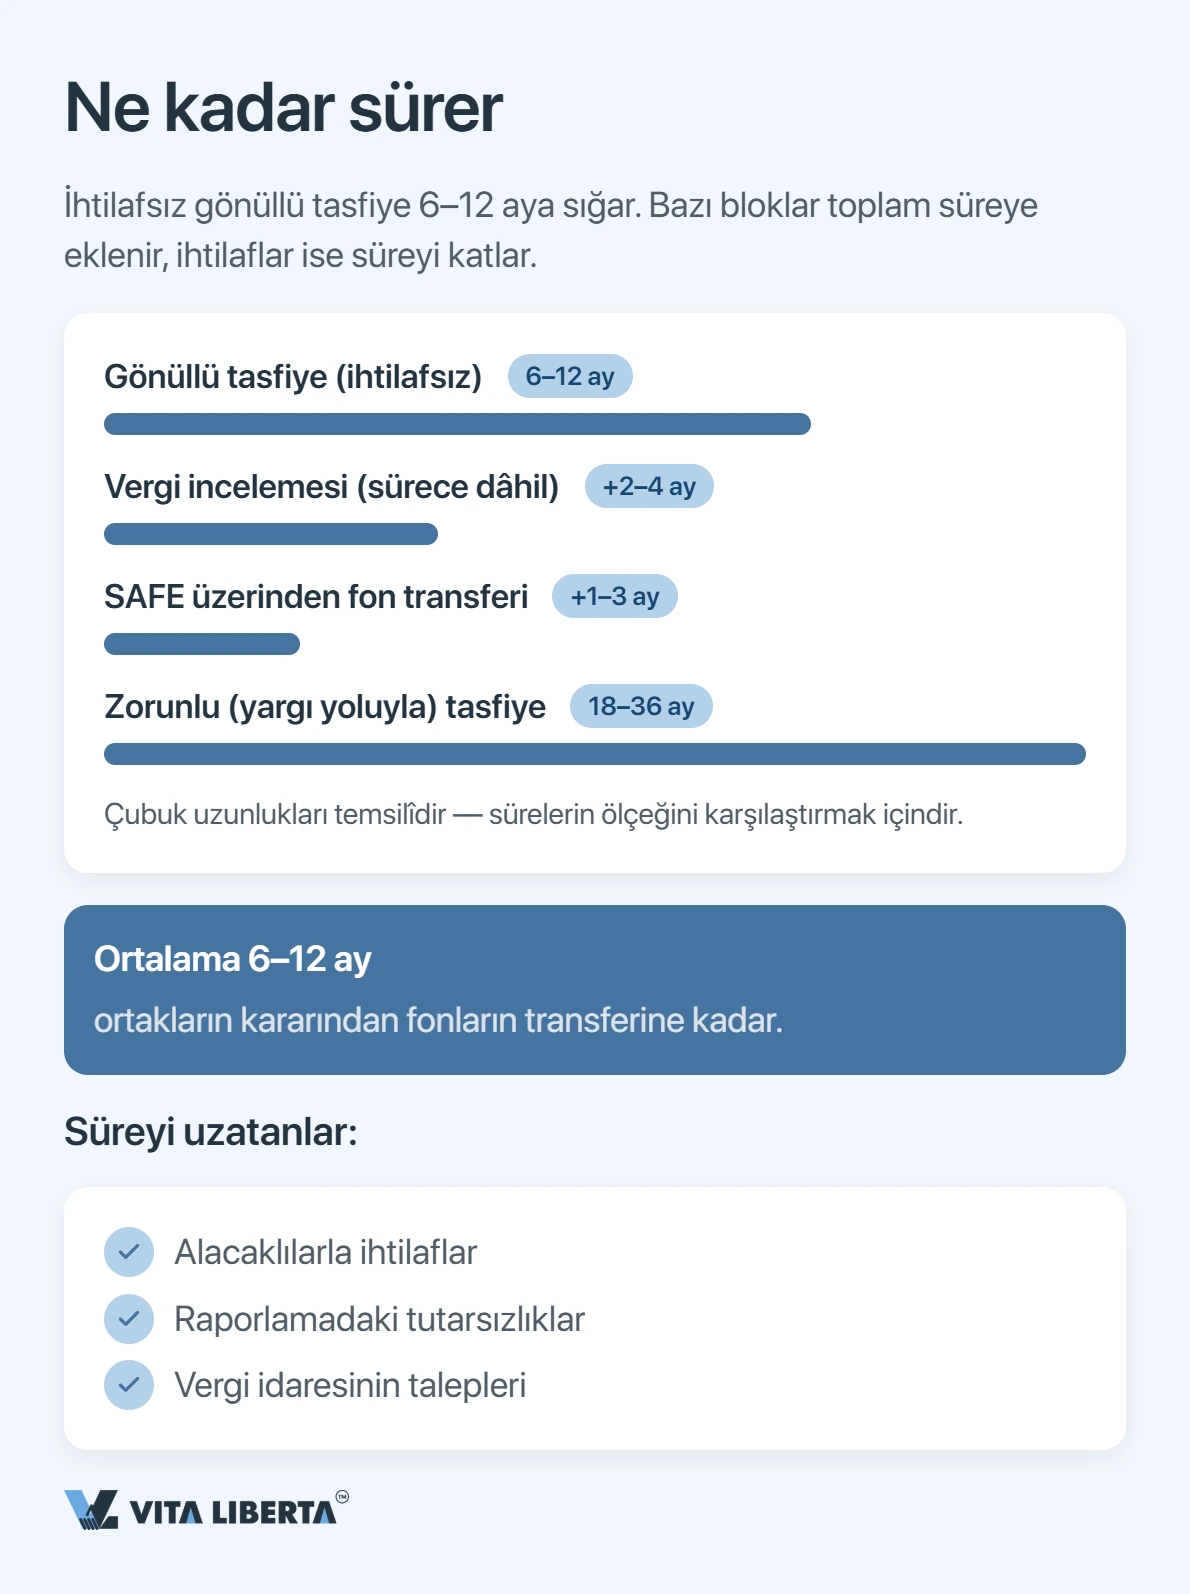
Ne kadar sürer
| Senaryo | Süre |
|---|---|
| İhtiyari tasfiye (uyuşmazlıksız) | 6–12 ay |
| Vergi incelemesi (sürece dahil) | +2–4 ay |
| SAFE üzerinden fon transferi | +1–3 ay |
| Zorunlu (yargı kararlı) tasfiye | 18–36 ay |
Alacaklılarla uyuşmazlıklar, muhasebe kayıtlarındaki farklılıklar ve vergi idaresinin talepleri süreleri uzatır.
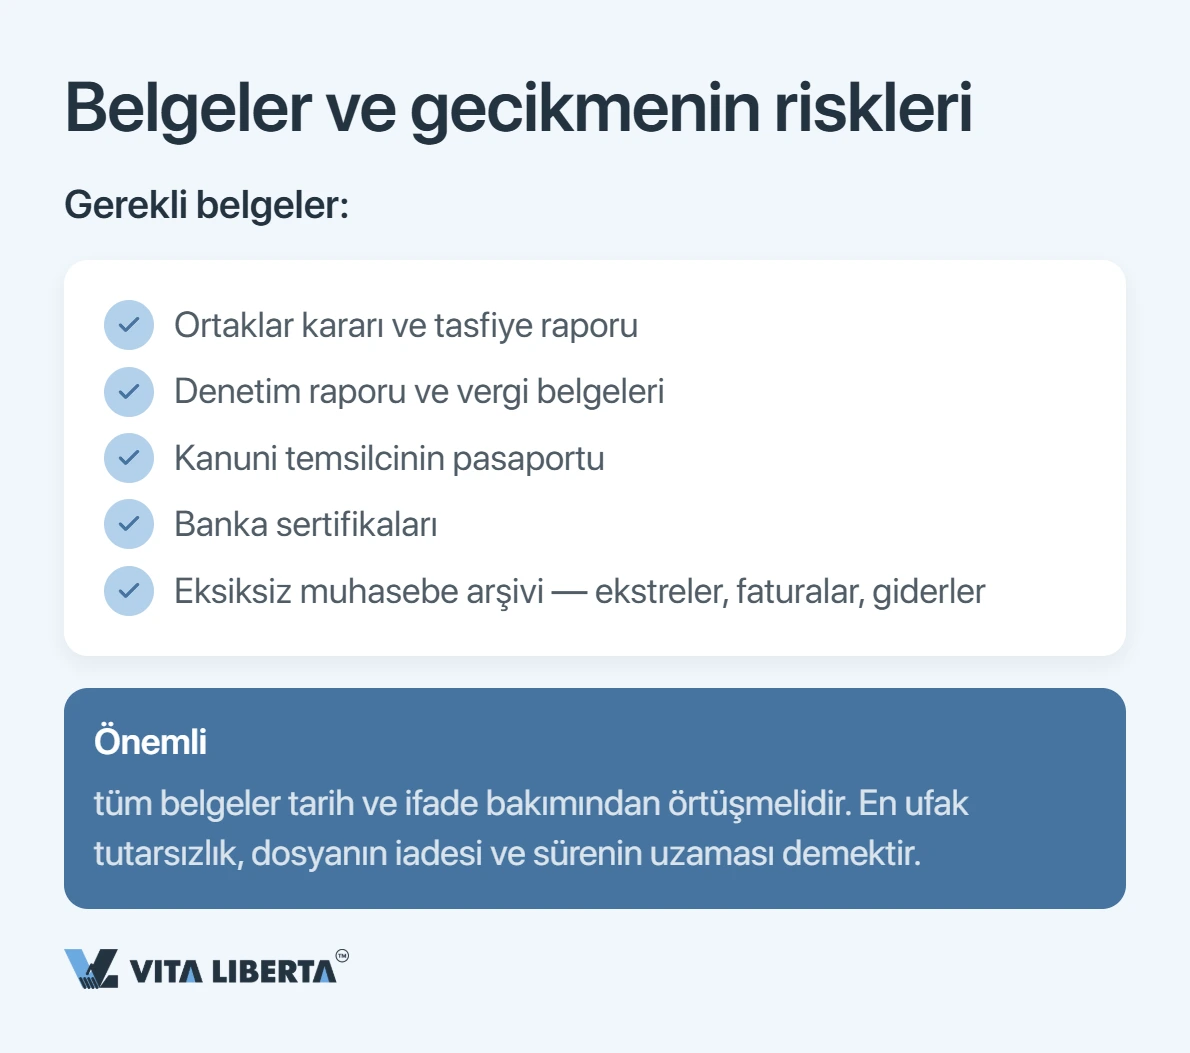
Gerekli belgeler
- ortaklar kararı ve tasfiye raporu;
- denetim raporu ve vergi belgeleri;
- kanuni temsilcinin pasaportu;
- banka yazıları;
- eksiksiz muhasebe arşivi — ekstreler, faturalar, gider belgeleri.
⚠️ Önemli: Tüm belgeler tarih ve ifade bakımından birbiriyle uyumlu olmalıdır. İki belge arasındaki en küçük tutarsızlık bile, idarenin dosyayı iade etmesine ve inceleme tarihinin ertelenmesine yeter.
WFOE tasfiyesi mi planlıyorsunuz?
- Anahtar teslim tasfiye
- Vergi dairesi ve banka işlemleri
- Cezasız ve risksiz kapanış

Kapatmadan bırakmanın bedeli
WFOE’yi tasfiye etmeden yalnızca faaliyeti durdurursanız sonuçlar birikir:
- verilmeyen beyannameler için cezalar ve gecikme faizi;
- müdürün ve ortağın kara listeye alınması;
- ÇHC’de yeni yapı kurmanın engellenmesi;
- borç varsa kişisel (ikincil) sorumluluk.
Usulüne uygun kapanış ise tam tersini sağlar: itibarı ve ileride pazara dönme imkânını korur.
“Çin’de bir şirketi kayıpsız kapatmak, disiplin ve adım sırası meselesidir. On gecikmenin dokuzu makamların kötü niyetinden değil, birbirini tutmayan belgelerden ve kapatılmamış vergilerden doğar. Önce temiz kayıt, sonra terkin.”
— Sergey Konon, ÇHC şirketler hukuku danışmanı
WFOE tasfiyesi yönetilebilir ama uzun bir prosedürdür: ortaklar kararı, komisyon, alacaklıların ödenmesi, vergi kapanışı ve SAFE üzerinden transfer. Ortalama altı ay ile bir yıl arasında sürer. Aşamaların sırasına uyun ve belgelerinizi tutarlı tutun — o zaman pazardan çıkış cezasız ve gecikmesiz tamamlanır, Çin’deki gelecek projeler için kapı da açık kalır.
Kapsam: Yazı Çin anakarasını ele alıyor. Hong Kong ve Makao’nun kendi şirketler hukuku ve vergi sistemi vardır; burada anlatılan anakara vergi ve döviz kuralları oralarda uygulanmaz.
Sıkça sorulan sorular
Kapanış resmî bir prosedürle yürür: ortak fesih kararı alır, tasfiye komisyonu kurulur, şirket vergi idaresi ve alacaklılarla hesaplaşır, lisanslarını iptal ettirir, hesaplarını kapatır ve mühürlerini teslim eder. Sadece faaliyeti durdurmak yeterli değildir; sürecin tamamı gerekir.
Hızlı bir süreç değildir; genellikle aylarca sürer ve çoğu zaman bir yılı aşar. En uzun aşamalar vergi incelemesi ve vergi kaydının silinmesidir, çünkü idare faaliyet dönemi boyunca verilen tüm beyanları ayrıntılı olarak karşılaştırır.
Evet. Vergi kapanışı zorunlu ve en hassas aşamadır. İdare şirketin tüm faaliyet dönemine ait hesaplarını inceler; temiz bir vergi kapanışı olmadan tasfiye tamamlanamaz.
Son derece riskli. Bırakılan şirket kara listeye girer; müdürleri ve ortakları cezalardan yeni şirket kuramamaya ve vize sorunlarına uzanan kısıtlamalarla karşılaşır. Tasfiyeyi düzgün yapmak uzun vadede daha ucuzdur.
Hisse devri şirketi bir alıcıya geçirir ve daha hızlıdır, ancak SAMR onayı (büyük işlemlerde rekabet izni) gerektirir. Tasfiye ise şirketi tamamen sona erdirir ve alıcısı olmayan, içi boşalmış veya zarardaki yapılar için uygundur.