Hongkong
 China




Şirketi tescil ettirmek yalnızca ilk kapıyı açar. Hemen arkasında ikinci bir kapı bekler ve o kapıdan sonra beyannameler hiç durmaz. Yabancı yatırımcıların çoğu tam da bu eşikte tökezler.
Asıl sorun: “Ningbo’da bir WFOE kurduk, dördüncü ayımızdayız. Muhasebecimiz izne çıktı ve birden en temel şeyleri bilmediğimi fark ettim. KDV aylık mı veriliyor, üç aylık mı? Yıllık rapor en geç ne zaman verilmeli? Uymamız gereken o takvim nerede?”
Bu tür sorular bize sürekli geliyor. Çin’deki vergi takvimini kuruluştan sonra bir kez yapılan bir işlem sanan sürprizle karşılaşır. Bu takvim sabit tarihlerden oluşan bir ızgaradır ve kaçırdığınız her tarih size gecikme zammına ve vergi dairesinin dikkatine mal olur. Gelin, onu ufuk ufuk ele alalım.
Çin’de Vergi Beyanname Tarihleri: Üç Zaman Ufku
Çin anakarasındaki şirketiniz tek bir takvime göre değil, aynı anda üç takvime göre beyanname verir. Çin Kurumlar Gelir Vergisi Kanunu (中华人民共和国企业所得税法) bu şirketleri 居民企业, yani mukim kurum olarak sınıflandırır. Ritim ne olursa olsun her şey aynı yerde toplanır: Devlet Vergi İdaresi’nin (国家税务总局, İngilizce kısaltmasıyla STA) platformunda.
Aylık, Üç Aylık, Yıllık: Her Verginin Neden Kendi Ritmi Var
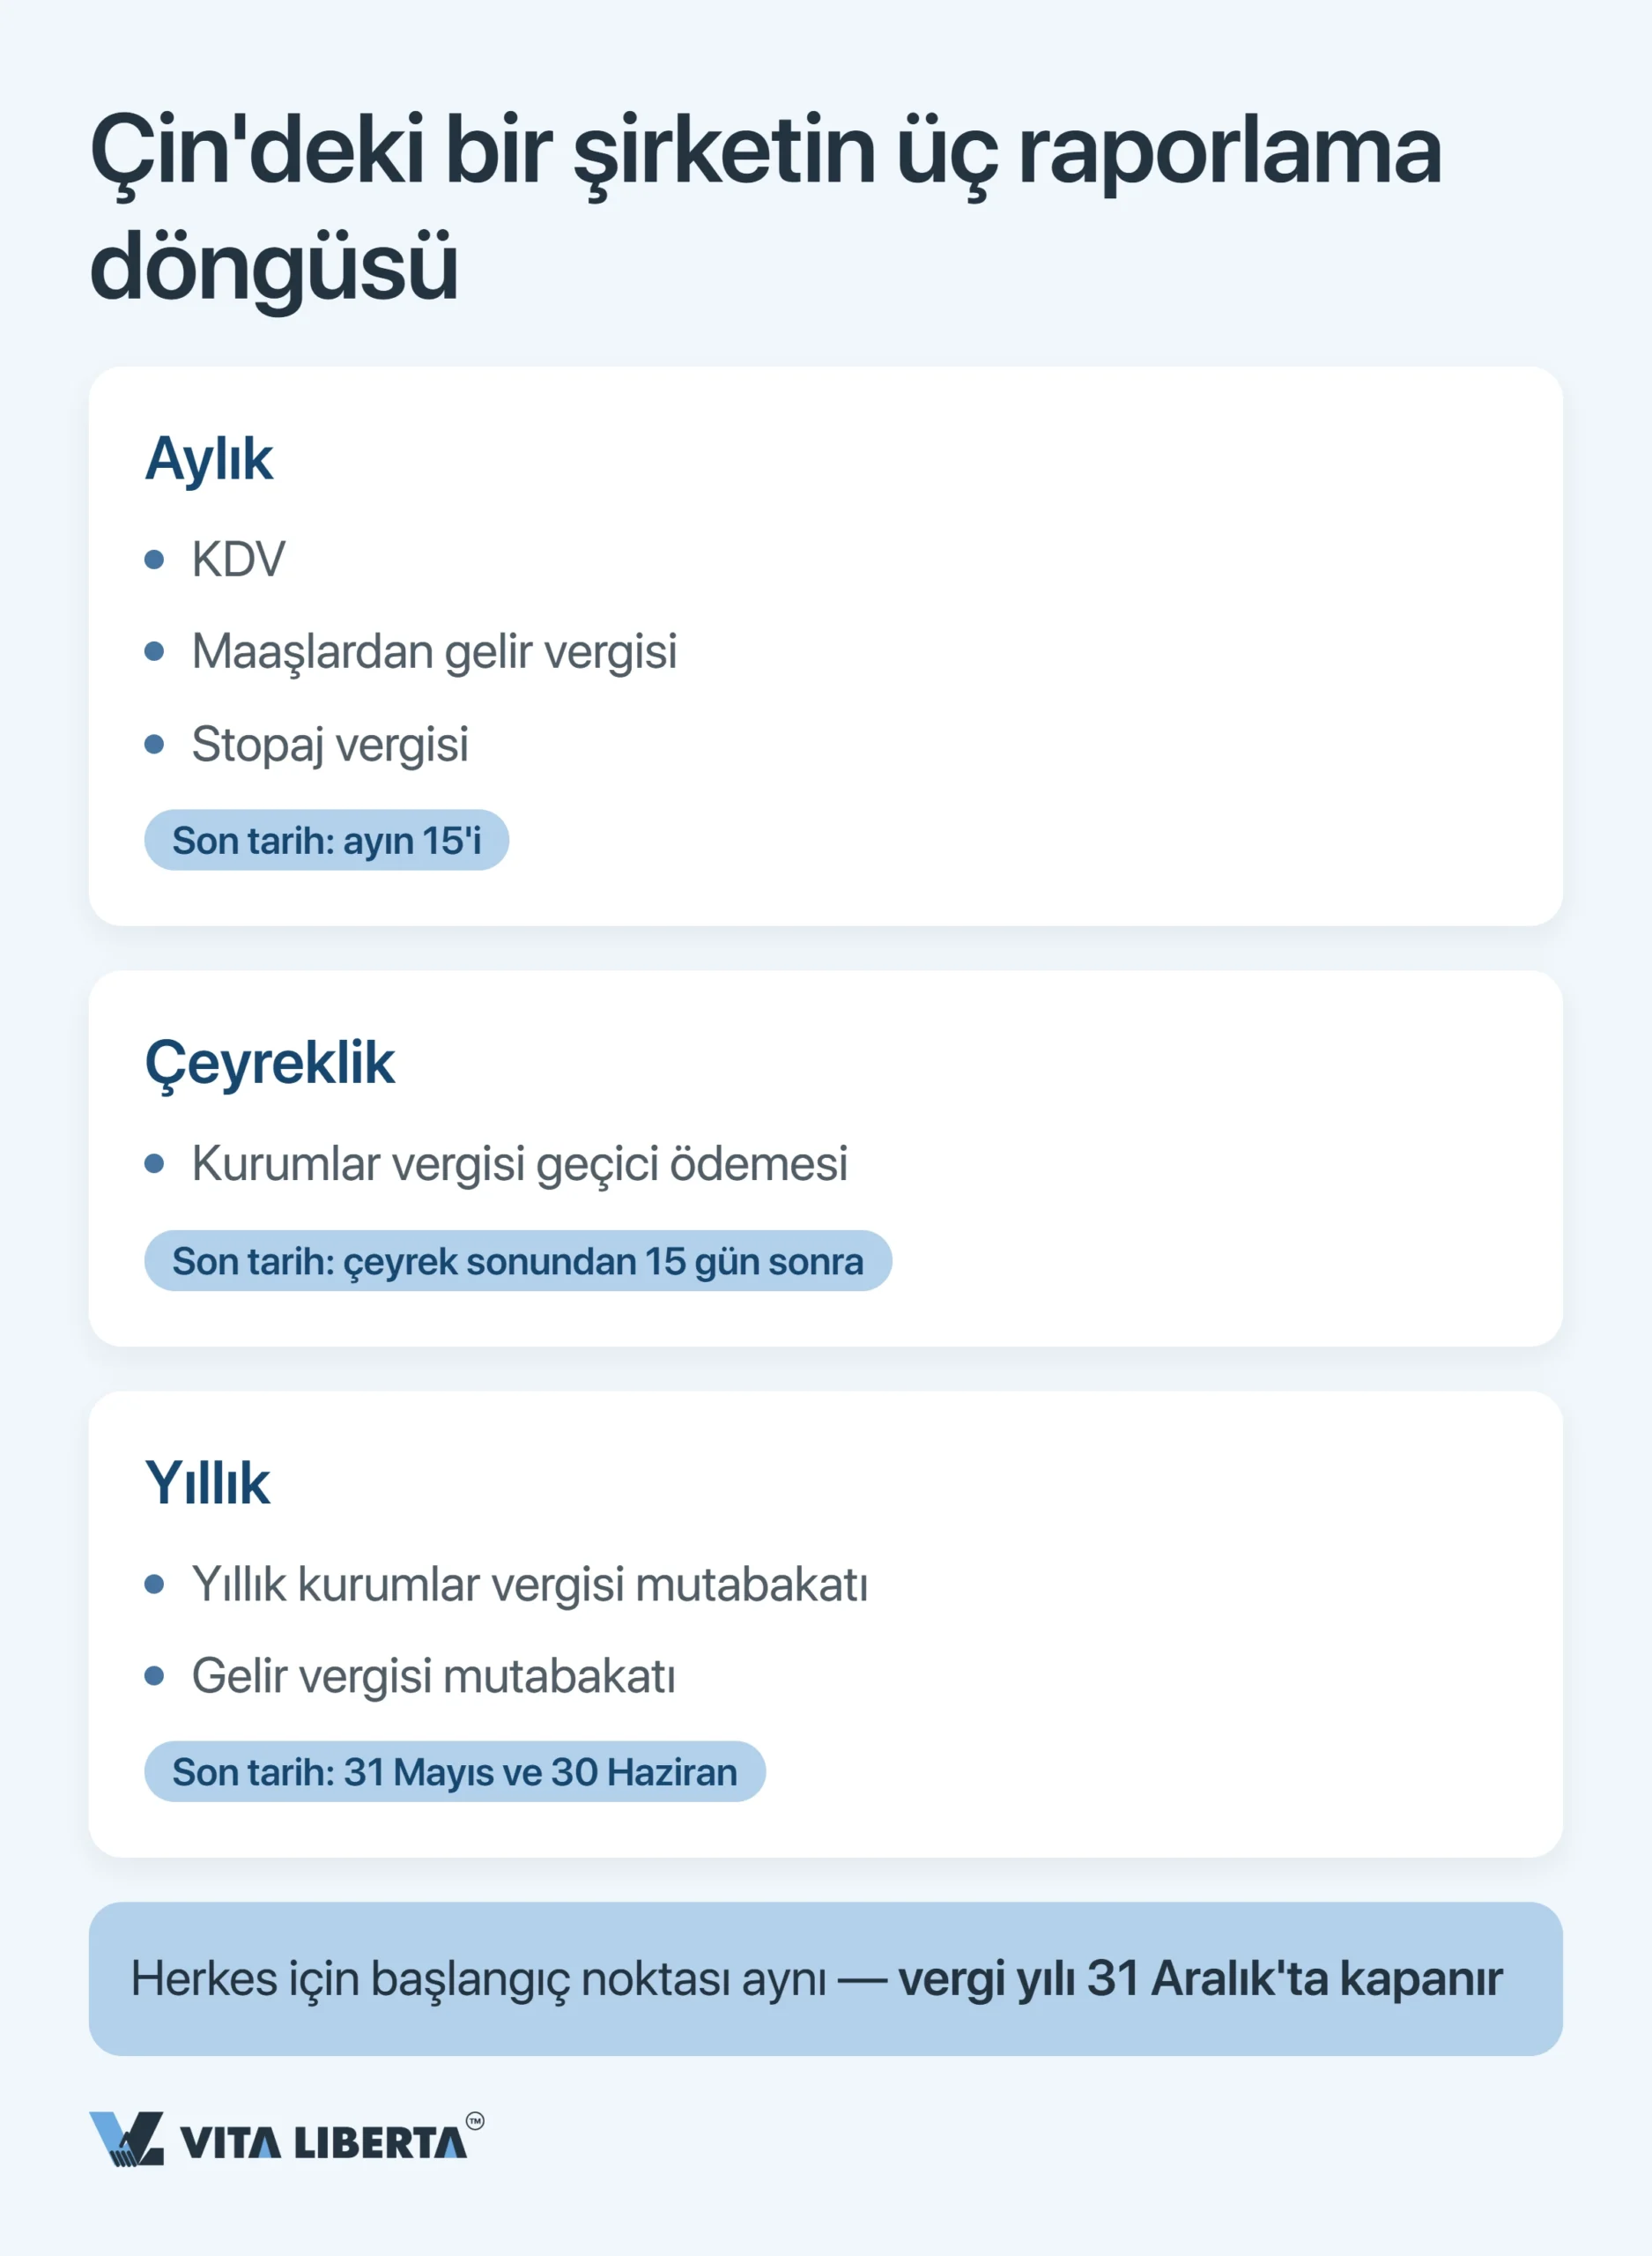
Üç saat düşünün. KDV ve ücretlerden yapılan kesinti aylık saatle, kârdan ödenen geçici vergi üç aylık saatle işler. Yılda bir kez şirket kurumlar vergisini kapatır, bireyler de gelir vergisi mutabakatını yapar. Bütün saatler aynı anda başlar: vergi yılının kapandığı 31 Aralık’ta. Tablonun tamamı şöyle:
| Ne beyan ediyorsunuz | Son tarih | Nerede hata yapılıyor |
| KDV (增值税) | Vergi dairesi ay ya da çeyrek olarak belirler; beyanname dönemin ardından gelen 15’ine kadar verilir | Gümrük, bankalar ve diğer kurumlar KDV verilerinizi vergi dairesine de iletir |
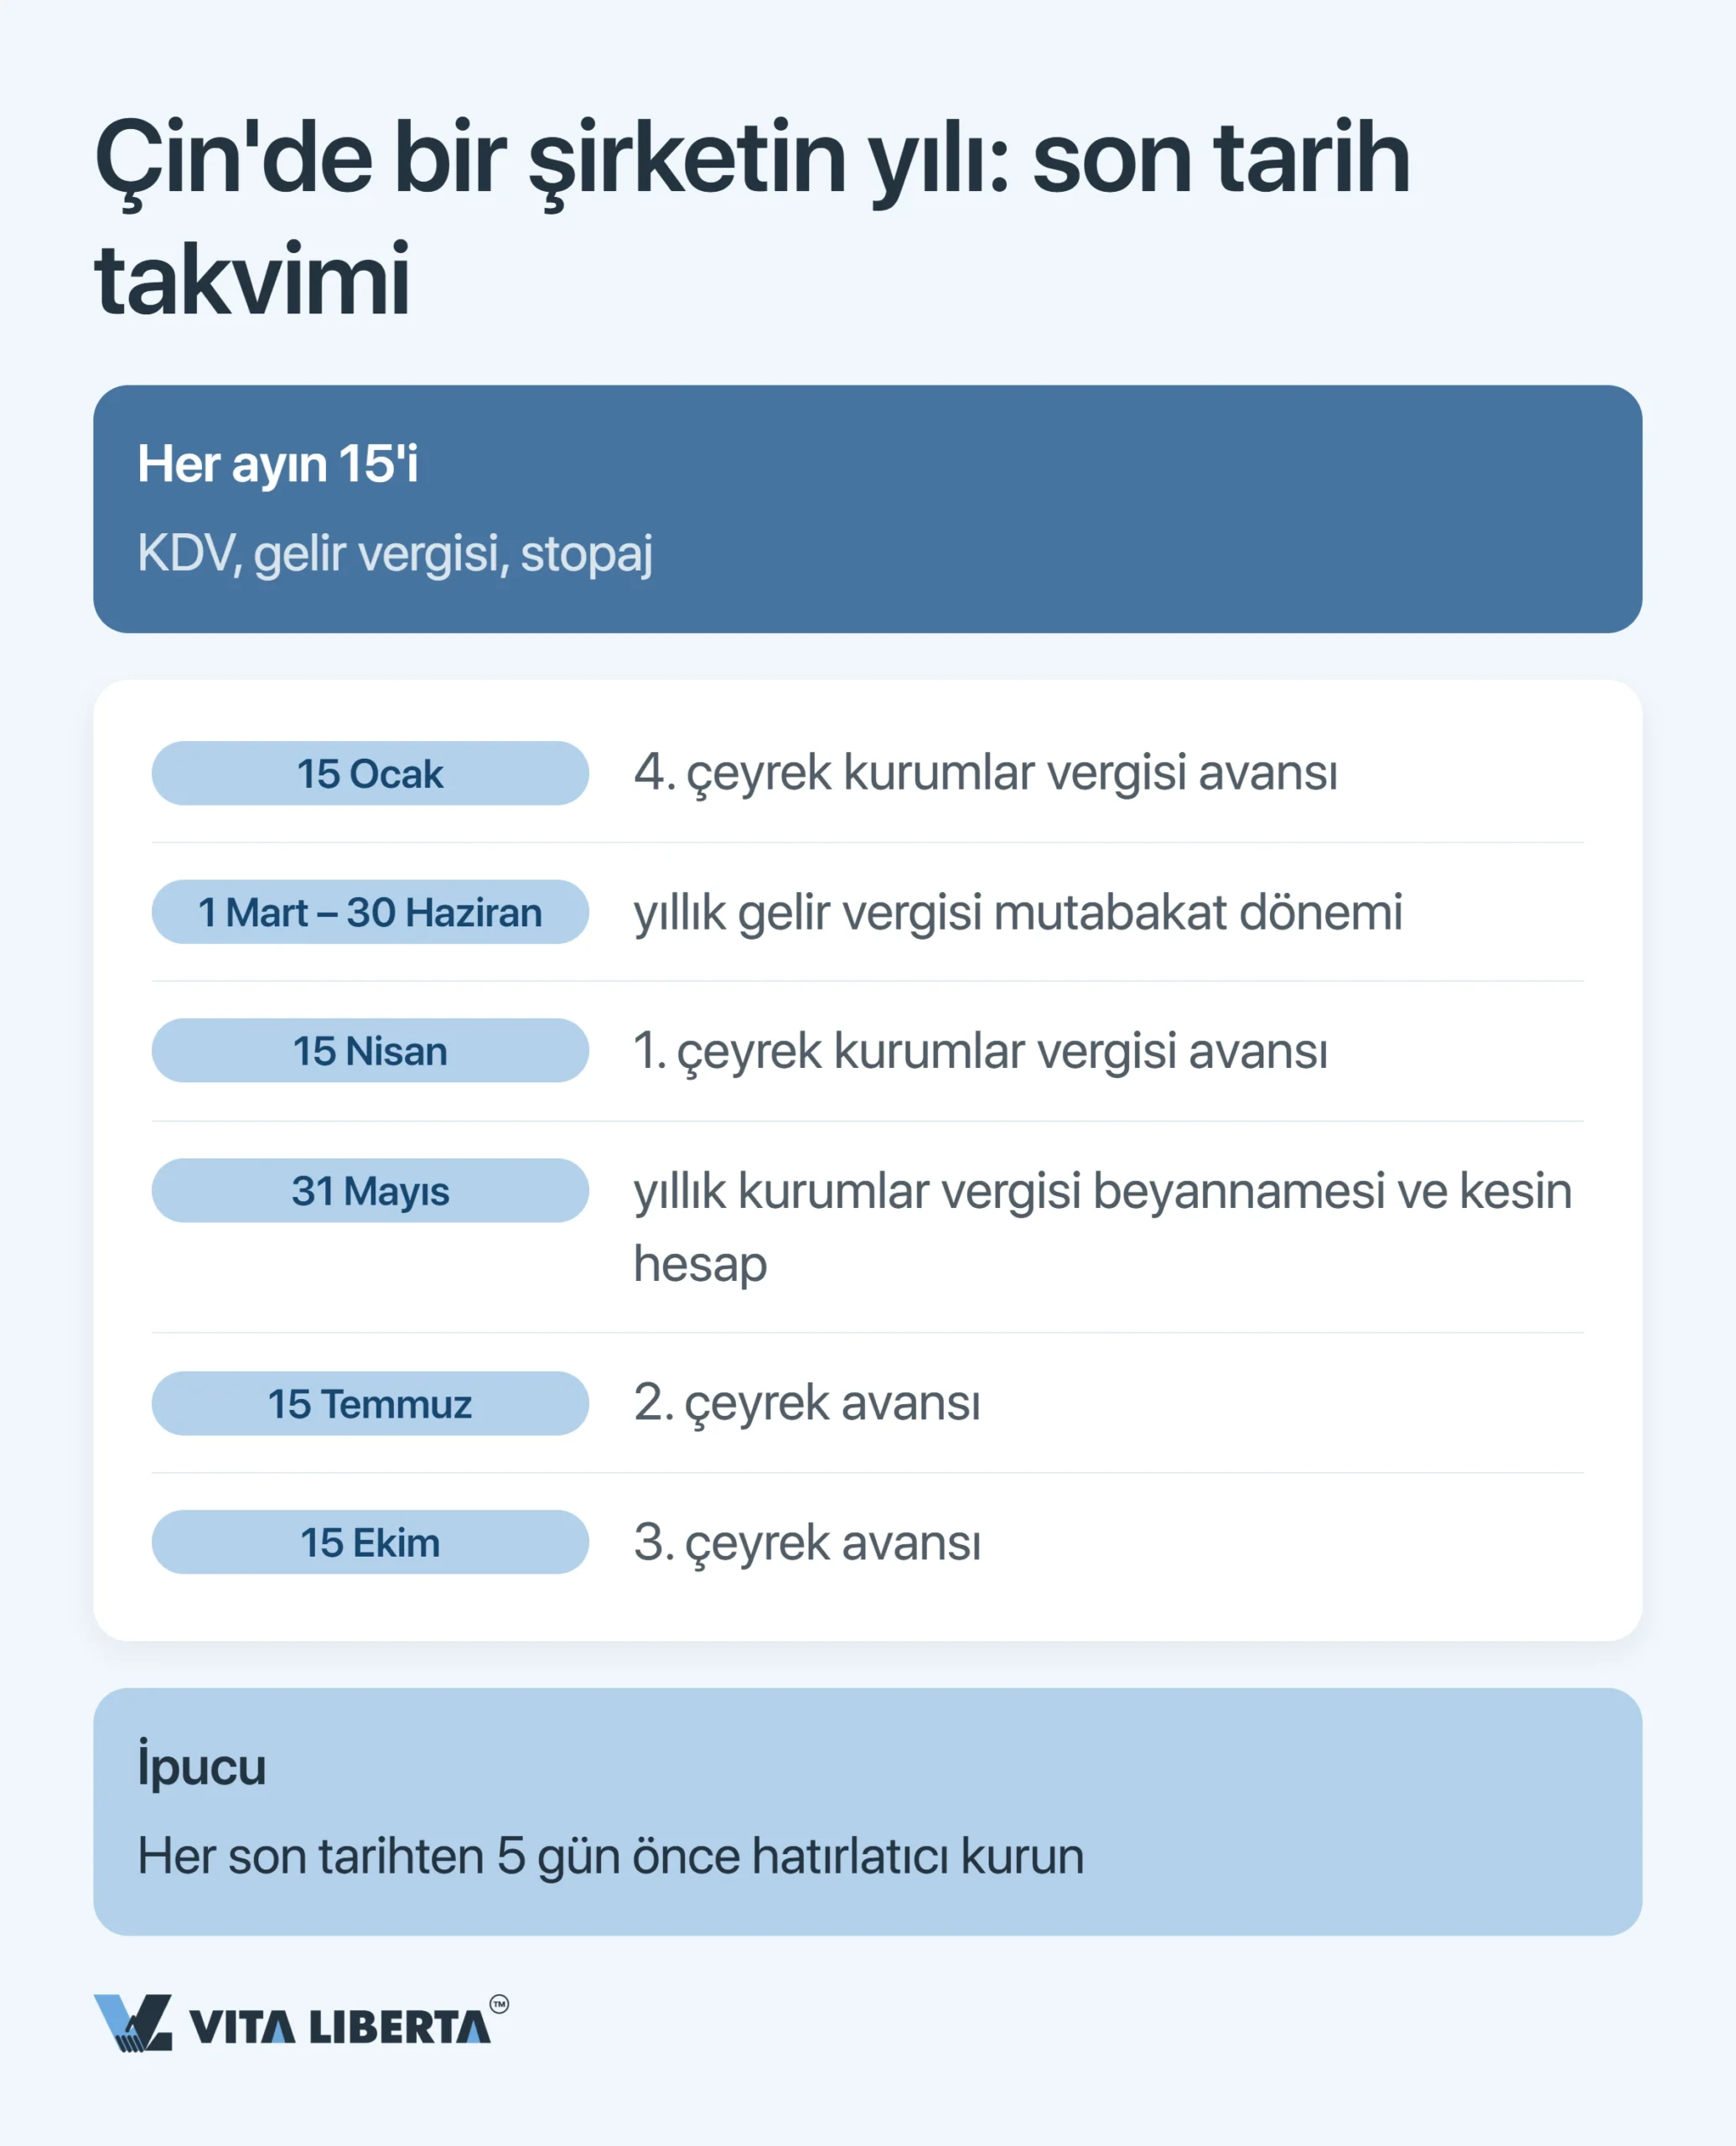
| Kurumlar vergisi geçici ödemesi | Üç ayda bir; çeyrek kapandıktan sonra 15’ine kadar ödeme | İlk çeyrek nisan ortasında ödenir (2026’da 20 Nisan). En sık unutulan tarih budur |
| Yıllık kurumlar vergisi beyannamesi | Yılda bir; 31 Aralık’tan beş ay sonra, 31 Mayıs’a kadar | Önce teşvik şartlarını belgeleyin, sonra beyan verin |
| Ücretlerden kesilen IIT | Aylık; kesilen tutar en geç sonraki ayın 15’inde hesabınızdan çıkar | Ödeyen ve sorumlu olan şirkettir, çalışan değil |
| Yıllık IIT mutabakatı | Yılda bir, Mart–Haziran penceresinde (1 Mart – 30 Haziran) | İki durumda zorunlu: iade talebi ya da yıllık gelirin 120.000 yuanı, kalan borcun 400 yuanı aşması |
| Şirketin yıllık raporu (年报) | Yılda bir, 1 Ocak – 30 Haziran, 国家企业信用信息公示系统 (ulusal kurumsal kredi bilgisi ilan sistemi) üzerinden | Rapor verilmezse şirket 经营异常名录’ye, yani olağandışı faaliyet listesine alınır |
15’i hafta sonuna veya resmî tatile mi denk geliyor? O zaman tarih kayar. STA her yıl bu ertelemelerin listesini yayımlar. 2026 listesi 税总办征科函〔2025〕64号 yazısıyla belirlendi ve üç ay kaydı: nisan 20’sine, ekim 26’sına, kasım 16’sına.
E-Tax ve Golden Tax IV: Bir Son Tarihi Neden Sessizce Erteleyemezsiniz
Şirket beyannamelerinin neredeyse tamamı çevrim içi, 电子税务局 yani elektronik vergi portalındaki (E-Tax) hesabınız üzerinden verilir. Kanun vergi dairesine bizzat gitmeye veya postayla göndermeye de izin verir, ancak şirketler pratikte bunu neredeyse hiç kullanmaz.
Asıl önemli olan, verilerin daha sonra ne olduğudur. Vergi dairesi bunları Golden Tax (“Altın Vergi”) sisteminin dördüncü kuşağında dijital olarak karşılaştırır. KDV Kanunu bu karşılaştırmanın hukuki dayanağını sağlar: vergi makamları gümrük, piyasa düzenleyicileri, Çin Halk Bankası (PBOC) ve finansal denetim kurumlarıyla veri paylaşır. Her işlemin arkasında da bir fapiao (resmî vergi faturası) bulunur.
Bu yüzden “sonra sessizce öderim” taktiği işe yaramaz. İki kurum farklı rakamlar görürse karşılaştırma bunu yakalar. Kendi ülkelerindeki süreçleri uyarlamadan Çin’e taşıyan şirketler en çok burada yanar ve hata pahalıya patlar.
Çin’de KDV: Ay 15’inde Kapanır
15’ini bir çizgi olarak düşünün. Çizgiyi geçtiğinizde önceki ayın vergiye tabi cirosu kapanmış olur. 1 Ocak 2026’dan itibaren KDV’nin kendi kanunu var: 中华人民共和国增值税法 (41 sayılı Cumhurbaşkanlığı Kararı) ve 826 sayılı Devlet Konseyi Kararı ile yayımlanan uygulama yönetmeliği 实施条例.
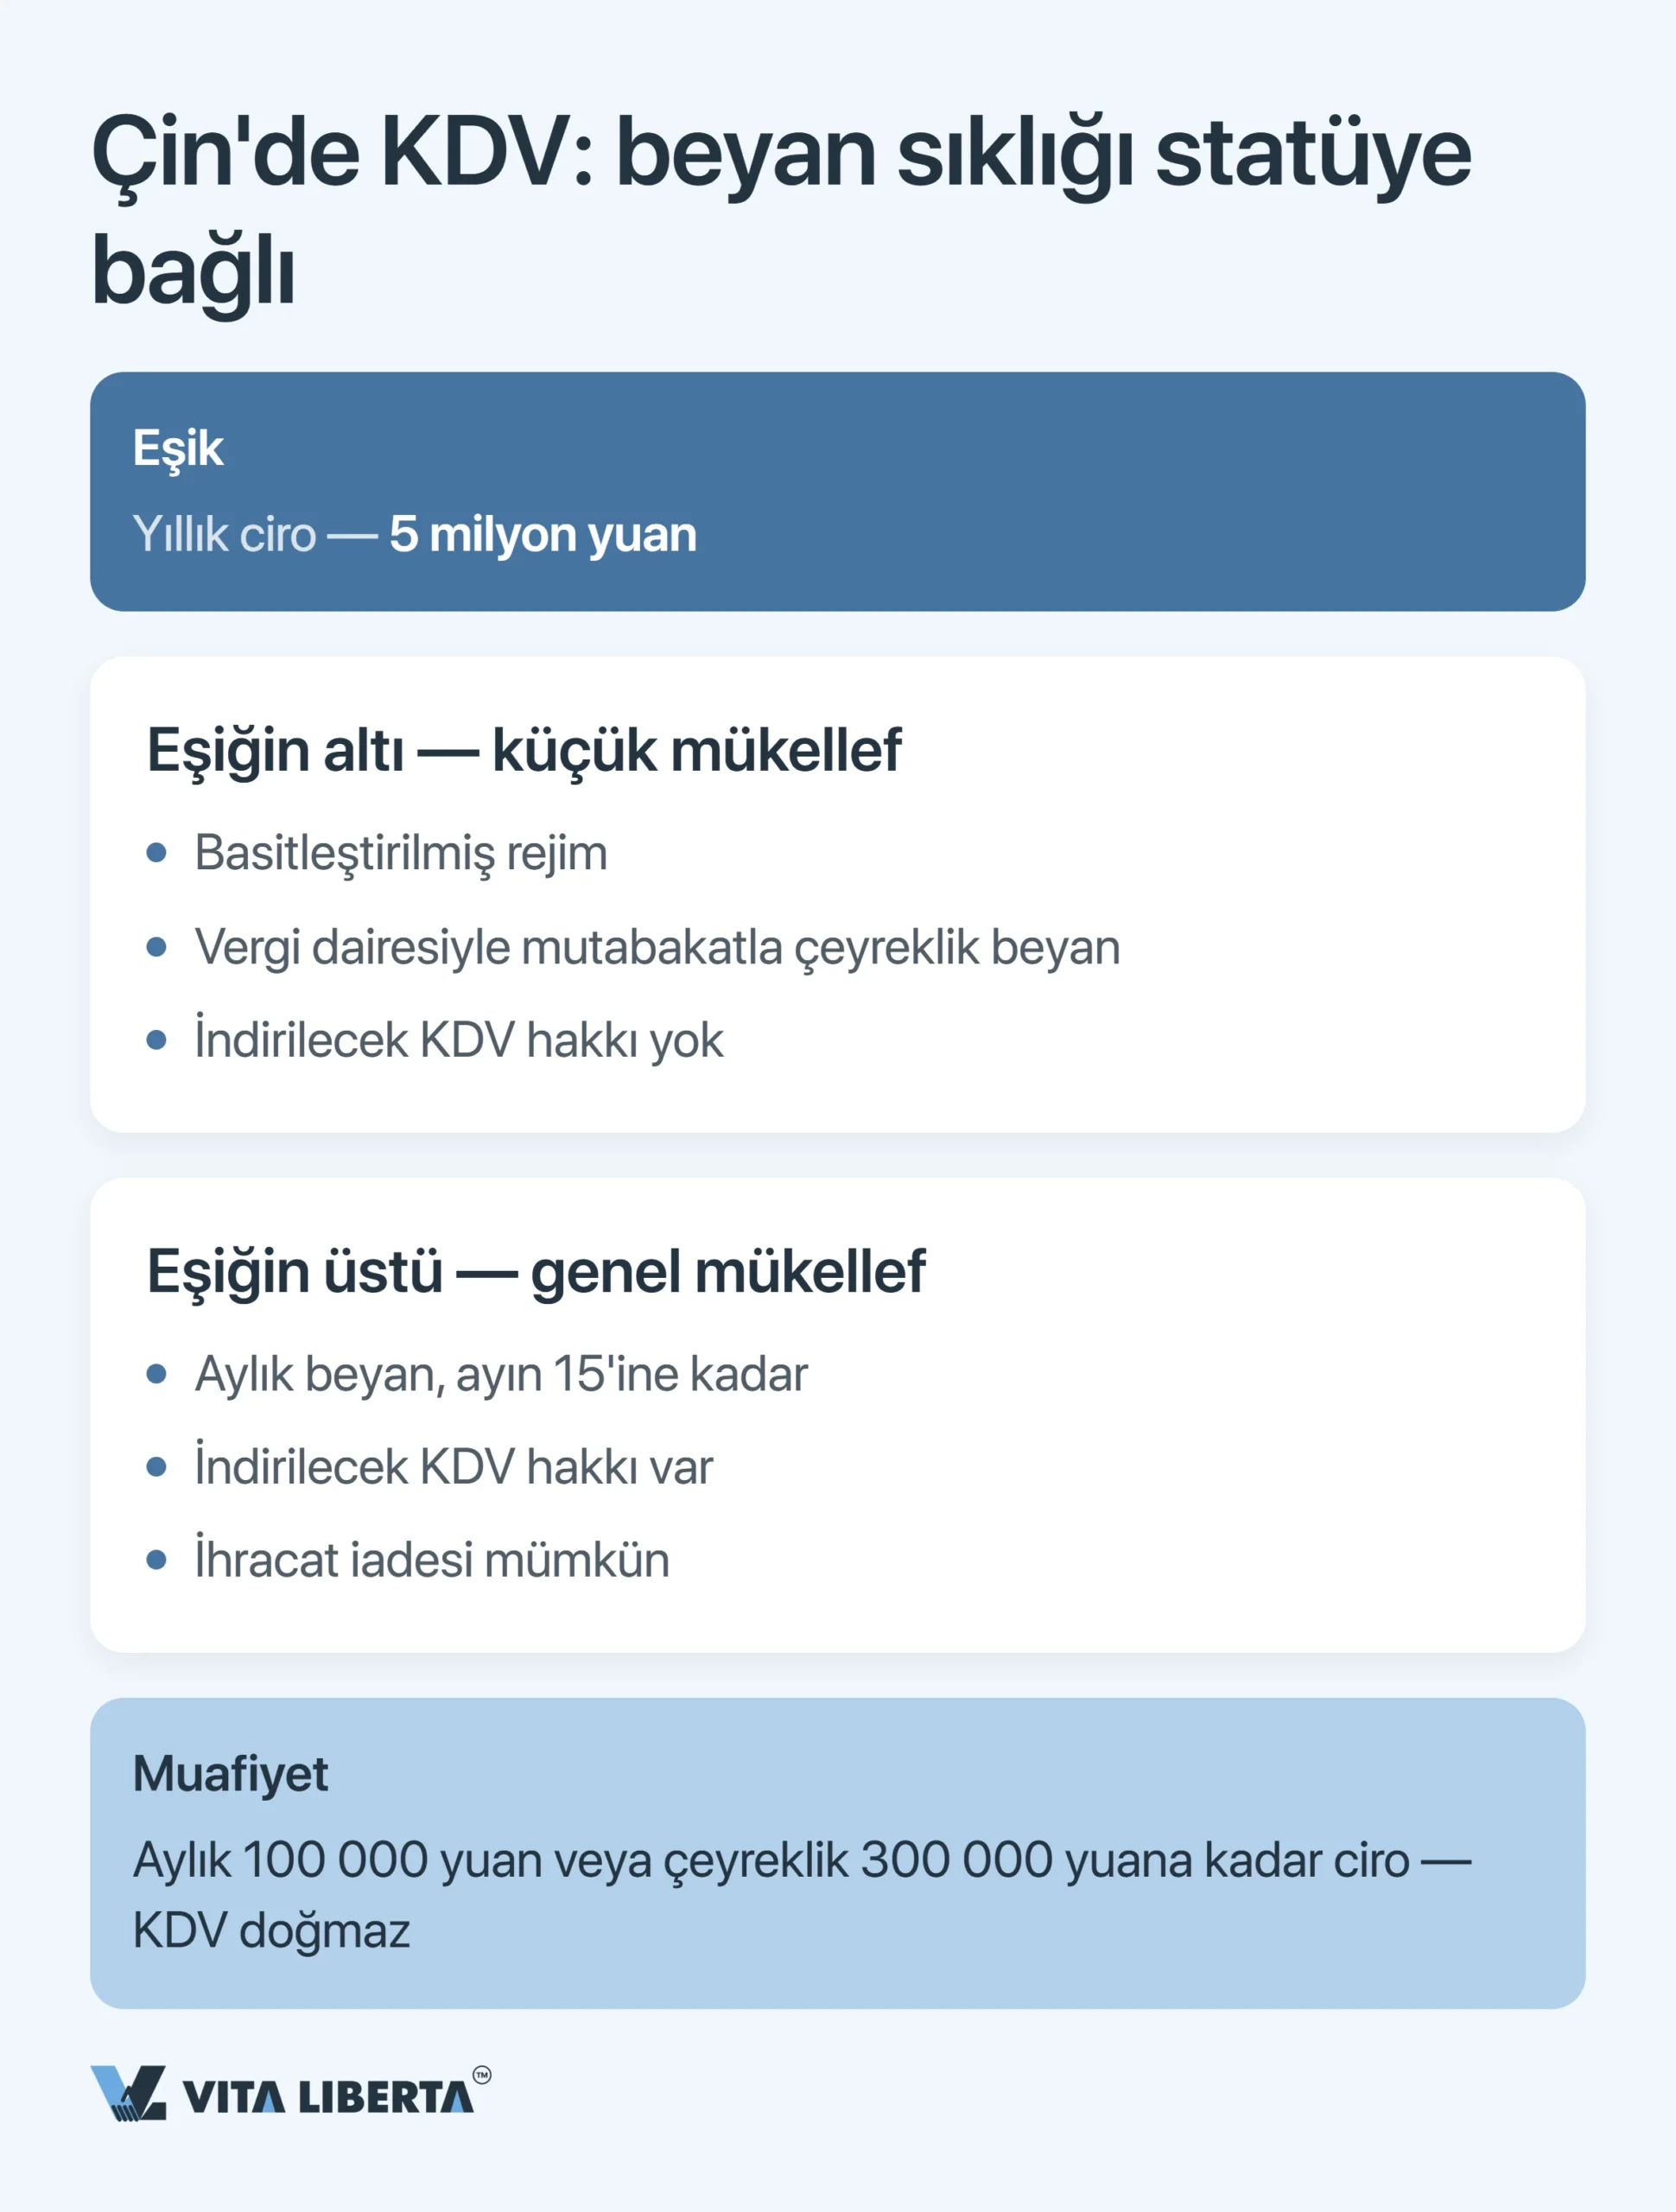
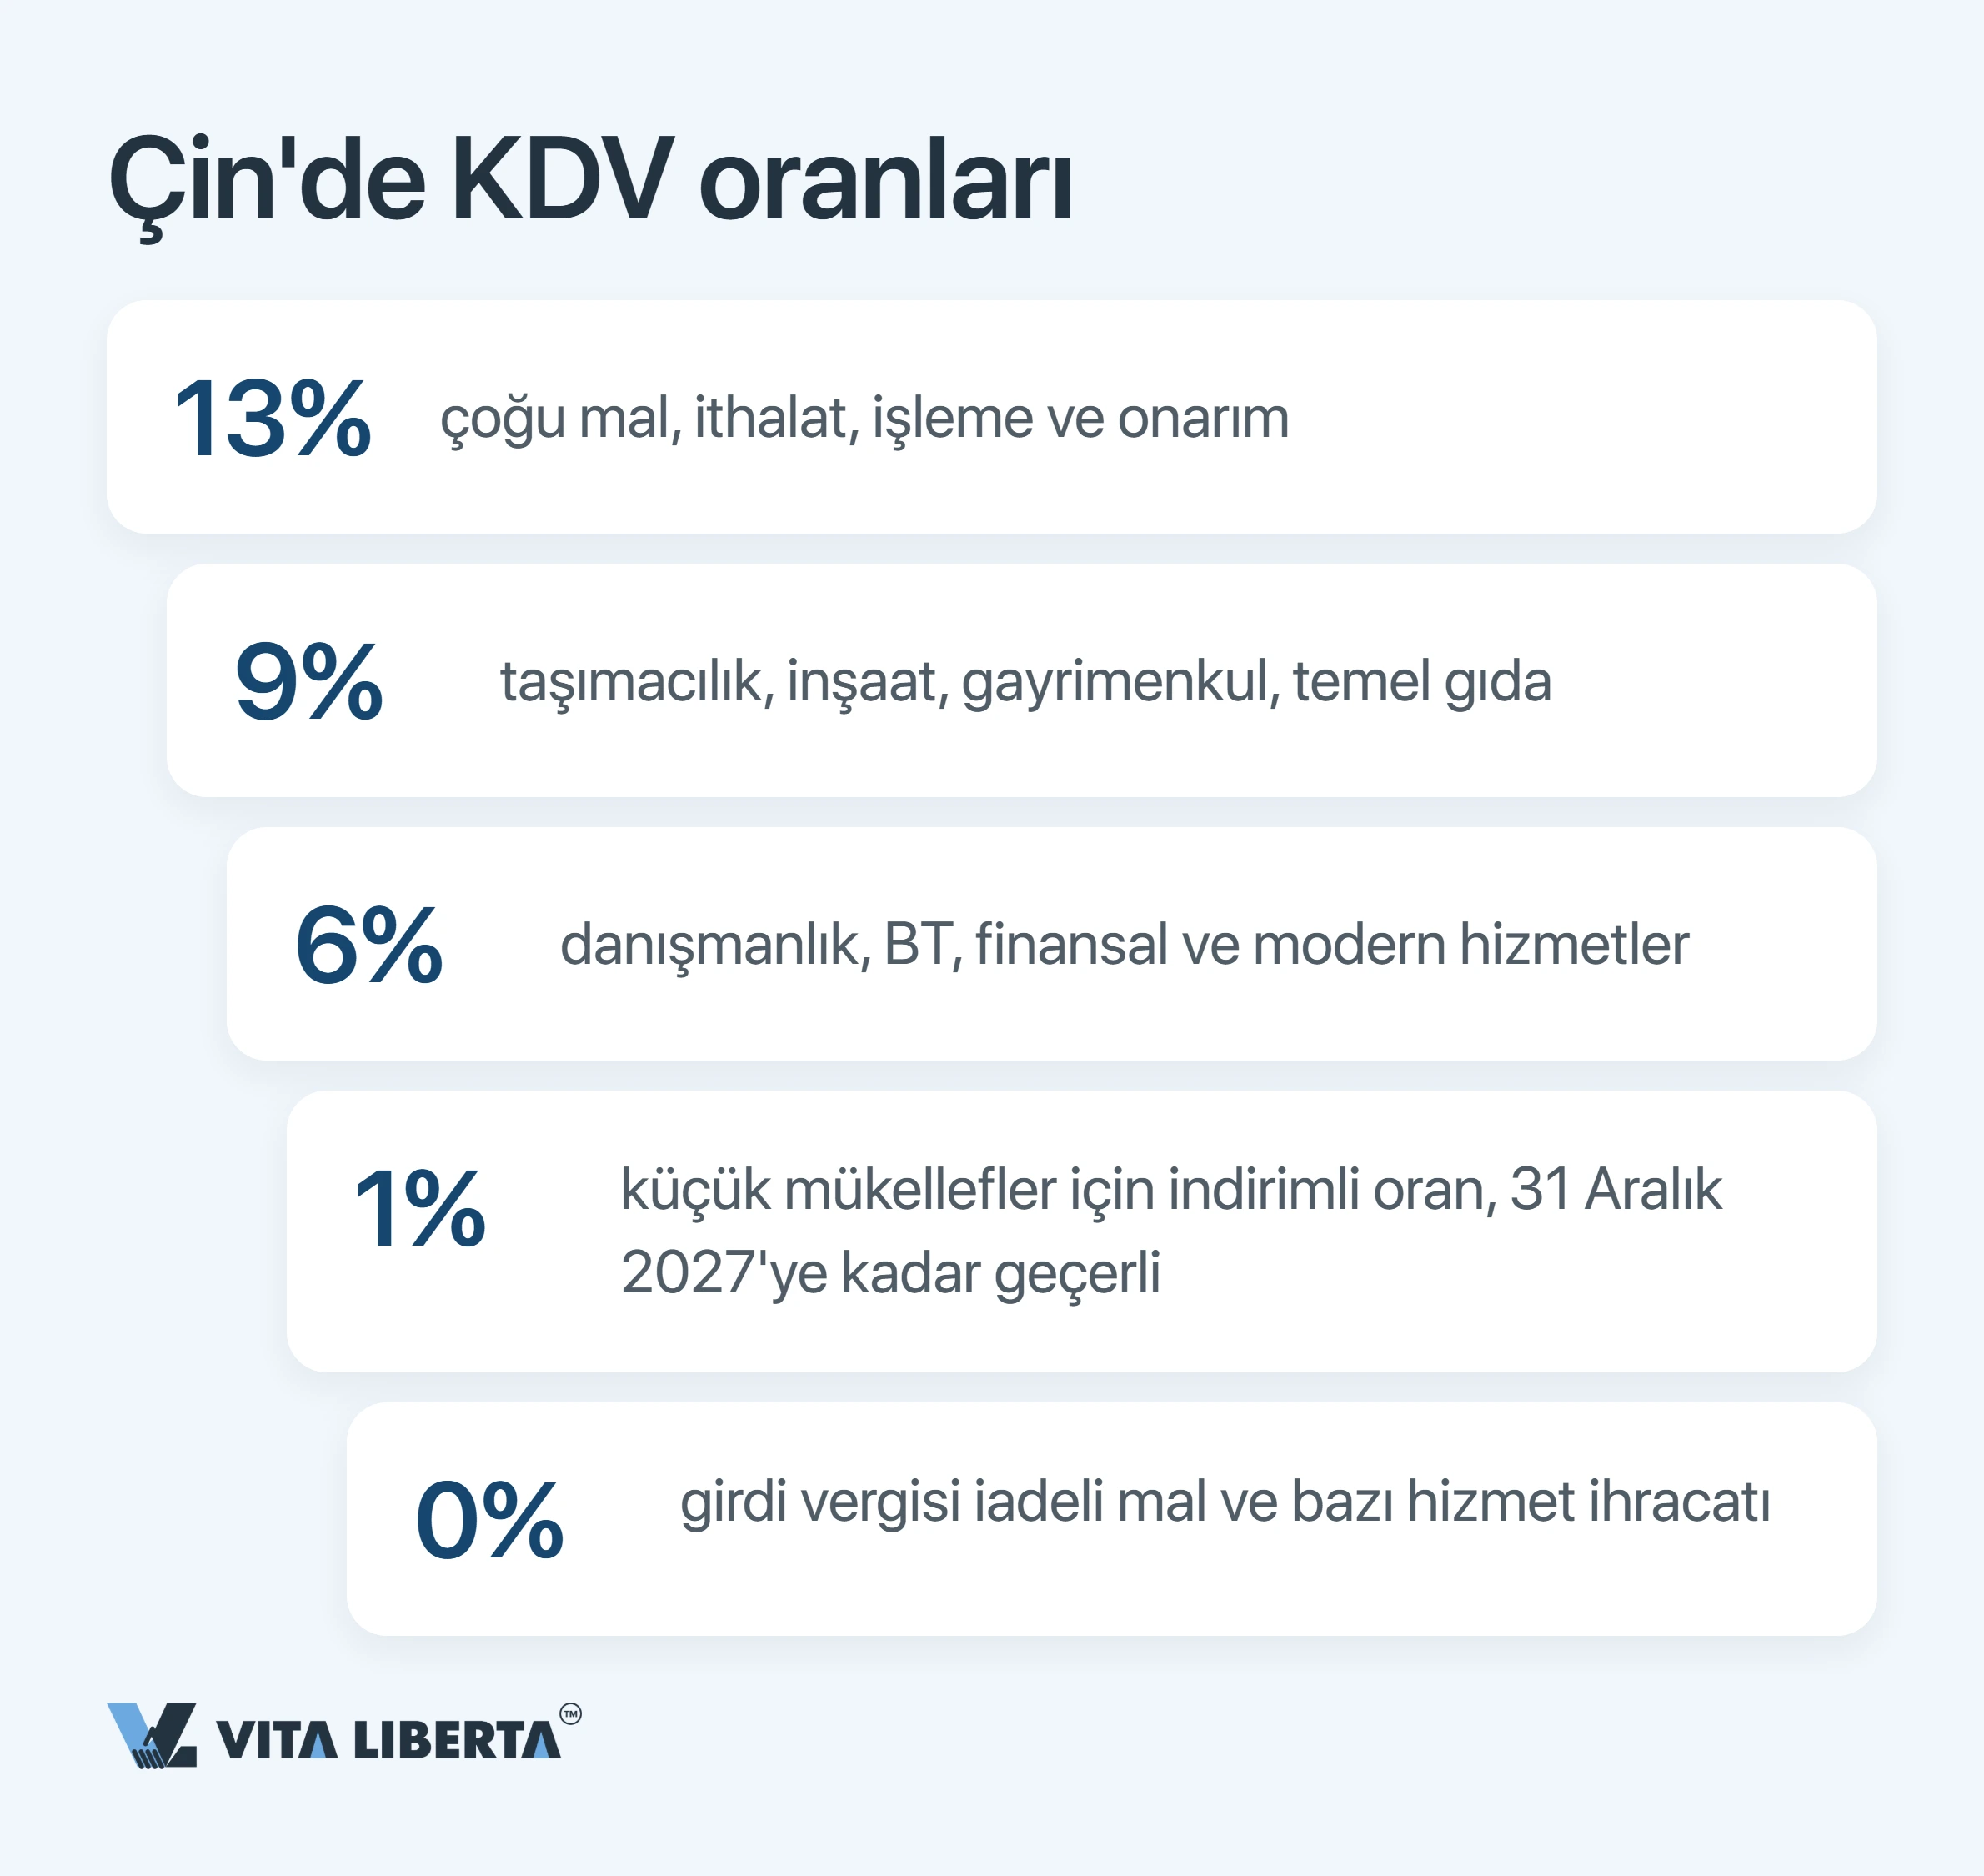
Genel mükellefseniz 15’i, net tutarı beyan edip ödediğiniz gündür: satışlarınız üzerinden hesaplanan KDV’den alışlarınızda ödediğiniz KDV düşülür. Üç orandan biriyle çalışırsınız: %13, %9 veya %6; ihraç edilen mallar ise sıfır oranla çıkar.
Küçük mükellefler için iş daha basit: %3’lük basitleştirilmiş oran. Üstelik 1 Ocak 2026 ile 31 Aralık 2027 arasında yalnızca %1 öderler. Hariç tutulanlar sadece gayrimenkul satışı veya kiralaması ile arazi haklarının devridir. Bu indirim 财政部 税务总局公告2026年第10号’a dayanır.
Genel Mükellef mi, Küçük Mükellef mi: Statünüz Beyan Sıklığını Belirler
Ritmi statünüz belirler. Sınır, yılda 5 milyon yuan vergiye tabi satıştır. Altında kalırsanız küçük mükellefsiniz; üstüne çıkarsanız indirilecek KDV’nin mahsup edilebildiği genel rejime geçersiniz. Sınırı beklemeniz de gerekmez: defterleriniz düzgünse genel mükellef statüsünü daha erken seçebilirsiniz.
Aylık mı yoksa üç aylık mı beyan vereceğinize siz karar vermezsiniz. Vergi dairesi vergi yükünüzün büyüklüğüne bakar ve dönemi belirler. Küçük mükelleflerin ayrıca bir vergilendirme eşiği (起征点) vardır: 2026–2027 için aylık 100.000 yuan veya üç aylık 300.000 yuan. Satışlarınız bunun altında kalırsa KDV ödenmez, ancak beyanname yine de verilmelidir. Eşiğe ulaşılırsa cironun tamamı vergilendirilir.
Shenzhen’deki bir girişimi düşünün. Yıllık satışları 5 milyon yuanı aştığı anda genel rejime geçer ve indirilecek KDV’yi mahsup etmeye başlar. Ne sıklıkla beyan vereceğini ise sonra vergi dairesi belirler.
Çin’deki vergi tarihlerinize yetişip yetişmediğinizden emin değil misiniz?
- Vergi tarihlerinizin denetimi
- Beyan takviminizin kurulması
- E-Tax başvurularının takibi

Çin’de Kurumlar Vergisi: Üç Aylık Geçici Vergiden 31 Mayıs’a
Çin mevzuatı bu vergiyi 企业所得税 olarak adlandırır; Türkçede kurumlar vergisi, İngilizce kaynaklarda CIT denir. İki adımda ödenir: yıl içinde geçici vergi, yıl bitince nihai mahsup.
Üç Aylık Geçici Ödeme: Çeyrek Bitiminden Sonra 15 Gün
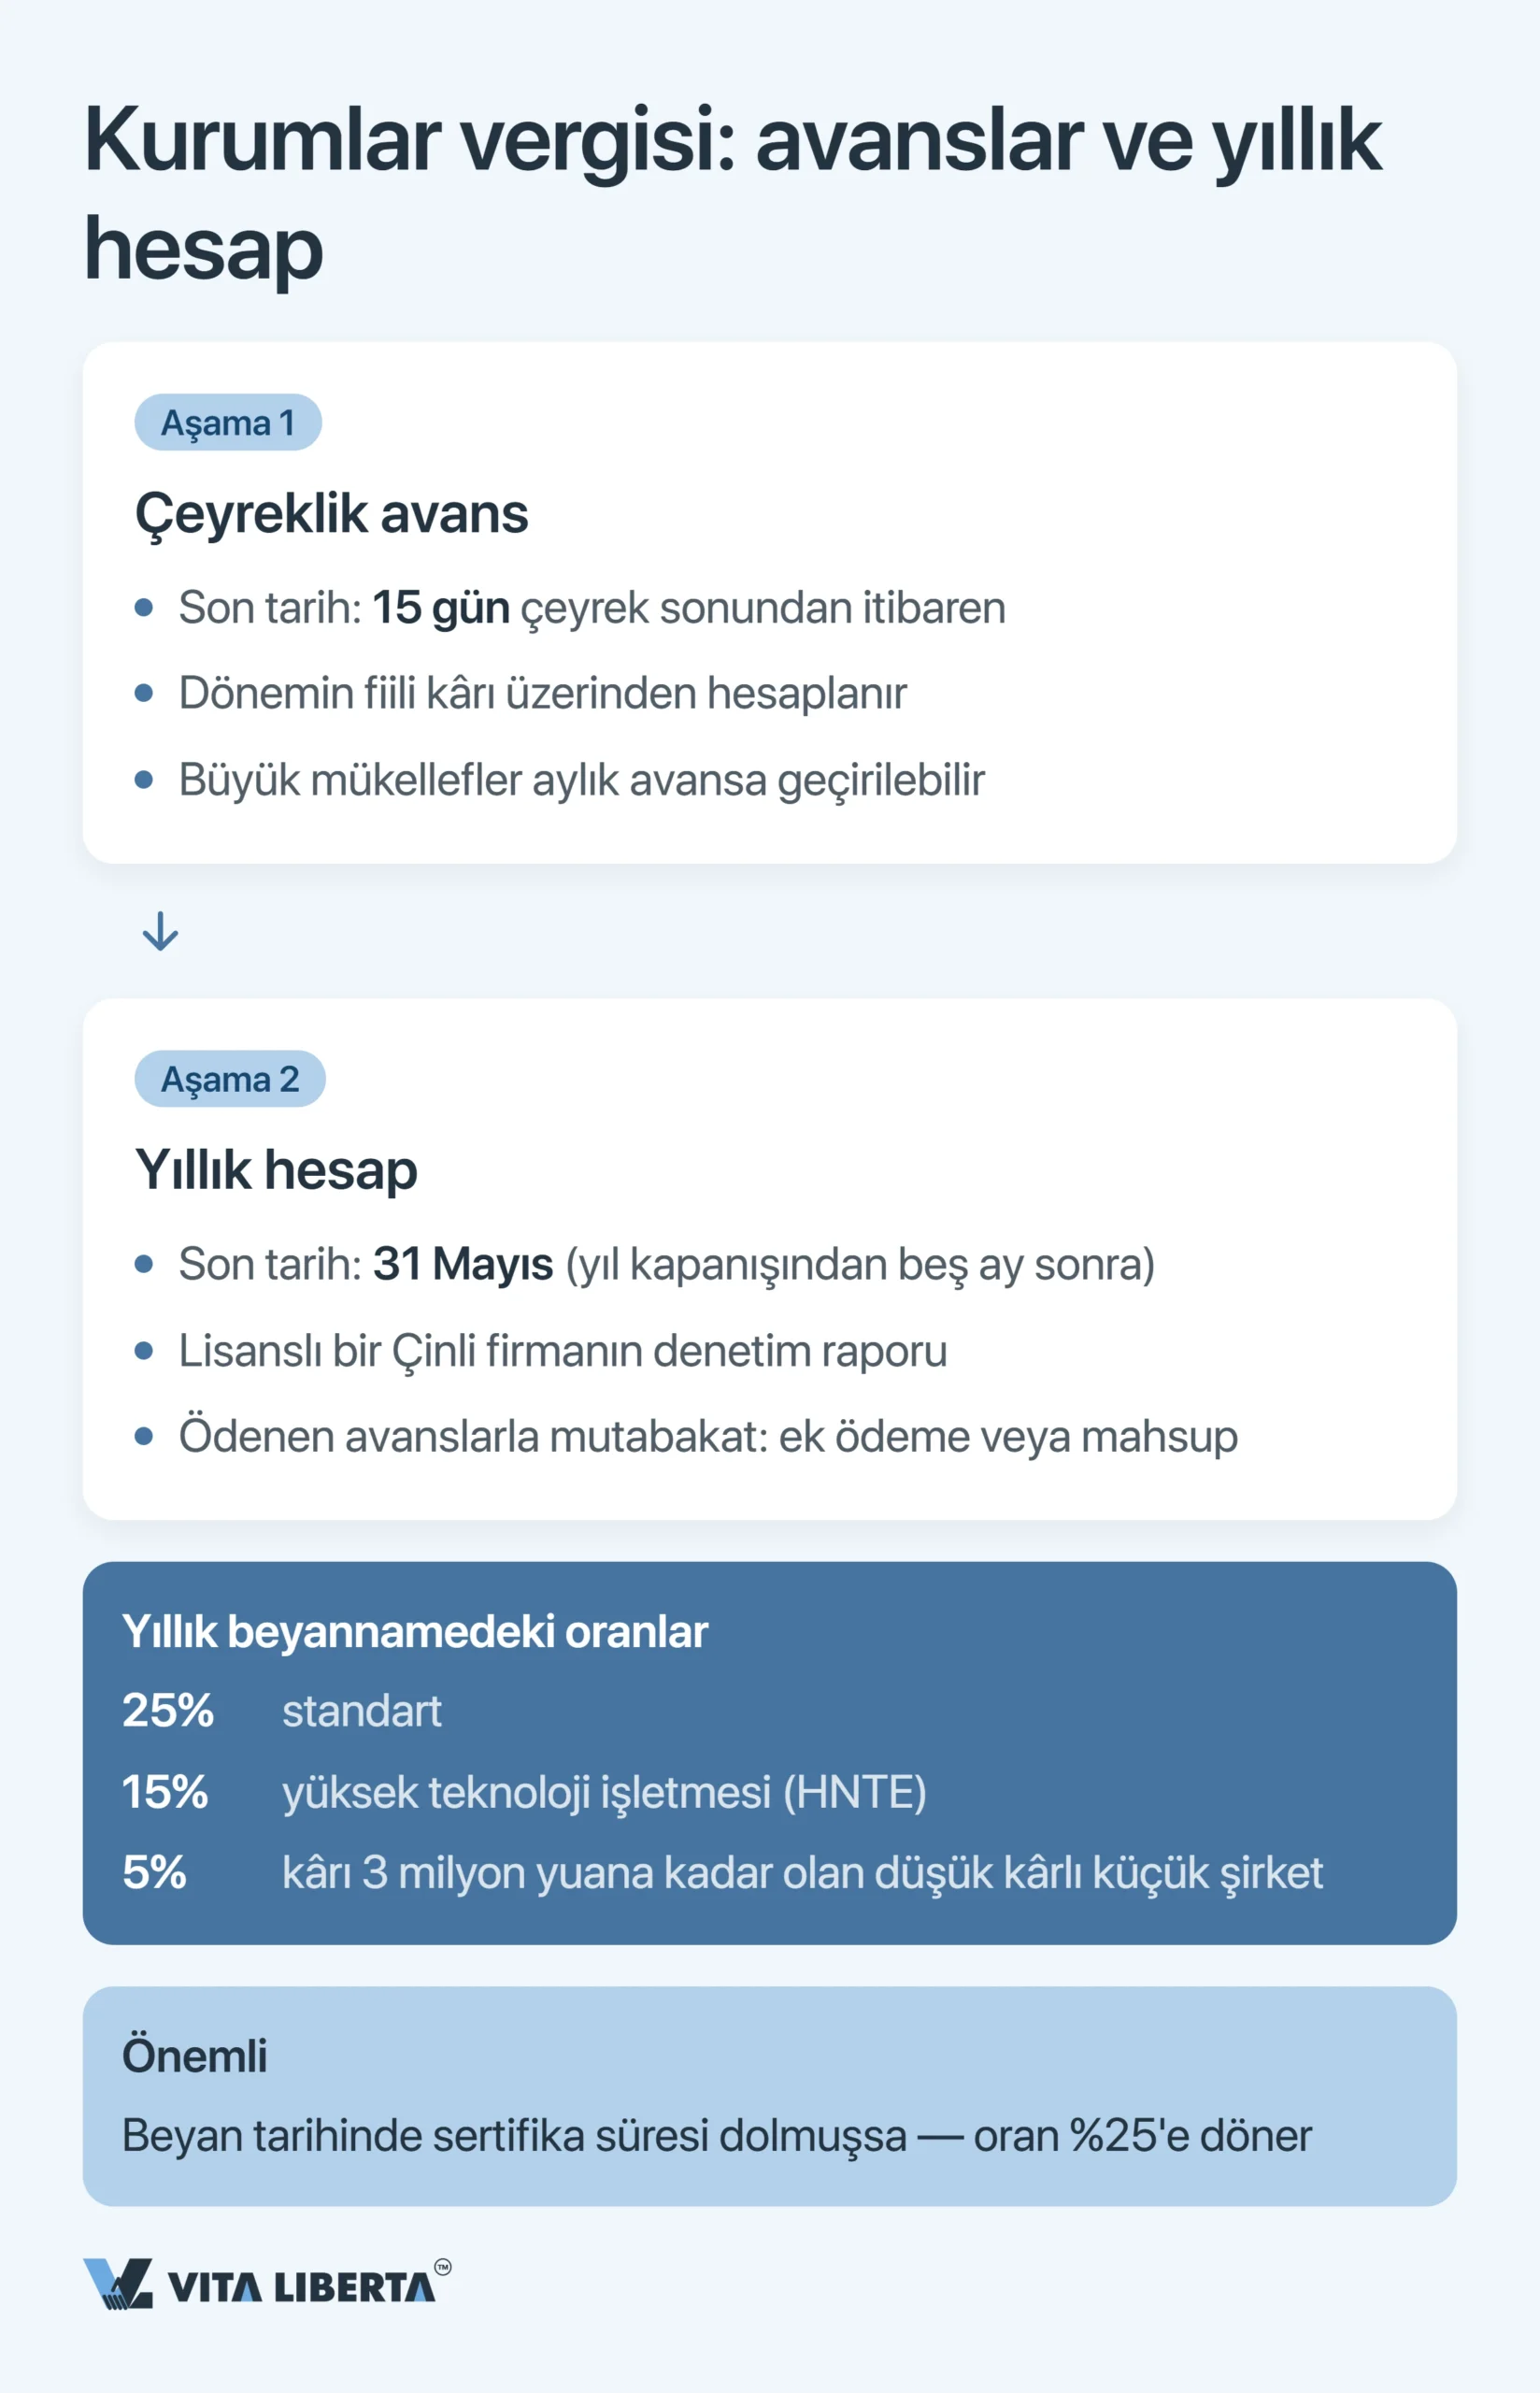
Bir çeyrek biter bitmez geçici vergi beyannamesini vermek ve ödemek için 15’ine kadar süreniz olur. İlk çeyrek için bu genellikle 15 Nisan’dır; 2026’da bir tatil tarihi 20 Nisan’a itti. İkinci çeyrek 15 Temmuz’da ödenir, sonrakiler de aynı mantıkla ilerler. Ödeme, çeyrekte fiilen elde edilen kâr üzerinden hesaplanır. Vergi dairesi büyük mükellefleri aylık geçici ödemeye geçirebilir, ancak tipik bir WFOE üç aylık düzende kalır.
Yıllık Beyanname: Denetim, Teşvikler ve 31 Mayıs
Ardından nihai mahsup gelir. Yıl kapandıktan sonra beş ayınız var, yani 31 Mayıs’a kadar. Mali tablolarınız beyannameyle birlikte sunulur. Denetimden geçmiş olmaları gerekir mi? Ülke genelinde bunu şart koşan bir kural yok, ancak yerel uygulama farklılık gösterir; vergi dairenize erkenden sorun.
Yıllık beyanname, teşviklerin kontrol edildiği andır da. Yüksek ve yeni teknoloji kurumu (HNTE) statüsüyle oran %15’e iner. 小型微利企业 kategorisine, yani küçük ve düşük kârlı işletmelere giriyorsanız 财政部 税务总局公告2023年第12号 uyarınca 31 Aralık 2027’ye kadar fiilen %5 ödersiniz. Şartlar şunlar:
- en fazla 3 milyon yuan vergiye tabi kâr;
- en fazla 300 çalışan;
- en fazla 50 milyon yuan toplam varlık;
- kısıtlı veya yasaklı sektörlerde olmayan bir faaliyet.
Tuzak basit: Şartları yıl boyunca sağladığınızı kanıtlayamazsanız —örneğin HNTE belgeniz geçerli değilse— vergi dairesi hesabı standart %25 oranla yeniden yapar. Pek çok ek tarhiyat tam da burada başlar.
Çin’de Bordro ve Stopaj: IIT, Sosyal Sigorta ve WHT Her Ay
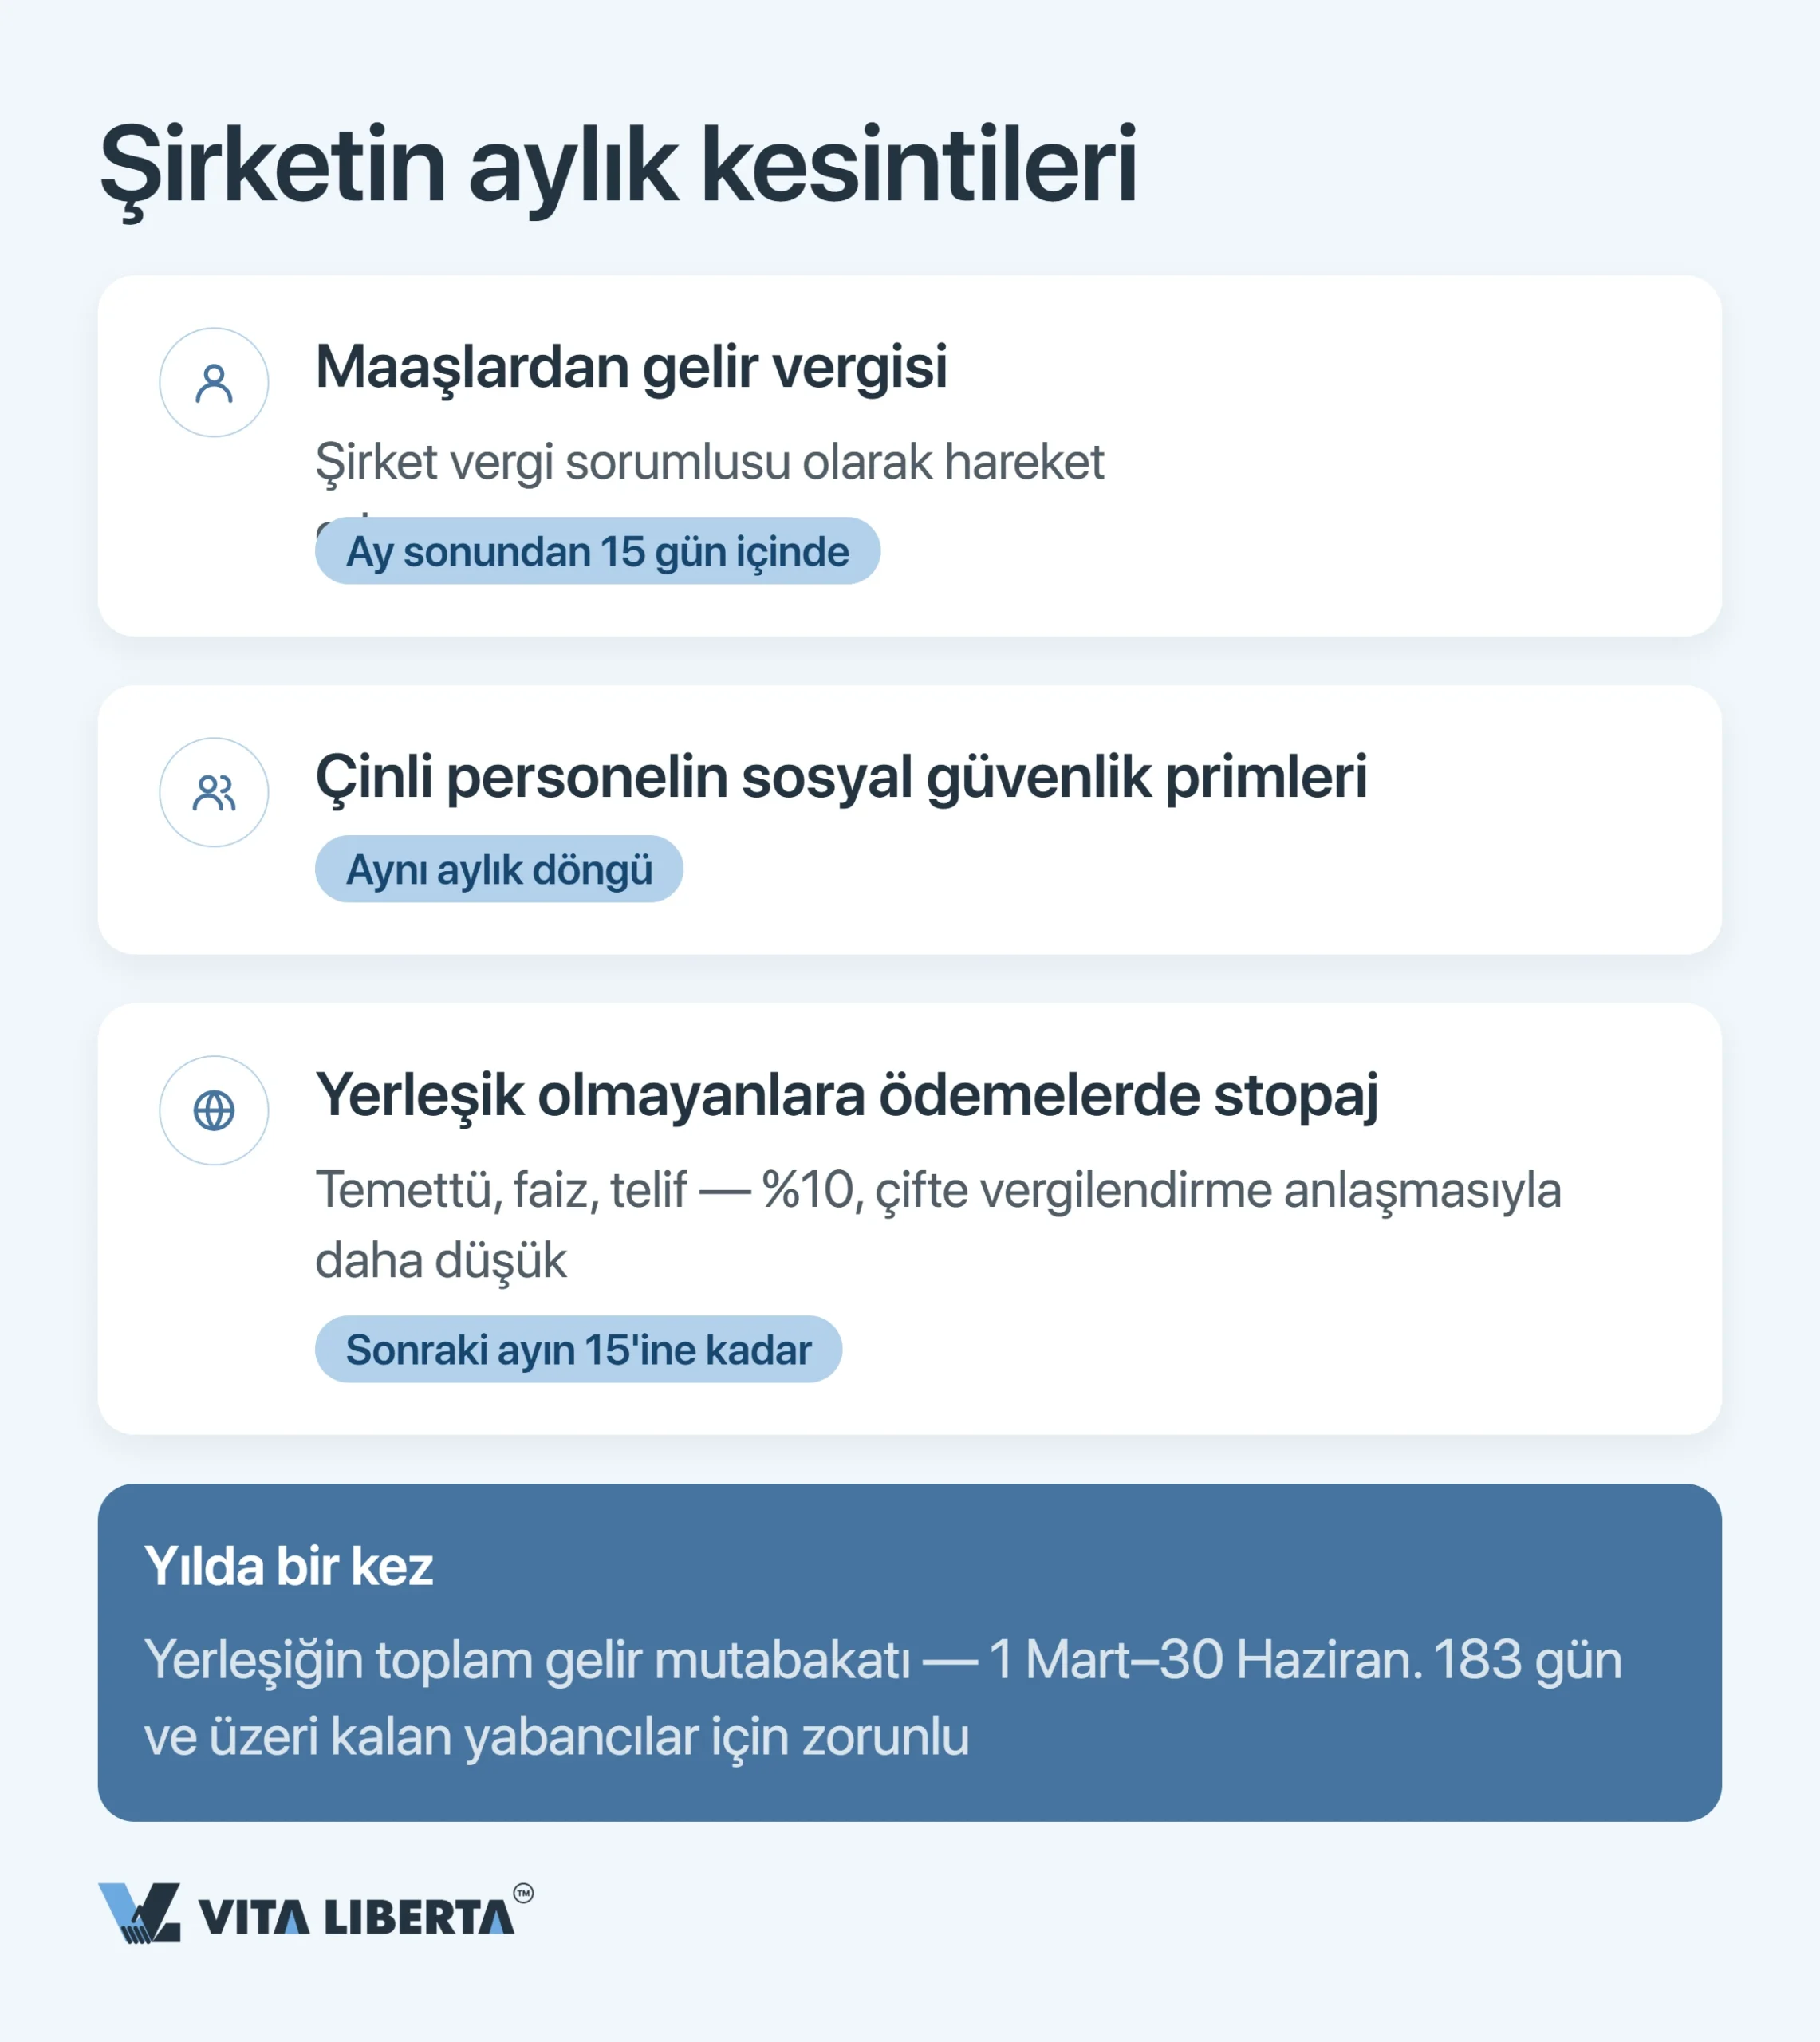
İlk maaşı ödediğiniz anda şirketiniz yeni bir görev üstlenir: devlet adına vergi toplamak. Ücretten bireysel gelir vergisi (IIT) kesmek bir seçenek değildir; kanun bu yükümlülüğü işverene yükler. Ardından tutarı yatırmak için sonraki ayın 15’ine kadar süreniz olur. Çinli çalışanların sosyal sigorta primleri de genellikle aynı aylık ritimle ödenir, ancak kesin tarihler ve prim matrahları yerel olarak belirlenir; şehrinize göre kontrol edin.
Bir de Çin’den çıkan para var. Yabancı bir alıcıya kâr payı, faiz veya gayrimaddi hak bedeli ödediğinizde %10 stopaj (WHT) kesersiniz; çifte vergilendirmeyi önleme anlaşması uygulanıyorsa daha az. Yükümlülüğün doğduğu andan itibaren beyan edip yatırmak için 7 gününüz vardır. Kâr paylarında süre, paranın fiilen çıktığı gün başlar (国家税务总局公告2017年第37号). Yabancı bir tedarikçiye hizmet veya gayrimaddi hak bedeli mi ödüyorsunuz? O zaman alıcı olarak KDV’yi de vergi sorumlusu sıfatıyla kesersiniz.
Yıllık IIT Mutabakatı: 1 Mart – 30 Haziran
Yılda bir kez bireyler de vergi idaresiyle hesaplaşır. Biten yılın toplam gelirleri (综合所得) için mutabakatı, 1 Mart’ta açılıp 30 Haziran’da kapanan dört aylık bir pencerede yaparlar. Bu yalnızca Çin vatandaşlarını ilgilendirmez: Çin’de 183 gün veya daha fazla kalan yabancı da mukim olur ve aynı kurala tabidir.
Herkesin katılması gerekmez. İade talep ediyorsanız zorunludur. İki durum aynı anda gerçekleşirse de zorunludur: yıl içinde 120.000 yuandan fazla gelir ve 400 yuandan fazla ödenmemiş vergi. Hukuken yükümlülük şirkete değil kişiye aittir, ancak işveren bunu çalışanları adına üstlenebilir.
Sık yapılan bir hata, bu pencereyi kurumlar vergisi beyannamesiyle karıştırmaktır. IIT mutabakatı Mart’tan Haziran’a uzanır; kurumlar vergisinin ise tek bir tarihi vardır: 31 Mayıs. İkisini takviminizde ayrı satırlara yazın.
Çin’de Gecikme Cezaları: Günlük %0,05 ve %500’e Varan Para Cezası
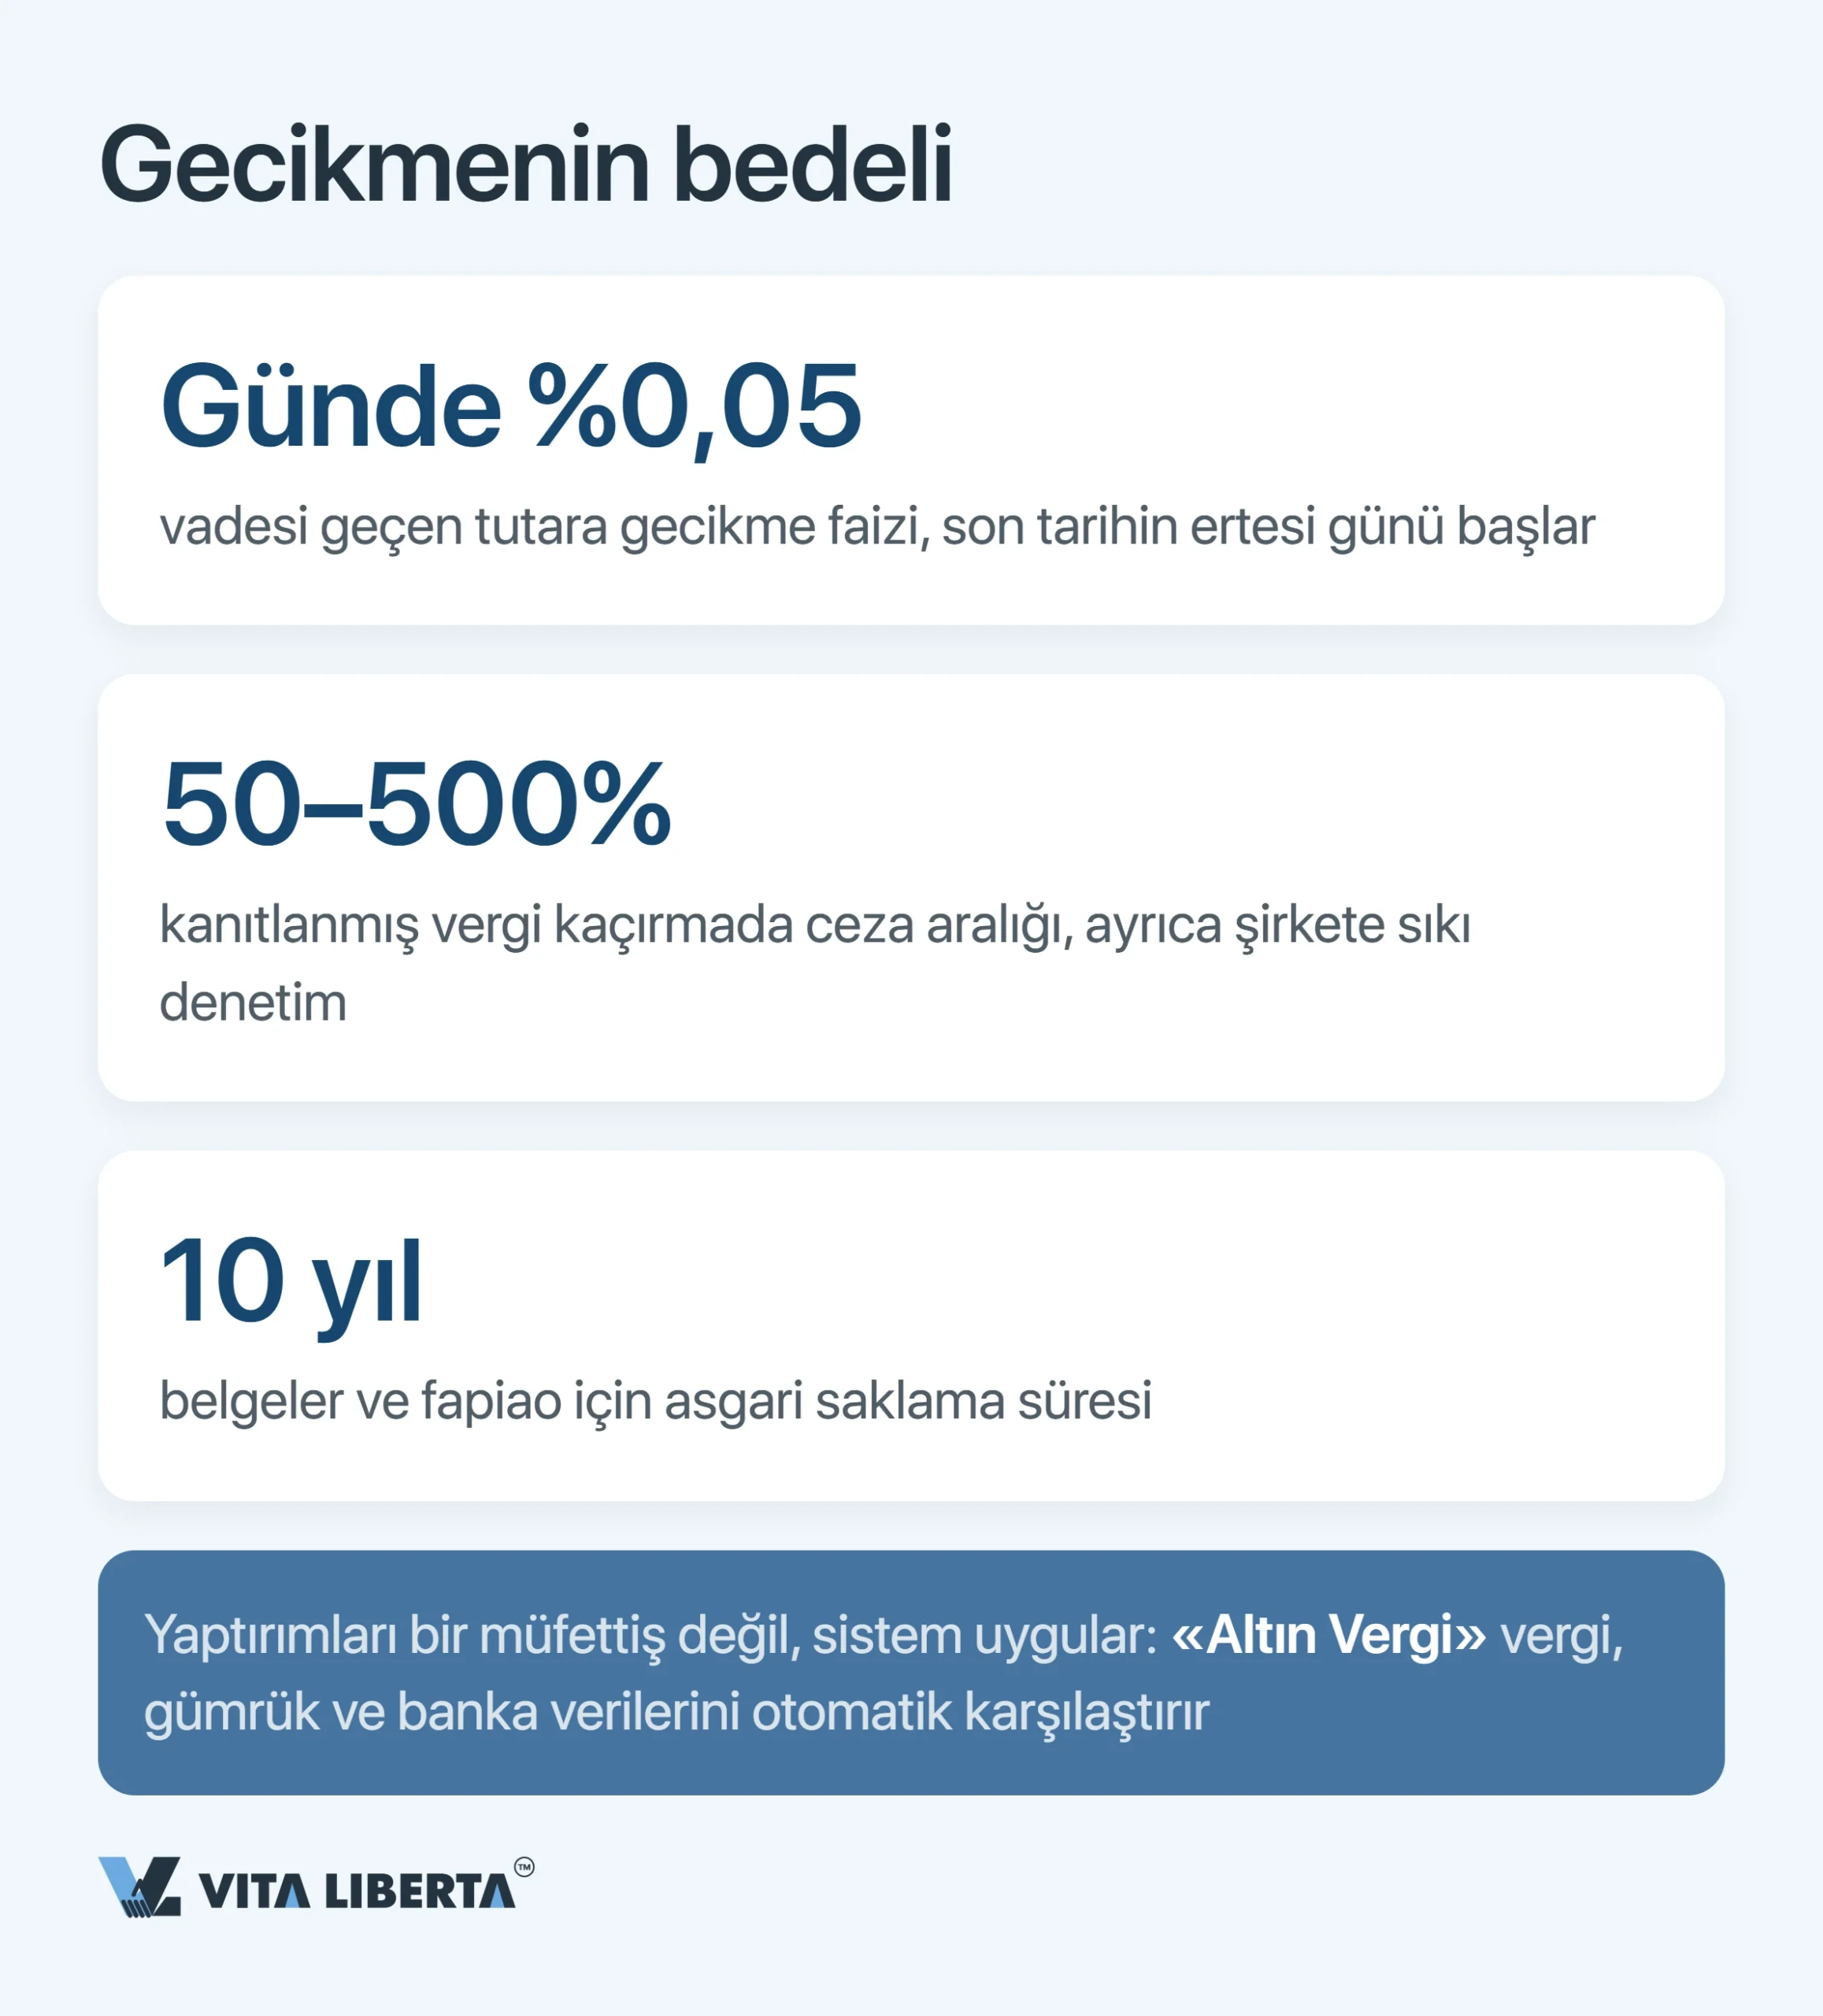
Gecikme zammınızı oturup hesaplayan biri yok; sistem bunu kendisi yapar. Son tarihin ertesi gününden itibaren ödenmemiş vergiye günlük %0,05 gecikme zammı işlemeye başlar ve her gün birikir (Vergi Tahsilat ve İdaresi Kanunu md. 32, 中华人民共和国税收征收管理法).
Kasıtlı vergi kaçakçılığı ise başka bir seviyedir. Vergi dairesi bunu kanıtlarsa ceza, kaçırılan verginin yarısından beş katına kadar, yani %50 ile %500 arasında olur (md. 63) ve şirket sıkı denetim altına alınır. Beyannameyi geç vermek ayrı bir ihlaldir: en fazla 2.000 yuan, ağır durumlarda 10.000 yuana kadar. Kayıtlarınızı da saklayın: belgeler ve muhasebe defterleri 30 yıl, vergi beyannameleri 10 yıl.
| Ne yanlış gitti | Bedeli | Ne işe yarar |
| Geç ödediniz | Borcun %0,05’i her gün eklenir | Vergiyi ve gecikme zammını hemen ödeyin; her gün maliyet artar |
| Geç beyan verdiniz | En fazla 2.000 yuan; ağır durumlarda 2.000–10.000 yuan | Beyannameyi vergi dairesinin belirlediği tarihte verin |
| Vergi kaçırdınız | Verginin %50–500’ü oranında ceza | Herhangi bir incelemeden önce beyannameyi düzeltip ödeyin; bu, ceza belirlenirken dikkate alınabilir |
| Belgeleriniz dağınık | İndirimin reddi ve yerinde inceleme riski | Ayrı muhasebe ve belgelerle fapiaoların 30 yıl arşivlenmesi |
Önemli: Yurt dışına yapılan bir ödemede stopaj kesmezseniz vergi dairesi vergiyi yabancı alıcıdan talep eder. Şirketiniz yine de kurtulmaz: vergi sorumlusu olarak kesmesi gereken tutarın %50–300’ü oranında ceza öder (aynı kanunun 69. maddesi).
Çin’deki şirketinizin vergi takvimini kontrol altına alalım
- KDV, CIT ve IIT yönetimi
- Yıllık beyanname ve denetim
- Gecikme zammı ve cezalara karşı koruma

Çin’de Vergi Takvimi: Stratejik Sonuçlar
İşte paradoks. Çin beyanname vermeyi neredeyse sıradan hâle getirdi: E-Tax’ta birkaç tıklama. Ama aynı dijital mekanizma hiçbir gecikmeyi affetmez: Kurumlar verilerini karşılaştırdığında her boşluk ortaya çıkar.
Ufuklara göre planlayın. KDV: aylık veya üç aylık. IIT: aylık. Kurumlar vergisi geçici ödemeleri: üç aylık. Yıllık: 31 Mayıs’a kadar kurumlar vergisi beyannamesi; 30 Haziran’a kadar IIT mutabakatı ve şirketin yıllık raporu. Stopaj farklı işler: yerleşik olmayan kişiye yapılan her ödeme için, her seferinde 7 gün.
Her son tarihten 5 gün önce hatırlatıcı kurun ve bunu STA’nın yıllık erteleme listesiyle karşılaştırın. Kaçırılan her tarihin bedeli gün gün ödenir.
HNTE veya küçük işletme statünüzü beyanname verirken değil, yıllık beyannameden önce kontrol edin.
Böylece vergi takvimi bürokratik bir yük olmaktan çıkar ve nakit akışı yönetiminin aracına dönüşür: Paranın hesabınızdan ne zaman çıkacağını bilirsiniz, buna göre plan yaparsınız ve sonradan gecikme zammı ödemezsiniz.
Sıkça sorulan sorular
Her şey sıklıkla ilgili. Yıllık satışlarınız 5 milyon yuanı aşınca genel mükellef olursunuz; küçük mükellef de isterse daha erken geçebilir. Dönemi —ay veya çeyrek— vergi dairesi belirler ve beyanname dönemin ardından en geç 15’inde verilir. Önerimiz: Statünüzü en baştan netleştirin ki ekip aylık mı yoksa üç aylık mı çalışacağını bilsin.
Gecikirseniz gecikme zammı işlemeye başlar. Yıllık beyanname yıl bitiminden beş ay sonra, 31 Mayıs’ta verilir. Önerimiz: Beyannameyle birlikte sunulan mali tabloları erken hazırlayın ve vergi dairenize bunların denetlenmiş olmasını isteyip istemediğini sorun.
Bunu şirket vergi sorumlusu olarak üstlenir: IIT’yi maaşınızdan keser ve en geç sonraki ayın 15’inde yatırır. Önerimiz: Mukim olarak iade istiyorsanız ya da iki koşul birlikte gerçekleşiyorsa —120.000 yuanı aşan gelir ve 400 yuanı aşan kalan borç— 1 Mart ile 30 Haziran arasında yıllık mutabakatı yapın.
Maliyet her gün büyür: gecikilen her gün için ödenmemiş verginin %0,05’i. Kaçakçılık kanıtlanırsa ceza verginin %50–500’üne ulaşır. Önerimiz: Bir inceleme başlamadan beyannameyi düzeltip kendiliğinizden ödeyin; bu, ceza belirlenirken dikkate alınabilir.
Stopaj kesilmezse ek tarhiyat beklenir. Yerleşik olmayana ödenen kâr payı, faiz ve gayrimaddi hak bedelleri %10 stopaja tabidir; çifte vergilendirmeyi önleme anlaşması bunu düşürebilir. Vergi, ödemeden sonraki 7 gün içinde yatırılır. Önerimiz: Anlaşma oranını uygulamak için alıcıdan önceden mukimlik belgesi isteyin.