Hongkong
 China




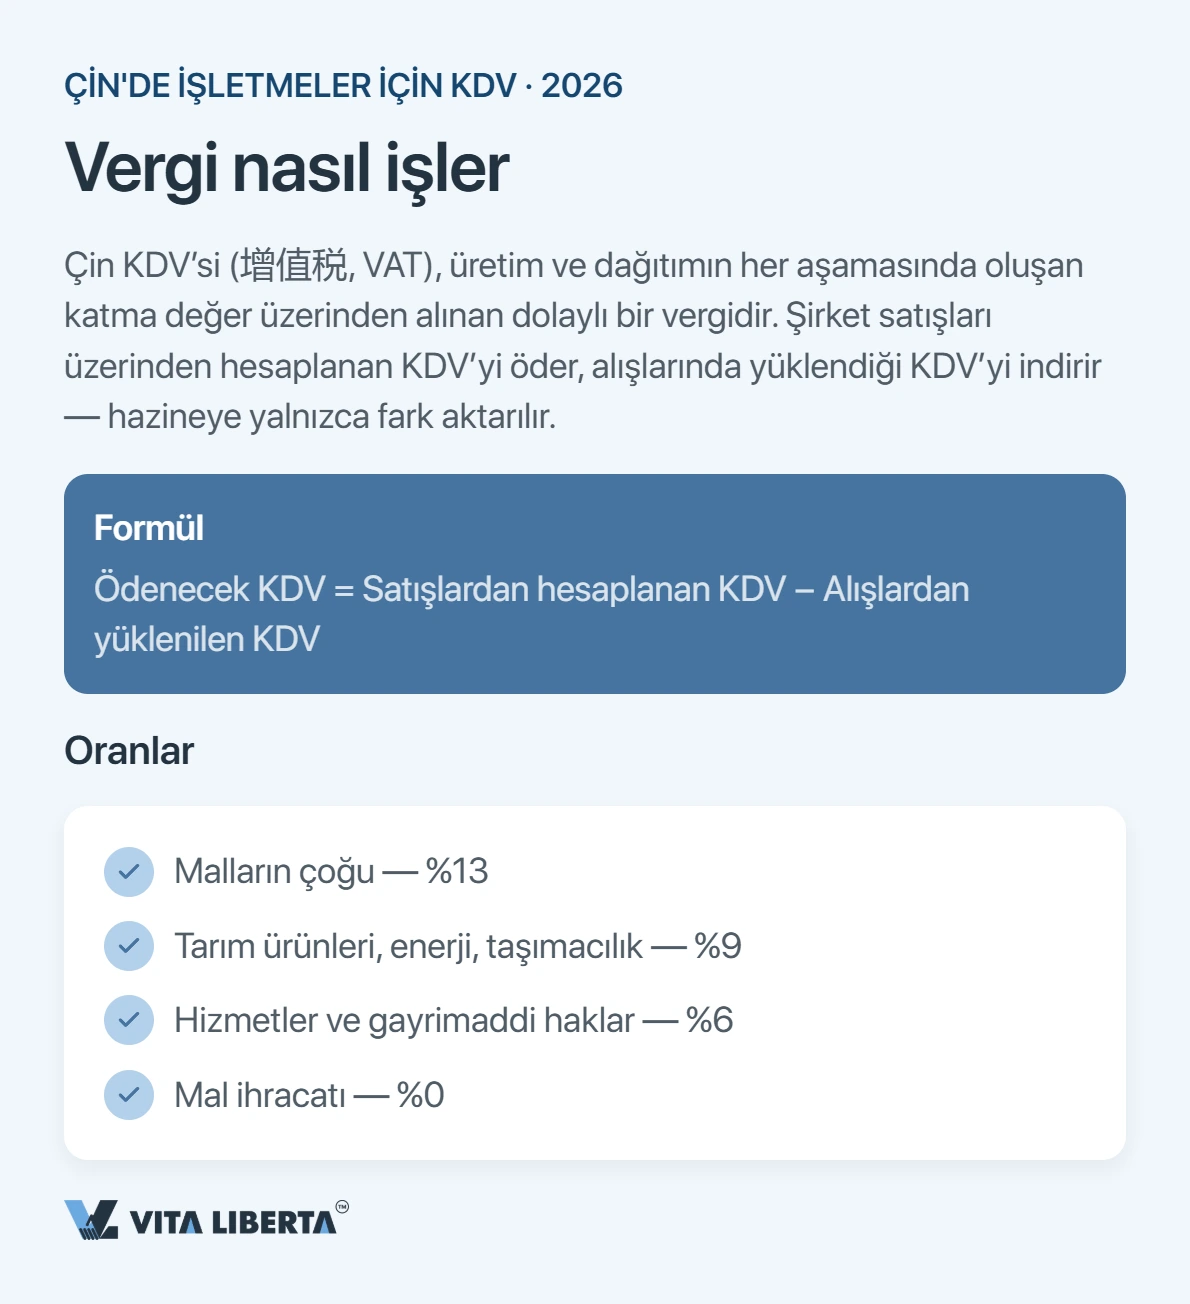
Verginin işleyişi
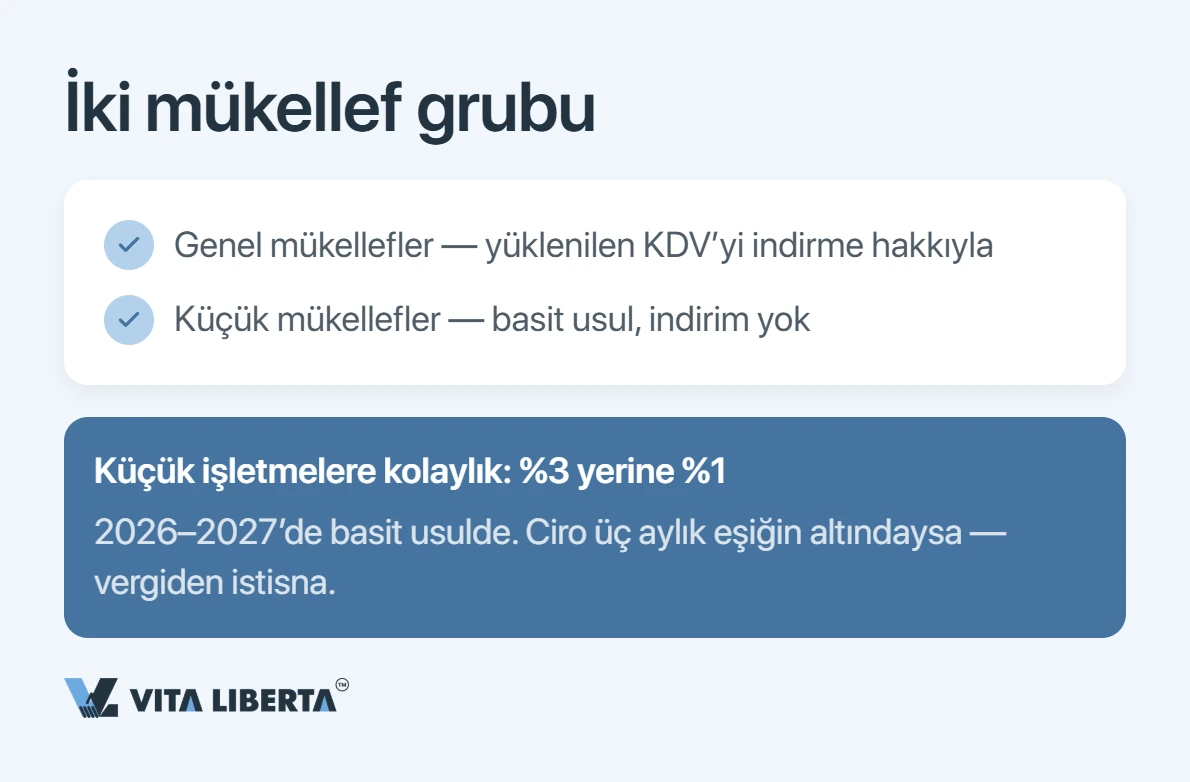
Çin’de KDV (增值税, VAT), üretim ve dağıtımın her aşamasında oluşan katma değer üzerinden alınan dolaylı bir vergidir. Şirket satışları üzerinden hesaplanan KDV’yi beyan eder, alışlarında ödediği indirilecek KDV’yi düşer; hazineye yalnızca aradaki fark gider. Mükellefler iki gruba ayrılır: indirim hakkı bulunan genel mükellefler ve basitleştirilmiş usule tabi küçük mükellefler. Eşik, yıllık 5 milyon RMB vergiye tabi ciro düzeyindedir.
KDV oranları
| Kategori | Oran |
|---|---|
| Malların büyük bölümü | %13 |
| Tarım ürünleri, enerji, taşımacılık | %9 |
| Hizmetler, gayrimaddi haklar | %6 |
| Mal ihracatı | %0 |
Küçük işletmeler için avantaj
Basitleştirilmiş usuldeki küçük mükellef, 2026–2027 döneminde %3 yerine %1 oranıyla ödeme yapar; cirosu üç aylık eşiğin altında kalırsa tamamen istisna kapsamına girebilir. Örneğin yazılım geliştirme ve danışmanlık, %6 oranlı hizmetler kategorisindedir.
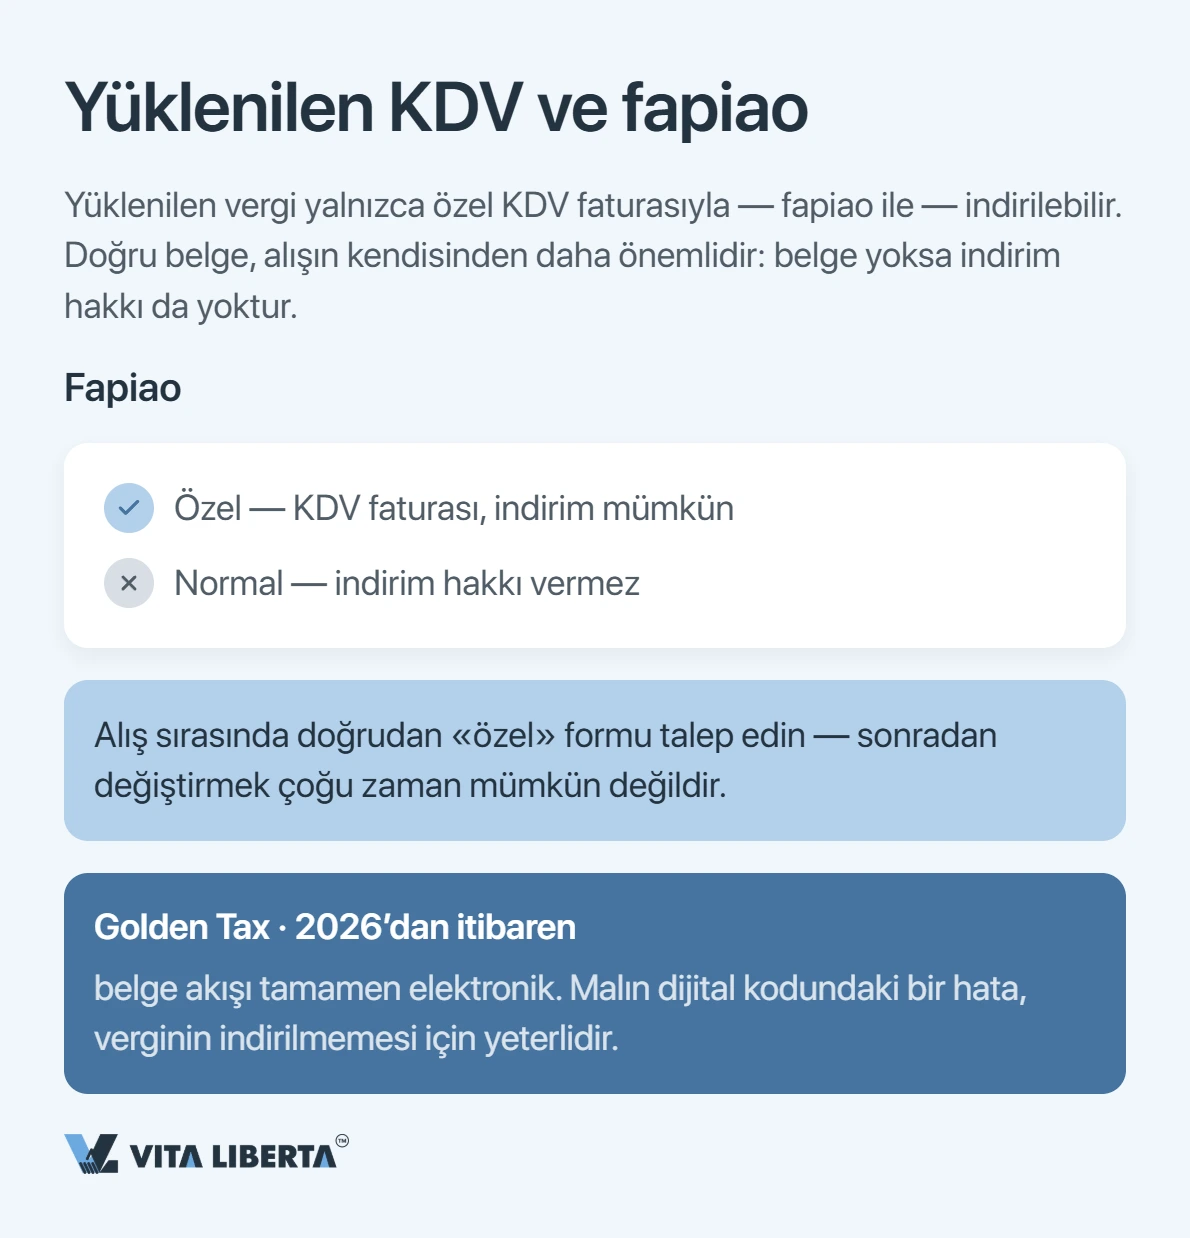
İndirilecek KDV ve fapiao
İndirim hakkı yalnızca özel KDV faturası (fapiao) ile doğar. Normal fatura indirim hakkı vermez; bu nedenle alım sırasında baştan “özel” nüshanın düzenlenmesi talep edilmelidir. 2026’dan itibaren fatura akışı tamamen elektroniktir ve Golden Tax sistemine bağlıdır: ürünün dijital kodlarındaki tek bir hata, verginin hiç indirilememesi anlamına gelir.
Tedarikçi seçerken: “fapiao kesmiyoruz” diyen bir tedarikçi, vergi sisteminin kısmen dışında çalışıyor demektir. İade talep edemeyeceği için verdiği FOB fiyat, iade kaynaklı maliyet düşüşünü büyük olasılıkla yansıtmaz.
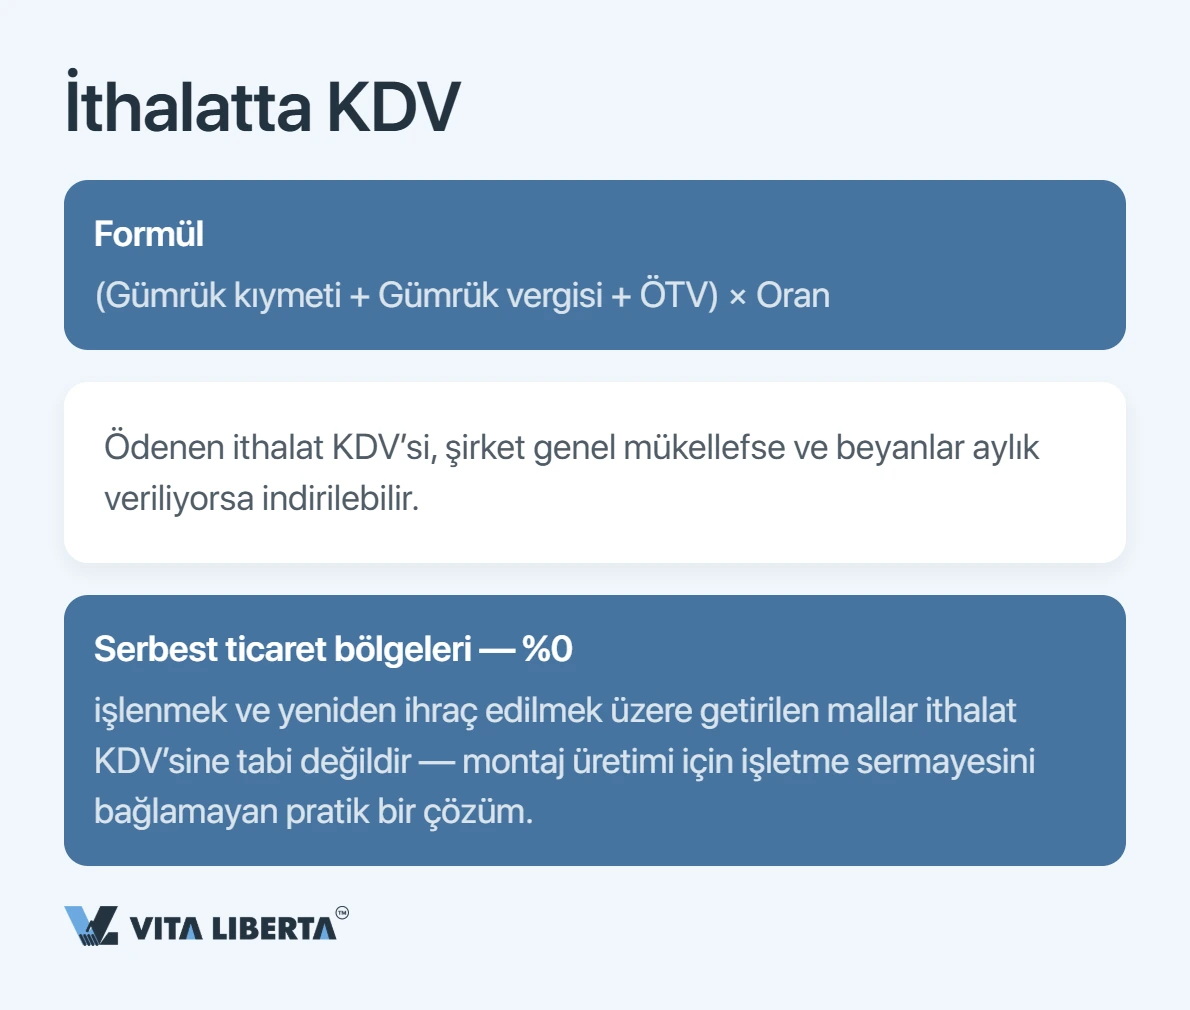
İthalatta KDV (Çin içinde)
İthalat KDV’si şu formülle hesaplanır: (gümrük kıymeti + gümrük vergisi + tüketim vergisi) × oran. Şirket genel mükellef statüsündeyse ve aylık beyanda bulunuyorsa ödenen tutar indirilebilir. Ayrı bir avantaj da serbest bölgelerdir: işlenip yeniden ihraç edilmek üzere bölgeye alınan mallar ithalat KDV’sine tabi tutulmaz; bu, işletme sermayesini bağlamak istemeyen montaj üretimi için elverişlidir.
İhracat KDV iadesi
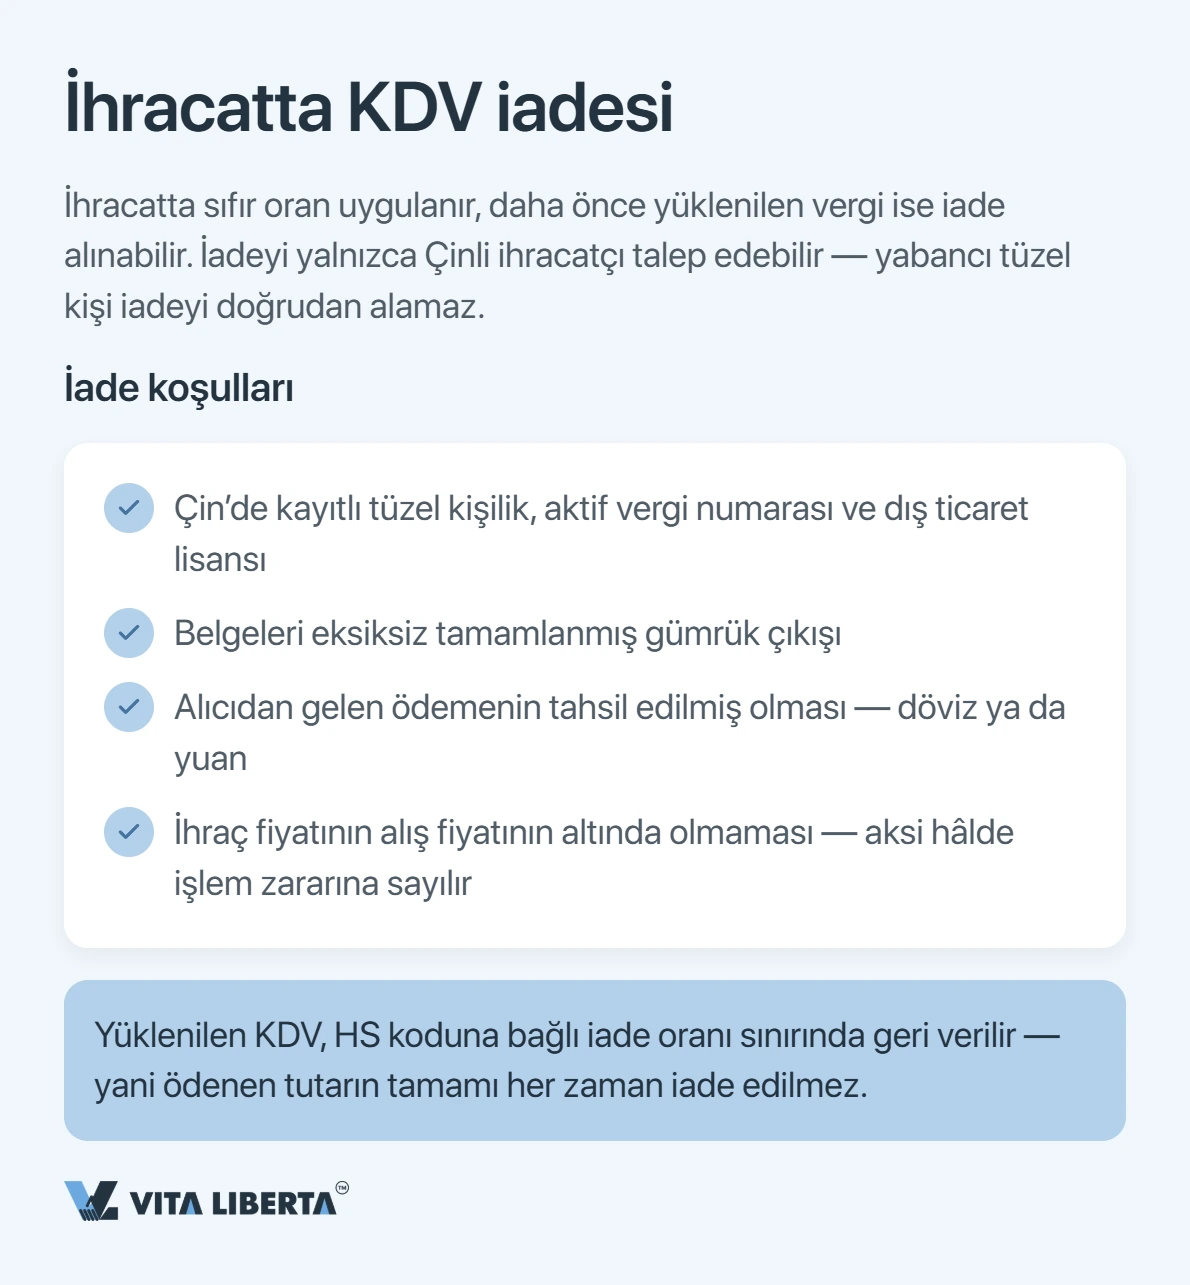
İhracat sıfır oranlıdır ve daha önce ödenen indirilecek KDV geri alınabilir.
Kim, hangi koşullarda talep edebilir
İadeyi yalnızca Çin’de kayıtlı bir ihracatçı talep edebilir. Aranan koşullar:
- Çin’de yerleşik tüzel kişilik, aktif vergi numarası ve dış ticaret lisansı;
- malın eksiksiz belge setiyle gümrükten geçmiş olması;
- yabancı alıcıdan bedelin tahsil edilmiş olması — döviz ya da yuan;
- ihracat fiyatının alış fiyatının altında olmaması (aksi hâlde işlem zararına sayılır).
İndirilecek KDV yalnızca ilgili ürün için HS koduna göre belirlenen iade oranı kadar geri döner; her zaman ödenen tutarın tamamı değildir. İade oranı ile girdi KDV oranı arasındaki fark, doğrudan ihraç ürününün maliyetine yazılır. Yabancı tüzel kişi iadeyi doğrudan alamaz; zincirde bir Çin şirketi bulunması gerekir.
Süreç ve süreler
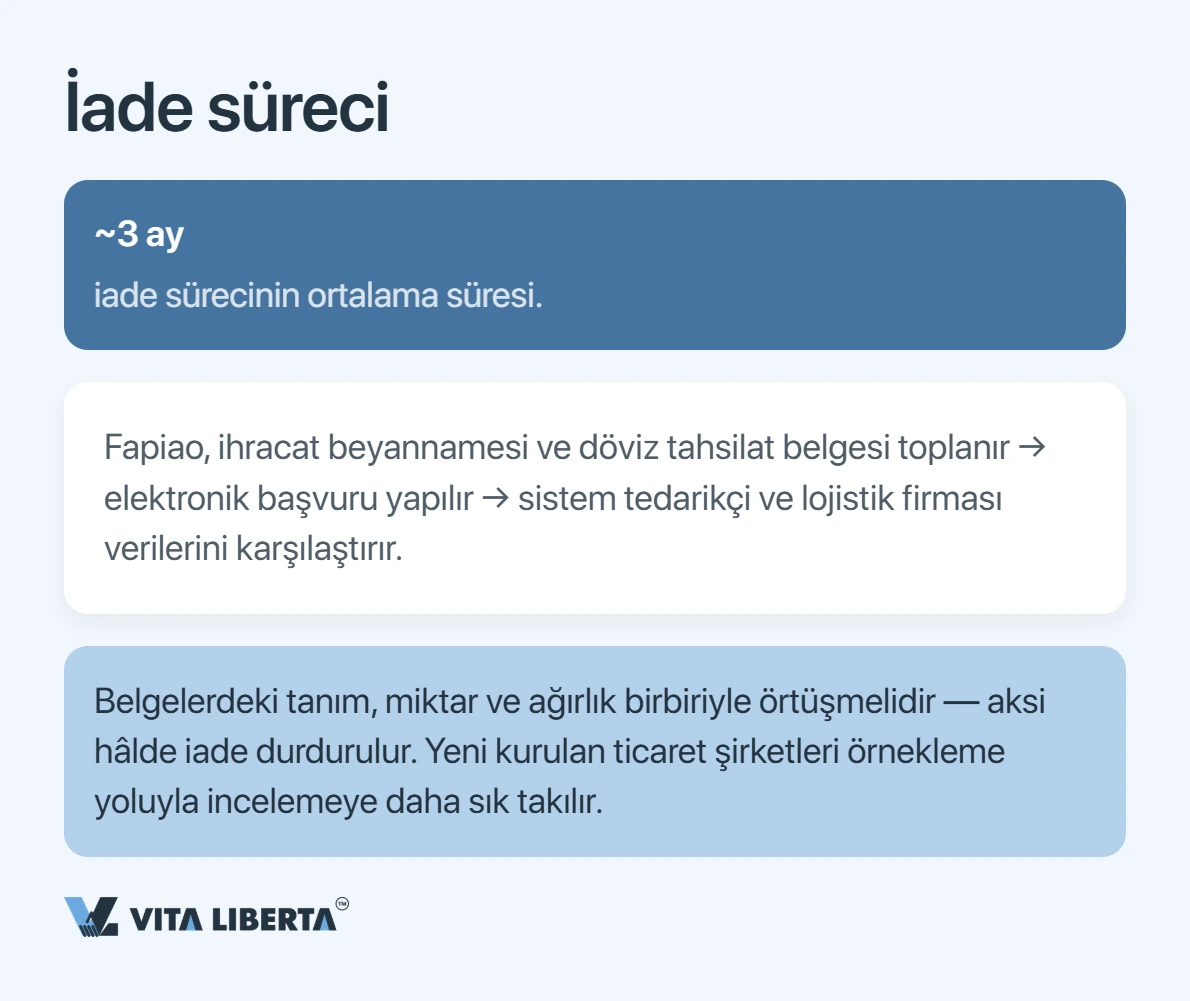
İşlem ortalama üç ay kadar sürer: fapiao, ihracat gümrük beyannamesi ve döviz tahsilat belgesi toplanır, başvuru elektronik olarak yapılır, ardından sistem tedarikçi ve lojistik verileriyle karşılaştırma yürütür. Tüm belgelerin ürün adı, miktar ve ağırlık bakımından örtüşmesi gerekir; aksi hâlde iade durdurulur. Yeni kurulmuş ticaret şirketleri en sık masa başı incelemeye takılan gruptur.
Çin’in KDV oranlarında mı kayboldunuz?
- İşinize uygun oranlar
- İade hakkınızı kontrol ederiz
- Mükellef statünüze göre

2026’da ne değişti
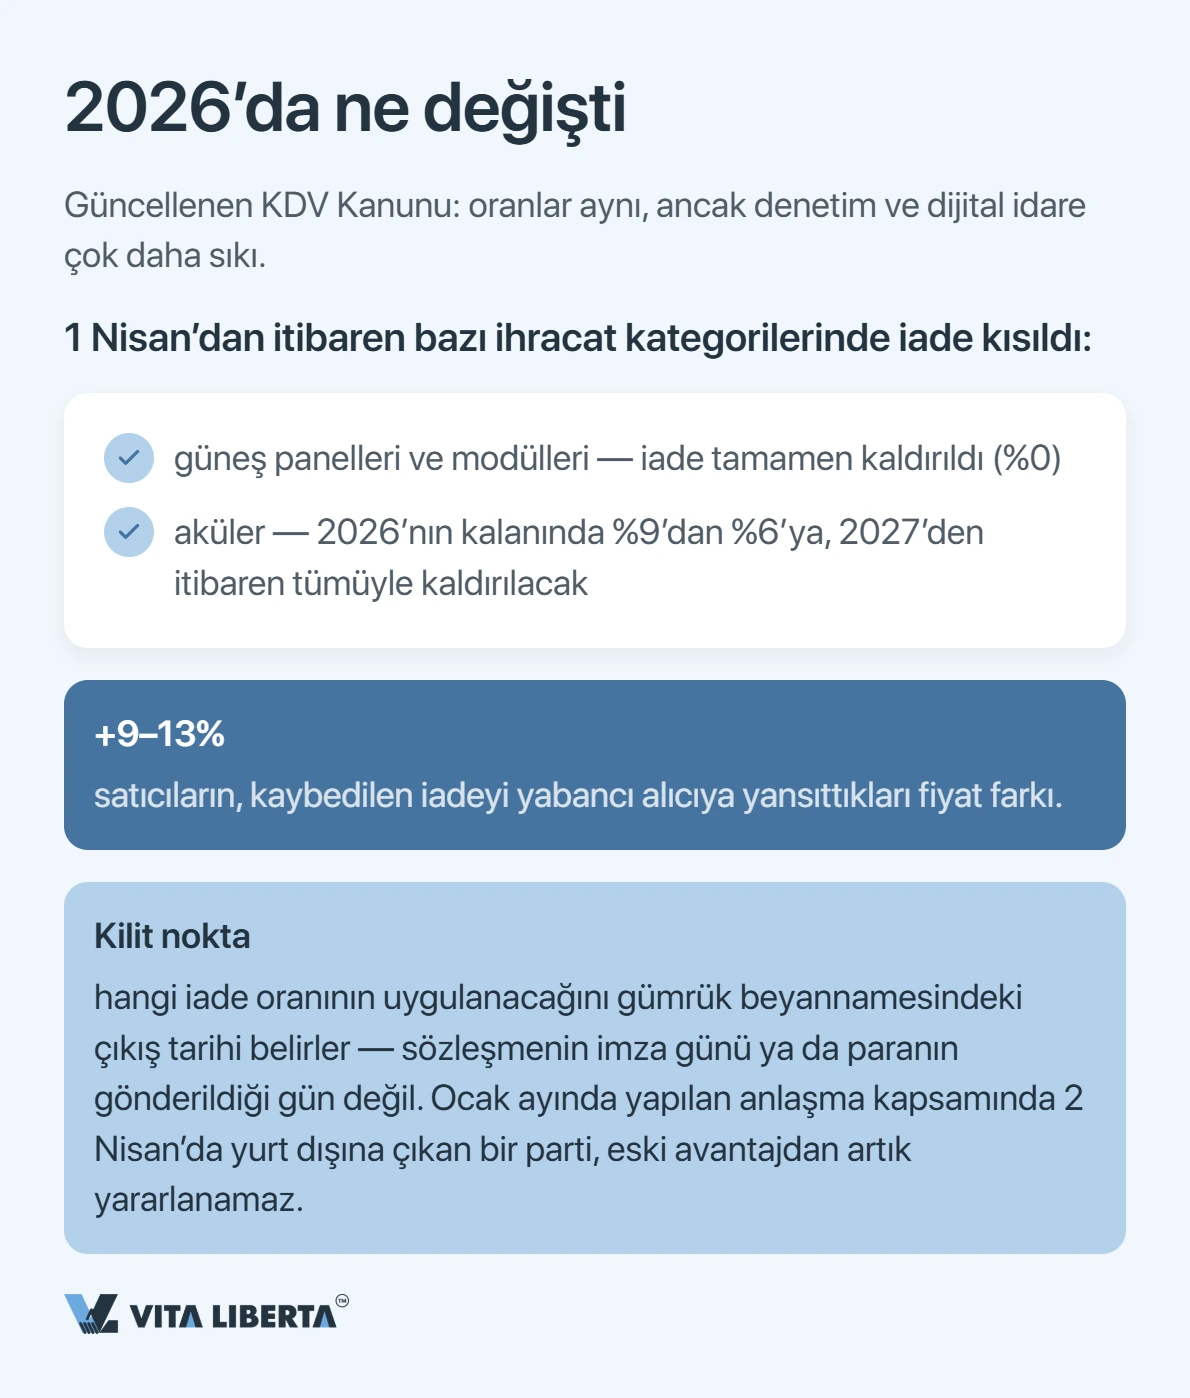
2026 başından itibaren yeni KDV Kanunu ve uygulama yönetmeliği yürürlükte: oranların kendisi değişmedi, ancak denetim ve dijital yönetim sertleşti. 1 Nisan’dan itibaren ise bazı ihracat kategorilerinde iade kısıldı — güneş panelleri ve modülleri iadeyi tümüyle kaybetti; pil ürünlerinde oran 2026’nın kalanı için %9’dan %6’ya indirildi ve 2027’den itibaren tamamen kaldırılıyor.
⚠️ Kritik nokta: Hangi iade oranının uygulanacağını gümrük beyannamesindeki çıkış tarihi belirler; sözleşmenin imza tarihi ya da ödemenin yapıldığı gün değil. Ocak ayında imzalanmış bir sözleşme kapsamında 2 Nisan’da ülkeden çıkan bir parti, eski orandan yararlanamaz.
Kaybedilen iadeyi satıcılar fiyata yansıtıyor; dolayısıyla bu ürün gruplarında yabancı alıcının maliyeti yaklaşık %9–13 arttı.
Yabancı hizmet sağlayıcılara ilişkin KDV
Bir Çin şirketi yabancı bir sağlayıcıdan ülke içinde tüketilen hizmet satın aldığında — danışmanlık, BT, mühendislik — vergiyi stopaj sorumlusu sıfatıyla kendisi kesmek zorundadır. Yabancı tarafın ÇHC’de kayıtlı bir temsilciliği varsa hesaplama ve ödemeyi o üstlenir. Çinli müşteriye yazılım veya danışmanlık satan Türk şirketleri için bu somut bir konudur: vergi fiilen müşteri tarafında kesilir. Brüt–net meselesinin sözleşme aşamasında netleştirilmesi gerekir.
Riskler ve sık yapılan hatalar
- tedarikçinin işlemi ihracat yerine yurt içi satış olarak kaydedip vergiyi kendisinde tutması — %13’e varan kayıp;
- malın Çin beyannamesini atlayarak Hong Kong, Vietnam veya BAE üzerinden çıkarılması hâlinde iade hakkı doğmaz;
- fapiao ile beyanname arasındaki ürün adı uyuşmazlığı iadeyi dondurur;
- nihai faydalanıcısı yabancı olan şirketlere daha çok soru yöneltilir — belge, hesap hareketi ve adres teyidi istenir.
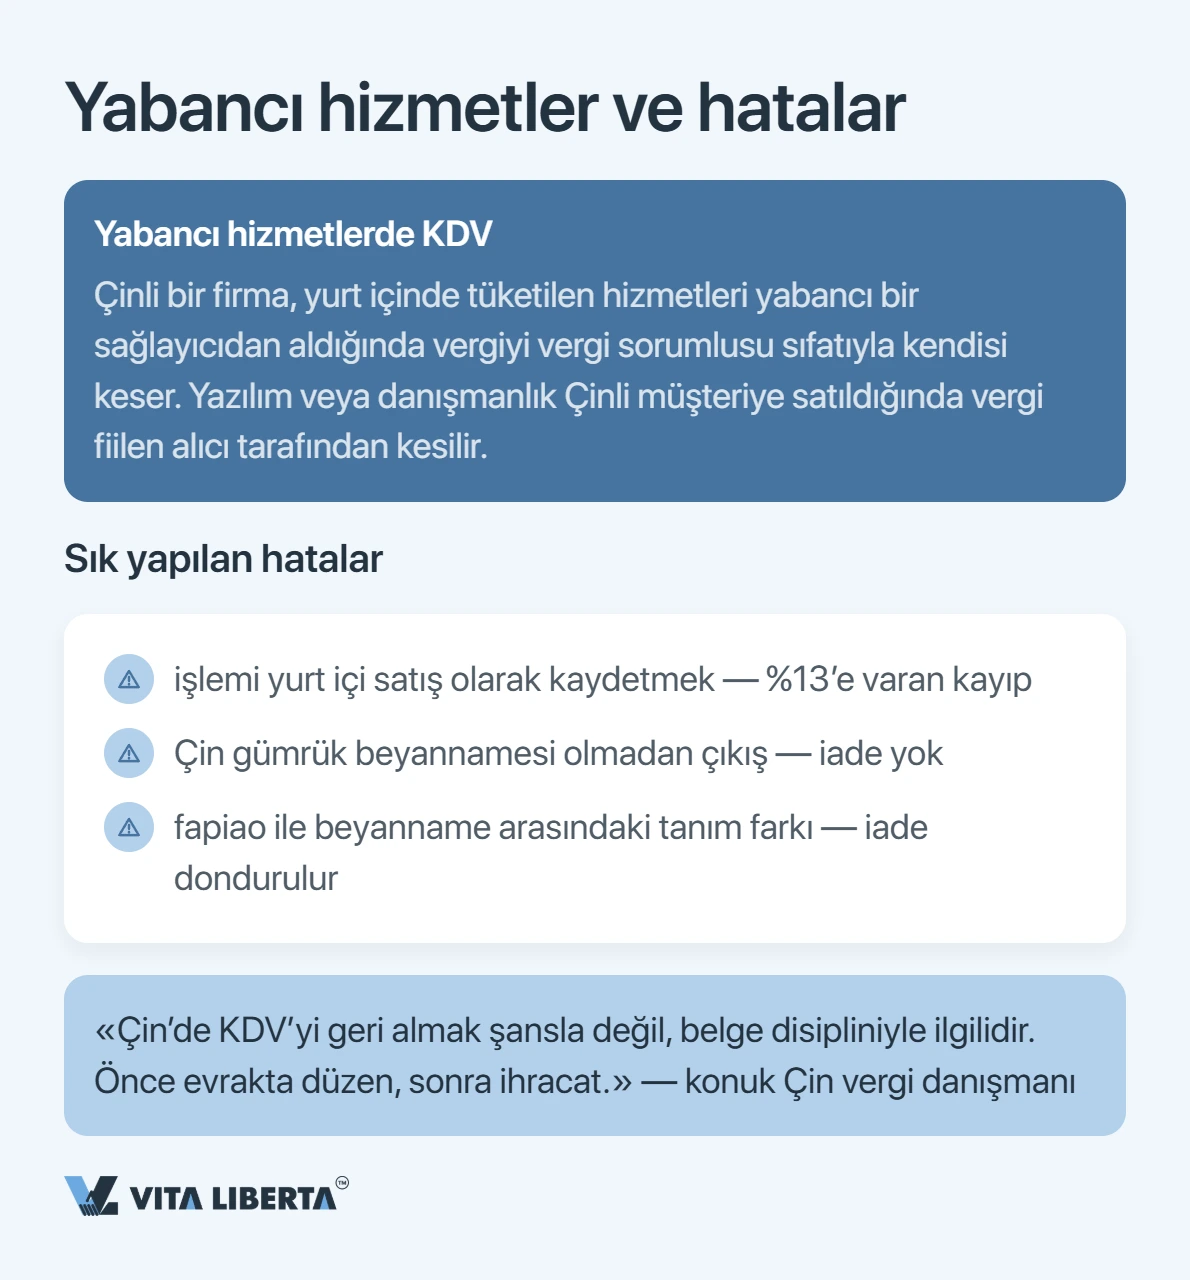
“Çin’de KDV’yi geri almak şansla değil, belge disiplinihle ilgilidir. Retlerin büyük bölümü evrak uyuşmazlığından ya da hatalı fapiao’dan doğar, idarenin titizliğinden değil. Önce belgelerde düzen, sonra ihracat.”
— Sergey Konon, Çin vergi danışmanı
Çin KDV’sinde yardıma mı ihtiyacınız var?
- KDV mükellefiyeti kaydı
- İhracat KDV iadesi
- Beyanname sürecine destek

Çin KDV’si özetle %13/9/6/0 oranları ile 2026’da daha sıkı ve tamamen dijital hâle gelen bir iade mekanizmasından ibarettir. Yabancı şirketler için doğru yol, bir Çin tüzel kişiliği üzerinden çalışmak, özel fapiao’ları düzenli tutmak ve çıkış tarihini takip etmektir. Önce ürününüzün iade oranını kontrol edin, sevkiyatı ondan sonra kurgulayın — böylece vergi gizli bir zarara dönüşmez.
Türk okur için not: Çin KDV’si sevkiyat öncesinde, Çin tarafında işler. Türkiye’ye girişte ise gümrük vergisi, ilave gümrük vergisi, ÖTV ve KDV ayrı bir hesap kalemidir ve GTİP koduna göre belirlenir. ÇHC kuralları Hong Kong ve Makao’da geçerli değildir.
Sıkça sorulan sorular
Temel oran malların çoğu için %13’tür; %9 tarım ürünlerini, taşımacılığı ve inşaat malzemelerini kapsar; %6 modern hizmetlere uygulanır; ihracat sıfır oranlıdır. Basitleştirilmiş usuldeki küçük mükellef 2026–2027’de alışıldık %3 yerine %1 oranından yararlanır.
Evet. İhracat sıfır oranlıdır ve indirilecek KDV geri alınabilir. Talepte yalnızca ihracatçı olarak kayıtlı genel mükellefler bulunabilir; tutar, ürün bazında belirlenen ve çoğu zaman standart orandan farklı olan iade oranlarına göre hesaplanır.
1 Nisan’dan itibaren bazı ürün gruplarında avantaj kısıldı ya da tümüyle kaldırıldı — güneş panelleri gibi fotovoltaik ürünler iadeyi tamamen kaybetti. Pillerde oran önce düşürüldü, 2027’den itibaren sıfırlanıyor. Ölçüt, gümrük beyannamesindeki çıkış tarihidir; sözleşme tarihi değil.
Gümrükte, gümrük kıymetine gümrük vergisi (varsa tüketim vergisi de) eklenerek bulunan matrah, uygulanacak oranla çarpılır. Ürünün türü %13, %9 veya %6 oranından hangisinin geçerli olacağını belirler.
Hayır. Hong Kong ayrı bir vergi bölgesidir ve anakaranın aksine orada katma değer vergisi hiç yoktur. Bu, iki yargı alanı arasındaki temel farklardan biridir ve sevkiyat planlamasında dikkate alınmalıdır.