Hongkong
 China




Çin vergi sistemi bir duvardan çok turnikeye benzer. Herkes geçebilir, ama her adım kaydedilir ve beyannamenizle otomatik olarak karşılaştırılır.
Temel sorun
“Hangzhou’da bir WFOE’muz var ve kârımız üzerinden %25 ödüyoruz. Aynı sanayi parkında, cirosu bizimkiyle hemen hemen aynı olan komşu şirket %15 ödüyor. Muhasebecimiz bizde her şeyin doğru olduğunu söylüyor. O zaman fatura neden farklı?”
Bu tür sorular en çok, pazara ticaret yoluyla giren ve kuruluştan sonra vergi statüsünü hiç gözden geçirmeyen şirketlerden geliyor. Cevap neredeyse her zaman üç noktada: hangi tür mükellef olduğunuz, elinize geçen belgelerin kalitesi ve takviminizi nasıl yönettiğiniz.
Kim öder, kim denetler: üç bütçe düzeyi, tek idare
Ödediğiniz vergiler merkezi, il ve şehir bütçeleri arasında paylaşılır; ancak hepsini tek bir kurum yönetir. Yabancı bir şirket için bu, beyan için tek bir kapı ve tüm işlemlerinizi gören tek bir veri tabanı demektir.
STA, Golden Tax IV ve e-fapiao: anlık eşleştirme
Tahsilatı Devlet Vergi İdaresi (State Taxation Administration, STA, 国家税务总局) yürütür. 2018’de il ve altındaki eski devlet (国税) ve yerel (地税) vergi daireleri bu yapıya katıldı. Beyannameler elektronik ortamda verilir. Dördüncü nesil “Altın Vergi Sistemi” (Golden Tax System Phase IV, 金税四期) beyannameleri, banka hareketlerini ve düzenlenen faturaları hiçbir müfettiş müdahalesi olmadan karşılaştırır.
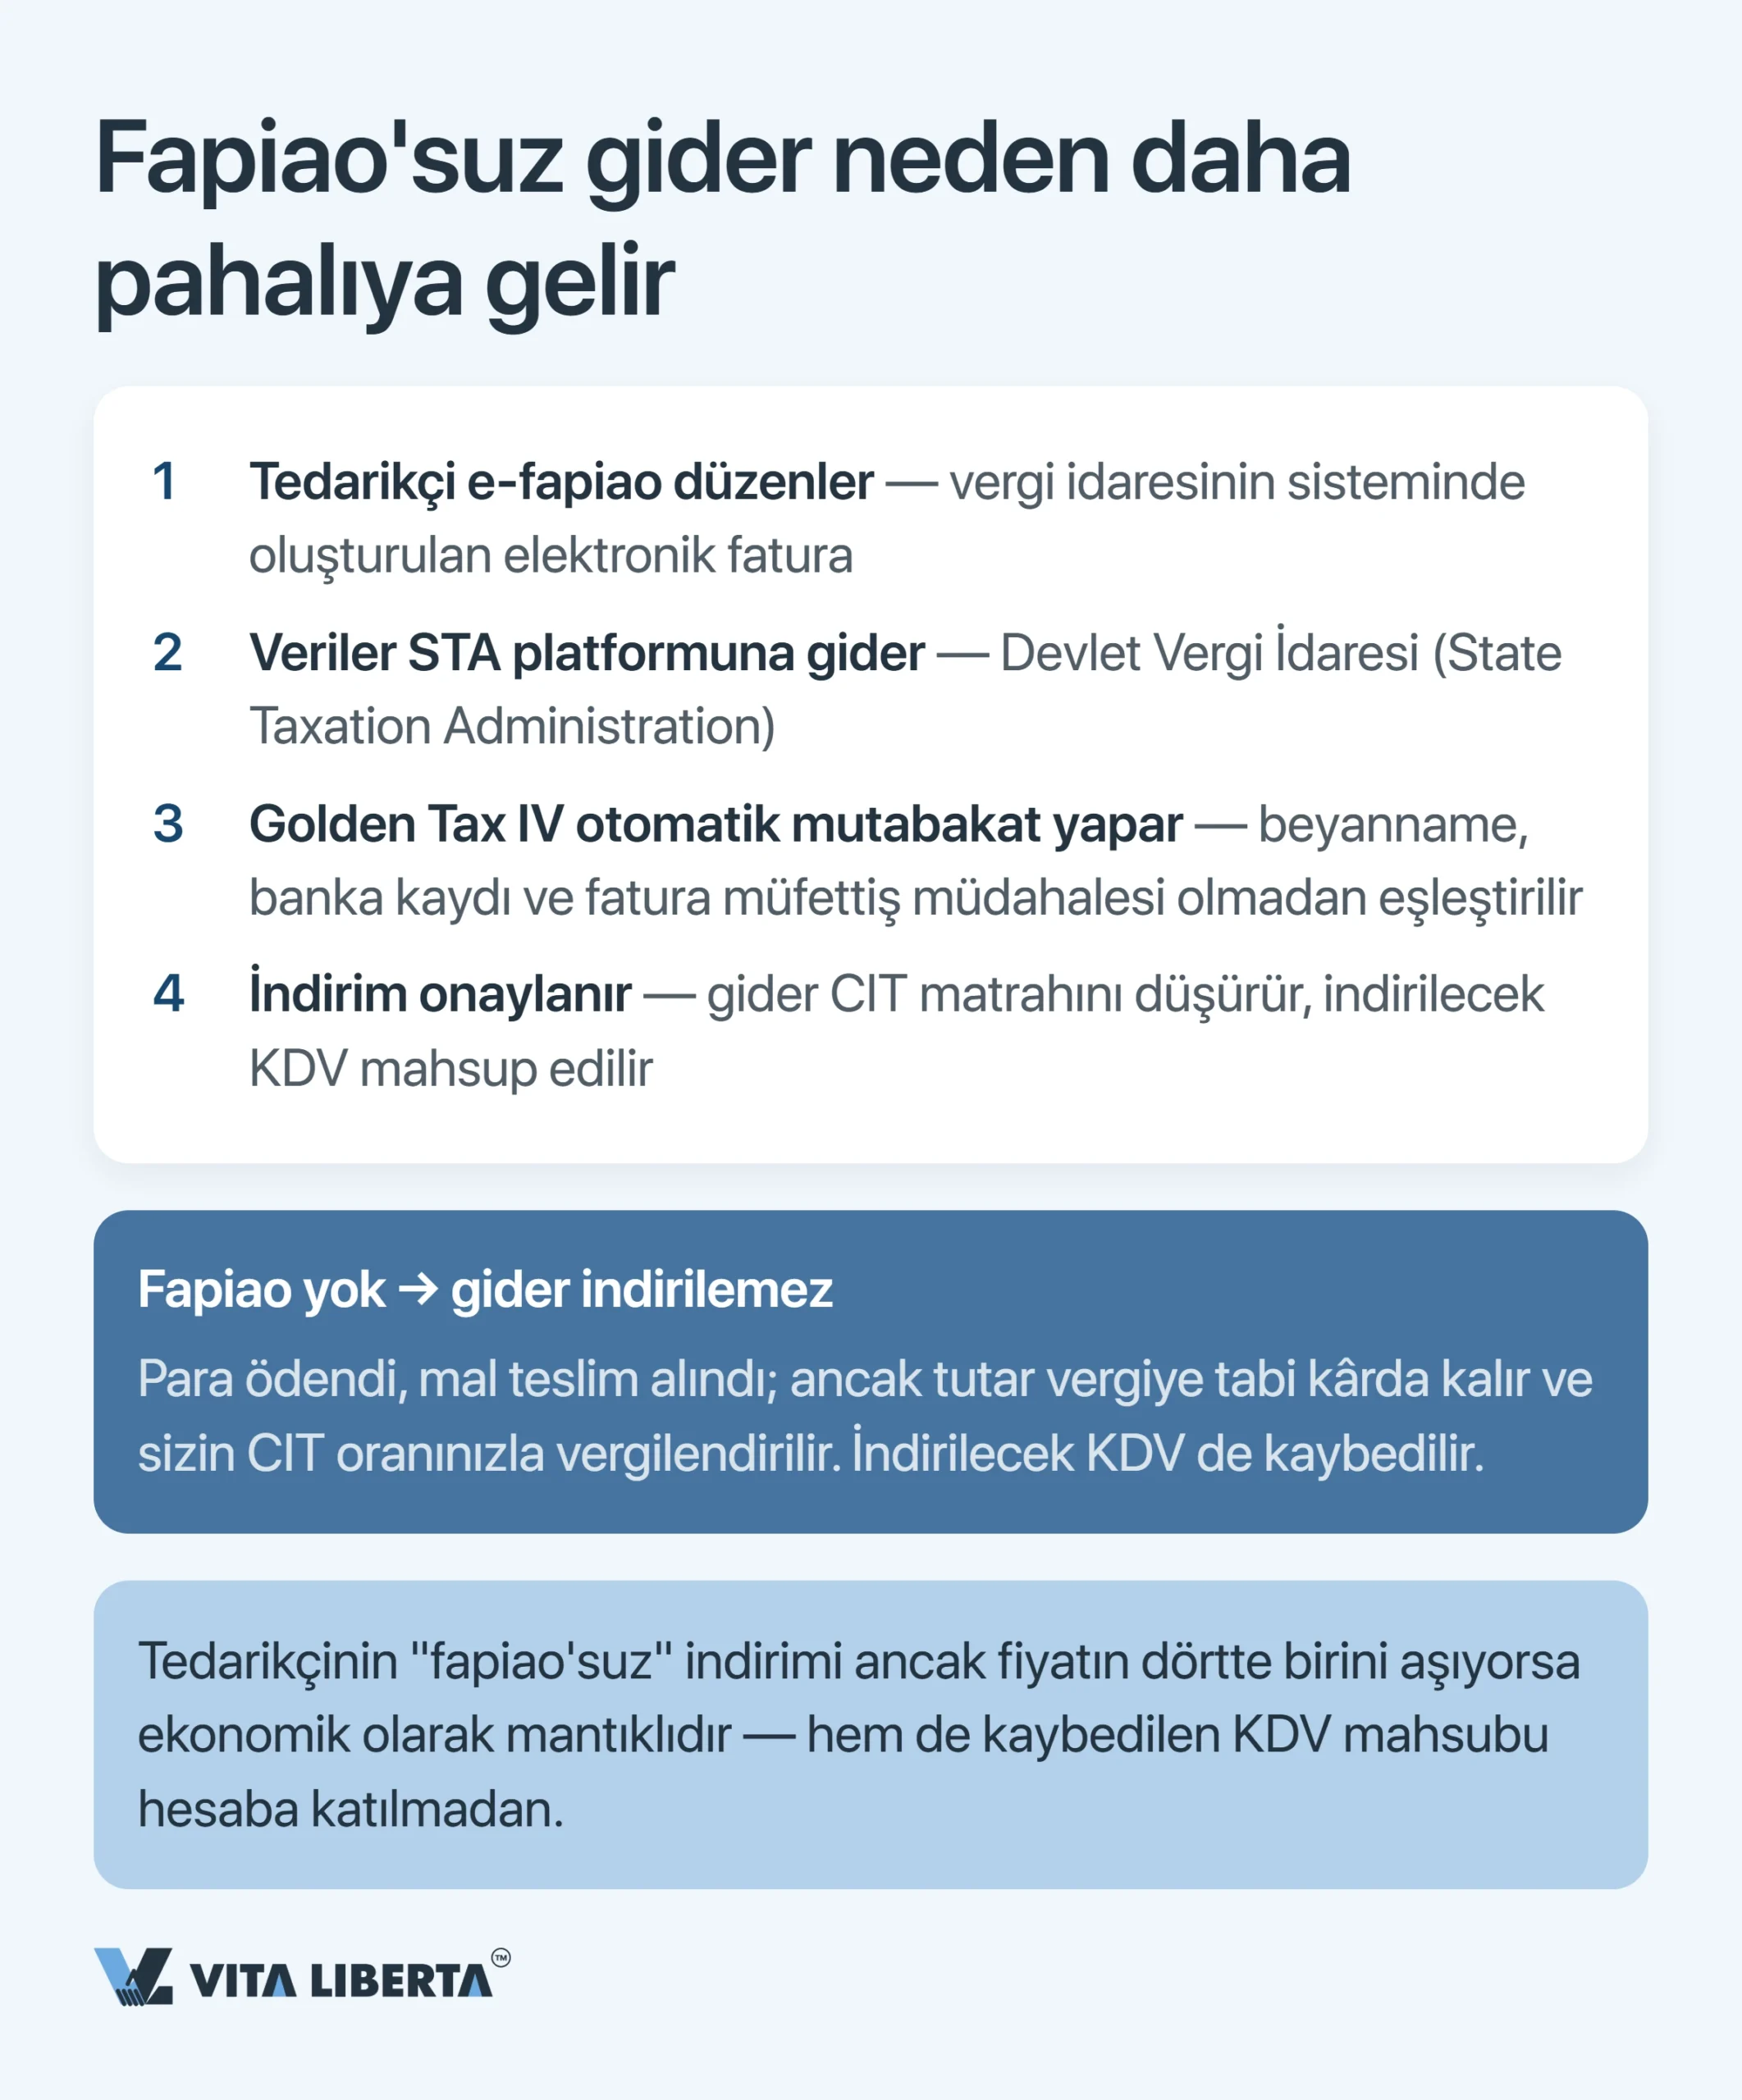
Çin’in resmî vergi faturası olan elektronik fapiao, muhasebe formalitesi değil, indirimin anahtarıdır. 1 Aralık 2024’ten bu yana tamamen dijital fapiao’lar (数电票) ülke genelinde uygulanıyor (国家税务总局公告2024年第11号). Fapiao’su olmayan bir gider, para tedarikçiye gitmiş ve mal deponuza girmiş olsa bile vergiye tabi kârınızı artırır.
STA’nın gider indirim belgelerine ilişkin kurallarına göre (国家税务总局公告2018年第28号), KDV’ye tabi mal veya hizmet satın aldığınızda indirimin dayanağı fapiao’dur; diğer belgeler yalnızca belirli durumlarda kabul edilir. Fapiao’yu kurumlar vergisi yıllık mutabakatı kapanmadan, yani izleyen yılın 31 Mayıs’ına kadar almanız gerekir. Daha sonra gelirse gideri geriye dönük olarak yine yazabilirsiniz, ancak en fazla beş yıl geriye.
Uluslararası şirketlerin sık yaptığı ve pahalıya mal olan hata: Avrupa’daki alışkanlıkla Çinli yükleniciden serbest formatlı bir fatura kabul etmek ve indirimlerdeki açığı ancak yıllık mutabakatta fark etmek. Sonuç: Çin’de uyum beyannameyle değil, gelen belgeyle başlar.
Tam mükellef, dar mükellef ve işyeri: sınır nerede
Statünüz yükümlülüklerinizin kapsamını belirler. Şirketiniz Çin hukukuna göre mi kuruldu? O hâlde vergi mukimidir (Tax Resident Enterprise, TRE); Türk terminolojisiyle tam mükelleftir. Yurt dışında tescilli ama Çin’den mi yönetiliyor? Yine mukimdir. Her iki durumda da dünya çapındaki kazancınızı beyan edersiniz.
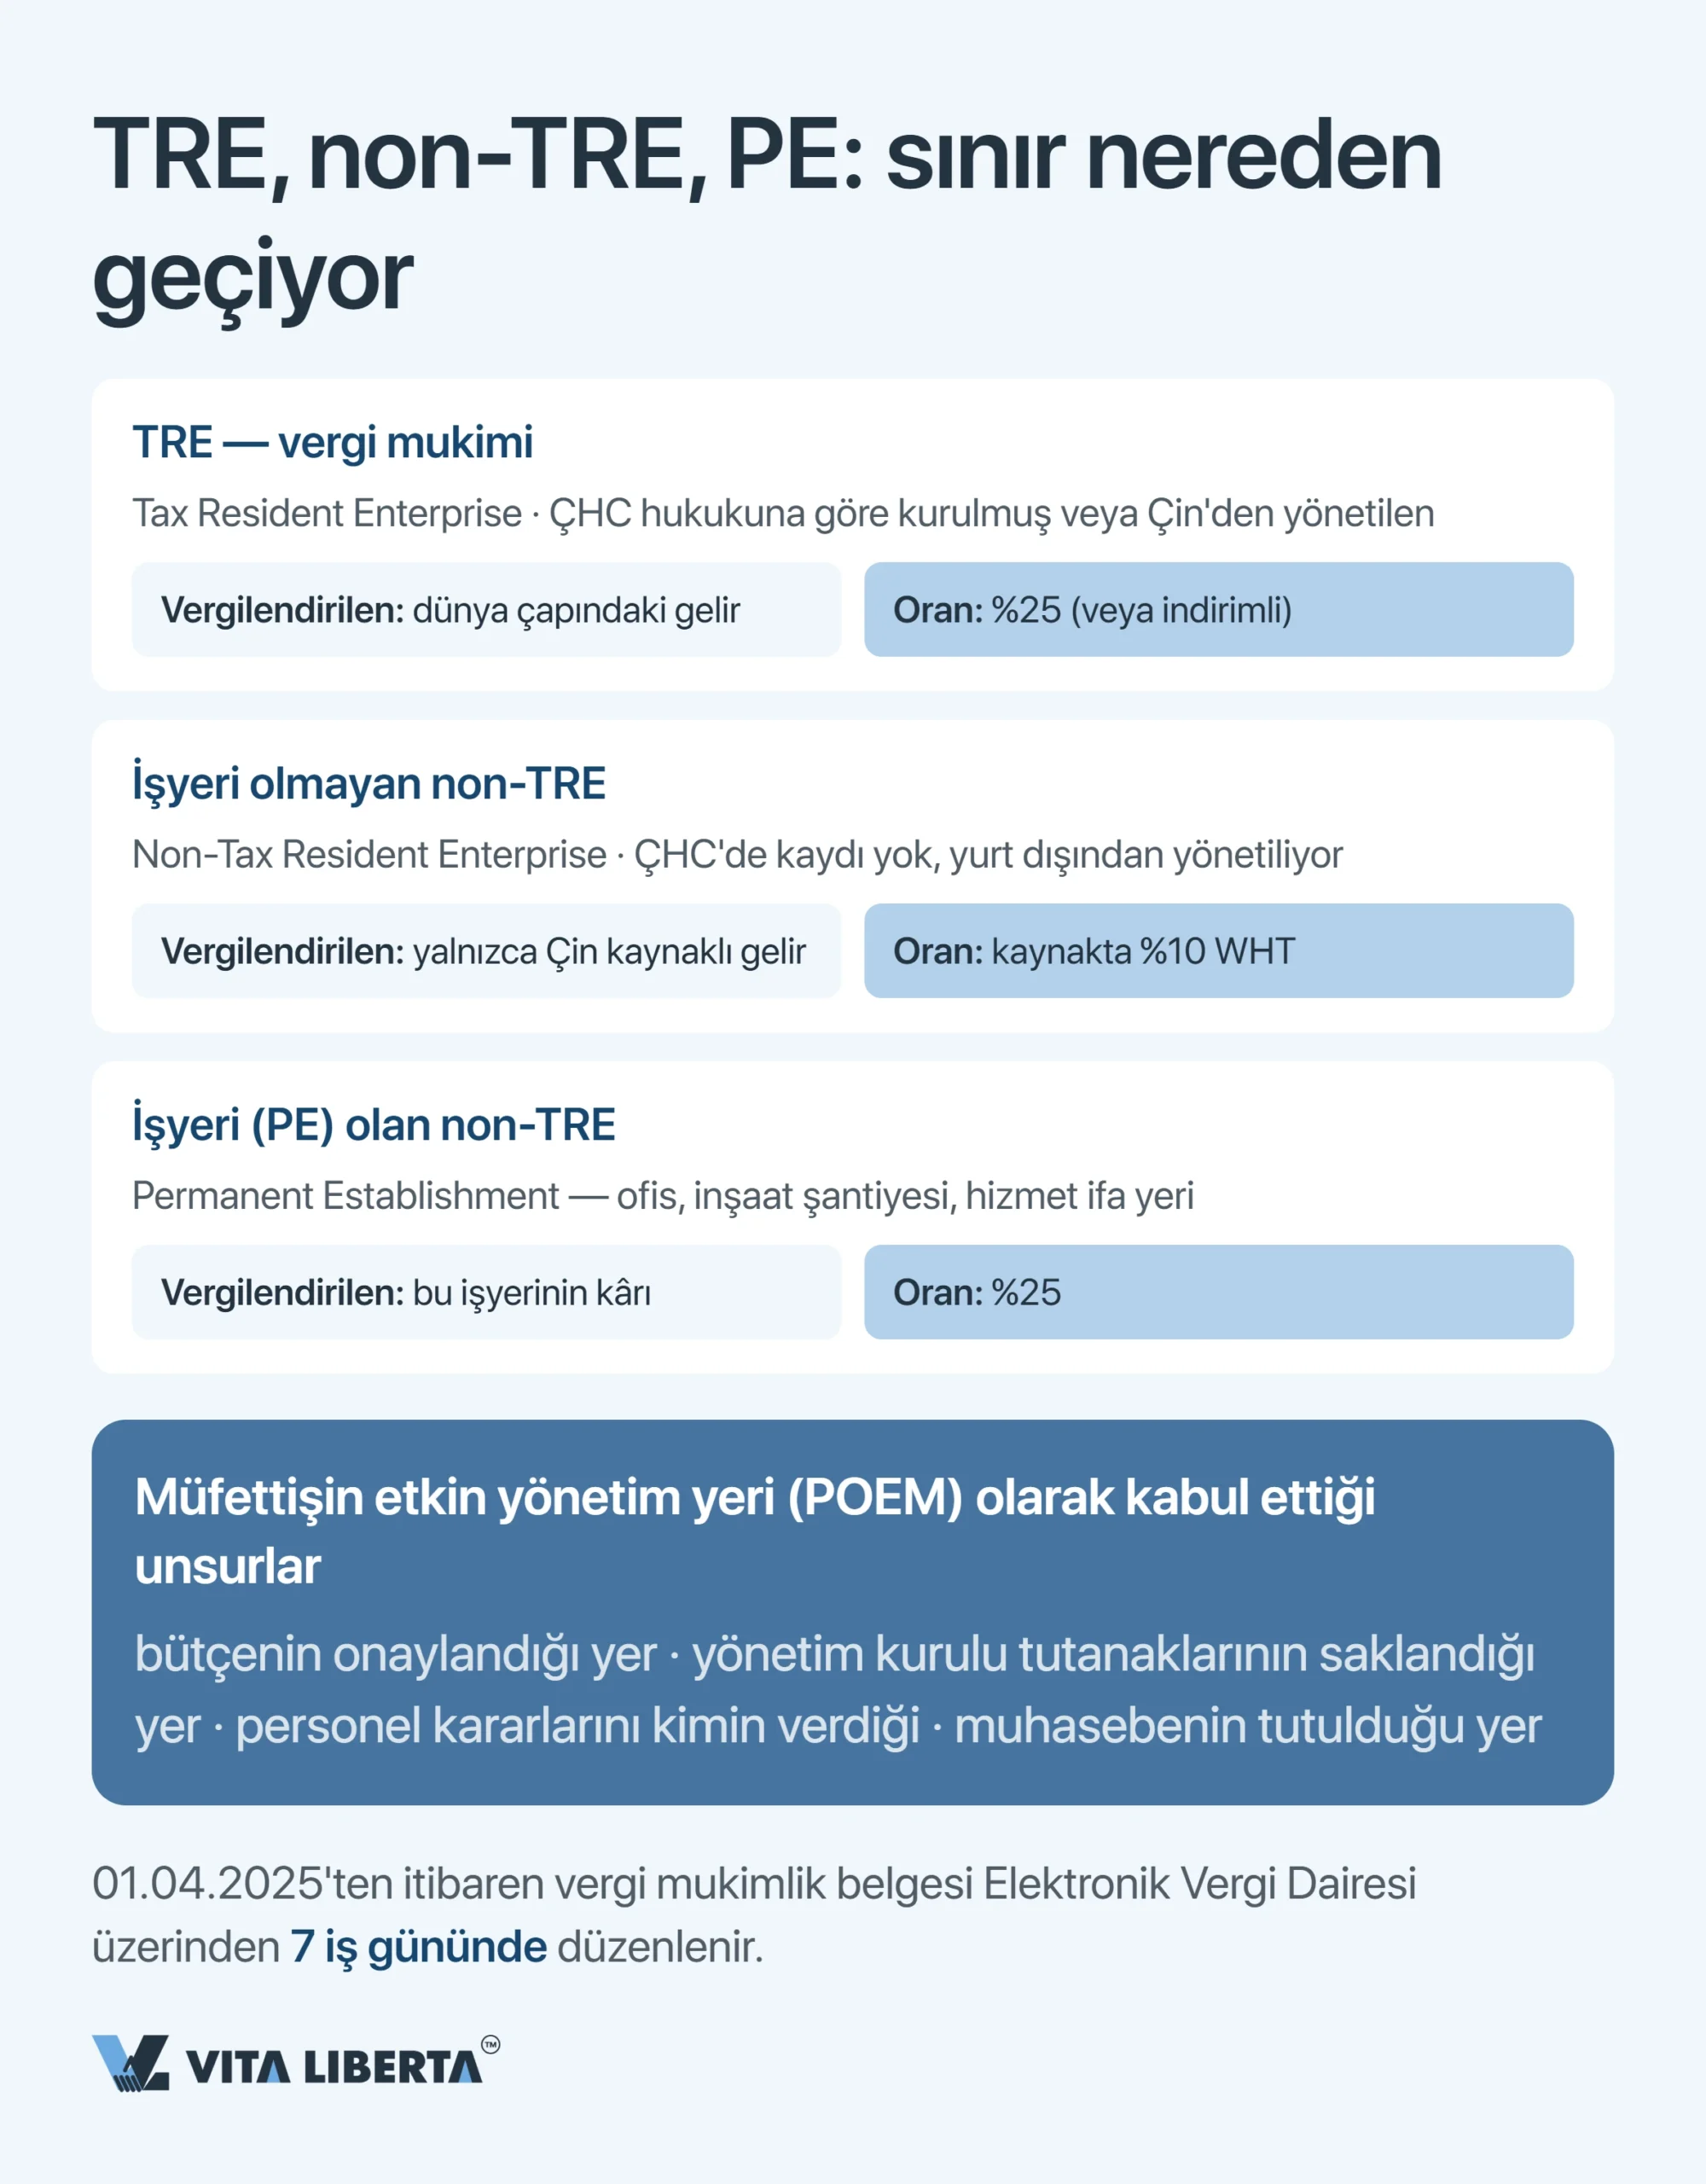
Mukim olmayan şirket (non-TRE), yani dar mükellef, yalnızca Çin kaynaklı gelirlerden sorumludur. Bu durum, şirket bir işyeri (Permanent Establishment, PE) edinene kadar sürer: ofis, şantiye ya da hizmet sunulan yer. O noktadan sonra bu işyerinin kârı genel kurallara göre vergilendirilir.
Fiilî yönetim yerini (place of effective management, POEM), yani Türk mevzuatındaki iş merkezine karşılık gelen kavramı, müfettiş sicilde değil gerçekte arar. Bütçe nerede onaylanıyor? Tutanaklar nerede saklanıyor? Personel kararlarını kim veriyor?
Pratik bir ayrıntı: 1 Nisan 2025’ten itibaren Çin vergi mukimlik belgesi yeni bir usulle düzenleniyor (国家税务总局公告2025年第4号). Vergi idaresi statünüzü kendisi belirleyebiliyorsa belge yedi iş günü içinde verilir. Çin mukimi bu belgeyle yurt dışında anlaşma avantajlarından yararlanır. Çin’den yabancı ortağa temettü ödenirken ise ortağın kendi ülkesinde düzenlenmiş mukimlik belgesi gerekir. Bunu transfer haftasında değil, önceden talep edin.
Kurumlar vergisi: %25’ten %15’e ve %5’e
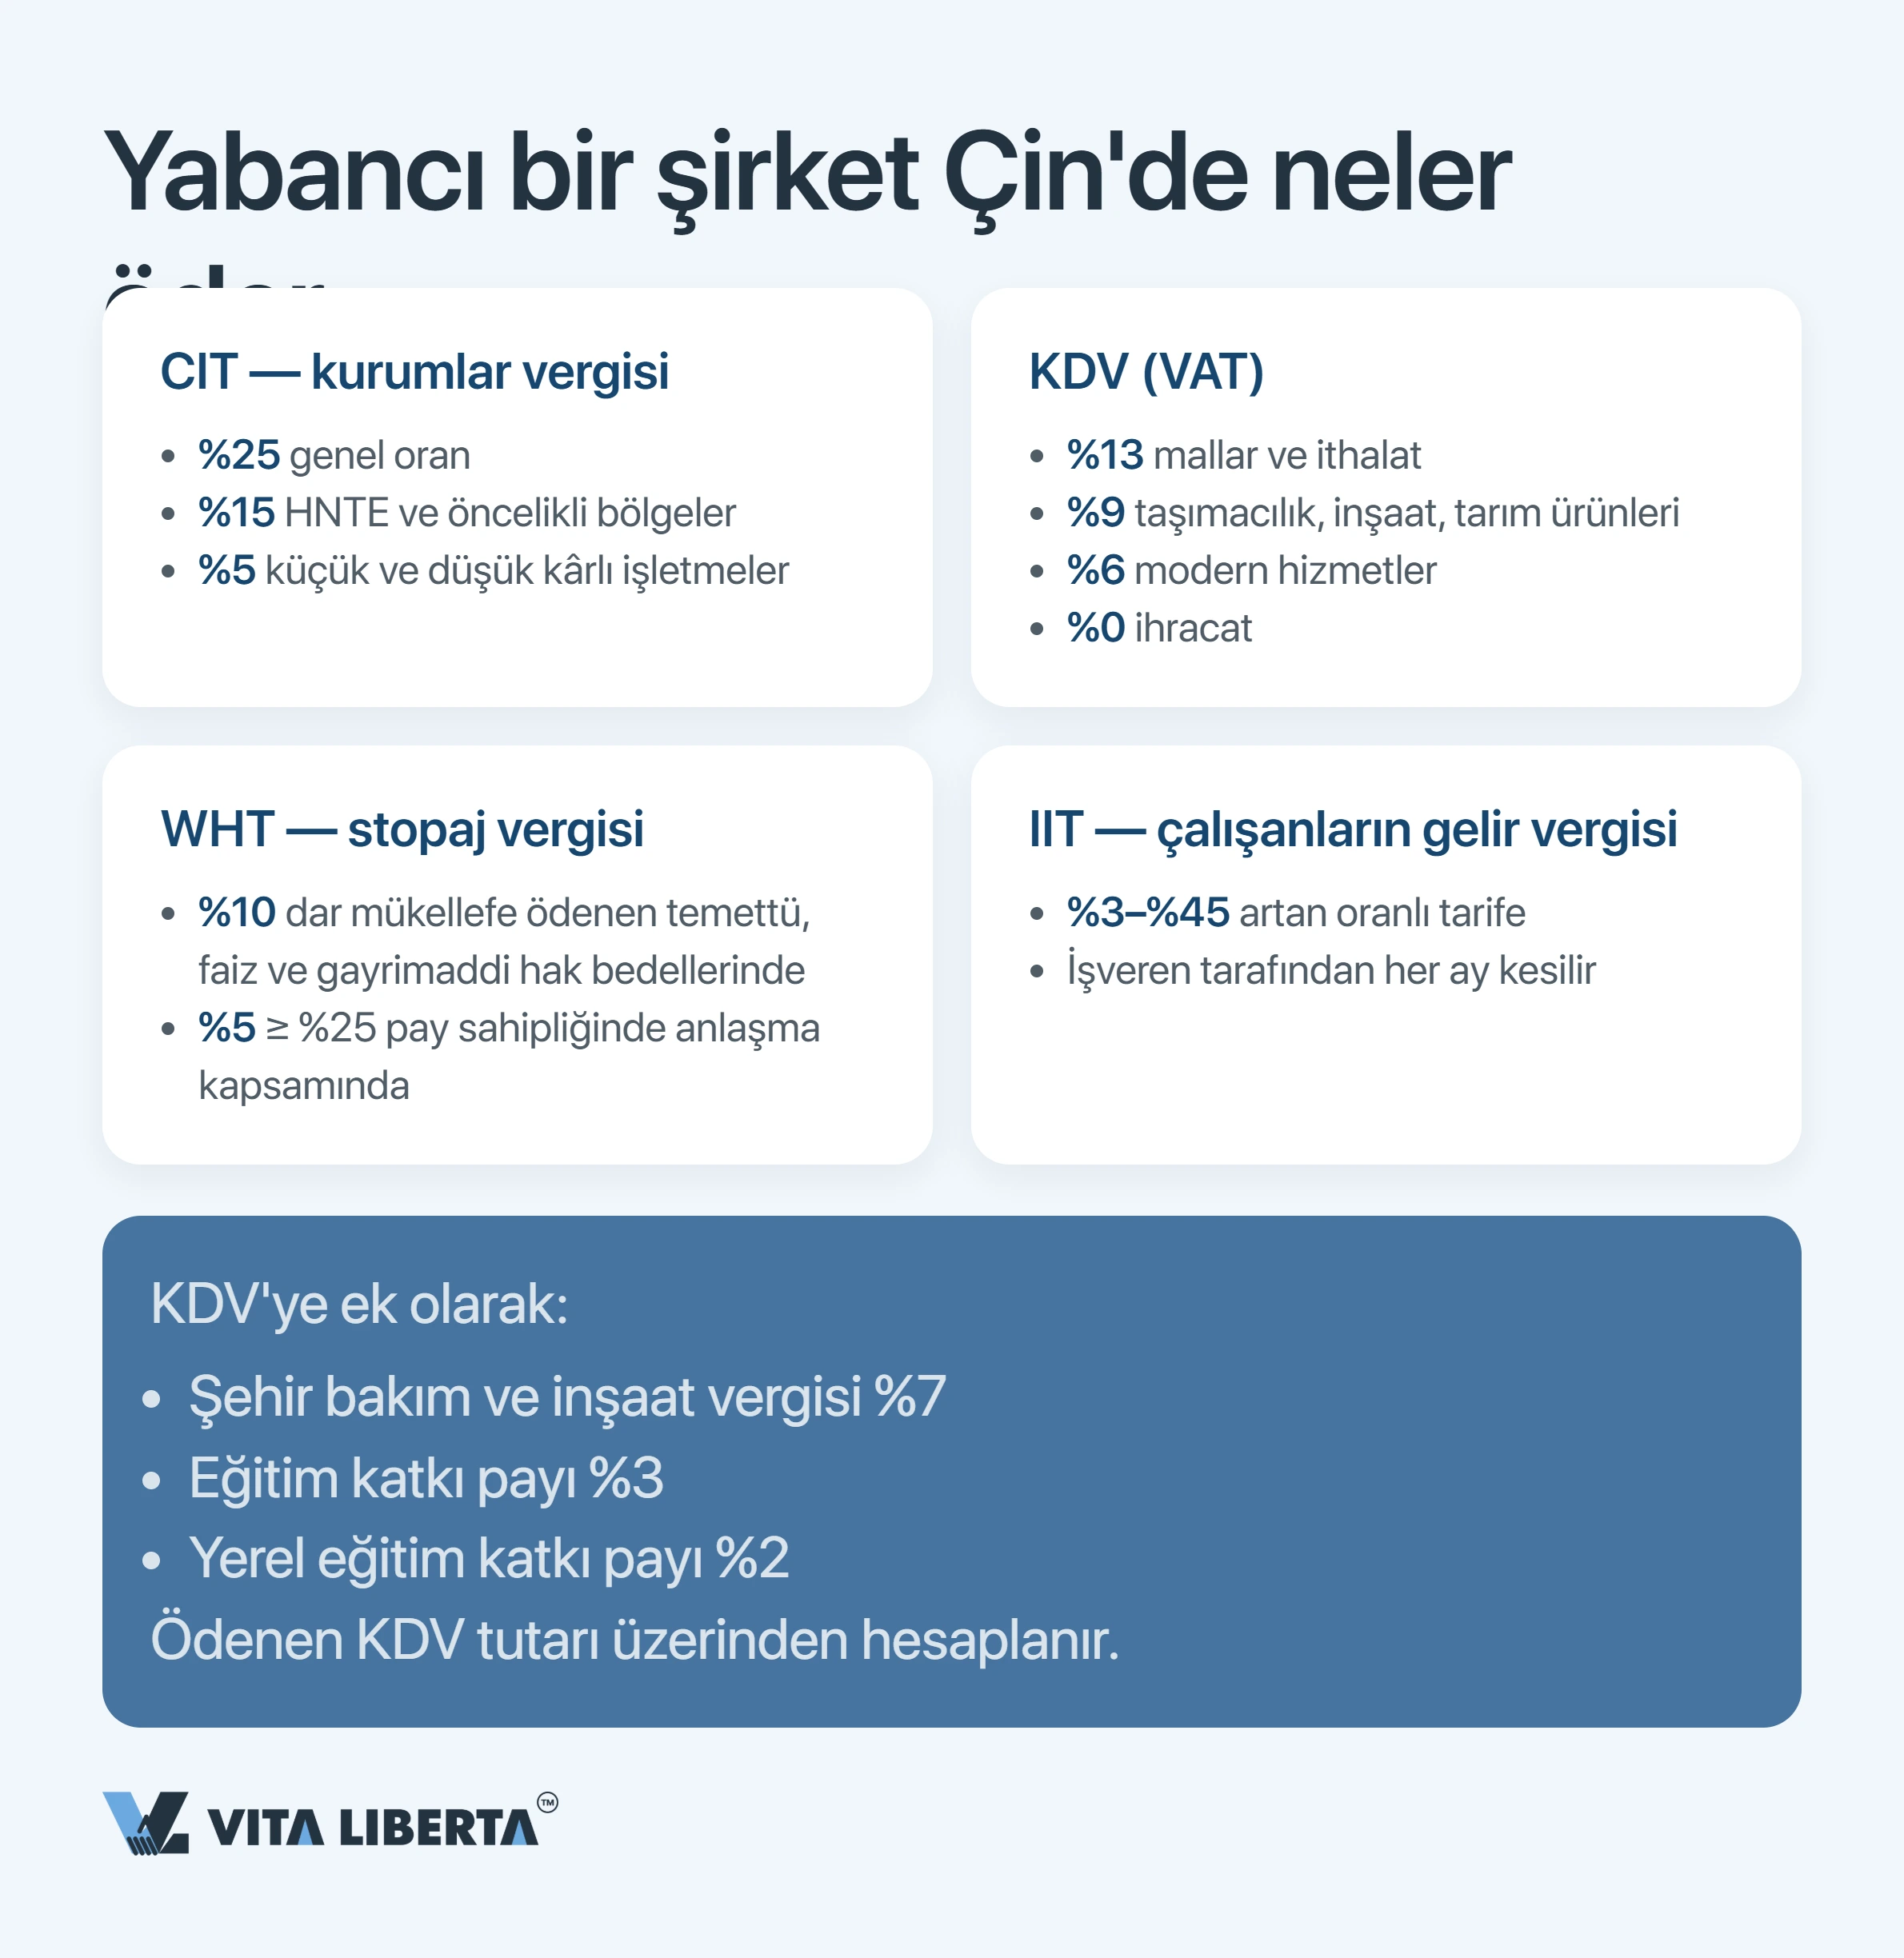
%25, kurumlar vergisinin (Corporate Income Tax, CIT) başlangıç noktasıdır; tüm teşvikler buna göre ölçülür. Yasal dayanak Çin Halk Cumhuriyeti Kurumlar Gelir Vergisi Kanunu’dur (中华人民共和国企业所得税法; bundan sonra KGV Kanunu). Matrah, gelirden belgelenmiş giderler ve geçmiş yıl zararları düşülerek bulunur.
Zararlar 5 yıl devredilir. Yüksek ve Yeni Teknoloji İşletmeleri (HNTE) ile teknoloji odaklı KOBİ’ler (科技型中小企业) için bu süre 10 yıldır ve statünün alındığı yıldan önceki beş yılın zararlarını da kapsar (财税〔2018〕76号).
| Şirketiniz | Oran | Ne gerekir | Müfettiş neye bakar | Kapsam, süre ve dayanak |
| Standart şirket (WFOE, JV) | %25 | Özel statü yok | Her giderin fapiao’su ve ticari amacı var mı | Ülke geneli; süresiz (KGV Kanunu) |
| Yüksek ve Yeni Teknoloji İşletmesi (HNTE) | %15 | Sertifikasyon, Ar-Ge payı, fikrî mülkiyet hakları | Zamanlama: Teşvik, sertifikanın verildiği yıldan itibaren uygulanır; sertifikanın sona erdiği yıl geçici ödemeler %15’ten yapılabilir, ancak statü 31 Aralık’a kadar teyit edilmezse yılın vergisi %25’e tamamlanır | Ülke geneli; sertifika 3 yıl geçerli (国家税务总局公告2017年第24号) |
| Küçük ve düşük kârlı işletme | %5 (efektif) | Kâr en fazla 3 milyon yuan (Çin Halk Bankası’nın 08.10.2026 tarihli 1 USD = 6,7367 CNY kuruyla yaklaşık 445 bin USD), en fazla 300 çalışan, en fazla 50 milyon yuan varlık | Üç eşiğin aynı anda sağlanıp sağlanmadığı | Ülke geneli; 31.12.2027’ye kadar (财政部 税务总局公告2023年第12号) |
| Hainan Serbest Ticaret Limanı’ndaki şirket | %15 | Hainan teşvik listesindeki faaliyet ve gerçek ekonomik varlık (substance) | Bölge içinde ofis, personel ve işletme giderleri; posta adresi yetmez | Hainan eyaleti; 31.12.2027’ye kadar (财税〔2020〕31号, 财税〔2025〕3号 ile uzatıldı) |
| Lingang bölgesindeki şirket (Şanghay) | %15 | Yalnızca entegre devreler, yapay zekâ, biyofarmasötik ve sivil havacılık; 2020’den itibaren bölgede tescil; fiilî üretim veya Ar-Ge | Bölge içinde üretim veya araştırma üssü ve yararlanıcı listesine girme | Şanghay, Lingang Yeni Bölgesi; kuruluştan itibaren 5 yıl (财税〔2020〕38号) |
| Qianhai bölgesindeki şirket (Shenzhen) | %15 | Qianhai teşvik listesindeki faaliyet ve gerçek ekonomik varlık | Bölge içinde ofis, personel ve işletme giderleri; posta adresi yetmez | Shenzhen, Qianhai; 31.12.2027’ye kadar (财税〔2021〕30号, 财税〔2024〕13号, 财税〔2026〕3号 ile uzatıldı) |
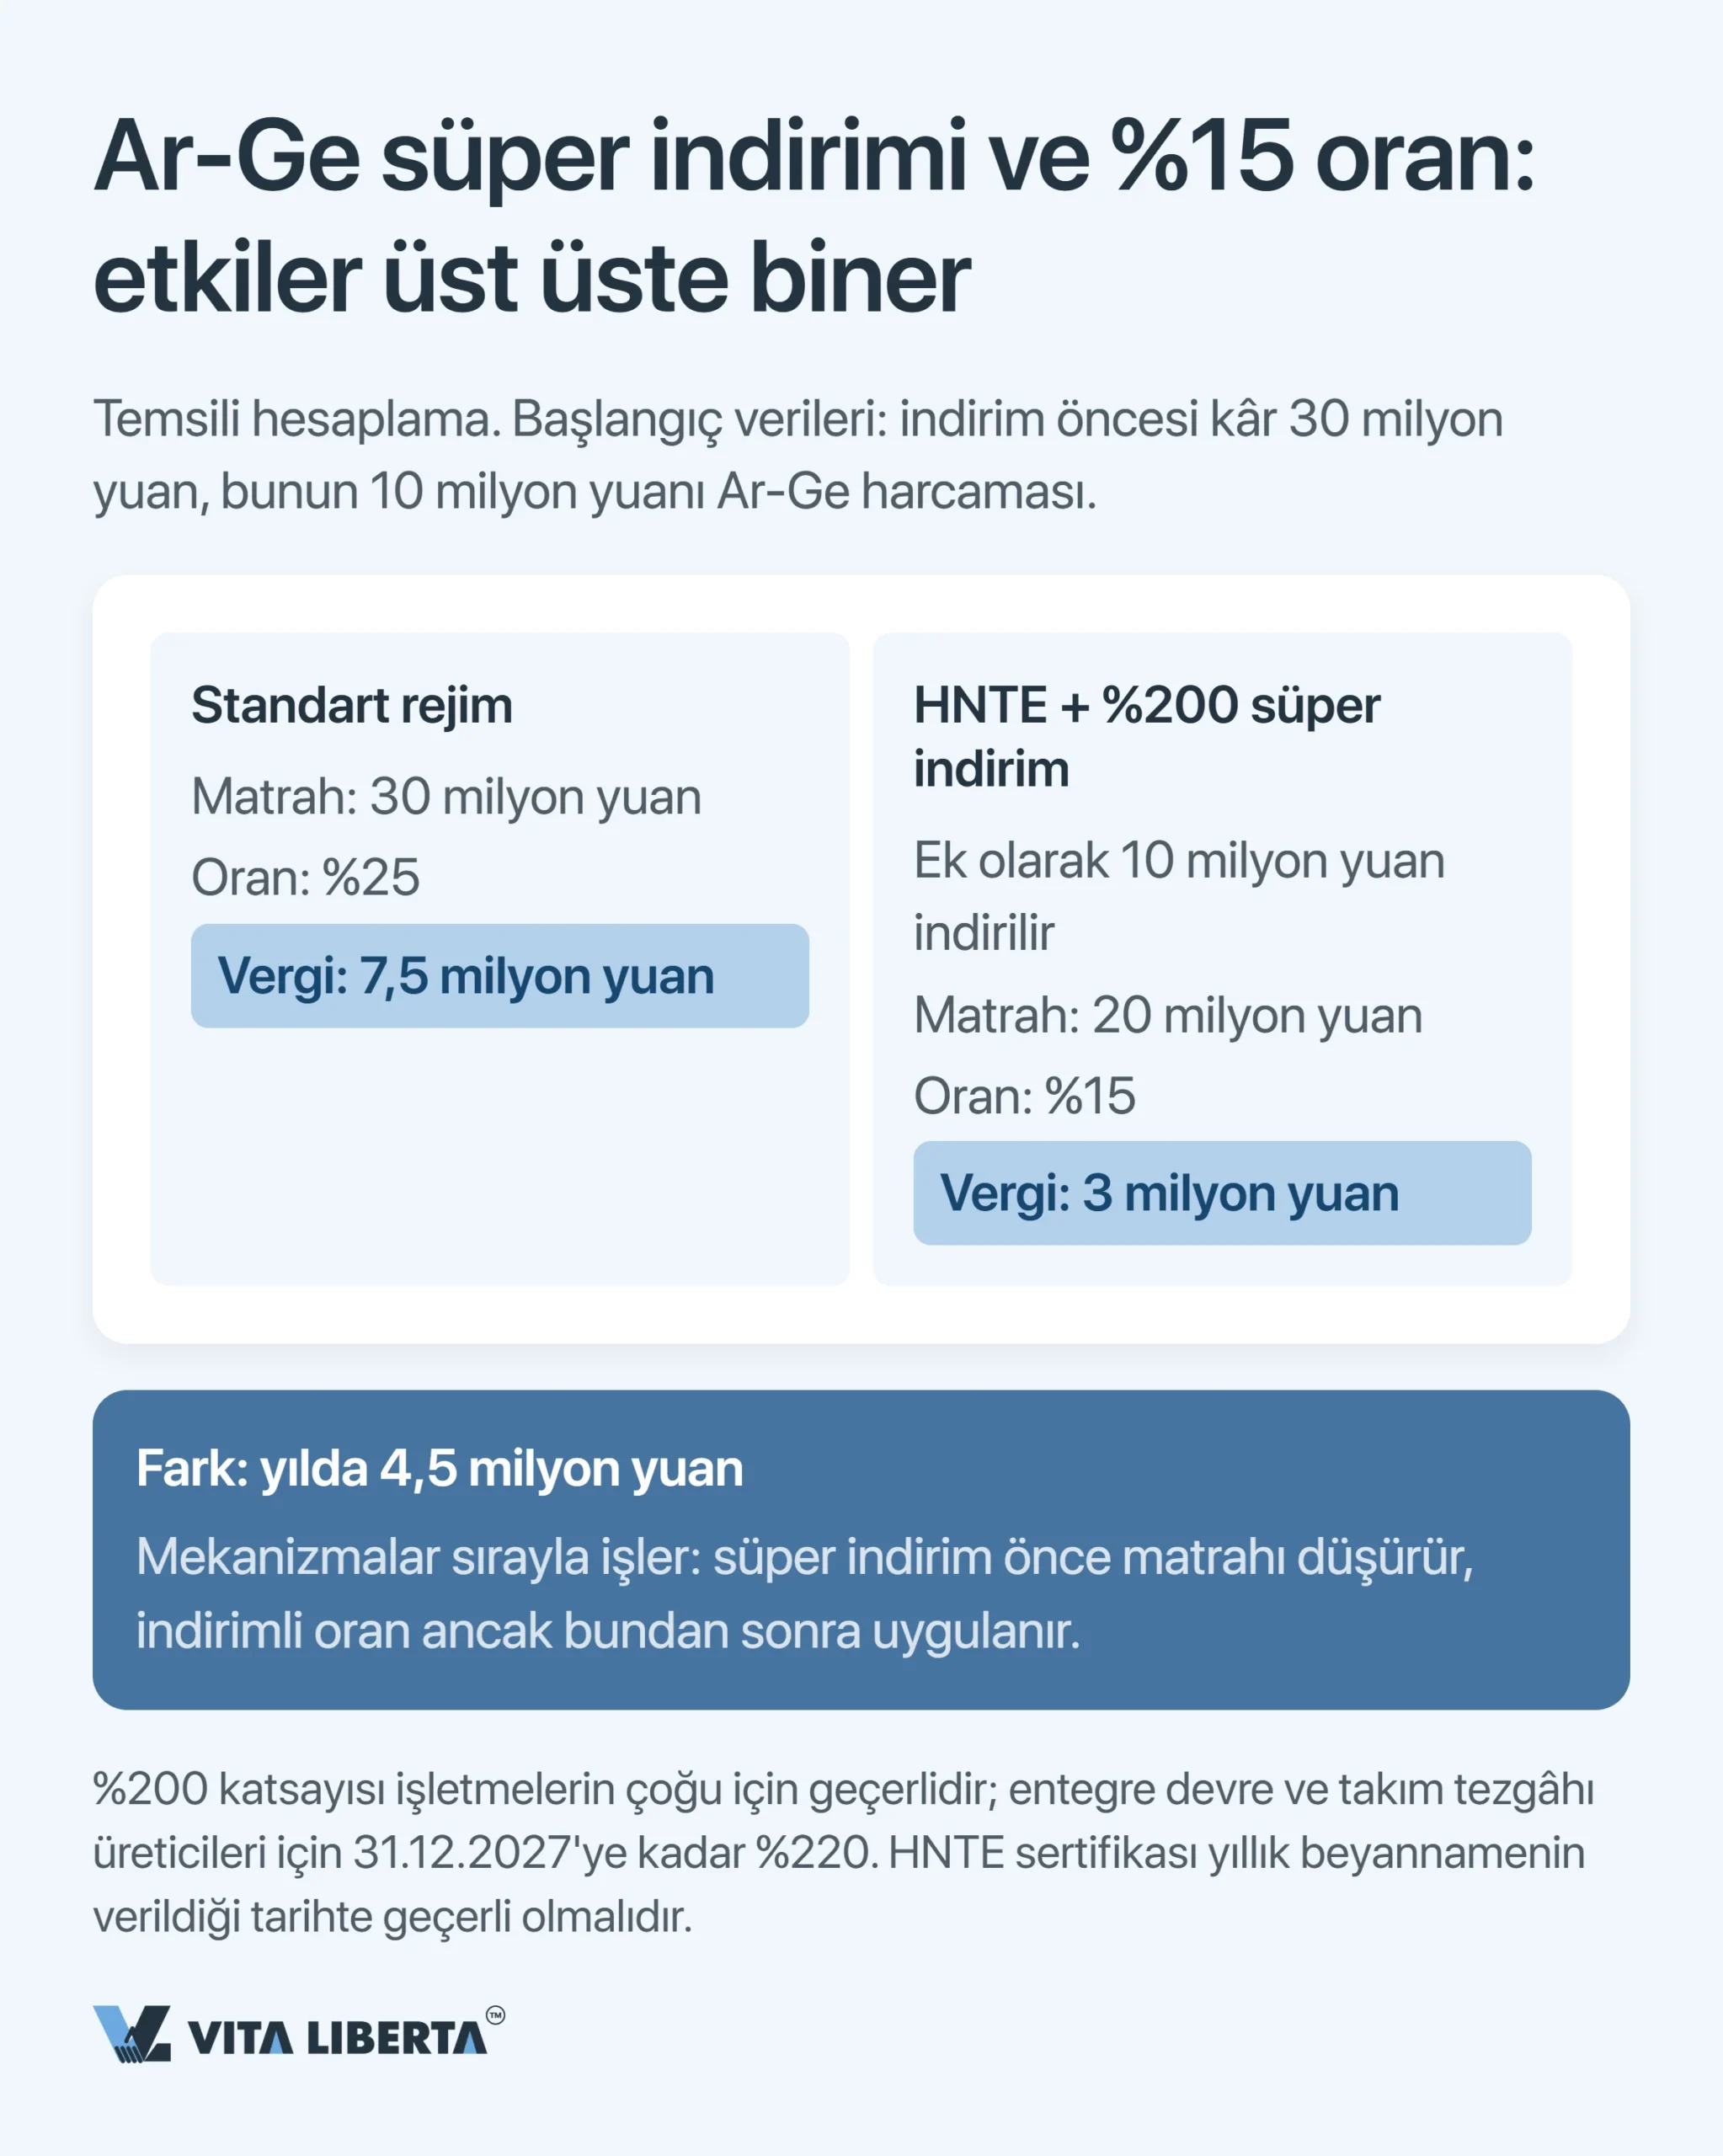
Oranın üzerine Ar-Ge harcamaları için ilave indirim gelir: Fiilî harcamanın %200’ünü indirirsiniz (财政部 税务总局公告2023年第7号). Entegre devre işletmeleri (üretim, tasarım, ekipman, malzeme, paketleme, test) ve ileri takım tezgâhı üreticileri (工业母机) 31.12.2027’ye kadar %220 indirir (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号).
Her sektör yararlanamaz. Toptan ve perakende ticaret, kiralama ve iş hizmetleri, diğerlerinin yanı sıra kapsam dışıdır; bu yüzden ticari bir WFOE bu indirime güvenemez.
İki araç birlikte kullanılabilir: İndirim önce matrahı küçültür, %15 oran sonra uygulanır. Kısacası %25 ile %15 arasındaki on puanı kanun size hediye etmez. Bu, her yıl savunduğunuz bir dosyadır.
Çin’deki şirketiniz için doğru vergi rejimini seçiyoruz
- Statü ve mukimlik kontrolü
- %15 oran hakkının değerlendirilmesi
- Tescil öncesi vergi yükü hesabı

KDV ve fapiao: 13, 9, 6 ve sıfır
1 Ocak 2026’dan bu yana Çin KDV’sinin (增值税) kendi kanunu var: Çin Halk Cumhuriyeti Katma Değer Vergisi Kanunu (中华人民共和国增值税法, 主席令第四十一号, 25.12.2024’te kabul edildi), eski geçici düzenlemeleri kanun düzeyine taşıdı. Uygulama yönetmeliği (国务院令第826号) de aynı gün yürürlüğe girdi. Oranlar değişmedi. Mallar ve ithalat %13 öder. Taşımacılık, inşaat, tarım ürünleri ve kamu hizmetleri %9’da kalır. Modern hizmetler %6 öder. İhracat ise sıfır oranla çıkar.
Küçük ölçekli mükellef mi, genel mükellef mi: 5 milyon yuan sınırı
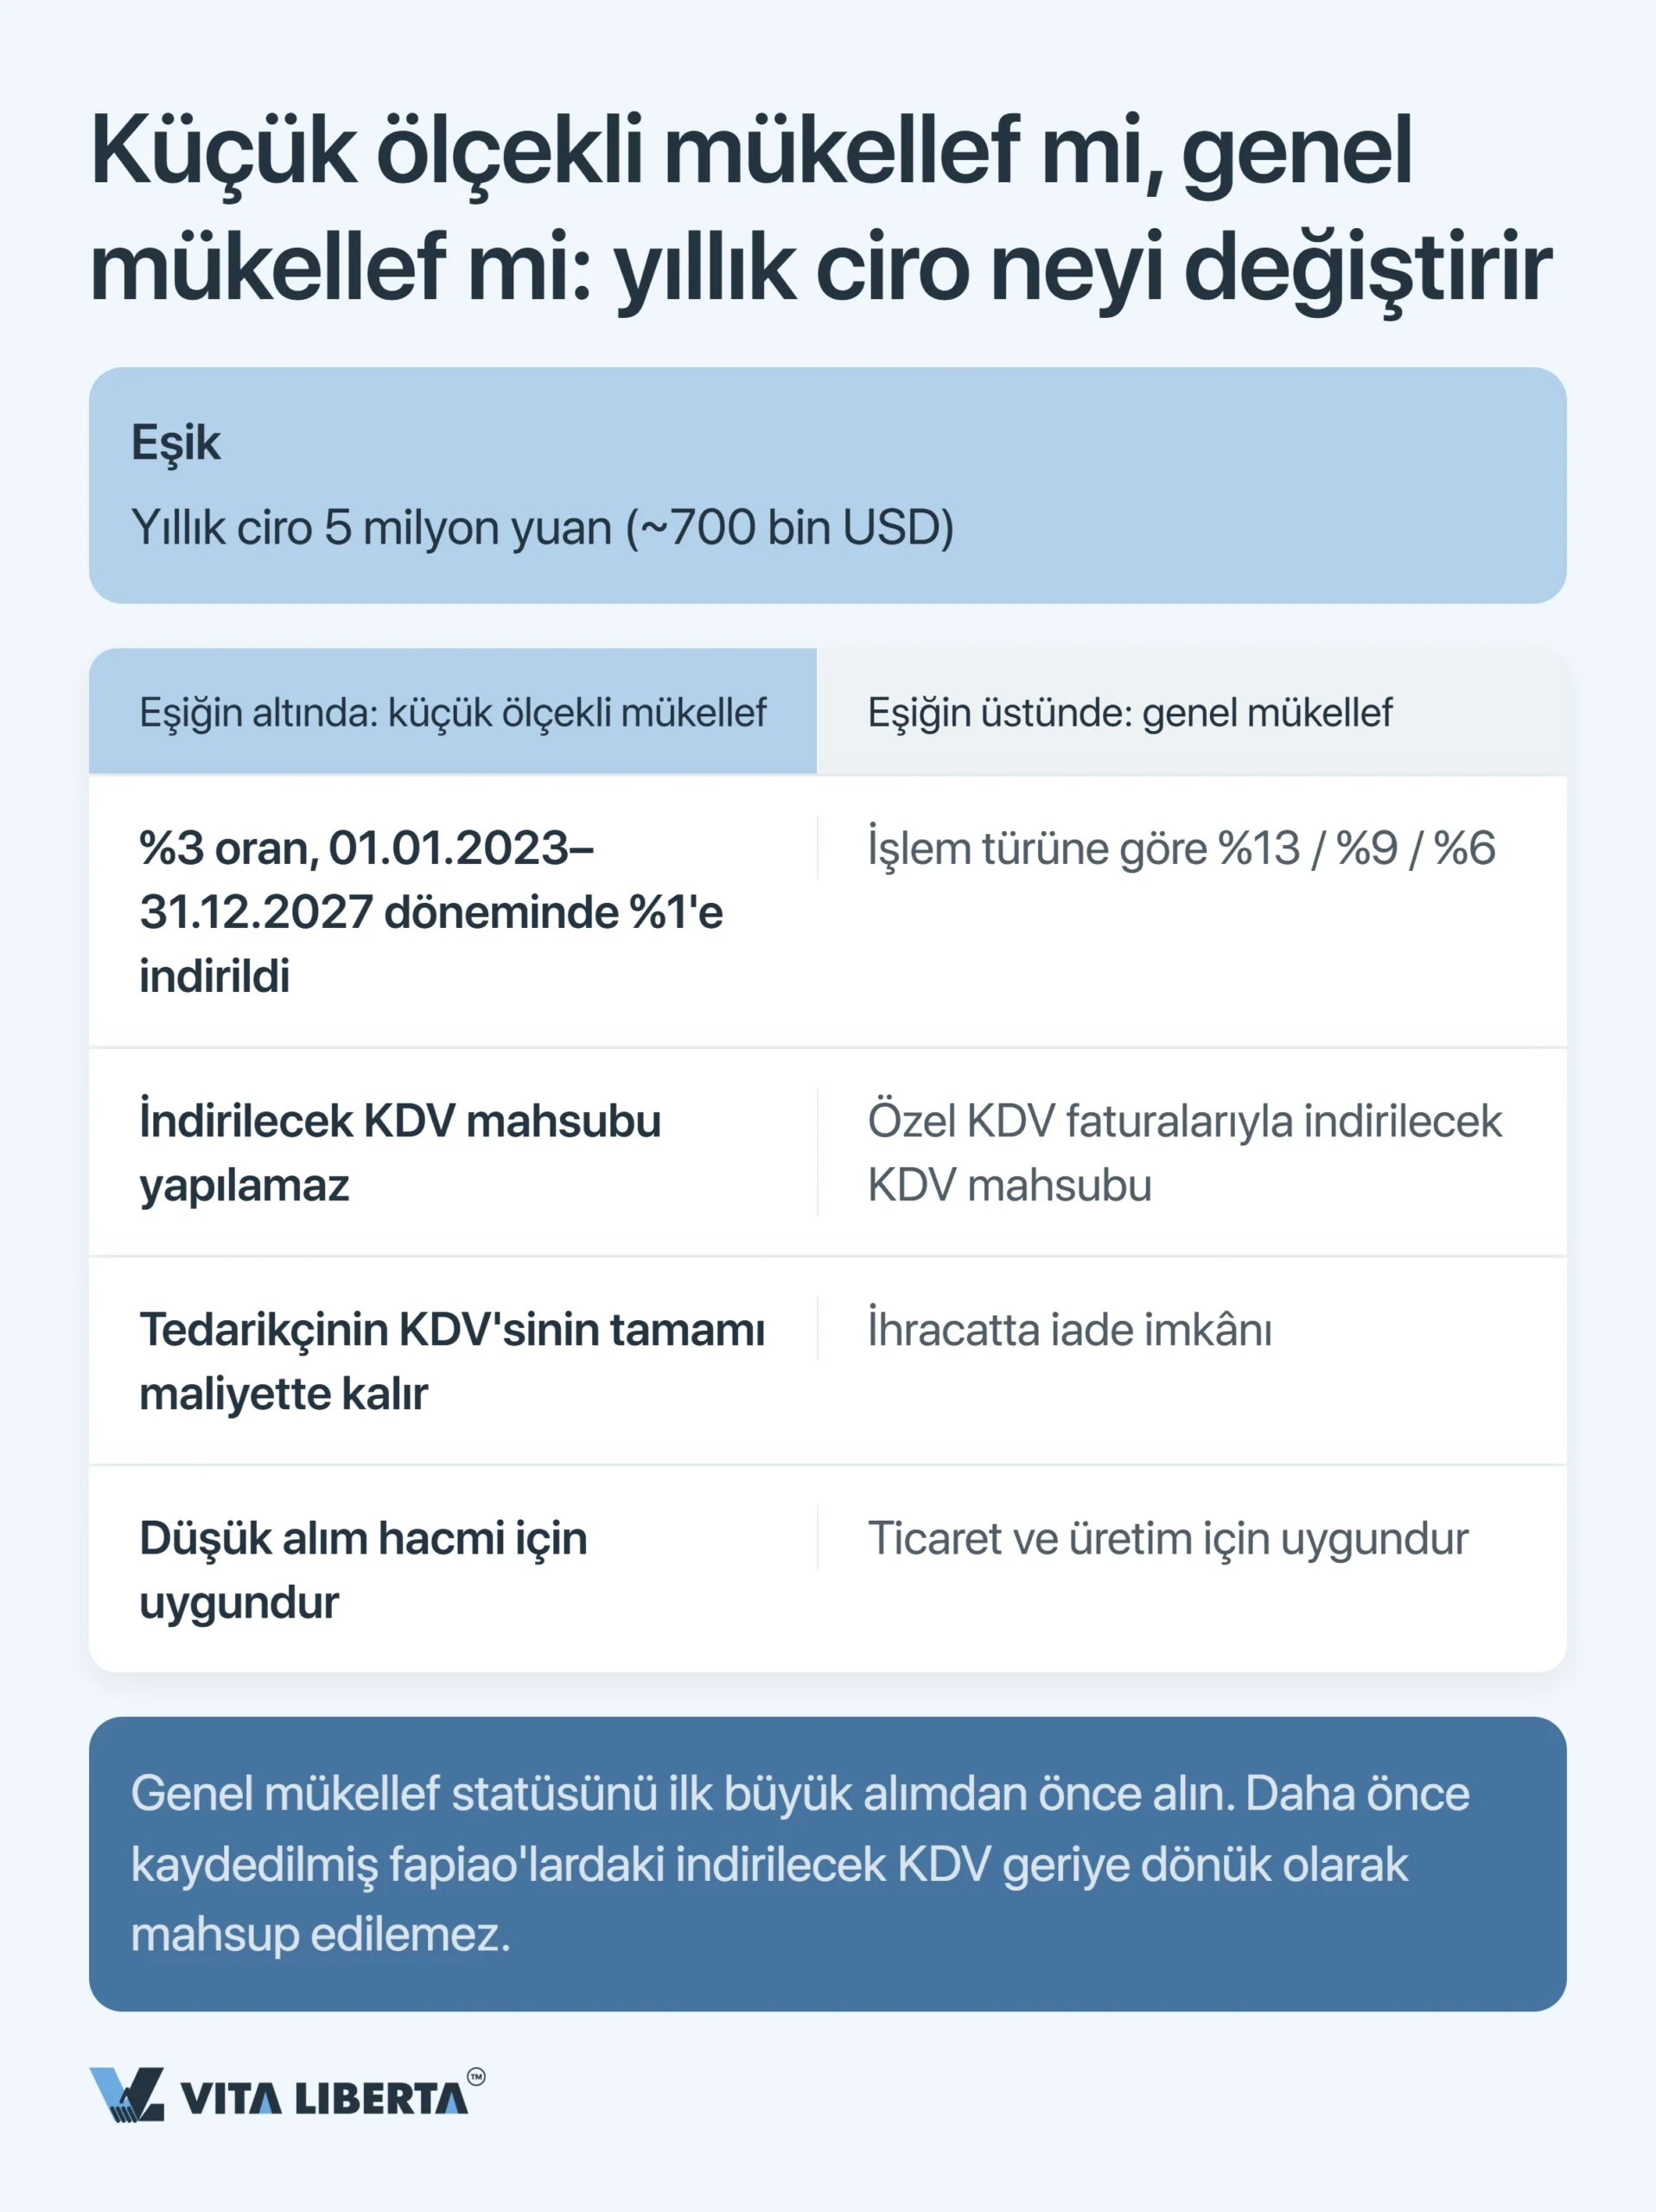
5 milyon yuanlık yıllık ciro (Çin Halk Bankası’nın 08.10.2026 tarihli kuruyla yaklaşık 742 bin USD) şirketleri iki rejime ayırır.
Sınırın altında: küçük ölçekli mükellef (small-scale taxpayer). Tek oran %3’tür. 1 Ocak 2026 ile 31 Aralık 2027 arasında, gayrimenkul satışı ve kiralaması ile arazi kullanım hakkı devri hariç tüm vergiye tabi işlemlerde bunun yerine %1 ödersiniz (财政部 税务总局公告2026年第10号; 2023–2025’te benzer kolaylık 财政部 税务总局公告2023年第19号 ile uygulanmıştı). Aylık ciro 100.000 yuanı (çeyreklik 300.000 yuanı) aşmazsa KDV ödemezsiniz. Buna karşılık indirilecek KDV hakkı yoktur: Tedarikçilerin yansıttığı KDV’nin tamamı maliyetinizde kalır.
Sınırın üstünde: genel mükellef (general taxpayer). %13, %9 veya %6 uygular, özel KDV faturalarıyla indirilecek KDV’yi mahsup edersiniz. KDV’nin üzerine üç ek yük gelir: şehir bakım ve inşa vergisi (şehir sınırları içinde %7), %3 eğitim ek vergisi ve %2 yerel eğitim ek vergisi. Üçü de ciro üzerinden değil, ödenen KDV üzerinden hesaplanır.
Güvenli bir tavsiye: Ticaret şirketinizi ilk büyük alımdan önce genel mükellef olarak kaydettirin, sonra değil. Zaten kayda alınmış fapiao’lardaki KDV geriye dönük indirilemez.
İhracatta KDV iadesi: 1 Nisan 2026’da ne değişti
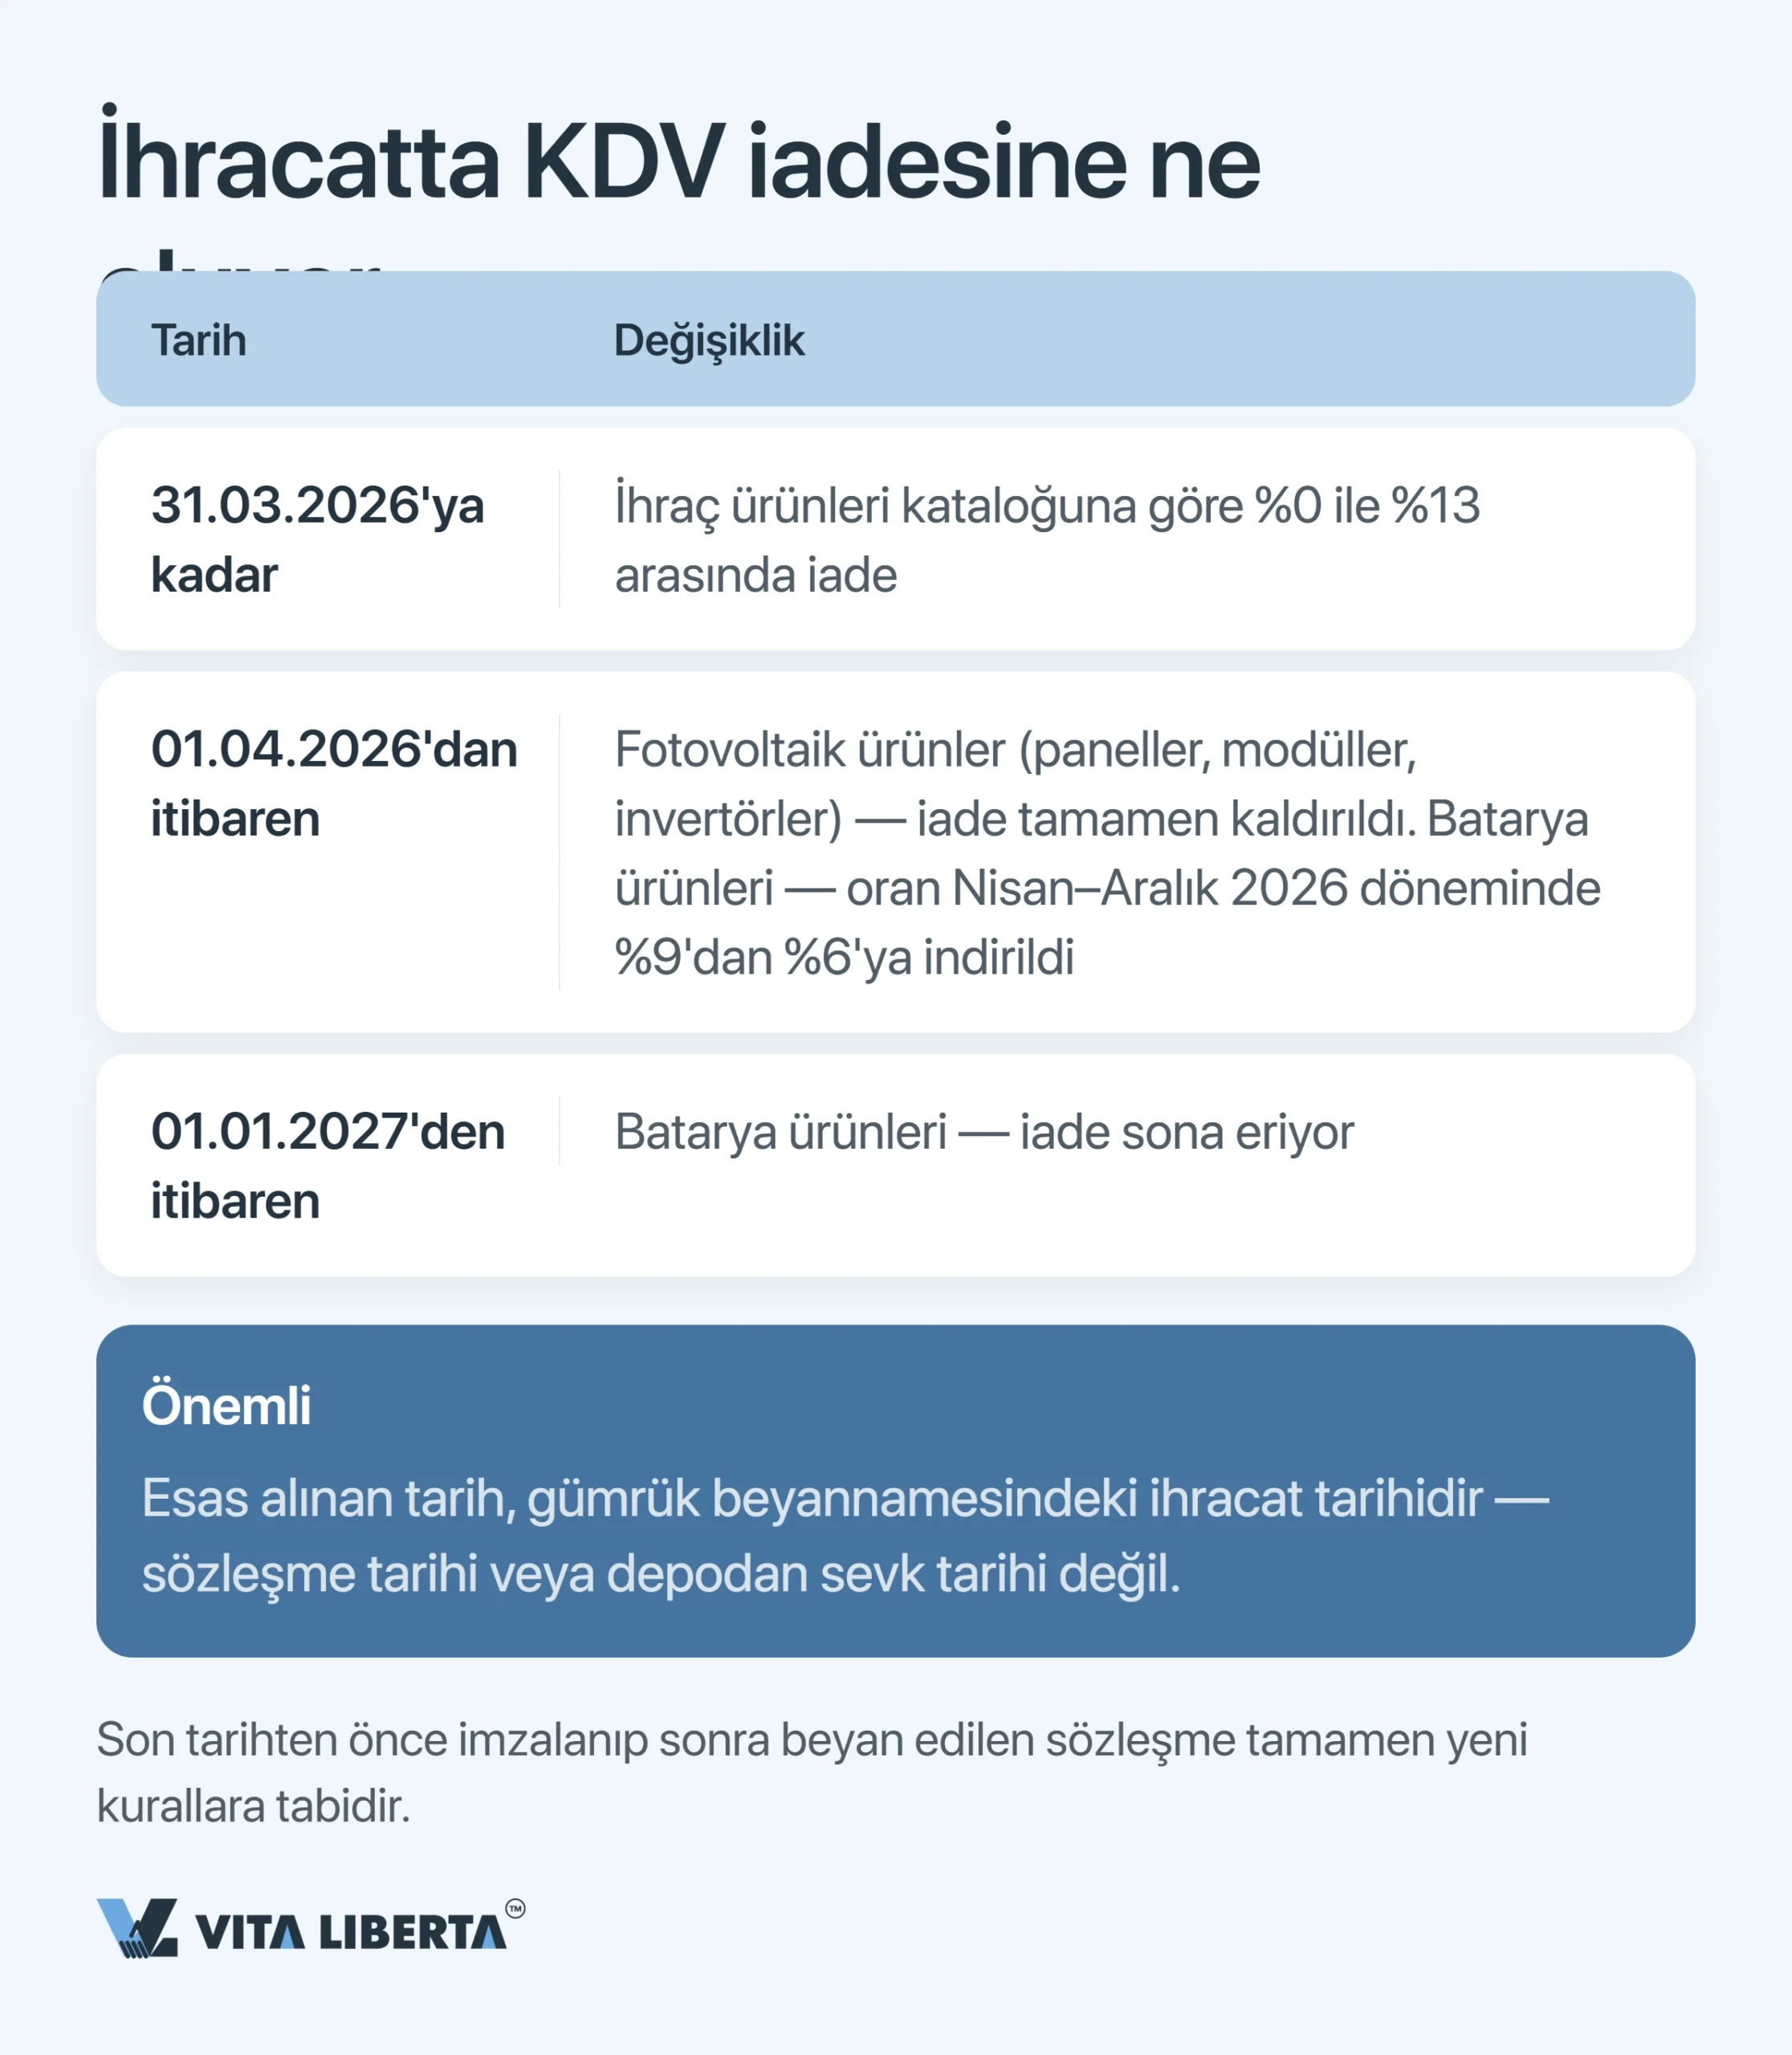
İhracat sıfır oranlıdır ve indirilecek KDV, gümrük tarife pozisyonuna göre %0 ile %13 arasında iade edilir. 1 Nisan 2026’dan itibaren bu destek daraldı (财政部 税务总局公告2026年第2号, 08.01.2026 tarihli). Fotovoltaik ürünler artık hiçbir iade almıyor. Bataryalarda oran Nisan–Aralık 2026 döneminde %9’dan %6’ya iniyor ve 1 Ocak 2027’den itibaren iade tamamen bitiyor.
Rakamla söylersek: Batarya ihracatçısı üç puan, fotovoltaik ihracatçısı ise dokuz puanın tamamını kaybediyor. Bu tutar artık ihracatçının marjından çıkıyor.
Belirleyici olan, gümrük beyannamesindeki ihracat tarihidir; depodan çıkış tarihi veya ödeme tarihi değil.
Önemli: Nisan 2026’dan önce imzaladığınız ama sonrasında beyan ettiğiniz bir sözleşmeye yeni kurallar tamamen uygulanır. Sevkiyat planlamasındaki bir hata size iade oranları farkı çarpı parti hacmi kadar mal olur.
Kârın transferi ve vergi takvimi: %10 stopaj ve 31 Mayıs
Çin’de para kazanmak ile o parayı Çin’den çıkarmak iki ayrı süreçtir; her birinin kendi şartları ve kendi denetçileri vardır.
Dar mükellefe temettü: %10, %5 ve gerçek lehdar
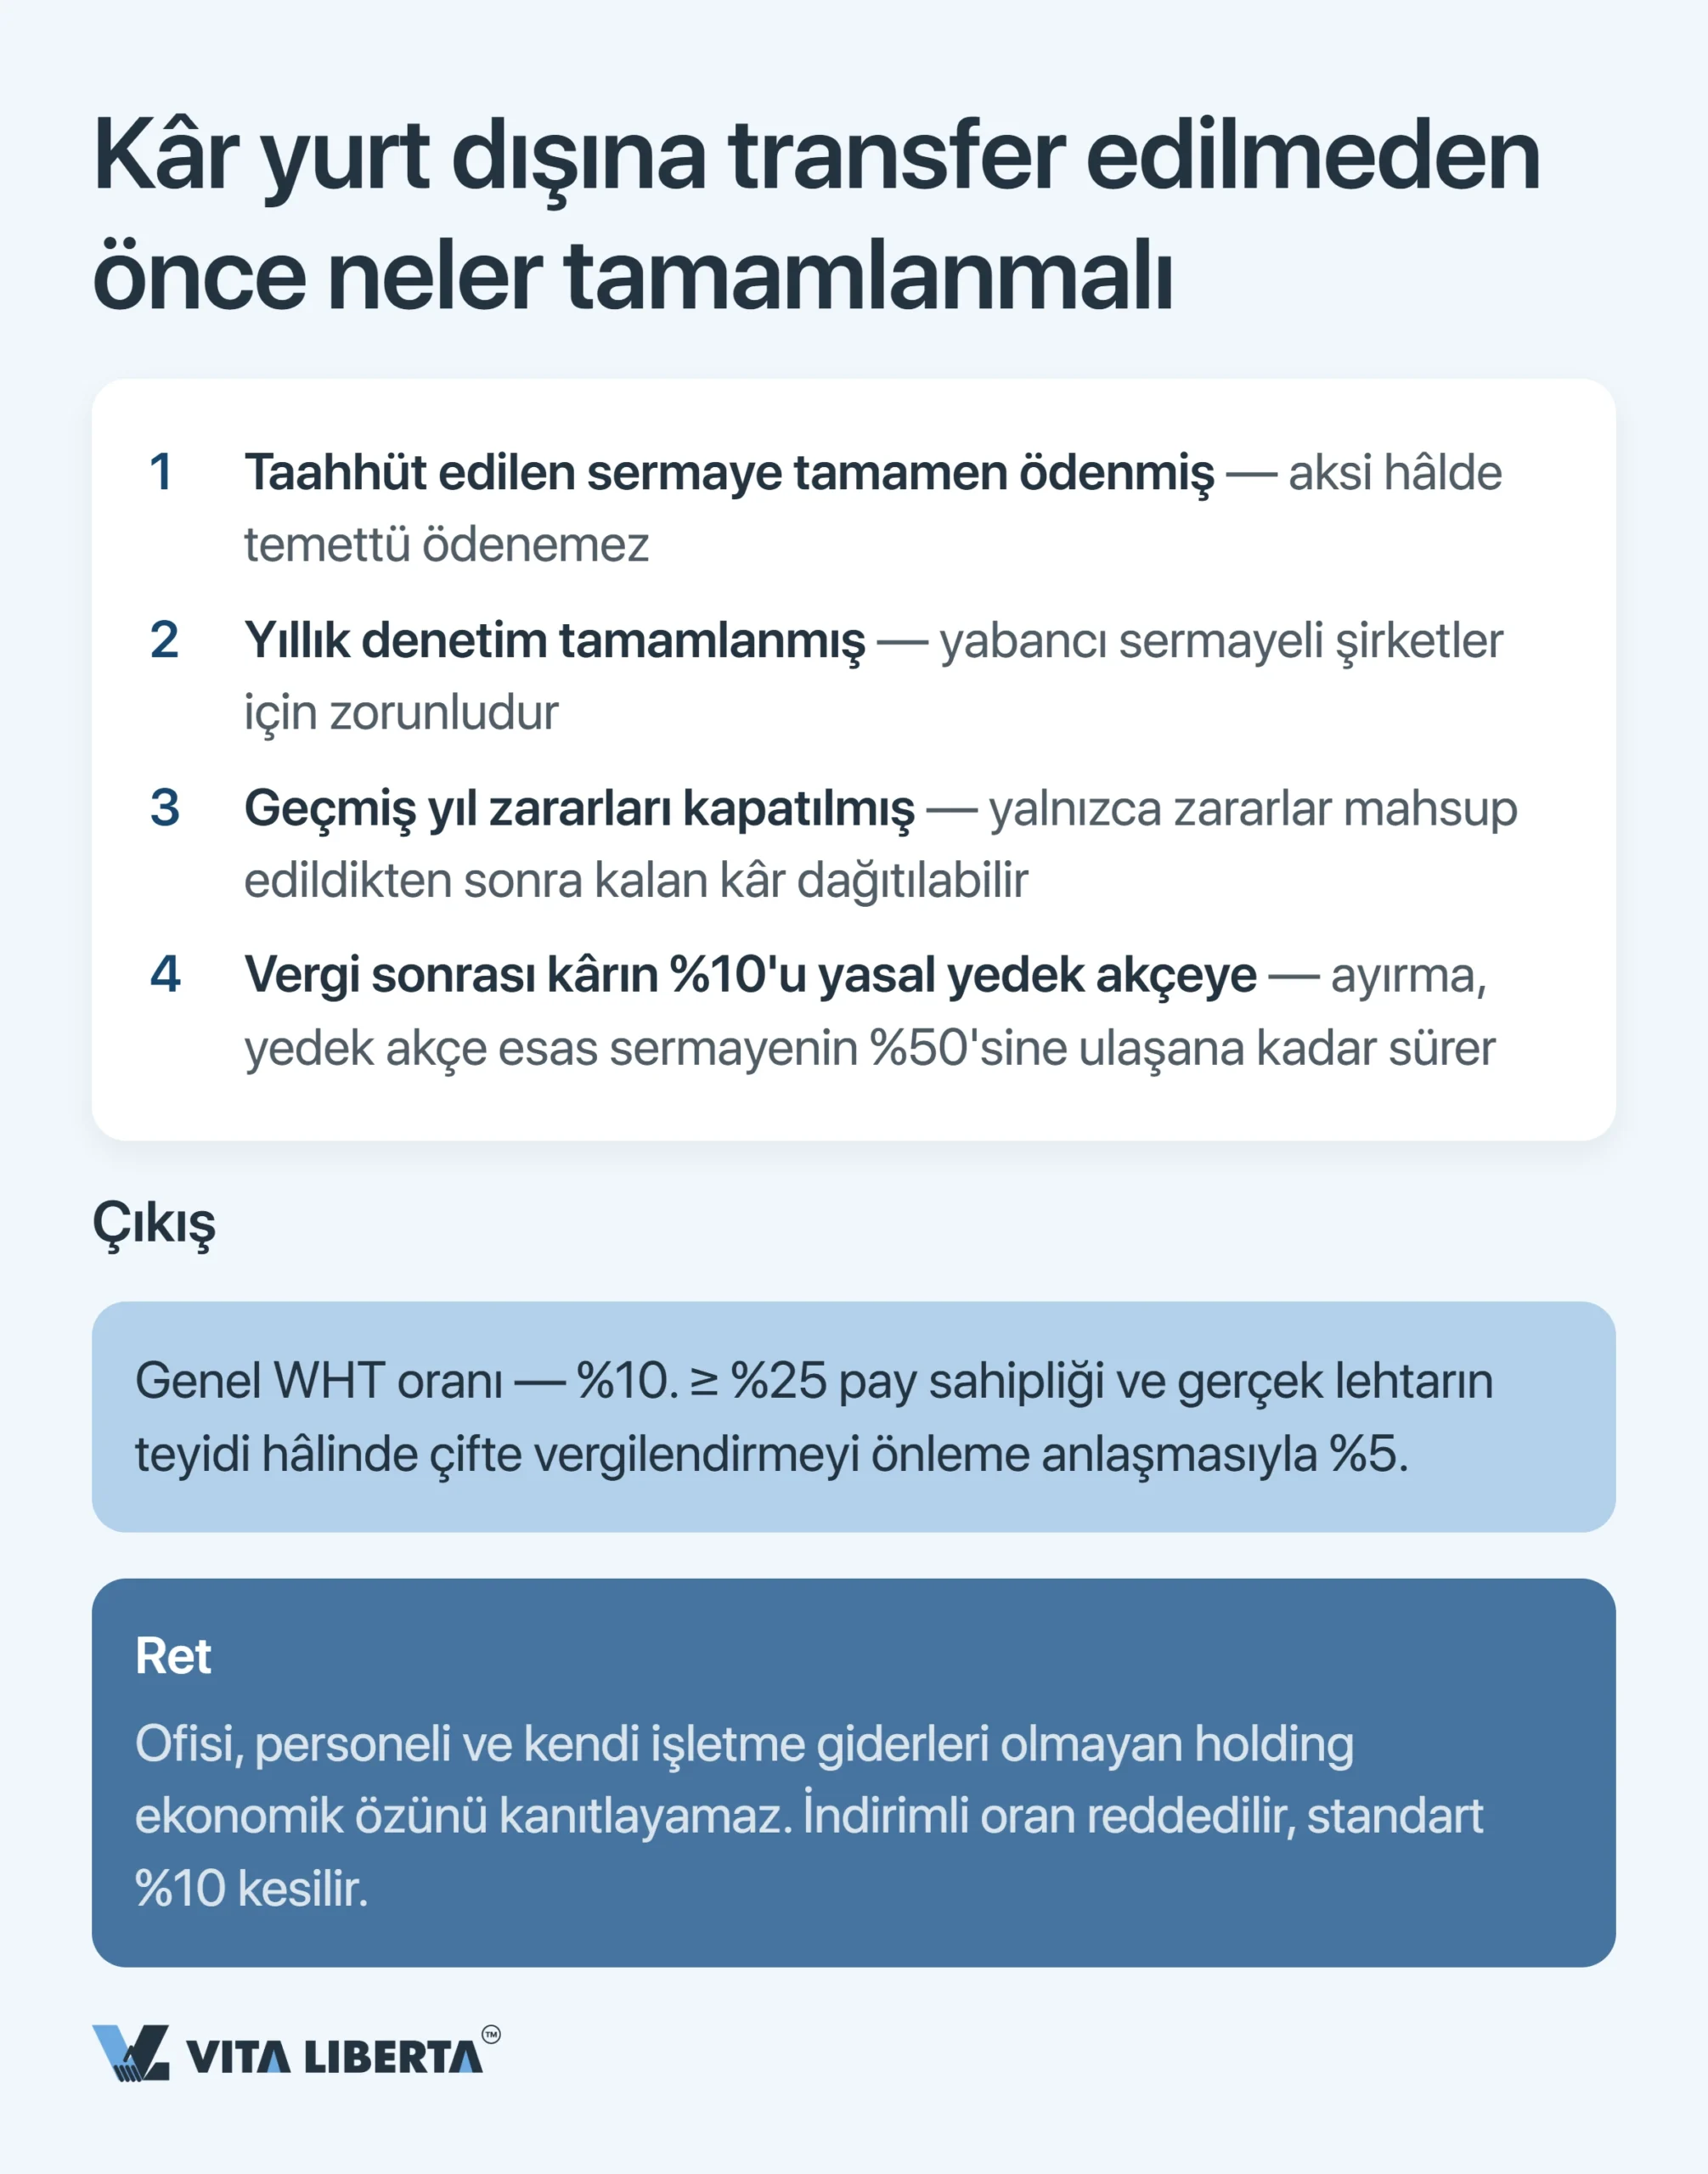
Vergiyi siz ödemezsiniz. Çin’deki şirket vergi sorumlusu (withholding agent) olarak stopajı (Withholding Tax, WHT) keser ve hazineye yatırır. Başlangıç oranı %10’dur. Çifte vergilendirmeyi önleme anlaşması (ÇVÖA) bunu %5’e indirebilir, ancak şartlar anlaşmadan anlaşmaya değişir. Örneğin Rusya–Çin ÇVÖA’sında %5 için en az %25 doğrudan pay ve en az 80.000 avroluk yatırım gerekir. Hong Kong holdingi ise Anakara–Hong Kong düzenlemesi (内地和香港税收安排) kapsamında en az %25 doğrudan payla %5’ten yararlanır.
Transferden önce dört şart birlikte sağlanmalıdır. Taahhüt edilen sermaye tamamen ödenmiş olmalı. Yıllık denetim tamamlanmış olmalı. Geçmiş yıl zararları kapatılmış olmalı. Ve vergi sonrası kârın onda biri kanuni yedek akçeye ayrılmış olmalı; bu ayırma, yedek akçe tescilli sermayenin yarısına ulaşana kadar sürer. Ayrıca tek seferde 50.000 USD’yi aşan bir ödemeyi banka ancak yurt dışı ödemenin vergi bildirimi (对外支付税务备案) yapıldıktan sonra gerçekleştirir; dayanak 国家税务总局 国家外汇管理局公告2013年第40号’dur (bundan sonra 40 sayılı Duyuru).
Pahalı bir hata daha: ofisi, personeli ve kendi gideri olmayan bir holding. Müfettiş, geliri gerçekte kimin elde ettiğini işlemlerin özüne bakarak belirler. Ekonomik varlık yoksa indirim reddedilir ve standart %10 kesilir.
Transferin alternatifi yeniden yatırımdır. 2025–2028 döneminde yabancı yatırımcı elde ettiği kârı Çin’deki teşvikli sektörlere doğrudan yatırım olarak yönlendirir ve en az 5 yıl elinde tutarsa, yeniden yatırılan tutarın %10’u vergisinden mahsup edilir (财政部 税务总局 商务部公告2025年第2号, ülke çapında bir tedbir).
Süreler ve gecikmenin bedeli
| Ne zaman | Ne yapılmalı | Gecikirseniz |
| Her ay 15’ine kadar | KDV beyannamesi ve kesilen bireysel gelir vergisinin beyanı | Borç üzerinden günlük %0,05 gecikme zammı |
| Çeyrek sonundan itibaren 15 gün içinde | Kurumlar vergisi geçici ödemesi | Yine günlük %0,05; yıllık mutabakatta ciroya ilişkin sorular |
| 31 Mayıs | Önceki yılın yıllık kurumlar vergisi beyannamesi | Ödenmeyen kısım için günlük %0,05. Beyanname vermediniz mi? 2.000 yuana, ağır durumlarda 10.000 yuana kadar ceza (Çin Halk Cumhuriyeti Vergi Tahsilatı İdaresi Kanunu, 中华人民共和国税收征收管理法, madde 62). Vergiyi ödemediniz mi? Ödenmeyen tutarın %50’sinden beş katına kadar ceza (aynı kanun, madde 64) |
| Temettü dağıtımından önce | Denetim ve yedek akçeye %10 ayırma | Banka döviz transferini yapmaz |
| Tek seferde 50.000 USD’yi aşan her ödemeden önce | Ödemenin vergi bildirimi (对外支付税务备案) | Banka döviz transferini yapmaz |
31 Mayıs şirketlerin yılını kapatır. 1 Haziran’dan itibaren ödenmemiş yıllık vergiye her gün gecikme zammı işler; tıpkı her çeyreklik geçici ödemede gecikmenin ilk gününden itibaren olduğu gibi. Paralel olarak, mukim statüsündeki yabancı çalışanlar 1 Mart ile 30 Haziran arasında kendi yıllık bireysel gelir vergisi (Individual Income Tax, IIT) mutabakatını yapar.
Kârınızı Çin’den engelsiz çıkarın
- Gerçek lehdar dosyasının hazırlanması
- Denetim ve kanuni yedek akçe
- %10 yerine %5 stopaj

Çin vergi sistemi: stratejik sonuçlar
Çin sisteminin temel paradoksu şu: Muhasebedeki aşırı biçimsellik ile cömert teşvikler yan yana duruyor. Devlet fapiao’suz hiçbir gideri kabul etmiyor ve her kaydı Golden Tax IV’ten geçiriyor; ama aynı devlet Ar-Ge indiriminizi ikiye katlıyor ve oranınızı %25’ten %15’e düşürüyor. Kazanan, ikincisini elde etmek için birincisini yerine getirendir.
Yenilikçi bir şirketseniz. İki hat birlikte yürür: %15 için HNTE sertifikası ve %200–220 ilave Ar-Ge indirimi. Dosya her yıl teyit edilir. Statü, sertifikanın sona erdiği yılın sonuna kadar yenilenmezse o yılın vergisi %25’ten yeniden hesaplanır.
Ticaret veya üretim şirketiyseniz. Ağırlık merkezi fapiao ve KDV statüsüdür. Rejimi ilk alımdan önce seçmek ve gelen belgelerde disiplin, sonradan yapılacak her türlü optimizasyondan daha değerlidir.
Üstünüzde yabancı bir ortak varsa. Mukimlik, işyeri ve holdingin ekonomik varlığı, kârın %5 ile mi %10 ile mi çıkacağını belirler. Bunların hepsi transfer günü değil, girişte kurulur.
Kısacası Çin’de vergi, olduğu gibi kabul edilecek bir gider kalemi değildir. Statü, bölge, belge düzeni ve takvim üzerinden önceden ayarlanan bir finansal model parametresidir.
Sıkça sorulan sorular
Büyük ihtimalle evet. Mukim işletme (TRE) yalnızca Çin hukukuna göre kurulan şirketi değil, fiilî yönetim yeri (POEM) Çin’de olan şirketi de kapsar. Müfettiş gerçeğe bakar: Bütçeyi kim onaylıyor, yönetim kurulu tutanakları nerede, personel kararlarını kim veriyor, defterler nerede tutuluyor. Sonuç olarak yalnızca Çin kaynaklı gelir yerine dünya çapındaki gelir üzerinden %25 vergi ödenir. Ne yapmalı: Yönetimin Çin dışında kalması gerekiyorsa bunu belgeleyin; tutanaklar, kararlar, yazışmalar ve muhasebe ülke dışında olmalı.
High and New Technology Enterprise statüsü sertifikasyonla verilir ve birkaç kriterin aynı anda sağlanması gerekir: Ar-Ge harcamalarının gelire oranı, kendi fikrî mülkiyet hakları, uzman personel oranı ve yüksek teknoloji ürünlerinin satışlardaki payı. Tarihlere dikkat edin. %15, sertifikada düzenleme tarihi olarak yazan yıldan itibaren uygulanır. Sertifikanın sona erdiği yıl geçici ödemeleri %15’ten yapabilirsiniz, ancak 31 Aralık’a kadar teyit gelmezse yılın tamamı %25’e tamamlanır (国家税务总局公告2017年第24号). Ne yapmalı: Yeniden sertifikasyonu takviminize 31 Mayıs kadar kesin bir tarih olarak koyun; yoksa yıl %25’ten geçer.
İndirimi değil, vergiden sonra ondan geriye kalanı hesaplayın. Fapiao’suz gider indirilemez: Tutar matrahta kalır ve kurumlar vergisi oranınızla vergilendirilir. %25’te, alış fiyatının dörtte birinden küçük her indirim ekonomik olarak zarardır; kaybedilen indirilecek KDV de henüz hesaba katılmadı. Ne yapmalı: Fapiao’yu ödemede değil, sözleşme aşamasında isteyin ve tedarikçinin düzenleme yükümlülüğünü sözleşmeye yazın.
Temel stopaj %10’dur. ÇVÖA bunu %5’e indirebilir, ancak şartları anlaşmaya göre değişir: Rusya–Çin ÇVÖA’sı en az %25 pay ve en az 80.000 avro yatırım ister. Hong Kong holdingi en az %25 pay sahibiyse ve gelirin gerçek lehdarı olduğunu kanıtlarsa %5’ten yararlanır. Dağıtımdan önce dört şey tamamlanmış olmalı: taahhüt edilen sermaye tamamen ödenmiş, yıllık denetim yapılmış, geçmiş yıl zararları kapatılmış ve vergi sonrası kârın %10’u, yedek akçe tescilli sermayenin %50’sine ulaşana kadar ayrılmış olmalı. Tek seferde 50.000 USD’yi aşan transfer için ayrıca ödemenin vergi bildirimi (对外支付税务备案) gerekir. Ne yapmalı: Temettü kararından önce ortağın kendi ülkesinden alınmış mukimlik belgesini ve holdingin ekonomik varlığını gösteren kanıtları toplayın.
Ürün grubuna bağlı. Fotovoltaik ürünlerde iade 1 Nisan 2026’da kaldırıldı. Bataryalarda oran Nisan–Aralık 2026 için %9’dan %6’ya indi; 1 Ocak 2027’de iade sona eriyor. İkisi için tek kural geçerli: Sözleşme veya sevk tarihi değil, gümrük beyannamesindeki ihracat tarihi esas alınır. Ne yapmalı: Kesim tarihinden sonra sevk edilecek mevcut sözleşmelerin marjını yeniden hesaplayın ve parti beyan edilmeden fiyatı yeniden müzakere edin.