Hongkong
 China




Đăng ký thành lập công ty mới chỉ mở được cánh cửa đầu tiên. Ngay phía sau là cánh cửa thứ hai, và từ đó trở đi việc kê khai không bao giờ dừng lại. Phần lớn nhà đầu tư nước ngoài vấp ngã chính ở ngưỡng cửa này.
Vấn đề cốt lõi: “Chúng tôi thành lập một WFOE ở Ninh Ba và đã hoạt động sang tháng thứ tư. Kế toán nghỉ phép, và tôi chợt nhận ra mình không nắm cả những điều cơ bản nhất: thuế GTGT kê khai theo tháng hay theo quý? Báo cáo năm phải nộp trước ngày nào? Cuốn lịch mà chúng tôi phải tuân theo rốt cuộc nằm ở đâu?”
Chúng tôi nhận được những câu hỏi như vậy liên tục. Doanh nghiệp nào coi lịch thuế Trung Quốc là thủ tục làm một lần sau khi thành lập sẽ sớm bất ngờ. Đó là một mạng lưới các ngày cố định, và mỗi mốc bị lỡ khiến doanh nghiệp phải chịu tiền chậm nộp cùng sự chú ý của cơ quan thuế. Hãy cùng bóc tách theo từng tầng thời gian.
Thời hạn kê khai thuế tại Trung Quốc: ba tầng thời gian
Doanh nghiệp của bạn tại Trung Quốc đại lục không kê khai theo một lịch duy nhất, mà theo ba lịch cùng lúc. Luật Thuế thu nhập doanh nghiệp của Trung Quốc (中华人民共和国企业所得税法) xếp doanh nghiệp này vào nhóm 居民企业 — doanh nghiệp cư trú. Dù theo nhịp nào, mọi tờ khai đều đổ về một nơi: nền tảng của Tổng cục Thuế Nhà nước Trung Quốc (国家税务总局, viết tắt tiếng Anh là STA).
Theo tháng, theo quý, theo năm: vì sao mỗi loại thuế có nhịp riêng
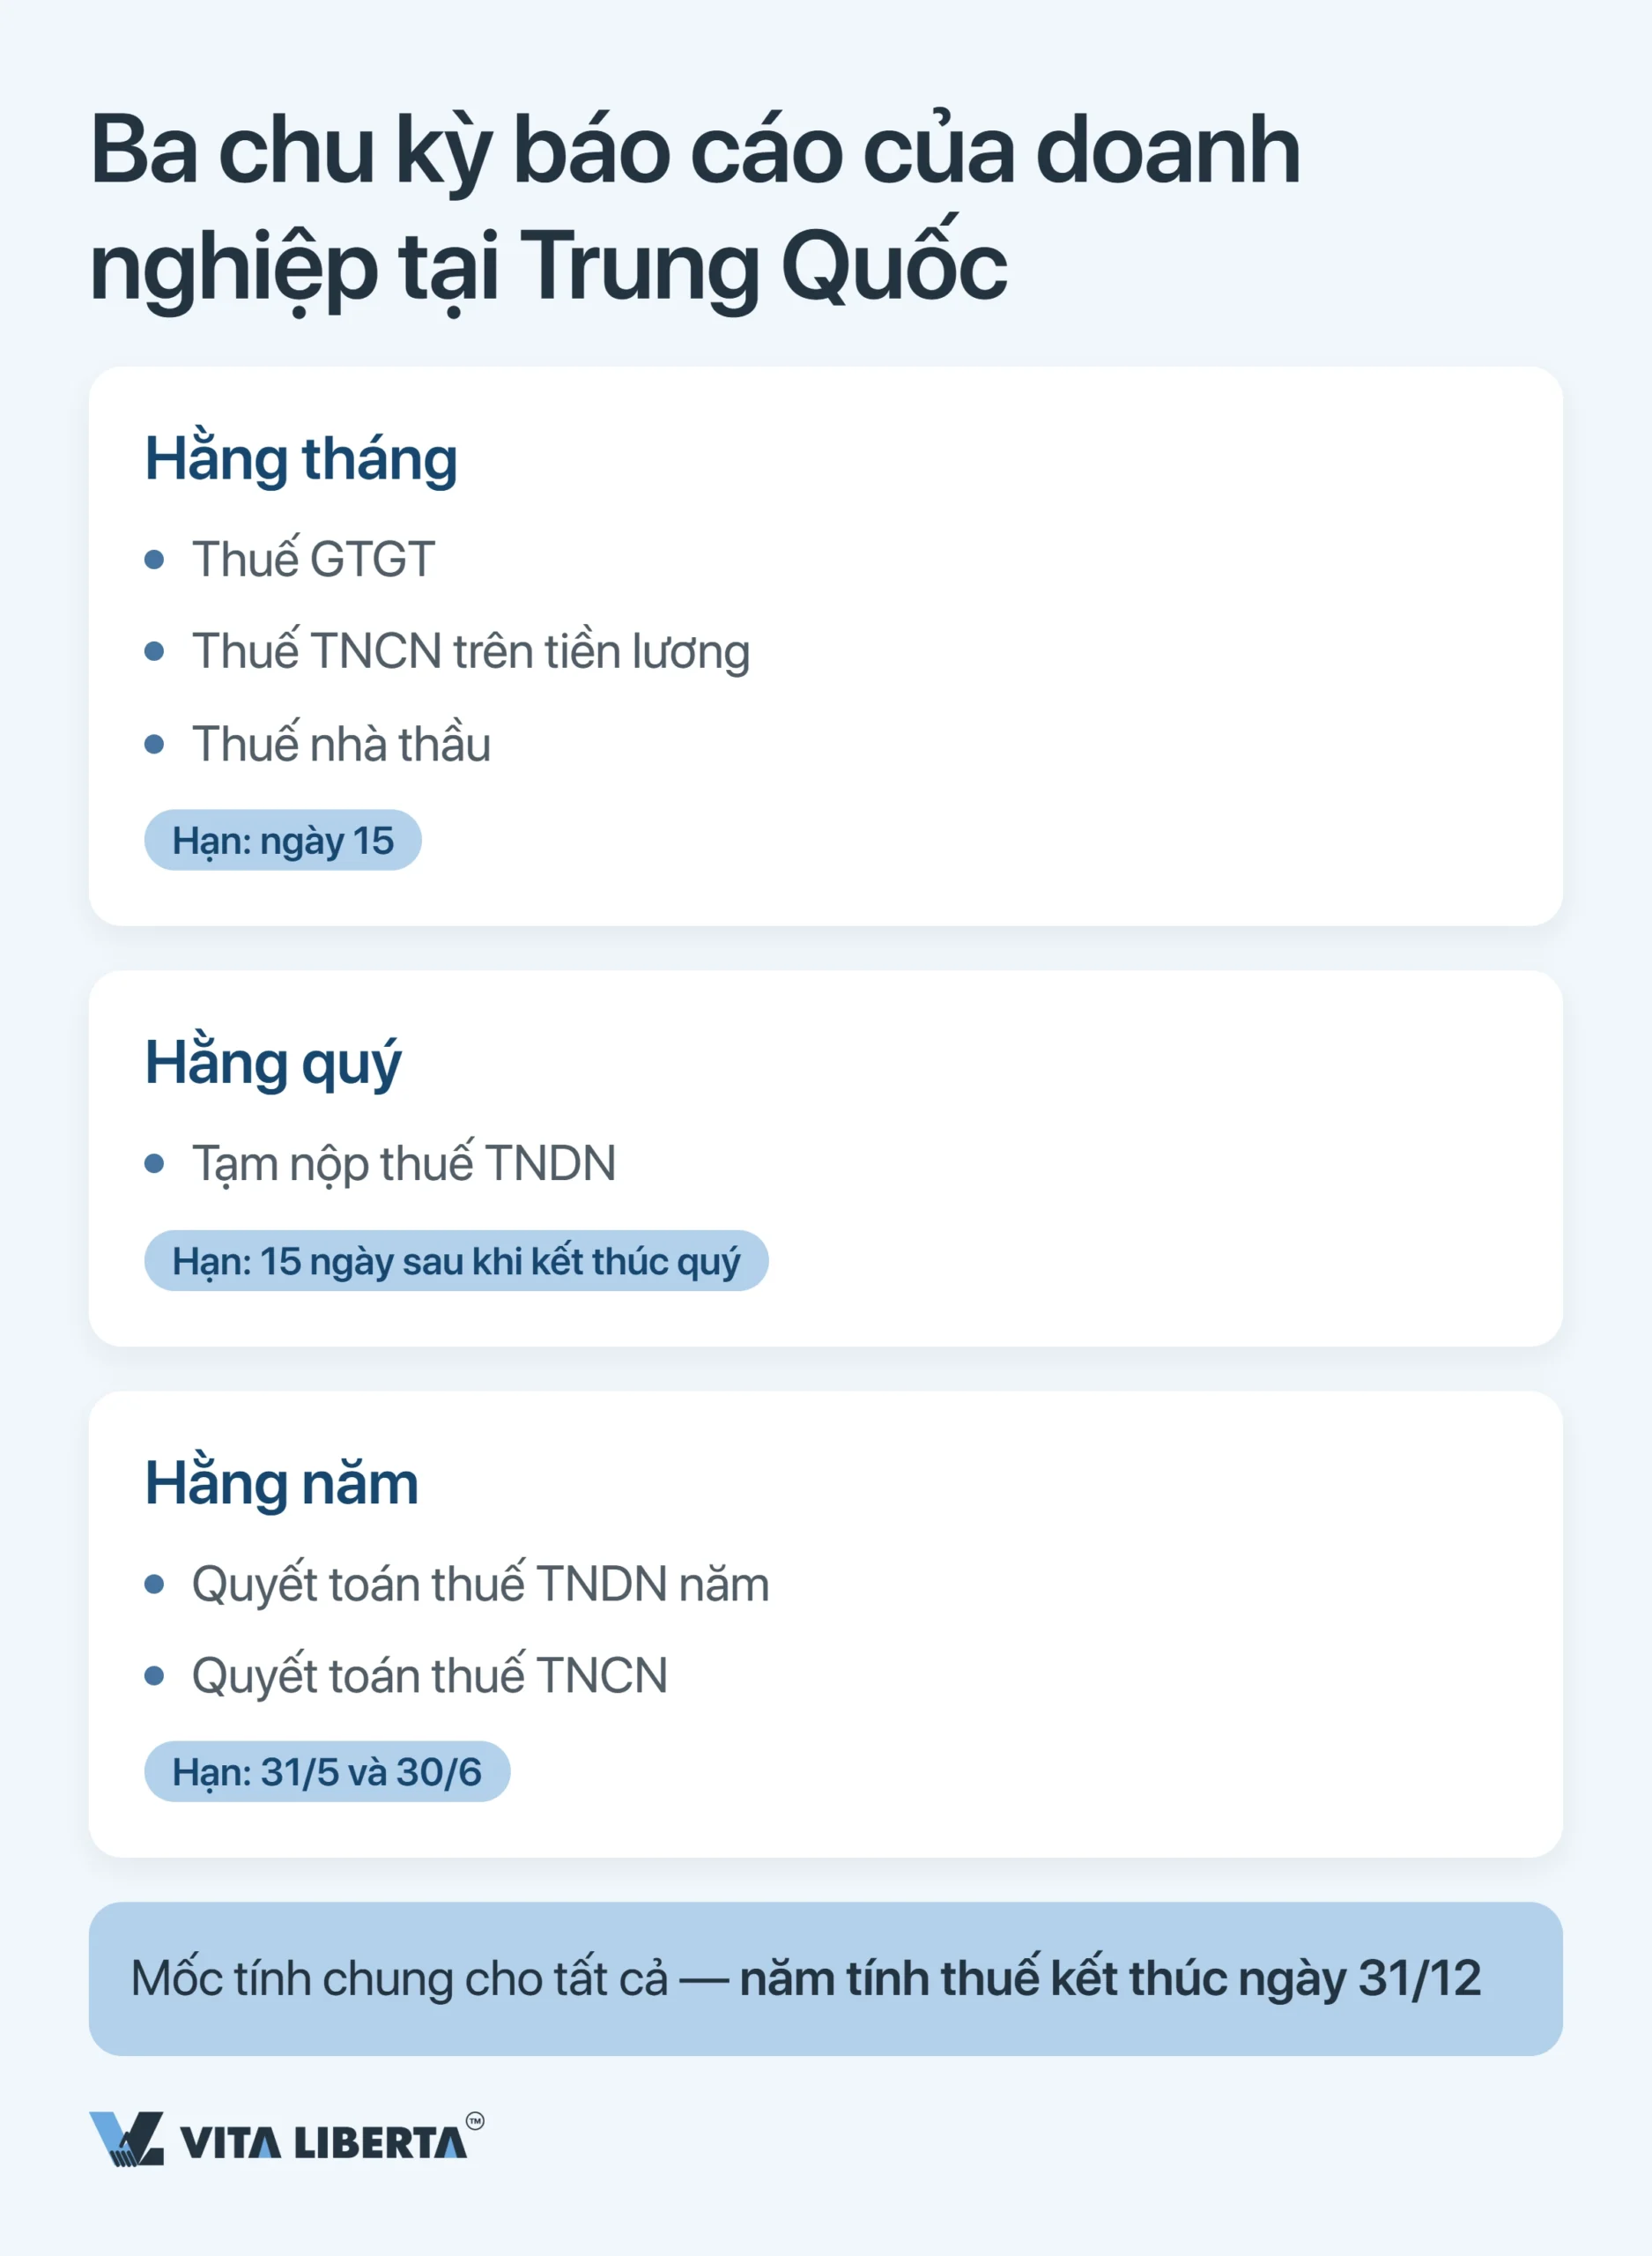
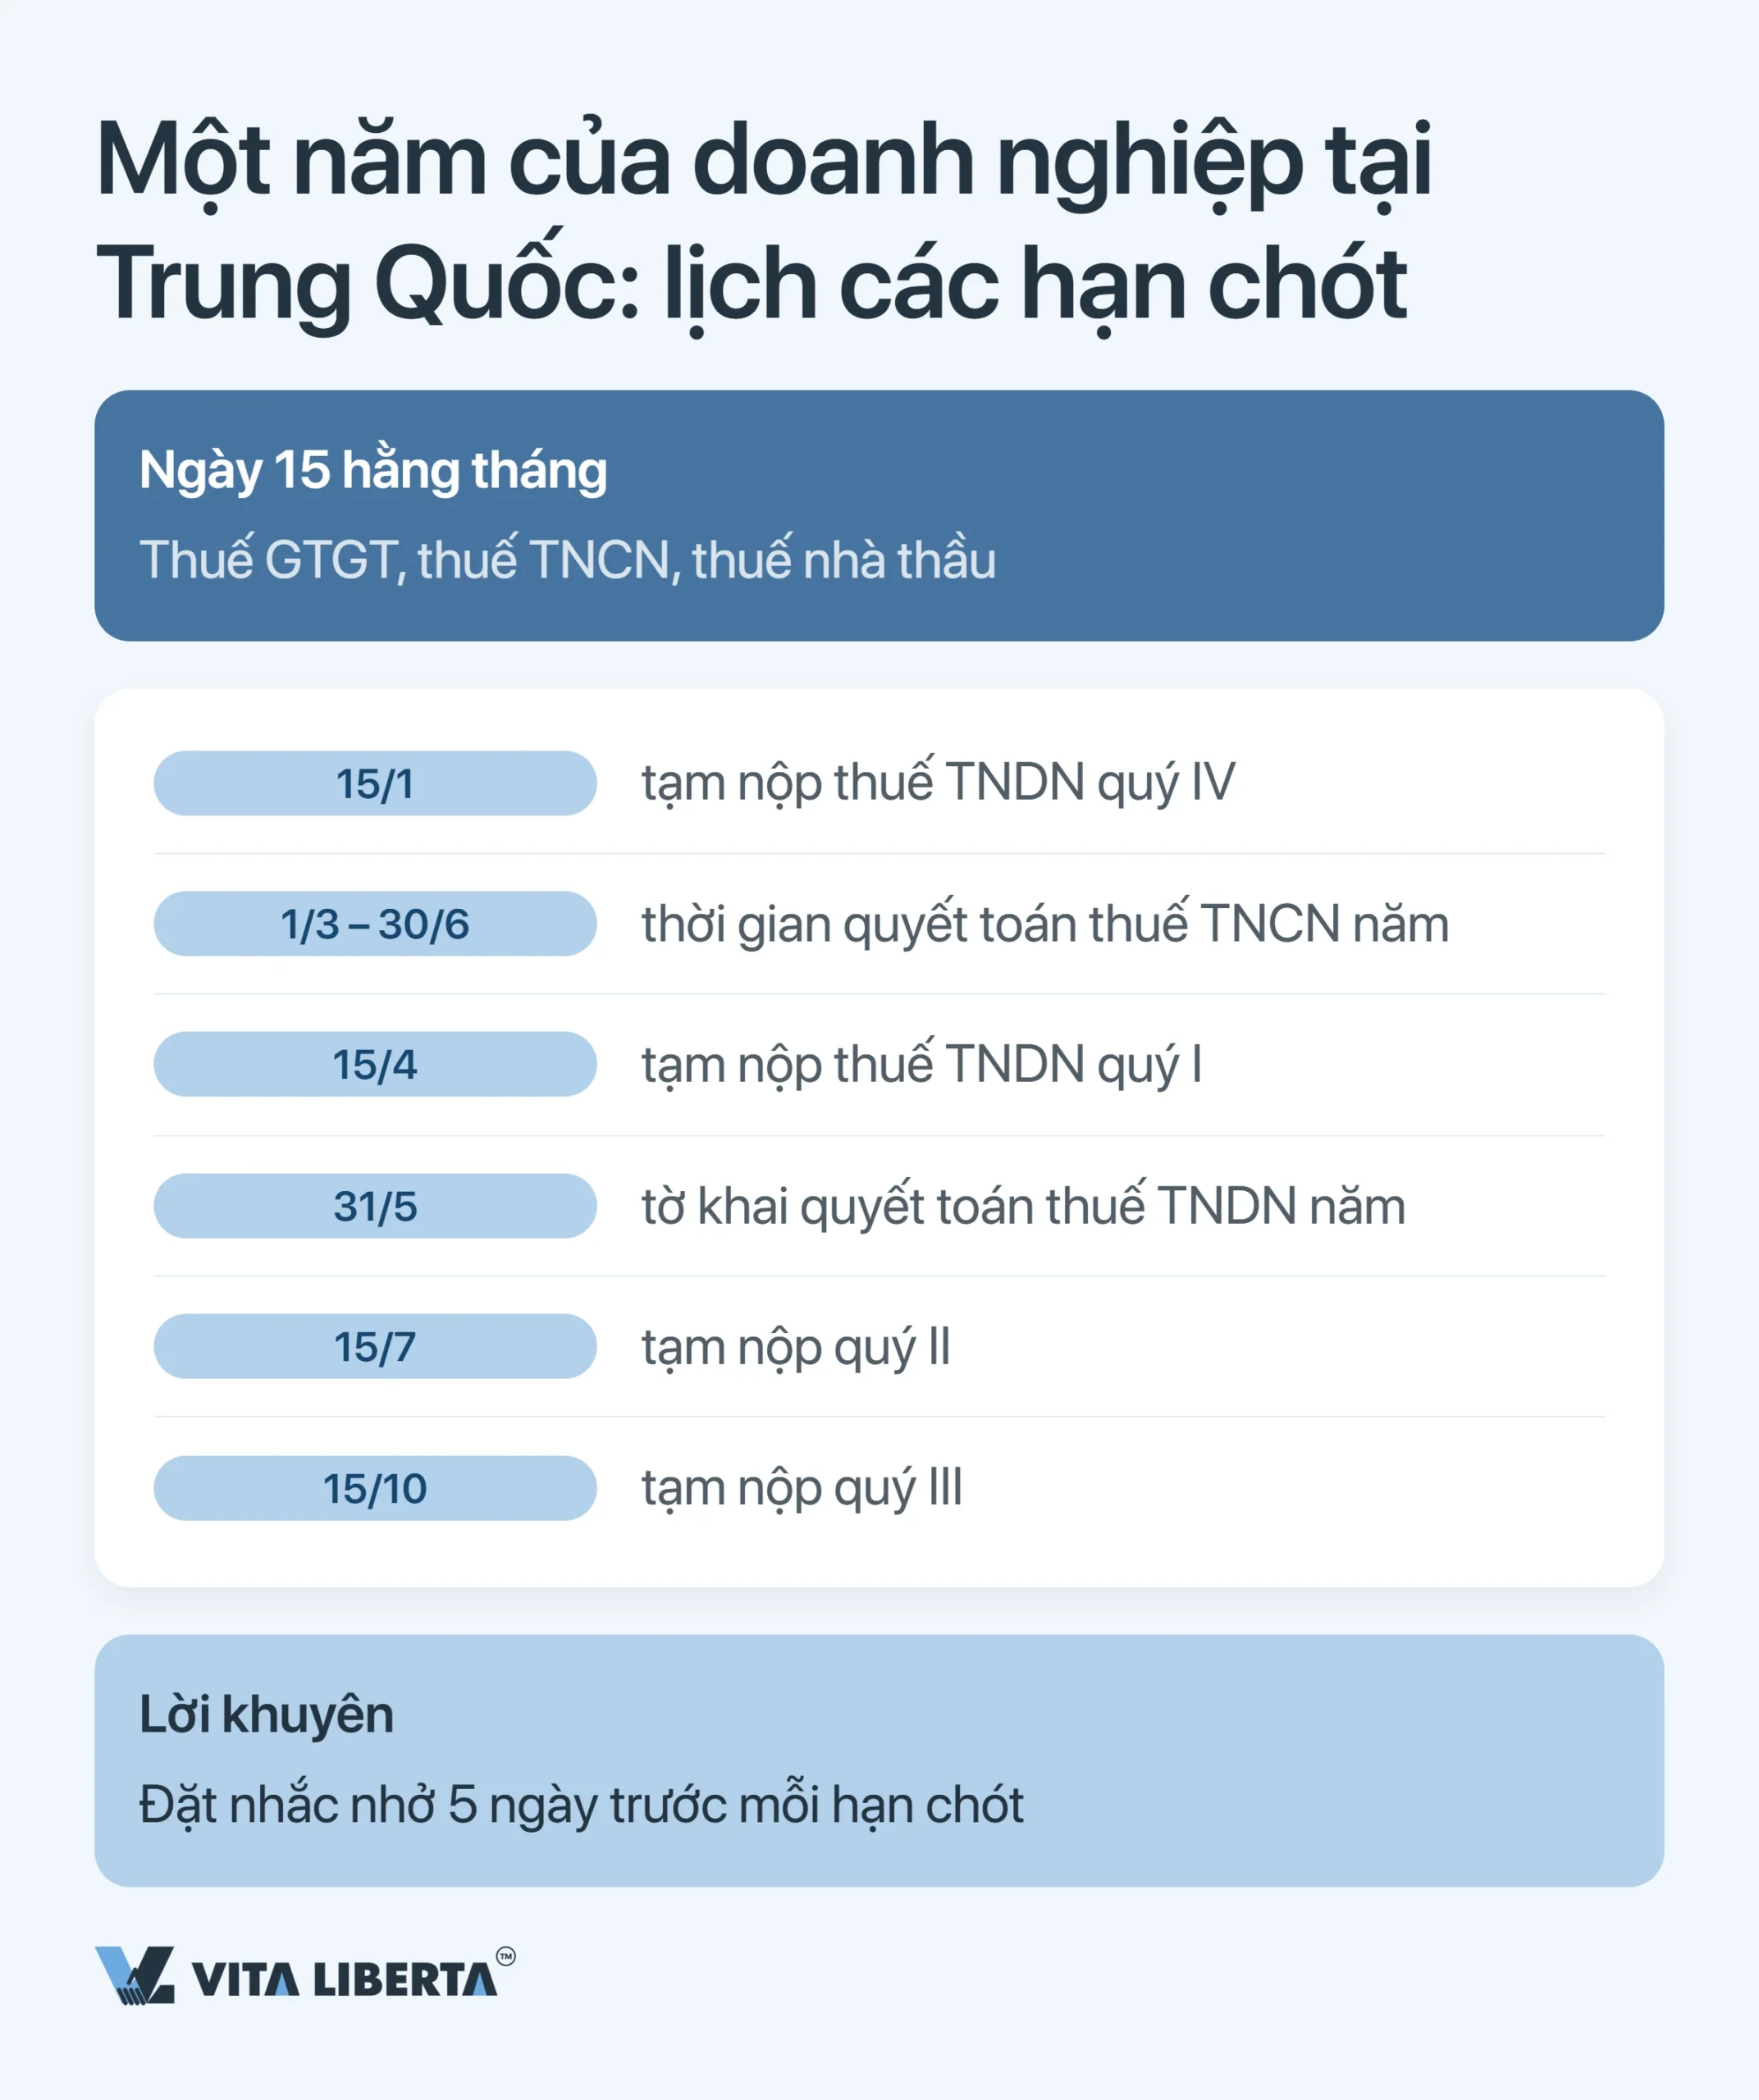
Hãy hình dung ba chiếc đồng hồ. Thuế GTGT và khoản khấu trừ từ tiền lương chạy theo tháng; tiền tạm nộp trên lợi nhuận chạy theo quý. Mỗi năm một lần, doanh nghiệp quyết toán thuế TNDN, còn cá nhân quyết toán thuế TNCN. Cả ba chiếc đồng hồ cùng bắt đầu từ một thời điểm: ngày 31/12, khi năm tính thuế khép lại. Toàn cảnh như sau:
| Kê khai gì | Hạn chót | Dễ sai ở đâu |
| Thuế GTGT (增值税) | Cơ quan thuế ấn định tháng hoặc quý; tờ khai nộp chậm nhất vào ngày 15 sau khi kỳ đó kết thúc | Hải quan, ngân hàng và các cơ quan khác cũng chuyển dữ liệu GTGT của doanh nghiệp cho cơ quan thuế |
| Tạm nộp thuế TNDN | Theo quý; nộp tiền chậm nhất ngày 15 sau khi quý kết thúc | Quý I đến hạn vào giữa tháng 4 (năm 2026 là ngày 20/4) — mốc hay bị quên nhất |
| Quyết toán thuế TNDN năm | Mỗi năm một lần; tính năm tháng từ 31/12, hạn chót 31/5 | Chứng minh điều kiện ưu đãi trước, rồi mới nộp tờ khai |
| Thuế TNCN khấu trừ từ lương | Hằng tháng; số tiền khấu trừ rời tài khoản doanh nghiệp chậm nhất ngày 15 tháng sau | Doanh nghiệp nộp và chịu trách nhiệm, không phải người lao động |
| Quyết toán thuế TNCN năm | Mỗi năm một lần, trong khoảng tháng 3–6 (1/3 – 30/6) | Bắt buộc trong hai trường hợp: đề nghị hoàn thuế, hoặc thu nhập năm trên 120.000 nhân dân tệ và số thuế phải nộp thêm trên 400 nhân dân tệ |
| Báo cáo thường niên của doanh nghiệp (年报) | Mỗi năm một lần, từ 1/1 đến 30/6, qua 国家企业信用信息公示系统 (hệ thống công khai thông tin tín dụng doanh nghiệp quốc gia) | Không nộp sẽ bị đưa vào 经营异常名录 — danh sách doanh nghiệp hoạt động bất thường |
Ngày 15 rơi vào cuối tuần hoặc ngày lễ? Khi đó hạn được lùi lại. STA công bố danh sách lùi hạn hằng năm; cho năm 2026, danh sách được xác định tại công văn 税总办征科函〔2025〕64号, và ba tháng bị dời: tháng 4 sang ngày 20, tháng 10 sang ngày 26, tháng 11 sang ngày 16.
E-Tax và Golden Tax IV: vì sao không thể “lặng lẽ” dời hạn
Gần như mọi tờ khai của doanh nghiệp đều nộp trực tuyến, qua tài khoản trên 电子税务局 — cổng thuế điện tử (E-Tax). Luật cũng cho phép nộp trực tiếp tại cơ quan thuế hoặc gửi qua bưu điện, nhưng trên thực tế doanh nghiệp hầu như không dùng cách này.
Điều thật sự quan trọng là dữ liệu sẽ đi đâu sau đó. Cơ quan thuế đối chiếu số liệu bằng hệ thống Golden Tax (“Thuế Vàng”) thế hệ thứ tư. Luật Thuế GTGT tạo cơ sở pháp lý cho việc đối chiếu này: cơ quan thuế trao đổi dữ liệu với hải quan, cơ quan quản lý thị trường, Ngân hàng Nhân dân Trung Quốc (PBOC) và các cơ quan giám sát tài chính. Đằng sau mỗi giao dịch còn có một hóa đơn fapiao.
Vì vậy, kiểu “để sau rồi nộp bù lặng lẽ” không có tác dụng. Chỉ cần hai cơ quan thấy hai con số khác nhau, hệ thống đối chiếu sẽ phát hiện. Những doanh nghiệp mang nguyên quy trình ở nước mình sang Trung Quốc mà không điều chỉnh là những doanh nghiệp vấp ở đây nhiều nhất — và cái sai này không hề rẻ.
Thuế GTGT tại Trung Quốc: tháng khép lại vào ngày 15
Hãy coi ngày 15 là một vạch kẻ. Qua vạch này, doanh thu chịu thuế của tháng trước đã chốt xong. Từ ngày 1/1/2026, thuế GTGT có luật riêng: 中华人民共和国增值税法 (Lệnh Chủ tịch nước số 41), kèm văn bản hướng dẫn 实施条例 ban hành theo Lệnh Quốc vụ viện số 826.
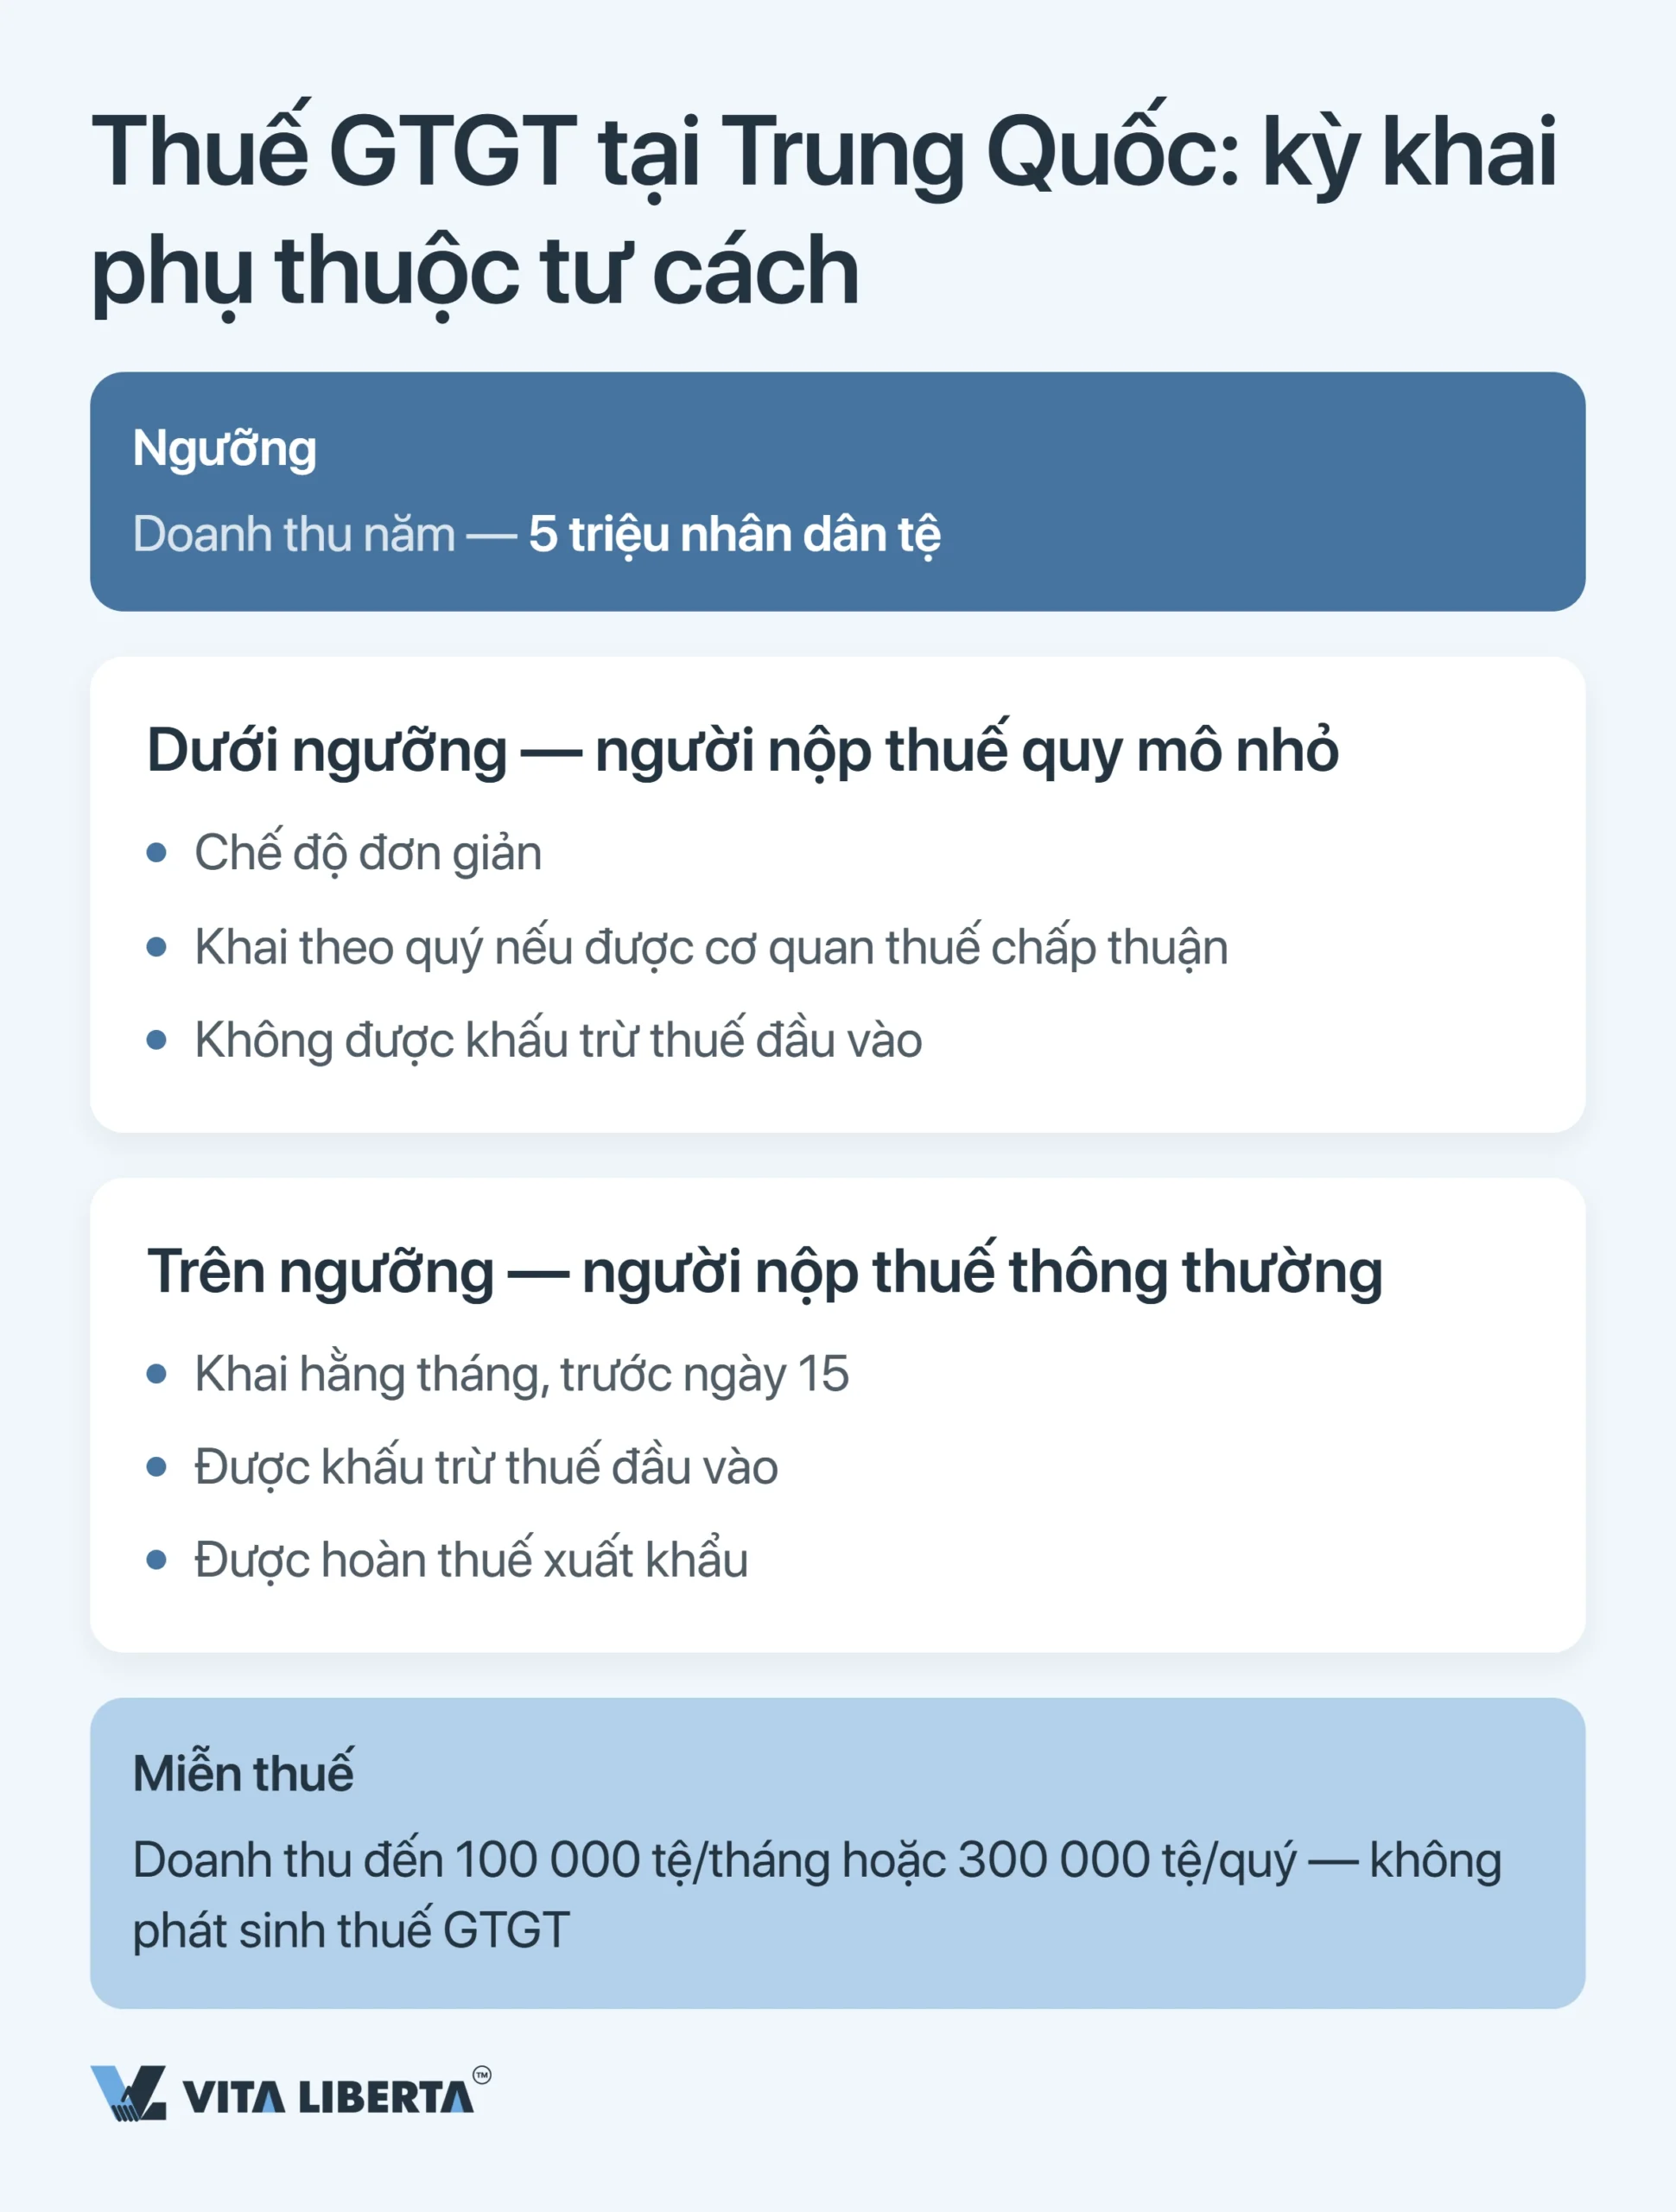
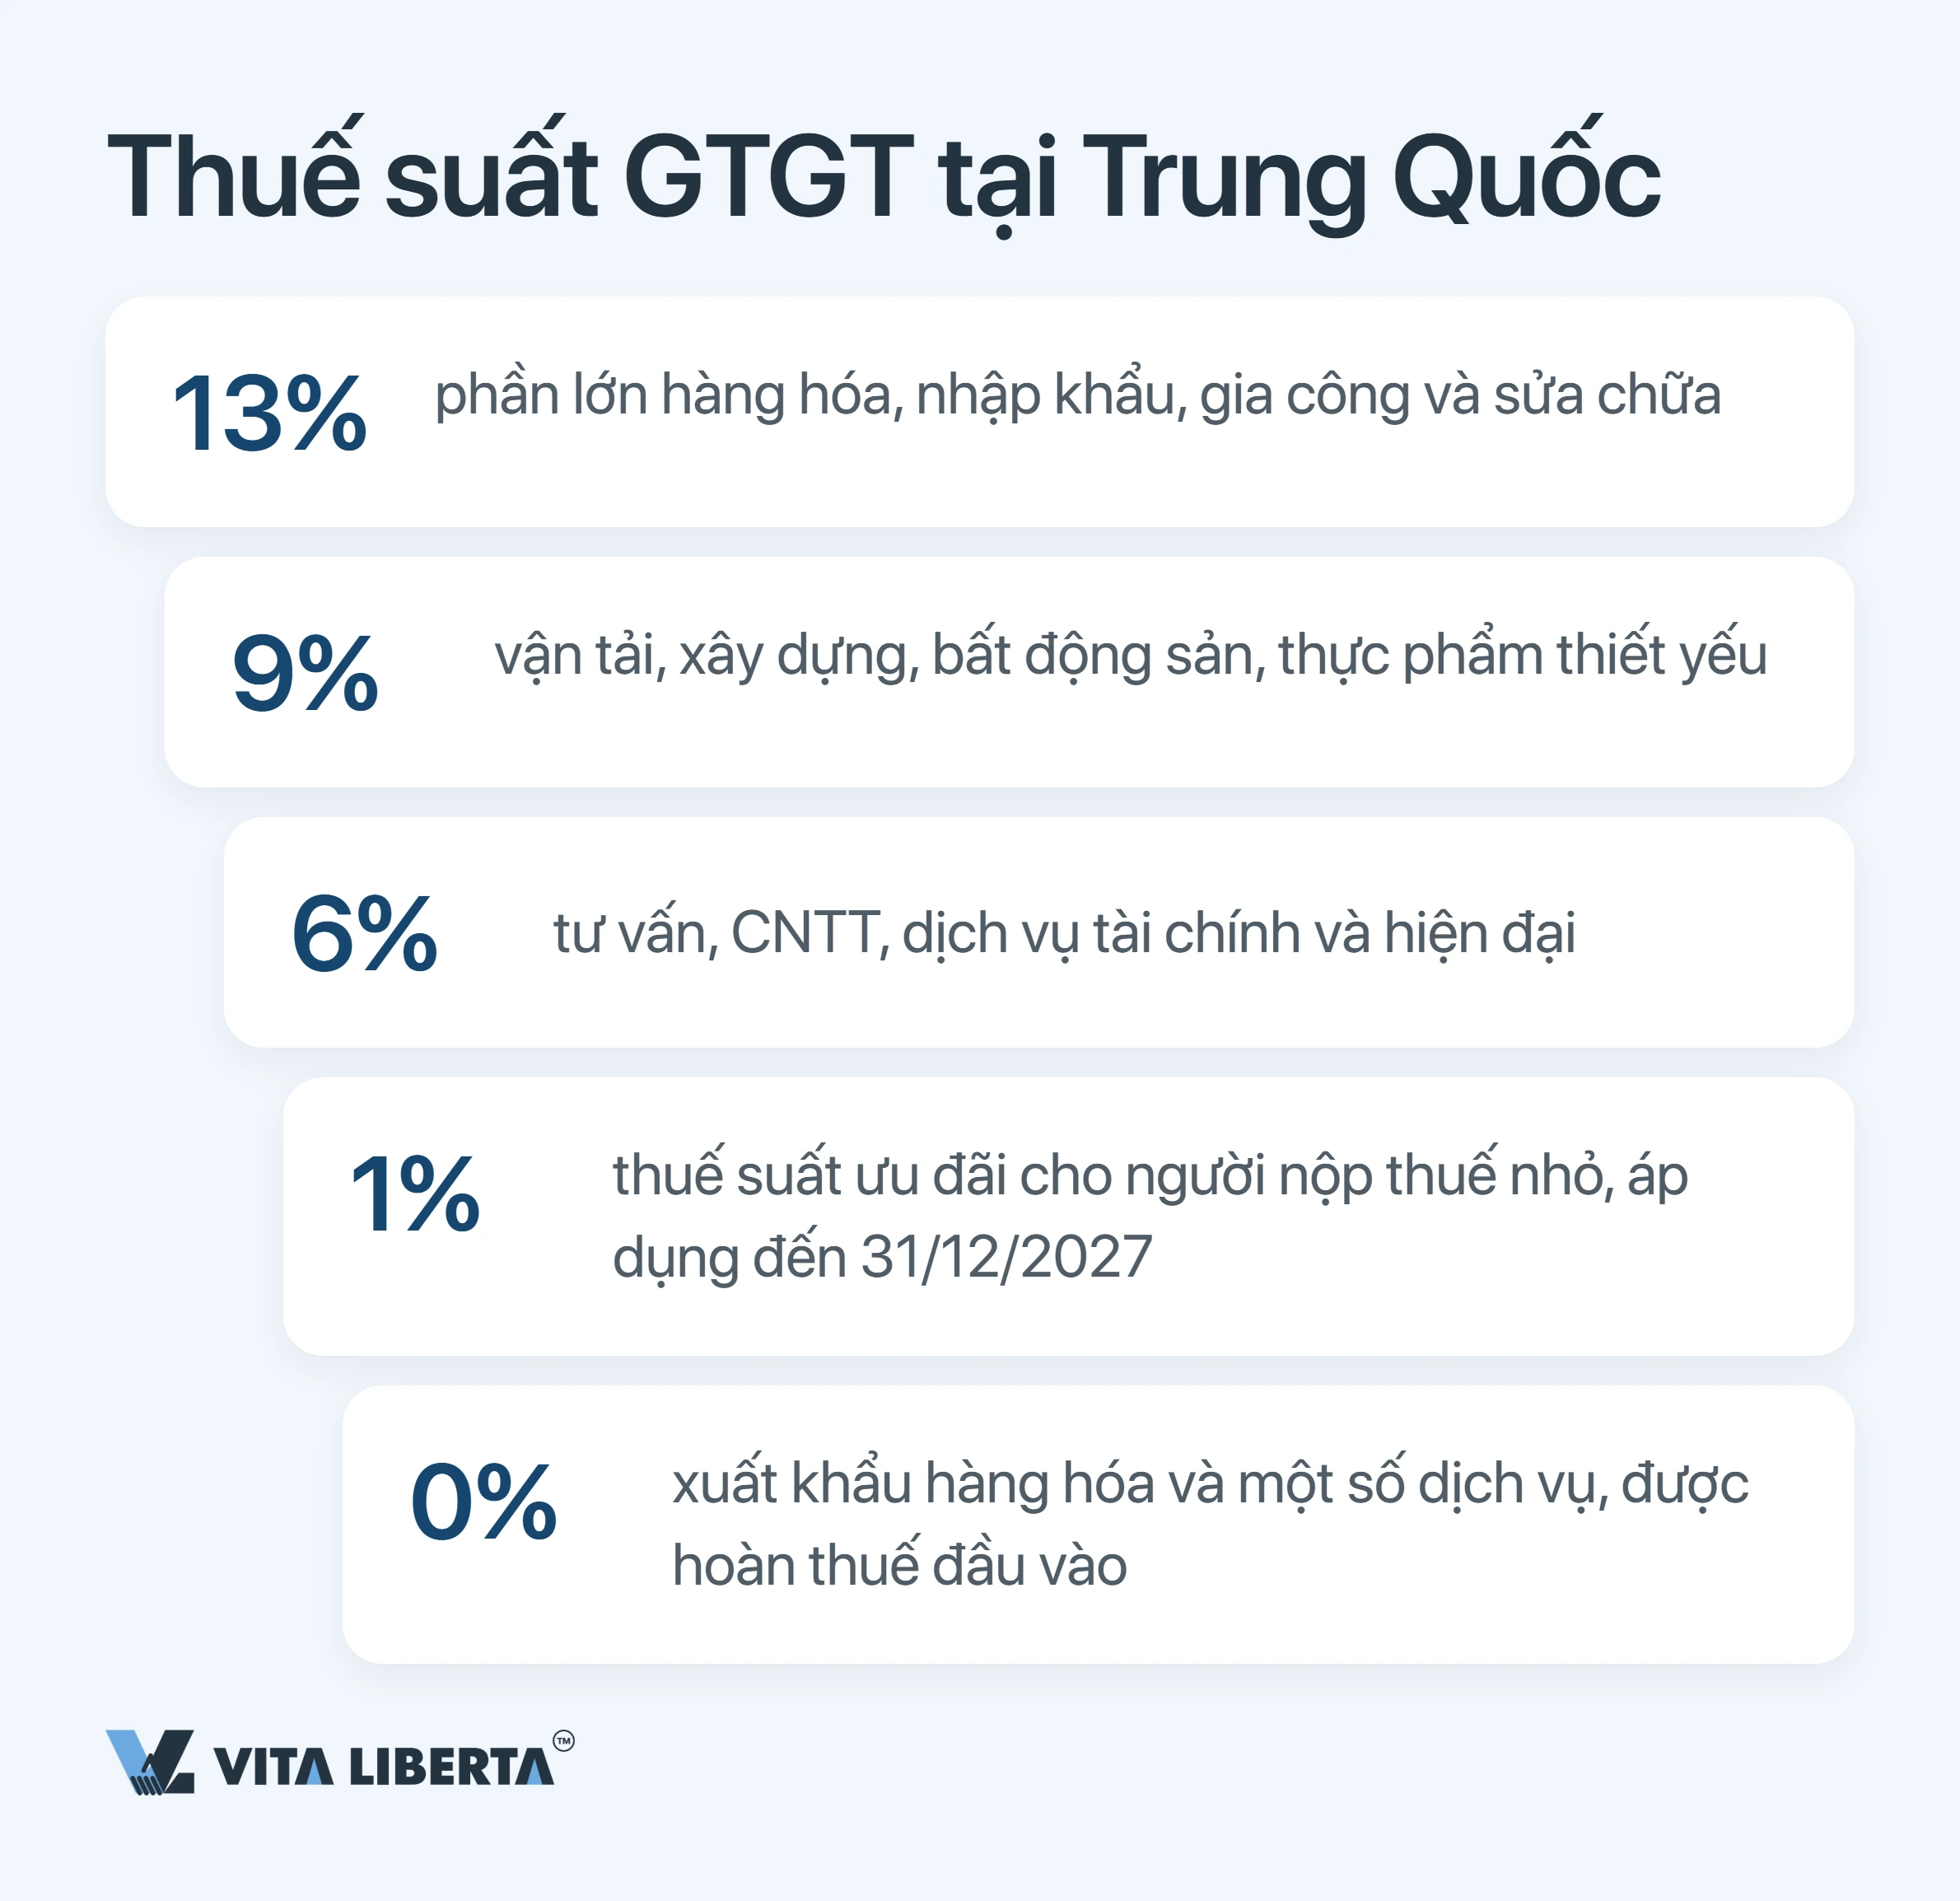
Nếu là người nộp thuế thông thường, ngày 15 là lúc doanh nghiệp kê khai và nộp phần chênh lệch: thuế GTGT đầu ra trên doanh số bán trừ thuế GTGT đầu vào trên hàng mua. Có ba mức thuế suất — 13%, 9% và 6% — còn hàng hóa xuất khẩu áp dụng thuế suất 0%.
Với người nộp thuế quy mô nhỏ, mọi thứ đơn giản hơn: tỷ lệ tính thuế 3%. Hơn nữa, từ 1/1/2026 đến 31/12/2027, họ chỉ nộp 1%. Ngoại lệ duy nhất là bán hoặc cho thuê bất động sản và chuyển nhượng quyền sử dụng đất. Căn cứ là 财政部 税务总局公告2026年第10号.
Người nộp thuế thông thường hay quy mô nhỏ: tư cách quyết định tần suất kê khai
Tư cách quyết định nhịp độ. Ranh giới là 5 triệu nhân dân tệ doanh thu chịu thuế mỗi năm. Dưới mức này, doanh nghiệp là người nộp thuế quy mô nhỏ; vượt qua, doanh nghiệp chuyển sang chế độ thông thường, nơi thuế GTGT đầu vào được khấu trừ. Cũng không cần chờ đến ranh giới: nếu sổ sách đầy đủ, doanh nghiệp có thể chủ động đăng ký sớm.
Kê khai theo tháng hay theo quý không do doanh nghiệp chọn. Cơ quan thuế xem quy mô số thuế phải nộp rồi ấn định kỳ. Người nộp thuế quy mô nhỏ còn có ngưỡng chịu thuế (起征点): giai đoạn 2026–2027 là 100.000 nhân dân tệ mỗi tháng hoặc 300.000 nhân dân tệ mỗi quý. Doanh thu chưa tới ngưỡng thì không phải nộp thuế GTGT, nhưng vẫn phải nộp tờ khai. Chạm ngưỡng thì toàn bộ doanh thu bị tính thuế.
Lấy ví dụ một startup ở Thâm Quyến. Khi doanh thu năm vượt 5 triệu nhân dân tệ, doanh nghiệp chuyển sang chế độ thông thường và bắt đầu khấu trừ thuế đầu vào. Tần suất kê khai sau đó do cơ quan thuế quyết định.
Chưa chắc doanh nghiệp kịp các hạn thuế tại Trung Quốc?
- Rà soát các hạn thuế
- Thiết lập lịch kê khai
- Giám sát nộp tờ khai qua E-Tax

Thuế TNDN tại Trung Quốc: từ tạm nộp theo quý đến hạn 31/5
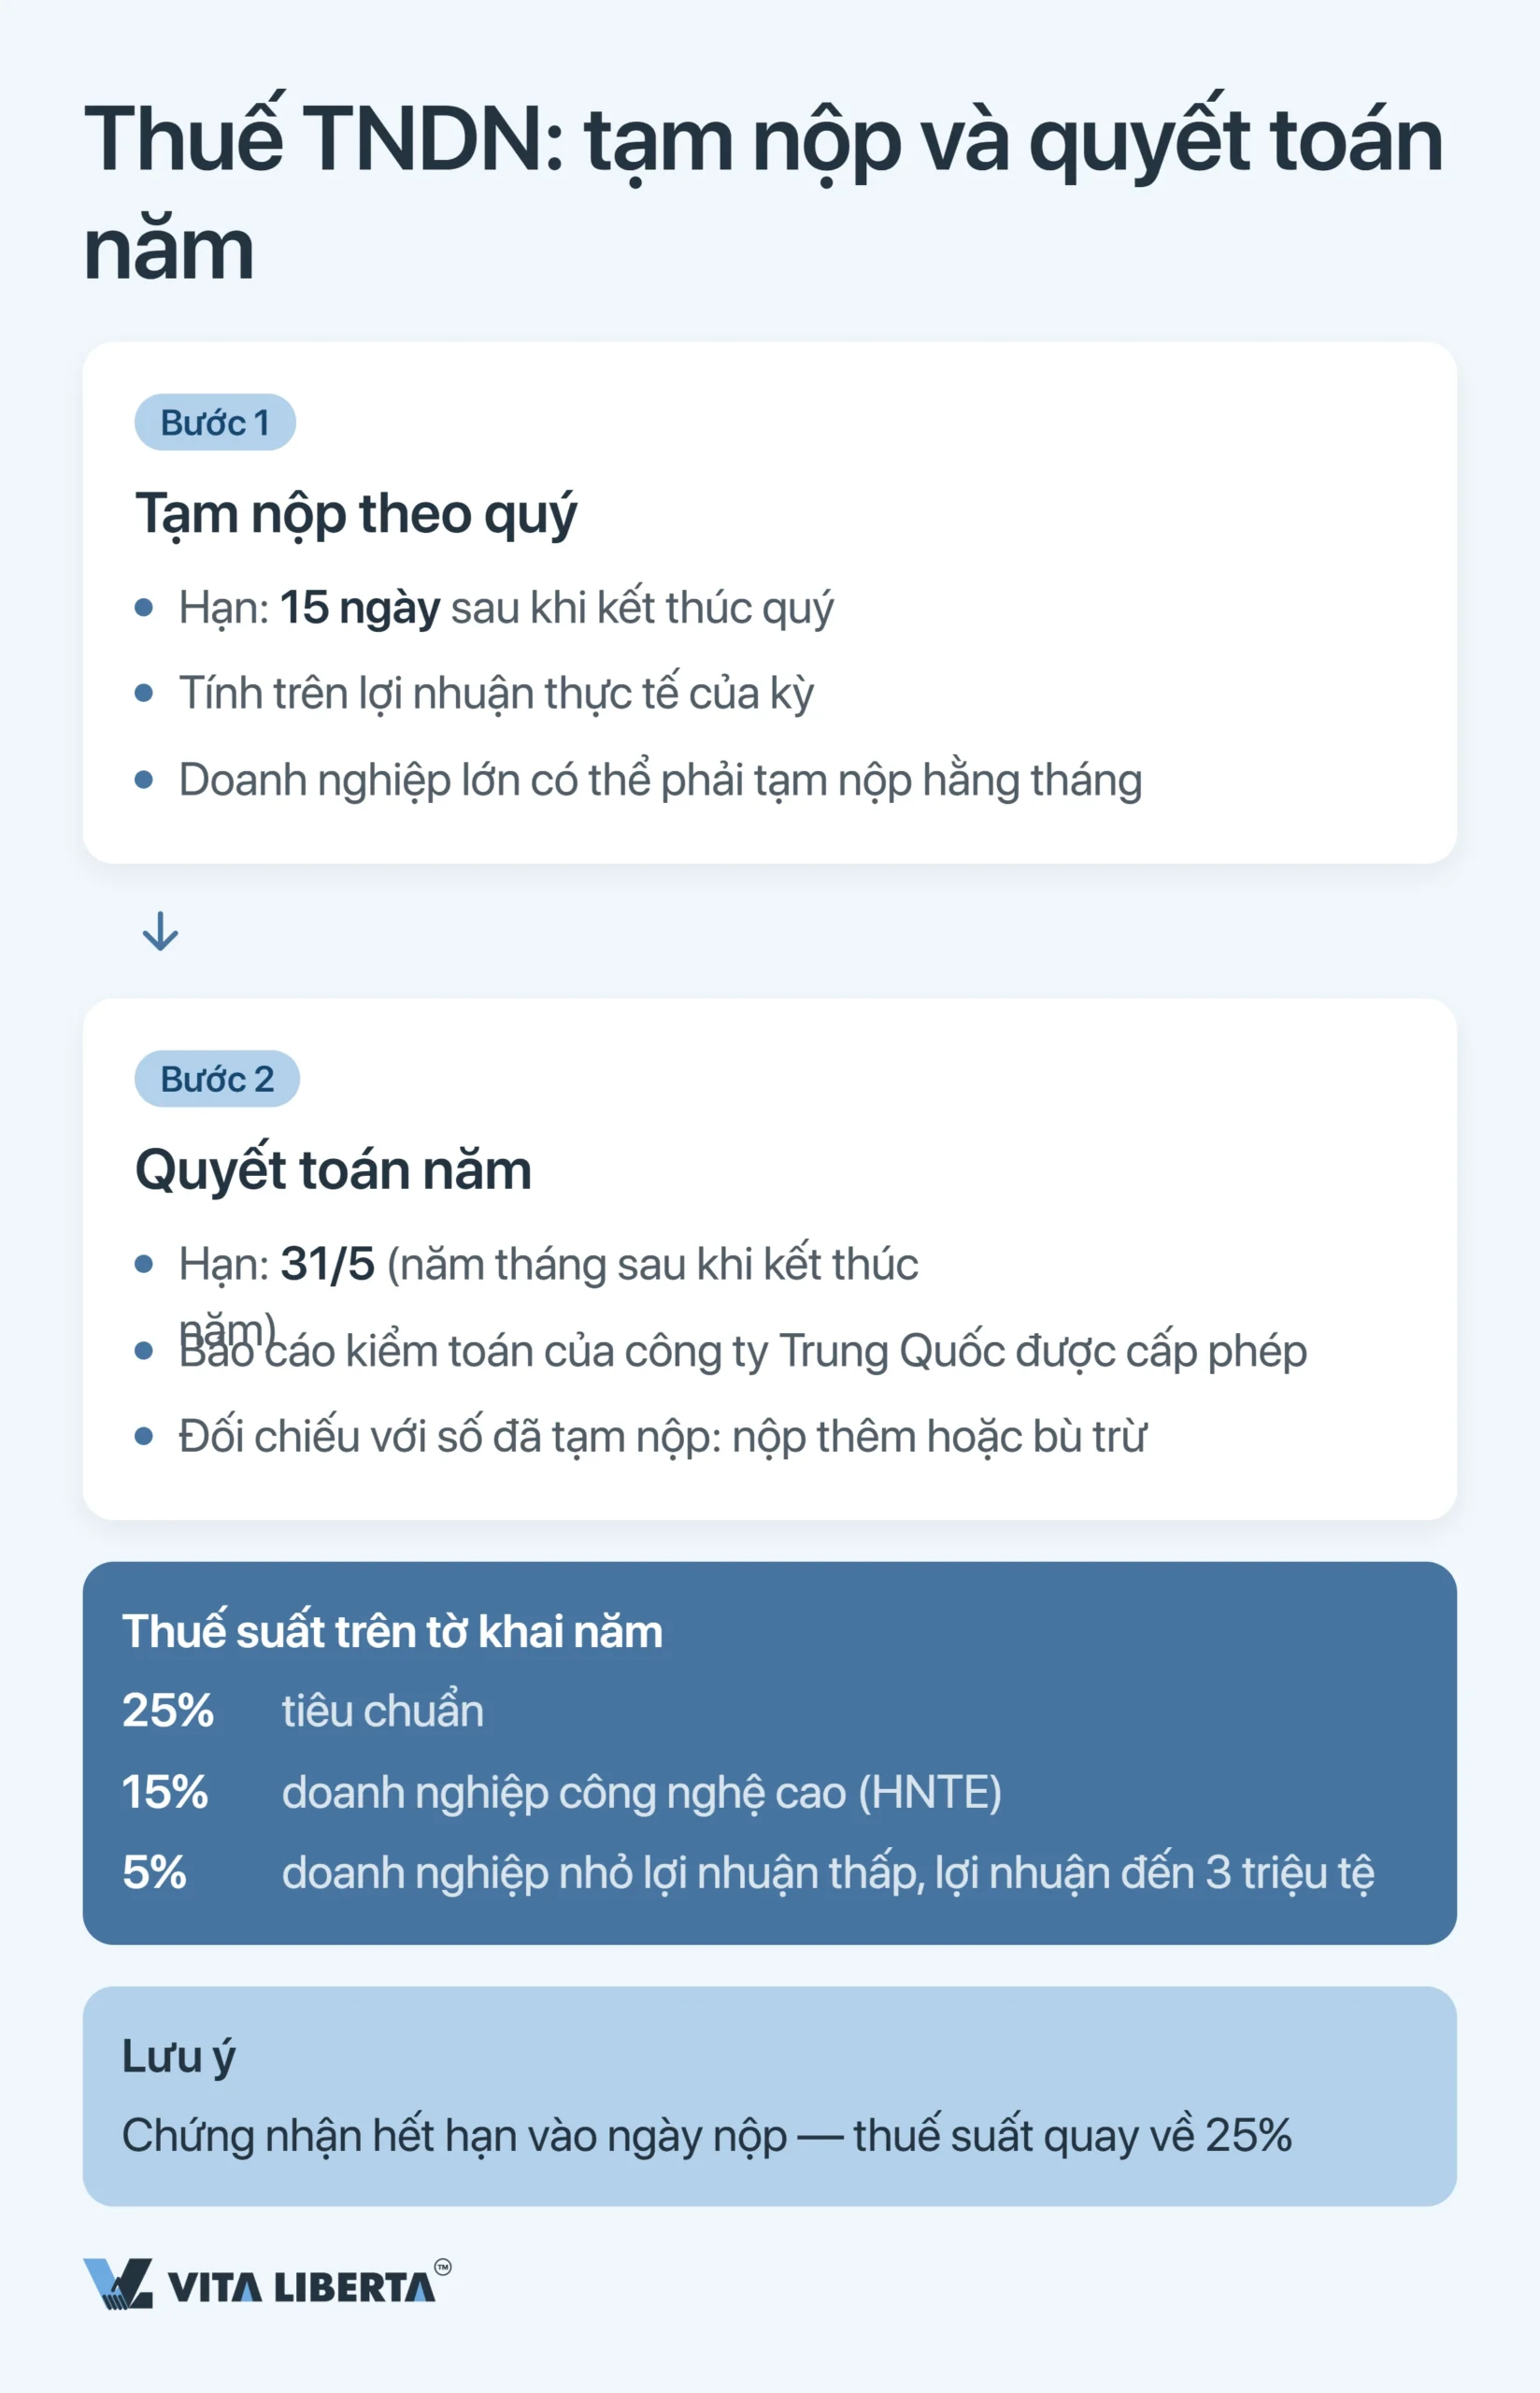
Luật Trung Quốc gọi là 企业所得税; tài liệu tiếng Anh thường viết là CIT. Thuế được nộp theo hai bước: tạm nộp trong năm, quyết toán sau khi năm kết thúc.
Tạm nộp theo quý: 15 ngày sau khi quý kết thúc
Ngay khi một quý khép lại, doanh nghiệp có thời hạn đến ngày 15 để nộp tờ khai tạm nộp và nộp tiền. Quý I thường là ngày 15/4, nhưng năm 2026 một kỳ nghỉ lễ đã đẩy sang 20/4. Quý II đến hạn ngày 15/7, các quý sau theo cùng logic. Số tạm nộp được tính trên lợi nhuận thực tế của quý. Cơ quan thuế có thể chuyển người nộp thuế lớn sang tạm nộp hằng tháng, nhưng một WFOE thông thường vẫn giữ nhịp theo quý.
Quyết toán năm: kiểm toán, ưu đãi thuế và mốc 31/5
Tiếp theo là quyết toán. Doanh nghiệp có năm tháng kể từ khi khóa sổ, tức đến ngày 31/5. Báo cáo tài chính nộp kèm tờ khai. Có bắt buộc phải kiểm toán không? Không có quy định chung toàn quốc, nhưng thực tiễn mỗi địa phương một khác — hãy hỏi sớm cơ quan thuế quản lý.
Quyết toán năm cũng là lúc ưu đãi được rà soát. Có tư cách doanh nghiệp công nghệ cao (HNTE), thuế suất giảm còn 15%. Thuộc nhóm 小型微利企业 — doanh nghiệp nhỏ có lợi nhuận thấp — thì đến 31/12/2027 doanh nghiệp thực nộp 5% theo 财政部 税务总局公告2023年第12号. Điều kiện gồm:
- thu nhập chịu thuế không quá 3 triệu nhân dân tệ;
- không quá 300 lao động;
- tổng tài sản không quá 50 triệu nhân dân tệ;
- ngành nghề không thuộc diện hạn chế hoặc cấm.
Cái bẫy rất đơn giản. Nếu không chứng minh được điều kiện được đáp ứng suốt cả năm — chẳng hạn chứng nhận HNTE đã hết hiệu lực — cơ quan thuế sẽ tính lại theo thuế suất chuẩn 25%. Rất nhiều khoản truy thu bắt đầu từ chính chỗ này.
Tiền lương và khấu trừ tại nguồn: thuế TNCN, bảo hiểm xã hội và WHT mỗi tháng
Ngay khi trả khoản lương đầu tiên, doanh nghiệp nhận thêm một vai trò: thu thuế thay Nhà nước. Khấu trừ thuế thu nhập cá nhân (IIT) từ tiền lương không phải là lựa chọn; luật đặt nghĩa vụ này lên người sử dụng lao động. Sau đó, doanh nghiệp có thời hạn đến ngày 15 tháng sau để nộp số tiền này vào ngân sách. Bảo hiểm xã hội cho nhân viên Trung Quốc thường cũng nộp theo nhịp tháng, nhưng thời hạn và mức đóng cụ thể do từng địa phương quy định — hãy kiểm tra theo thành phố của bạn.
Còn có dòng tiền đi ra khỏi Trung Quốc. Khi trả cổ tức, lãi vay hoặc tiền bản quyền cho bên nhận ở nước ngoài, doanh nghiệp khấu trừ 10% thuế tại nguồn (WHT), hoặc thấp hơn nếu áp dụng hiệp định tránh đánh thuế hai lần. Doanh nghiệp có 7 ngày kể từ khi phát sinh nghĩa vụ để kê khai và nộp. Với cổ tức, thời hạn tính từ ngày tiền thực sự được chuyển đi (国家税务总局公告2017年第37号). Nếu trả tiền dịch vụ hoặc bản quyền cho nhà cung cấp nước ngoài, doanh nghiệp với tư cách bên mua còn phải khấu trừ cả thuế GTGT với vai trò người khấu trừ thuế.
Quyết toán thuế TNCN năm: từ 1/3 đến 30/6
Mỗi năm một lần, cá nhân cũng đối chiếu sổ sách với cơ quan thuế. Họ quyết toán thuế trên thu nhập tổng hợp (综合所得) của năm vừa qua, trong khoảng thời gian bốn tháng mở ra ngày 1/3 và đóng lại ngày 30/6. Việc này không chỉ dành cho công dân Trung Quốc: người nước ngoài ở Trung Quốc từ 183 ngày trở lên cũng trở thành cá nhân cư trú và áp dụng cùng quy tắc.
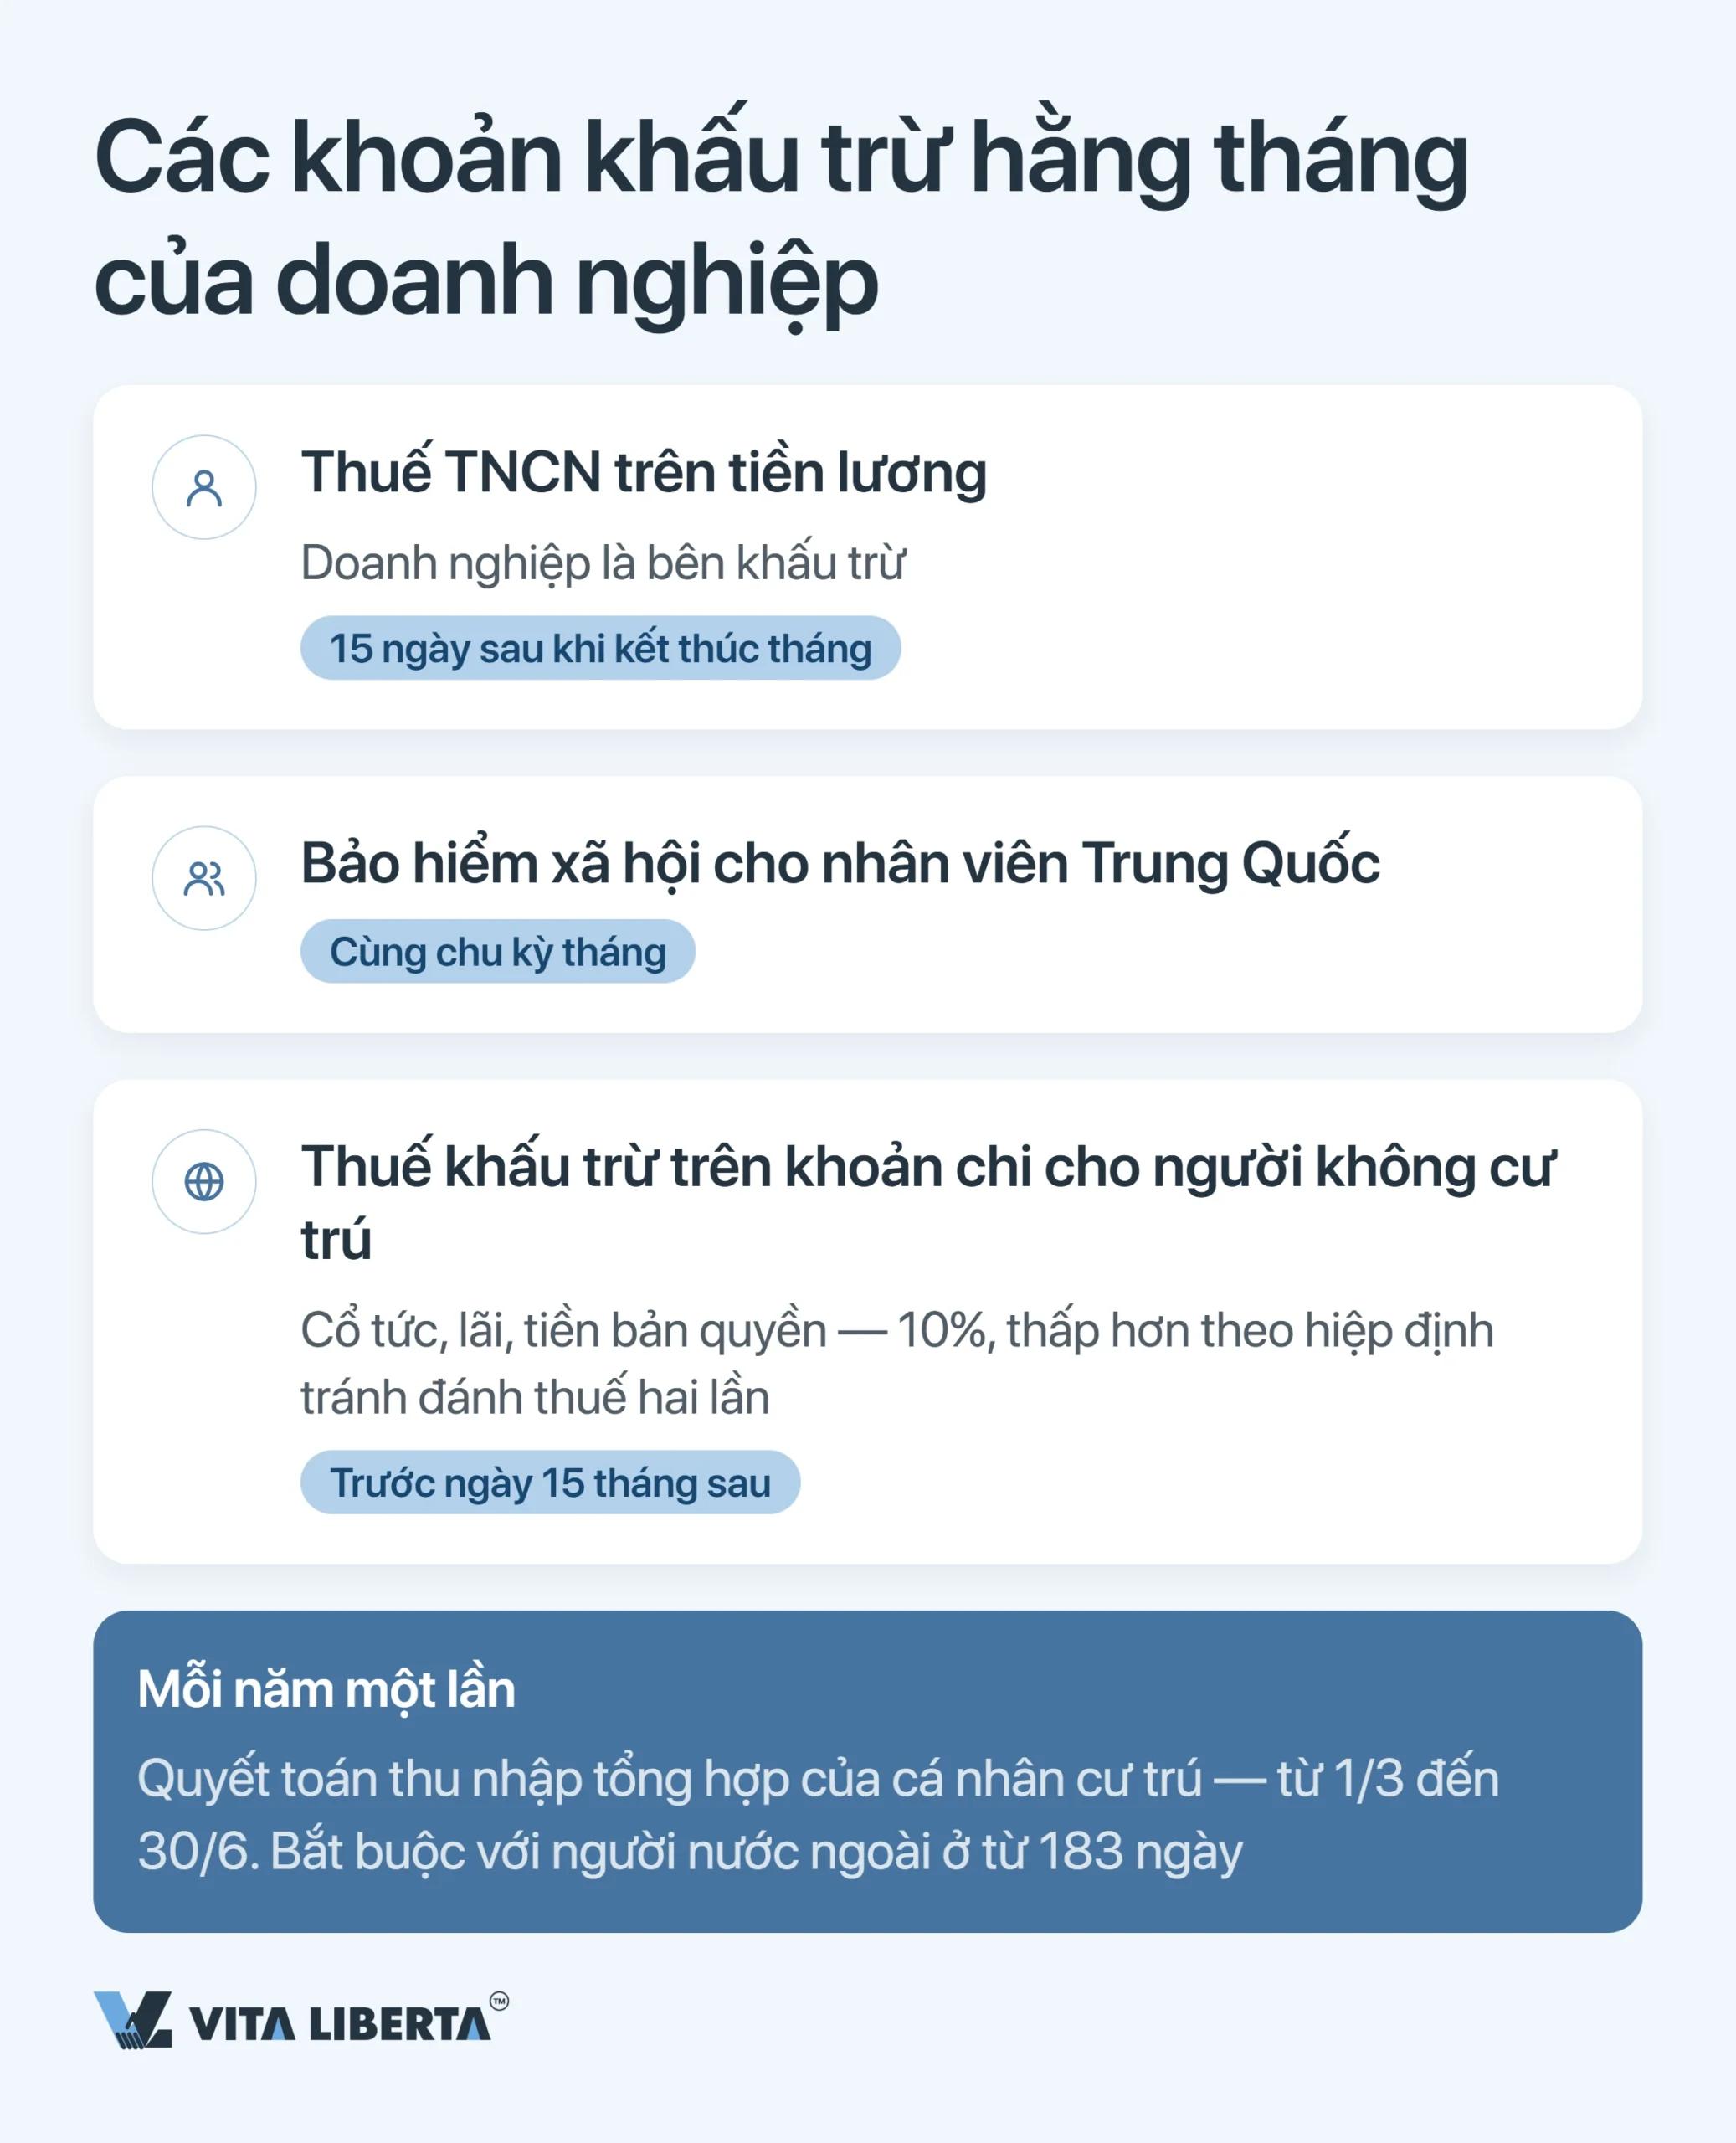
Không phải ai cũng phải làm. Bạn phải quyết toán nếu đề nghị hoàn thuế. Bạn cũng phải quyết toán nếu hai điều cùng xảy ra: thu nhập trong năm vượt 120.000 nhân dân tệ và số thuế còn phải nộp vượt 400 nhân dân tệ. Về pháp lý, đây là nghĩa vụ của cá nhân chứ không phải của doanh nghiệp, dù doanh nghiệp có thể làm thay cho nhân viên.
Một sơ suất hay gặp là nhầm khoảng thời gian này với quyết toán thuế TNDN. Quyết toán TNCN kéo dài từ tháng 3 đến tháng 6; thuế TNDN chỉ có một mốc: 31/5. Hãy ghi hai việc này ở hai dòng riêng trong lịch.
Phạt chậm nộp tại Trung Quốc: 0,05% mỗi ngày và phạt tới 500%
Không ai ngồi tính tiền chậm nộp cho bạn — hệ thống tự làm việc đó. Từ ngày kế tiếp sau hạn chót, tiền chậm nộp 0,05% trên số thuế chưa nộp bắt đầu cộng dồn, và cộng mỗi ngày (Điều 32 Luật Quản lý thu thuế, 中华人民共和国税收征收管理法).
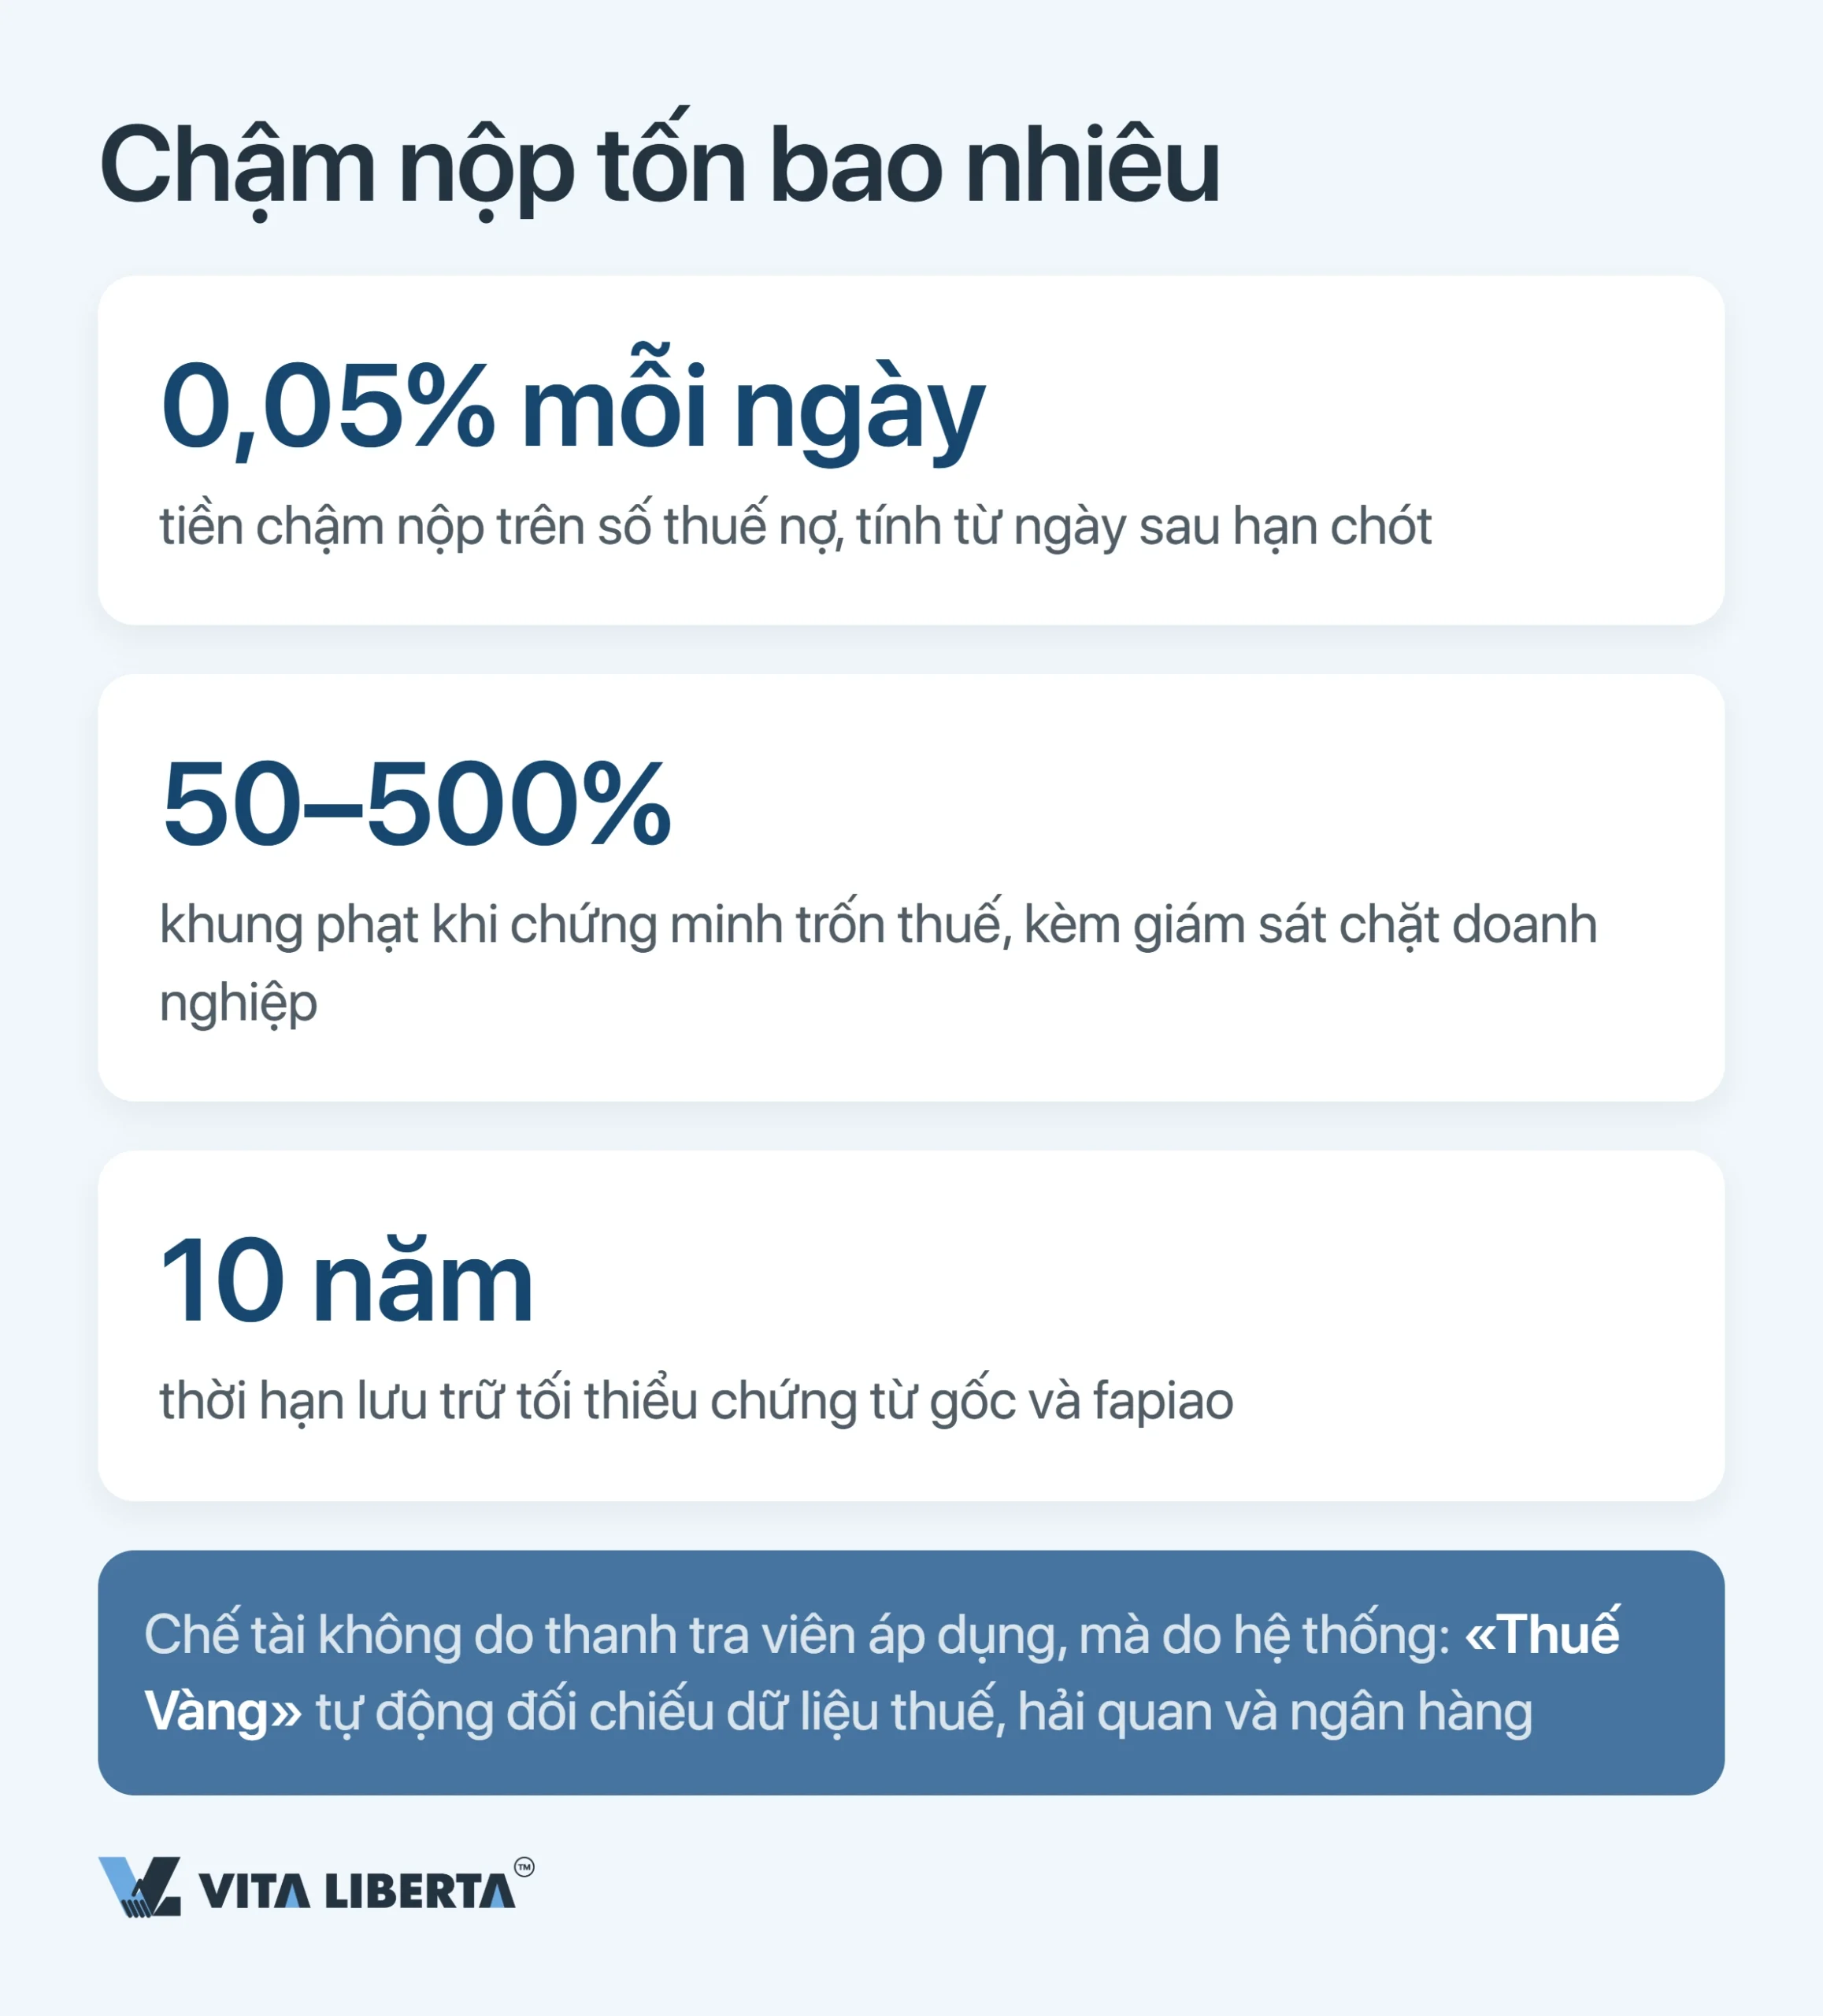
Cố ý trốn thuế lại là chuyện khác hẳn. Nếu cơ quan thuế chứng minh được, mức phạt từ một nửa đến năm lần số thuế trốn, tức 50% đến 500% (Điều 63), và doanh nghiệp bị đưa vào diện giám sát chặt. Nộp tờ khai muộn là một vi phạm riêng: tối đa 2.000 nhân dân tệ, trường hợp nghiêm trọng đến 10.000 nhân dân tệ. Hãy lưu giữ hồ sơ: chứng từ và sổ kế toán 30 năm, tờ khai thuế 10 năm.
| Sai ở đâu | Cái giá | Cách khắc phục |
| Nộp tiền muộn | Mỗi ngày cộng thêm 0,05% số nợ | Nộp ngay thuế và tiền chậm nộp — mỗi ngày đều làm chi phí tăng |
| Nộp tờ khai muộn | Tối đa 2.000 nhân dân tệ; trường hợp nghiêm trọng 2.000–10.000 nhân dân tệ | Nộp tờ khai đúng ngày cơ quan thuế ấn định |
| Trốn thuế | Phạt 50–500% số thuế | Tự điều chỉnh tờ khai và nộp trước khi bị kiểm tra; điều này có thể được xem xét khi quyết định mức phạt |
| Chứng từ lộn xộn | Bị loại khấu trừ và nguy cơ kiểm tra tại trụ sở | Hạch toán riêng, lưu trữ chứng từ và fapiao trong 30 năm |
Lưu ý: nếu không khấu trừ thuế khi thanh toán ra nước ngoài, cơ quan thuế sẽ truy thu từ bên nhận ở nước ngoài. Doanh nghiệp cũng không thoát: với tư cách người khấu trừ thuế, doanh nghiệp bị phạt 50–300% số tiền lẽ ra phải khấu trừ (Điều 69 của cùng luật).
Hãy để chúng tôi kiểm soát lịch thuế cho công ty của bạn tại Trung Quốc
- Quản lý thuế GTGT, TNDN và TNCN
- Quyết toán năm và kiểm toán
- Phòng tránh tiền chậm nộp và tiền phạt

Lịch thuế tại Trung Quốc: kết luận chiến lược
Đây là nghịch lý. Trung Quốc đã khiến việc kê khai trở nên gần như đơn giản — vài cú nhấp chuột trên E-Tax. Nhưng chính cỗ máy số ấy không tha thứ bất kỳ sự chậm trễ nào: khi các cơ quan đối chiếu dữ liệu, mọi khoảng hở đều lộ ra.
Lập kế hoạch theo tầng thời gian. Thuế GTGT: theo tháng hoặc quý. Thuế TNCN: theo tháng. Tạm nộp thuế TNDN: theo quý. Theo năm: quyết toán TNDN trước 31/5; quyết toán TNCN và báo cáo thường niên trước 30/6. Thuế tại nguồn vận hành khác: tính theo từng lần trả cho người không cư trú, mỗi lần 7 ngày.
Đặt lời nhắc 5 ngày trước mỗi hạn chót và đối chiếu với danh sách lùi hạn hằng năm của STA. Lỡ một mốc là trả giá theo từng ngày.
Kiểm tra tư cách HNTE hoặc doanh nghiệp nhỏ lợi nhuận thấp trước khi quyết toán năm, không phải lúc đang nộp.
Khi đó, lịch thuế không còn là gánh nặng hành chính mà trở thành công cụ quản lý dòng tiền: biết trước khi nào tiền rời tài khoản, doanh nghiệp chủ động lên kế hoạch thay vì nộp tiền chậm nộp sau sự việc.
Câu hỏi thường gặp
Mấu chốt là tần suất. Doanh thu năm vượt 5 triệu nhân dân tệ thì trở thành người nộp thuế thông thường; người nộp thuế quy mô nhỏ cũng có thể tự nguyện chuyển sớm. Cơ quan thuế ấn định kỳ tháng hoặc quý, và tờ khai đến hạn chậm nhất ngày 15 sau kỳ đó. Khuyến nghị: xác định tư cách ngay từ đầu để đội ngũ biết làm việc theo chu kỳ tháng hay quý.
Trễ hạn là tiền chậm nộp bắt đầu tính. Tờ khai quyết toán năm đến hạn năm tháng sau khi kết thúc năm, tức ngày 31/5. Khuyến nghị: chuẩn bị sớm báo cáo tài chính nộp kèm tờ khai và hỏi cơ quan thuế quản lý xem có yêu cầu báo cáo đã kiểm toán không.
Doanh nghiệp đảm nhận việc này với tư cách người khấu trừ thuế: trừ thuế TNCN từ lương của bạn và nộp chậm nhất ngày 15 tháng sau. Khuyến nghị: là cá nhân cư trú, bạn quyết toán năm từ 1/3 đến 30/6 nếu muốn hoàn thuế, hoặc khi hai điều kiện cùng thỏa mãn — thu nhập trên 120.000 nhân dân tệ và số còn phải nộp trên 400 nhân dân tệ.
Chi phí tăng theo từng ngày: 0,05% số thuế chưa nộp cho mỗi ngày chậm. Nếu bị chứng minh trốn thuế, mức phạt lên tới 50–500% số thuế. Khuyến nghị: tự điều chỉnh tờ khai và nộp trước khi cuộc kiểm tra bắt đầu; điều này có thể được xem xét khi quyết định mức phạt.
Không khấu trừ là phải đối mặt với truy thu. Cổ tức, lãi vay và tiền bản quyền trả cho người không cư trú chịu 10% thuế tại nguồn; hiệp định tránh đánh thuế hai lần có thể giảm mức này. Thuế phải nộp trong 7 ngày kể từ khi chi trả. Khuyến nghị: đề nghị bên nhận cung cấp trước giấy chứng nhận cư trú thuế để áp dụng thuế suất theo hiệp định.