Hongkong
 China




报关单填制规范为出口报关单列了 49 个栏目。绝大多数照章填写即可:提单、发票和海关参数库决定填什么,最后两栏分别留给申报单位信息和海关批注。只有一个栏目例外,它的内容在货物出运前很久就已经定了。
核心问题:
“我们在义乌采购了一批货,供应商发了货,把报关单扫描件发了过来。报关行看了一眼就说:这一栏是 1039,说明谁也没退过税,价格从一开始就不是按那个算的。为什么发货前没人告诉我?”
通过国内大型批发市场采购的境外买家,提这类问题的频率几乎最高。涉及的金额,要按合同金额的百分比来算。
这一栏的填报规则自 2019 年 2 月 1 日起施行,出处是海关总署公告 2019 年第 18 号(关于修订《中华人民共和国海关进出口货物报关单填制规范》的公告)的附件。海关总署于当年 1 月 22 日签发。该规则在全国统一适用,2026 年依然有效。
第 14 栏拆解:监管方式代码怎么运作
监管方式不是统计意义上的形式要求。税务处理、单证组合、放行快慢,都从这里分岔。
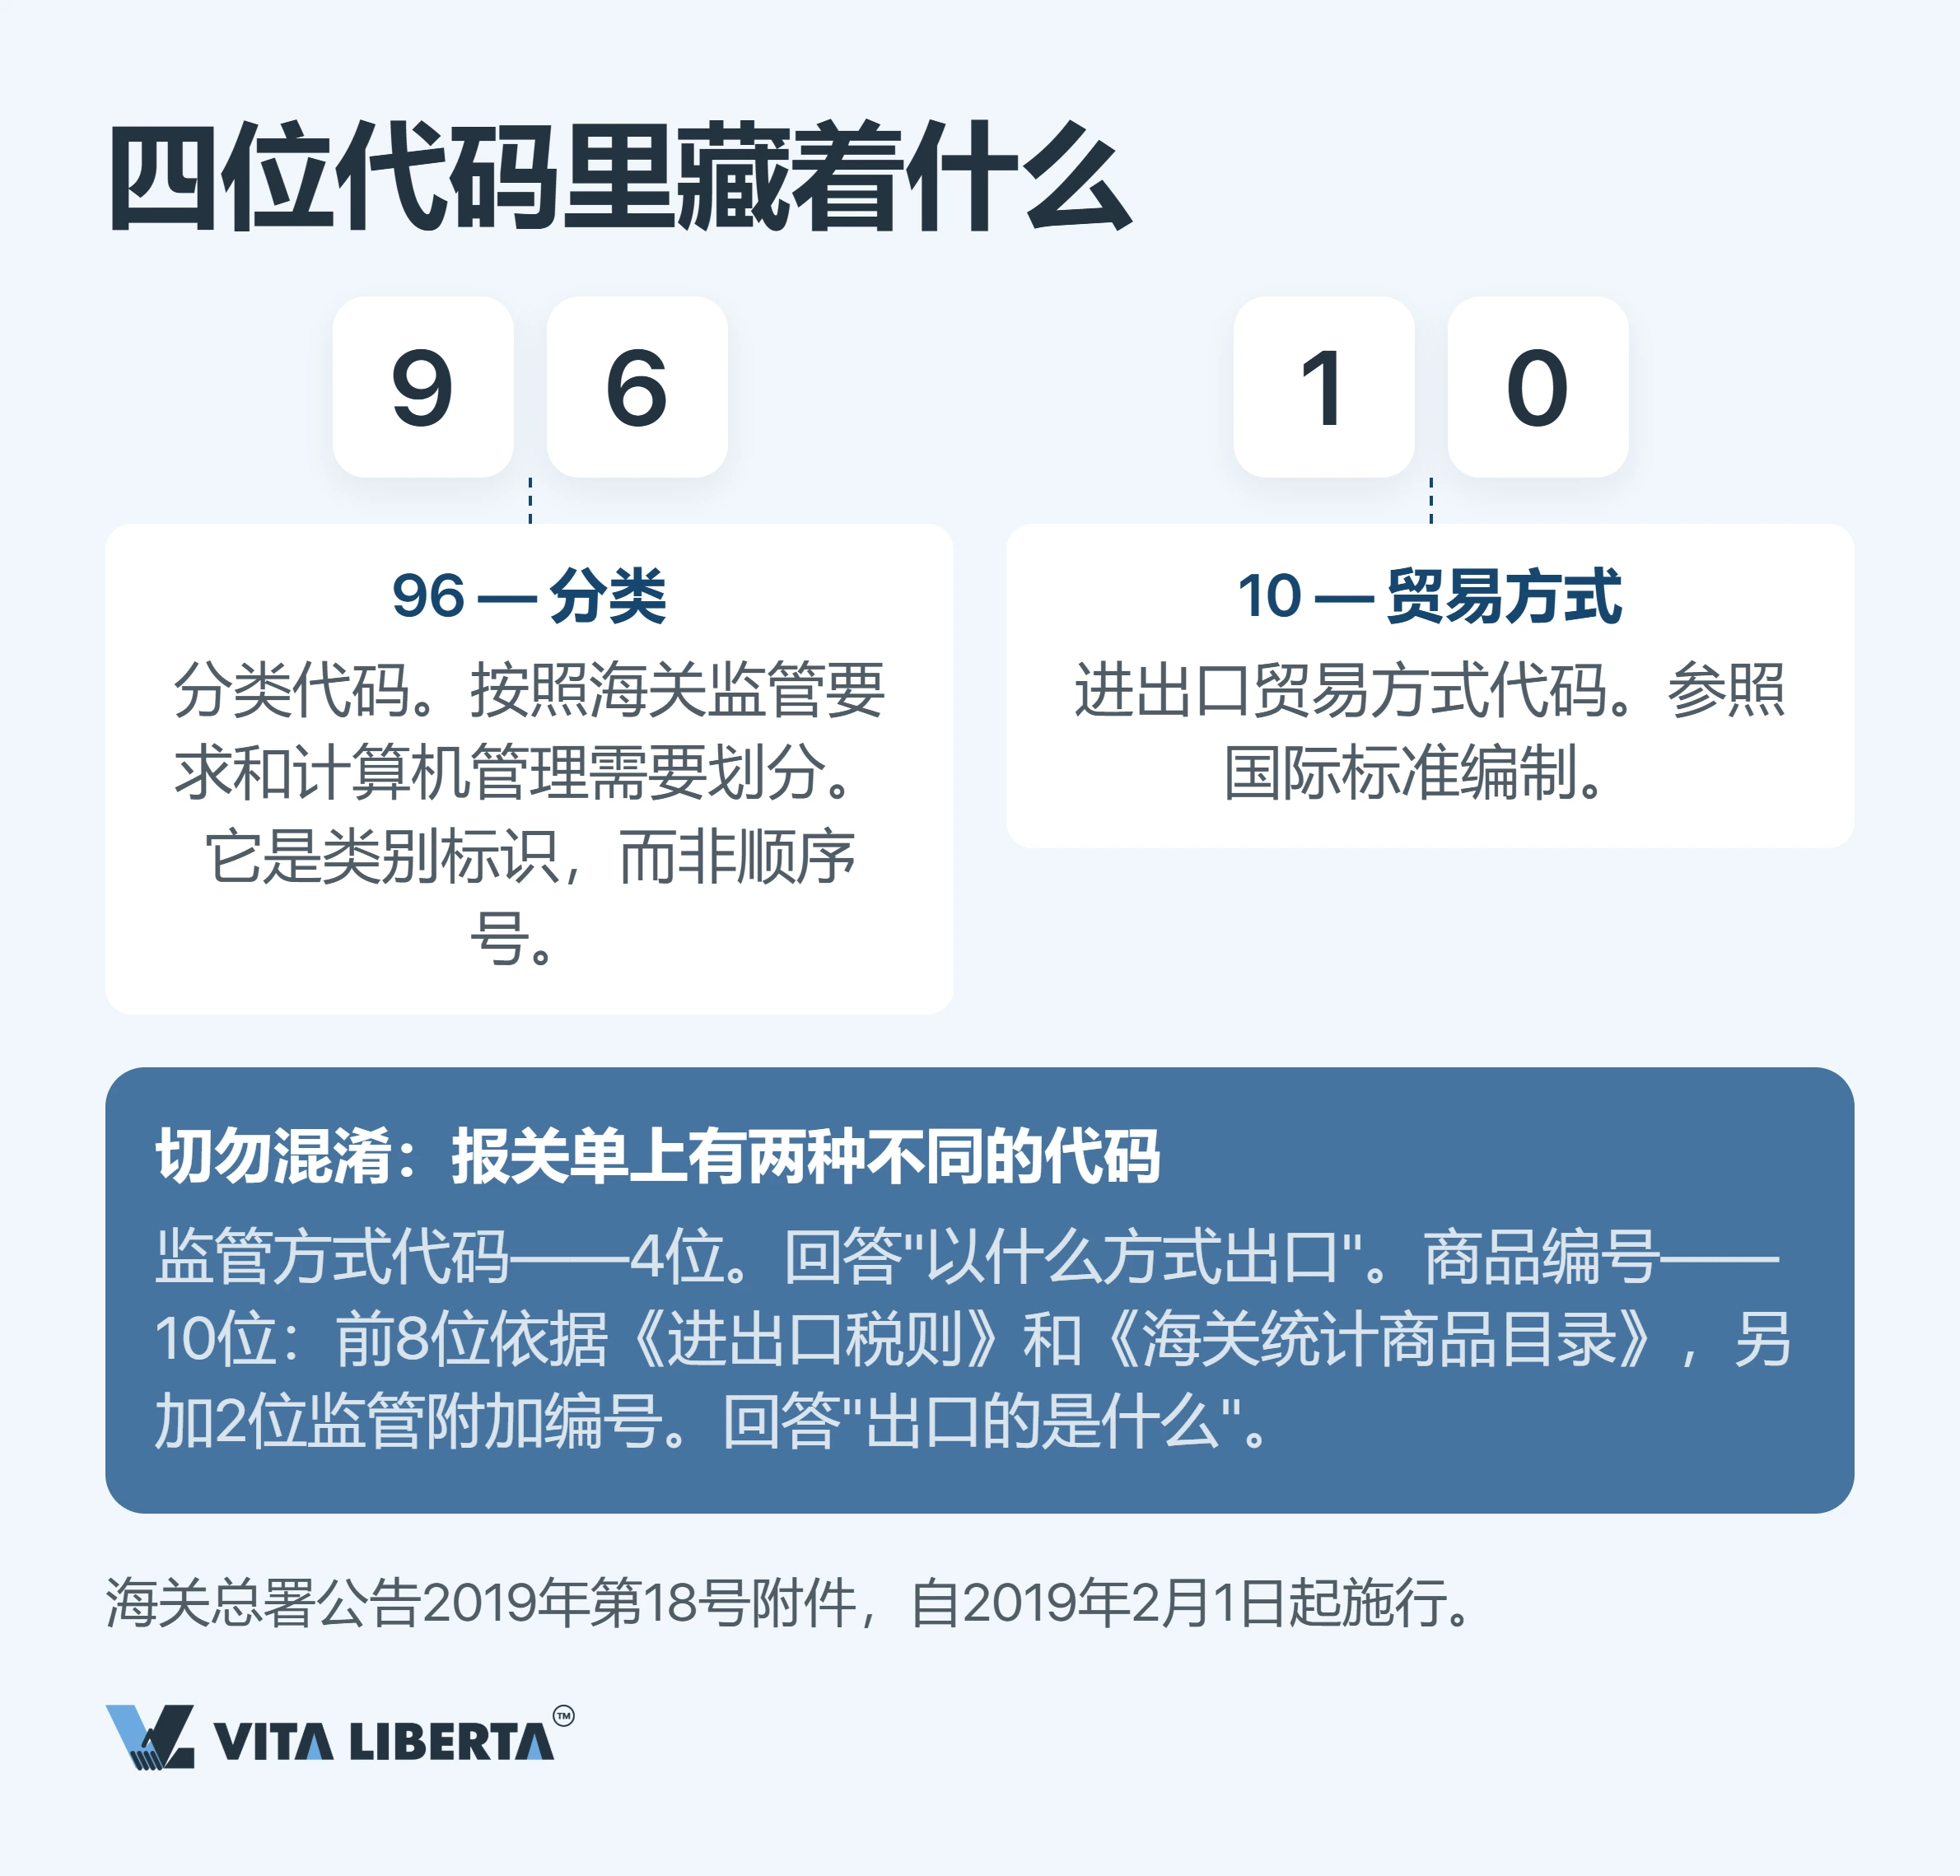
读懂 9610:前两位分类,后两位交易
按位拆开来看。
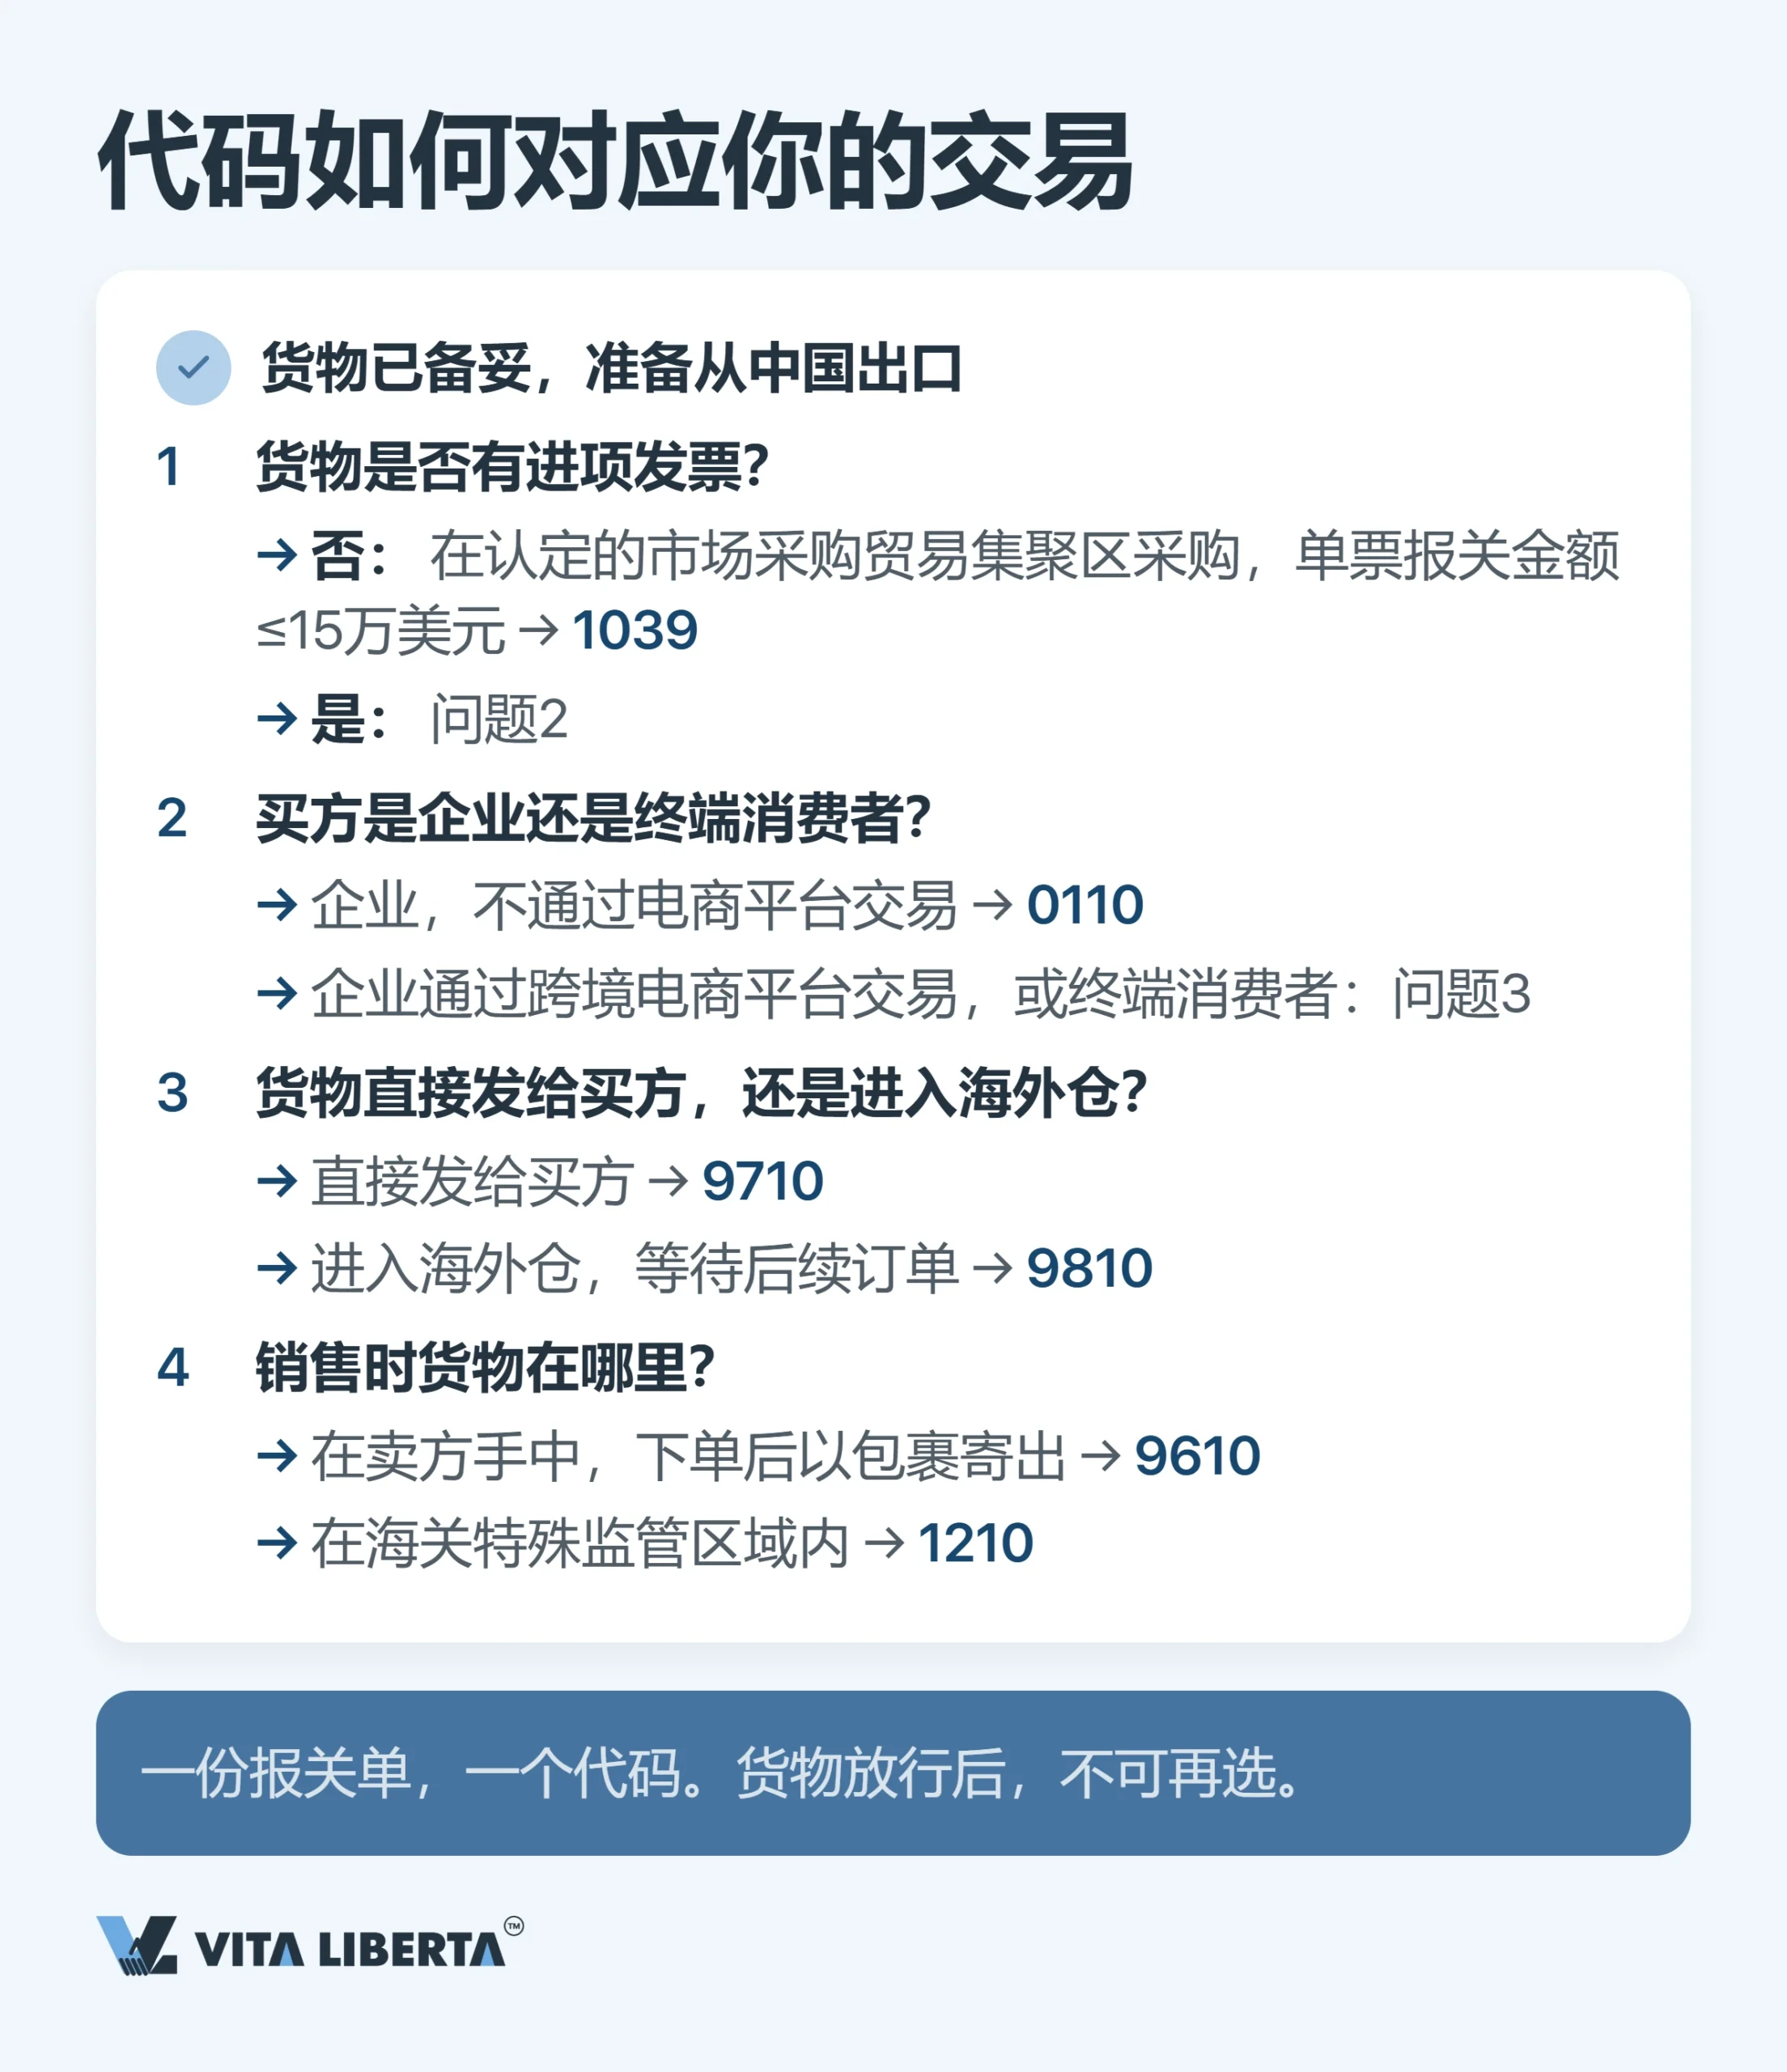
前两位负责分类。海关依据监管需要和计算机管理需要来划分。它是类别标签,不是排序号:9610 里的”96″和 9810 里的”98″,不存在谁在前谁在后。
后两位描述交易。它对进出口交易的形式进行编码,这部分参照国际标准设计。
不要和相邻栏目弄混。同一张报关单上的商品编号是十位:前八位取自进出口税则和统计商品目录,后两位是附加的监管编号。商品编号回答”出口的是什么”,监管方式回答”按什么条件出口”。
一单、一码、一证:没有改动余地
同一张报关单不能同时申报两种监管方式,规范对此有明确规定。第 18 号公告为每份报关单只留了一个监管方式的位置。许可证号也一样,只能填一个,第二个填不进去。
报关单一经海关接受申报,原则上就不能再改。修改或撤销只能在海关总署规定的情形下、按规定程序办理。这是一项需要说明理由的独立手续,不是改个数字那么简单。
境外买家常犯、代价又高的错误,是放行之后才从扫描件里看到代码。到那时,监管方式已经锁定了这笔交易的税务结果和价格。实务中,报关行看的是第 14 栏,不是卖方的口头承诺。
结论:付尾款之前,就要求对方提供第 14 栏已经填好的报关单扫描件,不要等发货之后。发了货,就没什么可谈的了。
0110 与 1039:退税,还是免税不退
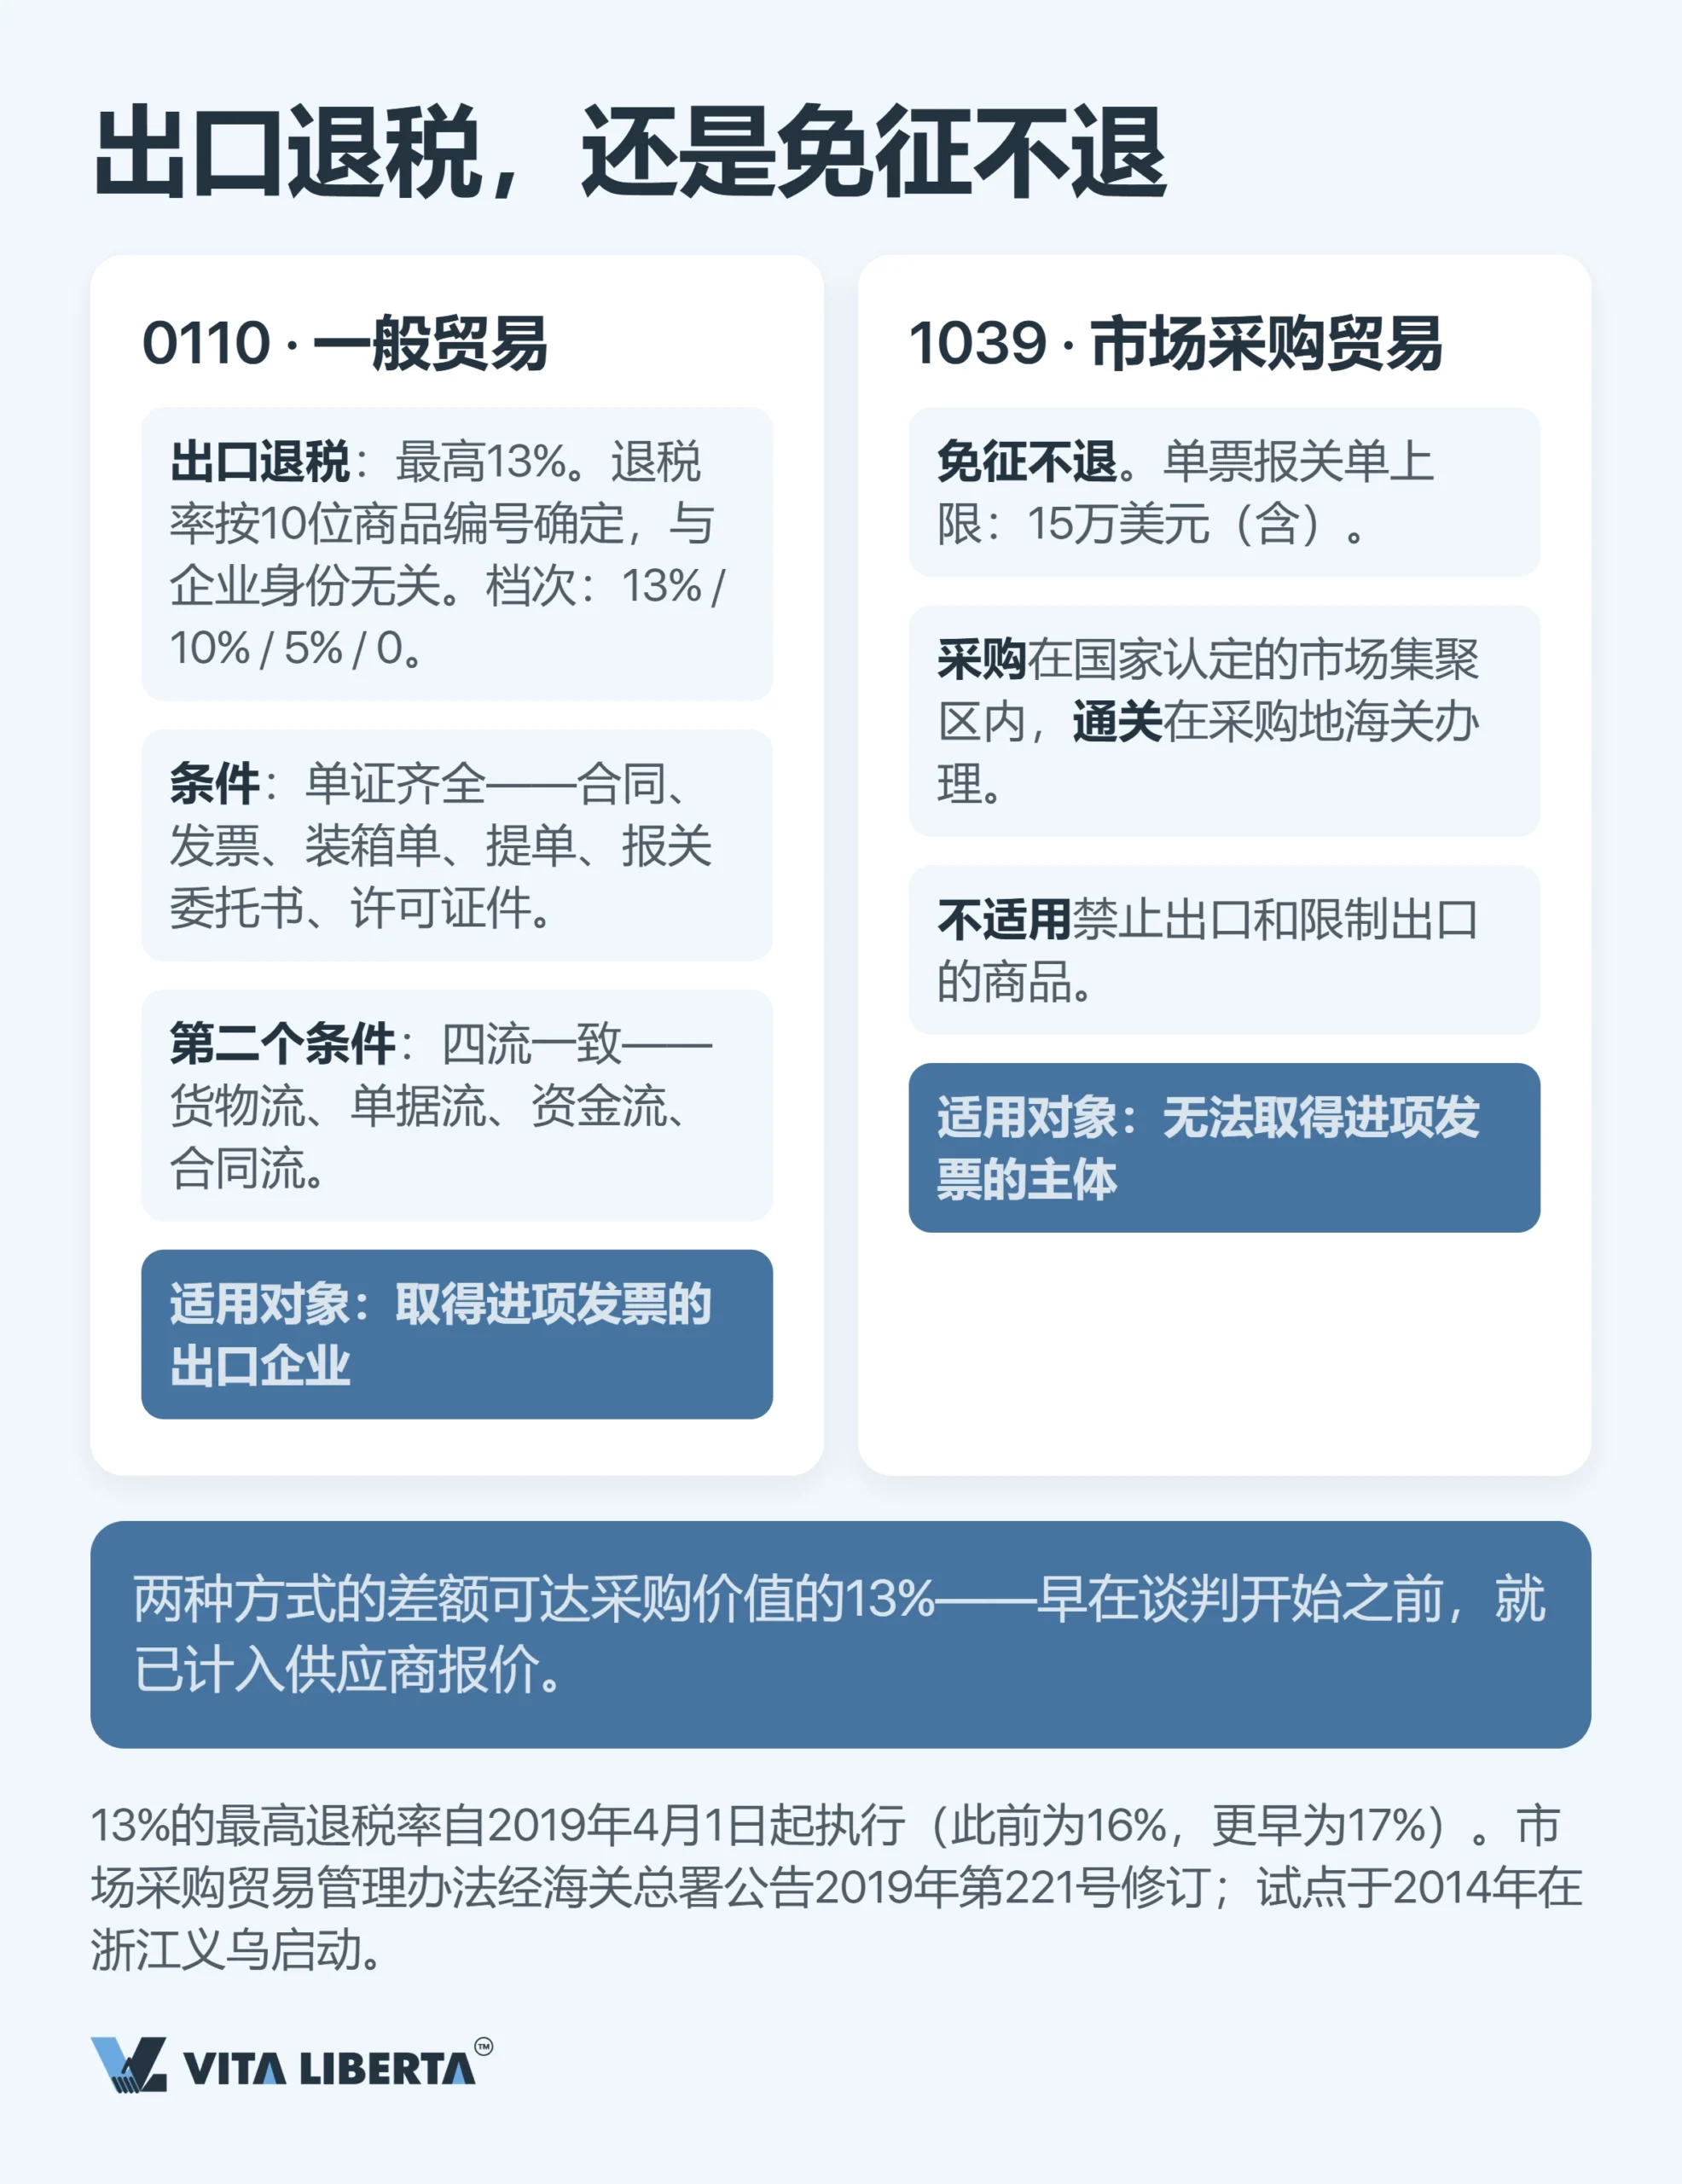
传统出口只按一个问题划分:发货人手里有没有所购货物的进项增值税专用发票?
0110:用专票换 13%
13% 是上限,不是承诺。2019 年 4 月 1 日起,这是出口增值税退税率的最高档(财政部 税务总局 海关总署公告2019年第39号)。此前是 16%,更早是 17%。
2020 年 3 月 20 日起,退税率归并为 13%、9%、6%、0% 四档(财政部 税务总局公告2020年第15号)。具体商品适用多少,要按商品编码查国家税务总局的出口退税率文库,而文库会定期调整。
举个例子:2026 年 4 月 1 日起,光伏产品等一批商品不再退税。电池的退税率在 2026 年 12 月 31 日前由 9% 降到 6%,2027 年 1 月 1 日起彻底取消(财政部 税务总局公告2026年第2号)。
纳税人身份也很关键:
- 小规模纳税人出口,增值税免了,但没有退税。
- 向小规模纳税人采购,退税率不能高于对方的征收率。
0110(一般贸易)是能足额拿到退税率的方式。代价是单证:合同、发票、装箱单、提单、报关委托书、许可证件,一样不能少。此外,货物流、单证流、资金流、合同流这四条线必须对得上。
2026 年 1 月 1 日起,出口环节增值税的退税和免税,依据《中华人民共和国增值税法》和财政部、税务总局联合发布的公告 2026 年第 11 号执行。后者取代了原来的财税〔2012〕39 号文。
2026 年起的出口,时限如下:
- 退税申报截止到次年 4 月 30 日。
- 错过这个日子,在出口报关之日起 36 个月内仍可申报,但要附上外汇收款凭证。
- 超过 36 个月,这笔出口就按内销征税。
1039:15 万美元封顶与市场集聚区
走这个代码,价格本身就不含税,压根没有可退的。市场采购贸易给的是免税、不退税,这正是它存在的理由:专门为拿不到进项发票的经营者设计。
海关从三个方面同时严格把关:
- 货值: 每份报关单最多 15 万美元,正好 15 万也算在内。
- 地点: 在国家认定的市场集聚区里采购,在采购地海关办理通关。
- 商品: 禁止出口或限制出口的商品不在其列。
一切始于 2013 年浙江义乌的试点。如今这一方式只在商务部等部门认定的市场开展,分布在各省,共有数十个。相关海关监管规定已由海关总署公告 2019 年第 221 号修订。

9610、1210、9710、9810:跨境电商的四个代码
把这四个代码区分开的,不是销售平台,而是所有权在哪个节点转移、成交时货在什么地方。
从 9610 到 1210:直邮零售与保税仓零售
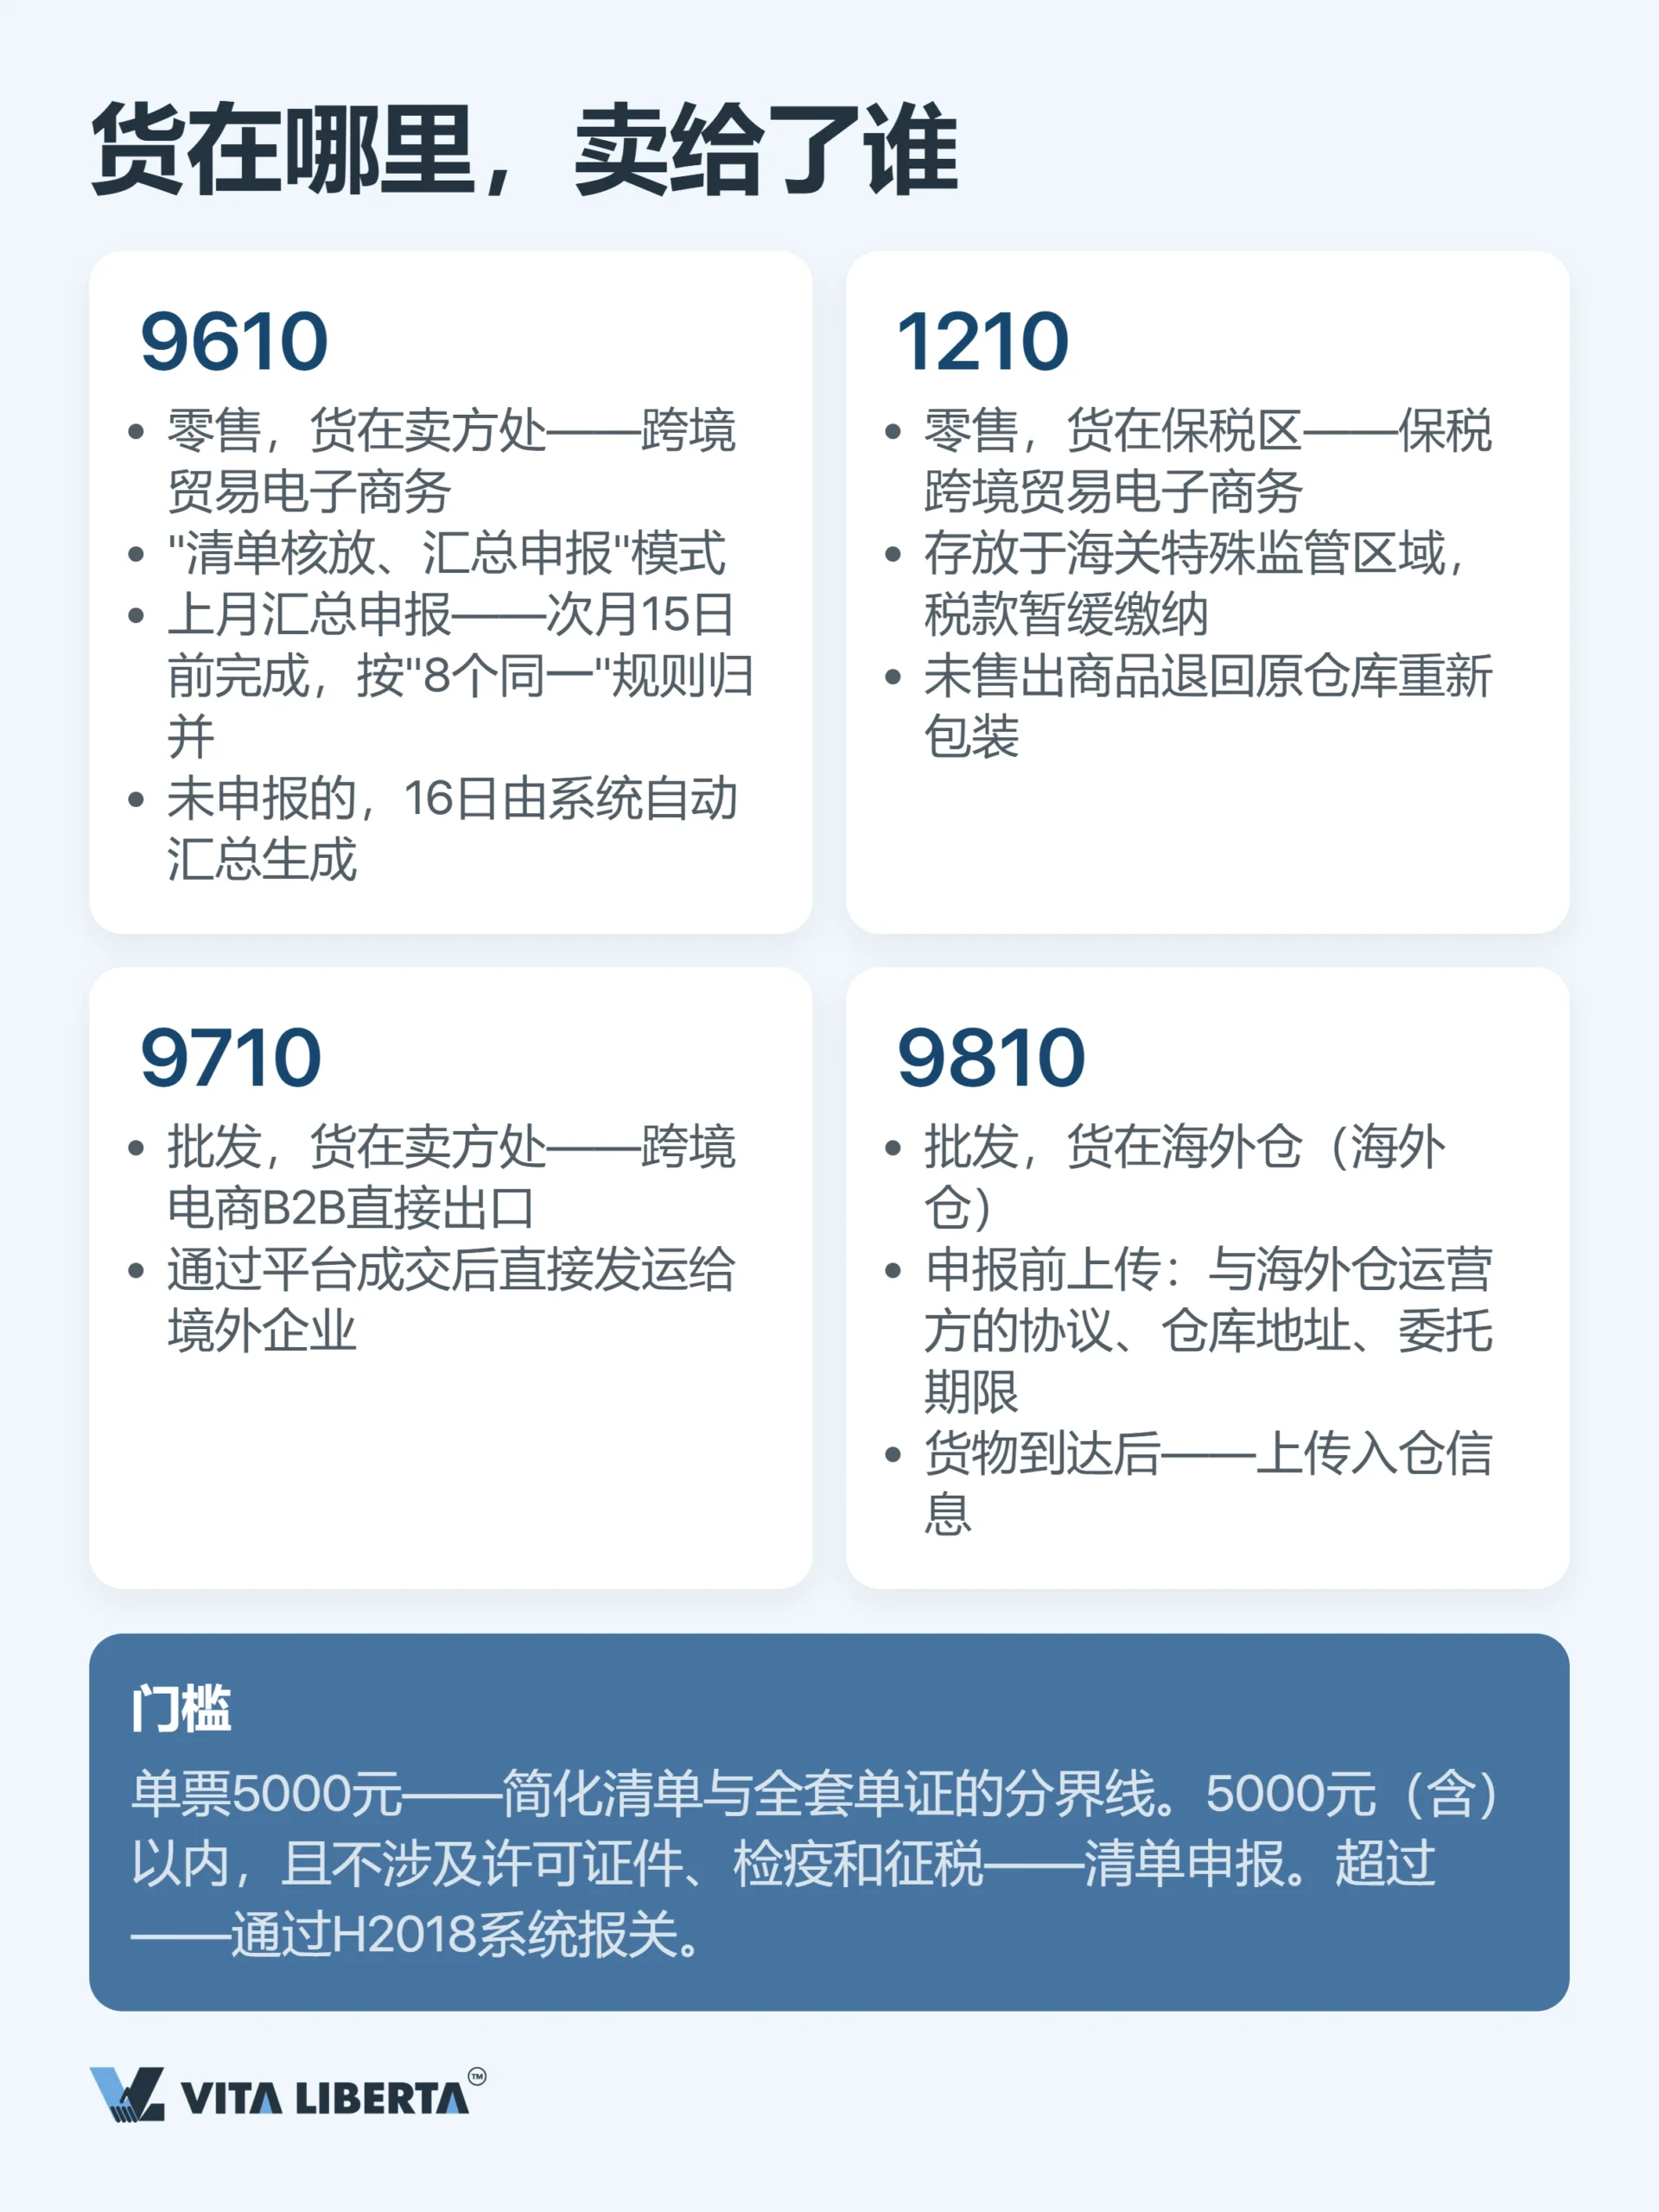
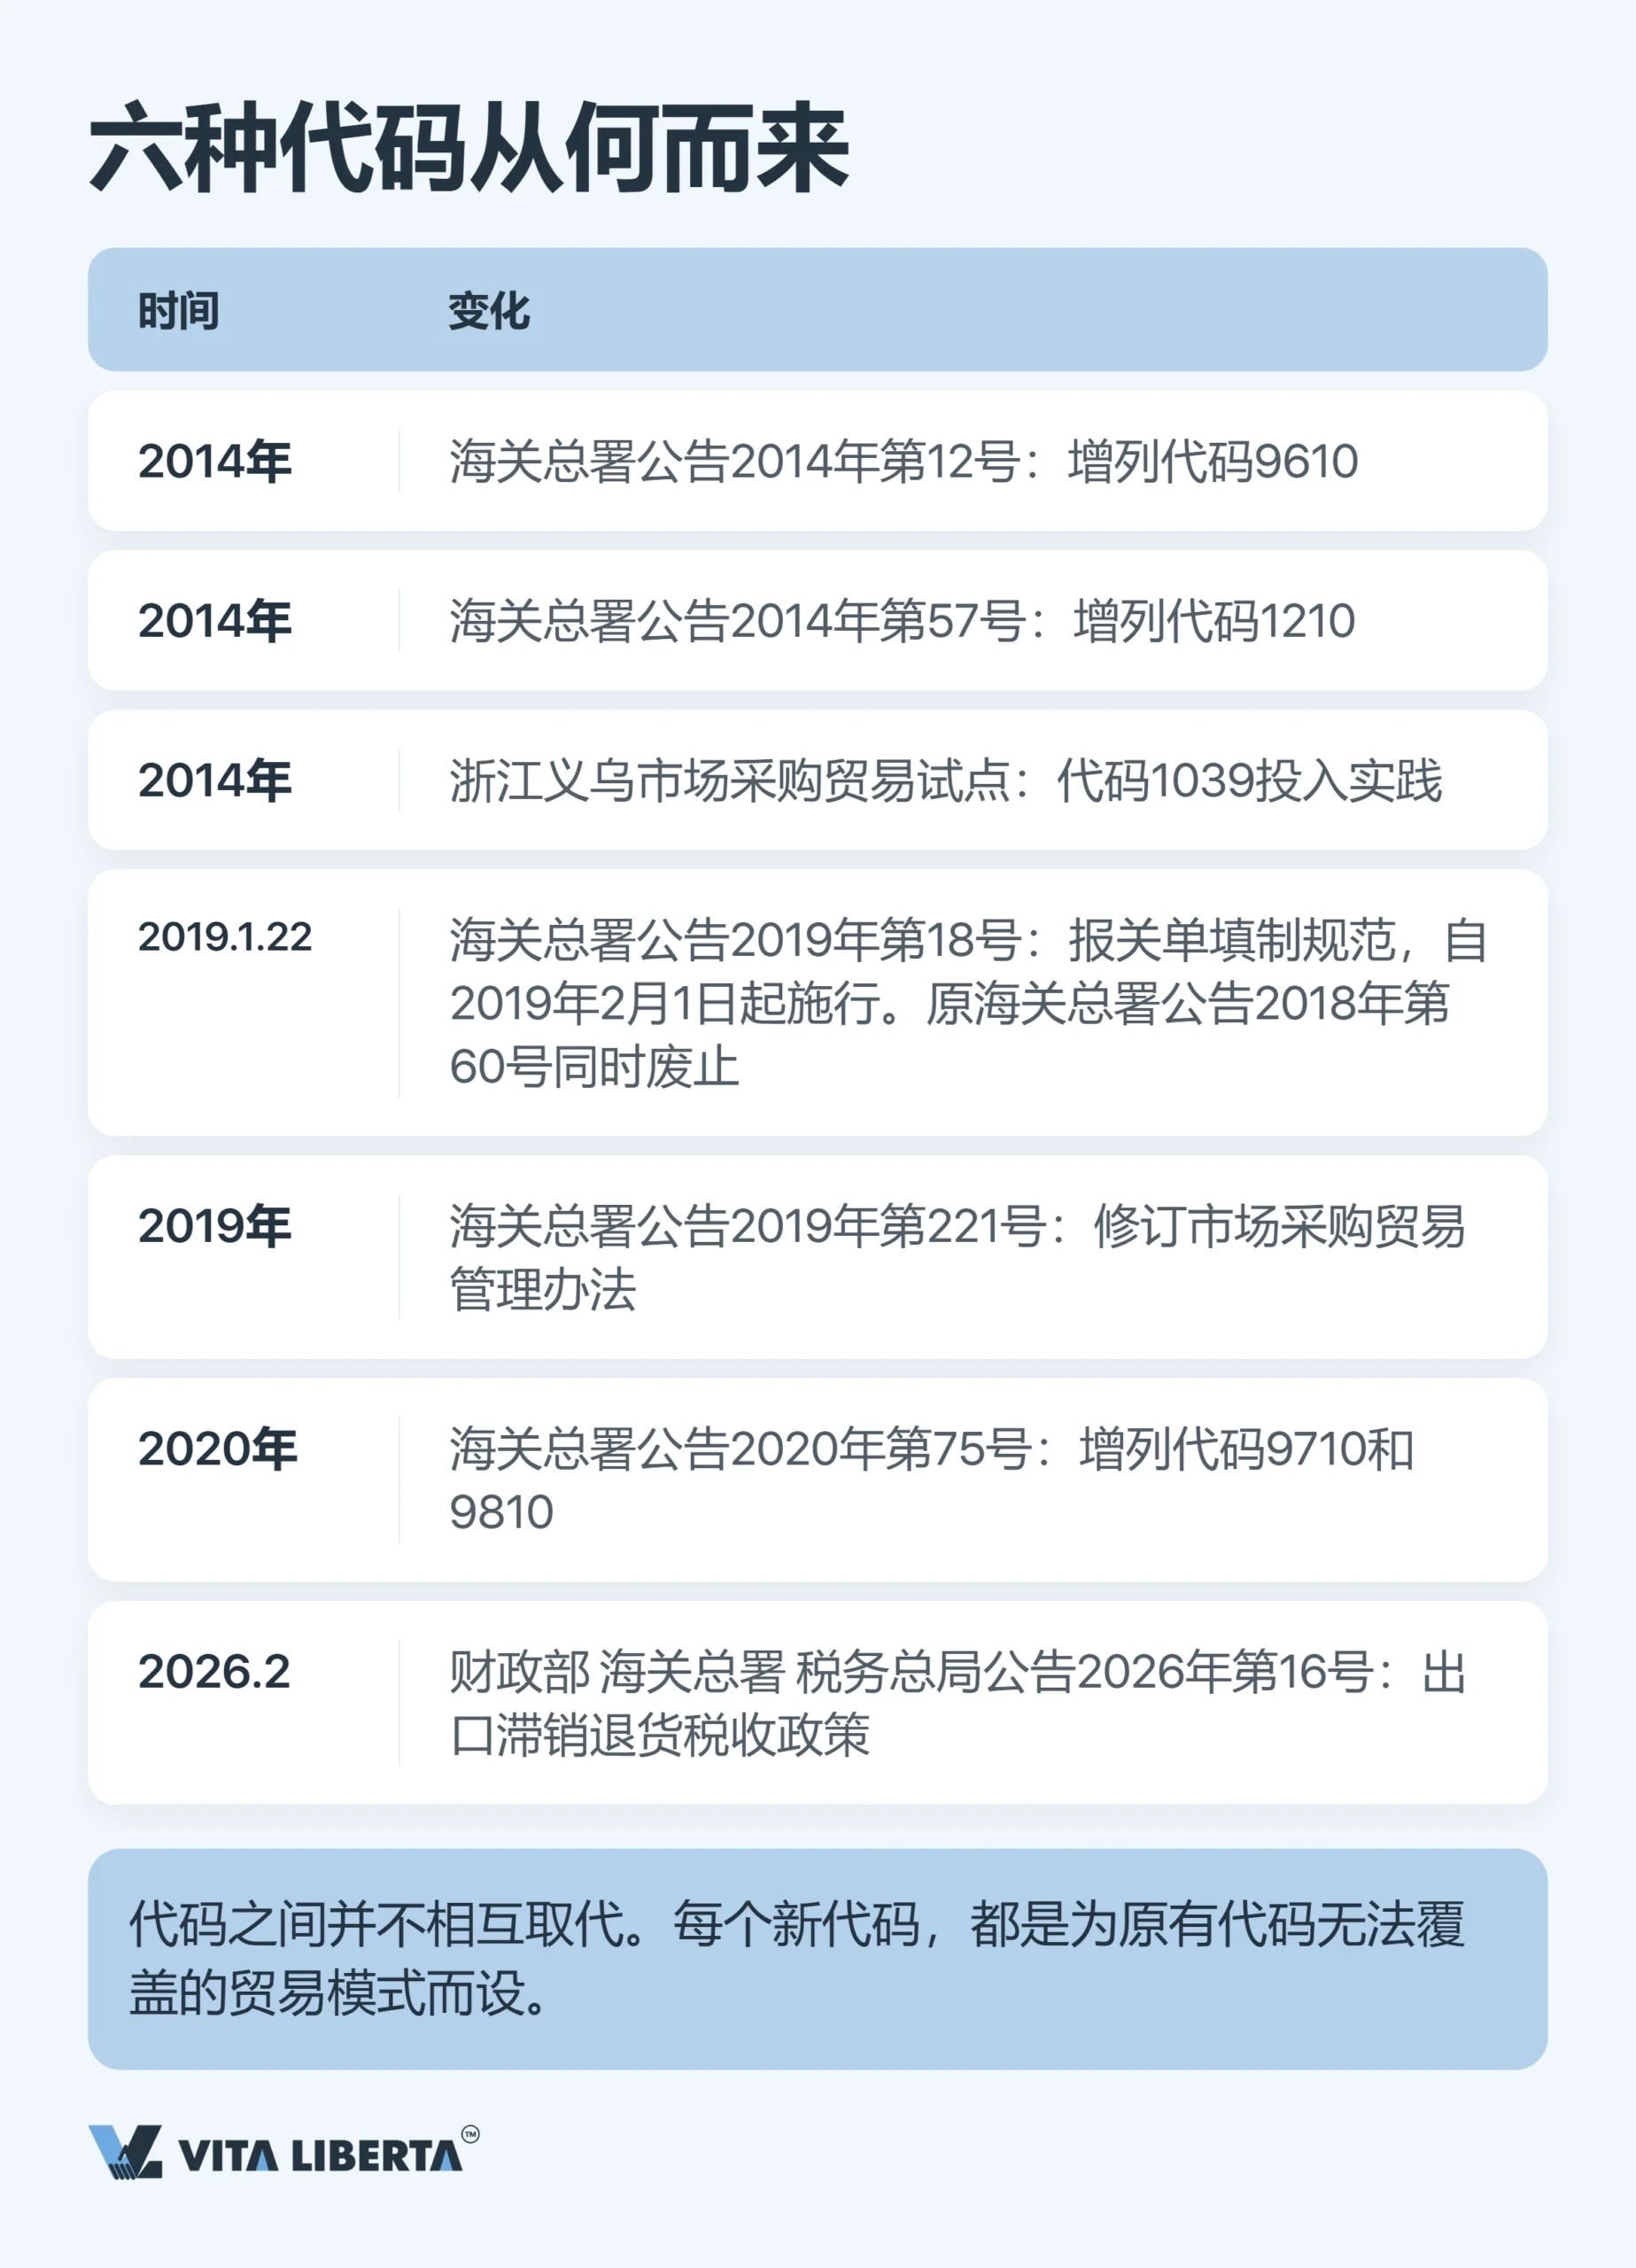
9610 依海关总署公告 2014 年第 12 号设立,按”清单核放、汇总申报”运行:
- 清单快速放行。
- 上个月的汇总报关单,要在 15 日前申报。
- 汇总时按”八个相同”归并:同一收发货人、同一运输方式、同一运抵国、同一 10 位商品编码等。
- 如果没有申报,16 日系统会自动生成报关单。
1210 由海关总署公告 2014 年第 57 号确立,思路正好倒过来。货物先进入海关特殊监管区域。对供货方来说,货物进区并卖给区内企业或境外买家,就视同出口,所以在这个环节已经产生退税资格(2026 年第 11 号公告)。卖不掉的货不用从另一块大陆运回,只需回到同一个仓库,换个包装,再卖一次。
留点余量:内部截止日定在 14 日。15 日如遇周末或法定节假日,顺延到之后的第一个工作日(海关总署公告2018年第194号)。即便如此,把申报排在最后一天仍然不是好主意。
批量 B2B 与海外仓:9710 和 9810
这两个代码都由海关总署公告 2020 年第 75 号增列,2020 年 7 月 1 日起施行。
人民币 5000 元,是清单与完整报关单的分界线:
- 5000 元以内,且既不需要许可证件、也不需要检验、也不涉及缴税的货物:出口企业可以在跨境电商统一版系统里走简化清单,也可以在 H2018 系统里报关。
- 超过 5000 元: 只能走 H2018。
第二个代码常被误读。9810 不是一种仓储方案,而是一种申报方式。申报之前,出口企业要把海外仓的订仓电子数据(订仓单)传给海关。2024 年 12 月 15 日起,9810 不再需要单独向海关备案(海关总署公告2024年第167号)。
| 代码 | 规范定义 | 关键参数 | 依据 | 实务点评 |
| 0110 | 一般贸易 | 退税率最高 13% | 出口退税:财政部 税务总局公告2026年第11号 | 成立,但需细化。退税率按商品编码查;向小规模纳税人采购则更低 |
| 1039 | 市场采购 | 每份报关单 ≤ 15 万美元 | 海关总署公告2019年第221号 | 须严格核实:免税不退,这里不存在”增值税优惠价” |
| 1210 | 保税跨境贸易电子商务 | 存放于海关特殊监管区域 | 海关总署公告2014年第57号 | 成立。滞销货在国内回流,而非跨洲运回 |
| 9610 | 跨境贸易电子商务 | 15 日前汇总申报 | 海关总署公告2014年第12号;海关总署公告2018年第194号 | 需要纠正。逾期不罚款,但系统会按自己的规则生成报关单 |
| 9710 | 跨境电商 B2B 直接出口 | 单票 5000 元门槛 | 海关总署公告2020年第75号 | 成立,但需细化。门槛按单票算,不按合同算 |
| 9810 | 跨境电商出口海外仓 | 订仓数据(订仓单) | 海关总署公告2020年第75号;海关总署公告2024年第167号 | 须严格核实:没有订仓数据,报关单不予接受;2024 年 12 月 15 日起无需备案 |
2026 年:第 16 号公告带来了什么
2026 年 2 月,财政部、海关总署、税务总局三部门联手发文,即财政部 海关总署 税务总局公告 2026 年第 16 号,落款日期为 2 月 6 日。
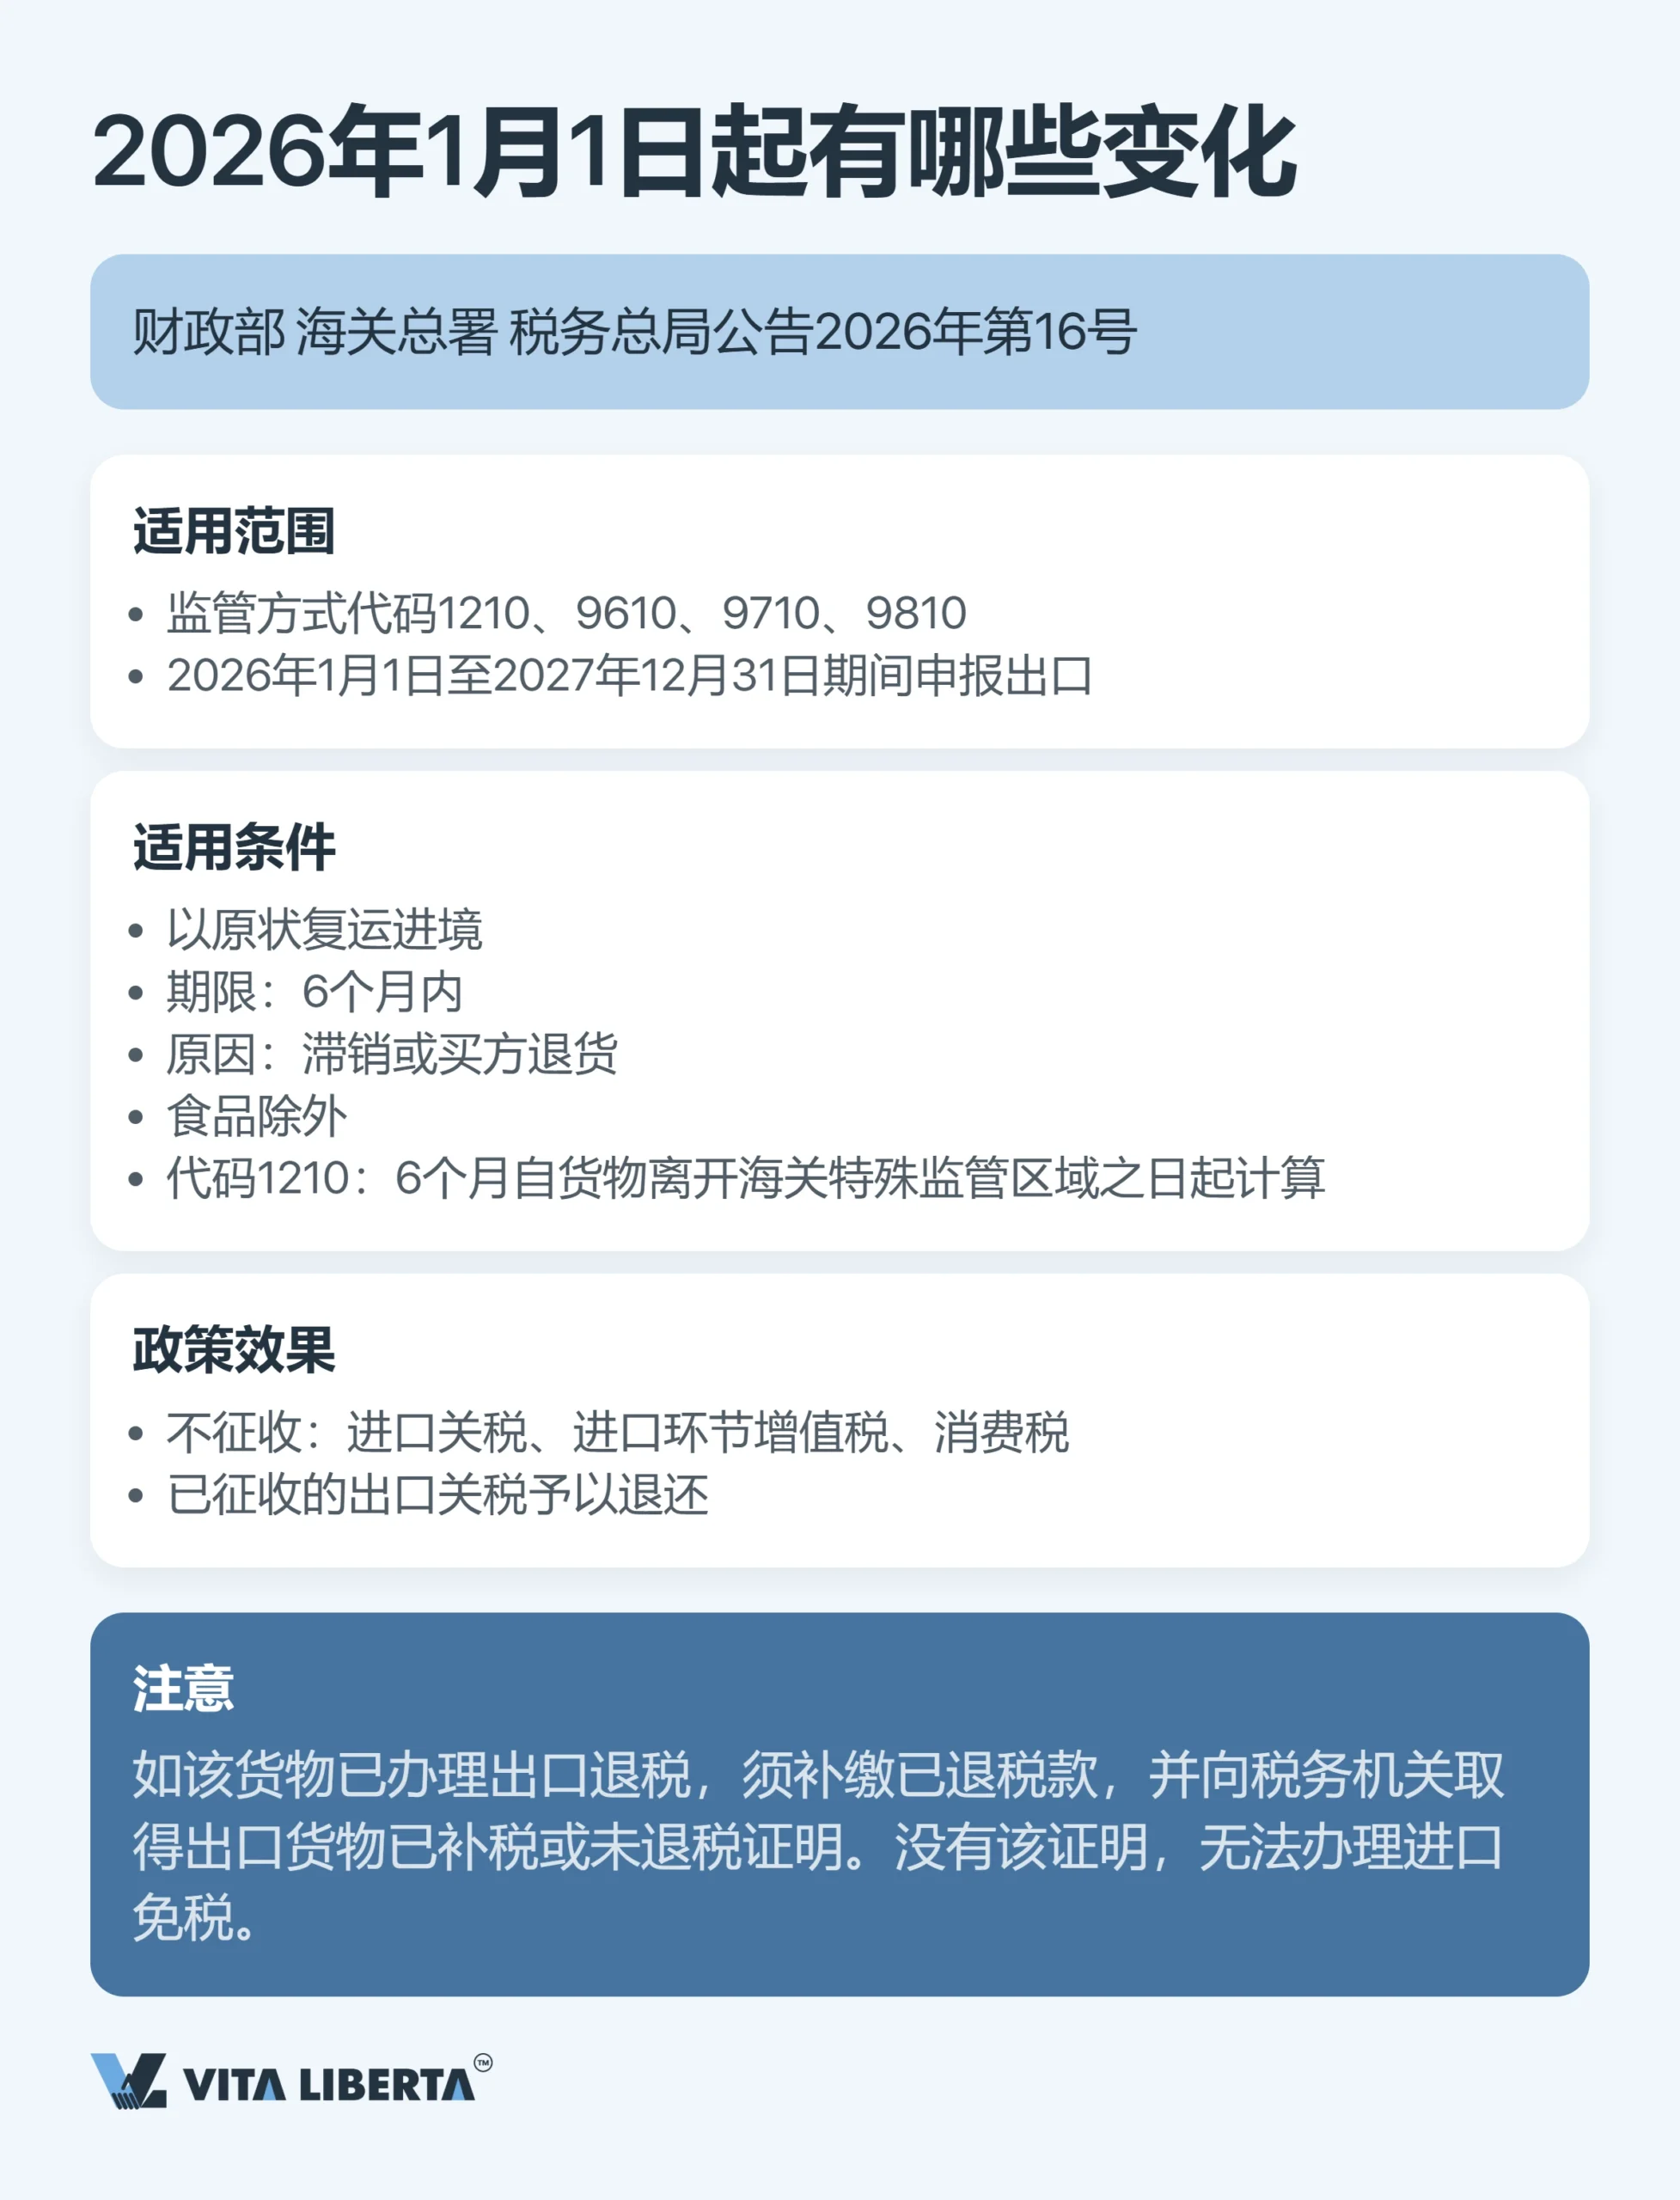
公告把原先覆盖 2023 年至 2025 年底出口的优惠,延续到 2026 至 2027 年。它再次回应跨境电商的老难题:货发得出去,却很难运回来。
实际怎么用?假设你的一票货按 1210、9610、9710 或 9810 申报出口,报关日期在 2026 年或 2027 年。货卖不动,或者买家退了货。只要这批货在六个月内、保持出境时的原样运回国内,入境时就一分不收:关税不收,入境环节的增值税不收,消费税也不收。出境时交过的出口关税还会退还。唯一被排除在外的是食品。
有两处细节容易漏掉:
- 出口时交的增值税和消费税走另一条路:按国内销售发生退货时的规矩来处理。
- 1210 项下,六个月从货物离开海关特殊监管区域时开始算。
已经拿到退税的企业要当心一个坑。回流的货如果之前退过税,需按现行规定把税款补回去,并找主管税务机关开具《出口货物已补税/未退税证明》。拿不出这张证明,海关不给进口免税。
归根结底,这项优惠的目标很窄。它没有新增代码,也没有取消任何申报要求。免掉的,只是对需求判断失误的惩罚。

海关监管方式代码:战略结论
第 14 栏是报关单上最”死板”的一项:一个代码,一次机会,不能修改。偏偏是它,成了报关单上最灵活的工具。六种方式覆盖所有场景,从工厂按合同整柜出运,到为将来的订单提前发往海外仓的包裹。
代码要在成交前选,而不是成交后看。 放行之后,它就不再是可调的参数,而是交给律师处理的既成事实。
经济账跟着代码走。 0110 与 1039 的差距最高可达不含税采购价的 13%,供应商在谈判开始前就已经把它算进了报价。
盯住 2027 年底这道截止线。 2027 年最后一天之后申报的出口享受不到退运优惠,传统的 0110 和 1039 也不在优惠之列。
所以,报关单上的四位数字不再只是对既成交易的记录。它是交易经济性的一个参数:在选供应商、定交付结构的时候就该定下来,而不是事后从扫描件上读出来。
常见问题
这个数字说明海关按哪种方式放行了你的货。从它可以看出发货人有没有退税、准备了哪些单证、受到哪些限制。怎么做:付尾款前,把代码和合同条款对一遍。
本来就没有可退的税。市场采购贸易下货物免税,出口商没有退税权,所以价格里从来就没有可以退还的税款部分。怎么做:如果你在乎退税,就坚持按允许退税的方式报关(通常是 0110),并要求查看进项专用发票。
用 9810。出口企业必须在申报前,把订仓数据(订仓单)以电子方式传给海关。2024 年 12 月 15 日起,这一方式不再需要单独向海关备案。怎么做:第一批货发出前,先和海外仓把订仓敲定。
不能直接改写。每份报关单只容一个监管方式代码,放行即锁定。事后纠正,要走单独的修改程序。怎么做:在谈价格的时候就把监管方式定下来。
可以,前提是三个条件同时满足。货物按 1210、9610、9710 或 9810 出口,报关单日期在 2026 年或 2027 年。在六个月内按原样运回。而且不是食品。这样,入境时不用缴关税、进口环节增值税和消费税。怎么做:如果这批货退过税,在货物到港前把《出口货物已补税/未退税证明》准备好。