Hongkong
 China




钱已经到了上海的账户,可在外汇管理系统”放行”之前,企业仍然无法使用这笔资金。
中国境内实行的是人民币有管理的可兑换,而不是资本自由流动。经常项目下资金可自由收付,资本项目下则受到严格管理。这一制度由国家外汇管理局(State Administration of Foreign Exchange,SAFE,以下简称”外汇局”)负责实施。外商投资企业只有完成外汇登记,才能从”已注册”真正走到”能运营”。
典型问题:
“我已经缴纳了外商独资企业(WFOE)的注册资本。欧洲供应商为设备开了发票,银行受理了汇款,随后却冻结了付款,要求补交提单。公司有了,钱也有了,资金就是动不了。我忽略了什么?”
这是外国投资者最常咨询的问题之一。他们低估了一点:企业在中国的外汇架构,需要与公司设立同步搭建,而不是设立之后再补。
外汇局与中国外汇管理体系
外汇局由中国人民银行(People’s Bank of China,PBOC)管理,负责监管境内机构和个人的全部外汇业务。整个体系有两个支点:业务按两类项目分别管理;具体审核由商业银行承担。
经常项目与资本项目:可兑换的边界
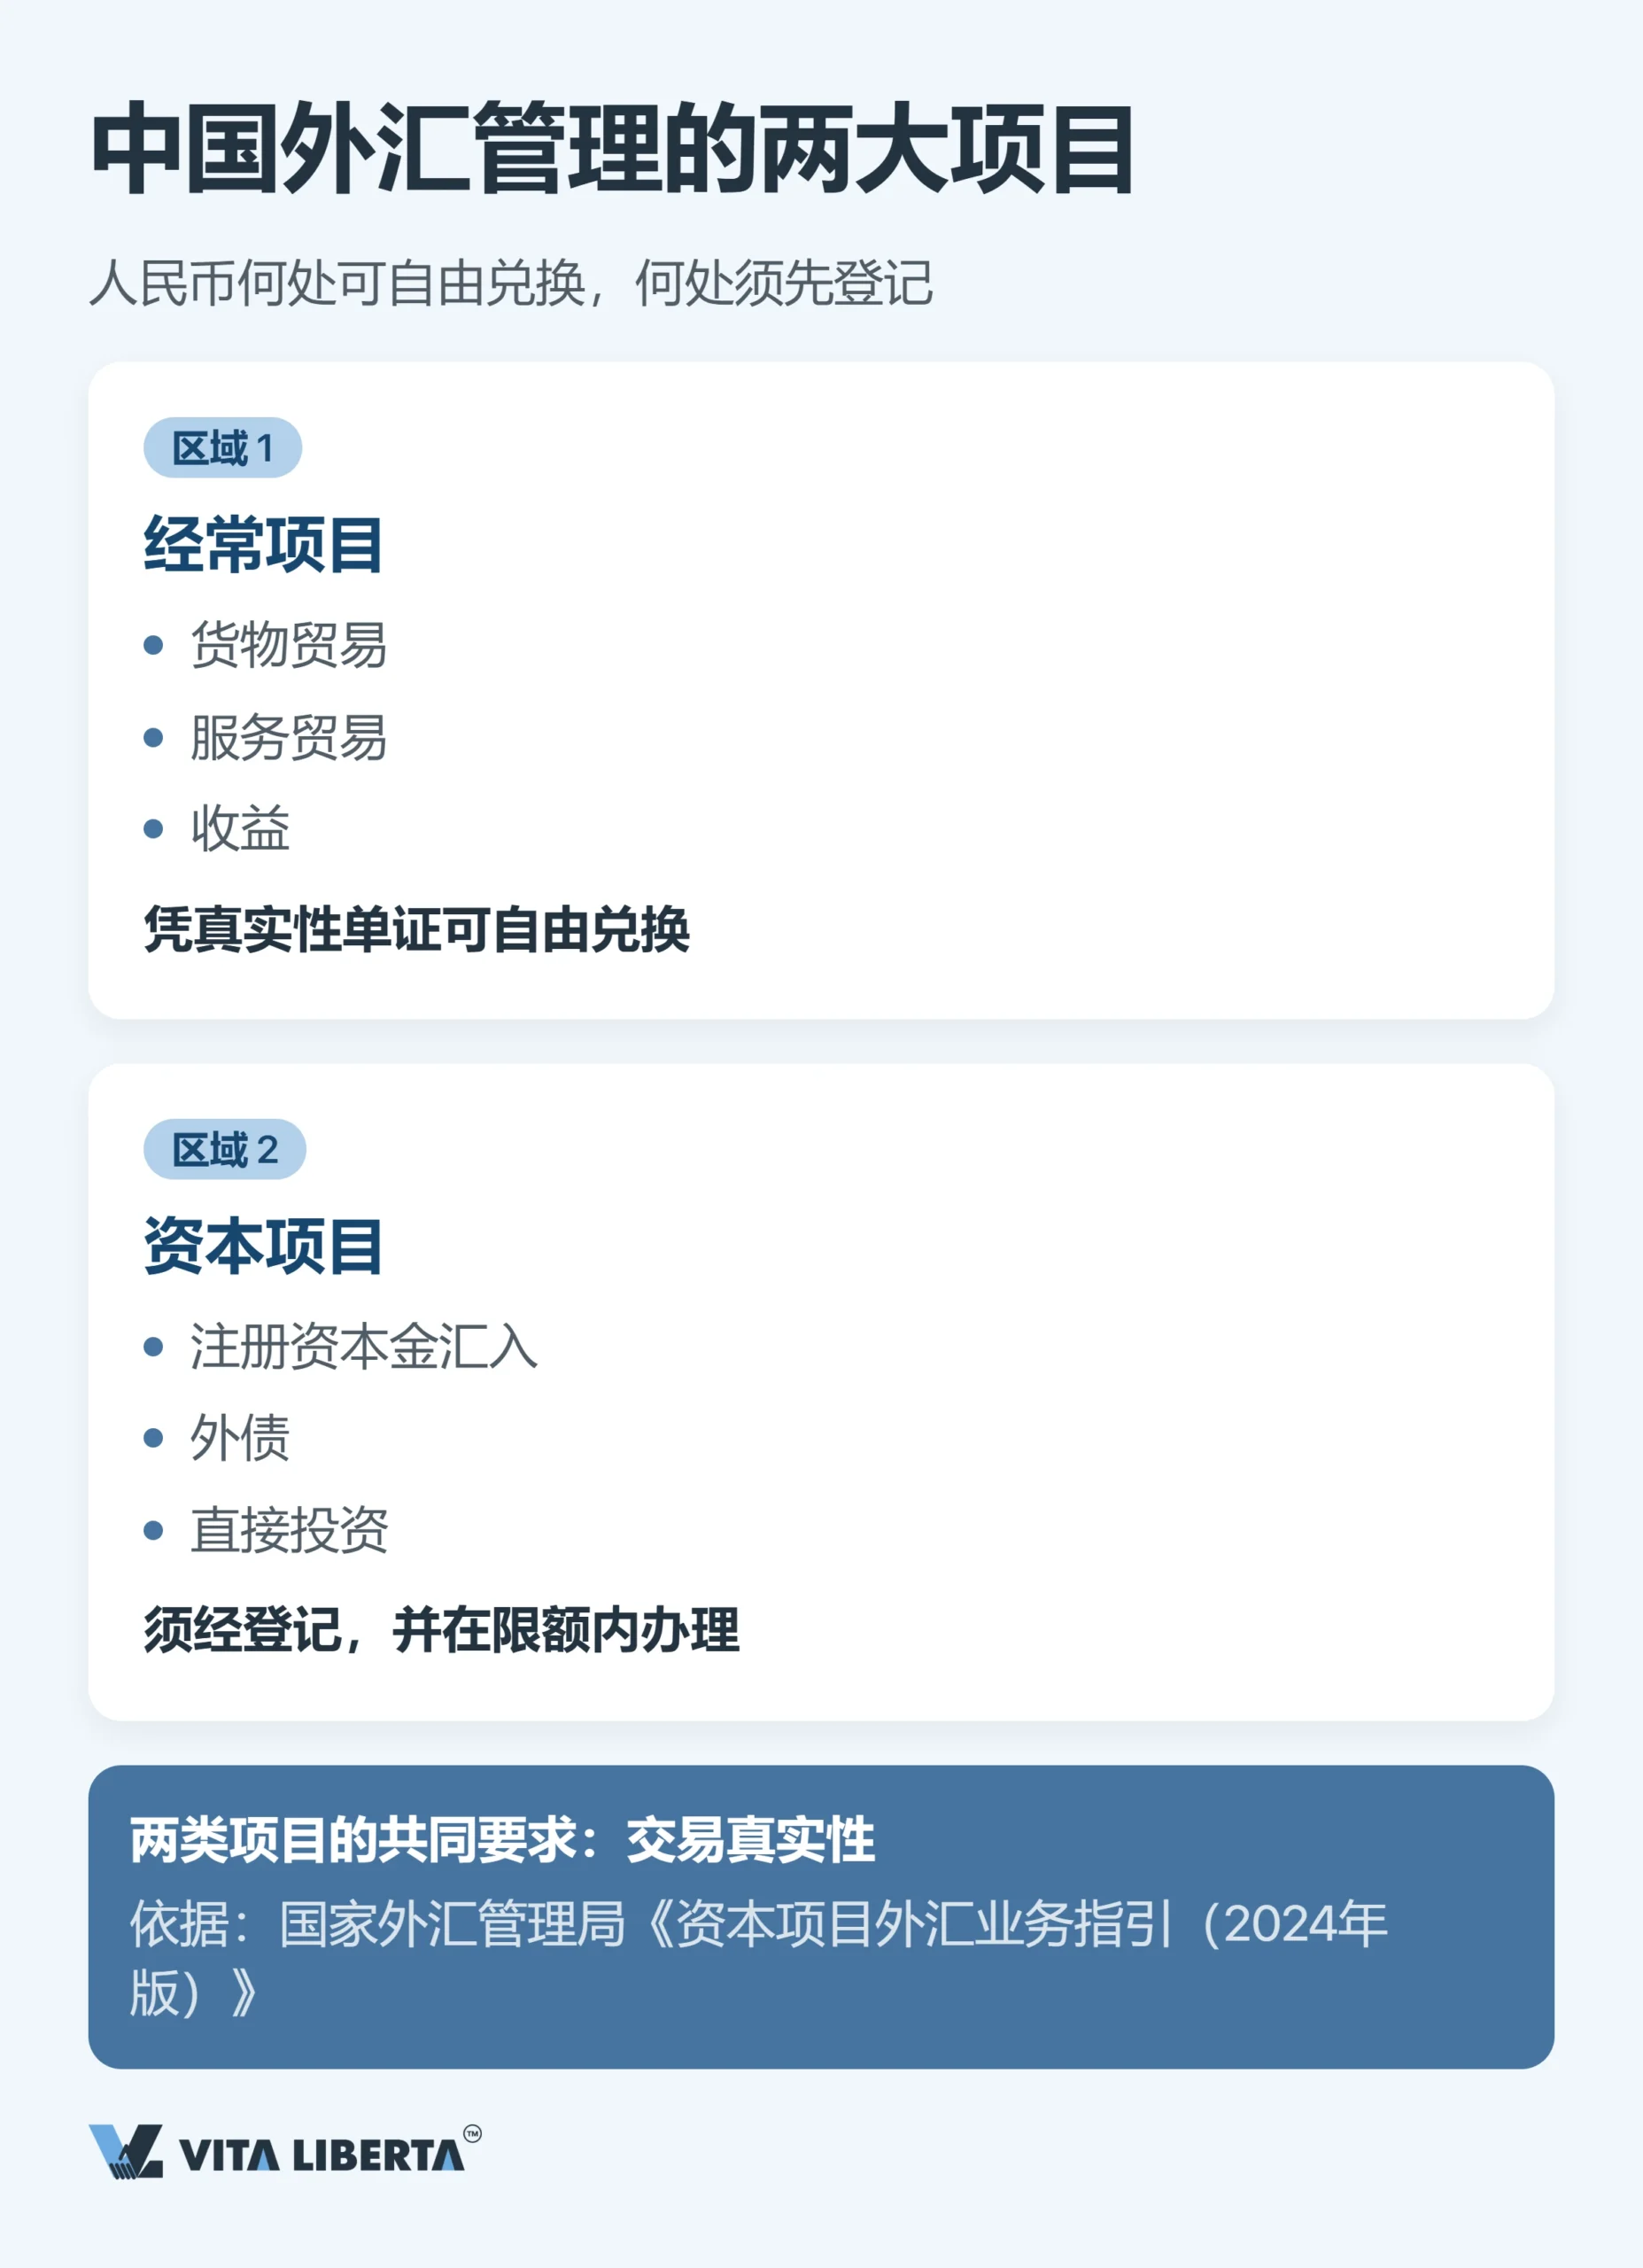
两类项目的划分不是技术细节,它决定了企业”能汇出什么”。
企业支付的是货款、服务费或收益,就属于经常项目,凭真实交易单据即可自由兑换。企业注入注册资本、借入外债或开展直接投资,就属于资本项目,必须先登记,并在额度内办理。
拿不出交易真实性的证明,自由兑换也就无从谈起。银行有义务确认每一笔跨境付款背后都有真实业务,这一要求来自《银行外汇展业管理办法(试行)》(国家外汇管理局公告2023年第1号)。资本项目的具体办理流程,详见《资本项目外汇业务指引(2024年版)》(汇发〔2024〕12号),2024年5月6日起施行;部分手续自2025年9月15日起依据汇发〔2025〕43号(以下简称”43号文”)进一步简化。银行关心的不是企业为什么付款,而是付款背后的交易是否真实。
外汇登记由银行办理,不必去外汇局窗口
不少初次投资的企业会去找外汇局窗口递交登记材料。这样的窗口早已不存在。根据《国家外汇管理局关于进一步简化和改进直接投资外汇管理政策的通知》(汇发〔2015〕13号,以下简称”13号文”),自2015年6月1日起,直接投资外汇登记下放至银行办理,外汇局通过资本项目信息系统实施间接监管。
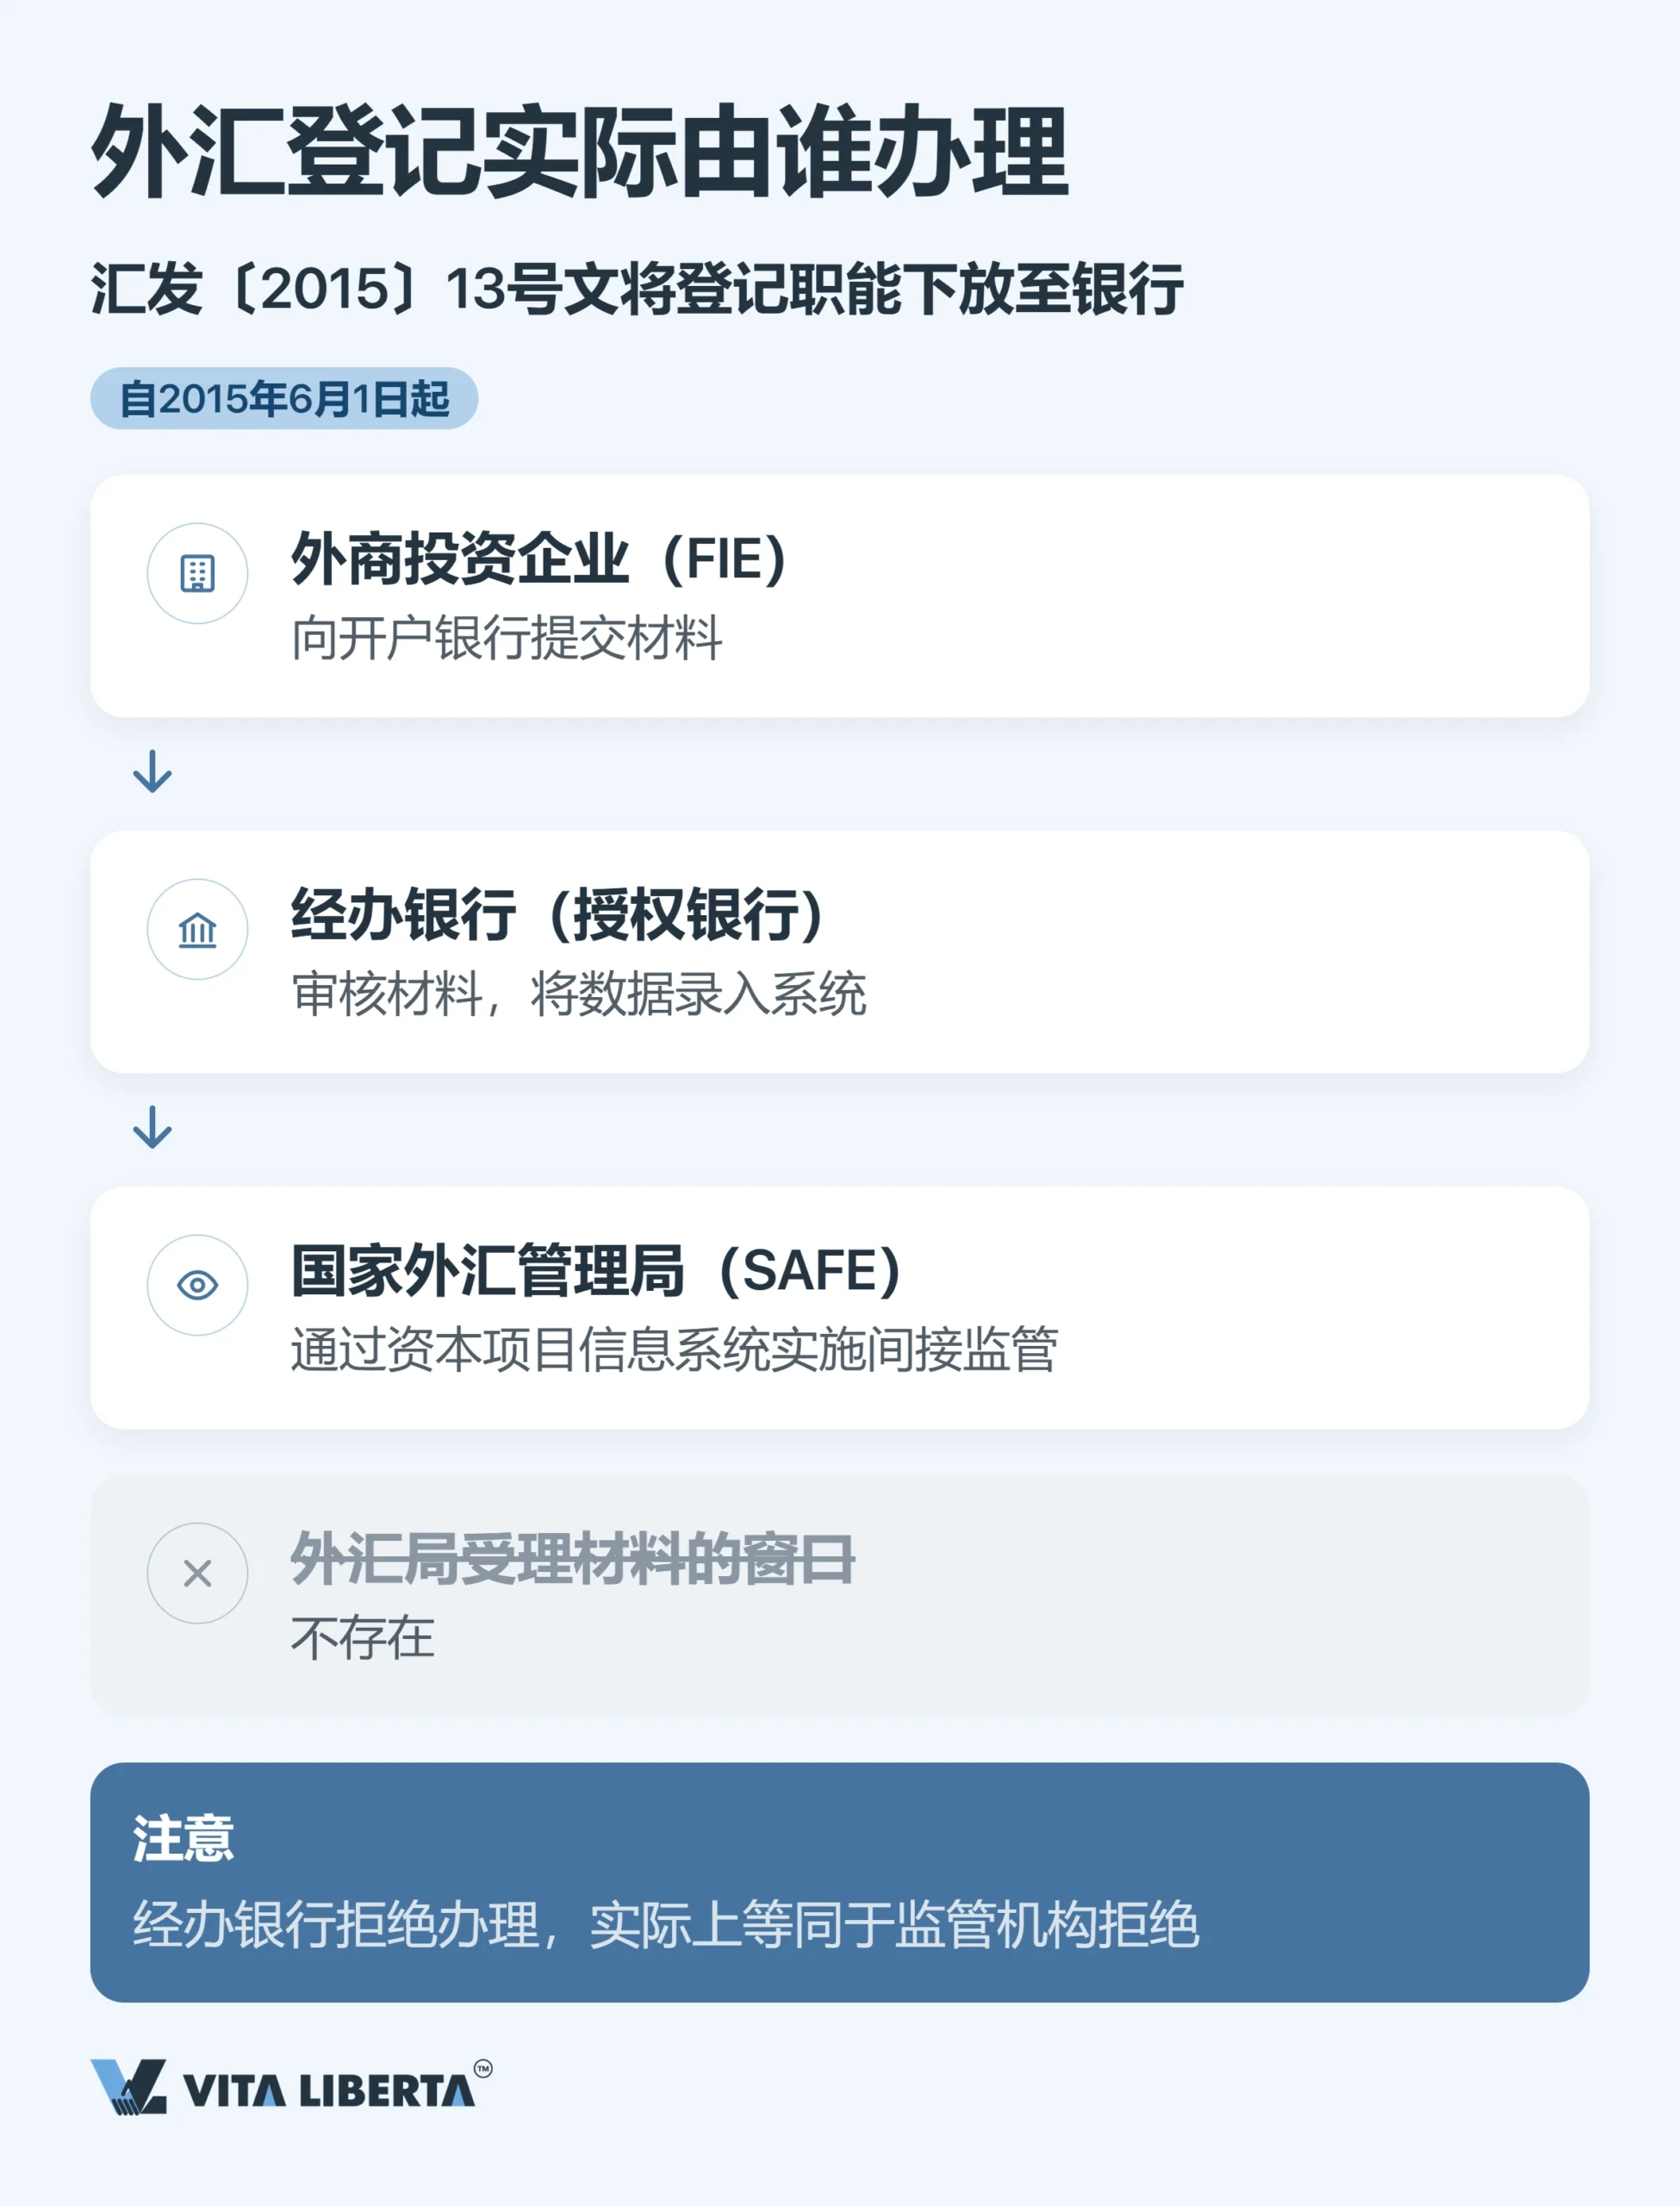
这一变化影响深远:企业面对的第一道外汇监管,是经办银行,而不是行政机关。银行把企业信息录入外汇局系统、审核材料,并决定每笔付款能否办理。
提示:经办银行拒绝办理,实际上等同于监管拒绝。直接向外汇局申诉没有意义,更务实的做法是事先与银行沟通好交易安排。
设立环节的登记:资本金账户与注册资本
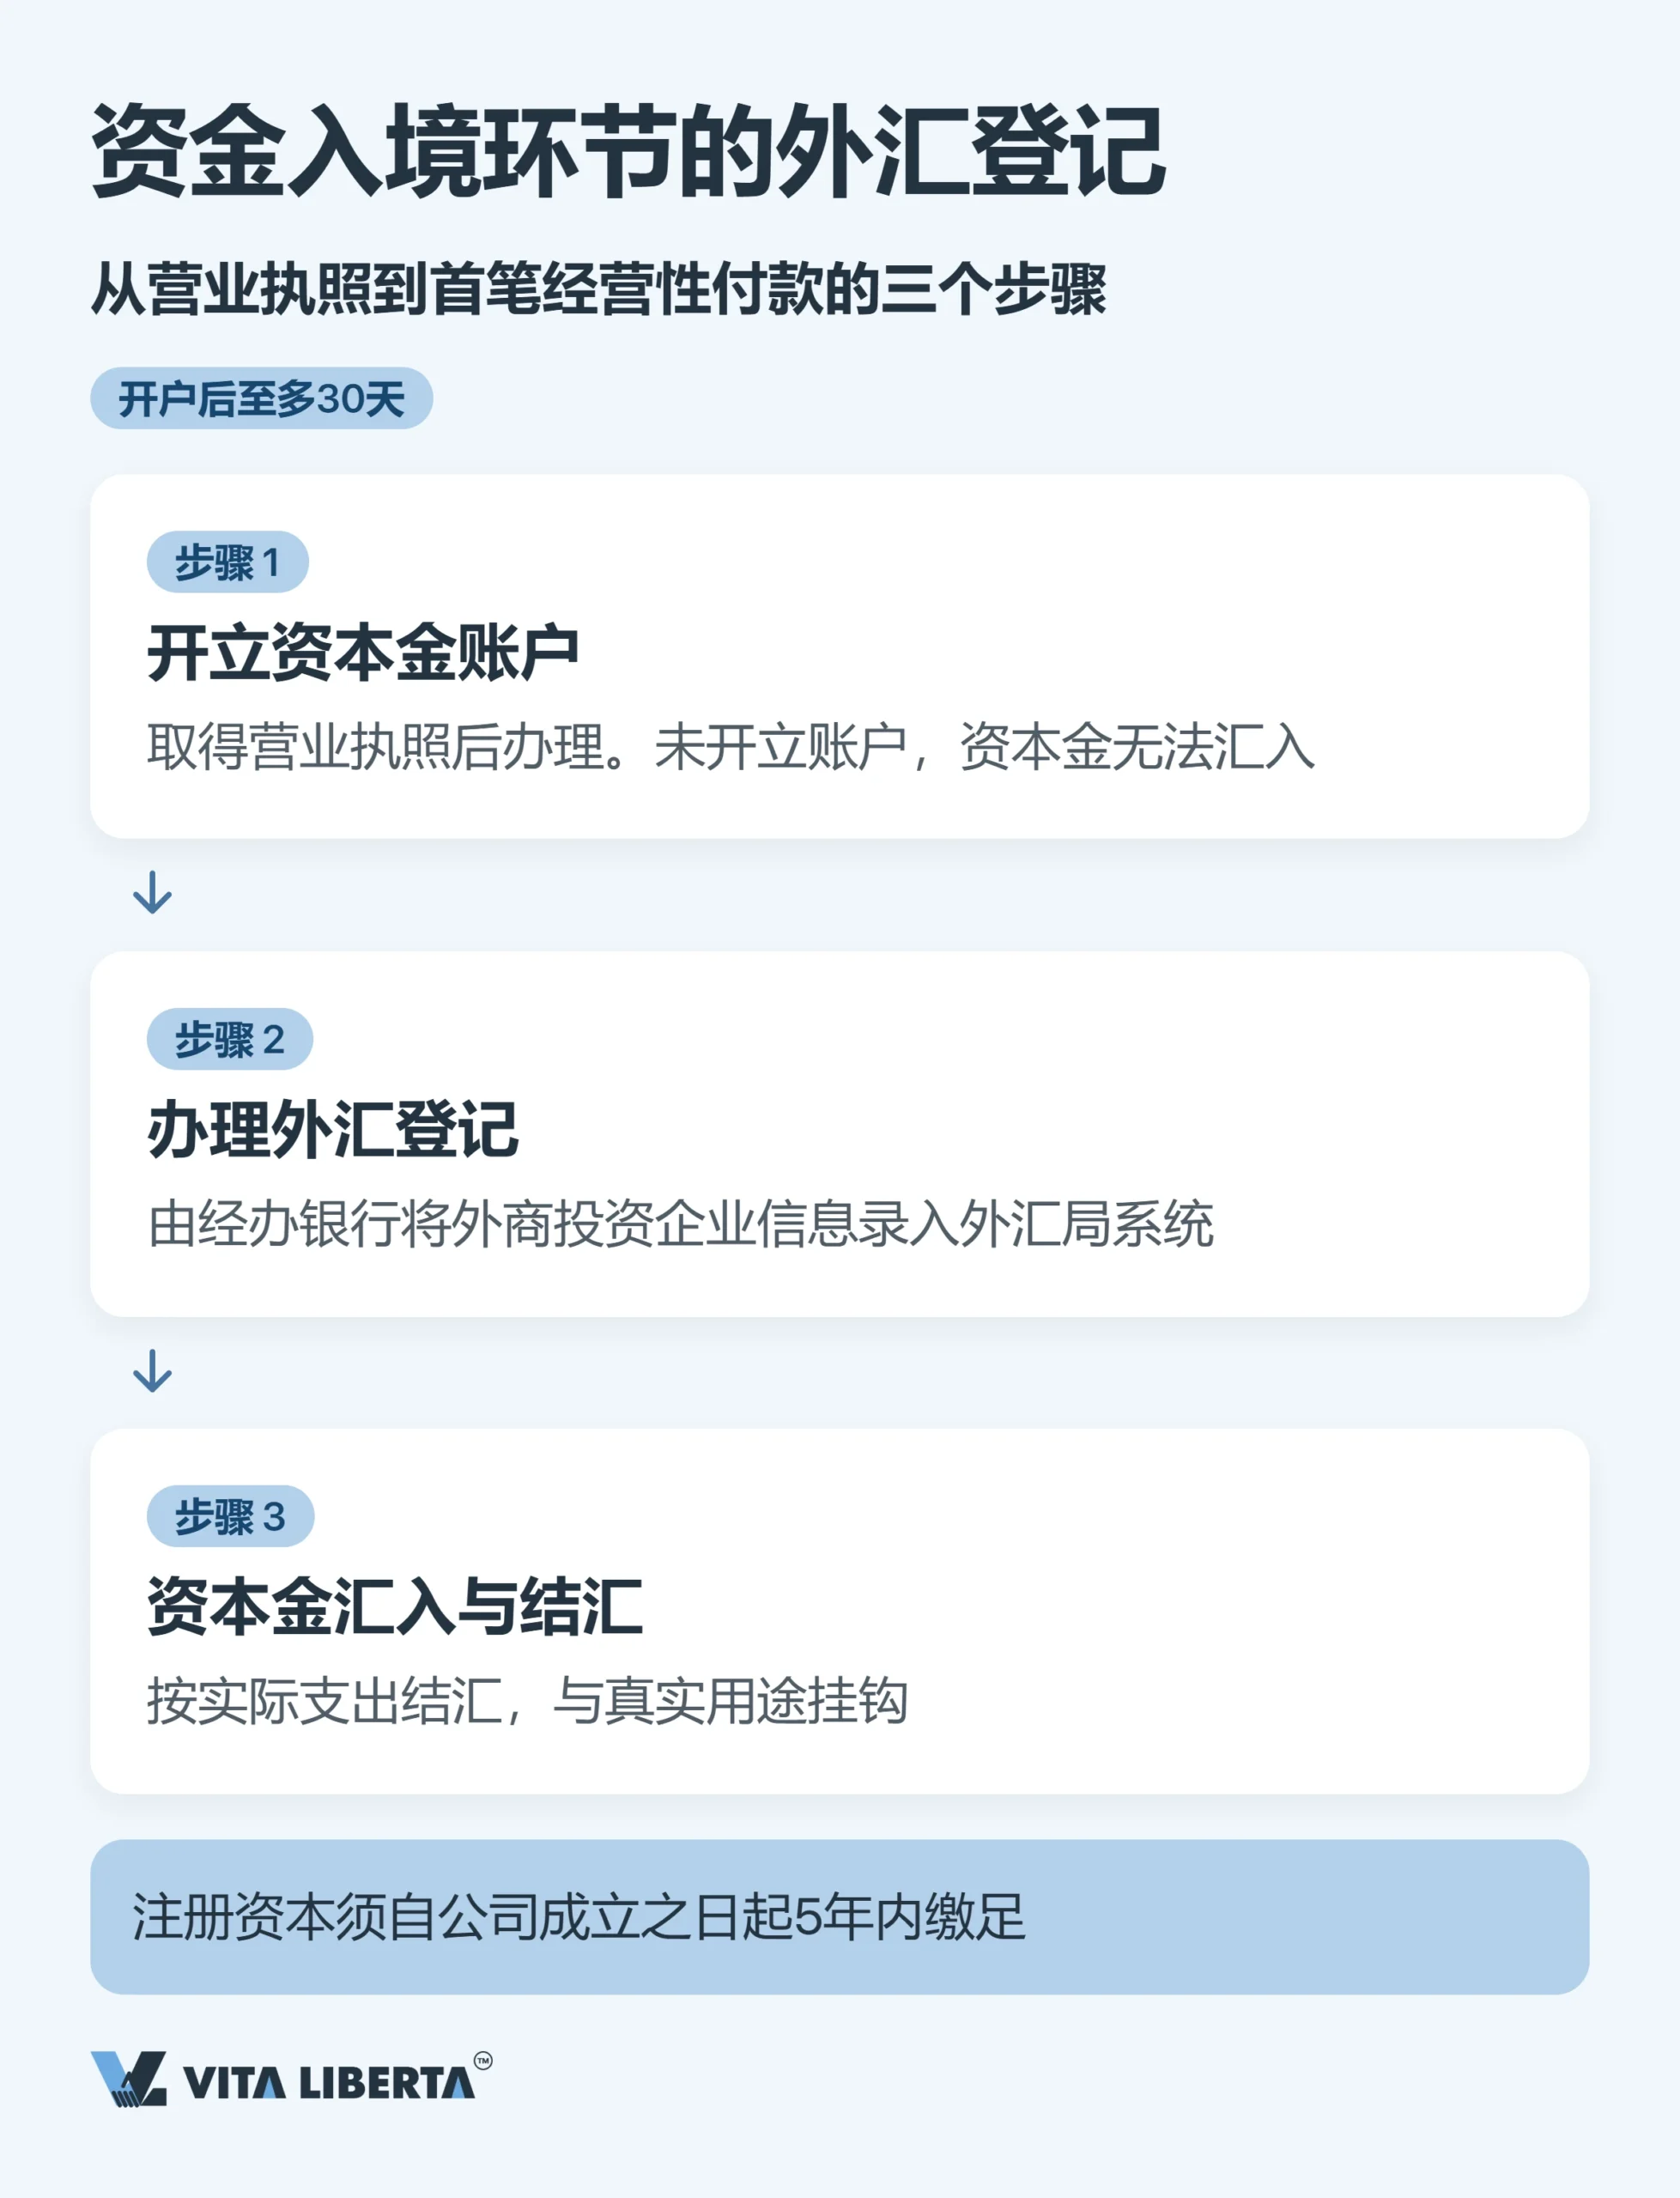
第一次外汇登记并不是”以后再说”,而是在开立资本金账户、缴纳注册资本时就要完成。按照2023年修订的《中华人民共和国公司法》(2024年7月1日起施行),注册资本须自公司成立之日起5年内缴足。2024年6月30日前登记的公司,剩余出资期限超过5年的,应在2027年6月30日前调整至5年以内。
| 环节 | 登记内容与办理地点 | 实际时限与风险 |
| 银行办理外商投资企业登记 | 经办银行在外汇局系统中办理外商投资企业基本信息登记 | 在取得营业执照之后、开立资本金账户之前办理;未登记无法开户 |
| 开立资本金账户 | 在银行开立专门接收资本金的账户 | 以基本信息登记为依据开立;没有该账户,资本金无法入账 |
| 资本金入账与结汇 | 外币资本金入账;自2015年6月1日起可随时结汇为人民币(意愿结汇,汇发〔2015〕19号,以下简称”19号文”),人民币存放于结汇待支付账户直至支付 | 自由只体现在结汇环节:资本金每一笔支出,银行都要凭单据审核;禁止性用途列入”负面清单”(汇发〔2016〕16号,即”16号文”,自2025年9月15日起由43号文缩减) |
股东借款与资本弱化限制
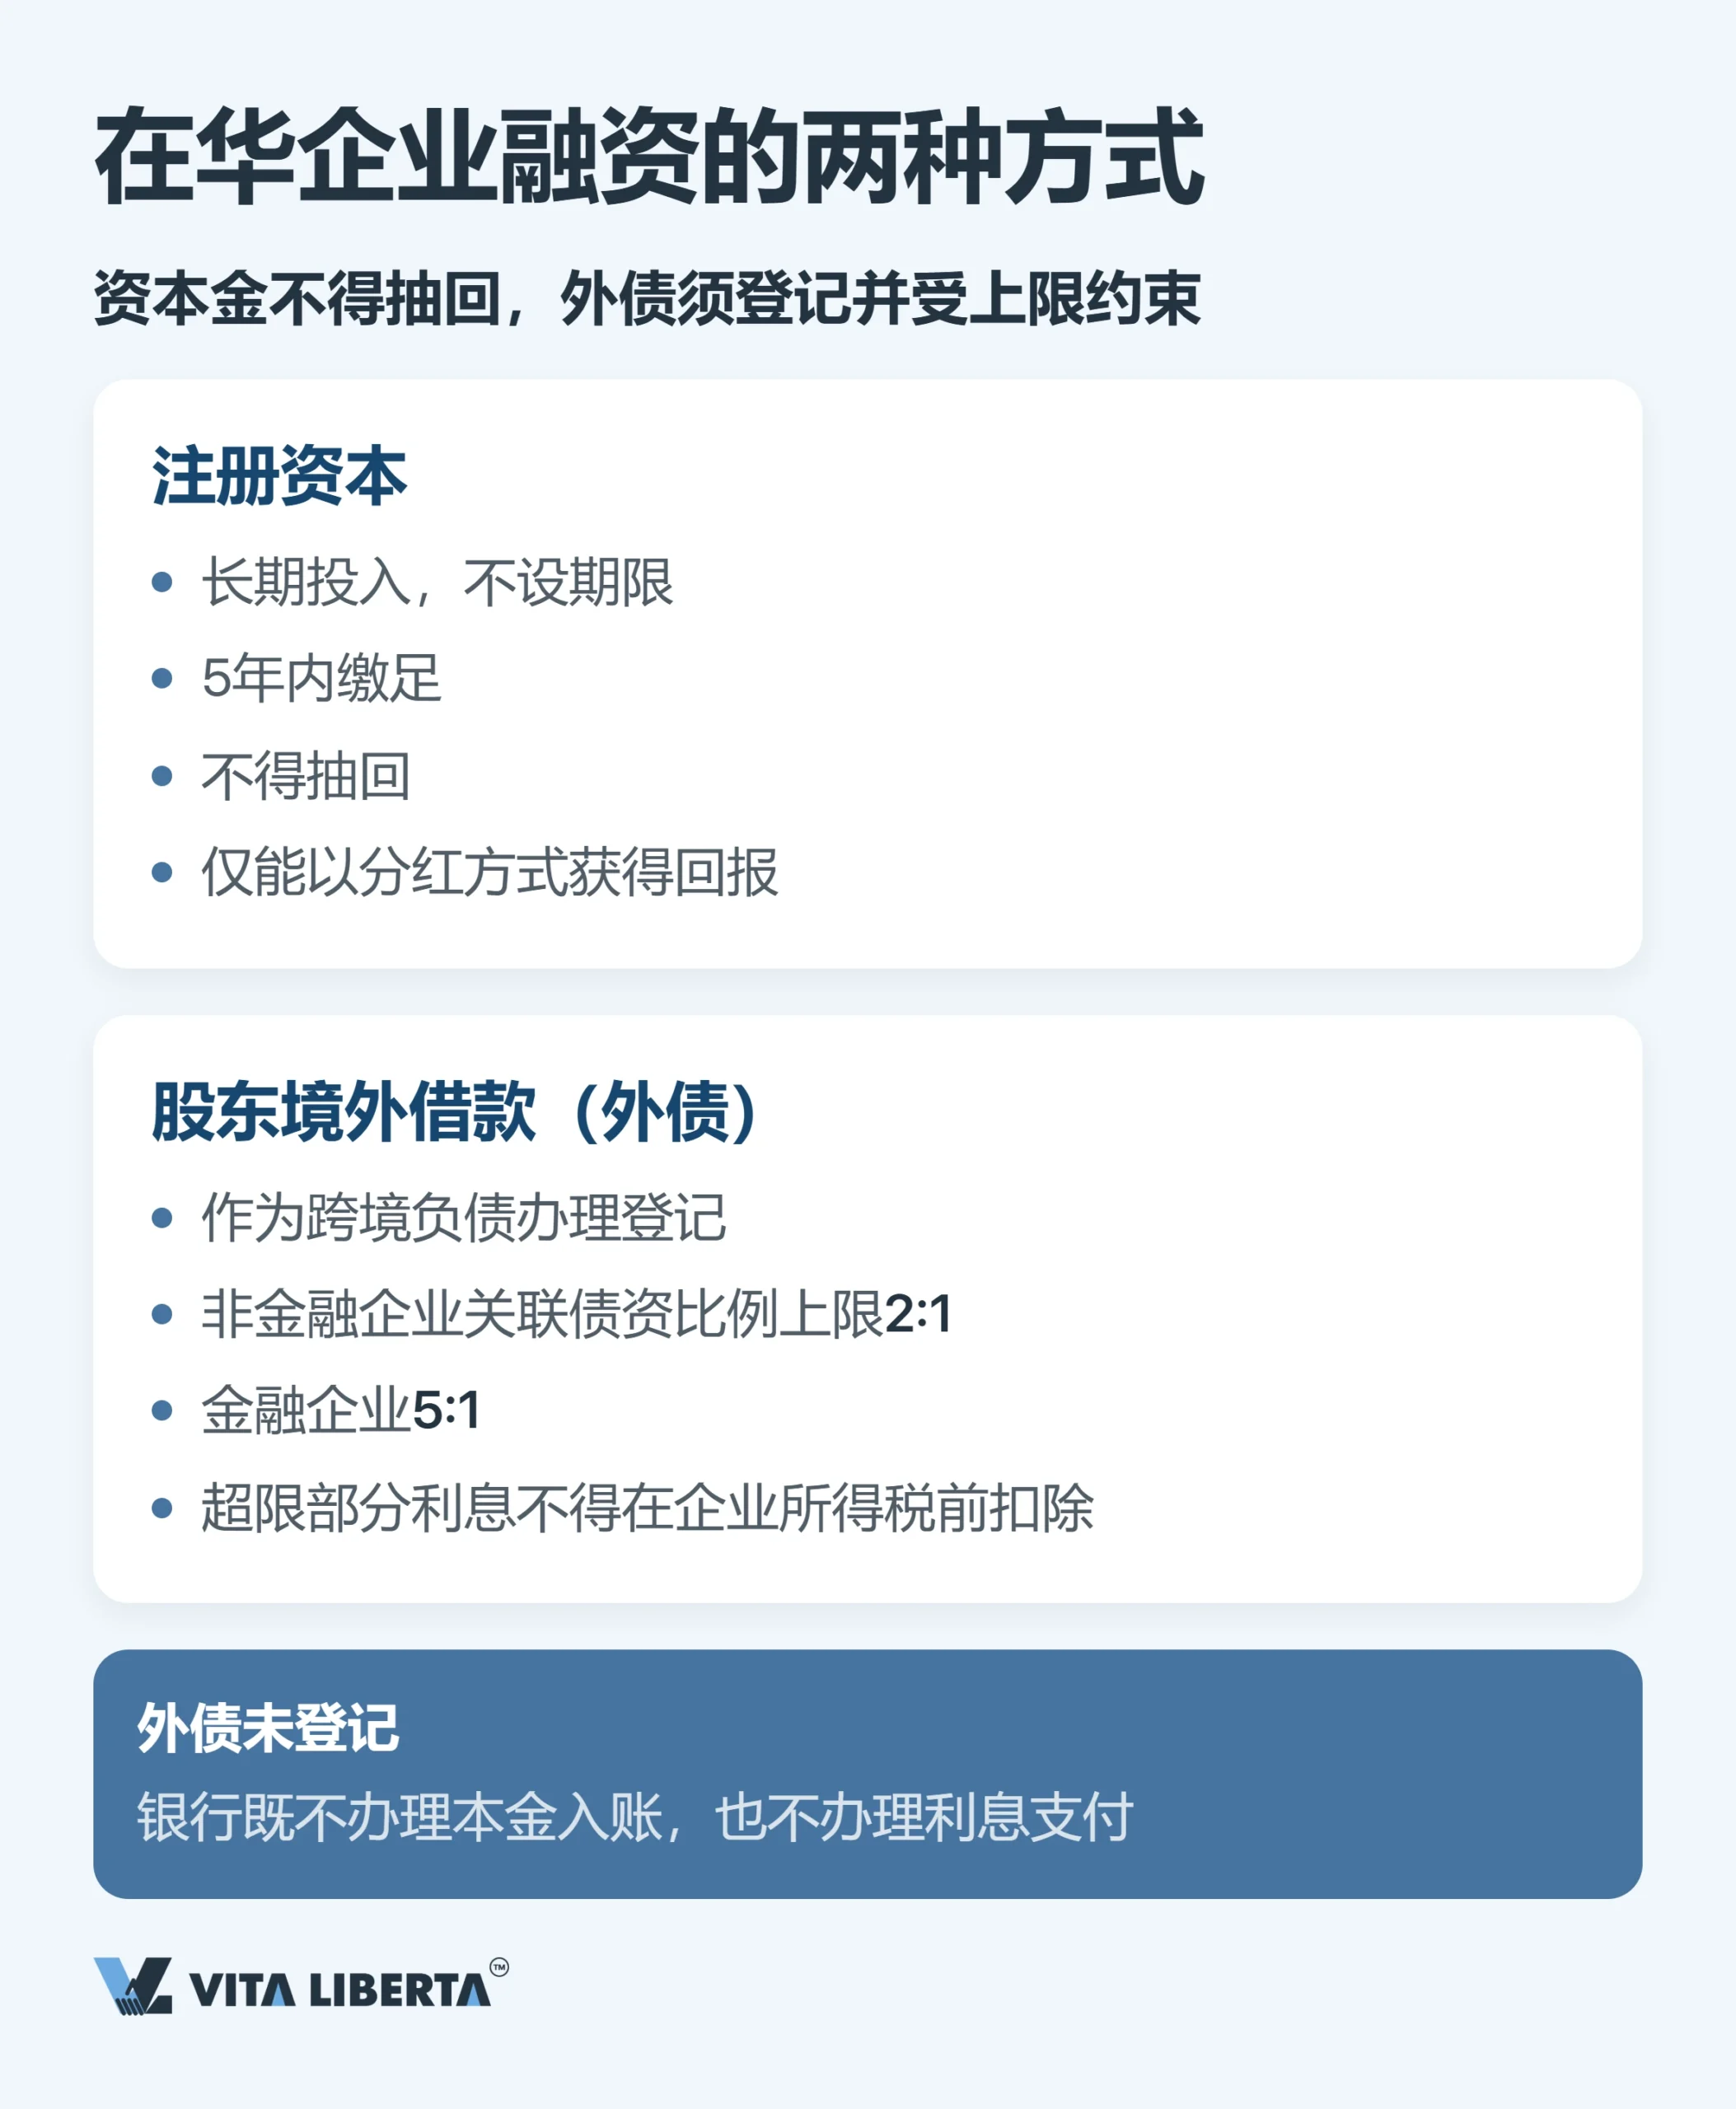
企业也可以通过股东借款融资,但这不是把钱随意转给”自己的公司”,而是需要登记的外债,受外汇额度约束;利息还受资本弱化的税务限制。
债资比例(税收规则)。企业从关联方取得的借款,非金融企业债资比例在2:1以内、金融企业在5:1以内的,利息方可在企业所得税前扣除(财税〔2008〕121号)。超过比例并不禁止借款,只是超出部分的利息不得税前扣除。可从境外借入的规模由另一套外汇额度决定:外商投资企业可选择”投注差”模式(投资总额与注册资本之差),或宏观审慎模式(银发〔2017〕9号)。
外债登记。股东借款作为外债办理登记(《外债登记管理办法》,汇发〔2013〕19号);按外汇局规定,最晚应在提款前3个工作日办理,部分地区由银行办理。未登记的外债,银行既不会为本金入账,也不会为利息汇出办理业务。
地方实践。据浙江宁波的咨询人员观察,检查人员首先核对的,是申报的借款用途与账户实际资金流向是否一致。

经常项目:货物贸易与服务贸易付款的审核
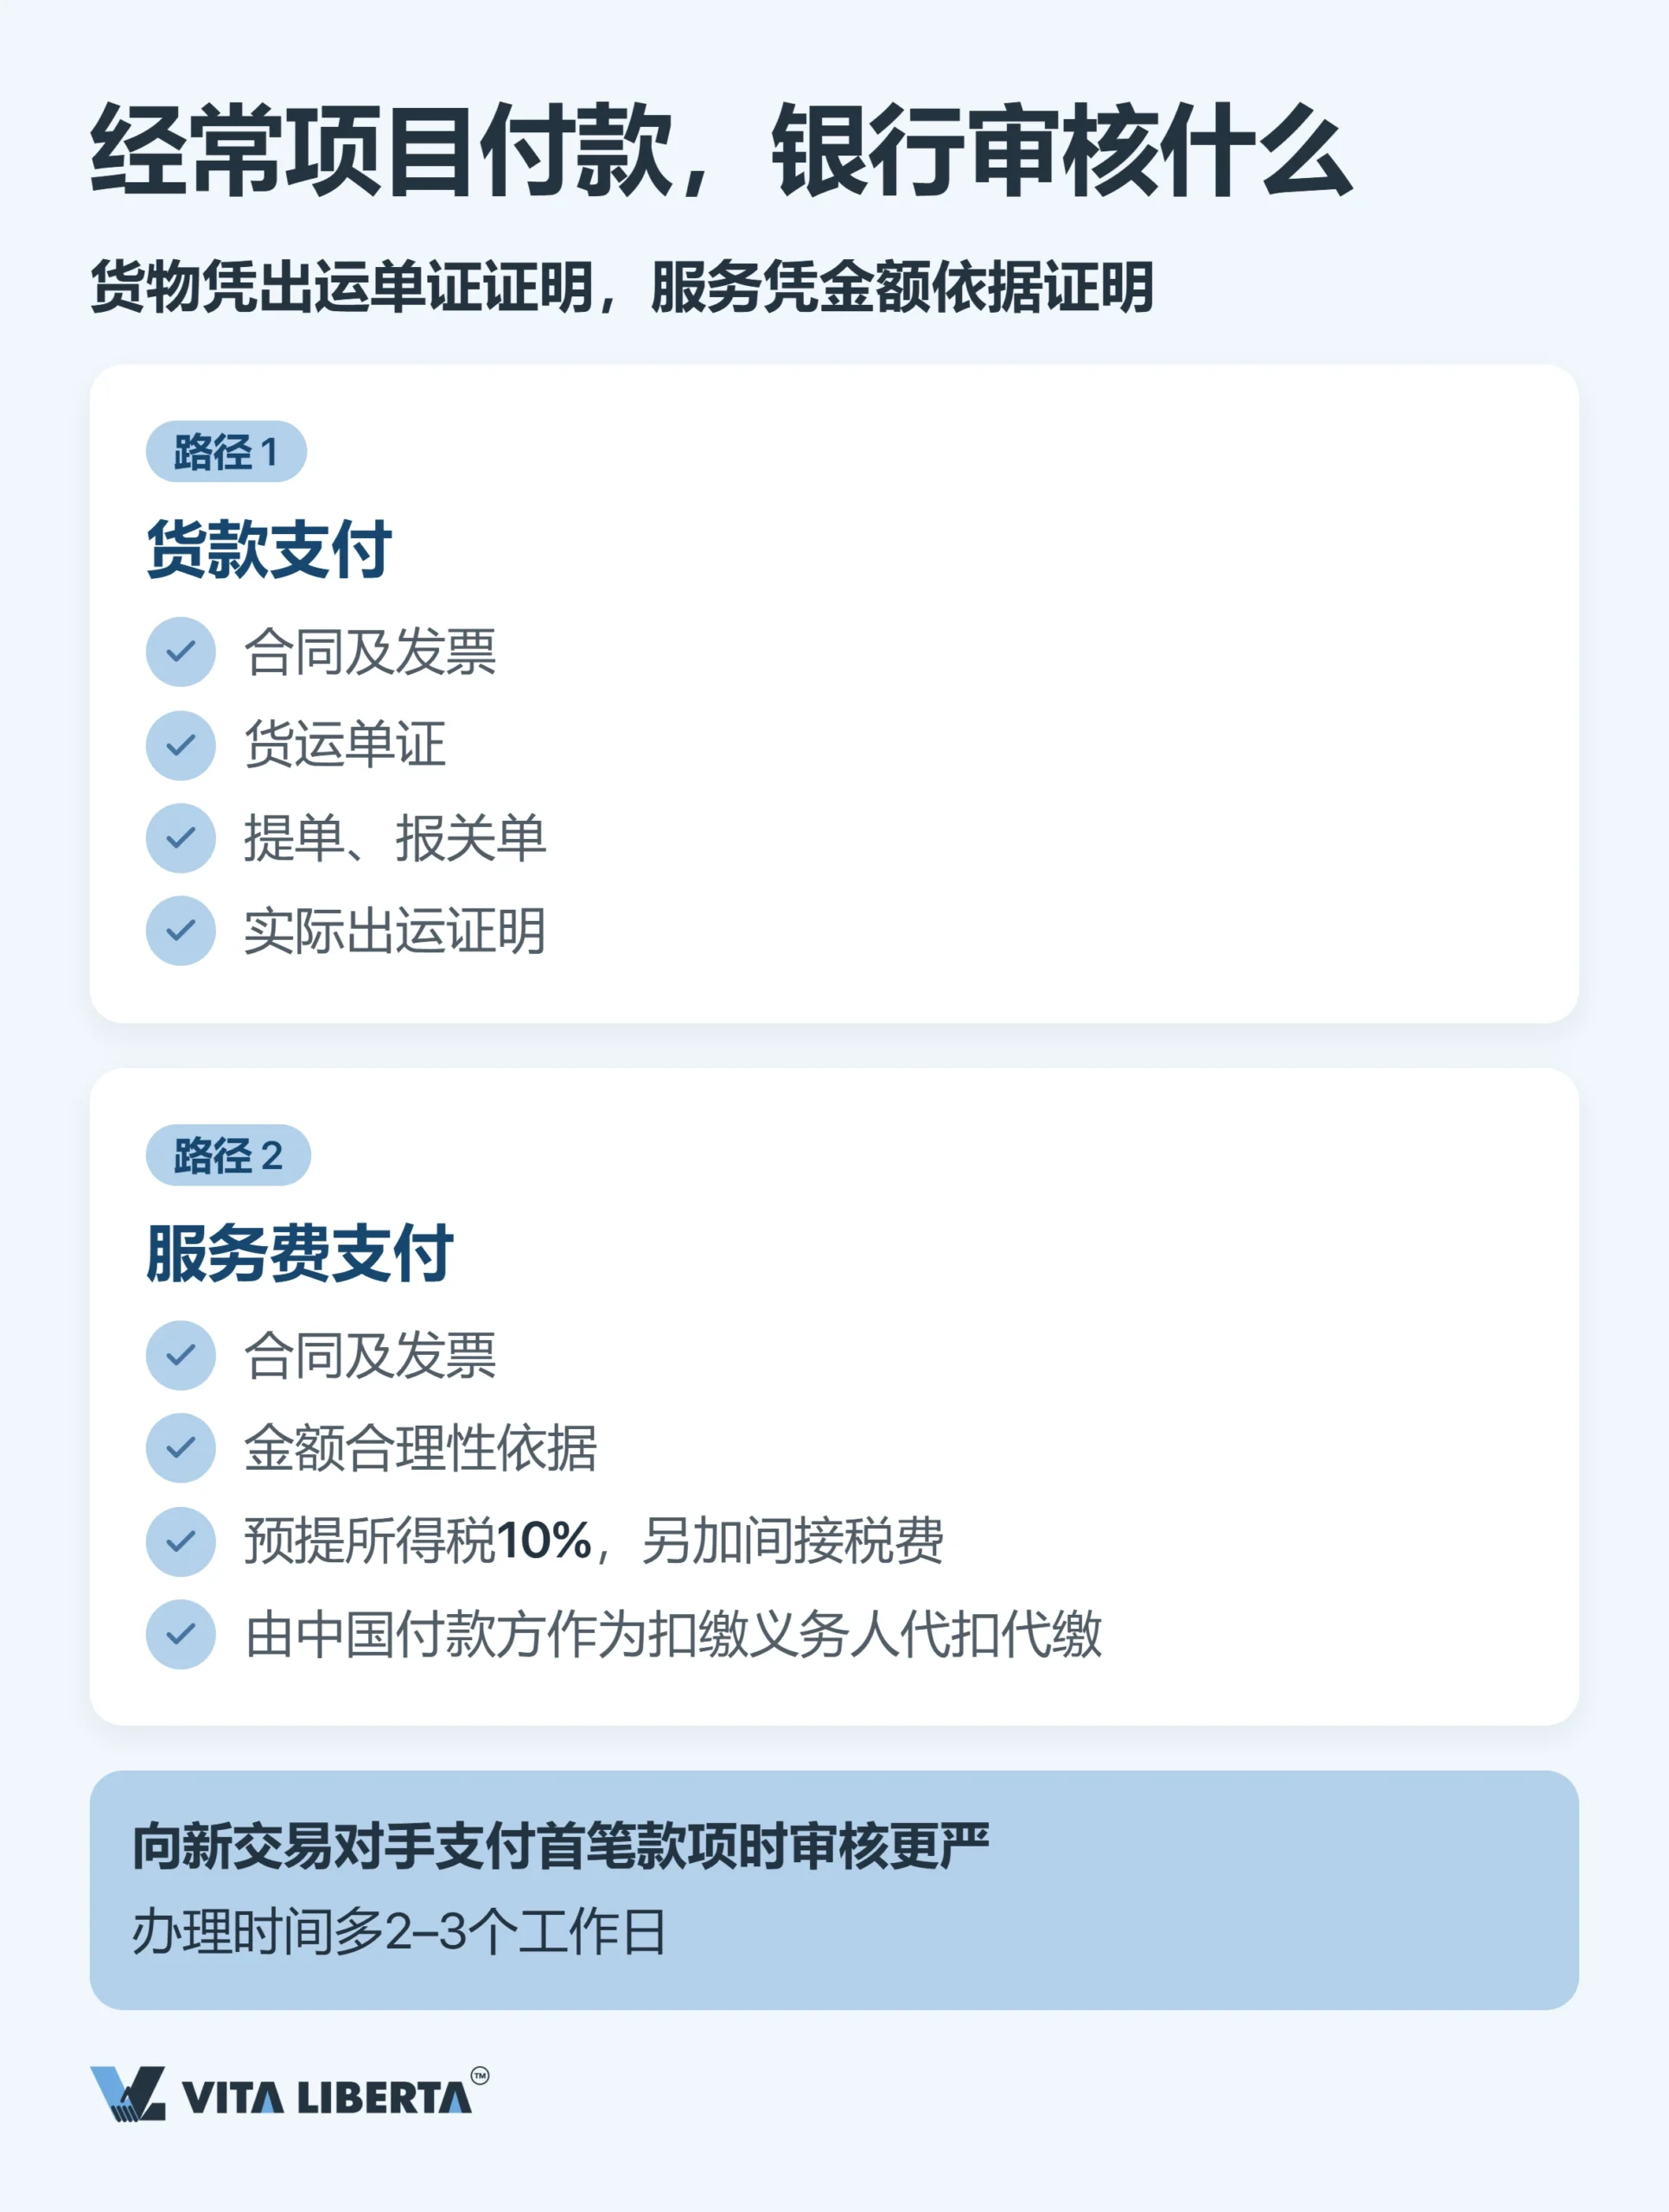
经常项目下,账上有钱并不等于能付款。企业证明交易真实后,银行才会办理。货物贸易付款需提供货运单据和出口证明:发票、合同,必要时还有提单和报关单;服务贸易付款需说明金额依据。与新交易对手的首笔业务审核总是更严:出口收汇入账的审核要多2—3个工作日。
服务费付款:境内付款方代扣代缴
未按中国实际情况调整报价的外国服务商,往往在这里吃亏。境内企业向境外服务商支付服务费时,是扣缴义务人(withholding agent),会先代扣税款再对外支付。
主要税种是增值税。依据《中华人民共和国增值税法》(2026年1月1日起施行)及其实施条例(国务院令第826号),境外单位向境内购买方销售的服务,视为在境内消费,完全在境外现场消费的服务除外。自2021年9月1日起,对这部分代扣的增值税不再征收城市维护建设税和教育费附加(财政部 税务总局公告2021年第28号)。
企业所得税取决于劳务发生地。完全在境外提供的劳务,不征企业所得税。境外服务商派人在境内提供劳务的,可能构成常设机构,按相关规则征税。10%的源泉扣缴税率并不针对服务费,而是适用于消极所得:特许权使用费(含软件许可)、利息、租金和股息。
结论:合同未约定税款由谁承担,服务商实收金额就会低于预期,而且往往到账后才发现。
利润汇出:股息出境的四项条件
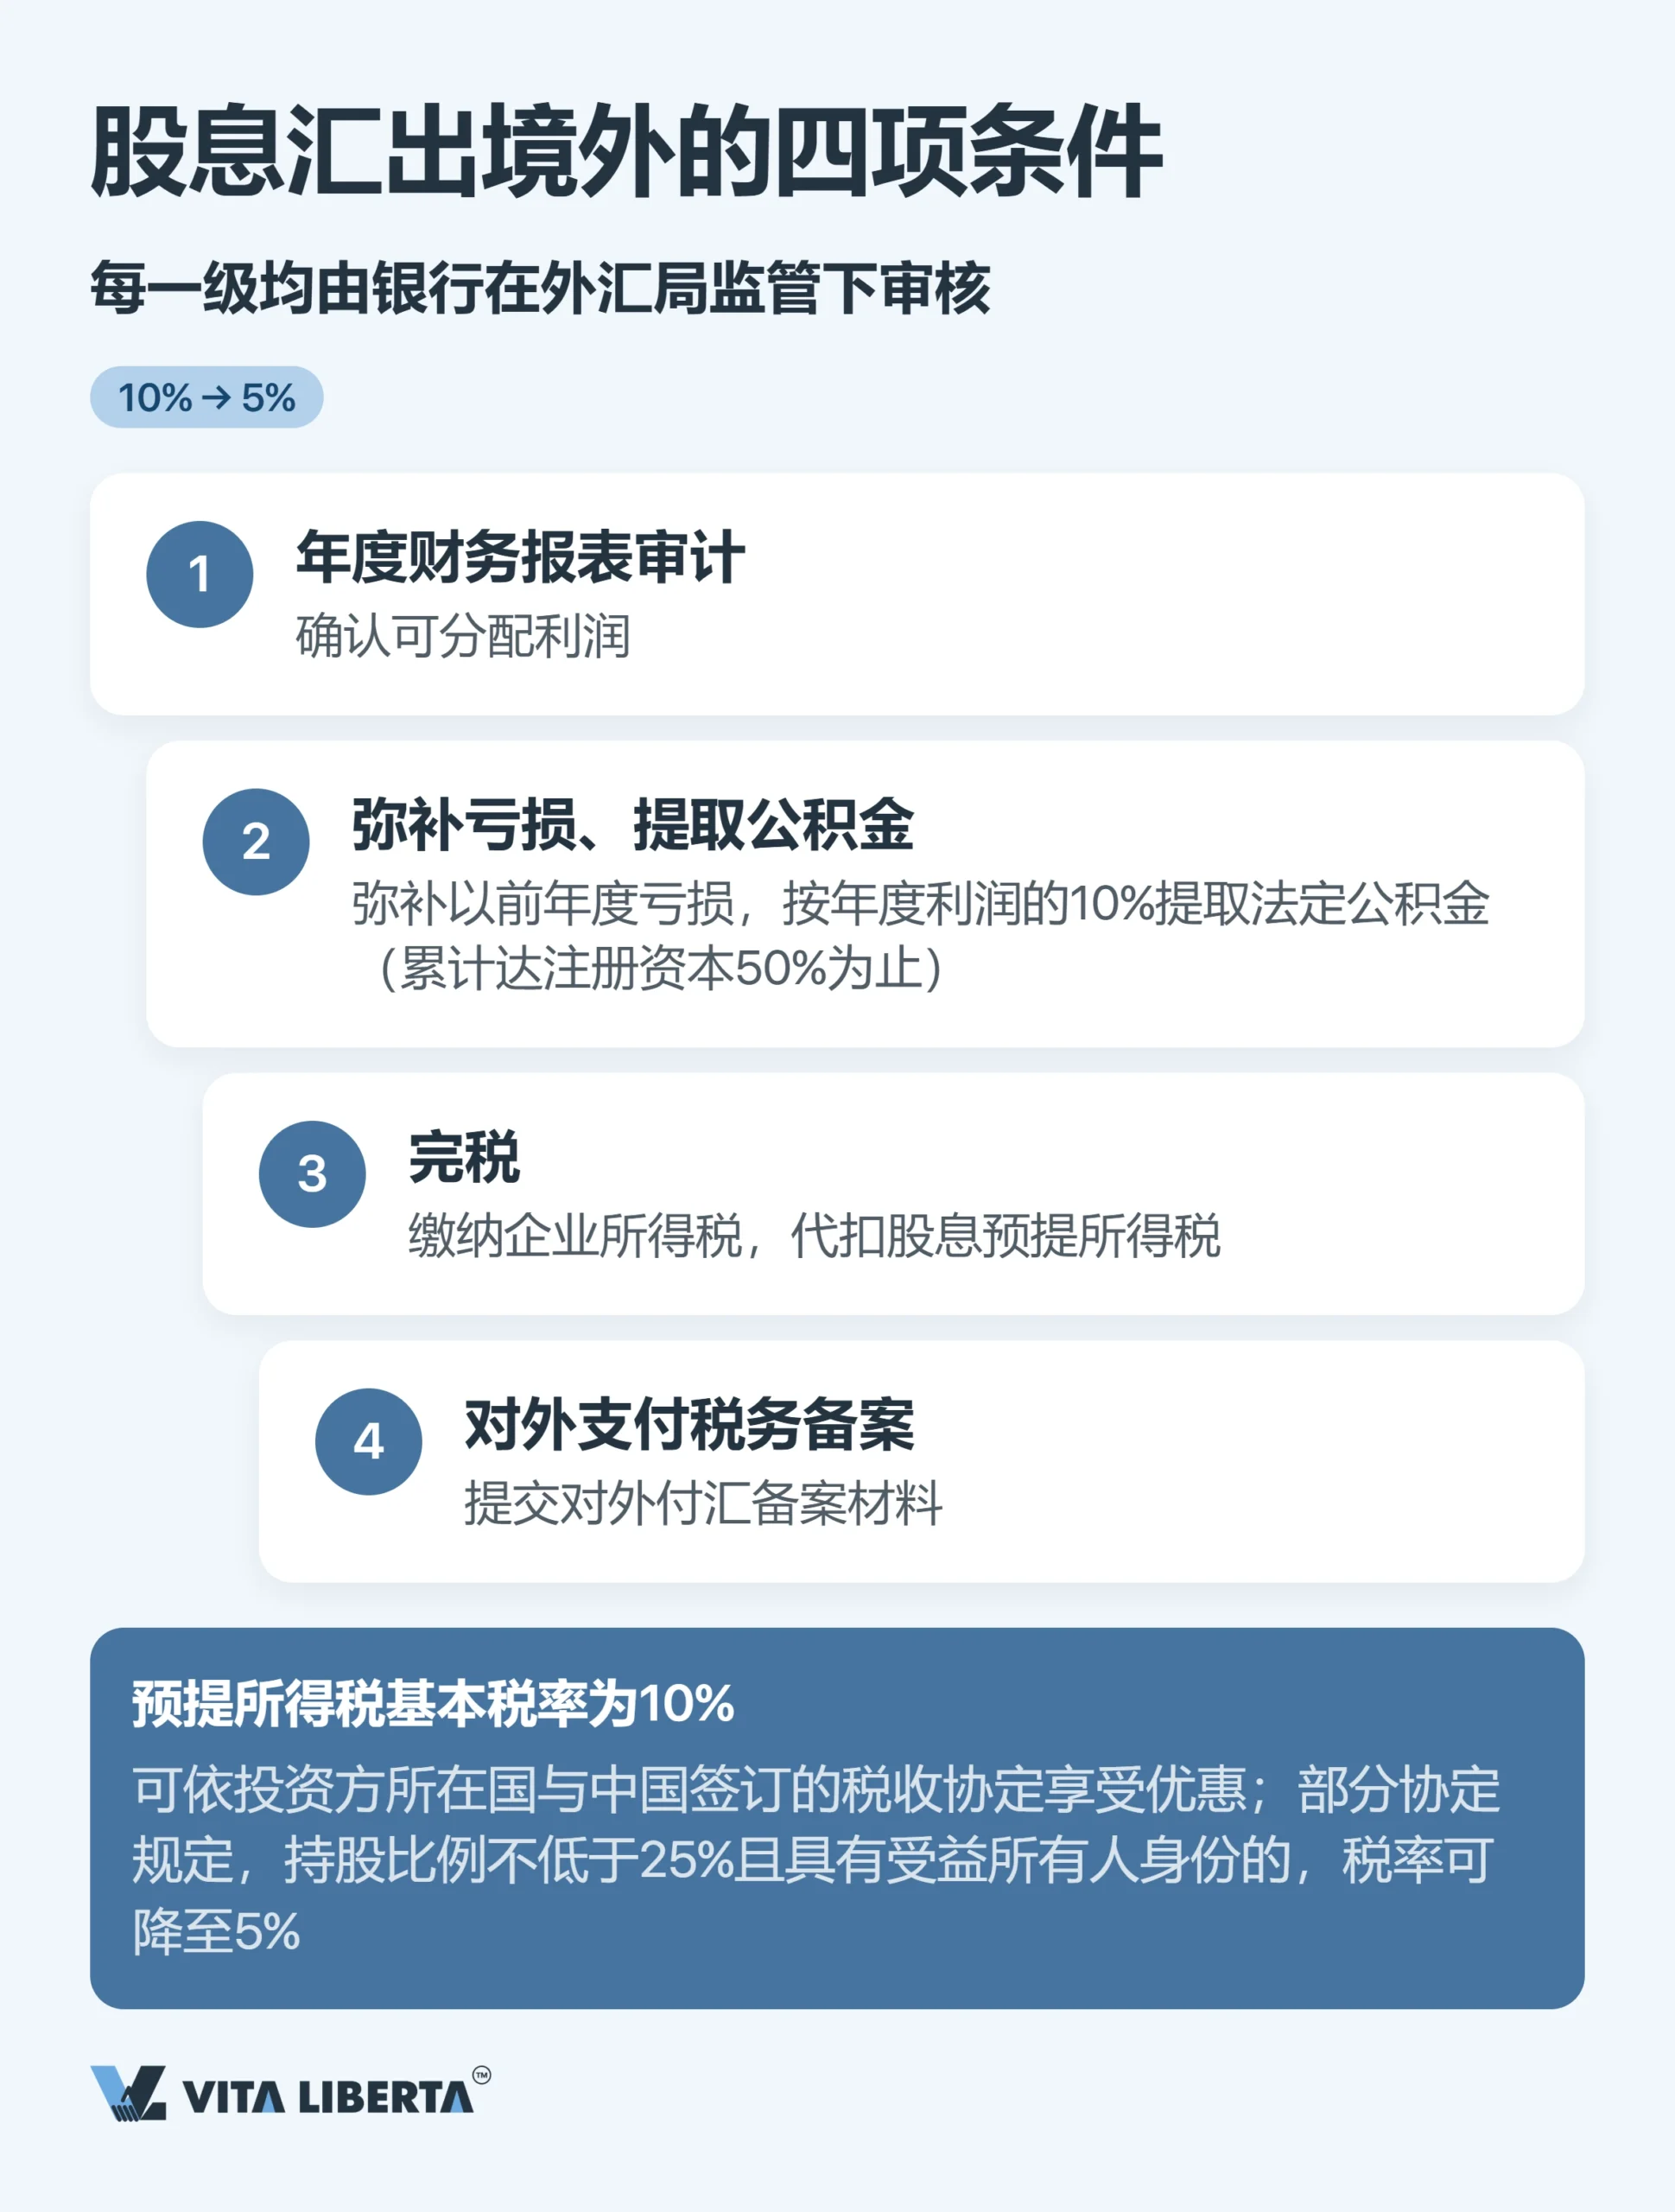
利润汇出是整个外汇合规链条的终点。只有满足以下四项条件才能分配股息,每一项都由银行在外汇局监管下审核。
| 条件 | 需证明的事项 | 出错的后果 |
| 年度审计 | 审计确认存在可供分配利润;汇出金额超过等值5万美元的,银行审核经审计的财务报表和利润分配决议(汇发〔2017〕3号) | 未经审计,银行不受理超过限额的汇出申请 |
| 弥补亏损并提取公积金 | 已弥补以前年度亏损;按年度利润的10%提取公积金(累计达注册资本50%为止) | 未弥补亏损即分配利润,属违法分配 |
| 完税 | 已缴纳企业所得税并代扣股息所得税 | 未完税的,银行不予汇出 |
| 对外支付税务备案 | 单笔等值5万美元以上的付款,办理对外支付税务备案(国家税务总局 国家外汇管理局公告2013年第40号);同一合同仅在首次付款前备案一次 | 首次分红汇出推迟数周甚至数月 |
结论:股息不是随取随用的钱箱,而是一条严格留痕的流程链的最后一环。
股息预提所得税与税收协定待遇
10%是向非居民企业支付股息适用的基本预提所得税税率,各类优惠都以此为基础。中国与投资者所在国(地区)签订的税收协定可以降低这一税率,部分协定低至5%,通常要求收款方为公司、持股达到一定比例(多为25%)并具有受益所有人(beneficial owner)身份。
协定待遇不会自动适用。收款方自行判断是否符合条件,再通过境内扣缴义务人申报享受,向其提交《非居民纳税人享受协定待遇信息报告表》。税收居民身份和受益所有人身份的证明材料由收款方留存,供税务机关事后核查(国家税务总局公告2019年第35号;受益所有人认定见国家税务总局公告2018年第9号)。具体税率和持股门槛以相关协定为准;未提交报告表的,扣缴义务人按10%标准税率扣缴。
除汇出外,还可以选择再投资。境外投资者在2025年1月1日至2028年12月31日期间,以从境内企业分得的股息在境内直接投资的,可按再投资额的10%抵免其以后从境内取得所得应缴纳的税款,再投资利润的预提所得税递延缴纳(财政部 税务总局 商务部公告2025年第2号)。外汇方面也自2025年9月15日起简化:外币利润可在境内直接再投资,划入被投资企业的资本金账户(43号文)。

外汇管理:战略要点
中国外汇制度的特点在于:资本项目严格管理,经常项目自由兑换,两者并存。同一套制度会放慢股息汇出,却能让真实出口的货款顺畅收付。真正受益的不是试图绕开规则的企业,而是从起步阶段就搭好外汇架构的企业。
- 开立账户的同时办理外汇登记,不要等第一笔付款受阻再补办。
- 在账务上区分资本项目与经常项目资金,结汇和税务处理都取决于此。
- 提前准备利润汇出所需材料:审计、公积金、税款和受益所有人证明。
可见,外汇登记并不是设立环节的行政门槛,而是可预期现金流的框架。对监管的合规义务由此转化为企业资金管理的工具,外汇管理也从障碍变成资金安全流转的路线图。
常见问题
不需要单独去外汇局。自2015年6月1日起(13号文,汇发〔2015〕13号),直接投资外汇登记由银行办理,外汇局通过系统间接监管。建议:把外汇登记与资本金账户开立安排在同一环节,可节省数周时间。
可以。自2015年6月1日起,外商投资企业可随时将外币资本金结汇为人民币(意愿结汇,汇发〔2015〕19号),人民币存放在专用账户中直至支付。管理重点转移到了支出环节:资本金每笔支付,银行都要凭单据审核,禁止性用途列入”负面清单”。建议:结合汇率选择结汇时点,并提前备齐每项支出(租金、工资、采购)的单据。
境内付款方作为扣缴义务人,在服务于境内消费时代扣增值税;这部分增值税不征附加税费。只有服务在境内提供并构成常设机构,才涉及企业所得税。10%的源泉扣缴适用于特许权使用费、利息等消极所得,不适用于服务费。建议:在合同中明确税款由谁承担,并计入报价。
股息须在完成审计、弥补亏损、提取10%公积金并完税后才能汇出;汇出金额超过等值5万美元的,银行审核利润分配决议、经审计的财务报表以及对外支付税务备案证明。建议:年度结束后立即着手准备材料,不要等到汇款时再处理。
中国对外签订的不少税收协定允许将基本税率10%降至5%,但通常仅限于持股不低于25%、具有受益所有人身份的公司。建议:核对所在国(地区)协定的具体门槛和税率,提前准备税收居民身份和受益所有人证明——这些材料无需事先报送,而是留存备查;享受协定待遇的报告表交给扣缴义务人。