Hongkong
 China




核心问题: “我们在杭州设有一家外商独资企业,按25%缴纳企业所得税。同一产业园的邻居,营业额和我们差不多,却只缴15%。会计说我们的处理完全没问题。那税负为什么不一样?” 此类咨询大多来自以贸易方式进入中国市场、成立后再未复核过税务身份的企业。答案几乎总在三个方面:纳税人身份、取得凭证的质量,以及时间节点管理。
谁纳税、谁监管:三级预算,一条垂直管理线
税款在中央、省、市三级预算之间分配,但征管由同一套税务系统负责。对外资企业来说,这意味着申报只有一个入口,所有业务数据也汇集在同一个数据库中。
国家税务总局、金税四期与数电票:实时比对
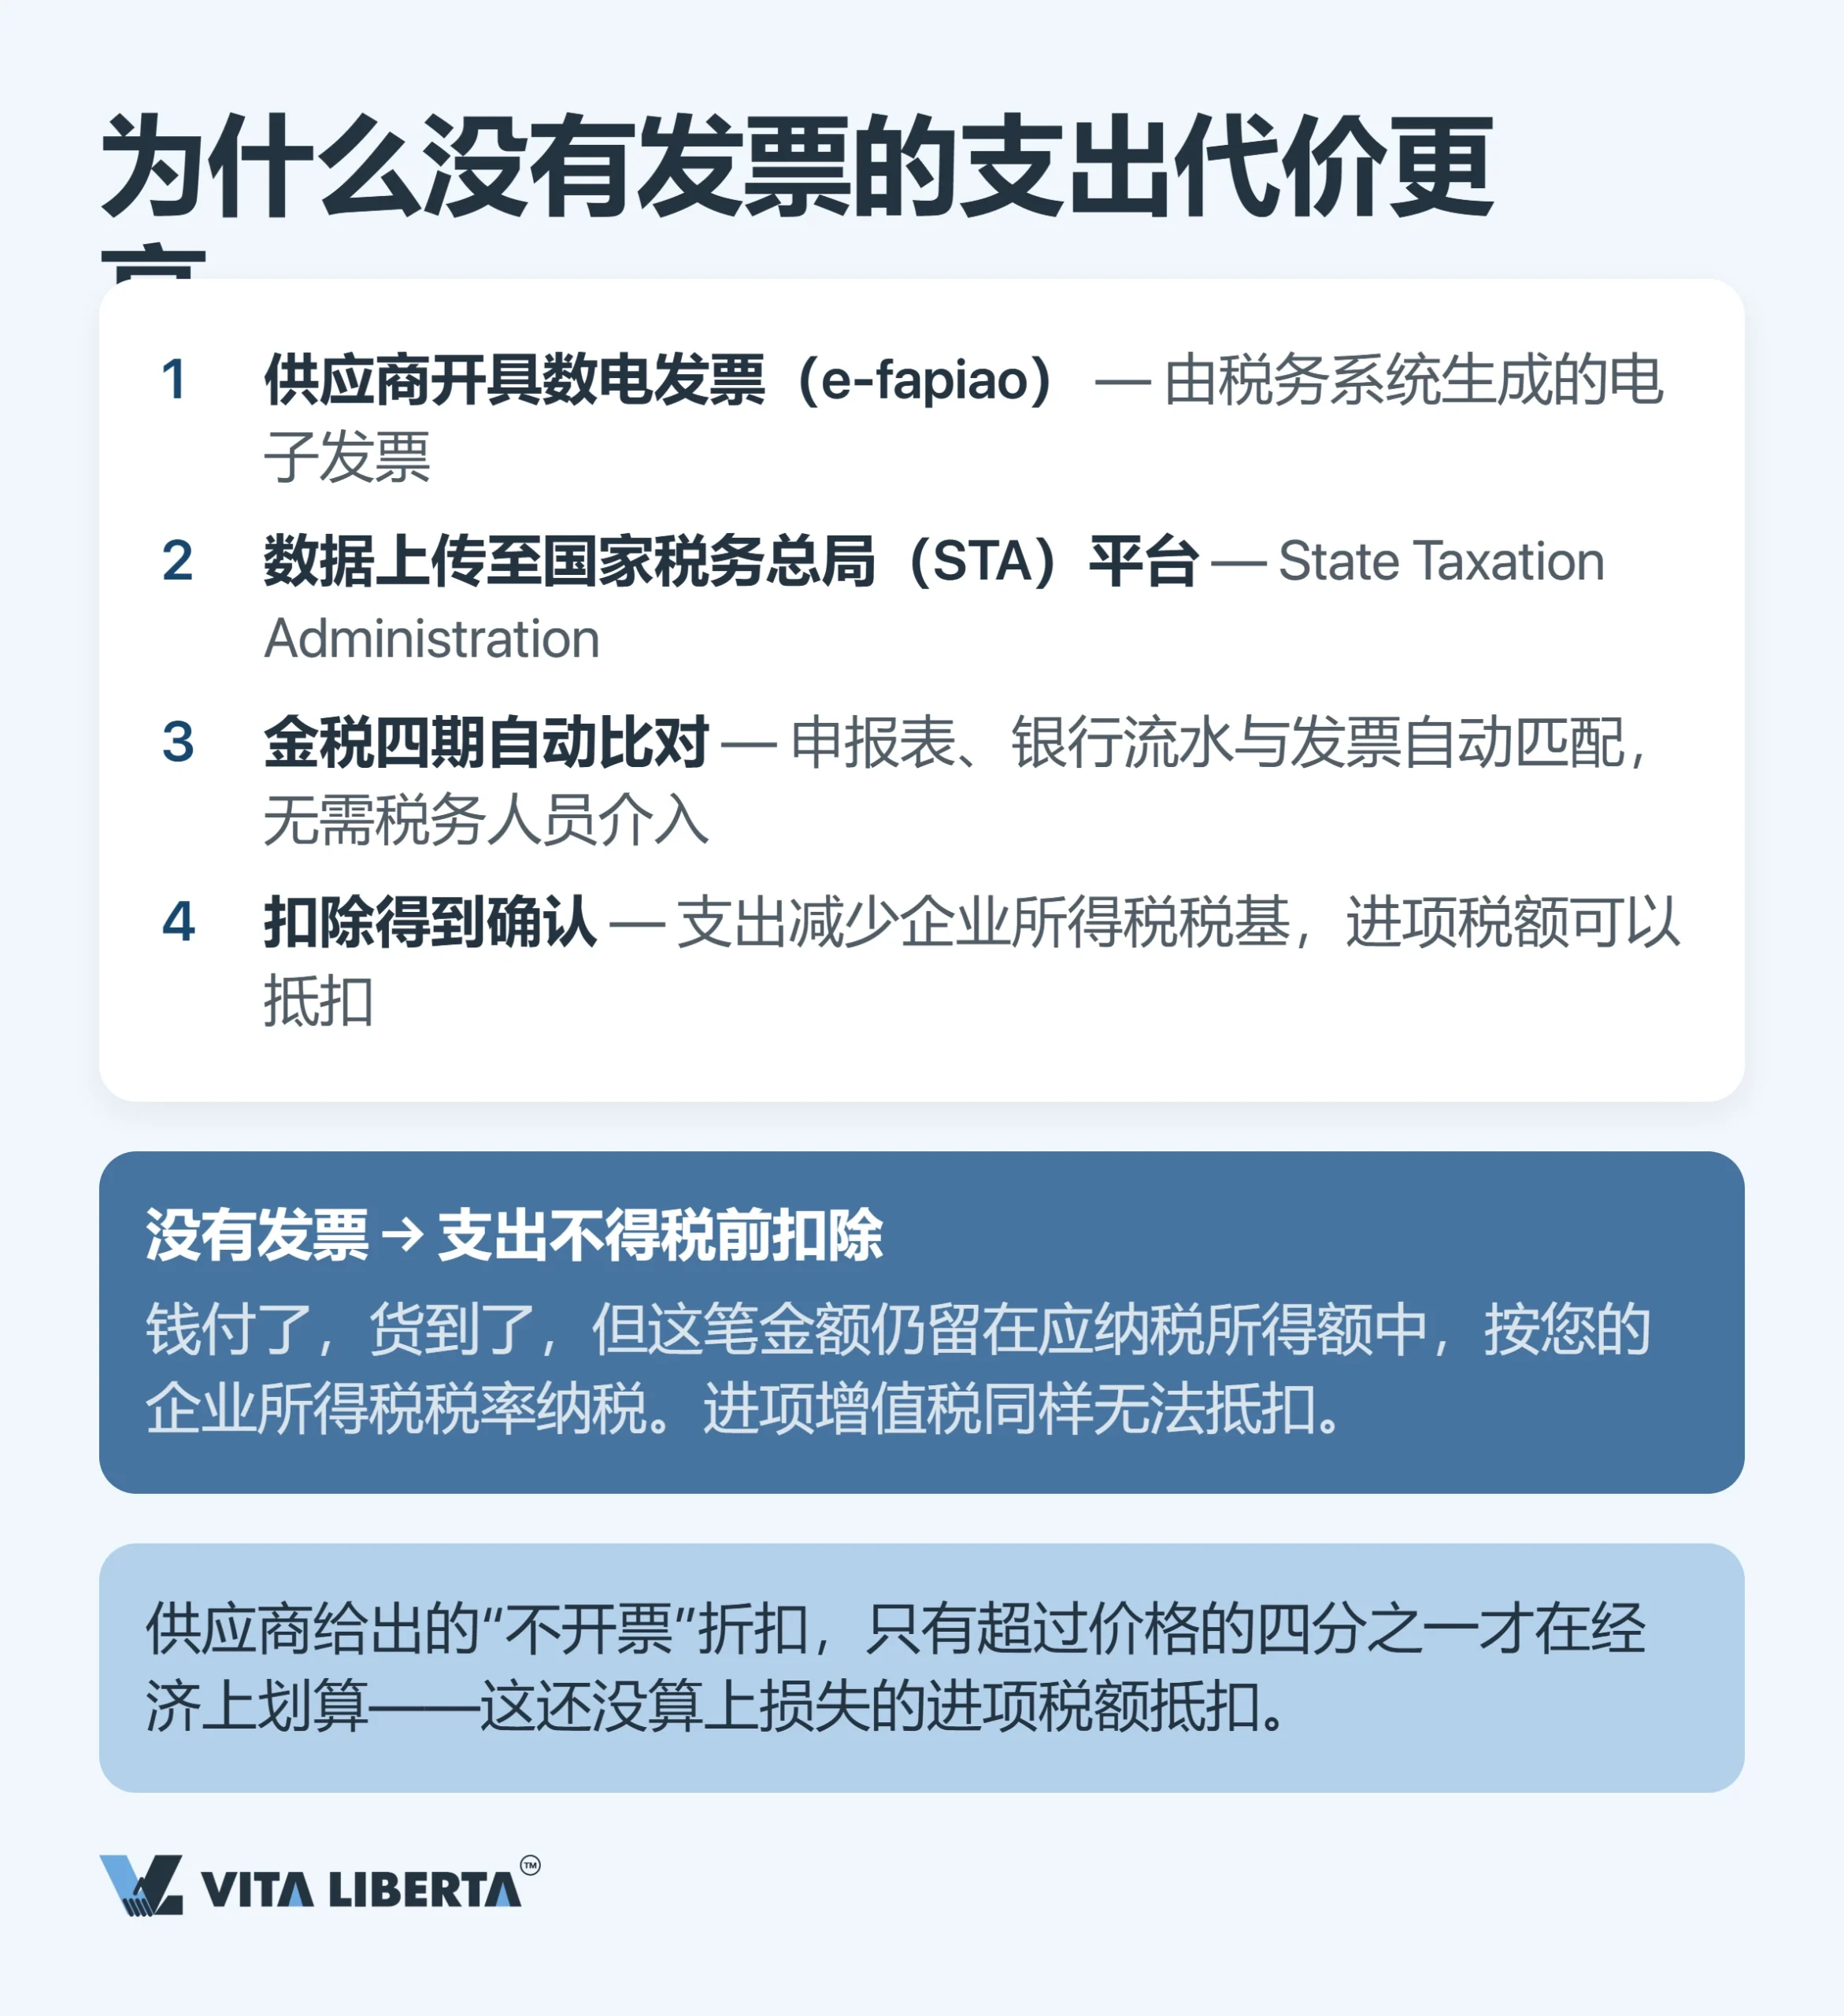
税款由国家税务总局负责征收。2018年国税地税征管体制改革后,省级及以下原国税局、地税局合并。申报全部线上完成;金税四期系统自动比对申报数据、银行流水和已开具发票,无需税务人员逐笔介入。 发票不是记账手续,而是税前扣除的凭据。自2024年12月1日起,全面数字化的电子发票(数电票)在全国推行(国家税务总局公告2024年第11号)。支出没有发票,应纳税所得额就会增加——即便货款已付、货物已入库。 按照《企业所得税税前扣除凭证管理办法》(国家税务总局公告2018年第28号),购进增值税应税货物或服务,以发票作为税前扣除凭证,其他凭证仅在特定情形下可以使用。发票须在当年度企业所得税汇算清缴结束前取得,即次年5月31日前。此后取得的,仍可追补扣除,但追补年限不超过五年。 国际企业常见且代价不菲的错误:按欧洲习惯,接受中国合作方出具的自制格式商业单据(invoice),直到汇算清缴时才发现扣除缺口。结论:在中国,合规始于取得的凭证,而非纳税申报。
居民企业、非居民企业与机构场所:界线在哪里
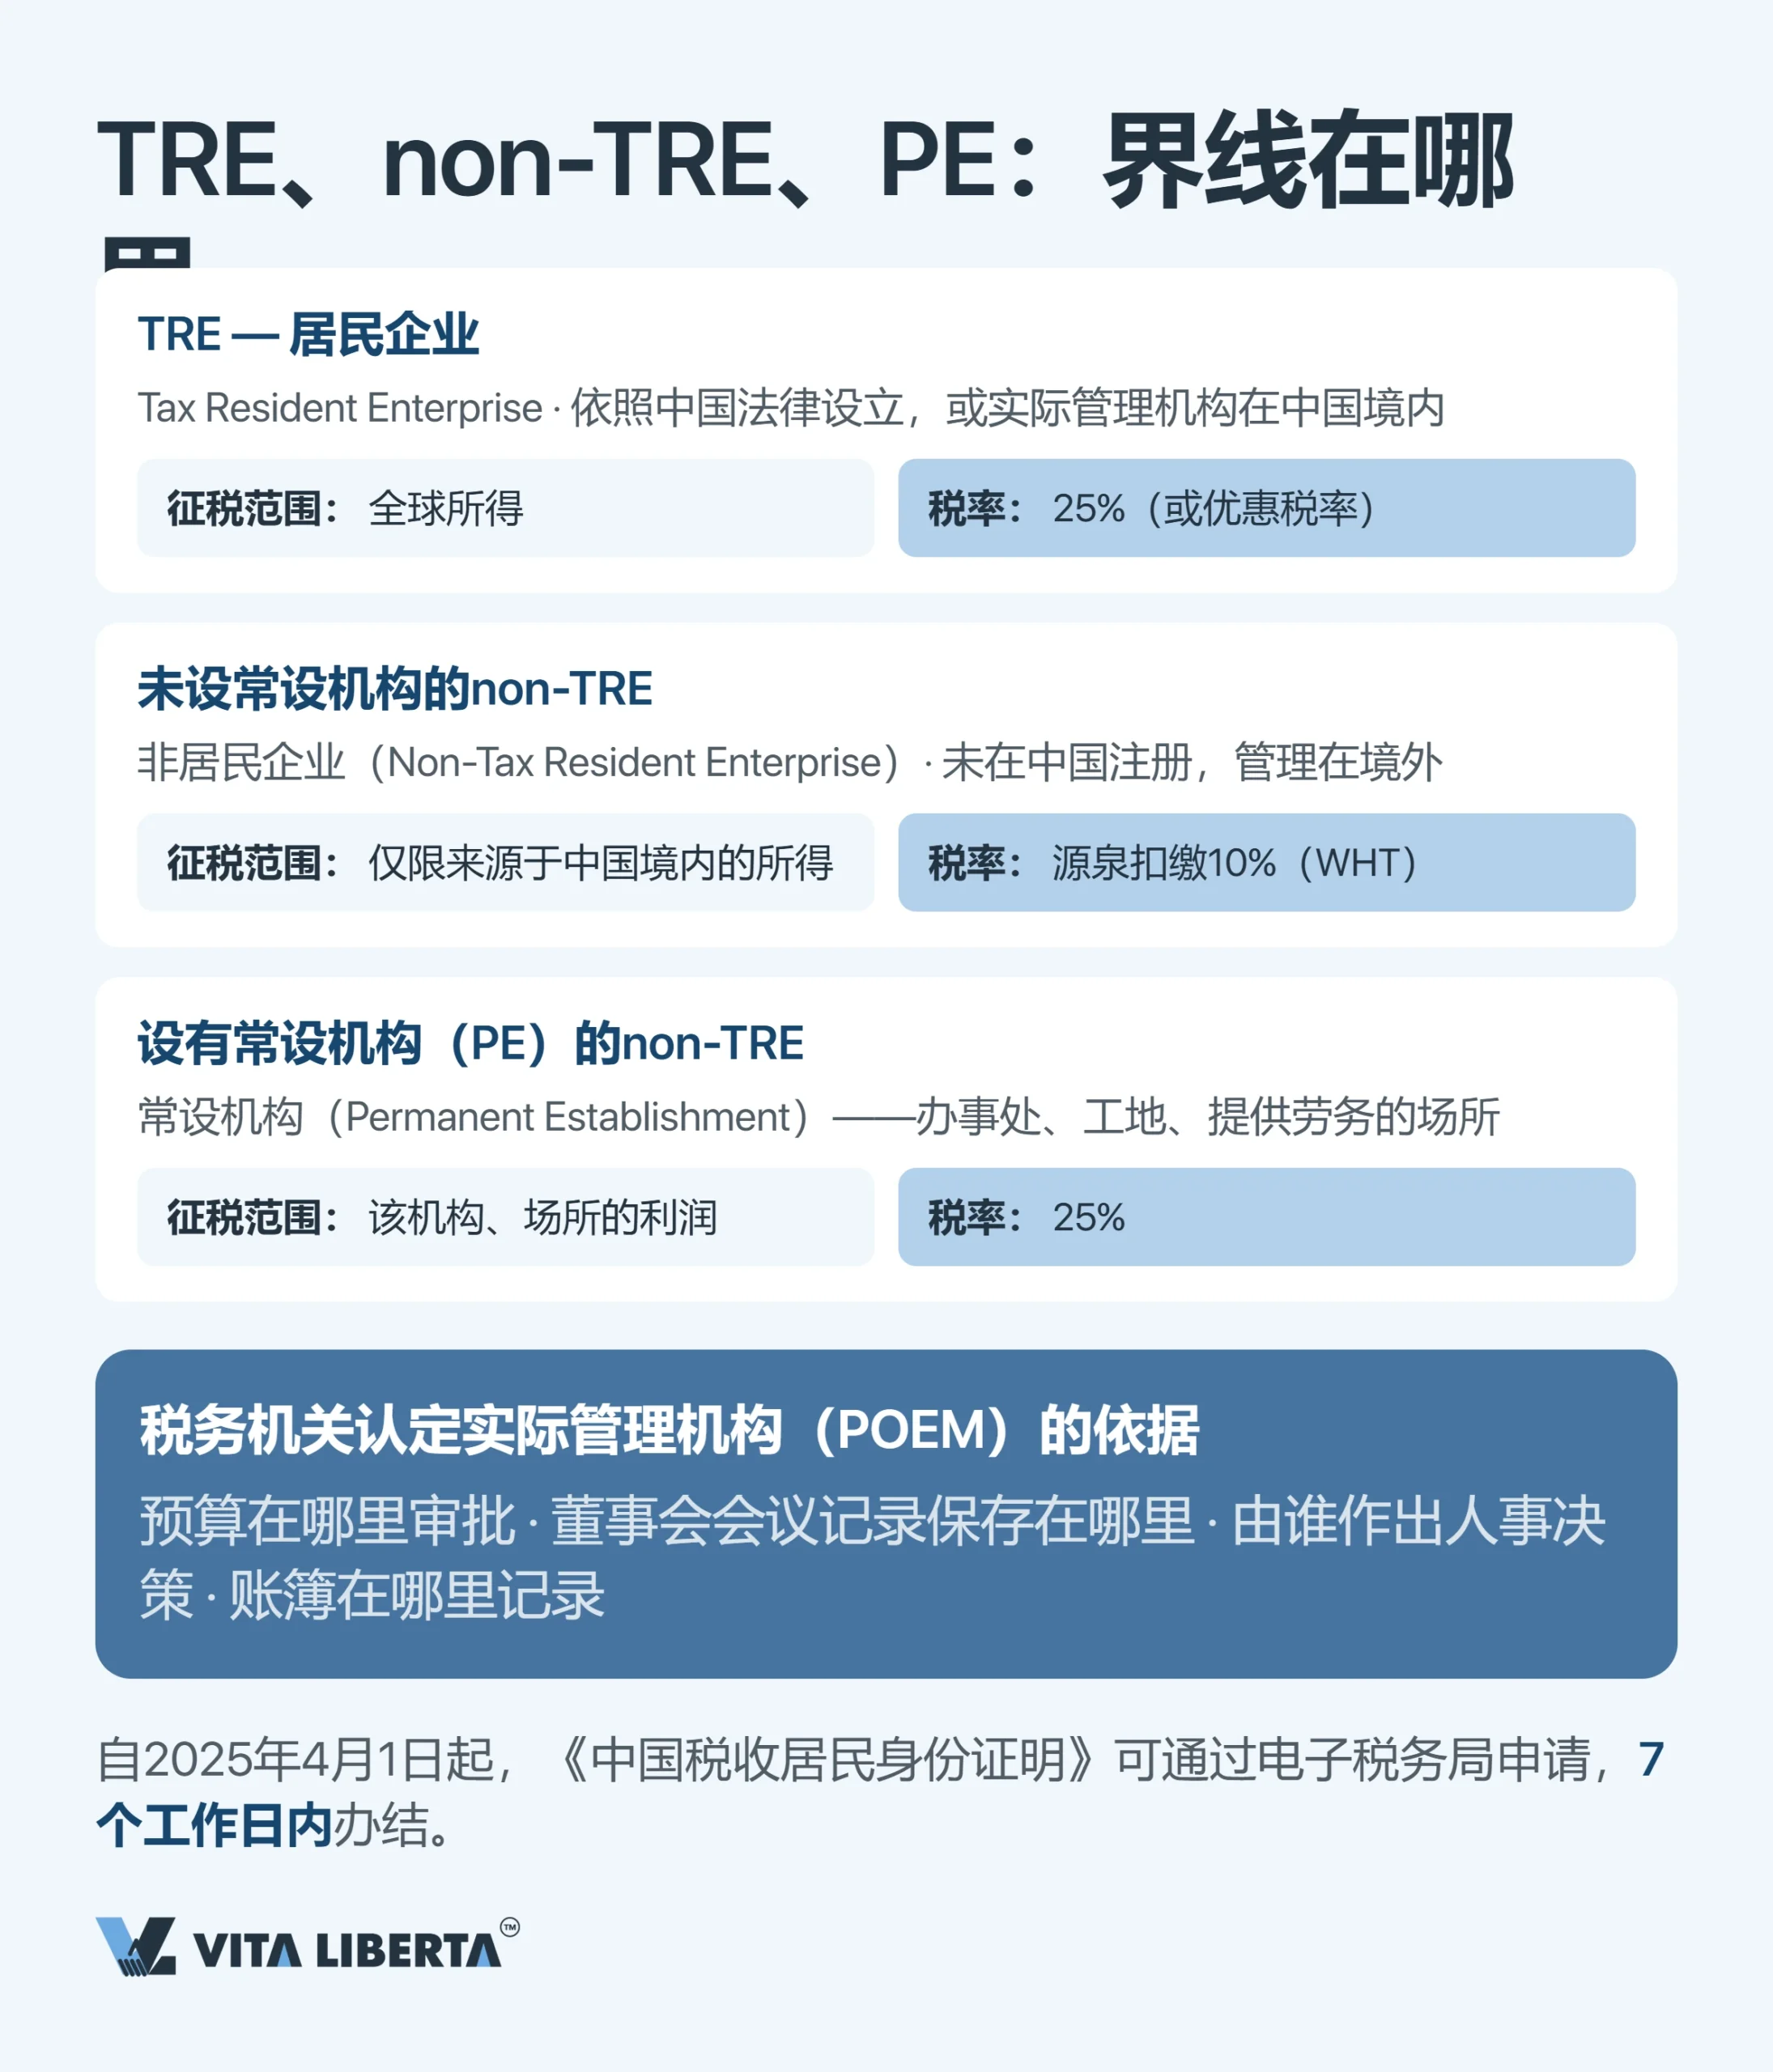
纳税身份决定义务范围。企业依照中国法律在境内成立?属于居民企业。依照外国法律成立、但实际管理机构在中国境内?同样属于居民企业。两种情形都须就境内外全部所得纳税。 非居民企业仅就来源于中国境内的所得承担纳税义务。一旦在境内设立机构、场所(税收协定中称常设机构),如办事处、工地或提供劳务的场所,该机构、场所的所得按一般规定纳税。 判断实际管理机构,看的是实质而非注册地址。预算在哪里审批?会议记录保存在哪里?人事由谁决定? 实务细节:自2025年4月1日起,《中国税收居民身份证明》开具实行新办法(国家税务总局公告2025年第4号)。税务机关能够自行判定居民身份的,七个工作日内出具证明。中国居民企业凭此证明在境外享受税收协定待遇。而向外国股东支付股息时,需要的是股东所在国家(地区)出具的税收居民身份证明。应提前申请,不要拖到汇款当周。
企业所得税:从25%到15%和5%
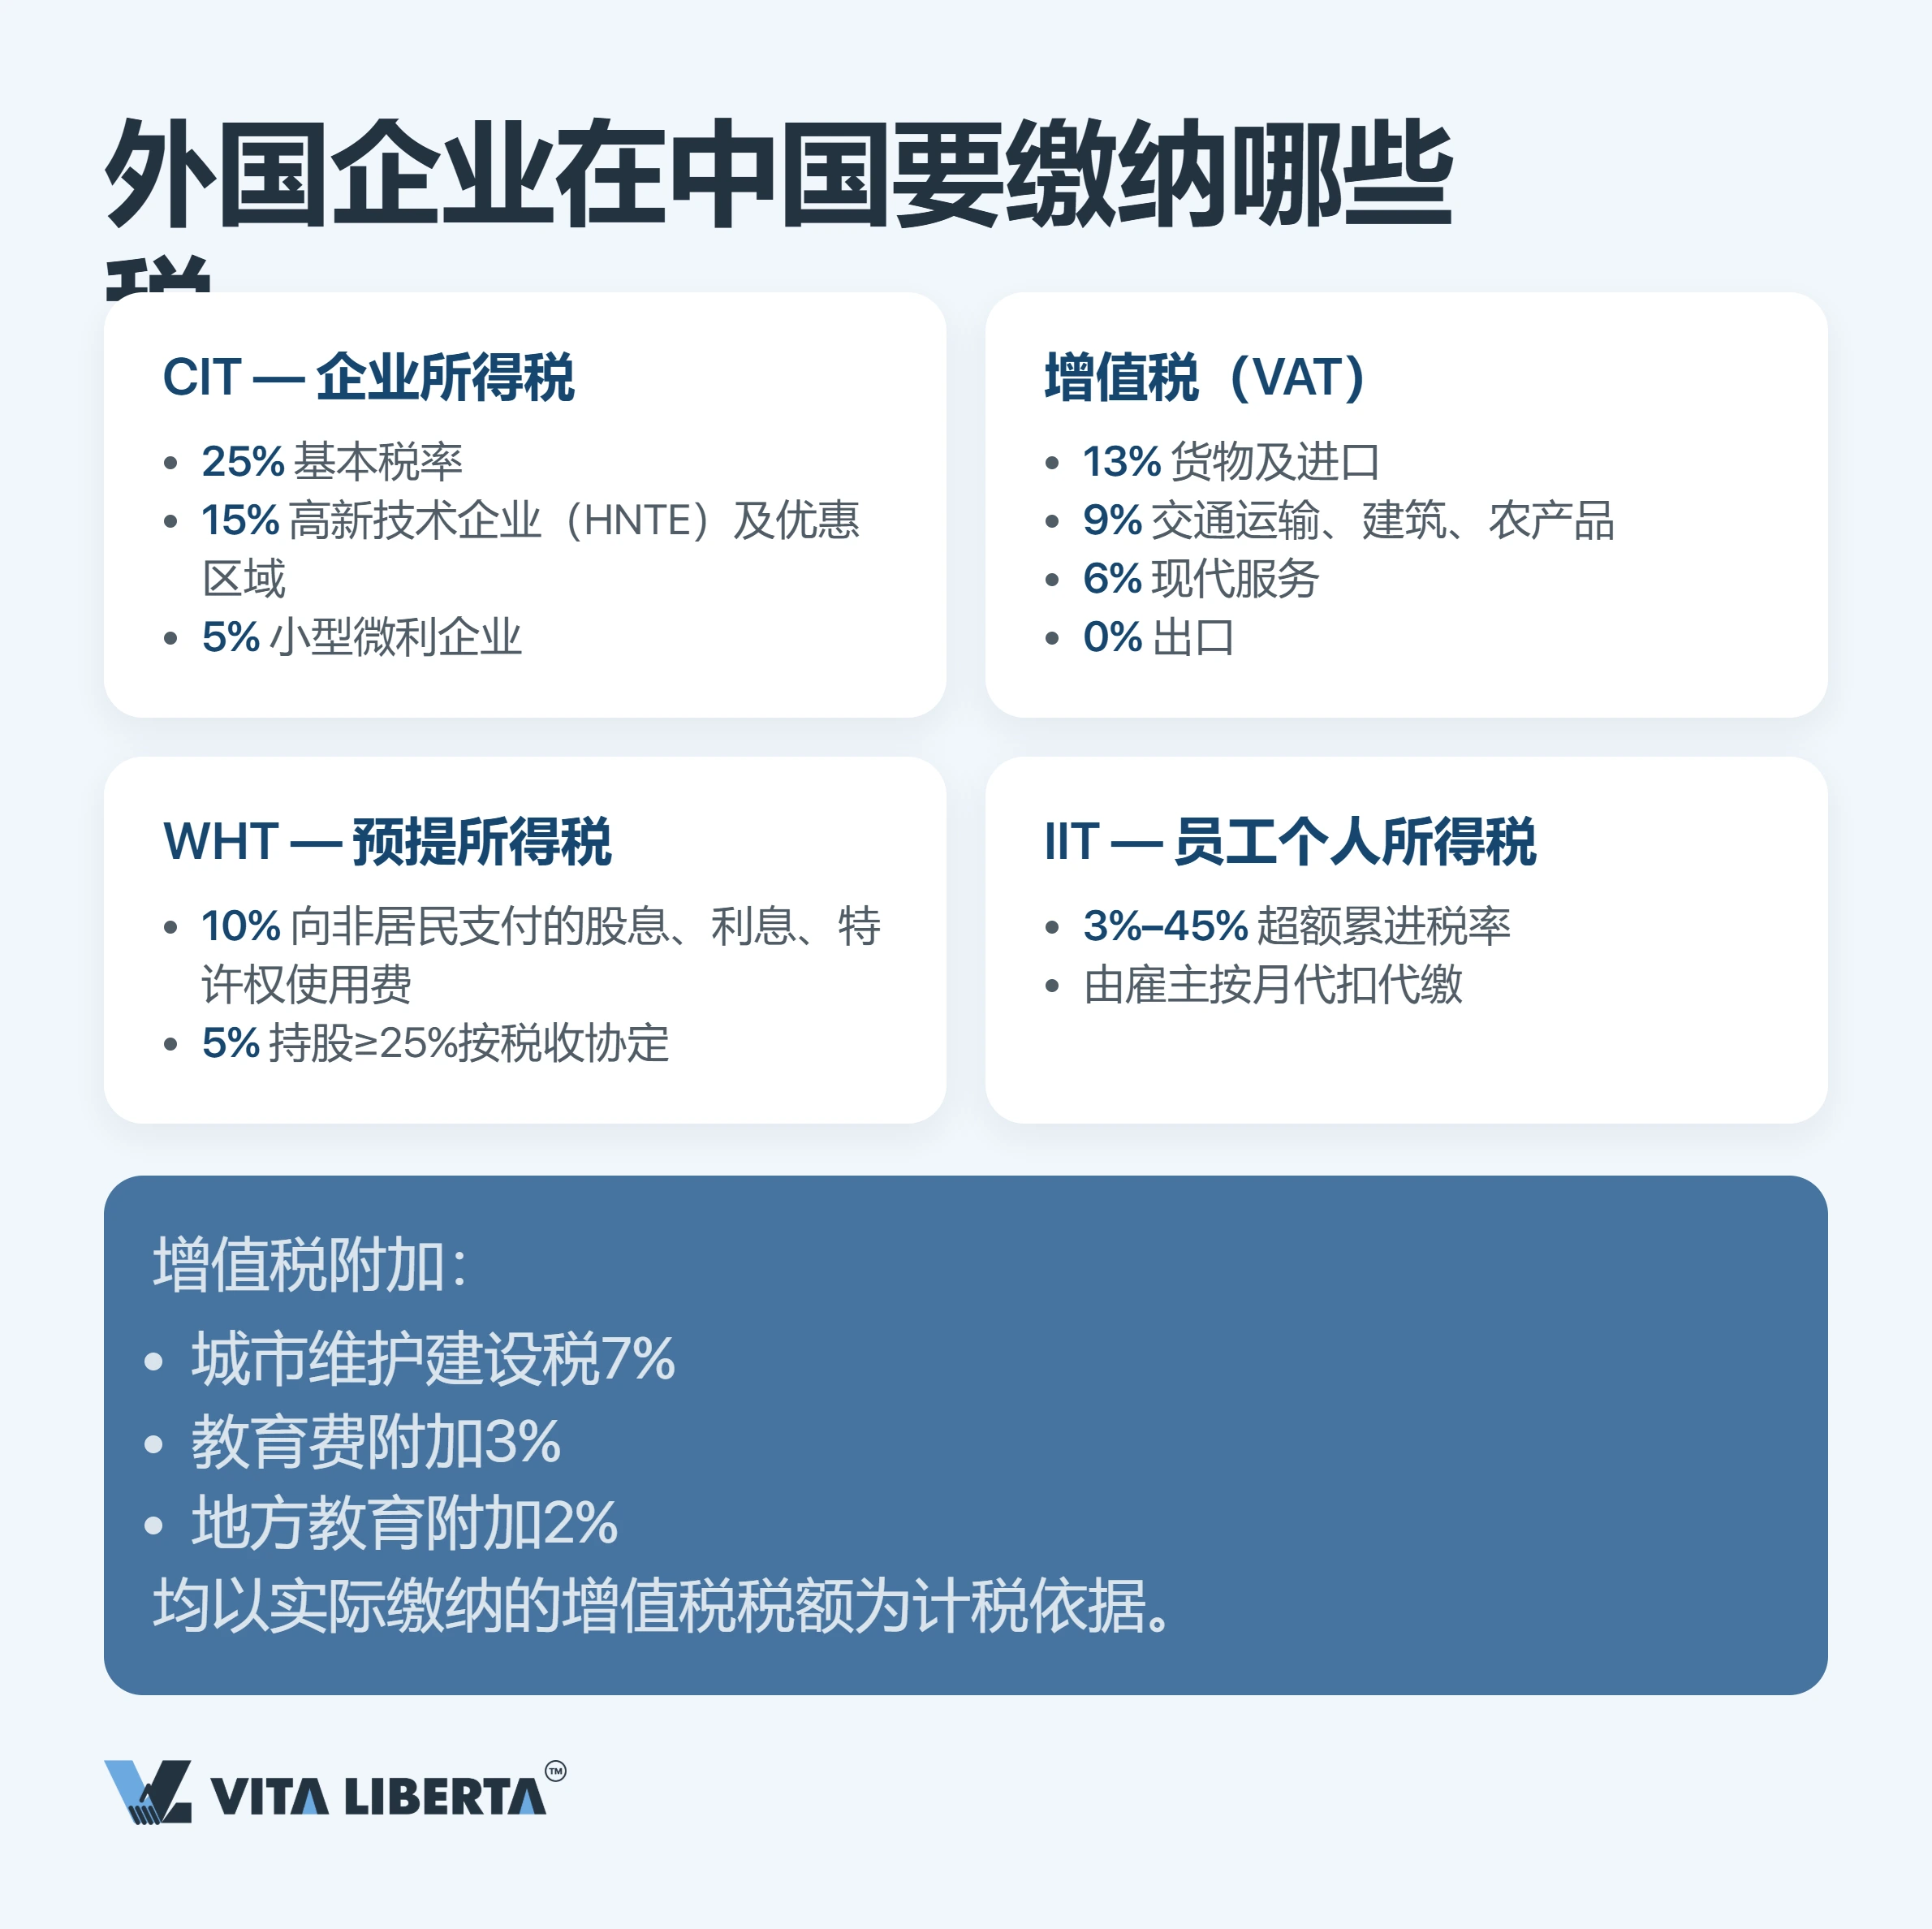
25%是企业所得税的基准税率,各项优惠都以此为参照;法律依据为《中华人民共和国企业所得税法》(以下简称《企业所得税法》)。应纳税所得额为收入总额减去有合规凭证的支出及以前年度亏损。 亏损可向后结转5年。高新技术企业和科技型中小企业的结转年限延长至10年,并适用于取得资格年度之前五个年度发生的亏损(财税〔2018〕76号)。
| 企业类型 | 税率 | 享受条件 | 税务机关关注点 | 适用范围、期限与依据 |
| 一般企业(外商独资、中外合资) | 25% | 无特殊资格 | 每项支出是否取得发票、是否具有合理商业目的 | 全国;长期适用(《企业所得税法》) |
| 高新技术企业 | 15% | 通过认定;研发费用占比、拥有知识产权 | 时间节点:自证书颁发年度起享受优惠;证书到期当年可暂按15%预缴,若12月31日前未通过重新认定,全年按25%补缴 | 全国;证书有效期3年(国家税务总局公告2017年第24号) |
| 小型微利企业 | 5%(实际税负) | 年应纳税所得额不超过300万元(按中国人民银行2026年10月8日汇率1美元兑6.7367元,约合44.5万美元)、从业人数不超过300人、资产总额不超过5000万元 | 三项条件是否同时满足 | 全国;至2027年12月31日(财政部 税务总局公告2023年第12号) |
| 海南自由贸易港企业 | 15% | 从事海南鼓励类产业目录业务,并实质性运营 | 办公场所、人员和经营支出均在区内,而不是仅有通讯地址 | 海南省;至2027年12月31日(财税〔2020〕31号,财税〔2025〕3号延续) |
| 上海临港新片区企业 | 15% | 限集成电路、人工智能、生物医药、民用航空;2020年起在区内注册;有实质性生产或研发 | 区内设有生产或研发基地,并列入享受优惠名单 | 上海临港新片区;自企业设立之日起5年(财税〔2020〕38号) |
| 深圳前海企业 | 15% | 从事前海鼓励类产业目录业务,并实质性运营 | 办公场所、人员和经营支出均在区内,而不是仅有通讯地址 | 深圳前海;至2027年12月31日(财税〔2021〕30号、财税〔2024〕13号,财税〔2026〕3号延续) |
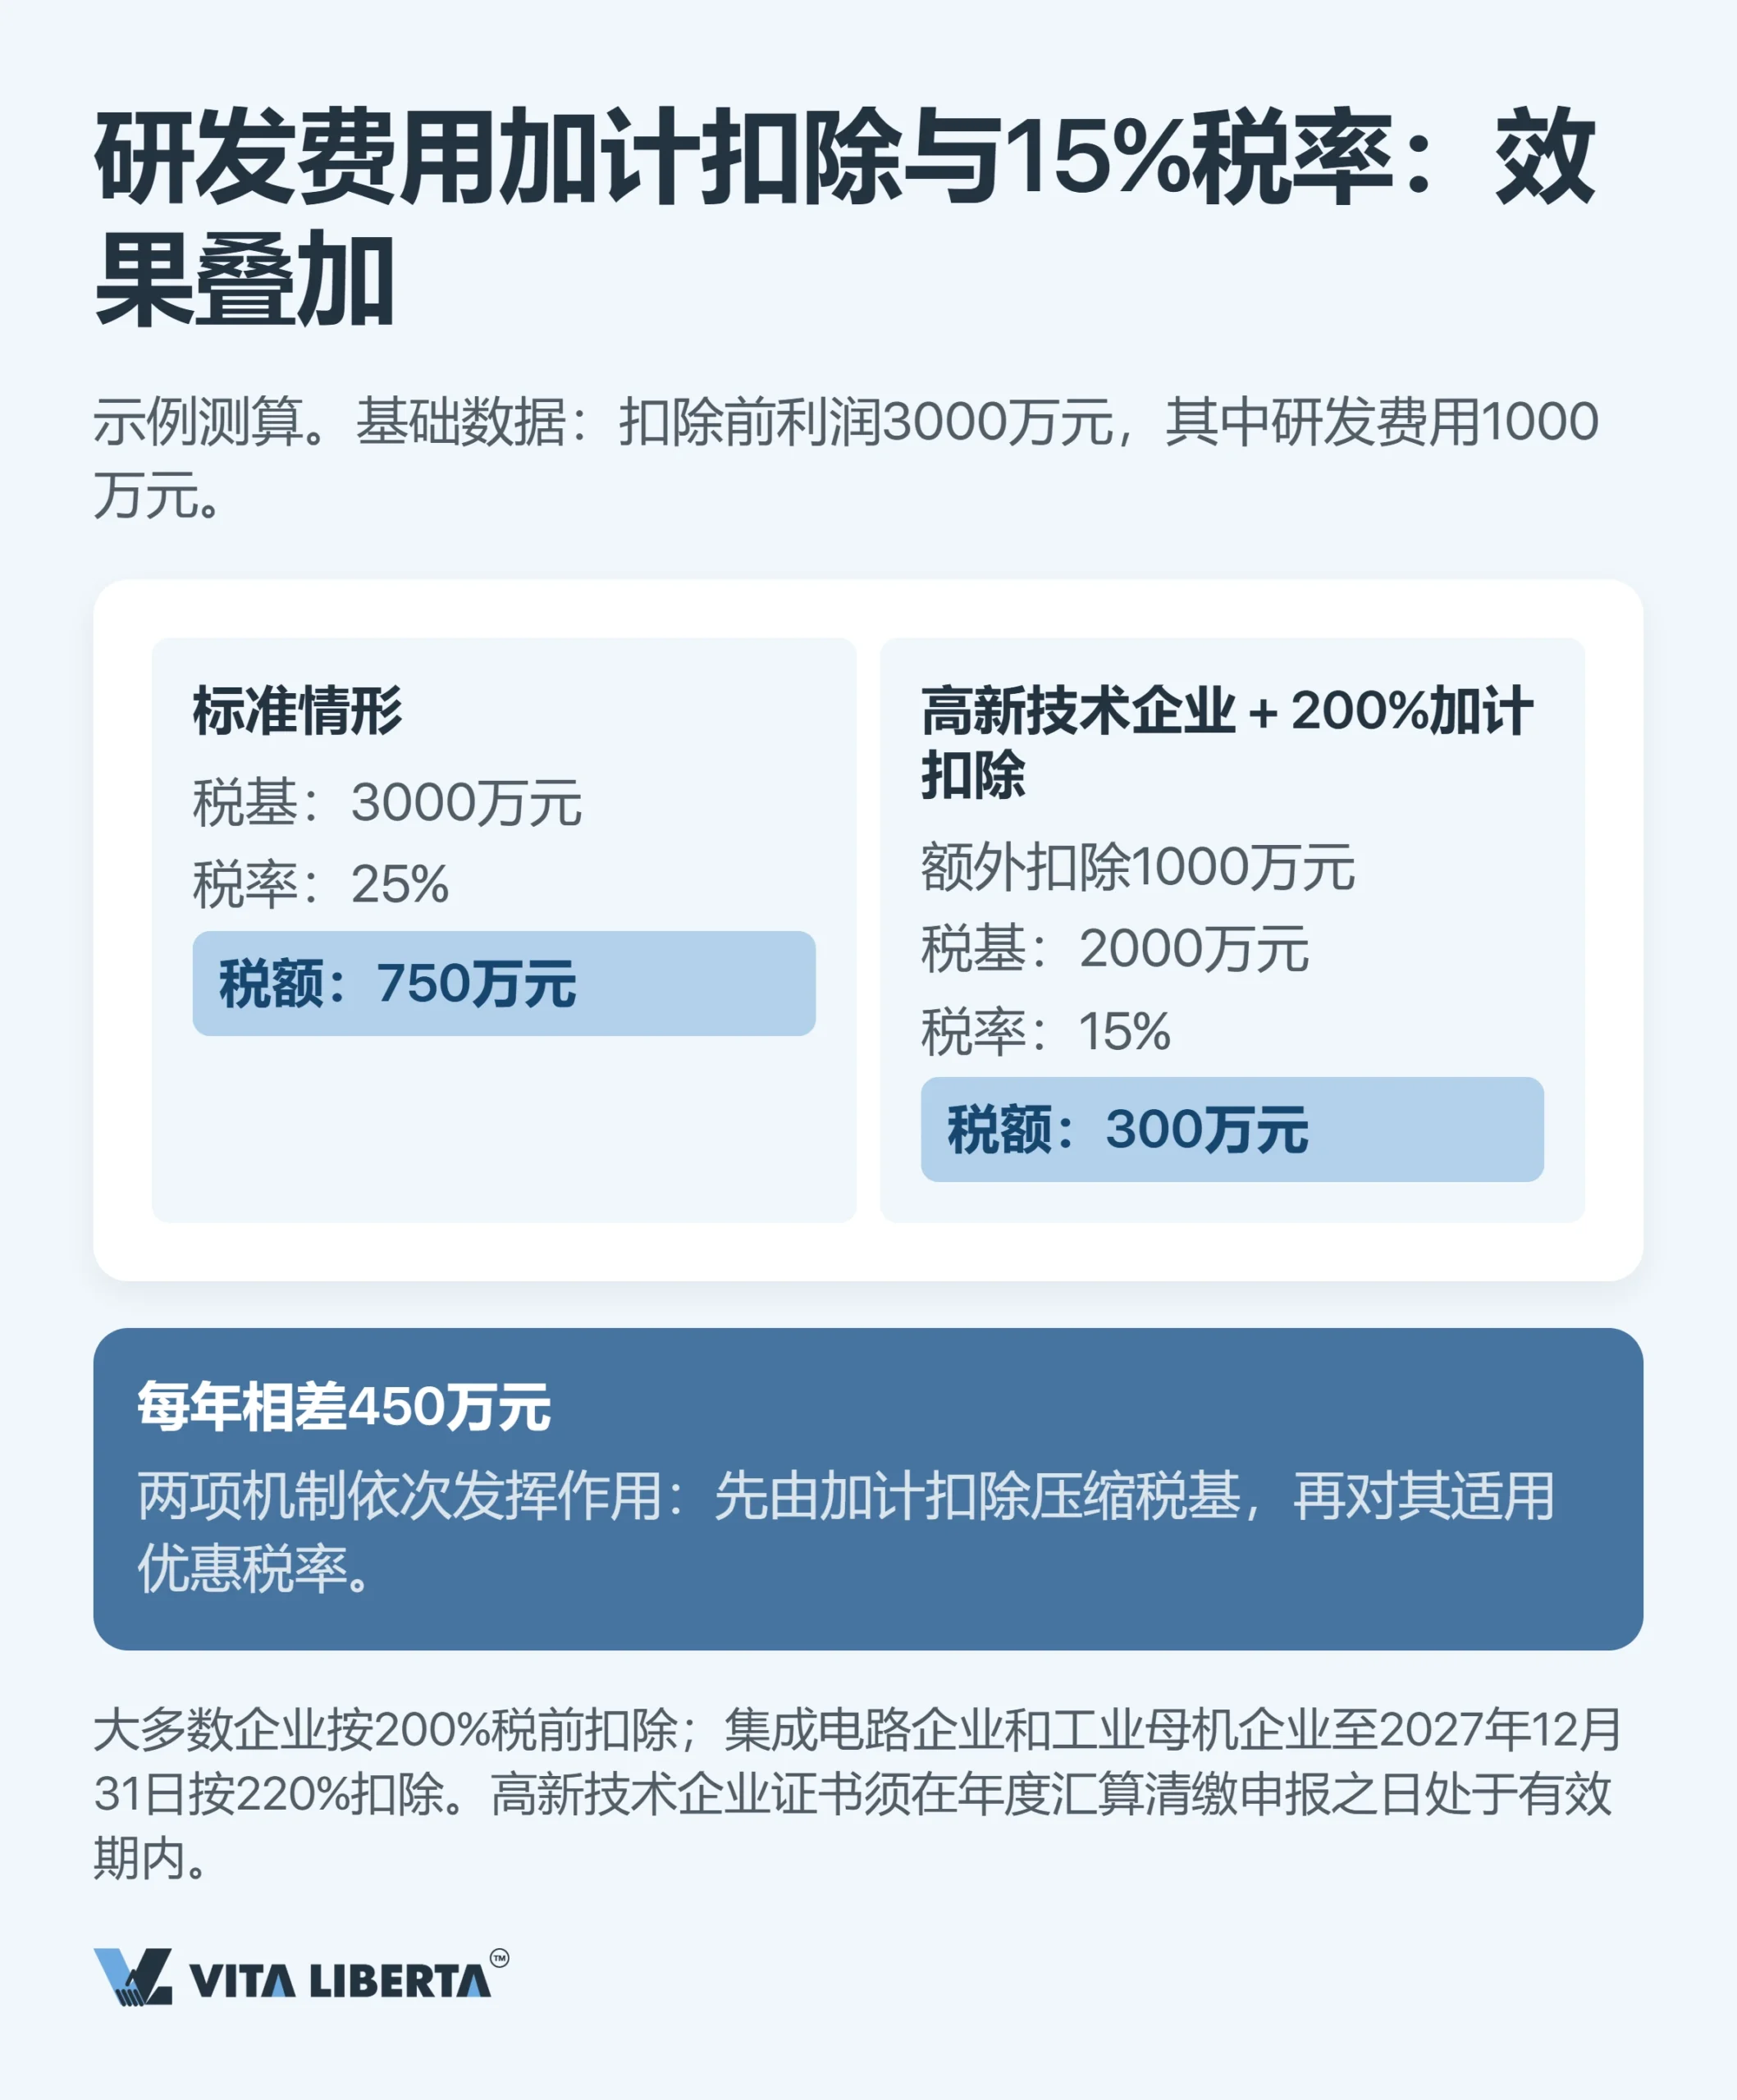
在优惠税率之外,研发费用还可加计扣除:按实际发生额的200%在税前扣除(财政部 税务总局公告2023年第7号)。集成电路企业(制造、设计、装备、材料、封装、测试)和工业母机企业,至2027年12月31日可按220%扣除(财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号)。 这项政策有行业限制。批发和零售业、租赁和商务服务业等不得适用,因此贸易型外商独资企业无法享受。 两项政策可以叠加:加计扣除先压低应纳税所得额,再按15%计税。也就是说,25%与15%之间的十个百分点并不是法律自动给予的,而是一份每年都要经得起核查的资料档案。

增值税与发票:13%、9%、6%和零
自2026年1月1日起,《中华人民共和国增值税法》(主席令第四十一号,2024年12月25日通过)正式施行,原暂行条例上升为法律;《增值税法实施条例》(国务院令第826号)同日施行。税率没有调整。销售货物和进口适用13%。交通运输、建筑、农产品及水电气等公用资源适用9%。现代服务适用6%。出口适用零税率。
小规模纳税人还是一般纳税人:500万元的分界线
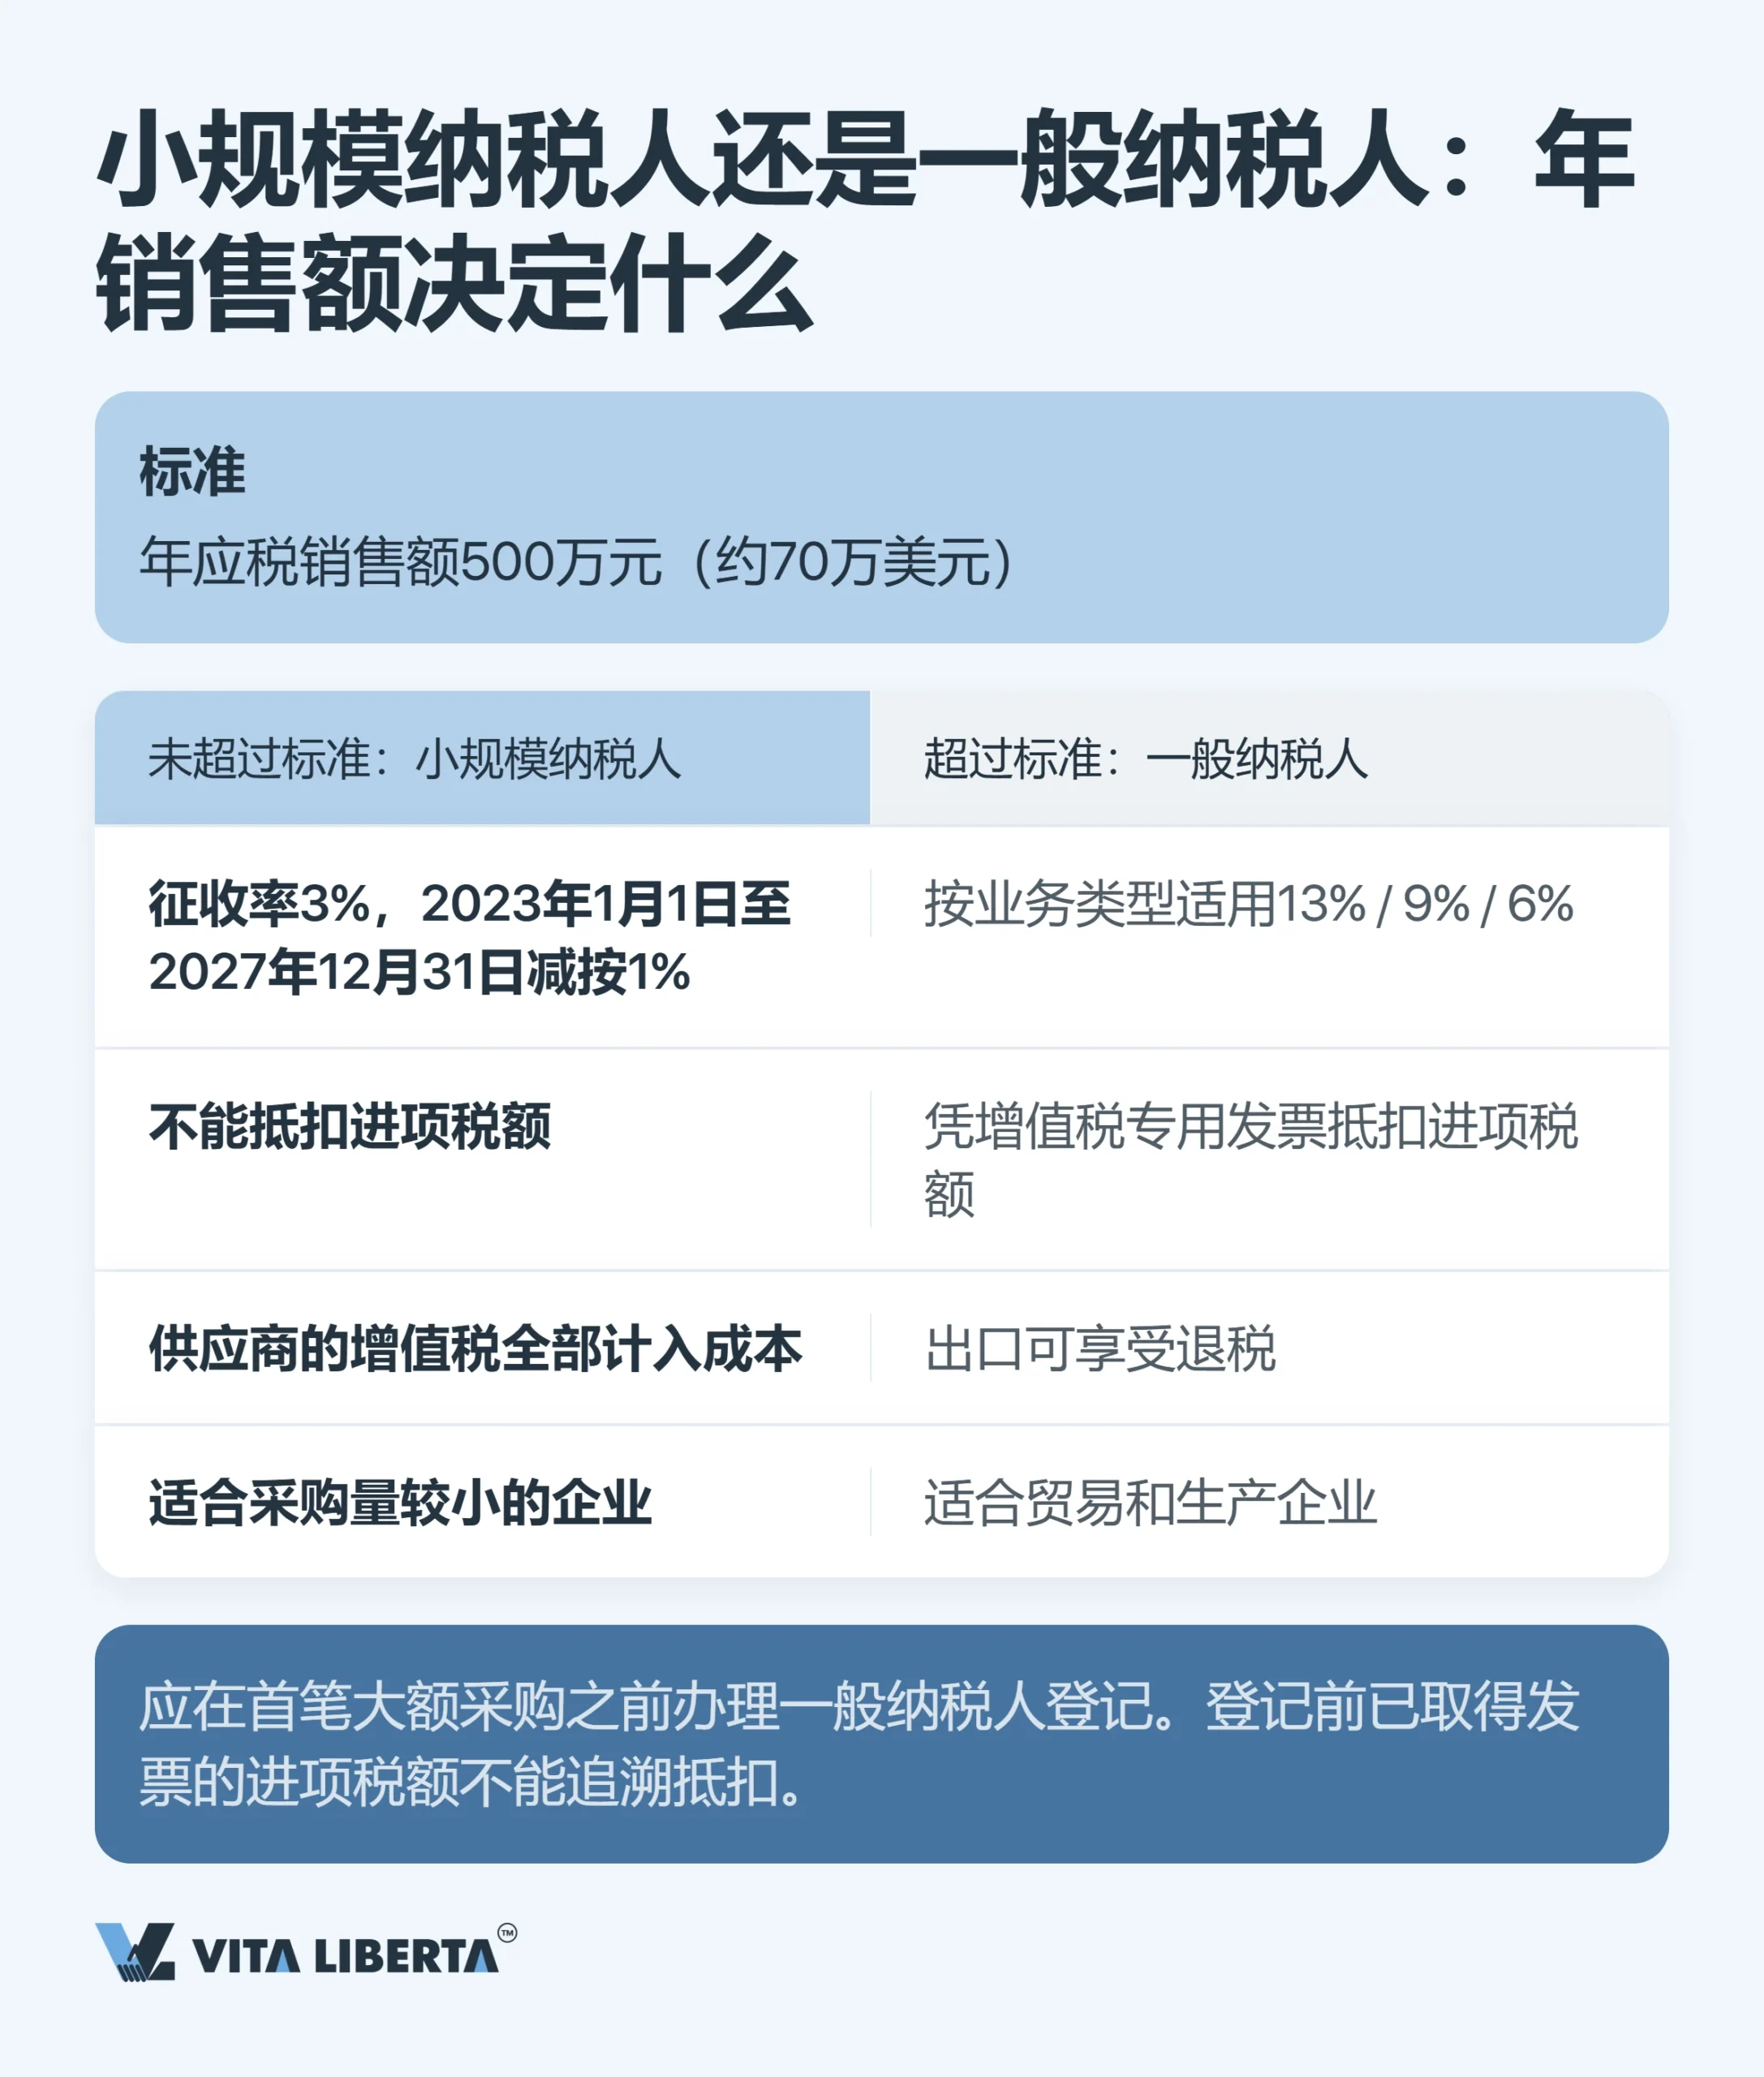
年应税销售额500万元(按中国人民银行2026年10月8日汇率约合74.2万美元)把企业划入两种计税方式。 500万元以下:小规模纳税人。统一征收率为3%。2026年1月1日至2027年12月31日,除销售和出租不动产、转让土地使用权外,所有应税交易减按1%征收(财政部 税务总局公告2026年第10号;2023—2025年曾依据财政部 税务总局公告2023年第19号执行类似优惠)。月销售额不超过10万元(季度不超过30万元)的,免征增值税。但进项税额不能抵扣,供应商收取的增值税全部计入成本。 500万元以上:一般纳税人。按13%、9%或6%计税,凭增值税专用发票抵扣进项税额。在增值税之外,还要缴纳三项附加:城市维护建设税(市区7%)、教育费附加3%和地方教育附加2%。三者均以实际缴纳的增值税为计税依据,与营业额无关。 留有余地的建议:贸易型企业应在第一笔大额采购之前登记为一般纳税人,而不是之后。已经入账的发票,其进项税额不能追溯抵扣。
出口退税:2026年4月1日起的调整
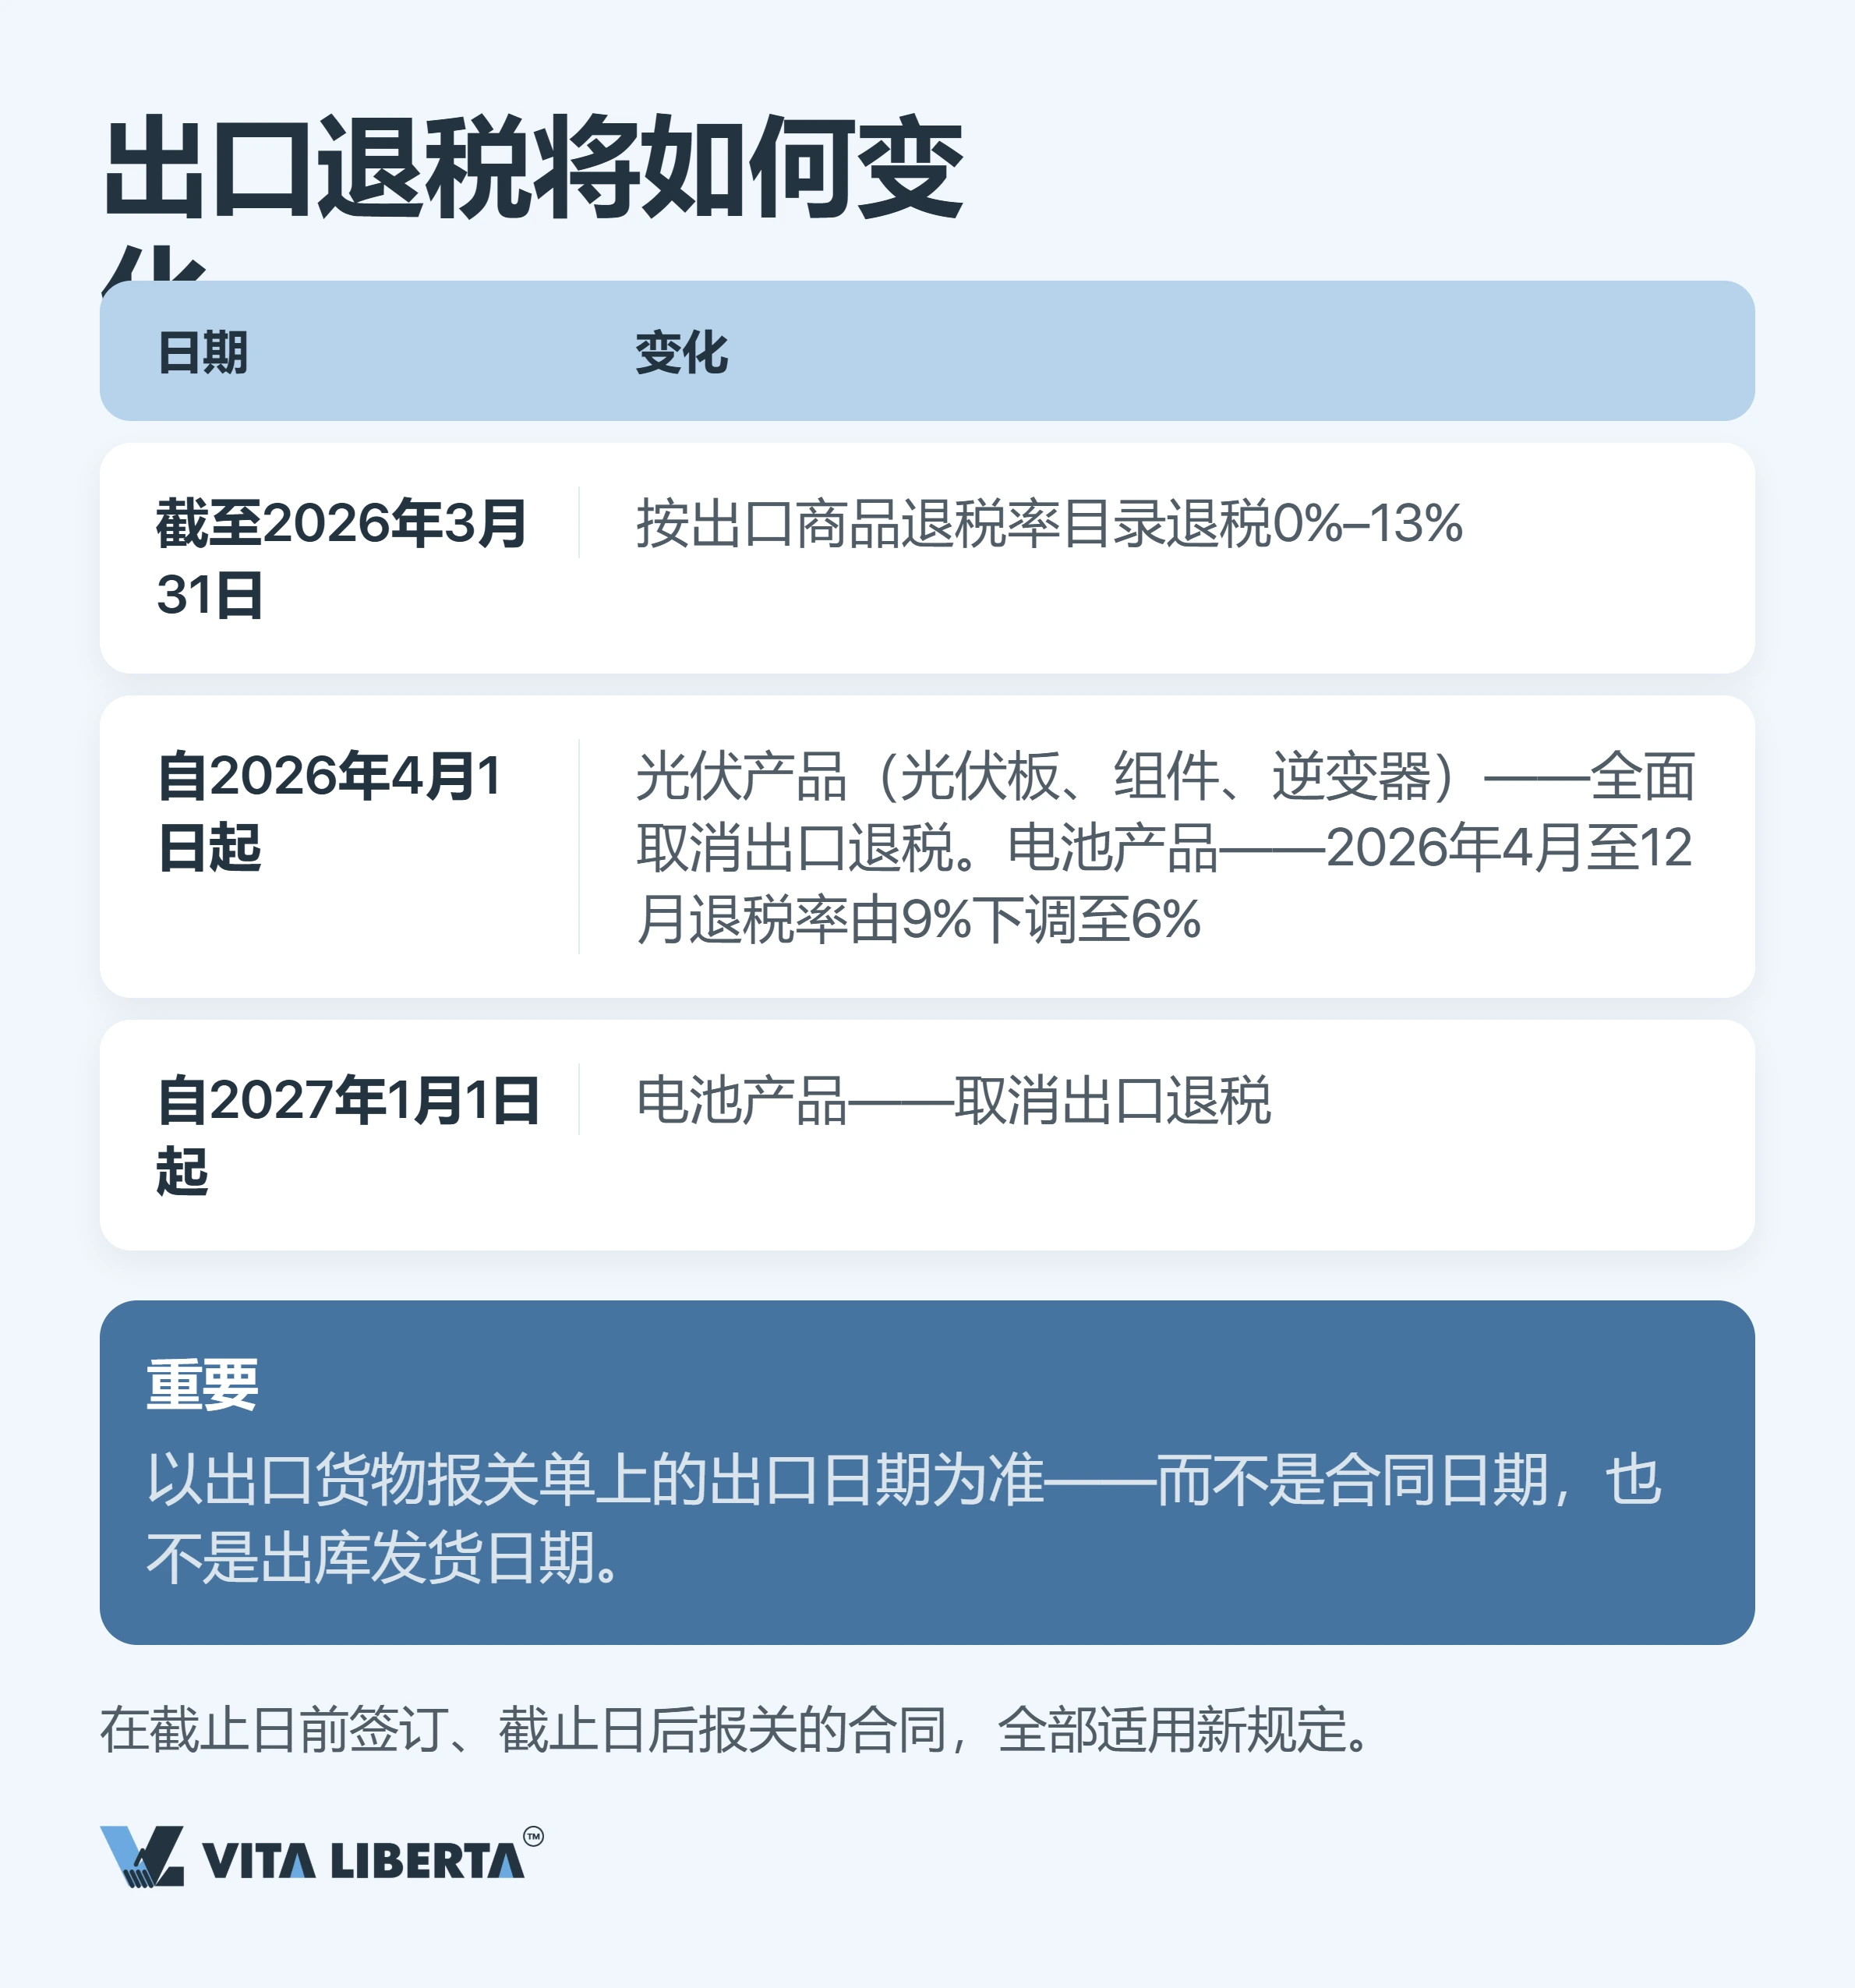
出口适用零税率,进项税额按商品编码在0至13%之间退还。2026年4月1日起,这项支持明显收窄(财政部 税务总局公告2026年第2号,2026年1月8日发布)。光伏产品不再退税。电池产品2026年4月至12月退税率由9%降至6%,2027年1月1日起不再退税。 换算一下:电池出口企业少退三个百分点,光伏出口企业损失全部9%。这部分金额如今直接压在出口企业的毛利上。 适用新规还是旧规,以出口货物报关单上注明的出口日期为准——与出库日期、收汇日期无关。 重要:合同在2026年4月以前签订、但在此后报关的,整批适用新规。发货计划一旦出错,损失就是退税率差额乘以该批货物金额。
利润汇出与税务日程:10%预提所得税与5月31日
在中国赚钱,和把钱汇出境外,是两套不同的流程,条件不同,把关的部门也不同。
向非居民企业分红:10%、5%与受益所有人
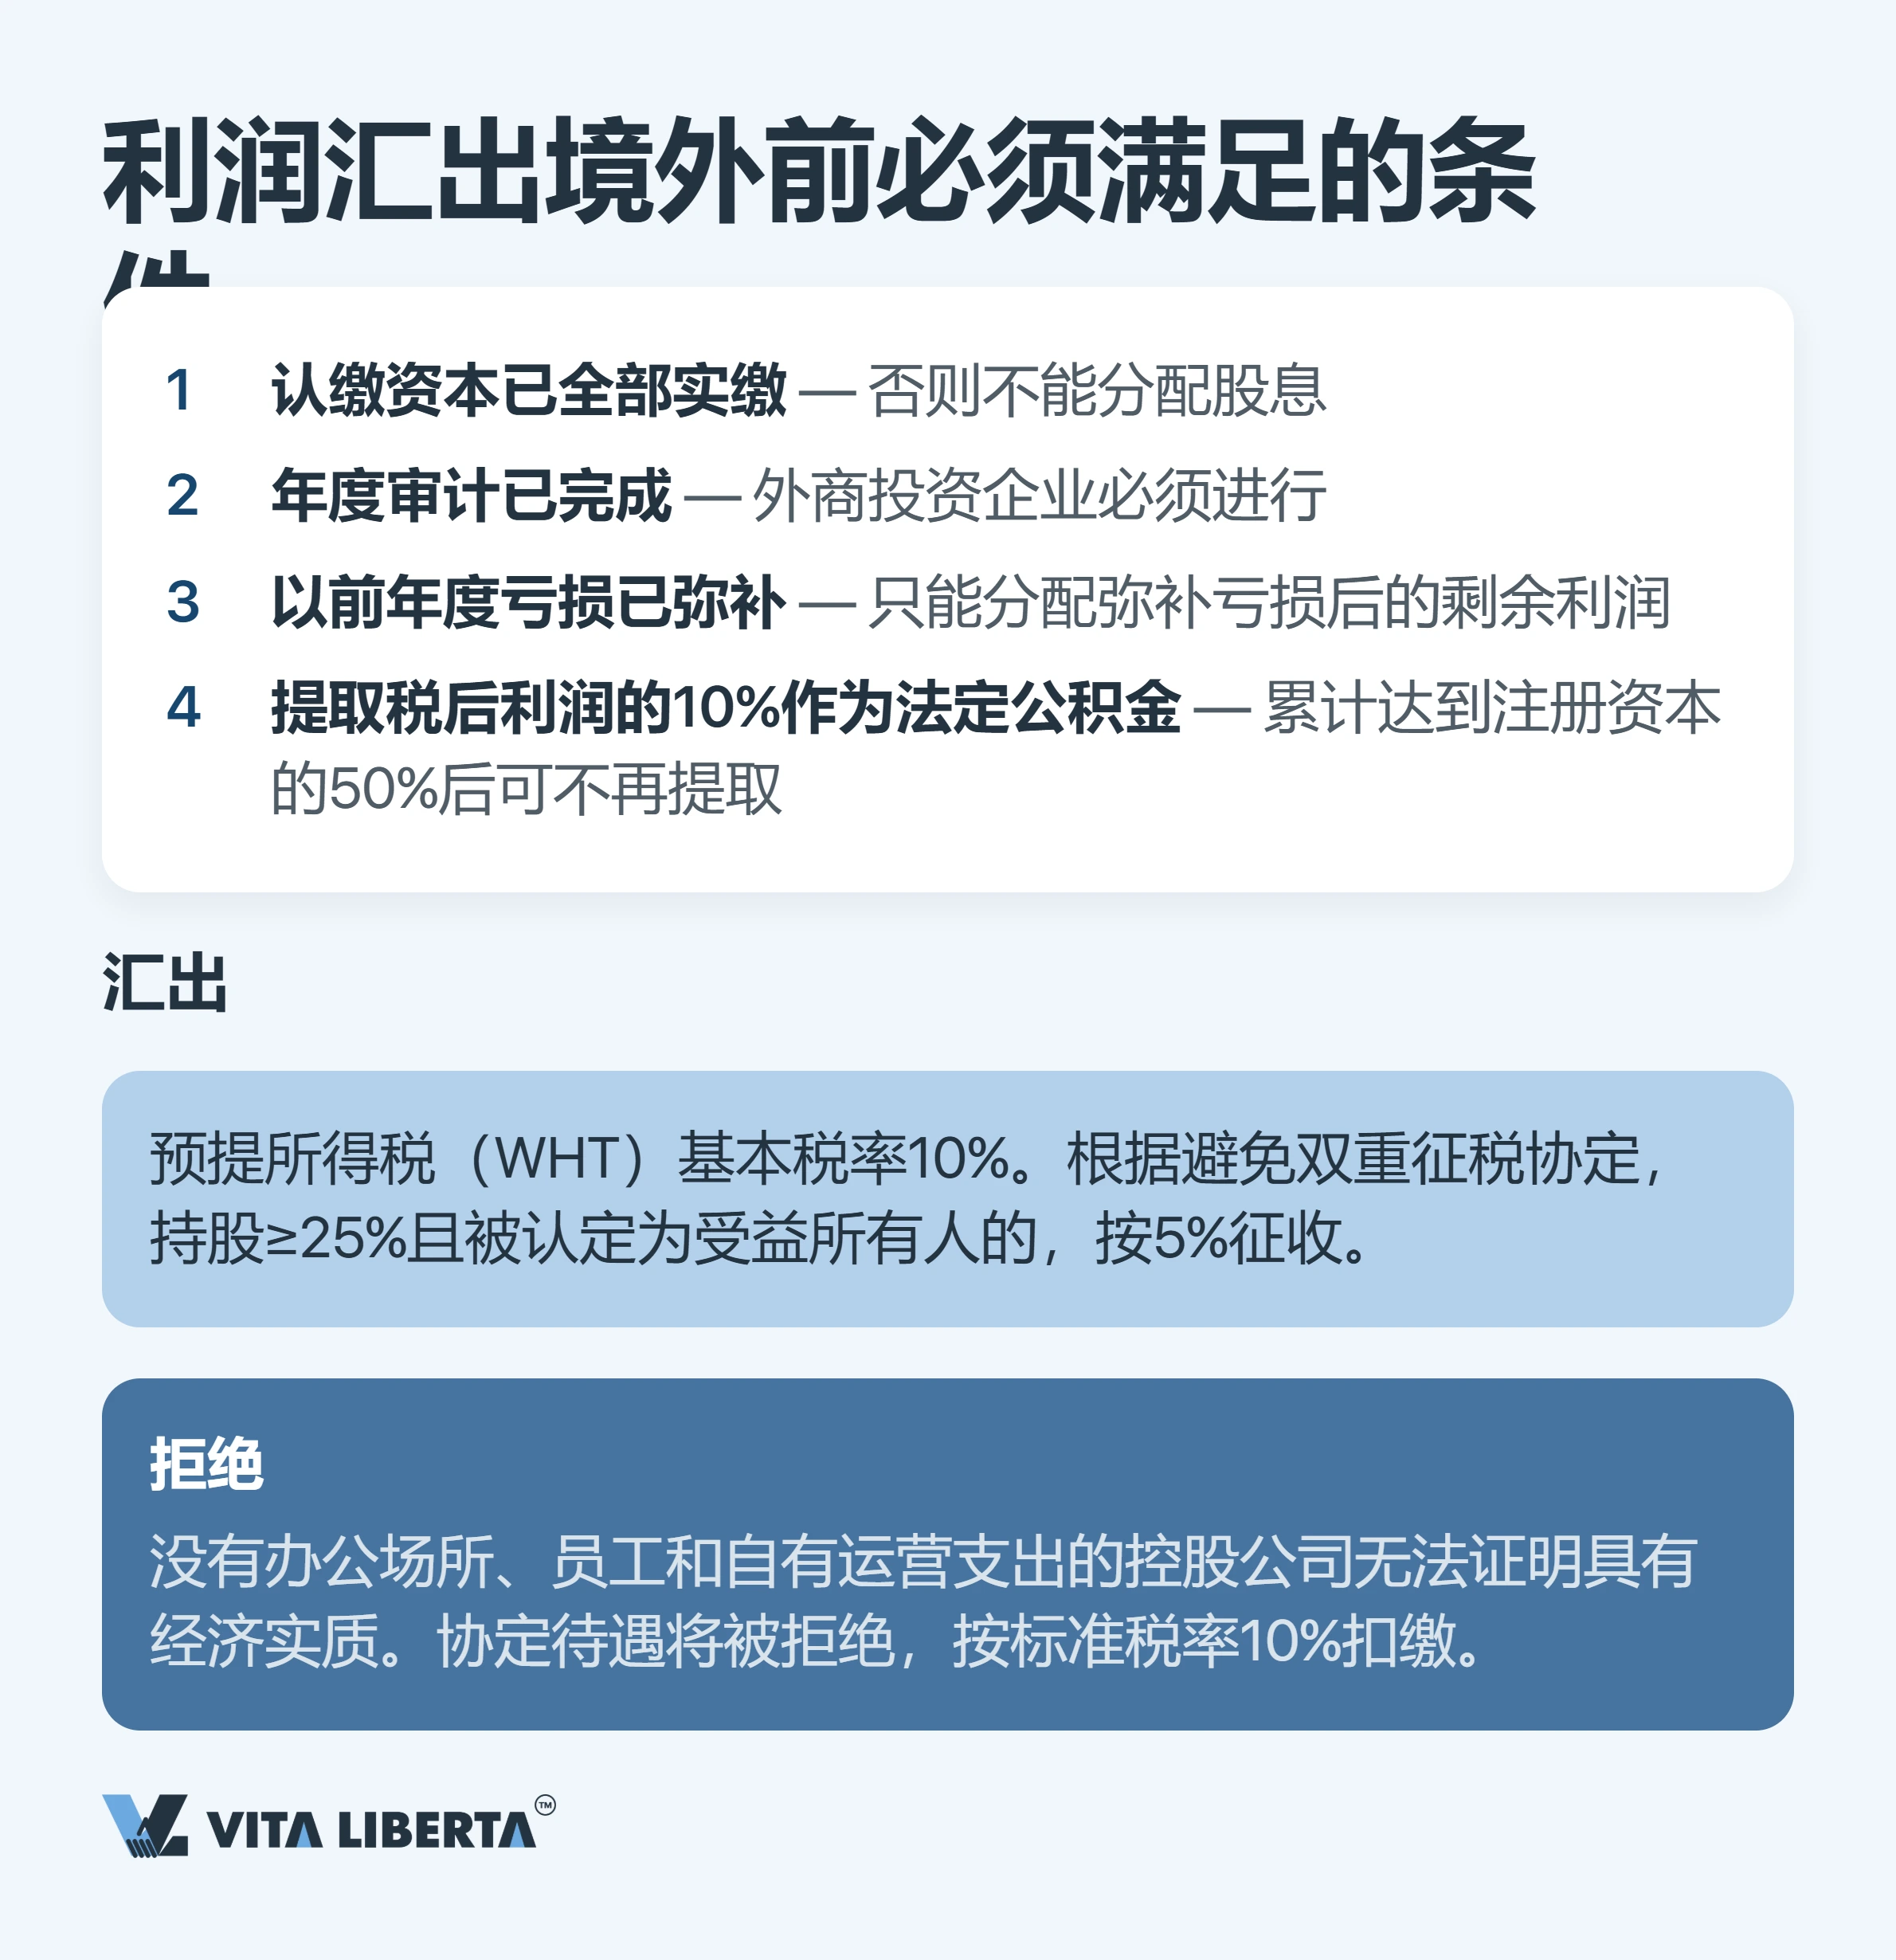
股息的税款并不由境外股东自行缴纳:支付股息的境内企业是扣缴义务人,在付款时代扣预提所得税并解缴入库。基准税率为10%。税收协定可以把税率降到5%,但门槛由各协定分别规定。比如中俄税收协定:直接持股不低于25%、投资额不低于8万欧元,才能适用5%。香港控股公司依据《内地和香港税收安排》,直接持股达到25%以上即可适用5%。 分红汇出前,四项条件缺一不可。认缴资本已全部实缴。年度审计已经完成。以前年度亏损已经弥补。税后利润的十分之一已提取法定公积金——提取要一直持续到公积金累计达到注册资本的一半。另外,单笔对外支付超过5万美元的,银行须在完成对外支付税务备案后才办理付汇,依据为国家税务总局 国家外汇管理局公告2013年第40号(以下简称“40号公告”)。 另一个代价高昂的错误:控股公司既无办公场所、也无员工和自身支出。税务机关根据交易实质判断所得的实际取得人。缺乏经营实质的,协定待遇不予认可,按10%的标准税率扣缴。 除了汇出,还可以选择再投资。2025—2028年,境外投资者将分得的利润直接投资于境内鼓励类产业、且持有满5年的,可按投资额的10%抵免其应纳税额(财政部 税务总局 商务部公告2025年第2号,全国性政策)。
申报期限与逾期代价
| 时间 | 应办事项 | 逾期后果 |
| 每月15日前 | 增值税申报、代扣代缴个人所得税申报 | 按欠缴税款每日加收0.05%滞纳金 |
| 季度终了后15日内 | 企业所得税预缴申报 | 同样每日0.05%,汇算清缴时营业额也会被重点核查 |
| 5月31日 | 上一年度企业所得税年度申报 | 欠税部分每日0.05%。未按期申报的,最高罚款2000元,情节严重的最高1万元(《中华人民共和国税收征收管理法》第六十二条)。不缴或少缴税款的,处不缴或少缴税款50%以上五倍以下罚款(同法第六十四条) |
| 分配股息前 | 完成审计、提取10%法定公积金 | 银行不予办理购付汇 |
| 每笔超过5万美元的对外支付前 | 对外支付税务备案 | 银行不予办理购付汇 |
5月31日是企业年度的收官节点。自6月1日起,年度未缴税款每日计收滞纳金,与季度预缴逾期首日起算的规则一致。与此同时,具有居民个人身份的外籍员工须在3月1日至6月30日办理个人所得税年度汇算。

中国税收制度:战略结论
中国税制的核心悖论在于:极其严格的形式化核算与力度很大的激励政策同时存在。没有发票的支出一概不认,每一笔分录都要经过金税四期扫描;但同一套制度又允许研发费用加倍扣除,并把税率从25%降到15%。胜出的,是为了拿到后者而先把前者做扎实的企业。 创新型企业: 双线并进——以高新技术企业认定取得15%税率,同时享受200%—220%的加计扣除。资料每年都要经得起检验。证书到期当年若未在年底前通过重新认定,当年税款按25%重新计算。 贸易和生产型企业: 重点在发票和增值税纳税人身份。在第一笔采购前选定计税方式、严格管理取得的凭证,比任何事后筹划都更有价值。 有境外股东的集团: 居民身份、机构场所认定和控股公司的经营实质,决定利润按5%还是10%汇出。这些都要在投资之初搭建好,而不是等到汇款时再补救。 因此,在中国,税收不是只能被动接受的成本项,而是财务模型中可以提前设定的参数——通过纳税身份、所在区域、凭证管理和时间节点来调节。
常见问题
可能性很大。居民企业不仅包括依照中国法律设立的企业,也包括实际管理机构在中国境内的企业。税务机关看的是实质:预算由谁审批、董事会会议记录存放在哪里、人事由谁决定、账簿在哪里核算。一旦被认定,企业须就全球所得按25%缴纳企业所得税,而不只是境内所得。实务建议:如需将管理职能留在境外,应以书面材料证明——会议记录、决议、往来函件和账簿均在境外形成和保存。
高新技术企业资格须经认定,且要同时满足多项指标:研发费用占销售收入的比例、自主知识产权、科技人员占比,以及高新技术产品(服务)收入占比。时间节点尤为关键:优惠自证书注明的发证年度起享受。证书到期当年可暂按15%预缴,但若12月31日前未通过重新认定,当年须按25%补缴税款(国家税务总局公告2017年第24号)。实务建议:像对待5月31日一样,把重新认定列为硬性节点,否则当年将按25%计税。
要算的不是折扣,而是税后还剩多少。没有发票的支出不得税前扣除,相应金额留在应纳税所得额中,按企业所得税税率计税。以25%税率计算,折扣低于采购价四分之一就不划算,这还没算上无法抵扣的进项税额。实务建议:在签订合同而非付款时就明确开票要求,并将供应商的开票义务写入合同条款。
预提所得税基准税率为10%。依据税收协定可降至5%,但条件因协定而异:中俄税收协定要求持股不低于25%、投资额不低于8万欧元。香港控股公司持股不低于25%、并能证明自身为受益所有人的,可适用5%。分配前须完成:认缴资本全部实缴、年度审计、弥补以前年度亏损,以及按税后利润的10%提取法定公积金,直至累计达到注册资本的50%。单笔超过5万美元的对外支付,还须办理对外支付税务备案。实务建议:在作出分红决议前,备齐股东所在国家(地区)出具的税收居民身份证明,以及控股公司具备经营实质的证据。
取决于产品类别。光伏产品自2026年4月1日起取消出口退税。电池产品2026年4月至12月退税率由9%降至6%,2027年1月1日起取消。判断依据只有一条:以出口货物报关单上注明的出口日期为准,而不是合同日期或发货日期。实务建议:对截止日期之后出运的在执行合同重新测算毛利,并在货物报关前与客户重新议价。