Hongkong
 China




进场时选错组织形式,代价往往超出预期:日后调整架构,会牵出数月的重新审批。以下拆解三种形式各自适配什么样的业务。
外国投资者可选的三条路径
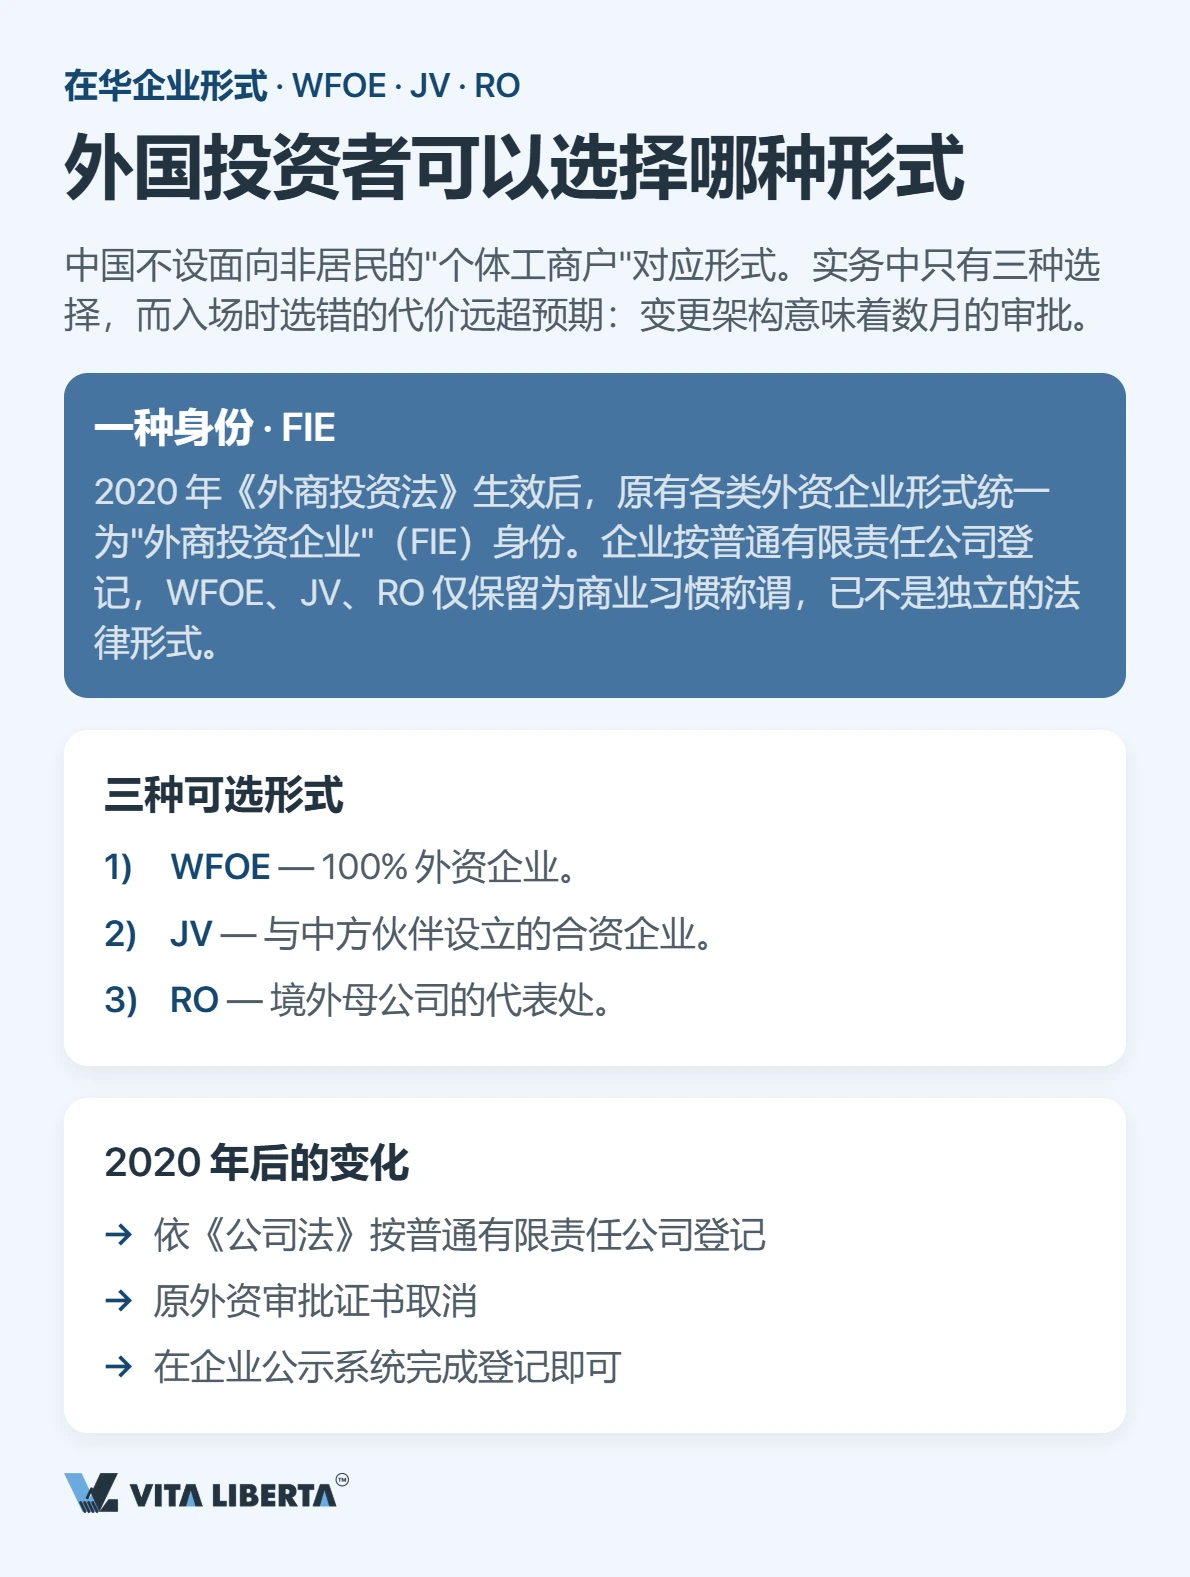
境内并无面向非居民的「个体工商户」对等形式。实务上,选择集中在三种:100% 外资的公司、与中方合作的合资企业,以及代表处。
统一身份:外商投资企业(FIE)
自 2020 年起,《外商投资法》将原有的多套制度整合为统一的外商投资企业(FIE)身份,公司本身按《公司法》登记为普通的有限责任公司。习惯使用的**「外商独资企业、合资企业、代表处」只是业务口径上的标签,不再是彼此独立的法律形式**。原先的批准证书已取消——在国家企业信用信息公示系统中完成登记备案即可。
外商独资企业:完整控制权
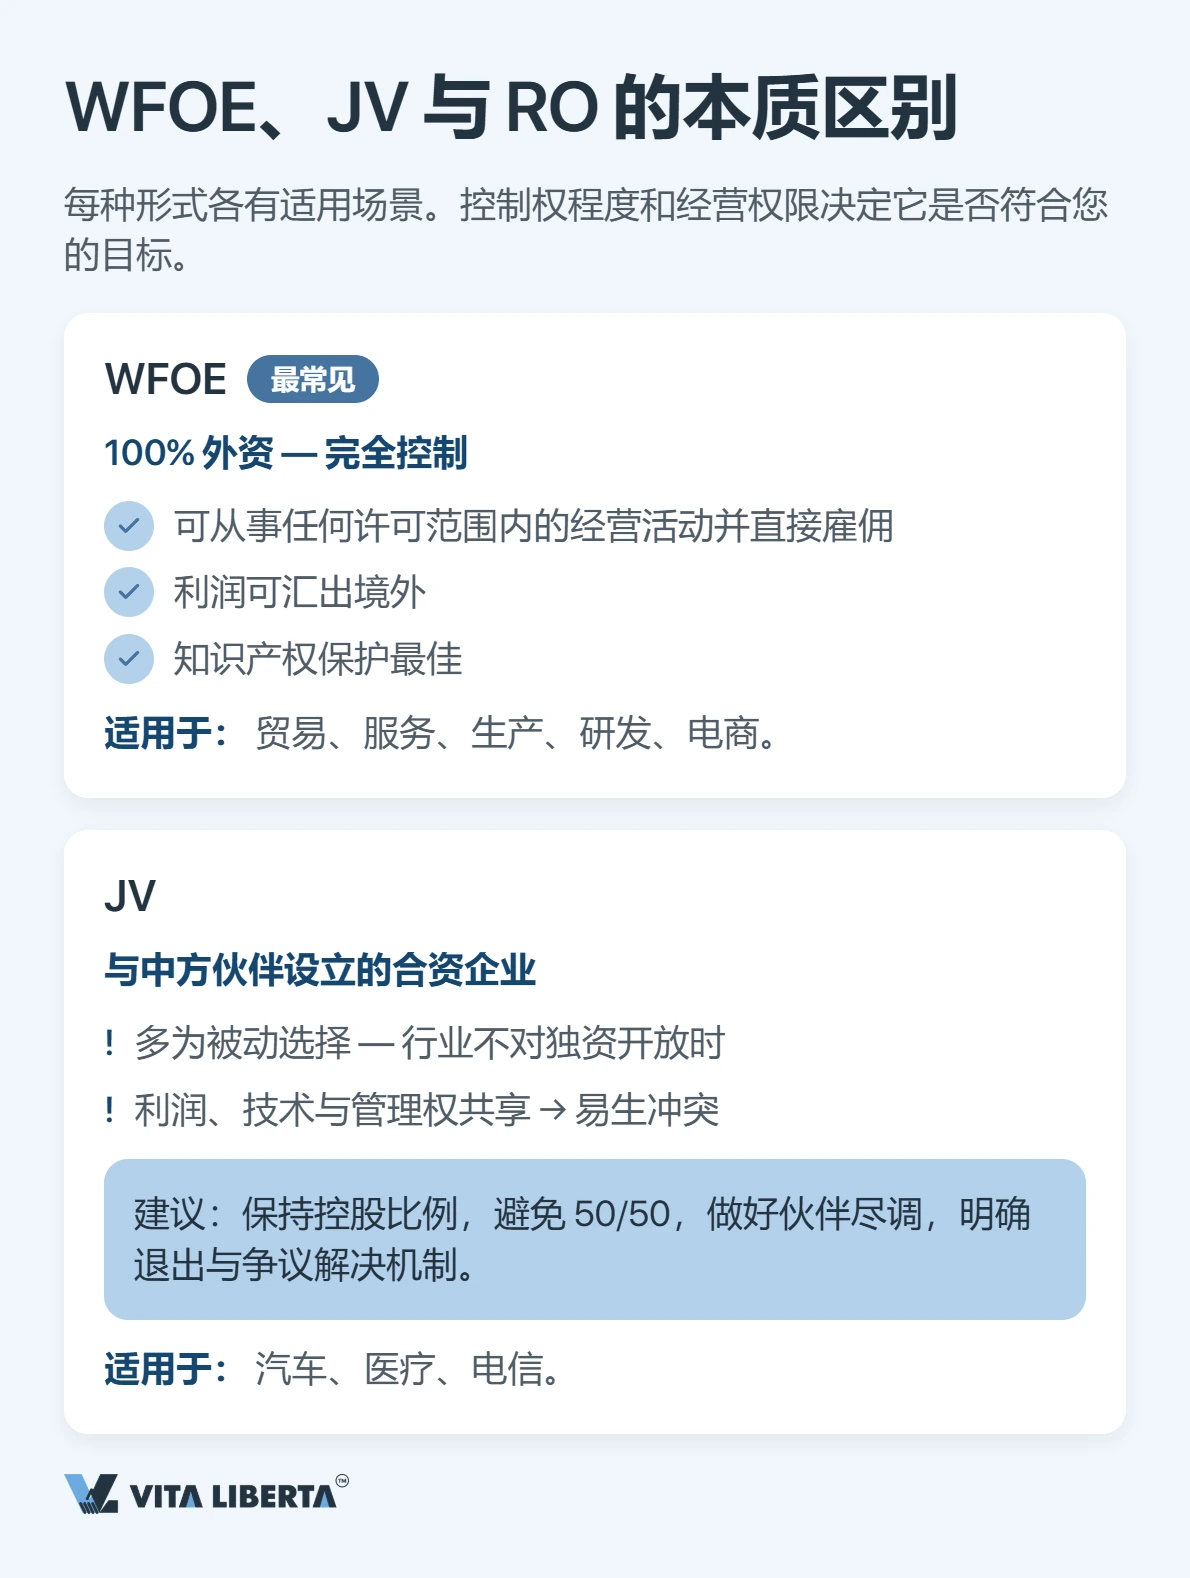
外商独资企业由外国投资者持有全部股权,管理权归其独有,可在核准的经营范围内从事任何被允许的商业活动,直接与员工签订劳动合同,向境外汇出利润,并在知识产权保护上处于最有利的位置。它是贸易、服务、生产制造、研发与电子商务领域最常被采用的形式——例如 IT 产品的本地化落地,或者货物的直接供销。
不知该选哪种企业形式?
- 按目标挑选合适形式
- 比较税务与责任
- 匹配您的经营范围
中外合资企业
与中方合作,通常并非主动选择,而是被行业规则推着走——当某一领域不向单一外资开放,或者离开本地资源与渠道就难以落地时(汽车、医疗健康、电信)。代价在于:利润、技术与经营决策都要与合作方共享,而这恰恰是公司僵局与股东纠纷的高发土壤。
💡 提示: 合资企业中应争取控股比例,避免 50/50 的对等结构。事前对合作方做尽职调查,并在公司章程与股东协议中写明退出机制与争议解决路径。
外资代表处
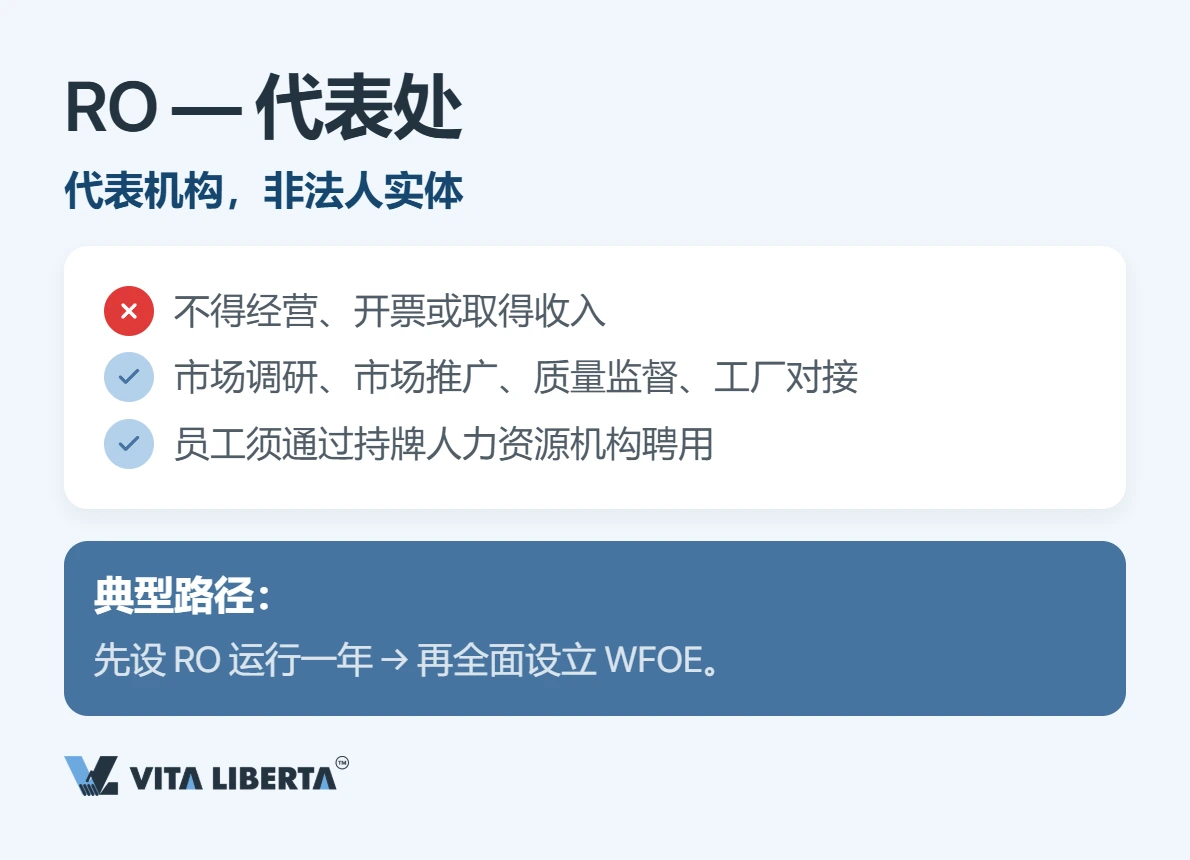
代表处不是独立法人,而是境外母公司的常驻代表机构,其责任最终由母公司承担。它不得开展经营活动、开具发票或取得营业收入。适用场景是市场调研、品牌推广、质量监控与工厂联络;本地员工需通过具备资质的劳务派遣机构聘用。常见路径是先以代表处运行一年,再铺开完整的外商独资企业。
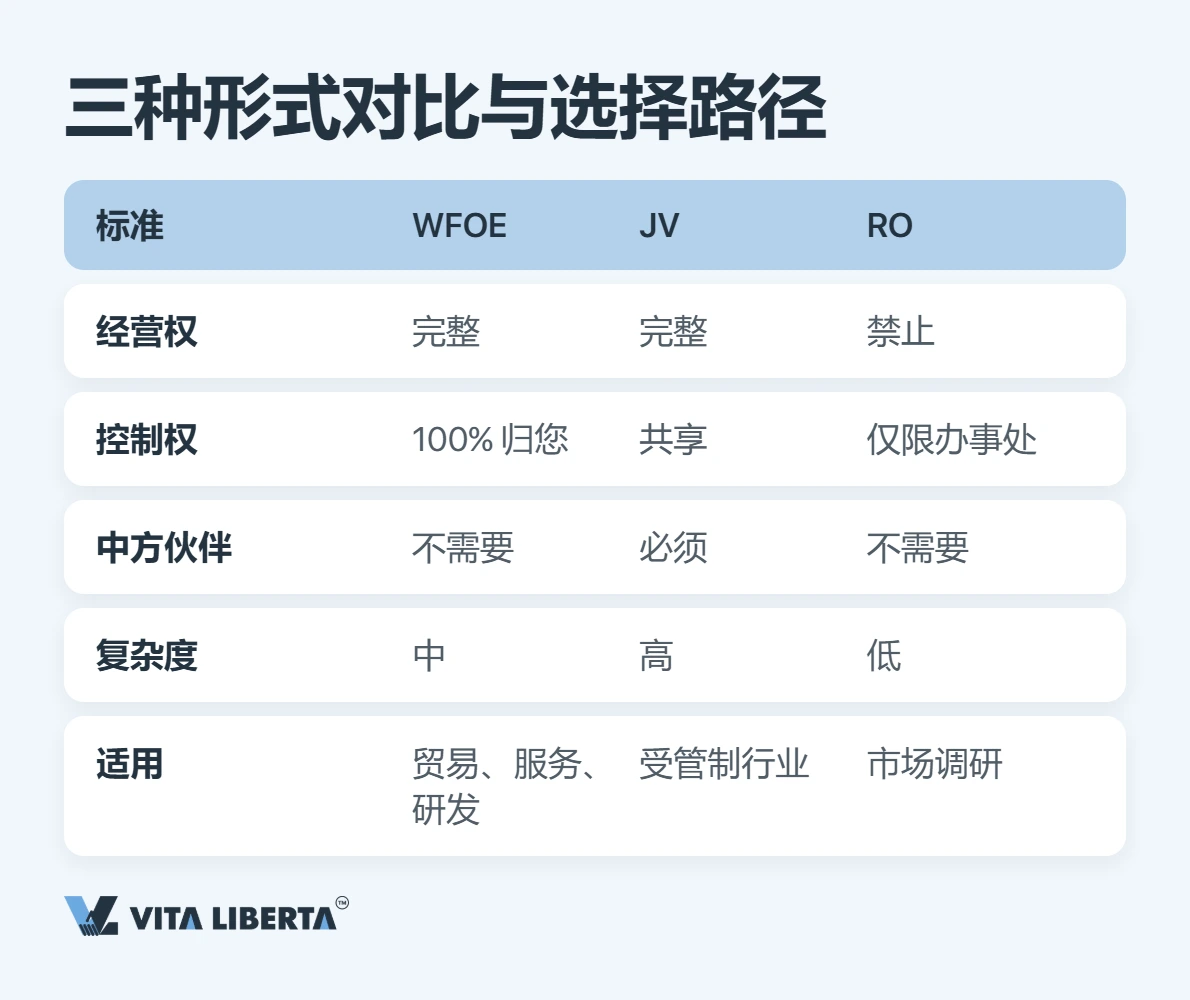
三种形式对照
| 比较维度 | 外商独资企业 | 中外合资企业 | 代表处 |
| 经营活动 | 完整 | 完整 | 禁止 |
| 控制权 | 100% 归你 | 共享 | 仅限办公机构 |
| 中方合作方 | 不需要 | 必须 | 不需要 |
| 复杂程度 | 中等 | 高 | 低 |
| 适配对象 | 贸易、服务、研发 | 受监管行业 | 市场调研 |
四步选型方法
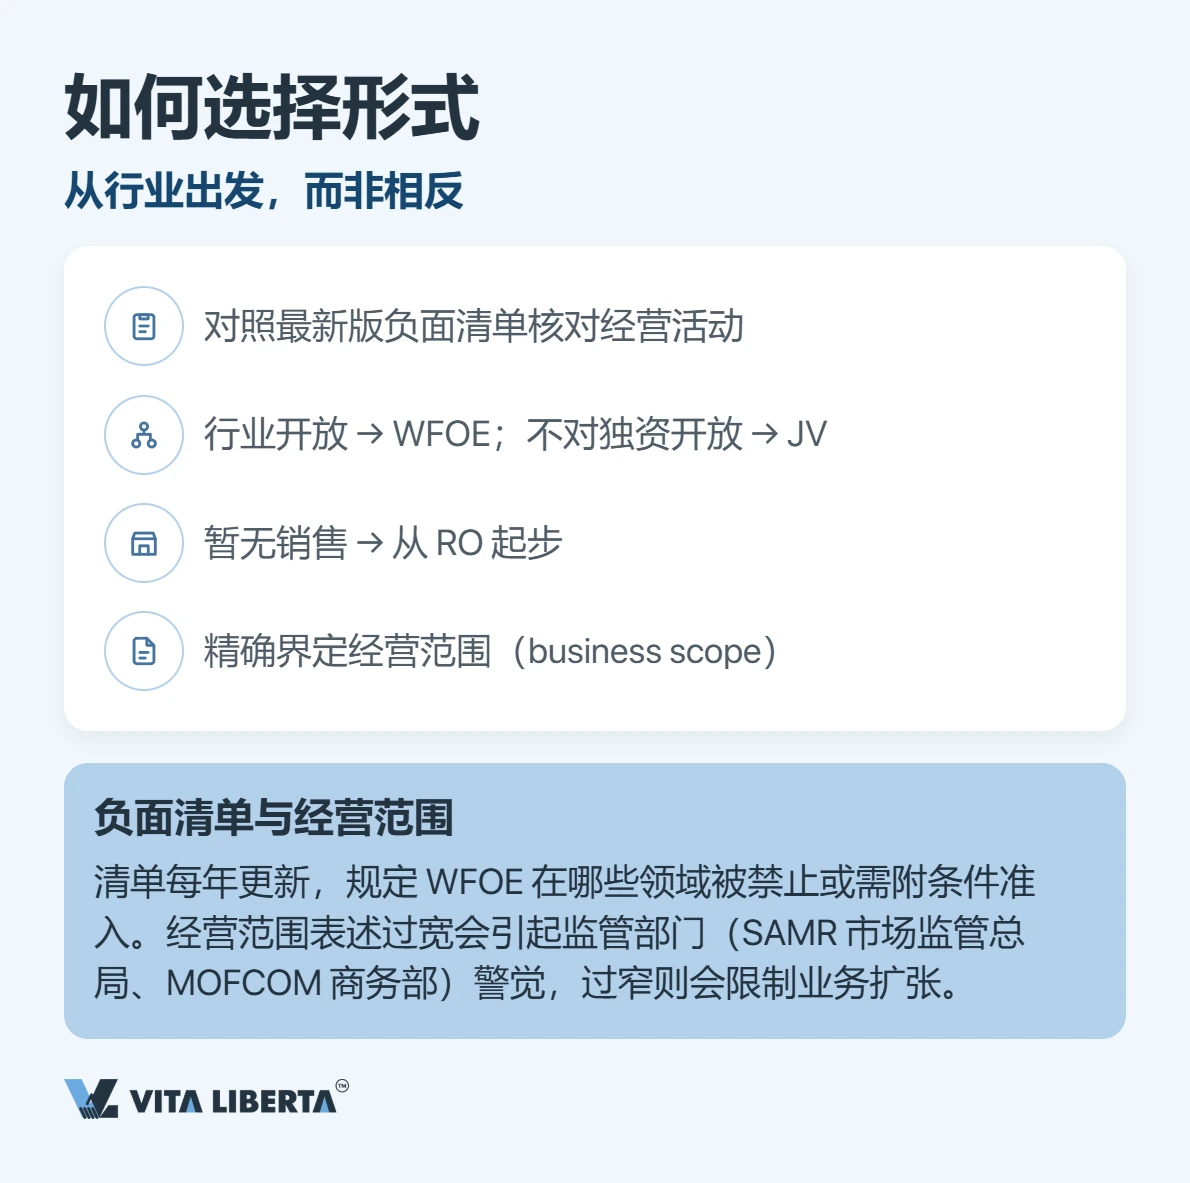
从目标与所处行业出发,路径并不复杂:
- 将拟开展的业务与现行**外商投资准入特别管理措施(负面清单)**逐条比对。
- 行业开放——选外商独资企业;不向单一外资开放——只能走合资企业。
- 暂时没有销售计划——先设代表处。
- 精准表述经营范围。
负面清单与经营范围
限制清单每年更新,划定哪些领域禁止外商独资、哪些须附条件准入。经营范围的措辞需要拿捏分寸:写得过宽,会引起市场监督管理部门与商务主管部门的关注;写得过窄,业务扩张时会自缚手脚,还可能触发另行申领许可的要求。
登记、周期与税负
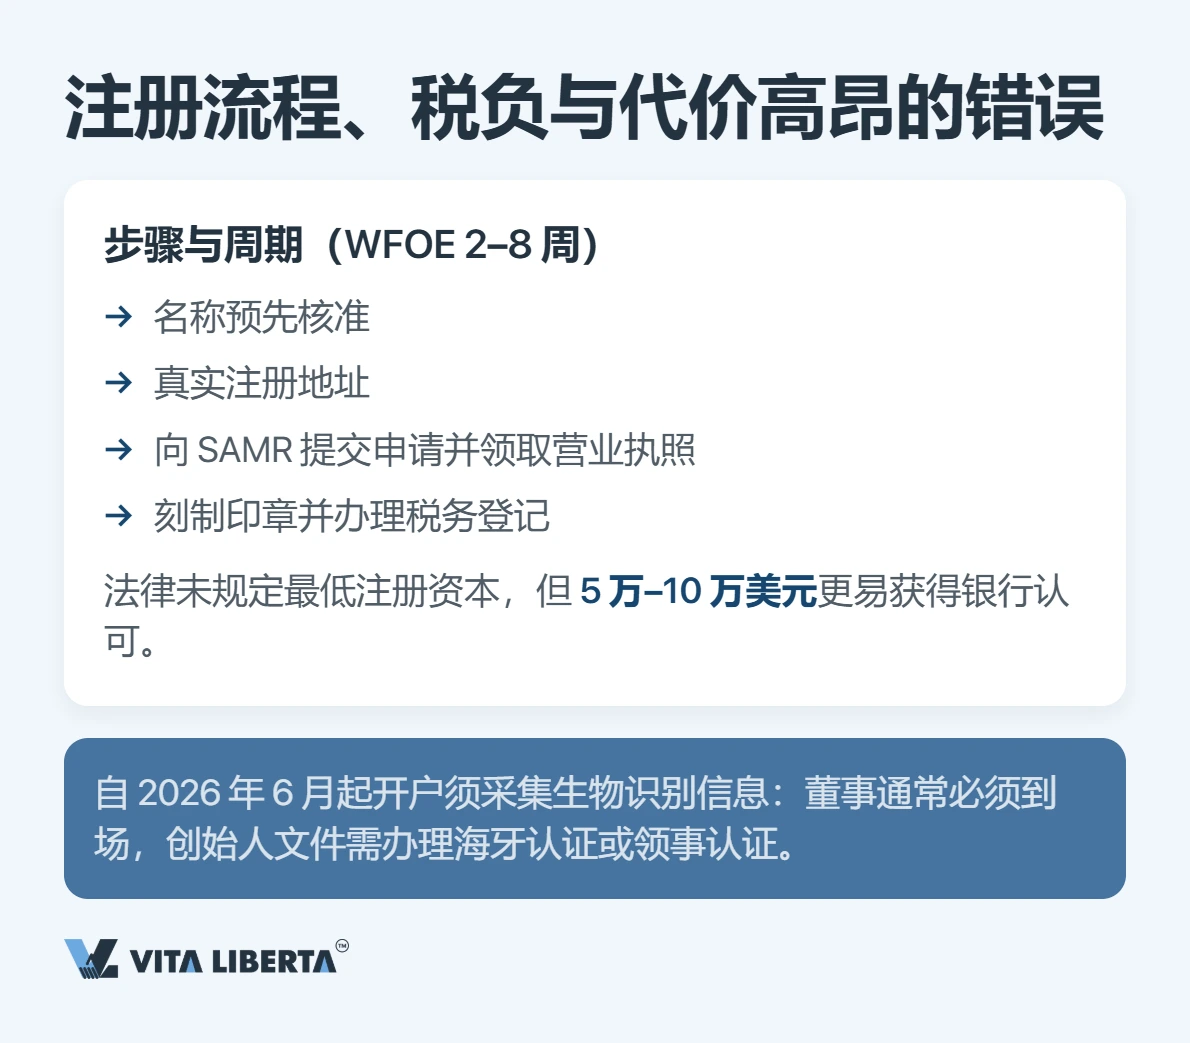
主要环节:名称预先核准、真实的注册地址、向市场监督管理部门提交登记、领取营业执照、刻制公章、办理税务登记。外商独资企业通常 2–8 周完成设立,代表处所需时间更长。法律层面并无最低注册资本要求,但银行与交易对手看到 5 万至 10 万美元的认缴金额会更为审慎放心。
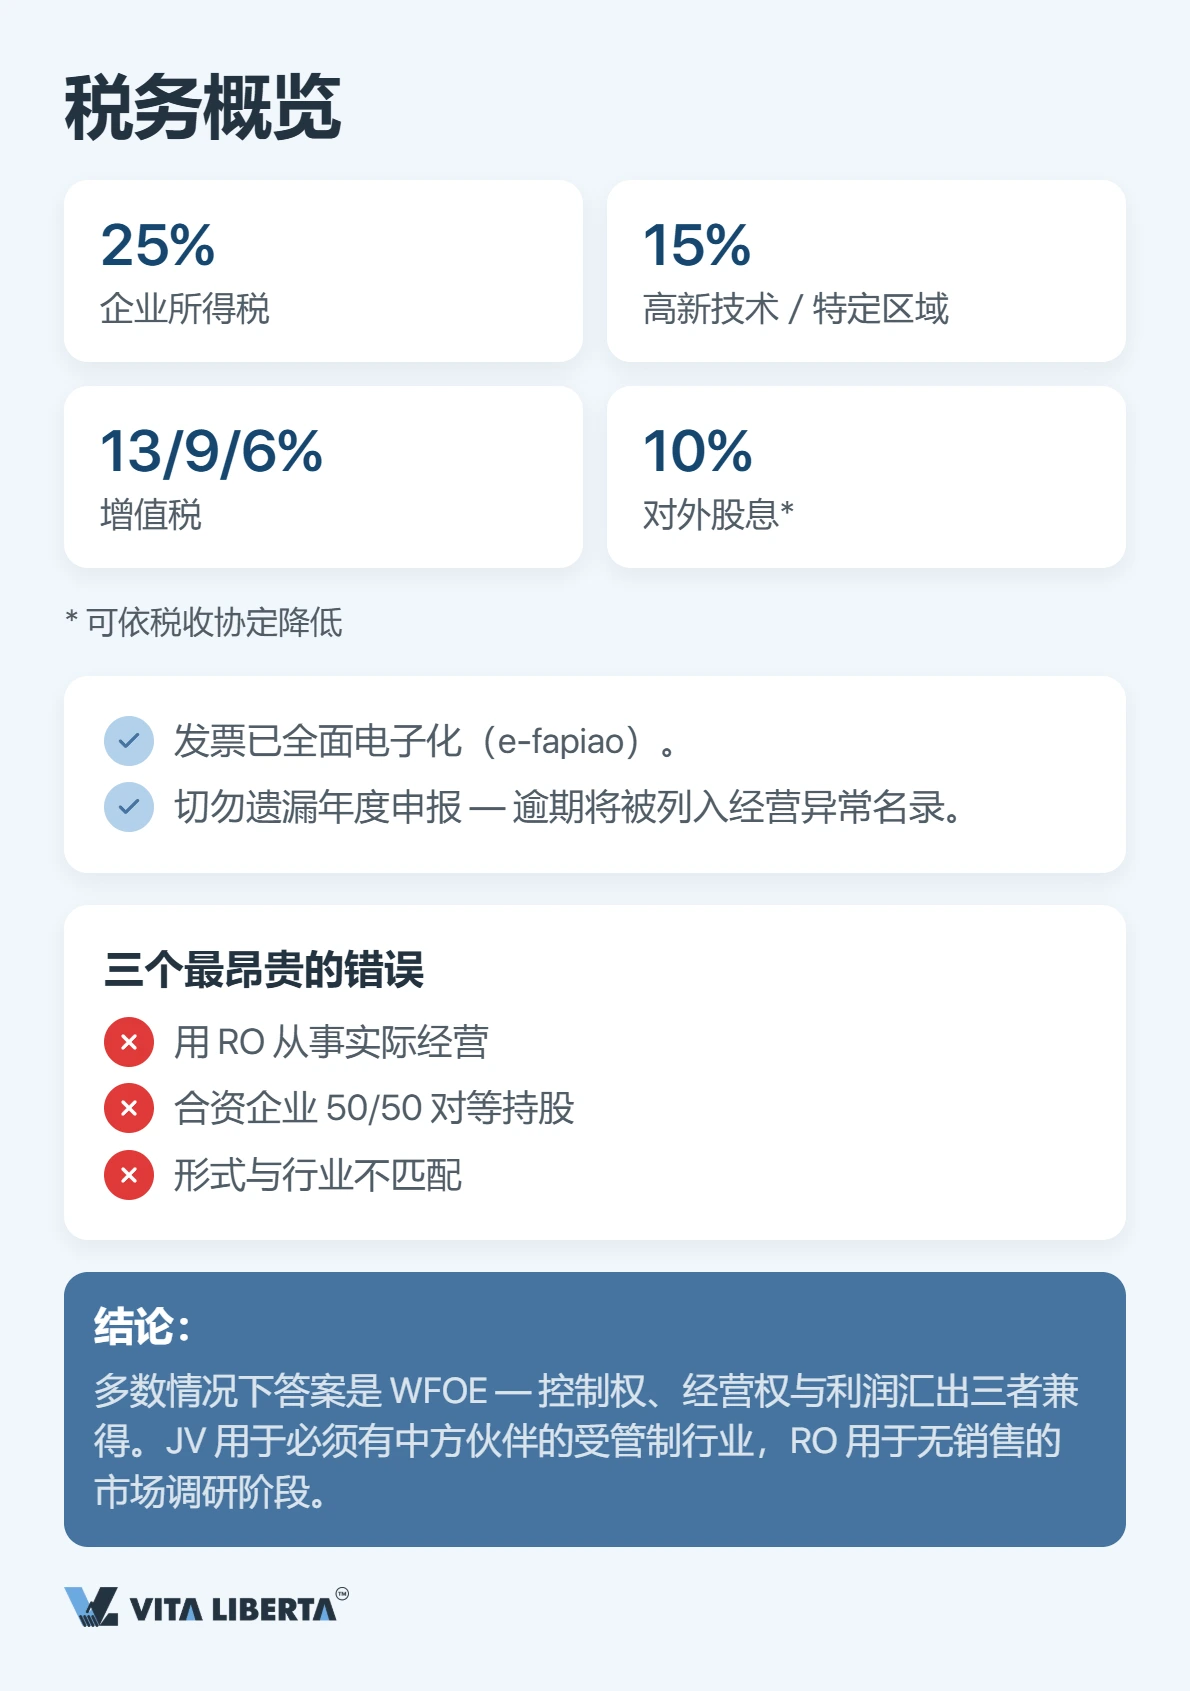
税负参照:企业所得税 25%,高新技术企业及部分区域适用 15%,增值税税率为 13/9/6%,向境外汇出股息适用 10% 预提所得税(可依税收协定下调)。发票以电子形式开具(电子发票)。
银行环节需提前安排:自 2026 年 6 月起,开立账户采用生物识别身份核验,因此董事本人到场往往成为必要条件,投资方主体文件须办理附加证明书(海牙认证)或使领馆认证。
风险与高频错误
⚠️ 重要: 以代表处名义从事实质贸易、合资企业 50/50 对等持股、行业与形式错配——这是代价最高的三类错误,后果是重新登记、行政处罚,甚至丧失经营控制权。
小型外商独资企业中,监事的职权常被低估:其有权调阅任何财务资料,并以公司名义提起诉讼;一旦发生冲突,这项权限会被用来对付投资方。年度报告同样不能忽视——逾期未报有被列入经营异常名录的风险。
「多数进入中国市场的企业,需要的恰恰是外商独资企业——它同时带来控制权与资产保护。走向合资企业并非出于偏好,而是行业不留其他选项;届时全部防线都落在一份周密的公司章程与股东协议上。」
——谢尔盖·科农(Sergey Konon),中国公司法律师
多数情况下答案是外商独资企业:控制权、经营权与利润汇出三者兼得。合资企业用于必须引入中方合作方的受监管行业;代表处用于在产生销售之前先摸清市场。先按负面清单核对行业,再依据目标选定形式,而不是反过来。
专家署名:谢尔盖·科农,中国公司法律师
已定好企业形式?
- WFOE、合资或代表处注册
- 全程法律支持
- 顺利开业零失误
FAQ
外商独资企业由境外投资者全额持有,由其独立经营管理并支配利润。中外合资企业须与中方共同设立——这一形式可以打开不向单一外资开放的行业、并借力本地渠道,但经营决策与收益都要与合作方共享。
它是境外母公司的非经营性常驻代表机构,用于市场推广、需求调研与业务联络。本身不具备独立法人资格,实质上是正式布局市场之前的观察据点。
如果计划自行销售、生产并在境内开具发票,就需要外商独资企业。合资企业适用于行业对外资准入受限、或离不开中方合作方的情形。代表处仅适合首阶段的探路型存在。
不可以。它不得签订商业交易、销售货物或在境内取得营业收入。一旦出现真实交易,就应当转为外商独资企业或合资企业的架构。
外商独资企业与合资企业缴纳企业所得税,并作为完整的增值税纳税人运行。代表处因不产生销售,多按经费支出核定征收。需要注意的是:以上内地税收规则并不适用于香港和澳门,两地各自实行独立的税制。