Hongkong
 China




导语: offer 上写的是税前,到账的是另一个数。中间这段差额里,有相当一部分其实是可以通过合规安排调整的。
谁要缴、就什么缴
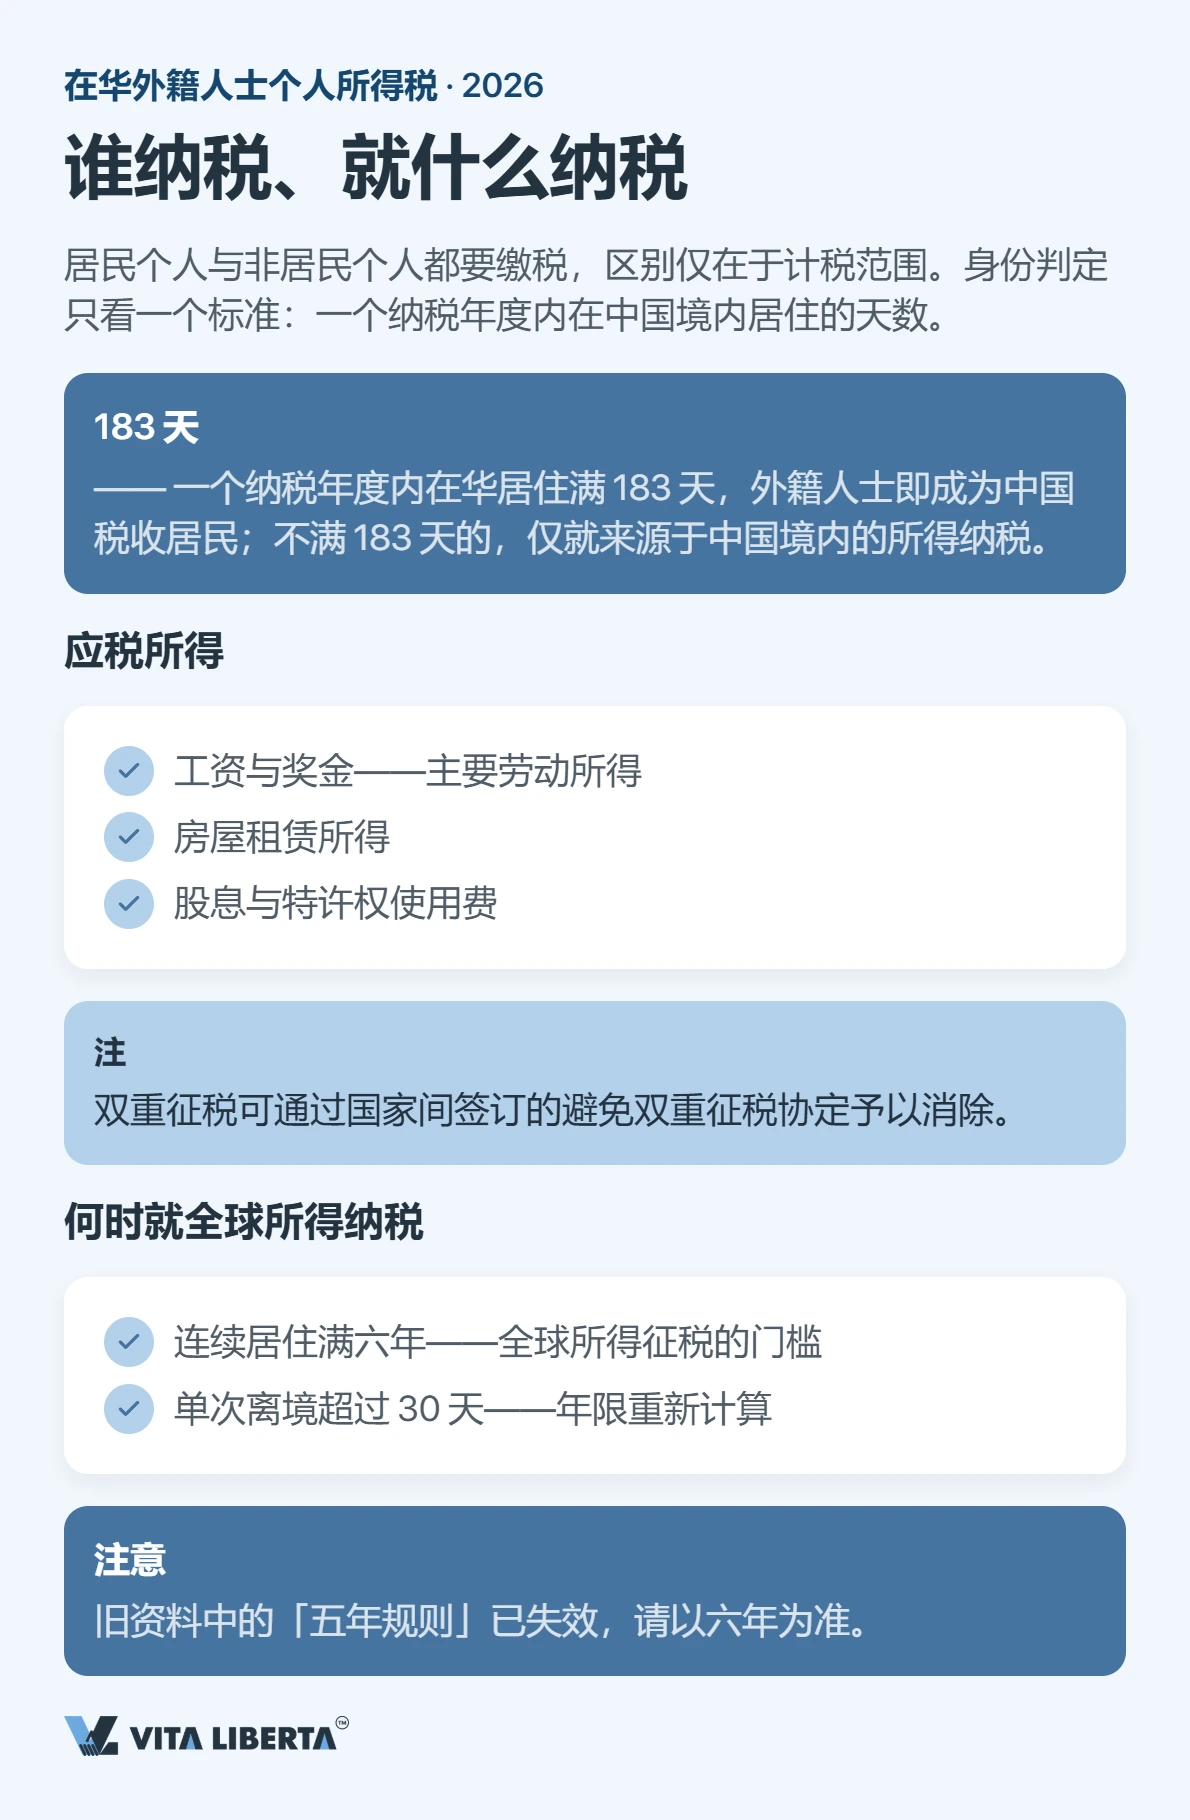
外籍身份并不构成免税理由。居民个人与非居民个人都负有纳税义务,区别在于税务机关能够触及的所得范围。
居民个人还是非居民个人
分界线是一个纳税年度内在境内居住累计满183天。达到这一天数,即为居民个人,就来源于境内的所得纳税。至于境外所得,纳入征税范围要走得远得多:需连续六年每年居住满183天,且其间任何一年一次离境超过30天,计算即重新起算(依据财政部、税务总局2019年第34号公告)。仍在沿用「五年规则」说法的旧资料,已经不再适用。纳税义务一旦成立,覆盖工资薪金与奖金,也覆盖财产租赁所得、股息红利和特许权使用费;对于跨境重复征税,则由税收协定加以协调——目前中国已与110多个国家和地区签订避免双重征税协定。
搞不懂中国个税税率?
- 为员工计算税款
- 计入专项扣除与优惠
- 核实税务居民身份
税率:七级超额累进
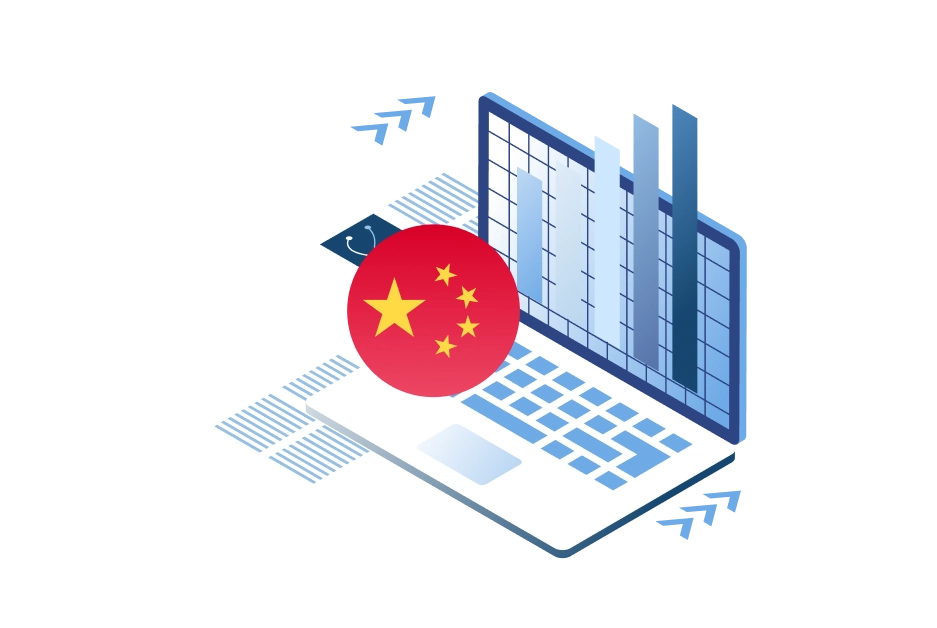
工资薪金所得适用七级超额累进税率,最低3%,最高45%。每一档税率只作用于超过本档门槛的那一部分所得,这正是45%几乎从不等于任何人真实税负的原因。
| 全年应纳税所得额(元) | 税率 | 速算扣除数 |
| 不超过36,000 | 3% | 0 |
| 36,000–144,000 | 10% | 2,520 |
| 144,000–300,000 | 20% | 16,920 |
| 300,000–420,000 | 25% | 31,920 |
| 420,000–660,000 | 30% | 52,920 |
| 660,000–960,000 | 35% | 85,920 |
| 超过960,000 | 45% | 181,920 |
个税怎么算
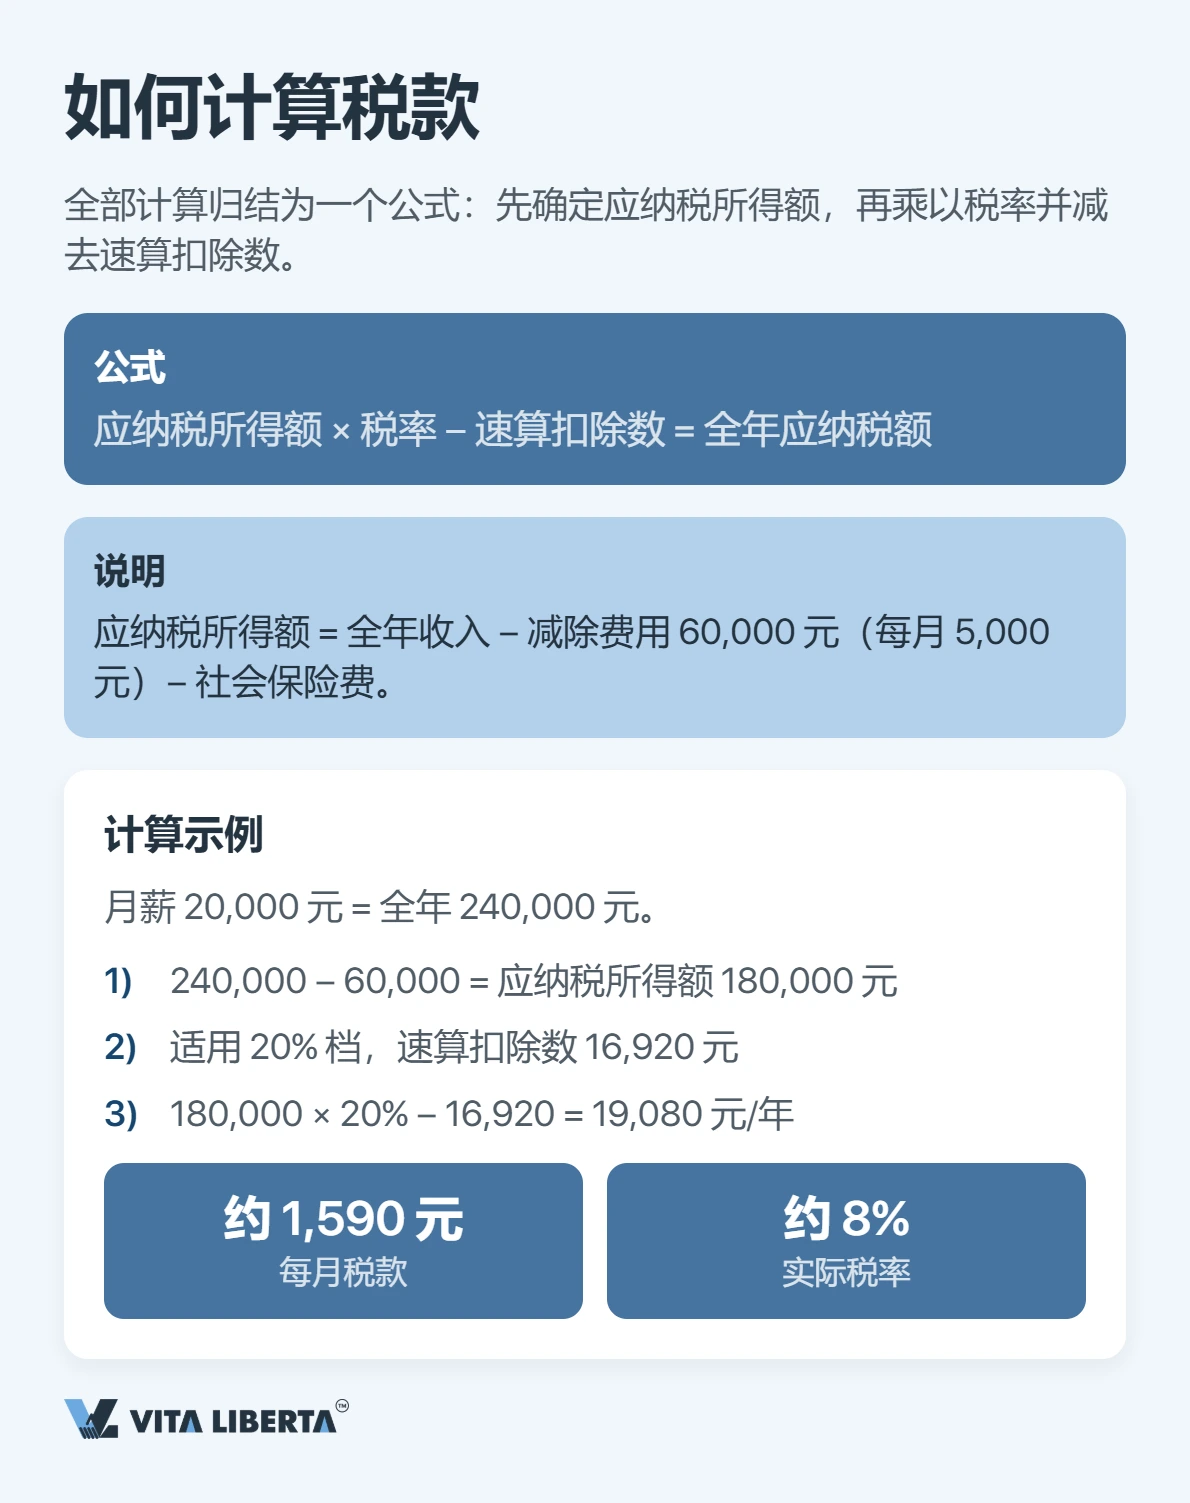
一条公式贯穿全部计算。
基本减除费用与速算扣除数
在适用税率之前,先减掉两项:全年60,000元的基本减除费用(按每月5,000元计),以及已缴的社会保险费。余额乘以适用税率,再减去该档对应的速算扣除数。最后这个数字的作用只有一个——修正低档所得已按较低税率计税这一事实;缺了它,凡是超过第一档的纳税人都会被多算税。
用数字走一遍。 月薪20,000元,全年即240,000元。减去60,000元后,应纳税所得额为180,000元,落在20%这一档,对应速算扣除数16,920元:
180,000 × 20% − 16,920 = 全年19,080元 —— 约合每月1,590元,实际税率接近8%。名义档位是20%,实际负担不到它的一半。
预扣预缴按累计预扣法进行,而非按月均摊,因此到手工资会随年度推进而逐月走低。一月宽裕,十一月往往就不是了。
外籍人员的扣除与优惠
税基还有压缩空间——但用了这条路,另一条就必须关上。
专项附加扣除,还是津补贴免税
一条路是居民个人普遍适用的专项附加扣除,涵盖子女教育、赡养老人、住房贷款利息、住房租金、继续教育和大病医疗。另一条路是专为外籍人员设置的既有安排:以实物或实报实销方式提供的住房补贴、子女教育费、语言训练费等津补贴,不计入应纳税所得额。后者的执行期已延续至2027年12月31日(财政部、税务总局公告2023年第29号)。二者不得同时享受:一经选择,一个纳税年度内不得变更,因此这笔账值得在年度开始前算清楚。相关凭证与支持性文件应按月归集并妥善留存备查。
缴费与代扣代缴
具体操作由用人单位完成。单位是扣缴义务人,按月计算并申报缴纳,多数外籍雇员无需自行按月办理。社会保险费在许多城市对外籍人员属强制缴纳(可按1,650元左右预估,具体随统筹地区而定),而住房公积金通常不作要求。有一点值得提前留意:办理居留许可延期时,需要提供完税凭证。
优惠税率与特定区域
所在地会改变结论。海南自由贸易港及部分特殊区域对高端紧缺外籍人才实行15%的实际税负上限——按一般规则计算后超出这一上限的部分,不予征收。
期限与常见问题
⚠️ 重要: 居民身份宜提前向主管税务机关与开户银行确认。身份长期悬而未决,所得信息有可能被交换至本国税务机关。
次年春季,居民个人办理汇算清缴,届时按全年综合所得重新计税,多退少补。多数问题出在三处:183天的天数计算出错、试图同时享受专项附加扣除与津补贴免税、以及错过申报期限。
「新来的人最容易犯的错误,是直接按最高档税率估算税款。实际上,超额累进加上各项扣除,往往把实际税率压到个位数;把优惠组合选对,一年下来省下的金额相当可观。」
—— 谢尔盖·科农(Sergey Konon),中国税务顾问
超额累进叠加各项扣除,正是个税实际负担远低于其名义上限的原因。税率表确实到45%,但它作用的是一个已经减除过的税基,且分档计算;中等薪资的实际税率常常落在个位数。最终结果取决于三件事:居民身份是否算准、优惠组合是否选对、次年汇算清缴是否按期完成。先算税基,再选扣除,最后再看到手多少。
说明: 上述规则适用于中国内地。香港特别行政区与澳门特别行政区实行各自独立的税制,内地个人所得税的税率、扣除与申报规定均不适用于两地。
需要处理员工税务?
- 税务登记
- 个税计算与缴纳
- 避免罚款与多缴
FAQ
适用七级超额累进税率,从3%到45%,国籍不影响适用——居民个人与非居民个人走的是同一张税率表。所得越高,触及的档次越高。
一个纳税年度内在境内居住累计满183天即为居民个人。未达该天数的,仅就境内所得纳税。境外所得进入征税范围,需连续六年满足居住条件之后。
每月5,000元的基本减除费用是常规项。居民个人还可通过子女教育、住房租金、住房贷款利息、大病医疗和赡养老人进一步压缩税基。另一套方案是外籍人员津补贴免税政策,执行期已延续至2027年12月31日。
由用人单位作为扣缴义务人代扣代缴。单位计算税额、从工资中扣除并直接申报入库,雇员本人不经手这笔划转
是三套彼此独立的税制,而非同一制度的三种版本。内地税率表最高至45%;香港税率明显更低;澳门另有自己的税阶。在此之上,海南、深圳等区域对重点人才设有15%的税负上限。