Hongkong
 China




核心問題
「我們在杭州設有外商獨資企業(WFOE),有自家研發、全職工程師,產品銷往全球。為何我們要像貿易公司一樣繳25%,同一科技園的鄰居卻只繳15%?難道我們不夠科技?」
行業本身說明不了甚麼,決定結果的是門檻。企業所得稅(Corporate Income Tax, CIT)能夠下調,前提是企業證明六項量化指標,並取得高新技術企業(High and New Technology Enterprise, HNTE)資格。下文說明優惠組合包括甚麼、入場代價多少,以及資格最常在哪裡失守。
高企優惠組合:15%稅率,外加三項工具
一經認定,貴公司可享兩項只屬高新技術企業的優惠:15%稅率,以及更長的虧損結轉期。另外兩項,即研發費用加計扣除和職工教育經費扣除,一般企業同樣適用,但與高企資格配合時效果最大。
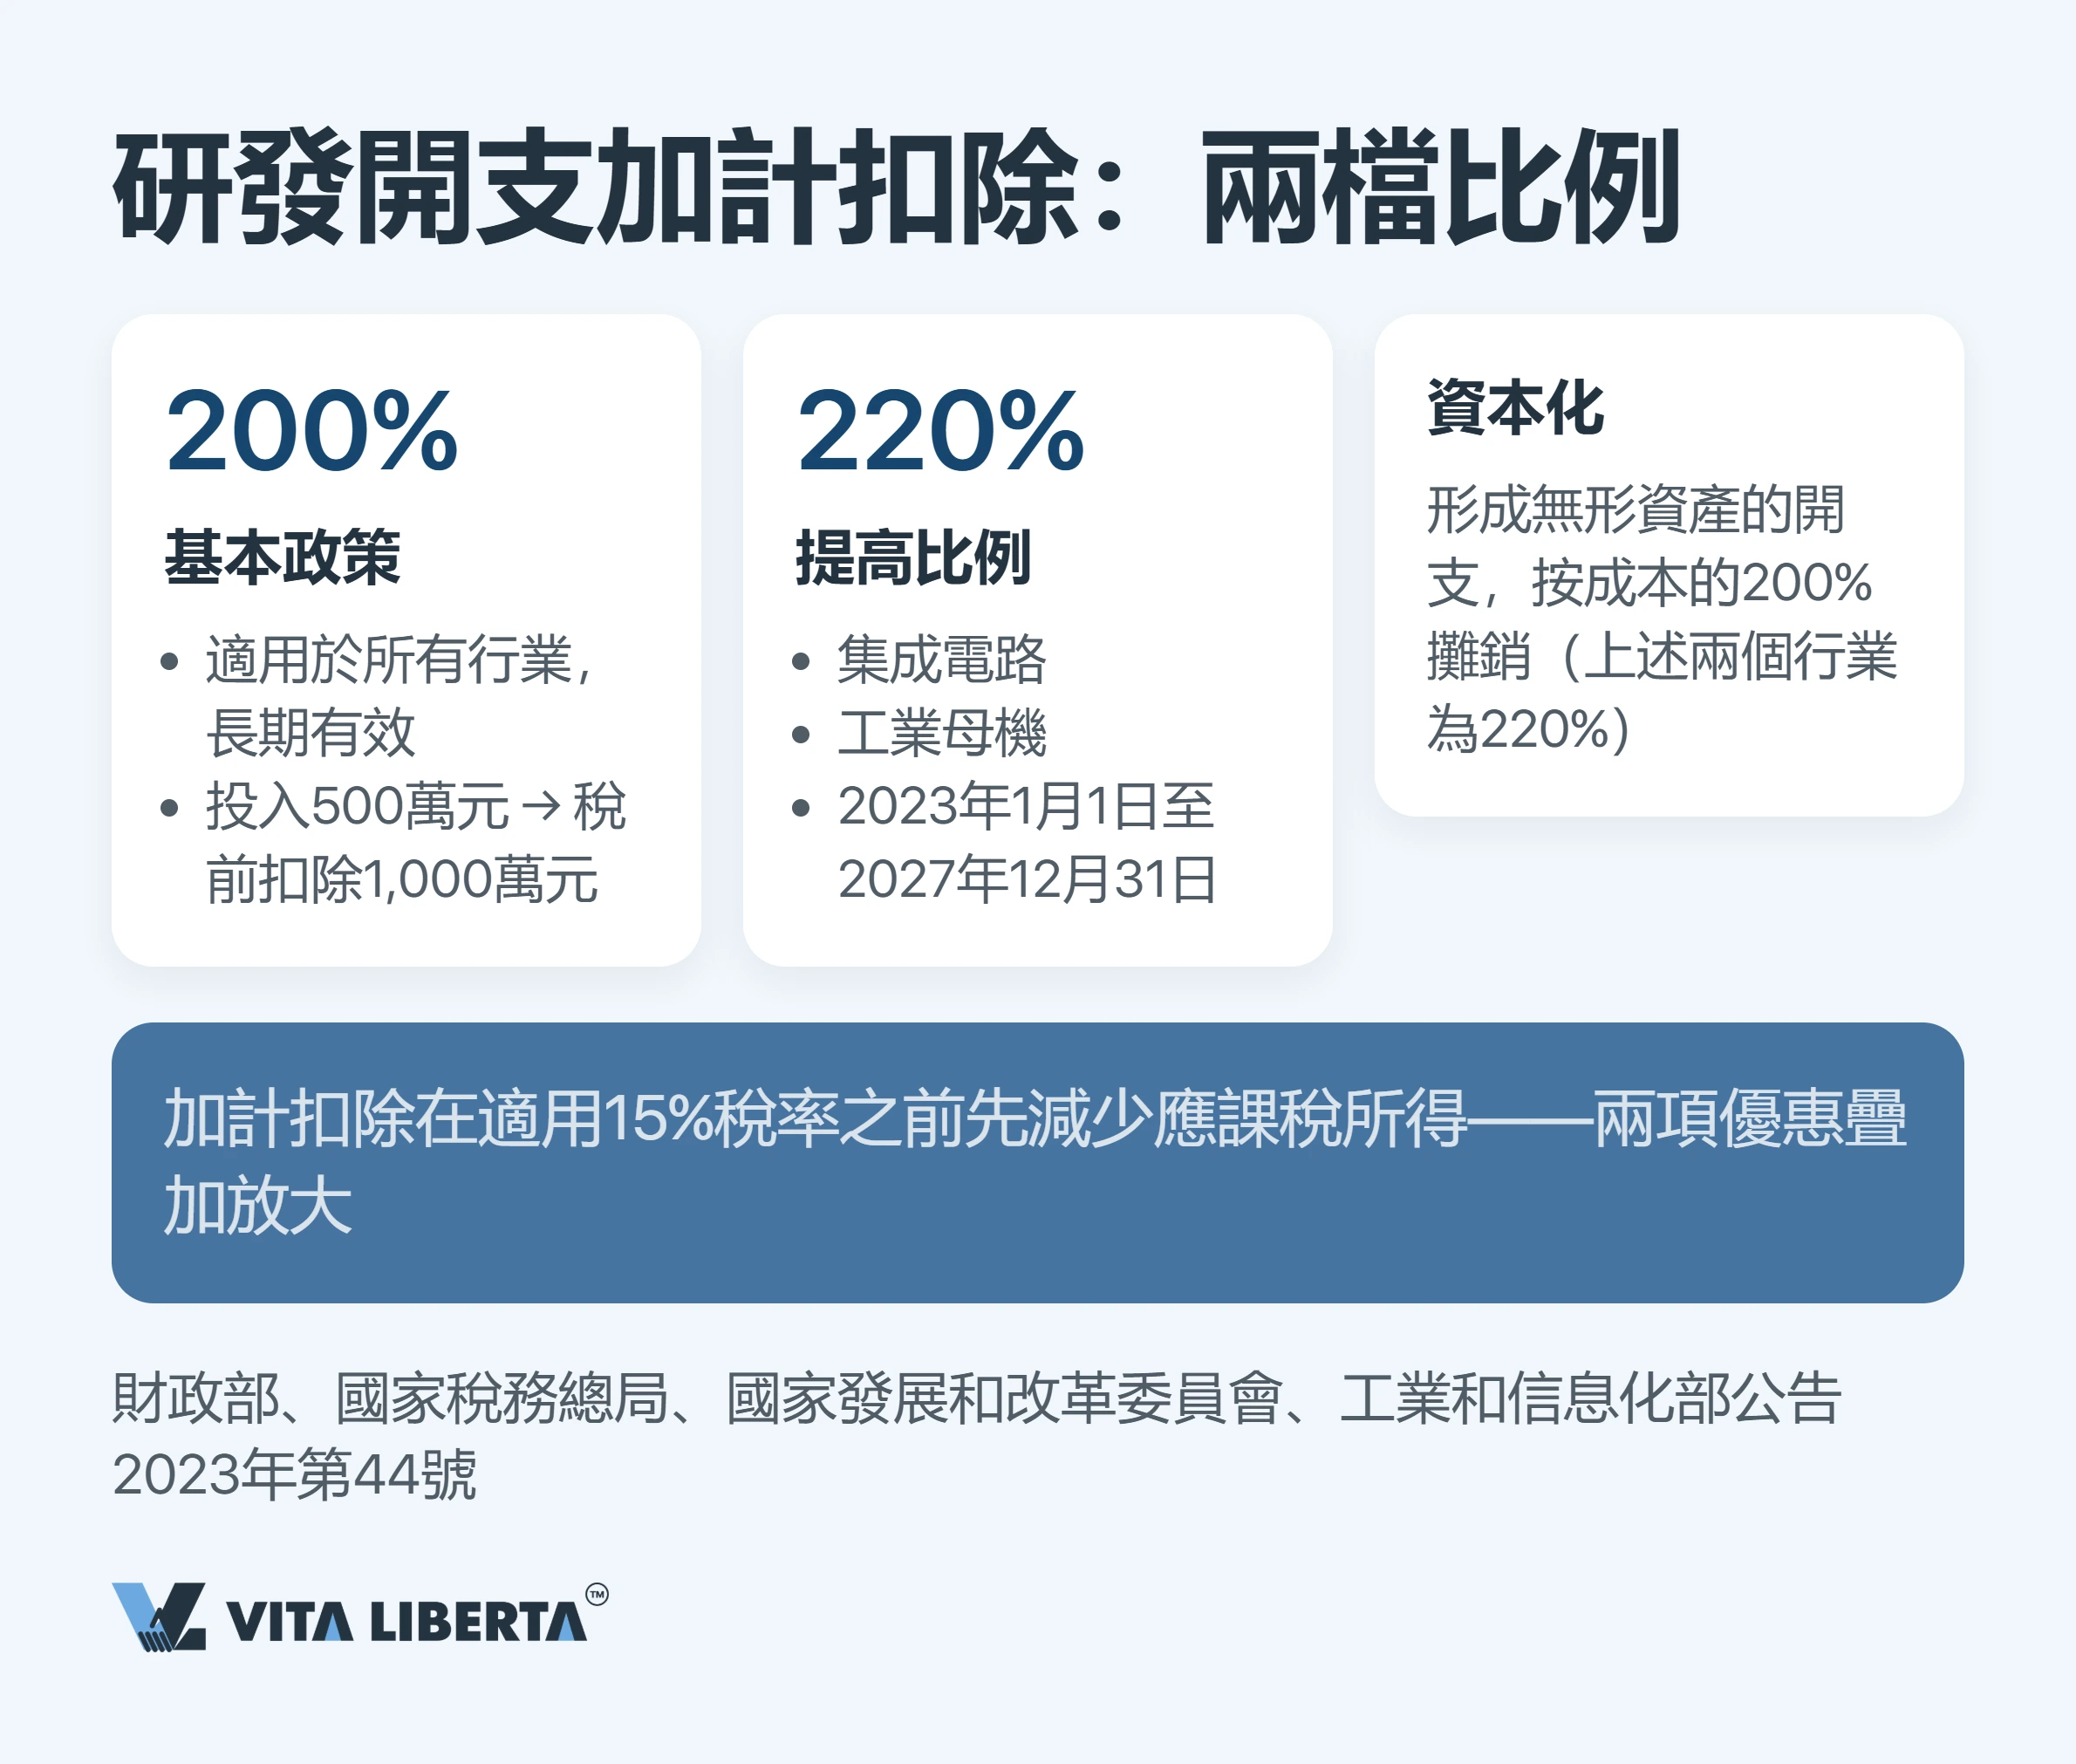
四項工具在計算中各有位置。加計扣除在最前端發揮作用,即形成應納稅所得額之時;優惠稅率則在最後一步才套用。
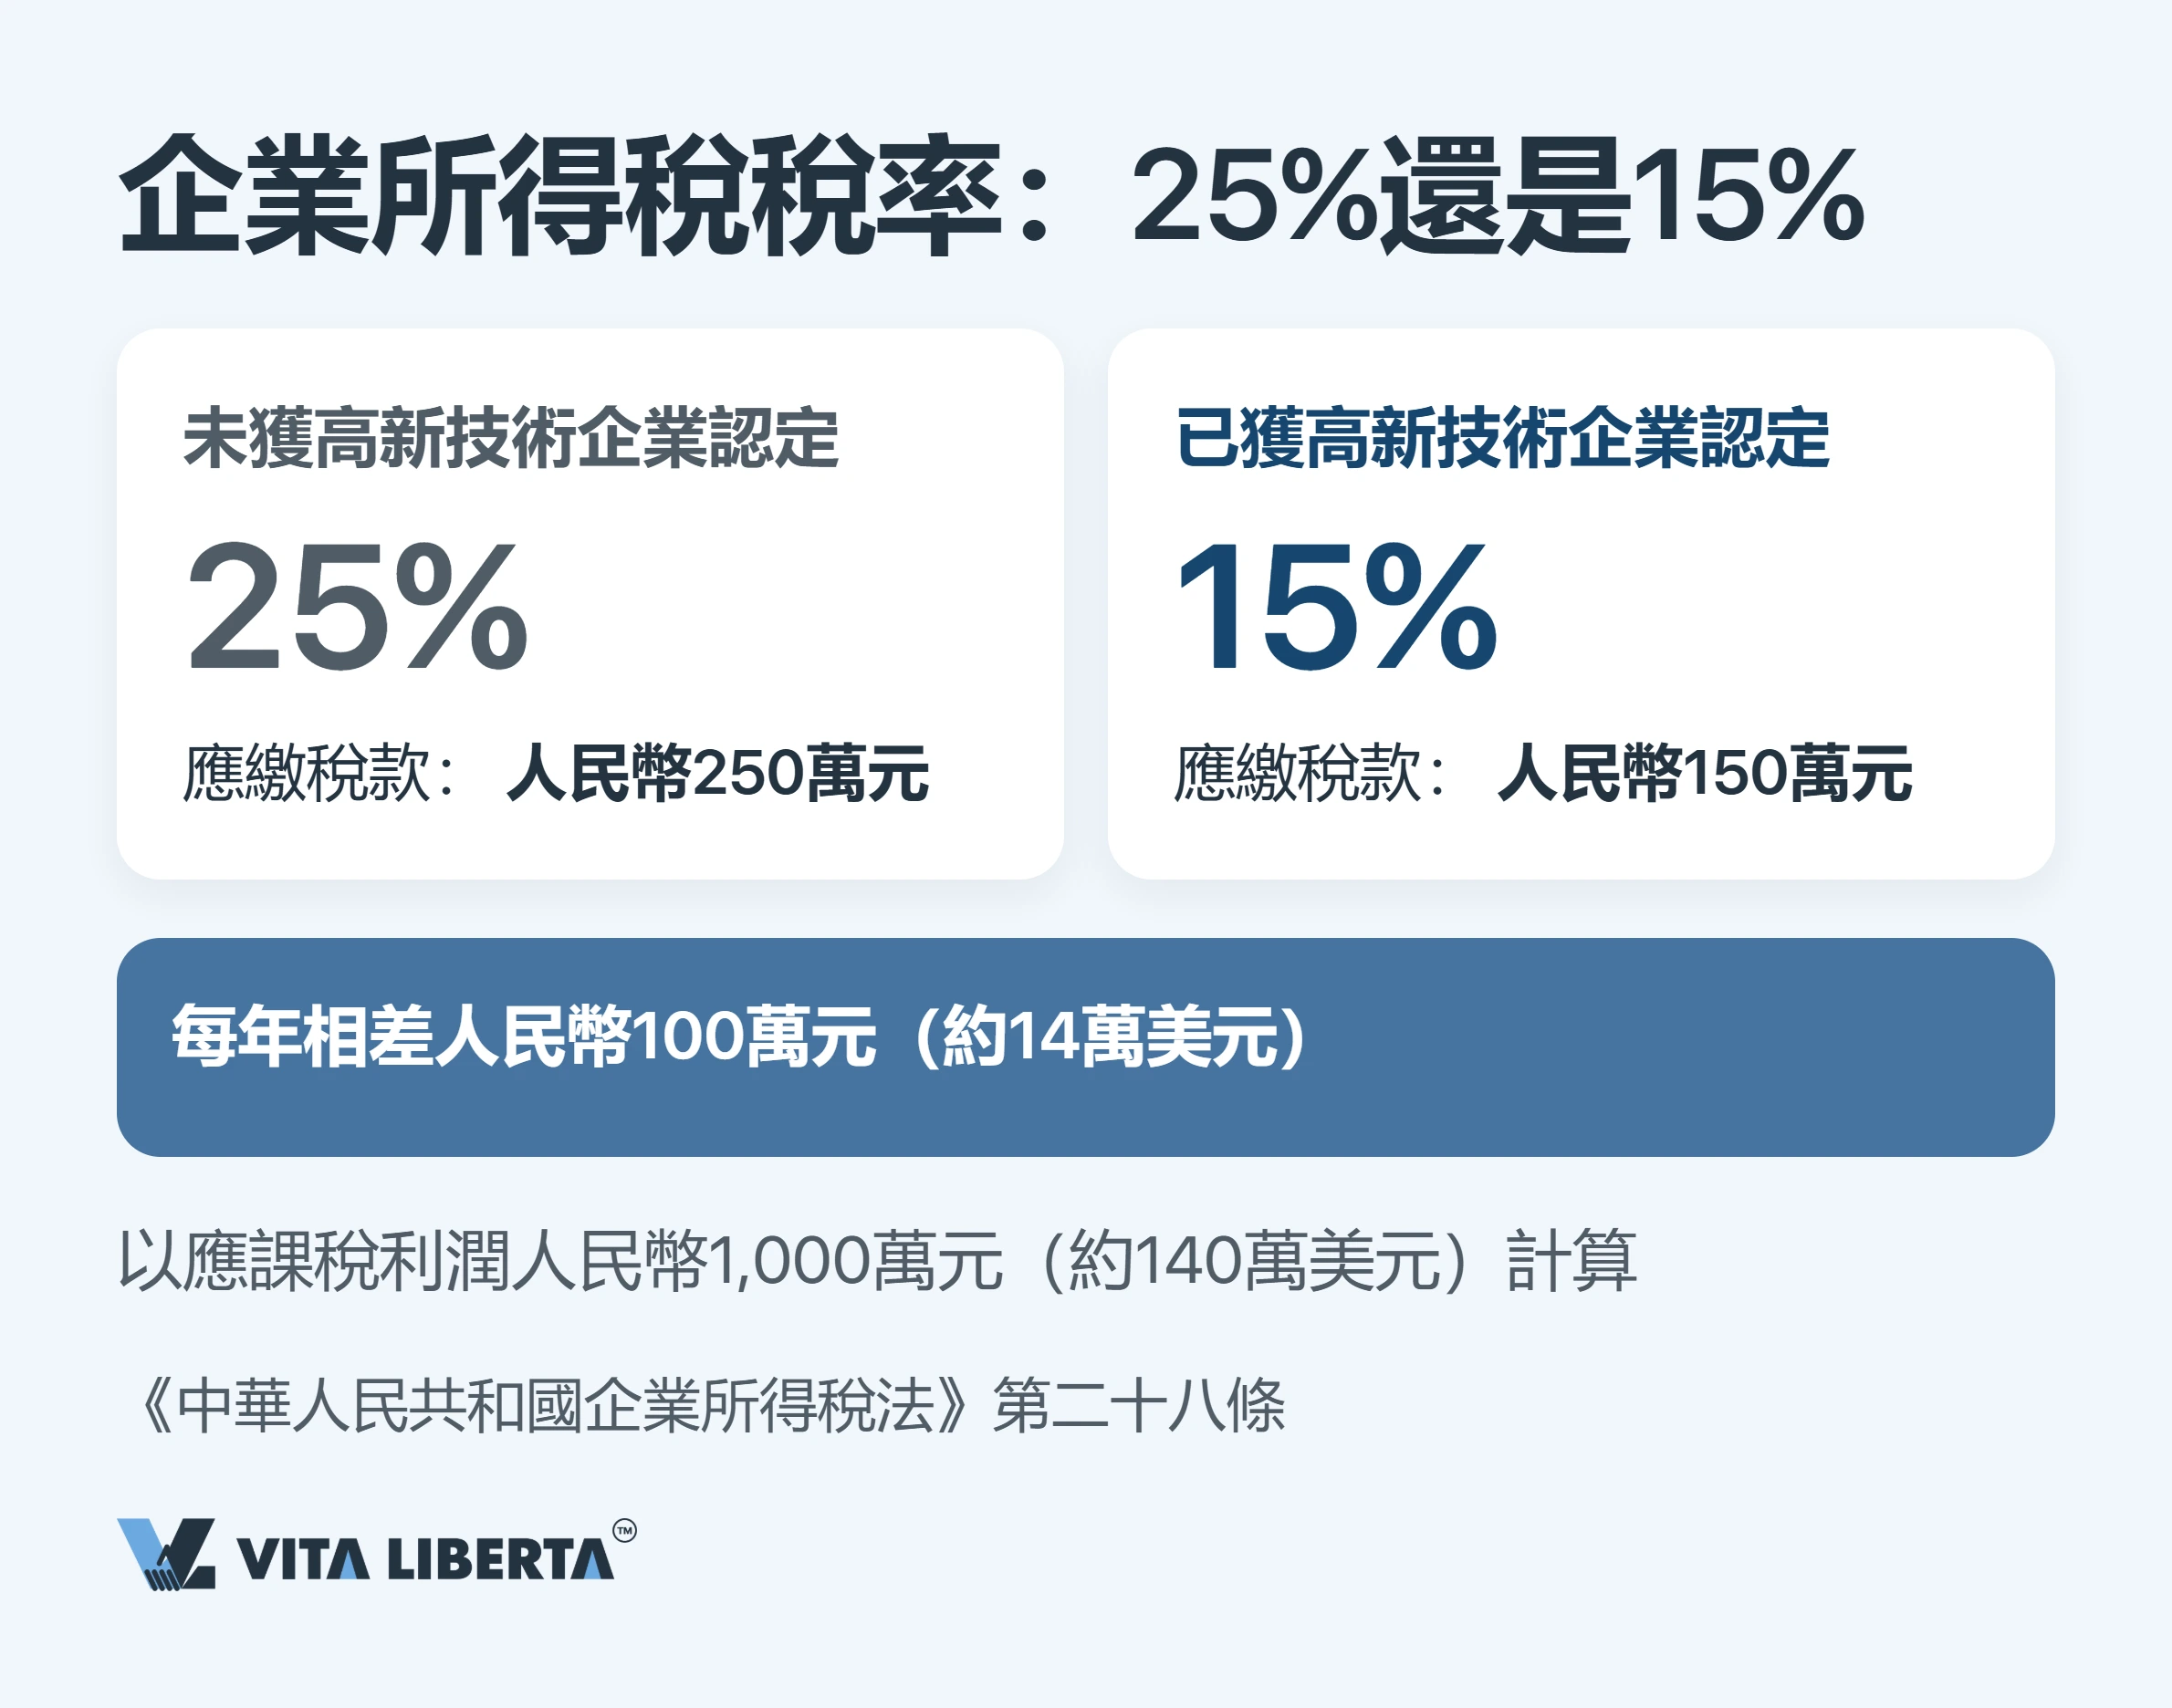
由25%降至15%:利潤1,000萬元,相差100萬元
先看數字。利潤1,000萬元人民幣(約140萬美元),按標準稅率要繳250萬元;取得資格後,稅款只需150萬元。
這100萬元(約14萬美元)的差距,來自《中華人民共和國企業所得稅法》第二十八條。該條把經認定的企業從25%的基本稅率中剔出,另行適用15%。
15%稅率由證書頒發日期所屬的納稅年度開始適用,並覆蓋該年全年利潤(國家稅務總局公告2017年第24號)。證書到期那一年,在重新認定完成之前,季度預繳仍可按15%計算。若到12月31日仍未取得新證書,該年稅款要按25%標準稅率補足。
優惠由企業自行適用,文件留在企業內部以備核查。稅務機關在企業遞交申報表之後才核實享受資格。一旦發現不符合認定條件,資格會被取消,並由企業不再符合條件的年度起追徵稅款。
研發費用加計扣除:一般200%,兩個行業220%
加計扣除先把稅基縮小,15%再套用到餘額上。兩項優惠互相放大,這種疊加效果才是企業爭取高企資格的真正理由。
雙倍扣除是基本做法。研究開發(R&D)支出可按實際金額的兩倍從稅基中扣除:據實扣除之外,再多扣100%。投入研發500萬元,稅基就減少1,000萬元,這就是200%的系數。
自2023年1月1日起,這項安排已不設期限(財政部 稅務總局公告2023年第7號),而且毋須高企資格。不過,煙草製造、住宿和餐飲、批發和零售、房地產、租賃和商務服務,以及娛樂行業均被排除在外。
220%:兩個行業,至2027年底。財政部、稅務總局、國家發展改革委與工業和信息化部的聯合公告(財政部 稅務總局 國家發展改革委 工業和信息化部公告2023年第44號,下稱「44號公告」)把較高系數留給集成電路(集成電路)企業和工業母機(industrial mother machines)企業。2023年1月1日至2027年12月31日期間,它們可多扣120%,而非100%。實行清單管理的企業,能否享受取決於國家發展改革委和工業和信息化部每年3月底前提交財政部和稅務總局的名單。
資本化不會提高系數,只會改變用法。研發支出若已形成無形資產,便不會一次過扣除,而是按放大的基數攤銷:一般為資產成本的200%,集成電路和工業母機為220%。並不存在更高的「第三檔」系數。
預留空間的小貼士: 加計扣除不必等到年度匯算。7月申報第二季度預繳時,已可按上半年支出申報;10月申報第三季度預繳時,則可按前九個月支出申報(國家稅務總局 財政部公告2023年第11號)。條件只有一個:研發支出輔助賬(獨立核算)要由項目第一天開始設立,而不是到3月才補做。
虧損可結轉10年,教育經費以工資總額8%為上限
一般虧損結轉期是五年。高新技術企業和科技型中小企業可加倍至10年,適用於取得資格年度之前五個年度的虧損(財稅〔2018〕76號)。
這條規定聽起來不起眼,卻是長周期研發項目的救命繩。試想一個項目連續四年燒錢,到第七年才轉虧為盈。若只有五年結轉期,這部分扣除便會完全落空。
職工教育經費可在工資薪金總額8%以內扣除,超出部分結轉以後年度。自2018年1月1日起,這個上限適用於所有企業,並非只限高企(財稅〔2018〕51號)。
全國性措施以外,還有地方政策。在高新技術產業開發區,由深圳到杭州,地方政府會再加補助和資助,但要求企業具備真實經濟實質:辦公室、人手和日常營運賬目。

六項認定門檻,以及100分中的71分
認定依照《高新技術企業認定管理辦法》(國科發火〔2016〕32號,下稱「32號文」)第十一條的封閉式條件清單進行,《高新技術企業認定管理工作指引》(國科發火〔2016〕195號)再作細化。
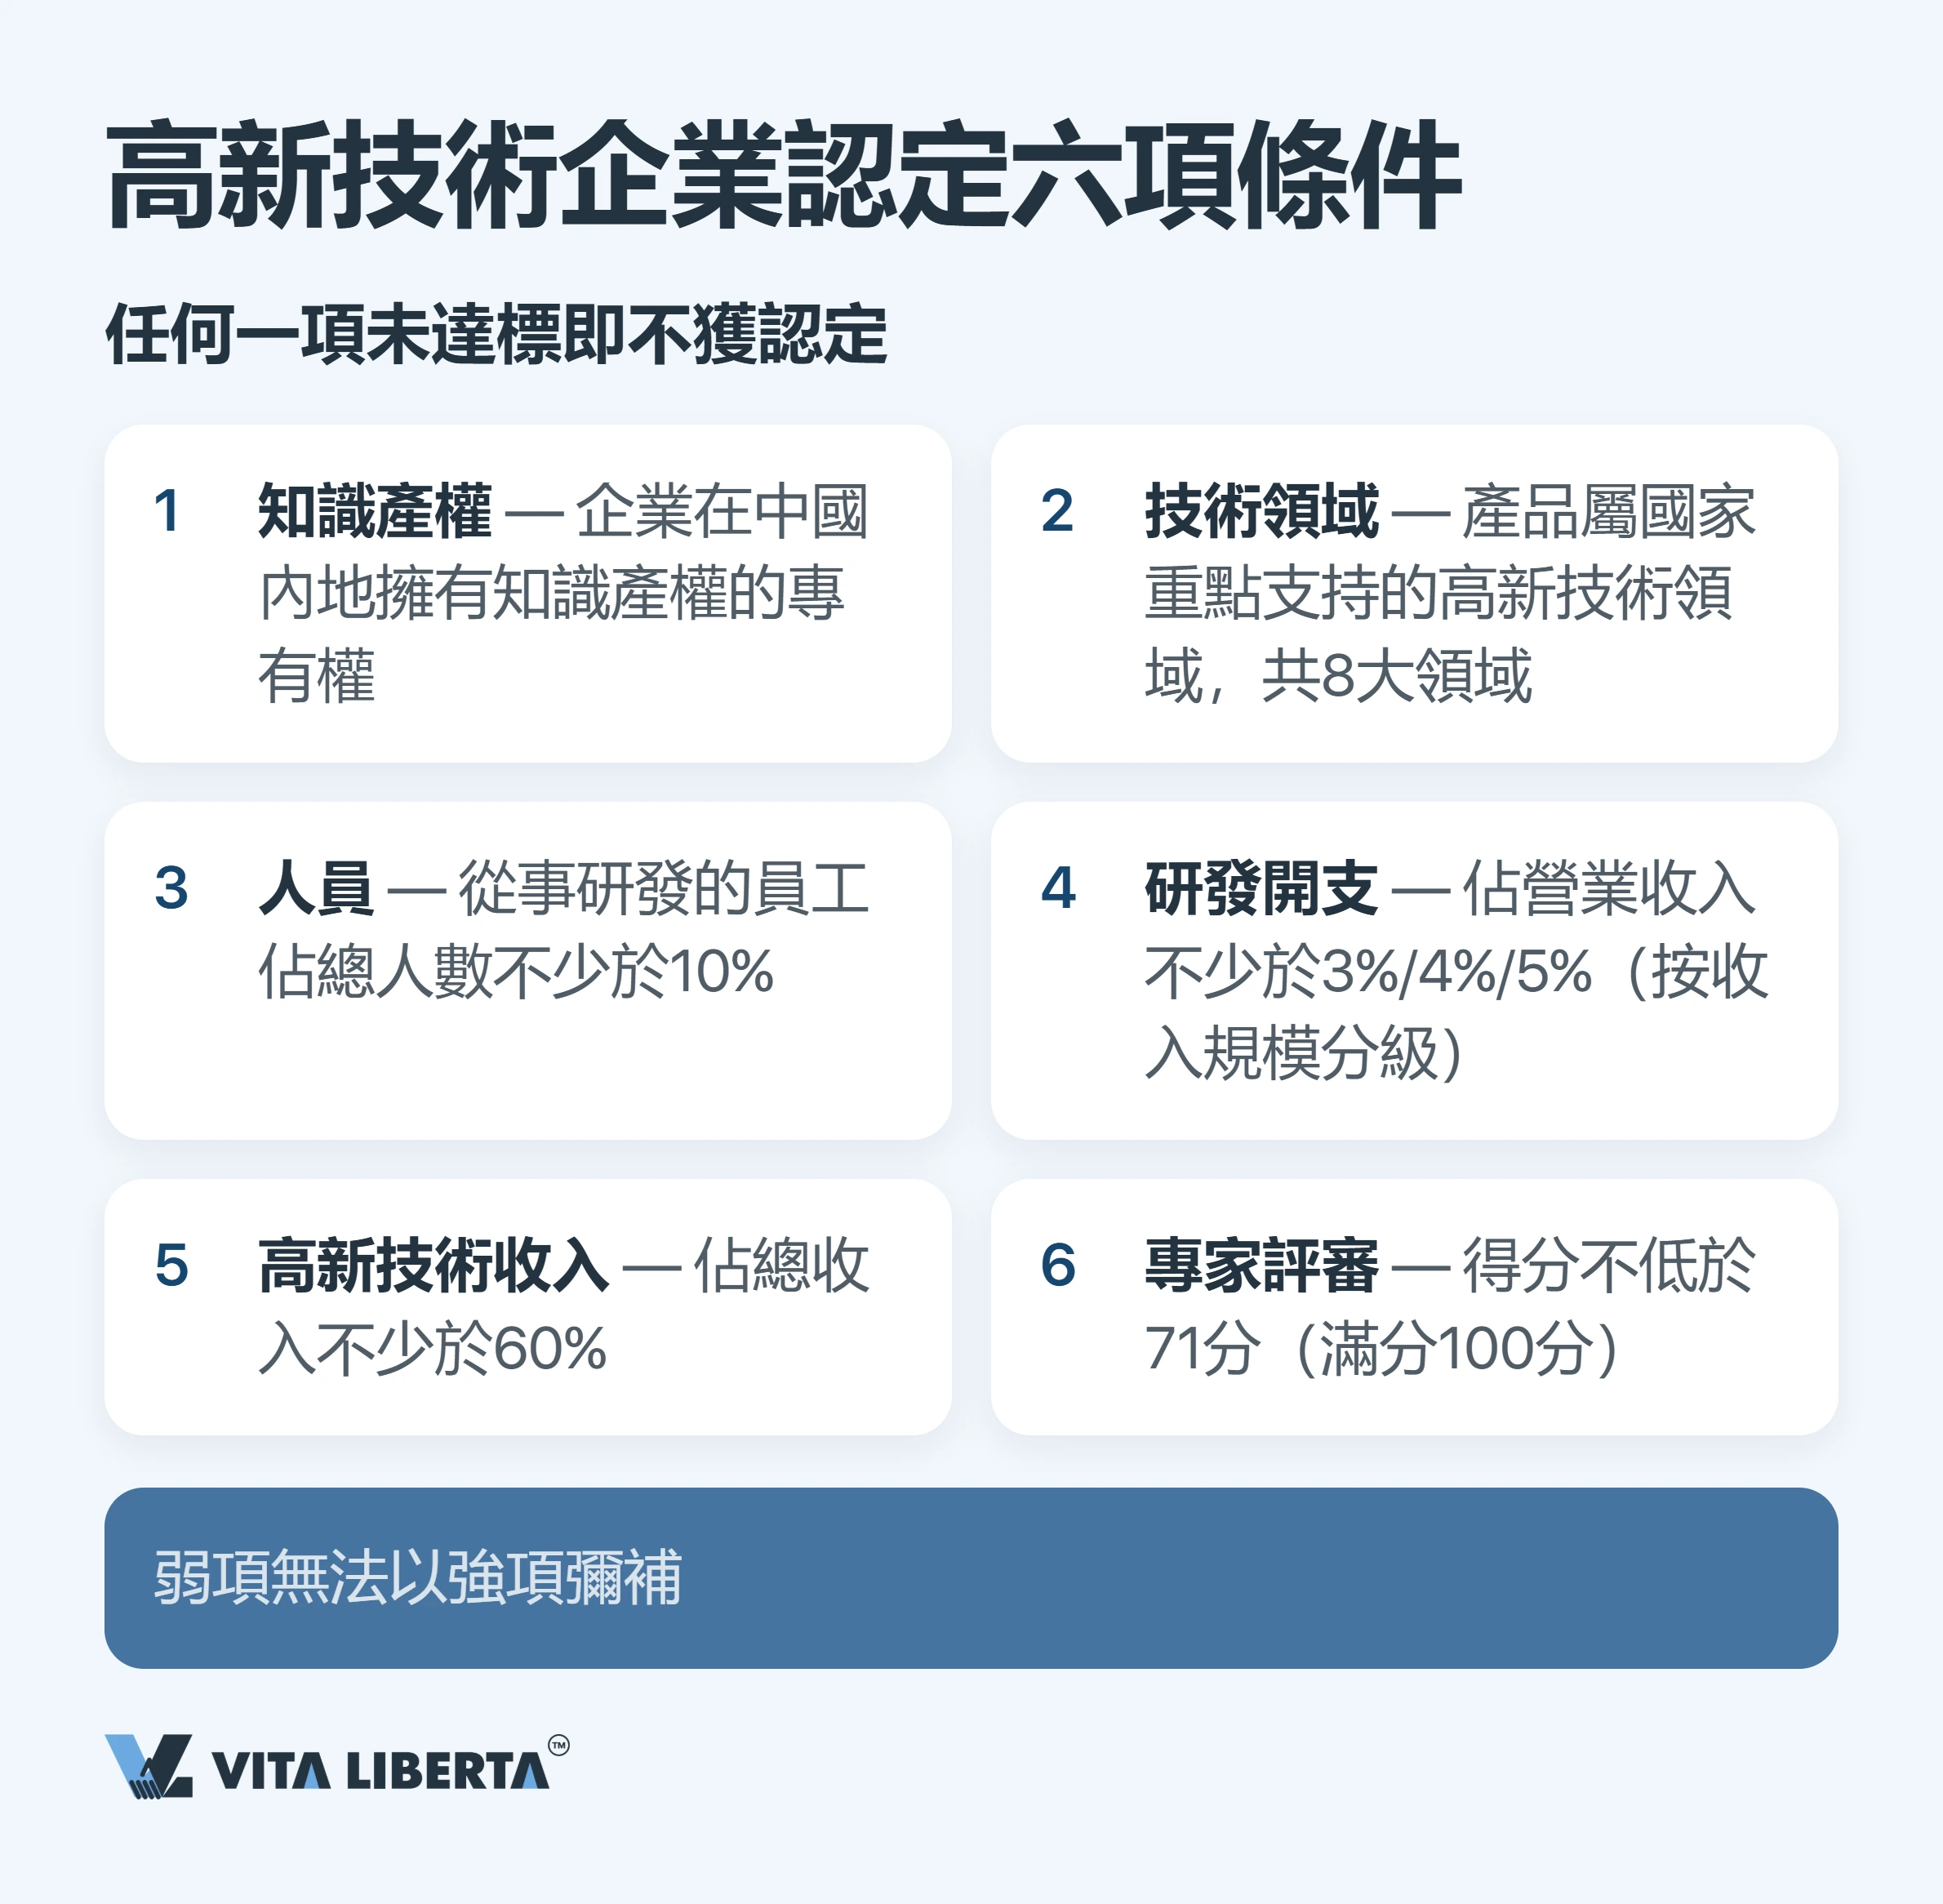
關鍵門檻有六項。只要一項不達標,整份申請便會落空,強項無法補救弱項。
第十一條另有兩項形式條件。申請之日,企業須已註冊滿一年。申請前一年內,企業沒有出現重大安全事故、嚴重產品質量問題或嚴重環境違法行為。
32號文至今仍是2016年版本。修訂工作已於2025年7月28日宣布,但截至2026年10月,新版本仍未公布。
| 條件 | 標準 | 注意事項 |
| 知識產權 | 企業擁有對主要產品(服務)核心技術起支撐作用的知識產權所有權,來源可以是自主研發、受讓、受贈或併購 | 只有在內地註冊的居民企業才可申請;香港、澳門和台灣公司不在範圍內。境外母公司的專利不計算在內,許可(即使是獨佔許可)也不能代替所有權,權利必須轉移給內地法人。實用新型、外觀設計和軟件著作權(II類)只可在一次申請中使用 |
| 行業 | 主要產品(服務)的核心技術屬於《國家重點支持的高新技術領域》範圍 | 共8個領域:電子信息;生物與新醫藥;航空航天;新材料;高技術服務;新能源與節能;資源與環境;先進製造與自動化 |
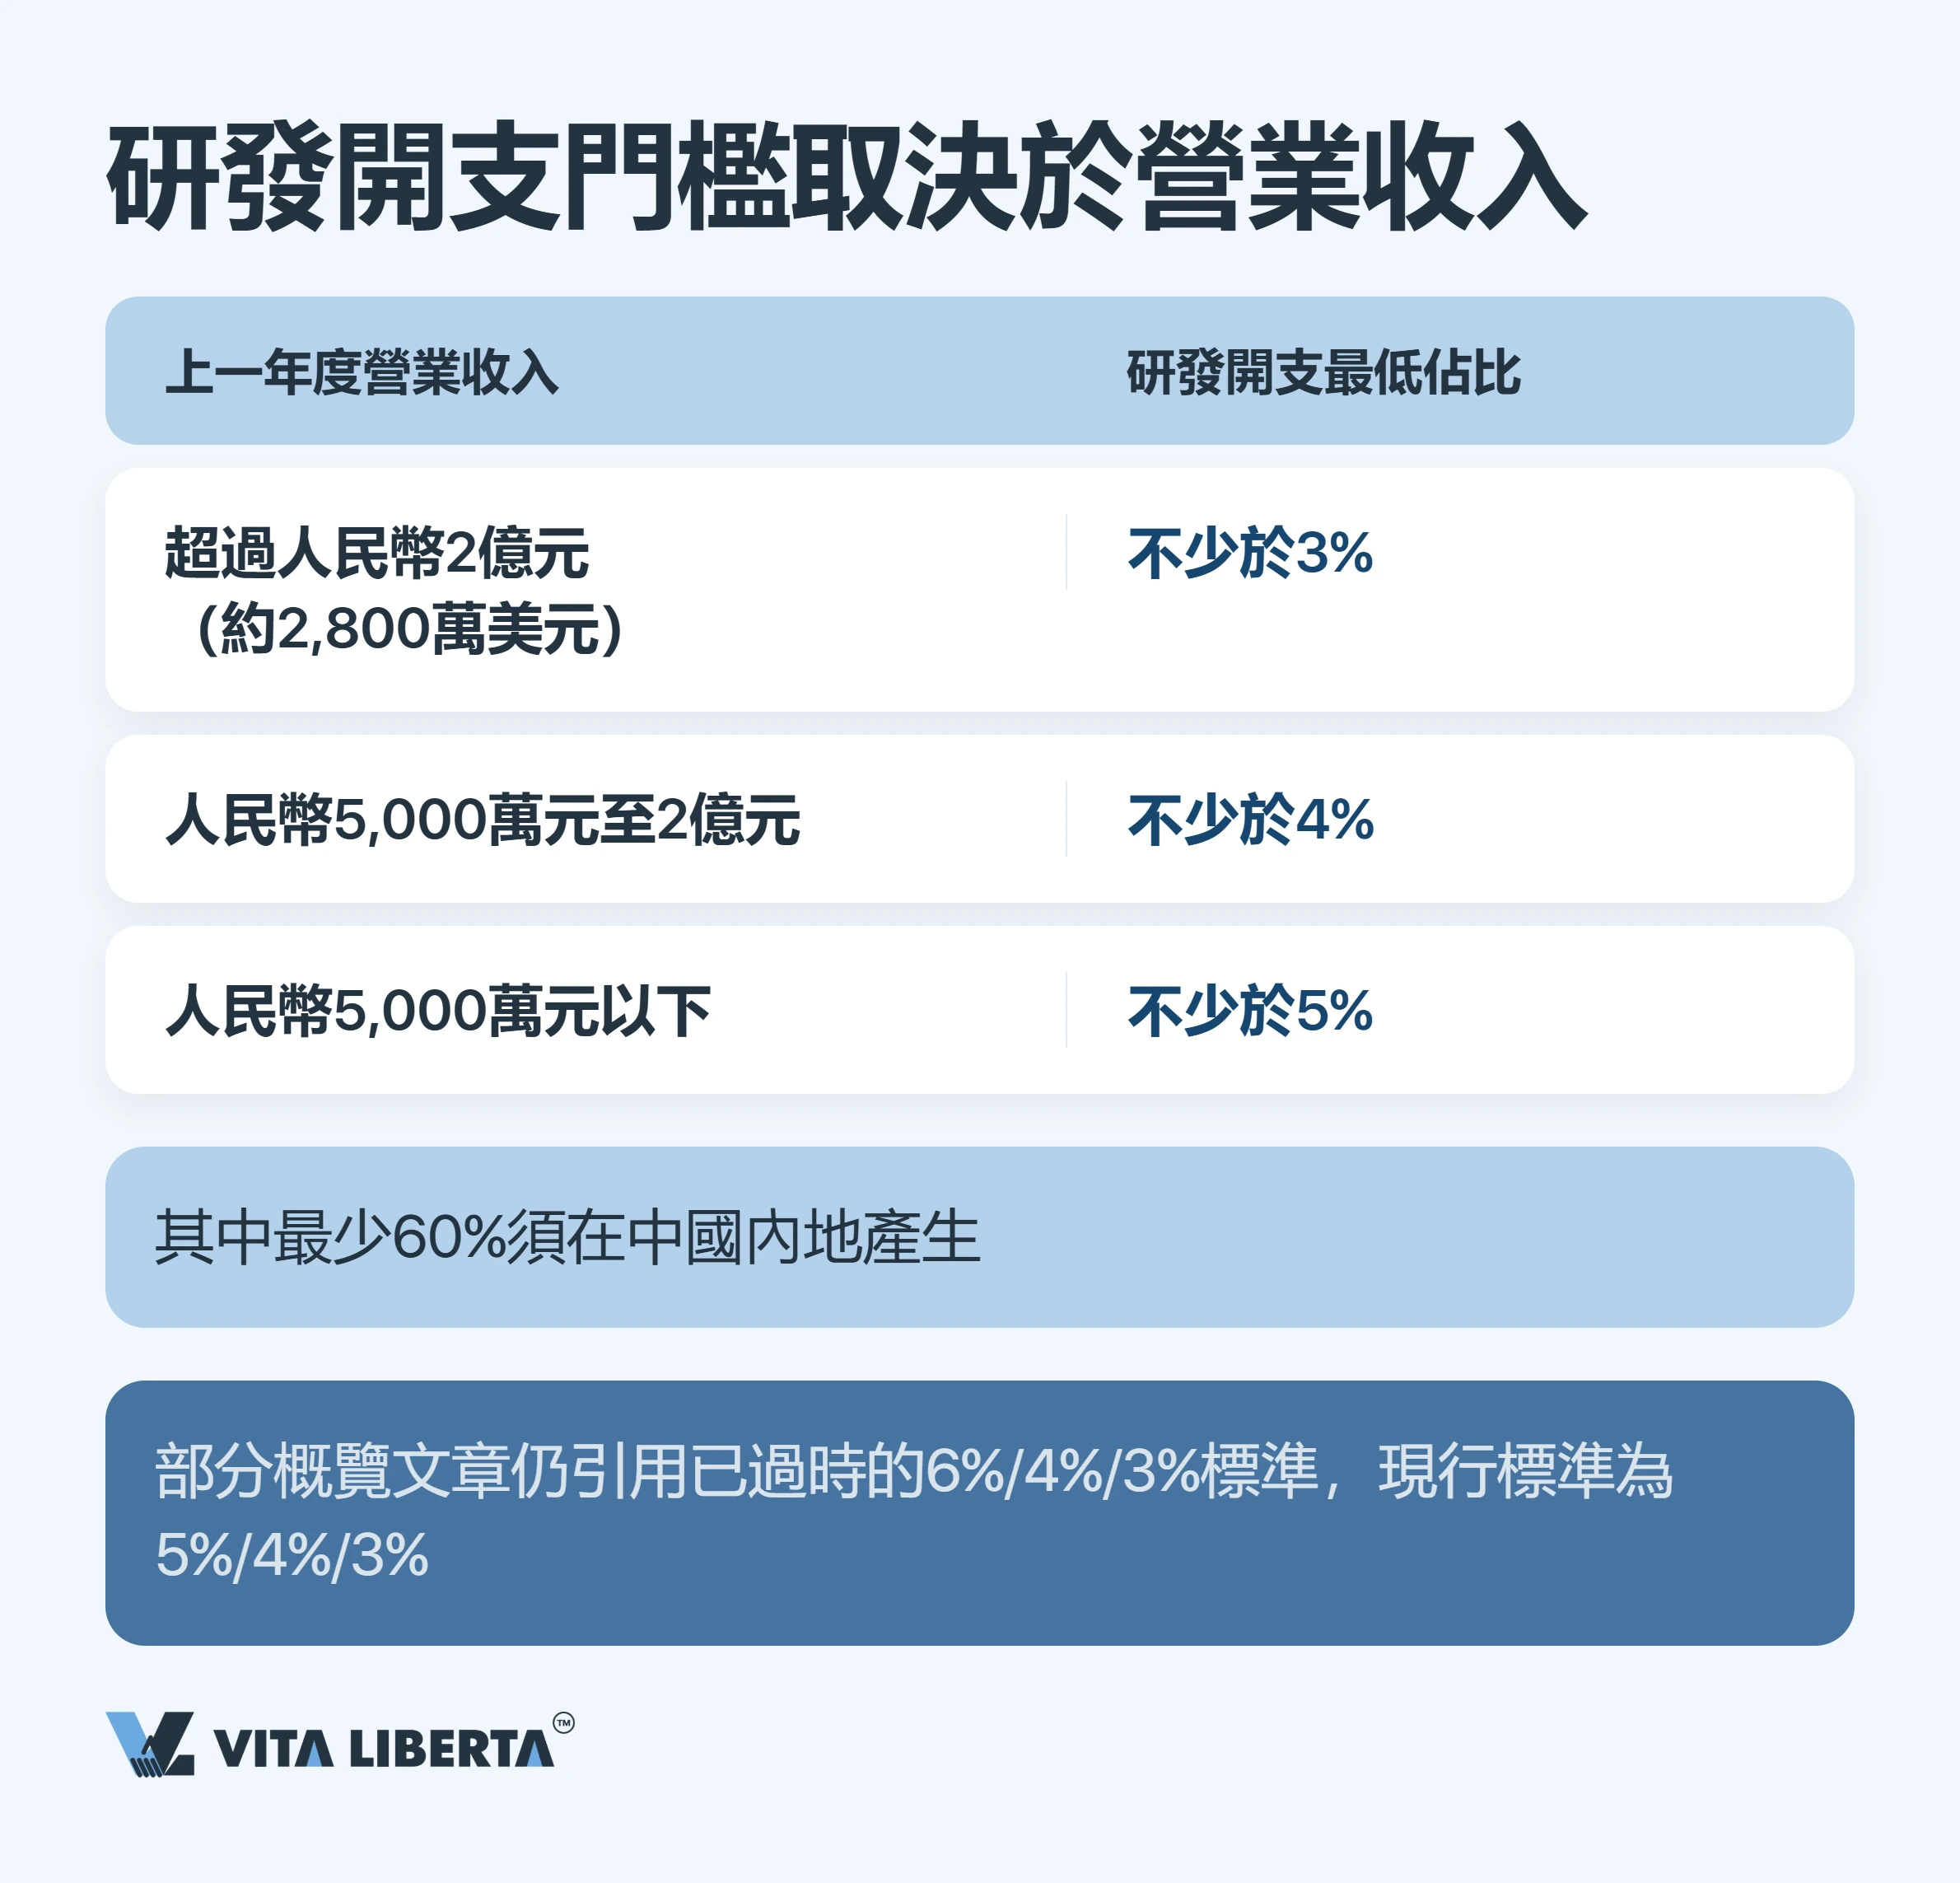
| 研發人員 | 從事研發及相關技術創新活動的科技人員,佔企業當年職工總數不少於10% | 有資料稱「60%員工須從事研發」,這是誤解:60%指的是收入,不是人數 |
| 研發費用佔收入比例 | 最近三個會計年度研發費用總額佔同期銷售收入:最近一年收入5,000萬元以下(含)的,不低於5%;5,000萬元至2億元的,不低於4%;2億元以上的,不低於3% | 全部研發費用中,至少60%須在內地發生。集團設於境外的研發中心幫不了您過這一關 |
| 高新技術收入 | 最近一年高新技術產品(服務)收入佔同期總收入不少於60% | 總收入按企業所得稅口徑計算(收入總額減不徵稅收入),包括營業外收入。代理分銷他人設備的收入不計入這60%,即使產品本身很先進 |
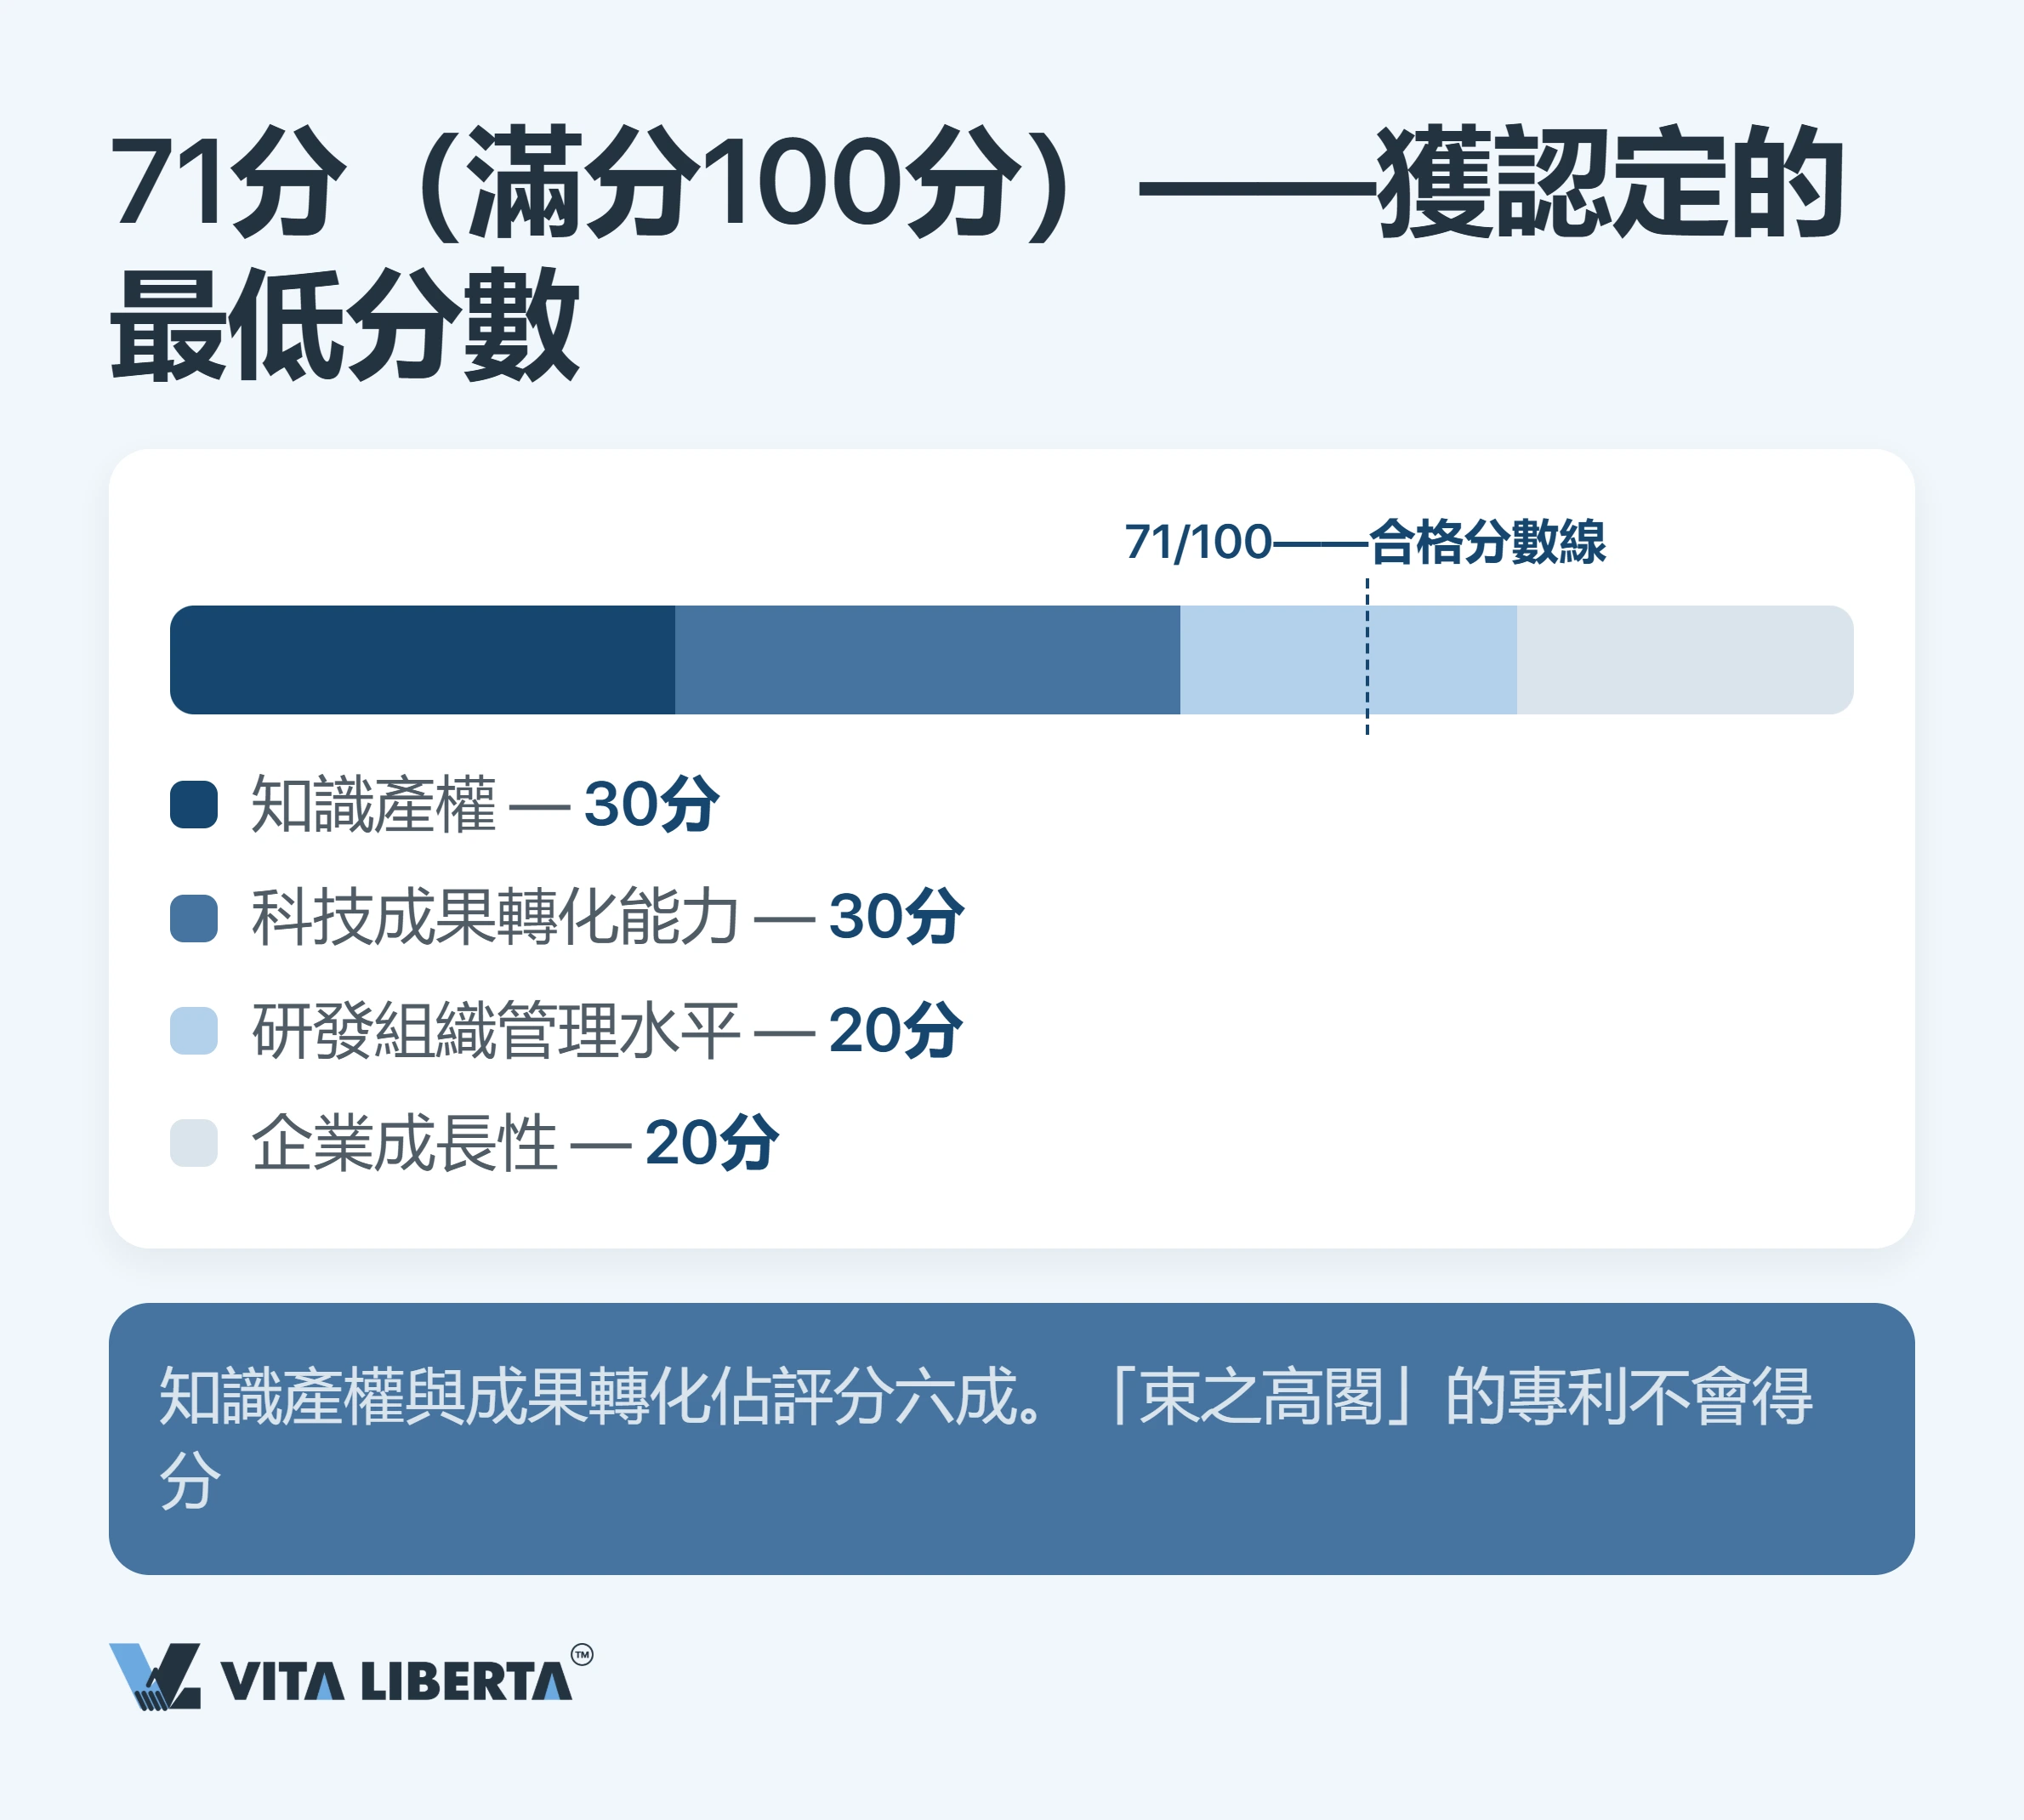
| 專家評價 | 創新能力評價在四個方面合計不少於71分(滿分100) | 分值並不平均:知識產權和科技成果轉化能力各佔30分,研發組織管理水平和企業成長性各佔20分 |
參考舊資料準備的企業,還要提防一個陷阱:部分資料仍沿用2008年辦法(國科發火〔2008〕172號)的6%/4%/3%研發比例。現行32號文已把收入5,000萬元以下企業的門檻由6%降至5%,現行比例是5%/4%/3%。以收入4,000萬元計,這一個百分點等於40萬元研發預算白白規劃。
如何取得高企證書:申請、評審、三個部門
這項資格不會自動生效。企業提出申請,通過多層評審後才獲認定。
檔案由省或計劃單列市的認定機構審核。認定機構由當地科技、財政和稅務部門共同組成。全國層面則由三個部門負責:科學技術部(MOST)、財政部(MOF)和國家稅務總局(STA)。
向哪裡遞交、在哪個窗口期遞交
遞交之日,企業須已在內地註冊滿一年。申請經全國平台「高新技術企業認定管理工作網」(www.innocom.gov.cn)提交。
受理窗口由各省市自行開放,時間表相差頗大。2026年北京分三批受理,截止日分別為5月15日、7月17日和9月24日;上海只設一個窗口,於2026年10月10日截止。
| 階段 | 時間 | 遞交內容及對象 |
| 自我評估 | 窗口開放前2至3個月 | 按六項門檻內部測算,盤點專利和軟件 |
| 平台註冊 | 窗口開放前 | 企業註冊資料,經高新技術企業認定管理工作網(www.innocom.gov.cn)提交 |
| 遞交申請 | 省級受理窗口 | 知識產權證明、研發報告、研發費用專項審計、高新技術收入審計及人員資料,交省級認定機構 |
| 評審及公示 | 3至6個月 | 專家評審、名單公示、頒發證書 |
| 適用稅率 | 年度申報 | 在企業所得稅申報中填報優惠資料,檔案留存企業以備核查 |
最近三年研發費用及最近一年高新技術收入的專項審計,由具資質的內地會計師事務所或稅務師事務所出具。每一筆支出都要有合規憑證支持;在內地採購,一般就是發票(包括電子發票「數電票」)。沒有憑證的支出不會計入基數,既不能加計扣除,也不能用來達到認定門檻。
三年有效期:資格最常失守之處
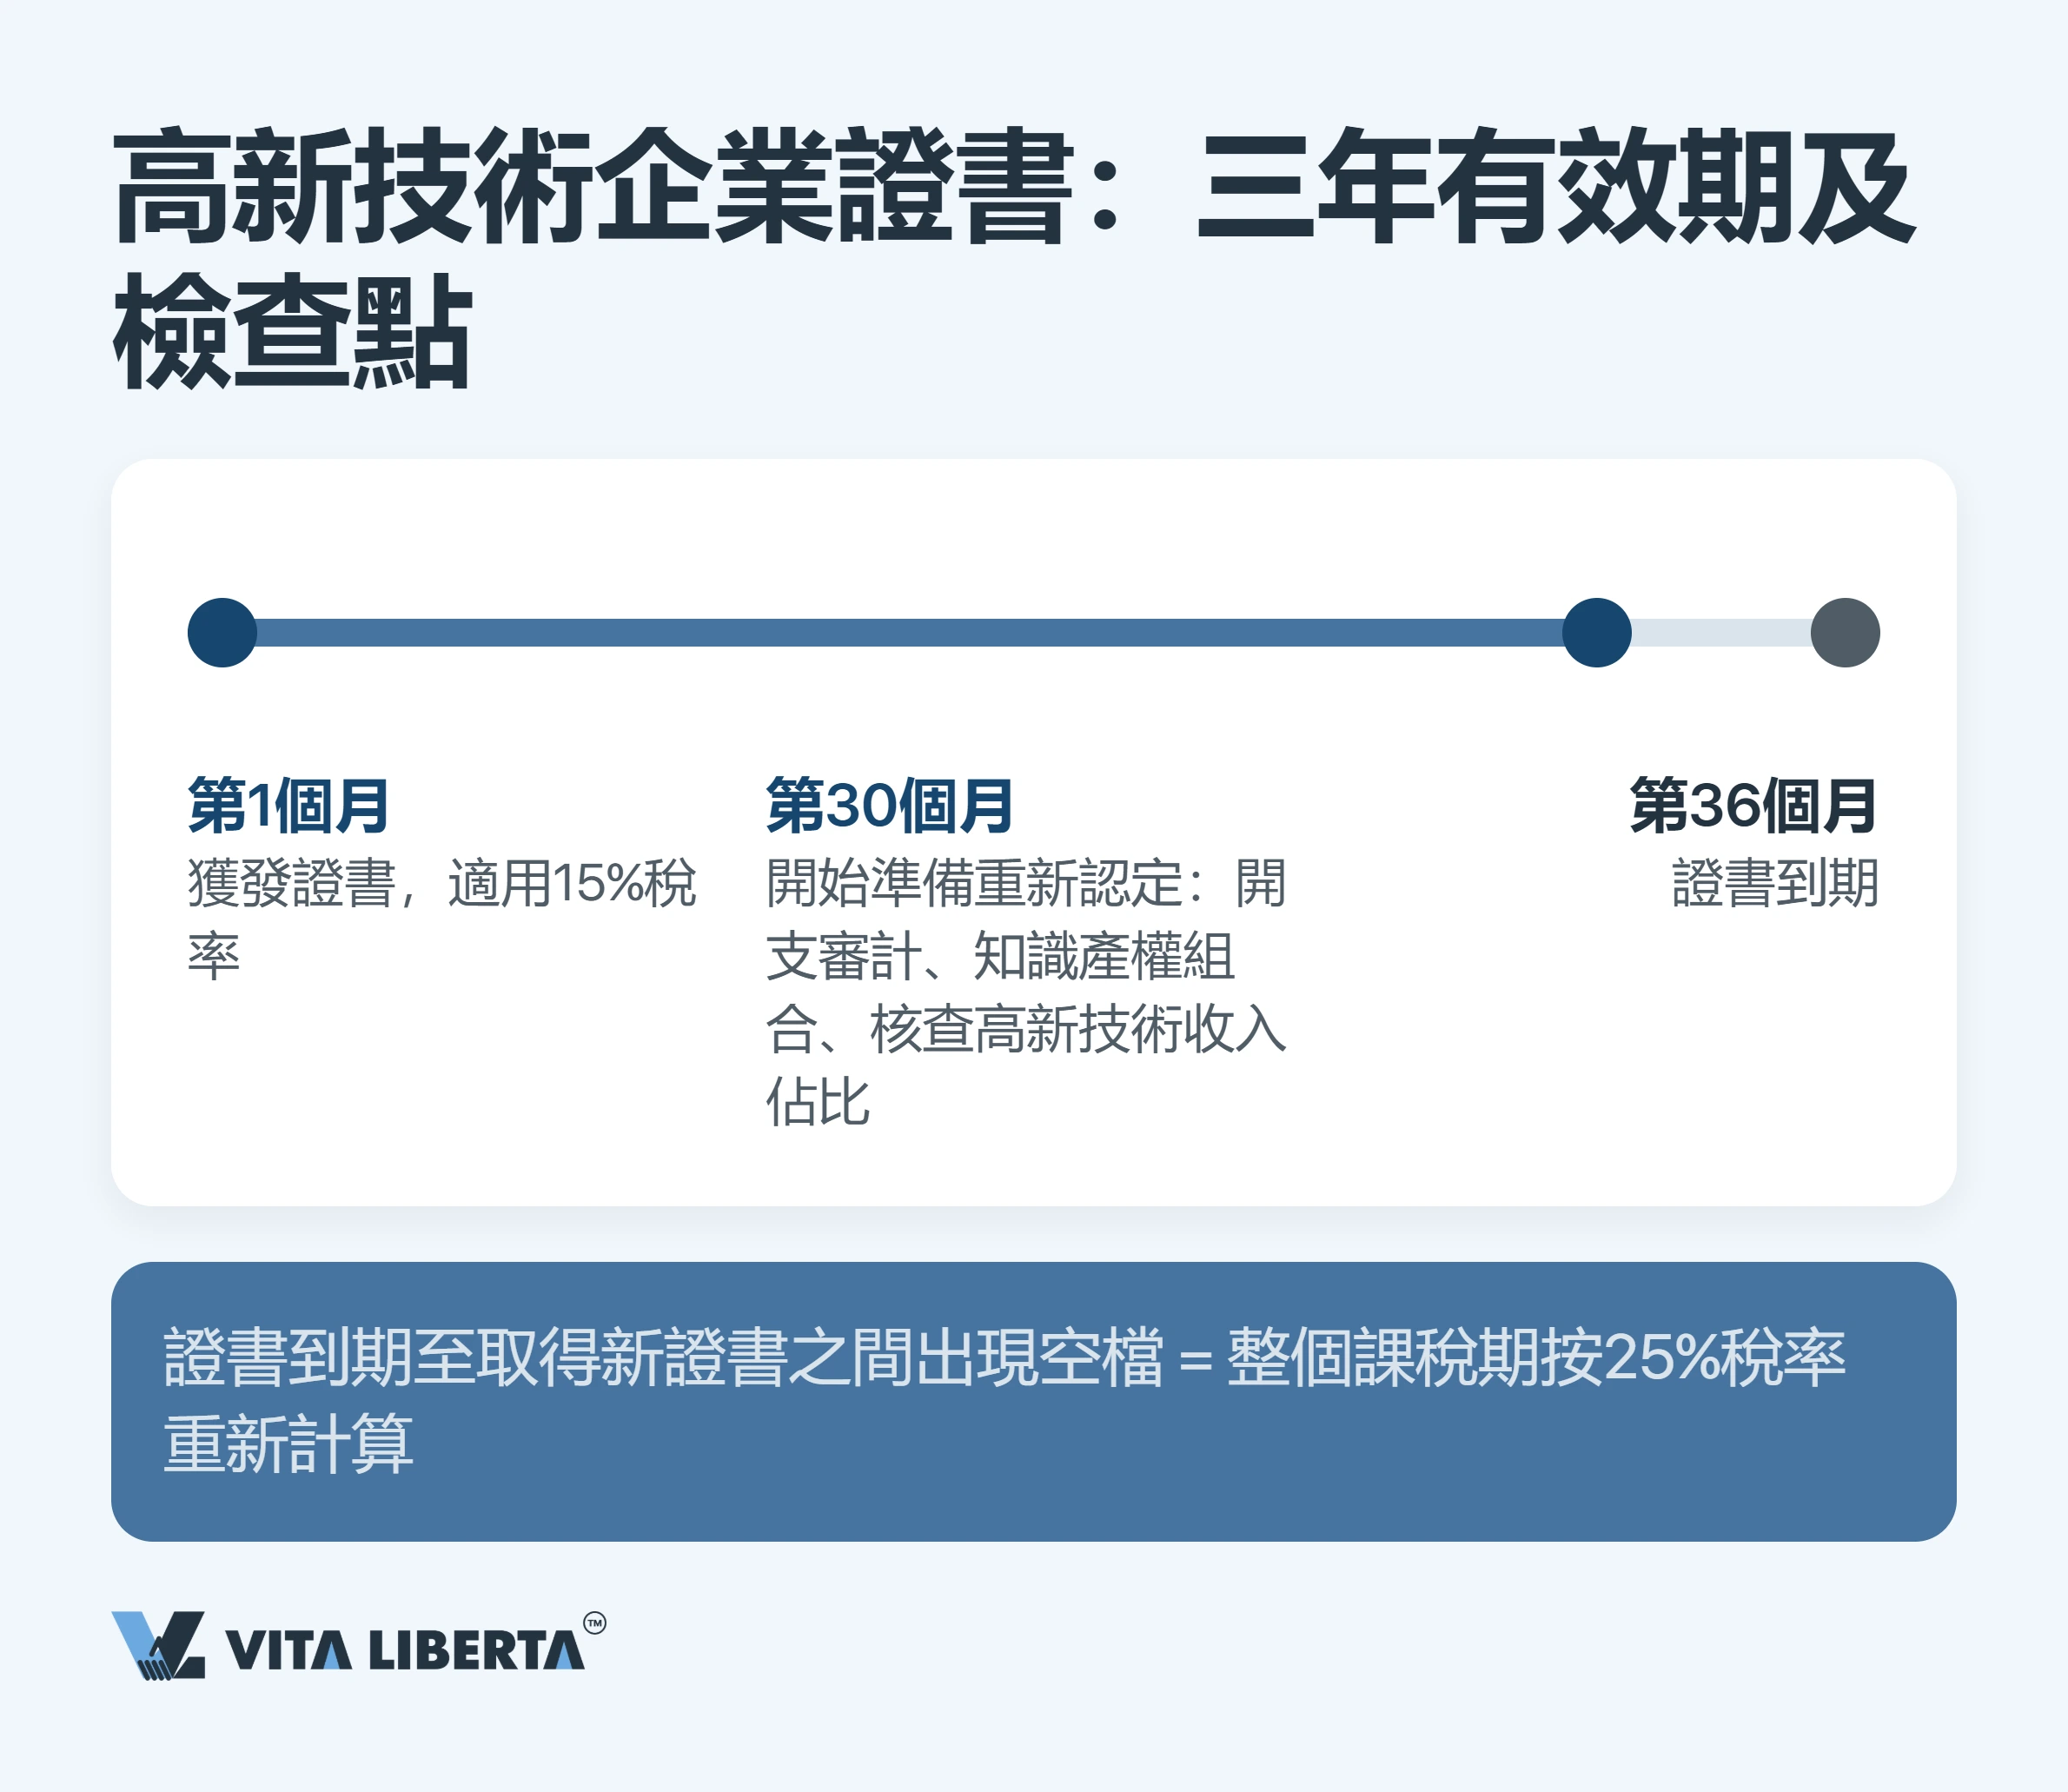
差一天,就要按25%多繳一整年。證書自頒發日起有效三年。重新認定須在到期當年申請,工作量與首次申請相若。
到期年度結束時仍未取得新證書?那麼全年稅款會按25%標準稅率重算,即使預繳時用的是15%。
單靠「留意到期日」並不足夠。請在到期前六個月設定硬性檢查點。屆時您需要三樣東西:最新的研發費用審計、更新後的知識產權組合,以及確認分銷業務的好年景沒有把高新技術收入佔比拉低至60%以下。
兩次認定之間,資格同樣需要申報。企業每年要在高新技術企業認定管理工作網填報年度發展情況報表。企業更名,或發生與認定條件相關的重大變化(分立、合併、重組、經營業務轉變),須在三個月內向認定機構報告。若變化後不再符合條件,資格會由發生變化的年度起取消。
小結: 高企資格不是名冊上的一行記錄,而是連續三年把六項指標維持在標準之內的承諾。
令優惠落空的三個錯誤:稽查人員的核查清單
稽查聚焦三個環節。每一個都是未把流程調整至內地實務的國際企業常犯、而且代價高昂的錯誤。
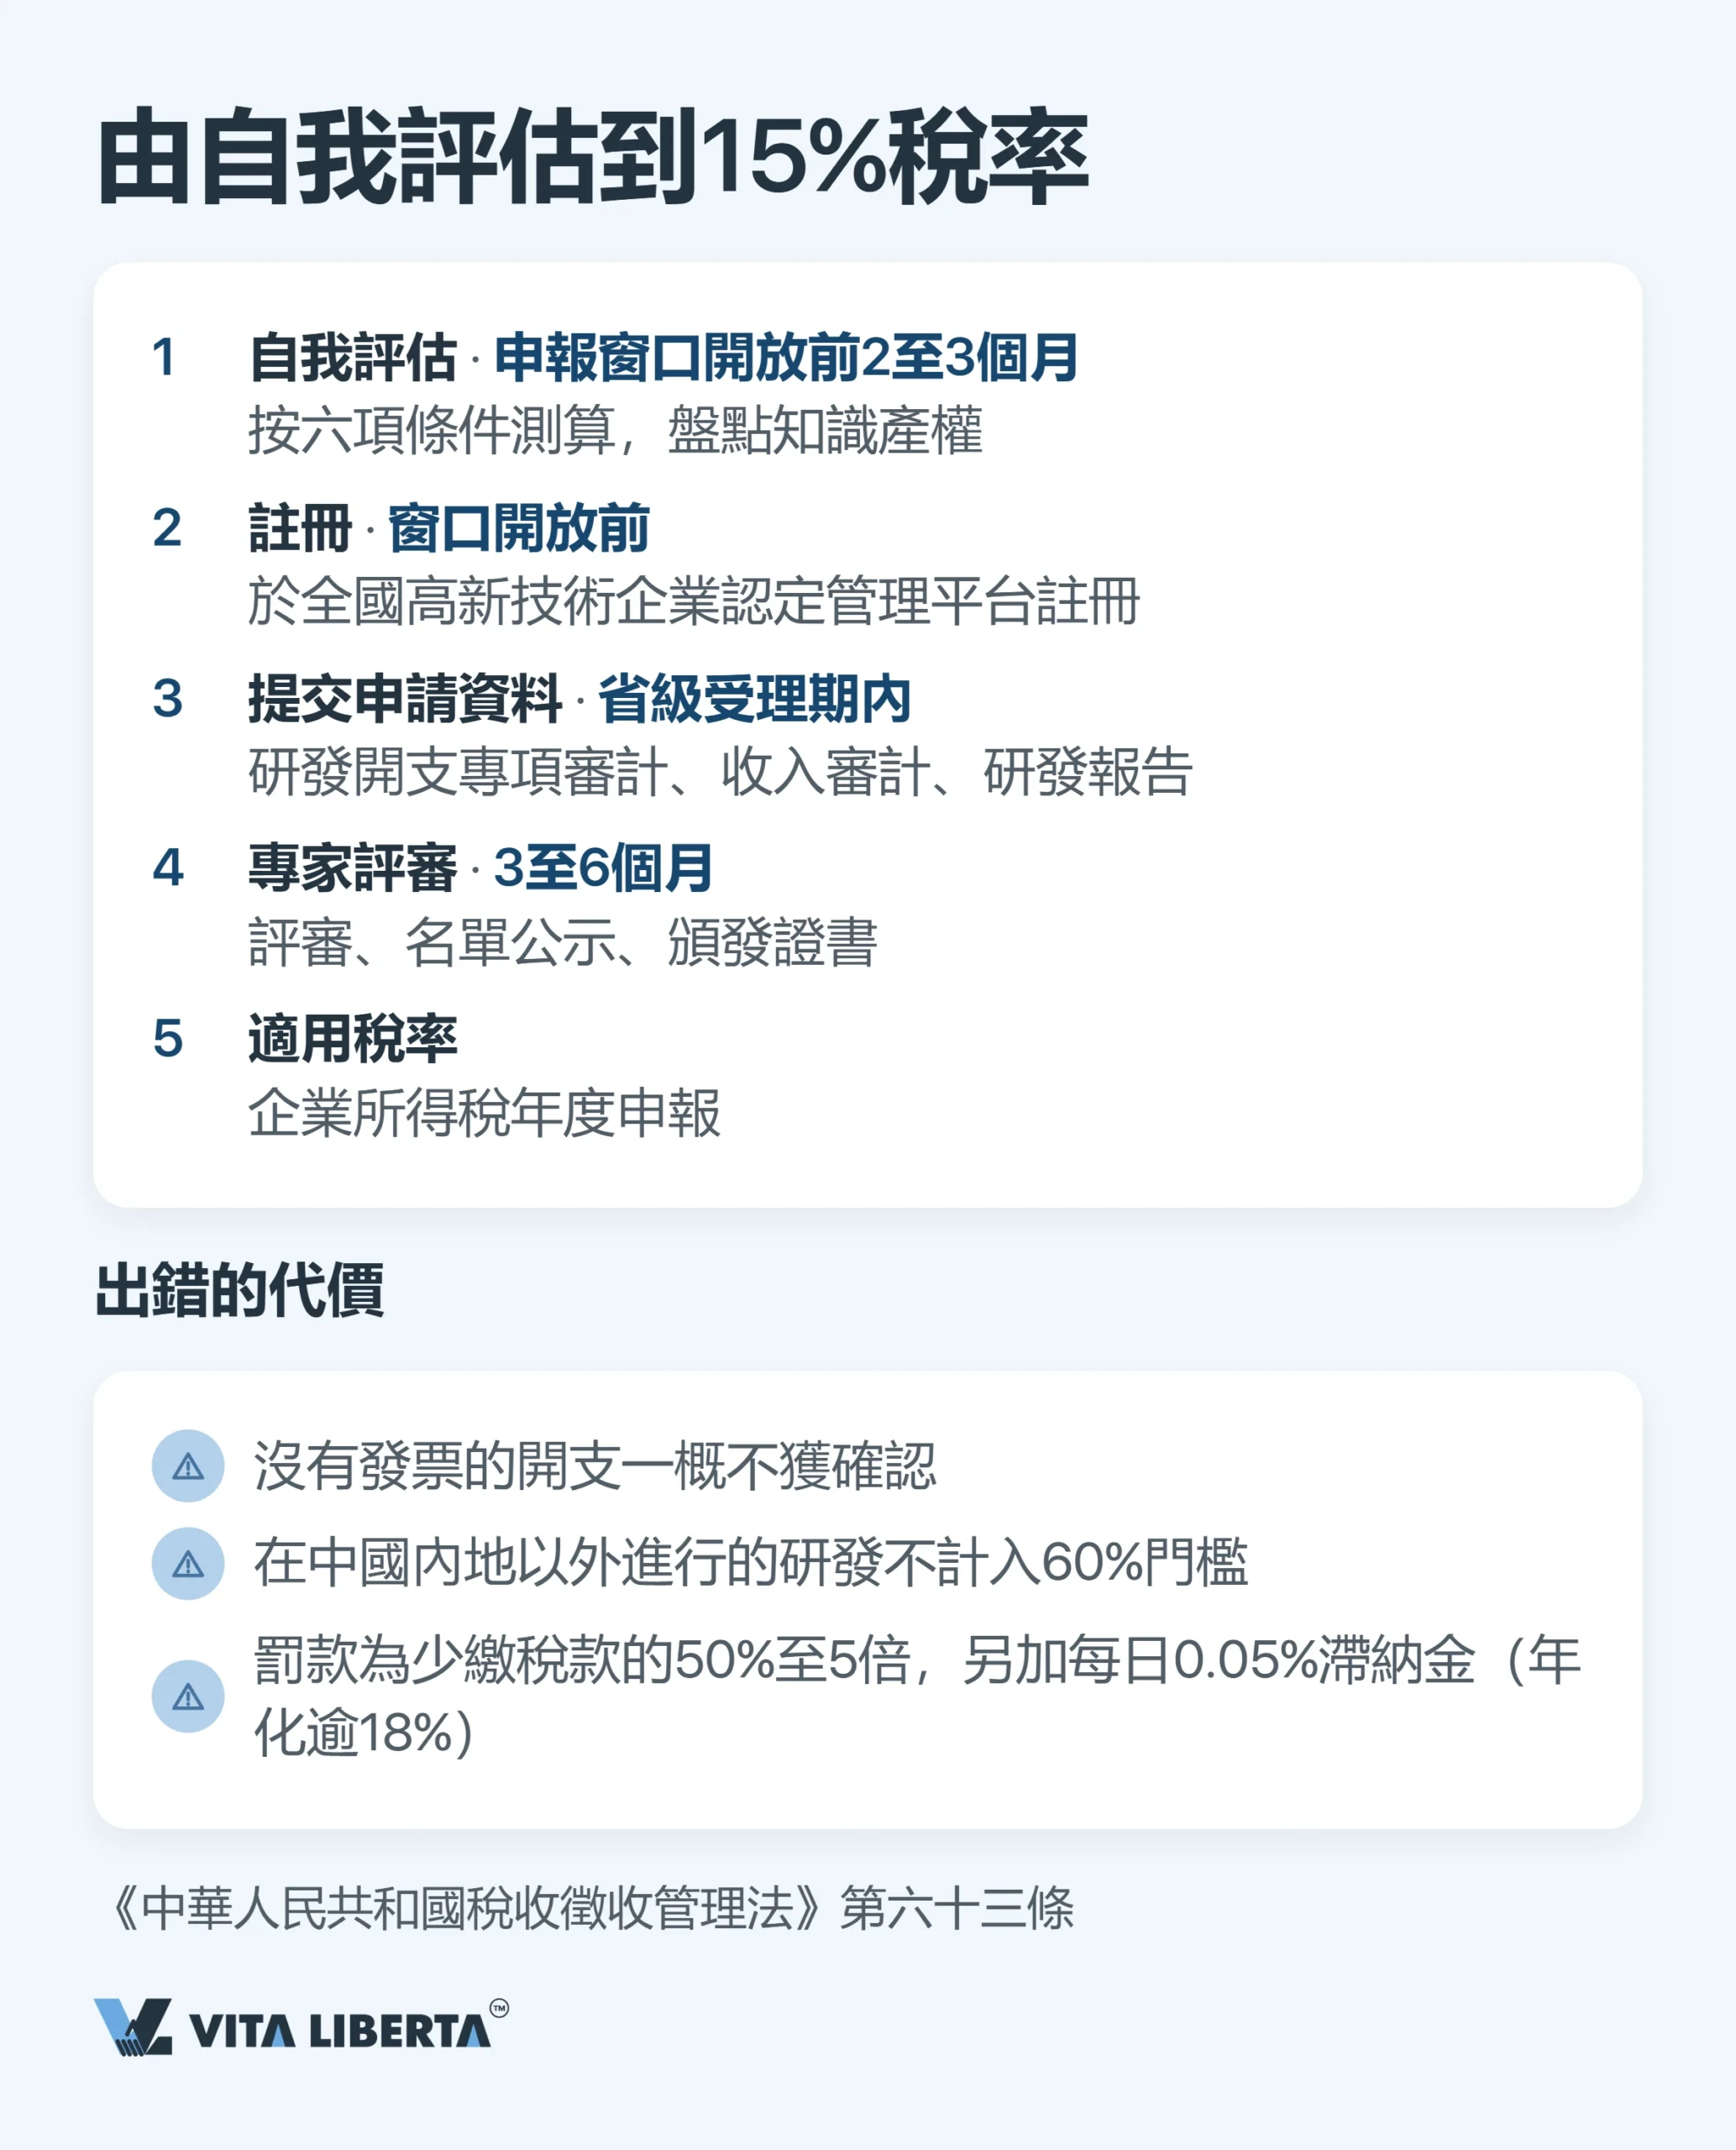
沒有合規憑證,支出就等於不存在。在內地採購,憑證是發票;在境外購買貨物和服務,則是境外交易方的發票或收據,連同相關稅款的完稅憑證(國家稅務總局公告2018年第28號)。集團內部分攤費用而沒有原始憑證,不會被承認為支出:不能扣除,研發費用比例也達不到門檻。
研發放在內地以外。60%研發費用須在境內發生的要求,會令「研發在歐洲、生產在內地」這種常見模式失效。
試圖把高企資格與小型微利企業優惠疊加。兩者不能同時享受,只能二選一。
重要: 不當享受優惠若被定性為偷稅,將適用《中華人民共和國稅收徵收管理法》第六十三條,處以欠繳稅款50%至500%的罰款。滯納金則按同法第三十二條另計:每日0.05%,年化超過18%。
小結: 優惠不是在入口把關,而是在出口查驗,即申報和稽查之時。到了那一步,賬目已經來不及重做。

內地高企優惠:策略結論
這套制度的弔詭之處在於:國家給出最慷慨的稅率,獎勵的不是創新本身,而是把創新規範記錄下來。鎖在保險箱裡的專利拿不到一分;平平無奇的研發,只要有無懈可擊的獨立核算、審計報告和發票,就能換來15%稅率和200%加計扣除。
先算門檻,再招人、再定預算。研發費用佔比和高新技術收入佔比都可以管理,但管理要在年度規劃時進行,而不是在3月申報前臨急抱佛腳。
研發與檔案同步推進。輔助賬、發票,以及登記在內地法人名下的知識產權,成本都低於一年25%的稅負。
在第30個月設檢查點。重新認定不是走過場,而是重新捍衛全部六項門檻。
這樣一來,高企證書不再只是申報表上的一行,而是一項策略資產。面對投資者、銀行和省級政府,它是官方對企業技術實力的確認。企業所得稅的減免只是這份聲譽附帶的紅利,而不是反過來。
常見問題
不會被接納。核心知識產權必須由在內地設立的企業本身擁有;香港、澳門和台灣不在這個範圍。做法: 在申請窗口開放前,把所有權轉移給內地法人,並預留辦理權利轉移登記的時間。許可(即使是獨佔許可)不計入認定。
門檻將無法達到。至少60%研發費用須在內地發生,並有合規憑證支持;在內地採購一般為發票。做法: 至少把足以同時滿足60%要求和研發費用佔收入比例(按收入規模為5%/4%/3%)的工作量轉移到內地。
利潤1,000萬元時,由25%降至15%每年可省100萬元;200%加計扣除會縮小稅基本身,在此之上再帶來節省。必須滿足六項條件:知識產權歸內地法人所有、屬國家重點支持領域、研發人員不少於10%、研發費用比例符合5%/4%/3%、高新技術收入不少於60%、專家評價不少於71分。做法: 申請前按六項條件完成自我評估。
一整年按25%繳稅。證書有效三年;若到期年度結束前仍未取得新證書,全年稅款按標準稅率重算,即使預繳按15%;稅務機關亦可在申報後核查享受資格。做法: 到期前六個月開始準備:研發費用審計、核查高新技術收入佔比、更新知識產權組合。
不可以。兩種優惠稅率不能疊加,只能適用其一;研發費用加計扣除則兩種情況下都可享受。小型微利企業優惠適用至2027年12月31日(財政部 稅務總局公告2023年第12號):應納稅所得額減按25%計入,按20%稅率繳納,實際稅負為5%。條件是:年度應納稅所得額不超過300萬元、從業人數不超過300人、資產總額不超過5,000萬元(按季度平均值計算)。高企則對全部利潤適用15%,不設規模限制,另有10年虧損結轉。做法: 用預測利潤分別試算兩種情況。只要三項上限全部符合,小型微利企業稅率較低;應納稅所得額一旦超過300萬元,該優惠即不再適用,高企更為划算。