Hongkong
 China




內地稅制不像一道牆,更像一個閘口。誰都可以通過,但每一步都有記錄,並自動與納稅申報表核對。
核心問題:
「我們在杭州有一家外商獨資企業(WFOE),利潤按25%納稅。同一工業園的隔壁公司,營業額跟我們差不多,卻只交15%。會計師說我們完全沒問題。那為甚麼稅單不一樣?」
這類查詢多數來自以貿易方式進入市場、開業後從未重新檢視稅務身份的公司。答案幾乎總落在三個層面:貴公司屬於哪類納稅人、收到的憑證是否合格,以及時間表如何管理。
誰繳稅、誰稽查:三級預算,一條垂直管理線
內地稅款由中央、省級和市級預算分享,但徵管只由一個系統負責。對外資企業而言,這代表申報只有一個窗口,所有交易也集中在同一個數據庫。
國家稅務總局、金稅四期與電子發票:實時比對
負責徵收的是國家稅務總局(State Taxation Administration,STA)。2018年,省級及以下原有的國稅局和地稅局併入這套體系。申報全部在網上完成;第四代「金稅工程」(Golden Tax System Phase IV,金稅四期)會自動比對申報表、銀行流水和已開具的發票,毋須稅務人員介入。
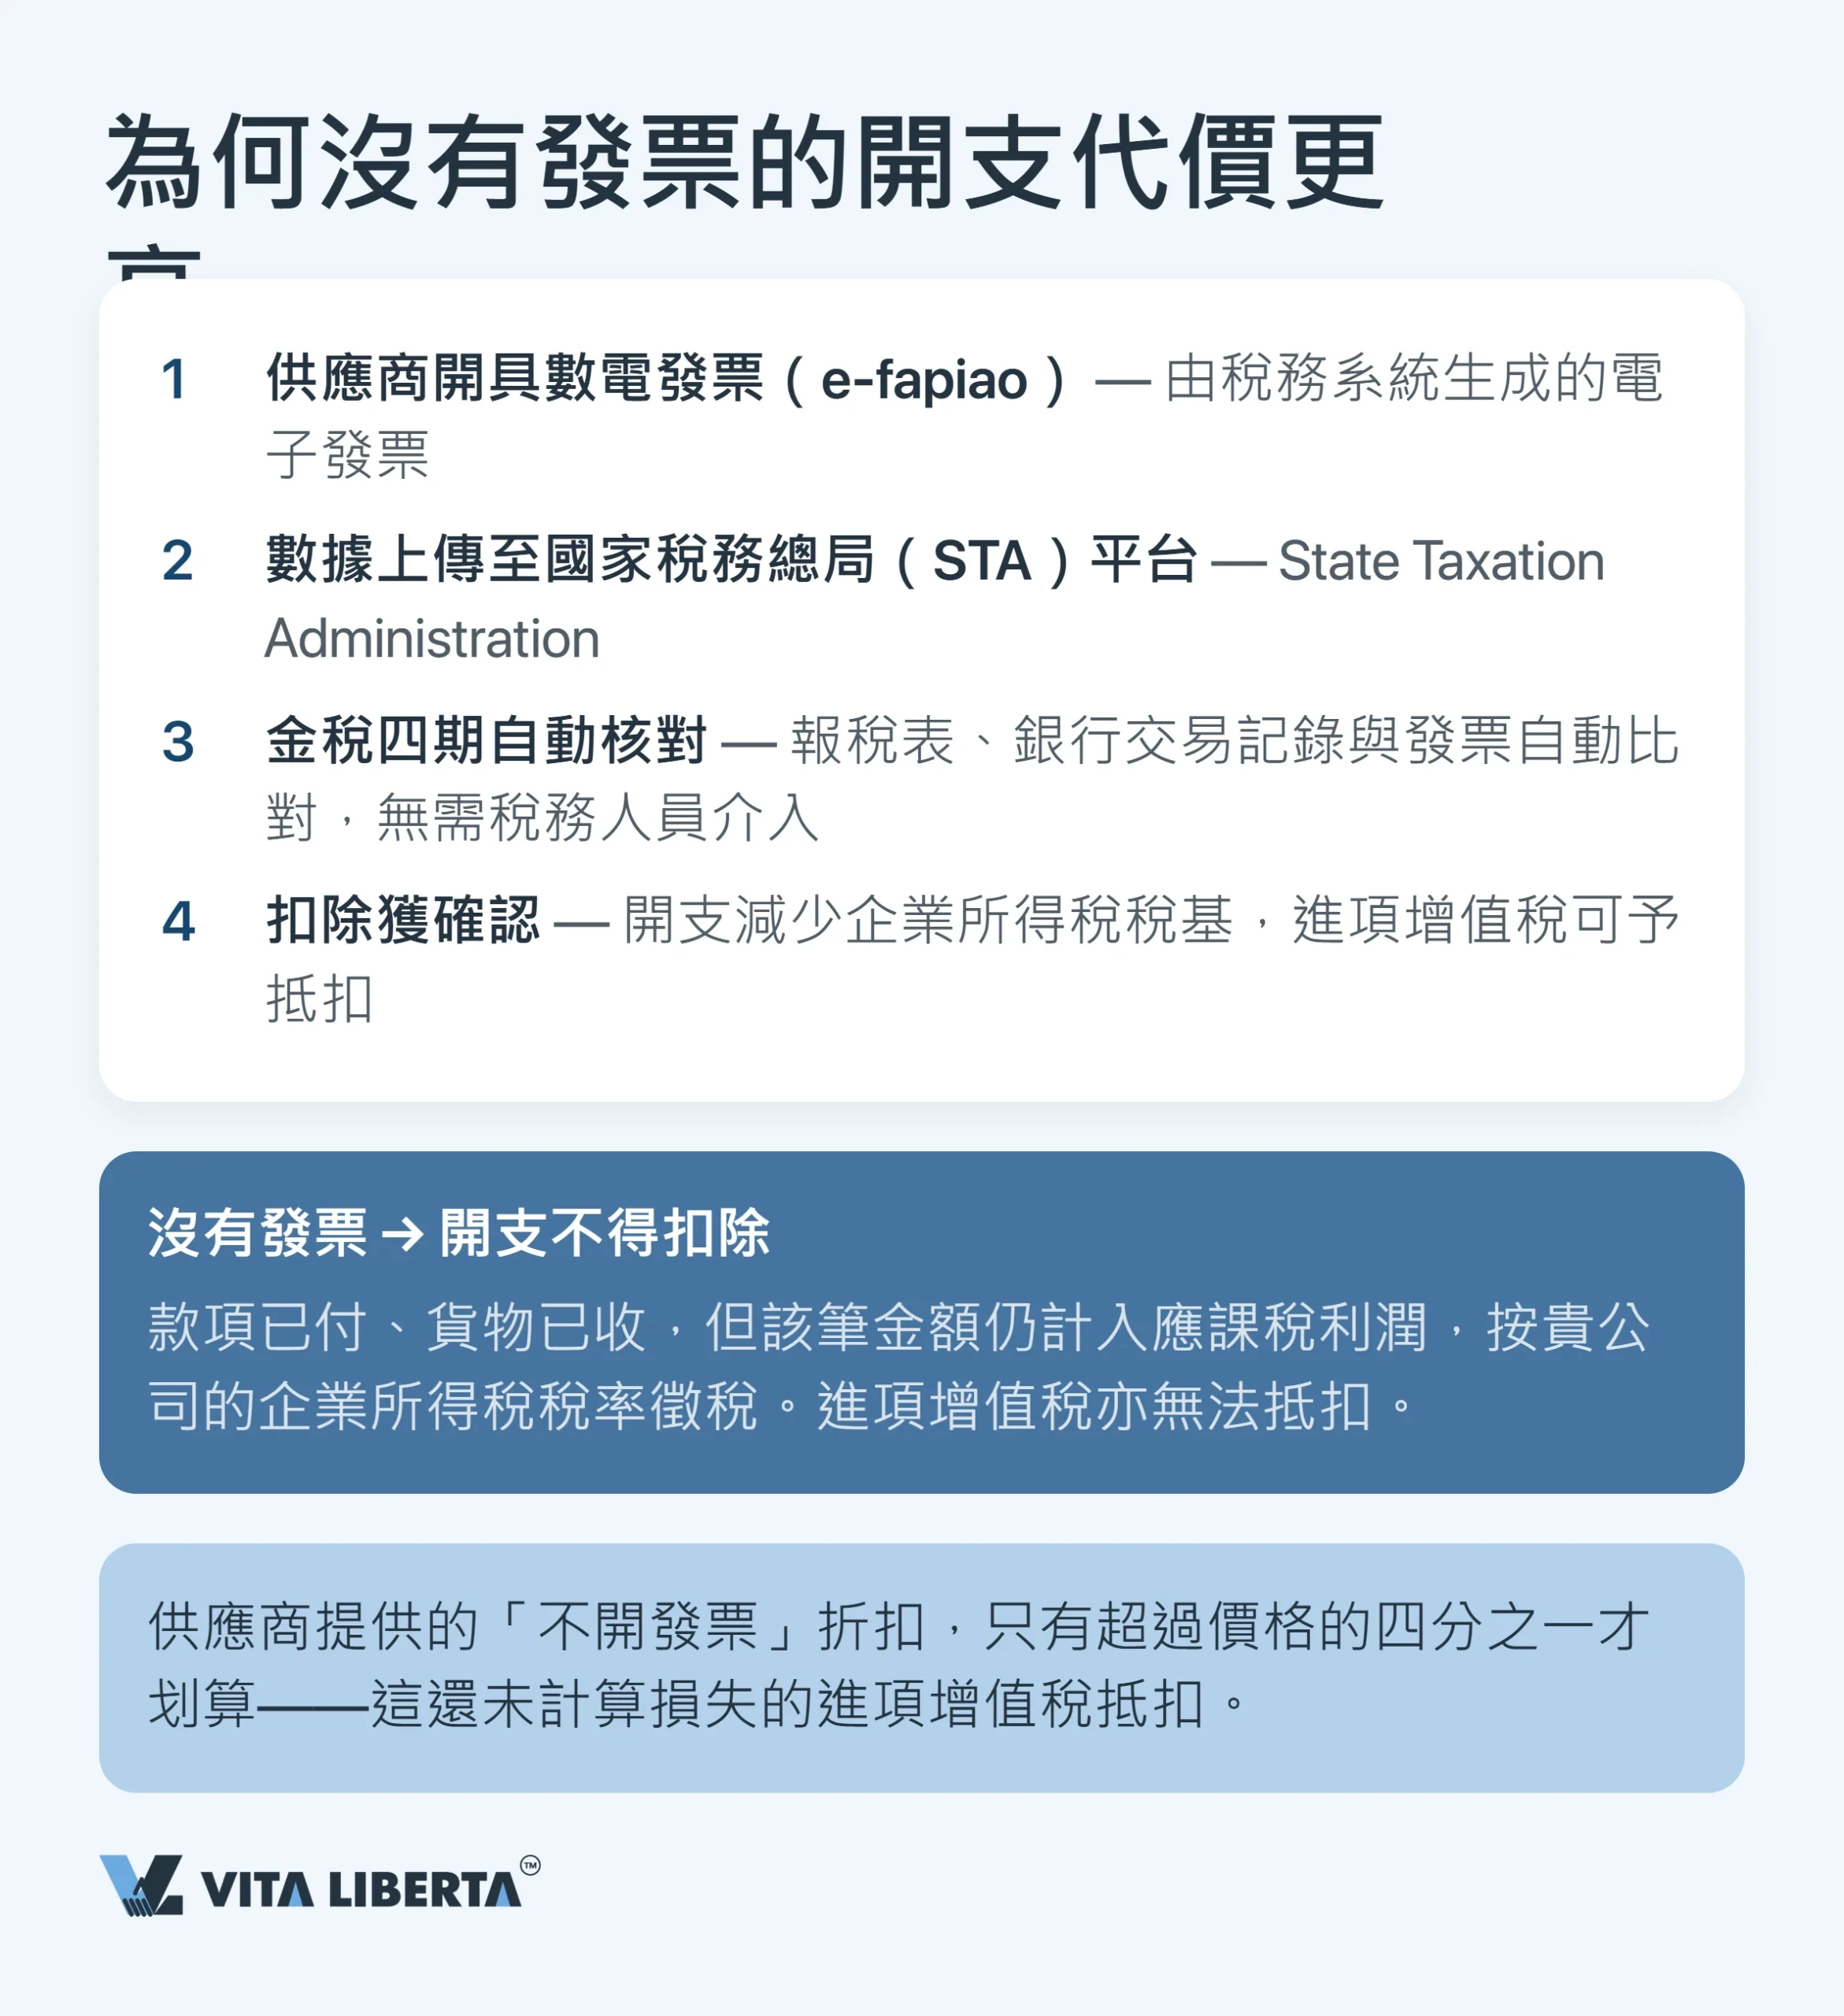
內地的電子「發票」(fapiao)不是普通單據,也不是會計手續,而是扣除的通行證。自2024年12月1日起,全面數字化的電子發票(數電票)已在全國推行(國家稅務總局公告2024年第11號)。開支沒有發票,應納稅所得額就會上升——即使款項已付給供應商、貨物也已入倉。
根據國家稅務總局關於稅前扣除憑證的規定(國家稅務總局公告2018年第28號),採購屬增值稅應稅項目的貨物或服務,扣除依據就是發票;其他憑證只在個別情況下獲接納。發票必須在企業所得稅年度匯算清繳結束前取得,即翌年5月31日前。之後才取得的,仍可追溯扣除,但最多追溯五年。
國際企業常犯又代價高昂的錯誤:按歐洲慣例,接受內地承包商開出的自由格式發票(invoice),到年度匯算時才發現扣除出現缺口。結論:在內地,合規不是從申報表開始,而是從收到的憑證開始。
居民企業、非居民企業與常設機構:界線在哪裏
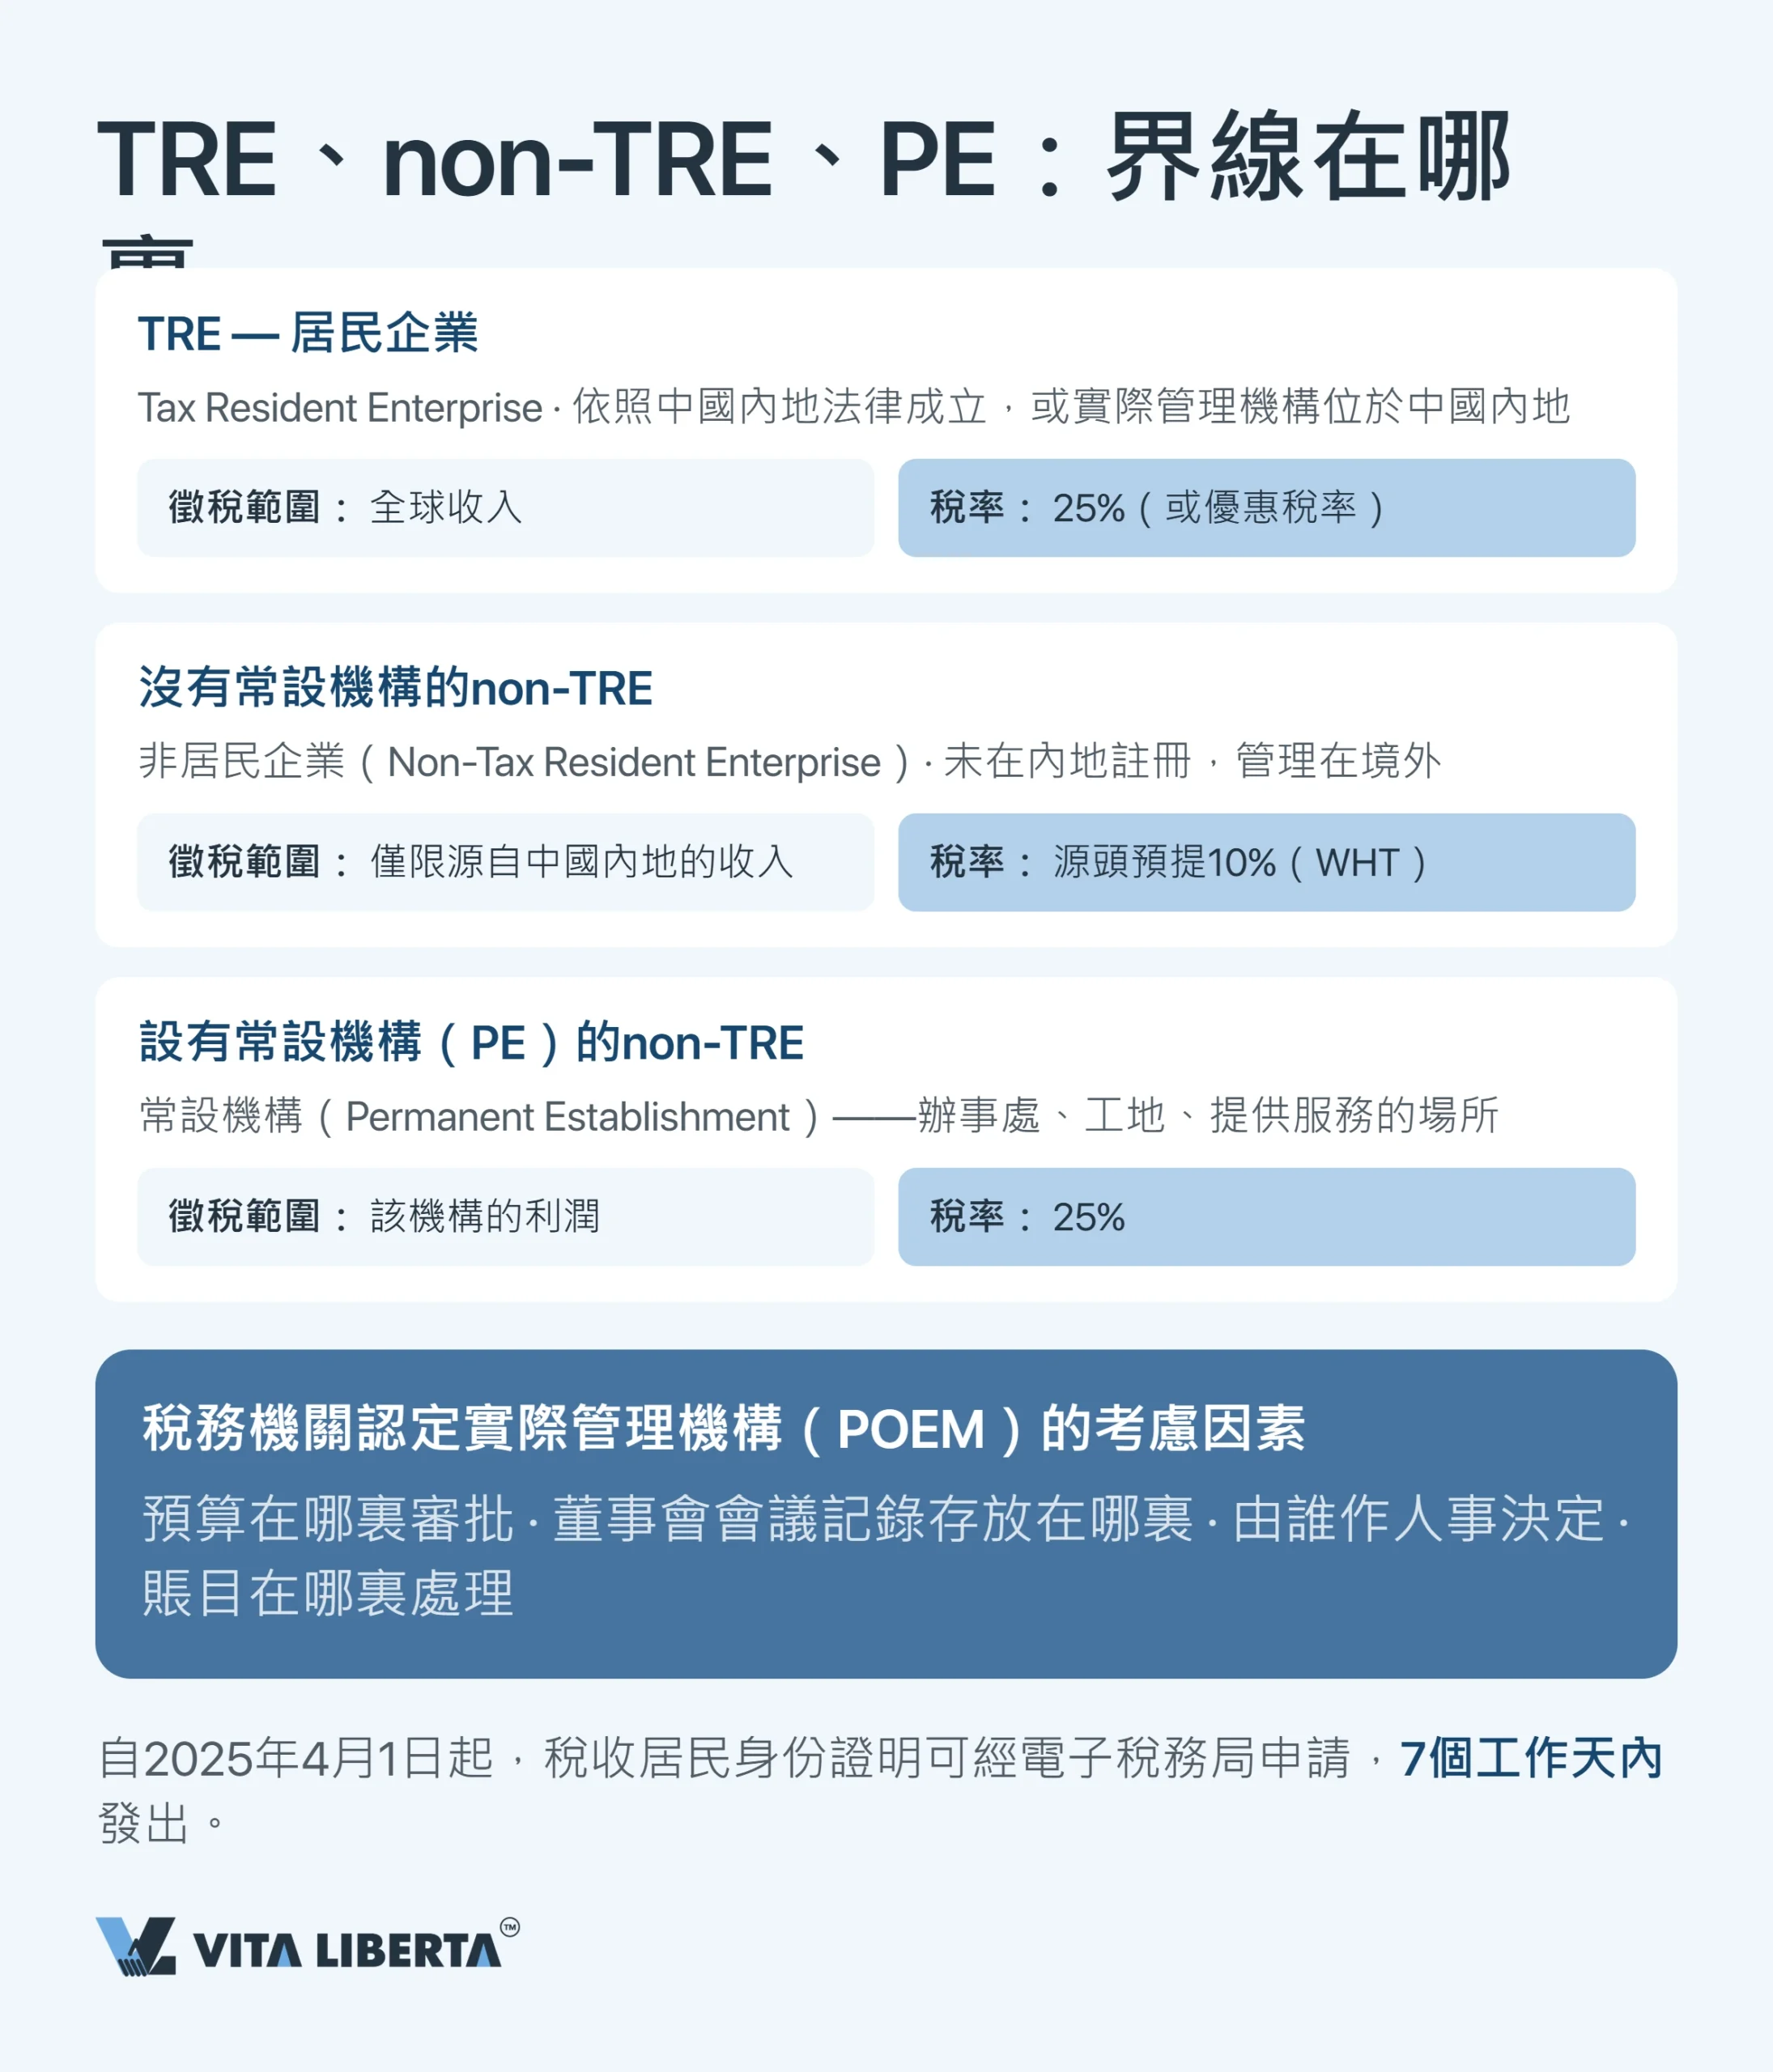
納稅身份決定義務範圍。貴公司依內地法律成立?那就是居民企業(Tax Resident Enterprise,TRE)。在境外註冊,但從內地管理?同樣是居民企業。兩種情況都須就全球所得申報。
非居民企業(non-TRE)只就來源於內地的所得負責。但一旦在內地設有常設機構(Permanent Establishment,PE),例如辦事處、工地或提供服務的場所,該機構的利潤便按一般規則徵稅。
實際管理機構(place of effective management,POEM)在哪裏,稅務人員看的是實質,不是登記地址。預算在哪裏批核?會議記錄存放在哪裏?人事決定由誰作出?
實務細節:自2025年4月1日起,內地稅收居民身份證明按新程序開具(國家稅務總局公告2025年第4號)。若稅務機關能自行判定身份,七個工作日內即可出證。內地居民企業憑此證明在境外享受稅收協定待遇。至於從內地收取股息,外國股東需要的是其所在司法管轄區簽發的居民身份證明——香港公司向香港稅務局申請即可。請提前辦理,不要等到匯款那一週。
企業所得稅:由基本稅率25%到15%和5%
25%是企業所得稅(Corporate Income Tax,CIT)的起點,所有優惠都以此為基準;法律依據是《中華人民共和國企業所得稅法》(下稱《企業所得稅法》)。應納稅所得額為收入減去有憑證的支出及以前年度虧損。
虧損可結轉5年。高新技術企業(HNTE)和科技型中小企業可結轉10年,並適用於取得資格當年之前五個年度的虧損(財稅〔2018〕76號)。
| 貴公司類型 | 稅率 | 條件 | 稅務人員關注甚麼 | 適用範圍、期限及文件 |
| 一般企業(外商獨資、合資) | 25% | 無特殊身份 | 每筆開支是否有發票及合理商業目的 | 全國;長期有效(《企業所得稅法》) |
| 高新技術企業(HNTE) | 15% | 須通過認定;研發投入佔比、知識產權 | 時間點:優惠自證書頒發年度起適用;證書到期當年可按15%預繳,但若12月31日前未重新認定,全年稅款須按25%補繳 | 全國;證書有效期3年(國家稅務總局公告2017年第24號) |
| 小型微利企業 | 5%(實際稅負) | 應納稅所得額不超過300萬元人民幣(按中國人民銀行2026年10月8日匯率1美元兌6.7367元人民幣,約44.5萬美元)、從業人數不超過300人、資產總額不超過5,000萬元 | 三項條件是否同時符合 | 全國;至2027年12月31日(財政部 稅務總局公告2023年第12號) |
| 海南自由貿易港企業 | 15% | 從事海南鼓勵類產業目錄內業務,並具備實質經營 | 辦公室、員工和營運開支須在區內,不能只有通訊地址 | 海南省;至2027年12月31日(財稅〔2020〕31號,經財稅〔2025〕3號延續) |
| 上海臨港新片區企業 | 15% | 僅限集成電路、人工智能、生物醫藥、民用航空;2020年起在區內註冊;有實際生產或研發 | 區內須有生產或研發基地,並列入享受優惠名單 | 上海臨港新片區;自企業成立之日起5年(財稅〔2020〕38號) |
| 深圳前海企業 | 15% | 從事前海鼓勵類產業目錄內業務,並具備實質經營 | 辦公室、員工和營運開支須在區內,不能只有通訊地址 | 深圳前海;至2027年12月31日(財稅〔2021〕30號、財稅〔2024〕13號,經財稅〔2026〕3號延續) |
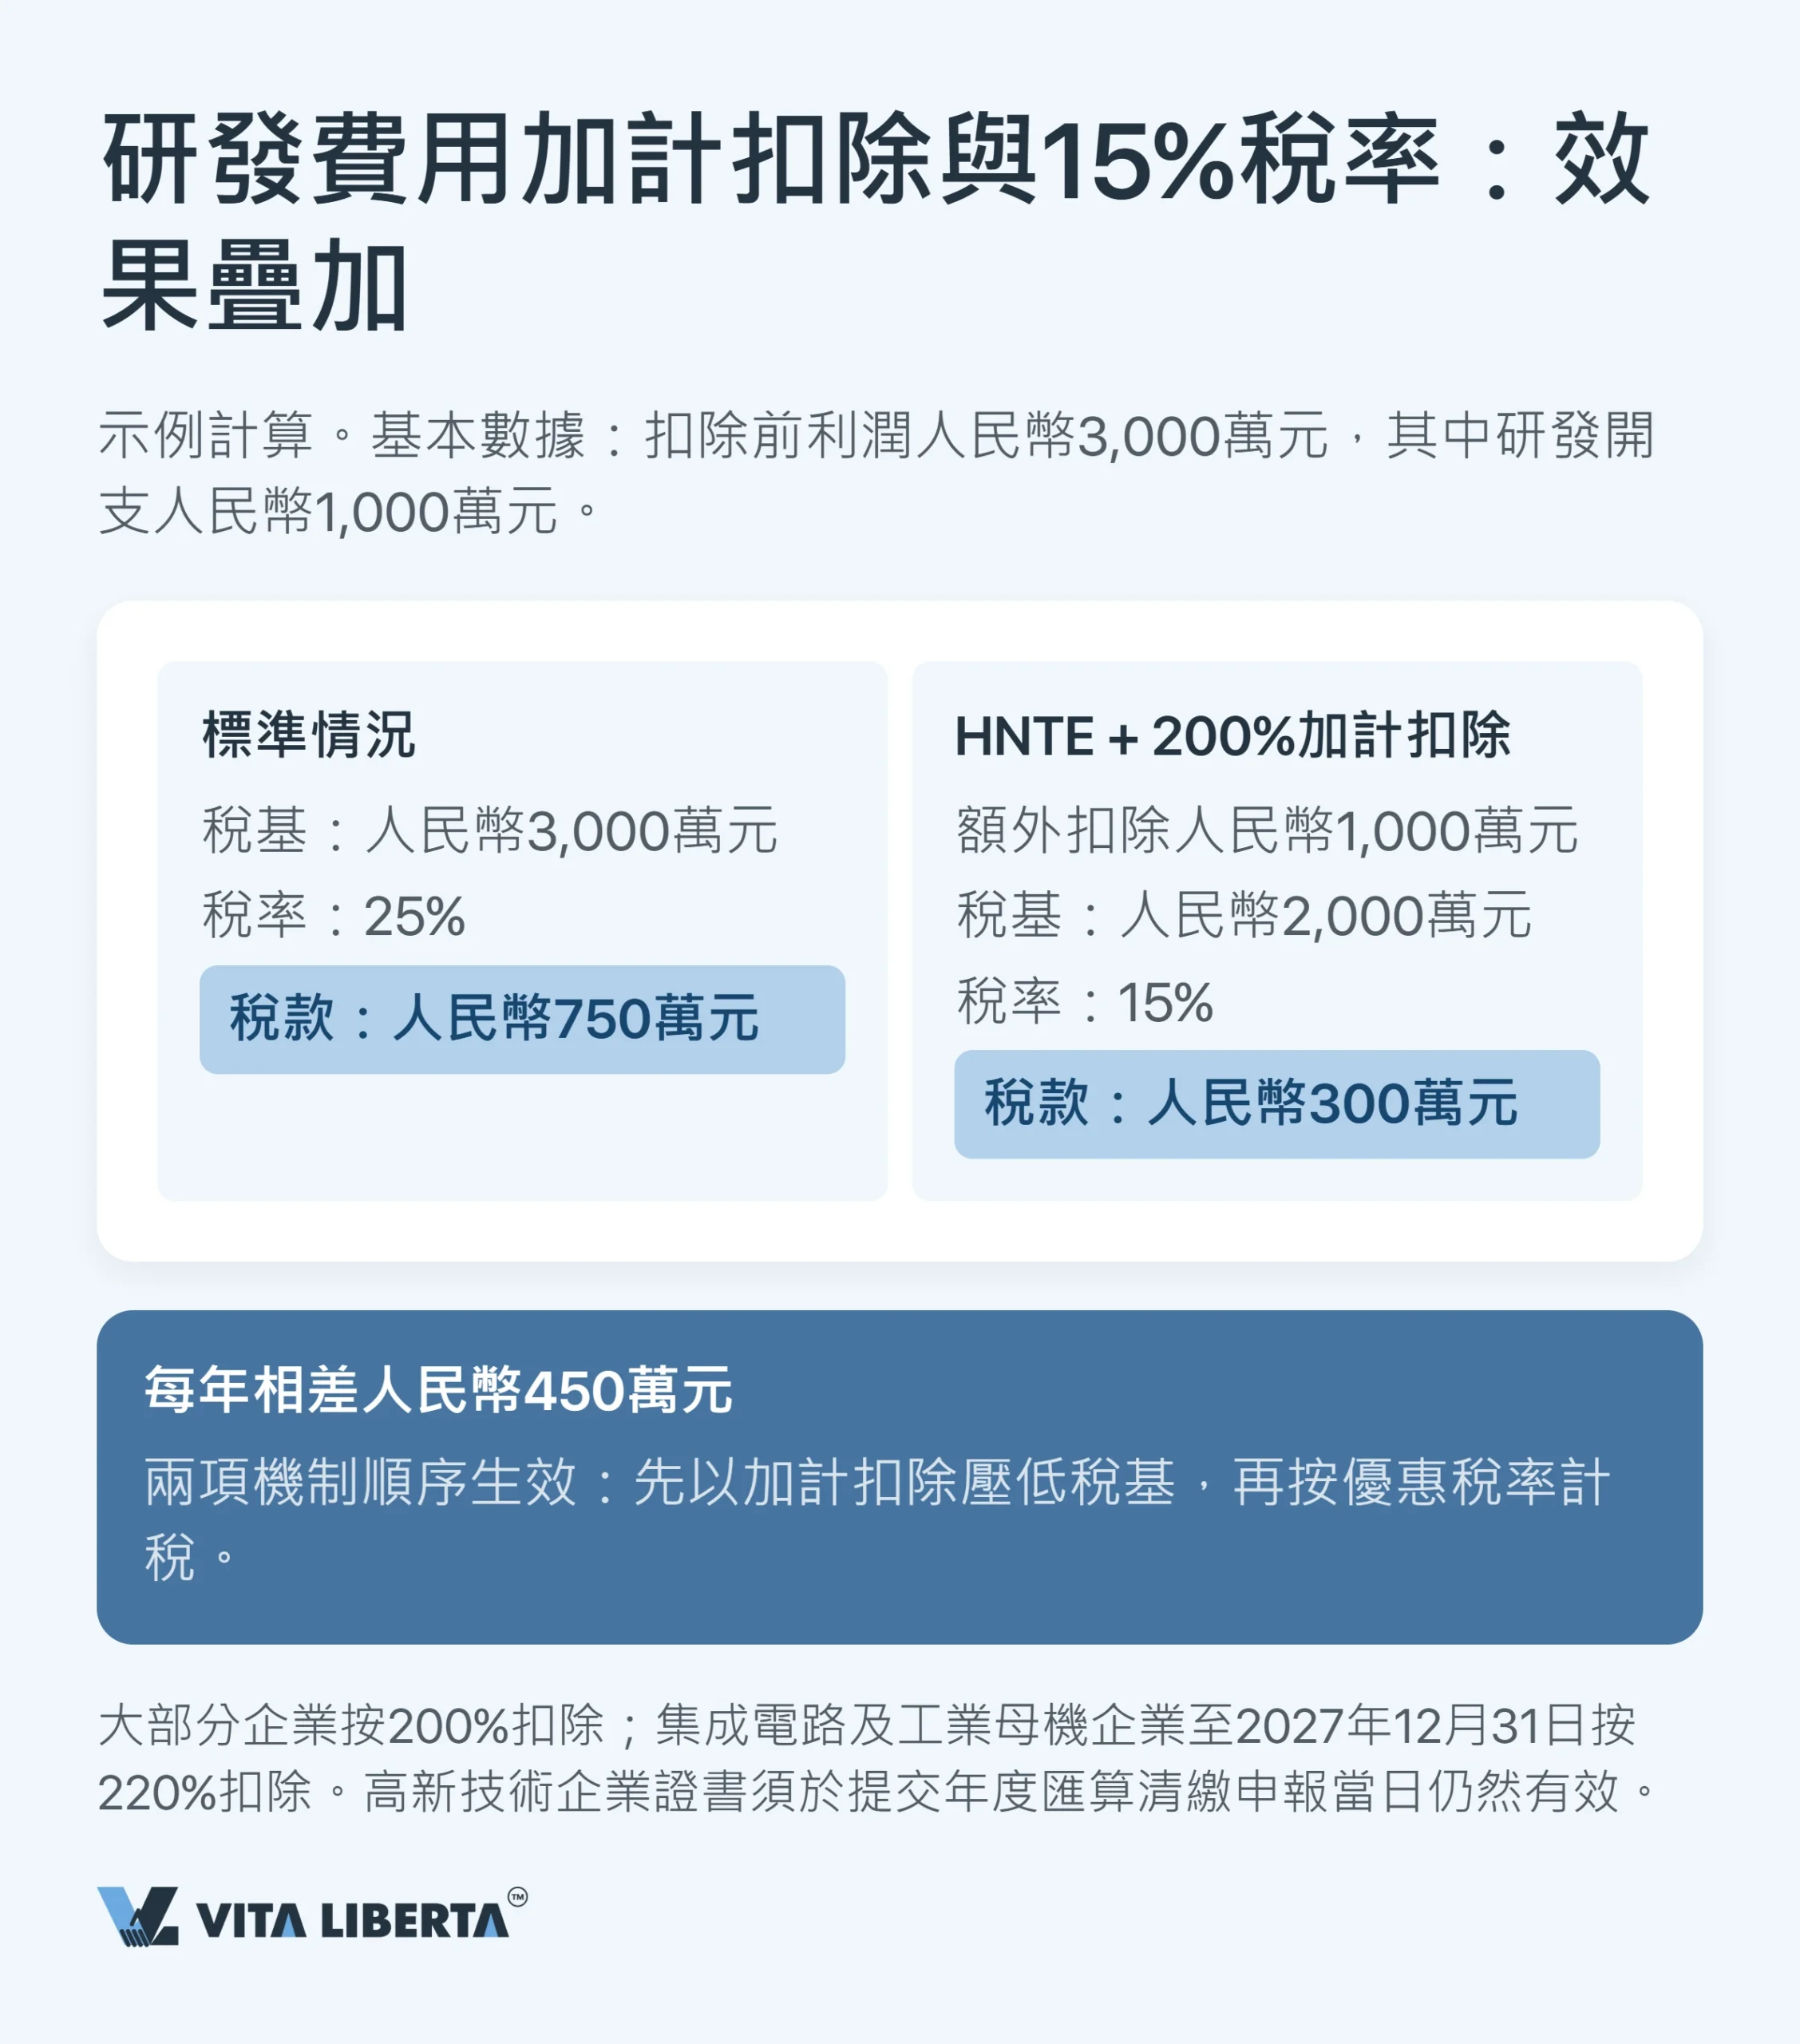
稅率之外,還有研發費用加計扣除:按實際發生額的200%扣除(財政部 稅務總局公告2023年第7號)。集成電路企業(製造、設計、裝備、材料、封裝、測試)和工業母機企業,至2027年12月31日可按220%扣除(財政部 稅務總局 國家發展改革委 工業和信息化部公告2023年第44號)。
並非所有行業都可享受。批發和零售、租賃和商務服務等行業被排除在外,因此貿易型外商獨資企業不能指望這項優惠。
兩項機制可以疊加:先用加計扣除壓低稅基,再適用15%稅率。換言之,25%與15%之間的十個百分點並非法律白送,而是每年都要重新證明的一份檔案。

增值稅與發票:13%、9%、6%和零
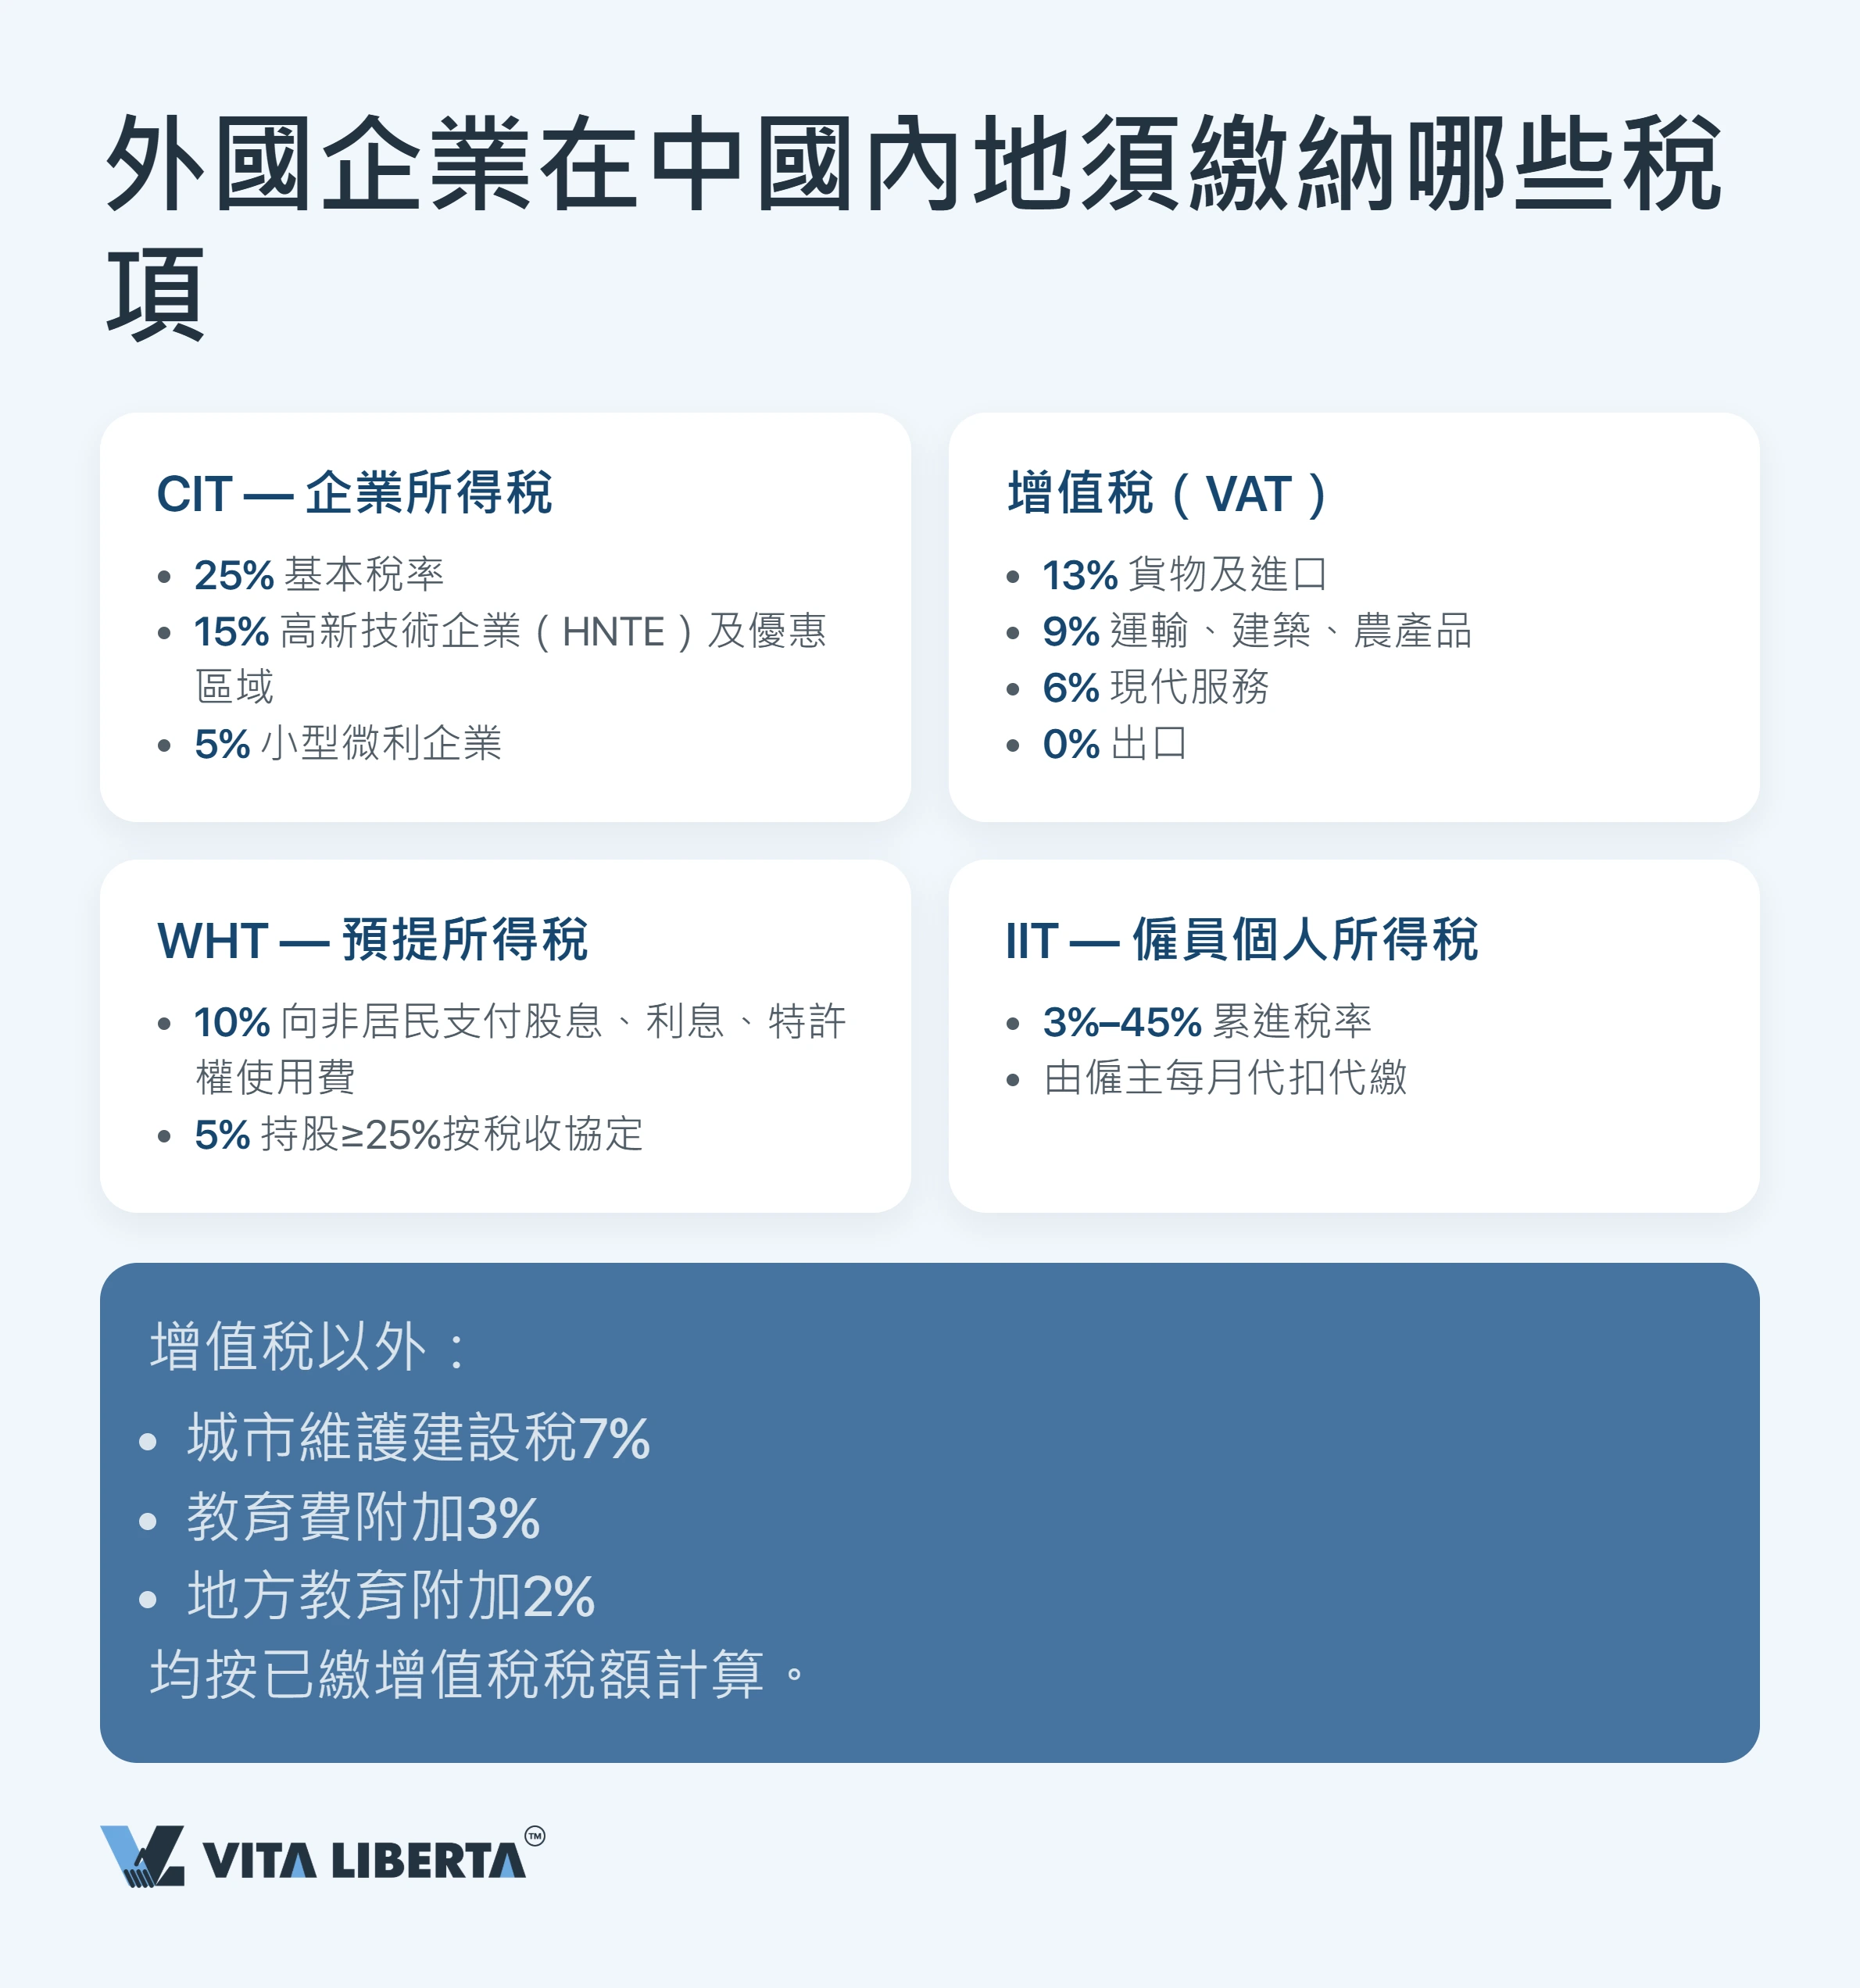
自2026年1月1日起,《中華人民共和國增值稅法》(主席令第四十一號,2024年12月25日通過)正式施行,把原有暫行條例提升至法律層級;其實施條例(國務院令第826號)同日生效。稅率維持不變。貨物及進口適用13%。交通運輸、建築、農產品和水電氣等公用資源適用9%。現代服務適用6%。出口則為零稅率。
小規模納稅人還是一般納稅人:500萬元的分界線
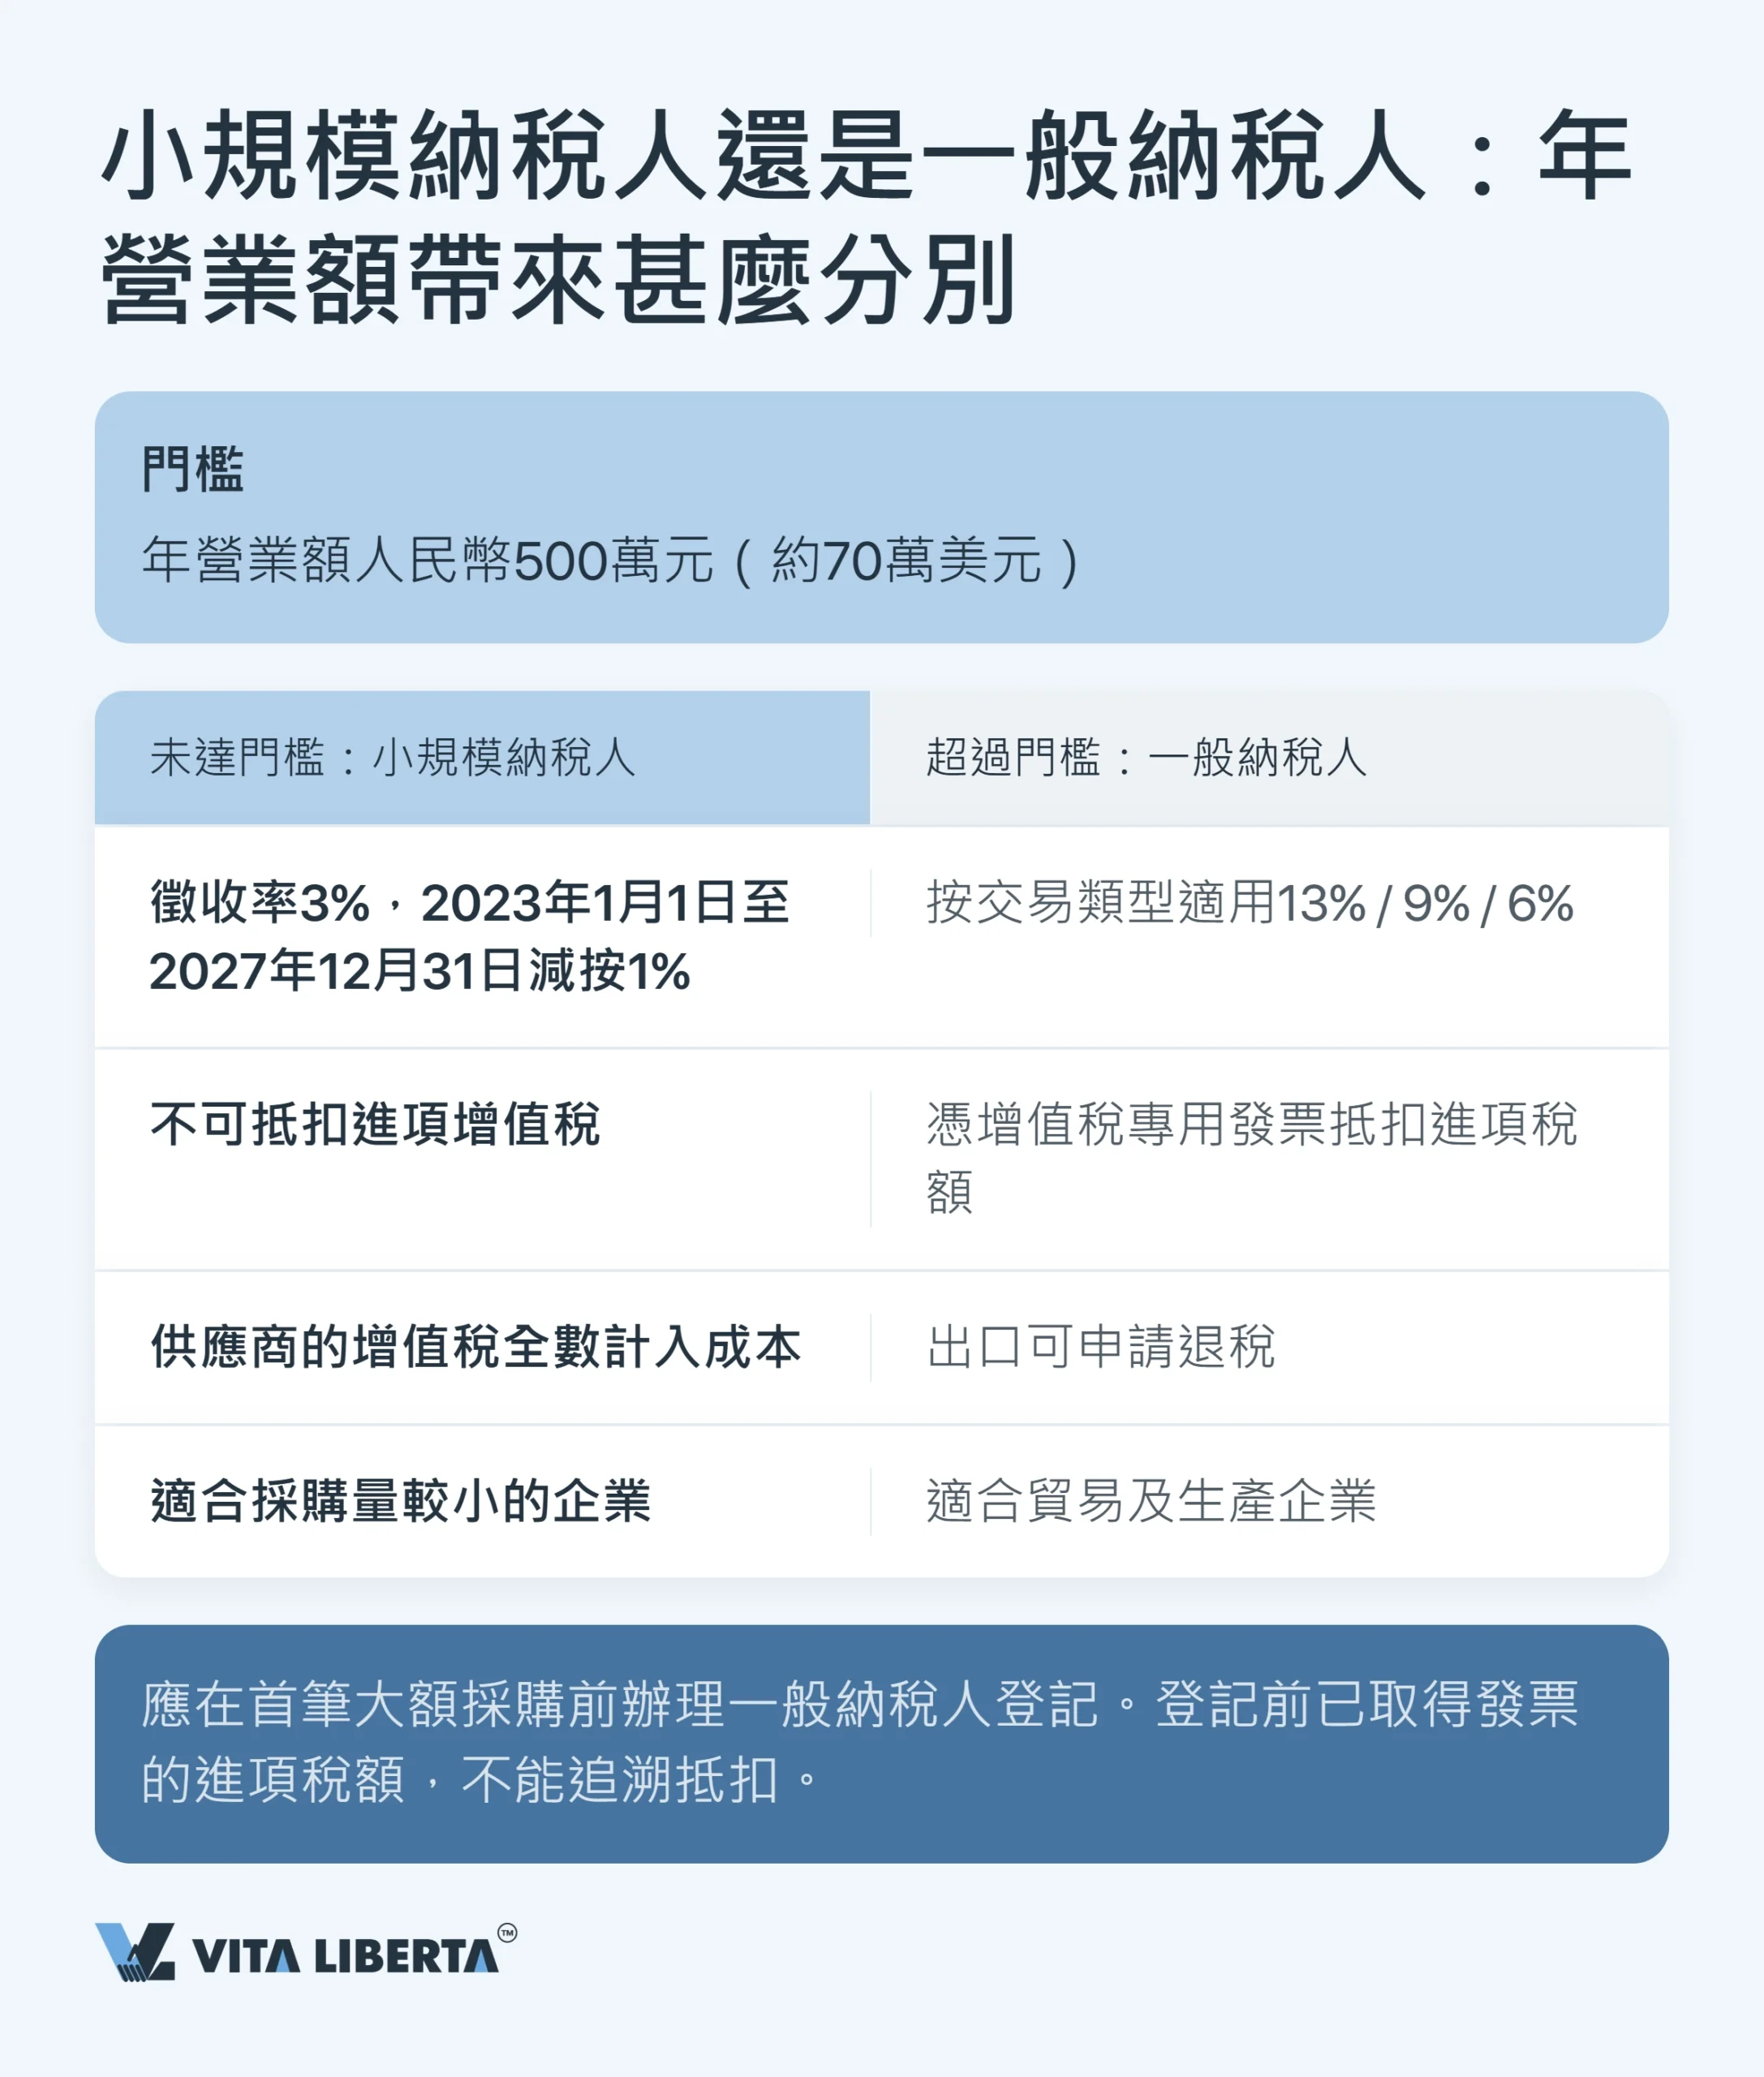
年銷售額500萬元人民幣(按中國人民銀行2026年10月8日匯率約74.2萬美元)把企業分成兩種制度。
分界線以下:小規模納稅人(small-scale taxpayer)。 統一徵收率為3%。2026年1月1日至2027年12月31日,除銷售及出租不動產、轉讓土地使用權外,所有應稅交易減按1%徵收(財政部 稅務總局公告2026年第10號;2023至2025年曾按財政部 稅務總局公告2023年第19號實施類似優惠)。月銷售額不超過10萬元(季度30萬元),可免繳增值稅。但進項稅不能抵扣,供應商收取的增值稅全數計入成本。
分界線以上:一般納稅人(general taxpayer)。 適用13%、9%或6%稅率,可憑增值稅專用發票抵扣進項稅。增值稅之上另有三項附加:城市維護建設稅(市區7%)、教育費附加3%及地方教育附加2%。三者均以實繳增值稅為計稅依據,而非營業額。
留有餘地的建議:貿易公司應在第一筆大額採購之前登記為一般納稅人,而不是之後。已入賬發票的進項稅不能追溯抵扣。
出口退稅:2026年4月1日起的變化
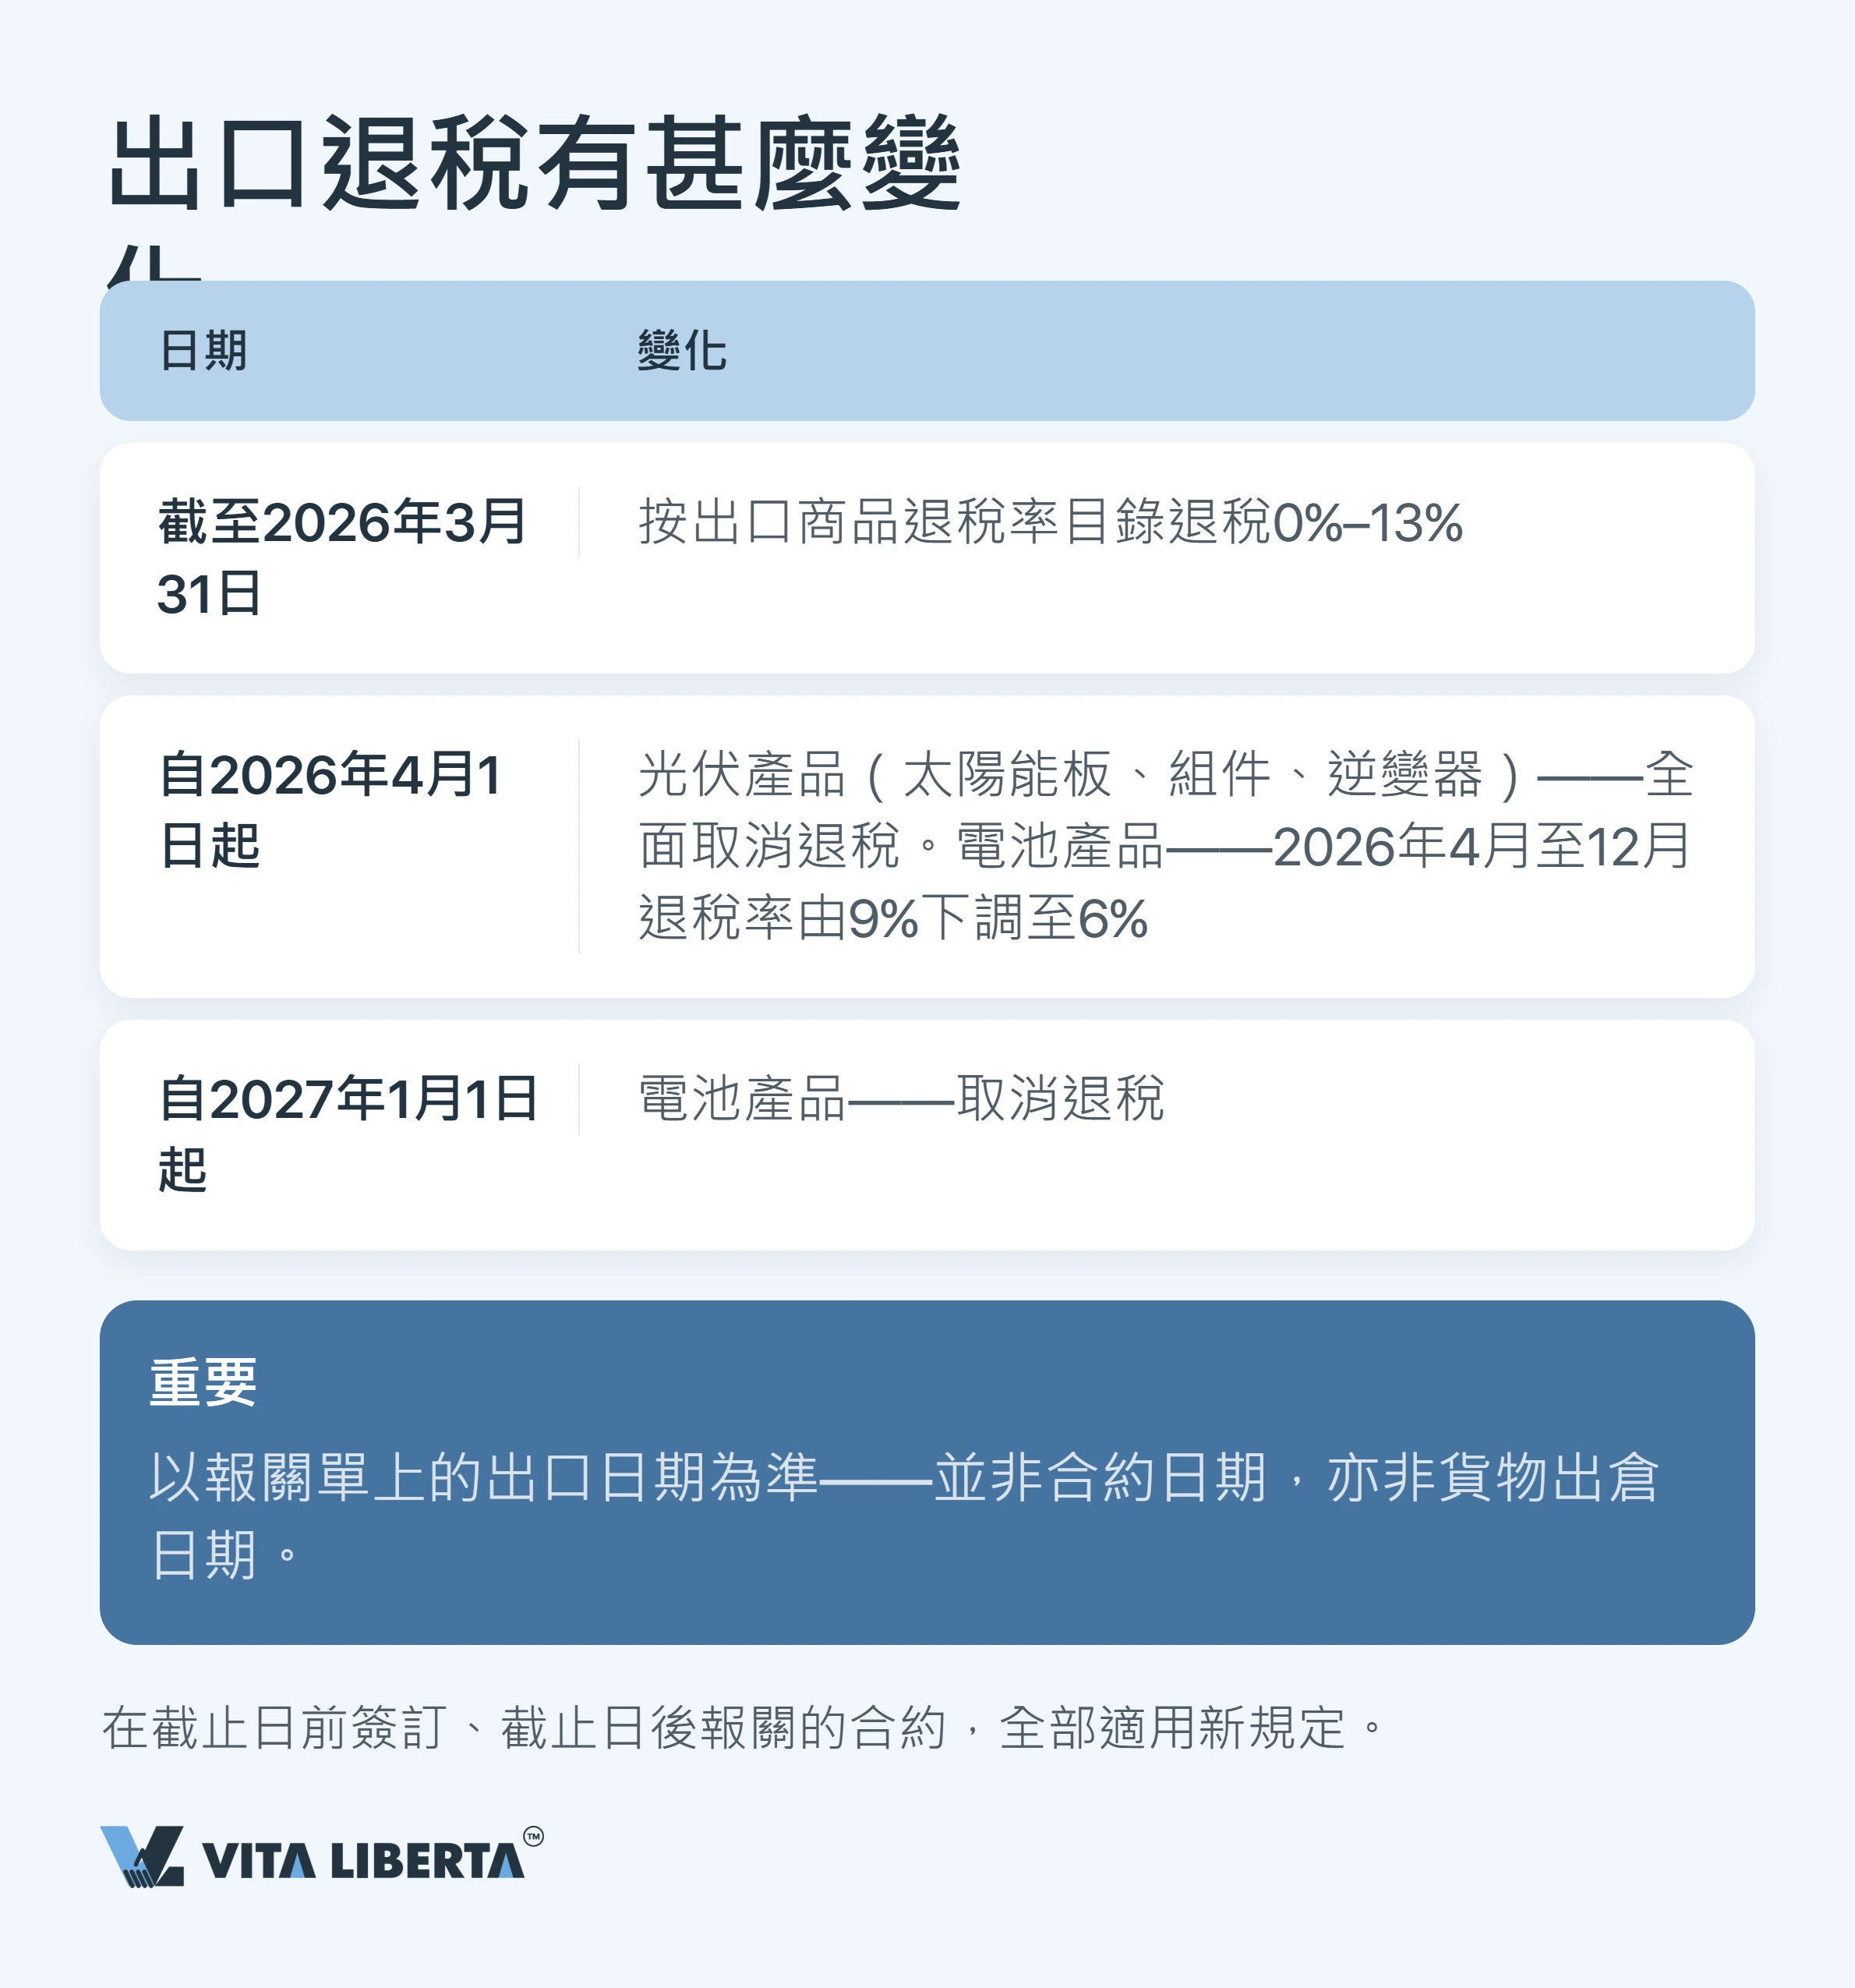
出口適用零稅率,進項稅按商品編碼退還0%至13%不等。2026年4月1日起,這項支持收窄了(財政部 稅務總局公告2026年第2號,2026年1月8日發佈)。光伏產品不再獲任何退稅。電池產品在2026年4月至12月由9%降至6%,2027年1月1日起則一分不退。
說得直白些:電池出口商少了三個百分點,光伏出口商失去全部9%。這筆錢如今要由出口商的利潤承擔。
適用哪套規則,看的是出口報關單上的出口日期——不看出倉日期,也不看收款日期。
重要: 合同在2026年4月前簽訂、但在之後報關的,全部按新規處理。出貨計劃一旦出錯,損失等於退稅率差額乘以該批貨量。
利潤匯出與稅務日程:10%預提稅與5月31日
在內地賺錢,與把錢匯出內地,是兩個不同的流程,條件不同,把關的人也不同。
向非居民派息:10%、5%與受益所有人
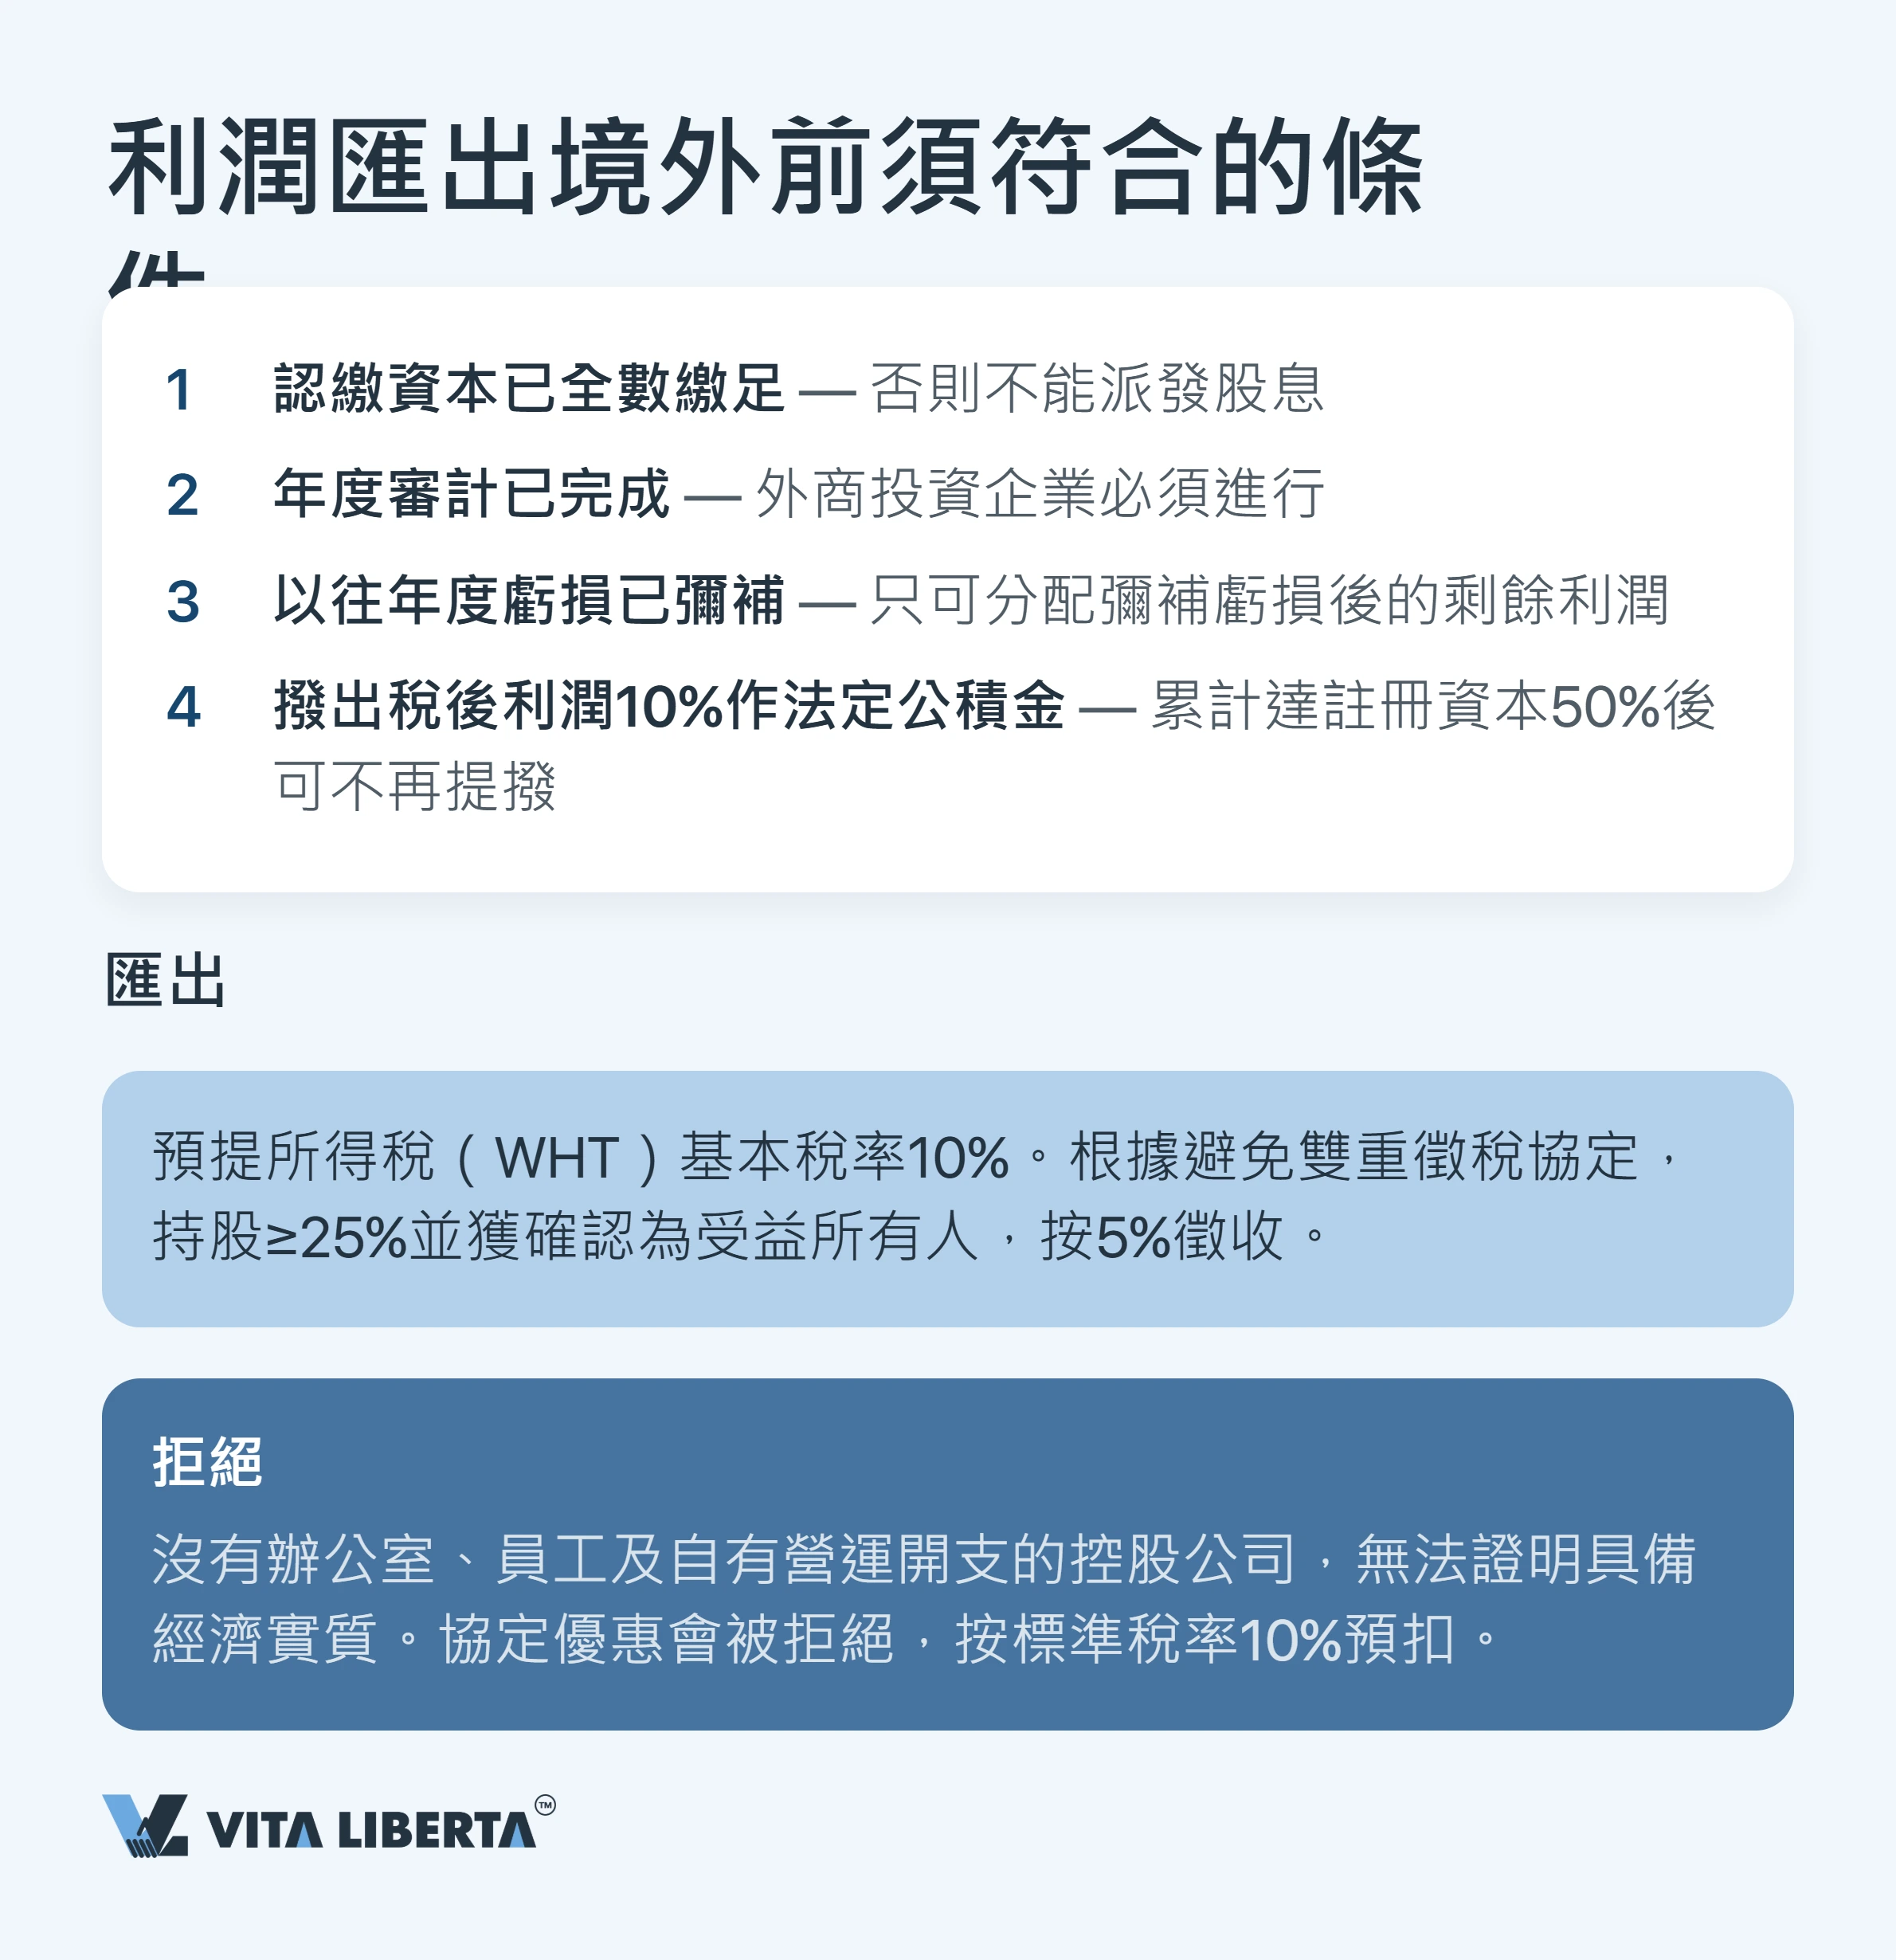
股息稅不是由您自己繳納:內地公司作為扣繳義務人(withholding agent),從股息中扣下預提所得稅(Withholding Tax,WHT)再上繳。起點是10%。避免雙重徵稅協定(DTT)有機會把它降到5%,門檻則每份協定各有不同。以中俄稅收協定為例,要拿到5%,須直接持股至少25%,並投入至少8萬歐元。香港控股公司則依《內地和香港稅收安排》,只要直接持股達25%或以上,即可按5%扣繳。
匯款前,四項條件缺一不可。認繳資本已全數繳足。年度審計已完成。以前年度虧損已彌補。稅後利潤的十分之一已撥入法定公積金——這項撥備要持續到公積金達到註冊資本的一半為止。此外,單筆超過5萬美元的付款,銀行只會在完成對外支付稅務備案後才辦理,依據為國家稅務總局 國家外匯管理局公告2013年第40號(下稱「40號公告」)。
另一個昂貴的錯誤:沒有辦公室、沒有員工、也沒有自身開支的控股公司。稅務人員按交易實質判斷誰才是所得的真正收取人。缺乏實質,優惠會被否決,改按10%標準稅率扣繳。
匯出以外,還可以選擇再投資。2025至2028年,外國投資者把分得的利潤直接投資於內地鼓勵類產業並持有至少5年,可按投資額的10%抵免其應納稅額(財政部 稅務總局 商務部公告2025年第2號,全國性措施)。
期限與逾期代價
| 時間 | 須完成的事項 | 逾期後果 |
| 每月15日前 | 增值稅申報及代扣個人所得稅申報 | 按欠稅額每日加收0.05%滯納金 |
| 季度結束後15日內 | 企業所得稅預繳 | 同樣每日0.05%,年度匯算時營業額亦會被追問 |
| 5月31日 | 上一年度企業所得稅年度申報 | 欠稅部分每日0.05%。未申報?最高罰款2,000元,情節嚴重的最高1萬元(《中華人民共和國稅收徵收管理法》第62條)。未繳稅款?處欠繳稅款50%以上五倍以下罰款(同法第64條) |
| 派發股息前 | 完成審計並提取10%公積金 | 銀行不辦理外匯匯款 |
| 每筆超過5萬美元的付款前 | 對外支付稅務備案 | 銀行不辦理外匯匯款 |
5月31日是企業年度的終點。由6月1日起,年度未繳稅款每日計收滯納金,與每季預繳逾期首日起計的機制相同。與此同時,具居民身份的外籍員工須於3月1日至6月30日完成個人所得稅(Individual Income Tax,IIT)年度匯算。

內地稅收制度:策略結論
內地稅制最大的矛盾,是極度嚴格的形式化核算與慷慨的激勵措施並存。沒有發票的開支一律不認,每一筆分錄都經金稅四期掃描;但同一個體系卻會讓您的研發開支加倍扣除,並把稅率由25%降至15%。贏家,是為了取得後者而先做好前者的企業。
創新型企業: 雙軌並行——以高新技術企業認定取得15%稅率,同時享受200%至220%的加計扣除。檔案每年都要重新證明。證書到期當年若未在年底前完成重新認定,該年稅款按25%重新計算。
貿易及生產型企業: 重心在發票和增值稅納稅人身份。在第一筆採購前選定制度、嚴格管理收到的憑證,比任何事後優化都更有價值。
有外國股東的集團: 居民身份、常設機構和控股公司的實質,決定利潤以5%還是10%匯出。這一切要在入場時搭建,而不是到匯款時才補救。
因此,內地的稅不是只能被動接受的開支項目,而是財務模型中可以預先設定的參數——透過納稅身份、所在區域、憑證管理和時間表來調校。
常見問題
很有可能。居民企業(TRE)不只包括依內地法律成立的公司,也包括實際管理機構(POEM)位於內地的公司。稅務人員看實質:預算由誰批核、董事會會議記錄存放在哪裏、人事由誰決定、賬目在哪裏處理。結果是改為就全球所得按25%納稅,而不只是內地來源所得。實務建議:如管理須留在內地以外,請以文件證明——會議記錄、決議、往來函件及賬冊均保存在境外。
高新技術企業(High and New Technology Enterprise)資格須經認定,並同時符合多項指標:研發費用佔收入比例、自有知識產權、科技人員比例,以及高新技術產品收入佔比。時間點是關鍵:優惠自證書載明的發證年度起適用。證書到期當年可按15%預繳,但如12月31日前未重新認定,全年須按25%補繳(國家稅務總局公告2017年第24號)。實務建議:把重新認定當作與5月31日同等硬性的期限寫進日程,否則該年就按25%計稅。
要算的不是折扣本身,而是扣稅後剩下多少。沒有發票的支出不能扣除,金額留在應納稅所得額內,按您的企業所得稅稅率計稅。在25%稅率下,低於採購價四分之一的折扣在經濟上都是虧本的,這還未計及失去的進項稅抵扣。實務建議:在簽約階段而非付款階段就要求發票,並把供應商開票的責任寫進合同。
基準預提稅率為10%。避免雙重徵稅協定可降至5%,但條件因協定而異:中俄稅收協定要求持股不少於25%、投資不少於8萬歐元。香港控股公司持股不少於25%,並能證明自己是所得的受益所有人,便可適用5%。派息前須完成四件事:認繳資本全數繳足、年度審計、彌補以前年度虧損,以及把稅後利潤的10%撥入公積金,直至其達到註冊資本的50%。單筆超過5萬美元的匯款,還須辦理對外支付稅務備案。實務建議:在宣派股息前,備妥股東所在司法管轄區簽發的居民身份證明,以及控股公司具備實質的證據。
視乎產品類別。光伏產品自2026年4月1日起取消退稅。電池產品在2026年4月至12月由9%降至6%,2027年1月1日起停止退稅。適用規則只有一條:以出口報關單上的出口日期為準,而非合同日期或發貨日期。實務建議:重新計算截止日後才出貨的現有合同毛利,並趁貨物未報關前重新議價。