Hongkong
 China




لا يعمل النظام الضريبي الصيني كجدار، بل كبوابة دوّارة. يمكن للجميع العبور، لكن كل خطوة تُسجَّل وتُطابَق تلقائياً مع إقراركم الضريبي.
المشكلة الجوهرية
«لدينا شركة مملوكة بالكامل لأجانب (WFOE) في هانغتشو، وندفع 25% على الأرباح. الشركة المجاورة في المجمع الصناعي نفسه، وبحجم المبيعات نفسه تقريباً، تدفع 15%. محاسبنا يؤكد أن كل شيء لدينا سليم. فلماذا تختلف الفاتورة؟»
تصلنا مثل هذه الاستفسارات في الغالب من شركات دخلت السوق عبر التجارة، ولم تراجع وضعها الضريبي منذ انطلاقها. والإجابة تكمن دائماً تقريباً في ثلاثة محاور: نوع المكلّف الذي تمثله شركتكم، وجودة المستندات الواردة إليكم، وإدارة المواعيد.
من يدفع ومن يراقب: ثلاثة مستويات للميزانية وجهة إدارية واحدة
تتوزع حصيلة الضرائب في الصين بين الميزانية المركزية وميزانية المقاطعة وميزانية المدينة، لكن جهة واحدة تديرها كلها. وبالنسبة إلى الشركة الأجنبية، يعني ذلك نافذة واحدة لتقديم الإقرارات، وقاعدة بيانات واحدة ترى جميع عملياتها.
إدارة الدولة للضرائب ونظام «الضريبة الذهبية» والفاتورة الإلكترونية: مطابقة لحظية
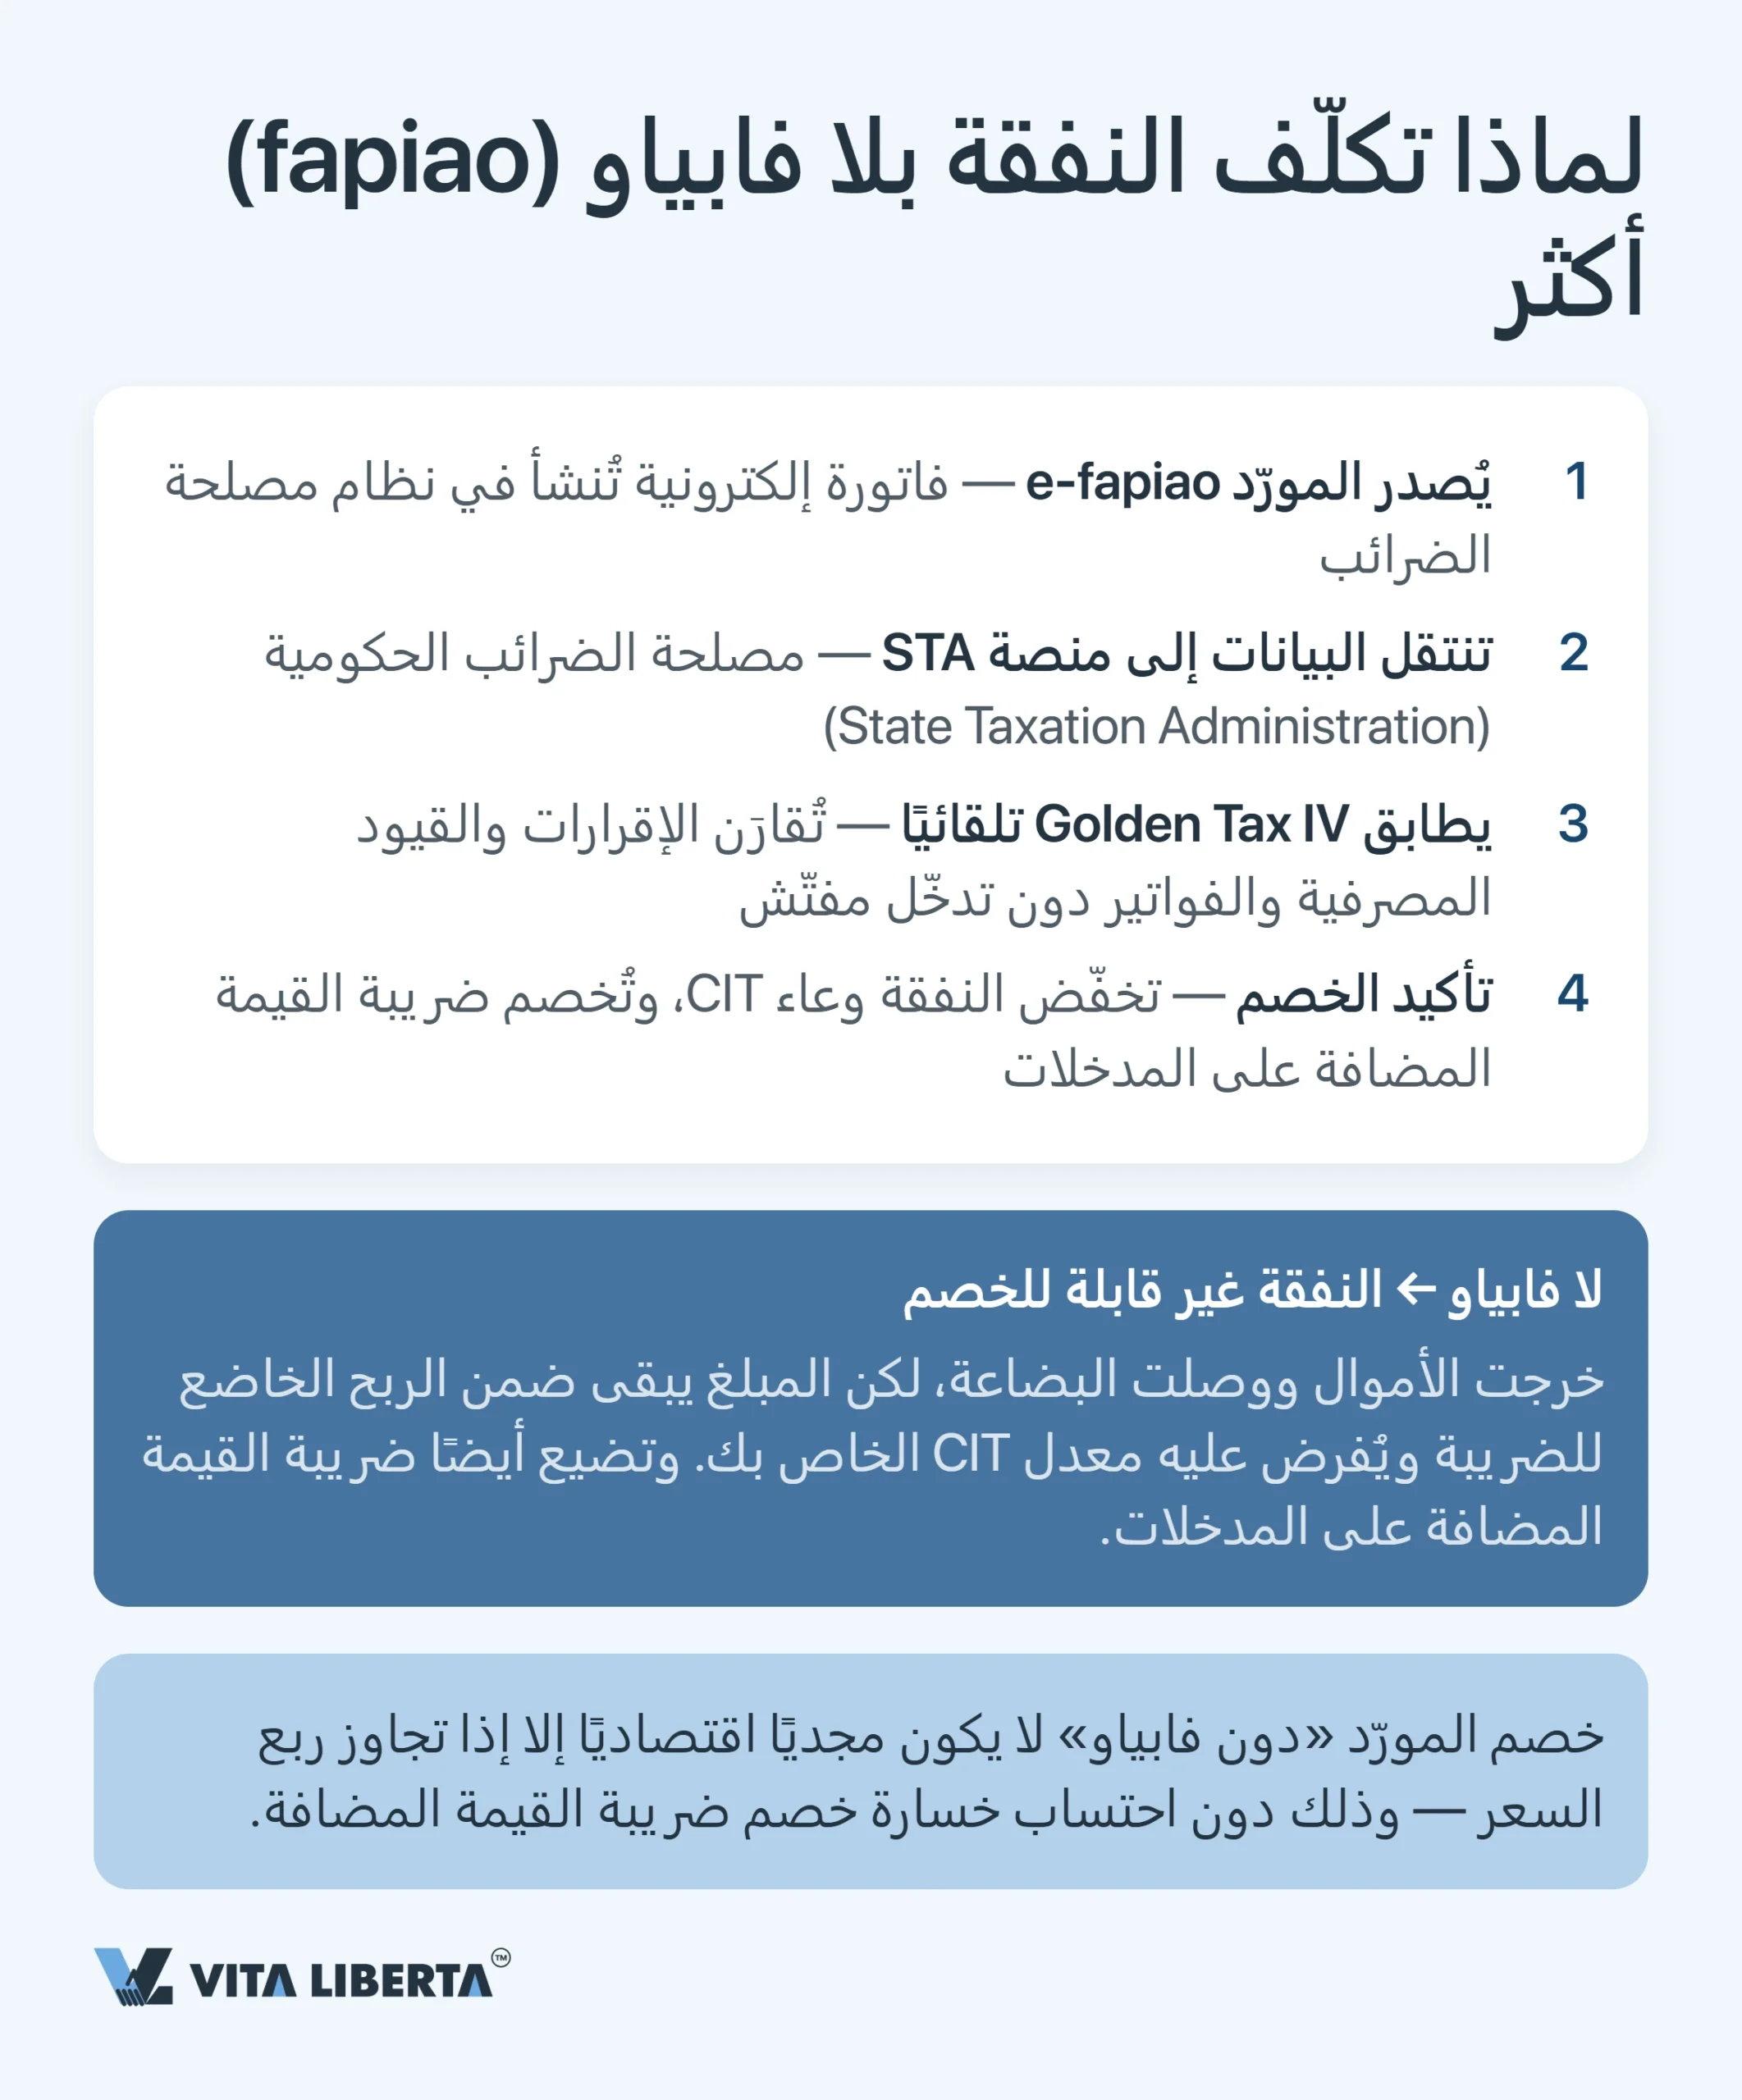
تتولى الجباية إدارة الدولة للضرائب (State Taxation Administration، STA، 国家税务总局). وفي عام 2018 دُمجت في نظامها مكاتب الضرائب الوطنية (国税) والمحلية (地税) السابقة على مستوى المقاطعات وما دونها. تُقدَّم الإقرارات إلكترونياً، ويقارن الجيل الرابع من «نظام الضريبة الذهبية» (Golden Tax System Phase IV، 金税四期) بين الإقرارات والحركات المصرفية والفواتير الصادرة دون تدخل أي مفتش.
الفاتورة الإلكترونية الصينية «فابياو» (fapiao) ليست إجراءً محاسبياً شكلياً، بل هي مفتاح الخصم. فمنذ 1 ديسمبر 2024 تُعتمد الفواتير الرقمية بالكامل (数电票) في أنحاء البلاد كافة (国家税务总局公告2024年第11号). وأي مصروف بلا فابياو يرفع أرباحكم الخاضعة للضريبة، حتى لو وصل المال إلى المورد ووصلت البضاعة إلى مستودعكم.
ووفقاً لقواعد إدارة الدولة للضرائب بشأن مستندات خصم المصروفات (国家税务总局公告2018年第28号)، إذا اشتريتم سلعاً أو خدمات خاضعة لضريبة القيمة المضافة، فإن أساس الخصم هو الفابياو، ولا تُقبل المستندات الأخرى إلا في حالات محددة. ويجب الحصول عليها قبل انتهاء التسوية السنوية لضريبة دخل الشركات، أي قبل 31 مايو من السنة التالية. وإذا وصلت بعد ذلك، يمكنكم تسجيل المصروف بأثر رجعي، ولكن لمدة لا تتجاوز خمس سنوات.
خطأ شائع ومكلف لدى الشركات الدولية: قبول فاتورة بصيغة حرة من المقاول الصيني، كما هو معتاد في المعاملات الأوروبية، ثم اكتشاف الثغرة في الخصومات عند التسوية السنوية. الخلاصة: الامتثال في الصين لا يبدأ بالإقرار الضريبي، بل بالمستند الوارد.
المقيم وغير المقيم والمنشأة الدائمة: أين يقع الحد الفاصل
وضعكم الضريبي هو ما يحدد نطاق التزاماتكم. هل تأسست شركتكم وفق القانون الصيني؟ إذن هي مؤسسة مقيمة ضريبياً (Tax Resident Enterprise، TRE). هل سُجّلت في الخارج لكنها تُدار من داخل الصين؟ فهي مقيمة أيضاً. وفي الحالتين تُصرّح بدخلها العالمي.
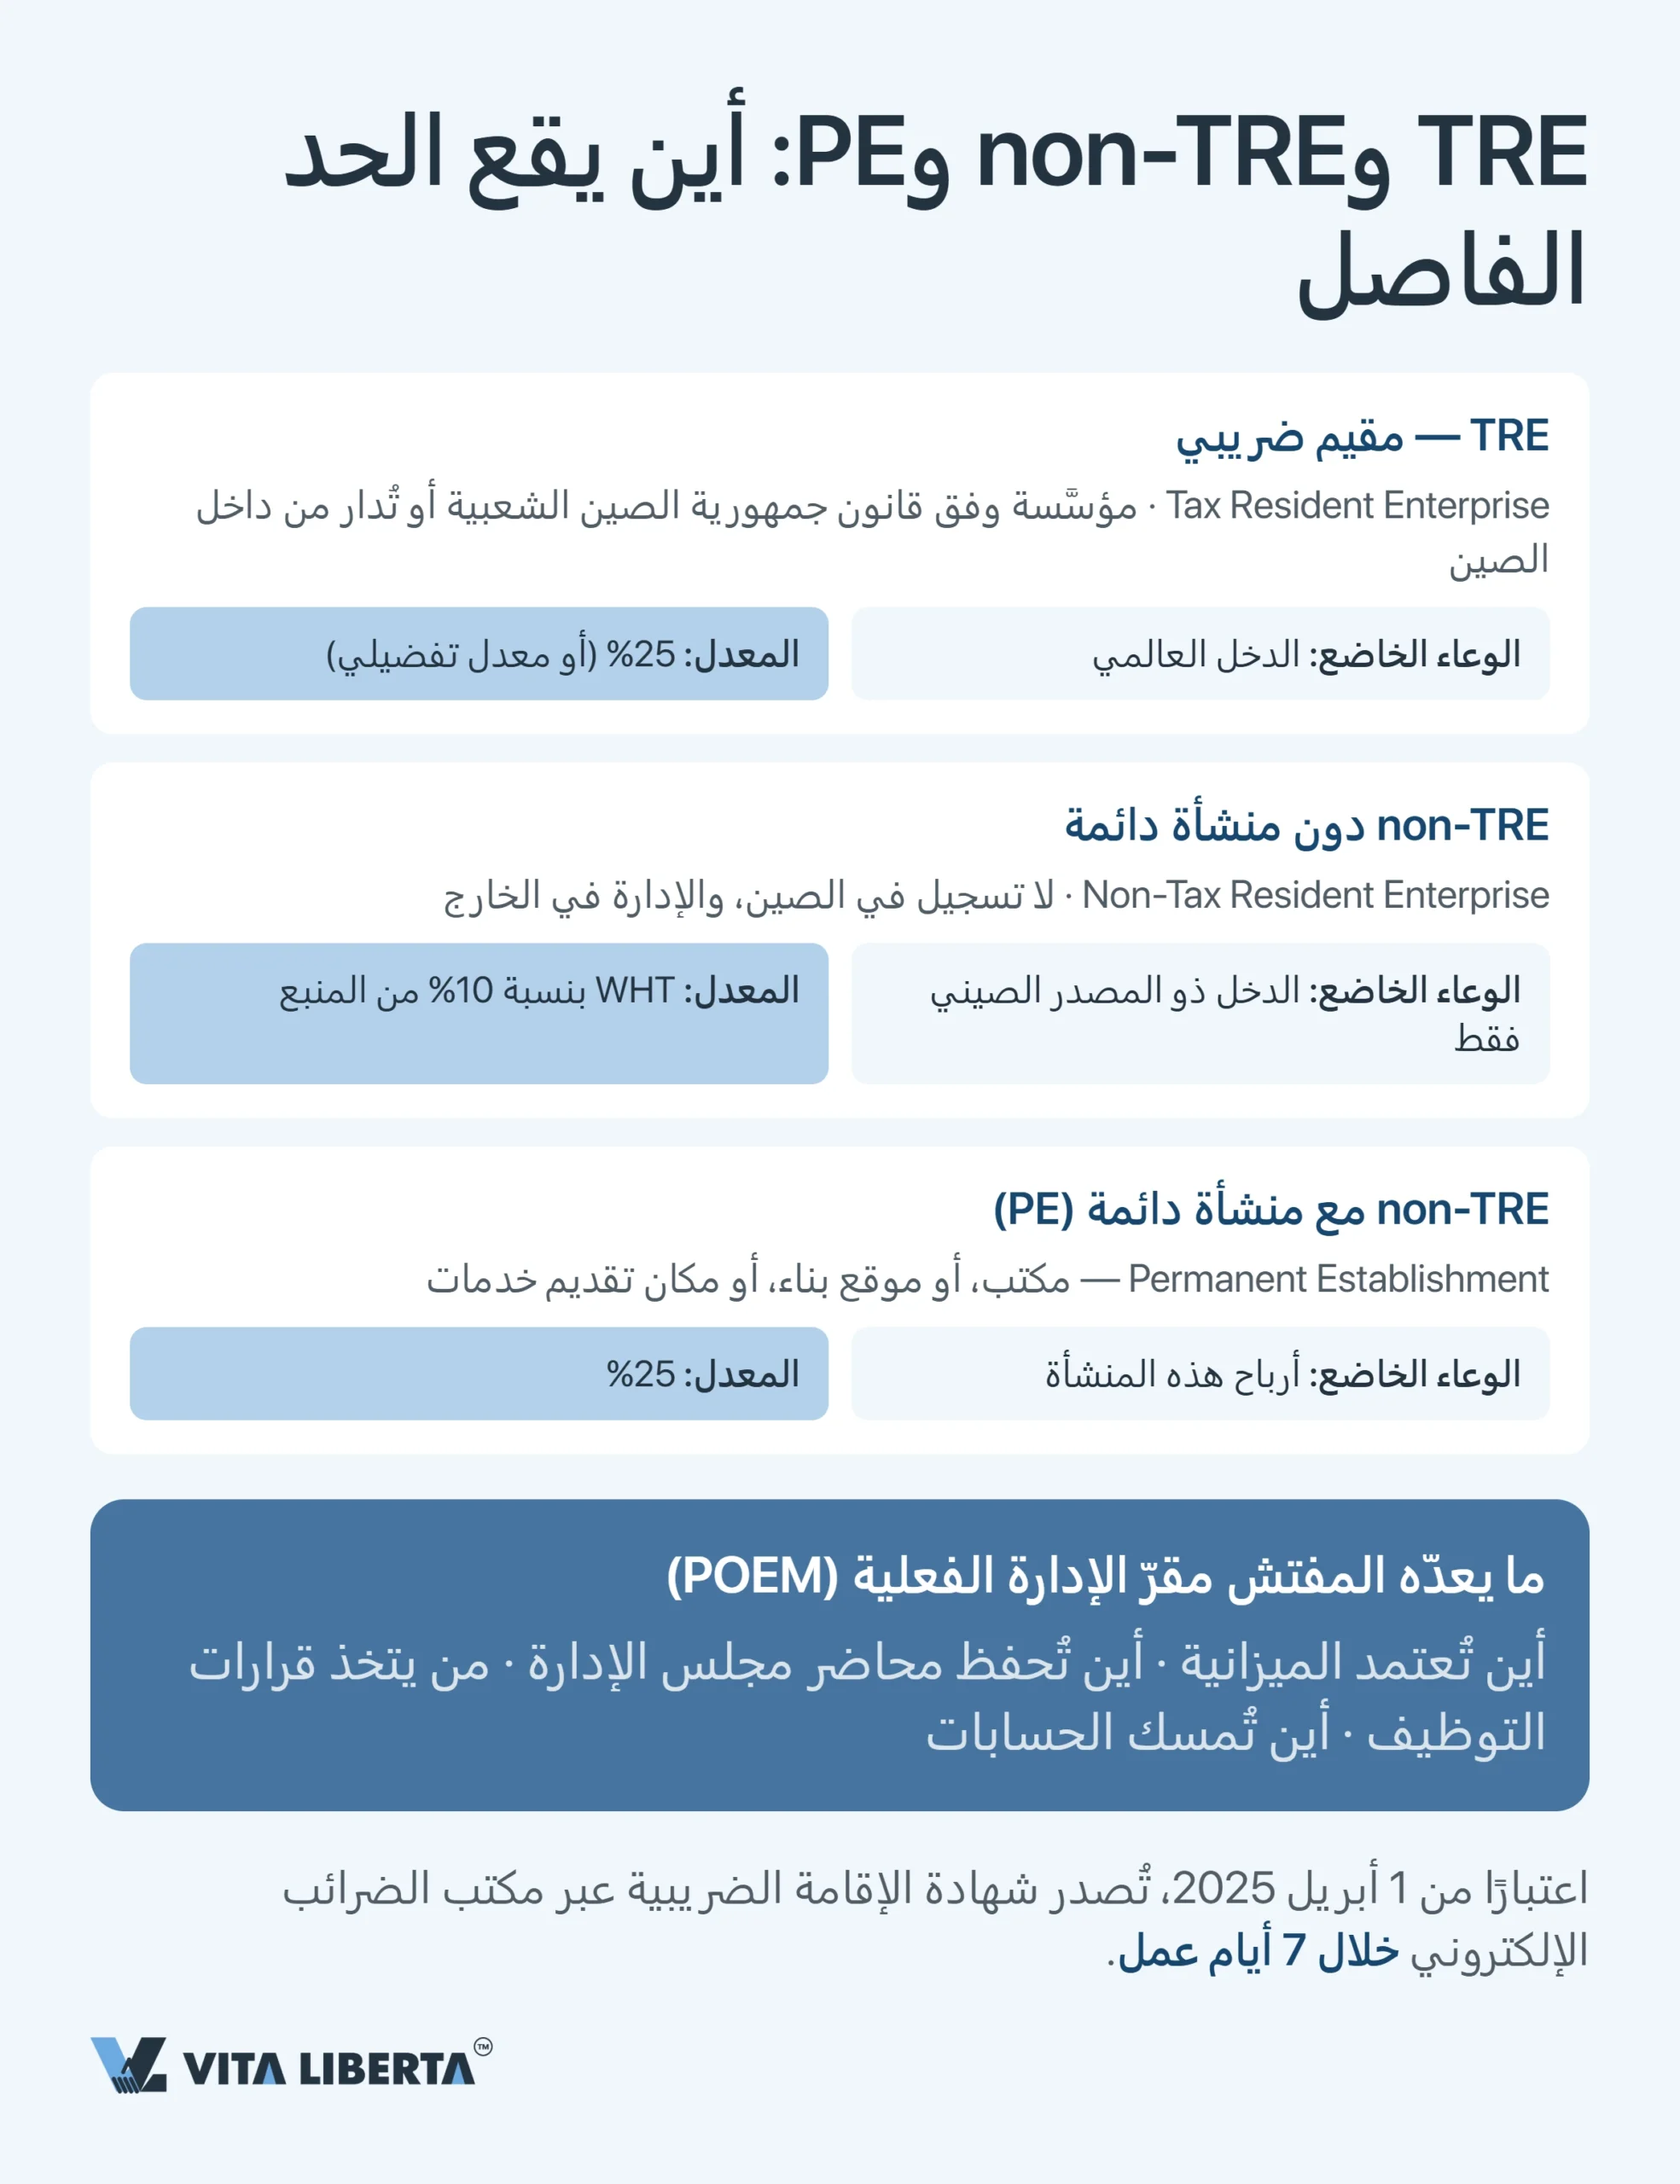
أما الشركة غير المقيمة (non-TRE) فتُسأل فقط عن الدخل ذي المصدر الصيني، إلى أن تصبح لها منشأة دائمة (Permanent Establishment، PE)، كمكتب أو موقع إنشاءات أو مكان لتقديم الخدمات. عندها تُفرض الضريبة على أرباح هذه المنشأة وفق القواعد العامة.
ويبحث المفتش عن مكان الإدارة الفعلية (place of effective management، POEM) في الواقع لا في السجل التجاري. أين تُعتمد الميزانية؟ أين تُحفظ المحاضر؟ من يحسم قرارات التوظيف؟
تفصيل عملي: منذ 1 أبريل 2025 يُطبَّق إجراء جديد لإصدار شهادة الإقامة الضريبية الصينية (国家税务总局公告2025年第4号). فإذا استطاعت الجهة الضريبية تحديد وضعكم بنفسها، تصدر الشهادة خلال سبعة أيام عمل. ويحتاجها المقيم في الصين للاستفادة من الاتفاقيات الضريبية في الخارج. أما عند توزيع الأرباح من الصين على مساهم أجنبي، فالمطلوب شهادة إقامة صادرة في بلد المساهم نفسه. اطلبوها مبكراً، لا في أسبوع التحويل.
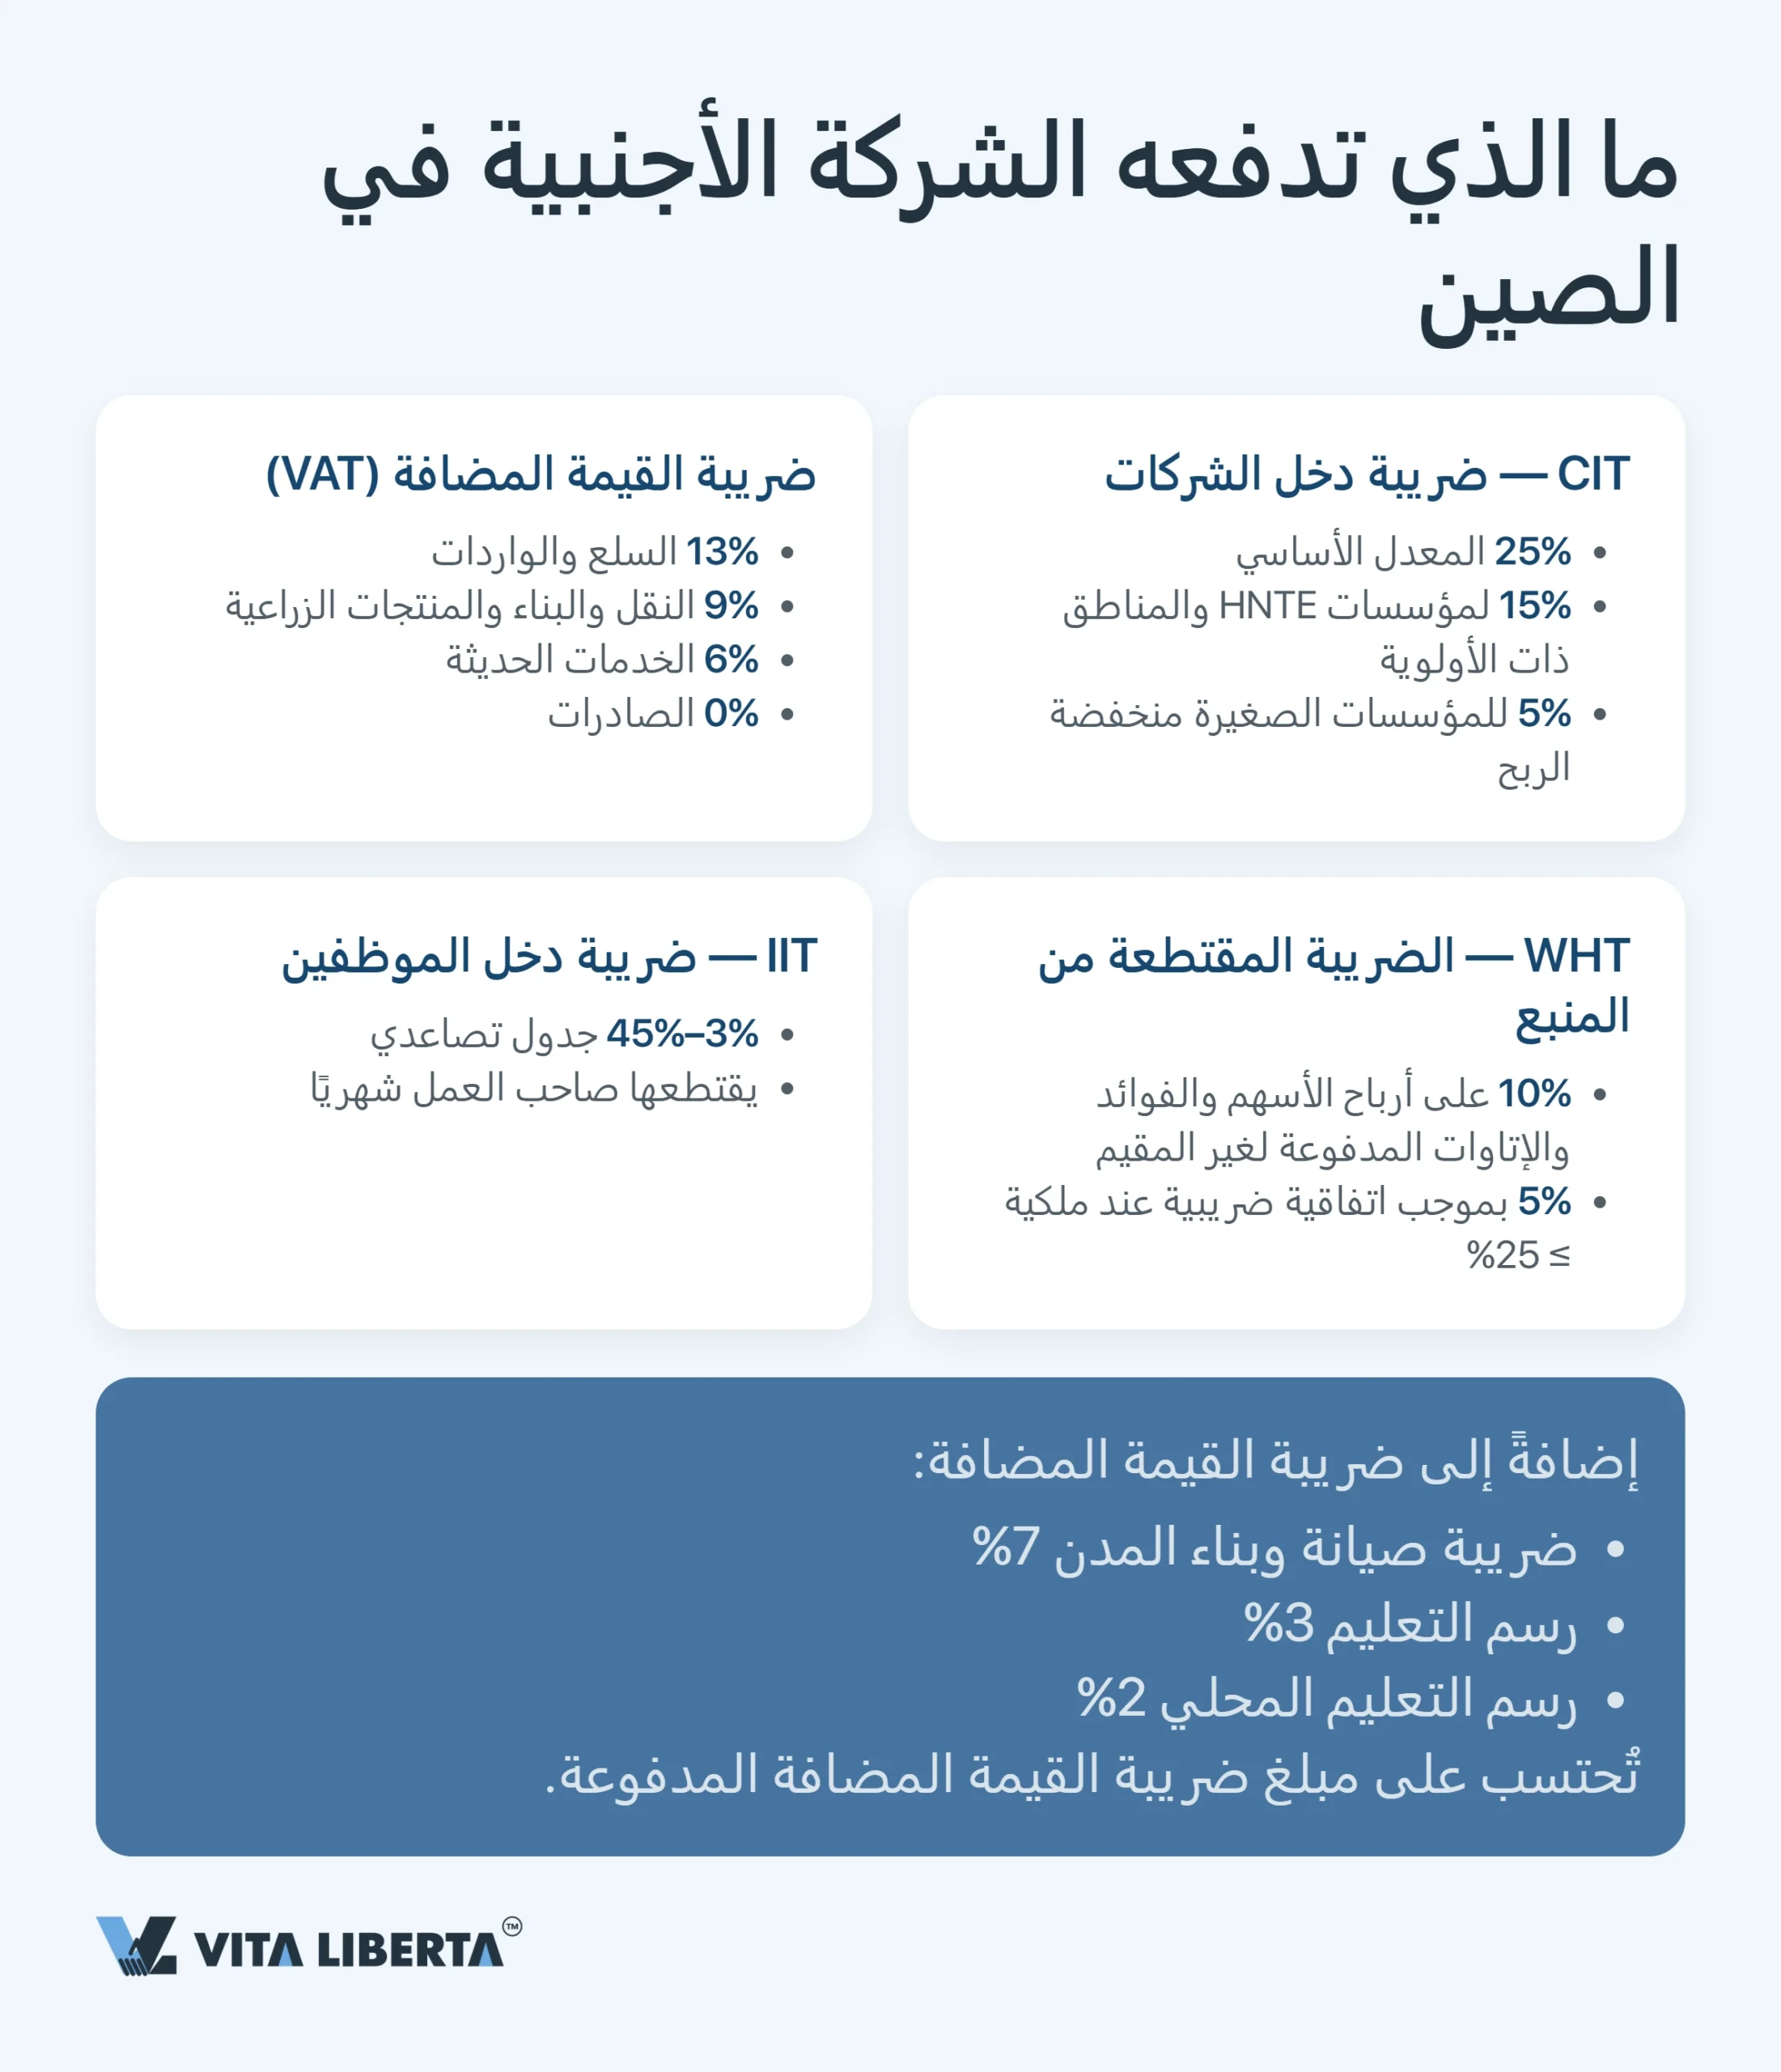
ضريبة دخل الشركات: من 25% الأساسية إلى 15% و5%
تمثل نسبة 25% نقطة الانطلاق لضريبة دخل الشركات (Corporate Income Tax، CIT)، ومنها تُقاس كل الحوافز. والأساس القانوني هو قانون ضريبة دخل المؤسسات لجمهورية الصين الشعبية (中华人民共和国企业所得税法)، ويُشار إليه فيما يلي بقانون ضريبة الدخل. أما الوعاء الضريبي فهو الإيرادات مطروحاً منها المصروفات الموثقة وخسائر السنوات السابقة.
تُرحَّل الخسائر لمدة 5 سنوات. وتحصل مؤسسات التقنية العالية والجديدة (HNTE) والشركات الصغيرة والمتوسطة التكنولوجية (科技型中小企业) على 10 سنوات، تشمل خسائر السنوات الخمس السابقة لسنة الحصول على الصفة (财税〔2018〕76号).
| فئة شركتكم | السعر | ما المطلوب | ما الذي يفحصه المفتش | النطاق والمدة والسند |
| شركة عادية (WFOE، مشروع مشترك) | 25% | لا توجد صفة خاصة | وجود فابياو وغرض تجاري لكل مصروف | على مستوى الدولة؛ دون أجل (قانون ضريبة الدخل) |
| مؤسسة تقنية عالية وجديدة (HNTE) | 15% | الاعتماد، ونسبة البحث والتطوير، وحقوق الملكية الفكرية | التوقيت: يُطبَّق الحافز من سنة إصدار الشهادة؛ وفي سنة انتهائها تُسدَّد الدفعات المقدمة بنسبة 15%، لكن إن لم تُجدَّد الصفة قبل 31 ديسمبر تُستكمل ضريبة السنة على أساس 25% | على مستوى الدولة؛ الشهادة صالحة 3 سنوات (国家税务总局公告2017年第24号) |
| مؤسسة صغيرة منخفضة الربح | 5% (فعلية) | ربح لا يتجاوز 3 ملايين يوان (نحو 445 ألف دولار بسعر بنك الشعب الصيني 6.7367 يوان للدولار في 8 أكتوبر 2026)، وعدد موظفين لا يتجاوز 300، وأصول لا تتجاوز 50 مليون يوان | استيفاء الحدود الثلاثة معاً | على مستوى الدولة؛ حتى 31 ديسمبر 2027 (财政部 税务总局公告2023年第12号) |
| شركة في ميناء هاينان للتجارة الحرة | 15% | نشاط مشجَّع وفق قائمة هاينان، مع وجود فعلي (substance) | مكتب وموظفون ونفقات تشغيلية داخل المنطقة، لا مجرد عنوان بريدي | مقاطعة هاينان؛ حتى 31 ديسمبر 2027 (财税〔2020〕31号، ومُدِّد بموجب 财税〔2025〕3号) |
| شركة في منطقة لينغانغ (شنغهاي) | 15% | الدوائر المتكاملة والذكاء الاصطناعي والصناعات الدوائية الحيوية والطيران المدني فقط؛ التسجيل في المنطقة منذ 2020؛ إنتاج أو بحث وتطوير فعلي | قاعدة إنتاج أو بحث داخل المنطقة، والإدراج في قائمة المستفيدين | شنغهاي، منطقة لينغانغ الجديدة؛ 5 سنوات من تاريخ التأسيس (财税〔2020〕38号) |
| شركة في منطقة تشيانهاي (شنتشن) | 15% | نشاط مشجَّع وفق قائمة تشيانهاي، مع وجود فعلي | مكتب وموظفون ونفقات تشغيلية داخل المنطقة، لا مجرد عنوان بريدي | شنتشن، تشيانهاي؛ حتى 31 ديسمبر 2027 (财税〔2021〕30号، 财税〔2024〕13号، ومُدِّد بموجب 财税〔2026〕3号) |
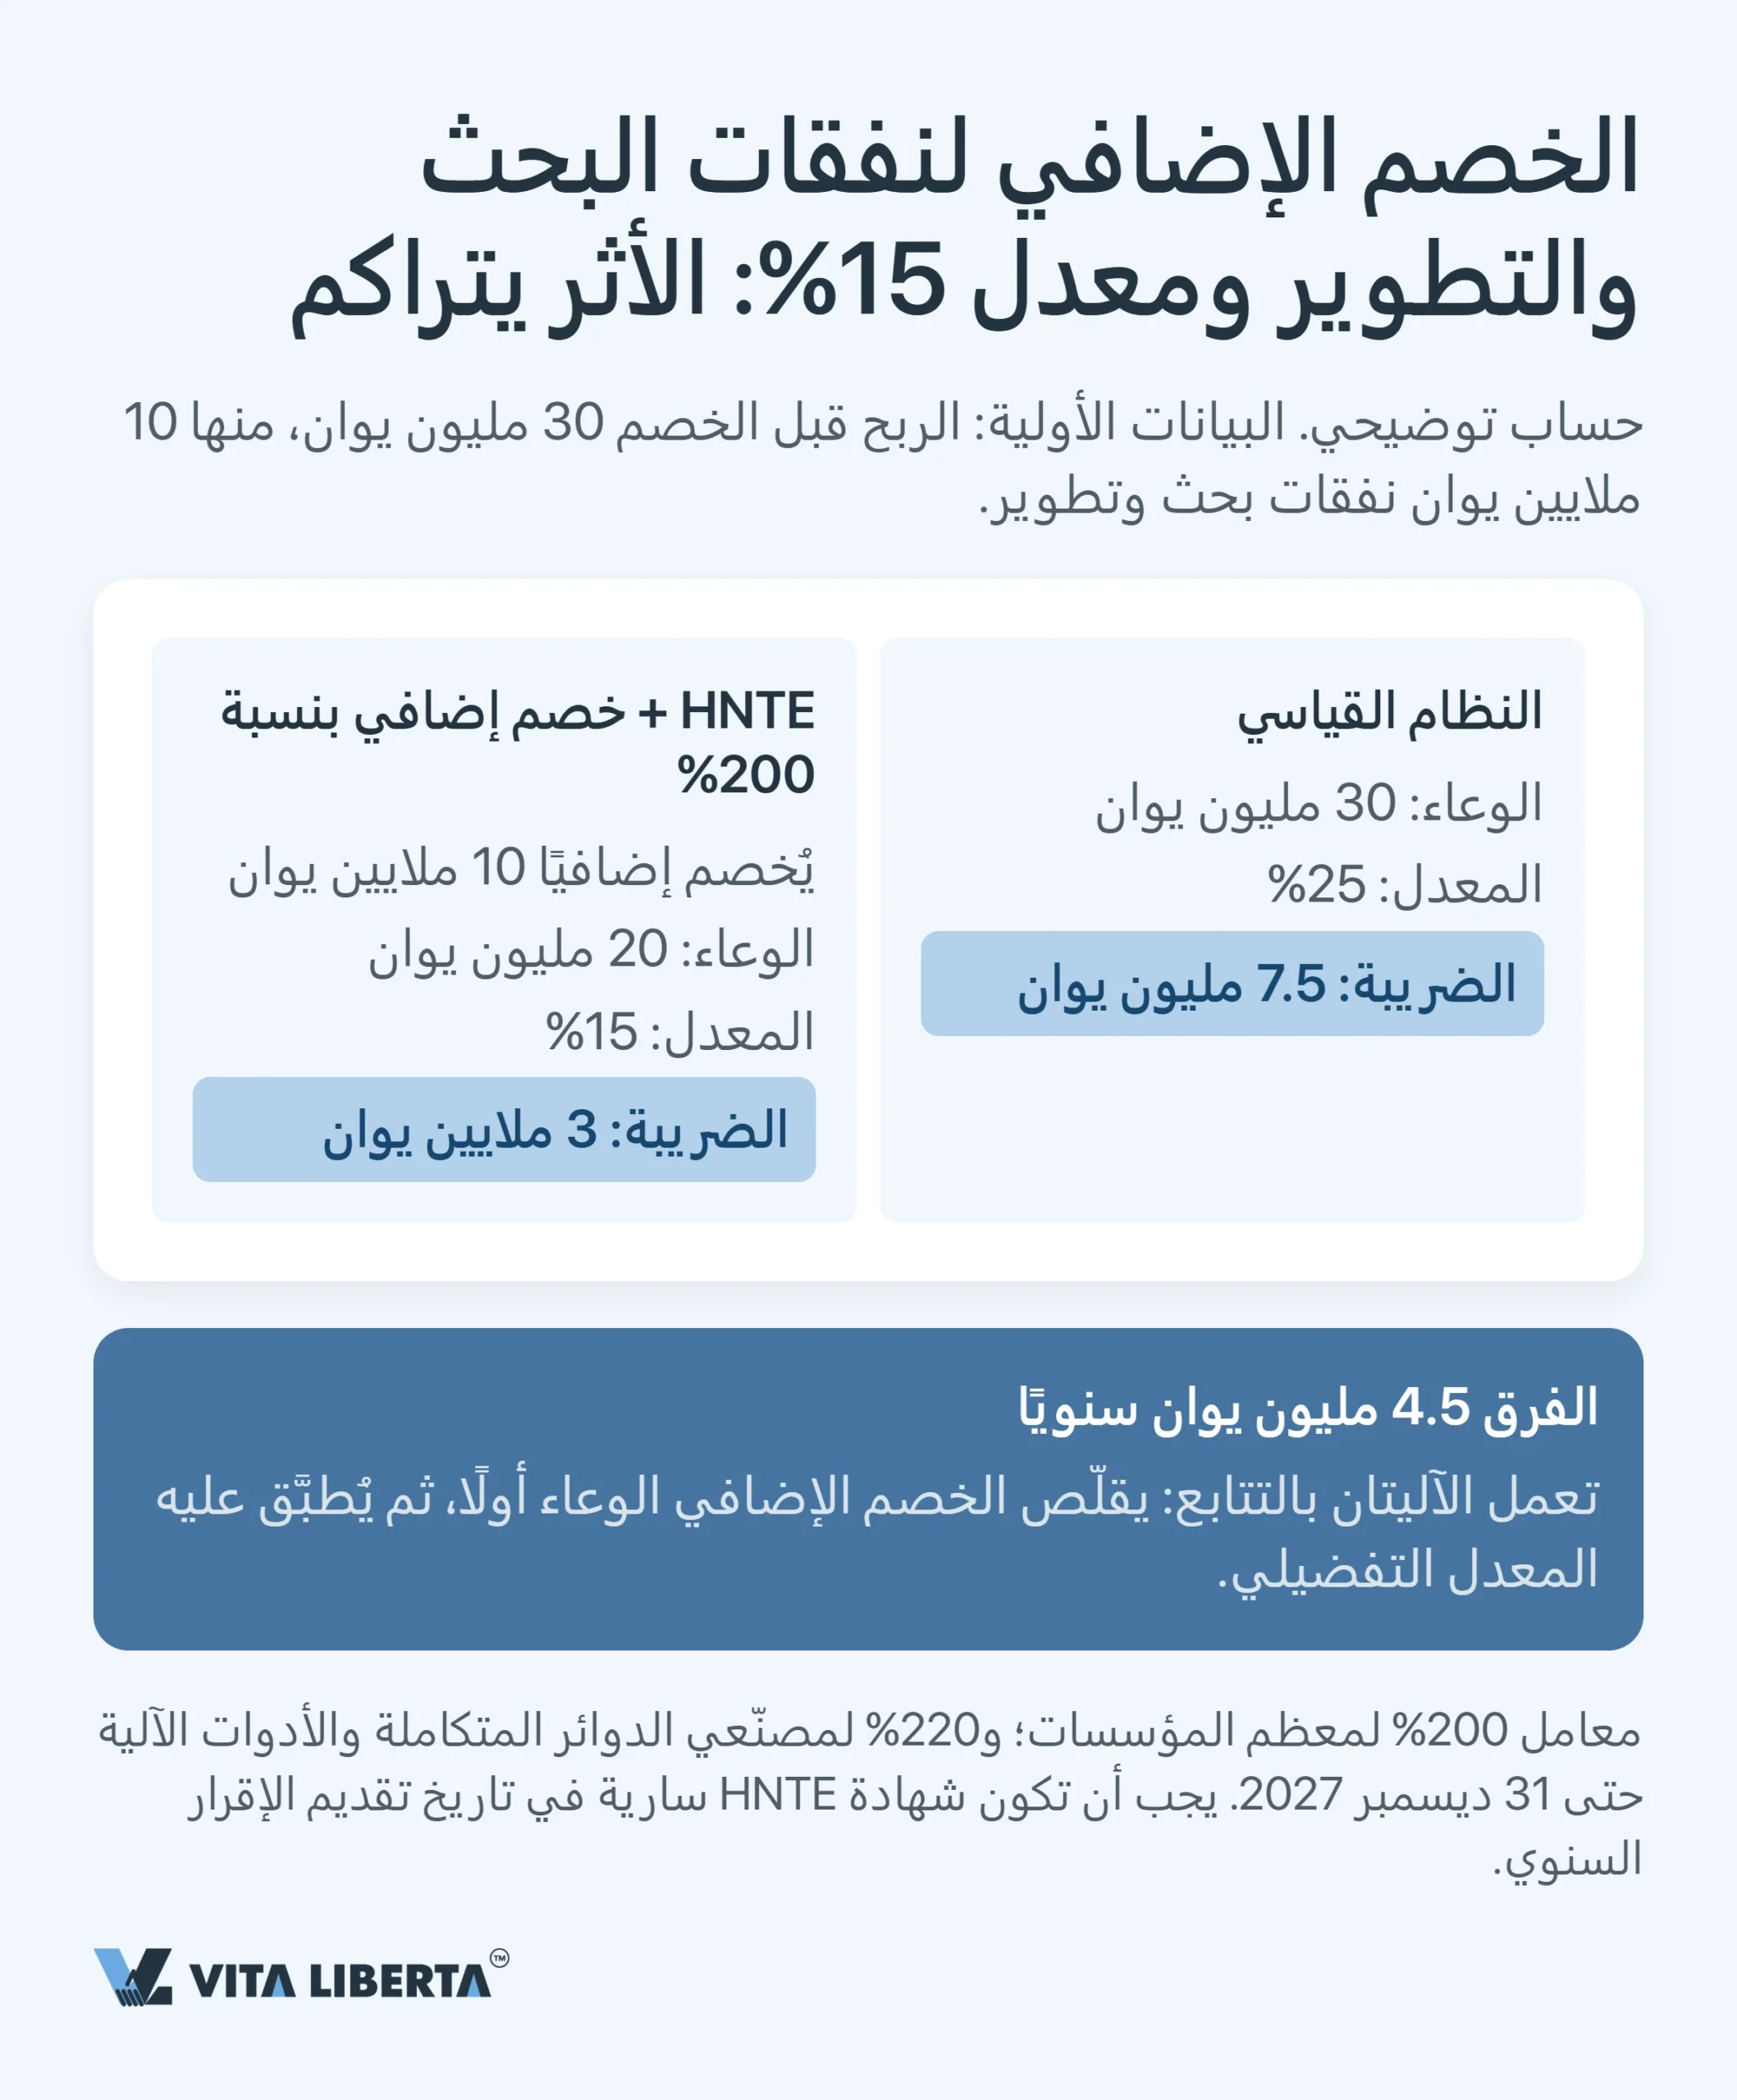
وفوق السعر يعمل الخصم الإضافي لنفقات البحث والتطوير: تخصمون 200% من التكاليف الفعلية (财政部 税务总局公告2023年第7号). أما مؤسسات الدوائر المتكاملة (التصنيع والتصميم والمعدات والمواد والتغليف والاختبار) ومصنّعو آلات التشغيل المتقدمة (工业母机)، فيخصمون 220% حتى 31 ديسمبر 2027 (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号).
ولا تستفيد كل القطاعات. فتجارة الجملة والتجزئة والتأجير وخدمات الأعمال، من بين قطاعات أخرى، مستبعدة؛ لذا لا تستطيع شركة WFOE تجارية الاعتماد على هذا الخصم.
ويمكن الجمع بين الأداتين: يقلّص الخصم الوعاء أولاً، ثم يُطبَّق عليه سعر 15%. بعبارة أخرى، النقاط العشر بين 25% و15% ليست هبة من القانون، بل ملف عليكم إثباته كل عام.
نختار النظام الضريبي الأنسب لشركتكم في الصين
- مراجعة الوضع الضريبي والإقامة
- تقييم الأهلية لسعر 15%
- حساب العبء الضريبي قبل التسجيل

ضريبة القيمة المضافة والفابياو: 13 و9 و6 وصفر
منذ 1 يناير 2026 أصبح لضريبة القيمة المضافة الصينية (增值税) قانون خاص بها: قانون ضريبة القيمة المضافة لجمهورية الصين الشعبية (中华人民共和国增值税法، 主席令第四十一号، الصادر في 25 ديسمبر 2024)، الذي رفع اللوائح المؤقتة السابقة إلى مرتبة القانون. ودخلت لائحته التنفيذية (国务院令第826号) حيز التنفيذ في اليوم نفسه. ولم تتغير الأسعار. السلع والواردات تخضع لـ13%. والنقل والبناء والمنتجات الزراعية والمرافق العامة لـ9%. والخدمات الحديثة لـ6%. أما الصادرات فتخرج بسعر صفري.
المكلّف الصغير أم المكلّف العام: حدّ 5 ملايين يوان
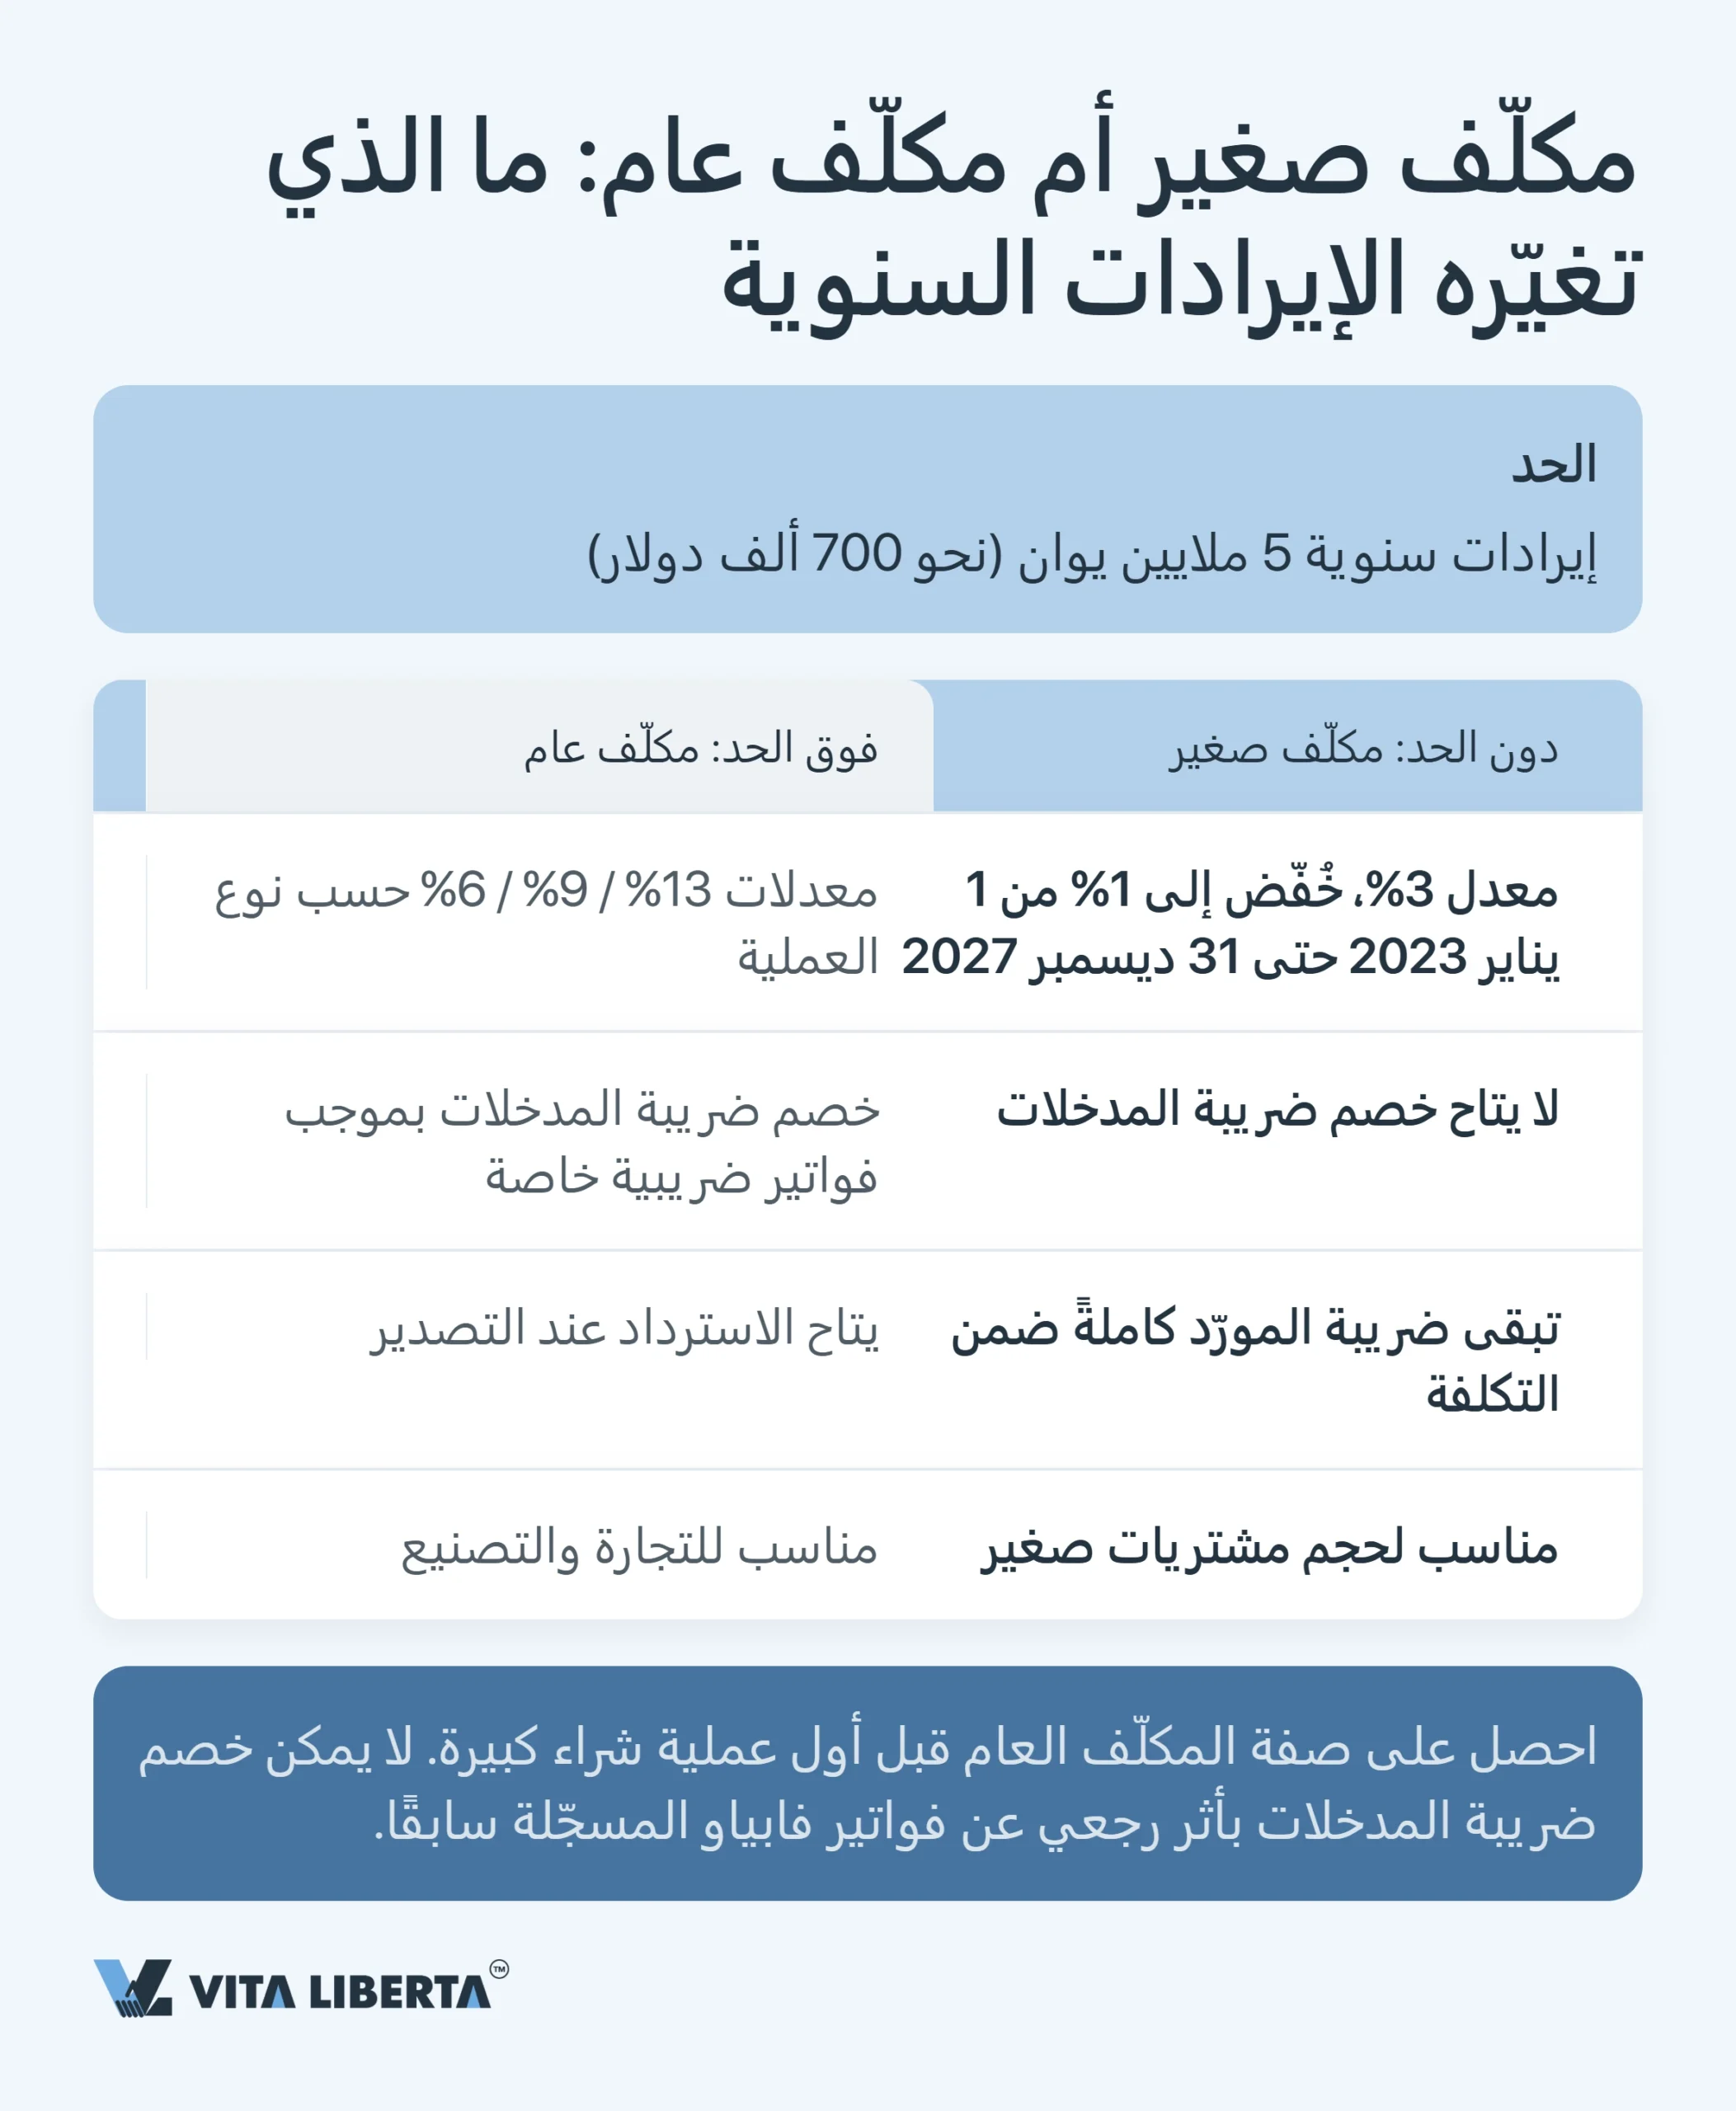
يفصل حجم مبيعات سنوي قدره 5 ملايين يوان (نحو 742 ألف دولار بسعر بنك الشعب الصيني في 8 أكتوبر 2026) بين نظامين.
دون الحد: المكلّف الصغير (small-scale taxpayer). السعر الموحد 3%. ومن 1 يناير 2026 حتى 31 ديسمبر 2027 تدفعون 1% بدلاً منه على كل المعاملات الخاضعة، باستثناء بيع العقارات وتأجيرها ونقل حقوق استخدام الأراضي (财政部 税务总局公告2026年第10号؛ وفي 2023–2025 طُبِّق إعفاء مماثل بموجب 财政部 税务总局公告2023年第19号). وإذا لم تتجاوز مبيعاتكم 100 ألف يوان شهرياً (300 ألف يوان فصلياً)، فلا تدفعون ضريبة القيمة المضافة أصلاً. في المقابل، لا يحق لكم خصم ضريبة المدخلات، فتبقى كل الضريبة التي يحمّلها الموردون ضمن تكلفتكم.
فوق الحد: المكلّف العام (general taxpayer). تطبقون 13 أو 9 أو 6%، وتخصمون ضريبة المدخلات بموجب الفواتير الخاصة. وتُضاف إلى الضريبة ثلاثة رسوم: ضريبة صيانة وإنشاء المدن (7% داخل النطاق الحضري)، ورسم التعليم 3%، ورسم التعليم المحلي 2%. وتُحسب الثلاثة على ضريبة القيمة المضافة المدفوعة، لا على حجم المبيعات.
نصيحة بهامش أمان: على الشركة التجارية أن تتسجل كمكلّف عام قبل أول عملية شراء كبيرة، لا بعدها. فضريبة المدخلات في الفواتير المسجلة سابقاً لا تُخصم بأثر رجعي.
استرداد الضريبة عند التصدير: ما الذي تغيّر في 1 أبريل 2026
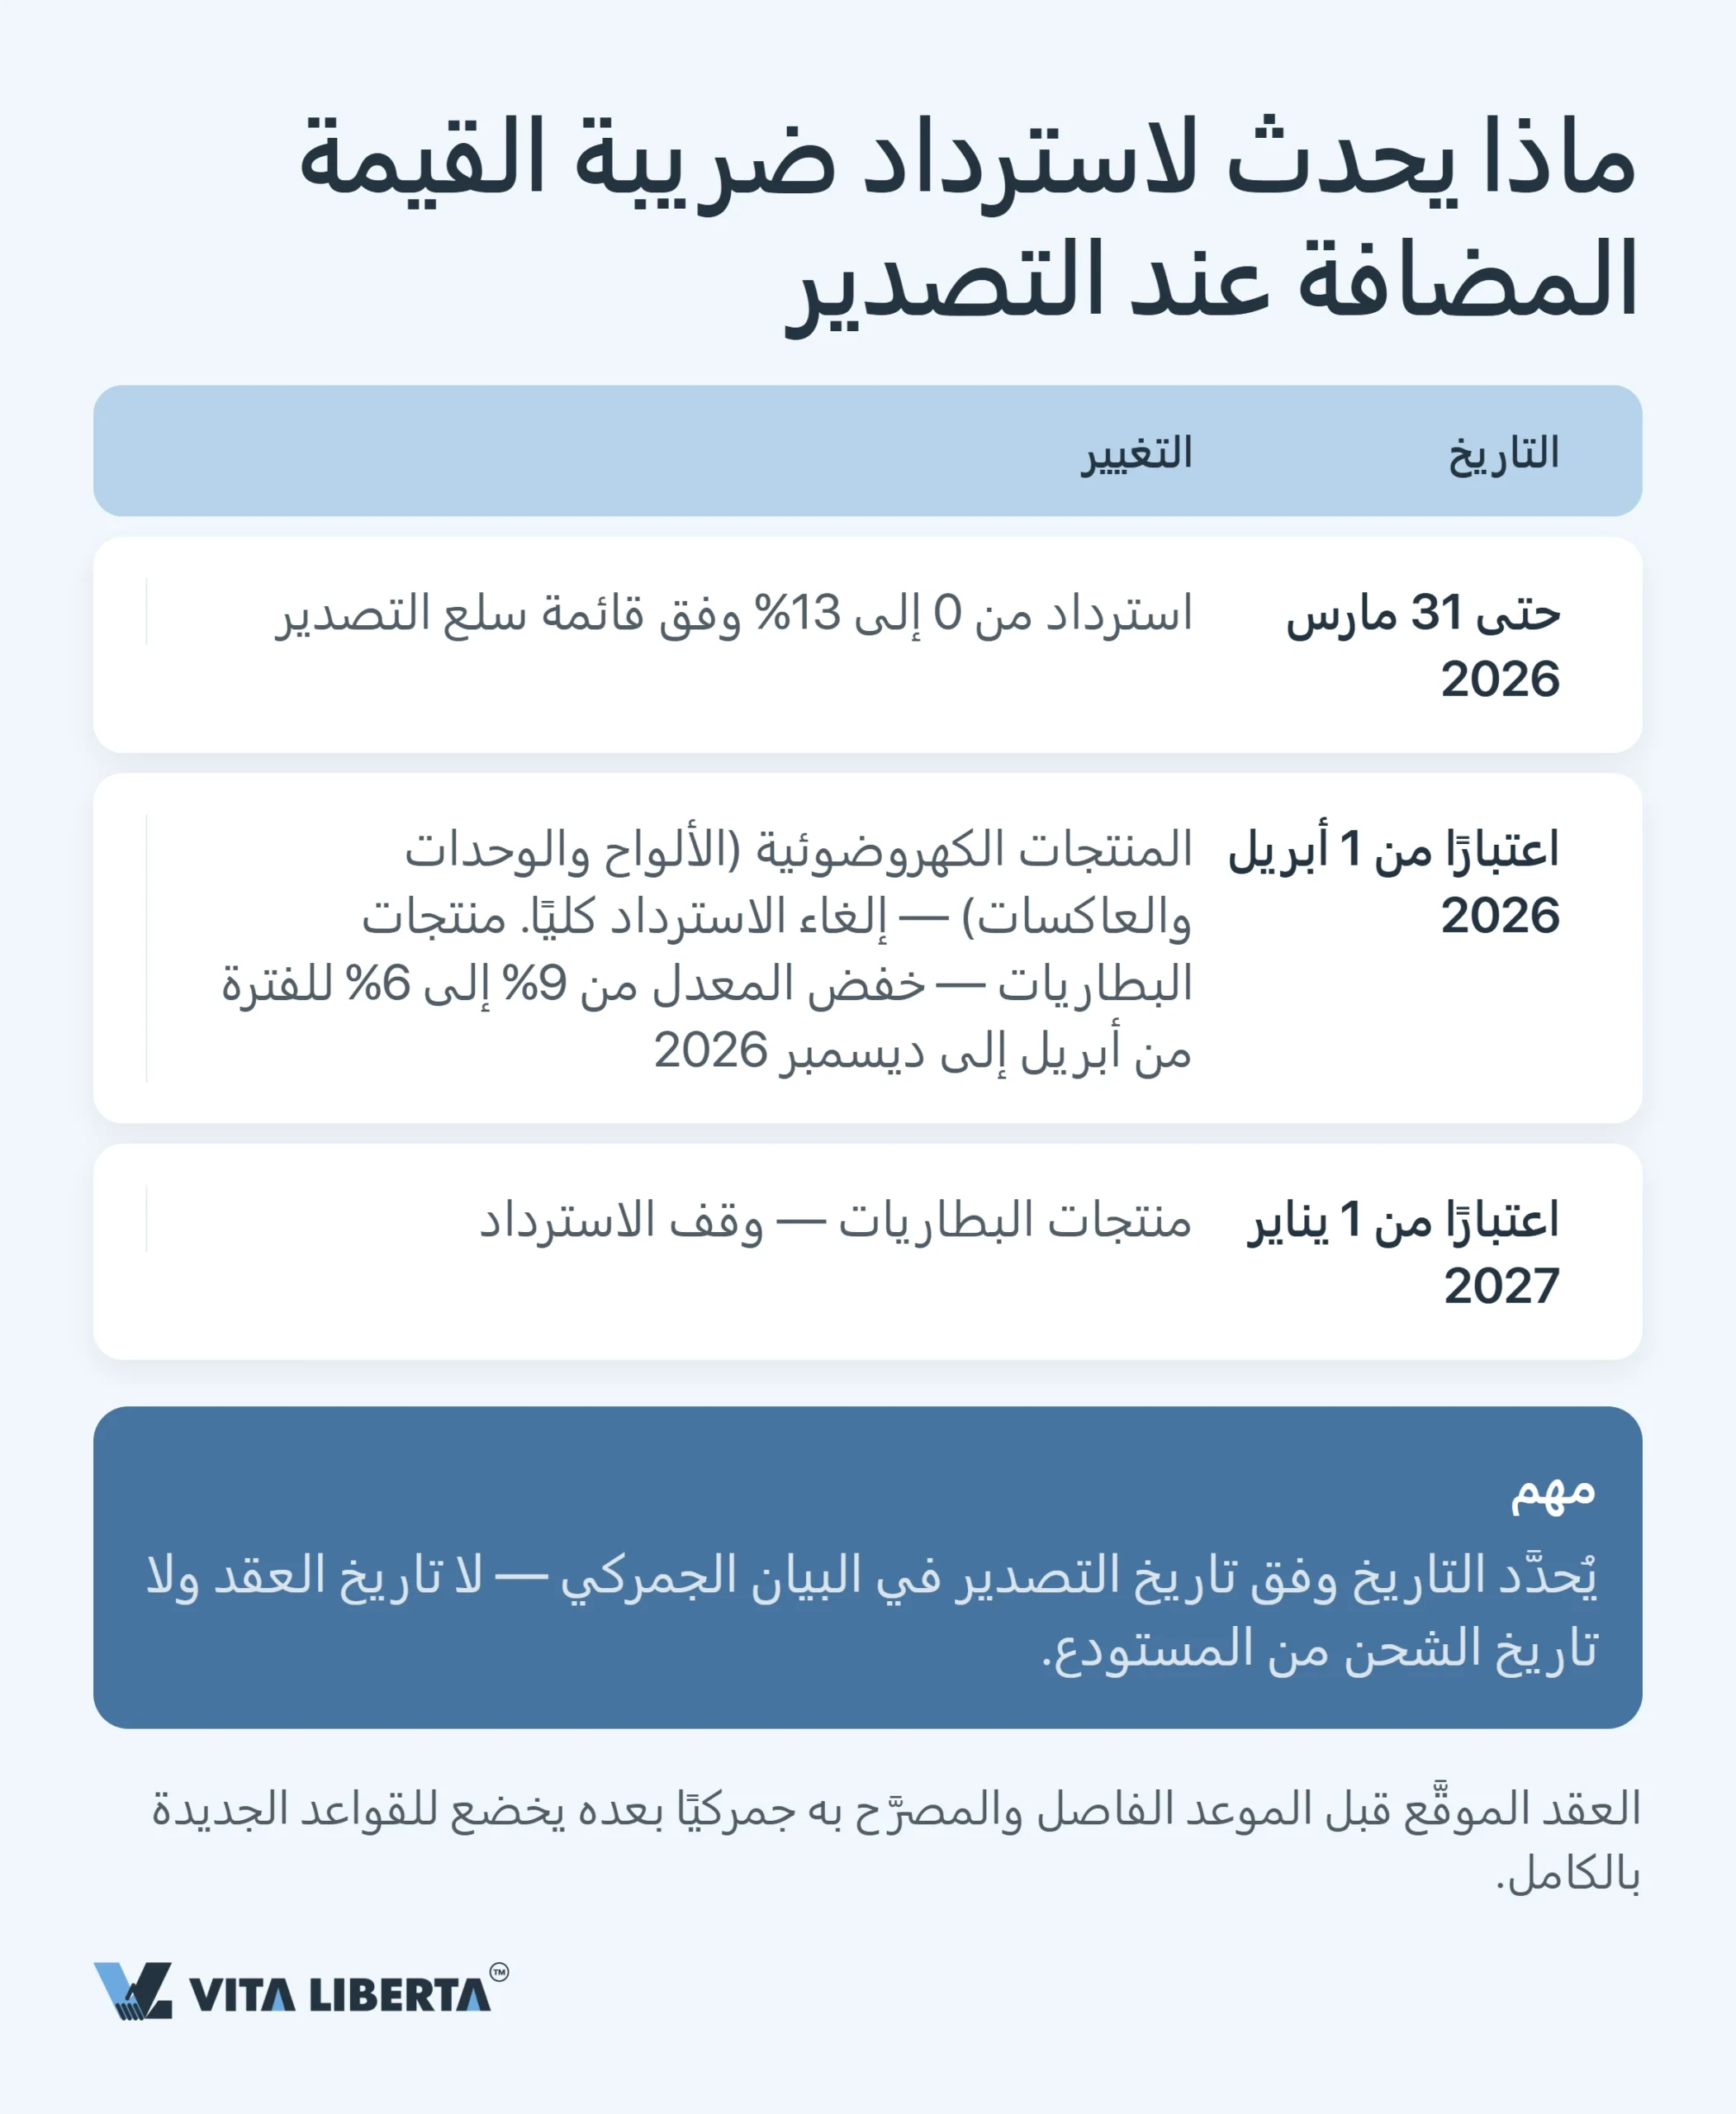
تخضع الصادرات لسعر صفري، وتُسترد ضريبة المدخلات بنسبة تتراوح بين 0 و13% بحسب البند الجمركي. ومنذ 1 أبريل 2026 ضاق هذا الدعم (财政部 税务总局公告2026年第2号، الصادر في 8 يناير 2026). فمنتجات الطاقة الشمسية الكهروضوئية لم تعد تسترد شيئاً. والبطاريات تنخفض من 9% إلى 6% بين أبريل وديسمبر 2026، ولا تسترد شيئاً اعتباراً من 1 يناير 2027.
بلغة الأرقام: مصدّرو البطاريات يخسرون ثلاث نقاط، ومصدّرو المنتجات الكهروضوئية يخسرون النقاط التسع كاملة. وهذا المبلغ يُقتطع الآن من هامش المصدّر.
والعبرة بتاريخ التصدير المدوَّن في البيان الجمركي، لا بتاريخ خروج البضاعة من المستودع ولا بتاريخ الدفع.
مهم: إذا وقّعتم عقداً قبل أبريل 2026 وصرّحتم بالبضاعة بعده، تسري عليه القواعد الجديدة بالكامل. وخطأ واحد في تخطيط الشحنات يكلفكم الفرق بين نسبتي الاسترداد مضروباً في حجم الدفعة.
تحويل الأرباح والتقويم الضريبي: استقطاع 10% وموعد 31 مايو
تحقيق الربح في الصين وإخراجه منها عمليتان منفصلتان، لكل منهما شروطها وجهاتها الرقابية.
توزيع الأرباح على غير المقيم: 10% و5% والمستفيد الفعلي
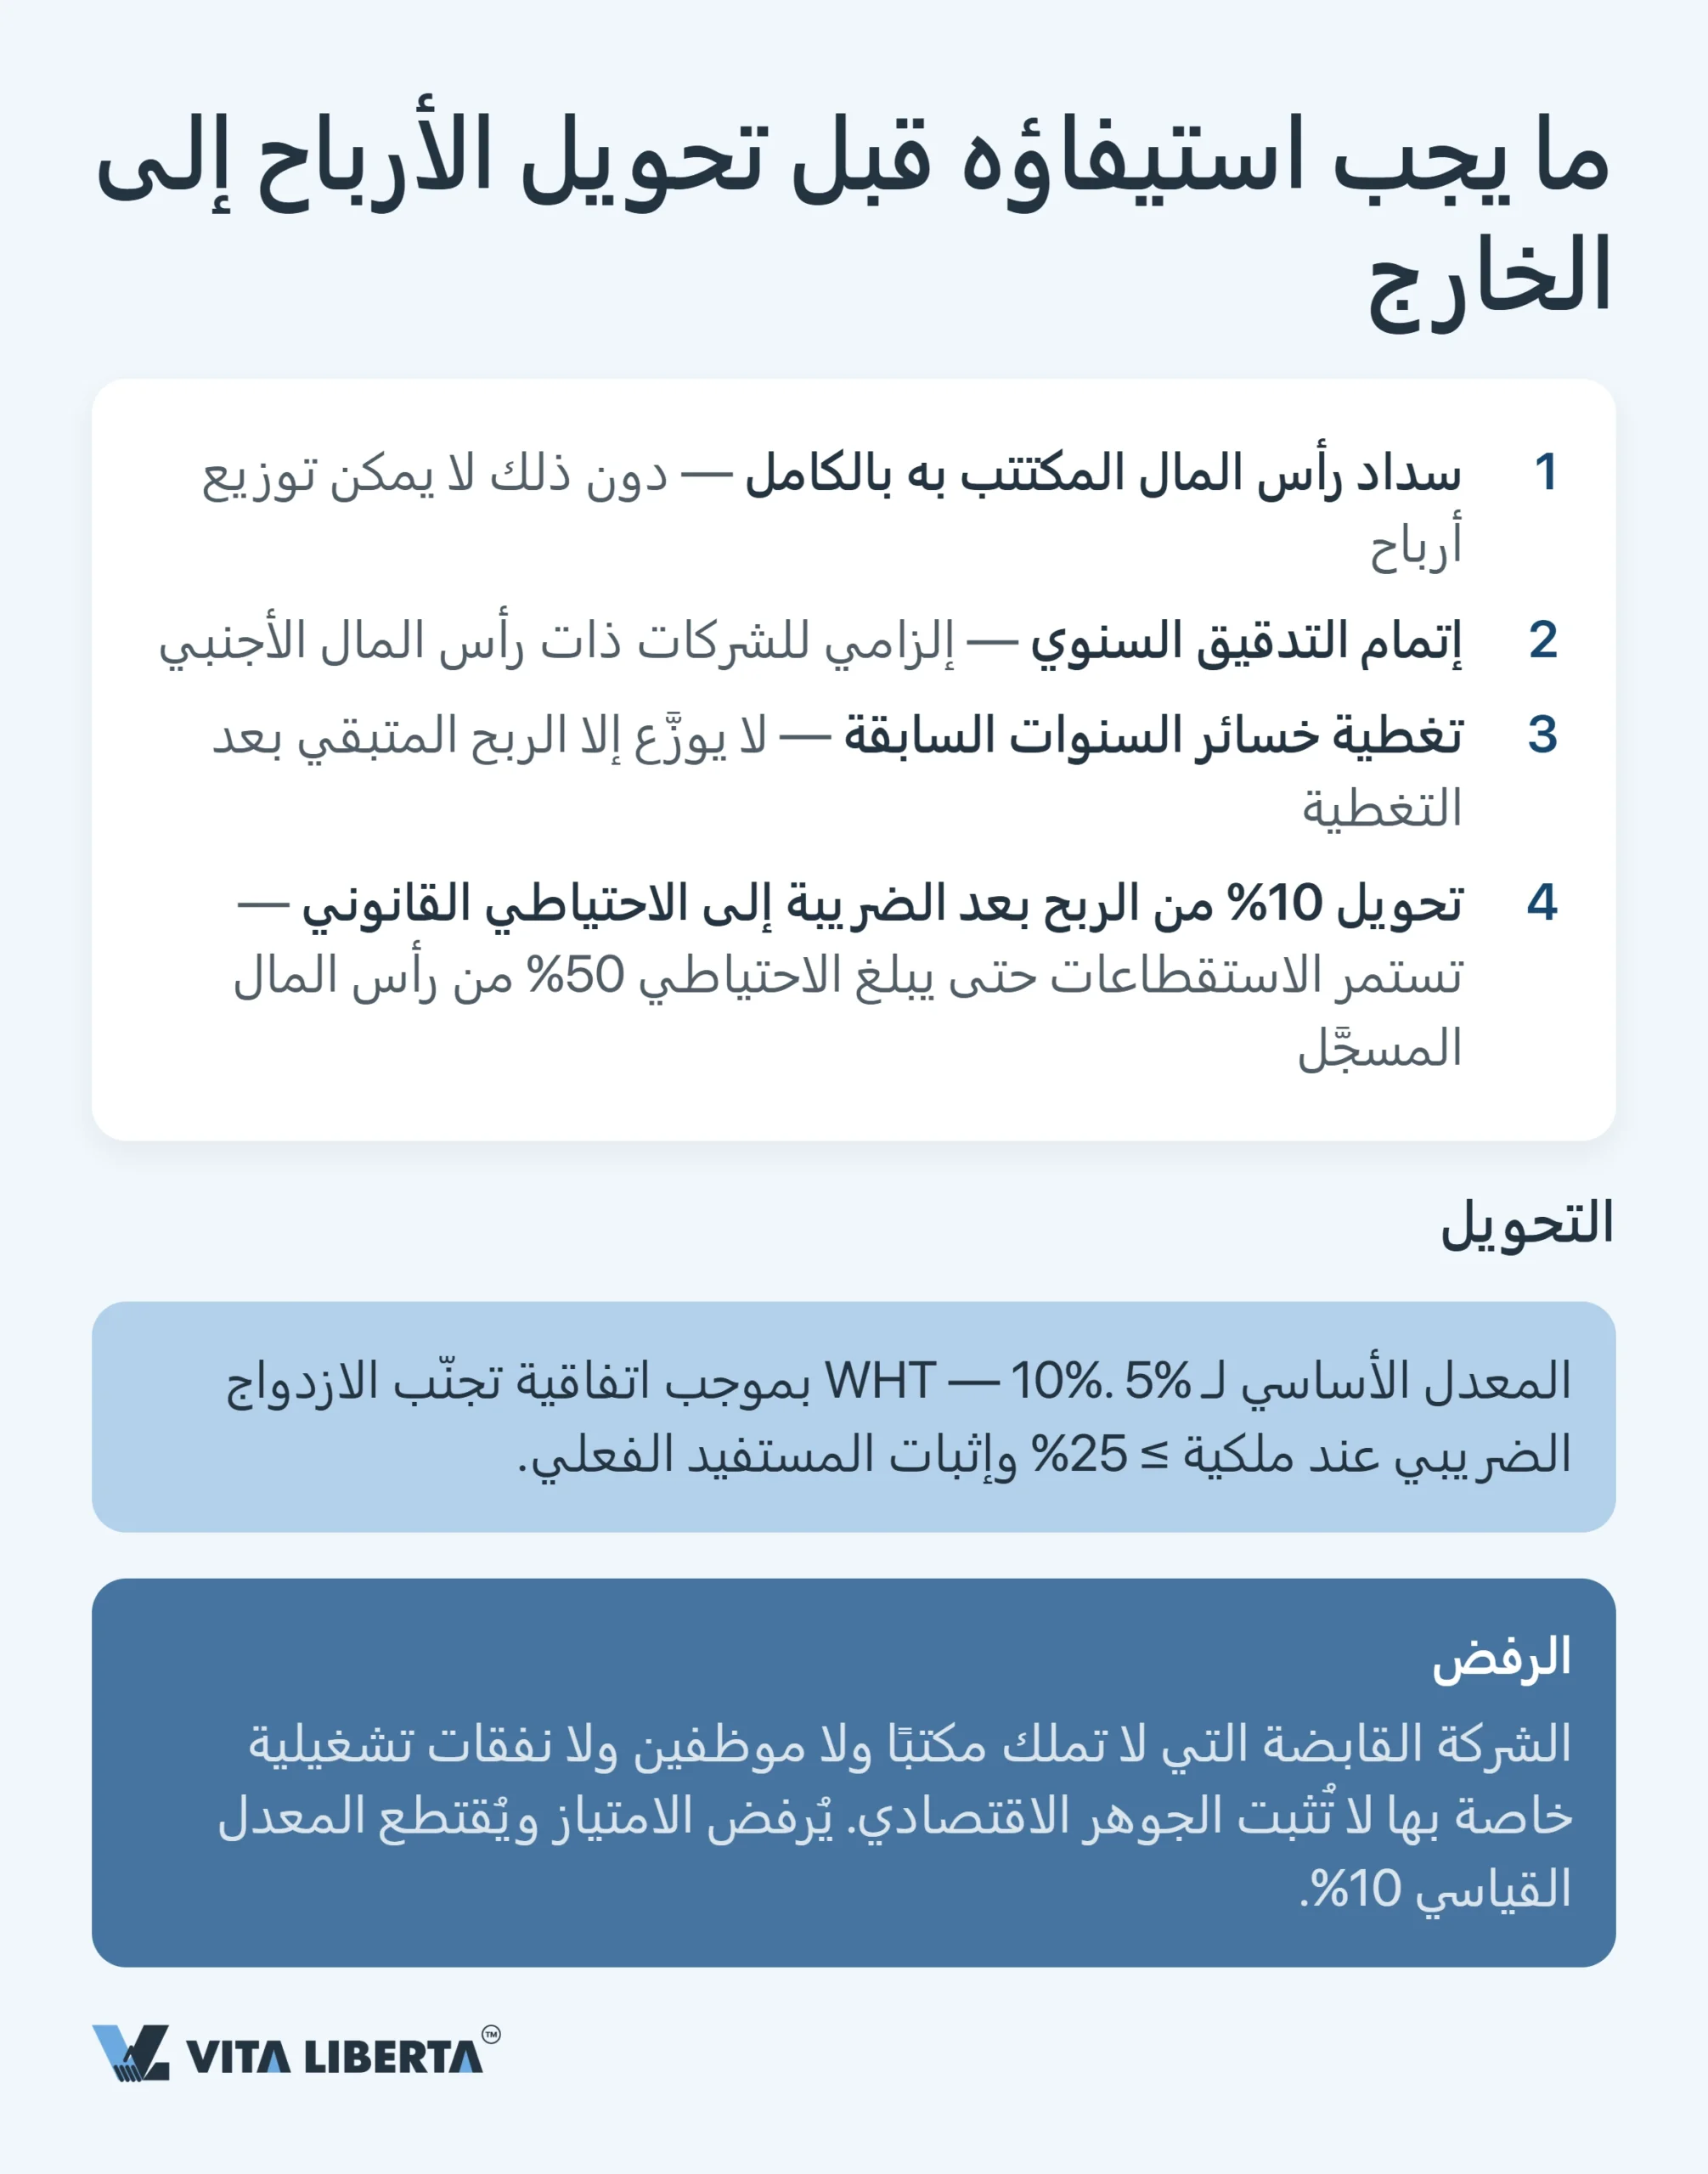
لستم من يسدد الضريبة، بل الشركة الصينية بصفتها وكيل استقطاع (withholding agent): تقتطع ضريبة الاستقطاع (Withholding Tax، WHT) وتوردها إلى الخزينة. نقطة البداية 10%. وقد تخفضها اتفاقية تجنب الازدواج الضريبي (DTT) إلى 5%، لكن الشروط تختلف من اتفاقية إلى أخرى. ففي الاتفاقية بين روسيا والصين مثلاً، يُشترط لتطبيق 5% تملّك مباشر لا يقل عن 25% واستثمار لا يقل عن 80 ألف يورو. أما الشركة القابضة في هونغ كونغ فتحصل على 5% بموجب الترتيب الضريبي بين البر الرئيسي وهونغ كونغ (内地和香港税收安排) إذا كانت حصتها المباشرة 25% فأكثر.
لا يخرج أي مبلغ قبل استيفاء أربعة شروط. رأس المال المكتتب مدفوع بالكامل. التدقيق السنوي مكتمل. خسائر السنوات السابقة مغطاة. وعُشر صافي الربح حُوِّل إلى الاحتياطي القانوني الإلزامي، ويستمر هذا التحويل حتى يبلغ الاحتياطي نصف رأس المال المسجل. وفوق ذلك، لا ينفذ البنك أي دفعة منفردة تتجاوز 50 ألف دولار إلا بعد التسجيل الضريبي للمدفوعات الخارجية (对外支付税务备案) وفق 国家税务总局 国家外汇管理局公告2013年第40号 (ويُشار إليه فيما يلي بالإعلان 40).
وخطأ مكلف آخر: شركة قابضة بلا مكتب ولا موظفين ولا نفقات خاصة بها. يحدد المفتش المستفيد الفعلي من الدخل وفق جوهر العمليات؛ وإن غاب الوجود الفعلي، يُرفض الامتياز ويُستقطع السعر المعياري 10%.
والبديل عن التحويل هو إعادة الاستثمار. ففي الفترة 2025–2028 يمكن للمستثمر الأجنبي توجيه الأرباح التي حصل عليها إلى استثمار مباشر في قطاعات مشجَّعة داخل الصين، والاحتفاظ به 5 سنوات على الأقل. وفي المقابل، يُخصم 10% من المبلغ المعاد استثماره من ضريبته (财政部 税务总局 商务部公告2025年第2号، إجراء على مستوى الدولة).
المواعيد وكلفة التأخير
| متى | ما المطلوب | ماذا يحدث عند التأخير |
| شهرياً حتى اليوم 15 | إقرار ضريبة القيمة المضافة وضريبة الدخل الفردي المستقطعة | غرامة تأخير 0.05% يومياً على المبلغ المستحق |
| خلال 15 يوماً من نهاية الربع | الدفعة المقدمة لضريبة دخل الشركات | 0.05% يومياً أيضاً، مع أسئلة حول حجم المبيعات في التسوية السنوية |
| 31 مايو | الإقرار السنوي لضريبة دخل الشركات عن السنة السابقة | 0.05% يومياً على غير المسدَّد. لم تقدموا الإقرار؟ غرامة حتى 2,000 يوان، وحتى 10,000 يوان في الحالات الجسيمة (المادة 62 من قانون جمهورية الصين الشعبية لإدارة تحصيل الضرائب، 中华人民共和国税收征收管理法). لم تسددوا الضريبة؟ غرامة من 50% إلى خمسة أضعاف المبلغ غير المسدَّد (المادة 64 من القانون نفسه) |
| قبل توزيع الأرباح | التدقيق وتحويل 10% إلى الاحتياطي | لا ينفذ البنك التحويل بالعملة الأجنبية |
| قبل كل دفعة منفردة تتجاوز 50 ألف دولار | التسجيل الضريبي للدفعة (对外支付税务备案) | لا ينفذ البنك التحويل بالعملة الأجنبية |
يُغلق 31 مايو السنة المالية للشركات. فمن 1 يونيو تُحتسب غرامة يومية على أي ضريبة سنوية غير مسددة، تماماً كما يحدث من اليوم الأول لتأخر أي دفعة فصلية. وبالتوازي، يخضع الموظفون الأجانب المقيمون ضريبياً لتسوية سنوية لضريبة الدخل الفردي (Individual Income Tax، IIT) من 1 مارس حتى 30 يونيو.
أخرجوا أرباحكم من الصين دون عوائق
- إعداد ملف المستفيد الفعلي
- التدقيق والاحتياطي القانوني
- استقطاع 5% بدلاً من 10%

النظام الضريبي في الصين: استنتاجات استراتيجية
المفارقة الأساسية في النظام الصيني أن الصرامة الشكلية القصوى في المحاسبة تتعايش مع حوافز سخية. فالدولة لا تقبل أي مصروف بلا فابياو، وتمرر كل قيد عبر نظام الضريبة الذهبية الرابع، لكنها هي نفسها تضاعف خصم نفقات البحث والتطوير وتخفض السعر من 25% إلى 15%. والرابح هو من يستوفي الشرط الأول من أجل الحصول على الثاني.
إذا كانت شركتكم مبتكرة. مساران متوازيان: اعتماد HNTE للحصول على 15%، والخصم الإضافي 200–220%. ويُثبَت الملف كل عام. وإن لم تُجدَّد الصفة قبل نهاية السنة التي تنتهي فيها الشهادة، يُعاد احتساب ضريبة تلك السنة على أساس 25%.
إذا كانت شركتكم تجارية أو صناعية. مركز الثقل هو الفابياو ووضعكم في ضريبة القيمة المضافة. واختيار النظام قبل أول عملية شراء، والانضباط في المستندات الواردة، أثمن من أي تحسين لاحق.
إذا كان فوقكم مساهم أجنبي. الإقامة الضريبية والمنشأة الدائمة والوجود الفعلي للشركة القابضة تحدد ما إذا كان الربح سيخرج بـ5% أو بـ10%. وكل ذلك يُبنى عند الدخول، لا في يوم التحويل.
وهكذا، فالضريبة في الصين ليست بنداً من بنود التكلفة يُقبل كما هو، بل معامل في نموذجكم المالي يُضبط مسبقاً عبر الوضع الضريبي والمنطقة وإدارة المستندات والتقويم.
الأسئلة الشائعة
هذا محتمل جداً. فالمؤسسة المقيمة (TRE) لا تقتصر على الشركة المؤسسة وفق القانون الصيني، بل تشمل أيضاً الشركة التي يقع مكان إدارتها الفعلية (POEM) في الصين. والمفتش ينظر إلى الواقع: من يعتمد الميزانية، وأين تُحفظ محاضر مجلس الإدارة، ومن يتخذ قرارات التوظيف، وأين تُمسك الحسابات. والنتيجة: الخضوع لضريبة 25% على الدخل العالمي بدلاً من الدخل الصيني وحده. ما العمل: إذا كان يجب أن تبقى الإدارة خارج الصين، فوثّقوا ذلك كتابياً، على أن تكون المحاضر والقرارات والمراسلات والدفاتر المحاسبية كلها خارج البلاد.
تُمنح صفة مؤسسة التقنية العالية والجديدة (High and New Technology Enterprise) بالاعتماد، ويجب استيفاء عدة معايير معاً: نسبة نفقات البحث والتطوير إلى الإيرادات، وامتلاك حقوق ملكية فكرية، ونسبة الكوادر المتخصصة، وحصة المنتجات عالية التقنية من المبيعات. والتوقيت حاسم: يُطبَّق الحافز من السنة المذكورة في الشهادة تاريخاً لإصدارها. وفي سنة انتهائها يمكن سداد الدفعات المقدمة بنسبة 15%، لكن إن لم تُؤكَّد الصفة قبل 31 ديسمبر تُستكمل ضريبة السنة كلها على أساس 25% (国家税务总局公告2017年第24号). ما العمل: أدرجوا إعادة الاعتماد في جدولكم بالصرامة نفسها التي تتعاملون بها مع 31 مايو، وإلا مرّت السنة بسعر 25%.
لا تحسبوا الخصم، بل ما يتبقى منه بعد الضريبة. فالمصروف بلا فابياو غير قابل للخصم: يبقى المبلغ في الوعاء الضريبي ويخضع لسعر ضريبة دخل الشركات لديكم. وعند 25% يكون أي خصم يقل عن ربع سعر الشراء خاسراً اقتصادياً، من دون احتساب خسارة خصم ضريبة المدخلات. ما العمل: اطلبوا الفابياو عند توقيع العقد لا عند الدفع، وانصّوا في العقد على التزام المورد بإصدارها.
الاستقطاع الأساسي 10% من المنبع. وقد تخفضه اتفاقية تجنب الازدواج الضريبي إلى 5% بحسب شروطها: فالاتفاقية بين روسيا والصين تشترط حصة لا تقل عن 25% واستثماراً لا يقل عن 80 ألف يورو. والشركة القابضة في هونغ كونغ تحصل على 5% بحصة لا تقل عن 25% مع إثبات أنها المستفيد الفعلي من الدخل. وقبل التوزيع يجب سداد رأس المال المكتتب بالكامل، وإنجاز التدقيق السنوي، وتغطية خسائر السنوات السابقة، وتحويل 10% من صافي الربح إلى الاحتياطي حتى يبلغ 50% من رأس المال المسجل. وأي تحويل منفرد يتجاوز 50 ألف دولار يتطلب أيضاً التسجيل الضريبي للدفعة (对外支付税务备案). ما العمل: اجمعوا شهادة إقامة المساهم الصادرة في بلده، وأدلة الوجود الفعلي للشركة القابضة، قبل إعلان توزيع الأرباح.
يتوقف ذلك على فئة المنتج. فالمنتجات الكهروضوئية فقدت الاسترداد منذ 1 أبريل 2026. والبطاريات انخفضت نسبتها من 9% إلى 6% للفترة من أبريل إلى ديسمبر 2026، ويتوقف الاسترداد في 1 يناير 2027. والقاعدة واحدة للحالتين: العبرة بتاريخ التصدير في البيان الجمركي، لا بتاريخ العقد أو الشحن. ما العمل: أعيدوا حساب هامش العقود الجارية التي تُشحن بعد الموعد الفاصل، وأعيدوا التفاوض على السعر قبل التصريح بالدفعة.