Hongkong
 China




تأسيس شركة في الصين قد يستغرق أسبوعين، أما إغلاقها فيستغرق شهوراً. والشركة المتروكة من دون تصفية تراكم عليها الغرامات والإدراج في القوائم السوداء بهدوء. فيما يلي كيفية الخروج بالطريقة الصحيحة.
لماذا الإغلاق أصعب من التأسيس
يتطلب شطب الشركة موافقات متزامنة من مصلحة الضرائب، وجهة تنظيم السوق (SAMR)، والجمارك، وجهة الرقابة على النقد الأجنبي. وعملياً يتعثر الإجراء عند نقطة واحدة غالباً: تقرير ضريبي غير معتمد. وأسباب الإغلاق تتفاوت:
- خسائر متراكمة ونقص في رأس المال العامل؛
- تغيّر في الاستراتيجية أو الخروج من السوق؛
- انتهاء مدة التسجيل المنصوص عليها في النظام الأساسي.
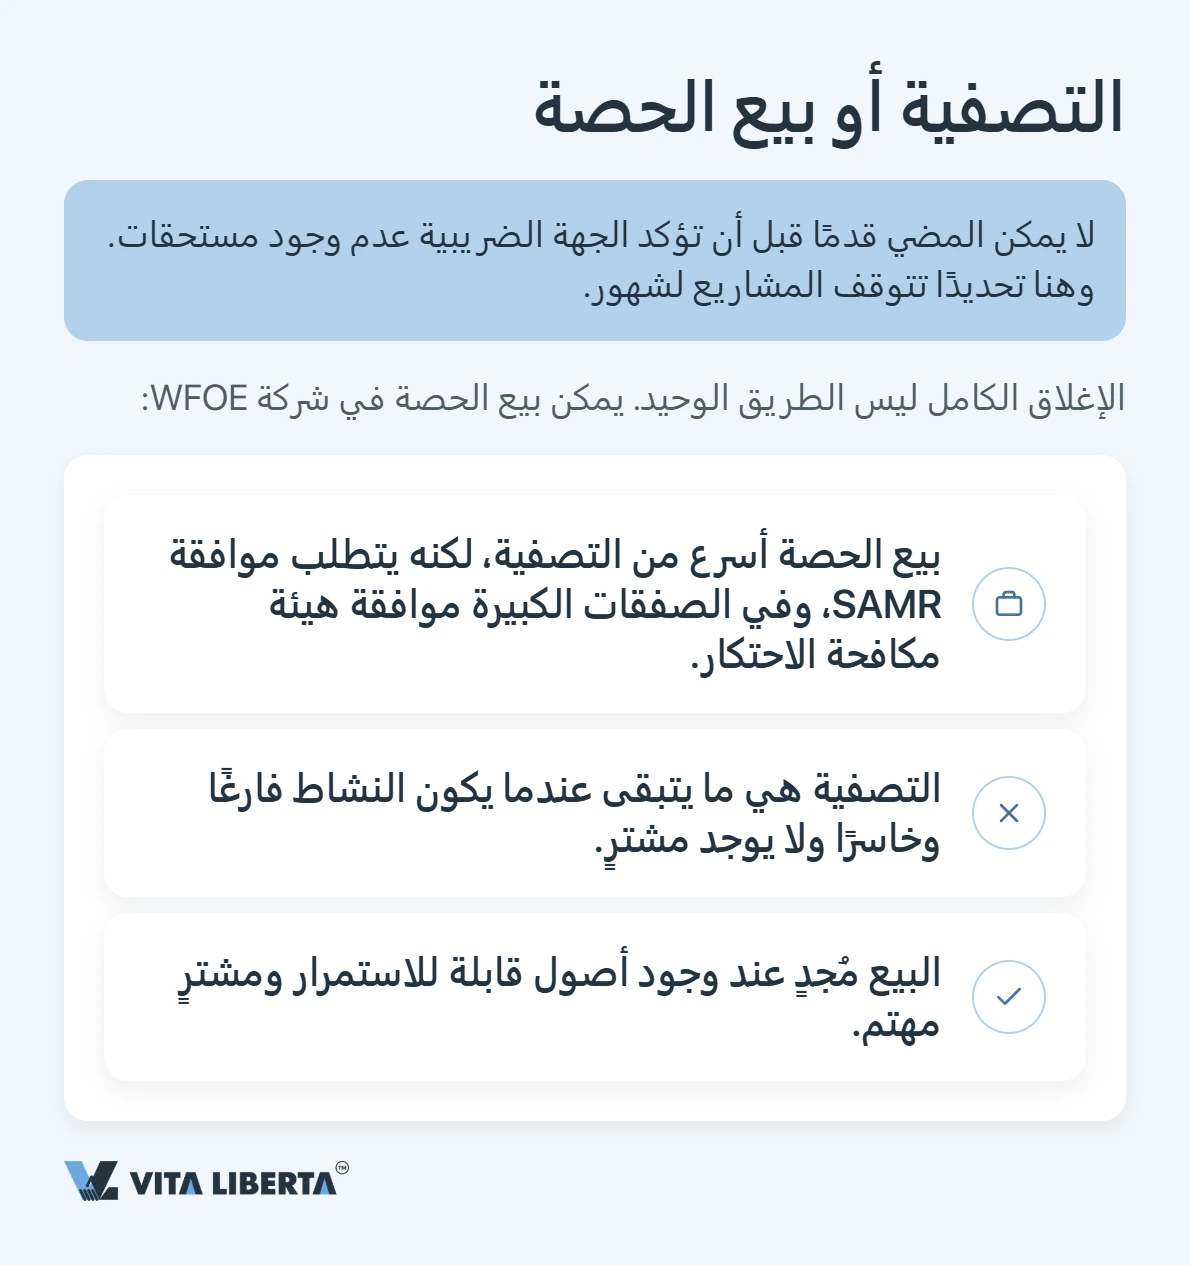
وما لم تؤكد مصلحة الضرائب خلو الشركة من المستحقات، لا يمكن المضي قدماً — وهنا تحديداً تتعطل الملفات شهوراً.
التصفية أم بيع الحصص
الإغلاق الكامل ليس المسار الوحيد. يمكن بيع الحصة في الشركة لمشترٍ صيني أو أجنبي، وهو أسرع من التصفية، لكنه يستلزم موافقة SAMR، وفي الصفقات الكبيرة موافقة جهة المنافسة أيضاً. ويكون البيع مجدياً حين تملك الشركة أصولاً قابلة للاستثمار ويوجد مشترٍ مهتم؛ أما إذا كان النشاط متوقفاً وخاسراً فلا يبقى سوى التصفية.
الإجراء خطوة بخطوة
ترتيب الخطوات محدد بالقانون ولا يجوز الإخلال به.
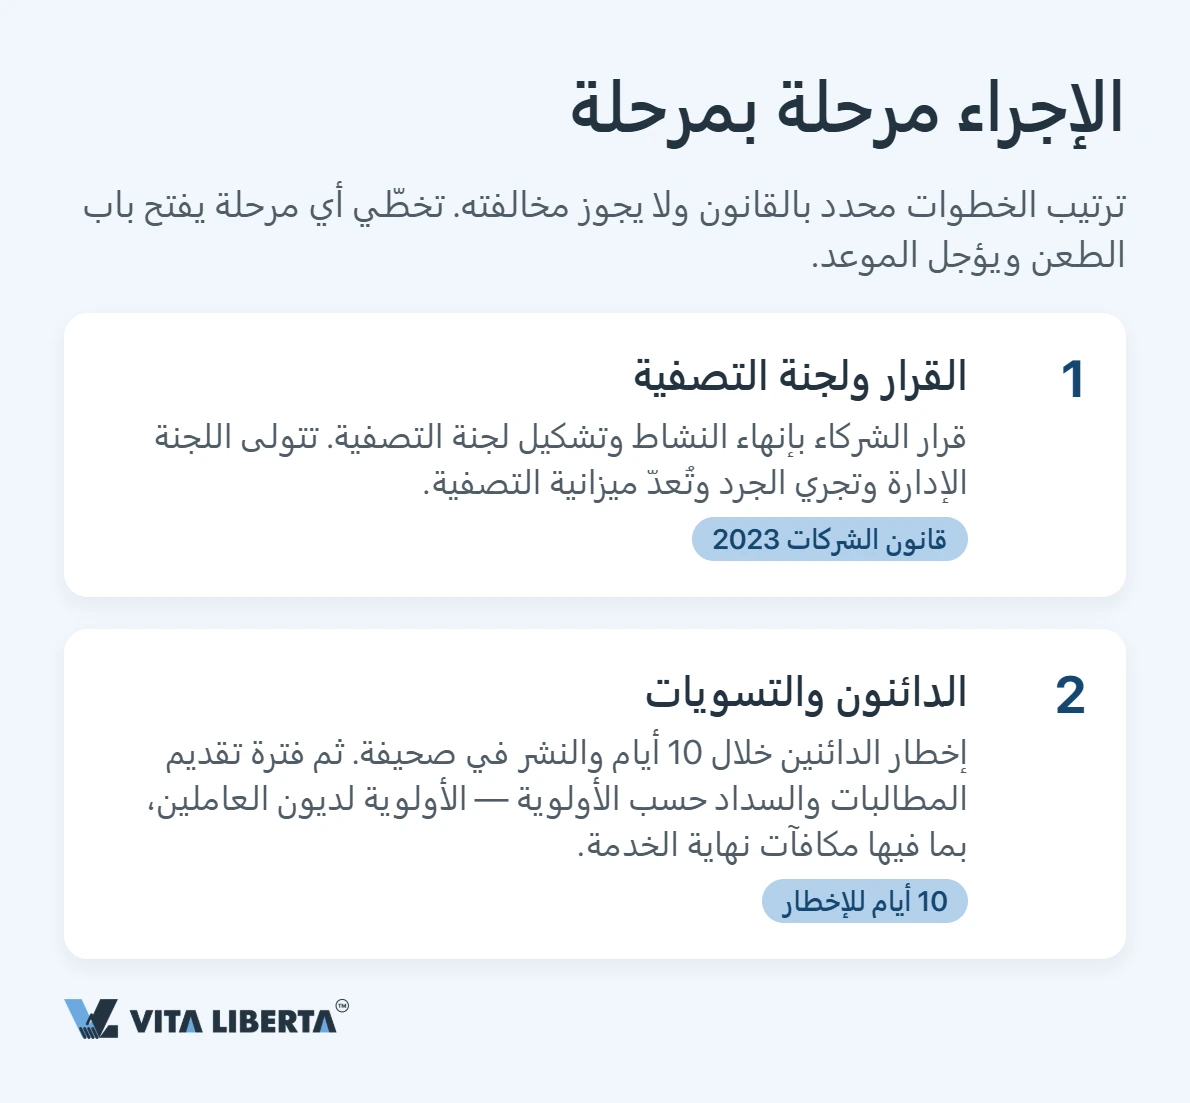
القرار وتشكيل لجنة التصفية
تبدأ العملية بقرار الشركاء بإنهاء النشاط وتشكيل لجنة التصفية. تتولى اللجنة الإدارة، وتجري جرد الأصول، وتعدّ ميزانية التصفية. ووفقاً لقانون الشركات المعدّل لعام 2023، تُشكَّل اللجنة خلال المهلة النظامية، وهي التي تمثل الشركة أمام جميع الجهات بعد ذلك.
الدائنون والسداد
يُبلَّغ الدائنون خلال 10 أيام من تاريخ القرار، مع نشر إعلان عام. ثم تُفتح مهلة لتقديم المطالبات، وبعدها يجري السداد وفق ترتيب الأولوية النظامي — وتتقدم مستحقات الموظفين، بما فيها مكافأة نهاية الخدمة. وأي خطوة تُغفل تفتح باب الطعن لاحقاً.
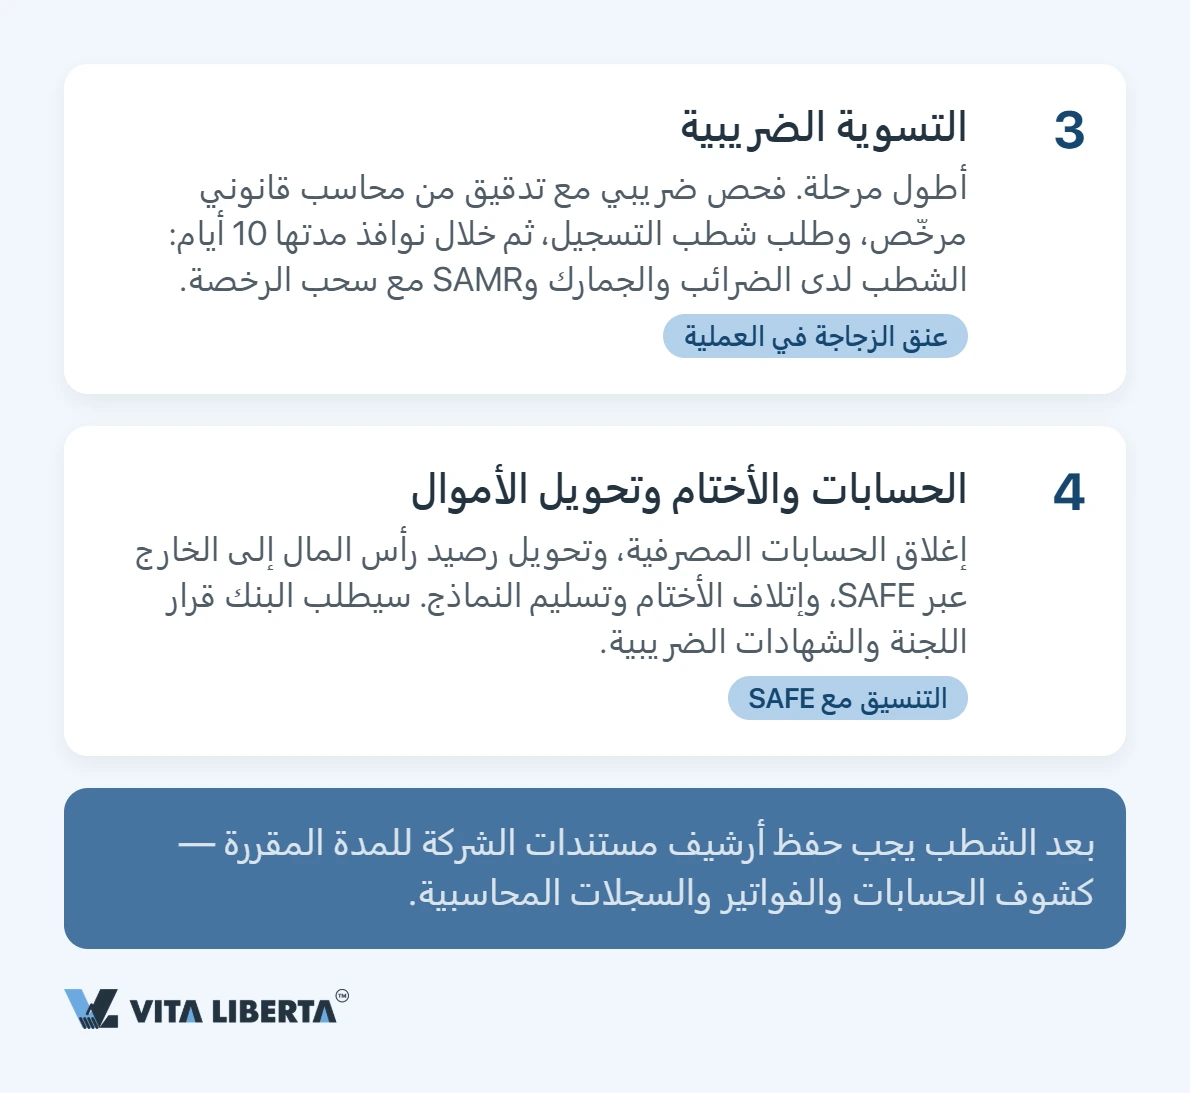
إخلاء الطرف الضريبي والشطب
هذه أطول مرحلة. تبدأ بمراجعة ضريبية مدعومة بتقرير تدقيق يعدّه مكتب محاسبة قانونية معتمد (CPA)، وتنتهي بالحصول على شهادة إخلاء الطرف الضريبي. وبعدها فقط، وخلال نوافذ متتالية مدتها 10 أيام، تُشطب القيود لدى مصلحة الضرائب، والجمارك (للشركات التجارية والصناعية)، وجهة تنظيم السوق مع سحب الرخصة التجارية. ومن دون تقرير ضريبي نظيف يتجمد الإجراء بالكامل.
الحسابات والأختام وتحويل رأس المال
في المرحلة الأخيرة تُغلق الحسابات البنكية، ويُحوَّل رأس المال المتبقي إلى الخارج بعد موافقة إدارة الدولة للنقد الأجنبي (SAFE)، وتُلغى الأختام الرسمية وتُسلَّم النماذج المؤسسية. وسيطلب البنك قرار اللجنة بشأن توزيع الرصيد المتبقي والشهادات الضريبية، كما يجب حفظ أرشيف المستندات للمدة النظامية.
تحتاج إغلاق شركتك في الصين؟
- تقدير المدد والمراحل
- مراجعة الديون والالتزامات
- خطة واضحة لإنهاء النشاط

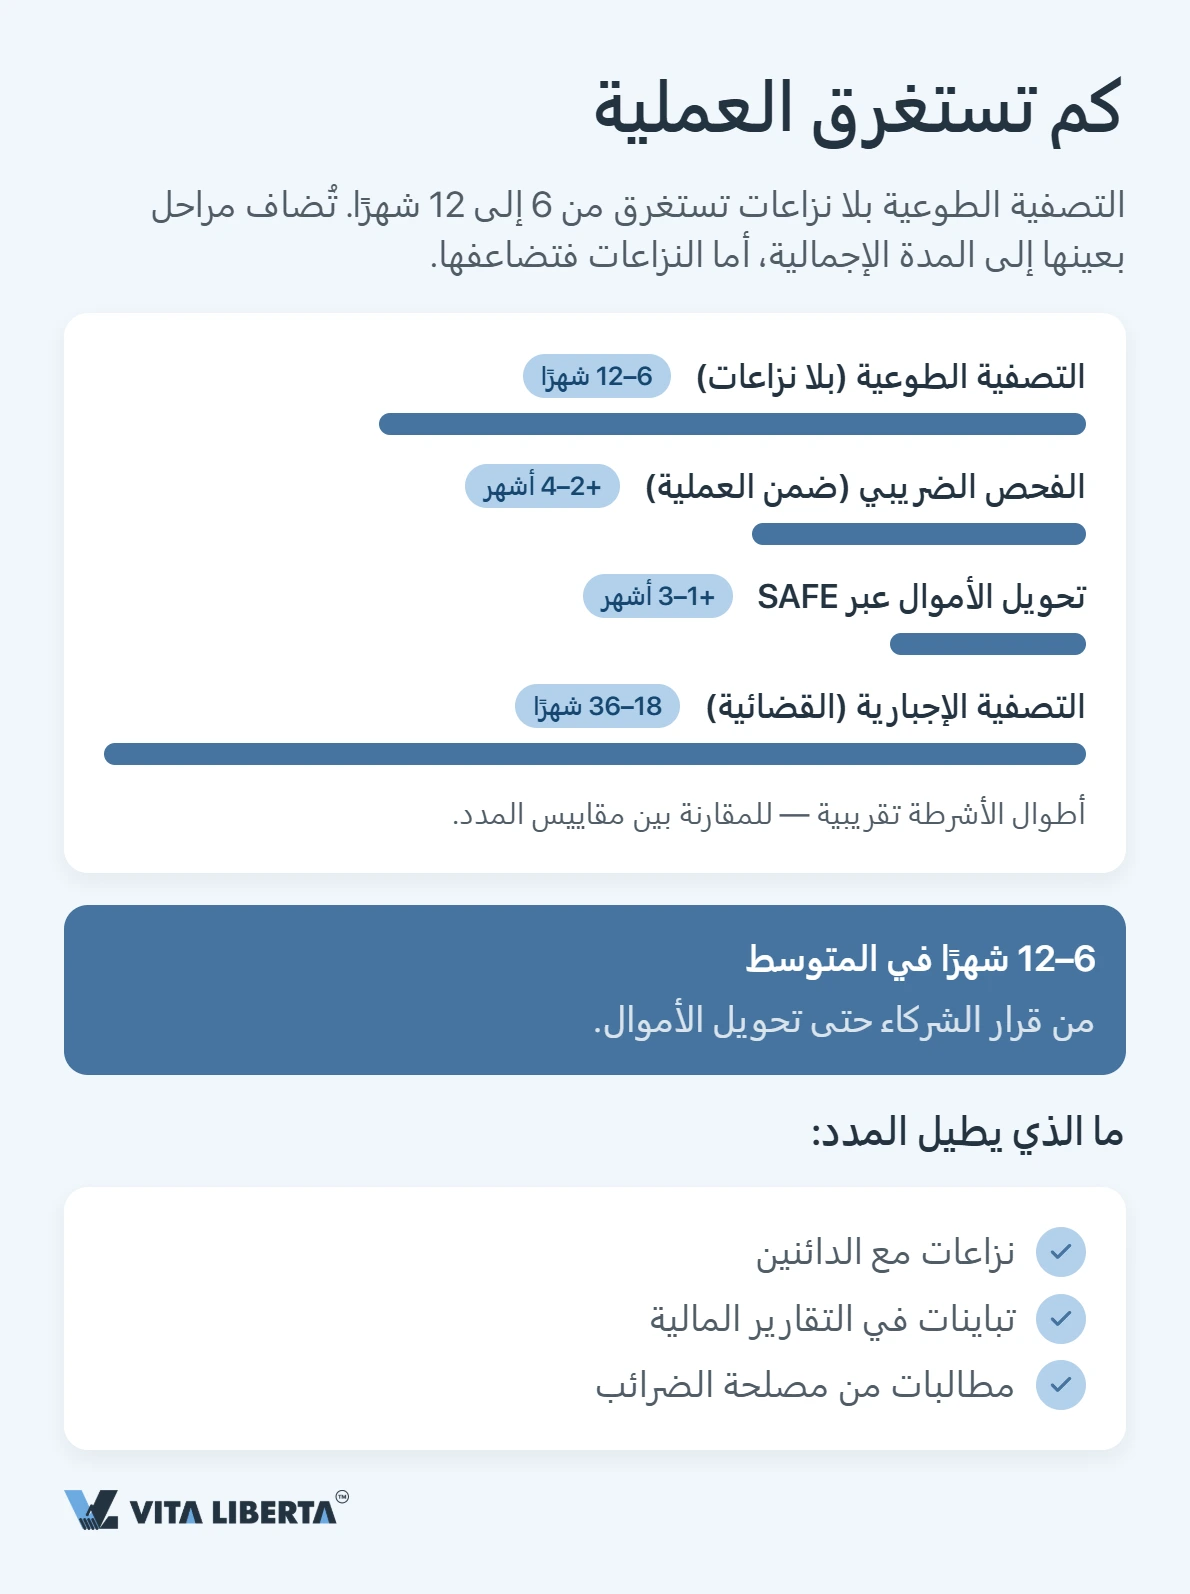
المدة الزمنية المتوقعة
| الحالة | المدة |
|---|---|
| تصفية اختيارية (بلا نزاعات) | 6–12 شهراً |
| المراجعة الضريبية (ضمن الإجراء) | +2–4 أشهر |
| تحويل الأموال عبر SAFE | +1–3 أشهر |
| تصفية إجبارية (قضائية) | 18–36 شهراً |
وتطيل المدةَ النزاعاتُ مع الدائنين، والفروقات في السجلات المحاسبية، ومطالبات مصلحة الضرائب.
المستندات المطلوبة
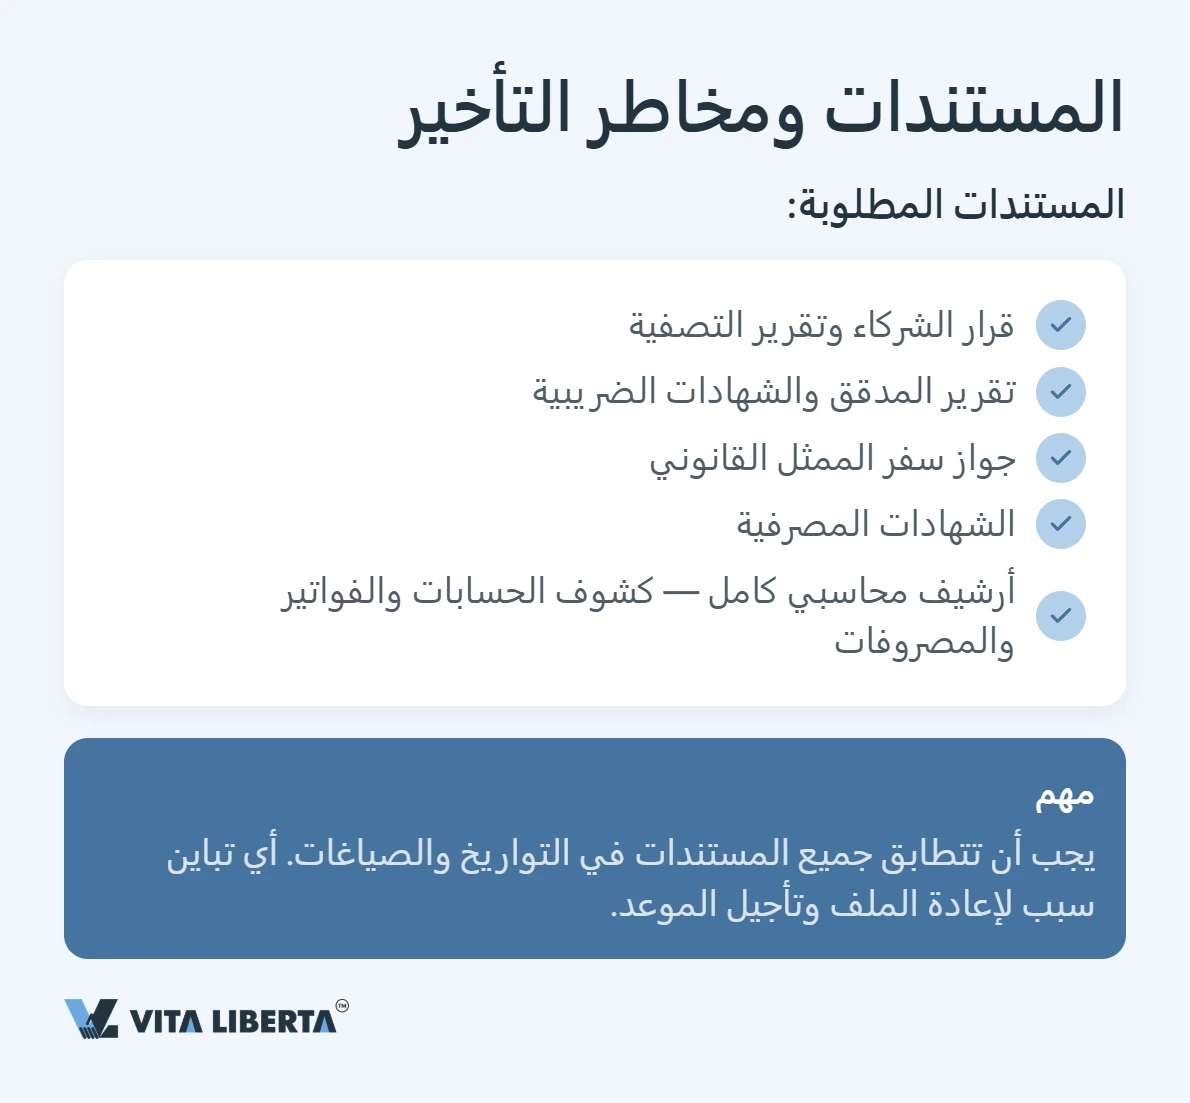
- قرار الشركاء وتقرير التصفية؛
- تقرير التدقيق والشهادات الضريبية؛
- جواز سفر الممثل القانوني؛
- الشهادات البنكية؛
- الأرشيف المحاسبي الكامل — كشوف الحسابات والفواتير والمصروفات.
⚠️ مهم: يجب أن تتطابق جميع المستندات في التواريخ والصياغات. فأي تعارض بين ورقتين كافٍ لأن تعيد الجهة التنظيمية الملف وتؤجل موعد الدراسة.
تخطط لتصفية شركتك؟
- تصفية الشركة بالكامل
- التعامل مع الضرائب والبنك
- إغلاق بلا غرامات أو مخاطر

ثمن ترك الشركة من دون تصفية
إذا توقف النشاط من دون إتمام التصفية، تتراكم النتائج:
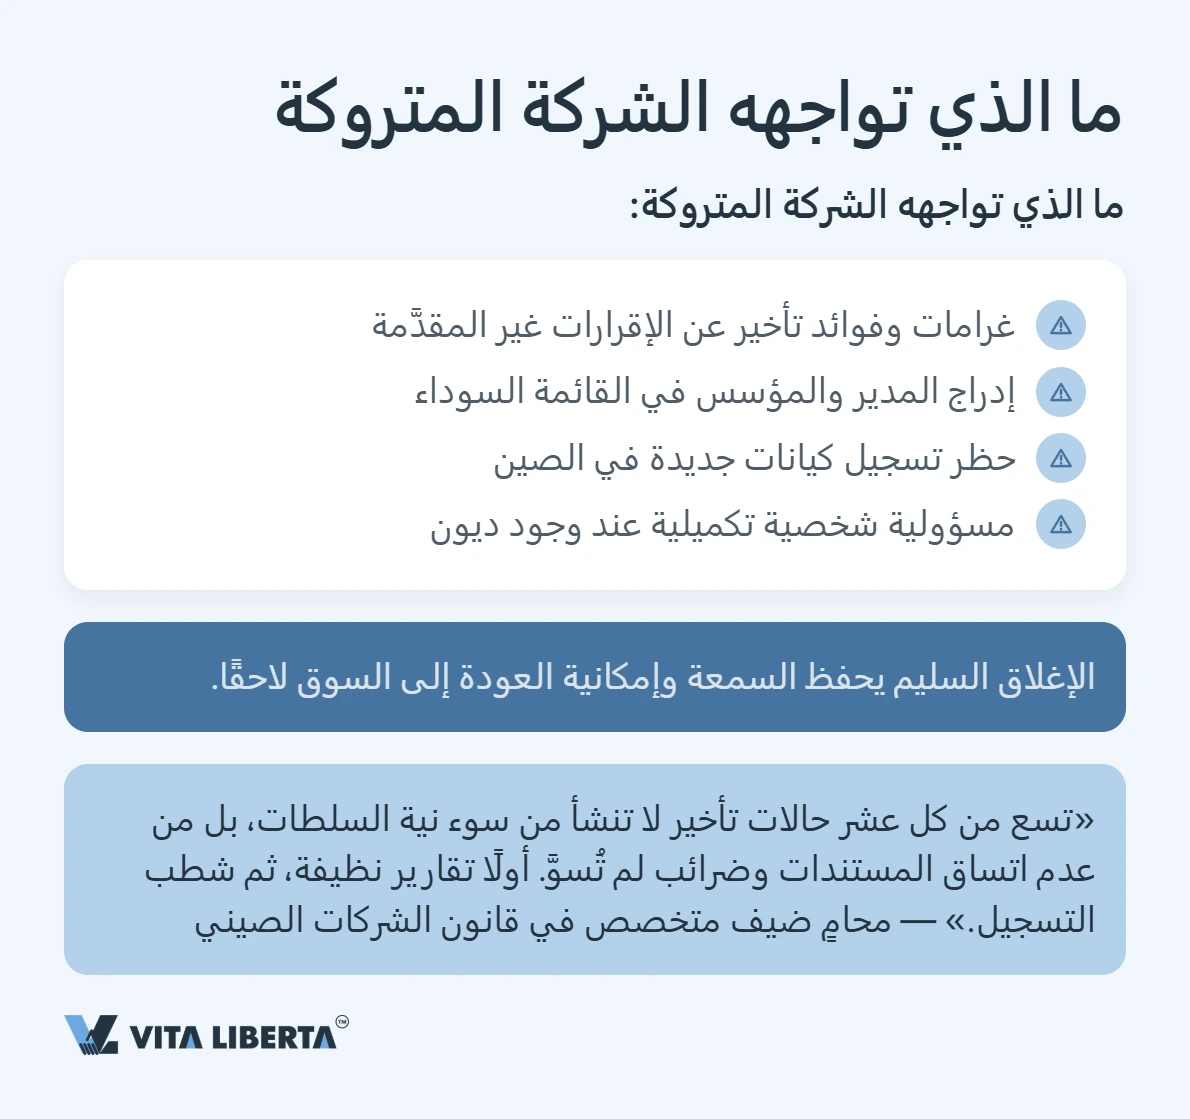
- غرامات وفوائد تأخير على الإقرارات غير المقدَّمة؛
- إدراج المدير والمالك في القائمة السوداء؛
- حظر تسجيل كيانات جديدة في جمهورية الصين الشعبية؛
- مسؤولية شخصية (تبعية) عند وجود ديون.
أما الإغلاق السليم فيحفظ السمعة وإمكانية العودة إلى السوق لاحقاً.
«إغلاق شركة في الصين من دون خسائر مسألة انضباط والتزام بترتيب الخطوات. تسعة من كل عشرة تأخيرات لا تنشأ من سوء نية الجهات الرسمية، بل من تعارض المستندات وضرائب لم تُسوَّ. أولاً سجلات نظيفة، ثم الشطب.»
— سيرغي كونون (Sergey Konon)، مستشار في قانون الشركات الصيني
تصفية شركة WFOE إجراء يمكن التحكم فيه لكنه طويل: قرار الشركاء، لجنة التصفية، سداد الدائنين، إخلاء الطرف الضريبي، ثم التحويل عبر SAFE. ويستغرق في المتوسط من ستة أشهر إلى سنة. التزم بترتيب المراحل وحافظ على اتساق المستندات، عندئذٍ يمر الخروج من السوق بلا غرامات ولا تعطيل، ويبقى الباب مفتوحاً لمشاريع قادمة في الصين.
نطاق التطبيق: يتناول المقال الصين القارية. أما هونغ كونغ وماكاو فلهما قانون شركات ونظام ضريبي مستقلان، ولا تسري عليهما قواعد إخلاء الطرف الضريبي والرقابة على النقد المذكورة هنا.
الأسئلة الشائعة
تمر التصفية بإجراء رسمي: يتخذ المالك قرار الحل، وتُشكَّل لجنة تصفية، وتسوّي الشركة التزاماتها تجاه مصلحة الضرائب والدائنين، وتُلغي رخصها، وتغلق حساباتها، وتسلّم أختامها. ولا يكفي التوقف عن العمل — الدورة الكاملة مطلوبة.
ليست سريعة، وتمتد عادة شهوراً طويلة وكثيراً ما تتجاوز السنة. المراجعة الضريبية والشطب هما الأطول، لأن الجهات تدقق بعناية كل الإقرارات طوال فترة النشاط.
نعم. الشطب الضريبي هو الجزء الإلزامي والأكثر حساسية. تراجع الجهة الحسابات عن كامل مدة النشاط، ومن دون إخلاء طرف نظيف لا يمكن إتمام التصفية.
مخاطرة كبيرة. الشركة المتروكة تُدرج في القوائم السوداء، ويواجه مديروها ومالكوها قيوداً تتراوح بين الغرامات ومنع تسجيل أعمال جديدة ومشكلات في التأشيرات. إتمام التصفية بشكل صحيح أقل كلفة على المدى البعيد.
بيع الحصص ينقل الشركة إلى مشترٍ وهو أسرع، لكنه يتطلب موافقة SAMR (وموافقة جهة المنافسة في الصفقات الكبيرة). أما التصفية فتنهي الكيان بالكامل، وتناسب الشركات الفارغة أو الخاسرة التي لا مشتري لها.