Hongkong
 China




Im Einkauf wird die Rückerstattung der chinesischen Mehrwertsteuer (增值税) beim Export gern als Rabatt von 13 % auf den Einstandspreis verkauft. Der Fiskus rechnet anders: Er erstattet exakt das, was er auf die betreffende Partie eingenommen hat, keinen Yuan darüber hinaus.
Viele stellen sich das Verfahren wie den Tax-free-Schalter im Kaufhaus vor: Beleg vorlegen, Geld mitnehmen. Die Wirklichkeit gleicht eher dem Abgleich zweier Datenbanken. Ein einziger abweichender Buchstabe in der Warenbezeichnung kann die Auszahlung monatelang blockieren.
Das Kernproblem:
„Wir kaufen in Guangzhou jährlich für rund 3 Millionen Yuan ein. Die Fabrik versicherte uns, sie hole 13 % Mehrwertsteuer zurück und das sei im Preis schon berücksichtigt. Ich habe eine eigene Gesellschaft in China gegründet, über sie exportiert – und 3 % zurückbekommen. Wo sind die restlichen 10 % geblieben?”
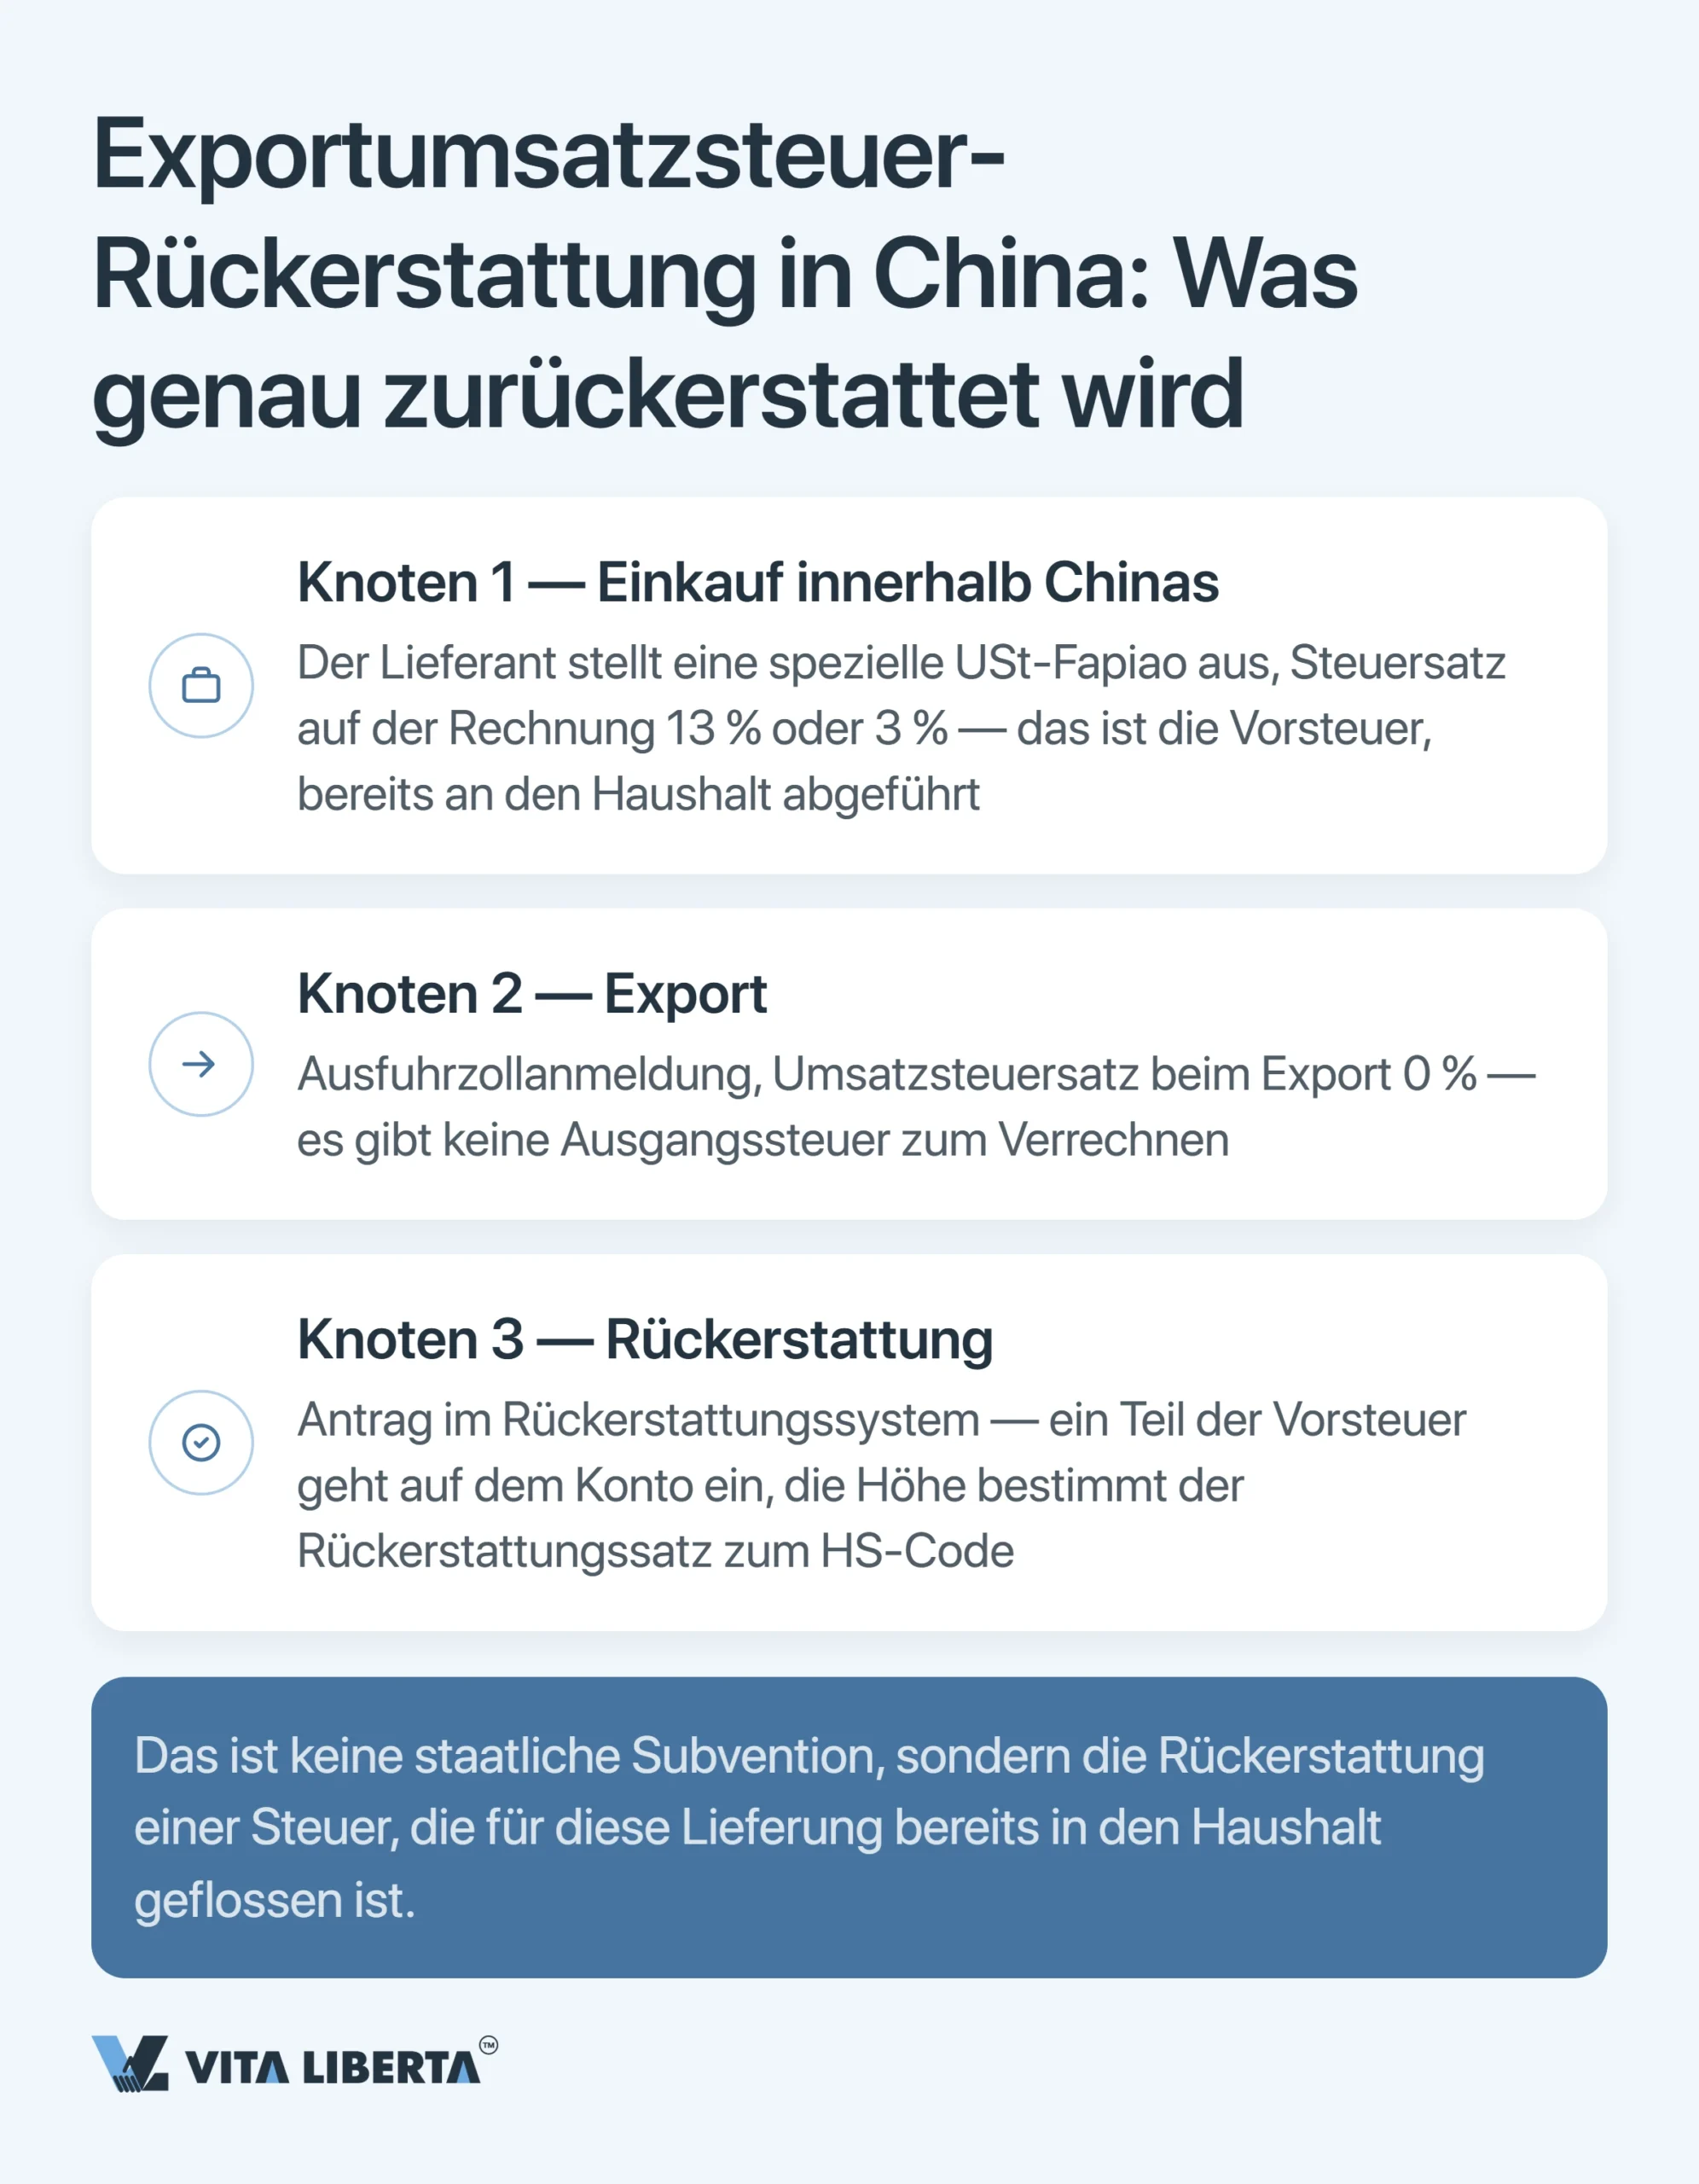
Kaum eine Frage hören wir von ausländischen Inhabern chinesischer Handelsgesellschaften häufiger. Die Antwort steckt in der Konstruktion selbst: Der Fiskus gibt nur zurück, was er auf diese Partie einmal erhalten hat. Die Export Tax Rebate erstattet Vorsteuer (Input VAT). Eine Subvention ist sie nicht.
Die Rechtsgrundlage hat sich dabei erneuert. Die Vorläufige Mehrwertsteuerverordnung der VR China (中华人民共和国增值税暂行条例) ist zum 1. Januar 2026 außer Kraft getreten. An ihre Stelle traten das Mehrwertsteuergesetz der VR China (中华人民共和国增值税法, Präsidialerlass Nr. 41, verabschiedet am 25.12.2024) und die zugehörige Durchführungsverordnung (中华人民共和国增值税法实施条例, Staatsratserlass Nr. 826). Warenausfuhren unterliegen weiterhin dem Nullsatz. Das Erstattungsverfahren regeln seit dem 01.01.2026 neue landesweite Vorschriften:
- die gemeinsame Bekanntmachung des Finanzministeriums und der Staatlichen Steuerverwaltung (财政部 税务总局公告2026年第11号);
- die Verwaltungsregeln zur Rückerstattung (国家税务总局公告2026年第5号).
Am Mechanismus selbst hat sich nichts geändert.
Drei Stellschrauben: Status, Code, Methode
Ob Geld zurückfließt, hängt von drei Faktoren gleichzeitig ab: dem steuerlichen Status des Exporteurs, dem Erstattungssatz des Warencodes und der Berechnungsmethode. Liegen Sie bei nur einem daneben, ist der Vorteil komplett weg.
Wer erstattet bekommt: nur der allgemeine Steuerzahler
Das Recht folgt der chinesischen Exportgesellschaft, nicht dem Eigentümer der Ware. Zwei Wege führen zum Antrag:
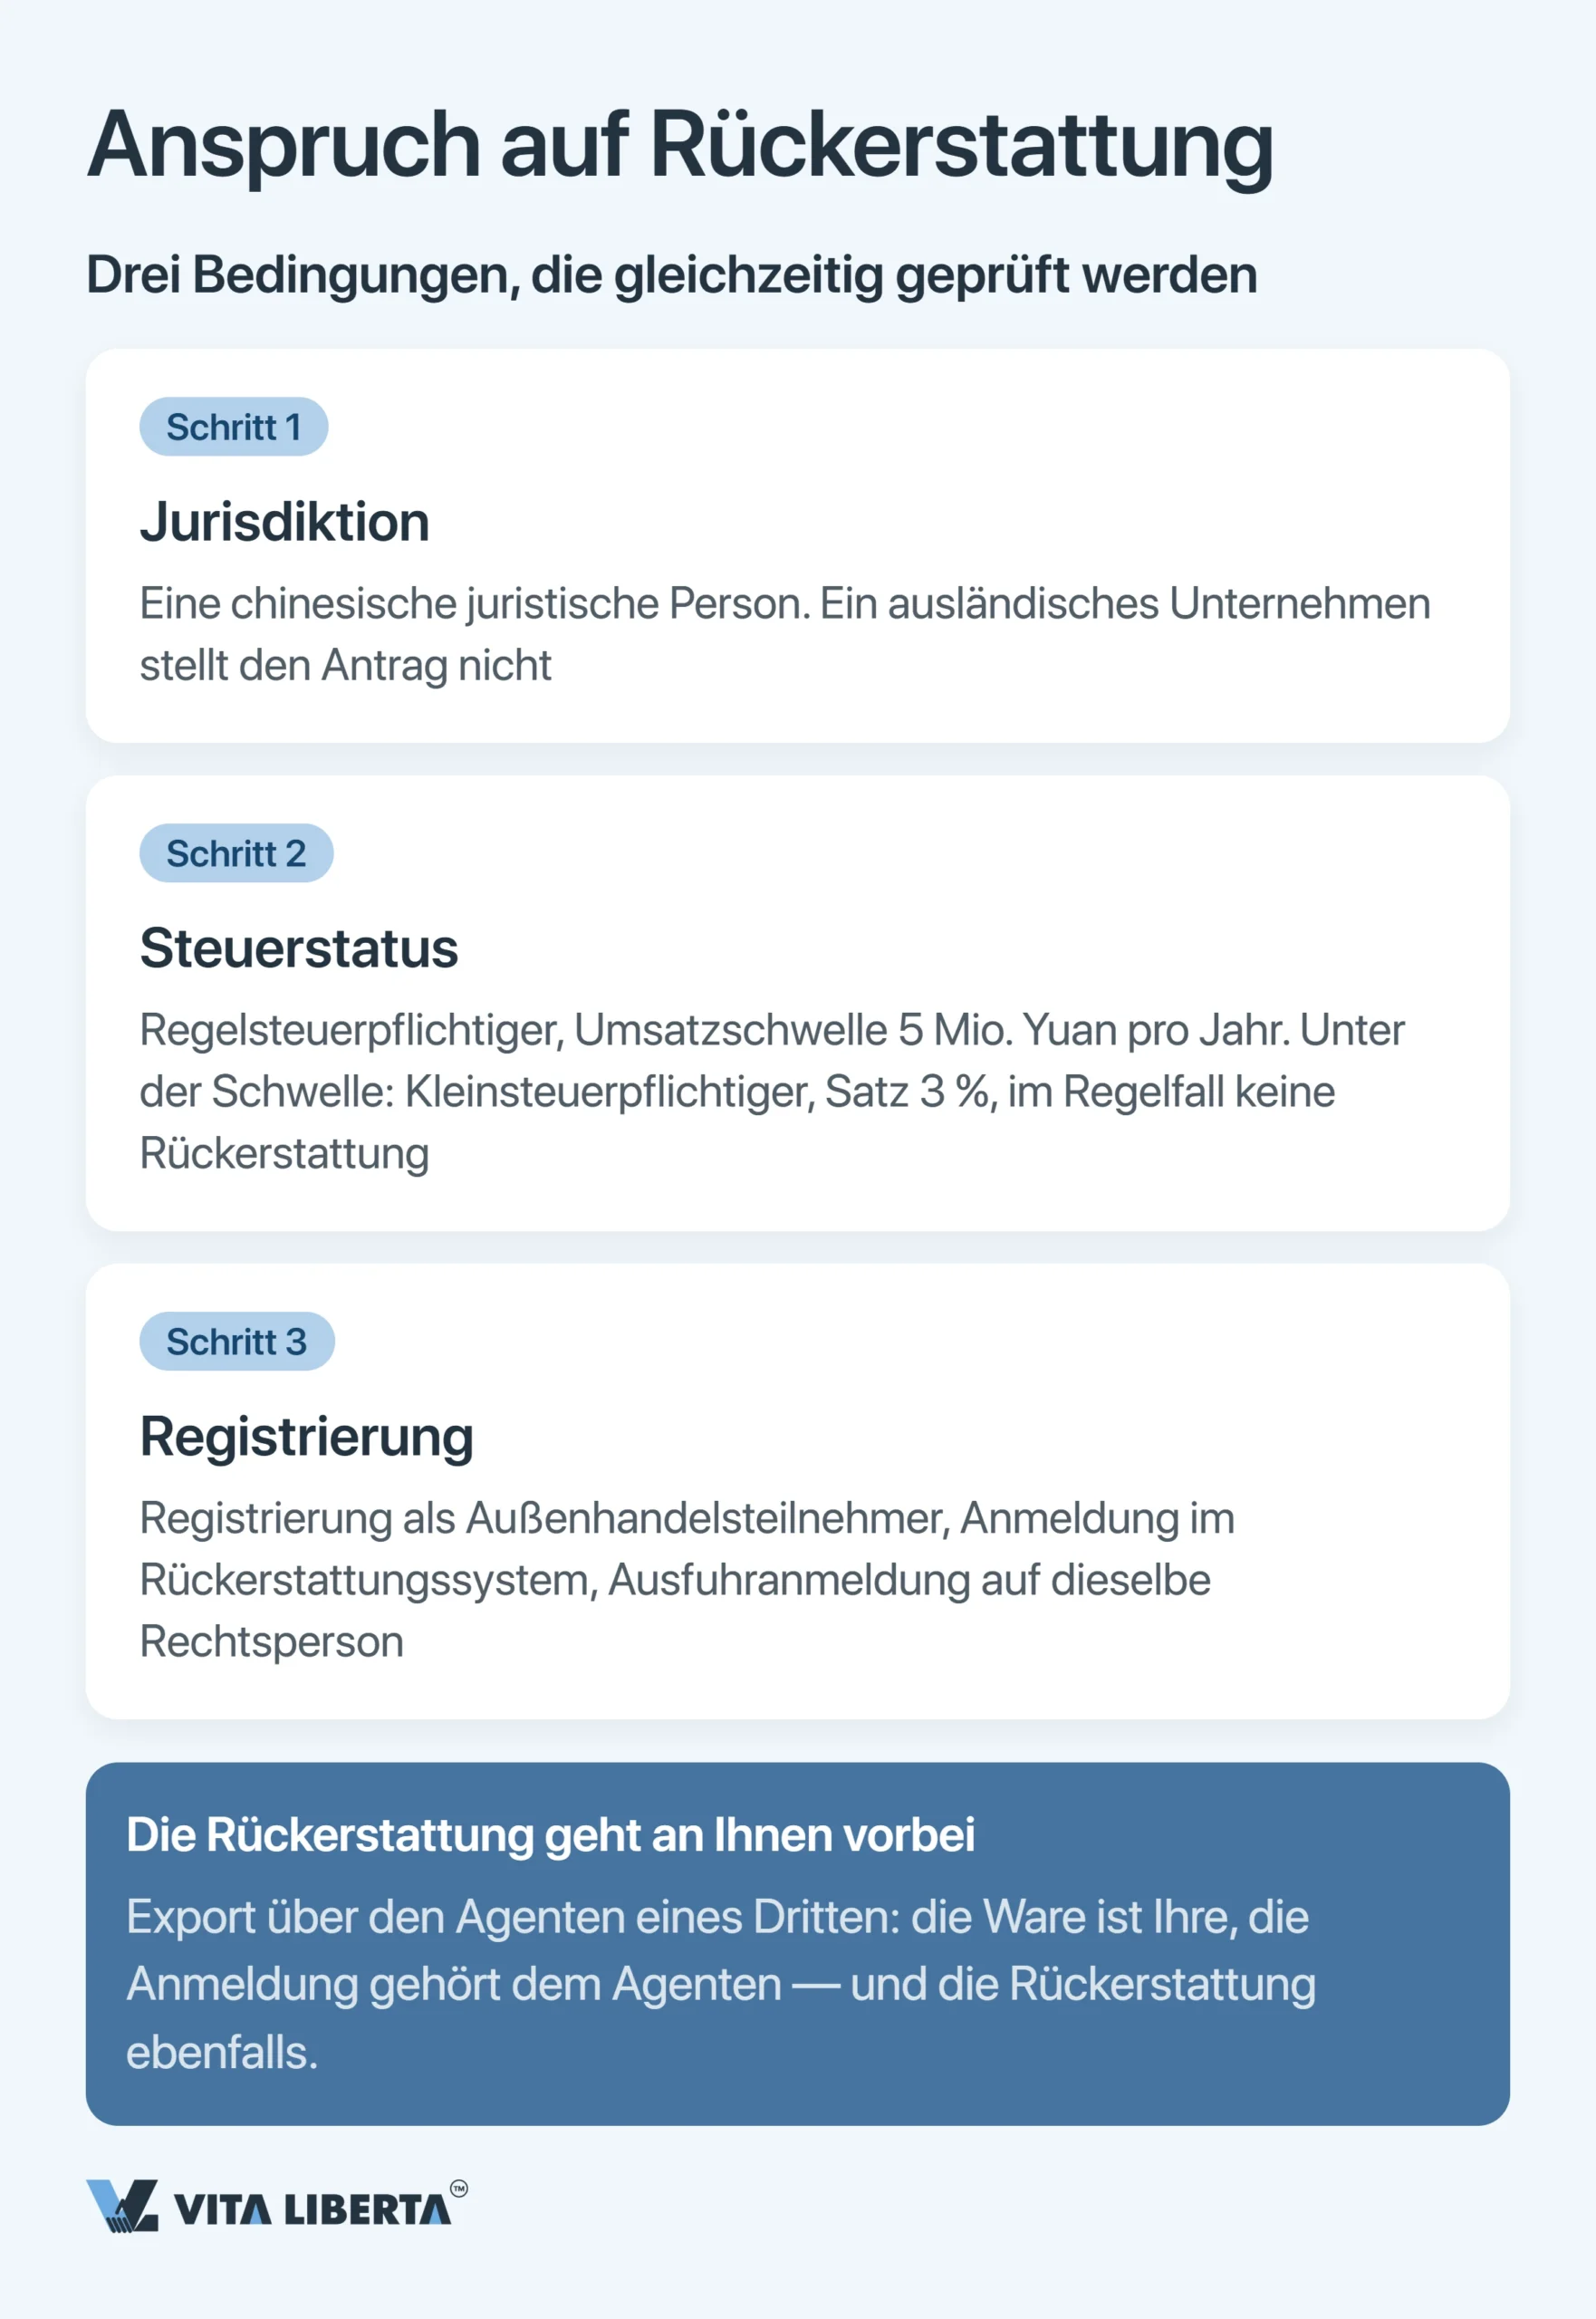
- Die Gesellschaft, die in eigenem Namen ausführt, beantragt selbst.
- Läuft die Ausfuhr über einen Agenten im Auftrag (委托出口), beantragt die auftraggebende Gesellschaft, und zwar auf Grundlage der Ausfuhrbescheinigung des Agenten (《代理出口货物证明》).
Ein ausländisches Unternehmen ohne eigene Rechtseinheit in China hat keinerlei Anspruch.
Erforderlich ist der Status des allgemeinen Mehrwertsteuerpflichtigen (General VAT Taxpayer). Nach dem chinesischen Mehrwertsteuergesetz gilt als Kleinsteuerzahler (Small-scale Taxpayer), wer jährlich höchstens 5 Millionen Yuan steuerpflichtigen Umsatz erzielt. Wer ordentlich Buch führt, kann sich jedoch freiwillig als allgemeiner Steuerzahler registrieren lassen, ohne diese Schwelle abzuwarten.
Der Kleinsteuerzahler zahlt Mehrwertsteuer zu einem pauschalen Satz von 3 %. Stand 10.10.2026 gilt bis zum 31.12.2027 ein ermäßigter Satz von 1 %. Seine Ausfuhren sind zwar steuerfrei, die Vorsteuer bekommt er aber nicht zurück.
Zwei Formalitäten kommen hinzu:
- Spätestens mit dem ersten Antrag muss die Registrierung im Erstattungssystem (出口退(免)税备案) erfolgt sein.
- Eine gesonderte Registrierung als Außenhandelsbetreiber entfällt seit dem 30.12.2022: Eine Änderung des Außenhandelsgesetzes der VR China hat sie abgeschafft.
Daraus folgt ein häufiger und teurer Fehler internationaler Einkäufer: über die Gesellschaft eines Dritten exportieren. Führt der Lieferant oder ein Zwischenhändler im eigenen Namen und auf eigenen Vertrag aus, bleibt die Erstattung bei ihm. Und „leiht” ein Exporteur nur seinen Namen für fremde Geschäfte, verliert die Partie nach geltendem Recht nicht nur die Erstattung, sie wird obendrein wie ein Inlandsverkauf besteuert.
Der Satz: Den bestimmt der HS-Code, nicht die Fapiao
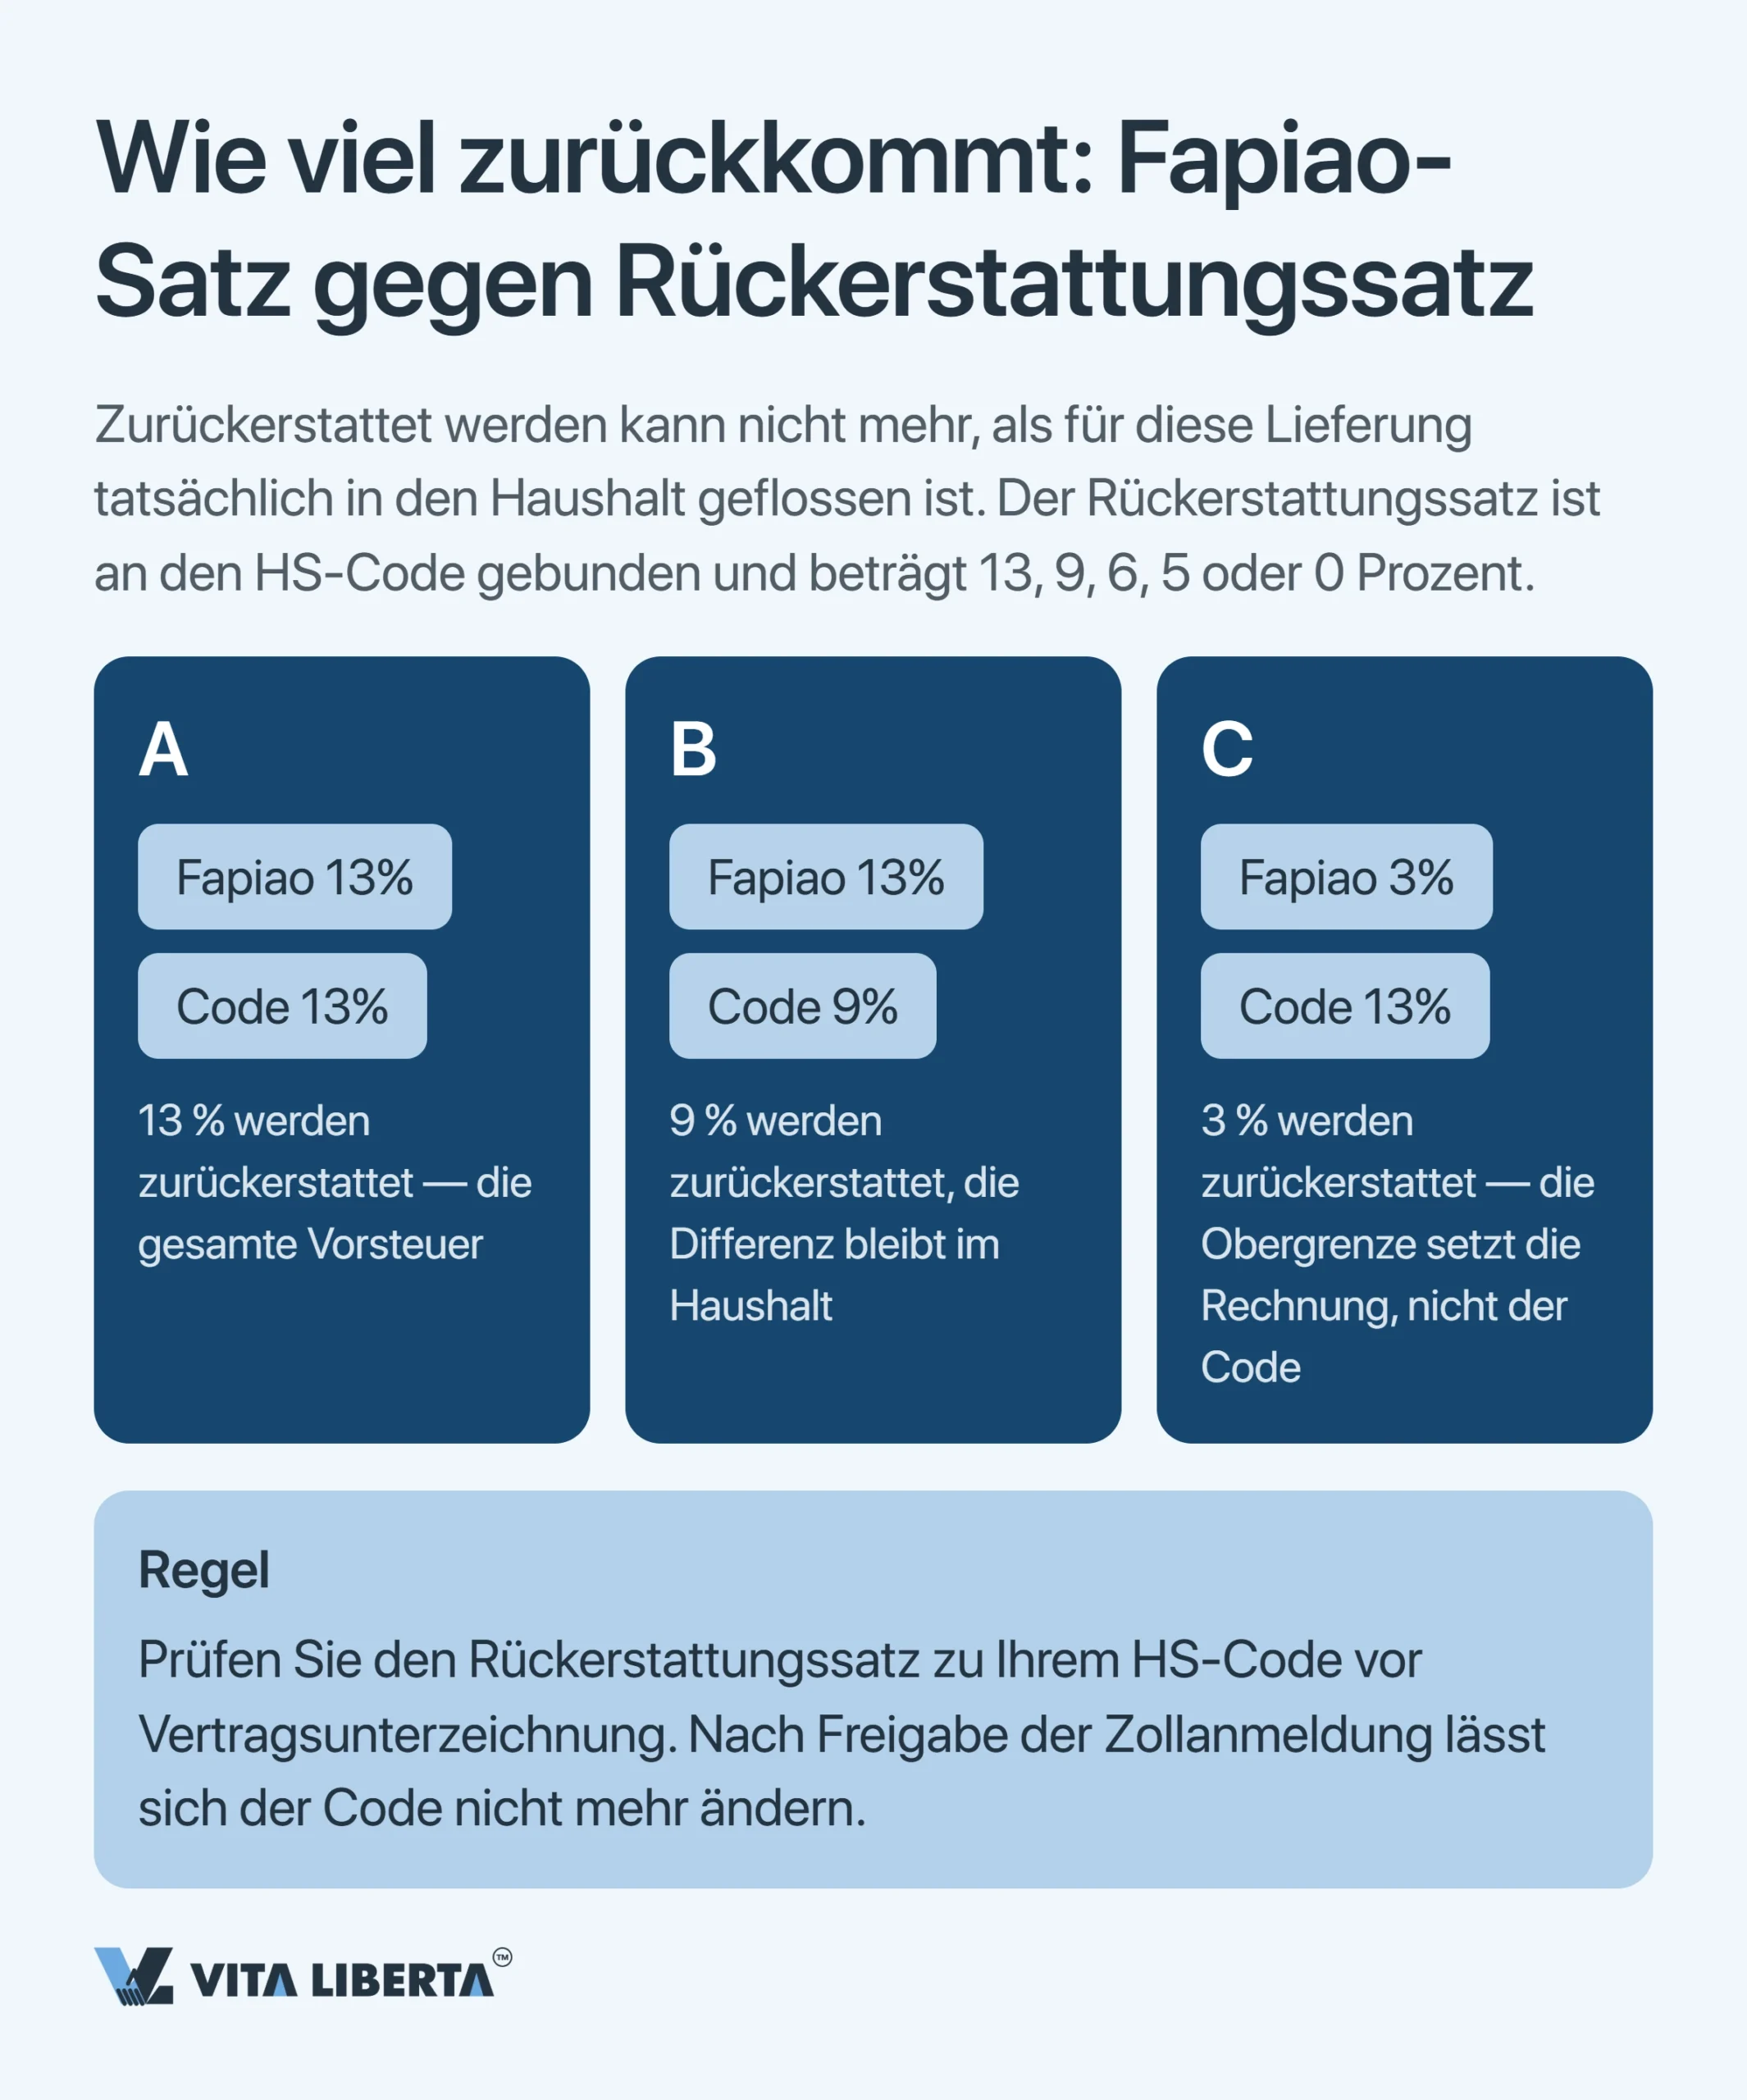
13 % auf der Rechnung heißen noch lange nicht 13 % auf dem Konto. Der Erstattungssatz (Export Tax Rebate Rate, 出口退税率) hängt am Zolltarifcode der Ware. In der Regel entspricht er dem Mehrwertsteuersatz des Produkts. Für einzelne Positionen haben Finanzministerium und Staatliche Steuerverwaltung ihn jedoch gesenkt (etwa auf 9 % oder 6 %) oder auf null gesetzt. Den gültigen Wert je Code veröffentlicht die Datenbank der Erstattungssätze (退税率文库).
Hinzu kommt eine Obergrenze. Hat der Lieferant seine Sonder-Fapiao zu einem Satz unterhalb des Erstattungssatzes ausgestellt, erhält die exportierende Handelsgesellschaft den niedrigeren der beiden (财政部 税务总局公告2026年第11号, Abschnitt III):
- Lieferant ist Kleinsteuerzahler und stellt die Fapiao mit 3 % aus: Der Exporteur bekommt 3 %, auch wenn der Code 13 % vorsieht.
- Fapiao mit dem ermäßigten Satz von 1 %: Die Erstattung beträgt 1 %.
Genau daher stammt die Lücke von 10 Prozentpunkten aus dem Beispiel oben.
Praxistipp: Prüfen Sie den Erstattungssatz per HS-Code vor Vertragsunterzeichnung. Ist die Ausfuhranmeldung einmal freigegeben, lässt sich der Code nicht mehr ändern.
Händler und Hersteller rechnen unterschiedlich
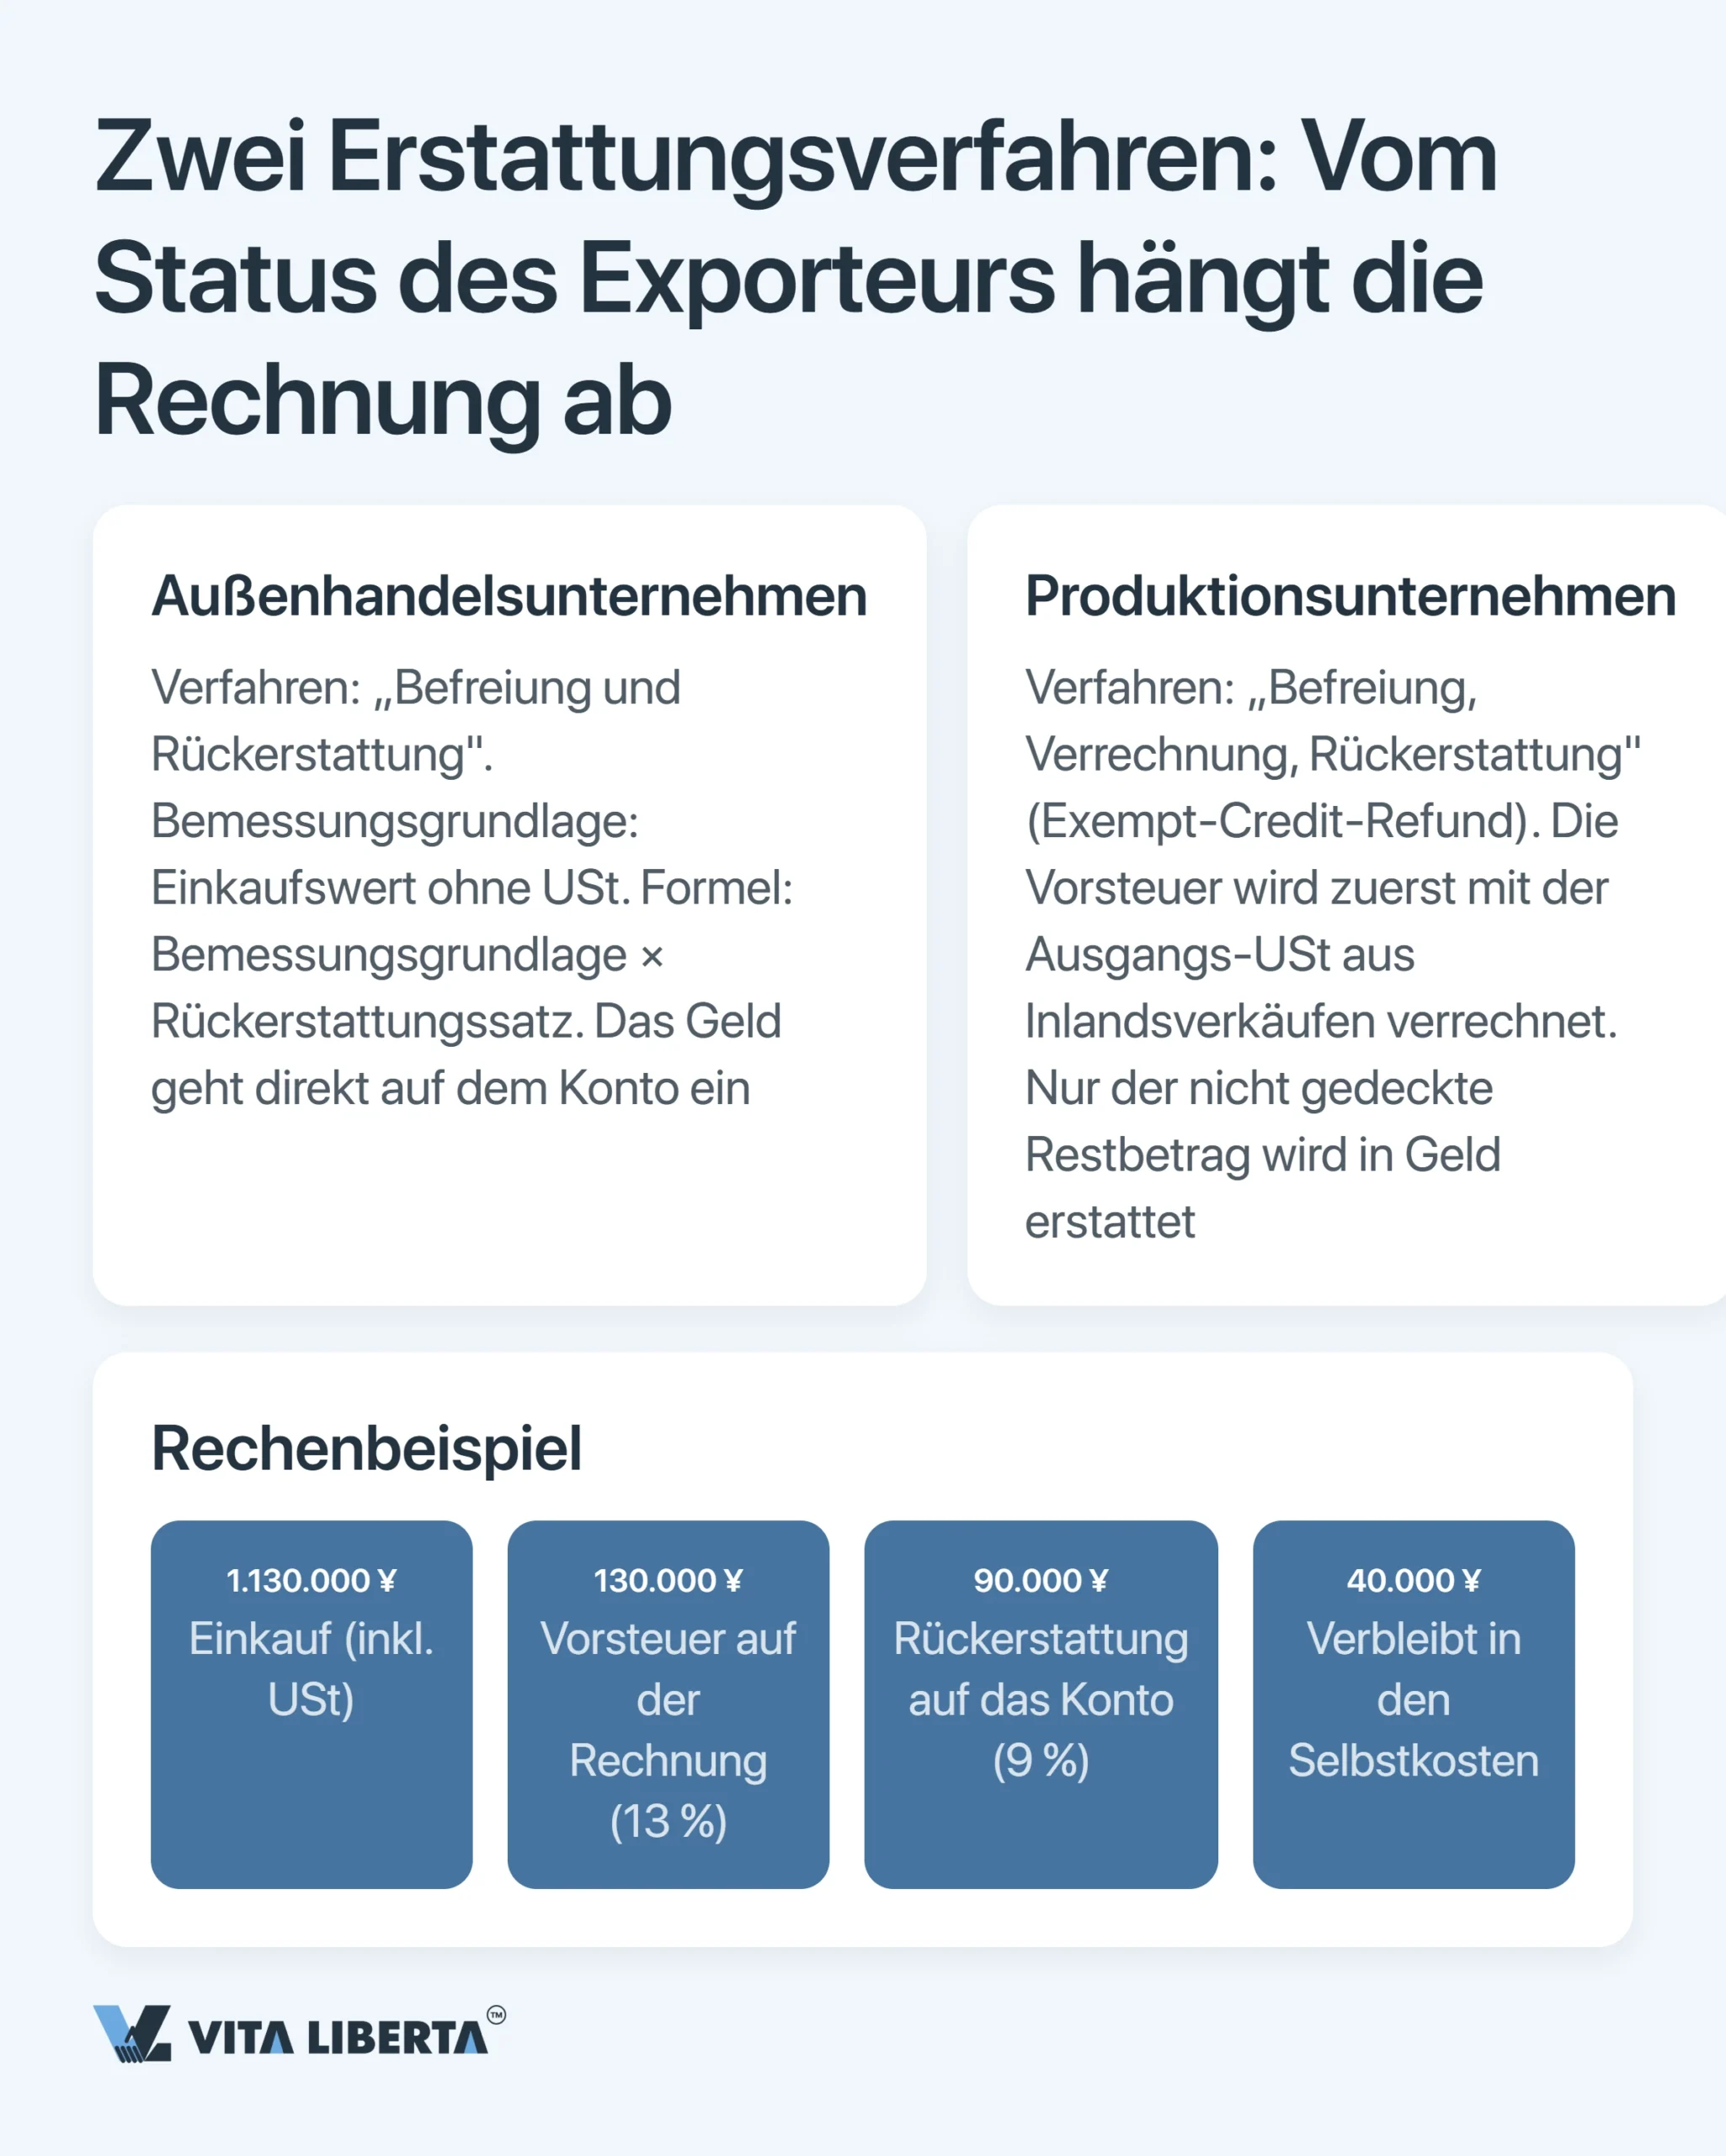
- Außenhandelsgesellschaft: Sie arbeitet im Verfahren „Befreiung und Erstattung”. Bemessungsgrundlage ist der Einkaufspreis ohne Mehrwertsteuer, multipliziert mit dem Erstattungssatz.
- Hersteller: Er nutzt „Befreiung, Verrechnung, Erstattung” (Exempt-Credit-Refund). Seine Vorsteuer wird zunächst mit der Umsatzsteuer aus Inlandsverkäufen verrechnet, und nur der ungedeckte Rest fließt bar zurück.
Durchgerechnet:
| Schritt | Betrag, Yuan |
| Einkauf mit 13-%-Fapiao | 1.130.000 |
| Vorsteuer | 130.000 |
| Erstattet bei einem Satz von 9 % | 90.000 |
| Bleibt dauerhaft in den Kosten | 40.000 |
Fazit: Die Erstattung ist kein Anspruch auf 13 %. Sie ist das Ergebnis dreier Variablen, und nur eine davon steuert der Exporteur direkt: die Wahl eines Lieferanten mit dem Status des allgemeinen Steuerzahlers.
Exportsteuer in China ohne Ablehnung zurückholen
- Prüfung des Erstattungssatzes per HS-Code
- Audit der Antragsunterlagen
- Begleitung bis zur Gutschrift

Unterlagen und Fristen: Wo das Verfahren hakt
Abgelehnt wird selten wegen einer strittigen Norm. Abgelehnt wird, weil Daten zwischen den Dokumenten nicht übereinstimmen.
Die Akte: Was ein Zeichen zu viel kostet
Mit dem Antrag einzureichen. Die Handelsgesellschaft übermittelt dem Finanzamt:
- die Sonder-Fapiao des Lieferanten (增值税专用发票);
- die Ausfuhranmeldung oder bei Ausfuhr über einen Agenten dessen Bescheinigung 《代理出口货物证明》;
- elektronische Einkaufs- und Ausfuhrverzeichnisse.
Abgeglichen wird mit den elektronischen Daten des Zolls.
Aufzubewahren statt einzureichen. Diese Unterlagen gehen nicht ans Finanzamt:
- Einkaufs- und Verkaufsverträge;
- Konnossement oder sonstige Transportdokumente;
- Fapiaos für Inlands- und Auslandsfracht;
- der Vertrag mit dem Zollagenten.
Sie müssen binnen 15 Tagen nach Antragstellung gesammelt und verzeichnet und 10 Jahre lang aufbewahrt werden (国家税务总局公告2026年第5号, Art. 44–45).
Was übereinstimmen muss. Warenbezeichnung und Maßeinheit müssen in Ausfuhranmeldung und Fapiao identisch sein. Manche Abweichungen kosten mehr als die Erstattung: Die Partie wird wie ein Inlandsverkauf besteuert (ebenda, Art. 23 und 57). Das passiert, wenn
- Bezeichnung oder Menge auf der Fapiao von den Versandpapieren des Lieferanten abweichen; oder
- Bezeichnung, Menge oder Gewicht in der Anmeldung über den natürlichen Schwund hinaus von den Transportdokumenten abweichen.
Der Preis. Eine Regel, nach der eine Ausfuhr unter dem Einkaufspreis für sich genommen zur Ablehnung führt, enthält das geltende Recht nicht. Ist der Einkaufs- oder Ausfuhrpreis aber offensichtlich überhöht und nicht begründet, wechselt die Partie vom Erstattungsregime in die bloße Steuerbefreiung, und die Vorsteuer ist verloren (财政部 税务总局公告2026年第11号, Abschnitt IX).
Fristen: Drei Etappen und ein aufwendiger Erstantrag
Eine offizielle Vorgabe von „drei Monaten” gibt es nicht. In der Praxis liegen zwischen Verschiffung und Gutschrift aber oft Monate, und das gehört in die Liquiditätsplanung, nicht in die Fußnoten.
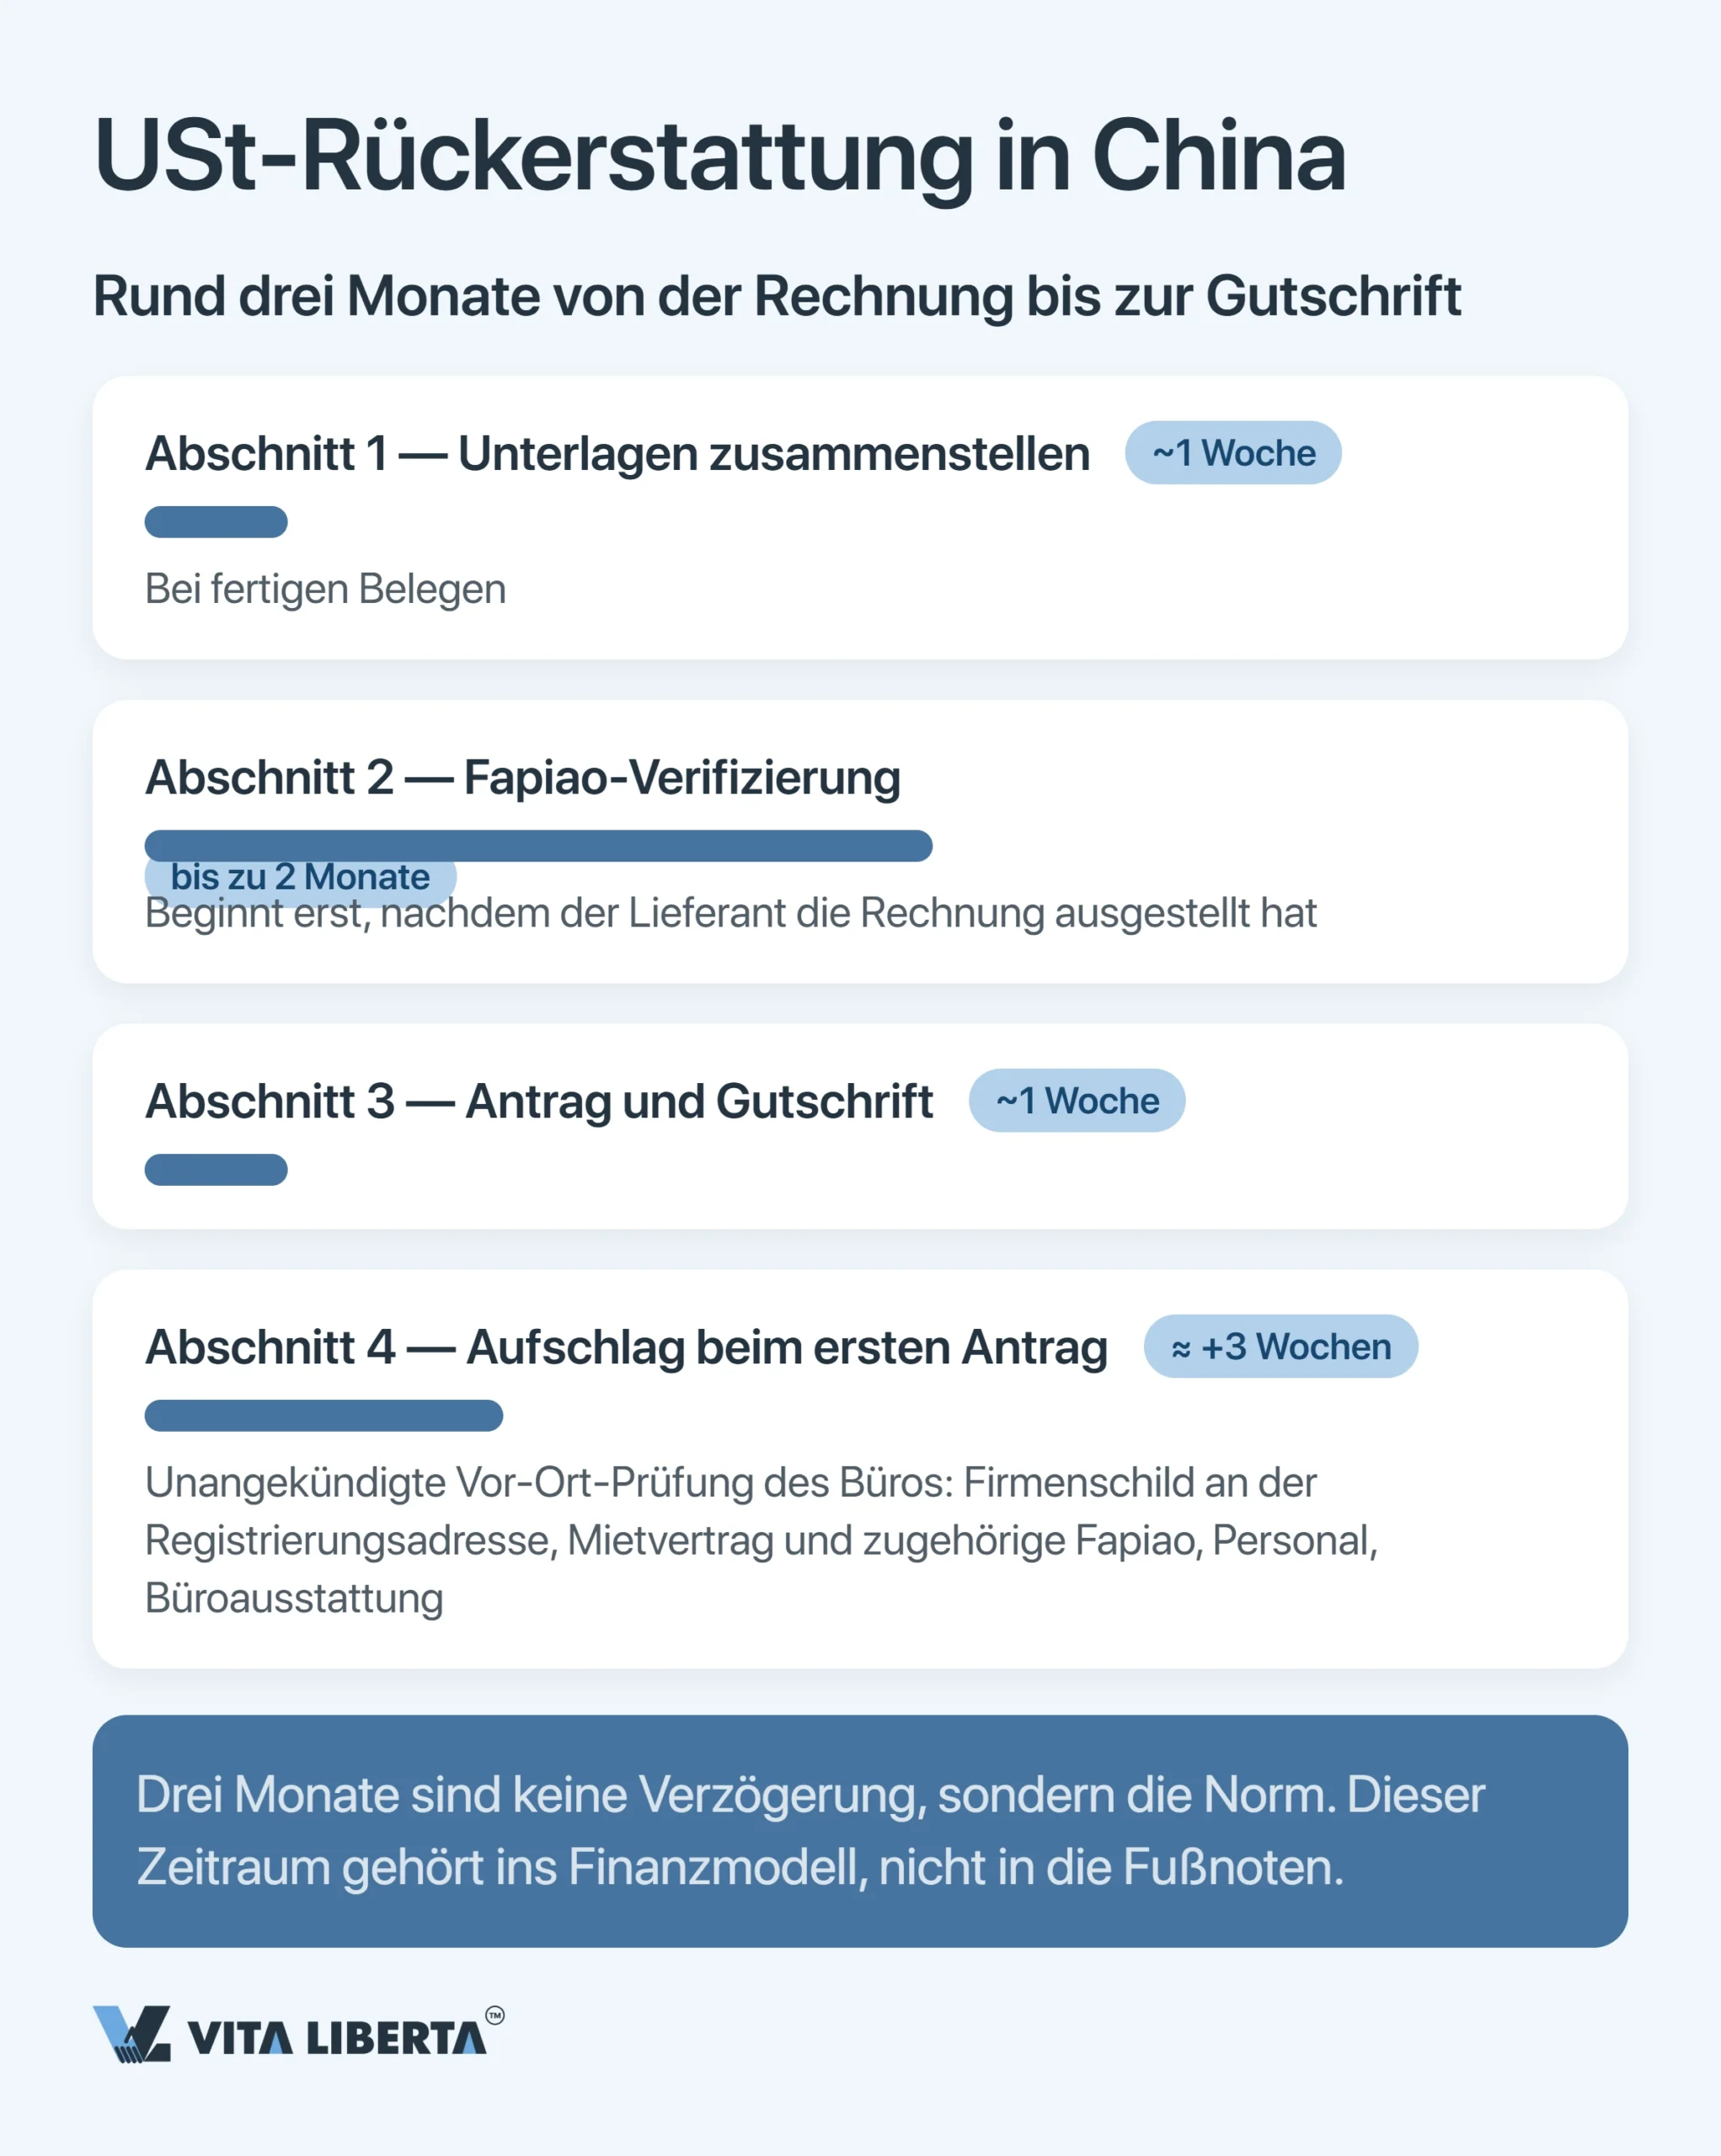
- Unterlagen zusammentragen dauert bei vorhandenen Primärbelegen etwa eine Woche.
- Warten auf die Fapiao und ihre Bestätigung im elektronischen System ist die längste und am wenigsten planbare Etappe. Erst wenn der Lieferant die Rechnung ausgestellt hat, kommt der Prozess in Gang.
- Antrag und Auszahlung gehen schneller, wenn die Prüfer keine Rückfragen haben.
Feste Grenzen gibt es trotzdem:
- Beantragt wird ab dem Monat nach dem Ausfuhrdatum bis zum 30. April des Folgejahres. Bis zum selben Datum muss der Devisenerlös eingegangen sein.
- Wer das verpasst, kann mit Nachweis des Zahlungseingangs nachträglich beantragen, längstens aber 36 Monate ab Ausfuhrdatum.
- Danach gilt eine ab dem 01.01.2026 ausgeführte Partie als im Inland verkauft und wird mehrwertsteuerpflichtig (财政部 税务总局公告2026年第11号, Abschnitt IX; 国家税务总局公告2026年第5号, Art. 48).
Den ersten Antrag sollten Sie gesondert vorbereiten. In den Fällen, die auf der Liste der Staatlichen Steuerverwaltung stehen, darf das Finanzamt eine Vor-Ort-Prüfung (实地核查) durchführen, und der Exporteur muss mitwirken (国家税务总局公告2026年第5号, Art. 52). Geprüft werden Anzeichen echter Geschäftstätigkeit: ein Firmenschild an der Registeradresse, Mietvertrag samt Miet-Fapiao, Personal und Büroausstattung.
| Station | Was die Regeln vorsehen | Praxis und Risiko |
| Bestätigung der Fapiao | Erstattet wird auf Basis der Sonder-Fapiao des Lieferanten; das Finanzamt nimmt den Antrag nur an, wenn die Daten mit den elektronischen Angaben von Lieferant und Zoll übereinstimmen (国家税务总局公告2026年第5号, Art. 18 und 26) | Das Warten auf Fapiao und Bestätigung dauert am längsten; es gehört von Anfang an in die Liquiditätsplanung, nicht ans Prozessende |
| Wann der Satz feststeht | Maßgeblich ist das Ausfuhrdatum (出口日期) in der Zollanmeldung (财政部 税务总局公告2026年第11号, Abschnitt III) | Vertragsdatum, Zahlung und Anmeldedatum ändern nichts; im Monat eines Satzwechsels entscheidet allein das Ausfuhrdatum |
| Devisenerlös | Der Erlös muss bis zum 30. April des auf die Ausfuhr folgenden Jahres eingehen; Nachweise bleiben beim Exporteur, in bestimmten Fällen gilt laut genehmigter Liste ein gleichgestellter Eingang (视同收汇) (国家税务总局公告2026年第5号, Art. 48–51) | Ohne Eingang und ohne Grund für die Gleichstellung keine Erstattung, und eine bereits gezahlte wird zurückgefordert |
| Kategorie des Exporteurs | Exporteure werden in vier Kategorien (出口企业管理类别) eingestuft, unter Berücksichtigung ihres Steuer-Kreditratings (A, B, M, C, D) | Je niedriger die Kategorie, desto mehr manuelle Prüfungen; ein Exporteur der Kategorie 4 legt jedem Antrag Devisennachweise bei (国家税务总局公告2026年第5号, Art. 49) |
Was sich 2026 geändert hat
Der Rückbau von Exportanreizen in ausgewählten Branchen ist inzwischen systematische Politik. Die Listen werden schneller überarbeitet, als Lieferanten ihre Preislisten anpassen können.
Von 9 auf 6 Prozent und dann auf null: Wen Bekanntmachung Nr. 2/2026 trifft
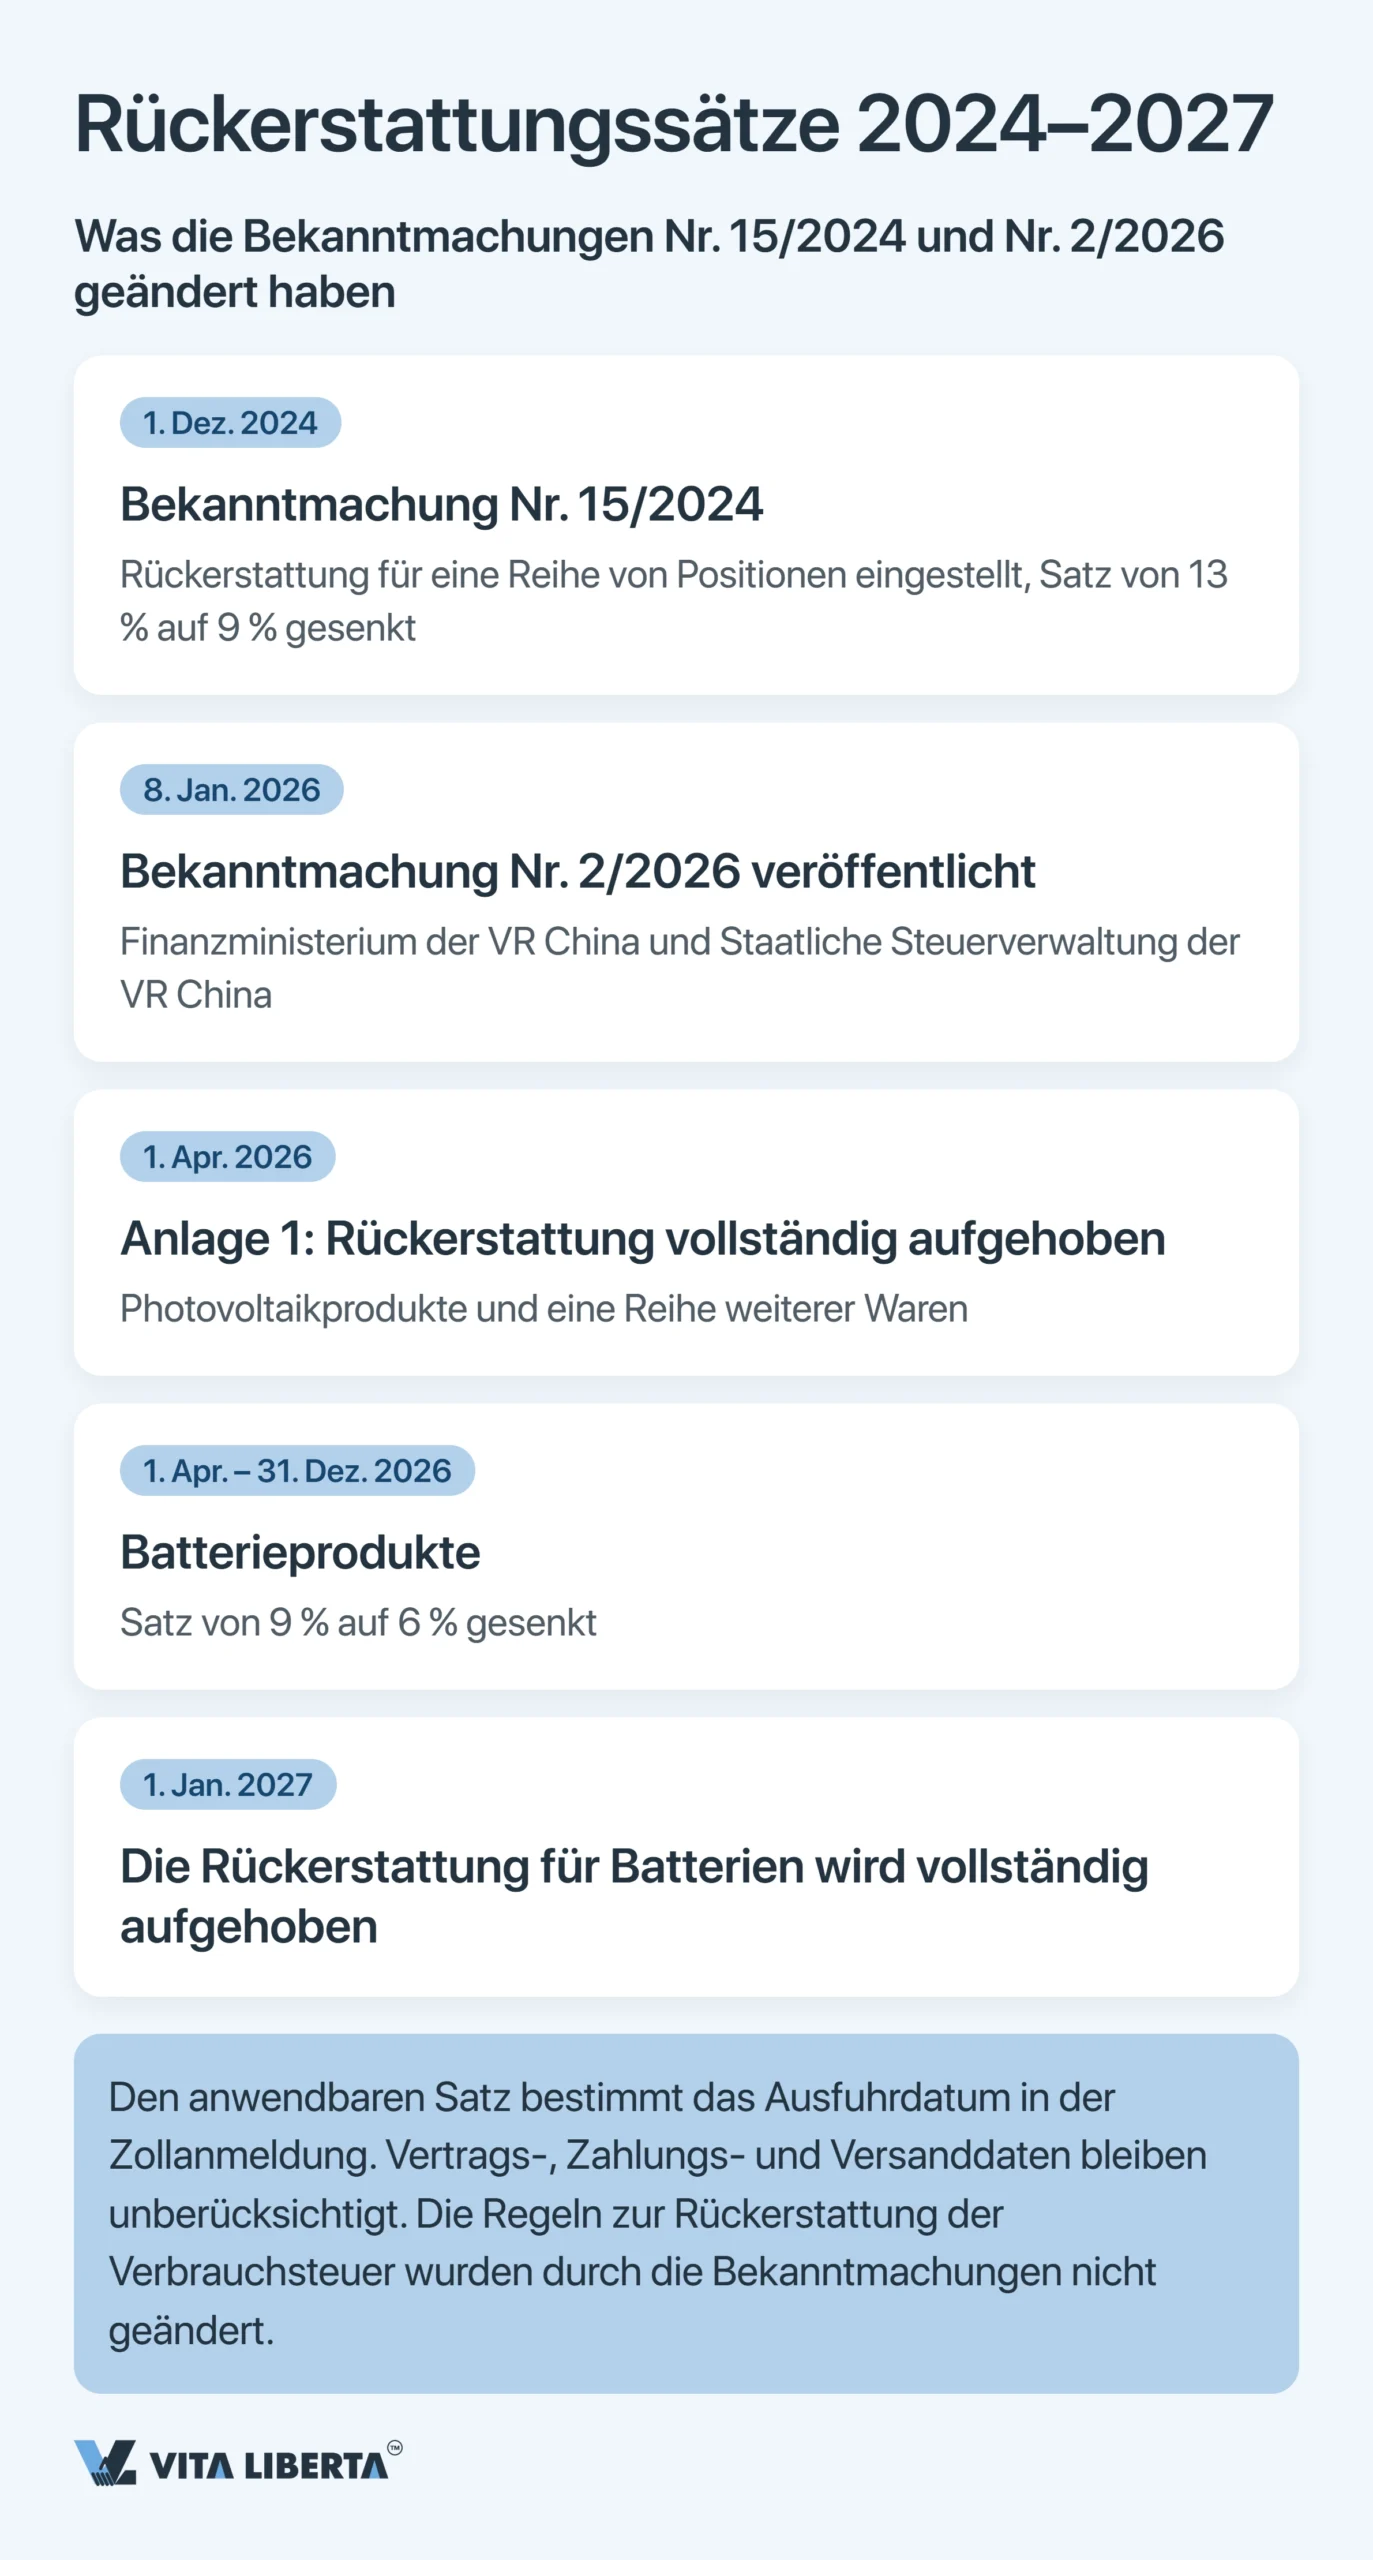
Seit dem 1. April 2026 erhält ein Exporteur von Solarmodulen nichts mehr. Das ist die direkte Folge der Bekanntmachung Nr. 2/2026 (财政部 税务总局公告2026年第2号), unterzeichnet am 8. Januar 2026 vom Finanzministerium der VR China gemeinsam mit der Staatlichen Steuerverwaltung (STA, 国家税务总局). Drei Eckpunkte sollten Sie kennen:
- Anlage 1 auf null. Photovoltaikprodukte und weitere gelistete Waren haben die Mehrwertsteuererstattung ab dem 1. April 2026 verloren.
- Batterien mit Übergangskorridor. Vom 1. April bis 31. Dezember 2026 sinkt der Satz von 9 auf 6 %. Ab dem 1. Januar 2027 entfällt die Erstattung vollständig.
- Maßgeblich ist das Ausfuhrdatum, nicht das Geschäft. Den Satz bestimmt das Ausfuhrdatum (出口日期) in der Zollanmeldung. Anmeldedatum (申报日期) und Zahlungsdatum spielen keine Rolle.
Das setzt eine ältere Linie fort. Bekanntmachung Nr. 15/2024 (财政部 税务总局公告2024年第15号) trat am 1. Dezember 2024 in Kraft und
- strich die Erstattung für Aluminium- und Kupferwalzprodukte sowie weitere Positionen;
- senkte den Satz für einen Teil der Mineralölprodukte, für Photovoltaik, Batterien und bestimmte nichtmetallische Mineralerzeugnisse von 13 auf 9 %.
Bekanntmachung Nr. 2/2026 stellt zudem klar: Für verbrauchsteuerpflichtige Waren auf ihren Listen bleibt die Erstattung bzw. Befreiung von der Verbrauchsteuer bei der Ausfuhr unverändert.
Wichtig: Der Wegfall der Erstattung ist kein Exportverbot. Er verlagert 9–13 % Steuerlast in den Ab-Werk-Preis. Beruft sich ein Lieferant auf eine „generelle Abschaffung der Mehrwertsteuer”, ohne einen konkreten Code aus der Anlage zu nennen, verlangen Sie eine Begründung, statt Ihr Einkaufsbudget anzupassen.
Die Ökonomie der Erstattung: Schutz vor Verlust statt Margenbonus
Beim gewöhnlichen Weiterverkauf erzeugt die Erstattung keinen Gewinn. Sie gibt eine Steuer zurück, die bereits im Einkaufspreis steckt, und wer sie nicht beantragt, schenkt dem Fiskus 9–13 % des Warenwerts. Echter Vorteil entsteht nur in zwei Konstellationen:
- Ein Lieferant, der selbst nicht exportiert, sauber arbeitet und eine Sonder-Fapiao ausstellen muss. Diese Vorsteuer holt sich nun der Exporteur, statt dass sie im Preis versickert.
- Ein kleines oder mittleres Werk, das die Erstattung nicht selbst betreibt. Große Exporteure holen sich alles selbst zurück und haben schlicht nichts abzugeben.
Unterm Strich geht es nicht ums Verdienen, sondern ums Nicht-Verlieren. Bei Jahreseinkäufen von 3 Millionen Yuan mit 13-%-Fapiaos stecken rund 345.000 Yuan Vorsteuer in der Ware. Eine unvollständige Akte kostet bei 13 % Erstattungssatz den gesamten Betrag, bei 9 % etwa 239.000 Yuan.
Exportgesellschaft in China richtig gründen
- Status als allgemeiner Steuerzahler
- Modellwahl: Ausfuhr im eigenen Namen oder über einen Agenten
- Registrierung im Erstattungssystem

Exportsteuerrückerstattung in China: Strategische Schlussfolgerungen
Das zentrale Paradox des Systems: Der Staat hat das Verfahren maximal formalisiert, mit Fapiaos, Codes, elektronischer Prüfung und lückenlosem Zollabgleich. Zugleich hat er es über Anlagelisten manuell steuerbar gelassen, und eine einzige Bekanntmachung kann diese Listen umschreiben.
- Der Erstattungssatz ist eine Variable, keine Konstante. Prüfen Sie ihn vor Vertragsabschluss per HS-Code in der Datenbank der Erstattungssätze (退税率文库). Regelfall ist der Mehrwertsteuersatz, für einzelne Positionen gilt ein reduzierter Satz oder null.
- Der Anspruch folgt dem Exporteur. Eine eigene Gesellschaft in China mit dem Status des allgemeinen Steuerzahlers ist der einzige Weg, die Steuer selbst zu behalten statt sie dem Zwischenhändler zu überlassen. Sie kann in eigenem Namen oder über einen Agenten im Auftrag ausführen.
- Die Erstattung kommt verzögert. Das Warten auf die Fapiao des Lieferanten und deren Bestätigung zieht sich über Monate, während Antrag und Devisenerlös an den 30. April des Folgejahres gebunden sind. Das ist eine Größe des Working Capital, kein buchhalterisches Detail.
Die Exportsteuerrückerstattung in China ist deshalb keine Formalität am Ende des Geschäfts, sondern ein Parameter, der schon bei der Wahl von Lieferant und Warencode festgelegt wird. Wer den Erstattungssatz vor der Unterschrift kalkuliert, steuert seine Einstandskosten. Wer erst nach der Zollfreigabe daran denkt, bucht nur noch Verluste.
Häufig gestellte Fragen
Direkt nicht. Erstattet wird nur an eine chinesische Rechtseinheit mit dem Status des allgemeinen Steuerzahlers. Sie muss die Ware in eigenem Namen ausführen oder einen Agenten beauftragen und von ihm die Ausfuhrbescheinigung (《代理出口货物证明》) erhalten. Lösung: entweder eine eigene Exportgesellschaft in China oder ein Vertrag mit einem Exporteur, der die Weitergabe des Erstattungsvorteils im Preis verankert.
Höchstens der Satz auf seiner Sonder-Fapiao: 3 %. Wendet er den ermäßigten Satz von 1 % an (gültig bis 31.12.2027), dann 1 %. Ein höherer Satz für den HS-Code hebt diese Obergrenze nicht an. Lösung: Bei regelmäßigen Mengen deckt die Spanne zwischen 3 und 13 % die Kosten eines Wechsels zu einem allgemeinen Steuerzahler in aller Regel deutlich.
Es gilt der April-Satz. Die Einreichung im März sichert für sich genommen nichts: Der Prüfer schaut auf das Feld „Ausfuhrdatum” (出口日期), nicht auf das Anmeldedatum (申报日期). Die Differenz trägt, wer dieses Risiko vertraglich übernommen hat. Lösung: Legen Sie für Übergangsmonate schriftlich fest, wer eine Verschiebung des Ausfuhrdatums bezahlt, und lassen Sie die Zollabwicklung nicht laufen, wie sie will.
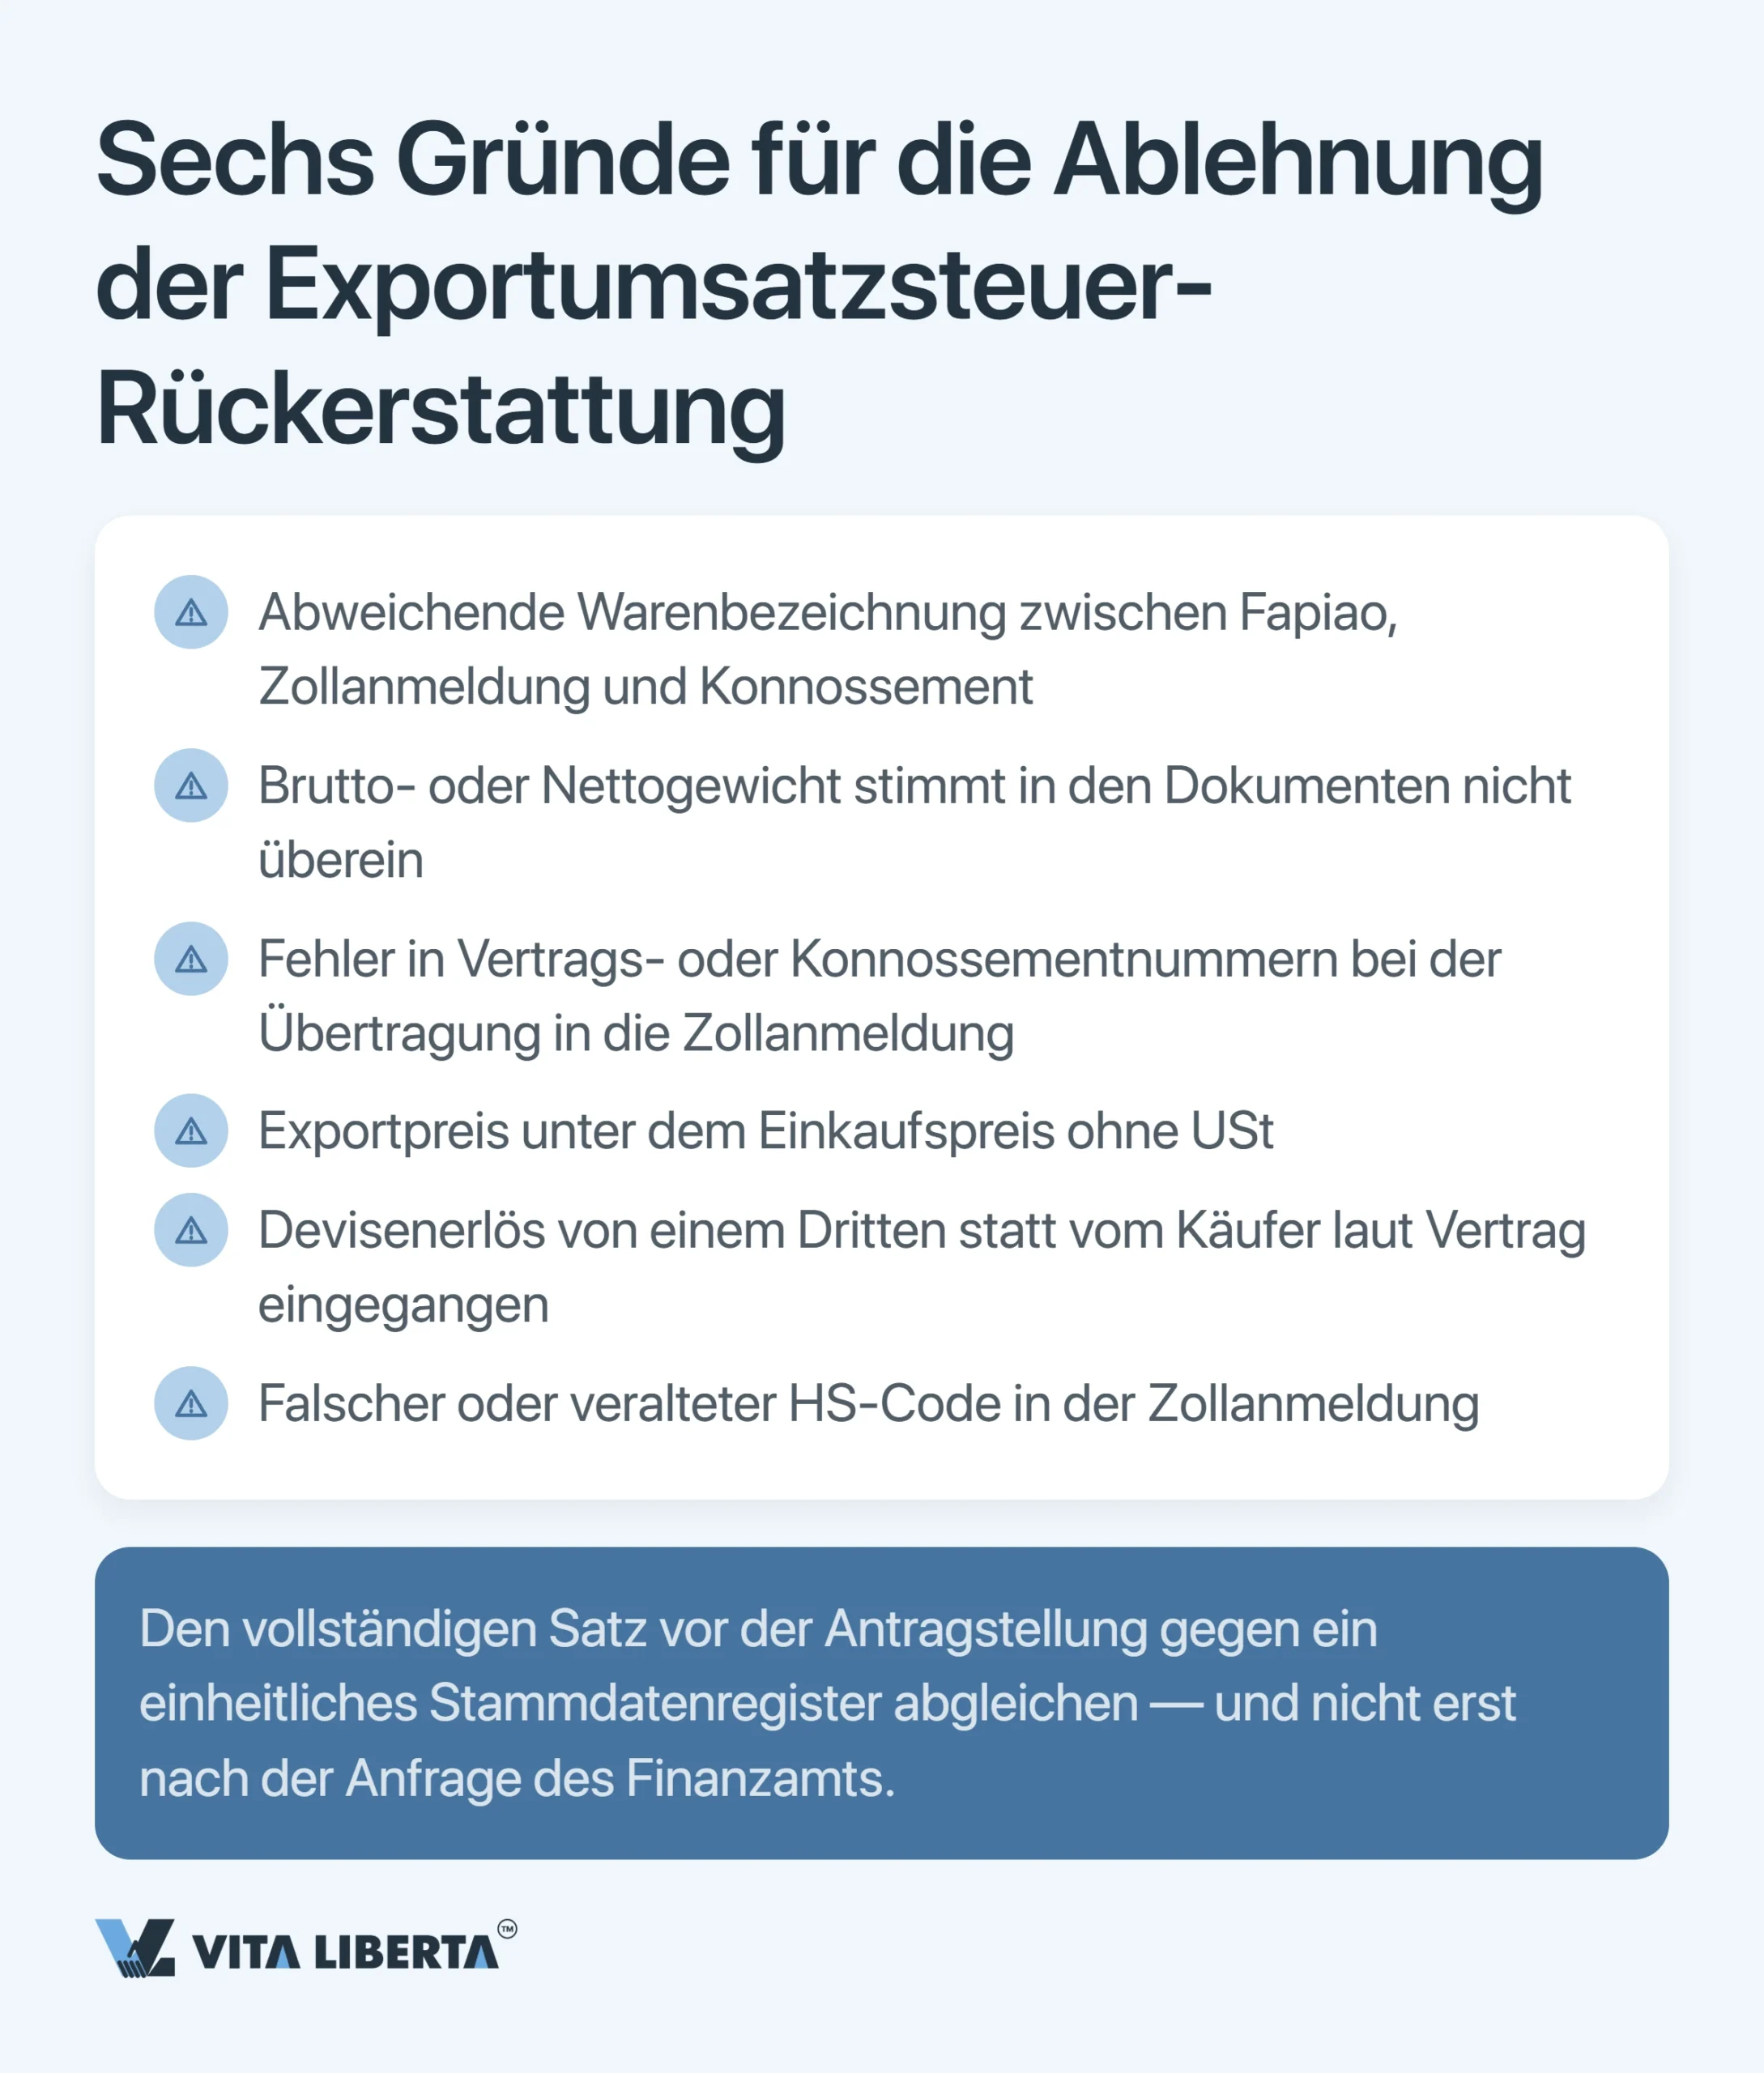
Typische Gründe: Warenbezeichnung oder Maßeinheit weichen zwischen Fapiao und Anmeldung ab; Bezeichnung, Menge oder Gewicht passen nicht zwischen Anmeldung und Transportpapieren; der Devisenerlös ist zu spät eingegangen; der Einkaufs- oder Ausfuhrpreis ist offensichtlich überhöht, ohne Begründung. Manche dieser Abweichungen führen nicht nur zur Ablehnung, sondern zur Besteuerung wie beim Inlandsverkauf. Lösung: die Akte vor dem Antrag gegen ein einheitliches Stammdatenregister prüfen, nicht erst nach der Rückfrage des Finanzamts.
Er steigt genau um den Betrag, den das Werk bisher vom Fiskus zurückgeholt hat. Positionen der Anlage 1 haben die Erstattung zum 1. April 2026 verloren. Batterien bleiben bis 31. Dezember 2026 bei 6 statt 9 %, ab dem 1. Januar 2027 entfällt ihre Erstattung komplett. Lösung: Verlangen Sie den HS-Code und gleichen Sie ihn mit der Liste ab. Ein „bei uns wurde die Mehrwertsteuer abgeschafft” ohne Code ist Verhandlungstaktik, kein Grund für eine Preiserhöhung.