
 Hongkong
 China




Mit der Eintragung der Gesellschaft öffnet sich die erste Tür. Direkt dahinter wartet eine zweite, und ab dort hören die Meldepflichten nicht mehr auf. Genau an dieser Schwelle stolpern die meisten ausländischen Investoren.
Das eigentliche Problem: „Wir haben in Ningbo eine WFOE gegründet und sind jetzt im vierten Monat. Unser Buchhalter ist im Urlaub, und plötzlich merke ich, dass mir die Grundlagen fehlen. Ist die Umsatzsteuer monatlich oder quartalsweise fällig? Bis wann muss der Jahresbericht raus? Wo ist eigentlich dieser Kalender, nach dem wir uns richten sollen?”
Solche Anfragen erreichen uns ständig. Wer den chinesischen Steuerkalender für eine einmalige Formalität nach der Gründung hält, erlebt eine Überraschung. Er ist ein Raster fester Termine, und jeder verpasste kostet Sie einen Säumniszuschlag und die Aufmerksamkeit des Steueramts. Nehmen wir ihn Horizont für Horizont auseinander.
Steuerfristen in China: drei Zeithorizonte
Ihre Gesellschaft in Festlandchina meldet nicht nach einem Kalender, sondern nach dreien gleichzeitig. Das chinesische Körperschaftsteuergesetz (中华人民共和国企业所得税法) stuft sie als 居民企业 ein, als ansässiges Unternehmen. Egal in welchem Takt: Am Ende landet alles an derselben Stelle – auf der Plattform der Staatlichen Steuerverwaltung (国家税务总局, englisch STA).
Monatlich, quartalsweise, jährlich: Warum jede Steuer ihren eigenen Takt hat
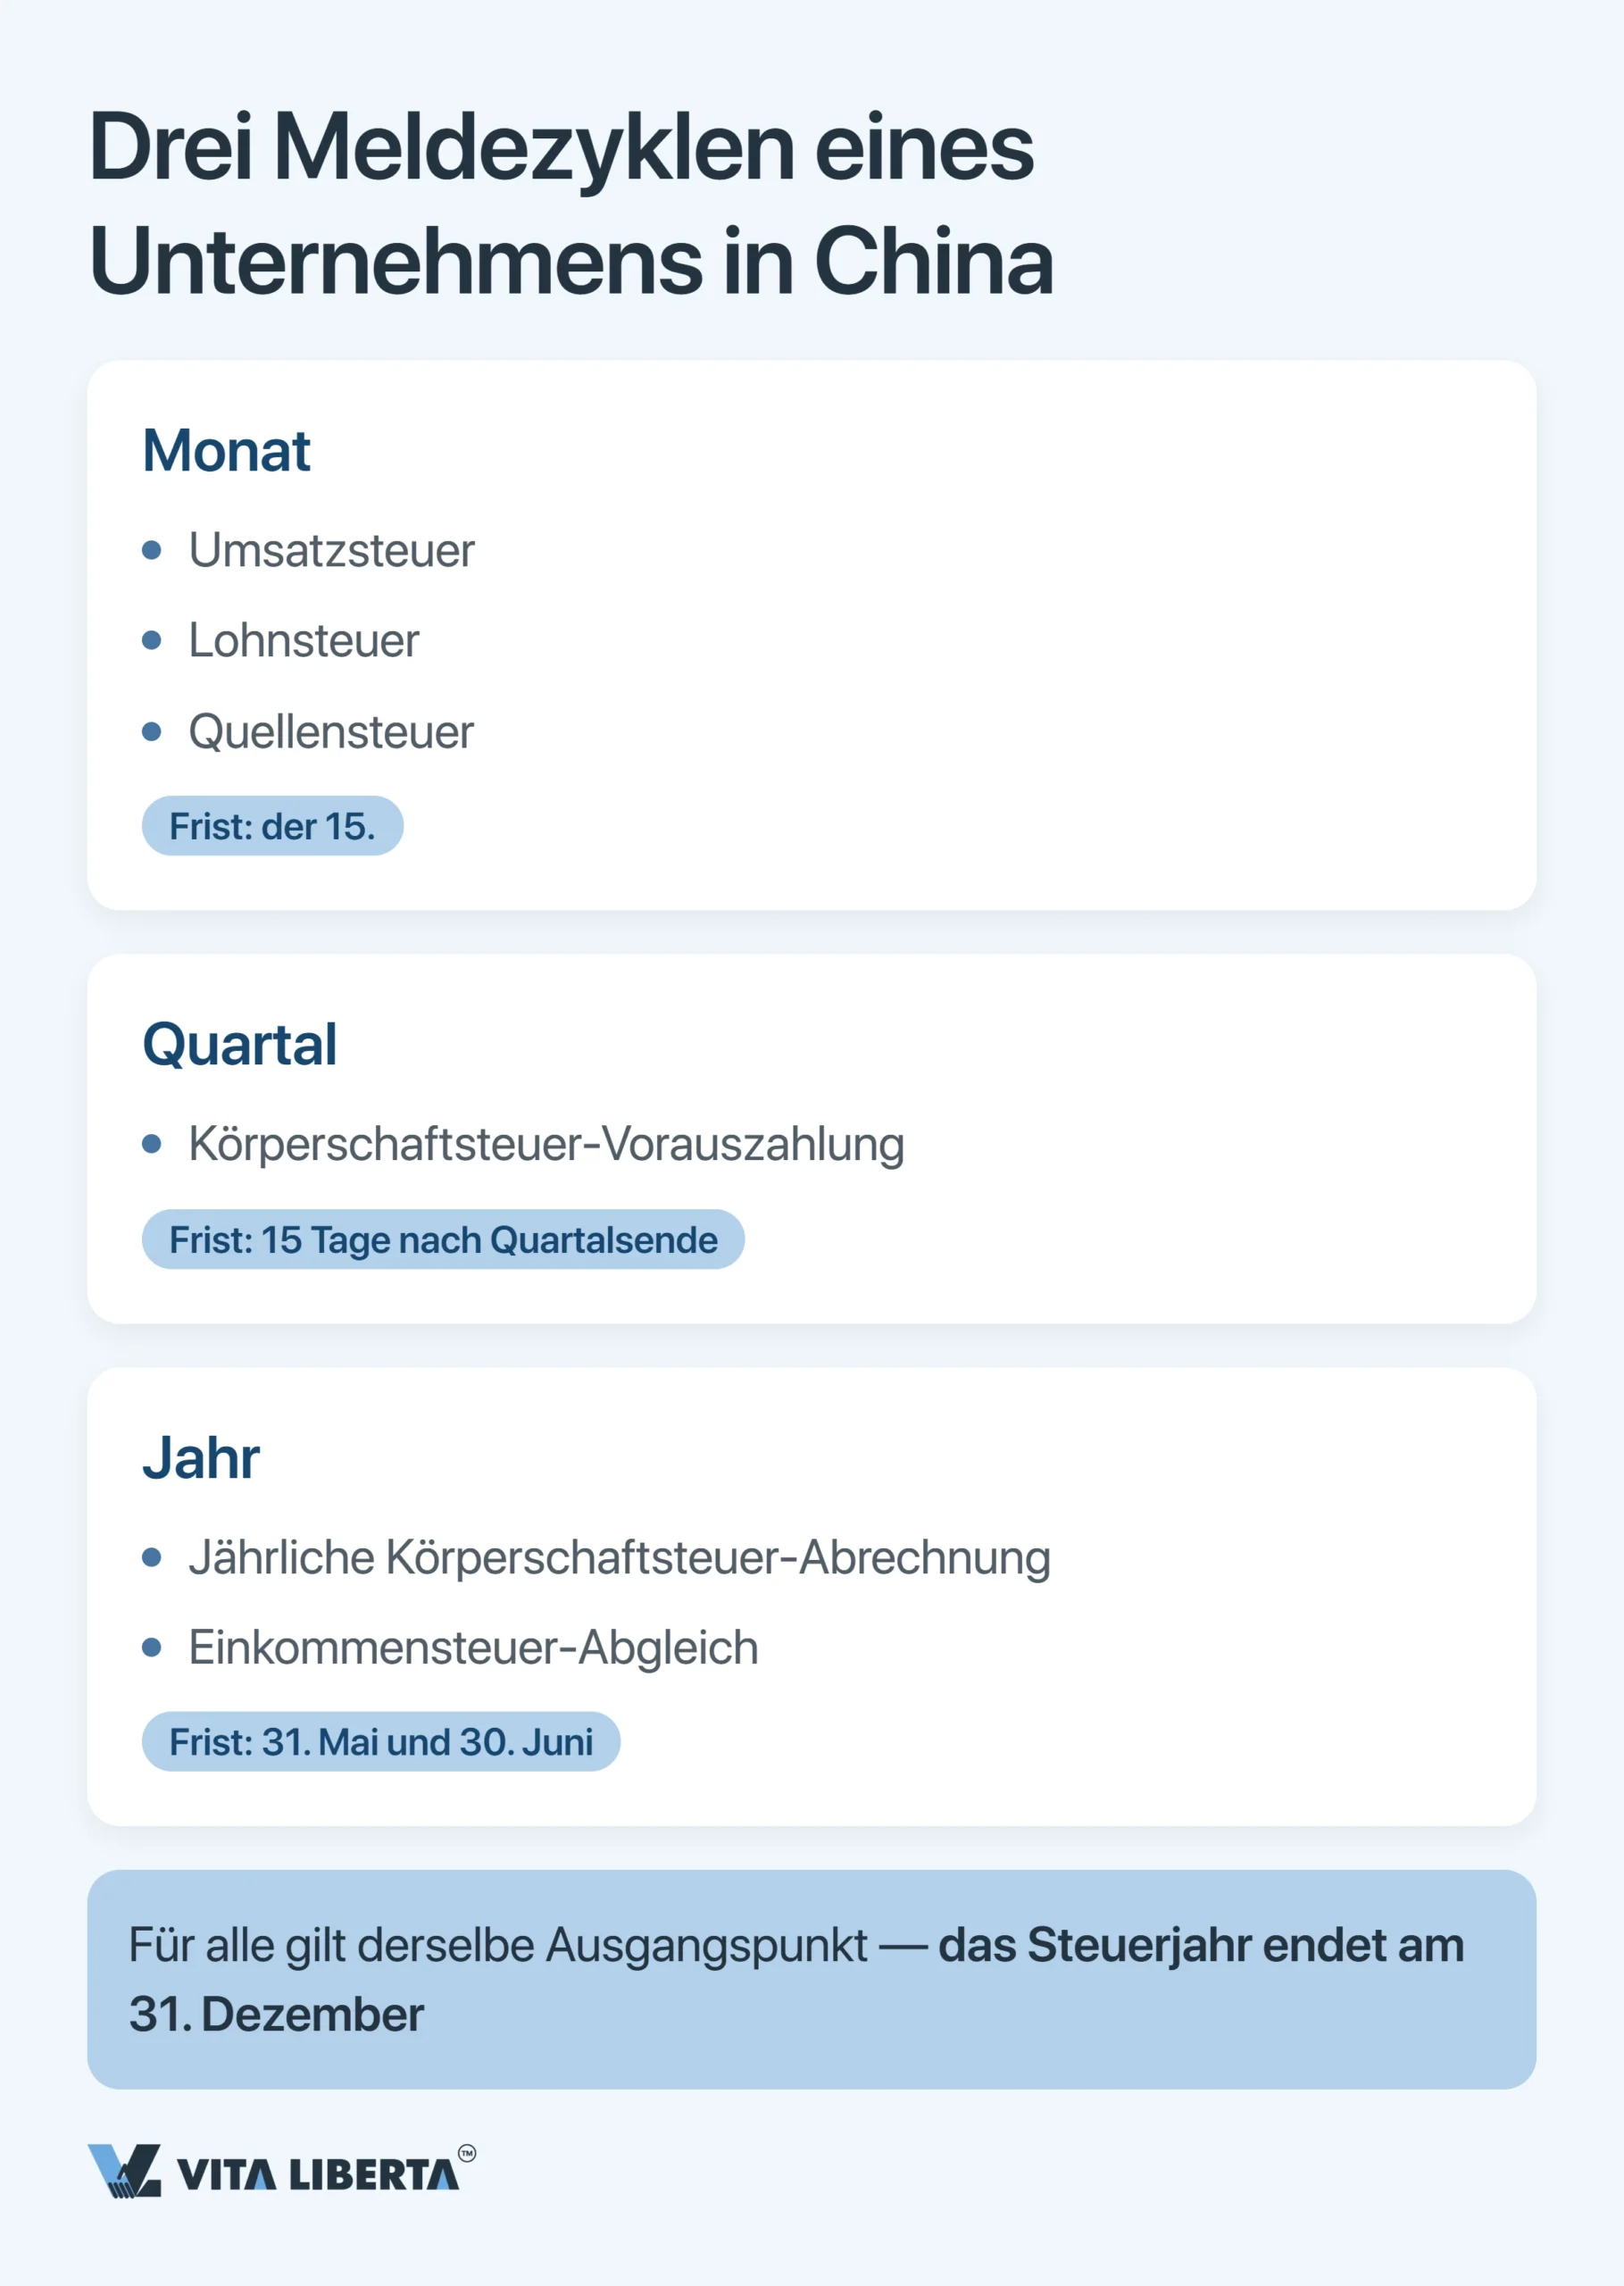
Stellen Sie sich drei Uhren vor. Umsatzsteuer und Lohnsteuerabzug ticken im Monatstakt. Die Vorauszahlungen auf den Gewinn ticken im Quartalstakt. Einmal im Jahr rechnen Sie die Körperschaftsteuer ab, und Privatpersonen gleichen ihre IIT ab. Alle Uhren starten im selben Moment: am 31. Dezember, wenn das Steuerjahr endet. So sieht das gesamte Raster aus:
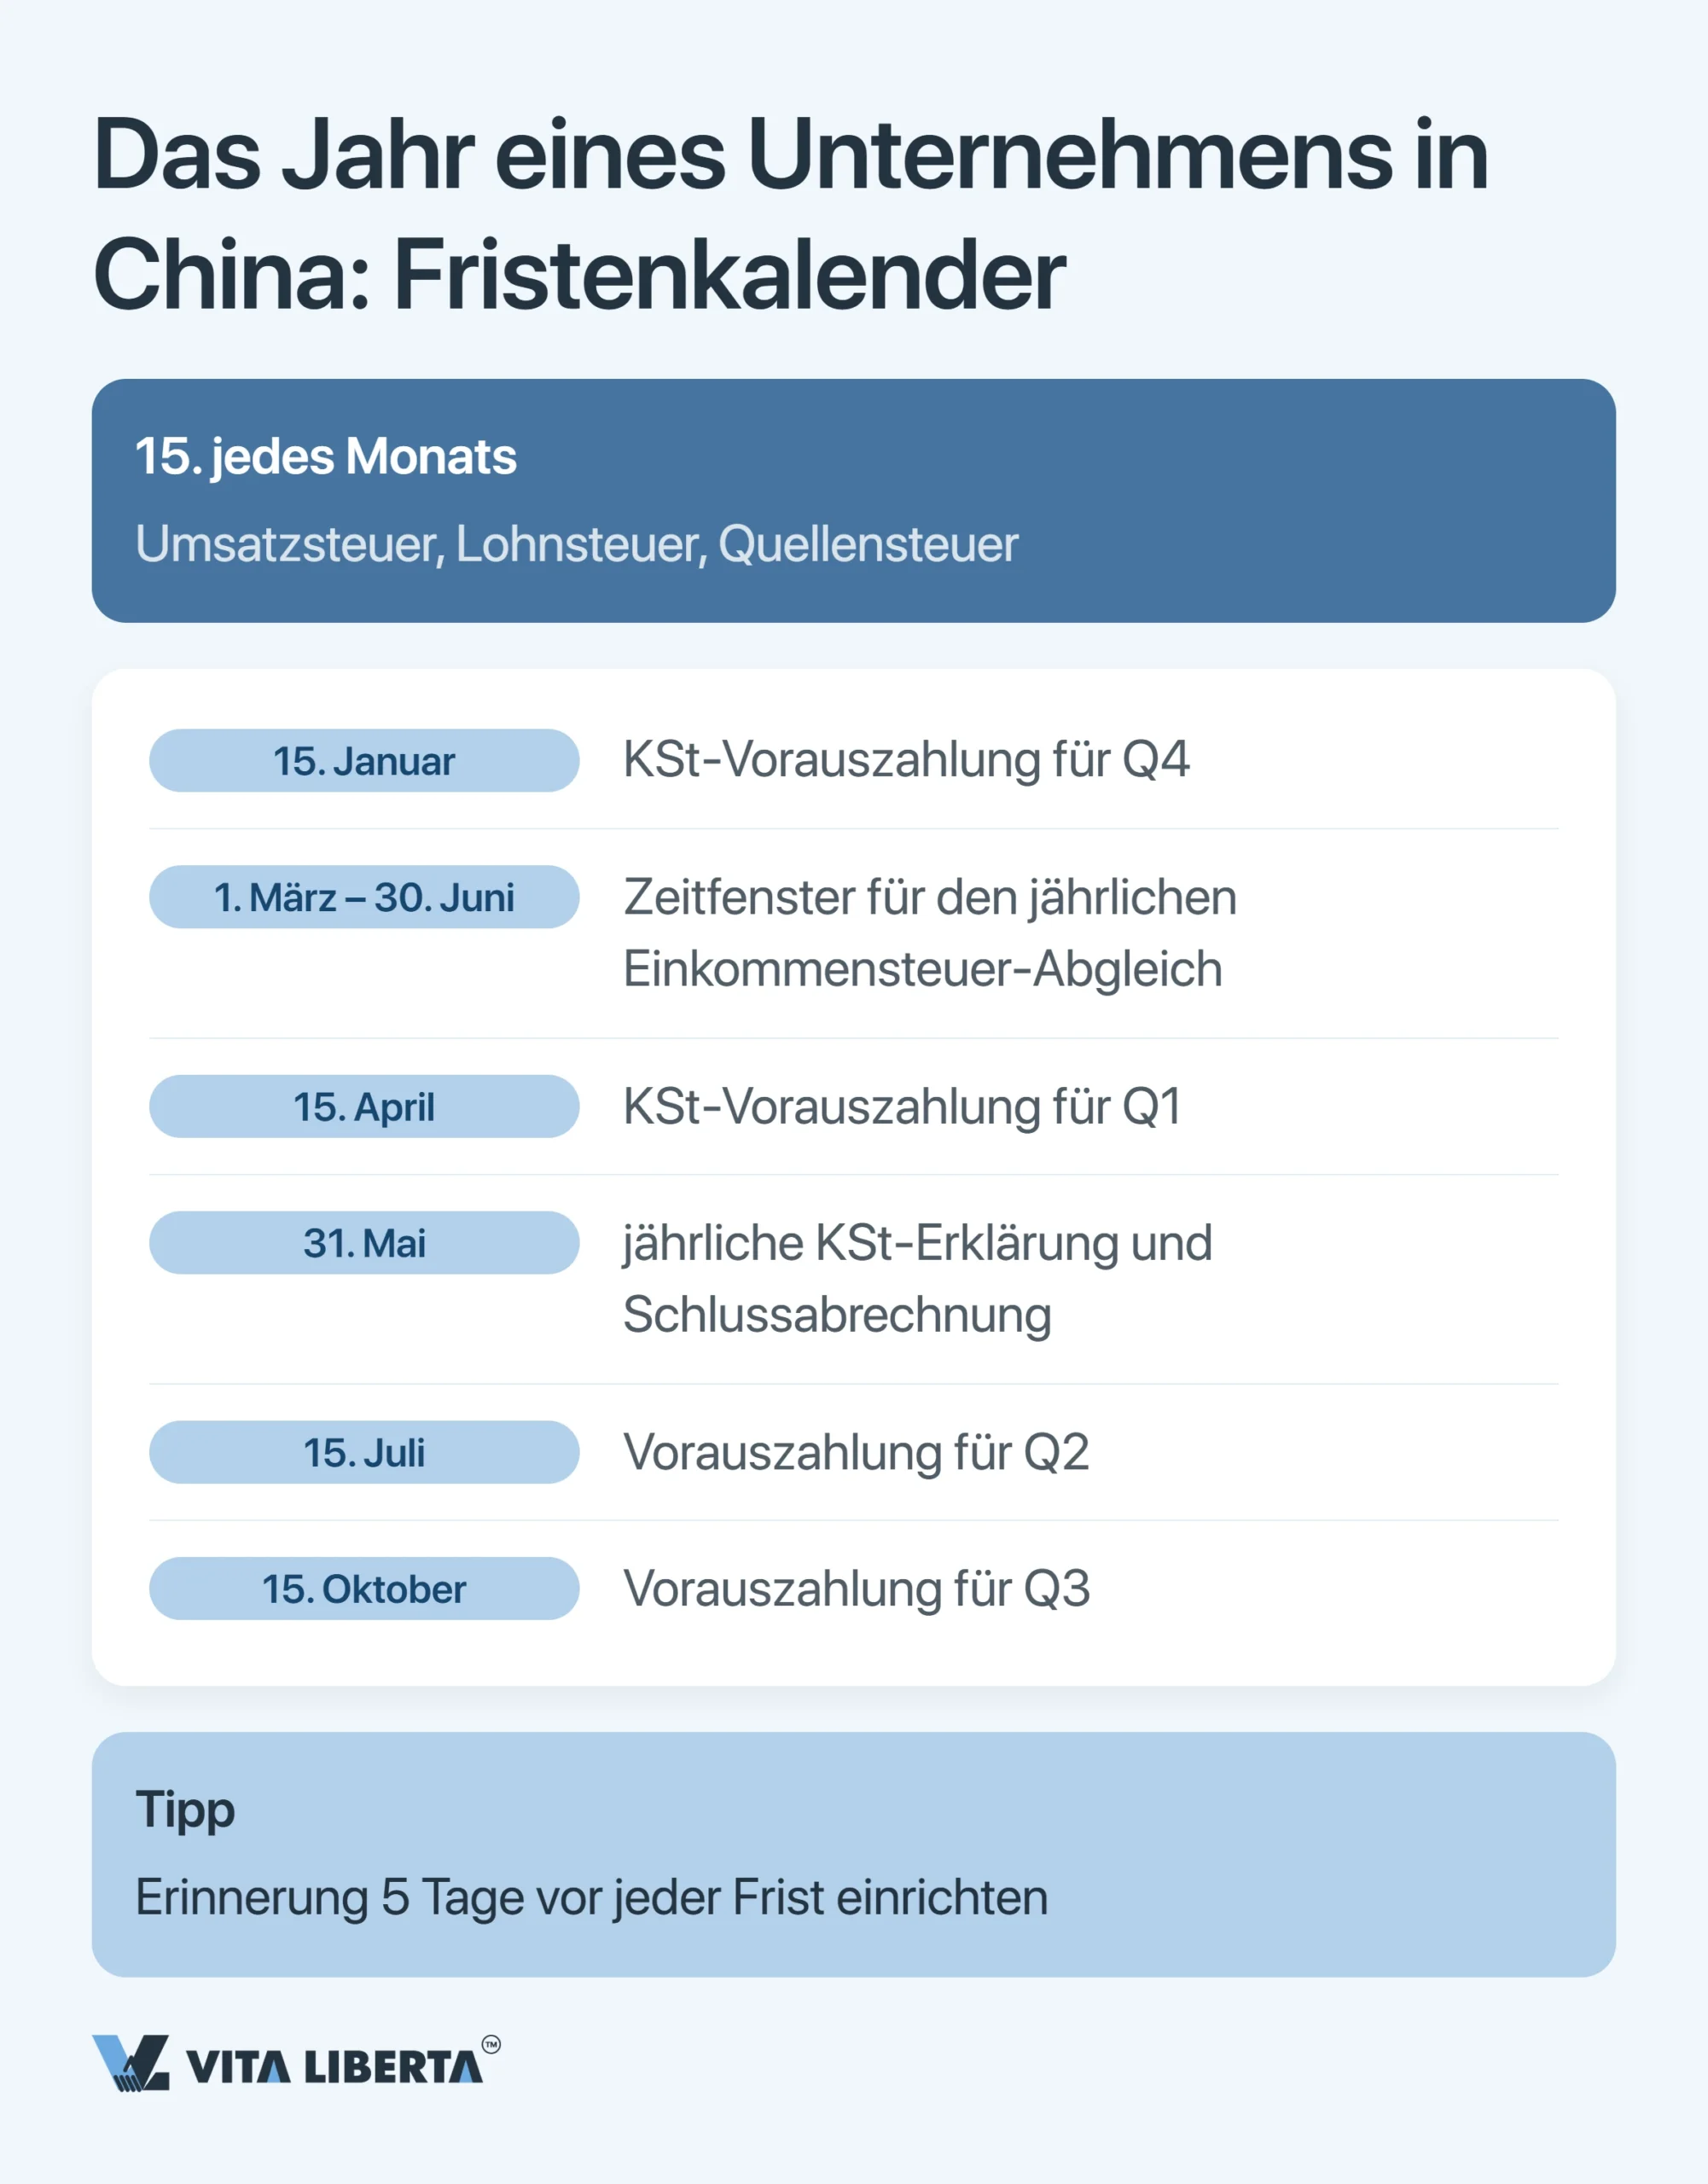
| Was Sie melden | Wann es fällig ist | Wo es hakt |
| Umsatzsteuer (增值税) | Das Steueramt legt Monat oder Quartal fest; die Erklärung geht spätestens am 15. nach diesem Zeitraum ein | Zoll, Banken und andere Behörden melden Ihre Umsatzsteuerdaten ebenfalls an das Steueramt |
| CIT-Vorauszahlung | Quartalsweise; Zahlung bis zum 15. nach Quartalsende | Das erste Quartal ist Mitte April fällig (2026 am 20. April). Kein Termin wird häufiger vergessen |
| Jährliche CIT-Erklärung | Einmal jährlich; bis zum 31. Mai, fünf Monate nach dem 31. Dezember | Erst die Voraussetzungen jeder Vergünstigung belegen, dann einreichen |
| Einbehaltene IIT aus der Lohnabrechnung | Monatlich; der einbehaltene Betrag verlässt Ihr Konto spätestens am 15. des Folgemonats | Zahlen und haften muss das Unternehmen, nicht der Mitarbeiter |
| Jährlicher IIT-Ausgleich | Einmal jährlich, im Fenster März bis Juni (1. März – 30. Juni) | Pflicht in zwei Fällen: bei einem Erstattungsantrag oder wenn im Jahr mehr als 120.000 Yuan verdient wurden und noch mehr als 400 Yuan offen sind |
| Jahresbericht des Unternehmens (年报) | Einmal jährlich, 1. Januar bis 30. Juni, im 国家企业信用信息公示系统 (nationales System zur Offenlegung von Unternehmensbonitätsdaten) | Ohne Bericht landet die Gesellschaft auf der 经营异常名录, der Liste von Unternehmen mit auffälligem Geschäftsbetrieb |
Fällt der 15. auf ein Wochenende oder einen Feiertag? Dann verschiebt sich der Termin. Die STA veröffentlicht jedes Jahr eine Liste dieser Verschiebungen. Für 2026 steht sie im Schreiben 税总办征科函〔2025〕64号, und drei Monate rutschen: April auf den 20., Oktober auf den 26., November auf den 16.
E-Tax und Golden Tax IV: Warum sich keine Frist heimlich verschieben lässt
Fast alle Erklärungen eines Unternehmens laufen online, über Ihr Konto im 电子税务局, dem elektronischen Steuerportal (E-Tax). Das Gesetz erlaubt auch die Abgabe am Schalter des Steueramts oder per Post. In der Praxis nutzen Unternehmen das so gut wie nie.
Entscheidend ist, was danach mit den Daten passiert. Das Steueramt gleicht sie digital in der vierten Generation von Golden Tax („Goldene Steuer”) ab. Das Umsatzsteuergesetz liefert die Rechtsgrundlage dafür: Die Steuerbehörden tauschen Daten mit dem Zoll, den Marktaufsichtsbehörden, der Chinesischen Volksbank (PBOC) und den Finanzaufsichten aus. Hinter jedem Geschäftsvorfall steht außerdem ein Fapiao.
Die Taktik „Ich zahle später, ganz still” funktioniert deshalb nicht. Sehen zwei Behörden unterschiedliche Zahlen, schlägt der Abgleich an. Am häufigsten verbrennen sich hier Unternehmen die Finger, die ihre heimischen Abläufe unverändert nach China übertragen haben – und der Fehler wird teuer.
Umsatzsteuer in China: Der Monat schließt am 15.
Betrachten Sie den 15. als Linie. Ist sie überschritten, ist der steuerpflichtige Umsatz des Vormonats erledigt. Seit dem 1. Januar 2026 hat die Umsatzsteuer ein eigenes Gesetz: 中华人民共和国增值税法 (Präsidialerlass Nr. 41), ergänzt um die Durchführungsverordnung 实施条例, erlassen als Staatsratsverordnung Nr. 826.
Sind Sie allgemeiner Steuerzahler, melden und zahlen Sie am 15. den Nettobetrag: die Umsatzsteuer auf Ihre Verkäufe abzüglich der Vorsteuer aus Ihren Einkäufen. Sie arbeiten mit einem von drei Sätzen – 13, 9 oder 6 Prozent –, exportierte Waren gehen zum Nullsatz hinaus.
Kleine Steuerzahler haben es einfacher: ein pauschaler Satz von 3 Prozent. Mehr noch: Vom 1. Januar 2026 bis 31. Dezember 2027 zahlen sie nur 1 Prozent. Ausgenommen sind lediglich Verkauf oder Vermietung von Immobilien und die Übertragung von Bodenrechten. Die Senkung beruht auf 财政部 税务总局公告2026年第10号.
Allgemeiner oder kleiner Steuerzahler: Ihr Status bestimmt die Meldefrequenz
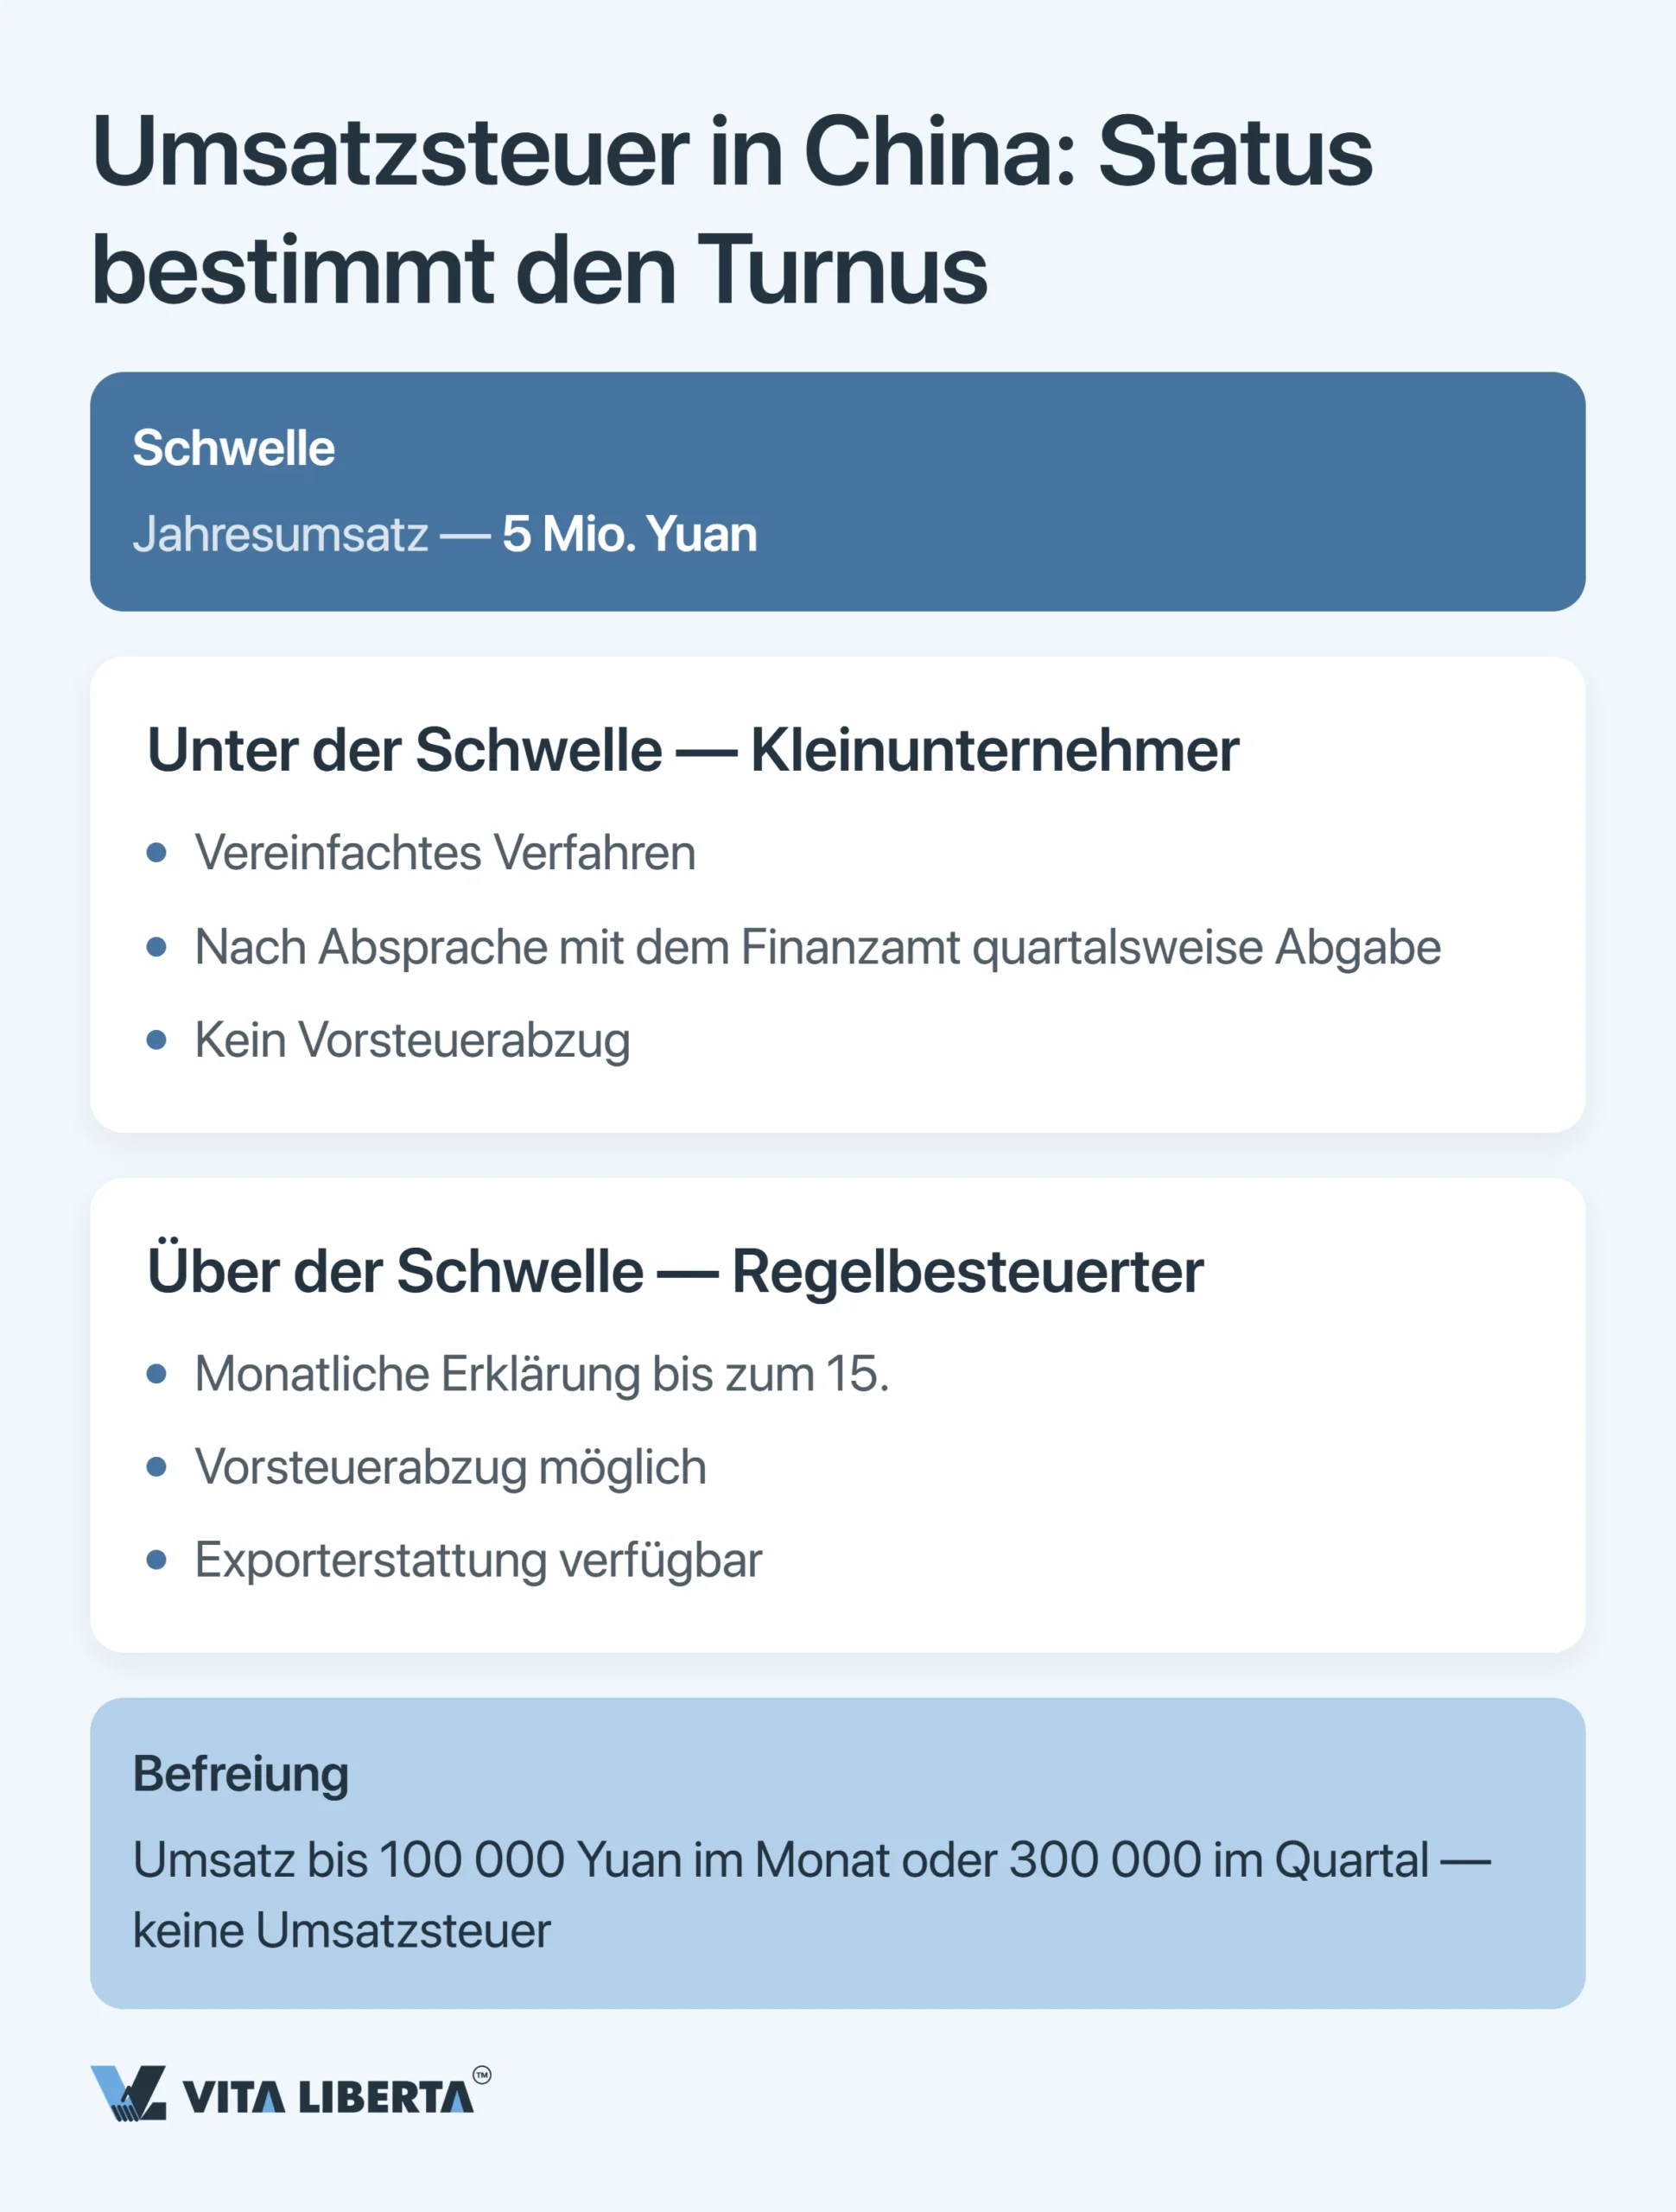
Ihr Status gibt den Takt vor. Die Trennlinie liegt bei 5 Millionen Yuan steuerpflichtigem Umsatz im Jahr. Darunter sind Sie kleiner Steuerzahler. Darüber wechseln Sie ins allgemeine Regime, in dem die Vorsteuer abziehbar wird. Auf die Linie müssen Sie nicht warten: Mit ordnungsgemäßer Buchführung können Sie den Status des allgemeinen Steuerzahlers schon früher wählen.
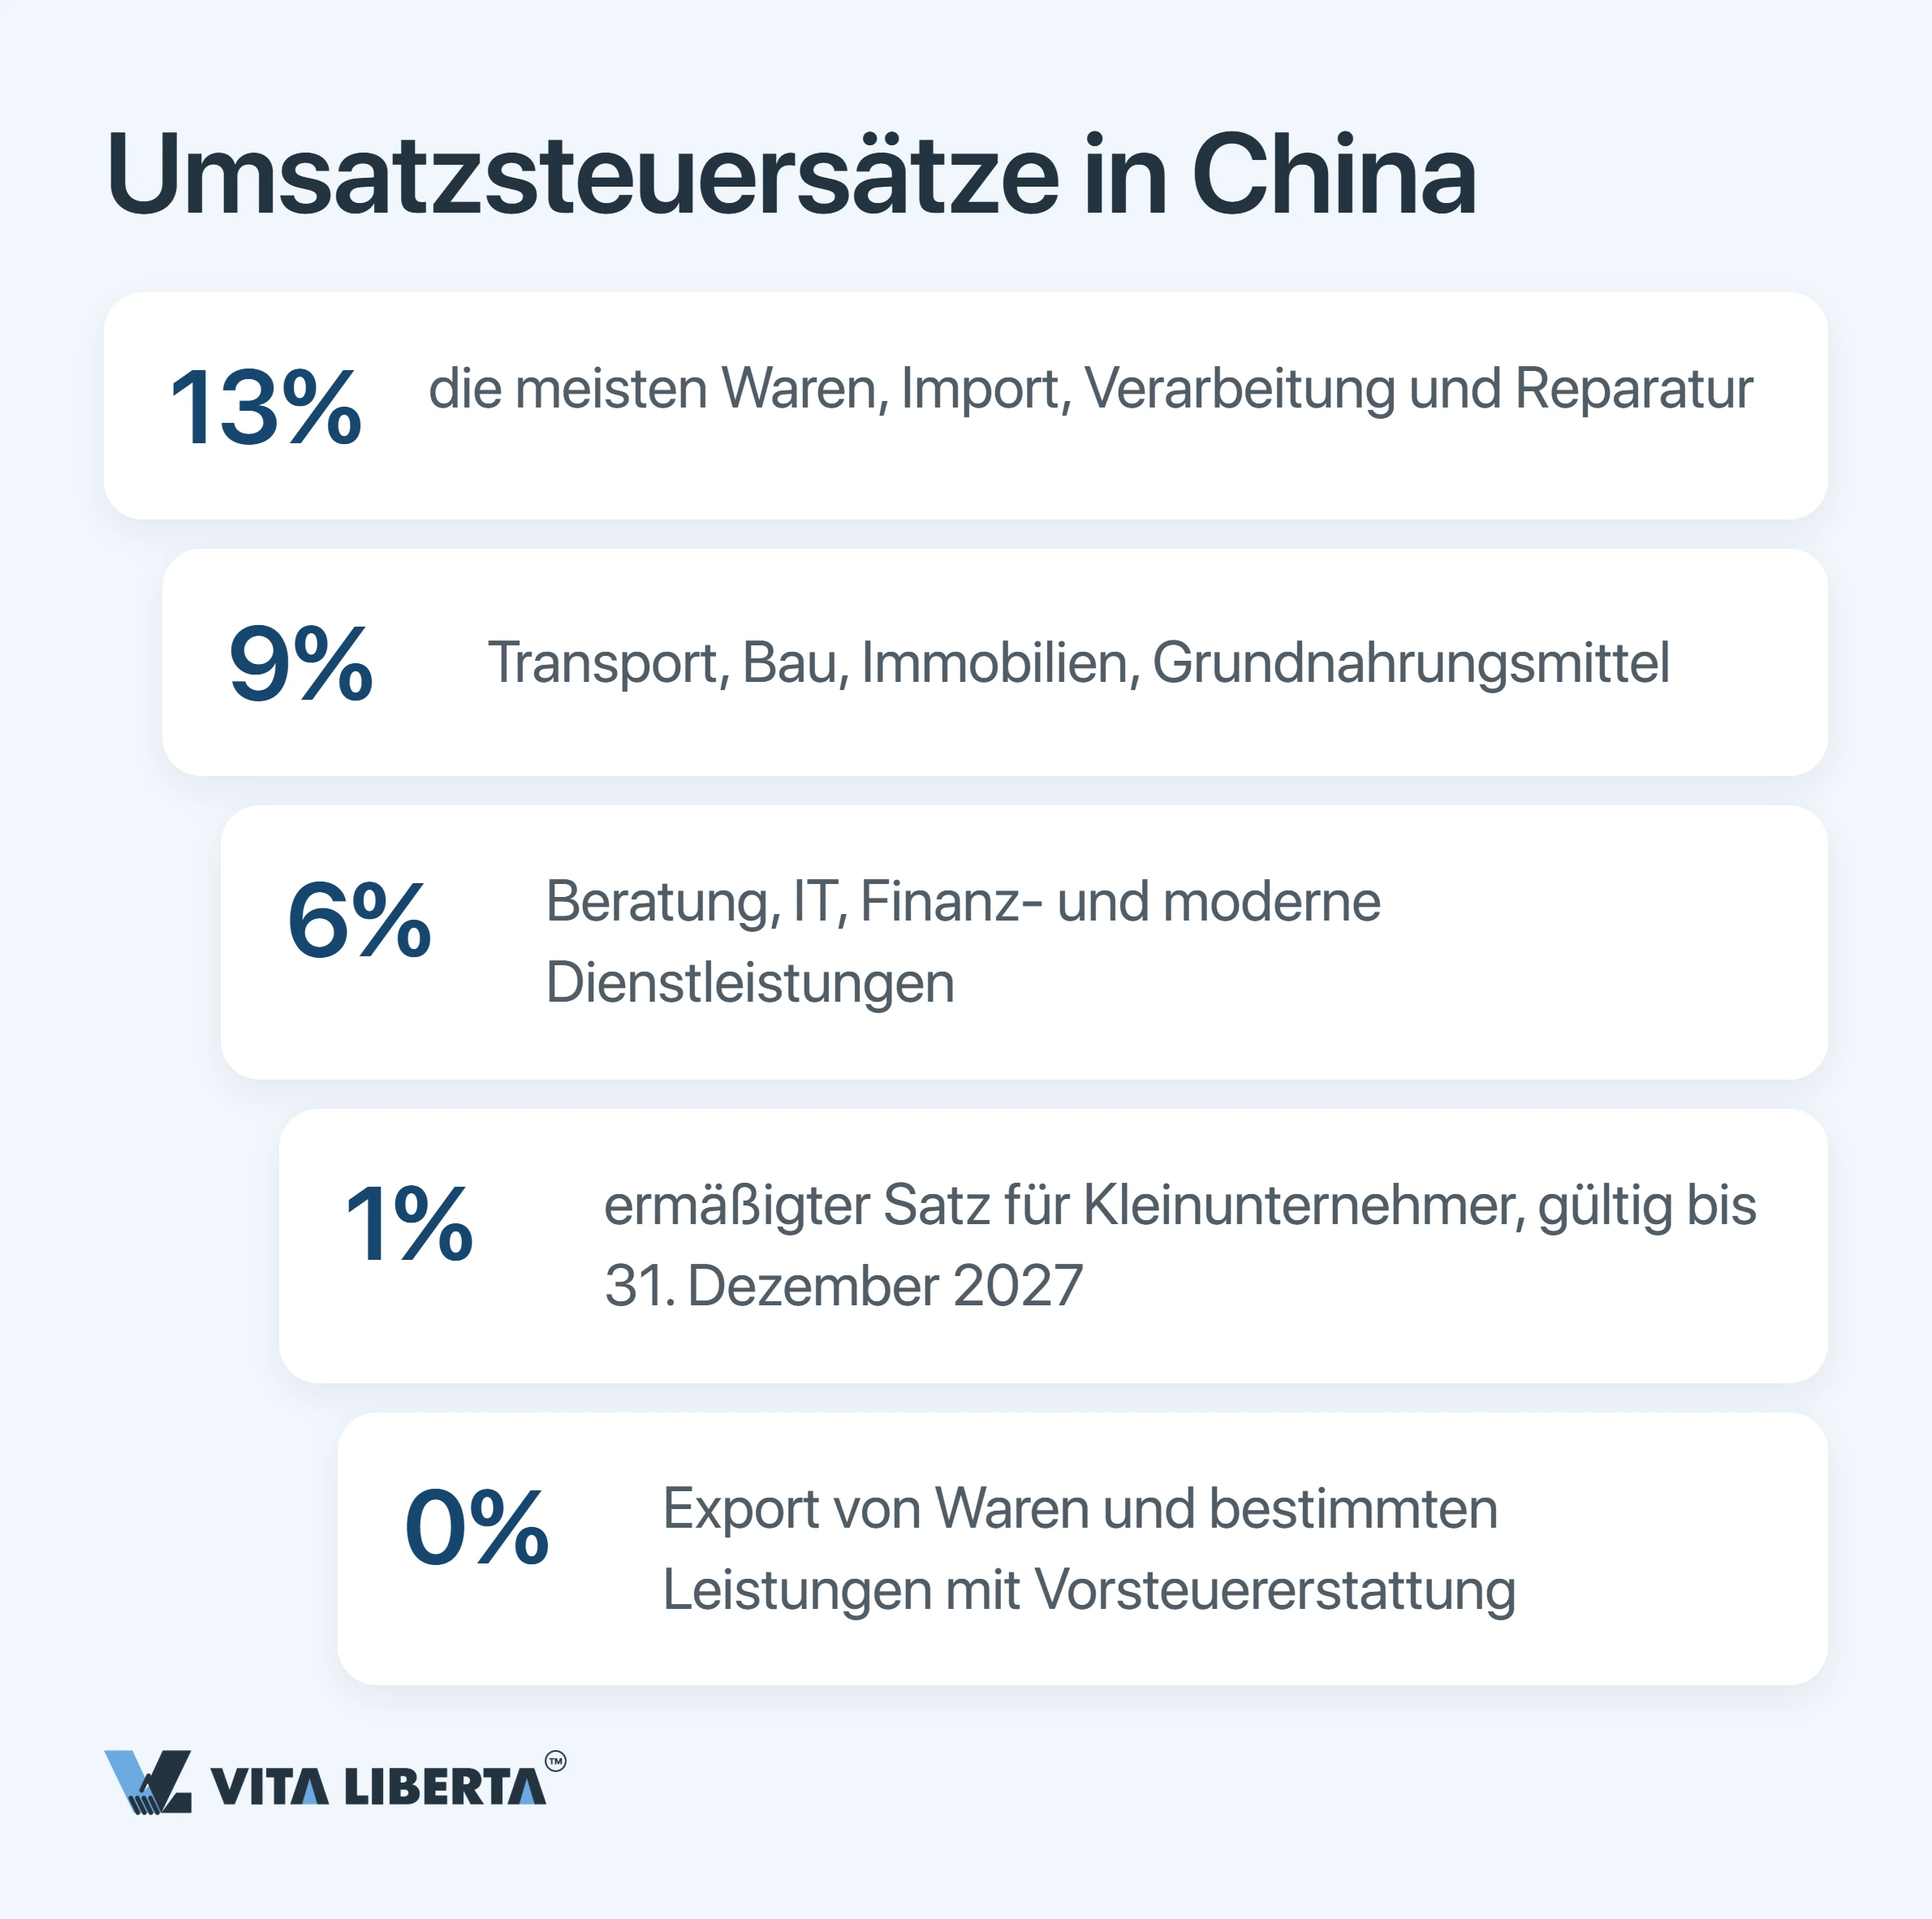
Ob Sie monatlich oder quartalsweise melden, entscheiden nicht Sie. Das Steueramt schaut auf die Höhe Ihrer Steuerlast und legt den Zeitraum fest. Kleine Steuerzahler haben außerdem eine Besteuerungsschwelle (起征点): Für 2026–2027 liegt sie bei 100.000 Yuan im Monat oder 300.000 Yuan im Quartal. Bleiben Ihre Umsätze darunter, fällt keine Umsatzsteuer an – die Erklärung müssen Sie trotzdem abgeben. Erreichen sie die Schwelle, wird der gesamte Umsatz besteuert.
Nehmen Sie ein Start-up in Shenzhen. Sobald der Jahresumsatz 5 Millionen Yuan übersteigt, wechselt es ins allgemeine Regime und beginnt mit dem Vorsteuerabzug. Wie oft es meldet, bestimmt danach das Steueramt.
Unsicher, ob Sie Ihre Steuerfristen in China einhalten?
- Prüfung Ihrer Steuerfristen
- Einrichtung Ihres Meldekalenders
- Kontrolle der Abgaben über E-Tax

Körperschaftsteuer in China: von den Quartalsvorauszahlungen bis zum 31. Mai
Das chinesische Gesetz nennt sie 企业所得税; auf Deutsch sprechen wir von Körperschaftsteuer, in englischsprachigen Unterlagen steht CIT. Gezahlt wird in zwei Schritten: Vorauszahlungen im laufenden Jahr und eine Abschlussrechnung nach dessen Ende.
CIT-Vorauszahlung: 15 Tage nach Quartalsende
Sobald ein Quartal vorbei ist, haben Sie bis zum 15. Zeit, die Vorauszahlungserklärung einzureichen und zu zahlen. Für das erste Quartal ist das normalerweise der 15. April; 2026 hat ein Feiertag den Termin auf den 20. April geschoben. Das zweite Quartal ist am 15. Juli fällig, die folgenden laufen nach demselben Muster. Grundlage ist der tatsächlich erzielte Quartalsgewinn. Große Steuerzahler kann das Steueramt auf monatliche Vorauszahlungen umstellen, eine typische WFOE bleibt jedoch beim Quartal.
Jährliche CIT-Erklärung: Prüfung, Vergünstigungen und der 31. Mai
Dann folgt die Abschlussrechnung. Sie haben fünf Monate ab Jahresende, also bis zum 31. Mai. Ihr Jahresabschluss wird mit der Erklärung eingereicht. Muss er geprüft sein? Eine landesweite Vorschrift dazu gibt es nicht, die örtliche Praxis unterscheidet sich jedoch – fragen Sie früh bei Ihrem Steueramt nach.
Mit der Jahreserklärung werden auch die Vergünstigungen geprüft. Mit dem HNTE-Status (Hightech-Unternehmen) sinkt der Satz auf 15 Prozent. Wer in die Kategorie 小型微利企业 fällt – kleines Unternehmen mit geringem Gewinn –, zahlt bis 31. Dezember 2027 effektiv 5 Prozent, gestützt auf 财政部 税务总局公告2023年第12号. Die Voraussetzungen:
- steuerpflichtiger Gewinn von höchstens 3 Millionen Yuan;
- nicht mehr als 300 Beschäftigte;
- eine Bilanzsumme von höchstens 50 Millionen Yuan;
- eine Branche, die weder beschränkt noch verboten ist.
Hier liegt die Falle. Können Sie nicht nachweisen, dass die Voraussetzungen das ganze Jahr erfüllt waren – etwa weil Ihr HNTE-Zertifikat nicht gültig war –, rechnet das Steueramt mit dem vollen Satz von 25 Prozent neu. Viele Nachforderungen beginnen genau hier.
Lohnabrechnung und Quellensteuer in China: IIT, Sozialabgaben und WHT jeden Monat
Mit dem ersten Gehalt übernimmt Ihr Unternehmen eine neue Aufgabe: Es zieht Steuern für den Staat ein. Die individuelle Einkommensteuer (IIT) vom Lohn einzubehalten, ist keine Option; das Gesetz legt diese Pflicht dem Arbeitgeber auf. Danach haben Sie bis zum 15. des Folgemonats Zeit, den Betrag abzuführen. Die Sozialabgaben für chinesische Mitarbeiter folgen meist demselben Monatstakt, genaue Termine und Bemessungsgrundlagen werden aber lokal festgelegt – prüfen Sie sie für Ihre Stadt.
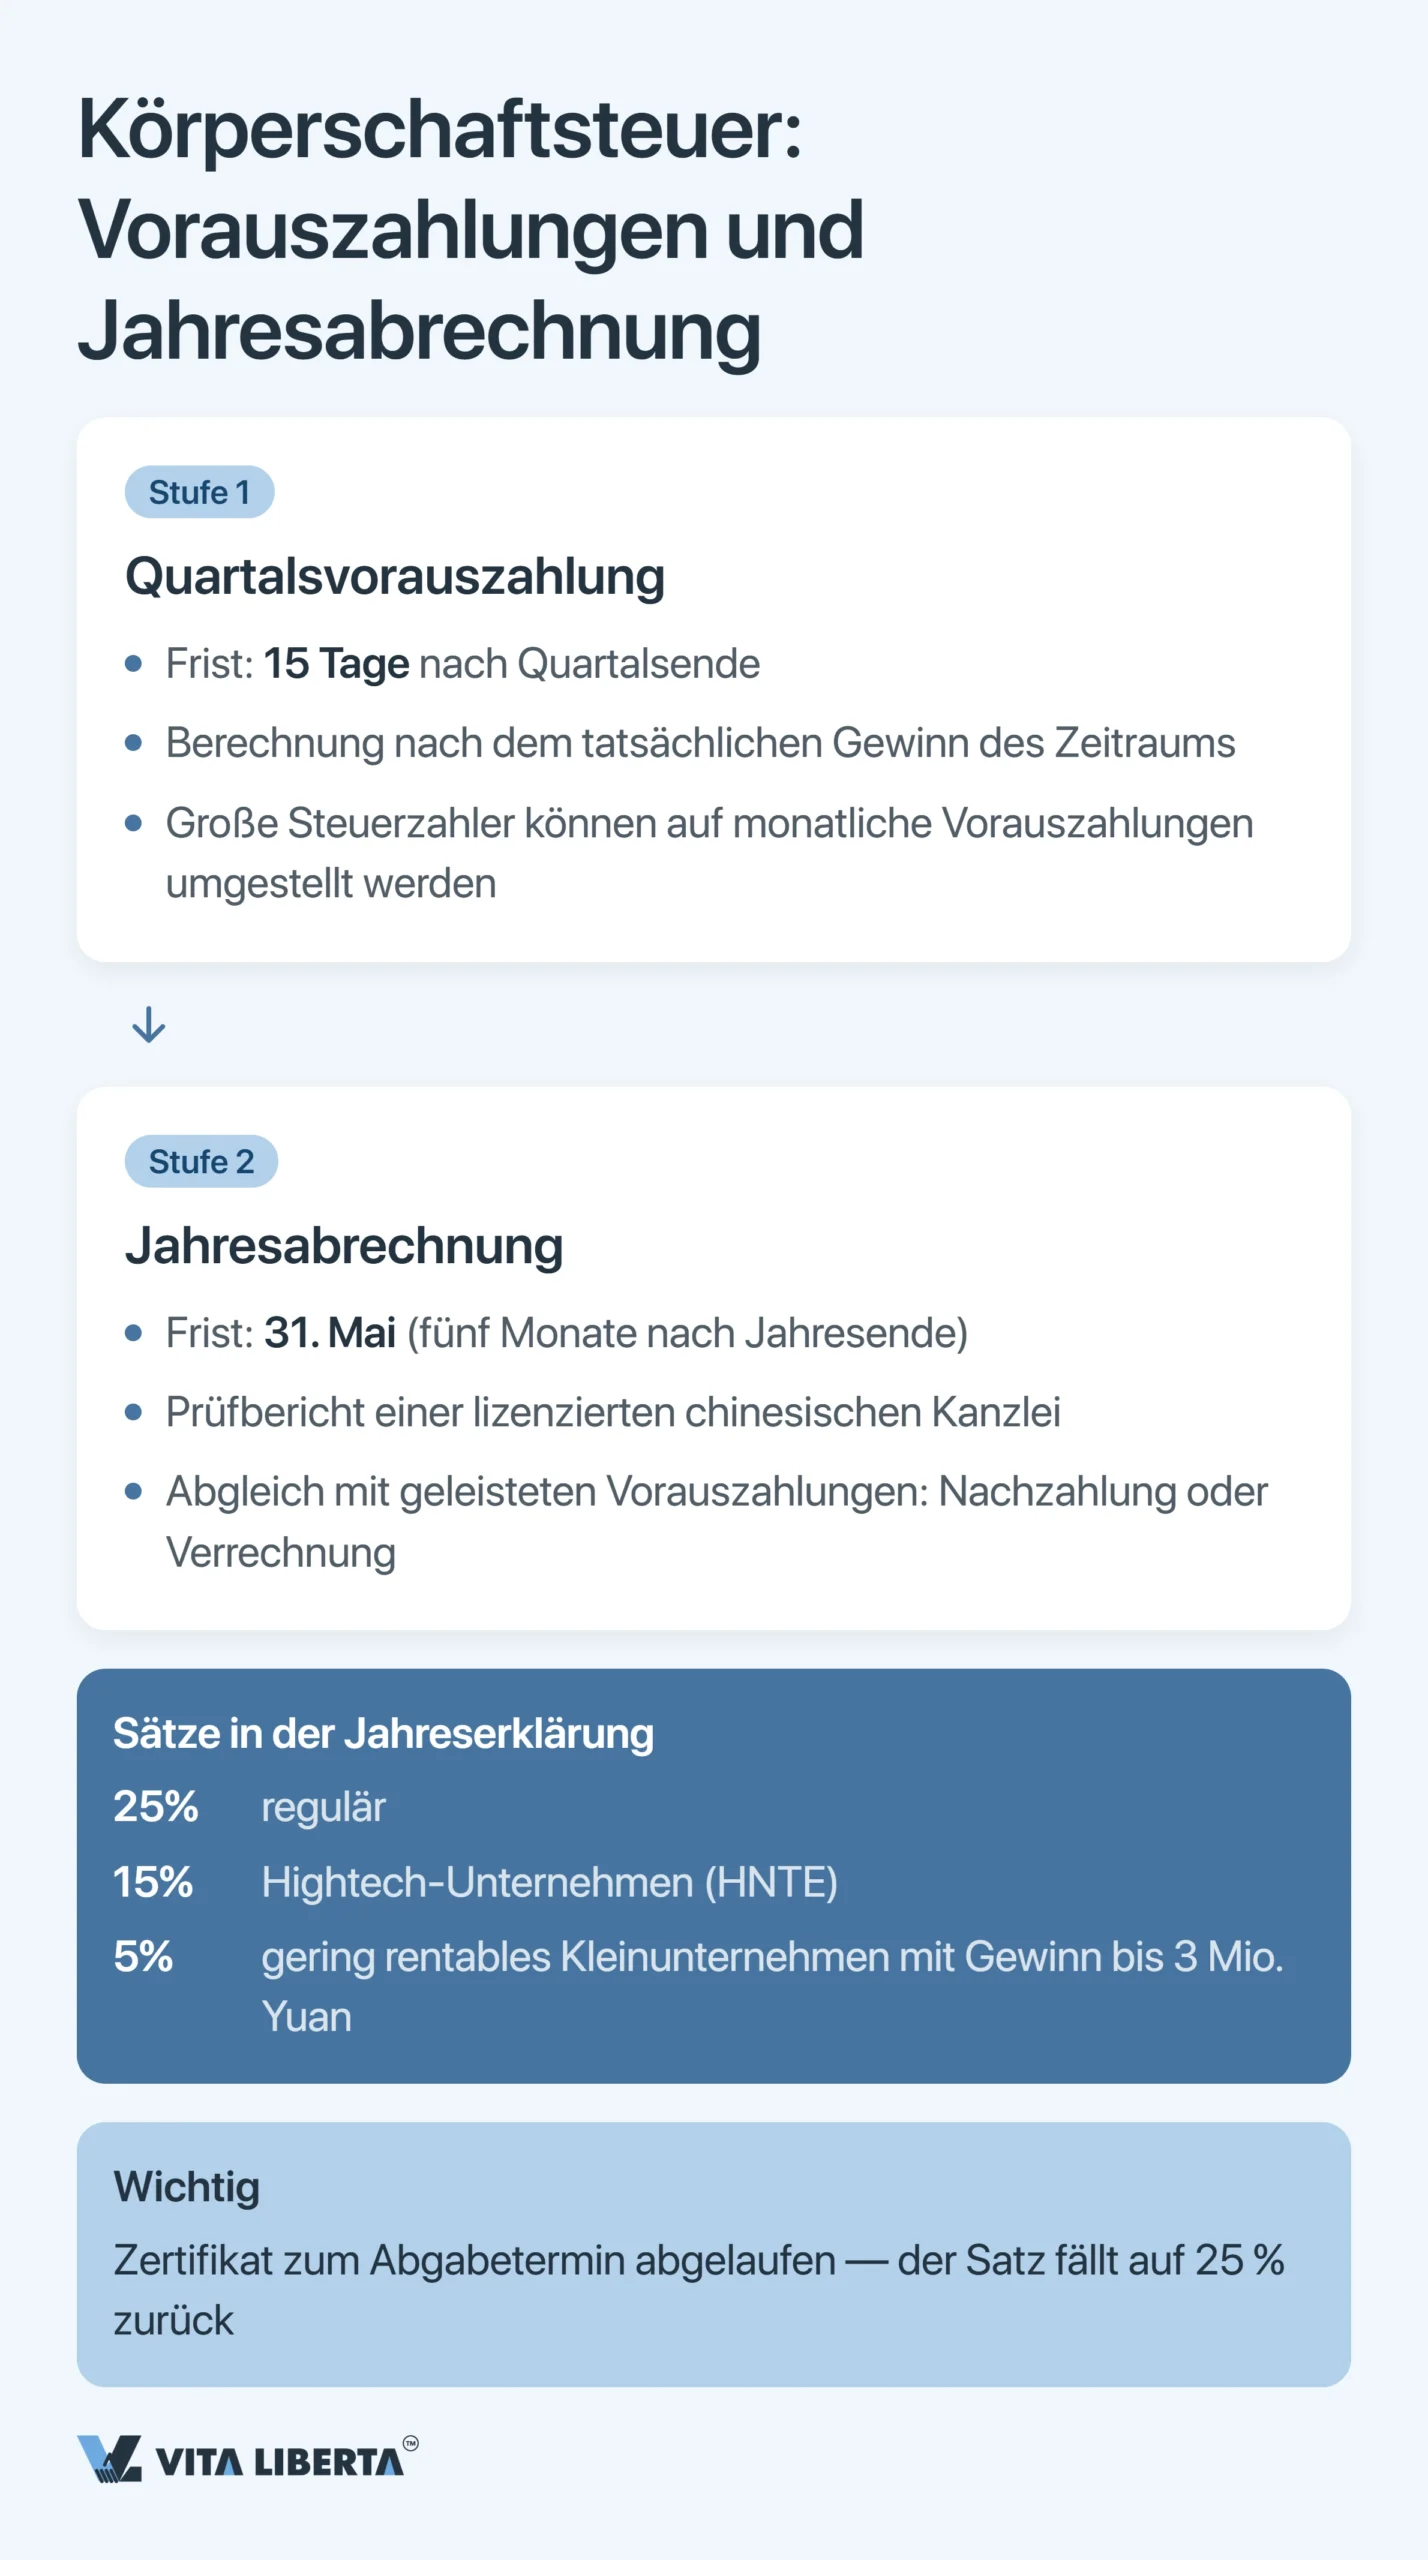
Bleibt das Geld, das China verlässt. Zahlen Sie Dividenden, Zinsen oder Lizenzgebühren an einen ausländischen Empfänger, behalten Sie 10 Prozent als Quellensteuer (WHT) ein – oder weniger, wenn ein Doppelbesteuerungsabkommen greift. Ab Entstehen der Pflicht haben Sie 7 Tage, um sie zu erklären und abzuführen. Bei Dividenden beginnt die Frist an dem Tag, an dem das Geld tatsächlich fließt (国家税务总局公告2017年第37号). Sie bezahlen einen ausländischen Dienstleister für Leistungen oder Lizenzen? Dann behalten Sie als Käufer auch die Umsatzsteuer als Steueragent ein.
Jährlicher IIT-Ausgleich: 1. März bis 30. Juni
Einmal im Jahr rechnen auch Privatpersonen mit dem Fiskus ab. Sie gleichen die Steuer auf ihr Gesamteinkommen (综合所得) des abgelaufenen Jahres ab, in einem Fenster von vier Monaten, das sich am 1. März öffnet und am 30. Juni schließt. Das betrifft nicht nur chinesische Staatsbürger: Wer als Ausländer 183 Tage oder länger in China ist, wird ansässig und fällt unter dieselbe Regel.
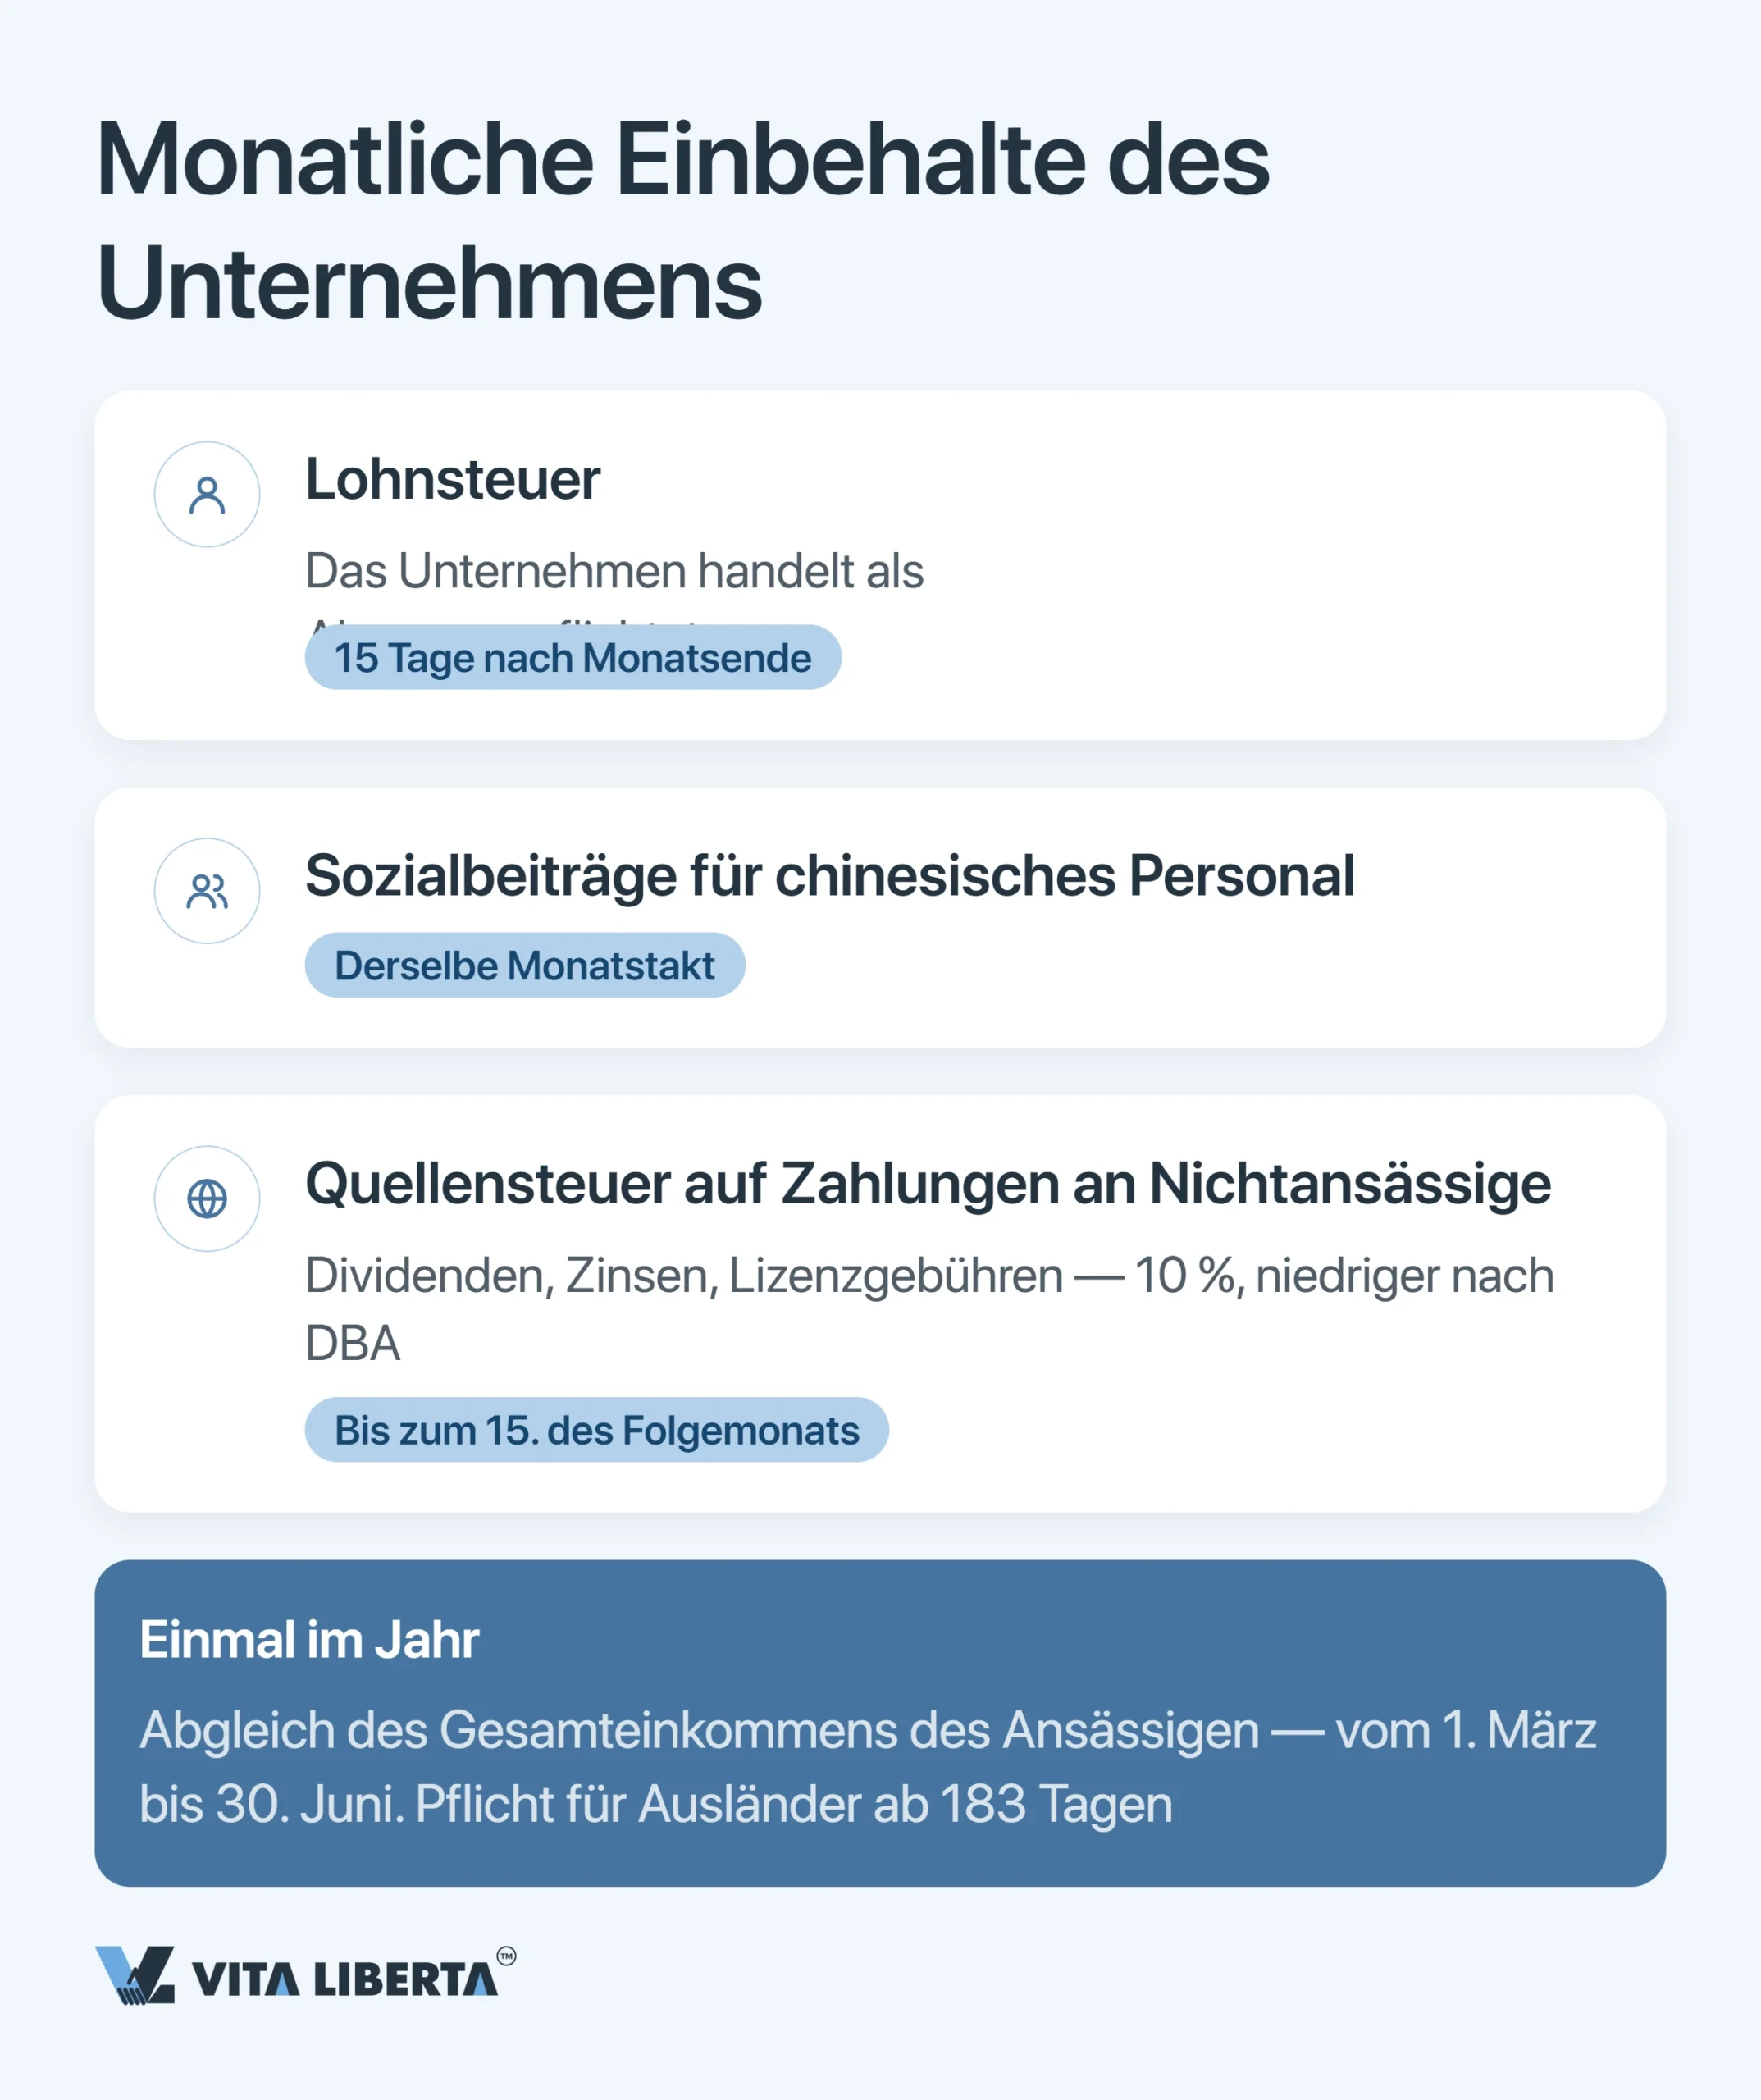
Nicht jeder muss mitmachen. Sie sind dabei, wenn Sie eine Erstattung beantragen. Sie sind es auch, wenn zwei Dinge zusammenkommen: mehr als 120.000 Yuan Einkommen im Jahr und mehr als 400 Yuan noch offene Steuer. Rechtlich obliegt der Ausgleich der Person, nicht dem Unternehmen; der Arbeitgeber darf ihn aber für seine Mitarbeiter übernehmen.
Ein häufiger Fehler ist es, dieses Fenster mit der CIT-Erklärung zu verwechseln. Das IIT-Fenster reicht von März bis Juni, die CIT-Erklärung hat ein einziges Datum, den 31. Mai. Tragen Sie beide in getrennte Zeilen Ihres Kalenders ein.
Strafen bei Fristversäumnis in China: 0,05 % pro Tag und Bußgelder bis 500 %
Niemand setzt sich hin und berechnet Ihren Zuschlag – das erledigt das System. Ab dem Tag nach Fristablauf läuft ein Säumniszuschlag von 0,05 Prozent auf die unbezahlte Steuer auf, und zwar jeden Tag (Art. 32 des Steuerverwaltungsgesetzes, 中华人民共和国税收征收管理法).
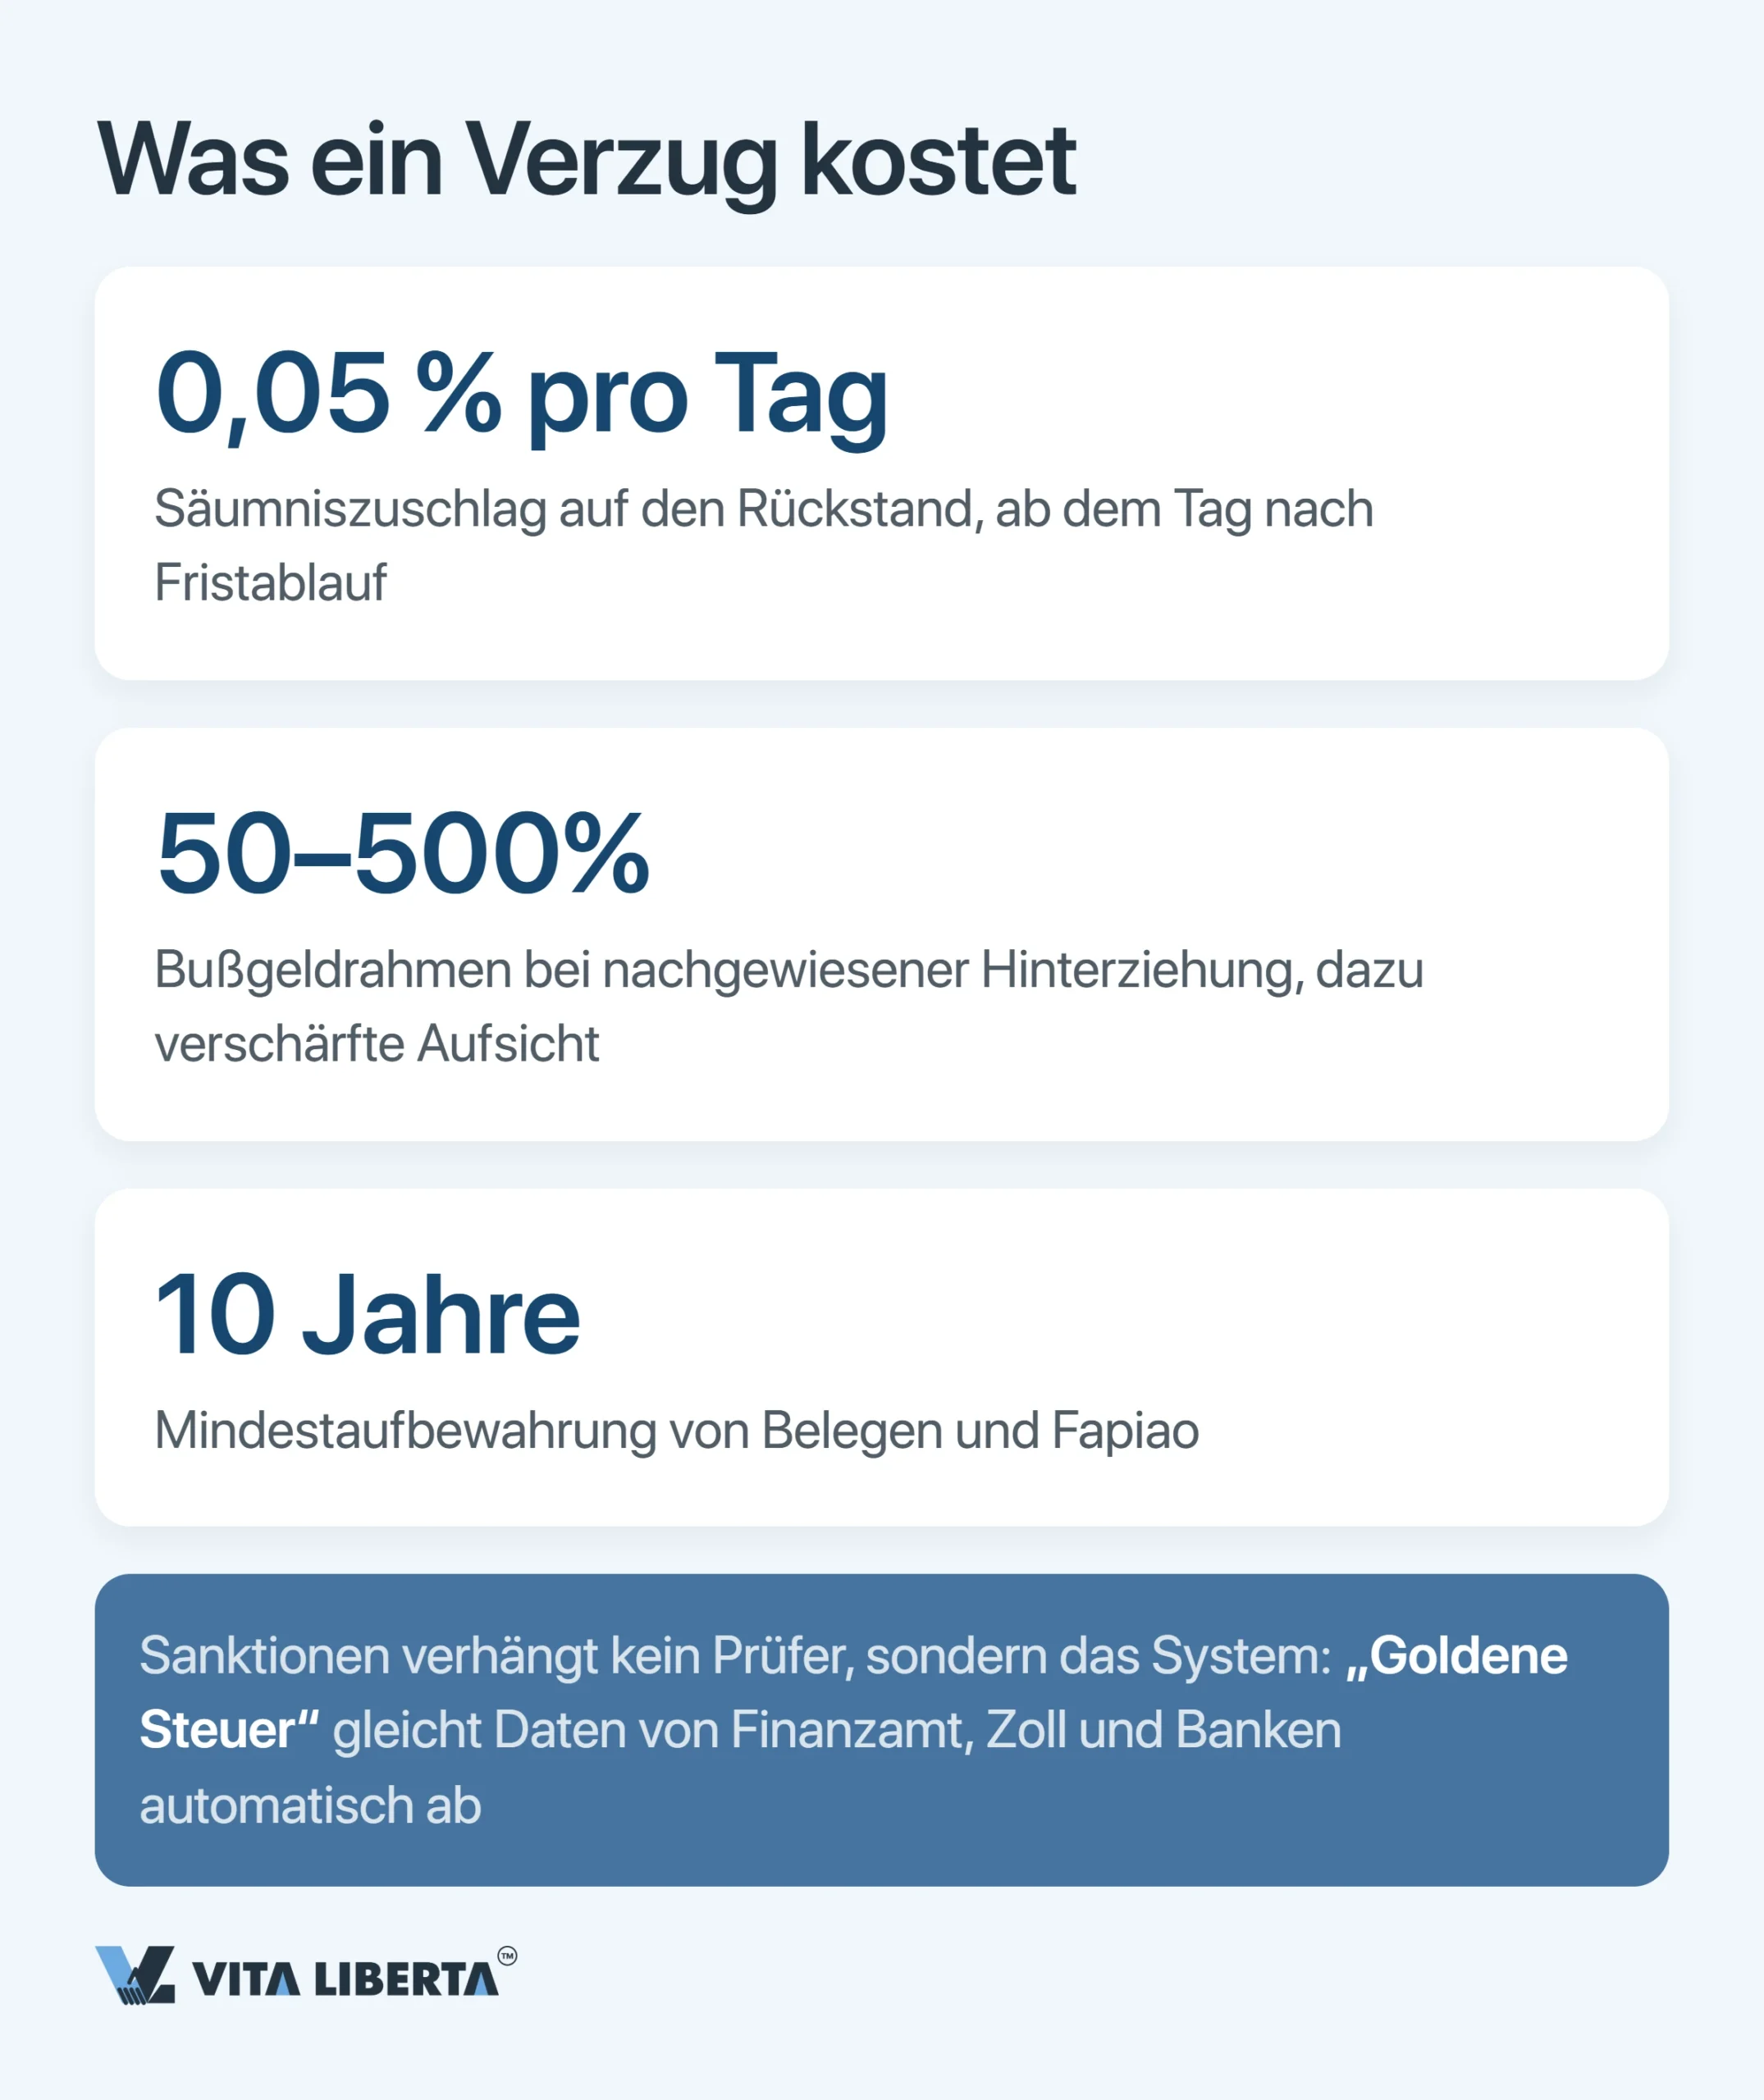
Vorsätzliche Steuerhinterziehung spielt in einer anderen Liga. Weist das Steueramt sie nach, reicht das Bußgeld von der Hälfte bis zum Fünffachen der hinterzogenen Steuer, also 50 bis 500 Prozent (Art. 63), und die Gesellschaft kommt unter verschärfte Aufsicht. Eine verspätete Erklärung ist ein eigener Verstoß: höchstens 2.000 Yuan, in schweren Fällen bis zu 10.000 Yuan. Und bewahren Sie Ihre Unterlagen auf: Belege und Buchhaltungsregister 30 Jahre, Steuererklärungen 10 Jahre.
| Was schiefging | Was es kostet | Was hilft |
| Sie haben zu spät gezahlt | Jeden Tag kommen 0,05 % der Rückstände hinzu | Steuer und Zuschlag sofort begleichen: Jeder Tag verteuert die Sache |
| Sie haben zu spät erklärt | Bis 2.000 Yuan; in schweren Fällen 2.000 bis 10.000 Yuan | Die Erklärung zu dem Termin einreichen, den das Steueramt setzt |
| Sie haben Steuer hinterzogen | Bußgeld von 50–500 % der Steuer | Erklärung berichtigen und vor jeder Prüfung nachzahlen; das kann bei der Bemessung des Bußgelds berücksichtigt werden |
| Ihre Unterlagen sind im Chaos | Verlust des Abzugs und Risiko einer Außenprüfung | Getrennte Buchführung und Archivierung von Belegen und Fapiaos über 30 Jahre |
Wichtig: Behalten Sie bei einer Zahlung ins Ausland keine Steuer ein, fordert das Steueramt sie vom ausländischen Empfänger. Ihr Unternehmen kommt trotzdem nicht davon: Als Steueragent zahlt es ein Bußgeld von 50–300 Prozent des Betrags, den es hätte einbehalten müssen (Art. 69 desselben Gesetzes).
Wir bringen den Steuerkalender Ihrer Gesellschaft in China unter Kontrolle
- Betreuung von Umsatzsteuer, CIT und IIT
- Jahreserklärung und Prüfung
- Schutz vor Zuschlägen und Bußgeldern

Steuerkalender in China: strategische Schlussfolgerungen
Das ist das Paradox. China hat das Melden fast trivial gemacht – ein paar Klicks in E-Tax. Doch dieselbe digitale Maschinerie verzeiht nichts: Wenn Behörden ihre Daten abgleichen, wird jede Lücke sichtbar.
Planen Sie nach Horizonten. Umsatzsteuer: monatlich oder quartalsweise. IIT: monatlich. CIT-Vorauszahlungen: quartalsweise. Jährlich: die CIT-Erklärung bis 31. Mai, der IIT-Ausgleich und der Jahresbericht des Unternehmens bis 30. Juni. Die Quellensteuer läuft anders: pro Zahlung an einen Nichtansässigen, jedes Mal 7 Tage.
Setzen Sie 5 Tage vor jeder Frist eine Erinnerung und gleichen Sie sie mit der jährlichen Verschiebungsliste der STA ab. Jeder verpasste Termin wird tageweise bezahlt.
Prüfen Sie Ihren HNTE- oder Kleinunternehmensstatus vor der Jahreserklärung, nicht erst beim Einreichen.
So wird der Steuerkalender vom Bürokratieballast zum Liquiditätsinstrument: Sie wissen, wann Geld das Konto verlässt, planen es ein und zahlen keine Zuschläge im Nachhinein.
Häufig gestellte Fragen
Es geht um die Frequenz. Ab 5 Millionen Yuan Jahresumsatz werden Sie allgemeiner Steuerzahler; ein kleiner Steuerzahler kann auch freiwillig früher wechseln. Das Steueramt legt den Zeitraum fest, Monat oder Quartal, und die Erklärung ist spätestens am 15. danach fällig. Unser Rat: Klären Sie Ihren Status von Anfang an, damit das Team weiß, ob es im Monats- oder Quartalsrhythmus arbeitet.
Bei Verspätung läuft der Säumniszuschlag. Die Jahreserklärung ist fünf Monate nach Jahresende fällig, am 31. Mai. Unser Rat: Bereiten Sie den Jahresabschluss früh vor, da er mit der Erklärung eingereicht wird, und fragen Sie Ihr Steueramt, ob es ihn geprüft verlangt.
Das übernimmt das Unternehmen als Steueragent: Es zieht die IIT von Ihrem Gehalt ab und führt sie spätestens am 15. des Folgemonats ab. Unser Rat: Als Ansässiger machen Sie zwischen 1. März und 30. Juni den Jahresausgleich, wenn Sie eine Erstattung wollen oder wenn zwei Bedingungen zusammentreffen – mehr als 120.000 Yuan Einkommen und mehr als 400 Yuan noch offen.
Die Kosten wachsen täglich: 0,05 Prozent der unbezahlten Steuer pro Tag. Bei nachgewiesener Hinterziehung erreicht das Bußgeld 50–500 Prozent der Steuer. Unser Rat: Berichtigen Sie die Erklärung und zahlen Sie von sich aus, bevor eine Prüfung beginnt; das kann bei der Bemessung des Bußgelds berücksichtigt werden.
Ohne Einbehalt droht eine Nachforderung. Dividenden, Zinsen und Lizenzgebühren an Nichtansässige unterliegen 10 Prozent Quellensteuer, die ein Doppelbesteuerungsabkommen senken kann. Abgeführt wird innerhalb von 7 Tagen nach der Zahlung. Unser Rat: Fordern Sie vom Empfänger rechtzeitig eine Ansässigkeitsbescheinigung an, um den Abkommenssatz anzuwenden.



