Hongkong
 China




Wie die Steuer aufgebaut ist
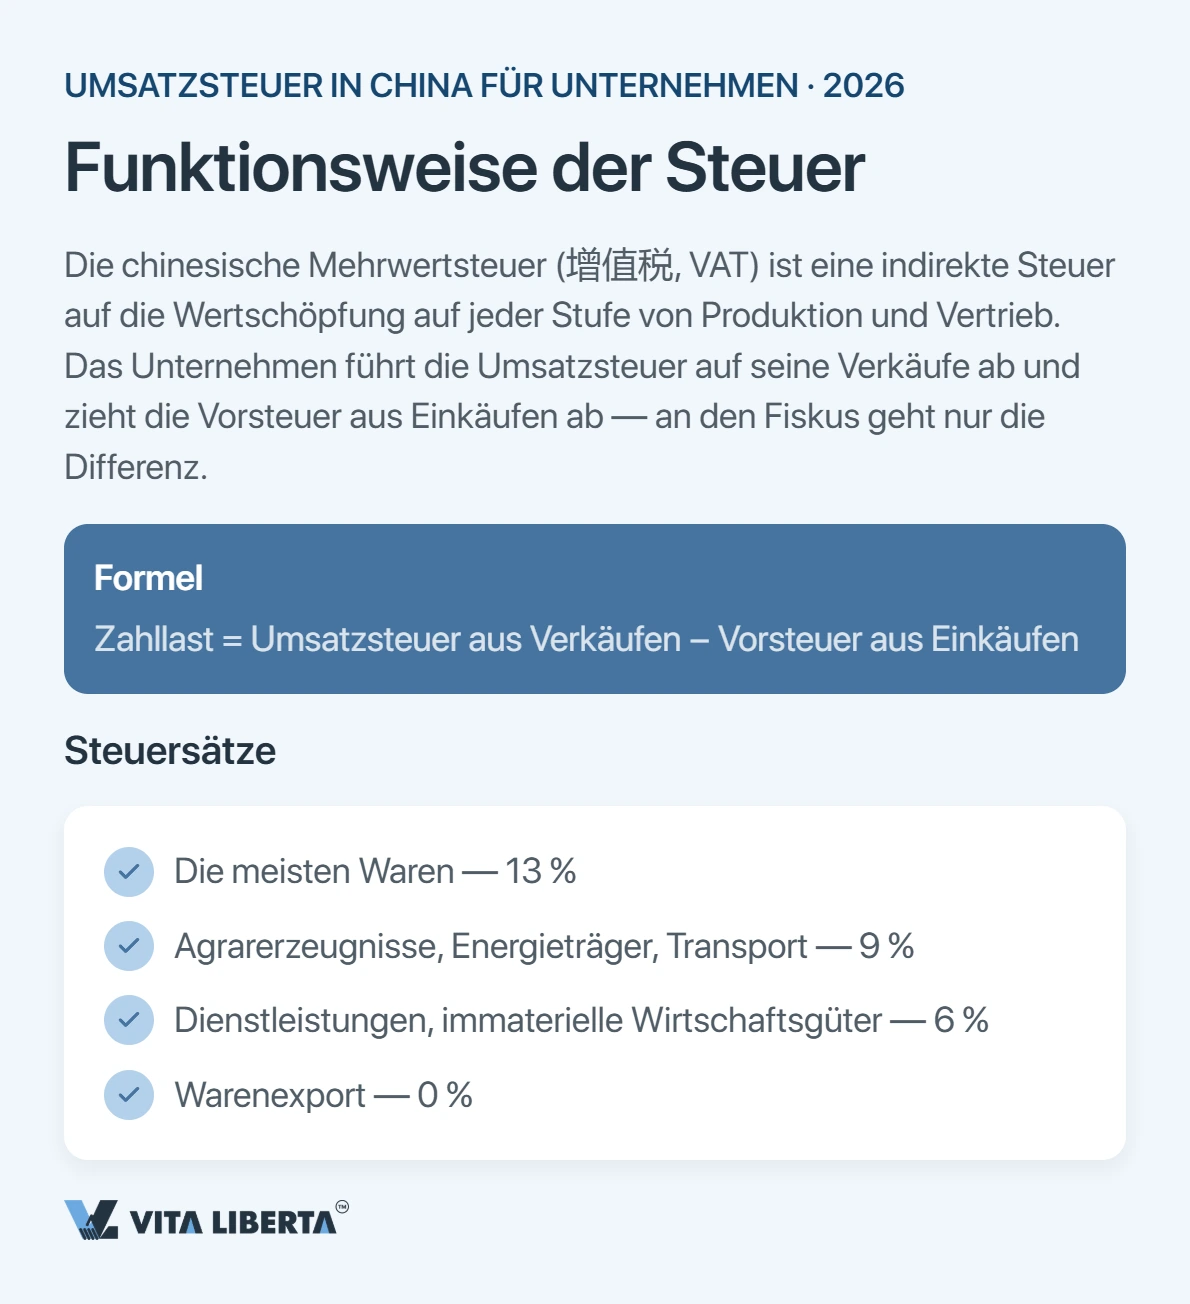
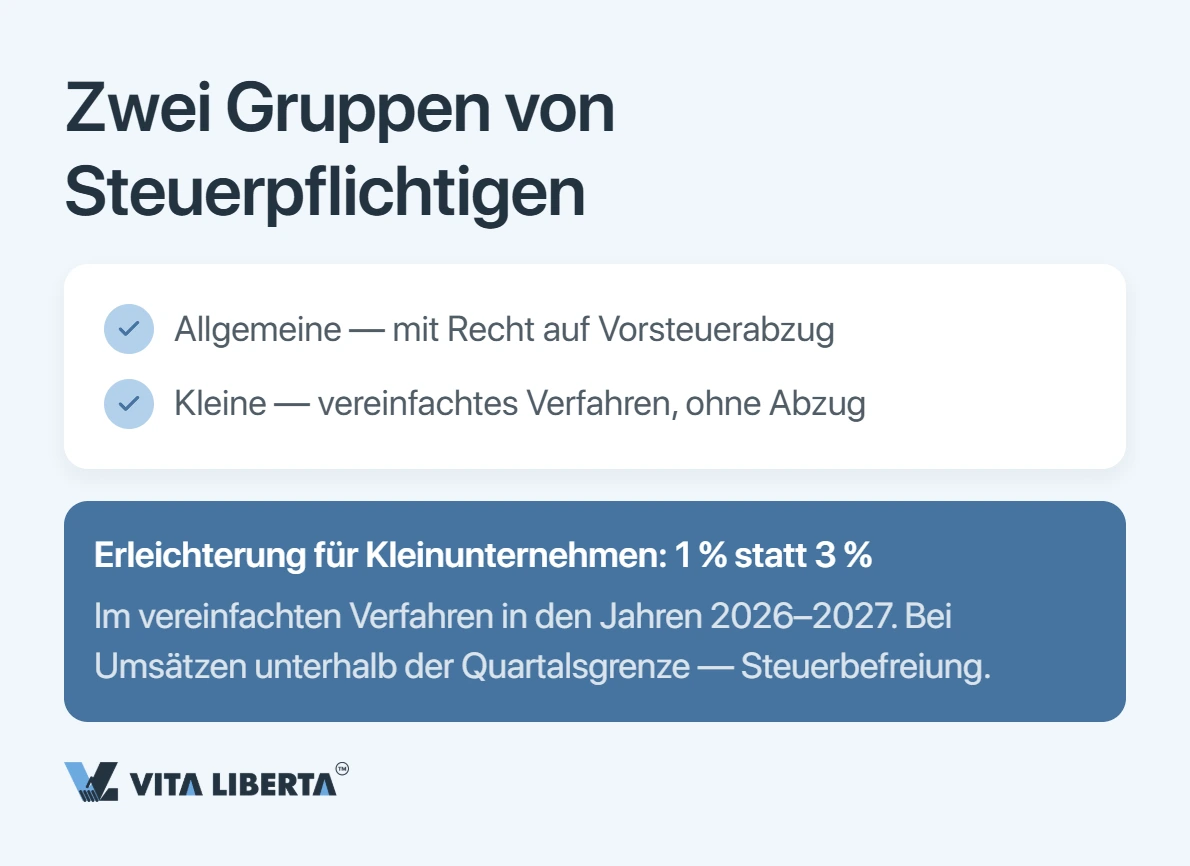
Die Umsatzsteuer in China (增值税, VAT) ist eine Allphasensteuer mit Vorsteuerabzug: Sie erfasst die Wertschöpfung auf jeder Stufe von Herstellung und Vertrieb. Das Unternehmen führt die Ausgangssteuer auf seine Verkäufe ab und zieht die beim Einkauf gezahlte Vorsteuer ab — an den Fiskus geht nur die Differenz. Steuerpflichtige werden in zwei Gruppen eingeteilt: allgemeine Steuerpflichtige (general taxpayer) mit Abzugsrecht und kleine Steuerpflichtige (small-scale taxpayer) im vereinfachten Verfahren. Die Schwelle liegt bei 5 Millionen RMB steuerpflichtigem Jahresumsatz.
Die Steuersätze
| Kategorie | Satz |
|---|---|
| Die meisten Waren | 13 % |
| Agrarprodukte, Energie, Transport | 9 % |
| Dienstleistungen, immaterielle Wirtschaftsgüter | 6 % |
| Warenexport | 0 % |
Entlastung für kleine Unternehmen
Kleine Steuerpflichtige im vereinfachten Verfahren zahlen 2026–2027 einen Satz von 1 statt 3 Prozent; bleibt der Umsatz unter der Quartalsgrenze, kann die Steuer ganz entfallen. Softwareentwicklung und Beratung fallen beispielsweise in die Dienstleistungskategorie mit 6 Prozent.
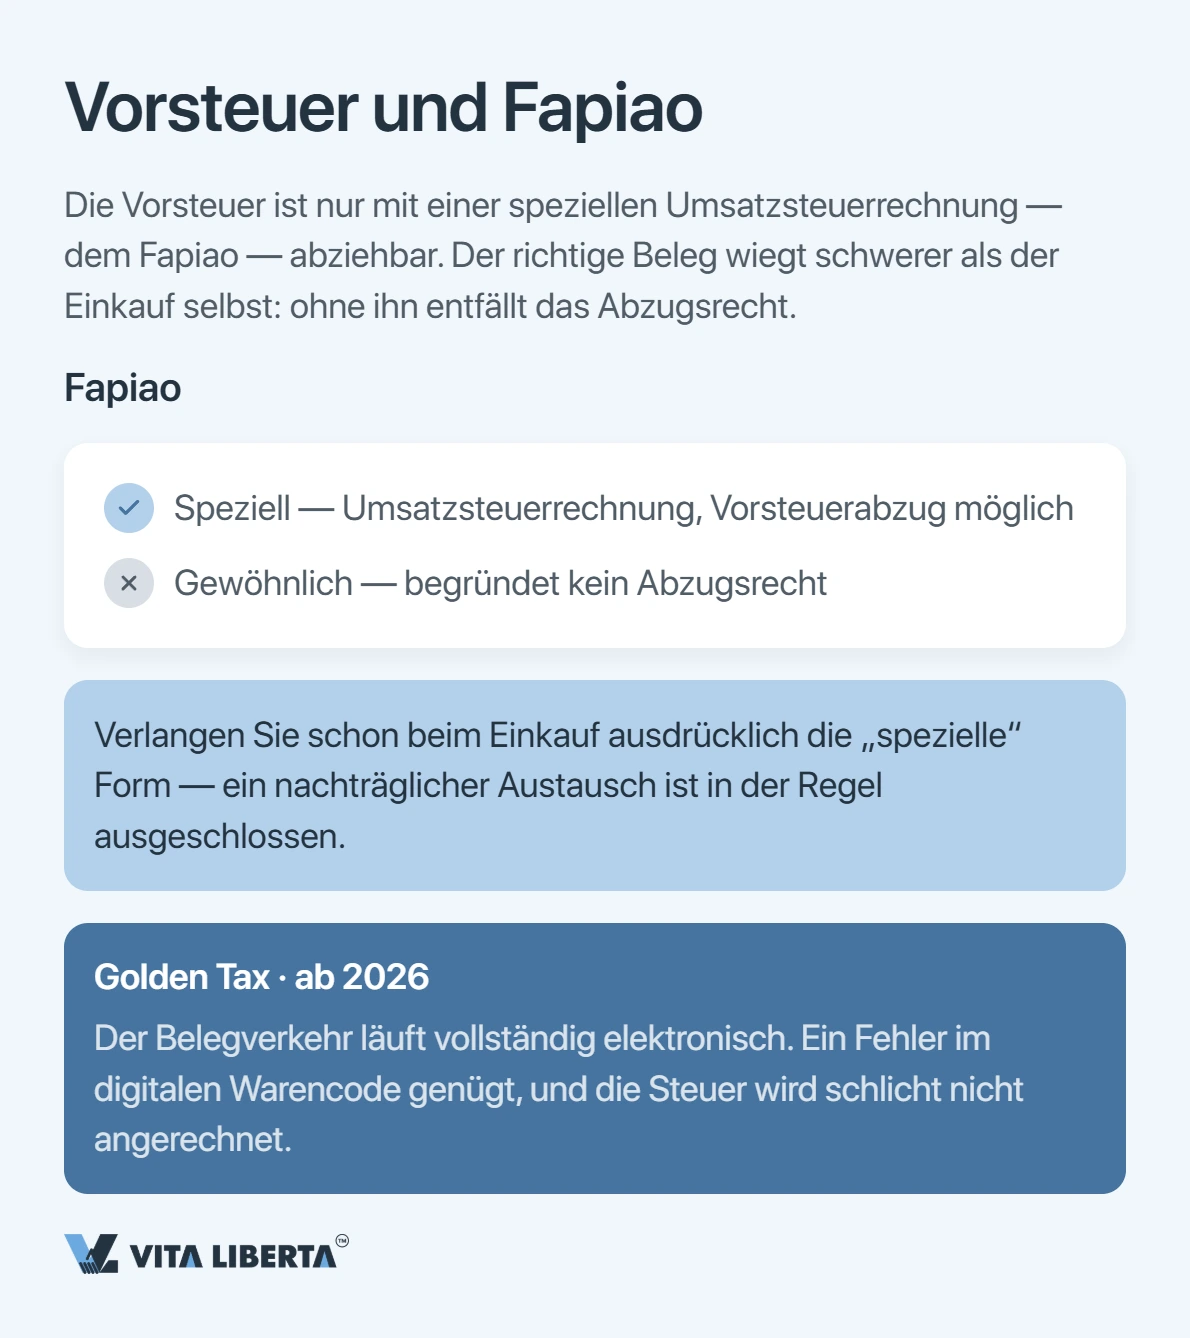
Achtung bei der Statuswahl: Für deutsche Mittelständler ist die Registrierung als allgemeiner Steuerpflichtiger oft günstiger, obwohl der Satz höher ist — der Vorsteuerabzug wiegt schwerer. Hinzu kommt: Viele chinesische Geschäftspartner verlangen ein Special VAT Fapiao, das kleine Steuerpflichtige häufig nur über kostenpflichtige Vermittler ausstellen lassen können.
Vorsteuer und Fapiao
Vorsteuer ist nur mit einem Special VAT Fapiao abziehbar. Eine gewöhnliche Rechnung begründet kein Abzugsrecht — beim Einkauf ist deshalb von vornherein auf der „speziellen“ Form zu bestehen. Seit 2026 läuft der Rechnungsverkehr vollständig elektronisch und ist an das Golden-Tax-System angebunden: Ein Fehler in den digitalen Warencodes, und die Steuer wird schlicht nicht angerechnet.
Einfuhrumsatzsteuer
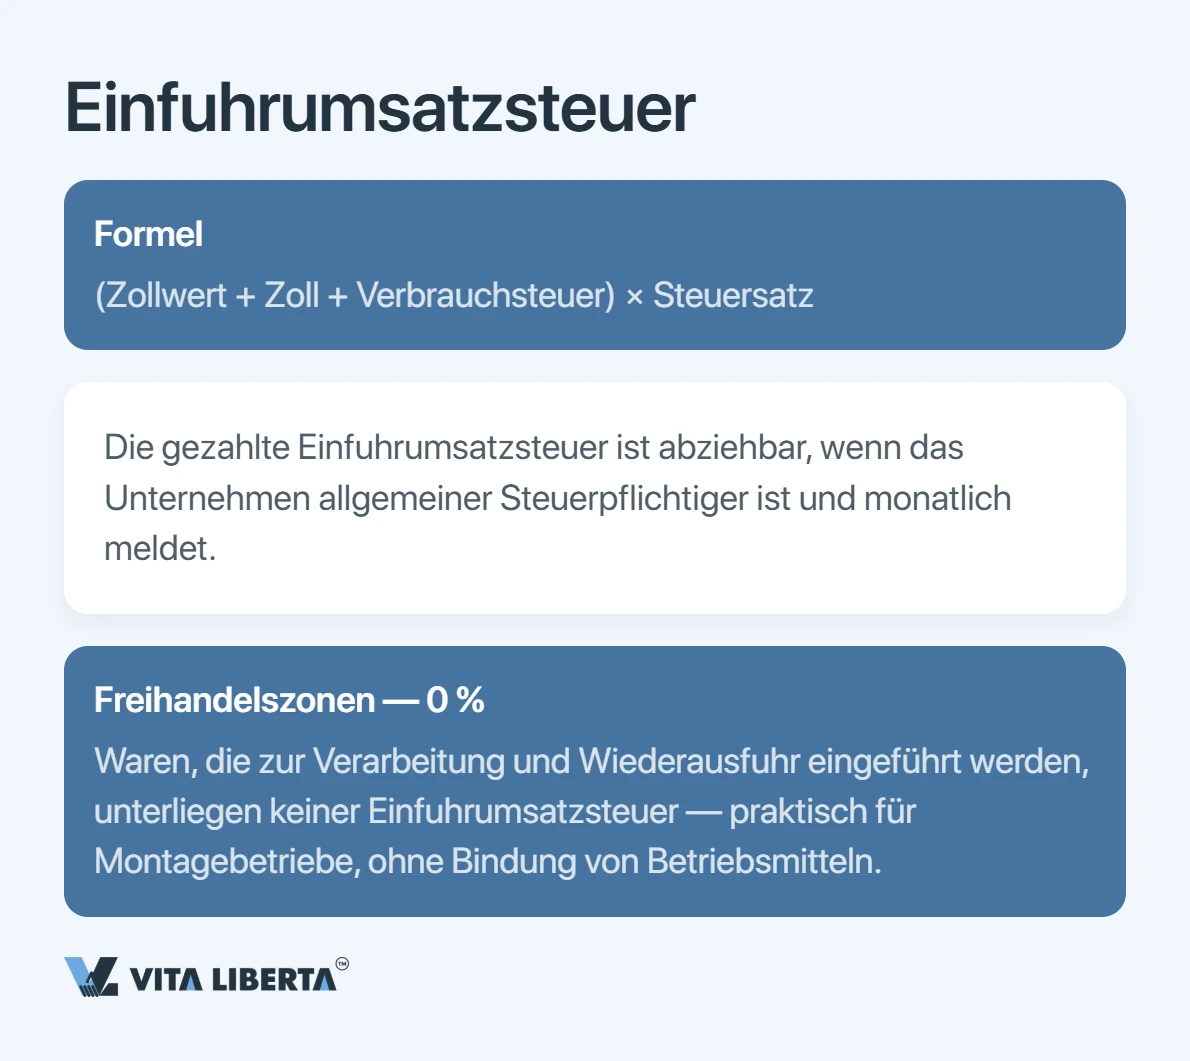
Die Einfuhrumsatzsteuer berechnet sich nach der Formel: (Zollwert + Zoll + Verbrauchsteuer) × Satz. Der gezahlte Betrag ist abziehbar, wenn das Unternehmen den Status des allgemeinen Steuerpflichtigen hat und monatlich erklärt. Ein struktureller Vorteil sind die Freihandelszonen: Waren, die zur Verarbeitung und Wiederausfuhr dorthin verbracht werden, unterliegen keiner Einfuhrumsatzsteuer — praktisch für Montagebetriebe, die kein Umlaufvermögen binden wollen.
Exportsteuerrückerstattung
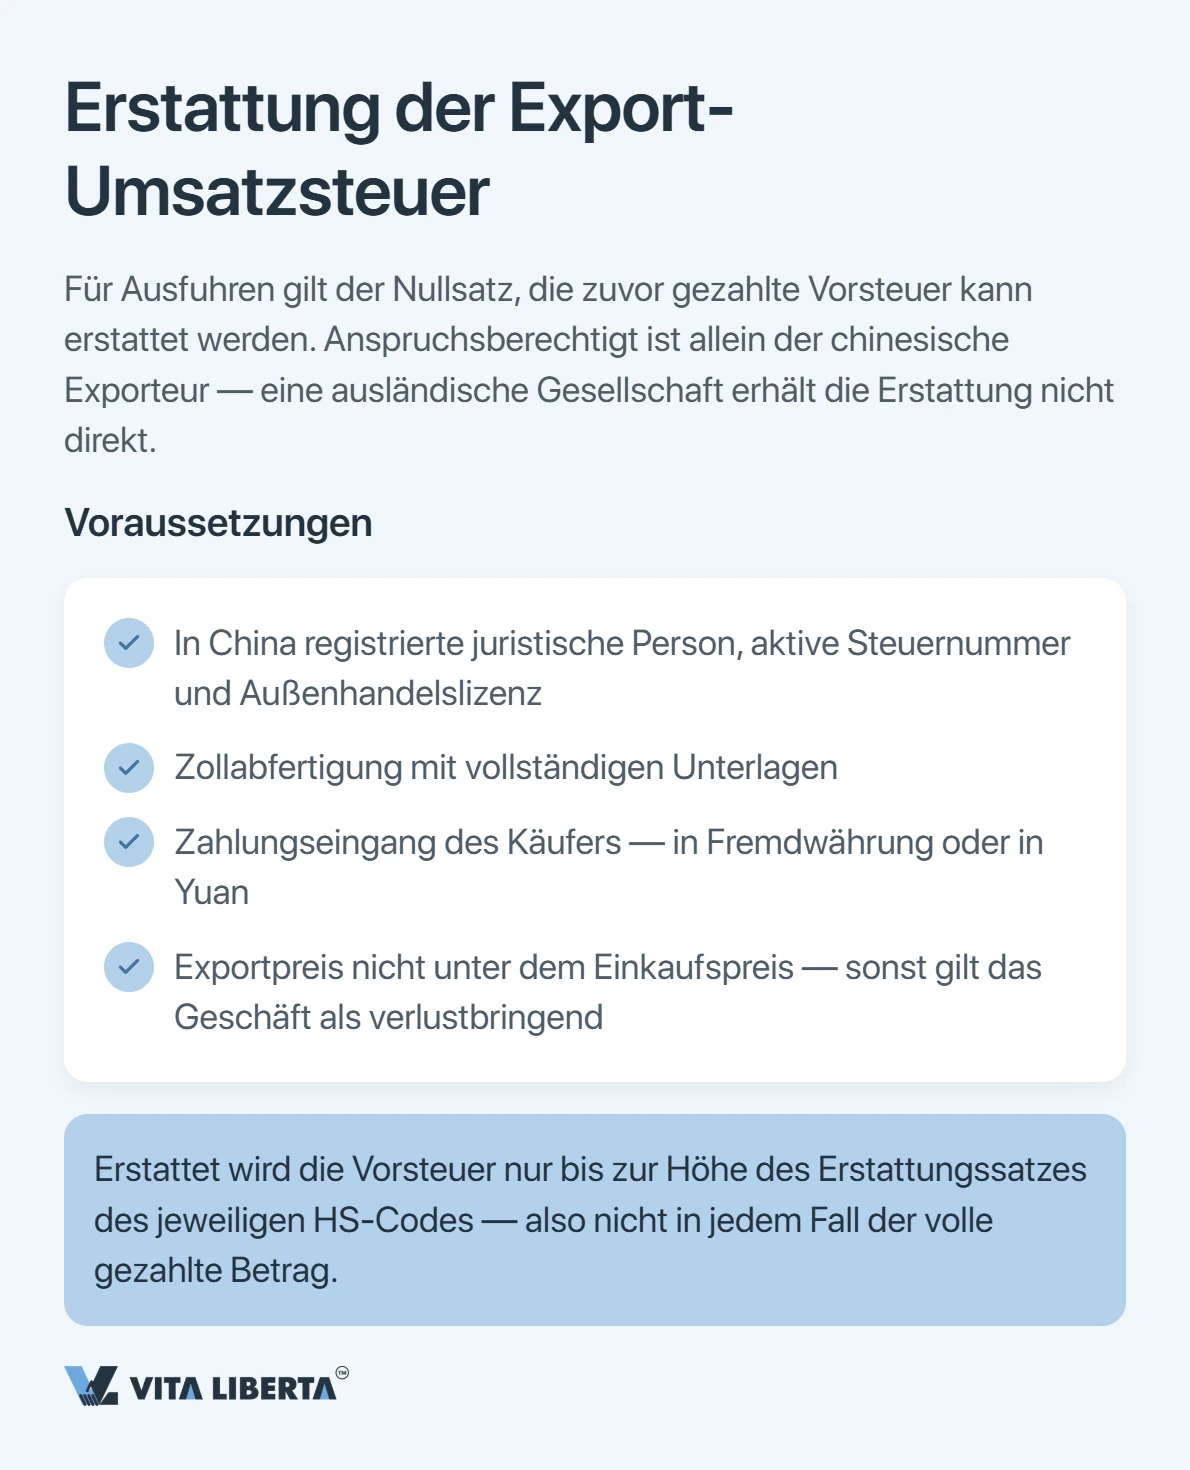
Der Export ist nullbesteuert, und die zuvor gezahlte Vorsteuer kann zurückgeholt werden. Die Nullbesteuerung bleibt auch unter dem neuen Gesetz bestehen — allerdings mit deutlich strengeren Dokumentationsanforderungen.
Wer erstattungsberechtigt ist und unter welchen Bedingungen
Antragsberechtigt ist ausschließlich ein in China registrierter Exporteur. Erforderlich sind:
- eine in China ansässige juristische Person, eine aktive Steuernummer und eine Außenhandelslizenz;
- die Zollabfertigung der Ware mit vollständigen Unterlagen;
- der Zahlungseingang des ausländischen Käufers — in Fremdwährung oder in Renminbi;
- ein Exportpreis, der nicht unter dem Einkaufspreis liegt (sonst gilt das Geschäft als verlustträchtig).
Erstattet wird nur bis zur Höhe des Erstattungssatzes, der für die jeweilige Ware nach HS-Code festgelegt ist — nicht immer der volle gezahlte Betrag. Eine ausländische juristische Person erhält die Erstattung nicht direkt: Dafür braucht es eine chinesische Gesellschaft im Ablauf.
Verfahren und Fristen
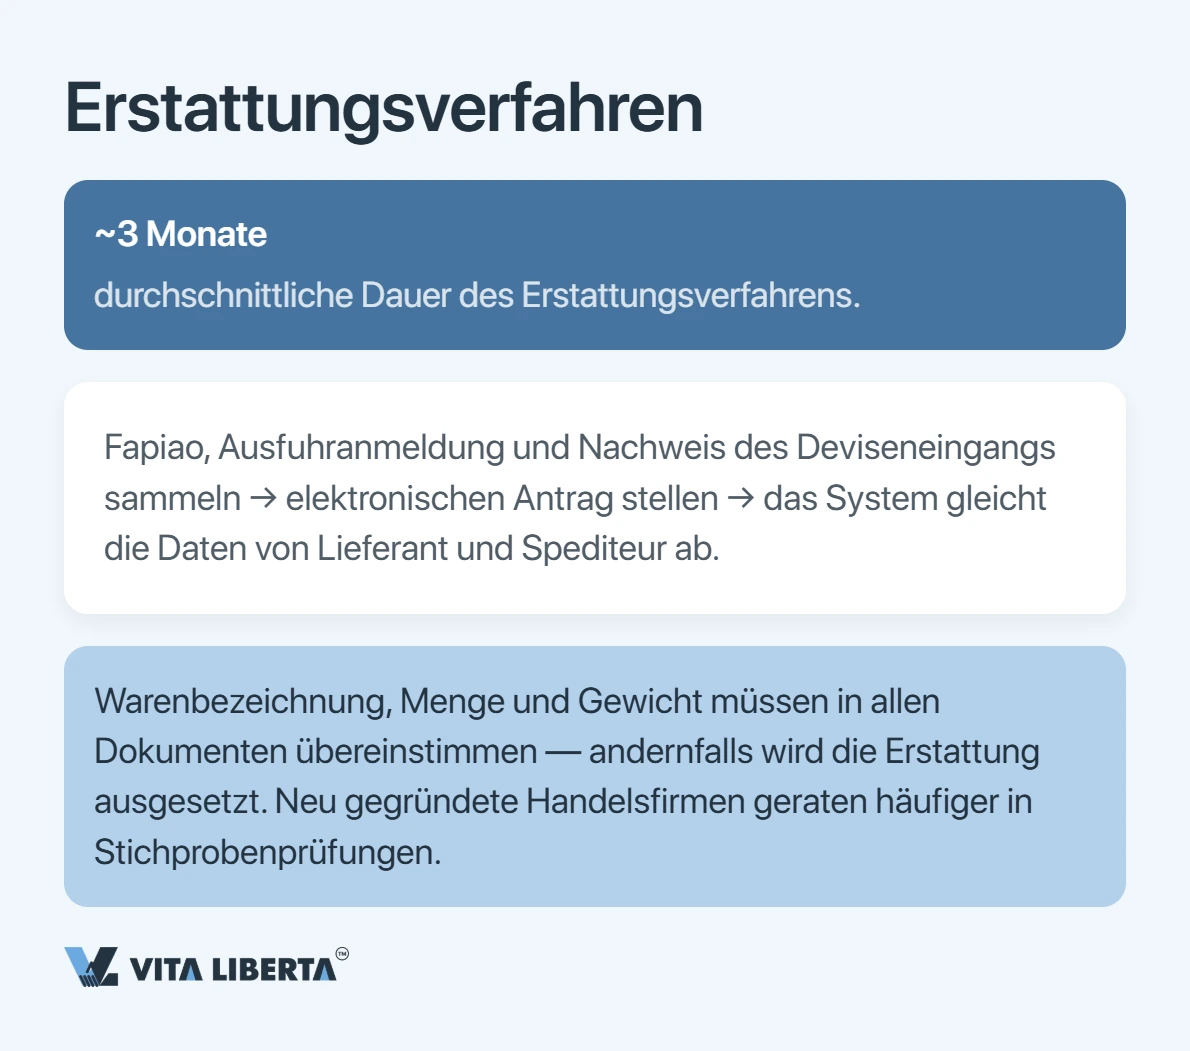
Der Vorgang dauert im Schnitt rund drei Monate: Fapiao, Ausfuhrzollanmeldung und Nachweis des Deviseneingangs werden zusammengestellt, der Antrag wird elektronisch eingereicht, anschließend gleicht das System die Daten von Lieferant und Logistiker ab. Sämtliche Dokumente müssen in Bezeichnung, Menge und Gewicht übereinstimmen — andernfalls wird die Erstattung ausgesetzt. Neu gegründete Handelsgesellschaften geraten am häufigsten in die Stichprobenprüfung.
Verloren bei Chinas MwSt-Sätzen?
- Sätze für Ihr Geschäft
- Anspruch auf Erstattung geprüft
- Nach Ihrem Steuerstatus

Was sich 2026 geändert hat
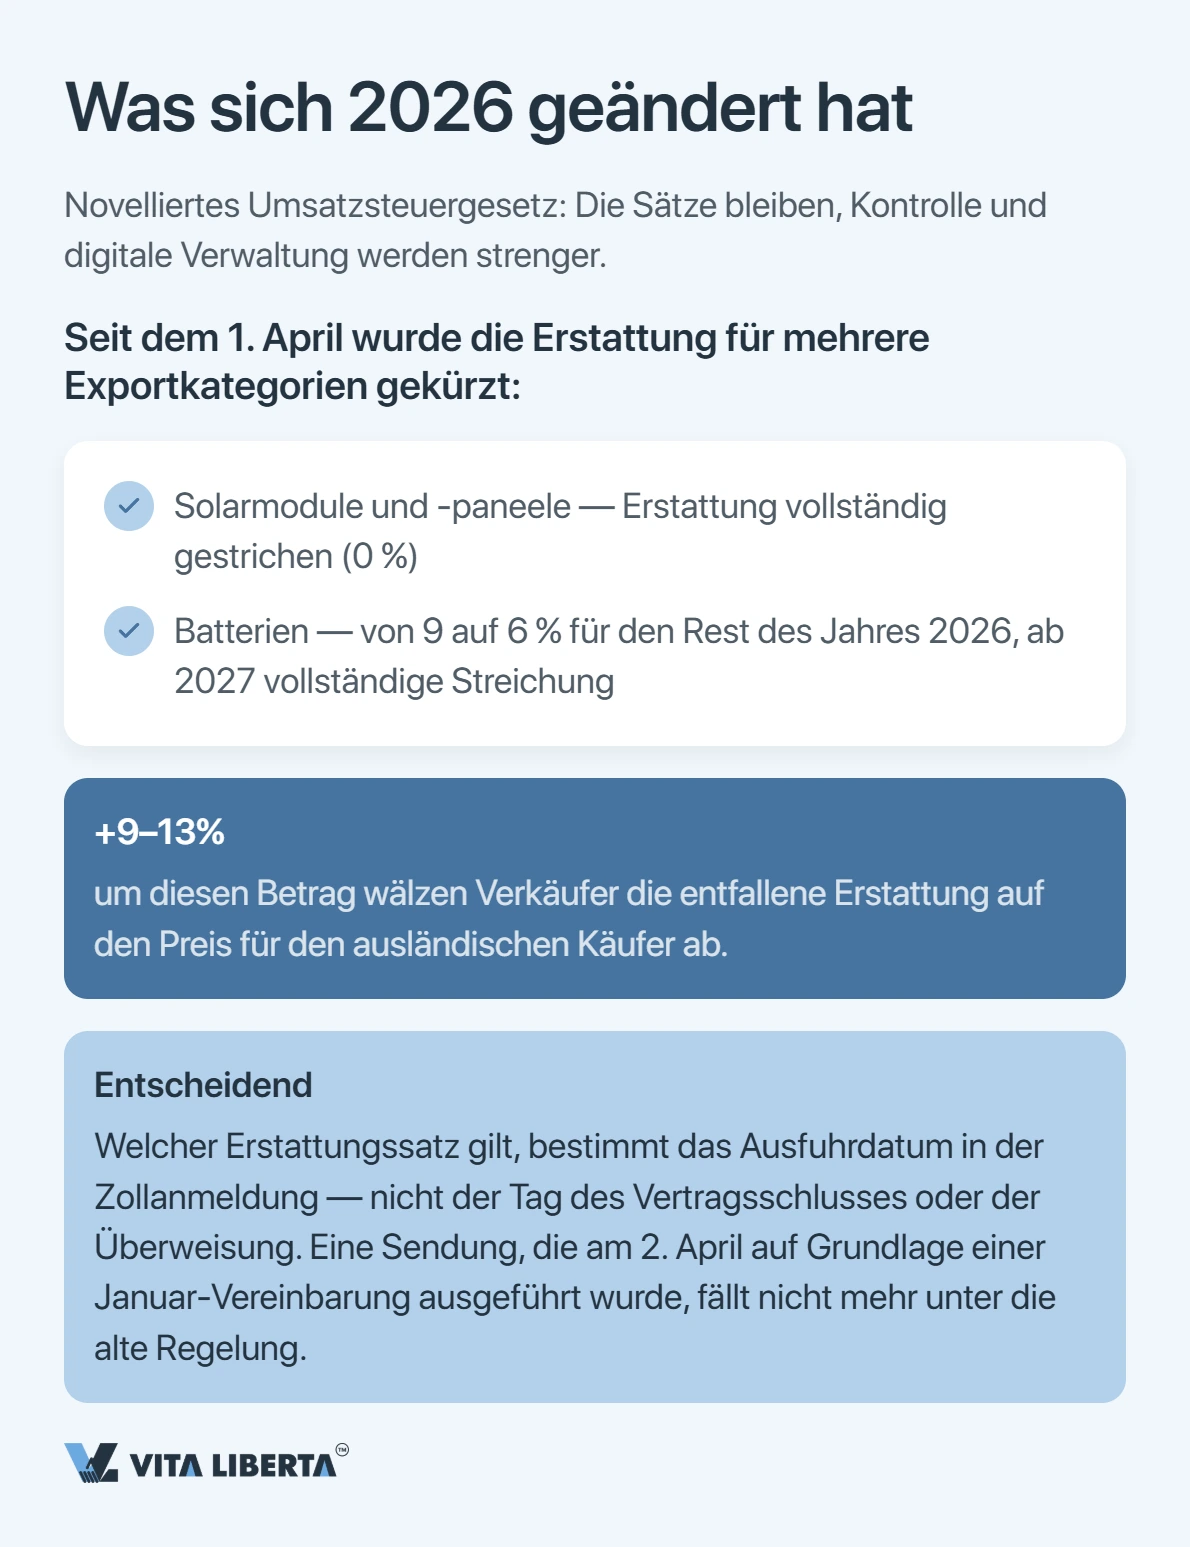
Seit Jahresbeginn 2026 gilt das neue Umsatzsteuergesetz: Die Sätze selbst bleiben unverändert, Kontrolle und digitale Verwaltung sind jedoch härter geworden — insbesondere bei grenzüberschreitenden Dienstleistungen ist mit mehr Prüfungen zu rechnen. Zum 1. April wurde die Erstattung für mehrere Exportkategorien gekürzt: Solarmodule und -paneele verloren sie vollständig, bei Batterien sank der Satz für den Rest des Jahres 2026 von 9 auf 6 Prozent und entfällt ab 2027 ganz.
⚠️ Der entscheidende Punkt: Welcher Erstattungssatz greift, entscheidet das Ausfuhrdatum in der Zollanmeldung — nicht der Tag des Vertragsschlusses und nicht der Zahlungseingang. Eine Sendung, die am 2. April auf Grundlage eines Januarvertrags das Land verlässt, fällt nicht mehr unter die alte Regelung.
Die entgangene Erstattung geben die Verkäufer über den Preis weiter: In diesen Warengruppen sind die Kosten für ausländische Käufer um etwa 9 bis 13 Prozent gestiegen.
Umsatzsteuer auf Leistungen ausländischer Anbieter
Kauft ein chinesisches Unternehmen bei einem ausländischen Anbieter Leistungen ein, die im Inland verbraucht werden — Beratung, IT, Engineering —, muss es die Steuer selbst einbehalten und abführen. Unterhält der ausländische Anbieter eine registrierte Niederlassung in der VR China, übernimmt diese Berechnung und Zahlung. Für deutsche Anbieter von Software oder Beratung an chinesische Kunden ist das handfest: Die Steuer wird faktisch auf Kundenseite abgezogen. Anbieter von SaaS und digitalen Produkten sollten zudem prüfen, ob ihre Leistung nach den neuen Leistungsortregelungen überhaupt in China steuerbar ist — und Brutto/Netto bereits im Vertrag klären.
Hilfe bei Chinas Mehrwertsteuer?
- Registrierung als MwSt-Zahler
- Erstattung der Export-MwSt
- Laufende Meldungen betreut

Risiken und typische Fehler
- Der Lieferant verbucht das Geschäft als Inlandsverkauf statt als Export und behält die Steuer — bis zu 13 Prozent Verlust;
- Ausfuhr unter Umgehung der chinesischen Zollanmeldung über Hongkong, Vietnam oder die VAE begründet keinen Erstattungsanspruch;
- eine abweichende Warenbezeichnung zwischen Fapiao und Zollanmeldung friert die Erstattung ein;
- bei Gesellschaften mit ausländischem wirtschaftlich Berechtigten fragt die Behörde mehr nach — Unterlagen, Kontoauszüge, Adressnachweis.
„Umsatzsteuer in China zurückzuholen ist eine Frage der Belegdisziplin, nicht des Glücks. Die überwiegende Zahl der Ablehnungen entsteht aus Abweichungen in den Unterlagen oder einem fehlerhaften Fapiao — nicht aus behördlicher Schikane. Erst die Ordnung in den Dokumenten, dann der Export.“
— Sergey Konon, Steuerberater für China
Die chinesische Umsatzsteuer lässt sich auf die Sätze 13/9/6/0 Prozent und einen Erstattungsmechanismus reduzieren, der 2026 strenger und vollständig digital geworden ist. Ausländischen Unternehmen ist zu raten, über eine chinesische Gesellschaft zu arbeiten, die Special VAT Fapiao in Ordnung zu halten und das Ausfuhrdatum im Blick zu behalten. Prüfen Sie zuerst den Erstattungssatz für Ihre Ware, und bauen Sie erst dann die Lieferung auf — so wird die Steuer nicht zum versteckten Verlust.
Hinweis: Die Regelungen der Volksrepublik China gelten nicht für Hongkong und Macau — beide sind eigenständige Steuergebiete.
Häufig gestellte Fragen
Der Regelsatz beträgt 13 Prozent für die meisten Waren; 9 Prozent gelten für Agrarprodukte, Transport und Baustoffe; 6 Prozent für moderne Dienstleistungen; Exporte sind nullbesteuert. Kleine Steuerpflichtige im vereinfachten Verfahren zahlen 2026–2027 einen ermäßigten Satz von 1 statt der üblichen 3 Prozent.
Ja. Exporte sind nullbesteuert, die Vorsteuer kann zurückgefordert werden. Antragsberechtigt sind nur allgemeine Steuerpflichtige, die als Exporteure registriert sind; die Höhe richtet sich nach produktspezifischen Erstattungssätzen, die häufig vom Regelsatz abweichen.
Zum 1. April wurde die Begünstigung für mehrere Warengruppen gekürzt oder gestrichen — Photovoltaikprodukte wie Solarmodule verloren sie vollständig. Bei Batterien wurde der Satz zunächst gesenkt und entfällt ab 2027. Maßgeblich ist das Ausfuhrdatum in der Zollanmeldung, nicht das Vertragsdatum.
Sie wird am Zoll auf den Zollwert zuzüglich Zoll (und gegebenenfalls Verbrauchsteuer) erhoben, multipliziert mit dem anwendbaren Satz. Die Warenart entscheidet, ob 13, 9 oder 6 Prozent greifen.
Nein. Hongkong ist ein eigenständiges Steuergebiet und kennt — anders als das Festland — keine Mehrwertsteuer. Das ist einer der grundlegenden Unterschiede zwischen beiden Rechtsordnungen und bei der Lieferplanung zu berücksichtigen.