
 Hongkong
 China




Inscribir la sociedad abre la primera puerta. Justo detrás aparece otra, y a partir de ahí las declaraciones ya no se detienen. Es en ese umbral donde tropiezan la mayoría de los inversores extranjeros.
El problema de fondo:
«Abrimos una WFOE en Ningbo y llevamos cuatro meses operando. El contable se fue de vacaciones y de repente me di cuenta de que no sé lo más básico. ¿El IVA es mensual o trimestral? ¿Hasta qué fecha se presenta el informe anual? ¿Dónde está ese calendario por el que se supone que tenemos que regirnos?»
Nos llegan consultas así constantemente. Quien vea el calendario fiscal chino como un trámite único posterior a la constitución se llevará una sorpresa. Es una cuadrícula de fechas fijas, y cada una que se salte le cuesta un recargo y la atención de la oficina tributaria. Vamos a desmontarla por horizontes.
Calendario fiscal en China: tres horizontes de plazos
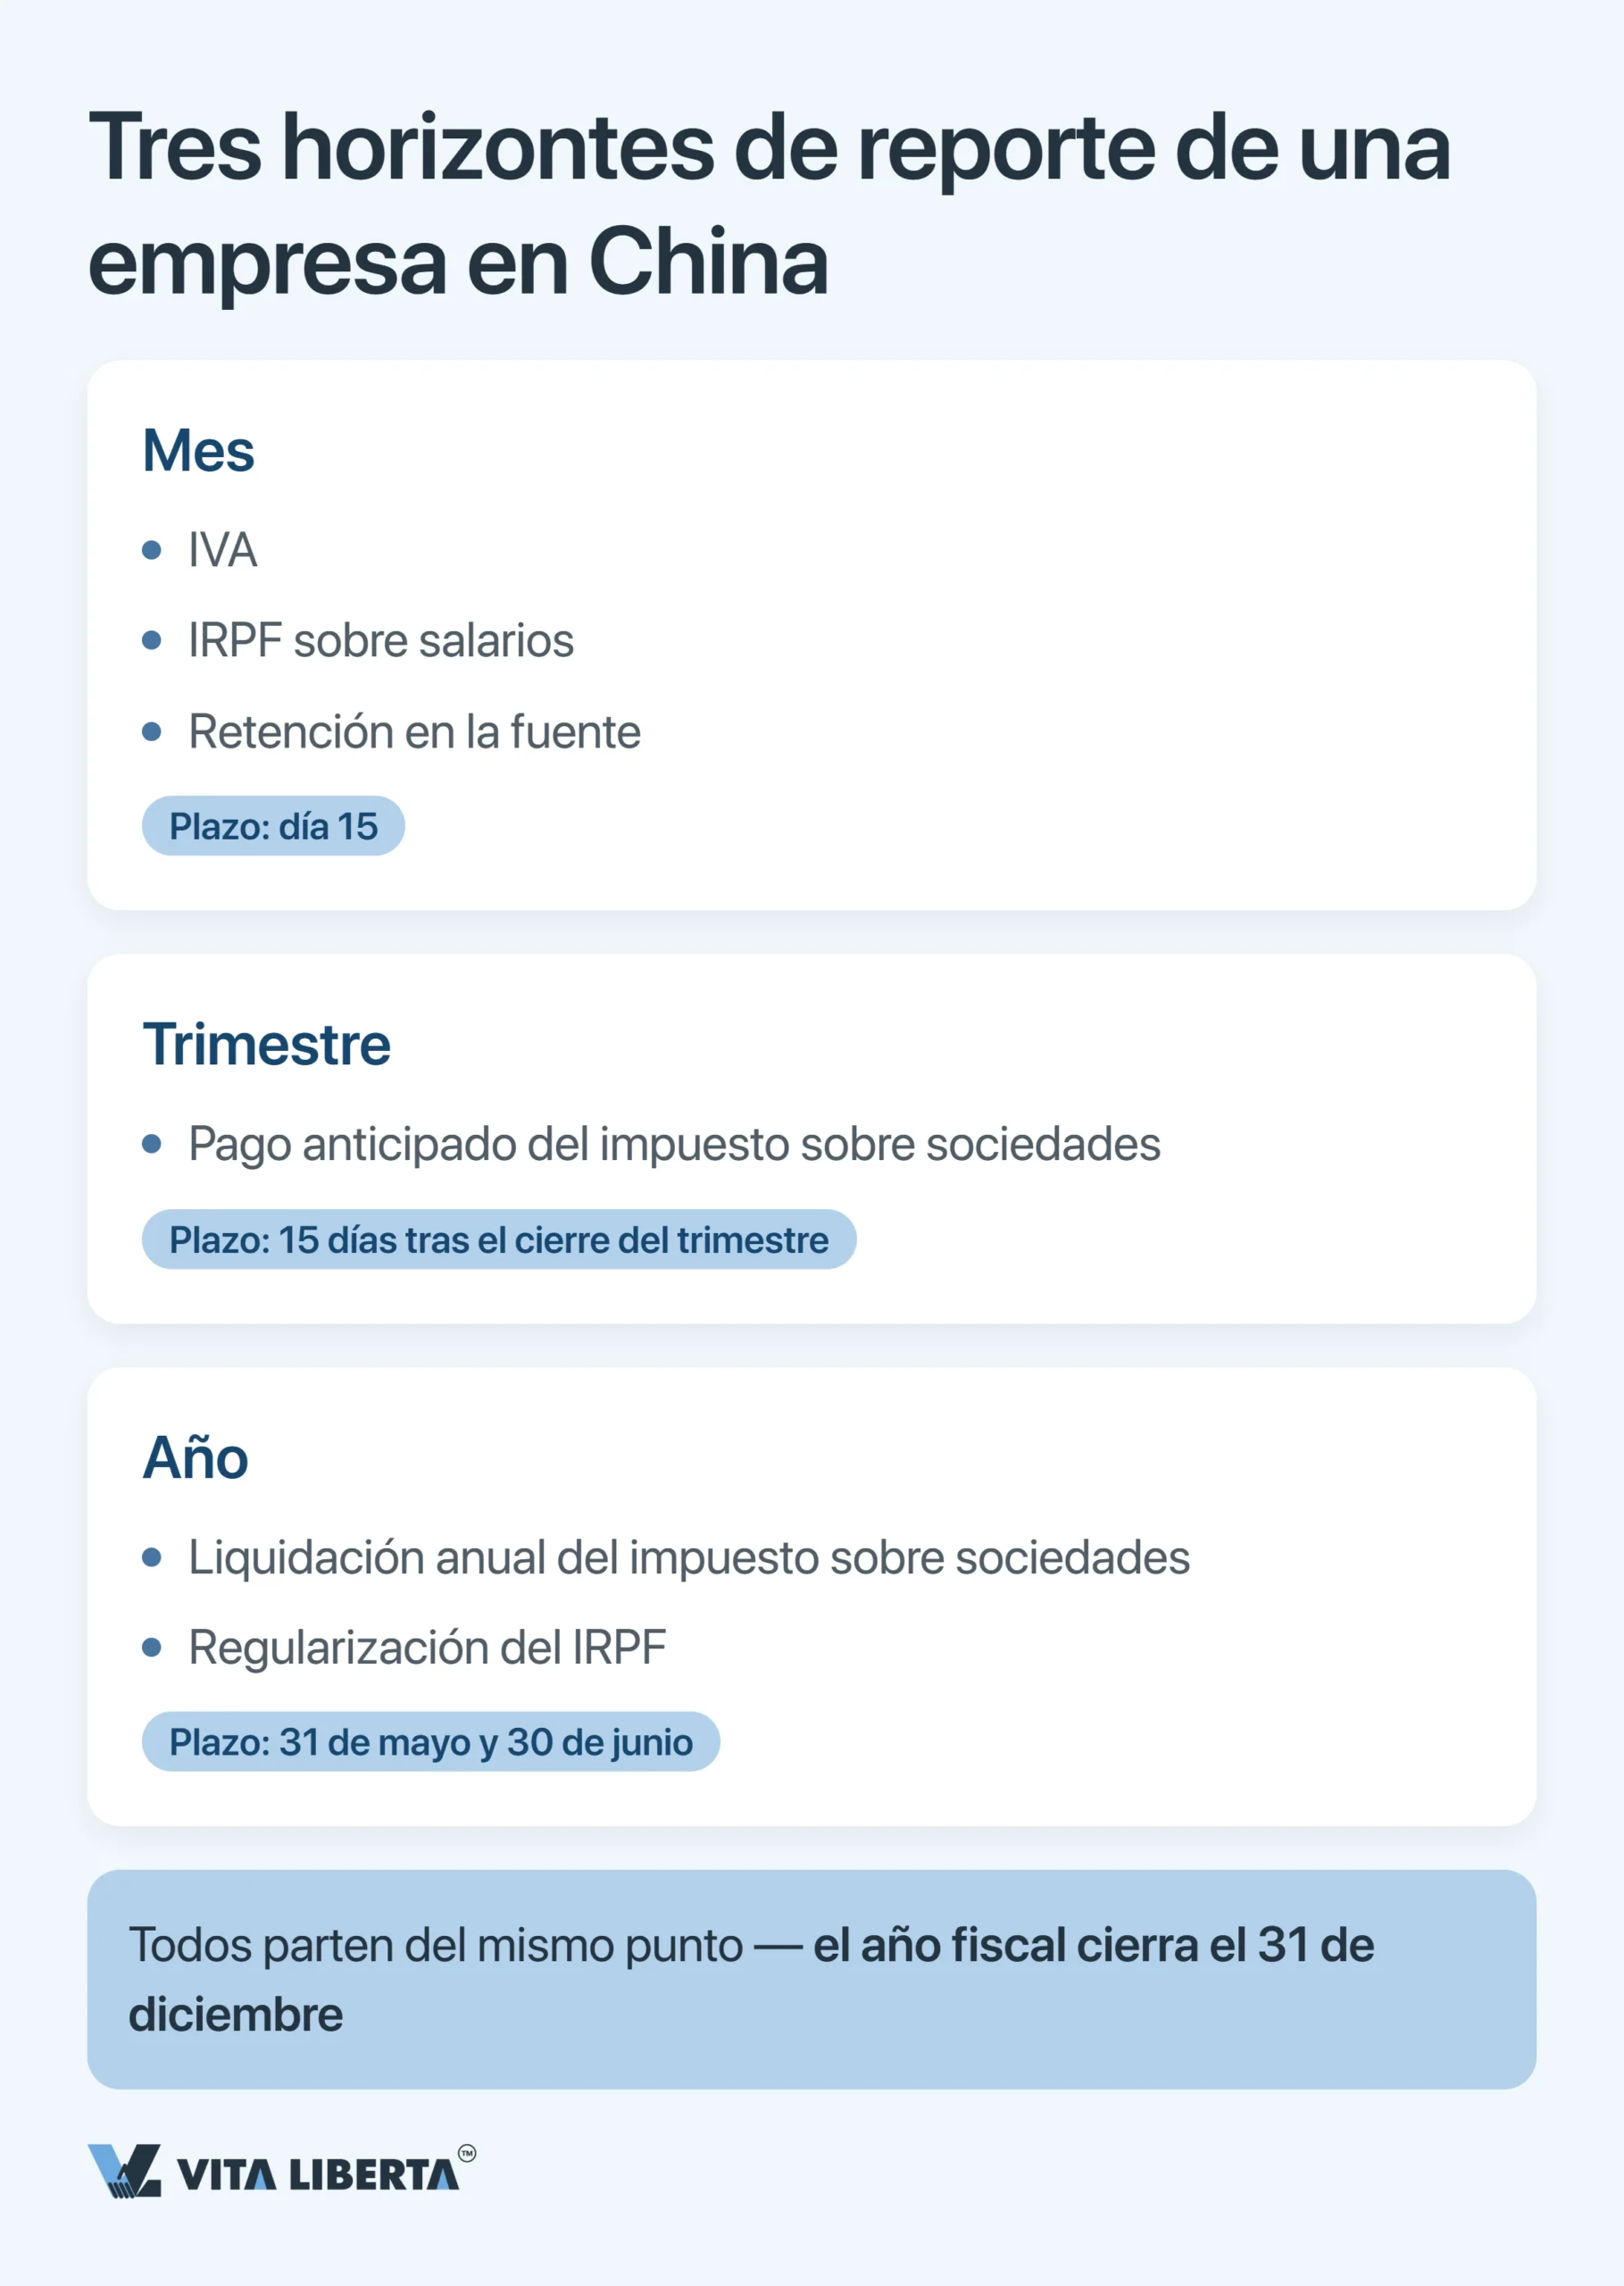
Su sociedad en China continental no declara según un único calendario, sino según tres a la vez. La ley china del impuesto sobre sociedades (中华人民共和国企业所得税法) la califica de 居民企业, empresa residente. Sea cual sea el ritmo, todo termina en el mismo sitio: la plataforma de la Administración Estatal de Impuestos (国家税务总局, STA por sus siglas en inglés).
Mensual, trimestral, anual: por qué cada impuesto lleva su propio compás
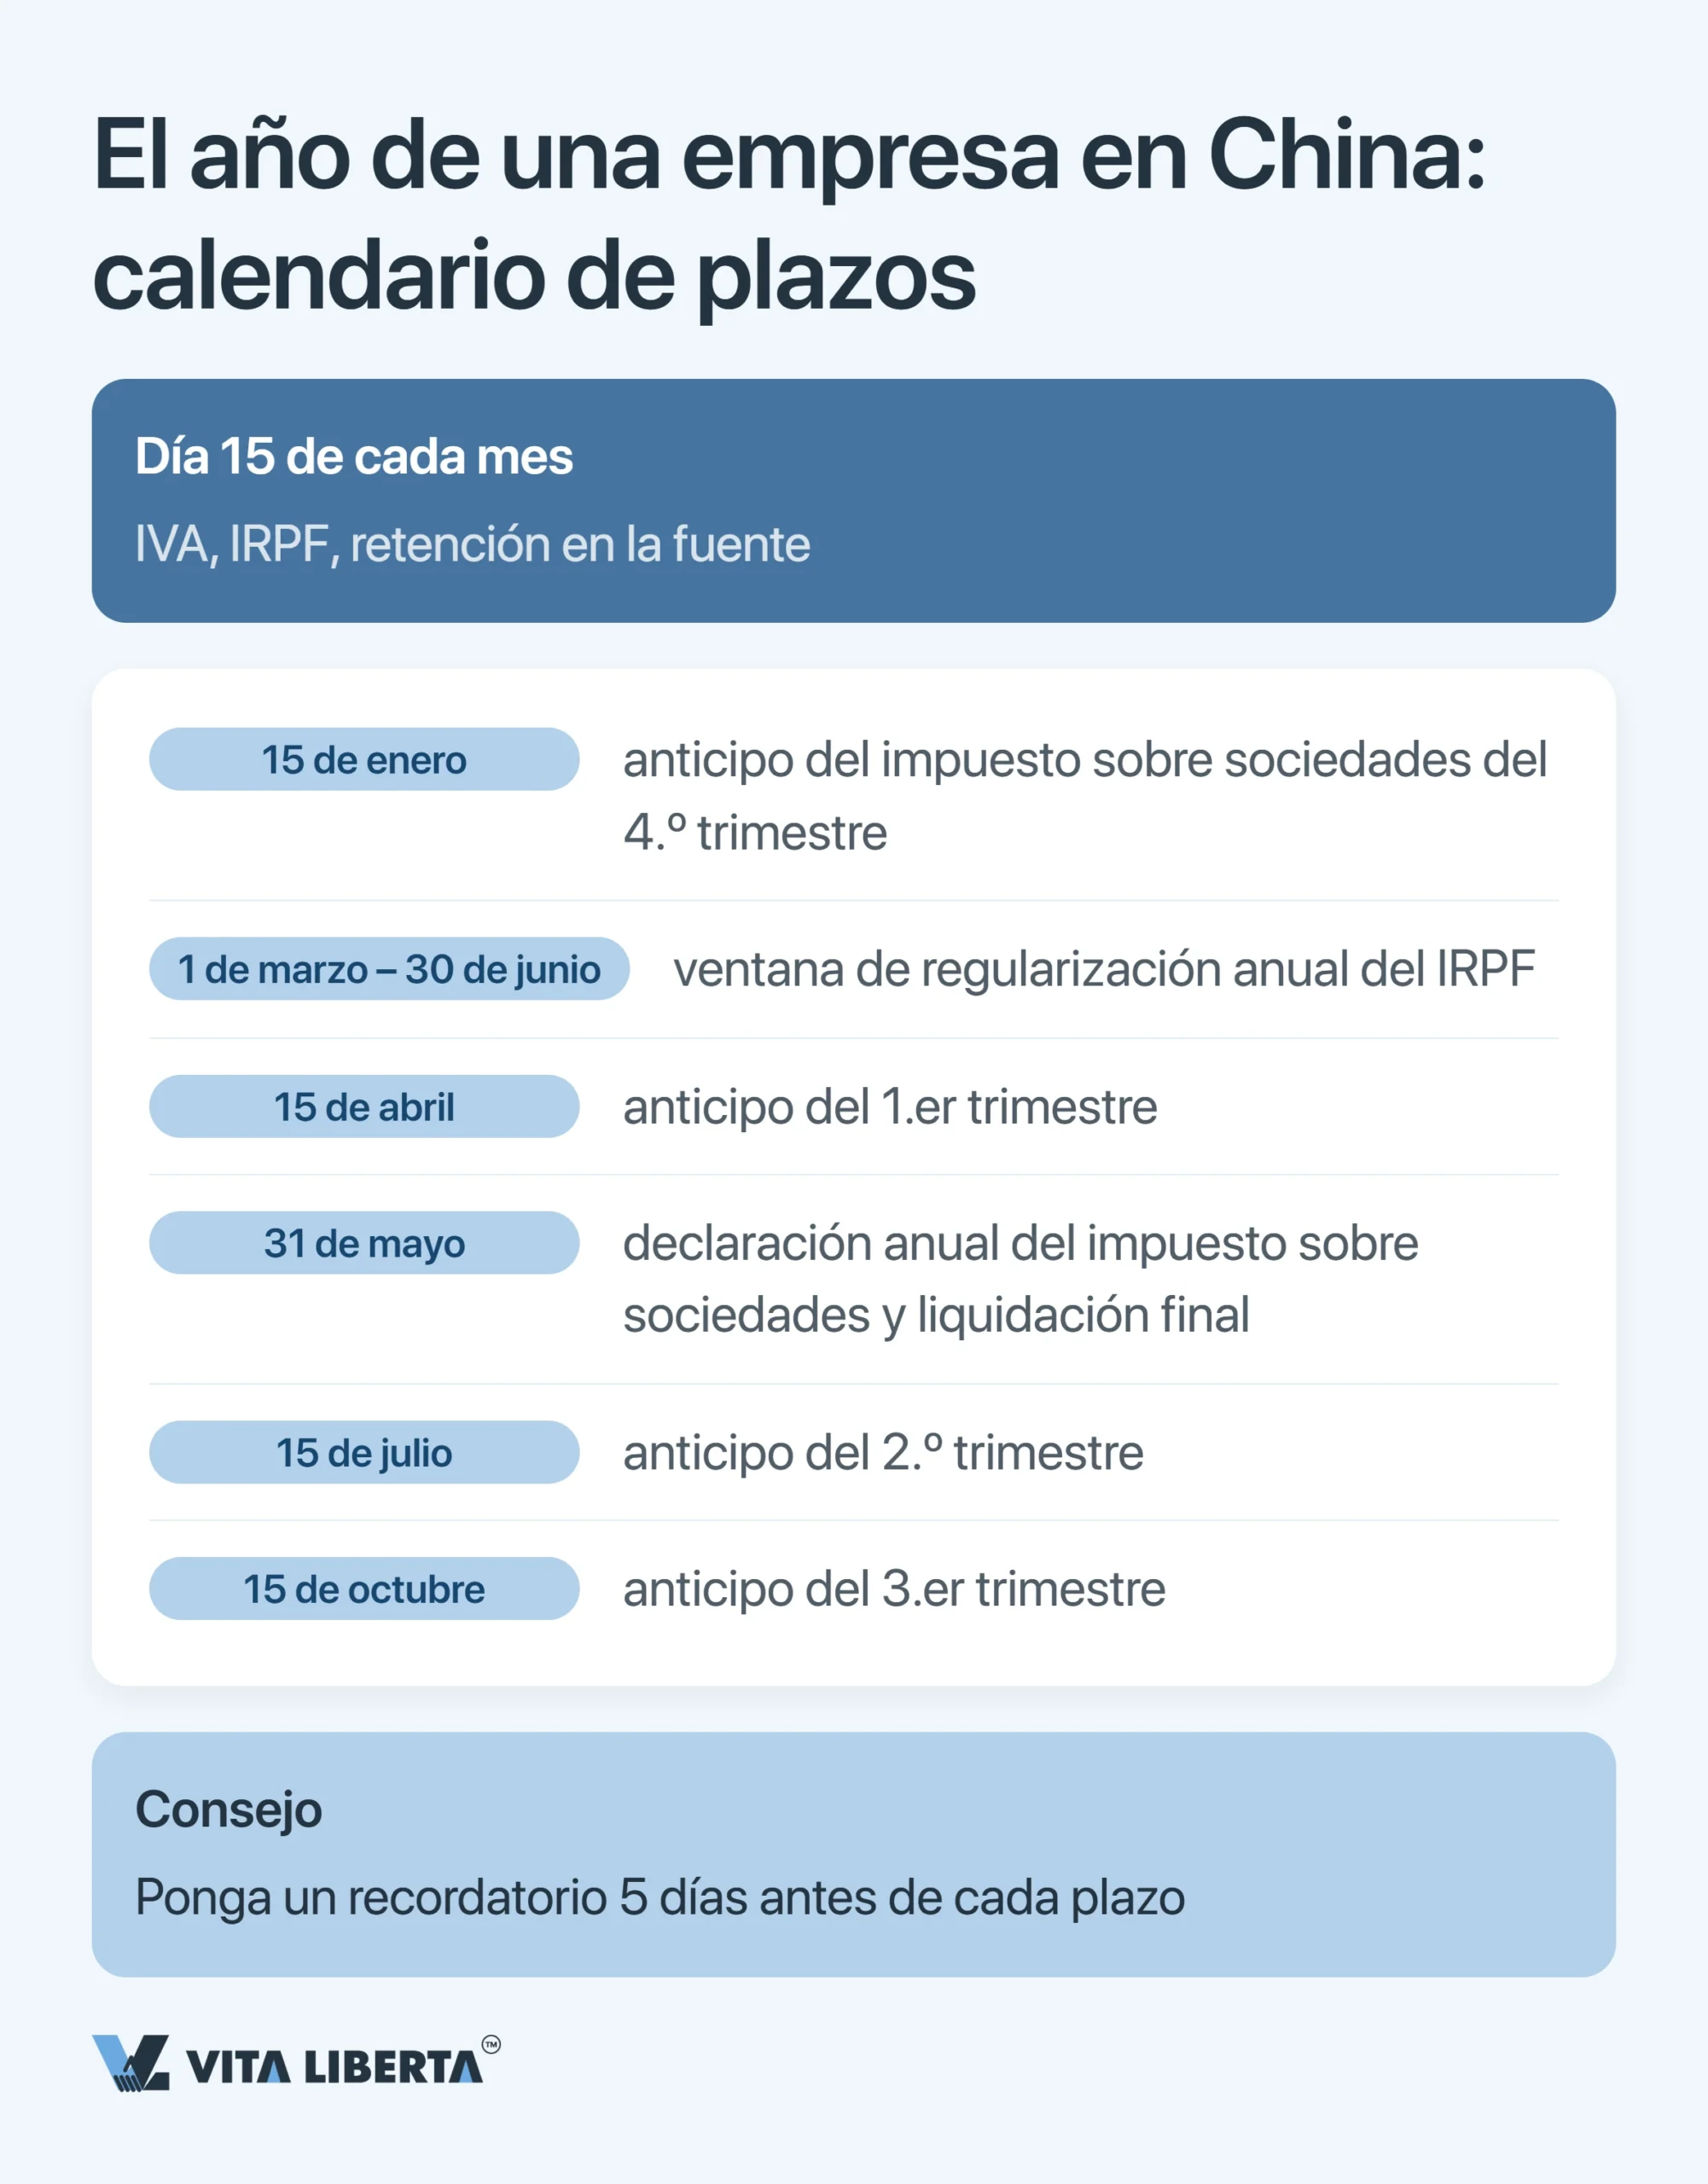
Piense en tres relojes. El IVA y las retenciones sobre nóminas marcan el mes. Los pagos a cuenta sobre beneficios marcan el trimestre. Una vez al año se liquida el impuesto sobre sociedades y las personas físicas regularizan su IIT. Todos arrancan del mismo instante: el 31 de diciembre, cuando se cierra el ejercicio fiscal. Este es el cuadro completo:
| Qué se declara | Cuándo vence | Dónde suele fallar |
| IVA | La oficina tributaria le asigna mes o trimestre; la declaración se presenta como tarde el día 15 tras ese periodo | Aduanas, bancos y otros organismos también envían a la oficina tributaria sus datos de IVA |
| Pago a cuenta del impuesto sobre sociedades | Trimestral; se paga hasta el día 15 después de cerrar el trimestre | El primer trimestre vence a mediados de abril (en 2026, el 20 de abril). Es la fecha que más empresas olvidan |
| Declaración anual del impuesto sobre sociedades | Una vez al año; hasta el 31 de mayo, cinco meses después del 31 de diciembre | Primero acredite los requisitos de cualquier incentivo y después presente |
| IIT retenido en nómina | Cada mes; lo retenido sale de su cuenta como tarde el día 15 del mes siguiente | Paga y responde la empresa, no el trabajador |
| Regularización anual del IIT | Una vez al año, en la ventana de marzo a junio (1 de marzo – 30 de junio) | Obligatoria en dos casos: si se pide una devolución, o si se ganaron más de 120 000 yuanes en el año y quedan más de 400 yuanes por pagar |
| Informe anual de la empresa (年报) | Una vez al año, del 1 de enero al 30 de junio, en el 国家企业信用信息公示系统 (sistema nacional de publicidad de información crediticia empresarial) | Si no se presenta, la empresa entra en la 经营异常名录, la lista de empresas con operaciones anómalas |
¿El día 15 cae en fin de semana o festivo? Entonces la fecha se desplaza. La STA publica cada año la lista de esos aplazamientos. Para 2026 la fijó la circular 税总办征科函〔2025〕64号, y se mueven tres meses: abril pasa al día 20, octubre al 26 y noviembre al 16.
E-Tax y Golden Tax IV: por qué no puede «mover» un plazo en silencio
Casi todas las declaraciones de una sociedad se presentan en línea, desde su cuenta en el 电子税务局, el portal tributario electrónico (E-Tax). La ley también permite acudir en persona a la oficina tributaria o enviar la declaración por correo. En la práctica, las empresas casi nunca lo hacen.
Lo decisivo es lo que ocurre después con los datos. La oficina tributaria los coteja digitalmente en la cuarta generación de Golden Tax («Impuesto de Oro»). La Ley del IVA da base jurídica a ese cruce: las autoridades fiscales intercambian información con aduanas, los reguladores de mercado, el Banco Popular de China (PBOC) y los reguladores financieros. Además, detrás de cada operación hay un fapiao.
Por eso no funciona lo de «ya pagaré más tarde, sin hacer ruido». Si dos organismos ven cifras distintas, el cruce lo detecta. Las empresas que trasladaron a China sus procesos de origen sin adaptarlos son las que más se queman aquí, y el error sale caro.
IVA en China: el mes se cierra el día 15
Vea el día 15 como una línea. Al cruzarla, la facturación sujeta a IVA del mes anterior queda cerrada. Desde el 1 de enero de 2026, el IVA tiene ley propia: 中华人民共和国增值税法 (Orden Presidencial n.º 41), con su reglamento de aplicación, el 实施条例 aprobado por la Orden n.º 826 del Consejo de Estado.
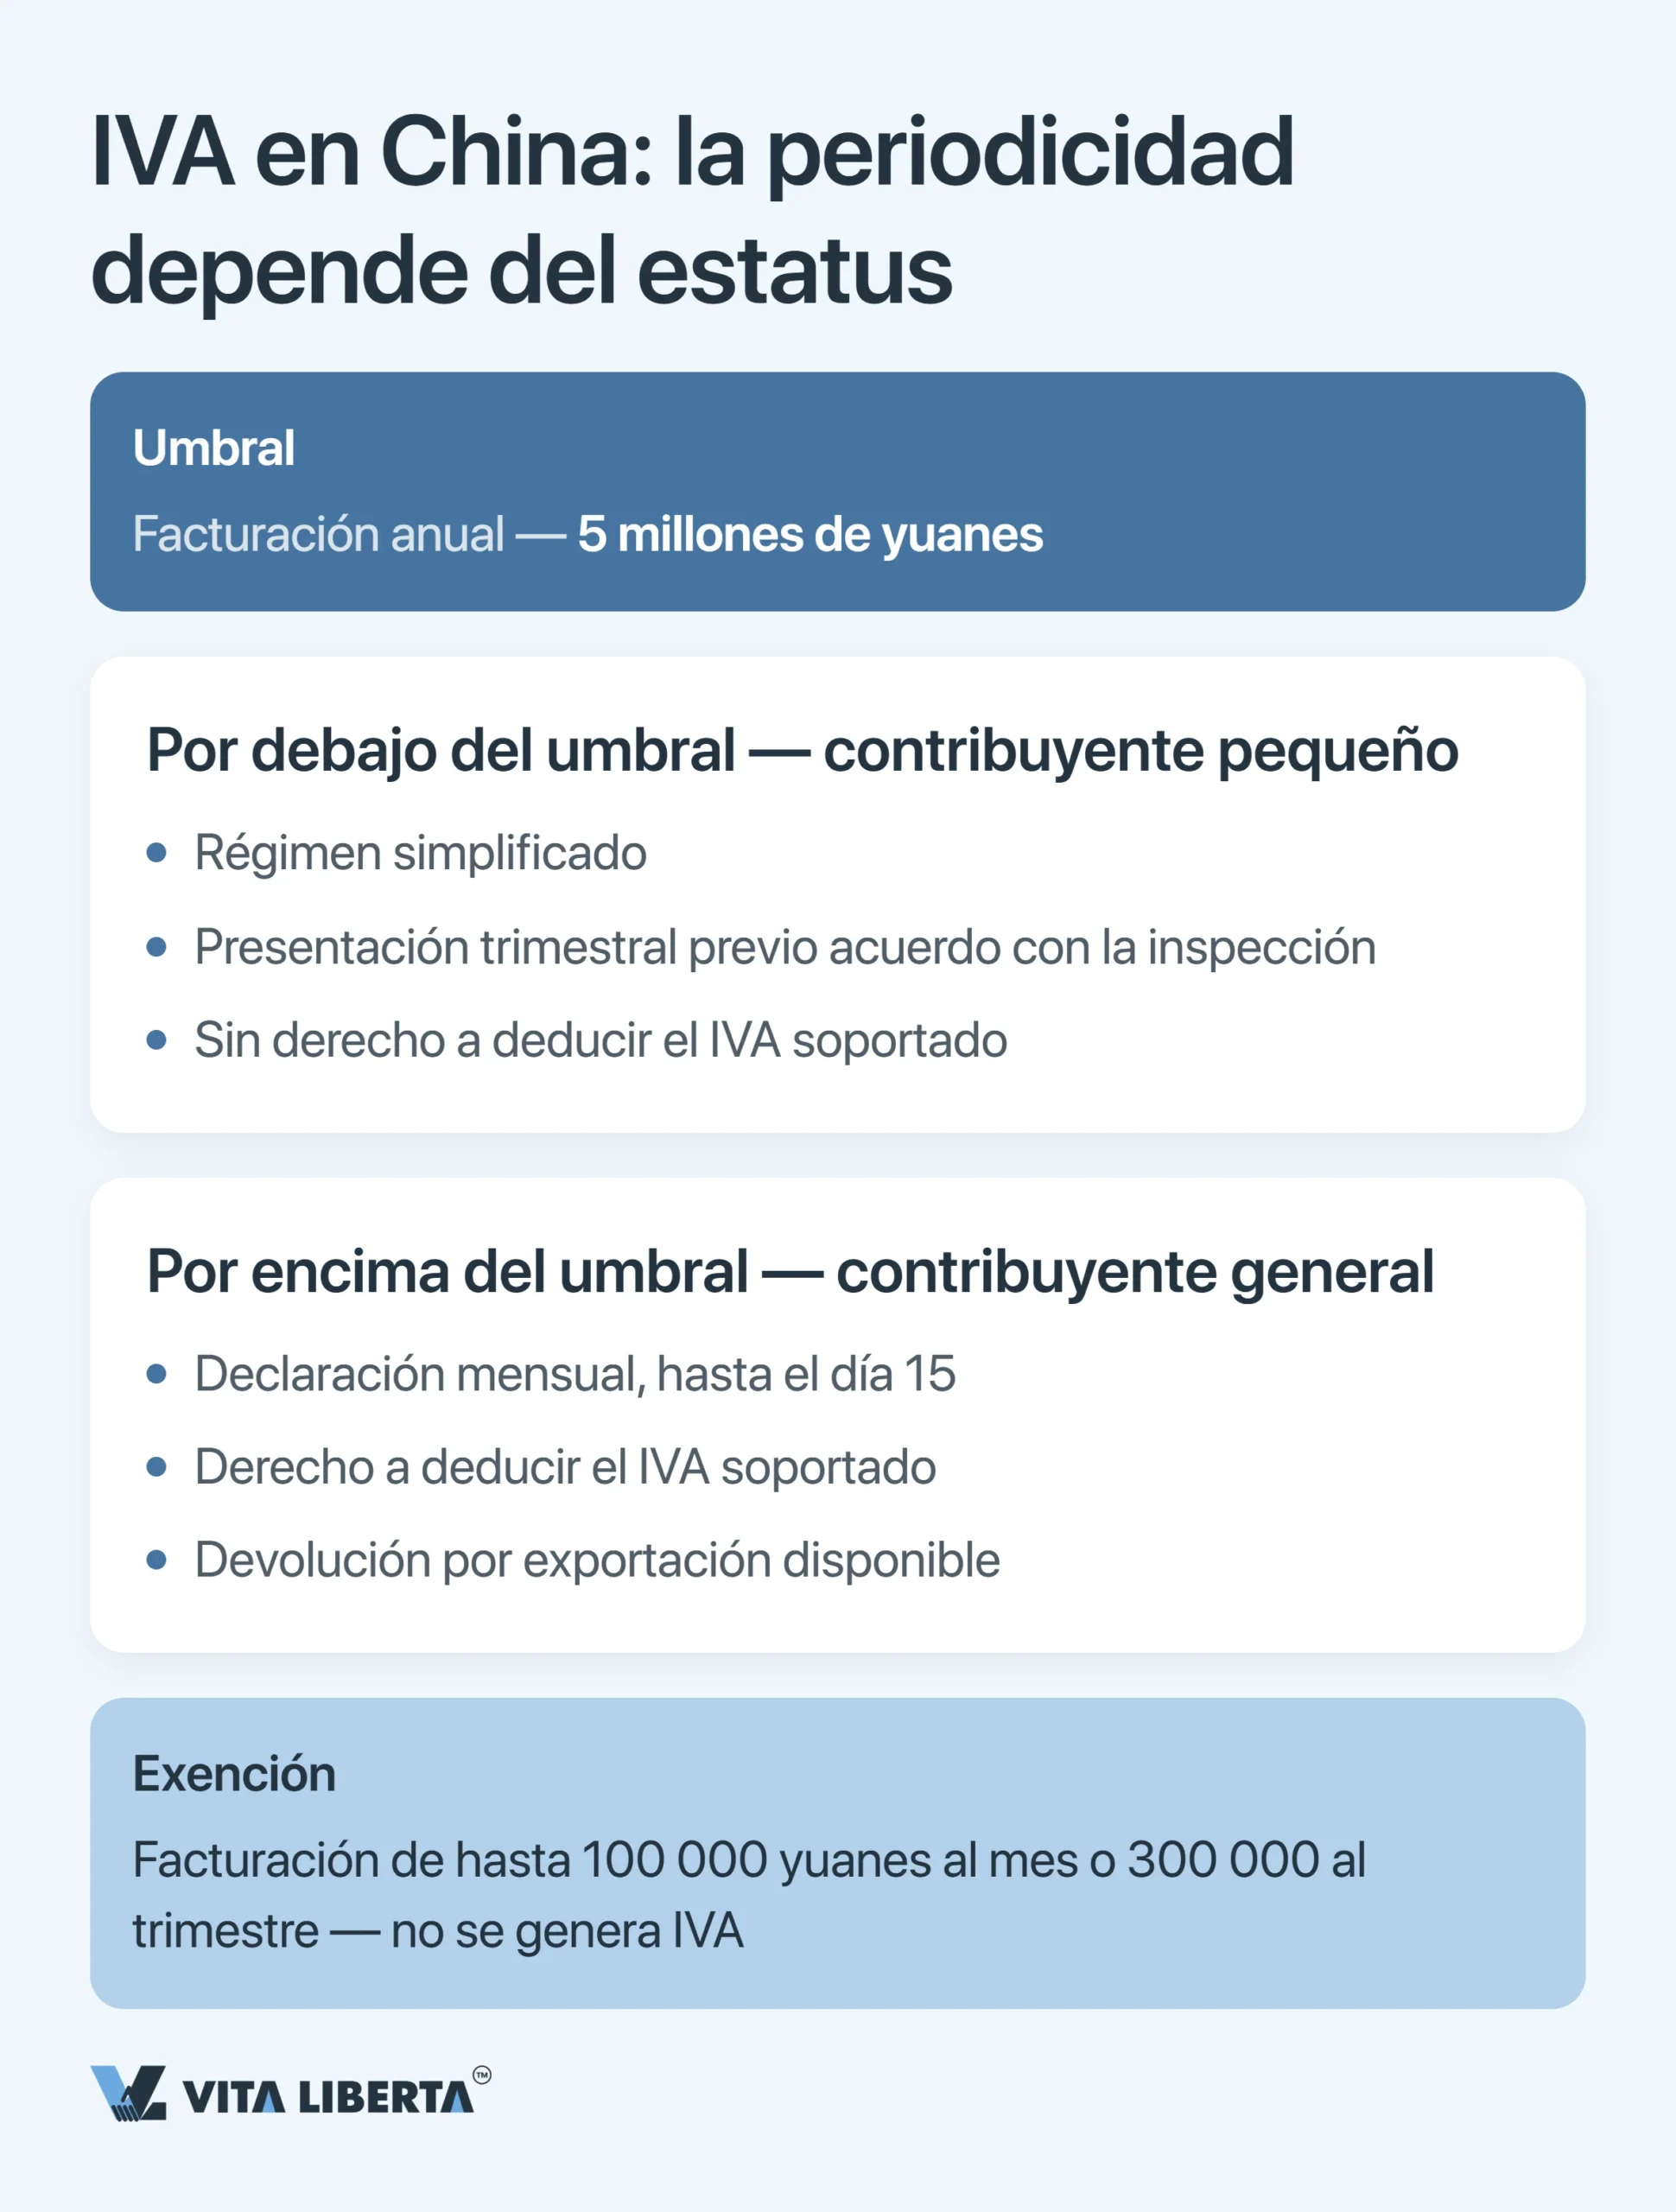
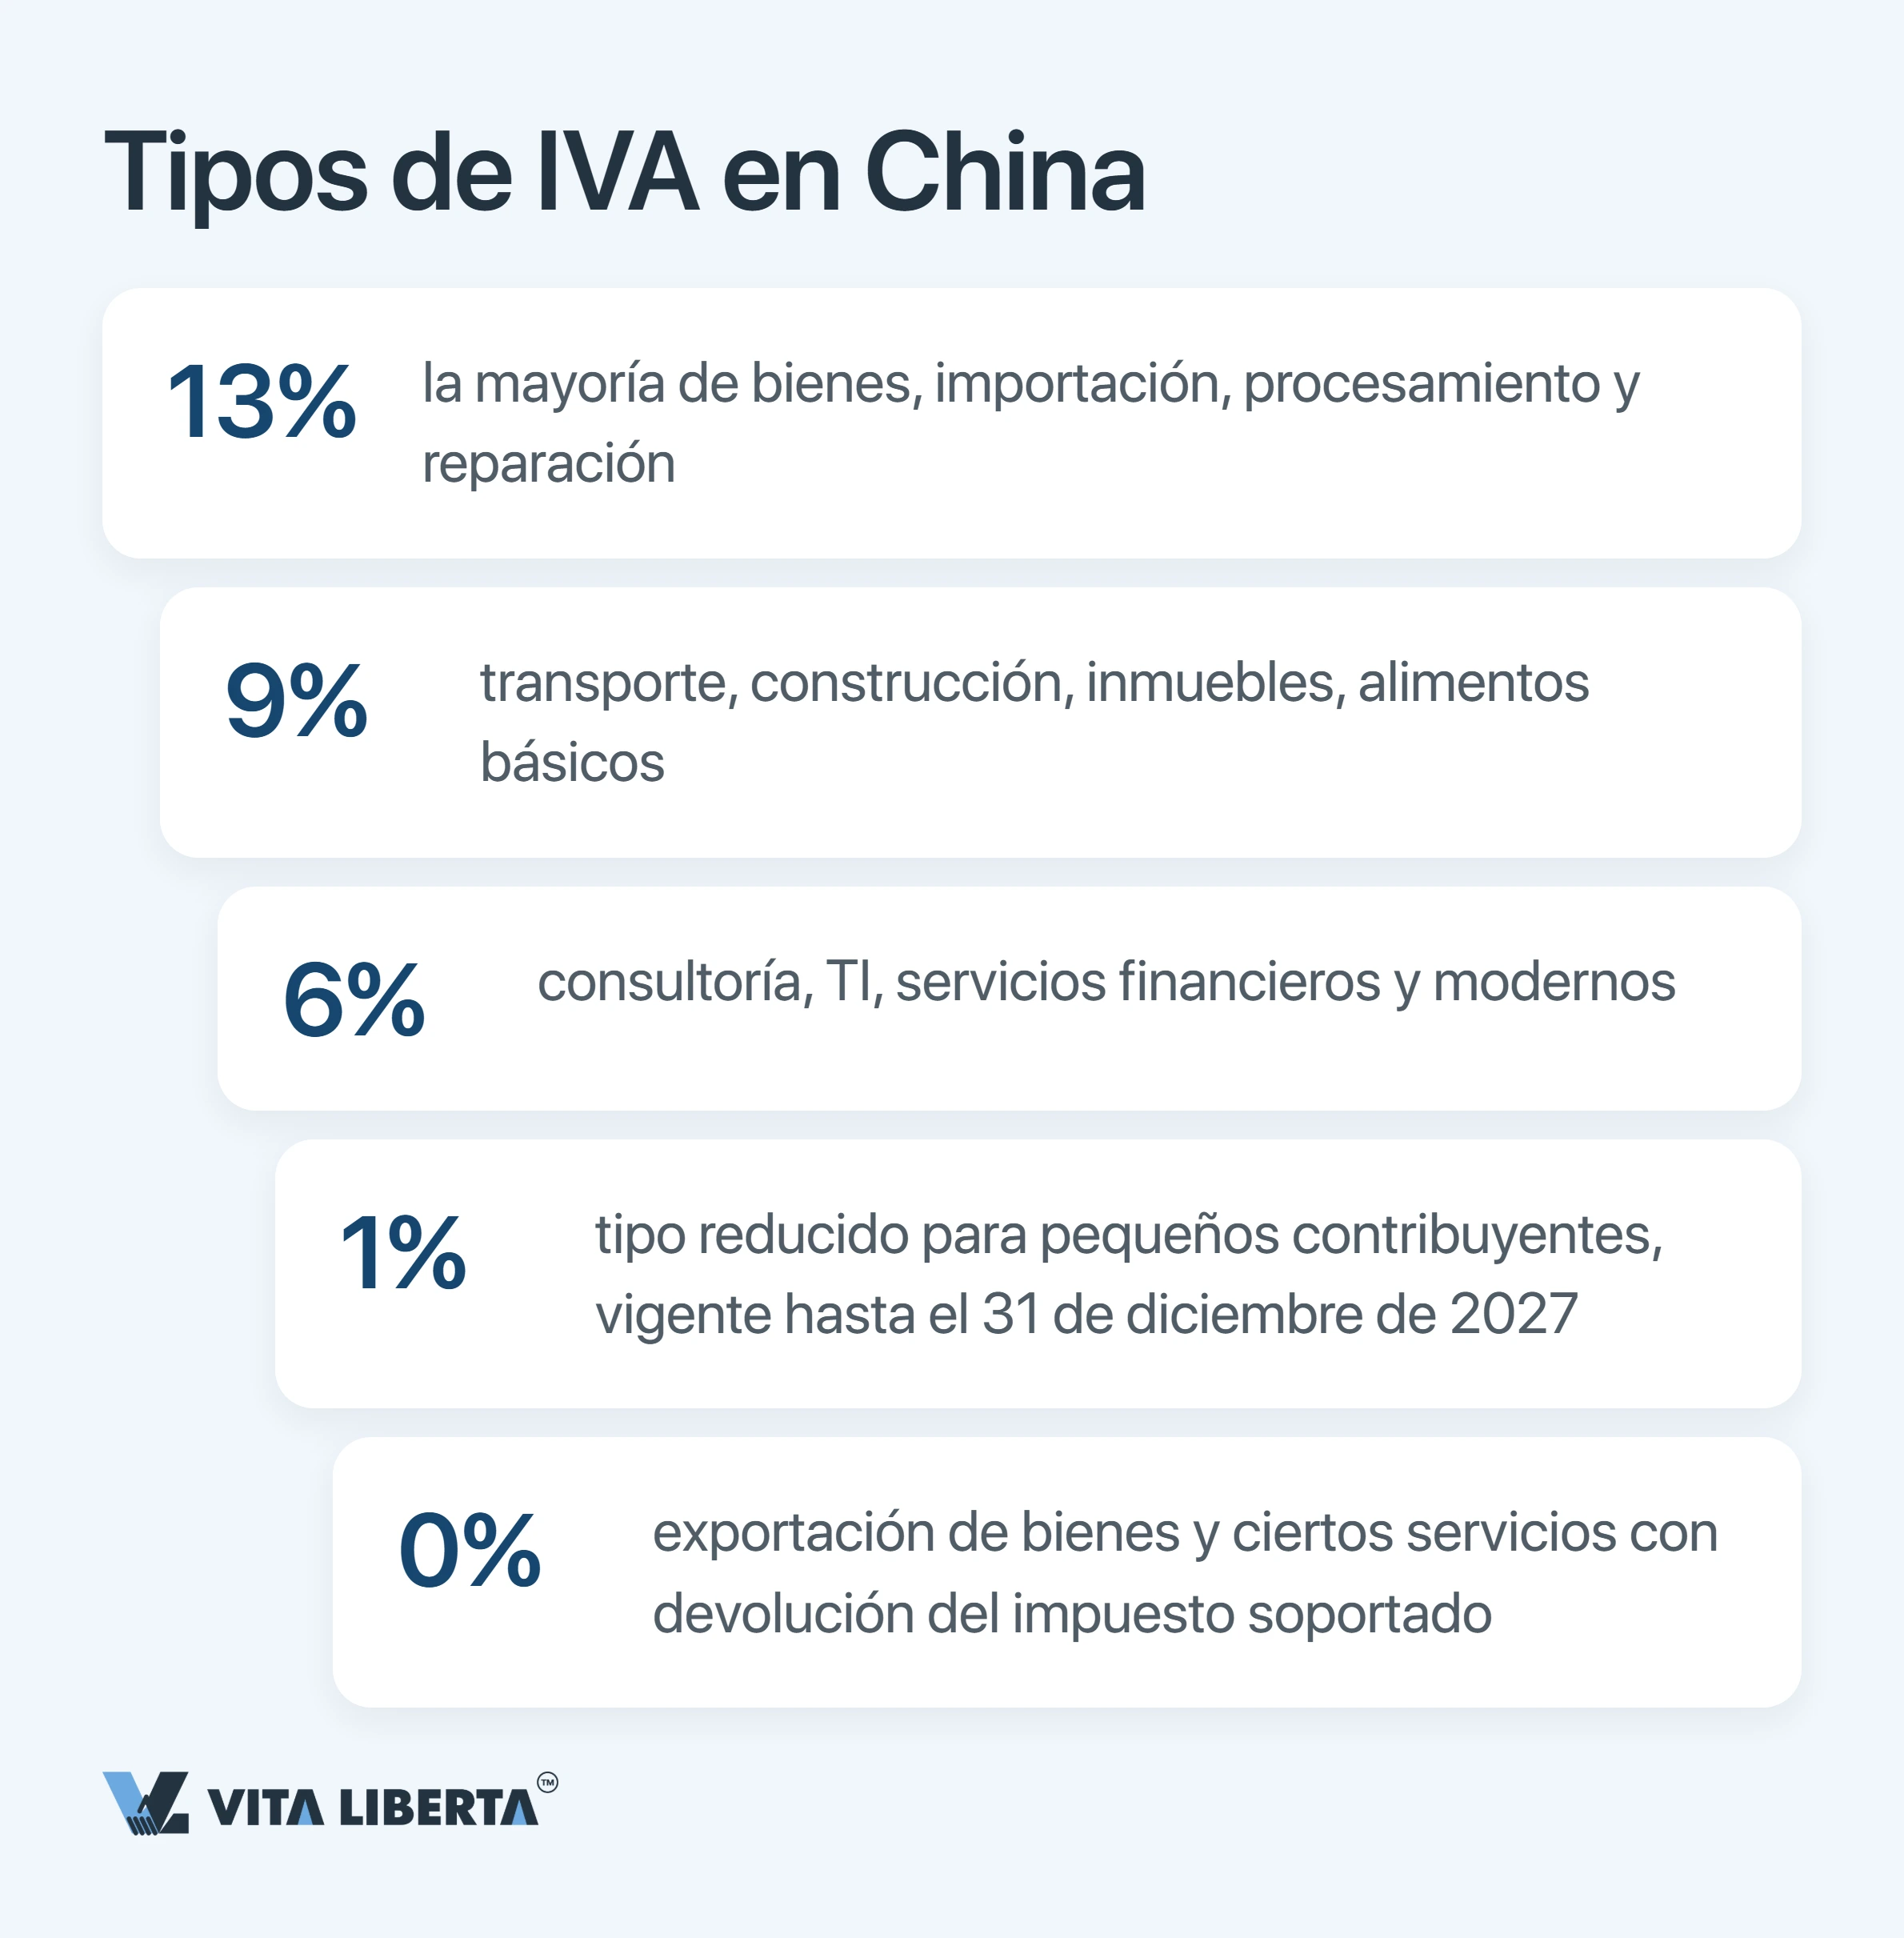
Si usted es contribuyente general, el día 15 presenta y paga la cifra neta: el IVA repercutido en sus ventas menos el IVA soportado en sus compras. Trabajará con uno de tres tipos, el 13, el 9 o el 6 %, y las mercancías que exporte salen a tipo cero.
Los pequeños contribuyentes lo tienen más fácil: un tipo simplificado del 3 %. Y entre el 1 de enero de 2026 y el 31 de diciembre de 2027 pagan solo el 1 %. Quedan fuera únicamente la venta o el arrendamiento de inmuebles y la transmisión de derechos sobre el suelo. La rebaja procede de 财政部 税务总局公告2026年第10号.
Contribuyente general o pequeño contribuyente: su condición fija la frecuencia
Su condición marca el ritmo. La frontera está en 5 millones de yuanes de ventas sujetas al año. Por debajo, usted es pequeño contribuyente. Por encima, pasa al régimen general, donde el IVA soportado se vuelve deducible. Tampoco hace falta esperar a la frontera: con una contabilidad en regla puede optar antes por la condición de contribuyente general.
Declarar cada mes o cada trimestre no lo decide usted. La oficina tributaria mira el tamaño de su cuota y le asigna el periodo. Los pequeños contribuyentes cuentan además con un mínimo exento (起征点): en 2026–2027 es de 100 000 yuanes al mes o 300 000 yuanes al trimestre. Si sus ventas no lo alcanzan, no hay IVA que pagar, pero la declaración debe presentarse igualmente. Si lo alcanzan, tributa toda la facturación.
Imagine una startup de Shenzhen. En cuanto sus ventas anuales superan los 5 millones de yuanes, pasa al régimen general y empieza a deducir el IVA soportado. Con qué frecuencia declara lo determinará después la oficina tributaria.
¿No está seguro de llegar a tiempo a sus plazos fiscales en China?
- Auditoría de sus plazos fiscales
- Configuración de su calendario de declaraciones
- Control de las presentaciones en E-Tax

Impuesto sobre sociedades en China: de los pagos a cuenta al 31 de mayo
La ley china lo llama 企业所得税; en español hablamos de impuesto sobre sociedades, y en la jerga anglófona, de CIT. Se paga en dos tiempos: pagos a cuenta mientras corre el año y una liquidación final cuando termina.
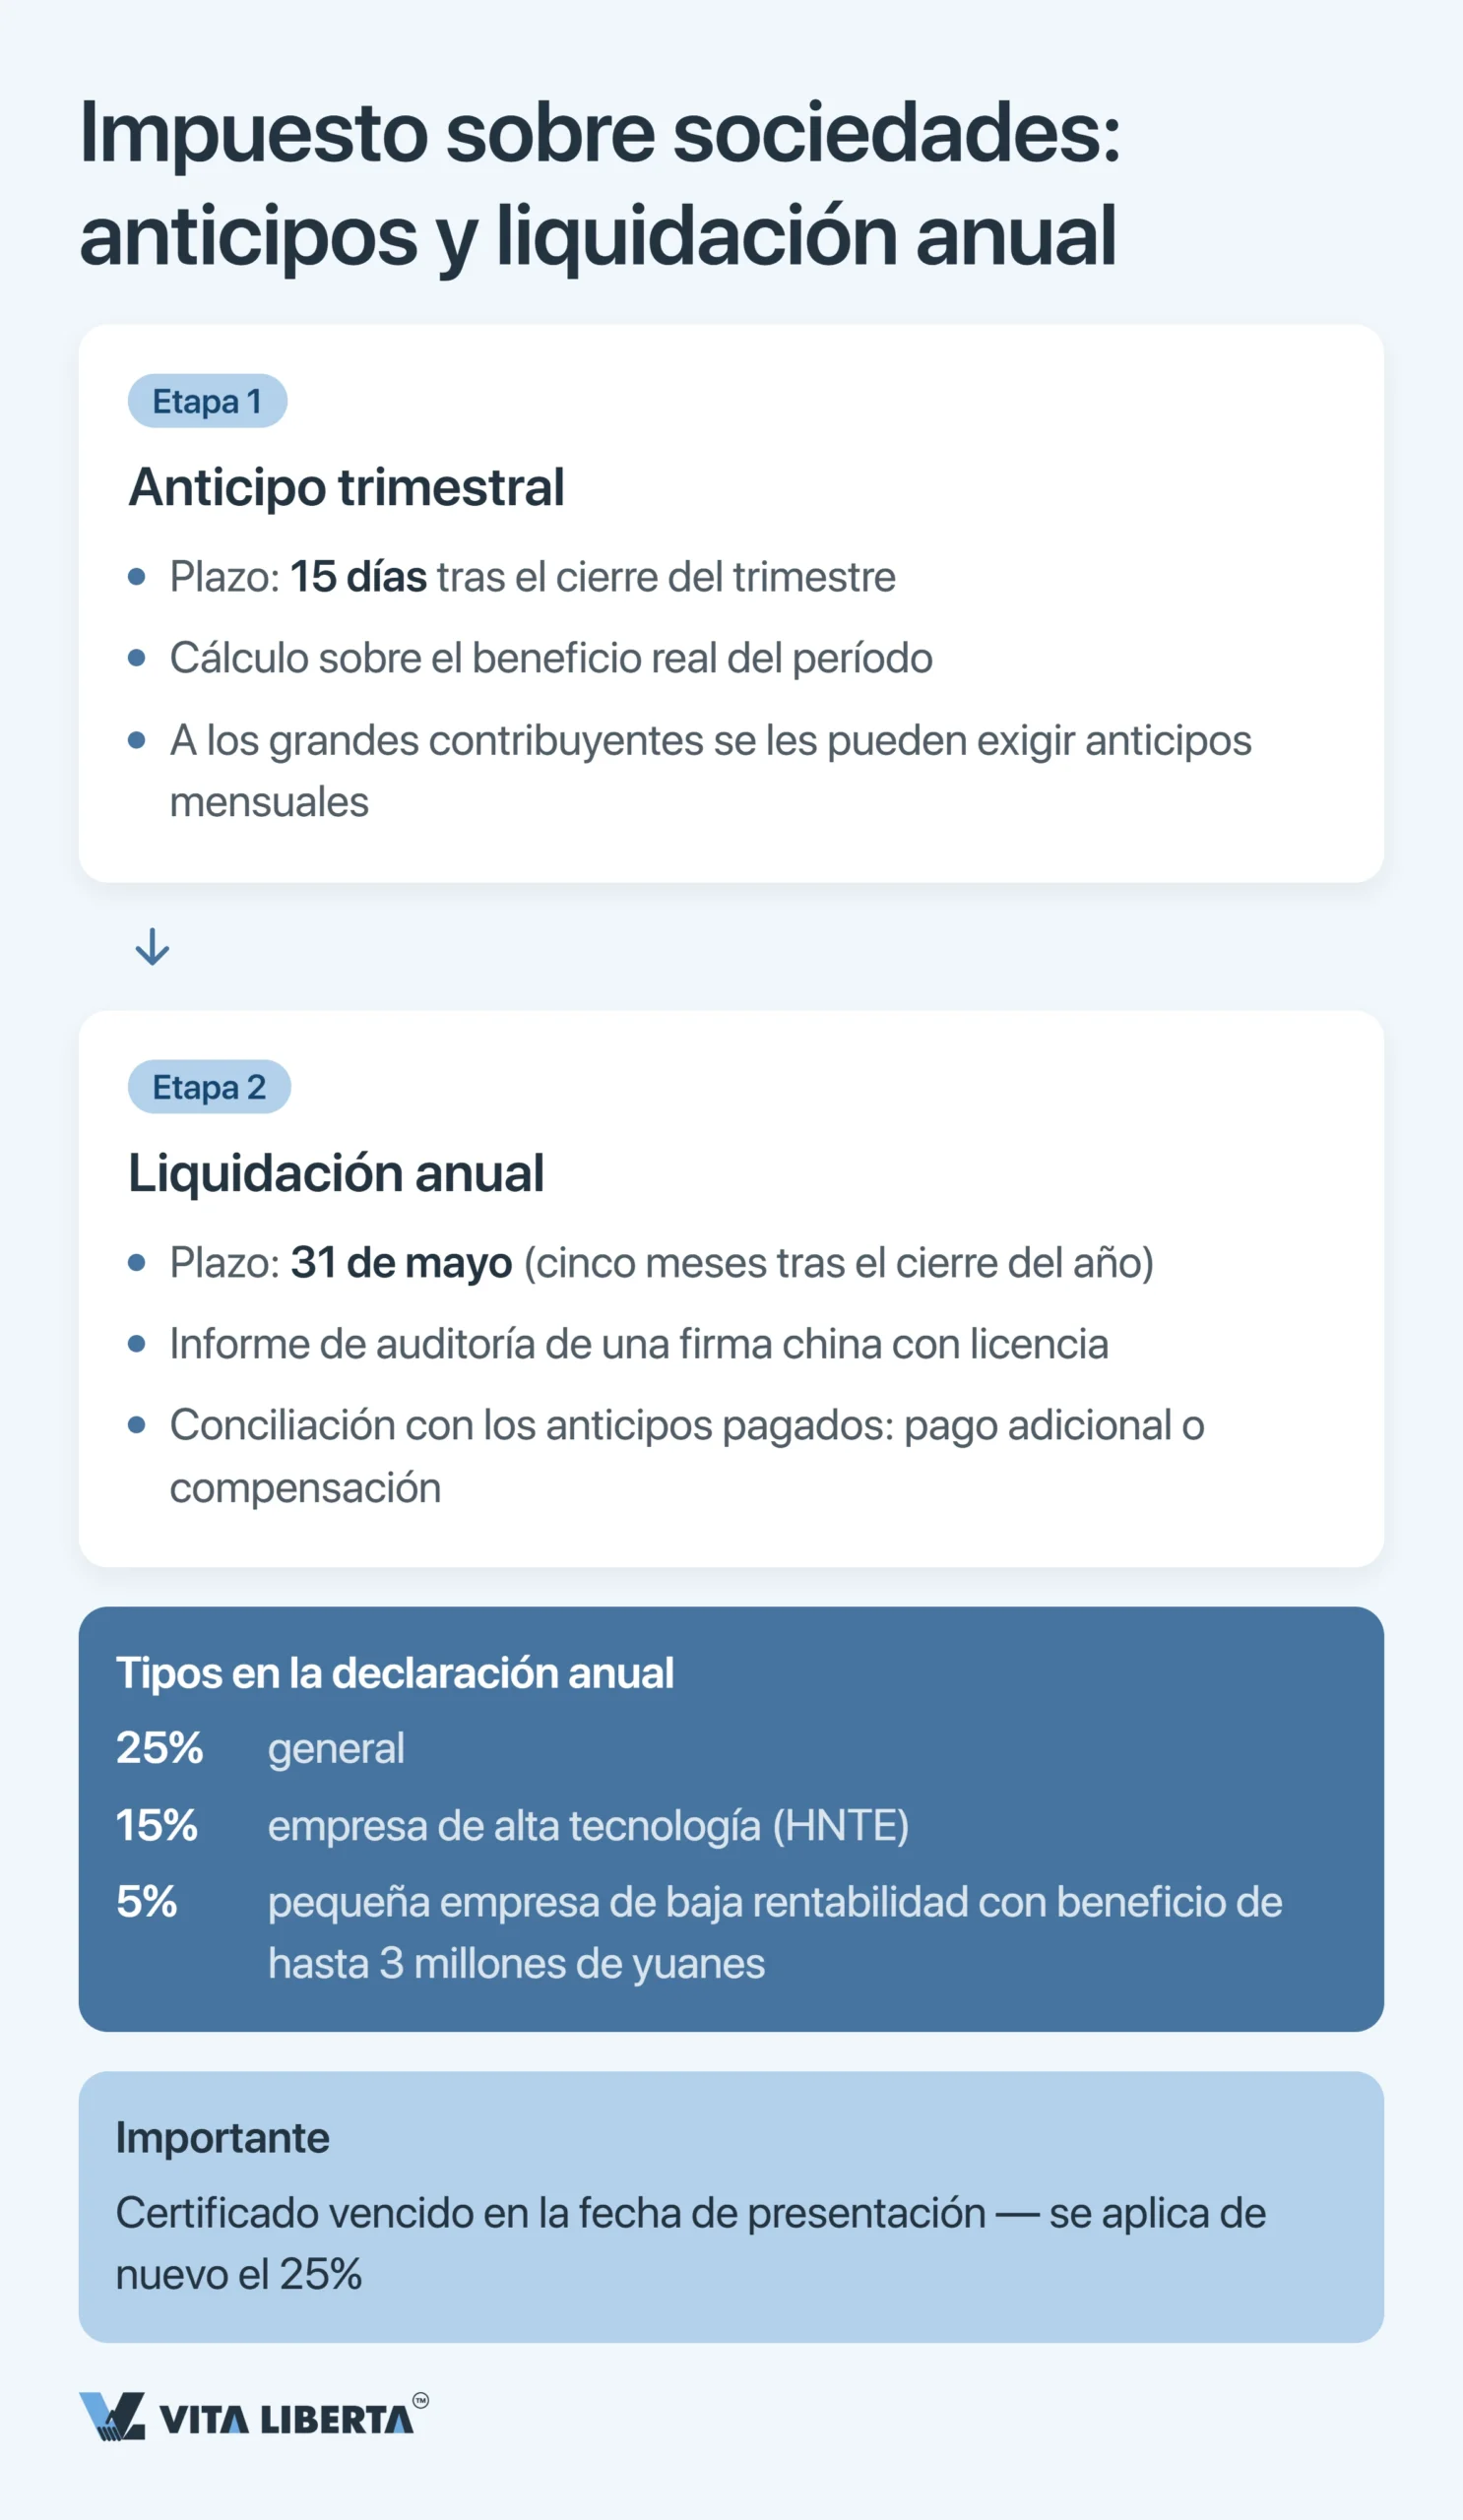
Pago a cuenta trimestral: 15 días tras el cierre del trimestre
En cuanto termina un trimestre, tiene hasta el día 15 para presentar la declaración del pago a cuenta y pagar. Para el primer trimestre suele ser el 15 de abril, aunque en 2026 un festivo lo llevó al 20 de abril. El segundo vence el 15 de julio, y los siguientes siguen la misma lógica. El pago se calcula sobre el beneficio real del trimestre. La oficina tributaria puede pasar a los grandes contribuyentes a pagos mensuales, pero una WFOE típica sigue en trimestres.
Declaración anual: auditoría, incentivos y el 31 de mayo
Luego llega la liquidación. Dispone de cinco meses desde el cierre, así que el último día es el 31 de mayo. Con la declaración se presentan sus estados financieros. ¿Tienen que estar auditados? No hay una norma nacional que lo exija, pero la práctica local varía, así que pregunte pronto en su oficina tributaria.
La declaración anual es también el momento en que se comprueban los incentivos. Con la condición HNTE (empresa de alta y nueva tecnología), el tipo baja al 15 %. Si encaja en la categoría 小型微利企业, pequeña empresa de bajo beneficio, paga en la práctica un 5 % hasta el 31 de diciembre de 2027, según 财政部 税务总局公告2023年第12号. Los requisitos:
- beneficio imponible de hasta 3 millones de yuanes;
- una plantilla de 300 personas como máximo;
- activos totales de hasta 50 millones de yuanes;
- una actividad que no figure entre las restringidas o prohibidas.
Aquí está la trampa. Si no logra demostrar que cumplía las condiciones durante todo el año —por ejemplo, su certificado HNTE no estaba vigente—, la oficina tributaria recalcula la cuota al 25 % general. Muchas liquidaciones complementarias empiezan justo aquí.
Nóminas y retenciones en China: IIT, seguridad social y retención en origen cada mes
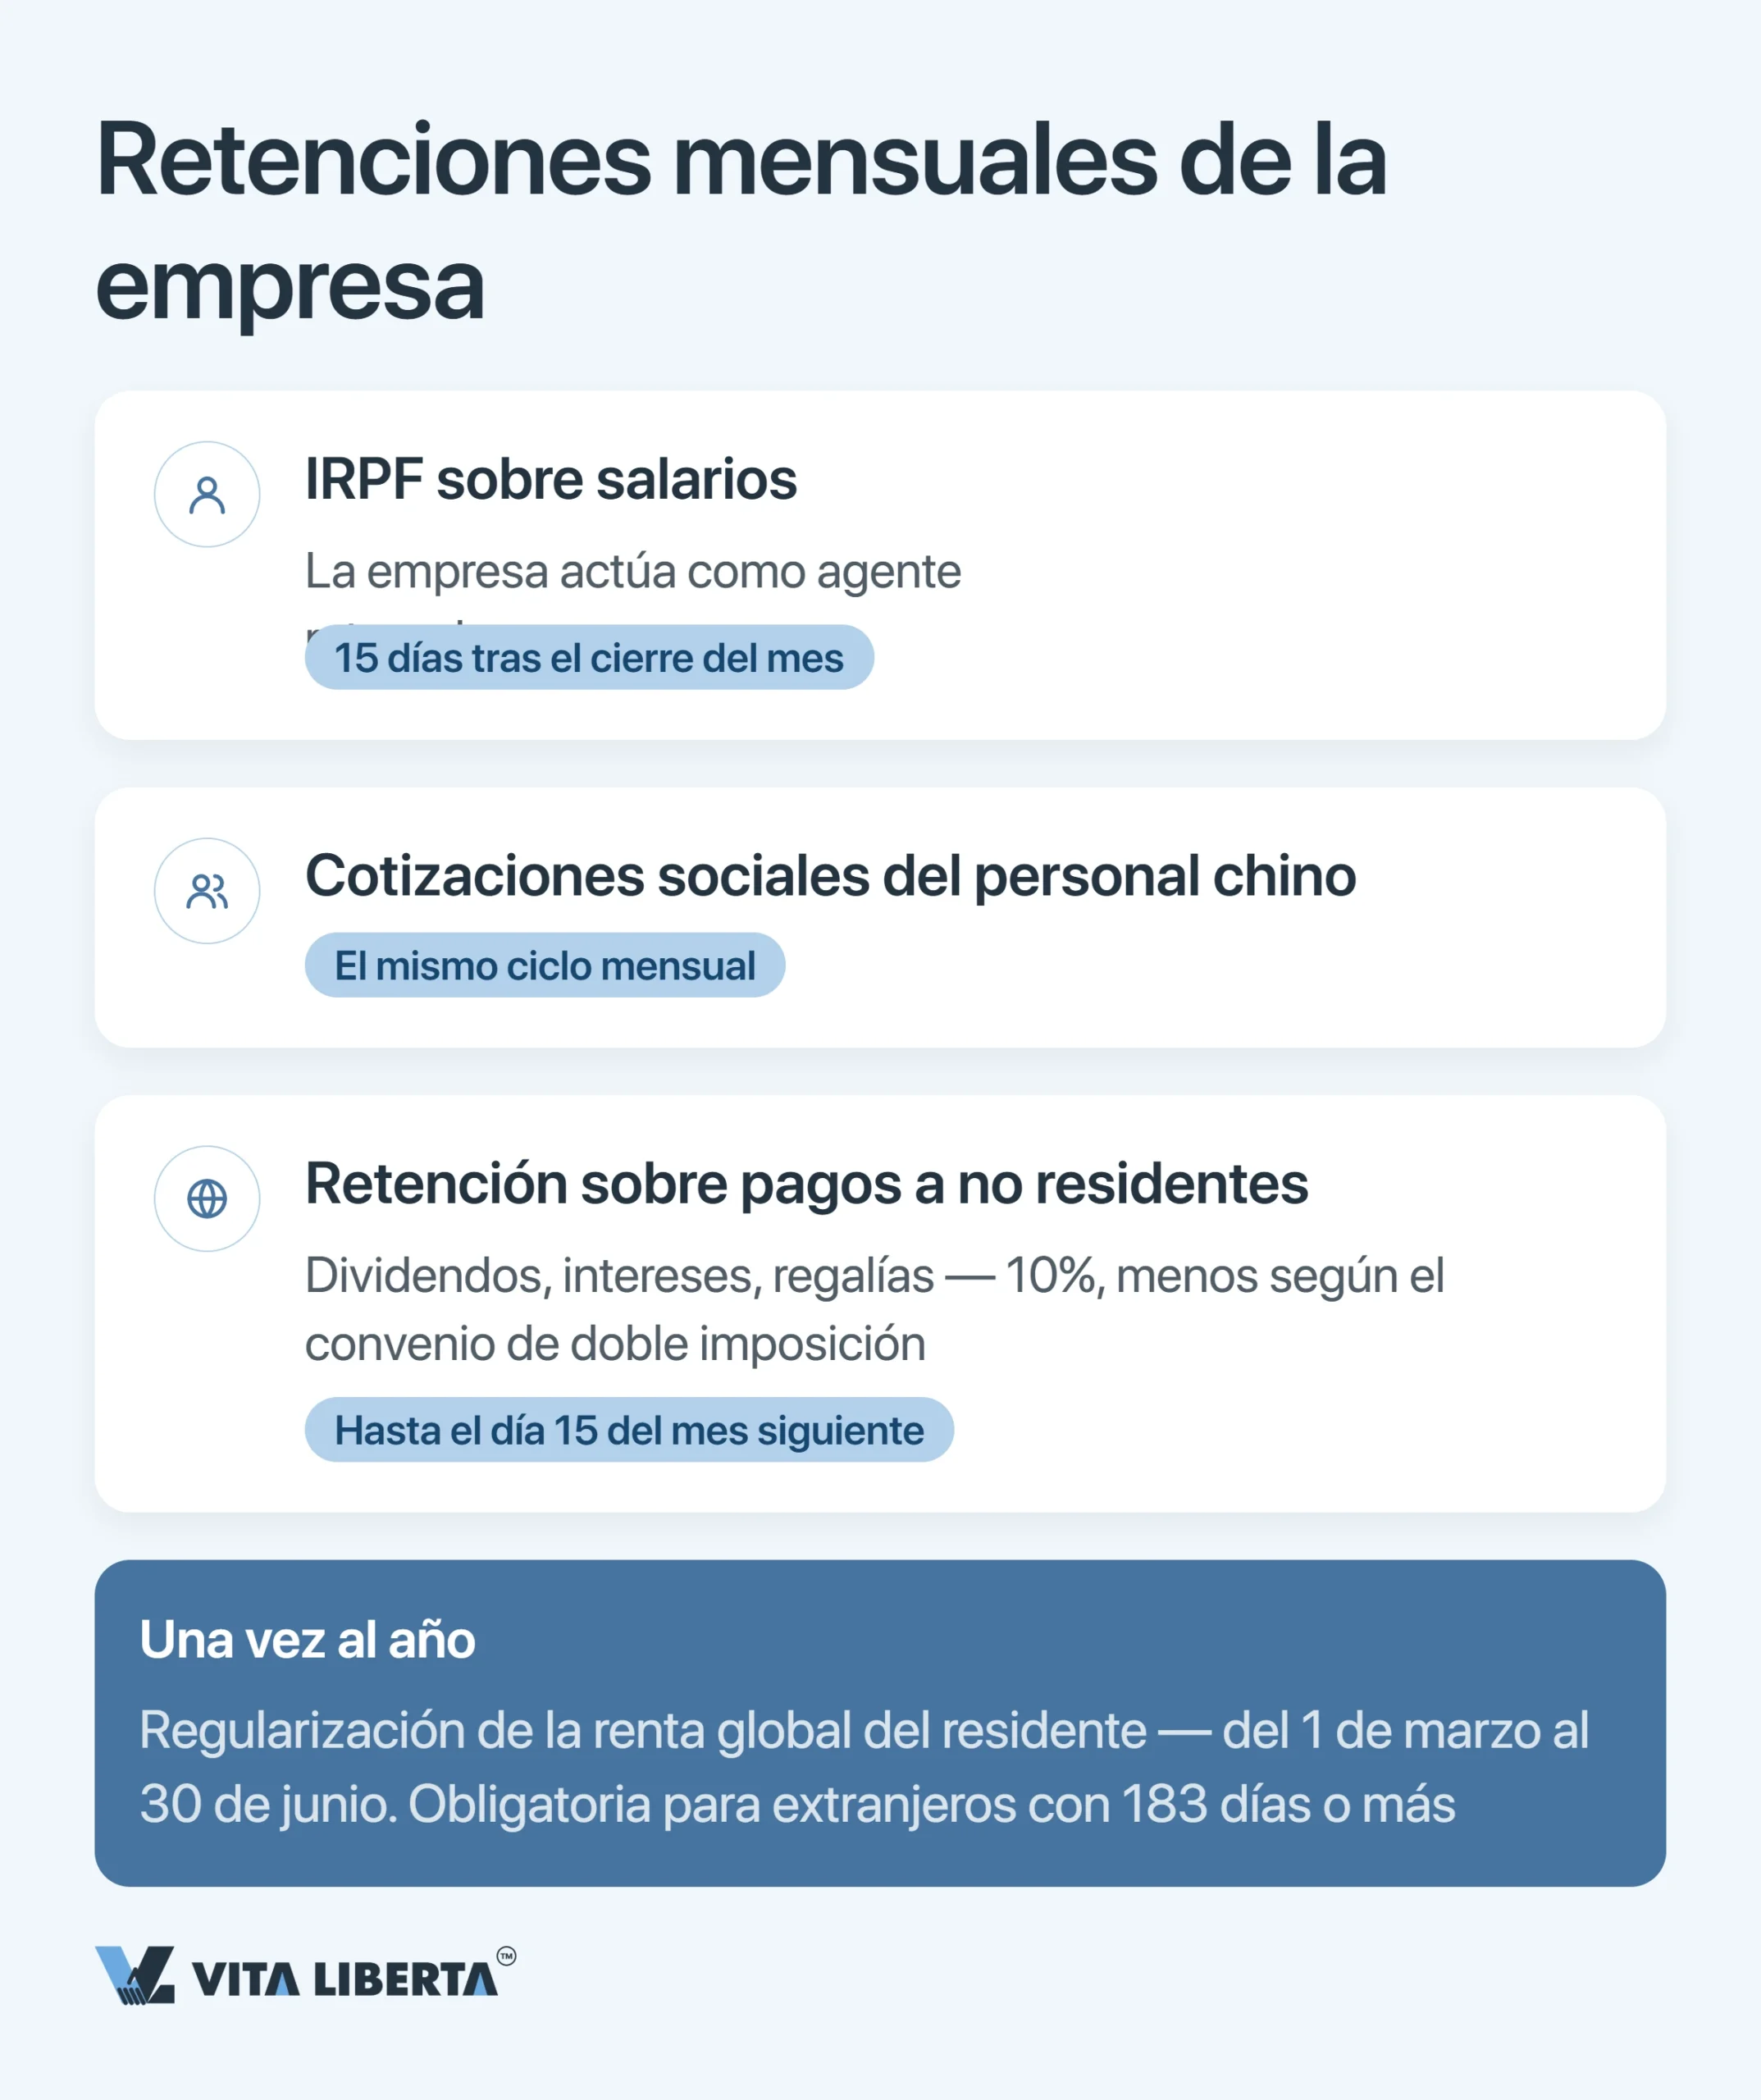
Con la primera nómina, su empresa asume una tarea nueva: recaudar impuestos por cuenta del Estado. Retener el impuesto sobre la renta de las personas físicas (IIT) del salario no es opcional; la ley pone esa obligación en el empleador. Después tiene hasta el día 15 del mes siguiente para ingresarlo. Las cotizaciones sociales del personal chino suelen seguir el mismo compás mensual, pero las fechas y bases exactas las fija cada localidad, así que conviene comprobarlas para su ciudad.
Luego está el dinero que sale de China. Si envía dividendos, intereses o cánones a un perceptor extranjero, retiene un 10 % en concepto de retención en origen (WHT), o menos si se aplica un convenio para evitar la doble imposición. Dispone de 7 días desde que nace la obligación para declararla e ingresarla. En los dividendos, el plazo arranca el día en que el dinero sale efectivamente (国家税务总局公告2017年第37号). ¿Paga a un proveedor extranjero por servicios o cánones? Entonces usted, como comprador, también retiene el IVA en calidad de agente tributario.
Regularización anual del IIT: del 1 de marzo al 30 de junio
Una vez al año, las personas físicas también ajustan cuentas con la oficina tributaria. Regularizan el impuesto sobre sus rentas integradas (综合所得) del año que acaba de cerrar, en una ventana de cuatro meses que se abre el 1 de marzo y se cierra el 30 de junio. No afecta solo a ciudadanos chinos: un extranjero que pasa 183 días o más en China se convierte en residente y entra en la misma regla.
No todo el mundo tiene que hacerla. Está obligado si pide que le devuelvan dinero. También lo está si se dan dos cosas a la vez: ganó más de 120 000 yuanes en el año y la cuota pendiente supera los 400 yuanes. Jurídicamente, el trámite corresponde a la persona y no a la empresa, aunque el empleador puede encargarse de él por sus trabajadores.
Un despiste habitual es confundir esta ventana con la declaración del impuesto sobre sociedades. La del IIT va de marzo a junio; la de sociedades tiene una sola fecha, el 31 de mayo. Anótelas en filas distintas de su agenda.
Sanciones por retraso en China: 0,05 % al día y multas de hasta el 500 %
Nadie se sienta a calcular su recargo: lo hace el sistema. Al día siguiente del vencimiento empieza a acumularse un recargo del 0,05 % sobre el impuesto impagado, y crece cada día (art. 32 de la ley de administración tributaria, 中华人民共和国税收征收管理法).
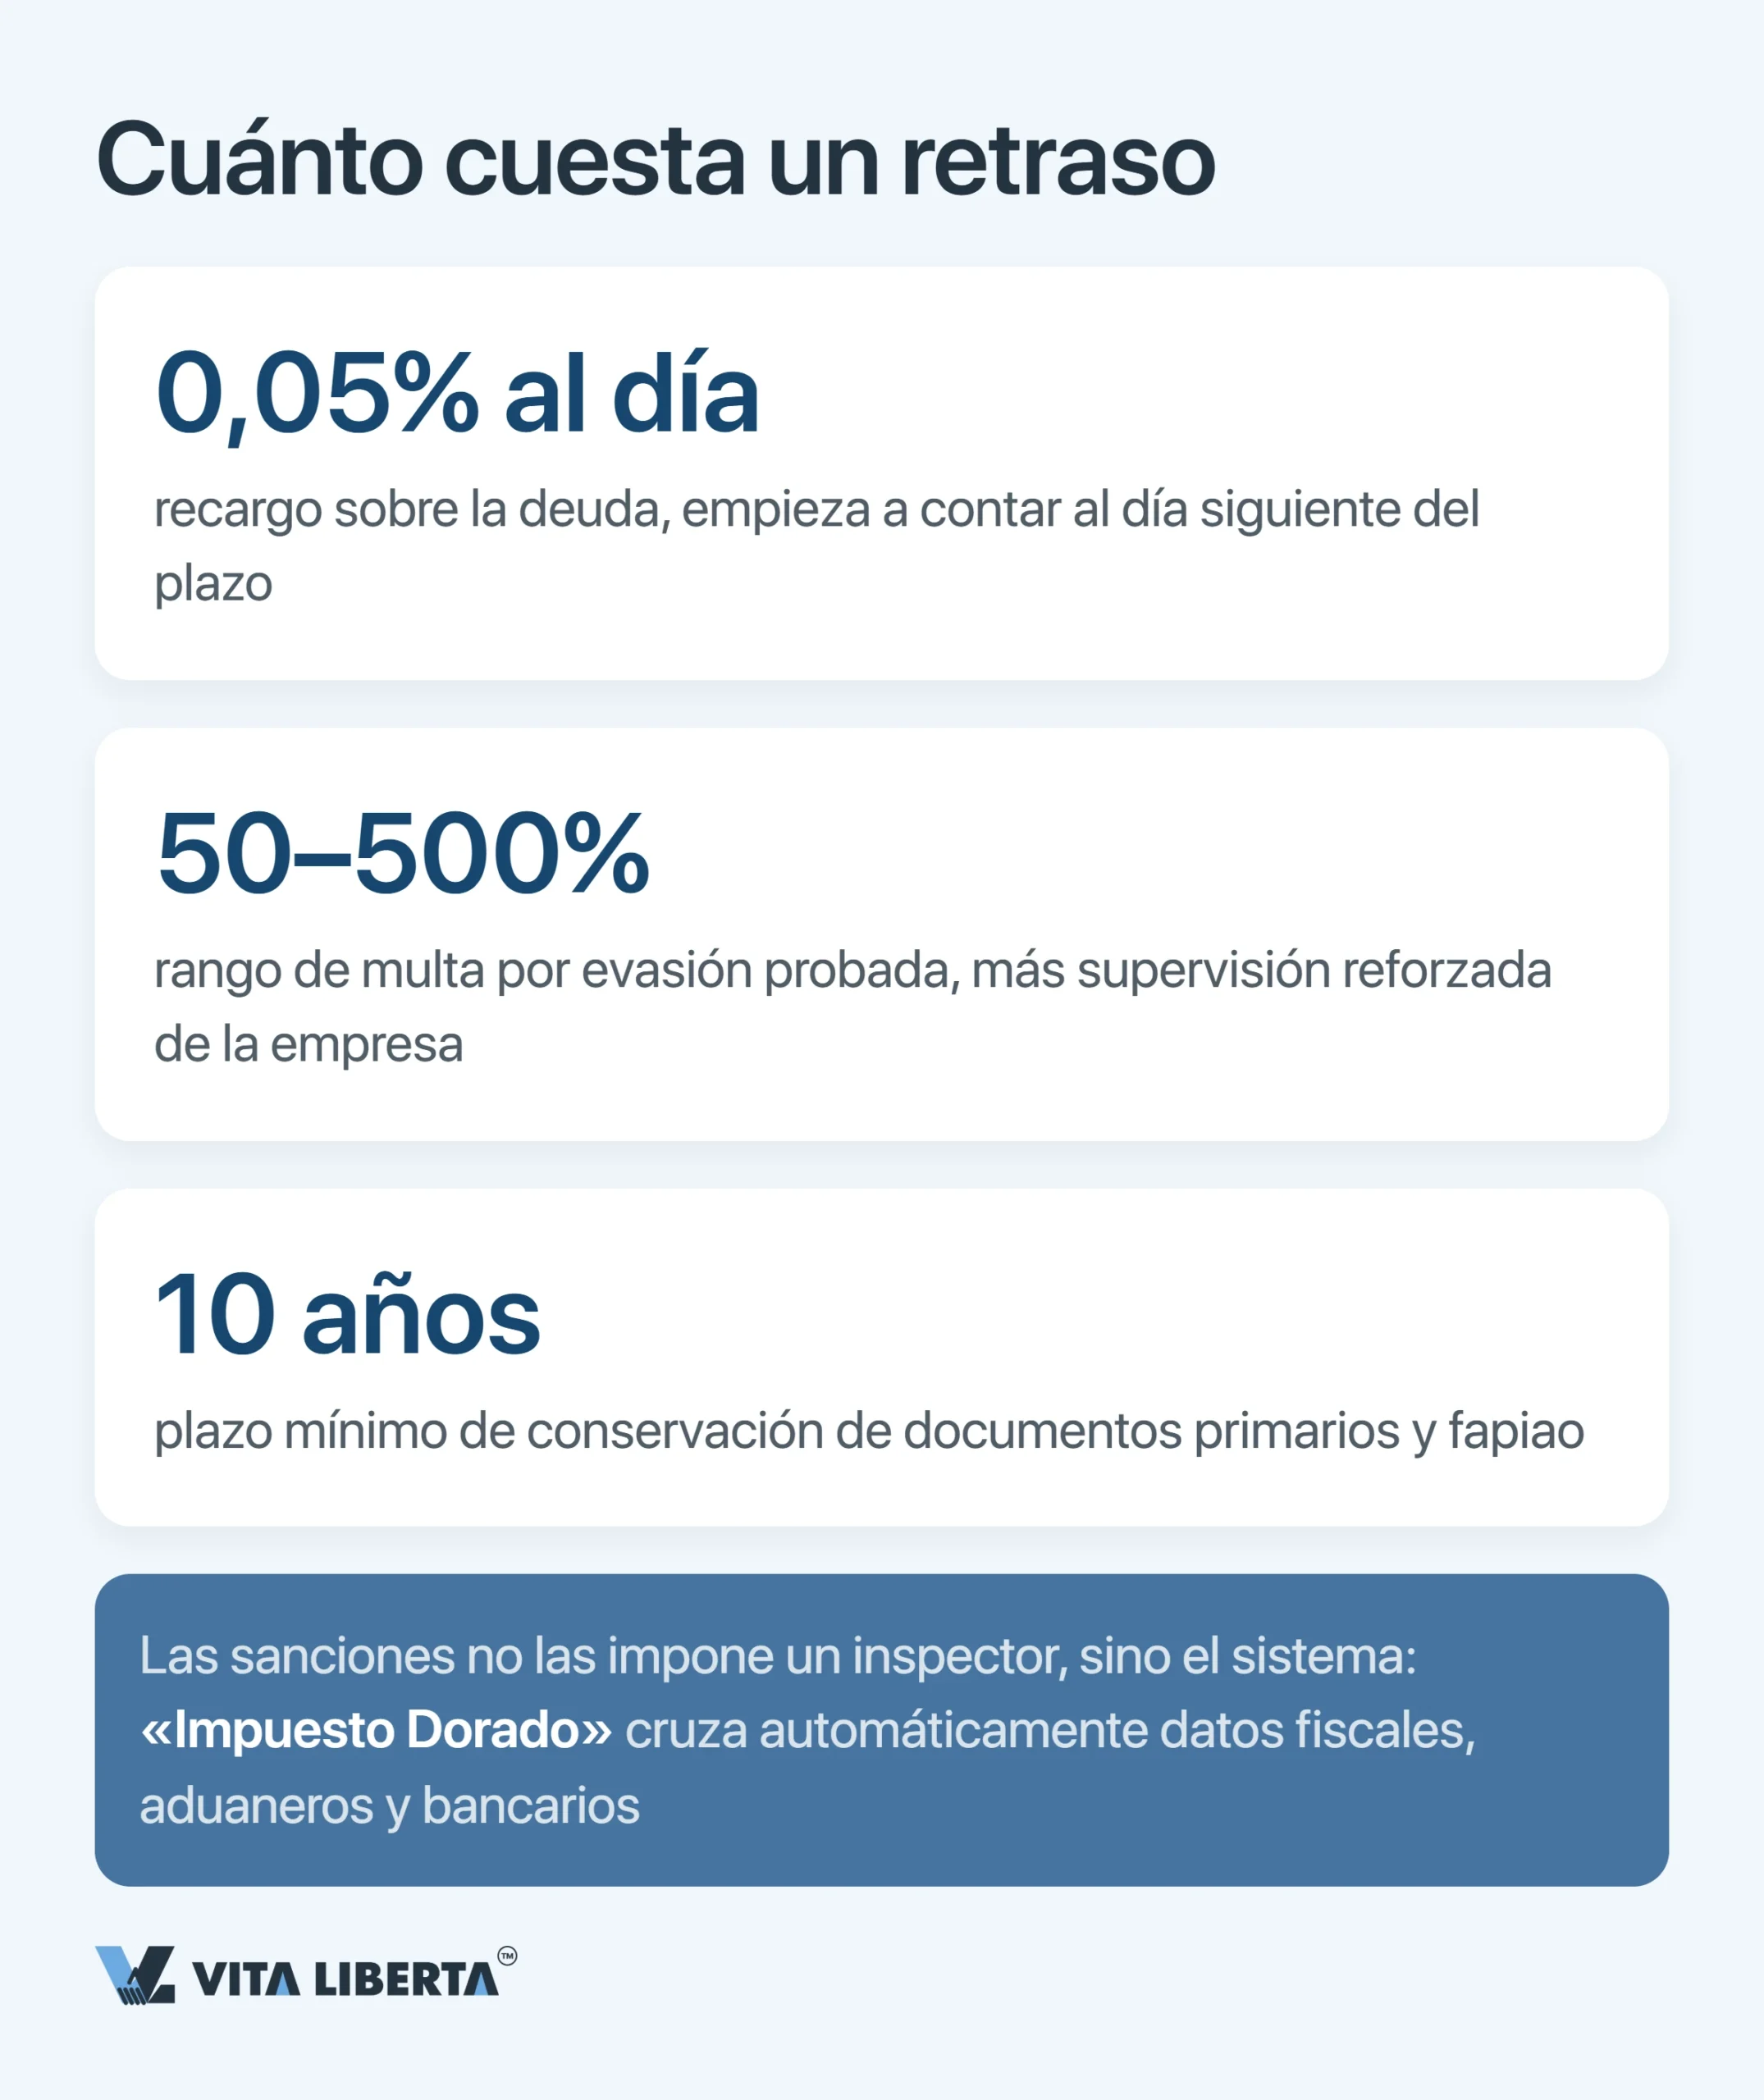
La evasión deliberada es otro nivel. Si la oficina tributaria la demuestra, la multa va de la mitad a cinco veces el impuesto eludido, es decir, del 50 al 500 % (art. 63), y la empresa queda bajo vigilancia reforzada. Presentar tarde la declaración es una infracción aparte: 2000 yuanes como máximo, o hasta 10 000 yuanes en casos graves. Y guarde el rastro documental: justificantes primarios y registros contables, 30 años; declaraciones, 10.
| Qué falló | Cuánto cuesta | Qué ayuda |
| Pagó fuera de plazo | Un 0,05 % de la deuda añadido cada día | Ingrese ya la cuota y el recargo: cada día suma |
| Declaró fuera de plazo | Hasta 2000 yuanes; de 2000 a 10 000 yuanes en casos graves | Presente la declaración en la fecha que fije la oficina tributaria |
| Eludió el impuesto | Multa del 50–500 % del impuesto | Corrija la declaración y pague antes de cualquier inspección; puede tenerse en cuenta al fijar la multa |
| Su documentación se desordenó | Pierde la deducción y se expone a una inspección in situ | Lleve contabilidad separada y archive justificantes y fapiaos durante 30 años |
Importante: si no retiene sobre un pago al extranjero, la oficina tributaria reclama el impuesto al perceptor extranjero. Su empresa tampoco se libra: como agente, recibe una multa del 50–300 % de lo que debió retener (art. 69 de la misma ley).
Pongamos bajo control el calendario fiscal de su empresa en China
- Gestión de IVA, CIT e IIT
- Declaración anual y auditoría
- Protección frente a recargos y multas

Calendario fiscal en China: conclusiones estratégicas
Esta es la paradoja. China ha hecho que declarar sea casi trivial: unos clics en E-Tax. Pero la misma maquinaria digital no perdona nada: cuando los organismos cruzan datos, cada hueco sale a la luz.
Planifique por horizontes. IVA: mensual o trimestral. IIT: mensual. Pagos a cuenta de sociedades: trimestrales. Anual: declaración de sociedades hasta el 31 de mayo; regularización del IIT e informe anual de la empresa hasta el 30 de junio. La retención en origen funciona distinto: corre por cada pago a un no residente, 7 días cada vez.
Programe un aviso 5 días antes de cada vencimiento y cotéjelo con la lista anual de aplazamientos de la STA. Cada fecha perdida se paga por días.
Revise su condición HNTE o de pequeña empresa antes de la declaración anual, no mientras la presenta.
Así, el calendario fiscal deja de ser papeleo y se convierte en una herramienta de tesorería: sabe cuándo sale el dinero de la cuenta, lo planifica y no paga recargos a posteriori.
Preguntas frecuentes
Todo depende de la frecuencia. Si la facturación anual supera los 5 millones de yuanes, pasa a ser contribuyente general; un pequeño contribuyente también puede cambiar antes por decisión propia. La oficina tributaria asigna el periodo, mes o trimestre, y la declaración vence como tarde el día 15 después. Nuestro consejo: defina su condición desde el primer día para que el equipo sepa si trabaja con ciclo mensual o trimestral.
Si se retrasa, empieza a correr el recargo. La declaración anual vence cinco meses después del cierre del ejercicio: el 31 de mayo. Nuestro consejo: prepare con antelación los estados financieros, que se presentan junto con la declaración, y pregunte a su oficina tributaria si los exige auditados.
La empresa se encarga como agente tributario: descuenta el IIT de su salario y lo ingresa como tarde el día 15 del mes siguiente. Nuestro consejo: como residente, haga la regularización anual entre el 1 de marzo y el 30 de junio si quiere una devolución, o si se cumplen dos condiciones: más de 120 000 yuanes ganados y más de 400 yuanes pendientes.
Se acumula a diario: un 0,05 % del impuesto impagado por cada día. Si se demuestra evasión, la multa alcanza el 50–500 % del impuesto. Nuestro consejo: corrija la declaración y pague por iniciativa propia antes de que empiece una inspección; la oficina tributaria puede tenerlo en cuenta al fijar la multa.
Si no retiene, cuente con una liquidación complementaria. Los dividendos, intereses y cánones enviados a un no residente soportan una retención del 10 %, que un convenio de doble imposición puede rebajar. El impuesto se ingresa en un plazo de 7 días desde el pago. Nuestro consejo: pida con antelación al perceptor su certificado de residencia fiscal para aplicar el tipo del convenio.



