Hongkong
 China




Se tiende a imaginar el trámite como el mostrador de tax free a la salida de un centro comercial: se enseña el tique y se cobra. El mecanismo real se parece más a cotejar dos bases de datos, donde una sola letra distinta en la descripción del producto puede bloquear el pago durante meses.
El problema clave:
«Compramos en Cantón por unos 3 millones de yuanes al año. La fábrica nos aseguraba que recuperaba el 13 % de IVA y que el precio ya lo tenía en cuenta. Abrí mi propia empresa en China, exporté a mi nombre… y me devolvieron un 3 %. ¿Dónde ha ido a parar el otro 10 %?»
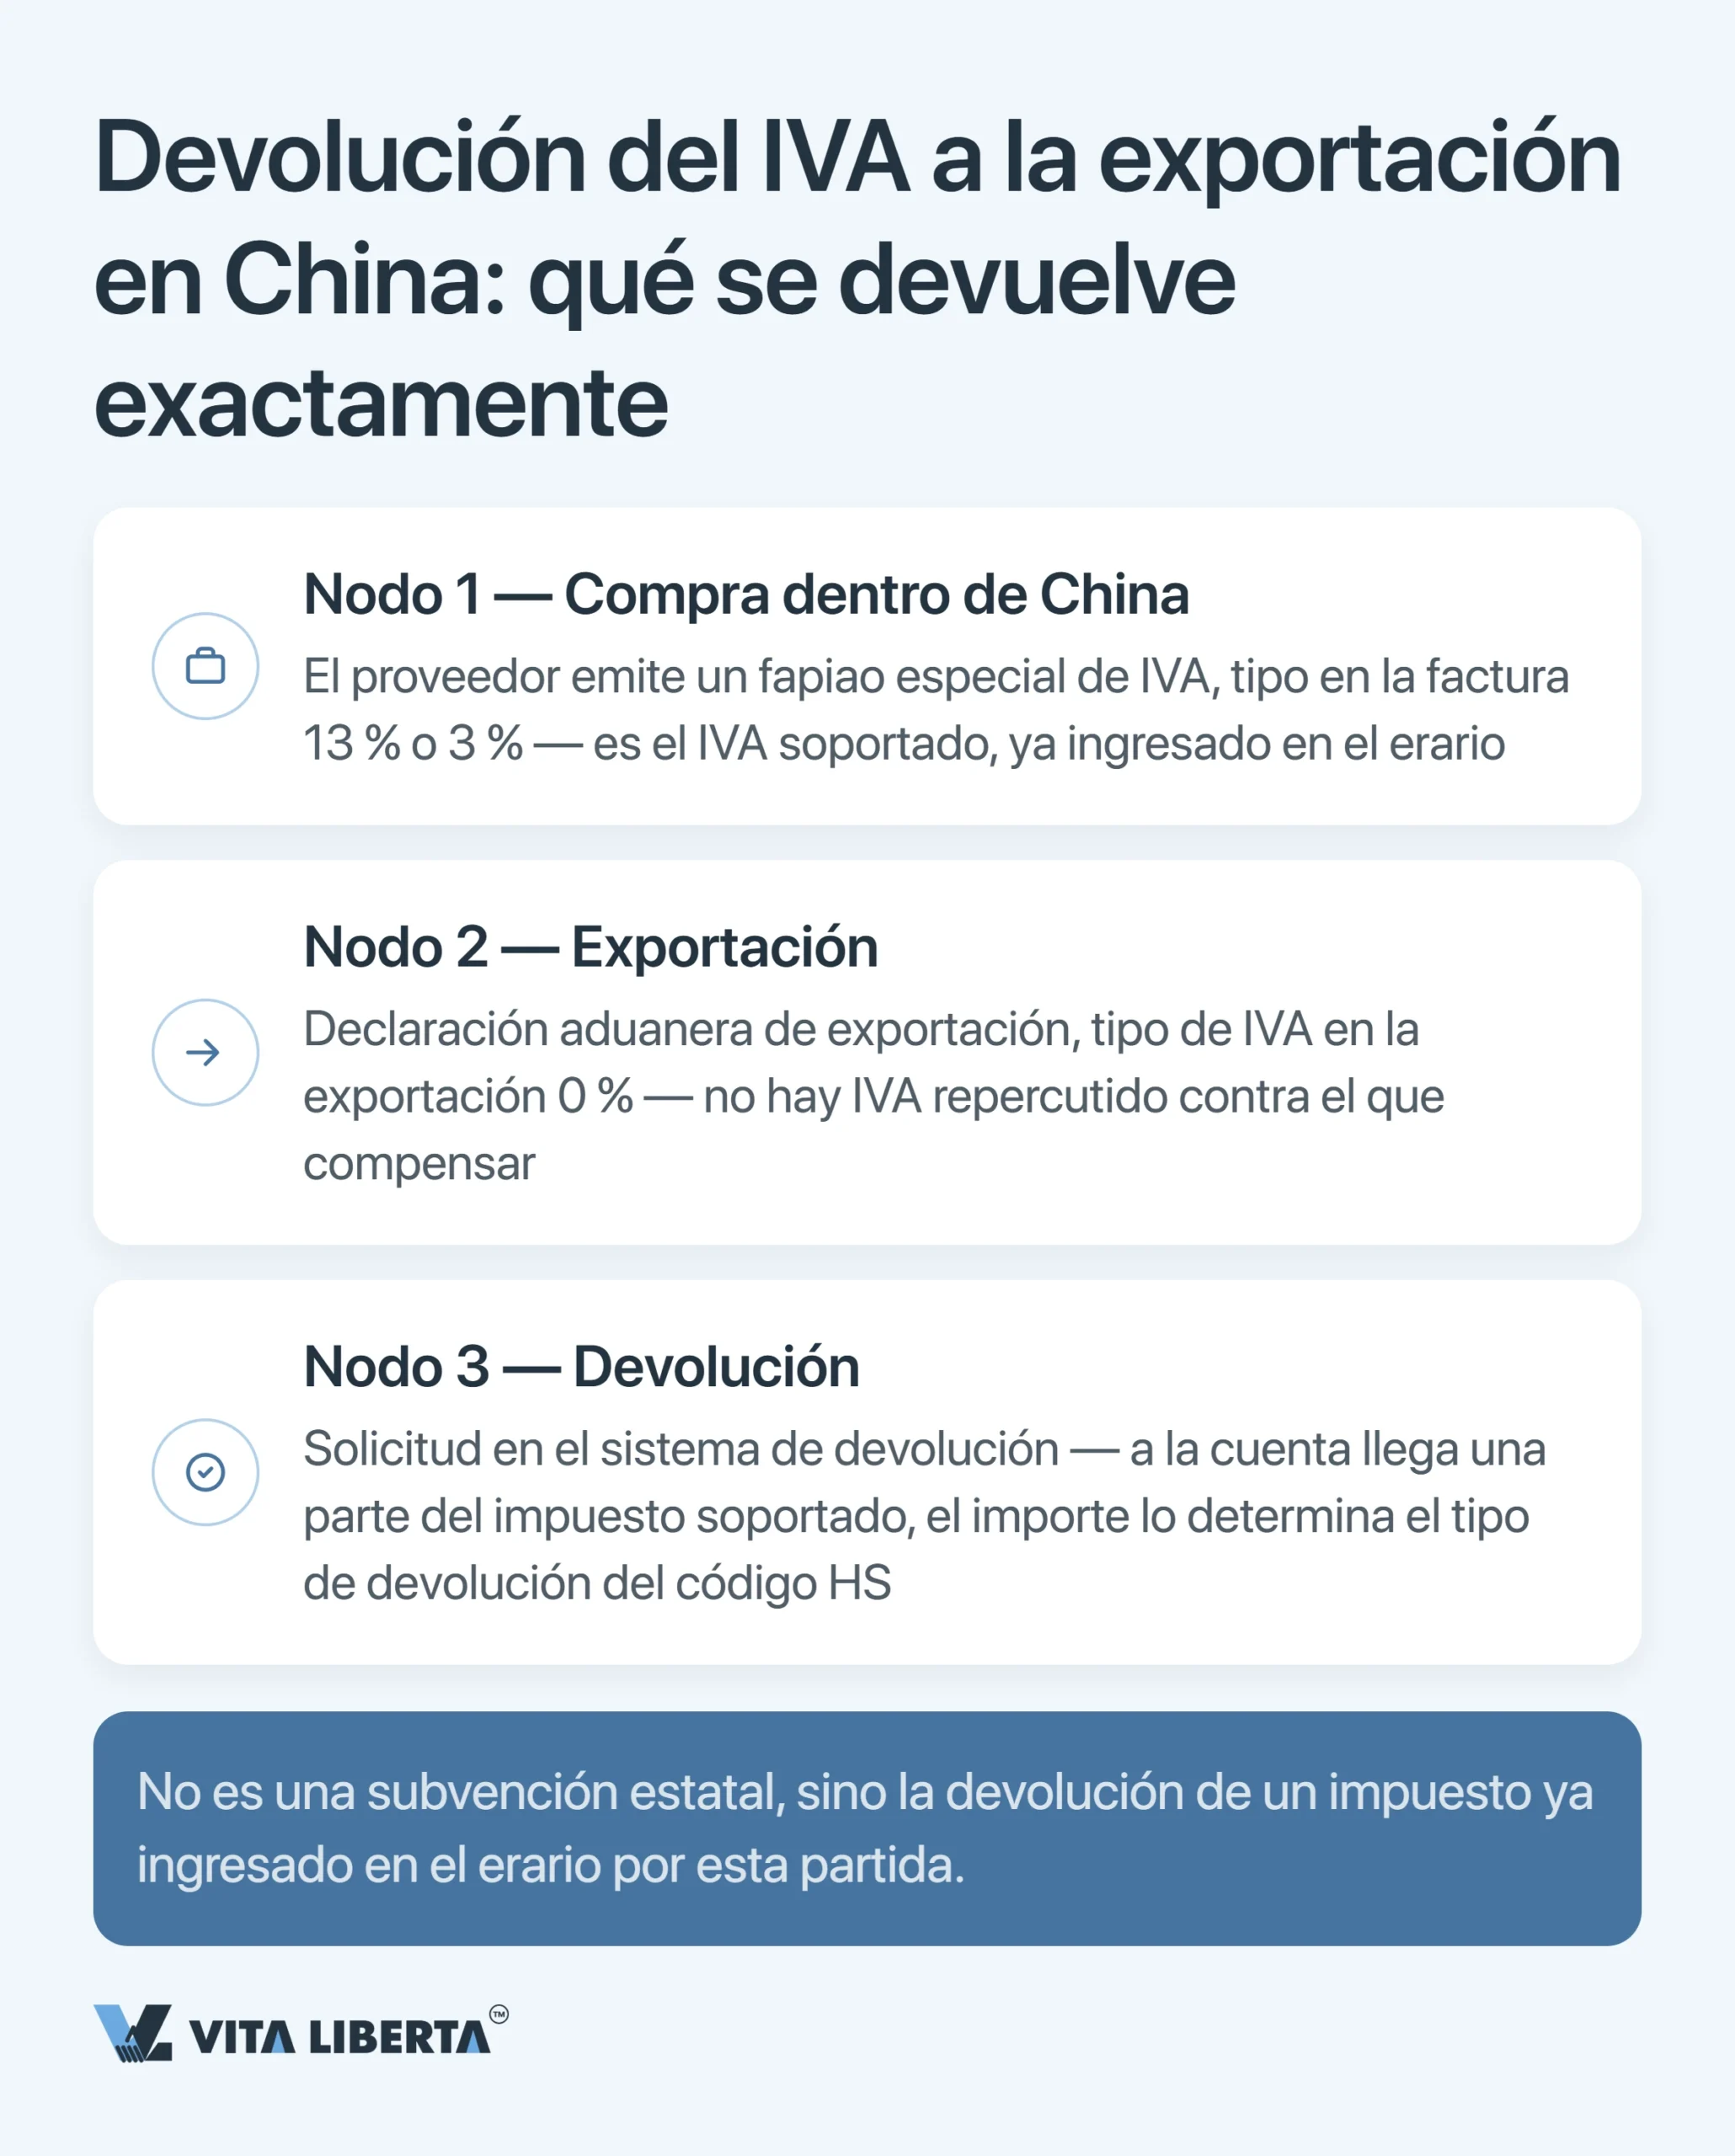
Consultas así son de las más frecuentes entre los propietarios extranjeros de empresas comerciales en China. La respuesta está en el propio diseño del sistema. El Tesoro devuelve lo que una vez recibió por ese envío: el export tax rebate reembolsa el IVA soportado (input VAT) y no es una subvención.
El marco legal, además, se ha renovado. El Reglamento Provisional de la RPC sobre el IVA (中华人民共和国增值税暂行条例) dejó de aplicarse el 1 de enero de 2026. Lo sustituyen la Ley de la RPC del Impuesto sobre el Valor Añadido (中华人民共和国增值税法, Orden Presidencial n.º 41, aprobada el 25.12.2024) y su Reglamento de aplicación (中华人民共和国增值税法实施条例, Orden del Consejo de Estado n.º 826). La ley sigue gravando la exportación de bienes al tipo cero. El procedimiento de devolución pasa a nuevas normas nacionales que se aplican desde el 01.01.2026:
- el anuncio conjunto del Ministerio de Finanzas y de la Administración Estatal de Impuestos (财政部 税务总局公告2026年第11号);
- las Normas de gestión de la devolución (国家税务总局公告2026年第5号).
El mecanismo en sí se mantiene.
Mecánica de la devolución: condición fiscal, código y método
El resultado depende de tres parámetros: la condición fiscal del exportador, la tasa de devolución del código del producto y el método de cálculo. Un error en cualquiera de los tres anula la ventaja por completo.
Quién puede solicitarla: la condición de contribuyente general
El derecho no sigue al propietario de la mercancía, sino a la persona jurídica china exportadora. La solicitud se presenta de dos formas:
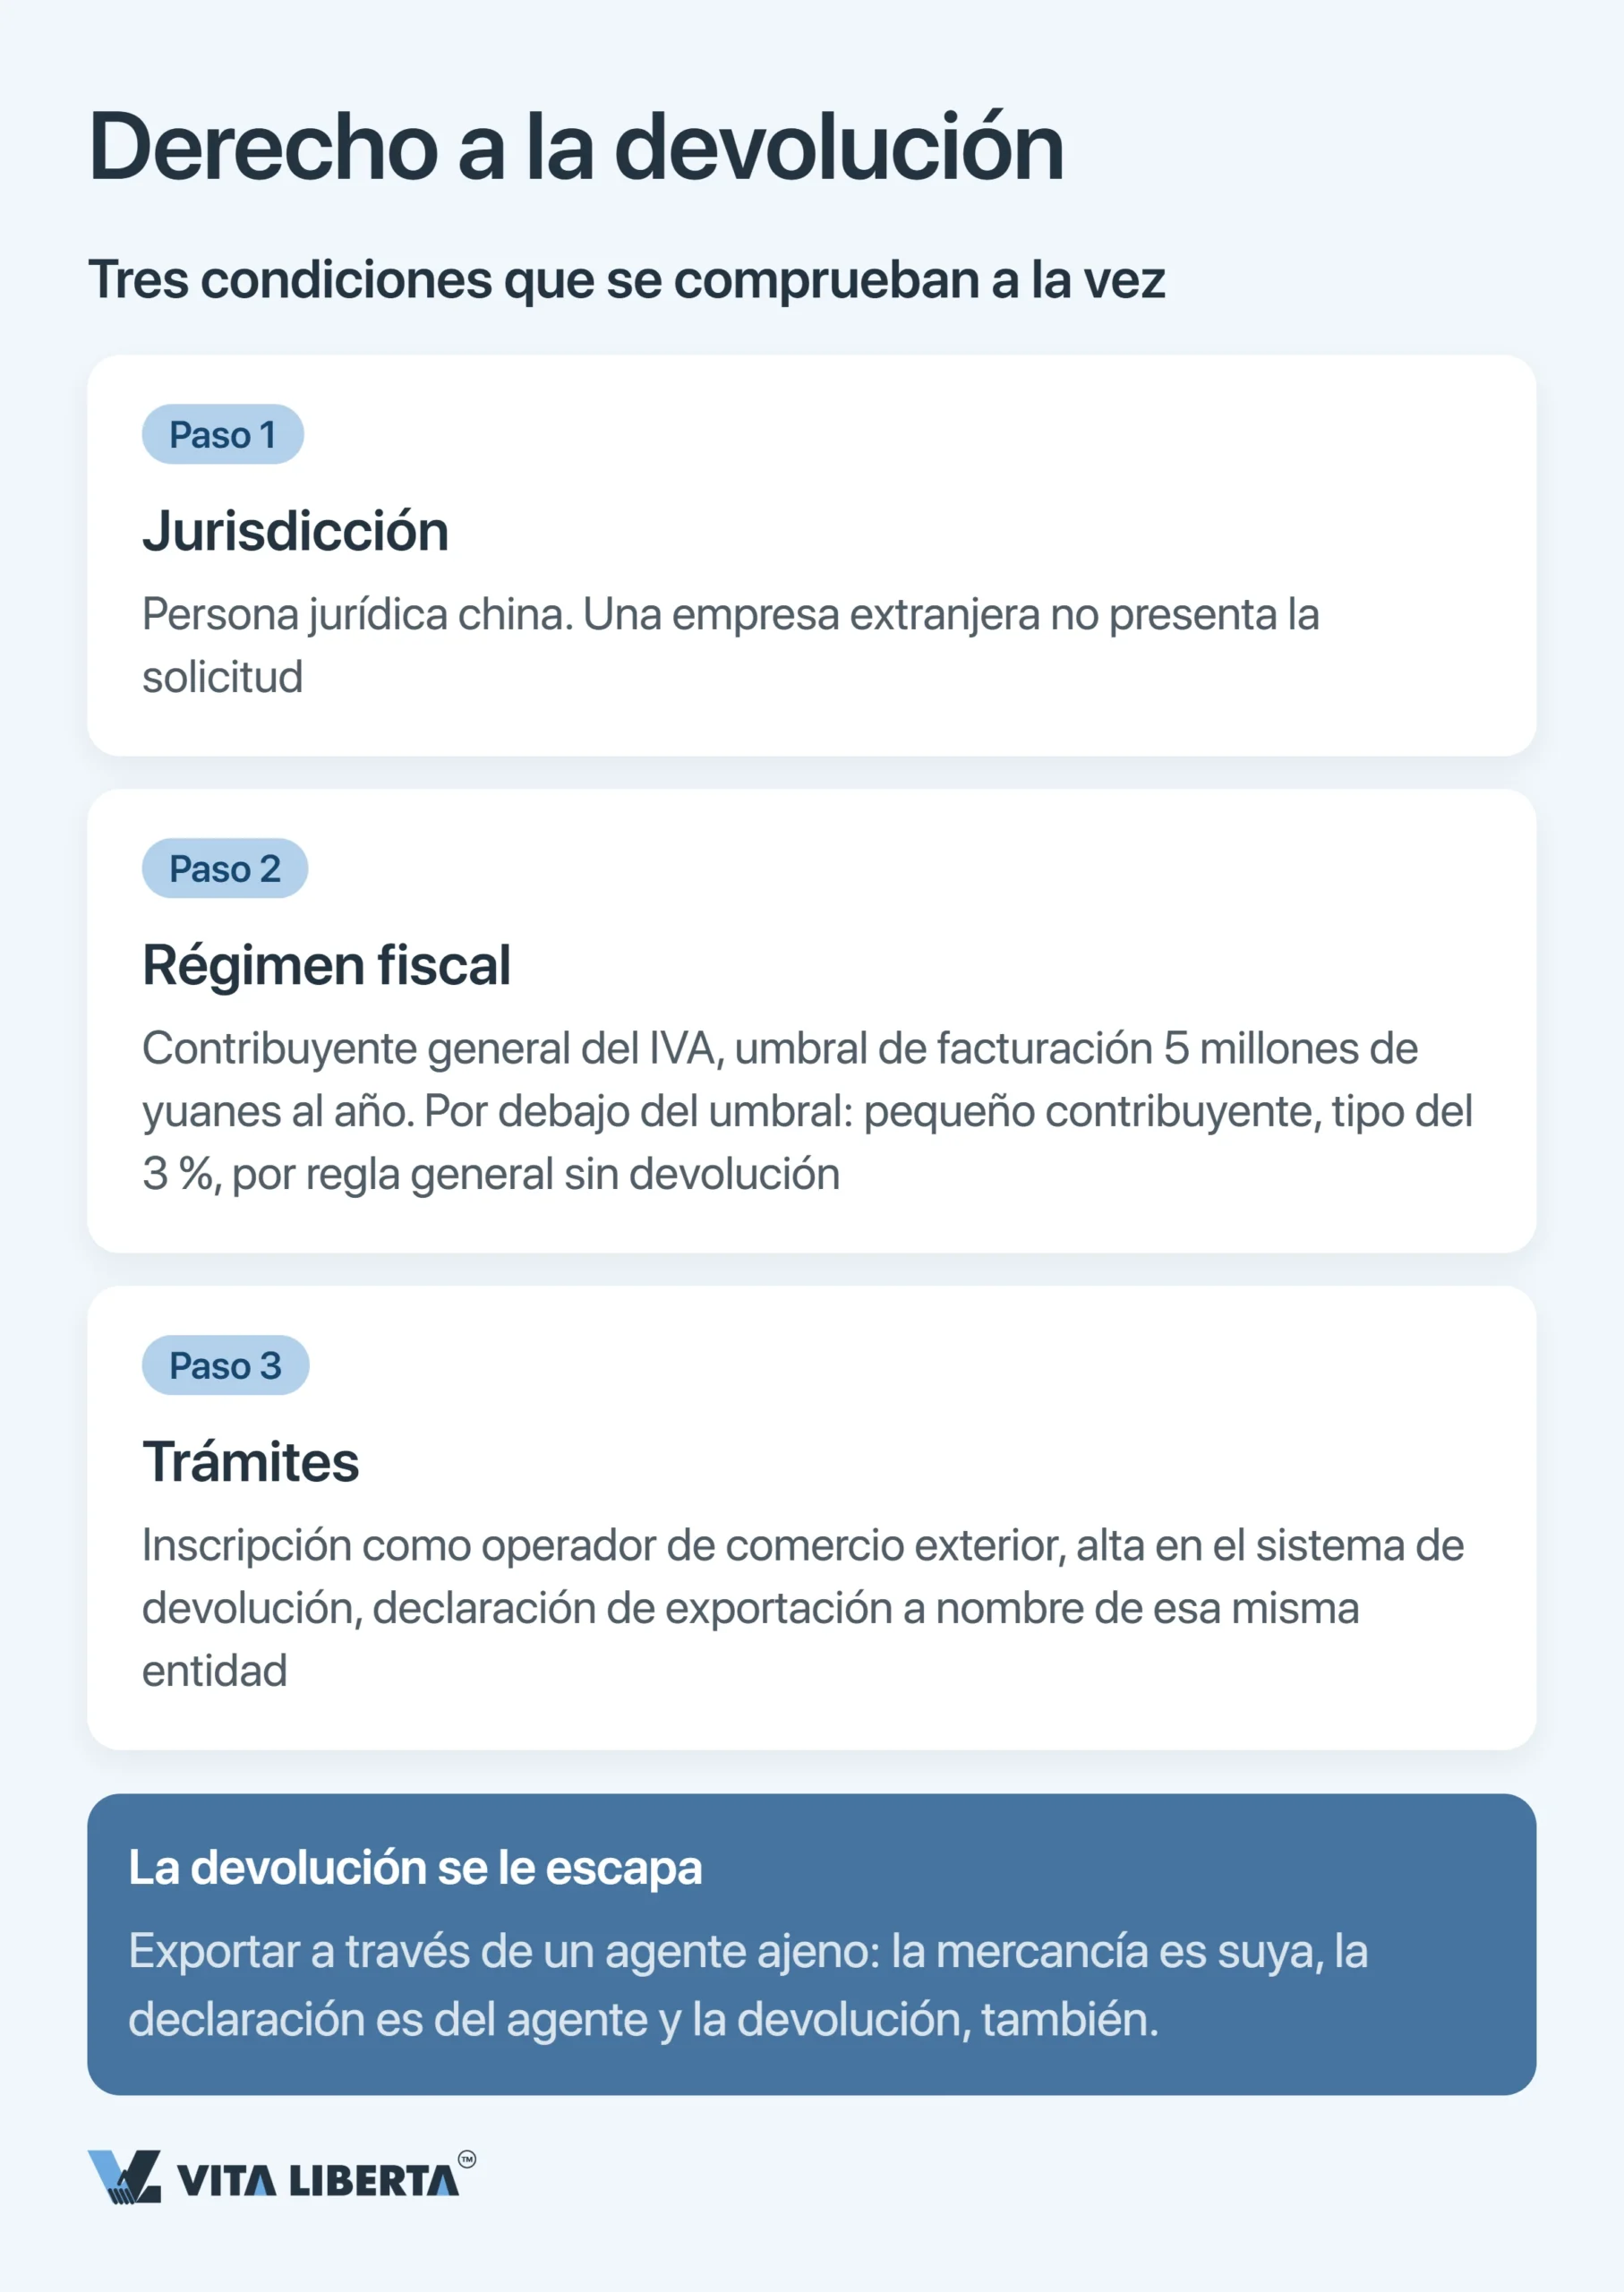
- la empresa que exporta en nombre propio; o
- en una exportación por encargo (委托出口), la empresa mandante, con el certificado de exportación por agente (《代理出口货物证明》) emitido por el agente.
Una empresa extranjera sin persona jurídica en China no tiene derecho a la devolución.
Hace falta la condición de contribuyente general del IVA (General VAT Taxpayer). Según la Ley china del IVA, es pequeño contribuyente (Small-scale Taxpayer) la empresa con una facturación anual sujeta al impuesto de hasta 5 millones de yuanes. Si lleva una contabilidad en regla, puede registrarse voluntariamente como contribuyente general sin esperar a ese umbral.
El pequeño contribuyente tributa por el IVA a un tipo estimado del 3 %. A fecha de 10.10.2026, rige hasta el 31.12.2027 un tipo reducido del 1 %. Sus exportaciones están exentas de IVA, pero sin devolución del impuesto soportado.
Además, el exportador debe inscribirse en el registro de devoluciones (出口退(免)税备案) a más tardar con la primera solicitud. El registro separado como operador de comercio exterior no es necesario desde el 30.12.2022: lo suprimió una reforma de la Ley de Comercio Exterior de la RPC.
De ahí un error frecuente y caro entre los compradores internacionales: exportar a través de la empresa de otro. Si el proveedor o un intermediario exporta en nombre propio y con su propio contrato, la devolución se queda en su lado. Si el exportador solo «presta» su nombre para una operación ajena, las normas vigentes van más allá: el envío pierde la devolución y además tributa por el IVA como una venta interior.
La tasa de devolución: la fija el código HS, no el fapiao
Un 13 % en la factura no significa un 13 % en su cuenta. La tasa de devolución (export tax rebate rate, 出口退税率) depende del código aduanero del producto. Por regla general coincide con el tipo de IVA del producto, pero para determinadas partidas está rebajada (por ejemplo, al 9 % o al 6 %) o es cero por decisión del Ministerio de Finanzas y de la Administración Estatal de Impuestos. El valor vigente de cada código se publica en la base de tasas de devolución (退税率文库).
También existe un techo. Si el proveedor emitió un fapiao especial con un tipo inferior a la tasa de devolución, la empresa comercial exportadora recibe la devolución al menor de los dos tipos (财政部 税务总局公告2026年第11号, apartado III):
- proveedor con condición de pequeño contribuyente y fapiao al 3 %: el exportador obtendrá un 3 %, aunque el código permita el 13 %;
- fapiao con el tipo reducido del 1 %: la devolución será del 1 %.
Esto explica exactamente la diferencia de 10 puntos porcentuales del ejemplo anterior.
Consejo práctico: compruebe la tasa de devolución por código HS antes de firmar el contrato. Una vez despachada la declaración, el código ya no se puede reescribir.
Empresa comercial y fabricante calculan de forma distinta
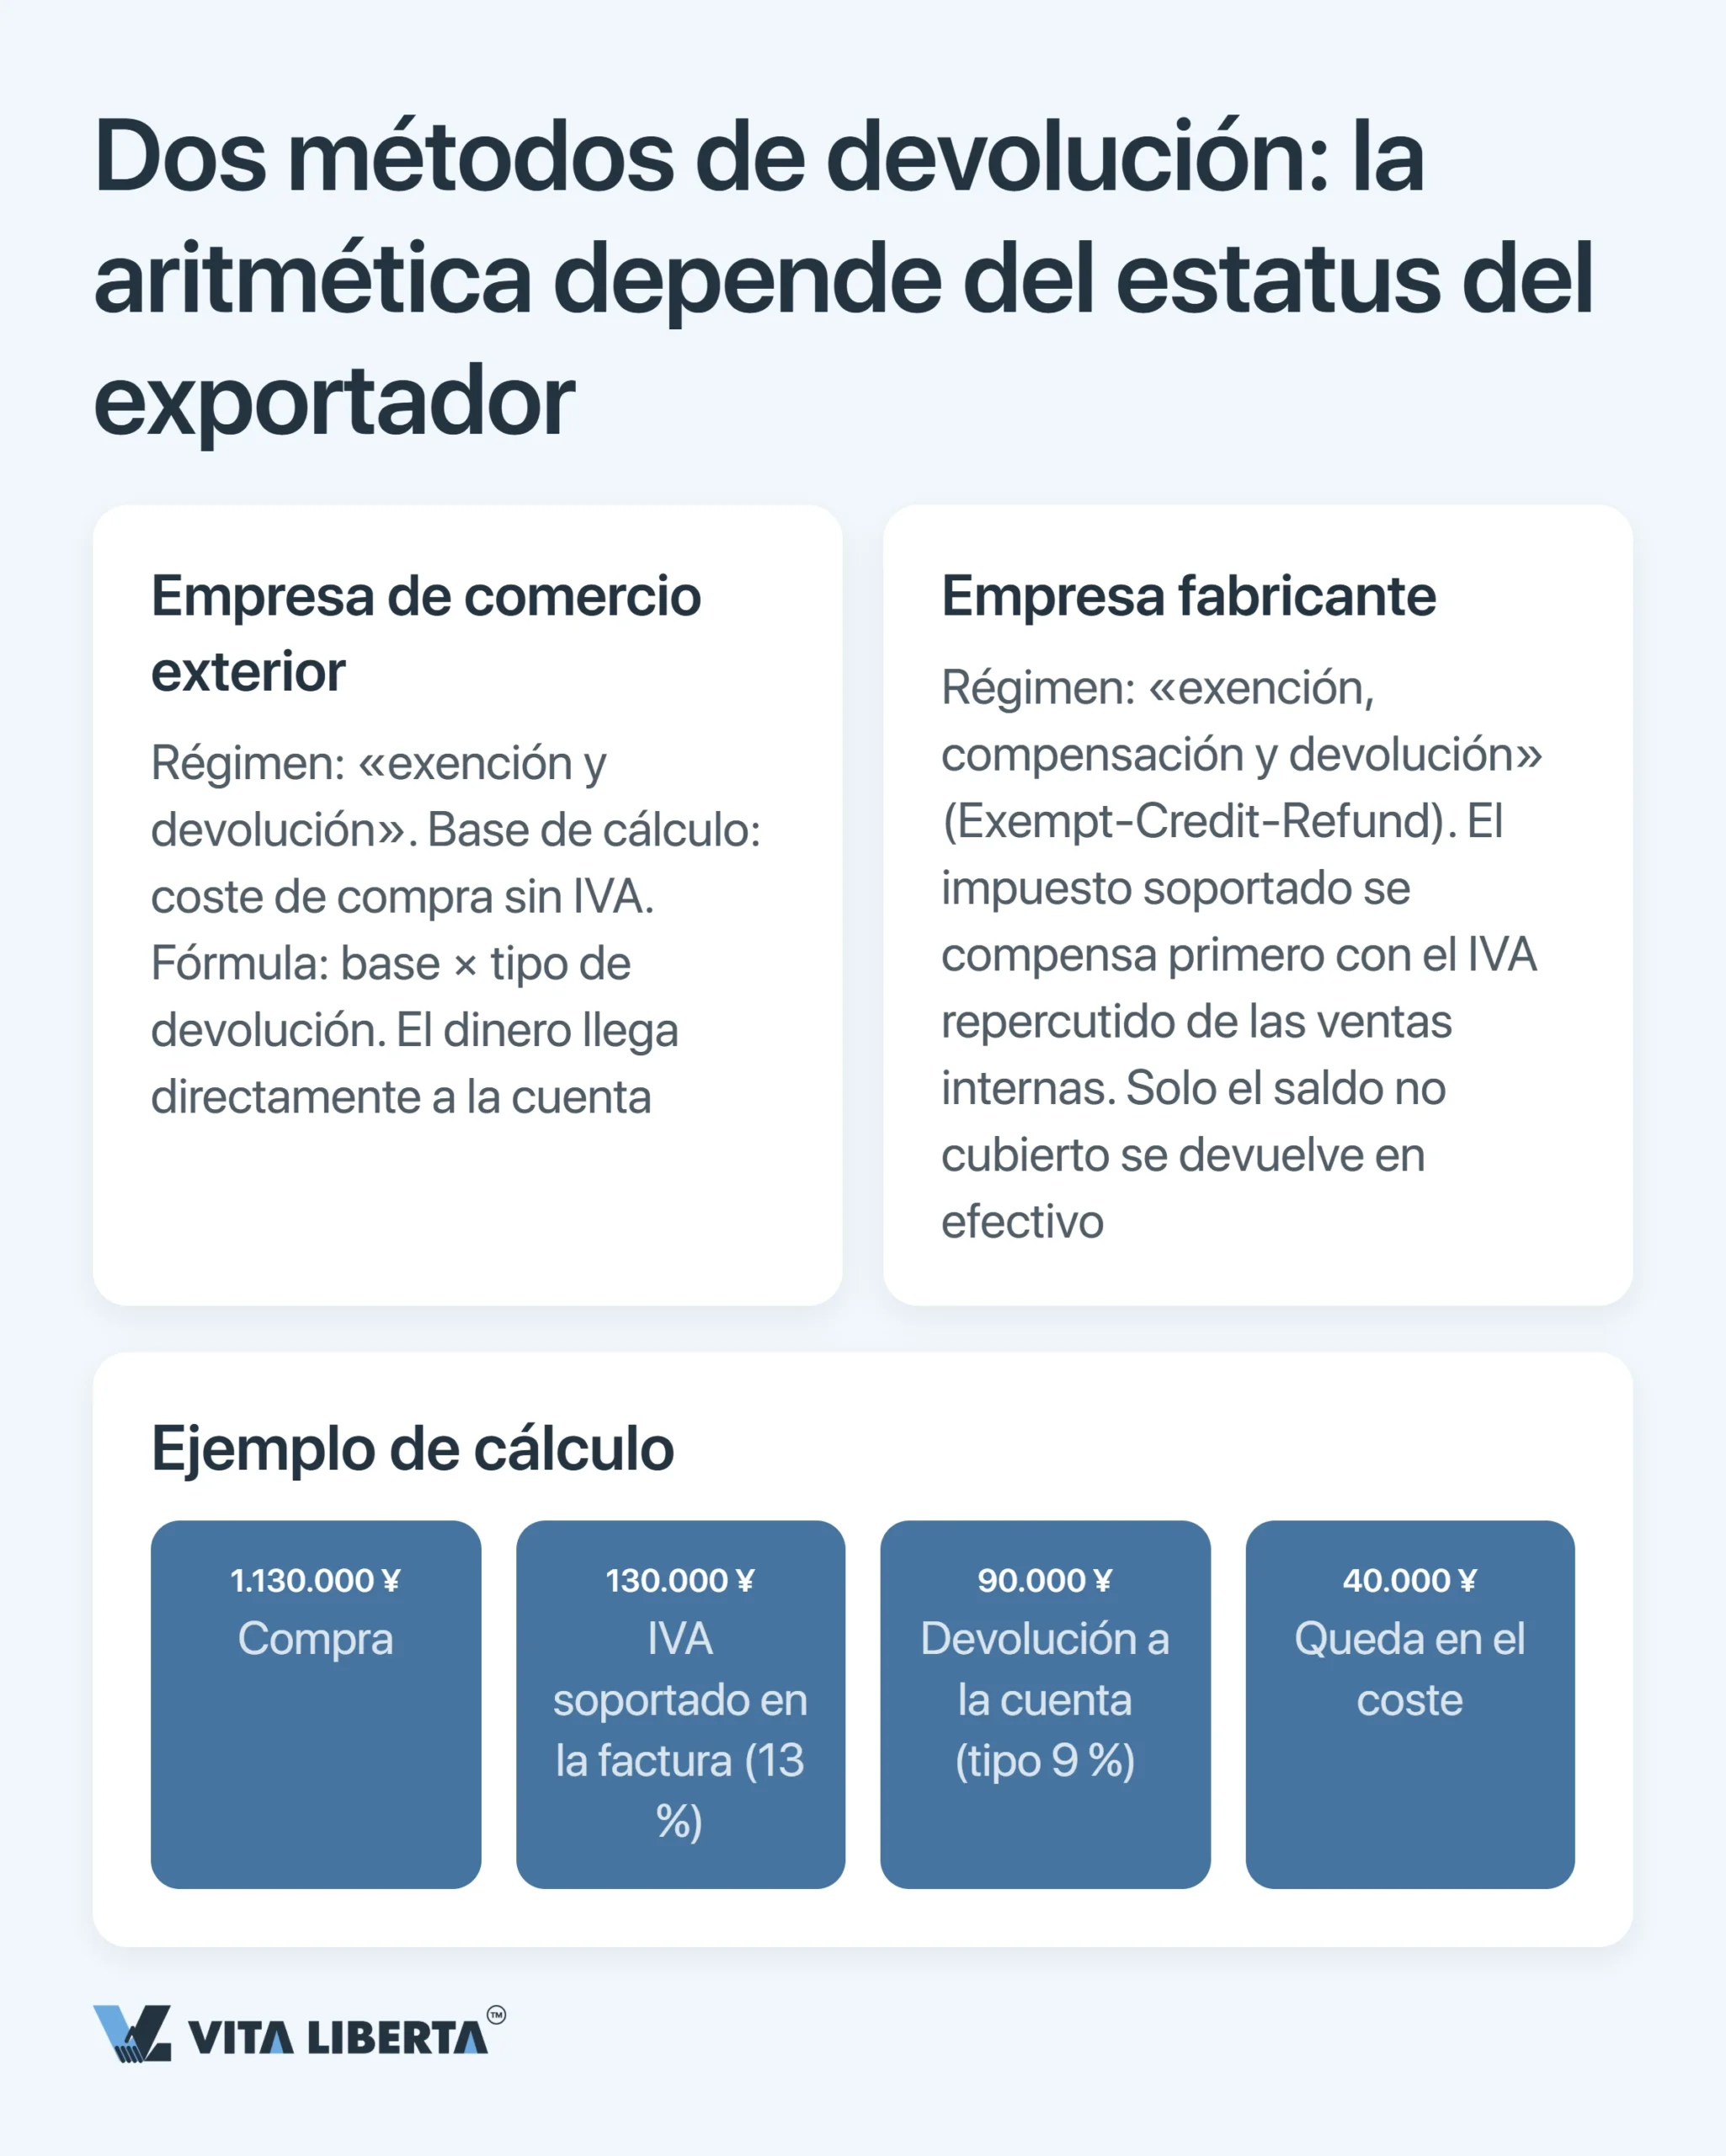
- Empresa de comercio exterior: aplica el esquema de «exención y devolución». La base es el coste de compra sin IVA multiplicado por la tasa de devolución.
- Fabricante: aplica el esquema de «exención, compensación y devolución» (Exempt-Credit-Refund). El IVA soportado se compensa primero con el IVA repercutido en las ventas interiores, y solo el saldo no cubierto se devuelve en efectivo.
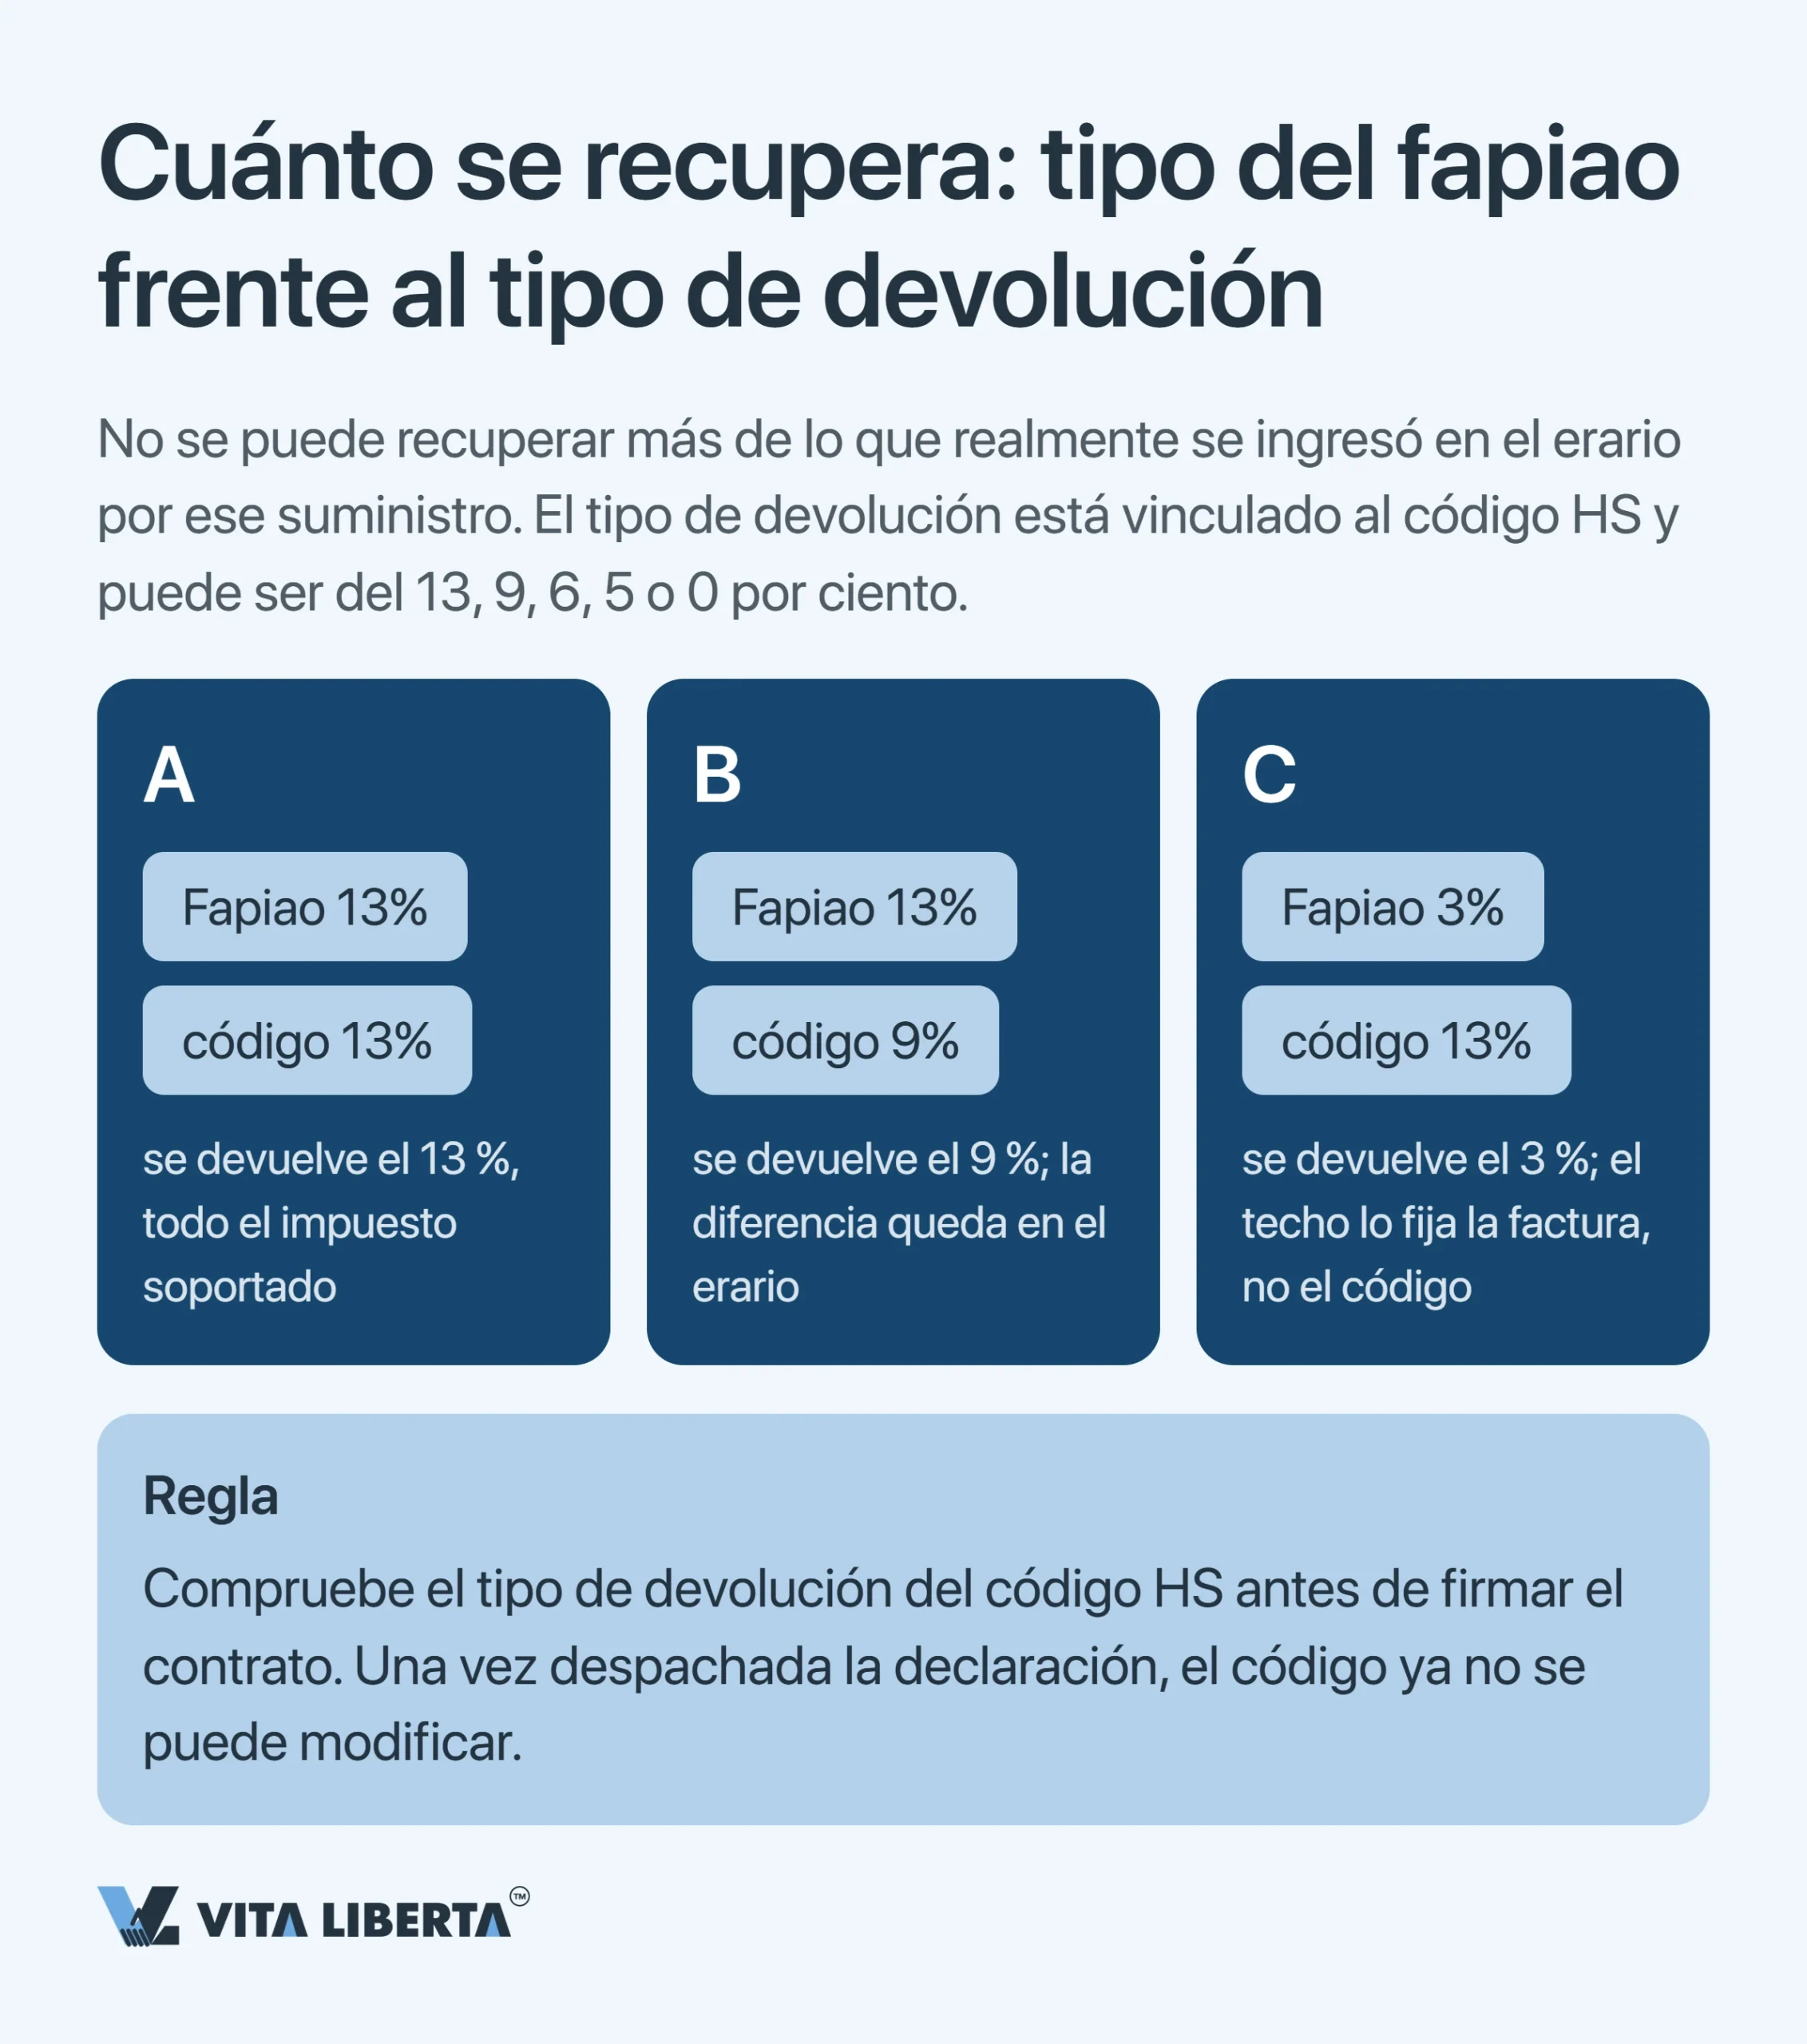
Las cuentas son estas:
| Paso | Importe, yuanes |
| Compra con fapiao al 13 % | 1.130.000 |
| IVA soportado | 130.000 |
| Devuelto con una tasa de devolución del 9 % | 90.000 |
| Se queda en el coste para siempre | 40.000 |
Conclusión: la devolución no es un derecho al 13 %. Es una función de tres variables, y el exportador solo controla directamente una: elegir un proveedor con condición de contribuyente general.
Recupere el IVA a la exportación en China sin denegaciones
- Comprobación de la tasa por código HS
- Auditoría del expediente
- Acompañamiento hasta el abono

Documentos y plazos: dónde se rompe el procedimiento
La denegación casi nunca se debe a una norma discutible. Llega por discrepancias de datos entre documentos.
El expediente: lo que cuesta un carácter de más
Se presenta con la solicitud. La empresa comercial entrega a la oficina tributaria:
- el fapiao especial del IVA (增值税专用发票) del proveedor;
- la declaración aduanera de exportación o, en la exportación por agente, su certificado 《代理出口货物证明》;
- los registros electrónicos de compras y exportaciones.
El cotejo se hace con los datos electrónicos de la aduana.
Se archiva en lugar de presentarse. Estos documentos no se entregan a la oficina tributaria:
- los contratos de compra y de venta;
- el conocimiento de embarque u otros documentos de transporte;
- los fapiao del transporte interior e internacional;
- el contrato con el agente de aduanas.
Deben reunirse e incluirse en un índice en los 15 días siguientes a la solicitud y conservarse 10 años (国家税务总局公告2026年第5号, arts. 44–45).
Reglas de coincidencia. La denominación del producto y la unidad de medida deben coincidir en la declaración y en el fapiao. Algunas discrepancias no solo hacen perder la devolución: el envío tributa por el IVA como venta interior (mismas normas, arts. 23 y 57). Ocurre cuando:
- la denominación o la cantidad del fapiao difiere de los documentos de expedición del proveedor; o
- la denominación, la cantidad o el peso de la declaración difiere de los documentos de transporte, más allá de la merma natural.
El precio. Las normas vigentes no contienen una regla según la cual exportar por debajo del precio de compra suponga por sí mismo la denegación. En cambio, si el precio de compra o de exportación está claramente inflado sin justificación, el envío pasa del régimen de devolución al de exención sin devolución del IVA soportado (财政部 税务总局公告2026年第11号, apartado IX).
Plazos: tres fases y una primera solicitud más exigente
No existe un plazo oficial de «tres meses». En la práctica, entre el envío y el cobro suelen pasar meses, y eso pertenece al modelo financiero, no a las notas al pie.
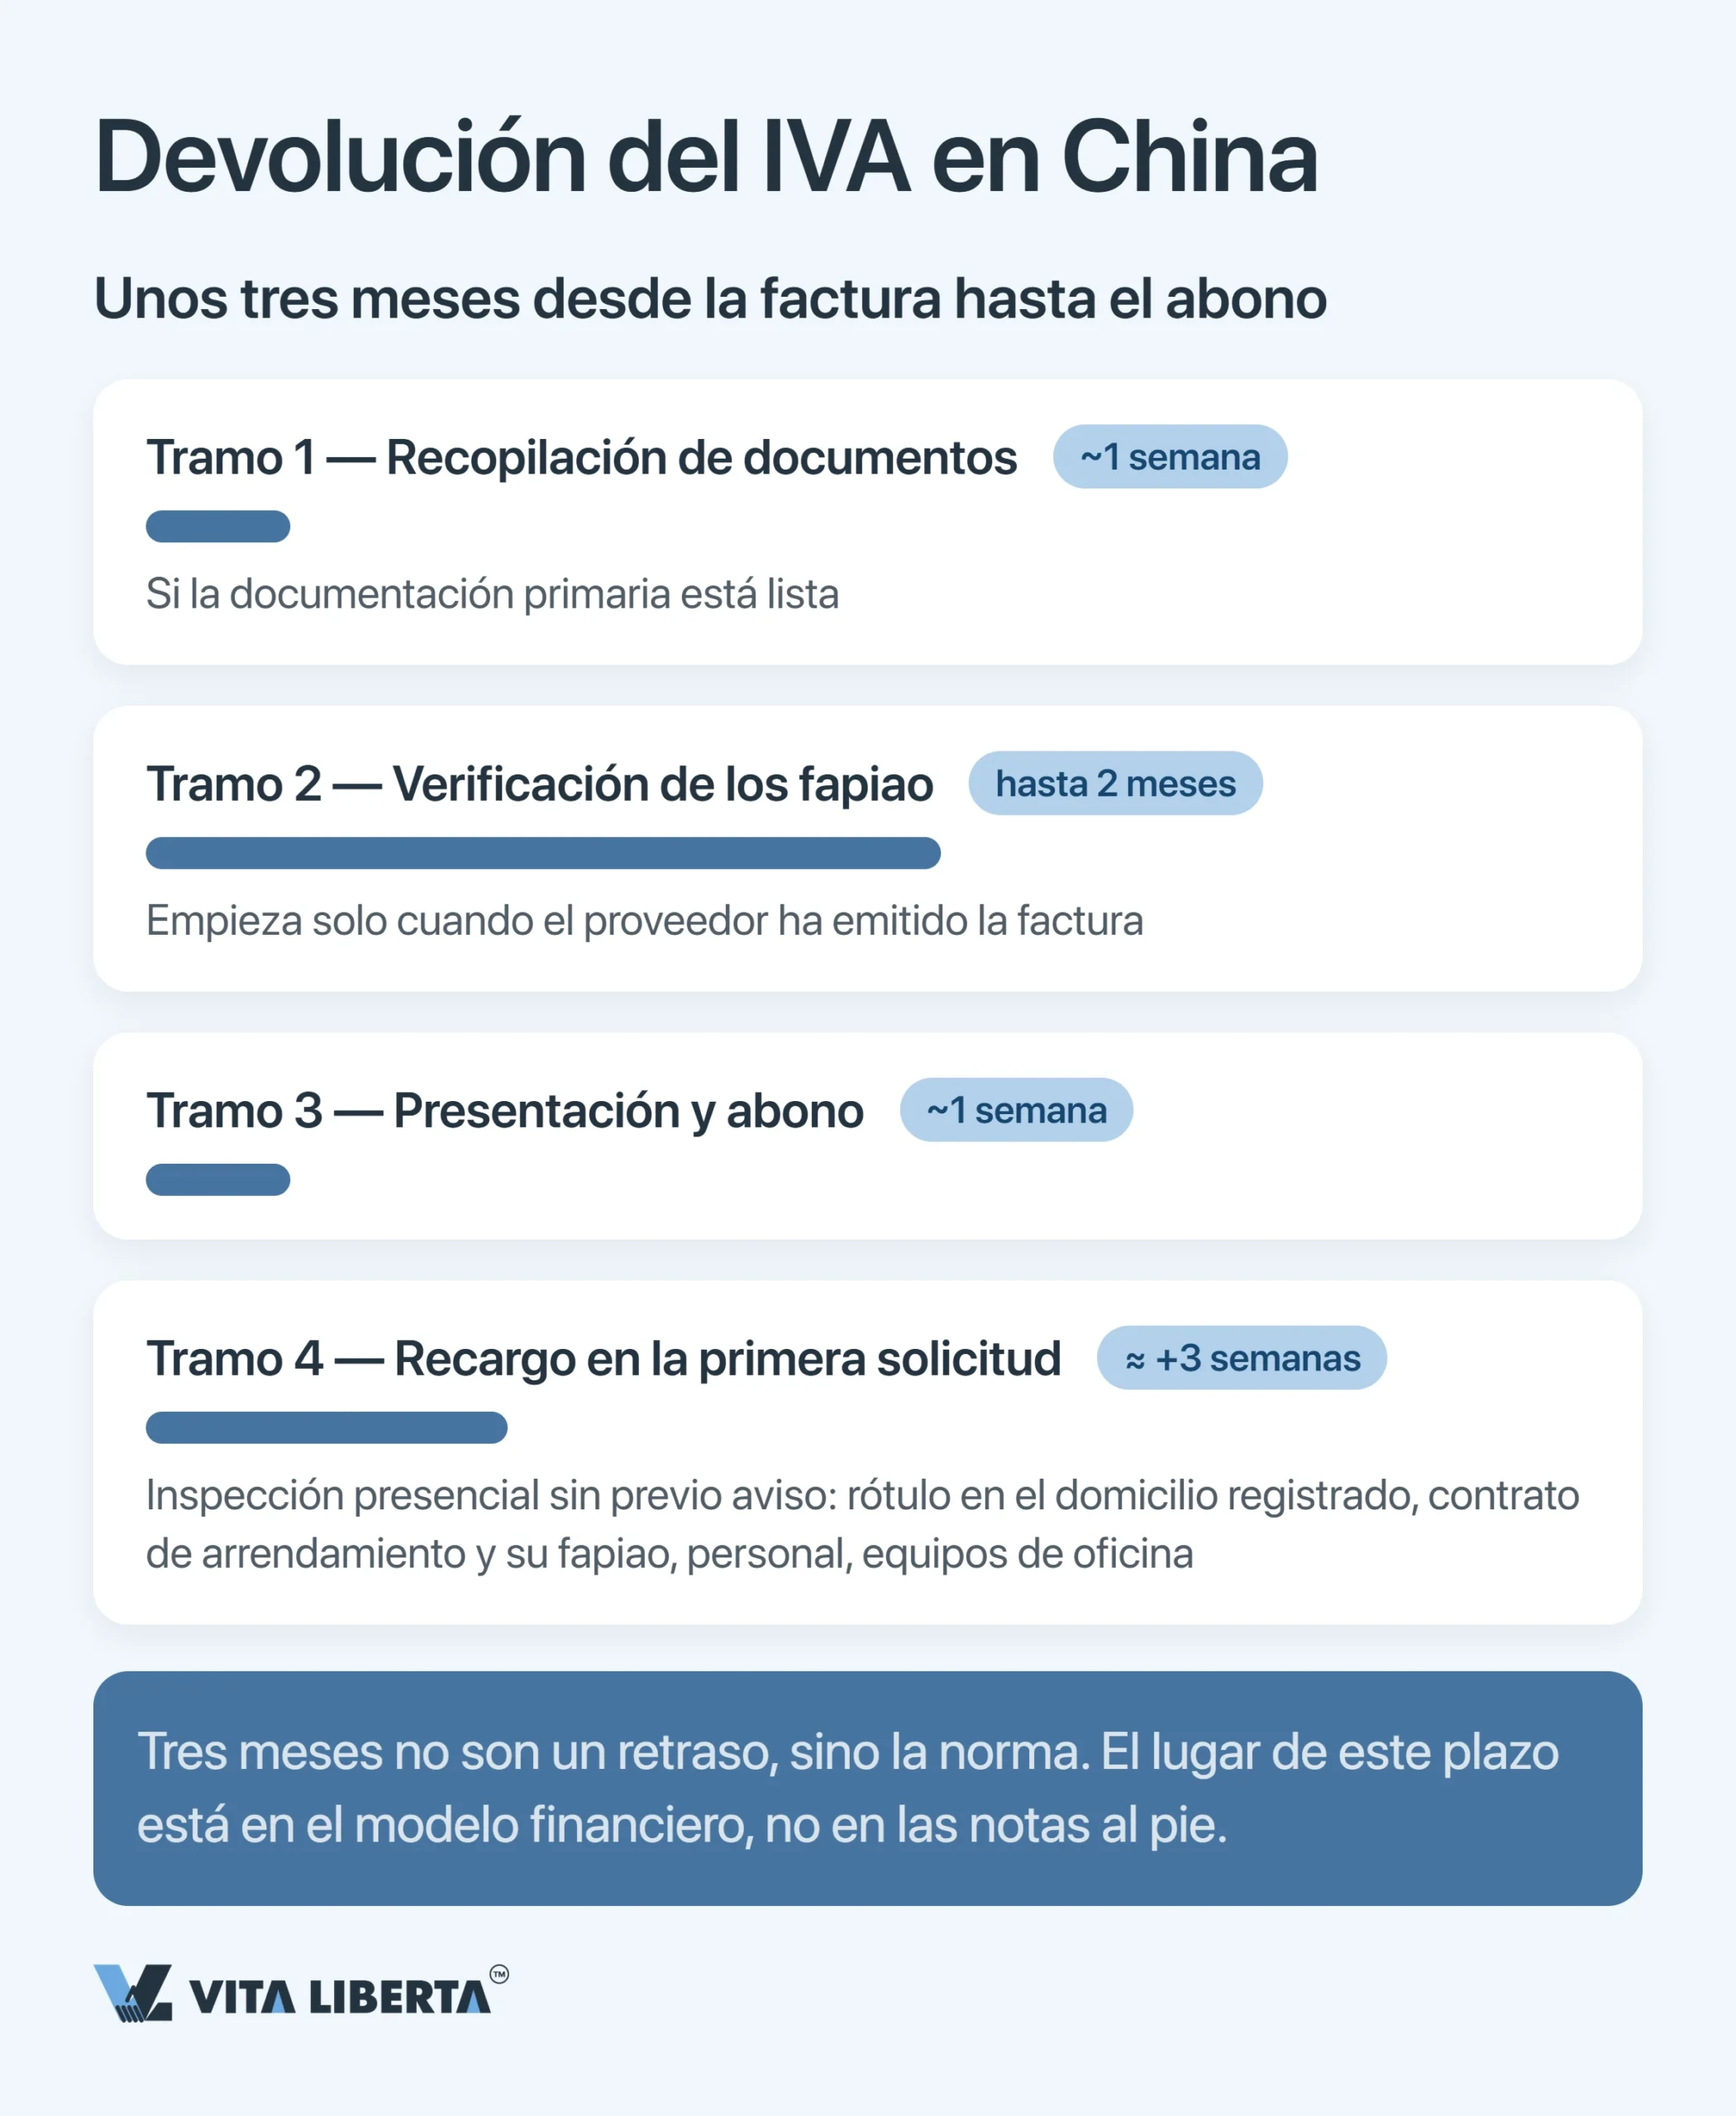
- Reunir la documentación lleva alrededor de una semana si la documentación primaria está lista.
- Esperar el fapiao y su confirmación en el sistema electrónico es la fase más larga e imprevisible. El proceso solo arranca cuando el proveedor ha emitido la factura.
- La solicitud y el abono llevan menos tiempo si la inspección no tiene preguntas.
Los plazos rígidos sí existen:
- La solicitud se presenta desde el mes siguiente a la fecha de exportación hasta el 30 de abril del año siguiente. Antes de esa misma fecha hay que haber cobrado las divisas.
- Quien llegue tarde puede solicitarla después aportando la prueba del cobro, pero no más allá de 36 meses desde la fecha de exportación.
- Pasado ese plazo, el envío exportado a partir del 01.01.2026 se considera vendido en el mercado interior y tributa por el IVA (财政部 税务总局公告2026年第11号, apartado IX; 国家税务总局公告2026年第5号, art. 48).
Conviene preparar por separado la primera solicitud. La administración tributaria puede realizar una comprobación in situ (实地核查) en los supuestos de la lista aprobada por la Administración Estatal de Impuestos, y el exportador está obligado a participar (国家税务总局公告2026年第5号, art. 52). En la visita se buscan indicios de actividad real: rótulo en el domicilio social, contrato de arrendamiento y su fapiao, personal y equipos de oficina.
| Fase del procedimiento | Lo que dicen las normas | Práctica y riesgo |
| Confirmación del fapiao | La devolución se solicita con el fapiao especial del proveedor; la oficina tributaria solo admite la solicitud si los datos coinciden con la información electrónica del proveedor y de la aduana (国家税务总局公告2026年第5号, arts. 18 y 26) | Esperar el fapiao y su confirmación es la fase más larga; debe preverse en el flujo de caja, no al final del proceso |
| Momento en que se fija la tasa | La tasa de devolución se determina por la fecha de exportación (出口日期) de la declaración aduanera (财政部 税务总局公告2026年第11号, apartado III) | Ni la firma, ni el pago, ni la fecha de presentación de la declaración influyen; en el mes del cambio de tasa todo depende de la fecha de exportación |
| Cobro de divisas | Las divisas deben cobrarse antes del 30 de abril del año siguiente a la exportación; la documentación la conserva el exportador y en algunos casos se admite el cobro asimilado (视同收汇) según una lista aprobada (国家税务总局公告2026年第5号, arts. 48–51) | Sin cobro y sin base para el cobro asimilado, la devolución no se abona, y la ya abonada se revierte |
| Categoría del exportador | Los exportadores se clasifican en cuatro categorías (出口企业管理类别) teniendo en cuenta su calificación de crédito fiscal (A, B, M, C, D) | Cuanto más baja la categoría, más comprobaciones manuales; el exportador de categoría 4 adjunta la documentación del cobro de divisas a cada solicitud (国家税务总局公告2026年第5号, art. 49) |
Qué ha cambiado en 2026
La retirada de incentivos a la exportación en determinados sectores se ha vuelto sistemática. Las listas se revisan más deprisa de lo que los proveedores actualizan sus tarifas.
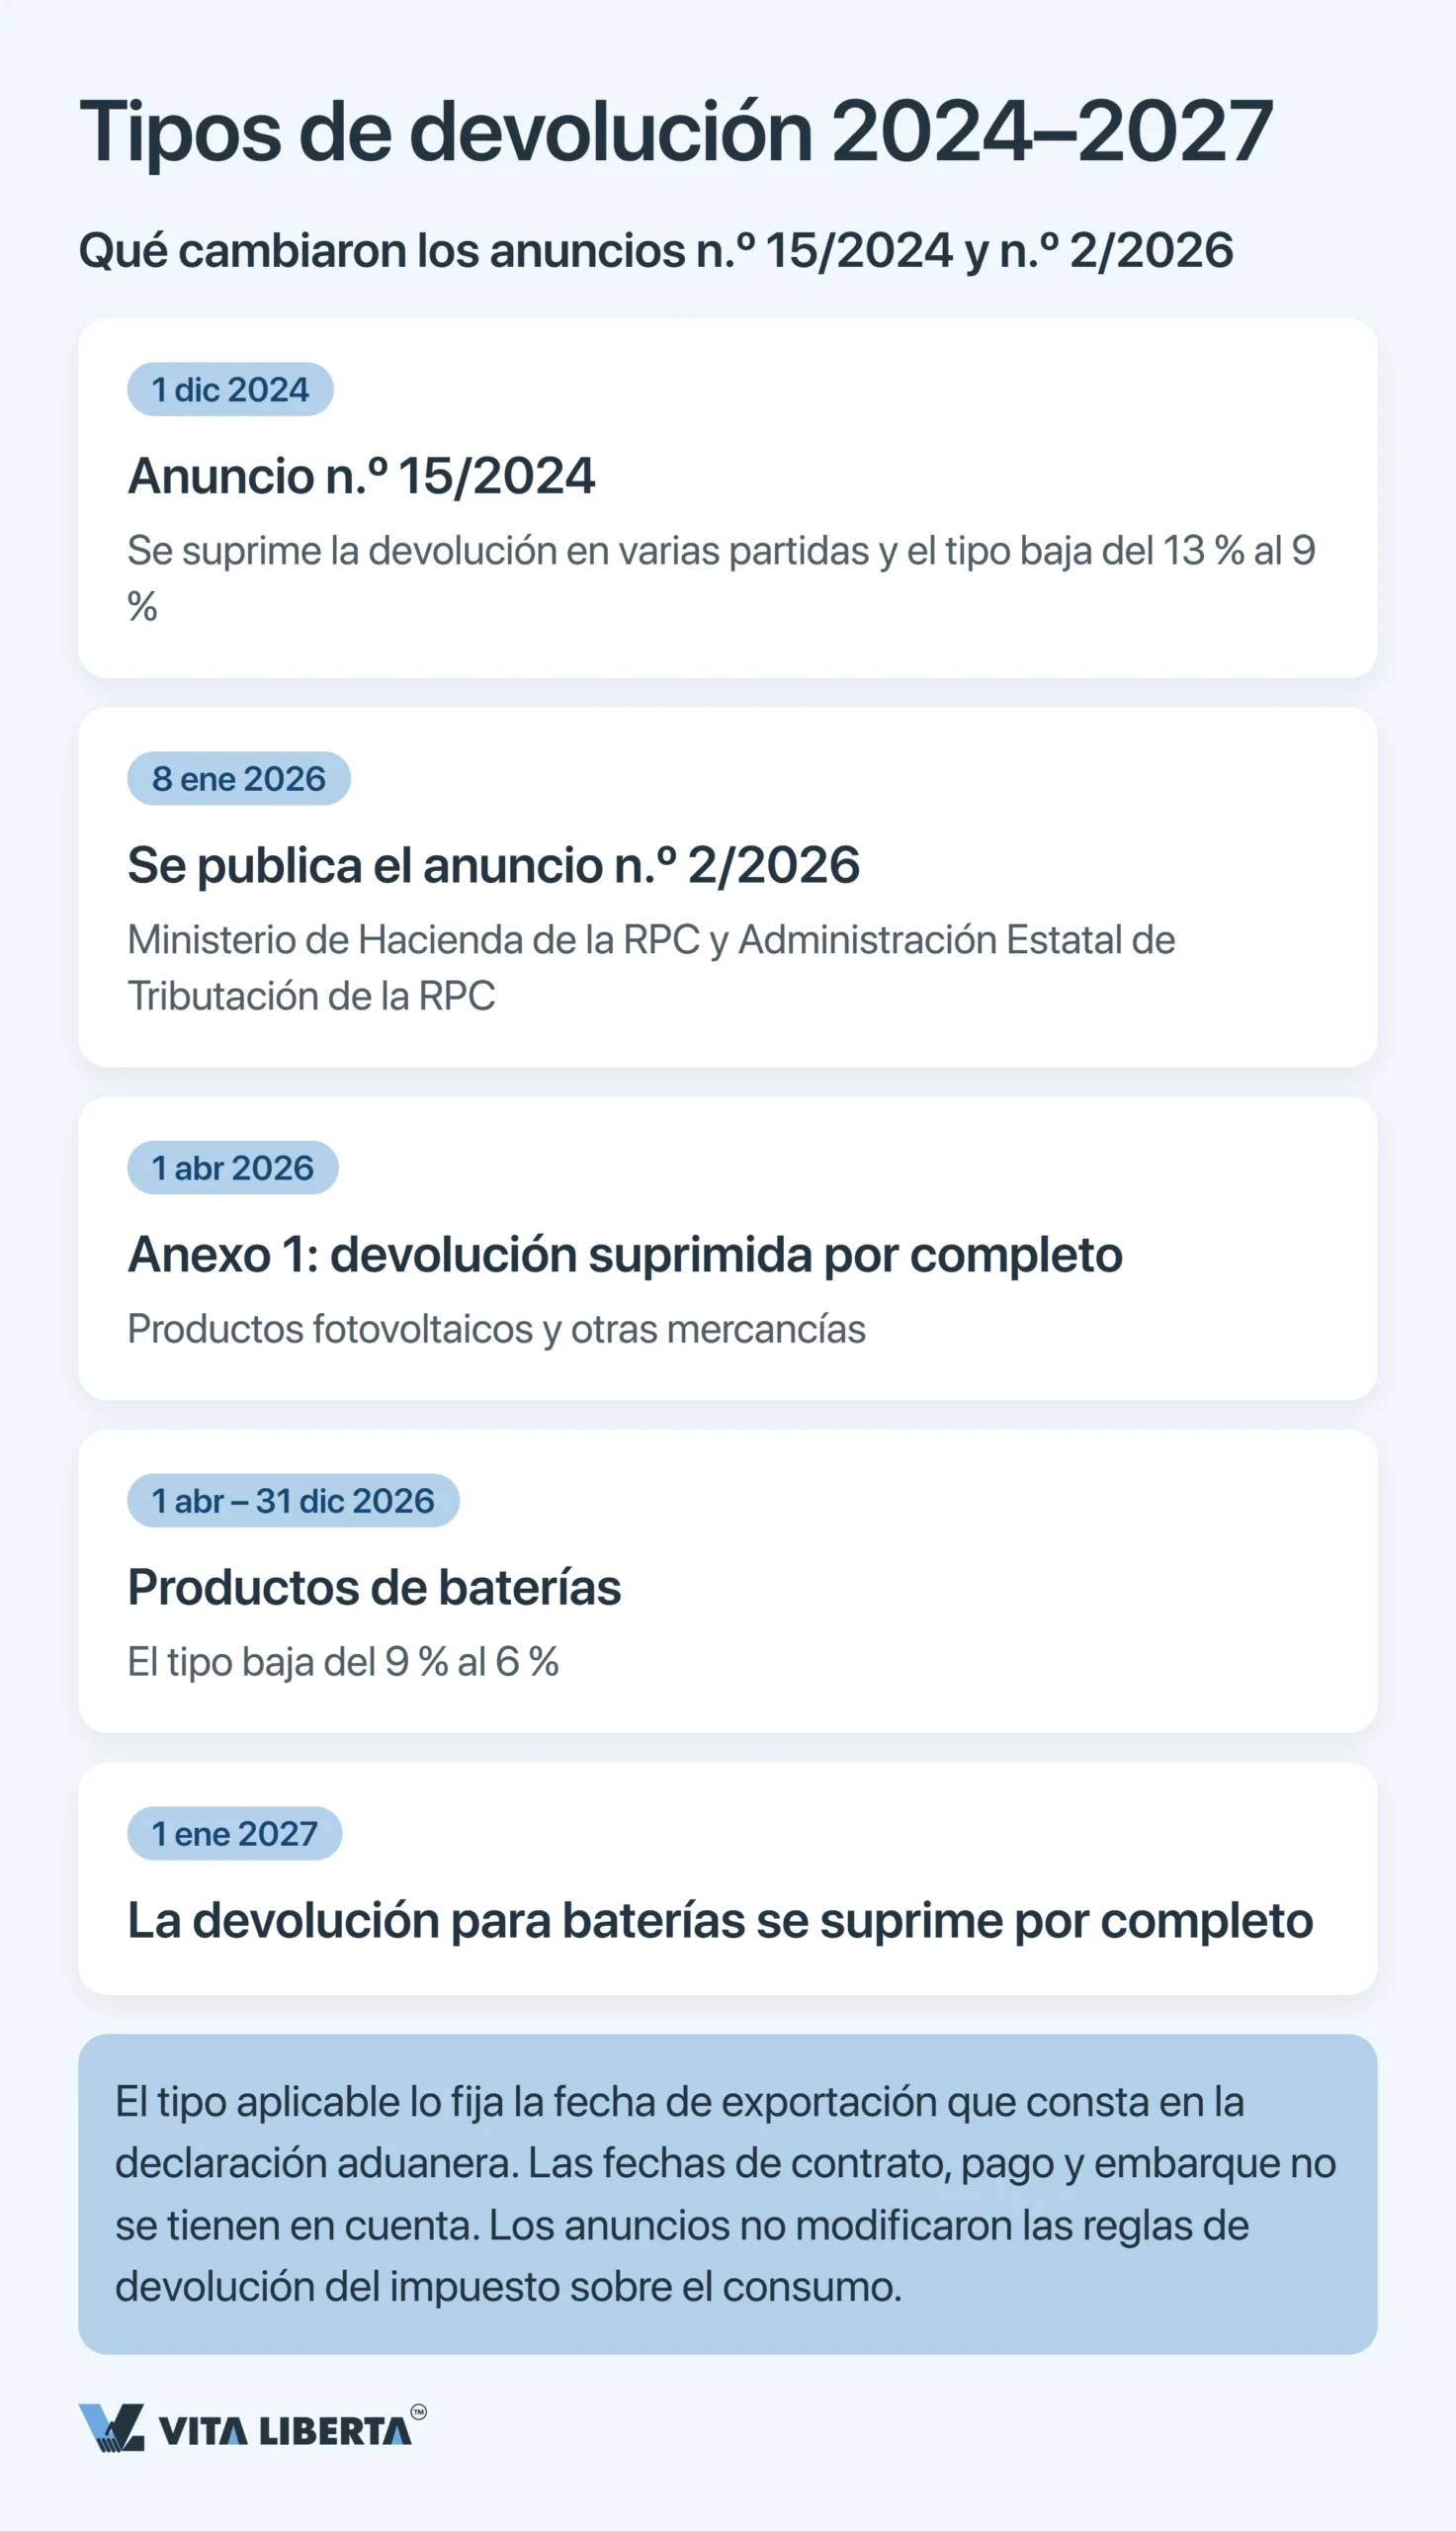
Del 9 % al 6 % y a cero: a quién afecta el anuncio n.º 2 de 2026
Desde el 1 de abril de 2026, el exportador de módulos solares no recupera nada. Es consecuencia directa del anuncio n.º 2 de 2026 (财政部 税务总局公告2026年第2号), firmado el 8 de enero de 2026 por el Ministerio de Finanzas de la RPC junto con la Administración Estatal de Impuestos (STA, 国家税务总局). Tres parámetros que conviene tener presentes:
- Anexo 1: devolución cero. Los productos fotovoltaicos y otros bienes de la lista perdieron la devolución del IVA a partir del 1 de abril de 2026.
- Baterías: un periodo transitorio. Del 1 de abril al 31 de diciembre de 2026, la tasa de devolución baja del 9 % al 6 %. Desde el 1 de enero de 2027, la devolución se suprime por completo.
- La referencia es la fecha de exportación, no la operación. La tasa aplicable la fija la fecha de exportación (出口日期) que figura en la declaración aduanera. La fecha de presentación de la declaración (申报日期) y la fecha de pago no cuentan.
Es la continuación de una línea anterior. El anuncio n.º 15 de 2024 (财政部 税务总局公告2024年第15号) entró en vigor el 1 de diciembre de 2024 y:
- suprimió la devolución para los laminados de aluminio y cobre y otras partidas;
- rebajó la tasa del 13 % al 9 % para parte de los productos petrolíferos, la fotovoltaica, las baterías y algunos productos minerales no metálicos.
El anuncio n.º 2 de 2026 precisa aparte que, para los bienes sujetos a impuestos especiales de sus listas, no cambia el régimen de devolución y exención del impuesto sobre el consumo en la exportación.
Importante: suprimir la devolución no prohíbe exportar. Traslada al precio de venta un 9–13 % de carga fiscal. Si un proveedor alega una «supresión general del IVA» sin indicar un código concreto del anexo, es motivo para pedirle una justificación, no para revisar su presupuesto de compras.
La economía de la devolución: no es un extra de margen, sino una protección frente a la pérdida
En una reventa normal, la devolución no genera beneficio. Recupera un impuesto ya incluido en el precio de compra, y no reclamarlo equivale a regalar al Tesoro un 9–13 % del valor del envío. La ventaja real aparece en dos escenarios:
- Un proveedor que no exporta y trabaja con transparencia. Está obligado a emitir un fapiao especial, y el exportador recupera ese IVA soportado, que antes se diluía en el precio.
- Una fábrica pequeña o mediana que no tramita la devolución por sí misma. Los grandes exportadores lo recuperan todo por su cuenta y no les queda nada que compartir.
Conclusión: el sentido económico del procedimiento no es ganar, sino no perder. Con compras de 3 millones de yuanes al año y fapiao al 13 %, el IVA soportado ronda los 345.000 yuanes. Un expediente incompleto le cuesta toda esa cantidad con una tasa de devolución del 13 %, y unos 239.000 yuanes con una del 9 %.
Abra su empresa exportadora en China con buen pie
- Condición de contribuyente general
- Elección del esquema: exportar en nombre propio o a través de un agente
- Inscripción en el registro de devoluciones

Devolución del IVA a la exportación en China: conclusiones estratégicas
La paradoja clave del régimen: el Estado ha formalizado al máximo el procedimiento, con fapiao, códigos, verificación electrónica y cotejo integral con la aduana. Al mismo tiempo, lo ha dejado gobernable a mano mediante listas anexas que cambian de un plumazo con un solo anuncio.
- La tasa de devolución es una variable, no una constante. Se comprueba por código HS antes del contrato en la base de tasas de devolución (退税率文库). Por regla general coincide con el tipo de IVA, pero en determinadas partidas está rebajada o es cero.
- El derecho a la devolución sigue al exportador. Tener su propia persona jurídica en China con condición de contribuyente general es la única forma de quedarse con el impuesto en lugar de dejárselo al intermediario. Puede exportar en nombre propio o a través de un agente con contrato de mandato.
- La devolución llega con retraso. Esperar el fapiao del proveedor y su confirmación alarga el proceso durante meses, y la solicitud y el cobro de divisas tienen como límite el 30 de abril del año siguiente. Es un parámetro del capital circulante, no un detalle contable.
Por tanto, la devolución del IVA a la exportación en China debe tratarse no como una formalidad al final de la operación, sino como un parámetro que se fija al elegir proveedor y código de producto. La empresa que calcula la tasa de devolución antes de firmar el contrato gestiona su coste. La que se acuerda de ella después del despacho solo contabiliza pérdidas.
Preguntas frecuentes
Directamente, no. Solo puede tramitar la devolución una persona jurídica china con condición de contribuyente general. Debe exportar la mercancía en nombre propio, o encargar la exportación a un agente y obtener de él el certificado de exportación (《代理出口货物证明》). Solución: una empresa exportadora propia en China, o un contrato con un exportador en el que la obligación de trasladar la ventaja de la devolución quede reflejada en el precio.
No más que el tipo que figura en el fapiao especial del proveedor: un 3 %, o un 1 % si aplica el tipo reducido (vigente hasta el 31.12.2027). La tasa de devolución del código HS no eleva ese techo. Solución: con volúmenes regulares, la diferencia entre el 3 % y el 13 % suele compensar el coste de pasarse a un proveedor con condición de contribuyente general.
Se aplicará la tasa de abril. Presentar la declaración en marzo no conserva nada por sí mismo: el inspector mira la casilla de fecha de exportación (出口日期), no la fecha de presentación (申报日期). La diferencia la asume la parte que aceptó ese riesgo en el contrato. Solución: en los meses de transición, pacte quién soporta un desplazamiento de la fecha de exportación y no deje la declaración al azar.
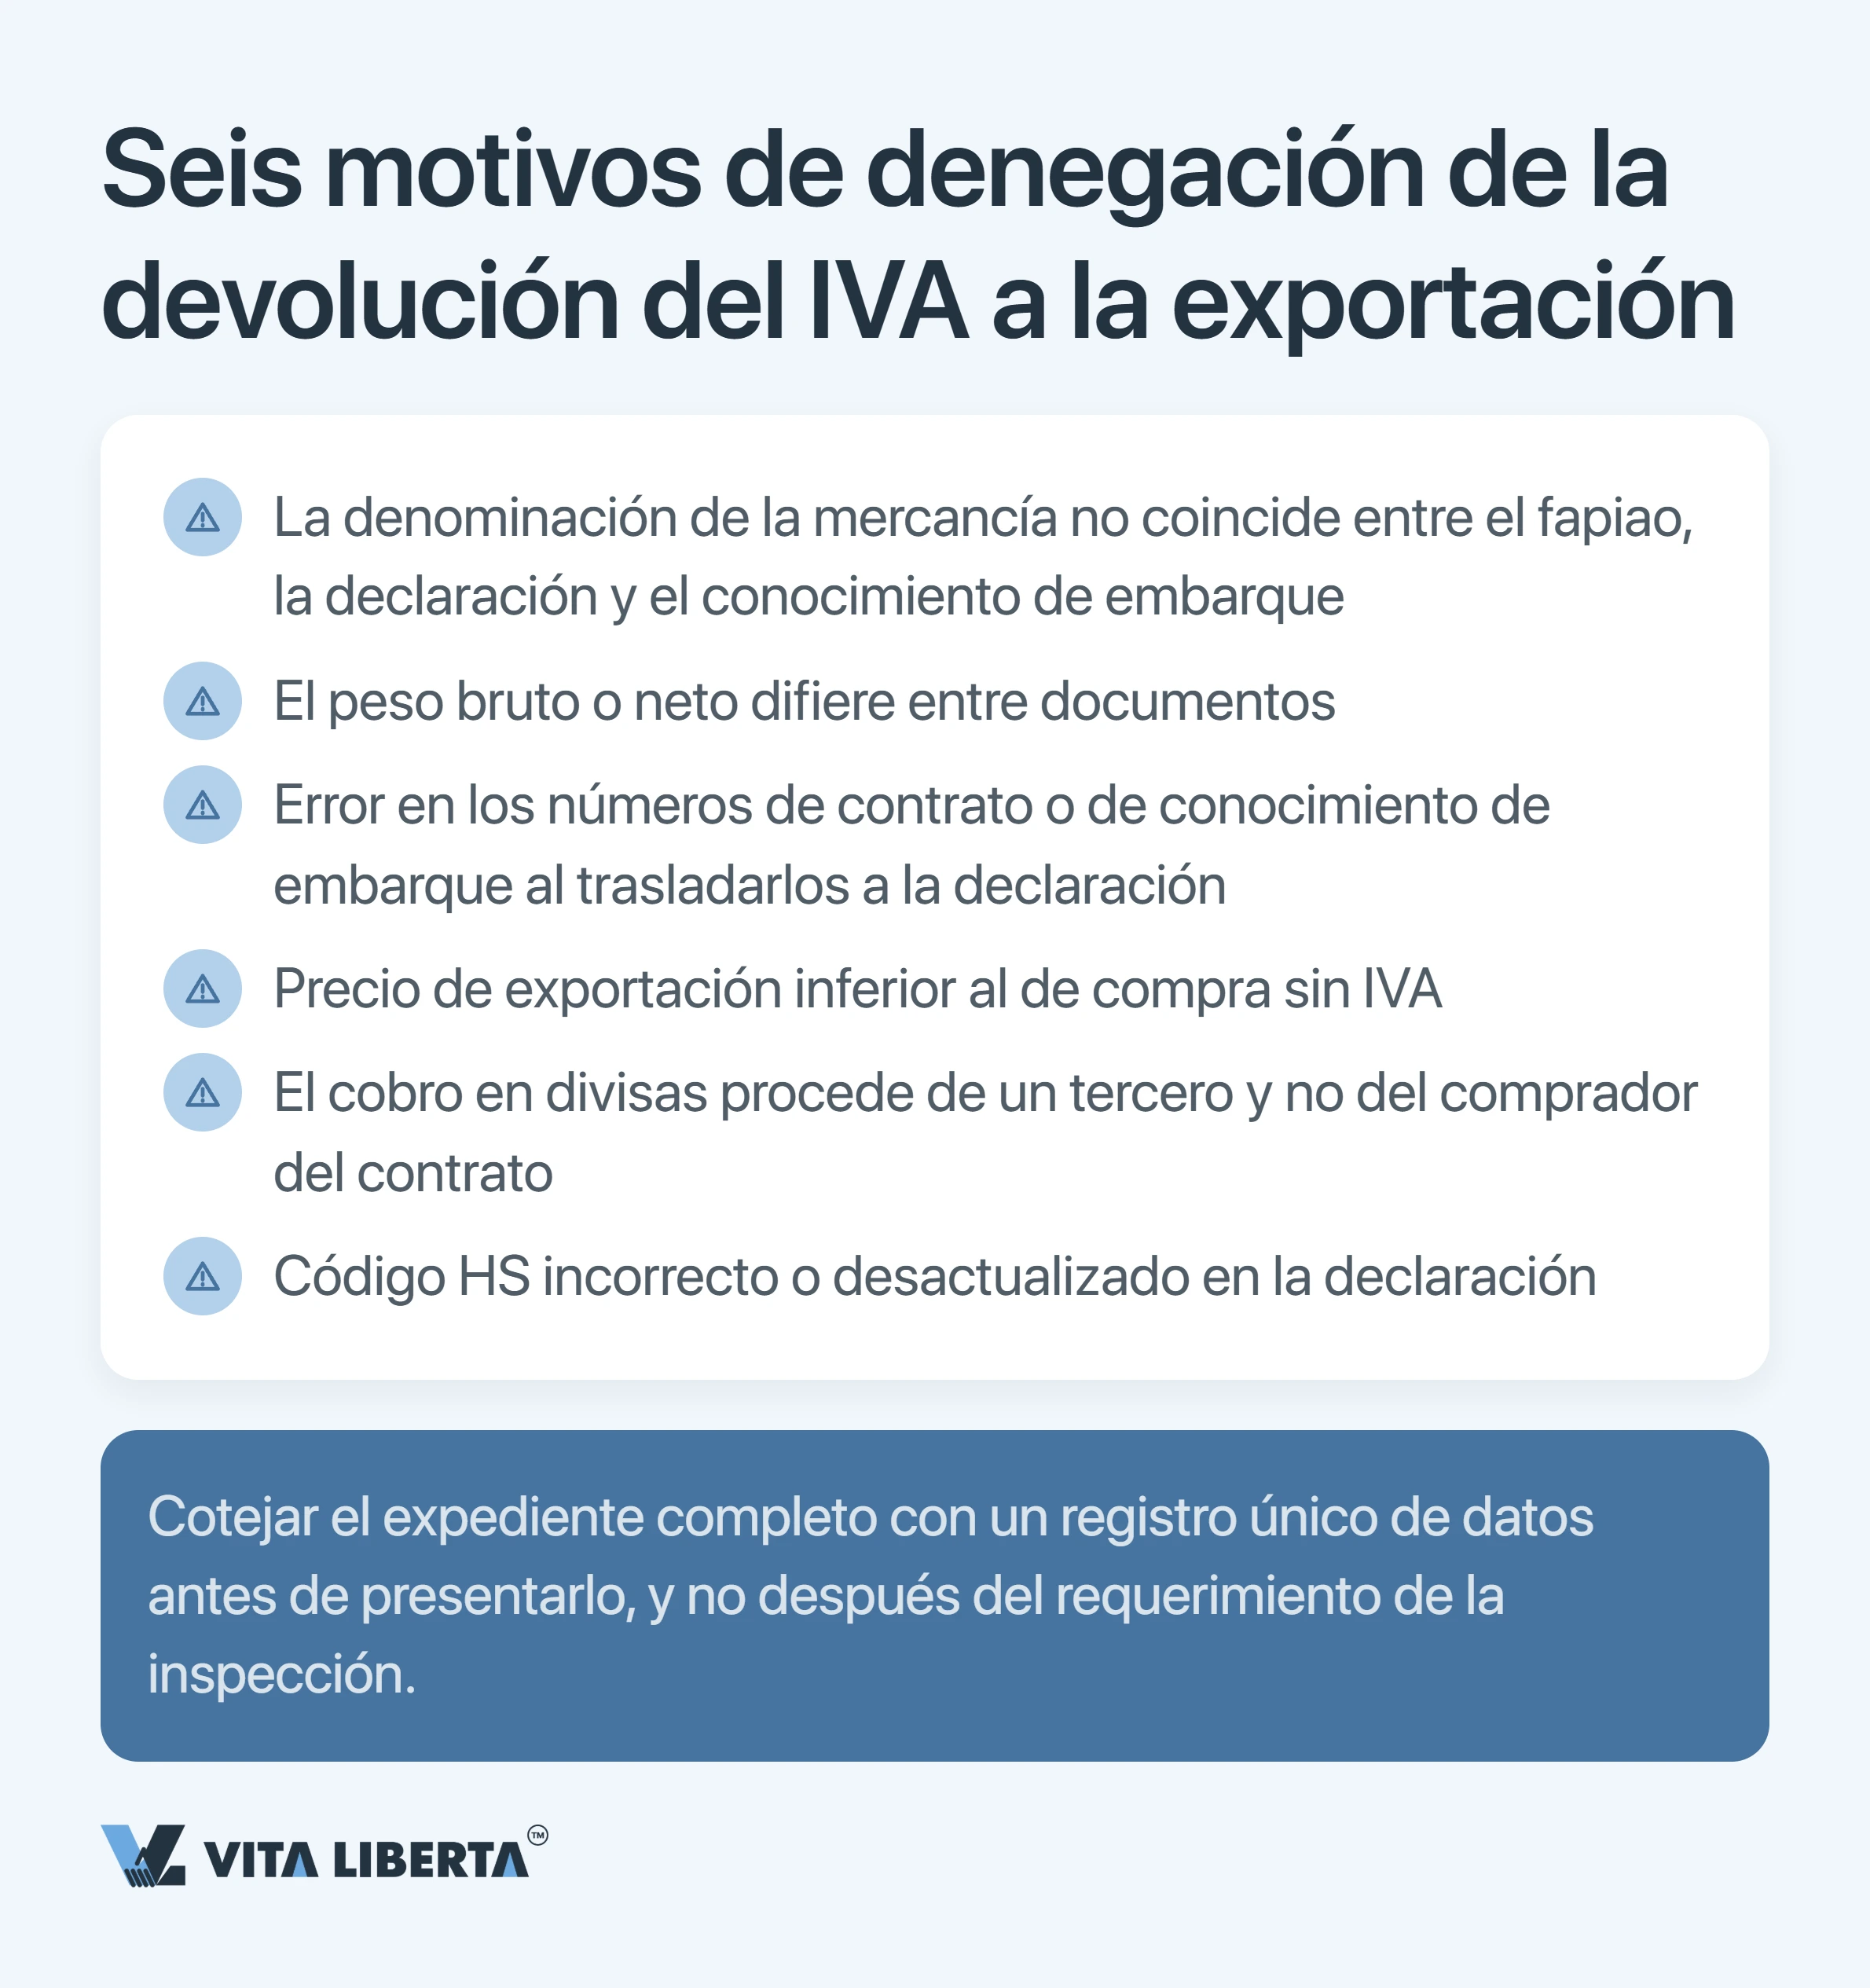
Motivos habituales: discrepancia en la denominación del producto o la unidad de medida entre el fapiao y la declaración; discrepancia en la denominación, la cantidad o el peso entre la declaración y los documentos de transporte; divisas no cobradas en plazo; precio de compra o de exportación claramente inflado sin justificación. Algunas discrepancias no solo llevan a la denegación, sino a liquidar el IVA como en una venta interior. Solución: cotejar el expediente con un registro único de datos antes de presentarlo, no después del requerimiento de la inspección.
El precio subirá exactamente lo que la fábrica recuperaba antes del Tesoro. Las partidas del anexo 1 se quedaron sin devolución desde el 1 de abril de 2026. Las baterías mantienen un 6 % en lugar del 9 % hasta el 31 de diciembre de 2026, y desde el 1 de enero de 2027 su devolución queda suprimida por completo. Solución: exija el código HS y cotéjelo con la lista. Un «nos han quitado el IVA» sin código es una táctica de negociación, no un motivo para subir el precio.