Hongkong
 China




China ofrece su principal ventaja fiscal para empresas con reglas claras y a precio fijo. Cobra quien demuestra su tecnología con cifras y documentos, no quien simplemente se dedica a ella.
El problema de fondo
«Tenemos una WFOE en Hangzhou, desarrollo propio, ingenieros en plantilla y un producto que se vende en todo el mundo. ¿Por qué pagamos un 25%, como una empresa comercial, mientras la empresa de al lado en el parque empresarial paga un 15%? ¿No somos lo bastante tecnológicos?»
Su sector, por sí solo, no decide nada. Deciden los umbrales. El impuesto sobre la renta de las empresas (Corporate Income Tax, CIT) baja cuando usted acredita seis indicadores cuantitativos y obtiene el estatus de empresa de alta y nueva tecnología (High and New Technology Enterprise, HNTE). A continuación verá qué incluye el paquete, cuánto cuesta entrar y dónde suele perderse el estatus.
El paquete HNTE: tipo del 15% y tres herramientas más
El reconocimiento le da dos ventajas exclusivas de las empresas de alta tecnología: el tipo del 15% y un plazo más largo para compensar pérdidas. Otras dos, la superdeducción de I+D y la deducción por formación, también están al alcance de empresas corrientes. Combinadas con el estatus, sin embargo, rinden al máximo.
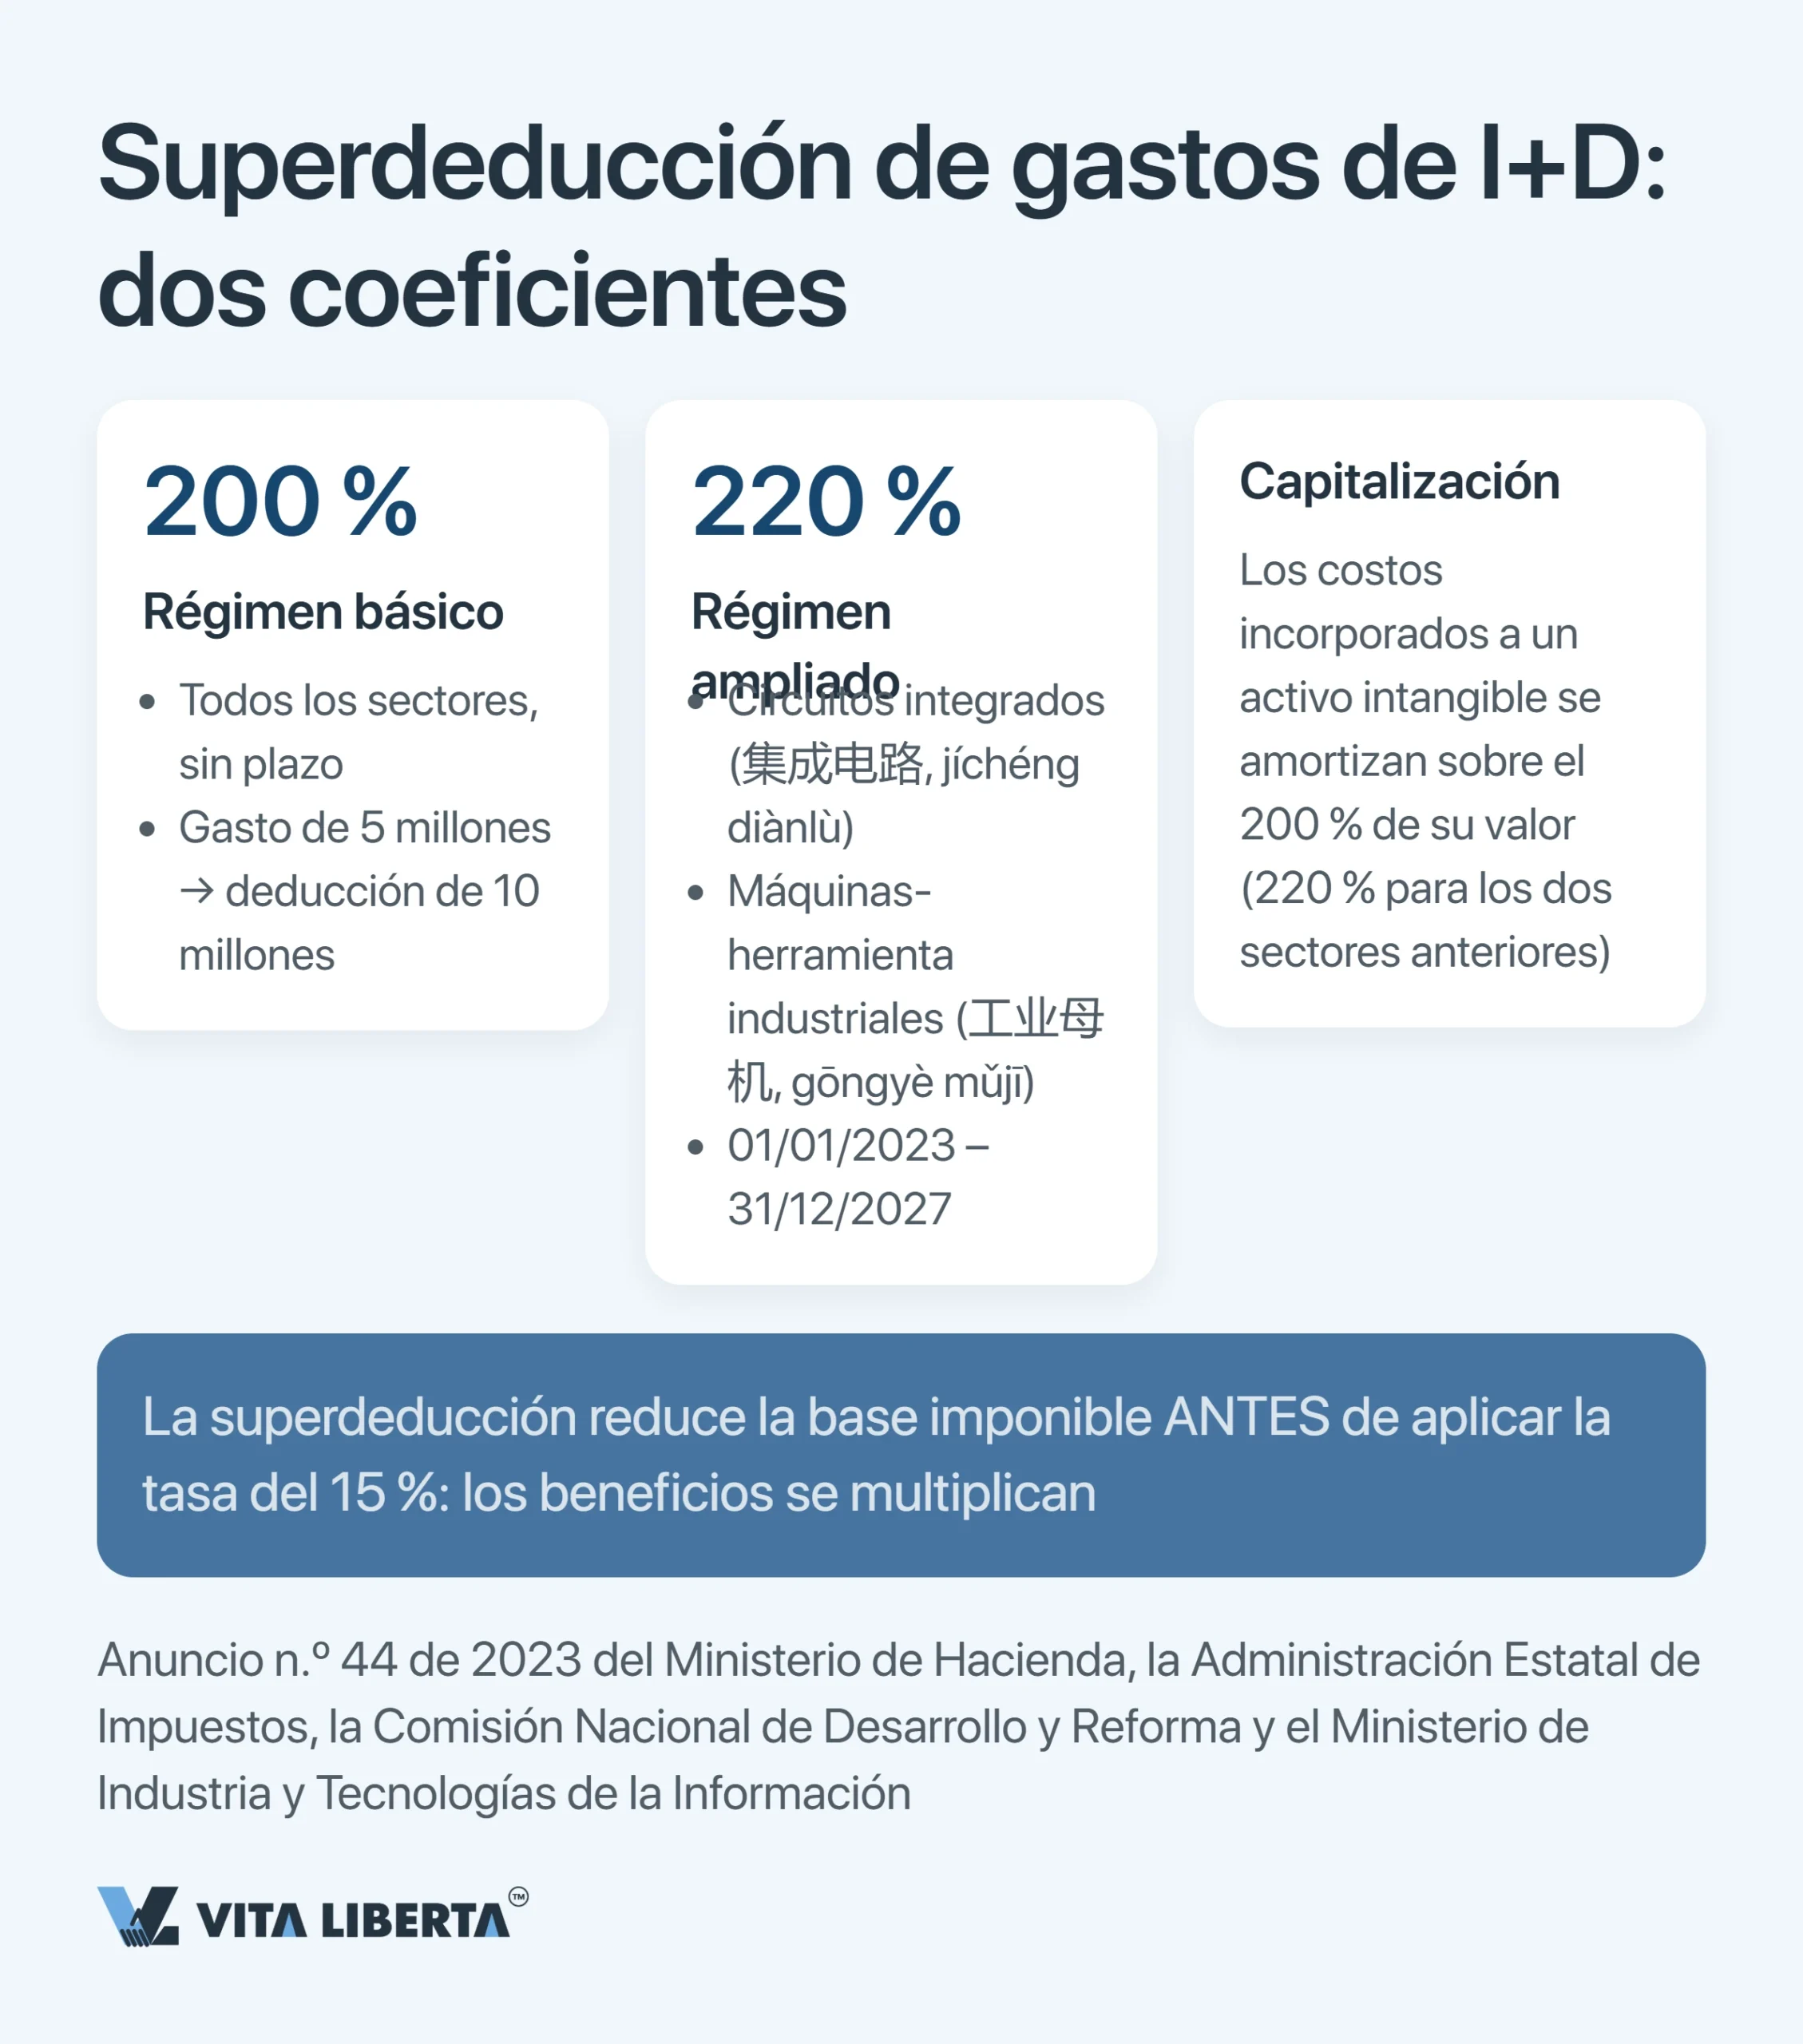
Cada herramienta actúa en un punto distinto del cálculo. La superdeducción entra al principio, cuando se forma la base imponible. El tipo reducido se aplica al final.
Del 25% al 15%: un millón de yuanes con 10 millones de beneficio
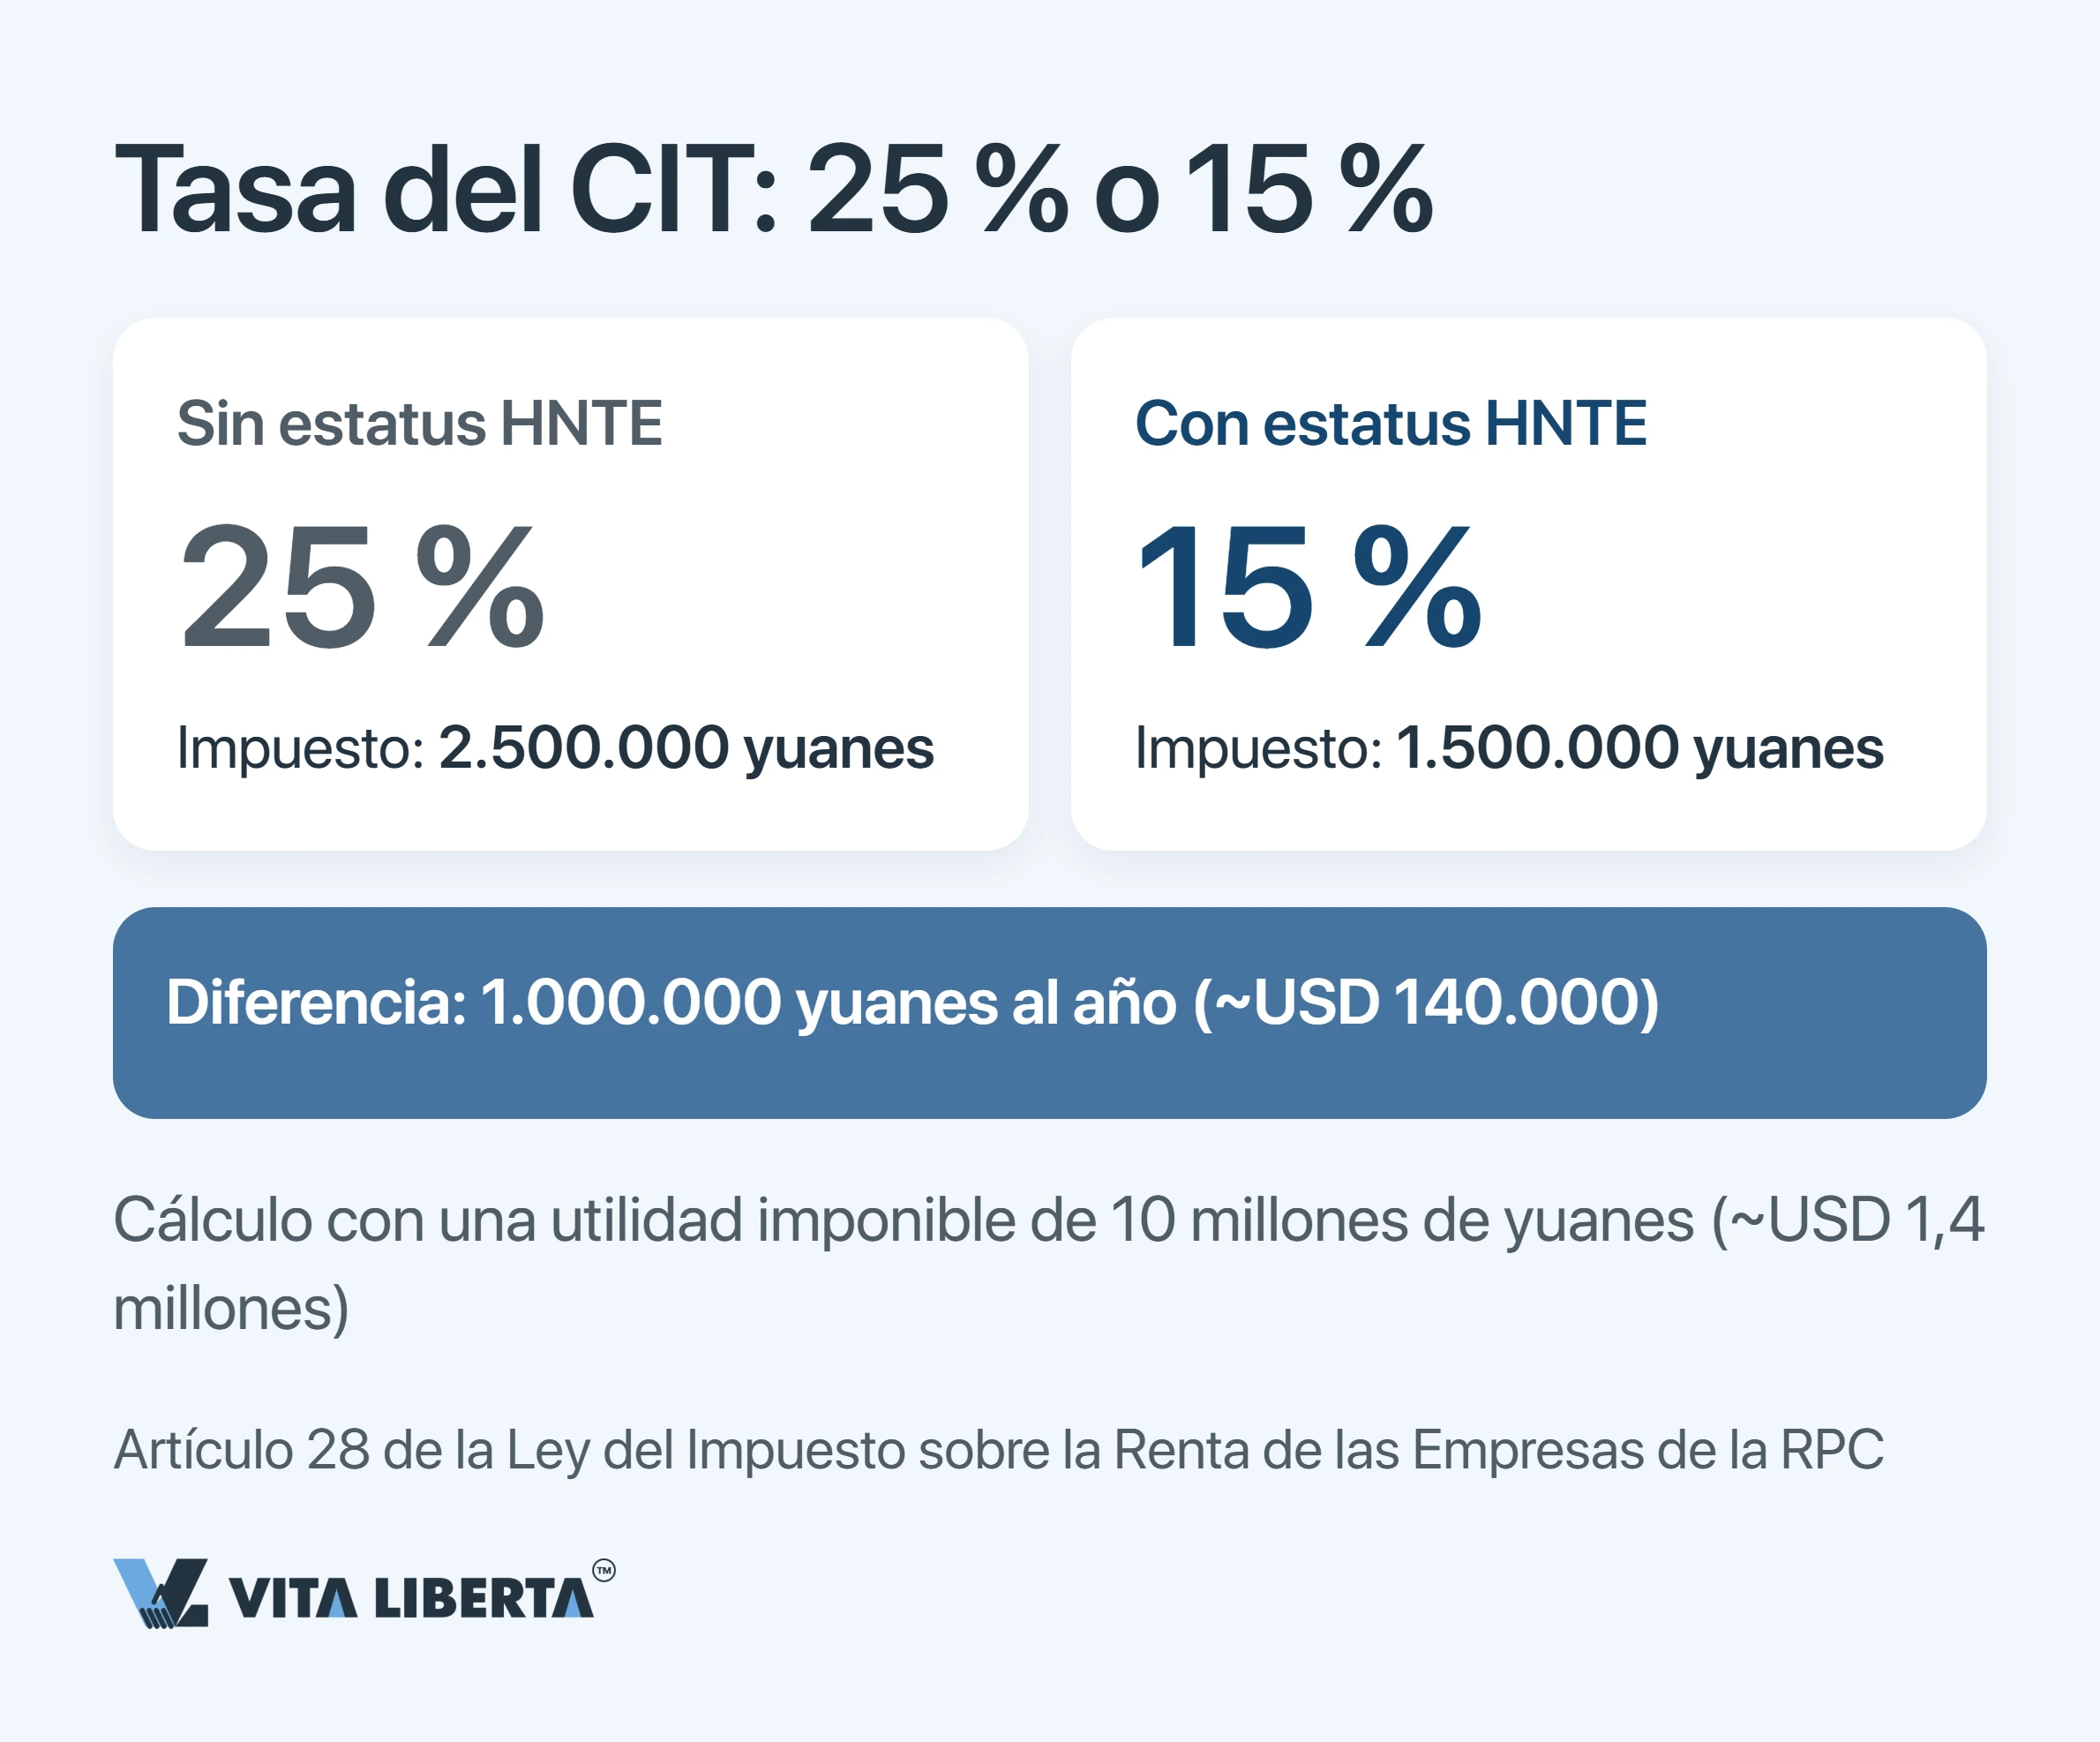
Empecemos por la cifra. Con 10 millones de yuanes de beneficio (unos 1,4 millones de USD), el régimen general le exige 2,5 millones de impuesto. Con el estatus, paga 1,5 millones.
Esa diferencia de un millón de yuanes (unos 140.000 USD) se apoya en el artículo 28 de la Ley del Impuesto sobre la Renta de las Empresas de la RPC (中华人民共和国企业所得税法). La norma saca a las empresas reconocidas del tipo general del 25% y les fija un 15%.
El 15% se aplica desde el ejercicio en que se expide el certificado y cubre el beneficio de todo ese año (国家税务总局公告2017年第24号). En el año en que caduca el certificado, puede seguir pagando los anticipos trimestrales al 15% mientras espera el nuevo reconocimiento. Si a 31 de diciembre no tiene el nuevo certificado, completa el impuesto de ese año hasta el 25% general.
La ventaja la aplica usted mismo y conserva la documentación para una posible inspección. La administración tributaria comprueba su derecho después de presentar la declaración. Si concluye que no cumplía las condiciones, retira el estatus y regulariza el impuesto desde el año en que la empresa dejó de cumplirlas.
Superdeducción de I+D: 200% para todos, 220% para dos sectores
La superdeducción reduce primero la base, y solo después se aplica el 15% sobre lo que queda. Las dos ventajas se multiplican entre sí, y ese efecto combinado es la verdadera razón para buscar el estatus.
La doble deducción es el punto de partida. De la base se resta el doble de lo invertido en investigación y desarrollo (I+D): el gasto real más otro 100%. Si destina 5 millones de yuanes a desarrollo, la base baja 10 millones. Ese es el coeficiente del 200%.
Desde el 1 de enero de 2023 la regla no tiene fecha de fin (财政部 税务总局公告2023年第7号) y no exige el estatus HNTE. Quedan fuera la industria del tabaco, la hostelería y la restauración, el comercio mayorista y minorista, el sector inmobiliario, el alquiler y los servicios empresariales, y el ocio.
220% para dos sectores y hasta finales de 2027. Un anuncio conjunto del Ministerio de Finanzas, la Administración Estatal de Impuestos, la NDRC y el MIIT (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号, el «Anuncio 44») reserva el coeficiente más alto para las empresas de circuitos integrados (集成电路) y de máquinas herramienta (工业母机, industrial mother machines). Entre el 1 de enero de 2023 y el 31 de diciembre de 2027, deducen un 120% adicional en lugar del 100%. Cuando se aplica la gestión por listas, el derecho depende de una lista anual que la NDRC y el MIIT envían al Ministerio de Finanzas y a la Administración Estatal de Impuestos antes de que termine marzo.
Capitalizar no sube el coeficiente; cambia la forma de aplicarlo. Si el gasto de I+D generó un activo intangible, no se deduce de golpe. Se amortiza sobre una base ampliada: el 200% del coste del activo en el régimen general y el 220% en circuitos integrados y máquinas herramienta. No aparece ningún «tercer» coeficiente superior.
Consejo con margen: no hace falta esperar a la declaración anual. Puede aplicar la superdeducción en el pago a cuenta del segundo trimestre, que se presenta en julio, con los gastos del primer semestre. También puede hacerlo en el del tercer trimestre, en octubre, con los gastos de nueve meses (国家税务总局 财政部公告2023年第11号). La condición es una sola: la contabilidad auxiliar (separada) de los gastos de I+D debe llevarse desde el primer día del proyecto, no reconstruirse en marzo.
Las pérdidas viven 10 años y la formación cabe en el 8% de la masa salarial
El plazo estándar para compensar pérdidas es de cinco años. Para una empresa HNTE, y también para una pyme tecnológica (科技型中小企业), se duplica: 10 años para las pérdidas de los cinco ejercicios anteriores al año en que la empresa tiene el estatus (财税〔2018〕76号).
Parece una regla menor. En la práctica, es la que salva los proyectos de I+D de ciclo largo. Piense en un desarrollo que quemó caja durante cuatro años y dio beneficios en el séptimo. Con un horizonte de cinco años, habría perdido la deducción por completo.
Los gastos de formación del personal se deducen hasta el 8% de la masa salarial, y el exceso pasa a ejercicios siguientes. Desde el 1 de enero de 2018 ese límite vale para todas las empresas, no solo para las HNTE (财税〔2018〕51号).
A las medidas nacionales se suman las regionales. En las zonas de desarrollo industrial de alta tecnología, de Shenzhen a Hangzhou, las autoridades locales añaden subvenciones y ayudas. A cambio, exigen sustancia económica real: oficina, plantilla y contabilidad operativa.
Seis umbrales de reconocimiento y 71 puntos sobre 100
El reconocimiento sigue una lista cerrada de condiciones del artículo 11 de las Medidas Administrativas para el Reconocimiento de Empresas de Alta y Nueva Tecnología (高新技术企业认定管理办法, 国科发火〔2016〕32号, la «Circular 32»). Las Directrices de aplicación (国科发火〔2016〕195号) las desarrollan en detalle.
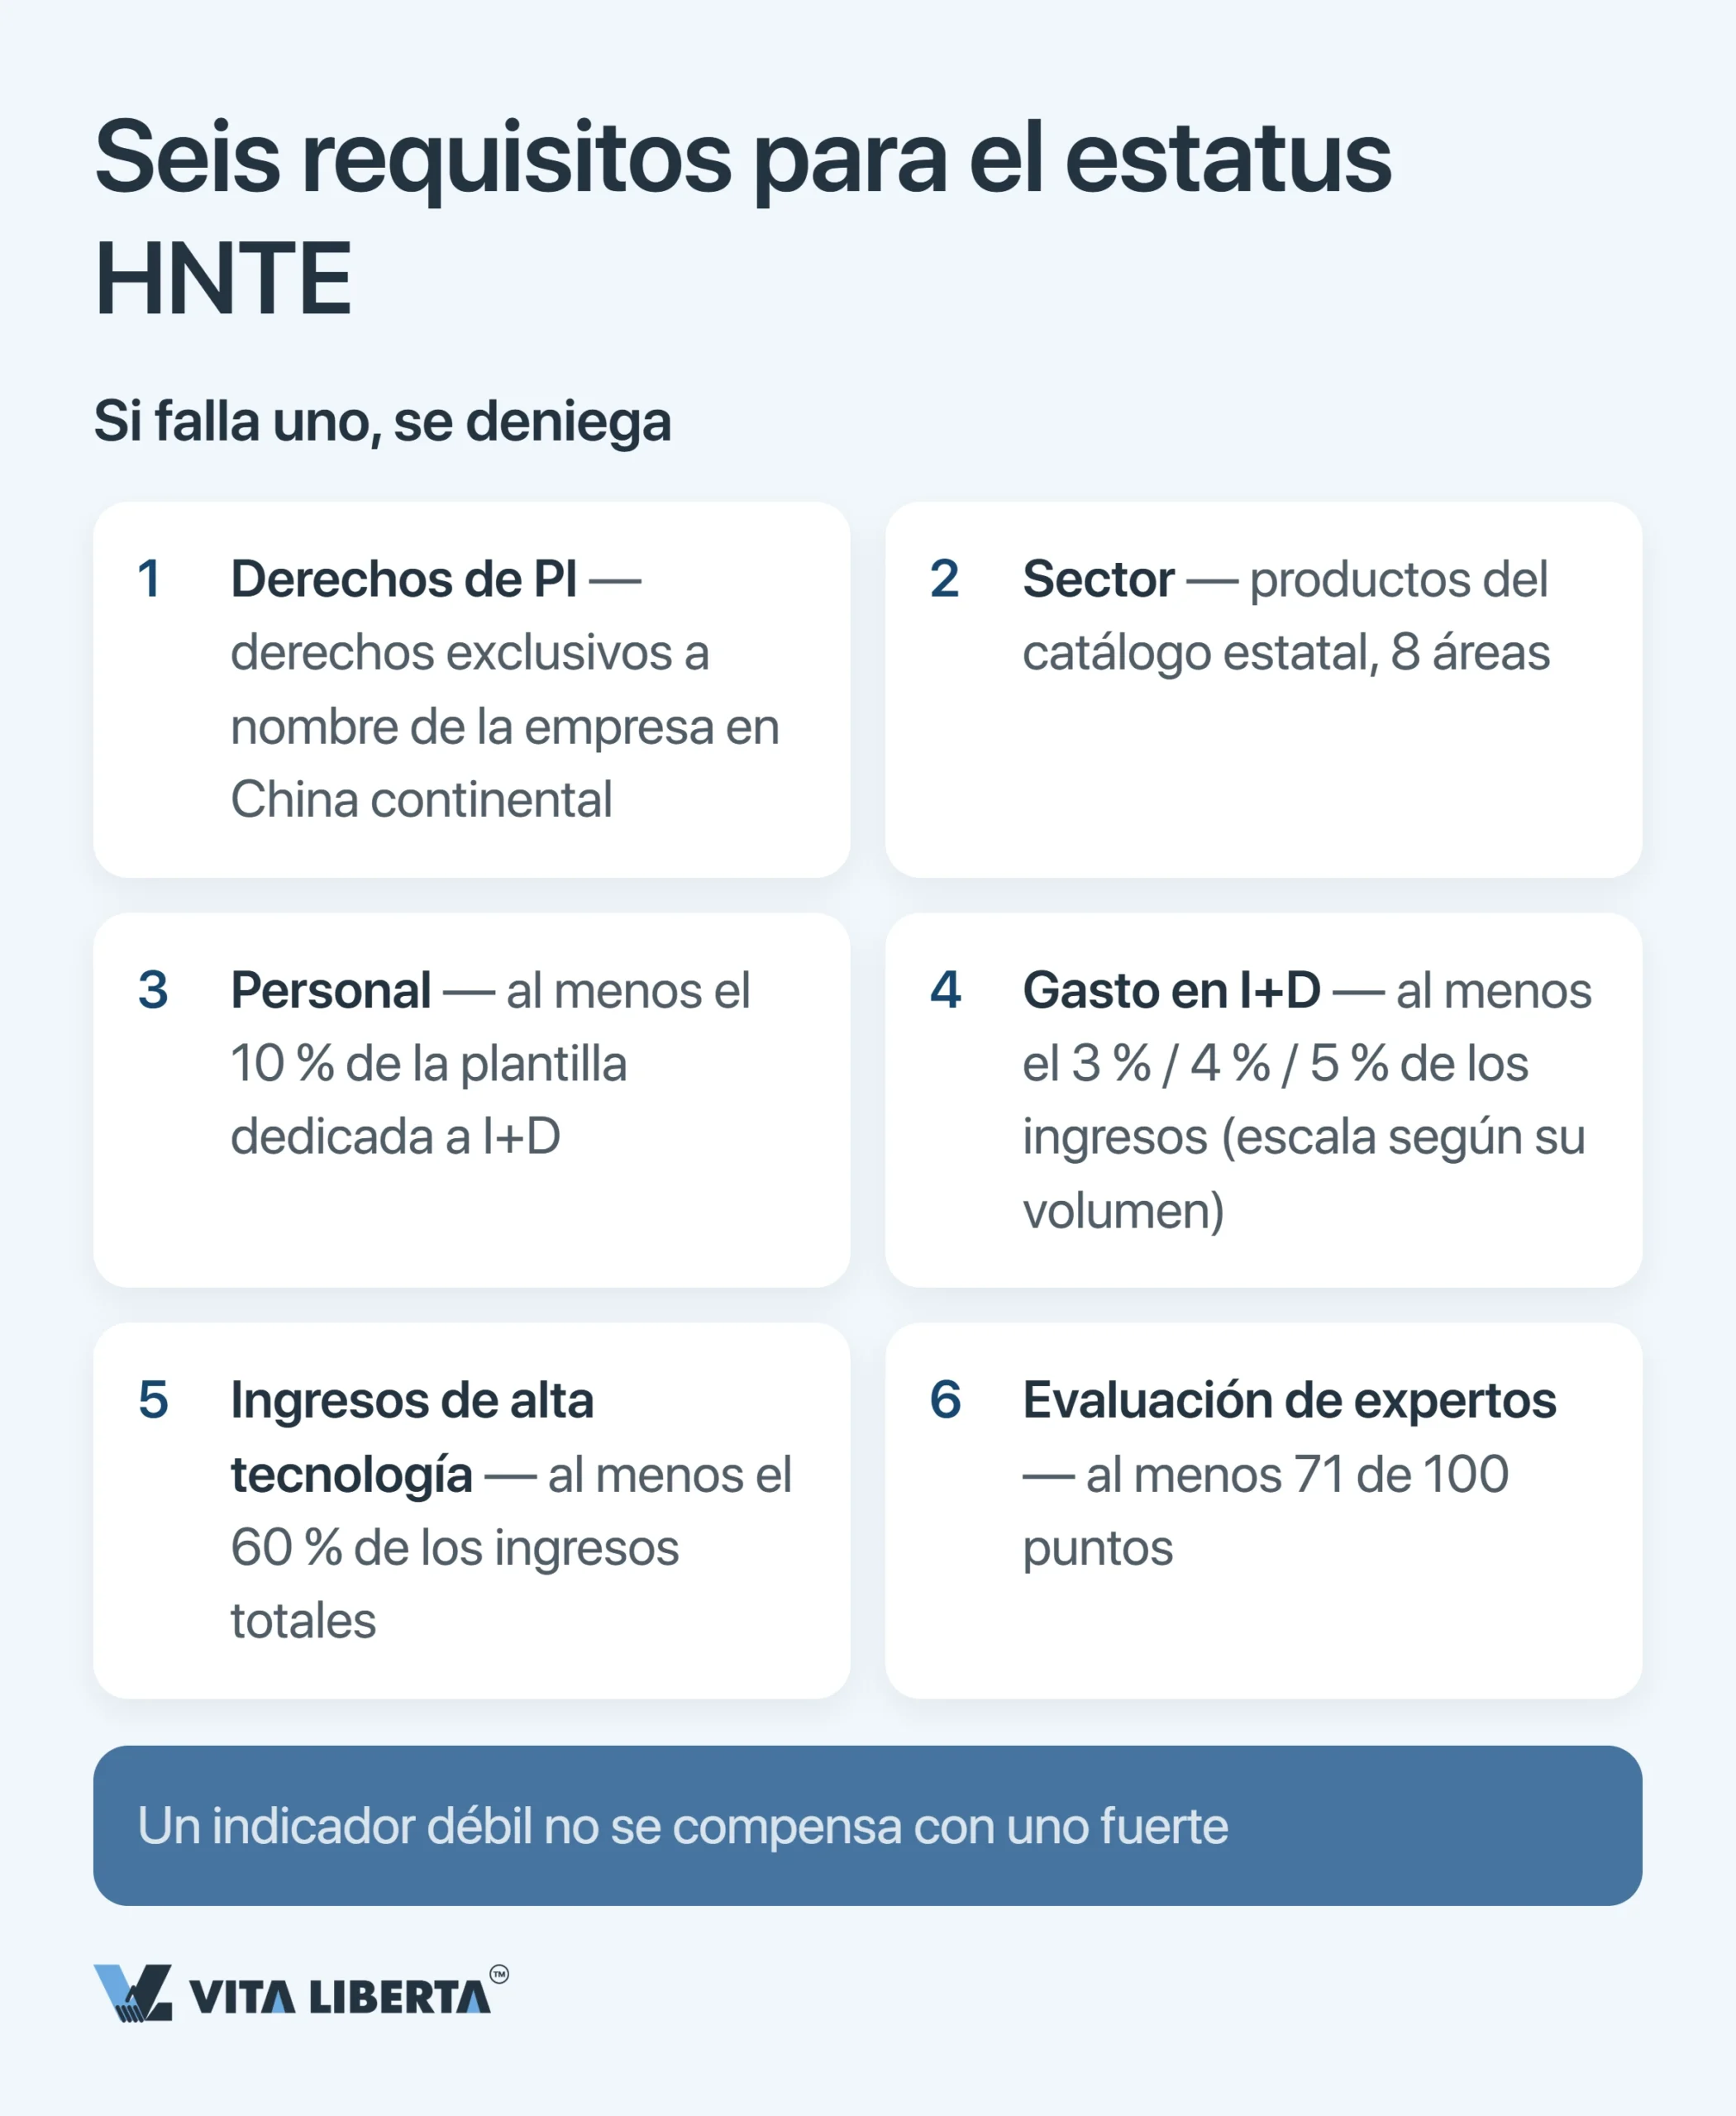
Hay seis umbrales clave. Si falla uno, se cae toda la solicitud: un indicador fuerte no compensa uno débil.
El artículo 11 añade dos condiciones formales. En la fecha de la solicitud, la empresa debe llevar al menos un año registrada. En el año anterior no puede haber tenido accidentes graves, infracciones serias de calidad del producto ni incumplimientos de la normativa medioambiental.
La Circular 32 sigue en su versión de 2016. Su revisión se anunció el 28 de julio de 2025, pero en octubre de 2026 aún no se ha publicado el nuevo texto.
| Criterio | Requisito | A qué prestar atención |
| Propiedad intelectual | La empresa es titular de la propiedad intelectual que sostiene la tecnología clave de sus productos (servicios) principales. Puede haberla desarrollado, adquirido, recibido como donación u obtenido en una fusión | Solo puede optar un residente registrado en China continental; las sociedades de Hong Kong, Macao y Taiwán quedan fuera. La patente de su matriz extranjera no cuenta, y una licencia, aunque sea exclusiva, no sustituye a la titularidad: los derechos deben pasar a la sociedad china. Los modelos de utilidad, los diseños industriales y los derechos de autor sobre software (categoría II) solo pueden usarse en una solicitud |
| Sector | La tecnología clave de sus productos (servicios) principales está en los Campos Clave de Alta y Nueva Tecnología Apoyados por el Estado (国家重点支持的高新技术领域) | 8 campos: electrónica e información; biotecnología y nueva medicina; aeronáutica y espacio; nuevos materiales; servicios de alta tecnología; nuevas energías y ahorro energético; recursos y medio ambiente; fabricación avanzada y automatización |
| Personal de I+D | El personal científico y técnico dedicado a I+D e innovación relacionada supone al menos el 10% de la plantilla total del año | Puede encontrar guías que hablan de un 60% de la plantilla en I+D. Es un error: el 60% se refiere a los ingresos, no a la plantilla |
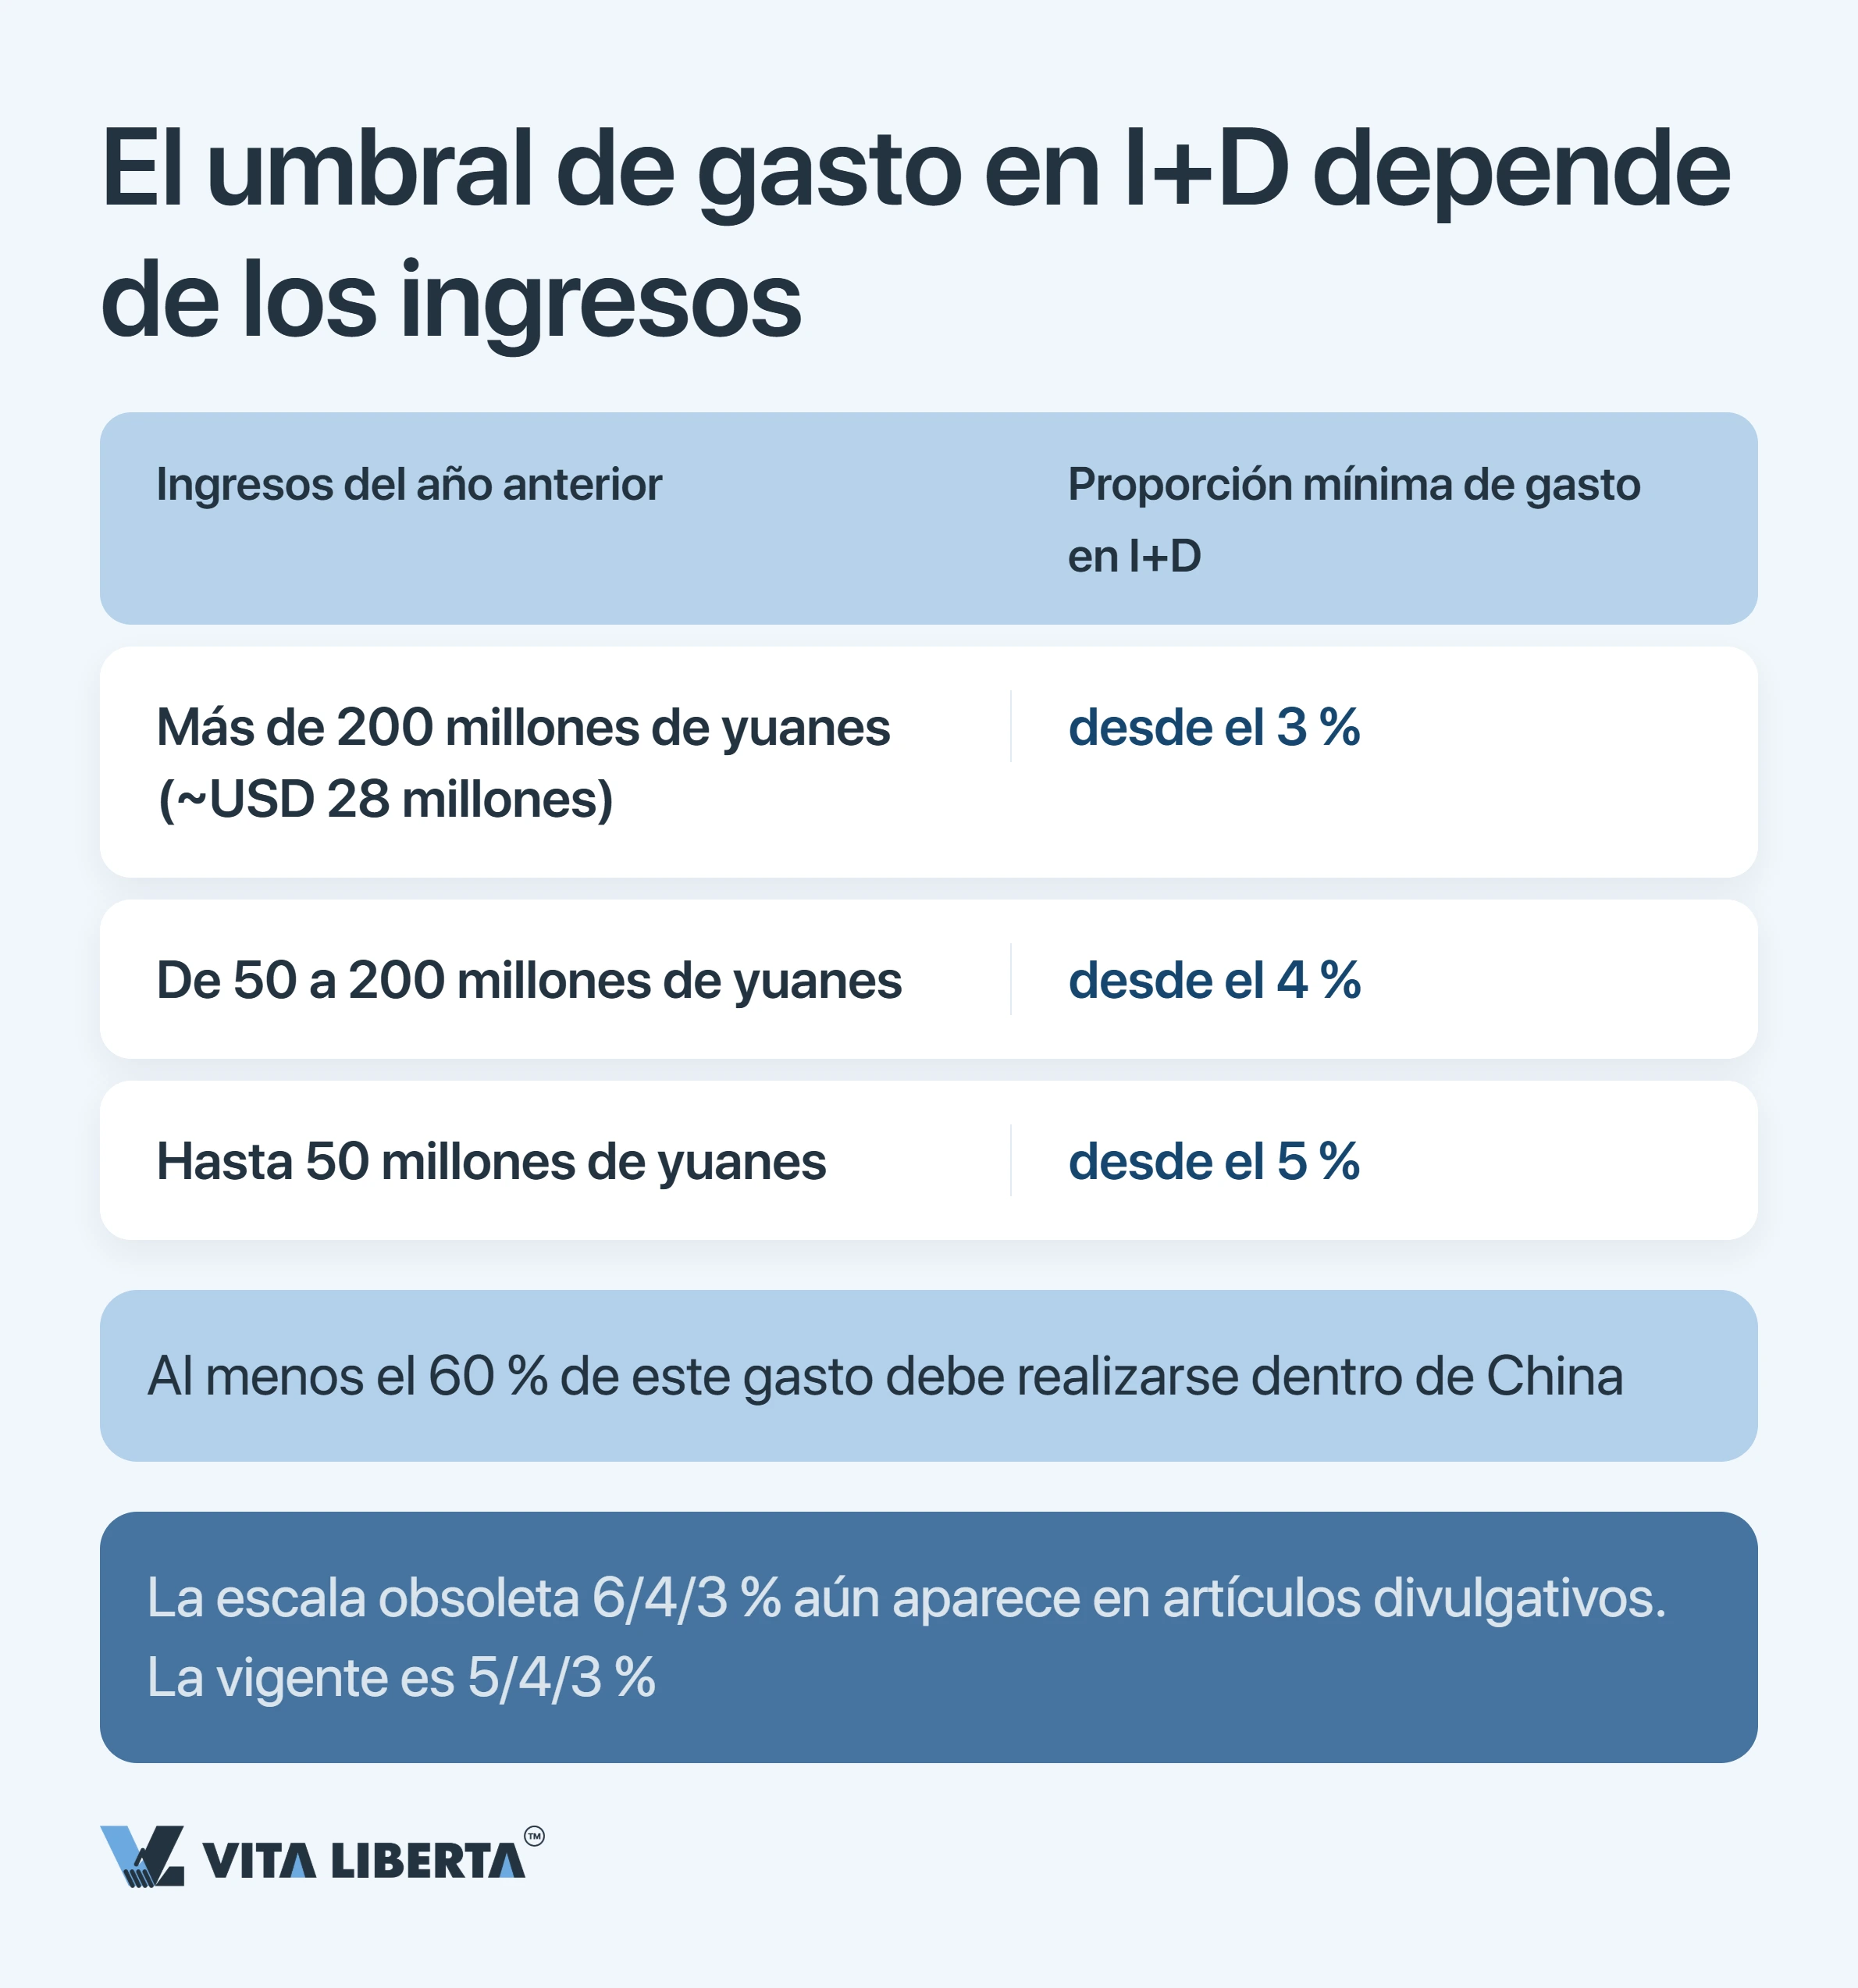
| Gasto en I+D sobre ingresos | Gasto en I+D de los tres últimos ejercicios frente a los ingresos por ventas del mismo periodo: mínimo 5% si los ingresos del último año no superan 50 millones de yuanes; 4% entre 50 y 200 millones; 3% por encima de 200 millones | Al menos el 60% de todo el gasto en I+D debe realizarse en China. Un centro de I+D del grupo en el extranjero no le ayuda a superar este umbral |
| Ingresos de alta tecnología | Los ingresos por productos (servicios) de alta tecnología del último año suponen al menos el 60% de los ingresos totales de ese año | Los ingresos totales se calculan con las reglas del CIT (ingresos totales menos ingresos no sujetos) e incluyen los extraordinarios. Revender equipos de terceros no suma para ese 60%, por avanzado que sea el producto |
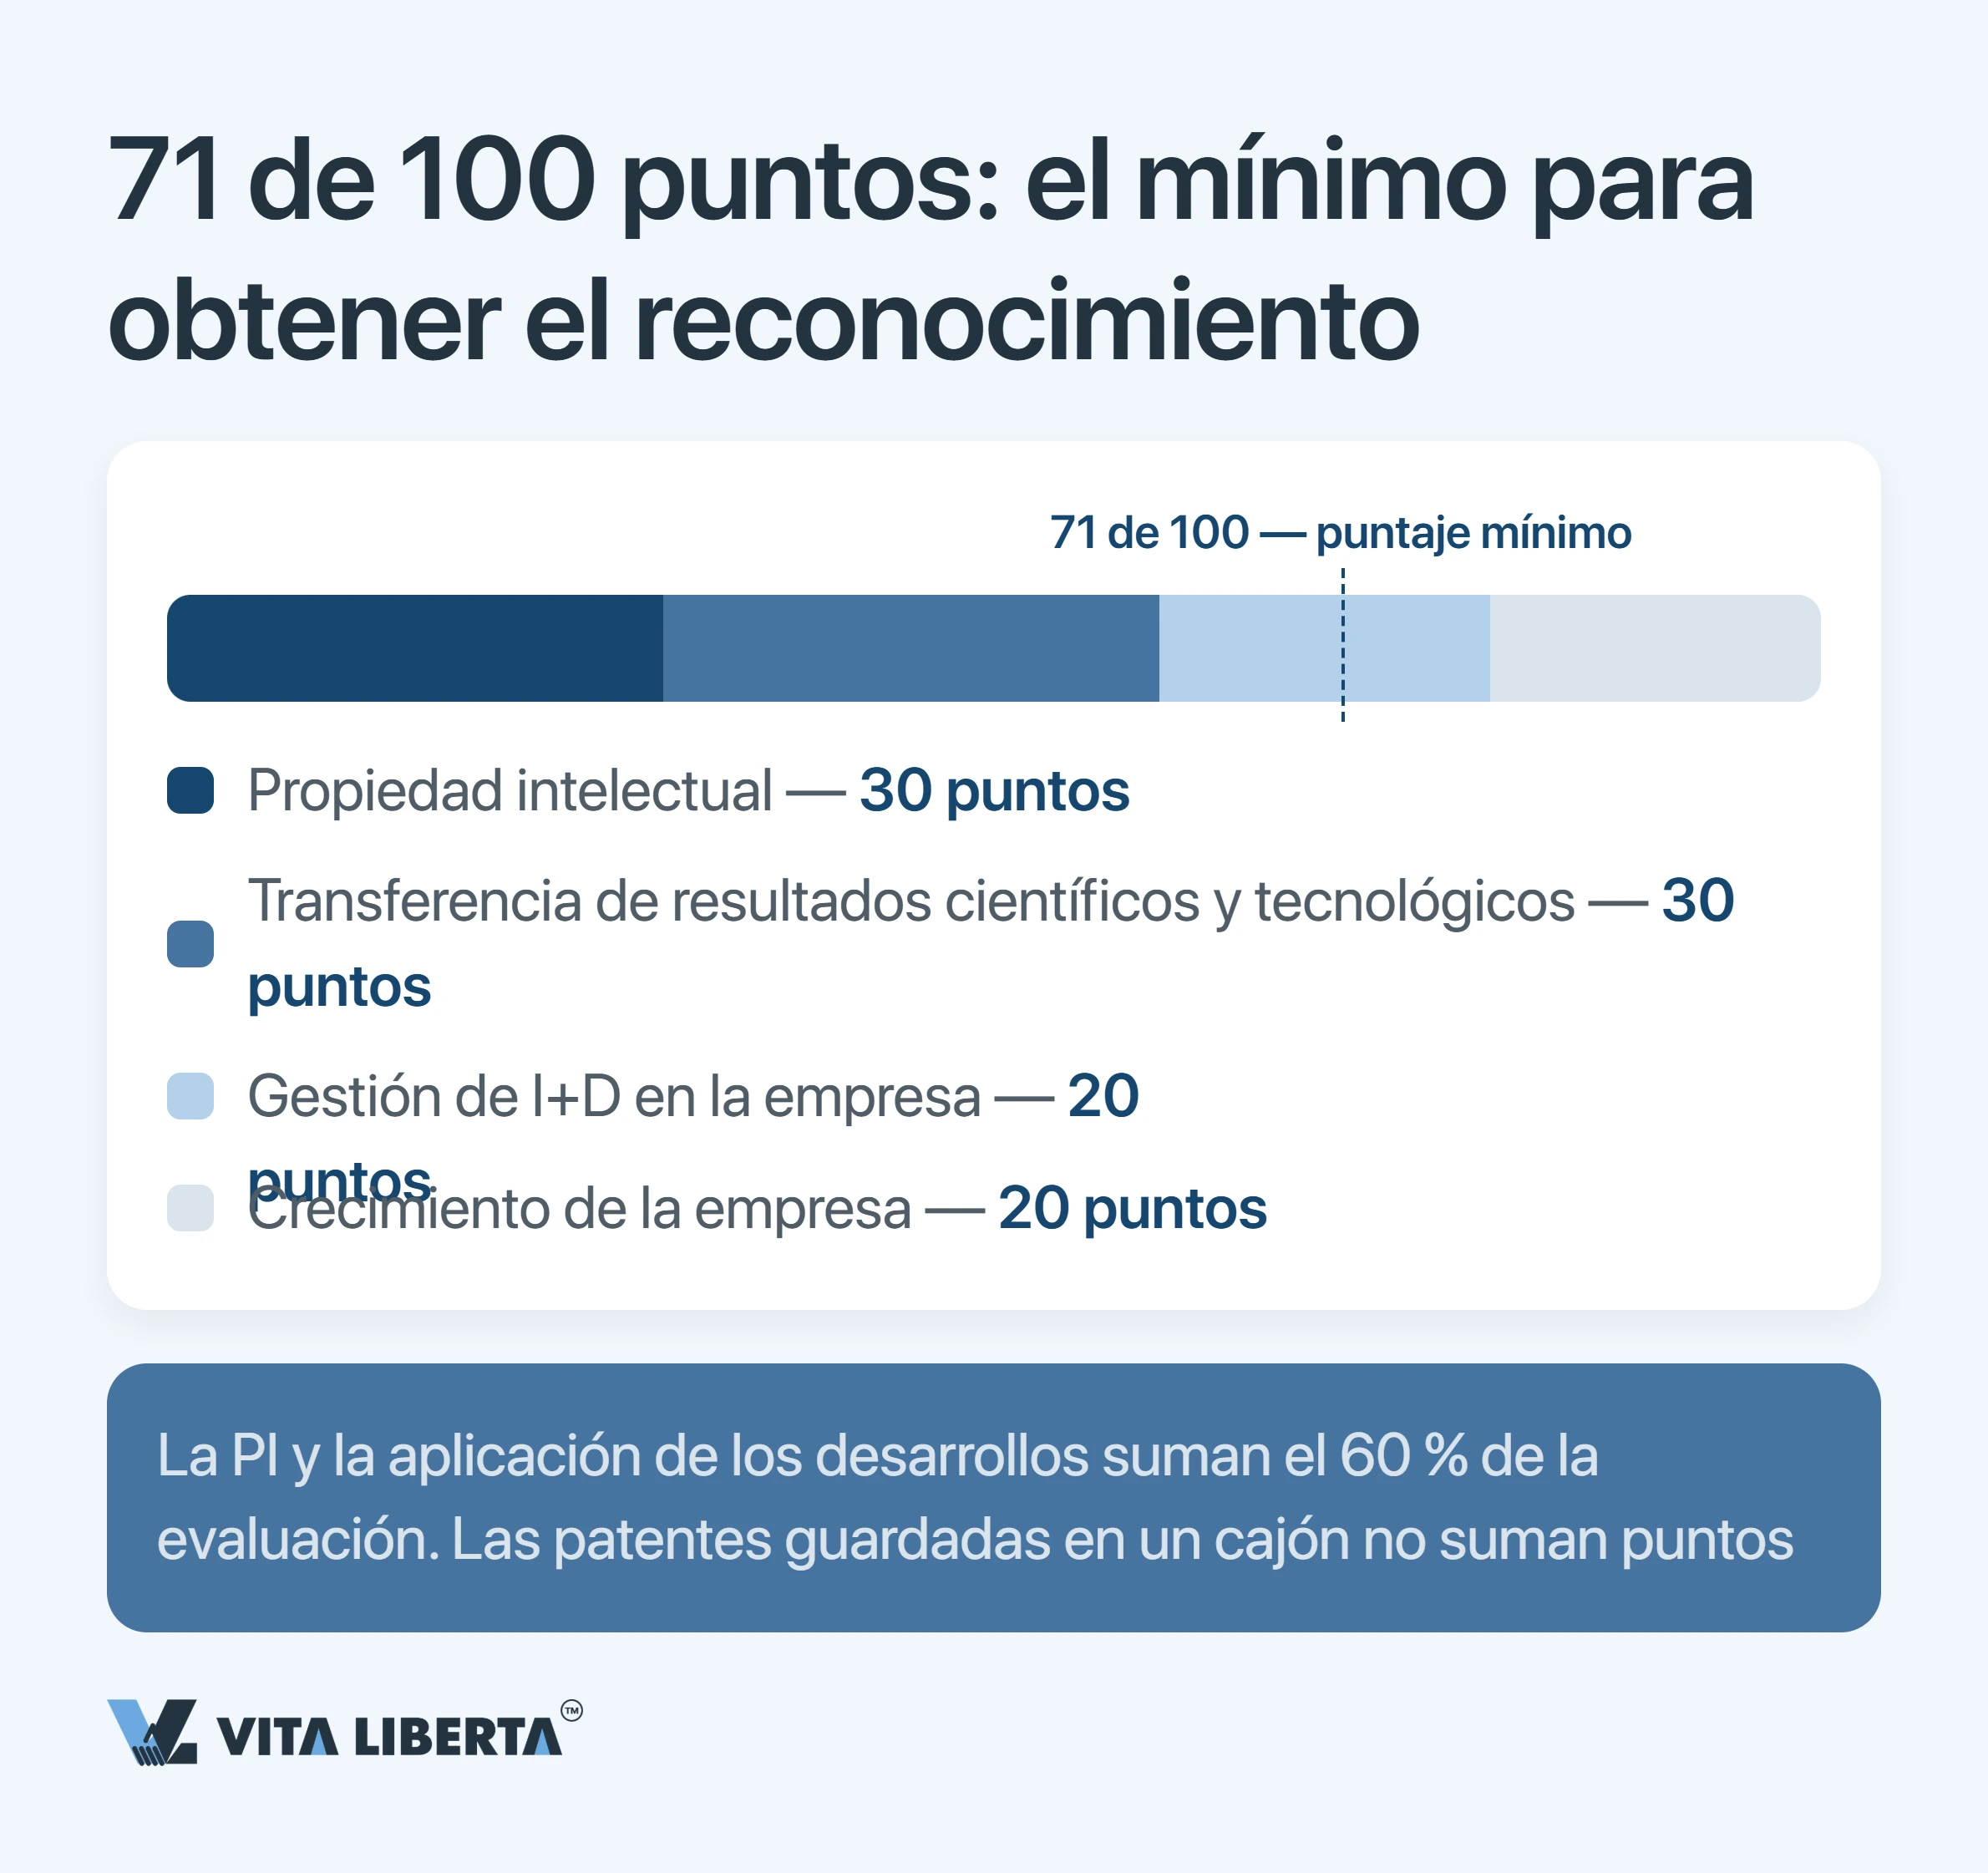
| Evaluación de expertos | La capacidad de innovación obtiene al menos 71 de 100 puntos en cuatro bloques | El peso es desigual: propiedad intelectual y transferencia de resultados de I+D, 30 puntos cada uno; organización de la gestión de I+D y crecimiento, 20 cada uno |
Otra trampa si se prepara con guías antiguas: algunas todavía citan la escala de gasto en I+D 6/4/3% de las medidas de 2008 (国科发火〔2008〕172号). La Circular 32 rebajó del 6% al 5% el umbral para empresas con ingresos de hasta 50 millones de yuanes, de modo que la escala vigente es 5/4/3%. Con 40 millones de yuanes de ingresos, ese punto porcentual equivale a 400.000 yuanes de presupuesto de desarrollo planificados en vano.
Obtenga el estatus HNTE en China sin rechazos por cuestiones formales
- Revisión de los seis umbrales
- Preparación del expediente y la auditoría
- Acompañamiento en la solicitud

Cómo obtener el certificado HNTE: solicitud, evaluación y tres ministerios
No hay nada automático. Usted presenta la solicitud, y el estatus llega tras una evaluación en varios niveles.
El expediente lo examina la autoridad de reconocimiento (认定机构) de la provincia o de la ciudad con planificación independiente. La forman conjuntamente las oficinas locales de ciencia y tecnología, finanzas e impuestos. A escala nacional, el régimen depende de tres organismos: el Ministerio de Ciencia y Tecnología (MOST), el Ministerio de Finanzas (MOF) y la Administración Estatal de Impuestos (STA).
Dónde se presenta el expediente y en qué plazo
En la fecha de presentación, su empresa debe llevar al menos un año registrada en China continental. La solicitud se tramita en la plataforma nacional, la Red de Gestión del Reconocimiento de Empresas de Alta Tecnología (高新技术企业认定管理工作网, www.innocom.gov.cn).
Los plazos de recepción los abren las provincias y ciudades, y los calendarios varían mucho. En 2026, Pekín admitió solicitudes en tres tandas, con cierres el 15 de mayo, el 17 de julio y el 24 de septiembre. Shanghái abrió una única ventana que terminó el 10 de octubre de 2026.
| Fase | Plazo | Qué presentar y dónde |
| Autoevaluación | 2–3 meses antes de la ventana | Cálculo interno de los seis umbrales, inventario de patentes y software |
| Registro en la plataforma | Antes de que se abra la ventana | Datos registrales de la empresa en 高新技术企业认定管理工作网 (www.innocom.gov.cn) |
| Presentación | Ventana provincial | Expediente con títulos de propiedad intelectual, informe de I+D, auditoría especial de gastos, auditoría de ingresos de alta tecnología y datos de plantilla, ante la autoridad provincial de reconocimiento |
| Evaluación y publicación | 3–6 meses | Valoración de expertos, publicación de la lista, emisión del certificado |
| Aplicación del tipo | Declaración anual | Datos de la ventaja en la declaración del CIT; el expediente queda en la empresa para la inspección |
La auditoría especial del gasto en I+D de los tres últimos años y de los ingresos de alta tecnología del último año la prepara una firma china de auditoría o asesoría fiscal cualificada. Cada gasto debe estar respaldado por un justificante válido. En compras dentro de China, suele ser un fapiao (发票, incluidos los electrónicos 数电票). Un gasto sin justificante no entra en la base: ni para la superdeducción ni para el umbral de reconocimiento.
Tres años de vigencia: dónde se pierde el estatus con más frecuencia
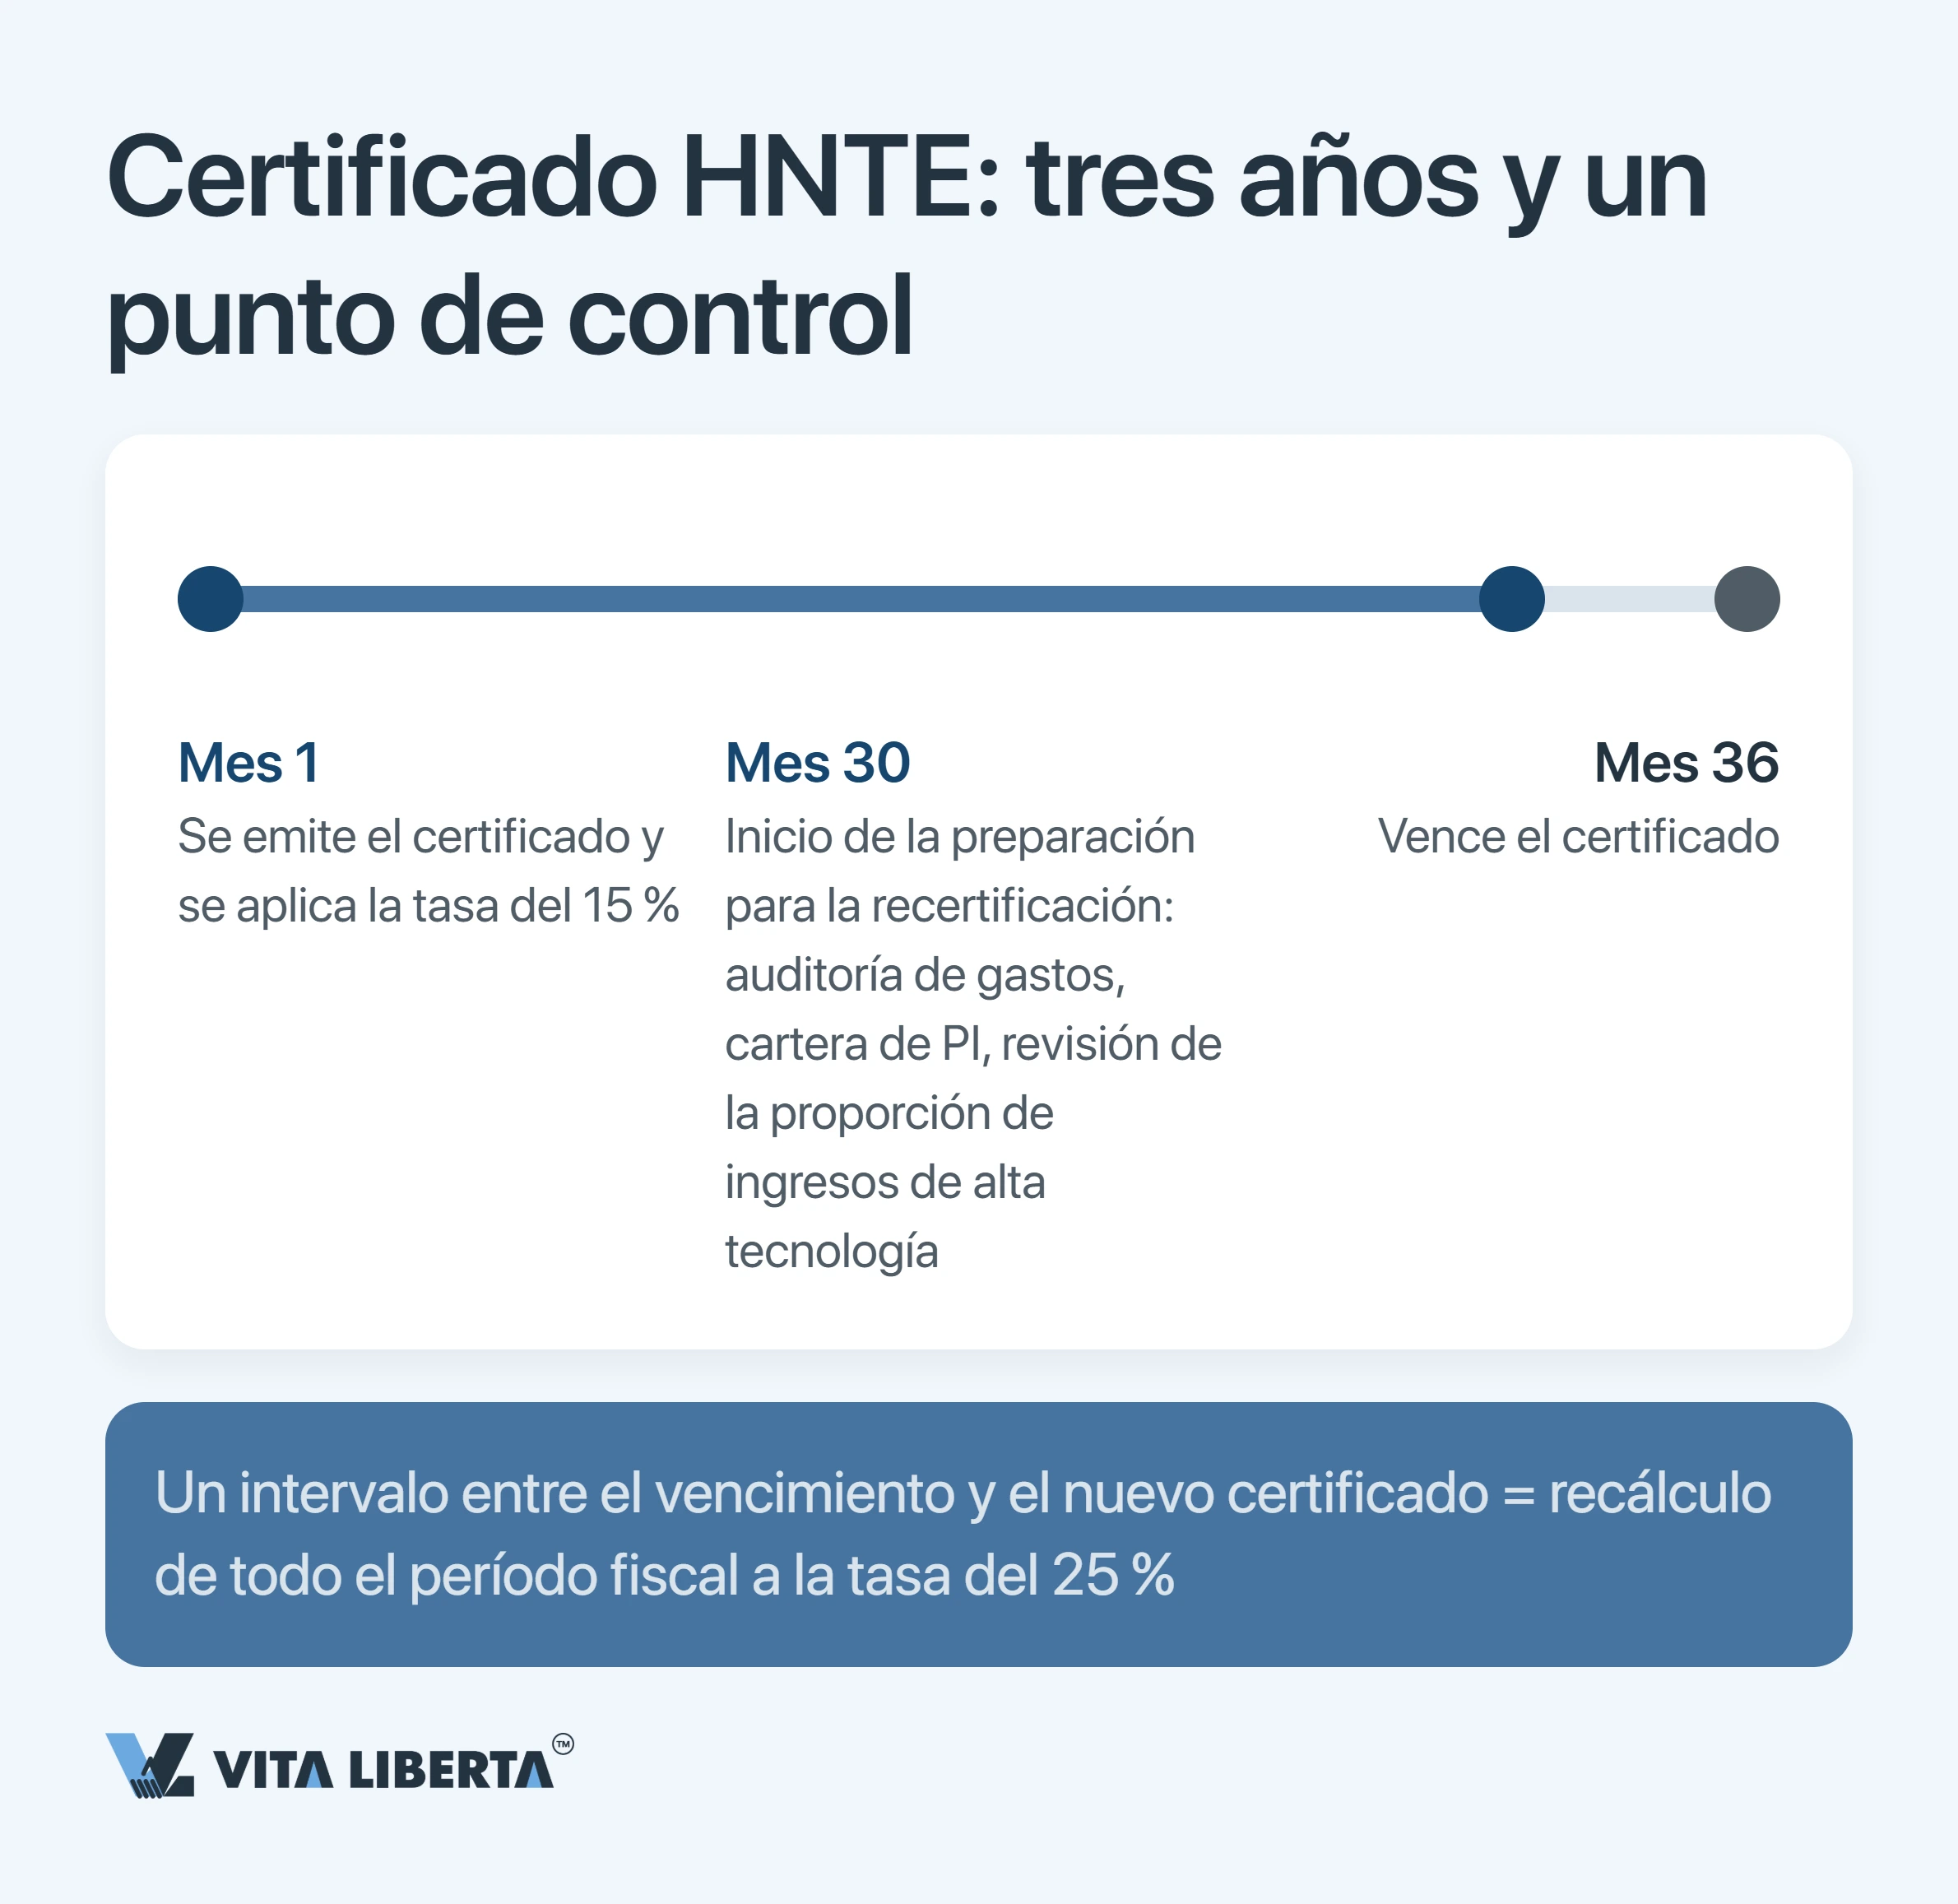
Un día de retraso le cuesta un año entero al 25%. El certificado vale tres años desde su emisión. La recertificación se solicita el año en que caduca y supone casi tanto trabajo como la primera solicitud.
¿No tiene el nuevo certificado al terminar ese año? Entonces el impuesto de todo el ejercicio se recalcula al 25% general, aunque haya pagado los anticipos al 15%.
No basta con «vigilar la fecha». Fije un punto de control seis meses antes del vencimiento. Para entonces necesita tres cosas: una auditoría reciente del gasto en I+D, una cartera de propiedad intelectual actualizada y la comprobación de que un buen año de distribución no ha bajado la cuota de ingresos de alta tecnología por debajo del 60%.
Entre recertificaciones, el estatus también exige informes. Cada año, la empresa rellena en 高新技术企业认定管理工作网 un informe de evolución anual (年度发展情况报表). Si cambia de nombre o introduce cambios relevantes ligados a las condiciones de reconocimiento, como una escisión, fusión, reorganización o cambio de actividad, debe comunicarlo a la autoridad de reconocimiento en un plazo de tres meses. Si tras esos cambios deja de cumplir las condiciones, pierde el estatus desde el año en que se produjeron.
En resumen: el estatus no es una inscripción en un registro. Es el compromiso de mantener seis indicadores en rango durante tres años seguidos.
Tres errores que cuestan el incentivo: la lista del inspector
La inspección mira tres puntos. Cada uno es un error frecuente y caro de empresas internacionales que no han adaptado sus procesos a la práctica china.
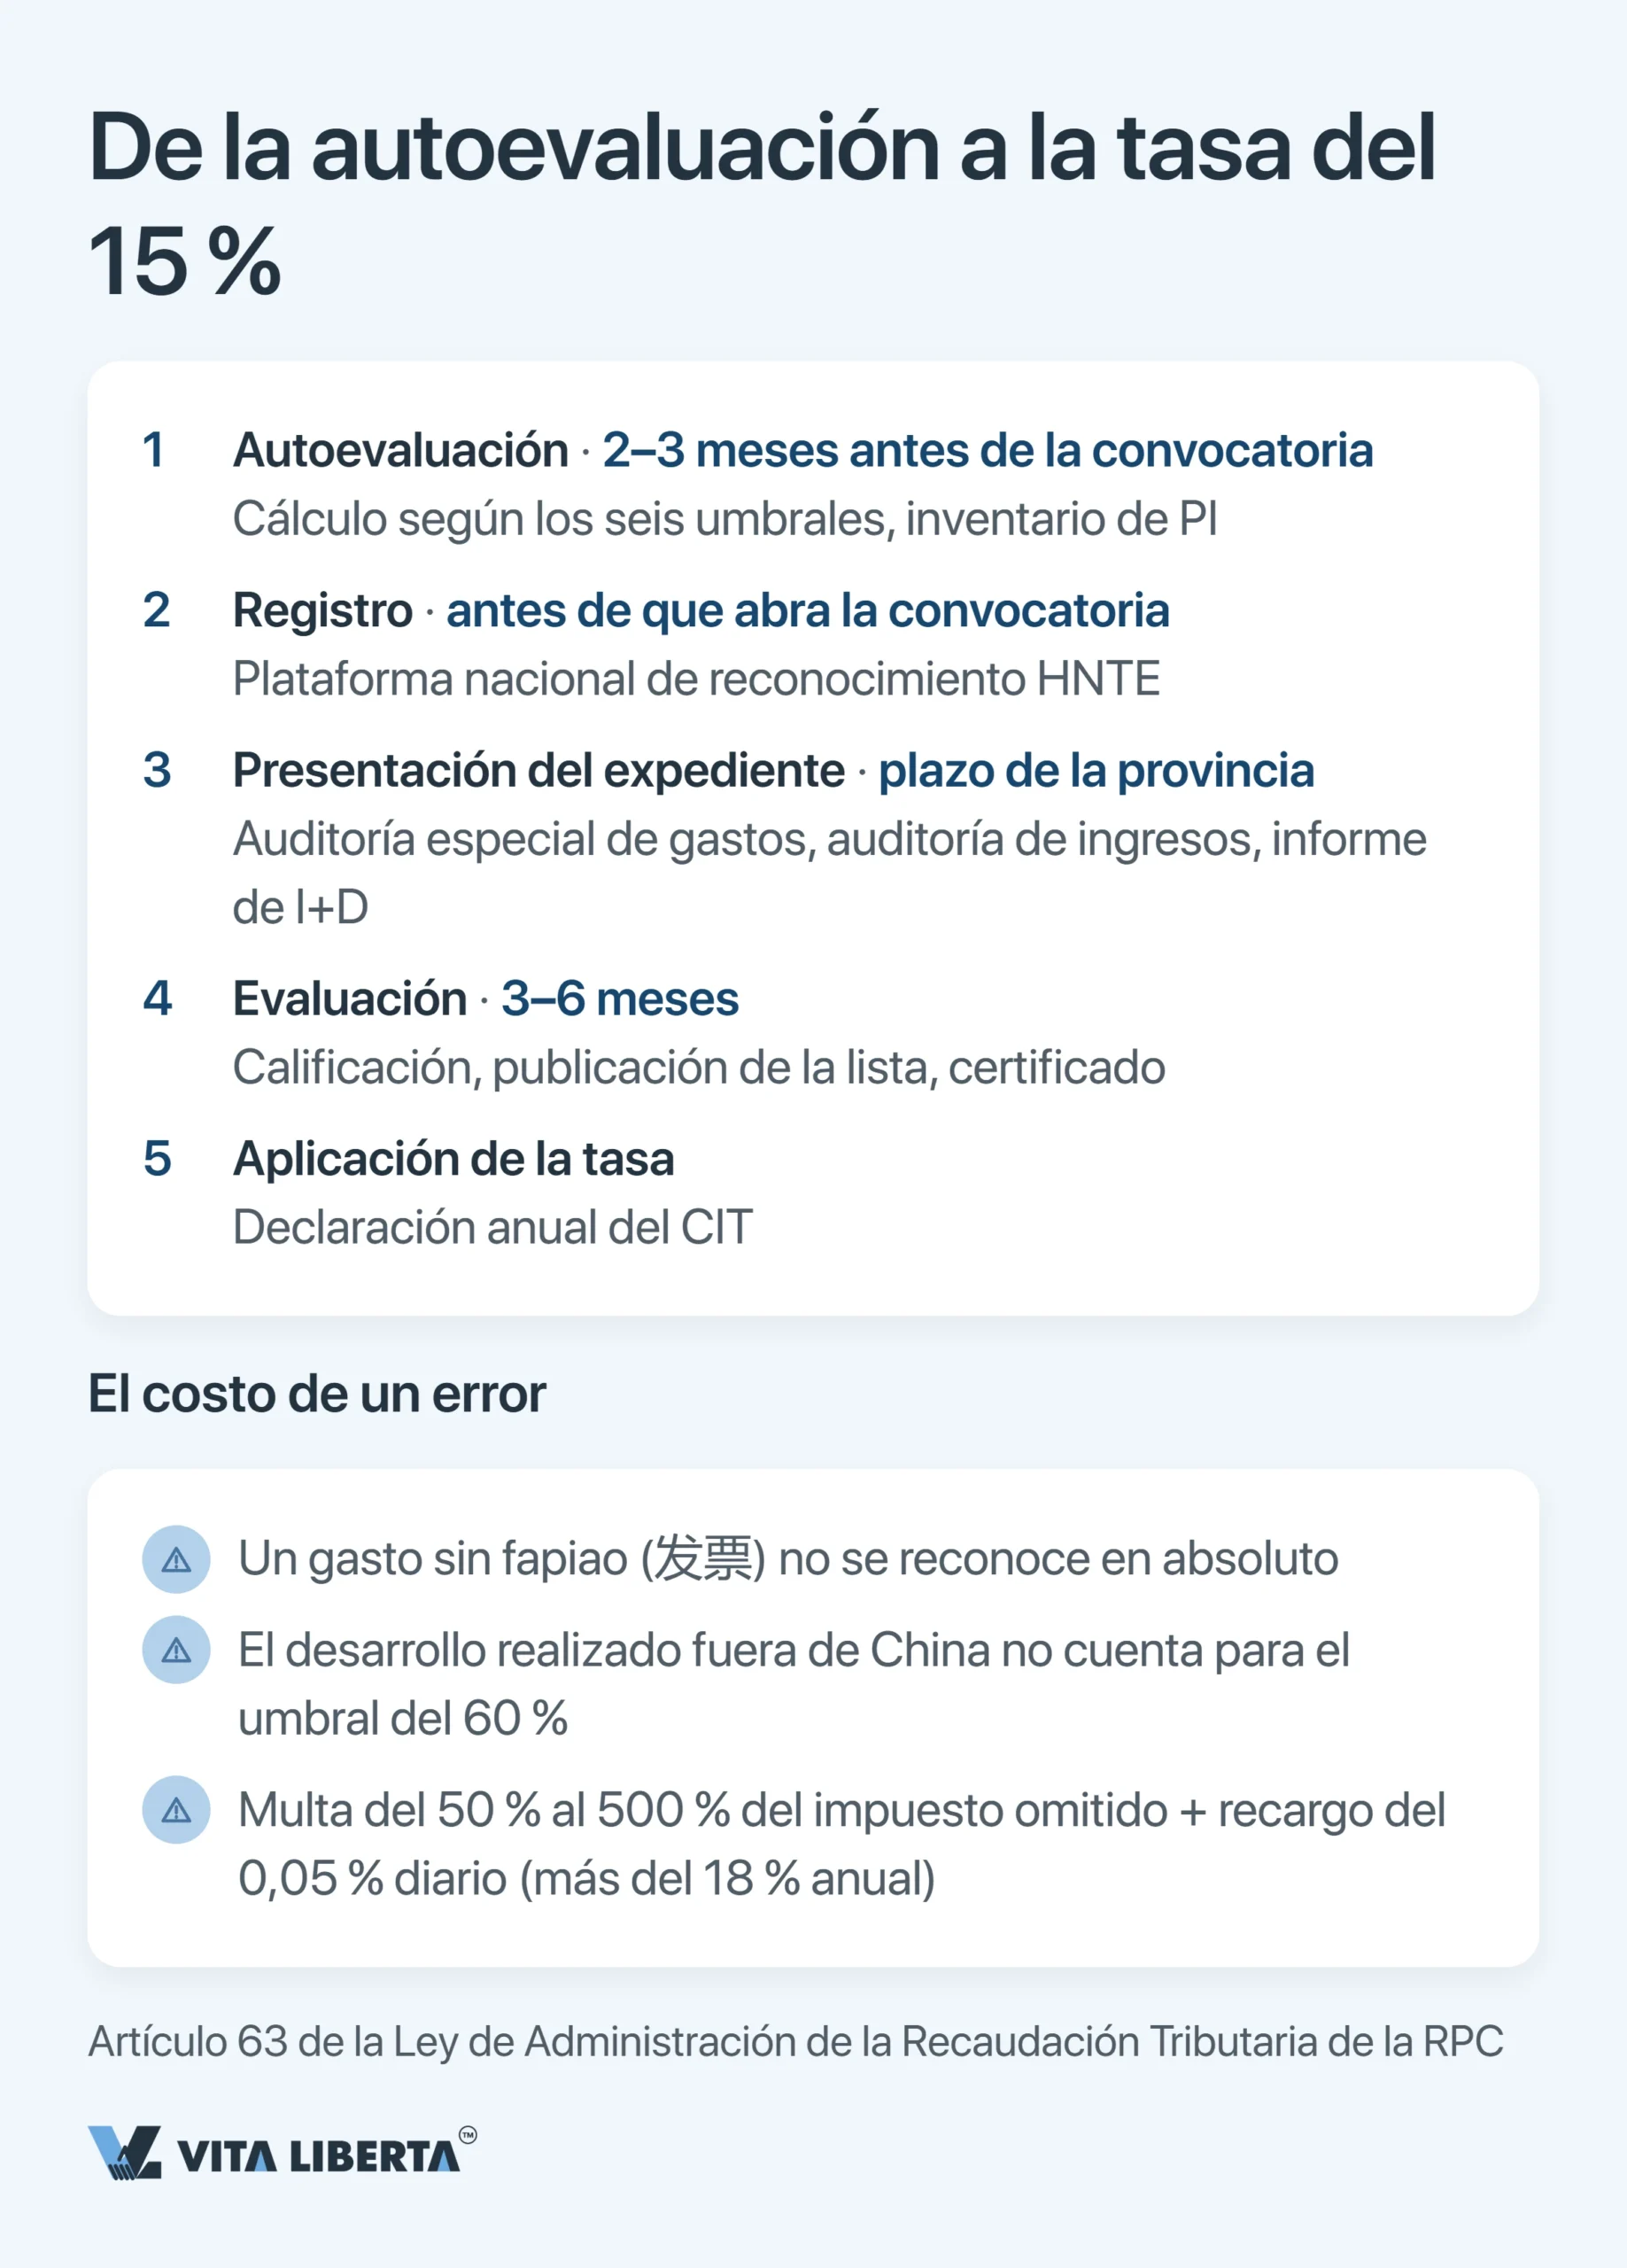
- Sin justificante válido, no hay gasto. En compras dentro de China, el justificante es el fapiao. En bienes y servicios comprados en el extranjero, la factura o recibo del proveedor extranjero junto con la prueba del pago de los impuestos asociados (国家税务总局公告2018年第28号). Los repartos de costes intragrupo sin documentos primarios no se reconocen como gasto: la deducción no se aplica y el umbral de gasto en I+D se hunde.
- Desarrollo fuera de la RPC. La exigencia de que el 60% del gasto se realice en China rompe el conocido esquema «I+D en Europa, producción en China».
- Intentar sumar el estatus HNTE al régimen de pequeña empresa de bajo beneficio. Los dos regímenes no se combinan. Hay que elegir uno.
Importante: si la aplicación indebida de la ventaja se califica como evasión fiscal (偷税), se aplica el artículo 63 de la Ley de Administración de la Recaudación Tributaria de la RPC (中华人民共和国税收征收管理法), con una multa del 50% al 500% de la cuota impagada. El recargo de demora se suma aparte según el artículo 32 de la misma ley: 0,05% diario, más del 18% anual.
En resumen: el incentivo no se comprueba a la entrada, sino a la salida: en la declaración y en la inspección, cuando ya es tarde para rehacer la contabilidad.
Mantenga el tipo del 15% en la recertificación HNTE
- Auditoría del gasto en I+D
- Control de los ingresos de alta tecnología
- Defensa del incentivo ante una inspección

Incentivos HNTE en China: conclusiones estratégicas
La paradoja del régimen es que el Estado paga su tipo más generoso no por innovar, sino por documentar la innovación. Una patente guardada en un cajón no suma ni un punto. Un desarrollo corriente con contabilidad separada impecable, auditoría y fapiao le da el 15% y la superdeducción del 200%.
Calcule los umbrales antes de contratar y antes de presupuestar. La cuota de gasto en I+D y la de ingresos de alta tecnología se pueden gestionar, pero se gestionan al planificar el año, no en marzo antes de la declaración.
Construya el expediente a la vez que el producto. La contabilidad auxiliar, los fapiao y la titularidad de la propiedad intelectual a nombre de la sociedad china cuestan menos que un año al 25%.
Ponga un punto de control en el mes 30. La recertificación no es un trámite. Es volver a defender los seis umbrales.
Así, el certificado HNTE deja de ser una línea de la declaración y se convierte en un activo estratégico. Ante inversores, bancos y autoridades provinciales funciona como confirmación oficial de que su empresa es tecnológica. La rebaja del CIT llega como extra de esa reputación, y no al revés.
Preguntas frecuentes
No sirve. La propiedad intelectual clave debe ser de la propia empresa constituida en China continental; Hong Kong, Macao y Taiwán quedan fuera. Qué hacer: antes de que se abra la ventana de presentación, transfiera la titularidad a la sociedad china y reserve tiempo para inscribir la transmisión. Una licencia, aunque sea exclusiva, no cuenta para el reconocimiento.
No superará el umbral. Al menos el 60% del gasto en I+D debe realizarse en la RPC y estar respaldado por justificantes válidos; en compras dentro de China, normalmente fapiao. Qué hacer: traslade a China, como mínimo, el volumen de trabajo que cubra a la vez el 60% y la cuota de gasto sobre ingresos exigida (5/4/3% según su tamaño).
Con 10 millones de yuanes de beneficio, pasar del 25% al 15% supone un millón de yuanes al año. La superdeducción del 200% añade ahorro adicional, porque reduce la propia base. Hay que cumplir seis condiciones: propiedad intelectual en China, sector del catálogo estatal, al menos un 10% de la plantilla en I+D, gasto en I+D según la escala 5/4/3%, al menos un 60% de ingresos de alta tecnología y un mínimo de 71 puntos en la evaluación de expertos. Qué hacer: haga una autoevaluación de los seis puntos antes de presentar la solicitud.
Un año al 25%. El certificado dura tres años. Si al terminar el año de vencimiento no tiene el nuevo, el impuesto de todo ese ejercicio se recalcula al tipo general, aunque los anticipos se pagaran al 15%. Además, la administración tributaria puede revisar su derecho después de la declaración. Qué hacer: empiece seis meses antes del vencimiento, con la auditoría del gasto en I+D, la revisión de la cuota de ingresos de alta tecnología y la actualización de la cartera de propiedad intelectual.
No. Los dos tipos reducidos no se suman; se aplica uno. La superdeducción de I+D sigue disponible en ambos casos. El régimen de pequeña empresa de bajo beneficio (小型微利企业) está vigente hasta el 31 de diciembre de 2027 (财政部 税务总局公告2023年第12号): el 25% del beneficio imponible tributa al 20%, es decir, un 5% efectivo. Requisitos: beneficio imponible anual no superior a 3 millones de yuanes, plantilla de hasta 300 personas y activos de hasta 50 millones de yuanes (según medias trimestrales). El HNTE da un 15% sobre todo el beneficio, sin límite de tamaño, más la compensación de pérdidas a 10 años. Qué hacer: calcule los dos escenarios con su beneficio previsto. Mientras cumpla los tres límites, el tipo de pequeña empresa es más bajo. En cuanto el beneficio imponible supere los 3 millones de yuanes, ese régimen deja de estar disponible y conviene el HNTE.