Hongkong
 China




चीनी नियोक्ता का ऑफ़र लेटर सकल वेतन बताता है। खाते में जो पहुँचता है, वह अलग आँकड़ा होता है — और इस अंतर का बड़ा हिस्सा उन निर्णयों पर टिका है जो साल में सिर्फ़ एक बार लिए जाते हैं।
कौन देता है, और किस आय पर
विदेशी पासपोर्ट किसी को छूट नहीं देता। मुख्य भूमि चीन में निवासी और अनिवासी, दोनों कर के दायरे में आते हैं; अंतर सिर्फ़ इतना है कि कर विभाग की पहुँच किस आय तक है।
निवासी या अनिवासी
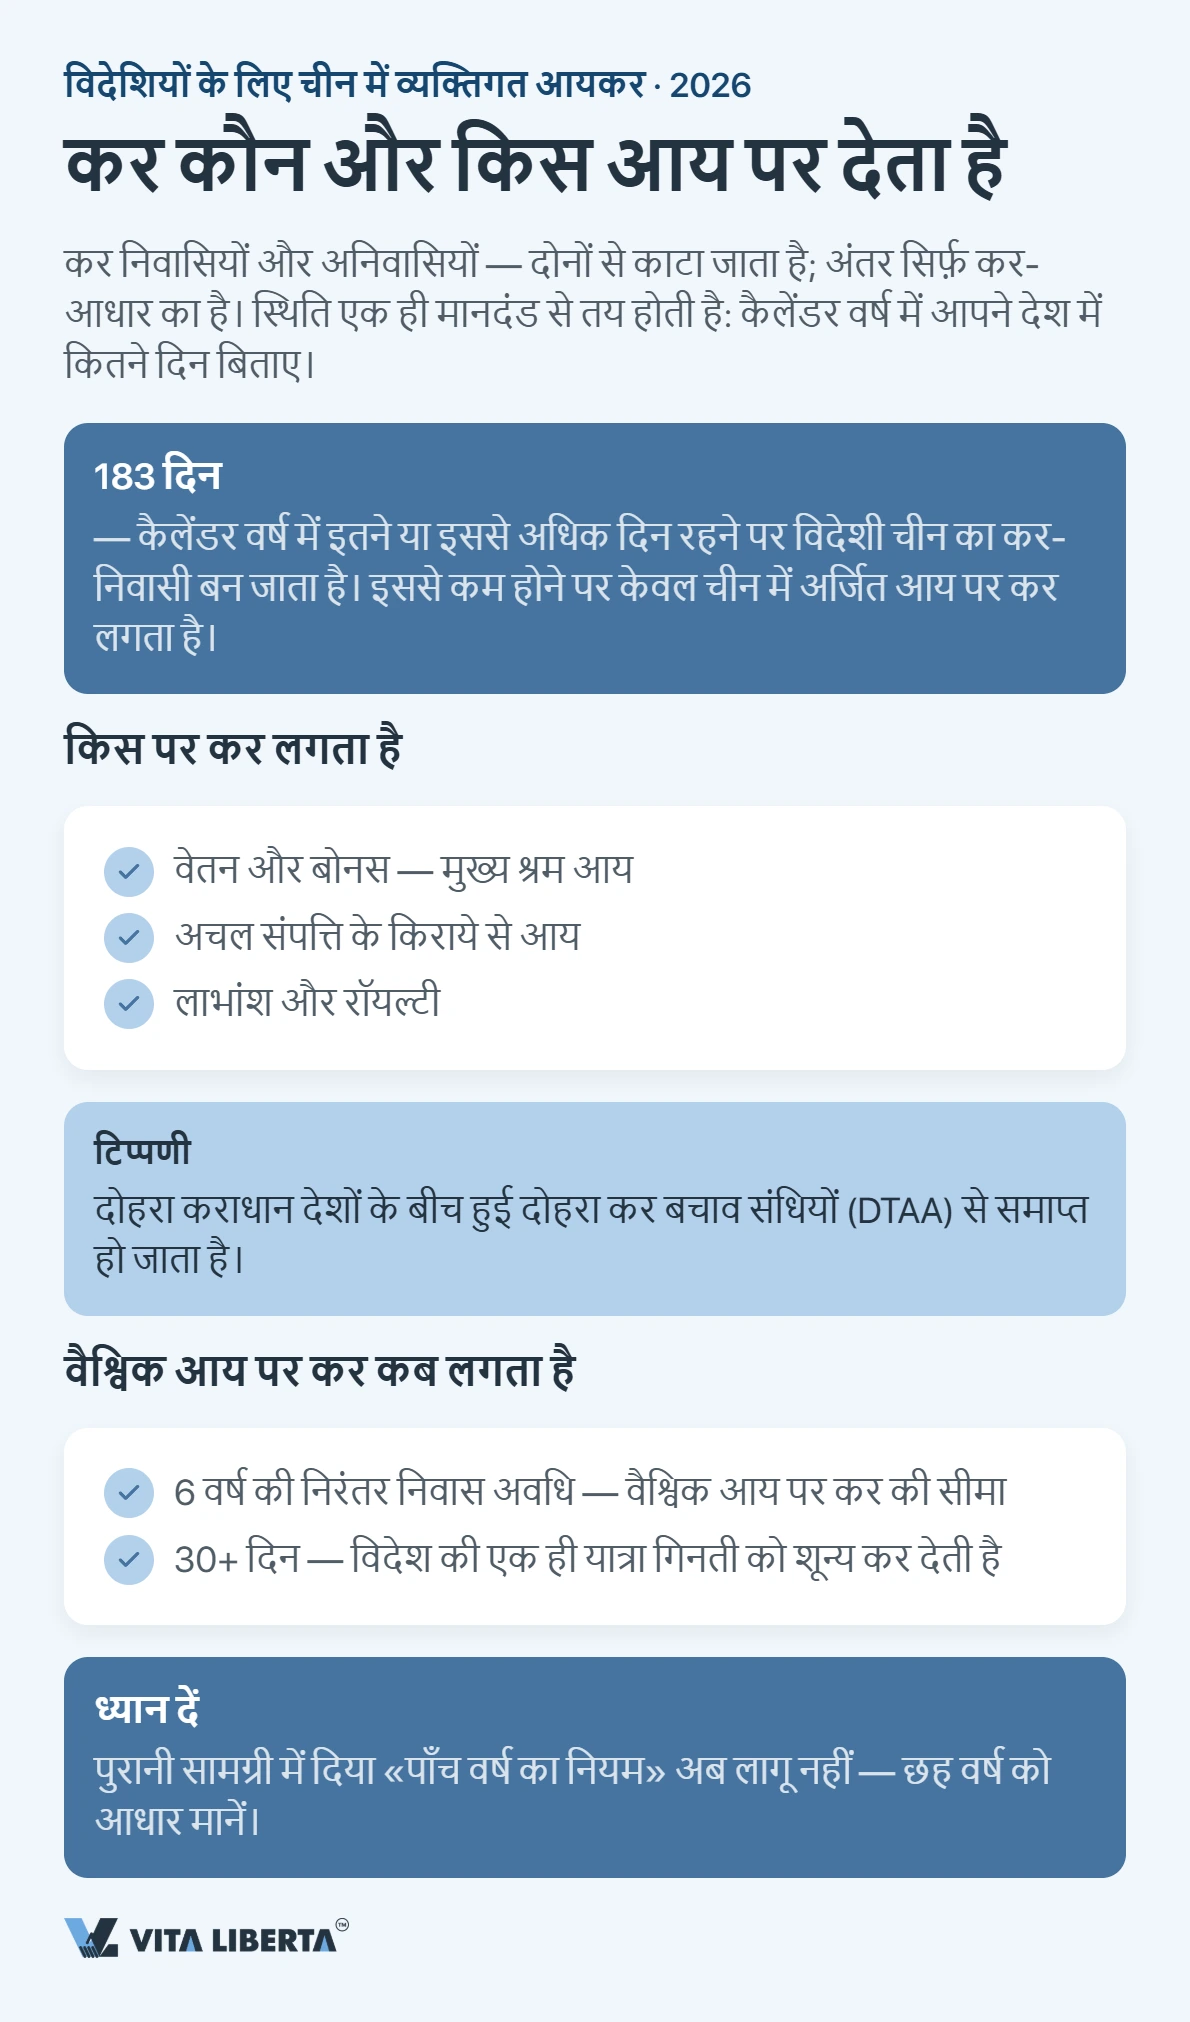
विभाजन रेखा है — कैलेंडर वर्ष में देश के भीतर 183 दिन की उपस्थिति। इसे पार करते ही व्यक्ति कर-निवासी बन जाता है और चीन में अर्जित आय पर कर देता है। चीन के बाहर अर्जित आय तक पहुँचने में कहीं अधिक समय लगता है: छह लगातार वर्षों का निवास, और किसी एक बार 30 दिन से अधिक का विदेश प्रवास गिनती को शून्य कर देता है। जो पुरानी सामग्री आज भी “पाँच साल के नियम” की बात करती है, वह सुधार से पीछे रह गई है।
दायित्व एक बार बनने पर उसमें वेतन और बोनस के साथ-साथ किराया आय, लाभांश और रॉयल्टी भी शामिल होती है — और द्विपक्षीय संधियाँ इसी लिए हैं कि एक ही राशि पर दो बार कर न लगे। चीन ने 110 से अधिक देशों और क्षेत्रों के साथ दोहरा कराधान बचाव संधि की है, जिनमें भारत भी शामिल है।
दरें: प्रगतिशील स्लैब
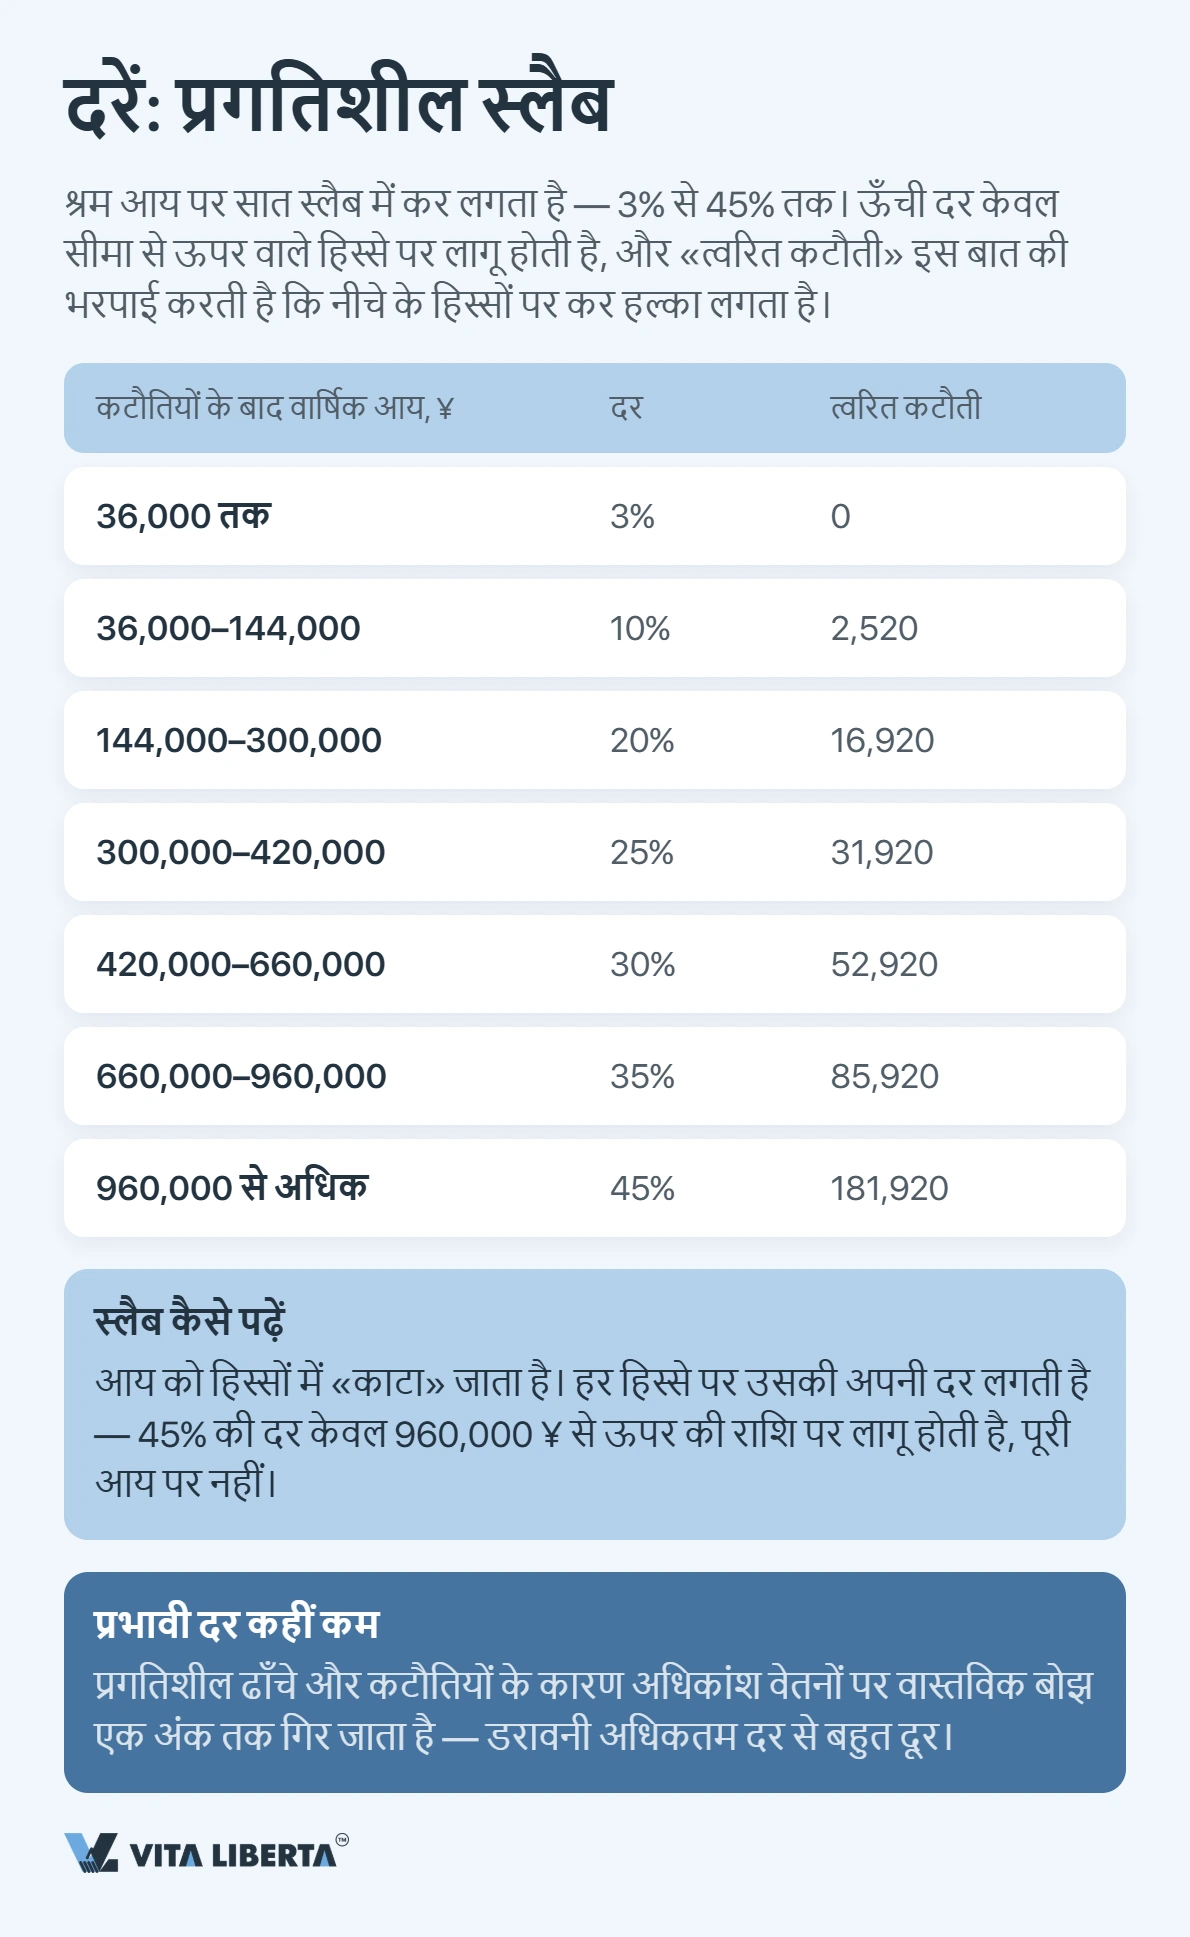
वेतन आय पर सात स्लैब लागू होते हैं, 3% से शुरू होकर 45% तक। हर ऊँची दर सिर्फ़ उस आय-हिस्से पर लगती है जो उसकी सीमा से ऊपर है — यही कारण है कि 45% का आँकड़ा लगभग कभी किसी का वास्तविक कर नहीं दर्शाता।
| कटौतियों के बाद वार्षिक आय (युआन) | दर | त्वरित कटौती |
|---|---|---|
| 36,000 तक | 3% | 0 |
| 36,000–144,000 | 10% | 2,520 |
| 144,000–300,000 | 20% | 16,920 |
| 300,000–420,000 | 25% | 31,920 |
| 420,000–660,000 | 30% | 52,920 |
| 660,000–960,000 | 35% | 85,920 |
| 960,000 से अधिक | 45% | 181,920 |
कर की गणना कैसे होती है
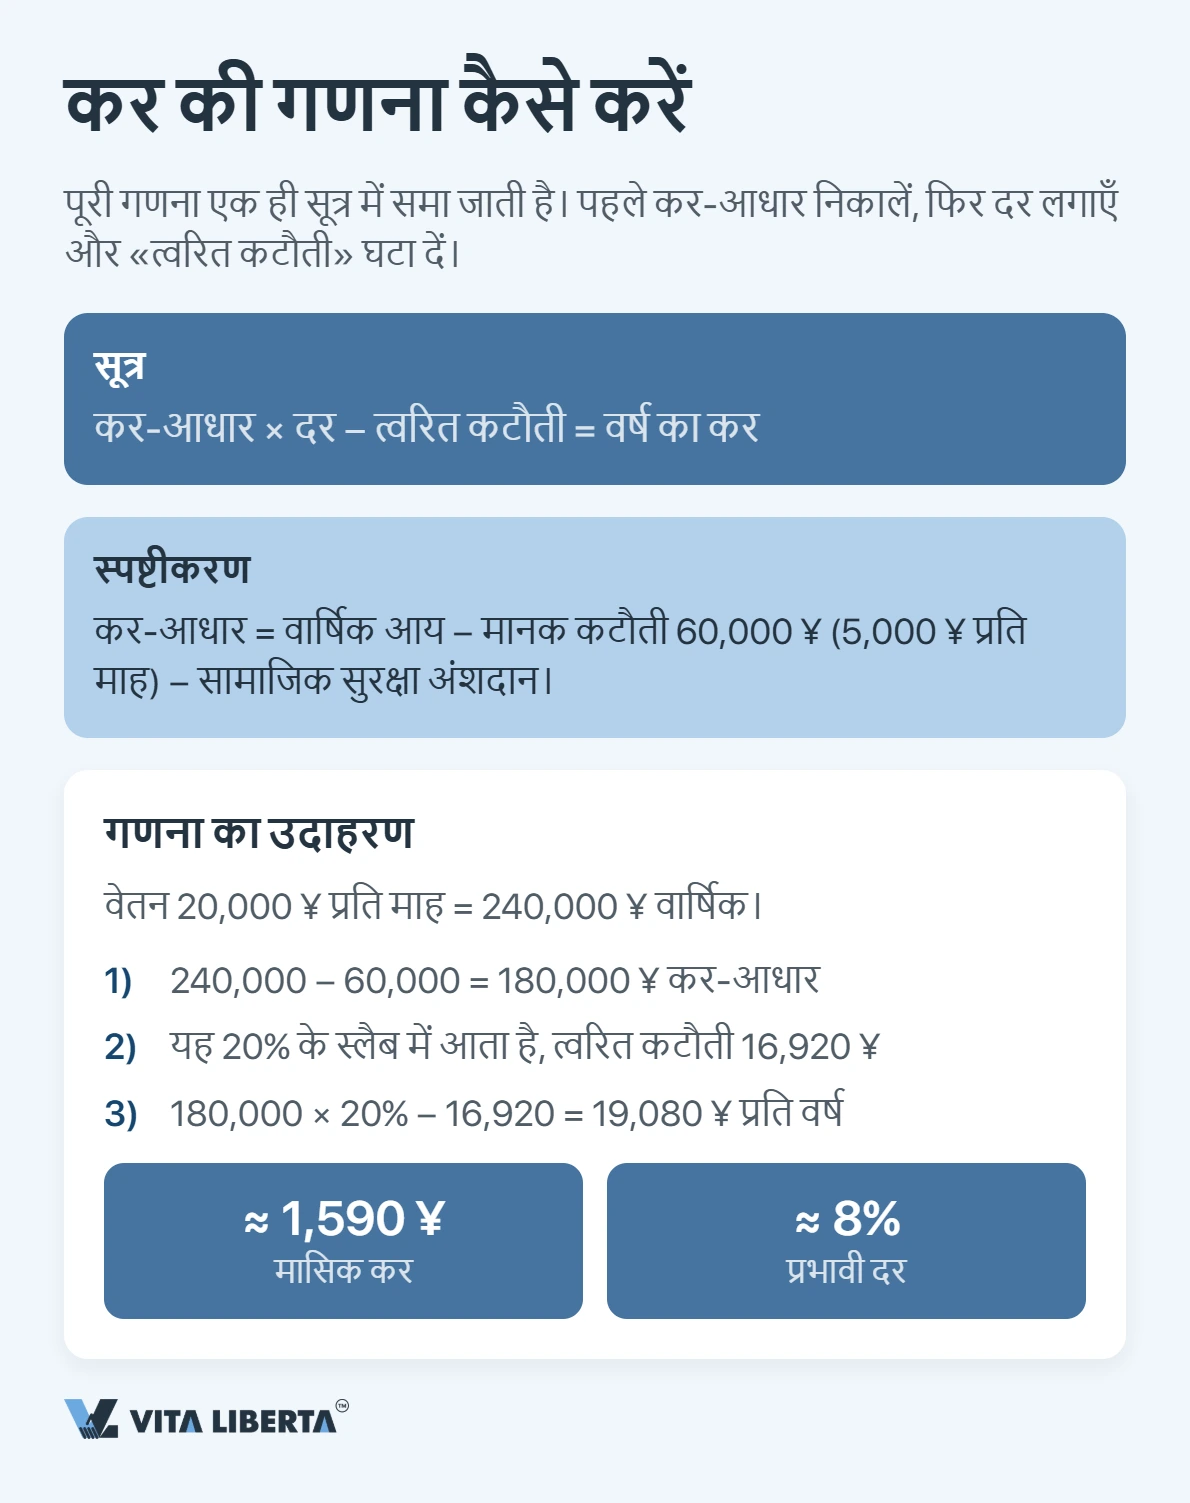
पूरी गणना एक ही सूत्र में समा जाती है।
मानक कटौती और त्वरित कटौती
किसी भी दर के लागू होने से पहले वार्षिक आय से दो चीज़ें घटाइए: 60,000 युआन की मानक कटौती (मासिक 5,000 के हिसाब से) और जो सामाजिक बीमा में गया। शेष राशि पर संबंधित स्लैब की दर लगाइए, फिर उसी स्लैब की त्वरित कटौती घटा दीजिए। इस आख़िरी आँकड़े का एक ही काम है — यह सुधारना कि नीचे के हिस्सों पर पहले ही कम दर से कर लग चुका है। इसके बिना पहले स्लैब से ऊपर के हर व्यक्ति पर ज़्यादा कर बैठ जाता।
आँकड़ों में देखिए। मासिक 20,000 युआन यानी वार्षिक 240,000 युआन। 60,000 घटाने पर कर योग्य आय 180,000 रह जाती है — ठीक 20% वाले स्लैब में, जिसकी त्वरित कटौती 16,920 है।
180,000 × 20% − 16,920 = वार्षिक 19,080 युआन — यानी लगभग 1,590 युआन मासिक, प्रभावी दर करीब 8%। नाममात्र स्लैब 20% था; वास्तविक कटौती उसकी आधी भी नहीं।
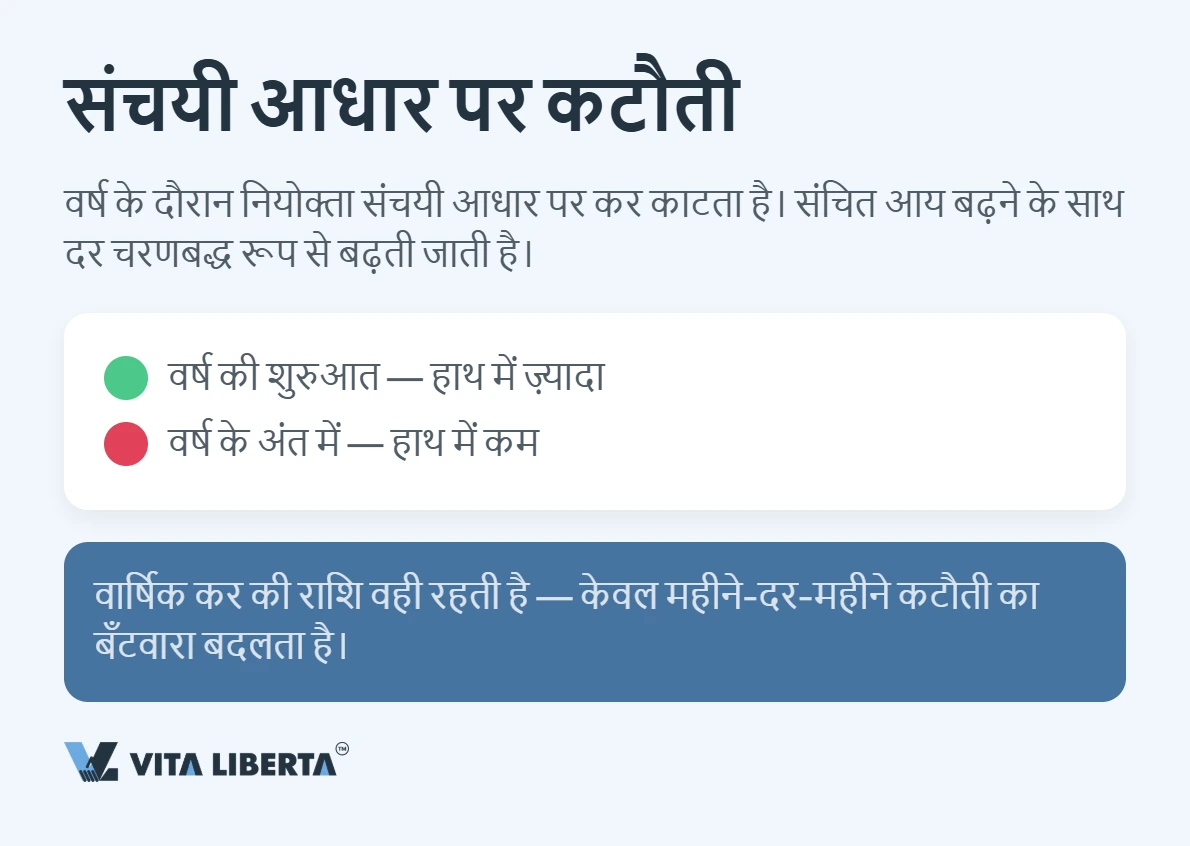
कटौती संचयी पद्धति से होती है, बराबर मासिक किश्तों में नहीं — इसलिए साल आगे बढ़ने के साथ हाथ में आने वाला वेतन चुपचाप घटता जाता है। जनवरी उदार लगता है, नवंबर शायद ही कभी।
हम आपके कर्मचारी का आयकर निकालेंगे
- कर्मचारी के कर की गणना
- कटौती और छूट सहित
- कर निवास स्थिति की जाँच

विदेशियों के लिए कटौतियाँ और रियायतें
कर आधार और घटाया जा सकता है — पर इसका लाभ लेने का अर्थ है एक रास्ता चुनना और दूसरा बंद करना।
विशेष कटौतियाँ या कर-मुक्त भत्ते
पहला रास्ता है निवासियों को उपलब्ध विशेष अतिरिक्त कटौतियाँ: बच्चों की शिक्षा, वृद्ध माता-पिता का भरण-पोषण, गृह ऋण ब्याज, आवास किराया, सतत शिक्षा और गंभीर बीमारी का उपचार।
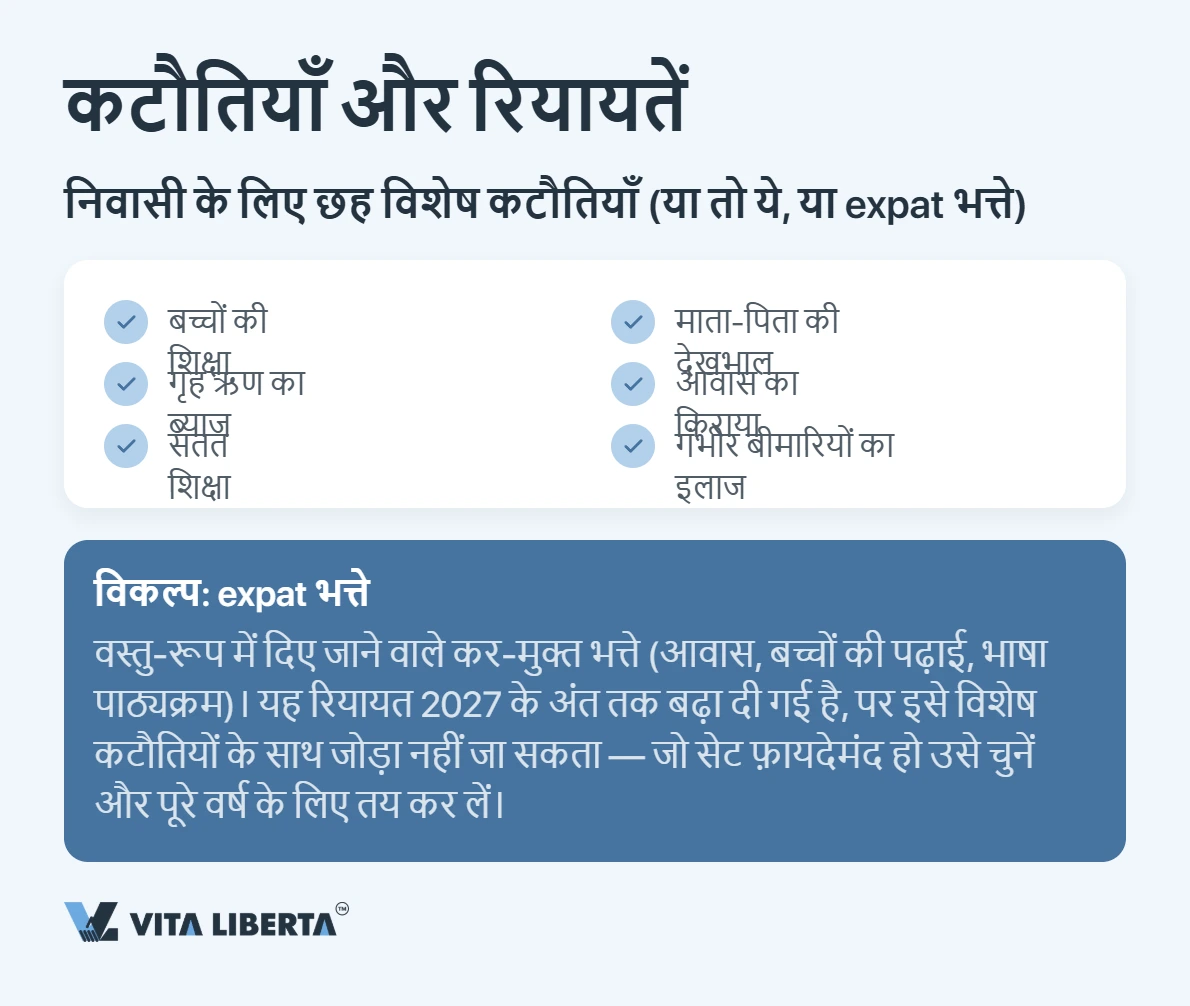
दूसरा रास्ता वह पुरानी व्यवस्था है जो विदेशी नियुक्तियों के लिए बनी थी — इसमें वस्तु-रूप में दी गई सुविधाएँ (आवास, बच्चों की स्कूल फ़ीस, भाषा प्रशिक्षण) पूरी तरह कर आधार से बाहर रहती हैं। विदेशियों के लिए यह विकल्प 31 दिसंबर 2027 तक लागू है।
जो नहीं किया जा सकता, वह है दोनों को मिलाना: चुनाव वार्षिक है, एक बार होता है और अगले बारह महीनों के लिए तय हो जाता है — इसलिए साल शुरू होने से पहले तुलना ठीक से कर लेना उचित है।
अंशदान और स्रोत पर कटौती
प्रक्रिया नियोक्ता संभालता है। कंपनी कटौतीकर्ता के रूप में हर महीने गणना कर के जमा करती है, इसलिए अधिकांश विदेशी कर्मचारियों को मासिक रूप से स्वयं कुछ दाखिल नहीं करना पड़ता।
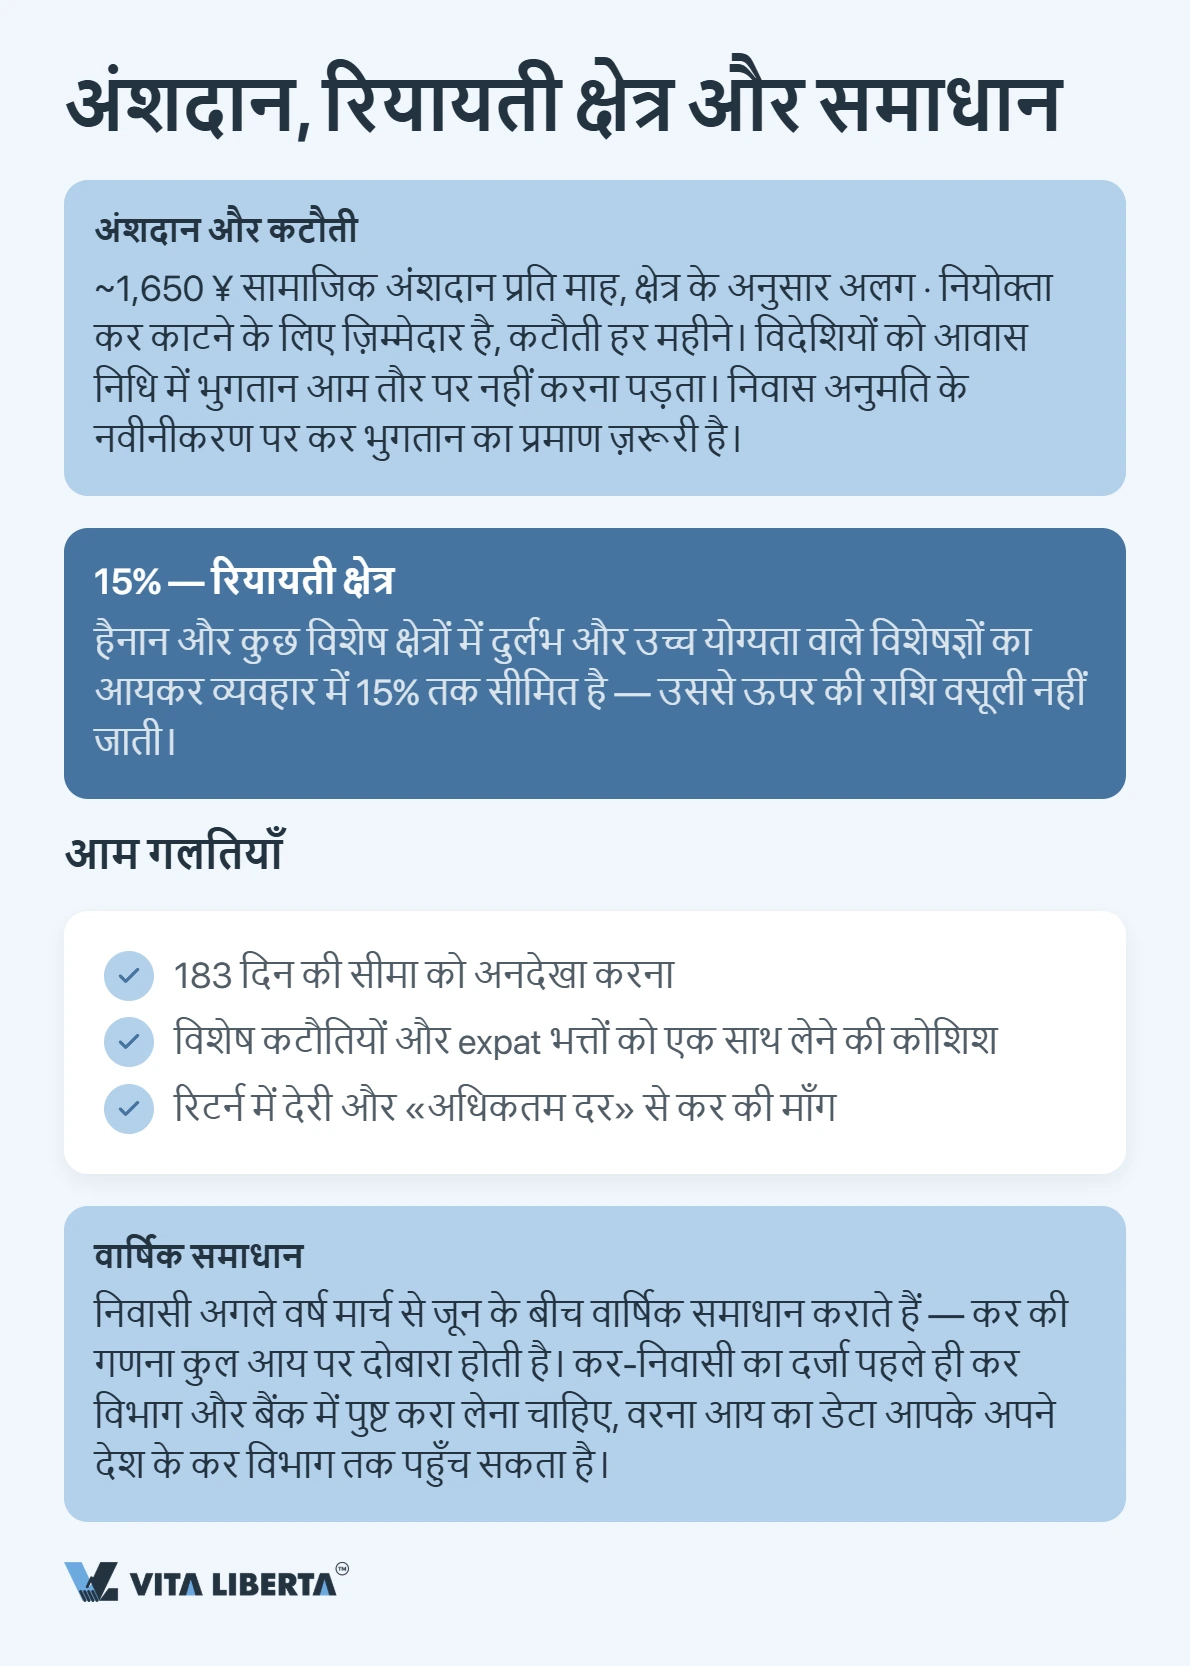
कई शहरों में विदेशियों के लिए सामाजिक बीमा अंशदान अनिवार्य है — लगभग 1,650 युआन मान कर चलिए, राशि शहर के अनुसार बदलती है — जबकि आवास निधि में अंशदान आमतौर पर उनसे नहीं माँगा जाता। एक व्यावहारिक बात जल्दी जान लेना उपयोगी है: निवास परमिट के नवीनीकरण पर कर वास्तव में जमा होने का प्रमाण देना पड़ता है।
रियायती दरें और विशेष क्षेत्र
स्थान उत्तर बदल देता है। हाइनान और कुछ निर्दिष्ट क्षेत्रों में दुर्लभ या उच्च योग्यता वाले विदेशी विशेषज्ञों के लिए आयकर प्रभावी रूप से 15% पर सीमित है — सामान्य गणना में इस सीमा से ऊपर जो बनता है, वह वसूला ही नहीं जाता।
हम कर्मचारियों का आयकर संभालेंगे
- कर विभाग में पंजीकरण
- आयकर गणना और भुगतान
- जुर्माना व अधिक भुगतान टालें

समय-सीमाएँ और सामान्य चूकें
⚠️ महत्वपूर्ण: अपनी निवासी स्थिति कर विभाग और बैंक — दोनों से पहले ही पुष्ट करा लें। स्थिति अस्पष्ट रही तो आपकी आय की जानकारी भारत के कर विभाग तक पहुँच सकती है।
वसंत में निवासियों के लिए वार्षिक समाधान होता है, जब पूरे साल की कुल आय पर कर दोबारा आँका जाता है और कोई भी बकाया या वापसी सामने आती है। अधिकांश समस्याएँ तीन चूकों से आती हैं:
- 183 दिन की सीमा के मुक़ाबले दिनों की ग़लत गिनती;
- विशेष कटौतियों और विदेशी भत्तों को एक साथ लेने की कोशिश;
- दाखिल करने की अवधि चूक जाना।
“नए आने वालों की सबसे बड़ी भूल यह है कि वे सबसे ऊँची दर मान कर अंदाज़े से कर आँक लेते हैं। असल में प्रगतिशील स्लैब और कटौतियाँ प्रभावी दर को अक्सर इकाई अंकों तक ले आती हैं, और रियायतों का सही चुनाव साल भर में अच्छी-ख़ासी बचत करा देता है।”
— सर्गेई कोनोन (Sergey Konon), चीन कर सलाहकार
प्रगतिशीलता और कटौतियाँ मिल कर यही कारण बनती हैं कि चीन का आयकर अपनी ही अधिकतम दर जैसा शायद ही कभी दिखता है। स्लैब वाक़ई 45% तक जाते हैं, पर वे पहले से घटाए गए आधार पर और चरणों में लगते हैं; मध्यम वेतन पर प्रभावी दर अक्सर इकाई अंकों में ठहरती है।
परिणाम तीन बातों से तय होता है: निवासी स्थिति की निगरानी कितनी सावधानी से हुई, साल के लिए कौन-सा रियायत पैकेज तय किया गया, और वार्षिक समाधान समय पर पूरा हुआ या नहीं। पहले आधार बनाइए, फिर कटौतियाँ चुनिए, और हाथ में आने वाले वेतन का आकलन सबसे अंत में कीजिए।
ध्यान दें: ये नियम मुख्य भूमि चीन पर लागू होते हैं। हांगकांग और मकाऊ की अपनी स्वतंत्र कर प्रणालियाँ हैं — यहाँ बताई गई दरें, कटौतियाँ और दायित्व इन दोनों क्षेत्रों पर लागू नहीं होते।
अक्सर पूछे जाने वाले प्रश्न
3% से 45% तक सात प्रगतिशील स्लैब लागू होते हैं, और नागरिकता से कोई फ़र्क नहीं पड़ता — निवासी और अनिवासी, दोनों एक ही स्लैब तालिका से गुज़रते हैं; आय जितनी अधिक, स्लैब उतना ऊँचा। उपाय: कटौतियों के बाद अपनी वार्षिक आय निकालिए और तालिका में उसका स्लैब देखिए।
एक कैलेंडर वर्ष में 183 दिन की उपस्थिति पर; इससे कम रहने पर केवल चीन-स्रोत आय पर कर लगता है, और चीन के बाहर की आय छह लगातार वर्षों के निवास के बाद ही दायरे में आती है। उपाय: कैलेंडर वर्ष की शुरुआत से देश में बिताए हर दिन का रिकॉर्ड रखिए।
मासिक 5,000 युआन स्वतः घट जाते हैं; निवासी इससे आगे बच्चों की शिक्षा, किराया, गृह ऋण ब्याज, चिकित्सा व्यय और वृद्ध परिजनों के भरण-पोषण से कर आधार घटा सकते हैं, और विकल्प के रूप में विदेशियों के लिए कर-मुक्त भत्तों का पैकेज 2027 के अंत तक बढ़ाया गया है। उपाय: साल शुरू होने से पहले दोनों विकल्पों का हिसाब लगा कर एक चुनिए।
कर नियोक्ता जमा करता है, कटौतीकर्ता के रूप में: वह राशि की गणना करता है, वेतन से काटता है और सीधे जमा कर देता है — हस्तांतरण कर्मचारी नहीं करता। उपाय: वेतन पर्ची में रोकी गई राशि जाँचते रहिए और कर जमा होने का प्रमाण संभाल कर रखिए।
ये एक ही प्रणाली के तीन रूप नहीं, बल्कि तीन अलग कर प्रणालियाँ हैं: मुख्य भूमि की तालिका 45% तक जाती है, हांगकांग की दरें स्पष्ट रूप से कम हैं, मकाऊ का अपना क्रम है, और इसके ऊपर हाइनान और शेन्ज़ेन जैसे क्षेत्र चुनिंदा विशेषज्ञों को 15% की सीमा में रखते हैं। उपाय: पहले तय कीजिए कि आय किस क्षेत्राधिकार में अर्जित होती है, फिर उसी की दरें लागू कीजिए।