Hongkong
 China




चीन की कर प्रणाली दीवार कम और टर्नस्टाइल ज़्यादा है। कोई भी अंदर जा सकता है, लेकिन हर क़दम दर्ज होता है और आपके रिटर्न से अपने-आप मिलाया जाता है।
मुख्य समस्या:
“हांगझोउ में हमारी एक WFOE है और हम मुनाफ़े पर 25% टैक्स देते हैं। उसी इंडस्ट्रियल पार्क में पड़ोस की कंपनी, जिसका टर्नओवर लगभग हमारे जितना है, सिर्फ़ 15% देती है। हमारा अकाउंटेंट कहता है कि हमारे यहाँ सब ठीक है। तो फिर बिल अलग क्यों है?”
ऐसे सवाल ज़्यादातर उन कंपनियों से आते हैं जो ट्रेडिंग के ज़रिए बाज़ार में आईं और शुरुआत के बाद कभी अपनी कर-स्थिति की समीक्षा नहीं की। जवाब लगभग हमेशा तीन बातों में मिलता है: आप किस तरह के करदाता हैं, आपको मिलने वाले दस्तावेज़ कितने सही हैं, और आप समय-सीमाओं को कैसे संभालते हैं।
कौन चुकाता है, कौन जाँचता है: बजट के तीन स्तर, एक प्रशासन
चीन में कर राजस्व केंद्र, प्रांत और शहर के बजट में बँटता है, लेकिन पूरा प्रबंधन एक ही संस्था करती है। विदेशी कंपनी के लिए इसका मतलब है रिटर्न दाख़िल करने की एक खिड़की और एक डेटाबेस, जिसमें आपके सारे लेन-देन दिखते हैं।
STA, गोल्डन टैक्स IV और ई-फापियाओ: रियल-टाइम मिलान
कर वसूली राज्य कराधान प्रशासन (State Taxation Administration, STA, 国家税务总局) करता है। 2018 में प्रांत और उससे नीचे के स्तर के पुराने राष्ट्रीय (国税) और स्थानीय (地税) कर ब्यूरो इसी व्यवस्था में मिला दिए गए। रिटर्न ऑनलाइन दाख़िल होते हैं। चौथी पीढ़ी का “गोल्डन टैक्स सिस्टम” (Golden Tax System Phase IV, 金税四期) बिना किसी निरीक्षक के रिटर्न, बैंक लेन-देन और जारी किए गए बिलों का आपस में मिलान करता है।
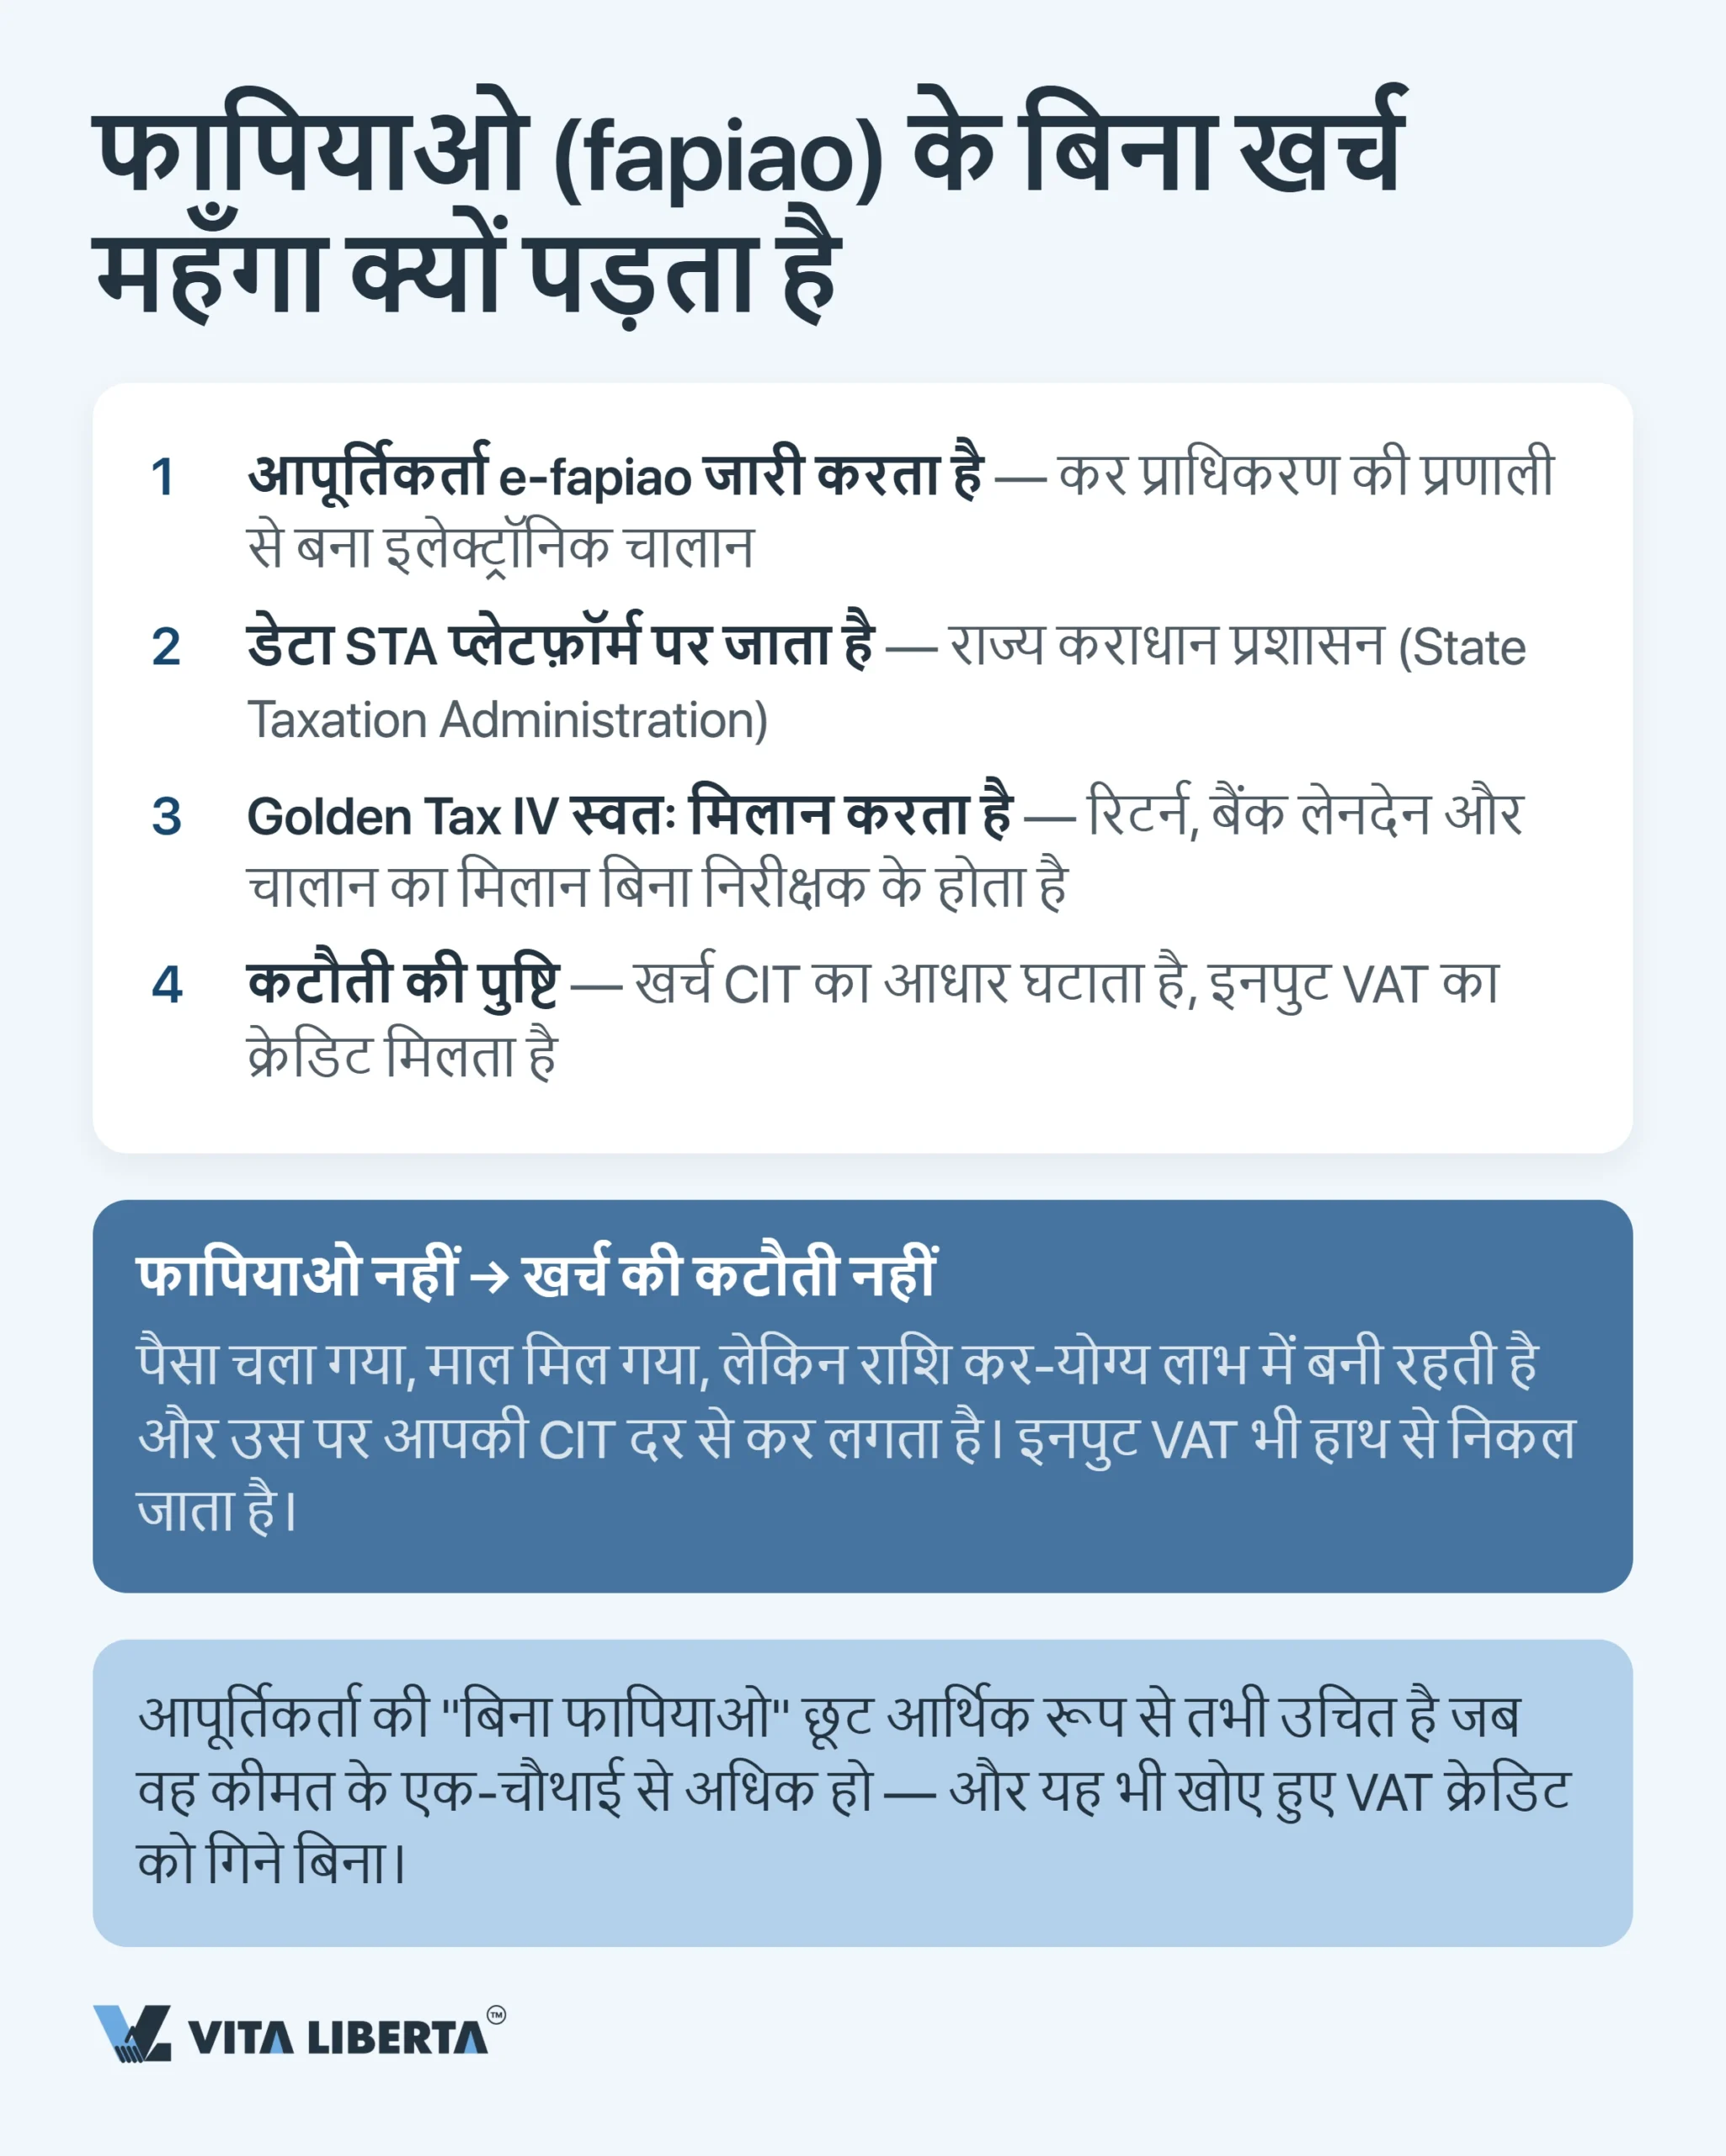
इलेक्ट्रॉनिक फापियाओ (fapiao), यानी चीन का आधिकारिक टैक्स इनवॉइस, कोई लेखा-औपचारिकता नहीं, बल्कि कटौती की कुंजी है। 1 दिसंबर 2024 से पूरी तरह डिजिटल फापियाओ (数电票) पूरे देश में लागू हैं (国家税务总局公告2024年第11号)। जिस ख़र्च का फापियाओ नहीं है, वह आपका कर-योग्य मुनाफ़ा बढ़ा देता है, भले ही पैसा सप्लायर तक पहुँच गया हो और माल गोदाम में आ गया हो।
ख़र्च की कटौती के दस्तावेज़ों पर STA के नियमों (国家税务总局公告2018年第28号) के अनुसार, वैट-योग्य सामान या सेवाएँ ख़रीदने पर कटौती का आधार फापियाओ ही है; दूसरे दस्तावेज़ सिर्फ़ कुछ ख़ास मामलों में मान्य होते हैं। फापियाओ कॉर्पोरेट टैक्स के वार्षिक मिलान की समाप्ति से पहले, यानी अगले साल 31 मई तक मिल जाना चाहिए। बाद में मिले तो भी ख़र्च पिछली तारीख़ से दर्ज किया जा सकता है, लेकिन अधिकतम पाँच साल पीछे तक।
अंतरराष्ट्रीय कंपनियों की आम और महँगी ग़लती: यूरोपीय चलन की तरह चीनी ठेकेदार से मुक्त प्रारूप वाला इनवॉइस ले लेना, और कटौती में छेद का पता वार्षिक मिलान के समय चलना। निष्कर्ष: चीन में अनुपालन रिटर्न से नहीं, बल्कि आने वाले दस्तावेज़ से शुरू होता है।
कर निवासी, अनिवासी और स्थायी प्रतिष्ठान: रेखा कहाँ है
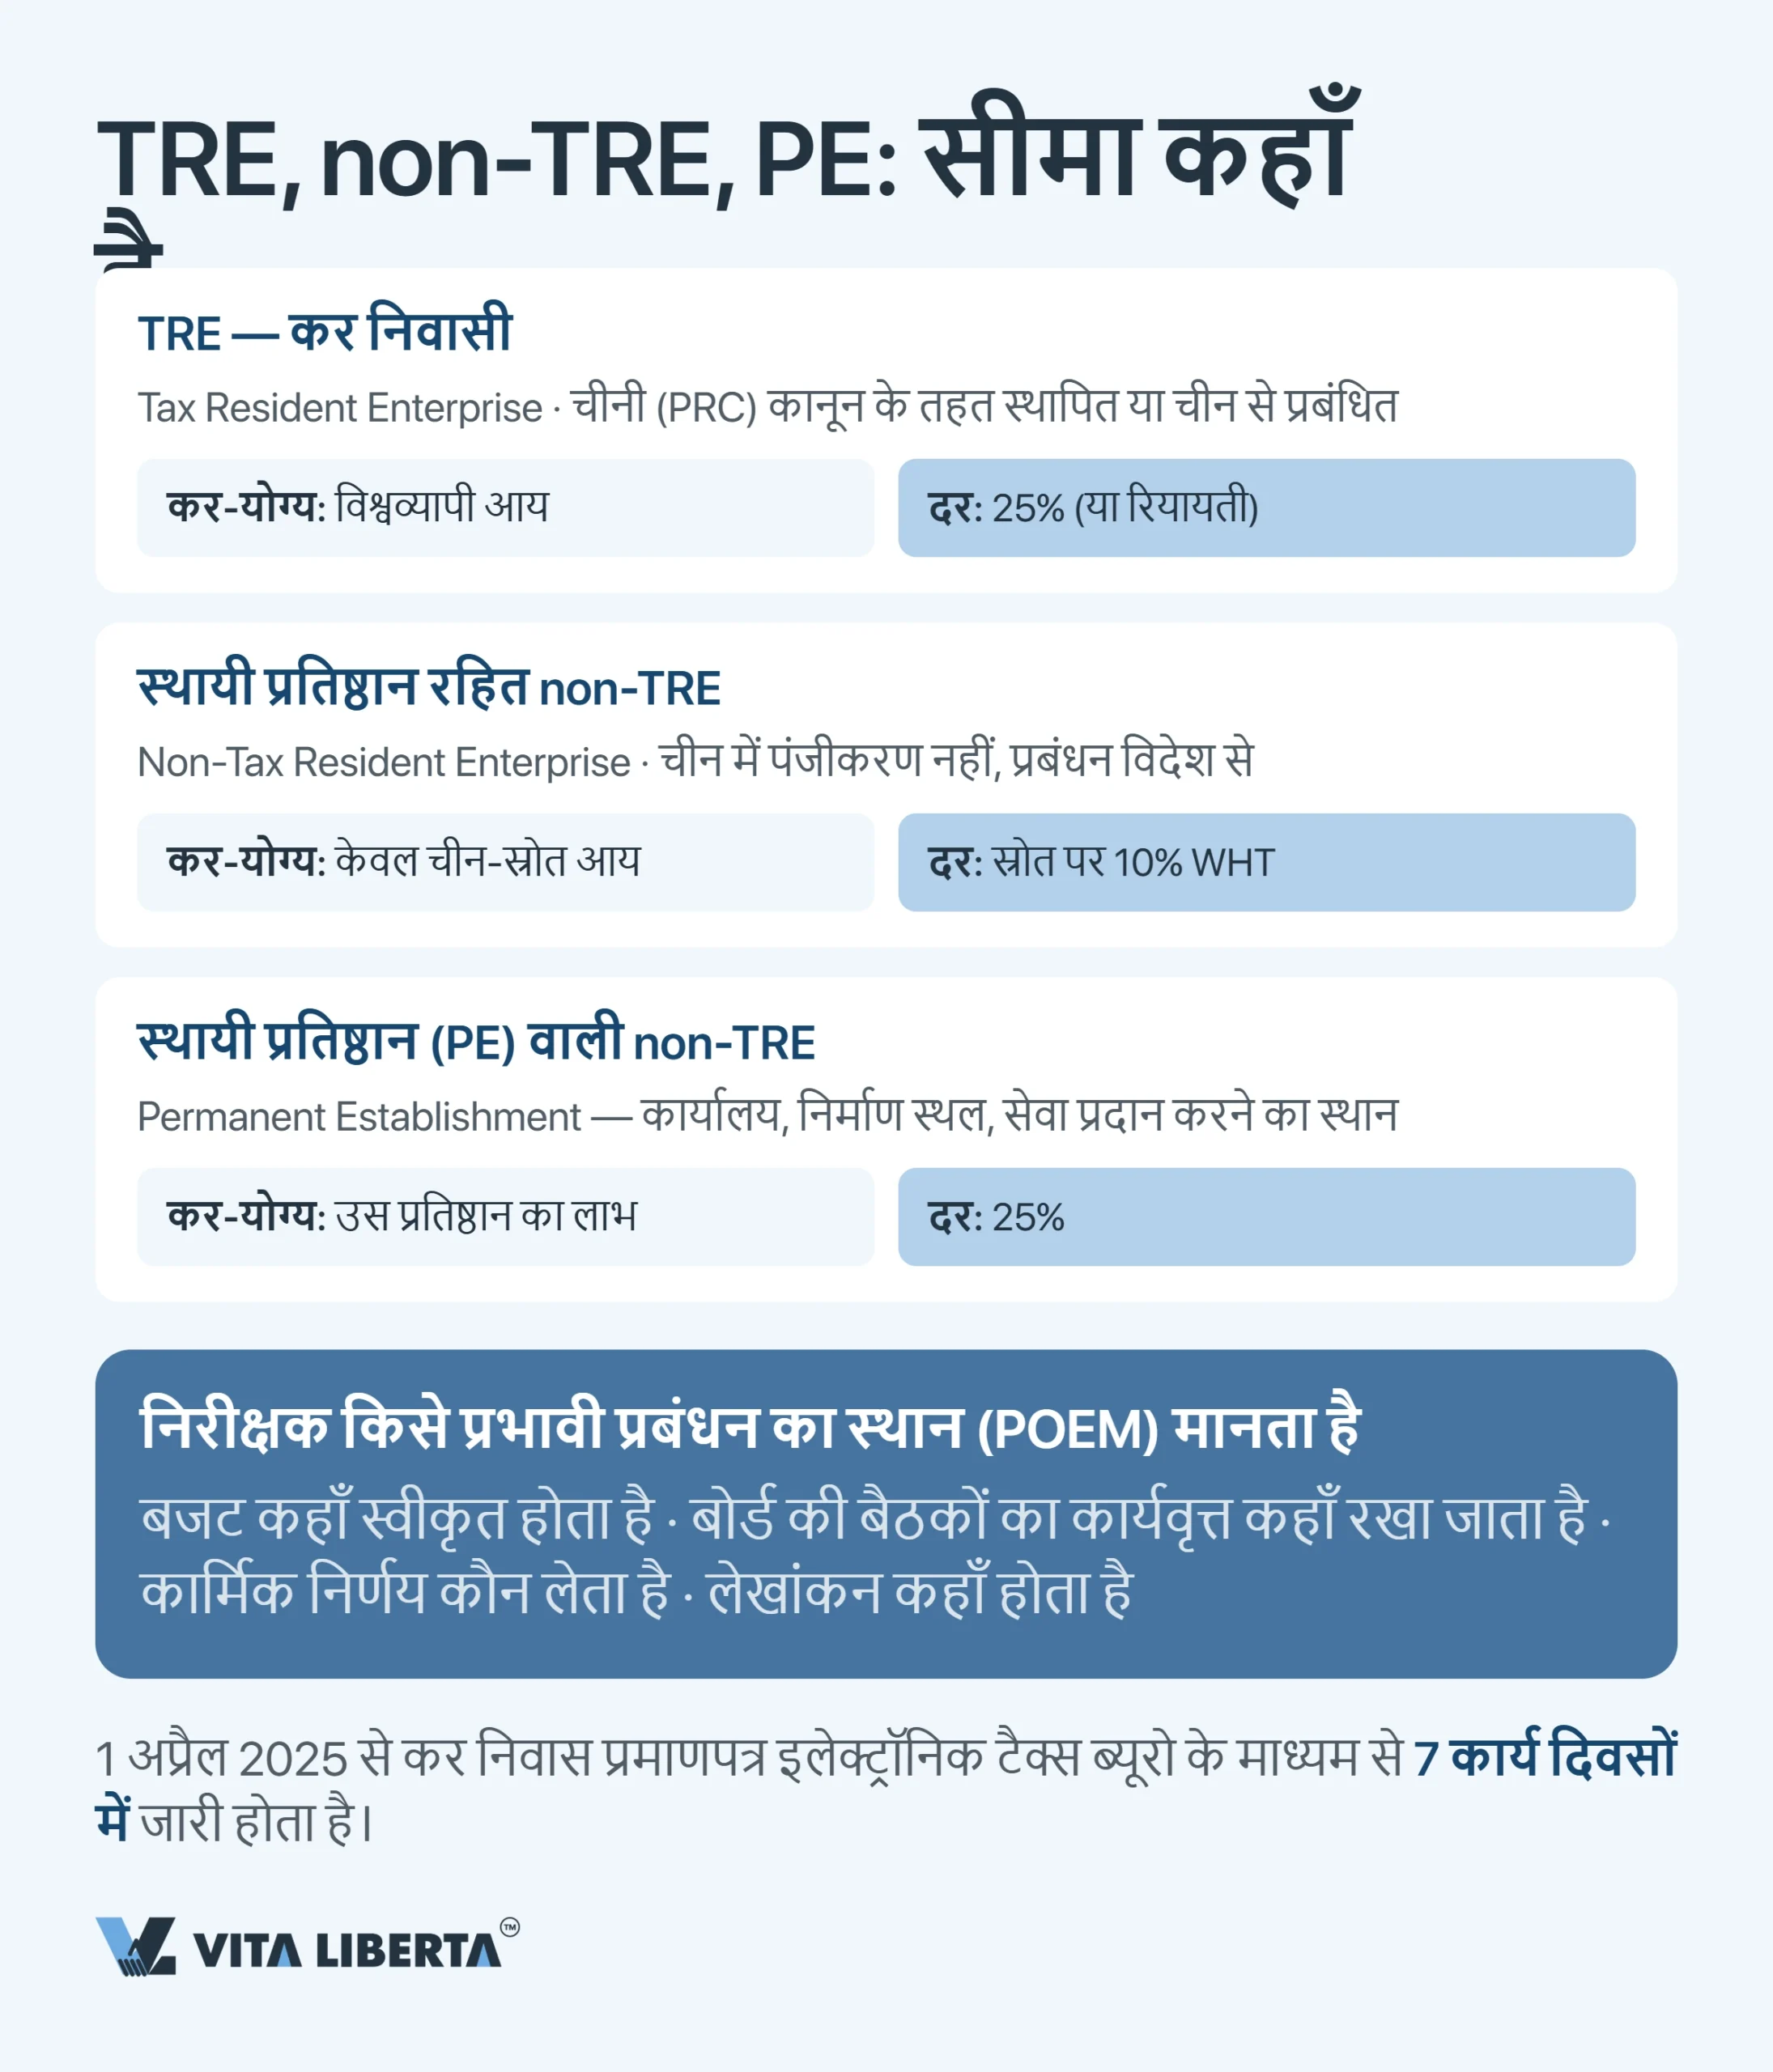
आपकी कर-स्थिति ही आपकी ज़िम्मेदारियों का दायरा तय करती है। क्या आपकी कंपनी चीनी क़ानून के तहत बनी है? तो वह कर निवासी उद्यम (Tax Resident Enterprise, TRE) है। विदेश में पंजीकृत है, लेकिन चीन से चलाई जाती है? तब भी निवासी है। दोनों स्थितियों में आपको विश्वव्यापी आय घोषित करनी होती है।
अनिवासी कंपनी (non-TRE) सिर्फ़ चीन-स्रोत की आय के लिए ज़िम्मेदार है। यह तब तक रहता है, जब तक उसका कोई स्थायी प्रतिष्ठान (Permanent Establishment, PE) न बन जाए, जैसे ऑफ़िस, निर्माण स्थल या सेवा देने की जगह। तब उस प्रतिष्ठान के मुनाफ़े पर सामान्य नियमों से टैक्स लगता है।
प्रभावी प्रबंधन का स्थान (place of effective management, POEM) वही अवधारणा है जो भारत के आयकर क़ानून में भी है। निरीक्षक इसे रजिस्टर में नहीं, असलियत में ढूँढता है। बजट कहाँ मंज़ूर होता है? मिनट्स कहाँ रखे जाते हैं? स्टाफ़ से जुड़े फ़ैसले कौन लेता है?
व्यावहारिक बात: 1 अप्रैल 2025 से चीनी कर निवास प्रमाणपत्र नई प्रक्रिया से जारी होता है (国家税务总局公告2025年第4号)। अगर कर कार्यालय ख़ुद आपकी स्थिति तय कर सके, तो प्रमाणपत्र सात कार्य-दिवसों में मिल जाता है। चीन का निवासी इसी से विदेश में संधि-लाभ लेता है। वहीं, चीन से विदेशी शेयरधारक को डिविडेंड देने के लिए शेयरधारक के अपने देश का निवास प्रमाणपत्र चाहिए। इसे पहले से मँगवा लें, ट्रांसफ़र वाले हफ़्ते में नहीं।
कॉर्पोरेट टैक्स: 25% से 15% और 5% तक
25% कॉर्पोरेट आयकर (Corporate Income Tax, CIT) का शुरुआती बिंदु है, और हर छूट इसी से मापी जाती है। क़ानूनी आधार है चीन जनवादी गणराज्य का उद्यम आयकर क़ानून (中华人民共和国企业所得税法; आगे—CIT क़ानून)। टैक्स का आधार है आय, जिसमें से प्रमाणित ख़र्च और पिछले वर्षों के घाटे घटाए जाते हैं।
घाटा 5 साल तक आगे ले जाया जा सकता है। उच्च एवं नई तकनीक उद्यमों (HNTE) और तकनीकी लघु-मध्यम उद्यमों (科技型中小企业) के लिए यह अवधि 10 साल है, और यह दर्जा मिलने के साल से पहले के पाँच वर्षों के घाटों पर भी लागू होती है (财税〔2018〕76号)।
| आपकी कंपनी | दर | क्या चाहिए | निरीक्षक क्या देखता है | दायरा, अवधि और आधार |
| सामान्य कंपनी (WFOE, JV) | 25% | कोई विशेष दर्जा नहीं | हर ख़र्च का फापियाओ और व्यावसायिक उद्देश्य | पूरे देश में; कोई समय-सीमा नहीं (CIT क़ानून) |
| उच्च एवं नई तकनीक उद्यम (HNTE) | 15% | प्रमाणन, R&D का हिस्सा, बौद्धिक संपदा अधिकार | समय: छूट प्रमाणपत्र जारी होने के साल से लागू; प्रमाणपत्र ख़त्म होने वाले साल में अग्रिम भुगतान 15% पर हो सकता है, लेकिन 31 दिसंबर तक दर्जा दोबारा पक्का न हुआ तो साल का टैक्स 25% तक भरना होगा | पूरे देश में; प्रमाणपत्र 3 साल वैध (国家税务总局公告2017年第24号) |
| छोटा, कम मुनाफ़े वाला उद्यम | 5% (प्रभावी) | मुनाफ़ा अधिकतम 30 लाख युआन (8 अक्टूबर 2026 को पीपल्स बैंक ऑफ़ चाइना की दर 6.7367 युआन प्रति डॉलर पर लगभग 4.45 लाख डॉलर), अधिकतम 300 कर्मचारी, संपत्ति अधिकतम 5 करोड़ युआन | तीनों सीमाएँ एक साथ पूरी हों | पूरे देश में; 31.12.2027 तक (财政部 税务总局公告2023年第12号) |
| हैनान फ़्री ट्रेड पोर्ट की कंपनी | 15% | हैनान की प्रोत्साहित सूची वाला कारोबार और वास्तविक मौजूदगी (substance) | ज़ोन के भीतर ऑफ़िस, स्टाफ़ और परिचालन ख़र्च; सिर्फ़ डाक पता काफ़ी नहीं | हैनान प्रांत; 31.12.2027 तक (财税〔2020〕31号, 财税〔2025〕3号 द्वारा बढ़ाया गया) |
| लिंगांग ज़ोन (शंघाई) की कंपनी | 15% | सिर्फ़ इंटीग्रेटेड सर्किट, आर्टिफ़िशियल इंटेलिजेंस, बायोफ़ार्मा और नागरिक उड्डयन; 2020 से ज़ोन में पंजीकरण; वास्तविक उत्पादन या R&D | ज़ोन के भीतर उत्पादन या अनुसंधान केंद्र और लाभार्थी सूची में नाम | शंघाई, लिंगांग न्यू एरिया; स्थापना से 5 साल (财税〔2020〕38号) |
| च्यानहाई ज़ोन (शेनझेन) की कंपनी | 15% | च्यानहाई की प्रोत्साहित सूची वाला कारोबार और वास्तविक मौजूदगी | ज़ोन के भीतर ऑफ़िस, स्टाफ़ और परिचालन ख़र्च; सिर्फ़ डाक पता काफ़ी नहीं | शेनझेन, च्यानहाई; 31.12.2027 तक (财税〔2021〕30号, 财税〔2024〕13号, 财税〔2026〕3号 द्वारा बढ़ाया गया) |
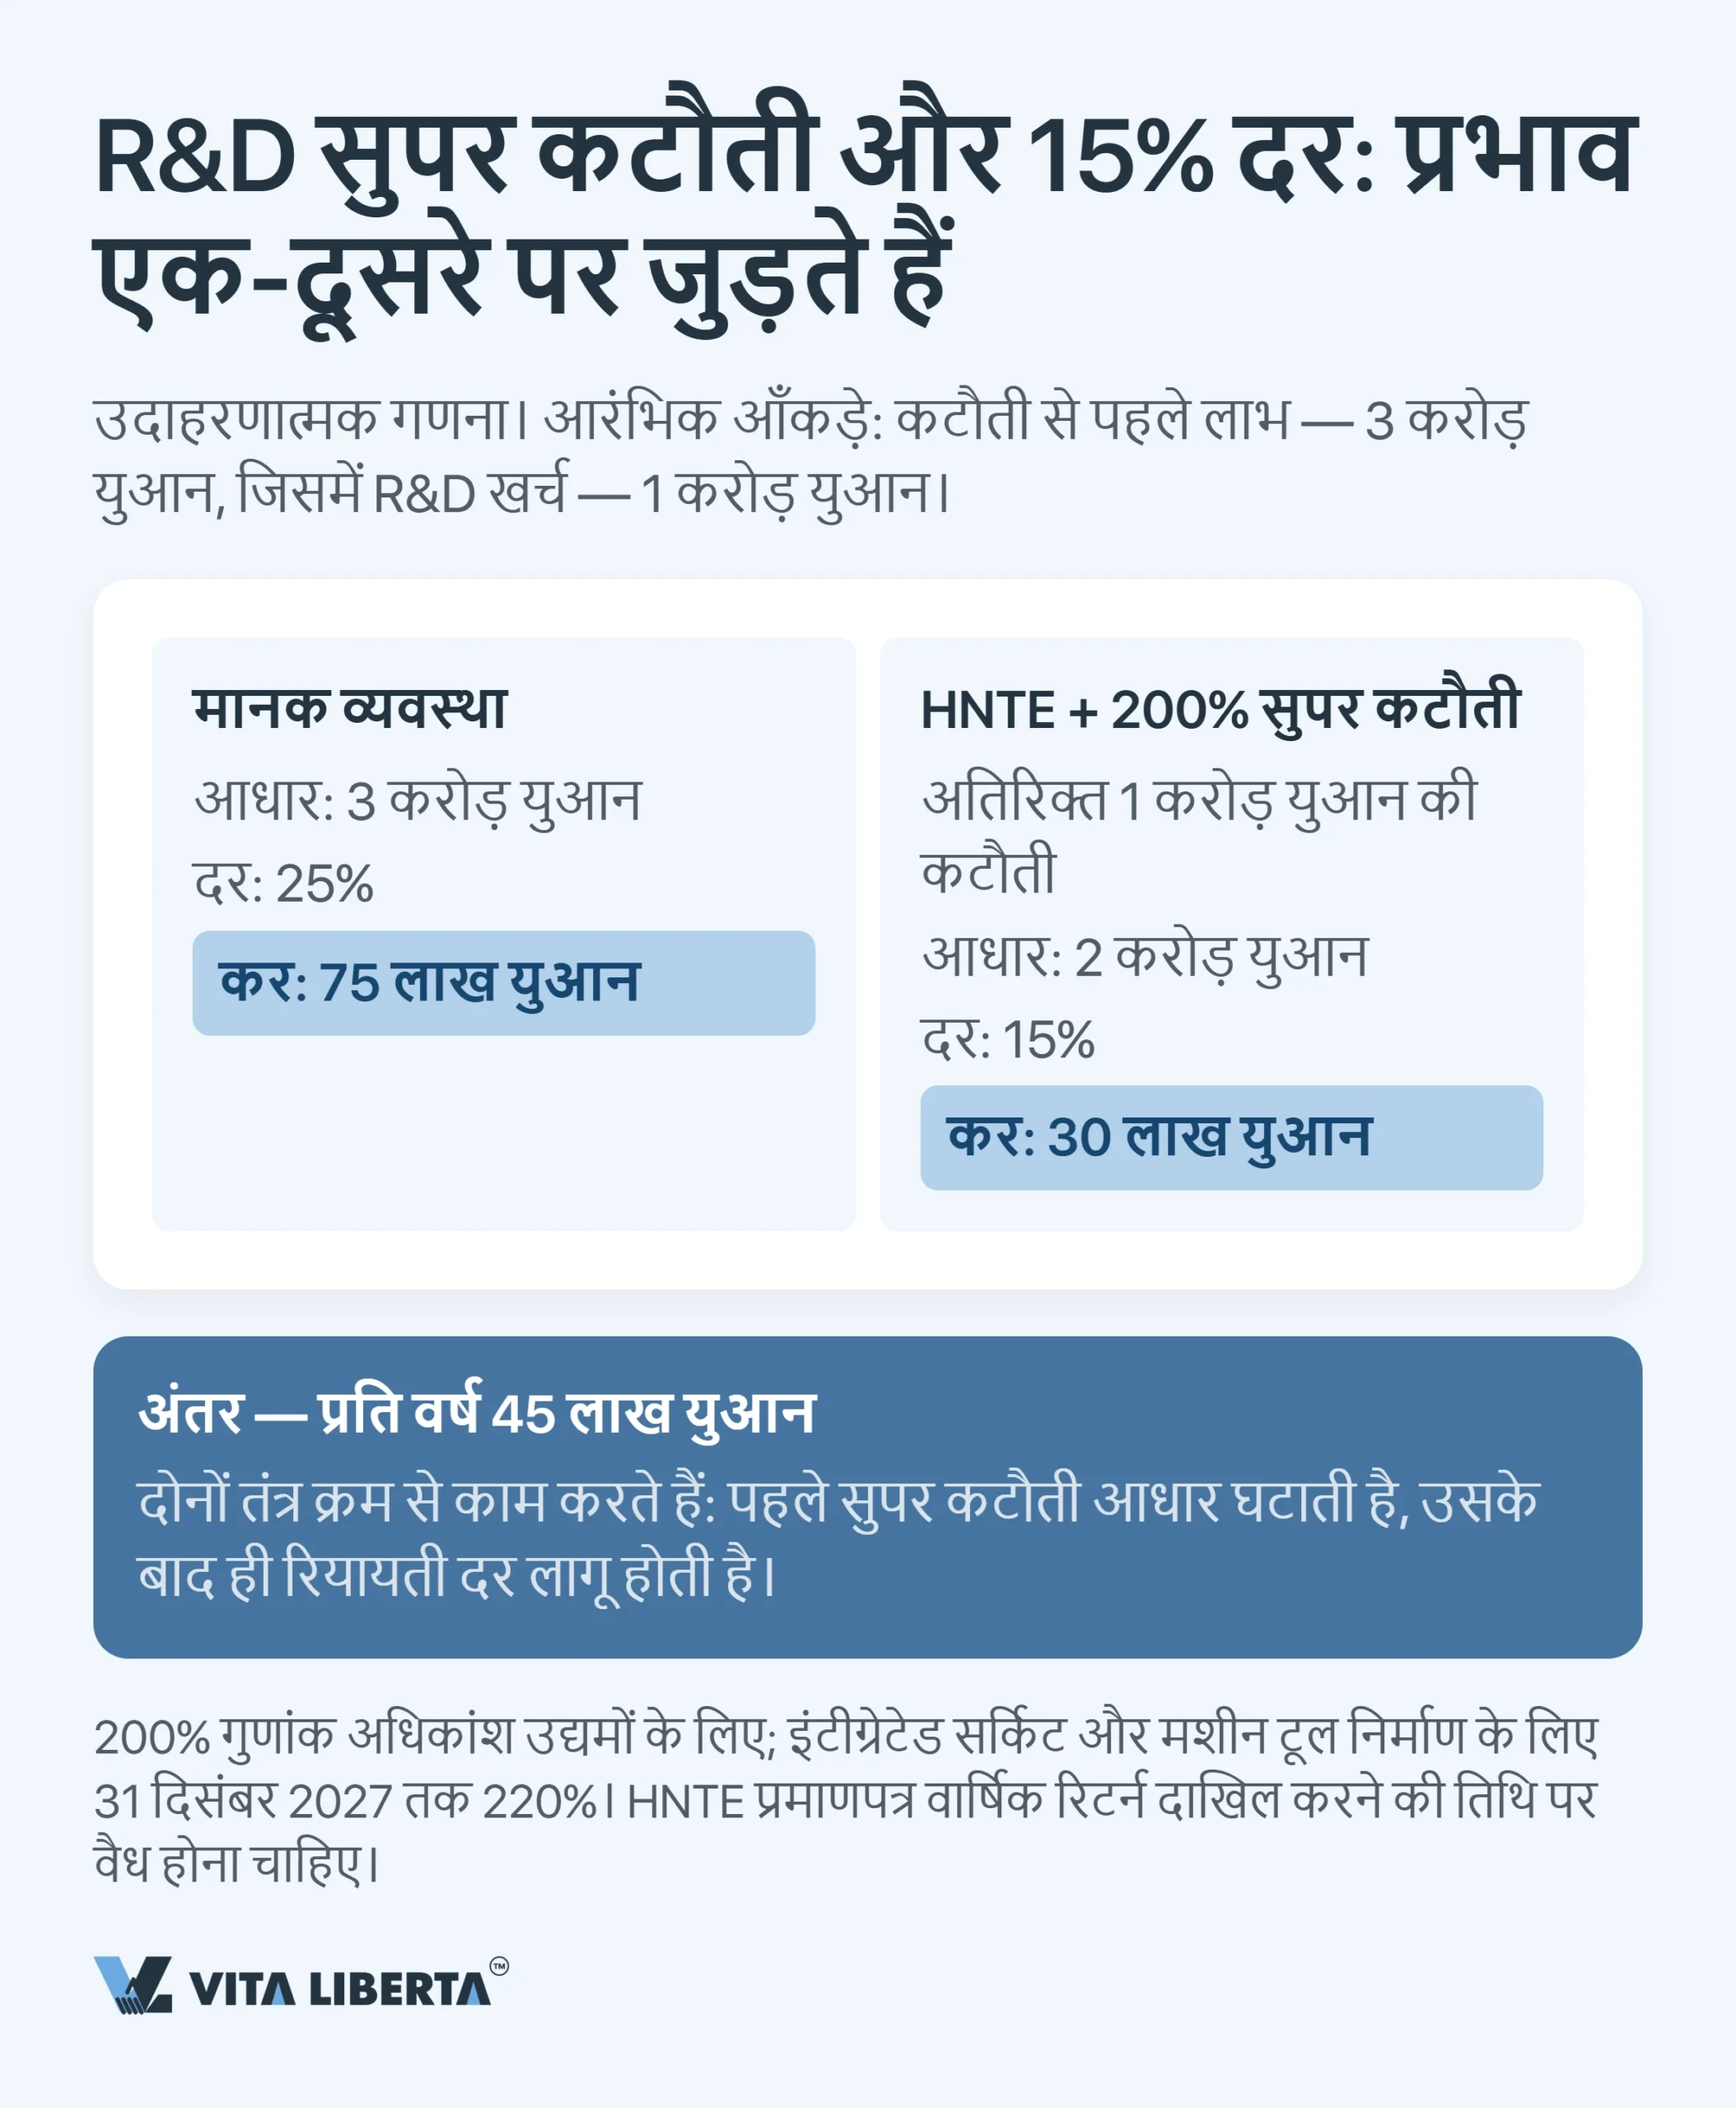
दर के ऊपर R&D पर सुपर डिडक्शन मिलता है: वास्तविक ख़र्च का 200% घटाया जाता है (财政部 税务总局公告2023年第7号)। इंटीग्रेटेड सर्किट उद्योग (निर्माण, डिज़ाइन, उपकरण, सामग्री, पैकेजिंग, टेस्टिंग) और उन्नत मशीन टूल निर्माता (工业母机) 31.12.2027 तक 220% घटाते हैं (财政部 税务总局 国家发展改革委 工业和信息化部公告2023年第44号)।
हर सेक्टर को यह नहीं मिलता। थोक और खुदरा व्यापार, लीज़िंग और बिज़नेस सर्विसेज़ समेत कुछ सेक्टर इससे बाहर हैं। इसलिए ट्रेडिंग WFOE इस पर भरोसा नहीं कर सकती।
दोनों साधन साथ चलते हैं: पहले कटौती आधार को छोटा करती है, फिर उस पर 15% लगता है। यानी 25% और 15% के बीच के दस अंक क़ानून मुफ़्त में नहीं देता। यह एक फ़ाइल है, जिसे हर साल साबित करना पड़ता है।
चीन में आपकी कंपनी के लिए सही कर व्यवस्था चुनते हैं
- कर-स्थिति और निवास की जाँच
- 15% दर की पात्रता का आकलन
- पंजीकरण से पहले कर-भार की गणना

वैट और फापियाओ: 13, 9, 6 और शून्य
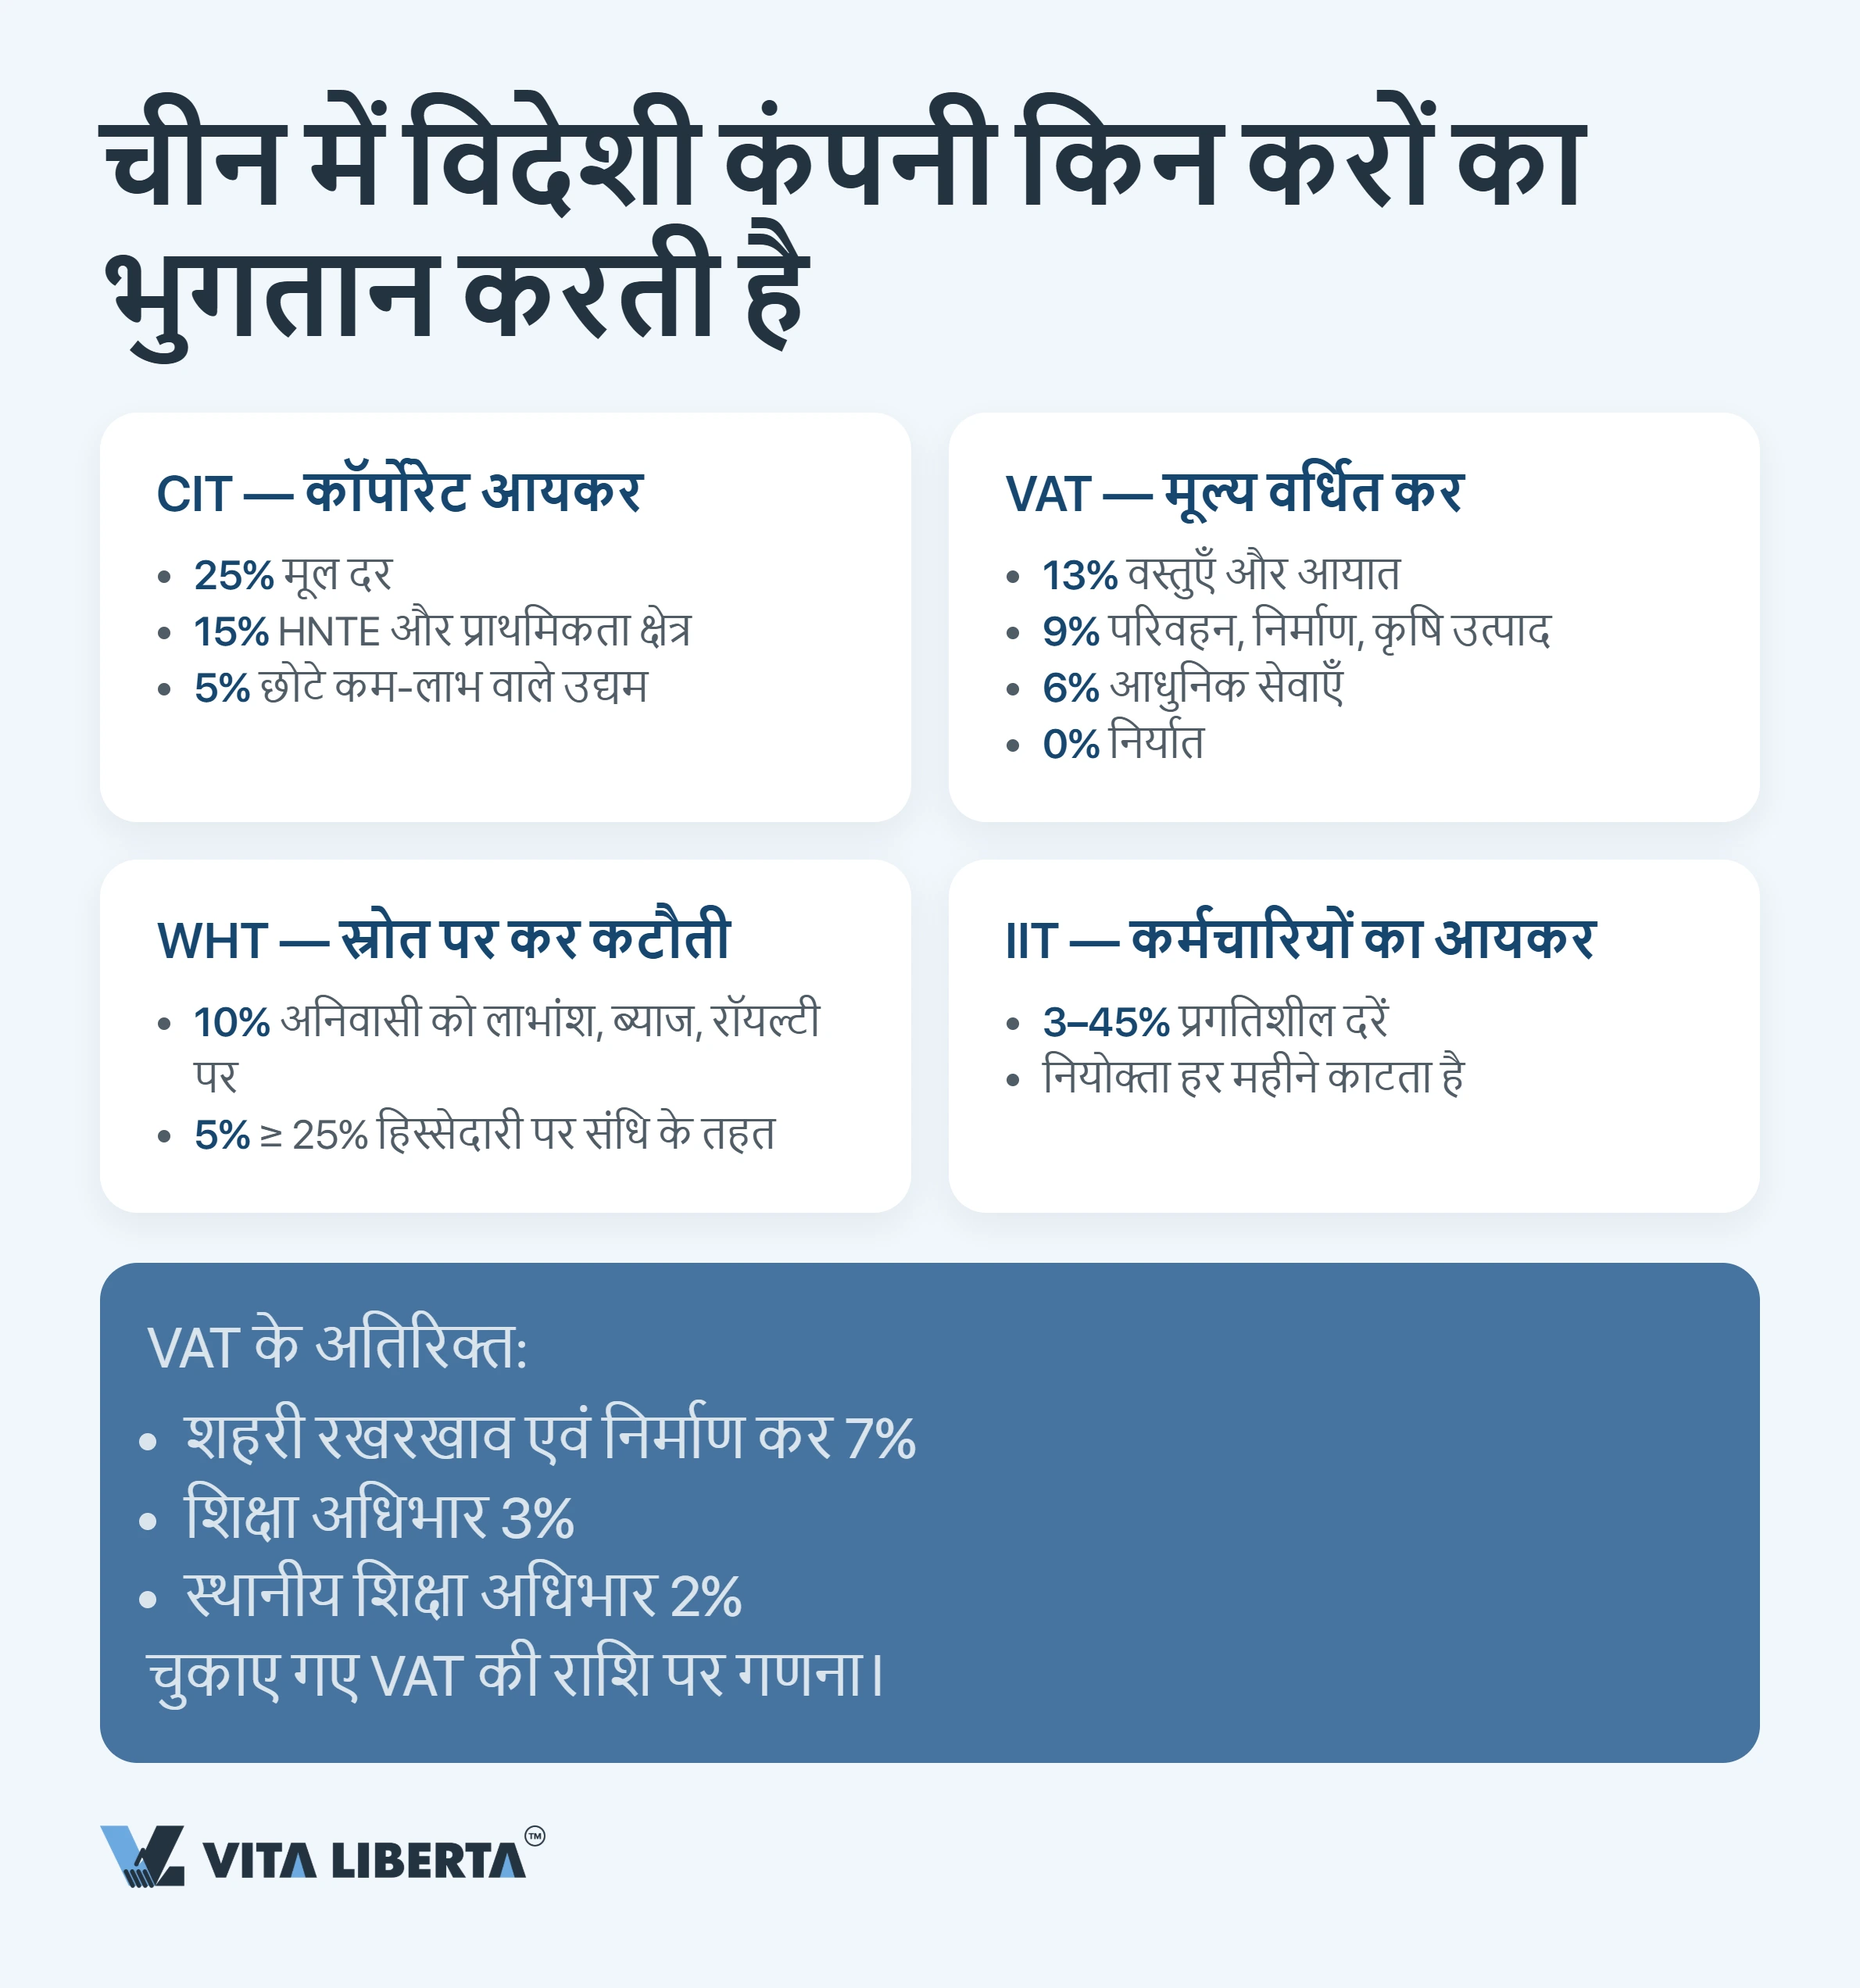
1 जनवरी 2026 से चीन के वैट (增值税), जो भारत के GST की तरह उपभोग पर लगने वाला कर है, का अपना क़ानून है: चीन जनवादी गणराज्य का मूल्य वर्धित कर क़ानून (中华人民共和国增值税法, 主席令第四十一号, 25.12.2024 को पारित)। इसने पुराने अस्थायी नियमों को क़ानून का दर्जा दिया। इसके कार्यान्वयन नियम (国务院令第826号) भी उसी दिन लागू हुए। दरें नहीं बदलीं। सामान और आयात पर 13% लगता है। परिवहन, निर्माण, कृषि उत्पाद और जनोपयोगी सेवाएँ 9% पर हैं। आधुनिक सेवाएँ 6% पर हैं। निर्यात शून्य दर पर जाता है।
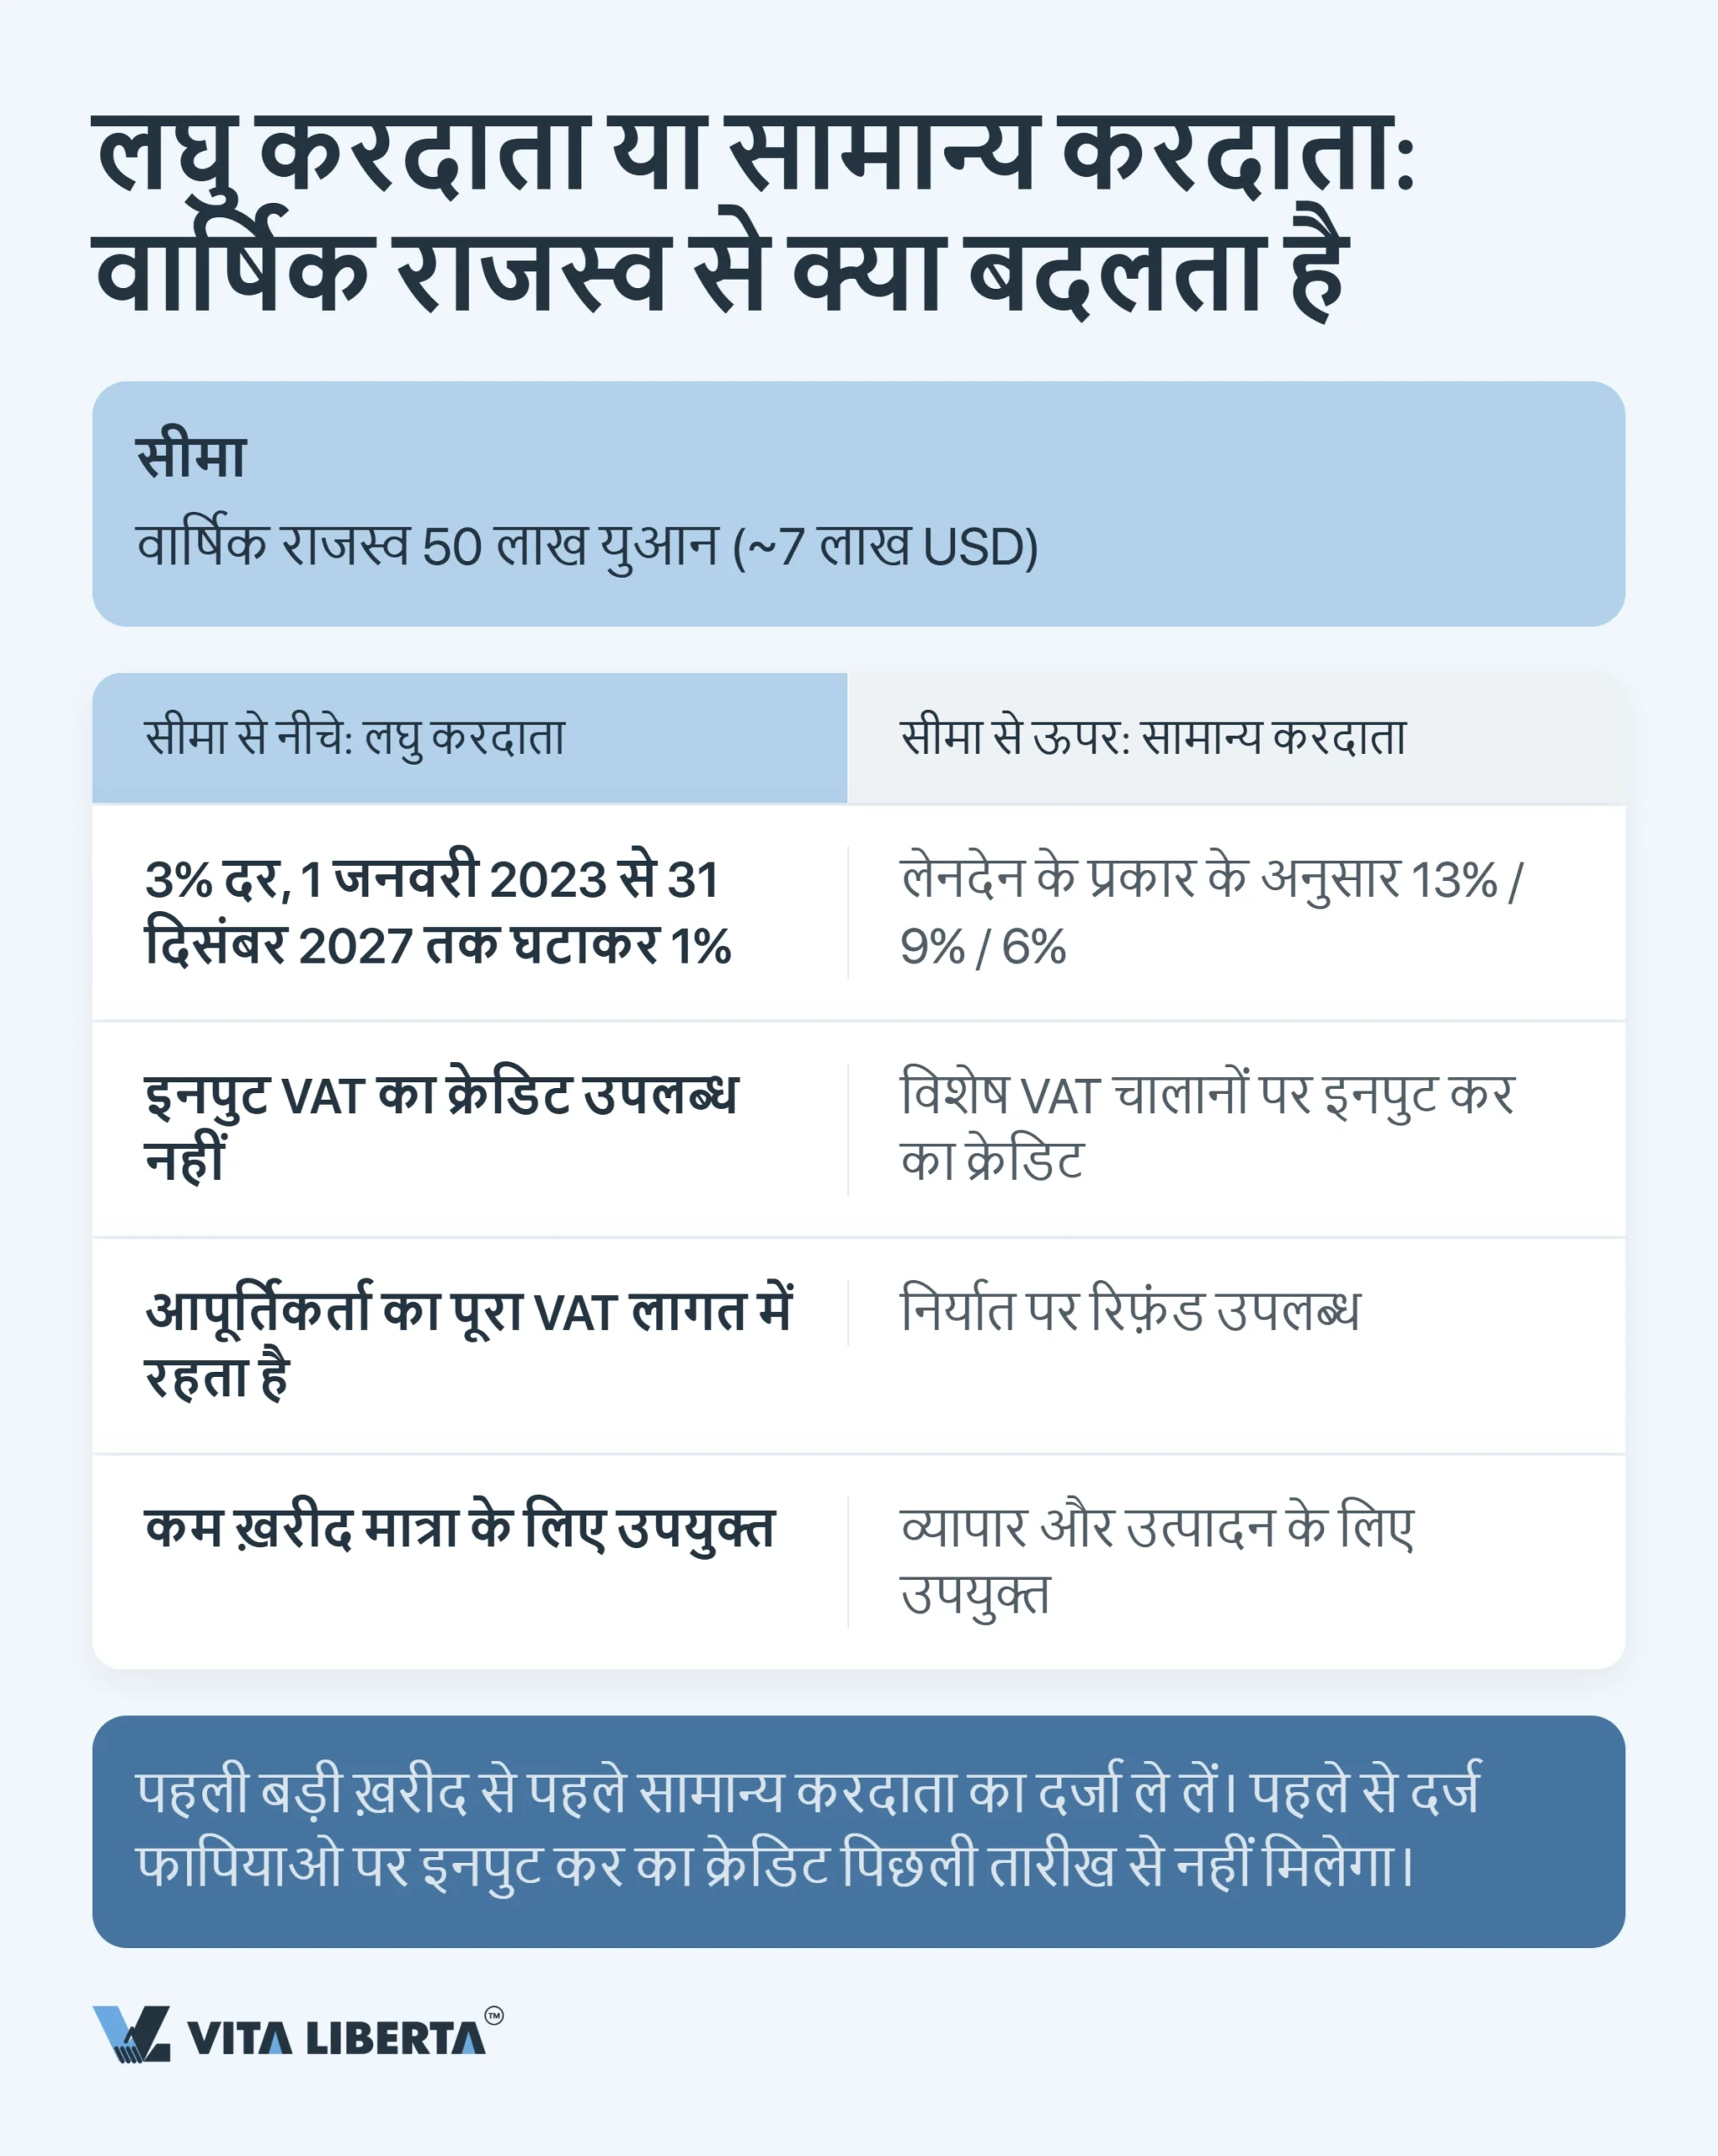
लघु करदाता या सामान्य करदाता: 50 लाख युआन की रेखा
50 लाख युआन का सालाना टर्नओवर (8 अक्टूबर 2026 की पीपल्स बैंक ऑफ़ चाइना दर पर लगभग 7.42 लाख डॉलर) कंपनियों को दो व्यवस्थाओं में बाँटता है।
रेखा के नीचे: लघु करदाता (small-scale taxpayer)। एकसमान दर 3% है। 1 जनवरी 2026 से 31 दिसंबर 2027 तक आप इसकी जगह 1% देते हैं। यह अचल संपत्ति की बिक्री या किराये और भूमि-उपयोग अधिकार के हस्तांतरण को छोड़कर सभी कर-योग्य लेन-देन पर लागू है (财政部 税务总局公告2026年第10号; 2023–2025 में ऐसी ही छूट 财政部 税务总局公告2023年第19号 के तहत थी)। अगर टर्नओवर महीने में 1 लाख युआन (तिमाही में 3 लाख युआन) से ज़्यादा नहीं, तो वैट नहीं देना होता। बदले में इनपुट टैक्स क्रेडिट नहीं मिलता: सप्लायरों का पूरा वैट आपकी लागत में जुड़ जाता है।
रेखा के ऊपर: सामान्य करदाता (general taxpayer)। आप 13, 9 या 6% लगाते हैं और विशेष वैट इनवॉइस के आधार पर इनपुट टैक्स क्रेडिट लेते हैं। वैट के ऊपर तीन अधिभार लगते हैं: नगर रखरखाव एवं निर्माण कर (शहरी क्षेत्र में 7%), शिक्षा अधिभार 3% और स्थानीय शिक्षा अधिभार 2%। तीनों टर्नओवर पर नहीं, बल्कि चुकाए गए वैट पर गिने जाते हैं।
सुरक्षित सलाह: ट्रेडिंग कंपनी को पहली बड़ी ख़रीद से पहले सामान्य करदाता के रूप में पंजीकरण करा लेना चाहिए, बाद में नहीं। पहले से दर्ज फापियाओ का वैट पिछली तारीख़ से क्रेडिट नहीं होता।
निर्यात पर वैट रिफ़ंड: 1 अप्रैल 2026 से क्या बदला
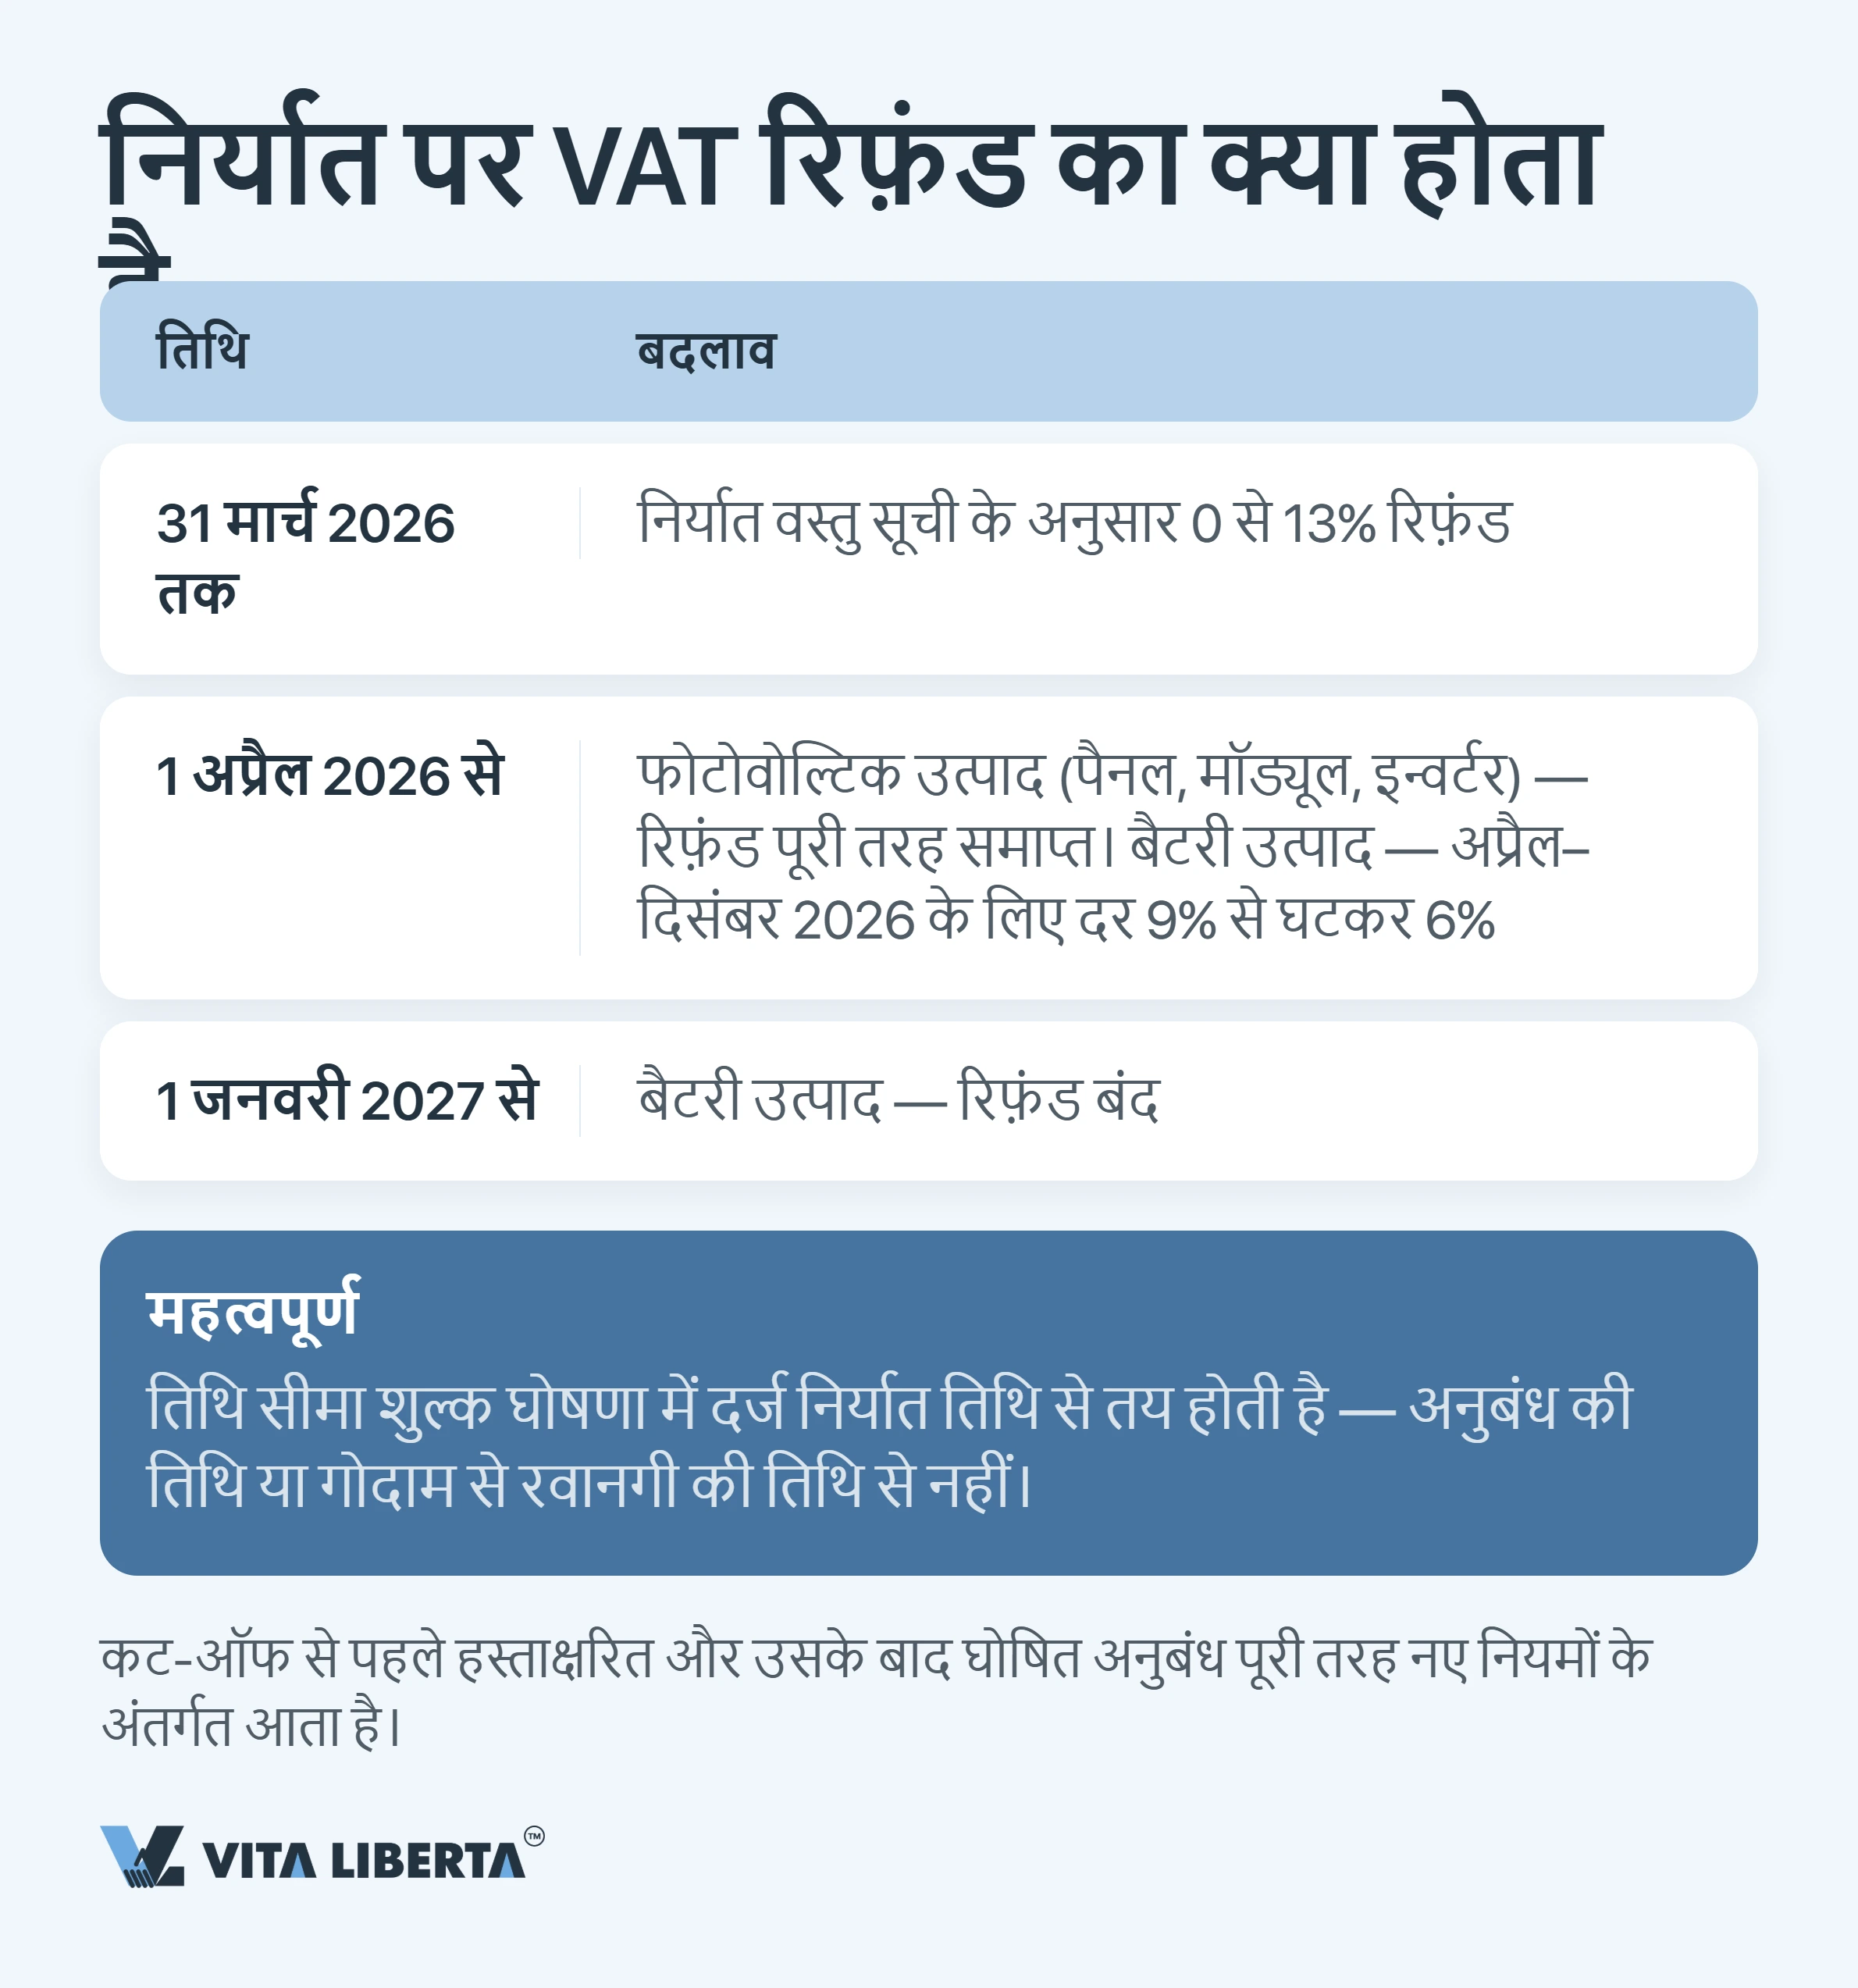
निर्यात पर शून्य दर है और इनपुट वैट उत्पाद के टैरिफ़ कोड के अनुसार 0 से 13% तक लौटाया जाता है। 1 अप्रैल 2026 से यह सहारा सिकुड़ गया (财政部 税务总局公告2026年第2号, 8 जनवरी 2026)। फ़ोटोवोल्टिक (सोलर) उत्पादों को अब कुछ वापस नहीं मिलता। बैटरियों की दर अप्रैल–दिसंबर 2026 में 9% से घटकर 6% हो गई है, और 1 जनवरी 2027 से कुछ नहीं मिलेगा।
अंकों में: बैटरी निर्यातक तीन अंक खोते हैं, सोलर निर्यातक पूरे नौ। यह रक़म अब निर्यातक के मार्जिन से जाती है।
निर्णायक है सीमा-शुल्क घोषणा में दर्ज निर्यात की तारीख़, न कि गोदाम से निकलने की तारीख़ या भुगतान की तारीख़।
ज़रूरी: अप्रैल 2026 से पहले साइन हुआ अनुबंध, जिसकी घोषणा बाद में हुई, पूरी तरह नए नियमों के तहत आता है। शिपमेंट की योजना में एक ग़लती की क़ीमत होती है: रिफ़ंड दरों का अंतर गुणा खेप की मात्रा।
मुनाफ़ा बाहर भेजना और टैक्स कैलेंडर: 10% विदहोल्डिंग और 31 मई
चीन में कमाना और वह पैसा चीन से बाहर ले जाना दो अलग प्रक्रियाएँ हैं, जिनकी शर्तें और निगरानी अलग-अलग हैं।
अनिवासी को डिविडेंड: 10%, 5% और लाभकारी स्वामी
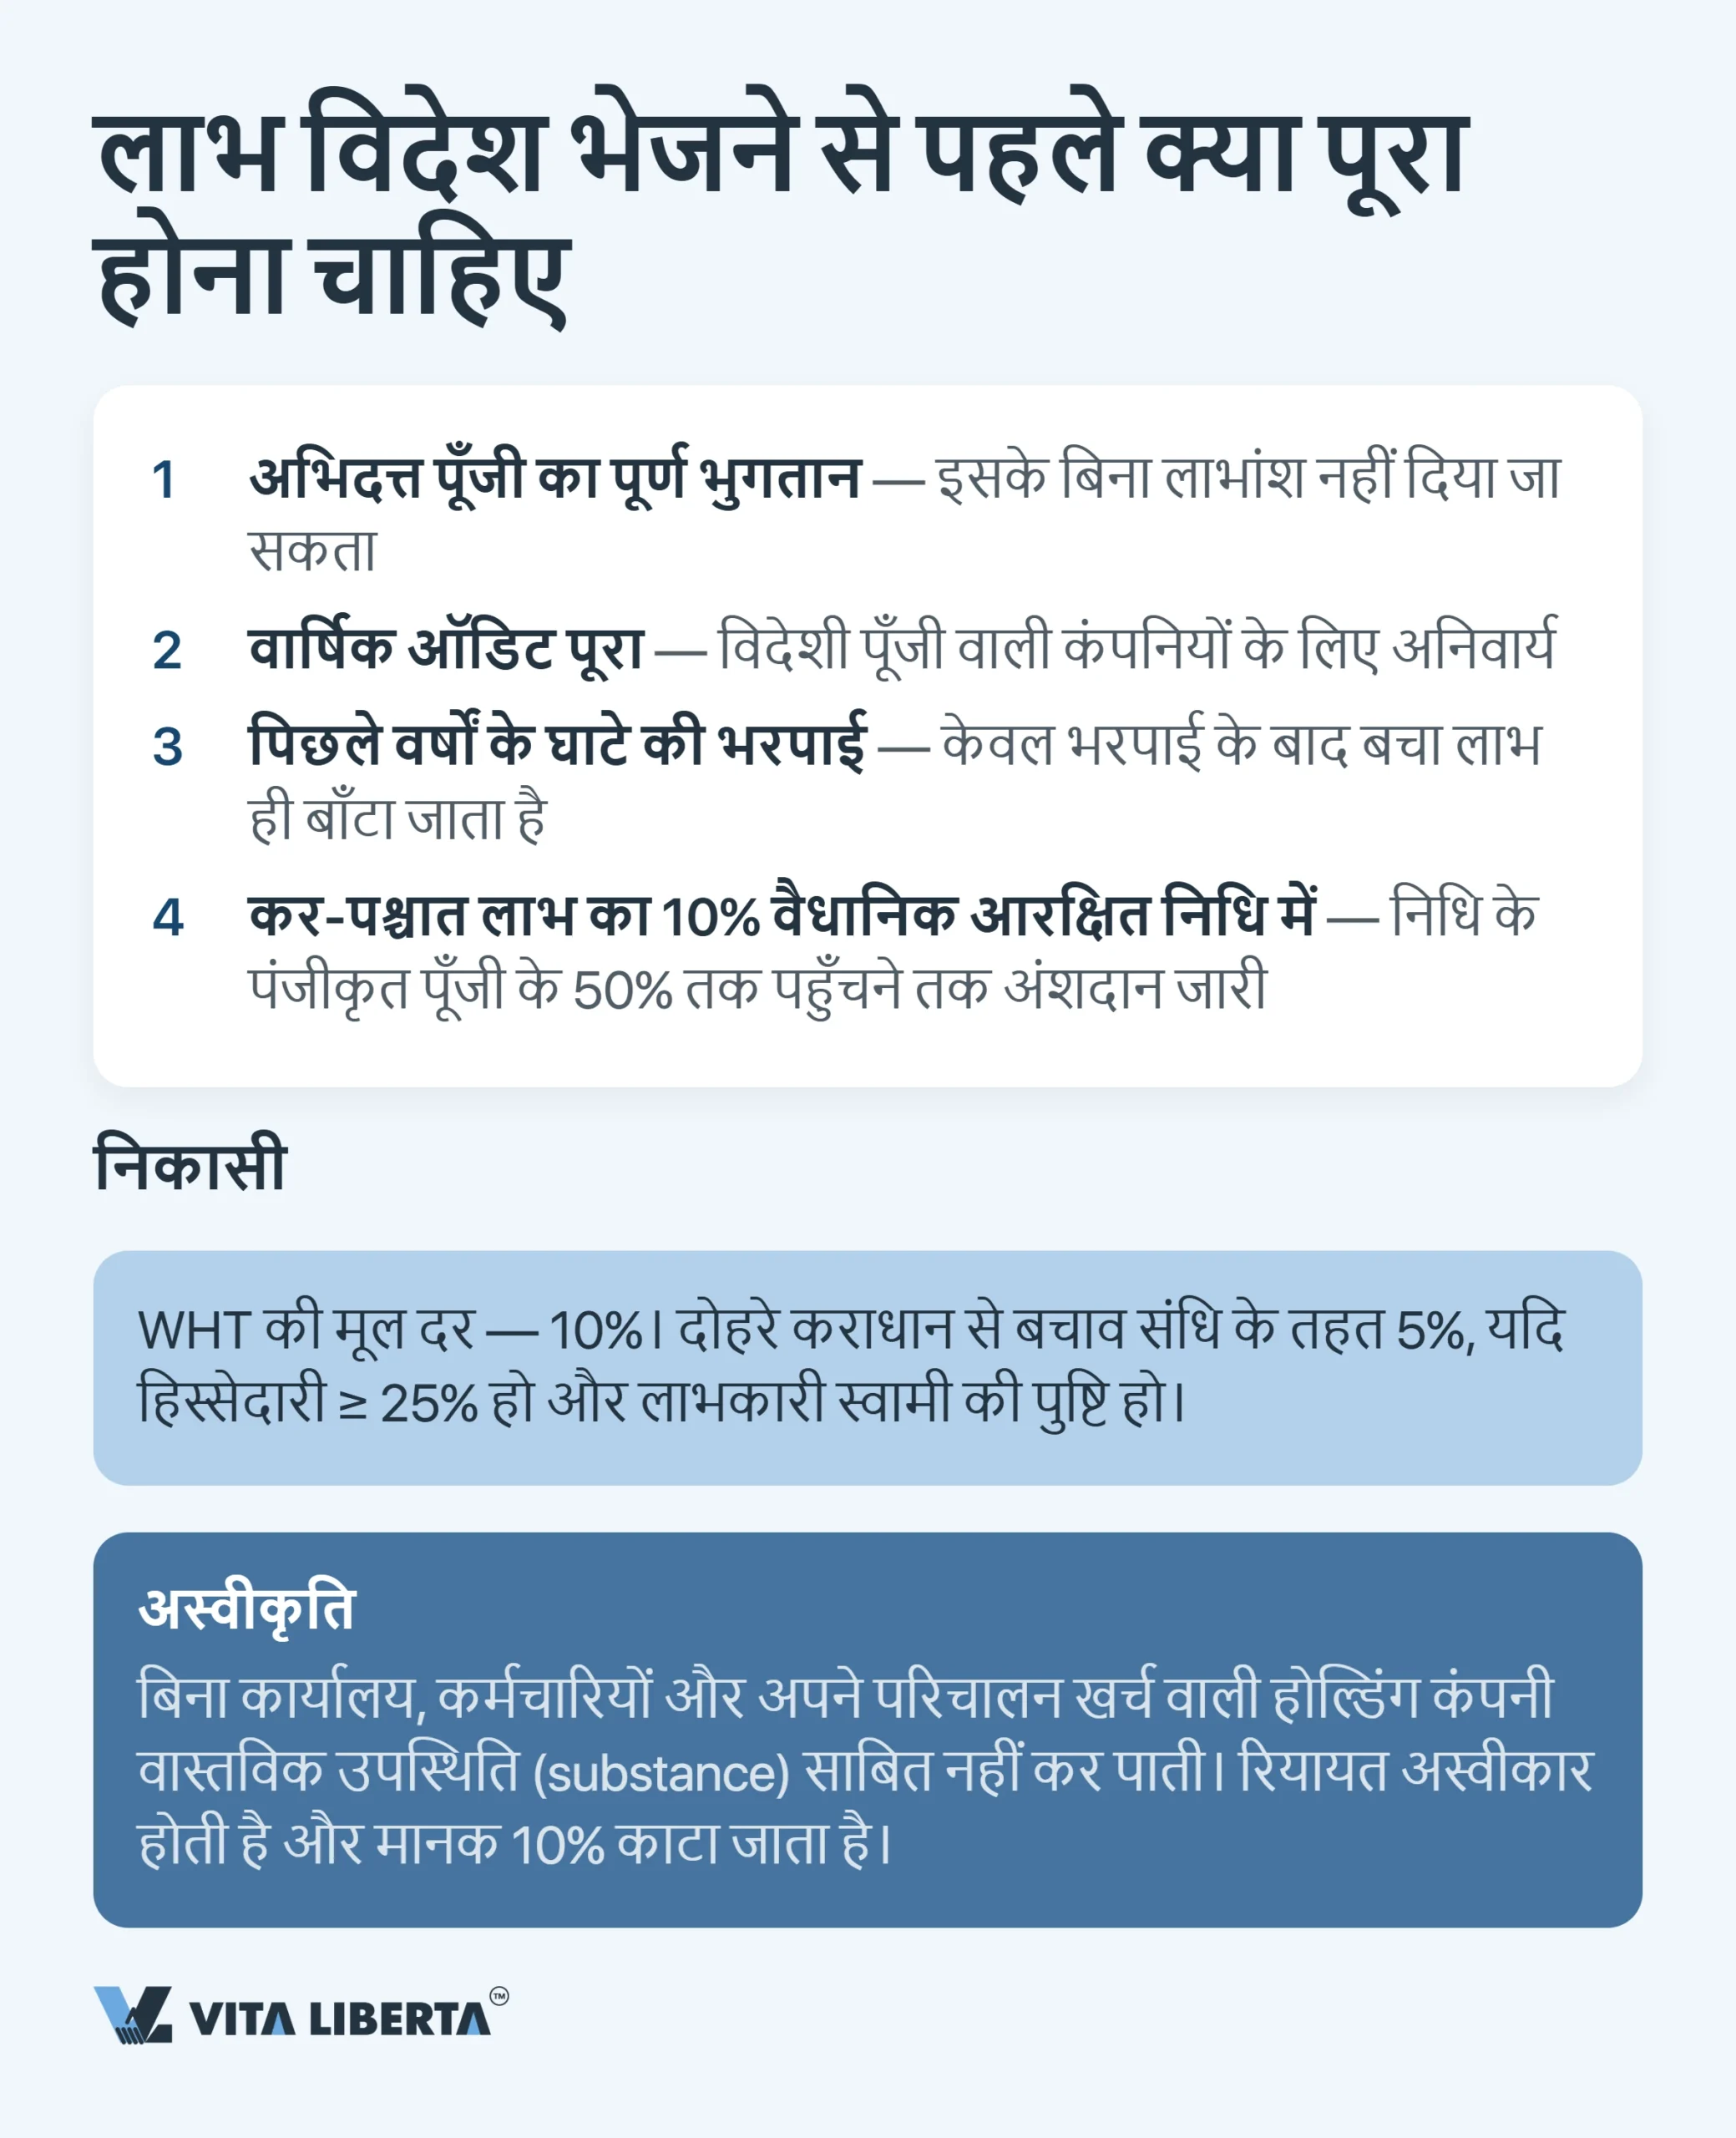
टैक्स आप नहीं चुकाते। चीनी कंपनी विदहोल्डिंग एजेंट (withholding agent) के रूप में स्रोत पर कर (Withholding Tax, WHT) काटती है, जो भारत के TDS जैसा है, और उसे सरकारी ख़ज़ाने में जमा करती है। शुरुआत 10% से होती है। दोहरा कराधान परिहार समझौता (DTAA) इसे 5% तक घटा सकता है, लेकिन शर्तें हर समझौते में अलग होती हैं। उदाहरण के लिए, रूस–चीन DTAA में 5% के लिए कम से कम 25% प्रत्यक्ष हिस्सेदारी और कम से कम 80,000 यूरो का निवेश चाहिए। हांगकांग की होल्डिंग कंपनी को मुख्यभूमि–हांगकांग व्यवस्था (内地和香港税收安排) के तहत कम से कम 25% प्रत्यक्ष हिस्सेदारी पर 5% मिलता है। भारत–चीन DTAA में डिविडेंड पर दर हिस्सेदारी से स्वतंत्र, एकसमान 10% है।
ट्रांसफ़र से पहले चार शर्तें पूरी होनी चाहिए। सब्सक्राइब्ड पूँजी पूरी चुकाई जा चुकी हो। सालाना ऑडिट पूरा हो। पिछले वर्षों के घाटे पूरे हो चुके हों। और कर-पश्चात मुनाफ़े का दसवाँ हिस्सा वैधानिक रिज़र्व फ़ंड में डाला गया हो; यह तब तक चलता है, जब तक फ़ंड पंजीकृत पूँजी के आधे तक न पहुँचे। इसके अलावा, एक बार में 50,000 डॉलर से ज़्यादा का भुगतान बैंक तभी करता है, जब विदेशी भुगतान का कर पंजीकरण (对外支付税务备案) हो चुका हो। आधार है 国家税务总局 国家外汇管理局公告2013年第40号 (आगे—घोषणा 40)।
एक और महँगी ग़लती: ऐसी होल्डिंग, जिसका न ऑफ़िस है, न स्टाफ़, न अपने ख़र्च। निरीक्षक लेन-देन के सार से तय करता है कि आय का असली प्राप्तकर्ता कौन है। वास्तविक मौजूदगी न हो, तो छूट नामंज़ूर होती है और मानक 10% काटा जाता है।
ट्रांसफ़र का विकल्प है पुनर्निवेश। 2025–2028 में विदेशी निवेशक मिले मुनाफ़े को चीन के प्रोत्साहित उद्योगों में सीधे निवेश करे और कम से कम 5 साल रखे, तो पुनर्निवेशित राशि का 10% उसके टैक्स में से घटाया जाता है (财政部 税务总局 商务部公告2025年第2号, राष्ट्रव्यापी उपाय)।
समय-सीमाएँ और देरी की क़ीमत
| कब | क्या करना है | देरी होने पर |
| हर महीने 15 तारीख़ तक | वैट रिटर्न और काटे गए व्यक्तिगत आयकर का रिटर्न | बकाया पर रोज़ 0.05% विलंब अधिभार |
| तिमाही ख़त्म होने के 15 दिन के भीतर | कॉर्पोरेट टैक्स का अग्रिम भुगतान | रोज़ 0.05%, साथ में वार्षिक मिलान पर टर्नओवर को लेकर सवाल |
| 31 मई | पिछले साल का वार्षिक कॉर्पोरेट टैक्स रिटर्न | बकाया पर रोज़ 0.05%। रिटर्न नहीं भरा? 2,000 युआन तक जुर्माना, गंभीर मामलों में 10,000 युआन तक (चीन जनवादी गणराज्य कर संग्रह प्रशासन क़ानून, 中华人民共和国税收征收管理法, अनुच्छेद 62)। टैक्स नहीं चुकाया? बकाये के 50% से पाँच गुना तक जुर्माना (उसी क़ानून का अनुच्छेद 64) |
| डिविडेंड बाँटने से पहले | ऑडिट और रिज़र्व में 10% | बैंक विदेशी मुद्रा ट्रांसफ़र नहीं करता |
| 50,000 डॉलर से ऊपर के हर एकल भुगतान से पहले | भुगतान का कर पंजीकरण (对外支付税务备案) | बैंक विदेशी मुद्रा ट्रांसफ़र नहीं करता |
31 मई कंपनियों का साल बंद करती है। 1 जून से किसी भी बकाया वार्षिक टैक्स पर रोज़ाना अधिभार लगता है, ठीक वैसे ही जैसे हर तिमाही अग्रिम में देरी के पहले दिन से। साथ ही, निवासी दर्जे वाले विदेशी कर्मचारी 1 मार्च से 30 जून के बीच व्यक्तिगत आयकर (Individual Income Tax, IIT) का अपना वार्षिक मिलान करते हैं।
चीन से मुनाफ़ा बिना रुकावट निकालते हैं
- लाभकारी स्वामी की फ़ाइल तैयार करना
- ऑडिट और वैधानिक रिज़र्व
- 10% की जगह 5% विदहोल्डिंग

चीन की कर प्रणाली: रणनीतिक निष्कर्ष
चीनी प्रणाली का मूल विरोधाभास यह है कि लेखांकन की अति-औपचारिकता और उदार प्रोत्साहन साथ-साथ चलते हैं। राज्य फापियाओ के बिना कोई ख़र्च नहीं मानता और हर प्रविष्टि गोल्डन टैक्स IV से गुज़ारता है। लेकिन वही राज्य आपकी R&D कटौती दोगुनी करता है और दर 25% से 15% कर देता है। जीतता वही है, जो दूसरी चीज़ पाने के लिए पहली शर्त पूरी करता है।
अगर आपकी कंपनी नवाचार करती है। दो रास्ते साथ-साथ: 15% के लिए HNTE प्रमाणन और 200–220% सुपर डिडक्शन। फ़ाइल हर साल साबित करनी होती है। प्रमाणपत्र जिस साल ख़त्म हो, उसके अंत तक दर्जा नवीनीकृत न हुआ, तो उस साल का टैक्स 25% पर दोबारा गिना जाता है।
अगर आपकी कंपनी ट्रेडिंग या मैन्युफ़ैक्चरिंग करती है। केंद्र में हैं फापियाओ और वैट दर्जा। पहली ख़रीद से पहले व्यवस्था चुनना और आने वाले दस्तावेज़ों में अनुशासन किसी भी बाद की अनुकूलन-कोशिश से ज़्यादा क़ीमती है।
अगर ऊपर विदेशी शेयरधारक है। निवास, स्थायी प्रतिष्ठान और होल्डिंग की वास्तविक मौजूदगी तय करते हैं कि मुनाफ़ा 5% पर निकलेगा या 10% पर। यह सब शुरुआत में बनता है, ट्रांसफ़र के दिन नहीं।
इसलिए चीन में टैक्स कोई ख़र्च की मद नहीं, जिसे बस मान लिया जाए। यह आपके वित्तीय मॉडल का एक पैरामीटर है, जिसे पहले से तय किया जाता है: कर-स्थिति, ज़ोन, दस्तावेज़ प्रबंधन और कैलेंडर के ज़रिए।
अक्सर पूछे जाने वाले प्रश्न
काफ़ी संभावना है। कर निवासी उद्यम (TRE) सिर्फ़ चीनी क़ानून के तहत बनी कंपनी नहीं है, बल्कि वह कंपनी भी है जिसका प्रभावी प्रबंधन का स्थान (POEM) चीन में है। निरीक्षक असलियत देखता है: बजट कौन मंज़ूर करता है, बोर्ड के मिनट्स कहाँ रखे जाते हैं, स्टाफ़ के फ़ैसले कौन लेता है, खाते कहाँ रखे जाते हैं। नतीजा: सिर्फ़ चीनी आय के बजाय विश्वव्यापी आय पर 25% टैक्स। क्या करें: अगर प्रबंधन चीन से बाहर रहना है, तो इसे लिखित रूप में साबित करें; मिनट्स, प्रस्ताव, पत्राचार और खाते देश के बाहर हों।
High and New Technology Enterprise का दर्जा प्रमाणन से मिलता है, और कई मानदंड एक साथ पूरे करने होते हैं: आय में R&D ख़र्च का हिस्सा, अपने बौद्धिक संपदा अधिकार, विशेषज्ञ स्टाफ़ का अनुपात और बिक्री में हाई-टेक उत्पादों का हिस्सा। तारीख़ों पर ध्यान दें। 15% उस साल से लागू होता है, जो प्रमाणपत्र में जारी होने की तारीख़ के रूप में दर्ज है। प्रमाणपत्र ख़त्म होने वाले साल में अग्रिम 15% पर दिया जा सकता है, लेकिन 31 दिसंबर तक पुष्टि न हुई तो पूरे साल का टैक्स 25% तक भरना पड़ता है (国家税务总局公告2017年第24号)। क्या करें: दोबारा प्रमाणन को 31 मई जितनी पक्की तारीख़ मानकर कैलेंडर में रखें, वरना साल 25% पर जाएगा।
छूट नहीं, बल्कि टैक्स के बाद उसमें से जो बचता है, उसे गिनें। बिना फापियाओ ख़र्च घटाया नहीं जा सकता: रक़म कर-आधार में रहती है और उस पर आपकी कॉर्पोरेट टैक्स दर से टैक्स लगता है। 25% पर ख़रीद मूल्य के एक-चौथाई से कम हर छूट घाटे का सौदा है, और इसमें गँवाया गया इनपुट टैक्स क्रेडिट अभी जुड़ा ही नहीं। क्या करें: फापियाओ भुगतान के समय नहीं, अनुबंध के समय माँगें, और सप्लायर की यह ज़िम्मेदारी अनुबंध में लिखें।
बुनियादी विदहोल्डिंग 10% है। DTAA इसे 5% तक घटा सकता है, उस समझौते की शर्तों पर: रूस–चीन DTAA में कम से कम 25% हिस्सेदारी और कम से कम 80,000 यूरो निवेश चाहिए। हांगकांग की होल्डिंग को 25% हिस्सेदारी पर 5% मिलता है, अगर वह साबित करे कि वही आय की लाभकारी स्वामी है। वितरण से पहले चार काम पूरे होने चाहिए: सब्सक्राइब्ड पूँजी पूरी चुकाई गई हो, सालाना ऑडिट हो चुका हो, पिछले घाटे पूरे हों, और कर-पश्चात मुनाफ़े का 10% रिज़र्व में डाला गया हो, जब तक वह पंजीकृत पूँजी के 50% तक न पहुँचे। 50,000 डॉलर से ऊपर के एकल ट्रांसफ़र के लिए विदेशी भुगतान का कर पंजीकरण (对外支付税务备案) भी चाहिए। क्या करें: डिविडेंड घोषित करने से पहले शेयरधारक के अपने देश का निवास प्रमाणपत्र और होल्डिंग की वास्तविक मौजूदगी के सबूत जुटा लें।
यह उत्पाद समूह पर निर्भर है। सोलर (फ़ोटोवोल्टिक) उत्पादों पर रिफ़ंड 1 अप्रैल 2026 से ख़त्म है। बैटरियों पर दर अप्रैल–दिसंबर 2026 के लिए 9% से 6% हुई, और 1 जनवरी 2027 से रिफ़ंड बंद है। दोनों के लिए एक नियम है: अनुबंध या शिपमेंट की तारीख़ नहीं, बल्कि सीमा-शुल्क घोषणा में दर्ज निर्यात तारीख़ मायने रखती है। क्या करें: कट-ऑफ़ के बाद भेजे जाने वाले मौजूदा अनुबंधों का मार्जिन दोबारा गिनें और खेप घोषित होने से पहले क़ीमत पर फिर से बातचीत करें।