Hongkong
 China




आपकी कंपनी को चीन में खाते की ज़रूरत क्यों है
स्थानीय खाता भुगतान शृंखला से बिचौलियों को हटा देता है: कंपनी आपूर्तिकर्ताओं को सीधे RMB में भुगतान करती है और राजस्व भी सीधे RMB में प्राप्त करती है, दोहरे रूपांतरण की एक कड़ी बच जाती है, और विदेशी मुद्रा नियंत्रण तेज़ी से पार होता है। मुक्त व्यापार क्षेत्र में स्थित कारोबार को इसके ऊपर सीमा-पार लेनदेन की सरलीकृत व्यवस्था तक पहुँच भी मिलती है।
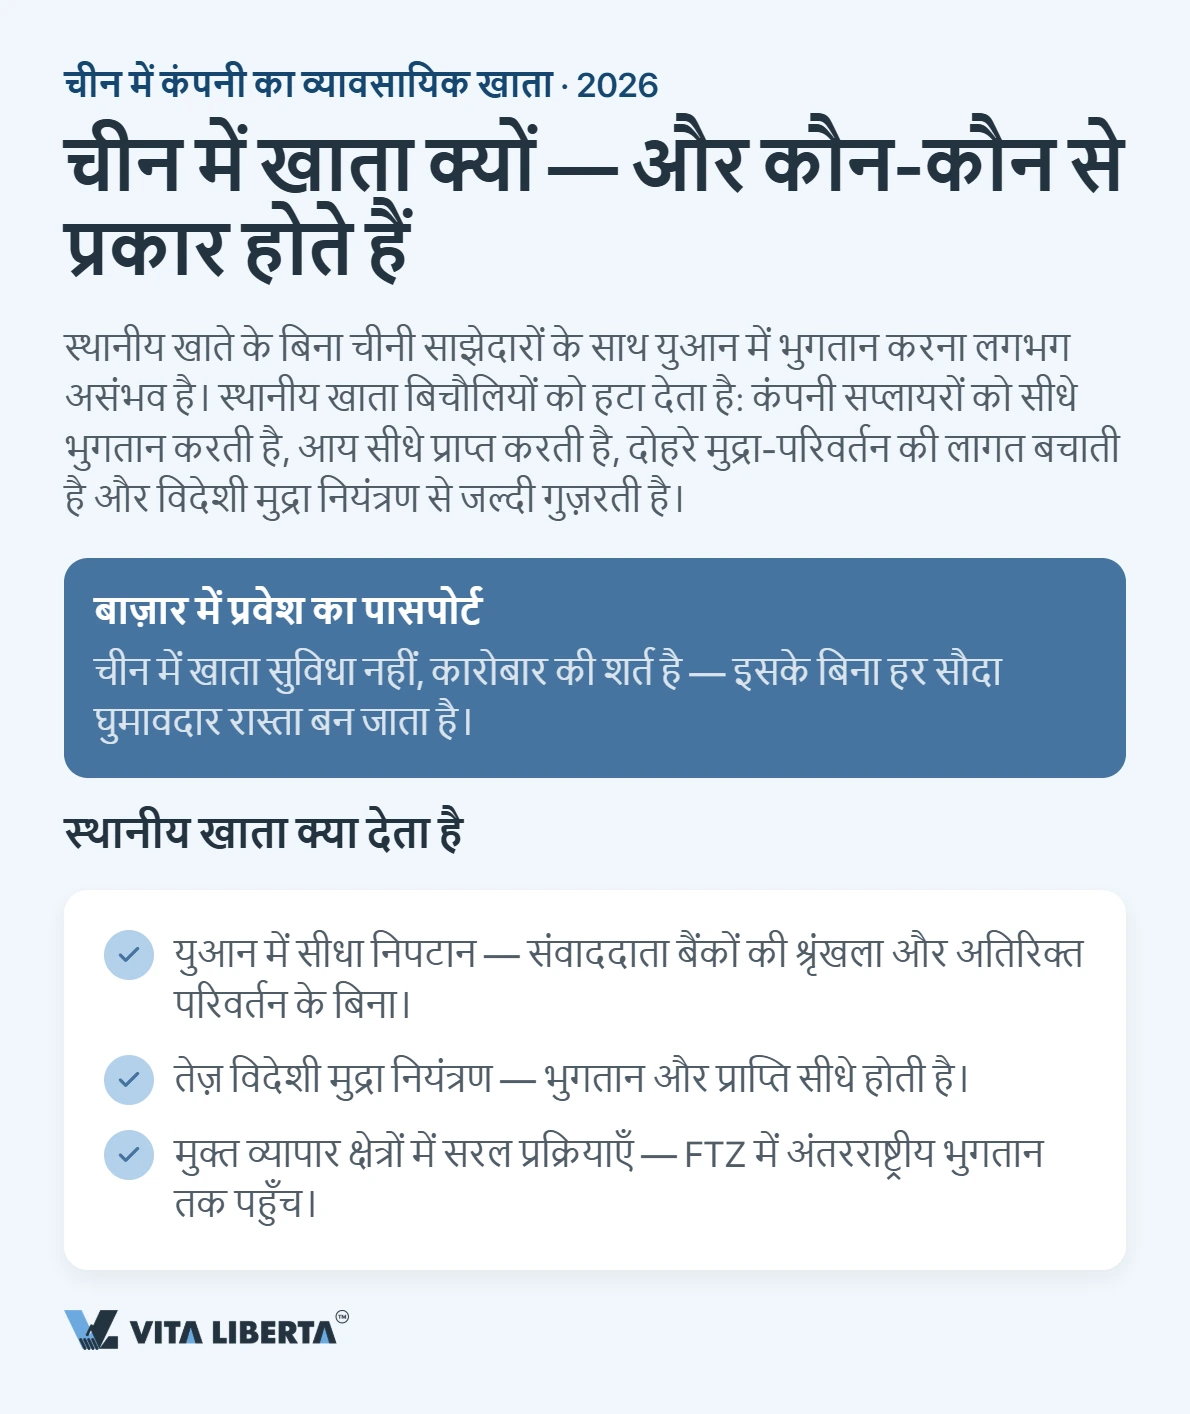
मुख्य भूमि चीन में खाता सुविधा का विषय नहीं, बाज़ार में प्रवेश का पास है: इसके बिना हर सौदा घुमावदार रास्ते से गुज़रता है।
अलग से उल्लेखनीय है कि कई बैंक रूसी पासपोर्ट रखने वाले लाभार्थी स्वामियों के प्रति तुलनात्मक रूप से खुले हुए हैं — शर्त यह है कि स्वामित्व ढाँचा पारदर्शी हो और व्यावसायिक उद्देश्य स्पष्ट हो। इस आधार पर विदेशी प्रतिपक्षों के साथ निपटान पूर्वानुमेय ढंग से चलता है।
चीन में कंपनियाँ कौन-से खाते खोलती हैं
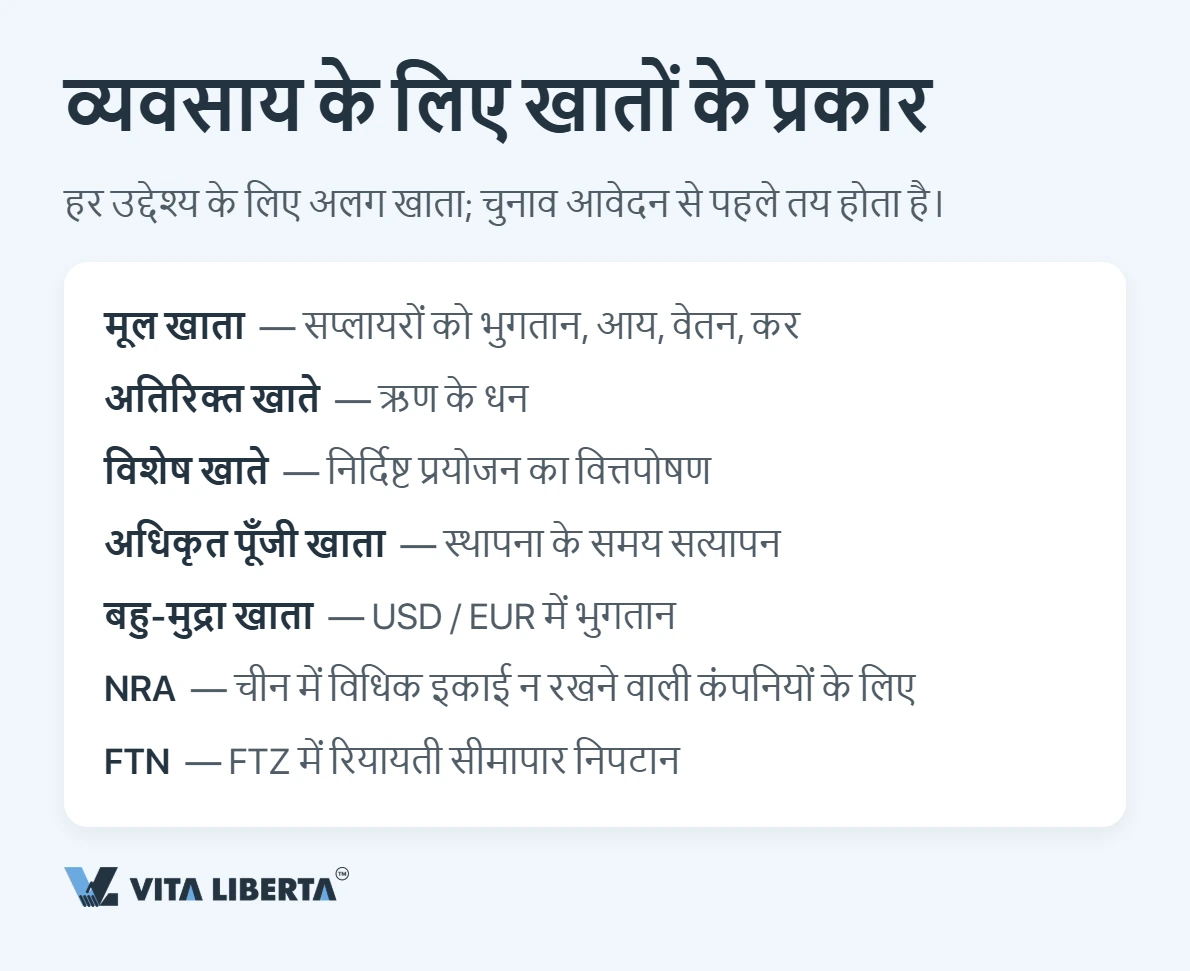
हर उद्देश्य के लिए अलग प्रकार का खाता होता है, और आवेदन से पहले ढाँचा तय कर लेना उचित है।
बेसिक खाता और उसके साथ जुड़ने वाले खाते
बेसिक डिपॉज़िट अकाउंट रोज़मर्रा की गतिविधि संभालता है: आपूर्तिकर्ताओं का भुगतान, राजस्व की प्राप्ति, वेतन और कर। एक कंपनी केवल एक ही बेसिक खाता खोल सकती है। कारोबार बढ़ने पर इनमें जुड़ते हैं:
- जनरल डिपॉज़िट अकाउंट — उधार ली गई राशि के संचालन के लिए;
- विशेष प्रयोजन खाते — निर्दिष्ट वित्तपोषण और अलग परियोजनाओं के लिए;
- आरंभिक चरण में पूंजी सत्यापन खाता।
भविष्य के नकदी प्रवाह का अनुमान जितना सटीक होगा, बैंक के लिए उपयुक्त सेवा-ढाँचा बनाना उतना ही आसान रहेगा।
विदेशी कंपनी के लिए विदेशी मुद्रा और NRA खाते
जब कारोबार को डॉलर या यूरो में भुगतान करना हो, तो बैंक बहु-मुद्रा खाता खोलता है। और जिस कंपनी की मुख्य भूमि पर अभी अपनी कोई विधिक इकाई नहीं है, उसके लिए NRA प्रारूप उपलब्ध है (गैर-निवासी खाता, Non-Resident Account)। बैंक ऐसा खाता सबसे सहजता से हांगकांग की कंपनियों को देते हैं, हालाँकि सिंगापुर, संयुक्त अरब अमीरात और यूके जैसे क्षेत्राधिकार भी संभव हैं।
यहाँ बैंक आर्थिक सार की जाँच अधिक कठोरता से करता है: व्यापार और लॉजिस्टिक्स की प्रोफ़ाइल सबसे आसानी से पार होती है। मुक्त व्यापार क्षेत्रों में सीमा-पार लेनदेन के लिए हल्की शर्तों वाला FTN प्रकार का खाता भी उपलब्ध है।
खाते के पीछे के नियामक: PBOC, SAFE और NFRA क्या नियंत्रित करते हैं
निगरानी तीन संस्थाओं में बँटी है। पीपुल्स बैंक ऑफ चाइना (PBOC) सामान्य नियम तय करता है और राष्ट्रीय मुद्रा में निपटान देखता है; स्टेट एडमिनिस्ट्रेशन ऑफ फॉरेन एक्सचेंज (SAFE) विदेशी मुद्रा संचालन और सीमा-पार पूंजी प्रवाह संभालता है; और स्वयं बैंकों की निगरानी NFRA के पास है।
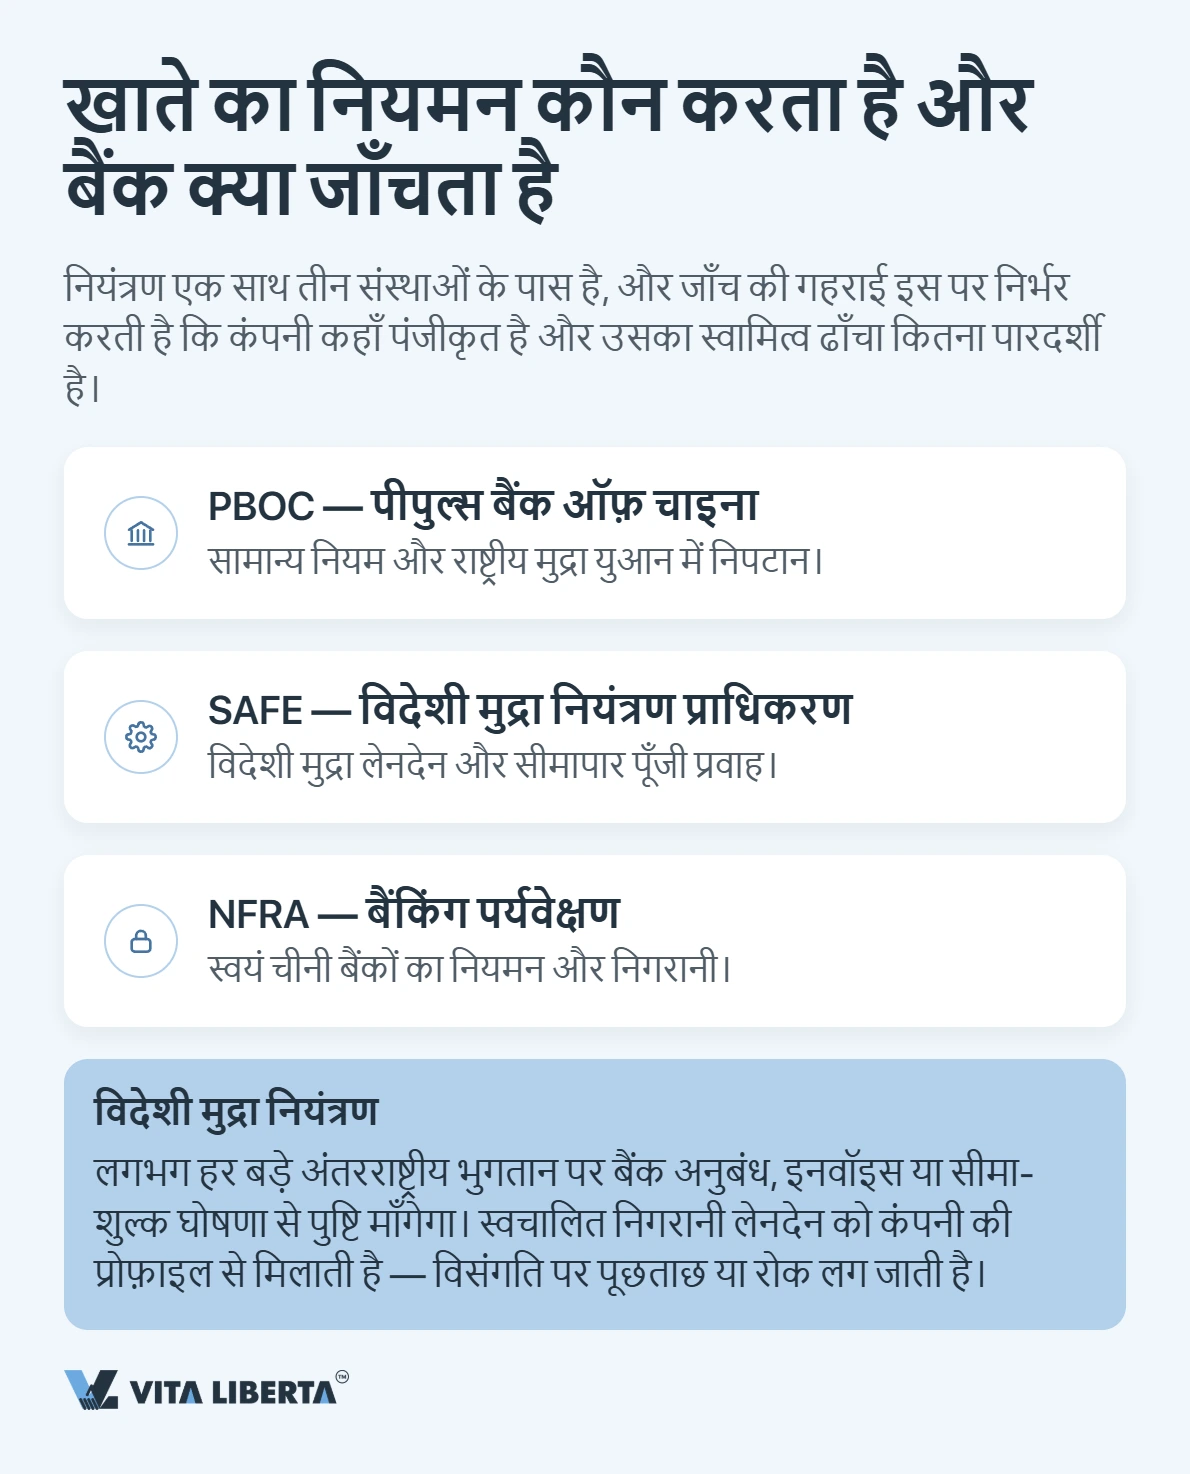
विदेशी मुद्रा नियंत्रण का एक व्यावहारिक परिणाम है: बड़ी राशि के लगभग हर अंतरराष्ट्रीय भुगतान पर बैंक प्रमाण माँगेगा — अनुबंध, इनवॉइस या सीमा शुल्क घोषणा। स्वचालित निगरानी हर लेनदेन को कंपनी की घोषित प्रोफ़ाइल से मिलाती है, और कोई भी विसंगति पूछताछ या खाते के निलंबन तक ले जाती है।
कंपनी के प्रकार के अनुसार बैंकों की शर्तें
जाँच की गहराई सीधे दो बातों पर निर्भर करती है: कंपनी कहाँ पंजीकृत है, और उसकी स्वामित्व शृंखला कितनी स्पष्ट है।
चीन में निवासी कंपनियाँ और WFOE
बैंकों का भरोसा सबसे अधिक चीन में निवासी कंपनियों पर है, जिनमें पूर्णतः विदेशी स्वामित्व वाले उद्यम (WFOE) भी शामिल हैं। जाँच का केंद्र रहता है: वैध बिज़नेस लाइसेंस, पंजीकृत पता, निदेशक और विधिक प्रतिनिधि के अधिकारों का दायरा, तथा अंतिम लाभार्थी स्वामियों तक जाती स्वामित्व शृंखला। WFOE के लिए मानदंड और ऊँचा है: निवेश कहाँ से आया और स्वामियों की प्रतिष्ठा कैसी है, इसकी अलग से पड़ताल होती है।
चीन में विधिक इकाई के बिना विदेशी कंपनी
यहाँ बाधा सबसे ऊँची है। मुख्य काम यह सिद्ध करना है कि कंपनी वास्तव में चीनी बाज़ार से जुड़ी हुई है; निर्यात-आयात अनुबंध, इनवॉइस, शिपिंग दस्तावेज़ और निवेश योजनाएँ इसके प्रमाण बनते हैं। बैंक हर आवेदन पर अलग से निर्णय लेता है और पूंजी की वैधता को आगामी भुगतानों के व्यावसायिक तर्क के साथ तौलता है।
बैंक खाता खोलने में दिक्कत आ रही है?
- व्यवसाय के लिए सही बैंक
- दस्तावेज़ तैयार करना
- अनिवासियों के नियम शामिल

कौन-से दस्तावेज़ चाहिए और उनका प्रमाणीकरण कैसे हो
मानक सेट में पंजीकरण दस्तावेज़ और संविधान (AoA), लेखा तथा कर विवरण, गतिविधि का विवरण, साथ ही निदेशकों और लाभार्थी स्वामियों के पासपोर्ट व पते के प्रमाण शामिल होते हैं। दस्तावेज़ प्रमाणित अनुवादक द्वारा चीनी में अनूदित किए जाते हैं और अपोस्तील से प्रमाणित होते हैं; कन्वेंशन से बाहर के देशों के दस्तावेज़ों के लिए कांसुलर लीगलाइज़ेशन आवश्यक रहता है। अभिलेख हाल के होने चाहिए — आमतौर पर तीन माह से पुराने नहीं।
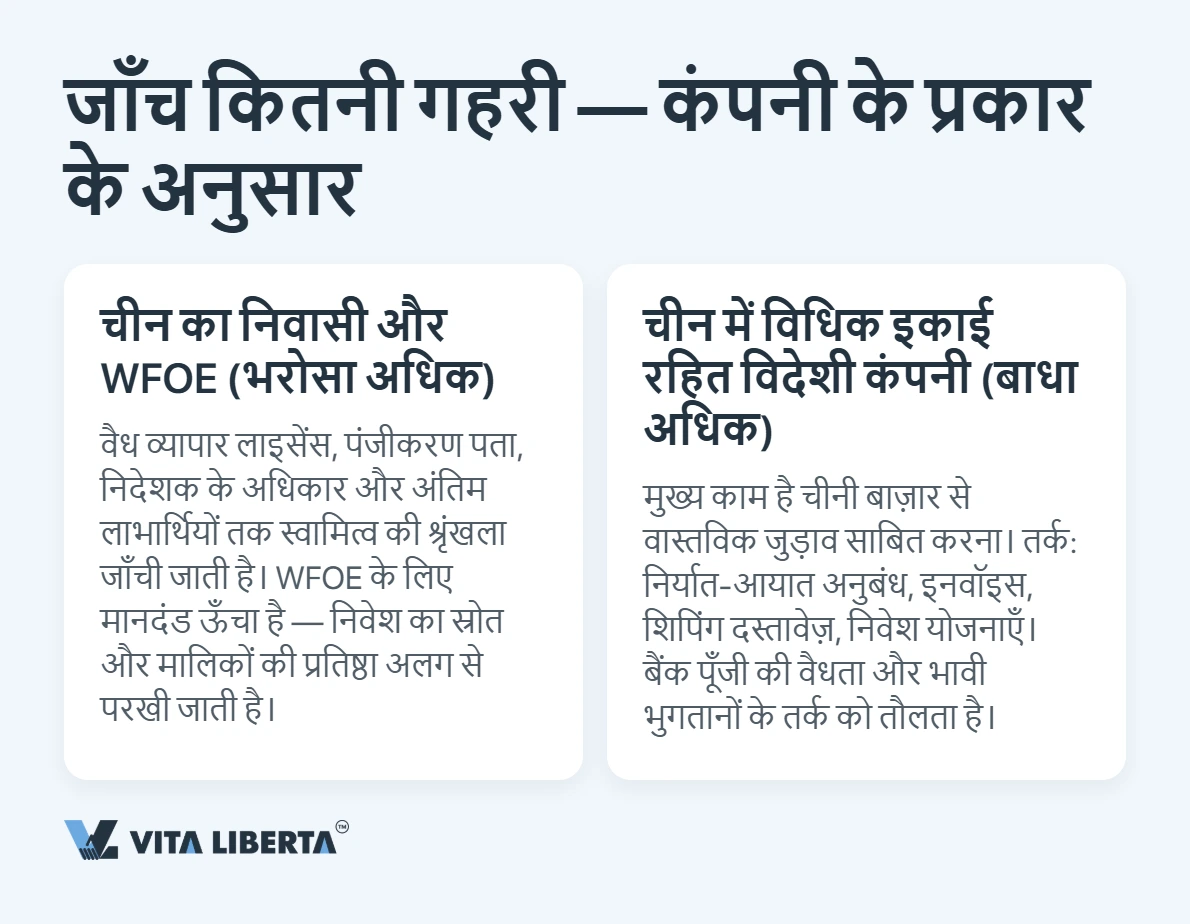
| दस्तावेज़ | उद्देश्य |
|---|---|
| पंजीकरण प्रमाणपत्र | कंपनी के अस्तित्व की पुष्टि करता है |
| संविधान और गठन दस्तावेज़ | ढाँचा और अधिकार दर्शाते हैं |
| लेखा और कर विवरण | वास्तविक गतिविधि दिखाते हैं |
| निदेशकों और लाभार्थी स्वामियों के दस्तावेज़ | पहचान और KYC जाँच |
| बैंक रेफ़रेंस पत्र (माँगे जाने पर) | व्यावसायिक प्रतिष्ठा की पुष्टि |
खाता खोलने की प्रक्रिया: चरण, अवधि और व्यक्तिगत उपस्थिति
कुछ बैंक स्कैन पहले से दूरस्थ रूप से स्वीकार कर लेते हैं, पर कंपनी का खाता पूरी तरह ऑनलाइन नहीं खुलता: सक्रियण के लिए आमने-सामने पहचान अनिवार्य है। चरण इस प्रकार हैं:
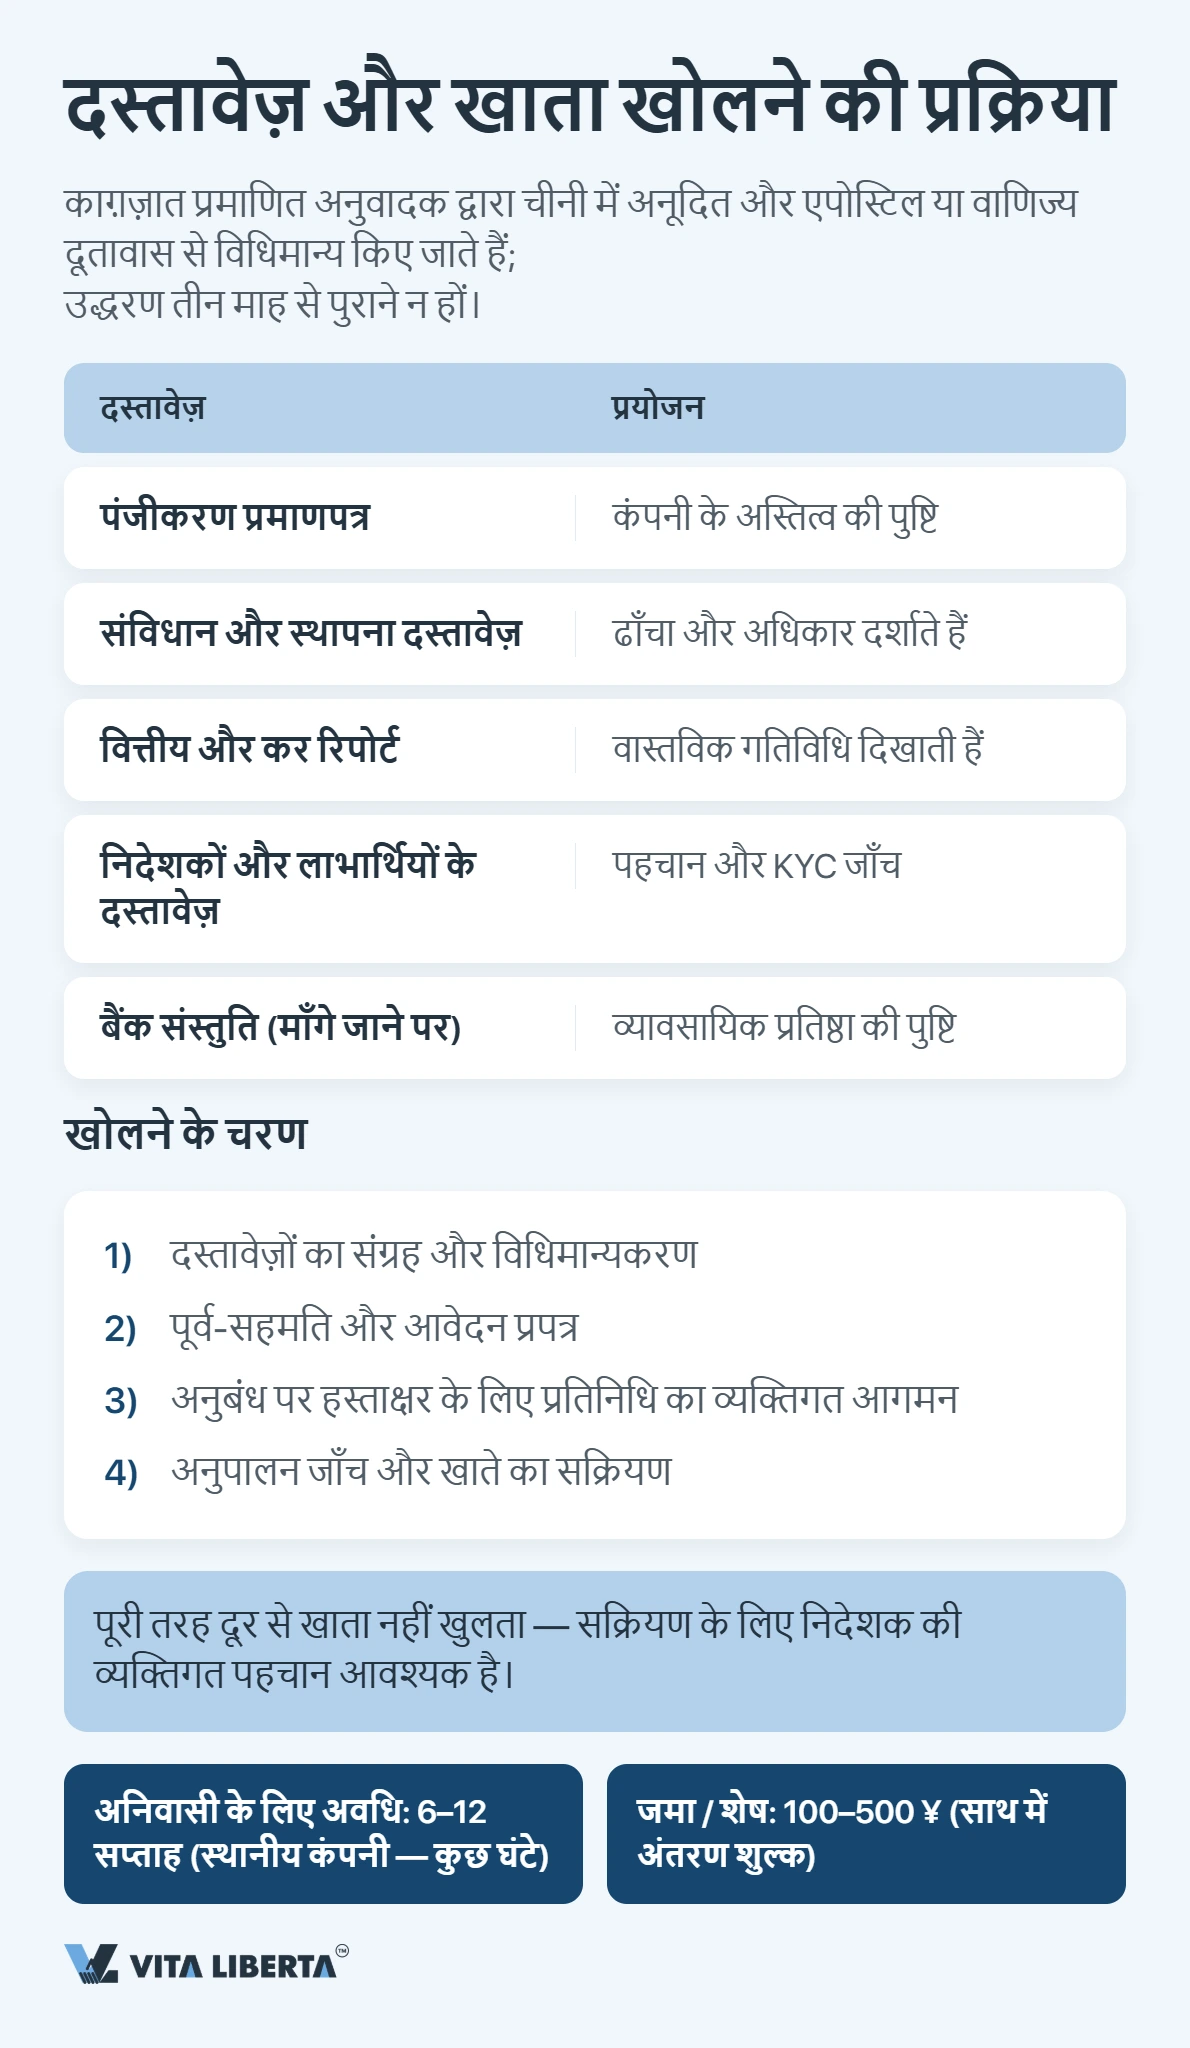
- दस्तावेज़ों का संग्रह और प्रमाणीकरण।
- बैंक के साथ पूर्व-समन्वय और आवेदन फ़ॉर्म।
- अनुबंधों पर हस्ताक्षर के लिए विधिक प्रतिनिधि का शाखा में आना।
- अनुपालन जाँच और खाते का सक्रियण।
निदेशक का स्वयं उपस्थित होना अनिवार्य है; पावर ऑफ़ अटॉर्नी वाले प्रतिनिधि को कम ही स्वीकार किया जाता है। गैर-निवासियों के लिए जाँच में औसतन 6 से 12 सप्ताह लगते हैं, जबकि स्थानीय कंपनी यही रास्ता कुछ घंटों में तय कर लेती है।
खाता खोलने और चलाने की लागत
खोलना स्वयं महँगा नहीं है। ध्यान देने की बात दूसरी है: विदेशी ग्राहकों के साथ काम करने वाले अधिकांश बैंक जमा राशि और न्यूनतम शेष बनाए रखने की शर्त रखते हैं। बाज़ार के संकेतक 100 से 500 युआन की जमा राशि के हैं, इसके ऊपर अंतर-बैंक तथा विदेशी मुद्रा हस्तांतरण के शुल्क जुड़ते हैं। सटीक राशि और शेष की सीमा हर बैंक स्वयं तय करता है, इसलिए आवेदन से पहले शुल्क-सूची स्पष्ट कर लें।
बैंक मना क्यों करते हैं और यह जोखिम कैसे घटाएँ
नकारात्मक निर्णय लगभग कभी एक छूटे हुए दस्तावेज़ तक सीमित नहीं होता — आमतौर पर बैंक बस उस स्तर का जोखिम उठाने को तैयार नहीं होता। आवेदक के विरुद्ध सबसे अधिक ये बातें जाती हैं:
- गतिविधि और चीन के बीच संबंध का स्पष्ट न होना;
- नॉमिनी या ट्रस्ट के ज़रिए उलझा हुआ स्वामित्व;
- कंपनी वास्तव में काम कर रही है, इसके प्रमाण कम होना;
- धन के स्रोत का अस्पष्ट होना;
- प्रतिबंधों या अनुपालन से जुड़ी संवेदनशीलता;
- दस्तावेज़ों के अनुवाद में विसंगतियाँ और अशुद्धियाँ।
“बैंक दस्तावेज़ों के पुलिंदे को मंज़ूरी नहीं देता, वह एक समझ में आने वाले व्यावसायिक तर्क को मंज़ूरी देता है। जब आवेदक पहले ही बता देता है कि पैसा कहाँ से आ रहा है और उसे ठीक यहीं खाते की ज़रूरत क्यों है, तो जाँच कई गुना तेज़ हो जाती है,” चीन में व्यापार सहायता प्रैक्टिस के पार्टनर आंद्रेई लागुतिन कहते हैं।
बाज़ार के अनुमानों के अनुसार, 2024 में हर पाँच में से एक विदेशी कंपनी को अपारदर्शी लेनदेन के कारण खाते के अस्थायी निलंबन का सामना करना पड़ा। इसलिए खाता खुलने के बाद भी दस्तावेज़ अद्यतन रखना और बड़े भुगतानों का उद्देश्य प्रमाणित कर पाना महत्वपूर्ण है।
चीन में बैंक का चयन: किन बातों पर ध्यान दें
संस्थाएँ तीन बिंदुओं पर अलग होती हैं: गैर-निवासियों के प्रति खुलापन, विदेशी मुद्रा उत्पादों की शृंखला, और आवेदनों के निपटान की गति। कम जोखिम वाला रास्ता उन बड़े बैंकों से शुरू करना है जिनके पास विदेशी ग्राहकों का अनुभव पहले से है।
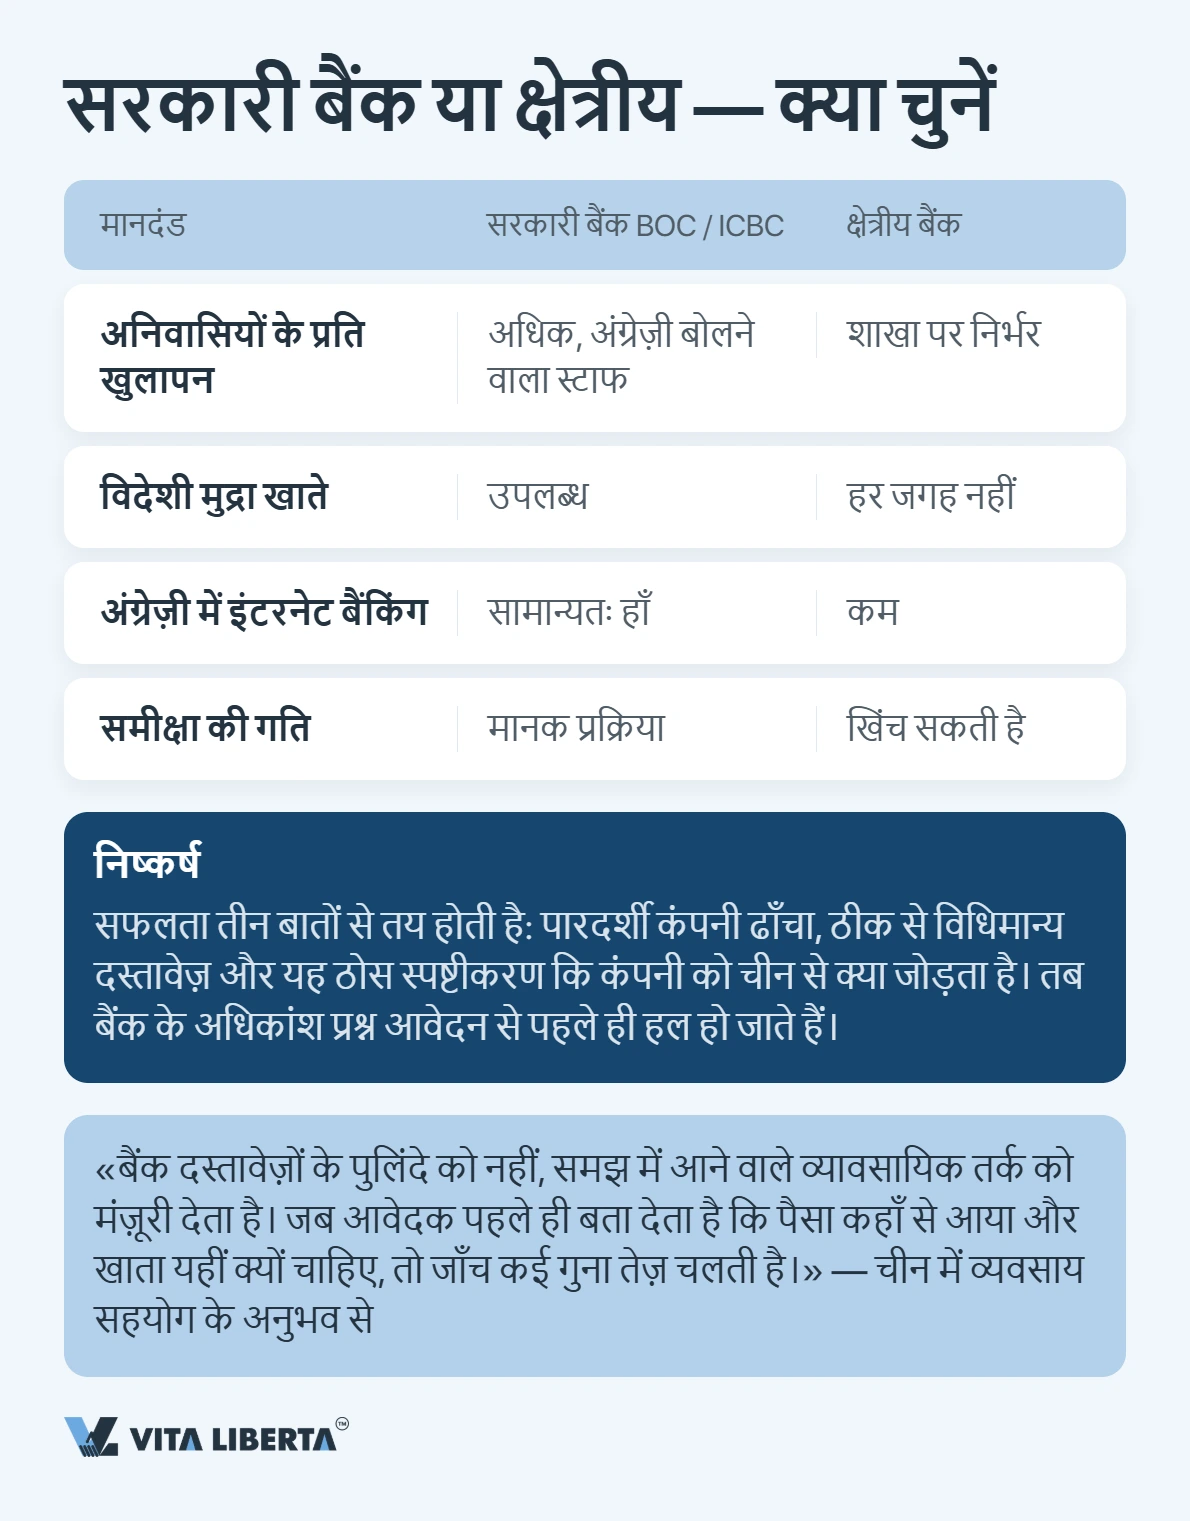
| मानदंड | बड़े सरकारी बैंक (BOC, ICBC) | क्षेत्रीय बैंक |
|---|---|---|
| गैर-निवासियों के प्रति खुलापन | अधिक; अंग्रेज़ी बोलने वाला स्टाफ़ उपलब्ध | शाखा पर निर्भर |
| विदेशी मुद्रा खाते | उपलब्ध | हर जगह नहीं |
| अंग्रेज़ी में इंटरनेट बैंकिंग | प्रायः उपलब्ध | कम |
| निपटान की गति | मानक प्रक्रिया | खिंच सकती है |
चयन को बैंक की प्रसिद्धि से नहीं, बल्कि अपनी कंपनी के क्षेत्राधिकार और लेनदेन की प्रकृति से जोड़ें।
चीन में कंपनी खाता चाहिए?
- खाता खोलने में पूरी मदद
- विदेशी मुद्रा नियंत्रण संभालें
- स्वीकृति में तेज़ी

निष्कर्ष
चीन में कंपनी का बैंक खाता खुलवाना पूरी तरह संभव है, पर इसे औपचारिकता नहीं, एक परियोजना मानकर चलें। परिणाम तीन बातों से तय होता है: पारदर्शी कॉर्पोरेट ढाँचा, बिना किसी कमी के प्रमाणित दस्तावेज़, और इस बात की ठोस व्याख्या कि कंपनी को चीन से क्या जोड़ता है। अपना सेट पहले से जाँच लें और व्यावसायिक उद्देश्य स्पष्ट रूप से लिख लें — बैंक के अधिकांश प्रश्न आवेदन से पहले ही समाप्त हो जाएँगे।
विशेषज्ञ हस्ताक्षर: सर्गेई कोनोन (Sergey Konon), चीन प्रैक्टिस पार्टनर
अक्सर पूछे जाने वाले प्रश्न
पूरी तरह नहीं। कुछ बैंक आवेदन फ़ॉर्म और स्कैन ऑनलाइन स्वीकार करते हैं, लेकिन खाता तभी सक्रिय होता है जब प्रतिनिधि की पहचान शाखा में आमने-सामने हो जाए।
हमेशा नहीं। बिना पंजीकरण वाली विदेशी कंपनी NRA खाता खोल सकती है, पर उसे यह सिद्ध करना होगा कि उसकी गतिविधि चीनी बाज़ार से वास्तव में जुड़ी है।
सामान्य संकेतक 100 से 500 युआन है। सटीक राशि और न्यूनतम शेष की सीमा चुने गए बैंक और खाते की श्रेणी से तय होती है।
दस्तावेज़ों के प्रमाणीकरण और अनुपालन जाँच सहित आमतौर पर डेढ़ से तीन माह; निवासी कंपनी यही रास्ता कहीं तेज़ी से पूरा करती है।
निर्णय जोखिम प्रोफ़ाइल पर आधारित होता है: चीन से संबंध का अभाव, अपारदर्शी स्वामित्व ढाँचा या धन के स्रोत पर संदेह — ये सब दस्तावेज़ों की औपचारिक पूर्णता से भारी पड़ते हैं।