Hongkong
 China




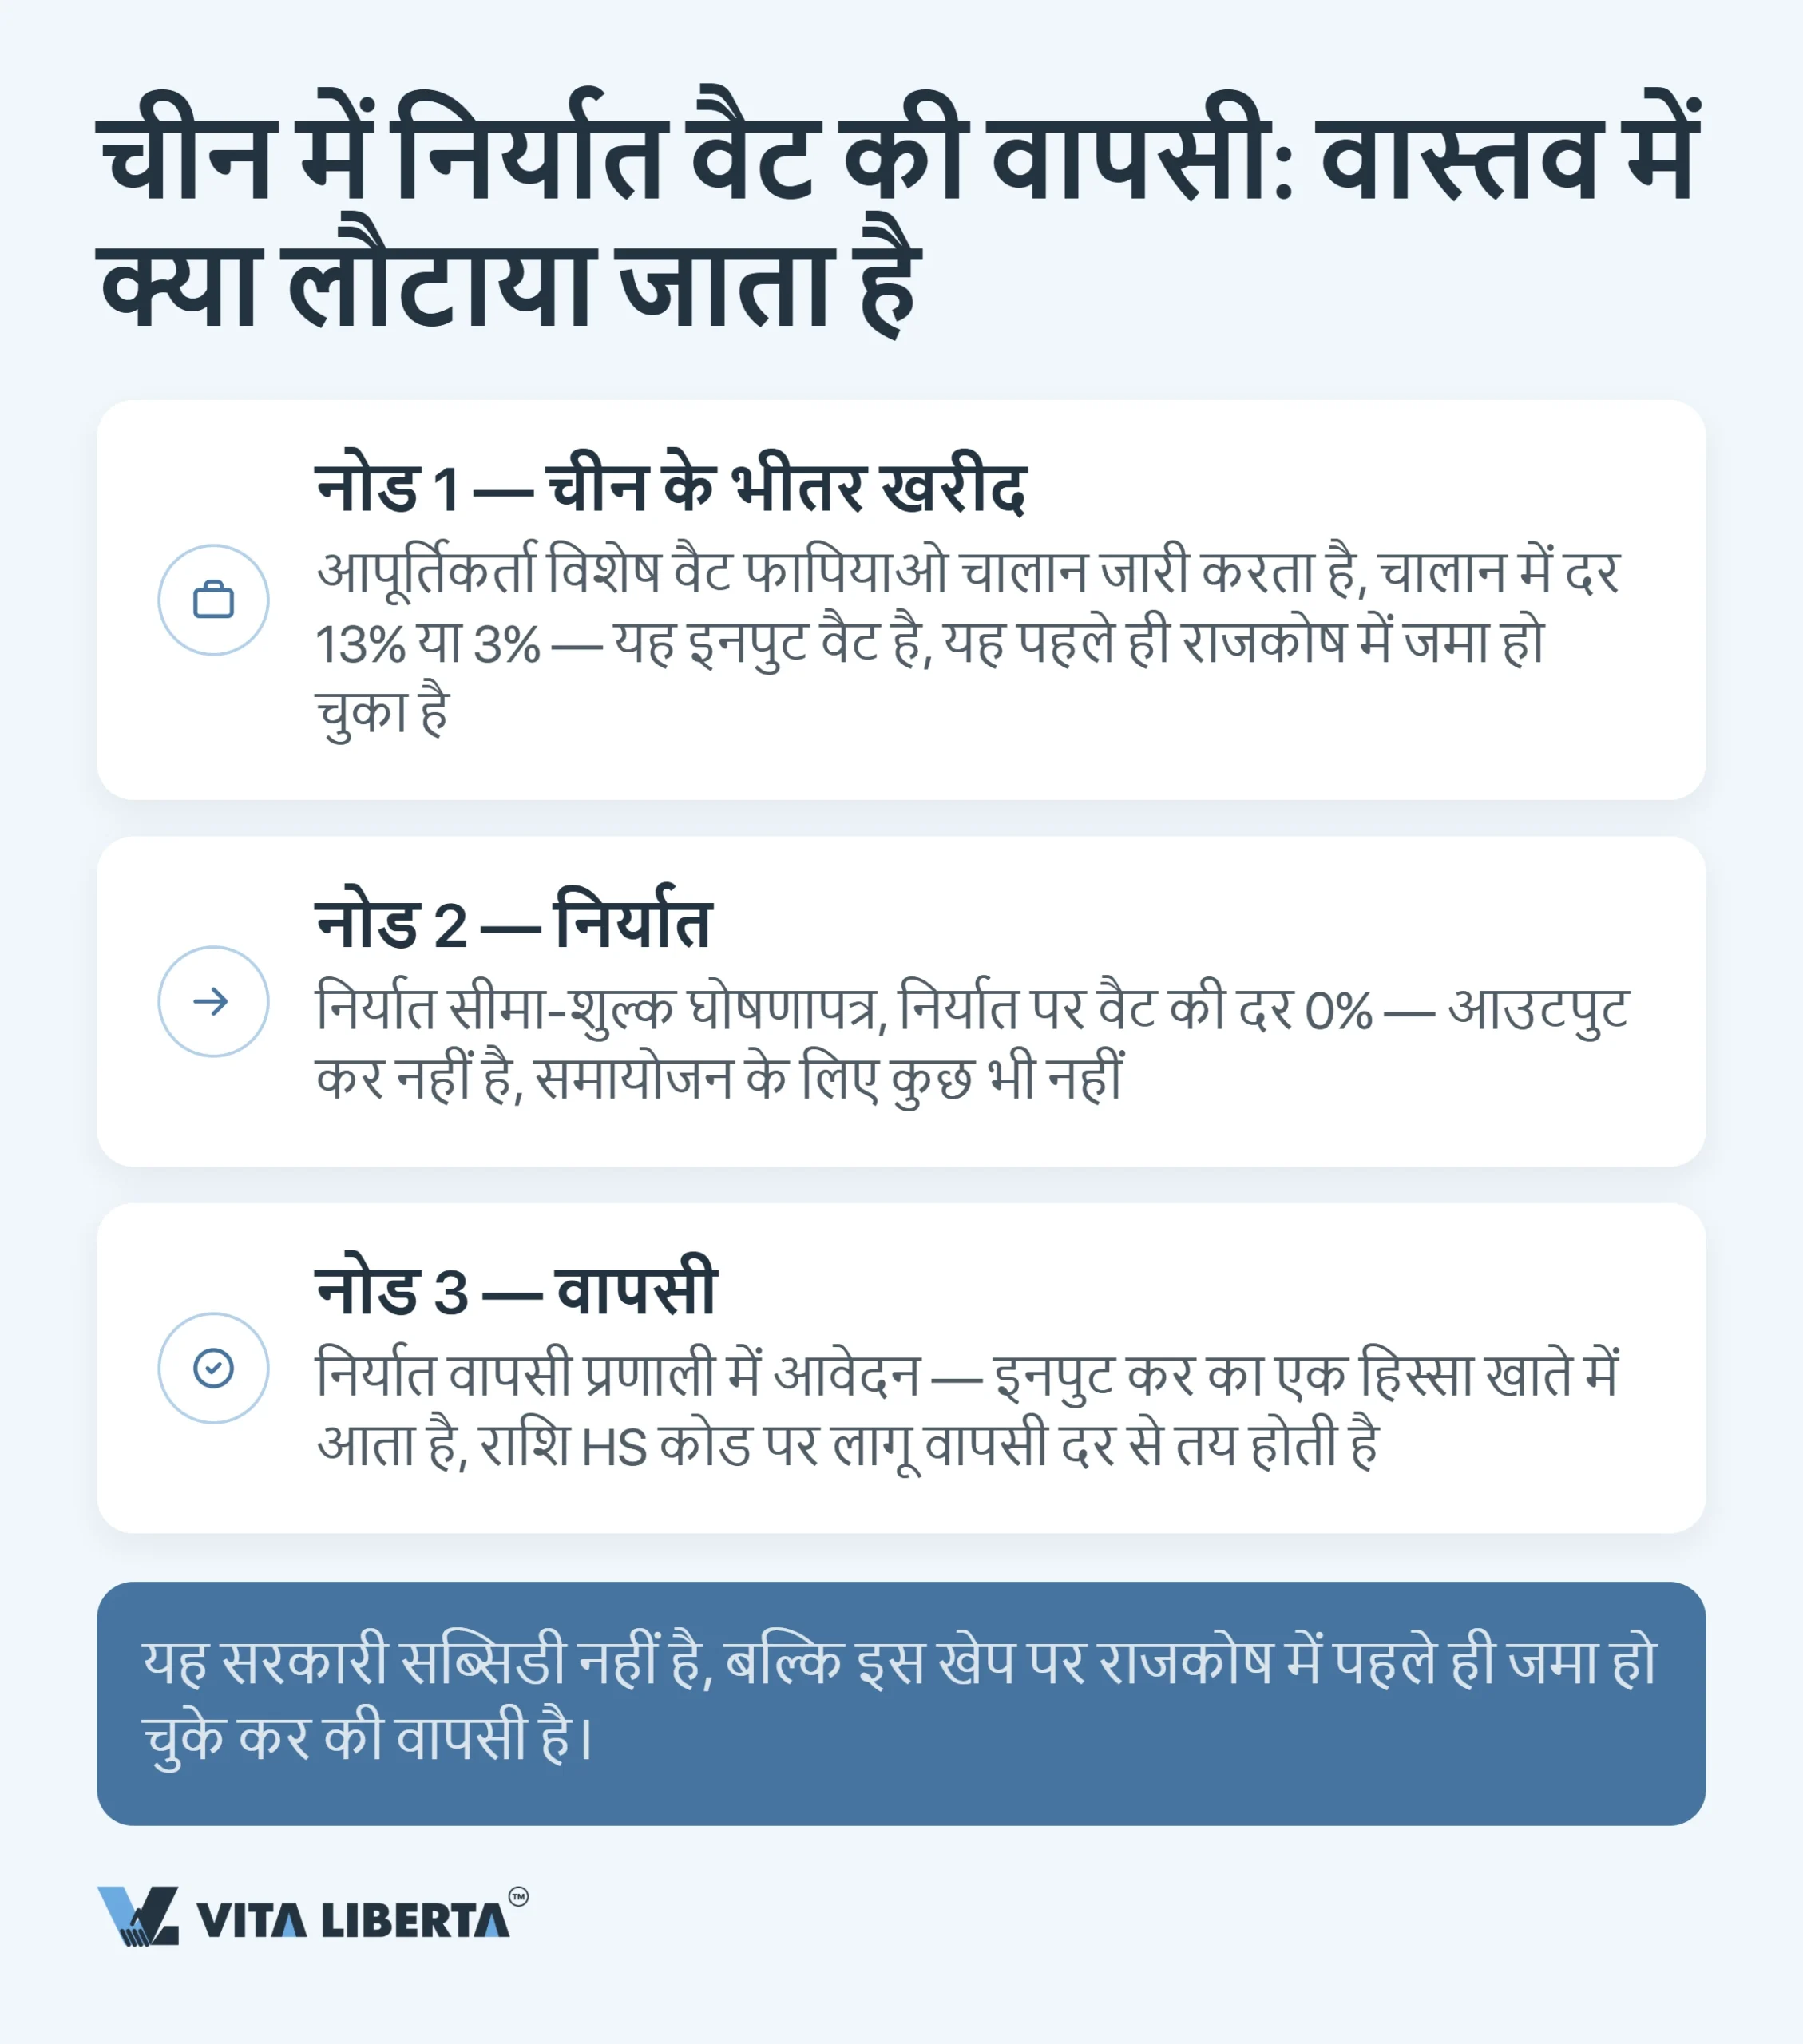
सोर्सिंग की दुनिया में चीनी VAT (增值税) के निर्यात रिफंड को अक्सर लागत मूल्य पर 13% की छूट की तरह पेश किया जाता है। चीनी खज़ाने का हिसाब अलग है: उस खेप पर जितना टैक्स आया था, ठीक उतना ही लौटाया जाता है, उससे एक युआन भी ऊपर नहीं।
बहुत से लोग इस प्रक्रिया को हवाई अड्डे के टैक्स-फ़्री काउंटर जैसा समझते हैं: रसीद दिखाइए और नकद ले जाइए। असली तंत्र दो डेटाबेस के पंक्ति-दर-पंक्ति मिलान जैसा है। उत्पाद के नाम में एक अक्षर का फ़र्क भी भुगतान को महीनों तक अटका सकता है।
मूल समस्या:
“हम ग्वांगझोउ से हर साल लगभग 30 लाख युआन की ख़रीद करते हैं। फ़ैक्टरी कहती थी कि वह 13% VAT रिफंड में वापस लेती है और कीमत में इसका फ़ायदा पहले से जोड़ा हुआ है। मैंने चीन में अपनी कंपनी खोली, उसके नाम से निर्यात किया और मुझे सिर्फ़ 3% वापस मिला। बाकी 10% कहाँ गया?”
चीन में ट्रेडिंग कंपनी चलाने वाले विदेशी मालिक हमसे सबसे ज़्यादा यही सवाल पूछते हैं। जवाब व्यवस्था की बनावट में ही छिपा है: खज़ाना वही लौटाता है जो उसने कभी उस खेप पर पाया था। निर्यात कर रिफंड (export tax rebate) इनपुट टैक्स (input VAT) लौटाता है, यह कोई सब्सिडी नहीं है।
कानूनी ढाँचा भी बदल चुका है। चीन के VAT संबंधी अस्थायी विनियम (中华人民共和国增值税暂行条例) 1 जनवरी 2026 से निष्प्रभावी हो गए। उनकी जगह दो नए प्रावधान लागू हुए:
- चीन जनवादी गणराज्य का मूल्य वर्धित कर कानून (中华人民共和国增值税法, राष्ट्रपति आदेश संख्या 41, 25 दिसंबर 2024 को पारित);
- उसकी कार्यान्वयन नियमावली (中华人民共和国增值税法实施条例, स्टेट काउंसिल आदेश संख्या 826)।
माल के निर्यात पर अब भी शून्य दर लागू है। रिफंड की प्रक्रिया 1 जनवरी 2026 से लागू नए राष्ट्रीय दस्तावेज़ों में चली गई है:
- वित्त मंत्रालय और राज्य कर प्रशासन की संयुक्त घोषणा (财政部 税务总局公告2026年第11号);
- रिफंड प्रशासन नियम (国家税务总局公告2026年第5号)।
तंत्र अपने आप में नहीं बदला।
तीन निर्णायक कारक: दर्जा, कोड और तरीका
नतीजा एक साथ तीन बातों पर निर्भर करता है: निर्यातक का कर दर्जा, उत्पाद के कोड से जुड़ी रिफंड दर और गणना का तरीका। इनमें से किसी एक में भी चूक हुई तो पूरा फ़ायदा ख़त्म हो जाता है।
रिफंड कौन ले सकता है: सामान्य करदाता
रिफंड का अधिकार माल के मालिक के साथ नहीं, बल्कि निर्यात करने वाली चीनी कानूनी इकाई के साथ चलता है। आवेदन के दो रास्ते हैं:
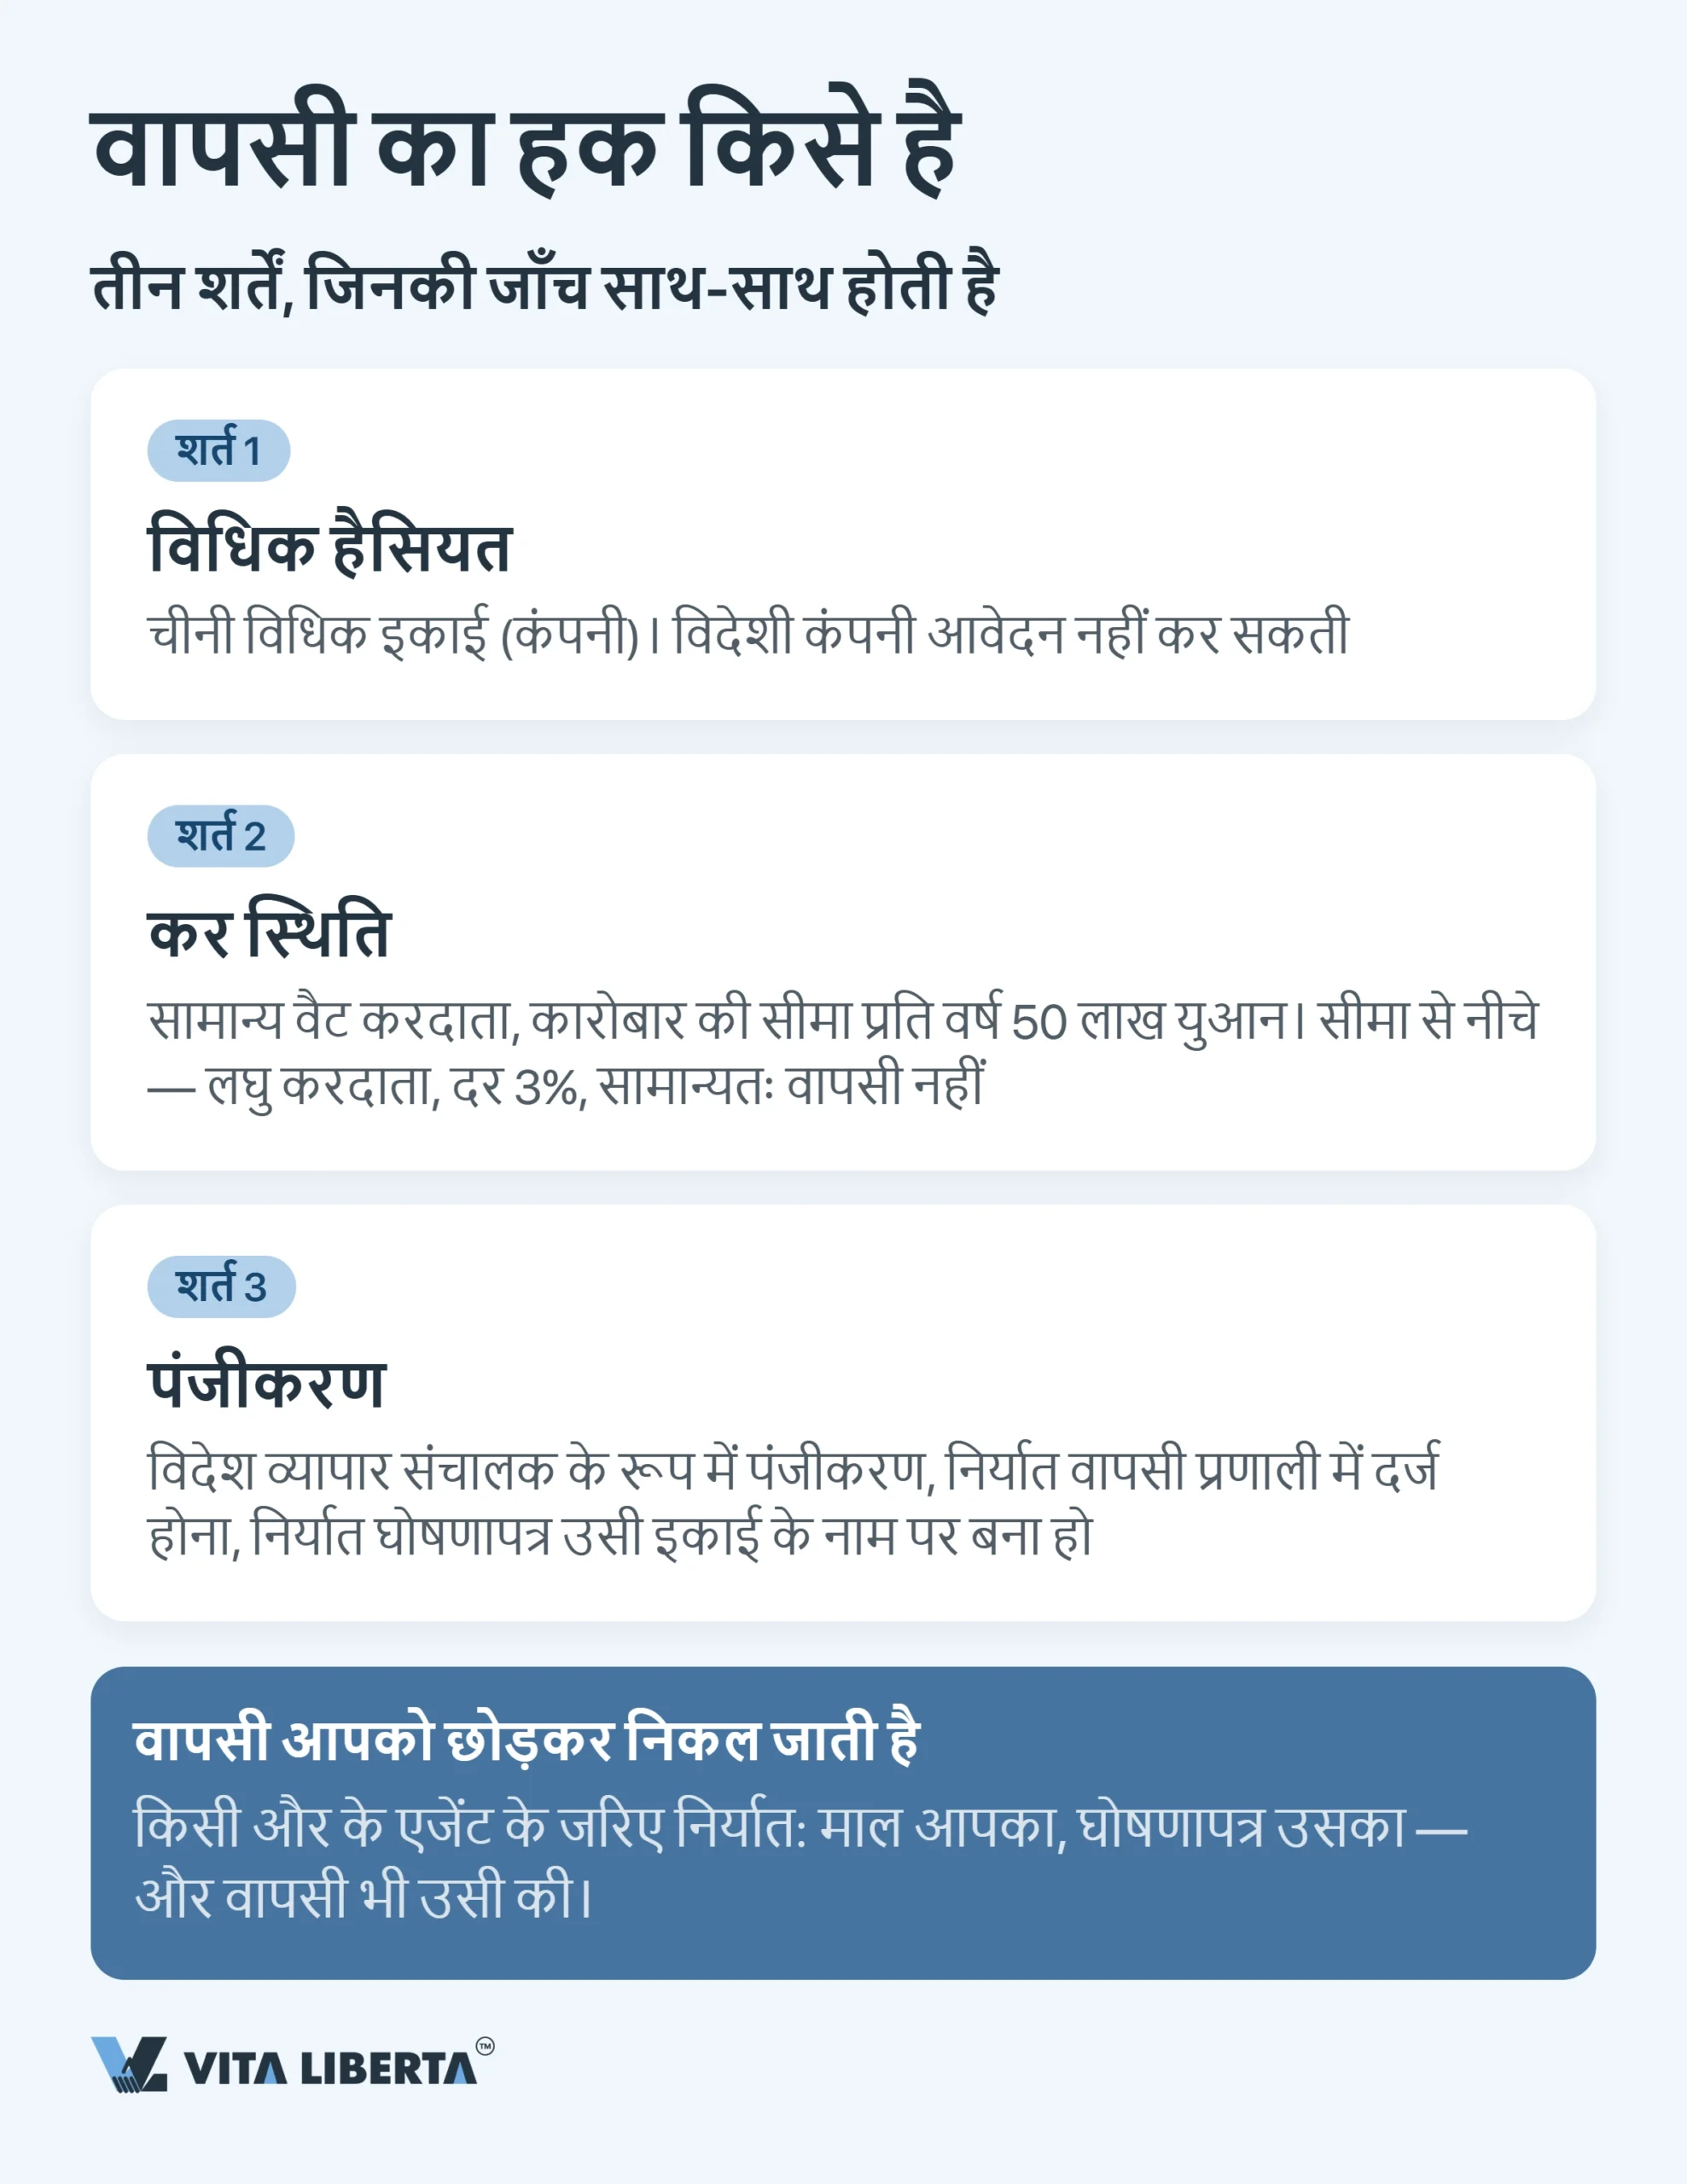
- अपने नाम से निर्यात करने वाली कंपनी ख़ुद आवेदन करती है;
- अगर निर्यात किसी एजेंट के ज़रिए सौंपे गए अनुबंध (委托出口) पर होता है, तो काम सौंपने वाली कंपनी एजेंट के निर्यात प्रमाणपत्र (《代理出口货物证明》) के आधार पर आवेदन करती है।
जिस विदेशी कंपनी की चीन में कोई कानूनी इकाई नहीं है, उसे रिफंड का कोई अधिकार नहीं है।
निर्यातक के पास सामान्य VAT करदाता (General VAT Taxpayer) का दर्जा होना ज़रूरी है। चीन के VAT कानून के अनुसार जिस कंपनी का सालाना कर-योग्य टर्नओवर 50 लाख युआन से अधिक नहीं, वह लघु करदाता (Small-scale Taxpayer) मानी जाती है। लेकिन जिस कंपनी का हिसाब-किताब व्यवस्थित है, वह इस सीमा तक पहुँचे बिना भी स्वेच्छा से सामान्य करदाता के रूप में पंजीकरण करा सकती है।
लघु करदाता 3% की निर्धारित दर से VAT देता है; 10 अक्टूबर 2026 की स्थिति में 31 दिसंबर 2027 तक 1% की रियायती दर लागू है। उसका निर्यात VAT से मुक्त रहता है, लेकिन इनपुट टैक्स वापस नहीं मिलता।
दो औपचारिकताएँ और हैं:
- रिफंड प्रणाली में पंजीकरण (出口退(免)税备案) पहले आवेदन तक हर हाल में पूरा होना चाहिए;
- विदेश व्यापार ऑपरेटर के रूप में अलग पंजीकरण 30 दिसंबर 2022 से ज़रूरी नहीं है, क्योंकि चीन के विदेश व्यापार कानून में संशोधन ने इसे ख़त्म कर दिया।
यहीं से अंतरराष्ट्रीय ख़रीदारों की एक आम और महँगी गलती निकलती है: किसी और की कंपनी के ज़रिए निर्यात करना। अगर सप्लायर या बिचौलिया अपने नाम और अपने अनुबंध से निर्यात करता है, तो रिफंड उसी के पास रहता है। और अगर निर्यातक सिर्फ़ किसी और के सौदे के लिए अपना नाम “उधार” देता है, तो मौजूदा नियमों के तहत खेप रिफंड से तो वंचित होती ही है, उस पर घरेलू बिक्री की तरह VAT भी लगता है।
रिफंड दर: इनवॉइस नहीं, HS कोड तय करता है
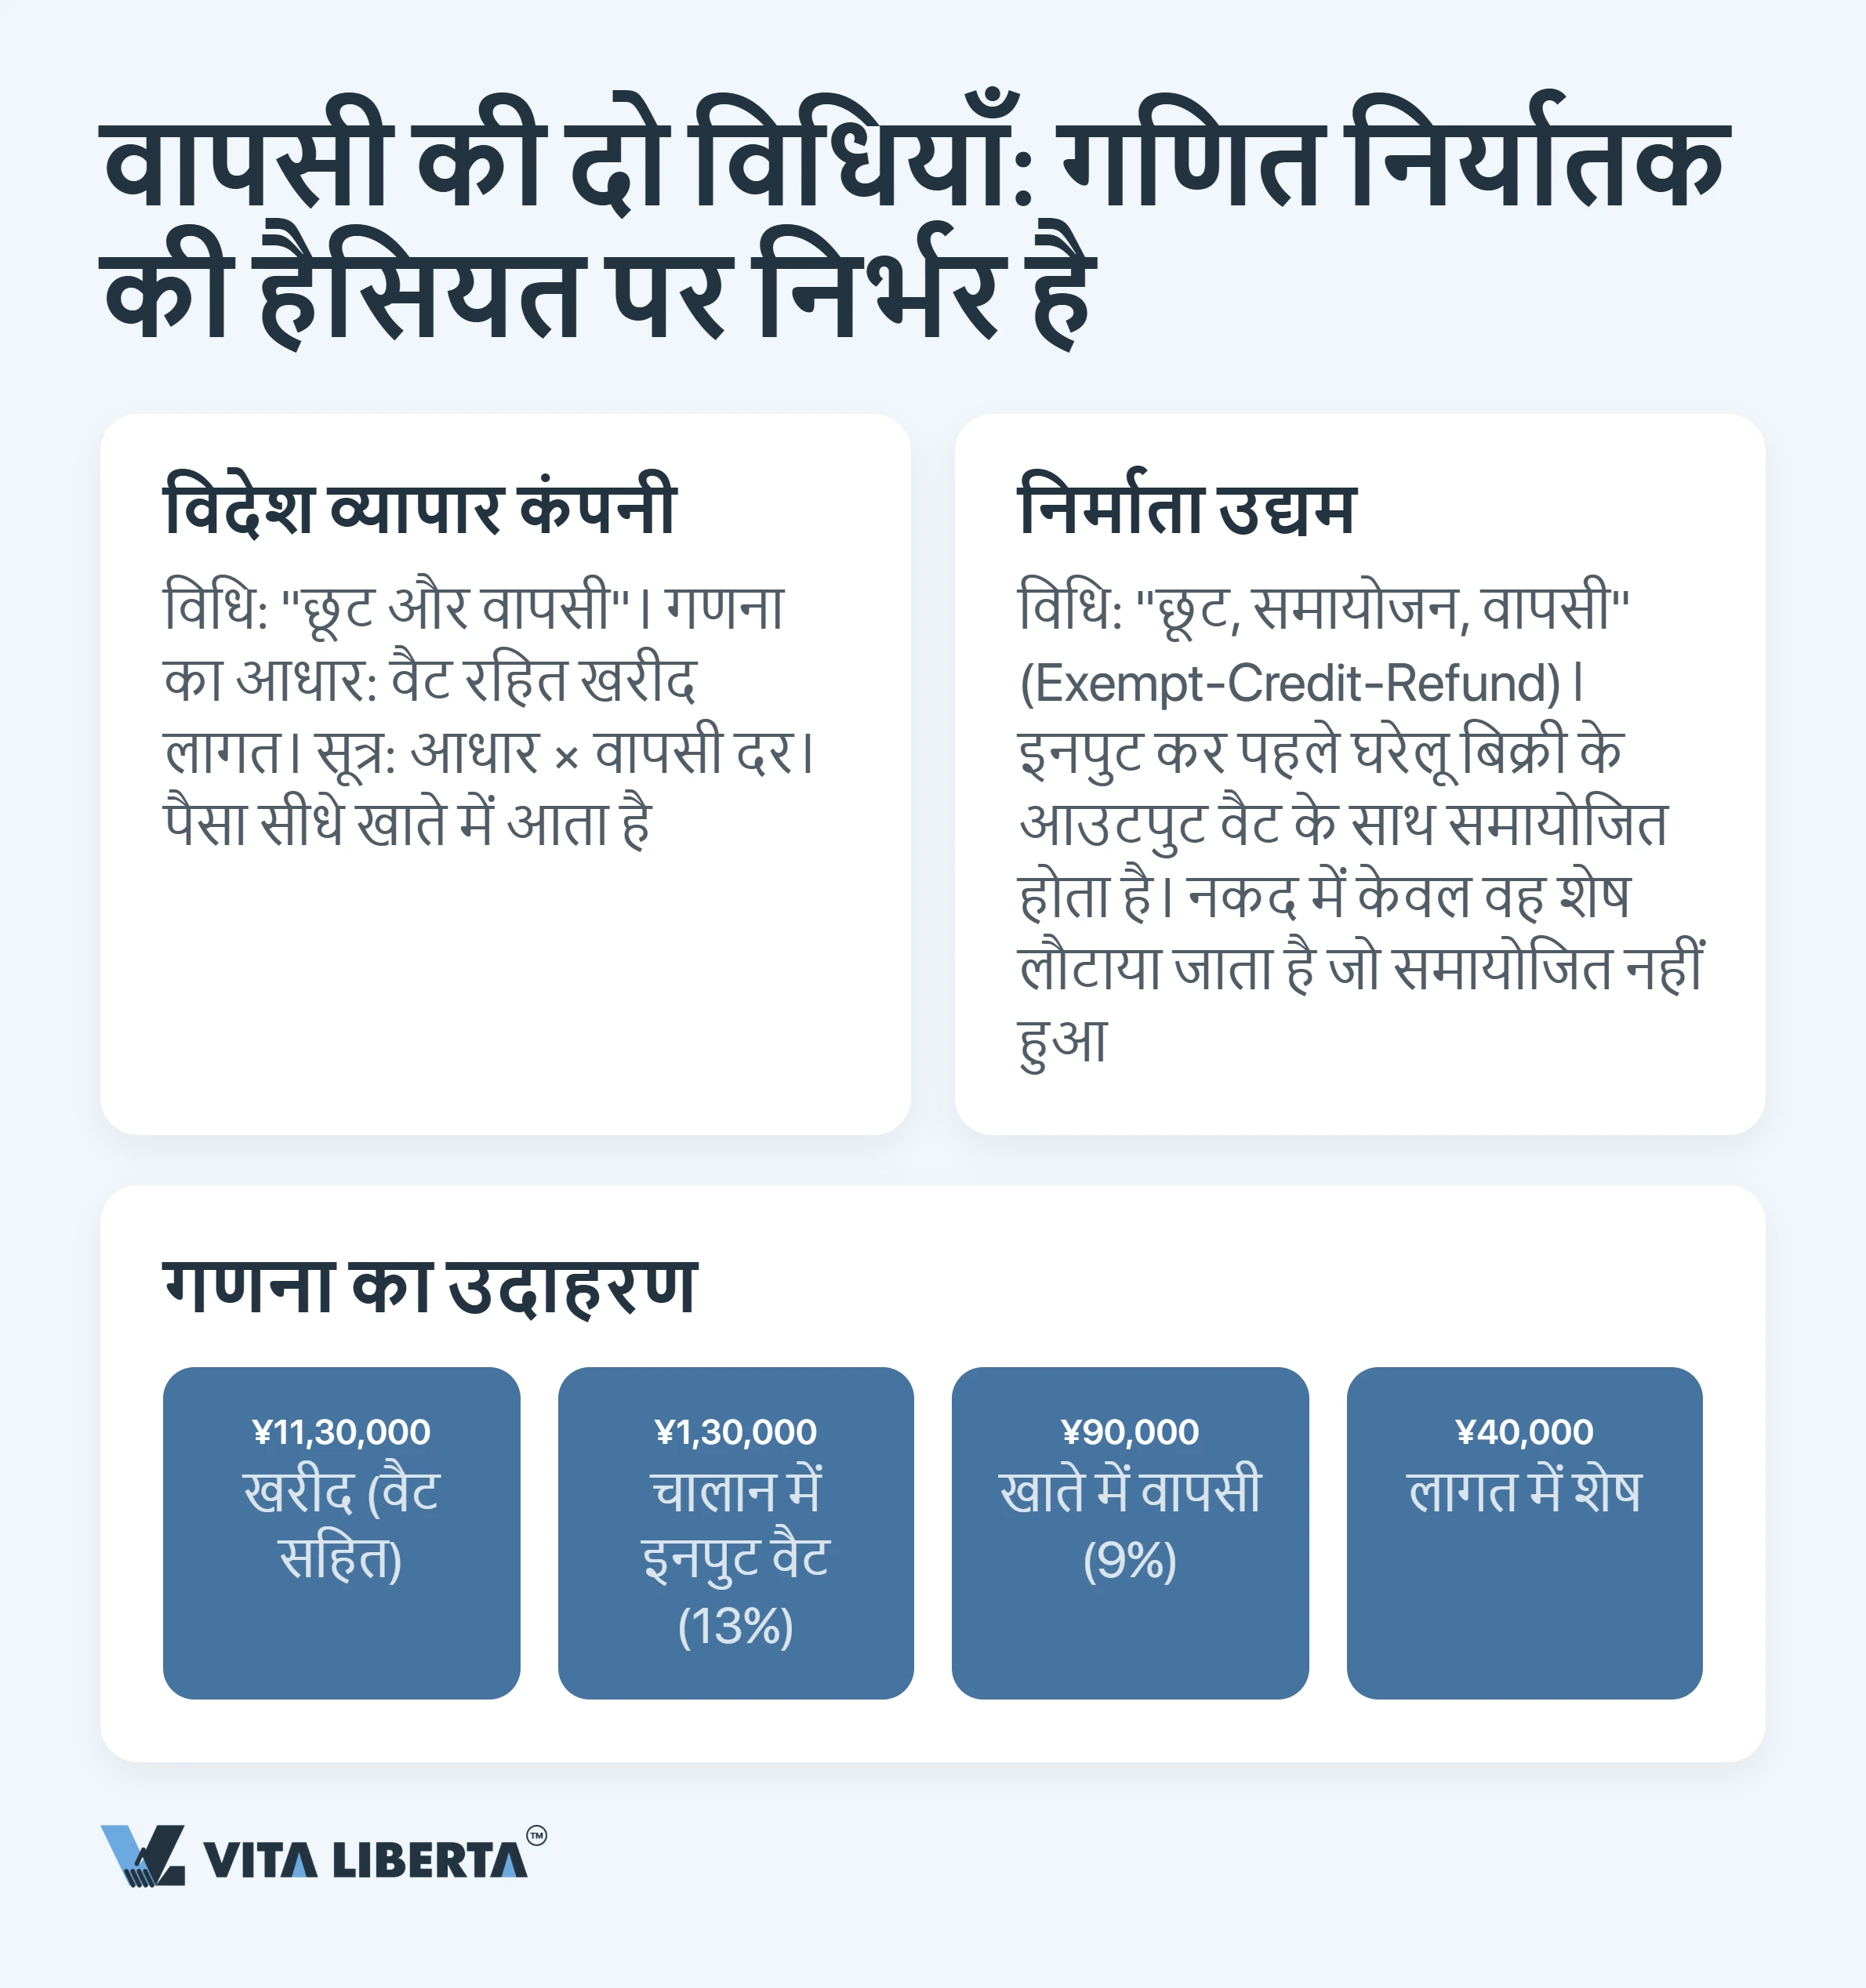
इनवॉइस पर 13% लिखा होने का मतलब यह नहीं कि खाते में 13% आएगा। रिफंड दर (export tax rebate rate, 出口退税率) उत्पाद के कस्टम कोड से जुड़ी होती है। सामान्य नियम यह है कि यह उत्पाद की VAT दर के बराबर होती है। पर कुछ उत्पादों के लिए वित्त मंत्रालय और राज्य कर प्रशासन ने इसे घटाया है (जैसे 9% या 6%) या शून्य कर दिया है। हर कोड की मौजूदा दर रिफंड दर डेटाबेस (退税率文库) में प्रकाशित होती है।
इसके ऊपर एक सीमा भी है। अगर सप्लायर ने विशेष VAT फ़ापियाओ (इनवॉइस) रिफंड दर से कम दर पर जारी किया है, तो निर्यात करने वाली ट्रेडिंग कंपनी को दोनों में से कम दर पर रिफंड मिलता है (财政部 税务总局公告2026年第11号, खंड III):
- लघु करदाता सप्लायर ने 3% का फ़ापियाओ जारी किया: निर्यातक को 3% मिलेगा, भले ही कोड पर 13% की अनुमति हो;
- फ़ापियाओ पर 1% की रियायती दर लिखी है: रिफंड 1% होगा।
ऊपर के उदाहरण में 10 प्रतिशत अंकों का अंतर ठीक इसी वजह से है।
व्यावहारिक सुझाव: अनुबंध पर हस्ताक्षर से पहले HS कोड के आधार पर रिफंड दर जाँच लें। शिपिंग बिल (निर्यात घोषणा) एक बार पास हो गया तो कोड बदला नहीं जा सकता।
ट्रेडिंग कंपनी और निर्माता का हिसाब अलग-अलग
- विदेश व्यापार कंपनी: “छूट और रिफंड” पद्धति अपनाती है। आधार है VAT के बिना ख़रीद मूल्य, जिसे रिफंड दर से गुणा किया जाता है।
- निर्माता: “छूट, समायोजन, रिफंड” (Exempt-Credit-Refund) पद्धति अपनाता है। इनपुट टैक्स पहले घरेलू बिक्री पर देय VAT से समायोजित होता है, और केवल बचा हुआ असमायोजित हिस्सा नकद लौटता है।
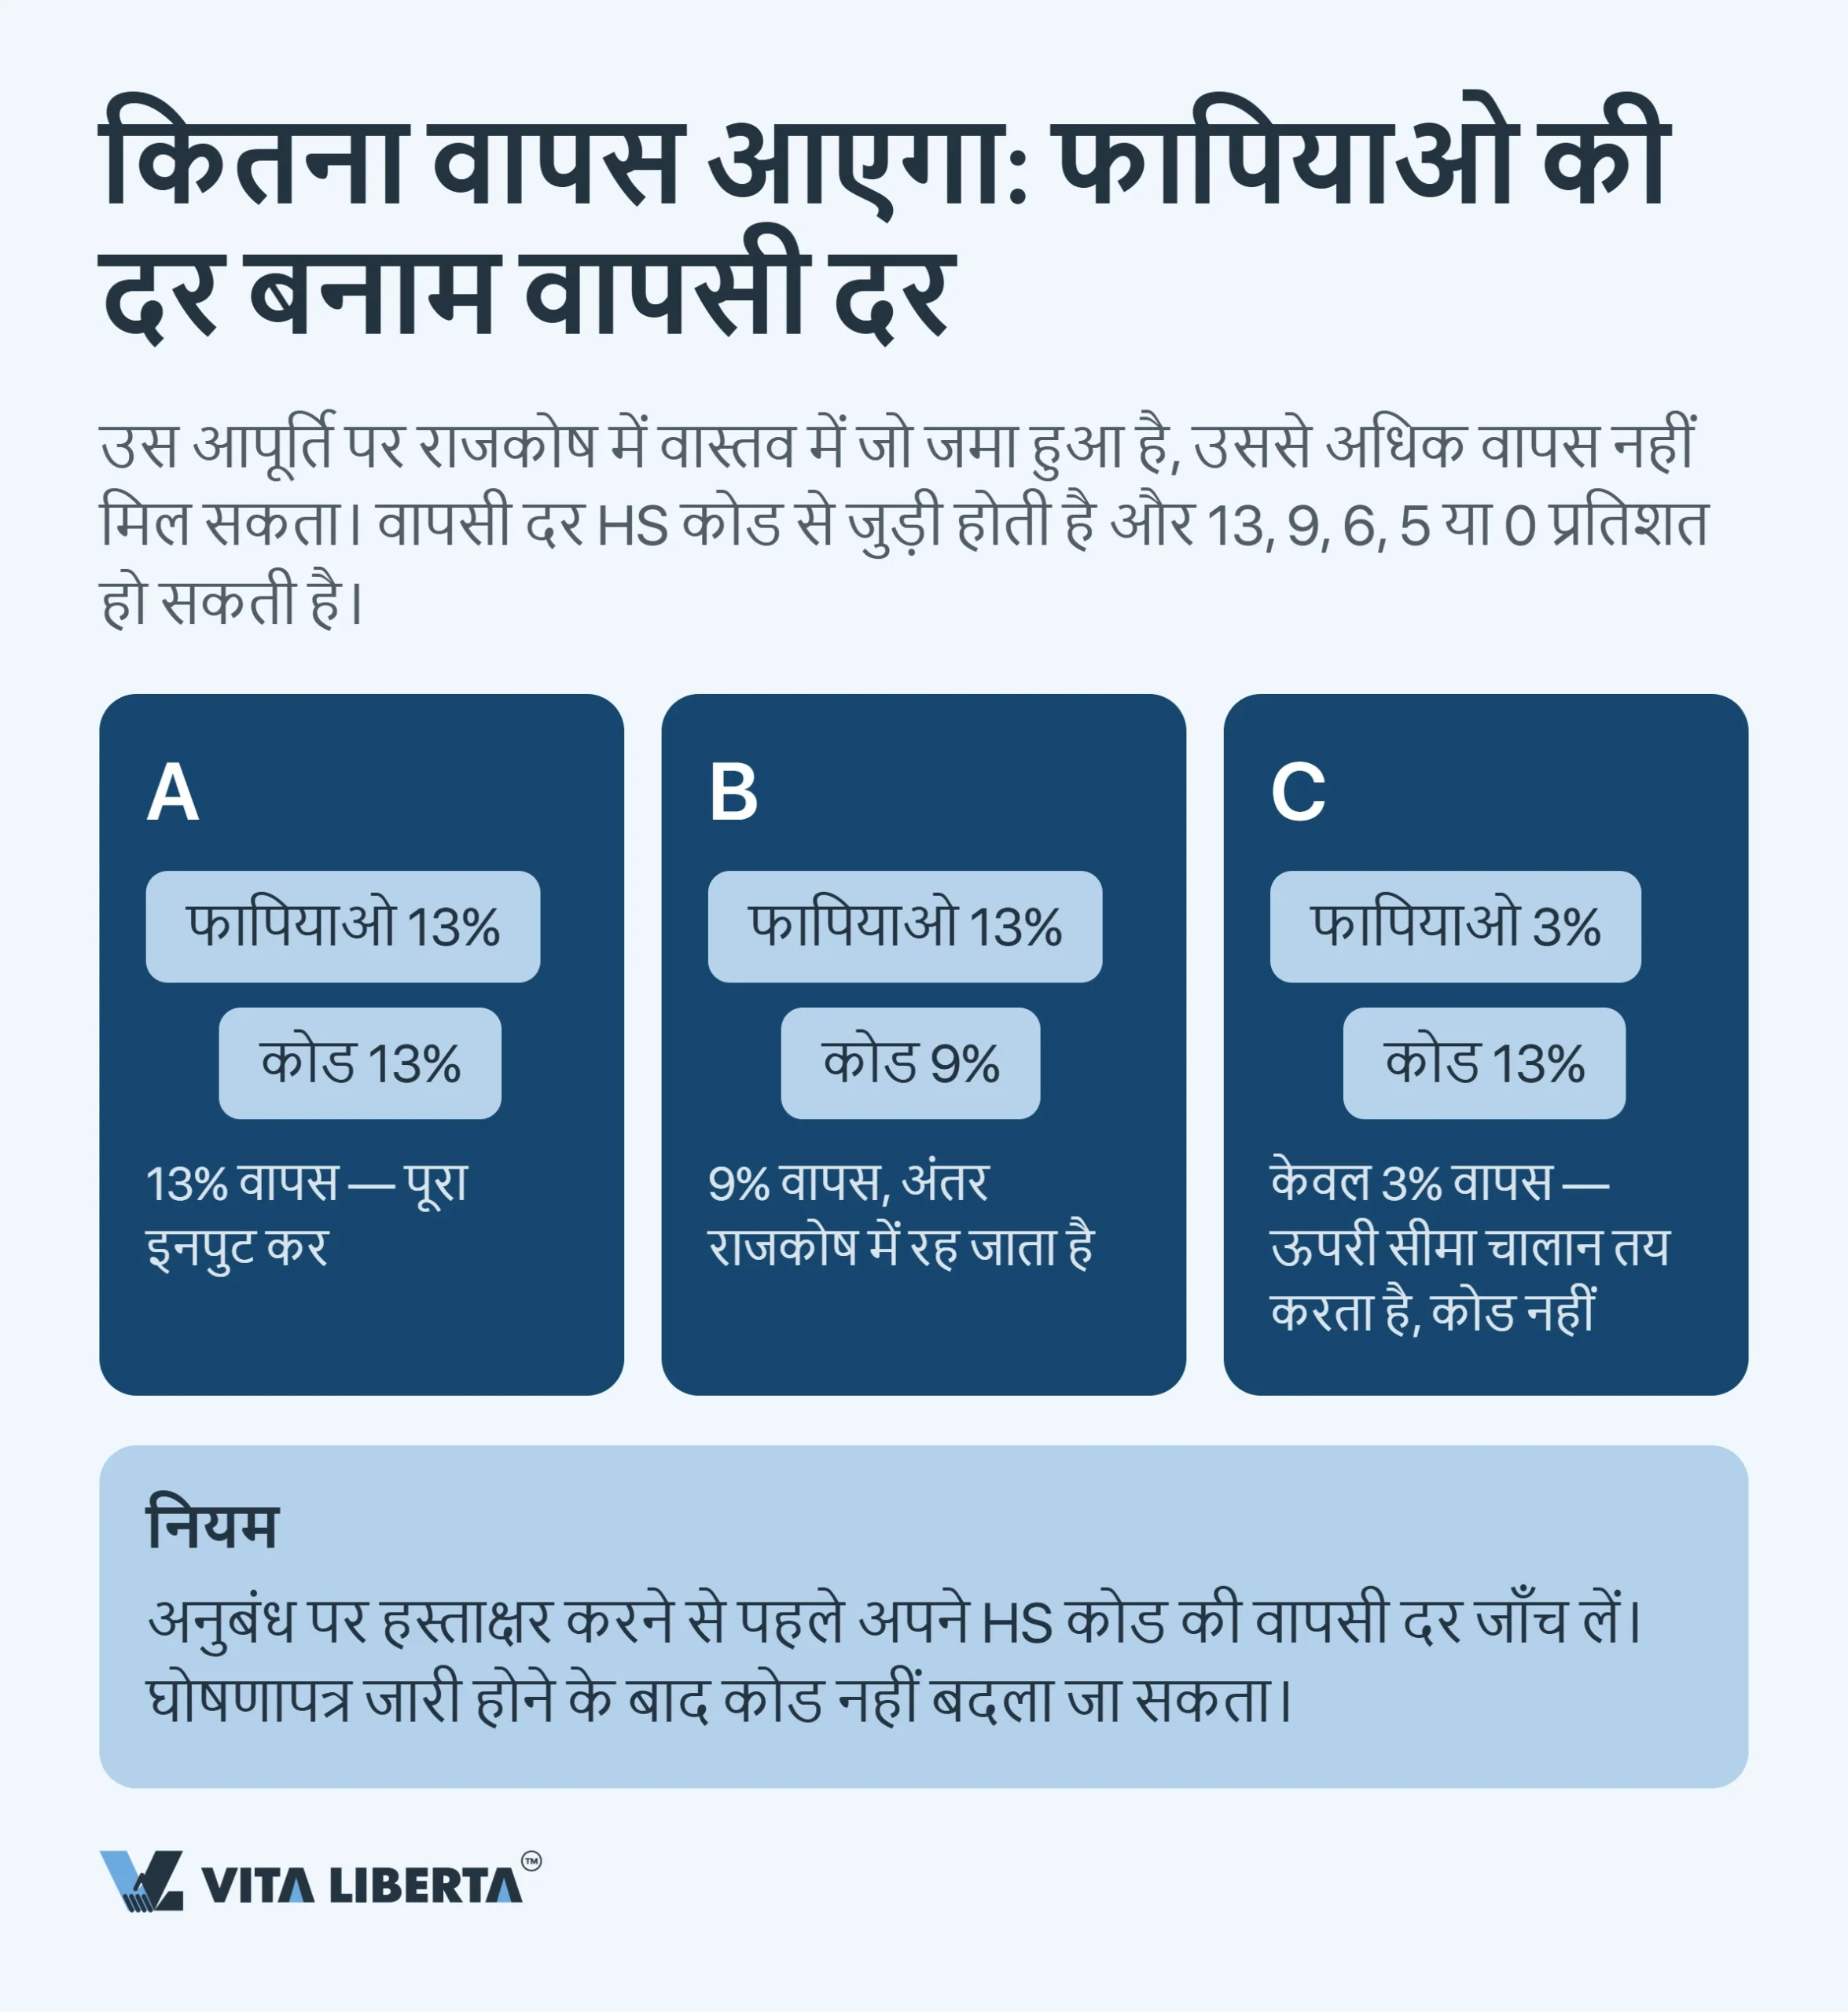
अंकों में:
| मद | राशि (युआन) |
| 13% फ़ापियाओ के साथ ख़रीद | 11,30,000 |
| इनपुट टैक्स | 1,30,000 |
| 9% रिफंड दर पर वापसी | 90,000 |
| हमेशा के लिए लागत में रह गया | 40,000 |
निष्कर्ष: रिफंड 13% पाने का अधिकार नहीं, बल्कि तीन चरों का परिणाम है। इनमें से निर्यातक सीधे सिर्फ़ एक को नियंत्रित करता है: सामान्य करदाता दर्जे वाले सप्लायर का चुनाव।
चीन में निर्यात VAT रिफंड, बिना अस्वीकृति के
- HS कोड के आधार पर रिफंड दर की जाँच
- दस्तावेज़ फ़ाइल का ऑडिट
- राशि खाते में आने तक साथ

दस्तावेज़ और समय-सीमा: प्रक्रिया कहाँ अटकती है
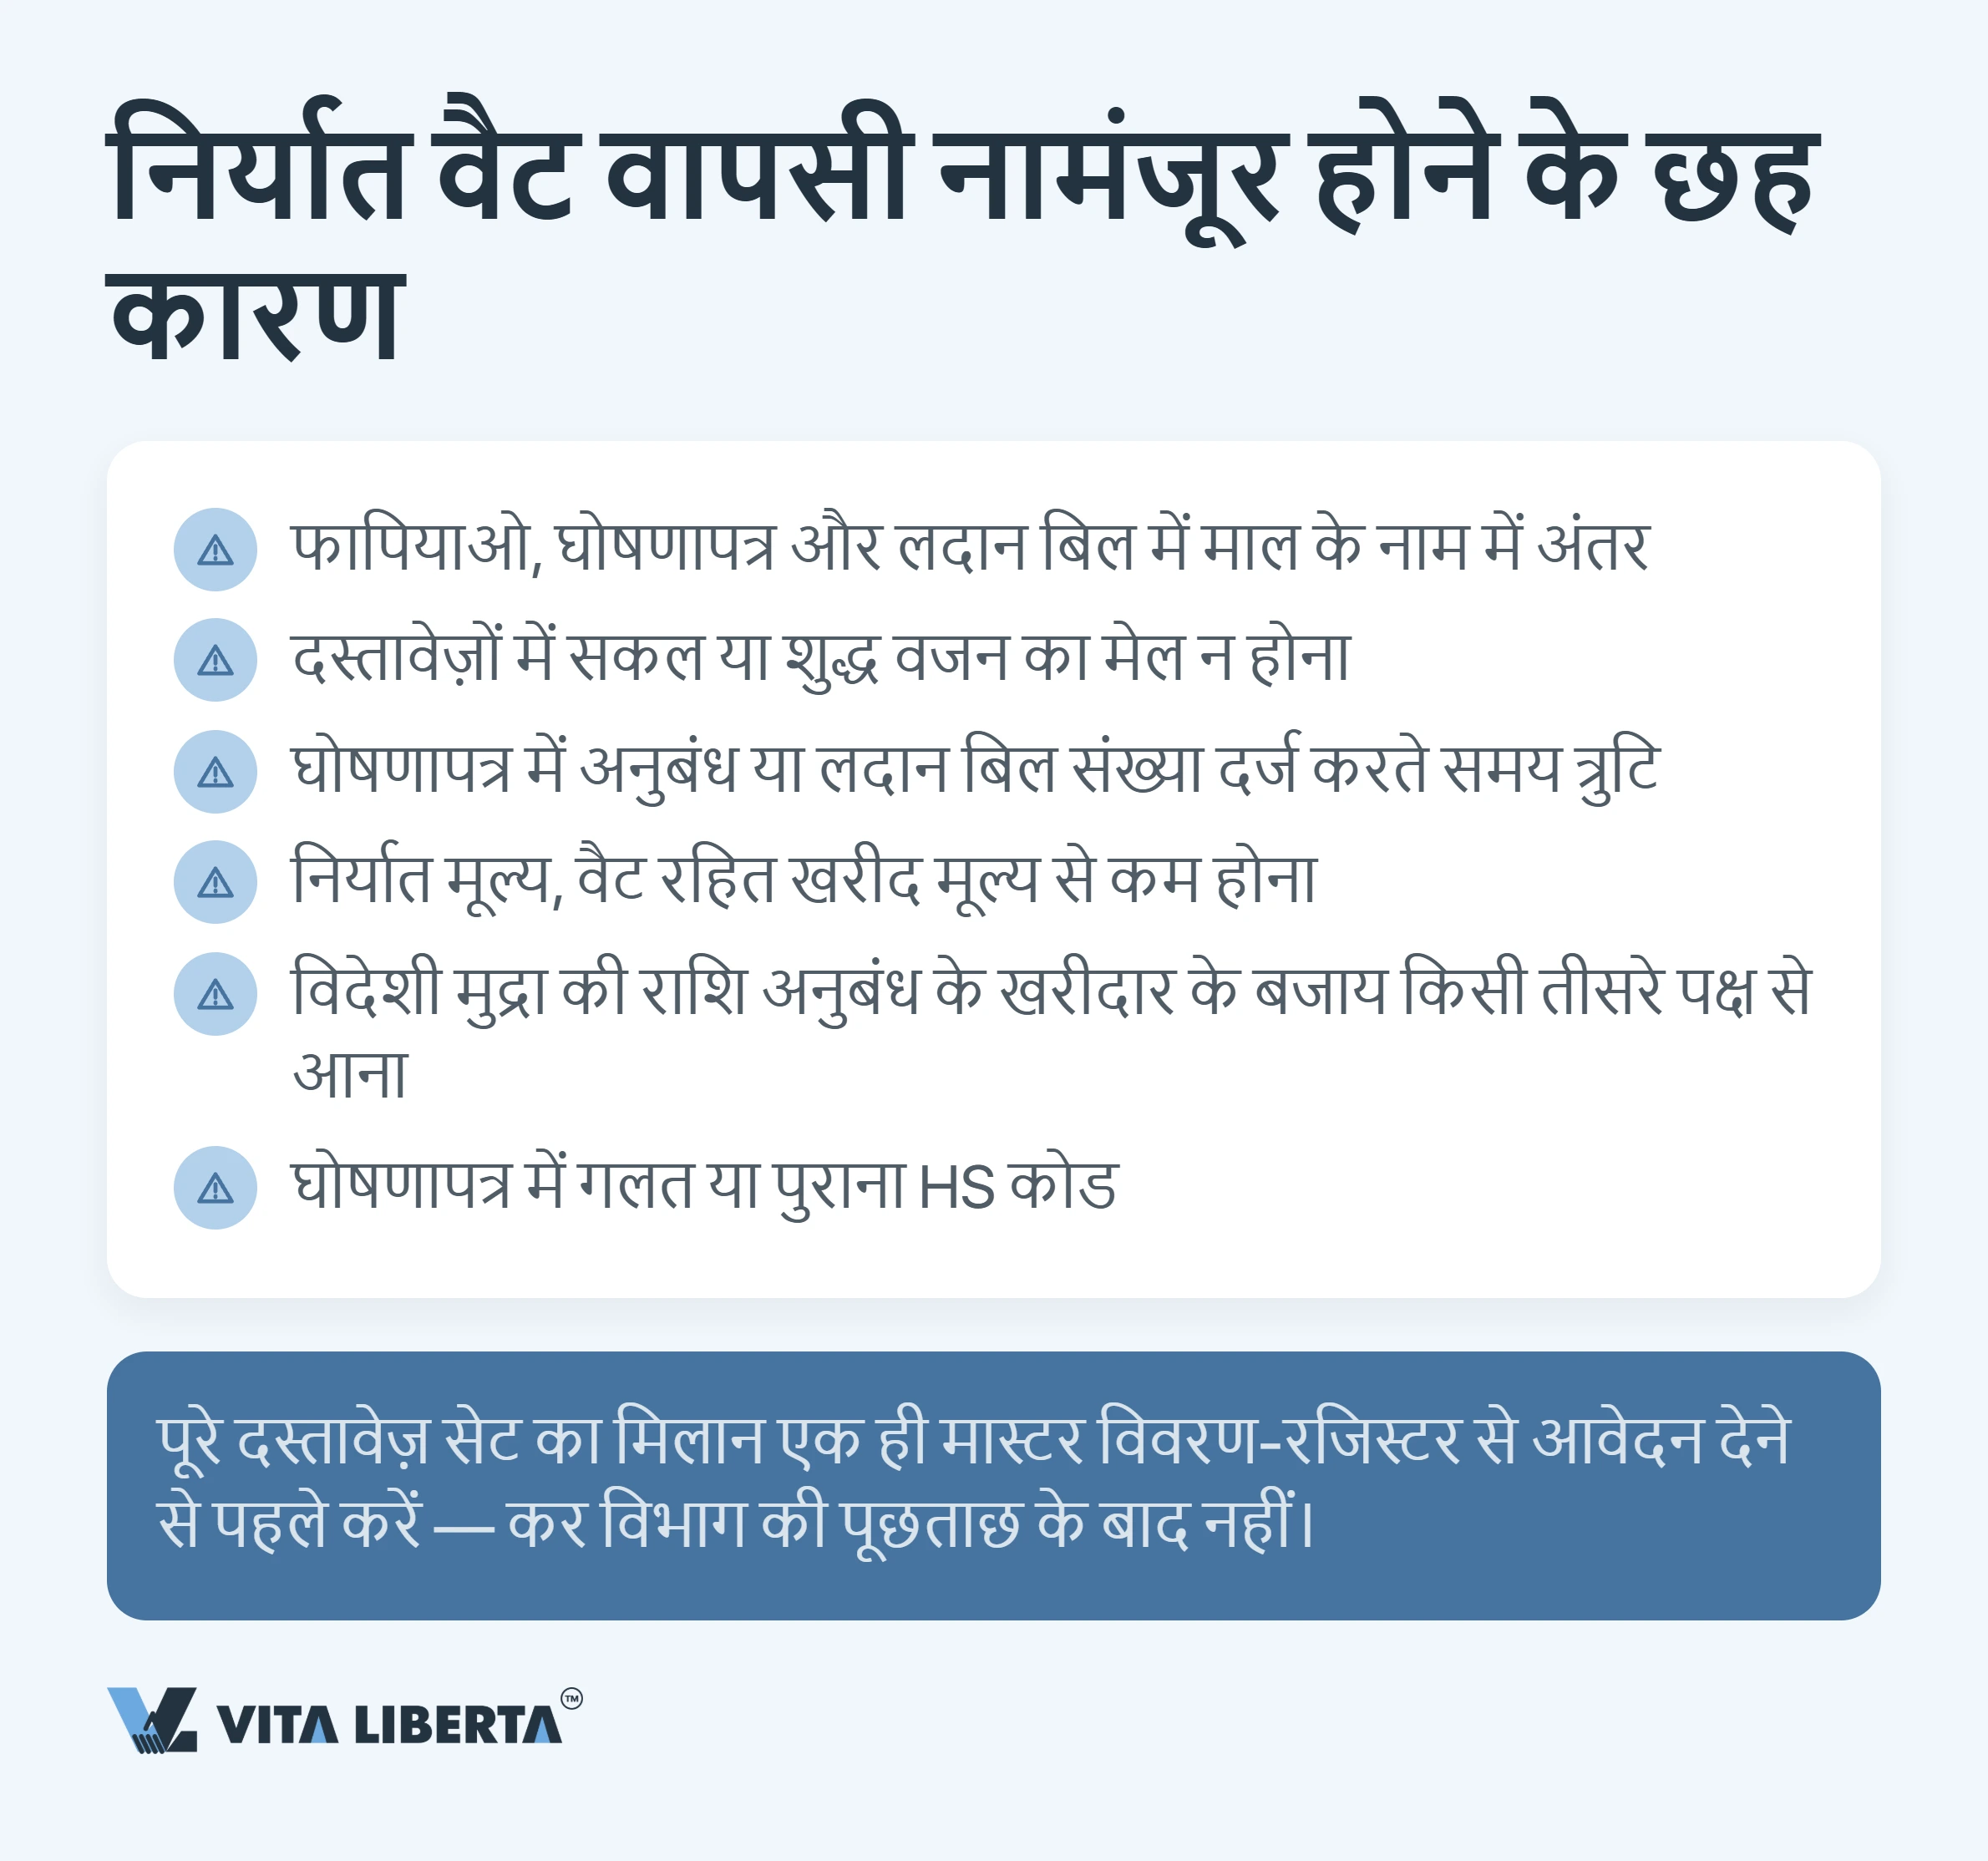
अस्वीकृति शायद ही कभी किसी विवादित नियम की वजह से होती है। लगभग हमेशा कारण दस्तावेज़ों के बीच डेटा का मेल न खाना होता है।
फ़ाइल: एक अतिरिक्त अक्षर की क़ीमत
आवेदन के साथ जमा होने वाले दस्तावेज़। ट्रेडिंग कंपनी कर विभाग को देती है:
- सप्लायर का विशेष VAT फ़ापियाओ (增值税专用发票);
- निर्यात कस्टम घोषणा, या एजेंट के ज़रिए निर्यात में एजेंट का प्रमाणपत्र 《代理出口货物证明》;
- ख़रीद और निर्यात के इलेक्ट्रॉनिक रजिस्टर।
कर विभाग इनका मिलान कस्टम के इलेक्ट्रॉनिक डेटा से करता है।
जमा नहीं होते, पर रखने होते हैं।
- ख़रीद और बिक्री अनुबंध;
- बिल ऑफ लैडिंग या अन्य परिवहन दस्तावेज़;
- घरेलू और अंतरराष्ट्रीय भाड़े के फ़ापियाओ;
- कस्टम्स ब्रोकर (CHA) के साथ अनुबंध।
इन्हें आवेदन के 15 दिनों के भीतर इकट्ठा करके सूचीबद्ध करना और 10 साल तक सुरक्षित रखना होता है (国家税务总局公告2026年第5号, अनुच्छेद 44–45)।
जिनका मेल खाना ज़रूरी है। घोषणा और फ़ापियाओ पर उत्पाद का नाम और माप की इकाई एक जैसी होनी चाहिए। कुछ विसंगतियों की क़ीमत सिर्फ़ रिफंड गँवाना नहीं होती, खेप पर घरेलू बिक्री की तरह टैक्स लगता है (वही नियम, अनुच्छेद 23 और 57)। ऐसा तब होता है जब:
- फ़ापियाओ पर नाम या मात्रा सप्लायर के डिस्पैच दस्तावेज़ों से अलग हो;
- घोषणा में नाम, मात्रा या वज़न परिवहन दस्तावेज़ों से प्राकृतिक क्षति से अधिक अलग हो।
कीमत। मौजूदा नियमों में ऐसा कोई अलग प्रावधान नहीं है कि ख़रीद मूल्य से कम पर निर्यात अपने आप में अस्वीकृति का कारण बने। लेकिन अगर ख़रीद या निर्यात मूल्य बिना औचित्य के साफ़ तौर पर बढ़ा-चढ़ाकर रखा गया है, तो खेप रिफंड व्यवस्था से हटकर सिर्फ़ छूट वाली व्यवस्था में चली जाती है और इनपुट VAT वापस नहीं मिलता (财政部 税务总局公告2026年第11号, खंड IX)।
समय-सीमा: तीन चरण और भारी पहला आवेदन
“तीन महीने” जैसी कोई आधिकारिक समय-सीमा नहीं है। व्यवहार में शिपमेंट और पैसा आने के बीच अक्सर कई महीने लग जाते हैं, और यह फ़ुटनोट का नहीं, वित्तीय मॉडल का विषय है।
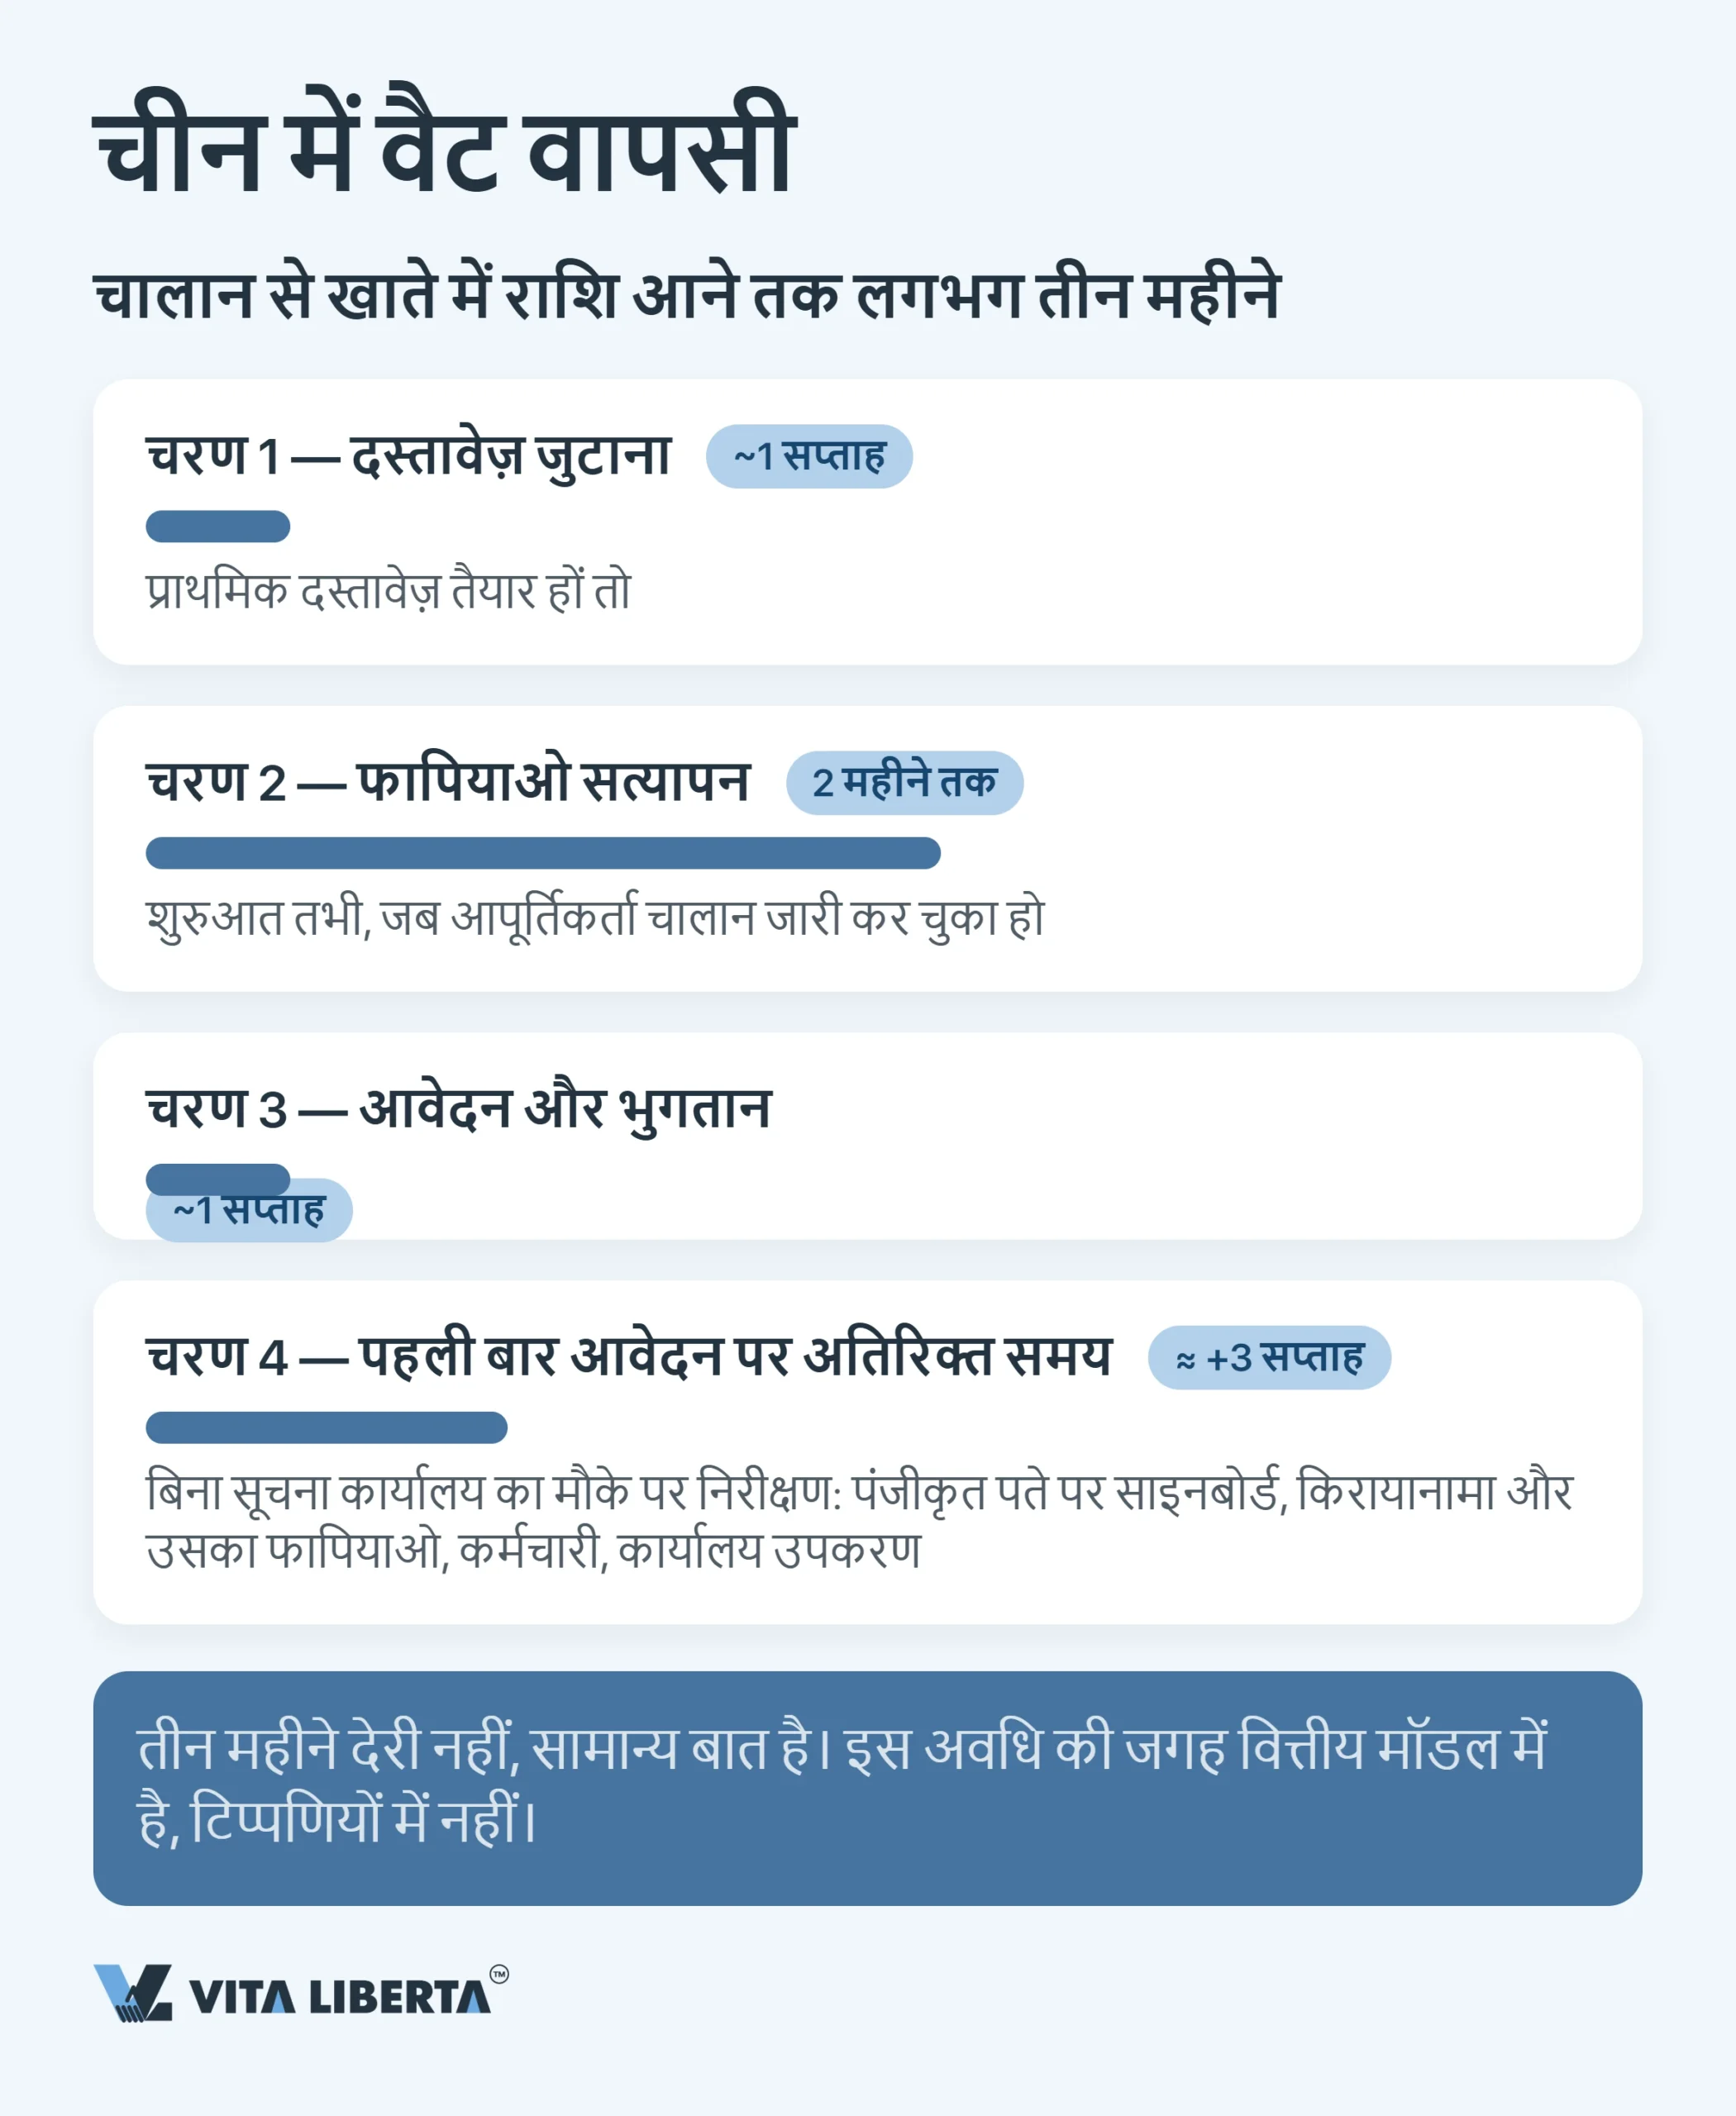
- दस्तावेज़ जुटाना: बुनियादी काग़ज़ात तैयार हों तो लगभग एक हफ़्ता।
- फ़ापियाओ और इलेक्ट्रॉनिक प्रणाली में उसकी पुष्टि का इंतज़ार: सबसे लंबा और सबसे अनिश्चित चरण। प्रक्रिया तभी शुरू होती है जब सप्लायर इनवॉइस जारी करता है।
- आवेदन और भुगतान: अगर जाँच अधिकारियों को कोई सवाल न हो तो कम समय लगता है।
फिर भी कुछ पक्की सीमाएँ हैं:
- आवेदन निर्यात तिथि के अगले महीने से लेकर अगले साल 30 अप्रैल तक किया जाता है। उसी तारीख़ तक विदेशी मुद्रा की प्राप्ति भी होनी चाहिए।
- चूक जाने पर प्राप्ति का सबूत देकर बाद में आवेदन किया जा सकता है, पर निर्यात तिथि से अधिकतम 36 महीनों के भीतर।
- इसके बाद 1 जनवरी 2026 से निर्यात हुई खेप घरेलू बिक्री मानी जाती है और उस पर VAT लगता है (财政部 税务总局公告2026年第11号, खंड IX; 国家税务总局公告2026年第5号, अनुच्छेद 48)।
पहले आवेदन की तैयारी अलग से करनी चाहिए। राज्य कर प्रशासन की स्वीकृत सूची में दर्ज मामलों में कर विभाग ऑन-साइट जाँच (实地核查) कर सकता है, और निर्यातक को उसमें शामिल होना अनिवार्य है (国家税务总局公告2026年第5号, अनुच्छेद 52)। जाँच में वास्तविक कारोबार के संकेत देखे जाते हैं: पंजीकृत पते पर साइनबोर्ड, किराया अनुबंध और उसका फ़ापियाओ, कर्मचारी, दफ़्तरी उपकरण।
| प्रक्रिया का पड़ाव | नियम क्या कहते हैं | व्यवहार और जोखिम |
| फ़ापियाओ की पुष्टि | रिफंड सप्लायर के विशेष फ़ापियाओ के आधार पर माँगा जाता है; आवेदन तभी स्वीकार होता है जब डेटा सप्लायर और कस्टम की इलेक्ट्रॉनिक जानकारी से मेल खाए (国家税务总局公告2026年第5号, अनुच्छेद 18 और 26) | फ़ापियाओ और पुष्टि का इंतज़ार सबसे लंबा होता है; इसे प्रक्रिया के अंत में नहीं, शुरुआत से ही कैश फ्लो में जोड़ें |
| दर कब तय होती है | लागू रिफंड दर कस्टम घोषणा में दर्ज निर्यात तिथि (出口日期) से तय होती है (财政部 税务总局公告2026年第11号, खंड III) | अनुबंध, भुगतान या घोषणा दाख़िल करने की तारीख़ से आँकड़ा नहीं बदलता; दर बदलने वाले महीने में सिर्फ़ निर्यात तिथि मायने रखती है |
| विदेशी मुद्रा प्राप्ति | निर्यात के अगले साल 30 अप्रैल तक प्राप्ति ज़रूरी है; दस्तावेज़ निर्यातक के पास रहते हैं, और कुछ मामलों में स्वीकृत सूची के अनुसार मानित प्राप्ति (视同收汇) मान्य है (国家税务总局公告2026年第5号, अनुच्छेद 48–51) | न प्राप्ति हो, न मानित प्राप्ति का आधार हो, तो रिफंड नहीं मिलता और पहले मिला रिफंड वापस लिया जाता है |
| निर्यातक की श्रेणी | निर्यातकों को कर क्रेडिट रेटिंग (A, B, M, C, D) को ध्यान में रखकर चार प्रबंधन श्रेणियों (出口企业管理类别) में बाँटा जाता है | श्रेणी जितनी नीचे, उतनी ज़्यादा मैनुअल जाँच; चौथी श्रेणी का निर्यातक हर आवेदन के साथ विदेशी मुद्रा प्राप्ति के दस्तावेज़ लगाता है (国家税务总局公告2026年第5号, अनुच्छेद 49) |
2026 में क्या बदला
चुनिंदा क्षेत्रों में निर्यात प्रोत्साहन घटाना अब एक व्यवस्थित नीति बन गया है। सूचियाँ इतनी तेज़ी से संशोधित होती हैं कि सप्लायर अपनी मूल्य-सूचियाँ भी उतनी जल्दी अपडेट नहीं कर पाते।
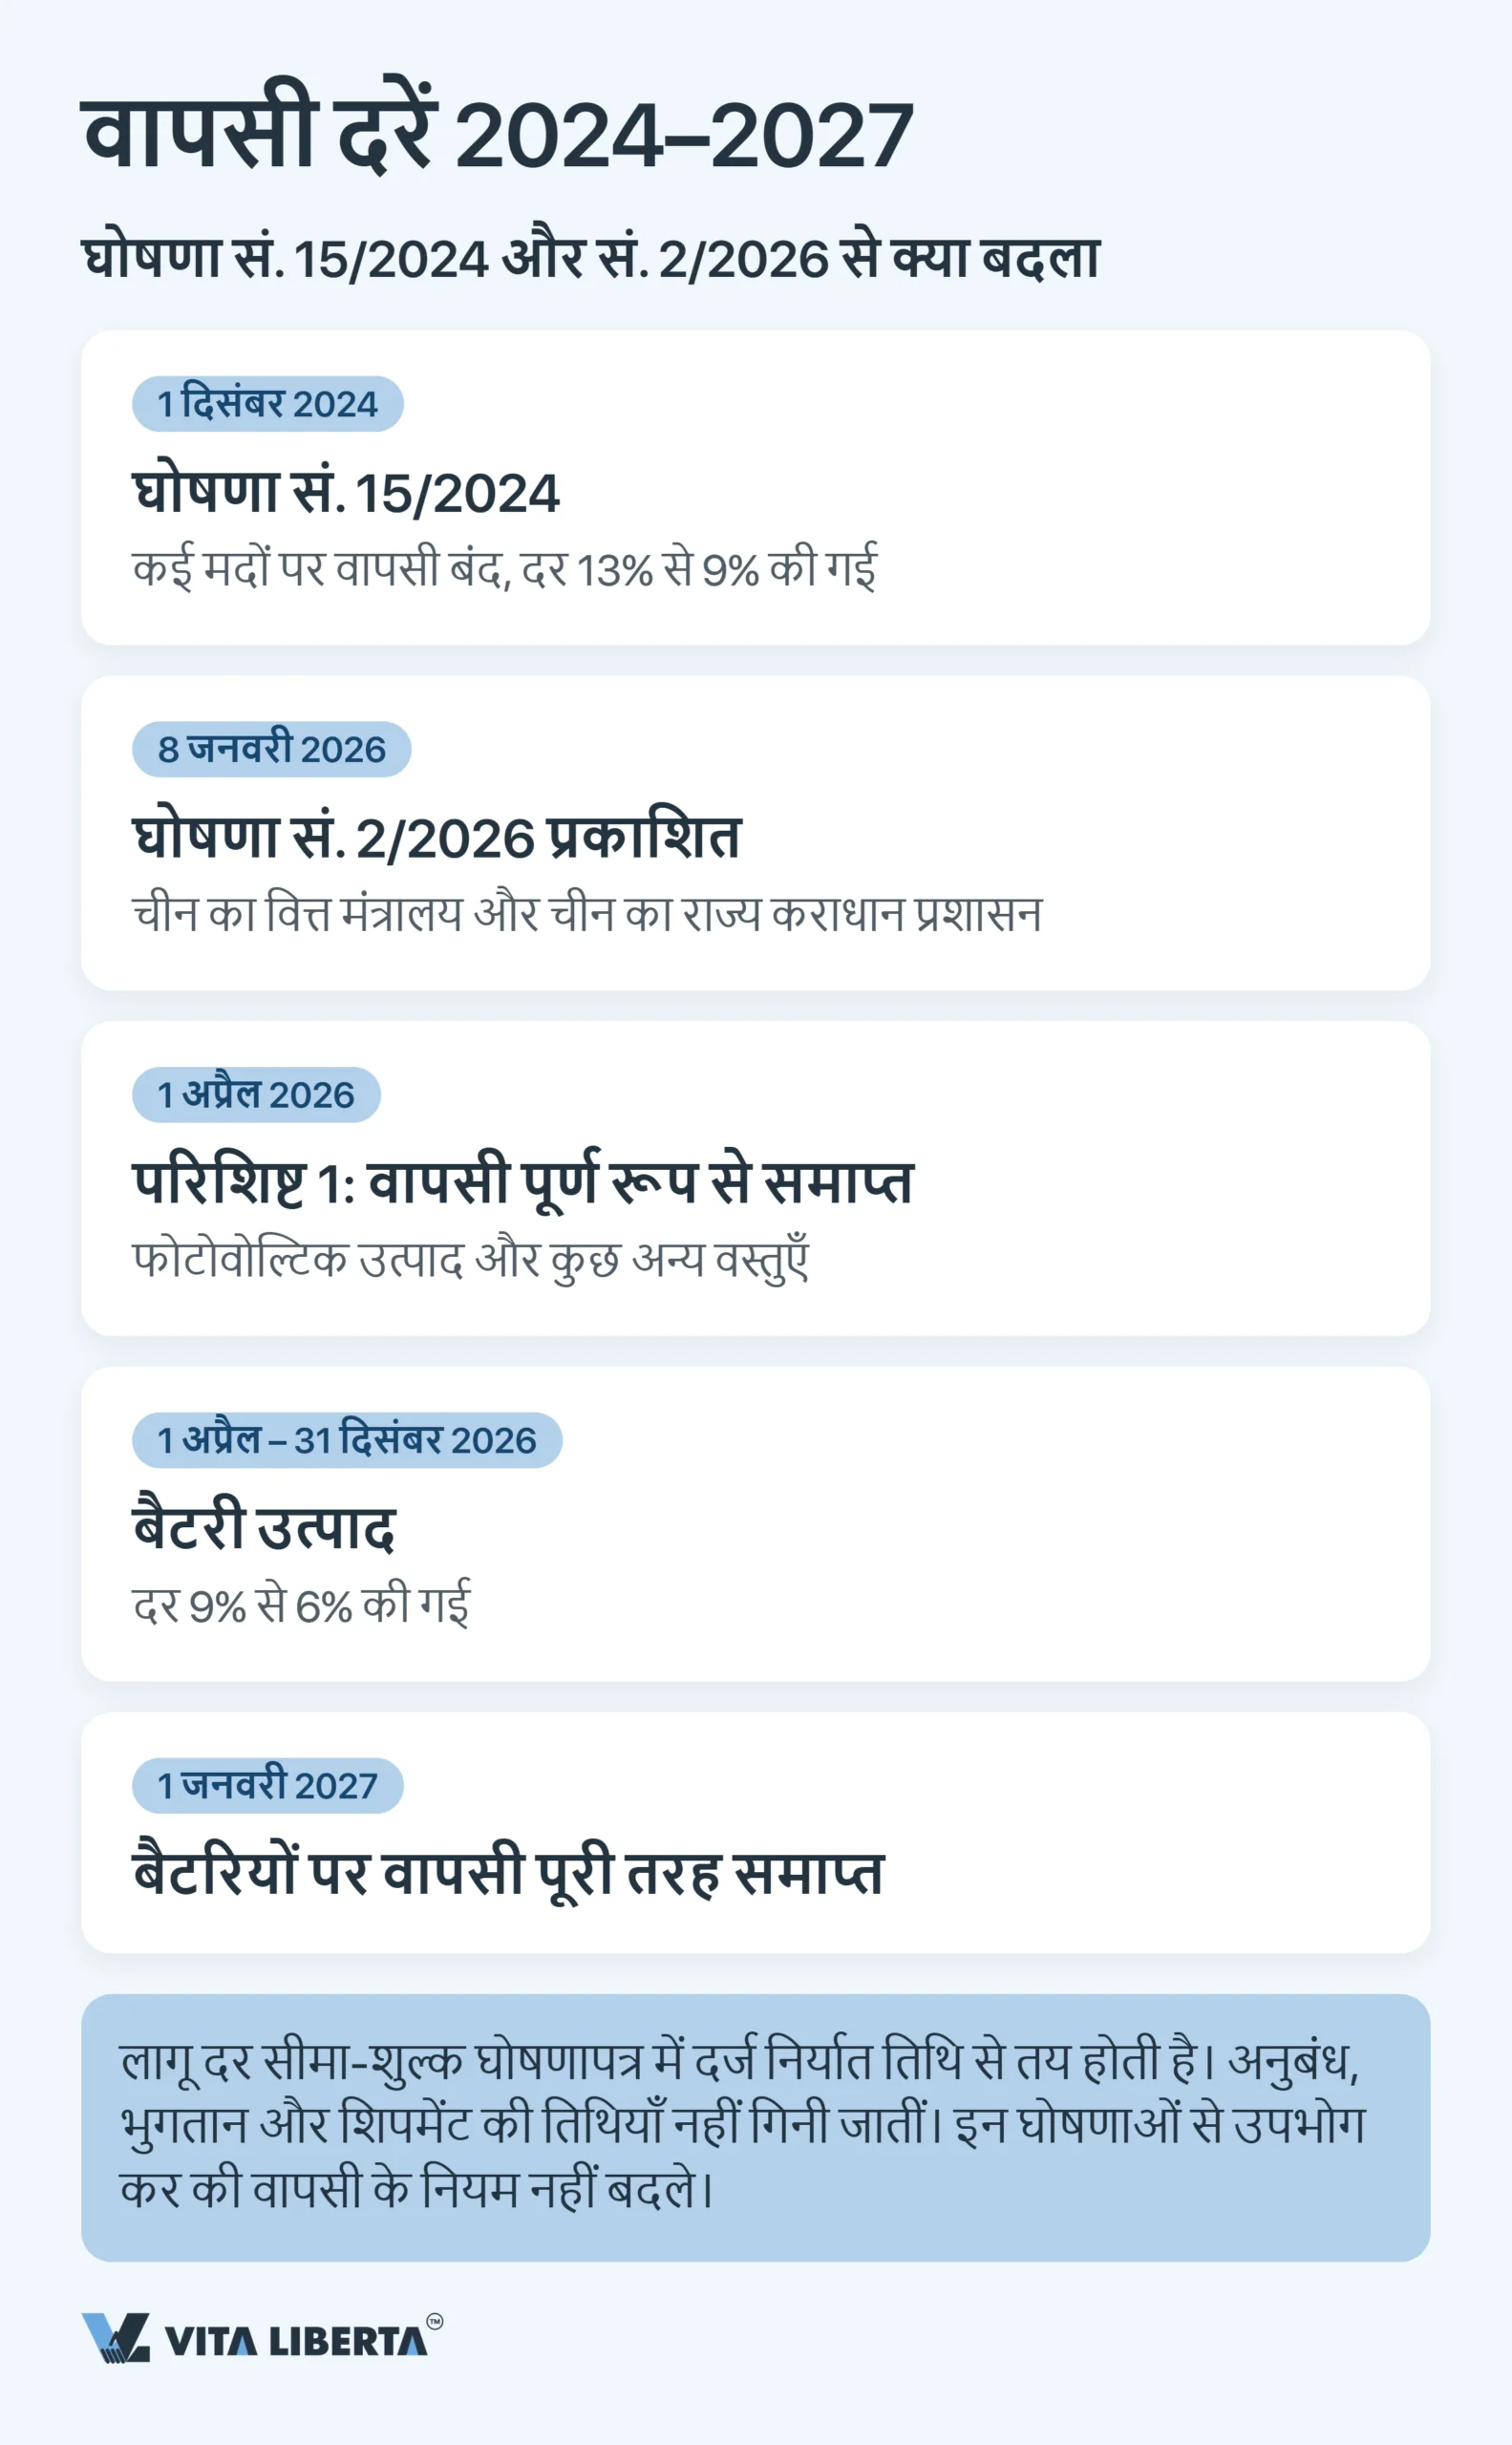
9% से 6% और फिर शून्य: घोषणा संख्या 2/2026 किन पर लागू
1 अप्रैल 2026 से सोलर मॉड्यूल के निर्यातक को कुछ भी वापस नहीं मिलता। यह घोषणा संख्या 2/2026 (财政部 税务总局公告2026年第2号) का सीधा नतीजा है, जिस पर चीन के वित्त मंत्रालय ने राज्य कर प्रशासन (STA, 国家税务总局) के साथ मिलकर 8 जनवरी 2026 को हस्ताक्षर किए। तीन बातें याद रखें:
- परिशिष्ट 1: रिफंड शून्य। फ़ोटोवोल्टिक उत्पादों और सूची के कुछ अन्य सामानों पर 1 अप्रैल 2026 से VAT रिफंड बंद हो गया।
- बैटरियाँ: संक्रमण अवधि। 1 अप्रैल से 31 दिसंबर 2026 तक दर 9% से घटकर 6% है। 1 जनवरी 2027 से रिफंड पूरी तरह ख़त्म।
- आधार निर्यात तिथि है, सौदा नहीं। लागू दर कस्टम घोषणा में दर्ज निर्यात तिथि (出口日期) से तय होती है। घोषणा दाख़िल करने की तारीख़ (申报日期) और भुगतान की तारीख़ का कोई असर नहीं।
यह पहले से चल रही दिशा का विस्तार है। घोषणा संख्या 15/2024 (财政部 税务总局公告2024年第15号) 1 दिसंबर 2024 से लागू हुई और:
- एल्युमिनियम व तांबे के रोल्ड उत्पादों तथा कुछ अन्य वस्तुओं पर रिफंड ख़त्म किया;
- कुछ पेट्रोलियम उत्पादों, फ़ोटोवोल्टिक, बैटरियों और कुछ अधात्विक खनिज उत्पादों पर दर 13% से घटाकर 9% की।
घोषणा 2/2026 अलग से स्पष्ट करती है कि उसकी सूचियों में शामिल उपभोग कर योग्य वस्तुओं के लिए निर्यात पर उपभोग कर की रिफंड और छूट की व्यवस्था नहीं बदलती।
ज़रूरी बात: रिफंड ख़त्म होना निर्यात पर रोक नहीं है। इससे 9–13% का कर बोझ एक्स-फ़ैक्टरी कीमत में खिसक जाता है। अगर सप्लायर परिशिष्ट का कोई ठोस कोड बताए बिना “VAT पूरी तरह ख़त्म हो गया” कहे, तो अपना ख़रीद बजट बदलने से पहले उससे आधार माँगें।
रिफंड का अर्थशास्त्र: अतिरिक्त मार्जिन नहीं, नुकसान से बचाव
सामान्य पुनर्विक्रय में रिफंड से कोई मुनाफ़ा नहीं बनता। यह वही टैक्स लौटाता है जो पहले से ख़रीद मूल्य में शामिल था; इसे न माँगना खेप के मूल्य का 9–13% खज़ाने को भेंट करने जैसा है। असली फ़ायदा सिर्फ़ दो स्थितियों में दिखता है:
- ऐसा सप्लायर जो ख़ुद निर्यात नहीं करता, नियमों से काम करता है और विशेष फ़ापियाओ जारी करने को बाध्य है। यह इनपुट टैक्स अब निर्यातक को मिलता है, जबकि पहले कीमत में घुल जाता था।
- छोटी या मझोली फ़ैक्टरी जो रिफंड की प्रक्रिया ख़ुद नहीं करती। बड़े निर्यातक सब कुछ ख़ुद वापस ले लेते हैं और उनके पास बाँटने को कुछ नहीं बचता।
कुल मिलाकर इस प्रक्रिया का आर्थिक अर्थ कमाना नहीं, बल्कि गँवाना नहीं है। 13% फ़ापियाओ के साथ सालाना 30 लाख युआन की ख़रीद में इनपुट टैक्स लगभग 3,45,000 युआन होता है। अधूरी फ़ाइल 13% रिफंड दर पर यह पूरी राशि और 9% पर लगभग 2,39,000 युआन गँवा देती है।
चीन में अपनी निर्यात कंपनी सही तरीके से खोलें
- सामान्य करदाता का दर्जा
- मॉडल का चुनाव: अपने नाम से निर्यात या एजेंट के ज़रिए
- रिफंड प्रणाली में पंजीकरण

चीन में निर्यात VAT रिफंड: रणनीतिक निष्कर्ष
इस व्यवस्था का मूल विरोधाभास यह है कि सरकार ने प्रक्रिया को अधिकतम औपचारिक बना दिया है: फ़ापियाओ, कोड, इलेक्ट्रॉनिक सत्यापन और कस्टम के साथ पूरा मिलान। साथ ही परिशिष्ट सूचियों के ज़रिए उसे हाथ से नियंत्रित करने लायक भी छोड़ा है, और एक घोषणा इन सूचियों को बदल सकती है।
- रिफंड दर स्थिर नहीं, परिवर्ती है। अनुबंध से पहले HS कोड के आधार पर रिफंड दर डेटाबेस (退税率文库) में जाँचें। सामान्यतः यह VAT दर के बराबर होती है, पर कुछ उत्पादों पर घटी हुई या शून्य है।
- रिफंड का अधिकार निर्यातक के साथ चलता है। चीन में सामान्य करदाता दर्जे वाली अपनी कानूनी इकाई होना ही टैक्स को बिचौलिये के बजाय अपने पास रखने का एकमात्र तरीका है। यह इकाई अपने नाम से या सौंपे गए अनुबंध पर एजेंट के ज़रिए निर्यात कर सकती है।
- रिफंड देर से आता है। सप्लायर के फ़ापियाओ और उसकी पुष्टि का इंतज़ार प्रक्रिया को महीनों तक खींचता है, जबकि आवेदन और विदेशी मुद्रा प्राप्ति दोनों की सीमा अगले साल 30 अप्रैल है। यह लेखा-जोखा का ब्योरा नहीं, कार्यशील पूँजी का मानदंड है।
इसलिए चीन में निर्यात VAT रिफंड को सौदे के अंत की औपचारिकता नहीं, बल्कि सप्लायर और उत्पाद कोड चुनते समय तय होने वाला मानदंड मानना चाहिए। जो कंपनी अनुबंध से पहले रिफंड दर का हिसाब लगाती है, वह अपनी लागत पर नियंत्रण रखती है। जो कस्टम क्लीयरेंस के बाद इसे याद करती है, वह सिर्फ़ नुकसान दर्ज करती है।
अक्सर पूछे जाने वाले प्रश्न
सीधे नहीं। रिफंड सिर्फ़ सामान्य करदाता दर्जे वाली चीनी कानूनी इकाई को मिलता है। वह इकाई माल अपने नाम से निर्यात करे, या किसी एजेंट को निर्यात सौंपे और उससे निर्यात प्रमाणपत्र (《代理出口货物证明》) ले। समाधान: चीन में अपनी निर्यात कंपनी बनाएँ, या ऐसे निर्यातक से अनुबंध करें जिसमें रिफंड का लाभ आपको देने की बाध्यता कीमत में शामिल हो।
अधिकतम उतना ही जितना सप्लायर के विशेष फ़ापियाओ पर लिखा है, यानी 3%। अगर वह 1% की रियायती दर (31 दिसंबर 2027 तक मान्य) लागू करता है, तो 1%। HS कोड की रिफंड दर इस सीमा को नहीं बढ़ाती। समाधान: नियमित मात्रा में ख़रीद हो तो 3% और 13% का अंतर आम तौर पर सामान्य करदाता सप्लायर पर जाने की लागत आराम से पूरी कर देता है।
अप्रैल की दर लगेगी। मार्च में दाख़िल करने से अपने आप कुछ नहीं बचता: अधिकारी “निर्यात तिथि” (出口日期) वाला खाना देखता है, घोषणा दाख़िल करने की तारीख़ (申报日期) नहीं। अंतर वह पक्ष उठाएगा जिसने अनुबंध में यह जोखिम स्वीकार किया था। समाधान: दर बदलने वाले महीनों में लिखित रूप से तय करें कि निर्यात तिथि खिसकने का भार कौन उठाएगा, और कस्टम प्रक्रिया को अपने हाल पर न छोड़ें।
आम कारण: फ़ापियाओ और घोषणा में उत्पाद का नाम या माप की इकाई अलग होना; घोषणा और परिवहन दस्तावेज़ों में नाम, मात्रा या वज़न का मेल न खाना; विदेशी मुद्रा समय पर न आना; ख़रीद या निर्यात मूल्य का बिना कारण साफ़ तौर पर बढ़ा हुआ होना। इनमें से कुछ विसंगतियाँ सिर्फ़ अस्वीकृति नहीं, बल्कि घरेलू बिक्री की तरह VAT लगने तक ले जाती हैं। समाधान: फ़ाइल को आवेदन से पहले एक साझा डेटा रजिस्टर से मिलाएँ, न कि कर विभाग के सवाल पूछने के बाद।
कीमत ठीक उतनी बढ़ेगी जितना फ़ैक्टरी पहले खज़ाने से वापस लेती थी। परिशिष्ट 1 की वस्तुओं पर 1 अप्रैल 2026 से रिफंड बंद हो गया। बैटरियों पर 31 दिसंबर 2026 तक 9% के बजाय 6% रिफंड मिलेगा और 1 जनवरी 2027 से पूरी तरह बंद। समाधान: HS कोड माँगें और सूची से मिलाएँ। कोड बताए बिना “हमारे यहाँ VAT ख़त्म हो गया” कहना मोल-भाव की चाल है, कीमत बढ़ाने का आधार नहीं।