Hongkong
 China




入口で形態を誤ると、想定以上の代償を伴います。後からの構造変更には数か月の再認可が付いてきます。どの形態が実態に合うのかを整理します。
外国投資家に用意されている選択肢
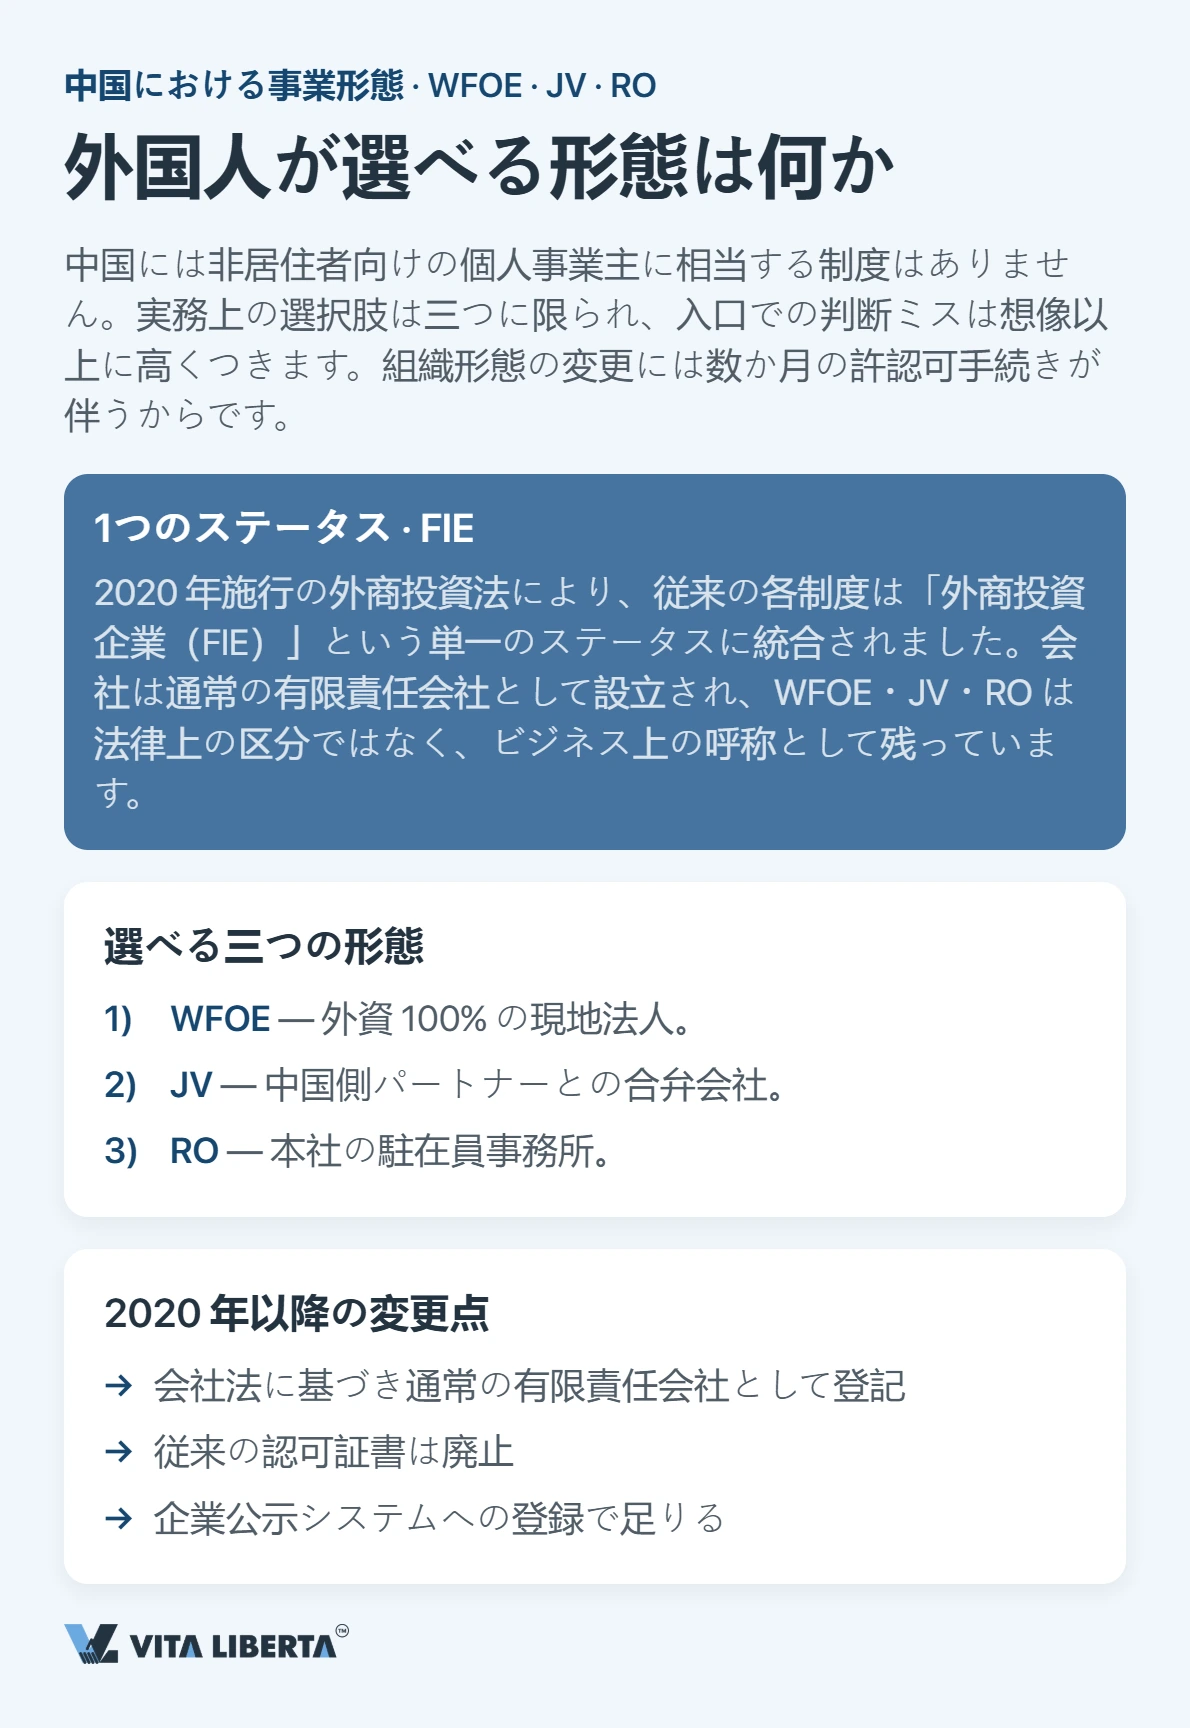
中国には非居住者向けの個人事業主に相当する制度がありません。実務上の選択は三つに絞られます。外資100%の企業、中国側との合弁、そして駐在員事務所です。
統一された地位:外商投資企業
2020年以降、外商投資法により従来の各制度は外商投資企業という共通の地位に一本化され、会社そのものは会社法に基づく通常の有限責任公司として登記されます。慣用されてきた**「独資・合弁・駐在員事務所」は、独立した法形式ではなく業務上の呼称として残っている**にすぎません。従来の認可証書は廃止され、公開される企業登記への記載で足ります。
独資企業:完全な支配権
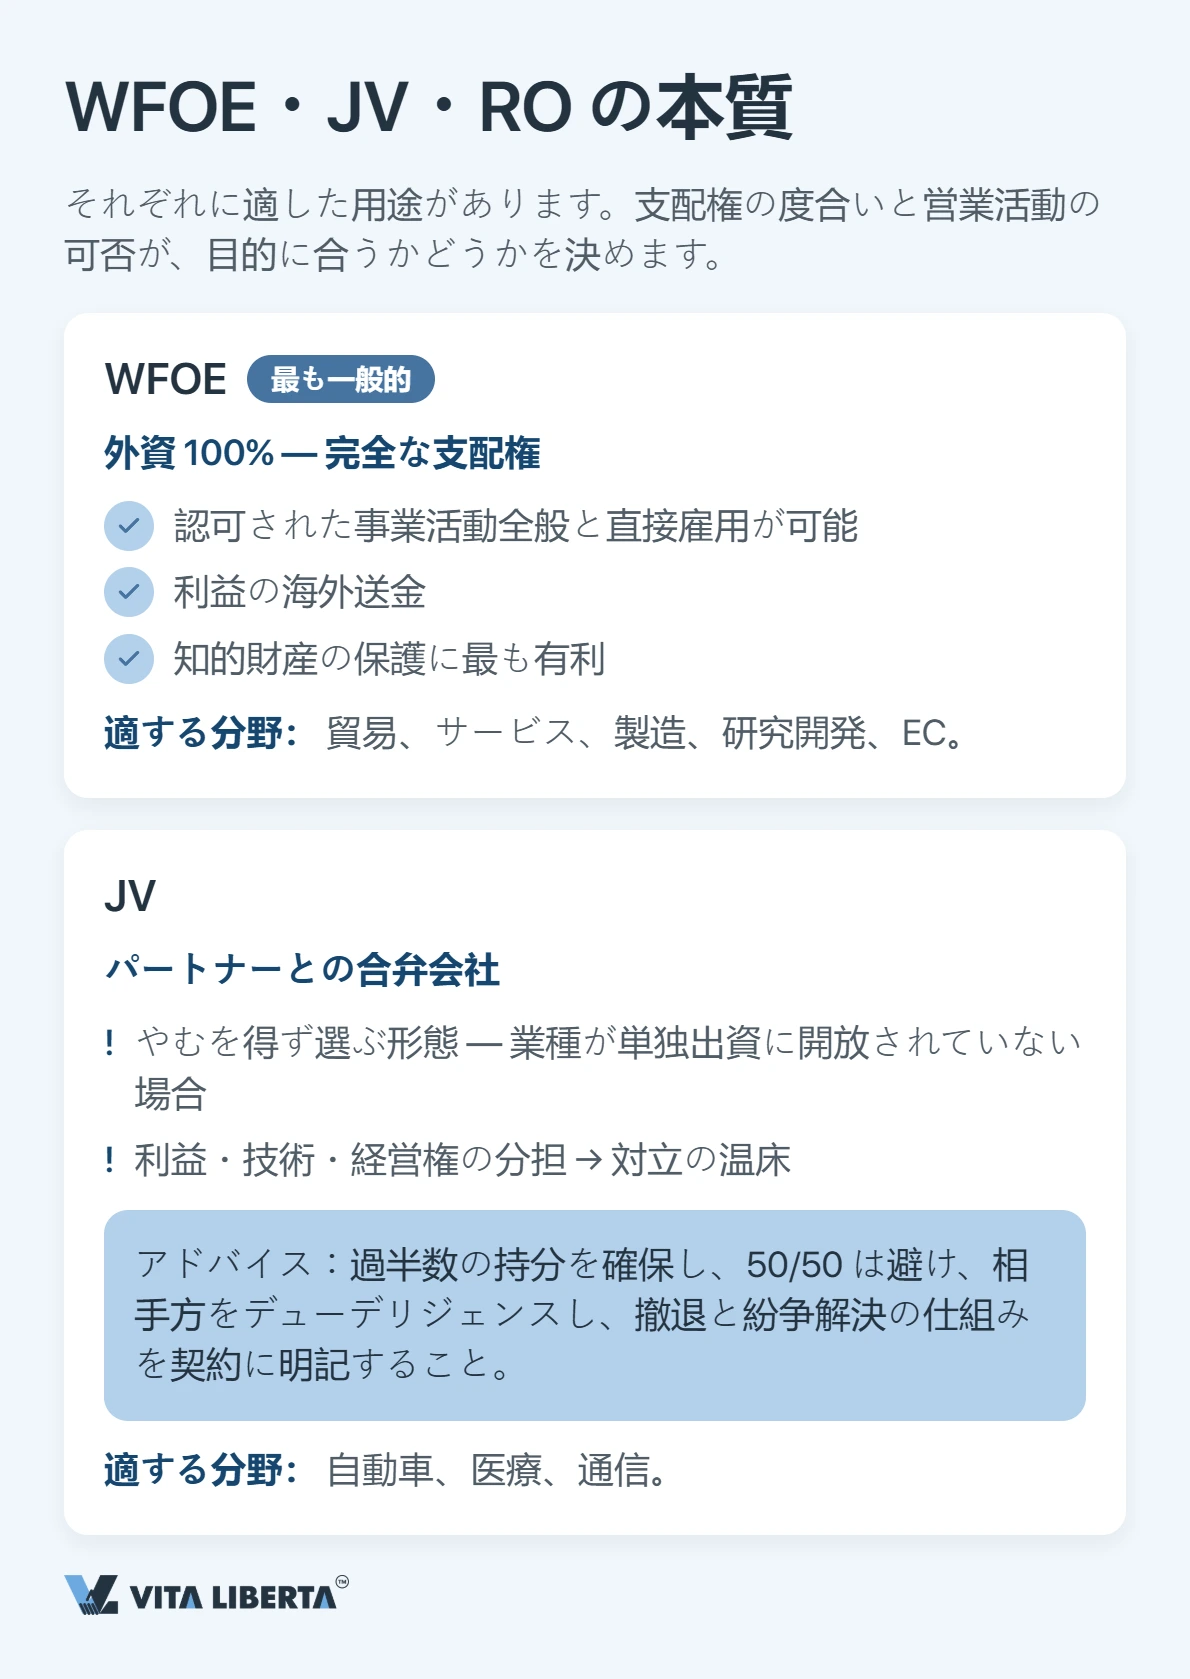
外資100%の企業は、経営権のすべて、認可された範囲でのあらゆる商業活動を行う権利、従業員の直接雇用、海外への利益送金、そして知的財産権の最も手厚い保護を所有者にもたらします。貿易、サービス、製造、研究開発、電子商取引で最も採用される形態であり、たとえばITプロダクトの現地化や商品の直接供給がこれにあたります。
どの形態を選ぶべきか迷っていますか?
- 目的に合った形態を選定
- 税務と責任を比較
- 事業内容に合わせて提案
合弁企業
中国側との提携は、多くの場合やむを得ない選択です。当該業種が外資単独に開放されていない場合、あるいは現地の資源や人脈なしでは成立しない場合(自動車、医療、通信)に限られます。難点は、利益・技術・経営判断を共有せざるを得ないことであり、これが株主間紛争の温床となります。
💡 ヒント: 合弁では支配的な持分を確保し、50対50の構成は避けてください。パートナーは事前に調査し、撤退の仕組みと紛争解決の方法を契約段階で明文化しておきます。
駐在員事務所
駐在員事務所は独立した法人格を持たず、本社の認可を受けた拠点であり、その責任は本社に帰属します。営業活動、発票の発行、売上の受領はいずれも認められません。一方で、市場調査、マーケティング、品質管理、工場との連絡には適しており、現地スタッフは認可を受けた労務派遣機関を通じて雇用します。典型的な流れは、駐在員事務所で1年運営したのち、本格的な独資企業へ移行するというものです。
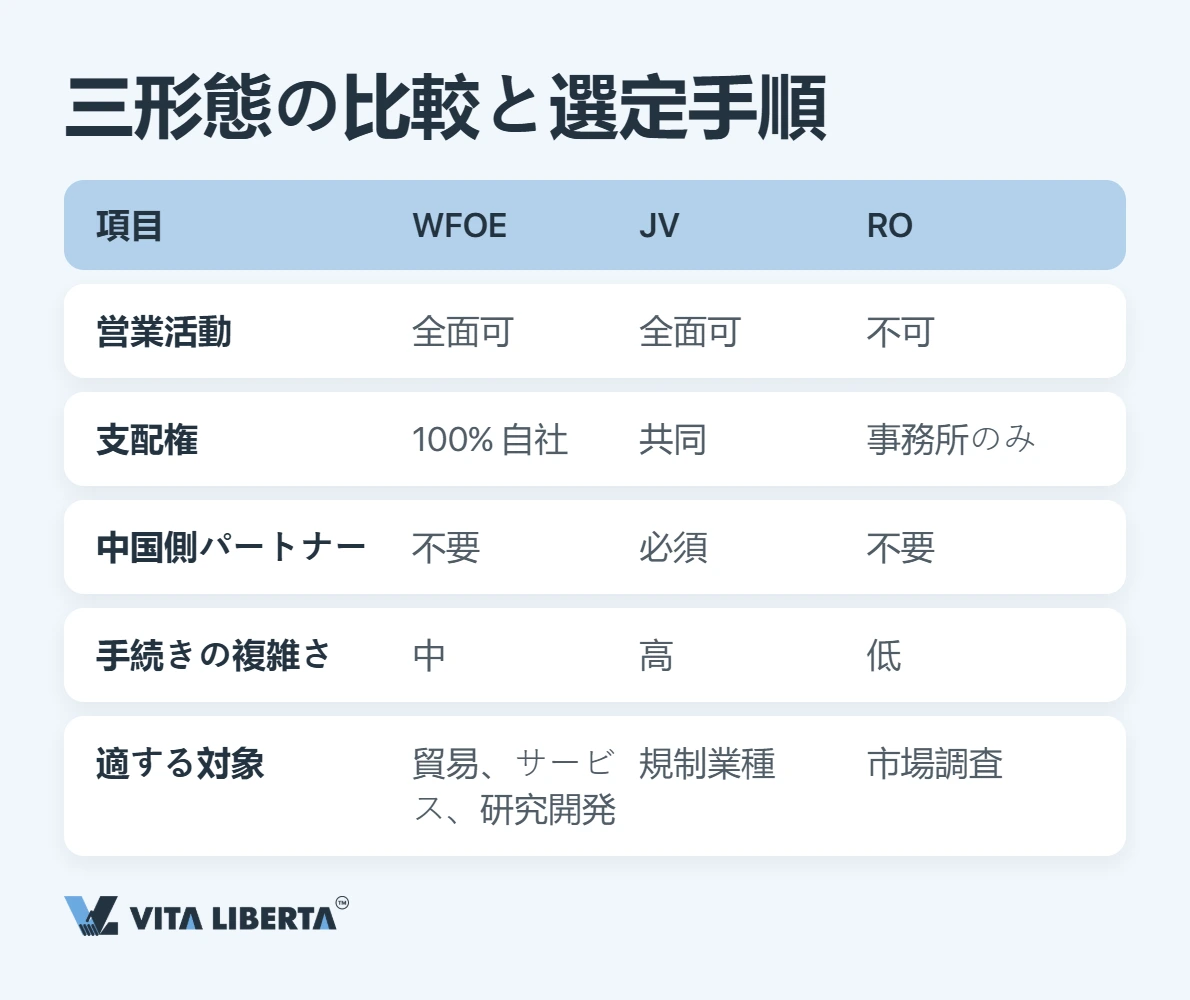
三形態の対照
| 比較項目 | 独資企業 | 合弁企業 | 駐在員事務所 |
| 営業活動 | 全面的に可 | 全面的に可 | 不可 |
| 支配権 | 100%自社 | 共有 | 事務所の範囲のみ |
| 中国側パートナー | 不要 | 必須 | 不要 |
| 手続の難度 | 中 | 高 | 低 |
| 適する用途 | 貿易・サービス・研究開発 | 規制業種 | 市場調査 |
形態の選定手順
目的と業種から出発します。手順は明快です。
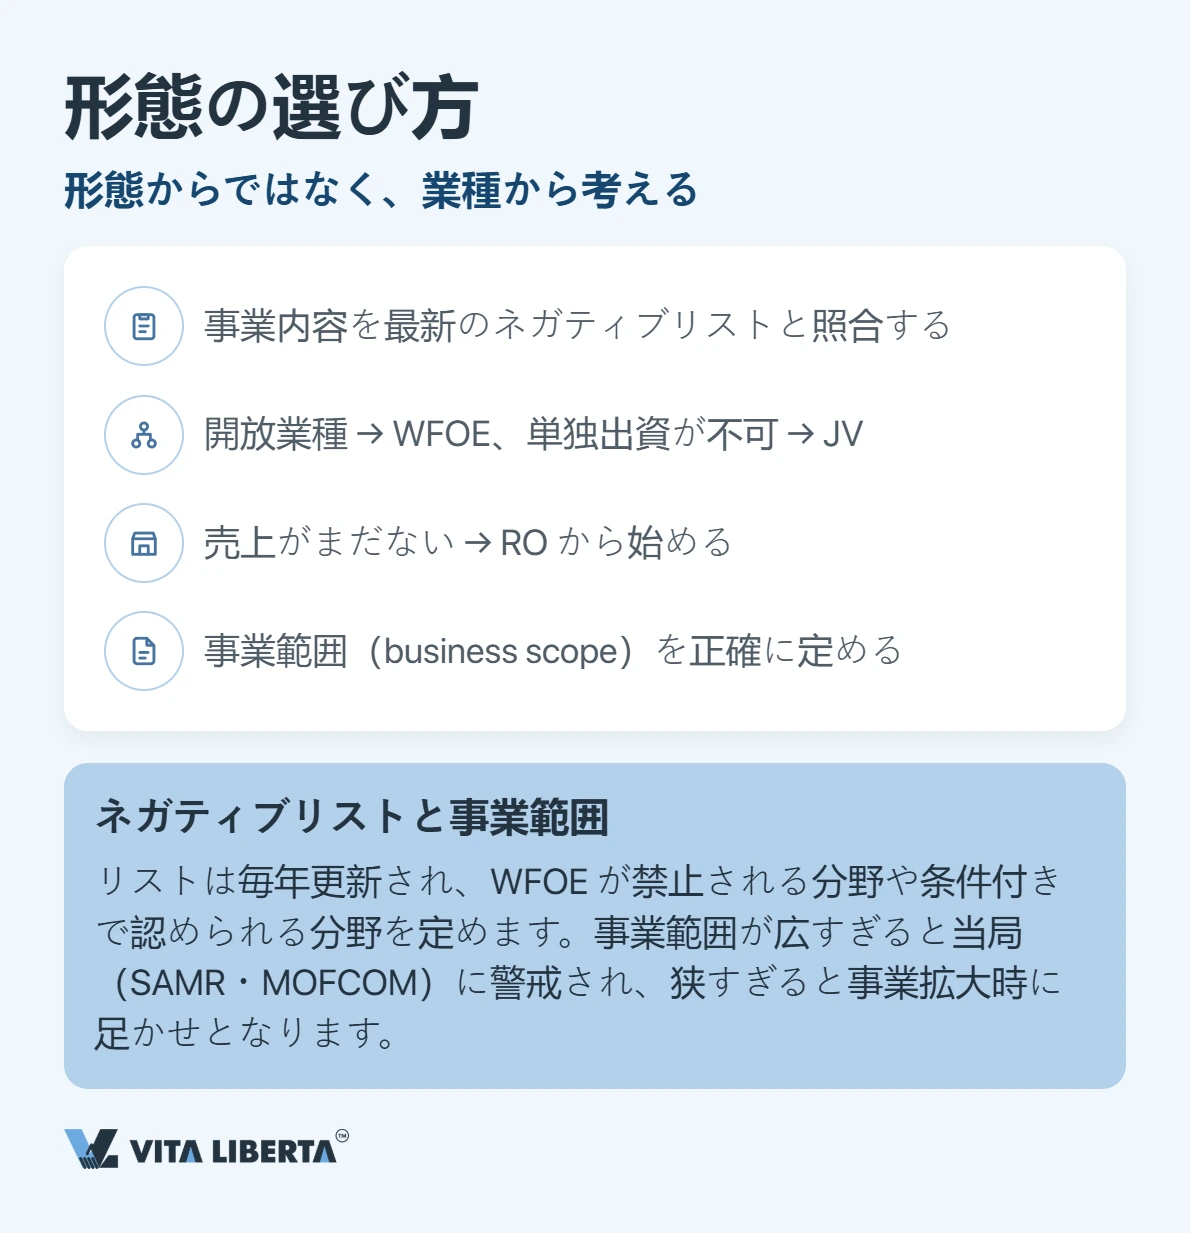
- 予定する事業を、最新の外商投資参入ネガティブリストと照合する。
- 業種が開放されていれば独資企業、外資単独に閉じていれば合弁企業しか残らない。
- 当面販売の予定がなければ、まず駐在員事務所から。
- 経営範囲を正確に記述する。
ネガティブリストと経営範囲
制限リストは毎年更新され、独資が禁止される分野、条件付きで認められる分野を画定します。経営範囲の記述には均衡が必要です。広く書きすぎれば当局(国家市場監督管理総局、商務部)の警戒を招き、狭く書きすぎれば事業拡大の際に自らの手を縛り、別途の許認可を要する事態も生じます。
登記・期間・税負担
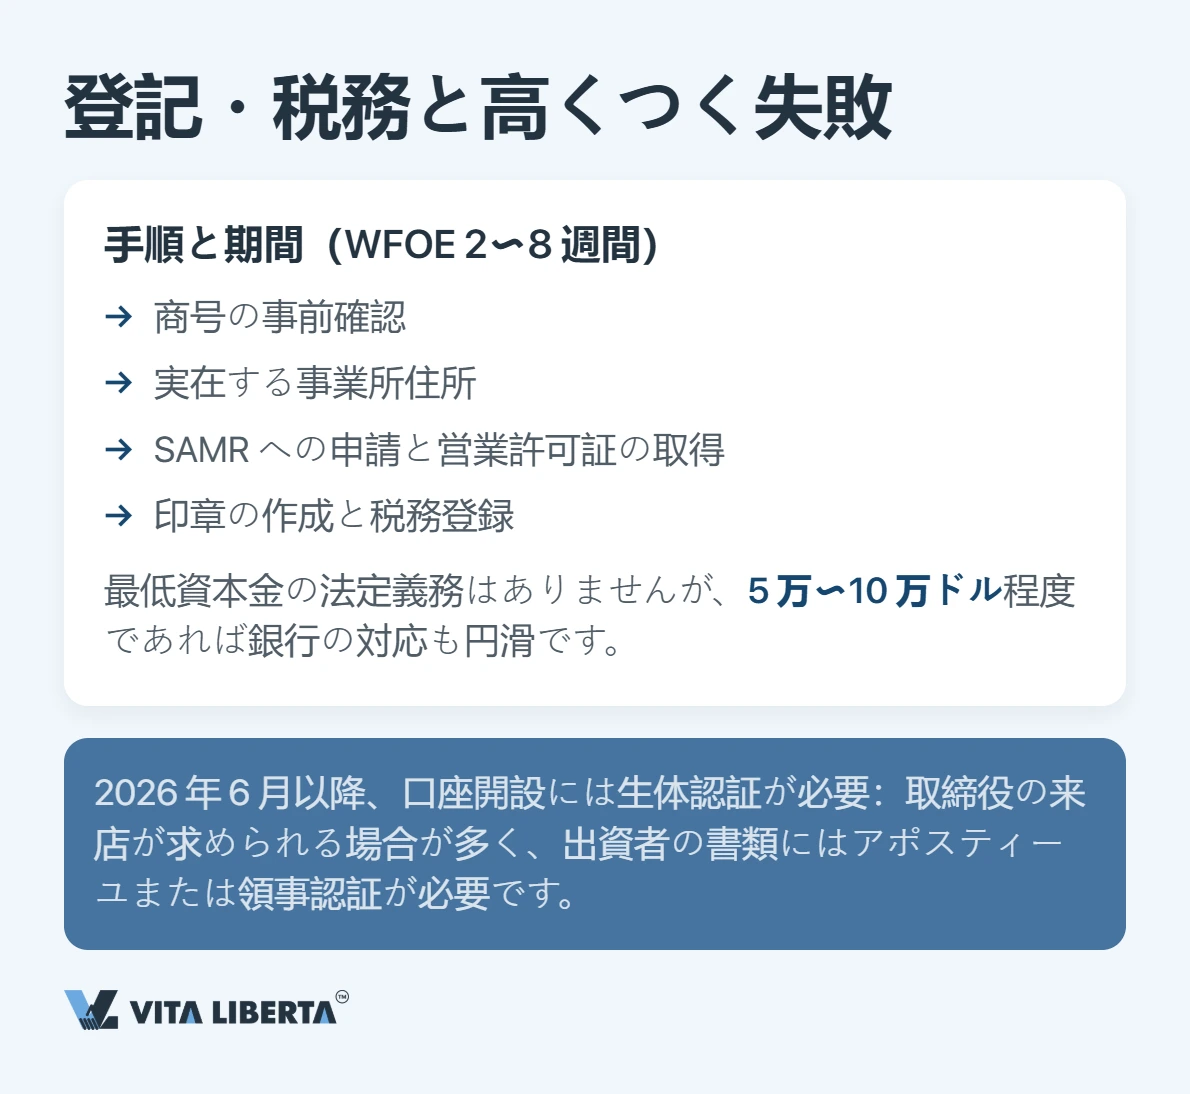
主な段階は、名称の事前審査、実在する登記住所、国家市場監督管理総局への申請、営業許可証の取得、社印の作成、税務登記です。独資企業は通常2〜8週間で設立され、駐在員事務所はより長い時間を要します。最低資本金は法律上定められていませんが、銀行や取引先は5万〜10万米ドルの水準であれば安心して見る傾向にあります。
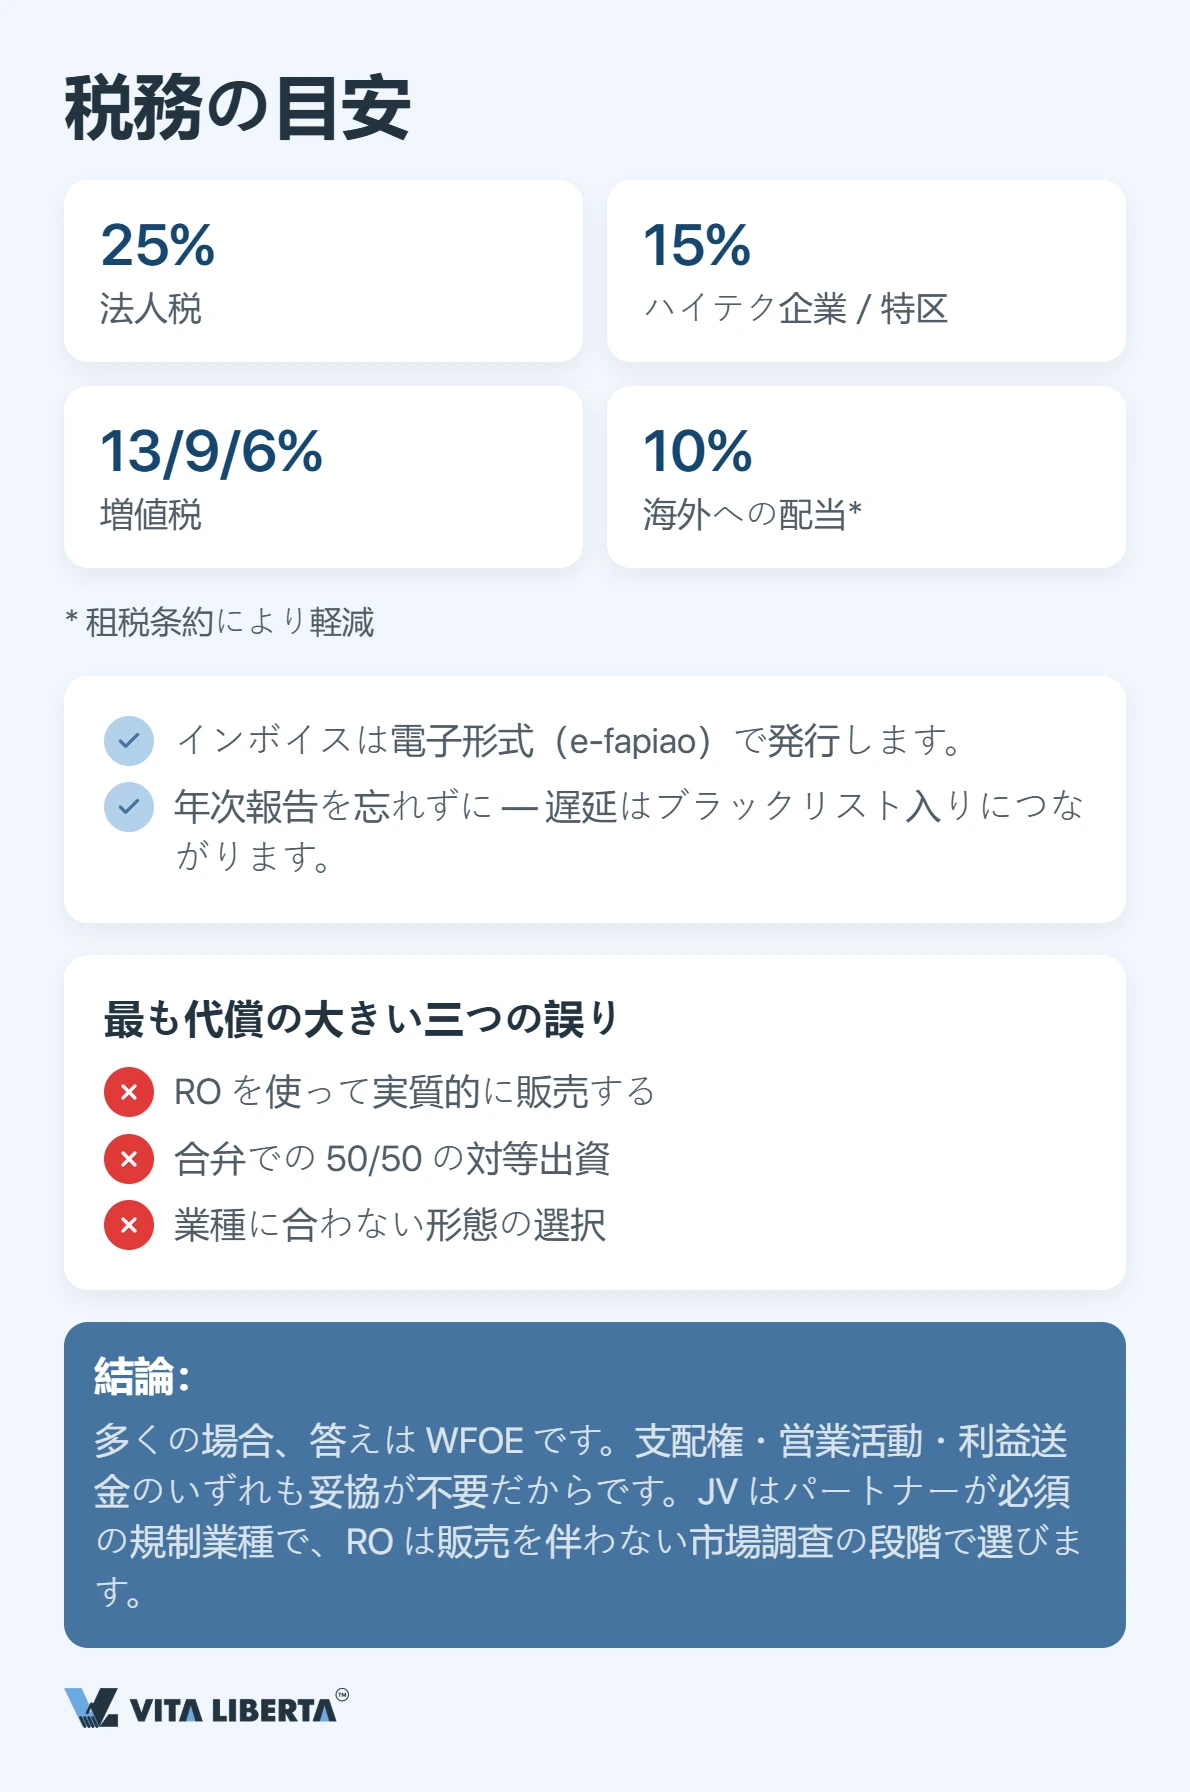
税務の目安は、企業所得税25%、ハイテク企業および一部の区域では15%、増値税は13/9/6%、海外送金時の配当源泉税は10%(租税条約により軽減されます)。請求書は電子形式で発行されます(電子発票)。
銀行手続にもご留意ください。2026年6月以降、口座開設に生体認証が導入され、取締役本人の来訪が必要となる場面が増えています。出資者側の書類にはアポスティーユまたは領事認証が求められます。
リスクとよくある誤り
⚠️ 重要: 駐在員事務所で実質的な取引を行うこと、合弁における50対50の構成、そして業種に合わない形態の選択。この三つが最も高くつく誤りであり、再登記、罰金、さらには経営支配権の喪失につながります。
小規模な独資企業では、監事の権限が過小評価されがちです。監事はあらゆる財務資料の提出を求め、会社の名において訴訟を提起できます。紛争が生じた際、この権限が投資家に対して用いられます。年次報告も忘れてはなりません。期限を過ぎればブラックリスト入りの恐れがあります。
「中国に進出する企業の大半に必要なのは、まさに独資企業です。支配権と資産保全の双方が得られます。合弁へ進むのは望んでのことではなく、業種が他の選択肢を残さない場合に限られます。そのときは、周到に作り込んだ定款と株主間契約だけが防御線となります。」
— セルゲイ・コノン(Sergey Konon)/中国会社法弁護士
多くの場合、答えは独資企業です。支配権、営業活動、利益送金のいずれも妥協せずに得られます。合弁はパートナーが必須となる規制業種に、駐在員事務所は販売を伴わない市場調査に位置づけられます。まずネガティブリストで業種を確認し、そのうえで目的に合わせて形態を選ぶ。順序を逆にしてはなりません。
監修:セルゲイ・コノン/中国会社法弁護士
進出形態は決まりましたか?
- WFOE・合弁・駐在員事務所
- 法務を全面サポート
- 高くつくミスなく開業
FAQ
独資企業は外国の設立者が全額を保有し、単独で経営し利益を処分します。合弁企業は中国側と共同で設立するもので、外資に閉じた業種への参入と現地人脈の活用が可能になる一方、経営と収益をパートナーと分け合うことになります
本社の非営業的な拠点であり、マーケティング、需要調査、関係維持を目的とします。独立した法人格はなく、本格的な市場参入に先立つ観測拠点としての役割を担います。
自ら国内で販売し、製造し、発票を発行する予定であれば独資企業が必要です。合弁企業は、業種が外資に制限されている場合や現地パートナーが不可欠な場合に適します。駐在員事務所は初期の調査的な進出に限られます。
できません。商取引の締結、商品の販売、国内での売上受領はいずれも認められていません。実際の取引が始まった時点で、独資企業または合弁企業へ移行することになります。
独資企業と合弁企業は企業所得税を納め、増値税の一般納税者として運営されます。駐在員事務所は販売を行わないため、経費を基礎とする推計課税が適用されるのが通例です。なお、中国本土の税制は独自の制度を持つ香港とは大きく異なり、上記の本土の規則は香港およびマカオには適用されません。