Hongkong
 China




WFOEの事業年度は、いつ本当に締まるのでしょうか。銀行残高が合った時点ではありません。会社は毎年、三つのものを提出しなければなりません。監査報告書、企業所得税の確定申告、そして公示システムへの年度報告です。一年中販売していた会社も、ライセンスを維持していただけの会社も同じです。
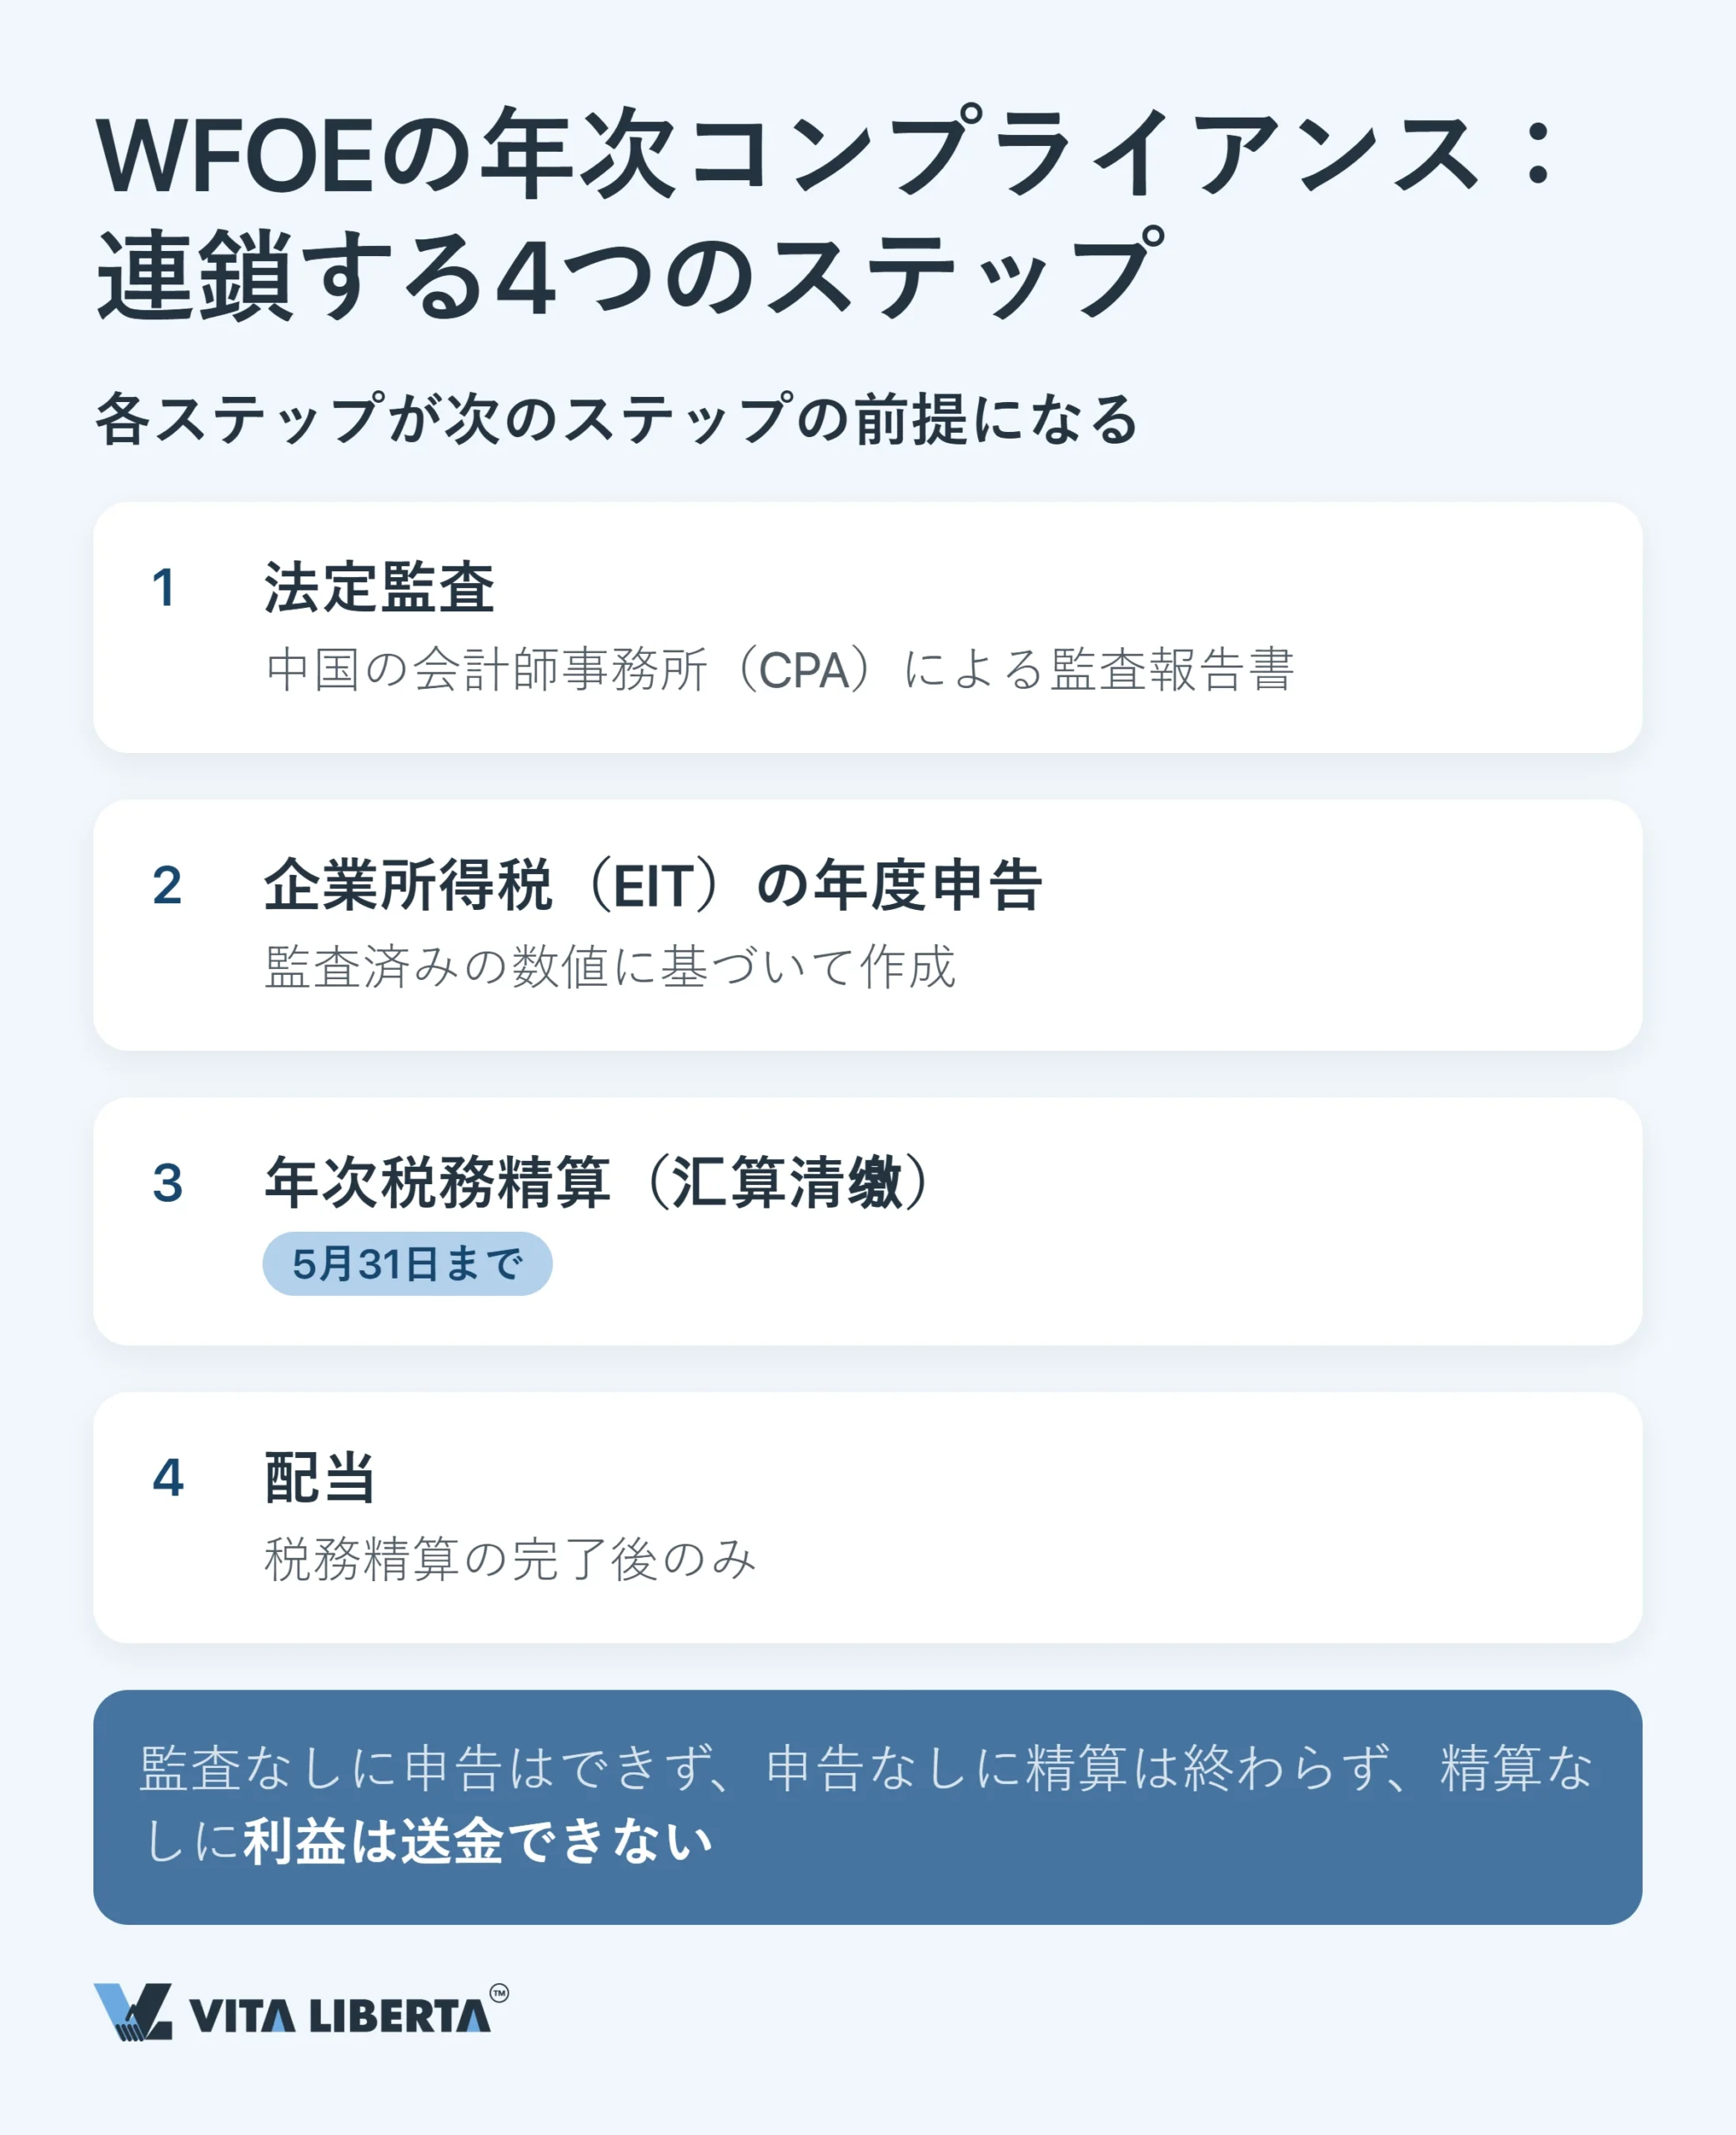
三つの手続きは決まった順序でつながり、動かせない期限が二つあります。監査済みの数字が申告書に入り、申告書が確定申告に入ります。確定申告と監査報告書の両方が終わって初めて、配当を出すことができます。
よくあるご相談
ある外国人オーナーがWFOEを設立し、一年間販売を続け、予定納税も済ませました。ところが4月になって監査人から、報告書を作れないと告げられます。発票(ファーピャオ)が銀行記録と合わず、支払いの一部が別の口座に入っていたためです。5月31日まで残り一か月。どこで間違えたのでしょうか。
中国本土の外国人オーナーから、最も多く寄せられるご相談の一つです。
WFOEの年次サイクル:三つの義務がひとつながり
2020年1月1日に中国の外商投資法(中华人民共和国外商投资法)が施行され、外資企業向けの特別な会社制度はなくなりました。現在、WFOEは内資企業と同じ会社法(公司法、中华人民共和国公司法)に従います。2020年より前に設立された会社には移行期間がありましたが、2024年12月31日に終了しています。
ここから、互いに結びついた三つの義務が生じます。一つでも欠ければ、残りも成り立ちません。
法定監査:中国の会計師事務所と二人の署名
会社法は、年度財務諸表を監査人が監査することを求めています。中国では、現地の資格を持つ会計師事務所(会计师事务所)でなければなりません。海外の監査法人の報告書は、中国当局に受理されません。
財務諸表は中国語で作成し、中国企業会計準則(CAS、企业会计准则。PRC GAAPとも呼ばれます)に従います。小規模企業は小企業会計準則(小企业会计准则)を適用できます。
報告書には中国の公認会計士(CPA)二名が署名・押印します。業務を統括するパートナーと、チームのもう一名の監査人です。税務申告、銀行取引の継続審査、登記情報は、いずれもこの数字に基づきます。監査は最後のチェック項目ではなく、続く三つの手続きの土台です。
企業所得税:すべてが5月31日にかかる理由
中国の企業所得税(EIT、実務上はCIT)は暦年で計算します。企業所得税法(中华人民共和国企业所得税法)による基本税率は25%です。
期中は月次または四半期ごとに予定納税を行い、各期間終了後15日以内に納付します。年度の確定申告(匯算清繳。申告と精算)の期限は5か月以内、つまり5月31日です。
納付が遅れると、税収徴収管理法(中华人民共和国税收征收管理法)により、未納税額の1日あたり0.05%の延滞金がかかります。帳簿の改ざん、収入の隠蔽、無申告があった場合はさらに重くなり、延滞金に加えて未納税額の半分から5倍の罰金が科されます。
SAMRへの年度報告:1月1日~6月30日
三つ目の期限を定めるのは税務当局ではなく、市場監督当局である国家市場監督管理総局(SAMR、国家市场监督管理总局)です。企業情報公示暫定条例(企业信息公示暂行条例)第8条により、提出期間は1月1日から6月30日までです。提出は国家企業信用情報公示システム(国家企业信用信息公示系统、gsxt.gov.cn)でオンラインで行います。
外資企業は「多報合一」(多报合一)と呼ばれる統合報告を提出します。一回の提出で、次の三つの義務を果たせます。
- SAMRへの年度報告
- 2019年の外商投資情報報告弁法(外商投资信息报告办法、商务部、市场监管总局令2019年第2号)に基づく、商務部(MOFCOM)への年度投資情報報告
- 国家外貨管理局(SAFE)向けの年度データ
報告では、投資者、その背後にいる実質的支配者、年内の資本の動きを記載します。公開されるのはSAMRの部分だけで、商務部と外貨管理局向けの内容は非公開です。一部の項目は税務・社会保険のデータから自動で反映され、残りはご自身で入力します。
監査人が確認すること、最終的に受け取るもの
受け取るのは一枚の証明書ではなく、財務諸表一式です。貸借対照表、損益計算書、キャッシュ・フロー計算書、株主資本等変動計算書、注記から成ります。監査人は原始証憑をもとに、五つの領域を同時に確認します。
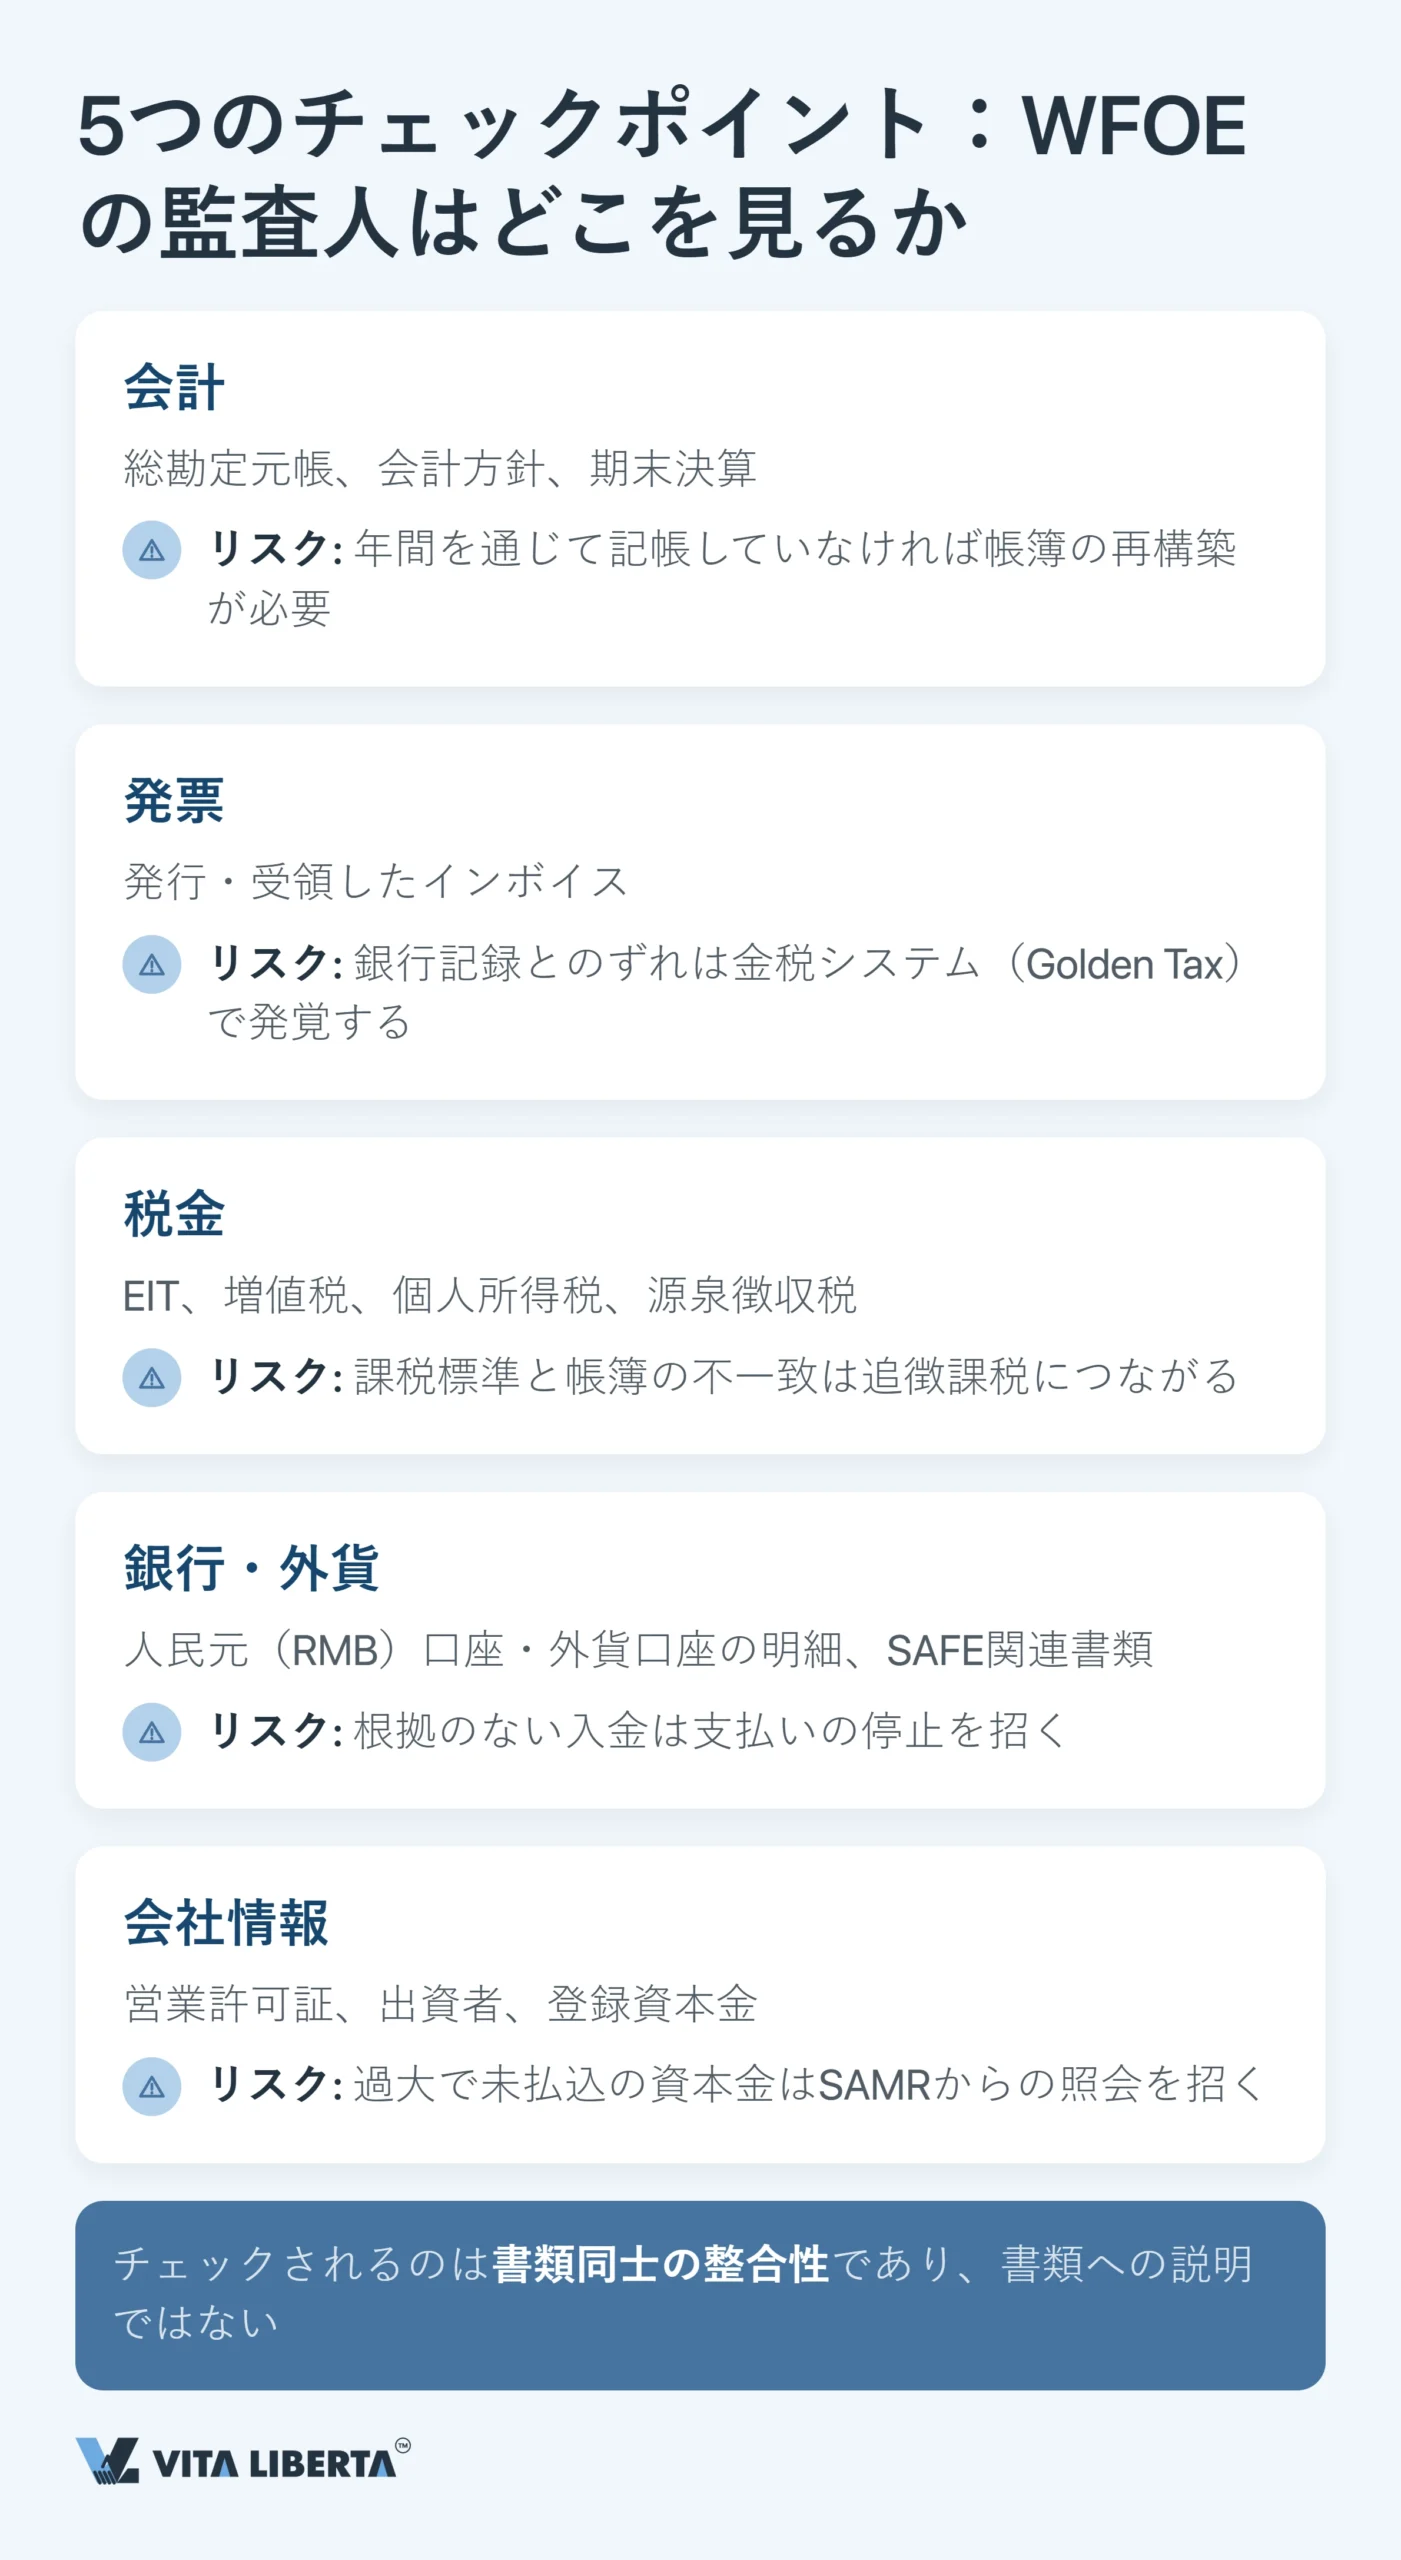
| 領域 | 監査人が見る点 | 弱点があるとどうなるか |
| 会計帳簿 | 総勘定元帳、会計方針、期末決算 | 期中に記帳されていない分は再構築が必要 |
| 発票 | 発行・受領した発票と入出金の対応 | 銀行と合わない発票は金税システムがすぐに検知 |
| 税金 | 企業所得税、増値税、従業員の個人所得税、源泉税 | 帳簿と申告が一致せず追徴課税 |
| 銀行・外貨 | 人民元・外貨口座の明細、外貨管理局向け書類 | 根拠のない外貨入金が送金を遅らせる |
| 会社情報 | 営業許可証、出資者、登録資本金 | 高額で未払込の資本金はSAMRの照会を招く |
税務調査官は説明ではなく、数字が合うかどうかを見ます。金税四期(ゴールデンタックス第4期)は、発票、銀行取引、申告を自動で突き合わせます。入金の裏付けがない発票は、すぐに照会の対象になります。
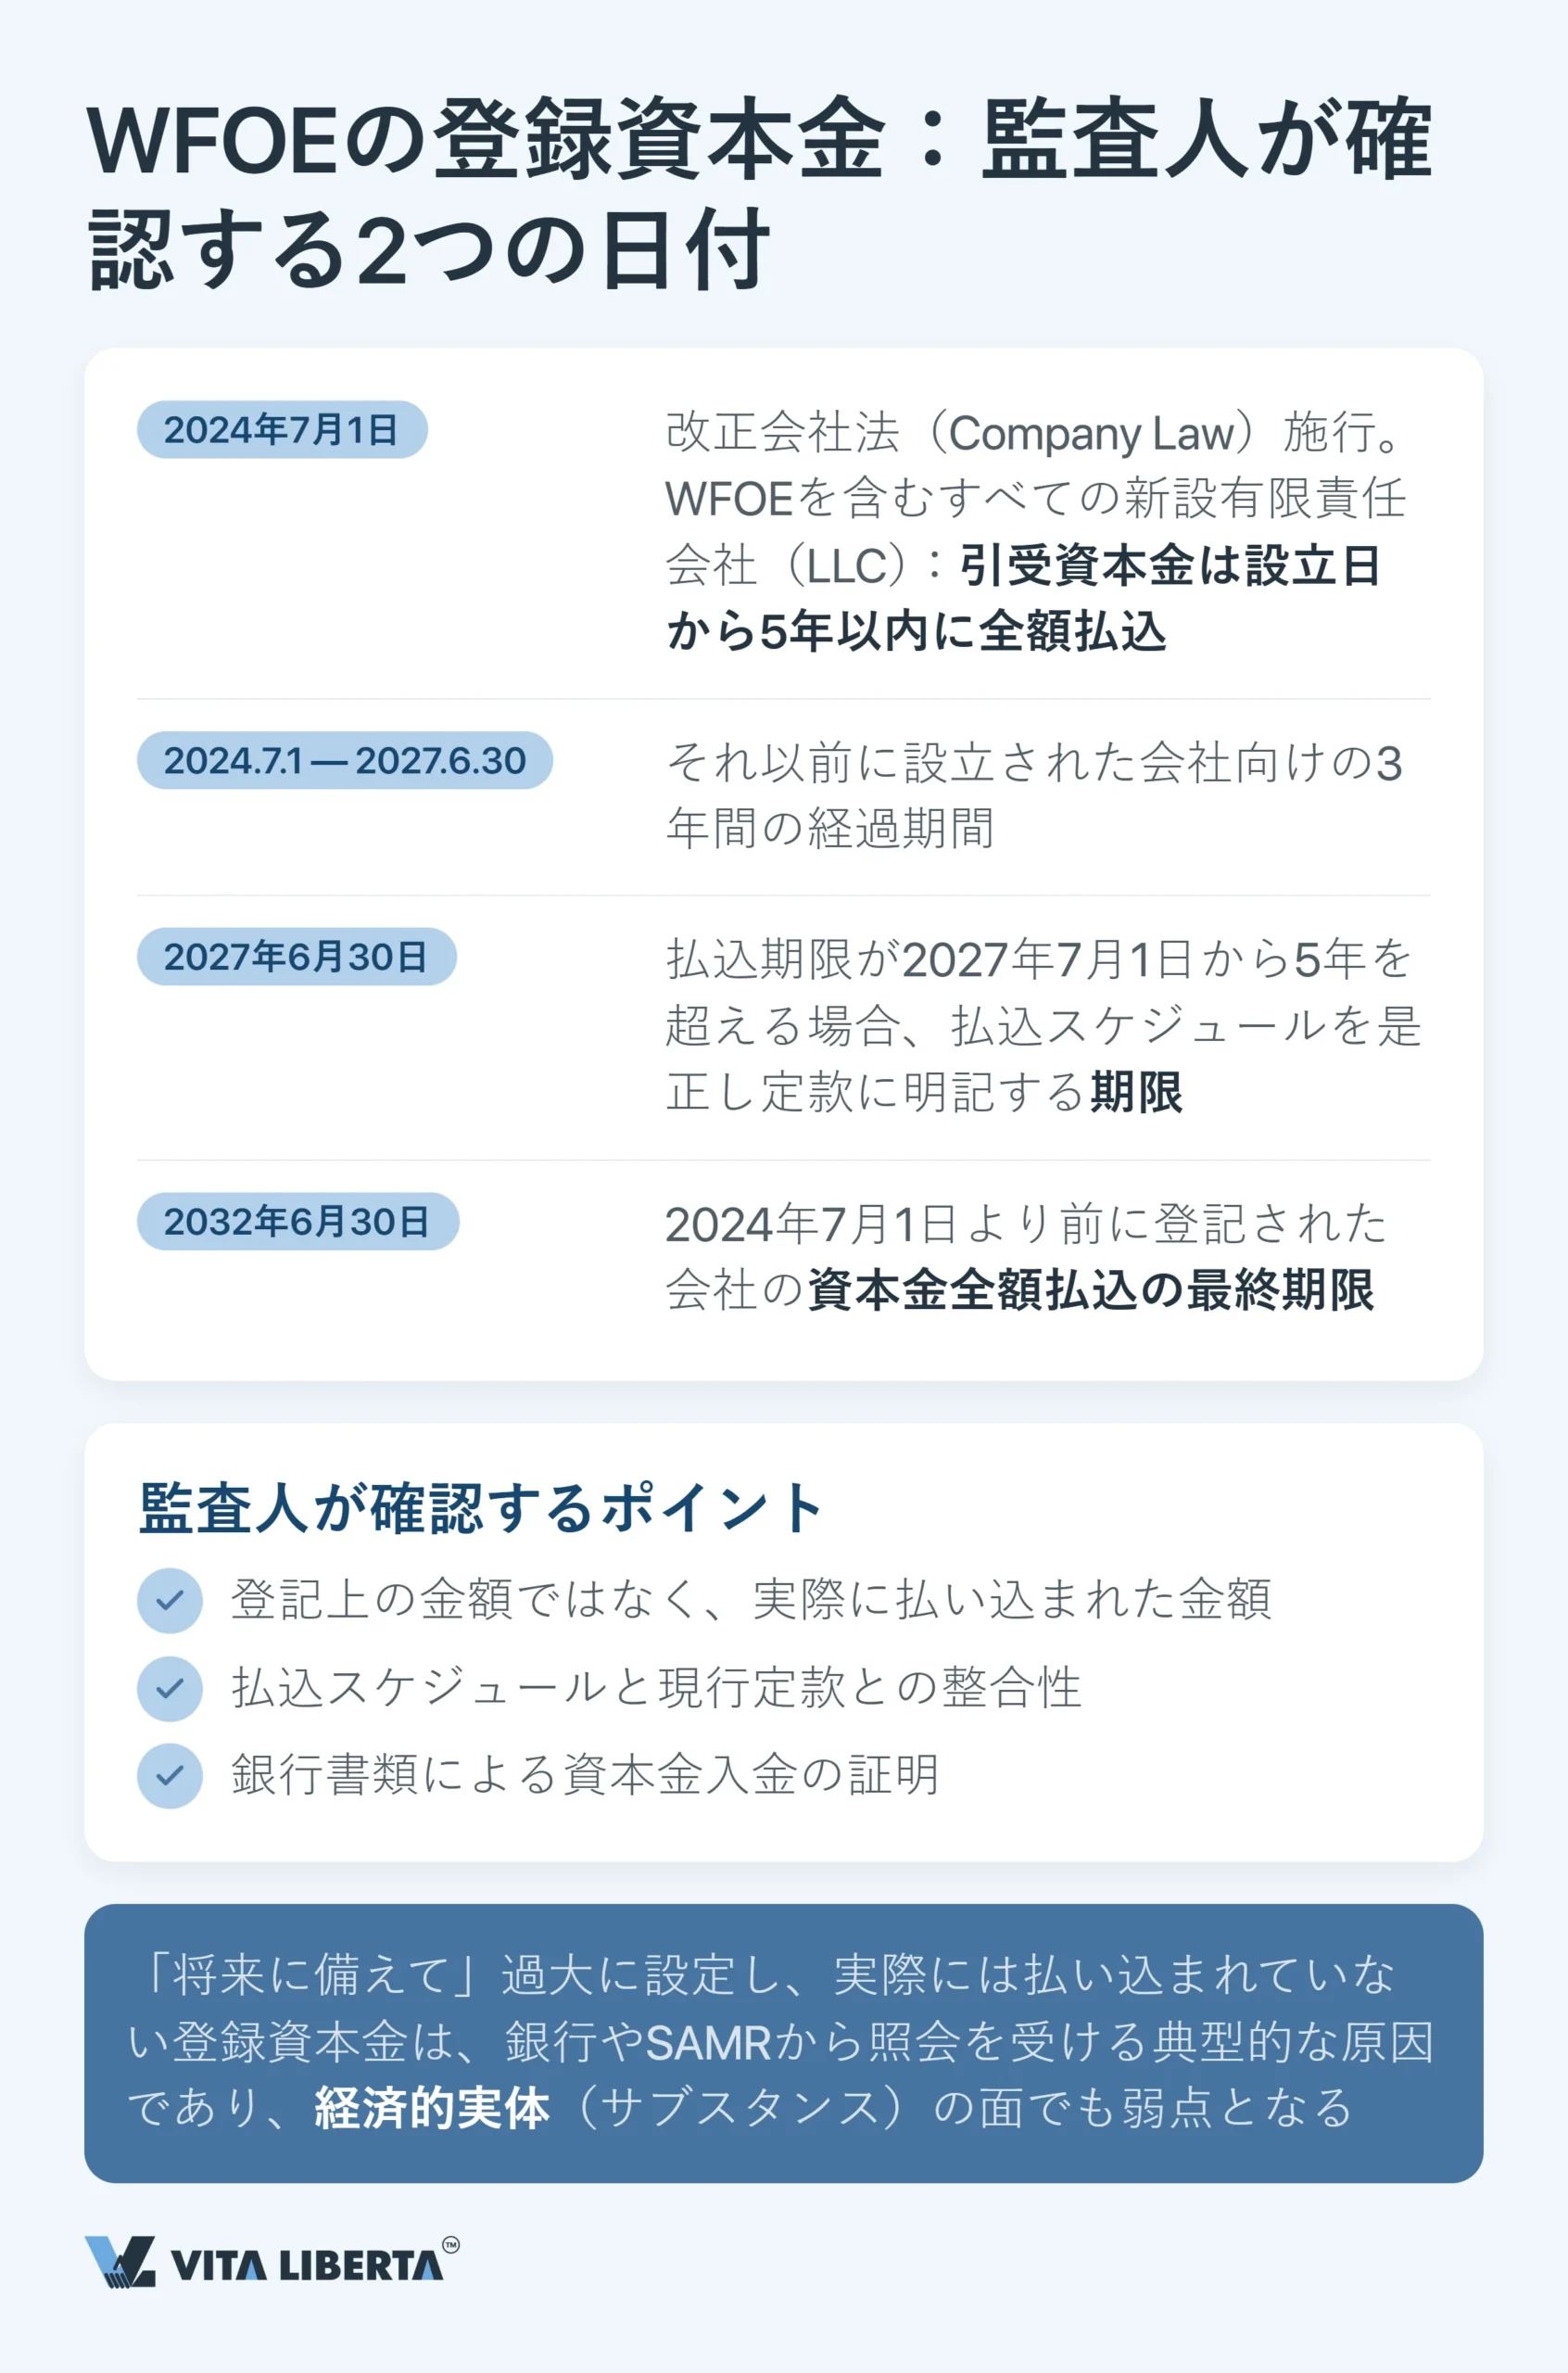
もう一つの注意点は登録資本金です。2024年7月1日以降、改正会社法により、出資者は引受資本を5年以内に全額払い込む必要があります。2024年6月30日より前に登記された会社には、国務院の経過措置(国务院令第784号、以下「784号令」)が適用されます。
確認方法は次のとおりです。まず、払込期限を2027年7月1日と比べてください。その日から5年を超えて先であれば、2027年6月30日までに5年以内へ短縮し、定款に反映する必要があります。つまり、資本金は遅くとも2032年6月30日までに全額払い込まなければなりません。監査人が見るのは定款の金額ではなく、実際に入金された資金です。

三つの当局、三つのスケジュール:STA・SAMR・SAFE
三つの当局にはそれぞれ独自のスケジュールがあり、取り違えると高くつきます。
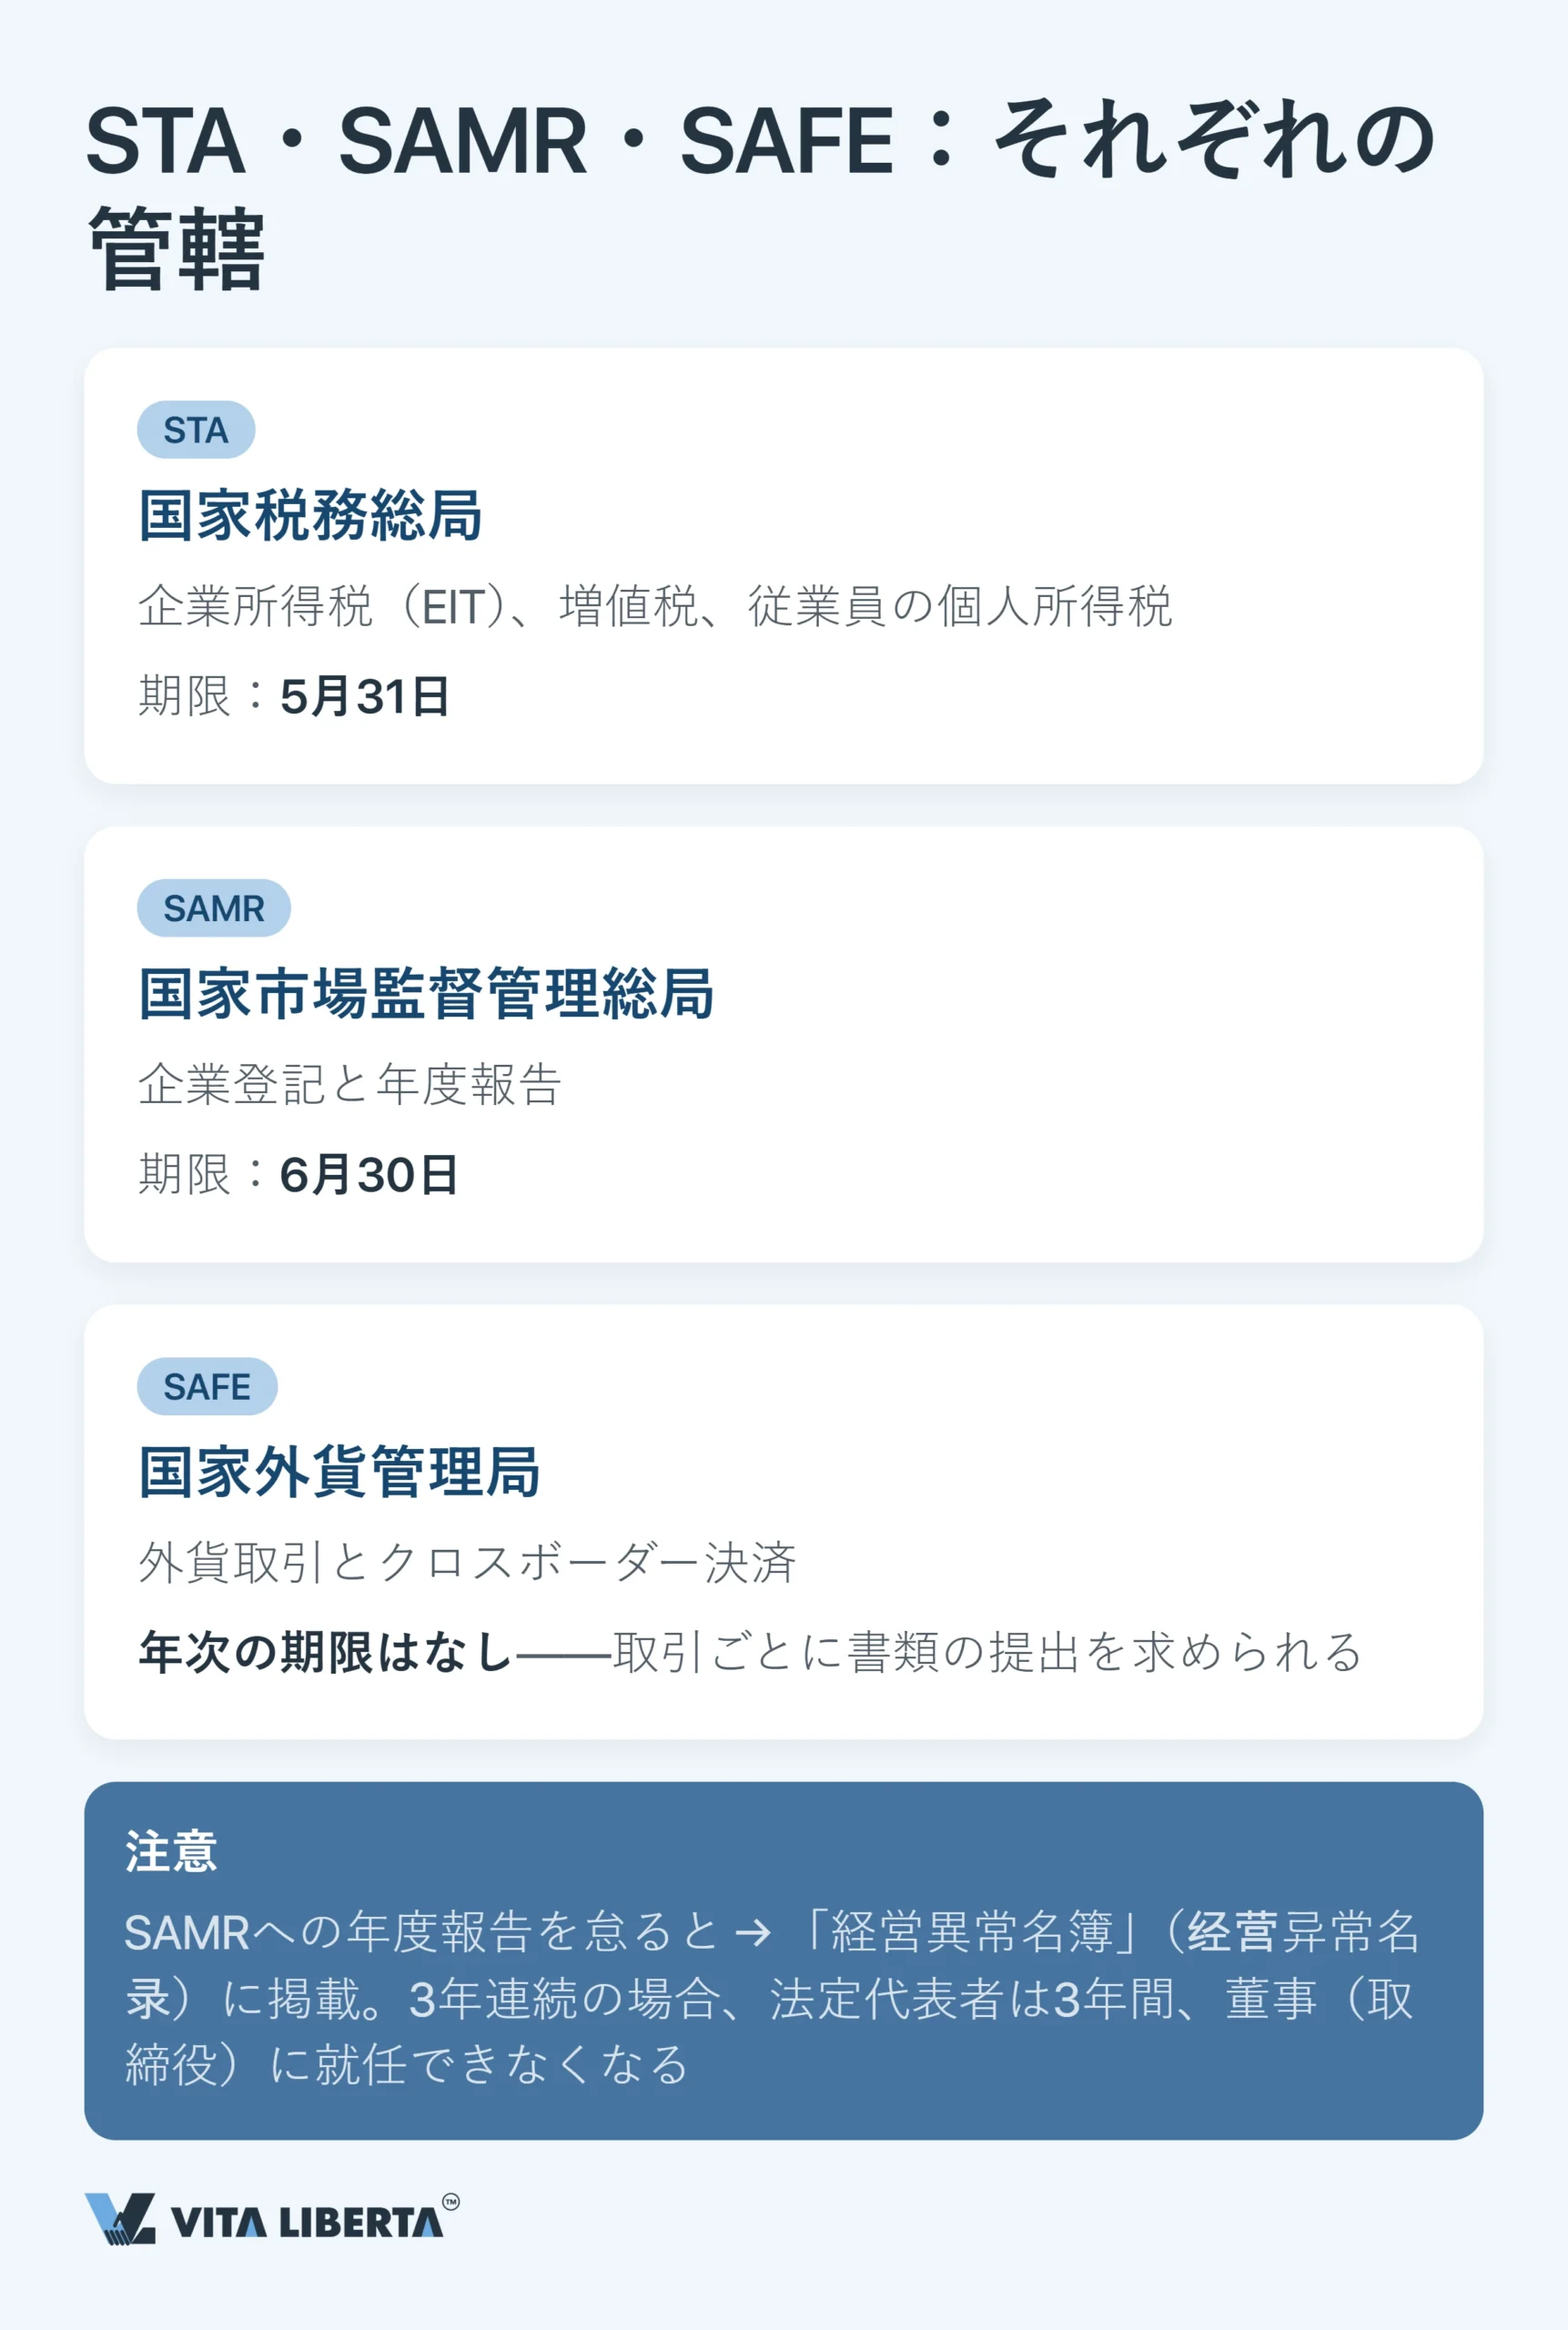
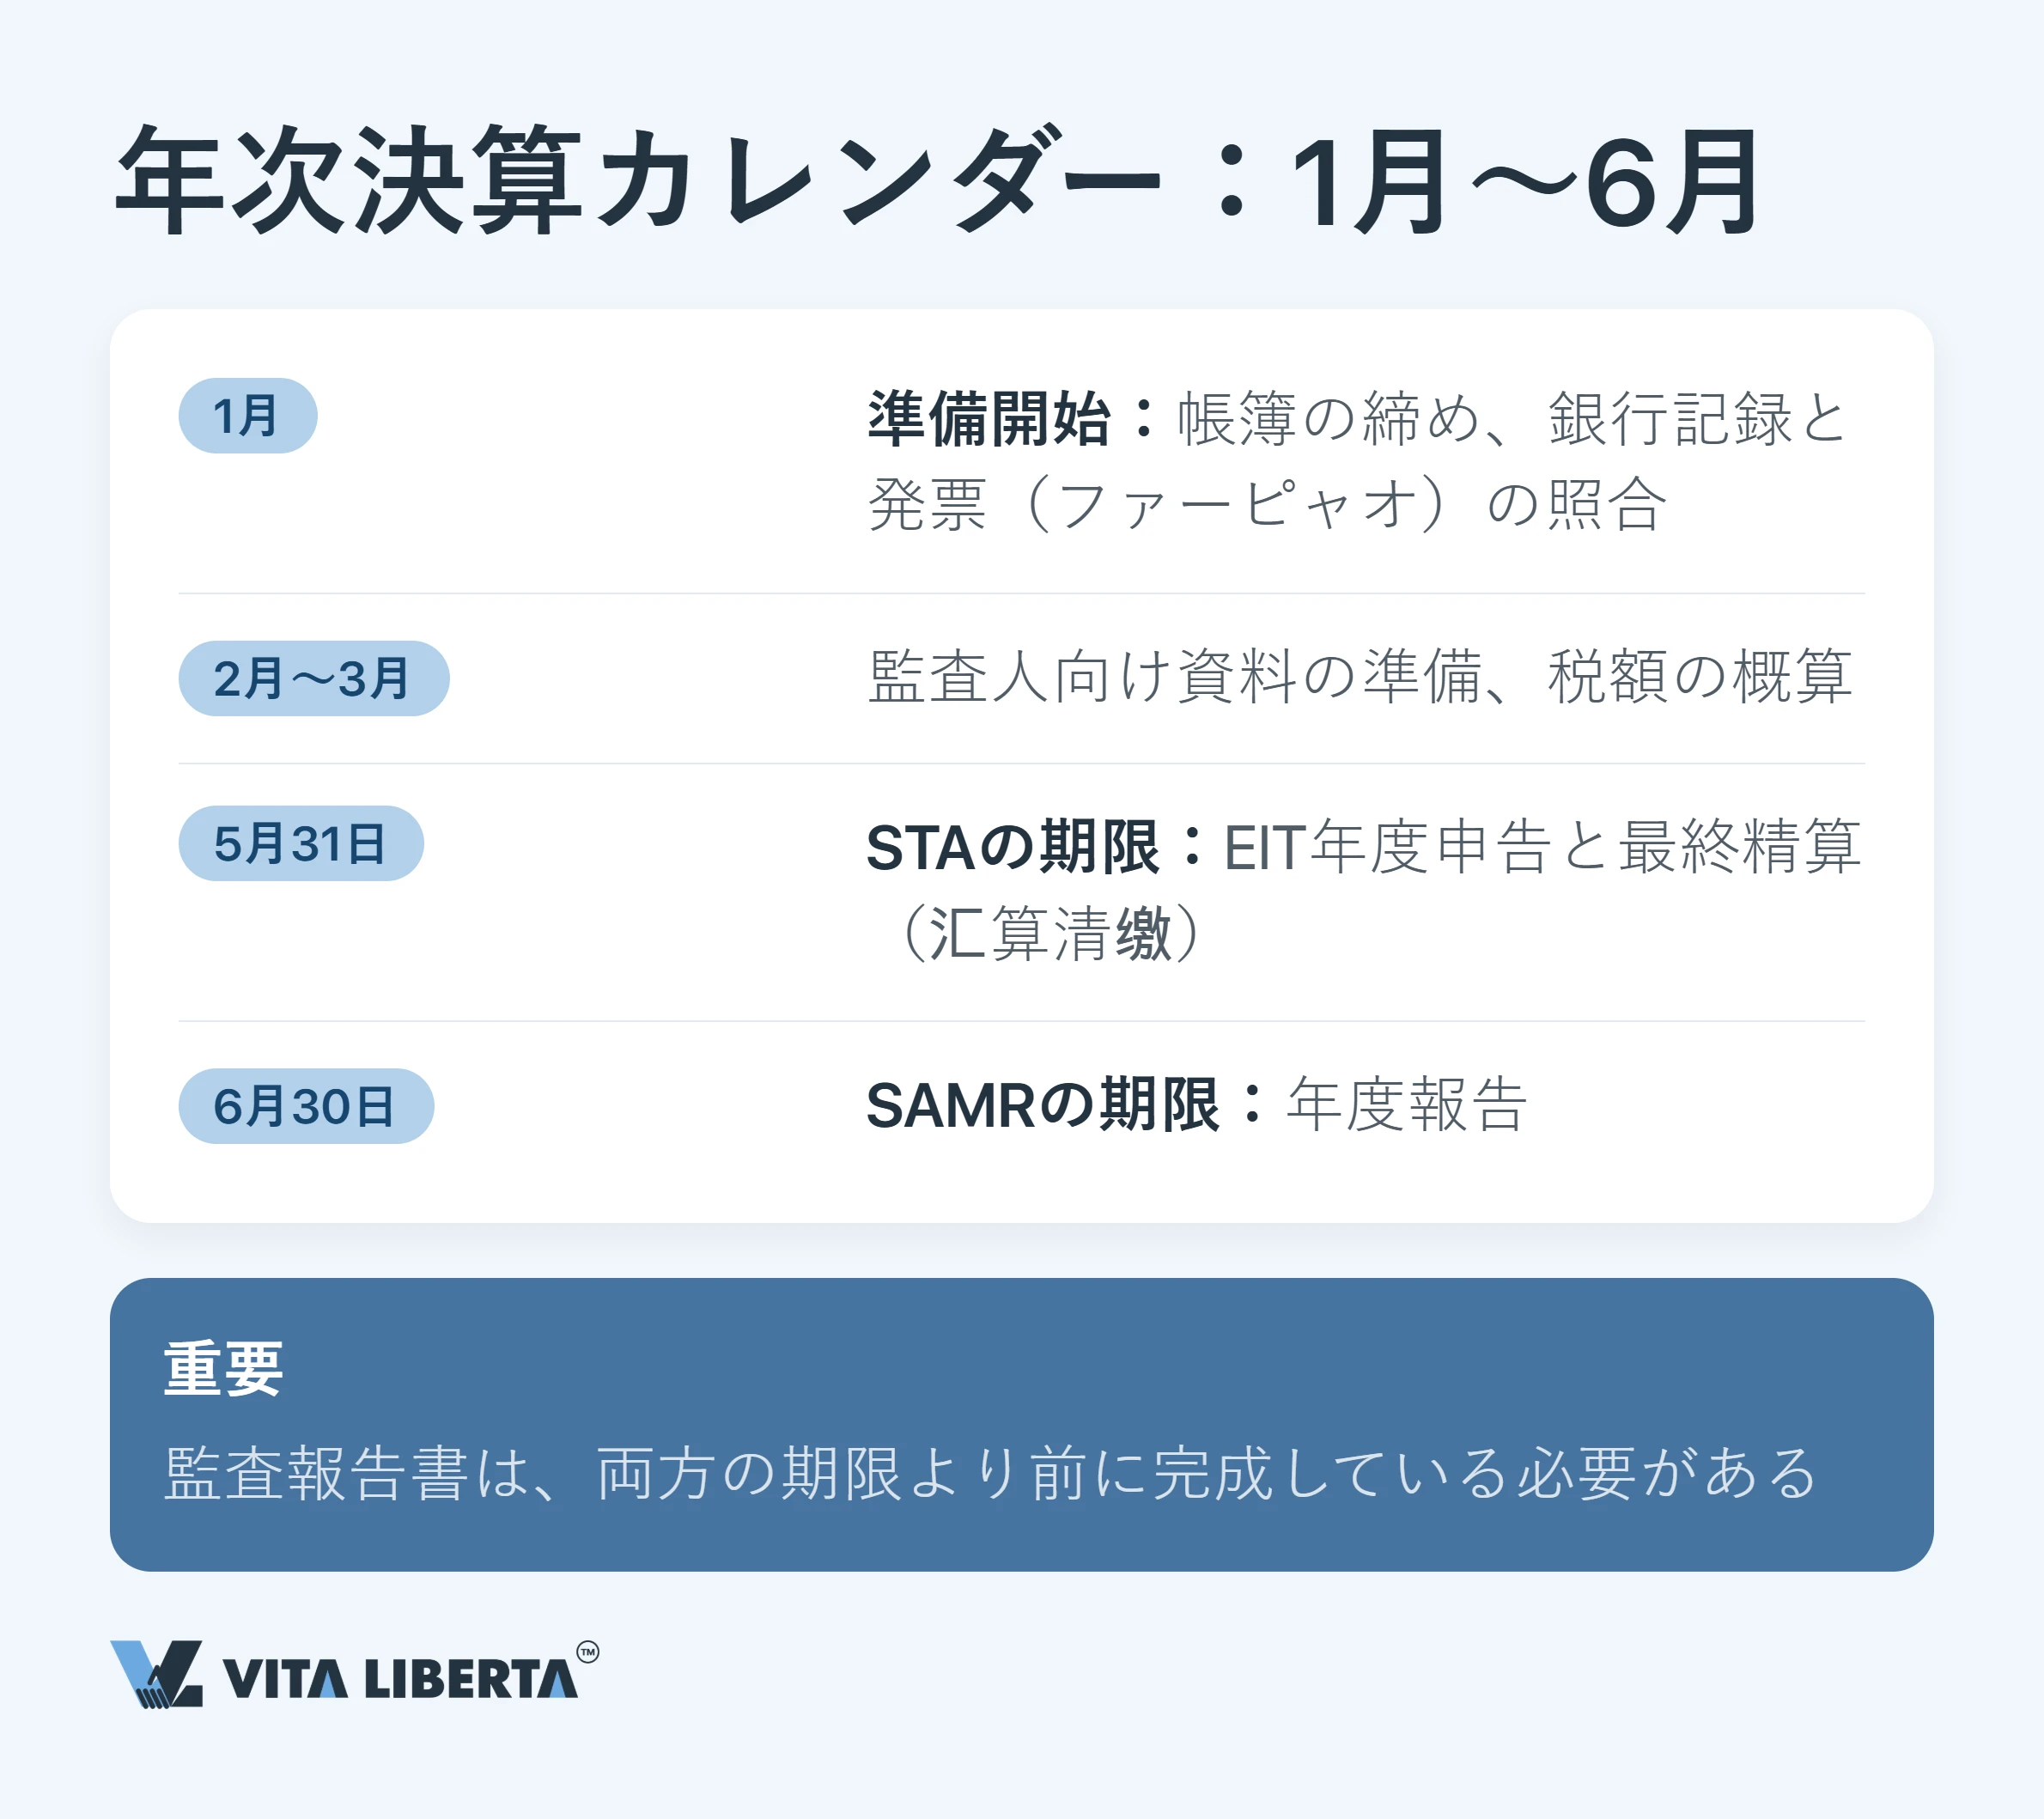
- 国家税務総局(STA、国家税务总局):企業所得税、増値税、従業員の個人所得税を所管します。期限は5月31日(年度申告)です。
- SAMR:企業登記を所管します。期限は6月30日(年度報告)です。
- 国家外貨管理局(SAFE、国家外汇管理局):クロスボーダーの支払いを監督します。監査人が必要とする外貨口座の書類は、外貨管理局が求めるものと同じです。
外国投資者の持分に関する年次登記(存量权益登记)は別の手続きではありません。同じgsxt.gov.cnの年度報告に含まれ、6月30日までに提出します。
混同が多いのは二つの日付です。5月31日は税務当局の年度申告と確定申告、6月30日はSAMRの年度報告です。監査報告書は、その両方より前に仕上げておく必要があります。
重要: 年度報告を期限内に提出しないと、会社は公開の経営異常名簿(经营异常名录)に掲載され、行政処分を受けます。銀行や取引先は、この記録を税金の延滞より重く受け止めることが少なくありません。
2年続けて報告がなく、登記住所で会社と連絡が取れない場合、営業許可証は取り消されます。これは国务院令第777号(777号令)による改正後、2024年5月1日から施行されている条例第18条の規定です。公示情報を重大に偽った場合は5万~20万人民元の罰金が科され、重大違法失信名簿に掲載されます。その後3年間、その会社の法定代表者は他の企業の法定代表者に就任できません。
監査にかかる期間と、初年度が割高になる理由
監査期間を左右するのは、事業規模より帳簿の状態です。年間を通じて記帳していれば監査は順調に進み、追徴もわずかです。そうでなければ、監査人はまず帳簿を作り直す必要があり、毎月の記帳より高くつきます。
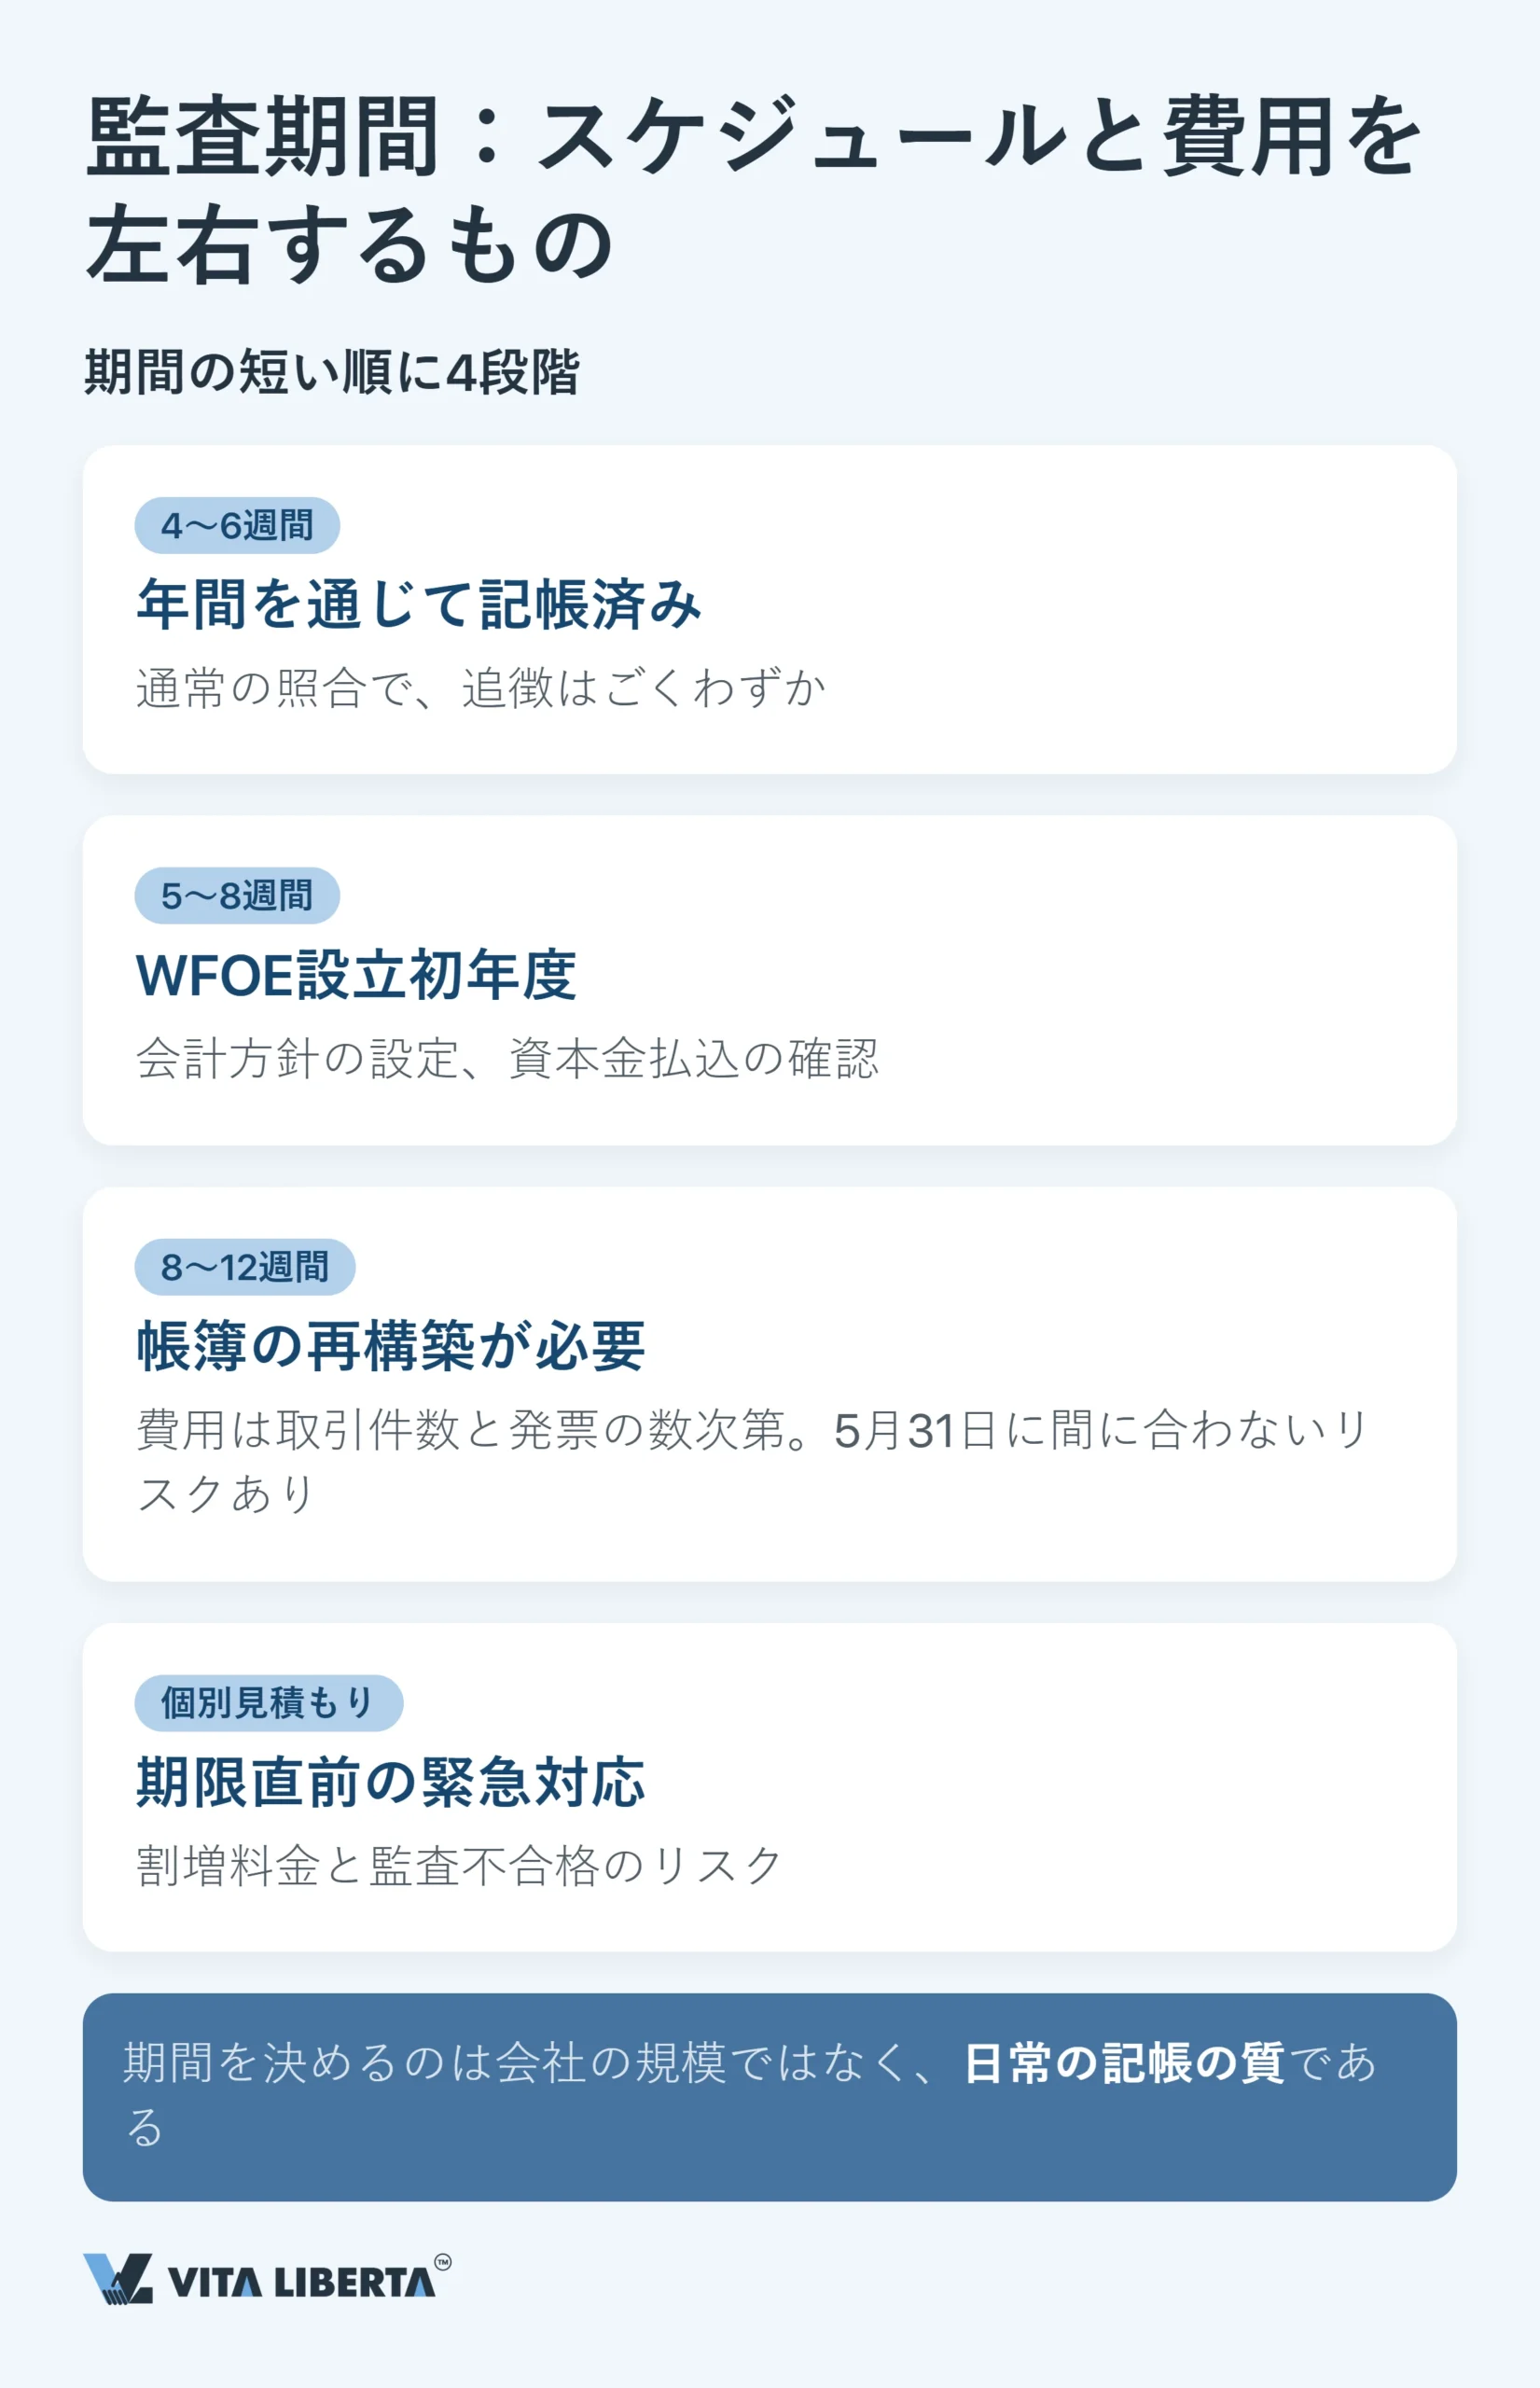
| 帳簿の状態 | 見込むべき監査期間 | 費用とリスクを左右する要素 |
| 年間を通じて記帳 | 4~6週間 | 通常の監査、追徴はわずか |
| WFOEの初年度 | 5~8週間 | 会計方針の確定と出資の払込確認が必要 |
| 遡って帳簿を再構築 | 8~12週間 | 取引と発票の件数。5月31日に間に合わないおそれ |
| 期限直前の依頼 | 個別見積もり | 特急料金、監査を通過できないリスク |
したがって、準備は5月ではなく1月から始めましょう。毎月記憶が新しいうちに締め、申告前に発票を照合しておけば、年度末が帳簿の作り直しになることはありません。
外国人オーナーが特に損をしやすいポイント
最も多く、最も高くつくミスは、英語だけで記帳することです。会計法(中华人民共和国会计法)は中国語での記録を求めており、外国語は併記としてのみ認められます。中国語の原本がなければ、税務当局は書類一式を差し戻します。
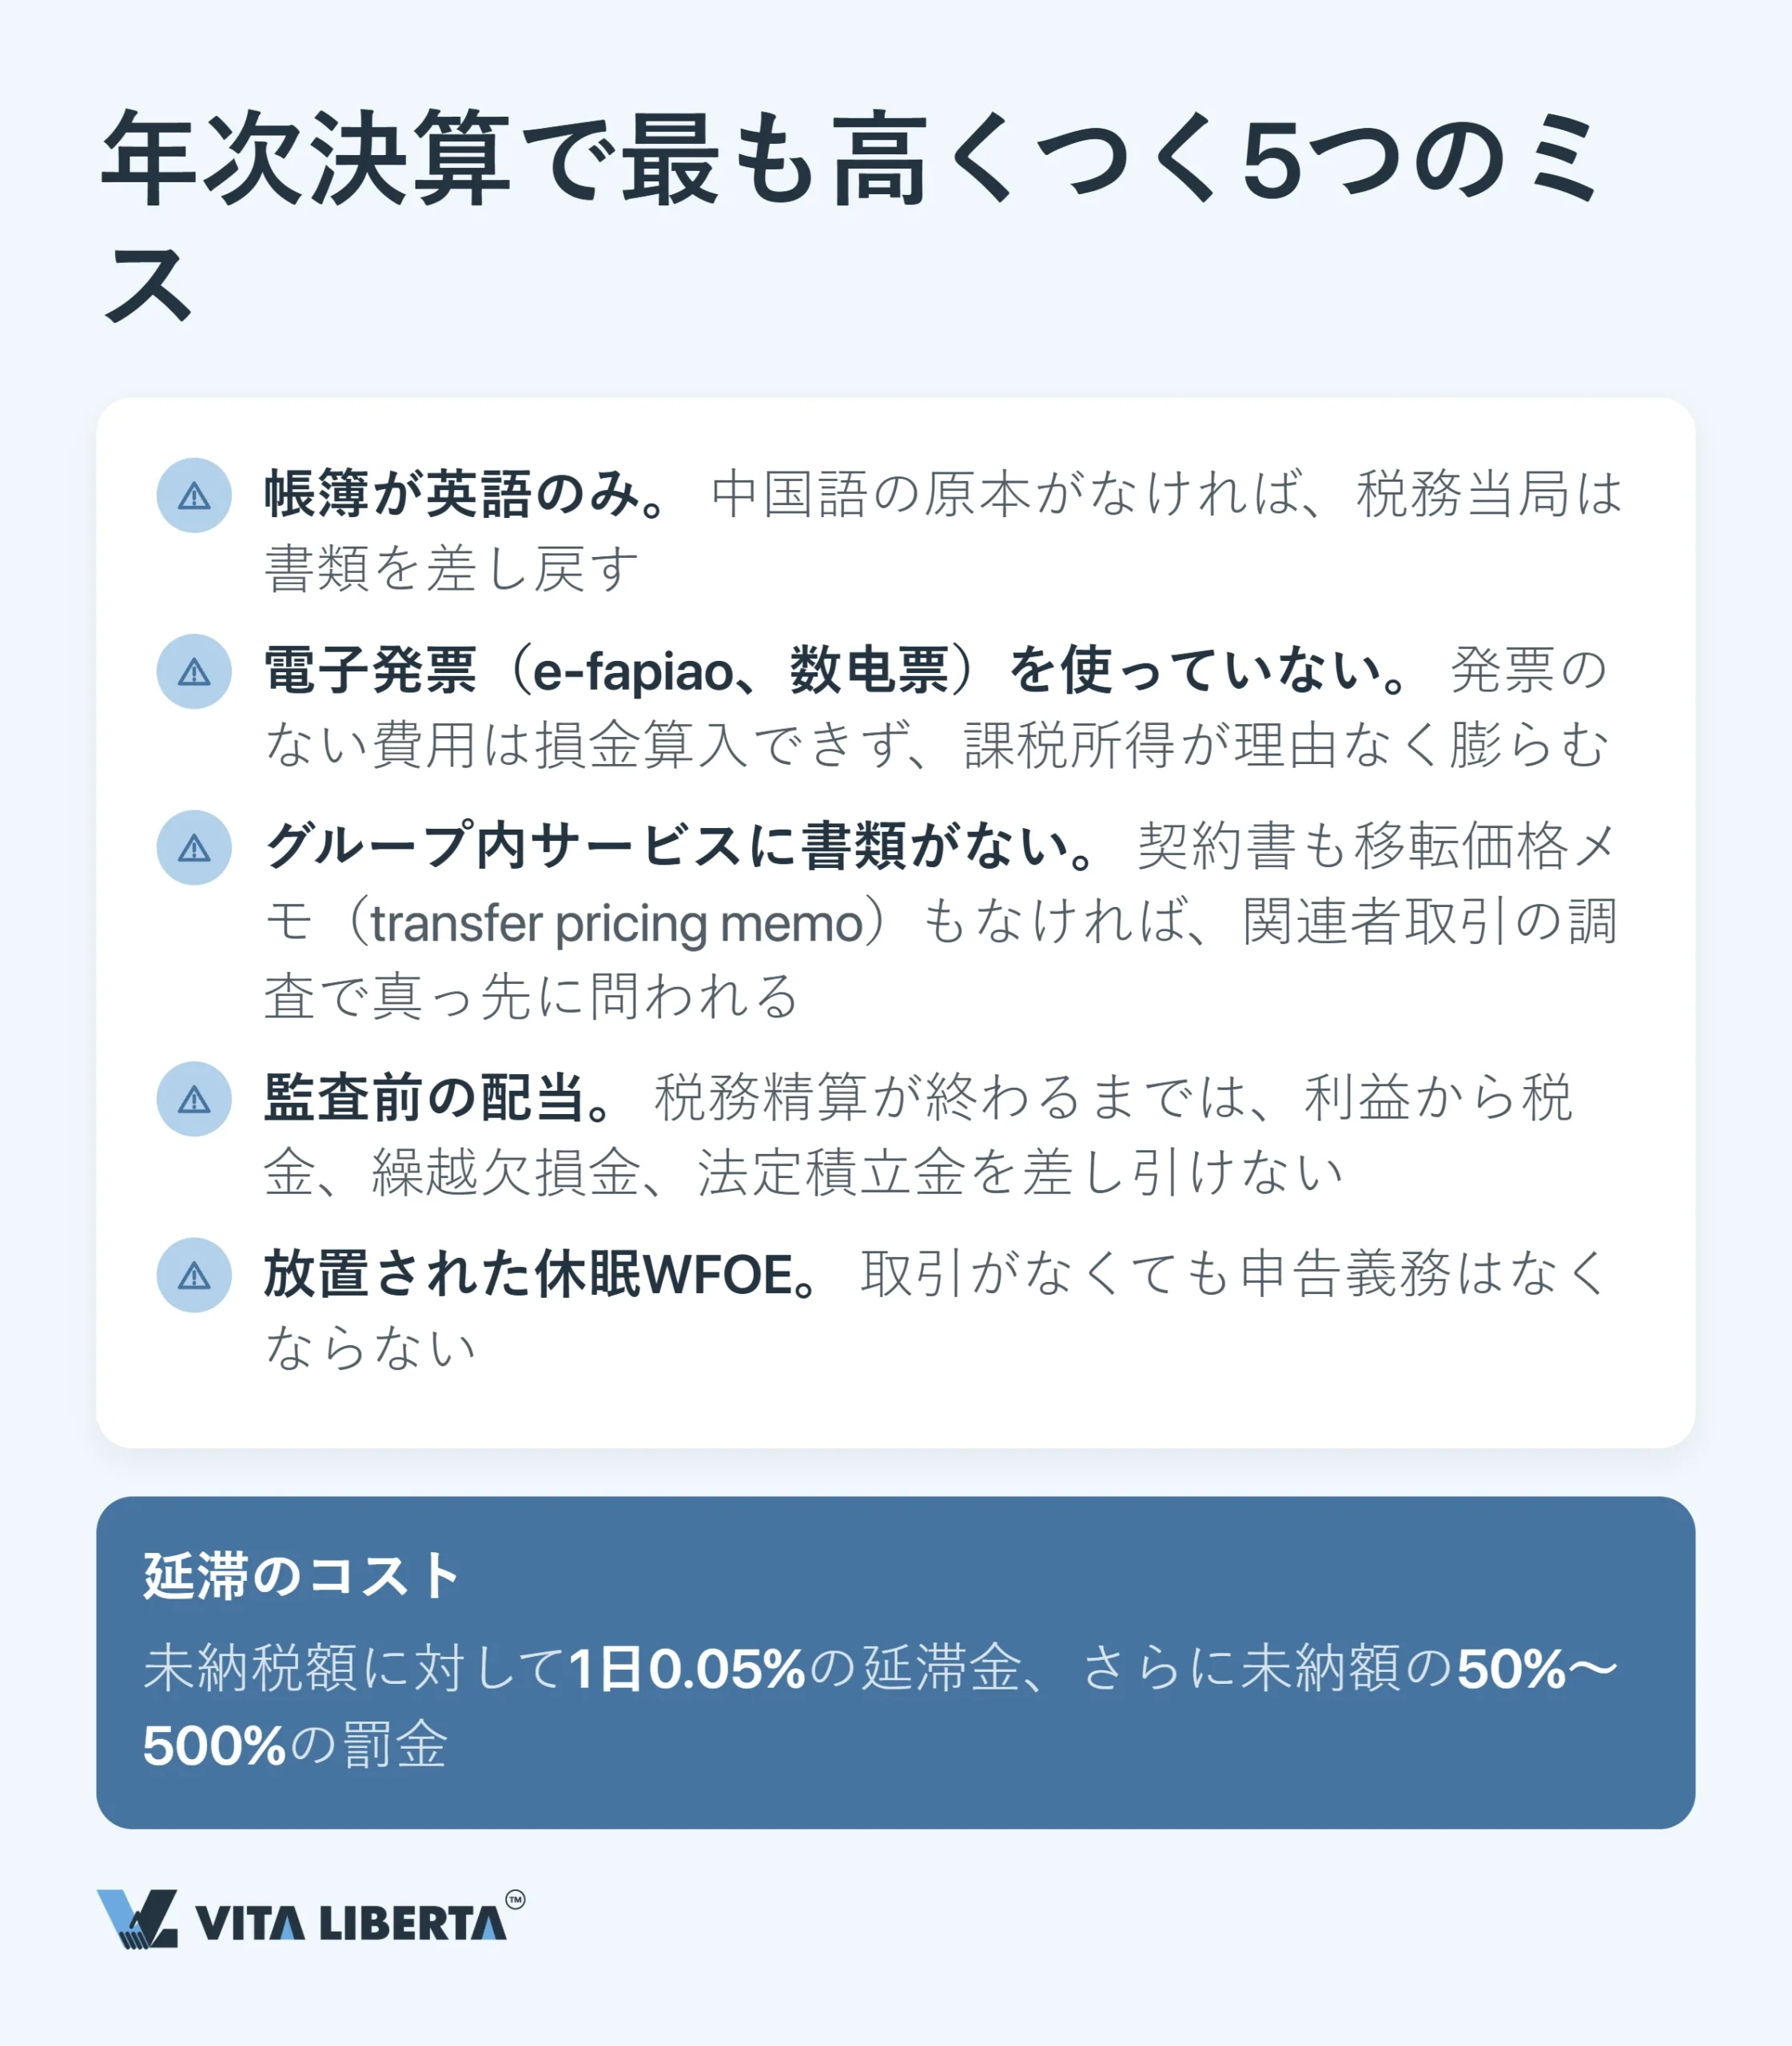
その他のミスを、損失の大きい順に挙げます。
- 証憑のない経費。 経費は、有効な税前控除証憑(税前扣除凭证、国家税務総局公告2018年第28号)があって初めて損金になります。中心となるのは紙または電子の発票です。2024年12月1日からは、全面デジタル化された電子発票(数電票、国家税務総局公告2024年第11号)が全国で使われています。証憑は年度の確定申告が終わる前に入手してください。そうしないと、課税所得が理由なく膨らみます。
- 書類のないグループ内サービス。 関連者取引の審査では、まず契約書と価格の根拠が求められます。年度の企業所得税申告と併せて、関連者取引報告(关联申报)を提出します。一定の基準を超える場合は、移転価格の同期文書(同期资料)も作成します(国家税務総局公告2016年第42号)。
- 監査前の配当。 監査と確定申告が終わるまでは、利益から税金、過年度の欠損、法定準備金を差し引くことができません。
- 何もしない休眠WFOE。 取引のない年でも申告は必要です。「営業していない」と「何も提出しなくてよい」は別のことです。

WFOEの年次監査と財務報告:戦略的なまとめ
この制度は硬直的に見えます。期限が二つ、署名が二つ、そして金税システムによる自動照合があります。しかし、その厳格さこそが後の柔軟性をもたらします。クリーンな監査報告があれば、優遇税率や研究開発費の控除が否認されにくくなり、利益の送金もスムーズになります。
- 監査と確定申告は日々の記帳に支えられています。4月に一年分を作り直すと、何倍もの費用がかかります。
- 5月31日と6月30日は、二つの当局の別々の期限です。監査報告書はその両方より前に必要です。
- 配当、銀行、登記上の評価はすべて、監査報告書という一つの書類にかかっています。
年次監査を事務手続きの終点ではなく、企業価値を管理する手段と捉えてください。報告書がクリーンであるほど、その後のすべてが安く、速く進みます。
中国現地法人(WFOE)の年次監査:5つの重要な質問
厳密には違います。5月31日は、企業所得税の年度申告と確定申告(匯算清繳)の期限で、税務年度の終了から5か月です。申告書は監査報告書の数字をもとに作るため、監査報告書はそれより前に必要です。監査は2~3月に予定しましょう。
必要です。監査義務は売上の有無にかかわりません。休眠中のWFOEも、すべてゼロであっても帳簿をつけ、税務申告と年度報告を提出します。年度報告を出さなければ、営業していたかどうかに関係なく、公開の経営異常名簿に掲載されます。
できません。中国の法定監査を行えるのは、中国の資格を持つ現地の会計師事務所だけです。報告書は中国語でCASに基づいて作成され、中国の公認会計士二名が署名します。親会社のIFRS財務諸表はグループ内部の管理資料であり、中国の監査報告書の代わりにはなりません。
会社と取引する中国の銀行は、口座明細だけでなく、納税実績、発票、外貨取引の書類、営業許可証も確認します。監査報告書は、税務当局・銀行・登記機関が共通して拠り所とする基本書類です。年度の会計が弱いと、銀行取引の継続や外貨送金が難しくなります。
配当の前に、監査と年度の確定申告の二つを終えておく必要があります。その後、利益は段階的に整理されます。まず税金、次に過年度の未補塡欠損、最後に法定準備金を差し引きます。準備金には毎年利益の10%を積み立て、登録資本金の50%に達するまで続けます。出資者が非居住者の場合、配当には10%の源泉税がかかります。投資者の国と中国との租税条約の条件を満たせば、税率が下がることがあります(国税函〔2009〕81号)。海外へ送金する利益が5万米ドル(相当額)を超える場合、銀行は次の三つの書類を確認します(汇发〔2017〕3号):利益配分の決定、支払いに関する税務届出表の原本、監査済み財務諸表。配当は年度決算と並行させず、5月31日以降に計画しましょう。